Das Nachrichtenmagazin für Versicherungs- und Finanzinformation
Alternative Investments
Von ETFs bis zu passiven Strategien: ein kompakter Überblick über alternative Investmentmöglichkeiten
Die Reisezeit beginnt
Jochen Zöschg spricht über Trends, Ziele und die Frage, wohin es die Österreicher zieht
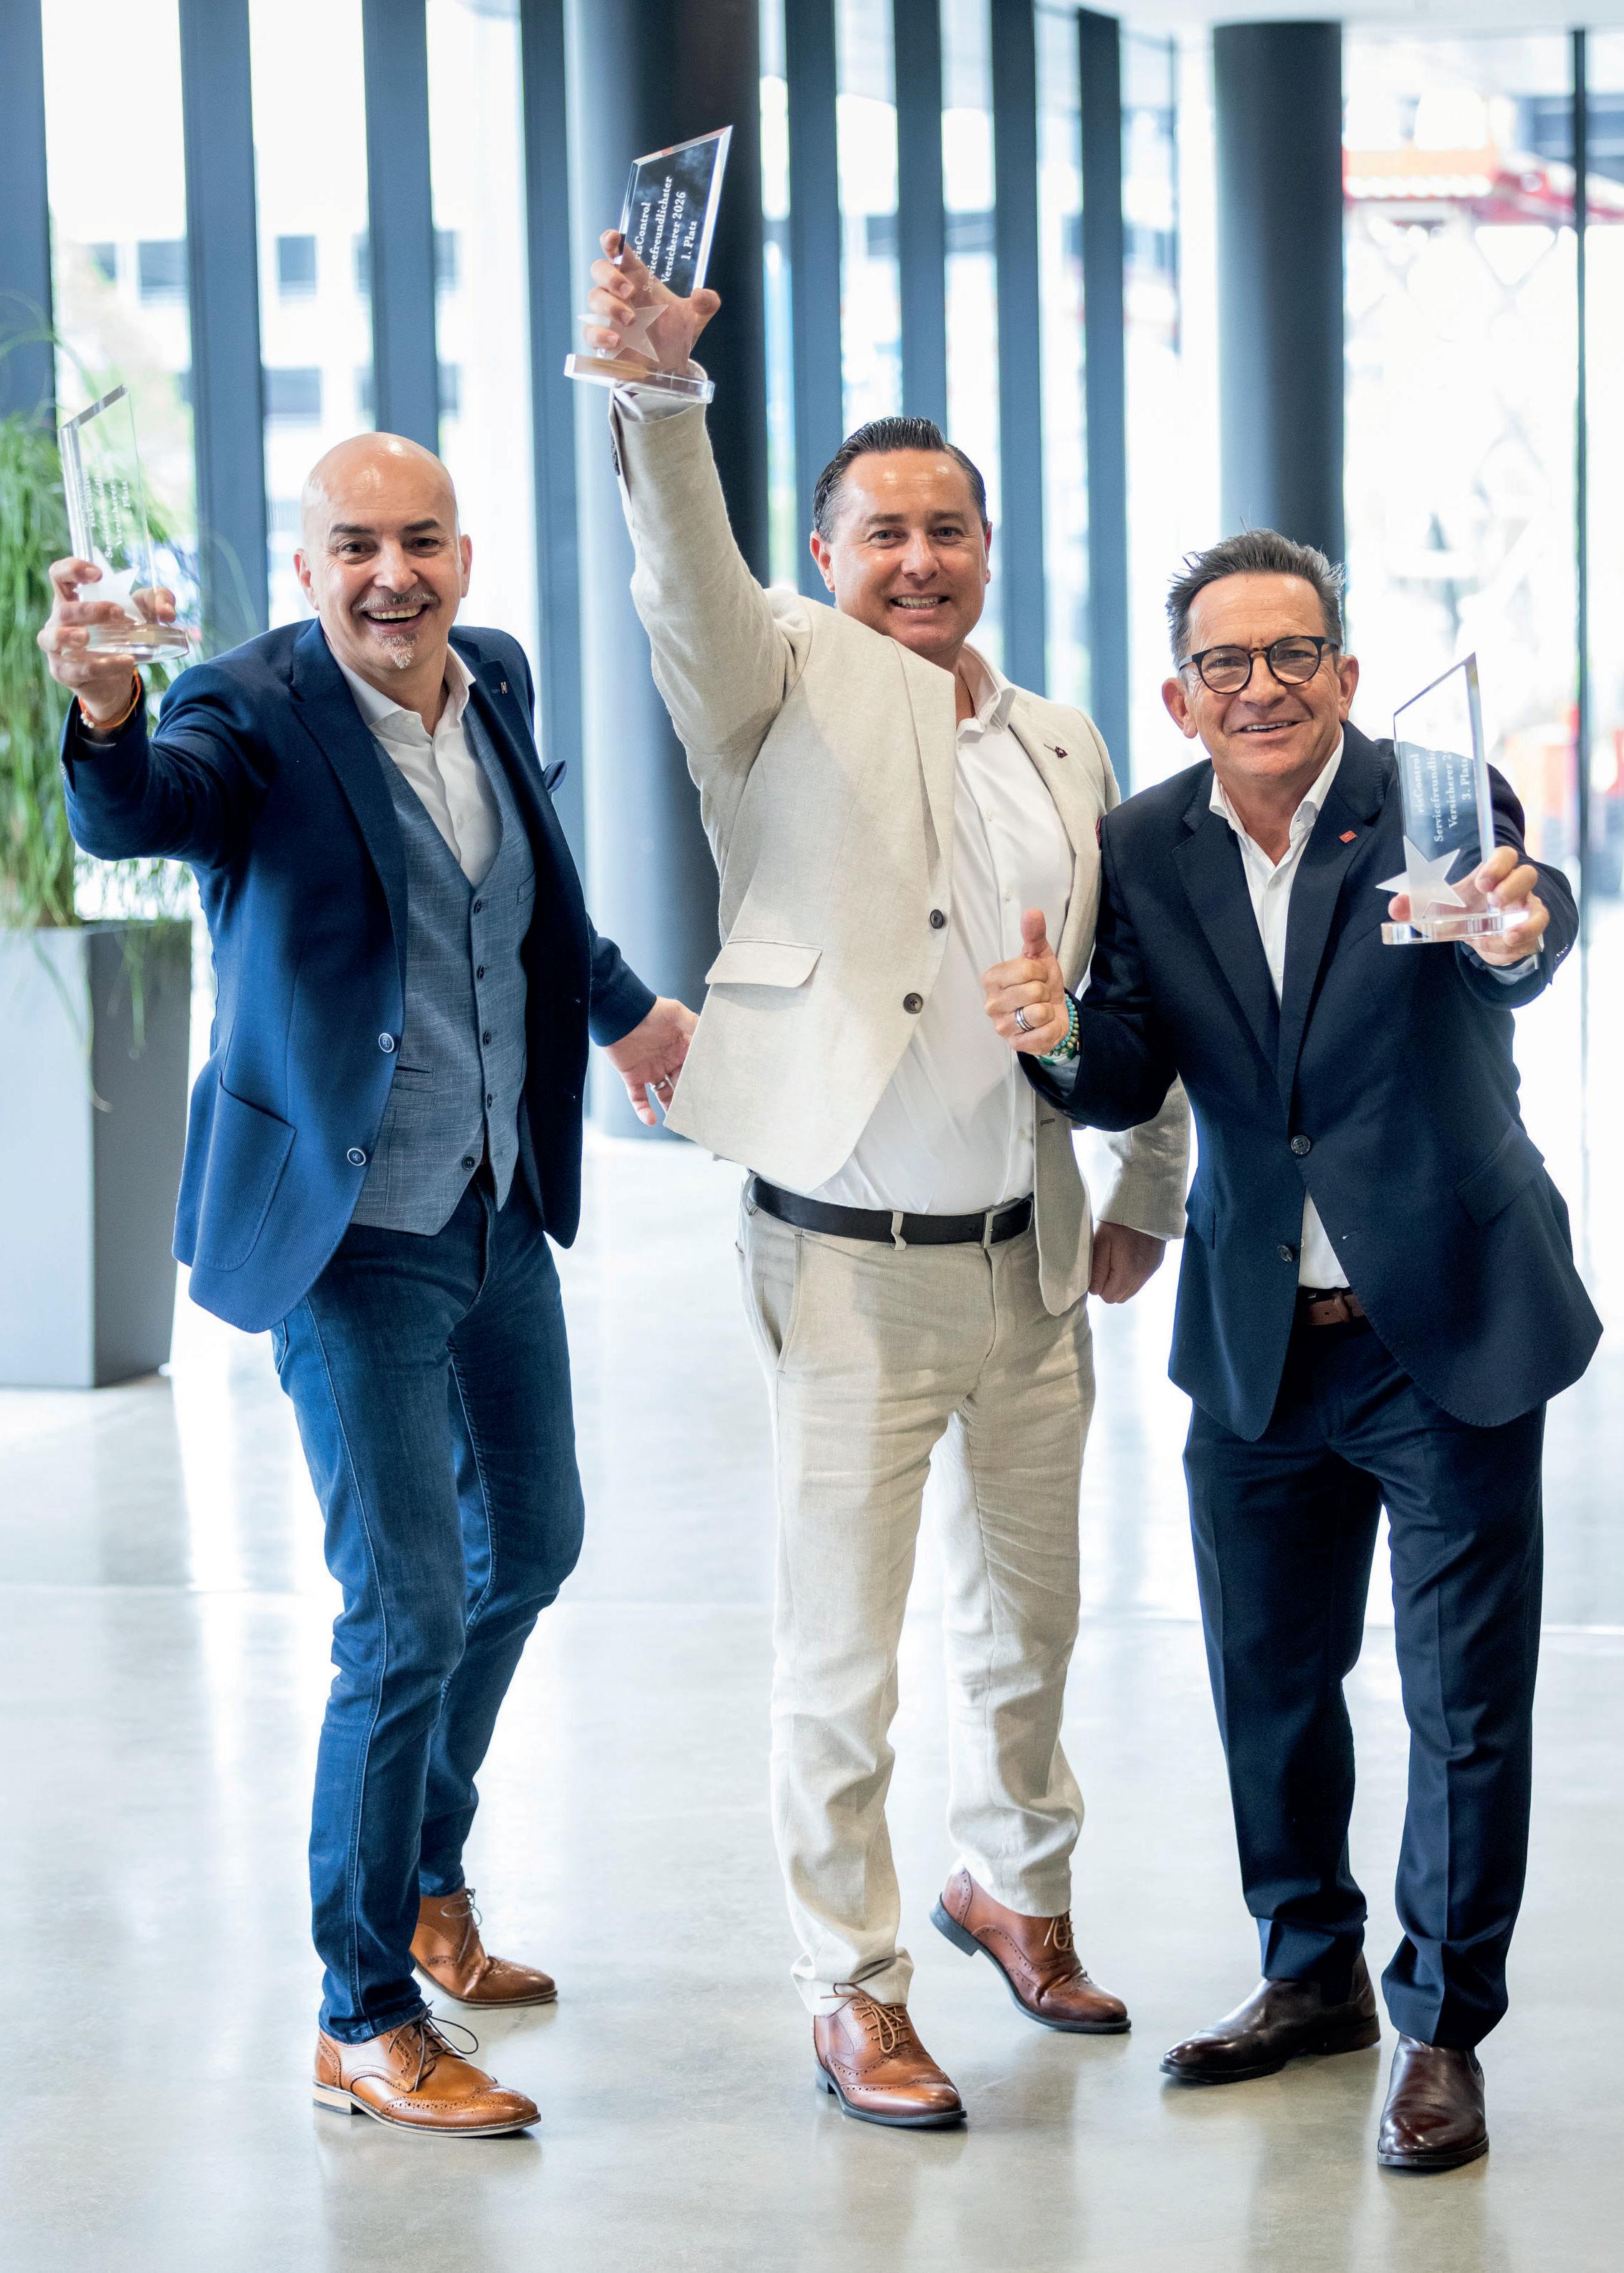
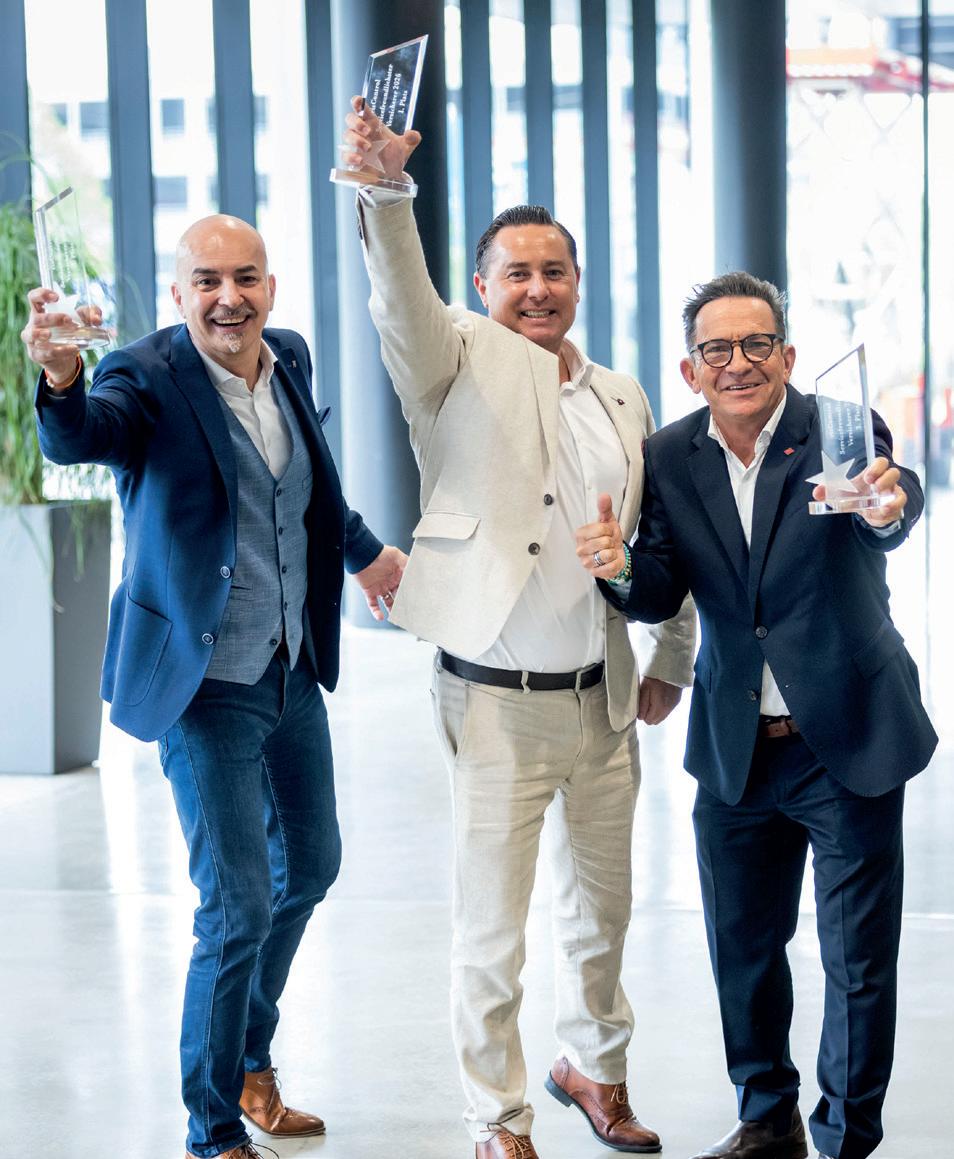
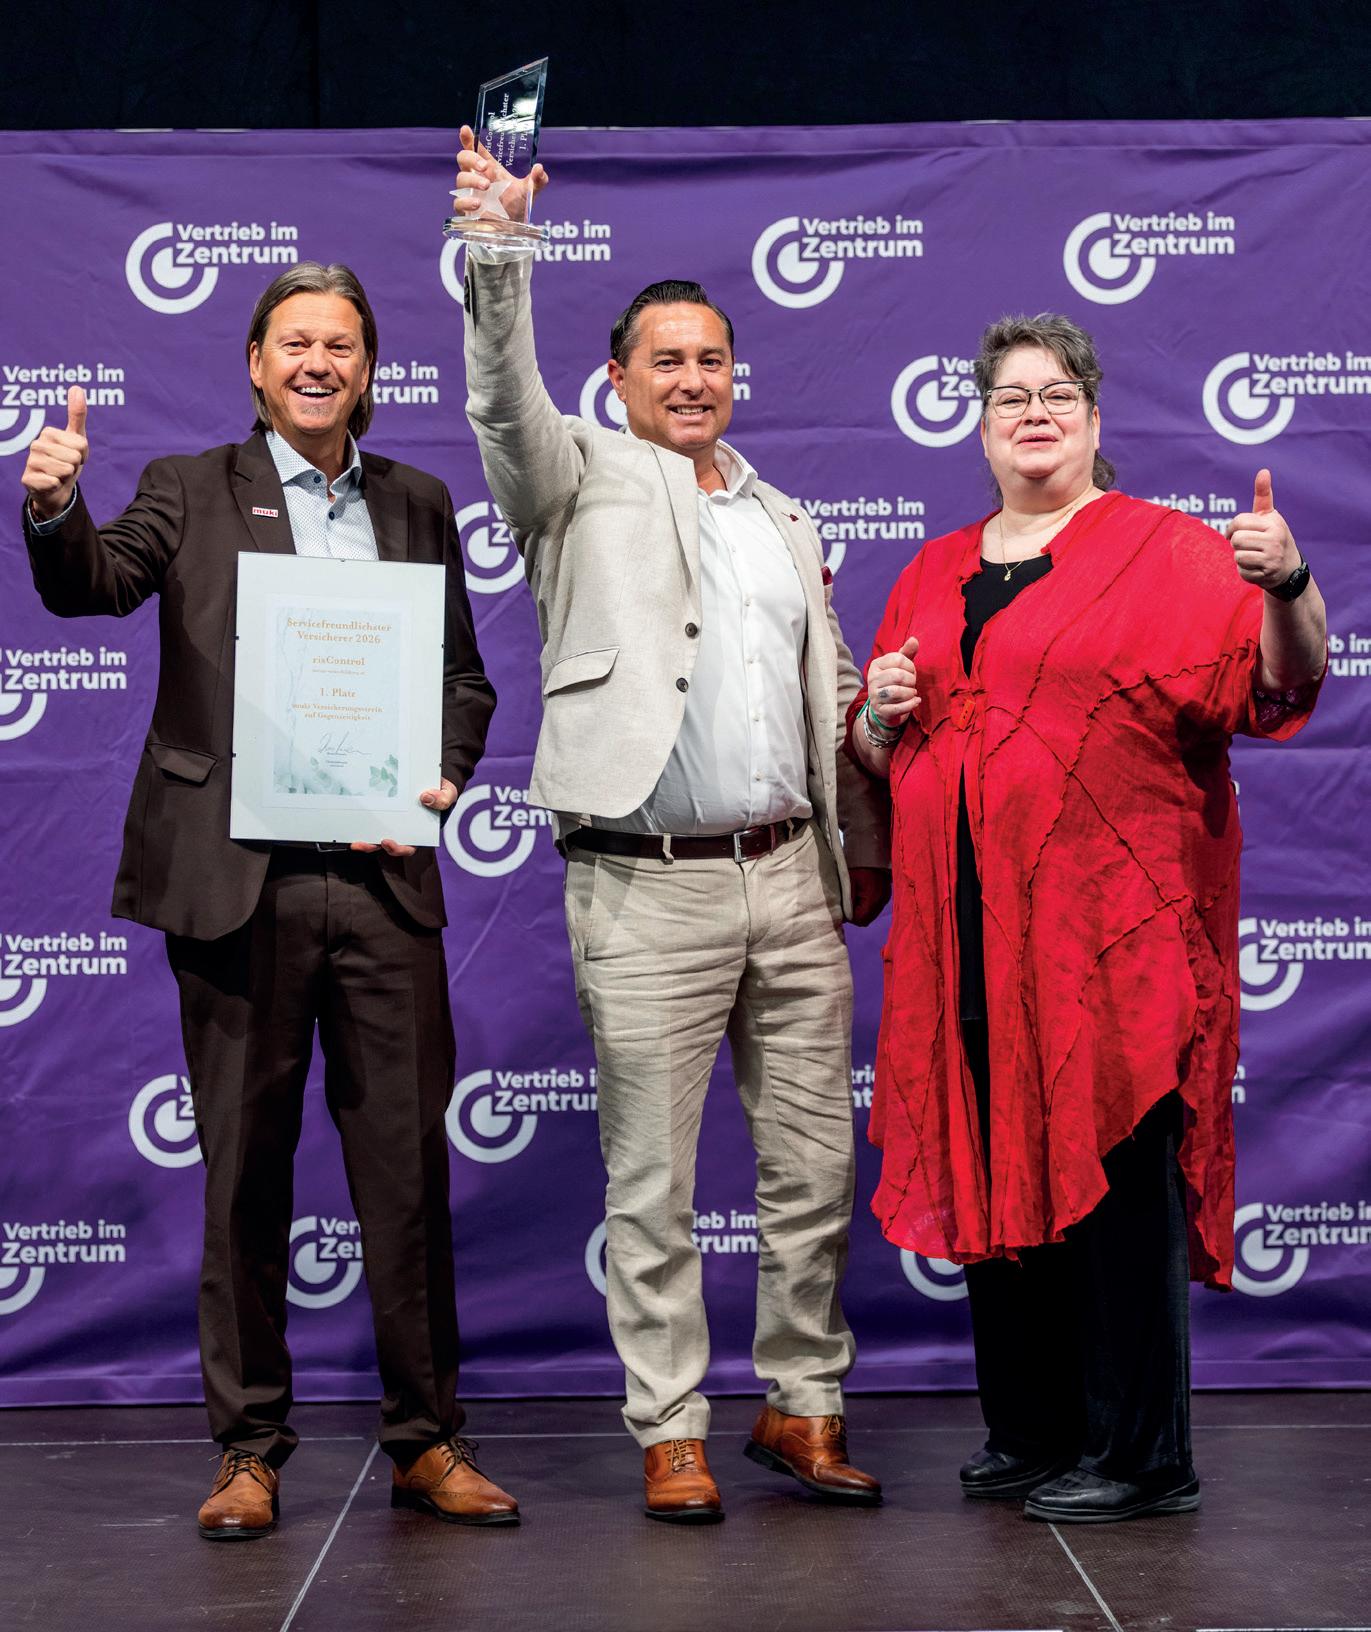
Die Wahl ist entschieden: Die servicefreundlichsten Versicherer wurden ausgezeichnet und vor den Vorhang geholt
ARAG KFZ Besitzstörungs-Rechtsschutz
Mehr erfahren?
Besuchen Sie uns auf www.ARAG.at oder rufen Sie uns an: 01 53102-1600
Man wirft Ihnen eine Besitzstörung vor - Sie wollen sich gegen die überhöhte Kostenforderung wehren und fragen sich wie?
Die ARAG hilft Ihnen dabei. Wir bieten:
• Kostenrechner zur Prüfung der Angemessenheit der Forderung
• Vorlage für eine Mustererklärung zur schnellen Gegenwehr
• Hilfe außergerichtlich und vor Gericht
• Einfach, digital und unkompliziert
Mit der ARAG sind Sie abgesichert – heute und morgen.
Vertrauen lässt sich nicht herunterladen
Liebe Leserinnen und Leser,
manchmal frage ich mich, wann eigentlich alles begonnen hat, ein Update zu brauchen. Das Telefon braucht eines, der Computer sowieso, das Auto meldet sich, die Uhr zählt Schritte, der Fernseher weiß mehr über meine Vorlieben als ich selbst – und wenn man Pech hat, möchte sogar die Kaffeemaschine zuerst mit dem WLAN verbunden werden, bevor sie das tut, wofür sie eigentlich da ist: Kaffee machen.
Verstehen Sie mich nicht falsch: Ich mag Technik. Zumindest dann, wenn sie funktioniert. Und ja, Digitalisierung kann vieles leichter, schneller und übersichtlicher machen – manchmal aber auch komplizierter. Künstliche Intelligenz wird auch in unserer Branche nicht mehr verschwinden, und in vielen Bereichen wird sie helfen, Abläufe zu verbessern, Informationen schneller zu finden und Arbeit effizienter zu erledigen.
Aber sobald es ernst wird, sobald ein Schaden passiert, eine Vorsorgeentscheidung ansteht, eine Familie Sicherheit sucht oder ein Unternehmen wissen will, ob es im Fall der Fälle wirklich gut aufgestellt ist, reicht kein blinkender Button. Dann will man nicht nur klicken, suchen und hoffen. Dann will man jemanden, der zuhört, nachfragt und versteht.
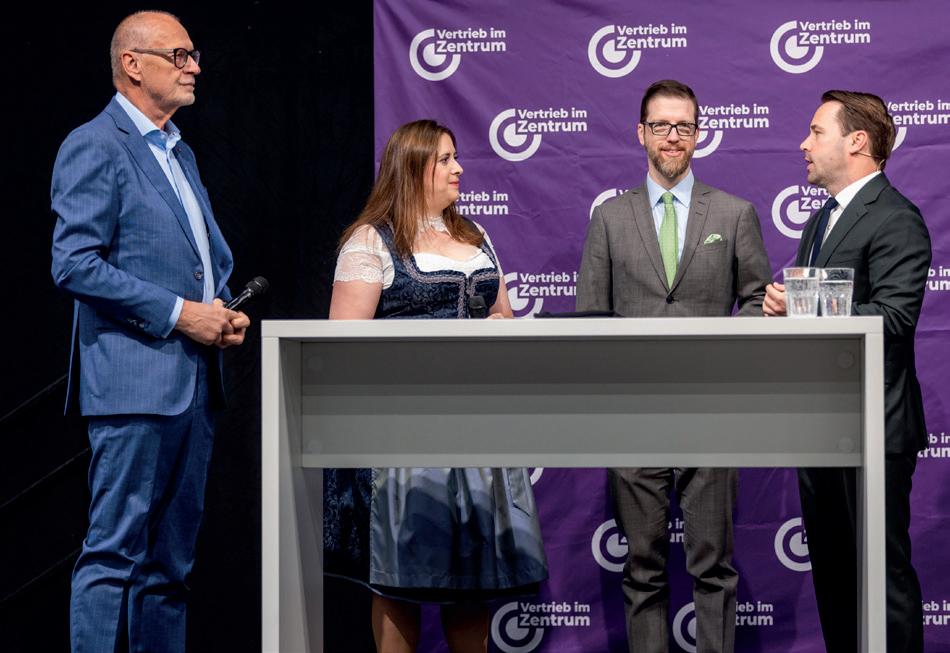
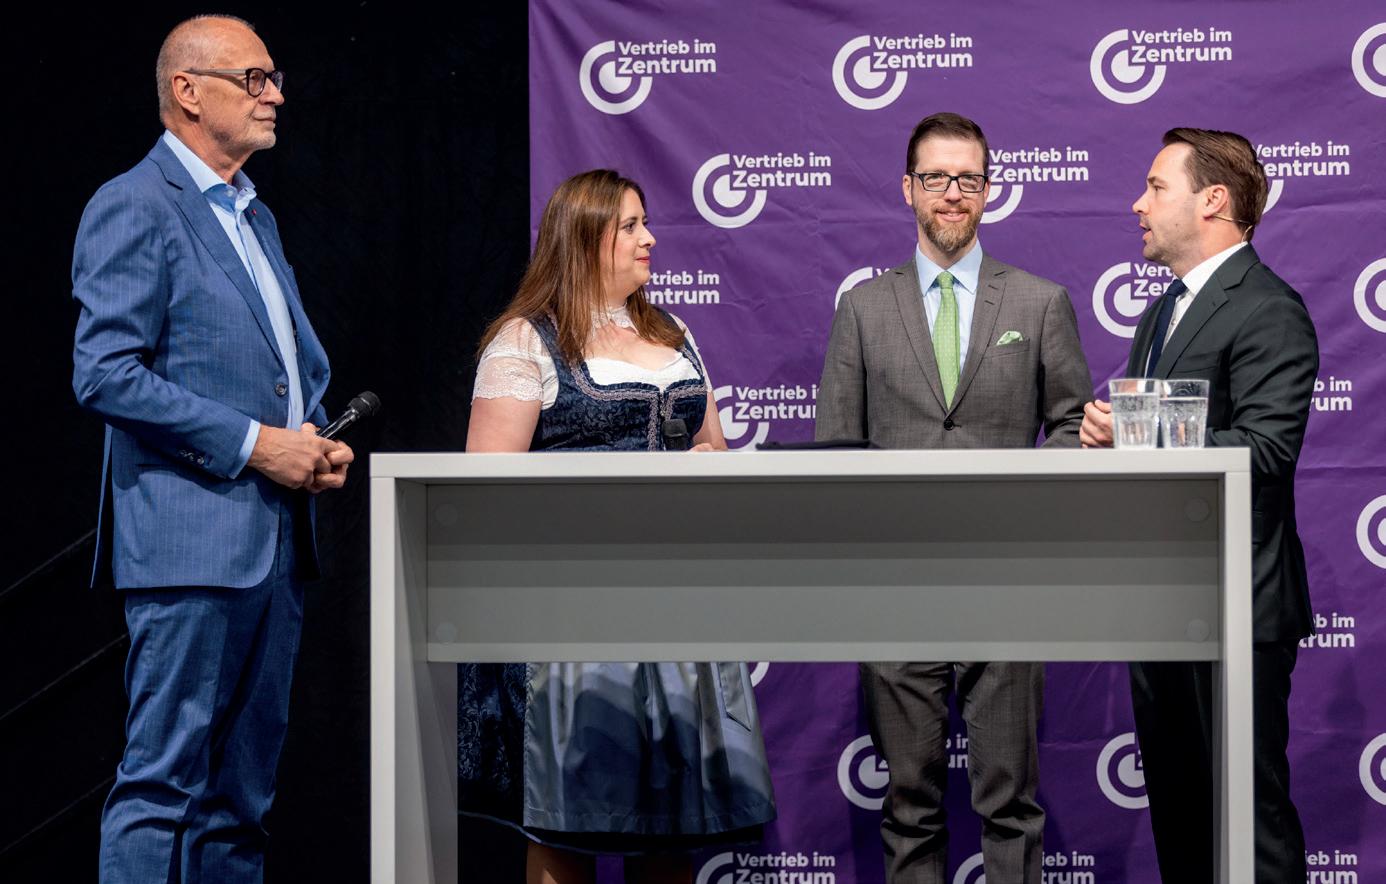
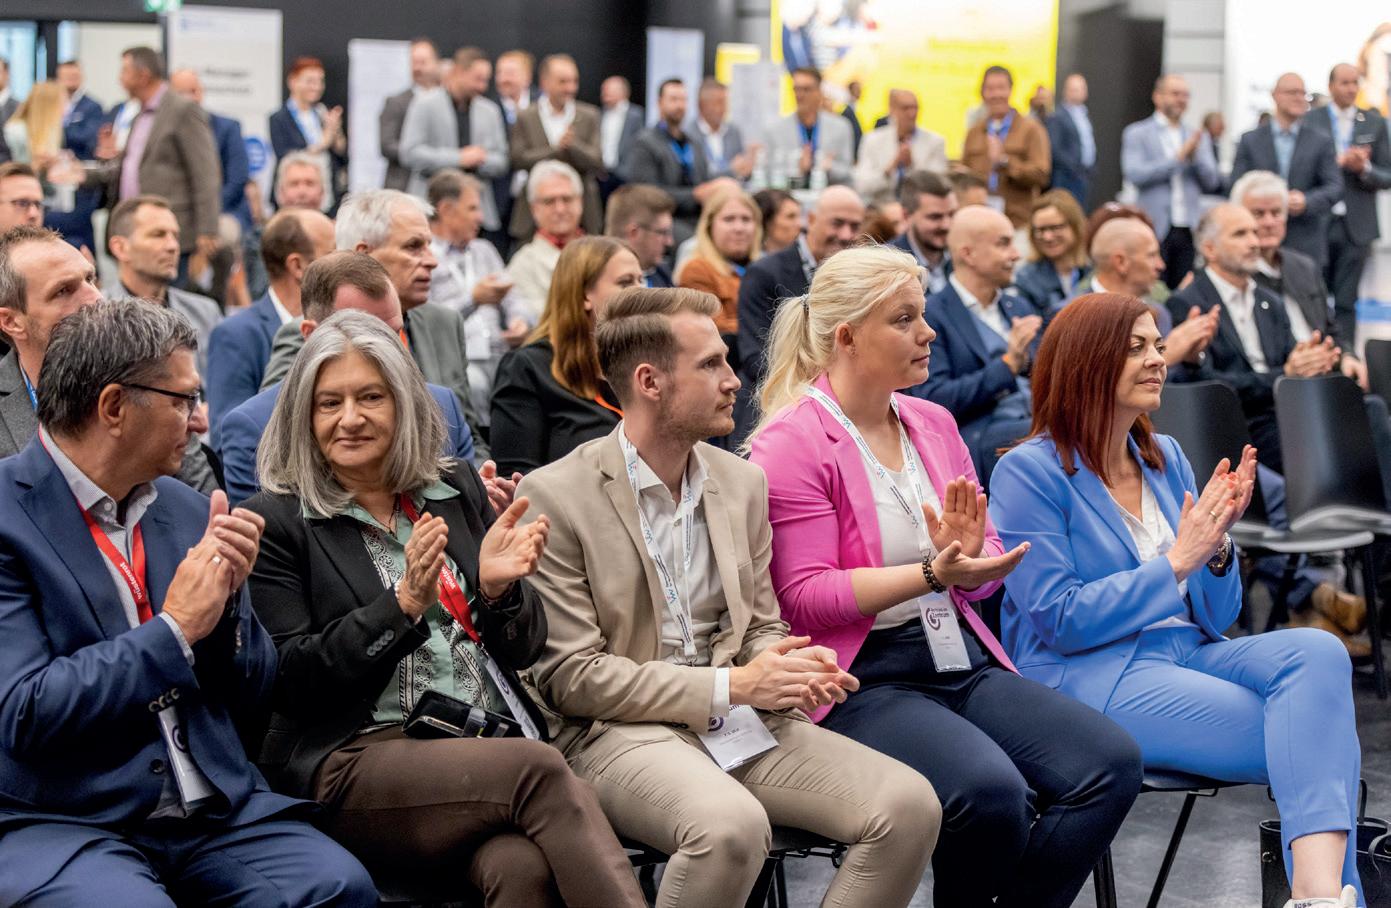
Obwohl sich auch hier die Geister scheiden. Bei der Podiumsdiskussion im Rahmen von „Vertrieb im Zentrum“ in Salzburg waren sich die Diskutanten einig: Vertrauen braucht Persönlichkeit – aber nicht unbedingt immer persönliche Betreuung im klassischen Sinn.
Vielleicht ist genau das die eigentliche Aufgabe unserer Branche in dieser Zeit: nicht jeder technischen Entwicklung hinterherzulaufen, nur weil sie glänzt, sondern zu prüfen, wo sie wirklich nützt. Digitalisierung ist kein Selbstzweck. Sie ist dann gut, wenn sie Menschen entlastet. Wenn sie Beratung unterstützt. Wenn sie Zeit schafft für das, was keine Maschine ersetzen kann: Erfahrung, Einordnung und Vertrauen.
Natürlich verändern sich Wege, Werkzeuge und Erwartungen. Kundinnen und Kunden informieren sich anders, vergleichen schneller und erwarten rasche Antworten. Gleichzeitig wird die Welt nicht einfacher. Vorsorge, Rechtsschutz, Pflege, Nachfolge, Cyberrisiken, Naturgefahren –das sind keine Themen, die man mit einem schnellen Wischen auf den Bildschirm lösen kann. Die vergangenen Jahre haben gezeigt, wie schnell sich Rahmenbedingungen ändern können: durch Wetterereignisse, wirtschaftliche Unsicherheit, neue Risiken oder schlicht durch veränderte Erwartungen der Menschen.
Umso wichtiger bleibt das, was vielleicht altmodisch klingt, aber nie aus der Mode kommen sollte: Verlässlichkeit. Erreichbarkeit. Handschlagqualität. Und die Fähigkeit, komplizierte Dinge so zu erklären, dass sie verständlich werden.
In diesem Sinn wünsche ich Ihnen eine interessante Lektüre – mit klarem Blick, guter Einordnung und möglichst wenigen notwendigen Updates.
Ihre
Doris Wrumen
Vorstandsvorsitz – DONAU Versicherung
Neu im Team – g&o brokernet
Wechsel an der Produktspitze – TOGETHER CCA
Stärkung des Wealth-Management in Österreich – Swiss Life Select
Starkes Jahr 2025 – Oberösterreichische Versicherung
Geschäftsjahr 2025 – Niederösterreichische Versicherung AG
Stärkung der betrieblichen Altersvorsorge: Der erste Schritt ist gesetzt – Ministerrat
Die 5 Intelligenzen im Schadenprozess
Cyber-Bedingungswerk – Stoïk
Pensionsvorsorge – UNIQA Versicherung
Gut vorbereitet verreisen: Prävention schützt vor teuren Schadenfällen
Fahrradsaison – Helvetia Versicherung Jahresbericht 2025 – muki
Versicherungsverein auf Gegenseitigkeit
Wachstumskurs – Wiener Städtische Versicherung
Neu im BOAbot – TOGETHER CCA Jahresergebnis 2025 – Vienna Insurance Group
Prämienzuwachs – Helvetia Österreich
Familienstudie 2026 – Generali
Geschäftsjahr 2025 – Wüstenrot Gruppe Servicefreundlichster Versicherer 2026: muki übernimmt erstmals die Spitze –risControl/meine-weiterbildung.at Corporate-Influencer- Konzept wird ausgebaut
FATF setzt Österreich nicht auf die Graue Liste – von Andreas Dolezal Das Auto bleibt für Österreicher unverzichtbar – Wiener Städtische Versicherung
KI verändert die Arbeitswelt – Coface Sicherheit beruhigt: HDI startet mit neuem Kampagnencharakter durch Neuer Classic Tarif – VAV Versicherung
Zwischen Wachstum, Transformation und Human Touch – Jochen Zöschg, Leitung
Europäische Reiseversicherung und Europ Assistance in Österreich
Zukunft braucht Vorsorge – Dr. Hans Jörg Schelling – von Manfred Kainz
Über die Qualität verschiedener Pinsel, einen blühenden Kirschbaum und die Aktualität des Dadaismus – von Thomas
Vorstandsvorsitz
DONAU Versicherung
Generaldirektorin Judit Havasi wurde in den Vorstand der Vienna Insurance Group berufen. Harald Riener, seit 2020 Vorstandsmitglied der VIG, wechselt zur Jahresmitte als Generaldirektor zur DONAU Versicherung und folgt damit auf Judit Havasi. Riener ist mit der DONAU bestens vertraut: Vor seiner
Neu im Team
g&o brokernet
Die g&o brokernet GmbH hat ihr Team um Klara Fasching erweitert. Sie wird sich künftig unter anderem mit den Themen Künstliche Intelligenz, interne Organisation, Transformation und Vertrieb befassen.
Fasching bringt einen interdisziplinären Hintergrund aus Beratung, Innovationsmanagement und Versicherungsfachwissen mit. Nach ihrem Studium im Bereich „European Studies – Management of EU-Projects“ war sie zunächst in Brüssel und Wien tätig. Zuletzt hatte sie die fachliche Teamleitung der Förderberatung bei Deloitte Österreich inne.
Parallel dazu absolvierte sie ein weiteres Masterstudium im Bereich Innovationsmanagement an der FH CAMPUS 02 in Graz. Aus ihrer inhaltlichen Auseinandersetzung mit Zukunfts-
Tätigkeit als Vorstandsmitglied in der VIG war er in unterschiedlichen Managementpositionen des Unternehmens tätig, darunter von 2014 bis 2019 als Vorstandsmitglied für Vertrieb und Marketing. Der Vorstand der DONAU setzt sich ab dem 1. Juli 2026 wie folgt zusammen: Harald Riener (Generaldirektor), Edeltraud Fichtenbauer, Roland Gröll, Wolfgang Petschko und Franz Zeiler.
und Innovationsthemen entwickelte sich zudem eine Vortragstätigkeit mit Schwerpunkt Künstliche Intelligenz. Darüber hinaus absolvierte sie berufsbegleitend den Universitätslehrgang zur akademischen Versicherungsmaklerin an der Privatuniversität Schloss Seeburg.
Bei g&o brokernet wird sie sich künftig insbesondere mit dem Einsatz von Künstlicher Intelligenz, der Weiterentwicklung interner Prozesse, neuen Ansätzen in der Produktentwicklung sowie der Betreuung der Vertriebspartner beschäftigen.
Klara Fasching: „Ich freue mich sehr darauf, meine Expertise künftig in den Bereichen Innovation, Transformation, Künstliche Intelligenz und Sales bei der g&o brokernet GmbH einzubringen und die weitere Entwicklung des Unternehmens aktiv mitzugestalten.“
Auch für die Geschäftsführung ist der Personalzugang mit Blick auf die
Wechsel an der Produktspitze
TOGETHER CCA
Mit Ende April verabschiedet sich DI Michael Valsky aus seiner operativen Funktion. Er bleibt dem Unternehmen
jedoch projektbezogen erhalten und wird seine langjährige Erfahrung weiterhin einbringen. Damit endet eine prägende Phase in der Entwicklung der CCA-Produkte, die er über viele Jahre maßgeblich mitgestaltet hat. Die Produktverantwortung wird künftig auf drei erfahrene Führungskräfte verteilt. Thomas Steingläubl, MSc, übernimmt als Product Owner die Weiterentwicklung von
weitere Entwicklung des Unternehmens von Bedeutung. Ing. Mag. Herbert Orasche, geschäftsführender Gesellschafter, sagt: „Wer Maklerpartner zukunftsfit aufstellen will, muss sich heute intensiv mit neuen Technologien, effizienten Strukturen und der Weiterentwicklung von Angeboten beschäftigen. Genau dafür bringt Klara Fasching viel Knowhow mit. Ich freue mich, dass sie diese Themen nun bei g&o brokernet mit uns vorantreibt.“
CCA9. Er ist seit 2015 im Unternehmen, war zunächst als Entwickler tätig und leitete zuletzt die Entwicklung von CCA9. Hans-Peter Gaube, seit 2020 an Bord, verantwortet künftig als Product Owner CCA Online und CCA CloudEdi. Er hat die Weiterentwicklung der Benutzeroberflächen und digitalen Nutzererlebnisse in diesem Bereich wesentlich geprägt. Ing. Mag. (FH) Julia Pleyer, BA, bleibt in ihrer bestehenden Führungsrolle und setzt weiterhin
Harald Riener
Klara Fasching
Schwerpunkte in den Bereichen KI, Innovation und strategische Weiterentwicklung.
Mit der neuen Struktur wird die Verantwortung im Produktbereich breiter aufgestellt und entlang zentraler Themen gebündelt. Ziel ist es, die gewachsene Funktionalität der Lösungen konsequent weiterzuentwickeln und Zukunftsthemen, vor allem den Ausbau von KI-Funktionen, noch stärker voranzutreiben. Bereits heute kommen entsprechende Anwendungen etwa beim Polizzenabgleich oder beim Auslesen von Zulassungsscheinen zum Einsatz. Künftig soll dieser Weg unter anderem mit KI-gestützten Lösungen in der Schadenmeldung weitergeführt werden. „Mit dieser Aufstellung sind wir hervorragend für die Zukunft gerüstet. Die neue Verteilung der Verantwortlichkei-
Stärkung des WealthManagement in Österreich
Swiss
Life Select
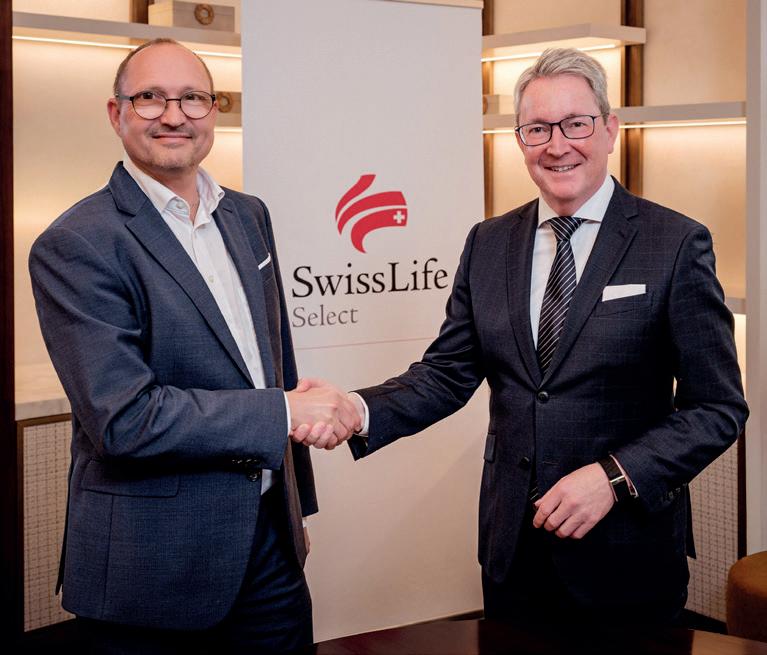
Swiss Life Select plant – vorbehaltlich der Genehmigungen von FMA und Bundeswettbewerbsbehörde – über die Swiss Life Select CEE Holding den Erwerb von 51 Prozent an der WSS Vermögensmanagement GmbH.
Der in Linz ansässige Vermögensverwalter mit Niederlassung in Wien betreut rund 1.400 Kunden und verwaltet ein Volumen von über 700 Millionen Euro. „Mit der Mehrheitsbeteiligung an der WSS setzen wir einen gezielten stra-
ten ist eine konsequente Antwort auf die gestiegenen Anforderungen in diesen zentralen Themenbereichen und vereint Kontinuität, Erfahrung und In-
tegischen Schritt und stärken maßgeblich unsere Position im Wealth Management in Österreich. Durch diese Beteiligung steigt das durch uns in Österreich betreute Kundenvermögen – resultierend aus Vorsorge- und Investmentgeschäften –auf mehr als drei Milliarden Euro und markiert zugleich den Ausgangspunkt für weiteres Wachstum“, betont Christoph Obererlacher, CEO. Die WSS bleibt als Marke eigenständig bestehen, ebenso das bestehende Managementteam. Für Swiss Life Select steht die gezielte Weiterentwicklung des Wealth-ManagementGeschäfts im Fokus, während gleichzeitig die Finanzberatung als
novationskraft – und schafft damit die ideale Basis für die nächsten Entwicklungsschritte“, so Ing. Mag. Gerhard Schuster, CEO TOGETHER CCA.
Kernmodell gestärkt werden soll. Durch die Bündelung komplementärer Stärken entsteht eine Plattform, um insbesondere im HNWI-Segment zusätzliche Marktpotenziale zu erschließen und nachhaltiges Wachstum in einem zunehmend regulierten und kompetitiven Umfeld sicherzustellen.
Digitale Risiken und Folgen wie Ausfallzeiten absichern.
gemeinsam besser leben
Jetzt Cyberschutz für Ihr Unternehmen entdecken!
Hans-Peter Gaube, Ing. Mag. (FH) Julia Pleyer, BA und Thomas Steingläubl, MSc
Mag. Markus Weissörtel (Geschäftsführer WSS Versmögensmanagement GmbH) und Christoph Obererlacher
Maklerservice Ost
Zurich
Bei Zurich gibt es einen Wechsel an der Spitze des Maklerservice in der Region Ost: Jürgen Hartmann übernimmt die Leitung von Erwin Raab, der sich nach langjähriger Tätigkeit in den Ruhestand verabschiedet. Das Unternehmen dankt ihm für seinen Einsatz und die erfolgreiche Zusammenarbeit.
Mit dem 45-jährigen Burgenländer rückt eine erfahrene Führungskraft nach, die sowohl fachlich als auch regional bestens verankert ist. Hartmann, ge-
Partnervertrieb
Österreichische Beamtenversicherung, VVaG (ÖBV)
Die Österreichische Beamtenversicherung, VVaG (ÖBV), verstärkt ihren Partnervertrieb im Westen Österreichs: Mit 7. April 2026 hat Erich Wirth die Funktion des Partnerbetreuers für Tirol, Vorarlberg und Salzburg übernommen.
Positive
Bilanz
HDI Versicherung
Die HDI Versicherung AG blickt auf ein erfolgreiches Geschäftsjahr 2025 zurück. Das Jahr war von stabilen Schadenverläufen, organisatorischer Weiterentwicklung und gezielten Investitionen in Markt- und Zukunftsfähigkeit geprägt. Größere wetterbedingte Schadenereignisse blieben aus, sodass HDI 2025 erneut ein starkes Jahresergebnis erzielte. Die verrechne-
boren in Eisenstadt, lernte das Versicherungsgeschäft im Familienbetrieb, studierte an der WU Wien und war bereits als Maklerbetreuer im Unternehmen tätig. Weitere Führungserfahrung sammelte er im Makler- und Angestelltenvertrieb bei der Allianz, bevor er nun in neuer Funktion zu Zurich zurückkehrt. Erwin Mollnhuber, Vorstand für Vertrieb und Marketing, unterstreicht die zentrale Rolle der Maklerpartnerschaften: „Die vertrauensvolle Zusammenarbeit mit unseren Maklerpartnern ist ein zentraler Baustein unserer erfolgreichen Vertriebsstrategie. Durch eine exzellente Betreuung und den partnerschaftlichen Austausch schaffen wir gemeinsam nachhaltige Lösungen für unsere
Wirth ist ein erfahrener Versicherungskaufmann und verfügt über langjährige Branchenexpertise. In seiner bisherigen Laufbahn war er in unterschiedlichen Funktionen tätig, unter anderem als Regionalleiter bei der Vorarlberger Landesversicherung, der UNIQA und der Helvetia. Zudem hat er die Ausbilderprüfung erfolgreich abgelegt. In seiner neuen Funktion ist Wirth Ansprechpartner für alle externen Vermittler in Westösterreich. Neben umfassendem Fachwissen bringt er vor allem großes Engagement für kundenorientierte und nachhaltige Lösungen mit.
ten Bruttoprämien stiegen im Geschäftsjahr 2025 um 8,1 Prozent auf 312,8 Millionen Euro nach 289,3 Millionen Euro im Jahr 2024. Die Combined Ratio lag bei 82,8 Prozent, die Combined Ratio netto bei 86,2 Prozent. S&P Global Ratings hob das Rating der HDI Versicherung AG 2025 auf „A+“ mit stabilem Ausblick an. Die Kapitalanlagen erhöhten sich 2025 um 2,1 Prozent auf 316,5 Millionen Euro. Das Kapitalanlagenergebnis erzielte eine Rendite vor Kosten von 3,6 Prozent p.a., das berichtete Kapitalanlageergebnis belief sich auf 7,2 Millionen Euro. Der Bilanzgewinn lag bei 21,6 Millionen Euro.
Kundinnen und Kunden. Das Fundament dafür bilden unsere Regionen mit unseren Regionalleitern und ich freue mich sehr, dass Jürgen Hartmann nun unser Team komplettiert.“
Mit seiner Expertise und Kommunikationsstärke will er langfristige, konstruktive Beziehungen weiter ausbauen und neue Partner gewinnen.
„Mit Erich Wirth gewinnen wir einen dynamischen, versierten Partnerbetreuer. Ich freue mich sehr, ihn in der ÖBV willkommen zu heißen“, sagt Martin Stempfl, Leiter Partnervertrieb.
Auch Wirth blickt mit Vorfreude auf seine neue Aufgabe: „Die ÖBV hat mich mit ihrem Produktangebot überzeugt. Darüber hinaus begeistert mich das hohe Engagement und Servicelevel des Partnervertriebs. Ich freue mich auf meine neue Rolle.“
Im Firmen- und Industrieversicherungsmarkt erhöhten sich die verrechneten Prämien 2025 um 9,2 Prozent. Wachstumstreiber waren vor allem die Sparten Feuer mit einem Plus von 8,1 Millionen Euro, Betriebshaftpflicht mit 2,3 Millionen Euro, Vermögensschaden-Haftpflicht mit 2,0 Millionen Euro, Kfz-Kasko mit 1,7 Millionen Euro sowie Kfz-Haftpflicht mit 1,3 Millionen Euro. Im Retail-Bereich stiegen die verrechneten Prämien um 6,6 Prozent. Im Segment Kfz-Kasko Retail lag das Plus bei 11,3 Prozent, in der Kfz-Haftpflicht bei 4,6 Prozent. HDI entwickelte 2025 zudem den Retail-Bereich organisatorisch weiter und
Jürgen Hartmann
bündelte zentrale Funktionen in der neu geschaffenen Einheit „Retail Produkt- und Prozessmanagement“. Ziel ist es, Produktentwicklung, Marktbeobachtung und Prozesse noch stärker zu verzahnen und Innovationen effizient umzusetzen. Auch im Bereich
Starkes Jahr 2025
Oberösterreichische Versicherung
Im Kerngeschäft, dem Schaden-Unfall-Bereich, legte die Oberösterreichische Versicherung 2025 prämienseitig um 6,4 Prozent zu.
In der Lebensversicherung verzeichnete das Unternehmen ein Plus von 0,3 Prozent. Insgesamt lag die verrechnete Prämie per Jahresende bei 592,9 Millionen Euro, das EGT bei 49,9 Millionen Euro. Die Combined Ratio verbesserte sich auf 93,3 Prozent. Insgesamt war das Versicherungsjahr 2025 von einem vergleichsweise ruhigen Schadenverlauf geprägt. „Wir verzeichneten jedoch einen Anstieg in der Unfallversicherung, insbesondere
Geschäftsjahr 2025
Niederösterreichische Versicherung AG
Die Niederösterreichische Versicherung AG blickt auf ein sehr erfolgreiches Geschäftsjahr 2025 zurück.
Die verrechneten Prämien in der Schaden-, Unfall- und Lebensversicherung stiegen um 5,5 Prozent auf 458,9 Millionen Euro nach 435,2 Millionen Euro im Vorjahr. Der Marktanteil im Breitengeschäft betrug per Dezember 2025 rund 27 Prozent. In nahezu allen Sparten des Bereichs Schaden/ Unfall wurden signifikante Bestandszuwächse erzielt. Die verrechneten Prämien stiegen 2025 um 5,4 Prozent auf
Nachhaltigkeit wurden 2025 weitere Schritte gesetzt.
Durch die Umstellung des Fuhrparks auf Elektrofahrzeuge konnten rund 17.800 Liter Treibstoff und etwa 52,9 Tonnen CO₂-Äquivalent eingespart werden. Zudem erfolgte eine
im Zusammenhang mit Fahrrad- und E-Scooter-Unfällen“, erklärt Othmar Nagl, Generaldirektor der Oberösterreichischen Versicherung. Auch in der Steiermark entwickelte sich das Geschäft positiv. Dort erzielte die Oberösterreichische ein Prämienplus von 12,4 Prozent.
Trotz eines vorsichtig positiven Starts ins Jahr 2026 ist die wirtschaftliche Lage durch den Krieg im Iran erneut deutlich unsicherer geworden. Steigende Öl- und Gaspreise belasten auch Österreich, Wachstum und Inflation wurden bereits nach unten beziehungsweise oben angepasst.
Unternehmen handeln daher zurückhaltend, Planungssicherheit bleibt zentral. Die Oberösterreichische sieht
419,1 Millionen Euro. Nach den hohen Hochwasserschäden des Jahres 2024 erreichte die Schadenbelastung 2025 wieder ein normales Niveau. Die Versicherungsleistungen im Bereich Schaden/Unfall beliefen sich auf 234,9 Millionen Euro nach 345,3 Millionen Euro im Vorjahr. Das entspricht einem Rückgang von 32,0 Prozent.
Besonders positiv entwickelte sich das Geschäft in den Sparten Kfz-Kasko, Kfz-Haftpflicht, Sturm und Unfall. Im Bereich Leben verzeichnete das Unternehmen einen Prämienanstieg von 4,7 Prozent auf 51,0 Millionen Euro.
Das Segment der laufenden fondsgebundenen Lebensversicherung legte um 21,0 Prozent zu. Die Gesamtverzinsung der klassischen Lebensversi-
Steigerung der Leistung beider Photovoltaikanlagen auf den Dächern der Wiener Zentrale auf rund 109 MWh und speiste erstmals etwa 22 MWh Überschuss ins Energienetz ein. Damit erreichte das Unternehmen das im Jahr 2024 gesetzte CO₂-Ziel für 2025.
sich dadurch vor allem in der persönlichen Beratung bestätigt. Nach Unternehmensangaben steigt das Interesse an Absicherungen gegen Einkommensausfall, Gesundheitsvorsorge und Schutz vor Naturereignissen, zugleich werden flexible Produkte und digitale Services stärker nachgefragt.
cherung blieb bei 3,0 Prozent. Für 2026 kündigt die Niederösterreichische Versicherung den Start eines unternehmensweiten Strategieprozesses an. Im Fokus stehen dabei weitere Effizienzsteigerungen sowie eine noch stärkere Kundennähe.
Generaldirektor Mag. Stefan Jauk
Othmar Nagl
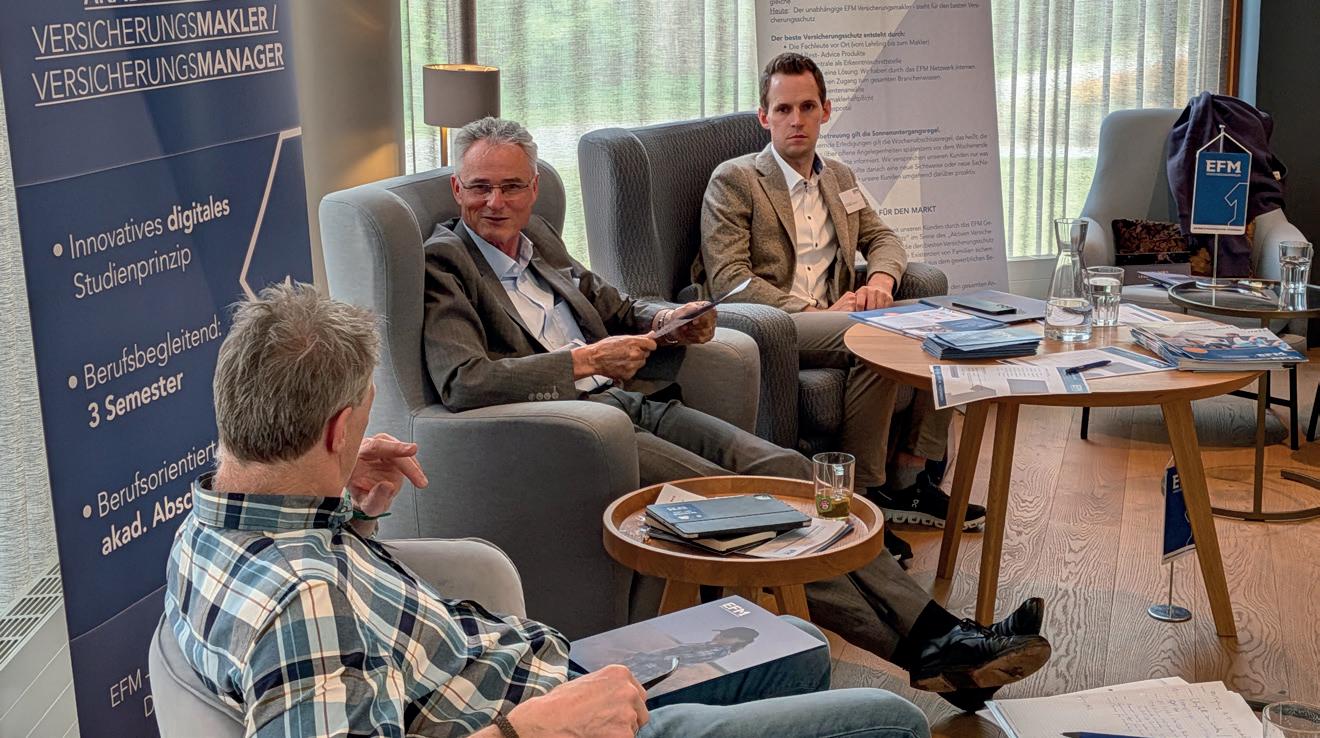
Die österreichweite EFM Unternehmertagung 2026
Zwei Tage im Zeichen von Austausch, Gemeinschaft und Weiterentwicklung
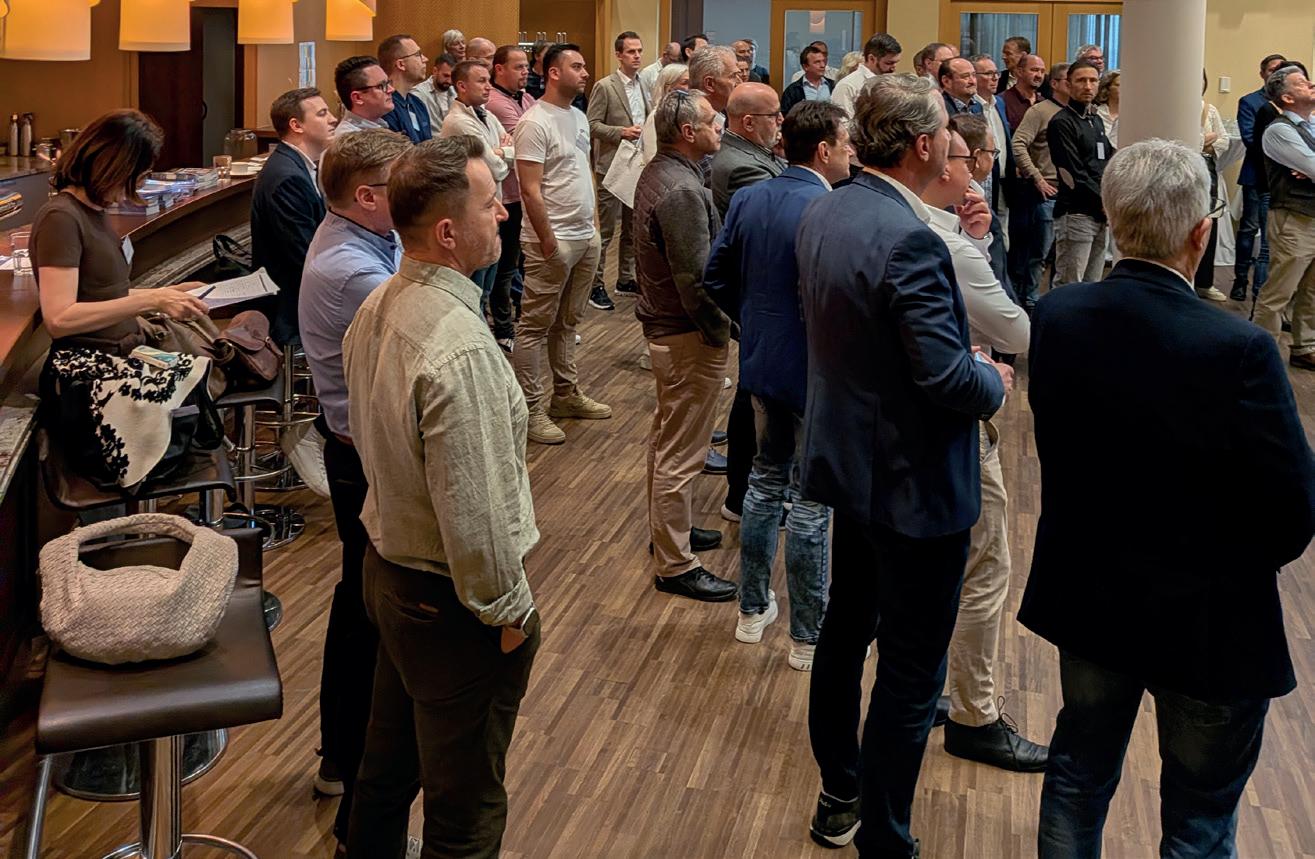
Die EFM Franchiseunternehmer-Tagung 2026 fand Mitte April in Bad Waltersdorf statt und brachte Franchiseunternehmer aus ganz Österreich zusammen. Zwei Tage lang standen der persönliche Austausch, gemeinsame Weiterentwicklung und der Blick auf die nächsten Schritte im Mittelpunkt. Spürbar war dabei vor allem jener EFM-Spirit, der das System seit vielen Jahren prägt: offen miteinander sprechen, gemeinsam anpacken und voneinander lernen.
Gerade in Zeiten, in denen sich Märkte, Kundenerwartungen und technologische Möglichkeiten laufend verändern, ist dieser Austausch besonders wertvoll. Die Tagung bot den Teilnehmern die Gelegenheit, Erfahrungen aus dem Büroalltag zu teilen, neue Ideen mitzunehmen und gemeinsam darüber nachzudenken, wie EFM seine Büros auch künftig bestmöglich unterstützen kann. Im Mittelpunkt des Programms standen mehrere interaktive Stationen, die zentrale Entwicklungen innerhalb von EFM greifbar machten. Vorgestellt wurden unter anderem der SEIMO-Chat, weitere Schritte rund um die hauseigene KI EVELIN, praktische Erfahrungen aus einem KIunterstützten EFM Büro sowie aktuelle Neuerungen im Aktiven Versicherungscontrolling, kurz AVC. Besonders wertvoll war dabei der unmittelbare Austausch: Fragen konnten direkt gestellt, Erfahrungen geteilt und Anregungen aus der Praxis eingebracht werden. Dabei zeigte sich deutlich, dass neue Technologien bei EFM immer mit Blick auf den konkreten Nutzen im Büroalltag entwickelt werden. Es geht nicht darum, persönliche Beratung zu ersetzen, son-
dern Abläufe zu erleichtern, Sicherheit zu geben und mehr Raum für das Wesentliche zu schaffen: die Kunden. Die vorgestellten Lösungen machten sichtbar, wie digitale Unterstützung dort helfen kann, wo Prozesse komplexer werden und Orientierung gefragt ist.
Neben den Stationen boten Fachvorträge und gemeinsame Gespräche viele weitere Impulse. In den Pausen, beim Abendprogramm und in den persönlichen Begegnungen wurde deutlich,
wie stark der Zusammenhalt im Netzwerk ist. Viele Themen wurden nicht nur fachlich diskutiert, sondern auch mit viel Offenheit, Erfahrung und gegenseitigem Verständnis betrachtet.
„Für mich war bei dieser Tagung besonders spürbar, wie viel Herzblut in unserem System steckt. Unsere Franchiseunternehmer bringen ihre Erfahrungen ein, sprechen offen über Herausforderungen und arbeiten gemeinsam an Lösungen. Genau das macht EFM aus.
Wir entwickeln uns weiter, aber wir tun das miteinander – und immer mit dem Ziel, unsere Büros und damit auch unsere Kunden bestmöglich zu unterstützen“, so Josef Graf.
Peter Schernthaner, Fachvorstand EFM Versicherungsmakler AG: „Das jährliche Treffen der EFM Partner war hervorragend besucht, und die zahlreichen Teilnehmerinnen und Teilnehmer wurden in ihren Erwartungen vollkommen bestätigt. Neben spannenden Vorträgen, Workshops und Diskussionen gab es auch einen intensiven persönlichen Austausch. So nahmen alle nicht
Stärkung
Ministerrat
Der Ministerrat hat am 22. April die Stärkung der betrieblichen Altersvorsorge beschlossen. Damit kommt Bewegung in ein Feld, das seit Jahren als reformbedürftig gilt. Die Stoßrichtung ist klar: mehr Wahlfreiheit, weniger Kosten, mehr Übersicht. Das ist vernünftig. Aber es ist eben auch nur der erste Schritt. Denn wer die zweite Säule in Österreich wirklich stärken will, wird nach diesem Beschluss weitergehen müssen.
Kernpunkt des Pakets ist die Öffnung der Übertragung von Abfertigungsanwartschaften in Pensionskassen. Bisher war das nur möglich, wenn bereits Ansprüche in einer Pensionskasse bestanden. Künftig soll dieser Weg allen Arbeitnehmern offenstehen. Geplant ist ein neuer gesetzlicher Rahmen für die Übertragung von Abfertigungsanwartschaften in Pensionskassen – der Generalpensionskassenvertrag. Zusätzlich soll auch die Übertragung in eine Lebensversicherung ermöglicht werden. Dazu kommen steuerliche Erleichterungen bei Eigenbeiträgen sowie eine höhere Abfindungsgrenze zum Pensionsantritt.
nur neue Erkenntnisse mit, sondern auch das Gefühl, Teil einer lebendigen EFM Familie zu sein – voller Ideen, Engagement und Freude an der gemeinsamen Arbeit. In einer solchen Gemeinschaft fühlt man sich einfach wohl.“
Philip Barwinek, Vorstand EFM Versicherungsmakler AG: „Die EFM FU-Tagung war ein wichtiges Event für Austausch und Neuerungen. Wir konnten gemeinsam mit unseren Franchisepartnern Impulse für die Zukunft setzen. Die EFM Gemeinschaft hat auf dieser Tagung wieder einmal gezeigt, dass sie gemeinschaftlich an Projek-
Auch bei der Abfertigung NEU wird nachgeschärft. Sie bleibt als Standard mit Kapitalgarantie bestehen. Gleichzeitig soll eine zusätzliche Vorsorge-Veranlagungsgemeinschaft ohne Kapitalgarantie geschaffen werden. Wer sich aktiv dafür entscheidet, kann seine Anwartschaften längerfristig veranlagen und damit auf höhere Ertragschancen setzen. Flankiert wird das durch die automatische Zusammenführung inaktiver Konten und durch niedrigere Verwaltungskosten. Gerade die Kontenzusammenführung ist mehr als ein Detail: Die FMA zählte Ende 2025 bereits 11,49 Millionen Anwartschaften in den Vorsorgekassen – ausdrücklich inklusive Mehrfachanwartschaften infolge von Arbeitgeberwechseln. Das zeigt, wie groß die Zersplitterung im System tatsächlich geworden ist.
Dass die Reform überhaupt auf den Tisch musste, ist auch durch Fakten gut begründet. Ende 2025 verwalteten Österreichs Pensionskassen laut FMA bereits 30,4 Milliarden Euro für 1,134 Millionen Anwartschafts- und Leistungsberechtigte, die Vorsorgekassen weitere 23,6 Milliarden Euro. Gleichzeitig ist der Druck auf das umlagefinanzierte System hoch: Laut Eurostat lag der Pensionsaufwand in Österreich 2022 bei 14,2 Prozent des BIP und damit im EU-Spitzenfeld. Der Ageing Report der EU-Kommission erwartet, dass die gesamte Pensionsausgabenquote in Österreich 2032 auf 15,1 Prozent des BIP steigen könnte. Umso bemerkenswerter ist, dass private betriebliche Pensionen in Österreich laut demselben Bericht 2022 nur 0,4 Prozent des BIP ausmachten.
ten und Ideen arbeiten und diese vorantreibt, um weiterhin die Besten am Markt zu sein.“
Die FU Tagung 2026 machte sichtbar, wie lebendig und engagiert das EFM Netzwerk ist. Die Verbindung aus fachlichen Impulsen, offenem Austausch und persönlicher Begegnung gab wichtige Anregungen für die weitere Entwicklung des Systems. Gleichzeitig wurde deutlich: Die Zukunft des Maklerberufs entsteht nicht nur durch neue Technologien und klare Prozesse, sondern vor allem durch Menschen, die bereit sind, miteinander neue Wege zu gehen.
Genau hier liegt der Hebel – und genau hier ist Österreich bisher unterentwickelt.
Dazu kommt die demografische Realität. Statistik Austria geht in der aktuellen Bevölkerungsprognose davon aus, dass der Anteil der über 65-Jährigen in Österreich bis 2040 von 20,0 auf 26,2 Prozent steigt. Gleichzeitig lag die Lebenserwartung 2024 bei 79,84 Jahren für Männer und 84,32 Jahren für Frauen. Wer diese Entwicklung ernst nimmt, kann die zweite Säule nicht länger als Nebenschauplatz behandeln. Entsprechend fallen auch die Reaktionen aus. Der Fachverband der Pensions- und Vorsorgekassen spricht von einem Schritt in die richtige Richtung. Der Versicherungsverband begrüßt vor allem die Öffnung für Lebensversicherungen, pocht aber auf weitere Reformen – etwa bei der Betrieblichen Kollektivversicherung und bei der seit 1975 unveränderten Zukunftssicherung. Der ÖGB unterstützt mehr Wahlfreiheit, niedrigere Kosten und bessere Übersicht, mahnt aber zu klarer Information, sobald höhere Ertragschancen mit höheren Risiken einhergehen. Und selbst aus der Wirtschaft kommt Zustimmung mit Vorbehalt: Die Junge Wirtschaft nennt den Beschluss einen ersten Schritt, dem strukturelle Reformen folgen müssten. Unterm Strich ist der Befund damit ziemlich eindeutig. Der Ministerrat hat einen vernünftigen Auftakt geliefert. Die zweite Säule wird breiter geöffnet, technisch modernisiert und in Teilen attraktiver gemacht. Das ist gut. Der große Wurf ist es noch nicht. Aber vielleicht ist genau das die entscheidende Nachricht dieses Beschlusses: Der erste Schritt ist gesetzt. Jetzt müssen weitere folgen.
Die 5 Intelligenzen im Schadenprozess
Warum das Investment in die richtige Dosis KI über den Erfolg entscheidet
Ohne Mensch kein Mehrwert.
Künstliche Intelligenz gilt als einer der zentralen Treiber für die Transformation im Schadenmanagement. Doch CarVita, Spezialist für ideale digitale Prozesse im Schaden- und Fuhrparkmanagement, setzt bewusst einen differenzierten Akzent: Nicht die Technologie allein entscheidet – sondern ihr Zusammenspiel mit Mensch, Prozess und Branche.
Im Zentrum steht dabei ein erweitertes Verständnis von Digitalisierung als die Intelligenzen im Schadenprozess. Diese umfassen:
• MI – Menschliche Intelligenz (Erfahrung und Entscheidungskompetenz)
• SI – Soziale Intelligenz (Zusammenarbeit entlang der Schadenkette)
• PI – Prozess-Intelligenz (klare Strukturen und Abläufe)
• KI – Künstliche Intelligenz (gezielte technologische Unterstützung)
Erst aus ihrem Zusammenspiel der 4 Intelligenzen entsteht die 5. Intelligenz, die als DI – Digitale Intelligenz für die Grundlage effizienter, skalierbarer Schadenprozesse sorgt.
„Die Diskussion rund um KI greift oft zu kurz“, erklärt Jürgen Henschel, Geschäftsführer von CarVita. „Entscheidend ist nicht, wie viel KI eingesetzt wird – sondern ob sie an der richtigen Stelle eingesetzt wird und der digitale Prozess dadurch bestmöglichst unterstützt wird. Die richtige Dosis bestimmt das Ergebnis.“
Zwischen Automatisierung und Kontrolle: KI und Rule Engine im Zusammenspiel
Ein zentrales Praxisbeispiel liefert der neue digitale Kaskoantragsprozess von CarVita, der, wie viele anderen modularen Ergänzungen, als Add-on entwickelt wurde.
Hier zeigt sich klar, wie unterschiedlich Technologien im Schadenprozess eingesetzt werden:
• KI kommt dort zum Einsatz, wo unstrukturierte Daten verarbeitet werden müssen – etwa bei der Bilderkennung oder der datenschutzkonformen Anonymisierung von Personen in Fahrzeugbildern.
• Rule Engines und algorithmische Logiken übernehmen hingegen die strukturierte Verarbeitung und Entscheidungssteuerung – transparent, nachvollziehbar und reproduzierbar.
KI ist besonders stark in der Aufbereitung von Daten. Die eigentliche Prozesslogik basiert jedoch auf klar definierten Regeln und Algorithmen“, so Jürgen Henschel. „Nur so können Entscheidungen effizient und verlässlich getroffen werden.“
Ein konkretes Beispiel ist die automatisierte Auslese und Validierung von Fahrzeugdaten beim digitalen Kaskoantragsprozess wie dem Kilometerstand oder datenschutzkonforme Verarbeitung (z. B. automatische Anonymisierung von Personen im Bild), die eine saubere Datenbasis für nachgelagerte Prozesse schafft.
Modulare Add-ons als Weg zum idealen Schadenprozess
CarVita verfolgt dabei einen konsequent modularen Ansatz:
Mit Add-on-Lösungen werden einzelne Prozessschritte gezielt digitalisiert und optimiert – je nach Bedarf von Versicherungen, Flottenbetreibern und Partnern.
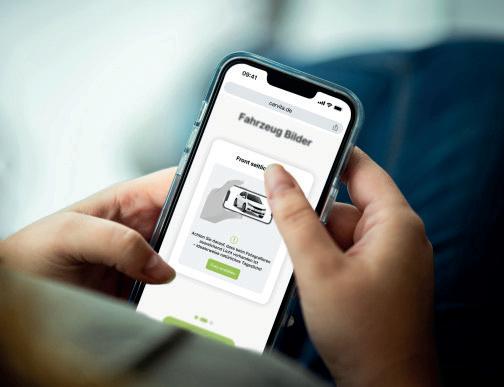
Der digitale Kaskoantrag ist ein erster Schritt in diese Richtung und zeigt bereits heute, wie sich Prozesse beschleunigen lassen – in vielen Fällen sogar ohne den klassischen Weg über einen Gutachter.
Ausblick: Einladung zum exklusiven Webinar im Juni
Mit diesem Ansatz will CarVita die Diskussion rund um Digitalisierung im Schadenmanagement bewusst vertiefen.
Unter dem Leitgedanken „Wie intelligent ist ihr Schadenprozess? Die Dosis macht das Elixier.“ lädt CarVita Ende Juni zu einem exklusiven Webinar für Entscheider der Versicherungsbranche ein.
Ziel ist es, gemeinsam mit Branchenvertretern zentrale Fragen zu diskutieren:
• Wo schafft KI echten Mehrwert – und wo nicht?
• Welche Rolle spielen Prozesse als Grundlage der Automatisierung?
• Wie kann Zusammenarbeit entlang der Schadenkette neu gedacht werden? „Wir öffnen bewusst ein Stück weit die ‚Büchse der Pandora‘“, so Jürgen Henschel. „Denn nur wenn wir Prozesse neu denken, entstehen Lösungen, die schneller, automatisierter, kunden- und ergebnisorientierter ihren Beitrag leisten.“
Fortlaufender Dialog als Schlüssel zur Transformation
Für CarVita ist klar: Die Transformation im Schadenmanagement ist kein einmaliges Projekt, sondern ein fortlaufender Prozess. Der Mensch steht
Cyber-
Bedingungswerk
Stoïk
Stoïk hat das Bedingungswerk seiner Cyberversicherung erweitert und reagiert damit nach eigenen Angaben auf veränderte Schadenbilder. Cybervorfälle beträfen Unternehmen heute nicht mehr nur auf IT-Ebene, sondern könnten auch Betriebsabläufe stören, Waren unbrauchbar machen, Zahlungen ma-
Pensionsvorsorge
UNIQA Versicherung
UNIQA hat ihre Pensionsvorsorge in der Lebensversicherung neu aufgestellt und bietet ab sofort die klassische Variante „Leben & Garantie“ sowie eine überarbeitete fondsgebundene Lebensversicherung an. Beide Produkte sollen mehr Transparenz, digitale Einsicht
im Mittelpunkt dieser Entwicklung. Weitere Einblicke, Entwicklungen und Termine werden laufend unter carvita.at veröffentlicht.
nipulieren oder Mitarbeitende durch künstlich erzeugte Stimmen und Bilder täuschen. Künftig gilt der räumliche Geltungsbereich weltweit statt wie bisher nur in Europa. Neu ist zudem eine Verderbsklausel: Im Rahmen einer Betriebsunterbrechung nach einem Cybervorfall können nun auch Sachschäden erfasst sein, wenn Waren infolge des Vorfalls verderben oder unbrauchbar werden.
Erweitert wurde auch die Betrugsdeckung. Das Sublimit steigt von 50.000 auf 100.000 Euro. Hinzu kommen weitere Fallkonstellationen, darunter manipulierte Rechnungen, Cryptojacking so-
und flexiblere Vorsorgelösungen bieten. Über myUNIQA lassen sich Vertragsdaten, Depotwerte und Veranlagung laufend digital einsehen. Bei der klassischen Vorsorge „Leben & Garantie“ stehen garantierte Leistungen, Veranlagung im Deckungsstock und langfristiger Vermögensaufbau im Mittelpunkt. Vorgesehen sind ein Einstieg ab 50 Euro monatlich, ein bis zu zehnjähriger Pensionskorridor sowie eine Maximallaufzeit von 70 Jahren. Zusätzlich ist
wie der Missbrauch von Telefonanlagen für betrügerische Verbindungen. KI-gestützte Täuschung ist im Bedingungswerk nun ausdrücklich benannt. Gemeint sind etwa Deepfake-Videos oder KI-generierte Stimmklone, die SocialEngineering-Angriffe glaubwürdiger machen können.
Breiter gefasst wurde darüber hinaus der Schutz bei Drittansprüchen. Nach Angaben des Unternehmens kann die Deckung nun auch dann greifen, wenn kein unmittelbarer Angriff auf das System des Versicherungsnehmers selbst vorliegt, sondern etwa ein Dienstleister oder Partner in der Lieferkette betroffen ist.
ein Treuebonus von bis zu einem Prozent zur jährlichen Gesamtverzinsung vorgesehen. Auch die fondsgebundene Variante wurde kostenmäßig überarbeitet. Veranlagt wird in institutionelle Fondstranchen, außerdem stehen Portefeuilles und Einzelfonds zur Wahl. Auch hier gibt es einen zehnjährigen Pensionskorridor sowie die Möglichkeit von Teilrückkäufen und Zuzahlungen. UNIQA positioniert die neuen Produkte damit als digitale und flexibel nutzbare Vorsorgelösungen für unterschiedliche Budgets und Lebensphasen.
Zwischen Wachstum, Transformation und Human Touch
Jochen Zöschg führt seit Oktober 2025 die Europäische Reiseversicherung und Europ Assistance in Österreich.
Im Gespräch mit risControl spricht er über Wachstum in einem reifen Markt, die stärkere Verzahnung von Versicherung und Assistance, den Ausbau des Vermittlergeschäfts und darüber, warum im Notfall trotz aller Digitalisierung der Mensch den Unterschied macht.
Sie verantworten sowohl die Europäische Reiseversicherung als auch Europ Assistance in Österreich. Was macht dieses Zusammenspiel aus Versicherung und Assistance so besonders?
Zöschg: Für mich sind das zwei Säulen, die gemeinsam eine Einheit bilden. Auf der einen Seite steht der Versicherer, der das finanzielle Risiko einer Reise abdeckt. Auf der anderen Seite steht der Assisteur, der hilft, wenn tatsächlich etwas passiert. Genau dieses Zusammenspiel macht unser Leistungsversprechen aus.
In der Assistance gilt im Notfall ganz klar: Helfen geht vor. Natürlich wird auch geprüft, was gedeckt ist und was nicht. Aber zuerst geht es darum, einem Menschen in einer Ausnahmesituation zu helfen. Dafür haben wir ein weltweites Netzwerk, auf das wir zurückgreifen können. Dazu kommen Leistungen wie Telemedizin, die rasch Orien-
tierung und Zugang zu medizinischer Versorgung schaffen. Gemeinsam mit der Versicherungssäule ist das für mich die Stärke dieses Modells.
Was waren Ihre wichtigsten Prioritäten in den ersten 100 Tagen?
Auf der einen Seite steht der Versicherer, der das finanzielle Risiko einer Reise abdeckt. Auf der anderen Seite steht der Assisteur, der hilft, wenn tatsächlich etwas passiert.
Zöschg: Mein erster Zugang war, die Menschen und damit das Unternehmen kennenzulernen. Ich habe mit allen rund 200 Mitarbeitern persönlich gesprochen, weil ich ein Gefühl dafür bekommen wollte, wie es dem Unternehmen geht und was uns in diesen beiden Säulen ausmacht. Der zweite Schwerpunkt war für mich die Touristik. Die Versicherungswirtschaft kannte ich, dort bringe ich Erfahrung und Netzwerk mit. Die Touristik war für mich neu, deshalb wollte ich die Entscheidungsträger dieser Branche kennenlernen. Und drittens ging es darum, mein Netzwerk in der Gruppe aufzubauen. Österreich ist Teil einer internationalen Organisation. Wenn man darin erfolgreich sein will, muss
Ich habe mit allen rund 200 Mitarbeitern persönlich gesprochen, weil ich ein Gefühl dafür bekommen wollte, wie es dem Unternehmen geht und was uns in diesen beiden Säulen ausmacht.
man die Dynamiken verstehen und sich entsprechend positionieren.
Welche Prioritäten haben sich daraus abgeleitet?
Zöschg: Im Kern sind es drei Themen: Business, Transformation und People. Erstens geht es ums Geschäft. Wir sind Marktführer und wollen auf dieser Basis weiterwachsen und unser Geschäftsmodell in Österreich konsequent weiterentwickeln.
Zweitens sind wir in einer Transformation – technisch, strukturell und auch kulturell. Wir wachsen in Österreich stärker zusammen und rücken zugleich näher an die internationale Gruppe heran. Das betrifft Prozesse, Systeme und Plattformen, bringt uns aber auch Zugang zu internationalem Know-how. Und drittens geht es um die Menschen. Wir sind ein Dienstleistungsun-
ternehmen, also entscheidet am Ende die Qualität der Menschen über die Qualität der Leistung. Deshalb sind Themen wie Leadership, Entwicklung und Begleitung durch Veränderung für mich zentral.
Wir sind ein Dienstleistungsunternehmen, also entscheidet am Ende die Qualität der Menschen über die Qualität der Leistung.
Sie sind Marktführer. Gibt es in diesem Markt überhaupt noch Wachstumspotenzial?
Zöschg: Ja, absolut. Aus meiner Sicht wäre es gerade als Marktführer zu wenig, nur den Markt zu verteidigen. Wer Marktführer ist, muss auch den Anspruch haben, weiter zu wachsen und den Markt mitzugestalten.
Wenn man genauer hinschaut, sieht man auch, dass wir nicht in allen Bereichen gleich stark sind. Im touristischen Bereich sind wir sehr gut aufgestellt. Dort geht es darum, diese Stärke zu halten und weiter auszubauen. Klares Potenzial sehe ich aber auch im Vermittlermarkt.
Wo sehen Sie im Vermittlermarkt Chancen?
Zöschg: Im Vermittlermarkt sehe ich für uns weiteres Potenzial. Deshalb setzen wir hier wieder verstärkt auf persönliche Betreuung, Erreichbarkeit und klare Ansprechpartner. Genau das ist entscheidend, wenn man in diesem Segment nachhaltig wachsen will.
Wir haben dafür bereits erste Schritte gesetzt und die Betreuung gezielt ausgebaut. Das Feedback aus dem Markt ist sehr positiv. Viele schätzen unsere Produkte und vor allem die hohe Servicequalität in der Abwicklung. Genau daran wollen wir anknüpfen.
Aus meiner Sicht wäre es gerade als Marktführer zu wenig, nur den Markt zu verteidigen.
Assistenzleistungen werden immer digitaler. Wie wichtig bleibt der Mensch im Notfall?
Zöschg: Für mich lässt sich das mit einem Begriff beschreiben: Digitalisierung mit Human Touch.
Digitalisierung hilft uns, Prozesse schneller, sicherer und strukturierter abzuwickeln – sowohl im Business als auch in der Assistance. Das betrifft Plattformen, Schnittstellen, digitale Schadenmeldungen und automatisierte Abläufe dort, wo sie sinnvoll sind.
Aber gerade im Notfall bleibt der Mensch zentral. Wenn jemand im Ausland in einer Ausnahmesituation ist, macht es einen enormen Unterschied, ob da ein Mensch ist, der erklärt, unterstützt und Sicherheit gibt. Technik kann viel erleichtern, aber sie ersetzt diesen Moment nicht.
Wo hilft Digitalisierung heute schon ganz konkret?
Zöschg: Zum Beispiel in der internationalen Zusammenarbeit. Neue Plattformen helfen uns, mit Partnern weltweit viel schneller und sicherer zusammenzuarbeiten. Auch digitale Schadenmeldungen sind ein großes Thema, weil wir dadurch strukturierter arbeiten und Rückfragen reduzieren können.
Dazu kommen Schnittstellen im Vertrieb. Wenn ein Makler mit wenigen Klicks arbeiten kann, ist das für alle Beteiligten effizienter. Und natürlich beschäftigen wir uns auch mit KIgestützten Anwendungen – etwa dort, wo Standardfälle schneller bearbeitet oder Abläufe besser gesteuert werden können.
Medizinische Leistungen werden weltweit teurer. Wie bleibt Reiseschutz trotzdem leistbar?
Zöschg: Ein Teil reguliert sich über den Markt. Angebot, Nachfrage und Wettbewerb setzen klare Grenzen. Gleichzeitig berücksichtigen wir Kostenentwicklungen dort, wo es sinnvoll ist, auch in unseren Produkten.
Ein ganz wichtiger Punkt ist für mich die Jahresreiseversicherung. Sie ist sowohl für Kunden als auch für Vermittler ein sehr sinnvolles Produkt. Der Kunde muss nicht jedes Mal neu überlegen, ob Versicherungsschutz besteht, und für den Vermittler ist es ein stabiles, gut erklärbares Produkt.
Gab es einen Fall, der für Sie besonders gut zeigt, was Assistance im Ernstfall leisten kann?
Zöschg: Ein besonders eindrücklicher Fall der vergangenen Jahre war ein schwerer Unfall einer österreichischen Reisegruppe im Ausland. Mehrere Personen wurden dabei schwer verletzt, es gab auch Todesopfer.
Was diesen Fall so besonders gemacht hat, war die Geschwindigkeit der Reaktion. Es wurde rasch entschieden, dass man das nicht in der normalen Prozesskette abwickeln kann. Deshalb wurde sofort ein erfahrener Mitarbeiter direkt vor Ort eingesetzt, parallel dazu gab es eine enge Steuerung in Österreich und mit den lokalen Partnern.
Gerade in so einer Situation zeigt sich, was Assistance leisten muss: klare Verantwortlichkeiten, kurze Wege, internationale Vernetzung und menschliche Nähe.
Vielen Dank für Ihre Zeit!
Digitalisierung hilft uns, Prozesse schneller, sicherer und strukturierter abzuwickeln –sowohl im Business als auch in der Assistance.
Gut vorbereitet verreisen: Prävention schützt vor teuren Schadenfällen
Die Urlaubszeit ist für viele die schönste Zeit des Jahres – für Haus und Wohnung jedoch oft eine Phase erhöhter Verwundbarkeit. Besonders kritisch wird es, wenn Häuser und Wohnungen über Tage oder Wochen unbeaufsichtigt bleiben. Zwei Schadenexperten berichten aus der Praxis, warum gezielte Prävention vor Reiseantritt entscheidend ist.
Wasserschäden: ein unterschätztes Risiko
„Gerade in den Sommermonaten sehen wir immer wieder massive Wasserschäden, die mit einfachen Maßnahmen vermeidbar gewesen wären“, erklärt faircheck Chef-SV Thomas Leitner. Offene Wasserzufuhren, geplatzte Schläuche oder Rückstau im Keller zählen zu den häufigsten Ursachen. Die klare Empfehlung: Vor der Abreise den Hauptwasserhahn schließen, auch bei kurzen Abwesenheiten. Die gängige 72-Stunden-Klausel macht diesen Schritt besonders relevant. Ebenso wichtig sind – sofern vorhanden – regelmäßig gewartete Rückstauklappen.
Vorbereitung begrenzt das Schadenausmaß
Backoffice-Schadenexperte Siegfried Raffald ergänzt: „Das Ausmaß von Elementarschäden lässt sich durch gute Vorbereitung minimieren.“ Lose Gartenmöbel, ungesicherte Rollläden oder Lichtschächte werden bei Sturm und Starkregen schnell zum Schadenfaktor. Außenbereiche sollten konsequent gesichert, Lichtschächte sauber gehalten und Fenster und Türen – inklusive Kellerfenster – vollständig geschlossen werden. Das reduziert nicht nur Unwetterschäden, sondern auch das Einbruchsrisiko. Hier bieten Bewegungsmelder sowie zusätzliche Ver-
Chef-SV und Schadenexperte Thomas Leitner (li.) sowie BackofficeSchadenexperte Siegfried Raffald (re.) sind Treiber der faircheck Denkwerkstatt zum Thema “Massenschaden - klare Prozesse, rasche Hilfe”.
riegelungen oder Querbalken an Türen und Fenstern erhöhten Schutz.
Abwesenheit darf kein Risiko sein
„Ist ein Schaden eingetreten, gilt es rasch zu handeln. Bleiben Auswirkungen über Tage oder gar Wochen unbemerkt, entstehen oft vermeidbare Folgeschäden“, betonen die Experten. Wer für die Dauer der Abwesenheit vorsorgt, kann den Schadenumfang deutlich begrenzen. „Wir empfehlen daher, eine Vertrauensperson für regelmäßige Kontrollgänge zu organisieren, das Wetter zu Hause im Blick zu halten und gut erreichbar zu bleiben. So lässt sich der Schadenumfang deutlich begrenzen.“
Fazit
Elementarereignisse und Einbruchsversuche lassen sich nicht verhindern, ihre Auswirkungen jedoch sehr wohl. Wer vor Reiseantritt gezielt vorsorgt, schützt sein Eigentum und sorgt dafür, dass der Urlaub auch wirklich erholsam bleibt. faircheck Checkliste vor Reiseantritt
• Abwesenheit nicht posten, Zeitungsabo pausieren
• Außenbereiche sichern
• Fenster & Keller prüfen, Gegenstände ggfalls auf Paletten lagern
• Versicherungsdaten & Zustandsfotos digital verfügbar halten
• Vertrauensperson organisieren
• Wasser und Geräte abdrehen, Ladegeräte samt Akkus ausstecken
• Wetterlage zu Hause im Blick halten
Die Urlaubsfreuden der Österreicher 2026
Trotz bewaffneter Konflikte, geopolitischer Spannungen und steigender Kosten bleibt die Reiselust der Österreicher ungebrochen. Das zeigt die 25. Ausgabe des Europ Assistance Urlaubsbarometers, eine internationale Studie zu Reiseplänen und Urlaubstrends. Nach den Rekordwerten des Vorjahres haben sich die Reiseabsichten 2026 auf hohem Niveau stabilisiert. Sicherheit und Kosten zählen dabei zu den zentralen Entscheidungskriterien bei der Urlaubsplanung.
Urlaubsbarometer
Weltweit freuen sich acht von zehn Befragten auf Urlaubsreisen in diesem Jahr – ein Wert, der sich auch in Österreich widerspiegelt. 80 Prozent der Österreicher bezeichnen sich weiterhin als reisebegeistert, 43 Prozent sogar als „sehr begeistert“. Damit bleibt der Urlaub auch in wirtschaftlich und geopolitisch angespannten Zeiten ein wichtiger Fixpunkt.
Der im Vorjahr erreichte Höchststand bleibt somit stabil – trotz eines instabilen globalen Umfelds und weiterhin hoher Lebenshaltungskosten. Die Hälfte der europäischen Reisenden plant sogar, ihr Urlaubsbudget im Vergleich zum Vorjahr zu erhöhen.
Gleichzeitig zeigt sich bei der Reiseentscheidung eine neue Realität: Sicherheit gewinnt deutlich an Bedeutung. Neben Sorgen rund um Inflation und gestiegene Preise ist vor allem die Zunahme bewaffneter Konflikte weltweit ein Faktor, der die Reisebegeisterung dämpft. In Europa nennen 30 Prozent der Befragten Sicherheit als einen der Gründe für die Wahl eines Reiseziels. In Öster-
reich liegt dieser Wert mit 29 Prozent auf einem ähnlichen Niveau.
Da Reiseziele zunehmend nach Sicherheitsaspekten ausgewählt werden, kommen bestimmte Länder für österreichische Reisende derzeit eher nicht in Frage. Dazu zählen Afghanistan, der Iran, die USA, Israel, Russland und die Vereinigten Arabischen Emirate. Auch Asien verliert als Reisezielregion bei europäischen Reisenden an Bedeutung: Nur noch sieben Prozent der Befragten nennen Asien als bevorzugte Destina-
tion, was einem deutlichen Rückgang entspricht. Als Grund dafür werden unter anderem die Auswirkungen des Konflikts im Iran sowie Störungen an großen Flughafen-Drehkreuzen am Golf gesehen.
Der Blick zurück unterstreicht diesen Trend: Bereits im Vorjahr dominierten aktuelle Krisenherde die Reisepräferenzen der Österreicher. Destinationen wie Russland, die Ukraine und Israel wurden angesichts der geopolitischen Lage 2025 klar gemieden.
Wohin geht die Reise?
Mehr als ein Drittel der reisefreudigen Österreicher plant 2026 einen Urlaub im Inland. 36 Prozent wollen ihren Urlaub in Österreich verbringen. Bei jenen, die es ins Ausland zieht, bleiben die Mittelmeer-Klassiker besonders beliebt: Italien liegt mit 23 Prozent an erster Stelle, gefolgt von Kroatien mit 15 Prozent und Griechenland mit zwölf Prozent.
Damit bewegt sich Österreich im europäischen Trend. Auch europaweit zählen Italien, Spanien, Frankreich und Griechenland zu den beliebtesten Reisezielen. Entscheidende Faktoren bei der Wahl der Destination sind vor allem das Wetter, frühere positive Erfahrungen mit dem Urlaubsort sowie die Sicherheit vor Ort.
Bei der Art des Urlaubs zieht es die Mehrheit weiterhin ans Meer. 63 Prozent nennen das Meer als ideales Urlaubsziel. 25 Prozent planen Städtereisen, 21 Prozent wollen aufs Land und 19 Prozent in die Berge. Mehrfachnennungen waren möglich.
Höhere Urlaubskosten werden erwartet
Das geplante Urlaubsbudget liegt in Österreich 2026 bei durchschnittlich 2.489 Euro. Damit liegen die geplanten Ausgaben weiterhin deutlich über dem europäischen Durchschnitt von 2.089 Euro. Im Vergleich zum Vorjahr ist das durchschnittliche Reisebudget zwar leicht gesunken – 2025 lag es bei 2.584 Euro –, dennoch rechnen 51 Prozent der Befragten mit leicht bis wesentlich höheren Urlaubsausgaben.
Finanzielle Gründe bleiben gleichzeitig der Hauptfaktor dafür, den Sommerurlaub auszulassen. Damit zeigt sich
ein Spannungsfeld: Die Reiselust ist hoch, die Kosten werden jedoch stärker abgewogen.
KI wird zum Reiseplaner
Was 2025 noch als Frühtrend galt, hat 2026 die Nische verlassen. Künstliche Intelligenz etabliert sich zunehmend als Instrument in der Urlaubsplanung. 27 Prozent der Österreicher haben KI bereits für ihre Reiseplanung genutzt. Im Vorjahr lag dieser Wert noch bei 13 Prozent.
In erster Linie wird KI als Recherchetool eingesetzt, etwa für Routen, Aktivitäten oder erste Reiseideen. Die Bereitschaft, die gesamte Urlaubsbuchung einer KI zu überlassen, bleibt jedoch gering. Nur zehn Prozent würden ihren Urlaub vollständig von einer KI buchen lassen. Weitere 27 Prozent könnten sich dies vorstellen, sofern sie alle Vorschläge vorab selbst prüfen und freigeben können.
Im internationalen Vergleich ist die Nutzung von KI in Asien und im Nahen Osten bereits deutlich stärker verbreitet. In Indien haben 69 Prozent KI für die Reisevorbereitung eingesetzt, in den Vereinigten Arabischen Emiraten 60 Prozent, in Malaysia und Saudi-Arabien jeweils 54 Prozent. Auch die Offenheit für eine künftig vollständig KIgestützte Reiseplanung ist dort deutlich höher.
Grünes Bewusstsein, andere Prioritäten
der Reise stehen Sicherheits-, Gesundheits- und Wetterrisiken stärker im Fokus als der eigene CO₂-Fußabdruck. Dieser beschäftigt rund ein Viertel der Österreicher.
Bei der Wahl der Verkehrsmittel setzen die österreichischen Reisenden vor allem auf das Flugzeug und das eigene Auto. 50 Prozent planen, mit dem Flugzeug zu reisen, 46 Prozent mit dem Auto. Ein Fünftel nutzt die Bahn. Auch hier waren Mehrfachnennungen möglich.
Reisen ja, Risiko nein
Europ Assistance
Urlaubsbarometer 2026
Für die Online-Erhebung wurden zwischen dem 27. Februar und dem 7. April 2026 insgesamt 11.001 Personen aus Europa sowie 15.000 Personen außerhalb Europas vom internationalen Marktforschungsunternehmen Ipsos befragt.
Nachhaltigkeit bleibt für Reisende ein relevantes Thema, steht 2026 jedoch nicht im Vordergrund. Sicherheits- und Risikofragen sowie Kostenüberlegungen sind deutlich häufiger entscheidend. Der ökologische Impact des Reisens schränkt die Reiselust von 38 Prozent der Österreicher ein. Damit liegt dieser Faktor klar hinter Inflation und steigenden Preisen mit 73 Prozent sowie Kriegen und bewaffneten Konflikten mit 63 Prozent. Auch während
Der Wunsch nach Absicherung ist hoch: 72 Prozent der Österreicher schließen eine Reiseversicherung ab. Besonders häufig werden der Verlust persönlicher Gegenstände, Unfälle oder Pannen sowie Krankheitsfälle abgesichert. Damit zeigt sich: Die Reiselust bleibt hoch, gleichzeitig wächst das Bedürfnis nach Schutz und schneller Hilfe im Ernstfall.
„Aufbauend auf den Rekordwerten des Vorjahres ist die Reiselust trotz schwieriger Abwägungen und der weiterhin hohen Lebenshaltungskosten, die weltweit eine zentrale Rolle spielen, ungebrochen. Was sich jedoch verändert, ist die Reiselandschaft selbst. Sicherheitsaspekte beeinflussen die Wahl des Reiseziels immer stärker und Risikobewertungen bestimmen zunehmend die Entscheidungen. Gleichzeitig ist künstliche Intelligenz für einen wachsenden Anteil der Reisenden weltweit zu einem echten Planungsinstrument geworden und verzeichnet insbesondere in Schwellenländern und Wachstumsmärkten ein rasantes Wachstum“, sagt Virginie Babinet, CEO Travel Insurance & Assistance bei Europ Assistance.
Virginie Babinet
Fahrradsaison
Helvetia Versicherung
Die Helvetia Versicherung nimmt die milderen Temperaturen und die damit einhergehende steigende Nutzung von Fahrrad und E-Bike zum Anlass, wieder auf die Notwendigkeit einer privaten Unfallversicherung hinzuweisen.
Denn aktuelle Daten zeigen: Allein 2024 mussten rund 9.800 Personen nach E-Bike-Unfällen im Spital behandelt werden.
Seit dem Boom elektrisch unterstützter Fahrräder hat sich die Zahl der Verletzten bereits nahezu verdoppelt (KFV-Studie 2025). E-Bikes machen mittlerweile mehr als die Hälfte der verkauften Fahrräder aus. Gleichzeitig bringen sie neue Risiken mit sich: Geschwindigkeit und Beschleu-
nigung werden häufig unterschätzt. Viele Radfahrer legen längere Strecken zurück und wagen sich in anspruchsvolleres Gelände, das sie ohne Unterstützung oft nicht gewählt hätten. Auffällig ist, dass rund die Hälfte aller Fahrradunfälle ohne Beteiligung anderer Verkehrsteilnehmer passiert, bei EBikes sind es knapp 80 Prozent. Hauptursachen sind Unachtsamkeit, Ablenkung und eine nicht angepasste Geschwindigkeit. Wechselhafte Straßenverhältnisse verstärken diese Faktoren zusätzlich.
Die finanziellen Folgen eines Unfalls werden immer noch oft unterschätzt. Die gesetzliche Unfallversicherung deckt zwar die Erstversorgung ab, nicht jedoch alle Folgekosten. Rehabilitationen, Therapien oder langfristige Einschränkungen können zu erheblichen finanziellen Belastungen führen.
Jahresbericht 2025 muki Versicherungsverein auf Gegenseitigkeit
Der muki Versicherungsverein auf Gegenseitigkeit weist für 2025 ein deutlich verbessertes Ergebnis aus. Der Jahresüberschuss stieg um 19,1 Prozent auf 1,93 Millionen Euro, die abgegrenzten Bruttoprämien erhöhten sich auf 119,7 Millionen Euro nach 114,1 Millionen Euro im Vorjahr. Davon entfielen 102,1 Millionen Euro auf die Schaden-/ Unfallversicherung und 17,6 Millionen Euro auf die Krankenversicherung. Gleichzeitig verbesserte sich die Combined Ratio von 96,1 auf 94,5 Prozent. Auch das Ergebnis der gewöhnlichen Geschäftstätigkeit (EGT) vor Schwankungsrückstellung entwickelte sich positiv und lag bei rund 5,76 Millionen Euro. Die
Kapitalausstattung wurde weiter gestärkt: Die ökonomischen Eigenmittel gemäß Solvency II beliefen sich auf rund 124,22 Millionen Euro, die Solvenzquote lag bei 256 Prozent.
„Mit unserem EGT vor Schwankungsrückstellung von rund 5,76 Millionen Euro haben wir das beste Ergebnis der Unternehmensgeschichte erzielt. Das ist ein eindrucksvoller Be-
„Das Fahrrad frühlingsfit zu machen, gehört für viele dazu. Mindestens genauso wichtig ist aber die eigene Absicherung. Ein Unfall kann schnell hohe Kosten verursachen, eine private Unfallversicherung sorgt hier für zusätzliche Sicherheit“, betont Andreas Gruber, Vorstand für Schaden-Unfall.
weis dafür, dass unsere Führungsstrategie nicht nur greift, sondern nachhaltig und hochprofitabel ist“, so Thomas Ackerl, Vorstandsvorsitzender. Als wesentliche Faktoren für die Entwicklung nennt das Unternehmen unter anderem die strategische Fokussierung auf die Zielgruppe Familien sowie organisatorische und prozessuale Weiterentwicklungen. Der Jahresabschluss wurde geprüft und vom Aufsichtsrat festgestellt.
Vorstandsvorsitzender
Thomas Ackerl und Vorstandsdirektor Dipl.-Math. Christian Clauß
Andreas Gruber
Wachstumskurs
Wiener Städtische Versicherung
Die Wiener Städtische Versicherung hat im Geschäftsjahr 2025 bei den Gesamtprämien ein Wachstum von 4,7 Prozent auf rund 3,8 Milliarden verzeichnet.
In der Schaden-/Unfallversicherung nahmen die Prämien um vier Prozent auf 1,93 Milliarden Euro zu. Die Prämien in der Krankenversicherung stiegen um 8,6 Prozent auf 589 Millionen Euro. Bei der Lebensversicherung konnte ein Wachstum von 4,1 Prozent auf 1,25 Milliarden Euro verzeichnet werden. Das stärkste Wachstum gab es aber nach wie vor bei Fondspolizzen, aber auch die klassische Lebensversicherung erfreute sich wieder größerer Beliebtheit. „Immer mehr Menschen wird bewusst, dass sie sich allein auf das staatliche System nicht mehr verlassen wollen und sorgen vermehrt privat vor“,
Neu im BOAbot
TOGETHER CCA
TOGETHER CCA erweitert den BOAbot in der Sparte Unfall. Neu angebunden sind die Allianz Elementar Versicherungs-AG, die Wiener Städtische Versicherung und die DONAU Versicherung. Vermittler erhalten damit Zugriff auf zusätzliche Unfalltarife und können Produkte verschiedener Versicherer in einem einheitlichen digitalen Prozess vergleichen.
Der BOAbot unterstützt bei Berechnung, Angebotserstellung und Antragseinreichung. Die Abwicklung erfolgt direkt im System, wodurch manuelle Zwischenschritte reduziert und Beratungsprozesse übersichtlicher gestaltet werden. Für Vermittler bedeutet die Erweiterung vor allem mehr Marktbreite, strukturierte Vergleichsmöglichkeiten und eine durchgängige digitale Bearbeitung. „Mit den zusätzlichen Integrationen erweitern wir das
so Ralph Müller, Generaldirektor.
Der Gewinn vor Steuern belief sich 2025 auf 417 Millionen Euro. Der Anstieg war vor allem auf die positive Entwicklung an den Kapitalmärkten und den starken Rückgang der Schäden aus Naturgefahren zurückzuführen: Nach 227 Millionen Euro im Ausnahmejahr 2024 lagen diese 2025 bei nur 47 Millionen Euro. „Das Vorjahr war ein absolutes Ausnahmejahr, wir gehen davon aus, dass wir heuer wieder mit steigenden Schäden rechnen müssen“, sagt Müller. Insgesamt zahlte die Wiener Städtische im Geschäftsjahr 2025 rund 3,2 Milliarden Euro an Leistungen an ihre Kunden aus – das entspricht 12,7 Millionen Euro pro Arbeitstag.
Deutliche Steigerungen gab es vor allem in der Krankenversicherung, wo die Leistungen um 6,2 Prozent zulegten. Der Grund sind höhere Krankenhauskosten und eine erhöhte Inanspruchnahme medizinischer Leistungen
Angebot in einer wichtigen Sparte und schaffen mehr Flexibilität in der Beratung“, so TOGETHER CCA CEO Gerhard Schuster.
Auch die Versicherungsunternehmen betonen den Nutzen für den Vertrieb. Patrick Gremlica, Head of Broker Sales bei der Allianz Elementar Versicherungs-AG, sieht in der Anbindung der Unfallsparte „eine sinnvolle Ergänzung bestehender Vertriebswege“, mit der Vermittler im Beratungsprozess gezielt unterstützt werden.
Christoph Bachlechner, MBA, Leitung Partnervertrieb der Wiener Städtischen Versicherung, spricht von einem „konsequenten Schritt in der Weiterentwicklung der digitalen Vertriebsunterstützung“ und verweist auf effiziente, zeitgemäße Prozesse, mit denen Unfallprodukte schnell und strukturiert in die Beratung integriert werden können. Anja Lenz, Geschäftsführerin der DONAU Brokerline, betont, dass Unfallprodukte
bei Wahlärzten. Der positive Trend aus dem Vorjahr setzt sich auch 2026 fort. Die Wiener Städtische erzielte in den ersten Monaten in allen Sparten Prämienzuwächse, besonders stark fiel das Plus erneut in der Gesundheitsvorsorge aus. „Trotz der anhaltenden Unsicherheiten verläuft die Prämienentwicklung weiterhin positiv und stimmt uns zuversichtlich, dass wir auch im Gesamtjahr 2026 weiter wachsen werden“, gibt sich Müller optimistisch.
durch den BOAbot „direkt im Beratungsprozess sichtbar und nutzbar“ werden und einfacher in bestehende Abläufe eingebunden werden können.
Mit dem Ausbau wird der BOAbot als zentrale digitale Plattform für das Vermittlergeschäft gestärkt. Ziel ist es, Abläufe zu vereinfachen, die Vergleichbarkeit zu erhöhen und mehr Zeit für die persönliche Beratung zu schaffen.
Gerhard Schuster
Ralph Müller
Über die Qualität verschiedener Pinsel, einen blühenden Kirschbaum und die Aktualität des Dadaismus
An einem Wochenende in diesem noch jungen April sind Kurt und ich in seinem Garten und restaurieren vier alte Gartenstühle, die ihm ein Bekannter geschenkt hat, weil sie ihm nicht mehr gefallen. „Jeder wie er glaubt“, meint Kurt und schaltet die Schleifmaschine ein; die Stühle sind aus massivem Holz und brauchen nur etwas frische Farbe und den einen oder anderen neuen Schrauben.
Nach dem Schleifen machen wir uns mit Holzschutzlasur ans Werk; zu zweit geht es schneller und wir plaudern entspannt über dieses und jenes.
„Diese Pinsel da sind übrigens echt klasse“, stelle ich bald fest. „Liegen gut in der Hand, verlieren keine Haare, tropfen nicht und tragen die Farben schön gleichmäßig auf. Wo hast du sie her? Ich frage, weil die letzten, die ich gekauft habe, echt schlecht waren. Von Anfang an haben sie die Haare verloren, aber nicht eins, sondern drei oder vier bei nur einem Pinselstrich. Also selbst für weniger anspruchsvolle Arbeiten komplett unbrauchbar.“
„Die Pinsel da habe ich über eine bekannte chinesische Oline-Plattform erworben“, erwidert Kurt und flüstert mir den Namen besagter Plattform ins Ohr, als wäre er ein großes Geheimnis.
„Du kaufst bei den Schinesen?“, frage ich erstaunt, wobei ich das Wort Chinesen bewusst (wie in manchen Teilen Deutschlands üblich) als Schinesen ausspreche. „Ich kann mich noch erinnern, dass du in verschiedenen Geschäften warst, um Glühbirnen zu kaufen, die nicht Made in China sind.“
„Ja, ja“, sagt Kurt, „das ist in der Tat noch gar nicht so lange her, aber seitdem hat sich einiges geändert – und auch ich habe mich verändert. Und du wärst er-
von Thomas Beckstedt
staunt, wenn nicht sogar erschüttert, zu wie vielen wichtigen Aspekten der Welt, in der wir leben, ich inzwischen diametrale Sichtweisen zu früher einnehme. Aber darüber will ich jetzt nicht reden. Was die Schinesen anbelangt, nur zwei Dinge: Ich lese immer wieder über die angeblich schlechte Qualität des Ramsches aus China, aber wie diese Pinsel hier beweisen, bringen die Schinesen tolle Produkte zu einem fantastisch günstigen Preis auf den Markt. Außerdem: Was verkaufen sie uns denn in den diversen Baumärkten hierzulande? Qualität Made in Germany? Wohl eher nicht! Und der sehr bekannte US-amerikanische OnlineHändler, du weißt schon …“
„Ja, ich weiß“, ich nicke.
„Also dieser sehr bekannte US-amerikanische Online-Händler verkauft auf seiner Plattform zu 70% Produkte Made in China – sagt zumindest die ebenfalls sehr bekannte US-amerikanische Suchmaschine mit KI-Unterstützung, du weißt schon …“
Wiederum sage ich: „Ja, ich weiß“, und nicke.
„Und da ist noch etwas“, fährt Kurt fort. „Auch höre und lese ich andauernd von der Bedrohung, die angeblich von China ausgeht. Nun, wir wissen nicht, was die Zukunft bringt, aber wir können einiges aus der Geschichte lernen: China war in den letzten 50 Jahren exakt in einen einzigen Krieg involviert, damals 1979 mit Vietnam, der aber nur wenige Wochen dauerte und inzwischen 47 Jahre her ist. Hingegen waren und sind unsere guten transatlantischen Freunde mit den Westernstiefeln fast an jedem einzelnen verdammten Krieg beteiligt,
Thomas Beckstedt
an den ich mich erinnern kann – und über den jüngsten, aktuellen will ich gar nicht erst reden.“ Kurt atmet tief durch. „In gewisser Weise sind also meine Einkäufe bei den Schinesen nicht nur ökonomisch sinnvoll für mich, sondern auch ein politischer Protest. Ja, wo ich es sage: In gewisser Weise bin ich ein politischer Aktivist!“
Wir streichen weiter die Gartenstühle mit unseren schinesischen Pinseln, die wirklich gut in der Hand liegen und immer noch keine Haare verlieren. Nach einiger Zeit, als wir die Arbeit für diesen Tag beenden (wir sind sehr zufrieden mit unserem Werk) setzen wir uns auf Kurts Terrasse und gönnen uns ein Bier Made im Waldviertel. Kurt lenkt meine Aufmerksamkeit auf seinen Kirschbaum, der an diesem Tag in voller Blüte steht. „Herrlich, nicht wahr?“, sagt er und ich stimme aus tiefster Überzeugung zu: „Wunderschön, wirklich wunderschön!“
Wir genießen die Ruhe auf der Terrasse, die Sonne scheint warm und kein Lüftchen regt sich. Nach einer Weile frage ich Kurt, wie es ihm mit seinem
Studium der asiatischen Philosophie geht.
„Gut“, sagt er, nickt und schweigt, offenbar für einige Momente völlig mit sich eins und im Reinen.
Schließlich fragt er mich unvermutet: „Was sagt dir der Begriff Dada?“
„Dada? Äh … meinst du den Dadaismus, also die revolutionäre Kunstrichtung, die rund um den ersten Weltkrieg als Protest gegen die Sinnlosigkeit und
Jahresergebnis 2025
Vienna Insurance Group
Mit 28. April 2026 bestätigt die Vienna Insurance Group (VIG) die am 12. März 2026 veröffentlichten vorläufigen Zahlen und stellt ihren Konzernbericht 2025 online zur Verfügung.
2025 verzeichnete die VIG ein starkes Wachstum bei gleichzeitig hoher Profitabilität. Die verrechneten Prämien stiegen um 7,1 Prozent auf 16,3 Milliarden Euro, das Ergebnis vor Steuern erhöhte sich um 31,7 Prozent auf 1,16 Milliarden Euro. Auch der Insurance Service Revenue legte auf 13,2 Milliarden Euro zu (+8,7 Prozent). Die Com-
Prämienzuwachs
Helvetia Österreich
Im Geschäftsjahr 2025 erzielte Helvetia Österreich ein Gesamtprämienvolumen von 698,2 Millionen Euro und lag damit um acht Prozent über dem Vorjahreswert. Im Schaden-Unfall-Bereich stieg das Prämienaufkommen um sechs Prozent auf 501,2 Millionen Euro, getragen vor allem von der Sachversicherung sowie Haftpflicht und Rechtsschutz. Noch dynamischer entwickelte sich die Lebensversicherung: Hier legte das Prämienvolumen um 13,3 Prozent auf 196,9 Millionen Euro zu, insbeson-
Absurdität des Krieges entstanden ist?“ „Ganz recht! Diese Künstler haben mit allen möglichen provokativen Mitteln gearbeitet und heute noch gilt dadaistisch als Synonym für abenteuerlich, abwegig, aberwitzig, absurd, abstrus, bizarr, fantastisch, fragwürdig, grotesk, haltlos, nicht nachvollziehbar, unbegründet u.s.w. − sagt zumindest die Suchmaschine, vor der wir heute schon mal gesprochen haben.“ „Interessant“, stimme
bined Ratio netto verbesserte sich auf 90,1 Prozent, die Solvenzquote lag bei 296 Prozent und bestätigt die sehr starke Kapitalisierung der Gruppe.
„Das herausragende Ergebnis resultiert aus dem Wachstum und der Profitabilität aller Länder und ist Ausdruck der hohen Resilienz unserer Gruppe. Auf dieser Basis werden wir den Gremien eine Dividendenerhöhung auf 1,73 Euro pro Aktie vorschlagen und streben für 2026 ein Ergebnis vor Steuern innerhalb einer Bandbreite von 1,25 bis 1,3 Milliarden Euro an“, so Generaldirektor und Vorstandsvorsitzender Hartwig Löger. Auch strategisch setzte die VIG 2025 wichtige Expansionsschritte, insbesondere durch die geplante Übernahme der Nürnberger BeteiligungsAG, die als größte Transaktion der
dere aufgrund höherer Zuzahlungen und Einmalerläge. Auch die Lebensversicherung gegen laufende Prämie verzeichnete mit einem Plus von 3,8 Prozent ein solides Wachstum. Verbessert hat sich auch die Combined Ratio (IFRS 17 netto), die von 96,4 auf 94,6 Prozent sank. Grund dafür war eine geringere Schadenbelastung durch Wetterereignisse, auch wenn die Reparaturkosten weiter gestiegen sind. CEO Thomas Neusiedler betont, dass nicht gutes Wetter, sondern tragfähige Risikokonzepte entscheidend seien. Für 2026 setzt Helvetia Österreich auf Effizienz, Qualität und nachhaltige
ich zu und warte auf die Pointe. Dann Kurt: „Es gibt inzwischen ja etliche Leute, die um die geistige Gesundheit des alten Mannes fürchten, der gerade einen Ballsaal an das Weiße Haus anbauen lässt. Ich vermute, er ist gar nicht wahnsinnig, er ist bloß ein ebenso unverstandener wie genialer Dadaist, dem durch einen gröberen Kurzschluss im Hirn die zentrale pazifistische Komponente von Dada verloren ging.“
Unternehmensgeschichte gilt und zur weiteren Diversifikation in Zentral- und Osteuropa beitragen soll. Zusätzlich wurden neue Gesellschaften in Albanien und Montenegro gegründet, Beteiligungen in Polen ausgebaut sowie der Marktanteil in der Ukraine weiter gestärkt.
Ertragskraft. Die Fusion zur Helvetia Baloise Gruppe soll dabei für Kunden in Österreich ohne strukturelle Änderungen bleiben.
Hartwig Löger
Thomas Neusiedler
Familienstudie 2026
Familie bleibt wichtigster Anker – Absicherung, Gesundheit und Freizeit rücken in den Fokus
Familie ist für die Menschen in Österreich weiterhin der wichtigste Anker im Leben. Gleichzeitig wächst im Alltag der Druck durch Zeitmangel, organisatorische Belastung und mentale Dauerverantwortung. Das zeigt die Generali Familienstudie 2026, für die mehr als 1.000 Menschen zwischen 16 und 70 Jahren repräsentativ befragt wurden. „Familie ist emotional unverzichtbar, fordert organisatorisch aber stark“, sagt Gregor Pilgram, CEO der Generali Versicherung. „Die Menschen wünschen sich Sicherheit, Übersicht und Entlastung.“ Für 85 Prozent der Befragten ist Familie das Wichtigste im Leben. 78 Prozent der spontanen Assoziationen sind positiv, am häufigsten genannt werden Zusammenhalt, Liebe und Vertrauen. Familie wird dabei weniger über formale Strukturen definiert als über gemeinsam gelebten Alltag, geteilte Zeit und Verantwortung.
Gleichzeitig zeigt die Studie deutliche Belastungen. Als größte Sorgen werden Zeitmangel und Stress genannt, gefolgt von Weltpolitik, der Gesundheit nahestehender Personen und finanziellen Themen. 39 Prozent sehen Verantwortung als eine der größten negativen Seiten des Zusammenlebens. Frauen übernehmen laut eigener Einschätzung 72 Prozent der dauerhaften Organisations-, Koordinations- und Mitdenkaufgaben, Männer schätzen ihren Anteil auf 43 Prozent. Zwar zeigen jüngere Paare ausgewogenere Modelle, dennoch bleibt Mental Load vor allem für Frauen ein zentrales Thema.
Kinder stehen emotional im Mittelpunkt des Familienlebens. 78 Prozent der Eltern sagen, dass Kinder ihr Leben bereichern, 80 Prozent berichten von persönlicher Weiterentwicklung. Gleichzeitig bedeutet Elternschaft Dauerverantwortung: 81 Prozent geben finanzielle Einschränkungen an, 80 Prozent ein persönliches Zurückstellen. 42 Prozent empfinden Kinder zumindest phasenweise als Belastung für die Paar-
beziehung. Großeltern bleiben eine wichtige Stütze: 63 Prozent erhalten von ihren Eltern Unterstützung bei Kinderbetreuung und Organisation.
Auch Absicherung ist relevant, wird jedoch oft als komplex wahrgenommen. Entscheidungen über Versicherungen erfolgen in rund zwei Drittel der Familien gemeinsam. Der Wunsch nach einfacher Orientierung und finanzieller Bildung – insbesondere für Kinder – ist ausgeprägt. Als wichtigste Absicherungsfelder nennen die Befragten Eigentum mit 26 Prozent und Einkommen mit 25 Prozent. Nur 42 Prozent der Eltern sorgen aktuell finanziell für ihre Kinder vor – ein Hinweis auf den Bedarf an verständlichen, transparenten Lösungen und frühzeitiger Aufklärung.
Mit Blick auf die Zukunft bleibt Familie ein zentraler Sehnsuchtsort, ihre Formen verändern sich jedoch. 64 Prozent der 16- bis 40-Jährigen wünschen sich eine klassische Kernfamilie. Für 2046 erwarten 69 Prozent mehr Vielfalt an Familien- und Lebensmodellen, 67 Prozent weniger Kinder aufgrund globaler Unsicherheiten und 47 Prozent mehr Brüche in Lebensläufen sowie ein verändertes Eheverständnis.
Ein weiterer Schwerpunkt liegt auf gemeinsamer Freizeit, die für Familien in Österreich einen hohen Stellenwert hat. Gleichzeitig entstehen Risiken gerade dort, wo Familien ihren Alltag und ihre Freizeit miteinander verbringen. Vor diesem Hintergrund legt die Generali den Fokus verstärkt auf Unfallabsicherung für Familien – insbesondere zu Hause, in der Freizeit und unterwegs.
Gregor Pilgram betont: „Unsere Familienstudie zeigt, wie wichtig gemeinsame Zeit für Menschen in Österreich ist. Gleichzeitig passieren viele Unfälle genau dort, wo Familien ihren Alltag und ihre Freizeit verbringen. Wir wollen
Familien mit maßgeschneiderter Vorsorge, unkomplizierter Hilfe und entlastenden Services unterstützen.“
Mit der Generali Unfall Aktion 2026 „Bring your family“ setzt das Unternehmen einen zusätzlichen Impuls. Wer mit zumindest zwei neuen Personen gemeinsam eine Unfallversicherung abschließt, erhält zwei geschenkte Monatsprämien; die Aktion läuft bis 31. Juli 2026. Erwachsene profitieren zudem von vergünstigten Konditionen, wenn Kinder mitversichert sind. Prämienfreie Zusatzleistungen – etwa für Neugeborene, Studierende beim Tarifwechsel oder während des Bezugs von Kinderbetreuungsgeld – sollen Familien zusätzlich entlasten. Der modulare Produktaufbau ermöglicht flexible Absicherung je nach Lebensstil, Freizeitund Aktivitätsgewohnheiten.
Ergänzt wird das Angebot durch ein weltweit verfügbares 24-StundenNotfallmanagement inklusive organisatorischer und finanzieller Unterstützung sowie persönlicher Begleitung durch spezialisierte Rehab Manager.
Auch im Gesundheitsbereich baut die Generali ihr Angebot aus. Vor allem junge Menschen verstehen Gesundheit zunehmend nicht primär als Abwesenheit von Krankheit, sondern als Lebens-
Gregor Pilgram
qualität, Energie und mentales Wohlbefinden. Prävention findet vor allem durch Selfcare, bewusste Ernährung, Bewegung und mentale Balance statt.
Vor diesem Hintergrund wird das Gesundheitskonzept „Home of Health“ weiter ausgebaut. Mit dem Vorsorgetarif „Smart fit“ in der Krankenversicherung richtet sich die Generali an eine junge, aktive Zielgruppe. Kunden ab 18 Jahren erhalten alle zwei Jahre Zugang zu Leistungen, die digital oder vor Ort bei ausgewählten Vertragspartnern genutzt werden können. Dazu zählen Anwendungen für Entspannung und mentale Balance, Metabolismus- und Glukose-Analysen sowie Fitness- und Biohacking-Angebote.
Martin Sturzlbaum, Chief Insurance Officer Leben/Kranken, betont, dass sich junge Menschen flexible Vorsorgeangebote wünschen, die sich unkompliziert in den Alltag integrieren
Geschäftsjahr 2025
Wüstenrot Gruppe
Die Wüstenrot Gruppe hat das Geschäftsjahr 2025 mit einem EGT von 63,2 Millionen Euro abgeschlossen.
Die Bausparkasse Wüstenrot AG erzielte im Geschäftsjahr 2025 ein EGT von 44,1 Millionen Euro. Die Finanzierungsauszahlungen inklusive Eigenmittel lagen bei 274,4 Millionen Euro und damit leicht unter dem Wert des Jahres 2024. Grund dafür waren die bis Mitte
lassen. Mit „Smart fit“ wolle die Generali eine zeitgemäße, selbstbestimmte Gesundheitsvorsorge ermöglichen.
Weitere Neuheiten im Tarif sind der Prämienbonus und der BestCare: smart Pflege Tarif. Der Prämienbonus richtet sich an Personen zwischen 18 und 60 Jahren, die bereits heute für leistbare Prämien im Alter sorgen möchten. Ab dem vollendeten 65. Lebensjahr reduziert sich die Gesamtprämie um 50 Prozent. Damit reagiert die Generali auf die Herausforderung der finanziellen Leistbarkeit in der Pension.
Der BestCare: smart Pflege Tarif fokussiert auf den Ernstfall. Er bietet eine schlanke, kostengünstige Absicherung bei schwerer Pflegebedürftigkeit ab Pflegestufe 5, also bei mindestens
2025 geltenden regulatorischen Verschärfungen. Der Bestand an Darlehen zur Wohnraumschaffung konnte mit 5,1 Milliarden Euro auf hohem Niveau gehalten werden. Die Bauspareinlagen betrugen 3,3 Milliarden Euro. Im Geschäftsjahr 2025 wurden 71.365 neue Sparverträge abgeschlossen. Die Rating-Agentur Moody’s hat die Bonität der Bausparkasse Wüstenrot AG auf A3 angehoben.
Wüstenrot Versicherungs-AG
180 Stunden Pflegebedarf pro Monat. Der Leistungsschwerpunkt liegt auf nachhaltiger finanzieller Unterstützung bei langfristigem Pflegebedarf, bewusst ohne kurzfristige Pflegeleistungen.
Die Wüstenrot Versicherungs-AG erzielte im Geschäftsjahr 2025 ein EGT von 61,4 Millionen Euro und übertraf damit das Resultat aus 2024 um weitere 5,6 Millionen Euro. Auch bei den Bestandsprämien in der Schadenund Unfallversicherung wurde 2025 erneut ein Anstieg auf 256,4 Millionen Euro verzeichnet, nach 235,9 Millionen Euro im Jahr 2024. Die Combined
Ratio nach Rückversicherungsabgabe verbesserte sich 2025 deutlich auf 98,8 Prozent nach 101,1 Prozent im Vorjahr. Die Kapitallebensversicherung erzielte 2025 im Neugeschäft in nahezu allen Bereichen Zuwächse gegenüber 2024. Die Eigenheimversicherung verbuchte im Geschäftsjahr 2025 bei der Jahresnettoprämie ein Plus von 3,7 Prozent, die Haushaltsversicherung legte um 3,8 Prozent zu, die Rechtsschutzversicherung um 3,2 Prozent und die Unfallversicherung um 5,4 Prozent. Trotz der weiterhin volatilen Marktsituation konnte das Finanzergebnis der Wüstenrot Versicherungs-AG mit einer Nettorendite von 3,3 Prozent auf dem Niveau des Vorjahres gehalten werden.
Wüstenrot Bank
Die Wüstenrot Bank ist seit 2023 am Markt. Im Geschäftsjahr 2025 stiegen die Spareinlagen um 294,3 Millionen Euro auf 761,9 Millionen Euro. Die Bilanzsumme betrug 896,4 Millionen Euro nach 550,9 Millionen Euro im Jahr 2024. Das Betriebsergebnis lag bei minus 8,5 Millionen Euro nach minus 11,4 Millionen Euro im Vorjahr. Die Eigenmittelausstattung belief sich auf 97,2 Millionen Euro nach 63,7 Millionen Euro. Das Kreditvolumen erreichte 106,4 Millionen Euro nach 17,0 Millionen Euro im Jahr 2024.
Martin Sturzlbaum
Wolfgang Hanzl und Susanne Riess-Hahn
Financial Lines
Day
2026
Gesellschaft für Versicherungsfachwissen
Der Financial Lines Day 2026 der Österreichischen Gesellschaft für Versicherungsfachwissen widmete sich aktuellen Fragen moderner Haftungsund Vermögensschadenversicherungen. Wissenschaftlich geleitet und moderiert wurde die Veranstaltung von Univ.-Prof. Dr. Michael Gruber; eröffnet wurde sie von Mag. Katharina Trampisch, Geschäftsführerin der Gesellschaft für Versicherungsfachwissen, und Univ. -Prof.Dr. Michael Gruber.
Zum Auftakt beleuchteten Dekan Univ.-Prof. Dr. Martin Auer und Priv.Doz. Dr. Isabelle Vonkilch, LL.M., gesellschaftsrechtliche Kardinalpflichten und ihre Bedeutung für die D&OVersicherung. Während Auer zentrale Pflichtenkreise der GmbH und die Organhaftung unter dem Maßstab des ordentlichen Geschäftsmannes herausarbeitete, zeigte Vonkilch, dass Kardinalpflichtverletzungen in der D&O-Deckung keinen Sonderstatus haben, sondern nur im Rahmen konkreter Umstände für die Wissentlichkeit Bedeutung gewinnen. Edward Kirk, Clyde & Co LLP, gab unter dem Titel „D&O Insurance in the USA“ einen Überblick über die aktuelle US-amerikanische Haftungs- und ClaimsLandschaft zwischen weichem Markt, steigenden Insolvenzrisiken und neuen Exponierungen durch ESG, KI, Cyber und digitale Assets.
Dr. Henning Schaloske und Dr. Maximilian Kosich, Clyde & Co Europe LLP, widmeten sich den praktischen Herausforderungen der Exzedentenversicherung und zeigten anhand einer Fallstudie, wie stark Eintrittspflichten, Ausschöpfung, Abwehrschutz und die Abstimmung mehrerer Deckungsebenen von der vertraglichen Ausgestaltung abhängen. Mag. Thomas Böhm, CMS Reich-Rohrwig Hainz Rechtsan-
wälte GmbH, behandelte Auflagen in der Cyberversicherung und ordnete diese zwischen Risikofrage, Risikobegrenzung, Obliegenheit und Risikoausschluss ein. Prof. Dr. Ina Ebert, Munich Re, sprach über die Versicherung von KI-Risiken und stellte insbesondere die hohe Dynamik, die regulatorische Unsicherheit und die Frage nach tragfähigen Deckungskonzepten in den Vordergrund. Univ.-Ass. Mag. Mateusz Wilgodzki, Universität Salzburg, analysierte das Claims-Made-Prinzip in der W&I-Versicherung und arbeitete Unterschiede zwischen Verkäufer- und Käuferpolizzen sowie die Bedeutung von Nachmeldefristen und Umstandsmeldungen heraus. Univ.-Prof. Dr. Stefan Perner, Wirtschaftsuniversität Wien, schloss mit einem Vortrag zur Vertrauensschadenversicherung der RA-Kammern und ihrer Einordnung als Versicherung für fremde Rechnung zugunsten geschädigter Klienten. Besonderes Augenmerk legte er auf die Abgrenzung zur Berufshaftpflichtversicherung sowie auf die spezielle Konstruktion des Versicherungsfalls, der an den Beschluss
der Rechtsanwaltskammer anknüpft. In der abschließenden Podiumsdiskussion diskutierten Arnd Briese, Direktor Underwriting Industrie bei der Markel Insurance SE, Mag. Severin Gettinger, Regional Head of Financial Lines for Central Europe bei Allianz Commercial (AGCS), Dr. Peter Loisel, Country Head Austria der Finlex GmbH, und Dr. Hermann Wilhelmer, Geschäftsführer der von Lauff und Bolz Versicherungsmakler GmbH, über aktuelle Markttrends in D&O, Cyber-, Transaktions- und Berufshaftpflichtversicherung. Der Tenor: Der Markt bleibt in mehreren Sparten weich und wettbewerbsintensiv; zugleich gewinnen Produktqualität, Bedingungsklarheit, Spezialisierung und belastbare Abläufe im Ernstfall an Gewicht. Unterstützt wurde die Veranstaltung von Allianz, DUAL, QBE, R+V, Markel, AIG und von Lauff und Bolz.
Fazit: Der Financial Lines Day 2026 verdeutlichte, dass moderne Haftungs- und Vermögensschadenversicherungen zunehmend von neuen Risiken, regulatorischen Entwicklungen und Fragen präziser Vertragsgestaltung geprägt sind.
Altersvorsorge im Umbruch
Johannes Kepler Universität (JKU)
Bei der Frühjahrsveranstaltung des Instituts für Versicherungswirtschaft an der JKU stand das Thema Altersvorsorge im Umbruch im Mittelpunkt. Ein hochkarätig besetztes Podium machte dabei deutlich, was auch bei vielen ähnlichen Veranstaltungen und in zahlreichen Expertisen seit Längerem thematisiert wird: Das österreichische Pensionssystem steht unter Druck, und Reformen lassen sich nicht länger aufschieben.
Die Herausforderungen sind bekannt: steigende Lebenserwartung, sinkende Geburtenraten und ein wachsender Finanzierungsdruck. Trotzdem stützt sich die Altersvorsorge in Österreich nach wie vor in erster Linie auf die staatliche Pension. Laut Studien rechnen bereits 60 Prozent der Österreicher damit, auch im Ruhestand weiterarbeiten zu müssen.
„Nicht jeder ist dazu in der Lage, und auch nicht jeder Beruf bietet diese Möglichkeit. Gleichzeitig sorgen sich
bereits mehr als drei Viertel der jungen Menschen um ihre Altersvorsorge – und das zu Recht. Das Vertrauen in das staatliche System sinkt“, betont Institutsvorstand und Generaldirektor der Oberösterreichischen Versicherung, Othmar Nagl. Auch Hanno Lorenz, stellvertretender Direktor der Agenda Austria, sieht dringenden Handlungsbedarf. Aus seiner Sicht fährt das österreichische Pensionssystem „sehenden Auges gegen die demografische Wand“. Das Umlageverfahren stößt aufgrund fehlender Reformen zunehmend an seine finanziellen Grenzen. Als Ausweg nannten die Experten eine grundlegende Neuaufstellung in Richtung eines stabilen Drei-SäulenModells. Diskutiert wurden unter anderem eine Kopplung des Pensionsan-
trittsalters an die Lebenserwartung, eine stärkere betriebliche Vorsorge und attraktivere Rahmenbedingungen für die private Vorsorge. Zusätzlichen Druck orten die Fachleute bei den Staatsfinanzen. Christoph Badelt, Präsident des Fiskalrates und Professor an der WU Wien, betont, dass das Pensionssystem zwar grundsätzlich finanzierbar sei, dafür aber Reformen brauche. Diese seien nicht als Verschlechterung zu verstehen, sondern als notwendige Absicherung auf lange Sicht – auch mit Blick auf steigende Pflege- und Gesundheitskosten. Einigkeit herrschte am Ende darüber, dass die langfristige Stabilität des österreichischen Pensionssystems nur dann gesichert werden kann, wenn alle drei Säulen der Vorsorge – staatlich, betrieblich und privat – gestärkt werden.
20-jähriges Bestehen
FinanzAdmin
Die FinanzAdmin blickt auf zwei Jahrzehnte Unternehmensgeschichte zurück. Das Unternehmen wurde im März 2006 gegründet und erhielt im Mai desselben Jahres die Konzession für den Geschäftsbetrieb durch die FMA. Das administrierte Volumen liegt bei rund 2,3 Milliarden Euro inklusive Cash sowie der von konzessionierten Partnern betreuten Volumina. Unter dem Haftungsdach sind derzeit 372 gewerbliche Vermögensberater und Wertpapiervermittler tätig. Ergänzend dazu arbeiten 169 Versicherungsmakler und Versicherungsagenten in den beiden Tochtergesellschaften im Versicherungsbereich.
Anlässlich des Jubiläums fand im April 2026 eine Veranstaltung im Thermenhotel Stoiser in Loipersdorf statt. Rund 100 Teilnehmer nahmen daran teil. Neben einem Rückblick auf die Unternehmensentwicklung standen Fachvorträge mehrerer Produktpartner auf dem Programm. Die vergangenen zwei Jahrzehnte waren von mehreren strukturellen und technologischen Entwicklungsschritten geprägt. Dazu zählen die Eingliederung als Tochterunternehmen unter das Dach der FondsKonzept AG im Jahr 2010, die Einführung der papierlosen Depoteröffnung inklusive E-Signatur im Jahr 2013 sowie der Ausbau des Versicherungsgeschäfts ab 2019. Mit der Gründung zweier Tochtergesellschaften wurde der Versicherungsbereich organisatorisch erweitert.
Weitere Meilensteine waren der Start einer eigenen Akademie im Jahr 2021 sowie die Einführung einer neuen digitalen Architektur im Jahr 2022. Nach Unternehmensangaben haben sich die Bestandsvolumina inklusive konzessionierter Partner seit der Gründung verfünffacht.
Geführt wird die FinanzAdmin von Reinhard Magg, David Maier und Hans-Jürgen Bretzke. Magg und Maier verantworten zudem die beiden Tochtergesellschaften im Versicherungsgeschäft. Bretzke ist zugleich Vorstandsvorsitzender der deutschen Konzernmutter FondsKonzept AG. Für die kommenden Jahre setzt die Gruppe unter anderem auf die Weiterentwicklung fondsgebundener Vermögensverwaltungen. Mit der neuen Konzerntochter WealthKonzept sollen Beratungsprozesse stärker skaliert, Effizienzpotenziale genutzt und Haftungsrisiken reduziert werden.
Gastgeber und Institutsvorstand GD Othmar Nagl, GF Markus Reindl, Präs. des Fiskalrates Prof. Christoph Badelt und Dir.-Stv. Hanno Lorenz
Austausch, Weiterbildung und neue Impulse in Salzburg
Am 7. Mai stand das Messezentrum Salzburg ganz im Zeichen des Versicherungs- und Finanzvertriebs. Die von Isabella Schönfellner organisierte Fachmesse „Vertrieb im Zentrum“ ging in ihre vierte Ausgabe und zeigte einmal mehr, wie wichtig persönliche Begegnungen für die Branche sind. Wer durch die Halle ging, spürte schnell: Hier ging es nicht nur um Produkte, Services und Weiterbildung, sondern vor allem um den direkten Austausch. Bekannte Gesichter, neue Kontakte, viele Gespräche – genau das machte den Tag aus.
Die Fachmesse hat sich als Treffpunkt für Makler, Agenten, Finanzdienstleister, Versicherer und Branchenpartner etabliert. Neben den Ausstellern bot das Programm zahlreiche fachliche Impulse und die Möglichkeit, IDD-Weiterbildungsstunden zu sammeln. Im Mittelpunkt standen Themen, die den Vertrieb aktuell besonders bewegen: Digitalisierung, künstliche Intelligenz, Rechtsschutz, Vorsorge, Nachfolge, Servicequalität und mentale Stärke.
In den Fachvorträgen wurde ein breiter Bogen gespannt. Michael Kögler von UNIQA widmete sich der betrieblichen Kollektivversicherung und der Frage, ob klassische Gruppenrentenmodelle noch zeitgemäß sind. Dr. Georg Aichinger beleuchtete die Vertrauensschadenversicherung als oft unterschätztes Schutzschild gegen Wirtschaftskriminalität – gerade vor dem Hintergrund neuer Möglichkeiten durch künstliche Intelligenz. Ing. Mag. Herbert Orasche, Doris Antoni und Mag. Klara Fasching von g&o
brokernet zeigten, wie Innovation, Digitalisierung und KI den Makleralltag effizienter machen können und welche Rolle eine rechtzeitig geplante Nachfolgeregelung spielt.
Auch der Rechtsschutz nahm breiten Raum ein. Christian Klavzer von Helvetia sprach über Privat- und Betriebsrechtsschutz, Mag. iur. Therese Frank, LLM, Rechtsanwältin, Speakerin und Trainerin, gab praxisnahe Einblicke aus dem Alltag einer Rechtsanwältin, und Mag. Martin Moshammer von ROLAND Rechtsschutz widmete sich den Eckpfeilern einer soliden Strafrechtsschutzversicherung. Ergänzt wurde das Programm durch den Vortrag „Erfolg durch mentale Stärke“ von Markus Hörndler, der den Blick auf Persönlichkeit, Führung und innere Stabilität im Vertrieb lenkte.
Ein Höhepunkt war die Podiumsdiskussion „Status quo? Adé! – Eine neue Ära geht an den Start“. Diskutiert wurde, wie Vertrieb heute neu gedacht,
modern gestaltet und in einem veränderten Marktumfeld erfolgreich gelebt werden kann. Am Podium standen Dr. Philip Steiner (Geschäftsführer franzfindets), Akad. VKff. Lisa Barbara Krakl (Geschäftsführerin Danklmaier Versicherungsmakler GmbH), Nora Wallner, BA, LL.M. (Geschäftsführerin Cebco Versicherungsmakler GmbH) und Lukas Grandits (Geschäftsführer Finanzklinik Holding GmbhH), moderiert wurde die Runde von Mag. Gernot Rohrhofer. Die Diskussion machte deutlich: Der Vertrieb steht vor vielen Veränderungen, aber seine wichtigste Grundlage bleibt gleich – Vertrauen, Verlässlichkeit und die Fähigkeit, Kunden und Partner wirklich zu verstehen.
Die „Vertrieb im Zentrum“ zeigte damit eindrucksvoll, dass Weiterbildung und Netzwerken kein Widerspruch sind, sondern einander ergänzen. Zwischen
Fachvorträgen, Podiumsdiskussion, Ausstellerständen und persönlichen Gesprächen entstand ein Branchentag, der fachlich viel zu bieten hatte und zugleich genügend Raum für Begegnungen ließ.
Salzburg wurde damit erneut zu einem Treffpunkt für alle, die Vertrieb nicht nur als Verkaufsprozess verstehen, sondern als Beziehungsgeschäft mit Verantwortung, Kompetenz und persönlicher Note.
Mehr Eindrücke, Stimmen und Details zu den Vorträgen lesen Sie in den nächsten risControl Print-Ausgaben.
Servicefreundlichster Versicherer 2026: muki übernimmt erstmals die Spitze
Im Rahmen der Veranstaltung „Vertrieb im Zentrum“ in Salzburg wurde auch heuer wieder der „Servicefreundlichste Versicherer“ ausgezeichnet. Die Wahl fand bereits zum 24. Mal statt und zählt damit zu den etablierten Stimmungsbarometern im österreichischen Versicherungsvertrieb.
Durchgeführt wurde die österreichweite Umfrage von risControl in Kooperation mit der unabhängigen Weiterbildungsplattform meine-weiterbildung.at.
Im Mittelpunkt der Befragung standen jene Kriterien, die im täglichen Zusammenspiel zwischen Versicherungsunternehmen und Vertriebspartnern eine zentrale Rolle spielen. Versicherungsmakler, Versicherungsagenten und Finanzdienstleister bewerteten die teilnehmenden Versicherer in sechs Kategorien: Produkt und Service, Kommunikation und Erreichbarkeit, Vertragsservice, Leistungsabwicklung, IT-Service sowie die menschliche Komponente.
Die Auswertung zeigte heuer ein klares Bild: Während Produkt und Service sowie die menschliche Komponente erneut überzeugen konnten, wurde der
technische Support in der Kategorie ITService über weite Strecken deutlich kritischer bewertet. Gerade dieser Bereich bleibt damit ein wesentliches Zukunftsthema. Denn digitale Prozesse, Portale, Schnittstellen und technische Unterstützung sind längst ein entscheidender Bestandteil eines funktionierenden Vertriebsalltags. Wenn diese Abläufe nicht reibungslos funktionieren, kostet es Zeit, Nerven und im schlimmsten Fall auch Vertrauen.
Umso deutlicher zeigt die Wahl, welche Versicherer im Alltag der Vertriebspartner besonders positiv wahrgenommen werden. Servicefreundlichkeit ist dabei kein einzelner Wert, sondern
Gesamtwertung
1 muki Versicherungsverein auf Gegenseitigkeit
2 Hannoversche Lebensversicherung AG
3 VAV Versicherungs-Aktiengesellschaft
4 HDI Versicherung AG
5 Wüstenrot Versicherungs-Aktiengesellschaft
6 Helvetia Versicherungen AG
7 Generali Versicherung AG
8 ARAG SE Direktion für Österreich
9 WIENER STÄDTISCHE Versicherung AG
10 Merkur Lebensversicherung Aktiengesellschaft
das Ergebnis vieler Faktoren: rasche Erreichbarkeit, klare Kommunikation, verlässliche Vertragsbearbeitung, funktionierende technische Lösungen, kompetente Ansprechpartner und ein partnerschaftlicher Umgang auf Augenhöhe. muki erstmals auf Platz eins
Den ersten Platz sicherte sich heuer erstmals der muki Versicherungsverein auf Gegenseitigkeit. Nach dem dritten Platz im Vorjahr gelang muki damit innerhalb eines Jahres der Sprung an die Spitze. Besonders stark schnitt das Unternehmen in der Kategorie Kommunikation und Erreichbarkeit ab. Hier konnte sich muki deutlich vom Feld abheben.
Gerade diese Kategorie hat im Vertriebsalltag besondere Bedeutung. Wer rasch erreichbar ist, verständlich kommuniziert und unkompliziert unterstützt, erleichtert nicht nur die Arbeit der Vermittler, sondern stärkt auch die Qualität der Betreuung gegenüber den Kunden. Die Auszeichnung zeigt daher, dass muki nicht nur punktuell, sondern in einem besonders praxisnahen Bereich überzeugen konnte.
Thomas Ackerl, Vorstandsvorsitzender des muki Versicherungsvereins auf Gegenseitigkeit, sieht die Auszeichnung als gemeinsamen Erfolg: „Servicefreundlichster Versicherer wird man nicht allein – diese Auszeichnung ist unser gemeinsamer Erfolg. Für uns hat sie enorme Be-
deutung: Service ist die wichtigste Eigenschaft einer Versicherung.“
Sein Dank gelte den Vertriebspartnern und Mitarbeitern, die sich nicht mit dem „Guten“ zufriedengeben würden, sondern täglich den entscheidenden Schritt weitergehen. Auch die Rückmeldung aus der Praxis sei für muki besonders wichtig. „Ihre Stimme aus der Praxis ist unser wichtigster Kompass“, so Ackerl. Dass sich muki bereits ein Jahr nach Platz drei direkt die Spitzenposition sichern konnte, erfülle das Unternehmen mit Stolz. Für Ackerl ist das Ergebnis auch eine Bestätigung des eigenen Weges: „Bei muki wird es keine anonymen Callcenter und keine ChatbotSchleifen geben. Technologie soll uns Freiräume schaffen, nicht ersetzen. Unsere Priorität bleibt die Menschlichkeit – damit wir mit persönlicher Nähe und unserer Handschlagqualität dieser Ehrung auch in Zukunft gerecht werden.“
Hannoversche
Lebensversicherung auf Platz zwei
Auf Rang zwei folgt die Hannoversche Lebensversicherung. Das Unternehmen konnte sich insbesondere in der Kategorie Qualität im Vertragsservice klar an die Spitze setzen. Gerade dieser Bereich ist für Vermittler von großer Bedeutung, denn eine verlässliche, rasche und nachvollziehbare Vertragsbearbeitung ist eine wesentliche Grundlage für eine gute Zusammenarbeit. Der zweite Platz im Gesamtranking zeigt, dass die Hannoversche Lebensversicherung auch heuer wieder zu den Versicherern zählt, die im täglichen Vertriebskontakt konstant positiv bewertet werden. Besonders im Vertragsservice kommt es auf Genauigkeit, Verlässlichkeit und Geschwindigkeit an. Wenn Anträge, Änderungen oder Rückfragen
effizient bearbeitet werden, schafft das Sicherheit für Vermittler und Kunden gleichermaßen.
Nach dem Vorjahressieg bleibt die Hannoversche Lebensversicherung damit weiterhin auf dem Podest und bestätigt ihre starke Position im Ranking. Die Detailauswertung unterstreicht, dass Servicequalität nicht nur in der persönlichen Betreuung, sondern auch in den internen Abläufen und der sauberen Abwicklung sichtbar wird.
„Wir sind stolz, bereits zum vierten Mal unter den bestplatzierten Versicherern dieser wichtigen Branchenwahl vertreten zu sein. Die Auszeichnung bestätigt die hervorragende Arbeit unserer Regionalleiter vor Ort ebenso wie unsere maklerfreundlichen und schnellen Prozesse. Diese Form der Anerkennung hat für uns einen besonders hohen Stellenwert. Gleichzeitig ist sie Ansporn, unsere Services und Abläufe kontinu-
ierlich weiterzuentwickeln und noch besser zu werden“, so Jörg Illing, Vertriebsleiter Hannoversche Lebensversicherung.
VAV überzeugt beim IT-Service
Den dritten Platz erreichte die VAV Versicherungs-Aktiengesellschaft. Das Unternehmen steht damit bereits zum vierten Mal in Folge auf dem Podest. Besonders bemerkenswert ist heuer der erste Platz der VAV in der Kategorie IT-Service. Gerade weil dieser Bereich in der Gesamtauswertung deutlich schwächer bewertet wurde, hebt sich dieses Ergebnis besonders hervor.
Die Bewertung zeigt, dass die VAV in einem für den modernen Vertrieb zunehmend wichtigen Bereich überzeugen konnte. Digitale Unterstützung, funktionierende technische Prozesse und eine verlässliche Systemlandschaft sind für Vermittler längst keine Zusatzleistung mehr, sondern ein zentraler Bestandteil der täglichen Arbeit. Wer hier gut aufgestellt ist, erleichtert Abläufe und stärkt die Zusammenarbeit.
Joachim Klepp, Leitung Vertrieb Makler & Agenturen bei der VAV Versicherung, bedankt sich bei den Vertriebspartnern in Österreich für das entgegengebrachte Vertrauen und die gute Bewertung: „Der 3. Platz bei der Wahl zum servicefreundlichsten Versicherer und bereits zum vierten Mal in Folge auf dem Podest zu stehen, freut uns sehr. Dies ist für uns eine besondere Auszeichnung und zugleich Ansporn, unseren Weg konsequent weiterzugehen.“
Auch das Feedback der ungebundenen Vertriebspartner sei für die VAV von großem Wert. Es helfe dabei, den Service laufend weiterzuentwickeln und zu verbessern. „Der persönliche Kontakt und der direkte Austausch sind die Basis für eine gute Zusammenarbeit“, so Klepp. Auch künftig wolle die VAV ihren Vertriebspartnern als verlässlicher, partnerschaftlicher und serviceorientierter Versicherer zur Seite stehen.
Service bleibt ein entscheidender Wettbewerbsfaktor
Die Ergebnisse der Wahl zeigen, dass Servicequalität im Versicherungsvertrieb weit über gute Produkte hinausgeht. Entscheidend ist, wie gut ein Versicherer im täglichen Geschäft unterstützt: durch klare Kommunikation, rasche Erreichbarkeit, zuverlässige Vertragsbearbeitung, funktionierende technische Lösungen und persönliche Ansprechpartner. Auffällig ist, dass die menschliche Komponente weiterhin besonders stark wahrgenommen wird. Gleichzeitig zeigt die kritischere Bewertung des IT-Service, dass digitale Lösungen nur dann überzeugen, wenn sie den Arbeitsalltag tatsächlich erleichtern. Hier bleibt
für viele Marktteilnehmer noch deutliches Potenzial. Der „Servicefreundlichste Versicherer“ ist damit nicht nur eine Auszeichnung, sondern auch ein wichtiger Gradmesser für die Zusammenarbeit zwischen Versicherern und Vertriebspartnern. Die diesjährige Reihung mit muki auf Platz eins, der Hannoverschen Lebensversicherung auf Platz zwei und der VAV VersicherungsAktiengesellschaft auf Platz drei zeigt: Persönliche Nähe, verlässliche Prozesse und partnerschaftliche Zusammenarbeit bleiben zentrale Erfolgsfaktoren im Versicherungsvertrieb.
Die detaillierte Auswertung des „Servicefreundlichsten Versicherer 2026“ lesen Sie in der Juni-Ausgabe!
Corporate-InfluencerKonzept wird ausgebaut
Nach aufmerksamkeitsstarken Kampagnen an der Schnittstelle von Marke, Alltag und Zielgruppe geht die Finanzfuchsgruppe mit ihrem Corporate-InfluencerKonzept in die nächste Runde.
Künftig rücken die eigenen Berater noch stärker in den Mittelpunkt der Content-Strategie. Ziel ist es, nicht nur die Marke sichtbar zu machen, sondern vor allem jene Menschen, die sie im Alltag tragen: Berater, die täglich über Vorsorge, Absicherung und Vermögensaufbau sprechen. Damit setzt die Finanzfuchsgruppe bewusst ein Zeichen nach innen und außen – fachlich, kulturell und auch mit Blick auf Recruiting.
Dass dieser Schritt konsequent ist, zeigt sich bereits in den jüngsten Aktivitäten: Wie CEO Christian Mattasits in einem LinkedIn-Post schildert, wurde zuletzt ein Büro kurzerhand zum Studio, um mit vier internen Markenbotschaftern neue Inhalte zu produzieren. Dahinter steht der Wunsch, zusätzlich zu unterhaltsamen Social-Media-Formaten noch stärker auf inhaltliche Kompetenz zu setzen und mehr Einblicke in den Beratungsalltag zu geben. Themen wie private Krankenversicherung, ETFs, Vorsorge oder Pension sollen damit noch näher an die Lebensrealität der Zielgruppe rücken.
Für die Finanzfuchsgruppe ist das mehr als ein weiterer Kommunikationsschritt. Wenn Berater professionell bei der Content-Produktion unterstützt werden, zeigt das auch, wie sehr das Unternehmen auf persönliche Entwicklung, Sichtbarkeit und modernes Employer Branding setzt. Fotos der Berater und – je nach Umsetzung – QR-Codes zu den begleitenden Videos verlängern diesen Ansatz nun auch ins Printprodukt. So wird aus Content nicht nur Information, sondern auch ein starkes Signal an potenzielle neue Kollegen: Wer zur Finanzfuchsgruppe kommt, wird nicht nur fachlich begleitet, sondern auch in der eigenen Positionierung unterstützt.
Gerade darin liegt die eigentliche Stärke des Formats. Die Finanzfuchsgruppe macht ihre Berater nicht nur zu Gesichtern der Marke, sondern zu glaubwürdigen Stimmen mit eigener fachlicher Präsenz. Das schafft Nähe, erhöht die Identifikation und zeigt, dass zeitgemäße Finanzberatung heute weit über das klassische Beratungsgespräch hinausgeht.
FATF setzt Österreich nicht auf die Graue Liste
von Andreas Dolezal Certified Sustainability Management Expert
Die Financal Action Task Force FATF hat 2024/2025 Österreichs Systeme im Kampf gegen Geldwäsche und Terrorismusfinanzierung geprüft.
Die Nervosität der beteiligten Ministerien und Behörden war lange Zeit spürbar hoch. Österreich drohte auf der „Grey List“ der FATF zu landen und sich zu Ländern wie Syrien, Libanon und Südsudan zu gesellen – was alles andere als ein Renommee gewesen wäre.
Prüfbericht veröffentlicht
Am 30. April 2026 veröffentlichte die FATF ihren 316-seitigen Länderbericht (Mutual Evaluation of Austria). Was schon im Vorfeld durchgesickert ist, bestätigt sich: Österreich hat die Länderprüfung bestanden und kommt nicht auf die Graue Liste. Über die Leaks im Vorfeld zeigte sich die FATF übrigens ganz und gar nicht begeistert, denn die inoffiziellen Vorberichte gelten als geheim.
Gemischtes Ergebnis
Die Ergebnisse haben sich im Vergleich zur letzten FATF-Länderprü-
fung 2015/2016 in vier (von elf) Bereichen verbessert, wie etwa (Dank unseres WiEReGRegisters) bei der Transparenz wirtschaftlicher Eigentümer und im Finanzsektor, sind in fünf Bereichen unverändert und verschlechterten sich in zwei Teilbereichen (internationale Kooperation sowie Proliferationsfinanzierung).
FMA sieht sich „eindrucksvoll bestätigt“
Der Bericht bescheinigt dem heimischen Finanzsektor ein „substantial“Rating – die zweithöchste erreichbare Bewertung – und damit das beste Ergebnis in dem von der FMA beaufsichtigten Bereich für Österreich seit Beginn der Länderprüfungen. „In der aktuell laufenden fünften FATF-Prüfrunde setzt Österreich damit auch im europäischen Vergleich einen Maßstab.“, schreibt sich die FMA stolz auf die Fahnen.
Das gute Ergebnis ist jedenfalls auch den aktiven Marktteilnehmern wie u.a. Banken, Krypto- und Wertpa-
pierdienstleistern zu verdanken, denn sie sind es, die unermüdlich die operative Präventionsarbeit leisten.
Weiterhin Verbesserungsbedarf
Wie auch die FMA erkennt, ist die gute Bewertung durch die FATF kein Anlass zur Selbstzufriedenheit. Denn die FATF erkennt weiterhin einige Mängel und gibt unter anderem auch der Behörde Verbesserungsvorschläge mit auf den Weg. Mehr dazu in einem ausführlichen Bericht in der Juni-Ausgabe von risControl.
Die aktuelle Kfz-Studie der Wiener Städtischen Versicherung zeichnet ein
klares Bild der Mobilität in Österreich: Trotz technologischer Transformation bleibt das eigene Auto das Rückgrat der individuellen Freiheit. Während der Stellenwert des Fahrzeugs besonders bei der jungen Generation steigt, zeigt sich bei der Wahl des Antriebs eine bemerkenswerte Beständigkeit der klassischen Verbrennungsmotoren. Die Studie wurde bereits zum fünften Mal durchgeführt. Für die repräsentative Studie befragte das Gallup-Institut im
Frühjahr 2026 insgesamt 1.000 Personen zwischen 17 und 70 Jahren. Die Ergebnisse belegen, dass das Auto für rund zwei Drittel der Bevölkerung beruflich wie privat einen hohen Stellenwert einnimmt. Besonders im ländlichen Raum ist die Bedeutung mit 74 Prozent überdurchschnittlich hoch.
Renaissance des Autos bei der Jugend
Ein überraschender Trend zeigt sich bei den 17- bis 30-Jährigen: Für 48 Prozent
Andreas Dolezal
dieser Altersgruppe hat das Auto in den letzten Jahren an Bedeutung gewonnen. „Das Auto ist für viele Menschen weit mehr als ein Fortbewegungsmittel – es steht nach wie vor für Unabhängigkeit und persönliche Freiheit“, erklärt Doris Wendler, Vorstandsdirektorin der Wiener Städtischen. Gerade mangels Alternativen in ländlichen Regionen sei das Fahrzeug weiterhin unabdingbar.
Skepsis gegenüber dem reinen Elektroantrieb
Obwohl alternative Antriebe medial präsent sind, dominieren auf der Straße weiterhin Benziner (58 Prozent) und Dieselmotoren (37 Prozent). Nur 14 Prozent der Befragten nutzen aktuell ein Hybrid- oder Elektrofahrzeug. Auch bei geplanten Neuanschaffungen liegen Benziner (34 Prozent) vor Hybridmotoren (25 Prozent) und Diesel (28 Prozent). Reine Elektromotoren bilden mit 14 Prozent das Schlusslicht. Doris Wendler liefert hierzu wichtige Fakten: Die Umfrage fand zwischen dem 18. Februar und dem 3. März 2026 statt – also kurz vor Ausbruch des IranKrieges. Die damals gemessene Skepsis gegenüber E-Autos könnte sich durch die kriegsbedingt massiv gestiegenen Spritpreise mittlerweile gewandelt haben, da die Abhängigkeit von fossilen Brennstoffen nun kritischer gesehen
wird. Dennoch hielt Wendler fest: „Die Transformation der Mobilität ist in vollem Gange. Während alternative Antriebe an Bedeutung gewinnen, bleibt der Verbrennungsmotor vorerst ein zentraler Bestandteil des Autokaufs.“
Selbsteinschätzung
und Fahrverhalten
Ein Blick auf das Fahrverhalten zeigt: 83 Prozent der Österreicher halten sich für gute oder sehr gute Autofahrer. Das Vertrauen ins eigene Können führt jedoch teils zu riskanterem Verhalten. Während sich die Mehrheit an das Tempolimit von 130 km/h auf Autobahnen hält, gibt ein Fünftel zu, regelmäßig schneller unterwegs zu sein.
Versicherungsschutz und Werkstattkosten
Im Versicherungsbereich ist ein leicht steigendes Bewusstsein für Kaskovorsorge erkennbar. Aktuell verfügen 42 Prozent über eine Vollkasko- und 28 Prozent über eine Teilkaskoversicherung. Angesichts steigender Reparaturkosten ist dies eine wichtige Entwicklung, da 83 Prozent der Befragten die Preise in den Werkstätten als zu
Doris Wendler
hoch empfinden. Laut Doris Wendler nimmt das Bewusstsein für umfassenden Schutz zwar zu, es gebe aber noch deutliches Potenzial bei jenen, die bislang nur auf die Haftpflicht setzen.
Digitale Vignette und Pickerl-Neuerung
Die Studie untersuchte auch aktuelle regulatorische Themen. Die vollständige Umstellung auf die digitale Vignette ab Dezember 2026 polarisiert: Während 49 Prozent eine Serviceverbesserung sehen, empfinden 51 Prozent den Schritt als „Zwangsdigitalisierung“. Im Gegensatz dazu stößt die Neuregelung der §57a-Pickerl-Intervalle (4-2-2-Regelung) mit 72 Prozent auf breite Zustimmung in der Bevölkerung.
KI verändert die Arbeitswelt
Drei Jahre nach dem Durchbruch von ChatGPT wird klar: Künstliche Intelligenz verändert die Arbeitswelt grundlegend.
Laut einer Studie des Kreditversicherers Coface geht die Entwicklung weit über frühere Automatisierung hinaus. Neue KI-Systeme können nicht nur helfen, sondern ganze Arbeitsabläufe selbstständig erledigen. Dadurch rücken vor allem komplexe, geistige Tätigkeiten stärker in den Fokus. Die Studie untersuchte 923 Berufe in fast 30 Ländern. Dabei zeigt sich: Be-
sonders betroffen sind Bereiche wie IT, Ingenieurwesen, Recht, Finanzen, Verwaltung sowie kreative und analytische Berufe.
„KI verschiebt den Arbeitsmarkt von Quantität zu Qualität. Unternehmen sichern mit einem klugen Einsatz von KI ihre Wettbewerbsfähigkeit, entlasten ihre Talente und werten ihre Kompetenzen auf“, sagt Dagmar Koch von Coface Österreich. Im Unterschied zu früheren Technologiewellen, die vor allem körperliche Arbeit oder einfache Routinetätigkeiten ersetzt haben, trifft die aktuelle Entwicklung stärker gut ausgebildete Fachkräfte. Rund jeder achte Beruf weist bereits einen Automatisierungsanteil von über 30 Prozent auf. Gleichzeitig gelten Tätigkeiten mit direktem Menschenkontakt oder handwerklichem Schwerpunkt – etwa in Pflege, Gastronomie oder im Handwerk –
weiterhin als vergleichsweise stabil. In Österreich liegt der Anteil potenziell automatisierbarer Tätigkeiten bei rund 16 Prozent. Damit gehört das Land zu einem industriell geprägten Mittelfeld in Europa. Vor allem Jobs mit viel Planung, Koordination und Datenarbeit sind hier anfällig für KI-Unterstützung. Andere Länder wie das Vereinigte Königreich sind stärker betroffen, während etwa die Türkei geringere Werte aufweist. Die Folgen gehen über den Arbeitsmarkt hinaus.
KI verändert auch die Art, wie Wertschöpfung entsteht: Ein wachsender Teil könnte künftig durch Maschinen und Investitionen generiert werden, nicht mehr durch menschliche Arbeit. Gleichzeitig steigen die Anforderungen an das Bildungssystem. Fähigkeiten wie kritisches Denken, Anpassungsfähigkeit und der sichere Umgang mit KI werden wichtiger.
Sicherheit beruhigt: HDI startet mit neuem Kampagnencharakter durch
Das Leitmotiv der neuen Kfz-Versicherungskampagne sorgt für Aufmerksamkeit, schafft emotionale Nähe und stärkt die Wiedererkennung von HDI.
Die österreichweit auf unterschiedlichen Kanälen (z. B. Streaming-Dienste, Radiospots, Außenwerbung, Online) ausgespielte Kampagne mit der Kernbotschaft „Sicherheit beruhigt.“ und dem Claim „#HDIallesgut“ wurde im April und Mai erstmals umgesetzt.
Der neu konzipierte und gedrehte Spot zeigt eine dreiköpfige Familie, die mit dem Auto unterwegs ist. Das Kind auf dem Rücksitz ist unruhig und weint, die Anspannung bei den Eltern steigt, bis die Mutter dem Kind den Kampagnencharakter von HDI reicht. Daraufhin beruhigt sich das Kind und schläft entspannt ein.
„Der positive Ausklang des Spots hinterlässt ein gutes Gefühl und bringt auf den Punkt, wofür HDI steht: Sicherheit, Unterstützung und Prävention. Unser Anspruch ist es, Menschen gerade in herausfordernden Momenten Sicherheit zu geben und ihnen das Gefühl zu
Neuer Classic Tarif
VAV Versicherung
Bei der VAV Versicherung gibt es im Classic Tarif Vereinfachungen im Abschluss, so können erstmals Wechselkennzeichen direkt im Tarifrechner berechnet und abgeschlossen werden.
Auch bei der Bewertung von Fahrzeugen bringt der neue Tarif spürbare Erleichterungen, in der Kaskoversicherung ist eine Selbstbewertung nun bis zu einem Fahrzeugwert von 100.000 Euro
geben, gut aufgehoben zu sein“, erklärt Marketingleiter Florian Leitner.
Ziel ist es, die Präsenz des Unternehmens im Markt zu stärken und nachhaltig in Erinnerung zu bleiben. Neben der realistischen Bewertung bestehender Risiken sind diese positiven Botschaften auch in Beratungsgesprächen wichtig, um Ängste vor dem Schadenfall zu reduzieren und den Mehrwert einer leistungsstarken Versicherung hervorzuheben.
Die beim Versicherungsaward Austria 2025 mit dem zweiten Platz prämierte Kfz-Versicherung von HDI bietet einen breiten Deckungsumfang, der durch optionale Zusatzpakete (z.B. Kfz-Assistance, KaskoPLUS, E-Paket) erweitert werden kann. Zusätzlich profitieren Ver-
ohne zusätzliches Wertgutachten möglich. Der Leistungsumfang bei der Kasko wurde gezielt erweitert, die Deckung für Tierbissschäden an Kabeln, Schläuchen und Aggregaten wurde auf 3.000 Euro erhöht. Unverändert bleiben die bewährten Leistungsmerkmale des Classic-Tarifs. Dazu zählen unter anderem die Versicherung nach Marktwert oder Wiederbeschaffungswert, die Mitversicherung der groben Fahrlässigkeit sowie attraktive Lösungen für Fahrzeugsammlungen.
Auch bei der reinen Haftpflichtversicherung gibt es Änderungen, künf-
sicherungsnehmer von attraktiven Vorteilen im HDI Werkstattnetz mit über 250 Partnerwerkstätten in ganz Österreich.
tig kann auch ein Carport als Abstellort angegeben werden, eine versperrte Garage ist nicht mehr zwingend erforderlich. Der Onlinetarifrechner ermöglicht eine schnelle Prämienberechnung und einen direkten Abschluss.
„Mit dem Classic-Tarif 2026 setzen wir gezielt auf Vereinfachung, Flexibilität und praxisnahe Verbesserungen für unsere Kundinnen und Kunden. Insbesondere die neuen digitalen Abschlussmöglichkeiten und die erweiterten Spielräume bei den Voraussetzungen schaffen spürbare Erleichterungen“, betont DI Christian Sipöcz, Vorstandsmitglied der VAV Versicherungs-AG.
Florian Leitner
Flexibler BU-Schutz fürs Leben
Unser Leben ist immer in Bewegung. Eine flexible Berufsunfähigkeitsvorsorge ist daher unverzichtbar.
Doch für viele Kunden und Vermittler stellt schon der Antragsprozess eine Hürde dar. Bei der Continentale geht er schnell und bequem.
von Thomas Pollmer, Geschäftsführer der Continentale
Assekuranz Service GmbH
Veränderungen kommen selten angekündigt. Auch die Gesundheit bildet da keine Ausnahme. Wenn die Arbeitskraft wegfällt, steht das Einkommen auf dem Spiel. Fakt ist: Jeder Vierte wird statistisch betrachtet im Laufe seines Arbeitslebens berufsunfähig – ein starkes Argument dafür, die eigene Existenz abzusichern. Wesentlich ist, dass der Schutz für den Fall der Berufsunfähigkeit (BU) auch passt, wenn sich die Lebenssituation ändert. Moderne Vorsorgeprodukte ermöglichen es, die BU-Rente einfach anzupassen. Zum Beispiel die Continentale PremiumBU und ihre Start-Varianten für junge Leute.
Starke Nachversicherungen – ohne erneute Risikoprüfung
Dank umfassender Nachversicherungsgarantien bleibt der BU-Schutz der Höhe nach flexibel. Der Kunde kann ihn während der Vertragslaufzeit bei 17 Ereignissen ausweiten. Interessant für Berufsstarter: Dazu zählen auch die erfolgreiche Meisterprüfung oder eine Techniker-Weiterbildung. Darüber hinaus lässt sich die monatliche Rente ereignisunabhängig in den ersten fünf Versicherungsjahren und bis Alter 40 erhöhen.
Das Besondere daran: Eine Nachversicherung ist weitaus günstiger als ein späterer Neuabschluss. Sie erfolgt bei der Continentale immer zu den ursprünglich vereinbarten Bedingungen und Rechnungsgrundlagen. Eine erneute Risikoprüfung ist nicht erforderlich.
Zukunftsorientierte BUVorsorge schon ab Alter 10 Jahre
Lehrlinge, Studierende sowie Berufsanfänger zwischen 15 und 35 Jahren können sich mit der Continentale PremiumBU Start umfassend absichern. Der Beitrag ist sehr günstig und steigt in kleinen Schritten erst nach und nach an – ideal für die ersten Berufsjahre mit geringerem Einkommen. Die BUPolizze für Schüler gibt es für Kinder ab 10 Jahren.
Wertvolle Unterstützung bei der Antragstellung
Neben Flexibilität ist bei der BU-Vorsorge ein umfassender Service wichtig. Die Beantwortung der Gesundheits-
fragen im Antrag und gegebenenfalls notwendige ärztliche Untersuchungen sind für Kunden und Vermittler oft eine Hürde. Dabei hilft die Continentale. Ist eine medizinische Untersuchung notwendig, kann der Kunde sich vom Medical Home Service (MHS) kostenlos an einem Wunschort untersuchen lassen. In diesem Fall braucht er auch die Gesundheitsfragen im Antrag nicht auszufüllen. Das Angebot ist ab einer BU-Rente von mehr als 3.000 Euro erhältlich. Gut zu wissen: Der MHS ist inzwischen auch in den Postleitregionen 66, 68 und 89 verfügbar.
Die Continentale PremiumBU ist über die Continentale Assekuranz Service GmbH erhältlich. Weitere Informationen gibt es bei den regionalen Ansprechpartnern unter makler.continentale.at/ansprechpartner.
Thomas Pollmer, Geschäftsführer der Continentale Assekuranz Service GmbH
Zukunft braucht Vorsorge
Die Frage der ergänzenden Altersvorsorge gewinnt angesichts der demographischen Entwicklung, steigender Pensionskosten und wachsender Pflegeausgaben weiter an Bedeutung. Im Interview mit risControl, geführt von Mag. Manfred Kainz, skizziert
PRAEVENIRE Präsident u. Finanzminister a.D. Dr. Hans Jörg Schelling, welche Rolle betriebliche und private Vorsorge künftig spielen können, wo steuerliche Anreize ansetzen sollten und warum auch das Bewusstsein für Eigenverantwortung gestärkt werden muss.
Angesichts unserer demographischen Entwicklung, steigender Pensionskosten und wachsender Altersarmut wird finanzielle Vorsorge empfohlen. Denn Pensionslücken lassen dann auch kaum Reserven für teure Behandlungen im Alter. Schon als Finanzminister wollten Sie den Ausbau der zweiten und dritten Säule. Wie kann man diese attraktiver machen?
Schelling: Man muss bei diesem Thema zwei verschiedene Problemkreise auseinanderhalten, die hier aufeinanderstoßen. Der eine ist die Pflege, für die man durchaus mit einer – vielleicht auch, so wie in Deutschland, an die Krankenversicherung gekoppelten – Versicherung Pflegevorsorge betreiben kann. Wenn man damit sehr früh beginnt, sind auch die Versicherungsbeträge relativ klein. Hier kann man sicher neue Wege beschreiten. Und was die private Pensionsvorsorge betrifft, ist es sicher von Bedeutung, Anreize zu setzen. Diese können natürlich steuerlicher Natur sein, vielleicht müssen sie es sogar sein.
Wie könnte so eine steuerliche Gestaltung konkret aussehen?
Schelling: Die zweite – betriebliche –Säule müsste wohl zwingend steuerlich attraktiviert werden, um eine flächendeckende Verbreitung zu erreichen. Das könnte mittels Freibetrags für Einzah-
von Manfred Kainz
lungen erfolgen. Und die Auszahlungen sollte man einkommensteuerfrei stellen, damit man dadurch nicht in eine höhere Einkommensteuerstufe rutscht. Dafür könnte man in der Auszahlungsphase zum Beispiel die halbe KESt ansetzen. So hält sich der Budgeteffekt in Grenzen.
Und die dritte – private – Säule? Vielen Menschen bleibt am Monatsende „nichts über“?
Schelling: Menschen mit niedrigen Einkommen könnte man auf zweierlei Arten zu finanzieller Altersvorsorge verhelfen. Man könnte zum einen eine Art „freiwillige Höherversicherung“ in der Sozialversicherung überlegen, bei der man mehr als 22 Prozent einzahlen kann und dann mehr aus der ersten Säule bekommt. Das könnten jene nützen, die kapitalmarktskeptisch sind, denen also eine ergänzende Säule mittels Kapitaldeckung nicht sicher genug erscheint. Zum anderen könnte man eine Art halbstaatlichen, public-private kombinierten Pensionsfonds andenken: einen überbetrieblichen Vorsorgefonds von Staat und institutionellen Veranlagern. Beispiel Norwegen: Dort geht man mit 67 Jahren in Pension, die aus
dem Staatsfonds finanziert ist. Dieser Staatsfonds entwickelt sich sehr gut; die Pensionsgelder sind gut verzinst und am Kapitalmarkt gewinnbringend angelegt.
Die Kosten von Krankheit, Berufsunfähigkeit und Genesung werden gern unterschätzt – und die Leistungen aus der staatlichen Kranken- und Unfallversicherung überschätzt. Wie kann man das Vorsorgebewusstsein steigern?
Was können Versicherungsberater, die ihre Kunden oft lange kennen, dazu beitragen?
Schelling: Wahrscheinlich ist es notwendig, egal ob bei gesetzlichen oder privaten Krankenversicherungen, nicht nur die Kosten darzustellen, sondern auch den Nutzen zu kommunizieren.
Wahrscheinlich ist es notwendig, egal ob bei gesetzlichen oder privaten Krankenversicherungen, nicht nur die Kosten darzustellen, sondern auch den Nutzen zu kommunizieren.
Dr. Hans Jörg Schelling war von 2014 bis 2017 Bundesminister für Finanzen und ist aktuell unter anderem Präsident des gemeinnützigen Vereins PRAEVENIRE – Gesellschaft zur Optimierung der solidarischen Gesundheitsversorgung.
Und dieser Nutzen besteht in Heilung. Heilung kostet Geld. Es wäre gut, wenn die Menschen auch wüssten, welche Leistungen sie aus dem, was sie solidarisch einbezahlt haben, tatsächlich wie-
der erhalten. Wir haben einmal eine Studie gemacht, ob die Menschen lieber Steuern oder Beiträge zahlen. Herausgekommen ist, dass die Menschen lieber Beiträge für Kranken-, Unfall- und Pensionsversicherung zahlen, weil sie dafür ganz bestimmte Gegenleistungen beziehen und deren Wertigkeit erkennen können. Bei Steuern ist das alles anonymisiert und nicht mehr beeinflussbar.
Bei Beiträgen sagen die Menschen: Ich habe einbezahlt und bekomme dafür eine bestimmte Leistung – und das ist gut. Dieses Bewusstsein muss man verstärken. Und es muss gelingen, bei allen – egal, ob privat zusatzversichert oder nicht – die Eigenverantwortung für die Gesundheit zu stärken; also das Bewusstsein dafür zu schaffen, dass Vorsorge auch heißt, sich gesund zu ernähren, sich zu bewegen und auf sich zu achten. Sodass die Leistung, die schon bezahlt wurde, nicht wieder „verschüttet“ wird.
Vielen Dank für das Gespräch.
Next-Gen Investors: Finanzberatung im Wandel
In den kommenden Jahren werden große Vermögenswerte an jüngere Generationen übergehen. Diese jungen Anleger sind digital versiert, selbstbewusst und an persönlichen Werten orientiert. Ihre Erwartungen an Beratung, Kommunikation und Produktauswahl unterscheiden sich erheblich von denen der Kunden, für deren Betreuung die heutige Finanzberatung aufgebaut wurde.
von Andreas Dolezal, Certified Sustainability Management Expert
Das CFA Institute, der weltweite Verband von Anlageexperten, veröffentlichte auf Basis einer Umfrage unter 2.400 vermögenden Anlegern in Kanada, Indien, Singapur, Großbritannien, den Vereinigten Arabischen Emiraten und den USA eine Studie, die aufzeigt, wie sich vermögende Anleger der Generation Z (18- bis 28-Jährige) und der Millennials (29- bis 44-Jährige) die Zukunft der privaten Vermögensanlage vorstellen und wie sich ihre Erwartungen von jenen der Generation X (45bis 60-Jährige) und der Babyboomer (61- bis 79-Jährige) unterscheiden.
Finanzberatung im Wandel
Anleger der Generation Z und der Millennials erwarten Echtzeit-Zugriff auf Informationen, häufige digitale Interaktion, mehr Anlageoptionen und Zugangsmöglichkeiten sowie eine Beratung, die Lebensziele, Disziplin im Umgang mit Geld und langfristige Anlagestrategien miteinander verbindet, fasst Rhodri Preece, CFA, Senior Head of Research beim CFA Institute, die Studienergebnisse zusammen. Junge vermögende Investoren wenden sich zwar nicht von professioneller Beratung ab, definieren diese aber neu. Sie erwarten eine aktive Beteiligung an der Finanzplanung und wünschen sich gemeinsame, hybride Beratungsmodelle, die menschliches Fachwissen mit technologiegestützter Personalisierung
verbinden. Technologie, einschließlich Künstlicher Intelligenz, werde dafür unverzichtbar sein.
Starke
Nachfrage nach Finanzberatung
Über 90 Prozent der befragten Investoren der Generation Z und der Millennials geben an, bereits eine Form von bezahlter Finanzberatung, wie traditionelle Berater und Robo-Advisor, in Anspruch zu nehmen. Fast 70 Prozent der Befragten stehen mindestens einmal im Monat via Videoanruf, SMS und Messaging-Apps mit ihrem Berater in Kontakt.
So entwickelt sich die Berater-Kunden-Beziehung zu einer ganzheitlichen Partnerschaft, die durch flexible und modulare Beratungsformate umgesetzt wird. Um neue Kunden anzusprechen, müssen Berater bei wichtigen Lebensereignissen, die finanzielle Ziele klar in den Fokus rücken, ihren Mehrwert und ihr Fachwissen unter Beweis stellen.
Innovation, Markttrends und FOMO
Portfolios junger Anleger spiegeln häufig sowohl ihre Ziele als auch ihre Werte wider. Sie halten häufiger als ältere Investoren Kryptowährungen, börsengehandelte Fonds (ETFs) und Anlageimmobilien in ihren Portfolios. Sie zeigen zudem starkes Interesse an
maßgeschneiderten oder Nischenanlagen, die für Privatanleger üblicherweise nicht zugänglich sind, wie etwa Private Equity, und nachhaltigkeitsorientierte Anlagen.
Mehr als die Hälfte der jungen vermögenden Anleger gibt an, Anlageentscheidungen aufgrund der „Angst, etwas zu verpassen“ (FOMO: fear of missing out) zu treffen, insbesondere bei aufstrebenden Anlageklassen wie Kryptowährungen. Sie suchen Berater, die neue Entwicklungen in einen Kontext setzen können und als strategischer, zukunftsorientierter Partner fungieren, der Innovation mit umsichtiger Beratung in Einklang bringen kann.
Vertrauen durch Leistung
„Vertrauenswürdig“ und „ethisch“ bleiben die wichtigsten Eigenschaften bei der Auswahl eines Beraters. Doch was Vertrauen ausmacht, unterscheidet sich je nach Generation. Junge Anleger definieren Vertrauen anhand von messbarem Verhalten, fachlicher Kompetenz und digitaler Integrität. Sie legen Wert auf Referenzen und Cybersicherheit sowie auf Empathie und Kostentransparenz.
Digital und menschlich zugleich
Die Generation Z und die Millennials informieren sich über Finanzen durch
Berater, Apps, soziale Medien und zunehmend auch durch KI-Tools. Etwa ein Drittel hat bereits Künstliche Intelligenz für die finanzielle Bildung genutzt. Dennoch bleiben menschliche
Berater die vertrauenswürdigste Quelle. Die Chance liegt darin, diese Kunden dort abzuholen, wo sie sich aufhalten – auf Online- und mobilfreundlichen Plattformen –, und ihnen gleichzeitig
Manager-BasisRechtsschutz
Wenn‘s um die Rechte Ihrer Kunden geht www.roland-rechtsschutz.at
dabei zu helfen, sich in der wachsenden Flut digitaler Informationen zurechtzufinden und diese zu überprüfen.
Next LevelFinanzberatung
Der Aufstieg der Millennial- und Gen-Z-Anleger läutet laut der Studie des CFA Institute das nächste Kapitel der Finanzberatung ein. Junge Anleger sind selbstbewusst, vernetzt und werteorientiert. Sie suchen Finanzberater, die sie in entscheidenden Momenten ihrer finanziellen Reise regelmäßig und konsequent unterstützen. Diejenigen Experten, die die Wünsche und Bedürfnisse junger Anleger verstehen und sich darauf einstellen, werden die Zukunft der Anlageberatung aktiv gestalten.
Passende ETFs für globale Risikoszenarien
Krisen verlaufen selten linear, doch ihre Marktmechanik ist erstaunlich konstant. Wer versteht, welche Anlageklassen und Sektoren in Stressphasen stabil bleiben, kann ETFs gezielt als resilienten Kern eines Portfolios einsetzen.
Diversifikation allein reicht häufig nicht mehr. Globale Risikoszenarien, ob Finanzkrise, Pandemie oder geopolitische Schocks, führen regelmäßig zu einem zunächst synchronen Einbruch an den Kapitalmärkten. In solchen Phasen steigt die Korrelation zwischen Aktien deutlich an, wodurch klassische Diversifikation gerade in Stressphasen deutlich an Wirkung verliert. Analysen internationaler Aktienmärkte zeigen, dass sich in Stressphasen oder generell in starken Wirtschaftsabschwüngen die Gleichläufigkeit signifikant erhöht und damit breite Indizes kaum Schutz bieten. Genau dieser Effekt war sowohl 2008 als auch im März 2020 klar zu beobachten. Laut einem Discussion Paper der Deutschen Bundesbank (Nr. 05/2023: Time-varying stock return correlation, news shocks, and business cycles; Metiu, Prieto) zeigt sich, dass die durchschnittliche paarweise Korrelation der Branchenrenditen der an NYSE, AMEX und Nasdaq gehandelten Aktien negativ mit dem realen BIP-Wachstum der USA zusammenhängt (Korrelationskoeffizient von minus 0,30 im Zeitraum 1964 bis 2021) und im Vorfeld von Rezessionen deutlich ansteigt. Die Korrelation der Aktienrenditen erreichte kurz nach der Insolvenz von Lehman Brothers im Jahr 2008 ein historisches Hoch von 0,83, nachdem sie zu Beginn des neuen Jahrtausends noch unter 0,20 gelegen hatte. Anschließend ging sie nach
von Michael Kordovsky
der Finanzkrise zurück, bevor sie während der COVID-19-Rezession erneut auf über 0,80 anstieg – so das Ergebnis genannter Publikation.
Für Anleger bedeutet das: Nicht die Streuung allein entscheidet über Stabilität, sondern die gezielte Auswahl von Marktsegmenten, die sich strukturell robuster verhalten. Genau hier setzen ETFs an, da sie es ermöglichen, sehr präzise in solche Segmente zu investieren.
Die empirischen Konstanten aus zwei großen Krisen
Ein Blick auf die Finanzkrise 2008 und die COVID-19-Pandemie zeigt klare Muster. Während der breite Aktienmarkt in beiden Phasen zweistellige Verluste verzeichnete, entwickelten sich einzelne Sektoren deutlich stabiler. Diverse Studien bescheinigen dem Ge-
sundheitswesen und Basiskonsumgütern eine höhere Krisenresilienz. Eine Untersuchung der LUT University mit dem Titel „Sector Performance Analysis Through The Comparison Of SPDR ETFS And The S&P 500 Index From 2007 To 2022” zeigte für die Finanzkrisenjahre 2007 bis 2009, in denen der S&P 500 Index kumuliert 27,39 Prozent verlor, folgende „Gewinner-Sektoren-ETFs“, nämlich jene der Basiskonsumgüter mit einem Plus von 3,09 Prozent und des Technologiesektors mit einem Minus von 7,79 Prozent, während sich die Sektoren Energie und Gesundheit mit minus 9,08 bzw. minus 9,50 Prozent ebenfalls noch relativ stabil hielten. Während der COVID19-Krise in den Jahren 2019 bis 2021 stieg der S&P 500 insgesamt um 68,15 Prozent. Insgesamt besser schnitten die Sektoren Technologie (153,32 %) und Zyklische Konsumgüter (81,11 %) ab.
Während der Pandemie entwickelten sich Technologieunternehmen entgegen klassischer Krisenmuster außergewöhnlich robust. Die Digitalisierung wirkte hier als Beschleuniger bestehender Trends und machte den Technologiesektor zu einem strukturellen Gewinner. Zahlreiche Unternehmen nützten die Pandemie, um Digitalisierungsinvestitionen wie Online-Konferenzsysteme vorzuziehen. Trotzdem sollten klassische defensive Branchen für kritische Marktsituationen weiterhin Berücksichtigung finden, da stabile Umsätze weniger starke Korrekturen im Vergleich zum Gesamtmarkt erwarten lassen.
Warum defensive Geschäftsmodelle überlegen sind
Unternehmen aus dem Bereich der Basiskonsumgüter – etwa Lebensmittelhersteller oder Einzelhandelsketten – profitieren von einer weitgehend konjunkturunabhängigen Nachfrage. Auch Gesundheitsunternehmen weisen stabile Cashflows auf, da medizini-
sche Leistungen selbst in Rezessionen benötigt werden. Versorger wiederum verfügen häufig über regulierte Einnahmen, was ihre Erträge planbarer macht. Diese Eigenschaften führen dazu, dass entsprechende Aktien in Krisen weniger stark unter Druck geraten und sich schneller erholen.
Ganz anders verhält es sich bei zyklischen Branchen. Banken, Industrieunternehmen oder Rohstoffproduzenten reagieren empfindlich auf Konjunktureinbrüche, steigende Kreditrisiken oder Nachfrageausfälle. Branchen wie die Automobilindustrie samt Zulieferern, Chemie, Stahl, Metallverarbeitung und auch Bergbautitel (Industriemetalle wie Kupfer, Eisenerz, Nickel etc.) sind stark von Konjunkturzyklen abhängig, die sich bei Banken im Abschwung in höheren Kreditrisikokosten niederschlagen.
Die Rolle von Gold und Anleihen als Stabilitätsanker
Neben defensiven Aktiensegmenten spielen klassische Absicherungsinstrumente eine zentrale Rolle. Gold gilt seit Jahrzehnten als sicherer Hafen, insbe-
sondere in Phasen erhöhter Unsicherheit oder steigender Inflation. Während der Finanzkrise und auch während der Pandemie kam es zu massiven Kapitalzuflüssen in Goldprodukte. Gold weist häufig eine geringe bis negative Korrelation zu Aktien auf und stabilisiert somit das Portfolio.
Auch Staatsanleihen hoher Bonität erfüllen diese Funktion. In Stressphasen fließt Kapital in sichere Schuldner, was zu steigenden Kursen und fallenden Renditen führt. Dieser Effekt war insbesondere im Jahr 2020 deutlich zu beobachten.
ETFs als effizientes Kriseninstrument
Die besondere Stärke von ETFs liegt darin, dass sie diese Muster systematisch nutzbar machen. Anstatt auf einzelne Unternehmen zu setzen, können Anleger gezielt ganze Sektoren oder Anlageklassen abbilden. Das reduziert das Risiko einzelner Fehlentscheidungen erheblich.
Zudem zeigen Studien, dass aktive Fonds ihre vermeintlichen Vor-
NV MAKLERSERVICE - AGRARPLUS
EINSATZ SÄEN. SICHERHEIT ERNTEN.
Eine Versicherung als Rundumschutz für Ihren landwirtschaftlichen Betrieb, abgestimmt auf Ihren Hoftyp und Ihre Betriebsart. Dahinter steht Erfahrung über Generationen. Am Hof und um den Hof. Nähe verbindet. Unsere Niederösterreichische Versicherung
teile gerade in Krisenphasen oft nicht ausspielen können. Eine Untersuchung des National Bureau of Economic Research (Working Paper 27551: Mutual Fund Performance and Flows During the COVID-19 Crisis, Pastor et al. 2020) zeigt, dass während der COVID19-Krise rund 74,2 Prozent der aktiven Fonds hinter dem S&P 500 zurückblieben. Die durchschnittliche Underperformance betrug im zehnwöchigen Beobachtungszeitraum 5,6 Prozentpunkte.
Damit gewinnen ETFs gerade in volatilen Marktphasen an Attraktivität, da sie kostengünstig, transparent und breit diversifiziert sind.
Konkrete ETF-Strategien für Krisenzeiten
Aus den empirischen Erkenntnissen lassen sich klare strategische Ansätze ableiten. Ein stabil ausgerichtetes Portfolio kombiniert mehrere Bausteine.
Defensive Aktien-ETFs auf Basiskonsumgüter, Gesundheitswesen und Versorger bilden das Fundament. Ergänzend können Minimum-Volatility- oder Quality-Strategien eingesetzt werden, die gezielt auf stabile Geschäftsmodelle und geringere Schwankungen abzielen.
Gold-ETCs oder Edelmetall-ETFs dienen als Absicherung gegen systemische Risiken und Inflation. Ergänzend sorgen Staatsanleihen-ETFs für zusätzliche Stabilität, insbesondere in akuten Stressphasen.
Entscheidend ist dabei nicht die perfekte Vorhersage der nächsten Krise, sondern die Kombination von Bausteinen, die sich in unterschiedlichen Szenarien bewährt haben.
Fazit: Resilienz statt Prognose
Die Analyse vergangener Krisen zeigt, dass sich bestimmte Muster wiederholen. Defensive Sektoren, Edelmetalle und hochwertige Anleihen bieten Stabilität, während zyklische Branchen stärker unter Druck geraten.
ETFs ermöglichen es, diese Erkenntnisse effizient umzusetzen und Portfolios robuster aufzustellen. In einer Welt zunehmender Unsicherheit wird damit nicht die Prognosefähigkeit entscheidend, sondern die Fähigkeit, unterschiedliche Risiken strukturell abzufedern.
Die folgende Auswahl kombiniert defensive Sektoren, Qualitätsstrategien sowie Absicherungsbausteine. Alle ETFs sind in Europa handelbar und basieren auf etablierten Benchmarks:
Defensive Aktien – Basiskonsum
State Street SPDR MSCI World Consumer Staples UCITS ETF | ISIN: IE00BYTRR756 | Benchmark: MSCI World Consumer Staples 35/20 Capped Index | TER: ca. 0,30 Prozent | Ausrichtung: Supermarktketten, globale Hersteller von Lebensmitteln, Getränken und Haushaltswaren | Charakter: Stabile Nachfrage, geringe Konjunkturabhängigkeit
Defensive Aktien – Gesundheit
iShares Health Care Innovation UCITS ETF | ISIN: IE00BYZK4776 | Benchmark: STOXX Global Breakthrough Healthcare (Net Return) TER: ca. 0,40 Prozent | Ausrichtung: Pharma, Medizintechnik, Biotechnologie | Charakter: Krisenresistente Cashflows, strukturelles Wachstum
Defensive Aktien – Versorger
Amundi S&P Global Utilities ESG UCITS ETF | ISIN: IE000PMX0MW6 | Benchmark: S&P World Utilities Weighted & Screened Index | TER: ca. 0,18 Prozent | Ausrichtung: Strom- und Gasversorger weltweit | Charakter: Regulierte Einnahmen, defensive Ertragsstruktur
Minimum Volatility – Schwankungsreduktion
iShares Edge MSCI World Minimum Volatility UCITS ETF | ISIN: IE00B8FHGS14 | Benchmark: MSCI World Minimum Volatility Index | TER: ca. 0,30 Prozent | Ausrichtung: Aktien mit historisch niedriger Volatilität | Charakter: Reduzierte Drawdowns in Stressphasen
Qualitätsstrategie – robuste Geschäftsmodelle
Xtrackers MSCI World Quality UCITS ETF | ISIN: IE00BL25JL35 | Benchmark: MSCI World Sector Neutral Quality Index | TER: ca. 0,25 Prozent | Ausrichtung: Unternehmen mit hoher Eigenkapitalrentabilität, soliden Erträgen und stabilen Bilanzen | Charakter: Langfristig überdurchschnittliche Stabilität
Gold – klassischer Krisenanker
Xetra-Gold (ETC) | ISIN: DE000A0S9GB0 | Benchmark: Goldpreis (physisch hinterlegt) | Kosten: 0,36 Prozent (Quelle: Deutsche Börse) | Ausrichtung: Physisches Gold | Charakter: Absicherung gegen Inflation und Systemrisiken
Staatsanleihen Eurozone – Stabilitätsbaustein
iShares Core Euro Government Bond UCITS ETF | ISIN: IE00B4WXJJ64 | Benchmark: Bloomberg Euro Treasury Bond Index | TER: ca. 0,07 Prozent | Ausrichtung: EuroStaatsanleihen hoher Bonität | Charakter: Stabilisierung in Stressphasen
»DENKT DRAN: EIN HELM SCHÜTZT
NUR DEN KOPF. DIE VAV ALLES.«
VON VERSICHERTEXPERTEN
GENUSSFAHRER HABEN MEHR VOM LEBEN: VOR ALLEM MIT DER VAV MOTORRADVERSICHERUNG
HAFTPFLICHT
9€ schon ab pro Monat*
Cruiser haben Rasern viel voraus. Sie fahren sicherer – sie fahren entspannter – und sie fahren auch sparsamer. Das beweist nicht nur die Tankrechnung, sondern auch die Versicherungsprämie: Denn Genussfahrer sind bei der VAV schon ab 9 € pro Monat bestens haftpflichtversichert.** Und wer ganz auf Nummer sicher gehen möchte, setzt auf eine der Kasko-Varianten. Sowohl in der Variante TEILKASKO als auch in der VOLLKASKO ist grobe Fahrlässigkeit ab sofort prämienfrei inkludiert. In der Variante VOLLKASKO ist außerdem die Bekleidung bis 2.000 € je Schadenereignis mitversicherbar. Mehr Infos auf www.vav.at
Tickende Zeitbombe
Für einen einzelnen Investor bieten passive ETFs große Vorteile, jedoch führt der weltweite Trend zu passiven Investments zu systemischen Risiken, die ein Risiko für die Stabilität des Finanzsystems und des Wirtschaftssystems darstellen.
Trotz Irankriegs, der Sperre der Straße von Hormus und steigender Gas- und Ölpreise zeigen sich die Kapitalmärkte überraschend robust, so sehr, dass diese Stabilität manche Beobachter seltsam finden. Möglicherweise hat dies auch damit zu tun, dass die berühmte nachrichtengetriebene Panik der Finanzmärkte mit dem Siegeszug der ETFs langsam ein Ende findet und ein Paradigmenwechsel gerade im Gange ist. Passive Investments stellen mit einem besseren Preis-Leistungs-Verhältnis aktiv gemanagte Fonds in den Schatten und drängen sie daher Schritt für Schritt aus dem Markt. Aber was vorteilhaft für den Einzelnen ist, ist nicht immer das Beste für die Gesamtheit. Mittlerweile mehren sich die Stimmen, die vor den Gefahren passiver Investments warnen.
Gleichlauf, hohe Vola
Das grundlegende Problem der passiven ETFs erklärt eine EZB-Studie wie folgt: Passive Anlagestrategien zielen darauf ab, eine Benchmark-Rendite möglichst genau abzubilden. Daher wird die Handelstätigkeit der einzelnen Ak-
von Mag. Christian Sec
tien nicht von den Fundamentaldaten einzelner Aktien bestimmt. Dies führt auf Portfolioebene zu einer stärkeren gemeinsamen Renditeentwicklung der enthaltenen Aktien. Empirische Ergebnisse zeigen, dass ein höherer Anteil passiver Investoren in der Eigentümerstruktur einer Aktie mit einer höheren Korrelation dieser Aktie mit dem Gesamtmarkt einhergeht. Zwischen dem ersten Quartal 2010 und dem ersten Quartal 2024 war ein An-
stieg des passiven Eigentumsanteils an einer Aktie im Euroraum um einen Prozentpunkt mit einem Anstieg des Korrelationskoeffizienten mit dem EURO STOXX Index um etwa 0,005 verbunden. Die Studie schließt daraus, dass die anhaltende Verschiebung hin zu passiven Anlagestrategien die Diversifikationsmöglichkeiten für Investoren verringert und gleichzeitig die Wertentwicklung der Portfolios volatiler macht – weil der dämpfende Effekt,
dass einige Aktien fallen, während andere steigen, geringer wird.
Preisverzerrung und Blasenbildung
Aber der stärkere Gleichlauf der Aktienrenditen, die geringeren Diversifikationsmöglichkeiten aktiver Kapitalmarktteilnehmer und die steigende Volatilität des Gesamtmarktes sind nicht die einzigen Risiken, die passive Investments verursachen. Eine weitere Gefahr besteht darin, dass passive Fonds die Marktkonzentration erhöhen. Mit den ETFs fließt ein größerer Teil des investierten Kapitals in die ohnehin größten Unternehmen eines Index, sodass Anleger stärker von deren Entwicklung abhängig werden und damit höhere unternehmensspezifische Risiken tragen. Dies ist darauf zurückzuführen, dass der Einfluss auf Marktpreise durch passive Investments unterschiedlich ausfällt – je nachdem, ob es sich um Indexschwergewichte oder kleinere Indexwerte handelt. Der Grund dafür ist die Marktliquidität. Bei den größten Unternehmen ist die Marktliquidität in nominalen Größen zwar typischerweise höher, aber niedriger relativ zum Indexgewicht. Ein zehnfach so großes Indexgewicht bedeutet also, dass die Marktliquidität höher ist, aber eben nicht zehn Mal so hoch. Wenn neues Geld von einem ETF in den Markt kommt, fließt in diesem Fall zehnmal so viel in das Indexschwergewicht wie in den kleineren Indexwert. Durch die relativ zum Indexwert niedrigere Liquidität steigt der Kaufdruck, was dazu führt, dass die Preise der Indexschwergewichte, durch den Einfluss der passiven Investments, stärker steigen als bei kleineren Indexwerten. Aber genau dieser Mechanismus führt bei den Indexfonds Feedback-Schleifen. Passive Fonds kaufen die Indexpositionen. Die Preise der großen Aktien steigen stärker, was wiederum die Marktkapitalisierung erhöht und
damit auch das Indexgewicht ansteigen lässt. Damit müssen passive Fonds noch mehr davon kaufen, weil ihr einziges Ziel ist, den Index nachzubilden. Die Herausbildung der „Magnificent Seven“ lässt sich natürlich nicht allein durch passive Investments erklären, aber die Forschung legt nahe, dass passive Kapitalflüsse diesen Prozess verstärkt haben könnten. Eine aktuelle Studie „Passive Investing and the Rise of Mega-Firms“ zeigt, wie die Zuflüsse der passiven Fonds überproportional die Aktienkurse der größten Unternehmen der Volkswirtschaft erhöhen. Die Auswirkungen sind dabei so groß, dass der Gesamtmarkt steigt, selbst wenn das Wachstum passiver Fonds ausschließlich darauf beruht, dass Anleger von aktiven in passive Fonds umschichten (und nicht darauf, dass neue Investoren in den Aktienmarkt eintreten). Passives Investieren führt somit zu einer Verzerrung des Aktienmarktes in Richtung Überbewertung, konkludiert die Studie, die auch zeigt, dass die Kurse der größten Unternehmen im S&P 500 nach Zuflüssen in diesen Index am stärksten steigen.
Randgruppe: Aktive Investoren
Die aktiven Teilnehmer am Kapitalmarkt sind so etwas wie die Feuerwehr, die das System vor gefährlichen Preisverzerrungen und Blasenbildungen schützen – bei Überbewertung entsteht Verkaufsdruck und vice versa. Daher hat eine Verdrängung dieses so wichtigen Korrektivs auch strukturelle Folgen für den Kapitalmarkt. In den USA hat das passive Investment mittlerweile einen Marktanteil von über 50 Prozent und auch in Europa wächst der Marktanteil zwischen zwei und drei Prozent jährlich und hält bei rund 30 Prozent. Diese Funktion einer Preisfeuerwehr können jedoch Indexfonds nicht bieten. Die Studie „Indexing and the Elasticity of Stock De-
mand“, der Universität Quebec zeigt, dass der Anstieg passiver Investments insgesamt am Markt die Preiselastizität der Aktiennachfrage verringert, und zwar um 40 Prozent am USMarkt. Das bedeutet, der Markt reagiert um diesen Prozentsatz geringer auf Preisänderungen bzw. Über- oder Unterbewertung von Aktientiteln, da ETFs die Aktie relativ unabhängig vom Preis kaufen und halten.
Auswirkungen auf Gesamtwirtschaft
Schlussendlich bleiben diese Wirkungen der passiven Investments nicht auf den Kapitalmarkt beschränkt. Wenn Indexfonds die Marktkapitalisierung großer Unternehmen weiter stärken, fließen Kapitalzuflüsse überproportional in diese Unternehmen, was die Kapitalkosten für diese Unternehmen senkt, während kleinere Unternehmen relativ benachteiligt werden, wie die Studie „Passive Investing and the Rise of Mega-Firms“ zeigt. Dies führe langfristig zu einer starken Marktkonzentration, zu weniger Konkurrenz bzw. Monopolen mit negativen Auswirkungen für Konsumenten und Innovation, sowie einer sich verstärkenden Verzahnung von Politik und Konzernen. Ineffiziente Investitionsentscheidungen führen dazu, dass langfristig das Produktivitätswachstum sowie die Stabilität der Finanzmärkte negativ beeinflusst werden, mit erhöhten Gefahren für Rezessionen. Wenn durch passive Investments keine Preiswahrheit an den Börsen besteht, und sich die Börsenwerte von den realen Werten immer stärker auseinanderbewegen, dann sind Überbewertungen und Blasenbildungen unvermeidlich, mit einem erhöhten Risiko von starken Kurskorrekturen, die durch die zunehmende Macht der passiven Investments sehr verzögert eintreten, aber dann umso stärker, mit dementsprechend negativen Auswirkungen auf private Ersparnisse.
Ihre Zukunft gestalten – mit g&o brokernet.
Moderne Tools und maximale Effizienz
Professionelles Netzwerk
Fachlicher Austausch
Neues Universum für Kleinanleger
Private Equity war lange institutionellen Investoren vorbehalten – doch mit neuen Strukturen öffnet sich der Markt zunehmend für Privatanleger. Damit rücken bislang schwer zugängliche Renditequellen und neue Diversifikationschancen stärker in den Fokus.
ELTIF 2.0 (European Long-term Investment Funds) ist eine seit Anfang 2024 geltende EU-Reform, die privaten Anlegern den Zugang zu illiquiden Anlagen wie Private Equity, Infrastruktur und Immobilien erleichtert, die davor nur institutionellen Anlegern vorbehalten waren. Die Mindestanlagegrenzen für Privatanleger wurden abgeschafft, ebenso wie die Zehn-Prozent-Sperre – eine Schutzregel für Kleinanleger, die maximal zehn Prozent ihres Vermögens in ELTIFs halten durften. Auch die Portfolioanforderungen sind weniger restriktiv, was eine breitere Streuung ermöglicht. Neu ist die Möglichkeit für offene ELTIFs Rücknahmen anzubieten, was die Verfügbarkeit des Kapitals im Vergleich zur ersten ELTIF-Generation verbessert (semi-liquide Struktur). Ziel ist es, langfristiges Kapital in die Realwirtschaft zu lenken, während private Anleger von Diversifikation und potenziell höheren Renditen jenseits der Börse profitieren sollen.
Neue Welt
Nicht zuletzt vor diesem Hintergrund bringt die Erste Group mit dem Erste Private Markets Evergreen ELTIF erstmals einen Private-Equity-Fonds auch für Privatkunden auf den Markt. Damit bietet man Investoren ab einem Mindestinvestment von 2.500 Euro die Möglichkeit, in einen Markt zu investieren, der bislang fast nur institutionellen Kunden vorbehalten war und wie eine neue Welt für private Investoren wirkt: Lediglich fünf Prozent der Unternehmen in Europa und 20 Prozent in Nordamerika mit einem Umsatz von
von Mag. Christian Sec
100 Millionen Euro sind an Börsen gelistet. Das führt dazu, dass viele Opportunitäten für private Anleger verloren gehen.
Hinzu kommt, dass mittlerweile viele gute Unternehmen vor dem Börsengang zurückschrecken, was noch vor zehn oder 15 Jahren anders war, wie Thomas Bobek, Head of Private Markets Funds der Erste Asset Management, erklärt. „Seit der Finanzkrise ist ein Börsenlisting aufwendiger geworden, weshalb die Zahl gelisteter Unternehmen sinkt.“ In den 1990er-Jahren war das anders: Amazon wurde 1994 gegründet und ging 1997 mit 600 Millionen US-Dollar Bewertung an die Börse – der Großteil des Wachstums fand danach statt. Facebook wiederum ist 2004 gegründet worden und erst 2012, mit einer Bewertung von bereits 100 Milliarden. US-Dollar, an die Börse gegangen. Diese Entwicklung zu immer späteren Börsengängen hat sich seither weiter verschärft. „Die versteckten Perlen sind nur noch schwer an der Börse zu finden, sondern finden sich in Private-EquityFonds wieder“, erklärt Bobek. Für börseninvestierte Investoren bedeutet das, dass die Anzahl der verfügbaren Assets geringer wird. Aber auch die Qualität der Börsengänge ist in den letzten Jahren zurückgegangen, erklärt Bobek. Der Anteil der Unternehmen, die Gewinne machen und an die Börse gehen, sank von rund 80 Prozent auf derzeit rund zwei Drittel.
Große Chancen
Es zeigt sich, dass der Private-Equity-Markt vor allem über lange Zeit-
räume – bei Anlagehorizonten ab 15 Jahren – die börsennotierten Märkte schlägt. Dies hat mehrere Gründe. Im Gegensatz zu börsennotierten Aktien greifen Private-Equity-Investoren, oft mit Mehrheitsbeteiligung, aktiv ins Management ein. Die Bewertung der Unternehmen erfolgt daher viel weniger nach Sentiment, wie an der Börse, sondern basiert auf einem intensiven Due-Diligence-Prozess der Investoren. Daher profitieren Private Markets von strukturellen Faktoren, die besonders in Zeiten hoher Unsicherheit relevant sind. Private-Market-Fonds weisen zudem eine niedrigere Volatilität auf als globale Aktienmärkte, auch weil die Bewertung in den meisten Fällen nur quartalsweise vorgenommen wird.
Kooperation
Die Erste Group kooperiert mit der Partners Group, einem weltweit agierenden Private-Equity-Spezialisten, der den Zugang zu Unternehmen und das Investment-Know-how bietet, während die Erste Group für die Asset-Allocation-Strategie – also die Gewichtung von Private Equity, Infrastructure, Private Credit und Royalties im Fonds – verantwortlich ist. Die Partners Group stellt in allen Fällen die Expertise und den Zugang zum Private-Equity-Markt zur Verfügung. Ihr Fokus liegt auf bereits etablierten Unternehmen – weniger auf klassischen Tech-Start-ups. Ein Beispiel ist Velvet Care, der polnische Marktführer bei Hygienepapierprodukten, der eine EBITDA-Marge von über 20 Prozent erwirtschaftet. Das Unternehmen ist
in über 20 Ländern tätig. Ein weiteres Beispiel ist Eteck, ein Anbieter nachhaltiger, dezentraler Heiz- und Kühllösungen in den Niederlanden. Der Fonds soll zwischen 70 und 90 Prozent in Private Equity investieren, rund zehn Prozent in Private Infrastructure sowie etwa fünf Prozent in Royalties, also Musik- und Filmrechte, die regelmäßige Einkünfte ausschütten – ähnlich einer Dividende. Die Rendite dieser
Royalties wird mit rund zehn Prozent beziffert. Traditionelle Private-Equity-Fonds sind geschlossene Fonds, bei denen man erst am Ende der Laufzeit wieder aussteigen konnte. Beim Erste Private Markets Evergreen ELTIF handelt es sich hingegen um einen offenen Fonds; der Einstieg ist monatlich, der Ausstieg quartalsweise möglich. Neben der Performance müssen jedoch auch die Managementgebühren berücksichtigt werden, die bei Private-Equity-Fonds tendenziell höher sind als bei klassischen Fonds – so sollte man hier mit zumindest zwei Prozent rechnen.
Neue Wege
Für die Erste Group ist die Vermögensverwaltung ein wichtiger Ertragsposten. Allerdings steht das Asset Management der Geschäftsbanken grundsätzlich unter Druck. Durch die stetige Verdrängung aktiv gemanagter Fonds infolge des ETF-Booms
schmelzen die Margen der Bankhäuser dahin. Bei bankenfremden ETFs bleiben den Banken oft nur noch geringe Erträge aus Depot- und Transaktionsgebühren. Die Erste Group verzeichnete im letzten Jahr zwar steigende Einnahmen in ihrer Vermögensverwaltung, doch ist dies auch den weltweit boomenden Börsen zu verdanken gewesen. In einem Markt einzusteigen, der schwer durch Indizes nachzubilden ist, erscheint daher auch für die Geschäftsbanken ein strategischer Schritt, um sich aus der Umklammerung der ETFs zu befreien. Andererseits setzen sie auf die Emission eigener ETFs. Mit der Registrierung von zwei Aktienstrategien in Irland positioniert sich die Erste Group als erster großer österreichischer Anbieter im europäischen ETF-Segment. Die beiden Startprodukte, der Erste ETF Global Equities UCITS ETF und der Erste ETF US Equities UCITS ETF, wurden in Irland registriert. Damit markiert Österreichs größte Bank ihren ersten Schritt in das Segment börsengehandelter Fonds.
Thomas Bobek
Impressum
“risControl” - Eigentümer, Herausgeber & Verleger
Redaktion: risControl, Der Verein für Versicherung- und Finanzinformation
Team: Doris Wrumen, Chefredakteur; Isabella Schönfellner, Geschäftsführer; Christian Proyer; Christoph Schönfellner, Layout; Jasmin Brandel; Andreas Dolezal; Michael Kordovsky; Mag. Christian Sec.
Fotos: Christian Husar, Adobe Stock, Helvetia/Sebastian Freiler, Ludwig Schedl, Lukas Lorenz, Marlene Fröhlich, Christoph Liebentritt, TOGETHER CCA, Stefan Gergely, EFM, Michaela Mejta, Reinhard Winkler.
Nachdruck nur mit Quellenangabe u. schriftlicher Genehmigung d. Verlages. Namentlich gezeichnete Artikel geben die Meinung des Autors wieder und müssen sich nicht mit jener der Redaktion decken. Unverlangt eingesandte Manuskripte werden nicht retourniert. Mit der Annahme u. Veröffentlichung eines Artikels erwirbt der Verlag das ausschließliche Verlagsrecht daran, bis zum Ende des, der Veröffentlichung, folgenden Jahres. Produktanalysen werden nach besten Wissen erstellt, jedoch OHNE JEDE Gewähr.
Angaben und Mitteilungen, welche von Firmen stammen, (pdi+/o/Public relation, oder namentlich gezeichnete Artikel), unterliegen nicht der Verantwortlichkeit der Redaktion. Ihre Wiedergabe besagt nicht, dass sie eine Empfehlung oder die Meinung der Redaktion darstellen. „risControl“ identifiziert sich gemäß dem österreichischen Medienrecht nicht mit dem Inhalt angeführter Brancheninformationen und den in Interviews geäußerten Meinungen.
Aufgrund der besseren Lesbarkeit wird auf die gleichzeitige Verwendung männlicher und weiblicher sprachformen verzichtet. Sämtliche Personen Bezeichnungen gelten gleichwohl für beiderlei Geschlecht.
In der nächsten Ausgabe
Interview mit KR Arno Slepice KommR Arno Slepice, Geschäftsführer business-point consulting & vorsorge GmbH
50 Jahre ARAG in Österreich - Interview mit Mag. Birgit Eder, CEO ARAG SE, Direktion für Österreich
Abonnementbestellungen gelten auf ein Jahr, ab dem Monat der Bestellung und verlängern sich jeweils um ein Jahr, sofern das Abonnement nicht spätestens ein Monat vor Ablauf des Bestellzeitraumes gekündigt wird.
Für Anzeigen sind die allgemeinen Anzeigenbedingungen des Österreichischen Zeitschriftenverbandes vom 1. Februar 1990 bindend.
Es gilt der Anzeigentarif 01/2026/ (ca)
• Sonderklasse nach • Umfassender ReiseStornoschutz • Kinderbegleitkosten im Spital • und vieles mehr