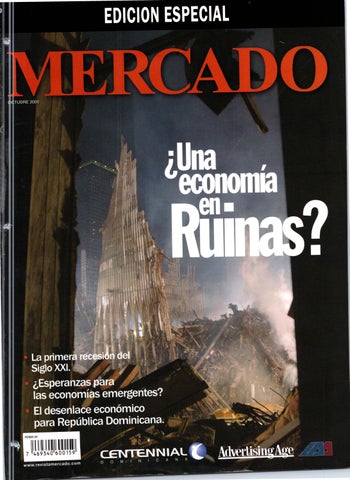
EDICIÓN ESPECIAL
,
PorRubén Lamarche "El error más grande que ellos han cometido es el de despertar a un gigante dormido ". "Los mercados financieros no son los edificios, son algo que está en nuestras mentes". leo Melamed, Presidente emérito de la Bolsa Mercantil de Chicago.
H
asta hace cuatro años Usama bin Ladin (no bin Laden, como muchos han escrito y dicho) era poco más que un nombre leído casualmente en revistas sobre política internacional y noticiosas de manera casual. Luego de los eventos recientes recordé que en algún lugar de la montaña de revistas que mantengo donde duermo había un interesante trabajo escrito por un ex-agente de campo de la CIA sobre bin Ladin ... uno de esos pendientes marcados con "post-its" sobre el cual uno siempre olvida volver. En aquel entonces bin Ladin era un barbudo más. Octubre 2001 MERCADO • 51
Uno de esos inciertos guerreros afganos cuyo nombre uno nunca recuerda. ¿Quién? Bin ... ¿qué? Un Muhammad como cualquier otro. Uno más. En general, gente como bin Ladin tenía, hasta hace poco, el anonimato de la distancia o el misterioso halo de la ficción (Forsyth, Clancy, LeCarré, Forbes, Cruz Smith, North Patterson), sometidos al rigor en crónicas noticiosas de gran volumen en fonna de deliciosos ensayos de opinión periodística (William Shawcross, Woodward y Bemstein), y al periodismo nostálgico de las grandes gestas y de los grandes escritores y editores (Newsweek, Time, The Economist, Intemational Atfairs). De repente, bin Ladin tomó la forma de dos aviones estrellados sobre el World Trade hace ya unas semanas. ecuerdo de aquella mañana la sombra del avión, detrás de la torre, el humo de la primera oronando su flanco izquierdo, luego encumbrándose. Entonces venía el fuego, al frente de la primera, hacia su costado izquierdo. Recuerdo también a Wesley Clark, un elegante general retirado, ex-comandante en jefe de la OTAN, a quien sustituyeran por Madeleine Albright por su boca de martillo, por su integridad -tan dificil de comprender- de soldado ... Clark decía algo así como que la CIA "debió saber". Debió tomar las medidas preventivas junto a los demás cuerpos de seguridad, federales e internacionales. Sus palabras, razonables, indicaban por qué lo habían sacado de la OTAN, y revelaban una serie de hechos que, ponderados con poco cuidado, saltaban a la vista con sólo someterlos a un mínimo de sentido común: en agosto de 1998 los afganos atacan las embajadas de Estados Unidos en el este de Africa en Tanzania y Kenya como retaliación a un ataque de los norteamericanos a los ejércitos del Taliban; bin Ladin, desde 1997, proveía dinero y annas, además de "inspiración espiritual", a los rebeldes estudiantes del Talibán, convirtiéndose en un héroe popular; el Talibán, cuando los Estados Unidos piden la expatriación de Usama bin
eIAdeb1·o'saber''
'' la
~i:~n:t;~~i~~ci:e~::~:::; !~!;_ec~~~:;~ y la bomba que previamente había sido colocada en el parqueo subterráneo de las Torres Gemelas- las amenazas de terrorismo no habían cesado. Clark:-"la CIA debió saber". Oren Hatch, un senador a quien nadie toma en serio, dice que los cuerpos de seguridad del Estado tenían grabaciones de operativos árabes en las que se hablaba en clave sobre un posible atentado. n artículo de un ex-agente de campo de la CIA sobre el manual de explosivos de La Base (Al Q'aeda, la facción ultra-fundamentalista de bin Ladin de la que el Talibán ha estado tratando de disociarse a partir de los ataques) es revelador sobre lo que han sido los últimos cinco años de, en primer lugar, la ausencia total de la CIA en Afganistán, y luego, de la displicencia con que se trataron las amenazas y advertencias sobre atentados por parte tanto de los cuerpos de seguridad del Estado como de los organismos federales de investigación. Colin Powell, en CNN, al ser cuestionado sobre este particular, y visiblemente molesto, declinó poco cortésmente comentar sobre las afirmaciones del senador. Días después habló de Pearl Harbor y de la bomba atómica. Al tercer día todos, todavía, querían sangre. Luego las encuestas de CNN indicaban que la opinión pública a favor de la retaliación iba disminuyendo a medida que el tiempo pasaba. De "a favor" a "inútil", a "no a favor". Además de las vidas que se ponen en riesgo -ni hablar de las que se cobran, la gente inocente que muere y paga la necedad de otros, las generaciones que heredan los odios y la sed de venganza por algo que ni ellos recuerdan- ¿imaginan ustedes cuánto cuesta trasladar al USS
U
52 • MERCADO Octubre 2001
EDICIÓN ESPECIAL Enterprise al Golfo Pérsico? ¿Imaginan ustedes cuánto cuesta poner en el aire un grupo de caza-bombarderos F-111, o B-18, o F-18 ... o los F-14 y F-15? ¿Y las tropas? ¿Y los destructores escolta? Lo importante es lo siguiente: para que el águila vuelva a volar, para que los Estados Unidos recobren su estatus de policía global eficiente, de -a la manera de Félix Green- "hada madrina del mundo", es necesario "aplastar", destruir con extremo prejuicio a aquellos que realizaron este atentado. ace ya 60 años que 2,300 personas murieron en el ataque sorpresa a la base estadounidense en Pearl Harbor. El balance de bajas civiles de los ataques terroristas recientes todavía es incierto ... se habla del doble o del triple. Nunca, desde la inundación de Galveston, en 1900, en la cual murieron más de 6,000 personas, se había visto una tragedia de esta magnitud en los Estados Unidos. Aún así, la analogía -manoseada por Colin Powell- sigue siendo indicada: un ataque sorpresa ha cambiado la percepción que el mundo tenía sobre el mundo, en cuestión de segundos, y ha demostrado tener, nueva vez, el poder de mobilizar la fuerza militar más poderosa de todo el mundo en la actualidad. Dos aviones cambiaron los laureles en los que "the land of the free" se había dormido, haciéndolos olvidarse del "esto nunca podría sucedemos a nosotros", hundiéndolos en un océano de dolor y angustia. Si bien el mercado financiero tiene todavía la dimensión fisica de décadas y décadas de poder probado, los ataques al Centro Mundial del Comercio han inflingido un daño incalculable a su maquinaria. Billones y billones de dólares en infraestructura se convirtieron en humo, haciéndose inhabitables hasta en su mínima expresión, con el 1 Liberty Plaza (la cual obtuvo su nombre de Ronald Reagan, cuando dirigía Merril Lynch), y decimando a Cantor Fitzgerald, la firma de mayor tamaño, tradición y años de gestión en las torres gemelas. Aún así, en términos de negocios, necesariamente hay que hablar de dos puntos para muchos totalmente opuestos pero que, sin duda, guardan una estrecha relación entre sí: la fragilidad y la resistencia del mercado financiero, del capitalismo. En primer lugar, la resistencia de dichos mercados ha quedado probada ... hay firmas que, luego de tres días, incluyendo a Cantor Fitzgerald, volvieron a sus trajines de manera casi normal. Sin embargo -y en este punto hablamos de fragilidad- el mercado estuvo clausurado cuatro días, el cierre más largo en 68 años.
H
Octubre 2001 MERCADO • 53
EDICIÓN ESPECIAL Resistencia, fragilidad... van de la mano. El problema es propiedad de una persona que, en este momento, ha dejado decepcionados hasta a sus más duros críticos: George W. no es su padre. Su padre -tratando desesperadamente de ayudarle- viajó de Boston a Houston en una aerolínea comercial mientras el hijo motivaba al pueblo norteamericano a que confiara, nuevamente, en los vuelos comerciales a través de la nación. Su padre, han dicho muchos, hubiera tomado la decisión ejecutiva hace ya más de dos semanas. La reacción de Reagan sería inimaginable en este contexto. Hay un punto interesante a considerar: antes del 11 de septiembre gran parte del mundo desarrollado estaba al borde de la recesión (ver nuestra sección The Economist). En los Estados Unidos, al menos, una recesión es prácticamente inevitable: la baja en la producción a partir del ataque -la industria de viajes aéreos prácticamente apagada, el problema en el comercio detallista y el daño en términos de infraestructura (2.5% del PIB de los Estados Unidos), podrían costar US$ 30 billones, o bien un 1% del crecimiento anual, de acuerdo con los economistas de "Economy.com", virtualmente garantiza una contracción de niveles insospechados para los últimos trimestres del año. Ahora bien, el deber de G. W.B. actualmente es el de desarrollar, junto con su gabinete y el Congreso, una serie de políticas y medidas de emergencia dirigidas a una recuperación rápida. Las res-
RD: nuestraeconomía abierta
N
uestro país depende grandemente del entorno geopolítico y económico de los Estados Unidos. Las variables más importantes de nuestra dependencia son: * El 75% de nuestras exportaciones van a los EUA. * El 48% de nuestras importaciones vienen de los EUA. * El 25% de nuestro turismo receptivo llega de los EUA. * Los depósitos en dólares en EEUU, por dominicanos no residentes, alcanzan los US$7,000 millones de dólares. * Las remesas de los dominicanos en Estados Unidos alcanzan niveles que sobrepasan los US$ l 5,000 millones de dólares. Sin embargo, los acontecimientos del pasado 11 de septiembre amenazan con apuntalar una recesión que tuvo sus inicios el pasado agosto y que tiende a agudizarse cada día. Esta agudización incide notoriamente en los sectores de servicios, transporte aéreo, remesas de efectivo, colocaciones de inversiones, ocupación turística y otras actividades vitales para el país. Ante este panorama, la nación debe de sopesar esta dependencia y capitalizar su 'estatus quo' ante una eventual recesión mundial. Para ello debemos, entre otras cosas:
*Fomentarla inversión interna en las áreas de energía y empresas afiliadas. *Fomentarlos planes de financiamiento a un interés nomayor del 12% para: microempresas con un contenido de valor agregado de, por lo menos, un 50%; viviendas de bajo costo, donde el Estado aporte los terrenos; y mejoramiento de las parcelas agrícolas bajo un plan de cultivos selectivos. * Financiar los préstamos interinos para la construcción a un interés no mayor de un 15%. * Fomentar la inversiónen planes de fortalecimientoa la estructura laboralbásica como apoyo a las actividadesfabrilese industriales. * Reducción de la hipertrofia en la nómina estatal o, en su defecto, reubicar esa empleomanía ociosa e improductiva en programas de reforestación y acción cívica en las regiones más necesitadas del país. * Reformular, para los próximos 35 meses, las prioridades de la inversión pública y dirigirlas hacia las actividades enunciadas anteriormente. De hacer esta reingeniería sugerida, les garantizo que el país navegará cómodamente en las turbulentas aguas que se avecinan.
El autor es Consultoren Investigaciónde OperacionesEconómicas.
-Virgilio M. Malagón Alvarez 54 • MERCADO Octubre 2001
EDICIÓN ESPECIAL
lasrespuestas tradicionales alasbajas económicas noseharán esperar dadas lascondiciones excepcionales enque seencuentra lanación -mayores tasas de interés yrecortes arancelarios-. Ecaso es:¿funcionarán? puestas tradicionales a las bajas económicas no se harán esperar dadas las condiciones excepcionales en que se encuentra la nación -mayores tasas de interés y recortes arancelarios-. El caso es: ¿funcionarán? El dilema es si dichos ataques funcionarán, económicamente, en la misma medida en que, digamos, otros "desastres naturales" lo han hecho en cuanto al incremento de la inversión en infraestructura y en el comercio al detalle (ambos sectores son los que mantenían a Estados Unidos creciendo y a flote durante el período del "soft landing"). Un estudio de la Universidad de Michigan indica que la confianza de los consumidores, justo antes de los ataques, había bajado de un 91% a un 83% (desastroso). l consumo per cápita y la inversión en infraestructura -el 90% de las compañías de desarrollo urbano han expresado su decisión de reconstruir rápidamente todo lo que se ha perdido, con lo cual se inyectaría a la economía de New York un monto insospechado, que necesitaría del respaldo de los consumidores para que la marea vaya bajando poco a poco- han sido los flotadores de la economía norteamericana durante el último año y medio. Por supuesto, el sector más dolido fue el de las aerolíneas. Aunque los "New Yorkers" no están pensando en eso todavía, vale la pena decir que luego del terremoto de Los Angeles fue el consumo per cápita lo que salvó la región. Actualmente, el gasto personal constituye dos tercios del PIB. Bush ha tratado de motivar a los inversionistas personales y a las compañías a que no vendan. Después de todo el pasatiempo favorito de los norteamericanos no es el fútbol... es comprar. El esfuerzo de mantener las economías del mundo a flote comenzó en el año 2000, cuando el Banco Central de Japón comenzó a incrementar el nivel de liquidez de los mercados financieros de dicho país a un nivel nunca visto, desde el año 1997. Otros bancos centrales, incluyendo el Fed, tomaron medidas similares. Al final del día 11 de septiembre habían emitido US$ 120 millones al sistema. Los gobiernos han estado decididos a no permitir que el sistema se caiga, que el terrorismo no promueva la recesión a nivel global. Ellos subrayaron, con sus actitudes, la percepción de que los mercados necesitaban contar con medidas de apoyo o estimulantes financieros de emergencia. A nuestro cierre el Dow había cerrado con 93 puntos porcentuales por encima de como cerró el día del ataque. El dólar había estado subiendo en valor poco a poco. Los terrores de inestabilidad habían disminuído considerablemente aunque la recesión económica es un hecho ya. El mundo económico se ha sacudido. La tristeza, la ira, el problema en general han hecho que la economía más grande del mundo se haya tambaleado en sus cimientos. Aún así lo único claro ha sido el hecho de que la vida, por encima de todo esto, continúa. m
E
Octubre 2001 MERCADO • 55
EL DESENLACE ECONÓMICO
,
as o or
alavuelta delaesquina A pesardelosrecortesenlastasasdeinterés,el panorama económico parecetambalearse.
usto después de los ataques terroristas parecería mórbido hablar o pensar sobre el impacto económico de los mismos. Pero en la medida en que Norteamérica celebraba la suave reapertura de sus mercados bursátiles hace unas semanas, las malas noticias económicas no podían ser ignoradas. Los bancos centrales de todo el mundo, liderados por la Reserva Federal, trataron de realizar una serie de movidas preventivas al llevar a cabo la primera serie de recortes coordinados en
las tasas de interés desde que el mercado bursátil cayó en el año 1987. Pero los mercados, en principio, tuvieron razón al no sentirse muy impresionados, por lo cual marcaron sus precios agudamente. El problema es que los ataques han sucedido en un momento muy frágil para las economías mundiales. Un estudio de la Universidad de Michigan, desarrollado justo antes de que los ataques sucedieran, pero publicado después, demuestra que la confianza de los consumidores está en su nivel más bajo en los últimos ocho años. Y este es sólo uno de los indicadores que sugieren que la economía norteamericana se dirigía hacia la recesión incluso antes de la fatídica fecha. Ahora la confianza de los consumidores podría caer incluso más. De hecho, las noticias más allá de Norteamérica son igualmente poco promisorias. Ciertamente, desde que las economías mundiales están bien sincronizadas en el momento presente, la baja en la economía norteamericana significa que la economía global está al borde de su primera recesión desde 1990.
¿Al rescate? ¿Qué deben hacer tanto los gobiernos como los bancos centrales? Los recortes en las tasas de interés durante esta semana fueron sensibles y estables; en el caso de Europa, tardíos. De la misma forma podríamos hablar de la conversión del líquido por parte del Banco de Japón... aunque no haya sido suficiente. Durante las últimas semanas podríamos ser 56 • MERCADO Octubre 2001
testigos del surgimiento de una necesidad de más flexibilidad monetaria. Aunque el impacto completo de los recortes en las tasas de interés por parte de la Reserva Federal no se ha dejado sentir, una política flexible en asuntos monetarios podría no ser suficiente para paliar la recesión. A diferencia de las recesiones previas desde la Segunda Guerra Mundial, las cuales eran ocasionadas en su mayoría por la demanda, ésta refleja un estallido problemático en el crédito y las inversiones cuya solución sería mucho más dificil de encontrar a través del sistema. Si la flexibilidad monetaria por parte de los bancos centrales no ha de ser suficiente entonces veremos a los gobiernos mucho más agobiados. Las políticas fiscales, en particular, deben ser utilizadas para proveer un colchón de impacto a las recesiones. Afortunadamente, tanto en Europa como en Norteamérica, las presiones inflacionarias son pocas y las finanzas públicas están saludables. Este no es el momento de concebir políticas tiradas por los pelos y diseñadas para constreñir las políticas fiscales, como aquel pacto de estabilidad europea o la caja de pandora del seguro social norteamericano. Con los riesgos palpables para la economía mundial sería mejor que los gobiernos se equivoquen por el lado de un mayor estímulo fiscal, en lugar de menor. El panorama nebuloso también importantiza el hecho de que los gobiernos alimenten el libre comercio que ha sido el corazón del crecimiento de la posguerra: la necesidad de una nueva ronda comercial a ser celebrada en Doha el próximo mes de noviembre es ahora más importante que nunca. El otro gran tema para los gobiernos es cómo, y qué tan lejos, deben ir al rescate de industrias y negocios que están sufriendo el desenlace de los ataques terroristas. El caso de las aerolíneas es uno
EDICIÓN ESPECIAL muy particular. .. debido a que el gobierno norteamericano está preparando un gran paquete para el sector. Pero otros negocios, desde los hoteles hasta la industria aeroespacial y los seguros, podrían necesitar ayuda con carácter de emergencia. En algunos casos específicos hay un subsidio público objetivamente dirigido. Estados Unidos no puede permitir que varias de sus grandes líneas aéreas caigan simultáneamente por el terrible efecto que este hecho tendría sobre el empleo y la confianza de los consumidores. El gobierno debe compensar a las líneas aéreas por lo que ha ocurrido, y también debe cargar con el peso de la seguridad en los
aeropuertos por igual. Pero hay un peligro en demasiado apoyo indiscriminado: el mismo congelaría a las líneas aéreas en sus formas actuales, en términos de capacidad, reduciendo la competencia en un momento en que la respuesta correcta es probablemente encoger la industria. Sería mejor pennitir que la mayoría de las aerolíneas vayan al capítulo 11de bancarrota en lugar de utilizar subsidios para mantenerlas fuera de dicho renglón. Si el número y tamaño de las aerolíneas norteamericanas y europeas necesita ser recortado, los gobiernos no deben impedir que esto suceda. Un mensaje similar viene de otros lugares. Frente a nosotros está la reapertura
exitosa de los mercados financieros, por ejemplo, en el caso de los reguladores que flexibilizaron varias reglas generales como es el caso de las recompras, esperando subir los precios de las acciones. Pero los mercados financieros y bursátiles deben caer no sólo para reflejar el prospecto de las recesiones sino también para co1Tegirsus sobrevaluaciones previas. Aunque los gobiernos deban suavizar el dolor de la recesión, expandiendo la demanda, las fuerzas del mercado son la mejor fonna de eliminar el exceso de oferta. También, constituyen la mejor respuesta para un ataque que fue, en cierto sentido, dirigido al sistema del libre mercado en sí mismo m
Tormenta paralaseconomías emergentes
e
on los países ricos tambaleándose, las eco- prematuro anunciar nuevos programas. Aunque el alto endeudamiento es mal de otras regiones nomías emergentes pueden hacer poco salvo sostenerse firme y esperanzadamente. Sus también, una baja en la demanda de las exportaciones consproblemas pueden variar, pero los ataques tituye una amenaza aún mayor para muchas otras econodel pasado 11 de septiembre las afectarán de mías emergentes. La baja en el consumo de Norteamérica, una manera u otra: ya sea con el aumento de los bonos, la sobre todo en el área de la inversión sobre las tecnologías, caída de las exportaciones o más inversores y visitantes sa- la cual ha traído grandes dolores de cabeza a las economías cudidos. La salvación para algunos podrían ser las geopolí- dependientes de sus exportaciones, como las asiáticas, es ticas cambiantes, las cuales podrían brindar ayuda y la car- otro gran problema. Las exportaciones domésticas de productos que no tienen que ver con el ga de menores deudas para los nuepetróleo, cayeron en un 30% el pavos aliados de América. Nervios Las preocupaciones por las deusado mes de agosto, en comparaIndice de bonos para los mercados emergentes + Bonos abarcan tesoro EEUU, base de puntos das se han vuelto bien severas. Los ción con el año anterior, la caída inversionistas ya están demandanmás grande registrada alguna vez. Corea del Sur, Malasia, Filipinas y do primas excesivas para comprar 960 940 Taiwán han visto sus respectivas debonos de los mercados emergentes. 920 Estas primas han subido ahora otra mandas evaporarse también. Ahora 900 vez. El rendimiento de los bonos la región enfrenta una baja en los 880 del estado argentino saltaron más pasajeros aéreos, un golpe para paí860 de 16% de puntos por encima de los ses que, como Taiwán, confian mu840 del tesoro americano. Eso los lleva cho en los ingresos por concepto del 820 de vuelta adonde estaban a princiturismo. 3456710111213141718 pios de agosto, antes de que el FMI Junto con otros flujos de capital y Sep 2000 llegara con su plan de rescate de exportaciones, hay otros dos factoUS$8 billones. El palmo de narices res que están afectando a los mercaha tomado por sorpresa a todos los dos emergentes aunque de manera vecinos de Argentina. Brasil podría haberse unido a sus distinta. Uno de ellos es el precio de los productos, especialamigos en una recesión para el tercer trimestre del año, y mente el petróleo. Si bien el mismo es siempre motivo de México, de hecho sumido en una, depende en gran medida preocupación en tiempos bélicos, el panorama de los precios de la demanda norteamericana. del petróleo es incluso más nebuloso en tiempos como los Considerando el hecho de que la Junta Monetaria es la que vivimos. Algunos estados del Golfo prometen abrir sus que une los destinos del peso con el dólar la nación latinoa- reservas de petróleo para prevenir un apretón en la distribumericana podría, en este sentido, beneficiarse. Ninguno de ción, además del hecho de que la baja en la demanda munlos gobiernos de las tres naciones más grandes de América dial podría también incidir sobre los precios de los mismos. Latina necesitarán mucha ayuda financiera durante lo que Aún así el impacto inicial de los ataques sobre los precios queda del año, pero si los inversionistas no vuelven a sen- todavía preocupa a muchos países en vías de desarrollo detir apetito por el riesgo Argentina podría verse forzada a bido a que sus cuentas de energía constituyen una parte mabuscar nuevas fuentes de ingresos, y Brasil podría irse de yor en sus respectivas bases de costos que en los países debruces. El jefe del FMI, Horst Kshler, dice que todavía es sarrollados. m
1
Octubre 2001 MERCADO • 57