2º Vicepresidente - Ing. Agr. Guzmán Tellechea Otero
Secretario - Ing. Agr. Juan Pablo Barreto
Secretario - Ing. Agr. D’Jalma Puppo Hatchondo
Tesorero - Cr. Héctor Alvarez López
Contador - Cr. Santiago Gayo Pérez
Director de Exposiciones - Sr. Rodrigo Granja García
Director de Registros - Ing. Agr. Guzmán Vergara Larrechea
Director de Revista y Biblioteca - Ing. Agr. Virginia San Martin
Pereira
Producción DUPLEX
Edición y Administración: Gabriela Köncke
Contacto: 099 269 001
Foto de tapa: Duplex
Imágenes: archivo Duplex, Piqsels y Pexels
Diseño gráfico: Camaleón
Vocales: Ing. Agr. Jacques Boutmy Achard
Sr. Alejo Ferber Arocena
Dr. Juan A. García Pintos Arocena
Ing. Agr. Jaime Gomes de Freitas
Ing. Agr. Rodolfo Lúgaro Muehlhahn
Lic. Diego Mora Otegui
Ing. Agr. Ricardo Reilly Arrarte
Dr. Gonzalo Valdes Requena
Comisión Fiscal:
Ing. Agr. Roberto Symonds Herzog
Ing. Agr. Diego Payssé Salgado
Ing. Agr. José V. Zerbino Vanrell
Departamento comercial: Beatriz Rizzi (098 341 010)
Informes y publicidad: info@duplex.com.uy - www.duplex.com.uy
Imprenta: Gráfica Mosca D.L. 370852
Autorizada su reproducción total o parcial, citando la fuente. Los artículos firmados son responsabilidad de sus autores.
- DIRECCIÓN GENERAL FORESTAL -
El sector se consolida como el principal generador de divisas
La Dirección General Forestal (DGF) del Ministerio de Ganadería, Agricultura y Pesca (MGAP) presentó una nueva edición del Boletín Estadístico del Sector Forestal de Uruguay, correspondiente al año 2025.
Este documento técnico es elaborado anualmente por la DGF y constituye una herramienta clave para el análisis y seguimiento de la actividad forestal en el país, se destacó a la revista de la Asociación Rural del Uruguay (ARU).
El boletín sistematiza información sobre extracción, producción, comercio exterior, consumo aparente y mano de obra del
sector, con datos actualizados al año 2024 y series históricas desde 2018.
La elaboración se basa en relevamientos realizados por la propia Dirección a empresas y productores, así como en información aportada por organismos oficiales.
Entre los principales datos se destaca que en 2024 la extracción de madera rolliza alcanzó los 22,7 millones de metros cúbicos, un aumento del 14,5 % respecto al año anterior.
En tanto, las exportaciones forestales totalizaron US$ 3.045 millones, lo que consolida al sec-
tor como el principal rubro exportador del país.
Asimismo, se registró un crecimiento en la producción de celulosa, impulsado por el funcionamiento a pleno de las tres plantas industriales.
La mano de obra directa en el sector alcanzó las 18.046 personas, considerando las fases silvícola e industrial.
Extracción de madera
La extracción total de madera rolliza el año 2024 fue de 22,7 millones de metros cúbicos, lo que representó un aumento del 14,5% con respecto al año anterior.
El volumen extraído de madera rolliza de coníferas prácticamente se mantuvo con respecto al año anterior, mientras que la madera rolliza de no coníferas tubo un aumento de 15%.
Dicho incremento se debió a la extracción con destino de la fabricación de pasta de celulosa, producto del funcionamiento a pleno de la segunda planta de la empresa UPM.
La extracción correspondiente al año 2024 desagregada por destino productivo muestra que el 75% del volumen se destina a la producción de pulpa de celulosa, el 15% a la industrialización en aserraderos, tableros o chapas y el 10% como combustible.
Producción
La producción de pasta de celulosa Kraft en el año 2024 aumentó significativamente con respecto al año anterior.
Las tres plantas trabajaron a capacidad plena alcanzando 4,16 millones de toneladas anuales.
En el otro sentido el acumulado producido de chips tuvo una caída muy importante, siendo esta del 31% de lo producido en el año anterior.
El resto de la producción se mantuvo relativamente constante.
Comercio exterior
En 2024, el sector forestal uruguayo alcanzó un récord histórico en exportaciones, consolidándose como el principal rubro de exportación del país.
Las exportaciones forestales de productos primarios y secundarios totalizaron US$ 3.045 millones, lo que representó un incremento del 20% respecto al año anterior.
Las exportaciones de celulosa en valor se incrementaron 27% con respecto al año anterior.
Las exportaciones de madera aserrada se incrementaron un 3% en valor, destacando en particular las correspondientes a coníferas con un aumento próximo al 10%.
Las exportaciones de chips de eucalyptus registraron una fuerte caída, debido al aumento de la oferta de Brasil en el mercado. La celulosa continúa siendo el principal producto exportado en valor, representando el 84% del total de las exportaciones del sector, seguido por la madera aserrada con un 6% y los tableros y chapas con un 3%.
Las exportaciones de productos forestales abarcan en el año 2024 más de 60 países distribuidos en todos los continentes, con los siguientes destinos de los principales productos.
Celulosa: La Unión Europea y China continúan siendo los principales compradores, concentrando más del 80% del total exportado.
Madera aserrada: De los 50 países a los que exporta productos aserrados los principales destinos son Estados Unidos con el 27%, China con el 18 %, Vietnam con el 10%, México con el 6 % Indonesia con el 5%, Países Bajos y Guatemala con el 4%.
Tableros: Los destinos continúan siendo Estados Unidos con el 40 % de las exportaciones y México con el 39%, luego le siguen Reino Unido con el 6% el restante 15% se divide entre otros 15 países, entre los que se destacan Chile, Irlanda, Dinamarca, Bélgica y España.
Chips de eucalyptus: Los principales destinos continúan siendo Portugal con 88 % de las exportaciones, seguido de España con el 11 %, en un porcentaje inferior a un digito se exporta a Dinamarca, Turquía, argentina y Reino Unido.
- ESTUDIO DE EQUIPOS CONSULTORES -
La cadena forestal-maderera mejora la vida de las personas
En un país históricamente marcado por la migración desde el campo hacia las ciudades, la consolidación de una actividad capaz de revertir esa tendencia es trascendente.
La cadena forestal-maderera en Uruguay ha sido durante décadas objeto de debate pero, por primera vez, un estudio sistemático demuestra que su impacto va mucho más allá de lo económico: mejora la vida de las personas.
El Estudio de Impacto Socioeconómico de la Cadena Forestal-Maderera, elaborado por Equipos Consultores para el Centro Tecnológico Forestal Maderero (CTFM) y financiado por la Agencia Nacional de Investigación e Innovación (ANII), confirma que la presencia del sector forestal genera comunidades con mejores condiciones sociales, más empleo formal, mayor felicidad y un fuerte sentido de arraigo territorial.
“Este estudio confirma lo que los forestales veíamos hace tiempo: las localidades vinculadas al sector están mejor, la gente se quiere quedar y siente que sus hijos pueden construir un futuro ahí”, resumió, emocionada, Inés Bocage, coordinadora del CTFM.
El estudio, realizado durante más de seis meses, combinó métodos cuantitativos y cualitativos. Se hicieron encuestas a hogares y empresas, entrevistas a referentes territoriales y se sistematizó información secundaria de fuentes como el Instituto Nacional de Estadísticas (INE) y Uruguay XXI.
Se seleccionaron tres regiones del país con fuerte presencia forestal y se compararon con zonas sin actividad del rubro, aplicando un diseño cuasi experimental. El objetivo fue identificar, con la mayor rigurosidad posible, el impacto del sector en términos sociales y económicos. “No se trató solo de medir ingresos o empleo. Quisimos saber cómo viven las personas, cómo perciben su calidad de vida, qué esperan para sus hijos, si sienten que pueden quedarse en su comunidad”, explicó María Julia Acosta, directora de Desarrollo
Social de Equipos Consultores.
Entre los aspectos más relevantes, el estudio muestra que las localidades forestales presentan mejores indicadores sociales: mayor acceso a bienes, mayor percepción de bienestar, más confianza interpersonal y mayor satisfacción con la vida.
También se informó que las personas de esas zonas expresan un mayor deseo de que sus hijos permanezcan en la comunidad, lo que refleja un cambio cultural importante en relación al fenómeno de migración rural-urbana.
A su vez, se vio reflejado que hay una valoración positiva del sector forestal por parte de la población, tanto por el empleo como por las oportunidades educativas y sociales que habilita.
Finalmente, se detectó un desconocimiento sobre los aportes ambientales del sector, como la captura de carbono o la gestión sostenible del recurso.
De la percepción al arraigo
Una de las líneas más innovadoras del trabajo fue medir lo que los investigadores llamaron indicadores de calidad societal. Esto incluye aspectos subjetivos como la felicidad, la confianza interpersonal o las expectativas de futuro.
“Estos indicadores son muy difíciles de mover, porque dependen de procesos largos y sostenidos. Sin embargo, en las localidades forestales observamos mejores niveles de felicidad y confianza que en zonas no vinculadas a la cadena”, señaló Acosta.
INTERÉS GENERAL
Este hallazgo es central, porque ofrece una mirada más humana sobre los efectos del desarrollo. Más allá del valor agregado o las exportaciones, se trata de cómo viven las personas: si tienen empleo estable, si acceden a servicios, si sienten que pueden proyectar su vida en su lugar de origen.
El peso de una política pública a largo plazo
La política forestal en Uruguay comenzó a gestarse en la década de 1980 y se consolidó en los años 90, con la aprobación de la Ley Forestal y la instalación de las primeras empresas.
Hoy, con tres plantas de celulosa operativas y un crecimiento sostenido en la industrialización de madera sólida, el sector representa entre el 2% y el 8% del Producto Interno Bruto, según distintas fuentes.
“Lo que este estudio viene a hacer es validar con evidencia lo que ya se intuía desde los datos económicos: que el derrame existe, que hay un impacto real en la vida de las personas y que el sector forestal ha contribuido a revertir procesos de vaciamiento del interior”, explicó Alejandro Cavallo, director de consultoría económica de Equipos.
Actualmente, se estima que unas 35.000 personas trabajan
directa o indirectamente en la cadena forestal-maderera.
Pero el estudio fue más allá de la cifra: exploró cómo esas personas viven su trabajo, qué niveles de estabilidad y formalización tienen, qué oportunidades encuentran.
Un sector con eslabones diversos
Otra de las conclusiones clave fue la heterogeneidad dentro del propio sector.
No todos los empleos forestales son iguales, y no todas las áreas ofrecen las mismas condiciones. Por ejemplo, los trabajadores de las plantas industriales suelen tener niveles educativos más altos, empleo formal y mejores salarios.
En cambio, en eslabones como la producción de leña o la carpintería artesanal, persisten situaciones de informalidad, baja calificación y precariedad.
“Esto rompe con la idea de un sector homogéneo. Hay que pensar políticas diferenciadas para fortalecer aquellos eslabones más débiles”, reflexionó Acosta.
Empresas: más empleo, más inversión, más ingreso
El estudio también incluyó una
encuesta a empresas de distintos sectores, dentro y fuera de la cadena. Se les preguntó cómo percibían el impacto del sector forestal en tres dimensiones clave: empleo, inversiones e ingresos.
“El resultado fue contundente: en los departamentos con fuerte presencia forestal, las empresas perciben un impacto claramente superior del sector en todas las dimensiones”, señaló Cavallo.
Además, se evidenció que el impacto es más estable y menos volátil que en otros sectores cíclicos como el turismo o la construcción. La razón es simple: las plantas no pueden detenerse y requieren una demanda constante de servicios, logística, transporte e insumos.
Desafíos a futuro: más formación, más comunicación
El informe también arroja pistas para el futuro. Por un lado, la necesidad de fortalecer la oferta educativa y de capacitación técnica en las zonas forestales. Por otro, la urgencia de comunicar mejor los aportes ambientales del sector, que muchas veces son desconocidos por la población.
Desde el CTFM ya están trabajando en nuevas líneas de formación para responder a esas demandas, y el estudio servirá
como insumo clave para delinear políticas y proyectos.
“Tenemos que capitalizar estos resultados para seguir construyendo desarrollo, con mayor valor agregado, más innovación y mejor llegada a los territorios”, concluyó Bocage.
Finalmente, uno de los aportes más valorados por los responsables del estudio es que ahora existe una línea de base que permite pensar en evaluaciones periódicas del impacto forestal.
“Esto es una foto del 2024, pero puede ser el inicio de una serie que nos permita monitorear cómo evoluciona el impacto del sector en el tiempo”, destacó Acosta.
En un país que lucha contra la despoblación rural, la precariedad laboral y la concentración de oportunidades en Montevideo, la cadena forestal-maderera demuestra que es posible otro camino.
Uno que apuesta a largo plazo,
que genera empleo de calidad, que cambia imaginarios culturales y que construye comunidades más estables y felices.
“El impacto del sector forestal no se mide solo en toneladas de celulosa o millones exportados. Se mide en niños que pueden estudiar en su localidad, en familias que no emigran, en trabajadores que sienten orgullo por su tarea. Ese es el verdadero derrame del monte”, cerró Bocage.
- PREMIO ROSARIO POU -
Iniciativa de la Academia Nacional de Ingeniería de Uruguay
El Premio Rosario Pou a la Innovación en la Cadena Forestal tuvo su tercera edición en 2025, con entregas de distinciones el 12 de marzo, en una ceremonia en el Club de Golf del Uruguay.
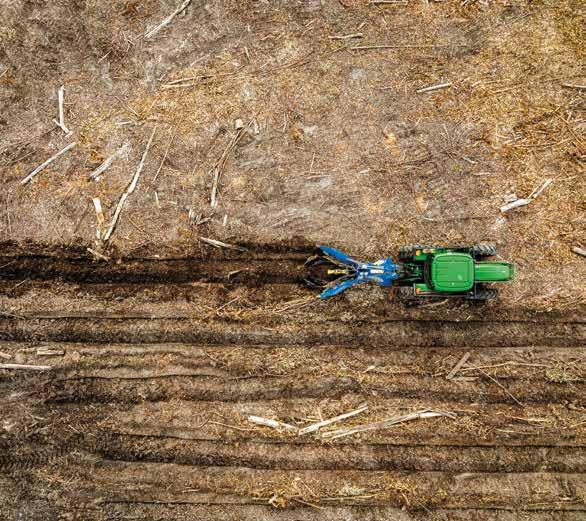
El jurado distinguió al proyecto ELF24 con el primer premio por su desarrollo tecnológico en la preparación del suelo para reforestación, optimizando recursos y reduciendo el impacto ambiental. Además, otorgó una mención especial a OPAIF, un sistema innovador para la prevención de incendios forestales.
El premio, organizado por la
Academia Nacional de Ingeniería de Uruguay (ANIU), fue creado en 2022 en homenaje a la Ing. Rosario Pou, quien cuenta con una destacada trayectoria en el ámbito académico, la gestión pública y la consultoría internacional.
La distinción busca incentivar la innovación en la cadena forestal, premiando proyectos con impacto productivo, ambiental y tecnológico. En esta edición, el reconocimiento incluyó una dotación de US$ 5.000 y una estatuilla conmemorativa.
La iniciativa del premio cuenta con el apoyo de Mary V. Mochary, abogada, filántropa y exasesora del Departamento de Estado de los Estados Unidos, con un fuerte compromiso con la educación y el desarrollo tecnológico.
Durante la ceremonia, la Ing. Pou destacó que “la innovación no solo transforma la industria, sino que también asegura su crecimiento sustentable. Este premio busca reconocer y estimular el desarrollo de soluciones que impacten positivamente en la competitividad del sector”.
Proyecto ganador: solución innovadora para la reforestación El proyecto ganador, ELF24, introduce una solución innovadora para la preparación de suelos en reforestación, permitiendo realizar varios tratamientos con una sola maquinaria.
La tecnología fue desarrollada en conjunto por la empresa UPM, la Metalúrgica J Hartwich y prestadoras de servicios del sector, encargadas de pro-
bar y optimizar el equipo en el campo.
Durante la ceremonia, el Ing. Carlos Hartwich explicó el impacto del proyecto: “La silvicultura en Uruguay ha tenido que ser pionera en el desarrollo de nuevas tecnologías. ELF24 es un claro ejemplo de cómo podemos simplificar procesos y mejorar la eficiencia sin comprometer la calidad del suelo”.
El jurado destacó que ELF24 es un modelo de innovación continua, ya que su desarrollo surge de la colaboración entre la industria forestal y el sector metalúrgico, promoviendo soluciones adaptadas a las necesidades locales.
Desde el punto de vista económico, el sistema permite un significativo ahorro en la inversión inicial, al reducir la cantidad de maquinaria necesaria para la preparación del suelo. En términos ambientales, reduce la compactación del terreno y mejora la eficiencia de la reforestación.
Mención al sistema que reduce el riesgo de incendios forestales La mención especial fue para OPAIF, un sistema que integra tecnología de monitoreo, manejo del paisaje y estrategias de control del fuego para reducir el riesgo de incendios forestales.
OPAIF propone un enfoque integral, combinando técnicas preventivas con el uso de herramientas digitales para mejorar la detección temprana y la capacidad de respuesta ante emergencias.
El jurado valoró su impacto en la seguridad de los ecosistemas forestales y destacó su potencial para ser implementado en otras
regiones con alta exposición a incendios.
Proyectos más sólidos y con impacto real en la industria
El presidente de la Academia Nacional de Ingeniería de Uruguay, Ing. Julio Fernández, subrayó el nivel de las propuestas presentadas y el valor de la innovación en el sector forestal:
“Cada año recibimos proyectos más sólidos y con un impacto real en la industria. Este premio es una plataforma para reconocer y fomentar el trabajo de quienes están transformando el sector con soluciones innovadoras”, dijo Fernández.
Con una convocatoria que crece año a año, el premio reafirma la importancia de la ingeniería y la innovación como motores de desarrollo en la industria forestal.
Los antecedentes
En 2023, en la edición inicial del Premio Rosario Pou, “Sarapico 4.0” fue el nombre del proyecto ganador, que consiste en sumar tecnología al proceso de plantación de plantines de Eucalyptus, resultado del trabajo conjunto entre la Universidad Tecnológica (UTEC) y las empresas UPM y J. Hartwich.
En 2024, en la segunda edición, el ganador fue una maquinaria de riego que, al usar visión artificial, reduce costos, aumenta la productividad y mejora las condiciones laborales, el proyecto “Riego automático con visión artificial”, desarrollado por las empresas Montes del Plata, J. Hartwich y Digital Sense.
- SERVICIOS ECOSISTÉMICOS -
Beneficios más allá de la producción de madera
En un país donde la forestación ha sido históricamente objeto de controversia, no siempre se pone el foco en sus dimensiones más innovadoras ni en los aportes que puede hacer al equilibrio ambiental.
¿Qué hay más allá de la producción de madera?
¿Qué papel cumple el bosque en la biodiversidad, el aire, el agua o incluso en las oportunidades productivas no maderables que emergen del monte?
Las respuestas se enmarcan en un concepto clave: los servicios ecosistémicos.
“Cuando hablamos de servicios ecosistémicos nos referimos a un concepto técnico y auditable, que forma parte de un esquema internacional de certificación forestal”, explicó Andrés Dalto, secretario del Consorcio Forestal. Este consorcio reúne a actores claves como la Sociedad de Productores Forestales (SPF), el Instituto Nacional de Investigación Agropecuaria (INIA) y la
Fundación Latitud, y trabaja en proyectos que integran la producción, el ambiente y el vínculo con las comunidades.
En términos simples, los servicios ecosistémicos son los beneficios que brindan los ecosistemas naturales o manejados –como las plantaciones forestales– a la sociedad, más allá del producto económico directo.
En este caso, no se trata únicamente de la madera para pulpa o aserrío, sino de impactos
como la mejora en la biodiversidad, la calidad del aire, la disponibilidad de agua, la contención del suelo o la generación de microclimas.
Su valor es ambiental, social y económico, aunque menos visible.
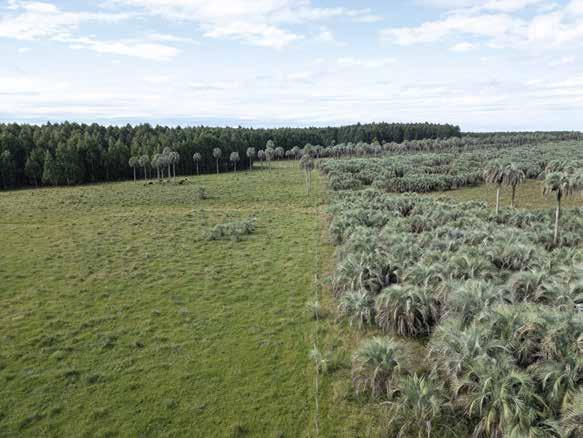
En Uruguay, solo una empresa forestal cuenta con una certificación formal de servicios ecosistémicos: se trata de Montes del Plata, que logró registrar el valor de biodiversidad asociado a la presencia de palmares de Butiá yatay en uno de sus predios en Paysandú.
“Es el único en Uruguay, y cuando hicimos un rastreo de América, vimos que Argentina tenía uno y Chile apenas tres. Son po-
cos. Es incipiente, pero Uruguay ya está en el mapa”, comentó Dalto.
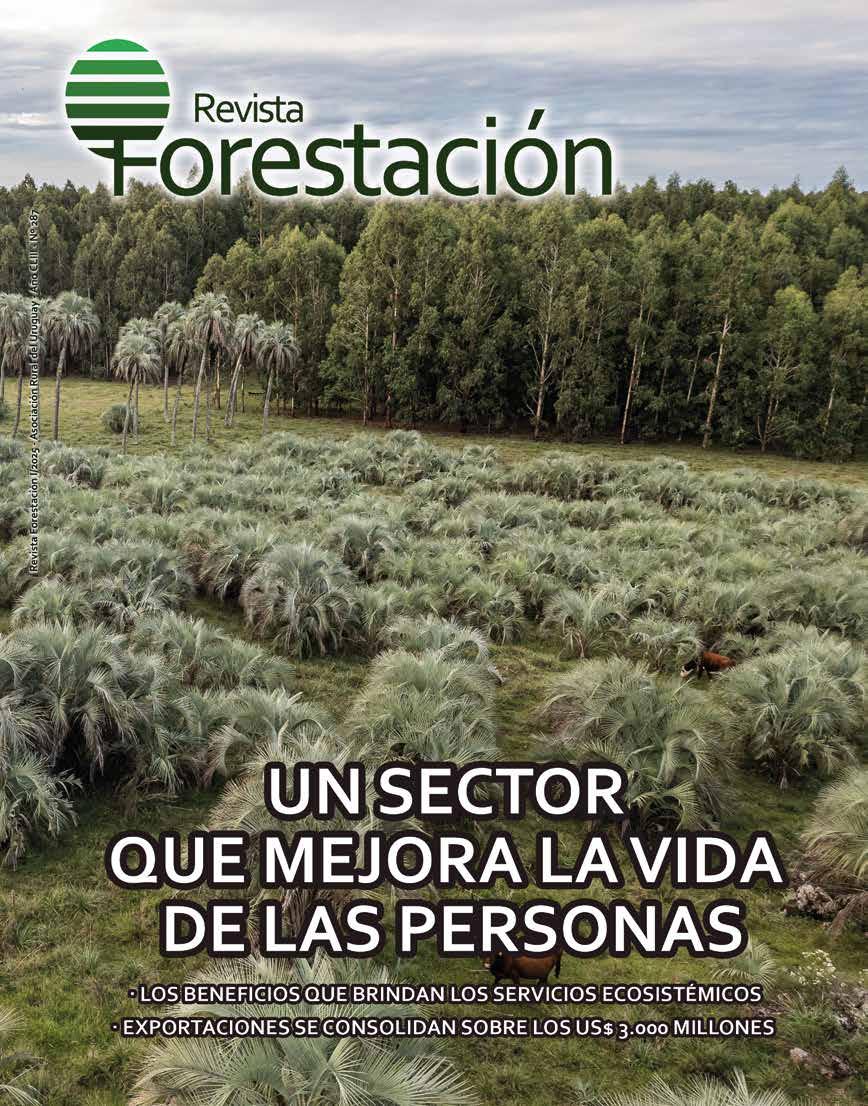
La foto que ilustra este artículo corresponde al servicio ecosistémico en el predio Santo Domingo, donde Montes del Plata lleva adelante la conservación activa de un ecosistema de alto valor: los palmares de Butiá Yatay, especie nativa emblemática del paisaje uruguayo. Este servicio ecosistémico se basa en la protección y manejo responsable de estos palmares, que cumplen un rol clave en la biodiversidad local al ofrecer hábitat y alimento a diversas especies de fauna.
A través de prácticas de manejo sostenible, monitoreo ambiental y exclusión de actividades productivas intensivas en las áreas más sensibles, Montes del
Plata contribuye a preservar estos ecosistemas únicos, asegurando su regeneración natural y la continuidad de los beneficios ecológicos que brindan, como la conservación del suelo, el mantenimiento de la diversidad genética y el valor paisajístico.
La certificación, añadió Dalto, demuestra que más allá de la producción primaria, una plantación forestal puede aportar al ambiente y, al mismo tiempo, generar información confiable para las decisiones de política y planificación territorial.
Confusiones comunes: productos del bosque no son servicios ecosistémicos
Dalto hizo una distinción im-
portante: “No hay que confundir servicios ecosistémicos con productos del bosque no maderables, como la miel, los hongos o incluso el pastoreo ganadero en cortafuegos y caminos empastados. Todo eso es valioso, sí, pero no entra dentro del concepto técnico y certificable de servicio ecosistémico”.
Aún así, estas prácticas están en expansión, muchas veces de la mano de las propias comunidades. En predios forestales de empresas como Forestal Oriental o Montes del Plata ya hay experiencias con apicultores que producen miel certificada o jornadas sobre recolección y comercialización de hongos comestibles en zonas como Guichón. Son formas de convivencia productiva entre el bosque y la comunidad, que enriquecen el ecosistema rural.
Ciencia, biodiversidad y una nueva etapa
Una de las líneas más prometedoras del trabajo del Consorcio Forestal tiene que ver con la generación de indicadores comunes para evaluar biodiversidad en predios forestales.
Este proyecto comenzó hace algunos años con un análisis liderado por el Dr. Alejandro Brazeiro, de la Facultad de Ciencias, quien compiló estudios de flora y fauna realizados por las empresas certificadas durante más de 20 años.
“El sector forestal en Uruguay está certificado en manejo forestal desde el día uno. Eso implica que cada empresa tiene que preservar el monte nativo, estudiar flora y fauna, y analizar impactos ambientales y sociales. Lo que se hizo ahora fue consolidar toda esa información y generar una lista base de especies e indicadores”, expresó Dalto.
El siguiente paso es aún más ambicioso: generar indicadores transversales, a nivel territorial, para que no sea cada empresa la que analice su biodiversidad de forma individual. “Queremos que haya sinergias, que no se dupliquen esfuerzos y que la información sirva para todos”, agregó.
El desafío de comunicar y financiar
Uno de los obstáculos que enfrenta esta línea de trabajo es la falta de conocimiento por parte de la opinión pública. “La población urbana no percibe el esfuerzo científico y económico que hay detrás de estos procesos. El sector forestal es muy fiscalizado, muy controlado. Como toda actividad humana, impacta en el medio, pero tiene herramientas para mitigar esos impactos”, afirmó el secretario del Consorcio.
En cambio, las comunidades rurales cercanas a las plantaciones sí comienzan a ver los beneficios de esta interacción, tanto des-
de el punto de vista ambiental como laboral. La producción de miel, hongos o la posibilidad de acceder a proyectos comunitarios son ejemplos concretos de lo que Dalto llama “beneficios tangibles”.
Desde lo económico, los desafíos también son grandes. “Estos proyectos no están pensados para mejorar directamente la productividad. Son de impacto, y por eso siempre necesitan financiamiento externo o mecanismos colaborativos para que puedan sostenerse”, reconoció.
Una invitación a repensar el bosque
El trabajo del Consorcio Forestal plantea una nueva forma de ver el bosque en Uruguay. No solo como una fuente de materia prima, sino como un proveedor de beneficios múltiples, muchos de los cuales están empezando a reconocerse a nivel global. El país, con un modelo de producción forestal altamente regulado y certificado, tiene condiciones para liderar este camino.
“Queremos que la sociedad entienda que el bosque plantado puede convivir con la biodiversidad, que puede ser fuente de trabajo, de productos no maderables, de servicios ambientales. Que no es solo monocultivo de eucalipto. Eso ya no es cierto, o al menos, no lo es cuando se mira en profundidad y con información técnica”, concluyó Dalto.
- EMPRESAS -
PONSSE ofrece la mejor experiencia al cliente, todos los días, desde hace 55 años
Elaborado por PONSSE para la revista de la ARU
En el competitivo mundo forestal, la excelencia no termina con la venta de una máquina. Comienza allí. En PONSSE lo entendemos así, y por eso cada equipo entregado es el punto de partida de una relación duradera, basada en la confianza, el respaldo constante y una visión compartida de productividad sostenible.
Quienes ya son parte de la familia PONSSE lo saben: nuestras máquinas son solo una parte de
restales del mundo, sino una filosofía clara: el cliente al centro, siempre.
Operar una máquina PONSSE, el deseo de todo operador
Operar una máquina PONSSE es, para muchos, el punto más alto en la carrera de un buen operador forestal. No solo por la potencia, precisión y rendimiento que ofrecen nuestros equipos, sino por la experiencia única que se vive dentro de la cabina. Cada detalle está pensado para que el operador trabaje más cómodo, más seguro y con menos fatiga, incluso en jornadas largas.
Las máquinas PONSSE se distinguen a simple vista por su diseño y por combinar tecnología de vanguardia con un enfoque sencillo y práctico, justamente pensado a partir del trabajo del operador, las condiciones de trabajo y las características del bosque.
la historia. Lo que nos diferencia es nuestro compromiso constante, nuestra escucha activa y nuestra capacidad para responder donde otros no llegan. Elegir PONSSE es elegir tranquilidad, productividad y respaldo real. Es apostar a una alianza con una empresa que no solo piensa en vender, sino en construir futuro juntos.
Desde Finlandia al corazón forestal de Uruguay, PONSSE trae no solo las mejores máquinas fo-
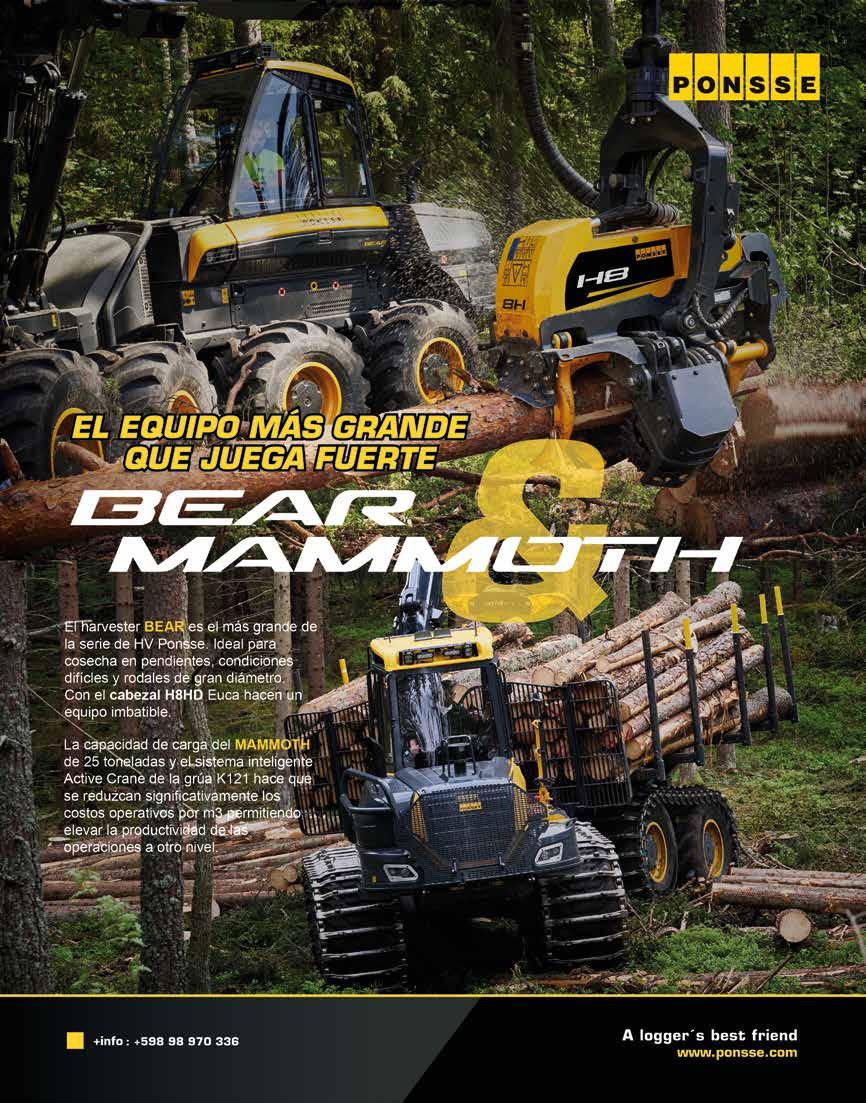
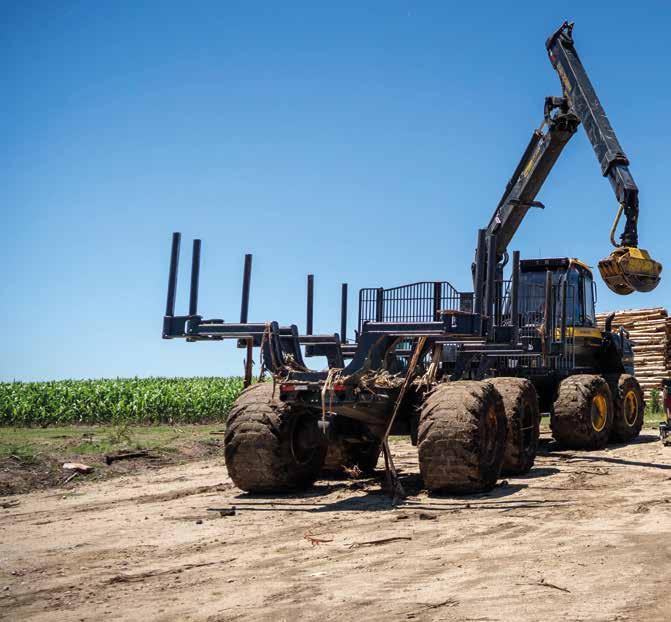
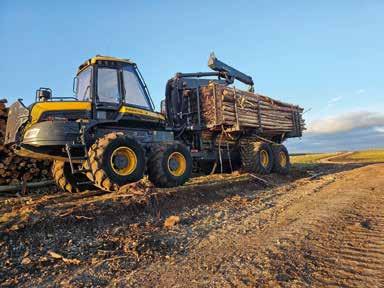
Nuestra gama incluye harvesters, forwarders, cabezales procesadores, cubriendo cada etapa del ciclo forestal. Desde modelos compactos ideales para plantaciones jóvenes o terrenos irregulares, hasta los gigantes como el PONSSE Bear y Mammoth, diseñados para operaciones de alto rendimiento, madera de gran diámetro y sitios de cosecha desafiantes.
En América Latina, comercializamos una selección estratégica de modelos que han demostrado su eficacia en climas y suelos exigentes, como lo son los harvesters Ergo, Cobra y Bear, y los forwarders Elephant King y Mammoth, todos con configuraciones personalizables según el tipo de cosecha, sistema de cor-
te y operación. Si hablamos de los cabezales el foco está en los modelos H7 en adelante debido al tipo de especies que caracterizan la cosecha de Latinoamérica, en su gran mayoría eucaliptos seguido por el pino.
Active Seat y Active Cabin: la productividad comienza en el confort
Imagina estar en medio del bosque, operando una máquina Ponsse de última generación, pero con la sensación de estar en el sillón de tu casa, mirando por la ventana hacia el jardín: así se siente trabajar en una PONSSE con Active Seat y Active Cabin.
Pero, ¿de qué se trata? Active Seat es una nueva innovación realizada en el asiento que sigue automáticamente la grúa de carga, reduciendo movimientos innecesarios del cuello y mejorando la visibilidad.
Active Cabin, por su parte, utiliza un sistema de amortiguación que absorbe vibraciones y golpes, brindando una experiencia de conducción suave incluso en los terrenos más irregulares.
Ambas tecnologías no solo me-
ciencia, minimizando tiempos de inactividad y maximizando la productividad.
Repuestos siempre a mano
joran el confort del operador, sino que aumentan la productividad y reducen el desgaste físico, demostrando que en PONSSE, la eficiencia y el bienestar van de la mano.
Un servicio postventa que trabaja al ritmo de la cosecha: sin pausas
¿Qué diferencia a PONSSE de otras marcas? Nuestra respuesta es simple: lo acompañamos en cada jornada, llueva o truene. Contamos con un soporte técnico ágil y cercano, brindado por especialistas formados directamente en fábrica, que conocen cada detalle de nuestras máquinas y entienden las realidades del trabajo forestal.
Servicio que no se detiene
En PONSSE, entendemos que la cosecha forestal no espera. Por eso, nuestro servicio técnico está diseñado para acompañar al cliente en cada etapa del ciclo de vida de su máquina. Desde mantenimientos preventivos hasta intervenciones en campo, nuestro equipo está capacitado para resolver con rapidez y efi-
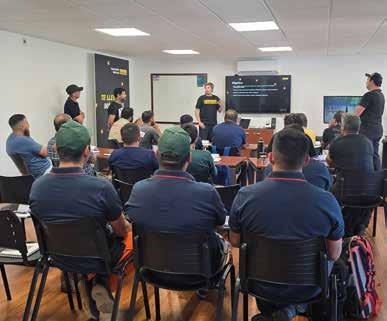
Gracias a una logística optimizada y una red de distribución inteligente, los repuestos originales PONSSE están disponibles cuando y donde se necesitan. Esto garantiza no solo la continuidad operativa, sino también la durabilidad y el rendimiento óptimo de cada equipo. Ahora con mayor cercanía y rapidez gracias a nuestro punto de Servicio estratégico en Tacuarembó, podemos atender de forma directa al centro y norte del país. PONSSE Academy, nuestro centro de entrenamiento y formación de operadores y mecánicos forestales.
La capacitación es una piedra angular de nuestra propuesta de valor. En PONSSE entendemos que la máquina solo rinde al máximo cuando está en manos de un operador bien formado. Nuestros programas de entrenamiento –presenciales y virtuales– están pensados para los mecánicos y operadores de nuestros clientes. En ellos, no solo se aprende a operar una máquina, sino a sacarle el máximo provecho, cuidarla y optimizar su vida útil.
A través de entrenamientos prácticos, simuladores de última generación e instructores certificados por fábrica, ofrecemos una experiencia de aprendizaje que combina tecnología, seguridad y eficiencia operativa. PONSSE Academy no solo transmite conocimientos técnicos, sino también una cultura de excelencia, compromiso con el bosque y respeto por el oficio.
Full Service: tranquilidad total Para quienes buscan una solución integral, el contrato de Full Service de PONSSE es la respuesta. Nos encargamos de todo: mantenimiento, repuestos, seguimiento técnico y evaluación periódica de operadores. Así, nuestros clientes pueden enfocarse en lo que mejor saben hacer, mientras nosotros cuidamos de sus máquinas como si fueran propias.
Liderando el rumbo de las máquinas forestales
Este año, PONSSE celebra con orgullo sus 55 años de historia.
Fundada en 1970 en la pequeña localidad de Vieremä, Finlandia, por Einari Vidgrén, PONSSE nació de la pasión por el trabajo forestal y la necesidad de crear soluciones reales para mejorar las condiciones de la cosecha.
La dedicación exclusiva de PONSSE a la maquinaria forestal durante todos estos años, han posicionado a la empresa como un referente global del sector. Esta especialización les permite entender como nadie las necesidades reales del productor forestal, y por eso siempre se encuentran un paso adelante en innovación.
A diferencia de otras marcas que reparten su atención entre distintos rubros como la agricultura, la construcción o la minería, en PONSSE el foco está 100 % en desarrollar las mejores máquinas forestales del mundo. Esa diferencia se nota. No es casualidad que, cada vez que PONSSE marca un nuevo rumbo, las demás marcas vengan detrás. Después de todo, siempre hay un hermano menor que admira al mayor… y lo imita en todo.
Las más recientes innovaciones, PONSSE presentó en el 2022 la primera máquina forestal concepto eléctrica EV1 y el primer forwarder con la mayor capacidad de carga del mercado de 25 toneladas, PONSSE Mammoth. Podemos seguir enumerando todas las innovaciones que Ponsse viene y seguirá haciendo porque “better every day” o en español ”mejores cada día” es nuestro camino a seguir.
Hoy, más de medio siglo después, seguimos fieles a esa misma visión: innovar con propósito, trabajar juntos y estar siempre cerca de nuestros clientes. Nuestro viaje ha sido siempre impulsado por ellos, por la pasión, por la excelencia, y por la dedicación. El viaje continua...
El sector forestal se convirtió en uno de los motores más dinámicos de la economía uruguaya en el siglo actual.
A partir de la implementación de la Ley Forestal en 1987, las plantaciones experimentaron un notable aumento, que dio lugar a la instalación de importantes inversiones en la industria de aserrío y celulosa, así como al desarrollo de servicios e infraestructura.
- SECTOR FORESTAL EN URUGUAY -
Uno de los motores más dinámicos
Ese concepto encabeza el resumen ejecutivo de un extenso y valioso informe elaborado por Uruguay XXI, presentado
en marzo de este año, titulado “Sector Forestal en Uruguay”.
En el mismo se abunda en con-
ceptos y datos en los ítems importancia económica, inversiones destacadas en 2024, comercio exterior, construcción
en madera, costos y demanda industrial, infraestructura, principales certificaciones e institucionalidad y agentes del sector.
Volviendo al resumen ejecutivo, se añadió que el sector forestal uruguayo tiene un impacto económico significativo, impulsando la producción y generando encadenamientos productivos claves en la economía. Actualmente, casi 4.000 empresas están directamente relacionadas con esta industria, empleando a más de 18.000 personas. La
en bruto fortaleció la participación del sector dentro del total de exportaciones de bienes, reflejando su creciente relevancia en la economía uruguaya.
Un análisis de Uruguay XXI sobre el impacto del sector en el valor agregado bruto (VAB) exportado destaca que en 2022 la industria de la celulosa generó US$ 827 millones, el 36% del total del sector agroindustrial, aunque con un impacto moderado en el empleo debido a su alta automatización. En contraste, la industria de la madera, intensiva en mano de obra, empleó a 6.735 personas (20% del empleo agroindustrial) pero representó solo el 7% del VAB exportado. Asimismo, la producción forestal impulsa otros sectores como servicios modernos y transporte, esenciales para la exportación y la generación de valor en la cadena productiva.
¿Por qué invertir en el sector forestal de Uruguay?
inversión extranjera ha sido un factor clave en su crecimiento, promoviendo mejoras en eficiencia y calidad mediante economías de escala y estándares internacionales.
Las exportaciones forestales alcanzaron un desempeño destacado, con la celulosa consolidándose como el principal producto exportado del país, totalizando US$ 3.007 millones, 27% más que en 2023. Además, el crecimiento de productos como madera aserrada, chips y madera
El trabajo, entre sus contenidos, posee un segmento en el que se traslada al lector un listado de ventajas diferenciales que el país posee para captar inversiones en el sector forestal, que también, dada su relevancia, trasladamos en la revista de la Asociación Rural del Uruguay (ARU).
Uruguay es reconocido en el mundo por su estabilidad política, democrática y social, cuenta con una sólida base macroeconómica propicia para realizar inversiones exitosas.
Este país se posiciona como un destino privilegiado para empresas internacionales en búsqueda de calidad, eficiencia,
experiencia y nuevas oportunidades de negocios.
Tanto la inversión nacional como la extranjera son consideradas de interés nacional, otorgando igualdad de condiciones y una amplia gama de incentivos. El mercado de cambios en Uruguay opera con total libertad, sin requerir autorizaciones previas ni imponer restricciones a la compra, venta, ingreso o egreso de divisas o capitales, así como a la transferencia de utilidades, dividendos e intereses.
Por la abundante oferta de madera de pino en el norte del país, proveniente de plantaciones certificadas y en funcionamiento, Uruguay se presenta como un atractivo destino para empresas de primera y segunda transformación mecánica. La disponibilidad anual de esta ma-
dera supera los tres millones de metros cúbicos, mucho mayor a la capacidad industrial actual.
La estratégica ubicación de Uruguay en el Cono Sur del continente americano lo convierte en la puerta de entrada a la región, facilitando soluciones multimodales que combinan el transporte ferroviario, terrestre y marítimo. Además, el país ofrece infraestructura logística de primer nivel, tecnología de punta en telecomunicaciones y una oferta energética basada en fuentes renovables líder en América Latina.
Uruguay comparte la misma latitud con los principales emprendimientos forestales del hemisferio sur, disfrutando de un clima y suelo similares a regiones de Australia, Nueva Zelanda, Sudáfrica, Argentina y Chile, lo que garantiza niveles
de competitividad internacional destacados.
El país cuenta con un marco jurídico estable y propicio para la inversión en el sector forestal, respaldado por la ley 15.939 que garantiza las buenas prácticas forestales que satisfacen las demandas internacionales de sostenibilidad.
Las leyes de Promoción de Inversiones (16.906) y de Parques Industriales (19.784) en Uruguay ofrecen atractivos beneficios fiscales para la actividad industrial. Además, las empresas exportadoras pueden beneficiarse del régimen de admisión temporaria, permitiendo la importación de insumos libres de impuestos (IVA y tributos de importación) y la devolución de tributos a la exportación (entre el 3% y el 6% del valor FOB).
- OLIMPÍADAS LÁCTEAS 2025 -
Experiencia formidable: 600 gurises unidos por la lechería
En un amplio conjunto de actividades que hubo durante los tres días de la Mercoláctea 2025, en su segunda edición realizada del 15 al 17 de mayo en la Rural del Prado, destacó especialmente el desarrollo de las Olimpíadas Lácteas, coordinadas por la Sociedad de Criadores de Holando del Uruguay (SCHU).
La participación de casi 600 estudiantes habla a las claras del éxito que tuvo esta nueva experiencia.
Esteban Moreira, gerente de la SCHU, recordó como antece-
dente, que en la primera Mercoláctea, en 2023, estas Olimpiadas Lácteas fueron llevadas adelante con una destacada participación de unas 10 escuelas y 200 estudiantes.
En aquel momento la sociedad de criadores participó estando al frente de una de las instancias en las que quienes competían eran evaluados y sumaban puntos, la de calificación de animales de la raza.
De cara a la Mercoláctea 2025, Juan Luis Dellapiazza, director de la exposición, confió la coordinación de la organización de las Olimpiadas Lácteas a la SCHU.
“Si bien era un gran desafío, aceptamos”, dijo Moreira, aludiendo a que por un lado la sociedad de criadores tenía previsto organizar otras actividades que demandaban tiempo y esfuerzo, pero además por estar en un año especial, el de los 80 años de la SCHU, organizando el 17º Congreso Holstein de las Américas en la Mercoláctea, pero también la tradicional Exposición de Otoño que coincide con 80 ediciones: “Teníamos un programa súper cargado, pero creímos que organizándonos
con tiempo íbamos a poder llevar adelante también esta actividad, que para nosotros es muy importante”.
Eso guarda relación con que la sociedad del Holando viene realizando constantemente actividades con las escuelas agrarias, “todos los años brindamos charlas, por zoom o de forma presencial, inclusive hemos realizado competencias, específicamente de la raza y no como olimpíadas, pero sí actividades similares”, añadió.
Asumir el desafío era relevante porque “las actividades con los gurises, con los jóvenes, son fundamentales, porque son el futuro de la lechería, son quienes van a estar trabajando en nuestro sector, y se cumplen varios objetivos como que conozcan a la sociedad de criadores, se promocione la raza entre los propios estudiantes, se profundice en sus conocimientos y se intercambie entre estudiantes de diferentes centros educativos. Y Mercoláctea permite eso, es el marco ideal para ser este punto de encuentro”.
Moreira explicó que ya a mediados de 2024 “nos pusimos en contacto con todas las escuelas agrarias que tenían lechería y con el Programa Agrario de la
UTU, como institución que centraliza a todas las escuelas, así conseguimos los datos de casi 30 escuelas agrarias, polos educativos y escuelas técnicas con lechería en sus programas”.
En junio de 2024 se enviaron las invitaciones formalmente, para que pudieran en cada caso evaluar la participación en base a la planificación de las actividades de 2025.
“En el caso de Montevideo, si bien tiene una escuela agraria que iba a estar invitada por supuesto, pensamos en invitar a liceos que tuviesen sextos con orientación en ciencias agrarias para que también puedan participar, como una forma de llegar a más estudiantes de la capital, integrando con mayor énfasis el medio urbano y el rural. Asimismo, empezamos a contactar centros secundarios privados que tuviesen la misma orientación en sexto, con cierta vinculación al agro y la ganadería. De esta forma invitamos a un liceo público y a un liceo privado y ambos aceptaron la invitación y se organizaron para participar. También en este mismo camino, invitamos a la Universidad Tecnológica (UTEC) por su carrera en lechería y también participaron”, complementó.
Con relación a las escuelas agrarias, entre las que hay diferentes niveles, “decidimos que el nivel para la competencia iba a ser de bachillerato, pero las escuelas que solo tenían ciclo básico o solo tenían terciario también iban a poder participar porque priorizamos el hecho de que estuviesen incluidas, aunque pudiera existir alguna diferencia en los niveles. En este sentido tratamos de que se minimizara dicha brecha, solicitando a los de nivel terciario que participaran alumnos que recién estaban empezando”.
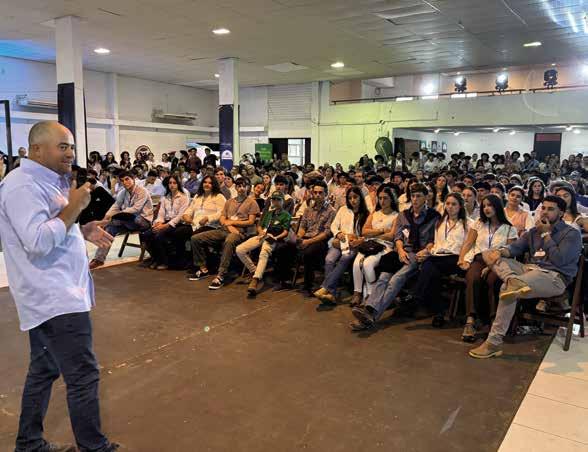
Toda esa gestión derivó en que confirmaron su participación 24 centros educativos de 15 departamentos diferentes, con 580 alumnos y 70 docentes, totalizando 650 personas.
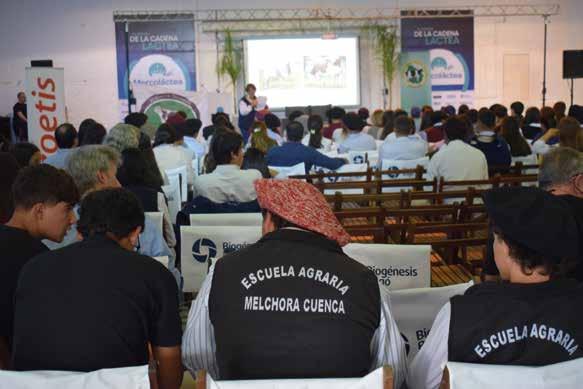
La competencia la realizaron duplas que representaban a las escuelas, pero en todas estas Olimpíadas Lácteas hubo instancias teóricas abiertas a todos los alumnos, con presencia de clases enteras que nos visitaron.
“Esa cantidad impresionante de jóvenes que iba a venir nos obligó a reorganizar todas las actividades en dos salas simultáneas, porque en una sola, para
más o menos 300 personas, que era lo que teníamos previsto, no entraban todos. Finalmente pudimos llevar adelante todo el cronograma sin problemas, obviamente con un timing bastante exigente, pero como informamos bien todo previamente a los docentes y a los alumnos se fue desarrollando muy bien”, comentó Moreira.
Estas Olimpíadas Lácteas constaron de diferentes actividades. La primera fue una prueba teórica que confeccionó el Instituto Nacional de la Leche (Inale), a quien agradecemos muchísimo por esta colaboración y participación tan valiosa. Un mes antes de la instancia se brindó a todos los centros un material proporcionado por el instituto, sobre toda la cadena productiva del sector lechero de nuestro país, para que los participantes estudiaran. A su vez, una semana antes se les brindó una charla a cargo de la Ec. Mercedes
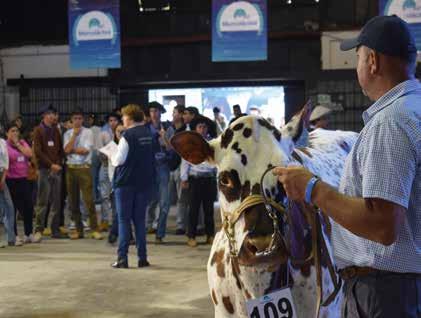
Baraibar, del Inale, para explicar y evacuar dudas de todo ese material. Esa primera prueba contenía 30 preguntas múltiple opción. La segunda prueba fue sobre Holando y Jersey, conjuntamente por las similitudes de ambas razas, el teórico lo dio el licenciado Diego Madini, funcionario de la SCHU, experto de la raza y calificador. Después se hizo la parte práctica de Holando y Jersey, en la cual las duplas tenían que evaluar tres vacas de cada raza y luego en la corrección se comparaba el trabajo realizado con la calificación oficial de Madini. Después pasamos a la prueba de Normando, Isabel Chiarino, presidenta de la Sociedad de Criadores de Normando del Uruguay dio una charla teórica de la raza y después las duplas realizaron una prueba en base a ese teórico y con animales normando para observar. Para finalizar se hizo una competencia por pantalla con preguntas de las tres razas
y se puntuaba a través de un programa que tomaba en cuenta si las respuestas eran correctas y la velocidad en brindarlas.
Todas esas actividades sumaron puntos en una tabla general y las tres escuelas con mayor puntaje fueron las ganadoras, obteniendo por el primer premio US$ 800, por el segundo premio US$ 500 y por el tercero US$ 300, otorgados por Mercoláctea.
Además, la Asociación Nacional de Productores de Leche (ANPL) entregó un televisor de 42 pulgadas al primer premio y obsequios para las duplas participantes del primer, segundo y tercer lugar.
También la Sociedad de Productores de Leche de Florida (SPLF) participó con obsequios para los ganadores.
Las tres gremiales entregaron a
su vez, copas a cada uno de los centros educativos que obtuvieron la actuación más destacada específicamente en cada raza, que no necesariamente son las escuelas que ganaron en el puntaje general, “algo que estuvo muy lindo y fue una forma de diversificar la entrega de premios”.
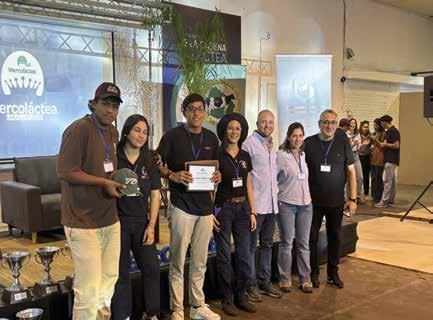
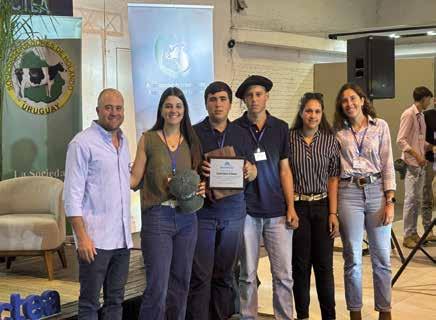
La entrega de premios, comentó Moreira, “fue un momento muy emotivo, muy especial, estaban todos los alumnos juntos, los casi 600, todos en el mismo lugar expectantes por saber los veredictos”.
En el resultado general, el primer premio correspondió a la Escuela Agraria de Montevideo, el segundo premio la Escuela Agraria de San Ramón y el tercer premio la Escuela Agraria de Florida.
Las tres actuaciones más destacadas de Holando fueron para la Escuela Agraria de Montevideo, la Escuela Agraria de Raigón y la Escuela Agraria de Rosario.
Las tres actuaciones más destacadas de Jersey fueron para la Escuela Agraria de Florida, el
Instituto Juan XXIII de Montevideo y la Escuela Agraria San Ramón.
Los tres centros más destacados en Normando fueron la Escuela Agraria de San Ramón, la Escuela Agraria de Montevideo y el Instituto Juan XXIII de Montevideo.
Moreira, finalmente, expresó a modo de balance que “fue una experiencia espectacular, además sentimos la alegría de todos los estudiantes por haber sido parte, más allá del resultado, por lo que nos
dijeron después, los mensajes de agradecimiento, de felicitaciones, quedaron todos súper contentos”.
“Haber compartido esta jornada con tantos gurises de diferentes lugares del país, todos unidos por un mismo denominador común que es la lechería, el estudio y la profesionalización en este sector, con las tres razas lecheras, realmente fue muy gratificante”, expresó.
“Como organizadores quedamos más que satisfechos, superó totalmente nuestras expectativas, quedamos muy contentos, realmente todo el esfuerzo y los días y días de trabajo y gestiones realizadas valieron la pena, terminamos todos muy emocio-
nados por lo que se había conseguido. Al ver a los gurises ahí con tanta pasión, con tanto compromiso en lo que fue el estudio y la realización de las pruebas, con tanto respeto y tantas ganas de estar y participar, sentimos que la misión fue más que cumplida y sin dudas mirando para adelante queremos seguir por este camino”, subrayó.
“En lo personal me queda además un gran agradecimiento a los docentes de cada institución que motivaron a los chiquilines y se encargaron de organizar y liderar el viaje a la Rural del Prado; a todo el equipo de Mercoláctea encabezado con Juan Luis Dellapiazza, con quienes siempre coordinamos cada paso de esta actividad; y por úl-
timo, pero no menos importante, a todo el equipo de Holando, compañeras de administración y compañeros de campo, que estuvieron dando todo y más para sacar adelante este enorme desafío”.
“Desde nuestro lugar, continuaremos enfocando energías en hacer este tipo de cosas con los estudiantes, de unir, de incluir, de trabajar en la promoción de las razas lecheras en esta generación que es clave en el futuro próximo del sector y de las instituciones”, finalizó.
El gusto por la lechería: una semilla que prendió en muchos
Dellapiazza, consultado sobre
la evaluación que la organización realizó de esta nueva edición, rápidamente dijo: “Las Olimpiadas Lácteas fueron algo espectacular, estuvieron preciosas, fueron de las mejores cosas que tuvo la Mercoláctea y mirá que hubo muchísimas cosas muy importantes”.
“Vinieron casi 600 alumnos de 24 centros educativos, estuvo prácticamente todo el país representado, con momentos de mucha concentración y silencio, como correspondía, pero en otros cada dupla tuvo atrás a sus compañeros, a su hinchada, todos momentos muy disfrutables más allá de cómo le fue a cada uno, porque había un costado competitivo, pero también hubo una muy linda camaradería”, agregó.
Dijo que “el balance es excelente diría, hubo mucha seriedad en la organización, los alumnos y docentes se involucraron mucho, todos tenemos de esto un aprendizaje, con cosas para ajustar como siempre pasa y está bueno que así sea”.
Dellapiazza mencionó, como lo hizo en el acto inaugural de la Mercoláctea 2025, que no se puede desconocer que las difi-
cultades que hay para que haya un recambio generacional adecuado en este sector productivo, pero que a la vez entusiasma haber visto a centenares de chiquilines juntos hablando de lechería.
“No digo que todos, los 600, vayan a quedarse en el rubro, pero estoy seguro que en muchos la semilla prendió”, subrayó.
Valoró, también, el alto nivel de exigencia en los contenidos brindados en la preparación, con una rigurosidad apropiada, destacando los aportes de la gente del Inale y de las sociedades de criadores de las razas lecheras.
Un detalle en el que puso foco es que a la esperada presencia de muchos centros educativos procedentes de departamentos del interior se añadió la participación de varios de Montevideo, con resultados incluso relevantes para alumnos que no son del medio rural ni están acostumbrados a estar con los animales.
“Como dije, sentimos con alegría que ayudamos a que quede plantada una buena semilla… estará en todos ir regándola para que de buenos frutos”, concluyó Dellapiazza.
Los centros educativos participantes
Escuela Superior de Lechería de Colonia Suiza
Escuela Agraria de Guaviyú
Escuela Agraria de Melo “Alcides F. Pintos”
Escuela Agraria de Lorenzo
Geyres
Escuela Agraria de Sarandí Grande
Escuela Agraria “Emilia Vigil de Olmos” de Pirarajá
Escuela Agraria de Raigón
Escuela Agraria San Ramón “Carmen Piñeyro de Tapié”
Escuela Agraria de Rosario
Escuela Agraria Durazno
Escuela Agraria “Melchora Cuenca”
Escuela Agraria Florida
Escuela Agraria “Francisca Arnal de Artigas” de Rocha
Escuela Agraria Superior La Carolina
Escuela Agraria Libertad
Escuela Técnica de Young
Escuela Agraria La Concordia
Escuela Agraria Trinidad
Escuela Agraria de Montevideo
Universidad Tecnológica (UTEC)
Instituto Juan XXIII
Escuela Técnica de Vichadero
Liceo Francisco Bauzá
Escuela Agraria Guichón
- CENTRO DE GERMOPLASMA -
Visita de estudiantes al Vivero Nacional Dr. Alejandro Gallinal
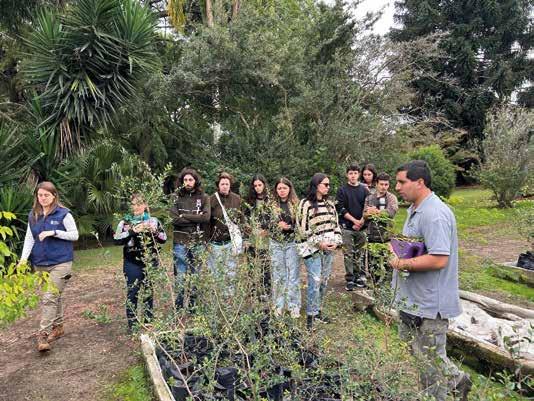
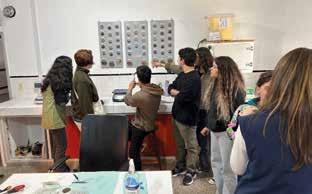
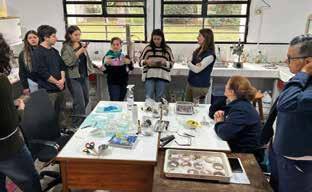
Un grupo de estudiantes del Tecnólogo en Biotecnología de la Escuela Técnica de Pando –ubicada en el anexo del Polo Tecnológico de Pando– realizaron, el 15 de mayo, una visita educativa al Centro de Germoplasma y Vivero Nacional “Dr. Alejandro Gallinal”.
Según se explicó a la revista de la Asociación Rural del Uruguay (ARU), eso ocurrió teniendo como marco lo relacionado con
las asignaturas Introducción a la Biotecnología y Bioprocesos Agrarios.
La actividad fue coordinada por la docente Magíster en Ciencias Biológicas Emilia Villamil, como parte de la formación académica del grupo.
Durante la jornada, el equipo técnico del vivero –integrado por la Ing. Agr. Inés Vanzini, el capataz Pablo Da Costa y fun-
cionarios del centro– guió a los estudiantes a través de las distintas etapas del trabajo que se realiza en el predio, incluyendo la colecta, conservación, propagación y producción de especies nativas, así como las estrategias para el manejo y resguardo del material genético.
La instancia, se destacó, fue propicia para generar un valioso intercambio en torno a temas como diversidad genética,
biodiversidad y restauración ecológica, destacando la importancia de contar con información de calidad para orientar el manejo del material genético tanto dentro del vivero como en acciones de conservación y restauración a escala nacional.
Con más de 110 años de historia, el Vivero Nacional mantiene su rol como referente en la producción de plantas destinadas a la forestación y reforestación, y se consolida como un centro estratégico en la conservación ex situ de especies nativas del Uruguay.
Este tipo de visitas educativas, impulsadas por la Dirección General Forestal del Ministerio de Ganadería, Agricultura y Pesca (MGAP), tienen como objetivo fortalecer la vinculación con el sistema educativo, acercando a los estudiantes a la realidad del trabajo en territorio, a los desafíos de la gestión forestal sostenible y a las oportunidades que ofrece la bioeconomía basada en especies nativas.
- MASS TIMBER CONFERENCE -
Uruguay: destino atractivo para inversiones forestales
Con base en un reporte de Uruguay XXI, el país recientemente promovió su desarrollo forestal en el mayor evento mundial de construcción en madera, la Mass Timber Conference 2025, donde se reafirmó el atractivo del país para inversores del sector forestal, por lo cual empresas de Finlandia, Japón, Brasil, Estados Unidos y Chile ya confían en el modelo uruguayo, con inversiones por cientos de millones de dólares.
Desde 2019, Uruguay captó capitales internacionales que superan los US$ 650 millones, consolidando su liderazgo regional como destino de inversión en la industria de la madera y la celulosa.
Con eso como contexto, la agencia gubernamental de promoción de inversiones, Uruguay XXI, participó en la Mass Timber Conference 2025, el mayor evento mundial centrado en la fabricación y construcción en madera, que se realizó del 25 al 27 de marzo en Portland, Estados Unidos.
La agencia contó con un stand país desde el que promovió las oportunidades que ofrece Uruguay en el desarrollo de la
transformación mecánica de la madera y en la industria de materiales y construcciones sustentables.
La presencia en esta conferencia se enmarcó en los esfuerzos de Uruguay XXI por posicionar internacionalmente al sector forestal-madera como un espacio estratégico para la atracción de inversiones productivas de largo plazo.
Esta estrategia de posicionamiento responde a una tendencia concreta de crecimiento del interés inversor por el modelo forestal uruguayo, como lo evidencian las operaciones registradas en el último año.
En 2024, una de las apuestas más significativas fue la de Oji Holdings, el gigante japonés de pulpa y papel, que anunció la creación de Oji Uruguay Forest Company S.A.S. para adquirir plantaciones forestales en los departamentos de Tacuarembó y Rivera por US$ 288 millones. La operación incluye activos previamente gestionados por The Rohatyn Group (TRG), y marca un hito por tratarse de la mayor inversión japonesa en el rubro forestal en Uruguay.
Otra inversión destacada fue la inauguración de una nueva planta del aserradero Kluntex en Rivera, por US$ 8 millones, sumando a su producción mensual 7.000 m³ de madera de pino. Esta firma, de capitales estadounidenses y chilenos, generó 200 empleos directos y refuerza el dinamismo del norte uruguayo.
El año también vio avances en la expansión de Lumin, que en 2023 invirtió US$ 136 millones en una nueva planta de paneles contrachapados de alto valor, fortaleciendo su liderazgo regional en producción de plywood con certificaciones internacionales.
Por su parte, Arboreal, una empresa que irrumpió en 2021, ha sido clave en el salto tecnológico del sector. Con una inversión cercana a los US$ 60 millones, implementó la planta de producción de madera maciza más grande de América del Sur, basada en tecnologías CLT y Glulam. Esta infraestructura permite exportar componentes estructurales para edificios en altura, alineados con las tendencias globales de construcción sustentable.
- CLASIFICACIÓN DE LA UNIÓN EUROPEA -
Uruguay con “riesgo bajo” de deforestación
La Unión Europea (UE), cuando sobre fines de mayo se publicó la clasificación de países que abastecen a ese mercado con diversos productos con base en el riesgo de generar deforestación en el origen, ubicó a Uruguay en-
tre las naciones de “riesgo bajo”. En ese momento, en declaraciones a El Observador, la vicecanciller Valeria Csukasi destacó que eso es un “reconocimiento” a la gestión ambiental y productiva de Uruguay y que quedar en “riesgo bajo” da un “estatus diferente”.
“En la práctica implica que solo un 1% de los cargamentos de mercadería procedente de Uruguay se va a inspeccionar. Para
los de riesgo medio la inspección es del 3% de los embarques, lo que agrega una complicación al flujo normal de comercio”, agregó la diplomática.
La agencia de noticias EFE, según medios en Uruguay difundieron, señaló que en la categoría de alto riesgo aparecen Rusia, Bielorrusia, Corea del Sur y Birmania.
“Los países identificados en la categoría de alto riesgo en esta primera lista de referencia están sujetos a sanciones del Consejo de Seguridad de la ONU o del
Consejo de la UE sobre la importación o exportación de las materias primas y productos pertinentes”, señaló la Comisión Europea en un comunicado.
La clasificación forma parte esencial de la Ley contra la Deforestación Importada de la UE, norma medioambiental clave del Pacto Verde Europeo aprobada en la pasada legislatura comunitaria, y revisada a la baja con el cambio de ciclo político en Bruselas, otorgando a los importadores un año más para cumplir con la normativa.
La lista europea determina “el nivel de controles de cumplimiento que deben prever las autoridades competentes de los Estados miembros para un país (1 % para los de bajo riesgo, 3 % para los de riesgo estándar y 9 % para los de alto riesgo)”.
Se puntualizó que las listas “pueden evolucionar”.
Al momento inicial, China y Estados Unidos aparecen como países de riesgo bajo y Brasil e Indonesia están con riesgo estándar (o medio), por citar otros casos, se indicó en ese caso en el sitio de noticias AFP.
En América Latina, Chile y Costa Rica tienen la misma clasificación que en el caso de Uruguay.
El objetivo de la legislación es evitar que ciertas materias primas y productos derivados consumidos en la UE generen deforestación, pues entre 1990 y 2020 se destruyó globalmente una superficie de masa forestal mayor que la de la UE, y cerca
del 10 % es atribuible al consumo europeo.
La normativa, siempre con base en la señalada fuente de noticias, afecta al ganado, el cacao, el café, el aceite de palma, la soja, la madera y el caucho, incluidos derivados como cuero, chocolate o muebles.
Las compañías que importen en la UE esas materias primas deberán demostrar mediante un sistema de geolocalización que no han generado deforestación o degradación de masas forestales allí donde se han obtenido los recursos.
La normativa se aplica también en el mercado comunitario, pero todos los Estados miembros de la UE aparecen catalogados como de “bajo riesgo” en la lista distribuida este jueves por la Comisión Europea, que ha recibido la “opinión favorable por consenso” de los 27, según informó el Ejecutivo comunitario.
Las reglas debía de empezar a aplicarse en diciembre de 2024, pero la segunda Comisión Europea de Ursula von der Leyen propuso enmendar su propia ley para ofrecer un año de prórroga a las empresas, extremo que aceptaron los Estados miembros a través del Consejo de la UE y también el Parlamento Europeo.
Las grandes empresas y operadores tendrán que cumplir con la normativa a partir del 30 de diciembre de 2025 y las pequeñas empresas tienen hasta el 30 de junio de 2026 para adaptarse.
- SERIE PRECIO DE LA TIERRA -
Compraventa de tierras en el último año: inversión creció 65%
Durante 2024 la superficie de tierras para uso agropecuario comercializadas en Uruguay llegó a 375 mil hectáreas, con un aumento de 58% con relación a 2023.
Los negocios estuvieron distribuidos en 1.708 operaciones de compraventa (19% más), informó el Ministerio de Ganadería, Agricultura y Pesca (MGAP).
Con base en el último procesamiento de datos correspondiente a la Serie Precio de la Tierra, elaborado por la Oficina de Estadísticas Agropecuarias (DIEA) del ministerio, el monto total utilizado en las operaciones en 2024 superó los US$ 1.489 millones (65% más).
El valor promedio fue US$ 3.967 por hectárea, aumentando 5% el valor medio alcanzado en 2023. El segundo semestre registró un 4% más de área comercializada si se lo compara con el primero: de 184 mil a más de 191 mil hectáreas.
Los departamentos con mayor superficie operada fueron Tacuarembó, Rivera y Treinta y Tres, acumulando algo más de 156 mil hectáreas (42% del área comercializada en el periodo) por US$ 502 millones (34% del monto total).
Los departamentos de Soriano, Colonia y Canelones con promedios por hectárea de US$ 8.621, US$ 8.111 y US$ 6.886 por hectárea, respectivamente, fueron los que obtuvieron precios promedios más altos.
En el otro extremo, el precio medio más bajo correspondió al departamento de Artigas con US$ 2.312 por hectárea.
La comercialización de tierras según su escala de tamaño muestra, como es habitual, que aquellos inmuebles rurales entre 10 y 100 hectáreas concentran el mayor número de operaciones (72% del total) y el 12% de la superficie total transada.
En el otro extremo, el 1% de las operaciones -las mayores a 2.000 hectáreas- explicaron el 43% de la superficie vendida y el 40% del monto total operado el pasado año.
Analizando las transacciones por el precio de venta, en 2024 los valores entre US$ 3.001 y 4.000 por hectárea explican el 19% de las operaciones y el 36% de la superficie.
El 26% del área vendida en el 2024, casi 99 mil hectáreas, se comercializaron en la escala de Coneat de 80 y 100, alcanzan-
do un precio promedio de USD 3.732 por hectárea.
Si ampliamos el rango de Coneat podemos afirmar que el 75 % de la superficie se vendió con un promedio menor o igual a 100 en la escala.
Compraventa de casi 10 millones de hectáreas en 25 años
Con la información del año 2024 se completa un lapso de 25 años ininterrumpidos en la Serie Precio de la Tierra de la DIEA.
Durante dicho periodo se registraron 45.870 operaciones por un total de 9,8 millones de hectáreas.
El precio más bajo fue registrado en el año 2002 promediando US$ 386/ha.
La última información procesada representa el mayor precio promedio de la serie histórica alcanzando los US$ 3.967/ha.
Se evidencian tres períodos teniendo en cuento a la superficie comercializada: alta (2003 - 2008) con precios en aumento; medio (2009 - 2013) también con precios al alza; y baja (20142024) con dos escenarios de precios: un leve descenso entre 2014 – 2020 y en aumento hasta 2024.
- SOCIEDAD DE PRODUCTORES FORESTALES -
Balance del Operativo Protección Anti Incendios Forestales
Rafael Sosa, coordinador del Operativo Protección Anti Incendios Forestales (O-PAIF), gestionado por la Sociedad de Productores Forestales (SPF) del Uruguay, destacó a la revista de la Asociación Rural del Uruguay (ARU) –entre otras consideraciones– que este verano fue benévolo, con una menor incidencia adversa de los factores climáticos, con bajo número de despacho de unidades para combatir incendios, no obstante remarcó la importancia de las inversiones constantes que hay y que permiten estar debidamente preparados cada año para responder del modo adecuado cuando es necesario.
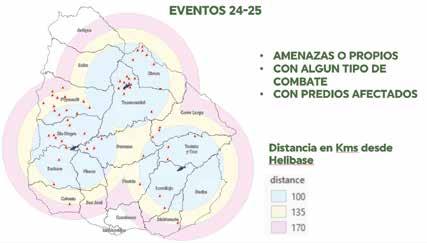
Señaló, con eso como marco, una serie de datos divulgados durante una reciente instancia evaluatoria del operativo: en 945 mil hectáreas de bosque existen 3.631 predios protegidos y se avanzó a la existencia de 65 cámaras de vigilancia con las que se cubre el 80% del área de bosques en Uruguay.
Eso demanda una inversión relevante del sector privado, que es acompañada por los esfuerzos del sector público, especialmente de parte de la Dirección Nacional de Bomberos (DNB), todo ello fundamental para proteger un recurso de alta importancia, tanto que se trata de la fuente de materia prima que sostiene a una cadena forestal-industrial que genera 30 mil empleos y representa casi el 25% de los ingresos de divisas al país por exportaciones, ocupando poco más del 6% de la superficie.
En Uruguay desde la instauración de la Ley Forestal, en 1987, creció el área de bosque plantado y actualmente está en 1,16 millones de hectáreas y también creció –en un caso poco habitual en el mundo– el área de bosque nativo, con unas 850 mil hectáreas actualmente.
80% del bosque protegido cubierto por cámaras
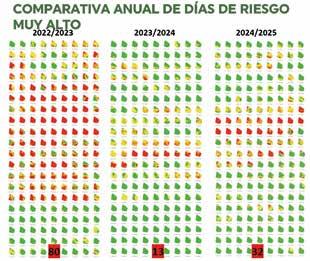
Sobre el último período de especial vigilancia, el verano 2024/2025, comentó que “fue un verano muy tranquilo, con algunos días de riesgo alto y muy alto durante enero, pero después empezó a llover y todo volvió a la tranquilidad”.
Cada año, puntualizó, tiene su particularidad y lo habitual es que haya, precisamente, variabilidad.
Señaló como “un buen problema” que el 80% del bosque protegido esté cubierto por cámaras, lo que determina que la cantidad detecciones de humos sea altísima, tanto que en los cuatro meses de este último
período se detectaron 3.687 humos en un área de unos 10 millones de hectáreas, eso con 65 cámaras, sin que todas esas detecciones den lugar a despachos de brigadas helitransportadas, que este año fueron 46, justo el promedio de los 11 años que tiene el operativo con alcance nacional.
El área quemada de bosques plantados fue de 33 hectáreas. Sobre la inversión que se realizó en este ejercicio, fue de US$ 4.166.000, informó.
Rafael Sosa remarcó, más allá de la importancia de esos datos, que es muy trascendente insistir en respetar la prohibición de realizar quemas en el período crítico, es decir desde el 1° de noviembre al 30 de abril, “porque tenemos claro que la gran mayoría de los focos se generan afuera de los bosques, salvo excepciones eso es lo que pasa y respetando esa medida seguramente se eviten muchos despachos y así no haya recursos mal utilizados, incluso aconsejamos
que si alguien va a realizar alguna quema advierta, especialmente si está en un sitio cercano a un predio forestado, para que se pueda estar atento”.
Recordó que hace tres veranos el sistema de monitoreo disponía de 15 cámaras en la zona litoral de Uruguay, que luego se agregaron 45 en la zona norte –en áreas de Rivera, Tacuarembó, Durazno, Cerro Largo y Tres y Tres– y ya el año pasado se añadió el litoral sur para llegar a 65 cámaras y tener esa presen-
cia en un área global de 10 millones de hectáreas en las que hay unas 800 mil hectáreas de bosque protegido.
¿Qué es el O-PAIF?
Las empresas forestales asociadas a la SPF han implementado, desde hace alrededor de 20 años, acciones conjuntas para enfrentar los incendios forestales.
Desde 2012, se contratan medios aéreos para la detección y el combate de incendios.
tintas localidades del país, para resaltar la importancia de los avisos tempranos y generar conciencia para prevenir incendios.
Detección: hay tres métodos: 65 cámaras giratorias con software basado en IA, vigilancia aérea y avisos desde terreno, todo monitoreado y gestionado desde una Central de Monitoreo y Despacho (CMD) ubicada en Durazno.
Cara verano, más de 100 empresas, de diferentes regiones del país, se unen en lo que se conoce como el Operativo de Protección Anti Incendios Forestales, con tres pilares fundamentales: prevención, detección y combate.
Prevención: incluye campañas informativas en redes sociales y radios, con presentaciones en dis-
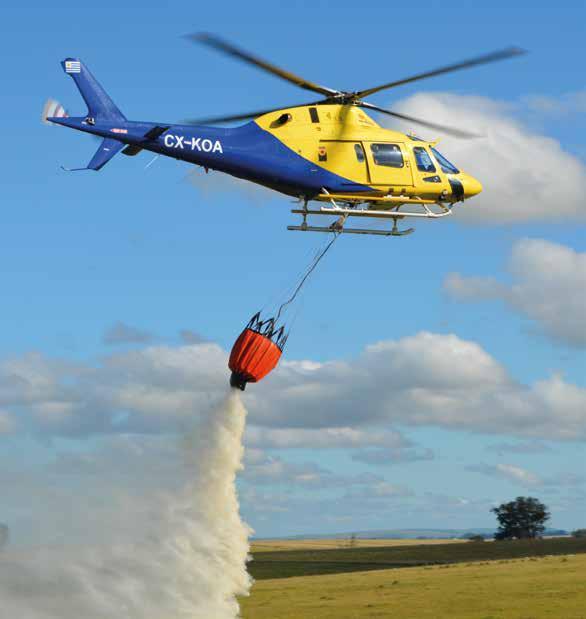
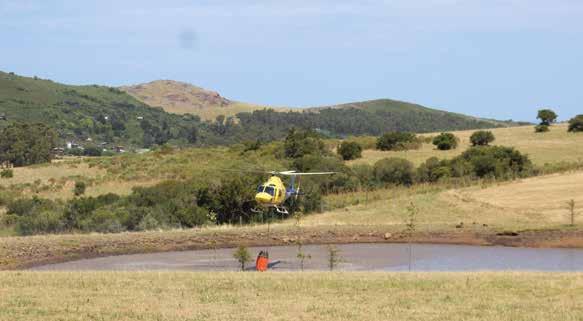
Combate: se realiza con brigadas helitransportadas, compuestas por un helicóptero y una brigada contratada a la Dirección Nacional de Bomberos (DNB), ubicadas en tres bases, con el objetivo de llegar en menos de 45 minutos a cualquier foco dentro de su radio de acción, a lo que se añaden los recursos aéreos y terrestres de las empresas forestales.
- II SIMPOSIO DE INTEGRACIÓN ESTRATÉGICA -
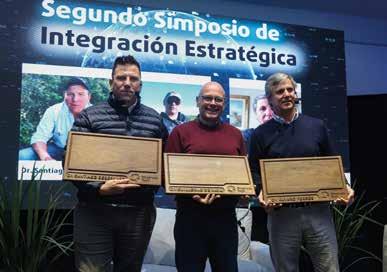
Una visión estratégica para el futuro de la ganadería: Biogénesis Bagó reunió a expertos en Salto
En un atardecer con sala llena en la Asociación Agropecuaria de Salto (AAS), Biogénesis Bagó organizó el Segundo Simposio de Integración Estratégica, una instancia que superó las expectativas, tanto en convocatoria como en profundidad de análisis.
Con una impronta profesional, técnica y estratégica, el evento se consolidó como una plataforma de referencia para quienes piensan la ganadería como un sistema empresarial que requiere innovación, planificación genética y liderazgo territorial.
En la apertura, Ignacio Arrospide, gerente comercial de Biogénesis Bagó, destacó el rol transformador de la ganadería como motor de desarrollo: “Hoy más que nunca, el sector necesita una mirada estratégica, con capacidad de articular ciencia, territorio y mercado. Uruguay está en una posición inmejorable para liderar en calidad y trazabilidad, pero eso requiere decisiones basadas en evidencia técnica y visión a largo plazo”, expresó.
Su visión sentó las bases conceptuales del encuentro: articular lo técnico con lo político, lo local con lo global.
Arrospide no dudó en remarcar el compromiso de la empresa con la formación de ecosistemas ganaderos más integrados. “Desde Biogénesis Bagó estamos convencidos de que la sanidad, la eficiencia reproductiva y la planificación deben caminar de la mano con políticas públicas y actores privados comprometidos. Este simposio busca justamente eso: tender puentes entre el conocimiento y la acción”, concluyó.
Santiago Debernardi: biotecnología al servicio del futuro
El primer disertante fue Santiago Debernardi, CEO de Selecta (Argentina), quien abordó los grandes desafíos de la reproducción bovina en clave global. Con una presentación de alto contenido técnico, Debernardi repasó los últimos avances en biotecnología aplicada al rodeo comercial, desde la inseminación a tiempo fijo hasta el uso de embriones sexados y la edición genética.
“Ya no alcanza con producir más terneros: necesitamos producir los mejores terneros, en el menor tiempo y con el menor impacto ambiental posible”, subrayó.
Su ponencia fue una invitación a acelerar la incorporación de tecnologías reproductivas, sin perder de vista la sostenibilidad del sistema.
Debernardi también hizo énfasis en la capacitación de los equipos técnicos en campo, y propuso modelos colaborativos entre productores, veterinarios y empresas de servicios. “No hay innovación sin adopción. Y no hay adopción sin confianza en el conocimiento”, puntualizó.
Guillermo de Nava: el impacto reproductivo sobre la rentabilidad
Luego fue el turno del Dr. Guillermo de Nava, veterinario uruguayo con amplia trayectoria en programas de reproducción animal.
Su exposición puso el foco en los índices productivos de los rodeos comerciales y cómo las decisiones reproductivas impactan directamente en la eficiencia económica.
“Cada punto porcentual que se mejora en preñez es rentabilidad directa. Pero eso no ocurre por azar, sino por estrategia, diagnóstico temprano y seguimiento”, explicó con rigurosidad.
De Nava mostró casos concretos de mejora reproductiva en sistemas de cría y recría, resaltando la importancia del trabajo en equipo entre técnicos y productores.
Uno de los momentos más valorados de su charla fue la conexión entre salud animal y eficiencia reproductiva: “No se puede hablar de reproducción si no se parte de un estatus sanitario sólido. Aquí es donde el rol de empresas como Biogénesis Bagó resulta clave: garantizan las herramientas para construir bases sanitarias firmes”.
Álvaro Ferres: visión empresarial para un Uruguay competitivo
El cierre estuvo a cargo de Álvaro Ferres, presidente de la Asociación Uruguaya de Productores de Carne Intensiva Natural (AUPCIN), quien ofreció una mirada estratégica desde el empresariado ganadero.
Su ponencia fue quizás la más política y provocadora de la jornada, al plantear abiertamente la necesidad de “pensar en grande” y dejar de ver a la ganadería como una actividad tradicional y estática.
Ferres destacó el rol del productor como empresario, no solo como
criador. “La rentabilidad hoy se construye desde la genética, la información y la estrategia. No podemos seguir tomando decisiones ganaderas como hace 30 años. El mundo cambió, y el mercado también”, afirmó.
Además, puso sobre la mesa un tema clave: el posicionamiento internacional de Uruguay como proveedor confiable de carne con valor agregado. “Tenemos reputación, tenemos trazabilidad, tenemos historia. Falta dar el salto a una estrategia de país exportador, con planificación genética nacional y políticas claras”, desafió.
Conclusiones: un llamado a la acción
El simposio no fue solo un espa-
cio de diagnóstico, sino también de convocatoria a la acción.
Las intervenciones de los oradores dejaron claro que el futuro de la ganadería uruguaya no se juega solamente en los campos, sino también en las decisiones estratégicas que se tomen desde lo técnico, lo político y lo empresarial.
La iniciativa de Biogénesis Bagó de promover este tipo de encuentros cobra valor en tanto impulsa una agenda compartida, basada en ciencia, cooperación y visión.
Como sintetizó Ignacio Arrospide en su cierre, “La verdadera integración estratégica es aquella que convierte el conocimiento en impacto y la conversación en cambio real”.
Relaciones de precios en el mercado de hacienda
Valores de junio de 2025
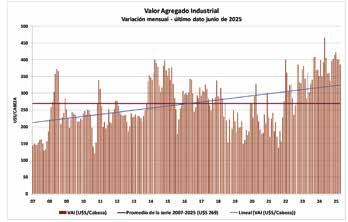
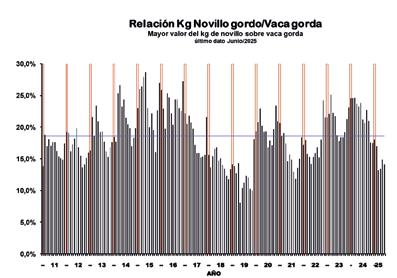
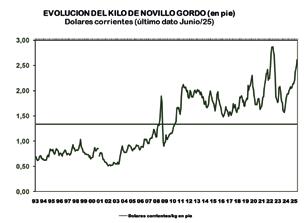
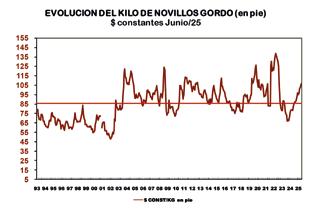
En Junio/25 el valor del Novillo Tipo (U$S 1.715/cabeza) tuvo una mínima variante a la baja, - 0,2% respecto a mayo. En los últimos 12 meses tuvo un incremento del 15%. Por su parte el valor del Novillo Gordo informado por INAC (U$S 1.379/cabeza) aumentó 4,9% respecto al mes anterior, 22% en los últimos 12 meses. El valor agregado industrial (Novillo Tipo menos Novillo Gordo) en junio fue de U$S 336/ cabeza, disminuyendo 17%% respecto al mes anterior. En el acumulado de los últimos 12 meses cayó 6,4%.
El valor del kg de ternero de reposición en junio (fuente ACG) disminuyó 2% respecto al mes anterior. En los últimos 12 meses aumentó 17%.
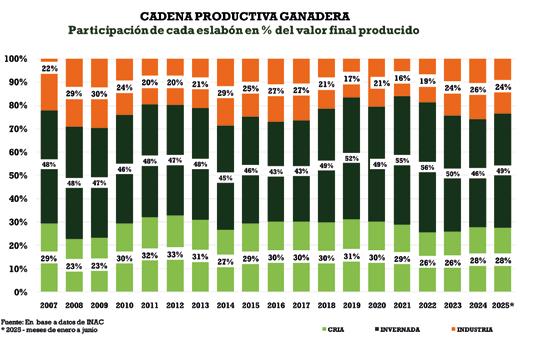
En los meses de enero a junio del 2025, en comparación con el año anterior, la invernada aumento 2,5 puntos su participación en el valor final generado por la cadena, lo que fue perdido por la industria (-2,37) y algo menos la cría (-0,09).
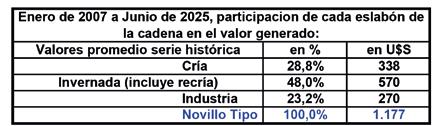
Serie histórica: En la formación del valor del novillo tipo, tomando la serie histórica a partir de enero de 2007 (222 meses analizados), la industria participó en el 23,2% de dicho valor, la invernada (recría y engorde) el 48% y la cría aportó el restante 28,8% (ver cuadro).
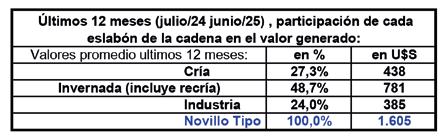
Último año móvil: En los últimos 12 meses, en comparación con la serie histórica, la cría resignó 1,5 puntos su participación en el valor final del producto. Esta menor participación de la cría se explica por la cuota parte que ganó la invernada (+0,7 puntos) más la que ganó la industria (+0,8 puntos) (ver cuadro).
En valor absoluto, la cotización promedio del Novillo Tipo en los últimos 12 meses (U$S 1.605; julio/24 a junio/25) fue 36% mayor al promedio de la serie histórica. Este mayor valor absoluto se redistribuye en forma diferencial entre los eslabones de la cadena. Respecto de la media histórica de la serie analizada, la cría aumentó 29,6% el valor del producto ternero (U$S 438), la invernada incrementó 37,1% el valor del novillo gordo (U$S 781), finalmente la industria aumentó 42,9% su participación a través del valor agregado industrial (U$S 385).
Coeficiente de relaciones de intercambio de los mercados ganaderos
Informe a JUNIO de 2025
Justificación del análisis
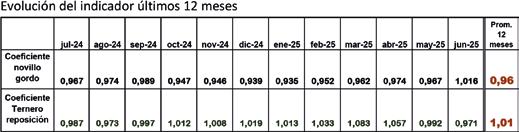
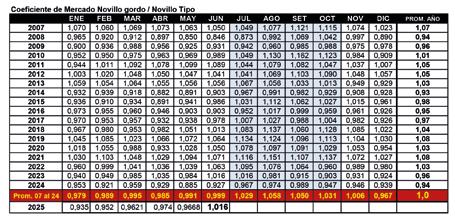
Se parte de la premisa que el productor es tomador de precio. El Novillo Tipo es la variable determinante del valor del novillo vendido por el productor, esta última la variable dependiente. Dado que existe una alta correlación entre ambas variables, se puede establecer la ecuación que estima a partir del Novillo Tipo un valor para el Novillo gordo a partir de la relación histórica en la serie. Similar razonamiento para la relación novillo gordo – ternero de reposición.
La construcción del coeficiente de relaciones de mercado surge de comparar los valores efectivamente pagados en el mercado con aquel estimado a partir de la ecuación que interpreta matemáticamente las relaciones de intercambio en toda la serie analizada. Cuando el coeficiente de mercado es igual a 1 el valor efectivamente pagado al productor se corresponde con el valor estimado a partir de las relaciones históricas del mercado (para cada uno de los casos: mercado con destino a industria e intra ganadero o de reposición). Cuando el coeficiente es superior a 1 indica que el mercado está pagando por encima de lo estimado en función de las relaciones históricas, relación favorable al vendedor. Cuando está por debajo de 1 indica lo contrario, el valor real es menor al que surge de las relaciones históricas, relación favorable al comprador. Es necesario advertir al lector que el coeficiente debe ser tomado con las limitaciones del análisis, no adjudicándole otro valor que una mera referencia a las relaciones históricas en el vínculo industria - producción o
bien invernador - criador. La casuística que influye en las relaciones de intercambio (falta o exceso de pasto, mercados externos más o menos demandantes, etc.) se diluye en la serie histórica y solo puede servir de argumento para comprender situaciones puntuales en la evolución del coeficiente a lo largo de la serie analizada.
IMPORTANTE: Las relaciones históricas son dinámicas siendo que se alimentan con nuevos datos mes a mes, por lo tanto, la ecuación que las define no es estática, sino que varía toda vez que va incorporando nuevas relaciones de precios. Esta dinámica es válida en la medida que se mantenga una correlación significativamente alta entre las variables en toda la serie analizada.
Análisis
En JUNIO/2025 el Novillo Tipo (U$S 1.715/cabeza) tuvo un mínimo incremento respecto del mes anterior (+0,2%). En el mismo periodo el valor del novillo gordo informado por INAC (U$S 1.379/cabeza) aumentó 4,9%. De acuerdo a estos valores el coeficiente del novillo gordo en junio (rojo en el gráfico 1) aumentó 5 puntos respecto a mayo, ubicándose 1,6 puntos por encima de la media de mercado. Posición que vuelve a ser favorable para el invernador desde mediados del 2023. El coeficiente del mercado de reposición (verde en el gráfico 1) se redujo por 3er mes consecutivo, ubicándose 2,9 puntos por debajo de la media del mercado. Situación no favorable para la cría en la serie de mercado analizada.
En los últimos 12 meses el novillo gordo evolucionó en promedio levemente por debajo de la media de mercado (0,96) en tanto que la cría lo hizo casi a la par (1,01). Situación de “confort” para ambos negocios.
Efecto intra anual: Resulta de interés analizar la variación intra-anual del coeficiente de mercados. Partiendo de la premisa de que la oferta y demanda no es la misma a lo largo del año, es de esperar que el coeficiente de mercado adopte también valores estacionales.
En el mes de JUNIO de 2025 el coeficiente de relación de mercado (1,016) se ubicó 1,8 puntos por encima del promedio de los 18 años anteriores (0,999).
En junio/2025 el Valor Agregado Industrial (U$S 336/cabeza) se redujo 17% respecto al mes anterior, no obstante, se mantienen los valores marcadamente superiores a la media histórica de la serie analizada (U$S 270/cabeza faenada). Ver línea de tendencia de la serie analizada (en azul).
Otras consideraciones de interés: En la serie ENERO/2007 a JUNIO/2025 el valor del novillo gordo cotizó en promedio el 77% del valor del novillo tipo. Esta diferencia relativa aumentó en los últimos 12 meses, cotizando el novillo gordo el 76% del valor del novillo tipo.
En el mismo período, el ternero de reposición de 160 kgs cotizó en promedio 35 % del valor del novillo gordo vendido por el invernador a la industria. En los últimos 12 meses esta relación se redujo cotizando la reposición el 36% del valor del gordo.
La relación de reposición (Kg flaco/kg gordo) promedio en los 222 meses analizados fue 1,12. En los últimos 12 meses se redujo a 1,08 (ternero 140 – 180 kgs ACG respecto Novillo Gordo INAC).
Advertencia I: El análisis presentado solo es válido a partir de la serie histórica de las relaciones de precios en la cadena, no teniendo ninguna validez para realizar proyecciones de precios ni ejercicios de carácter futurista.
Advertencia II: La cuota de participación en el valor generado en la cadena no permite inferir rentabilidades o resultados económicos del negocio en cada eslabón. Tampoco si los procesos de producción son más o menos costosos, más o menos riesgosos, si se requiere más o menos capital invertido o si es más largo o más corto el proceso para producir cada uno de los productos intermedios.
* Origen de los valores de mercado utilizados para el análisis:
Novillo Gordo fuente INAC en función de los embarques a frigorífico; Valor Ternero reposición (141 – 180 kgs) fuente Asociación Consignatarios de Ganado.
Dado que el valor del novillo gordo informado por ACG es menor al aportado por INAC, la relación de reposición que surge de este análisis es menor a la que resulta de los datos de ACG.
La faena de novillos en junio de 2025 disminuyó 18% respecto al mes anterior. En el acumulado de los primeros 6 meses fue 4,7% mayor al mismo período del año anterior, 10% mayor a similar periodo del 2023 y 6% menor a los 6 primeros meses del 2022.
En junio/25 la faena de vaquillonas se redujo 15,6 % respecto al mes anterior, constituyendo esta categoría el 28,5% del total de vientres faenados en los seis primeros meses del año. Persiste el guarismo relativo más alto de faena de vaquillonas respecto del total de vientres para los 15 años y 6 meses analizados.
En la serie de años analizada la faena ha oscilado en torno al 19% de las existencias totales, dónde el % de extracción máximo alcanzó el 22% (2006 y 2021) y un mínimo del 17% (2013 y 2020).
La faena de vientres (vacas y vaquillonas) en junio de 2025 disminuyó 9,5% respecto al mes anterior. En el acumulado de los primeros 6 meses fue 6,7% mayor al mismo período del año anterior, 16,5% mayor a similar periodo del 2023 y 9,7% menor a los 6 primeros meses del 2022.
En junio/25 el novillo gordo cotizó 14,2% por encima de la vaca gorda. Para la serie analizada se mantiene una baja relación entre ambos valores analizados. La media histórica para el período considerado (ene/2011 a la fecha) sitúa al novillo gordo 18,6% por encima de la vaca gorda.
La faena total de ovinos en junio/25 fue 6,8% superior a la faena del mes anterior. En el acumulado anual y respecto a similar período de años anteriores, se faenaron 29% menos que en el 2024, 58,9% menos que en el 2023 y 47% menos que en el 2022. En los 6 meses transcurridos la faena fue 39% inferior al promedio de similar periodo para el total de la serie analizada.
En junio el cordero, si bien con precios tonificados, cotizó 89% del valor del novillo gordo manteniéndose en forma consistente por debajo del mismo. Corresponde indicar una Fe de erratas: Valores del cordero en abril corregidos.
En la serie analizada el novillo gordo cotizó 79% por encima del promedio de la media en dólares corrientes, en tanto que en moneda nacional constante cotizó un 18% por encima de la media para el mismo periodo.
La faena de corderos en junio/25 fue 2,2 % superior al mes anterior, en el acumulado anual se redujo 20% respecto a los 6 primeros meses del 2024, 55% menor respecto a similar periodo del 2023 y 43% menor al mismo período del 2022. En los 6 meses transcurridos la faena de corderos fue 34% inferior al promedio de similar periodo en toda la serie analizada.
La relación de precio entre valor del cordero gordo y el novillo gordo para la serie histórica analizada está altamente influenciada por el efecto año. Resulta aventurado establecer un vínculo entre la época del año y la relación de precios entre ambos productos. Los datos dan una pauta de la alta variabilidad, no obstante, permiten aventurar alguna tendencia por parte del lector. Fe de erratas: dato de abril/2025 corregido