HORIZONTE FINANCIERO
Fracking en México. La obtención de hidrocarburos mediante una técnica que estaba prohibida.
Autor:Por C. P. P.C.F. Jorge Efraín Gómez Eichelmann

Fracking en México. La obtención de hidrocarburos mediante una técnica que estaba prohibida.
Autor:Por C. P. P.C.F. Jorge Efraín Gómez Eichelmann
El IVA que no cuadra (Primera parte)
C.P.C. M. en I. y Dr. Víctor
COMISIÓN EDITORIAL
Colegio de Contadores Públicos de Querétaro, A.C.
CPC PCFI José Luis Prado Hernández Presidente del Consejo Directivo 2026
CPC PCFI Martha Liliana Martínez Estrella Vicepresidenta del Consejo Directivo 2026
CP Mi Jesús Christopher López González Director Editorial
Ximena Prado Aguilar
Promotora de Servicios
Diseño Editorial y Fotografia
Universidad Mondragón México
Mtra. Katherine Herrera
Mtro. Josué Mejia
Mtro. Ricardo Perez
LAETI Carlos M. Ruiz Sosa Agencia 365 Líderes
Informes y Comunicación colegcpq@prodigy.net.mx
Tels. 442-213-13-02 y 442-213-11-80
Autor: CPC y PCFI José Luis Prado Hernandez
Llega el mes de mayo, una fecha de profundo significado para nuestra profesión y para quienes integramos el Colegio de Contadores Públicos de Querétaro. En este tiempo no solo celebramos una efeméride; también reafirmamos la identidad de una comunidad que, con preparación, disciplina y vocación de servicio, contribuye todos los días al desarrollo económico, a la legalidad y a la confianza en nuestras instituciones.
Cada 25 de mayo conmemoramos un hecho que marcó el inicio formal de la contaduría en México: en 1907, don Fernando Díez Barroso presentó el primer examen profesional y obtuvo el título de Contador de Comercio, antecedente que dio origen a una tradición de excelencia, organización y compromiso ético que sigue distinguiendo a nuestra profesión hasta nuestros días.
Recordar esta fecha es también reconocer que la contaduría pública ha evolucionado con el país. Hoy, nuestra labor va mucho más allá del cumplimiento técnico. Somos generadores de certidumbre, promotores de transparencia, asesores estratégicos para empresas e instituciones y aliados indispensables en la toma de decisiones responsables. En un entorno cada vez más dinámico, complejo y regulado, el juicio profesional del contador cobra un valor aún mayor para construir confianza y sostenibilidad.
Este contexto también nos exige una visión renovada. La transformación digital, la actualización normativa, la fiscalización más especializada y las nuevas expectativas de los sectores productivos demandan profesionales preparados, íntegros y cercanos a la realidad de su entorno. Por ello, el fortalecimiento de nuestras capacidades, la formación continua y el ejercicio ético no son opciones complementarias, sino condiciones esenciales para honrar la confianza que la sociedad deposita en nosotros.
Desde el Colegio de Contadores Públicos de Querétaro, esta conmemoración debe impulsarnos a valorar nuestro legado, pero también a proyectar con determinación el futuro de la profesión. Tenemos la responsabilidad de seguir elevando el prestigio de la contaduría, fortalecer la participación colegiada, abrir espacios para las nuevas generaciones y mantener viva una cultura profesional basada en la excelencia, la responsabilidad y el servicio.
A todas las contadoras y contadores que, con su trabajo cotidiano, honran esta profesión, les expreso mi reconocimiento y gratitud. Que este mes de mayo nos inspire a renovar el orgullo de pertenecer a una comunidad que aporta orden, confianza y valor a la sociedad. Sigamos ejerciendo nuestra profesión con dignidad, preparación y visión de futuro, conscientes de que cada acción responsable fortalece no solo a nuestras organizaciones, sino también a Querétaro y a nuestro México.
Autor: CPF Christopher López
Presidente de la comisión de difusión
Es un privilegio darles la bienvenida a esta edición, un espacio de reflexión técnica y humana diseñado para fortalecer el criterio de quienes formamos la comunidad contable y financiera. Siguiendo la visión de excelencia que nos caracteriza, este número se consolida como una herramienta estratégica para navegar la complejidad de nuestra profesión en 2026.
Nuestra labor ha dejado de ser un inventario de cifras para convertirse en un ejercicio de arquitectura intelectual. Como bien se analiza en nuestras páginas, la contabilidad moderna exige alinear la sustancia económica con la consecuencia tributaria. Ya no basta con dominar la aritmética básica; el entorno actual nos obliga a profundizar en las matemáticas financieras como un lenguaje indispensable para la toma de decisiones y el cumplimiento de las Normas de Información Financiera.
Esta edición aborda temas de vital trascendencia que desafían nuestra capacidad de análisis:
• Arquitectura Fiscal: Exploramos cómo el impuesto es el resultado de una estructura coherente y no de un simple cálculo, donde la “razón de negocios” define la viabilidad de cualquier modelo.
• Matemáticas Financieras: Comprender su importancia y utilidad amplía la visión de las decisiones financieras y mejora la calidad del servicio profesional, al apoyar no solo lo contable, sino también la viabilidad financiera de empresas y negocios.
• Previsión Social: Enfrentamos la pregunta que no podemos seguir ignorando sobre nuestro futuro financiero, recordando que una pensión digna es un proyecto de ingeniería personal que debe construirse hoy mismo.
Estos, entre otros temas, hacen de esta edición una valiosa fuente de información que enriquece nuestro acervo y nos brinda un contexto actual sobre nuestra labor profesional.
Asumir la responsabilidad de este contenido es prueba del talento y la calidad de nuestra gente, que sabe hacer más con menos. Agradezco profundamente a nuestros articulistas, colegas comprometidos que colaboran pro bono, y a nuestros aliados estratégicos, quienes hacen posible que esta voz llegue hasta ustedes.
La palabra escrita tiene el poder de transformar realidades. Hoy, esta revista es esa voz para todos nosotros. Al lector: el éxito de este proyecto está en sus manos. Su única tarea es leer, reflexionar y, sobre todo, compartir.
• Conoce tus Derechos y Obligaciones
• Horizonte Financiero
• Panorama Fiscal
• ¿Quién te va a mantener en la vejez? La pregunta que no podemos seguir ignorando
• La Importancia de las Matemáticas Financieras
• Arquitectura Fiscal: ¿Pueden los impuestos entenderse como un algoritmo matemático?
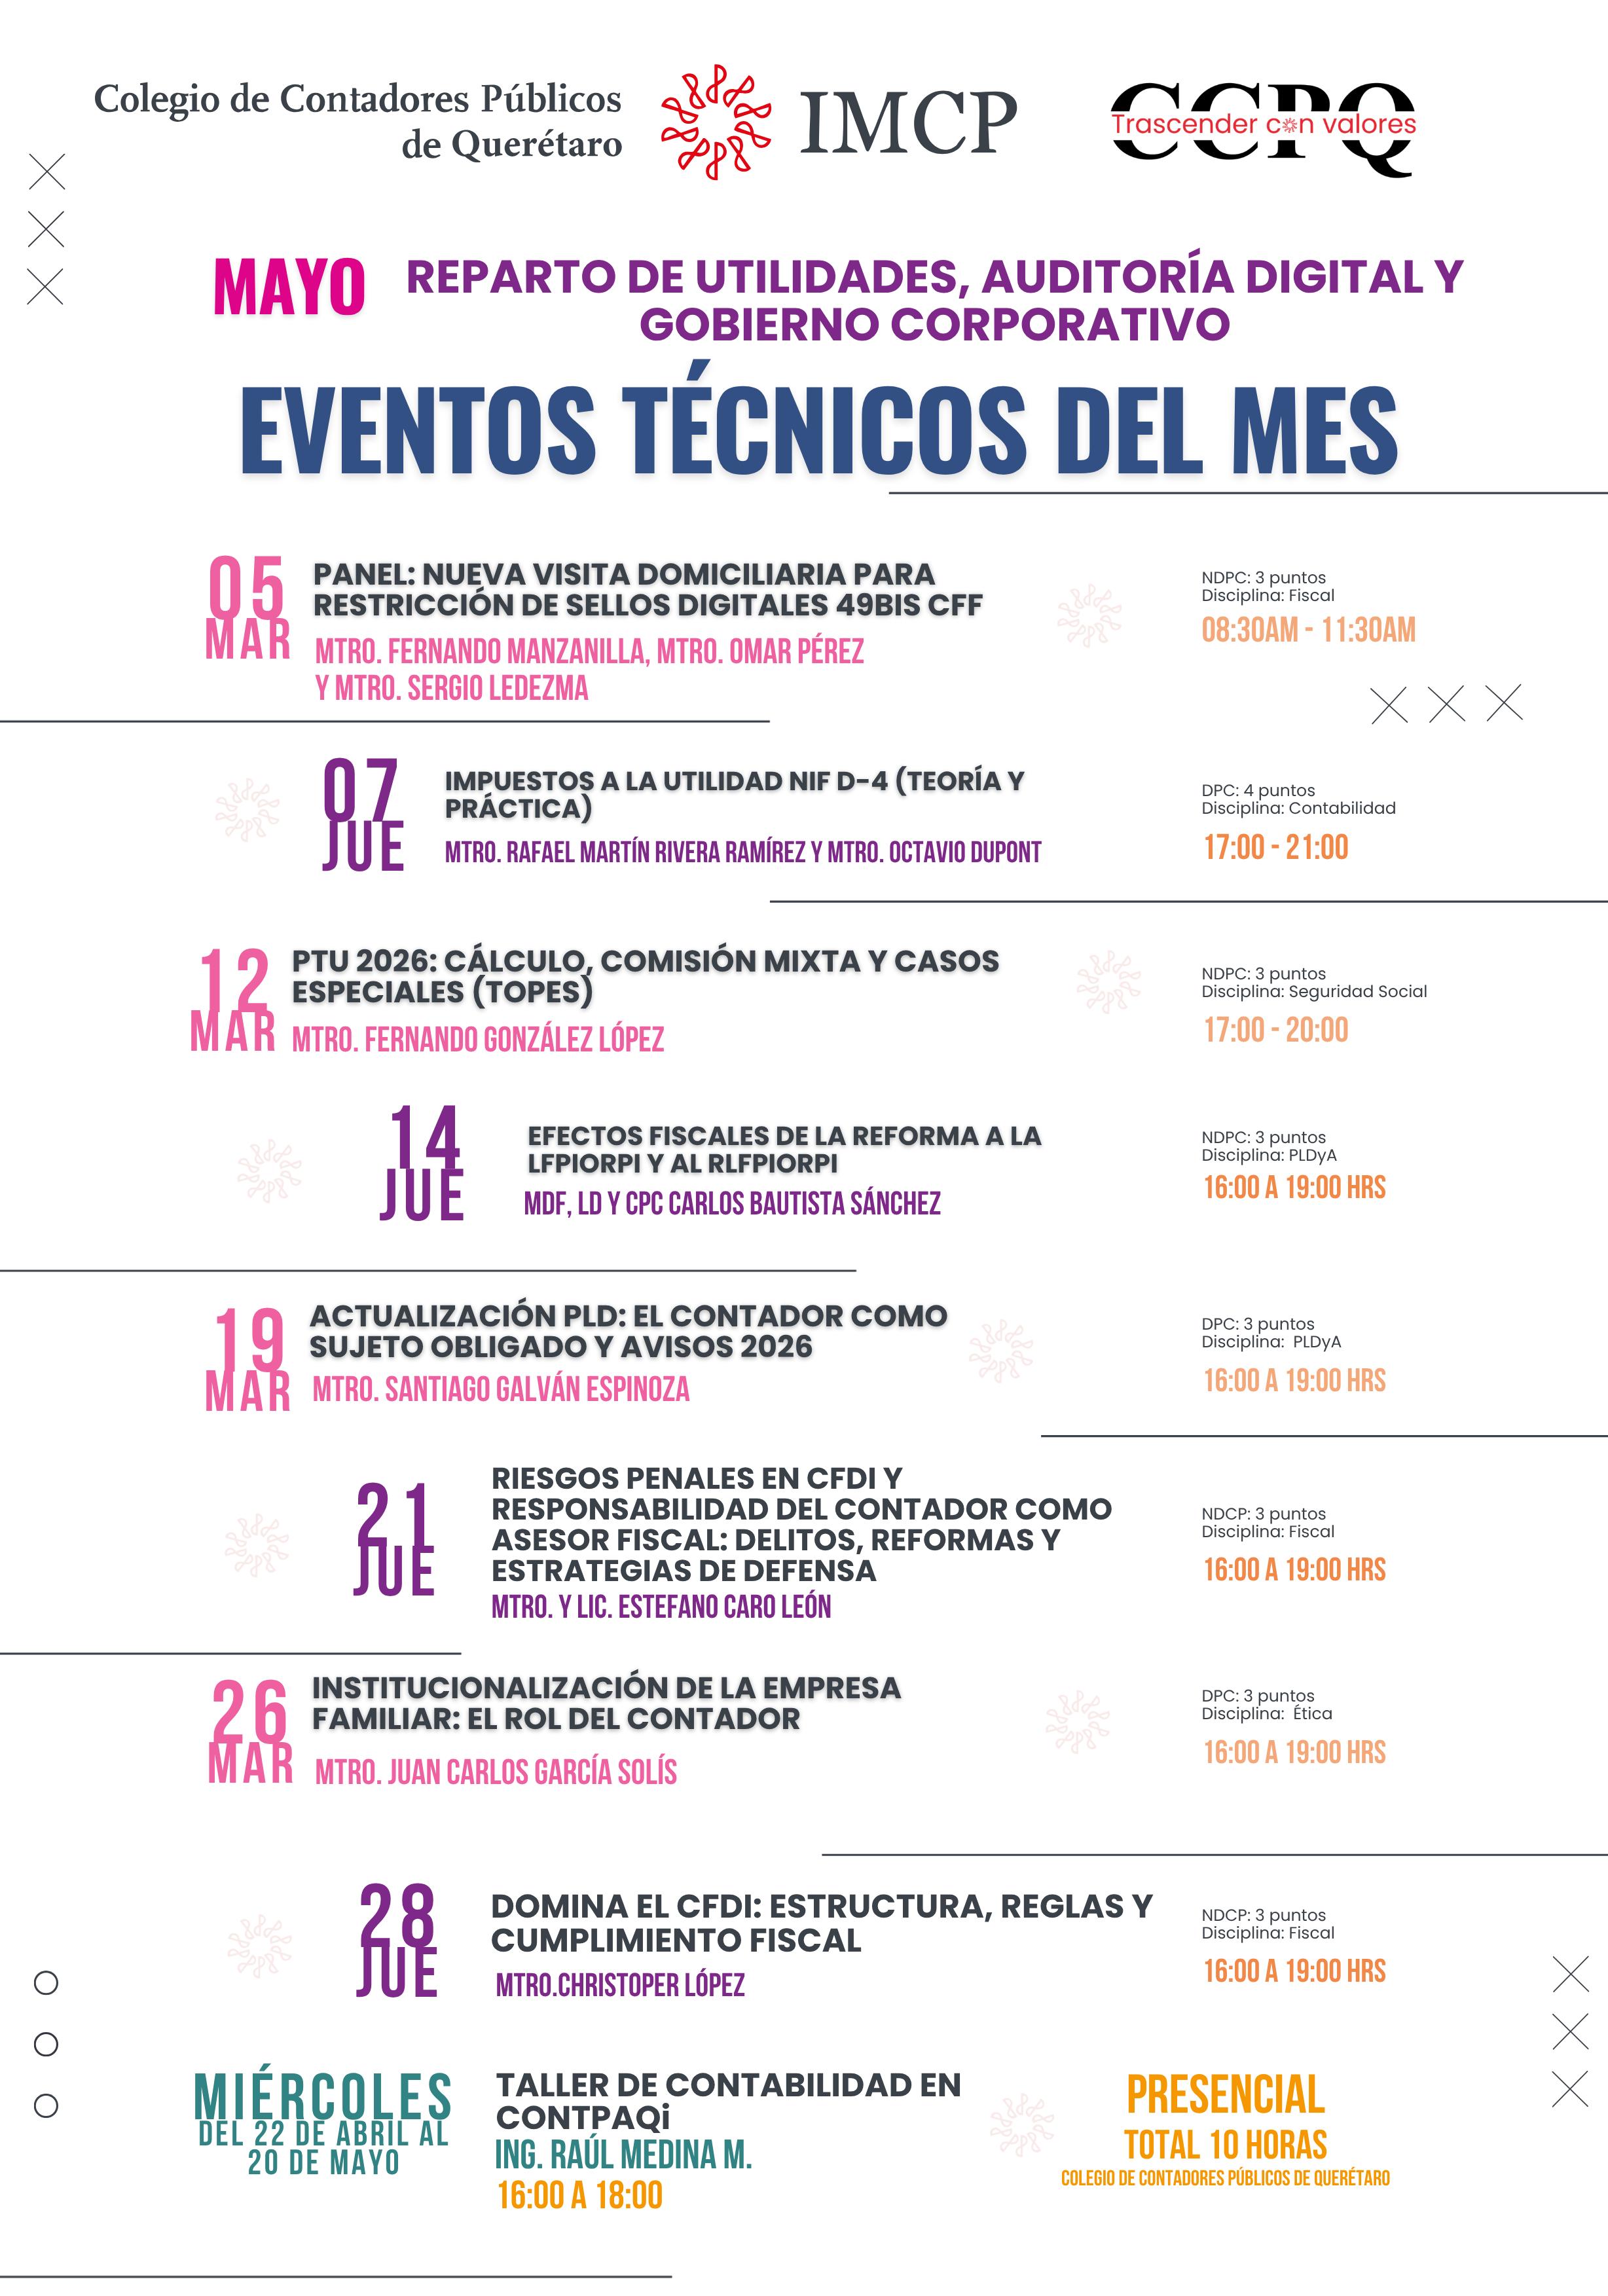
• Eventos Técnicos del Mes
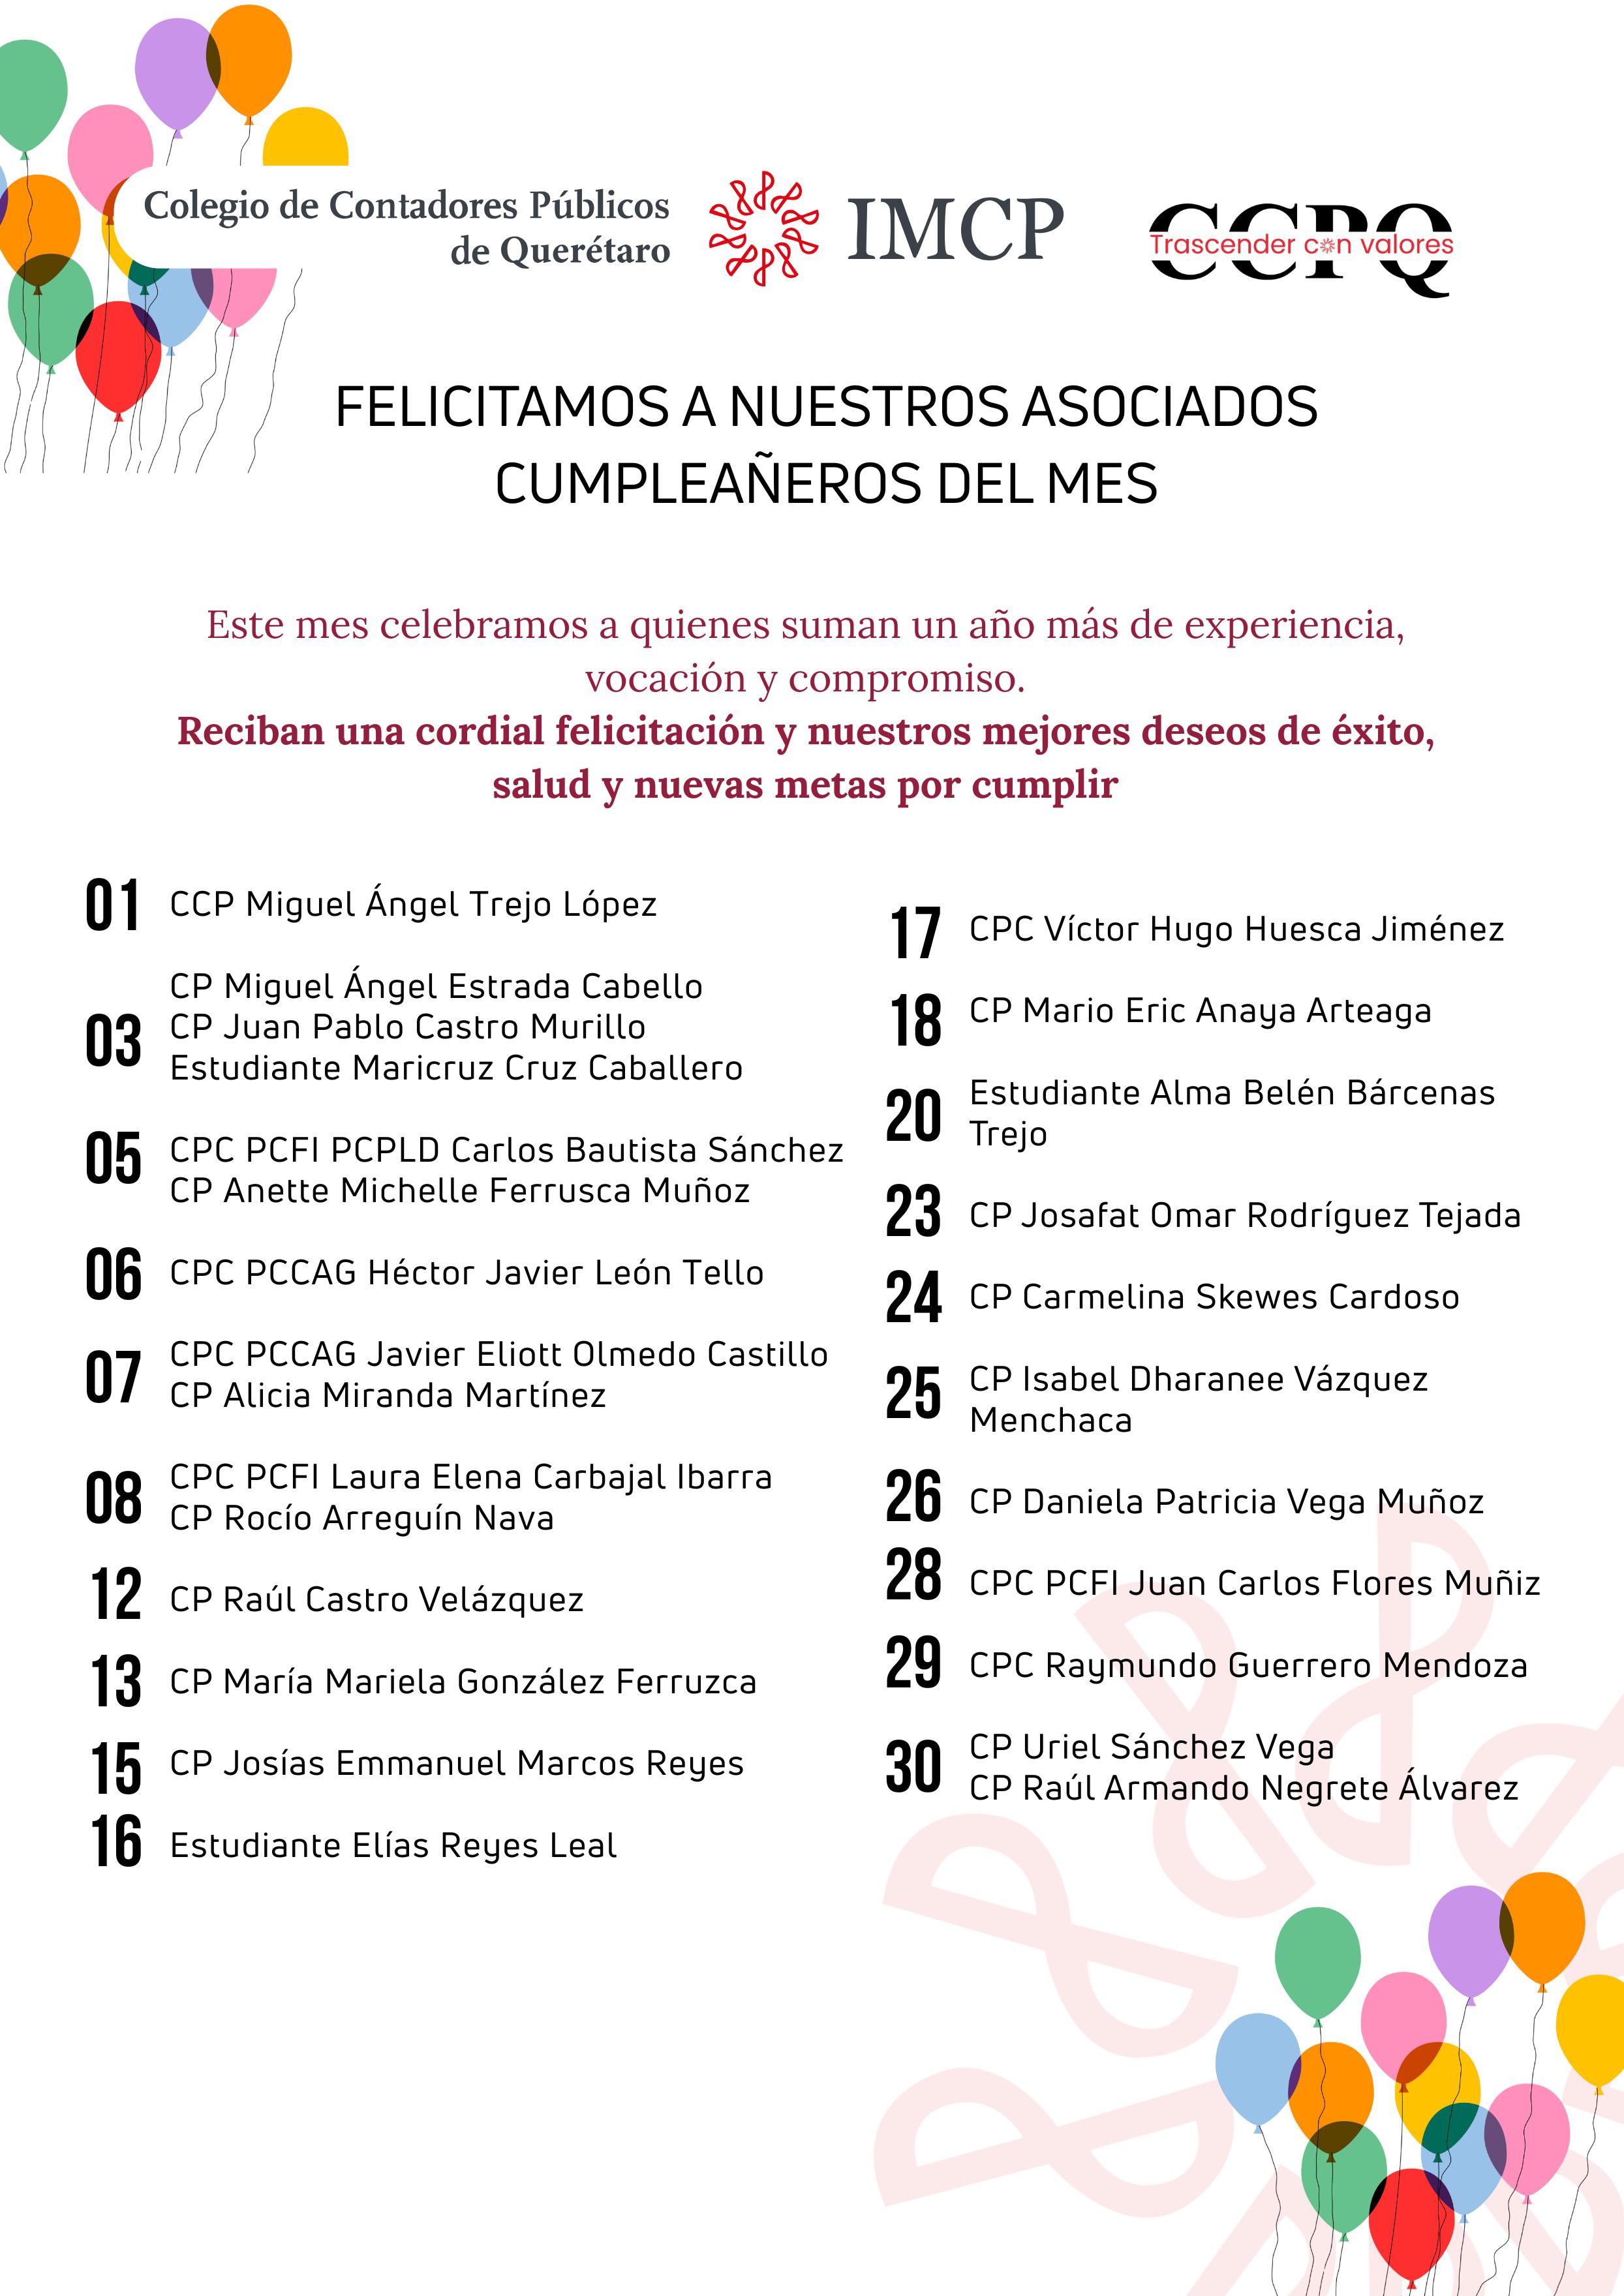
• Cumpleaños del Mes
• Actividades del Consejo Directivo
En fecha reciente, la Presidenta de México, Dra. Claudia Sheinbaum Pardo, anunció, para sorpresa general, que se formaría un grupo de expertos en la materia para estudiar y, en su caso, aprobar que en nuestro país se puedan extraer hidrocarburos, especialmente gas, para compensar el fuerte déficit en su consumo, que a la fecha asciende a más del 70 % de la demanda total, mediante la técnica del fracking.
México ha crecido exponencialmente en su consumo de gas, siendo la Comisión Federal de Electricidad quien demanda la mayor cantidad, ya que optó por plantas generadoras de luz de
ciclo combinado (consumo preferente de gas) para la generación de electricidad, y es Estados Unidos nuestro principal proveedor, tanto por la abundancia de ese energético como por el mejor precio por unidad de medida calórica.
En la extracción de petróleo se obtiene como asociado el gas; cuanto más petróleo se extraiga del suelo, mayor será el gas que se obtenga.
En el año 2003, nuestro país obtuvo 3.546 millones de barriles diarios de petróleo, que es la cifra más alta jamás lograda; después ha descendido constantemente hasta alcanzar 1.370 millones en la actualidad. En proporción similar ha ocurrido con el gas.
En la actualidad somos deficitarios en gasolinas y en gas.
La técnica fracking o fracturación hidráulica de yacimientos no convencionales de petróleo se sitúa en rocas profundas de baja permeabilidad, conocidas como lutitas o esquisto. Se efectúa mediante perforaciones verticales profundas y posteriormente horizontales, a las que se les inyecta una mezcla de agua, arena y químicos a muy alta presión para romper la roca y liberar los hidrocarburos.
Tiene varios efectos nocivos: consumo muy elevado de agua, contaminación en los mantos con químicos y metano, y provoca sismicidad.
Pemex no conoce la técnica fracking, no cuenta con estudios fiables sobre los campos susceptibles de explotación, no tiene dinero para invertir en ello y los preparativos para operar esa técnica pueden demorar hasta 8 años en su ejecución.
La iniciativa privada mexicana tampoco cuenta con experiencia en este campo, y el monto de inversión mínima requerida anual es superior a los $45,000 millones de dólares.
Los inversionistas internacionales ahora se encuentran muy atareados explotando ese tipo de campos donde abundan la lutita y el esquisto, sobre todo dentro de los Estados Unidos, y con el marco jurídico que tiene México no tienen interés en invertir en nuestro país.
Así que el fracking que se anuncia en México como una alternativa nacional a nuestra necesidad de gas para uso industrial y público considero que solo es un distractor ante el muy pobre desempeño que en materia energética tiene la Empresa Petrolera Nacional.
Comisión
Fiscal
C.P.C. M. EN I. Y DR. VÍCTOR ROBERTO VEGA VILLA.
Amigos y amigas del CCPQ, ¿sabían por qué no cuadra el Impuesto al Valor Agregado en un CFDI de combustible, en ciertos boletos de avión y, en ocasiones, en la compra de autos usados que fueron adquiridos exentos por el enajenante?
Si observamos el CFDI de combustible (gasolina), verás que efectivamente el 16 % no corresponde al precio (base), o sea, al valor de la gasolina. Pero ¿cuál es la razón?
Con frecuencia, en la revisión de un CFDI se advierte que el importe del IVA trasladado no guarda una correspondencia aritmética directa con el valor total de la operación consignada en el comprobante. Este fenómeno no necesariamente obedece a un error de facturación, sino que, en diversos supuestos, deriva de una determinación legal específica de la base gravable. Tal situación puede observarse, entre otros casos, en la enajenación de combustibles, en ciertos servicios de transporte aéreo y en la venta de automóviles usados previamente adquiridos en operaciones exentas.
En materia de combustibles, la aparente falta de correspondencia entre el 16 % y el importe total facturado se explica porque no todos los conceptos integrados al precio comercial forman parte, para efectos
jurídicos, del valor gravado por el IVA. En consecuencia, aunque el CFDI refleje un monto total determinado, la base sobre la cual se calcula el impuesto puede ser menor al importe total cobrado al adquirente.
En efecto, el artículo 2-A, quinto párrafo, de la Ley del Impuesto Especial sobre Producción y Servicios dispone expresamente que las cuotas a que se refiere dicho precepto no se computarán para el cálculo del IVA. Esto significa que, tratándose de gasolinas y diésel, determinadas cuotas del IEPS —particularmente las vinculadas al esquema previsto en ese artículo y relacionadas con participaciones a las entidades federativas— quedan excluidas de la base del impuesto al valor agregado. Por ello, desde una perspectiva estrictamente normativa, el IVA no necesariamente se determina sobre el total del precio exhibido en el comprobante, sino únicamente sobre aquella porción del valor que la ley reconoce como base gravable. La consecuencia práctica es que el impuesto trasladado puede parecer “descuadrado” frente al monto total del CFDI, cuando en realidad responde a una mecánica legal expresa.
Un razonamiento análogo opera en la enajenación de automóviles usados. El artículo 9, fracción IV, de la Ley del IVA establece una exención para la enajenación de bienes muebles usados, salvo cuando sean enajenados por empresas. A su vez, el artículo 27 del Reglamento de la propia ley prevé una mecánica especial para calcular el impuesto cuando los automóviles o camiones usados hubiesen sido adquiridos de personas físicas que no trasladaron el IVA en forma expresa y por separado. En ese supuesto, para determinar la base gravable podrá restarse del valor de la operación el costo de adquisición del vehículo, sin incluir gastos de reparación o mejoras. Jurídicamente, ello implica que el IVA no se calcula sobre el precio total de reventa, sino sobre el margen o utilidad bruta obtenida en la operación. De ahí que el impuesto trasladado en el CFDI no coincida aritméticamente con el total del comprobante, sin que ello suponga, por sí mismo, una irregularidad fiscal, siempre que se satisfagan los requisitos reglamentarios aplicables.
En una segunda parte abordaremos el tratamiento del IVA en la prestación de servicios de transporte aéreo internacional y en determinados supuestos de transportación nacional, a fin de explicar por qué, también en esos casos, el impuesto trasladado puede no guardar una equivalencia simple con el importe total amparado en el comprobante fiscal.
El fin de la “Pensión Automática”
Por: C.P. y M.F. Karina Berenice Herrera Trenado, especialista en pensiones.
“Acompaño a las personas a lograr una pensión digna y una estabilidad financiera que transforme su calidad de vida”.
@karina_herrera_pensiones
Durante generaciones, el retiro se percibía como una consecuencia natural de los años trabajados. Sin embargo, el panorama actual nos muestra una cara distinta. Entre las reformas legales y la transición demográfica, la idea de una jubilación automática y suficiente ha quedado en el pasado.
Hoy, el sistema de Afore sitúa la responsabilidad directamente sobre el trabajador. Ya no se trata solo de “tener un empleo”; se trata de entender que cada semana cotizada y cada peso ahorrado es un ladrillo en la construcción del techo que nos cubrirá en la vejez. Quien crea que el sistema lo mantendrá por defecto corre el riesgo de enfrentarse a una realidad financiera incierta.
El Proyecto de Pensión: Más allá del ahorro
Uno de los errores más comunes es confundir el ahorro con la planeación. Ahorrar es acumular; proyectar es diseñar. Un verdadero proyecto de pensión es una pieza de ingeniería financiera personal que considera el análisis de la trayectoria laboral y la optimización estratégica. Para quienes pertenecen a la Ley 73, por ejemplo, el uso de herramientas como la Modalidad 40 puede significar la diferencia entre una pensión mínima y una que permita mantener la calidad de vida.
¿Qué pasa si el plan falla antes de los 60?
Cotizar ante el IMSS es mucho más que un seguro médico; es un seguro de vida e invalidez en tiempo real. Nadie tiene la vida comprada y los accidentes no esperan. Estar cotizando activamente es lo que permite acceder a pensiones por invalidez o riesgos de trabajo si algo ocurre antes de la edad de retiro. Es el paracaídas que protege a tu familia hoy, mientras construyes tu mañana.
Llamado a las nuevas generaciones
Para los jóvenes que recién inician su vida laboral, el retiro parece un destino lejano, casi irreal. Sin embargo, en el sistema actual, ellos son los arquitectos absolutos de su destino. No basta con esperar que el tiempo pase; las nuevas generaciones deben asumir el compromiso de crear su proyecto de previsión desde ahora.
Iniciar a temprana edad no solo garantiza una vejez segura, sino que permite que el interés compuesto trabaje a su favor. Un joven con un proyecto de ahorro e inversión sólido no solo busca una jubilación; busca la libertad de saber que, pase lo que pase, su protección financiera está blindada.
Mexicanos en el extranjero: tu pensión en México sigue siendo tu derecho
Miles de mexicanos que hoy viven fuera del país desconocen que el haber emigrado no significa perder sus derechos en México. Si en algún momento cotizaron en el IMSS o en el ISSSTE, tienen la posibilidad de acceder a una pensión y recuperar los recursos de su cuenta individual administrada por su AFORE. Incluso si dejaron de cotizar hace años, existen alternativas para recuperar semanas, reactivar derechos y planear su pensión desde el extranjero. Esto representa una oportunidad para aprovechar el patrimonio que construiste con tu trabajo en México. Hoy más que nunca, informarse con profesionales especialistas es clave.
El costo de la postergación
En materia de pensiones, el tiempo es el activo más caro o el aliado más poderoso. Muchos de los que cotizaron buscan su plan a los 58 años, cuando el margen de estrategia es reducido. Invertir en asesoría especializada y fomentar el ahorro e inversión no es un lujo; es una medida de protección para nuestra propia dignidad.
Al final del día, la respuesta a quién nos va a mantener en la vejez debe ser clara: “Yo mismo, gracias a las decisiones que tome hoy”.
Por: Dr. Víctor Muro Salinas
Presidente de la Comisión de AGAFF – RCO
Miembro de Grupo KMC y de Morison Global.
De manera usual, al realizar nuestro trabajo podemos hacer sumas, restas, multiplicaciones, divisiones y distintas operaciones matemáticas, y se puede pensar que el profesional formado en el área de la Contaduría Pública está preparado y habilitado de manera natural para la aplicación de estas, para hacer de ellas un elemento de uso continuo e indispensable en su día a día y, sin embargo, no es del todo correcto.
Dentro del ámbito profesional de la Contaduría Pública, el uso de matemáticas básicas se da por descontado; sin embargo, la especialización y la aplicación de la normatividad que aplica en el desarrollo de nuestro trabajo profesional obligan a procurar un conocimiento más amplio de las matemáticas, ampliando el marco de aplicación hacia las herramientas útiles en temas financieros, entendiendo así la importancia del uso cotidiano de las Matemáticas Financieras.
Es necesario entender y aplicar perfectamente lo relacionado con el valor del dinero en el tiempo, comprender el efecto de la capacidad de compra y el poder adquisitivo a través del transcurso del tiempo, y así aprovechar las ventajas que da conocer temas como interés compuesto, anualidades, tasa de interés y otros que se involucran directamente en la toma de decisiones financieras empresariales y, consecuentemente, en el ámbito profesional de la contaduría pública.
El manejo correcto de lo anterior no solo lleva a cumplir la expectativa de que el profesional en Contaduría Pública comprende y maneja perfectamente las matemáticas relacionadas con los negocios, sino que, además de ello, es capaz de convertirse en un excelente analista de datos emitidos por las empresas, a fin de ser un apoyo invaluable en el acompañamiento de la toma de decisiones por parte del director o consejo directivo de la entidad.
Y si, además de todo, regresamos un poco a las actividades que se han realizado de manera tradicional por parte de la profesión, el registro de operaciones contables se podría considerar un tema dominado y conocido; sin embargo, hoy en día los registros deben elaborarse con diversas condiciones establecidas por organismos reguladores de la profesión, y así, por ejemplo, están las Normas de Información Financiera, las cuales son emitidas por el Consejo Mexicano de Normas de Información Financiera (CINIF), y dentro de estas normas se hace referencia a la forma en que se debe valuar, presentar y revelar la información financiera generada por la empresa en los estados financieros que la misma emite.
Por lo que, en apego a las distintas disposiciones existentes que generan esa regulación, las distintas Normas de Información Financiera nos indican cómo deben realizarse los registros contables, incluyendo en muchos de ellos la elaboración previa de cálculos específicos de matemáticas financieras, como por ejemplo en registros contables relacionados con arrendamiento, cuentas por cobrar y por pagar, etcétera.
De lo anterior se desprende la gran importancia del manejo correcto y ágil de los procesos de matemáticas financieras, y que el profesional de la contaduría pública debe desarrollar una amplia capacidad en el manejo de las mismas, ya que ello lo llevará a poder realizar los cálculos correctos, sin depender de terceros, para poder determinar los importes necesarios para la conformación apropiada de los asientos contables, los cuales deberán estar apegados a las Normas de Información Financiera (NIF).
El dominio no solo requiere conocimiento, sino mucha práctica realizada previamente, por lo que es importante no solo estudiar sobre esto, sino participar frecuentemente en talleres que permitan desarrollar la habilidad necesaria para hacer de las matemáticas financieras un conocimiento de uso y aplicación diaria, sin detenernos a pensar en cómo se debe hacer un cálculo o bien qué fórmulas utilizar para el mismo.
Logrando que la emisión de la información financiera se encuentre apegada a las NIF, entonces ahora las herramientas se orientan no solo a vigilar el correcto registro, sino a la evaluación de la información financiera para la toma de decisiones, y así poder comparar datos de una forma correcta, contando con la posibilidad de visualizar si los proyectos de inversión que se tienen en las empresas cuentan con viabilidad económica.
La comprensión de las decisiones financieras es más amplia cuando se entiende bien la importancia y utilidad de las matemáticas financieras, y la calidad del servicio profesional que se puede brindar es mucho mayor, pues ahora no solo abarca lo relacionado con los servicios contables, sino que coadyuva a la búsqueda de encontrar y procurar la viabilidad financiera de las empresas y negocios con una sólida base numérica.
CPF Christopher López Presidente de la comisión de difusión
En 1929, cuando la Bolsa de Nueva York colapsó y arrastró consigo fortunas, bancos y certezas, el problema no fue únicamente que los números dejaran de cuadrar. Fue que, durante años, se confundió precio con valor, apariencia con sustancia. La arquitectura financiera descansaba sobre estructuras que parecían sólidas hasta que alguien preguntó qué las sostenía realmente.
Casi un siglo después, la discusión tributaria en México enfrenta un dilema parecido. El debate público que rodeó los litigios entre el Servicio de Administración Tributaria y Ricardo Salinas Pliego no giró, en su núcleo técnico, en torno a billetes escondidos o facturas fantasma. La pregunta fue más incómoda y más profunda: si las entidades involucradas tenían sustancia económica real y si el ingreso había sido clasificado conforme al hecho imponible correcto. No era una omisión aritmética. Era una definición estructural.
Durante décadas, la práctica fiscal cotidiana se enseñó como un inventario de figuras: regímenes, deducciones, estímulos, tratamientos preferenciales. Una lista creciente de opciones. Pero una lista no es una estructura. Y cuando la autoridad invoca la cláusula de razón de negocios del artículo 5-A del Código Fiscal, no revisa cuántos estímulos conocía el contribuyente. Examina si el sujeto existe económicamente, si el objeto responde a una operación real y si la base se determinó con coherencia entre forma y fondo.
La obligación tributaria puede resumirse en una ecuación: el impuesto es la tasa multiplicada por la base, menos deducciones y acreditamientos. Pero detrás de esa fórmula aparentemente elemental se esconden variables críticas. ¿Quién es el sujeto? ¿Qué constituye el objeto del ingreso? ¿Cómo se determina la base? ¿Qué tasa aplica? ¿Qué deducciones sobreviven una recaracterización? ¿Qué créditos son defendibles? Cuando una de esas piezas falla, la ecuación se redefine completa.
Aquí tienes el texto extraído de la imagen, organizado para mantener la estructura original:
La Propuesta: Una Fórmula Universal
La idea es que toda obligación fiscal (en México, en Estados Unidos, en el Reino Unido, en cualquier sistema tributario occidental) se reduce a la misma estructura lógica:
T = r \cdot (O - D) - C
Donde:
• T = Impuesto a pagar
• r = Tasa aplicable
• O = Objeto
• D = Deducciones autorizadas
• C = Créditos fiscales acreditables
• P = Temporalidad (variable de valor presente que gobierna cuándo se paga)
Notar que la base puede considerarse casi universalmente como objeto “O” menos deducciones “D”.
No obstante, la sofisticación de los sistemas contemporáneos suele integrar dos variables de control críticas que limitan la discrecionalidad de la fórmula:
• Acotamiento de deducciones: En la arquitectura real, la variable D no comprende la totalidad de las erogaciones, sino únicamente aquellas que el marco normativo valida como estrictamente indispensables.
• Gravámenes mínimos de control: Diversas jurisdicciones implementan cláusulas de salvaguarda donde el resultado de T no puede situarse por debajo de un umbral determinado, con independencia del volumen de D o C (ejemplificado por el Alternative Minimum Tax estadounidense o el REFIPRE mexicano).
He visto revisiones de gabinete en empresas medianas donde el monto en disputa no era multimillonario, pero la lógica era idéntica a la de los grandes casos públicos. La autoridad no preguntaba cuánto se pagó. Preguntaba por qué se pagó así. ¿La entidad que factura tiene personal, infraestructura y funciones reales? ¿El pago al extranjero corresponde efectivamente a un servicio prestado? ¿El socio que solo percibe nómina refleja la realidad económica de su participación? Son interrogantes estructurales, no administrativas.
La diferencia entre evasión y recaracterización, entonces, no es semántica; es arquitectónica. En el primer caso, se oculta. En el segundo, se discute la naturaleza del acto. Y en la era del CFDI en tiempo real, la contabilidad electrónica y los cruces
automatizados, la forma vacía tiene cada vez menos margen de maniobra. Los modelos de análisis detectan patrones antes de que el contribuyente advierta la exposición.
Aquí emerge la tesis de este artículo: el problema no es la falta de incentivos fiscales, sino la ausencia de diseño estructural. Optimizar ya no significa encontrar abusos que la autoridad no ha detectado. Significa alinear sustancia económica con consecuencia tributaria. Significa documentar funciones, justificar riesgos, modelar escenarios antes de ejecutar movimientos. Significa entender que cambiar la naturaleza del ingreso puede alterar la tasa y las deducciones sin modificar la realidad económica, siempre que esa realidad exista.
Algunos sostienen que la planeación basada en engaños es simplemente parte del juego o el mismo juego. Tal vez lo fue cuando la información era fragmentaria y las auditorías dependían de muestras limitadas. Hoy, con datos masivos y trazabilidad casi total, la arquitectura importa más que el atajo. La autoridad no necesita revisar cada documento para cuestionar una estructura. Basta con que las variables no conversen entre sí.
La lección es incómoda porque exige disciplina constante. Obliga al contador a dejar de memorizar figuras y comenzar a pensar en relaciones funcionales. Obliga al empresario a aceptar que reducir carga fiscal sin alterar sustancia es una ilusión del pasado. Obliga a ambos a hablar en términos de variables y no de trucos.
Al final, el impuesto no es un castigo ni un accidente. Es el resultado lógico de una arquitectura que sigue una fórmula aritmética. Cuando la estructura es coherente, la carga es predecible y defendible. Cuando no lo es, cualquier ajuste se vuelve exponencial.
La historia financiera demuestra que las crisis no surgen por falta de fórmulas, sino por exceso de ficción estructural. En materia fiscal ocurre lo mismo. Quien domina las variables domina la conversación. Quien ignora la sustancia, tarde o temprano, enfrenta la redefinición completa de su realidad tributaria.
Revista del Colegio de Contadores Públicos de Querétaro
Aviso legal
La revista CONTA360 es un medio de difusión de las actividades realizadas por el Colegio de Contadores Públicos.
Todos los derechos se encuentran reservados. Queda prohibida la reproducción total o parcial de los contenidos, textos e imágenes publicados en esta revista, por cualquier medio o procedimiento, sin la autorización expresa y por escrito del Colegio de Contadores Públicos. El Colegio de Contadores Públicos no se hace responsable de las opiniones, comentarios o puntos de vista expresados por los colaboradores o autores, siendo estos últimos los únicos responsables de lo que en ellos se manifiesta.