CP Mi Jesús Christopher López González Director Editorial
Ximena Prado Aguilar Promotora de Servicios
Diseño Editorial y Fotografia Universidad Mondragón México
Mtra. Katherine Herrera
Mtro. Josué Mejia
Mtro. Ricardo Perez
LAETI Carlos M. Ruiz Sosa Agencia 365 Líderes
Informes y Comunicación colegcpq@prodigy.net.mx
Tels. 442-213-13-02 y 442-213-11-80
Mensaje de la Presidenta del COMITÉ DE DAMAS Y DEL PROGRAMA
SOCIAL “CORAZONES CON CAUSA”
Autor: LEP. Consuelo Aguilar Pacheco
Queridos lectores:
En esta ocasión me honra dedicar estas líneas a cada mujer, ejemplo vivo de fortaleza y resiliencia, que deja huella en cada paso marcado por su esencia y su determinación.
El 8 de marzo no celebramos, conmemoramos “El Día Internacional de la Mujer” no es una fecha para felicitar, regalar flores o enviar mensajes festivos; es un día para reflexionar y honrar la lucha histórica de millones de mujeres que han alzado la voz frente a la desigualdad, la violencia y la injusticia.
No se trata de decir “felicidades”, porque no es un logro individual ni una festividad. Es la memoria viva de quienes exigieron derechos básicos: votar, estudiar, trabajar en condiciones dignas, decidir sobre sus vidas y participar en igualdad en la sociedad. Es el reconocimiento de que muchas de esas luchas continúan vigentes.
Conmemorar implica recordar, cuestionar y comprometernos. Implica reconocer que aún existen brechas salariales, violencia de género, discriminación y obstáculos estructurales que limitan el pleno desarrollo de las mujeres. Implica escuchar, aprender y actuar.
El 8 de marzo es un llamado a la conciencia colectiva. Más que felicitaciones, lo que este día necesita es empatía, respeto y acciones concretas que contribuyan a una sociedad más justa e igualitaria. Porque honrar la lucha de tantas mujeres significa continuarla, no minimizarla.
Es indispensable reconocer el rol de la mujer en la actualidad: inspira, crea, lidera y transforma realidades con su voz, con su trabajo, con su talento y, sobre todo, con el corazón.
Está la mujer del hogar, siempre presente, atendiendo la casa, acompañando a los hijos, apoyando a su pareja, desempeñando múltiples funciones que muchas veces no se nombran, pero que sostienen el mundo.
Está la mujer profesionista, que impulsa su talento con disciplina y entusiasmo, enfrenta retos diarios y encuentra satisfacción en cada meta alcanzada.
Está la mujer estudiante, que lucha por una acreditación válida ante la sociedad y el sistema educativo, convencida de que el conocimiento es una herramienta de libertad.
Está la mujer adolescente, que busca su identidad, su voz y un espacio donde pueda sentirse aceptada y valorada por quien es y está la niña, que busca en los brazos de mamá y papá la protección y el amor que, algún día, replicará con generosidad: quizá hacia sus hijos, quizá hacia quienes la rodean, quizá hacia esos mismos padres cuando necesiten cuidado y ternura.
Recordemos que cada mujer es única y merece ser celebrada por lo que es. Porque cuando una mujer avanza, también lo hace la humanidad entera con ella.
Editorial
Bienvenido a la revista oficial del CCPQ
Autor: CPC, PCFI y PCT Martha Liliana
Martínez
Estrella
Vicepresidenta 2026
Colegio de Contadores Públicos de Querétaro
Liderazgo que inspira, transforma y deja huella.
Hablar de mujeres en el mes marzo es hablar de historia, de lucha, de capacidad y de evolución. Es reconocer que el liderazgo femenino no es una tendencia, es una realidad que se construye todos los días con preparación, carácter y visión.
Nuestro Colegio de Contadores vive un momento significativo. A lo largo de 66 años de historia, las mujeres hemos participado activamente en el crecimiento institucional, aportando talento, disciplina y compromiso. Hoy, más que nunca, celebramos ese liderazgo que no solo ocupa espacios, sino que los transforma.
Este mes hemos preparado espacios de diálogo y reflexión que honran esa trayectoria y, al mismo tiempo, proyectan el futuro.
El primero de ellos, un desayuno con el tema “Ser Presidenta: retos y aprendizajes”, un encuentro muy especial para todas nuestras asociadas. En este panel tendré el honor de moderar una conversación con nuestras tres expresidentas: CPC Coco López (1999-2000), CPC Irma López (2005-2006) y CPC Aida Orozco (2010-2011), mujeres que marcaron precedentes y que asumieron el liderazgo en momentos clave para nuestra institución. Escuchar sus aprendizajes es reconocer el camino recorrido y entender la responsabilidad que implica dirigir un Colegio con historia, prestigio y compromiso social.
Asimismo, una edición especial de nuestro programa “Entre Números”, que se transmite a través de YouTube y Spotify, titulada “Mujeres que Trascienden”. Un nombre que habla con fuerza y autenticidad sobre mujeres profesionales que han sabido abrir camino, superar retos y consolidar carreras exitosas dentro de nuestro gremio. Será un espacio cercano, real y poderoso, donde compartiremos experiencias que inspiran y fortalecen.
Ser líder no significa solo ocupar un cargo; significa servir, construir, tomar decisiones con visión y abrir oportunidades para quienes vienen detrás. Cada mujer que hoy participa activamente en nuestro Colegio está dejando huella.
El liderazgo femenino en la contaduría no es una excepción, es una fortaleza. Y este marzo lo celebramos con orgullo, con gratitud y con la convicción de que el futuro de nuestra profesión se construye con inclusión, preparación y unidad.
El liderazgo femenino no busca protagonismo, construye legado; y el legado se escribe con preparación, ética y visión institucional.
Índice
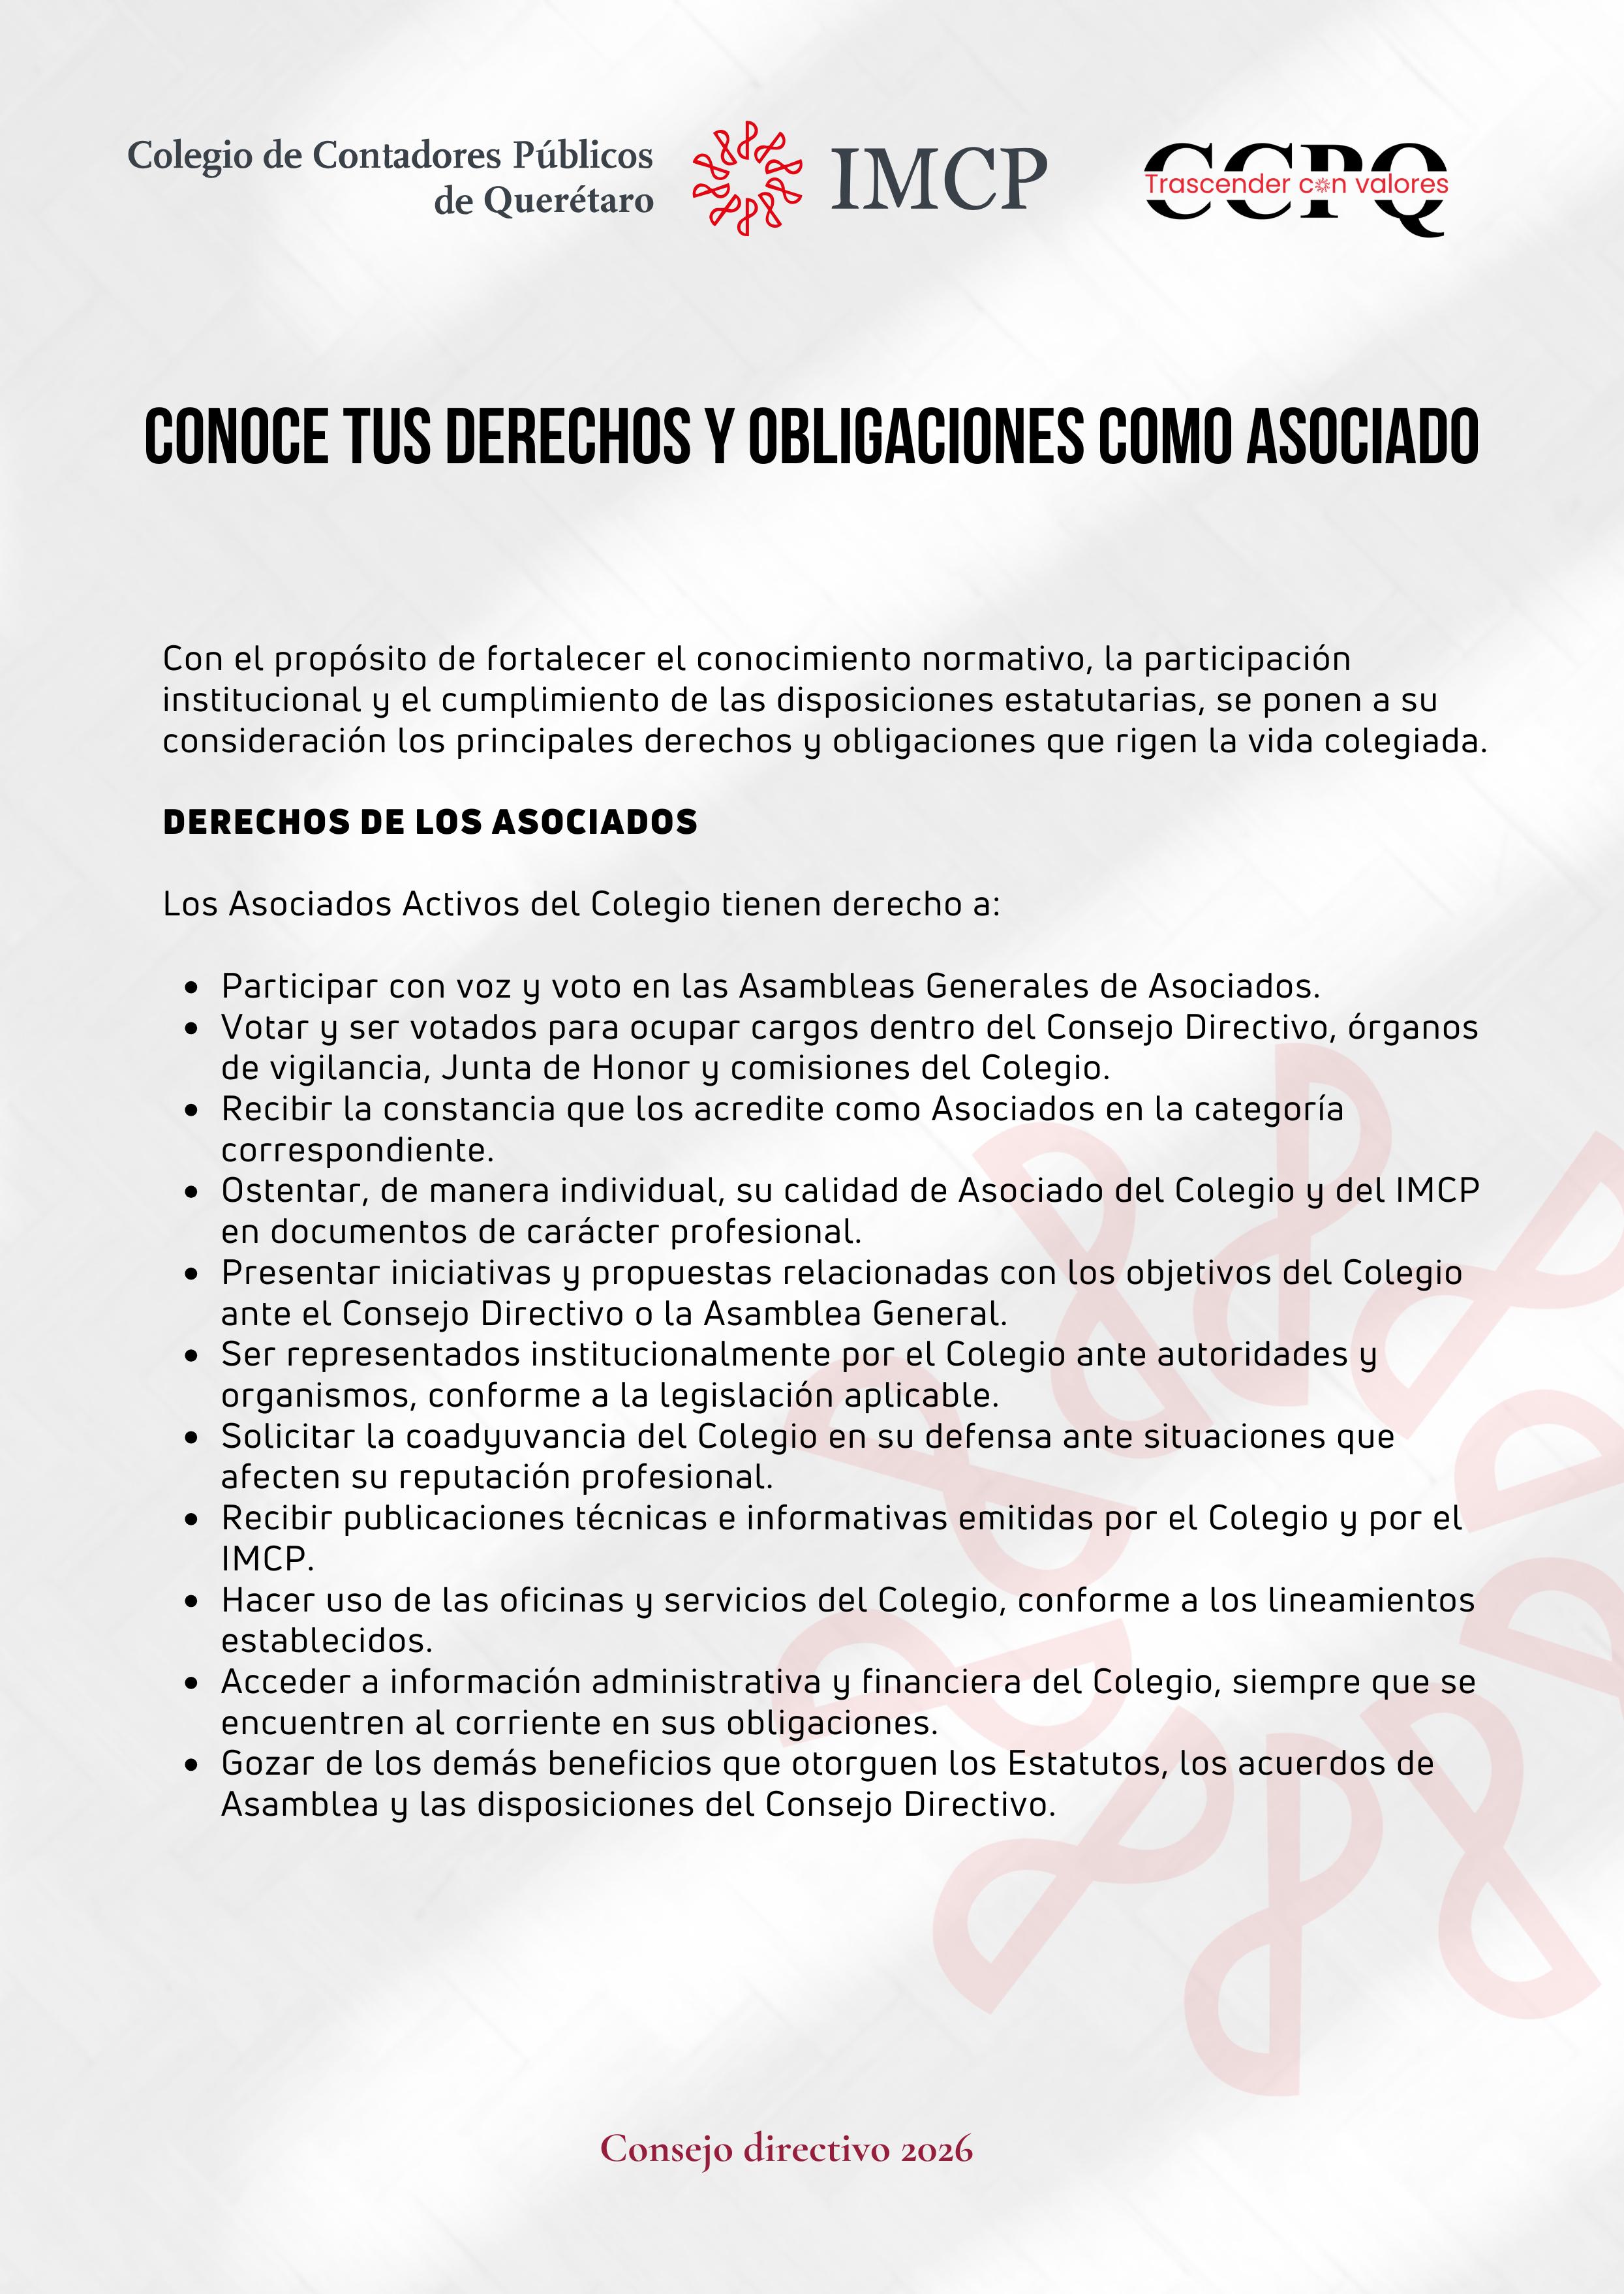
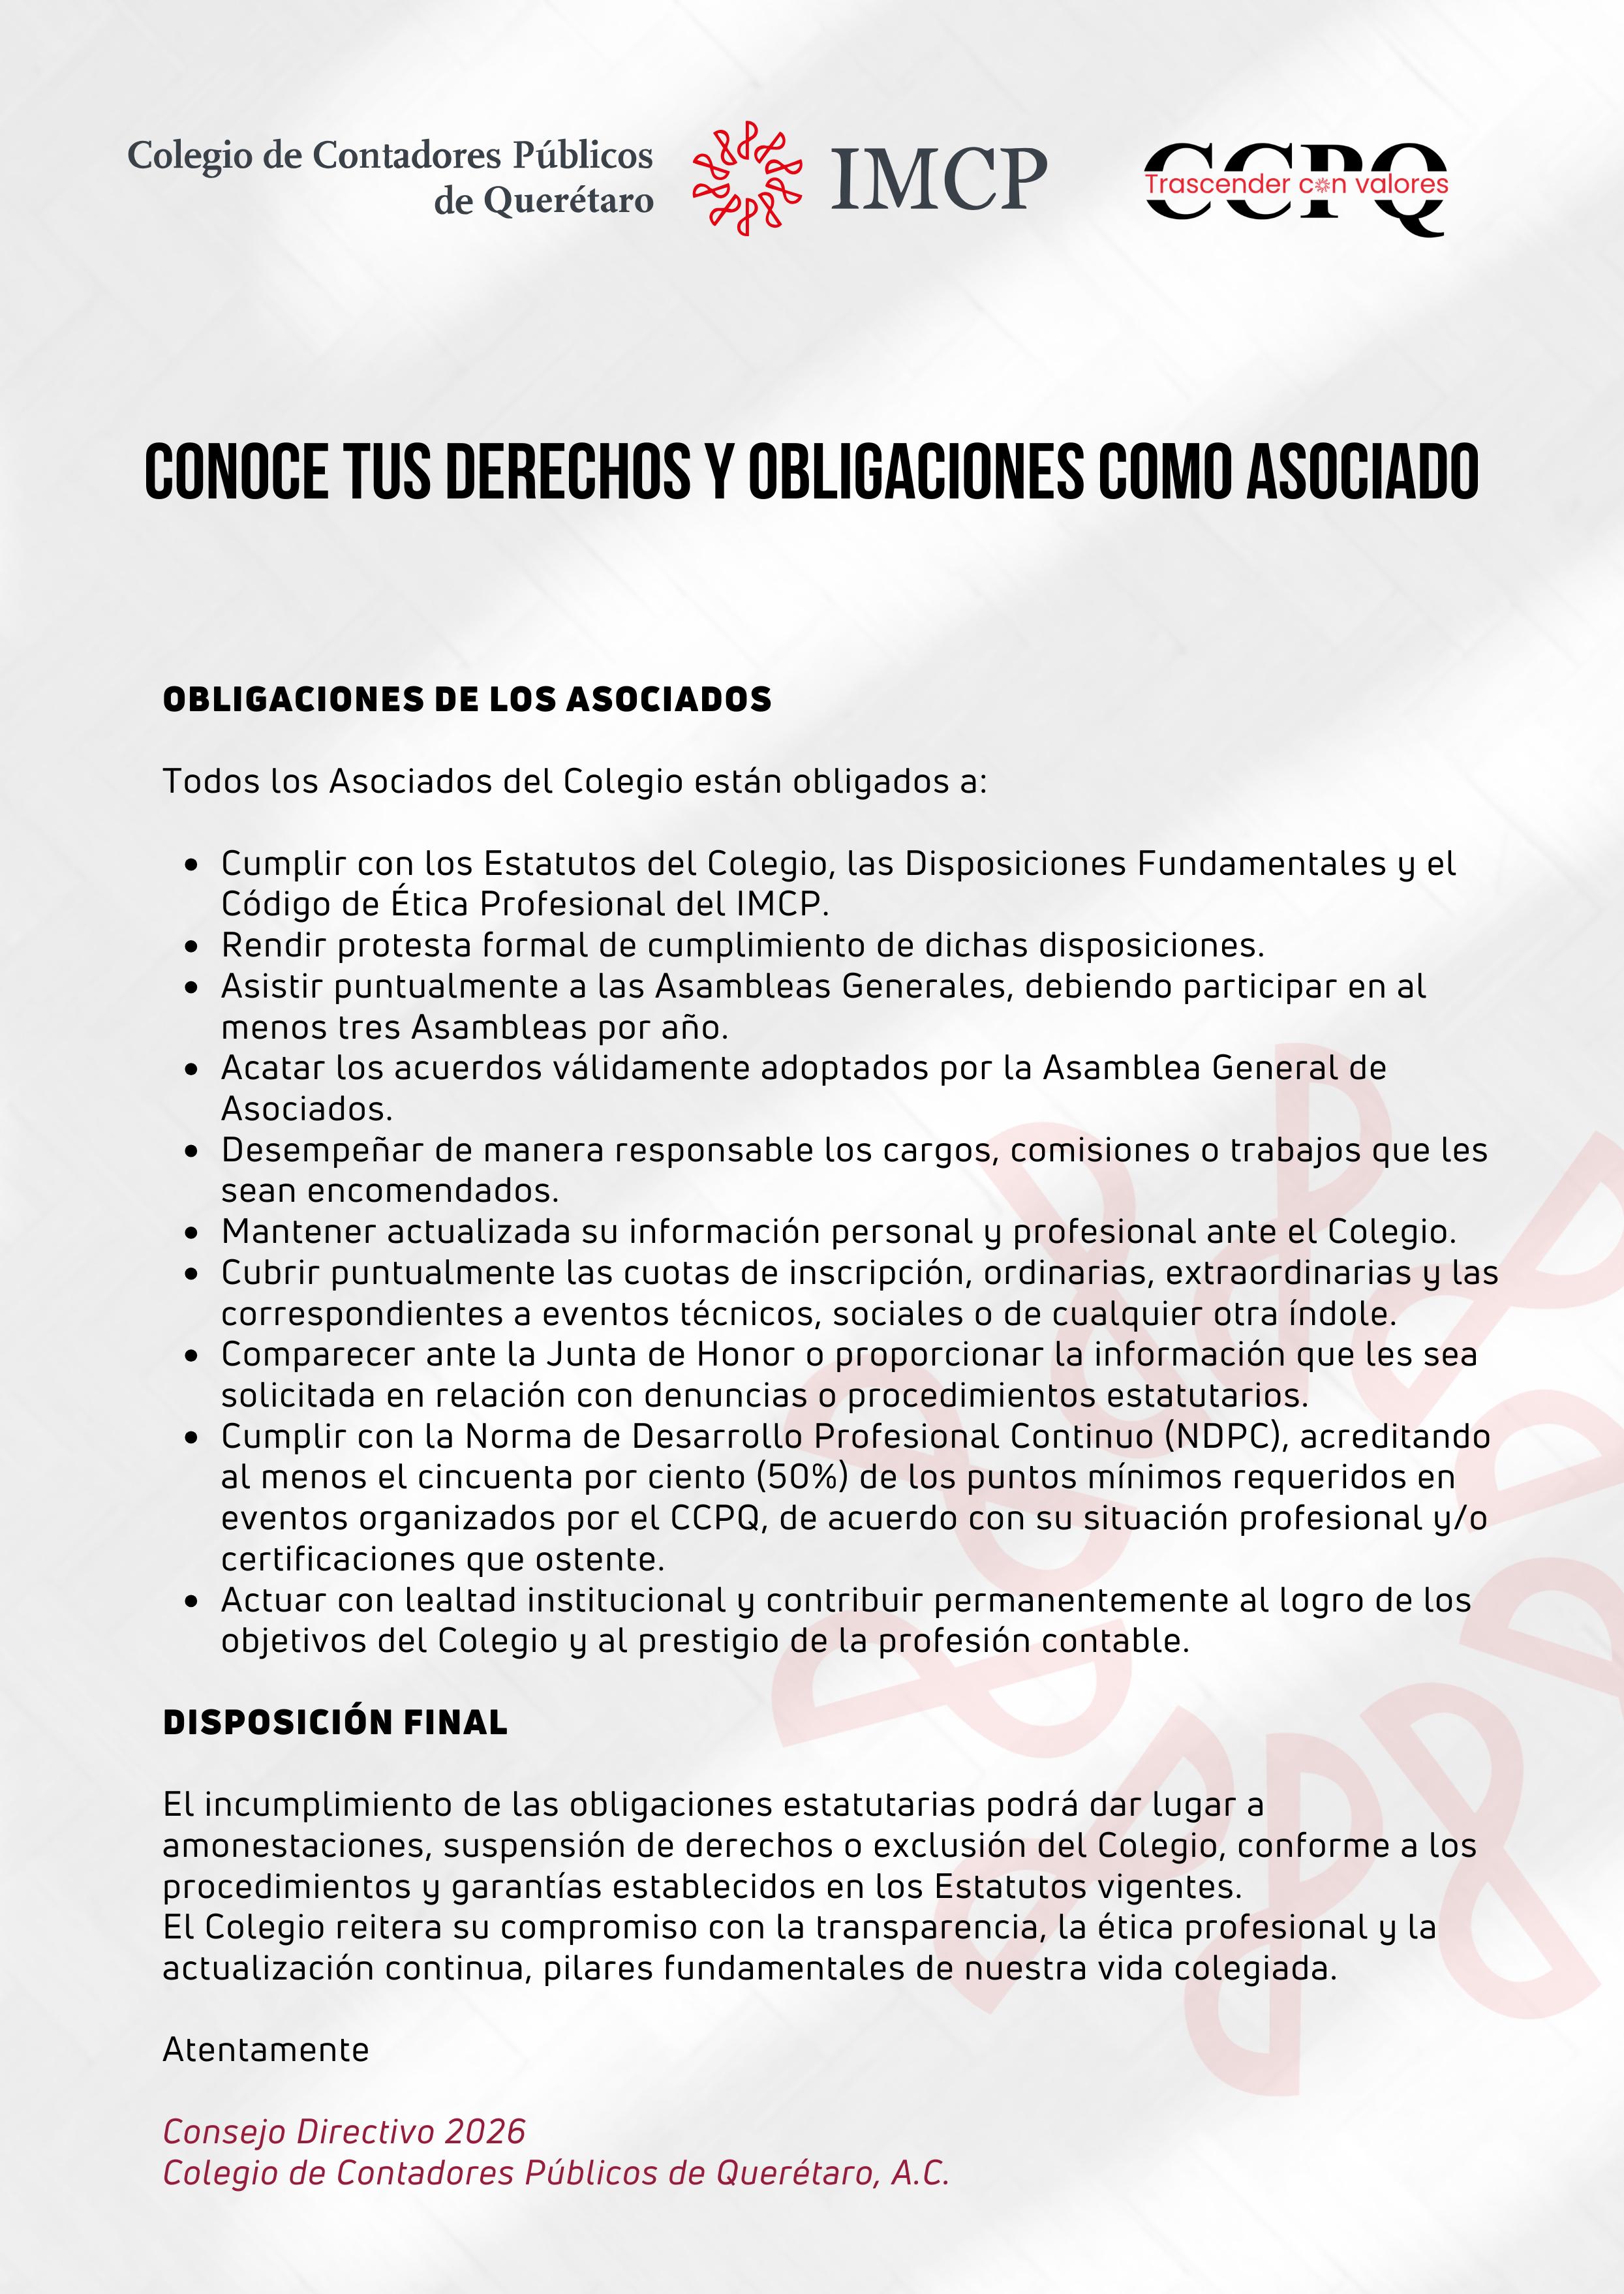
• Conoce tus Derechos y Obligaciones
• Horizonte Financiero
• Panorama Fiscal
• Mujeres Contadoras: mucho más que una cuota de género Relaciones Intrapersonales en los Negocios
• Un año de la nueva Ley de Protección de Datos Personales en México: retos, cambios y riesgos legales
• La obligación legal y la naturaleza de la DISSIF en el mes de marzo.
• Cuando la firma compromete la libertad
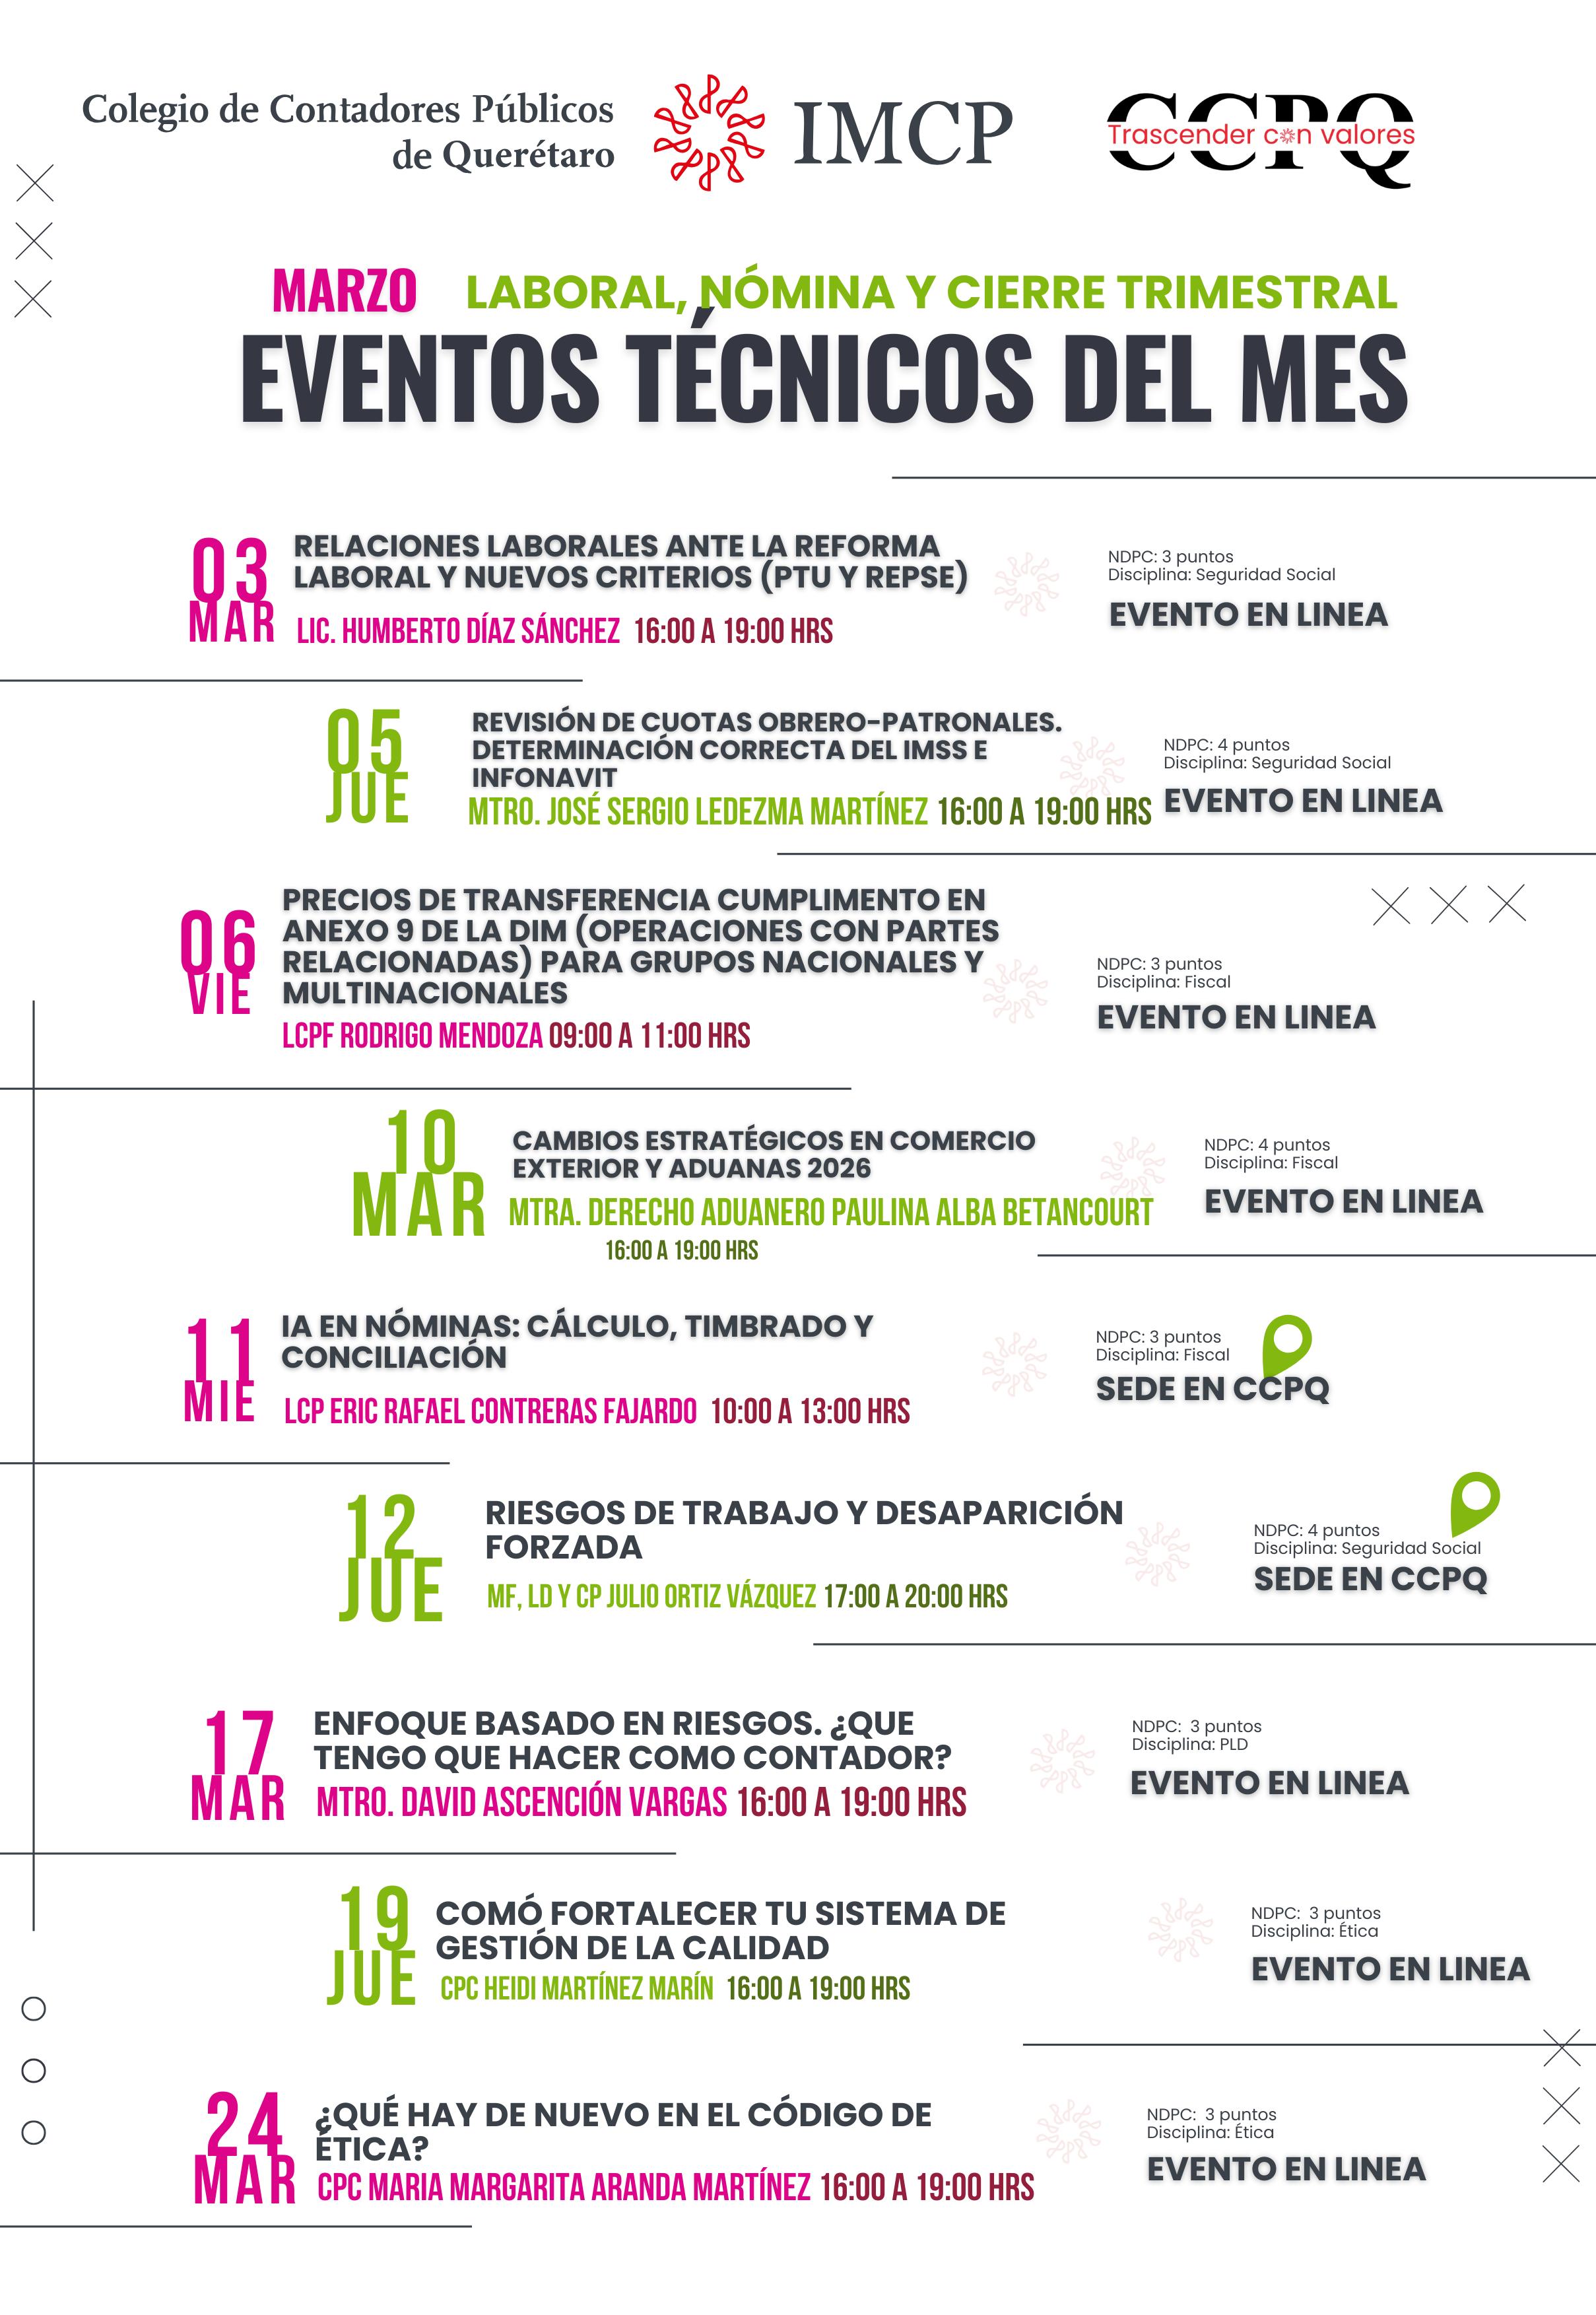
• Eventos Técnicos del Mes
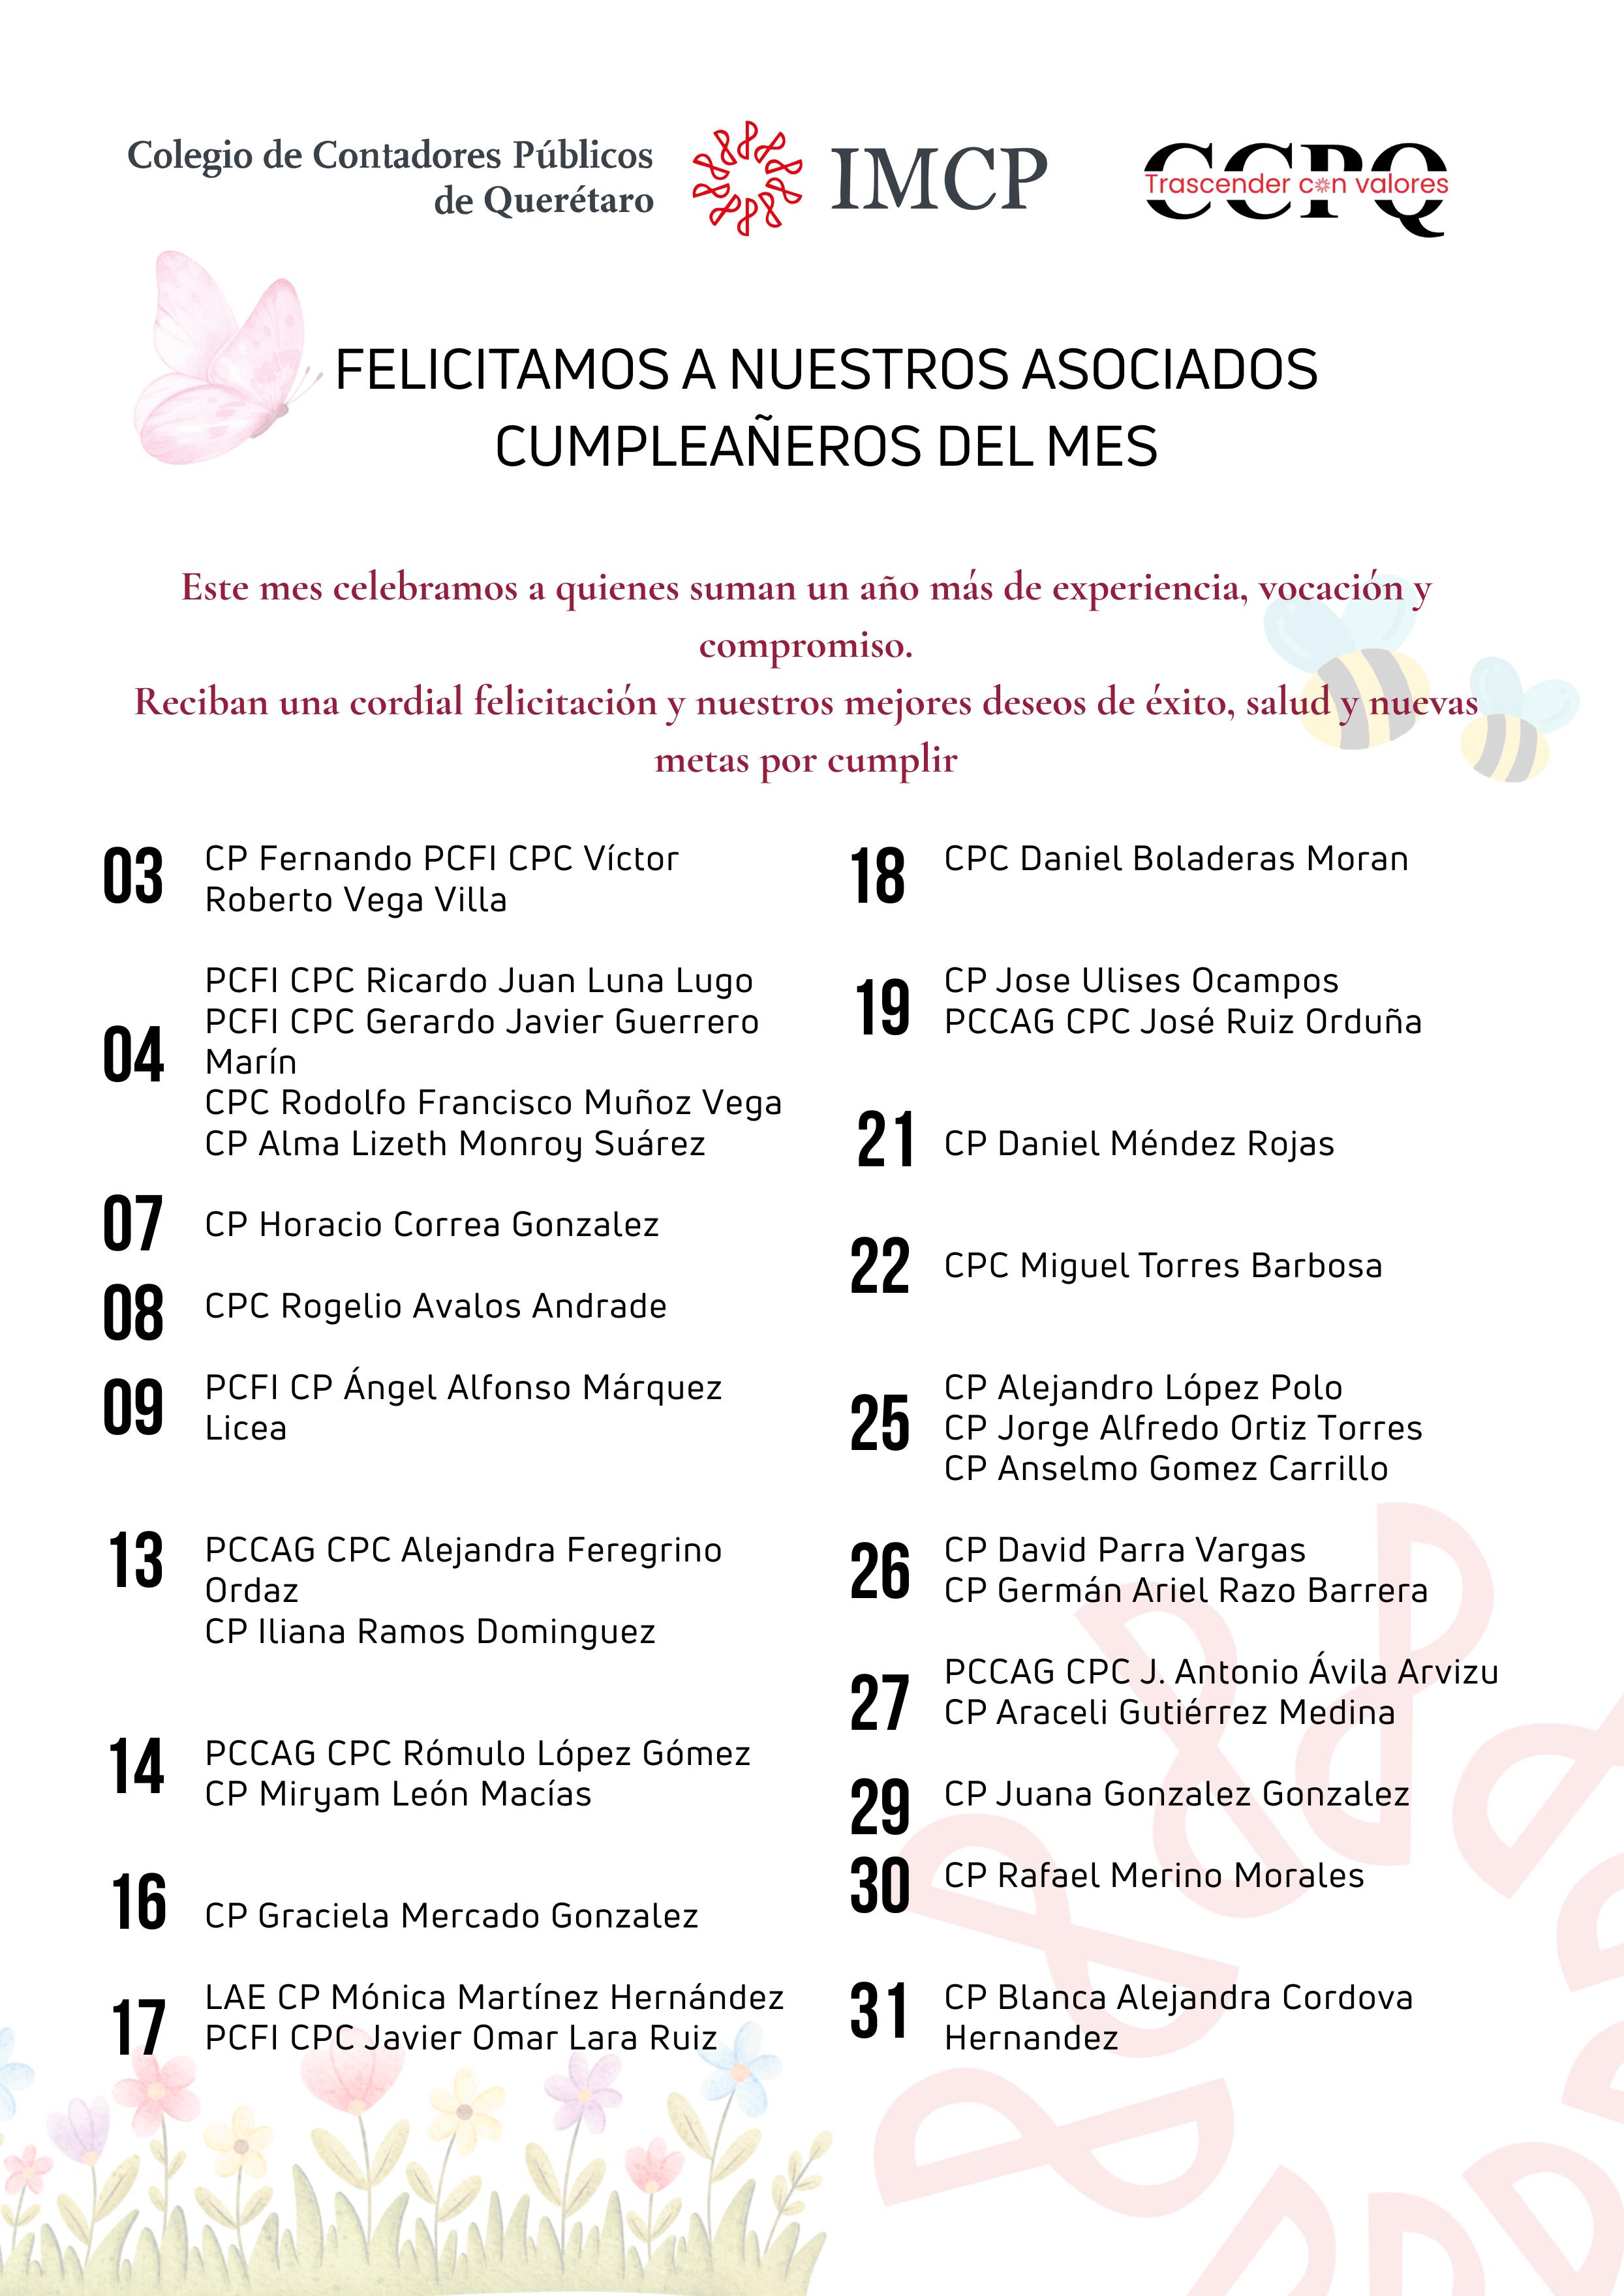
• Cumpleaños del Mes
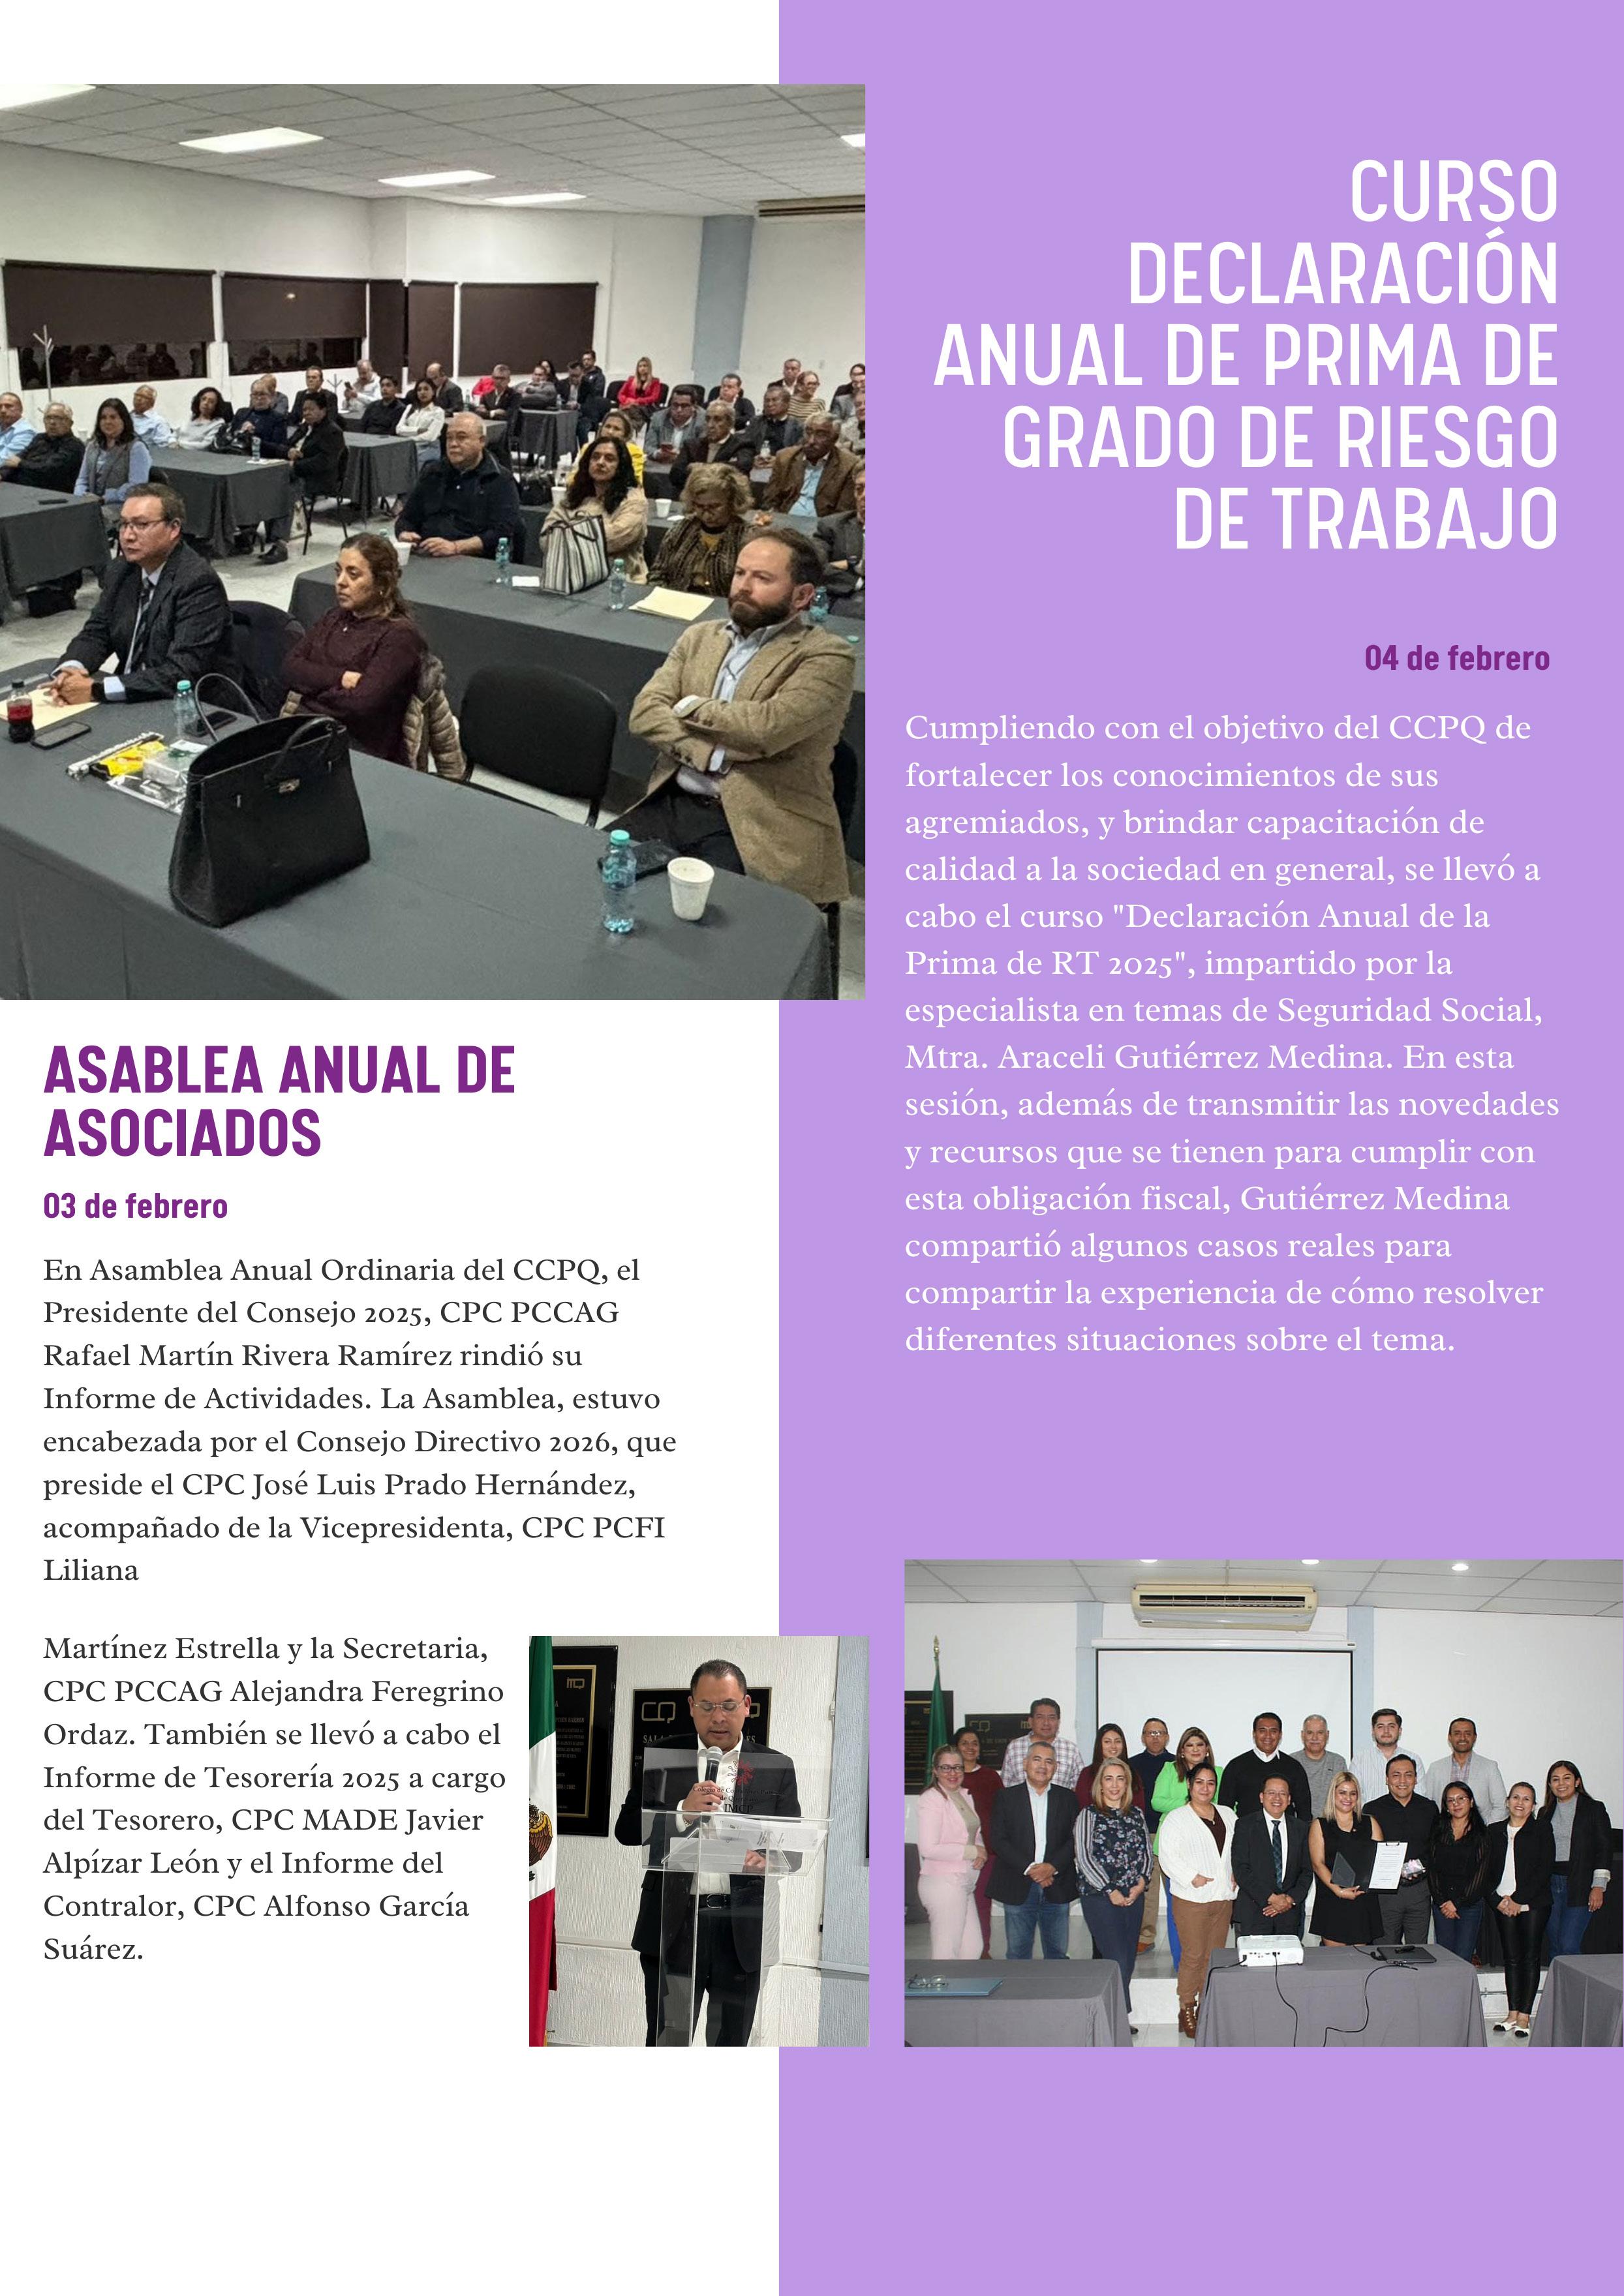
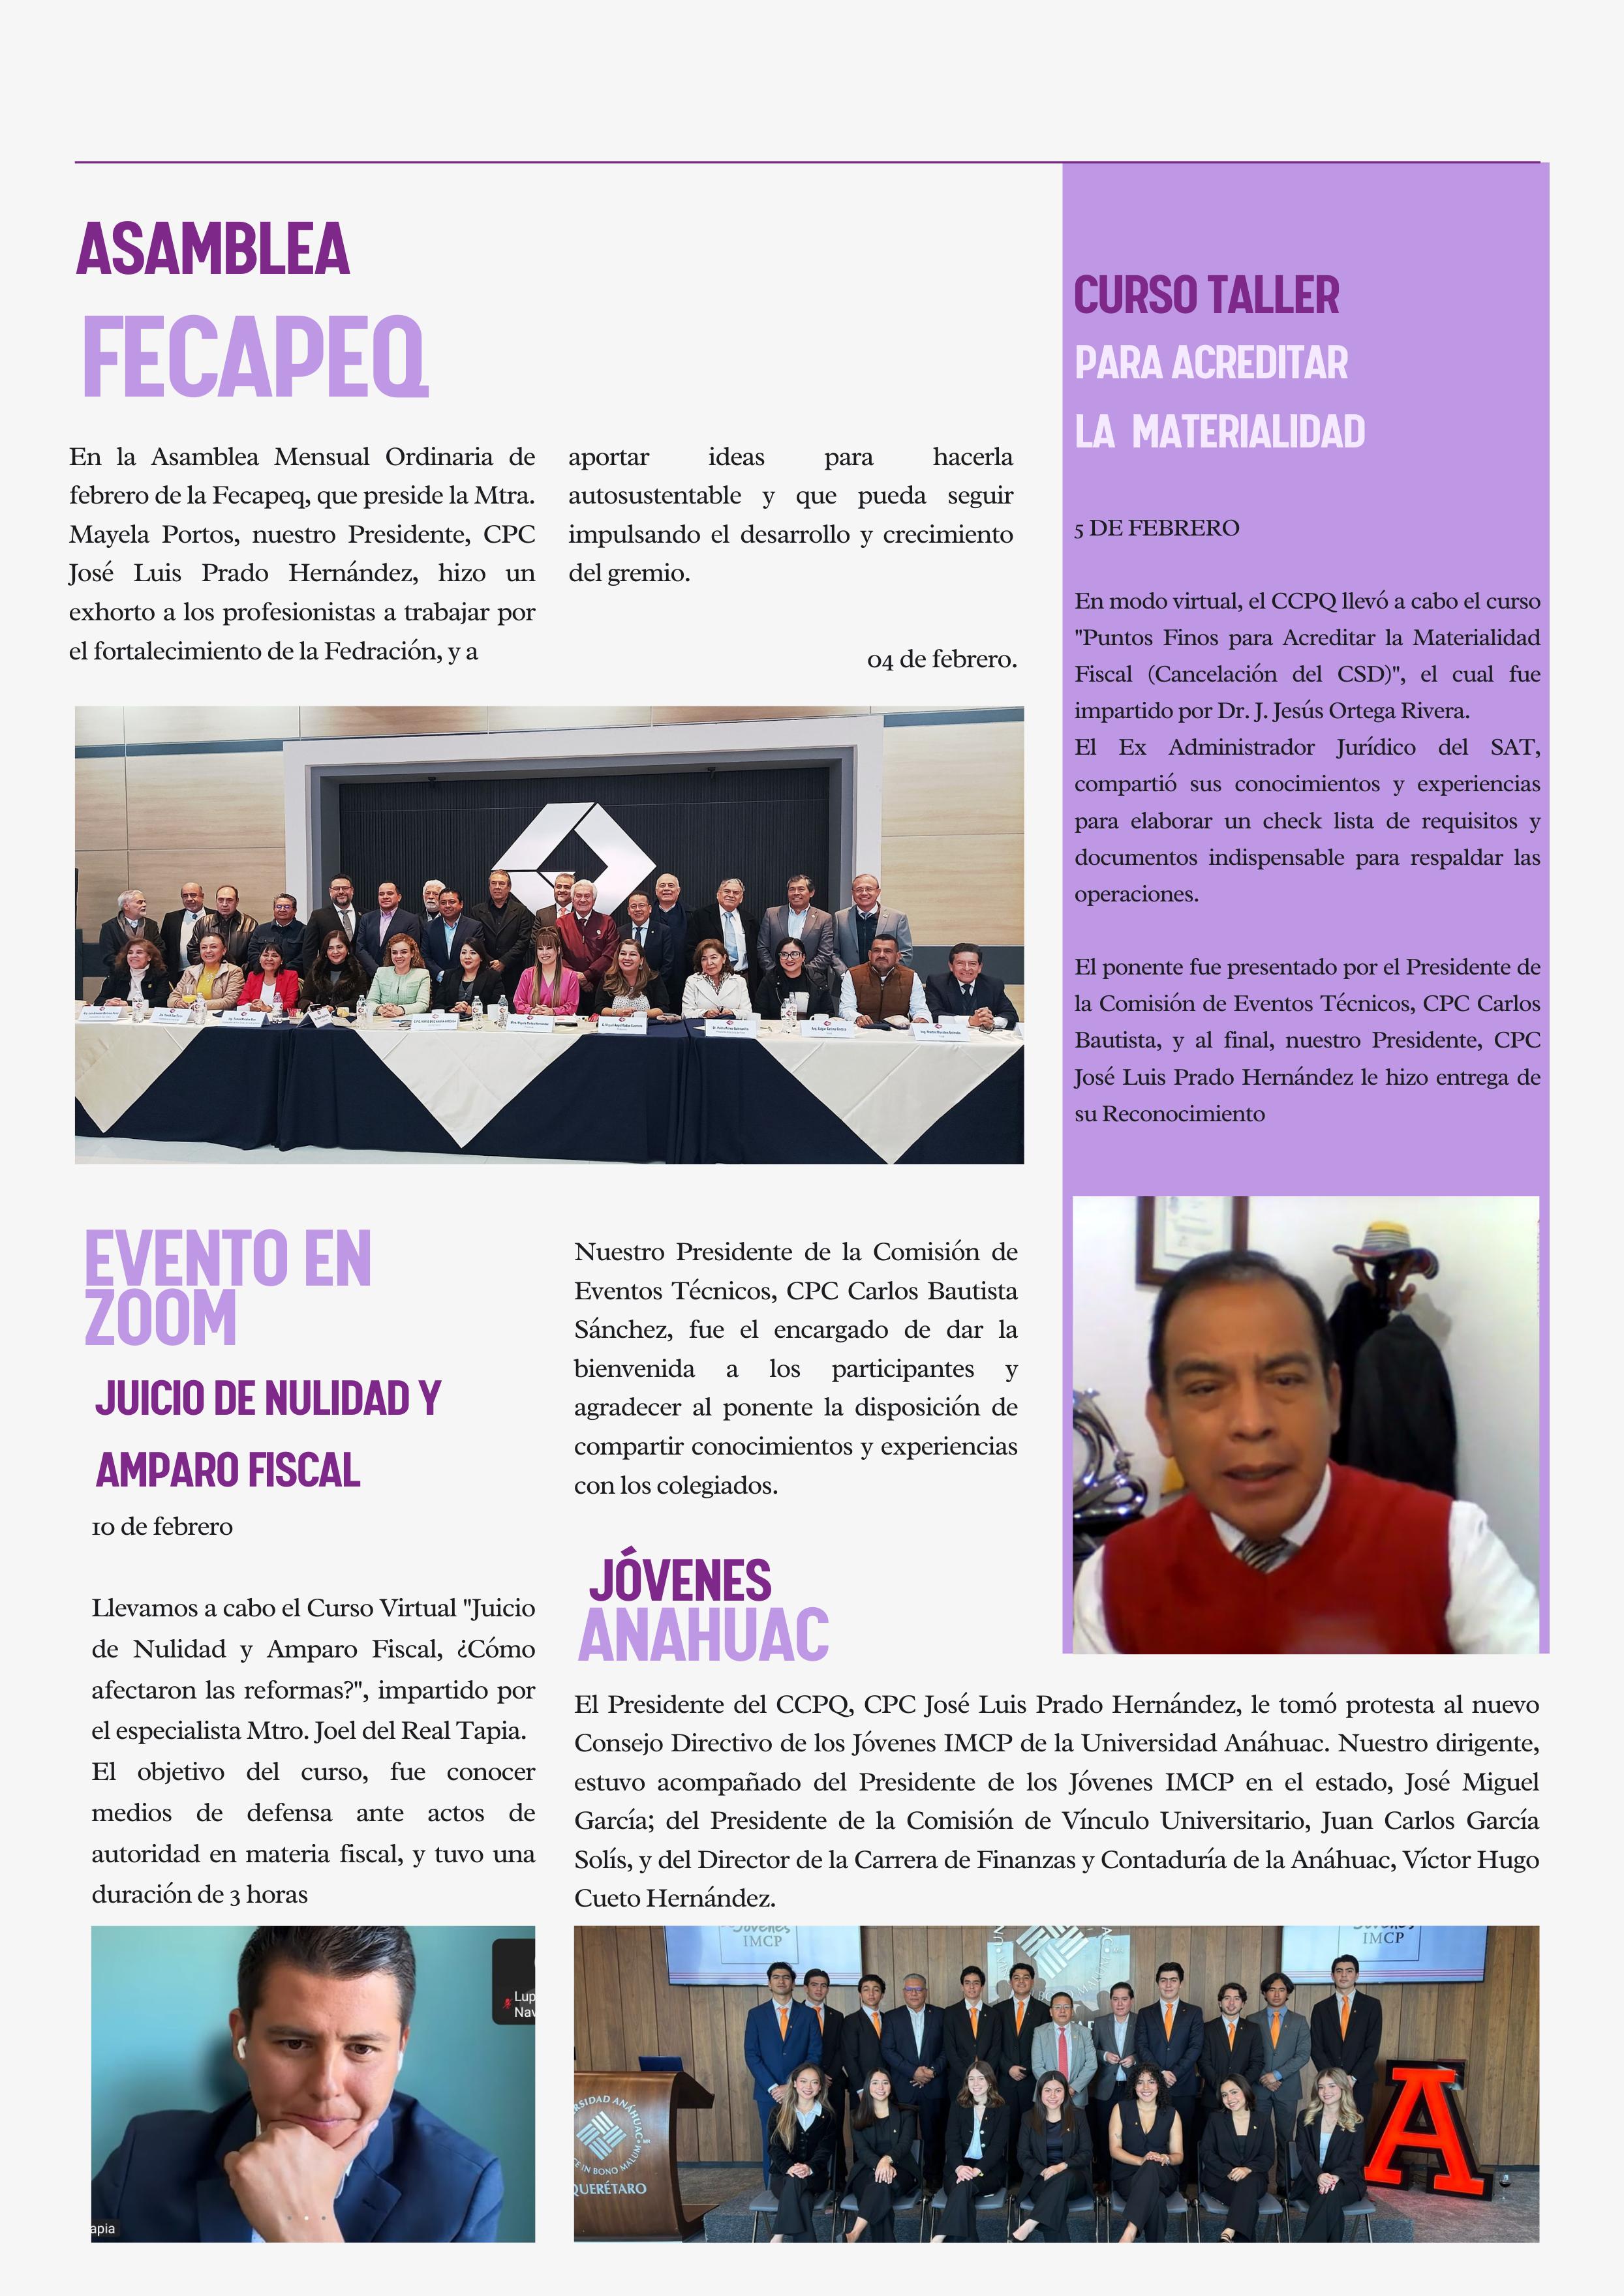
• Actividades del Consejo Directivo
HORIZONTE FINANCIERO
PROFUNDOS
CAMBIOS
GEOPOLÍTICOS
EN DESARROLLO QUE AFECTARÁN LA MARCHA DE LAS ECONOMÍAS EN EL MUNDO.
Por: Mtro. Jorge E. Gómez Eichelmann
En el marco de la reunión Plenaria sobre Seguridad de la Organización del Tratado de Atlántico del Norte (OTAN), llevada a cabo recientemente en Europa, el Discurso pronunciado por el Secretario de Estado de la Unión Americana Marco Rubio, pone los puntos sobre las “íes” en este convulso mundo multipolar donde muchas naciones se han mostrado complacientes, titubeantes y temerosas por definir a que tipo de Mundo quieren pertenecer.
Las olas Woke, de fronteras abiertas, complacencia religiosa y de protecciones desaforadas a creencias, tendencias y gustos, han comenzado a pasar factura, la humanidad se dispersa y cambia sus valores según la ocurrencia
del momento.
También el Capitalismo Salvaje en la actualidad ha sentado sus reales, exigiendo utilidades y más utilidades de manera insaciable sin reparar en que ello empobrece al resto del Planeta.
Los grandes Países Capitalistas desmantelaron sus fábricas, cadenas de producción y exportaron sus tecnologías simplemente a aquellos lugares donde se ahorraban más dinero en la manufactura, y al hacerlo exportaron los empleos bien remunerados a lugares donde por una fracción del costo se incrementaban más sus beneficios y las tecnologías de los Países Desarrollados fueron copiadas y pirateadas libremente.
Todo lo anterior fue una ráfaga de viento huracanado que a partir de los años 70´s comenzó a cambiar al mundo, haciendo que de un momento a otro Naciones que eran muy atrasadas económicamente dieran un brinco exponencial.
Vimos como la República Popular de China dio un salto fantástico hasta convertirse en “la Fabrica del Mundo” y que otras Naciones como Vietnam, Singapur, Tailandia, etc. se convirtieran también en Países de manufactura, lo que apresuró el desmantelamiento fabril de toda Europa (muy señaladamente Alemania, Francia, Inglaterra, Italia y España), lo mismo que en América fue en Estados Unidos y Canadá.
Así llegamos al año 2020, donde la pobreza ha crecido drásticamente el naciones otrora prósperas y dinámicas, el descontentos social es palpable y la caída del nivel de vida de sus poblaciones es visible.
Las modas modernas, como el borrar las
fronteras entre Naciones ha permitido que la porosidad migratoria haga de las suyas, mezclando poblaciones irreconciliables por sus raíces como los islámicos, musulmanes y demás, con los creyentes de religiones occidentales, tales como católicos, cristianos, judíos y otras poblaciones que profesan religiones, creencias y medios de vida que se asimilan como de occidente.
Así la Burka, la Sharia y otras prácticas de vida propia de pueblos de creencias Islámicas que no son compatibles con nuestras costumbres han logrado impactar y distorsionar nuestra vida.
Precisamente el Secretario de Estado de Estados Unidos Marco Rubio, tocó las fibras más sensibles de los Aliados de la OTAN para pedir redefinir su rumbo hacia el futuro.
Los Estados Unidos han fortalecido y blindado sus fronteras, expulsando a inmigrantes ilegales no registrados, han creado un nuevo sistema de aranceles a las importaciones de todo el Mundo, incluyendo las de sus Aliados de la
OTAN fomentando y favorecido la repatriación de manufactura y recursos financieros, ahora revierten enérgicamente todo el daño que sufrieron en estos pasados 55 años.
Claro que este viraje brusco no ha gustado a los apapachados Aliados y tampoco a grupos importantes de ciudadanos estadounidenses.
Pero el llamado de atención de Rubio a sus aliados Europeos es muy serio y profundo, Europa debe replantearse sus objetivos y fines, porque en el fondo del asunto subyace la lucha inmisericorde por el poder y la supremacía Mundial.
Está en juego el Modelo Económico de los Países que forjo al mundo al término de la Segunda Guerra Mundial.
Nosotros en México hemos transitado a lo largo de estos más de cien años de Independencia por el modelo cccidental de gobierno, prevalecen como religiones las de origen occidental, pertenecemos al área de influencia de los Estados Unidos, nuestra nación aun es democrática y nos rige el Libre Mercado.
En materia económica el intercambio de México con Estados Unidos es el mayor a nivel mundial, más de 38 millones de habitantes de aquella nación son de origen Mexicano y la principal fuente de divisas de nuestro país proviene de remesas que de allá nos envían.
Nuestra alianza con los Estados Unidos es inevitable y el compromiso ineludible que tenemos es mantenernos en ella hacia el futuro.
El discurso del Secretario de Estado debemos escucharlo y asimilarlo cuidadosamente para que lo comprendamos y apliquemos aquello en lo que estemos fallos, a saber:
Cuidar nuestras fronteras marítimas y terrestres, evitando la invasión de extranjeros de forma desordenada, permitiendo el ingreso de aquellos que nos complementen y sepan integrarse a nuestras costumbres, bases y principios, evitando la llegada de menesterosos, enfermos,
ignorantes y que al tiempo se puedan convertir en un lastre.
Reforzar la educación y preparación técnica de nuestra juventud, fortalecer los valores de nuestra cultura, hábitos y costumbres.
Armonizar nuestras capacidades e infraestructura a la que tenemos al lado, con los estadounidenses y cooperar para hacer de Norteamérica la Región más prospera del Mundo. No hacerlo es obrar con miopía y estrechez de miras, es atacar el mejor futuro que nos puede deparar la lucha por un destino más próspero. Es un hecho, la integración de Norteamérica es un paso que estaremos dando en el futuro inmediato.
PANORAMA FISCAL
IMPORTANCIA DE REFLEJAR LA “CUFIN”
EN LA DECLARACIÓN ANUAL DE PERSONAS MORALES
(PRIMERA PARTE)
La Ley del Impuesto sobre la Renta (LISR), en su artículo 77, establece la mecánica para determinar la Utilidad Fiscal Neta (UFIN) y la integración de la Cuenta de Utilidad Fiscal Neta (CUFIN). Esta cuenta representa, en términos prácticos, el control fiscal de las utilidades que ya pagaron el ISR corporativo y que, por tanto, pueden distribuirse a los socios o accionistas vía dividendos sin generar un impuesto corporativo adicional.
La correcta determinación y revelación de la CUFIN en la declaración anual no es un simple requisito informativo; es un elemento estratégico en la planeación fiscal de la empresa.
La CUFIN funciona como una cuenta de control que permite distinguir entre utilidades que ya causaron ISR y aquellas que no, evitando así una doble tributación a nivel sociedad.
Es importante recordar que, si la sociedad mercantil es anterior a 2014, debe identificarse claramente el saldo de CUFIN al 31 de diciembre de 2013. Este saldo tiene un tratamiento especial: al distribuirse mediante
acuerdo formal de asamblea, no se encuentra sujeto a la retención adicional del 10% de ISR por dividendos introducida a partir de 2014. Por ello, en términos de planeación financiera y fiscal, resulta fundamental agotar en primera instancia ese saldo histórico antes de repartir utilidades generadas en ejercicios posteriores.
Por otro lado, cuando el reparto proviene del saldo de CUFIN generado a partir de 2014, el procedimiento cambia. Dicho saldo debe actualizarse hasta el mes inmediato anterior al reparto aprobado por asamblea. En estos casos, procede la retención del 10% de ISR sobre el dividendo distribuido a personas físicas residentes en México y residentes en el extranjero. Esta retención es definitiva y no es acreditable en la declaración anual del socio; en la práctica, se convierte en una sobretasa sobre la utilidad ya gravada a nivel corporativo.
Adicionalmente, debe considerarse el efecto de la llamada “transparencia fiscal”. El dividendo distribuido debe piramidarse (multiplicarse por 1.4286), con el fin de determinar el resultado fiscal sobre el cual la sociedad pagó originalmente el ISR del 30%. Este procedimiento permite que el socio acumule el ingreso correspondiente en su declaración anual y, al mismo tiempo, acredite el ISR corporativo pagado por la sociedad (equivalente al 30% del resultado fiscal determinado). Así se reconoce el impuesto ya enterado por la persona moral y se evita una doble carga total, aunque sí subsiste la retención adicional del 10% cuando corresponda.
En consecuencia, reflejar adecuadamente la CUFIN en la declaración anual no solo cumple una obligación formal ante la autoridad fiscal, sino que impacta directamente en la correcta determinación del impuesto, en la planeación de dividendos y en la seguridad jurídica de los socios. Una mala integración o un error en su actualización puede derivar en contingencias fiscales significativas.
Derivado de la relevancia y complejidad del tema, en una segunda parte abordaremos aspectos prácticos, errores comunes y recomendaciones para su adecuado control y conciliación contable-fiscal.
Comisión Fiscal
Dr. Víctor Vega Villa
MUJERES CONTADORAS: MUCHO MÁS QUE UNA CUOTA DE GÉNERO
Por: C.P.C. Adriana Ramírez Cruz
Vocal del Consejo Directivo 2026 del Colegio de Contadores Públicos de Querétaro Fundadora y Directora de JR Servicios Corporativos Integrales adrianaramirez@jrserviciosci.com
“Todos aquellos que se eligen por algún medio para algún fin, se tienen por de menor aprecio que el fin a que se dirigen”.
Esta hermosa frase fue escrita en 1690 por Sor Juana Inés de la Cruz, dentro de su Carta Atenagórica. Debo aceptar que la leí más de una vez para comprender el trasfondo de ese texto tan elegantemente redactado. Y es que, desde los años 1600 a la fecha, varias cosas han cambiado por aquí, y no solamente el uso del lenguaje.
Como muchas y muchos sabemos, Sor Juana Inés de la Cruz es reconocida como la primera mujer contadora en México, y su figura representa, sin duda, la presencia histórica de mujeres con gran habilidad intelectual y administrativa en nuestro país. De acuerdo con los registros formales, la contadora María Guerrero fue la primera mujer en obtener el título profesional en 1908. Desde entonces, numerosas mujeres han abierto brecha en la Contaduría Pública, contribuyendo de manera decisiva al crecimiento y prestigio de nuestra profesión. Sin embargo, a pesar de ello, hoy en día sigue existiendo una problemática que no hemos podido erradicar: la falta de participación de las mujeres en los órganos de control ya sea en empresas, gobiernos o instituciones.
El pasado 15 de octubre de 2025, a través de un Convenio de Colaboración firmado entre el Instituto Mexicano de Contadores Públicos (IMCP) y la Secretaría de Educación Pública (SEP), el IMCP se obligaba, entre otras cosas, a garantizar la integración paritaria en todos sus órganos internos de decisión. Con un plazo de solo seis meses a partir de la firma de dicho convenio, el Instituto debía renovar sus Consejos Directivos, así como los de sus federadas, con dicha integración paritaria. Cabe señalar que el IMCP fue presidido por primera vez por una mujer hasta el año 2015.
Dicho convenio fue entonces, ¿una imposición o una necesidad? En el calor de su anuncio formal surgieron opiniones encontradas dentro del gremio. Al inicio, mi postura fue un poco a la defensiva, ya que por alguna razón mi cerebro tenía un sesgo y solo escuchaba frases como: “nos están imponiendo”, “es solo para cubrir la cuota”, “es una obligación nada más”. En lo personal, sentí que esta medida demeritaba el trabajo y los logros de muchas mujeres profesionistas, reduciéndonos a un número o a una simple “cuota de género” … o al menos eso pensaba en ese momento.
Con el paso de los días y analizando más a fondo la situación, cambié mi opinión y hoy considero que dicho convenio es más que necesario. La igualdad de la mujer, en general, ha sido un tema relevante a nivel global. Mujeres activistas han luchado
incansablemente por la equidad de género. Nos han apoyado en la identificación de situaciones que nos han impedido lograr ese punto de equilibrio personal y profesional dentro de esta sociedad. Sin embargo, todavía nos falta mucho camino por recorrer.
La mujer en la Contaduría Pública, como ya lo mencioné, ha aportado grandes cosas a la profesión desde hace siglos y, a pesar de ello, seguimos quedándonos fuera de los puestos clave, aquellos que implican la toma de decisiones. Sabemos que no existe una sola causa. Por mencionar algunas: discriminación, miedo al éxito o síndrome del impostor, falta de oportunidades, fallas del sistema, cultura empresarial, sistemas de creencias, violencia de género, realidad personal y familiar, entre otros factores.
El Colegio de Contadores Públicos de Querétaro, en 2025, contó con 363 asociadas y asociados, de los cuales 226 (62%) fueron hombres y 137 mujeres (38%). Si bien los hombres colegiados siguen siendo mayoría, la diferencia ya no es tan amplia como en décadas anteriores. En cuanto a la participación dentro del Colegio, es otro cantar. No tengo el dato exacto, pero resulta evidente la escasa participación femenina en ponencias, asambleas y consejos directivos.
Como dato histórico, a lo largo de estos más de 65 años de vida del Colegio, únicamente tres admirables mujeres contadoras lo han presidido: la C.P.C. Ma. Socorro López Ángeles (1999–2000), la C.P.C. Irma G. López Treviño (2005–2006) y la C.P.C. Aída Orozco Torres (2010–2011). Entonces, ¿existe alguna limitante legal que nos impida a las mujeres asociadas participar más activamente en el Colegio? La respuesta es no… al menos no en el papel ni en los estatutos. Pero ¿qué hay del llamado “techo de cristal”? ¿Cómo podríamos entonces generar una mayor presencia activa de nosotras, las mujeres contadoras?
Si bien es cierto que el convenio de integración paritaria pudiera parecer, en primera instancia, una medida que demerita a las mujeres colegiadas, hoy lo veo más bien como un cambio sistémico: una forma de abrirnos más puertas y generar mayores oportunidades para que podamos aportar a la colegiación y a la sociedad. También representa la posibilidad de fortalecer la confianza entre nosotras y crear una auténtica cadena de valor basada en la sororidad.
Tal vez, por ahora, la frase “cuota de género” siga presente en el ambiente; sin embargo, estoy convencida de que en un futuro no muy lejano quedará en el olvido, así como muchos tabúes que, gracias a la lucha feminista, se han ido eliminando. He ahí la razón de mi cita inicial, la frase de Sor Juana Inés de la Cruz: “Todos aquellos que se eligen por algún medio para algún fin, se tienen por de menor aprecio que el fin a que se dirigen”. Nunca olvidemos que el fin es más importante que los medios que utilicemos para llegar a él. Y, en este caso, el fin de las y los profesionistas de la Contaduría Pública debe ser la paridad y la equidad de género, con el propósito de construir una sociedad más justa.
Así que invito a mis colegas mujeres a que participemos de manera más activa en el Colegio, y no solo para cubrir una cuota de paridad. Sin duda, todas tenemos mucho que aportar desde nuestra preparación, experiencia y visión profesional. Pensemos en las futuras generaciones y seamos ejemplo para niñas y jóvenes, para que aquello que ayer y hoy estamos tratando de erradicar sea, en el mañana, solo parte de la historia.
Y a nuestros colegas hombres, los invito a que trabajemos en conjunto, sin estereotipos ni resistencias, para que esto sea una realidad.
UN AÑO DE LA NUEVA LEY DE PROTECCIÓN DE DATOS PERSONALES EN MÉXICO: RETOS, CAMBIOS Y RIESGOS LEGALES
Autor: Alejandra Navarrete Zúñiga. Licenciada en Derecho.
El próximo 21 de marzo del 2026 se cumplirá el primer aniversario de que entró en vigor la nueva Ley Federal de Protección de Datos Personales en Posesión de los Particulares, en México publicada el 20 de marzo de 2025 en el Diario Oficial de la Federación y ¿ustedes ya están actualizados conforme a dicha legislación?
Primero, debemos de recordar que, la ley que quedó superada por esta nueva disposición fue publicada el 05 de julio de 2010 en el Diario Oficial de la Federación, entró en vigor al día siguiente de su publicación y, su Reglamento el día 21 de diciembre de 2011. Es decir, pasaron casi quince años para que se reinventara la manera de regular el tratamiento de datos personales en nuestro país. Sin embargo, la gran pregunta es ¿por qué?
Partiendo de que esta nueva ley introduce nuevos conceptos, elimina a la autoridad anterior que regulaba el cumplimiento de la legislación y le da atribuciones a una nueva entidad, acerca a México a un mundo vanguardista y envuelto por un cúmulo de actividades ligadas a las tecnologías de la información aproximándolo aún más a otras naciones con las que tenemos relaciones día con día y principalmente de intercambio de información.
Uno de los principales puntos diferenciadores entre la legislación anterior y la vigente es el hecho de reconocerle a las personas morales que igualmente son titulares de derechos personales, es decir, anteriormente este derecho únicamente era reconocido a las personas físicas, no obstante, las personas morales igualmente poseen información que no es de acceso público o que no constituye un secreto industrial, y que probablemente el hecho de divulgarla sin autorización expresa o tácita podría poner en riesgo inminente a la operación, principalmente la información financiera. Por ello, el hecho de que actualmente la nueva ley le reconozca a las personas morales el derecho de proteger sus datos personales, es un paso de suma importancia y relevancia para el mundo corporativo.
Con lo anterior, las empresas a través de sus representantes legales o apoderados también ya pueden ejercitar sus derechos “ARCO” (Acceso, Rectificación, Cancelación u Oposición) frente aquellos responsables que les den tratamiento a los mismos.
Otro punto importante que trae esta nueva ley es el consentimiento de los titulares de los datos personales, en donde obliga a los responsables del tratamiento de dicha información a demostrar de manera fehaciente y rigurosa a la autoridad la forma en la que obtuvo el debido consentimiento de éstos para poder utilizar sus datos personales con el propósito que les está dando. Es decir, debe de existir una mayor trazabilidad de procesos establecidos por parte de los responsables o “Sujetos Regulados” -según los define la ley-, debiendo garantizar que, en todo momento se aseguraron de la personería y credibilidad de quienes están dando su consentimiento para que sus datos personales sean debidamente utilizados con un fin en particular.
Lo anterior atiende principalmente a que cada vez hay más uso de herramientas tecnológicas y/o digitales por las cuales existe un intercambio de información entre los particulares (sean personas físicas o personas morales). En virtud de ello, los legisladores buscaron incentivar aún más a los Sujetos Regulados para que acrediten con la mayor certeza posible que, quien está proporcionando los datos personales en verdad sea el titular que tiene la facultad para comprometer su uso y no una entidad disfrazada y/o que se encuentra usurpando una identidad de manera dolosa y ventajosa.
Otra consideración igualmente relevante que motivó a cambiar la ley pasada por la actual, recae en el contenido de los famosos “Avisos de Privacidad”, y esto, queridos lectores, es un concepto que sencillamente se presta para una hora de explicación, sin embargo, de manera bastante resumida, les he de compartir que me he encontrado en estos años de ejercicio y experiencia en la materia, con Avisos de Privacidad que regulan tratamiento de datos personales para pacientes de Doctores, con un enfoque de ser utilizados los datos para generar “órdenes de compra”, “elaboración de contratos con proveedores”, “para fines de mercadotecnia”, entre otras actividades que nada se prestan con el uso de información que debería de darle un Doctor a nuestros datos personales. El problema es que muchos Sujetos Regulados se conforman con hacer
un “copy-paste” de un Aviso de Privacidad que se encontraron de algún otro particular y sólo se conformaron con cambiar sus datos de identificación general (nombre y domicilio), sin realmente analizar a detalle o el fondo de lo que trata de regular precisamente un Aviso de Privacidad.
Ahora bien, con esta nueva ley, precisamente se busca dar una importancia aún mayor a los Avisos de Privacidad y por lo tanto obliga aún más a los Sujetos
Regulados a redactarlos de manera precisa y comprensiva, pero también de fácil comprensión lectora para que no deje lugar a dudas qué uso se le dará a los datos personales que se lleguen a recabar de los Titulares de los derechos.
Por lo tanto, los Avisos de Privacidad entonces deberán de indicar con claridad qué datos son los que se recaban, especificar cuál o cuáles de ellos se consideran para efectos sensibles y porqué, y precisar finalmente cuál o cuáles son los fines exactos para los que se están recabando, sin agregar leyendas como “…entre otros; …etc.,”, por ejemplo. Asimismo, deben de especificar de una manera clara y sencilla los medios, opciones y procedimientos a través de los cuales los titulares pueden ejercer sus derechos ARCO, y la manera en la que se estará informando cada cambio que se lleve a cabo en el Aviso de Privacidad.
Adicional, es importante recordar que, la autoridad encargada del cumplimiento de dicha legislación y de su reglamento, lo era el Instituto Nacional de Transparencia, Acceso a la Información y Protección de Datos Personales (INAI); sin embargo, a raíz de esta reforma, se le dieron dichas atribuciones a una Secretaría del Gobierno Federal de nueva creación: Secretaría Anticorrupción y Buen Gobierno.
Con ello, lo que podemos estar esperando ahora de las facultades de supervisión y cumplimiento son mayores. Recordemos que, de las principales diferencias que podemos encontrar entre un Instituto Nacional y una Secretaría Federal radica en su nivel de autonomía y responsabilidad, y con ello, anteriormente se podía presumir que el Instituto carecía de autonomía y nivel de responsabilidad para poder determinar sanciones a quienes incumplieran con la ley de la materia; ahora no, con la Secretaría Anticorrupción y Buen Gobierno, las facultades ahora tienen mayor peso, sustento y sus sanciones son menos propensas a ser debatibles o inconstitucionales.
¿A qué me refiero con que sus facultades tienen mayor peso? La nueva ley conserva sanciones pecuniarias pero también tipifica actividades como delitos (sí, esto ya se encontraba en la ley anterior), sin embargo, el hecho de que sea una Secretaría (jerárquica y constitucionalmente pesa más que un Instituto Nacional) quien regule el cumplimiento de la legislación aplicable, aumenta las posibilidades para que, quien incumpla con la ley, pueda ser sancionado de una manera más eficiente y que no genere dudas del actuar de la autoridad respecto a sus atribuciones.
Por lo anterior, hago un llamado, un recordatorio para que, incluso nosotros, como prestadores de servicios profesionales (despachos, consultores, asesores,
etc.) nos regularicemos en la materia; no importa si funcionamos como persona moral o como persona física, debemos de dar cumplimiento tanto a la nueva ley como a su reglamento. Las sanciones privativas de libertad por incumplir pueden ir hasta los 10 años, y multas hasta de 640 000 veces la Unidad de Medida y Actualización ¿Cumples o estás arriesgando?
Asimismo, los invito para que supervisen que sus clientes están cumplimiento con esta disposición que es de suma importancia, y basta sólo un descuido o una denuncia para que el problema se haga más grande; así como para que supervisen igualmente a quiénes les están proporcionando sus datos personales y datos personales sensibles. Un consejo: Si en sus Avisos de Privacidad aún utilizan el término de “INAI” como autoridad responsable, de entrada, ya sabemos que no es un Sujeto Regulado que se preocupa por el tratamiento de los datos personales a los que tiene acceso, y por lo tanto, puedes comenzar a dudar en manos de quién y en uso de quién se encuentran los mismos.
Fuentes:
• Diario Oficial de la Federación
• Ley Federal de Protección de Datos Personales en Posesión de los Particulares, 05 de julio de 2010.
• Reglamento de la Ley Federal de Protección de Datos Personales en Posesión de los Particulares, 21 de diciembre de 2011.
• Ley Federal de Protección de Datos Personales en Posesión de los Particulares, 20 de marzo de 2025.
LA OBLIGACIÓN LEGAL Y LA NATURALEZA DE LA DISSIF EN EL MES DE MARZO.
C.P.C. y L.D.
Omar Antonio Pérez Enríquez. Presidente de la Comisión del Sector Empresas
Socio Director de Pérez Olvera Enriquez y Asociados, S.C.
Con el inicio del mes de marzo surge entre otras también la obligación de presentar el Informe sobre la Situación Fiscal (ISSIF) conjuntamente con la declaración anual de ISR del ejercicio, a continuación hacemos una análisis de esta obligación, su cumplimiento y las consecuencias de su incumplimiento.
Este estudio pormenorizado analiza la cadena de consecuencias legales que enfrentan los representantes, socios y accionistas de una persona moral cuando se omite la presentación del Informe sobre la Situación Fiscal (ISSIF) conjuntamente con la declaración anual del ejercicio
1. La Obligación Legal y la Naturaleza del ISSIF
El artículo 32-H del Código Fiscal de la Federación (CFF) establece que ciertos contribuyentes están obligados a presentar el ISSIF como parte integrante de su declaración del ejercicio. Entre los sujetos obligados se encuentran las partes relacionadas de los contribuyentes que dictaminan sus estados financieros bajo el supuesto del artículo 32-A, segundo párrafo.
2. Infracciones y Sanciones Económicas Directas
La omisión o presentación incompleta del ISSIF constituye una infracción específica según el artículo 83, fracción XVII del CFF.
• Consecuencia económica: La multa por esta conducta oscila entre $17,330.00 y $173,230.00
• Efecto jurídico de “no presentada”: Debido a que el ISSIF es parte de la declaración anual, su falta de presentación permite a la autoridad considerar que el contribuyente no ha cumplido con la obligación de declarar el ejercicio de forma completa.
Fundamentación: El aplicativo del SAT para la declaración anual está diseñado para que el archivo de la ISSIF (.sb2x) se envíe de manera conjunta; si se tiene la obligación y no se envía, la declaración se considera incompleta y no adecuadamente presentada.
3. Restricción y Cancelación de Certificados de Sello Digital (CSD)
Al considerarse la declaración anual como “no presentada” por estar incompleta, el contribuyente cae en el supuesto de restricción temporal de sus certificados.
• Fase de Restricción Temporal (17-H Bis): El artículo 17-H Bis, fracción I, faculta a la autoridad para restringir el uso del CSD si detecta que el contribuyente omitió la presentación de la declaración anual transcurrido un mes posterior a la fecha límite.
• Fase de Cancelación Definitiva (17-H): Si el contribuyente no agota el procedimiento de aclaración previsto en el artículo 17-H Bis o no desvirtúa la omisión, el certificado quedará sin efectos de forma definitiva conforme al artículo 17-H, fracción X.
4. Consecuencias para Representantes, Socios y Accionistas
La consecuencia más grave se materializa en la inhabilitación operativa de las personas físicas vinculadas a la persona moral infractora, extendiéndose a otras sociedades donde participen.
A. Bloqueo para la Constitución o Inscripción de Nuevas Sociedades
El artículo 27, apartado C, fracción XIV del CFF establece que el SAT negará la inscripción en el RFC de personas morales cuando detecte que su representante legal, algún socio, accionista o integrante de su estructura orgánica se ubique en los supuestos del artículo 17-H (cancelación de sellos) y no haya corregido su situación fiscal. Alcance: Esta sanción no solo aplica a la empresa que omitió el ISSIF, sino que impide que dichas personas formen parte de otra persona moral que pretenda inscribirse o realizar actividades, mientras no se corrija la irregularidad original.
B. Negativa de Firma Electrónica y Nuevos Certificados
El artículo 17-D, sexto párrafo, refuerza este “bloqueo” al señalar que el SAT negará el otorgamiento de la firma electrónica avanzada (e.firma) y los CSD a una persona moral si detecta que un socio o accionista con control efectivo cuenta con certificados cancelados bajo el artículo 17-H o tiene el control de otra empresa en la misma situación.
El objetivo es evitar que los responsables de omisiones fiscales graves (como no presentar información de situación fiscal que conlleva a la cancelación de sellos) utilicen nuevas figuras jurídicas para evadir sus responsabilidades.
C. Responsabilidad Solidaria
Bajo el artículo 26, fracción X, los socios o accionistas con control efectivo pueden ser responsables solidarios por las contribuciones que la sociedad omitió durante su gestión si la empresa incurre en conductas graves, como no estar localizada o no llevar contabilidad. Aunque la falta de ISSIF es inicialmente una infracción formal, el proceso de cancelación de sellos y la posterior inactividad pueden derivar en que la autoridad busque el cobro de créditos fiscales directamente en el patrimonio de los socios.
En conclusión, la omisión del ISSIF no es una falta menor; desencadena un “efecto dominó” que termina por muerte civil fiscal para el socio, accionista o representante, impidiéndole legalmente realizar actividades económicas a través de cualquier otra persona moral hasta que se corrija la situación de la entidad omisa.
CUANDO LA FIRMA COMPROMETE LA LIBERTAD
UNA REFLEXIÓN DESDE EL EJERCICIO PENAL Y LA PRÁCTICA CONTABLE
En más de veinte años de ejercicio penal he escuchado una frase que se repite con una mezcla de sorpresa y angustia: “yo solo firmé”. Cada vez que la escucho pienso en lo poco que, como profesionistas, hablamos del alcance real que puede tener una firma cuando no se dimensiona jurídicamente su trascendencia.
Comparto esta reflexión con el Colegio de Contadores Públicos de Querétaro A.C., desde una visión preventiva y constructiva. No se trata de generar temor, sino de fortalecer la conciencia profesional en un contexto fiscal cada vez más exigente.
El entorno normativo actual no es el mismo de hace una década. La fiscalización es más técnica, más digital y más inmediata. Las disposiciones fiscales vigentes para 2026, incluyendo la Resolución Miscelánea Fiscal publicada el 28 de diciembre de 2025 en el Diario Oficial de la Federación, refuerzan mecanismos de control y supervisión permanente.
La autoridad cruza información en tiempo real, detecta inconsistencias y reconstruye operaciones con herramientas tecnológicas avanzadas.
En este escenario, la contabilidad ya no es únicamente una herramienta administrativa; puede convertirse en un elemento central dentro de una investigación penal. Desde mi experiencia profesional, he visto cómo revisiones fiscales escalan hacia carpetas de investigación por presunta defraudación, simulación de operaciones o uso indebido de comprobantes fiscales.
La firma de estados financieros, declaraciones, dictámenes o documentos internos puede ser interpretada como validación técnica de información. En un proceso penal, la pregunta no es solo qué se firmó, sino qué se revisó, qué se verificó y qué advertencias se realizaron oportunamente.
El derecho penal exige elementos claros para acreditar responsabilidad; una firma por sí sola no condena. Sin embargo, puede convertirse en punto de partida para construir hipótesis de participación cuando se vincula con correos electrónicos, cargos formales o facultades registradas.
Hemos observado en México investigaciones
relacionadas con esquemas de facturación simulada y estructuras corporativas que, en apariencia, cumplían con formalidades contables. La lección es clara: la formalidad documental no sustituye el sustento real de las operaciones.
Desde una perspectiva femenina, muchas mujeres contadoras ocupan posiciones estratégicas en empresas y despachos: administradoras, responsables financieras, representantes legales. Esa confianza depositada en su profesionalismo es un reconocimiento legítimo, pero también puede implicar una exposición jurídica mayor.
Decir “no firmo hasta revisar” no es desconfianza; es liderazgo responsable. Solicitar documentación adicional no es obstáculo; es diligencia profesional. Documentar advertencias técnicas no es burocracia; es protección jurídica.
Algunas estrategias de “compliance legal” que pueden fortalecer la seguridad profesional son:
- Establecer protocolos internos claros de revisión.
- Documentar la información recibida y las advertencias emitidas.
- Evitar asumir representaciones formales sin facultades reales de supervisión.
- Verificar la existencia y materialidad de operaciones relevantes.
- Mantener comunicación transparente sobre riesgos detectados.
La firma no es tinta sobre papel. Es respaldo técnico, es criterio profesional y, en determinados contextos, puede ser el punto de partida de una responsabilidad penal.
En un entorno donde la fiscalización es más precisa y la trazabilidad es permanente, la mejor defensa no comienza en los tribunales: comienza en el escritorio, en la revisión minuciosa, en la ética que no negocia y en la valentía de cuestionar lo que no está claro.
Como abogada penalista y como presidenta de FECAPEQ, lo afirmo con convicción: la verdadera fortaleza del gremio contable no está solo en su capacidad técnica, sino en su carácter.
“La firma compromete el nombre; el criterio protege la libertad.”
Semblanza de la autora
Mayela Marisol Portos Hernández es abogada penalista con más de veinte años de experiencia en litigio estratégico en materia penal. Actualmente preside la Federación de Colegios y Asociaciones de Profesionistas del Estado de Querétaro (FECAPEQ).
Ha sido reconocida a nivel nacional por su trayectoria y liderazgo en el ámbito jurídico, posicionándose como una de las abogadas más influyentes de México. Su labor se distingue por el impulso a la cultura de legalidad, la profesionalización gremial y la prevención de riesgos jurídicos en el ejercicio profesional.
Revista del Colegio de Contadores Públicos de Querétaro
Aviso legal
La revista CONTA360 es un medio de difusión de las actividades realizadas por el Colegio de Contadores Públicos.
Todos los derechos se encuentran reservados. Queda prohibida la reproducción total o parcial de los contenidos, textos e imágenes publicados en esta revista, por cualquier medio o procedimiento, sin la autorización expresa y por escrito del Colegio de Contadores Públicos. El Colegio de Contadores Públicos no se hace responsable de las opiniones, comentarios o puntos de vista expresados por los colaboradores o autores, siendo estos últimos los únicos responsables de lo que en ellos se manifiesta.