HORIZONTE FINANCIERO
Geopolítica y Economía, México se encuentra en un torbellino.

Geopolítica y Economía, México se encuentra en un torbellino.
La importancia de la CUFIN en al Declaración
Anual de Personas Físicas (Segunda Parte)
Por Dr. Víctor R. Vega Villa
COMISIÓN EDITORIAL
Colegio de Contadores Públicos de Querétaro, A.C.
CPC PCFI José Luis Prado Hernández Presidente del Consejo Directivo 2026
CPC PCFI Martha Liliana Martínez Estrella Vicepresidenta del Consejo Directivo 2026
CP Mi Jesús Christopher López González Director Editorial
Ximena Prado Aguilar Promotora de Servicios
Diseño Editorial y Fotografia Universidad Mondragón México
Mtra. Katherine Herrera
Mtro. Josué Mejía
Mtro. Ricardo Pérez
LAETI Carlos M. Ruíz Sosa Agencia 365 Líderes
Informes y Comunicación colegcpq@prodigy.net.mx
Tels. 442-213-13-02 y 442-213-11-80
Autor: CPC y PCFI José Luis Prado Hernández
Estimadas y estimados asociados del Colegio de Contadores Públicos de Querétaro: reciban un cordial saludo.
Al concluir el primer trimestre de esta gestión, refrendo que el trabajo ha sido constante y que los compromisos atendidos representan múltiples acciones realizadas con responsabilidad, en estricto apego a nuestra misión: “Trascender en Valores”.
De manera permanente, orientamos nuestros esfuerzos al cumplimiento de las metas establecidas para la consecución de los objetivos institucionales. Ello abre un panorama de retos y, al mismo tiempo, de oportunidades que nos proponemos aprovechar. En el corto plazo se vislumbran actos y actividades que fortalecerán nuestra participación en los eventos en los que actualmente trabajamos y que, sin duda, se traducirán en beneficios para esta gran comunidad.
Deseo expresar un reconocimiento y agradecimiento especial a nuestras asociadas y asociados, así como a las comisiones de trabajo y al
equipo administrativo, quienes, con profesionalismo y sentido de pertenencia, han contribuido de manera decisiva al avance de cada iniciativa.
De cara al siguiente trimestre, continuaremos impulsando la actualización y capacitación continua, el fortalecimiento de la ética profesional y la vinculación con organismos e instituciones que comparten nuestra visión. Asimismo, ampliaremos los espacios de intercambio técnico, promoveremos actividades académicas y de integración, y seguiremos generando oportunidades para que más colegas se incorporen y encuentren en este Colegio una plataforma de crecimiento, colaboración y servicio.
Les invito atentamente a mantenerse informados de nuestras convocatorias y a participar activamente en los eventos y proyectos en curso; su presencia, sus aportaciones y su experiencia resultan indispensables para continuar trascendiendo.
Autor:
CPF Christopher López
Presidente de la comisión de difusión
Es un privilegio reencontrarme con cada uno de ustedes en este espacio que, edición tras edición, se afirma como la voz viva de nuestro Colegio de Contadores Públicos de Querétaro.
Quienes nos acompañaron el mes pasado habrán notado una ausencia deliberada: con profundo orgullo, marzo, mes de la mujer, merecía una pluma congruente con el momento. La presidenta de nuestro Comité de Damas tomó la batuta y nos regaló un editorial de excepción: cargado de fuerza, sensibilidad y visión. A ella, mi reconocimiento más sincero por una labor impecable. Hoy regreso con las energías renovadas a escribirles.
Y vaya que esta edición es prueba irrefutable del nivel técnico y analítico que distingue a Querétaro. El contador público ha dejado de ser un mero registrador para convertirse en estratega integral, llamado a entender su entorno en 360 grados. En las páginas de este número transitamos desde la estricta aplicación fiscal: con la segunda parte tan esperada para la correcta integración de la CUFIN y el tratamiento de los dividendos; hasta la puntualidad normativa de los dictámenes ante el IMSS e INFONAVIT, además de un meticuloso análisis sobre los donativos y sus implicaciones legales, que por cierto es uno de los artículos sobre donativos más completos que he leído últimamente.
Pero la profesión también nos exige mirar más allá de nuestras fronteras. Acorde a los tiempos acelerados que vivimos, nuestros articulistas extienden la mirada hacia la macroeconomía y la geopolítica: examinamos la política arancelaria como herramienta de presión en la tensa revisión del T-MEC, y nos adentramos en los conflictos de Medio Oriente para comprender cómo la disputa por el control energético impacta directamente nuestro horizonte financiero.
Reitero mi gratitud más profunda a nuestros aliados en la Universidad Mondragón por su respaldo incondicional, y a nuestro extraordinario panel de articulistas. Su tiempo, su intelecto compartido pro bono y su compromiso colegiado son el motor que da vida a cada artículo de esta publicación.
La palabra escrita sigue siendo nuestra mejor herramienta para cuestionar, prepararnos y hacer frente a los retos de un mundo que no se detiene. Esta revista es el reflejo de una comunidad contable que no se conforma, que siempre busca ir un paso adelante.
Y a ti, lector: gracias por abrir nuevamente este volumen y acompañarnos en este viaje analítico. El éxito y la trascendencia de este proyecto siguen estando en tus manos. Como siempre, tengo una sola petición: comparte, comparte, comparte.
• Conoce tus Derechos y Obligaciones
• Horizonte Financiero
• Panorama Fiscal
• Análisis integral de los donativos
• Aranceles, El T-Mec y otros usos
• Dictamen ante el Instituto Mexicano del Seguro Social (IMSS) y el Instituto del Fondo Nacional de la Vivienda para los Trabajadores (INFONAVIT)
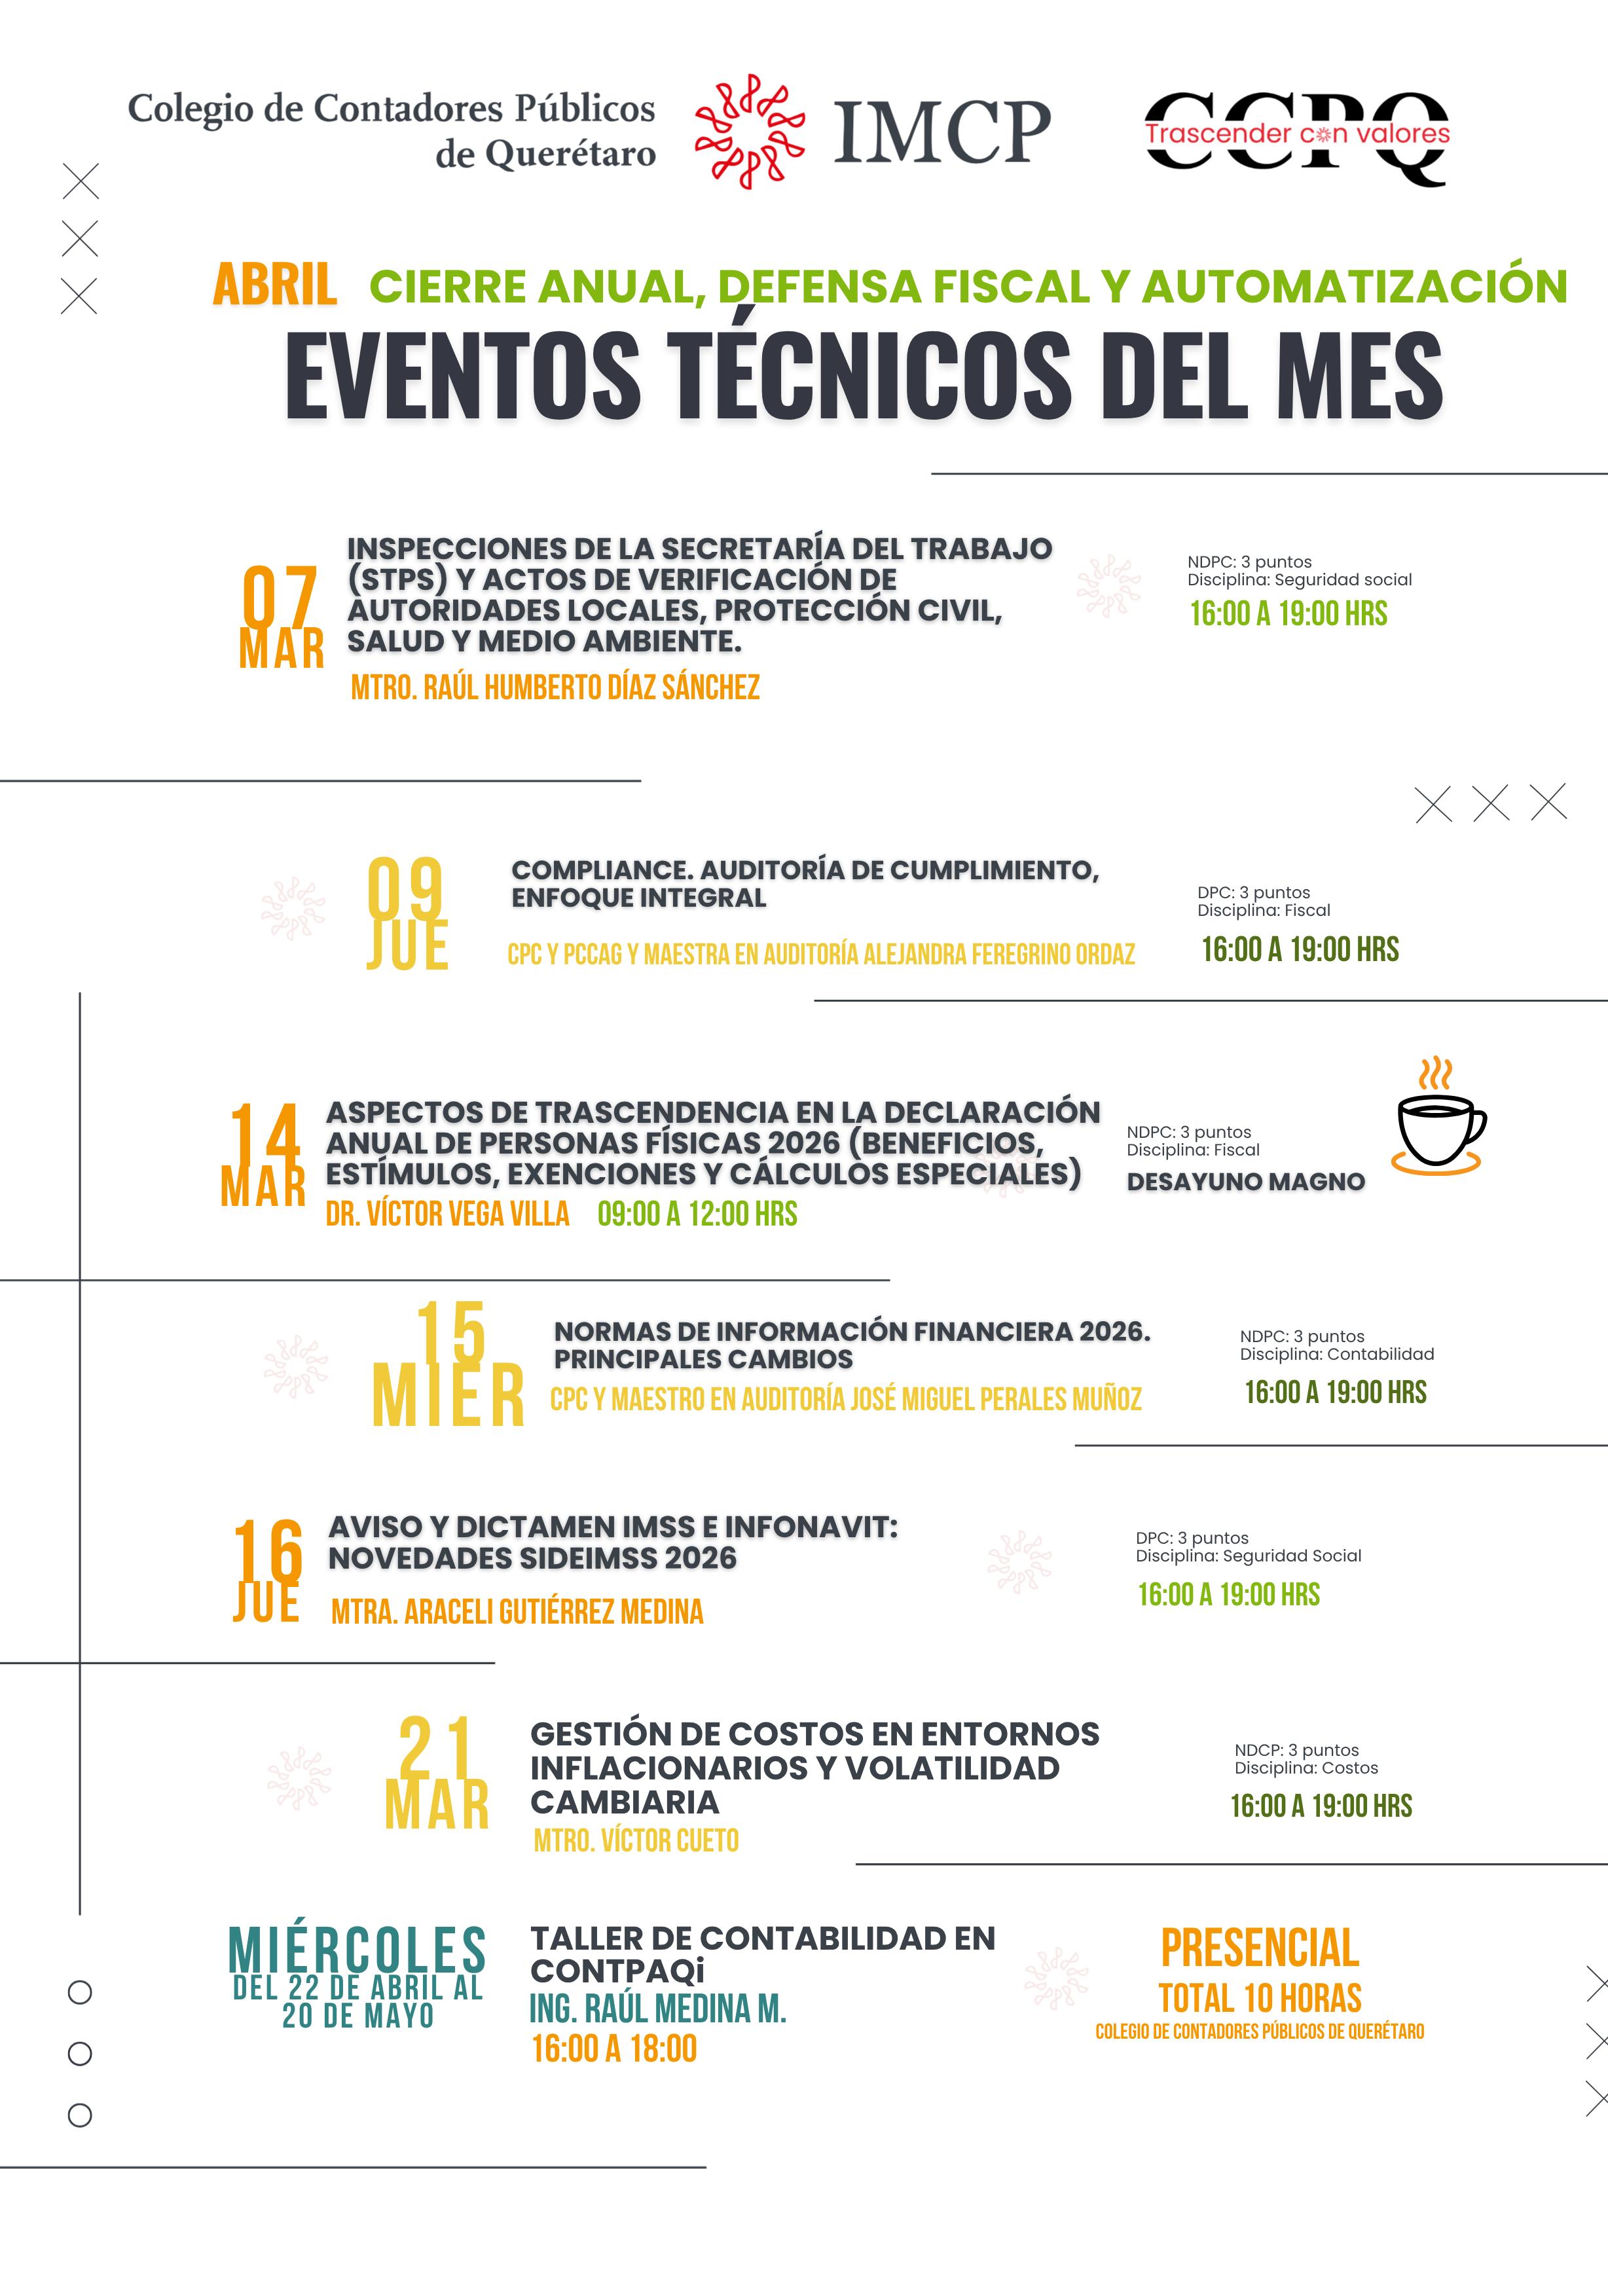
• Eventos Técnicos del Mes
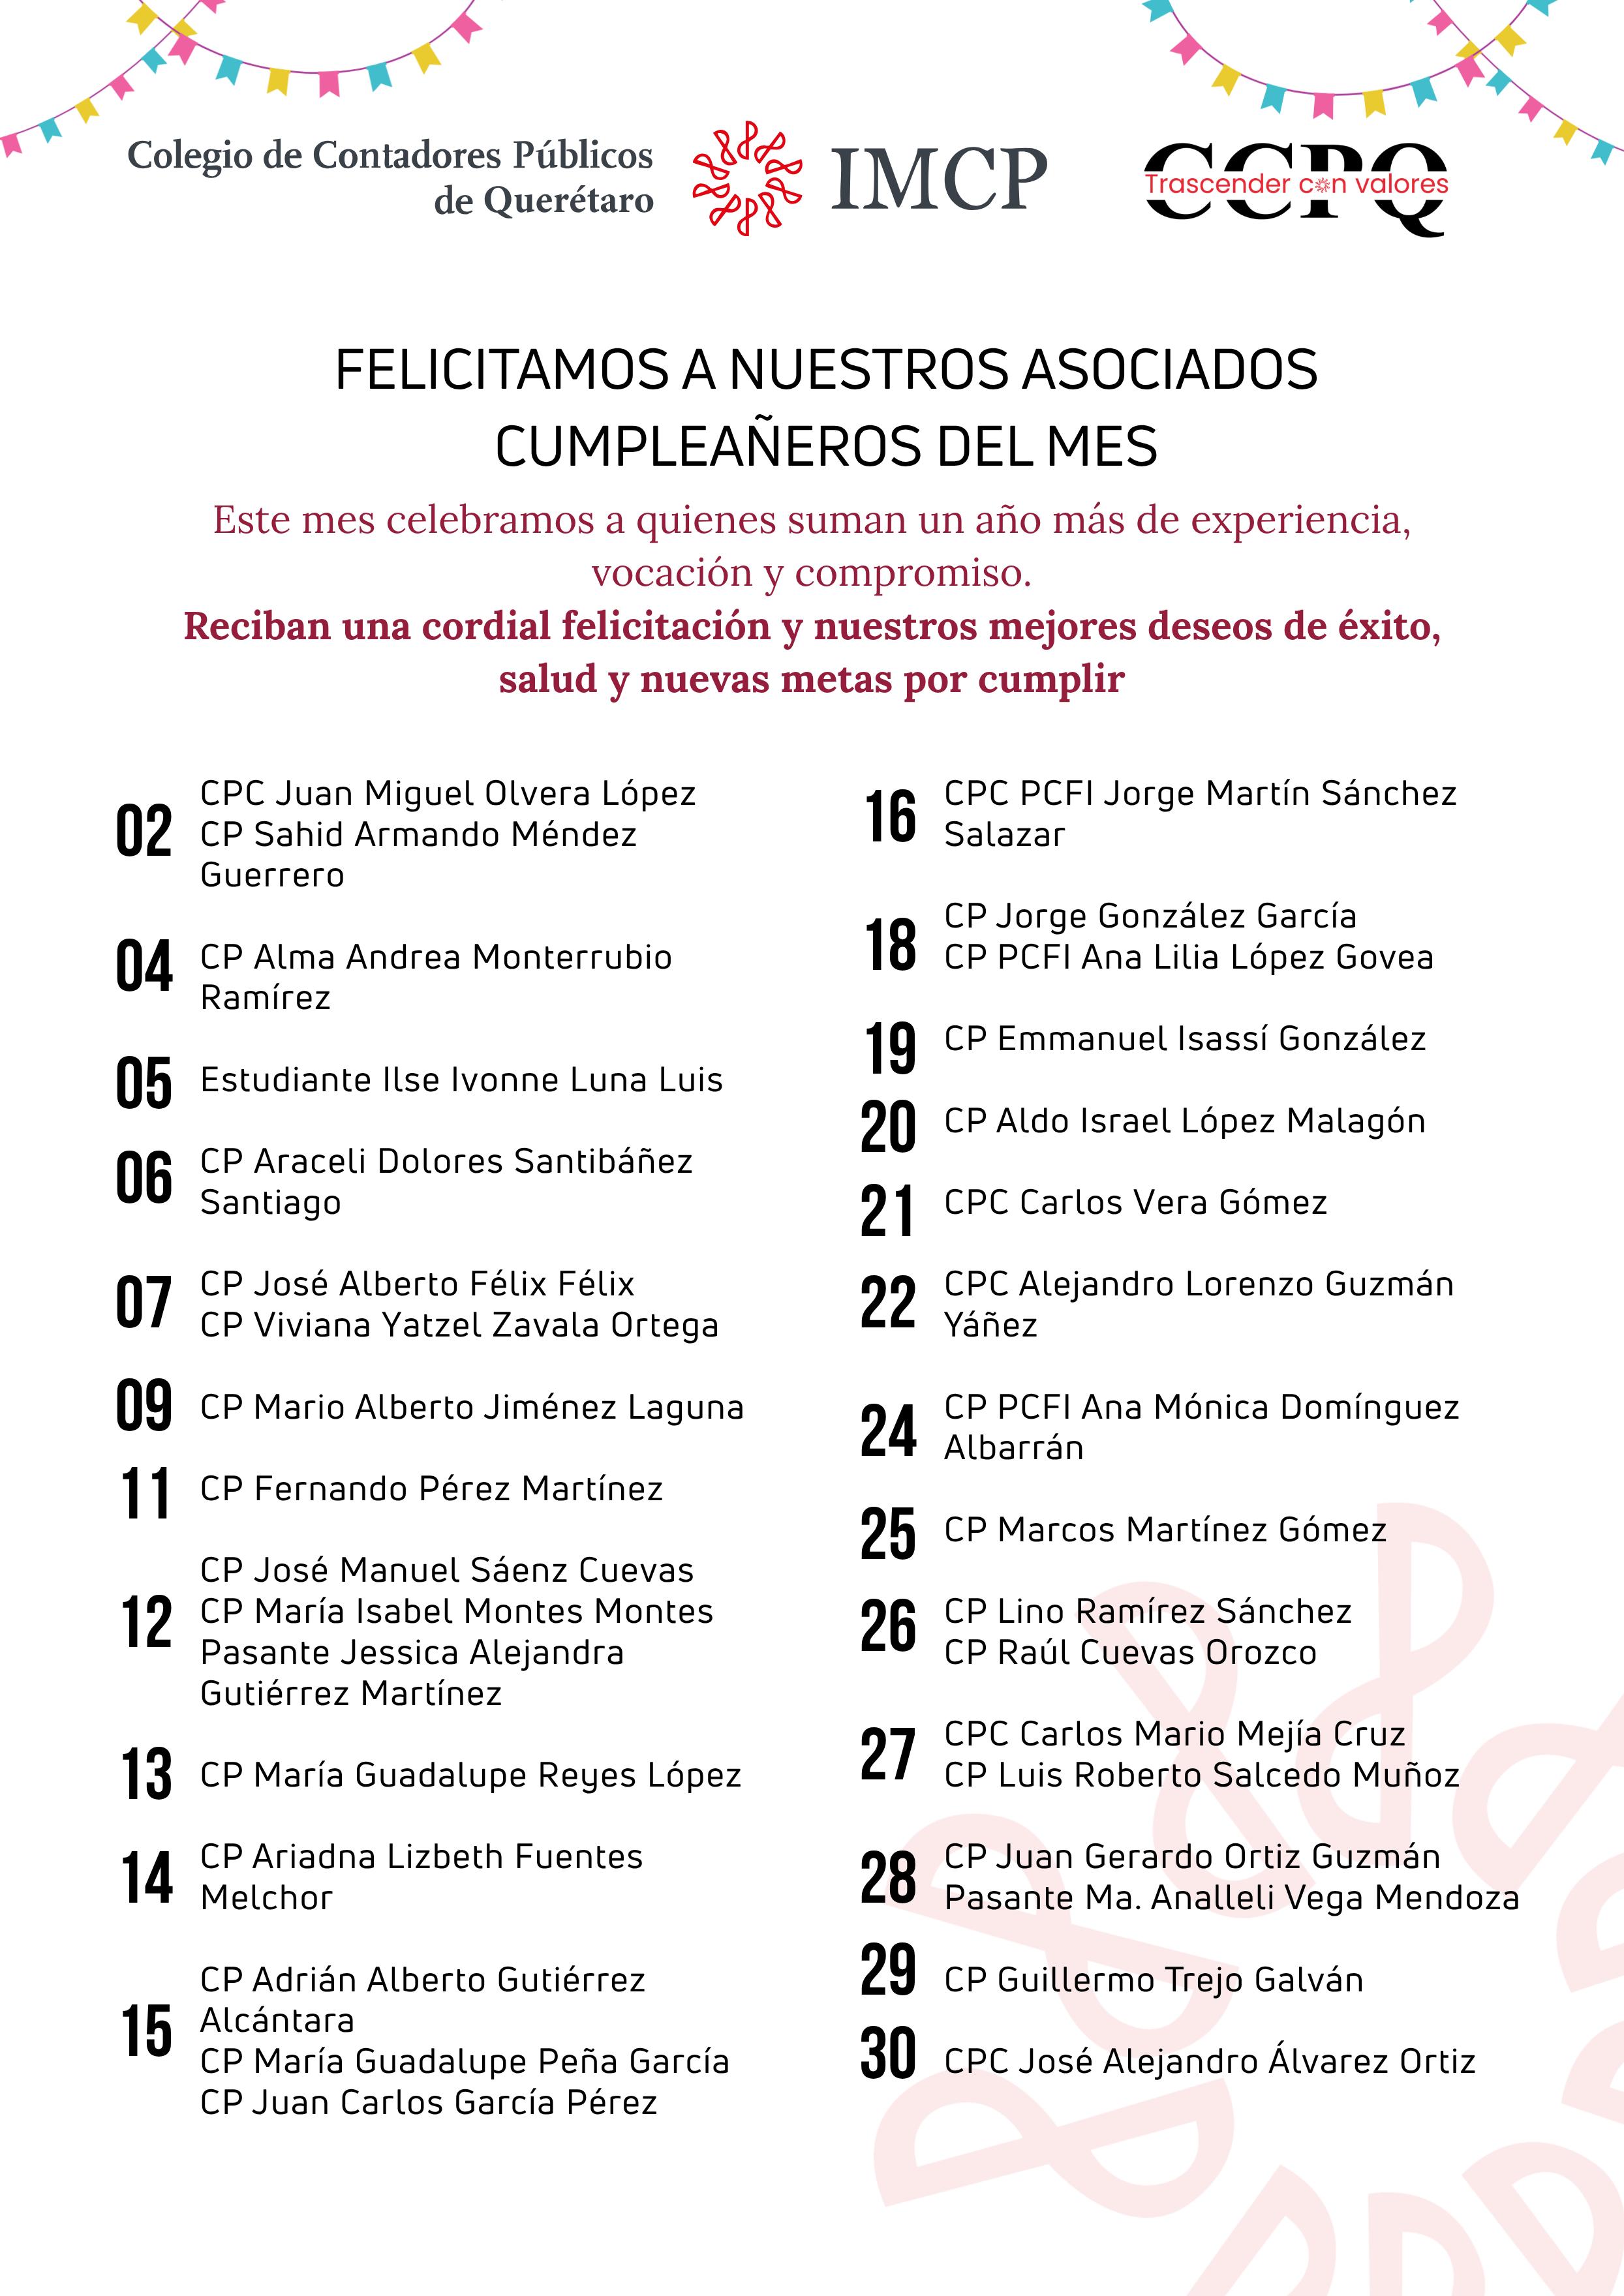
• Cumpleaños del Mes
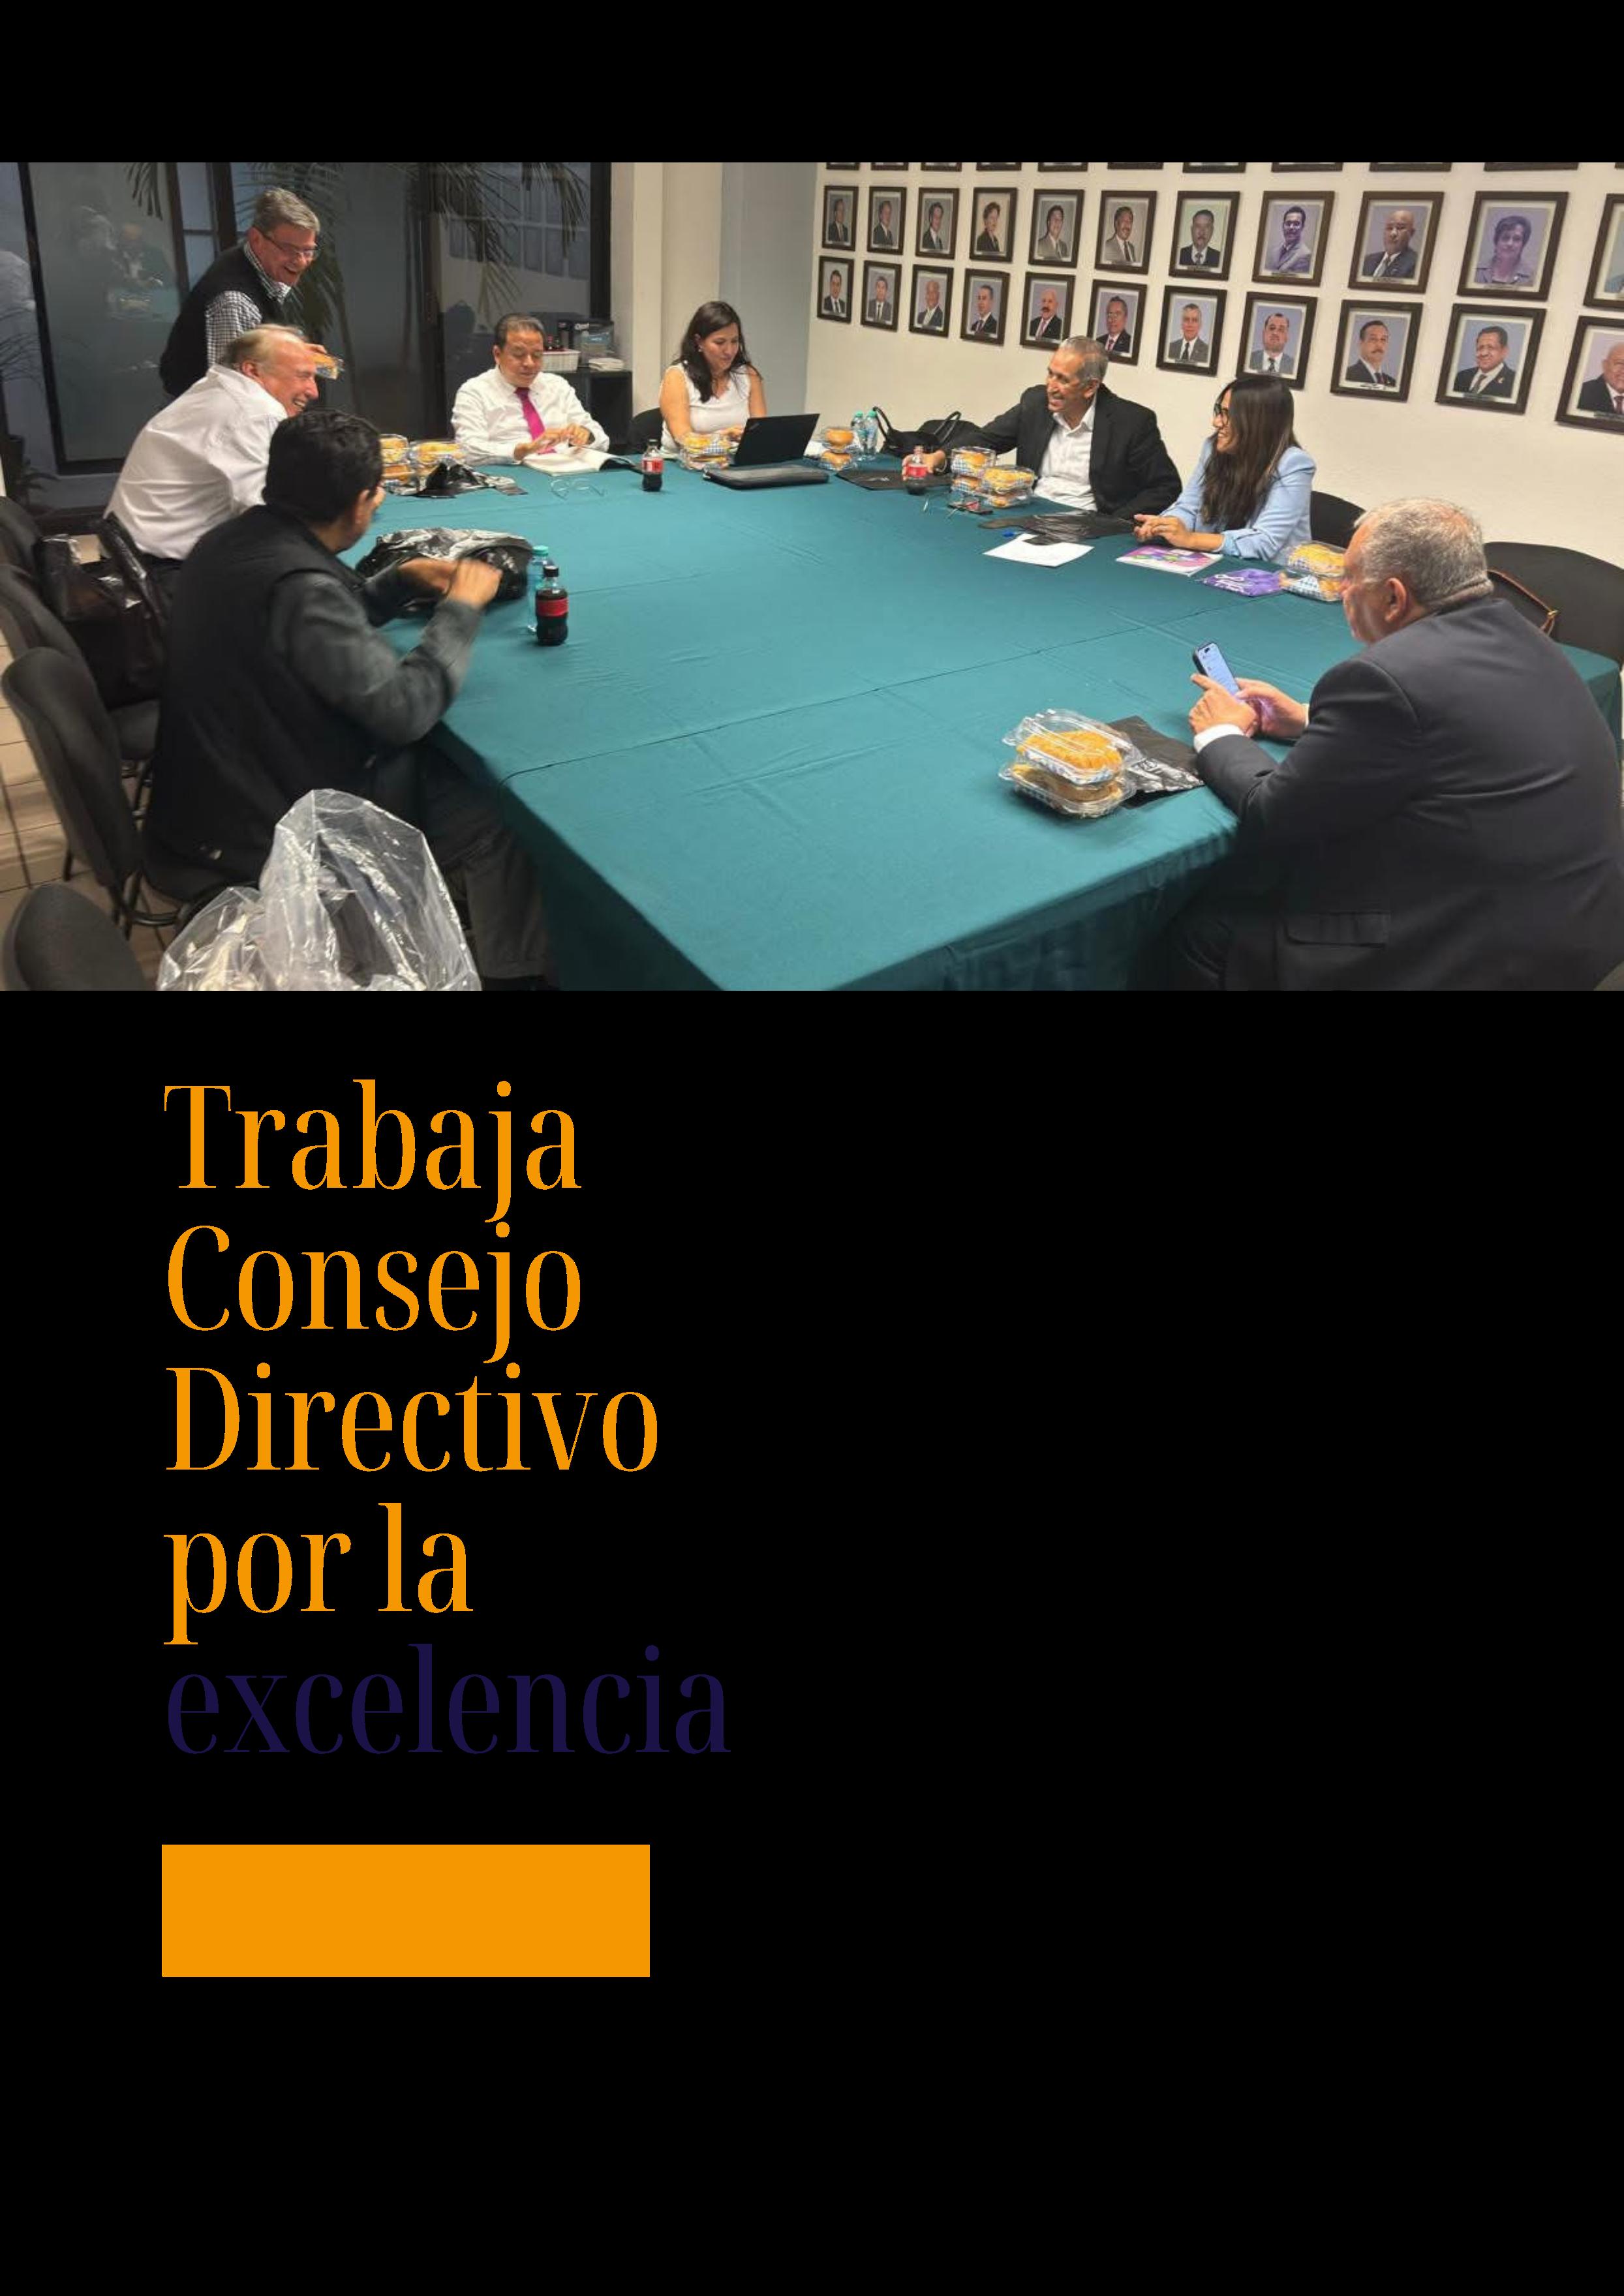
• Actividades del Consejo Directivo
Por C. P. P.C.F.
Israel ha iniciado una cruenta guerra asociado con los Estados Unidos en contra de la República Islámica de Irán, en el que este 2026 será un año de definiciones geopolíticas.
La energía mueve al mundo ya lo decíamos en mi colaboración de hace dos meses (profundos cambios geopolíticos en desarrollo que afectarán la marcha de las economías en el mundo) y al presentar las regiones del mundo donde se concentran las reservas de petróleo, incluía al Medio Oriente donde sobresale Irán que cuenta con la tercera reserva de este energético a nivel mundial y que además por su ubicación geográfica/marítima puede controlar tránsito de buques petroleros en el Estrecho de Ormuz.
El buscar dominar a Irán y su posición marítima estratégica era solo cuestión de tiempo, tiempo que ha llegado. Este conflicto de guerra se antoja difícil y complicado, Irán no es Venezuela que ya lo controla Estados Unidos, pero que es imprescindible para mantener la supremacía de la Unión Americana en el concierto económico mundial.
El gran reto del futuro es el crecimiento económico imparable de la República de China y la única forma actual de intentar contenerlo es mediante el control mundial del petróleo que es el energético por ahora indispensable.
Decía yo que el talón de Aquiles de China es precisamente su dependencia extrema del petróleo pues esa nación tiene escasamente reservas propias de petróleo de solo 1.5% de las mundiales y su consumo actual, es el más alto del mundo, lo que la obliga a importar tanto de América (Canadá y Venezuela) como del Oriente Medio (Arabia Saudita, Irak e Irán).
Estados Unidos no pretende impedir que China compre petróleo, solo quiere controlar el suministro de este indispensable energético a ese gigante económico asiático, cosa que ya realiza salvo el petróleo iraní y desde luego debe controlar igualmente el paso de rutas marítimas del petróleo del Golfo Pérsico que transita por el estrecho de Ormuz.
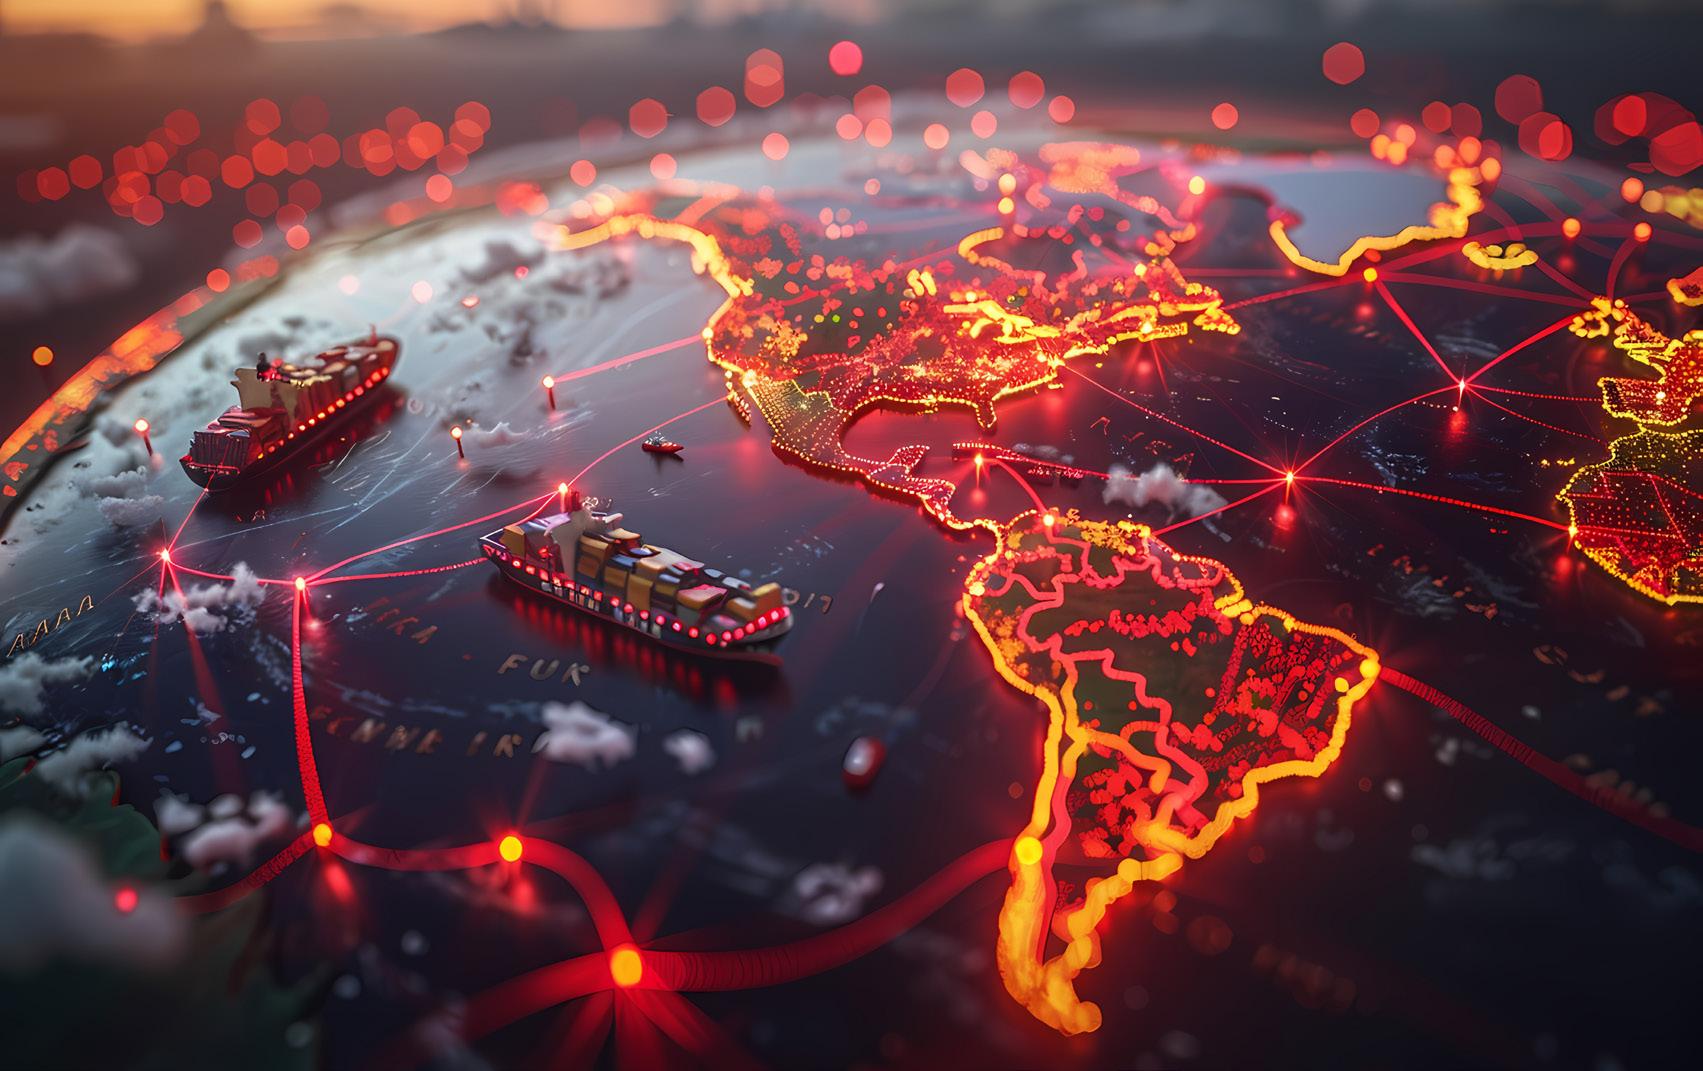
Lo que hoy se disputa en el Golfo Pérsico es mantener la supremacía del imperio americano o apresurar su derrumbe.
Complementariamente el poder reducir a Irán en su fuerza desestabilizadora en el Medio Oriente, permitiría al resto de naciones de esa estratégica área (Arabia Saudita, Qatar, Bahréin, Emiratos Árabes Unidos, Libia, Irak y muy importantemente a Israel) un largo respiro en esto que es una confrontación bíblica que por milenios en esa parte del globo ha existido.
No cabe duda de que el presidente Donald Trump con lo arrebatado e impredecible que aparenta, tiene trazada la ruta que con todo y lo arriesgada que es le permitiría de lograr el éxito en esta peligrosa aventura que Estados Unidos prolongue por los próximos 25 años la supremacía estadounidense, que de paso tanto nos ha beneficiado a México, con empleos, inversión y remesas.
Estimados compañeros del colegio de contadores:
En esta segunda parte damos continuidad al análisis del tema de los dividendos, enfocándonos de manera específica en la Cuenta de Utilidad Fiscal Neta (CUFIN). En la entrega anterior se destacó su relevancia dentro del ámbito fiscal, particularmente por su correcta integración y actualización en la declaración anual, ya que de ello depende la adecuada distribución de dividendos a los socios. Este punto cobra especial importancia, pues de manera recurrente surge la interrogante respecto a la forma en que los socios recibirán las utilidades generadas a partir de sus aportaciones de capital a la sociedad.
Para abordar este tema, es indispensable comenzar con la determinación precisa de la utilidad fiscal neta por parte de la sociedad, misma que se integrará al saldo de la CUFIN, el cual deberá mantenerse debidamente actualizado. Recordemos que, tratándose de sociedades mercantiles, conforme a lo establecido en el artículo 76
de la Ley del Impuesto sobre la Renta, existe la obligación de determinar el saldo de la CUFIN siguiendo un procedimiento específico.
Dicho procedimiento parte del resultado fiscal del ejercicio, sobre el cual la sociedad calcula y aplica la tasa del 30% correspondiente al impuesto sobre la renta corporativo. A este resultado fiscal se le deberá disminuir el propio ISR causado, así como las partidas no deducibles señaladas en el artículo 28 de la misma ley. Aunque la legislación también establece que debe restarse la Participación de los Trabajadores en las Utilidades (PTU) efectivamente pagada, es importante analizar este punto con cautela, ya que en la práctica podría implicar una duplicidad en su efecto, dado que la PTU ya fue considerada como una disminución al momento de determinar el resultado fiscal de la sociedad.
De esta forma, se obtiene la denominada “utilidad fiscal neta”, la cual se incorpora al saldo de la CUFIN. Resulta fundamental que este monto quede correctamente determinado y reflejado, ya que, para efectos fiscales, representa la base sobre la cual podrán distribuirse dividendos sin generar una carga impositiva adicional a nivel corporativo.
Asimismo, es relevante considerar lo dispuesto en el artículo 10 de la Ley del Impuesto sobre la Renta, el cual regula el reparto de dividendos que no provienen de la CUFIN. En estos casos, la sociedad estará obligada a pagar un impuesto corporativo adicional del 30%, el cual, al aplicarse de forma piramidada, equivale a una tasa efectiva
del 42.86%. No obstante, este impuesto podrá ser acreditado por la propia sociedad en el ejercicio en que se pague, así como en los dos ejercicios siguientes, contra pagos provisionales o contra el impuesto anual.
Cabe señalar que, al momento de realizar dicho acreditamiento, deberá efectuarse un ajuste al saldo de la CUFIN. Este ajuste se determina dividiendo el ISR corporativo acreditado entre el factor 0.4286, con la finalidad de reflejar correctamente el dividendo que se reintegra al saldo de la cuenta.
En este contexto, se reafirma la importancia de llevar un adecuado control y registro de la CUFIN dentro de la declaración anual, ya que de ello depende no solo el correcto cumplimiento de las obligaciones fiscales, sino también la optimización en la distribución de utilidades hacia los socios.
En la siguiente entrega continuaremos con el análisis de este tema, abordando el efecto fiscal que tiene la percepción de dividendos tanto para socios personas físicas como para personas morales.
Por: C.P.C. y M.D.F. RAÚL JUAN MONROY GUERRA
Socio Director de CMA-Intelegis Querétaro
El tema de los donativos es muy común en la vida práctica de TODAS las personas sean contribuyentes directos o indirectos ya que éstos, los donativos es habitual que se aplique en la vida diaria y en todos los ámbitos.
Concepto de “DONATIVOS”
• La definición legal de “donación”, la cual, acorde con lo establecido por el artículo 2332 del Código Civil Federal (CCF), se trata de un contrato por el que una persona transfiere a otra, gratuitamente, una parte o la totalidad de sus bienes presentes. (Agosto 1928)
Artículo 2333.- La donación no puede comprender los bienes futuros.
Artículo 2334.- La donación puede ser pura, condicional, onerosa o remuneratoria.
Los autores De Pina y De Pina Vara, han afirmado que éste se trata de un beneficio de carácter económico que una persona hace a otra por pura generosidad y sin pretender recompensa alguna.
Las principales características de la Donación son:
a) Es un contrato gratuito.
b) No se acepta por causa de muerte.
c) Exige el empobrecimiento de un sujeto acompañado del enriquecimiento de otro.
Existen dos tipos de donación a saber:
• Donación Pura: Artículo 2335.- Es la donación que se otorga en términos absolutos dentro de ésta, existe la CONDICIONAL la cual depende de algún acontecimiento incierto.
• Donación Onerosa: Art 2336.- Es onerosa la donación que se hace imponiendo algunos gravámenes, dentro de la
cual se encuentra también la REMUNERATORIA la que se hace en atención a servicios recibidos por el donante y que éste no tenga obligación de pagar. El Artículo 2337 del Código Civil Federal establece que cuando la donación sea onerosa, sólo se considera donado el exceso que hubiere en el precio de la cosa, deducidas de él las cargas.
Características de las Donaciones
El Artículo 2338 establece que las donaciones sólo pueden tener lugar entre vivos y no pueden revocarse sino en los casos declarados en la ley. La donación es perfecta según el Artículo 2340 del propio C.C.F. desde que el donatario la acepta y hace saber la aceptación al donador.
Artículo 2341.- La donación puede hacerse verbalmente o por escrito.
Artículo 2342.- No puede hacerse la donación verbal más que de bienes muebles.
Art. 2343.- La donación verbal sólo producirá efectos legales cuando el valor de los muebles no pase de doscientos pesos.
Artículo 2344.- Si el valor de los muebles excede de doscientos N$ pesos = $ 0.20, pero no de cinco N$, la donación debe hacerse por escrito. Si excede de cinco mil pesos, la donación se reducirá a escritura pública.
IMPUESTO SOBRE LA RENTA (Artículo 93 fracción XXIII)
Artículo 93. No se pagará el impuesto sobre la renta por la obtención de los siguientes ingresos:
Los donativos en los siguientes casos:
a) Entre cónyuges o los que perciban los descendientes de sus ascendientes en línea recta, cualquiera que sea su monto.
b) Los que perciban los ascendientes de sus descendientes en línea recta, siempre que los bienes recibidos no se enajenen o se donen por el ascendiente a otro descendiente en línea recta sin limitación de grado.
c) Los demás donativos, siempre que el valor total de los recibidos en un año de calendario no exceda de tres veces la UMA elevado al año. (128,454.45) Por el excedente se pagará impuesto.
Obligaciones de los Donatarios:
ART 150 3er Párr. LISR. - En la declaración a que se refiere el primer párrafo de este artículo, los contribuyentes que en el ejercicio que se declara hayan obtenido ingresos totales, incluyendo aquéllos por los que no se esté obligado al pago de este impuesto y por los que se pagó el impuesto definitivo, superiores a $500,000.00 deberán declarar la totalidad de sus ingresos, incluidos aquéllos por los que no se esté obligado al pago de este impuesto en los términos de las fracciones XVII, XIX, inciso a) y XXII del artículo 93 de esta Ley y por los que se haya pagado impuesto definitivo en los términos del artículo 138 de la misma.
Habiendo analizado la legislación aplicable a las donaciones, podemos pasar al análisis de 4 casos que involucran donaciones de las que hemos analizado y son los siguientes:
CASO 1: Se tiene el caso de una persona física que desea efectuar un donativo a la esposa de su hijo, y desea saber el impacto fiscal de esa operación, las obligaciones derivadas y los fundamentos legales y fiscales de las disposiciones vigentes.
Parentesco según el C.C.F.: Art 292 La ley no reconoce más parentesco que los de consanguinidad y afinidad.
Artículo 294, El parentesco de afinidad es el que se contrae por el matrimonio, entre el varón y los parientes de la mujer, y entre la mujer y los parientes del varón.
Artículo 296. Cada generación forma un grado, y la serie de grados constituye lo que se llama línea de parentesco.
Artículo 297. La línea es recta o transversal: la recta se compone de la serie de grados entre personas que descienden unas de otras; la transversal se compone de la serie de grados entre personas que sin descender unas de otras, proceden de un progenitor o tronco común.
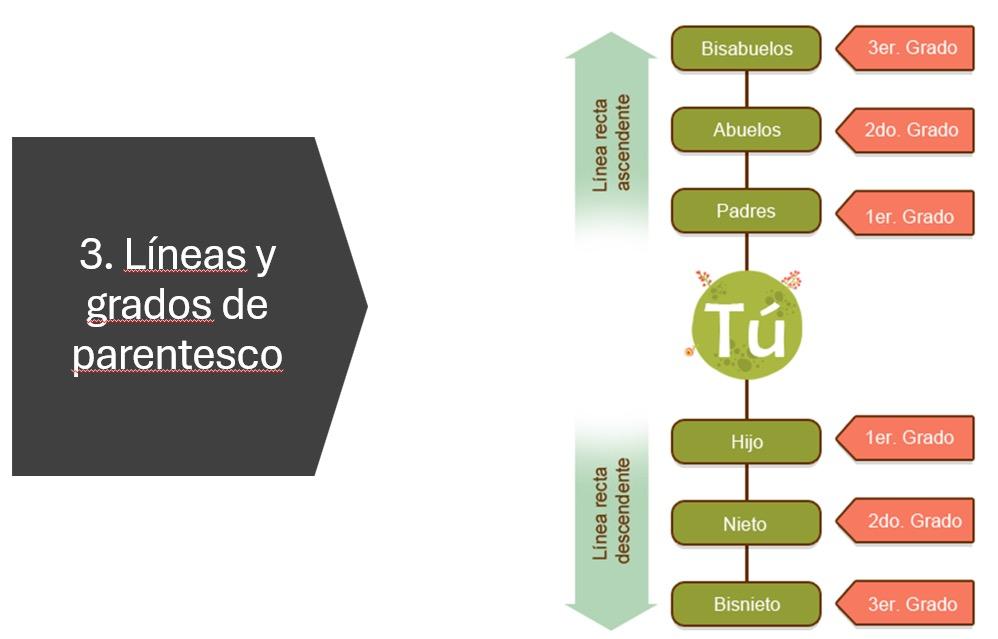
1. ¿Qué es el parentesco? El parentesco es el principio base de organización de los individuos en la sociedad, estableciendo grupos sociales y los roles que desempeñan dentro de los mismos.
El autor Rojina Villegas (1979) ofrece la siguiente descripción sobre el parentesco: El parentesco implica en realidad un estado jurídico, debido a que es una situación permanente que se establece entre dos o más personas por virtud de la consanguinidad, del matrimonio o de la adopción, para originar consecuencias de derecho.
2. Fuentes y clases del parentesco: Las fuentes del parentesco dan lugar a los diferentes tipos de parentesco, los cuales están reconocidos en la legislación mexicana. Dichas fuentes son las siguientes:
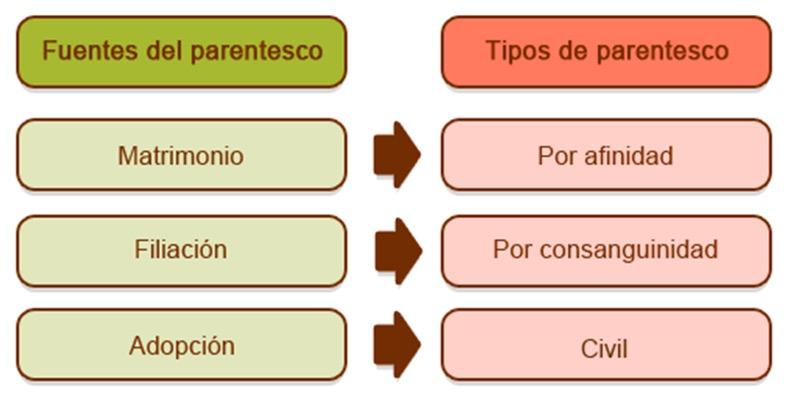
3. Diferentes tipos de parentesco:
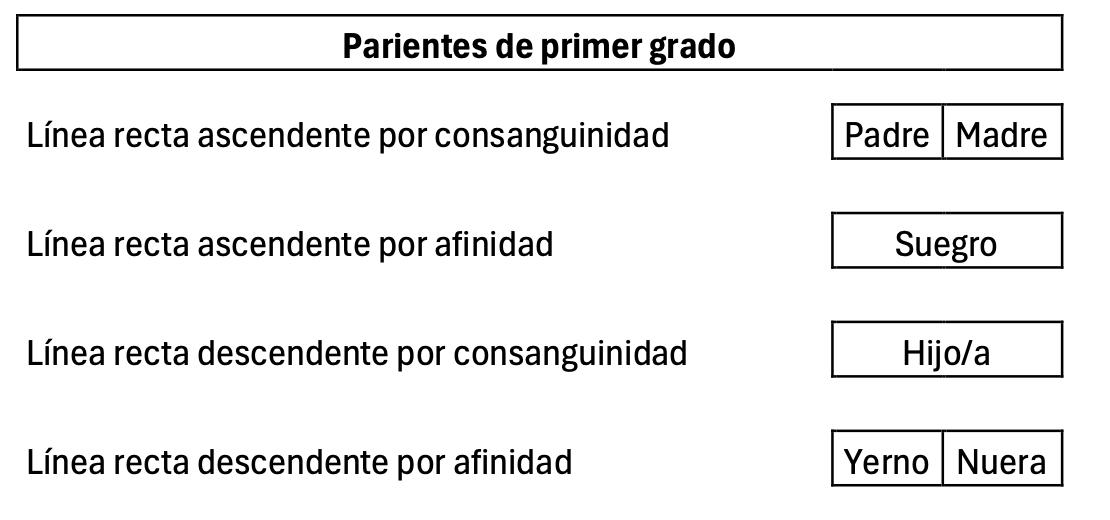
Consanguinidad: Este parentesco es el que existe entre las personas que descienden de un tronco común. Por ejemplo: hermanos, primos, nietos, tíos y sobrinos.
Afinidad: Este parentesco surge del matrimonio o concubinato, entre el hombre y la mujer, y sus correspondientes parientes consanguíneos. Por ejemplo: cuñado, yerno y nuera.
Civil: Se origina en la celebración de una adopción simple. Incluye a los adoptantes, al adoptado y la familia originaria del adoptado.
Para mejor comprensión, veamos el siguiente diagrama:
4. Consideraciones para la exención:
La normatividad legal reconoce además del parentesco por consanguinidad el parentesco por afinidad en términos de las disposiciones señaladas, por lo que legalmente existe y se reconoce la línea recta descendente suegro-nuera.
La disposición fiscal señala de manera general que los donativos para que sean exentos para efectos del ISR, deben ser para este caso (suegro-nuera) los que perciban los descendientes de sus ascendientes en línea recta, cualquiera que sea su monto, sin distinguir el tipo de parentesco, por consanguinidad, afinidad o civil, por lo que la exención sería aplicable en cualquiera de los tres casos, pues la ley reconoce estos parentescos.
Lo anterior es así, en virtud del principio de interpretación que señala que “en donde la ley no distingue, no debemos distinguir”, y se confirma lo anterior con lo señalado por la siguiente tesis:
Para reafirmar: el principio de interpretación que establece que “donde la ley no distingue, no debemos distinguir” debe aplicarse a un cuerpo de ley en su conjunto, y no de manera aislada a cada una de sus disposiciones.
PRIMER TRIBUNAL COLEGIADO EN MATERIA ADMINISTRATIVA DEL PRIMER CIRCUITO.
Amparo directo 343/70. Central de Aduanas. Consolidadores de Carga, S.A. 13 de octubre de 1971. Unanimidad de votos. Ponente: Guillermo Guzmán Orozco.
CONCLUSIONES al caso 1:
De acuerdo con lo comentado en los párrafos precedentes, la donación motivo del presente análisis de ascendientes a descendientes en línea recta es exenta, debido a:
1. El parentesco entre el suegro y la nuera está reconocido y definido en los artículos 292, 293 y 294 del CCF.
2. La disposición fiscal no distingue entre el parentesco del donante y el donatario, por lo que esta disposición es aplicable a cualquiera de los tres tipos de parentescos reconocidos en el CCF en su artículo 292.
Para efectos de que el ingreso sea exento para la persona que recibe el donativo, se deberá de manifestar en la declaración anual del ISR si éste supera los $500,000, en términos del artículo 150 de la LISR.
Por último, el contrato de la donación deberá elevarse a escritura pública si el monto de esta supera los $5,000, en términos del artículo 2344 del CCF.
5. Obligaciones de los Donatarios:
Las exenciones previstas en las fracciones XVII, XIX inciso a) y XXII de este artículo, no serán aplicables cuando los ingresos correspondientes no sean declarados en los términos del tercer párrafo del artículo 150 de esta Ley, estando obligado a ello.
No incluye a los donativos en virtud del art. 150 3er párrafo. ¡Pero si los incluye!
CASO 2: Depósitos en cuenta bancaria procedentes de donativos: ¿Es Ingreso?
En octubre de 2013, la Quinta Sala Auxiliar del TFJFA, a través de un criterio aislado estableció un pronunciamiento que resulta por demás controversial: determinó que, si un contribuyente afirma que los depósitos en efectivo realizados a su cuenta bancaria constituyen donaciones, deberá contar con escritura pública que acredite ese hecho, pues de lo contrario, esos depósitos en efectivo deben considerarse ingresos acumulables para efectos del impuesto sobre la renta (ISR).
DONACIÓN. CUANDO EL MONTO EXCEDA DE CINCO MIL PESOS, DEBE REALIZARSE MEDIANTE ESCRITURA PÚBLICA, PUES DE LO CONTRARIO SE CONSIDERA COMO INGRESO PARA EFECTOS DEL IMPUESTO SOBRE LA RENTA.
Análisis del C.C.F. 2332.Donación es un contrato por el que una persona transfiere a otra, gratuitamente, una parte o la totalidad de sus bienes presentes.
Artículos 2340 al 2344 del C.C.F.
a) Tratándose de bienes muebles, si la donación excede de los $5,000, debe realizarse mediante escritura pública.
b) Los contribuyentes que aleguen que los depósitos en efectivo realizados a su cuenta bancaria constituyen donaciones, deben exhibir el contrato elevado a escritura pública con que acrediten ese hecho.
c) En caso de no contar con ese instrumento notarial, estos depósitos deben considerarse como ingresos, por los que el contribuyente se encontraba obligado a pagar el ISR anual.
d) Aun cuando se hubiera elevado a escritura pública, habrá que satisfacer otros requisitos que establece la ley del I.S.R.
COROLARIO
Para efectos de este estudio y su aplicación práctica deberán considerarse todos los hechos que sirven de base para el análisis del mismo problema ya que cada caso es diferente en su forma y en su fondo ya que de no ser así, podría caer en una causación, en una sujeción o una pérdida de exención.
Por Mtro. Arturo Jesús Herbert Pesquera.
Máster en Política Económica por la Universidad de Texas
Docente de la Universidad Mondragón México
No cabe duda que la presidencia de Donald Trump ha puesto en primer plano al instrumento conocido comúnmente como arancel, específicamente el impuesto sobre las importaciones. Lo anterior genera un elemento adicional a tomar en cuenta durante el actual proceso de revisión del T-MEC. Proceso que en sí mismo genera incertidumbre a cualquier entidad económica involucrada en dicho espacio comercial.
De ahí que el objetivo de esta breve nota sea plantear un contexto, derivado del enunciado arriba citado, que permita reflexionar sobre la persistencia, profundidad y alcance que el arancel utilizado para el logro de otros objetivos no económicos genera sobre el ya de por sí incierto o al menos con cierto grado de incertidumbre durante el proceso de revisión del T-MEC.
Históricamente, desde la antigua Grecia y el Imperio romano ya utilizaban al arancel como instrumento meramente recaudatorio, pasando por la época del llamado mercantilismo cuya filosofía primaria, para el aumento del poder del Estado (monarquía absoluta), constituía en la generación de superávits comerciales que derivaban en la acumulación de oro y plata, para el caso el arancel se cobraba para limitar las importaciones.
Al más cercano caso de la ley Smoot-Hawley 1930, en la que los Estados Unidos de América establecieron un gran aumento en el impuesto de importación, al llegar a más de 50% de arancel promedio y que, mucho se ha comentado, exacerbó la ya inminente Gran Depresión al propiciar una respuesta similar por parte de
los entonces principales socios comerciales de dicho país, básicamente países europeos. En este último caso la justificación fue para proteger a los empleos locales.
En nuestro país, por muchos, muchos años, se usó como el principal instrumento de recaudación, situación que empezó a cambiar con la introducción del impuesto sobre la renta, allá por los años veinte del siglo XX. Posteriormente, fue pieza instrumental en la construcción del marco institucional, junto con otras medidas, en lo que se conoció como el período de sustitución de importaciones (19401970), básicamente fungía como un instrumento de protección a la industria naciente o esa era la idea, aunque cabe mencionar, al inicio del programa, todavía representaba un 34% de la recaudación de la República.
En 1947 nace el GATT por sus siglas en inglés (General Agreement on Tariffs and Trade), organismo creado, junto al Banco Mundial, las Naciones Unidas y el Fondo Monetario Internacional para restaurar el orden internacional que se había perdido de a poco, desde el fin de la Primera Guerra Mundial, la Gran Depresión y principalmente con la Segunda Guerra Mundial. Como su nombre indica, fue el reinicio, junto con la adopción del principio de la nación más favorecida, de que el arancel juegue un papel central para regir el comercio internacional.
El organismo sucesor del GATT, la Organización Mundial de Comercio, OMC (1995), mantiene ese rol central del arancel y el mismo principio de la nación más favorecida, entre otros. Está claro que algunos países continuaban utilizando al arancel como medida de protección a su industria y como instrumento primordial de recaudación. Durante este período aparecen o comienzan a jugar un papel más protagónico aranceles o cuya base o sustento para ser impuestos obedecen a otros propósitos: salvaguardas, que no es más que un arancel, impuesto de carácter temporal, que un país aplica, cuando prueba, que una de sus industrias está siendo afectada seriamente producto de una apertura comercial, abrupta, que deja vulnerable a dicha industria frente a la súbita entrada de flujos cada vez mayores de importaciones, impuestos compensatorios, aplicados por un país contra las exportaciones de otro país a las que juzga que vienen apoyadas mediante subsidios, impuestos “antidumping”, aplicados a las exportaciones de un país o de una empresa o grupo de empresas por vender sus productos en país de destino a un precio inferior al que cobra en su país.
Hay otros: “aranceles atados”, “aranceles de acuerdo al principio de nación más favorecida”, arancel promedio, etc. Estos son definidos, calculados y publicados por la OMC. Los mismos servirían para crear escenarios, dependiendo del arancel que nos aplicaría los Estados Unidos de América, sobre lo que podría pasar con las exportaciones mexicanas y por ende al crecimiento de nuestra economía, en caso de que el T-MEC deje de estar en operación. De manera que con esta información se tiene una idea más o menos clara del costo que tendría para México el no continuar con el Tratado. Así, los Estados Unidos tienen, de acuerdo a la OMC, un arancel de nación más favorecida que ronda el 3.5%, México tiene, bajo el mismo concepto, un arancel del 7%. En la actualidad, mayoritariamente, cuando un producto mexicano no cumple con otros requisitos para calificar bajo el
arancel que aplica el Tratado, comúnmente este arancel de nación más favorecida es el que Estados Unidos nos aplica.
Ahora bien, desde el primer período del Presidente Trump, ya amenazó con el uso del arancel como herramienta de presión en caso de que México no colaborara para otros objetivos, no económicos, habrá que recordar la amenaza vía Twitter de que pondría un arancel del 5% a todas las exportaciones a su país si México no cerraba la frontera a la inmigración de miles de indocumentados principalmente centroamericanos y en aquella ocasión anunció que el mismo arancel subiría en 5 puntos porcentuales adicionales cada vez si México no cumplía. México colaboró.
En la actualidad, en este su segundo mandato, ha recurrido con mayor asiduidad a dicho mecanismo de presión, con objetivos totalmente ajenos a la relación comercial, como la eliminación del tráfico transfronterizo de narcóticos, destacadamente el fentanilo, así como el freno a la inmigración ilegal, ambos bajo el lema de seguridad nacional, argumento este último al que recurre el Presidente norteamericano de manera altamente discrecional. De ahí la desmedida incertidumbre, más allá del ya citado proceso de renegociación. Basta unos ejemplos, el mandatario estadounidense impuso aranceles muy elevados (entre 25 y 50%) para el caso de nuestras exportaciones de productos de acero y de aluminio, así también con del 25%, pudiendo subir la tarifa arancelaria, a los autos y autopartes procedentes de México que no cumplan con los requisitos que pide el operar bajo el T-MEC (principalmente con las reglas de origen). Estos no excluyen el uso de otras medidas, llamémoslas más convencionales que han restringido nuestras exportaciones: un impuesto del 17.09% a las exportaciones mexicanas de tomate o la prohibición de la entrada a territorio estadounidense de exportaciones mexicanas de ganado en pie por presencia de la plaga conocida como gusano barrenador.
En conclusión, el arancel se ha utilizado desde hace mucho tiempo para diversos propósitos: recaudación, protección del mercado local, del empleo, recientemente contra prácticas desleales, claramente como instrumento de negociación en lo que se conoce como acceso al mercado en los mecanismos de integración, siempre con cierto grado de transparencia tanto del objetivo a lograr como sobre el nivel del mismo arancel, lo que daba cierto grado de certeza al momento de acceder a mercados internacionales. El cambio introducido por el presidente Trump agrega un elemento de discrecionalidad y por lo tanto de incertidumbre en las operaciones comerciales al utilizar al arancel para objetivos de índole político. Incertidumbre que por este último aspecto no se reducirá aun si el T-MEC, como todos esperamos, se revisa exitosamente.
Fuente:
Organización Mundial de Comercio, http:// www.wto.org
¿Sabes si tu empresa se encuentra obligada a presentar dictamen ante el IMSS o el INFONAVIT?
¿Cuál es el plazo de vencimiento de la presentación del Aviso de Dictamen ante el IMSS e INFONAVIT?
¿Cuál es el plazo de vencimiento de la presentación del Dictamen ante el IMSS e INFONAVIT?
¿Cuál es el medio de presentación de ambos dictámenes?
MSS, CP y PCSS Araceli Gutierréz Medina
Presidenta de la Comisión de Seguridad Social Consejo Directivo 2026 Colegio de Contadores Públicos de Querétaro
te has encontrado con estas preguntas, o incluso puede ser que fuiste tú quien necesitaba conocer la respuesta, y en este momento te lo vamos a explicar.
Estimado lector, quizás en alguna ocasión
Como punto principal es acercarte a un profesional que cumple con los requisitos establecidos por cada Instituto y que ha logrado obtener la distinción de ser Contador Público Autorizado (CPA), que además se encuentra afiliado a un colegio de profesionistas (CCPQ), y que finalmente cuenta con los conocimientos técnicos y
suficientes para brindar este servicio.
1. Aviso de Dictamen y Dictamen ante el IMSS e INFONAVIT.
a. Patrones Obligados y Voluntarios ante el IMSS.
El Articulo 16 de la Ley del Seguro Social en el primer párrafo menciona a los patrones que están obligados a presentar dictamen ante el IMSS:
“Los patrones que de conformidad con el reglamento cuenten con un promedio anual de trescientos o más trabajadores en el ejercicio fiscal inmediato anterior, están obligados a dictaminar el cumplimiento de sus obligaciones ante el Instituto por contador público autorizado, en los términos que se señalen en el reglamento que al efecto emita el Ejecutivo Federal”.
Como puedes ver si cuentas con un promedio anual de 300 o más trabajadores en el ejercicio fiscal comprendido del 01 de enero al 31 de diciembre de 2025, debes presentar dictamen ante el IMSS a través de CPA por el propio Instituto. En caso de que el patrón no se encuentre obligado a dictaminarse, pero quiera hacerlo, puede hacer valer su derecho, con fundamento en el mismo artículo antes señalado en su segundo párrafo:
“Los patrones que no se encuentren en el supuesto del párrafo anterior podrán optar por dictaminar sus aportaciones al Instituto, por contador público autorizado, en términos del reglamento señalado”.
que a la letra dice:
Ahora bien, para el cálculo del promedio anual de trabajadores, se debe aplicar lo señalado en el Artículo 152 del Reglamento de la Ley del Seguro Social en materia de Afiliación, Clasificación de Empresas, Recaudación y Fiscalización (RACERF),
“Para los efectos del primer párrafo del artículo 16 de la Ley, el promedio de trabajadores
se obtendrá dividiendo entre doce, el total de trabajadores que resulte de sumar los que, en cada mes del ejercicio fiscal inmediato anterior, prestaron servicios al patrón, tomando en cuenta todos los registros patronales que le haya asignado el Instituto”.
En base a este precepto legal, se deben sumar todos los trabajadores con los que haya contado el patrón de enero a diciembre, y siempre dividir esa sumatoria entre 12, aun y cuando en todos los meses del ejercicio pudiera el patrón no haber contado con trabajadores a su servicio, cabe hacer mención que no se debe considerar hacer el cálculo en el Sistema Único de Autodeterminación (SUA) en el reporte del cálculo del promedio de trabajadores expuestos al riesgo, ya que pueden derivar problemas futuros, y que además deben incluirse todos los registros patronales que hubiesen tenido trabajadores activos.
b. Patrones Voluntarios ante el INFONAVIT.
Ante el INFONAVIT no existen patrones obligados a dictaminarse, por tal motivo todos lo hacen de manera voluntaria, de conformidad a lo establecido en el Artículo 55 del Reglamento de Inscripción, Pago de Aportaciones y Entero de Descuentos al Instituto del Fondo Nacional de la Vivienda para los Trabajadores (RIPAEDI).
c. Fecha de presentación del Aviso de Dictamen.
La fecha de presentación del Aviso de Dictamen tanto para el IMSS (Art. 156 RACERF) como para el INFONAVIT (Art. 59 RIPAEDI),
vence el día 30 de abril de 2026, motivo por el cual es importante realizar su presentación cuanto antes para tratando de evitar contratiempos o eventualidades. En el caso del IMSS se presenta de manera electrónica en SIDEIMSS, a través de la FIEL o E-Firma vigente del Patrón o de su Representante Legal, y del CPA; y en el INFONAVIT de manera presencial en la Delegación que corresponde al domicilio fiscal del patrón.
d. Fecha de presentación del Dictamen.
La fecha de presentación del Dictamen ante el IMSS vence el día 30 de septiembre de 2026 (Art. 161 RACERF), de manera electrónica mediante SIDEIMSS, a través de la FIEL o E-Firma vigente del Patrón o de su Representante Legal, y del CPA. En el caso del Dictamen ante el INFONAVIT debe presentarse dentro de los seis meses posteriores a la fecha de presentación del Aviso de manera presencial en la Delegación que corresponde al domicilio fiscal del patrón (Art. 65 RIPAEDI).
Revista del Colegio de Contadores Públicos de Querétaro
Aviso legal
La revista CONTA360 es un medio de difusión de las actividades realizadas por el Colegio de Contadores Públicos.
Todos los derechos se encuentran reservados. Queda prohibida la reproducción total o parcial de los contenidos, textos e imágenes publicados en esta revista, por cualquier medio o procedimiento, sin la autorización expresa y por escrito del Colegio de Contadores Públicos. El Colegio de Contadores Públicos no se hace responsable de las opiniones, comentarios o puntos de vista expresados por los colaboradores o autores, siendo estos últimos los únicos responsables de lo que en ellos se manifiesta.