
Resights' Handelsmodul
Resights er det kommercielle ejendomsmarkeds adgang til valide, opdaterede og sammenhængende transaktionsdata – samlet ét sted. Platformen giver dig et præcist billede af markedet, så du kan træffe beslutninger på et oplyst og datadrevet grundlag.
Denne markedsrapport er baseret på data fra Resights’ Handelsmodul. Her samles alle ejendomstransaktioner fordelt på investeringsejendomme og ejerboliger – beriget af vores analyseteam, der manuelt kvalitetssikrer, strukturerer og tilføjer centrale nøgletal som pris, afkast, parter og markedsforhold.
Resultatet er ikke blot data, men brugbar indsigt. Med adgang til handelsmodulet får du det samme beslutningsgrundlag som ligger bag rapporten – og mulighed for selv at dykke ned i markedet, identificere trends og spotte de næste handler.
Resights udgiver 4 rapporter årligt, der alle giver indblik i transaktioner og det kommercielle ejendomsmarked. Foruden de 4 rapporter udgiver vi desuden flere fokusanalyser i løbet af året. Her dykker vi ned i et særligt og aktuelt fokusområde for at give dybdegående indsigt i markedets udvikling.
Vi ønsker at adressere de mest relevante emner og problemstillinger i ejendomsbranchen og hører gerne dine ønsker og forslag til kommende fokusanalyser.
Asger Højsgaard, Senior Real Estate Analyst
Marcus Lind Jeppesen, Backend Engineer
Isabella Cecilie Kjærbo Magnussen, Senior Marketing Manager
Resights er det kommercielle ejendomsmarkeds indgangsvinkel til objektiv transaktions- og ejendomsdata samlet på én platform. Vores mål er at tilbyde værdiskabende viden og indsigt i det danske professionelle ejendoms- og transaktionsmarked, så alle beslutninger kan træffes på velunderbygget og gennemarbejdet datagrundlag.
Markedsrapporten er lavet ved hjælp af Resights’ handelsmodul, der konstant beriges af vores analyseteams manuelle analysearbejde.
Fra markedsoverblik til handling i markedet
Resights samler hele ejendoms- og byggebranchen i én platform –fra historiske handler til fremtidens projekter. Med Resights Byggeleads får du ikke kun overblik over markedet, men indsigt i, hvad der er på vej.
Ved at kombinere ejendomsdata med tidlige signaler om nye byggeprojekter og udbud kan du identificere muligheder, før de bliver synlige for resten af markedet. Det giver dig et beslutningsgrundlag, der ikke bare forklarer udviklingen – men gør dig i stand til at handle tidligere og mere præcist.
Bygget på data. Drevet af research.
Resights er bygget på et af branchens stærkeste researchsetups. Vores researchteam indsamler, verificerer og beriger data om handler, ejerskab, leje og byggeri – understøttet af avanceret teknologi og AI.
I Resights Byggeleads omsættes denne indsigt til konkrete muligheder. Du får adgang til projekter fra de første signaler til udbud, projektering og udførelse – koblet med data om aktører, økonomi og historik.
Det betyder, at du ikke blot ser markedet, som det er, men som det bliver – og kan handle derefter.
Markedsrapport H1 2026
Lars Horsbøl,
CEO & Co-Founder, Resights
“Markedet bevæger
sig igen,
og vores kunder bruger data aktivt til at navigere i de nye finansieringsvilkår.”
Et marked med større bredde
Ejendomsmarkedet fik mere fart i løbet af første halvår. Ved årets begyndelse beskrev vi et marked med kapital på sidelinjen og investeringslyst, der endnu ikke havde omsat sig til handling. H1 2026 viser, at ventepositionen ikke blev permanent.
Q1 var afdæmpet, men i Q2 blev flere større handler gennemført. Den samlede transaktionsvolumen endte på 36,1 mia. kr., hvilket er lidt lavere end i samme periode året før.
Fra positionering til handler
Udviklingen indfrier en del af de forventninger, der blev bygget op gennem 2025. Investeringslysten vendte gradvist tilbage, mens mange markedsaktører brugte året på at positionere sig og forberede kommende handler.
I H1 2026 kom bevægelsen tydeligst til udtryk i Q2, hvor flere større transaktioner blev gennemført. Markedet er dermed kommet videre fra ventepositionen, men beslutningsprocesserne er fortsat lange, bl.a. grundet den fortsatte geopolitiske uro. Købernes afkastkrav og sælgernes prisforventninger skal stadig mødes, før den øgede interesse omsættes til handler.
36,1
mia. DKK ▼ 3%*
* Procentvis ændring fra H1 2025 (gennemgående for hele rapporten)
Transaktionsvolumen H1 2026
Bolig 67%
Industri og logistik 10%
Kontor 9%
Detail 6%
Hotel 7%
Andet 1%
Kilde: Resights.dk
Renterne ændrede finansieringsbilledet
Renteudviklingen satte et tydeligt aftryk på halvåret. ECB fastholdt renterne i februar, marts og april. Operation Epic Fury blev indledt mod Iran i slutningen af februar, og en våbenhvile fulgte i april. Den bredere uro i regionen fortsatte dog med at påvirke energipriserne og inflationsudsigterne.
I juni hævede ECB renterne, hvorefter Nationalbanken fulgte efter for at bevare rentespændet til euroområdet. Markedsrenterne var allerede begyndt at stige inden centralbankernes beslutninger, og finansieringsvilkårene rykkede derfor igen ind i centrum for investorerne.
Selektiviteten præger markedet Den geopolitiske uro satte ikke markedet i stå, men ændrede investorernes forudsætninger. Finansiering, pris og ejendommenes anvendelighed fik større betydning. Ejendomme med en klar funktion, en attraktiv beliggenhed og en tydelig plan står fortsat stærkt, mens mere komplekse ejendomme kræver en skarpere pris og en mere overbevisende vej til værdiskabelse.
Markedets sammensætning understreger denne selektivitet. Bolig blev halvårets klare drivkraft, mens de øvrige segmenter udviklede sig forskelligt. Samtidig udgjorde de største handler en mindre andel af den samlede volumen end året før, og aktiviteten var geografisk bredere.
Markedet blev dermed ikke alene båret af enkelte porteføljer eller centrale beliggenheder, selv om store transaktioner fortsat kan flytte den samlede volumen mærkbart. Flere handler og en lavere koncentration peger på større bredde, men ikke på, at alle dele af markedet er normaliseret.
Fremgangen skabes handel for handel H1 2026 bekræfter, at genopretningen fra 2025 fortsætter – men under ændrede vilkår. Et mere aktivt Q2 har løftet markedet, samtidig med at rentestigningen har gjort finansieringen mere krævende.
I andet halvår bliver det afgørende, om aktiviteten breder sig til flere segmenter, og hvordan geopolitisk uro og energipriser påvirker inflation og renteudvikling. Iran, Hormuz og Olie skal fortsat følges tæt. Verdensøkonomien har håndteret blokeringen langt bedre end de fleste ventede, men oliereserverne mindskes dag for dag og er nu på det laveste niveau i årtier og Europas lagre af naturgas er ligeså ganske lavt forud for den kommende vinter. Markedet er kommet videre fra ventepositionen, men fremgangen vil fortsat blive skabt handel for handel.
Transaktionsvolumen (mia. DKK) i H1 2023-2026
Bolig Industri og logistik Kontor Detail Hotel Andet
Kilde: Resights.dk
Transaktionsvolumen (mia. DKK) udvikling 2023-2026
Kilde: Resights.dk
Opgørelse af transaktionsvolumen
Søjlerne viser transaktionsvolumen opdelt i foreløbig volumen ved kvartalets udgang (nederste del) og modnet volumen med efterregistreringer (øverste del).
Region Nordjylland
1,2
Region Midtjylland
4,8
Region Syddanmark
4,3
* Procenterne kan afvige fra 100% som følge af afrunding.
36,1 mia. DKK ▼ 3%
Samlet transaktionsvolumen
Bolig 67%
og logistik 10% Kontor 9%
6%
7%
1%
22,7
3,1
Handelsprisintervaller
Danske vs. udenlandske købere og sælgere
Referencehandler
24,1
mia. DKK
▲ 19%
Bolig 67%
Øvrige segmenter 33%
Kilde: Resights.dk
• Transaktionsvolumen for bolig er steget med 19% sammenlignet med H1 2025, fra 20,3 mia. kr. til 24,1 mia. kr.
• Sammenlignet med H2 2025 er transaktionsvolumen steget 43,5% fra 16,8 mia. kr. til 24,1 mia. kr.
• Segmentet udgør 67% af den samlede transaktionsvolumen på 36,1 mia. kr. i H1 2026, fordelt på 1.834 handler med en gennemsnitlig pris på 13,1 mio. kr.
Asger Højsgaard Senior Real Estate Analyst Resights
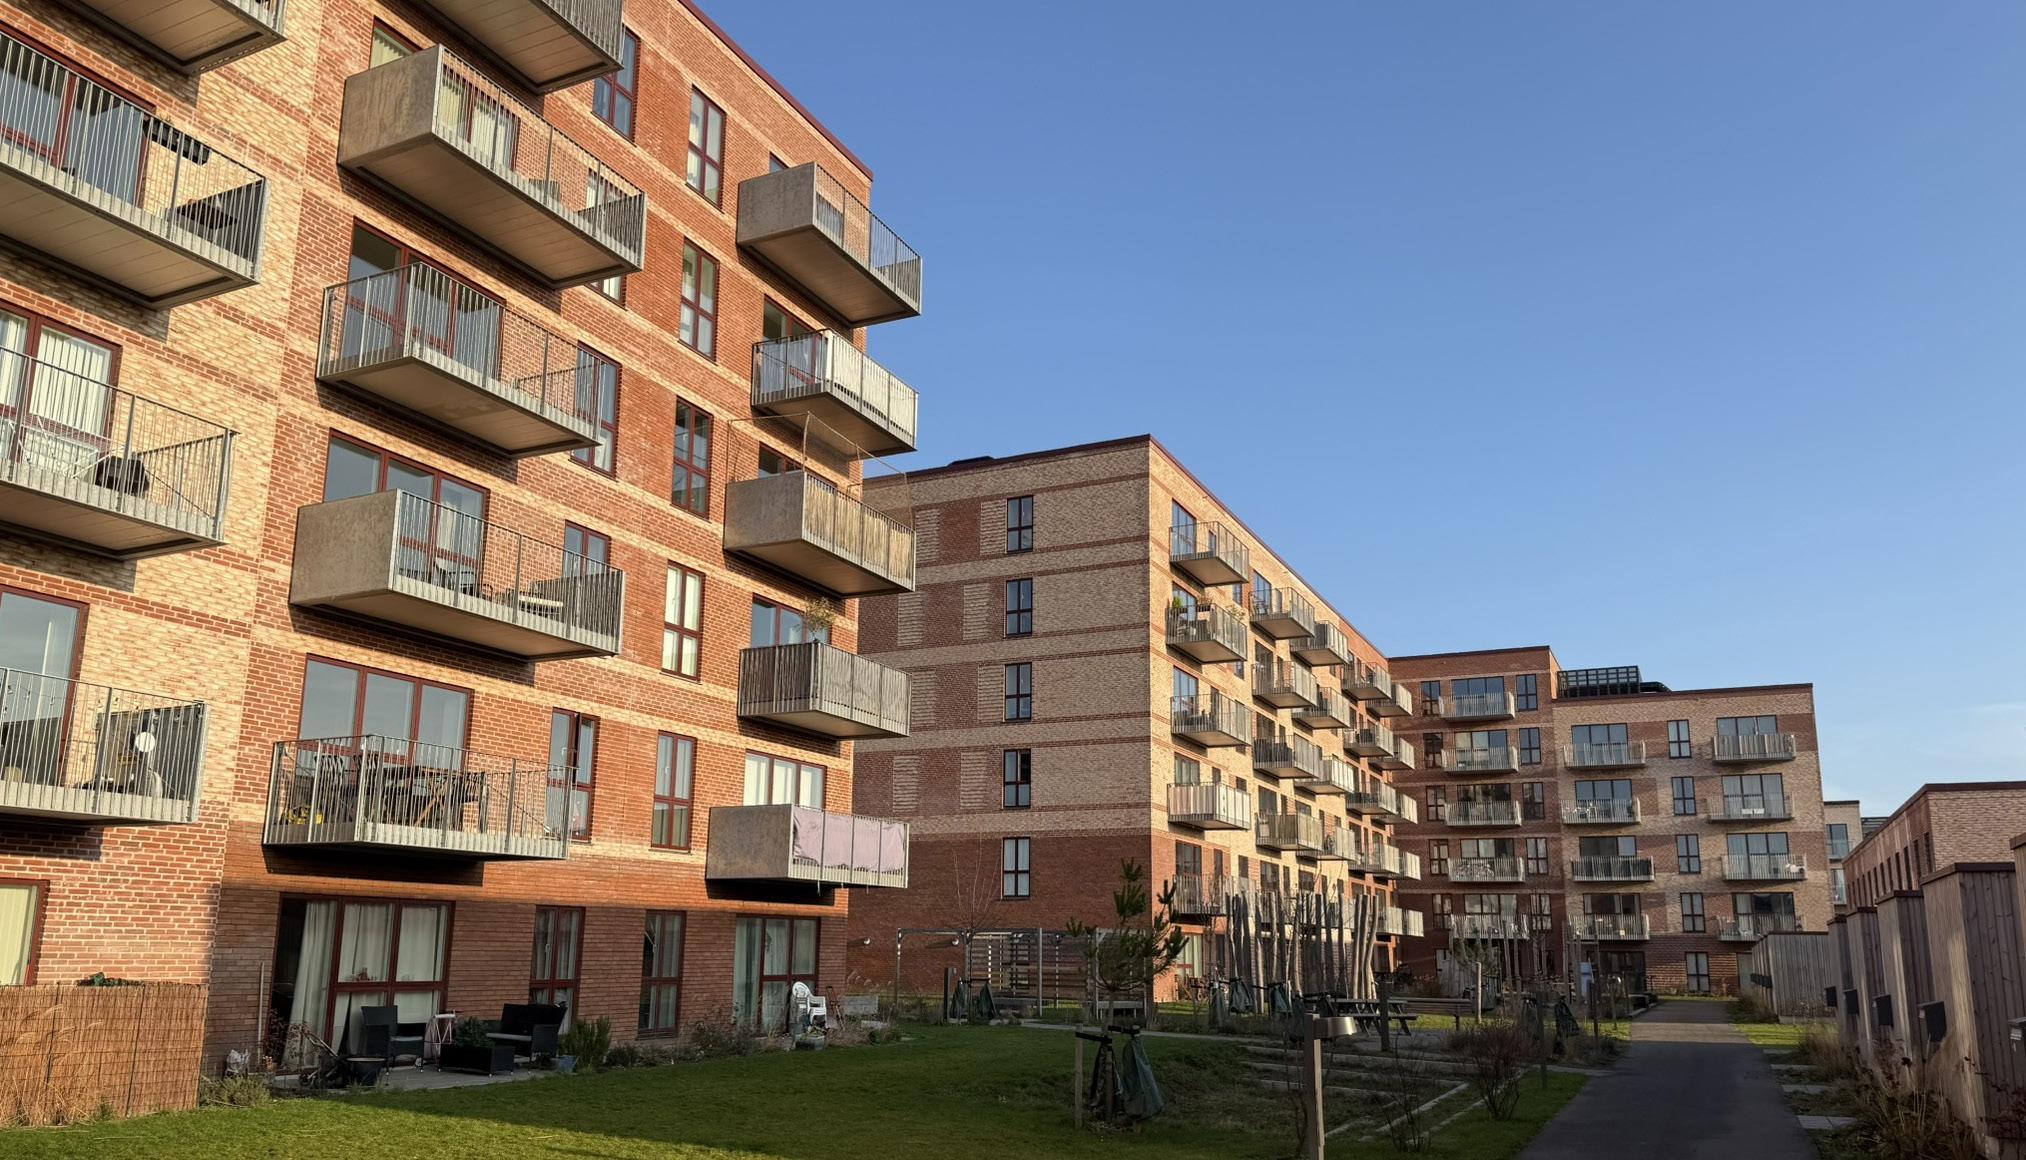
Boligsegmentet trak endnu en gang markedet frem Bolig var det stærkeste segment i H1 2026 og stod for 67% af den samlede transaktionsvolumen. Fremgangen blev drevet af flere store handler, mens færre handler i de lavere prisintervaller trak antallet af bolighandler ned. Banehaverne blev halvårets største ejendomshandel med en pris på 2,10 mia. kr.
Q1 var relativt stille, men tempoet steg markant i Q2, hvor en række store handler blev gennemført. Boligtransaktionsvolumen voksede samtidig i alle regioner. Fremgangen var derfor ikke kun koncentreret omkring København, men blev løftet af både større byhandler og en bredere regional omsætning.
Boligsegmentet står fortsat stærkt i et usikkert marked. Lav tomgang og mange mindre lejemål fordeler indtægten på flere lejere og reducerer afhængigheden af enkelte kontrakter. Det gør ikke bolig risikofrit, men giver segmentet en defensiv karakter, som fortsat tiltrækker kapital.
Efterspørgslen understøttes af nettotilflytning til de store byer og flere singlehusstande. Samtidig skal nybyggeriet matche husholdningernes efterspørgsel efter størrelser, indretninger og priser. Energi- og bæredygtighedsprofilen indgår også som en central del af investorernes vurdering, fordi den påvirker drift, fremtidige investeringer og ejendommens langsigtede anvendelighed.
I Q1 faldt antallet af påbegyndte boliger med 19% fra kvartalet før. For etagebyggeri lå faldet på 25%, hvilket viser, at tilførslen fortsat er under pres. Udfordringen er særligt tydelig i København, hvor kommunen forventer knap 60.000 flere indbyggere og et behov for op mod 40.000 nye boliger frem mod 2036. Boligbestanden voksede ifølge Danmarks Statistik netto med cirka 7.900 boliger over de seneste 3 år.
Boligsegmentet går dermed ind i H2 med høj handelsaktivitet og en tydelig udbudsudfordring. Det giver segmentet et robust, men ikke problemfrit, udgangspunkt.
Estimeret handelspris Kilde: Resights.dk
handler H1 2026
Terrassehaverne, 2200 Nørrebro
315.600.000
Handelspris (DKK)
54.358 M2-pris (DKK)Prisafvigelse fra udbud
Lejeindtægter (DKK)Driftsudgifter (DKK)
Sælger: Invesco Real Estate
Køber: Niam
Februar 2026
*4,49% Startafkast
Transaktionsstatistik
32.691 kr./m2
Gns. pris pr. m2 (handler over 5 mio. DKK)
24,1 mia. Volumen 1.834 Handler 13,1 mio. Gns. pris
Emma Gads Vej 5 og Dea Trier Mørchs Vej, Bellakvarteret
*1.050.000.000
Handelspris (DKK)
56.938
M2-pris (DKK)Prisafvigelse fra udbud
Lejeindtægter (DKK)Driftsudgifter (DKK)
Sælger: Patrizia
Køber: Lærernes Pension
* Estimeret handelspris og afkast
Maj 2026
*3,28% Startafkast
Banehaverne
2.100.000.000
Handelspris (DKK)
37.170 M2-pris (DKK) 0,0% Prisafvigelse fra udbud
Lejeindtægter (DKK)Driftsudgifter (DKK)
Juni 2026
*4,20% Startafkast
Sælger: Urban Partners, AG Gruppen A/S, Nordea Pension
Køber: M&G Real Estate
Engrækkerne, 2980 Kokkedal
*525.000.000
Handelspris (DKK)
31.385 M2-pris (DKK)Prisafvigelse fra udbud
Lejeindtægter (DKK)Driftsudgifter (DKK)
Sælger: Arthascope Capital
Køber: Komvi
Juni 2026
*4,60% Startafkast
mia. DKK
▼ 47%
Detail 6%
Øvrige segmenter 94%
Kilde: Resights.dk
Detailtransaktionsvolumen H1 2026
• Transaktionsvolumen for detail er faldet med 47% sammenlignet med H1 2025, fra 4,3 mia. kr. til 2,3 mia. kr.
• Sammenlignet med H2 2025 er transaktionsvolumen faldet 25,8% fra 3,1 mia. kr. til 2,3 mia. kr.
• Segmentet udgør 6% af den samlede transaktionsvolumen på 36,1 mia. kr. i H1 2026, fordelt på 326 handler med en gennemsnitlig pris på 7 mio. kr.
Asger Højsgaard
Senior Real Estate Analyst Resights
Flere handler understøtter detailmarkedet Detailmarkedet var mere robust, end faldet i den samlede volumen viser. Der blev gennemført flere handler end året før, især blandt mindre og mellemstore ejendomme. H1 2025 var præget af, at et joint venture mellem Slate Asset Management og OneIM købte Nreps og StepStone Real Estates dagligvareforankrede detailportefølje for cirka 2 mia. kr.* Når denne handel holdes ude, er tilbagegangen langt mindre, og Q2 2026 lå over det korrigerede niveau året før.
Investorernes interesse rækker ud over dagligvarebutikker. Boksbutikker, mindre centre og andre brugsejendomme med lange aftaler og solide kædelejere indgår i køberfeltet. Den fysiske butik står stærkest, når den har en klar funktion i lejerens salg og tilbyder noget, som onlinehandel ikke kan erstatte.
Dele af markedet er under strukturelt pres. Fra 2020 til 2024 faldt antallet af virksomheder inden for fysisk detailhandel fra 15.609 til 14.446. Det svarer til 1.163 virksomheder eller 7,5%, og tilbagegangen var størst fra 2023 til 2024. Det peger på et mindre lejerfelt, særligt i provinsen, hvor kundegrundlag, genudlejning og alternativ anvendelse får større betydning.
Der er appetit på formater med en klar funktion. Dagligvarebutikker med stærke kæder, lange kontrakter og stabil kundestrøm kan have en defensiv karakter. Prime high street i København og Aarhus er kendetegnet ved knappe beliggenheder, høj synlighed og internationale brands, mens big-box og retail warehouses kombinerer tilgængelighed med en tydelig destination. På tværs af formater afhænger investeringscasen af lejer, kontrakt og beliggenhed.
* De markerede transaktionspriser er estimeret på baggrund af Resights' data.
Antal handler H1 2026
Kilde: Resights.dk * Estimeret handelspris Kilde: Resights.dk
Danske vs. udenlandske købere og sælgere H1 2026
Kilde: Resights.dk
Resights.dk
H1 2026 Detailreferencehandler
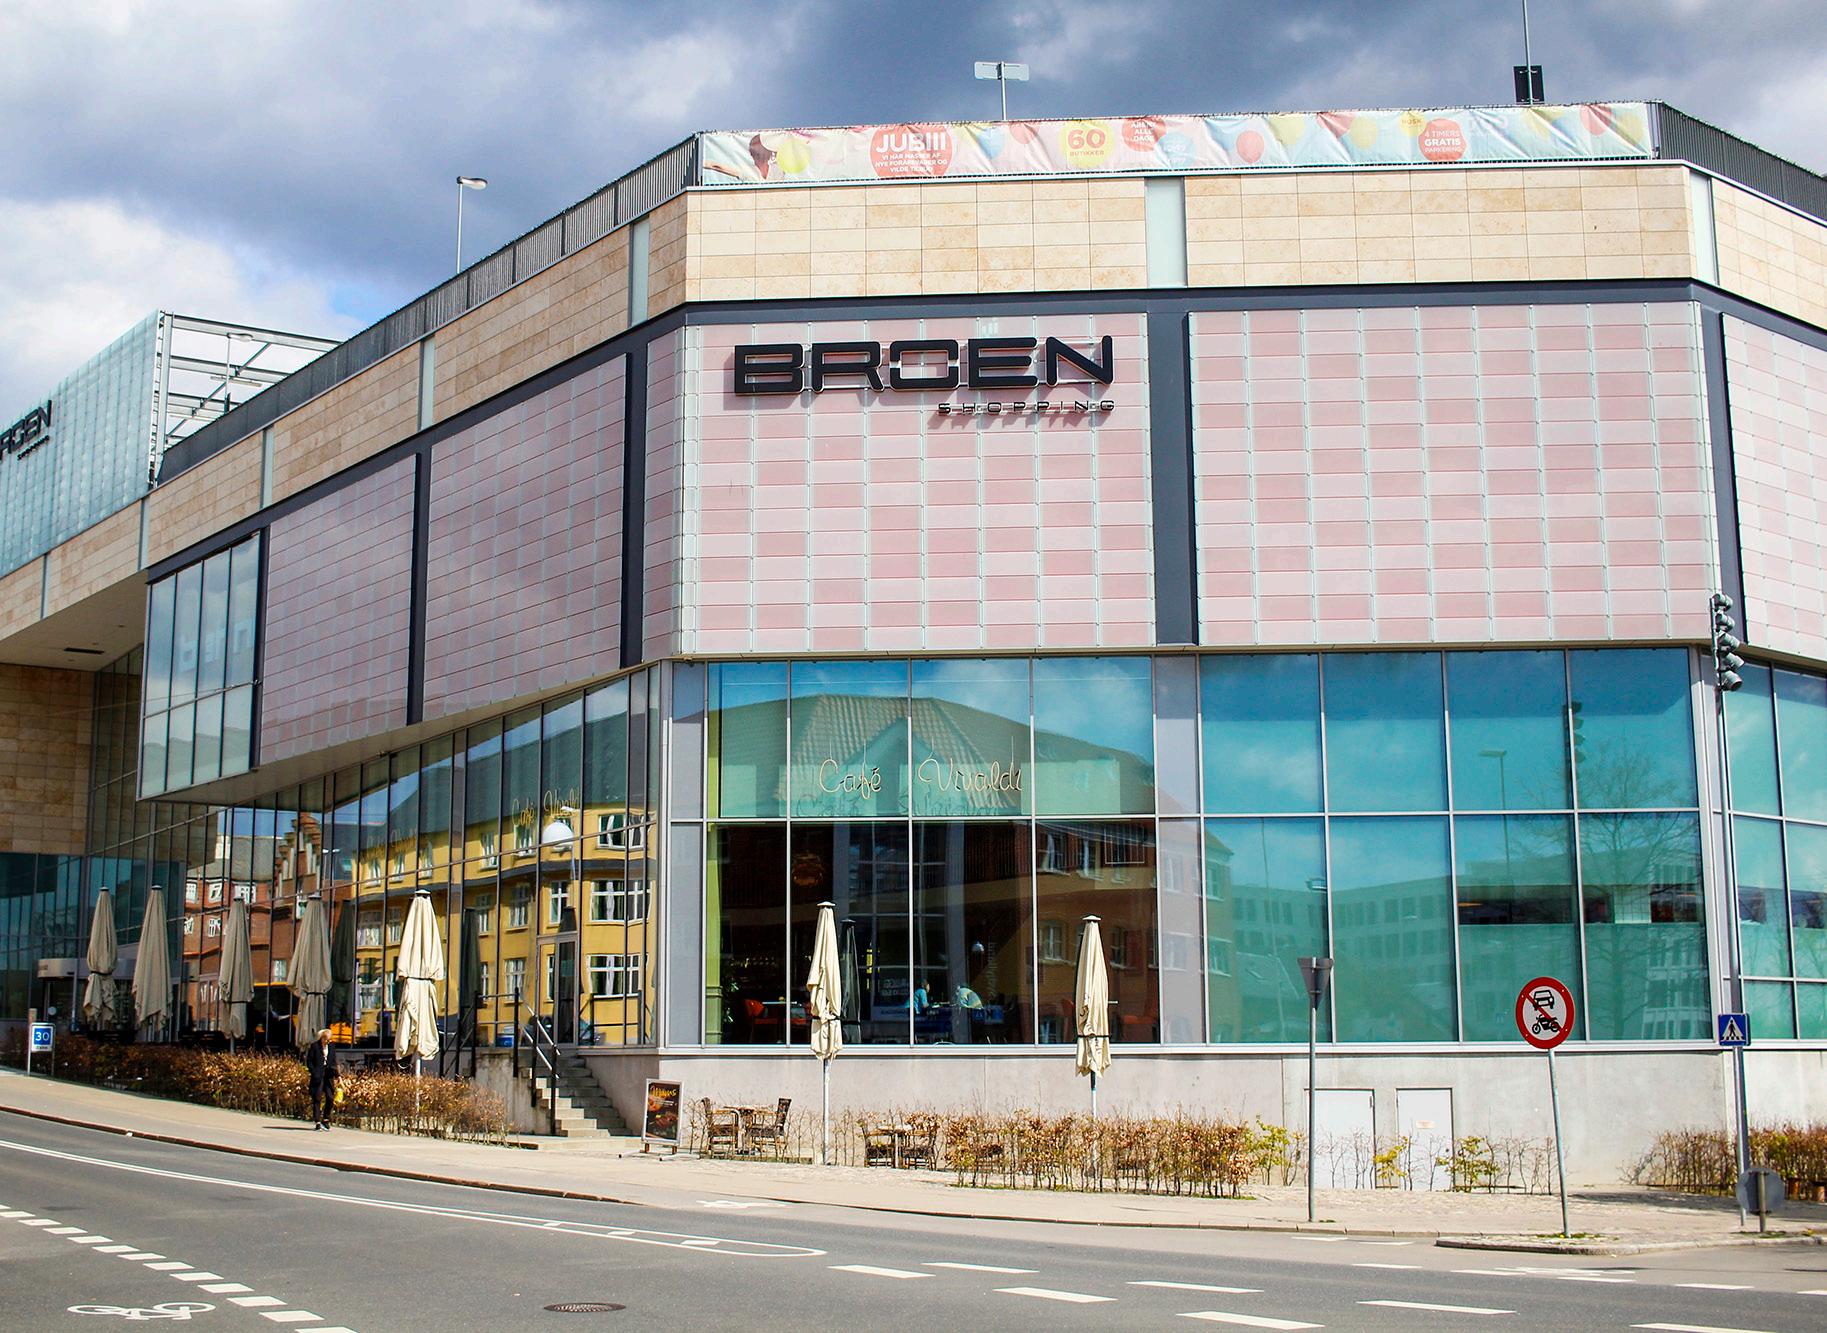
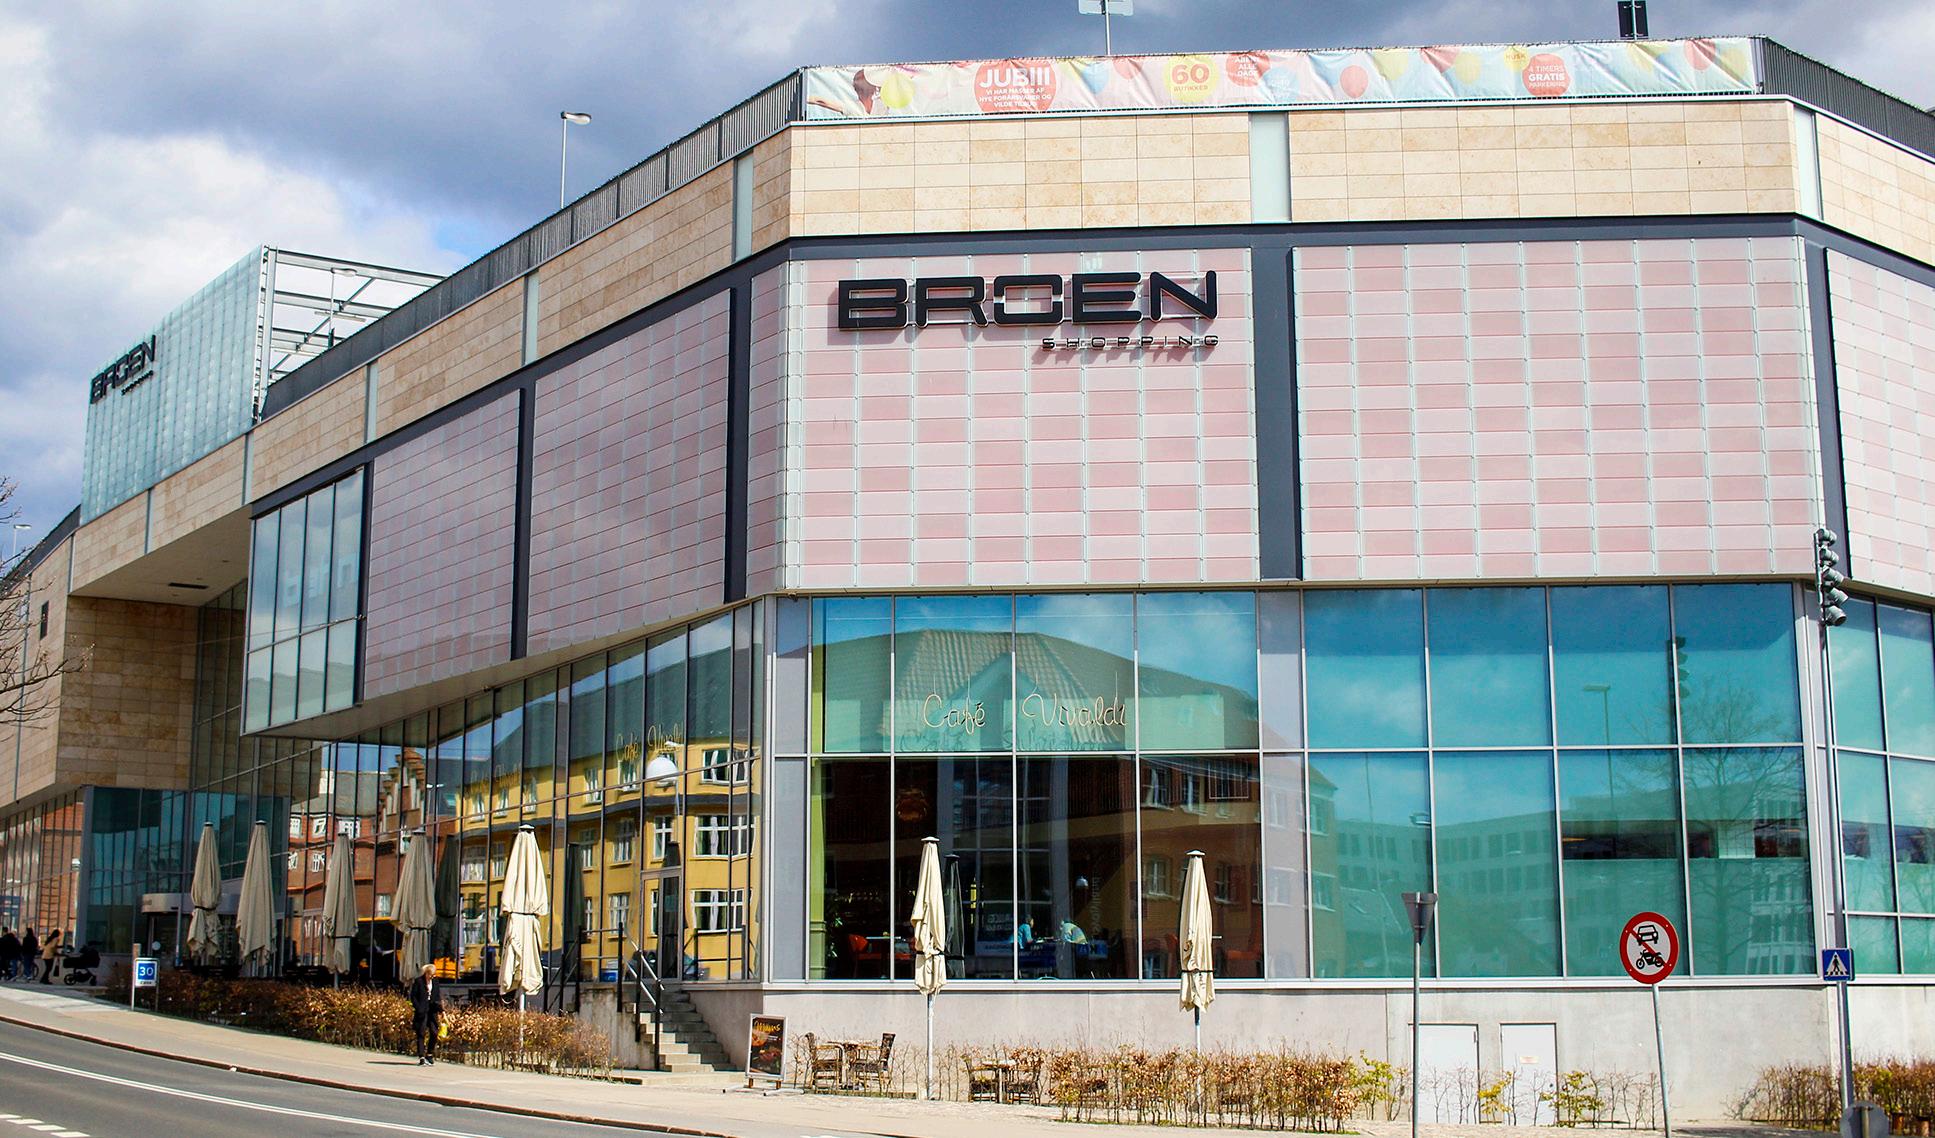
Broen Shopping Maj 2026
291.200.000
Handelspris (DKK)
8.511 M2-pris (DKK)Prisafvigelse fra udbud
Lejeindtægter (DKK)Driftsudgifter (DKK) 9,37% Startafkast
Sælger: CapMan
Køber: Agat Ejendomme A/S
2026
60.000.000
Handelspris (DKK)
5.671 M2-pris (DKK)Prisafvigelse fra udbudLejeindtægter (DKK)Driftsudgifter (DKK)Startafkast
Sælger: Danica Ejendomme
Køber: Odebo Holding ApS
Transaktionsstatistik
19.081 kr./m2
Gns. pris pr. m2 (handler over 5 mio. DKK)
2,3 mia. Volumen 326 Handler 7 mio. Gns. pris
Torvet 35, 3300 Frederiksværk April 2026
67.000.000
Handelspris (DKK)
8.057 M2-pris (DKK) -29,99% Prisafvigelse fra udbud
8.490.188 Lejeindtægter (DKK)Driftsudgifter (DKK) 10,49% Startafkast
Sælger: Velliv Ejendom
Køber: JJM Torvet ApS
Slotsgade 22A, 3400 Hillerød Marts 2026
43.500.000
Handelspris (DKK)
31.613 M2-pris (DKK) -28,69% Prisafvigelse fra udbud
3.875.500 Lejeindtægter (DKK)Driftsudgifter (DKK) 7,19% Startafkast
Sælger: Herluf Trolles Ejendomme ApS
Køber: Parlar Estate ApS
21 Transaktionsvolumen
22 Handelsprisintervaller
22 Danske vs. udenlandske købere og sælgere
23 Referencehandler
3,4
mia. DKK
▼ 11%
Kontor 9%
Øvrige segmenter 91%
Kilde: Resights.dk
• Transaktionsvolumen for kontor er faldet med 11% sammenlignet med H1 2025, fra 3,8 mia. kr. til 3,4 mia. kr.
• Segmentet udgør 9% af den samlede transaktionsvolumen på 36,1 mia. kr. i H1 2026, fordelt på 179 handler med en gennemsnitlig pris på 18,7 mio. kr.
Asger Højsgaard
Senior Real Estate Analyst Resights
Tydelig polarisering i kontormarkedet
Kontormarkedet havde flere handler, men lavere samlet volumen i H1 2026 sammenlignet med samme periode sidste år. Aktiviteten var især koncentreret i den mindre del af markedet. Frygten for, at hybridarbejde drastisk skulle reducere efterspørgslen efter kontorarealer, har fortsat ikke materialiseret sig. Arbejdsformen har i stedet skærpet kravene til kvalitet, fleksibilitet og kontorets funktion som fysisk samlingspunkt.
Markedet er tydeligt polariseret. Nye eller gennemrenoverede kontorer med godt indeklima, fleksible zoner og fællesfaciliteter står stærkt, mens ældre og sekundært beliggende ejendomme uden en klar plan risikerer strukturel tomgang. Arbejdspladsen skal fungere som en destination med rammer for fordybelse, samarbejde og fællesskab.
Beliggenhed, arkitektur, kollektiv transport og byliv kan understøtte virksomhedernes identitet og gøre arbejdspladsen lettere at vælge til. AP Pensions nye hovedsæde, AP Huset, på Svanemølleholmen viser, hvordan arkitektonisk kvalitet, aktivitetsbaserede arbejdsrammer og fællesfunktioner kan tænkes sammen.
Wihlborgs' køb af Caroline Hus Erhverv og Swiss Life Asset Managers' køb af The Market viser, at udenlandske investorer har interesse for det københavnske kontormarked, hvor udenlandske købere stod for hele 20% af køb i første halvår.
Moderniseringsbehovet handler ikke kun om indretning. EPBD og lejernes krav til energieffektive lokaler øger behovet for investeringer i dele af den ældre kontormasse. Omkostninger til energi, indeklima og planløsning kan påvirke afkastet, mens bankerne vurderer sekundære kontorer mere forsigtigt.
Efterspørgslen samler sig om prime CBD, certificerede kontorer og fuldt udlejede ejendomme med lange, indeksregulerede kontrakter og bonitetsstærke ankerlejere. Ind i H2 er markedet åbent, men selektivt. Et bredere løft afhænger af, om pris og finansiering kan forenes med lejernes krav til fleksibilitet og investorernes behov for kontraktuel sikkerhed.
5 største kontortransaktioner H1 2026 Handelsnavn
Caroline Hus, 1799 Carlsbergbyen, København V
Frederikskaj 4, 2450 København SV
Jeudans porteføljeopkøb, Toldbodgade, Grundtvigsvej & Nytorv
Odinsvej 9, 2600 Glostrup
* Estimeret handelspris Kilde: Resights.dk
Kilde: Resights.dk
Danske vs. udenlandske købere og sælgere H1 2026
Resights.dk Kilde: Resights.dk
H1 2026 Kontorreferencehandler
Viaplays hovedkontor, København
122.000.000
Handelspris (DKK)
26.819 M2-pris (DKK)Prisafvigelse fra udbud
Marts 2026
Lejeindtægter (DKK)Driftsudgifter (DKK)Startafkast
Sælger: PFA, ATP
Køber: de Linde Holding A/S
Fåborgvej 17, 9220 Aalborg Øst
*51.000.000
Handelspris (DKK)
5.127 M2-pris (DKK)Prisafvigelse fra udbud
Juni 2026
Lejeindtægter (DKK)Driftsudgifter (DKK) 8,00% Startafkast
Sælger: Hartmann Group ApS
Køber: Liftra Ejendomme ApS
* Estimeret handelspris
Transaktionsstatistik
18.046 kr./m2
Gns. pris pr. m2 (handler over 5 mio. DKK)
3,4 mia. Volumen 179 Handler 18,7 mio. Gns. pris
Ermelundsvej 84, 2820 Gentofte
*73.750.000
Handelspris (DKK)
40.235 M2-pris (DKK)Prisafvigelse fra udbud
Juni 2026
Lejeindtægter (DKK)Driftsudgifter (DKK) 4,50% Startafkast
Sælger: MKA Pensionsopsparing A/S
Køber: Chr. Olesen Holding A/S
John F. Kennedys Plads 43, 9000 Aalborg
*40.000.000
Handelspris (DKK)
13.486 M2-pris (DKK)Prisafvigelse fra udbud
Juni 2026
Lejeindtægter (DKK)Driftsudgifter (DKK) 6,00% Startafkast
Sælger: R. Ingemann Holding ApS
Køber: ACB Holding 3 ApS
3,5 mia. DKK
▼ 7,9%
Industri og logistik 10%
Øvrige segmenter 90%
Kilde: Resights.dk
• Transaktionsvolumen for industri og logistik er faldet med 7,9% sammenlignet med H1 2025, fra 3,8 mia. kr. til 3,5 mia. kr.
• Sammenlignet med H2 2025 er transaktionsvolumen uændret.
• Segmentet udgør 10% af den samlede transaktionsvolumen på 36,1 mia. kr. i H1 2026, fordelt på 428 handler med en gennemsnitlig pris på 8,1 mio. kr.
Asger Højsgaard
Senior Real Estate Analyst Resights
Stabil aktivitet i industri og logistik
Industri- og logistikmarkedet holdt et stabilt aktivitetsniveau i H1 2026. Volumen var lidt lavere end året før, mens antallet af handler var næsten uændret. Den lavere toplinje afspejler derfor et mindre bidrag fra de største handler – ikke et generelt fald i interessen.
Markedet er blevet mere modent og selektivt. Moderne ejendomme med effektiv indretning, god transportadgang og mulighed for at tilpasse driften står stærkt, mens ældre og mere specialiserede bygninger kan have længere vej til den næste lejer. Loftshøjde, gulvbæreevne og teknisk indretning afgør, hvilke driftsformer en bygning kan rumme.
Efterspørgslen understøttes af e-handel, mere effektive forsyningskæder og behovet for fleksibel distribution tæt på kunderne. Samtidig er det vanskeligt hurtigt at øge udbuddet af bynære ejendomme. Egnede grunde er knappe, lokalplaner tager tid og omdannelse af erhvervsområder til boliger kan reducere udbuddet yderligere. Det skaber et mismatch mellem lejernes behov og den tilgængelige bygningsmasse.
Investorerne fokuserer især på ejendomme, der kombinerer en klar funktion med et forudsigeligt cashflow. Lange uopsigelighedsperioder og bonitetsstærke lejere reducerer usikkerheden. Kapitalen søger igen mod bolig, men det har fjernet noget af den ekstra medvind til logistik – ikke den grundlæggende efterspørgsel.
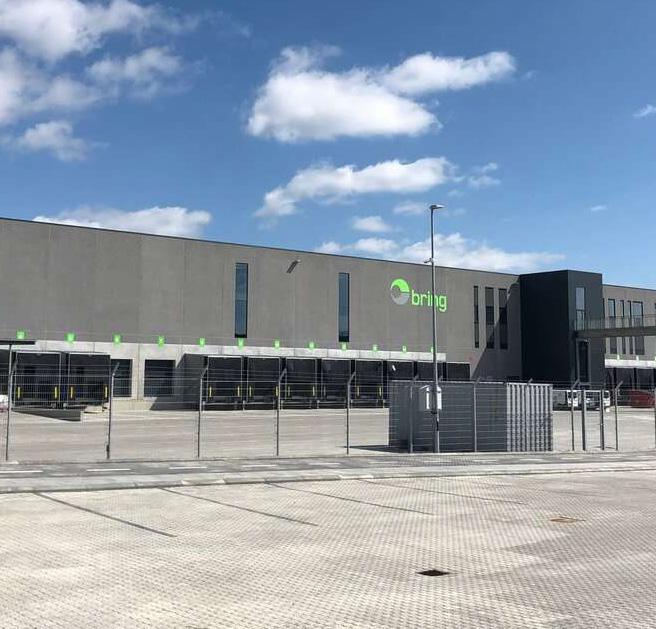
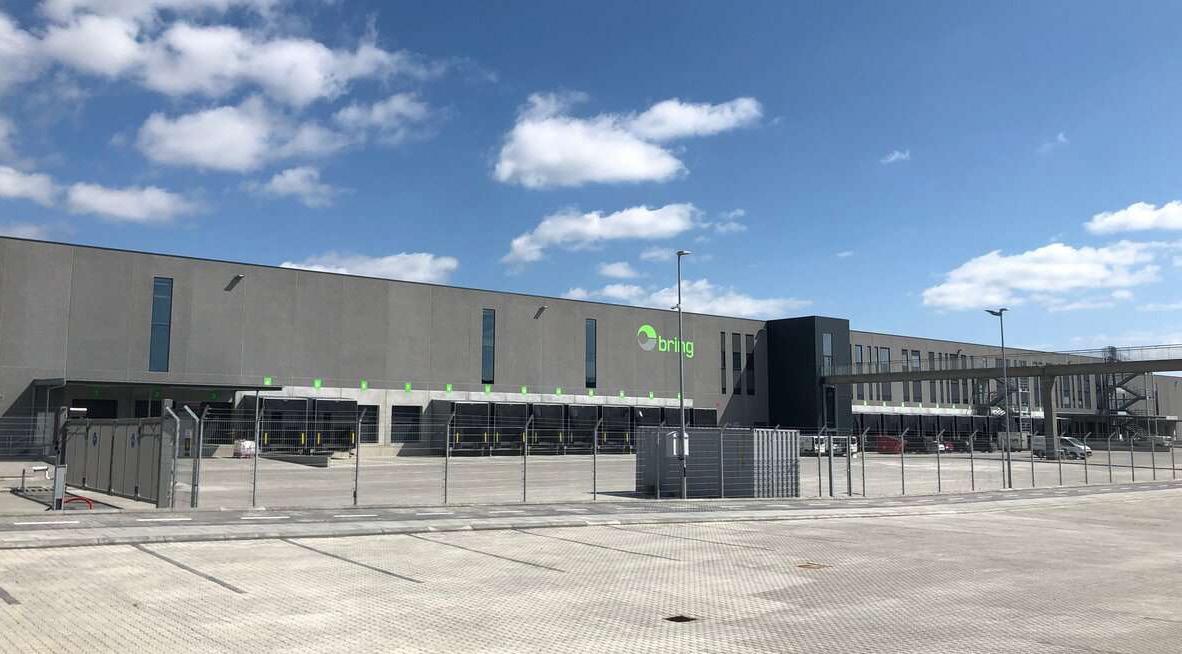
Interessen ses blandt andet i Ontario Teachers' køb af Vejleåvej 11 i Ishøj og Ventrupparken 4 i Greve, der huser henholdsvis HAVI- og Bring-terminaler. Handlen af Helseholmen 31 i Hvidovre viser tilsvarende, at større enkeltaktiver fortsat finder købere på etablerede erhvervslokationer. Handlerne understreger, at beliggenhed, lejer og anvendelighed skal fungere samlet.
Ind i H2 er markedet kendetegnet ved stabil aktivitet og et begrænset udbud af de mest efterspurgte aktiver – ikke et generelt fravær af kapital.
Handelsnavn
HAVI – Vejleåvej 11, 2635 Ishøj
Bring Terminal, 2670 Greve
Helseholmen 31 – DSV-logistikejendom, 2650 Hvidovre
Højbjerg Maskinfabrik *200.183.000
Egedesvej 36, 4600 Køge
* Estimeret handelspris Kilde: Resights.dk Antal handler H1 2026
Kilde: Resights.dk
Danske vs. udenlandske købere og sælgere H1 2026
Investeringsselskabet Alliancevej ApS, AMBright A/S, PST Holding ApS, Raundahl & Moesby A/S, Reforma Invest ApS
Group A/S
Kilde: Resights.dk
Resights.dk
HAVI - Vejleåvej 11, 2635 Ishøj
*271.000.000
Handelspris (DKK)
20.222 M2-pris (DKK)Prisafvigelse fra udbud
Lejeindtægter (DKK)Driftsudgifter (DKK)
Sælger: Urban Partners
Februar 2026
*4,70% Startafkast
Køber: Ontario Teachers' Limited Pension Plan Board
Greve Main 12, 2670 Greve
43.000.000
Handelspris (DKK)
8.912 M2-pris (DKK) -1,83% Prisafvigelse fra udbud
3.189.375
April 2026
Lejeindtægter (DKK)Driftsudgifter (DKK) 6,92% Startafkast
Sælger: Delicate A/S
Køber: NS Log I ApS
* Estimeret handelspris og afkast
Transaktionsstatistik
8.902 kr./m2
Gns. pris pr. m2 (handler over 5 mio. DKK)
3,5 mia. Volumen 428 Handler 8,1 mio. Gns. pris
Bring Terminal, 2670 Greve
*255.000.000
Handelspris (DKK)
17.127 M2-pris (DKK)Prisafvigelse fra udbud
Lejeindtægter (DKK)Driftsudgifter (DKK)
Sælger: Urban Partners
Februar 2026
*4,65% Startafkast
Køber: Ontario Teachers' Limited Pension Plan Board
Egedesvej 36, 4600 Køge
174.800.000
Handelspris (DKK)
11.212 M2-pris (DKK)Prisafvigelse fra udbud
Lejeindtægter (DKK)Driftsudgifter (DKK)
Sælger: Urban Partners
Køber: Catena
Februar 2026
*4,80% Startafkast
30 Danske vs. udenlandske købere og sælgere
2,5
mia. DKK
▼ 47,9%
Hotel 7%
Øvrige segmenter 93%
Kilde: Resights.dk
Asger Højsgaard
Senior Real Estate Analyst Resights
Hoteltransaktionsvolumen H1 2026
• Transaktionsvolumen for hotel er faldet med 47,9% sammenlignet med H1 2025, fra 4,8 mia. kr. til 2,5 mia. kr.
• Sammenlignet med H2 2025 er transaktionsvolumen steget 525% fra 0,4 mia. kr. til 2,5 mia. kr.
• Segmentet udgør 7% af den samlede transaktionsvolumen på 36,1 mia. kr. i H1 2026, fordelt på 36 handler med en gennemsnitlig pris på 68 mio. kr.
Fremgang i driften – men større planrisiko
Hotelmarkedet er ofte præget af få og store handler. I første halvår 2025 fyldte Midstar-porteføljen på 3,3 mia. kr.* markant – mens handlen af Universitets Passagen på 1,75 mia. kr.* stod for 96% af hotelsegmentets Q2 2026-volumen. Segmentet er så smalt, at én handel kan dominere et kvartal eller halvår, og toplinjen siger derfor mindre om den brede aktivitet end i de større ejendomssegmenter.
Driftsmarkedet viser fortsat fremgang. Overnatningerne på hoteller og feriecentre i København steg 5,6% i januar–maj sammenlignet med samme periode året før. Fremgangen blev især drevet af udenlandske gæster, hvor antallet af overnatninger steg 9,1%. Det styrker efterspørgselsgrundlaget for byens hoteller, mens muligheden for løbende at justere værelsespriserne gør indtægten mere fleksibel.
Det begrænsede nybyggeri understøtter belægningen og værdien af eksisterende hoteller. Samtidig kommer få ejendomme til salg, og transaktionsmarkedet forbliver derfor koncentreret. Stærke operatører og lange leje- eller managementaftaler kan gøre cashflowet mere forudsigeligt og reducere den ejendomsspecifikke risiko.
Konvertering kan skabe value-add på centrale beliggenheder gennem genbrug af eksisterende bygninger og infrastruktur. Mulighederne afhænger dog af bygningens fysiske rammer, mens planrisikoen i København er blevet mere konkret. I marts besluttede Klima-, Miljø- og Teknikudvalget at nedlægge §14-forbud i 8 konkrete hotelsager, og i juni fulgte endnu en sag. Samtidig er der igangsat et kommuneplantillæg og en lokalplan for dele af Indre By, hvor ny hotelkapacitet efter intentionen skal udelukkes.
Palads-planen og Panoptikonbygningen på Vesterbrogade 5 viser omvendt, at udvalgte projekter fortsat kan finde en planvej. Hotelmarkedet går dermed ind i H2 med fremgang i driften, men et koncentreret transaktionsmarked og større politisk og planmæssig risiko.
* De markerede transaktionspriser er estimeret på baggrund af Resights' data.
5 største hoteltransaktioner H1 2026
Estimeret handelspris Kilde: Resights.dk
Antal handler H1 2026
Kilde: Resights.dk
Kilde: Resights.dk
Kilde: Resights.dk
Største transaktioner i H1 2026
Emma Gads Vej 5 og Dea Trier Mørchs Vej, Bellakvarteret
Urban Partners' opkøb af boligporteføljen Koncenton Metropol A/S
Estimeret handelspris Kilde: Resights.dk
Opgørelse af transaktionsvolumen
For at sikre et retvisende og sammenligneligt datagrundlag opgøres transaktionsvolumen for tidligere år ud fra det niveau, der var registreret ved årets afslutning. Dette er gjort for at undgå, at efterregistreringer skævvrider sammenligningen på tværs af år.
Efterregistreringer er en naturlig del af markedet. Transaktioner registreres ofte med forsinkelse – eksempelvis tinglyste handler eller selskabshandler, der først offentliggøres efter årsskiftet, selvom de er gennemført i det foregående år.
På graferne over udviklingen og fordelingen af transaktionsvolumen vises efterregistreringer som en separat andel oven på den oprindelige volumen. Det betyder, at søjlerne illustrerer både den registrerede volumen ved kvartalets udgang og den efterfølgende opjustering, når yderligere handler registreres.