LA PRIMERA REVISTA ESPECIALIZADA EN SEGUROS, FINANZAS Y TECNOLOGÍA DE BOLIVIA ABRIL 2026 AÑO 10 No. 103 DISTRIBUCIÓN GRATUITA
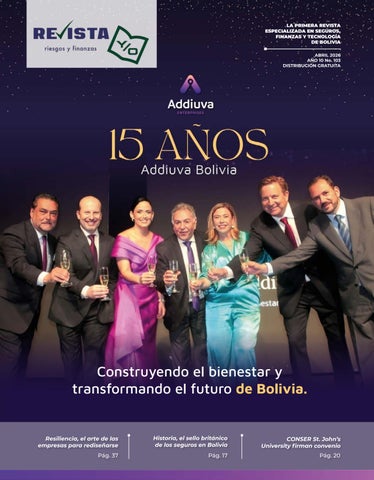
Construyendo el bienestar y transformando el futuro de Bolivia.
Resiliencia, el arte de las empresas para rediseñarse
Historia, el sello británico de los seguros en Bolivia
CONSER St. John’s University firman convenio
Pág. 37
Pág. 17
Pág. 20
CONTENIDO
E
l entorno económico global y local ha forzado al empresariado boliviano a redefinir el significado de la palabra “resiliencia”. Lo que antes se entendía como la capacidad de resistir embates externos –hoy, en medio de una seguidilla de coyunturas de crisis– ha evolucionado hacia un concepto mucho más ambicioso: la capacidad de rediseñarse desde el sistema mismo.
ÍNDICE
3
En esta edición, exploramos cómo en Bolivia la resiliencia empresarial no es solo adaptación; es una transformación productiva que se ha convertido en la agenda estratégica definitiva para garantizar la sostenibilidad, no solo de las empresas, sino de la economía nacional.
Internacional Monitoreo
4
¿Cómo protegerse de un misil? La guerra de Irán tensiona los seguros corporativos
9
Digitalizar para proteger, la ruta del seguro boliviano
14
Como bien señalan los líderes de opinión y referentes gremiales en nuestras páginas, nos encontramos en un momento en el que la “resiliencia” debe traducirse en acciones concretas que deben venir incluso desde las autoridades. Ya no basta con diagnosticar las brechas o señalar las reformas pendientes; es imperativo ejecutar cambios que conviertan los desafíos macroeconómicos en oportunidades de futuro.
El sello británico en el ADN del seguro boliviano
17
Lo invitamos a recorrer esta nueva edición de la REVISTA Y/O, que también trae la historia del sello británico en la industria del seguro en Bolivia y una entrevista con Luis Narro, fundador y presidente de Addiuva Enterprises, la empresa de soluciones de tecnología y servicios de asistencia que cumplió 15 años en Bolivia.
La XVIII Cumbre Iberoamericana del Seguro convocó a más de 700 participantes 12
CONSER y St. John’s University traen a Bolivia formación internacional en seguros 20 “Es un honor haber celebrado 15 años en Bolivia siendo líderes y marcando pautas en el mercado asistenciador”
22
La importancia de la experiencia del usuario en las aplicaciones de hoy
27
El arte de rediseñarse: la nueva ingeniería de la resiliencia corporativa para no detenerse
29
La Selección, el capital social y el desarrollo
33
La resiliencia empresarial no es únicamente adaptarse; es rediseñarse desde el sistema
37
¿Disminuir la concentración de oro de las RIN del Banco Central de Bolivia?
39
Picante de lengua en La Casa del Camba
44
Bolivia empresarial: resiliencia, reformas pendientes y oportunidades de futuro
46
Cómo serán las empresas en Bolivia dentro de 20 años
49
Bolivia reordena su política exterior hacia un enfoque pragmático
52
Resiliencia patriótica y transformación productiva como una agenda estratégica para Bolivia
54
Aniversarios celebra que hacen historia
56
REVISTA Y/O
■ Dirección General: Javier Berríos ■ Consejo Editorial: Jorge Suxo, Pasqual Llongueras, Sergio Suxo, Carolina Llobet Jimena Sainz ■ Editora: Ivone Juárez ■ Diseño y Diagramación: Enoé Aliaga F. ■ Colaboradores: Alejandro Mac Lean, Sergio, Suxo, Javier Berrios, Gonzalo Chávez, Ronald Nostas, Ibo Blazicevic, Rolando Kempff, Jimena Sainz, Gustavo Jauregui, Luis Cardozo, Daniella Murialdo, Germán Molina ■ CONSER Media. Los artículos presentados en esta publicación, corresponden a la perspectiva personal de los autores y no necesariamente representan la postura oficial de la revista Y/O. ■ Comercial: Patricia Calderón ■ Contacto y Distribución: CONSER Media contacto@conser.bo +591 2115371
Resiliencia, la capacidad de rediseñarse
INTERNACIONAL
Monitoreo internacional Conflicto en Oriente Medio dispara precios de los seguros marítimos
E
l estrecho de Ormuz se ha convertido en un punto neurálgico para la economía mundial en medio del conflicto entre Estados Unidos, Israel e Irán. El cierre de la vía estratégica por parte de Teherán ha provocado un aumento sin precedentes en los costos de los seguros marítimos y una paralización casi total del tráfico en una de las principales rutas de transporte energético del planeta. Aunque la cobertura aseguradora para buques continúa disponible, compañías del mercado de Londres, el mayor del mundo en este sector, señalaron que la drástica reducción del tráfico no responde a la falta de seguros, sino al elevado nivel de riesgo en materia de seguridad. Según la Asociación del Mercado de Lloyd’s, las aseguradoras han emitido advertencias para revisar las pólizas de riesgo de guerra antes de renovarlas bajo condiciones más estrictas, reflejo de la creciente incertidumbre que domina el sector.
REVISTA Y/O
4
CHILE: Alianza amplía acceso a salud dental con atención móvil y presencial
E
n un contexto en el que el acceso a la salud sigue presentando brechas, Seguros SURA y Grupo Santablanca concretaron una alianza orientada a facilitar la atención dental en Chile a través de un modelo que combina red de sucursales y clínicas móviles. El acuerdo permitirá que asegurados de SURA accedan a más de 14 sucursales de Clínica Santablanca, mientras que colaboradores de empresas, incluso sin seguro, podrán atenderse mediante operativos en terreno en distintos puntos del país. Atención en terreno y expansión a nuevas zonas Uno de los ejes de la iniciativa es el fortalecimiento de Clínica Nómade – SURA, cuyo despliegue se ampliará a partir de abril hacia el sur y a zonas con menor disponibilidad de atención dental, tras una primera experiencia en el norte. Desde la compañía destacan que el foco está en acercar la salud a la vida cotidiana. En esa línea, Gustavo Espósito, presidente ejecutivo de Seguros SURA, señaló que “la salud debe adaptarse al ritmo de vida de las personas”, agregando que el modelo busca facilitar el acceso sin descuidar las responsabilidades laborales. La alianza contempla condiciones preferentes para asegurados, como bonificación automática, deducible cero y control dental anual gratuito para adultos, además de aranceles preferentes. También incluye atención pediátrica a través del Club Ratón Pérez y beneficios para colaboradores en los operativos móviles.
Tomado de Diario Sustentable
REVISTA Y/O
5
REVISTA Y/O
6
BRASIL: Pólizas dirigidas a la mujer ganan cada vez más cuota de mercado
ESPAÑA: Ley busca que seguros agrarios cubran la volatilidad de los precios
C
E
on un enfoque más atento a las necesidades de la mujer, el mercado de seguros en Brasil avanza en la creación de productos personalizados que combinan protección, cuidado y asistencia. Las pólizas de seguros dirigidas a la mujer ofrecen coberturas diseñadas para sus necesidades específicas, yendo más allá de las protecciones tradicionales. Entre los factores diferenciadores se encuentran la asistencia enfocada en la salud de la mujer, el apoyo en casos de diagnóstico de enfermedades graves y servicios que brindan mayor seguridad y tranquilidad en la vida diaria. En Camed Corretora de Seguros, por ejemplo, es posible encontrar coberturas que abordan situaciones específicas en la vida de una mujer, como compensación en caso de diagnóstico de cáncer de mama o de cuello uterino, asistencia psicológica, orientación nutricional, asistencia funeraria y apoyo en momentos delicados, como un embarazo de alto riesgo o la recuperación de una cirugía. Algunos planes también incluyen servicios de asistencia a domicilio, protección financiera y orientación médica, asegurando apoyo en diferentes etapas de la vida. Otro punto importante es la posibilidad de incluir coberturas enfocadas en el bienestar y la prevención, como chequeos periódicos, programas de monitoreo de salud y asistencia en casos de violencia doméstica, ampliando la red de protección más allá del aspecto financiero. Tomado del sitio Istoé.
l Congreso de España se prepara para debatir en los siguientes días una proposición de ley para reformar la legislación de seguros agrarios con el objetivo de cubrir la volatilidad de los precios internacionales. La iniciativa, que además busca cubrir los riesgos asociados a fenómenos meteorológicos, se ampara en el argumento de que la Comisión Europea señaló con anterioridad que la volatilidad de los precios es un elemento inherente a la actividad agraria, junto con los riesgos climáticos y sanitarios. En la actualidad, los seguros agrarios en España se enfocan principalmente en eventos climáticos o sanitarios, dejando fuera la cobertura de los riesgos económicos. La Política Agraria Común comenzó a abordar este problema a nivel comunitario, y ahora los parlamentarios proponen hacer lo mismo a nivel nacional. La propuesta legislativa aspira a modificar la Ley de Seguros Agrarios de 1978 para añadir a su normativa los riesgos “vinculados con los ingresos o rentas agrarias” y los cambios en los precios del mercado. Con el fin de desarrollar métodos adecuados de cálculo para estos riesgos, la propuesta sugiere integrar una disposición adicional que encomiende a Enesa, una entidad adscrita al Ministerio de Agricultura, la creación de un grupo de trabajo. Este equipo será el encargado de determinar las cifras que se incluirán en el Plan de Seguros Agrarios en un periodo de un año.
Tomado de Europa Press.
REVISTA Y/O
7
Del 1 % al 10 %
A
ntes del estallido del conflicto, el costo del seguro de riesgo de guerra no superaba el 1 % del valor de un buque; en la actualidad, se sitúa entre el 3,5 % y el 10 %, de acuerdo con especialistas del sector. David Smith, director de seguros marítimos de McGill, explicó que las tarifas cambian prácticamente cada hora debido a la volatilidad de la situación sobre el terreno. En el caso de los buques metaneros, cuyo valor oscila entre US$ 200 y 250 millones, el costo de asegurar un solo tránsito puede ascender a decenas de millones, lo que representa una carga significativa para las navieras y el comercio internacional. La situación en Ormuz pone de relieve la estrecha relación entre la seguridad geopolítica y la estabilidad económica global, y el seguro marítimo ha dejado de ser un mero instrumento financiero para convertirse en un indicador clave del riesgo en una de las regiones más sensibles del mundo.
REVISTA Y/O
8
Tomado de la Agencia Nacional Oficial de Noticias de Siria.
NOVA
BUILDING
Conflictos bajo control. Finanzas ordenadas.
Administración clara.
Mayor información
76266664
¿Y si tu edificio o condominio estuviera realmente bien administrado?
Por ejemplo, el Hotel Fairmont The Palm de Dubái, que fue incendiado al inicio de la guerra, estaba asegurado contra terrorismo y sabotaje, pero no pagó la prima adicional por una póliza de violencia política, que cubre explícitamente las pérdidas por guerra.
TECNOLOGÍA
¿Cómo protegerse de un misil? La guerra de Irán tensiona los seguros corporativos
REVISTA Y/O
9
REVISTA Y/O y El Confidencial
E
l conflicto con Irán está provocando un aumento de la demanda de seguros de guerra en Oriente Próximo, al tiempo que desata disputas sobre el aumento de las primas y la cobertura de las pólizas existentes. Las pólizas comerciales estándar, como los seguros de propiedad, cibernéticos y de interrupción de la actividad empresarial, no suelen incluir daños relacionados con la guerra. Eso significa que las empresas ahora tienen que pagar tarifas cada vez más elevadas para obtener protección contra amenazas como los ataques con misiles. A medida que la guerra se encuentra en su segundo mes, hay mucho en juego para las aseguradoras y las empresas de todo Oriente Próximo: las pérdidas en edificios, infraestructuras y buques podrían ascender a miles de millones de dólares si el conflicto se prolonga.
Las empresas se están apresurando a contratar nuevas coberturas de guerra. “La mayoría de las aseguradoras han recibido más de 300 nuevas solicitudes en las últimas semanas”, afirma Fergus Critchley, director global de terrorismo y violencia política de WTW. La cobertura de riesgos de guerra para inmuebles en el Golfo Pérsico cuesta ahora, por lo general, entre el 6 % y el 8 % del valor de la propiedad, frente a un porcentaje muy inferior al 1 % en tiempos de paz, según Sachin Sahni, analista de seguros de S&P Global Ratings. “Contratar una cobertura contra riesgos de guerra se ha vuelto realmente caro”, señala Sahni. “Todavía es posible conseguirla si se está dispuesto a pagar el precio, pero está muy restringida”, añade. Esta situación se produce después de que muchas empresas del Golfo renunciaran a la cobertura contra riesgos de guerra en los últimos
Dado que las aseguradoras se amparan en las exclusiones para limitar los pagos, se prevén muchas más disputas.
El estrecho de Ormuz
REVISTA Y/O
10
años para reducir sus primas, confiando en la reputación de la región como refugio frente a la agitación política. Por ejemplo, el Hotel Fairmont The Palm de Dubái, que fue incendiado al inicio de la guerra, estaba asegurado contra terrorismo y sabotaje, según personas familiarizadas con el asunto, pero no pagó la prima adicional por una póliza denominada de violencia política, que cubre explícitamente las pérdidas por guerra. Aunque las reclamaciones están empezando a llegar, los brókers y analistas afirman que es demasiado pronto para evaluar las pérdidas totales derivadas del conflicto, sobre todo debido a la dificultad de conseguir peritos que evalúen los daños en una zona de guerra. Hasta ahora, el impacto financiero para las aseguradoras ha sido limitado. Las pérdidas derivadas de las pólizas de violencia política, incluidos los daños por misiles en terminales energéticas, probablemente alcancen los cientos de millones de dólares, según Brian Schneider, analista de seguros de Fitch Ratings. El aumento de las tarifas ha sido un tema candente. Algunas aseguradoras se han retirado hace poco de un grupo que ofrecía cobertura a la flota de aviones de Emirates después de que la aerolínea se negara a pagar una prima mucho más alta debido a la guerra, según fuentes cercanas a las negociaciones. Las aseguradoras de aviación suelen reajustar las tarifas de las pólizas tras el estallido de una guerra. Irán ha atacado el Aeropuerto Internacional de Dubái, donde tiene su base Emirates, dañando al menos uno de sus aviones. El avión solo ha necesitado retoques estéticos y la aerolínea no ha presentado ninguna reclamación, según se ha dicho. El asesor de Emirates se opuso al aumento de la prima solicitado, alegando que la posibilidad de un conflicto ya estaba contemplada en los acuerdos existentes. El estancamiento se rompió cuando la aseguradora principal aceptó seguir cubriendo a la aerolínea a cambio de un aumento más moderado de la prima.
El sector de los seguros marítimos es otro foco de posibles conflictos. El cierre efectivo del estrecho de Ormuz ha dejado varados a unos 1.000 buques. Los buques pueden asegurarse para atravesar el estrecho —a precios elevados—, pero la mayoría opta por no hacerlo debido a preocupaciones de seguridad. Más de 20 buques han sido alcanzados, o han sufrido percances, desde que comenzó el conflicto, según Lloyd’s List, un proveedor de datos marítimos. Se espera que los largos retrasos en la carga y los daños a los buques desencadenen reclamaciones —y disputas sobre lo que cubren las pólizas existentes—. Algunas reclamos podrían tardar años en resolverse, según los abogados. “Probablemente esto provoque una oleada de litigios”, afirma Raymond Waid, un abogado marítimo con sede en Nueva Orleans. “Cuanto más se prolongue esto, más casos habrá”, añade. Las sanciones suman otra capa de complicación, según los abogados. Algunos de los pocos buques que atraviesan el estrecho de Ormuz forman parte de la denominada “flota en la sombra” de buques que incumplen las sanciones sobre el petróleo. Las pólizas de seguro de riesgos de guerra marítima suelen incluir exclusiones por sanciones, ya que las aseguradoras tienen prohibido por ley pagar reclamos vinculados a personas o empresas sancionadas. Así, las medidas para ampliar las sanciones implican que a algunos buques que estaban legalmente asegurados ahora se les podría denegar el pago. “Es un campo de minas para las aseguradoras”, afirma Jonathan Moss, director de la oficina de Londres del bufete DWF. “Si pagan una indemnización, o incluso la investigan, y el buque está vinculado a entidades sancionadas, podrían enfrentarse a consecuencias muy graves”. Las repercusiones del conflicto se están extendiendo más allá del Golfo. Fuera de la región, se ha producido un aumento de la demanda de seguros contra el terrorismo por parte de las grandes multinacionales, según James Bannister, responsable de guerra global y terrorismo de Lockton. “Les preocupa que las tensiones en Oriente Próximo puedan dar lugar a una mayor actividad de células extremistas en los países occidentales”, señala Bannister.
REVISTA Y/O
11
REVISTA Y/O
12
La XVIII Cumbre Iberoamericana del Seguro convocó a más de 700 participantes
Sergio Suxo Secretario del Consejo Ejecutivo de la Fundación Iberoamericana Alianza del Seguro
E
ntre el 4 y 5 de marzo, la ciudad de Santo Domingo fue escenario de la XVIII Cumbre Iberoamericana del Seguro, uno de los encuentros más relevantes del sector asegurador en el ámbito iberoamericano. El evento, que se realizó en el auditorio del Banco Central de la República Dominicana, convocó a más de 700 participantes provenientes de 16 países y a una delegación internacional de 75 representantes. La XVIII Cumbre Iberoamericana del Seguro fue organizada por la Fundación Iberoamericana Alianza del Seguro y la Superintendencia de Seguros de la República Dominicana y se consolidó como un espacio de reflexión estratégica, coope-
ración regional y análisis de los principales desafíos y oportunidades del sector asegurador en el contexto global actual.
Los participantes La Cumbre fue inaugurada por el presidente de la República Dominicana, Luis Abinader, quien participó en el acto oficial junto a destacadas autoridades del ámbito económico y asegurador de su país. Destacó la presencia de Julio César Valentín, superintendente de Seguros de República Dominicana y presidente de la XVIII Cumbre, y de Francisco Campos Álvarez, intendente de Seguros y director de la Cumbre.
En la inauguración del evento se contó con la presencia de Pasqual Llongueras, vicepresidente de la Fundación Iberoamericana Alianza del Seguro; Magín Díaz, ministro de Hacienda y Economía, y Fernando Langa, coordinador de la comisión presidencial para la modificación de la Ley 14602 de seguros y fianzas de República Dominicana. Durante sus dos jornadas de trabajo, la Cumbre reunió a autoridades regulatorias, líderes empresariales, expertos académicos y representantes de organismos internacionales, quienes abordaron los grandes desafíos que enfrenta la industria del seguro en un contexto global marcado por la transformación tecnológica, la incertidumbre geopolítica y los riesgos climáticos emergentes.
Conferencias y diálogo
Encuentro de líderes La Cumbre concluyó con un encuentro de Líderes del sector asegurador, en el que participaron eje-
13 REVISTA Y/O
El programa incluyó conferencias magistrales y diálogos estratégicos sobre geopolítica y geoeconomía, con la participación del politólogo Andrés Malamud, así como sesiones dedicadas a la transformación digital del sector asegurador, presentadas por expertos como Salvador Gerardo Alonso y Caloca, director general de Seguros Banorte. También se analizaron los impactos de la inteligencia artificial generativa en la economía y en los modelos de negocio, en una conferencia impartida por Martin Hilbert, profesor de la Universidad de California, Davis. La segunda jornada estuvo dedicada a analizar los retos estructurales que enfrenta el sector asegurador en el siglo XXI. Destacó el abordaje del futuro del seguro y la evolución de la regulación a cargo de Norma Alicia Rosas, directora general de la Asociación Mexicana de Instituciones de Seguros (AMIS). Otros temas analizados fueron el papel de la educación y la formación en el desarrollo del sector, presentado por Joseba Ángulo Quindós, director académico de Génesis Instituto de Estudios del Seguro; y el impacto del cambio climático y la resiliencia financiera, analizado por Gabriel Pérez, especialista del Programa de Naciones Unidas para el Medio Ambiente. Asimismo, la agenda de la Cumbre incluyó reflexiones sobre seguridad vial, innovación tecnológica en seguros de movilidad, nuevas estrategias de ventas en la era digital y liderazgo empresarial en contextos de incertidumbre, que fueron abordadas por especialistas internacionales como Christian Terfi, Rosa María Morales, Mónica Mendoza y José María Palomares.
cutivos de compañías y organizaciones del ámbito regional. Los representantes analizaron las tendencias que marcarán el futuro de la industria, incluyendo la inteligencia artificial, la sostenibilidad, los nuevos riesgos globales y la evolución de las expectativas sociales. La clausura oficial del evento estuvo a cargo de Julio César Valentín, superintendente de Seguros de la República Dominicana, y de Pasqual Llongueras, junto a Gabriel Mysler, director de contenidos de la Cumbre. Ambos representantes destacaron la importancia de fortalecer la cooperación regional y promover una industria aseguradora más innovadora, inclusiva y resiliente. Al mismo tiempo, anunciaron que la siguiente Cumbre Iberoamericana del Seguro se realizará en 2028 en República Dominicana, país que se consolida así como una de las sedes más importantes para las cumbres en la región. La XVIII Cumbre Iberoamericana del Seguro reafirmó su papel como plataforma de pensamiento estratégico y articulación regional, impulsando el diálogo entre líderes del sector y promoviendo iniciativas que contribuyen al desarrollo sostenible de la industria aseguradora y de la protección de las sociedades iberoamericanas. El encuentro concluyó con el anuncio de la próxima reunión del sector, que tendrá lugar en San José, Costa Rica, los días 22 y 23 de abril de 2026, dando continuidad de esa manera a este espacio de colaboración y reflexión para el futuro del seguro en Iberoamérica.
Digitalizar para proteger, la ruta del seguro boliviano
Alejandro Mac Lean CEO de BISA Seguros
REVISTA Y/O
14
E
n BISA Seguros, entendemos la tecnología como un habilitador fundamental de la transformación del negocio asegurador. No se trata únicamente de digitalizar procesos, sino de redefinir la forma en que concebimos, diseñamos y entregamos valor a nuestros asegurados. La incorporación de herramientas como analítica de datos, automatización e inteligencia digital nos permite avanzar hacia un modelo más ágil, eficiente y centrado en el cliente. Nuestro objetivo es claro: simplificar la experiencia del seguro, optimizar nuestros procesos internos y ampliar el acceso a soluciones de protección para más bolivianos. En este contexto, la tecnología se convierte en un pilar estratégico para fortalecer la competitividad y sostenibilidad del sector. Somos conscientes de que –en comparación con otros mercados de la región– Bolivia se encuentra en una etapa de desarrollo progresivo en la adopción tecnológica dentro del sector asegurador. Sin embargo, desde BISA Seguros vemos esta situación no como una limitación, sino como una oportunidad para avanzar de manera inteligente y sostenible, adoptando soluciones tecnológicas que realmente generen valor. El sector comenzó a dar pasos importantes hacia la digitalización, y creemos firmemente que el país tiene el potencial de acelerar este proceso, aprovechando experiencias internacionales y adaptándolas a la realidad del mercado boliviano. Para continuar avanzando en esta transformación, consideramos clave el fortalecimiento de cuatro pilares fundamentales: En primer lugar, un marco regulatorio moderno y habilitante que acompañe la innovación y facilite la implementación de nuevas soluciones digitales. Continúa en la página 16
REVISTA Y/O
15
REVISTA Y/O
16
En segundo lugar, una mayor inversión en infraestructura tecnológica y ciberseguridad, que garantice la confiabilidad y resiliencia de los sistemas. Asimismo, es fundamental impulsar la educación financiera y digital, permitiendo que más personas comprendan y accedan a los beneficios del seguro. Finalmente, destacamos la importancia de promover un ecosistema colaborativo en el que aseguradoras, entidades financieras y nuevos actores tecnológicos trabajen de manera integrada para generar soluciones innovadoras.
Los desafíos Desde nuestra perspectiva institucional, la normativa vigente ha sido clave para el desarrollo ordenado del sector; sin embargo, hoy enfrenta el desafío de adaptarse a una nueva realidad digital. Consideramos necesario avanzar hacia una regulación que reconozca plenamente elementos como la emisión de pólizas digitales, el uso de firmas electrónicas y la operación a través de canales 100 % digitales. Asimismo, es fundamental fortalecer los marcos de protección de datos y ciberseguridad, así como generar espacios regulatorios que permitan la innovación controlada, como los sandboxes. Una normativa moderna no solo facilita la innovación, sino que también protege al consumidor y fortalece la confianza en el sistema asegurador. En BISA Seguros hemos asumido un compromiso firme con la transformación digital, impulsando una evolución progresiva de nuestros procesos y servicios.
En los últimos años hemos avanzado en la digitalización de operaciones clave, mejorando la eficiencia interna y reduciendo tiempos de respuesta para nuestros clientes. Asimismo, hemos fortalecido nuestros canales de atención, integrando soluciones tecnológicas que permiten una interacción más ágil y cercana. Estos avances ya están generando resultados concretos: mayor eficiencia operativa, mejor experiencia del cliente y una gestión más precisa de la información. De cara al futuro, continuaremos profundizando esta transformación, con foco en: ■
El desarrollo de soluciones digitales innovadoras.
■
La integración con el ecosistema financiero del Grupo.
■
La incorporación de nuevas tecnologías que permitan anticipar las necesidades de nuestros asegurados.
Nuestro objetivo es consolidarnos como una compañía moderna, eficiente y centrada en el cliente, liderando la evolución del seguro en Bolivia. Sin embargo, la transformación digital no es un esfuerzo aislado; es un desafío que convoca a todo el sector. Es momento de que todos: empresa, reguladores y academia unamos visiones para construir un ecosistema protegido, ágil y, sobre todo, inclusivo. El futuro del mercado asegurador ya está aquí; el reto es acelerar el paso para que sus beneficios lleguen a cada rincón del país.”
El sello británico en el ADN del seguro boliviano De los escritorios de Liverpool a los Andes: cómo las agencias inglesas dominaron el mercado boliviano, protegieron la fortuna de los Barones del Estaño y sentaron las bases de una industria centenaria. Alan W. Shave lo cuenta en su libro Los británicos en Bolivia.
REVISTA Y/O
17
Ivone Juárez/ REVISTA Y/O
A
principios del siglo XX, el mercado asegurador en Bolivia no se escribía en español, sino con el rigor y el inglés de Londres. Antes de la consolidación de las firmas nacionales, nombres como Royal Insurance y Guardian Assurance dibujaron el mapa del riesgo en nuestro país, destaca Alan W. Shave en su libro Los británicos en Bolivia. El autor, de origen inglés, aclara al inicio de su trabajo que no se trata de una investigación rigurosa, sino, más bien, fruto de una recopilación de información que “apareció en algún impreso”, lo
que le permitió un acercamiento al ADN del seguro boliviano, donde aparece el sello británico.
Los primeros seguros Cuando se comienza a hojear la historia del seguro en Bolivia aparecen nombres de aseguradoras británicas, muchas de ellas de reputación mundial. Según relata Shave, inicialmente, estas compañías operaban a través de agentes representantes, hasta que la legislación boliviana les permitió y, al mismo tiempo, les exigió tener una presencia legal establecida en el país, lo que representaba instalar oficinas propias.
Alan W. Shave autor del libro Los británicos en Bolivia
18
Commercial Union Assurance, Royal Insurance, Liverpool & London & Globe Insurance, Norwich Union Fire Insurance Society, Sun Insurance y Eagle Star emitían pólizas para más de la mitad de la cartera total de seguros de Bolivia. En Bolivia también operaban Commercial Union (1923), Sun Insurance (1939), Norwich Union (1941), y Norwich Fire, especializada en cobertura de riesgo de incendios (1938). Un factor común entre estas empresas era que estaban asociadas con ciudadanos británicos que gozaban de negocios establecidos en Bolivia. En el libro Los británicos en Bolivia se menciona a Duncan Fox, Webster and Finnigan, Edward Anthony Ashton, Webster and Ashton, Williamson and Company y MacDonald and Company.
REVISTA Y/O
Del control al ocaso
En 1920, aproximadamente, no era extraño que las aseguradoras británicas operaran en el país a través de sus compañías afiliadas en Lima. Royal Insurance, por ejemplo, que tenía presencia en el país desde antes de la Guerra del Pacífico (1879), tenía su base de operaciones en Perú. Esa condición no había sido un limitante para su expansión ni para que, entre 1938 y 1945, se constituyera en En 1942, en plena Segunda una de las empresas de Guerra Mundial, Simón I. Patiño seguros extranjeras más logró cobertura de Lambert Brothers para sus envíos de importantes en Bolivia, estaño, plata y oro; Víctor capturando un tercio Aramayo vio frustrados sus del mercado total de seintentos de cobertura guros generales. A finales de los años 30, aseguradoras como Guardian Assurance,
La cuota de las aseguradoras británicas en el mercado boliviano comenzó a decaer en la década de los años 40, ante el surgimiento de empresas de la mano de empresarios bolivianos. En su libro, Shave se refiere a Royal, por ejemplo, que, anticipándose a la irrupción de la industria nacional, adquirió acciones de la compañía de seguros Illimani en 1946, “participando aún más cuando Illimani fue reestructurada en 1979, y transfiriendo toda su cartera de seguros a la compañía boliviana ese año, cuando se retiró del mercado boliviano”. Menciona también a Liverpool & London & Globe, que comenzó a ofrecer cobertura a partir de 1923 y permaneció hasta 1960. En 1938, la empresa disfrutaba de una participación en el mercado del 27%, hasta que cayó dramáticamente al 1% desde 1946.
Con los Barones del Estaño
La importancia de los seguros ingleses llegó a niveles estratégicos en Bolivia durante la Segunda Guerra Mundial. Mientras los submarinos acechaban en el Atlántico, los Barones del Estaño necesitaban garantías para llevar sus despachos y se embarcaron en esa tarea. Pero los magnates no tuvieron la misma suerte para proteger sus negocios. Mientras en 1942, en pleno conflicto bélico, Simón I. Patiño logró cobertura británica a través de Lambert Brothers de Londres para sus envíos de estaño, plata y oro; dos años antes, en 1940, Víctor Aramayo vio frustrados sus intentos de cobertura porque no encontró ningún corredor que se atreviera a asumir la protección de sus envíos en medio del riesgo bélico.
REVISTA Y/O
19
CONSER y St. John’s University traen a Bolivia formación internacional en seguros St. John’s es una de las instituciones más influyentes en la formación del sector asegurador a nivel mundial. Su School of Risk Management, Insurance and Actuarial Science recoge el legado directo del histórico College of Insurance, fundado en 1901 por líderes de la industria en Nueva York.
REVISTA Y/O
20
Javier Berrios Gerente Corporativo de CONSER Ltda
H
ace unos días dimos un paso importante desde CONSER y firmamos un convenio con St. John’s University de Nueva York a través de su Tobin Center for Executive Education con el objetivo de traer a Bolivia la formación ejecutiva internacional en seguros y gestión de riesgos.
St. John’s no es solo una universidad reconocida. Es, en la práctica, una de las instituciones más influyentes en la formación del sector asegurador a nivel mundial. Su School of Risk Management, Insurance and Actuarial Science recoge el legado directo del histórico College of Insurance, fundado en 1901 por líderes de la industria en Nueva York.
Avería de maquinaria e interrupción de negocio
Seguro paramétrico y nuevas soluciones de transferencia de riesgos En esta sesión trabajamos conceptos y estructura de los seguros paramétricos: cómo funcionan sus disparadores, aplicaciones en riesgos climáticos y catastróficos, además de 25 marzo casos reales y el uso de datos para este tipo de soluciones.
15
abril
Aquí entramos a riesgos asociados a maquinaria y equipos industriales, coberturas de avería, interrupción de negocio, pérdidas consecuenciales y evaluación técnica de riesgos, con casos prácticos de estructuración.
Data Analytics e Inteligencia Artificial aplicadas al sector asegurador Esta sesión se enfoca en el uso de analítica de datos en seguros, aplicaciones de inteligencia artificial en suscripción y gestión de riesgos, 13 modelos predictivos y tenmayo dencias globales en transformación digital.
Este origen no es menor. El College of Insurance nació desde el propio mercado asegurador; primero como un espacio de formación y discusión técnica y, luego, como una institución académica que desarrolló programas formales en seguros y ciencias actuariales. Durante décadas formó profesionales que trabajaron directamente en compañías aseguradoras, combinando teoría con práctica real del mercado.
REVISTA Y/O
21
Autoridad en seguros En 2001, este modelo se integra a St. John’s University consolidando una de las escuelas más especializadas del mundo en seguros, riesgo y actuaría. Su ubicación histórica en el distrito financiero de Manhattan y su vínculo directo con la industria le dieron siempre una ventaja clara: formar profesionales con enfoque aplicado, no académico aislado. Hoy, ese mismo enfoque sigue vigente. St. John’s mantiene una posición de liderazgo global en este campo, respaldada además por su calificación de 5 estrellas en QS Stars y su presencia en rankings internacionales en negocios.
CONSER Llegar a este convenio no fue casualidad. Desde CONSER venimos trabajando hace tiempo en construir una propuesta de valor que conecte el mercado local con conocimiento internacional de primer nivel. Esto implicó varias gestiones, coordinación con actores clave y un enfoque claro: no traer contenido genérico, sino formación aplicada, actual y relevante para nuestra realidad. El resultado es este primer programa ejecutivo, compuesto por estas tres sesiones organizadas en fechas y enfocadas en temas que hoy están moviendo la industria. (Ver fechas).
Un punto clave del programa es quién lo dicta. Estamos trabajando con especialistas que hoy están en compañías líderes del mercado global, muchos vinculados a reaseguradoras y proyectos de innovación. No es teoría, es práctica aplicada. Cada sesión dura aproximadamente dos horas, en formato virtual en vivo. Los participantes reciben certificación de St. John’s University —Tobin Center for Executive Education— lo que le da un respaldo real dentro del sector. Para nosotros, este convenio tiene un objetivo claro. Acercar a nuestros socios y al mercado en general a los conocimientos más recientes, con enfoque internacional, pero aterrizados a la realidad de Bolivia. Hoy más que nunca, el sector asegurador necesita entender nuevas estructuras de riesgo, uso de datos y soluciones innovadoras. Si quieres revisar más a detalle los contenidos y los perfiles de los docentes, puedes hacerlo aquí: (https://conser.bo/conser-cursos/) Este es solo el inicio. La idea es seguir construyendo espacios de formación que realmente eleven el nivel del mercado.
“Es un honor haber celebrado 15 años en Bolivia siendo líderes y marcando pautas en el mercado asistenciador”
Luis Alberto Narro
REVISTA Y/O
22
Ivone Juárez - REVISTA Y/O 15 años de innovación y cercanía: el camino de Addiuva en Bolivia.
L
uis Narro Robles, presidente y fundador de Addiuva Enterprises, estuvo hace unas semanas en Bolivia para celebrar los 15 años en el país de la empresa que fundó hace aproximadamente tres décadas, en México, con una clara misión: ayudar a las personas a partir de soluciones tecnológicas y de servicios de asistencia en el mercado asegurador. Narro plasmó su objetivo en el nombre que le puso a su emprendimiento: Addiuva, palabra en latín que significa “ayuda”. Addiuva es un grupo de empresas de servicios de soluciones de tecnología, servicios de asistencia, de control y monitoreo de servicios de terceros. La empresa se convirtió en una transnacional que tiene presencia en tres continentes y cuenta con filiales en más de 22 países. “Eran tiempos en que la gente tenía que incurrir en muchos gastos para resolver las necesidades que tenía. Por ejemplo, si necesitaba asistencia legal tenía que comprar una póliza legal; si quería una emergencia médica, tenía que adquirir una póliza de emergencias. Si quería tener un auxilio en casa necesitaba tener otra póliza específica. Entonces pensé en centralizar todos estos servicios viendo cómo se hacía en Europa”, cuenta Luis Narro. Addiuva es la primera empresa de asistencia en el mercado latinoamericano del seguro que no es parte de una compañía europea y amplió sus servicios al sector financiero, la banca y el retail con grandes perspectivas que se advierten hoy. Cuando Luis Narro mira el retrovisor, al momento en que fundó Addiuva, se siente gratamente sorprendido y orgulloso porque su emprendimiento ha superado sus expectativas. El mexicano agradece por esto a su equipo de colaboradores.
de prepago. En poco tiempo creó los primeros productos a gran escala of recidos a las compañías de telefonía móvil más importantes de México. En 2004 avanzó hacia la prestación de soluciones tecnológicas de última generación a las empresas. Entonces funda Ikatech Solutions y, posteriormente, Voccare Global Solutions Center, convirtiendo así a Addiuva en un líder del servicio de soluciones de tecnología, asistencia y de control y monitoreo de servicios de terceros.
“Siempre pensé en grande, pero la expectativa ha sido rebasada por la realidad, porque la vida me dio la oportunidad de contar con un equipo que tiene una gran capacidad de entrega, de trabajo y de dar resultados impresionantes. Esto no se puede lograr solamente con tecnología ni con ideas, sino con un equipo”, afirma. El empresario conversó de forma exclusiva con la REVISTA Y/O, compartió su visión sobre el futuro y los desafíos de la asistencia y, el acto de reconocimiento con el que Addiuva reconoció a sus clientes y aliados en Bolivia. Esta es la conversación. Addiuva celebró sus 15 años en Bolivia con una premiación y reconocimiento a sus clientes LAN.– Así, celebramos 15 años en el país con un reconocimiento a nuestros clientes. Fue un acto muy significativo en el que vimos lo que hemos construido en este tiempo en Bolivia. Quiero dar un reconocimiento muy especial a nuestro equipo por haber construido y tejido relaciones sólidas a largo plazo con nuestros clientes, que han ido creciendo con nosotros y ven lo que el servicio puede hacer por ellos. Es un orgullo reconocerlos y expresar nuestra gratitud por haber confiado en nosotros, en nuestra empresa. ¿Cómo evalúa estos 15 años de Addiuva Enterprises en Bolivia? LAN.– Para Addiuva es un gran reto estar en Bolivia, un país clave en la región de Latinoamérica, donde, como empresa multinacional, operamos en medio de conflictos políticos, económicos y una falta de divisas, pero donde hoy tenemos el honor de haber celebrado estos 15 años, siendo líderes en el mercado y marcando las pautas en el mercado asistenciador.
23 REVISTA Y/O
PERFIL
Luis Narro es el presidente de la Junta Directiva de Addiuva Enterprises, cargo que ejerce desde que fundó la empresa en los años 90. Desde entonces ha expandido su organización alrededor del mundo, en al menos 20 países. Narro es un emprendedor innovador y visionario que, a lo largo de su trayectoria, ha fundado al menos 30 empresas en diferentes países bajo modelos de negocios exitosos. Comenzó a construir empresa en su país, México, en el mercado de la asistencia jurídica
Los ejecutivos de Addiuva Enterprises en la celebración de los 15 años en Bolivia. Foto Gentileza Addiuva Enterprises.
REVISTA Y/O
24
En estos 15 años, ¿qué hitos marcó Addiuva en Bolivia?
nuestra filial en una empresa completamente automatizada y enormemente eficiente.
LAN.– En estos 15 años vimos que la transformación digital se convirtió en una necesidad total para todas las compañías. Lo que muchas empresas latinoamericanas veían como fantasía ahora es realidad, en términos de tecnología. Por nuestro lado, desde hace 15 años, comenzamos a tomar muy en serio la transformación digital. Formamos un spin-off con la empresa de desarrollo del grupo, la convertimos en una empresa independiente de desarrollo de software para el mercado global y empezamos una transformación total a la forma de prestar los servicios en cada una de nuestras filiales, incluyendo Bolivia. Llegar a este momento, en estas condiciones, con la transformación tecnológica, que si bien automatiza los servicios no los deshumaniza, nos permite tener una cercanía con los clientes; una trazabilidad total de cualContamos con Femasis, un quier servicio que nos pida programa de protección a las cualquier usuario final de mujeres de la violencia. Lo una aseguradora, un banllevamos adelante en todos los co, un retail de cualquier países donde nos encontramos tipo de servicio. En cuanto a Bolivia, en estos años fuimos transformando gradualmente
¿Cómo se alcanza ese equilibrio entre ofrecer toda la tecnología pero no deshumanizar el servicio? LAN.– Por ejemplo, nosotros no quisimos que nuestro contact center fuera un robot. Existe la tecnología para aparentar la voz humana y emociones, pero nosotros sabemos que la realidad es que la emoción humana es incomparable. Contamos con operadores capaces de alcanzar una gran empatía a la hora de recibir la llamada de algún cliente, con esa capacidad de ponerse en los zapatos de la persona que está solicitando un servicio y tenderle una mano amiga para ayudarlo. Mientras, al mismo tiempo, se despliega un modelo de atención automatizada que busca el problema, lo localiza de manera automática y asigna el servicio, indicando las coordenadas, dónde está nuestro cliente, indicándole en cuántos minutos se lo atenderá, etcétera, siempre con el agente humano atendiendo. ¿Cómo adecuó Addiuva sus servicios a Bolivia? ¿Hubo la necesidad? LAN.– Sí, sucede en todos los países de Latinoamérica, pese a que compartimos la cultura y te-
nemos tantas cosas en común. Por ejemplo, en México, Bolivia, Perú y Ecuador, donde contamos con una importante población indígena, que tiene sus usos y costumbres, las leyes no se pueden aplicar en un 100%. En ese contexto, en Addiuva contamos con Femasis, un programa de protección a las mujeres de la violencia. Lo llevamos adelante en todos los países donde nos encontramos y en varias regiones tuvimos que adaptarlo a la realidad, como en el caso de Bolivia. Nosotros les extendemos la mano a las mujeres en condición de violencia, con lugares de asilo, asesoría legal, asesoría médica. Es una muestra de cómo en Addiuva Enterprises, de acuerdo a la problemática que encuentra en cualquiera de las regiones donde opera, encuentra una solución para poder brindar un soporte y una ayuda a las mujeres. ¿Addiuva cuenta con una política social en su estrategia corporativa?
LAN.– Actualmente estamos presentes en La Paz y Santa Cruz, y planificamos ampliar nuestras oficinas a todo el país. Nuestra cobertura llega a todo el territorio, pero queremos llegar a todos los rincones para ofrecer nuestras soluciones, y que la gente tenga acceso a un servicio de altísima calidad para poder resolver sus problemas cotidianos. ¿Cuáles son las limitaciones que encuentran en Bolivia? LAN.– Actualmente, la principal limitación, pero que vemos que va en vías de solución, es el acceso a divisas, algo fundamental para una empresa internacional. ¿Por qué? Porque nosotros centralizamos las operaciones en distintos centros de control y operación de tecnología muy avanzados. Pero sabemos que ningún problema puede ser eterno, y, como empresa, buscamos soluciones. esde la visión global, ¿cuál ha sido la evolución D de Addiuva en los últimos años? ¿Cuáles fueron los principales motores de su crecimiento?
REVISTA Y/O
LAN.– Sí. También estamos a punto de iniciar un programa de becas para madres solteras de los contact center de la empresa. Contamos con seis contact centers en la región, donde nuestras trabajadoras son, en su mayoría, madres solteras. También estamos consolidando una fundación para poder llevar becas de estudio a los niños que lo necesiten en Bolivia. ¿Cuáles son las proyecciones de Addiuva en Bolivia? ¿Hay planes de expansión?
25
LAN.– Addiuva nació con la vocación de servir al cliente y al usuario final. Somos una empresa B2B que da servicio al cliente entendiendo que tenemos que ayudar a las empresas a generar más ingresos, retener a sus clientes y fidelizarlos. También llegamos al usuario final con nuestra máxima de dar un servicio 100% eficiente, de la mejor calidad para resolver sus necesidades. Ahora estamos apostando a la investigación tecnológica, estamos desarrollando nuestra propia inteligencia artificial, trabajando con las mejores herramientas posibles, pero sin deshumanizar; siempre con un respeto irrestricto a nuestro personal y a nuestros colaboradores. El ser una empresa internacional, con operaciones en 22 países, nos permite compartir las mejores prácticas y adaptarlas al mercado local; eso nos da una gran capacidad de adaptación y de crecimiento sostenible. ¿Algunos principios éticos que maneja la empresa además de no deshumanizar el servicio? LAN.– Addiuva no trabaja con empresas o en-
Addiuva no trabaja con empresas o entidades gubernamentales que estén fuera de la ley; no hace nada que esté fuera del marco de la ley
REVISTA Y/O
26
tidades gubernamentales que estén fuera de la ley; no hace nada que esté fuera del marco de la ley. Lo entendemos así porque es la única manera, en mi caso, de llegar a casa y ver a mis hijos de f rente. Addiuva es una empresa con valores que no negocia por ningún contrato; eso es parte de su esencia, de su ADN. ¿Cómo ve el servicio de Addiuva de acá a cinco años? LAN.– Veo muchos servicios y productos en tecnología que ayudarán mucho más a las personas. En el mundo ya existen varias soluciones que queremos probar, pero que no podemos porque las regulaciones de los países las prohíben o no existen. Por ejemplo, en Alaska, en el invierno los servicios se entregan por drones. Nosotros podríamos entregar muchas de las Veo una revolución total en los soluciones que tenemos próximos cinco años y las em- de la misma forma, pero presas de asistencia que no se las regulaciones no permimonten en este tipo de tecno- ten que los drones circulen logías quedarán relegadas libremente. En Puerto Rico solicitamos autorización para usar drones a una veloci-
dad estándar y solamente sobre las avenidas, sin cortar camino, solo para evadir el tráfico, pero no logramos los permisos porque no hay normativa. Otro ejemplo, en China, los servicios de grúa prácticamente desaparecieron; ahora se usan unas plataformas con ruedas que se meten debajo del carro para levantarlo y llevarlo. Ya no se necesita un vehículo, son plataformas autónomas a batería. Son grandes avances, que también se están dando en la parte médica. La tecnología está influyendo de una manera definitiva: la videomedicina, el diagnóstico remoto. Veo una revolución total en los próximos cinco años y las empresas de asistencia que no se monten en este tipo de tecnologías quedarán relegadas.
La importancia de la experiencia del usuario en las aplicaciones de hoy Luis F. Cardozo A. Presidente de ESOFT S.R.L.
E
n la era en la que vivimos, en la que los usuarios tienen diversas formas de interactuar con aplicaciones de software, ya sea a través de sus teléfonos celulares o de sus computadoras personales, el éxito de las mismas ya no se mide únicamente por su robustez técnica o su lista de funcionalidades. El verdadero diferencial competitivo radica en la Experiencia del Usuario (UX). Una herramienta
REVISTA Y/O
27
potente que sea difícil de usar está condenada al abandono, mientras que una interfaz intuitiva y fluida puede convertir un producto común en un estándar de la industria.
Diferencia entre funcionalidad y usabilidad A menudo se confunde el “qué hace” una aplicación con el “cómo se siente” usarla. Un software
puede automatizar procesos complejos, pero si el flujo de trabajo es confuso, el usuario percibirá la herramienta como un obstáculo en lugar de una solución. La UX busca eliminar la fricción cognitiva; es decir, el grado de complejidad para aprender a usarla, permitiendo que el usuario alcance sus objetivos con el menor esfuerzo mental posible. Muchos proyectos de tecnología han fracasado no tanto por razones de complejidad o por temas de financiamiento, sino porque son una barrera para los usuarios por la compleja operación de las aplicaciones.
Impacto en la productividad
REVISTA Y/O
28
La implementación de un diseño centrado en el usuario tiene efectos directos en la rentabilidad de las empresas: Reducción de costos de soporte. Una interfaz clara disminuye las consultas por errores o confusión. Curva de aprendizaje acelerada. Los empleados o clientes adoptan la tecnología más rápido, optimizando los tiempos de implementación. Fidelización. En aplicaciones de consumo, una buena UX es el principal factor de retención. Un usuario satisfecho no busca alternativas.
La psicología detrás del diseño El diseño de software moderno se apoya en principios psicológicos para guiar la atención. Elementos como la jerarquía visual, el uso estratégico del espacio en blanco y la respuesta inmediata a las acciones del usuario crean un entorno de control y confianza. No se trata solo de estética, sino de arquitectura de información eficiente. Para que una aplicación de software destaque debe cumplir tres condiciones fundamentales: ■
Utilidad: debe resolver un problema real.
■
Accesibilidad: debe ser usable por la mayor cantidad de personas, independientemente de sus capacidades.
■
Consistencia: el comportamiento de la aplicación debe ser predecible en todas sus pantallas.
Para las empresas de hoy, invertir en UX puede ser considerada una decisión estratégica. La lealtad del usuario interno o externo se gana a través de la simplicidad y la eficiencia. El software que mejor entiende las necesidades humanas es, con seguridad, el que tiene éxito.
El arte de rediseñarse: la nueva ingeniería de la resiliencia corporativa para no detenerse e la crisis de carburantes al rediseño del liderazgo: cómo el sector privado boliviano D está aprendiendo a navegar la tormenta perfecta con tecnología y agilidad.
Un lustro en la cuerda floja
S
egún el economista y docente universitario Andrés Uzín, la resiliencia no es solo una palabra de moda, sino una armadura necesaria. “Desde 2019, las empresas en Bolivia atraviesan por un escenario de crisis profunda”, explica Uzín. La cronología es implacable: ■
2019: crisis política y social.
■
2020: el zarpazo global de la pandemia del Covid-19.
■
2023: La crisis de divisas y la posterior escasez de carburantes.
Ante este panorama, Uzín es tajante: “La resiliencia en las empresas representa la capacidad de reponerse ante un escenario de crisis, lo que no implica que eviten el problema, sino, más bien, que lo encaren”. El experto sugiere que el éxito actual no radica en la reacción lenta, sino en ir previendo los problemas que se vieron venir con anticipación.
29 REVISTA Y/O
E
n las avenidas de La Paz, la creciente circulación de vehículos eléctricos con placas celestes y que se pueden cargan en casa mientras se duerme es mucho más que una tendencia ecológica; es un síntoma de adaptación. Lo que hace un año era impensable, hoy es la respuesta pragmática de las concesionarias ante la coyuntura de crisis que se vive a nivel global y también en Bolivia. Este fenómeno es el espejo de lo que ocurre hoy en el corazón de las corporaciones bolivianas: la capacidad de rediseñarse para no detenerse. Como bien se observa en las calles, la resiliencia no es solo sobrevivir, es encontrar rutas alternativas cuando las tradicionales se bloquean.
El giro global del modelo de negocio
¿
Cómo se evita la parálisis cuando los mercados se contraen?
Para Ibo Blazicevic, past presidente de la Cámara Nacional de Industrias, la respuesta ha sido ingenio y estructura. Las industrias han dejado de ser estructuras rígidas para convertirse en organismos dinámicos que apuestan por profesionales jóvenes y tecnología de punta para lograr procesos más eficientes.
REVISTA Y/O
30
El líder posvertical y sus habilidades
L
a resiliencia no solo ha cambiado los balances contables, ha transformado a quienes toman las decisiones. El líder vertical y distante ha muerto; en su lugar, ha nacido un perfil que equilibra los datos duros con la empatía. Ibo Blazicevic define este nuevo perfil bajo dos dimensiones: El estratega del dato, dueño de una capacidad analítica profunda para interpretar las señales del mercado. “Hay que trabajar mucho con Big Data e indicadores críticos de performance (KPIs); ir haciendo ajustes a medida que el mercado va dando señales”, dice. El facilitador de consensos, un líder actual que “enseña haciendo” y ha eliminado las barreras jerárquicas. “La verticalidad ya no existe. El líder de hoy está disponible para todos: obreros, trabajadores, jefes. es un líder abierto que construye consensos”, afirma.
“Cada industria vio cómo encontrar nichos de mercado, fidelizar a sus clientes y, en muchos casos, lo determinante fue la calidad de sus productos”, señala Blazicevic. En este nuevo esquema, la Inteligencia Artificial (IA) juega un rol protagónico. Según el ejecutivo, la tecnología permite que “lo que antes era incierto ahora sea más preciso usando modelos estadísticos y econométricos”, facilitando así que las empresas identifiquen con claridad las preferencias del consumidor y lleguen con mayor precisión a sus nichos de mercado. Este cambio ha traído consigo una renovación generacional y tecnológica. Las multinacionales están imponiendo modelos con alta rotación en niveles de decisión, apostando por profesionales jóvenes y, sobre todo, por la IA. Para Blazicevic, la IA es el gran aliado de la rentabilidad en tiempos de vacas flacas. “Lo que antes era incierto ahora es más preciso usando modelos estadísticos y econométricos. Se puede llegar con más eficiencia a los nichos de mercado e identificarlos con mayor claridad”, sostiene. Ante este panorama, Uzín es tajante: “La resiliencia en las empresas representa la capacidad de reponerse ante un escenario de crisis, lo que no implica que eviten el problema, sino, más bien, que lo encaren”. El experto sugiere que el éxito actual no radica en la reacción lenta, sino en ir previendo los problemas que se vieron venir con anticipación.
El líder posvertical y sus habilidades
“Hay que trabajar mucho con Big Data e indicadores críticos de performance (KPIs); ir haciendo ajustes a medida que el mercado va dando señales”, dice. El facilitador de consensos, un líder actual que “enseña haciendo” y ha eliminado las barreras jerárquicas. “La verticalidad ya no existe. El líder de hoy está disponible para todos: obreros, trabajadores, jefes. es un líder abierto que construye consensos”, afirma.
L
Al igual que esos autos eléctricos que se cargan silenciosamente por la noche para enfrentar el tráfico paceño al día siguiente, las empresas bolivianas están aprovechando las pausas de la crisis para recargar sus estrategias. La resiliencia en Bolivia ha dejado de ser un concepto abstracto para convertirse en una habilidad operativa: la capacidad de mirar de frente al problema, adoptar la tecnología y liderar desde la cercanía. En este nuevo escenario, el que no se rediseña, simplemente se apaga.
31 REVISTA Y/O
L
a resiliencia no solo ha cambiado los balances contables, ha transformado a quienes toman las decisiones. El líder vertical y distante ha muerto; en su lugar, ha nacido un perfil que equilibra los datos duros con la empatía. Ibo Blazicevic define este nuevo perfil bajo dos dimensiones: El estratega del dato, dueño de una capacidad analítica profunda para interpretar las señales del mercado.
El futuro se carga en casa
Isabel Auad La fuente Gerente General de PlL Tarija:
REVISTA Y/O
32
"Hoy estamos preparados para adaptarnos a nuevas coyunturas e identificar oportunidades"
E
n los últimos años, las empresas han tenido que enf rentar diversas coyunturas, cada una con tiempos y características distintas. Esto ha obligado a replantear continuamente las estrategias inicialmente planificadas, adaptándolas a las nuevas realidades. Hace cinco años, nadie habría imaginado atravesar una pandemia. Sin embargo, cuando esta llegó, en PIL Tarija transformamos nuestras estructuras para operar en condiciones completamente imprevistas: implementamos nuevos horarios, adaptamos productos en dis-
tintas presentaciones y, sobre todo, cambiamos nuestro modelo de distribución, pasando de uno horizontal a uno enfocado en puntos estratégicos. Como empresa aprendimos a interactuar con la incertidumbre, evaluando constantemente el entorno y tomando decisiones que pudieran sostenerse en el tiempo. En cuanto a la materia prima, por ejemplo, negociamos con nuestros proveedores para estabilizar precios. Asimismo, trabajamos en la adecuación de las presentaciones de nuestros productos, respondiendo a las nuevas necesidades del mercado. Hoy estamos preparados para adaptarnos a nuevas coyunturas e identificar oportunidades de crecimiento. Si bien hemos retomado una planificación anual, esta es flexible y ajustable. Nuestra visión también ha evolucionado: ahora priorizamos escuchar al cliente. Ya no avanzamos únicamente en función de lo que creemos que debemos hacer, sino en función de lo que el mercado realmente demanda, lo que nos permite mantenernos competitivos. Nuestro equipo está conformado por profesionales con amplia experiencia en nuestros procesos, así como por nuevos talentos que aportan herramientas innovadoras, especialmente en el ámbito tecnológico. En ese sentido, nos mantenemos atentos a los avances tecnológicos y comprometidos con la capacitación continua de nuestro personal. Finalmente, reafirmamos nuestro compromiso con la calidad. Próximamente iniciaremos procesos de certificación bajo normas ISO, consolidando así nuestros estándares y fortaleciendo nuestra propuesta de valor.
La Selección, el capital social y el desarrollo
Gonzalo Chávez Economista
33 REVISTA Y/O
L
a Selección Boliviana no clasificó al Mundial. Como corresponde a mi honesta ignorancia futbolística, me abstendré de explicar esquemas tácticos, presión de la delantera o misterios del mediocampo. Pero sí puedo detenerme en algo más interesante de mi área de trabajo: ese fenómeno colectivo, casi eléctrico, que durante semanas recorrió Bolivia como una corriente invisible. Una esperanza densa, casi tangible, que se podía cortar con cuchillo y que, por un breve instante, nos hizo sentir parte de un mismo relato. En esos días, el país operó como una comunidad cohesionada. Familias, empresas, personas de diferentes clases sociales, oficinas públicas, mercados, plazas y redes sociales se sincronizaron alrededor de un mismo evento. No era solo fútbol; era una coreografía social espontánea. Esa sensación, efímera pero poderosa, tiene un nombre en las ciencias sociales: capital social. El concepto de capital social ha sido desarrollado por múltiples autores, pero uno de sus exponentes más influyentes es Robert Putnam, quien lo define como el conjunto de redes, normas y confianza que facilitan la coordinación y cooperación para el beneficio mutuo. En términos más simples, el capital social es esa capacidad de una sociedad para “hacer cosas juntas” sin necesidad de recurrir constantemente a contratos formales o mecanismos de coerción. Putnam, en su célebre estudio sobre Italia, mostró que las diferencias en desarrollo económico entre el norte y el sur no se explicaban únicamente por factores tradicionales, como infraestructura o inversión, sino por algo más sutil pero decisivo: la densidad de redes sociales y la confianza interpersonal. En el norte, las personas confiaban más entre sí, participaban en asociaciones cívicas y coope-
REVISTA Y/O
34
raban con mayor facilidad; en el sur, en cambio, predominaban relaciones fragmentadas y una lógica más defensiva. El resultado fue una brecha persistente en términos de desarrollo económico e institucional. Este hallazgo introduce una idea profundamente incómoda para el economista tradicional: el crecimiento económico no depende exclusivamente del capital físico, ni del capital humano, ni siquiera del capital financiero. Depende también, y a veces de manera decisiva, del capital social. De la capacidad de una sociedad de hacer cosas conjuntas como emprender, invertir y crecer. El capital social opera como un lubricante invisible de la economía. Reduce los costos de transacción, facilita el cumplimiento de acuerdos, mejora la eficiencia de los mercados y fortalece la gobernanza. Cuando existe confianza, las personas están más dispuestas a invertir, asociarse e innovar. Cuando no existe, cada interacción económica se convierte en una negociación defensiva, cargada de sospecha, burocracia y costos adicionales. Ahora bien, no todo capital social es igual. PoEl desarrollo no solo depende demos distinguir entre el de dinero o infraestructura, “bonding social capital” sino de la confianza (capital social de cohey la capacidad colectiva de una sión), que une a grupos (familia, sociedad para cooperar y actuar homogéneos bajo objetivos comunes gremio, comunidad); el “bridging social capital” (capital social de puentes), que conecta grupos
distintos, y el “linking social capital” (capital social de vinculación), que vincula a la sociedad con las instituciones. Una sociedad puede ser rica en cohesión interna, pero pobre en conexiones externas, y esa combinación, aunque funcional para sobrevivir, puede limitar seriamente el desarrollo. Aquí es donde el caso boliviano adquiere una riqueza analítica particular. La socióloga Fernanda Wanderley estudió el capital social en el occidente del país, especialmente en El Alto, y encontró precisamente esa paradoja: una densidad extraordinaria de redes sociales, pero con una orientación predominantemente defensiva. Los comerciantes y artesanos alteños no solo comparten espacios económicos; comparten origen, historia y pertenencia. Provienen de los mismos pueblos, participan en las mismas organizaciones gremiales, mantienen lazos familiares estrechos y hasta coinciden en las canchas de fútbol dominicales. Es un capital social fuerte, cohesivo, profundamente enraizado. Pero es, sobre todo, un capital social hacia adentro. Su principal virtud, y al mismo tiempo su principal límite, es su capacidad de reacción. Cuando una política pública amenaza al sector, estas redes se activan con notable eficacia: se coordinan, se movilizan, presionan y resisten. Es un capital social que protesta bien, que bloquea con eficiencia, que defiende intereses comunes con disciplina casi coreográfica. Pero no necesariamente es un capital social que produce bien. El problema no es la falta de vínculos, sino su dirección. Este tipo de capital social genera Continúa en la página 36
REVISTA Y/O
35
REVISTA Y/O
36
confianza interna, pero no necesariamente confianza extendida. Favorece la solidaridad intragrupal, pero dificulta la articulación con otros sectores, la adopción de nuevas tecnologías o la inserción en mercados más complejos. En términos analíticos, hay un exceso de “bonding” y una escasez relativa de “bridging” y “linking”. En términos más terrenales, tenemos demasiado capital social “de puertas adentro” (el que une a la familia, al gremio, al compadre) y muy poco capital social “de puentes” (el que conecta con otros grupos) y “de conexiones” (el que vincula con las instituciones). Dicho con cierta ironía elegante: es un capital social extraordinariamente eficiente para organizar bloqueos, pero menos eficaz para organizar conglomerados productivos. Las implicaciones económicas son profundas. Un capital social predominantemente defensivo tiende a preservar estructuras exisBolivia posee una cohesión tentes antes que transinterna fuerte pero orientada a la formarlas. Protege al resistencia y la protesta, lo que grupo, pero no siempre dificulta la creación de puentes lo proyecta hacia nueproductivos e institucionales con vas oportunidades. En sectores distintos contextos de alta incertidumbre institucional, como el boliviano, esta lógica es comprensible
e incluso racional: cuando el Estado es débil o impredecible, la confianza se refugia en lo cercano. Pero esa misma estrategia de supervivencia puede convertirse, a largo plazo, en un límite al desarrollo. Y aquí volvemos al fútbol. Durante esas semanas de ilusión mundialista, Bolivia experimentó una expansión temporal de su capital social, particularmente en su dimensión “bridging”, de crear puentes. Personas de distintas regiones, clases sociales e ideologías compartieron una emoción común. Se generó un “nosotros” más amplio, menos fragmentado. Por un breve instante, el país dejó de ser una suma de islas para convertirse en una comunidad. El problema, como suele ocurrir, es la temporalidad. Este capital social emocional es intenso pero efímero. No se traduce automáticamente en instituciones más sólidas ni en una cultura sostenida de cooperación. Es un capital social de alta volatilidad: sube rápido, emociona mucho y luego se evapora. Sin embargo, sería un error subestimarlo. Estos episodios revelan algo fundamental: la capacidad latente de la sociedad boliviana para coordinarse, confiar y actuar colectivamente existe. No es un recurso inexistente; es un recurso subutilizado. La pregunta relevante, entonces, no es por qué Bolivia no clasificó al Mundial, sino cómo transformar ese capital social efímero y ese capital social defensivo en un capital social productivo. Cómo pasar de la emoción compartida a la cooperación sostenida. De la reacción a la creación. Esto implica desafíos institucionales profundos: construir confianza en las reglas del juego, fortalecer la calidad del Estado, promover redes más abiertas y facilitar la interacción entre distintos sectores. Implica ampliar el radio de confianza, pasar del “nos defendemos juntos” al “producimos juntos hacia afuera”. Porque el desarrollo económico no ocurre solo cuando las personas confían intensamente dentro de su grupo, sino cuando son capaces de confiar lo suficiente fuera de él. Bolivia, en esos días de fútbol y en las calles organizadas de El Alto, nos mostró dos caras del mismo fenómeno: la potencia de su cohesión social y los límites de su orientación. Tiene la energía para resistir y la capacidad para unirse. El desafío es convertir esa energía en productividad, esa unidad en innovación y esa esperanza, que alguna vez se pudo cortar con cuchillo, en una estrategia de desarrollo que no dependa de un partido, sino de un proyecto compartido de nación.
La resiliencia empresarial no es únicamente adaptarse; es rediseñarse desde el sistema Jimena Sainz SOCIA y DIRECTORA EJECUTIVA BUENASPRÁCTICAS SRL. FORUM LEADER La Paz-Bolivia at Renaissance Executive Forums (REF). Master Certified Coach (MCC) ICF credential at INTERNATIONAL COACHING FEDERATION. Mentor Coach at ICF.
D
urante mucho tiempo, la resiliencia empresarial se confundió con resistir y recuperarse. Resistir crisis, sostener resultados, absorber presión y volver —una y otra vez— al mismo punto de equilibrio. Pero esa lógica ya no alcanza porque sobrevivir no es evolucionar y recuperarse no es rediseñarse. Una organización que solo resiste, se desgasta; y una organización desgastada no evoluciona, sino que se defiende. La resiliencia, en su forma más madura, deja de ser respuesta y se convierte en arquitectura. Es la forma en que la organización está diseñada
para relacionarse con lo que ocurre. Las organizaciones que hoy sostienen valor en entornos inestables no son las que mejor reaccionan, sino las que se rediseñan mientras operan. No esperan a estabilizarse: se reconfiguran en medio de la tensión y del caos. Esa arquitectura se construye en un contexto ineludible: la cultura líquida. Un entorno donde nada permanece lo suficiente como para volverse definitivo, donde las certezas se diluyen y las estructuras rígidas quedan expuestas. En este escenario, la inestabilidad deja de ser excepción y se convierte en condición.
REVISTA Y/O
37
No existe resiliencia sin coherencia sistémica. He visto organizaciones con discursos sofisticados sobre cultura, pero con estructuras que la contradicen. Empresas que hablan de agilidad, pero operan con procesos pesados; liderazgos que promueven confianza, pero gestionan desde el control. La resiliencia no se declara, se diseña. Ese diseño no puede sostenerse desde vínculos débiles. Es vital navegar la incertidumbre a través del liderazgo vinculante. No se trata de cercanía emocional superficial, sino de construir relaciones basadas en responsabilidad compartida, reconocimiento genuino y reciprocidad. Sin este tipo de liderazgo, la organización puede tener tecnología y estrategia, pero no tiene sistema. Y sin sistema, existe fragilidad. como adaptación continua: 03 Resiliencia el fin de la lógica episódica
REVISTA Y/O
38 En una cultura líquida, la resiliencia no es rearmarse. Rearmarse supone volver a una forma anterior y eso, en tejidos inconsistentes, es un pensamiento mágico: asumir que el hábitat volverá a ser el mismo y que la organización también debería hacerlo. La resiliencia exige algo distinto: reformularse con conciencia mientras el sistema está en movimiento. Se requiere lectura interna, coherencia sistémica y un liderazgo capaz de sostener dirección. Desde esta lógica, la resiliencia empresarial puede leerse en cuatro dimensiones clave:
01
Resiliencia como ventaja competitiva: cuando la incertidumbre deja de ser amenaza
Las empresas que hoy se diferencian no son las más eficientes en escenarios estables, sino las que transitan con inteligencia bajo tensión. No reaccionan mejor, se reconfiguran más rápido. No protegen solo el resultado, sino su capacidad de seguir generándolo. La ventaja no está en controlar la incertidumbre, sino en relacionarse mejor con ella. Aquí emerge la “intrategia” como forma de pensamiento. La intrategia desplaza el foco desde la reacción externa hacia la lectura interna del sistema: cómo decidimos, cómo interpretamos y cómo nos posicionamos frente a lo que ocurre. En escenarios líquidos, el mayor riesgo no es lo que pasa afuera, sino la incapacidad de la organización de leerse a sí misma mientras todo migra. Una empresa resiliente se resignifica desde adentro, con criterio. como arquitectura organiza02 Resiliencia cional: coherencia o fragilidad
Uno de los mayores errores es tratar la resiliencia como un evento: planes de crisis o comités de contingencia. Las organizaciones más evolucionadas maniobran desde una lógica de anticipación. Sin embargo, en culturas líquidas, el cambio constante puede generar fatiga. Por eso, la resiliencia es sostener dirección en medio del movimiento, apelando a la capacidad de detenerse, leer y decidir con conciencia.
04 que el liderazgo realmente revela
Resiliencia como madurez directiva: lo
La resiliencia organizacional es un reflejo de la madurez del liderazgo. En momentos de inestabilidad, el líder debe ser flexible sin volverse inconsistente y rápido sin ser impulsivo. Cuando el entorno es ambiguo, las personas no siguen procesos, siguen referentes que den claridad y sentido. En contextos de presión, el liderazgo muestra su verdad estructural: ■
Si amplifica el caos o genera claridad.
■
Si protege al sistema o protege su ego.
■
Si habilita conversaciones difíciles o las evita.
■
Si construye vínculo o lo erosiona en nombre de la urgencia.
La pregunta que incomoda al sistema La resiliencia no es un atributo que se incorpora; es el resultado de la calidad interna del sistema. Por lo tanto, la pregunta no es si una empresa es resiliente, sino: ¿la organización está diseñada para adaptarse con conciencia o solo para reaccionar con velocidad? Las empresas colapsan cuando pierden sentido, coherencia y vínculo. En ese momento queda expuesta la verdad del diseño.
¿Disminuir la concentración de oro de las RIN del Banco Central de Bolivia?
Consideraciones generales
L
a sostenibilidad, sensibilidad y credibilidad de mantener un régimen cambiario de nuestra moneda respecto al dólar americano requiere contar con un nivel óptimo acumulado de reservas internacionales netas (RIN) compuesto por: dólares y otras divisas, Derechos Especiales de Giro (DEG) y barras de oro en el Banco Central de Bolivia (BCB), y mantener una estricta disciplina fiscal y complementada con una regla monetaria de una tasa de aumento de la emisión monetaria igual a la tasa de crecimiento de la economía. En economía se requiere conocer el todo para comprender una parte, para asumir una medida económica en cualquiera de los sectores porque no es suficiente comprender los efectos de corto plazo sino también los efectos directos e indirectos de mediano y largo plazo. La narrativa para responder a la pregunta ¿Disminuir concentracion de oro de reservas internacionales netas del BCB? requiere conocer y analizar el marco normativo, conceptual y actual estado de situación de las reservas internacionales netas.
Marco normativo
Las principales normas sobre el BCB son la Constitución Política del Estado, ley del BCB y la ley de compra del oro. La Constitución Política del Estado y la ley del Banco Central de Bolivia (BCB) señala: “En el marco de la política económica del Estado, tiene la función de mantener la estabilidad del poder adquisitivo interno de la moneda, para contribuir al desarrollo económico y social”.
39 REVISTA Y/O
Germán Molina Díaz Economista, miembro de número de la Academia Boliviana de Ciencias Económicas, docente de la UCB e investigador asociado del Instituto de Investigaciones Socioeconómicas de la UCB.
toma de decisiones sobre el flujo y el stock de las reservas internacionales netas y de sus componentes es una condición imprescindible la servidumbre a las leyes vigentes.
Marco conceptual
REVISTA Y/O
40
Ley N°1670 del BCB determina: “Velara por el fortalecimiento de las Reservas Internacionales de manera que permitan el normal funcionamiento de los pagos internacionales de Bolivia”. “Administrara y manejara sus Reservas Internacionales, pudiendo invertirlas y depositarlas en custodia, así como disponer y pignorar las mismas, de la manera que considere más apropiada para el cumplimiento de su objeto y de sus funciones y para su adecuado resguardo y seguridad. Podrá, asimismo, comprar instrumentos de cobertura cambiaria con el objeto de reducir riesgo. En caso de la pignoración del oro está deberá contar con aprobación legislativa”. Ley N°1503 de compra del Oro del 5 de mayo del 2023: “... compra de oro del mercado interno para el fortalecimiento de las Reservas Internacionales y efectuar operaciones financieras con las Reservas Internacionales en oro en los mercados internacionales”. “…realizará operaciones en los mercados internacionales con las reservas en oro, pudiendo comprar, invertir, depositar en custodia, emplear en instrumentos de cobertura, transformar y convertirlas en divisas, a fin de optimizar la liquidez y/o el rendimiento de las Reservas Internacionales”. “II. El Banco Central de Bolivia deberá mantener un mínimo de veintidós (22) toneladas de reservas de oro de las Reservas Internacionales, computable semestralmente a partir de la aprobación de la presente Ley”. “III. En función a las condiciones de mercado y liquidez de divisas de las Reservas Internacionales, el Banco Central de Bolivia tomará las acciones necesarias para la reposición de las reservas en oro”. En el diseño de la política económica y la
El premio nobel de economía Milton Friedman sobre el Banco Central en materia monetaria planteo: “…el banco central, es decir, el que tiene el monopolio de imprimir billetes, debe estar en manos privadas; … el Banco Central no es para resolver problemas de pobreza, crecimiento o inversión. Su única función es conservar fija la cantidad de dinero, para que la unidad monetaria no pierda valor. Puede aumentar la cantidad de billetes, pero no la cantidad de dinero. Quiere decir que un billete de a cien se puede fraccionar en cien billetes de un peso. Pero se debe quemar el billete de a cien. Así, aumenta sin límites la cantidad de billetes, pero no la cantidad de dinero”. En materia de régimen cambiario el sistema de cambio flotante fue propuesto desde 1950 por el economista Milton Friedman, que tiene las bondades de amortiguar los shocks externos y mantener el uso de la política monetaria como un instrumento independiente y que el Banco Central acuda en ayuda del sistema financiero ante una crisis. Los incrementos de oferta monetaria no deseados bajo este régimen de cambio flotante se traducen en mayores niveles de tipo de cambio y de precios. Para mantener la inflación bajo control el Banco Central tiene que ser autónomo y fijar metas explicitas de inflación. Por otra parte, requiere que los mercados de bienes y servicios funcionen sin restricciones, es decir es recomendable en un sistema de asignación de los recursos mediante los mecanismos de mercado. En la práctica operativamente un Banco Central (BC) elabora un Programa Monetario (PM) según principios y fundamentos económicos con la finalidad de introducir o retirar dinero a la economía de acuerdo a la situación del contexto interno y externo de un país, para mantener la estabilidad del poder adquisitivo interno de la moneda. El PM detalla las estructuras internacionalmente aceptadas y los elementos conceptuales que se utilizan que es el principal instrumento monetario, en donde sus componentes básicos son las reservas internacionales netas, activos domésticos netos que son activos y la emisión monetaria el pasivo. También en el PM los recursos del sistema financiero, expresados en términos del incremento de la oferta monetaria, del endeudamiento externo y la variación de las reservas internacionales, se constituyen en
limitantes o determinantes de la expansión del crédito extendido por el sistema financiero a los sectores público y privado (creación de dinero secundario). Por lo tanto, es útil porque limita la expansión del crédito y tiene importancia macroeconómica porque crea las condiciones para el cumplimiento de los objetivos de política económica de crecimiento económico, inflación y nivel de reservas internacionales. La variación de las reservas internacionales netas (RIN) del BC es una variable flujo relevante de las cuentas de la balanza de pagos en un régimen de tipo de cambio, asimismo, se necesita contar con un nivel adecuado de reservas para hacer frente a eventuales desequilibrios en el mercado de divisas. Si se cuenta con saldos positivos en las cuentas corrientes de la balanza de pagos se logra flujos de ingresos de divisas que permite la acumulación del stock de reservas internacionales en el BC. Las reservas internacionales brutas (RIB) son todos los activos y pasivos de corto plazo con el exterior, es decir con plazo de vencimiento menor a un año. La composición de las RIN: divisas, depósitos, oro, DEG y otros. Las RIN del BC es un componente más con los activos domésticos netos (ADN) —crédito neto al sector público, crédito neto al sector financiero, obligaciones externas de mediano y largo plazo y otras cuentas netas— del activo del BCB, que es igual al pasivo definido como la emisión monetaria (E). Es decir, el saldo de las RIN sumado a los ADN es igual a la E, de donde podemos concluir que las RIN es un respaldo a la emisión monetaria
de billetes y monedas en poder del público y de los bancos. El Sector Público (SP) como otro agente económico “Gobierno” adicional a los consumidores y empresarios cuando en sus cuentas fiscales registra un saldo de sus depósitos bancarios menor al saldo de sus retiros utiliza financiamiento del BCB —denominado bajo la línea— incurre en un déficit fiscal y tiene tres formas directas de financiarlo: la primera mediante endeudamiento tanto nacional como extranjero, la segunda con reducción de las reservas internacionales netas (RIN) y la tercera con emisión monetaria. En todos los casos señalados se hallan determinados riesgos. La primera un excesivo endeudamiento que posteriormente se tiene que honrar la fe del Estado que para cumplirla traerá consigo recurrir a las RIN que son limitados ya que estas son finitas; la segunda el tipo de cambio será afectado dependiendo del stock de las reservas internacionales netas y si es un régimen de tipo de cambio fijo o flotante, y la tercera el financiamiento con emisión monetaria tiende a afectar al nivel de La estabilidad cambiaria precios de la economía. depende de un nivel óptimo En síntesis, es imporde RIN, una disciplina tante en un análisis ecofiscal estricta y una nómico conocer el todo emisión monetaria que para comprender una no supere la tasa de parte, para asumir una crecimiento económico real medida económica en cualquiera de los sectores ajustando una variable
REVISTA Y/O
41
El stock de las RIN del BCB al 13/03/2026 registro
$us 4.256 millones Divisas
$us 403 millones Derechos Especiales de Giro
REVISTA Y/O
42
$us 36 millones Oro
$us 3.782 millones Posiciones con el FMI
$us 36 millones
económica porque no es suficiente comprender los efectos de corto plazo sino también los efectos directos e indirectos de mediano y largo plazo que produciría una modificación en todo el sistema económico.
Reservas internacionales netas al 13/03/2026 El stock de las RIN del BCB al 13/03/2026 registro $us 4.256 millones y sus componentes de: Divisas $us 403 millones (9,5%); Derechos Especiales de Giro $us 36 millones (0,8%); Oro $us 3.782 millones (88,8%) y Posiciones con el FMI $us 36 millones (0,8%), y se mantiene un tipo de cabio oficial Bs6,86 por un dólar americano y el dólar referencial por encima de Bs9. Hace dos décadas, el 2006 el dólar se cotizo en promedio anual Bs8,03 y el stock de las RIN $us 3.178 millones, menor en $us 1.078 millones (-25,3%) respecto al 13/03/2026. Por otra parte, en la actividad económica 2006-2026 se distinguió
dos períodos uno de bonanza económica de 8 años y casi 13 años de crisis económica que afecto directamente en la declinación en el flujo y la acumulación del stock de las RIN, y la demanda por dólares aumento, para pagar el servicio de la deuda externa, las importaciones principalmente de gasolina y diésel. Asimismo, durante el año 2025 los desembolsos de crédito externo fueron menor al servicio de la deuda externa, es decir el resultado neto fue un aumento de salida de dólares del país. Durante los cuatro meses de gestión del presidente Rodrigo Paz cambio la tendencia declinante del flujo y acumulación de las RIN; sin embargo, no es suficiente para cubrir aproximadamente los gastos en dólares durante el 2026 por los siguientes conceptos: Devolución $us 2.700 millones al sistema financiero; servicio de la deuda externa $us 1.526,1 millones; “ventas forward” de oro que vencerán el 15 de junio, el 27 de agosto y el 9 de octubre de 2026, el BCB debe comprar 6,6 toneladas, $us 921,2 millones e importación de combustible $us 2.400 millones haciendo un total de $us 7.547,3 millones, es decir aproximadamente el gasto en dólares el 2026 representa 18,7 veces al saldo de dólares disponible que registra el BCB al 13/03/2026 El BCB tomó una decisión destinada a formar expectativas favorables según Comunicado de Prensa CP3/2026 del 26 de enero de 2026, que anuncia que el BCB devuelve los depósitos en dólares a pequeños ahorristas del sistema financiero nacional que tengan depósitos de ahorro en las EIF por un monto igual o inferior a $us 1.000 (Mil dólares estadounidenses). Mediante Comunicado CP02/2026 del 20 de enero de 2026, el BCB remite a la asamblea el informe sobre operaciones con reservas de oro al tercer cuatrimestre de 2025 que alcanzaron un total de 22,3 toneladas, de las cuales 18,8 toneladas se encuentran depositadas en el exterior. En el documento señala que la anterior administración efectuó cuatro operaciones en “ventas forward” de oro; de estas, tres están vigentes y vencerán el 15 de junio, el 27 de agosto y el 9 de octubre de 2026, respectivamente. Para cumplir con los compromisos originados por estas operaciones, hasta octubre de 2026 el BCB debe comprar 6,6 toneladas, equivalentes aproximadamente a $us 921,2 millones. Concluye el informe señalando: “A la fecha, más del 85% de las Reservas Internacionales se encuentran concentradas en oro. Para preservar el capital, reducir el riesgo y diversificar su composición —acorde con los estándares internacionales— el BCB recomienda disminuir esta concentración, que incrementa la exposición
al riesgo de mercado y reduce los márgenes de liquidez necesarios para una adecuada administración de las reservas”. El BCB ratifica su compromiso con una gestión responsable, técnica y transparente de las reservas internacionales, orientada a preservar la estabilidad económica del país bajo la premisa de: “Autonomía técnica al servicio de la estabilidad”. Por otro lado, el 27 de febrero ocurrió la caída de un avión Hércules C-130 en El Alto que transportaba billetes para el BCB. Se produjeron intentos de saqueo y pérdida de control sobre el material monetario, lo que obligó a la autoridad monetaria a asumir medidas que afectaron el sistema de pagos en las transacciones económicas de los ciudadanos. En síntesis, no aumentó suficientemente el stock de las RIN para cubrir las obligaciones del país en dólares durante el 2026 y tampoco al total de la definición de dinero “M3” —que comprende la tenencia en poder del público y del sistema financiero—, indicador del nivel óptimo de las RIN.
REVISTA Y/O
43
Conclusión La tendencia declinante del flujo y stock de las RIN en su componente de dólares se revierte mediante la vigencia de las sencillas verdades económicas (principios y leyes económicas), en la elaboración y aprobación de políticas económicas. El tipo de cambio es un precio igual que cualquier otro precio y, si disminuye el flujo y stock de las RIN, tiene que modificarse respondiendo a las fuerzas del mercado. El tipo de cambio es una variable económica fundamental de una economía con la finalidad de fijar (anclar) las expectativas inflacionarias, señalización de los precios y respaldar la moneda doméstica. Se utiliza el dólar porque es una moneda de reserva de todos los países del mundo para realizar el comercio internacional entre los países, el pago de la deuda externa, el aporte a los organismos internacionales y otras transacciones externas. La sostenibilidad de un régimen de cambio requiere contar con un nivel óptimo de reservas internacionales en el Banco Central de Bolivia, una estricta disciplina fiscal y la regla monetaria de una tasa de aumento de la emisión monetaria igual a la tasa de crecimiento de la economía. Es fundamental consolidar las relaciones económicas con todos los países que beneficien al país; ahora que faltan los dólares, negociar con los EEUU para que nos proporcionen divisas a cambio de nuestra moneda es una posibilidad a considerar.
Respecto a la recomendación de disminuir la concentración del oro de las RIN del BCB, no es aconsejable porque su precio está en ascenso y continuará. El Banco de Basilea modificó la normativa recientemente para que todos los bancos respalden con oro físico la emisión de certificados de oro (papel) a los inversionistas; si no logran cumplir tienen que liquidar inmediatamente, lo que significa que la demanda por oro aumentará así como su precio. Al contrario, el BCB debe intensificar la concentración del oro. De lo contrario, si se concreta la disminución, se deprecia nuestra moneda, se eleva la tasa de inflación y no resuelve el problema de escasez de dólares para cancelar en la presente gestión un total de $us 7.547,3 millones. Finalmente, la recomendación de disminuir la concentración del oro omiAnte las nuevas reglas de te la condición básica de la Basilea y el alza de precios, economía: para tomar una reducir la concentración de oro decisión de política econóes contraproducente; el metal mica se tiene que conocer es el refugio final contra la el todo para compreninflación y la depreciación der una parte, analizando los efectos de mediano y largo plazo.
REVISTA Y/O
44
Picante de lengua en La Casa del Camba Daniela Murialdo, Abogada especializada en derecho corporativo, Maestría en derecho empresarial, escritora.
U
na amiga cruceña hace unos años (cuando la medicina en Bolivia era solo precaria y todavía no gozaba de tecnología avanzada) me hizo notar que los cruceños o benianos viajaban a Sao Paulo y no a Santiago (como lo hacen algunos paceños) a que los atendieran de males médicos, por un obvio conocimiento del ecosistema regional, más que por una elección según el ranking latinoamericano de los mejores hospitales: en la clínica chilena Las Condes, por ejemplo, los doctores difícilmente entenderían al paciente aquejado con pitaí o chikungunya… Antes de caer en cuenta de que hasta en las enfermedades este país parece estar dividido en tres estados federales (el altiplánico, el valluno y
el amazónico), sufrí una especie de choque cultural que en el fondo me avergonzó. En un viaje al Madidi (que terminó en naufragio, pero esa es otra historia) hicimos una escala en la casa familiar del guardaparques que nos guiaría durante el paseo fluvial, en San Buenaventura. Recuerdo con la cabeza gacha esa mesa de desayuno repleta de alimentos y líquidos para mí extraños: rellenos de tripa, masaco, pan batido y jugos de copoazú, camu-camu y majo. Pedro Portugal, a propósito de una disertación reciente de Quya Reyna en un foro paceño, escribe su columna sobre la percepción de esta investigadora y escritora alteña de los comportamientos de la inmigración de gente del occidente en Santa Cruz. Reyna, según comenta
FOTO: PARALLELEPIPED09 - TRABAJO PROPIO, CC BY-SA 4.0
45 REVISTA Y/O
Portugal, advierte que estos inmigrantes, “en su gran mayoría de origen indígena quechua y aymara, no exhiben obcecaciones identitarias, sino que se caracterizan más bien por su esfuerzo para insertarse en el marco social y cultural cruceño (…)”. Me cuelgo de ese párrafo -aunque el artículo completo, junto con lo que deduzco expuso Quya, es una especie de ensayo sobre la inmigración “interdepartamental”- porque escribo este artículo desde un hotel en Santa Cruz de la Sierra, en un momento particularmente cultural. Por una generosa acogida del rector de la Universidad Católica y amigo, Óscar Ortiz, vine a presentar mi libro a esta verde ciudad (La Paz, entre los ladrillos y los cerros, es más bien terracota). El editor y yo éramos los únicos “forasteros” en la testera y casi en todo el auditorio. Allí reencontré cercanos excompañeros del colegio de Sucre, ya completamente afincados en esta parte, y otros con los que cursé un diplomado, dictado por la Universidad Privada de Santa Cruz, en el que antes que una colla, era yo una camarada más. Se palpaba en ese espacio de la Universidad Católica (que en su versión occidental fue mi alma mater) -en cada rincón y a cada segundo- la confianza mutua y la aprehensión común de lo que ahí sucedía. Lo que esa noche se mostraba no era un libro paceño, era un libro boliviano; cuya editorial y librerías que lo ofrecen, están igual allá que acá. Cuyos lectores lo hojearán a partir de un mismo inicio. Sin exhibir obcecaciones identitarias, como diría Quya Reyna. Y es que no todo son partidos de fútbol en los que debemos mostrar lealtad a nuestros colores, incluso si para ello tenemos que fundir a los de la otra bandera. No pretendo hacer un llamado cursi a la unidad de las regiones, ni mucho menos negar los contrastes existentes entre ellas; pese a que, una vez instaladas en otros lugares, las personas, por lo general, intentamos despojarnos de ciertos rasgos o costumbres que hacen evidentes las diferencias (me pasó cuando llegué a Bolivia) para lograr una inserción más natural. Por eso, podríamos pensar que los orureños se encuentren más cómodos en Potosí que en Trinidad, pero también que los tarijeños se sientan menos ajenos en Salta que en Cochabamba. Mientras me sumergía en este ejercicio improvisado de sociología al vuelo, llegó la luz que iluminaba el menú del restaurante La Casa del Camba -cuyo nombre algo nos dice- ofreciendo picante de pollo, picante de lengua y silpancho, que, hasta donde sé, no son precisamente platos típicos del Oriente. Pero ahí están, alzando la voz
para recordarnos, con algo de sorna, que ellos, junto con el majao, son platos bolivianos. Paula Peña, una de las invitadas a comentar la obra, reconocida historiadora e intelectual, jamás había escuchado mi nombre, y mucho menos me había leído antes de que le enviara el libro (pese a que uno de los medios cruceños en los que publico mi columna quincenal es un periódico inveterado), y se lo adelantó al público con admirable franqueza. Eso hizo que la ilusión de integración de los bolivianos, que no debería suponer una amenaza a la identidad individual (en todos los países cada urbe lucha por diferenciarse de las otras y no siempre a las Todos tenemos nuestra buenas), a través de la culpropia pequeña nación tura o el comercio, se vieen este inmenso ra menos ingenua y más país, pero podemos gratamente real. Todos tenemos nuestra propia reconocernos tanto pequeña nación en este inen el paisaje verde menso país, pero podemos como en el terracota reconocernos tanto en el paisaje verde como en el terracota.
REVISTA Y/O
46
Bolivia empresarial: resiliencia, reformas pendientes y oportunidades de futuro
Ibo Blazicevic, Past–presidente de la Cámara Nacional de Industrias
E
l ecosistema empresarial boliviano ha atravesado un complejo período en los pasados cinco años. El Covid, gobiernos masistas enemigos de la iniciativa privada y factores macroeconómicos han creado un escenario muy desafiante. A ello se sumaron la presión impositiva, la fiscalización y persecución del Servicio de Impuestos Nacionales (SIN), la intervención de la Autoridad de Fiscalización de Empresas (AEMP), que sancionó con multas millonarias a empresas con altas preferencias de mercado, con un objetivo
netamente recaudador, y otros reguladores que han marcado la pauta de un escenario restrictivo. A pesar del impacto de meses sin poder vender en la industria, restaurantes y negocios cerrados por causa del Covid, los bloqueos de 36 días en Santa Cruz presionando por el Censo, bloqueos de 24 días que incomunicaron el país y que se iniciaron en Cochabamba —ordenados por Evo—, además de múltiples dificultades logísticas, impositivas, climáticas y normativas, la gran mayoría del sector privado ha mostrado capacidad de adaptación, innovación y resistencia.
47 REVISTA Y/O
Pese a las dificultades mencionadas, la industria boliviana logró un crecimiento promedio de 3,22% anual entre 2020 y 2025, lo que refleja la capacidad de adaptación y resiliencia del sector privado. Por otra parte, la alta dependencia que tiene la industria, que importa un 60% de sus insumos y materias primas, las restricciones en el acceso a divisas y una creciente dependencia del mercado interno, la vulnerabilidad ante el impacto del contrabando, la enorme tramitología y el alto costo del government take han influido en el cierre o inactividad de alrededor de 15.000 empresas en los últimos cuatro años, lo que representa un poco más del 5% de la base empresarial activa. La base empresarial en Bolivia registra casi 400.000 empresas formales activas, de las cuales el 30% no está vigente —no han actualizado sus registros—. Esta base empresarial se clasifica de la siguiente manera: 80% son unipersonales, 18% sociedades de responsabilidad limitada y solo el 2% son sociedades anónimas. Podemos inferir que alrededor del 95% de las empresas en Bolivia son Mypes o Pymes; muy pocas empresas son medianas, con más de 20 empleados, o grandes, con más de 50. Si comparamos esta clasificación con el Registro de Empresas y Sociedades de Chile, vemos grandes diferencias: SpA (Sociedad por Acciones): 55%–65%; Ltda. (SRL): 20%–25%; Empresario individual: 8%– 12%; SA: 2%–5%; Otros: <3%. En Perú, de acuerdo con datos de Sunarp/ Produce, tenemos: EIRL (Empresa Individual de Responsabilidad Limitada): 35%–45%; SRL: 30%– 35%; SA/SAC: 15%–20%. En ambos casos —Chile y Perú— existe un dominio claro de estructuras societarias flexibles, con menor participación de sociedades individuales y mayor sofisticación empresarial. Esa debería ser la tendencia en Bolivia: promover mayor asociatividad de los actores económicos para potenciar las sociedades anónimas y las de responsabilidad limitada, fortaleciendo las cadenas productivas. El empresario boliviano ha sobrevivido a dos décadas de presión fiscal y a una elevada carga impositiva, que limita la liquidez y la capacidad de reinversión de las empresas. El SIN ha perseguido al empresario con una actitud coercitiva, intensificando su rol fiscalizador, aplicando enormes multas —muchas veces injustificadas— y controles que generaron incertidumbre jurídica y financiera. Aparte de la presión del SIN, la AEMP y otras entidades sectoriales han incrementado la supervisión, generando costos adicionales de cumplimiento y, en el caso de empresas con alta participación de mercado, injustas multas millonarias a las multinacionales, con montos de varias decenas de millones de dólares, como sucedió con Soboce y CBN.
Las empresas bolivianas han enfrentado la caída de precios de materias primas, restricciones en el acceso a divisas y una creciente dependencia del mercado interno. Esto ha limitado la capacidad exportadora y ha expuesto a las empresas a la volatilidad externa. Por otra parte, la inseguridad jurídica, la percepción de persecución empresarial y la falta de reglas claras han desincentivado la inversión extranjera directa y fomentado la informalidad. Hoy Bolivia presenta una de las tasas más altas de informalidad laboral en América Latina, con más del 82% de su fuerza laboral trabajando en condiciones precarias y sin derechos sociales. La informalidad laboral en Bolivia afecta a más Pese a dificultades de 4,5 millones de trabajadores, lo que representa logísticas, impositivas, aproximadamente el 84,2% climáticas y normativas, de la población económicala industria boliviana mente activa en 2024–2025, logró un crecimiento según datos del INE y la OIT. promedio de 3,22% anual Desde que Rodrigo Paz asumió la presidencia, el 8 entre 2020 y 2025 de noviembre, han pasado casi cinco meses de gobierno, durante los cuales se han
REVISTA Y/O
48
implementado medidas muy importantes para el desarrollo empresarial: reducir el tamaño del Estado, contener la inflación, recuperar el crecimiento económico y la más notable victoria fue la eliminación de las subvenciones a los hidrocarburos. Victoria que se empañó con los problemas de calidad de los combustibles, la conocida “gasolina basura”. Increíblemente, el Estado decidió acordar con los choferes medidas para el resarcimiento, que podrán realizarse en más de una ocasión y de forma inmediata. Llama la atención que el gobierno no hubiera iniciado acciones legales internacionales contra los proveedores, denunciando la mala calidad del producto y exigiendo su resarcimiento e indemnización por los daños causados a los usuarios finales. Otra mala noticia tiene que ver con la coyuntura de la guerra en Medio Oriente, que disparó el precio del petróleo a más de $us 100 por barril, borrando de un plumazo la eliminación de la subvención y creando incertidumbre sobre posibles nuevos incrementos de precios para eliminar el déficit. Vale resaltar el gran acierto del gobierno, que radica en el renovado acceso a organismos multilaterales como la CAF y el BID, comprometiendo financiamiento por $us 7.800 millones. Esta gestión creó confianza y mantiene la estabilidad del tipo de cambio, con mínimas fluctuaciones desde hace cuatro meses. Sin embargo, la Asamblea Legislativa no ha aprobado aún esos créditos y la estabilidad pende de un hilo si no se toman medidas urgentes para no solamente aprobar los créditos, sino también las leyes económicas que permitan atraer inversión extranjera directa y desarrollar los proyectos de la industria extractiva, que están aguardando ese marco para viabilizar inversiones importantes y el desarrollo de nuevos pozos y yacimientos mineros. En microeconomía hemos presenciado im portantes anuncios que aún no se han concretado y que tendrán impacto positivo en el clima de negocios: la eliminación de varios impuestos, incluyendo el que grava a las grandes fortunas y al juego; también se anunció el pago de deudas estatales a proveedores de hasta 95% de las empresas tres años, lo que inyectaen Bolivia son Mypes o rá capital a empresas que tenían pagos pendientes Pymes (predominando las con el Estado. unipersonales), por lo que Asimismo, es muy se requiere promover la importante la reducción asociatividad del riesgo país a 477 puntos, reflejando una mejora significativa, aunque manteniéndose como un país de alto riesgo.
En lo personal, he sido testigo de acciones muy rápidas y concretas del Viceministerio de Política Tributaria, que junto al SIN ha emitido la RND 102600000002, que dispuso la supresión de las inspecciones in situ para los trámites de inscripción en el padrón de contribuyentes. Esta medida permite que algunas empresas importantes reduzcan en casi 74% los tiempos de espera, eliminando los cuellos de botella y la tramitología heredada del “país tranca”. ¿Qué podemos esperar los empresarios en los próximos años? Agroindustria: con incentivos fiscales y apertura de mercados, se espera un auge en las exportaciones agrícolas. Energía y minería: la llegada de inversión extranjera directa puede dinamizar estos sectores clave para la economía boliviana, y la guerra podría llevar los precios del oro, gas y metales a niveles récord. Tecnología y servicios digitales: un entorno más libre y con menos trabas puede favorecer startups y empresas innovadoras. Turismo y hospedaje: con mayor estabilidad y apertura, se espera un repunte del turismo receptivo. Industria manufacturera: lidera las exportaciones y tiene un gran potencial de crecimiento y diversificación. Construcción: con la implementación del 50/50, los gobiernos municipales tendrán muchas obras gestionadas localmente. La nueva coyuntura política en Bolivia, bajo la presidencia de Rodrigo Paz, abre un abanico de oportunidades para los empresarios bolivianos, gracias a medidas como la eliminación de impuestos, la apertura de mercados de exportación y el impulso a la inversión extranjera directa (IED). La resiliencia de las empresas en Bolivia durante los últimos cinco años ha sido notable, pero no puede sostenerse indefinidamente sin cambios estructurales. El sector privado ha resistido gracias a la innovación, la diversificación y la capacidad de adaptación, más que por un entorno favorable. En síntesis, las empresas bolivianas han demostrado que pueden sobrevivir en condiciones adversas, pero para prosperar necesitan un marco regulatorio más equilibrado, políticas fiscales menos asfixiantes y un entorno político que garantice seguridad jurídica. Solo así la resiliencia podrá convertirse en desarrollo.
Cómo serán las empresas en Bolivia dentro de 20 años Ronald Nostas Ardaya Industrial y ex Presidente de la Confederación de Empresarios Privados de Bolivia
N
uestro mundo está atravesando por profundos cambios marcados por la aceleración tecnológica, la crisis climática, la reconfiguración geopolítica y la transformación del trabajo. Por su parte, nuestro país también ingresa a un periodo de inevitables transformaciones impulsadas por la caída de los ingresos del gas, la debacle del sistema político, el cambio de tendencia del índice demográfico, el aumento de la economía ilícita, el recambio generacional en los liderazgos, la incidencia de las nuevas tecnologías y el declive del antiguo sistema de valores sociales. En esos contextos, las empresas bolivianas enfrentarán, en las próximas dos décadas, una
disyuntiva crítica: adaptarse profundamente o quedar rezagadas en un entorno cada vez más competitivo y exigente. Si las actuales tendencias se mantienen y el mundo logra una salida racional a la actual crisis energética y geopolítica, y si nuestra economía se estabiliza, se logra avanzar en las reformas políticas y jurídicas en un plazo razonable y aumenta el flujo de inversión extranjera, es previsible que en 2046 las empresas en Bolivia sean, en esencia, más tecnológicas, más integradas al mundo, aunque, paradójicamente, más obligadas a responder a su entorno local. En 20 años, la digitalización en nuestro país ya no será una opción ni un “plus competitivo”,
REVISTA Y/O
49
REVISTA Y/O
50
sino la base misma de operación. Incluso sectores tradicionalmente rezagados, como la agricultura, el comercio minorista o la manufactura, estarán atravesados por herramientas de inteligencia artificial, automatización de procesos y análisis de datos. Sin embargo, el salto tecnológico no será homogéneo. Bolivia arrastra brechas estructurales que podrían generar una segmentación empresarial más marcada. Por un lado, un grupo de empresas modernas, conectadas globalmente, con capacidad de innovación y acceso a financiamiento sofisticado; por otro, una gran masa de unidades productivas que, si no logran integrarse a esta nueva lógica, podrían profundizar su informalidad o desaparecer. El desafío no será solo tecnológico, sino profundamente político e institucional. La estructura empresarial será más diversa y menos rígida. Las sociedades anónimas tradicionales coexistirán con empresas familiares fortalecidas, pero también con nuevas formas Es previsible que en 2046 organizativas como emlas empresas en Bolivia sean, presas temporales que en esencia, más tecnológicas, operarán por proyecto y más integradas al mundo, estarán diseñadas para aunque, paradójicamente, responder a oportunidamás obligadas a responder des específicas de mera su entorno local cado. Este modelo será especialmente relevante en sectores como la construcción, la tecnolo-
gía, la consultoría y la economía creativa, donde la flexibilidad será clave. Un rasgo determinante del futuro empresarial boliviano será la dualidad en el control del capital. Por un lado, los sectores estratégicos — agroindustria, minería, energía, hidrocarburos y banca tradicional— estarán dominados por capitales extranjeros, que aportarán tecnología, financiamiento y acceso a mercados. Por otro, surgirá una nueva generación de empresarios jóvenes que liderarán sectores dinámicos como el comercio, las plataformas digitales, las fintech, las importaciones, el turismo y la economía naranja. Este segmento no solo será más innovador, sino también más adaptable, menos atado a estructuras tradicionales y más conectado globalmente. Esta coexistencia generará tensiones, pero también oportunidades. Mientras los grandes capitales operarán con lógica de escala y eficiencia, los emprendimientos jóvenes competirán con agilidad, creatividad y cercanía al consumidor. En muchos casos, se generarán relaciones de complementariedad: clusters y startups tecnológicas prestando servicios a industrias tradicionales, plataformas digitales integrando cadenas de valor, o modelos híbridos que combinen capital extranjero con talento local. El mercado laboral reflejará esta transformación. La estabilidad laboral será la excepción, no la norma. Predominarán contratos temporales, por proyecto o por producto, lo que obligará a repensar completamente los sistemas de protección social. El trabajador del futuro será, en muchos casos, un “portafolio de habilidades” más que un empleado fijo. La educación formal perderá centralidad frente a la formación continua, la certificación por competencias y el aprendizaje autodirigido. La internacionalización será otro rasgo central. Las empresas bolivianas que sobrevivan y crezcan serán aquellas que entiendan que su mercado no es únicamente el interno. La integración regional, particularmente en espacios como el Mercosur, y la inserción en cadenas globales de valor obligarán a elevar estándares de calidad, cumplimiento normativo y sostenibilidad. Exportar ya no será solo vender productos al exterior, sino integrarse a ecosistemas productivos donde la trazabilidad, la certificación ambiental y la responsabilidad social serán requisitos básicos. En paralelo, la informalidad dejará de ser vista exclusivamente como un problema para convertirse en una categoría económica dife-
REVISTA Y/O
51
renciada. La mayor parte de los impuestos se pagará a los gobiernos municipales, y las actividades informales —muchas de ellas familiares o individuales— se integrarán al sistema, generando ingresos locales y dinamizando economías urbanas y periurbanas. Esta “formalización parcial” podría reducir tensiones fiscales, pero también consolidar una economía dual con distintos niveles de productividad, regulación y acceso a derechos. El concepto de sostenibilidad dejará de ser un discurso reputacional para convertirse en un factor de supervivencia. En 20 años, las empresas bolivianas estarán sometidas a mayores presiones regulatorias y de mercado en torno al uso de recursos naturales, emisiones de carbono y gestión ambiental. Sectores clave como la minería, la agroindustria o la energía deberán reinventarse bajo esquemas más eficientes. Aquellas que no lo hagan enfrentarán restricciones de acceso a mercados, financiamiento e incluso legitimidad social. La relación con el Estado será más compleja: menos dependiente de incentivos coyunturales y más orientada a la construcción de reglas claras, estabilidad jurídica y colaboración público-privada en ámbitos como infraestructura, innovación y educación. No obstante, el mayor cambio quizá será cultural. Las empresas bolivianas del futuro tendrán que romper con inercias históricas como la aversión al riesgo, baja cooperación interempresarial,
escasa inversión en investigación y desarrollo. La innovación dejará de ser un lujo para convertirse en una necesidad permanente. Pero este futuro no está garantizado. Dependerá, en gran medida, de las decisiones que se tomen hoy. Sin reformas que mejoren el clima de inversión, sin políticas que fomenten la formalización y la productividad, y sin una apuesta clara por la educación y la tecnología, Bolivia corre el riesgo de quedar al margen de estas transformaciones. En ese caso, las empresas no evolucionarán, sino que se adaptarán de manera precaria a un entorno adverso. En suma, las empresas en Bolivia dentro de 20 años serán el resultado de una combinación compleja: fragmentación territorial, apertura al capital externo, dinamismo juvenil, nuevas formas orSurgirá una nueva ganizativas y un mercado generación laboral flexible. Pero, sobre de empresarios jóvenes todo, serán el reflejo de que liderarán sectores un país que habrá redefinido sus reglas de juego. dinámicos como La pregunta no es solo el comercio, cómo serán las empresas, las plataformas sino qué tipo de econodigitales, el turismo mía y sociedad se construirá alrededor de ellas. y la economía naranja Porque en ese equilibrio se jugará el verdadero futuro del país.
REVISTA Y/O
52
Bolivia reordena su política exterior hacia un enfoque pragmático Rolando Kempff Bacigalupo Licenciado en Economía de la UMSA, doctorado Ph.D. en relaciones internacionales de la Universidad del Salvador (Argentina), académico de número de la ABCE y presidente de la Federación de Empresarios Privados de La Paz.
B
olivia atraviesa una etapa de transición política orientada a la construcción de un “centro democrático”, con una agenda internacional pragmática destinada a restablecer alianzas estratégicas y recuperar la presencia del país en los escenarios globales. Con estas palabras, el presidente de Bolivia, Rodrigo Paz Pereira —a poco más de cuatro me-
ses de asumir la conducción del país— inició, en marzo, los primeros pasos de la ofensiva internacional anunciada recientemente. El primer mandatario remarcó que “Bolivia ha despertado. Bolivia tiene fe, tiene esperanza y tendrá mejores días en la medida en que generemos certidumbre, construyamos institucionalidad y logremos que la economía esté al servicio de la gente”. Asimismo, aclaró que la reconstruc-
53 En este contexto, es razonable suponer que, dentro de la categoría de “relaciones bilaterales” se incluye también el tema marítimo, que no puede quedar al margen. Es necesario, por tanto, poner en marcha propuestas creativas que, sin centrarse exclusivamente en la devolución territorial del Litoral, permitan avanzar hacia una salida al mar mediante figuras como comodato, concesión, administración u otros mecanismos legales existentes, en el marco de una solución viable desde la Guerra del Pacífico. Las relaciones con Brasil, por su parte, se encuentran bien encaminadas. A mediados de marzo, el Presidente Paz visitó a su homólogo Luiz Inácio Lula da Silva, con quien acordó fortalecer los vínculos bilaterales y firmó cinco acuerdos en materia de integración económica, aduanera, logística, seguridad, hidrocarburos y facilitación del comercio. La comitiva boliviana Pese a otras prioridades, estuvo integrada por más no deben descuidarse de un centenar de emlas relaciones presarios, quienes sostuvieron reuniones con sus diplomáticas que, pares brasileños y autoricon el pragmatismo dades de ese país, fortaleanunciado por el ciendo así la cooperación presidente Paz, económica. permitirán ampliar los Los empresarios esperamos —y confiamos en vínculos internacionales que así será— que este nuemás allá de criterios vo ciclo tenga como prioideológicos. ridad las necesidades del boliviano, sin que estas sean filtradas por una ideología.
REVISTA Y/O
ción del país será un proceso largo: “Nos queda un largo camino, no es tan corto. Este 2026 es para ordenar la casa”. Los avances en política exterior ya han mostrado resultados. A mediados de diciembre del año pasado, una delegación del gobierno de Estados Unidos visitó el país para desarrollar una agenda de reuniones con autoridades económicas y empresarios privados, con el objetivo de identificar áreas estratégicas de inversión, cooperación bilateral y fortalecimiento. Además, el presidente Paz fue invitado a la cumbre Shield of the Americas (Escudo de las Américas), convocada por Donald Trump. Otra muestra del cambio en la política exterior boliviana fue la llegada del rey de España, Felipe VI, a mediados de marzo, quien expresó su apoyo al país en esta nueva etapa de “Bolivia abierta al mundo”. En su reunión con el Presidente boliviano se analizaron temas de comercio, inversión y oportunidades económicas, así como la continuidad de programas de cooperación y el impulso al turismo bilateral. Antes de dejar el país, el monarca sostuvo: “Esperamos contribuir para que el mundo, no solo los hermanos de España, esté más presente en Bolivia”. La llegada de Paz al gobierno representa un giro hacia una política exterior menos ideologizada, orientada a fortalecer vínculos con países europeos y de la región. Este quiebre con la línea antiimperialista del MAS permite abrir camino hacia una diplomacia enfocada en la cooperación y la transparencia. Pese a otras prioridades, no deben descuidarse las relaciones diplomáticas que, con el pragmatismo anunciado por el presidente Paz, permitirán ampliar los vínculos internacionales más allá de criterios ideológicos. Además de una diplomacia renovada y coherente, es fundamental fortalecer las relaciones con Estados Unidos, Brasil y Chile, promoviendo nuevos acuerdos comerciales y de inversión —especialmente en minería, hidrocarburos y agricultura—, lo que exige reglas claras y un marco legal adecuado. Respecto a Estados Unidos, el reciente encuentro entre Rodrigo Paz y Donald Trump —inédito desde 2005— marca la reactivación de una alianza histórica. Se espera que este acercamiento facilite acuerdos comerciales y de inversión que permitan un mayor acceso a su amplio mercado interno. En cuanto a Chile, el Presidente boliviano señaló en Valparaíso que la prioridad será “darle una nueva dinámica a la economía y a las relaciones bilaterales”.
REVISTA Y/O
54
Resiliencia patriótica y transformación productiva como una agenda estratégica para Bolivia
Gustavo Jáuregui Gonzáles Viceministro de Políticas de Industrialización
E
n un contexto global marcado por el abrumador volumen de información, la incertidumbre, los cambios tecnológicos acelerados y las tensiones geopolíticas, la resiliencia empresarial ha dejado de ser una cualidad deseable para convertirse en una condición indispensable. Sin embargo, conviene precisar que la resiliencia no es únicamente la capacidad de resistir crisis; tiene que ver con la capacidad de adaptarse, transformarse y proyectarse con mayor fortaleza. Desde la perspectiva del Estado, este concepto adquiere una dimensión estratégica, puesto que no se trata solo de empresas individuales que logran
sostenerse; también se trata de sistemas productivos capaces de reinventarse, diversificarse y generar valor en entornos cambiantes. Por lo que el rol del gobierno nacional es fundamental para construir las condiciones habilitantes de esa resiliencia. En los últimos años, Bolivia ha enfrentado múltiples desafíos, desde los efectos de la pandemia y las fluctuaciones en los mercados internacionales hasta los conflictos sociales. En ese escenario, hemos constatado que las economías más resilientes no son necesariamente las más grandes; son aquellas que han sabido fortalecer su base productiva, apostar por la industrialización y articular de manera adecuada lo público y lo privado.
En ese contexto, se debe considerar que la resiliencia empresarial está íntimamente ligada a tres pilares fundamentales:
El primero es “la diversificación productiva”, puesto que las economías dependientes de pocos sectores o de materias primas sin transformación son sustancialmente más vulnerables. Por lo que impulsar procesos de industrialización, agregar valor en origen y promover encadenamientos productivos permite reducir riesgos y ampliar oportunidades.
El segundo pilar es “la innovación y la adopción tecnológica”, puesto que las empresas que incorporan tecnología, digitalización y nuevas formas de gestión tienen mayor capacidad de adaptación. Desde el Estado, el desafío es generar políticas públicas que faciliten este proceso, a través del acceso a financiamiento, incentivos a la innovación, formación de talento humano y marcos regulatorios que acompañen la transformación digital.
El tercer pilar es “la articulación institucional y la confianza”, puesto que ninguna empresa es resiliente de manera aislada. La articulación entre el sector público, el sector privado, la academia y la comunidad es clave para construir ecosistemas productivos robustos.
Ahora bien, es importante dar un paso más en la reflexión, puesto que no basta con hablar de resiliencia como reacción ante la crisis; debemos avanzar hacia una visión de resiliencia anticipatoria, que no es más que aquella que se adelanta a los cambios, que identifica tendencias y que se prepara para diversos escenarios futuros. En este punto, el rol del Estado no es sustituir la iniciativa privada; más bien es orientarla, acompañarla y potenciarla. Las políticas de industrialización que impulsamos deben buscar precisamente eso: generar capacidades estructurales que permitan a nuestras empresas competir en mercados cada vez más exigentes. La resiliencia empresarial también tiene una dimensión ética, puesto que las empresas que sobreviven y crecen en el tiempo son aquellas que construyen relaciones sostenibles con su entorno, como con sus trabajadores, con sus comunidades y con el medioambiente. En un mundo que exige cada vez mayor responsabilidad social y ambiental (sostenibilidad), la resiliencia está también vinculada a la legitimidad. En esa línea, la visión del actual gobierno nacional es clara: “avanzar hacia una economía más diversificada, con mayor valor agregado, basada en la industrialización, la innovación y la articula-
ción público-privada” como ejes estructurales del desarrollo. Pero, en definitiva, el desafío que hoy enfrenta Bolivia va más allá de lo económico o institucional; es profundamente humano, puesto que se debe recuperar la confianza entre bolivianos, un intangible esencial. Es momento de reconstruir estructuras y también vínculos; de reavivar un ánimo colectivo que nos convoque a todos —Estado, sector privado y ciudadanía— a ser protagonistas de una nueva etapa. La resiliencia que demanda la patria no puede ser pasiva ni resignada; debe La articulación entre ser activa, consciente y profundamente patriótica. Una el sector público, resiliencia que transforme la el sector privado, incertidumbre en propósito, la academia y la la adversidad en oportunicomunidad es dad y la desconfianza en un renovado compromiso con clave para construir un futuro común. Solo así ecosistemas podremos sentar las bases productivos robustos de un Estado más sólido, legítimo y orientado al desarrollo integral de Bolivia.
55 REVISTA Y/O
pilar
3
pilar
2
pilar
1
celebra
Aniversarios
que hacen historia
Desde la Revista Y/O saludos a nuestros amigos y clientes por los aniversarios que festejarán este abril.
REVISTA Y/O
56
A tiempo de augurarles buenos momentos y éxitos en sus planes futuros, reiteramos nuestro acompañamiento y apoyo en el camino de la generación de economía para nuestro querido país.
5
ANIVERSARIO
5/4/2021
28
17
ANIVERSARIO
9/4/2009
ANIVERSARIO
11/4/1998
90
ANIVERSARIO
27/4/1936
Estimado lector, si desea difundir las iniciativas de su empresa, puede enviarnos una nota de prensa y fotografías al correo electrónico javierb@conser.bo
REVISTA Y/O
57
Carga con lo esencial deja atrás los residuos Todo gran cambio empieza con un pequeño hábito diario. Hoy abrimos nuestra bolsa para mostrarte nuestros esenciales, con un recordatorio simple: el mejor envase es el que se reutiliza. Que las buenas decisiones sean parte de nuestra rutina. Adquiere tu bolsa CONSEGSA gratis, escríbenos:
Nosotros te asesoramos consegsa@consegsa.com Línea gratuita 24/7 800 17 2266 www.consegsa.com