LA PRIMERA REVISTA ESPECIALIZADA EN SEGUROS, FINANZAS Y TECNOLOGÍA DE BOLIVIA
Editorial: Jorge Suxo, Pasqual
■ Consejo
General: Sergio Suxo
■ Dirección
■ Diseño y
■ Editora: Mavi Ortiz E.
Llongueras, Jimena Sainz, Javier Berríos
Diagramación: Enoé
CONTENIDO
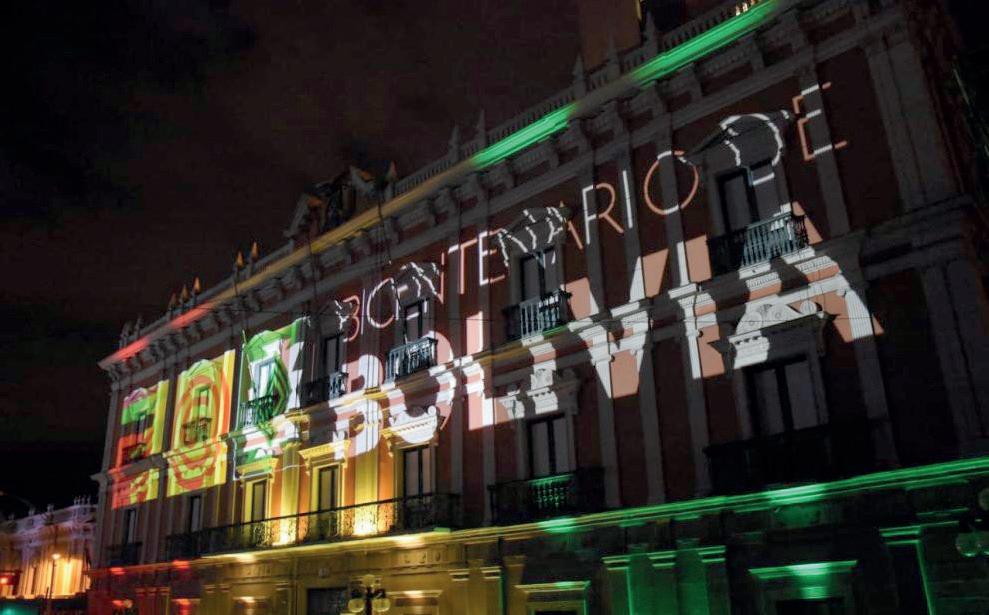
Bicentenario de Bolivia y seguros que rompen esquemas
Bolivia
conmemora dos siglos de independencia, mientras enfoca su visión hacia el futuro. En una fecha similar, hace dos siglos, obtuvimos la libertad política. En el presente, esta independencia persiste y se fortalece con la capacidad de respuesta local hacia los grandes cambios globales, la innovación y el pensamiento estratégico.
En Y/O celebramos este acontecimiento con una edición que muestra esa transformación. El sector de los seguros está rompiendo esquemas: las empresas tradicionales están liderando en la incorporación de inteligencia artificial, a la vez que Centroamérica y el Caribe emergen como nuevos centros de innovación y el ecosistema insurtech en América Latina llega a cifras récord de inversión. La digitalización ya no es una promesa: ha transformado la manera de realizar seguros, desarrollando productos más personalizados, rápidos y enfocados en el cliente.
Sin embargo, a la par de los avances se presentan tensiones. La migración sigue configurando las economías de América Latina, la concentración del poder tecnológico genera discusiones apremiantes, los mercados globales responden a temores sobre una burbuja en IA y aumenta la inquietud por su consumo energético tan elevado. Existen tanto riesgos como oportunidades, y el verdadero reto consiste en ejercer una autonomía tecnológica con propósito, sostenibilidad y equidad.
La invitación es evidente en este Bicentenario: de la misma manera que nuestros antepasados soñaron y lograron un país libre, ahora nos corresponde edificar un futuro en el cual la independencia se aplique también en el ámbito digital y la innovación sea el motor del desarrollo. Te invitamos a explorar cada página de esta edición y a descubrir, con nosotros, cómo estas transformaciones definen el presente y esbozan el futuro.
Javier Berríos Gerente Corporativo de CONSER
Adoptar IA en seguros deja de ser una promesa y se rompe paradigma: las aseguradoras tradicionales superan a las insurtech 4
La financiación insurtech en Latinoamérica repunta y alcanza los 121 millones de dólares 8
La digitalización cambia el negocio de los seguros 10
Los riesgos de la inteligencia artificial en tiempos de oligarquía tecnológica 12
¿Cuánta energía consume cada pregunta a la IA?: como ver la televisión nueve segundos 16
El impacto de la migración y la economía en América Latina 20
Ambidiestralidad en Seguros: Transformar sin perder la cobertura del presente 22
Bicentenario de Bolivia: el seguro y su llegada al siglo XXI 24
Sector insurtech creció 15 % en Centroamérica y el Caribe en primer semestre 38
¿Fin de un ciclo y gestión 2006-2025? 40
Innovación
Adoptar IA en seguros deja de ser una promesa y se rompe paradigma: las aseguradoras tradicionales superan a las insurtech
El “Evident AI Insurance Index 2025” revela un dato inesperado: las aseguradoras tradicionales lideran la implementación madura de inteligencia artificial, superando a las compañías nativas digitales.
En los últimos años, la narrativa dominante indicaba que las insurtech llevaban la delantera en innovación tecnológica.
Sin embargo, los datos más recientes del Evident AI Insurance Index 2025 — el índice de referencia que mide la madurez de la inteligencia artificial en las principales compañías aseguradoras y reaseguradoras de América del Norte y Europa— revelan un nuevo panorama competitivo: las aseguradoras tradicionales están tomando el liderazgo en el uso efectivo de la IA.
Según el documento publicado recientemente por Evident Insights, más del 40% de las aseguradoras evaluadas ya han implementado soluciones avanzadas de inteligencia artificial en funciones críticas como suscripción, gestión de siniestros y detección de fraudes. Y entre las que presentan mayor madurez, muchas no son startups ni tecnológicas puras, sino compañías históricas del mercado.
Las aseguradoras tradicionales están demostrando que la IA no es sólo cosa de startups. Han invertido con visión de largo plazo y hoy están viendo resultados reales
El índice, que compara a 30 grupos aseguradores con operaciones en América del Norte y Europa, destaca que la adopción de IA ha dejado de ser experimental para convertirse en un factor clave de ventaja operativa.
AXA y Allianz, líderes globales de madurez en IA
El ranking, que posiciona las compañías de seguros según más de 76 métricas, posiciona a AXA y Allianz como líderes indiscutidos del sector, demostrando capacidad para escalar IA con impacto real:
01
02
AXA ocupa el primer lugar con una puntuación global de 63 puntos, sobresaliendo especialmente en el pilar de innovación. Representa el 24% de las publicaciones de investigación del índice y concentra el 42% de las citaciones en IA entre las 30 aseguradoras.
Allianz se ubica segunda con 61,5 puntos, lidera en talento (emplea el 10% del total de trabajadores identificados en IA en el ranking) y destaca por sus ambiciosos programas de formación interna desde 2020.
Ambas compañías son las únicas en aparecer entre las top 5 en los cuatro pilares del índice: talento, innovación, liderazgo y transparencia.
El top 5 del ranking
Entre las aseguradoras mejor posicionadas se encuentran:
■ #1 AXA (Europa): estrategia IA integrada y liderazgo en innovación.
■ #2 Allianz (Europa): máximo volumen de talento especializado en IA.
■ #3 USAA (Estados Unidos): líder en densidad de talento por número de empleados.
■ #4 Intact Financial (Canadá): fuerza en uso real de IA y resultados financieros.
■ #5 Manulife (Canadá): sólido desempeño en liderazgo de IA, pese a ser una aseguradora de vida.
¿Por qué las aseguradoras tradicionales le ganan a las startups?
■ Talento consolidado: solo diez empresas concentran más de la mitad del talento en IA del sector. Allianz sola emplea el 10% de ese talento.
■ Coeficiente humano optimizado: USAA destaca con casi el 5% de sus empleados dedicados a IA, casi tres veces la media del índice.
■ Modelo operativo robusto: mientras las insurtechs lideran en reputación digital, las clásicas cuentan con datos históricos, infraestructura tecnológica propia y escalabilidad local-global.
Las
áreas de IA con mayor adopción
El informe clasifica las aplicaciones más extendidas de IA en cinco áreas clave:
1. Suscripción: evaluación instantánea de riesgo, segmentación dinámica, pricing inteligente.
2. Siniestros: clasificación automática, estimación de daños, atención personalizada mediante agentes virtuales.
3. Prevención y riesgo: monitoreo, análisis en tiempo real y alertas preventivas.
4. Fraude: scoring dinámico, detección avanzada basada en patrones y alertas proactivas.
5. Atención al cliente: agentes conversacionales, autoservicio 24/7, respuestas multimodales.
Entre las conclusiones principales de la investigación se destaca que:
■ La suscripción automática con IA se está volviendo estándar en vida, salud y líneas comerciales simples.
■ La detección de fraudes se apalanca en modelos predictivos que analizan transacciones en tiempo real y patrones históricos.
■ El análisis de riesgo ahora se ejecuta con datos de múltiples fuentes externas (IoT, redes sociales, geolocalización), integrados mediante IA generativa y sistemas cognitivos.
Transparencia y gobernanza: el otro indicador clave
Más allá del despliegue técnico, el Evident AI Insurance Index 2025 resalta un punto crucial: la gobernanza de la IA. Un 10% del puntaje del índice evalúa prácticas de IA responsable. AXA y Allianz lideran también en este pilar, fortaleciendo su legitimidad. En contraste, muchas aseguradoras aún no formalizan estructuras éticas claras para la adopción de IA.
Conclusión
La era de la IA en seguros ya no es una promesa a futuro: es el nuevo estándar competitivo del presente. Y no son las startups quienes están marcando el ritmo, sino grandes empresas tradicionales que han sabido adaptarse con visión de largo plazo y cultura tecnológica. El Evident AI Insurance Index 2025 confirma que quienes logran escalarla con visión estratégica, sin importar su origen tecnológico, son los nuevos referentes de la industria.
Para las compañías que aún no han madurado su adopción, el mensaje es claro: el momento de actuar es ahora, antes de que la brecha competitiva sea irreversible.
Fuente: 100seguro.com.ar
La diferencia hoy no la hace quien tiene IA, sino quién la implementa con mayor coherencia, escala y gobernanza
insurtech
La financiación insurtech en Latinoamérica repunta y alcanza los 121 millones de dólares
La financiación insurtech en Latinoamérica durante el primer semestre de 2025 ha alcanzado los 121 millones de dólares, un 370% más que en los seis primeros meses de 2024. Este monto ya supera en un 32% la financiación total de todo 2024, confirmando el potencial de la región y la fuerza del ecosistema para mantenerse a flote y captar nuevas rondas de inversión.
El flujo de inversión se concentra, en su mayoría, en Brasil, con 89 millones de dólares, un 74% del total de la inversión de este primer semestre. En cuanto a líneas de negocio, life & care se lleva el 65%, y el ámbito de la movilidad un 33%, destacando el interés por ambas áreas de negocio.
El número total de startups del ecosistema insurtech en la región se sitúa en 507, lo que se traduce en un crecimiento del 2%, manteniéndose positivo, aunque con cierta desaceleración
respecto a lo que hemos visto en los últimos trimestres. Teniendo en cuenta que la tasa de mortalidad ha sido del 9,4%, el crecimiento orgánico se mantiene sólido y se sitúa en un +11% en los últimos 12 meses, lo que equivale al nacimiento de 56 nuevas insurtech en los últimos 12 meses.
Estas son algunas de las principales conclusiones del informe ‘Latam Insurtech Journey’, elaborado por Digital Insurance LatAm con el patrocinio de Mapfre. Se trata de la décima edición de este documento en el que se analiza el estado de la industria insurtech en América Latina.
Si desgranamos el total de startups existentes en la región, Brasil (203), México (129) y Argentina (95) son los territorios con mayor número de agentes, y Chile es el país de mayor aumento porcentual (+29%), siendo el motor de crecimiento de la región gracias, además, a una baja tasa de mortalidad.
A lo largo del primer semestre de 2025, el índice de internacionalización creció un 36%, con un total del 18,3%, es decir, que el número de startups multilatinas – aquellas que operan en más de un país – continúa en aumento. Perú (58%), Chile (31%) y Colombia (26%) son los impulsores principales del aumento en el índice de expansión, y Brasil cuenta ahora con un 10% de insurtech internacionales, lo cual supone un dato muy relevante dada la naturaleza endogámica del mercado.
Para Hugues Bertin, CEO y Fundador de Digital Insurance LatAm, la internacionalización es un indicador de “buena salud del ecosistema, ya que la probabilidad de desaparición de una insurtech monopaís es tres veces mayor”.
El índice de atracción de compañías extranjeras es del 32%, creciendo 8 puntos vs el primer semestre de 2024, cuando se situaba en un 24%, lo que significa que, en promedio, tres de cada diez insurtech en un mercado son extranjeras.
Colombia (66%), Perú (53%) y México (42%) son los países de América Latina que atraen más compañías insurtech extranjeras.
La mortalidad de las startups insurtech desciende
La tasa de mortalidad actual del ecosistema se sitúa en un 9,4%, si bien los últimos trimestres indican una tendencia hacia la estabilización en torno al 10% anual.
En los últimos doce meses, Brasil y Chile han mejorado su tasa de mortalidad, alcanzando respectivamente un 9% y un 3%. En cambio, México (10%), Colombia (10%) y Argentina (7%) registraron un aumento producto del saneamiento del ecosistema.
Habilitadores y distribuidores en equilibrio
El 50% de insurtech están enfocadas en la distribución; el 50% restante, son habilitadoras o enablers. La mayoría de las distribuidoras se concentran en líneas personales de Auto y Hogar, con modelos de Broker y MGA (Managing General Agent), representando un 41%.
En lo referente a las habilitadoras, han aparecido dos nuevas categorías que están creciendo rápidamente: los agentes de IA y una categoría de fraude, data, pricing, riesgos y suscripción. No obstante, la mayoría aún se siguen concentrando en soluciones para digitalizar la intermediación tradicional (15%).
Movilidad y Life & Care, al alza
Con 200 insurtech y representando el 39%, el ecosistema de la movilidad es el más destacado. Dentro de este ecosistema, la distribución juega un papel relevante, abarcando el 65%, mientras que las habilitadoras son secundarias con un 35%.
En lo que respecta a inversión, la movilidad atrajo el 35% del total invertido en los últimos 10 años y el 44% de lo que llevamos de 2025, alcanzando un total de 474 millones de dólares.
Si hablamos de Life & Care, este ecosistema está representado con 141 insurtech (28% del total) y abarca temas de vida, salud, bienestar y envejecimiento. Dentro de él, la distribución cumple un rol central, con un 60%, mientras que las habilitadoras representan el 40%. Ha captado el 55% de la inversión acumulada en los últimos 10 años, alcanzando los 750 millones de dólares.
Hugues Bertin comenta: «En solo cinco años, el ecosistema insurtech en LatAm se ha convertido en un eje fundamental de la transformación de las aseguradoras y los grandes brokers. En casi todos los países, los CEO de aseguradoras promueven activamente la colaboración con insurtechs cada vez más robustas. La co-construcción de la protección del futuro mediante la tecnología dejó de ser un monopolio de las insurtech: todo el ecosistema —desde los actores tradicionales hasta los reguladores, pasando por las asociaciones insurtech— se está organizando de manera colaborativa con un propósito común: aumentar la penetración del seguro, entender y mitigar los riesgos, y mejorar la eficiencia operativa sin descuidar la experiencia del cliente».
Carlos Cendra, Scouting & Investment Lead en Innovación Corporativa en Mapfre, señala que «este inicio de año ha aflorado datos muy positivos para el ecosistema insurtech latinoamericano. En general, todos los países o regiones continúan creciendo o fortaleciéndose. De hecho, a nivel de financiación sólo durante el primer semestre del año se ha alcanzado el nivel de inversión pre-pandemia y, de mantenerse la dinámica, se podrían superar los 221 millones de dólares que se invirtieron en 2022. Todo esto, con startups que aportan mucho valor al ecosistema como Blue Mar ble o Past-Post, entre otras muchas citadas en el informe. Así pues, las perspectivas para el resto del año se antojan positivas y desde Mapfre, como es habitual, seguiremos muy atentos a los movimientos del mercado».
Fuente: segurosnews
La digitalización cambia el negocio de los seguros
En los últimos años, el fenómeno insurtech (de insurance, seguro, y technology, tecnología) ha servido para rediseñar el modelo de negocio de las aseguradoras. Las empresas insurtech incorporan las nuevas tecnologías (big data, IA) al sector para el desarrollo de productos más eficientes.
Este cambio afecta directamente a los asegurados pues impacta en cómo se contrata un seguro, cómo se diseñan las coberturas o cuánto paga para asegurar sus riesgos.
De oficinas a aplicaciones
Si hace unos años contratar un seguro requería visitas presenciales a las sucursales de las compañías aseguradoras, hoy es posible tanto la contratación de seguros como la atención al cliente en minutos y desde el móvil.
La digitalización del sector incluye el uso de la inteligencia artificial para evaluar los daños tras un siniestro mediante el envío de imágenes a través de la app de la aseguradora. Esto reduce los tiempos de espera y mejora la experiencia de usuario de los asegurados. La optimización del proceso hace que, a su vez, los clientes esperen respuestas más rápidas y procesos más simples de las empresas.
Personalizado y flexible
La digitalización ha traído la personalización en el diseño de los seguros. La posibilidad de recopilar, organizar, analizar e interpretar datos –para extraer información relevante y tomar decisiones optimizadas– ha permitido a las compañías adaptar sus productos al perfil de cada usuario.
Por ejemplo, hay seguros de salud que ajustan el precio en función del estilo de vida del asegurado o seguros de coche que calculan la prima según sus hábitos de conducción, recogidos por sensores en el vehículo (pay how you drive) (“paga según cómo conduzcas”).
Este tipo de productos ya están activos en Europa. Algunas insurtechs, como la británica By Miles, ofrecen un seguro de automóvil por el que el asegurado paga por los kilómetros recorridos. En salud, hay startups que tienen como clientes a empresas que ofrecen –como parte de sus beneficios laborales– pólizas ajustadas en cobertura y precios al estilo de vida de los empleados.
Aunque productos de este tipo favorecen a los usuarios responsables, también abren el debate sobre la privacidad y el uso de datos personales.
¿Qué está pasando en el sector?
El auge de insurtechs ha provocado la aparición de cientos de startups de seguros en todo el mundo. Estas empresas no sustituyen a las aseguradoras tradicionales, pero aportan al sector la agilidad y las soluciones tecnológicas que los grandes grupos no pueden desarrollar con rapidez.
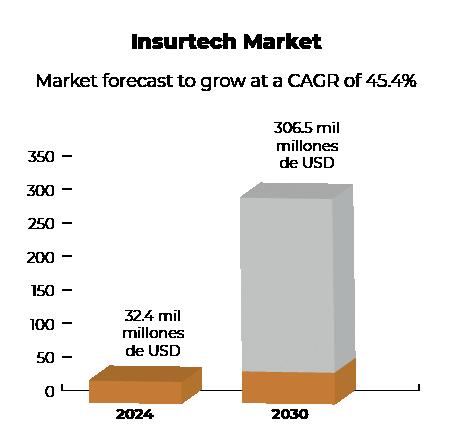
El mercado global de insurtech en 2023 fue de 22 000 millones de dólares. Las proyecciones indican que este mercado podría llegar a alcanzar los 306 500 millones en 2030, lo que supone una tasa de crecimiento anual cercana al 45 %. Este incremento exponencial se explica, en gran medida, por la entrada de nuevos actores tecnológicos, la inversión en soluciones de automatización y personalización, y la presión que ejerce el ecosistema insurtech sobre las aseguradoras tradicionales para modernizar sus modelos de negocio.
El ecosistema ‘insurtech’
La transformación no es solo digital: también está cambiando el enfoque del negocio de los seguros. Se está pasando de vender productos a construir ecosistemas de valor. En términos de estrategia empresarial, hablamos de redes de entidades interconectadas (organizaciones, individuos y tecnologías) que colaboran para crear más y mejor valor para las empresas (más oportunidades de negocio, un crecimiento más rápido y mayor adaptabilidad, por ejemplo).
Las grandes compañías de seguros también se han apuntado a la digitalización y operan con modelos en los que la contratación, gestión y atención al cliente se realizan en ecosistemas digitales cerrados. Y hay plataformas específicas que permiten a las aseguradoras integrar sistemas de pagos digitales y automatización de siniestros.
En este nuevo modelo de negocio la colaboración es la clave: las insurtechs buscan el crecimiento y la innovación a través de asociaciones empresariales. De ahí que la capacidad de una aseguradora para construir ecosistemas se haya convertido en una fuente crítica de ventaja competitiva.
¿Qué implican estos cambios para el asegurado?
Para los consumidores, esto supone contrataciones más simples y rápidas, precios potencialmente más justos –basados en el comportamiento real del cliente– y acceso a un mayor número de servicios a través de dispositivos móviles.
Pero la digitalización también obliga a pensar en cuestiones como la protección de los datos personales de los usuarios, en cómo evitar la exclusión de perfiles considerados de riesgo o garantizar una atención humana cuando esta sea necesaria.
Una transformación imparable
Estructura tradicional a un ecosistema digital centrado en el usuario. Lo que antes era un contrato difícil de entender ahora es una relación en tiempo real entre personas, datos y tecnología. Y este nuevo contexto puede beneficiar tanto a las aseguradoras como a los asegurados.
La clave está en aprovechar las ventajas de la digitalización sin perder el foco humano. Porque, al final, asegurar no es sólo una cuestión de tecnología, sino de proteger a las personas frente a los riesgos reales de su día a día.
Fuente: theconversation.com
Los riesgos de la inteligencia artificial en tiempos de oligarquía tecnológica
ERamón
López de Mántaras, es investigador en el Instituto de Investigación en Inteligencia Artificial, CSIC
l desarrollo de la IA está promovida, en gran medida, por las grandes corporaciones tecnológicas que lideran su desarrollo, y forma parte de un proyecto de concentración de poder sin precedentes En medio de crisis ambientales, desigualdades crecientes y el deterioro de las instituciones democráticas, la inteligencia artificial se presenta como una promesa de solución universal. Una herramienta casi mágica, capaz de transformar radicalmente nuestras sociedades. Sin embargo, esta narrativa es falsa e interesada. Está promovida, en gran medida, por las grandes corporaciones tecnológicas que lideran su desarrollo, y forma parte de un proyecto de concentración de poder sin precedentes.
Conviene preguntarse, entonces, no solo qué puede hacer la inteligencia artificial, sino quién la controla, para qué fines se despliega y con qué consecuencias. Porque no estamos ante un fenómeno neutro ni inevitable, sino ante una tecnología que se está construyendo bajo lógicas privadas, opacas y excluyentes. Y eso tiene implicaciones políticas de enorme calado.
Microsoft, Google, Meta o Amazon no solo dominan el mercado de la IA: controlan también los datos, las infraestructuras, el talento y los recursos computacionales que hacen posible estos sistemas. La aceptación pasiva de esta concentración de poder implica entregar a actores privados el diseño de herramientas que afectan ya a la educación, la salud, la justicia o la seguridad. Implica permitir que decisiones cruciales se tomen a puerta cerrada, mediante algoritmos que no rinden cuentas y cuyos criterios no conocemos.
Esta situación no es fruto del azar. Es el resultado de políticas públicas permisivas, décadas de desregulación y una visión tecnocrática del progreso que confunde eficiencia con justicia. Y sus efectos ya están a la vista: la automatización precariza el trabajo, los servicios públicos se privatizan o desmantelan bajo la promesa de mayor eficiencia, y los recursos energéticos se desvían para alimentar centros de datos que poco tienen que ver con las necesidades reales de las comunidades.
El desarrollo de la IA se ha visto condicionado, además, por un paradigma que equipara inteligencia con escala: cuanto más grandes sean los modelos, los conjuntos de datos o la infraestructura, mayor sería la supuesta inteligencia artificial. Esta lógica, lejos de estar demostrada científicamente, beneficia únicamente a quienes pueden permitirse sostenerla: las grandes tecnológicas. El caso de OpenAI es ilustrativo. Nació como un proyecto abierto y sin ánimo de lucro, y hoy está plenamente integrado en el modelo corporativo de Microsoft. Lo mismo ocurre con Anthropic, financiada por Amazon y Google. El mito de las startups disruptivas se desmorona al comprobar su dependencia de las infraestructuras de los gigantes que pretendían desafiar.
La propia investigación académica no escapa a esta dinámica. Grandes laboratorios empresariales financian conferencias, publicaciones y departamentos universitarios, orientando las agendas científicas hacia sus propios intereses comerciales. Lo que se está consolidando no es un ecosistema innovador y abierto, sino una
Continúa en la página 14
estructura oligopólica que bloquea alternativas y reproduce su dominio bajo el disfraz de una supuesta “carrera” por la supremacía de la inteligencia artificial.
Más allá del mercado, los impactos sociales de esta tecnología son profundos. La automatización de tareas está transformando el trabajo humano, desplazando a profesionales de sectores como la educación, el derecho o el periodismo, y empujándolos hacia una dependencia creciente de herramientas digitales que reducen su autonomía y aumentan la vigilancia. Las decisiones sobre acceso a servicios sociales, evaluaciones de riesgo o distribución de recursos se están delegando en sistemas automatizados que operan sin transparencia ni posibilidad de apelación por parte de las personas afectadas.
Esto configura una nueva forma de exclusión: no solo basada en la falta de acceso, sino en la imposibilidad de intervenir en los sistemas que nos gobiernan. Bajo la apariencia de modernización, se consolida un régimen de control tecnocrático que margina a los sectores más vulnerables y amplifica las desigualdades preexistentes.
IA pesar de su imagen de éxito, la industria de la IA presenta también graves problemas financieros. Muchos de sus modelos de negocio dependen de subsidios públicos, contratos con fuerzas militares o narrativas hiperinfladas sobre supuestas futuras inteligencias artificiales generales. Al mismo tiempo, estas empresas pierden miles de millones al año, sin lograr una rentabilidad estable. Desde el punto de vista técnico, los modelos actuales presentan fallos notables: producen información falsa, reproducen sesgos,
requieren corrección humana constante y, sin embargo, se implantan en sectores críticos sin los mecanismos de supervisión adecuados. A esto se suma un impacto ambiental alarmante: el entrenamiento de grandes modelos consume enormes cantidades de energía, contradiciendo cualquier compromiso serio con la sostenibilidad.
Ante las críticas, la industria responde con una mezcla de espectáculo, promesas de salvación y advertencias apocalípticas. Se habla de superinteligencias artificiales capaces de salvar a la humanidad… o de destruirla. Todo esto contribuye a distraer la atención del problema principal: la falta de gobernanza democrática en el desarrollo y uso de estas tecnologías.
Frente a este panorama, el escepticismo es comprensible, pero no debemos resignarnos. Hay señales de resistencia y propuestas en marcha: demandas antimonopolio en varios países, debates sobre soberanía tecnológica en Europa, y movimientos que reclaman infraestructuras digitales públicas, auditables y orientadas al bien común. Lo que necesitamos no es solo “usar bien” la IA, sino cambiar las condiciones estructurales en las que se diseña y se despliega. Disputar el sentido mismo del progreso tecnológico.
La inteligencia artificial no es un destino inevitable, sino una construcción política. El futuro que se perfila dependerá de nuestra capacidad colectiva para desafiar el poder de la oligarquía tecnológica y recuperar el control democrático sobre las decisiones que moldean nuestras vidas. Esa es, en última instancia, la batalla que tenemos por delante.
Fuente: elpais.com
¿Cuánta energía consume cada pregunta a la IA?: como ver la televisión nueve segundos
Raúl Limón, Licenciado en Ciencias de la Información por la Universidad Complutense, máster en Periodismo Digital por la Universidad Autónoma de Madrid y con formación en EEUU, es redactor de la sección de Ciencia. Colabora en televisión, ha escrito dos libros (uno de ellos Premio Lorca) y fue distinguido con el galardón a la Difusión en la Era Digital.
La inteligencia artificial (IA) se ha convertido en una herramienta habitual en tiempo récord. OpenAI presentó en noviembre de 2022 su robot conversacional (ChatGPT) y, en menos de tres años, se ha convertido en uno de los sitios web más visitados del mundo, cerca de Instagram y por delante de redes como X. Pero, ¿cuánto cuesta en términos energéticos cada una de las respuestas de la IA? Google ha presentado este jueves un dato inicial sobre su propio servicio: “Un mensaje de texto medio de Gemini usa 0,24 vatios por hora de energía, el equivalente a la electricidad necesaria para ver la televisión durante menos de nueve segundos”, afirma Savannah Goodman, directora de los Laboratorios de Energía Avanzados de la multinacional. Pero otros modelos de evaluación elevan este consumo y los investigadores consideran incompleta la información.
Entre accionar el teclado o el micrófono para solicitar una contestación a la IA y el casi inmediato resultado en la pantalla se produce una ingente labor de procesamiento en los centros de datos que requiere energía. El Lawrence Berkeley National Laboratory (LBNL) calcula que ahora supone el 4,4% de toda la que se demanda en un país como Estados Unidos.
Pero es solo el comienzo porque la generalización del uso y la constante mejora de estas herramientas de IA vaticinan un futuro insaciable. Según las nuevas proyecciones del LBNL, “para 2028, más de la mitad de la electricidad que va a los centros de datos se utilizará para IA”. El equivalente al 22% de toda la demanda doméstica.
Continúa en la página 18
Una de las razones es la carrera por la hegemonía de la IA a base del perfeccionamiento de los productos. Parthasarathy Ranganathan, vicepresidente de Google y jefe del área técnica y centros de datos explica: “Los tamaños de los modelos Gemini de hoy han aumentado de millones de parámetros a billones de parámetros [los datos que requiere la IA para entrenarse y precisar sus respuestas]. Se duplica cada tres meses y medio más o menos, lo que significa que se multiplica por 10 anualmente. En correspondencia con el aumento del tamaño del modelo, también hemos necesitado mayores cantidades de potencia de cómputo”.
La otra razón es el creciente uso individual, que hay que multiplicar por los millones de interacciones por segundo en el mundo. Aunque una consulta suponga entre 0,24 y 0,30 vatios por hora, 1.000 millones de estas cada día (menos de la mitad de las que se registran en la actualidad) durante un año significarían más de 109 gigavatios-hora de electricidad, suficiente para alimentar anualmente 10.400 hogares de un país desarrollado y casi 15.000 casas si la respuesta incluye imágenes.
Según un trabajo sobre cambio climático y energía publicado en MIT Technology Review, una interacción media de 15 preguntas, 10 peticiones de imágenes (GPT registra 78 millones diarias) y un vídeo de cinco segundos requiere 2,9 kilovatios por hora, equivalente al consumo de una bicicleta eléctrica para recorrer más de 150 kilómetros o encender el microondas más de tres horas y media. Goodman no es pesimista y cree que la creciente carrera de la IA también se ha visto acompañada de mejoras en la eficiencia: “Durante los últimos 12 meses, redujimos la media de la energía y la huella de carbono por consulta a Gemini entre 33 y 44 veces, respectivamente”.
El modelo de seguimiento de gasto energético y contaminación Gemini no solo considera “el consumo activo de la máquina”, sino también, de acuerdo con Goodman, otros factores críticos como la energía de la infraestructura inactiva, uso de unidades de procesamiento, memoria de acceso, sobrecargas, enfriamiento… Sin embargo, una de las claves es el entrenamiento de los modelos. Según los datos del MIT, entrenar GPT-4 de OpenAI, que acaba de ser sustituido por la última versión tras dos años y medio, requirió más de 100 millones de euros y 50 gigavatios por hora de energía, suficiente para alimentar ciudades con poblaciones equivalentes a Sevilla, Amsterdam o San Francisco durante tres días o más.
Convertirse en herramienta fundamental para los usuarios es crucial para las empresas porque es donde descansa la rentabilidad de las plataformas. “Que una empresa gane dinero con un modelo solo sucede en la inferencia”, dice al MIT Technology Review Esha Choukse, investigadora de Micro-
soft Azure para ganar eficiencia en este proceso de interacción entre el consumidor y la IA. “Aquí es donde se gana dinero, porque se cobra por el uso: suscripciones, pagos por utilización de la API, integraciones en productos y otros servicios”, explica.
Además, la IA no ha sustituido otros servicios en línea también demandantes de energía, como YouTube, Facebook, las plataformas audiovisuales o los servicios en la nube, que también requieren centros de datos. Sin embargo, es la IA la que acapara el mayor consumo.
Las necesidades energéticas de esta carrera han llevado a Meta y Microsoft a fijarse en las centrales nucleares como alternativa ante las limitaciones de otras fuentes menos contaminantes, como la solar o eólica, por su intermitencia. “Los centros de datos de IA necesitan energía constante, las 24 horas del día, los siete días de la semana, los 365 días del año”, justifica al MIT Rahul Mewawalla, director ejecutivo de Mawson Infrastructure Group, que construye y mantiene centros de datos que admiten IA.
Pese a la importancia de conocer el consumo energético y la consiguiente huella medioambiental del mundo digital para intervenir en este proceso, los datos son parciales, inexactos y, en la mayoría de los casos, ocultos. “Son una caja negra total”, afirma al MIT Boris Gamazaychikov, jefe de sostenibilidad de IA en Salesforce e investigador, junto a Hugging Face, sobre transparencia en demanda energética. “Deberíamos dejar de intentar aplicar ingeniería inversa a los números basados en rumores y presionar más a estas empresas para que compartan los reales”, añade Sasha Luccioni, investigadora de IA y clima en Hugging Face y creadora de AI Energy Score, una clasificación de eficiencia energética.
Google ha dado un paso para mostrar los primeros datos de consumo y contaminación de su IA, aunque tanto Savannah como Ranganathan reconocen que no es el modelo definitivo, pero sí un camino abierto para el resto de empresas. Sus resultados coinciden con una estimación de IA Epoch AI sobre cuánta energía se usa para una sola consulta de ChatGPT: 0,3 vatios por hora
Fuente: elpais.com
El impacto de la migración y la economía en América Latina
Claudia Ivett Romero-Delgado, es académica de la Escuela de Comunicación de la Universidad Panamericana.
La migración ha sido una constante en la historia de América Latina, y en las últimas décadas ha cobrado relevancia tanto a nivel social como económico. La región se ha convertido en un importante punto de origen, tránsito y destino para migrantes, lo que ha generado un sinfín de efectos en las economías nacionales. En este contexto, comprender el impacto de la migración en la economía latinoamericana resulta esencial para entender las dinámicas de desarrollo, desigualdad y competitividad que atraviesan estos países.
Uno de los principales efectos de la migración en América Latina es el flujo de remesas, que ha constituido una de las principales fuentes de ingresos para varios países de la región. Según datos del Banco Mundial, en 2020 América Latina y el Caribe recibieron un total de 96,8 mil millones de dólares en remesas, lo que representó el 1,6% del Producto Interno Bruto (PIB) regional. Estos flujos financieros tienen un impacto directo en las economías de los países receptores, especialmente en naciones como México, Guatemala, Honduras, El Salvador y República Dominicana.
Las remesas no solo alivian la pobreza de las familias receptoras, sino que también impulsan el consumo interno, lo que a su vez favorece a las pequeñas y medianas empresas (PyMEs), esenciales para el crecimiento económico en muchas economías latinoamericanas. A pesar de los efectos positivos, las remesas también reflejan una realidad compleja: una dependencia de los ingresos que provienen principalmente de la migración. Esto genera una vulnerabilidad económica para los países en caso de que los flujos migratorios se vean interrumpidos por políticas
migratorias restrictivas o crisis económicas en los países receptores.
Otro aspecto importante de la migración es el flujo de trabajadores que migran dentro y fuera de América Latina en busca de mejores oportunidades laborales. Según la Organización Internacional para las Migraciones (OIM), el 5,2% de la población latinoamericana vivía fuera de su país en 2020, con destinos populares como Estados Unidos, España y otros países de América del Sur.
La migración laboral puede ser una vía para incrementar la competitividad de las economías, ya que los migrantes, al acceder a trabajos en sectores donde la mano de obra escasea, contribuyen al dinamismo de diversas industrias. No obstante, la salida de trabajadores altamente calificados, conocida como fuga de cerebros, también tiene efectos negativos. Las naciones que enfrentan este fenómeno, como Venezuela y Nicaragua, ven cómo se pierde capital humano que podría con-
tribuir al desarrollo de la ciencia, la tecnología y la innovación en el país.
Por otro lado, la llegada de migrantes a países receptores también tiene un impacto positivo en su productividad. Por ejemplo, en países como México, los migrantes provenientes de Centroamérica, a menudo con mano de obra barata, llenan vacíos laborales en sectores como la agricultura y la construcción. Esto permite que los sectores productivos se mantengan operativos, contribuyendo al crecimiento económico.
Además de la migración internacional, la migración interna dentro de los países de América Latina también juega un papel crucial. Millones de personas migran desde zonas rurales a urbanas, buscando empleo, educación y mejores condiciones de vida. Este fenómeno ha sido particularmente notable en países como Colombia, Brasil y México, donde el éxodo rural ha generado grandes flujos hacia las principales ciudades.
Este tipo de migración contribuye a la expansión urbana y al dinamismo de las economías locales, aunque también presenta grandes desafíos. El aumento de la población en las ciudades genera presión sobre los servicios públicos, la infraestructura y la vivienda, lo que puede derivar en problemas de pobreza urbana y desigualdad. Las economías de las ciudades deben encontrar formas de adaptar su infraestructura y servicios para aprovechar el potencial de los migrantes internos, creando empleos formales y oportunidades para la integración de estos trabajadores en sectores productivos.
El impacto de la migración en la economía latinoamericana no puede entenderse sin
abordar las políticas públicas que afectan a los migrantes. En muchos casos, los migrantes enfrentan barreras significativas para acceder a servicios de salud, educación y empleo, lo que limita su capacidad para contribuir de manera efectiva a las economías locales. Las políticas migratorias deben centrarse en la inclusión social y económica de los migrantes, facilitando su integración y reduciendo las desigualdades que enfrentan.
Al mismo tiempo, los gobiernos deben gestionar de manera efectiva los flujos migratorios para evitar los efectos negativos de la migración irregular, que a menudo está vinculada a la explotación laboral y el crimen organizado. La cooperación regional en la gestión de la migración y la creación de un marco normativo común pueden ser claves para maximizar los beneficios de la migración en la economía.
La migración en América Latina tiene un impacto profundo en las economías de la región, tanto en términos de los beneficios inmediatos que generan las remesas y la mano de obra, como en los desafíos estructurales que presentan para los países de origen y destino. Es fundamental que los países latinoamericanos implementen políticas migratorias inclusivas y sostenibles que permitan aprovechar el potencial de la migración para promover el desarrollo económico, reducir las desigualdades y fomentar la integración social. La migración, bien gestionada, puede convertirse en un motor clave para la competitividad económica y la mejora de las condiciones de vida en toda la región.
Fuente: eleconomista.com
Ambidiestralidad en Seguros: Transformar sin perder la cobertura del presente
EAllisón Zuazo, Gerente Nacional de Seguros Masivos e Innovación Consultores de Seguros S.A. CONSEGSA
n un entorno asegurador cada vez más desafiante —marcado por nuevas normativas, disrupciones tecnológicas, fenómenos climáticos extremos y cambios en los hábitos del consumidor boliviano— la ambidiestralidad organizacional deja de ser un lujo teórico para convertirse en una urgencia operativa.
La ambidiestralidad es la capacidad de transformar la operación sin descuidar la eficiencia del negocio actual. Para las aseguradoras y brokers, esto significa garantizar la atención de siniestros, mantener los niveles de servicio y al mismo tiempo evolucionar hacia modelos más digitales, cercanos, inclusivos y sostenibles.
Las personas: eje de la transformación aseguradora
Aunque la digitalización del sector está en marcha —insurtechs, automatización de procesos, IA en suscripción y servicio al cliente— la verdadera transformación no ocurre en la nube, sino en el ADN cultural de las personas.
En el contexto boliviano, donde gran parte de las operaciones aún se sostienen en estructuras tradicionales, el liderazgo ambidiestro se convierte en una ventaja competitiva. Necesitamos colaboradores capaces de ejecutar con rigurosidad, pero también de cuestionar, proponer e innovar. La cultura organizacional debe migrar del cumplimiento reactivo hacia una cultura de mejora continua, aprendizaje y adaptabilidad regulatoria.
Estrategia, cultura y tecnología: el triángulo vital del ecosistema asegurador
1. Estrategia:
En seguros, las decisiones estratégicas no pueden postergarse hasta tener certezas. Decidir cómo incursionar en microseguros, si integrar IA en el modelo de atención, o cómo reposicionar la marca frente al nuevo consumidor, requiere valentía. En Bolivia, aún vemos empresas que no definen con claridad su norte digital, perdiendo terreno frente a competidores más ágiles o a nuevos jugadores no tradicionales.
2. Cultura:
La cultura es el termómetro de la capacidad de cambio. Si los equipos siguen trabajando como hace 10 años, difícilmente podrán ofrecer productos personalizados, sostenibles o adaptados al cliente millennial. Las aseguradoras deben fomentar una cultura que combine la rigurosidad técnica con la mentalidad de servicio, innovación y agilidad.
3. Tecnología:
Invertir en tecnología no es opcional. Automatizar procesos de emisión o siniestros no solo mejora eficiencia, sino que reduce errores, mejora la trazabilidad y responde a los estándares que ya exige la APS (Autoridad de Fiscalización y Control de Pensiones y Seguros). El costo de no modernizarse es alto: pérdida de competitividad, insatisfacción del cliente y riesgo reputacional.
Proyectos estratégicos: donde ocurre la transformación
En seguros, hablar de transformación sin proyectos concretos es como hablar de protección sin póliza firmada. Cada aseguradora o broker debe construir un portafolio de proyectos que combine:
■ Eficiencia operativa: digitalización de procesos, mejora en tiempos de respuesta, indicadores de cumplimiento técnico.
■ Cultura y talento: programas de upskilling, gestión del conocimiento técnico, atracción de jóvenes profesionales.
El riesgo de no decidir
En un negocio centrado en el análisis y gestión del riesgo, la mayor amenaza es la inacción estratégica. Apostar solo a conservar la cartera actual, sin invertir en nuevas capacidades, es como renovar un seguro sin revisar su cobertura: puede parecer más cómodo, pero no te protegerá cuando más lo necesites.
Conclusión
La ambidiestralidad organizacional no es una moda. Es una condición para que las aseguradoras y brokers de Bolivia sean sostenibles, rentables y relevantes en los próximos años. Implica alinear talento, procesos, tecnología y cultura bajo una estrategia clara y audaz.
La pregunta ya no es si debemos transformarnos, sino cómo lo haremos sin dejar de proteger a nuestros clientes hoy. Porque al igual que en el seguro, la verdadera diferencia está en anticiparse, adaptarse y actuar a tiempo.
Bicentenario de Bolivia: el seguro y su llegada al siglo XXI
El sector asegurador boliviano creció con el país, su experiencia acumulada le ha permitido ingresar al siglo XXI de la mano de las nuevas tecnologías. Todo esto con el propósito de que los servicios sean competitivos y acordes con las demandas de las y los usuarios del presente. Las nuevas tecnologías son parte de las ofertas diarias. Entre estas pagos con QR o firmas digitales para los documentos transaccionales.
A continuación, en estas fechas tan importantes para el país, compartimos un balance y un análisis del progreso del negocio asegurador y financiero boliviano (1825–2025) y una hoja de ruta para la década que se inicia.
1825–2025: ¿Por qué es importante el Bicentenario para el sector asegurador y financiero?
El Bicentenario de Bolivia no es solo una conmemoración histórica; es también una invitación a medir, con honestidad técnica, cuánto han avanzado nuestras instituciones y mercados para gestionar riesgos, canalizar ahorro, financiar desarrollo e impulsar la inclusión.
Dos siglos después de la proclamación de la independencia, el sistema financiero boliviano —y dentro de este, el mercado asegurador— ha demostrado resiliencia, capacidad de adaptación regulatoria e incorporación acelerada de la tecnología hacia sus procesos.
En el análisis de los 200 años de vida independiente, una mirada crítica de estos dos siglos, permite mirar hacia atrás la historia económica, para entender la arquitectura institucional y, además, para proyectar con precisión qué necesita Bolivia para el siguiente quinquenio.
Este horizonte, fijado en 2030, servirá para planificar y ampliar la cobertura, solvencia, digitalización, sostenibilidad y educación en este campo que sirve para cuidar la salud y vida de la ciudadanía.
En este texto se desarrollará un diagnóstico integral dividido en seis acápites:
1. Contexto y evolución regulatoria.
2. Radiografía 2024–2025 del sistema financiero y del seguro.
3. Inclusión y transformación digital;
4. Seguros inclusivos y microseguros;
5. Resiliencia climática y nuevos riesgos; y
6. Prioridades estratégicas para alcanzar un crecimiento sostenible del mercado en la próxima década.
Leyes, protección y regulación
El marco normativo boliviano cuenta con un una serie de leyes reguladas por la Autoridad de Fiscalización y Control de Pensiones y Seguros (APS)
■ Ley de Seguros (N.º 1883, 1998): ordenó el mercado, definió actores (aseguradoras, reaseguradoras, intermediarios) y estableció pilares prudenciales y de protección para el consumidor.
■ Transición institucional (2009–2010): en este periodo, las autoridades del sector, crean la Autoridad de Fiscalización y Control Social de Pensiones, mediante el Decreto Supremo 0071, de 2009. En 2010 pasa la anterior superintendencia, adopta el nombre de Autoridad de Fiscalización y Control de Pensiones y Seguros (APS), asumiendo competencias en seguros. Con ello, el mercado gana un supervisor especializado, con mandato expreso de resguardo a asegurados y beneficiarios.
■ Ley de Seguros de Fianzas para Entidades y Empresas Públicas y Fondo de Protección del Asegurado (Ley N.º 365, 2013): establece el Fondo de Protección del Asegurado (FPA), administrado por el Banco Central de Bolivia (BCB). Este funciona como una red de contención financiera en procesos de intervención y liquidación forzosa. Su existencia refuerza la confianza sistémica y la continuidad de coberturas.
■ Normativa de comercialización masiva y canales alternativos: la regulación boliviana admite la venta masiva y por canales no tradicionales, una palanca crítica para ampliar alcance
(incluyendo seguros inclusivos) bajo estándares de información al cliente.
Este sistema regulatorio combina una ley de seguros moderna, un supervisor con mandato claro, y un fondo de protección del asegurado. Como resultado el sistema tiene cuatro resultados destacados:
1. El servicio eleva las exigencias de solvencia y gestión de riesgos.
2. Hay un fomento a la competencia ordenada.
3. Aparecen los procesos de atención al usuario y resolución de reclamos
4. Surgen modelos de distribución acordes con la era digital. Para 2030, el horizonte de los cinco años, el reto es evolucionar hacia marcos proporcionales que reconozcan la naturaleza de productos de bajo ticket (microseguros), incentiven la innovación (insurtech) y fortalezcan aún más las conductas de mercado.
Una mirada a los últimos 12 años
En el umbral del Bicentenario, el sistema de intermediación financiera opera con indicadores de estabilidad y solvencia saludables, y con avances en acceso y cobertura. La capitalización de utilidades de organismos supervisados. La mejora en ratios patrimoniales y el crecimiento de depósitos respaldan la capacidad del sistema para financiar desarrollo. El sistema financiero tiene puntos destacados, esta es una lista de seis señales positivas que destacaron en 2024.
1. Depósitos crecientes: los depósitos del público tuvieron un crecimiento interanual y consolidaron su papel como principal fuente de fondeo; este es un reflejo de la confianza ciudadana.
2. Patrimonio en alza: los resultados de la gestión, sumados a reglas claras de capitalización de utilidades, reforzaron el capital de las entidades; mejora la solvencia.
3. Adecuación patrimonial sólida: los coeficientes de capital se mantuvieron por encima de los mínimos regulatorios, proporcionando colchones ante eventuales shocks
4. Mayor acceso: aumentó el número de cuentas de depósito y de puntos de atención financiera, señal de inclusión financiera en expansión.
5. Liquidez prudente: el excedente de encaje legal y la estructura de depósitos; el peso de los DPF y las cajas de ahorro; sostienen un perfil de liquidez consistente.
6. Mercado de valores en ajuste: una menor negociación de ciertos instrumentos en 2024 se explica, en parte, por la elevada liquidez del sistema, y plantea oportunidades para revitalizar emisiones privadas y públicas.
La estabilidad del sistema financiero es un viento a favor para el negocio asegurador: permite un costo de capital competitivo, facilita el desempeño de las inversiones de las compañías (carteras conservadoras en DPF y títulos) y se traduce en mayor capacidad de pago y de suscripción, especialmente en ramos de vida y salud vinculados al crédito y al ahorro.
Mercado asegurador: tamaño, siniestralidad, inversiones y reservas
El tejido asegurador boliviano ha fortalecido su rol económico y social. La producción neta —impulsada por Seguros de personas (con peso de desgravamen y salud) y por Seguros generales (automotores, riesgos varios y agropecuario)— y la capacidad de pago de siniestros evidencian un sector con músculo operativo y financiero.
En la gestión pasada llamaron la atención cuatro vectores
Pagos de siniestros: el mercado desembolsó montos significativos a los asegurados, con una participación sobresaliente de desgravamen, automotores y salud. Esta composición refleja la estrecha relación entre seguro y crédito, la alta motorización urbana y el mayor peso del gasto en salud de los hogares.
■ Producción neta: la producción total del mercado (neto de anulaciones) muestra un volumen robusto y bien distribuido entre personas, generales y fianzas, con servicios prepago de salud, pero todavía como porcentaje menor.
■ Inversiones y reservas técnicas: las aseguradoras gestionan portafolios diversificados y
Continúa en la página 28
Ciudades, algoritmos, emociones, humanidad...
reservas suficientes para honrar obligaciones; ambos indicadores continúan al alza con sesgo prudencial.
■ Siniestralidad técnica: los índices agregados se ubican en rangos consistentes con un mercado en expansión y con disciplina de suscripción por ramo. Automotores y salud presionan la siniestralidad de generales; sepelio y rentas, la de personas; vida de largo plazo conserva siniestralidad baja por diseño actuarial.
La foto patrimonial que importa
El tamaño del patrimonio, la calidad de las inversiones y el nivel de reservas técnicas revelan una industria solvente. Con políticas de reaseguro adecuadas (cedido local y, sobre todo, extranjero) y apetitos de riesgo bien calibrados, el sector preserva estabilidad aun en ciclos de mayor frecuencia y severidad de eventos.
El reto es el de crecer más rápido que el PIB
La penetración del seguro (primas/PIB) en Bolivia ha sido históricamente baja, en comparación con economías avanzadas y con el promedio regional latinoamericano. La referencia comparada ayuda a dimensionar nuestro potencial. La brecha se explica por factores estructurales (ingreso per cápita, informalidad, cultura de aseguramiento, diseño de redes de distribución) y por la incipiente profundidad de algunos ramos (vida ahorro, salud complementaria, agropecuario masivo, riesgos catastróficos y comerciales).
¿Qué se espera en los siguientes años?
■ Crecimiento por profundidad, no solo por inercia: si las primas crecen al mismo ritmo que el PIB, la penetración no cambia. El objetivo debe ser crecer por encima del PIB, desarrollando productos de protección a lo largo del ciclo de vida (vida riesgo, salud, sepelio), coberturas empresariales (PyME, crédito, construcción, responsabilidad civil) y soluciones paramétricas y agropecuarias.
■ Vida de largo plazo y ahorro previsional privado: existe espacio para innovar en productos garantizados y unit-linked (en coordinación con regulador y supervisión prudencial), con enfoque de idoneidad y educación financiera.
■ Empresas y cadenas productivas: la formalización progresiva de MiPyMEs y su digitalización abren oportunidad para seguros embebidos (embedded) en plataformas de pago, e-commerce y factoring.
Las tecnologías ya son el presente: QR y firma digital
La interoperabilidad de pagos y el despliegue del QR nacional han transformado la forma en que bolivianos y bolivianas transan en comercios, plataformas y entre personas. Ello trae efectos directos sobre el seguro:
■ Onboarding y cobranza: habilita suscripción y pago de primas en segundos, reduce moras y costos de cobranza, e integra flujos con banca y billeteras.
■ Siniestros con menor fricción: permite reembolsos y pagos de indemnizaciones casi en tiempo real para ramos masivos, mejorando la experiencia y acotando costos operativos.
■ Firma digital y contratación remota: la madurez del marco de firma digital y la aceptación de pólizas electrónicas consolidan procesos paperless con trazabilidad.
Como resultado de estas medidas, existen más canales, más velocidad, menos costos —ingredientes indispensables para el escalamiento de microseguros y seguros inclusivos, y para elevar la tasa de renovación.
Seguros inclusivos y microseguros: de pilotos a evidente desarrollo
Bolivia ha avanzado en la masificación de las coberturas de bajo ticket con canales alternativos (cooperativas, comercios, microfinanzas, pasarelas), con un enfoque fuerte en vida, accidentes, sepelio y salud. La venta masiva exige simplicidad, lenguaje claro, exclusiones mínimas y procesos de siniestro cortos.
En este tipo de seguros, dos aprendizajes resultan clave:
1. Distribución embebida (embedded): asociar el seguro al uso de otro servicio (un crédito, una membresía, un pago recurrente, el recibo de un servicio) reduce costos de adquisición y combate la antiselección.
2. Diseño centrado en el cliente: sumas aseguradas, periodos de carencia, preexistencias y evidencia de pérdida deben adaptarse a realidades de ingresos variables.
La agenda pendiente
En Bolivia, esta temática tiene algunos vacíos que podrían se llenados con una normativa específica y proporcional para los seguros inclusivos. Esto consolidaría estándares de producto, de información, de siniestros y de gobierno de datos, y daría señales claras a la industria para inversiones en tecnología y alianzas.
En paralelo, conviene profundizar pilotos en agroparamétricos (índices de lluvia, helada, granizo) y en coberturas de micronegocios y trabajadores por cuenta propia.
Resiliencia climática y gestión de catástrofes: el seguro como política pública complementaria
El aumento de la frecuencia y severidad de eventos extremos a nivel global refuerza la urgencia de es-
trategias de transferencia de riesgo. El seguro cumple un rol económico intransferible: convertir pérdidas inciertas y potencialmente ruinosas en costos ciertos y asequibles. Para Bolivia, con su diversidad geográfica —altiplano, valles y Amazonía— la agenda climática y de catástrofes debe priorizar:
■ Coberturas paramétricas subsoberanas: para municipios y gobernaciones ante inundaciones y sequías, con pagos gatillados por índices climáticos y redes hidrometeorológicas locales.
■ Seguro agropecuario a escala: un subsidio focalizado en la prima (para pequeños productores) con exigencias de buenas prácticas agrícolas y asistencia técnica tendrá resultados positivos.
■ Plan de continuidad de servicios críticos: energía, agua, transporte y telecomunicaciones deben contar con programas de transferencia de riesgo y de retención (cautivas, retenciones agregadas, límites de catástrofe) que aseguren tiempos de recuperación compatibles con estándares internacionales.
■ Prevención y construcción resiliente: el seguro puede incentivar (mediante descuentos) medidas de mitigación: estructuras antisísmicas, drenajes urbanos, techos resistentes a granizo, cortafuegos y gestión de cuencas.
El círculo virtuoso
Datos abiertos climáticos + modelación de riesgo local + reaseguro internacional + incentivos a la
prevención. Con ello, el costo socioeconómico de los desastres se reduce y la protección financiera se expande.
Innovación e insurtech: IA responsable, analítica y automatización
La irrupción de inteligencia artificial (IA), analítica avanzada y automatización de procesos (RPA) rediseña el ciclo de vida del seguro: cotización, suscripción, prevención, siniestros y servicio posventa.
Estos son algunos casos de uso, prioritarios para el mercado boliviano:
■ Suscripción basada en datos alternativos: enriquecer el scoring con datos de comportamiento (pagos digitales, movilidad, historial de consumo) para segmentar riesgo en automotores, salud y vida; siempre con consentimiento y salvaguardas de privacidad.
■ Detección de fraude y anomalías: modelos de machine learning para identificar patrones atípicos en siniestros y ventas, reduciendo pérdidas y tiempos de investigación.
■ Recomendadores y asistentes virtuales: guías de productos, clasificación y organización de consultas, y soporte 24/7. Cuando se presenta algún siniestro, los chatbots recolectan evidencias y verifican coberturas.
■ Telemática e IoT: en los automotores (payhow-you-drive), en la industria (sensores de vibración/temperatura) y en la salud (wearables) con incentivos por hábitos saludables y mantenimiento predictivo.
Gobernanza de modelos y ética
La adopción de la inteligencia artificial en los procesos de negocios, exige políticas de uso responsable: claridad, no discriminación, control humano significativo, seguridad de datos y auditoría periódica. La oportunidad es grande, pero la licencia social es frágil: transparencia y supervisión proporcional son clave.
Gobernanza y conducta de mercado: de la póliza al propósito
La solidez técnica y financiera debe ir acompañada por una cultura de cliente madura. Tres frentes consolidan confianza y elevan la percepción de valor del seguro:
1. Información clara y útil: condiciones generales en lenguaje sencillo, resúmenes de cobertura de una página (key facts), simuladores de prima y de indemnización.
2. Siniestros sin fricción: registro omnicanal, trazabilidad en tiempo real, pagos ágiles y opciones de reparación/reemplazo; para salud, redes y reembolsos digitales.
3. Inclusión y trato justo: productos adecuados al perfil del cliente, política explícita de no discriminación, accesibilidad digital y presencial, y protocolos para grupos vulnerables (adultos mayores, personas con discapacidad, mujeres víctimas de violencia).
El efecto Bicentenario
Una ciudadanía más exigente y conectada demandará servicios más simples y justos. El sector que se anticipe con estándares de servicio ganará lealtad y participación.
Finanzas sostenibles y “Sello Verde”: el seguro en la transición justa
El seguro es un inversor institucional de largo plazo y un gestor profesional de riesgos. Eso lo convierte en protagonista de la agenda ESG —Environmental (medioambiente), Social (sociedad) y Governance (gobierno corporativo)— y de la transición hacia una economía baja en carbono y resiliente. ¿Ante este escenario, qué puede hacer la industria en Bolivia?
■ Integrar criterios ESG en la suscripción (pricing diferencial por desempeño ambiental y de seguridad) y en inversiones (políticas de exclusión y selección positiva).
■ Acompañar a empresas en su transición, con productos que premien la adopción de tecnologías limpias, eficiencia energética y certificaciones ambientales.
■ Participar en iniciativas de certificación voluntaria en la región —como el Sello Verde— que articulan compromisos medibles de sostenibilidad, transparencia y verificación externa.
■ Educar al cliente sobre riesgos climáticos, prevención y consumo responsable, y colaborar con autoridades en hojas de ruta de finanzas sostenibles.
Beneficio doble
Hay una mejor gestión del riesgo físico que permite la transición para el propio balance de las aseguradoras, y una oferta de valor creíble para clientes corporativos y hogares.
El capital humano es una ventaja competitiva. La tecnología sin personas no basta. La profesionalización del talento asegurador y financiero seguirá siendo el factor determinante. Prioridades: Continúa en la página 32
■ Formación técnica continua en actuariado, data science, ciberseguridad, contabilidad de seguros (IFRS 17, que es la normativa internacional de información financiera para contratos de seguros), gobierno de riesgos y compliance
■ Diversidad e inclusión en equipos de liderazgo y comerciales, que se traduzca en productos y servicios diseñados para todos.
■ Cultura de experimentación (pilotos, A/B testing, sandbox internos) para reducir el costo de innovar y acelerar el aprendizaje organizacional.
Riesgos emergentes: ciber, salud mental, longevidad y economía gig
En un entorno laboral que, mes a mes, privilegia el trabajo a corto plazo, con visiones más puntuales y enfocadas en resultados, el escenario presenta varios desafíos. Como se evidencia en el siguiente listado:
■ Ciber-riesgo: pérdidas por interrupciones, ransomware y violaciones de datos en MPyMEs y sector público; oportunidad de coberturas modulares con servicios de prevención y respuesta.
■ Salud mental y productividad: mayor demanda de coberturas y programas de bienestar vinculados a seguros de salud, con evidencias de retorno en reducción de siniestralidad.
■ Longevidad: necesidad de productos de ingresos garantizados y soluciones de dependencia, con microahorro y uso inteligente de datos biométricos (siempre con consentimiento informado).
■ Economía gig y por cuenta propia: coberturas on-demand para repartidores, conductores, freelancers y microemprendedores.
Datos clave 2024–2025 (mercado y sistema)
■ Depósitos del sistema financiero en aumento; capitalización de utilidades y ratios de solvencia por encima de mínimos regulatorios.
■ Pagos por siniestros del mercado asegurador en niveles altos, con desgravamen, automotores y salud como ramos líderes.
■ Producción neta del mercado por encima de la mitad en Seguros de Personas, seguidos por Generales; fianzas y pre-pago con menor participación.
Seis prioridades para reducir brechas hasta 2030
Para capitalizar el impulso del Bicentenario, proponemos una hoja de ruta pragmática y medible:
1. Marco proporcional para seguros inclusivos y microseguros. Estándares sencillos de producto, información y siniestros; reglas de idoneidad y uso de datos; supervisión basada en riesgos con enfoque proporcional.
2. Escala en agro y paramétricos. Programa nacional (público–privado) con subsidio focalizado, índices climáticos robustos y redes meteorológicas ampliadas; piloto de coberturas subsoberanas para municipios.
3. Digitalización end-to-end y pagos masivos. Onboarding 100% digital, firmas y pólizas electrónicas, cobranza por QR y débito automático; metas anuales de adopción digital por ramo y por canal.
4. Prevención y seguridad vial/salud. Incentivos por conducción segura (telemática) y hábitos saludables (wearables), con programas de prevención cofinanciados por aseguradoras y autoridades locales.
5. Gobernanza de IA y datos. Políticas sectoriales de IA responsable, auditorías de modelos de pricing y siniestros, y guías de privacidad/ consentimiento para datos alternativos.
6. Finanzas sostenibles y reporte ESG. Taxonomía nacional alineada a estándares internacionales; metas de inversiones sostenibles en carteras de aseguradoras; adopción gradual de métricas climáticas.
■ Inversiones de aseguradoras sólidas y reservas técnicas en alza; reaseguro con peso extranjero relevante.
■ Aceleración del QR como medio de pago e interoperabilidad nacional: onboarding y cobranza digital más baratos y rápidos.
■ Inclusión financiera en avance: más cuentas de depósito y más puntos de atención financiera.
Continúa en la página 34
Hitos del mercado de seguros en Bolivia
1825 1998
Nace la República de Bolivia. La intermediación financiera se organiza paulatinamente con bancos comerciales y cajas de ahorro.
Modernización paulatina de la banca; desarrollo de cooperativas y mutuales; primeras experiencias de seguros masivos vinculados a crédito y comercio.
SIGLO XX
Décadas 1960–1990
Ley de Seguros N.º 1883 ordena el mercado; se fortalece la supervisión prudencial y de conducta.
Reglamentos complementarios y normas para comercialización de seguros (incluida venta masiva y canales alternativos).
1998–2000
Hitos regulatorios
1998:
Ley de Seguros (N.º 1883).
2009–2010 2013–2014
creación y consolidación de la APS como supervisor especializado en pensiones y seguros.
Ley N.º 365 y reglamentación del Fondo de Protección del Asegurado (FPA); administración a cargo del BCB.
2000 y s. sig 2020–2025
normas para comercialización masiva y canales alternativos; consolidación de ventas no tradicionales.
madurez de la firma digital, interoperabilidad de pagos y despliegue masivo de QR; editoriales y lineamientos de banca abierta y finanzas sostenibles.
Propuestas concretas para 2025–2030
■ Reglamento proporcional de seguros inclusivos; ventanilla de aprobación rápida para productos estandarizados.
■ Programa nacional agroparamétrico con subsidio focalizado y red de estaciones climáticas robusta.
■ Metas de digitalización: 80% de pólizas masivas emitidas digitalmente; 70% de primas cobradas por QR/débito.
■ IA responsable: marco sectorial de gobernanza de modelos; auditorías de sesgo y controles de calidad.
■ ESG en suscripción e inversiones; adopción de certificaciones voluntarias (p. ej., Sello Verde), reporte anual de métricas climáticas.
Aceleración de medios de pago electrónicos e interoperabilidad; crecimiento de cuentas y puntos de atención; fortalecimiento patrimonial del sistema. 2009–2010
Se crea la Autoridad de Fiscalización y Control Social de Pensiones (DS 0071) y luego la APS; la supervisión de seguros migra desde el ámbito financiero general a un supervisor especializado.
Ley N.º 365 y DS 2036 establecen y reglamentan el Fondo de Protección del Asegurado (FPA), administrado por el BCB.
2015–2020 2025
SIGLO XXI
2013–2014
Expansión de corresponsales no bancarios y banca móvil; madurez de la firma digital y progresos en interoperabilidad.
El camino para los seguros
2021–2024
Bicentenario; masificación del QR como medio de pago; debate sobre banca abierta, fintech y finanzas sostenibles.
1.
Automotores
Telemática (pay-how-you-drive) con incentivos tangibles (bonos por conducción segura, copagos reducidos, talleres aliados con auditoría de calidad).
Combate al fraude con modelos de red y scoring de siniestros; uso de fotos y video pericial con timestamp y geolocalización.
Pymes de logística y flotas: programas de gestión integral (mantenimiento preventivo + capacitación de choferes + dashboards de riesgo).
Salud
Redes preferentes con acuerdos por resultados (outcomes-based), control de costos y protocolos clínicos para eventos de alta frecuencia.
Bienestar y prevención: wearables y chequeos en apps; recompensas por adherencia a rutinas saludables.
Facturación y reembolsos 100% digitales con QR para copagos y devoluciones.
Vida (riesgo y ahorro)
Vida ahorro (de largo plazo): evolución responsable con educación financiera, simuladores y disclosure reforzado; explorar riders de longevidad y dependencia.
Agropecuario y paramétricos
4.
Índices climáticos (lluvia, temperatura, helada, granizo) calibrados con estaciones locales y satélite; liquidación automática si se gatilla el índice.
Bundling con crédito agrícola, semillas y asistencia técnica; subsidio focalizado a la prima para pequeños productores.
5. 6. 2. 3.
Vida riesgo masivo embebido en créditos, billeteras y plataformas; underwriting simplificado con preguntas knockout.
Empresariales (PyME y grandes)
Responsabilidad civil, construcción, transporte e ingeniería con manuales de suscripción ágiles y cláusulas estándar; servicios de prevención en sitio.
Ciber modular con evaluación de madurez, simulacros y respuesta a incidentes; primas dinámicas por cumplimiento de controles.
Fianzas
Digitalización de emisión y verificación (códigos QR y portales de consulta) para reducir fraude documental; pricing por historial de cumplimiento.
El seguro debe estar integrado con la formación escolar
Cuatro pasos para que la niñez y juventud conozca y valore la necesidad de contar con seguros para su vida cotidiana:
1.
Currículo escolar y contenidos digitales: módulos de riesgo y seguro para secundaria; simuladores de riesgo (hogar, salud, auto) en portales públicos.
2.
Campañas de lenguaje claro: adaptación de pólizas a lectura de 10 minutos; resúmenes de cobertura de 1 página.
3. 4.
Canales híbridos: fortalecer promotores y corredores con herramientas digitales (comparadores, firmas, CRM móvil) y métricas de calidad de asesoría.
Ciudadanía digital: alfabetización para adultos mayores y zonas rurales en uso de pagos electrónicos y gestión de siniestros vía móvil.
Sector insurtech creció 15 % en Centroamérica y el Caribe en primer semestre
Actualmente, el ecosistema insurtech suma 507 startups insurtech en la región, lo que supone un crecimiento del 2 % en el último año, señala el informe ‘Latam Insurtech Journey’, elaborado por Digital Insurance LATAM con el patrocinio de MAPFRE.
El ecosistema insurtech en Centroamérica y el Caribe mostró un crecimiento del 15 % en el primer semestre de 2025 y alcanzando un total de 31 insurtech. Este aumento supera el promedio latinoamericano (+2 %) y posiciona a Centroamérica y el Caribe como un foco de innovación y atracción en la industria aseguradora regional.
Así se desprende del informe ‘Latam Insurtech Journey’, elaborado por Digital Insurance LATAM con el patrocinio de MAPFRE, el cual analiza las tendencias y el estado actual de la industria insurtech en Latinoamérica.Este horizonte, fijado
en 2030, servirá para planificar y ampliar la cobertura, solvencia, digitalización, sostenibilidad y educación en este campo que sirve para cuidar la salud y vida de la ciudadanía.
Además, el documento añade que la creación el año pasado de la Asociación Insurtech Centroamérica y Caribe (AICC) debería potenciar más el desarrollo del ecosistema local. Esto en un contexto donde el 50 % de las startups que operan en la región son extranjeras.
En cuanto a las áreas de especialización, el informe señaló que el 35 % de las insurtech están enfocadas en movilidad. Mientras que un 32 %
en Life&Care, que abarca seguros de vida, salud, bienestar y envejecimiento.
Adicionalmente, el estudio afirma que la financiación insurtech en Latinoamérica ha repuntado de forma notable en el primer semestre de 2025, alcanzando US$121 millones. Esto representa un crecimiento del 370 % respecto al mismo periodo de 2024. Además, ya supera en un 32 % la inversión total de todo el año anterior.
Específicamente, la mayor parte de la inversión se concentra en Brasil (74 % del total). Mientras que los segmentos de Life&Care y movilidad lideran la captación de fondos, con un 65 % y un 33 %, respectivamente.
Crecimiento de ecosistema
Actualmente, el ecosistema suma 507 startups insurtech en la región, lo que supone un crecimiento del 2 % en el último año. A pesar de cierta desaceleración, el crecimiento orgánico es sólido (+11 %), con 56 nuevas insurtech creadas en los últimos 12 meses.
Por su parte, la tasa de mortalidad se mantiene contenida en el 9,4%, estabilizándose en torno al 10% anual y mostrando mejoras en países como Brasil (9 %) y Chile (3 %).
En cuanto a mercados, Brasil (203 insurtechs), México (129) y Argentina (95) concentran el mayor número de startups; mientras que Chile destaca como el país con mayor crecimiento porcentual (+29%), impulsado por una baja mortalidad y un entorno favorable a la innovación.
El informe menciona que uno de los datos más relevantes es la aceleración de la internacionalización. En este sentido, el índice de startups que operan en más de un país (“multilatinas”) subió al 18,3 % (+36 % en el semestre). Perú (58 %), Chile (31 %) y Colombia (26 %) fueron los principales impulsores de la expansión regional.
Además, el 32% de las insurtech en la región son extranjeras, lo que refleja la creciente apertura de los mercados. En este sentido, Colombia (66 %), Perú (53 %) y México (42 %) se posicionan como los mayores polos de atracción de startups internacionales.
Para Hugues Bertin, CEO de Digital Insurance Latam, la internacionalización es un indicador clave de salud del ecosistema, ya que las insurtech que logran escalar fuera de su país tienen una supervivencia tres veces mayor que las locales.
“En solo cinco años, el ecosistema insurtech en Latam se ha convertido en un eje fundamental de la transformación de las aseguradoras y los grandes brokers. En casi todos los países, los CEO de aseguradoras promueven activamente la colaboración con insurtechs cada vez más robustas”, mencionó Bertin.
En cuanto a los modelos de negocio, el ecosistema está cada vez más equilibrado. Específicamente, el 50 % de las startups están enfocadas en la distribución (principalmente seguros de auto y hogar a través de brokers y MGAs) y el otro 50 % en habilitadores tecnológicos o “enablers”, entre los que destacan nuevas categorías como agentes de IA y soluciones de fraude, datos y suscripción.
Por segmentos, la movilidad sigue siendo el ecosistema más relevante. Esto con 200 insurtechs (39 % del total) y una fuerte orientación hacia la distribución digital, la telemática y los seguros asociados al transporte. Le sigue el sector Life & Care (141 startups, 28% del total), que abarca seguros de vida, salud, bienestar y envejecimiento, y que ha captado el 55% de la inversión acumulada en la última década.
“Este inicio de año ha aflorado datos muy positivos para el ecosistema insurtech latinoamericano. En general, todos los países o regiones continúan creciendo o fortaleciéndose. De hecho, a nivel de financiación sólo durante el primer semestre del año se ha alcanzado el nivel de inversión pre-pandemia y, de mantenerse la dinámica, se podrían superar los US$221 millones que se invirtieron en 2022”, concluyó Carlos Cendra, Scouting & Investment Lead en Innovación Corporativa en MAPFRE.
Fuente: revistaeyn.com
En solo cinco años, el ecosistema insurtech en Latam se ha convertido en un eje fundamental de la transformación de las aseguradoras y los grandes brokers.
¿Fin de un ciclo y gestión
2006-2025?
Germán Molina Diaz, Economista, miembro de número de la Academia Boliviana de Ciencias Económicas, docente de la UCB e Investigador asociado del IISEC.
Apocas semanas de celebración del Bicentenario de la creación de la República de Bolivia y a menos de cuatro meses de cumplir la gestión gubernamental a cargo del presidente Luis Arce Catacora que mantiene una política fiscal de expansión del gasto y acelera la ejecución del Plan de Desarrollo Económico y Social (PDES)1 de mediano plazo 2021-2025 operativizado mediante una política económica de corto plazo, que es el Presupuesto General del Estado (PGE) 2025 priorizando la inversión pública financiando con deuda interna a una tasa mayor de crecimiento de la emisión monetaria que la tasa de crecimiento económico, para lograr alcanzar las metas programadas de crecimiento económico, inversión pública respecto al PIB y tasa de inflación.
Por otra parte, la situación económica, política, social y medio ambiente del país es delicada sin perspectiva de que pueda resolverla en el corto plazo, porque se prioriza la ideología socialista ante los principios y leyes económicas que condujo a la declinación del flujo y stock de dólares americanos y disminuir el stock de las reservas internacionales netas del Banco Central de Bolivia (BCB), que bajo el actual régimen cambiario fijo de Bs6,96 = $US1, el dólar es escaso y desde el 2023 funciona un mercado paralelo que en promedio comenzó Bs8,0 = $US1, alcanzo una cotización elevada de Bs20,0 = $US1 y en la se -
1 Constitución Política del Estado, Segunda Parte Estructura y Organización Funcional del Estado, Título I Órgano Legislativo, Capítulo Primero, Composición y atribuciones de la Asamblea Legislativa Plurinacional, Artículo 158, numeral 7. Aprobar el plan de desarrollo económico y social presentado por el Órgano Ejecutivo.
mana penúltima de julio 2025 está en promedio Bs13,0 = $US1.
También hay escasez de gasolina, diésel, alimentos, medicamentos, insumos, etc. que tienen impacto directo en los consumidores y empresas y por lo tanto en el nivel de actividad económica del país, difícil de revertir con el modelo económico social comunitario productivo y su política económica de una mayor presencia estatal dirigida sólo a promover la acumulación capitalista a cambio de mayores ingresos fiscales que financien políticas populistas a costo de relegar la atención a la producción destinado al mercado interno y externo, basada en una concepción de la sociedad y la economía que pretende mostrar las acciones estatales como fruto de decisiones colectivas pactadas libremente, sin respetar la libertad individual de las personas y costos elevados de pérdida de la productividad y competitividad económica del país. Con relación a los resultados alcanzados en las principales variables macroeconómicas durante la actual gestión gubernamental 2021-2025 registran cambios en los niveles, tendencias y estructura, hacia la baja.
En el período 2021-2025 se registra un cambio de la tendencia en el crecimiento económico de una elevada tasa de incremento de 6,1 por ciento el 2021, el 2022 a una tasa menor de crecimiento de 3,61 por ciento, el 2023 una tasa de crecimiento menor de 3,08 por ciento, el 2024 la tasa más baja de crecimiento en el período de 0,73 por ciento, siendo un promedio de 3,38 por ciento en cuatro años por debajo del esperado de 5,1 por ciento en el PDES. Incluyendo la tasa de crecimiento económico programada del 2025 por el gobierno de 3,51 cifra optimista porque los organismos multilaterales estiman que no superaría el 1,0 por ciento, el promedio de cinco años sería aún menor de 3,40 por ciento
de crecimiento, que significa que la administración gubernamental no cumplirá con su oferta de mayor bienestar económico para los bolivianos.
Respecto al costo de vida medido con la tasa de inflación durante el período 2021 al 20252 tiene una tendencia oscilante de tasa baja a tasa de inflación elevada; 0,90 por ciento el 2021; 3,12 por ciento el 2022; 2,12 por ciento el 2023; 9,97 por ciento el 2024 y un promedio de 8,63 por ciento de tasa de inflación durante los cuatro años por encima del programado de 4,7 por ciento en el PDES e incluyendo el quinto año la tasa de inflación programada en el PGE para el 2025 de 7,5 por ciento el promedio es 4,72, sin embargo, se incrementa más porque el primer semestre 2025 aumento la tasa de inflación y registro 15,53 por ciento y el promedio se incrementa a 6,33 por ciento que afecto a los ingresos de las personas por la elevación del costo de vida y la pérdida del poder adquisitivo de la moneda doméstica de los tenedores de moneda nacional.
2 Utilizando año base 2016, según publicación “Memoria de la economía boliviana 2022” y sitio WEB: ine.gob.bo. El costo de vida medido con la variación del IPC sube moderadamente porque se mantiene una inflación reprimida, gracias a una política fiscal de subvención en las tarifas de hidrocarburos, electricidad y algunos alimentos en la actualidad que permite a los consumidores acceder a precios regulados y su abastecimiento, pero afectando al crecimiento de la producción nacional y la creación de nuevos puestos de trabajo.
0.9%
tasa de inflación elevada el 2021
3.12%
tasa de inflación elevada el 2022
tasa de inflación elevada el 2023 2.12%
tasa de inflación elevada el 2024 9.97%
FOTO:
Por otra parte, la realidad concreta sobre los precios de bienes y servicios en los diversos mercados internos es otra muy distinta del indicador Índice de Precios al Consumidor (IPC) que se utiliza para medir la tasa de inflación, que las familias perciben en sus ingresos y gastos. La discrepancia entre la percepción de las familias con el costo de vida calculada con la variación relativa del IPC se debe básicamente a: se construye sobre una determinada muestra de personas en distintas ciudades sobre su preferencia de bienes y servicios y su ponderación; datos recolectados en un período de tiempo que es un año base sobre la cual mediante encuestas sobre la variación de los precios; la susti
TABLA 1
de crecimiento del PIB (en %)
Tasa de inflación (% fin de período)
tución de los bienes y servicios; la aparición de nuevos bienes y cambios en la calidad y otros factores.3 Como consecuencia que el gasto público permanece elevado respecto a un menor ingreso público origina un déficit fiscal con tendencia oscilante: -9,3 por ciento el 2021; -7,2 por ciento el 2022; -7,5 por ciento el 2023; el 2024 estimado de -12,0 por ciento y programado el 2025 en el PGE de -9,2 por ciento que el promedio durante los cinco años de -9,04 por ciento.
Las cifras de las variables macroeconómicas durante el período 2021-2025 están por debajo del promedio esperado en el PDES y difícil de revertir hasta noviembre 2025 (ver tabla 1).
FUENTE: Sitio WEB ine.gob.bo.
*Cifra del déficit fiscal estimado.
**Cifras programadas del PGE 2025.
***Cifra de la tasa de inflación acumulada a junio 2025.
El tamaño de la economía boliviana es pequeño, que apenas representa un 0,0447 por ciento respecto al total de la economía mundial y es sumamente abierta debido a que la producción nacional depende en 67,8 por ciento de la demanda externa (exportaciones e importaciones) y es tomadora de los precios internacionales del mercado mundial y por lo tanto vulnerable a los shocks externos.
Hay incertidumbre, desconfianza y disminución de la credibilidad sobre el estado de la economía por los agentes económicos consumidores y empresarios, además el empleo en el sector formal de la economía representa al menos un quinto del total de la economía con tendencia declinante por varios factores adversos a la permanencia y proyectos nuevos de la empresa privada, como: pocos o casi nulos incentivos, controles (frenos), precios regulados, alta presión tributaria, cuotas de exportación, falta de dólares, escasez de gasolina y diésel, inflación galopante, mercado paralelo del dólar, brecha cambiaria, incremento del señoraje y el impuesto inflacionario, etc. y se privilegia a otros sectores económicos generadores de elevados ingresos y utilidades favorecidos con nula o bajísima presión tributaria, etc.
El agente económico “gobierno” que gasta más que sus ingresos genuinos financia el déficit fiscal utilizando el crédito interno del BCB que es emisión monetaria que presiona a una mayor pérdida de divisas, sostenibilidad del régimen del tipo de cambio fijo, funcionamiento del mercado paralelo del dólar, incremento de la brecha cambiaria, pérdida del poder adquisitivo del boliviano, elevación de la tasa de inflación, incremento del señoraje y el impuesto inflacionario a todos los tenedores de bolivianos en billetes y monedas, depósitos en cuenta corriente, cajas de ahorro, depósitos a plazo fijo, bonos y letras del TGN.
A nivel internacional Bolivia al 2025 según los informes de instituciones calificadoras de riesgo ocupa el segundo lugar con más de 1.500 puntos después de Venezuela que significa que el país no es atractivo para las inversiones extranjeras directas, encarecimiento del costo del crédito externo
3 Factores externos e internos desfavorables, tipo de cambio fijo, falta de dólares, escasez de gasolina, diésel y otros.
Continúa en la página 44
y alto riesgo de default. Por otra parte, el Índice de Libertad Económica 20254, ubica al país en el puesto 164 de 176 países a nivel mundial, con una puntuación de 44.1, segundo indicador desfavorable que desincentiva a la inversión internacional y nacional.
¿Por qué retornamos a una crisis económica?
Una narrativa sobre la actual crisis económica que afecta a los agentes económicos consumidores, empresarios y gobierno se explica porque un movimiento político asume una gestión gubernamental de forma continua varios períodos presidenciales 2006-20255 utilizando e imponiendo un programa, modelo y política económica estatista muy diferente a una realidad concreta de más de once millones de personas que tienen preferencia a la iniciativa y propiedad privada. En este sentido, utilizando como analogía la visita de un paciente que se siente mal de salud a su médico de cabecera porque tiene fiebre que es un síntoma que hay que tratar para evitar mayores consecuencias, la inflación, la escasez de dólares y combustibles son síntomas y problemas para la economía. Sin embargo, en la medicina y economía tratar los síntomas sin tratar las causas subyacentes no soluciona los problemas de fondo.
En este sentido, es fundamental analizar las cifras de las principales variables macroeconómica 2006-2025 por períodos presidenciales del nivel y tendencia del crecimiento económico, la tasa de inflación y el déficit fiscal.
El crecimiento económico, la tasa de inflación y el déficit fiscal cuantificados en promedio: en el primer período presidencial del Señor Morales 2006-2009 registraron 4,75 por ciento, 7,20 por ciento, 2,38 respectivamente; segundo período del Señor Morales (2010-2014) 5,34 por ciento, 6,06 por ciento, 0,30 por ciento respectivamente; tercer período del Señor Morales (2015-2019) 3,96 por ciento, 2,53 por ciento, -7,44 por ciento respectivamente; -8,70 por ciento, 0,67 por ciento, -12,7 por ciento respectivamente en el 2020 período presidencial transitorio de la Señora Jeanine Añez y el actual período presidencial del Señor Arce (2021-2025) 3,51 por ciento, 6,33 por ciento, -9,04 por ciento respectivamente.
Las resultados de tendencia ascendente de las cifras económicas del primer período y segundo período presidencial sólo hasta el 2013 del Señor Morales fue resultado de la bonanza económica que incremento el total del ingreso fiscal compuesto por ingreso permanente y transitorio destinado el total al gasto permanente y luego comenzó la tendencia descendente hasta la actual presidencia del Señor Arce continuando con la expansión del gasto público que ya no contaba con los ingresos transitorios provenientes de precios internacionales elevados de los productos de exportación y mantuvo el elevado nivel de gasto permanente que fue incubándose hasta explosionar como la causa de la inflación galopante en que se halla la economía boliviana durante el 2025, acompañada de la escasez de dólares y combustibles.
Por lo tanto, la causa de los síntomas que vive la economía boliviana es el programa, modelo y política económica impuesta durante el período 2006-2025 a una realidad concreta conformada por once millones de personas o acción humana heterogénea que cada uno tienen sus propios intereses inclinados a la libertad y propiedad privada muy distinto al colectivismo que viene imponiendo en el país (ver tabla 2).
¿Qué dice la teoría económica?
Para responder recurro a una conferencia celebrada en el Banco Interamericano de Desarrollo (BID) en mayo 1990 del siglo XX, que los economistas Rudiger Dornbusch y Sebastián Edwards en su documento “La Macroeconomía del Populismo” señalan que los países que adoptan políticas macroeconómicas populistas para propósitos distributivos resultan generalmente en inflación galopante y explican que:
“Una y otra vez, en un país como en otro, los gobernantes han aplicado programas económicos que recurren en gran medida al uso de las políticas fiscales y crediticias expansivas y a la sobrevaluación de la moneda para acelerar el crecimiento y redistribuir el ingreso. Al aplicar estas políticas, por lo general no ha habido preocupación por la existencia de restricciones fiscales y cambiarias. Después de un breve período de crecimiento y recuperación económica, surgen cuellos de botella que provocan presiones macroeconómicas insostenibles y que finalmente conducen al derrumbe de los salarios reales y a graves dificultades de balanza de pagos.”.
4 Elaborado y publicado por The Heritage Foundation, 2025.
5 Excepto el período presidencial transitorio de Jeanine Añez 2020
Por otra parte, distinguen cuatro fases comunes a la gran mayoría de experiencias de economías populistas:
TABLA 2
PRINCIPALES VARIABLES
MACROECONOMICAS POR PERIODOS PRESIDENCIALES 2006-2025
1º Período presidencial de Evo Morales Ayma. 2006-2009
2º Período presidencial de Evo Morales Ayma. 2010-2014
3º Período presidencial de Evo Morales Ayma. 2015-2019*
Período presidencial transitorio de Jeanine Añez 2020**
Período presidencial de Luis Arce Catacora 2021-2025***
FUENTE: Memoria de la Economía Boliviana 2023 y presentaciones de ley PGE 2024 y 2025.
*Información 2015-2019.
**Información 2020.
***Información para el 2025 es del PGE.
“La primera crece la producción, los salarios reales y empleo, y las políticas macroeconómicas tienen gran éxito. La segunda se crea cuellos de botella en la economía debido en parte a una fuerte expansión de la demanda de bienes nacionales y en parte a una creciente falta de divisas.
La tercera es la escases generalizada, aceleración de la inflación, deficiencia de divisas, fuga de capitales y desmonetización de la economía, déficit presupuestario, disminución de ingresos fiscales y aumento del costo de los subsidios. Finalmente, viene una estabilización ortodoxa de la economía”.
La respuesta es que la actual agrupación política que gobierna casi dos décadas (20062025), a llegado al final de su ciclo y gestión gubernamental porque no cumplieron con su oferta electoral, programa, modelo y política económica que Bolivia sería como Suiza y que contamos con un mar de gas y muchas cosas más, por otra parte, para resolver la crisis económica ya no tiene tiempo, espacio en la sociedad civil, no comulga con un plan de estabilización ortodoxa de la economía, débil en gobernabilidad en la capacidad del Estado para gobernar y en la gobernanza gubernamental en el proceso de toma de decisiones y colaboración entre los diversos órganos gubernamentales y no gubernamentales acentuándose aún más en la actualidad por la escasez de dólares, gasolina, diésel, la protesta de los ciudadanos, paros y bloqueos que son los síntomas económicos y para solucionar se tiene que enfrentar la causa principal que es el elevado gasto público y la emisión de dinero que no están dispuesto a realizar.
¿Cómo resolver la crisis económica?
La causa de la actual crisis económica de Bolivia es el programa, modelo, política económica y sus resultados de la agrupación política que viene gobernando el país durante casi dos décadas continuas que están registradas en las cifras de las principales variables macroeconómicas 2006-2025.
Gastar es simple y cuando se tiene que reducirlo es complicado y doloroso pero no hay otra forma de resolver los problemas económicos que fueron acumulándose durante aproxi madamente dos décadas continuas por utilizar un programa, modelo económico y política eco nómica que ya fue experimentado anteriormen te en el siglo XX en varias oportunidades sin éxito y la sociedad ya no la acepta debido a que está siendo afectada en sus bolsillos, el futuro econó mico es incierto y acelerándose el deterioro de la estabilidad económica que no serán resuel tos por el presidente Arce, sino por una nueva administración gubernamental que será ele gida el 17 de agosto del 2025.
Sólo con un enfoque integral y si multáneo se tiene que generar los in centivos para que el sector econó mico privado formal crezca, sea cada vez más eficiente, genere empleos y los actuales benefi ciarios del sector público tengan incentivos para aprovechar las nuevas oportunidades en el sector privado. Una reforma superficial no sería suficiente y muchas re
formas requerirán cambios constitucionales para asegurar su credibilidad.
Una experiencia de economía practica reciente iniciada a finales de la gestión 2023 es de la República Argentina por el presidente Javier Milei que en su programa económico enfatizo en las profundas reformas económicas estructurales para enfrentar el desequilibrio fiscal y la inflación y señalaba en sus principios lo siguiente: “Es mejor decir una verdad incomoda que una mentira confortable” y “Nunca hay que negociar las ideas para rascar un voto” , y su prioridad de política económica dirigió con el eslogan de ”No hay plata” reduciendo drásticamente el gasto público y cero emisión de dinero del Banco Central de la República Argentina, consiguiendo en pocos meses reducir la tasa de inflación.
En Bolivia se tiene que “poner orden en la casa”, es decir todas las cuentas económicas: fiscal, monetaria, cambiaria, financiera y deuda pública. Una política monetaria para mantener la estabilidad de precios con la finalidad de contribuir a generar un nivel óptimo de producción de bienes y servicios y nivel de empleo, sincronizada con una política fiscal con principios fundamentales de evitar convertirse en una fuente de inestabilidad y de gastar únicamente con ingresos fiscales genuinos para conseguir un equilibrio fiscal, porque es la causa principal de la actual crisis económica. Es fundamental, que ambas políticas económicas deben ser destinadas a mantener la estabilidad económica y financiera, para elevar el bienestar de la sociedad en el presente y de las futuras generaciones.