LA PRIMERA REVISTA ESPECIALIZADA EN SEGUROS, FINANZAS Y TECNOLOGÍA DE BOLIVIA
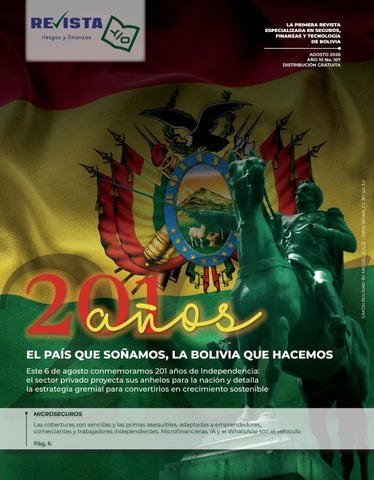
SIMÓN BOLÍVAR-BY MIGUEL SOLIZ - OWN WORK, CC BY-SA 3.0
AGOSTO 2026 AÑO 10 No. 107 DISTRIBUCIÓN GRATUITA
EL PAÍS QUE SOÑAMOS, LA BOLIVIA QUE HACEMOS Este 6 de agosto conmemoramos 201 años de Independencia: el sector privado proyecta sus anhelos para la nación y detalla la estrategia gremial para convertirlos en crecimiento sostenible MICROSEGUROS Las coberturas son sencillas y las primas asequibles, adaptadas a emprendedores, comerciantes y trabajadores independientes. Microfinancieras, IA y el WhatsApp son el vehículo Pág. 6
CONTENIDO
B
olivia conmemora este 6 de agosto 201 años de su fundación como nación libre, independiente y soberana. Esta fecha patria nos encuentra en un punto de inflexión histórico: el país camina en medio de un cambio de timón tras dos décadas de un modelo estatista que concentró la economía en el aparato público y distanció a la nación del contexto internacional. Hoy, frente a una coyuntura económica y política compleja, se vuelve indispensable redefinir el rumbo. En este escenario de transformación, los líderes del sector privado —banqueros, exportadores e industriales— alzan la voz. Lejos de la resignación, los empresarios comparten su visión y las acciones concretas para reconstruir el país. Su anhelo central es claro: consolidar una Bolivia productiva, cuya marca y trabajo sean referentes internacionales, capaces de generar empleo digno, impulsar el desarrollo y honrar el legado fundacional con una mirada moderna y competitiva. Hacer realidad estos anhelos exige pilares fundamentales: la restitución de la libertad empresarial, la garantía de la seguridad jurídica, el establecimiento de reglas claras y la consolidación de un diálogo genuino con el Estado. Asimismo, los gremios priorizan la salud pública, impulsando una industria capaz de garantizar la soberanía sanitaria, así como una verdadera alianza público-privada que devuelva la certidumbre a los ciudadanos. La REVISTA Y/O asume de manera firme su rol como medio de comunicación independiente para transmitir estos anhelos empresariales y su hoja de ruta en busca del crecimiento sostenible de Bolivia. FELICIDADES PAÍS...
ÍNDICE
3 REVISTA Y/O
■ Dirección General: Javier Berríos ■ Consejo Editorial: Jorge Suxo, Pasqual Llongueras, Sergio Suxo, Carolina Llobet Jimena Sainz ■ Editora: Ivone Juárez ■ Diseño y Diagramación: Enoé Aliaga F. ■ Colaboradores: Alejandro Mac Lean, Gonzalo Chávez, Gustavo Jáuregui, Ibo Blazicevic, Rolando Kempff, Jimena Sainz, Daniella Murialdo, Germán Molina ■ CONSER Media. Los artículos presentados en esta publicación, corresponden a la perspectiva personal de los autores y no necesariamente representan la postura oficial de la revista Y/O. ■ Contacto y Distribución: CONSER Media contacto@conser.bo +591 2115371
201 años: el país que soñamos, la Bolivia que hacemos
Monitoreo internacional
4
Microseguros: una red de protección frente a la vulnerabilidad
6
El sector asegurador frena el “ciberriesgo silencioso” en sus pólizas
10
El Estado no crea prosperidad, la hace posible
14
El costo oculto de asegurar en economías inflacionarias: cuando la macroeconomía redefine el riesgo asegurador
18
Transporte multimodal para Bolivia
22
Ya llega la suegra FMI: ¡bienvenida, reina!
24
El país que soñamos: el sector privado traza la ruta hacia el futuro de Bolivia
28
Liderazgo Cultural: la ventaja competitiva que Bolivia necesita construir
40
Gobierno aislado: acusado de corrupción e inacción
43
La pelota sí se mancha
46
2026: devaluación 43,10% del boliviano y déficit fiscal 11%
50
Multicine presentó sus salas plus en el Plaza 21 Mall
54
Monitoreo internacional
La sección Monitoreo Internacional es realizada con información especializada en seguros monitoreada por Latinoinsurance.
INTERNACIONAL
ESPAÑA: Nace un seguro para “gatos de interior”; es más económico
REVISTA Y/O
4
S
e calcula que en España viven cerca de 6 millones de gatos en hogares familiares, una cifra que va en crecimiento. La gran mayoría de estos felinos son gatos de interior. Y pensando en ellos, una compañía de seguros veterinarios ha lanzado desde Barcelona un nuevo seguro para gatos que viven exclusivamente en el interior del hogar, disponible para su contratación en toda España, con el objetivo de adaptar el precio y las coberturas a los riesgos domésticos reales de estos animales. El denominado Seguro para gatos de interior de Musky parte de la idea de que un animal que no sale de casa afronta un perfil de riesgo distinto al de uno con acceso al exterior. Por ello, la póliza excluye supuestos como atropellos, peleas o accidentes en la vía pública y concentra la protección en las contingencias propias de la vivienda. Esa selección permite rebajar la prima sin modificar los servicios que la compañía considera esenciales para los propietarios y sin limitar la elección del centro veterinario. Este producto ofrece un ahorro de entre el 10% y el 17% respecto al producto actual, sin renunciar a la libre elección de veterinario, al reembolso del 80% ni a la cobertura preventiva.
BRASIL: Los fenómenos meteorológicos impulsan la demanda de seguros
L
a posibilidad de que se produzcan nuevos fenómenos meteorológicos en Rio Grande do Sul ha cambiado la percepción del riesgo por parte de las familias y ha disparado la demanda de protección patrimonial en 2026. Como reflejo del impacto directo de estas inclemencias meteorológicas, las aseguradoras desembolsaron 21,14 millones de reales en indemnizaciones ya en enero, lo que supone un notable aumento del 37,9% en comparación con el mismo periodo de 2025, según datos de la Confederación Nacional de Aseguradoras (CNseg). El aumento de la demanda, a su vez, garantizó una recaudación de 58,12 millones de reales en el primer mes del año, un incremento del 6,4% que pone de manifiesto el esfuerzo de los habitantes de Rio Grande do Sul por proteger sus hogares frente a las incertidumbres climáticas.
Tras las inundaciones Según Rafael Pranke Sarturi, gerente de la sucursal de Cresol en Carlos Barbosa y especialista en seguros, las inundaciones que afectaron al estado provocaron un aumento inmediato de la demanda. “La cobertura contra inundaciones tiene un costo muy elevado, lo que hace que no se dé prioridad a esta cobertura, y sobre todo porque es algo poco habitual. En cambio, sí lo hacen con las demás, como las de vendaval y accidente eléctrico”, añadió.
ARGENTINA: Modernizan la normativa para los seguros paramétricos
L
a Superintendencia de Seguros de la Nación (SSN) aprobó un nuevo marco regulatorio para los seguros paramétricos, una modalidad innovadora de cobertura que busca agilizar las indemnizaciones y ampliar las herramientas de gestión de riesgos para el sector agropecuario y otras actividades económicas. La iniciativa fue acompañada por la renovación del Convenio Marco de Cooperación entre la SSN y la Secretaría de Agricultura, Ganadería y Pesca de la Nación, con el objetivo de fortalecer el desarrollo del seguro agropecuario mediante una agenda de trabajo conjunta. Según explica la SSN en los fundamentos de la norma, “el desarrollo tecnológico y la disponibilidad de información proveniente de fuentes climáticas, satelitales y geoespaciales hacen posible la creación de coberturas basadas en parámetros objetivos, verificables y transparentes, ampliando la oferta de productos y favoreciendo nuevos mecanismos de transferencia de riesgos”.
Cómo funcionan los seguros paramétricos
NOVA
BUILDING
5 REVISTA Y/O
A diferencia de los seguros tradicionales, no requieren que el asegurado demuestre individualmente el daño sufrido para cobrar la indemnización. El pago se activa automáticamente cuando un índice o parámetro previamente establecido en la póliza (como precipitaciones pluviales, temperaturas altas u otros indicadores objetivos) alcanza el valor previsto en el contrato. En Brasil la norma establece que la indemnización sea abonada en un plazo máximo de 15 días corridos desde la verificación del parámetro que activa la cobertura.
Conflictos bajo control. Finanzas ordenadas.
Administración clara.
Mayor información
76266664
¿Y si tu edificio o condominio estuviera realmente bien administrado?
Microseguros: una red de protección frente a la vulnerabilidad as coberturas son sencillas y las primas asequibles, adaptadas a emprendedores, L comerciantes y trabajadores independientes. Las microfinancieras, la IA y el WhatsApp son el vehículo. Mapfre aplica un programa en Brasil, Colombia y Perú.
REVISTA Y/O
6 Redacción REVISTA Y/O y Revista Az
P
ara millones de personas en todo el mundo, una enfermedad inesperada, una inundación, un robo en un pequeño negocio o la pérdida de una cosecha pueden borrar en pocos días el esfuerzo de años. Significa perder la principal fuente de ingresos o caer en una situación de pobreza de la que resulta muy difícil salir. Ante esa vulnerabilidad, los microseguros pueden marcar la diferencia entre recuperarse o quedar atrapados en la precariedad. Para un emprendedor, un trabajador independiente o un comerciante, un imprevisto no es solo una interrupción temporal. Puede significar varios días sin ingresos, la imposibilidad de reparar una herramienta de trabajo o la pérdida del capital necesario para volver a empezar. Contar con un microseguro supone, en muchos casos, la diferencia entre poder retomar la actividad o perder el sustento. Diseñados para personas con bajos ingresos, pequeños emprendedores, trabajadores independientes o comerciantes, estos productos ofrecen coberturas sencillas, primas asequibles y procesos adaptados a quienes tradicionalmente han quedado fuera del mercado asegurador. El auge de los microseguros coincide con un contexto de creciente incertidumbre. El cambio climático incrementa la frecuencia de fenómenos meteorológicos extremos; la inflación dificulta la recuperación económica de los hogares más vulnerables; y la expansión del trabajo autónomo y de pequeños negocios hace que millones de personas dependan directamente de su capacidad para seguir desarrollando su actividad.
Para los más vulnerables y riesgos concretos
Más que una red de protección Los datos reflejan que la demanda de este producto está creciendo. Según el informe The Landscape of Microinsurance 2024, elaborado por la Microinsurance Network, alrededor de 344 millones de personas estaban protegidas mediante microseguros en 37 países al cierre del último estudio, frente a los 331 millones del año anterior. El volumen de primas alcanzó los 6.200 millones de dólares. Aun así, la llamada “brecha de protección” sigue siendo uno de los principales retos del sector, especialmente en economías emergentes. Para reducirla, los microseguros suelen distribuirse a través de canales que ya facilitan el acceso a crédito, ahorro u otros servicios financieros básicos, como cooperativas o entidades microfinancieras. Estos canales resultan clave porque acercan el seguro a personas que quizá nunca se habían planteado contratar una póliza, pero sí conocen y utilizan esos servicios en su día a día. Estos productos ofrecen coberturas sencillas, primas asequibles y procesos adaptados a quienes tradicionalmente han quedado fuera del mercado asegurador. La digitalización también está desempeñando un papel decisivo. Los pagos mediante teléfono móvil o la utilización de imágenes por satélite para evaluar daños agrícolas permiten reducir costes y resolver reclamos con rapidez, un aspecto clave para extender la cultura aseguradora entre colectivos tradicionalmente excluidos.
7 El impacto en la economía local Lograr este acceso es precisamente el objetivo de A tu lado Mapfre, una iniciativa integrada en el Plan de Sostenibilidad 2024-2026 que facilita la protección a personas con bajos ingresos y pequeños emprendedores. “El seguro ha demostrado ser uno de los mayores facilitadores del progreso y del bienestar en cualquier sociedad”, explica Gregorio Santos, director de Proyectos Especiales de Mapfre, multinacional de seguros. Sin embargo, para millones de personas con bajos ingresos, recuerda, disponer de esa protección sigue siendo algo extraordinario debido a la escasa penetración de este tipo de productos. Según explica Santos, el proyecto parte de una idea sencilla: ofrecer “productos fáciles de entender, con coberturas suficientes y un precio ajustado a la economía de estos colectivos”. Actualmente cuenta con decenas de miles de asegurados, en su mayoría mujeres que gestionan pequeños negocios, talleres domésticos o puestos de comida ambulante. Al ser ellas el pilar de muchas economías familiares, esta protección les permite emprender Los microseguros ofrecen “con mayor confianza” y coberturas sencillas disponer de un respaldo y asequibles para evitar si un accidente o enferque imprevistos de salud medad paralizan su actio pérdidas materiales arruinen vidad. a pequeños emprendedores El programa está implantado ya en Brasil, Colombia y Perú, en cola-
REVISTA Y/O
En este escenario, disponer de una protección básica deja de ser únicamente una cuestión financiera para convertirse también en una herramienta de desarrollo social. Ampliar el acceso al seguro contribuye a reducir la pobreza, fortalecer las economías locales y mejorar la capacidad de las comunidades para recuperarse tras una crisis. También pone de relieve el papel que puede desempeñar el sector asegurador cuando adapta sus soluciones a quienes se encuentran más expuestos ante cualquier imprevisto. A diferencia de los seguros convencionales, los microseguros cubren riesgos muy concretos: accidentes, enfermedades, fallecimiento, daños en pequeños negocios o pérdidas agrícolas. Su objetivo no es ofrecer una cobertura amplia, sino proporcionar una red de seguridad que permita afrontar situaciones inesperadas sin poner en peligro la estabilidad económica del hogar.
REVISTA Y/O
8
boración con entidades microfinancieras y organizaciones locales que facilitan el acceso al seguro en comunidades donde tradicionalmente apenas existía cobertura aseguradora. Uno de sus elementos más innovadores es un asistente basado en inteligencia artificial generativa, desarrollado junto a empatIA Technology y disponible a través de WhatsApp. La herramienta ayuda a formar de manera continua a las redes comerciales, resuelve dudas en tiempo real y adapta las explicaciones al lenguaje de cada región. Para Santos, junto con la formación y la colaboración con entidades microfinancieras, la tecnología constituye una de las tres grandes palancas para ampliar el acceso al seguro entre las poblaciones más vulnerables. A Tu Lado Mapfre está implantado en Brasil, Colombia y Perú, y quiere extenderse a otros países. Su objetivo es alcanzar las 250.000 personas protegidas antes de terminar 2026. La iniciativa ha superado ya los 70.000 asegurados y Mapfre se ha fijado como objetivo alcanzar las 250.000 personas protegidas antes de finalizar 2026, extendiendo proCanales como entidades gresivamente el programa microfinancieras e inteligencia a nuevos países de Latiartificial en WhatsApp acercan noamérica. esta protección a poblaciones Los microseguros dehistóricamente excluidas muestran que no siempre hacen falta grandes coberturas para generar un impacto significativo. Como
afirma Gregorio Santos, el seguro representa una promesa de respaldo económico que permite al asegurado seguir adelante con su proyecto de vida incluso cuando aparece un imprevisto. Mawdy, la empresa de asistencia de Mapfre, también impulsa la accesibilidad financiera en Latinoamérica mediante el desarrollo de productos y servicios para atender las necesidades de personas con bajos ingresos. A través de acuerdos con entidades microfinancieras en Costa Rica, Guatemala, Panamá y México, la compañía facilita el acceso a soluciones de protección y asistencia que tradicionalmente han estado fuera del alcance de estos colectivos. Destaca Protección Génesis, junto a la Fundación Génesis Empresarial en Guatemala, que proporciona protección en el ramo de vida, salud y asistencia funeraria, y las Brigadas Médicas, en varios países de Centroamérica, para ofrecer servicios sanitarios.
REVISTA Y/O
9
Seguros inclusivos: la oportunidad estratégica para ampliar la protección financiera en Bolivia REVISTA Y/O
10
Carola Hidalgo Montenegro Gerente General – Univida S.A.
E
n un contexto económico cada vez más expuesto a riesgos climáticos, sanitarios y sociales, ampliar el acceso a mecanismos de protección financiera constituye uno de los grandes desafíos para los países en desarrollo. En este escenario, los seguros inclusivos han dejado de ser únicamente una herramienta de protección para poblaciones vulnerables y se han convertido en una política estratégica capaz de fortalecer la resiliencia económica de los hogares,
dinamizar el mercado asegurador y contribuir al crecimiento sostenible de los países. Bolivia no es ajena a esta realidad. De acuerdo con los Boletines Estadísticos de la Autoridad de Fiscalización y Control de Pensiones y Seguros (APS), el mercado asegurador nacional ha mantenido una tendencia positiva en la producción de primas durante los últimos años. Sin embargo, su nivel de penetración continúa siendo uno de los más bajos de América Latina.
REVISTA Y/O
11
Según el Banco Central de Bolivia, la producción directa neta representa aproximadamente el 1,4% del Producto Interno Bruto (PIB), porcentaje significativamente inferior al observado en economías como la de Chile, Brasil o Colombia, donde el seguro posee una presencia mucho más consolidada dentro de la actividad económica. Esta diferencia no constituye únicamente un rezago estructural, sino que refleja un importante potencial de crecimiento e innovación que aún posee el mercado asegurador boliviano. En este contexto, los seguros inclusivos representan una de las mayores oportunidades de expansión del mercado asegurador boliviano durante la próxima década. Su objetivo consiste en ofrecer soluciones de protección diseñadas específicamente para personas de ingresos bajos y medios, trabajadores independientes, pequeños productores, gremiales, cooperativistas, transportistas, trabajadores de la construcción y microempresarios, segmentos que históricamente han permanecido al margen de los productos tradicionales. La evidencia internacional demuestra que el seguro inclusivo genera beneficios que trascienden ampliamente el ámbito asegurador. Expertos internacionales coinciden en señalar que estos productos reducen la vulnerabilidad financiera de los hogares, fortalecen la inclusión económica, promueven la formalización y mejoran la capacidad de recuperación f rente a eventos adversos.
Cuando una familia evita vender sus activos, endeudarse o abandonar una actividad productiva, como consecuencia de un accidente, una enfermedad o el fallecimiento del principal proveedor de ingresos, el seguro deja de ser únicamente un mecanismo de indemnización para convertirse en una herramienta de desarrollo. Desde una perspectiva macroeconómica, un mercado asegurador más amplio también gene-
REVISTA Y/O
12
ra externalidades positivas. Un mayor volumen de primas incrementa la capacidad de inversión institucional de las compañías de seguros, fortalece la estabilidad financiera y contribuye al desarrollo del mercado de capitales. En otras palabras, ampliar la cobertura aseguradora no solamente protege personas; también fortalece la economía nacional. El desaf ío consiste en diseñar productos compatibles con la realidad económica y social de Bolivia. Los seguros inclusivos deben caracterizarse por coberturas comprensibles, primas accesibles, contratación simplificada y procesos de indemnización rápidos. La confianza del asegurado dependerá menos de la sofisticación técnica del producto que de su capacidad para responder oportunamente cuando ocurra un siniestro. En este proceso, la innovación tecnológica se convierte en un factor decisivo. Bolivia experimenta una creciente digitalización de sus servicios financieros mediante billeteras móviles, códigos QR, plataformas de pago electrónico y aplicaciones móviles. Estas herramientas permiten reducir signifiSu objetivo consiste en ofrecer cativamente los costos de soluciones de protección distribución y adminisdiseñadas específicamente tración, facilitando la copara personas de ingresos mercialización de microbajos y medios, trabajadores seguros, la emisión digital independientes, de pólizas, la validación pequeños productores remota de información y el pago ágil de indemnizaciones.
La inteligencia artificial, el análisis de datos y la automatización de procesos también abrirán nuevas posibilidades para personalizar coberturas, optimizar la evaluación de riesgos y mejorar la experiencia del asegurado. Sin embargo, la tecnología constituye únicamente un habilitador. El verdadero éxito dependerá de la capacidad de comprender las necesidades concretas de los sectores populares. Bolivia presenta una elevada proporción de empleo independiente e informal, por lo que el desarrollo de seguros inclusivos exige modelos de negocio cercanos al territorio, alianzas institucionales y una comunicación orientada a fortalecer la cultura aseguradora. En este escenario, las aseguradoras con mayor presencia territorial poseen una ventaja competitiva relevante para impulsar este proceso. Precisamente allí radica una de las principales fortalezas de UNIVIDA, que cuenta con una amplia presencia territorial y una relación cercana con millones de ciudadanos. La administración del Seguro Obligatorio de Accidentes de Tránsito (SOAT), la presencia institucional en los nueve departamentos y el trabajo cotidiano con transportistas, cooperativas, trabajadores de la construcción, gobiernos subnacionales y organizaciones sociales han permitido construir una valiosa red de confianza y conocimiento del riesgo. Esa experiencia puede convertirse en la base para una nueva generación de seguros inclusivos que integren coberturas para accidentes personales, vida, salud, incapacidad temporal, protección familiar y pequeños emprendimientos, utilizando canales digitales, alianzas con organizaciones sociales y esquemas de comercialización de bajo costo. El desafío no consiste únicamente en ampliar el número de pólizas, sino en construir soluciones adaptadas a la realidad económica de quienes más necesitan protección. El futuro del seguro boliviano dependerá, en gran medida, de su capacidad para incorporar a quienes históricamente permanecieron fuera del sistema. Los seguros inclusivos constituyen una oportunidad para incrementar la penetración del mercado, fortalecer el aporte del sector a la economía nacional y reducir las brechas de acceso a mecanismos de protección financiera. En esa tarea, UNIVIDA asume el compromiso de liderar un proceso de innovación responsable, convencida de que un país con mayor cobertura aseguradora es también un país más resiliente, más competitivo y socialmente más equitativo. Porque un seguro inclusivo no solo protege el patrimonio de una familia; protege su capacidad de seguir construyendo futuro.
REVISTA Y/O
13
El Estado no crea prosperidad, la hace posible
Gustavo Jáuregui Gonzáles Viceministro de Políticas de Industrialización
REVISTA Y/O
14
E
xiste una pregunta que Bolivia ha evitado responder durante décadas: ¿quién debe crear riqueza? ¿El Estado o la sociedad? Cuando un Estado pretende ser simultáneamente regulador, empresario, inversionista, productor, financiador y juez del mercado deja de arbitrar la economía para convertirse en uno de sus principales jugadores. Allí comienza una confusión de funciones que termina debilitando la institucionalidad, reduciendo la competitividad y limitando las oportunidades de desarrollo.
El problema de fondo no radica en la existencia de empresas públicas. Existen experiencias exitosas en diversos países donde se cumplen objetivos estratégicos claramente definidos y se opera bajo estrictos criterios de eficiencia, transparencia y gobernanza corporativa. El verdadero problema aparece cuando el Estado convierte la actividad empresarial en el centro de su política económica, desplazando a quienes naturalmente generan inversión, innovación, empleo y riqueza: los ciudadanos y el sector privado. Cuando el Estado administra empresas, inevitablemente comienza a tomar decisiones que
15 REVISTA Y/O
deberían responder a criterios técnicos, pero que muchas veces terminan condicionadas por intereses políticos, electorales o burocráticos. Las pérdidas dejan de ser un problema empresarial para convertirse en una carga para todos los contribuyentes. Más preocupante aún es la distorsión del papel institucional del Estado, pues un gobierno debería concentrar sus esfuerzos en garantizar seguridad jurídica, estabilidad macroeconómica, infraestructura, educación, salud, justicia eficiente y reglas claras; condiciones indispensables para que una economía prospere. Cuando, por el contrario, el aparato estatal dedica gran parte de su energía a producir bienes, competir con empresas privadas o administrar unidades productivas, inevitablemente descuida sus responsabilidades fundamentales y termina alejándose de la misión para la cual fue concebido. Esta confusión de roles también representa una crisis de principios, debido a que el Estado deja de ser un árbitro imparcial para convertirse en un actor económico con intereses propios. Regula mercados en los que también participa y define políticas para sectores donde es competidor, lo que inevitablemente genera dudas sobre la imparcialidad del Estado, erosiona la confianza y debilita la credibilidad de las instituciones. Asigna recursos a empresas que él mismo administra. Esta situación desalienta la inversión y genera profundas distorsiones en la competencia. El resultado suele ser conocido: menor productividad, mayor dependencia del gasto público, creciente burocracia, baja innovación y un deterioro gradual de la capacidad competitiva del país. Pero los efectos negativos no son únicamente económicos, también inciden en una posible crisis de valores. Una sociedad progresa cuando recompensa el esfuerzo, la innovación, el mérito, el emprendimiento y la responsabilidad individual. En cambio, cuando el mensaje predominante es que el Estado debe resolver todos los problemas, producir la riqueza y sostener indefinidamente actividades deficitarias, se debilita la cultura del trabajo y el emprendimiento, se reduce la iniciativa privada y aumenta la dependencia de los recursos públicos. El desarrollo sostenible nunca ha sido producto de un Estado omnipresente, más bien, ha sido consecuencia de instituciones sólidas, mercados competitivos, gobiernos eficientes y ciudadanos libres para crear, invertir, producir y asumir riesgos. Bolivia necesita recuperar claridad sobre la misión esencial del Estado. Un Estado fuerte no
es el que administra más empresas; es el que garantiza mejores instituciones. No es el que produce más bienes; es el que crea mejores condiciones para que millones de bolivianos puedan producir. No es el que concentra la economía; es el que libera el talento de su sociedad. Ha llegado el momento de abandonar la falsa dicotomía entre EsCuando el mensaje predominante tado y mercado. El veres que el Estado debe resolver dadero desafío consiste todos los problemas se debilita en construir un Estado la cultura del trabajo moderno: estratégico, y del emprendimiento, transparente, eficiente se reduce la iniciativa privada y limitado en sus funcioy aumenta la dependencia nes empresariales, pero de los recursos públicos fuerte en sus responsabilidades institucionales y predispuesto al diálo-
REVISTA Y/O
16
go abierto y franco con todos los actores de la sociedad. Solo así podremos reemplazar una economía basada en la dependencia por una economía basada en la libertad, la confianza y la competitividad. Porque el desarrollo no nace de un Estado que pretende hacerlo todo; por el contrario, nace de una sociedad que encuentra en sus instituciones el respaldo para hacer realidad sus propios sueños e iniciativas. En Bolivia, las dos últimas décadas constituyen un caso ilustrativo. El auge extraordinario de los precios internacionales de las materias primas permitió expandir el tamaño del Estado, multiplicar las empresas públicas y fortalecer un modelo basado en una creciente intervención estatal en la economía. Mientras existieron abundantes ingresos externos, muchas Las naciones verdaderamente de sus debilidades permaprósperas son aquellas donde necieron ocultas. Sin embargo, cuanel talento de millones de do ese ciclo excepcional ciudadanos encuentra las terminó, comenzaron a condiciones para transformar evidenciarse problemas essu esfuerzo en riqueza y bienestar colectivo tructurales: mayor presión fiscal, disminución de las reservas internacionales, menor inversión privada,
deterioro de la productividad y crecientes cuestionamientos sobre la eficiencia y sostenibilidad financiera de varias empresas estatales. La realidad terminó recordándonos que ningún modelo económico puede depender indefinidamente de condiciones externas favorables. La verdadera discusión ya no consiste en decidir si el Estado debe participar en la economía. Esa discusión quedó atrás hace mucho tiempo. El desafío consiste en definir cómo participa y hasta dónde debe hacerlo. Un Estado moderno no compite con sus ciudadanos; compite por ofrecer mejores instituciones. Su grandeza no se mide por la cantidad de empresas que administra, sino por la cantidad de ciudadanos capaces de emprender, innovar, producir y exportar gracias a las condiciones que ese Estado hace posibles. Ninguna nación se hizo grande porque el Estado produjera más que su sociedad. Las naciones verdaderamente prósperas son aquellas donde las instituciones son más fuertes que las coyunturas, donde la confianza vale más que los privilegios y donde el talento de millones de ciudadanos encuentra las condiciones para transformar su esfuerzo en riqueza y bienestar colectivo. Ese no es solamente el desafío económico de Bolivia, es, sobre todo, el gran desafío institucional sobre el que se construirá nuestro futuro.
REVISTA Y/O
17
El costo oculto de asegurar en economías inflacionarias: cuando la macroeconomía redefine el riesgo asegurador REVISTA Y/O
18
Alejandro Mac Lean CEO de BISA Seguros
El enemigo invisible del seguro
L
a industria aseguradora ha construido su reputación durante más de tres siglos administrando incertidumbre. Ha aprendido a cuantificar incendios, terremotos, accidentes, responsabilidad civil, enfermedades y catástrofes naturales mediante modelos estadísticos cada vez más sofisticados. Sin embargo, existe un riesgo que rara vez aparece en las pólizas y que hoy amenaza silenciosamente la estabilidad técnica del sector: la inflación, la volatilidad cambiaria y el acelerado incremento de los costos de reposición. No se trata únicamente de variables económicas. Se trata de factores que modifican el verdadero valor del riesgo asegurado. Cuando estas variables dejan de ser estables, también dejan de ser estables las sumas aseguradas, las reservas técnicas, las primas, los programas de reaseguro y, en última instancia, la promesa fundamental que hace toda aseguradora: restituir el patrimonio del asegurado después de una pérdida. Ese es el verdadero costo oculto de asegurar un país en un entorno económico que no busque la estabilidad.
El seguro también depende de la economía Existe una percepción equivocada de que el riesgo asegurador depende exclusivamente de la frecuencia y severidad de los siniestros.
En realidad, la economía modifica permanentemente ambas variables. La inflación incrementa el costo de reconstruir edificios, sustituir maquinaria, reparar vehículos, adquirir medicamentos, importar equipos médicos y contratar mano de obra especializada. Por su parte, la política cambiaria puede o no alterar la percepción de valor a todos aquellos bienes cuyo precio depende de monedas fuertes, particularmente el dólar estadounidense. En consecuencia, el costo de una indemnización aumenta incluso cuando el número de siniestros permanece prácticamente constante. Este fenómeno ha sido ampliamente identificado por los principales reaseguradores internacionales como uno de los mayores desafíos para la rentabilidad técnica del sector durante la presente década.
olivia: una realidad que obliga a repensar B el seguro Durante muchos años Bolivia convivió con niveles relativamente bajos de inflación, valor del dólar fijado y a costa del gasto fiscal y las reservas internacionales. Esa estabilidad permitió que numerosos asegurados mantuvieran durante largos períodos las mismas sumas aseguradas sin observar diferencias significativas entre el valor asegurado y el costo real de reposición.
REVISTA Y/O
19
Sin embargo, el escenario comenzó a cambiar desde 2021 con una tendencia inflacionaria pospandemia. En Bolivia la inflación acumulada durante 2025 alcanzó aproximadamente 20,4%, mientras que la inflación interanual llegó a 24,9%, cifras que no se observaban desde hacía muchos años. Aunque posteriormente comenzó una moderación parcial, la inflación anual continuó durante 2026 muy por encima de los niveles históricos. Al mismo tiempo, la creciente escasez de divisas, las restricciones cambiarias y el incremento del costo de importación de numerosos bienes comenzaron a impactar directamente sobre los valores de reposición de activos industriales, comerciales y patrimoniales. La consecuencia resulta evidente. Los bienes asegurados comenzaron a aumentar de valor mucho más rápido que las pólizas.
El riesgo adicional: el infraseguro El mayor riesgo no consiste únicamente en que aumente la inflación. El verdadero problema aparece cuando las sumas aseguradas permanecen inmóviles. Una empresa puede creer que mantiene protegida una planta industrial por $us 10 millones. Sin embargo, si el costo de reconstrucción aumenta un 35% debido al incremento del precio del acero, cemento, equipos importados, transporte y mano de obra especializada, esa misma
planta requerirá aproximadamente $us 13,5 millones para ser reconstruida. La diferencia es contundente. En otras palabras, casi una cuarta parte del patrimonio deja de estar asegurada. Y muchas veces el propietario recién descubre esa realidad cuando ocurre el siniestro.
La inflación también incrementa la severidad de los siniestros Existe otro fenómeno menos visible. La inflación no solamente incrementa el valor de los bienes. También incrementa el costo promedio de cada reclamo. ■
Una cirugía cuesta más.
■
Un repuesto automotriz cuesta más.
■
Reconstruir una vivienda cuesta más.
■
Transportar materiales cuesta más.
■
La mano de obra especializada cuesta más.
El resultado es que la frecuencia de los siniestros puede permanecer prácticamente constante mientras la severidad aumenta año tras año. Este fenómeno explica por qué numerosas aseguradoras observan deterioro en su índice combinado incluso cuando mantienen crecimiento comercial y estabilidad en el número de reclamos.
Proteger el riesgo cuesta más precisamente cuando la economía se vuelve más riesgosa.
Una amenaza para la sostenibilidad del mercado El verdadero peligro es que este deterioro ocurre lentamente. Durante meses, incluso años, el mercado puede seguir mostrando crecimiento en producción. ■
Las pólizas continúan renovándose.
■
Las primas siguen ingresando.
■
Los balances aparentan normalidad.
Sin embargo, debajo de esa aparente estabilidad comienzan a acumularse desequilibrios técnicos.
REVISTA Y/O
20
La inflación erosiona silenciosamente la rentabilidad técnica.
El impacto sobre el reaseguro internacional Las consecuencias tampoco terminan en las compañías locales. Los grandes reaseguradores internacionales incorporan cada vez con mayor intensidad variables macroeconómicas dentro de sus modelos de evaluación. Entre ellas destacan: Inflación; Estabilidad monetaria; Disponibilidad de divisas;
Riesgo soberano; Volatilidad cambiaria;
Incertidumbre regulatoria.
Cuando estos indicadores muestran deterioro, el mercado internacional suele responder mediante: Incremento de tasas;
■
Las reservas pueden resultar insuficientes.
■
Los costos medios de los siniestros aumentan.
■
Las sumas aseguradas pierden valor real.
■
Los programas de reaseguro se encarecen.
■
La rentabilidad técnica disminuye.
Y cuando finalmente ocurre un gran siniestro, toda esa acumulación de desequilibrios sale abruptamente a la superficie.
El costo oculto para el asegurado Muchas veces se interpreta que el infraseguro perjudica únicamente a las aseguradoras. La realidad demuestra exactamente lo contrario. El principal afectado es el asegurado. Una indemnización insuficiente puede impedir reconstruir una fábrica. Puede retrasar la reapertura de una empresa. Puede generar pérdida permanente de clientes. Puede destruir años de inversión. Puede incluso comprometer la continuidad del negocio. La póliza funciona. Lo que dejó de funcionar fue el valor económico sobre el cual fue emitida.
El seguro debe volverse dinámico
Mayores deducibles;
Durante muchos años el seguro fue administrado como un contrato relativamente estático.
Menor capacidad disponible;
■
Hoy esa visión comienza a quedar obsoleta.
Condiciones más restrictivas de renovación.
■
Las economías cambian demasiado rápido.
Las sumas aseguradas también deben hacerlo. Ello exige incorporar herramientas como: ■
Actualización automática de valores asegurados;
■
Indexación por índices de construcción;
■
Revisión anual de activos;
■
Avalúos técnicos periódicos;
■
Cláusulas de ajuste por inflación;
■
Educación permanente del asegurado;
■
Utilización creciente de modelos predictivos basados en inteligencia artificial para estimar costos futuros de reposición.
La tecnología permitirá anticipar estos desequilibrios mucho antes de que aparezcan en los estados financieros.
REVISTA Y/O
21
Más que un desafío técnico, una responsabilidad económica El seguro cumple una función que trasciende a las compañías. Protege empresas. Protege familias. Protege empleos. Protege inversión. Protege crédito. Protege estabilidad económica. Cuando una economía experimenta inflación persistente y volatilidad cambiaria, mantener actualizadas las sumas aseguradas deja de ser una recomendación comercial para convertirse en un requisito indispensable de estabilidad financiera. La sostenibilidad futura del mercado dependerá menos de vender más pólizas y mucho más de preservar el valor real de las coberturas existentes.
Conclusión ■
La inflación no provoca incendios.
■
No ocasiona accidentes.
■
No destruye edificios.
Pero puede producir un efecto igualmente devastador: reducir silenciosamente la capacidad del seguro para cumplir la promesa que constituye la esencia misma de esta industria. Cada punto adicional de inflación disminuye el poder real de una cobertura que no se actualiza. Cada distorsión cambiaria incrementa el costo de reposición de miles de activos.
Cada incremento de los costos médicos, de construcción o de reparación presiona la suficiencia de las reservas y desafía la rentabilidad técnica de las aseguradoras. El verdadero riesgo del futuro no será únicamente la ocurrencia de siniestros más complejos o fenómenos naturales más severos. Será la capacidad de las aseguradoras para adaptar sus modelos técnicos a economías cada vez más dinámicas e impredecibles. En este nuevo escenario, la actualización permanente de las sumas aseguradas, la revisión continua de los costos de reposición y una gestión integral del riesgo macroeconómico ya no constituyen ventajas competitivas. Son condiciones esenciales para preservar la solvencia del sector, fortalecer la confianza de los asegurados y garantizar que el seguro continúe cumpliendo su misión fundamental: brindar seguridad financiera cuando más se necesita. Porque, al final, la mayor fortaleza del seguro no reside únicamente en su capacidad para pagar siniestros, sino en Al subir los costos de reposición su capacidad para mane importación, el costo de las tener intacta, a pesar de indemnizaciones aumenta la incertidumbre econóaunque la frecuencia de siniestros mica, la promesa de prose mantenga constante teger el patrimonio de quienes depositan en él su confianza.
Transporte multimodal para Bolivia Rolando Kempff Bacigalupo Licenciado en Economía de la UMSA, doctorado Ph.D. en relaciones internacionales de la Universidad del Salvador (Argentina), académico de número de la ABCE y presidente de la Federación de Empresarios Privados de La Paz.
ABI
REVISTA Y/O
22
L
a privilegiada ubicación geográfica de Bolivia constituye una ventaja competitiva que, gestionada de manera eficiente, puede consolidar al país como un centro logístico estratégico para el transporte internacional de carga, conectando a los países de la región con los puertos de los océanos Pacífico y Atlántico. Así, Brasil o Argentina pueden utilizar los servicios nacionales de transporte multimodal –por carreteras, ferrocarriles y ríos– para llegar a las costas del Pacífico, y de ahí a Asia y otras regiones de ultramar. De igual forma, Chile o Perú pueden acceder al Atlántico para dar el salto hacia Europa. Para que este anhelo se haga realidad, Gobierno y empresarios debemos trabajar juntos
en tareas que no se hicieron en los últimos años, como carreteras adecuadas de por lo menos cuatro carriles, un servicio ferroviario interconectado y transporte fluvial expedito que, juntos, se conviertan en el mejor aliado del comercio internacional de esta región americana. Bolivia necesita fortalecer el transporte ferroviario de carga para ser más competitiva en el mercado internacional. Los bolivianos también anhelan recuperar el servicio de trenes para pasajeros que nos conecte con las costas del Pacífico. Resulta una ironía que hoy no podamos aprovechar plenamente esa conexión, no por dificultades con Chile, sino porque nuestro propio sistema de transporte terrestre limita el funcionamiento del ferrocarril. Hace pocos días se denunció el
23
A ello se suman ventajas en seguridad y confiabilidad. Los trenes ofrecen mayor protección contra robos, registran menos accidentes que el transporte vial, no sufren congestiones ni retrasos por peajes y operan con horarios y rutas preestablecidas que garantizan mayor puntualidad. La eficiencia del ferrocarril también queda demostrada en sus indicadores. Mientras un camión transporta entre 25 y 30 toneladas, un tren puede movilizar más de 400 toneladas en un solo viaje. En rendimiento de combustible, un litro permite recorrer cerca de 23 kilómetros por tonelada en un camión, frente a aproximadamente 90 kilómetros por tonelada en el ferrocarril (valores referenciales). Asimismo, por cada caballo de fuerza, un camión desplaza alrededor de 150 kilogramos, mientras el tren mueve cerca de 500 kilogramos. Los datos muestran que Bolivia no puede desaprovechar las ventajas económicas, logísticas, ambientales y de seguridad del transporte ferroviario. Es indispensable rehabilitar plenamente todos los tramos existentes e impulsar una política nacional de transporte multimodal que integre de manera eficiente los sistemas carretero, ferroviario, aéreo y portuario. Solo mediante una infraestructura de transporte integrada será posible fortalecer la La ubicación geográfica de competitividad del país, Bolivia permite consolidarla diversificar las exportacomo un hub logístico clave ciones, reducir los costos que conecte la región logísticos y generar macon ambos océanos yores oportunidades de crecimiento y desarrollo para todos los bolivianos.
REVISTA Y/O
robo de más de 300 metros de rieles entre Poopó y Machacamarca, un hecho que refleja cómo muchas veces los propios bolivianos ponemos obstáculos al desarrollo nacional. Las ventajas del transporte ferroviario son indiscutibles. Su capacidad para movilizar grandes volúmenes de minerales, granos, combustibles y contenedores lo convierte en un aliado estratégico para el comercio exterior. Además, los transportistas por carretera no deberían ver al ferrocarril como una amenaza, ya que este solo podría movilizar alrededor del 15% de la carga que ingresa o sale del país por los puertos del Pacífico. Durante los más de 50 días de bloqueos, el ferrocarril demostró su enorme valor al convertirse en la alternativa para mantener el flujo de mercancías. Las redes Oriental y Andina permitieron transportar minerales en el occidente y soya en el oriente, mitigando parcialmente los efectos de la interrupción del transporte carretero. En este contexto, Bolivia debe aprovechar plenamente la infraestructura disponible en el puerto chileno de Mejillones para fortalecer las exportaciones de la minería y el agro, sectores que hoy impulsan gran parte del crecimiento económico. La integración del ferrocarril con esa infraestructura portuaria permitiría reducir costos logísticos y consolidar un verdadero sistema de transporte multimodal hacia los mercados internacionales. Esa integración debe complementarse con una red vial moderna y eficiente. La carretera Santa Cruz–Cochabamba constituye el principal corredor logístico del país al unir los mayores centros de producción, consumo y exportación. Su modernización y adecuada articulación con el sistema ferroviario y los puertos del Pacífico son fundamentales para mejorar los tiempos de transporte, reducir costos y fortalecer la competitividad nacional. El transporte ferroviario ofrece importantes ventajas económicas y operativas. Reduce significativamente los costos por tonelada transportada en largas distancias y permite utilizar vagones especializados para diferentes tipos de carga. Dependiendo de su longitud y configuración, un tren de carga puede movilizar el equivalente a entre 70 y más de 100 camiones aproximadamente, y facilita la transferencia rápida de contenedores entre barcos, trenes y camiones, optimizando toda la cadena logística. También presenta importantes beneficios ambientales. Consume mucha menos energía por tonelada-kilómetro transportada y genera una huella de carbono considerablemente menor que el transporte por carretera, contribuyendo a un sistema logístico más sostenible.
Ya llega la suegra FMI: ¡bienvenida, reina!
Gonzalo Chávez Economista
REVISTA Y/O
24
D
iligentes yernos del gobierno del país preparan la llegada de la suegra Fondo Monetario Internacional (FMI). La segunda madre podría aparecer con unos $us 2.800 millones bajo el brazo. Naturalmente, nadie la invita por la plata. ¡Qué falta de delicadeza con la doñita! Oficialmente vendría a “respaldar el programa económico soberano” y reconstruir la confianza. ¡Amadita! Antes de que empiece la guerra santa ideológica conviene aclarar algo fundamental: todavía no hay acuerdo firmado. Para este análisis, tomaremos como referencia el Staff Report del FMI publicado en junio de 2025, resultado de la consulta del Artículo IV, que es un diagnóstico acompañado de recomendaciones.
Este documento tiene hoy enorme importancia porque permite saber qué pensaba la suegra de la casa antes de que los yernos decidieran invitarla. Y resulta que varias cosas que recomendaba en 2025 se parecen bastante a lo que Bolivia comenzó a hacer en 2026. La primera observación estaba dirigida al tipo de cambio. El FMI sostenía que mantener indefinidamente el dólar en Bs 6,96 era insostenible cuando simultáneamente existían un elevado déficit fiscal, emisión monetaria, pérdida de reservas y un enorme mercado paralelo. Recomendaba abandonar el ancla cambiaria, recuperar un mercado de divisas funcional y avanzar hacia mayor flexibilidad. ¡Zass! Primer mueble acomodado en la casa.
¿Y cómo se reduce semejante hueco? No existe magia fiscal. Solamente tres caminos: reducir gastos, aumentar ingresos o hacer una combinación de ambos. Por ejemplo, después de más de ocho meses de gobierno, la fábrica estatal de papitas fritas sigue comiéndose los impuestos, dispara la señorona.
25 REVISTA Y/O
La segunda recomendación importante era dejar de utilizar al Banco Central de Bolivia (BCB) como financiador recurrente del déficit público. Esto merece una explicación sencilla. Cuando el Gobierno gasta mucho más de lo que recauda y el BCB crea dinero o se endeuda para cubrir la diferencia, aparecen más bolivianos buscando aproximadamente la misma cantidad de bienes y dólares. Si además faltan divisas, parte de ese dinero corre al mercado cambiario. Resultado: inflación, presión sobre el dólar y pérdida de reservas. El Gobierno afirma que terminó esa práctica. Juró por la virgencita del codo. Magnífico. Good boy, pero, probablemente, la suegra preguntará: ¿Y dónde está el candado? ¿Nombraron al Presidente del BCB mediante la Asamblea como manda la ley? Porque una cosa es dejar temporalmente de usar la caja y otra crear instituciones que impidan volver a abrirla cuando aparezcan dificultades políticas. El tercer gran capítulo son los combustibles. El FMI estimaba que el subsidio costaba directamente cerca de 4 % del PIB y todavía más incorporando costos económicos indirectos. Además, sostenía que era regresivo: una parte importante terminaba beneficiando proporcionalmente más a hogares de mayores ingresos que consumen más gasolina y diésel. Su recomendación no era simplemente subir precios y mandar a la población a rezar. Proponía desmontar progresivamente el subsidio generalizado y utilizar parte del ahorro para proteger mediante transferencias focalizadas a las familias vulnerables. Bolivia ya recorrió buena parte de ese camino. Digamos que la cocina está bastante más limpia. Aunque seguramente la señora moverá la heladera para ver qué subsidios cruzados (como en el sector eléctrico), compensaciones y costos transitorios quedaron escondidos detrás. Pero el verdadero encuentro familiar ocurrirá cuando llegue al dormitorio principal: el déficit fiscal. Ay tatito. El FMI recomendaba llevar el déficit primario hacia aproximadamente 1 % del PIB en tres años. Partiendo de niveles cercanos a 9 %-10 %, estamos hablando de una corrección gigantesca. Es probablemente la parte económica y políticamente más difícil de cualquier eventual acuerdo.
Aprovechando, querida guardiana de la sensatez financiera, sírvase estas “bolivian potato chips” con llajua y huacataya. Le va a hacer bien para la altura y los gases. Son hechas con una variedad única en el mundo: papa imilla. Son bien sabrosas y picaronas. A ver joven. No me cuente cuentos. ¿Qué hará con las empresas estatales deficitarias? “Estamos estudiando el tema”, gritan a coro los yernos. La jefa pone cara de pocos amigos. A ver, hijitos, muéstrenme el déficit público. Los yernos pálidos de chaki se lanzan sobre la puerta: ¡Ese cajón todavía no, reinita! ¡Justo esito falta arreglar! Va a disculpar. Y probablemente ahí estará la discusión central de cualquier programa futuro. Porque el FMI puede aceptar diferentes combinaciones de medidas e incluso negociar velocidades de ajuste; lo difícil sería imaginar que preste miles de millones de dólares mientras conAdemás, un acuerdo con el FMI tinúa intacto el mecanisfunciona como una señal para mo fiscal que produjo el BID, CAF e inversionistas parte de la crisis. privados. Las tías podrán También había otros comenzar a desembolsar los dormitorios por ordenar. dólares prometidos. El informe recomendaba flexibilizar tasas de interés, fortalecer la su-
POR AGNOSTICPREACHERSKID - TRABAJO PROPIO, CC BY-SA 3.0
REVISTA Y/O
26
pervisión financiera, mejorar la independencia de la Gestora, reducir controles de precios y cupos de exportación, atraer inversión privada hacia hidrocarburos y minería, mejorar el clima empresarial, reducir informalidad y fortalecer transparencia y lucha contra la corrupción. Aquí aparece otra precisión importante: no todas estas recomendaciones del Staff Report necesariamente se convertirán en condiciones de un eventual préstamo. Así que habrá que esperar el resultado de las negociaciones. ¿Cómo funciona entonces un crédito del FMI? Se preguntan los otros parientes de la familia Bolivia. Si Bolivia finalmente accede a un Servicio Ampliado del Fondo, conocido como EFF, no recibirá necesariamente $us 2.800 millones de una sola vez, como quien cobra el anticrético y sale corriendo. El programa normalmente dura varios años y los recursos se desembolsan por etapas. Antes de aprobarlo pueden existir prior actions: medidas que el Gobierno debe ejecutar Pero como aquí no somos previamente. Luego se malagradecidos y no nos establecen metas cuanqueda otra: bienvenida querida titativas sobre variables suegrita FMI. Pase nomás, como déficit fiscal, reserdeje muchos dólares y, si fuera vas internacionales, créposible, pocos pellizcos. dito del Banco Central y otras cuentas macroeconómicas.
Cada cierto tiempo llegan las revisiones. Vuelve la segunda madre a ver si las orejas están limpias, si no se está gastando la plata en sueldos públicos, compra de gasolina o pago de bonos, si se cortaron las uñas del Estado cloaca y si el Gobierno está trancado todavía. En idioma suegra: abre la libreta, mira las notas y recién entrega la siguiente mensualidad. Por eso es probable que exista un primer desembolso relativamente grande para fortalecer las reservas internacionales y estabilizar el mercado cambiario, seguido de otros desembolsos condicionados al cumplimiento del programa. ¿Y cuánto cuesta esa plata de la doñita? Los créditos del FMI generalmente son mucho más baratos que lo que Bolivia tendría que pagar actualmente para financiarse en los mercados privados internacionales, pero no son gratuitos. La tasa básica de estos préstamos está vinculada a la tasa de interés de los Derechos Especiales de Giro (DEG) y, por tanto, cambia con las condiciones financieras internacionales. En julio de 2026 la tasa básica estaba alrededor de 3,4 % anual. Pero hay letra pequeña. Fregada es la veterana. Como Bolivia tiene una cuota relativamente pequeña dentro del FMI y estaría solicitando un monto varias veces superior a ella, una parte del crédito podría pagar sobretasas. Por eso sería incorrecto afirmar simplemente que los $us 2.800
millones llegarán “al 3,4 %”. Ese sería aproximadamente el costo base actual; el costo efectivo podría ser superior, dependiendo del monto finalmente aprobado, los desembolsos y el tiempo durante el cual Bolivia mantenga una elevada exposición al Fondo. En otras palabras: la suegra presta más barato que el mercado, pero tampoco trabaja de beneficencia. ¿Entre 4 y 6 % al año? En cuanto al plazo, un EFF ofrece una ventaja importante. Cada desembolso comienza a amortizarse después de aproximadamente cuatro años y medio y termina de pagarse hasta 10 años después de recibido. Esto otorga un período valioso para estabilizar la economía antes de comenzar a devolver el capital. Y aquí llegamos al punto fundamental: los $us 2.800 millones no solucionarán la economía boliviana. No descubren nuevos campos de gas. No aumentan automáticamente las exportaciones. No reducen el déficit fiscal. No mejoran productividad ni convierten burócratas en emprendedores por ósmosis financiera. Lo que compran es algo enormemente importante: tiempo, reservas y credibilidad. Una entrada significativa de dólares puede fortalecer al Banco Central, reducir el temor a una crisis cambiaria, estabilizar expectativas y permitir que las reformas produzcan resultados antes de que se agoten nuevamente las divisas. Además, un acuerdo con el FMI funciona como una señal para el BID, CAF e inversionistas
privados. Las tías podrán comenzar a desembolsar los dólares prometidos, como $us 7.500 millones, pero también poco a poco. El préstamo del FMI, por tanto, no es la carretera, es apenas el puente que permite llegar hasta ella. Y aquí aparece la deliciosa paradoja, la suegra todavía no ha entrado formalmente en la casa, pero varios muebles ya están donde ella había recomendado ponerlos: se modificó el régimen cambiario, se redujeron subsidios, se frenó el financiamiento monetario y comenzó el ajuste fiscal. Esto no significa que Washington gobierne Bolivia. Quizá significa algo más sencillo: cuando varios médicos observan la misma radiografía económica algunas recetas terminan inevitablemente pareciéndose. ¡Uy, qué elegante! Algunos mal entretenidos, seguramente sin suegra, preguntan si finalmente íbamos a terminar haciendo buena parte de lo que recomendaba la doñita, ¿por qué no comenzamos hace ocho meses con programa, credibilidad y platita, en vez de pasarnos todo este tiempo wayronqueando macroeconómicamente? Pregunta incómoda. Pero como aquí no somos malagradecidos y no nos queda otra: bienvenida querida suegrita FMI. Pase nomás, deje muchos dólares y, si fuera posible, pocos pellizcos. Aclaración: amo a mi suegra y no le debo plata.
REVISTA Y/O
FMI
@MAX GLASER
27
El país que soñamos: el sector privado traza la ruta hacia el futuro de Bolivia
REVISTA Y/O
28
En un nuevo aniversario del país, líderes de los principales gremios empresariales comparten sus deseos para la nación y el cómo alcanzarlos en favor, sobre todo, de las generaciones venideras.
Ivone Juárez / REVISTA Y/O
E
ste 6 de agosto, al conmemorar 201 años de nuestra creación como país, el sector privado proyecta sus anhelos para la nación y detalla las estrategias gremiales orientadas a consolidar un crecimiento sostenible en beneficio de todos los bolivianos, con especial énfasis en las nuevas generaciones. Para esta edición especial, la REVISTA Y/O convocó a destacados líderes del ámbito empresarial para conocer su visión de país y las acciones clave para alcanzarla. Entre los participantes destacan Giovanni Ortuño, presidente de la Confederación de Empresarios
Privados de Bolivia (CEPB); Gonzalo Morales, presidente de la Cámara Nacional de Industrias (CNI). A este diálogo se sumaron también Josip Lino, presidente de la Cámara de la Industria Farmacéutica Boliviana (CIFABOL); el liderazgo de la Cámara de Exportadores Harry Bellido; y Jean Pierre Antelo, presidente de la Cámara de Industria, Comercio, Servicios y Turismo de Santa Cruz (CAINCO). En conjunto, estos líderes coinciden en la urgencia de construir una Bolivia con seguridad jurídica, atractiva para la inversión nacional e internacional, capaz de generar empleo digno y de consolidar una industria competitiva que sea referente en la región. A continuación, presentamos sus testimonios sobre el país que anhelan y el camino para construirlo.
Giovanni Ortuño Camacho Presidente de la Confederación de Empresarios Privados de Bolivia
Nuestro mayor deseo es que Bolivia encuentre por fin la senda del desarrollo y el progreso. Aspiramos a un país que recupere la confianza en su futuro, donde prevalezcan la democracia, el Estado de derecho, la seguridad jurídica y el respeto a las instituciones; un país donde se pueda producir, emprender, invertir y generar empleo. Queremos una Bolivia unida, que deje atrás la confrontación y asuma un proyecto compartido de desarrollo basado en la libertad, el trabajo, la innovación y la cooperación entre el Estado, el sector privado y la sociedad
B
olivia necesita pasar de las respuestas coyunturales a una estrategia nacional de transformación. Para ello, consideramos que es necesario construir un gran acuerdo por el desarrollo que involucre al Estado, al sector privado, los trabajadores y la sociedad civil, con objetivos claros y políticas de largo plazo. Ese acuerdo debe sustentarse en la estabilidad institucional. Esto implica fortalecer la democracia, garantizar la independencia de poderes, la seguridad jurídica y el cumplimiento de las normas, condiciones indispensables para recuperar la confianza y atraer inversión. Otro pilar fundamental es una reforma del Estado que lo haga más eficiente, transparente y orientado al servicio del ciudadano. Un Estado moderno debe concentrarse en crear condiciones para el desarrollo, combatir la corrupción, garantizar servicios públicos de calidad y administrar responsablemente los recursos públicos. Por otro lado, debemos construir un nuevo modelo productivo basado en la libertad económica, mediante un entorno favorable a la iniciativa privada. Es indispensable promover la inversión nacional y extranjera, facilitar la actividad empresarial, eliminar barreras innecesarias, asegurar el acceso a divisas, impulsar las expor-
taciones y restablecer condiciones de competitividad para todos los sectores productivos. Es necesario aprovechar plenamente las ventajas competitivas del país mediante una estrategia de diversificación productiva que incorpore mayor valor agregado, innovación, transformación digital, sostenibilidad ambiental y formación de capital humano, fortaleciendo sectores como la agroindustria, la minería, la manufactura, el turismo, la economía del conocimiento y las energías renovables. Finalmente, consideramos que es urgente consolidar una cultura de diálogo permanente. Los grandes desafíos nacionales no pueden resolverse desde la confrontación ni mediante decisiones unilaterales. Bolivia requiere consensos amplios, confianza mutua y corresponsabilidad. La CEPB está convencida de que el sector privado tiene la capacidad, la experiencia y la voluntad de contribuir decisivamente a este proceso. Si generamos las condiciones adecuadas, los empresarios invertiremos más, crearemos más empleo formal, innovaremos con mayor intensidad y contribuiremos a construir una economía más dinámica, inclusiva y sostenible para todos los bolivianos.
29 REVISTA Y/O
PERFIL
Queremos una Bolivia unida y libre, con seguridad jurídica y cooperación entre el Estado y el sector privado
PERFIL
Que la producción con sello boliviano sea referente internacional Gonzalo Morales Versalovic Presidente de la Cámara Nacional de Industrias
En el Bicentenario de Bolivia, la Cámara Nacional de Industrias (CNI) anhela un país inserto en la economía global con industria propia, innovadora y sostenible. Aspiramos a que la producción con sello boliviano sea referente de calidad en mercados internacionales, generando empleo digno y desarrollo inclusivo, honrando el legado fundacional con visión de futuro
REVISTA Y/O
30
P
ara materializar esta visión global, la CNI impulsa su Agenda Ampliada de Industrialización, una hoja de ruta estratégica alineada con los Objetivos de Desarrollo Sostenible y los estándares de competitividad internacional. Nuestra propuesta se estructura en dos pilares fundamentales:
1. Estabilidad macroeconómica y libertad económica con proyección exterior: Bolivia requiere condiciones que fomenten la inversión productiva y la integración regional. Proponemos que se garantice el libre tránsito y comercio intrarregional, asegurar el acceso a combustibles de calidad que optimicen la productividad industrial, y combatir decididamente el contrabando y la informalidad mediante tecnologías de trazabilidad y fiscalización inteligente.
2. Seguridad jurídica como pilar de confianza inversionista: La atracción de capital extranjero y la retención del inversor nacional exigen un nuevo contra-
to social institucional. Proponemos una nueva Ley de Inversiones con estándares de protección internacional, así como marcos normativos modernos para hidrocarburos, minería, electricidad, agroindustria y turismo, que incorporen criterios de sostenibilidad ambiental y responsabilidad social. Asimismo, impulsamos la modernización de la Ley General del Trabajo para adaptarla a las nuevas formas de empleo y productividad del siglo XXI, y una lucha frontal contra el contrabando que desmonte barreras burocráticas obsoletas, en especial en trámites del Senasag y Senavex, optimizando los procesos sin descuidar la calidad sanitaria exigida por los mercados globales. Nuestra visión es una industria boliviana del conocimiento, competitiva en el escenario mundial, con productos que integren innovación tecnológica, responsabilidad social y huella ambiental positiva. Aspiramos a que, desde el occidente hasta el oriente, cada subsector industrial sea un potencial económico del país, demostrando que Bolivia no solo conmemora su fundación, sino que construye activamente su protagonismo en el concierto de las naciones.
REVISTA Y/O
31
PERFIL
Deseamos un país como referente exportador global y un superávit comercial Harry Bellido Tapia Presidente de la Cámara de Exportadores, Logística y Promoción de Inversiones
La CAMEX busca posicionar al país como un referente exportador global. El objetivo es lograr un superávit comercial que aumente el ingreso de divisas, genere empleo y posicione la marca “Hecho en Bolivia” internacionalmente. Esto mejoraría la economía nacional y reduciría el riesgo país, requiriendo un trabajo conjunto entre el sector privado y el aparato estatal para impulsar las exportaciones
REVISTA Y/O
32
E
colates premium) en lugar de materias primas. Sello nacional y calidad: promover certificaciones internacionales (ISO, HACCP, Carbono Neutral) y potenciar la "Marca País".
1. Un marco institucional y regulación. Política de Estado, crear un Plan Nacional Exportador a 20 años que trascienda los cambios políticos. Simplificación burocrática: implementar una ventanilla única 100% digital e integrar aduanas e impuestos. Fortalecimiento institucional: mesas de trabajo público-privadas para eliminar trabas normativas.
4. Competitividad, financiamiento y tecnología. Transformación digital e Industria 4.0: adoptar IA, Blockchain, Big Data e Internet de las Cosas (IoT) en la cadena productiva. Financiamiento e internacionalización: impulsar créditos blandos y factoring para insertar a las PYMES en el mercado global. Sostenibilidad: incorporar prácticas de economía circular y producción limpia para acceder a mercados exigentes y fondos verdes.
2. Infraestructura logística comercial. M odernización logística: mejorar carreteras, recuperar la red ferroviaria bioceánica y crear centros de consolidación de carga. Acceso a puertos: negociar mejores condiciones en el Pacífico y Atlántico para reducir los sobrecostos de la mediterraneidad. Zonas especializadas: promover parques industriales exportadores con servicios aduaneros y laboratorios integrados.
5. Mercado, capital humano e integración. Inteligencia y diversificación comercial: analizar tendencias globales para abrir mercados en Asia, Europa y África. Cultura exportadora: capacitación masiva empresarial e inclusión de comercio internacional en el sistema educativo. Integración regional: consolidar a Bolivia como un nodo logístico bioceánico clave en Sudamérica.
3. Diversificación, valor agregado y calidad. Oferta exportable: superar la dependencia del gas, soya y minerales, impulsando la agroindustria, manufacturas y servicios. Industrialización: exportar productos terminados (muebles, cho-
a ejecución sostenida de esta estrategia públiL co-privada permitirá a Bolivia diversificar su economía, multiplicar sus empresas exportadoras, captar más divisas y generar empleos formales estables en la próxima década.
l crecimiento comercial no depende solo de producir más, sino de crear un ecosistema competitivo y de valor agregado para superar barreras como la burocracia, los altos costos logísticos y la mediterraneidad. Para ese objetivo planteamos:
¡Somos tus socios estratégicos!
Nuestra visión está puesta en el
REVISTA Y/O
33
FUTURO DE BOLIVIA
201 años de independencia
(+591) 2-211537
www.conser.bo
contacto@conser.bo
www.revistay-o.com
PERFIL
Salud prioritaria y una industria farmacéutica sólida para consolidar la soberanía sanitaria Josip Lino Eguino Gerente general de la Cámara de la Industria Farmacéutica Boliviana
Deseamos un país que avance bajo criterios de estabilidad, diálogo y unidad, donde la salud de los bolivianos sea una prioridad permanente del Estado y sus niveles de gobierno. Aspiramos a fortalecer la soberanía sanitaria mediante una industria farmacéutica nacional sólida, innovadora y competitiva, que siga contribuyendo a garantizar el acceso oportuno a medicamentos seguros, eficaces y de calidad
REVISTA Y/O
34
P
ara hacer realidad ese objetivo, desde CIFABOL proponemos generar una agenda de trabajo conjunto entre el Estado y la industria farmacéutica nacional, basada en el diálogo, la planificación y la implementación de políticas públicas que fortalezcan la capacidad productiva del país y aseguren el abastecimiento de medicamentos para toda la población boliviana. Estamos en condiciones de abastecer más del 70% de las necesidades de medicamentos. Consideramos necesario desarrollar una política industrial farmacéutica que oriente la soberanía sanitaria estableciendo los lineamientos para un fortalecimiento de la producción nacional de medicamentos, haga realidad la prioridad en la compra estatal de los mismos y nos permita generar centros de innovación así como una reserva estratégica de medicamentos que atienda emergencias o pandemias. Tener una autoridad reguladora (Agemed) fortalecida y reconocida internacionalmente también contribuye al fortalecimiento del sector, porque no solo se dinamizarán los trámites y se respaldará a una industria local competitiva, sino que además permitirá una lucha efectiva y sostenida contra el contrabando y la fal-
sificación, por lo cual este tema deberá formar parte de esta agenda. A corto plazo, por la situación económica y política que atraviesa el país es importante contar con certidumbre y seguridad, no solo en el acceso a divisas para pagos en el exterior —los que nos permitirán seguir contando con materias primas, insumos, materiales y tecnología indispensables para la producción nacional— sino también en la posibilidad de que no se rompa la cadena de suministros en conflictos sociales y que los medicamentos y el oxígeno medicinal que producimos lleguen a tiempo a los diferentes lugares del país donde son requeridos. Fortalecer la producción nacional implicará hacer realidad el “Compro hecho en Bolivia” con la habilitación de todas las fichas técnicas para tener la prioridad en la compra pública que manda la Ley 1257, tener el pago oportuno por las provisiones de medicamentos y la generación de medidas que promuevan la inversión, la innovación y la asimilación de nuevas tecnologías. Estas propuestas generarán las condiciones que permitan a la industria farmacéutica boliviana seguir invirtiendo, generando más empleo, abasteciendo al sistema de salud y aportando al desarrollo del país.
PERFIL
Reglas claras, diálogo y libertad empresarial para impulsar la reconstrucción de Bolivia Jean Pierre Antelo Dabdoub, Presidente de la Cámara de Industria, Comercio, Servicios y Turismo de Santa Cruz
En los 201 años de Bolivia, CAINCO desea un país que avance con seguridad jurídica, reglas claras y estables, diálogo público-privado permanente, y un sector empresarial libre para invertir, generar empleo y reconstruir
E
se deseo se construye con medidas concretas. Empieza por la seguridad jurídica. Bolivia necesita las leyes estructurales que el sector productivo pide hace años, reglas claras y estables, conocidas y consultadas con quienes las van a aplicar. Ese diálogo con el sector privado debe ser permanente e institucionalizado, presente antes de aprobar cada norma, parte natural de la gestión pública. A eso se suma el acompañamiento técnico y financiero a las empresas en la transición hacia el nuevo régimen cambiario. Las empresas siguen recalculando precios, inventarios y costos. Ese aprendizaje acelerado necesita soporte real. CAINCO propone además un plan de reconstrucción productiva tras los 56 días de bloqueos, que rompieron cadenas de sumi-
nistro, cerraron mercados y dejaron a miles de emprendimientos sin capital de trabajo. Ese plan debe permitir entender la realidad del ecosistema empresarial post-crisis y desplegar acciones inmediatas de acompañamiento, evitando que miles de negocios abandonen la formalidad. Se suma también la simplificación de trámites y la reducción de burocracia, hoy un freno directo a la competitividad del país frente a la región, junto con una apertura decidida de mercados y proyección internacional para las empresas bolivianas. CAINCO ya trabaja en varias de estas líneas junto a sus asociados. Estas acciones son necesarias, aunque las reformas estructurales dependen del Estado. El sector privado está listo para poner el trabajo, la información y la red institucional que hagan falta.
REVISTA Y/O
35
Entender tu seguro es crucial para una
ABC
mejor
protección.
En
CONSEGSA,
te
asesoramos para que tomes decisiones claras e informadas.
Línea gratuita 24/7
del seguro
Todo lo que debes saber de seguros
800 17 2266
Corredor de Seguros
Es la empresa que actúa como intermediaria entre el asegurador y las
REVISTA Y/O
36
aseguradoras para asesorarte en la cotización del seguro que mejor se adapte a sus necesidades, sin tener un vínculo contractual con ninguna aseguradora.
Asegurador Es la entidad que asume el riesgo y se compromete a indemnizar un daño o cumplir la prestación acordada cuando ocurre un siniestro cubierto, a cambio del pago de una prima.
Reasegurador Es la entidad que acepta de una aseguradora parte de los riesgos que esta asumió, fortaleciendo su capacidad financiera.
Agente de seguros Es la persona natural que trabaja para una entidad aseguradora mediante un contrato y realiza la gestión comercial de sus seguros.
Entidad supervisora
En Bolivia es la Autoridad de Fiscalización y Control de Pensiones y Seguros (APS), encargada de autorizar, supervisar y fiscalizar la actividad aseguradora y a todos los actores del mercado asegurador del país.
Jacqueline Zapata Irahola Gerente General CRECER IFD
En esta efeméride de Bolivia renovamos nuestro compromiso de seguir impulsando el desarrollo de las familias bolivianas. En CRECER IFD creemos que cada oportunidad que generamos fortalece el presente y contribuye a construir un futuro con más inclusión, progreso y esperanza para nuestro país
Alejandro Yaffar de La Barra CEO Fundador El Bosque
Las ciudades cambian cuando alguien se atreve a imaginar lo que otros aún no pueden ver
REVISTA Y/O
37
Alejandro Castedo Cuziortiz Gerente General HERING BOLIVIA La Boliviana Ciacruz
¡Viva Bolivia! Una tierra que inspira, un pueblo que emociona y una fuerza que nos impulsa a marcar juntos el rumbo hacia el futuro
A pesar de las dificultades sí se puede hacer empresa
Fernando Gonzalo Rojas Soliz Gerente General Cooperativa de Ahorro y Crédito Abierto Asunción R.L.
6 de Agosto de 1825: 201 años de independencia, democracia y esperanza. ¡Viva Bolivia! ¡Viva la nación que no se rinde! En este día patrio reafirmamos nuestro compromiso con la tierra que nos vio nacer. De la lucha de ayer al trabajo de hoy. De la libertad conquistada, al futuro que construimos. ¡Viva Bolivia!
REVISTA Y/O
38 Mario Roberto Barragán Arce Gerente General Laboratorios Vita S.A.
Bolivia es grande por la fuerza de su gente, por la riqueza de su diversidad y por la esperanza con la que cada generación enfrenta los desafíos, demostrando una admirable resiliencia ante las adversidades. En este nuevo aniversario reafirmamos nuestro compromiso de seguir aportando al bienestar de las familias bolivianas y de construir juntos un país más próspero, saludable y lleno de oportunidades. ¡Felicidades, Bolivia!
Jorge Chaparro José Director General Grentidem S.A.
Quiero enviar un caluroso saludo a todo el pueblo boliviano y transmitir un mensaje de esperanza a este país que tantas alegrías nos ha brindado, tanto a mis empresas como a mí. Aunque atravesamos tiempos complejos y la constante conflictividad social dificulta el desarrollo, Bolivia logra salir adelante gracias a la tenacidad de su gente, sus empresarios, sus gremios y todos los actores de su sociedad. En estas Fiestas Patrias, quiero reiterar mi mensaje de esperanza y felicitar de corazón a toda Bolivia. ¡Muchas gracias, Bolivia!
REVISTA Y/O
39
Liderazgo Cultural: la ventaja competitiva que Bolivia necesita construir
REVISTA Y/O
40
Jimena Sainz SOCIA y DIRECTORA EJECUTIVA BUENAS PRÁCTICAS SRL. FORUM LEADER La Paz-Bolivia at Renaissance Executive Forums (REF). Master Certified Coach (MCC) ICF credential at INTERNATIONAL COACHING FEDERATION. Mentor Coach at ICF.
D
urante muchos años les hicimos la misma pregunta a las empresas bolivianas: ¿qué necesitan para crecer? Las respuestas casi siempre apuntaban hacia afuera. Mayor estabilidad económica. Acceso al crédito. Reglas claras. Seguridad jurídica. Un tipo de cambio predecible. Menor presión tributaria. Mercados más dinámicos. Todas esas condiciones siguen siendo importantes, sería irresponsable desconocer la realidad que enfrenta el país. Sin embargo, después de más de 25 años acompañando procesos de transformación en organizaciones de distintos sectores, cada vez estoy más convencida que el principal desafío empresarial ya no está únicamente en el contexto. Está en la capacidad que tiene cada organización para evolucionar antes de que el entorno la obligue a hacerlo. Y esa diferencia cambia por completo la conversación. Con frecuencia escuchamos que vivimos una época de cambios. Personalmente creo que esa expresión ya no alcanza para describir lo que ocurre. Los cambios siempre existieron, lo que cambió fue la velocidad con la que dejan de ser útiles nuestras certezas. En tanto seguimos concentrados en la inflación, el acceso a divisas, los combustibles o la incertidumbre política, dentro de las organizaciones ocurre un fenómeno mucho más silencioso: continúan tomándose decisiones con modelos mentales diseñados para un país que ya no existe. Persisten estilos de liderazgo que fueron exitosos en otro momento, pero que hoy dificultan la innovación, ralentizan la incorporación de nuevos aprendizajes y limitan la capacidad de adaptación.
POR CALEIDOSCOPIC - TRABAJO PROPIO, CC BY-SA 4.0
41 REVISTA Y/O
Entendamos que adaptarse no es lo mismo que evolucionar. La adaptación permite responder a una circunstancia. La evolución transforma la manera de comprender esa circunstancia. Cuando cambia la forma en que observamos la realidad, cambian nuestras decisiones, nuestras conversaciones y, finalmente, cambia la organización. Sin embargo, esa transformación no ocurre por decreto, ni aparece con una nueva estructura organizacional, un software más sofisticado o un plan estratégico mejor diseñado. La evolución comienza cuando cambia la cultura, y la cultura cambia cuando cambia el liderazgo. Durante mucho tiempo entendimos el liderazgo como la capacidad de dirigir personas. Hoy ese concepto resulta exiguo. Los desafíos actuales exigen líderes capaces de transformar la manera en que las organizaciones piensan, reflexionan, asimilan, colaboran, deciden y construyen sentido compartido. A ese enfoque se lo denomina Liderazgo Cultural. La cultura de una organización es su forma de entender el mundo y hacer las cosas. Pero cuando hablamos de liderazgo cultural, hay que entender que el propio concepto va asociado a la noción de cambio. Si aceptamos, como sostienen Trice y Beyer (1993), que el liderazgo cultural puede crear, transformar, personificar o integrar culturas, hoy Bolivia necesita comenzar por el liderazgo que cambia culturas. No porque debamos renunciar a nuestra identidad organizacional, sino porque toda evolución exige cuestionar aquello que alguna vez nos hizo exitosos para construir nuevos caminos que sumen para multiplicar y generar valor. No se trata de una moda ni de una nueva etiqueta para describir el liderazgo tradicional. Es la capacidad de crear las condiciones para que una organización evolucione de manera sostenible. Es construir culturas donde las conversaciones generan nuevas nociones, el feedback impulsa el progreso, la sabiduría colectiva reemplaza la lógica del líder que posee todas las respuestas y la colaboración deja de ser un discurso para convertirse en una forma cotidiana de trabajar y transitar un destino. Las organizaciones del futuro no serán las que acumulen más información, esa información hoy está disponible para casi todos. Tampoco necesariamente serán las primeras en incorporar inteligencia artificial. La tecnología seguirá reduciendo esas diferencias. La verdadera ventaja competitiva estará en otro lugar: en la capacidad de aprender con mayor agilidad que el entorno muta, que no permanece.
Aprender ágilmente implica escuchar mejor, plantear preguntas sólidas para cuestionar nuestras propias certezas, integrar distintas perspectivas antes de decidir y construir organizaciones donde el conocimiento se gestione y fusione. Significa comprender que las mejores soluciones rara vez nacen de una sola persona, nacen de conversaciones de calidad que promueven nuevas realidades, un nuevo “cómo” para sortear posibilidades. Por esta razón, creo que el liderazgo del futuro será, ante todo, un liderazgo profundamente humano. Un liderazgo capaz de generar confianza antes que control; colaboración antes que compeContinúan tomándose tencia interna; responsadecisiones con modelos bilidad compartida antes mentales diseñados para un que dependencia; aprenpaís que ya no existe, persisten dizaje continuo antes que estilos de liderazgo que hoy complacencia. Un liderazdificultan la innovación go que entiende que la productividad sostenible es consecuencia de una
REVISTA Y/O
42
cultura saludable y no únicamente de mejores indicadores. En Bolivia solemos hablar de transformación digital, innovación o inteligencia artificial, son conversaciones necesarias. Pero pocas veces hablamos con la misma profundidad de la cultura que hará posible que esas iniciativas prosperen. Ninguna tecnología transforma por sí sola una organización, son las personas quienes le otorgan sentido y propósito, construyen nuevas prácticas y convierten una estrategia en resultados. Quizá por eso la pregunta más importante que hoy debería hacerse cualquier directorio no sea cuánto crecerá el mercado durante los próximos años. La verdadera pregunta es si la cultura de su organización está evolucionando con la misma velocidad con la que evoluciona el entorno. El futuro empresarial de Bolivia dependerá, por supuesto, de mejores condiciones económicas e institucionales, pero dependerá también de algo que cada emEl liderazgo del futuro será, presa puede coante todo, profundamente menzar a construir humano, capaz de generar desde hoy: líderes confianza antes que control; capaces de transcolaboración antes que formar culturas competencia interna antes que administrar estructuras.
Al final de la ruta, las organizaciones que marcarán la diferencia no serán necesariamente las más grandes, ni las más antiguas, ni siquiera las más tecnológicas. Serán aquellas que comprendan que la ventaja competitiva más difícil de imitar no está en un producto, en un proceso o en una estrategia, se halla en una cultura que aprende, evoluciona y encuentra, una y otra vez, nuevas formas de crear valía. Las culturas organizacionales también envejecen, el liderazgo cultural consiste en renovarlas antes de que el mercado las vuelva obsoletas, y esa cultura siempre comienza con un liderazgo capaz de inspirarla. El futuro empresarial de Bolivia no empezará cuando cambie la economía. Empezará cuando cambie la manera en que decidimos liderarla.
Gobierno aislado: acusado de corrupción e inacción
43 REVISTA Y/O
Ibo Blazicevic Past–presidente de la Cámara Nacional de Industrias
L
a corrupción y la continuidad en la aplicación de políticas públicas con prácticas corruptas implementadas por el MAS están afectando seriamente la imagen y aceptación del gobierno de Rodrigo Paz. Mantener este statu quo podría afectar la gobernabilidad e incluso la continuidad de su mandato. Desde el mismo día del inicio del mandato presidencial, el 8 de noviembre de 2025, se cono-
cieron denuncias del vicepresidente Lara por discriminación a su familia en los actos protocolares. En un corto tiempo, debido a sus ambiciones personales, fue subordinado al Ministerio de la Presidencia, relativizado y neutralizado, convirtiéndolo en enemigo de Rodrigo Paz y del gobierno que juntos ganaron durante las campañas electorales de primera y segunda vuelta. Unos días después, se posesionó a un gabinete que parecía el dream team, con profe-
REVISTA Y/O
44
sionales destacados como José Luis Lupo, José Gabriel Espinoza, Fernando Aramayo y Mauricio Medinaceli. No podíamos estar más optimistas al saber que teníamos a algunos de los mejores profesionales para encarar la difícil tarea de reconducir el país. Sin embargo, se empezó también a cuestionar la evidente presencia de antiguos militantes del MIR, amigos y familiares —gente sin experiencia alguna en gestión pública en cargos muy relevantes— y asesores políticos muy cuestionados. A solo 21 días de iniciado el nuevo mandato, el 29 de noviembre de 2025, un vuelo chárter procedente de Estados Unidos llegó al Aeropuerto Internacional de Viru Viru en Santa Cruz con 32 maletas que no pasaron por los controles aduaneros regulares, debido a que la exdiputada Laura Rojas presentó un pasaporte diplomático. Han pasado casi ocho meses y no se conoce el contenido de las maletas; el caso continúa en absoluto hermetismo y sin transparencia. Similar suerte ha corrido la desaparición de los relojes de altísima gama que habrían sido El gobierno enfrenta un creciente aislamiento por sustraídos durante el opefricciones internas, pérdida de rativo de detención del aliados clave y falta de pactos narcotraficante uruguayo gobernables en el Congreso Sebastián Marset, denunciada con imágenes por el periodista Junior Arias en DTV. La situación se
agrava además con el poco creíble operativo de decomiso de bienes donde, inimaginablemente, no se encontró dinero en efectivo ni tarjetas de pago; tras un burdo show, se procedió a abrir las cajas fuertes, que no tenían contenido alguno, extremo que merece no solo la indignación sino el cuestionamiento hacia las autoridades. El caso de la “gasolina basura” o desestabilizada comenzó a escandalizar a nivel nacional a poco de asumir el nuevo gobierno. La gasolina de mala calidad causó daños significativos a miles de transportistas y vehículos particulares. Inicialmente, las autoridades negaron la posibilidad de contaminantes, pero más tarde reconocieron la existencia de manganeso y goma en indicadores no permisibles. El Gobierno se vio obligado a resarcir el daño a los afectados y recientemente se procedió a la aprehensión del exministro Medinaceli, un exceso judicial para distraer la atención. Los últimos casos que afectan la imagen del Ejecutivo y han dejado una vez más en entredicho la actuación de las autoridades —además de mostrar lentitud intencional en las investigaciones— tienen que ver con el contrabando de armas y el reciente intento de sacar 189,5 kilos de oro hacia Dubái. Últimamente, se conoció que hay un robo de 22 kilos sin mayor información ni detalles al respecto, y ya se especula que este nuevo escándalo implicaría a las más altas esferas del gobierno. Lo mismo sucede con BoA, empresa plagada de ineficiencias e irregularidades en la que, inexplicablemente, aún no se procede a su privatización, insistiendo en mantener un monopolio en perjuicio de los bolivianos. Lo mismo sucedió durante los más de 53 días de bloqueos en Bolivia, que han profundizado la crisis que heredó el gobierno de Rodrigo Paz y que hoy atraviesa una coyuntura crítica: las últimas estimaciones de la Cámara Nacional de Industria señalan una pérdida económica de al menos $us 2.700 millones de dólares, mientras que la caída de las exportaciones —se estima— llega a los $us 500 millones. El daño económico para los emprendedores y el sector informal —que en Bolivia supera el 80%— es difícil de calcular, pero sus consecuencias dejan hoy 10.000 emprendimientos cerrados y 80.000 personas que perdieron sus fuentes de empleo. La inflación supera el 20%, con un fuerte deterioro del poder adquisitivo. Se observa una pérdida de confianza de los potenciales inversionistas y un debilitamiento institucional.
El daño económico para los emprendedores y el sector informal
10. 000 80% es difícil de calcular, pero sus consecuencias dejan hoy
a emprendimientos cerrados
80.000 personas que perdieron sus fuentes de empleo.
El Gobierno no logra estabilizar el tipo de cambio del dólar. El tipo de cambio oficial pasó de Bs 6,86 por dólar en el sistema fijo a Bs 9,73 el 29 de junio, fecha de inicio del nuevo régimen flotante, y alcanzó Bs 11,80 el 29 de julio. El dólar flexible cumple un mes con una fuerte devaluación sobre el boliviano de un 72%. Tampoco se logra abastecer la demanda de diésel y recientemente también hay escasez de jet fuel. El líder de Unidad Nacional, Samuel Doria Medina, informó el 27 de julio que su partido y el gobierno del presidente Rodrigo Paz siguen “caminos separados”. Afirmó que la principal razón de ese distanciamiento es una cuestión de “ética”. Declaró ante varios medios que veía con preocupación los niveles de corrupción del actual gobierno y apuntó a diferencias
irreconciliables sobre el manejo económico y la inacción respecto a las prioridades del país. Ya pasaron ocho meses de la actual gestión gubernamental y es prioritario que el Gobierno emita señales claras de transparencia en la gestión estatal y el manejo de sus instituciones. Es imprescindible conformar una coalición o pacto político que permita aprobar las leyes prioritarias y créditos de estabilización para evitar un colapso inminente. Asimismo, se debe actuar con determinación para cerrar todas las empresas deficitarias y resolver el tema de YPFB, permitiendo el ingreso de otros actores privados para la importación y comercialización de combustibles, desmontando el monopolio estatal. Finalmente, sin una reforma del marco jurídico y el alejamiento de los jueces y fiscales masistas, se inviabiliza la participación del sector privado extranjero. En síntesis, urge la construcción de la institucionalidad como punto de partida para recuperar el tiempo perdido. Es posible que existan otras acciones de corrupción e inacciones desde el gobierno no menores a lo descrito; sin embargo, lo mencionado nos da una clara muestra de un gobierno que, día que pasa, se encuentra más aislado, que no logra Casos opacos de contrabando, consolidar un pacto polígasolina contaminada tico que permita aprobar y mala gestión en empresas las leyes urgentes para estatales minan gravemente reactivar la economía, la credibilidad y la atraer inversión extranjetransparencia pública ra directa, reformar la justicia y, sobre todo, reconstruir el país.
REVISTA Y/O
45
REVISTA Y/O
46
La pelota sí se mancha Daniela Murialdo Abogada especializada en derecho corporativo, Maestría en derecho empresarial, escritora.
M
aradona me caía mal. Pero su famosa frase, “La pelota no se mancha”, pronunciada en su partido de despedida en La Bombonera allá por 2001, cuyo significado, a modo de defensa personal, se reducía a que “la pasión y la pureza del fútbol no se ensucian por los errores humanos”, le llega al pelo a mi columna, solo que a manera de premisa, pienso, equivocada. No recuerdo un mundial de fútbol con tantas emociones colaterales como el que acabamos de ver. Ni siquiera el del 86, que viví en carne propia todavía con el dolor por el terremoto, meses antes, en Ciudad de México; y en el que las Malvinas se disputaron por primera vez más allá del Atlántico Sur, en un estadio, el Azteca.
En plena guerra con Irán, Estados Unidos autorizó su participación en la Copa 2026, no obstante, se encargó de que la entrada de la delegación iraní, plagada de restricciones migratorias que los obligaron a fijar su entrenamiento en México, le hiciera desear al plantel que alguno de los misiles iraníes cayera tarde o temprano en Florida o en Wisconsin. Pese a que la FIFA reprendió expresiones ideológicas, no pudo desafiar a Lumumba Vea, el congoleño que, en homenaje permanente a Patrice Lumumba (ex primer ministro, figura de la independencia de Congo y uno de sus mártires) se mantiene inmóvil, cual estatua, durante los partidos que juega su selección.
¡Festejamos a nuestros clientes!
Que inspiran, confían y construyen futuro. Mantenerse y crecer en el mundo corporativo es un desafío que requiere pasión y capacidad de reinvención. En esta edición, queremos rendir un merecido homenaje a todas aquellas empresas que celebran su aniversario.
47 REVISTA Y/O
Cada año cumplido es un testimonio de su solidez y de la confianza que han construido con sus clientes. Nos enorgullece ser testigos de su evolución.
De parte del equipo de la:
REVISTA Y/O
48
Dado que no todo debe ser drama, el ex presidente del Gobierno de España, Mariano Rajoy, escribió en una columna de opinión que “la selección de Francia tiene una plantilla de altísimo nivel. Eso sí, sin franceses”. En tanto no pertenezco a los cancerberos que olfatean el racismo a largas distancias y además carecen de sentido del humor, la afirmación de Rajoy, plagada de sorna, me causó gracia. Todos pensábamos igual que él y hasta el presidente del Parlamento senegalés señaló, antes del partido entre Francia y Senegal, que, ganara quien ganara, sería África venciendo a África... Lo de Rajoy me dejó pensando, una vez más, que muchas veces el racismo está en el paternalismo de quienes se fijan, por ejemplo, en que esos “no franceses” son descendientes de africanos. La frase del político -algo impostada, pues se podría decir lo mismo de la selección españolaapunta a que los franceses no tienen por qué jactarse, pues incluso tratándose de un gran equipo, “no es suyo”. Hasta ahí, Maradona sigue en su ley; nada de lo anterior alcanza para manchar el balón. Sin embargo, hay inconductas flagrantes en el fútbol que sí lo manchan. Lo vimos precisamente con la selección rioplatense. Un equipo que venía acumulando sospechas injustificadas -pues no se llega a una Final con favores, sino con un juego efectivo-, pero que no pudo con la tentación de meterse al barro.
Siempre pienso que hay dos Argentinas. Como Arturo Pérez-Reverte que, a las horas de la victoria de sus paisanos, se mandó un post en X, mezcla de sal y limón, que echó sin remordimientos sobre la herida: “No seamos injustos, no nos equivoquemos. Con su zafio comportamiento, sucias maneras y mal perder, la selección que jugó contra España no representó a Argentina, que es mejor que eso. Representó solo a la parte más violenta e irracional de cierta detestable sociedad argentina”. La mayor derrota de los argentinos a estas alturas es la animadversión universal y recargada contra ellos. Lo que empezó como una crítica a sus formas futbolísticas -desde la “mano de Dios”, los europeos, que entienden poco del lenguaje latinoamericano de mañas, presumen con razón que solemos transformar las transgresiones en logros épicos- terminó con buena parte del planeta, incluidos latinos, sospechando que lo gaucho no era solamente pasión sino desprecio por el resto. Este Mundial, en el que los vecinos pasaron de ser latinoamericanos a ser nada más argentinos, se convirtió en una especie de terapia de grupo, a partir de la cual Argentina no solo tendría que aprender a controlar la ira, sino sus delirios de grandeza, que a cualquiera arrastran a estados de vulnerabilidad como el padecido últimamente. En este trance terapéutico de shock ya vemos a muchos superar el estado de negación y comenzar sus videos de reclamo al mundo con un “sí, es verdad que somos arrogantes y agrandados, pero…”. En un conversatorio con Eduardo Sacheri, un fascinante escritor argentino que, como tal, está hecho de fútbol, le pregunté cuál de estos dos libros (imaginarios) se llevaría a una isla: la Biografía de Maradona escrita por Manuel Puig o la Biografía de Messi narrada por Ricardo Piglia. Mi pregunta acarreaba implícita una cuestión moral, que el autor atrapó de inmediato para definir con gol de oro. Aunque -advirtió alguien del público con acento porteño - la biografía de Messi tendría máximo cinco páginas, esa es la que, me dijo, cargaría Sacheri. Maradona representa la genialidad, pero también ese fragmento decadente del que se queja Pérez-Reverte; Messi no será genio, mas es humilde, disciplinado y respetuoso (jamás lo veremos haciendo gestos obscenos con un trofeo, ni golpeando a los contrincantes vencedores). Pero Messi no es suficiente coartada. Ni lo son Borges, Charly, Francella, Les Luthiers, el mendigo en Recoleta que lee el periódico, o el taxista cordobés que habla de filosofía; pues hay una mayoría que no conoce la grandeza gaucha, y que se queda únicamente con los desplantes y quilombos como los recientes. A esta gente le seguirá costando distinguir el sol de la bandera albiceleste; más ahora, que le acaba de caer una pelota de fútbol enlodada.
Da el siguiente paso
en tu carrera
Con dos programas diseñados en alianza con las instituciones académicas más prestigiosas.
PROGRAMA EJECUTIVO FUNCIÓN ACTUARIAL Domina la gestión de riesgos y los modelos actuariales para asegurar la solvencia corporativa y liderar decisiones estratégicas de alto nivel.
REVISTA Y/O
49
DIRECCIÓN DE ENTIDADES ASEGURADORAS Y ASESOR FINANCIERO Descubre cómo liderar el sector asegurador gracias a la IA, el Big Data y nuevos actores en el mercado.
Con el respaldo de:
Para mayor información escríbenos:
formacion@institutogenesis.info
Con el respaldo de:
REVISTA Y/O
50
2026: devaluación 43,10% del boliviano y déficit fiscal 11% Germán Molina Díaz Economista, miembro de número de la Academia Boliviana de Ciencias Económicas, docente de la UCB e Investigador asociado del IISEC.
C
on la Resolución Ministerial 255 del 26/06/2026, el Ministerio de Economía y Finanzas estableció un régimen cambiario flexible teniendo como base el reconocimiento de la oferta y demanda diaria de divisas en el sistema financiero. En el Reglamento de Operaciones Cambiarias (RD 88/2026), el Banco Central de Bolivia (BCB) expone cómo funcionará ahora la determinación del Tipo de Cambio Oficial (TCO) en un régimen flexible que normará la contabilidad de las empresas y las transacciones económicas en el país. El TCO se determinará utilizando el valor referencial del dólar: cada día este valor reflejará el promedio ponderado de las operaciones de com-
pra y venta de dólares que los bancos hacen con sus clientes. Operativamente consiste en utilizar los registros de las transacciones de las entidades de intermediación financiera cuando cierran sus operaciones de compra de divisas a diferentes tipos de cambio y adquieren distintos montos de divisas. En el promedio, el precio al que cierre el banco que mayor volumen de transacciones tenga tendrá más peso que el resto de los operadores del mercado a la hora de determinar ese promedio (se ponderará su peso en el mercado) y se establece el precio de compra. Los bancos no pueden vender el dólar por encima del TCO + 10 centavos; es decir, el spread entre el precio de compra (aquel que se determi-
51
Por otra parte, continuar con la expansión del gasto público 2026 no es compatible con un régimen de cambio flexible. Se requiere contar con un nivel óptimo de reservas internacionales en el BCB, estricta disciplina fiscal y cumplir la regla monetaria de una tasa de aumento de la emisión monetaria igual a la tasa de crecimiento de la economía. Gastar es simple, y cuando se tiene que reducir el gasto con un plan de ajuste económico es complicado y doloroso, pero no hay otra forma de resolver los problemas económicos que fueron acumulándose durante aproximadamente dos décadas continuas del siglo XXI. Siguen con lo que ya fue experimentado en el siglo XX sin éxito. Hoy la sociedad ya no lo acepta debido a que está siendo afectada en sus bolsillos. Cuando el sector público registra en sus cuentas fiscales un saldo de sus depósitos bancarios menor al saldo de sus retiros, utiliza financiamiento del BCB (denominado bajo la línea), incurre en un déficit fiscal y tiene tres formas directas de financiarlo. La primera mediante endeudamiento, tanto nacional como extranjero. La segunda con reducción de Devaluar el boliviano un 43,10% las reservas internacionaaisladamente no resolverá la les netas (RIN) y la tercera crisis si no se acompaña de con emisión monetaria. reformas integrales y disciplina En todos los casos seen el gasto público ñalados se hallan determinados riesgos. El primero, un excesivo endeudamien-
REVISTA Y/O
na por el mecanismo anteriormente descrito) y el de venta no puede exceder los 10 centavos. Esta medida económica fundamental y necesaria, pero no suficiente en una política económica de ajuste de corto plazo, fue aprobada por una resolución ministerial del órgano rector de la política fiscal y tiene varias interrogantes: normativa, económica, financiera, social, credibilidad y política. La primera es la aprobación a nivel de un ministerio y no por el Presidente de la República y su gabinete, que corresponde por la magnitud de la medida económica. La segunda es económica, por ser de equilibrio parcial y no general (holístico, todo) por los efectos directos e indirectos de corto, mediano y largo plazo en todas las actividades económicas. La tercera es financiera, la devaluación del boliviano en 43,10%, por el bajo flujo y stock de divisas del BCB y un reformulado del PGE 2026, en el que los gastos están por encima de los ingresos, resultando en un déficit fiscal respecto a toda la producción de bienes y servicios finales anual de 11%, que aumentaría más por bonos acordados con varios sectores durante los bloqueos, lo que alejaría la necesaria sincronización con el régimen cambiario flexible. La cuarta es la parte social, debido a que todos los bolivianos ya fuimos afectados drásticamente en nuestros ingresos y que se seguirá aún más por esta medida. La quinta es la credibilidad del equipo económico; es decir si: “dicen lo que es, piensan lo que es y hacen lo que es, es consistente y se logra un éxito”, y si: “dicen lo que es y con lo que dicen que piensan actúan de manera diferente, no hace consistencia y, por lo tanto, fracasaría”. La sexta es política, porque no se tiene un acuerdo nacional y una visión de país que permita la gobernabilidad y gobernanza de la administración gubernamental. El nuevo régimen cambiario flexible aprobado significa una devaluación de 43,10% de nuestra moneda, el boliviano, y acompañado con un déficit fiscal respecto del PIB programado de 11%, no resolverá todos los problemas económicos heredados y acumulados en los nueve meses de la administración gubernamental, sino, al contrario, los profundizará. Asumir un régimen cambiario flexible no es suficiente para resolver la actual crisis económica del país, porque se requiere conocer el todo para comprender una parte, y además asumir una medida económica parcial en cualquiera de los sectores no es suficiente para comprender los efectos de corto plazo y los efectos directos e indirectos de mediano y largo plazo en la economía boliviana.
REVISTA Y/O
52
to en el que posteriormente se tiene que honrar la fe del Estado. Cumplirla traerá consigo recurrir a las RIN, que son limitadas ya que son finitas. La segunda, el tipo de cambio será afectado dependiendo del stock de las RIN, y si es un régimen de tipo de cambio fijo o flotante. La tercera, el financiamiento con emisión monetaria tiende a afectar al nivel de precios de la economía. El marco teórico sobre el sistema de cambio flexible (flotante) fue propuesto en 1950 por el Premio Nobel de Economía Milton Friedman y establece que el mercado determinaría el precio con las bondades que tiene para amortiguar los shocks externos y mantener el uso de la política monetaria como un instrumento independiente, mientras el Banco Central acuda en ayuda del sistema financiero ante una crisis. Los incrementos de oferta monetaria no deseados bajo este régimen cambiario flexible se traducen en mayores niveles de tipo de cambio y de precios. Para mantener la inflación bajo control, el BCB Mantener un déficit fiscal tiene que ser autónomo elevado del 11% y recurrir a la y fijar metas explícitas de emisión monetaria contradice inflación. Por otra parte, la lógica de un mercado requiere que los mercados cambiario flexible y genera de bienes y servicios funmás inflación cionen sin restricciones; es decir, es recomendable en un sistema de asigna-
ción de los recursos mediante los mecanismos de mercado. Otro requisito importante es que el nivel, tendencia y estructura de las variables económicas y la política, particularmente la relación Inflación-tipo de cambio-política estén sincronizadas para mantener la estabilidad macroeconómica, porque si una de ellas se desalinea —es decir, cuando se tiene una tasa de inflación elevada (por ejemplo, déficit fiscal respecto al PIB elevado), un tipo de cambio reprimido o pugnas políticas al interior del partido político en función de gobierno o con la oposición que dificultan la gobernabilidad y gobernanza gubernamental— se pone en riesgo la estabilidad económica. El tipo de cambio es un precio igual que cualquier otro precio, y si disminuye el flujo y stock de las RIN tiene que modificarse respondiendo a las fuerzas del mercado. Es una variable económica fundamental con la finalidad de fijar (anclar) las expectativas inflacionarias, señalización de los precios y respaldar la moneda doméstica. Se utiliza el dólar porque es una moneda de reserva de todos los países del mundo, para el comercio internacional entre los países, el pago de la deuda externa, aporte a los organismos internacionales y otras transacciones externas. En síntesis, la devaluación del boliviano en 43,10% y un déficit fiscal programado de 11% no tiene coherencia, no es sostenible, no es suficiente y faltan varias leyes de reforma estructural que deben ser aprobadas.
REVISTA Y/O
53
REVISTA Y/O
54
Multicine presentó sus salas plus en el Plaza 21 Mall
E
Los ejecutivos del Multicine posan para la prensa después del recorrido por las salas plus en el Plaza 21 Mall, en la zona Sur de La Paz.
n un evento exclusivo para la prensa de la ciudad de La Paz, Multicine inauguró sus nuevas salas plus en el Plaza 21 Mall, el centro comercial recientemente abierto en la zona Sur. Estas salas se caracterizan por ofrecer una experiencia de lujo en cuanto a tecnología y confort. Durante el evento, los ejecutivos de la empresa guiaron a los periodistas en un recorrido para explicarles a detalle las ventajas del espacio. “Este servicio en el Plaza 21 Mall refuerza el compromiso de Multicine de brindar siempre una atención de primer nivel en Bolivia, adaptada a las preferencias de nuestros clientes; en este caso, de la zona Sur”, destacó durante la inauguración Ronny Nelkenbaum, director ejecutivo de la compañía de entretenimiento. Las salas plus cuentan con butacas reclinables y atención personalizada directamente en el asiento. Además, están equipadas con tecnología de sonido Dolby de última generación, diseñada para envolver al espectador en cada escena con una calidad potente, nítida e inmersiva.
REVISTA Y/O
55
Consistentes con
la excelencia
REVISTA Y/O
56
Por tercer año consecutivo, Premios Maya nos distingue como Mejor Bróker de Seguros, sumándose a nuestra distinción inicial por trayectoria. Este reconocimiento valida nuestro asesoramiento estratégico y la confianza que nuestros clientes depositan en nosotros.
Nosotros te asesoramos consegsa@consegsa.com Línea gratuita 24/7 800 17 2266 www.consegsa.com