2026 AÑO 10 No. 105 DISTRIBUCIÓN GRATUITA LA PRIMERA REVISTA ESPECIALIZADA EN SEGUROS, FINANZAS Y TECNOLOGÍA DE BOLIVIA

2026 AÑO 10 No. 105 DISTRIBUCIÓN GRATUITA LA PRIMERA REVISTA ESPECIALIZADA EN SEGUROS, FINANZAS Y TECNOLOGÍA DE BOLIVIA
La nueva frontera del riesgo: el seguro ante el cambio climático y la sostenibilidad
Pág. 28
Claudia Cárdenas: les habla a las empresas de sostenibilidad
Pág. 40
Llongueras, Sergio Suxo, Carolina Llobet
Jorge Suxo, Pasqual
Editorial:
■ Consejo
Berríos
Javier
General:
■ Dirección
F. ■ Colaboradores: Alejandro Mac
■ Diseño y Diagramación: Enoé Aliaga
■ Editora: Ivone Juárez
Jimena Sainz
Lean, Gonzalo Chávez, Ronald Nostas, Ibo Blazicevic, Rolando Kempff, Jimena Sainz, Gustavo Jauregui, Luis Cardozo, Daniella Murialdo, Germán Molina,
■ CONSER Media. Los artículos presentados en esta publicación, corresponden a la perspectiva personal de los autores y no necesariamente representan la postura oficial de la revista Y/O. ■ Comercial: Patricia Calderón ■
Estemundo ya no es el de antes. La tecnología y el cambio climático, entre otros factores, lo están transformando raudamente, y todo el que quiere mantenerse en el tablero de las decisiones debe adaptarse. En el caso de la industria del seguro, si antes las aseguradoras funcionaban como el retrovisor de un auto —mirando las estadísticas del pasado para calcular cómo proteger a las personas, sus familias y sus bienes—, hoy se ven sobre la autopista de la reinvención apretando el acelerador, buscando las herramientas y formas para seguir cumpliendo con su misión.
En esta nueva edición, la REVISTA Y/O aborda los tres conceptos que están transformando las reglas del juego en el seguro: los riesgos emergentes, el cambio climático y los llamados seguros paramétricos.
De la misma forma, en esta nueva edición, la REVISTA Y/O se asoma a contar la historia de una industria símbolo de La Paz, colchones Korigoma, que celebra 50 años de vida de la mano de la familia Nelkenbaum. También conversa con Maldonado, ejecutiva de banco que nos habla de cómo la sensibilidad de la mujer, su disciplina técnica y criterio de riesgo impulsan los seguros inclusivos.
Lo invitamos a recorrer nuestras páginas, donde encontrará a nuestros colaboradores analizando diferentes temáticas que hacen al día a día de Bolivia. A través de sus reflexiones buscamos abrir un espacio de diálogo constructivo sobre los desafíos que definirán el futuro de nuestro mercado y el bienestar de nuestra sociedad.
4 El impacto de la Ley de Modernización Laboral en la litigiosidad derivada de la Ley de Riesgos del Trabajo 6 Korigoma, 50 años en el descanso de los paceños 10
La sensibilidad de la mujer, su disciplina técnica y criterio de riesgo impulsan los seguros inclusivos 14
El tren de la IA: ¿qué cartas le quedan por jugar a la economía sudamericana? 18
Liderazgo en la industria del seguro 21 Bolivia y su reconciliación pendiente 23
La importancia de la seguridad en las aplicaciones de software 25
La nueva frontera del riesgo: comó la industria del seguro responde ante el cambio climático y la sostenibilidad 28
Los seguros paramétricos: la respuesta a las sequías, heladas e incendios forestales arriban a Bolivia 33
El líder nietzscheano: la nueva conciencia del liderazgo en el siglo XXI 40
Déficit fiscal del Presupuesto reformulado: ¿9,2% o 10,9%? 42
No toda brisa es del todo benigna 44
Medioambiente y empresa: del compromiso a las acciones 46
Bolivia: del funeral del gas al romance minero 50
La Paz, El Alto y Santa Cruz: una alianza para el desarrollo 52
LLa sección Monitoreo Internacional es realizada con información especializada en seguros monitoreada por Latinoinsurance.
PERÚ: Empresas elevan riesgos legales y financieros al priorizar el costo de las pólizas
a contratación de seguros corporativos continúa siendo una de las principales herramientas de protección para las empresas; sin embargo, especialistas en gestión de riesgos advierten que muchas organizaciones en Perú aún priorizan el costo de la prima por encima del análisis técnico y legal de las pólizas, una práctica que podría generar contingencias financieras y jurídicas ante eventuales siniestros.
Según especialistas de PRADO Insurance Group, una parte importante de las empresas negocia sus seguros desde una perspectiva principalmente comercial, dejando en segundo plano la revisión de cláusulas, exclusiones, obligaciones contractuales y alcances reales de cobertura.
El CEO de la firma, Carlos Prado, señaló que los principales problemas suelen aparecer cuando ocurre un siniestro y las condiciones de la póliza deben aplicarse frente a situaciones concretas.
"El problema no suele presentarse al momento de contratar la póliza, sino cuando ocurre el evento y el contrato debe aplicarse frente a hechos concretos, exclusiones, responsabilidades y criterios de cobertura que, en muchos casos, no fueron previstos con suficiente claridad”, indicó el especialista.
Tomado de Mapfre
MUNDO: Impacto de la IA en aseguradoras y mediadores es más profundo que en la banca
Ditrendia, agencia consultora española especializada en marketing, ventas digitales y transformación tecnológica, presentó su Informe Inteligencia Artificial (IA) 2026 en el que analiza cómo está evolucionando y qué implica para aseguradoras y mediadores.
El estudio resalta que, si en banca la inteligencia artificial está transformando cómo los clientes gestionan su dinero, en seguros el impacto es incluso más profundo: está cambiando cómo entienden, comparan y eligen su protección.
Porque, a diferencia de otros productos financieros, el seguro siempre ha tenido un reto estructural: es complejo, poco tangible y difícil de comparar (sobre todo, cuando entras en profundidad en los condicionados). Y ahí es donde la IA empieza a jugar un papel decisivo, así que en nuestro artículo de hoy analizamos su impacto en el sector asegurador. Los datos del informe muestran que los usuarios ya están utilizando la IA para tomar decisiones financieras con mayor criterio. En el caso de los seguros, este uso tiene un matiz especialmente relevante: no se trata solo de optimizar, sino de entender mejor qué están contratando y evitar la famosa “letra pequeña” que tan mala fama ha generado en el sector.
La IA permite al usuario: traducir coberturas complejas a un lenguaje comprensible; comparar pólizas más allá del precio; detectar duplicidades o carencias en su protección global; evaluar si un producto realmente se ajusta a su situación y necesidades.
Esto cambia completamente el punto de partida: el cliente llega mucho más informado y con mayor capacidad de entender realmente lo que quiere proteger.
BRASIL: Auge de seguros de vida y envejecimiento poblacional: Bradesco se sube a la “economía plateada”
Bradesco Vida e Previdência amplió el límite de capital asegurado para su póliza de seguro de vida Vida Viva para clientes mayores de 60 años, igualando el límite de cobertura para todas las edades, de 18 a 80 años. La medida busca captar la creciente demanda de la población mayor de Brasil.
En el primer trimestre de 2026, la compañía registró un aumento del 13,3% en las primas de seguros de vida, destacando el seguro Vida Viva, que creció un 33% en ingresos.
Bradesco Vida e Previdência aumentó el límite de capital asegurado para clientes mayores de 60 años para su seguro de vida individual, Vida Viva, de R$ 1 millón a R$ 12 millones. Con el cambio, el producto ahora ofrece el mismo límite de cobertura para clientes de 18 a 80 años, con la estrategia de captar la demanda latente de un Brasil que envejece cada vez más rápidamente.
La decisión llega en un momento de expansión del segmento de seguros de vida en el país, con un crecimiento del sector superior al 12% en 2025. En el balance del primer trimestre de 2026, Bradesco registró un incremento del 13,3% en las primas de seguros de vida, segmento en el que es líder del mercado. La póliza individual Vida Viva fue una de las más destacadas, con un aumento del 33% en los ingresos en comparación con el mismo trimestre de 2025.
Finanzas ordenadas. Conflictos bajo control.
Administración clara.
¿Y si tu edificio o condominio estuviera realmente bien administrado?
El abogado y socio del Estudio Bulló & Asoc. analiza el impacto de la Ley 27802 de Modernización Laboral sobre uno de los principales desafíos del Sistema de Riesgos del Trabajo en Argentina: la creciente litigiosidad.
REVISTA Y/O - Gonzalo Dabini/100 Seguro
La exacerbada litigiosidad en el Sistema de Riesgos del Trabajo argentino no da tregua. Año tras año, más allá de la baja puntual que se observara durante el período signado por la pandemia derivada de la aparición del Covid-19, se baten récords en cantidad de demandas judiciales que se inician en relación a los siniestros laborales, que paradójicamente no crecen, sino que disminuyen.
Desde la entrada en vigencia de la ley que diera origen a este sistema de protección de los trabajadores (ley 24.557, julio 1996), los accidentes de trabajo se redujeron en casi un 55%, y la mortalidad derivada de los mismos también se comprimió en un 79% sin incluir los casos in itinere, y en un 75% incluyéndolos (en los hechos esto implica casi 20.000 vidas salvadas), pero ello no se ve reflejado en tribunales. Durante 2025 ingresaron más de 134.000 juicios relacionados con accidentes de trabajo y
Continúa en la página 8
enfermedades profesionales (récord nominal histórico absoluto en nuestro país), llevando el acumulado a 324.600 juicios pendientes de resolución a diciembre de 2025, que deben ser afrontados por un poco más de 20 aseguradoras del mercado. En ese camino, desde 2019 la litigiosidad se ha incrementado en un 98% y no parece tener freno.
La cantidad de pleitos ingresados en 2025 relacionados a riesgos del trabajo es equiparable en cifras a aquellos ingresados a la justicia laboral por otras causas diferenciales (contrato individual de trabajo, reclamos sindicales, etc.) durante ese mismo año, sólo que estos reclamos son distribuidos (soportados) entre un millón de empleadores aproximadamente.
Se trata de un nivel de litigiosidad 21 veces superior al de Chile y quince veces mayor al de España, países con siniestralidad comparable y en algunos aspectos con prestaciones menos beneficiosas para sus trabajadores.
Pero ello no acaba allí, en lo que va de este 2026 (marzo incluido) se han iniciado dentro del sistema casi 27.000 demandas adicionales, con lo que la proyección para este nuevo año puede fijarse en casi 139.000 juicios derivados de riesgos laborales. Para tener una noción más acabada de lo que esto representa, el Sistema de Riesgos del Trabajo deberá afrontar el ingreso de 565 juicios laborales por día hábil en 2026 (139.000 juicios distribuidos en 246 días hábiles).
Se baten récords en cantidad de demandas judiciales que se inician en relación a los siniestros laborales, que paradójicamente no crecen, sino que disminuyen
nuestro país. Se trata de una tendencia persistente que no tiene visos de aminorar en los próximos años, si no se toman las medidas adecuadas.
Posibles causas de la conflictividad judicial
Si bien esta impronta litigiosa reconoce una múltiple causalidad, solamente resaltaré aquellas causas que estimamos de mayor impacto en el sistema, para luego sí estar en condiciones de hacer un análisis más certero acerca de la incidencia de la Ley 27802 de Modernización Laboral en esta cuestión.
La valuación de los daños en sede judicial
Yace aquí según nuestro parecer la fuente principal de discordancia que alimenta mayormente la litigiosidad de nuestro país. Siendo la incapacidad laboral permanente del trabajador accidentado uno de los componentes principales de la fórmula tarifada para la determinación de la prestación dineraria que pudiere corresponderle en razón del daño sufrido, la fijación de esa merma psicofísica adquiere sustancial relevancia.
El sistema de la Ley 24557 y sus normas complementarias, en especial la Ley 27348, ha delegado esta valoración del perjuicio (incapacidad laborativa) inicialmente en el régimen de las Comisiones Médicas dependientes de la Superintendencia de Riesgos del Trabajo. Esta determinación del daño en sede administrativa puede ser revisada posteriormente en la justicia laboral local de cada jurisdicción; al menos así funciona en las 18 provincias que han adherido al régimen de la Ley 27348 (provincias que representan más del 95% de la litigiosidad).
Pero esta revisión judicial de la minusvalía incapacitante debe hacerse a través de los cuerpos médicos forenses especializados que cada jurisdicción haya conformado, más allá que, desde luego, sean los jueces de la causa quienes en definitiva validen jurídicamente esas conclusiones de índole técnica (derivada de la ciencia médica).
Sin embargo, esto no ha funcionado así en la práctica, y gran parte de este fenómeno litigioso se explica por la brecha existente entre los resultados en sede administrativa y aquellos avalados en sede judicial en materia de determinación de tales incapacidades.
Este flagelo atenta contra la sostenibilidad del sistema, de raigambre aseguradora, y contra la estructura productiva de
En los hechos, el 88% de los reclamos que llegan a la justicia responde a casos en que las Comisiones Médicas de la SRT administrativamente, y de conformidad al baremo legal, han resuelto que carecen de toda incapacidad, o la misma no tienen relación alguna con lo laboral, mientras que en sede judicial, esos casos se transforman en sentencias judiciales condenatorias de las asegu-
radoras, que en promedio reconocen 14 puntos de incapacidad al litigante, evidenciando una disparidad de criterio que incentiva el litigio.
Más aun teniendo en cuenta que las prestaciones dinerarias que ofrece el sistema son en la actualidad de una relevancia económica importante, con pisos sociales, sin tope alguno y con actualización periódica por índice RIPTE.
La razón para tamaño contraste es el incumplimiento de las autoridades provinciales, en especial sus Supremas Cortes de Justicia (poder judicial), de aquella manda legal del artículo 2 de la ley 27.348 que obliga a las provincias a conformar los cuerpos médicos especializados (CMF) de intervención obligatoria en las causas judiciales relativas al Sistema de Riesgos del Trabajo.
Reza la norma al respecto: “…en todos los casos los peritos médicos oficiales que intervengan (…) deberán integrar el cuerpo médico forense de la jurisdicción interviniente o entidad equivalente que lo reemplace y sus honorarios no serán variables ni estarán vinculados a la cuantía del respectivo juicio y su regulación responderá exclusivamente a la labor realizada en el pleito…”.
Varios años ya transcurrieron desde la vigencia y adopción de esta norma en las provincias adheridas, y hasta la fecha sólo la provincia de Santa Fe ha conformado en forma muy reciente este cuerpo pericial (aún sin datos). Mendoza lo ha hecho también, pero en forma parcializada, ya que la intervención del CMF no es obligatoria, y responde al requerimiento puntual de los jueces, que han hecho uso del CMF en menos del 3% de las causas sometidas a su jurisdicción.
Otras jurisdicciones cuentan también con algún cuerpo pericial oficial que entiende en causas de todo tipo, pero que no responden necesariamente a las pautas del artículo 2 de la ley 27.348, licuándose así su injerencia en temas de riesgos del trabajo, por más que se muestren algunos resultados positivos (casos de las provincias de Río Negro, Salta, Corrientes, San Juan, entre otras pocas).
En la mayoría de las restantes jurisdicciones, la definición de los casos judicializados (revisión de lo actuado en Comisiones Médicas) se resuelve a través de informes periciales confeccionados por peritos médicos y/o psicólogos de lista (sin concurso de antecedentes), sin especialidad requerida en medicina laboral o forense, ni preparados en el correcto uso del baremo legal. Y no es una cuestión menor que sus honorarios se encuentren estrechamente vinculados a los porcentajes de incapacidad que fijan en sus informes, esto es, atados al valor del juicio, generándose entonces incentivos distorsivos. A mayor monto de sentencia, mayores son sus emolumentos.
Se nos muestra clara entonces la solución a esta causal de litigiosidad: la intervención de los cuerpos médicos forenses en todas y cada una de las acciones de revisión en sede judicial es el factor clave. La valoración del daño debe estar en manos de peritos especializados en medicina legal o forense, seleccionados mediante concurso de antecedentes, que cuente con la idoneidad técnica necesaria para aplicar correctamente el baremo legal, y cuyos estipendios se encuentren desvinculados del resultado del proceso y del porcentaje de incapacidad dictaminado.
La valoración del daño debe estar en manos de peritos especializados en medicina legal o forense, seleccionados mediante concurso de antecedentes
La fábrica de colchones nació con un gran desafío por delante: producir esponja en las alturas de La Paz. Enrique Nelkenbaum cuenta cómo en 50 años consolidó una de las industrias símbolo de Bolivia en nombre de su padre, Bernardo.
Ivone Juárez/ REVISTA Y/O
Corre la década de los 70 en La Paz, una urbe que no sobrepasa los 300 mil habitantes y que se desenvuelve en medio de una “ciudad encantadora, industrial y llena de oportunidades”. Así recuerda a la sede de Gobierno de Bolivia Enrique Nelkenbaum, quien en ese entonces acababa de regresar de Estados Unidos, adonde había partido siendo un adolescente para seguir la carrera de ingeniería.
Su retorno a La Paz tomó por sorpresa a amigos y familiares, quienes no entendían por qué volvía de Norteamérica teniendo una profesión que le podía abrir muchas puertas en el extranjero. “Pero a mí me fue mejor que a otros amigos que se quedaron en Estados Unidos”, dice hoy Enrique, 50 años después, al contemplar la edad que cumple su emprendimiento más emblemático: Colchones Korigoma.
Enrique regresó con un título bajo el brazo y la mente rebosante de ideas. Su principal motivación era trabajar e invertir en la ciudad que su padre,
Bernardo Nelkenbaum, amaba profundamente y por la que sentía un eterno agradecimiento.
“La Paz les devolvió a mis padres la dignidad y les dio también la oportunidad de tener una vida y una familia”, dice visiblemente conmovido. Sus padres, Bernardo y Ana, eran sobrevivientes del Holocausto nazi durante la Segunda Guerra Mundial (1938-1946). Llegaron a La Paz alrededor de 1948 en busca de un nuevo comienzo. “Formaron su hogar en esta ciudad, donde nacimos mis hermanos y yo”, evoca Enrique.
Colchones de paja, trapo... y esponja
El joven ingeniero traía conceptos innovadores para el mercado paceño de aquella época que, aunque pequeño, ofrecía un horizonte lleno de posibilidades. Fue así que, junto a su hermano Roberto y su cuñado Jorge, decidió apostar por los colchones de esponja, un producto popular en muchos países, pero que en La Paz era todavía casi desconocido.
“Al inicio la idea no le gustó para nada a mi madre, pero yo le explicaba que hacer colchones
era hacer industria, tal como hacer telas, zapatos o ropa”, cuenta Enrique.
Uno de los argumentos de Ana —dueña de La Económica, una tienda de moda importada para damas ubicada en la calle Potosí— era que, en ese entonces, los colchones en los que dormían los paceños estaban rellenos de trapos forrados con cotín, una tela gruesa que producía la icónica fábrica Said.
“La gente también dormía en payasas, unos colchones hechos de paja”, añade Enrique. “Nosotros decidimos romper el esquema y hacer colchones con esponja”, prosigue.
Para los Nelkenbaum, el potencial era evidente: “En esa época vimos que traer colchones a Bolivia desde cualquier país era un problema logístico por el transporte. También sabíamos que todos nos pasamos un tercio de la vida en un colchón. Yo veía una inmensa posibilidad de salir adelante como industria”, asegura Enrique.
Y el tiempo le dio la razón. Los colchones Korigoma tienen hoy un sitio ganado en la industria nacional, pero, sobre todo, en la mente y el corazón de los habitantes de La Paz.
Desafiar la física a 3.600 metros de altura
El arranque de la fábrica fue un verdadero desafío técnico: debido a la altitud y la presión atmosférica de La Paz, resultaba imposible formular de manera óptima la materia prima de los colchones de los Nelkenbaum: la esponja.
“Viajamos a Chulumani para hacer la espuma porque en La Paz nos afectaba la altura. Intentamos producirla en Lípari, pero la mejor calidad la logramos finalmente en Cochabamba”, recuerda Enrique.
“Hoy, gracias a los avances tecnológicos, se logra hacer espuma a 4.000 metros de altura con una calidad idéntica a la del nivel del mar”, afirma.
En sus inicios, Korigoma no podía adquirir la tecnología de punta que se empleaba en el extranjero debido a sus altos costos y a la enorme capacidad de unos equipos que sobrepasaban con creces la demanda de una ciudad que, aunque era la más poblada del país, seguía siendo un mercado pequeño.
Por eso los Nelkenbaum recorrieron prácticamente el país buscando las mejores condiciones para producir su esponja. Eso fue hasta finales de los 70, cuando Enrique logró reunir los recursos económicos suficientes para invertir en la tecnología que hizo despegar a Korigoma hasta hacerla llegar a los 50 años que celebra este 2026.
“Trajimos técnicos del extranjero e invertimos mucho para aprender. Viajé a Alemania y traje un técnico. Fui a Argentina y contraté a otro que hablaba español. Trabajamos duro y no nos rendimos. Hoy las fórmulas están estandarizadas y cualquiera puede seguirlas, pero la industria actual no se parece en nada a cuando empezamos”, reflexiona.
En la actualidad, la planta de Korigoma cuenta con maquinaria moderna, automatizada y de primera línea, cumpliendo el estándar que Enrique siempre persiguió.
“El que no avanza con la tecnología no deja semilla y no va lejos. Nada es eterno, hay que renovarse”, afirma con la lucidez del empresario visionario.
Colchones sobre la vagoneta
Una vez resuelta la fabricación, el siguiente gran reto fue la comercialización de los colchones de espuma. Enrique relata que la primera estrategia
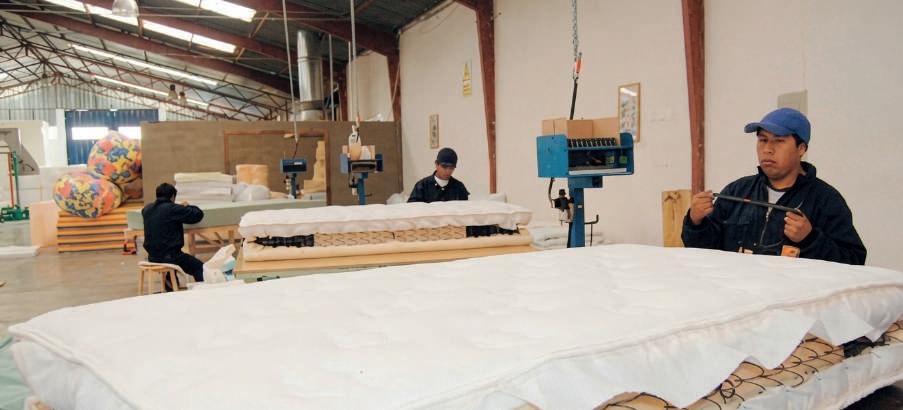
Un trabajador de Korigoma en plena costura de un colchón.
La gente también dormía en payasas, unos colchones hechos de paja; nosotros decidimos hacer colchones con esponja
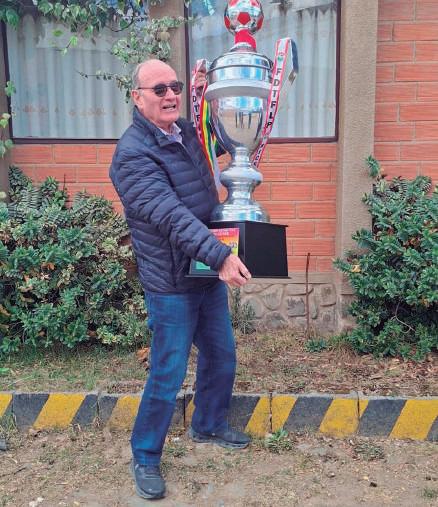
Enrique Nelkenbaum sostiene un reconocimiento.
consistió en abrir puntos de venta estratégicos por toda la ciudad de La Paz “incluso en San Miguel”, una zona que para la época se consideraba muy alejada del centro paceño y a la que pocos llegaban.
“Abrimos tiendas en la Ilampu, en la calle México y en San Miguel, donde tuvimos que cerrar porque no iba nadie”, recuerda.
Para expandir las ventas, decidieron romper las fronteras locales y se lanzaron a las carreteras y caminos de tierra de entonces para incursionar en los mercados de Oruro y Cochabamba.
“Llevábamos los colchones a vender a Oruro amarrados sobre el techo de una vagoneta. En Cochabamba contratamos a una representante. Así, de manera muy personal, fuimos abriendo mercado”, relata.
Otra veta comercial que exploraron —y que les trajo enormes satisfacciones a largo plazo— fue la venta institucional. En ese paso, Ana, su madre, desempeñó un rol crucial al abrirles las puertas de la prestigiosa cartera de clientes que había cosechado durante años en su tienda de ropa importada La Económica.
El que no avanza con la tecnología no deja semilla y no va lejos. Nada es eterno, hay que renovarse
a sus colchones hizo que la marca Korigoma se fuera consolidando a través de los años hasta convertirse en un símbolo de la industria paceña y boliviana.
Del galpón al parque industrial
A mediados de los años 80, Korigoma ya era una marca consolidada pero insaciable en su proceso de modernización, impulsada por la determinación de Enrique. “Cada centavo que ganábamos lo reinvertía en actualizar la empresa”, asegura.
Así llegó el día en que la fábrica abandonó el modesto techado de la Garita de Lima para trasladarse a un predio industrial amplio ubicado en El Alto, que en aquel entonces todavía formaba parte del municipio de La Paz. Allí comenzó la verdadera etapa de expansión de una industria que había nacido con apenas 10 trabajadores, a quienes se capacitó desde el primer día en un oficio técnico totalmente nuevo para ellos.
“Comenzamos Korigoma con 10 obreros de habla aymara, a los que capacitamos desde el primer momento y les brindamos condiciones laborales dignas. Luego el equipo subió a 40 empleados. Hoy contamos con más de 500 personas en la fábrica, y varios de ellos llevan hasta 40 años trabajando a nuestro lado”, destaca Enrique.
“Siempre partimos de enseñar a nuestros trabajadores que el trabajo es un salto para una mejor vida, pero no para toda la vida. A través del trabajo se puede estudiar, crear. Me siento orgulloso de que muchos de los empleados de Korigoma surgieron también como empresarios, como profesionales. Esa es una gran satisfacción”, expresa.
Enrique Nelkenbaum mira hacia atrás y los 50 años de Korigoma pasan por su mente en forma de recuerdos de los momentos que la han hecho una industria fuerte.
“Nos convertimos en proveedores de colchones de esponja para grandes instituciones, como hospitales, la Policía, Fuerzas Armadas e incluso la Corporación Minera de Bolivia (Comibol)”, afirma Enrique.
La calidad que los Nelkenbaum le imprimían
“Pasamos por todo: la hiperinflación de los años 80, la crisis económica, la crisis fabril, la crisis financiera, la pandemia. Pero estamos cada día más consolidados, con la voluntad de seguir adelante. Me he preocupado por construir una base sólida para continuar con el objetivo de llegar a los 75 años aportando al desarrollo del país”, afirma.
No abandona ese objetivo de aportar a Bolivia, como su padre Bernardo siempre quiso, en nombre del agradecimiento al país que le salvó la vida, le devolvió la dignidad humana y le regaló la esperanza de un futuro.
Bernardo Nelkenbaum no pudo ver el nacimiento de los colchones Korigoma en La Paz que tanto quería, pero Enrique, su hijo, puso cada ladrillo de la industria en su nombre.
La sensibilidad de la mujer, su disciplina técnica y criterio de riesgo impulsan los seguros inclusivos
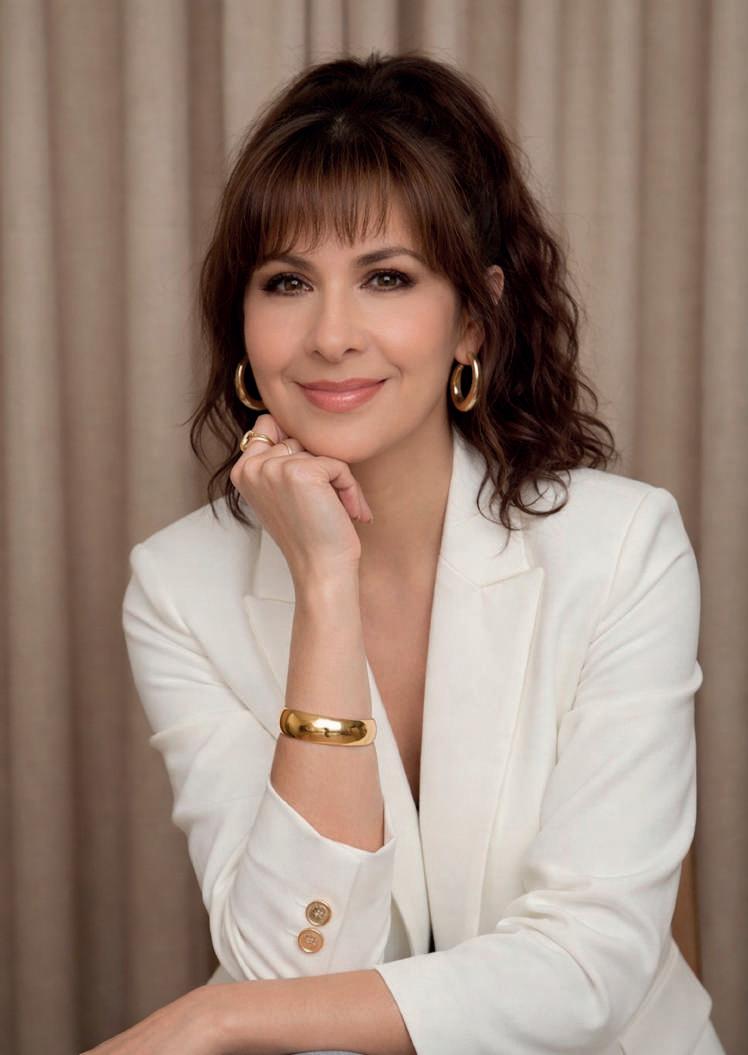
Patricia Maldonado es una profesional en auditoría financiera con especialidad en seguros. Cuenta con una formación de posgrado MBA, complementado con estudios de maestría, diplomados y programas de especialización en el ámbito financiero, asegurador y de gestión incluyendo formación académica internacional.
Patricia cuenta con una sólida orientación a la responsabilidad, disciplina, y excelenciaprofesional, manteniendo un firme compromiso con la ética, el cumplimiento normativo y
Redacción REVISTA Y/O
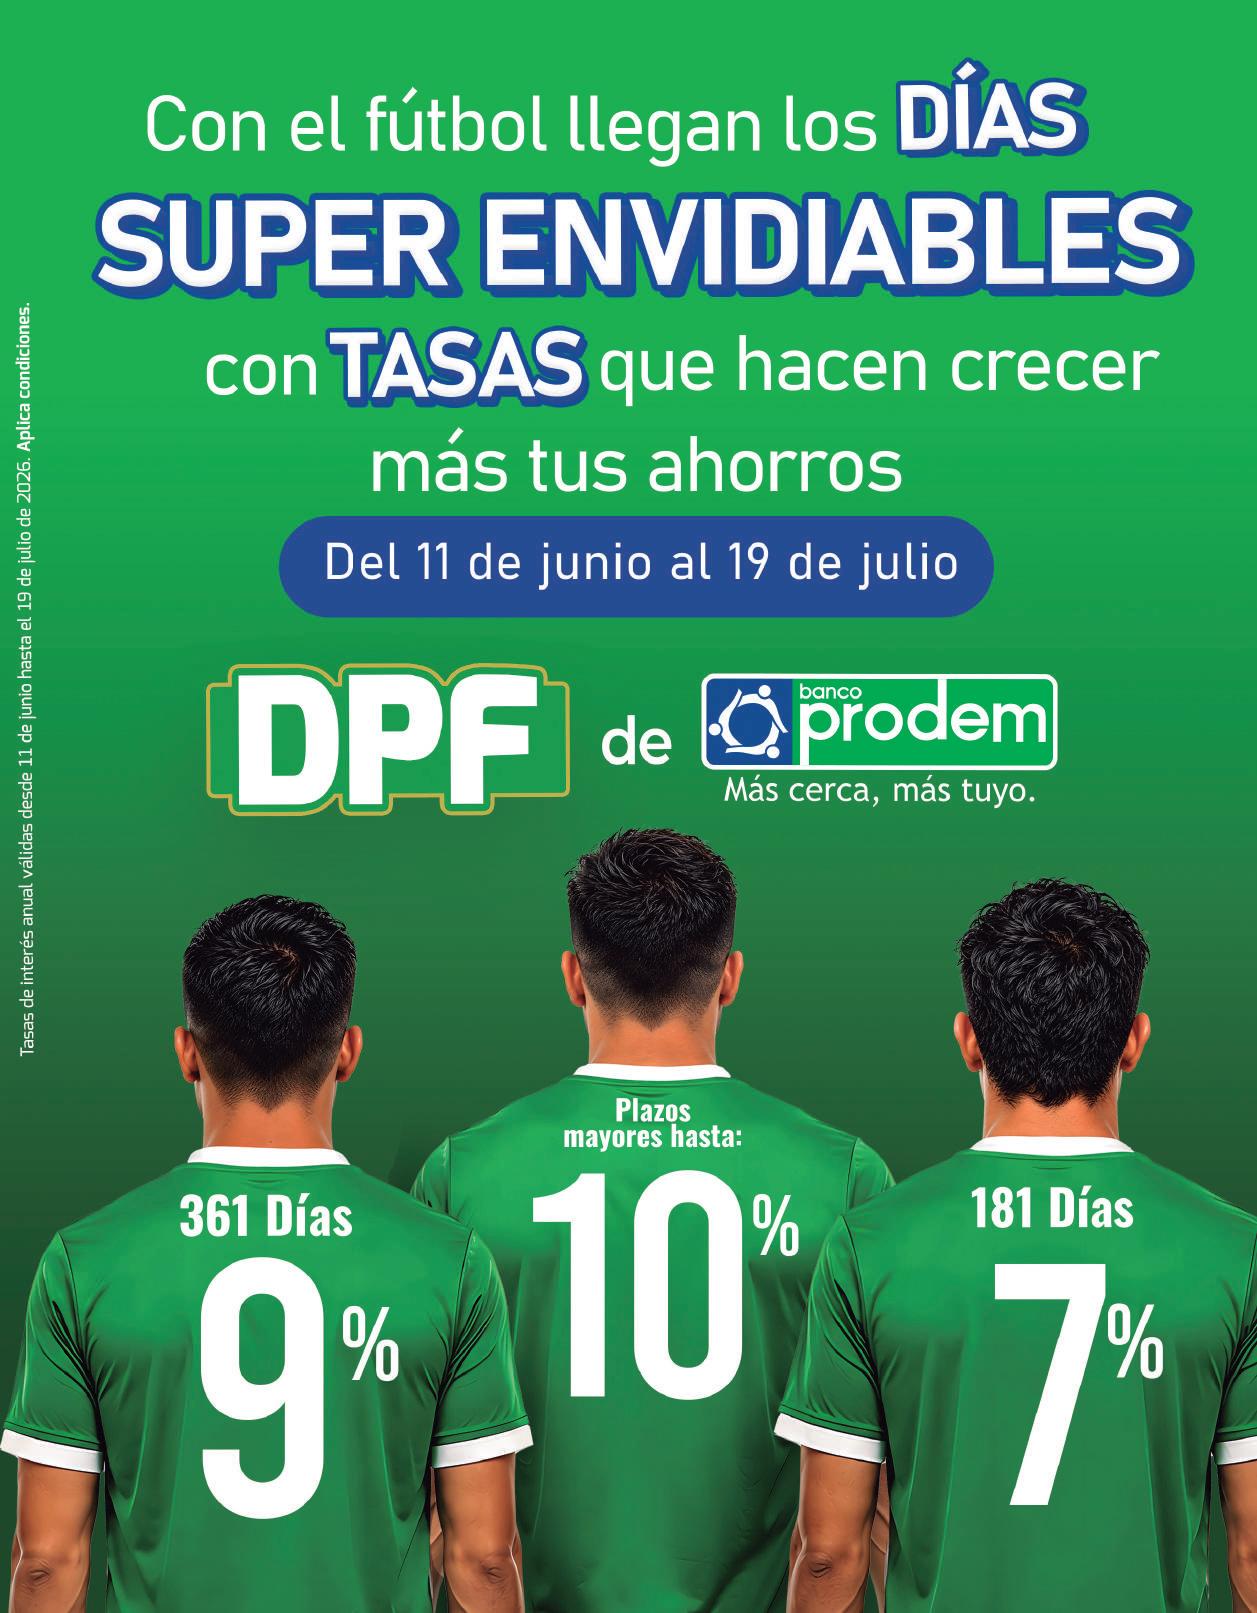
Banco Prodem está concentrado en que sus clientes no solo acceden a un producto financiero, sino a un respaldo que proteja su patrimonio y a su familia ante cualquier imprevisto, señala su encargada nacional de seguros.
Patricia Maldonado es una mujer profesional que se ha convertido en una experta en seguros en la banca boliviana. Desde su espacio en banco Prodem asegura que la sensibilidad de la mujer, sumada a su disciplina técnica y criterio de riesgo es un impulso para los seguros inclusivos que tienen el objetivo de atender las necesidades de protección que tiene la población respecto a vida, salud y bienes.
“En los seguros inclusivos, la mujer aporta una visión integral porque entendemos la protección no solo como un producto financiero, sino como un instrumento de estabilidad familiar. Esta sensibilidad que poseemos, combinada con nuestra disciplina técnica y criterio de riesgo, nos permite impulsar soluciones accesibles que realmente respondan a las necesidades de la población”, sostiene.
En esta entrevista exclusiva con la REVISTA Y/O expone su visión sobre el papel de la mujer en el mundo del seguro en la banca y comenta sobre el trabajo de Banco Prodem en la protección de sus clientes.
¿Cuál es la misión de la mujer en la suscripción de seguros inclusivos en el mundo de la banca-seguros?
Patricia Maldonado (PM).- La participación de la mujer no solo ha registrado crecimiento, sino que adquirió un propósito profundamente transformador. En la suscripción de seguros inclusivos, la mujer aporta una visión integral porque entendemos la protección no solo como un producto financiero,
la mejora continua en los procesos financieros y de seguros.
Actualmente lidera la gestión de seguros en PRODEM, impulsando estrategias orientadas a ampliar el acceso a soluciones de protección para personas, familias y emprendedores. Su trabajo se ha enfocado en el desarrollo de productos de seguros vinculados a servicios financieros, la generación de alianzas estratégicas con compañías aseguradoras y el fortalecimiento de la cultura de prevención y protección entre los clientes de la entidad.
sino como un instrumento de estabilidad familiar. Esta sensibilidad que poseemos, combinada con nuestra disciplina técnica y criterio de riesgo, nos permite impulsar soluciones accesibles que realmente respondan a las necesidades de la población. Es muy importante hacer notar que la mujer no solo suscribe riesgos, sino que promueve una cultura de previsión y protección.
¿Cómo perciben los clientes de Prodem el beneficio que otorgan los seguros?
PM.- Este beneficio es tangible. Los clientes no solo acceden a un producto financiero, sino a un respaldo que protegerá su patrimonio y a su familia ante imprevistos. Los clientes que contratan el Seguro de Desgravamen, por ejemplo, tienen mayor tranquilidad porque saben que, en un momento difícil, la deuda no será trasladada a sus herederos. También tenemos el Seguro de Garantías, que es muy amplio y tiene un abanico de coberturas para diferentes grupos, entre ellos el de inmuebles y vehículos. Normalmente, el segmento que tiene mayor siniestralidad es el de vehículos. Ante un evento que no se puede proyectar, el cliente sabe que su emergencia será atendida de inmediato. El seguro cumple y el cliente obtiene mayor tranquilidad.
El desamparo familiar no se cubre con la indemnización del seguro, pero ¿usted percibe un mejor reparo económico en las familias afectadas por el fallecimiento de un familiar directo?
PM.- Ningún seguro reemplazará el fallecimiento de un ser querido, pero sí se puede evitar que el dolor se agrave con problemas financieros. Fuimos testigos, en varias oportunidades, de que una indemnización oportuna permite a una familia reorganizarse sin tener que enfrentar presiones adicionales por una deuda. El seguro actúa como un estabilizador económico en momentos de crisis.
La socialización de la prestación del seguro que ofrece su banco, ¿se hace de manera adecuada o puede mejorar?
PM.- La socialización del seguro ha mejorado, pero aún es un desafío permanente. Hemos visto que la clave es explicar con claridad qué cubre el seguro, cómo lo hace y cómo funciona. Cuando el cliente entiende el producto, lo valora y lo mantiene. La transparencia fortalece la confianza y Banco PRODEM se caracteriza porque siempre actúa con claridad, coherencia y responsabilidad.
¿Cómo percibe la persistencia de su cartera de clientes que reciben los beneficios de los seguros otorgados?
PM.- Un cliente que experimenta el beneficio del seguro, directa o indirectamente, desarrolla un vínculo distinto con el banco. Esto demuestra que el seguro no solo genera comisión, sino también lealtad y reputación institucional, que es lo que buscamos.
¿Cómo avanza su banco con la labor social del seguro en las familias de sus clientes?
PM.- Banco PRODEM cumple con la función social del seguro porque, al incorporar seguros vinculados y masivos dentro de sus productos financieros, permite que familias de distintos niveles económicos cuenten con una cobertura que antes era inaccesible. La labor social se materializa cuando la protección llega oportunamente y cumple su propósito: cuidar a la familia en el momento que más lo necesita.
Tenemos una línea de comunicación bastante eficiente que nos permite medir la satisfacción del cliente. Con nuestro producto Prodem Bienes, por ejemplo, cabe destacar que hace un par de años se desató un incendio de gran magnitud en
un mercado de la ciudad de Santa Cruz que acabó con la mercadería de los comerciantes. En ese caso, verificamos que el 90% de nuestros clientes quedó satisfecho con la cobertura. Fue un siniestro de gran magnitud y cumplimos.
¿Cómo considera que se puede mejorar la inclusión del seguro en los productos de su banco?
PM.- De acuerdo con los análisis que realizamos, se puede mejorar con el diseño de productos simples y de bajo costo, además de una capacitación continua a los equipos comerciales para que transmitan la información al cliente de forma óptima. Es vital comunicar qué cubrirá el seguro y qué excluirá. La inclusión real ocurre cuando el cliente lo percibe como una herramienta de protección y no como un requisito adicional.
¿Cómo avizora la expectativa de crecimiento en la cultura del seguro con los seguros masivos?
PM.- La expectativa es altamente positiva. Los seguros masivos que están vinculados a nuestros productos financieros permitieron que los clientes que antes no podían acceder a la protección ahora formen parte del sistema asegurador. Este modelo genera mayor conciencia sobre la importancia de la previsión a mediano plazo, lo que ha consolidado una cultura aseguradora más madura y sostenible. Antes el seguro era inaccesible, casi desconocido; ahora, en cambio, las personas manejan muy bien los conceptos, sus condiciones y exclusiones. Están a la par del personal que promueve los seguros.
El tren de la IA: ¿qué cartas le quedan por jugar a la economía sudamericana?
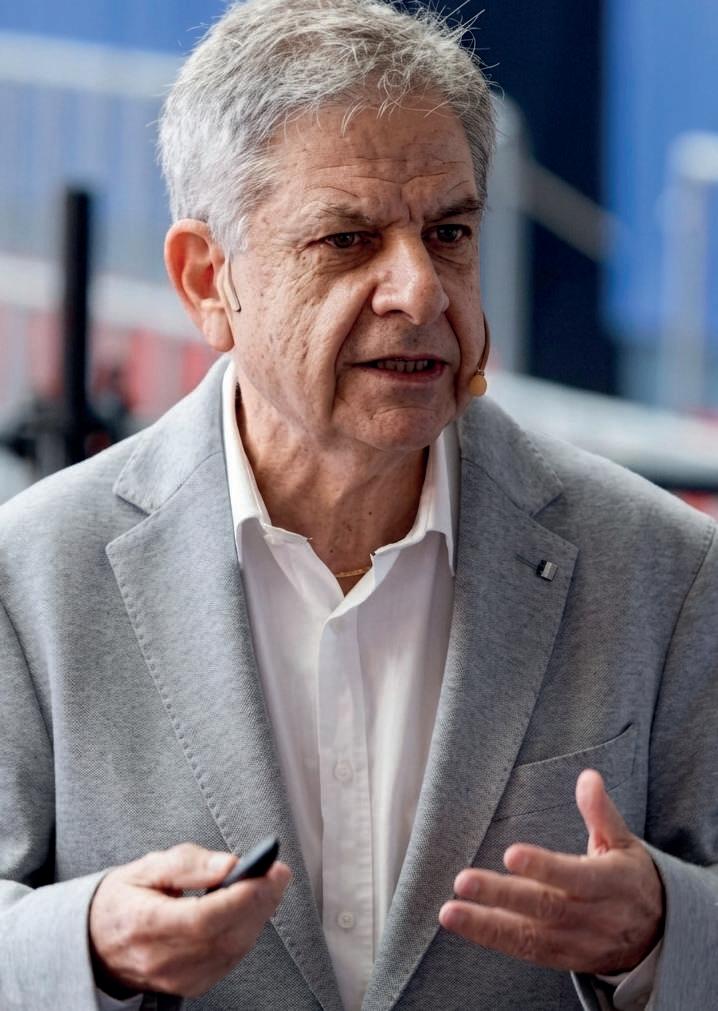
Marcos Urarte, consultor estratégico, experto en geopolítica, prospectiva estratégica y transformación organizacional.
Marcos Urarte nació en España. Es ingeniero industrial de profesión, consultor estratégico con una alta experiencia en geopolítica, prospectiva estratégica y transformación organizacional. Actualmente preside el Grupo Pharos y ejerce como asesor estratégico de importantes corporaciones y organismos multilaterales. Trabaja como profesor invitado en instituciones de élite como el Massachusetts Institute of Technology y la Universidad Nacional de Singapur.
Redacción REVISTA Y/O
El consultor internacional Marcos Urarte se refiere al desafío que la región tiene con la tecnología y la geopolítica. Participó en el WCF Foro Regional Las Américas 2026 organizado por la Cainco.
Entre el 20 y 21 de mayo, la ciudad de Santa Cruz de la Sierra fue sede del WCF Foro Regional Las Américas 2026, que reunió en Bolivia a 35 delegaciones internacionales conformadas por representantes de cámaras de comercio, organismos internacionales, empresas y startups de distintos países del mundo.
El encuentro, organizado por la Cámara de Industria, Comercio y de Turismo de Santa Cruz (Cainco), se caracterizó por sus dos jornadas de exposiciones magistrales de expertos internacionales y de un debate empresarial intenso sobre comercio, inversión y emprendimiento.
Uno de los expositores que marcó agenda en el evento fue Marcos Urarte, consultor estratégico internacional y speaker, que en una entrevista con el periódico La Razón se refirió a los desafíos geopolíticos, económicos y tecnológicos que enfrenta América Latina en un mundo en plena transformación de la mano de la Inteligencia Artificial (IA), la que —considera— debe ser considerada una “capacidad estratégica”.
La REVISTA Y/O reproduce la conversación que Urarte sostuvo con el periodista Pablo Deheza en la ciudad de Santa Cruz.
¿Cómo ve las oportunidades que tiene Sudamérica y Bolivia?
Marcos Urarte (MU).- Estamos viviendo un momento apasionante, pero a la vez preocupante, en el sentido de que como en toda situación de transformación, en este nuevo orden mundial — como yo llamo a esta era del reorden— cada región intenta situarse.
Participa en grupos globales de análisis estratégico como el Club de Roma, el Instituto Elcano y el International Institute for Strategic Studies Como consultor de alta dirección, ha asesorado a más de 100 entidades públicas y privadas tanto en España como en Latinoamérica (incluyendo corporaciones de la talla de The Coca-Cola Company o el Grupo Volkswagen). En organismos Internacionales ha colaborado como consultor para el BM, BID y CAF.
Latinoamérica tiene una serie de importantísimos activos estratégicos, una pirámide de salud demográfica bastante sana; es muy autónoma en lo que se refiere a los alimentos, y tiene enormes recursos materiales, energía, materias primas, etcétera.
También cuenta con una enorme biodiversidad, pero cuando a alguien, en este caso la región, le dan tantas cosas positivas se pone en la otra balanza algo negativo para compensar; en este caso, (a la región) le pusieron políticos para contrapesar todo lo bueno. El futuro podría ser tremendamente bueno si somos capaces de aprovechar esta extrema bipolarización que hay por la supremacía mundial entre China y EE. UU.
América Latina tiene unos recursos muy apetecibles por los dos grandes bloques, y creo que deberíamos saber negociar y sacar lo mejor de cada uno.
¿Cómo ve los desafíos que está encarando Sudamérica y Bolivia en la coyuntura actual?
(MU).- Para ser sincero, creo que mal. Hay que entender que, en este momento, si por ejemplo mencionas la Inteligencia Artificial, estamos ante una lucha por la supremacía mundial con la Inteligencia Artificial, como en casi en todo, entre Estados Unidos y China, porque Europa es irrelevante. De las 50 empresas tecnológicas más importantes del mundo, solo cuatro son europeas.
Cuando extrapolamos esto a América Latina, la situación es mucho peor. Creo que es un tren que perdimos, y que lo importante no será tener las mejores tecnologías, sino qué hacemos con esas tecnologías, que están al alcance de cualquier país, de cualquier región del mundo.
Los líderes de las empresas realmente tienen que hacer un esfuerzo enorme para ser capaces de transformar sus organizaciones a través de la IA
El WCF Foro Regional Las Américas 2026 que se realizó en la ciudad de Santa Cruz de la Sierra entre el 20 y 21 de mayo.
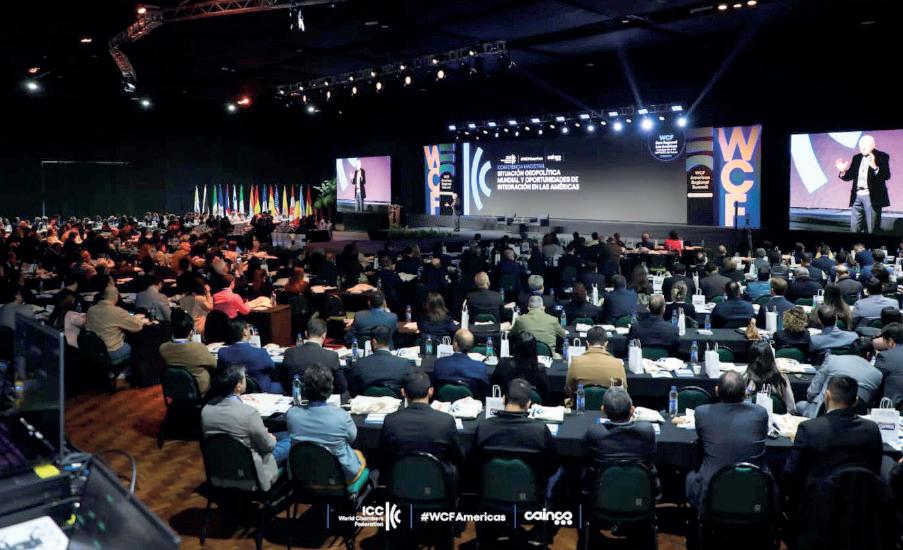
Hay que cambiar la mirada, no se debe considerar a la IA como una herramienta, sino como una capacidad estratégica. Esto significa que los líderes de las empresas realmente tienen que hacer un esfuerzo enorme para ser capaces de transformar sus organizaciones a través de la IA.
¿Cómo vio el desarrollo del WCF Foro Regional Las Américas 2026?
(MU).- Me parece una iniciativa apropiada y en medio de los problemas que se tiene en algunas partes de Bolivia, problemas muy graves, me da la sensación de que este evento transmite futuro, ganas de tirar para adelante.
Uno de los eventos centrales del WCF
Foro Regional Las Américas 2026 fue el “Chamber Benchmark Lab impulsando la inversión y el comercio en las Américas: conexiones estratégicas y nuevas oportunidades”, moderado por José de Jesús Rodríguez, presidente de la Asociación Iberoamericana de Cámaras de Comercio e Industria.
De acuerdo a información de la Cainco, en el mismo participaron Micaela Santa Cruz,
coordinadora del departamento de relaciones internacionales de la Cámara Argentina de Comercio; Daniel Isaza, director de la Comisión de Comercio de ICC Panamá; Daniel Legarda, presidente de la Cámara de Comercio de Quito, Ecuador; Sonji Pierre Chase, past presidente de la Cámara de Comercio e Industria de Trinidad & Tobago; y Diego Romero, presidente de la Cámara de Comercio de Caracas, Venezuela.
“Durante el panel, los expositores coincidieron en que la región enfrenta una oportunidad para fortalecer sus vínculos comerciales y avanzar hacia esquemas de cooperación más dinámicos, capaces de responder a un entorno económico internacional cada vez más competitivo”, destaca la Cainco.
La organización empresarial también destaca la realización del “Focus session de las herramientas ICC para pequeñas empresas al impacto de las cámaras: One click, el legado del 14WCC y el Camino hacia el 15WCC”, presentado por Julian Kassum, subsecretario General de ICC; Mickela Vucetich, gerente de la Campaña ICC One click; y Daniel Campos Caramori, vicepresidente de la Cámara de Comercio de Canadá.
El espacio abordó herramientas impulsadas por ICC para facilitar la internacionalización de pequeñas empresas y fortalecer el rol de las Cámaras de Comercio dentro del ecosistema empresarial global.
EAlejandro Mac Lean CEO de BISA Seguros
l liderazgo en la industria del seguro posee una característica diferencial muy marcada: la capacidad de generar confianza en escenarios de incertidumbre. Mientras otros sectores económicos trabajan principalmente sobre resultados e intercambios inmediatos, el seguro administra riesgos futuros; protege el patrimonio, la continuidad empresarial y el bienestar familiar.
En Bolivia, el liderazgo del sector está comprometido de forma innegociable con la construcción de una industria cada vez más cercana, inclusiva, moderna y relevante para la sociedad. Durante muchos años, el seguro fue percibido como un servicio limitado a determinados nichos; hoy, el desafío es convertirlo en una herramienta cotidiana de protección y desarrollo.
Para este fin, estamos imprimiendo todo el impulso necesario para lograr una industria más digital, eficiente y con mayor capacidad de respuesta pero, al mismo tiempo, más consciente de su rol económico y social. El objetivo es claro: elevar la cultura aseguradora, ampliar la penetración
del mercado y contribuir activamente a la resiliencia de las personas, empresas y el país.
Si vale un apunte central: no buscamos solamente digitalizar el seguro, sino también humanizarlo. La transformación tecnológica debe acercar la industria a las personas y no alejarla detrás de procesos impersonales.
En ese camino, apuntalamos la visión de un líder asegurador que combine visión estratégica, solvencia técnica y un profundo sentido humano regido por el principio de la máxima buena fe. En este negocio no solamente se dirigen corporaciones; se administran expectativas, se acompañan momentos críticos y se construye estabilidad socioeconómica.
En este contexto, cobra especial relevancia la perspectiva desarrollada por Brené Brown en su obra Dare to Lead, donde plantea que los grandes líderes no son aquellos que proyectan invulnerabilidad, sino quienes tienen la capacidad de asumir conversaciones difíciles, liderar con autenticidad y construir confianza. En nuestra industria esto resulta neurálgico, porque trabajamos precisamen-
te gestionando la incertidumbre y respaldando a las personas en sus momentos más sensibles.
El perfil del líder moderno
Hoy en día, la alta gerencia en seguros exige una combinación mucho más integral de competencias de lo que requería el modelo tradicional.
1.
2.
Adaptabilidad al cambio: Vivimos una etapa de transformación acelerada en la que mutan los riesgos, las expectativas del cliente, las demandas de las nuevas generaciones, la equidad de género y la dinámica macroeconómica. El líder debe poseer la flexibilidad para anticiparse y evolucionar.
Capacidad de innovación: Es indispensable desarrollar nuevos productos, canales y experiencias de servicio, diseñados específicamente para ampliar la inclusión financiera y asegurar a los sectores desatendidos.
3.
4. 5.
Visión tecnológica con criterio humano: Si bien la digitalización es mandatoria, el verdadero valor estratégico radica en utilizar la tecnología para acercarse al cliente y simplificar los procesos, no para burocratizarlos.
Comunicación y transparencia: En tiempos de volatilidad, las organizaciones necesitan líderes que comuniquen con claridad, generen certidumbre y alineen a sus equipos alrededor de sus valores centrales (core values).
Formación multidisciplinaria: El seguro ya no puede analizarse únicamente desde una métrica técnica o financiera. El perfil moderno requiere comprender economía, geopolítica, sostenibilidad, riesgos emergentes, comportamiento del consumidor y transformación digital.
Asimismo, hoy se requiere coraje organizacional. Muchas veces, innovar implica cuestionar modelos tradicionales, asumir riesgos controlados y aceptar que el error formativo es parte del proceso. En línea con Dare to Lead, el líder necesita construir culturas corporativas sanas, donde los equipos puedan expresar ideas, disentir y participar sin temor. La empatía, por lo tanto, deja de ser una habilidad blanda para convertirse en una competencia estratégica y en una ventaja competitiva determinante.
Tecnología: complemento, no reemplazo
La tecnología ha transformado profundamente la formación de los cuadros directivos gracias a la interacción permanente con tendencias internacionales, analítica avanzada de datos, inteligencia artificial y modelos predictivos. Estas herramientas optimizan la evaluación del riesgo y permiten conocer mejor las necesidades del cliente, logrando algo fundamental: democratizar el conocimiento y acelerar la profesionalización de todo el sector. Sin embargo, la tecnología debe entenderse como un complemento del criterio humano y nunca como su reemplazo. La inteligencia artificial aporta velocidad y eficiencia, pero la confianza, la ética, el juicio crítico y la capacidad de inspirar continúan siendo atributos esencialmente humanos. El verdadero desafío sectorial será formar líderes capaces de integrar las herramientas tecnológicas con la inteligencia emocional.
Ante este panorama, el reto de la industria aseguradora boliviana está en formar profesionales con visión global, pensamiento estratégico y un profundo compromiso ético. No podemos limitarnos a formar ejecutivos eficientes; debemos proyectar líderes íntegros, con capacidad de escucha activa y visión de largo plazo.
Tenemos la responsabilidad de incentivar a las nuevas generaciones de profesionales, incorporando diversidad, innovación y apertura al cambio. El futuro del seguro no dependerá de la tecnología que adopte, sino de la calidad humana de quienes conduzcan las organizaciones.
Próximamente, en junio, nuestro país será la sede de la XX Cumbre Iberoamericana del Seguro. Este encuentro será el escenario ideal para reflexionar y consolidar este nuevo paradigma del liderazgo empresarial: uno más humano, colaborativo y basado en la confianza, características que definen a las organizaciones destinadas a ser sostenibles y resilientes
Gustavo Jáuregui Gonzáles
Ingeniero, Viceministro de Políticas de Industrialización
Bolivia ha aprendido a convivir con sus diferencias, pero todavía no ha logrado reconciliarse plenamente consigo misma. Vivimos en un país profundamente diverso, con regiones distintas, identidades culturales múltiples, realidades económicas contrastantes y visiones políticas muchas veces enfrentadas. Esa diversidad, que podría ser una de nuestras mayores fortalezas, con frecuencia termina convirtiéndose en motivo de división, desconfianza y confrontación.
Durante años, la lógica de la polarización ha ido ocupando espacios que naturalmente deberían pertenecer al diálogo. Poco a poco, comenzamos a acostumbrarnos a una narrativa donde pensar distinto parecía equivalente a convertirse
en adversario, y cuando una sociedad deja de verse como una comunidad de destino compartido, el desarrollo se vuelve mucho más difícil.
Bolivia no necesita necesariamente la uniformidad para avanzar. No necesitamos pensar igual, votar igual ni mirar el país desde una sola perspectiva, pero sí necesitamos recuperar algo esencial: la capacidad de reconocernos mutuamente como parte de un mismo proyecto nacional.
El verdadero desafío de nuestro tiempo no es únicamente económico o político, es también emocional y cultural. Se trata de reconstruir la confianza entre los bolivianos, la confianza entre regiones, entre generaciones, entre el sector público y el privado; entre quienes producen, emprenden, trabajan y sueñan diariamente con un país más estable y más justo.
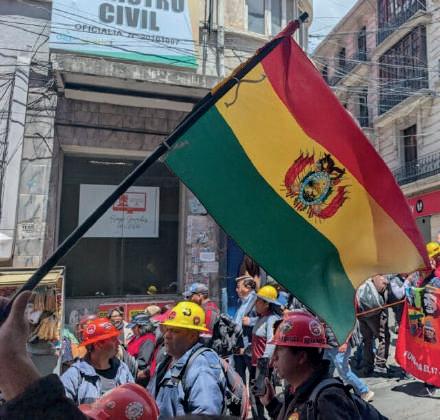
Las sociedades que logran desarrollarse de manera sostenible no son necesariamente aquellas donde desaparecen las diferencias, son aquellas que aprenden a transformarlas en complementariedad, y es ahí donde radica la gran tarea pendiente de Bolivia.
Necesitamos comprender que ningún sector, región o grupo social podrá construir por sí solo el futuro de la patria. El desarrollo sostenible requiere de articulación entre los diferentes sectores y regiones. Requiere que entendamos que el agricultor, el empresario, el trabajador, el emprendedor joven, la industria, la academia y el Estado no deben verse como actores enfrentados, sino más bien como piezas necesarias dentro de una misma visión colectiva.
En ese camino hacia una reconciliación verdadera, también es fundamental recuperar el sentido de responsabilidad colectiva. Con frecuencia, el debate público se concentra únicamente en los derechos que legítimamente reclamamos como ciudadanos, sectores o regiones; sin embargo, toda sociedad sostenible también se construye sobre obligaciones compartidas.
Cada persona, desde el lugar que ocupa — sea en el ámbito productivo, académico, institucional, empresarial, laboral o comunitario— cumple un rol importante dentro del funcionamiento del Estado y de la sociedad.
El desarrollo de un país no depende exclusivamente de sus autoridades o de determinadas decisiones políticas, sino también de la conciencia ciudadana con la que cada uno asume su responsabilidad diaria.
Comprender que el bienestar colectivo exige no solo demandar, sino también aportar, respetar normas, fortalecer la institucionalidad y contribuir al diálogo, es una condición indispensable para construir una Bolivia más cohesionada, madura y orientada hacia un futuro común.
Bolivia tiene enormes potencialidades, tales como sus recursos naturales estratégicos, una ubicación geográfica privilegiada, riqueza cultural incomparable y una población joven con capacidad de emprender con innovación y resiliencia; pero ningún recurso natural será suficiente si continuamos desperdiciando nuestro capital más importante, como lo es la posibilidad de construir confianza social.
Muchas veces discutimos sobre modelos económicos, reformas o inversiones, pero pocas veces hablamos sobre la necesidad de construir un horizonte común. Hoy, con la apertura del Gobierno nacional hacia una verdadera articulación dejando de lado las ideologías, se tiene una gran oportunidad de avanzar y mirar hacia un futuro de bienestar común.
Los países que progresan no lo hacen únicamente por sus indicadores macroeconómicos, lo hacen porque logran generar acuerdos mínimos sobre hacia dónde quieren avanzar como sociedad.
Y quizás ahí se encuentra una de las preguntas más importantes para Bolivia: ¿somos capaces de construir una visión compartida de futuro más allá de las coyunturas y las diferencias políticas e ideológicas?
La reconciliación nacional no implica olvidar desacuerdos ni ignorar heridas históricas, más bien implica algo mucho más complejo y valiente: aceptar que el país solo podrá avanzar si aprendemos a escucharnos nuevamente. Entendiendo que nadie tiene el monopolio absoluto de la verdad y que las soluciones duraderas casi siempre nacen de la capacidad de cooperar hacia un horizonte común.
En un mundo cada vez más competitivo e incierto, Bolivia no puede darse el lujo de permanecer atrapada en divisiones permanentes. El siglo XXI exigirá sociedades más cohesionadas, más innovadoras y capaces de construir consensos básicos para sostener procesos de desarrollo de largo plazo.
Tal vez ha llegado el momento de dejar de preguntarnos únicamente qué país queremos defender y comenzar a preguntarnos qué país queremos construir juntos.
Porque al final, el desarrollo sostenible no depende solamente de infraestructura, inversión o crecimiento económico. Depende también de la calidad de nuestras relaciones como sociedad. Depende de la capacidad de generar confianza, cooperación y sentido colectivo.
Bolivia todavía tiene una enorme oportunidad histórica, pero esa oportunidad no se construirá desde la confrontación permanente, se construirá cuando entendamos que nuestras diferencias no deben convertirse en fronteras internas, sino en el punto de partida para construir un país más fuerte, más integrado y más humano.
ELuis F. Cardozo A. Presidente de ESOFT S.R.L.
n un artículo anterior hice mención a la importancia de la experiencia de usuario en el uso de una aplicación. Hoy me toca hablar de otro aspecto imprescindible para que un programa de software se constituya en un adecuado generador de ventajas operativas: la seguridad.
Imagina que acabas de comprar un automóvil último modelo. Tiene asientos de cuero muy elegantes, una pantalla táctil impresionante y un
diseño aerodinámico totalmente llamativo. Ahora, imagina también que el vendedor, con una sonrisa, te confiesa un pequeño detalle: “El coche es espectacular, pero los frenos a veces dan algunos problemas”. ¿Tú te subirías?
En la actualidad, muchas empresas están soportando su crecimiento en ese mismo tipo de “automóviles”. Pasan meses puliendo el diseño de sus aplicaciones, asegurándose de que los colores sean perfectos y que la experiencia
del usuario sea adictiva, sin embargo, a menudo dejan la seguridad para el final, como si fuera un accesorio opcional.
La realidad es contundente: en la era digital, la seguridad no es una característica del software, es la columna vertebral de la confianza.
verdadero costo de una “puerta abierta”
No tomar en cuenta la seguridad de las aplicaciones de software no solo es un problema del área de tecnología, puede ser una crisis reputacional y financiera que afecte a toda la organización.
La vulnerabilidad en el activo más valioso, tu información —nombres de clientes, datos de contacto, información financiera—, es el riesgo más peligroso que todos estamos obligados a enfrentar.
Un error común en las empresas de hoy es tratar la seguridad en la etapa final, cuando la aplicación ya ha sido desarrollada y únicamente restan las labores finales de verificación funcional. El problema es que, si se detectan problemas de seguridad, corregirlos puede significar romper todo lo que ya se había construido y eso puede generar retrasos que impactan en el cliente y costos altísimos de reingeniería.
Proteger una aplicación desde su nacimiento no significa olvidarse de la experiencia del usuario sino, más bien, tomarla en cuenta paralelamente a esta para lograr una interfaz práctica pero además segura. Incluso yo diría que la mejor seguridad es aquella que es invisible y que garantiza que los datos viajen encriptados y que las integraciones no signifiquen abrir las puertas de mis aplicaciones sin tomar en cuenta las credenciales necesarias para saber quiénes pueden pasar por ellas.
Es un asunto de estrategia, no de código
Invertir en incorporar mecanismos de seguridad en sus aplicaciones no es un gasto operativo, es un seguro de vida para la reputación de la marca
Es necesario que los ejecutivos o directores de las empresas entiendan que la seguridad de las aplicaciones no requiere aprender a programar, requiere entender que el software es la cara visible de su empresa ante el mundo. Invertir en incorporar mecanismos de seguridad en sus aplicaciones no es un gasto operativo, es un seguro de vida para la reputación de la marca.
evalúan sus exposiciones y obligan a las aseguradoras a replantear modelos de suscripción, capacidad y apetito de riesgo. Los expertos Germán Torres-Ortiz y Alberto Antezana se refieren a este nuevo contexto.
Ivone Juárez - REVISTA Y/O
El mundo está cambiando a una velocidad que pone en alerta y, con él, los riesgos a los que se enfrentan las personas, empresas y la economía. Tradicionalmente, las compañías de seguros funcionaban como el retrovisor de un auto: miraban las estadísticas del pasado para calcular cuánto cobrar y cómo protegernos; hoy ese modelo está quedando atrás.
Actualmente, la industria del seguro vive una revolución obligada por tres conceptos que están transformando las reglas del juego: los riesgos emergentes, el cambio climático y una innovadora solución llamada seguros paramétricos.
Cuando hablamos de riesgos emergentes, nos referimos a esas nuevas amenazas para las que no se cuenta con un manual de instrucciones ni datos históricos. Pensar en los ciberataques masivos, el impacto de la inteligencia artificial en los empleos o las crisis por la falta de energía son buenos ejemplos. Son peligros modernos que evolucionan tan rápido que las aseguradoras ya no pueden predecirlos usando las matemáticas de hace 10 años.
El gran motor de esta incertidumbre es el cambio climático. Ya no es un problema del fu-
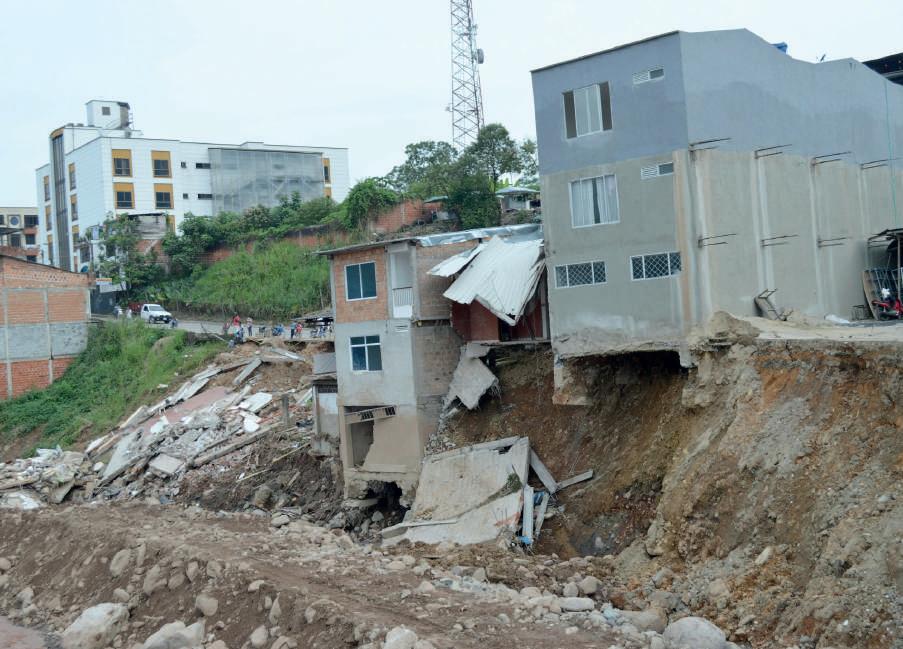
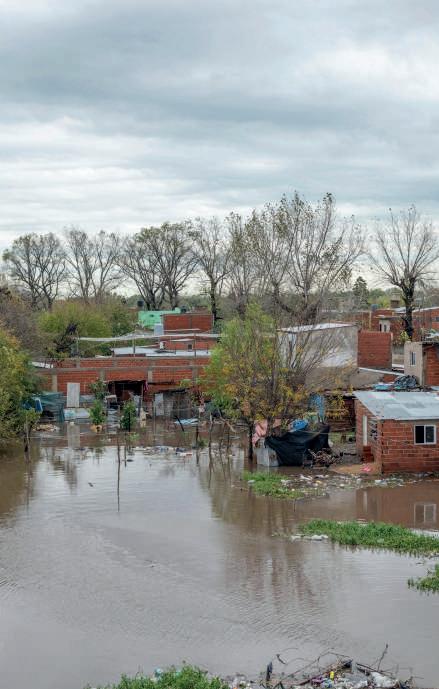
turo; es una realidad que golpea los bolsillos hoy. Este desafío afecta a la economía de dos formas. Primero, con el daño directo y visible: inundaciones, sequías, incendios forestales o tormentas que destruyen infraestructuras o cosechas. Segundo, con la llamada “transición”, que es el costo económico que pagan las empresas para adaptarse a leyes ambientales más estrictas.
El peligro real es que, si estos fenómenos se vuelven normales, algunas regiones o negocios se vuelvan “inasegurables” porque el costo de protegerlos sería impagable.
Para evitar este colapso, surge una solución revolucionaria: el seguro paramétrico, que no evalúa el daño sino el dato, validado por satélites oficiales y otros instrumentos.
Para entender cómo impacta toda esta transformación en la industria del seguro, en esta edición la REVISTA Y/O presenta a dos expertos que se refieren a todo este contexto: Germán Torres-Ortiz, managing director para Latinoamérica y el Caribe de BMS Group y líder regional en seguros y riesgos emergentes, y Alberto Antezana, gerente general de Profel Clima, especialista en tecnología agroclimática y sostenibilidad.
"Obligan a las aseguradoras a replantear modelos de suscripción, capacidad y apetito de riesgo"
Germán Torres-Ortíz
¿Managing director para Latinoamérica y el Caribe de BMS Group:
Por qué considera que los riesgos emergentes se han vuelto un tema prioritario para el sector asegurador a nivel global?
GT.- Los riesgos emergentes se han convertido en una prioridad para el sector asegurador a nivel mundial, principalmente porque muchos de ellos son relativamente nuevos y las aseguradoras —incluyendo a sus equipos actuariales— no cuentan con suficiente data histórica para analizarlos de manera consistente, eficiente y rentable.
Esta limitación genera un alto grado de incertidumbre en los modelos de riesgo, afecta la capacidad de las compañías para cotizar y suscribir de forma adecuada y, como consecuencia, reduce la oferta de seguros disponible para este tipo de exposiciones. Cuando existe oferta, suele venir acompañada de costos significativamente más altos en comparación con riesgos tradicionales, para los cuales sí existe un historial robusto de pérdidas, comportamiento y tendencias que permite una evaluación más precisa.
Desde su experiencia, ¿cuáles son hoy los principales riesgos emergentes que deberían preocupar a empresas y aseguradoras en Latinoamérica?
GT.- Los principales riesgos emergentes que deberían preocupar a empresas y aseguradoras en Latinoamérica son:
Ciberseguridad y ransomware, debido al incremento sostenido en ataques dirigidos y la creciente dependencia digital.
Eventos climáticos extremos cada vez más frecuentes y severos, que afectan infraestructura crítica, cadenas de suministro y estabilidad operativa.
Conflictos regionales y tensiones globales, que generan volatilidad económica, disrupciones comerciales y mayor incertidumbre en los mercados.
Estos tres grupos de riesgos están transformando la forma en que las organizaciones evalúan sus exposiciones y obligan a las aseguradoras a replantear modelos de suscripción, capacidad y apetito de riesgo.
¿Qué rol cree que jugarán los seguros paramétricos frente al aumento de eventos climáticos extremos y desastres naturales?
GT.- Muchos riesgos emergentes —ciber, clima extremo, interrupciones de supply chain, fallas
tecnológicas, eventos geopolíticos— carecen de series históricas robustas. Los paramétricos permiten:
■ Asegurar sin depender de modelos actuariales tradicionales, usando triggers objetivos.
■ Reducir la incertidumbre en pricing y suscripción.
■ Ampliar la oferta en mercados donde el seguro indemnizatorio es limitado o inexistente.
En riesgos emergentes, la severidad y la velocidad del impacto suelen ser críticas. Los paramétricos aportan:
■ Pagos rápidos, usualmente en días.
■ Liquidez temprana para continuidad operativa, antes de que se cuantifiquen daños.
■ Menor fricción en el proceso de reclamación, al no requerir ajuste de pérdidas.
Esto es especialmente valioso en clima extremo, interrupciones de infraestructura, fallas tecnológicas y eventos geopolíticos.
¿Qué tan preparado considera que está actualmente el mercado asegurador latinoa-
mericano para enfrentar riesgos relacionados con cambio climático y sostenibilidad?
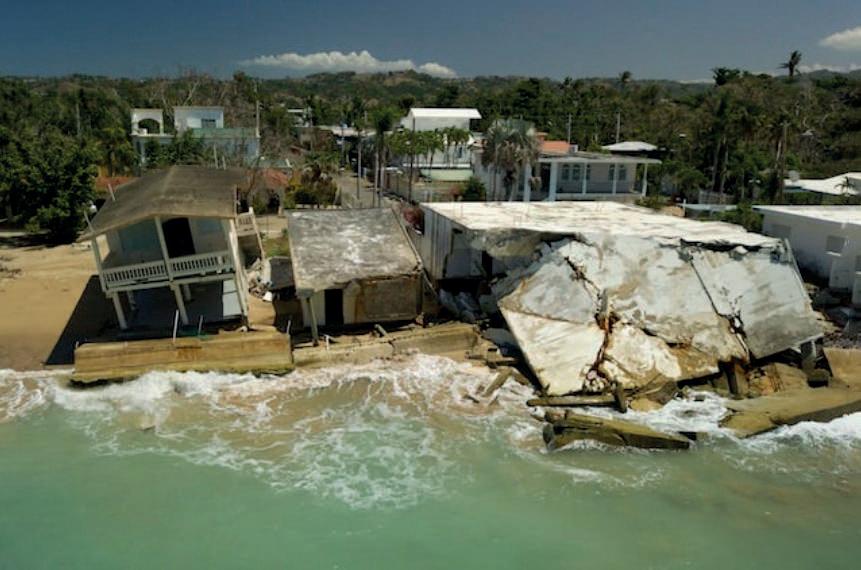
GT.- Considero que el nivel de preparación del mercado asegurador latinoamericano para enfrentar riesgos relacionados con cambio climático y sostenibilidad varía significativamente por país. Mercados más maduros y sofisticados —como Chile y Puerto Rico— muestran una capacidad superior para gestionar estos riesgos, tanto por la solidez de su industria aseguradora como por la existencia de marcos regulatorios más desarrollados y una mayor disponibilidad de data y modelos.
Asimismo, los países que han sido impactados por eventos climáticos severos en los últimos años han accelerated su proceso de adaptación, fortaleciendo sus códigos de construcción y adoptando prácticas más eficientes y resilientes alineadas con las características particulares de cada territorio.
Aun con estos avances, el mercado asegurador latinoamericano en su conjunto todavía no está plenamente preparado para enfrentar los riesgos asociados al cambio climático y la sostenibilidad. Aunque existe una creciente conciencia sobre la magnitud del desafío, persisten brechas importantes en modelaje, capacidad, regulación y adopción de soluciones innovadoras. Continúa en la página 34
En términos generales, la región se encuentra en una etapa intermedia de madurez, con progresos desiguales entre países y líneas de negocio.
¿Qué oportunidades identifica para que las aseguradoras innoven en productos y soluciones frente a estos nuevos escenarios de riesgo?
GT.- Las aseguradoras tienen una oportunidad significativa para innovar frente a los nuevos escenarios de riesgo mediante el desarrollo de soluciones paramétricas, productos especializados para riesgos climáticos y de transición energética, coberturas avanzadas de ciberseguridad, y el uso intensivo de datos, analítica e inteligencia artificial para mejorar la suscripción y el pricing.
También existe un espacio importante para modelos de colaboración público-privada orientados a resiliencia climática, así como para productos ESG que incentiven prácticas sostenibles.
Finalmente, la innovación en distribución —incluyendo microseguros, plataformas digitales y modelos de embedded insurance— permite ampliar el acceso y atender segmentos tradicionalmente desprotegidos en la región.
Todo está previsto para que en esta campaña de invierno, Profel Clima y Econclimasol de Francia activen un seguro paramétrico para la producción de soya con un reaseguro internacional.
Ivone Juárez / REVISTA Y/O
Profel Clima y Econclimasol de Francia pusieron en marcha en Santa Cruz un seguro paramétrico para proteger los cultivos de soya en la campaña de invierno de este 2026.
Los seguros paramétricos son un modelo de protección financiera desarrollado por la industria del seguro en los últimos años para proteger a las personas y sus bienes de los daños que pueden provocar los eventos naturales extremos; es decir, sequías prolongadas, lluvias concentradas, olas de calor, heladas fuera de época e incluso incendios forestales.
¿Qué los diferencia de los seguros tradicionales? La evaluación física del daño material para calcular la indemnización
El seguro paramétrico no indemniza el daño real sufrido, sino la ocurrencia de un evento que supera un parámetro preestablecido.
Los seguros paramétricos están transformando la gestión de riesgos, especialmente en sectores como el agrícola y el de infraestructura ante el cambio climático.
“Los seguros paramétricos son la respuesta de la industria del seguro al cambio climático que genera sequías prolongadas, lluvias concentradas, olas de calor, heladas fuera de época e incluso incendios forestales, todos conocidos como eventos extremos de la naturaleza”, dice Alberto Antezana, gerente general de Profel Clima.
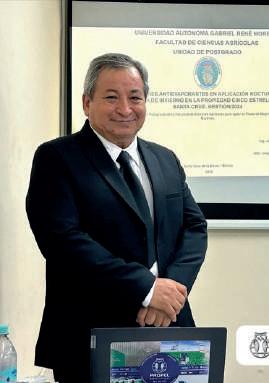
Especialista en tecnología agroclimática y sostenibilidad
¿Cómo está cambiando el cambio climático la manera en la que las compañías aseguradoras evalúan, modelan y gestionan sus riesgos?
AA.- El cambio climático está transformando profundamente la lógica tradicional de evaluación de riesgos en el sector asegurador. Históricamente, las aseguradoras trabajaban sobre patrones climáticos relativamente estables y modelos estadísticos basados en históricos predecibles. Hoy eso cambió.
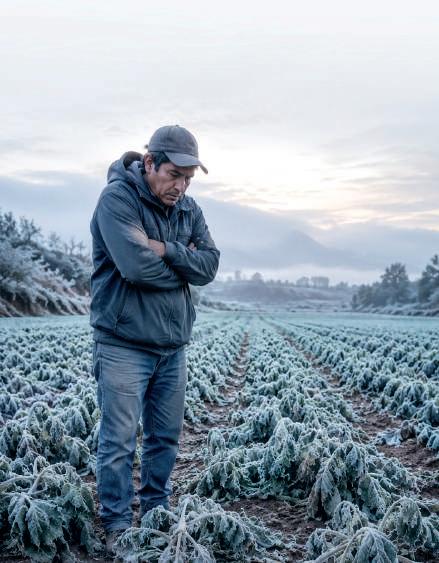
Actualmente observamos fenómenos más intensos, más frecuentes y mucho menos previsibles: sequías prolongadas, lluvias concentradas, olas de calor, heladas fuera de época, incendios forestales y eventos extremos que generan pérdidas acumulativas en múltiples sectores simultáneamente.
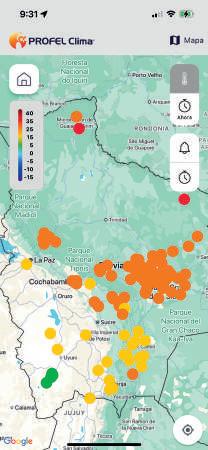
Esto obliga a las compañías aseguradoras a evolucionar desde modelos reactivos hacia modelos dinámicos y predictivos, donde el dato climático en tiempo real cobra un rol estratégico. En agricultura, por ejemplo, ya no basta conocer solamente el promedio histórico de lluvias de una región. Hoy es necesario monitorear variables de alta resolución como temperatura, humedad relativa, punto de rocío, horas de mojado foliar, velocidad de viento, estrés térmico y distribución espacial de precipitaciones. En ese contexto, la meteorología aplicada y las redes de datos de superficie se vuelven fundamentales para reducir incertidumbre y mejorar la precisión satelital.
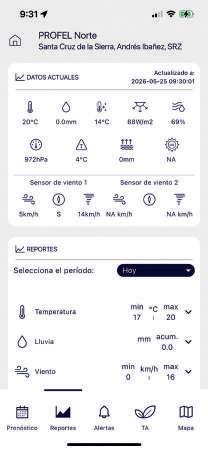
Precisamente bajo esa visión, desde Profel Clima desarrollamos, junto a Econclimasol de Francia, un modelo de seguro paramétrico inicialmente orientado al cultivo de soya en Santa Cruz, utilizando datos provenientes de nuestra red nacional de estaciones meteorológicas de piso georreferenciadas.
Este modelo ya fue validado técnicamente, cuenta con respaldo de reaseguro internacional y actualmente se encuentra en etapa de lanzamiento para la campaña de Invierno 2026. Creemos que este tipo de soluciones representan el futuro de la gestión climática en agricultura, porque permiten objetividad, rapidez en la validación de eventos y reducción de conflictos en los procesos de indemnización.
¿Cuáles considera que son actualmente los principales riesgos emergentes que deberían preocupar al mercado asegurador boliviano, tanto a nivel empresarial como individual?
A.A.- Bolivia enfrenta una combinación particularmente compleja de riesgos emergentes, porque confluyen vulnerabilidades climáticas, económicas y estructurales.
Desde mi perspectiva, los principales riesgos son:
■ Eventos climáticos extremos cada vez más frecuentes.
■ Crisis hídricas y estrés por disponibilidad de agua.
■ Incendios forestales de gran escala.
■ Riesgos sanitarios y fitosanitarios en agricultura y ganadería.
■ Ciberriesgos y vulnerabilidad tecnológica.
■ Riesgos asociados a cadenas de suministro y logística.
■ Inestabilidad energética y presión sobre infraestructura crítica.
En el sector agropecuario específicamente, el riesgo climático ya no es solamente un problema productivo; se convirtió en un riesgo financiero, crediticio y social.
Un agricultor que pierde una campaña no solo afecta su flujo de caja, sino también la cartera bancaria, el empleo rural, la cadena comercial y el abastecimiento.
Por eso considero que el mercado asegurador boliviano debe comenzar a integrar mucho más intensamente herramientas de monitoreo climático, inteligencia de datos y sistemas predictivos.
El seguro del futuro ya no será solamente una póliza; será una plataforma integral de prevención, monitoreo y gestión del riesgo.
Desde una mirada técnica y estratégica, ¿qué tan preparado considera que está el sector asegurador boliviano para responder a eventos climáticos cada vez más frecuentes, severos e impredecibles?
A.A.- El sector asegurador boliviano ha avanzado, pero todavía existe una brecha importante entre la velocidad del cambio climático y la capacidad técnica instalada para responder a él. Uno de los principales desafíos es la disponibilidad y calidad de datos climáticos de alta resolución territorial.
Sin información confiable y georreferenciada, es muy difícil construir productos técnicamente sólidos y financieramente sostenibles.
■ Bolivia todavía necesita fortalecer:
■ Redes meteorológicas.
■ Modelos predictivos.
■ Integración de inteligencia climática.
■ Sistemas de análisis territorial.
■ Cultura de prevención.
Sin embargo, también veo una enorme oportunidad.
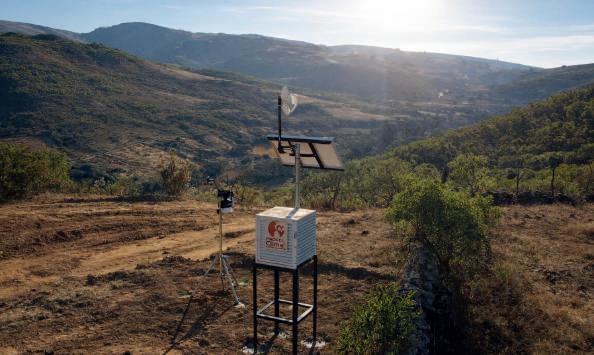
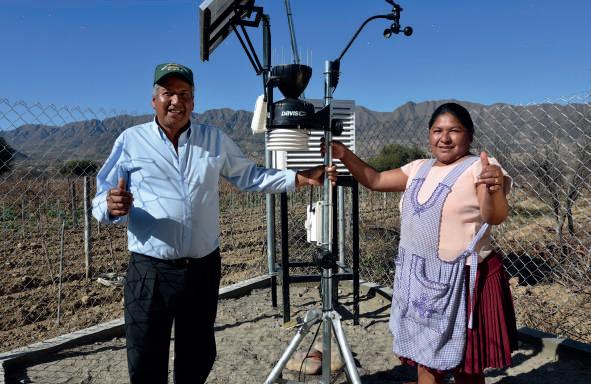
Hoy existen tecnologías que permiten acelerar esa transición: sensores remotos, estaciones automáticas, inteligencia artificial, modelación climática y seguros paramétricos basados en indicadores objetivos.
Desde Profel Clima venimos trabajando precisamente en esa línea, desarrollando soluciones sustentadas en datos reales de campo y validaciones regionales.
Creo que el país tiene el potencial de convertirse en referente regional en seguros agroclimáticos si logra integrar adecuadamente tecnología, reaseguro internacional y conocimiento local del territorio.
En materia de sostenibilidad y criterios ESG, ¿cómo cree que estos factores están influyendo hoy en la toma de decisiones, políticas de suscripción y estrategias de largo plazo dentro de las aseguradoras?
A.A.- Los criterios ESG dejaron de ser una tendencia reputacional para convertirse en un componente estratégico del negocio asegurador.
Hoy las aseguradoras entienden que la sostenibilidad no es únicamente responsabilidad social; también es gestión inteligente del riesgo.
Las compañías que incorporan criterios ambientales, sociales y de gobernanza logran anticipar mejor riesgos futuros, proteger su solvencia y construir relaciones de largo plazo más sostenibles con sus clientes.
En la práctica, esto ya comienza a influir en:
■ Evaluación de riesgos.
■ Políticas de suscripción.
■ Selección de inversiones.
■ Reaseguro.
■ Gobernanza corporativa.
■ Desarrollo de nuevos productos.
En agricultura, por ejemplo, cada vez tendrá mayor relevancia asegurar operaciones que demuestren buenas prácticas ambientales, uso eficiente de recursos, trazabilidad y resiliencia climática.
Incluso los mercados internacionales y los sistemas financieros están comenzando a exigir indicadores ESG para acceder a mejores condiciones de financiamiento y cobertura.
Por eso considero que las aseguradoras que integren sostenibilidad con tecnología y analítica climática tendrán una ventaja competitiva enorme en los próximos años.
Los seguros paramétricos están ganando protagonismo como herramienta para enfrentar riesgos climáticos y catastróficos. ¿Considera que Bolivia tiene condiciones y potencial para desarrollar este tipo de soluciones en los próximos años?
A.A.- Definitivamente sí.
Bolivia tiene un enorme potencial para desarrollar seguros paramétricos, especialmente en sectores altamente sensibles al clima como agricultura, ganadería, energía e incluso gestión hídrica.
Los seguros paramétricos tienen varias ventajas muy relevantes:
■ Mayor rapidez en pagos.
■ Menor subjetividad en validaciones.
■ Reducción de costos operativos.
■ Transparencia técnica.
■ Escalabilidad.
Pero para que funcionen correctamente se necesitan tres pilares fundamentales:
■ Datos confiables.
■ Modelos técnicos robustos.
■ Reaseguro especializado.
Precisamente esa fue la lógica detrás del trabajo que desarrollamos entre Profel Clima y Econclimasol de Francia.
A través de nuestra red de estaciones meteorológicas de superficie instaladas en campo agrícola, construimos un modelo paramétrico inicialmente orientado a soya en Santa Cruz, ya validado técnicamente y respaldado por reaseguro internacional.
Actualmente nos encontramos preparando su lanzamiento para la campaña de Invierno 2026.
Creemos que este tipo de soluciones pueden transformar profundamente la gestión del riesgo agroclimático en Bolivia, especialmente porque permiten democratizar el acceso al seguro y generar mayor confianza en productores que históricamente percibieron al seguro agrícola como lento, complejo o poco transparente.
El gran desafío ahora será construir ecosistemas colaborativos entre aseguradoras, reaseguradoras, tecnología climática, sector financiero y productores.
Porque frente al cambio climático, ningún actor podrá resolver el problema de manera aislada.
En Addiuva Enterprises integramos un ecosistema de cuatro líneas diseñadas para transformar la experiencia de nuestros clientes, garantizando control, rentabilidad y crecimiento.
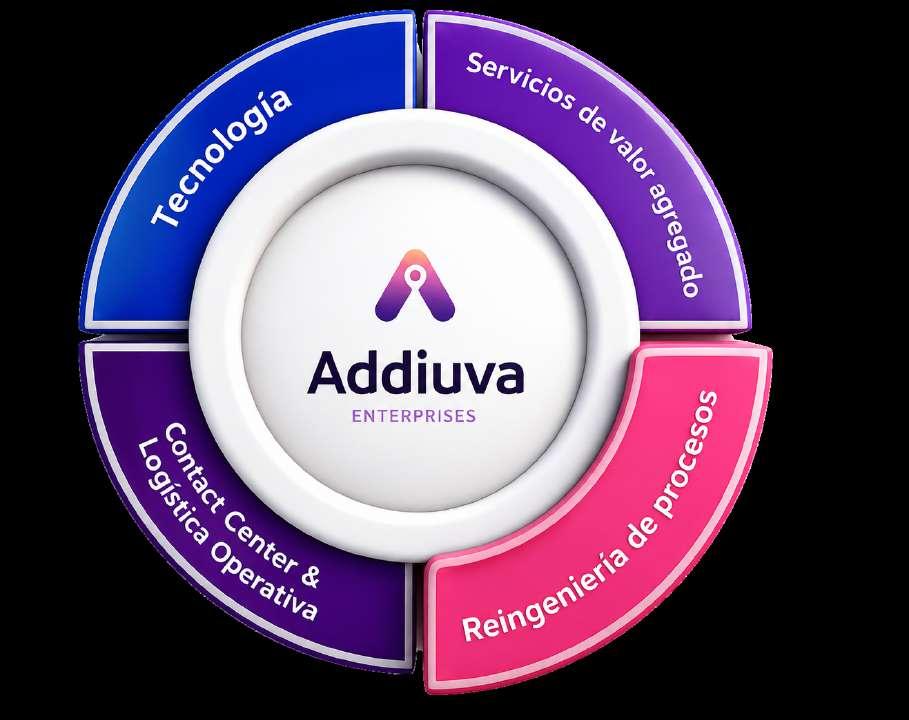
La reingeniería de procesos, nuestra cuarta unidad de negocio, representa la esencia de Addiuva Enterprises: transformar operaciones complejas en experiencias eficientes, conectadas y centradas en el cliente.
¡Contáctanos y empieza hoy a transformar tu operación!
La sostenibilidad dejó de ser una ventaja competitiva; es una condición para permanecer en el mercado
LDirectora de Trendsetter Bolivia
vención de la violencia, demostrando que las empresas pueden generar valor económico mientras contribuyen a resolver desafíos sociales, cuando el concepto de RSE apenas comenzaba a difundirse y sobre todo a entenderse. Posteriormente, desde la consultoría, creación y consolidación de la Plataforma Intersectorial Medioambiental Piensa Verde www. piensaverdebolivia.org, con la creación del Plan Fénix (plataforma ciudadana para la reconstrucción del Tejido Social), con énfasis en la unión de los bolivianos, luchar contra la pobreza, la equidad de género, la defensa de los derechos humanos y la inclusión social.
a gran transformación que estamos viviendo es que las empresas ya no son evaluadas únicamente por lo que producen o venden, sino por el impacto que generan en la sociedad y el planeta, afirma la profesional.
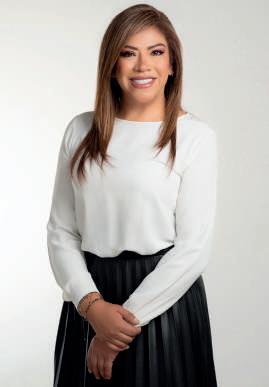
La economista Claudia Cárdenas es reconocida por su amplia experiencia en el tema de Responsabilidad Social Empresarial (RSE), sostenibilidad y gobernanza corporativa.
Después de su paso por diferentes ámbitos, tanto públicos como privados y la cooperación internacional, actualmente lidera la iniciativa Solía Ser, la primera aplicación de economía circular textil, dirige la revista Trendsetter Bolivia y es vicepresidenta de la Cinemateca Boliviana. Claudia conversó con la REVISTA Y/O.
¿Podemos conocer su trayectoria profesional?
Claudia Cárdenas (CC).- Mi trayectoria profesional ha estado marcada por la construcción de puentes entre el sector público, privado, la cooperación internacional y la sociedad civil. Como economista, he trabajado en políticas públicas, financiamiento para el desarrollo, responsabilidad social empresarial, sostenibilidad y alianzas multisectoriales durante más de 30 años.
Uno de los capítulos más importantes fue liderar durante una década la Fundación VIVA, donde impulsamos programas de educación, medioambiente, seguridad ciudadana y pre-
A esto se suma la creación del Movimiento Votaré (promover que la ciudadanía vaya a votar en las elecciones 2020) con el apoyo de la Fundación Konrad Adenauer (KAS); la organización de los eventos benéficos El Chef Soy Yo, organización de eventos masivos con causa de la lucha contra la Violencia como Comadres VIP y Solía Ser, una aplicación de Economía Circular textil con enfoque de género e inclusión financiera para disminuir la huella hídrica y ambiental de toda la industria textil, desde donde continué promoviendo modelos de triple impacto y economía circular.
Esta experiencia me ha permitido observar la evolución de la sostenibilidad desde una visión filantrópica hacia una visión estratégica que hoy forma parte de la competitividad empresarial. La gran transformación que estamos viviendo es que las empresas ya no son evaluadas únicamente por lo que producen o venden, sino por el impacto que generan en la sociedad y el planeta.
Desde su punto de vista, ¿cuáles considera que son los tropiezos de las empresas al trabajar con estos temas?
CC.- Uno de los principales es confundir sostenibilidad con marketing. Todavía existen empresas que creen que la ESG consiste en sembrar árboles una vez al año, publicar un informe o realizar campañas de comunicación. La realidad es que la ESG exige cambios en la forma de gobernar, invertir, producir y relacionarse con los grupos de interés.
Otro error frecuente es delegar la sostenibilidad a un área específica en lugar de incorporarla al corazón del negocio. Cuando la sostenibilidad no forma parte de la estrategia corporativa, termina siendo vulnerable a cam-
bios de gestión, restricciones presupuestarias o coyunturas económicas.
También veo organizaciones que intentan replicar modelos internacionales sin entender cuáles son los desafíos reales de Bolivia. La sostenibilidad debe responder a los riesgos y oportunidades concretas de cada contexto.
Las empresas líderes no son las que hablan más de ESG, sino las que toman mejores decisiones gracias a ESG.
¿Los riesgos climáticos están comenzando a impactar en la reputación, operación y sostenibilidad financiera de las empresas?
CC.- Durante años hablamos del cambio climático como un problema futuro. Hoy se ha convertido en un problema financiero.
Los incendios forestales, las sequías, las inundaciones y la pérdida de biodiversidad ya están generando impactos directos sobre la productividad, las cadenas de suministro, la disponibilidad de recursos y los costos operativos de las empresas. Pero el impacto no es solamente económico. La reputación también está en juego. Los consumidores, inversionistas y organismos internacionales exigen cada vez más transparencia, trazabilidad y compromiso ambiental.
Estamos entrando en una etapa donde las empresas que ignoren los riesgos climáticos no solamente asumirán mayores costos operativos, sino que podrían perder acceso a mercados, financiamiento e incluso legitimidad social.
En su criterio, ¿qué papel debería jugar la gobernanza corporativa ante el cambio climático, la sostenibilidad y los riesgos emergentes?
CC.- La sostenibilidad debe comenzar en la sala de directorio. La gobernanza corporativa es el mecanismo que permite transformar las buenas intenciones en decisiones concretas. Si los directorios no incorporan los riesgos climáticos, sociales y reputacionales en sus análisis estratégicos, las organizaciones estarán gestionando únicamente una parte de su reality.
Hoy los riesgos más importantes para muchas empresas ya no son exclusivamente financieros. Son riesgos ambientales, tecnológicos, regulatorios y sociales que requieren una mirada integral. Los directorios que entiendan esto serán capaces de anticipar escenarios, proteger el valor de sus organizaciones y construir resiliencia en un entorno cada vez más complejo.
¿Cómo evalúa el aporte de la industria del seguro ante estos factores?
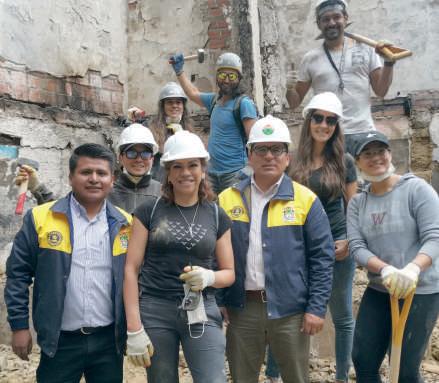
CC.- La industria aseguradora tiene el potencial de convertirse en uno de los actores más importantes en la transición hacia economías más resilientes. Las aseguradoras conocen mejor que nadie cómo evolucionan los riesgos y cuáles son sus costos reales. Por eso pueden desempeñar un papel clave en la prevención, la educación y la gestión anticipada de amenazas climáticas y sociales. El futuro del sector no estará únicamente en compensar pérdidas, sino en ayudar a evitarlas.
Las empresas y las personas necesitarán cada vez más herramientas para adaptarse a escenarios de incertidumbre climática. En ese proceso, las aseguradoras pueden convertirse en socios estratégicos para fortalecer la resiliencia empresarial y comunitaria.
¿Qué sugerencia daría a los empresarios y ejecutivos que aún ven la sostenibilidad y la gestión de riesgos climáticos como temas solo reputacionales?
CC.- Les diría que la pregunta ya no es si deben incorporar la sostenibilidad, sino cuánto les costará no hacerlo. La sostenibilidad dejó de ser una ventaja competitiva para convertirse en una condición de permanencia.
Las organizaciones que actúen ahora tendrán mejores oportunidades para acceder a financiamiento, atraer talento, fortalecer su reputación y adaptarse a los cambios regulatorios y de mercado que vienen.
Mi recomendación es comenzar cuanto antes, incluso con pasos pequeños, pero con una visión clara de largo plazo.
Bolivia necesita empresas que entiendan que generar rentabilidad y generar impacto positivo no son objetivos opuestos. Por el contrario, las compañías más exitosas del futuro serán aquellas capaces de crear valor económico, social y ambiental de manera simultánea.
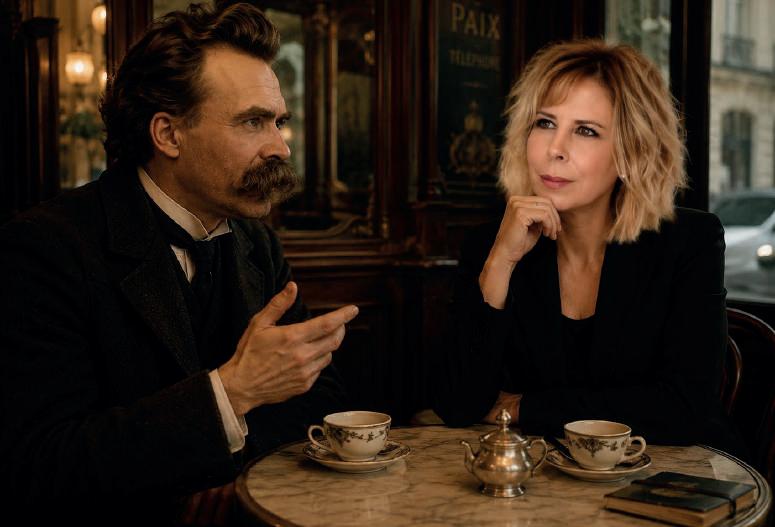
DJimena Sainz
SOCIA y DIRECTORA EJECUTIVA BUENAS PRÁCTICAS SRL. FORUM LEADER La Paz-Bolivia at Renaissance Executive Forums (REF). Master Certified Coach (MCC) ICF credential at INTERNATIONAL COACHING FEDERATION. Mentor Coach at ICF.
urante décadas, el liderazgo organizacional estuvo asociado al control, la eficiencia y la capacidad de producir resultados. El líder era concebido como una figura racional, estratégica y resolutiva, cuya principal función consistía en mantener estabilidad dentro del sistema. Sin embargo, el siglo XXI ha comenzado a desmontar esa arquitectura tradicional del poder.
Hoy por hoy, las organizaciones ya no habitan escenarios predecibles. Operan en contextos volátiles, inciertos y emocionalmente complejos, atravesados simultáneamente por inteligencia artificial, hiperconectividad, agotamiento humano,
fragmentación cultural y pérdida progresiva de sentido colectivo.
En este nuevo entorno, varios modelos clásicos de liderazgo empiezan a evidenciar sus falencias. Porque el problema contemporáneo ya no es únicamente operativo. Es existencial, vincular y sistémico.
Las empresas descubrieron que pueden tener tecnología y aun así deteriorar profundamente la experiencia humana. Pueden alcanzar indicadores financieros positivos mientras internamente crecen la ansiedad, la desconexión, la fatiga emocional y las culturas de silencio. Pueden tener líderes técnicamente brillantes inca -
paces de generar confianza, cohesión o propósito compartido.
Es precisamente en este punto donde emerge una nueva figura organizacional: el líder nietzscheano. No desde la interpretación superficial del “superhombre” asociada al poder dominante o a la superioridad individual, sino desde la esencia filosófica propuesta por Friedrich Nietzsche: la capacidad de trascender estructuras agotadas, cuestionar verdades heredadas y crear nuevas formas de sentido frente a sistemas decadentes.
En el fondo, eso es exactamente lo que exige el liderazgo contemporáneo. El líder actual ya no puede operar desde modelos mentales industriales diseñados para controlar personas y sostener obediencia. Necesita reinventar la forma de comprender el poder, la autoridad, la colaboración y la conciencia organizacional.
El siglo XXI exige líderes capaces de superar las viejas estructuras del mando tradicional para convertirse en arquitectos de conciencia colectiva con autoridad moral. El verdadero liderazgo ya no consiste únicamente en dirigir personas. Consiste en expandir la capacidad adaptativa del sistema humano que se lidera y demanda una ruptura fundamental con el paradigma clásico.
El líder deja de ser únicamente un ejecutor de decisiones para convertirse en un intérprete de complejidad. Ya no administra solamente tareas: gestiona energía emocional, dinámicas vinculares, tensiones invisibles, estados culturales y sentidos compartidos.
El liderazgo deja entonces de ser una posición jerárquica para transformarse en una capacidad de influencia consciente y consistente sobre el sistema. Y esto modifica completamente la noción de autoridad.
Durante mucho tiempo la autoridad estuvo asociada al control, la imposición o el conocimiento técnico. Pero en culturas no lineales y altamente interdependientes, la autoridad empieza a surgir desde otro lugar: la coherencia, la claridad emocional, la legitimidad humana y la capacidad de sostener complejidad sin fragmentar al equipo. Es lo que podríamos denominar autoridad moral adaptativa.
No se trata del líder héroe. Se trata del líder que logra trascender modelos agotados de poder para inaugurar nuevas formas de humanidad organizacional.
En este contexto, las organizaciones más avanzadas han comenzado a comprender algo decisivo: el rendimiento sostenible ya no depende únicamente de procesos eficientes, sino de la calidad conectiva-vincular del sistema y de entenderlo como un organismo vivo.
Los equipos no alcanzan excelencia solamente por capability. Alcanzan excelencia cuando existe seguridad psicológica, confianza, transpa-
rencia compartida y culturas donde las personas pueden pensar, disentir y evolucionar sin miedo.
El líder nietzscheano entiende que los resultados son una consecuencia directa de la calidad relacional de la organización. Ya no lidera desde el control permanente. Lidera desde la creación de condiciones. Condiciones para el pensamiento crítico, la innovación, la conversación generativa y la sabiduría colectiva.
Transversalmente emerge otro elemento profundamente contemporáneo: la conciencia vincular. La mayoría de los conflictos organizacionales no nacen de la falta de técnicas. Nacen de interpretaciones erróneas, conversaciones pendientes, culturas defensivas e inmadurez emocional.
El líder nietzscheano desarrolla entonces una sensibilidad superior para leer el sistema humano. Detecta tensiones invisibles, comprende microclimas y reconoce que muchas veces el deterioro cultural comienza mucho antes de aparecer en los indicadores formales.
En este sentido, la regulación emocional deja de ser una competencia “blanda” para convertirse en una capacidad estratégica de conducción. Un líder inhábil de gestionar sus emociones amplifica ansiedad, miedo y fragmentación.
Un líder emocionalmente regulado, en cambio, genera estabilidad psicológica incluso en escenarios inciertos.
El liderazgo nietzscheano también implica expansión cognitiva. Las organizaciones actuales enfrentan un riesgo silencioso: líderes intentando resolver problemas nuevos con estructuras mentales antiguas. Razón por la que, en línea a este enfoque, el liderazgo necesita desaprender. Cuestionar automatismos. Desafiar sesgos. Romper paradigmas heredados. Requiere trabajar desde el pensamiento adaptativo.
Las organizaciones contemporáneas necesitan capacidad de contemplación permanente. Observar para aprender a leer lo visible y lo invisible. Orientar para reconocer cómo nuestros propios sesgos condicionan la interpretación de la realidad. Decidir con valentía estratégica y madurez emocional. Y, finalmente, actuar con solvencia moral, aprendizaje continuo y capacidad de reajuste permanente para transformar incertidumbre en oportunidad.
El verdadero liderazgo del futuro, alejado del control, del ego y del mandato, se atreve a trascender los límites de un modelo agotado para inaugurar nuevas posibilidades de evolución humana y organizacional.
El verdadero liderazgo del futuro, alejado del control, del ego y del mandato, se atreve a trascender los límites de un modelo agotado para inaugurar nuevas posibilidades”
Germán Molina Díaz
Economista, miembro de número de la Academia Boliviana de Ciencias Económicas, docente de la UCB e Investigador asociado del IISEC.
Las cifras de las variables económicas esperadas utilizadas en el reformulado del Presupuesto General del Estado (PGE) 2026 son: una tasa de crecimiento económico -1,28%, tasa de inflación 14,94%, déficit fiscal -9,2%, precio del barril de petróleo $us 64,5, PIB nominal Bs 510.24.3 millones e inversión pública $us 2.965 millones.
La tabla de presupuesto modificado de recursos y gastos dividido en: aprobado (constitucionalmente), vigente (durante la ejecución presupuestaria durante los tres o cuatro meses de 2026), modificado y final (vigente más el modificado) registra incrementos en el presupuesto vigente respecto al aprobado en Bs 6.506,5 millones (1,7%) y con las modificaciones se incrementa en Bs 13.978,9 millones (3,7%).
En conclusión, por el análisis realizado a la documentación PLRPGE 2026 se hallaron los siguientes resultados:
La estructura y contenido del PLRPGE 2026 es similar a los presentados durante dos décadas. Incorpora varios artículos que no hacen al presupuesto público, sino a otra ley específica como:
■ Artículo 7 sobre la reorganización, disolución y liquidación de empresas públicas del nivel central del Estado, que sea realizada en un plazo de 30 días, de acuerdo a un procedimiento administrativo y legal vigente;
■ Artículo 8 que establece el cierre de fideicomisos públicos con recursos del TGN; Artículo 9 que permite convertir las obligaciones del Finpro en moneda extranjera a moneda nacional.
-9,2%
Déficit fiscal respecto al PIB de se obtiene que el déficit fiscal es de construyendo una tabla del flujo financiero 2026 millones
Bs. 55.502,9
■ Primera.— La presente ley da plena validez a procesos de reorganización, disolución y/o liquidación que se hubieran iniciado con anterioridad (una norma tiene vigencia desde la fecha de aprobación hacia adelante y no es retroactiva hacia atrás);
■ Segunda.— Autorización al MEFP para contratar crédito externo por $us 3.500 millones, que tiene que tramitarse con otra ley y no utilizar la del PLRPGE 2026. Por lo tanto, no corresponde ser parte de una ley de reformulado de presupuesto, sino que requiere ser tratada en leyes separadas.
No se menciona el tipo de cambio utilizado ni el régimen cambiario, y el precio del barril de petróleo de $us 64,5 está por debajo del precio vigente en el mercado internacional.
No existe una tabla detallada sobre el resultado del déficit fiscal respecto al PIB de -9,2% y, construyendo una tabla del flujo financiero 2026, se obtiene que el déficit fiscal es de Bs 55.502,9 millones ($us 8.090,8 millones) y respecto al PIB de -10,9%, superior en 1,7 p.p. al registrado en la tabla de variables macroeconómicas, cifra elevada no sostenible. Además, la tasa de crecimiento económico esperada es contractiva de -1,28 % que disminuirá la producción de bienes y servicios y se incrementaría la tasa de inflación.
El presupuesto modificado de recursos y gastos: aprobado (constitucionalmente), vigente (durante la ejecución presupuestaria durante los tres o cuatro meses del 2026), modificado y final (vigente más el modificado) registra incrementos en el presupuesto vigente respecto al aprobado en Bs 6.506,5 millones (1,7%) y con las modificaciones se incrementa en Bs 13.978,9 millones (3,7%); es decir, continuaría una política fiscal expansiva.
A nivel institucional son beneficiados con un incremento del presupuesto modificado de gastos los órganos del Estado con Bs 6.935,4 millones (3,7%), las empresas públicas con Bs 3.364,5 millones (3,7%), las entidades territoriales autónomas con Bs 4.516,9 millones (14,4%), universidades públicas con Bs 495,7 millones (7,1%), las instituciones de seguridad social sin modificación. Se observa una disminución del presupuesto de gastos de las entidades descentralizadas e instituciones financieras.
No fue reducido el gasto corriente en 30%.
La propuesta del 50/50 para la distribución de recursos no fue incorporada.
El problema central es el gasto público, que representa 76,8% respecto del PIB y su financiamiento. Se continuaría recurriendo al crédito público interno y externo afectando a la generación presente y futura de los bolivianos.
En la actualidad se tiene una restricción que es la situación de la declinante tendencia a la baja del flujo de divisas y el stock de las reservas internacionales netas del Banco Central de Bolivia.
Los desembolsos de deuda externa al país, que son los ingresos de dólares, que incrementan el flujo y stock de las reservas internacionales netas del Banco Central de Bolivia, serán menores al servicio de la deuda externa, que son las salidas de dólares, que disminuirán el flujo y stock de las reservas internacionales netas del Banco Central de Bolivia.
La deuda interna alcanzó un elevado monto que, de continuar con la tendencia creciente para la próxima gestión, pondría en riesgo la estabilidad económica.
En el proyecto de ley hay varios artículos y títulos que corresponden ser tratados en otras leyes específicas, y no en la del presupuesto, en cumplimiento de los principios presupuestarios, como el de “exclusividad”, que en teoría impide el ejercicio de una suerte de contrabando normativo, la actividad por la cual se incluye en la Ley de presupuesto normas que no tienen relación directa con el presupuesto.
Se aconseja una revisión exhaustiva de cada uno de los artículos del PLRPGE 2026 y las cifras de gasto y fuente de financiamiento, porque un déficit fiscal de 10,9% es elevado, no sostenible y no deseable por los organismos multilaterales y bilaterales de financiamiento.
Respecto a la información complementaria de contratos de crédito externo e interno, se tiene el informe ejecutivo de estados financieros de empresas públicas, convenios de donaciones suscritos con montos y fechas de desembolsos, cuentas nominativas de las entidades públicas, deuda flotante, etcétera.
El problema central es el gasto público, que representa 76,8% respecto del PIB y su financiamiento. Se continuaría recurriendo al crédito público interno y externo
SDaniela Murialdo Abogada especializada en derecho corporativo, Maestría en derecho empresarial, escritora.
i no fuera por mis convicciones y cierta suspicacia, algunas voces me interpelarían en lugar de causarme gracia. Esa mezcla de buenas intenciones y activismo dogmático se apropia de banderas nobles; y se blinda de la crítica acusando a quienes cuestionan (así sea una mínima parte de sus axiomas) de conservadores, voceras del patriarcado, compinches de agroindustriales, racistas o, como dirían los españoles, de lo que les salga de los cojones. Siempre usando el señalamiento ad hóminem.
Estos días de revuelo por el proyecto de Ley No. 010, “Ley Brisa” (de Incorporación del tipo penal de violación incestuosa, eliminación de estupro, y el reconocimiento de la falta de consentimiento como elemento constitutivo del delito de violación para garantizar el acceso a la justicia),
cuyo tratamiento se encuentra en la Cámara de Diputados, leí, en un afiche que promueve la ley, esta joya de la manipulación: “¿Te da miedo la Ley Brisa? Ahora imagina el miedo de las víctimas”. Lo que estos magos del encuadre comunicacional nos dicen a quienes tememos que esta norma cree una asimetría penal y transgreda principios jurídicos básicos (por prevenir una injusticia provocarían otras), es que hacemos apología de la misoginia, y que, por ello, nos convertimos en cómplices del violador…
Quizás si estas personas, de cuya sensibilidad no dudo, se sacudieran el virtue signaling y comprendieran que también se puede ser bueno apelando a la razón y sin abandonar los sentimientos, podrían acercarse más a esa realidad que pretenden cambiar. Pensar que la bonhomía es exclusiva de un colectivo, y que sus códigos son los úni-
cos posibles para alcanzar la moral denota cierta vanidad (que todos poseemos, claro), pero, sobre todo, un capricho que nubla el cumplimiento de la propia causa.
No existe nada más vil que la violación a un niño. Se rompe con ello un universo de esperanza que es la niñez. Esas vejaciones son agujeros negros de los que ninguna sociedad puede salir bien. Empero no es una ley (ni muchas) la que va a acabar con aquellas. En cambio, una disposición legal mal elaborada puede originar injusticias insalvables.
La Ley Brisa incorpora la imprescriptibilidad. Sin embargo, ocurre que la prescripción evita que el impacto ejemplificador de la pena se diluya con el tiempo. Pero, sobre todo, previene el debilitamiento de las pruebas (los testigos olvidan o desparecen, las evidencias físicas se pierden o alteran), y que el riesgo de sentencias injustas crezca. Quizás, en este caso, deberían, tan solo, ampliarse los plazos de la prescripción.
Por otra parte, la Constitución boliviana garantiza la presunción de inocencia; y el Código
Penal dispone que “Todo imputado será considerado inocente y tratado como tal en todo momento, mientras no se declare su culpabilidad…”. Esto último es relevante, pues, en el proyecto de la Ley 010, la intimidación y la violencia física o psicológica desaparecen en la tipificación de la agresión sexual a adultos; y el delito se configura si concurre la sola falta de consentimiento. Es meramente imposible, a menos que se cuente con una autorización escrita, probar que el otro, adulto, efectivamente quería tener relaciones sexuales. Aun cuando los acusados injustamente no terminen en la cárcel, sufrirán una muerte civil sin resurrección.
La aberración jurídica se acentúa en la disposición por la que en determinadas relaciones de poder (cuando existe dependencia de la víctima: financiera, profesional, familiar o personal) el consentimiento no existe. De modo que el elemento determinante no es la ausencia de manifestación de la voluntad sino la propia relación de poder, que excluye automáticamente dicha voluntad. Esto -alertaba un experto- podría ocasionar una condena comprometiendo el principio de “prueba suficiente”.
Habría que ser idiota redomado o desalmado para negar la inmensa cantidad de niños, niñas, adolescentes y mujeres que son abusados sexualmente, con historias desgarradoras. Solo que eso no supone que no existan, o vayan a existir, otro tipo de víctimas y que no se pueda hablar de ellas.
La “justicia” en Bolivia ya está suficientemente podrida como para agregarle ingredientes que permitan que abogados, jueces y ficales se nutran de mayores elementos extorsivos. Tácito -a quien un amigo virtual trajo a propósito de este temadecía: “En un Estado corrupto, abundan las leyes”.
Bolivia ya cuenta con los tipos penales que sancionan delitos sexuales (incluido el incesto como agravante). Su abundancia, lo sabemos, no garantiza eficacia alguna. El populismo penal nos ha hecho creer que, a más penas, menos crímenes. Ocurre que como política criminal puede suceder lo contrario. Miren nomás el caso de la Ley Marcelo Quiroga y los delitos de corrupción.
Hace unas semanas la sociedad vivió con dolor el caso de un padre que durante años había abusado sexualmente de su hija menor de edad. Cada vez que vuelve el asunto a mi cabeza, siento náuseas. El tipo, de una familia con guita, ha librado cada etapa del proceso, que contó desde el principio con pruebas (él mismo grababa con el celular su propia vileza). Y logró escapar del país. No creo que la existencia de una Ley Brisa hubiese evitado tal abyección.
Temo, con consternación que, si el proyecto se convierte en ley, no reducirá el número de víctimas de delitos sexuales, y sí crecerá la cantidad de denuncias falsas. Es una parte de nuestro problema que legislemos por la santa moral de los redactores y no por datos que alienten una política criminal efectiva. Pero bueno, si nos quedamos con la consigna de que todos los hombres son violadores en potencia, quizás igual se esté logrando una justicia preventiva, como el estado de peligrosidad de esa escuela criminológica italiana del siglo XIX que propugnaba medidas penales predelictivas. Y nos bastará que le habremos dado su lección a tanto varón suelto.
Temo, con consternación que, si el proyecto se convierte en ley, no reducirá el número de víctimas de delitos sexuales, y sí crecerá la cantidad de denuncias falsas
URonald Nostas Ardaya
Industrial y ex Presidente de la Confederación de Empresarios Privados de Bolivia
no de los mayores desafíos de nuestra economía es el cambio estructural de su sistema tributario que, luego de 40 años de haberse instituido con la Ley 843 de Reforma Tributaria –y de 23 años de haberse modificado con la Ley 2492, Código Tributario Boliviano– muestra señales claras de ineficacia en sus funciones sustantivas: recaudación, redistribución y formalización.
Los datos son elocuentes. De acuerdo con el informe del Servicio de Impuestos Nacionales (SIN) de la gestión 2024, nuestro país tiene 500.000 contribuyentes inscritos, aproximadamente el 10 % de la Población Económicamente Activa. De estos, el 42 % son empresas que generan el 89 % de la recaudación total. 5.600 empresas entre Principales
Contribuyentes y Grandes Contribuyentes, contribuyen con el 80 % de los impuestos.
El 30 % que pertenece al régimen especial, contribuye solo con el 0,21 %, y el 57 % son personas naturales que explican únicamente el 3 % de la recaudación. En La Paz, Santa Cruz y Cochabamba se recauda el 94 % de los impuestos.
Un problema grave es la cantidad de tributos existentes. El SIN cobra actualmente 14 tipos de impuestos (hace unas semanas se eliminó el ITF), y al margen, existen otras obligaciones nacionales y subnacionales según rubros y actividad económica. La débil articulación entre entidades recaudatorias genera superposición de tributos, vacíos de control y una carga administrativa fragmentada.
Durante décadas, la relación entre empresa y medioambiente estuvo marcada por una lógica defensiva. La protección ambiental era vista como una obligación, un costo regulatorio o, en el mejor de los casos, un componente accesorio de la denominada Responsabilidad Social Empresarial (RSE).
Las empresas financiaban campañas de reforestación o iniciativas ecológicas como parte de un esquema de compensación reputacional que coexistía, muchas veces, con modelos productivos poco sostenibles.
Ese modelo hoy resulta insuficiente. Las nuevas tendencias internacionales muestran una transformación mucho más profunda. El debate contemporáneo ya no gira únicamente alrededor de la responsabilidad social, sino del compromiso social integral de las empresas.
La diferencia es sustancial. Mientras la RSE tradicional operaba como un complemento periférico del negocio, el nuevo enfoque plantea que la sostenibilidad debe incorporarse al núcleo mismo de la estrategia empresarial, la producción, la gobernanza y la relación con la sociedad.
Esta transformación responde a una realidad inevitable: el cambio climático, la escasez de agua, la degradación de ecosistemas, la contaminación y la presión sobre recursos naturales afectan directamente la estabilidad económica, las cadenas de suministro, la seguridad alimentaria y la competitividad empresarial. El medioambiente dejó de ser una causa marginal y se convirtió en un factor económico estratégico.
Bolivia: entre la urgencia económica y la fragilidad ambiental
En Bolivia, esta discusión enfrenta complejidades particulares. Nuestro país atraviesa simultáneamente una crisis económica, energética y fiscal que obliga a replantear urgentemente las fuentes de crecimiento y generación de divisas. En este contexto, la explotación de recursos naturales aparece como una necesidad económica inmediata.
Pero, al mismo tiempo, Bolivia es uno de los países ambientalmente más vulnerables de la región. La deforestación acelerada, los incendios forestales recurrentes, la contaminación, la presión sobre fuentes de agua y la expansión desordenada de actividades extractivas evidencian debilidades estructurales en la protección ambiental.
A ello se suma una institucionalidad frágil, normas contradictorias y una enorme expansión de actividades ilegales o informales que operan completamente fuera de cualquier control ambiental.
Esta contradicción suele generar posiciones extremas e igualmente equivocadas. Por un lado,
existe una visión que considera toda explotación de recursos naturales como incompatible con la protección ambiental. Por otro, persiste la idea de que la sostenibilidad es un lujo que países en crisis no pueden darse. Ninguna de ambas posiciones resulta viable.
Bolivia necesita crecer, producir, exportar y generar empleo. Pero también necesita preservar los recursos naturales que constituyen precisamente la base de su futuro económico.
La destrucción indiscriminada del medioambiente no genera desarrollo sostenible; genera riqueza efímera, degradación social y crisis futuras aún más profundas.
Las empresas bolivianas frente al nuevo paradigma
Las empresas bolivianas enfrentan además desafíos específicos para avanzar hacia modelos sostenibles. Muchas operan en contextos de alta informalidad, limitada disponibilidad tecnológica, inseguridad jurídica, presión tributaria y escaso acceso a financiamiento verde. En numerosos casos, incluso cumplir plenamente la normativa vigente ya representa una dificultad significativa.
Sin embargo, también existen avances importantes y lecciones aprendidas. En los últimos años, varias empresas bolivianas comenzaron a incorporar criterios de eficiencia energética, reducción de residuos, manejo sostenible de recursos hídricos, reciclaje industrial, certificaciones ambientales y programas de economía circular.
La experiencia de algunas empresas exportadoras muestra que el acceso a mercados internacionales exigentes puede ser el motor más efectivo de mejora en prácticas ambientales.
La principal lección es clara: la sostenibilidad dejó de ser solamente un asunto ético o reputacional; se está convirtiendo en una condición de competitividad. Las empresas que ignoren esta transformación corren el riesgo de quedar excluidas de mercados, financiamiento e inversiones futuras.
También es evidente que la transición hacia modelos sostenibles no puede recaer exclusivamente sobre el sector privado formal mientras amplios sectores informales e ilegales continúan operando sin regulación efectiva.
del futuro será necesariamente más eficiente en el uso de recursos, más transparente en sus procesos y más integrada con las necesidades sociales y ambientales de su entorno. La sostenibilidad no debe verse como un obstáculo para la rentabilidad, sino como una condición para la supervivencia económica de largo plazo.
Pero esta transición requiere realismo. Ningún país puede abandonar abruptamente la explotación de recursos naturales si estos constituyen la base de su economía. Bolivia necesita aprovechar estratégicamente sus recursos minerales, energéticos y agrícolas para enfrentar la crisis actual. La cuestión central es bajo qué condiciones hacerlo.
La explotación racional de recursos naturales puede coexistir con sostenibilidad si existen reglas claras, tecnología adecuada, controles efectivos, transparencia institucional y compromiso empresarial.
Algunas medidas fundamentales podrían incluir incentivos reales para la inversión sostenible, control efectivo de actividades informales que destruyen el medioambiente, desarrollo de mercados verdes, alianzas público-privadas para sostenibilidad, educación ambiental y formación empresarial.
Es importante entender que la inversión sostenible requiere previsibilidad. Ninguna transición ecológica será viable en un contexto de incertidumbre permanente.
El debate ambiental ya no admite simplificaciones ideológicas. Ni el extractivismo irresponsable ni el ambientalismo paralizante ofrecen soluciones reales para Bolivia. El desafío consiste en construir un modelo de desarrollo capaz de generar crecimiento, empleo y competitividad sin destruir las bases ecológicas que sostienen ese mismo desarrollo.
El compromiso social empresarial exige integrar sostenibilidad, innovación y desarrollo humano en el corazón mismo de la actividad productiva
Existe una profunda inequidad cuando las mayores exigencias ambientales recaen únicamente sobre quienes cumplen la ley, mientras la minería ilegal, el contrabando forestal, los asentamientos irregulares o la economía informal destruyen ecosistemas sin ningún control real.
Esto implica comprender que la empresa
Las empresas tienen una responsabilidad central en ese proceso. Pero esa responsabilidad ya no puede limitarse a la filantropía o al activismo. El compromiso social empresarial exige integrar sostenibilidad, innovación y desarrollo humano en el corazón mismo de la actividad productiva.
El futuro económico de Bolivia dependerá en gran medida de su capacidad para comprender que desarrollo y medioambiente no son enemigos. El verdadero desafío consiste en hacerlos compatibles antes de que la crisis económica y la crisis ambiental terminen alimentándose mutuamente hasta volverse indistinguibles.
Que inspiran, confían y construyen futuro.
Celebrar su aniversario es celebrar la trayectoria y el esfuerzo que los define. Nos enorgullece ser parte de su camino, respaldando cada uno de sus pasos y trabajando por su tranquili dad.
De parte del equipo de la:
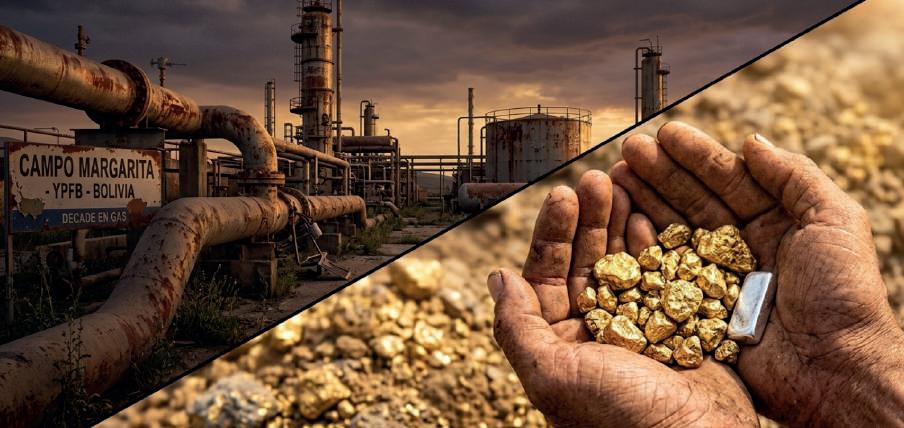
BGonzalo Chávez Economista
olivia tiene una relación intensa y tóxica con los recursos naturales. Se enamora rápido, construye relatos épicos, expande el Estado o privatiza, reparte subsidios, multiplica discursos nacionalistas… y recién pregunta por la sostenibilidad cuando aparece la factura. Hoy vivimos exactamente uno de esos momentos históricos. Cuando aún no termina la feroz disputa política por el poder y por los restos de la renta gasífera, cuando el país sigue discutiendo quién pagará las deudas, déficits y promesas acumuladas del viejo modelo basado en el gas natural, aparece una noticia capaz de despertar antiguos reflejos extractivistas: Bolivia experimenta un boom exportador impulsado por los minerales. En el primer trimestre de 2026, las exportaciones alcanzaron $us 3.582 millones, prácticamente el doble del mismo período del año anterior. Los dioses de los recursos naturales, aparentemente reacios a abandonar del todo a Bolivia, parecen
volver a sonreír. Esta vez el premio gordo no sería el gas; serían el oro, la plata y otros minerales. Pero conviene guardar el champagne estadístico unos minutos. El oro metálico pasó de exportar $us 73 millones a $us 786 millones en apenas un año: un crecimiento cercano al 975 %. Pero cabe recordar que las exportaciones del metal amarillo llegaron en 2022 a $us 3.000 millones. Este es el reino del contrabando y la informalidad. La plata mineral superó por primera vez los $us 1.000 millones trimestrales. El resultado es tan impresionante como inquietante.
Porque cuando un producto crece casi 10 veces en un trimestre, los economistas experimentan una sensación conocida: fascinación técnica mezclada con sospecha profesional. ¡Uta che! ¿Qué estará pasando?
Los precios internacionales ciertamente ayudan. El oro vive máximos históricos y la plata atraviesa un excelente ciclo global, pero incluso los mercados alcistas tienen límites físicos.
Por eso circulan al menos tres hipótesis. La primera: más producción formal, excelente noticia. La segunda: formalización de operaciones previamente invisibles, bastante plausible. La tercera, la más incómoda: reexportación o triangulación de oro importado tras procesos de refundición. Una especie de turismo internacional aurífero donde el metal viaja, cambia de nacionalidad estadística y reaparece convertido en éxito exportador patriótico.
La diferencia importa enormemente, porque una cosa es generar nueva riqueza productiva y otra, bastante distinta, es inflar cifras comerciales sin modificar sustancialmente la capacidad económica del país. Lo cierto es que minería y metalurgia explican prácticamente todo el crecimiento exportador. Hoy representan más del 90 % de las ventas bolivianas. Lejos de diversificar su economía, Bolivia parece haber perfeccionado uno de sus deportes históricos: poner más huevos en menos canastas.
Mientras tanto, el gas natural continúa escribiendo su lenta novela de decadencia. Las exportaciones hidrocarburíferas volvieron a caer y, más importante aún, el gas perdió relevancia dentro de la estructura exportadora nacional. En apenas 12 meses pasó de representar 16,5 % de las exportaciones a menos del 6 %.
Silenciosamente, Bolivia está dejando de ser una economía gasífera para convertirse nuevamente en una economía profundamente minera.
La vieja vaca lechera del gas, aquella criatura generosa que durante años financió subsidios, reservas internacionales, expansión estatal, estabilidad cambiaria y una vasta fauna político-corporativa, fue ordeñada con entusiasmo multipartidario, multisindical y multirregional sin medida ni clemencia, hasta quedar exhausta. Y con ella colapsa también buena parte del andamiaje económico construido alrededor de su renta.
Los subsidios a los hidrocarburos se volvieron fiscalmente difíciles de sostener. El tipo de cambio busca un nuevo equilibrio menos heroico y más compatible con la escasez de dólares.
Y ya no existen recursos suficientes para mantener satisfecho al amplio ecosistema de regiones, sindicatos, organizaciones sociales y actores políticos que durante años participaron, cada uno con admirable vocación redistributiva, de la gran piñata gasífera nacional.
Hoy la discusión pública gira alrededor de los pasivos del viejo ciclo: quién pagará la factura, quién absorberá el ajuste y quién administrará la escasez. Pero mientras los deudos del gas siguen disputándose la herencia y agarrándose a piñas, una pregunta mucho más estratégica golpea discretamente la puerta: ¿qué ocurre si la minería se convierte en la nueva gran fuente de excedentes del país?
Aquí aparece un detalle menos glamoroso que el oro pero infinitamente más importante: los
impuestos. Porque incluso si el boom minero fuese real y sostenible –algo todavía sujeto a debate– surge inmediatamente una pregunta central: ¿cómo se distribuirá esta nueva renta? Y la respuesta preliminar no necesariamente tranquilizará a los administradores del viejo Estado gasífero.
El sistema tributario aplicado al sector minero boliviano es relativamente laxo. Dicho en castellano económico sencillo: el Estado captura una proporción limitada del excedente minero. En la época del gas, el Estado mordía más del 60% de la renta gasífera.
Si la nueva bonanza se consolida bajo las reglas actuales, buena parte del beneficio podría quedarse principalmente en manos de empresas, cooperativas, comercializadores y otros actores de la cadena extractiva; mientras el Estado observaría el espectáculo con entusiasmo patriótico pero con recaudación modesta.
Y aquí emerge la verdadera tensión estructural. ¿Es compatible un Estado grande, caro y acostumbrado a la renta del gas con una minería que tributa relativamente poco? La pregunta no pertenece ni a la izquierda ni a la derecha; pertenece a la aritmética.
Los huérfanos, deudos y sobrevivientes de la vieja economía gasífera –ministerios, gobiernos subnacionales, sindicatos, organizaciones corporativas, redes clientelares y múltiples consumidores históricos de renta– seguirán teniendo sed de recursos, redistribución y poder político.
Pero el nuevo sector emergente podría no generar, bajo las actuales reglas fiscales, suficiente flujo estatal para alimentar el tamaño del aparato heredado del auge gasífero. Tarde o temprano esta discusión llegará.
Y convendría enormemente que llegue en universidades, parlamentos, espacios técnicos y negociaciones institucionales, antes que mediante la metodología boliviana tradicional de resolver disputas económicas: bloqueos, carreteras tomadas y cursos intensivos de teoría fiscal aplicada sobre el asfalto.
Porque una cosa es ganarse nuevamente la lotería de los recursos naturales, pero otra muy distinta –y bastante más difícil– es aprender finalmente a administrar el premio sin convertirlo, 20 años después, en otro funeral nacional con café frío e ideológico incluido.
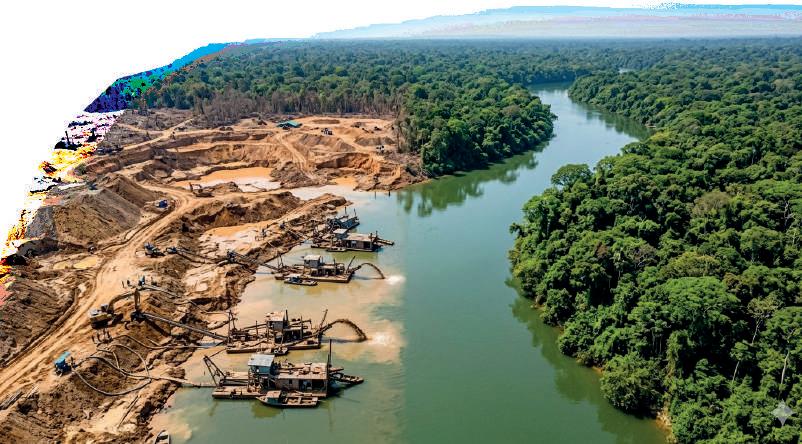
Rolando Kempff Bacigalupo
Licenciado en Economía de la UMSA, doctorado Ph.D. en relaciones internacionales de la Universidad del Salvador (Argentina), académico de número de la ABCE y presidente de la Federación de Empresarios Privados de La Paz.
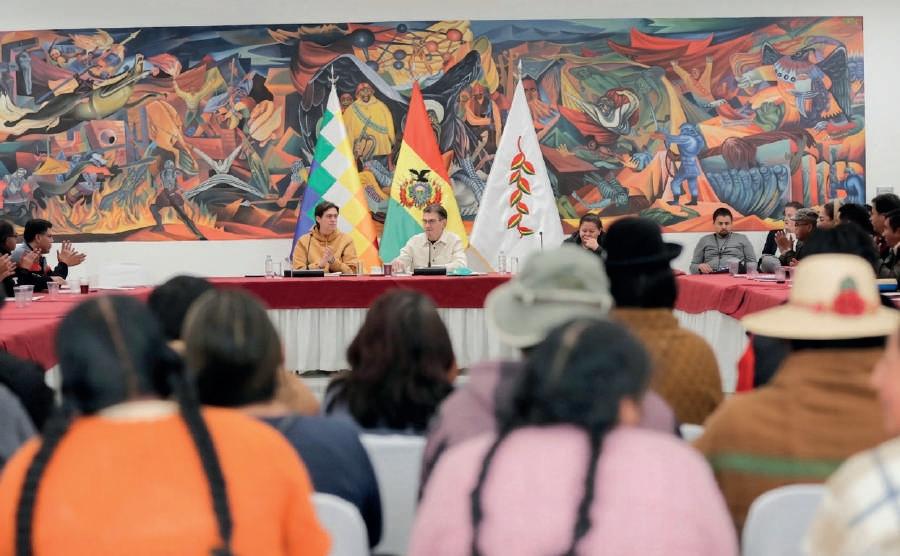
La ciudad de El Alto puede dejar de ser un foco de conflictos y convertirse en una ciudad de soluciones e inversión. El presidente Rodrigo Paz Pereira fue claro al afirmar que “en Bolivia está faltando diálogo y es momento de hablar con la verdad y de frente, dejando atrás los rumores. Nos reunimos con la COR de El Alto porque esta valiosa región merece un mejor destino y un mejor futuro; debemos dejar de ser percibidos como la ciudad del conflicto que ahuyenta las inversiones y entender que El Alto tiene que ser una ciudad de solución y no de problema”.
A mediados de este mes, en una reunión con dirigentes de la Central Obrera Regional (COR) de la urbe alteña, el presidente Paz planteó una alianza entre El Alto y Santa Cruz de la Sierra para promover el desarrollo de ambas regiones y del país.
“Yo creo que la mejor alianza es El Alto y Santa Cruz para hacer sociedad, una alianza de desarrollo donde ambos inviertan, porque ustedes realmente saben hacer negocios”, dijo Paz a los representantes alteños, añadiendo que quiere llevar gente de El Alto a Santa Cruz y viceversa, porque son dos regiones que crecen y tienen gran potencial para invertir.
d e l s
Todo lo que debes saber de seguros
Entender tu seguro es clave para estar mejor protegido. En CONSEGSA te asesoramos para que tomes decisiones claras, informadas y adecuadas a tus necesidades
Línea gratuita 24/7
800 17 2266
Es un suceso incierto que puede ocurrir y causar una pérdida, daño o perjuicio económico. Cuando ese riesgo está cubierto por una póliza, el seguro puede responder conforme a sus condiciones.
Es el hecho o evento previsto y cubierto por la póliza que, al ocurrir, puede dar lugar a una indemnización o prestación del seguro
Es la persona que contrata el seguro y asume el pago de la prima Puede contratarlo para protegerse a sí misma o para proteger a otra persona o bien
En seguros de bienes o patrimonio, es quien tiene interés sobre lo que se asegura; en seguros de personas, es quien está expuesto al riesgo cubierto.
Es la persona designada para recibir la indemnización, capital asegurado o prestación del seguro cuando corresponde según la póliza
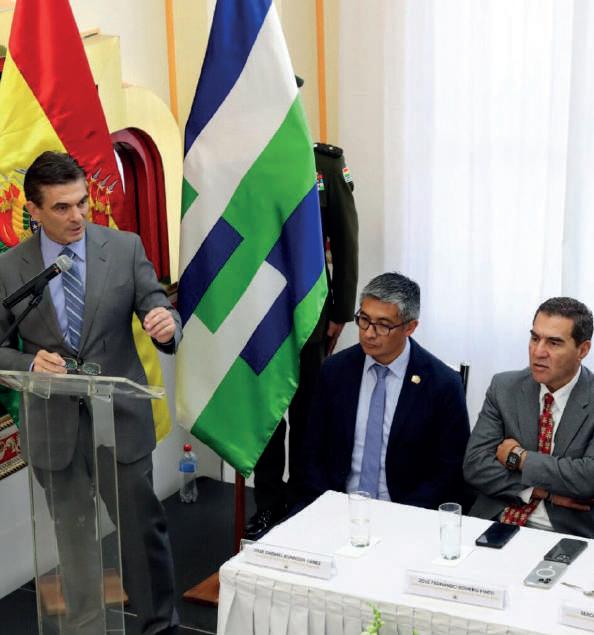
El presidente de Bolivia, Rodrigo Paz, durante un discurso
Sin embargo, esta visión estratégica puede fortalecerse aún más incorporando a la ciudad de La Paz como eje articulador de integración nacional. La Paz no solo concentra el principal centro político y financiero del país, sino que además posee un enorme potencial de desarrollo productivo en el norte amazónico paceño, especialmente en hidrocarburos, agricultura, ganadería sostenible y generación de bonos verdes vinculados a la conservación ambiental y al desarrollo sostenible.
Las ciudades de La Paz, El Alto y Santa Cruz conforman un corredor económico natural que puede dinamizar la economía boliviana. La complementariedad entre estas regiones representa una oportunidad histórica para construir un modelo de crecimiento basado en inversión, industria, logística, sostenibilidad y generación de empleo.
Pueden y deben trabajar juntas, no solo por el beneficio de sus regiones, sino también por el futuro económico, energético, industrial y productivo de Bolivia
La Paz puede convertirse en un nuevo polo energético y agroproductivo gracias al desarrollo del norte amazónico paceño y proyectos vinculados a hidrocarburos y preservación ambiental.
Debemos tener muy claro que Santa Cruz es el principal motor agroalimentario de Bolivia, concentrando gran parte de la producción nacional de soya, caña de azúcar, oleaginoso y maíz. Mientras tanto, El Alto alberga una de las mayores concentraciones manufactureras del país y demanda una importante variedad de insumos provenientes del oriente boliviano.
Por su parte, La Paz tiene el potencial de consolidarse como un puente estratégico entre occidente, amazonia y mercados internacionales, promoviendo inversiones sostenibles, turismo, servicios y nuevas oportunidades vinculadas a la economía verde.
Otro hecho que refuerza la complementariedad entre estas regiones es la facilitación de nexos para exportaciones de ultramar. Si Santa Cruz quiere exportar por el Pacífico, tiene en El Alto y La Paz un potencial centro de almacenaje y conexiones hacia puertos del Perú y Chile mediante transporte ferroviario y terrestre.
Por otra parte, si los productores de la región andina desean exportar hacia mercados vinculados al Atlántico, pueden apoyarse en la infraestructura logística, vial y fluvial del oriente boliviano y de la hidrovía Paraguay-Paraná, además de conexiones hacia puertos brasileños y argentinos.
La ciudad de El Alto cuenta con decenas de miles de unidades económicas entre micro, pequeñas, medianas y grandes empresas, distribuidas entre los sectores industrial, comercial y de servicios, consolidándose como uno de los principales polos productivos del país.
Otro factor que favorece esta alianza estratégica es que las tres regiones cuentan con economías complementarias. Santa Cruz se especializa en agroindustria; El Alto destaca por su fuerza manufacturera, especialmente en textiles, alimentos procesados, metalmecánica y madera; mientras que
Pablo Camacho, expresidente de la Cámara Nacional de Industrias, señaló que esta ciudad industrial manufacturera tiene proyección internacional y que la Cámara Departamental de Industrias de La Paz acompaña y fortalece su desarrollo productivo, remarcando que “su importancia es clave para el desarrollo nacional por su gravitación económica y política”.
Muchas empresas importantes instalaron sus plantas industriales en esta ciudad, entre ellas Laboratorios Vita, Soboce, PIL Andina, Embol, Lafar y El Ceibo, además de otras firmas manufactureras que contribuyen al empleo y al desarrollo regional.
En síntesis, La Paz, El Alto y Santa Cruz pueden y deben trabajar juntas, no solo por el beneficio de sus regiones, sino también por el futuro económico, energético, industrial y productivo de Bolivia.