LA PRIMERA REVISTA ESPECIALIZADA EN SEGUROS, FINANZAS Y TECNOLOGÍA DE BOLIVIA
MAYO 2026 AÑO 10 No. 104
DISTRIBUCIÓN GRATUITA
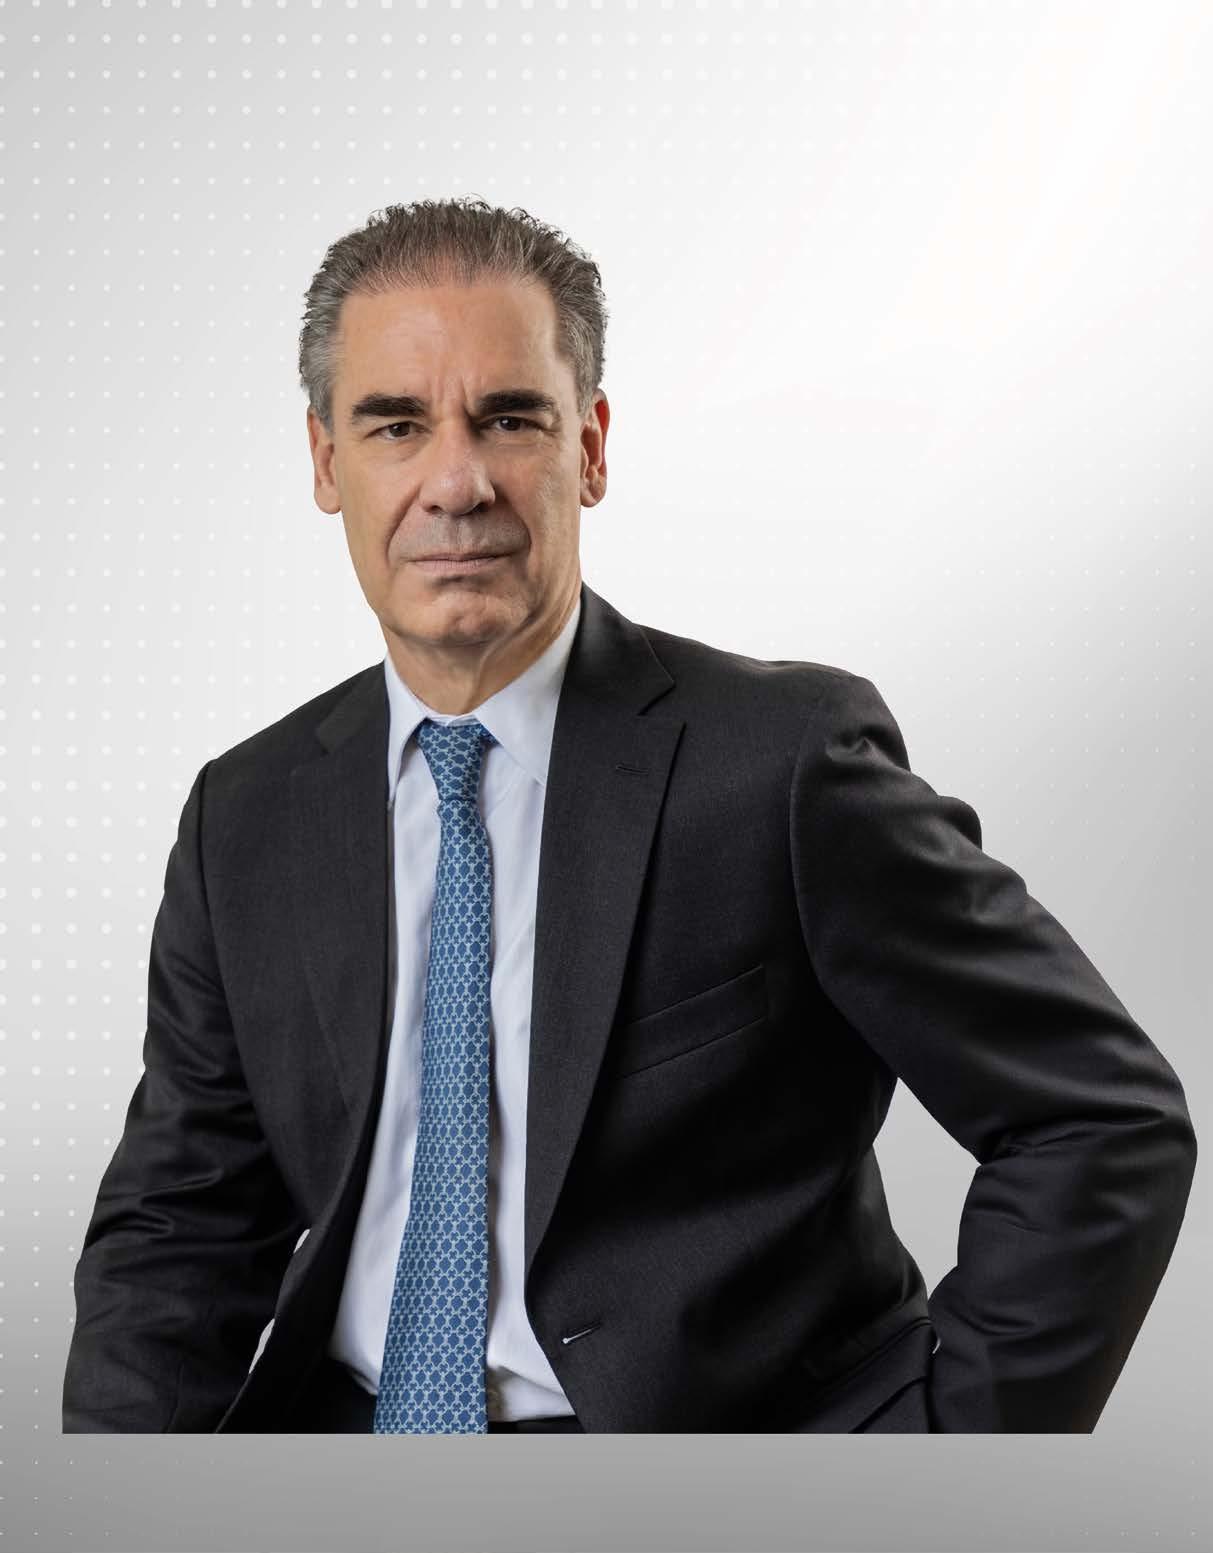
Laurent Bertaux, vicepresidente ejecutivo LBC

LA PRIMERA REVISTA ESPECIALIZADA EN SEGUROS, FINANZAS Y TECNOLOGÍA DE BOLIVIA
MAYO 2026 AÑO 10 No. 104
DISTRIBUCIÓN GRATUITA
Laurent Bertaux, vicepresidente ejecutivo LBC
En nuestra edición.
Día Mundial del Seguro: En Bolivia la historia del sector está escrita con la tinta de las experiencias de hombres y mujeres valiosos, como Julio Rivero y Carola Hidalgo.
Pág. 28
Llongueras, Sergio Suxo, Carolina Llobet
Editorial: Jorge Suxo, Pasqual
■ Consejo
■ Dirección General: Javier Berríos
Enoé Aliaga F.
Colaboradores: Alejandro Mac Lean, José M. Feijoo, Gustavo Jauregui, Gonzalo Chávez, Luis Cardozo, Rolando Kempff, Alejandra Ruiz, Jimena Sainz, Germán Molina, Daniela Murialdo, Ronald Nostas, Ibo Blazicevic ■ CONSER Media. Los artículos presentados en esta publicación, corresponden
Jimena Sainz ■ Editora: Ivone Juárez ■
La edición de mayo de Revista Y/O se viste de gala para celebrar un hito que define la historia financiera de nuestro país: los 80 años de La Boliviana Ciacruz (LBC). Fundada en 1946 bajo la visión audaz de Gonzalo Bedoya Herrera, LBC no solo nació como una de las primeras aseguradoras de Bolivia, sino que se erigió —a decir de sus ejecutivos— como la “Universidad del Seguro”.
Mayo es un mes cargado de fechas conmemorativas, y el 14 se conmemora el Día Mundial del Seguro, oportunidad que Y/O aprovecha para destacar que el rubro no es solo un mundo de pólizas, sino de personas que lo hacen posible. Por ello, presentamos las historias de vida de dos referentes excepcionales: Julio Rivero y Carola Hidalgo.
La trayectoria de Julio Rivero, actual director ejecutivo de la APS, es testimonio de rigor y vocación; mientras que la de Carola Hidalgo representa la sensibilidad y la estrategia.
Mayo también es el mes de las madres y rendimos homenaje a la maternidad a través de entrevistas con expertas, explorando el reto de proteger a quienes cuidan, analizando el valor de la madre como eje fundamental en el futuro de la niñez y la importancia de garantizarles seguridad financiera en una vida cada vez más longeva.
Bienvenidos a una edición que celebra la historia, el éxito y la protección de la vida.
Madres: el motor de resiliencia que transforma el futuro de la niñez 37
Liderazgo bilingüe: la arquitectura invisible del clima organizacional 39
Constitución Política del Estado: lueces y sombras en más de 100 días 42
La vida sin Dios… ¿más fácil y más feliz? 48 Aniversarios celebra que hacen historia 50
Es imperioso un nuevo sistema tributario en Bolivia 52
La falta de reformas estructurales amenaza la reactivación empresarial 56
El salto de Vita en sus 90 años: modernizar su planta y duplicar su producción 59
LLa seccion Monitoreo Internacional es realizada con información especializada en seguros monitoreada por Latinoinsurance.
En Perú impulsan más microseguros para pequeños emprendedores
a aseguradora Mapfre presentó en Perú el proyecto “A tu lado Mapfre”, una nueva gama de productos sencillos, con coberturas básicas pero suficientes para hacer frente a situaciones como enfermedad, accidente laboral, fallecimiento de un familiar, así como la protección del hogar y del pequeño negocio.
El proyecto se dio a conocer durante el Seminario Internacional de Microfinanzas Arequipa 2026, que se celebró en Perú.
En el encuentro participó Ernesto Zevallos, director de canales no tradicionales de Mapfre Perú, quien destacó que “la nueva gama de microseguros está diseñada para responder a las necesidades reales de los clientes, en su mayoría microemprendedores con ingresos modestos, pero integrados en la economía formal y con acceso a cuenta bancaria y medios de pago digitales”.
También estuvo presente en el evento Isabel Oriol, CEO de empatIA Technology, empresa que desarrolló un asistente de inteligencia artificial a través de WhatsApp que explica y aclara en tiempo real cualquier duda sobre los productos mediante vídeos tutoriales y un vocabulario adaptado a cada región.
Tomado de Mapfre
Paraguay: Plantean que por ley los seguros cubran reconstrucción mamaria
La lucha contra el cáncer de mama no termina con la eliminación del tumor. Para cientos de mujeres, el proceso de sanación física y psicológica queda truncado por los altos costos de la cirugía reconstructiva, un procedimiento que muchas empresas de medicina prepaga se niegan a cubrir.
Ante esta realidad, el diputado de Caaguazú, Paraguay, Miguel Del Puerto presentó un proyecto de ley que busca poner fin a lo que denomina una “laguna interpretativa” en la legislación vigente.
El objetivo de la propuesta es modificar los artículos 11 y 13 de la Ley N° 3331/2007, estableciendo de forma explícita que la rehabilitación integral de las pacientes con cáncer de mama debe incluir, por obligación, la cirugía de reconstrucción.
El proyecto plantea que la rehabilitación integral de pacientes con cáncer de mama deberá incluir la cirugía reconstructiva como consecuencia de una mastectomía oncológica.
De aprobarse la normativa, las entidades de medicina prepaga, así como el Ministerio de Salud, el Instituto de Previsión Social, el Hospital de Clínicas y las sanidades de las fuerzas públicas, estarán obligadas a incluir en sus planes:
■ Cirugía reconstructiva tras una mastectomía oncológica
■ Reconstrucción del pezón y la aréola
■ Provisión de prótesis y expansores tisulares
■ Salud versus estética
Tomado de ABC Color
La presidenta de la Comisión para el Mercado Financiero (CMF), Catherine Tornel, confirmó que el organismo está trabajando para impulsar el proyecto que busca modernizar el mercado de seguros que permanece en tramitación en el Congreso desde 2011, y cuya normativa general no ha tenido una modificación relevante desde su promulgación en 1931.
La también profesora del curso Regulación Financiera y Tópicos de Banca de la Universidad de los Andes participó en el conversatorio Simplificación regulatoria: oportunidades y riesgos.
En el evento Tornel confirmó que dentro de los planes de la CMF está el trabajo para impulsar la Supervisión Basada en Riesgos de las aseguradoras, también conocida como Solvencia II Chile.
“Yo soy muy optimista en la vida, así que también soy optimista con este proyecto y vamos a hacer todo lo que esté de nuestra parte como Comisión para el Mercado Financiero para que el ministro de Hacienda tome como prioridad ese proyecto, y que se pueda tramitar en el Congreso”, afirmó.
No obstante, eso no impide que el ente regulador pueda además revisar posibles espacios regulatorios, precisó Tornel.
“Habrá que ver las normativas específicas y esa es una decisión que se tomará en el ámbito del consejo, pero efectivamente siempre podemos revisar qué es lo que se puede hacer por la vía normativa”, concluyó.
(Tomado de G5 Noticias)
Finanzas ordenadas. Conflictos bajo control.
Administración clara.
¿Y si tu edificio o condominio estuviera realmente bien administrado?
Todo lo que debes saber de seguros
Entender tu seguro es crucial para una mejor protección. En CONSEGSA, te asesoramos para que tomes decisiones claras e informadas.
Línea gratuita 24/7
800 17 2266
Es una protección financiera que ayuda a enfrentar las consecuencias económicas de ciertos riesgos, como daños, pérdidas, accidentes o responsabilidades. Si ocurre un siniestro cubierto, la aseguradora responde de acuerdo con las condiciones establecidas en la póliza.
Es el precio que pagas por tu seguro. Puede cancelarse al contado o en cuotas, según lo acordado.
Es el documento donde se instrumenta el contrato de seguro y se detallan las condiciones del seguro: qué cubre, qué no cubre, cuánto se asegura, cuánto se paga, cuáles son los deducibles y qué hacer en caso de siniestro.
Es la parte del siniestro que queda a cargo del asegurado. Cuando existe deducible, la aseguradora paga la indemnización que corresponda después de descontar ese monto o porcentaje.
Es el límite máximo de cobertura de tu seguro. Este monto está indicado en tu póliza.
La compañía registró un crecimiento sostenido, pasando de menos de $us 100 millones en primas antes de la pandemia, a más de $us 243 millones en 2025. Consolida su liderazgo en bancaseguros, seguros masivos, seguros para pequeñas y grandes empresas.
Redacción REVISTA Y/O
La Boliviana Ciacruz Seguros (LBC) celebra 80 años de trayectoria consolidándose como el grupo asegurador líder en Bolivia. Con más de 2,6 millones de clientes, la compañía ha construido una historia basada en solidez, confianza, innovación y compromiso con el desarrollo del país.
Una historia del seguro en Bolivia
La historia de LBC se remonta a 1946, con el nacimiento de La Compañía Boliviana de Seguros S.A., la primera aseguradora del país. Guiada por principios de integridad, solidez técnica y un firme compromiso con el país, la compañía abrió el camino para el desarrollo del mercado asegurador boliviano.
Posteriormente, bajo la visión y liderazgo de Gonzalo Bedoya Herrera, se sentaron las bases de un nuevo estándar para la industria, dando origen al denominado “paradigma de los seguros”, que transformó el sector en Bolivia.
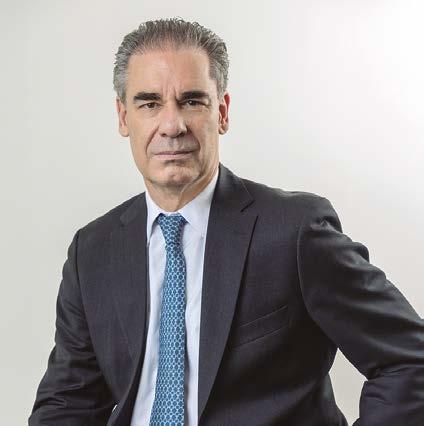
Laurent Bertaux vicepresidente ejecutivo de LBC Seguros
Bajo la visión y liderazgo de Gonzalo Bedoya Herrera, se sentaron las bases de un nuevo estándar para la industria, dando origen al denominado ‘paradigma de los seguros’
Entre los principales hitos de esta evolución se destacan el nacimiento de La Compañía Boliviana de Seguros S.A. en 1946; la fundación de La Continental de Seguros y Reaseguros S.A. en 1975; la fusión de ambas compañías en 1989 para conformar La Boliviana de Seguros y Reaseguros S.A.; y la posterior fusión con la Compañía de Seguros y Reaseguros Santa Cruz (Ciacruz) S.A., consolidando su presencia
en el oriente del país y dando origen a La Boliviana Ciacruz de Seguros y Reaseguros S.A. En 1999, a raíz de la Ley de Seguros 1883, la compañía dividió su operación en dos empresas: La Boliviana Ciacruz de Seguros y Reaseguros S.A. y La Boliviana Ciacruz Seguros Personales S.A. En el año 2000, inició una etapa de fortalecimiento internacional al asociarse con Zurich Financial Services, el tercer grupo asegurador del mundo, incorporando estándares globales a su gestión. Más adelante, en 2011, reafirmó su identidad nacional mediante la recompra del paquete accionario de Zurich, marcando el retorno a una gestión de capital mayoritariamente boliviano.
Continúa en la página 10
Se fundó La Continental de Seguros y Reaseguros compañía que posteriormente sería parte fundamental en la consolidación del grupo
Nació La Compañía Boliviana de Seguros dando inicio a una trayectoria institucional que marcaría el inicio del desarrollo del mercado asegurador boliviano.
Ambas compañías se fusionaron para conformar a
La Boliviana de Seguros y Reaseguros
1983
1975 1989
Los principales accionistas de La Continental de Seguros y Reaseguros adquirieron el paquete accionario de La Compañía Boliviana de Seguros
Crecimiento, solidez y respaldo
En la última década, La Boliviana Ciacruz ha registrado un crecimiento sostenido, pasando de menos de $us 100 millones en primas antes de la pandemia, a más de $us 243 millones en 2025, consolidando así su liderazgo en bancaseguros, seguros masivos, seguros para pequeñas y grandes empresas.
La compañía gestiona alrededor de 30.000 reclamos al año, con atención 24/7 a través de canales digitales y acompañamiento personalizado. Para LBC, cada reclamo representa una oportunidad para demostrar que la confianza de sus asegurados se traduce en una respuesta con-
creta, oportuna y humana en los momentos más importantes.
“La solvencia no es solo financiera. Una compañía de seguros se valida cuando materializa sus compromisos en los momentos de mayor dificultad”, afirmó Laurent Bertaux, vicepresidente ejecutivo de LBC.
Asimismo, tiene un importante vínculo con mercados internacionales de reaseguro en América y Europa, que respaldan su capacidad técnica y su gestión de riesgos.
En LBC, las personas son el centro de todo lo que hacemos: nuestros clientes, pero también nuestros colaboradores. Creemos que el talento no es simplemente un recurso, sino la fuerza que
Con Ley de Seguros 1883, La Boliviana Ciacruz dividió su operación en dos empresas: La Boliviana Ciacruz de Seguros y Reaseguros y La Boliviana Ciacruz Seguros Personales
La Boliviana de Seguros y Reaseguros se fusionó con la Compañía de Seguros y Reaseguros Santa Cruz dando origen a La Boliviana Ciacruz de Seguros y Reaseguros
impulsa nuestra evolución, nuestra capacidad de innovar y nuestra permanencia en el tiempo. Por eso, nuestro principal activo son las personas: ellas dan vida a la compañía y sostienen el futuro que seguimos construyendo”, señala Laurent Bertaux.
Dentro del sector, la compañía ha consolidado un rol formador; es reconocida como la “Universidad del seguro”, por su aporte a la formación de profesionales que hoy lideran la industria aseguradora nacional.
Innovación e inclusión
La Boliviana Ciacruz proyecta su crecimiento sobre una estrategia basada en innovación, inclusión y cercanía con el cliente. La compañía impulsa una transformación digital orientada a simplificar el acceso al seguro, mejorar la experiencia del asegurado y responder a las necesidades de nuevas generaciones de clientes que demandan soluciones simples, accesibles y disponibles en canales digitales.
LBC impulsa, desde hace más de 25 años, el desarrollo de seguros masivos, microseguros y seguros inclusivos, con coberturas accesibles, flexibles y adaptadas a las necesidades reales de personas, familias, emprendedores y comunidades tradicionalmente desprotegidas. “Nos enfocamos en generar soluciones que permitan ampliar el acceso al seguro, con productos simples, accesibles y adecuados a la realidad de cada segmento”, señaló Bertaux.
Marcando el rumbo
Bajo el concepto “Marcando el rumbo”, La Boliviana Ciacruz proyecta esta nueva etapa con una mi-
La compañía inició una etapa de gran relevancia al asociarse con Zurich Financial Services en calidad de socio activo, incorporando estándares.
rada de largo plazo: mantener el liderazgo, crecer con solvencia, innovar con propósito y ampliar la protección hacia sectores que aún permanecen fuera del sistema asegurador tradicional. Para la compañía, cumplir 80 años no representa únicamente una conmemoración histórica, sino la oportunidad de reafirmar su compromiso con una Bolivia más protegida, resiliente y consciente del valor de la prevención.
Esta visión se sostiene en una convicción central: “personas protegiendo personas”, una forma de entender el seguro desde la cercanía y el compromiso con sus colaboradores y clientes.
Esta apuesta por el futuro también se refleja en inversiones concretas en Bolivia. La Boliviana Ciacruz viene fortaleciendo su infraestructura con la remodelación y ampliación de sus edificios en La Paz y Santa Cruz, al mismo tiempo que avanza en la transformación de sus sistemas hacia tecnología de clase mundial. Estas acciones consolidan su capacidad de respuesta, elevan sus estándares de servicio y reafirman su compromiso de seguir creciendo junto al país.
Con una estrategia que combina experiencia, solvencia, tecnología, talento humano y responsabilidad social, La Boliviana Ciacruz reafirma su propósito de seguir liderando la evolución del seguro en Bolivia, fortaleciendo la confianza de sus asegurados y aportando a la continuidad de las familias, los emprendimientos y las empresas bolivianas. Para LBC, sus ocho décadas no son un punto de llegada, sino un punto de partida para seguir diseñando la Bolivia que soñamos todos.
LAlejandro Mac Lean CEO de BISA Seguros
a industria aseguradora boliviana llega al Día Mundial del Seguro en un momento particularmente relevante, marcado por una convergencia de factores que abren una ventana clara de crecimiento.
Se observa un entorno institucional más predecible, señales de reactivación de la inversión y una aceleración tecnológica que está redefiniendo el sector. Este contexto permite pasar de una lógica de resistencia a una de expansión.
El sector goza de una gran fortaleza que se mantiene en el tiempo: su solidez. Es una industria que ha mantenido disciplina técnica, cumplimiento regulatorio y respaldo internacional, incluso en es-
cenarios complejos. Esa estabilidad constituye una base confiable para proyectar crecimiento sostenido. Ha sabido encontrar su fortaleza en el bajo nivel de penetración de la cultura de la prevención en el país (una debilidad) ampliando el alcance del seguro. En Bolivia ese bajo nivel de penetración se concentra especialmente en segmentos donde la necesidad de protección es alta pero el acceso es limitado. Personas, familias y microempresas continúan desprotegidas, no por falta de demanda, sino por barreras de acceso, cercanía y adecuación de productos. Ahí se concentra el mayor potencial del sector.
Continúa en la página 14
La consolidación del sector es un proceso sostenido y ordenado, basado en una regulación prudencial, especialización técnica y enfoque en grandes riesgos vinculados a sectores clave como energía, minería, transporte y agroindustria.
Esto ha permitido construir un mercado sólido y confiable. Sin embargo, el crecimiento ha estado principalmente ligado a estos sectores, sin una expansión equivalente hacia el resto de la economía. Se ha desarrollado profundidad, pero aún queda espacio para ampliar la base.
En ese contexto, el principal desafío del rubro es incorporar el seguro a la vida cotidiana. Posicionarlo como una herramienta accesible y relevante para todos, más allá de grandes operaciones, sigue siendo una tarea clave. Reducir la brecha entre el valor que el seguro ofrece y la percepción de la sociedad es fundamental para su desarrollo.
Las aseguradoras desempeñan un rol clave en la estabilidad del sistema, aportando solvencia, disciplina técnica y gestión prudente del riesgo, fundamental en la confianza en el sector
tura económica y social del país. Históricamente ha estado asociado a grandes inversiones, más que al uso cotidiano, lo cual responde a una cultura donde la planificación de largo plazo y la prevención aún están en proceso de consolidación.
En ese entendido, el mercado ha evolucionado de manera dual: con alta sofisticación técnica en grandes riesgos, pero con menor presencia en la vida diaria de las personas.
Sin embargo, hoy se está produciendo un cambio relevante: avanzar hacia un seguro más cercano, simple y alineado con las necesidades reales del ciudadano, integrándose progresivamente como una herramienta cotidiana de protección.
Así, destaca el crecimiento de los seguros vinculados a salud y soluciones más personalizadas. Se observa una transición hacia modelos que no solo cubren eventos, sino que integran prevención y bienestar.
También se evidencia una mayor segmentación de productos, adaptados a distintos perfiles de clientes. Este dinamismo responde a una mayor conciencia del riesgo y a expectativas más exigentes por parte de los usuarios, que valoran experiencia, cercanía y servicios complementarios.
La tecnología ha sido un habilitador clave, permitiendo simplificar procesos y mejorar significativamente la experiencia del cliente.
Informalidad: desafío-oportunidad
En esta radiografía del seguro no se puede soslayar que Bolivia es un país con una economía predominantemente informal, que si bien presenta desafíos —como la dificultad para medir riesgos o utilizar canales tradicionales— también representa la mayor oportunidad de crecimiento para la industria.
Existe un amplio segmento de la población expuesto a riesgos sin cobertura. Esto invita a innovar y desarrollar modelos más flexibles y accesibles.
El enfoque debe ser claro: adaptar el seguro a las realidades del cliente. La simplicidad, la accesibilidad y la masificación no son solo ventajas competitivas, sino condiciones necesarias para expandir el sector.
Evolución dual y transición
El seguro en Bolivia refleja en gran medida la estruc-
En ese contexto, el desarrollo del sector pasa por productos más simples, accesibles y escalables. Los seguros masivos digitales serán clave para reducir costos y eliminar barreras de acceso.
Así se abre un amplio espacio para seguros de vida, salud, accidentes, vivienda y automotores en versiones simplificadas, así como coberturas emergentes como riesgos climáticos y cibernéticos.
Tan importante como el producto es su distribución. La integración con canales masivos — especialmente el sistema financiero— será determinante para alcanzar escala.
En este camino recorrido por la industria del seguro, las aseguradoras han desempeñado un rol clave en la estabilidad del sistema, aportando solvencia, disciplina técnica y gestión prudente del riesgo. Esto ha sido fundamental para consolidar la confianza en el sector.
El desafío actual es evolucionar hacia un rol más activo en la expansión del mercado. Esto implica impulsar inclusión, fortalecer la educación financiera y acelerar la transformación digital.
El objetivo es claro: crecer hacia nuevos segmentos manteniendo sostenibilidad, innovar con responsabilidad y ampliar el mercado de manera ordenada. En esta nueva conmemoración del Día Mundial del Seguro es importante destacar que la industria aseguradora boliviana tiene una oportunidad concreta de transformación. La combinación de inversión, tecnología e inclusión puede ampliar significativamente su alcance.
Es posible proyectar un crecimiento importante en la penetración del seguro si el sector avanza de manera coordinada, con modernización regulatoria y enfoque en el cliente.
En este proceso, el seguro puede consolidarse como un pilar de estabilidad económica y social, especialmente frente a riesgos crecientes como el cambio climático y la ciberseguridad.
Es posible proyectar un crecimiento importante en la penetración del seguro si el sector avanza de manera coordinada, con modernización regulatoria y enfoque en el cliente
EJosé M. Feijoo C.
Administrador de reclamos de siniestros en Bisa Seguros y Reaseguros S.A
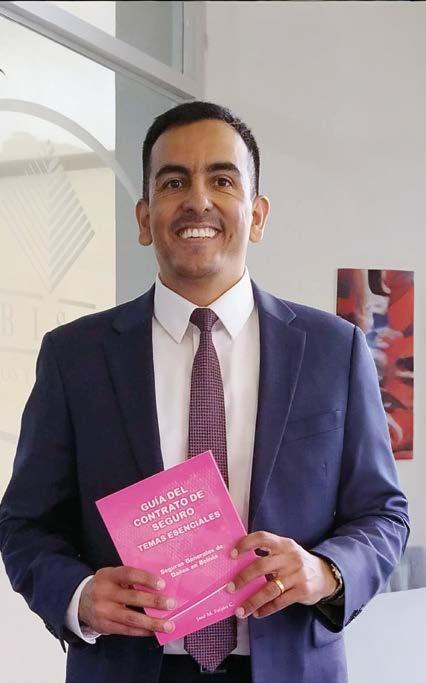
l Derecho de seguros no es simplemente una rama especializada del Derecho, sino que constituye, en esencia, una piedra angular en la economía contemporánea y en la gestión estratégica de riesgos en el Estado Plurinacional de Bolivia.
En un entorno globalizado, dinámico y volátil, la capacidad de transferir y transformar el riesgo para proteger el patrimonio no es un lujo, sino una necesidad imperativa para la supervivencia de las unidades productivas y la estabilidad de las familias. En ese contexto, el libro la Guía del contrato de seguro, temas esenciales, seguros generales de daños en Bolivia, se concibe como una res-
puesta técnica y social a la urgencia de contar con literatura jurídica actualizada, accesible y rigurosa sobre esta materia en el contexto nacional.
La obra ha sido diseñada para servir a un amplio espectro de lectores, desde estudiantes de Derecho que se asoman por primera vez a la complejidad de la técnica aseguradora, pasando por abogados litigantes y funcionarios de entidades aseguradoras, hasta intermediarios, auxiliares, peritos y asesores de seguros.
Su objetivo primordial es ofrecer una herramienta de consulta práctica que introduzca al lector en los principios esenciales y las características de los Seguros Generales, enfocándose con precisión en la legislación boliviana vigente, prin-
cipalmente el Código de Comercio y la Ley 1883 de Seguros, junto a sus decretos reglamentarios.
Un recorrido desde la génesis hasta la praxis jurídica
La obra propone un viaje intelectual que comienza desde una perspectiva histórica necesaria. No se puede comprender la naturaleza del seguro en Bolivia sin establecer los antecedentes del contrato a nivel global, analizando cómo la necesidad humana de protección frente al azar evolucionó desde las instituciones marítimas antiguas y el préstamo a la gruesa ventura, hasta convertirse en la industria sofisticada que conocemos hoy.
El libro detalla esta evolución específica aterrizando en los antecedentes histórico–normativos nacionales, desglosando las bases jurídicas que sostienen la actividad, la clasificación detallada de los diversos ramos y las modalidades vigentes conforme al ordenamiento jurídico Boliviano.
El corazón de esta investigación reside en el análisis exhaustivo del Contrato de Seguro. Se exploran con detenimiento sus elementos esenciales: el consentimiento, el objeto, el riesgo y la prima. Fundamentalmente, se analizan las características que lo definen como un contrato consensual, bilateral, oneroso, aleatorio y de ejecución sucesiva.
Pero más allá de la teoría, el texto se sumerge en los principios fundamentales que rigen la actividad, como el principio de máxima buena fe (uberrimae fidei), el interés asegurable, el principio indemnizatorio y la subrogación, elementos que constituyen la columna vertebral de cualquier interpretación técnica y jurídica en caso de siniestro.
Regulación, intermediación y resolución de conflictos
La complejidad del mercado asegurador exige que esta obra no se limite al análisis del contrato per se. Por ello, se complementa con una revisión técnica de los aspectos más relevantes en el rol de los intermediarios y los auxiliares de seguros, quienes son los engranajes que permiten el funcionamiento transparente del sistema.
Asimismo, conscientes de que la seguridad jurídica se pone a prueba en el momento de la controversia, el libro detalla con precisión los medios de resolución de conflictos disponibles en el país. Se examina el arbitraje y la conciliación como vías alternativas, y se profundiza en el proceso administrativo ante la Autoridad de Fiscalización y Control de Pensiones y Seguros (APS).
Este apartado es de vital importancia, pues dota al lector del conocimiento práctico necesario para navegar con solvencia el entramado jurídico relacionado, bajo los principios de equidad, celeridad y seguridad jurídica para la protección efectiva a los asegurados.
Un hito en la literatura jurídica regional
El trabajo académico tiene el orgullo de nacer en el sur del país como una contribución inédita. En casi 122 años de regulación del seguro en Bolivia, el foro tarijeño de la abogacía no había contado con una obra dedicada íntegramente a esta materia y, a nivel nacional, se sitúa como una de las pocas publicaciones especializadas al respecto.
En consecuencia, y en línea con el propósito social antes expuesto, esta iniciativa ve la luz gracias al apoyo fundamental de BISA Seguros y Reaseguros S.A. Mediante este respaldo institucional, la obra está siendo entregada a diversas casas de estudios superiores e instituciones de interés estratégico, con el fin de dotarlas de un material de consulta sólido.
El objetivo es coadyuvar a la difusión de la materia en los espacios académicos donde se forman nuestros futuros líderes, abogados y emprendedores, brindándoles las herramientas necesarias para comprender y aplicar el derecho de seguros en beneficio del desarrollo nacional.
La función social del seguro: una deuda pendiente
Esta obra nace de una profunda preocupación por la realidad social. Esperamos que este trabajo no solo resuelva cuestiones cotidianas sobre la interpretación de pólizas, sino que también fomente una mayor conciencia sobre el impacto positivo que el seguro privado tiene en el tejido social.
En Bolivia, la falta de difusión académica es una de las principales causas del desconocimiento generalizado sobre los alcances y beneficios de esta herramienta legal. Es una realidad dolorosa observar cómo muchos ciudadanos dejan su patrimonio totalmente desprotegido, ignorando el potencial del seguro como mecanismo para combatir la pobreza, proteger el ahorro y garantizar la resiliencia económica a largo plazo.
Esperamos que este trabajo no solo resuelva cuestiones cotidianas sobre la interpretación de pólizas, sino que fomente una mayor consciencia sobre el seguro
Esta necesidad de conocimiento se hace aún más evidente en un país donde el desempleo y el
trabajo informal son predominantes, dejando a un gran sector de la población fuera de la cobertura de la seguridad social tradicional. La vulnerabilidad económica ante eventos súbitos es alarmante, particularmente en regiones como Tarija, donde el desarrollo de esta materia es incipiente en comparación con el eje central. En Tarija, la ausencia de una cultura del seguro sólida se traduce en pérdidas económicas significativas que comprometen la estabilidad regional y el futuro de los nuevos emprendimientos.
Hacia una nueva cultura académica y profesional
Por todo lo expuesto, es imperativo que nuestras universidades integren con mayor vigor el estudio de los seguros en sus mallas curriculares de pregrado y postgrado. No podemos formar profesionales que desconozcan una industria vital para la resiliencia económica nacional y la protección del ciudadano.
Esta obra es, por tanto, una invitación al estudio, a la reflexión y a la actualización constante. Es una herramienta indispensable que dota al lector del conocimiento teórico y práctico necesario para transformar la realidad aseguradora boliviana.
Al cerrar las páginas del texto, el lector no solo habrá comprendido la norma, sino que habrá adquirido la visión necesaria para valorar el seguro como el guardián del esfuerzo humano y el motor de la previsión social en nuestra amada Bolivia.
Gustavo Jáuregui Gonzáles
Viceministro de Políticas de Industrialización
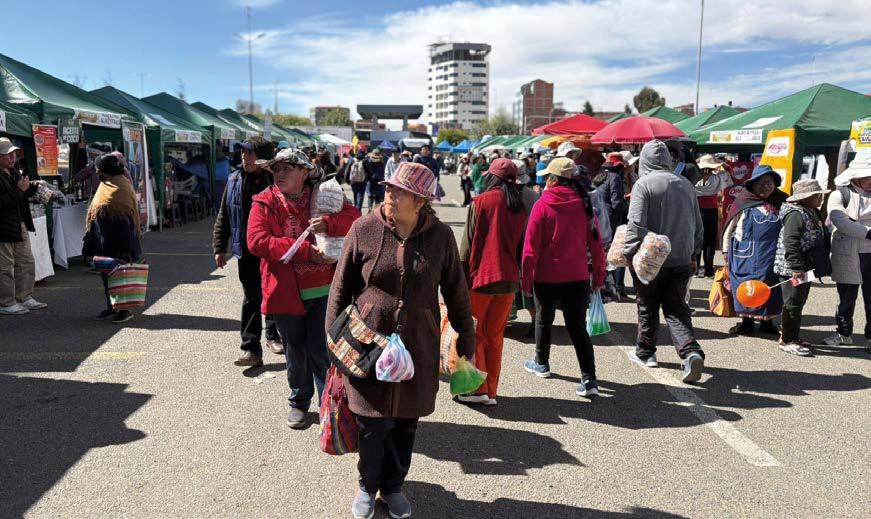
Bolivia enfrenta hoy un punto de inflexión, con una coyuntura económica delicada, con frecuentes tensiones sociales, donde la desconfianza y la fragmentación parecen imponerse en la vida cotidiana; por lo que es necesario volver a lo esencial. Lo que está en juego es algo más profundo: “el alma misma de nuestra convivencia como nación”.
Por ello, hoy más que nunca, resulta imprescindible que cada boliviano reencuentre en su vida diaria los principios y valores que históricamente han sostenido a las sociedades fuertes: “Dios, la familia y la patria”.
Dios, entendido no solo desde una perspectiva religiosa, sino como fuente de sentido, de ética y de trascendencia, nos recuerda que nuestras acciones deben estar guiadas por el bien, la justicia y la responsabilidad. “Una sociedad que pierde su referencia moral pierde también su rumbo”.
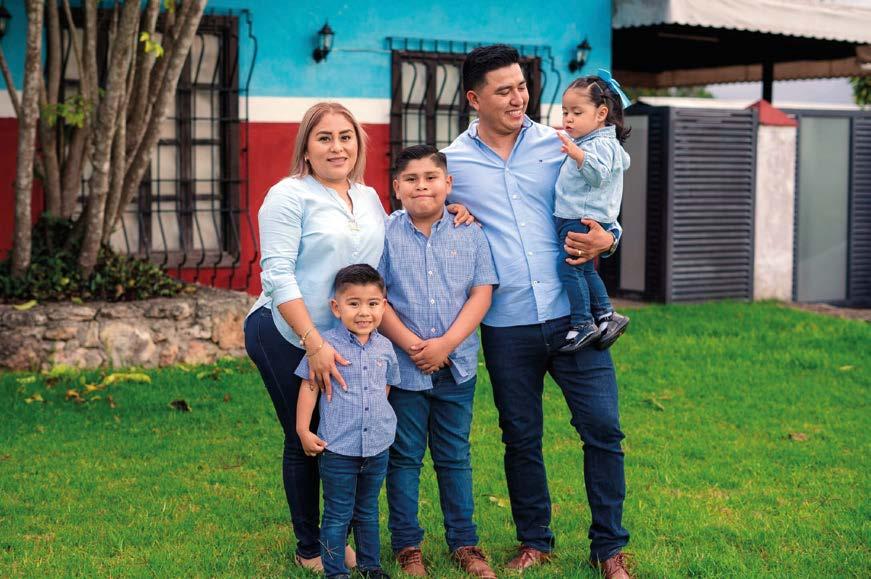
La familia, como núcleo fundamental de la sociedad, es el primer espacio donde se conciben los principios y aprenden los valores, donde se forma el carácter y donde se construye el sentido de pertenencia. Sin familias sólidas, no puede haber una nación cohesionada. Fortalecerla no es un discurso conservador, es una necesidad estructural para cualquier proceso de desarrollo.
Y la patria, ese concepto que muchas veces se invoca, pero pocas veces se vive en lo cotidiano, debe dejar de ser un símbolo abstracto para convertirse en un compromiso activo. La patria se construye en el respeto al otro, en el cumplimiento de nuestras responsabilidades, en mirar lo colectivo más allá de lo personal, en el trabajo honesto y en la vocación de servicio.
Sin embargo, hay un desafío urgente que atraviesa estos tres pilares: “la reconstrucción de la confianza entre bolivianos”.
Hoy vivimos en un contexto donde la sospecha ha reemplazado al respeto, donde la confrontación ha desplazado al diálogo y donde las diferencias, en lugar de enriquecernos, nos dividen. “Ningún país puede avanzar si sus ciudadanos no confían entre sí”.
Si logramos reencontrarnos con estos valores y reconstruir la confianza entre nosotros, Bolivia podrá encaminarse hacia una etapa de verdadera cohesión, desarrollo y dignidad
Recuperar esa confianza no es tarea exclusiva del Estado ni de las instituciones. Es, ante todo, una responsabilidad individual y colectiva. Empieza en lo cotidiano, en la palabra cumplida, en el trato digno, en la honestidad en cada acto, por pequeño que parezca.
Necesitamos volver a creer en nosotros mismos como sociedad. Vol-
ver a sentir orgullo de ser bolivianos, no desde un nacionalismo vacío, sino desde la convicción de que tenemos la capacidad de reconstruir, de mejorar y de proyectar un futuro mejor para nuestra patria.
El espíritu patriota no se debe limitar a fechas cívicas, actos protocolares o discursos oficiales, debe manifestarse en el compromiso diario de cada ciudadano: en el profesional que ejerce con ética, en el trabajador que cumple con responsabilidad, en el servidor público que actúa con transparencia, en el joven que decide aportar en lugar de resignarse y en el ciudadano que, más allá de demandar de sus gobernantes, es partícipe activo del desarrollo del país.
“Bolivia no se va a reconstruir únicamente desde grandes reformas o decisiones políticas de sus gobernantes, se va a reconstruir desde millones de decisiones individuales alineadas con principios sólidos”.
Dios, familia y patria no son consignas políticas; hoy más que nunca, son una guía para el obrar de cada uno de los bolivianos. Si logramos reencontrarnos con estos valores y reconstruir la confianza entre nosotros, Bolivia, además de superar sus desafíos actuales, podrá encaminarse hacia una etapa de verdadera cohesión, desarrollo y dignidad.
“La reconstrucción de nuestra patria empieza en cada uno de nosotros”.
CGonzalo Chávez Economista
orresponde reconocer que el documento elaborado por el Growth Lab de Harvard University constituye uno de los esfuerzos analíticos más rigurosos y técnicamente sólidos sobre la crisis boliviana en los últimos años.
La calidad de la evidencia presentada, la sistematización de datos y la consistencia metodológica elevan sustancialmente el nivel del debate público. Asimismo, su capacidad para situar la trayectoria boliviana en perspectiva comparada con América Latina y otras economías emergentes aporta un valor incuestionable –al permitir identificar rezagos de productividad, distorsiones fiscales y debilidades institucionales acumuladas–.
En tiempos dominados por la polarización y la retórica, resulta especialmente valioso que un estudio de esta naturaleza restituya la centralidad de la evidencia empírica y del análisis técnico como base para la política pública.
Las limitaciones del documento
Sin embargo, precisamente por la ambición del documento, también resultan visibles algunas limitaciones relevantes. La principal de ellas es una lectura todavía excesivamente concentrada en la macroeconomía tradicional y en los sectores exportadores clásicos, dejando insuficientemente desarrollados componentes decisivos de la estructura económica boliviana contemporánea.
Bolivia no es únicamente minería, hidrocarburos, agroindustria o turismo potencial; Bolivia es también comercio urbano y rural, servicios de baja y mediana escala, transporte, logística fragmentada, autoempleo, redes familiares de producción y una vasta economía popular que organiza buena parte del empleo, del ingreso cotidiano y de la circulación de bienes.
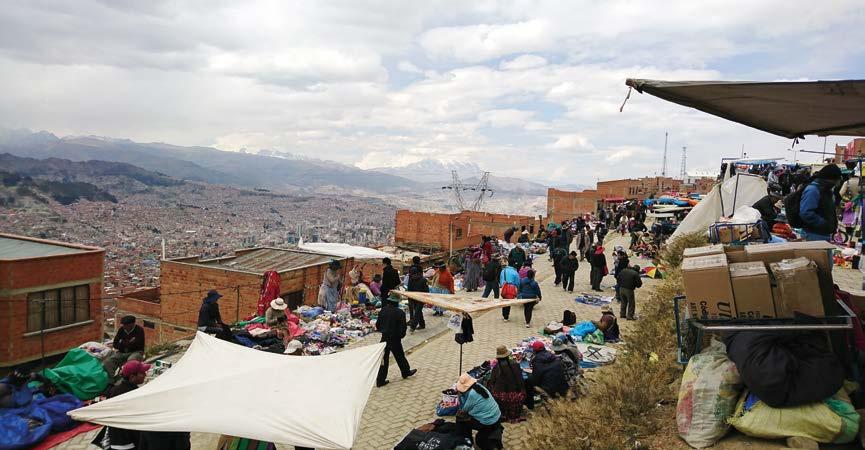
La omisión relativa de este universo productivo no es menor. En países donde la informalidad supera ampliamente los estándares regionales, la economía popular no constituye un residuo marginal del sistema, sino uno de sus núcleos funcionales. Allí operan mercados laborales flexibles, cadenas de abastecimiento, mecanismos de crédito no bancario, sistemas propios de distribución y formas adaptativas de supervivencia económica que explican gran parte de la resiliencia social boliviana.
Un programa de reformas que no comprenda esa racionalidad corre el riesgo de diseñar políticas formalmente impecables, pero materialmente desconectadas del país realmente existente.
Algo similar ocurre con el comercio. El comercio mayorista y minorista, legal e informal, interno y transfronterizo, representa uno de los principales motores de movilidad económica en Bolivia. No se trata solo de intermediación, sino de un complejo sistema de coordinación territorial, arbitraje de precios, integración regional y absorción de mano de obra. Ignorar su centralidad conduce a subestimar cómo circulan bienes, cómo se forman precios, cómo se amortiguan crisis de empleo y cómo millones de hogares construyen ingresos en ausencia de sectores modernos dinámicos.
Un programa de reformas que no comprenda la economía popular o informal corre el riesgo de diseñar políticas materialmente desconectadas del país
Asimismo, el documento dedica atención limitada a sectores emergentes que podrían redefinir la matriz productiva nacional: servicios modernos exportables, economía
digital, tercerización profesional, software, industrias creativas, educación transnacional, salud especializada y plataformas logísticas regionales. Estos ámbitos exigen menos dependencia de recursos naturales y más acumulación de conocimiento, precisamente la transición estratégica que Bolivia necesita en el siglo XXI.
La trampa estado-mercado y el agujero educativo
Una de las debilidades más importantes del documento del Growth Lab es que organiza parte de su narrativa alrededor de una dicotomía conceptualmente limitada: Bolivia estaría en crisis porque el Estado desplazó al mercado, y la solución consistiría en devolver mayor protagonismo a la inversión privada. Esa lectura, aunque elegante en su formulación, confunde el síntoma con la enfermedad. El problema boliviano no radica esencialmente en el tamaño del Estado, sino en la persistencia de un patrón histórico de acumulación basado en la extracción de recursos naturales.
Durante casi dos siglos, con administraciones privadas, mixtas o estatales, el país ha dependido de rentas provenientes de la plata, el estaño, el gas o, ahora, el litio. Cambiaron los administradores, pero no cambió la estructura profunda. El resultado recurrente ha sido conocido: volatilidad macroeconómica, captura política de excedentes, escasos encadenamientos productivos y baja diversificación.
En ese sentido, varias propuestas del informe, especialmente las vinculadas a hidrocarburos, minería, litio y agroindustria, pueden interpretarse como una modernización del mismo modelo, no
necesariamente como una superación del mismo. Es decir, se plantea volver a explotar lo de siempre, aunque con mejores reglas, mayor eficiencia y marcos regulatorios más sofisticados.
Todo ello puede ser útil e incluso necesario en el corto plazo, pero no equivale a una transformación estructural. El verdadero giro estratégico no debería ser simplemente del Estado al mercado, sino del extractivismo hacia una economía basada en conocimiento, innovación, servicios modernos, tecnología y capital humano avanzado.
La segunda omisión, probablemente más grave, es el tratamiento marginal de la educación y del capital humano. Resulta difícil imaginar una transición productiva sin personas capaces de diseñarla, ejecutarla y sostenerla. Sin embargo, en un documento extenso y técnicamente ambicioso, la educación aparece casi como nota al pie.
Esto es especialmente preocupante en un país donde los indicadores de aprendizaje son débiles, la informalidad laboral supera ampliamente a la formalidad y buena vparte del sistema universitario mantiene una relación precaria con la investigación aplicada y con las necesidades reales del aparato productivo.
Toda reforma económica presupone capacidades técnicas. ¿Quién negociará contratos complejos en minería o energía? ¿Quién dirigirá agencias modernas de promoción de inversiones? ¿Quién desarrollará ecosistemas digitales competitivos? ¿Quién implementará políticas regulatorias sofisticadas? Sin una masa crítica de profesionales bien formados, técnicos especializados, gestores públicos modernos e investigadores conectados con la realidad productiva, cualquier plan corre el riesgo de convertirse en literatura económica de buena calidad, pero de baja ejecutabilidad.
Por ello, una estrategia seria para Bolivia debería colocar la educación en el centro y no en la periferia: formación docente de excelencia, reforma curricular orientada a matemáticas, ciencias y pensamiento computacional, expansión de educación técnica dual, incentivos a investigación aplicada, alianzas universidad-empresa y programas agresivos de becas con retorno. Sin ese componente, los cinco pilares más brillantes pueden terminar siendo una obra arquitectónica admirable –construida en un terreno sin ingenieros, sin albañiles y, en ocasiones, sin planos locales–.
Falta economía política
Una tercera limitación del documento del Growth Lab es su débil lectura de economía política. El informe parece asumir que bastan buenas medidas técnicas, bien secuenciadas y bien comunica-
das, para que las reformas avancen. Sin embargo, la experiencia boliviana muestra que los cambios económicos no dependen solo de diagnósticos correctos, sino de correlaciones de poder concretas.
Durante las últimas dos décadas se consolidó un bloque nacional-popular integrado por cocaleros, cooperativistas mineros, transportistas, gremiales, organizaciones campesinas y un aparato estatal ampliado, cohesionado mediante subsidios, transferencias sociales, ventajas regulatorias e informalidad tolerada. Ese entramado no fue accidental: constituyó una base política real con incentivos materiales claros.
Por ello, la pregunta central no es únicamente qué reformas aplicar, sino quién las respaldará y quién absorberá sus costos. Reducir subsidios, abrir sectores estratégicos o focalizar beneficios sociales afecta intereses organizados con capacidad de veto.
Bolivia necesita construir una nueva coalición nacional-productiva compuesta por empresarios, exportadores no tradicionales, pymes formales, actores de la economía popular, trabajadores competitivos, profesionales técnicos y clases medias urbanas. Sin ese pacto político y social, cualquier programa macroeconómico, por impecable que sea en el papel, puede naufragar en el primer conflicto serio. La crisis boliviana no solo exige economistas; exige también arquitectos de gobernabilidad.
El documento del Growth Lab ofrece un diagnóstico serio, oportuno y técnicamente valioso, pero todavía parcialmente anclado en una visión
donde el crecimiento se piensa desde los sectores tradicionales hacia el resto de la economía. La realidad boliviana sugiere una dirección complementaria: comprender primero cómo viven, producen, comercian y se organizan millones de bolivianos en la economía popular para, desde allí, construir una estrategia moderna de productividad, formalización inteligente e inclusión competitiva. Sin esa ampliación conceptual, cualquier giro económico corre el riesgo de ser correcto en el papel, pero incompleto en la práctica.
Muchos, para bien o para mal, aguardaban que desde Harvard University descendiera la receta mágica para sacar a Bolivia de su crisis económica, como si en algún laboratorio de Cambridge existiera una pócima guardada entre ecuaciones, gráficos y café premium. Debe haber quedado una saludable decepción tanto entre los críticos que aseguraban que “afuera ya le estaban armando el plan al país”, como entre ciertos adeptos que, con renovada fe académica, esperaban que desde las cumbres del conocimiento llegarían documentosoluciones listas para usar. Nada de eso ocurrió.
Lo que apareció fue algo bastante más serio y menos cinematográfico: un sólido, riguroso y útil, que aporta diagnóstico, evidencia y propuestas. Pero la salida real no vendrá en un PDF ni en un seminario elegante. Tendrá que ser elaborada por los bolivianos, discutida con madurez política e implementada aquí, donde siempre estuvo el problema y donde inevitablemente tendrá que construirse la solución.
Además, conviene poner las expectativas en su justa dimensión: muchas de las propuestas con-
tenidas en el documento de Harvard University forman parte de la agenda económica boliviana desde hace meses, e incluso años. No estamos ante fórmulas secretas descubiertas en algún sótano iluminado por premios Nobel, sino ante medidas bastante conocidas en contextos de crisis: corregir la brecha fiscal, reconstruir reservas, restablecer financiamiento, ordenar precios relativos y recuperar confianza.
En términos médicos, cuando el paciente llega descompensado a la sala de emergencias no hay demasiado espacio para la originalidad intelectual: se sigue protocolo. Hay que detener la hemorragia, reunir a la familia para evitar peleas junto a la camilla, conseguir suero y plasma, y realizar transfusiones urgentes de sangre financiera para estabilizar signos vitales. Ese tratamiento inicial es estándar en casi cualquier economía que enfrenta una crisis como la boliviana.
La verdadera dificultad comienza después, cuando el paciente sobrevive al shock inmediato y debe pasar a terapia intermedia y luego a rehabilitación de largo plazo. Ahí ya no basta el manual de urgencias.
Se necesita una estrategia de desarrollo consistente con la estructura productiva, la cultura política, los incentivos sociales y las limitaciones institucionales del país. Y en ese terreno más complejo hay que ser francos: ni el documento de Harvard, ni el gobierno con su plan en construcción, ni buena parte de la literatura tecnocrática local han logrado todavía articular una visión convincente que dialogue con la idiosincrasia económica, social y política de Bolivia. Ajustar una macroeconomía es difícil; reinventar un patrón de desarrollo para una sociedad fragmentada, informal y desconfiada es otra liga.
ELuis F. Cardozo A. Presidente de ESOFT S.R.L.
n una reciente entrevista en un medio televisivo del Paraguay, me hicieron esta pregunta: ¿qué opinas del humanismo digital? A la velocidad que uno está obligado a pensar en una entrevista en vivo, lo primero que atiné a decir fue que no entendía la pregunta, pero en la medida que pasaban los minutos me iba dando cuenta de lo importante de mantener humanizada la tecnología que se aplica en las empresas.
Me explico: cada vez está más inserta la Inteligencia Artificial (IA) en las empresas y eso puede ser favorable, pero tiene sus límites. Un desarrollo de IA puede resultar muy útil en trabajos donde ya se tiene la información suficiente que facilite a los algoritmos matemáticos la generación de resultados que sean de valor, pero nunca van a reemplazar la parte humana imprescindible para crear valor.
Ahora, ¿a qué me refiero con esto? A que la visión de una empresa, la ética, el impacto social en un entorno dado o la inclusión de lo que uno escucha en los pasillos únicamente va a estar en quien escucha y conoce donde se mueve.
El límite de la intuición directiva
En los negocios, muchas de las decisiones más exitosas de la historia fueron por intuición de los directores. La IA se basa en la probabilidad, pero los grandes saltos empresariales suelen basarse en la posibilidad. El instinto de un CEO experimentado para detectar un cambio en el merca-
do antes de que los datos lo reflejen es algo que la IA, por definición, no puede captar, ya que ella solo mira el “espejo retrovisor” de la información existente. No se trata de lo que la máquina puede hacer, sino de lo que la empresa debe permitirle hacer.
El límite de la estrategia diferenciadora
Si todas las empresas de un sector utilizan las mismas herramientas de IA para optimizar sus procesos, la ventaja competitiva desaparece. Al usar un modelo de IA estándar, las empresas corren el riesgo de volverse idénticas a su competencia. La IA tiende a la media; el éxito empresarial, por el contrario, suele venir muchas veces de modelos arriesgados y diferentes que una máquina nunca recomendaría basándose en el pasado.
El límite del capital humano y el “know-how”
Si una empresa delega todas sus tareas analíticas a una IA corre el riesgo de perder el conocimiento profundo de su propio negocio. Si los empleados dejan de entender por qué se toman ciertas decisiones y solo siguen las sugerencias de la herramienta, la empresa se vuelve vulnerable ante cualquier fallo del sistema. La IA puede gestionar tareas, pero no puede liderar personas. La capacidad de motivar, gestionar conflictos internos y construir una cultura organizacional fuerte sigue siendo un límite infranqueable para la tecnología.
A propósito del Día del Seguro, que se conmemoró el 14 de mayo, la revista Y/O rinde un homenaje especial a esta industria en Bolivia a través de las historias de vida de dos de sus rostros.
Ivone Juárez - REVISTA Y/O
Más allá de las pólizas y los marcos normativos, la historia del seguro boliviano está escrita con la tinta de las experiencias personales; trayectorias que, en muchos casos, comenzaron lejos de los escritorios y las juntas directivas. Es el caso de Julio Rivero, director Ejecutivo de la Autoridad de Fiscalización y Control de Pensiones y Seguros (APS), y de Carola Hidalgo, gerente general de UNIVIDA Seguros y Reaseguros Personales. Julio Rivero es un cruceño que cuando era adolescente dejó el fútbol para salir del país a especializarse en economía. Carola, una paceña
fascinada en su juventud por la danza española, que en un anuncio clasificado encontró el inició de una carrera que la ha llevado a la cima.
Mientras Carola recorría el terreno como ajustadora para entender el lado más sensible del siniestro, Julio aplicaba la precisión del financista para sentar las bases de la certidumbre que el mercado exigía.
Hoy, ambos representan la síntesis de lo que el sector busca proyectar al futuro: una industria profesionalizada y profundamente comprometida con el bienestar de la sociedad boliviana. A través de sus historias de vida, celebramos no solo una profesión, sino su vocación de proteger a las personas y sus bienes. Estas son sus historias de vida.
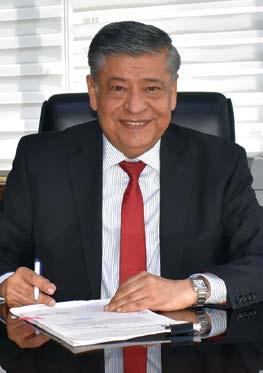
Director
Ejecutivo de la Autoridad de Fiscalización y Control de Pensiones y Seguros (APS).
La historia de Julio Rivero en la industria del seguro de Bolivia no comienza con una vocación heredada ni con un sueño de infancia vinculado a las pólizas y los siniestros. Al contrario, su ingreso a ese mundo fue casi empujado por un ejecutivo de banco que, hace más de 40 años, vio en él a uno de los hombre que, desde diferentes ámbitos, llevaría al sector de la mano al sitial que actualmente ocupa.
Para Julio fue una puerta que se abrió bajo la presión de las circunstancias, pero que terminó revelando un universo de complejidad intelectual que lo cautivaría para siempre. Hoy, desde su despacho en la dirección ejecutiva de la APS, mira hacia atrás con la satisfacción de quien encontró su propósito en lo inesperado.
El futbol, estudios, trabajo...
Julio Rivero nació en la ciudad de Santa. Cruz Creció en el barrio de Don Bosco, a unas cuadras del aeropuerto El Trompillo, en medio de canchas de fútbol de donde salieron grandes figuras del fútbol boliviano. Él también estuvo en esos campos deportivos, desde donde fue fichado por Oriente Petrolero. Jugó un tiempo, pero decidió seguir otro camino y comenzó saliendo a estudiar a Brasil.
“Hice el pregrado y posgrado en Brasil. Siempre tuve la inquietud de combinar el estudio con la práctica, lo que me llevó a trabajar de salir de la universidad”, cuenta.
Pero las condiciones no eran muy óptimas en aquel país para su desarrollo laboral, por lo que el joven cruceño decidió regresar a Bolivia. Corrían los años 80, la época de la hiperinflación que vivió el país. Una empresa pública le abrió las puertas, pero las medidas anticrisis tomadas entonces se las cerraron. Entonces la Universidad Gabriel René Moreno lo contrató para la elaboración de su plan operativo y presupuesto y, posteriormente, viendo sus credenciales académicas, lo calificó para la docencia.
La casa de estudios superiores apostó a empujar su excelencia, así que lo envió a realizar una especialización en Chile, pero cuando regresó -para devolver con su conocimiento la inversión que habían hecho en él- se encontró con las puertas cerradas.
Fue así que Rivero comenzó a buscar su espacio y llegó al Colegio de Ciencias Económicas y Financieras de Santa Cruz, donde -como representante gremial- dio una entrevista a una revista. La publicación lo puso en su portada y lo siguiente fue una llamada desde uno de los grupos financieros de Bolivia más grande de ese entonces, el Banco Santa Cruz, donde comenzó su imprevisto viaje al mundo del seguro.
“Orienté mis estudios y especialización al análisis de proyectos de inversión, en Brasil y Chile. Pensé que era la oportunidad para entrar de lleno al campo financiero, pero buscaban un gerente comercial para una empresa de seguros. Les expliqué que no era mi especialidad, que el área no me atraí, pero insistieron con el compromiso de que si en tres meses no funcionaba podía elegir en qué empresa del banco quedarme” , cuenta.
Pero esos tres meses se convirtieron en años.
“Me lanzaron al ruedo, así comenzó la carrera en el seguro, y descubrí que el rubro es apasionante porque no hay dos clientes iguales, no hay dos pólizas idénticas. Las situaciones que se dan cuando suceden los siniestros son distintas, lo que obliga a analizar, estudiar. Terminé apasionado con los seguros”, afirma.
En la industria del seguro, Julio Rivero fue un brocker que ascendió en el mundo del seguro como gerente de reclamos, gerente comercial y luego de producción. En su hoja de vida destacan cargos como gerente regional de Zurich, desde donde fue testigo de una de las fusiones de las empreses de seguros mas incónicas de Bolivia: Ciacruz y La Boliviana.
“Eran las más grandes del país, ambas tenían al menos el 80% del mercado: La Ciacruz en la zona oriental y La Boliviana en el occidente. Se funcionarion y se creó La Boliviana Ciacruz”, cuenta.
En su trayectoria también resalta su experiencia como “ajustador”, etapa en la que le tocó trabajar con expertos mundiales en procesos para determinar las causas y raíz de siniestros que deben ser cubiertos por las aseguradoras.
“Las grandes aseguradoras contratan a gente con mucha experiencia para determinar la pertinencia o no de un siniestro y del pago. Tuve la ocasión de trabajar con gente de la NASA, con un exdirector de Bomberos de Nueva York. En este tipo de ocasiones uno puede medirse y ver si efectivamente tenemos un buen nivel, y puedo decir con certeza que tenemos nivel”, afirma.
Este hombre del seguro que ahora dirige la APS también consolidó su carrera como educador, lo que no deja de generarle satisfacción cada vez que mira el mapa del sector, donde ve a muchos de sus alumnos en cargos de decisión o como técnicos en las compañías importantes en el país con oportunidades de salir al extranjero a desarrollarse profesionalmente.
Su transición de broker y profesor a regulador marca un hito en la administración pública boliviana. Al asumir el mando del sector, Riveros no olvidó sus raíces en el sector privado, pero las transformó en una visión de servicio público. Su gestión se define por un concepto central: la certidumbre.
Su objetivo no es ser un vigilante que castiga, sino un guía que establece reglas claras. Entiende que para que el mercado crezca, las empresas necesitan seguridad jurídica. Por ello, ha implementado una política de “puertas abiertas” en la institución, recibiendo a jóvenes líderes que traen propuestas innovadoras para resolver los problemas del día a día. Destaca que los guía el objetivo la educación financiera como un pilar innegociable.
“No se trata solo de saber usar un banco, sino de entender que el seguro y las pensiones son la red de seguridad que permite a las personas proyectar un ideal de vida, criar a sus hijos y envejecer con dignidad”, dice este arquitecto del resguardo.
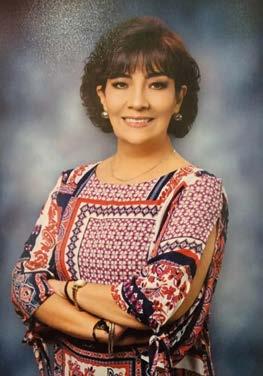
Gerente General de Univida
Seguros y Reaseguros Personales.
La vida de Carola Hidalgo es una coreografía perfecta entre la pasión y la estrategia. Quien hoy es una de las figuras más respetadas en la industria del seguro en Bolivia, comenzó su camino con un sueño muy distinto: la danza española. Convencida de que las castañuelas y el zapateo marcarían su destino, Carola vivía su ilusión hasta que la insistencia materna por “buscar un trabajo” la llevó a las páginas de los clasificados de un periódico.
“Yo tenía mi trabajo, era la danza”, recuerda con una sonrisa. Sin embargo, atendiendo al consejo de su madre, se presentó a una vacante como asistente en una empresa ajustadora de seguros. Allí, entre expedientes y escritorios, comenzó a gestarse una metamorfosis. Mientras observaba el trabajo de los peritos, Carola decidió que no quería quedarse solo tras el papel; decidió “pasar del escritorio al trabajo de campo”, como ella misma dice.
El rigor del campo y el ascenso
Convertida en ajustadora de siniestros, Carola cambió los escenarios artísticos por los de de-
sastres. Se especializó en aeronavegación, manejando casos complejos donde la precisión para determinar causas era vital. Esa capacidad analítica llamó la atención de la aseguradora Kieffer y Asociados, donde durante 11 años perfeccionó el arte de la correduría, ayudando a diseñar pólizas.
Convertida en madre, decidió darse una pausa para volcarse a su familia, pero apenas pasaron unos días fue convocada por otra aseguradora: La Boliviana Ciacruz. El destino, nuevamente, tenía otros planes para ella, y no por lo visto aún no le había mostrado las puertas que continuaría abriendo para ella, entre ellas Consegsa, donde fue directora,asesora y gerente general. De ahí su paso a dirigir Univida, la empresa de seguros más grande de Bolivia, fue cuestión de tiempo.
Cuando vuelve con la memoria a esos tiempos le salen los nombres los hombres y mujeres a lo que vió construir la industria del seguro paso a paso. Menciona a Gonzalo Bedoya, ya fallecido, a Jaime Ponce, Jorge Suxo, Gonzalo Kieffer, Justino Avendaño, Alejandro McLean, Alejandro Ybarra, José Luis Camacho a Susana Peñaranda y Virginia Balderrama. A varios de ellos los homenajea con su agradecimiento.
Desde cargos de ejecutiva de cuentas, jefa de aeronavegación, transporte marítimo y no marítimo, gerente técnico, regional, gerente general, directora asesora, y con especialidades en seguros de ingeniería, financieros y arbitraje, Carola ha navegado todas las áreas posibles del seguro.
Como mujer, ser madre y ejecutiva no fue un obstáculo gracias al apoyo familiar que siempre tuvo cerca, aunque reconoce las renuncias invisibles que tuvo que sufrir: los cumpleaños ausentes, las salidas tempranas de las fiestas de graduación y los sacrificios que exige la alta responsabilidad.
Seguramente muchos de sus compañeros de trabajo aún la recuerdan cómo la veían llegar al trabajo con sus hijos pequeños tomados de la mano y “amarrados para no perderse”.
“Tenía un miedo increíble a que mis hijos se perdieran, por eso nos amarrábamos las manos, uno del otro. Así bajábamos del taxi hasta llegar a mi oficina”, cuenta
Hoy, con hijos ya independientes y consolidada profesionalmente en su rubro y lo analiza con la agudeza que dan los años de experiencia.
“El seguro boliviano ha dado saltos gracias a la digitalización, que permite reducir tiempos en suscripción y atención de siniestros y, al mismo tiempo, ayuda a una personalización del producto, algo antes impensable”, dice.
Al referirse al rol de la mujer ve una evolución de ésta de roles administrativos a la alta dirección y posiciones de liderazgo, desde donde aporta una “visión periférica y una empatía que impulsa la rentabilidad y humaniza el sector”.
“Pero la mujer siempre tuvo su valor, su lugar en este rubro por su aporte, su atención al detalle”, remarca.
Un llamado a la modernización
A pesar de los avances, Carola es crítica con el entorno normativo. Sostiene que Bolivia necesita modernizar leyes de larga data, como el Código de Comercio de 1977 y la Ley de Seguros de 1998, que ya no acompañan la realidad de un mercado globalizado.
Para ella, consolidar una cultura del seguro es fundamental para el desarrollo económico.
“Un país con cultura de previsión entiende el seguro como una inversión en bienestar, no como un gasto”, afirma.
En su visión, el seguro es el motor que permite a los emprendedores arriesgarse, sabiendo que su capital está respaldado ante cualquier adversidad.
La historia de Carola Hidalgo demuestra que, ya sea ante un auditorio de danza o en una junta directiva, la clave del éxito radica en la atención al detalle, la resiliencia y la capacidad de transformar un “momento de desastre” en una oportunidad de protección y estabilidad.
Rolando Kempff Bacigalupo Licenciado en Economía de la UMSA, doctorado Ph.D. en relaciones internacionales de la Universidad del Salvador (Argentina), académico de número de la ABCE y presidente de la Federación de Empresarios Privados de La Paz.
Afines del mes pasado, el Gobierno hizo público el Decreto Supremo 5595, el primer paso hacia la optimización administrativa del aparato estatal. Con esta norma se puso en marcha el Programa tranca cero, una iniciativa que no solo apunta a modernizar el Estado, sino también a fortalecer su institucionalidad. El objetivo central del Decreto es transformar de manera gradual el funcionamiento del sector público, reducir las trabas burocráticas y avanzar hacia un modelo de gestión más ágil, digital y eficiente. Se trata, en esencia, de desmontar una
estructura pesada que durante años ha limitado el desarrollo.
El escritor español Pío Baroja describió con notable precisión los efectos de la burocracia al afirmar: “La burocracia en los países latinos parece que se ha establecido para vejar al público”. Esta reflexión, aunque formulada hace décadas, mantiene plena vigencia en nuestra realidad.
El denominado “Estado tranca”, según un estudio del Banco Interamericano de Desarrollo, representa una pérdida cercana al 6% del Producto Interno Bruto de Bolivia. El ministro de la Presidencia, José Luis Lupo, reconoció que la in-
eficiencia ha predominado en los últimos años y remarcó que el propósito del Gobierno no es administrarla, sino desmantelarla, con apoyo técnico y financiero del BID.
Las cifras reflejan con claridad la magnitud del problema. El Índice de Burocracia 2025 señala que abrir una empresa formal en Bolivia puede tomar entre 25 y 85 días. En contraste, en Brasil –el país mejor calificado de la región– este proceso requiere apenas 10 días. Este dato ilustra el verdadero viacrucis que enfrenta el empresario boliviano que busca formalizarse.
Otro indicador revelador –según el analista Leonardo Siles– es el tiempo que demandan los trámites administrativos. En Bolivia, las empresas deben destinar aproximadamente 1.796 horas al año –equivalentes a 225 jornadas laborales– para cumplir con requisitos como la renovación de matrícula de comercio, visados laborales y el pago de impuestos, entre otros. En Uruguay, en cambio, estas gestiones demandan poco más de 400 horas anuales. La brecha es evidente y preocupante.
El concepto de “Estado tranca” alude precisamente a este exceso de trámites y regulaciones que se han convertido en uno de los mayores obstáculos para el desarrollo económico y social del país. Estas trabas no solo generan demoras innecesarias, sino que también fomentan la corrupción y desalientan la inversión privada.
Las consecuencias son múltiples: disminuye la productividad, se reduce la competitividad de los productos nacionales y se deteriora la calidad de servicios esenciales como la salud y la educación. La burocracia no solo afecta al sector empresarial, sino a toda la sociedad.
La informalidad es el resultado de la burocracia del Estado. Decenas de requisitos para ser formal desanima a los emprendedores jóvenes y prefieren ser informales.
En los años 90, el economista peruano Hernando de Soto publicó el libro El otro sendero, que describe el fenómeno de la burocracia peruana, que es comparable a lo que pasa en nuestros país y otros del hemisferio. Este artículo busca aportar para que el Gobierno reflexione sobre la modernización del Estado.
Cabe señalar que el fenómeno de la burocracia no es sostenido únicamente por los funcionarios públicos. También intervienen mecanismos administrativos –formularios, sellos, requisitos formales–que actúan como verdaderos “actores” dentro del sistema, reforzando la cultura burocrática. Un trámite sin sello oficial carece de validez, aun cuando su contenido sea correcto. Así, estos elementos se convierten en símbolos de poder y control.
Los empleados públicos, encargados de aplicar estos procedimientos, suelen exigir copias le-
galizadas, certificaciones y trámites presenciales, consolidando la percepción de que su intervención es indispensable para el funcionamiento del Estado. De este modo, la burocracia se presenta como garantía de orden y legalidad, cuando en realidad solo ralentiza los procesos.
Un ejemplo claro es el registro de una propiedad inmueble, que obliga a pasar por múltiples instancias como Derechos Reales, la alcaldía, una notaría y oficinas tributarias. Este tipo de procedimientos evidencia la complejidad innecesaria del sistema.
La persistencia de la burocracia en Bolivia no responde únicamente a la inercia institucional, sino también a intereses creados. Existen actores que se benefician directamente de estas trabas, lo que dificulta su eliminación.
Además, la burocracia implica costos adicionales –copias certificadas, legalizaciones, servicios legales– y extiende innecesariamente los tiempos de gestión, que podrían resolverse en horas pero terminan demorando semanas o meses. Más grave aún, abre espacios para pagos extraoficiales destinados a acelerar los trámites.
Por todo ello, el sector empresarial mantiene la expectativa de que el Programa Tranca Cero logre reducir de manera efectiva la burocracia y marque el inicio de una transformación real hacia un Estado más eficiente, transparente y al servicio de los ciudadanos.
Myriam Clerici ocupa el cargo de Presidenta de IAPSER Seguros. Adicionalmente, es Directora Regional LATAM de Red Mujeres en Seguros y también preside el Sello de Igualdad de Oportunidades de la Fundación Iberoamericana Alianza del Seguro. Clerici es licenciada en Economía por la Universidad de Buenos Aires (UBA).
Su carrera se ha centrado en el liderazgo estratégico, la sostenibilidad y la equidad de género en el sector corporativo
Ivone Juárez - REVISTA Y/O
Hoy las mujeres no solo son aseguradas, sino también decisoras, generadoras de ingresos y protagonistas en la planificación financiera, señala
Myriam Clérici experta en seguros, a propósito del Día de la Madre en Bolivia.
En esta entrevista, Myriam Clérici, directora Regional de América Latina de Red Mujeres en Seguros, analiza las deudas pendientes de la industria aseguradora con las mujeres de la región.
Para Clérici, el verdadero desafío actual no reside únicamente en ampliar el acceso, sino en diseñar coberturas que entiendan la realidad de las madres: trayectorias laborales con interrupciones por tareas de cuidado y una mayor expectativa de vida que exige una planificación financiera más robusta y humana.
Myriam preside el Sello de Igualdad de Oportunidades de la Fundación Iberoamericana Alianza del Seguro y es presidenta IAPSER Seguros. Esta es la conversación con la experta en seguros.
Revista Y/O.- ¿Cómo ha evolucionado la protección que hoy ofrece el seguro a las mujeres en nuestra región?
Myriam Clérici (MC).- En los últimos años hemos visto avances importantes, especialmente en términos de acceso y de reconocimiento de la mujer como sujeto económico activo. Hoy las mujeres no solo son aseguradas, sino también decisoras, generadoras de ingresos y protagonistas en la planificación financiera.
Sin embargo, la evolución ha sido más cuantitativa que cualitativa. Es decir, hay más cobertura, pero todavía no siempre está pensada desde las particularidades de la vida de las mujeres. El desafío actual no es solo ampliar el acceso, sino diseñar soluciones que contemplen sus trayecto-
Más allá de sus roles ejecutivos, es una figura influyente en organizaciones que promueven el liderazgo femenino y la responsabilidad social. Destaca como embajadora de la Fundación FLOR, organización dedicada al fortalecimiento del liderazgo y la diversidad en las organizaciones. Es presidenta de IAPSER y lidera un proceso de transformación enfocado en la federalización de la compañía, la innovación tecnológica (como la app Mi entre ríos) y el apoyo a las pymes y la producción provincial.
rias laborales, sus responsabilidades de cuidado y su mayor expectativa de vida.
Revista Y/O.- ¿Cuáles son las principales necesidades de la mujer actual que aún no están siendo suficientemente atendidas por seguros de salud, vida, ahorro o protección patrimonial?
MC.- Hay tres grandes dimensiones donde todavía existe una brecha clara.
En primer lugar, la protección frente a interrupciones laborales vinculadas a tareas de cuidado, maternidad o situaciones familiares, que impactan directamente en los ingresos y en la continuidad de aportes.
En segundo lugar, la planificación financiera de largo plazo. Las mujeres viven más, pero muchas veces acceden a menores ingresos y tienen trayectorias laborales más interrumpidas, lo que genera una mayor vulnerabilidad en la etapa de retiro.
Y en tercer lugar, la falta de productos que contemplen la integralidad de la vida de las mujeres: salud física y mental, seguridad económica y protección del entorno familiar. Todavía predomina una lógica fragmentada que no refleja la complejidad de sus necesidades reales.
Revista Y/O.- ¿Por qué las aseguradoras deben incorporar una mirada más cercana a la realidad femenina al momento de diseñar productos y servicios?
MC.- Porque no se trata solo de una cuestión de equidad, sino de entender mejor al cliente. Incorporar una perspectiva de género permite diseñar productos más pertinentes, más eficientes y con mayor valor real.
Cuando las aseguradoras comprenden cómo viven, trabajan y toman decisiones las mujeres, pueden anticipar riesgos que antes no estaban visibilizados y generar soluciones más ajustadas. Esto no solo mejora la experiencia de las aseguradas, sino que también fortalece la sostenibilidad del negocio.
En definitiva, integrar esta mirada es una oportunidad estratégica para toda la industria.
Revista Y/O.- Para una mujer profesional, emprendedora o principal sostén económico del hogar, ¿qué coberturas considera hoy prioritarias?
MC.- Hay cuatro coberturas que hoy resultan centrales.
En primer lugar, un seguro de salud robusto, que contemple no solo prestaciones básicas sino también prevención y bienestar integral.
En segundo lugar, seguros de vida con componente de ahorro o inversión, que permitan construir respaldo financiero a largo plazo.
En tercer lugar, coberturas por incapacidad o interrupción de ingresos, especialmente relevantes para trabajadoras independientes o emprendedoras.
Y, finalmente, seguros patrimoniales que protejan el capital construido, ya sea vivienda, em prendimientos o activos productivos.
La clave está en pensar estas coberturas de manera integrada, no como soluciones aisladas.
El desafío actual no es solo ampliar el acceso, sino diseñar soluciones que contemplen las trayectorias laborales y las responsabilidades de cuidado de las mujeres
Revista Y/O.- Si las com pañías de seguros quisie ran conectar mejor con las mujeres de esta ge neración, ¿qué cambios deberían impulsar en productos, comunicación y cercanía con la clienta?
MC.- El primer cambio es en la escucha. Las compañías necesitan comprender en profundidad a sus clientas, no asumir que sus necesidades son las mismas que las de otros segmentos.
En productos, esto implica mayor flexibilidad, personalización y soluciones que acompañen distintas etapas de la vida.
En comunicación, es fundamental abandonar los estereotipos. Las mujeres de hoy buscan información clara, transparencia y propuestas que reconozcan su rol activo en la economía.
Y en cercanía, el desafío es construir vínculos más humanos y sostenidos en el tiempo. La confianza no se genera solo en el momento de la contratación, sino en cada interacción.
Quienes logren dar ese paso no solo van a conectar mejor con las mujeres, sino que van a estar mejor posicionados para el futuro del seguro.
La verdadera transformación social no se entrega, se siembra. Para la Sociedad San José, el empoderamiento de las madres es la pieza clave para romper los ciclos de exclusión y pobreza. En ese contexto plantea el seguro no como un lujo, sino como una herramienta de justicia social.
LAlejandra Ruiz
Directora Ejecutiva, SOCIEDAD SAN JOSE
a labor de la Sociedad San José se ha convertido en un pilar fundamental para transformar la vida de miles de mujeres, niñas, niños y adolescentes en contextos de vulnerabilidad. Sus programas no solo brindan atención integral, sino que generan cambios profundos en las dinámicas familiares y
comunitarias, abriendo caminos hacia un futuro más digno y justo.
Las madres que participan en estos programas encuentran un espacio de acompañamiento que fortalece sus capacidades y las ayuda a romper ciclos de exclusión y vulneración de derechos. A través de la capacitación, el apoyo pedagógico
y la integración comunitaria, ellas adquieren herramientas que les permiten mejorar la calidad de vida de sus familias, generar ingresos y convertirse en agentes de cambio en sus comunidades.
Este proceso fomenta la autonomía y la confianza, elementos esenciales para salir de la dependencia y construir proyectos de vida sostenibles.
Los programas de desarrollo integral, como el Centro de Creatividad Preescolar (CCPE) y PANDA, muestran cómo la educación y la alimentación adecuada son la base de todo aprendizaje. Una niña o un niño que recibe alimentación diaria en los comedores de Alpacoma y Las Lomas no solo satisface una necesidad básica, sino que accede a la posibilidad real de aprender, crecer y desarrollarse con plenitud. La alimentación se convierte en el primer paso hacia la construcción de habilidades cognitivas, socioemocionales y sociales que les permitirán enfrentar los desafíos de la vida adulta con resiliencia y creatividad.
La participación activa de las familias en actividades comunitarias, ferias educativas y procesos de corresponsabilidad fortalece los vínculos familiares y el tejido social. Las madres, padres y cuidadores descubren que la educación de sus hijos no es un proceso aislado, sino un esfuerzo comparti-
do que requiere compromiso, solidaridad y acompañamiento. Este enfoque integral permite que las familias se reconozcan como protagonistas de su propio desarrollo, generando un círculo virtuoso de aprendizaje, cuidado y crecimiento.
Sin embargo, para que estos avances sean sostenibles, es indispensable que las mujeres y sus familias cuenten con acceso oportuno a la salud. Las campañas médicas, odontológicas y nutricionales que desarrolla la Sociedad San José son un paso crucial, pero aún queda pendiente un desafío mayor: la inclusión de estas poblaciones en sistemas de seguros que acompañen su vida cotidiana.
No se trata únicamente de seguros públicos, sino de que las empresas aseguradoras comprendan la importancia de diseñar productos con un enfoque social, adaptados a las realidades de familias vulnerables.
Estos seguros deben ser accesibles, comprensibles y fáciles de gestionar en caso de necesitarlos, de manera que se conviertan en verdaderas herramientas de protección y acompañamiento para quienes más lo requieren.
Si se diera más información clara y dirigida a los grupos correctos, muchas familias podrían acceder a seguros que les brinden protección frente a emergencias médicas, garantizando estabilidad y tranquilidad para todos sus miembros.
La inclusión en seguros sociales no solo representa un respaldo económico, sino también un reconocimiento de la dignidad y los derechos de estas familias. Es un paso hacia la equidad, que permitiría que mujeres, hombres, niñas, niños y jóvenes no queden desprotegidos ante enfermedades o accidentes, y que puedan continuar su proceso de desarrollo sin interrupciones. Esta acción es parte de la verdadera Responsabilidad Social de las aseguradoras.
En conjunto, los programas de la Sociedad San José demuestran que la transformación social comienza en la primera infancia y se expande hacia las familias y comunidades. La niñez que hoy recibe apoyo pedagógico, educación, alimentación y acompañamiento emocional será la juventud que mañana enfrente la vida con habilidades sólidas, capaces de liderar, crear y construir un país más justo.
Las madres que hoy participan en procesos de capacitación y acompañamiento serán las mujeres que mañana sostengan hogares más fuertes y comunidades más resilientes.
La apuesta de la Sociedad San José es clara: sembrar capacidades para transformar vidas. Y en ese camino, la inclusión en salud y seguros sociales se convierte en una necesidad urgente para consolidar los avances y garantizar que ninguna familia quede atrás.
PJimena Sainz
SOCIA y DIRECTORA EJECUTIVA BUENAS PRÁCTICAS SRL.
FORUM LEADER La Paz-Bolivia at Renaissance Executive Forums (REF). Master Certified Coach (MCC) ICF credential at INTERNATIONAL COACHING FEDERATION. Mentor Coach at ICF.
ara el corto plazo, con un jefe es suficiente; para el medio y largo plazo es imprescindible contar con un líder ambidiestro.
En el ámbito organizacional, el liderazgo se ha convertido en una explicación recurrente. Todo parece remitirse a él. Sin embargo, esa aparente claridad encubre una simplificación
inquietante: cuanto más se invoca el liderazgo, menos se comprende su verdadera complejidad. El debate sobre estilos de liderazgo ha perdido vigencia. La cuestión relevante ya no es definir cuál resulta más efectivo, sino comprender la capacidad del líder para habitar tensiones sin diluir dirección. Entre resultados y personas, entre estabilidad y cambio, entre exigencia y pro-
ductividad, es en ese territorio –inestable pero fértil– donde se configura el impacto real sobre el clima organizacional.
El liderazgo no es neutro. Es una fuerza configuradora de sistemas. Incide en la calidad de las conversaciones, en la textura de los vínculos y en la emocionalidad colectiva. Determina, en consecuencia, no solo los resultados, sino la sostenibilidad de esos resultados.
Desde esta comprensión emerge el liderazgo bilingüe como una propuesta que trasciende la técnica para situarse en una dimensión más esencial: el lenguaje como acción.
El liderazgo deja de ser un conjunto de habilidades y pasa a ser una competencia sistémica. Ese es el núcleo del liderazgo bilingüe: la capacidad de operar simultáneamente en lenguajes que no compiten, sino que se complementan. En el contexto actual, esto se traduce en dos dominios fundamentales:
■ El lenguaje de la eficacia, orientado a la ejecución, la claridad, la decisión y el logro.
■ El lenguaje humanista, orientado al sentido, la conversación, la conexión, el reconocimiento y la experiencia emocional.
Sin embargo, esta dualidad resulta insuficiente para responder a la complejidad contemporánea. Se hace imprescindible incorporar una tercera dimensión: el futuro como aptitud de liderazgo.
En este punto, emerge el concepto de alfabetismo del futuro: la capacidad de interpretar, imaginar, resignificar y utilizar el porvenir como una herramienta de intervención prospectiva en el presente.
El futuro deja de ser una proyección incierta para convertirse en un recurso estratégico. No se espera: se elige. No es único: se despliega en múltiples posibilidades que exigen decisión. Liderar implica, entonces, otorgar densidad a una de esas posibilidades y convertirla en dirección compartida.
Desde esta perspectiva, el liderazgo bilingüe evoluciona hacia una arquitectura integradora que articula resultados, relaciones y futuro en una misma lógica de acción. La expresión más concreta de esta integración es la visión compartida que se convierte en una apuesta vital.
Ese es el núcleo del liderazgo bilingüe: la capacidad de operar simultáneamente en lenguajes que no compiten, sino que se compleme
Para seguir avanzando vale el ejercicio de hacer mención a una figura histórica: el emperador Publio Elio Adriano. Gobernó el Imperio romano con eficiencia, pero lo verdaderamente relevante no fue su capacidad administrativa, sino su dualidad. Gestionaba en latín –el idioma de la estructura, la ejecución, la eficacia–, pero pensaba y sentía en griego –el idioma del arte, la filosofía, la comprensión del ser humano. No alternaba entre ambos registros: los integraba. El valor está en saber cuándo, cómo y para qué usar cada uno de manera cabal.
No como declaración aspiracional, sino como construcción colectiva de sentido. Las organizaciones no fracasan por ausencia de estrategia, sino por fragmentación en la interpretación del porvenir. Un líder no transmite visión. Diseña las condiciones para que emerja. Los equipos no se alinean por imposición. Se alinean cuando logran ver juntos. Cuando interpretan la realidad desde un marco común. Cuando entienden hacia dónde van y, sobre todo, por qué.
Organiza conversaciones donde el futuro se explora, se tensiona y finalmente se define. No desde intuiciones aisladas, sino desde una imaginación rigurosa que permite leer el presente con profundidad y proyectar escenarios plausibles.
En este proceso, la organización se convierte en un laboratorio de futuro: un espacio donde se ensayan alternativas, se desafían supuestos y se configuran decisiones con impacto real. La innovación deja de ser un ejercicio creativo aislado
para transformarse en la capacidad de construir relatos compartidos que orientan la acción mancomunada.
Este enfoque se sostiene en una mirada sistémica del liderazgo. No se gestionan fragmentos: se intervienen las relaciones que producen los resultados. El clima organizacional no es un indicador periférico, sino una manifestación emergente de la calidad de las interacciones: conversaciones, decisiones, emociones y significados en circulación.
En consecuencia, el líder deja de ser un ejecutor para convertirse en un arquitecto de contextos. Desde la dimensión de resultados, moviliza foco y disciplina; desde la dimensión relacional, cultiva confianza y compromiso; desde la dimensión prospectiva, instala dirección y sentido.
En la sociedad del conocimiento, donde la información es abundante, la ventaja competitiva ya no radica en saber más, sino en transformar ese conocimiento en acción significativa. El liderazgo adquiere entonces una nueva centralidad: organizar conversaciones que convierten información en criterio y criterio en movimiento.
En entornos marcados por la fluidez, el riesgo no es la inmovilidad, sino la dispersión. No es la falta de cambio, sino la ausencia de dirección. El liderazgo bilingüe no se limita a la adaptabilidad. Exige sostener coherencia en medio de la incertidumbre. Implica elegir un futuro y actuar en consecuencia. Construir sentido donde predomina la fragmentación. Integrar lo que, en apariencia, se presenta como opuesto.
En última instancia, no existen resultados sostenibles sin vínculos saludables, ni vínculos profundos sin una visión que les otorgue significado y marque un norte. Un líder verdaderamente efectivo no elige entre eficiencia y humanidad, ni entre presente y futuro. Los integra. Porque liderar no es dirigir personas. Es hacer que una posibilidad elegida adquiera forma, dirección y permanencia.
Alfabetismo del futuro: la capacidad de interpretar, imaginar, resignificar y utilizar el porvenir como una herramienta de intervención prospectiva en el presente
Germán Molina Díaz
Economista, miembro de número de la Academia Boliviana de Ciencias Económicas, docente de la UCB e investigador asociado del Instituto de Investigaciones Socioeconómicas de la UCB.
Acontinuación, presento el texto con las correcciones de ortografía, puntuación y tipografía aplicadas. He ajustado la segmentación de los párrafos más extensos para mejorar la legibilidad, manteniendo estrictamente el sentido original y el rigor técnico del autor.
La presente narrativa incorpora un análisis de la economía jurídica de la Constitución Política del Estado (CPE) y las luces y sombras en el análisis del desenvolvimiento macroeconómico duran-
te más de 100 días de la actual gestión gubernamental. Con tal finalidad, se considera un marco normativo y marco conceptual utilizado durante dos décadas que aún se mantiene casi intacto.
Marco normativo
Se recurre a la economía jurídica, también denominada análisis económico del derecho, que es una metodología que utiliza herramientas económicas para evaluar y diseñar normas jurídicas;
es decir, comprender el impacto de las leyes en el comportamiento humano y el mercado.
Se cuenta con dos enfoques sobre la economía jurídica: la primera se aplica desde la economía hacia el derecho, que es la metodología positiva (como es, descriptiva) que se utiliza en el presente análisis; la segunda es una propuesta destinada a implementar con la participación de la sociedad en la toma de decisiones económicas (más práctica y empírica).
El ámbito jurídico de un país está constituido por un conjunto de disposiciones legales que se clasifican según una estructura jerárquica del derecho que se conoce como “La Pirámide de Kelsen”, atribuido formalmente a Hans Kelsen. Este método jurídico permite representar la jerarquía normativa de un sistema jurídico señalando que las normas de mayor rango otorgan validez a las de menor rango.
La estructura jurídica de un país se clasifica en: Cúspide (Constitución Política del Estado); Nivel Intermedio o legal (Leyes, tratados internacionales y legislación nivel subnacional) y Base (Decretos reglamentarios, resoluciones supremas/ ministeriales y sentencias, que son normas jurídicas individuales). En nuestro país, la Pirámide de Kelsen se aplica con la Constitución en la cima, seguida de tratados internacionales, legislación nacional/departamental y decretos.
La Constitución Política del Estado (CPE), también conocida como la ley de leyes, determina: las bases fundamentales de Estado, derechos, deberes y garantías; la estructura y organización funcional del Estado; la estructura y organización territorial del Estado; la estructura y organización económica del Estado y, finalmente, la jerarquía normativa de reforma de la Constitución. A partir de esta norma suprema se desprende el resto de leyes, como es la del Órgano Electoral Plurinacional y Representación Política o de Partidos Políticos.
Marco conceptual
La definición de las variables económicas, modelo económico, política económica y la función del Estado en la economía se define como marco conceptual. Un marco conceptual detallado sobre el modelo económico, política económica y la función del Estado en la economía fue incorporado en el marco normativo de la ley de leyes, la CPE.
Aprobada en el referendo del 25 de enero de 2009 y promulgada el 7 de
Es posible resolver los problemas económicos de corto, mediano y largo plazo acordando una nueva CPE, programa económico, modelo y política económica y una visión de país
febrero de 2009, la norma aprueba el “Modelo de Economía Plural (MEP)”, orientado a mejorar la calidad de vida y el vivir bien de todas las bolivianas y todos los bolivianos. El MEP se basa en una concepción de la sociedad y la economía que pretende mostrar a las acciones estatales como fruto de decisiones colectivas pactadas libremente, sin respetar la libertad individual de las personas y costos elevados de pérdida de la productividad y competitividad económica del país.
La CPE señala que el modelo económico boliviano es plural y está orientado a mejorar la calidad de vida y el vivir bien de todas las bolivianas y todos los bolivianos. La economía plural está constituida por las formas de organización económica comunitaria, estatal, privada y mixta. La organización económica comunitaria comprende los sistemas de producción y reproducción de la vida social, fundados en los principios y visión propios de las naciones y pueblos indígena originario campesinos.
La inversión boliviana se priorizará frente a la inversión extranjera. Toda inversión extranjera estará sometida a la jurisdicción, a las leyes y a las autoridades bolivianas, y nadie podrá invocar situación de excepción, ni apelar a reclamaciones diplomáticas para obtener un tratamiento más favorable. Las relaciones económicas con estados o empresas extranjeras se realizarán en condiciones de independencia, respeto mutuo y equidad.
No se podrá otorgar a Estados o empresas extranjeras condiciones más beneficiosas que las establecidas para los bolivianos. El Estado es independiente en todas las decisiones de política económica interna y no aceptará imposiciones ni condicionamientos sobre esta política por parte de estados, bancos o instituciones financieras bolivianas o extranjeras, entidades multilaterales ni empresas transnacionales. Las políticas públicas promocionarán el consumo interno de productos hechos en Bolivia.
En conclusión, el Estado con la actual CPE asume todas las funciones imaginables en la economía y además de dirigir la misma; mientras esté vigente, no sería posible modificar el modelo, política económica y ejecutar un programa económico diferente como un modelo de economía de mercado y Estado Regulador.
En resumen, no es posible cambiar de programa, modelo económico y política económica si no es cambiada la actual Constitución; en caso contrario, la gestión económica gubernamental continuaría de forma similar a lo acontecido durante dos décadas que no es viable.
Luces y sombras
Después de dos décadas continuas de gestión gubernamental estatista (2006-2025) según la CPE –de control de la actividad económica, de suprimir los incentivos al sector privado, aparentes nacionalizaciones, confiscación a los que generan riqueza y redistribución del ingreso, etcétera– que fue aprobada por un conjunto de normativas legales y económicas, sus resultados –construido y ejecutado– resultó similar a un campo minado y bomba de tiempo que se utiliza en una guerra como defensa contra el enemigo. Este escenario está destinado a dificultar las actividades a un nuevo gobierno, dejando una línea de base o condiciones iniciales a nivel interno de la economía casi destruida.
Transcurrieron más de 100 días de la administración gubernamental del presidente Rodrigo Paz y, en la toma de sus decisiones de política económica, decidió por una de característica gradualista, discreción y heterodoxia. De este modo busca contar con un poco más de tiempo para conseguir crédito externo de los organismos multilaterales y bilaterales destinado a elevar el flujo de dólares al país e incrementar el stock de las reservas internacionales del Banco Central; contar con gobernabilidad y gobernanza; subsanar la ausencia de un programa económico y dar respuestas a varias preguntas (qué, cómo, para qué, cuándo, costo, dónde); y consolidar el apoyo de la población a futuras medidas de ajuste económico.
Continúa en la página 46
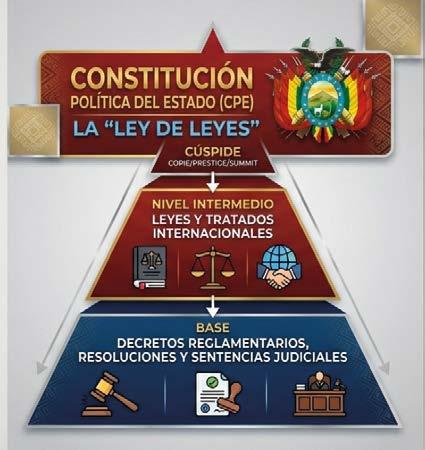
Por otra parte, sobre la visión de país aún pendiente hasta la presentación del Plan de Desarrollo Económico y Social (PDES) por el Ejecutivo al Legislativo, no se tiene un Presupuesto General del Estado 2026 según los lineamientos de la actual administración de gobierno. Se viene utilizando el del anterior exmandatario que utilizó la contabilidad creativa y, lo fundamental, no se conoce si se mantiene la actual CPE o si, mediante procedimientos constitucionales, se repondría la CPE de 1967 y sus reformas o alguna otra forma; esto no fue mencionado de forma explícita.
Hubo luces y sombras en la gestión gubernamental: se quitó la subvención a los derivados de hidrocarburos y normalizó su comercialización; compromiso de crédito externo del BID, BM y CAF, apertura de las exportaciones, aprobación del Decreto Supremo 5503 que duró menos de un mes y fue reemplazado por el Decreto Supremo 5516, Salario Mínimo Nacional Bs 3.300 a partir de enero, creación del Bono PEPE, aumento de Bs 150 al Bono Juancito Pinto, Starlink y proyectos de ley enviados a la Asamblea Legislativa Plurinacional de eliminación del Impuesto a las Transacciones Financieras y otros.
También se destaca el desembolso de dólares a la banca para que puedan retirar las personas que cuentan con depósitos hasta $us 1.000, el uso de tarjetas de crédito y débito hasta el límite de crédito aprobado por el banco y de $us 500 respectivamente; varias normas legales a nivel de decretos supremos; bajó la calificación de riesgo país; participación en Davos.
Se suma la reunión en Estados Unidos (Washington) con el presidente Donald Trump y otros países, reuniones con organismos internaciona-
les de financiamiento (BM, BID, CAF y otros), eliminación de visas a ciudadanos de varios países, apertura del país al mundo, cumplimiento en el pago del servicio de la deuda externa, mejora la calificación de riesgo país, relativa mejora del flujo y stock de las reservas internacionales (RIN), y la sugerencia de disminuir la participación porcentual del stock de las barras de oro de las RIN.
Sin embargo, persisten sombras como el 50/50 sobre recursos públicos dividido entre los niveles nacional y subnacional –cuyo procedimiento no ha sido esclarecido– y el anuncio de superávit fiscal en enero de Bs 2.300 que continuaría los próximos meses.
No obstante, no hay información en el MEFP en sentido de por qué las entidades públicas presentan la información del período fiscal 2025 hasta el 31/03/2026.
Según la CPE, el Ejecutivo tiene el PGE 2026 aprobado automáticamente y falta el PGE 2026 reformulado, con diversos anuncios sobre su tratamiento y fecha de envío por el Ejecutivo al Legislativo.
En un evento en el Hotel Casa Grande, el Ministro abordó pocos minutos sobre el presupuesto reformulado a grandes rasgos, subestimando el precio del barril de petróleo que se utiliza en los datos presupuestarios, así como no especifica el tipo de cambio utilizado.
Se manejó como si se tratara de un trámite sin importancia y menor para la economía que está con iliquidez de dólares, régimen cambiario múltiple, recesión e inflación galopante, para después trasladar la atención rápidamente hacia la presentación de la plataforma “Presupuesto abierto” que permite buscar datos de gastos fiscales 2016-2024.
Los resultados de la política económica que inicialmente tuvieron éxito por el factor de credibilidad del equipo económico –porque decían lo que es, pensaban lo que es y hacían lo que es– fue consistente. Pero cambió al poco tiempo porque expresaban lo que es y, con lo que dice que piensa y actúa de manera diferente, no fue consistente; perdió credibilidad y resurgieron varios problemas.
Continúa trabajando en el sector público, en el país y el exterior, el personal contratado por los gobiernos anteriores porque no hay recursos para el pago de indemnización y desahucio a los que están dentro de la Ley General del Trabajo, además de la iliquidez de dólares para el personal del exterior.
Se suma la gasolina de mala calidad que deteriora los vehículos y diversas versiones sobre la causa, demora en el pago por el daño a los vehículos, 32 maletas que llegaron al país de las que no hay información, bienes y cajas fuertes de Marset con diferentes versiones.
Vuelven las filas en todo el país en las estaciones de servicio de venta de gasolina y diésel, renuncia de varias autoridades gubernamentales, pliego petitorio de la COB y anuncios de protestas sociales y bloqueos, etcétera.
En resumen, continuamos con los mismos problemas sin resolver que afectan los bolsillos de todas las personas sin excepción y, hacia adelante, continuaría casi sin modificación, lo que sería insostenible económica, social y políticamente.
Existe el riesgo de no mantener la frágil estabilidad macroeconómica del país porque se mantiene intacta toda la estructura jurídica –es decir, la CPE, el resto de normas, modelo y política económica– permaneciendo el personal del sector público, incluido los de las embajadas.
Para ser reemplazados o suprimir los puestos, haciendo una estimación con supuestos, el Estado tiene que pagar aproximadamente más de $us 4.000 millones si están contratados amparados por la Ley General del Trabajo, recursos que las empresas públicas no tienen.
Conclusión
Es posible resolver los problemas económicos de corto, mediano y largo plazo acordando una nueva CPE, un programa económico, modelo económico y política económica y una visión de país.
Esto debe ser convocado por el presidente Rodrigo Paz llamando a un acuerdo nacional con todas las fuerzas políticas con representación parlamentaria y la concertación con los sectores sociales del país de forma urgente. Debe comenzar a realizarse entre los bolivianos y, si es dificultoso llevarlo a cabo, recurriendo a la Iglesia Católica y a instancias especializadas de Organismos Internacionales.
La situación que vive el país en la actualidad es otra experiencia profesional de las varias que tuve desde el siglo XX, comenzando a finales de la década de los 70.
En una conversación con el economista Armando Méndez Morales, le comenté que los problemas económicos serían solucionados estrictamente con medidas económicas, a lo que me replicó que no era verdad porque, según dijo: “90% es política y 10% es económico”.
Esta opinión en esa época me dejó pensativo debido a que, en las clases en la universidad, los catedráticos en las diversas materias realizaban
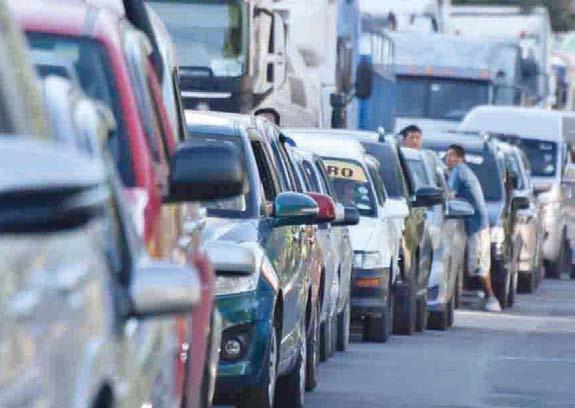
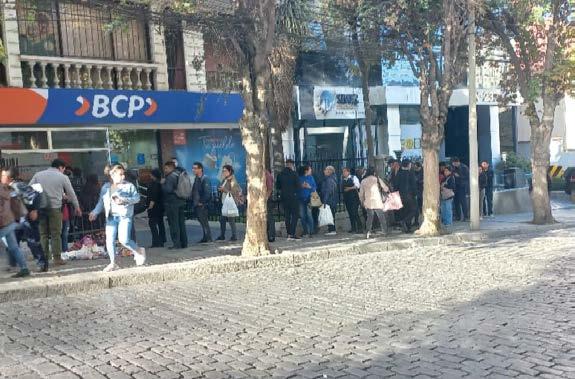
sus exposiciones magistrales con el método positivo y normativo utilizando una serie de modelos económicos teóricos, cuantitativos, históricos, sociología, derecho y especializadas.
Por lo mencionado, es importante que la política y la economía estén sincronizadas para lograr el “primer mejor” y/o el “segundo mejor”; es decir, ambas políticas deben estar destinadas a mantener la estabilidad económica y financiera. Esta es una condición básica para crear un ambiente de confianza y credibilidad para todos los bolivianos sin exclusión y también para los inversionistas internacionales, con el objetivo de elevar el bienestar de la sociedad en el presente y de las futuras generaciones.
Política y Economía deben estar sincronizadas para lograr el “primer mejor”o el “segundo mejor”; deben estar destinadas a mantener la estabilidad económica y financiera
¿más
EDaniela Murialdo
Abogada especializada en derecho corporativo, Maestría en derecho empresarial, escritora.
l escritor y filósofo suizo, Alain de Botton, ateo declarado, ha imaginado una sociedad verdaderamente secular, incorporando sí, ideas de la religión, a través de una “religión para ateos”. Botton reconoce que los no creyentes se pierden muchas de las ventajas de pertenecer a una fe. De ahí que propusiera rescatar de las religiones, consignas sobre cómo construir un sentido de comunidad, hacer que nuestras relaciones perduren, superar los sentimientos de envidia, etcétera. Esto, con el fin de no terminar abrazando “doctrinas peculiares”. Y es que ya lo decía Chesterton, “Cuando un hombre deja de creer en Dios, no es que deje de creer en nada, sino que empieza a creer en cualquier cosa”.
En una reciente columna hallé este párrafo: “en estos tiempos en que la religión, sobre todo en el epicentro del mundo occidental, ya no juega un rol preponderante, se han desmontado una serie de tabúes que han hecho la vida más fácil o más feliz a las personas”.
Varios estudios científicos coinciden, no obstante, en que, en comparación con los creyentes, quienes carecen de fe tienen menores probabilidades de gozar de buena salud y felicidad. Esas investigaciones, presumo, observan dos elementos que ayudan a alcanzar algo de bienestar: tener un propósito trascendente -que evita el vacío existencialy contar con una comunidad firme. El sociólogo de Harvard, Chaeyoon Lim, anota que “parece haber algo especial en tener amigos en la iglesia”.
Aquel artículo de opinión trataba sobre la eutanasia aplicada hace unos días en Barcelona a la joven Noelia Castillo, quien tuvo una dura infancia y estaba diagnosticada con trastornos siquiátricos, agudizados por abusos y agresiones sexuales que la condujeron a un intento fallido de suicidio que la dejó parapléjica.
Puedo entender a aquellos que no vieran otra salida (existen casos en los que no hay vuelta). Sin embargo, la respuesta verdaderamente humana ante el sufrimiento no debería ser provocar la muerte, sino ofrecer cercanía, acompañamiento y cuidados. Aunque pensar esto me inclina a darle la razón a quien afirma que los no obligados a obedecer mandamientos (que no simples preceptos morales), la tienen más fácil, pues no sienten culpa al abandonar al prójimo.
En Bolivia, como en varios países de Latinoamérica y en España, el catolicismo es aún fundamental en la vida de la mayoría. Aquí, el 95% profesa algún credo cristiano (un 75% el católico). Entonces, los que ven en el nihilismo europeo en boga una escuela a seguir, tendrán que esperar un buen rato para que la religión se diluya como los glaciares.
De hecho, el intelectual paceño Ernesto Bascopé escribió un post a propósito de la Semana Santa, en el que compartía, con cierto entusiasmo -desde su agnosticismo discreto y bien madurado- los datos que anunciaban que “los esfuerzos por erradicar la fe no están dando resultados”. Y que pese a que es cierto que Europa parece perdida y algunos lugares del continente americano siguen el mismo camino, el número de creyentes se multiplica en Asia y África.
La sociedad occidental, coincide el teólogo Marcelo Miranda, se encuentra en una crisis cultural y moral: “Occidente padece la incapacidad de otorgar sentido al sufrimiento humano”. Por eso no comparto eso de que “la humanidad es más generosa hoy que nunca antes” o que “la sociedad occidental, fundada sobre las bases del cristianismo, se ha superado a sí misma”.
Si San Agustín, uno de los arquitectos de la filosofía europea; Santo Tomás de Aquino, que logró una síntesis fenomenal entre la razón aristotélica y la fe cristiana; o el fraile franciscano Guillermo de Ockham, representante máximo del nominalismo leyeran tales afirmaciones se revolcarían en sus tumbas.
Y qué sentiría -con esas premisas sobre la superación de las bases cristianas- ese párroco de algún pueblo en Andalucía, Tegucigalpa u Oruro, que trabaja con grupos de adolescentes drogadictos en rehabilitación; conversa a diario con mujeres abusadas, y participa de velorios en los que
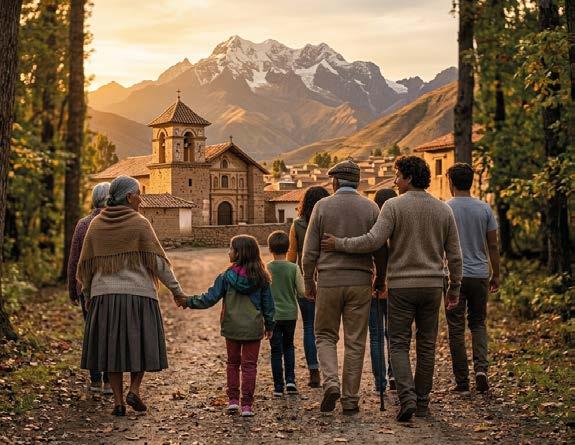
papás y hermanos encuentran en sus palabras la luz para continuar.
Presumo que los optimistas que ven un desgaste sin retorno de lo cristiano se frustrarían al ver a quienes, extasiados, se bancan kilómetros de caminata para llegar a la Catedral de Santiago de Compostela; al saber que la ciudad francesa del santuario de Lourdes es la segunda más visitada después de París, o que millones de peregrinos abarrotan Fátima en Portugal cada año. Tal vez en Europa el cristianismo no está del todo desaparecido, ni sus preceptos completamente desmontados...
El piloto de la misión Artemis II de la NASA, Victor J. Glover, llevó —entre los pocos objetos— a su viaje espacial una Biblia; y rezó en esos minutos en los que la nave, detrás de la Luna, perdió contacto con la Tierra. Él, como el resto de su equipo, conocía las condiciones extremas que atravesarían: temperaturas de 2800°C y velocidades mayores a los 40.000 km/h. Pero él gozaba de una ventaja: su confianza absoluta en Dios. Cargaba consigo la esperanza. Esa palabra que, a diferencia de su sentido secular, supone en el cristianismo “un don infundido por Dios en el alma”, y que a los creyentes (en lo íntimo, en la práctica, en la ocasión desesperada, o en la devoción) nos acerca a la felicidad o, en el peor de los casos, a la resignación. Así que por ello a los religiosos, quizás, hasta nos dure menos la desdicha.
La respuesta verdaderamente humana ante el sufrimiento no debería ser provocar la muerte, sino ofrecer cercanía, acompañamiento, cuidados
Desde la Revista Y/O saludos a nuestros amigos y clientes por los aniversarios que festejarán este mayo.
A tiempo de augurarles buenos momentos y éxitos en sus planes futuros, reiteramos nuestro acompañamiento y apoyo en el camino de la generación de economía para nuestro querido país.
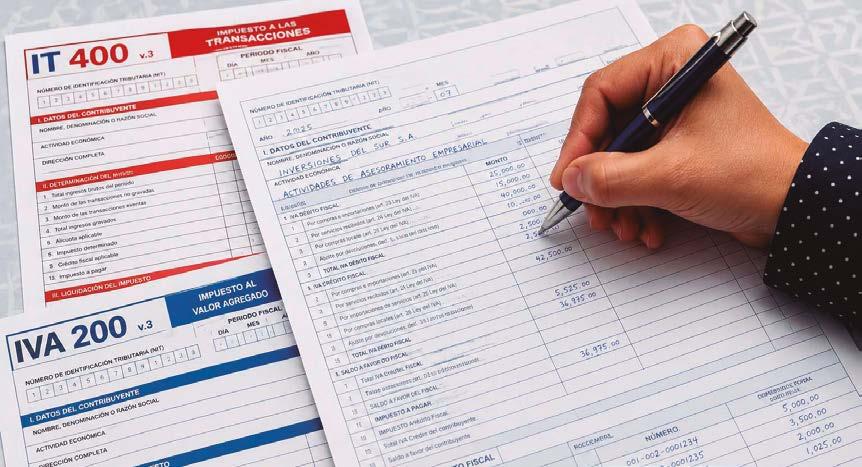
URonald Nostas Ardaya
Industrial y ex Presidente de la Confederación de Empresarios Privados de Bolivia
no de los mayores desafíos de nuestra economía es el cambio estructural de su sistema tributario que, luego de 40 años de haberse instituido con la Ley 843 de Reforma Tributaria –y de 23 años de haberse modificado con la Ley 2492, Código Tributario Boliviano– muestra señales claras de ineficacia en sus funciones sustantivas: recaudación, redistribución y formalización.
Los datos son elocuentes. De acuerdo con el informe del Servicio de Impuestos Nacionales (SIN) de la gestión 2024, nuestro país tiene 500.000 contribuyentes inscritos, aproximadamente el 10 % de la Población Económicamente Activa. De estos, el 42 % son empresas que generan el 89 % de la recaudación total. 5.600 empresas entre Principales
Contribuyentes y Grandes Contribuyentes, contribuyen con el 80 % de los impuestos.
El 30 % que pertenece al régimen especial, contribuye solo con el 0,21 %, y el 57 % son personas naturales que explican únicamente el 3 % de la recaudación. En La Paz, Santa Cruz y Cochabamba se recauda el 94 % de los impuestos.
Un problema grave es la cantidad de tributos existentes. El SIN cobra actualmente 14 tipos de impuestos (hace unas semanas se eliminó el ITF), y al margen, existen otras obligaciones nacionales y subnacionales según rubros y actividad económica. La débil articulación entre entidades recaudatorias genera superposición de tributos, vacíos de control y una carga administrativa fragmentada.
A esto debe añadirse la tendencia nociva a la generación de nuevos reglamentos y procedimientos, decididos por la institución cobradora sin más criterio que la discrecionalidad administrativa. Tan solo en 2024, el SIN emitió 41 resoluciones normativas de directorio que, en algunos casos, modificaron sustantivamente los procedimientos recaudatorios.
Recientemente, el SIN publicó una resolución que ampliaba el pago del IUE hasta el 29 de mayo y unos días después la modificó mediante una simple fe de erratas sin ninguna explicación. El enmarañado aparato normativo, la poca seriedad de sus autoridades y el alejamiento de sus objetivos institucionales, explican por qué en Bolivia la presión fiscal alcanza el 24 % del PIB (SIN) y la brecha tributaria supera el 40 % del potencial recaudatorio (Centro Interamericano de Administraciones Tributarias).
Pero, además, el SIN operó muchas veces como un instrumento de presión política contra los opositores. Era muy frecuente que empresas o negocios cuyos propietarios habían emitido críticas a la gestión, recibieran en respuesta la visita de “inspectores del SIN” que buscaban cualquier error u omisión mínima en sus declaraciones para imponer multas onerosas, pero que en realidad buscaban generar un acoso disuasorio o sancionatorio.
El contribuyente formal se encuentra en total indefensión ante los abusos del sistema. La Auto-
ridad de Impugnación Tributaria, que debiera defender al contribuyente de los abusos del poder –en los hechos lo perjudica–.
El titular de esta entidad es nombrado por una decisión política del Ministro de Economía, y se sostiene con un porcentaje de las recaudaciones, lo que compromete la independencia que requiere un órgano adjudicador de controversias tributarias. No existe figura de Defensor del Contribuyente ni mecanismo de asistencia para quienes no pueden costear representación legal cuando son víctimas del abuso de las entidades recaudatorias.
Otro factor regresivo son los costos de cumplimiento. Bolivia supera las 1.000 horas anuales de carga administrativa tributaria, frente a un promedio mundial de 160 horas (Doing Business).
Por su parte, el Código Tributario impone once obligaciones al contribuyente, incluyendo llevar contabilidad formal, conservar documentación hasta siete años, o autorizar acceso al código fuente de software –cargas adecuadas para medianas empresas, pero no para contribuyentes que apenas superan el umbral de la subsistencia–.
El 65 % de nuestra economía opera al margen del sistema tributario porque el costo de cumplir la ley supera el beneficio de hacerlo
Bolivia supera las
horas anuales de carga administrativa tributaria
frente a un promedio mundial de 1.000 horas (Doing Business)
160
A esto se suma la obligación de pagar multas del 100 % del tributo omitido, lo que genera que una deuda impaga por algunos años, se incremente tanto que termina destruyendo cualquier negocio pequeño. El cambio entre el régimen simplificado y el régimen general es abrupto y sin ninguna gradualidad. Esto desincentiva el crecimiento de las microempresas que optan por mantenerse artificialmente pequeñas antes que asumir obligaciones que no pueden sostener.
Las sanciones son desproporcionadas y muchas veces irracionales. La norma establece clausuras de hasta 48 días continuos por no emisión de factura, lo que para una microempresa equivale prácticamente al cierre definitivo. Las multas pueden ser exorbitantes y superar el capital de operaciones; las sanciones no guardan relación con el daño fiscal causado, la capacidad económica del infractor o la intencionalidad de la conducta.
Asimismo, la fiscalización suele ser abusiva y discrecional, puede abarcar hasta ocho gestiones previas, se concentra en contribuyentes formales, y solo busca generar miedo desalentando la formalización en lugar de incentivarla.
La reforma tributaria no es solo un desafío técnico: es una condición indispensable para recuperar la equidad, la confianza y la viabilidad económica del país
Un aspecto crítico es la retribución. En Bolivia, registrarse como contribuyente no otorga beneficios tangibles e inmediatos. El informal no percibe ningún incentivo positivo para formalizarse, solo la amenaza de sanción si lo descubren. El ciudadano que aporta sigue considerando que sus recursos se dilapidan en burocracia, corrupción e ineficiencia estatal.
De hecho, la recaudación total por impuestos en 2024 alcanzó a Bs
41.524 millones, mientras que el Estado destinó ese año Bs 49.089 millones a sueldos de servidores públicos.
El daño más grave de estos factores se refleja en la informalidad. El 65 % de nuestra economía opera al margen del sistema tributario porque el costo de cumplir la ley supera el beneficio de hacerlo. Se recauda sobre una minoría formal que subsidia al resto, creando un ciclo vicioso donde los formales pagan más, lo que desincentiva la formalización.
La solución no se encuentra en perdonazos ni en medidas parciales, sino en una transformación profunda que recupere los principios de universalidad, igualdad, eficiencia y proporcionalidad, y que incluya la simplificación radical del sistema; disminución de la cantidad y la tasa de impuestos; ampliación de la base tributaria; modernización digital; reestructuración del régimen sancionatorio; y modelo de incentivos para la formalización progresiva.
El problema no es solo de administración, sino de coherencia entre diseño normativo, capacidad institucional y realidad económica del país. Bolivia no necesita seguir exprimiendo a los mismos contribuyentes. Necesita un nuevo pacto tributario donde pagar impuestos tenga sentido y el Estado retribuya con servicios lo que exige con normas.
La reforma tributaria no es solo un desafío técnico: es una condición indispensable para recuperar la equidad, la confianza y la viabilidad económica del país.
Como país, tenemos la oportunidad de transformar su sistema tributario en un factor de formalización, crecimiento económico y justicia distributiva. El costo de no hacerlo es perpetuar una economía dual en la que la mayoría trabaja en condiciones de vulnerabilidad y el Estado funciona con recursos insuficientes para sus obligaciones sociales.
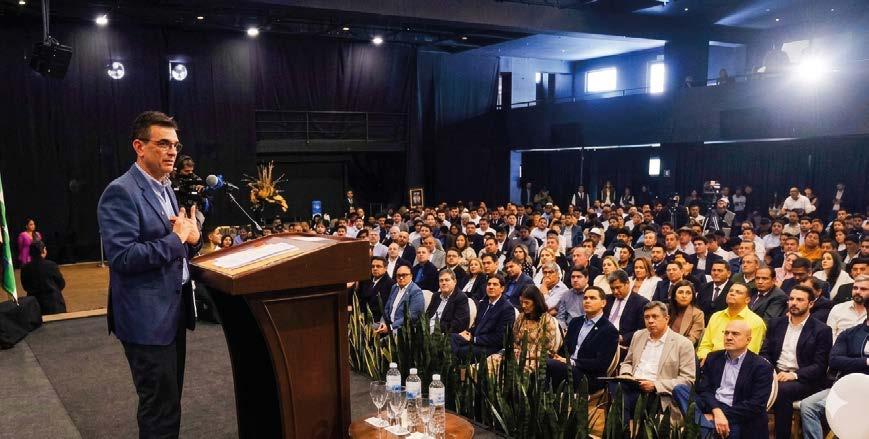
EIbo Blazicevic
Past–presidente de la Cámara Nacional de Industrias
l acto de posesión del presidente Rodrigo Paz se realizó de manera oficial el 8 de noviembre de 2025. Han transcurrido los primeros seis meses de mandato y la euforia inicial —debido a la salida del MAS, junto a las expectativas de un cambio radical en el modelo político-económico que daría paso a la construcción de una nueva Bolivia— se va diluyendo. Hasta ahora, sin una hoja de ruta conocida, la continuidad de un modelo fracasado empieza a crear un clima de desencanto generalizado.
Las primeras señales del gobierno sorprendieron gratamente. Con la incorporación de profesionales de reconocida trayectoria, como José
Luis Lupo, Fernando Aramayo, Gabriel Espinoza y Mauricio Medinaceli, que lastimosamente dejó el cargo, pensamos que teníamos un equipo de lujo para enfrentar la crisis multisistémica que heredamos tras 20 años de saqueo, desinstitucionalización y corrupción.
El apoyo temprano de Samuel Doria Medina al nuevo gobierno en la Asamblea nos hacía soñar con una gobernabilidad que aceleraría la aprobación de las leyes generadoras del cambio, creando las nuevas condiciones de independencia y transparencia en la administración de justicia —que permitiría que los “ladrones”, “terroristas” y “pedófilos” finalmente fueran condenados por sus delitos—.
Vimos con optimismo la promesa de desarrollo del turismo, cambios en la educación, la aprobación de leyes para atraer inversión extranjera directa, de créditos necesarios para estabilizar la economía y la reducir la carga impositiva; además de la estabilización del tipo de cambio, la disponibilidad de carburantes y la tipificación de los bloqueos como delito penal.
Las primeras medidas del gobierno de Rodrigo Paz se centraron en un ajuste fiscal y la estabilización cambiaria. El DS 5503 declaró emergencia económica nacional, quitó la subvención a los carburantes y compensó la medida con el bono PEPE (Programa Extraordinario de Protección y Equidad) y un incremento al salario mínimo nacional, que se elevó en un 20%, pasando de Bs 2.750 a 3.300.
El 5503 fue percibido por las clases populares como contrario a los intereses y recursos del país. El mismo modificaba las normas para que el capital extranjero invierta en recursos estratégicos. El fast track establecía que cualquier proyecto de inversión extranjera debía aprobarse en máximo 30 días. Si la autoridad no responde, se considera aprobado automáticamente. El tiempo otorgado resulta insuficiente para realizar estudios de impacto ambiental serios o consultas a comunidades. Asimismo, el gobierno podía firmar contratos mediante decreto que tendrían “efecto normativo”, constituyendo “ley entre partes”. Sin control parlamentario, sin consulta ciudadana y otorgando estabilidad jurídica y tributaria garantizada.
La medida —se pretendía— fuera implementada en los sectores estratégicos, como minería y metalurgia (litio), hidrocarburos, energía, agroindustria (tierras cultivables) e infraestructura.
Luego de varios días de movilizaciones y bloqueos, sobre todo en el occidente, el gobierno abrogó el DS 5503 y anunció su sustitución inmediata por una nueva norma acordada con el movimiento popular organizado, el DS 5516, que quitaba la subvención a los carburantes —excepto al gas— y mantenía los bonos e incremento salarial planteados en el 5503.
Hay que reconocer la exitosa gestión inicial del gobierno, que en poco tiempo logró controlar el tipo de cambio, generando certidumbre, y levantó la subvención a los carburantes sin concuencias violentas, lo que se constituyó prácticamente en un triunfo histórico. Sin embargo el costo político fue alto porque a partir de la humillación que sufrieron los ministros que fueron a dialogar con los sectores movilizados se comenzó a percibir la vulnerabilidad política y la falta de base social del gobierno.
Llama la atención que la COB y la Csutcb lograran revertir el 5503 con bloqueos, el recurso más utilizado por los grupos corporativos para obtener beneficios. En los últimos 15 años está medida ha atentado contra el desarrollo económico, social e incluso la salud y la vida de los bolivianos, generando, desde 2019, pérdidas por alrededor de $us 3.200 millones . La frecuencia de esta medida genera inestabilidad económica, política, afectando inversiones y gobernabilidad.
En ese contexto, desde la perspectiva empresarial existe una marcada desilusión por la falta de iniciativas del Ejecutivo para la reactivación económica y la estabilidad del país. Es preocupante el persistente escenario marcado por la desaceleración económica, escasez de
El costo político fue alto; más allá de la humillación que sufrieron los ministros, se empezó a percibir vulnerabilidad política y falta de base social
divisas, presión fiscal, inflación e incertidumbre institucional.
La escasez de combustible —que se creía solucionada— se convirtió en una amenaza para la credibilidad del Presidente. Mientras que la falta de soluciones oportunas para los transportistas y propietarios de cuyos vehículos dañados por la gasolina sucia desata una molestia que no se logra apagar.
En el plano económico y social, el gobierno no cerró ninguna empresa pública deficitaria, pese a que fue una promesa de campaña. El informe de la Oficina Técnica para el Fortalecimiento de la Empresa Pública establece que 16 empresas estatales trabajan a pérdida. En conjunto acumulan Bs 2.655 millones en pérdidas y un patrimonio negativo de Bs 1.901 millones.
El presidente ha encomendado su gestión a Dios y ha puesto a Bolivia como prioridad, pero, en la práctica, algo no cuadra
Pese a las acusaciones de corrupción en algunas de las empresas mencionadas en el informe, preocupa que se hubiese otorgado un plazo de 90 días para definir su situación, conocida desde la primera semana de gestión. Nuevamente el manejo político impide una gestión eficiente y se continúa dilapidando recursos que podrían ser-
vir para cubrir las innumerables carencias que heredamos.
Mientras se escribía este artículo, el Presidente convocó a un “Gran encuentro nacional” en la ciudad de Cochabamba, donde —se anunció — el tratamiento de un paquete de “leyes estructurales”, relacionadas con la inversión en minería, hidrocarburos, electricidad y energías renovables (en el caso del último sector se acaba de presentar un proyecto de ley ). No entendemos el criterio de reunir a un grupo tan numerosopara definir una agenda que pasa por la aprobación de leyes en el Legislativo.
Tras seis meses de gestión, no vemos que las medidas asumidas sean relevantes para reactivar el aparato productivo y salir de la crisis multisistémica que heredamos. Las acciones y decisiones no tienen un enfoque de cambio estructural; solo administran la crisis, manteniendo el statu quo del modelo fracasado.
Aún se puede hacer cambios que reconduzcan la gestión y creen las condiciones favorables para el desarrollo y la inversión. Medio año es más que suficiente para realizar ajustes y concentrarse en lo estratégico, dejando de atender solo lo urgente y las presiones de los grupos corporativos.
El Presidente ha encomendado su gestión a Dios y ha puesto a Bolivia como prioridad, pero, en la práctica, algo no cuadra.
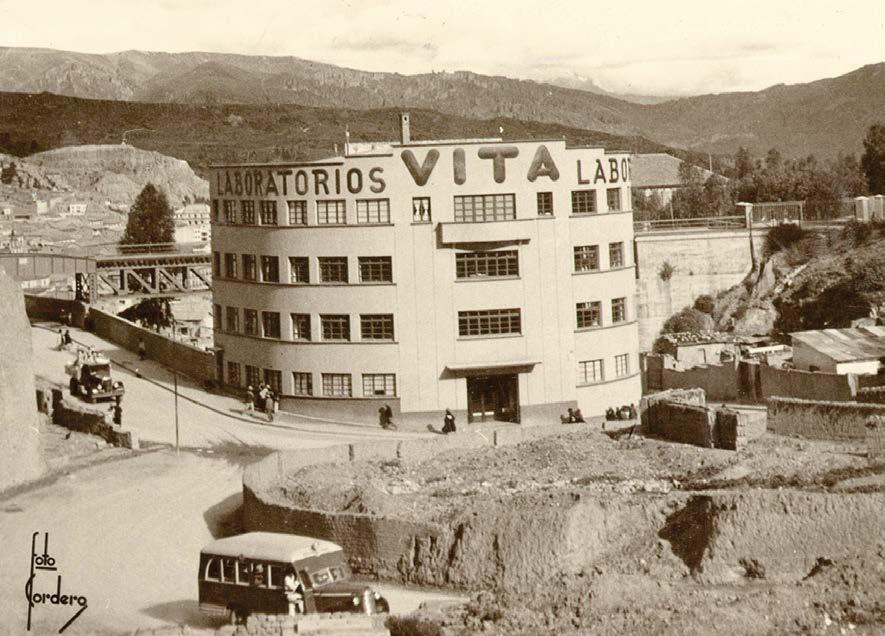
Con un agresivo plan de inversión técnica y operativa, la farmacéutica apunta a reducir la dependencia de las importaciones en insumos críticos y así blindar la soberanía sanitaria de Bolivia.
REVISTA Y/O
En un contexto donde el acceso a medicamentos de calidad define la estabilidad del sistema de salud, la industria nacional toma el liderazgo. Laboratorios VITA, al cumplir nueve décadas de trayectoria, ha anunciado una transformación estratégica de su capacidad instalada, apuntando directamente a un objetivo ambicioso: la autonomía sanitaria de Bolivia.
Según un boletín informativo de la industria, el núcleo de esta expansión se centra en la producción de sueros de gran volumen, un insumo crítico para la red hospitalaria.
Carol Kieffer, presidenta del directorio de VITA, indicó que la modernización de la planta permitirá triplicar la capacidad actual de estos productos, una movida táctica para blindar el abastecimiento interno.
“El desafío es garantizar el acceso oportuno a fármacos producidos en el país. Estamos invirtien-
La icónica construcción del Laboratorios Vita que dio su nombre al lugar.
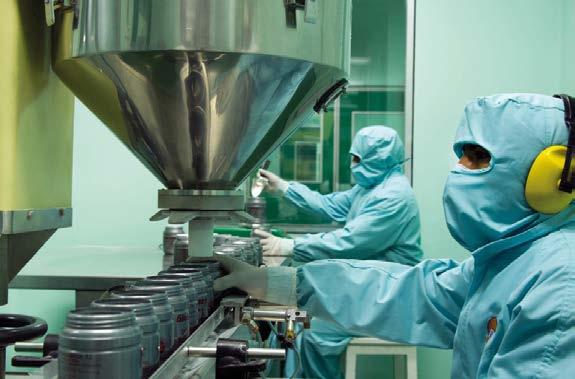
1
2
3
Instalaciones de Vita en la ciudad de El
do para consolidar nuestra presencia y reducir la dependencia de las importaciones”, subrayó Kieffer.
Diversificación y eficiencia logística
La reingeniería de VITA no se limita a la infraestructura física. El plan de inversión, que abarca a las ocho secciones productivas del laboratorio, busca optimizar la eficiencia operativa y robustecer la cadena de suministro en un escenario logístico complejo.
Roberto Barragán, gerente general de la compañía, explica el impacto proyectado en la oferta comercial:
■ Expansión del portafolio: de 220 a más de 400 productos terminados.
■ Estándares internacionales: refuerzo de procesos bajo estrictas normas de seguridad y eficacia.
■ Alcance nacional: mejora en la distribución para asegurar stock en todos los departamentos del país.
El músculo detrás de la marca
Con 16,000 metros cuadrados construidos en la ciudad de El Alto, VITA ha pasado de ser un emprendimiento familiar nacido en 1936 a un gigante industrial que sostiene 400 empleos directos y 600 indirectos.
Tras cuatro generaciones de gestión, la empresa fundamenta esta nueva etapa en tres pilares: calidad, producción local e innovación a precios competitivos.
Esta visión no solo responde a una estrategia de crecimiento corporativo, sino a una necesidad estructural: en la Bolivia de 2026, fortalecer la manufactura nacional es la ruta más corta hacia un sistema de salud resiliente.
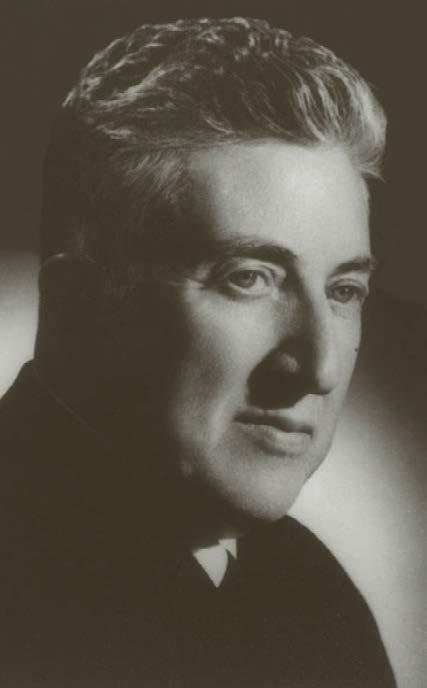
3
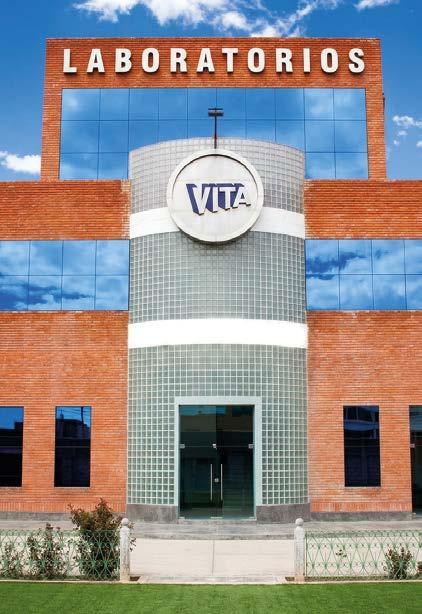
No eran simples frases; eran el primer y más eficiente sistema de gestión de riesgos que conocimos.
¿Por