

Kostenlos registrieren! flexgold.com

Kostenlos registrieren! flexgold.com
Dem Auf und Ab ein Schnippchen schlagen mit dem flexgold Edelmetall-Sparplan:
Bereits ab 1 € regelmässig investieren
Echtes Eigentum mit fester Barrenzuweisung
Hochsichere Verwahrung in der Schweiz
Zudem jederzeit digital kaufen und verkaufen

Am Aktienmarkt stellt sich die Frage einer KI-Blase. Die Renditen werden von der wieder anziehenden Inflation aufgefressen. Gold und andere Edelmetalle notie ren auf Höchstständen. Und auch vermietete Immobilien sind längst nicht mehr so einträglich, wie alteingesessene Investoren es gewohnt sind. Kurzum: Für Kapitalanleger sind es keine einfachen Zeiten – und es gibt keine simplen Antworten auf die Frage: Wohin bloß mit dem Geld? Einfache Antworten will diese Publikation
auch gar nicht versprechen. Vielmehr geht es darum, Orientierung zu geben. Denn: Wer sein Vermögen klug verteilt – zwischen Liquidität, Substanzwerten und Kapitalmarktinvestments –, kann auch in bewegten Zeiten gelassen bleiben. Lassen Sie sich auf den folgenden Seiten mitnehmen durch die Welt von Tages- und Festgeld, Anleihen, Edelmetallen, Aktien und ETFs sowie nachhaltigen Investments. Wir zeigen, wie ein Portfolio aussehen sollte, das fürs Leben und fürs Alter trägt.
Michael Gneuss Chefredakteur
LEITARTIKEL
ALTERSVORSORGE
VERMÖGENSVERWALTUNG
ANLEIHEN
EDELMETALLINVESTMENTS
TAGES- UND FESTGELD
INVESTIEREN IN ERNEUERBARE ENERGIEN
IMPACT INVESTING
MULTI-ASSET-STRATEGIEN
JETZT SCANNEN
INHALTSVERZEICHNIS
Den Durchblick behalten — 4
Vorsorgen mit Weitblick — 5
Portfolio besser steuern — 8
Neue Stärke — 10
Verlässlicher Anker — 12
Die Rückkehr der Zinsen — 14
Grüner Strom fürs Depot — 16
Rendite mit Haltung — 17
Die Mischung macht’s — 18
Lesen Sie spannende Artikel dieser Ausgabe online, und sichern Sie sich ein kostenfreies Digital-Abo www.finanzen-wissen.net www.portal-wissen.net
Für uns steht die bestmögliche Lesbarkeit der Texte an erster Stelle. Deshalb verwenden wir in der Publikation auch das generische Maskulinum – diese Personenbezeichnungen stehen für alle Geschlechter.

Das Papier dieser Reflex-VerlagPublikation stammt aus verantwortungsvollen Quellen.
Folge uns auf Instagram, und verpasse keine Ausgabe mehr. @reflexverlag

LEITARTIKEL | VON MICHAEL GNEUSS UND KATHARINA LEHMANN
Politische Eskalationen, Preisschocks, Zinswende – die Welt erscheint derzeit chaotisch. Für Privatanleger wie auch für Institutionelle ist es nicht gerade leicht, aufgrund all dieser Unwägbarkeiten das eigene oder verwaltete Vermögen sicher und möglichst auch noch rentabel zu investieren. Klar ist: Wer in diesem Umfeld Vermögen erhalten und mehren will, braucht Überblick, Strategie – und eine kluge Streuung über die verfügbaren Anlageklassen.
Mitte Juni einigten sich die USA und der Iran auf ein Rahmenabkommen zur Beendigung des seit Ende Februar währenden Krieges – verkündet zunächst von Vermittler Pakistan, untermauert durch eine gemeinsame Absichtserklärung. Erfahrene Marktteilnehmer wissen indes: Zwischen einem Waffenstillstand und stabilen geopolitischen Verhältnissen liegen Monate, oft Jahre. Wie stabil die Lieferketten sein werden, bleibt abzuwarten; ebenso, wie sich die Lage in der Straße von Hormus und die Versicherungsprämien für Frachter entwickeln werden. Hinter der Rohstofflogistik aus der Golfregion bleibt also ein Fragezeichen.
Doch egal, ob und wie schnell sich die Lage im Nahen Osten entspannt, ein für die Finanzmärkte unangenehmes Thema hat der Krieg im Iran zurückgebracht: Die Preissteigerung in Deutschland klettert wieder deutlich über den Zielwert von zwei Prozent. Im Mai lag die Inflationsrate nach Daten des Statistischen Bundesamts bei 2,6 Prozent; die Energiepreise stiegen gegenüber dem Vorjahresmonat um 6,6 Prozent. Das ist deutlich mehr als noch zum Ende des vergangenen Jahres: Im Dezember 2025 war die deutsche Inflation auf 1,8 Prozent gefallen und hatte damit den niedrigsten Wert seit Anfang 2021 markiert. Die Europäische Zentralbank (EZB) reagierte prompt auf diese Entwicklung und hob die Leitzinsen für den Euroraum an. Bis Ende 2026 werden noch zwei weitere Erhöhungen erwartet. Angesichts der kriselnden Wirtschaft ein Dilemma für die EZB: Sie muss die Inflation bekämpfen, sollte gleichzeitig aber die Wirtschaft nicht vollends abwürgen.
Neue Strategien
Für Anleger bedeutet das: Das Zinsumfeld bleibt beweglich, unberechenbar und hat direkte Auswirkungen auf nahezu jede Anlageklasse. Wer jetzt einfach abwartet, riskiert, dass die Inflation das reale Vermögen weiter auffrisst – Untätigkeit ist für viele Anleger jetzt keine gute Option. Stattdessen gilt: Gerade in einer Welt, in der geopolitische Schocks Inflationswellen auslösen, Zentralbanken stark herausgefordert werden und Zukunftsfantasien Kapitalmärkte in mögliche Blasen treiben, ist breit gestreutes Investieren keine Empfehlung für besonders Vorsichtige – es ist die rationale Antwort auf strukturelle Unsicherheit. Multi-Asset-Strategien, die verschiedene Anlageklassen kombinieren, erleben deshalb gerade eine Renaissance. Die Idee dahinter ist so simpel wie wirksam: Was in einer Anlageklasse verloren geht, kann in einer anderen gewonnen werden – wenn die Korrelationen stimmen und die Gewichtung klug gewählt ist.
Monatliche Entwicklung des DAX von Mai 2025 bis Mai 2026 in Punkten
Doch Diversifikation bedeutet mehr als das bloße Mischen von Aktien und Anleihen. Es geht darum, das gesamte Spektrum verfügbarer Bausteine zu nutzen: von sicheren kurzfristigen Liquiditätspuffern über inflationsresistente Substanzwerte bis hin zu renditestarken Kapitalmarktinvestments. Und es geht darum, zu verstehen, wie sich veränderte Zinsen auf jeden einzelnen dieser Bausteine auswirken.
An Aktien führt kein Weg vorbei Steigende Zinsen verteuern nicht nur Kredite, sie belasten auch die Bewertung von Aktien, insbesondere von Wachstumstiteln, deren Kurse stark auf die Gewinne in der Zukunft setzen. Trotzdem: An Aktien führt beim Vermögensaufbau nach wie vor kein Weg vorbei. Über alle histori-
Wer jetzt einfach abwartet, riskiert, dass die Inflation das reale Vermögen weiter auffrisst.
schen Krisen hinweg – Ölschocks, Dotcom-Blase, Finanzkrise, Pandemie – haben breit gestreute Aktieninvestments die Inflation geschlagen und langfristig Vermögen aufgebaut. Aber natürlich ist auch der Aktienmarkt selbst nicht frei von eigenen Risiken: Allem voran steht derzeit die Frage, ob sich rund um die künstliche Intelligenz gerade eine Blase bildet. Laut einer Analyse des Finanzdienstleisters Aequifin dürften 2026 weltweit über 2,5 Billionen US-Dollar in KI-Investitionen fließen. Während Häuser wie Goldman Sachs und J.P. Morgan das Wachstum noch für fundamental gerechtfertigt halten, warnen andere Ökonomen, dass die Bewertungen den tatsächlichen Erträgen vorauslaufen – und dass ein erneuter Zinsanstieg
das billige Kapital verknappen und eine Korrektur auslösen könnte. Wann – und ob überhaupt – die Blase platzt, bleibt offen.
Breit gestreut, nie bereut Für viele ist aber klar: Der nächste Crash kommt – früher oder später. Und um dafür gewappnet zu sein, gilt es, das Vermögen entsprechend der eigenen Risikoneigung zu diversifizieren. Anleihen, Edelmetalle und Immobilien, aber auch Tages- und Festgeld helfen dabei. Jeder dieser Bausteine reagiert anders auf Zinsschritte, Inflation oder geopolitische Schocks. Fällt eine Anlageklasse, fängt eine andere den Verlust zumindest teilweise auf. So entsteht aus vielen Einzelteilen ein Portfolio, das auch dann trägt, wenn einzelne Märkte ins Wanken geraten. Wie genau diese Bausteine zusammengestellt werden, hängt freilich vom Anlagehorizont ab –und nirgends zeigt sich das deutlicher als bei der Altersvorsorge, bei der dieser Horizont oft Jahrzehnte umfasst.
Diese Streuung müssen Anlegerinnen und Anleger selbst oder mit ihren Vermögensverwaltungen in die Hand nehmen – einen Königsweg, der die Entscheidung abnimmt, gibt es nicht. Bei einem Baustein springt der Staat ab dem kommenden Jahr aber zumindest unterstützend ein: Mit dem im März 2026 von Bundestag und Bundesrat beschlossenen Altersvorsorgedepot wird erstmals auch die Anlage in Aktien, ETFs und Fonds förderfähig. Ab 2027 fließen auf Einzahlungen jährliche staatliche Zuschüsse, zusätzlich bleiben die Erträge in der Ansparphase steuerfrei. Damit löst das neue Depot die in die Kritik geratene RiesterRente ab und markiert die größte Reform der privaten Altersvorsorge seit deren Einführung –ein Signal, dass kapitalmarktbasierte Vorsorge künftig nicht mehr Sache von Eingeweihten bleiben, sondern zum Standardweg für den Vermögensaufbau im Alter werden soll.
ALTERSVORSORGE | VON JENS BARTELS
Die gesetzliche Rente bleibt ein Fundament, aber sie wird den Lebensstandard im Alter für viele Menschen nicht allein sichern. Wer früh beginnt, kann Zeit, Zinseszinseffekt und staatliche Förderung nutzen. Ab 2027 soll als Nachfolger der Riester-Rente zudem ein neues staatlich gefördertes Modell die private Vorsorge einfacher, transparenter und kapitalmarktnäher machen.
Private Altersvorsorge wird wichtiger, weil Demografie, steigende Lebenserwartung und längere Rentenphasen den Druck auf das Umlagesystem erhöhen. Die OECD beziffert die künftige Nettoersatzrate der gesetzlichen Rente in Deutschland für einen Durchschnittsverdiener mit vollständiger Erwerbsbiografie auf 53,3 Prozent; mit zusätzlicher privater Vorsorge kann sie deutlich steigen. Zugleich schrumpft die Erwerbsbevölkerung in Deutschland laut OECD stärker als im Durchschnitt der Industrieländer. Für Anleger bedeutet das: Wer erst kurz vor Rentenbeginn reagiert, muss hohe Sparraten leisten. Wer früh startet, kann Schwankungen besser aushalten, günstiger nachkaufen und den Zinseszinseffekt für sich arbeiten lassen.
Neustart für Riester Genau hier setzt die Reform der privaten Altersvorsorge an. Die Riester-Rente wird nicht rückwirkend abgeschafft; bestehende Verträge bleiben erhalten und können weitergeführt werden. Ab 2027 sollen jedoch keine neuen Verträge nach altem Riester-Modell mehr abgeschlossen werden. Der Grund für den Neustart ist bekannt: Riester war kompliziert, oft teuer und wegen starrer Garantien in der Niedrigzinsphase vielfach renditeschwach. Das beschlossene Altersvorsorgereformgesetz stellt die private Vorsorge nun neu auf. Künftig wird die Förderung stärker an den Einzahlungen ausgerichtet. Statt schwer verständlicher Mindesteigenbeiträge gibt es prozentuale Zulagen. Außerdem sollen Wechsel erleichtert, Kosten begrenzt, Selbstständige stärker einbezogen und kapitalmarktorientierte Produkte zugelassen werden.
Altersvorsorgedepot ab 2027 Kernstück ist das Altersvorsorgedepot. Es soll unter anderem staatlich gefördertes Sparen in Wertpapiere ermöglichen, ohne zwingend vollständige Beitragsgarantie. Investiert werden kann vor allem in Fonds, ETFs und andere für Kleinanleger geeignete Anlageklassen. Direkte Spekulationen, besonders riskante Produkte oder frei handelbare Einzelwetten sollen dagegen nicht zum geförderten Kern gehören. Gefördert werden bis zu 1.800 Euro Eigenbeitrag im Jahr: Für die ersten 360 Euro gibt es 50 Prozent Zulage, für weitere Beiträge bis 1.800 Euro 25 Prozent. Die Grundzulage kann damit 540 Euro jährlich erreichen. Hinzu kommen bis zu 300 Euro Kinderzulage pro Kind, ein einmaliger Berufseinsteiger-Bonus von 200 Euro bei Abschluss vor dem 25. Geburtstag sowie eine stärkere Förderung kleiner Beiträge. Für Kinder und Jugendliche ist zusätzlich die Frühstart-Rente geplant: Der Staat zahlt vom sechsten bis zum 18. Lebensjahr monatlich zehn Euro in ein individuelles Vorsorgedepot.
Sicherheit oder Chance
Neu ist vor allem die Wahl zwischen drei Risikoprofilen. Das chancenorientierte Altersvorsorgedepot kommt ohne Garantie aus. Es kann stärker in Aktienfonds und ETFs investieren und eignet sich vor allem für lange Laufzeiten, weil Kursschwankungen über Jahrzehnte eher ausgehalten werden können. Die zweite Variante bietet 80 Prozent Garantie auf eingezahlte Beiträge inklusive Zulagen. Sie kombiniert einen Sicherheitspuffer mit mehr Kapitalmarktnähe als klassische Produkte. Die dritte Variante garantiert 100 Prozent und richtet sich an Sparer mit großem Sicherheitsbedürfnis, hat aber tendenziell geringere Renditechancen. Die staatliche Förderung hängt nicht vom gewählten Garantieniveau ab, sondern vom Eigenbeitrag und der persönlichen Förderberechtigung. Zusätzlich soll ein Standarddepot Orientierung geben: ein einfaches, kostengedeckeltes Angebot mit reduzierten Wahlmöglichkeiten, das als Vergleichsmaßstab für private Anbieter dienen kann.
Zeit als Renditehebel
Die Wirkung zeigt sich in einfachen Rechenbeispielen. Wer 35 Jahre alt ist, monatlich 150 Euro einzahlt und die maximale Grundzulage von 540 Euro erhält, bringt jährlich 2.340 Euro
DIE DRITTE SÄULE: WAS DIE BAV LEISTET
Neben gesetzlicher Rente und privater Vorsorge ist die betriebliche Altersvorsorge (bAV) die dritte tragende Säule der Altersabsicherung – und wird oft unterschätzt. Beim gängigsten Modell, der Entgeltumwandlung, zahlen Arbeitnehmer einen Teil ihres Bruttogehalts direkt in einen bAV-Vertrag ein. Das senkt sofort die Steuer- und Sozialabgabenlast: 2026 bleiben bis zu 8.112 Euro jährlich steuerfrei, bis zu 4.056 Euro sozialversicherungsfrei. Arbeitgeber müssen dabei mindestens 15 Prozent zuschießen. Der Haken: Weniger sozialversicherungspflichtiges Bruttogehalt bedeutet auch geringere Ansprüche an die gesetzliche Rente. Wer den Arbeitgeberzuschuss mitnimmt, fährt unterm Strich aber meist gut.
Die gesetzliche Rente allein wird den Lebensstandard im Alter nicht sichern.
in den Vertrag. Bei fünf Prozent Rendite vor Kosten und Steuern können daraus nach 30 Jahren rund 155.000 Euro werden. Ein Berufseinsteiger, der mit 20 Jahren nur 30 Euro monatlich spart, erhält auf 360 Euro Eigenbeitrag 180 Euro Grundzulage und einmalig 200 Euro Bonus. Bei vier Prozent Rendite vor Kosten und Steuern kann bis 67 ein Kapital von rund 70.000 Euro entstehen. Das zeigt: Der größte Hebel liegt in der Zeit. Wer früh beginnt, regelmäßig einzahlt und niedrige
Kernstück der Reform ist das Altersvorsorgedepot.
Kosten mit ausreichend Kapitalmarktnähe verbindet, kann auch mit überschaubaren Monatsbeträgen ein nennenswertes Polster aufbauen. Für sehr sicherheitsorientierte Anleger bleibt die Garantievariante interessant; für erfahrene Anleger mit langem Horizont dürfte das garantiefreie Depot die größten Renditechancen bieten.
Bausteine kombinieren
Trotzdem ersetzt das neue Depot keine Gesamtstrategie. Empfehlenswert bleibt eine Kombination aus gesetzlicher Rente, betrieblicher Altersversorgung, privatem Depot, Liquiditätsreserve und je nach Lebenslage Basisrente, Immobilie oder privater Rentenversicherung. Eine aktuelle Studie des Nürnberg Instituts für Marktentscheidungen zeigt, wie groß der Handlungsbedarf bleibt: 60 Prozent der Menschen in Deutschland sorgen privat vor, 20 Prozent der Erwerbstätigen aber gar nicht. Am häufigsten genutzt werden Aktien, ETFs und Fondssparpläne, gefolgt von Tages- und Festgeld sowie betrieblicher Vorsorge. Für erfahrene Anleger ist die Konsequenz klar: Die neue Förderung kann ein sinnvoller Baustein sein, wenn Kosten, Anlagekonzept und Garantieniveau stimmen. Wer jedoch wirklich Versorgungslücken schließen will, sollte breiter denken. Altersvorsorge beginnt mit einer Strategie und folgenden Fragen: Wie viel gesetzliche Rente ist zu erwarten, welche Lücke bleibt, welches Risiko ist tragbar, und welches Kapital muss bis dahin arbeiten?
Altersvorsorgedepot
Warum private Vorsorge heute wichtiger ist denn je: Wer seinen Lebensstandard im Alter sichern möchte, sollte jetzt die Weichen stellen. Das Altersvorsorgedepot eröffnet ab 2027 neue Chancen für den langfristigen Vermögensaufbau – mit staatlicher Förderung, steuerlichen Vorteilen und Zugang zu den Renditechancen der Kapitalmärkte. So wird Vorsorge einfacher und zukunftsfähiger, erklärt Franklin Templeton.
Die gesetzliche Rente allein wird für die meisten Menschen in Deutschland künftig nicht mehr ausreichen, um den gewohnten Lebensstandard im Alter zu sichern. Das sogenannte Rentenniveau – also das Verhältnis der Standardrente zum durchschnittlichen Lohn – ist in den vergangenen Jahrzehnten kontinuierlich gesunken und wird es angesichts des demografischen Wandels weiter tun. Immer weniger Beitragszahler finanzieren immer mehr Rentenempfänger: Eine Entwicklung, die das Umlageverfahren der gesetzlichen Rentenversicherung unter erheblichen Druck setzt. Wer im Alter finanziell unabhängig sein möchte, muss heute aktiv handeln – und das bedeutet: privat vorsorgen.
Doch woran scheitert private Vorsorge in der Praxis so häufig? Die ehrliche Antwort lautet: nicht am fehlenden Interesse, sondern am fehlenden Vertrauen. Vertrauen in den Staat, der mit staatlich geförderten Produkten wie der RiesterRente über Jahre hinweg allenfalls ein Gefühl von „semi-staatlicher“ Sicherheit vermittelt hat – mit komplizierten Regelwerken, intransparenten Kosten und enttäuschenden Renditen. Gleichzeitig fehlt vielen Sparern das Vertrauen in kapitalmarktnahe Anlagen wie ETFs oder Aktien: Die Erinnerung an Börsenkrisen sitzt tief, und die Vorstellung, das Ersparte den Schwankungen der Märkte auszusetzen, löst Unbehagen aus.
Genau deshalb braucht es einen Neustart: einen rechtlichen Rahmen, der Transparenz erzwingt; Produkte, die Rendite und Verständlichkeit verbinden; und einen Anbieter, dem man langfristig vertrauen kann. Die gute Nachricht: Mit dem Altersvorsorgedepot, das
ab dem 1. Januar 2027 in Deutschland eingeführt wird, schafft der Gesetzgeber exakt diese Grundlage.
Das Altersvorsorgedepot 2027: Ein echter Systemwechsel
Das Altersvorsorgedepot ist ein zertifiziertes, staatlich gefördertes Wertpapierdepot. Anleger investieren ihr Geld bei einem zugelassenen Anbieter in ETFs, aktiv gemanagte Aktienfonds, Mischfonds oder Rentenfonds oder alternative Investments – und erhalten im Gegenzug direkte staatliche Zulagen sowie steuerliche Vorteile. Auf eine Beitragsgarantie wie bei Riester darf im Altersvorsorgedepot verzichtet werden, denn diese erzwang in der Vergangenheit extrem konservative Anlagestrategien, die langfristige Renditen systematisch vernichteten. Stattdessen nimmt das neue Depot in Kauf, dass die Märkte schwanken – und setzt darauf, dass ein langer Anlagehorizont diese Schwankungen mehr als ausgleicht.
Die wichtigsten Vorteile im Überblick
Steuerfreiheit während der Ansparphase: Einer der größten Vorteile des Altersvorsorgedepots liegt in seiner steuerlichen Behandlung. Während der gesamten Ansparphase müssen Anleger weder Abgeltungssteuer noch Vorabpauschale
noch den Solidaritätszuschlag auf Kursgewinne oder Dividenden zahlen. Das gesamte Kapital bleibt vollständig investiert und arbeitet ungehindert durch den Zinseszins-Effekt.
Steuerfreies Umschichten: Innerhalb des Depots können Anleger jederzeit und vollkommen steuerfrei zwischen verschiedenen Fonds oder ETFs umschichten. Wer etwa in der Nähe des Rentenalters sein Portfolio defensiver aufstellen möchte, kann einen Teil seines Aktieninvestments in einen Geldmarktfonds oder Rentenfonds umschichten – ohne dabei einen einzigen Cent Steuern zu zahlen.
Staatliche Grundzulage von bis zu 540 Euro jährlich: Der Staat unterstützt das Sparen aktiv: Der staatliche Fördermechanismus ist beitragsproportional: Für die ersten 360 Euro Jahresbeitrag erhält man 50 Cent pro gespartem Euro (maximal 180 Euro Zulage), für jeden weiteren Euro bis zur Höchstgrenze von 1.800 Euro Jahresbeitrag gibt es 25 Cent – so ergibt sich eine maximale Grundzulage von 540 Euro pro Jahr. Der gesetzliche Mindestbeitrag liegt bei nur zehn Euro monatlich (120 Euro im Jahr); wer die volle Grundzulage ausschöpfen möchte, spart 150 Euro monatlich. Hinzu können Kinderzulagen von
bis zu 300 Euro pro Kind und Jahr kommen.
Erstmals auch für Selbstständige: Die Riester-Rente war auf Arbeitnehmer beschränkt. Das Altersvorsorgedepot öffnet die staatliche Förderung nun erstmals ausdrücklich auch für Selbstständige. Damit schließt der Gesetzgeber eine jahrelange Lücke in der Förderlandschaft.
Niedrige Kosten: Indem das Standardprodukt des Altersvorsorgedepots ohne aufwendige Konstruktionen auskommt, sinken die Kosten dramatisch. Die durchschnittliche jährliche Renditeminderung durch Kosten (Effektivkosten) ist beim Standardprodukt auf 1,0 Prozent gedeckelt.1 Das ist weit günstiger als die meisten klassischen Riester-Verträge und sorgt dafür, dass ein deutlich größerer Teil der Kapitalmarktrendite tatsächlich beim Anleger ankommt.
Flexible Entnahmemöglichkeiten: Ab Renteneintritt greift je nach Produktanbieter der Auszahlplan bis zum Alter von 85 Jahren mit der Möglichkeit einer Kapitalauszahlung (bis zu max. 30 Prozent des angesparten Kapitals) oder die Leibrente (Versicherungslösung). Die Auszahlungen unterliegen dann der nachgelagerten Besteuerung –wer im Rentenalter einen
niedrigeren Steuersatz hat als im Erwerbsleben, profitiert dabei doppelt.
Übertragung bestehender Verträge: Wer bereits einen Riester-Vertrag besitzt, kann diesen auf ein Altersvorsorgedepot übertragen. Erhaltene Zulagen und Steuervorteile bleiben dabei vollständig erhalten. Ein Rückwechsel in das alte Riester-Konstrukt bzw. die alte Förderkulisse ist dann jedoch nicht mehr möglich.
Franklin Templeton:
Ihr erfahrener Partner für die Altersvorsorge Angesichts dieser attraktiven Neuregelung stellt sich für Anleger die entscheidende Frage: Bei wem soll ich mein Altersvorsorgedepot führen und wessen Expertise vertraue ich bei der Anlage meines Geldes? Die Antwort sollte gut durchdacht sein – schließlich geht es um Entscheidungen, die Jahrzehnte wirken. Franklin Templeton ist aus guten Gründen einer der führenden Kandidaten für diese Aufgabe.
Jahrzehntelange Präsenz am deutschen Markt
Franklin Templeton ist seit Jahrzehnten auf dem deutschen Markt vertreten und gehört damit zu den erfahrensten und etabliertesten internationalen Vermögensverwaltern hierzulande. Diese langjährige Präsenz bedeutet: Das Haus kennt die Bedürfnisse und regulatorischen Anforderungen des deutschen Marktes wie wenige
andere. Es hat Marktzyklen, Zinswenden und wirtschaftliche Krisen miterlebt und überstanden – und sein Angebot stets an die sich verändernde Realität angepasst. Anleger, die ihr Geld einem langjährigen Marktbegleiter anvertrauen, profitieren von dieser Expertise.
Altersvorsorge: Teil der DNA
Die Altersvorsorge ist ein Kernbestandteil der DNA des Unternehmens. Franklin Templeton Investment Solutions entwickelt seit vielen Jahren spezialisierte Altersvorsorgestrategien auf Basis von Lifecycle- und Target-Date-Fonds, Managed Accounts sowie einkommensorientierten Konzepten. Das Haus arbeitet eng mit Altersvorsorgeplattformen und -anbietern, Versorgungsträgern, Vermögensverwaltern sowie Finanzintermediären zusammen, um personalisierte Altersvorsorgestrategien bereitzustellen. Dieses tief verankerte Wissen rund um das Thema Rente und Vermögensaufbau für den Ruhestand macht Franklin Templeton zu einem starken Partner.
ETFs: Kosteneffizient, transparent, renditestark
Franklin Templeton bietet eine breite Palette an UCITS-ETFs an – sowohl indexnahe als auch aktiv gemanagte Varianten. Damit deckt das Haus genau diejenigen Instrumente ab, die für das Altersvorsorgedepot zugelassen sind und die sich durch mehrere Jahrzehnte Kapitalmarktforschung als
besonders effizientes Mittel für den langfristigen Vermögensaufbau erwiesen haben.
Exklusiver Zugang zu alternativen Investments
Ein besonderer Trumpf von Franklin Templeton ist das Depot Plus –ein Angebot, das Anlegern neben klassischen ETFs und Fonds auch Zugang zu alternativen Investmentklassen ermöglicht. Alternative Anlageklassen – von Private Credit über Real Assets bis hin zu spezialisierten Kreditstrategien – eröffnen Renditequellen, die von Aktienund Rentenmärkten weitgehend unabhängig sind.
Fazit: Jetzt handeln, Zukunft gestalten
Das Altersvorsorgedepot ab 2027 ist die beste Möglichkeit zur staatlich geförderten privaten Altersvorsorge, die es in Deutschland je gegeben hat. Die Kombination aus steuerfreiem Kapitalwachstum in der Ansparphase, attraktiven staatlichen Zulagen und dem direkten Zugang zu den Renditechancen der globalen Kapitalmärkte bietet enorme Chancen. Wer frühzeitig und kontinuierlich handelt, gibt dem Zinseszins-Effekt die nötige Zeit, um echten Wohlstand für das Alter aufzubauen.
Franklin Templeton begleitet diesen Weg als Partner mit einem in Deutschland tief verwurzelten, global aufgestellten und jahrzehntelang bewährten Angebot: von kosteneffizienten ETFs und aktiven
MEHR INFORMATIONEN
Franklin Templeton als Vermögensverwalter für das Altersvorsorgedepot Franklin Templeton setzt sich dafür ein, Anlegerinnen und Anlegern einen einfachen Zugang zu langfristiger Vermögensbildung und privater Altersvorsorge zu ermöglichen. Deshalb arbeiten wir mit zahlreichen Banken, Brokern, digitalen Finanzplattformen und Versicherern zusammen, über die unsere ETFs und Fonds für das Altersvorsorgedepot ausgewählt werden können.
Mehr Informationen finden Sie unter: www.franklintempleton.de
Gemeinsam für das Altersvorsorgedepot der Zukunft
Eine besondere Kooperation besteht mit Finanzguru. Gemeinsam möchten wir das Altersvorsorgedepot für Endanleger digital, einfach, kostengünstig und nutzerfreundlich zugänglich machen und so den langfristigen Vermögensaufbau unterstützen.
Interessierte können sich bereits jetzt auf die Warteliste eintragen und erhalten als Erste Informationen rund um das gemeinsame Altersvorsorgedepot: www.finanzguru.de/ altersvorsorgedepot
Fondsstrategien über den exklusiven Zugang zu alternativen Investments. Wer seine Rente in erfahrene Hände legen möchte, ist bei Franklin Templeton genau richtig. www.franklintempleton.de
1 Bundesfinanzministerium – Fragen und Antworten zur Reform der geförderten Altersvorsorge (bundesfinanzministerium.de)
Mit diesem Artikel bieten wir Ihnen allgemeine Informationen rund um die Entwicklungen zum Altersvorsorgedepot. Der Artikel stellt keine individuelle Anlageberatung dar.
| VON JENS BARTELS
Weltweit wächst das Anlagekapital stark. Volatile Märkte und wachsende Ansprüche an eine Individualisierung der Vermögensverwaltung erhöhen dabei den Bedarf an einer professionellen Allokation. Eine gute Verwaltung muss heutzutage Anlagestrategie, Risikosteuerung und Disziplin verbinden.
Der World Wealth Report 2026 des Capgemini Research Institute sieht eine Branche im Aufwind: die Vermögensverwaltung. Das Vermögen von HNWIs, also vermögenden Privatpersonen mit einem investierbaren Vermögen von einer Million US-Dollar oder mehr, ist weltweit um 8,7 Prozent gestiegen. Damit wurde ein Rekordwert von 98,3 Billionen US-Dollar erreicht, der größte Anstieg innerhalb eines Jahres seit dem Jahr 2018. Treiber waren robuste Aktienmärkte, sinkende Inflation und der KI-Boom. Doch die Studie zeigt auch strukturelle Schwächen der
Moderne Vermögensverwaltung muss das gesamte Kundenerlebnis verbessern.
Branche. Nur 17 P rozent der Befragten empfinden ihre Beratung als nahtlos und wirklich personalisiert. Damit wächst der Druck auf Anbieter, Vermögen nicht nur zu verwalten, sondern Kunden und ihre Ziele deutlich genauer zu verstehen.
Mehr als Marktberatung
An genau diesem Knotenpunkt liegt der Nutzen wirklich professioneller Vermögensverwaltung. Sie soll Vermögen nicht nach der Stimmung einzelner Handelstage bewegen, sondern entlang klarer Ziele, Risikobudgets und Zeithorizonte steuern. Entscheidend ist nicht, jeden Ausschlag zu vermeiden, sondern Risiken bewusst zu tragen. Aktuell spricht viel für Kernportfolios mit Qualitätsaktien, Anleihen mit kurzen und mittleren Laufzeiten, Liquidität sowie realen Bausteinen wie Gold, Immobilien oder Infrastruktur. Ergänzend können Private Equity, Private Credit oder Themenfonds Renditechancen erhöhen. Damit wird Vermögensverwaltung zur Schnittstelle zwischen Marktanalyse, Struktur und persönlicher Situation.
Entwicklung des verwalteten Vermögens weltweit nach Regionen in Billionen US-Dollar
Nähe als Maßstab Genau daran knüpft auch eine aktuelle Deloitte-Studie an. Sie zeigt: Moderne Vermögensverwaltung muss nicht nur Portfolios steuern, sondern das gesamte Kundenerlebnis verbessern, vom Onboarding über Risikoprofil und Reporting bis zur laufenden Betreuung. KI-gestützte Systeme können dabei helfen, Routineaufgaben wie Datenaufbereitung, Gesprächsvorbereitung, Dokumentation und Compliance-Prüfungen zu automatisieren. Der Mehrwert der künstlichen Intelligenz liegt dabei letztendlich nicht in weniger Beratung, sondern in mehr Zeit für komplexe Entscheidungen, mehr Transparenz und belastbare Kundenbeziehungen.
Damit Sie mehr Zeit für die Dinge haben, die wichtiger sind als Geld.
SIGNAL IDUNA Vermögensverwaltung – so geht Investieren heute:
✓ Bereits ab 100 Euro monatlich im Sparplan oder 2.500 Euro als Einmalanlage
✓ Aktiv gemanagte Fonds und ETFs
✓ Digitale Depoteröffnung, auf Wunsch mit persönlicher Beratung
Mehr erfahren unter signal-iduna.de/vermoegensverwaltung
ANLEIHEN | VON HANS MEISE
Lange galten Rentenpapiere als Pflichtbaustein ohne Glanz. Nun rücken sie wieder ins Zentrum vieler Portfolios mit laufenden Erträgen und einer neuen Rolle als Stabilitätsanker. Für Investoren zählt dabei weniger die pauschale Rückkehr zur alten Ordnung als vielmehr die präzise Auswahl nach Laufzeit, Bonität und Risiko.
Nach der langen Nullzinsphase hat sich die Perspektive auf Anleihen grundlegend verändert. Eine aktuelle Vanguard-Analyse bringt den Stimmungswechsel auf den Punkt: Hochwertige Anleihen bieten wieder ein überzeugendes Risiko-Rendite-Profil, zugleich ist Qualität wichtiger geworden. Für Anleger heißt das: Nicht die bloße Rückkehr in Rentenpapiere zählt, sondern die Auswahl. Gefragt sind vor allem Staatsanleihen solider Schuldner, Pfandbriefe und Unternehmensanleihen mit vergleichsweise guter Bonität und überschaubarer Laufzeit. Hochzins- und Schwellenländeranleihen können zusätzliche Rendite liefern, gehören aber eher in die Beimischung für Investoren, die Bonitäts-, Liquiditäts- und Währungsrisiken bewusst tragen.
Riesiger Markt
Insgesamt sind Anleihen vor allem für Anleger interessant, die ihr Depot berechenbarer strukturieren wollen. Sie können Erträge planbarer machen, Schwankungen abfedern und Laufzeiten gezielt auf künftige Ausgaben abstimmen. Das gilt für vermögende Privatanleger ebenso wie für Stiftungen oder Investoren, die nach starken Aktienjahren Gewinne teilweise absichern möchten. Die Größe des Marktes unterstreicht seine Bedeutung: Laut OECD erreichte die globale Unternehmensfinanzierung 2025 rund 13,7 Billionen
Hochwertige Anleihen überzeugen wieder mit einem attraktiven Risiko-Rendite-Profil.
Dollar, davon 6,8 Billionen Dollar über Corporate Bonds. Ausstehende Unternehmensanleihen summierten sich auf 36,4 Billionen
Für den weiteren Verlauf des Jahres bleibt der Blick auf Anleihen konstruktiv.
Dollar. Damit bleibt eine der zentralen Fragen für Investoren, welche Rolle Anleihen im Portfolio übernehmen sollen, nämlich ob
Rendite für Staatsanleihen mit zehnjähriger Laufzeit ausgewählter Länder weltweit August 2025
als Ertrag, Liquiditätsreserve oder bewusster Renditebaustein.
Selektiver Ausblick
Für den Verlauf des Jahres bleibt der Blick konstruktiv, aber selektiv. BNP Paribas Wealth Management etwa sieht in seinem Ausblick vom April Chancen bei lang laufenden Anleihen aus der Kern-Eurozone und bleibt auch für britische Staatsanleihen positiv. Bei US-Staatsanleihen fällt die Einschätzung neutraler aus, weil die Renditen bereits nahe am Zielniveau liegen und die Staatsverschuldung stärker ins Gewicht fällt. Interessant bleiben zudem Investment-Grade-Anleihen in Euro und Pfund. Der Markt bietet damit wieder Ertrag, verlangt aber Disziplin.
Schwellenländeranleihen werden häufig als homogene Anlageklasse betrachtet. Damien Buchet, Chief Investment Officer bei Finisterre, einer Fixed-Income-Expertise von Principal Asset Management, argumentiert jedoch, dass sie besser als Kombination verschiedener Performance-Treiber verstanden werden sollten, die sich unterschiedlich kombinieren und steuern lassen.
Historisch stammt der Großteil der Gesamtrendite aus dem laufenden Ertrag. Kuponzahlungen waren langfristig die wichtigste Renditequelle, während Kursgewinne deutlich volatiler und häufig mittelwertrückkehrend ausfielen. Dieses Verständnis bildet die Grundlage des Finisterre-Ansatzes. Wir betrachten Schwellenländeranleihen als breites Anlageuniversum, in dem verschiedene Instrumente und Länderrisiken unterschiedliche Funktionen innerhalb eines Portfolios erfüllen.
Wir definieren die Performance anhand von drei zentralen Treibern, die je nach Portfolioziel kombiniert werden und sich über Marktzyklen hinweg unterschiedlich entwickeln können. Der erste Treiber ist Income (Ertrag). Diese strukturell wichtigste Renditequelle basiert auf höherverzinslichen Anlagen, die über die Zeit einen stabilen Beitrag leisten. Die entsprechenden Positionen weisen meist eine kürzere Duration auf und werden vor allem aufgrund ihrer verlässlichen Cashflows ausgewählt. Für langfristig orientierte Anleger war dieser laufende Ertrag historisch der wichtigste Bestandteil der Gesamtrendite von Schwellenländeranleihen und bildet auch heute den Kern der Strategie.
Der zweite Treiber ist Momentum. Hierzu zählen liquidere Positionen, die stärker auf Veränderungen der globalen Rahmenbedingungen reagieren, darunter Zinsentwicklungen, Kreditspreads, Währungsbewegungen und die allgemeine Risikostimmung. Sie können von positiven Kapitalflüssen, verbesserten Fundamentaldaten oder einer veränderten Marktpositionierung profitieren und damit
Damien Buchet, CIO – Principal Finisterre
zusätzliches Kapitalwachstum generieren. Gleichzeitig reagieren diese Segmente häufig schneller auf makroökonomische Veränderungen und können deshalb taktisch genutzt werden, um kurzfristige Marktchancen wahrzunehmen.
Der dritte Treiber ist Alpha. Dabei handelt es sich um idiosynkratische Chancen, die primär durch länder- oder emittentenspezifische Faktoren bestimmt werden. Sie basieren auf differenzierter Analyse und können Ertragsquellen erschließen, die weitgehend unabhängig von allgemeinen Marktzyklen verlaufen. Besonders in einer Anlageklasse mit großen Unterschieden hinsichtlich Fundamentaldaten, Politik und Kapitalmarktzugang können solche Fehlbewertungen attraktive Opportunitäten schaffen.
Ergänzt werden diese drei Komponenten durch eine vierte Dimension: Flexibilität. Der ungebundene Ansatz ermöglicht eine aktive Anpassung zwischen den Performance-Treibern und erlaubt es, bei einem weniger attraktiven Chancen-Set die Liquiditätsquote zu erhöhen. Gleichzeitig schafft er die Grundlage für spezialisierte Portfoliolösungen mit einem klaren Fokus auf einzelne Renditequellen.
Die meisten Investoren betrachten Schwellenländeranleihen aus einer US-Dollar-Perspektive. Dies entspricht sowohl der Struktur der relevanten Benchmarks als auch dem Umstand, dass ein Großteil der Emissionen in US-Dollar denominiert ist. Für Euro-basierte Investoren ergibt sich jedoch ein deutlich anderes Bild. Wechselkursvolatilität, Zinsdifferenzen und die Kosten der Währungsabsicherung können
die Höhe und Stabilität der tatsächlich erzielten Erträge erheblich beeinflussen.
Genau diese Herausforderung adressiert die Finisterre Emerging Markets Debt Euro Income Strategie. Sie wurde speziell für EuroInvestoren entwickelt und verfolgt das Ziel, einen attraktiven und diversifizierten Ertragsstrom nach Berücksichtigung aller Absicherungskosten zu generieren.
Hierfür kombiniert die Strategie verschiedene Segmente des Schwellenländeranleihenuniversums. Sie nutzt das vielfach unterschätzte Segment eurodenominierter EM-Anleihen und bewertet US-Dollar-Anleihen konsequent aus Euro-Sicht unter Einbeziehung der jeweiligen Hedging-Kosten auf Einzeltitelebene. Ziel ist es, die attraktivsten Einkommensquellen für Nicht-USD-Investoren zu identifizieren. Der Ansatz weist eine kurze Duration von typischerweise drei bis vier Jahren auf und verfolgt eine Portfoliokonstruktion mit begrenzter Preisvolatilität. Der laufende Ertrag soll den Hauptbeitrag zur Gesamtrendite leisten und gleichzeitig eine robuste Risikostruktur gewährleisten.
Typischerweise werden 70 bis 90 Prozent des Portfolios in kurz laufende Staats- und Unternehmensanleihen aus Schwellenländern investiert. Eurodenominierte Anleihen werden dabei mit in Euro abgesicherten US-Dollar-Anleihen kombiniert. Dieses Segment bildet den zentralen Ertragstreiber der Strategie und ermöglicht den Zugang zu strukturellem Carry in höherverzinslichen Marktsegmenten. Gleichzeitig werden risikoreichere Bereiche wie CCCgeratete Anleihen oder nachrangige Instrumente vermieden. Weitere 10 bis 30 Prozent können in Lokalwährungsanleihen, T-Bills und selektive Währungspositionen investiert werden. Die Auswahl erfolgt auf Basis attraktiver Carry-zu-Volatilitäts-Profile und wird konsequent aus Euro-Perspektive bewertet. Ein wichtiger Bestandteil des Risikomanagements ist dabei die Steuerung von Währungsrisiken, die bei Bedarf
vollständig gegenüber dem Euro abgesichert werden können.
Zusätzlich besteht die Möglichkeit, einen kleinen Anteil von bis zu fünf Prozent in Hochzinsanleihen der Peripherieländer der Eurozone zu investieren, sofern attraktive Einkommens- und Diversifikationschancen bestehen. In Phasen erhöhter Marktvolatilität können zudem makroökonomische Absicherungsstrategien eingesetzt werden, um Risiken aus starken Veränderungen bei Zinsen, Kreditspreads, Liquidität oder Währungsvolatilität zu begrenzen. Zuletzt erzielte die Strategie eine laufende Rendite von rund 6,5 Prozent in Euro bei einer Duration von drei bis vier Jahren und einem durchschnittlichen Kreditrating von BB+. Damit verbindet sie ein attraktives Ausschüttungsniveau mit einem defensiveren Risikoprofil als viele traditionelle EMD-Benchmarks.
Hinter diesem Ansatz steht die Überzeugung, dass Schwellenländeranleihen keine einheitliche Anlageklasse darstellen. Kreditspreads, lokale Zinsen und Währungen reagieren jeweils auf unterschiedliche Einflussfaktoren, wodurch die Zusammensetzung der Erträge inhärent dynamisch und nicht statisch ist. Diese Flexibilität steht im Zentrum der Verwaltung der Finisterre EMD Euro Income Strategie seit ihrer Auflegung im Jahr 2020 und prägt weiterhin unseren Ansatz mit dem Ziel, konsistente Ergebnisse für Euro-basierte Einkommensinvestoren über unterschiedliche Marktumfelder hinweg zu erzielen.
www.principalam.com
MEHR INFORMATIONEN
Abdulah Sharif
Director Sales, Germany and Austria sharif.abdulah@principal.com +49 (0) 69 50506 6906
Damien Buchet CIO – Principal Finisterre damien@finisterrecapital.com
Disclaimer: Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für zukünftige Ergebnisse. Anlagen sind mit Risiken verbunden, einschließlich des möglichen Verlusts des eingesetzten Kapitals. Festzinsanlagen unterliegen einem Zinsänderungsrisiko, und ihr Wert sinkt, wenn die Zinsen steigen. Internationale und globale Anlagen sind mit zusätzlichen Risiken verbunden, wie etwa Währungsschwankungen sowie politischen, sozialen und unterschiedlichen Rechnungslegungsstandards. Die Risiken sind in Schwellenländern erhöht, da dort häufig weniger entwickelte rechtliche, politische, wirtschaftliche oder soziale Strukturen zur Unterstützung von Kapitalmärkten bestehen. Schwellenländeranleihen können einem erhöhten Ausfall- und Liquiditätsrisiko unterliegen. Anlagen in Fremdwährungen können zu Verlusten führen, und ihre Werte können aufgrund von Wechselkursbewegungen, Devisenbeschränkungen oder Maßnahmen von Regierungen oder Zentralbanken schwanken. Inflation und andere wirtschaftliche Zyklen und Rahmenbedingungen sind schwer vorhersehbar, und es gibt keine Garantie dafür, dass Strategien zur Inflationsminderung oder zum Inflationsschutz erfolgreich sein werden.
EDELMETALLINVESTMENTS | VON HANS MEISE
Gold ist nicht bloß ein Metall für Krisenzeiten, sondern ein strategisch bedeutender Vermögensbaustein. Nach Rekordständen zu Jahresbeginn und Rücksetzern im Frühjahr dürfte der Schutzmechanismus für das Portfolio im weiteren Jahresverlauf gefragt bleiben, sofern Unsicherheit, Inflation und Notenbankkäufe weiterhin prägende Faktoren für die Marktentwicklung bleiben.
Gold bleibt eine wichtige Komponente im Vermögensmix, allerdings nicht als Spekulation auf den nächsten Rekord, sondern als liquide Reserve für unsichere Zeiten. Eine Analyse des Department of Finance der Universität Zürich liefert dafür eine neue Grundlage. So hat die Universität Daten seit 1972 ausgewertet. Demnach wären aus 100 US-Dollar in Gold bis heute rund 6.000 US-Dollar geworden, aus 100 US-Dollar im MSCI World ohne reinvestierte Dividenden rund 3.400 US-Dollar. Mit Dividenden liegt der Aktienindex zwar vorn, doch nach Steuern auf Dividenden und Zinsen rücken Edelmetalle näher an Aktien heran. Je nach Modell hält die Studie als Ergebnis Quoten von 20 bis 30 Prozent für sinnvoll, im Schnitt zu zwei Dritteln aus Gold und zu einem Drittel aus Silber. Das ist kein Gegenentwurf zur Aktie, sondern ein Plädoyer für Vermögen, die in Krisen weniger einseitig reagieren.
Reale Substanz
Zu den Pluspunkten des goldenen Edelmetalls zählt auch, dass Gold knapp und weltweit handelbar ist. Es lässt sich als Barren, Münze, börsengehandeltes Produkt oder indirekt über
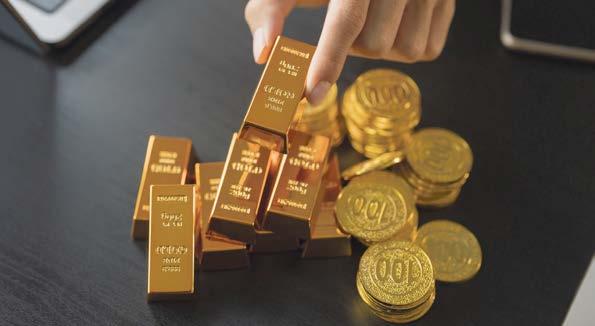
Gold rundet als strategisch bedeutender Vermögensbaustein den Portfoliomix ab.
Minengesellschaften halten. Praktisch ist vor allem die Verbindung aus physischer Greifbarkeit und hoher Liquidität. Dieses Jahr zeigte aber auch, dass ein sicherer Hafen nicht frei von Wellengang ist. Nach neuen Höchstständen
Dieses Jahr zeigt, dass ein sicherer Hafen nicht frei von Wellengang ist.
im Januar geriet der Preis im März deutlich unter Druck. Gefragt ist Gold dennoch, weil Inflation, geopolitische Spannungen und hohe
„Stabilität in schwankenden Märkten”
In einer unsicheren Welt suchen Anleger nach verlässlichen Werten. Dr. Michael König, Geschäftsführer Deutsche Börse Commodities GmbH, beleuchtet, warum Gold gerade in diesen Zeiten seine Rolle als „sicherer Hafen“ erneut unterstreicht.
Dr. Michael König, Geschäftsführer Deutsche Börse Commodities GmbH
Herr Dr. König, der Goldpreis hat neue Rekorde erreicht. Lohnt sich ein Einstieg noch? Der rasante Anstieg des Goldpreises war natürlich beeindruckend. Der Goldpreis ist 2025 um mehr als 50 Prozent gestiegen, im Oktober erreichte er 120 Euro pro Gramm und bleibt seither auf hohem Niveau. Dennoch warne ich davor, nur auf kurzfristige Preissteigerung zu setzen oder die hohen Preise zum Verkauf zu nutzen. Gold sollte immer als langfristige Anlage betrachtet werden, also fünf Jahre oder länger. Es ist so etwas wie eine Versicherungspolice für das Portfolio.
Für langfristig orientierte Anleger kann ein Einstieg daher jederzeit sinnvoll sein. In vergangenen Krisen hat sich Gold sehr gut behauptet: Während der Finanzkrise 2008 verloren Aktienmärkte weltweit über 50 Prozent, während der Goldpreis um fast ein Drittel stieg.
Staatsschulden den Wunsch nach realen Reserven verstärken.
Sicherer Hafen
Eine aktuelle Analyse des Vermögensverwalters Sprott zeigt: Die Kurseinbrüche beim Gold im Frühjahr waren kein schlechtes Zeichen. Vielmehr bietet sich das Edelmetall für Verkäufe an, wenn Liquidität benötigt wird und keine Verluste durch Aktien- oder Anleihenverkäufe in schwierigen Marktphasen realisiert werden sollen. Gold wird in solchen Fällen also nicht verkauft, weil Anleger das Vertrauen verloren haben, sondern weil es die beste Möglichkeit ist, Liquidität zu schaffen, ohne Verluste zu realisieren. Für Profis steht fest: Ein sicherer Hafen zeichnet sich dadurch aus, dass er kurzfristige Krisen übersteht, ohne seinen langfristigen Wert zu verlieren.
Warum ist Gold gerade jetzt so wichtig? Es herrscht viel Unsicherheit. Kriege, Inflation und Zölle tragen ihren Teil dazu bei. Da ist es kein Wunder, dass Anleger in Gold investieren, denn Gold gilt immer noch als sicheres Mittel zur Werterhaltung. Gold ist ein physischer Sachwert, der unabhängig von digitalen oder finanziellen Systemen existiert. Steigende Zinsen erzeugen zwar etwas Gegenwind, aber ein wesentlicher Treiber der Nachfrage bleiben weltweit die Zentralbanken. Gold, das physisch im eigenen Land gelagert werden kann, bietet eine Alternative und verringert die Abhängigkeit vom US-Dollar.
Auch private Anleger erkennen Gold als Absicherung gegen Inflation und Marktvolatilität an. Gerade junge Menschen vertrauen immer stärker auf Gold, das zeigt unser aktuelles Anlage-Barometer: Für fast die Hälfte der 25- bis 29-Jährigen
ist Gold demnach relevant für die Altersvorsorge, als sinnvolle Beimischung zum Portfolio.
Wie sollte man am besten in Gold investieren? Physisches Gold ist teuer, also Barren oder Münzen –und es stellt sich die Frage nach einer sicheren Lagerung. Goldzertifikate sind leicht über die Börse handelbar, bilden aber häufig nur den Goldpreis ab. Ein mit echtem Gold hinterlegtes Produkt wie Xetra-Gold verbindet die Vorteile des physischen Goldbesitzes mit dem schnellen und einfachen Marktzugang. Damit ist z.B. auch ein Gold-Sparplan leicht umsetzbar. Jeder Anteil von Xetra-Gold entspricht genau einem Gramm Gold und ist 1:1 mit physischem Gold hinterlegt, das sicher in Deutschland lagert. Ein weiterer Vorteil: In Deutschland fallen nach einem Jahr Haltedauer keine Steuern auf Gewinne an.
www.xetra-gold.com
Wer Edelmetalle kaufen, verkaufen oder sicher verwahren möchte, braucht einen Partner, der erreichbar ist, wenn es darauf ankommt. Degussa erweitert ab Juli seine Öffnungszeiten in Deutschland, baut das Schließfachangebot weiter aus und investiert in neue digitale Services für seine Kundinnen und Kunden.
Ab 1. Juli sind alle Degussa Niederlassungen in Deutschland von Montag bis Freitag durchgehend von 9 bis 19 Uhr geöffnet. Europas führender bankenunabhängiger Edelmetallhändler reagiert damit auf die wachsende Nachfrage nach erweiterten Besuchszeiten. Ob Kauf oder Verkauf von Gold und Silber, Schmuckankauf, Abholung von Online-Bestellungen oder der Zugang zu den Schließfächern vor Ort, die verlängerten Öffnungszeiten schaffen mehr Spielraum im Alltag. Vor allem Berufstätige profitieren davon, künftig auch morgens oder in den frühen Abendstunden vorbeikommen zu können, ohne einen halben Tag freinehmen zu müssen. Degussa unterstreicht so seinen Anspruch, sich noch stärker an den Bedürfnissen der Menschen auszurichten. Die Beratung orientiert sich dabei immer an der individuellen Situation, sei es beim Erstgespräch oder bei der langfristigen Begleitung im Vermögensaufbau.
Werte sicher verwahren Immer mehr Menschen suchen nach Möglichkeiten, Wertsachen, wichtige Dokumente oder Barren
ÜBER DEGUSSA
Degussa ist einer der führenden bankenunabhängigen Gold- und Edelmetallhändler mit Hauptsitz und Geschäftsstandorten in der Schweiz sowie Niederlassungen in Deutschland, Spanien und Großbritannien. Das Unternehmen verbindet langjährige Marktexpertise mit moderner Plattform- und Servicekompetenz: zertifizierte Gold- und Silber-Barren und weitere Edelmetall-Produkte, transparente Prozesse und digitale Services für Privatkundinnen und Privatkunden wie auch für institutionelle Anleger. Mit mehr als drei Milliarden CHF Umsatz (2025) und Vollmitgliedschaft in der London Bullion Market Association (LBMA) steht Degussa für höchste Qualitätsstandards, konsequente Compliance und nachhaltiges Kundenvertrauen über alle Generationen hinweg.
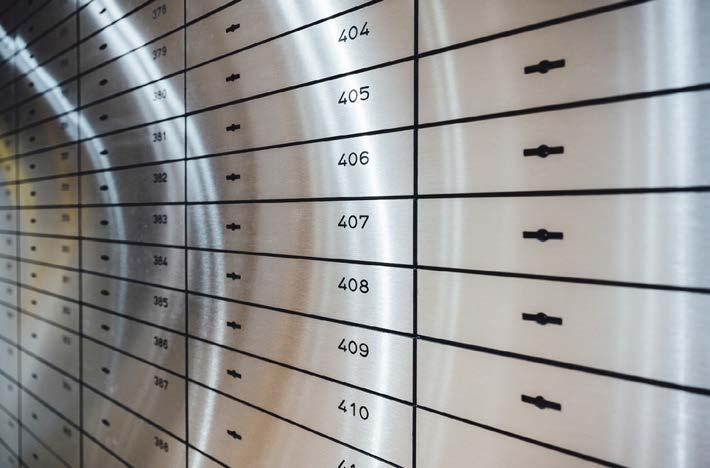
und Münzen außerhalb des Bankensystems aufzubewahren. Sicherheit, Unabhängigkeit und Erreichbarkeit gewinnen für Anlegerinnen und Anleger zunehmend an Bedeutung. Die Schließfächer bei Degussa sind bis zu fünfzigtausend Euro versichert. Die Versicherungssumme lässt sich darüber hinaus individuell anpassen und deckt damit auch höhere Werte zuverlässig ab. Im Vergleich zu vielen Banken, deren Zugangszeiten oft eingeschränkt sind, bieten die Schließfachanlagen einen spürbaren Mehrwert und höchste Sicherheitsstandards. Anlegerinnen und Anleger können so gewiss sein, dass ihre Werte gut geschützt und verlässlich zugänglich sind. Ob Goldbarren, Familienerbstücke oder wichtige Unterlagen, in den Schließfächern sind sie sicher aufgehoben. Fachkundige Mitarbeitende stehen bei der Auswahl der richtigen Größe oder bei technischen Fragen zur Verfügung. Denn Kundinnen und Kunden möchten oft nicht nur einen Lagerraum mieten, sondern wünschen einen vertrauenswürdigen Partner an ihrer Seite, der ihre Werte als das behandelt, was sie sind: ein Stück persönlicher Zukunftssicherung.
Gold grammweise aufbauen
Der Goldsparplan von Degussa erfreut sich besonderer Beliebtheit. Bereits mit kleinen Beträgen lässt sich so Schritt für Schritt ein Edelmetallvermögen aufbauen. Gold hat sich über Jahrtausende als
verlässlicher Wertspeicher bewährt und bietet zumal in volatilen Marktphasen Stabilität sowie Schutz vor Kaufkraftverlust. Durch regelmäßige Einzahlungen wird kontinuierlich physisches Gold erworben. So lassen sich Kursschwankungen über die Zeit ausgleichen, was Fachleute als Durchschnittskosteneffekt bezeichnen. Wer monatlich spart, kauft bei niedrigen Kursen automatisch mehr Gold und bei hohen Kursen weniger. Über längere Zeiträume entsteht so ein solider Bestand zu einem ausgewogenen Durchschnittspreis. Gerade in Zeiten, in denen klassische Sparformen kaum noch Realrendite erzielen, gewinnt der systematische Aufbau physischer Bestände an Attraktivität. Ob als Einmalanlage oder monatliche Einzahlung: Der Sparplan dient hier als Instrument, das sich flexibel an persönliche Lebensereignisse anpassen lässt.
Digital rund um die Uhr
Die digitalen Angebote der Degussa stehen rund um die Uhr zur Verfügung. Über die Website lassen sich sieben Tage die Woche Barren, Münzen und weitere Produkte kaufen oder verkaufen. Der Webshop bietet einen komfortablen und sicheren Zugang zum gesamten Sortiment. Darüber hinaus arbeitet Degussa intensiv an einer neuen Kundenplattform, die das Einkaufserlebnis künftig noch transparenter und unkomplizierter gestalten wird. Bestände sollen sich bald digital einsehen lassen, der Wechsel zwischen Online-Kauf
und Abholung in der Niederlassung wird noch reibungsloser, und personalisierte Angebote runden das Erlebnis ab. Damit verschmelzen die Vorteile des stationären Handels mit der Geschwindigkeit und Bequemlichkeit einer modernen Online-Plattform. Gerade für Menschen, die beruflich viel unterwegs sind, eröffnet das neue Möglichkeiten, ihr Portfolio flexibel zu verwalten. Die strategische Ausrichtung auf digitale Lösungen ergänzt die persönliche Beratung, ohne sie zu ersetzen.
Nah am Kunden
In allen Niederlassungen stehen erfahrene Edelmetallberaterinnen und -berater zur Verfügung, die individuell auf Wünsche und Anliegen eingehen. Diskretion, Transparenz und höchste Seriosität bilden die Grundlage jeder Transaktion. Ob Goldkauf, Schmuckverkauf oder sichere Verwahrung im Schließfach, jedes Anliegen wird mit größter Sorgfalt behandelt. Wer einen der Standorte betritt, erlebt eine Atmosphäre, die Vertrauen schafft und in der auch umfangreichere Anliegen Gehör finden. Die Kombination aus erweiterten Öffnungszeiten, Schließfachangebot, Goldsparplan und den konsequent weiterentwickelten digitalen Kanälen macht Degussa zu einem modernen Edelmetall-Dienstleister, der erstklassige Betreuung und maximale Flexibilität online wie offline verbindet.
www.degussa.com
TAGES- UND FESTGELD | VON KATHARINA LEHMANN
Nach einer langen Phase der Ruhe hat die Europäische Zentralbank im Juni 2026 die Leitzinsen erstmals seit fast drei Jahren wieder angehoben. Für Sparerinnen und Sparer bedeutet das: Das Zinsumfeld bleibt günstig — wer jetzt klug agiert, holt aus Tages- und Festgeld solide Renditen heraus.
Mitte Juni hat die Europäische Zentralbank (EZB) beschlossen, alle drei Leitzinssätze um jeweils 25 Basispunkte anzuheben. Damit endete eine zwölf Monate währende Zinsruhe. Zuvor hatte die EZB die Leitzinsen sukzessive gesenkt. Grund für die Entscheidung: Im Mai 2026 war die Inflation im Euroraum auf 3,2 Prozent gestiegen und lag damit deutlich über der EZB-Zielmarke von zwei Prozent pro Jahr. Die EZB begründet ihren Schritt mit dem Inflationsdruck durch den Krieg im Nahen Osten und betonte, der Beschluss sei „robust gegenüber einer Bandbreite von Szenarien“. Der Einlagenzins steigt von 2,0 auf 2,25 Prozent; der Satz der Spitzenrefinanzierungsfazilität von 2,40 auf 2,65 Prozent und der Zins für die Hauptrefinanzierungsgeschäfte von 2,15 auf 2,40 Prozent.
Intensiver Banken-Wettbewerb Überraschend kam die Entscheidung für die Banken nicht. Viele von ihnen hatten die Anhebung des Leitzinses bereits erwartet – und ihrerseits ihre Angebote für Fest- und Tagesgelder angepasst. Schon in den Wochen vor dem Zinsentscheid stiegen laut einer Auswertung des Vergleichsportals Verivox die Zinsen für Tagesund Festgeld spürbar; ausgewertet wurden die Angebote von mehr als 800 Banken. Und im aktuell unruhigen Umfeld werden die Zinsen wohl auch nicht so schnell wieder sinken. Für Anleger ist das eine komfortable Ausgangslage. „Sparer können von dem intensiven Wettbewerb profitieren. Wer das Marktgeschehen aufmerksam verfolgt, dem bieten sich momentan immer wieder
Sparer profitieren derzeit von steigenden Zinsen auf Fest- und Tagesgeld.
lukrative Anlagechancen“, sagt Oliver Maier, Geschäftsführer des Vergleichsportals.
Bis zu vier Prozent
Im Schnitt können sie der Verivox-Erhebung zufolge nun bei der Festgeldanlage mit zweijähriger Laufzeit einen Zins von 2,34 P rozent
Kurze bis mittlere Laufzeiten derzeit halten die Optionen offen.
pro Jahr erwarten. Vor dem Ausbruch des IranKrieges gab es durchschnittlich 2,07 Prozent; vor einem Jahr glatt zwei Prozent. Spitzenangebote über europäische Plattformen erreichen bis zu 3,42 Prozent pro Jahr. Bei Festgeldanlagen mit fünf Jahren Laufzeit stiegen die Durchschnittszinsen seit Kriegsbeginn von 2,39 auf aktuell 2,48 Prozent. Festgelder mit Laufzeiten von zehn
Jahren kletterten von 2,72 auf 2,80 Prozent, was dem höchsten Stand seit mehr als zwei Jahren entspricht. Bei der Laufzeitwahl gilt derzeit Vorsicht gegenüber langen Bindungen: In den kommenden Wochen könnte die EZB eine weitere Zinserhöhung beschließen. Kurze bis mittlere Laufzeiten halten derzeit die Optionen offen.
Auch beim Tagesgeld ging es nach oben – vor allem für Neukunden. Während Bestandskunden im Durchschnitt lediglich 1,34 P rozent erhalten, locken einzelne Institute Neukunden mit mehr als vier P rozent Zinsen. Die fünf besten Tagesgeldanbieter lagen zuletzt bei 3,36 P rozent pro Jahr – ein 16-MonatsHoch. Einige Geldhäuser versuchten wohl, zu früheren Zeiten abgeflossene Spargelder nun mit hohen Aktionszinsen zurückzugewinnen, mutmaßt Verivox-Chef Maier. „Doch wenn sie diese Einlagen dauerhaft im eigenen Haus halten wollen, müssen sie den betreffenden Kunden wohl auch über den Aktionszeitraum hinaus ein attraktiveres Zinsangebot als bisher unterbreiten.“
Anzahl der Personen in Deutschland, die Tagesgeld-, Termingeld- oder Festgeldanlagen im Haushalt besitzen in den Jahren 2019 bis 2025 (in Millionen)
„Mit
Planbare Erträge, feste Laufzeiten, transparente Strukturen –Nadine Schröder, Head of Retail Funding bei der Deutsche Pfandbriefbank AG, erläutert, warum Festgeld in einem gut diversifizierten Portfolio heute mehr leisten kann, als sein Ruf vermuten lässt.
Spielt Festgeld im Vermögensmanagement noch eine ernsthafte Rolle? Auf jeden Fall. Die Frage selbst zeigt, wie hartnäckig das Vorurteil ist. Mit seiner klar definierten Laufzeit und dem
festen Zinssatz bildet Festgeld die planbare Ertragskomponente in jedem gut strukturierten Portfolio. Gerade in Phasen erhöhter Marktvolatilität hat das einen eigenen strategischen Wert: Festgeld unterliegt keinerlei Kursschwankungen, man weiß von Anfang an exakt, was am Ende der Laufzeit zurückkommt – Kapital und Zins. Das ist kein Komfort, das ist Kalkulation.
Also lieber Festgeld als ETF? Warum nicht beides in kluger Kombination? Je nach Risikoprofil und Liquiditätsbedarf lässt sich Festgeld sinnvoll mit Kapitalmarktpositionen verknüpfen. Ein Teil des Vermögens bleibt liquide, etwa auf einem Tagesgeldkonto, das jederzeit verfügbaren Puffer bietet. Ein weiterer Teil arbeitet renditestärker in Aktien oder ETFs mit den entsprechenden Schwankungsrisiken und ohne
Garantie, dass die angestrebte Rendite zu einem bestimmten Zeitpunkt tatsächlich realisiert werden kann. Der dritte Teil ist im Festgeld gebunden: mit kalkulierbaren Erträgen und nur geringem Verwaltungsaufwand. Das entspricht dem, was viele erfahrene Anleger in der Praxis umsetzen.
Wie sollte man die Festgeldkomponente strukturieren? Das hängt natürlich sehr von den individuellen Bedürfnissen des Anlegers ab. Eine Laufzeitenstaffelung erweist sich aber oftmals als gute Ausgangsbasis. Dabei wird der für Festgeld vorgesehene Vermögensteil in Tranchen mit unterschiedlichen Laufzeiten aufgeteilt, das heißt, man legt einen Teil des Betrages für eine kürzere Laufzeit als Festgeld an, den anderen Teil für eine längere Laufzeit. Wer bereit ist, sein Geld lange anzulegen, erhält in der Regel
einen höheren jährlichen Zinssatz als bei kurzer Laufzeit. Das maximiert zwar den Zinsertrag, bindet aber entsprechend lang. Eine gestaffelte Struktur schafft dagegen regelmäßige Rückflusstermine –liquide Mittel stehen in planbaren Intervallen wieder zur Verfügung und können dann neu allokiert werden, sei es in Festgeld zu den dann geltenden Konditionen oder in andere Assetklassen.
Gibt es Risiken, über die Anleger beim Festgeld nachdenken sollten? Das wesentliche Risiko bei langen Laufzeiten ist das Inflationsrisiko: Steigt die Inflation unerwartet stark, schmilzt der reale Ertrag. Allerdings: Die Strukturen sind transparent, die Kontoeröffnung vollständig digital und gebührenfrei, der Verwaltungsaufwand minimal. So wird Festgeld zum Präzisionsinstrument – für alle, die wissen, was sie damit tun.
INVESTIEREN IN ERNEUERBARE ENERGIEN | VON JENS BARTELS
Wer sein Geld in klimafreundliche Stromquellen anlegen möchte, setzt auf einen Markt, der Klimaschutz, Versorgungssicherheit und wachsenden Strombedarf verbindet. Der Ausbau von Solar- und Windkraft, Speichern und Netzinfrastruktur erhält über Diskussionen um nationale Souveränität auch eine weiter zunehmende politische Bedeutung. Für Anleger entstehen Chancen, wenn sie Segmente und Risiken sauber trennen.
Weltweit fließt so viel Kapital in die Energiewende wie nie zuvor: BloombergNEF beziffert die Investitionen im Jahr 2025 auf einen Rekordwert von 2,3 Billionen US-Dollar. Zu den größten Treibern gehörten erneuerbare Energien (690 Milliarden US-Dollar) und Netzinvestitionen (483 Milliarden US-Dollar). Für Anleger zeigt das: Der Markt ist groß. Investieren lässt sich über Aktien von Projektentwicklern, Versorgern, Netzbetreibern oder Herstellern von Anlagen, aber auch über Fonds und ETFs mit Fokus auf Solaroder Windkraft, Speicher oder einen breiteren Fokus auf die Energiewende. Anleger können zudem über Infrastruktur-, Private-Equity- oder geschlossene Fonds direkt an Solar- und Windparks, Batteriespeichern oder Netzen beteiligt sein. Auch grüne Anleihen und projektbezogene Finanzierungen bieten Zugang. Entscheidend bleibt, ob Geschäftsmodell, Standort, Finanzierung und politische Rahmenbedingungen zusammenpassen.
Mehr als Klimaschutz
Insgesamt profitieren erneuerbare Energien von mehreren strukturellen Trends. Strom ersetzt zunehmend fossile Brennstoffe im Verkehr, im Wärmesektor sowie in der Industrie.
Über Aktien, Fonds und Anleihen können Anleger in den Ausbau erneuerbarer Energien investieren.
Insbesondere Rechenzentren, Elektromobilität, Wärmepumpen und neue Produktionsprozesse erhöhen zusätzlich den Bedarf. Die Internationale Energieagentur erwartet, dass die erneuerbare Stromerzeugung bis 2030 weltweit jährlich um rund acht Prozent wächst; Solarenergie allein soll pro Jahr mehr als 600 Terawattstunden zusätzliche Erzeugung liefern.
Ertrag braucht Absicherung Renditechancen entstehen dabei nicht nur durch neue Anlagen, sondern auch durch verlässliche Erlöse. Eine Studie von Jorge Sánchez Canales und Lion Hirth wertet Stundendaten von 63 deutschen Onshore-Windparks aus den Jahren 2013 bis 2024 aus und simuliert verschiedene
„Solar sorgt für Ruhe im Portfolio”
Aktienmärkte schwanken, geopolitische Krisen verunsichern Anleger. Sabine Spohr, Leiterin der Investmentabteilung beim süddeutschen Solarspezialisten solmotion, erklärt, wer in Solarparks investieren sollte – und warum der Preis pro kWp nur wenig über die Wirtschaftlichkeit aussagt.
Frau Spohr, warum sind Investments in Solarparks aktuell so interessant? Weil sie plan- und steuerbar sind. Der Strombedarf wächst durch IT und E-Mobilität stetig. Solarparks sind ein realer Sachwert, weitgehend unabhängig von Finanzmärkten. Aktien und ETFs unterliegen Kursschwankungen.
Differenzverträge. Diese sichern Erlöse gegen fallende Strompreise ab. Das Ergebnis: Solche
Weltweit fließt so viel
Kapital in die Energiewende wie nie zuvor.
Modelle können Cashflows stabilisieren, Fremdfinanzierung erleichtern und Finanzierungskosten senken. Grundsätzlich gilt: Wer breit streut und auf solide Verträge achtet, setzt weniger auf den nächsten grünen Trend als auf belastbare Infrastruktur.
Ein langfristiges Infrastrukturinvestment sorgt für Ruhe im Portfolio –ob für Privatanleger, Unternehmer oder Investoren.
Viele Anbieter werben mit günstigen Preisen pro Kilowattpeak. Wie aussagekräftig ist dieser Wert? Die Anschaffungskosten sind nur ein Baustein. Die Wirtschaftlichkeit hängt von Standort, technischer Auslegung, Betriebskosten, Eigenverbrauchsquote und Stromvermarktung ab. Zwei Anlagen mit identischen Investitionskosten können unterschiedliche Ergebnisse liefern. Anleger sollten den erwarteten langfristigen Cashflow betrachten, nicht nur den Kaufpreis. Denn dort
entscheidet sich die tatsächliche Qualität des Investments.
Negative Strompreise sorgen für Schlagzeilen. Was macht das mit der Rendite? Das hängt von der Vermarktungsstrategie ab. Wir achten auf langfristige Stromabnahmeverträge und setzen auf Batteriespeicher als zentralen Renditetreiber. So wird Strom genau dann verkauft, wenn Nachfrage und Preis am höchsten sind. Anleger sollten darauf achten, dass das Vorhaben individuell analysiert wurde und ein passendes Konzept für Speicher und Vermarktung vorliegen. Unsere Kunden schätzen das sehr. www.solmotion.de/solar-invest
IMPACT INVESTING | VON JENS BARTELS
Kapital ist nie neutral. Wer investiert, entscheidet mit, welche Geschäftsmodelle wachsen und welche Risiken im Depot bleiben. Nachhaltige Strategien verbinden finanzielle Ziele mit dem Blick auf Klima, Ressourcen, faire Arbeitsbedingungen oder gute Unternehmensführung und machen Verantwortung zu einem Teil der Renditefrage.
Nachhaltiges Investieren kann die Welt nicht allein verändern, aber Kapitalströme verschieben. Wie groß dieser Hebel geworden ist, zeigt die Marktstudie des Global Impact Investing Network: Das verwaltete Impact-Vermögen wuchs in
ist
Renditebremse mehr.
den letzten sechs Jahren im Schnitt um 21 Prozent pro Jahr und hat längst die Billionen-Marke überschritten. Entscheidend ist dabei nicht das gute Gefühl im Depot, sondern ob Kapital Unternehmen stärkt, die reale Probleme lösen, und
jene meidet, deren Geschäftsmodelle hohe ökologische oder soziale Folgekosten verursachen.
Begriffliche Grenzen
Nicht jede nachhaltige Strategie verfolgt dabei übrigens dasselbe Ziel. ESG Investing bewertet Unternehmen nach Umwelt, Sozialem und Unternehmensführung. Dazu zählen etwa CO₂-Ausstoß, Arbeitsbedingungen, Lieferketten oder Aktionärsrechte. Impact Investing geht noch einen Schritt weiter: Hier soll neben einer finanziellen Rendite eine messbare positive Wirkung entstehen, etwa durch erneuerbare Energie, Bildung, Gesundheit oder Infrastruktur. Orientierung geben Standards wie die EU-Taxonomie oder die Offenlegungsverordnung SFDR. Typische Ausschlusskriterien betreffen Waffen, Kohle, Tabak, schwere Umweltverstöße, Menschenrechtsverletzungen, Korruption oder Verstöße gegen internationale Normen.
Werte mit Wirkung Geeignet sind ESG- und Impact-Strategien für Anleger, die ihr Vermögen langfristig ausrichten und Risiken nicht nur in Bilanzen, sondern auch in Geschäftsmodellen erkennen wollen. Dass Nachhaltigkeit keine Renditebremse sein muss, zeigt eine Analyse von Morgan Stanley:
Mit den geopolitischen und wirtschaftlichen Herausforderungen unserer Zeit sind die Themen Nachhaltigkeit und Klimawandel zunehmend in den Hintergrund gerückt – insbesondere bei der Geldanlage. Doch nun zeigt der Energie-Schock des Iran-Krieges: Ressourcen sind endlich und kostbar. Wer also langfristig anlegen möchte, sollte Nachhaltigkeit nicht vernachlässigen. Aber wo investieren?
Bereits vor 20 Jahren setzte die Börse Hannover bewusst auf das Thema nachhaltige Kapitalanlage. Ziel war ein internationaler Aktienindex als Orientierungshilfe für besonders nachhaltig orientierte Anleger. Im September 2007 entstand
SCHON GEWUSST?
Privatanleger können über verschiedene Fonds in den GCX investieren: www.boerse-hannover.de/ nachhaltigkeit/gcx/gcx-produkte
Einige wurden mehrfach vom FNG und der Stiftung Warentest ausgezeichnet.
der Global Challenges Index (GCX) mit 50 Unternehmen, die sich in besonderem Maße den sieben globalen Herausforderungen unserer Zeit stellen.
Dazu zählen:
• Bekämpfung des Klimawandels
• Ausreichende Versorgung mit Trinkwasser
• Beendigung der Entwaldung und die Förderung nachhaltiger Waldwirtschaft
• Erhalt der Artenvielfalt
• Umgang mit der Bevölkerungsentwicklung
• Bekämpfung der Armut
• Unterstützung verantwortungsvoller Führungs(Governance)Strukturen
Die Unternehmen des GCX werden anhand ihrer ESG-Performance, unter anderem des ESG-Corporate-Ratings, umfassenden Ausschlusskriterien und ihres Beitrags zur Erreichung der UN-Ziele für nachhaltige Entwicklung bewertet – begleitet von einem unabhängigen Experten-Beirat und der Ratingagentur ISS Sustainability Solutions. Die Auswahlkriterien werden zudem kontinuierlich an
TROTZ GEGENWIND AUF KURS
Nachhaltigkeit mag aus den Schlagzeilen verschwunden sein – die Branche selbst bleibt dran. Das zeigt der aktuelle Marktbericht des Forums Nachhaltige Geldanlage: Demzufolge haben 29 Prozent der befragten Investmentmanager, Asset Owner und Banken ihre ESG-Produktangebote ausgebaut, nur ein Prozent hat es verkleinert. Zudem beabsichtigen 16 Prozent für die Zukunft eine Erweiterung. Auch bei den Nachhaltigkeitsrichtlinien zeigt sich Stabilität. Die Mehrheit hält das eigene Ambitionsniveau, und von denen, die es ändern, erhöhen fast 40 Prozent ihre Standards: Nur 13 Prozent senken sie. Es ist ein klares Signal, dass nachhaltiges Investieren längst Routine geworden und kein Trendthema mehr ist.
Nachhaltige Fonds kamen Ende 2025 weltweit auf ein Rekordvolumen von 4,13 Billionen US-Dollar. In der zweiten Jahreshälfte lagen ihre mittleren Renditen mit 5,3 Prozent nur knapp unter klassischen Fonds, über längere Sicht schnitten sie in der Untersuchung sogar besser ab. Entscheidend bleibt die Auswahl. Nachhaltigkeit ist kein Qualitätsurteil, sondern ein zusätzlicher Filter. Wer Wirkung, Bewertung und Geschäftsmodell zusammendenkt, kann Haltung zeigen, ohne auf Renditechancen zu verzichten.
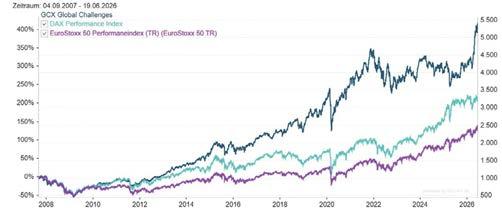
Der GCX
aktuelle internationale Richtlinien und Standards angepasst.
Performance trotz oder wegen strenger Nachhaltigkeit
In den zurückliegenden zwölf Monaten konnte der GCX eine Performance von 40 Prozent erzielen und damit konventionelle Indizes wie DAX, EuroStoxx50 und MSCI World mitunter deutlich übertreffen. Seit Auflage hat der Nachhaltigkeitsindex mit +440 Prozent im Juni 2026 ein All Time High erreicht. Nachhaltig orientierte Unternehmen weisen weniger Risiken in ihrem Geschäftsmodell auf und verfügen über höhere Wachstumspotenziale. Mit dem absoluten Best-inClass-Ansatz und umfangreichen Ausschlusskriterien unter Einhaltung der Paris-Aligned Benchmark verfolgt der GCX einen besonders
konsequenten Nachhaltigkeitsansatz. Unternehmen in den Bereichen Rüstung, fossile Energieträger und Kernenergie bleiben trotz positiver Kursentwicklung in den zurückliegenden Jahren außen vor. In einem herausfordernden Marktumfeld, geprägt durch internationale Krisenherde, gestörte Lieferketten, steigende Inflation und explodierende Energiepreise beweist der GCX Widerstandsfähigkeit und Stabilität bei unverrückbaren Prinzipien.
www.boerse-hannover.de/ nachhaltigkeit/gcx
Die Börse Hannover erteilt keine Anlageempfehlungen und veröffentlicht ausschließlich produktbezogene oder allgemeine Informationen. Historische Wertentwicklungen sind keine geeignete Indikation für künftige Renditen. (Alle Daten und Informationen Stand 18. Juni 2026)
MULTI-ASSET-STRATEGIEN | VON JENS BARTELS
Wenn Aktienmärkte stark von wenigen Technologiewerten abhängen, Anleihen wieder Zinsen liefern und geopolitische Schocks die Kurse bewegen, gewinnt Streuung neue Bedeutung. Breit aufgestellte Portfolios verbinden verschiedene Anlageklassen in einem Konzept. Ihr Ziel: Renditechancen nutzen, Risiken verteilen und nicht vom perfekten Timing einzelner Märkte abhängig sein.
Das Thema Multi-Asset gewinnt weiter an Gewicht. Dies zeigen aktuelle Zahlen des Bundesverbands Investment und Asset Management. Demnach verwalteten die Fondsgesellschaften für Anleger in Deutschland Ende März 2026 insgesamt 4.855 Milliarden Euro, 24 P rozent mehr als drei Jahre zuvor. Offenen Publikums-
fonds flossen im ersten Quartal 33,6 Milliarden Euro zu, der beste Jahresstart seit Beginn der Statistik. Aktienfonds erhielten 19,4 Milliarden Euro, Rentenfonds 7,7 Milliarden Euro und Geldmarktfonds 5,1 Milliarden Euro. Für Multi-Asset-Produkte bleibt das Umfeld dennoch anspruchsvoll: Anleger können sich Zins-,
Aktien- und Geldmarktbausteine heute leichter selbst zusammenstellen. Der Mehrwert einer gemischten Strategie muss deshalb klar erkennbar sein. Morningstar beschreibt für Großbritannien und Europa einen Markt im Umbruch: niedrigere Kosten, mehr passive Fondslösungen, stärkere ETF-Nutzung und wachsender Druck auf teure aktive Konzepte.
Renaissance des Anlagemixes Multi-Asset bleibt attraktiv, aber Bequemlichkeit allein reicht nicht mehr. Die einfache Zweiteilung in Aktien und Anleihen trägt nicht mehr durch jede Marktphase. Zwar haben Rentenpapiere durch höhere Renditen wieder eine wichtigere Stabilisierungsfunktion. Gleichzeitig bleiben Inflation, politische Unsicherheit, Währungsschwankungen und die hohe Konzentration in US-Aktienindizes zentrale Risiken. Genau hier setzen Multi-Asset-Strategien an: Sie kombinieren Aktien, Staats- und Unternehmensanleihen, Geldmarktbausteine, Rohstoffe, Gold, Infrastruktur, Immobilien, Währungen oder alternative Strategien. Für Anleger sind klassische Mischfonds, Dachfonds, vermögensverwaltende Fonds, Multi-Asset-ETFs und Lebenszyklusprodukte die wichtigsten Zugänge. Anbieter können dabei Quoten flexibel verändern, Laufzeiten steuern, Risiken absichern oder Erträge aus unterschiedlichen Quellen bündeln. Damit entsteht ein Produkt, das nicht auf eine einzelne
Kompakt und unabhängig, so finden Sie die richtigen Informationen rund um das Thema Geldanlage an vier Samstagen im Herbst 2026: für Sie als Besucher wieder kostenfrei.
Wie schütze ich mein Vermögen? Wo bieten sich derzeit attraktive Anlagemöglichkeiten? Wie wirkt sich die geopolitische Lage auf die Weltwirtschaft und damit auf die Finanzmärkte aus? Welche Aktien versprechen derzeit Kurssteigerungen oder doch lieber in Edelmetalle oder Kryptos? Dies sind nur einige der Fragen rund um das Thema Finanzen und Börse, die auf Antworten warten.
Speziell für Einsteiger werden Grundlagenvorträge zum „Einmaleins der Börse“ angeboten. Aktien, Anleihen, ETFs, Fonds, Derivate, Immobilien, Krypto, Charttechnik oder Rohstoffe – hier findet jeder Interessent den passenden Vortrag zu seinem Wissensstand.
Freuen Sie sich auf namhafte Referenten wie Heiko Thieme, Robert Halver, Edda Vogt, Mick Knauff, Alfred Maydorn, Christian Röhl, Thomas Timmermann und viele mehr. Auch bekannte Finanzblogger können Sie bei unseren Events persönlich treffen.
Erste Adresse für Privatanleger: die unabhängigen Börsentage
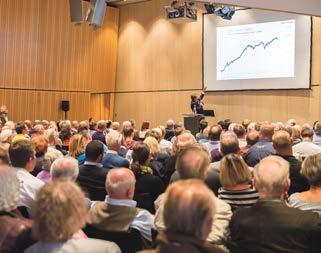
Wir freuen uns auf Ihren Besuch in Düsseldorf (12. September), Zürich (26. September), Berlin (10. Oktober) und Nürnberg (24. Oktober). Alle Informationen zu den Veranstaltungsorten, dem jeweiligen Vortragsprogramm, den Ausstellern und die kostenfreie Anmeldung finden Sie auf unserer Website. www.die-boersentage.de
NISCHENPRODUKT MIT STAMMKUNDSCHAFT
Multi-Asset-ETFs, die Aktien und Anleihen in einem Produkt bündeln, führen am Markt noch ein Nischendasein. Bei Privatanlegern sind sie dennoch erstaunlich präsent. Einer Umfrage des Branchenportals extraETF und des ETF-Anbieters BlackRock unter rund 1.600 Nutzern zufolge kennen sich knapp 78 Prozent mit dieser Fondskategorie aus. Fast 40 Prozent sind bereits investiert, weitere 32 Prozent erwägen den Einstieg, nur 28 Prozent schließen ihn aus. Wer solche Portfolio-ETFs hält, setzt meist auf eine Einmalanlage (40 P rozent), während jeweils gut 30 Prozent einen Sparplan oder beide Varianten kombinieren.
Marktmeinung setzt, sondern mehrere Szenarien gleichzeitig abdeckt.
Risikopuffer mit Regeln
Der eigentliche Charme liegt in der Risikosteuerung. In guten Phasen kann ein Multi-Asset-Portfolio an Aktien, Hochzinsanleihen oder Rohstoffen partizipieren; in schwächeren Phasen sollen Liquidität, hochwertige Anleihen, Gold oder defensive Strategien Verluste begrenzen. Entscheidend ist das Zusammenspiel: Rebalancing nimmt Gewinne aus stark gelaufenen Segmenten teilweise mit und erhöht Positionen, die günstiger geworden sind. J.P. Morgan bleibt in den Global Asset Allocation Views aktuell moderat risikofreudig, verweist aber zugleich auf steilere Zinskurven und kürzere Laufzeiten bei festverzinslichen Wertpapieren. Das passt zu einem aktiven Multi-Asset-Ansatz: Chancen nutzen, aber nicht blind Risiko aufbauen. BlackRock betont in den Investment Directions 2026 ebenfalls, dass Portfolios angesichts höherer Inflation, unsicherer Zinssenkungen und KI-getriebener Marktkonzentration breiter aufgestellt werden sollten. Multi-Asset bedeutet damit nicht maximale Sicherheit, sondern disziplinierte Anpassung.
Auswahl entscheidet Für erfahrene Anleger ist wichtig, was im Produkt wirklich steckt. Manche Fonds sind im Kern klassische Aktien-Renten-Mischungen mit hohen Kosten. Andere arbeiten regelbasiert, setzen ETFs ein oder ergänzen systematische Trendfolge, Rohstoffe, Infrastruktur und alternative Einkommensquellen. Die Unterschiede sind groß. Teure taktische Strategien müssen erst beweisen, dass sie nach Gebühren Mehrwert liefern. Kostengünstige Lösungen können dagegen als Basisinvestment dienen, wenn Allokation, Risikoprofil und Transparenz stimmen. Auch Alternativen bleiben interessant: Infrastruktur, Private Debt oder Immobilien können Ertragsquellen verbreitern, sind aber weniger liquide und schwieriger zu bewerten. Multi-Asset eignet sich deshalb vor allem für Anleger, die langfristig investieren, Schwankungen begrenzen und dennoch Renditechancen behalten wollen. Wer täglich handeln möchte, braucht es kaum. Wer aber ein breit gesteuertes Kerninvestment sucht, findet aktuell gute Argumente für diesen Anlageweg.
UNSERE NÄCHSTE AUSGABE
Irren ist menschlich, bei der Kapitalanlage aber dummerweise oft auch ziemlich teuer. Nun lassen sich Fehlentscheidungen natürlich beim Investieren nicht vermeiden. Blöd ist nur, wenn es immer die gleichen Fehler sind, die passieren und Geld kosten. Die Stiftung Warentest hat zu sammen mit Professor Steffen Meyer von der Universität Aarhus herausgefunden, dass bei der Geldanlage tatsächlich einige Fehler wiederholt und systematisch begangen werden. Für die Studie wurden rund 115.000 Depots durchleuchtet. Nicht einmal
1.000 davon waren komplett fehlerfrei. Fast alle Anlegerinnen und Anleger tappten in mindestens eine von fünf klassischen Fallen: zu wenig Streuung, zu viel Handeln, Spekulation in vermeintliche Geheimtipps, das ewige Hoffen auf den perfekten Einstiegszeitpunkt – und die Unfähigkeit, sich von Verlierern zu trennen. Teuer sind vor allem vermeintliche Geheimtipps: Wer auf hochspekulative „Lottery Stocks“ setzt, verliert der Studie zufolge im Schnitt bis zu 28 Prozentpunkte Rendite pro Jahr im Vergleich zur Standard-Benchmark MSCI World.
Michael Gneuss Chefredakteur
IMPRESSUM
Projektmanagement Ingo Schulz, ingo.schulz@reflex-media.net Redaktion Jens Bartels, Michael Gneuss, Katharina Lehmann, Hans Meise Layout Silke Schneider, grafik@reflex-media.net Fotos iStock / Getty Images, Coverbild iStock / Devonyu Druck Badische Neueste Nachrichten Badendruck GmbH V.i.S.d.P. Redaktionelle Inhalte Michael Gneuss, redaktion@reflex-media.net Weitere Informationen Pit Grundmann, pit.grundmann@ reflex-media.net, Reflex Verlag GmbH, Hackescher Markt 2–3, D-10178 Berlin, T +49 (0)30 / 200 8949 0, www.reflex-media.net
Diese Publikation des Reflex Verlages erscheint am 9. Juli 2026 im Handelsblatt. Der Reflex Verlag und die Handelsblatt Media Group & Co. KG sind rechtlich getrennte und redaktionell unabhängige Unternehmen. Inhalte von Werbebeiträgen wie Unternehmens- und Produktporträts, Interviews, Advertorials, Anzeigen sowie Gastbeiträgen und Fokusinterviews geben die Meinung der beteiligten Unternehmen beziehungsweise Personen wieder. Die Redaktion ist für die Richtigkeit der Beiträge nicht verantwortlich. Die rechtliche Haftung liegt bei den jeweiligen Unternehmen.
flexgold AG 2
Hauptstraße 15 8274 Tägerwilen, Schweiz www.flexgold.com
Franklin Templeton 6 & 7 Mainzer Landstraße 16 60325 Frankfurt am Main www.franklintempleton.de
SIGNAL IDUNA Asset Managment GmbH 9 Kapstadtring 8 22297 Hamburg www.signal-iduna.de/ vermoegensverwaltung
Principal Global Investors (Ireland) Limited –Niederlassung Deutschland 11 Taunusanlage 16 60325 Frankfurt am Main www.principalam.com
Deutsche Börse Commodities GmbH 12 60485 Frankfurt am Main www.xetra-gold.com
Deutsche Pfandbriefbank AG 15 Parkring 28 85748 Garching www.pfandbriefbank.com
CHRONISCHE KRANKHEITEN
Chronische Krankheiten
Anlässlich des bundesweiten Aktionstages für chronische Erkrankungen schärfen wir das Bewusstsein für unsichtbare Lebensrealitäten. Rund 54 Prozent der Deutschen leben chronisch krank, doch Betroffene erfahren oft Unverständnis oder Isolation.
Erfahren Sie mehr am 10. Juli in der WELT
JETZT SCANNEN Unsere Ausgaben finden Sie auch auf unserem Wissensportal: www.portal-wissen.net
Degussa Goldhandel GmbH 13 Friedrich-Ebert-Anlage 35–37 60327 Frankfurt am Main www.degussa.com
Die Börsentage c/o B2MS Gmbh 18 Westendstraße 3 01187 Dresden www.die-boersentage.de
ING-DiBa AG 20 Theodor-Heuss-Allee 2 60486 Frankfurt am Main www.ing.de KOMMENTAR
solmotion project GmbH 16 Zwergerstraße 15 88214 Ravensburg www.solmotion.de
BÖAG Börsen AG 17 An der Börse 2 30159 Hannover www.boersenag.de

Lassen Sie Experten die ETFs auswählen.
Dafür gibts Smart Invest, Ihre digitale Vermögensverwaltung
• Mit
Mit einem ETF-Portfolio passend zu Ihren Zielen Bis zu 15 von Kapitalmarktexperten vorausgewählte ETFs Professionell verwaltet und automatisch überwacht
Einmal angelegt, kümmert Smart Invest sich um den Rest.
• • Einmal Alle
Alle Infos gibts im Web. Auch das gehört dazu: Die Geldanlage an Kapitalmärkten ist mit Risiken verbunden.