En un momento donde la sostenibilidad dejó de ser una aspiración para convertirse en una exigencia global, la industria del reciclaje en México atraviesa una etapa decisiva. Ya no se trata únicamente de recuperar materiales, sino de redefinir la manera en que producimos, consumimos y regeneramos valor.
Esta edición nace desde esa transformación.
A lo largo de estas páginas, exploramos cómo México ha transitado de un modelo reactivo hacia una visión cada vez más estructurada de economía circular. Desde la evolución normativa y su impacto en la industria, hasta el papel fundamental de los actores que sostienen la cadena de valor muchas veces invisibilizados, este número propone una mirada integral sobre un sector que hoy se consolida como eje estratégico del desarrollo económico y ambiental. El reciclaje, en su dimensión actual, es también una conversación sobre negocios, innovación y competitividad.
Analizamos las oportunidades que están surgiendo en el mercado, los nuevos modelos circulares que están redefiniendo la inversión y el papel de la tecnología como catalizador de eficiencia, trazabilidad y escalabilidad. Porque entender el reciclaje hoy implica hablar de datos, automatización y toma de decisiones informadas.
Pero esta edición no se limita a lo técnico o lo económico. También abre espacio para cuestionar. ¿Quiénes realmente se benefician de la economía circular? ¿Cómo impacta en los sectores más vulnerables? ¿Qué rol juegan las asociaciones civiles y las políticas públicas en la construcción de un sistema más justo y funcional? Asimismo, ponemos la mirada en los materiales, en los procesos y en la medición.
Desde el análisis del cobre como recurso estratégico, hasta las métricas que permiten evaluar la circularidad, pasando por la innovación tecnológica que está redefiniendo los procesos industriales en México. Finalmente, esta edición se construye también desde la experiencia. La participación en espacios como ReMA no solo evidencia las tendencias globales, sino que confirma que México tiene un lugar cada vez más relevante en la conversación internacional.
La colaboración, el networking y la apertura de nuevos mercados son hoy piezas clave en el crecimiento del sector.
Más que ofrecer respuestas definitivas, este número busca abrir diálogo, generar criterio y aportar una visión clara en un entorno en constante evolución.
Porque entender el reciclaje hoy no es solo entender una industria. Es entender el futuro.
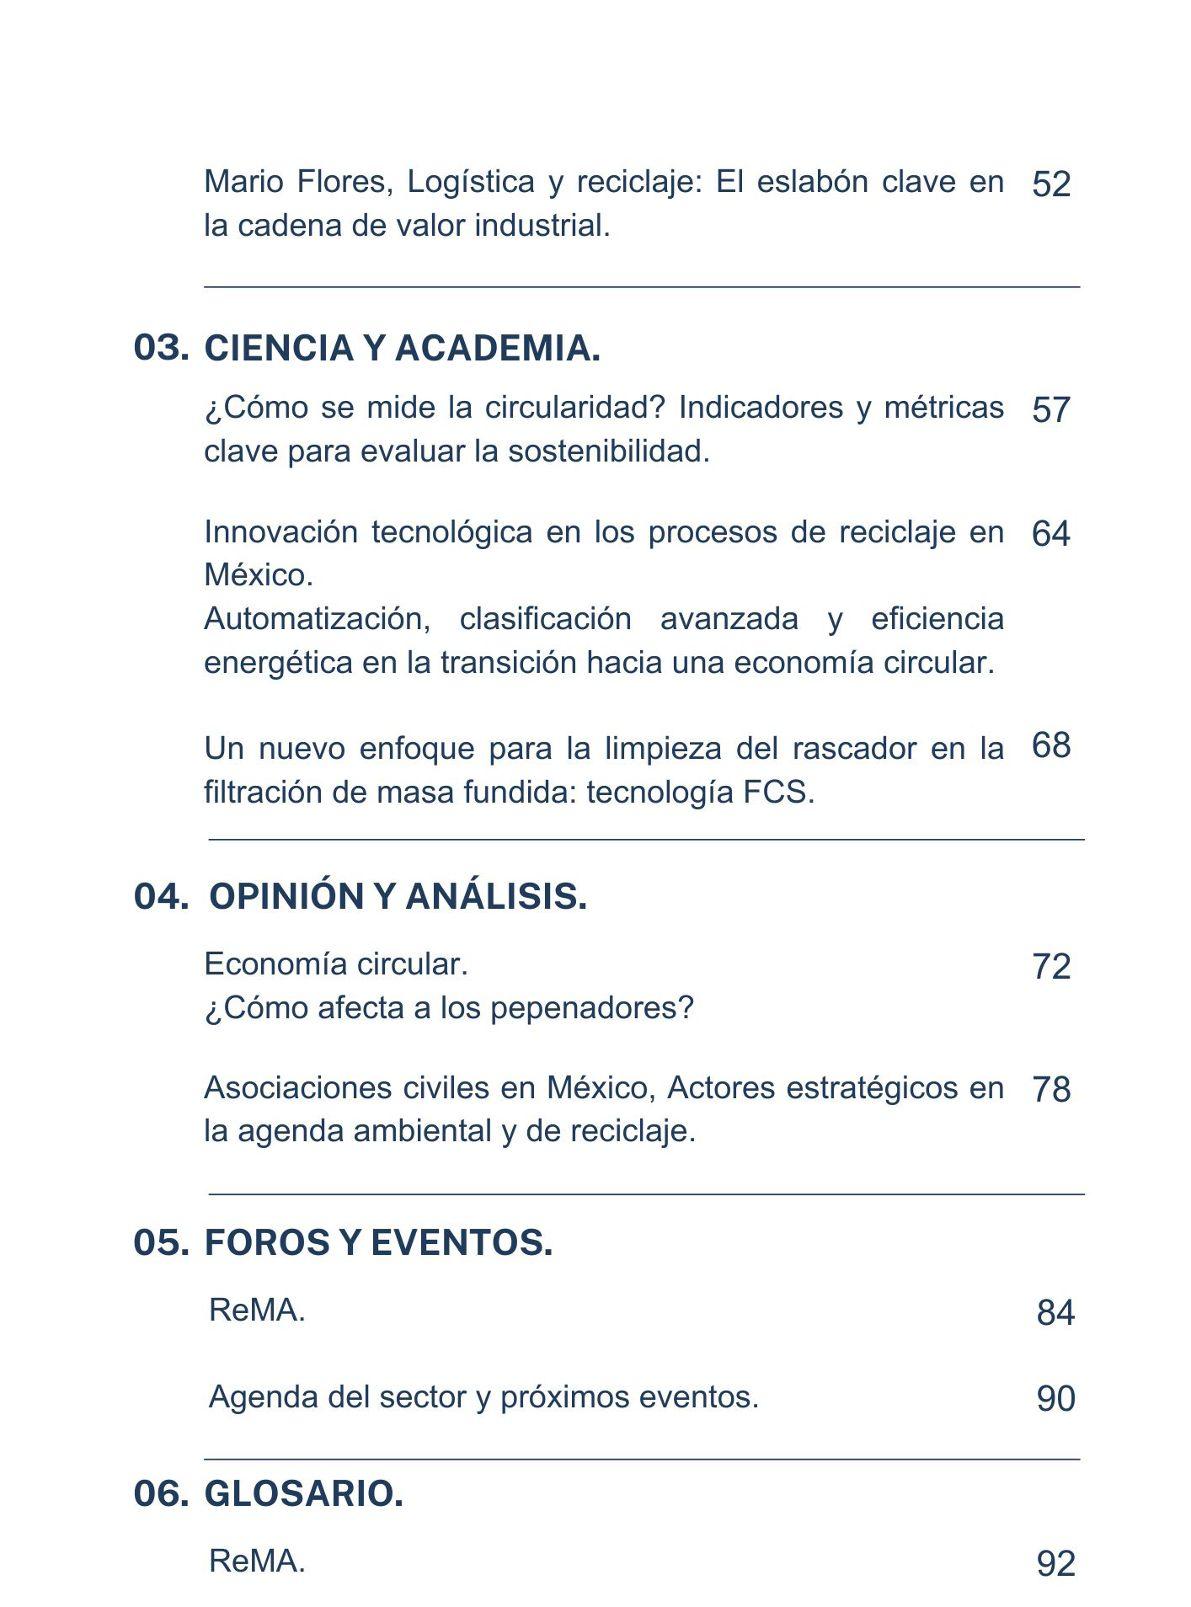
El desarrollo del reciclaje en México presenta características particulares determinadas por factores sociales, económicos y regulatorios. Durante gran parte del siglo XX, la recuperación de materiales estuvo asociada a esquemas informales de recolección y separación. Lejos de ser marginal, esta actividad sostuvo cadenas de valor relevantes dentro de la economía urbana y permitió la reincorporación de materiales secundarios a procesos productivos nacionales.
Un punto de inflexión ocurrió en 2003 con la promulgación de la Ley General para la Prevención y Gestión Integral de los Residuos. Esta legislación estableció principios de prevención, valorización y responsabilidad compartida, Además de sentar las bases para la gestión integralde residuos en los tres niveles de gobierno. La Secretaría de Medio Ambiente y Recursos Naturales (SEMARNAT) coordina la política ambiental federal Impulsando programas de separación, reciclaje y disposición controlada.
América Latina enfrenta un incremento en la generación de residuos sólidos urbanos.
México, como una de las economías más grandes, comparte este desafío. La modernización de la infraestructura, el fortalecimiento de esquemas de responsabilidad extendida del productor y la profesionalización del sector son elementos clave para incrementar las tasas de recuperación y reducir la disposición final en rellenos sanitarios.
El reciclaje mexicano no puede analizarse sin reconocer el papel histórico de los trabajadores de la recuperación informal ( Recicladores de primera base). Miles de personas han dependido económicamente de la separación y la comercialización de materiales reciclables.
La transición hacia modelos formales implica integrar a estos actores en cadenas productivas más seguras y reguladas, garantizando condiciones laborales adecuadas y estabilidad económica.
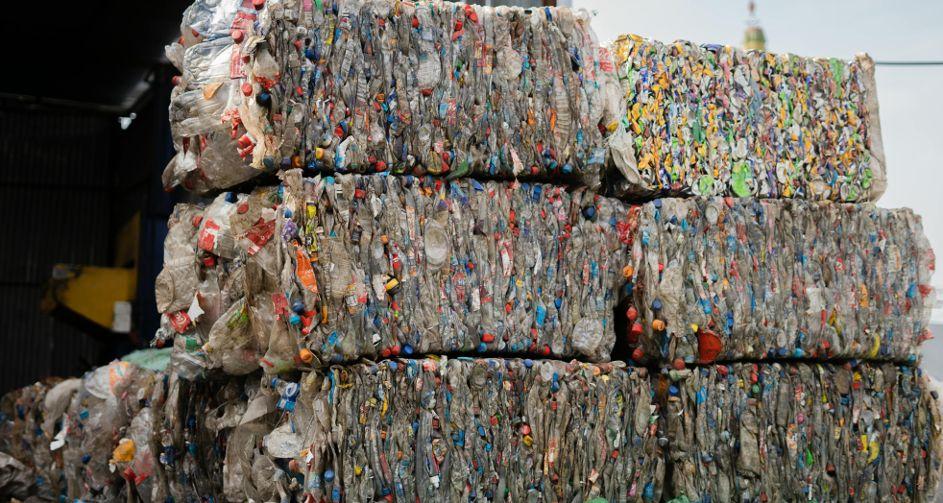
México ha desarrollado capacidades relevantes en reciclaje de PET, papel y metales consolidando cadenas industriales que reincorporan materiales secundarios al sistema productivo.
En un entorno global marcado por compromisos climáticos y criterios ESG, el reciclaje representa una oportunidad estratégica para fortalecer competitividad industrial y reducir dependencia de materias primasvírgenes.
La transición hacia la economía circular no constituye únicamente un imperativo ambiental, sino una reconfiguración estructural del modelo productivo nacional.
En los últimos años, el reciclaje ha dejado de ser visto únicamente como una estrategia ambiental para convertirse en un sector económico estratégico dentro de la transición hacia la economía circular.
En México, el crecimiento de la industria recicladora, la presión regulatoria para mejorar la gestión de residuos y el aumento de demanda en materiales reciclados han comenzado a transformar el reciclaje en un mercado con una área de oportunidades significativas de inversión y desarrollo empresarial.
La economía circular propone un cambio profundo en la manera en que se producen y consumen los bienes.
En lugar del modelo lineal tradicional extraer, producir, consumir y desechar el enfoque circular busca mantener los materiales en uso el mayor tiempo posible reintegrándolos continuamente en los ciclos productivos.
En este contexto, el reciclaje se convierte en uno de los pilares para generar valor económico a partir de los residuos.
El crecimiento del reciclaje en México responde a factores estructurales. Por un lado, el país genera más de 42 millones de toneladas de residuos sólidos urbanos al año, lo que representa una enorme reserva potencial de materiales recuperables.
Al mismo tiempo, industrias del mercado automotriz, construcción, el sector de bebidas y el empaquetado han incrementado la demanda de materias primas recicladas, especialmente en plásticos, papel, aluminio y acero.
El mercado de reciclaje de plásticos en México superó los 1,800 millones de dólares en valor económico en 2024, con expectativas de crecimiento sostenido impulsado por compromisos de sostenibilidad corporativa y nuevas regulaciones ambientales.
Empresas internacionales y nacionales
han invertido en infraestructura para la recuperación y el procesamiento de los materiales reciclables, incluyendo:
Plantas de reciclaje mecánico
Sistemas de clasificación automatizada Tecnologías de reciclaje químico.
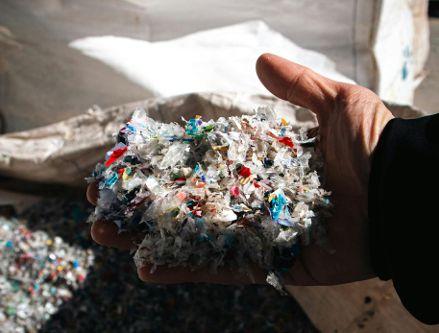
México cuenta actualmente con más de 5,000 empresas relacionadas con reciclaje, incluyendo los centros de acopio, empresas de transformación de materiales y plantas industriales que reintegran las materias primas secundarias a procesos productivos.
Entre los sectores con mayor desarrollo destacan:
Reciclaje de PET, donde México es líder en América Latina en tasa de recuperación de botellas.
Industria del papel y cartón reciclado, abastece gran parte de la demanda del sector empaques.
Reciclaje de metales, especialmente aluminio y acero, impulsado por su alto valor en el mercado.
Estas industrias no solo generan valor económico, también contribuyen a reducir la extracción de recursos naturales y el consumo energético en la producción de materiales.
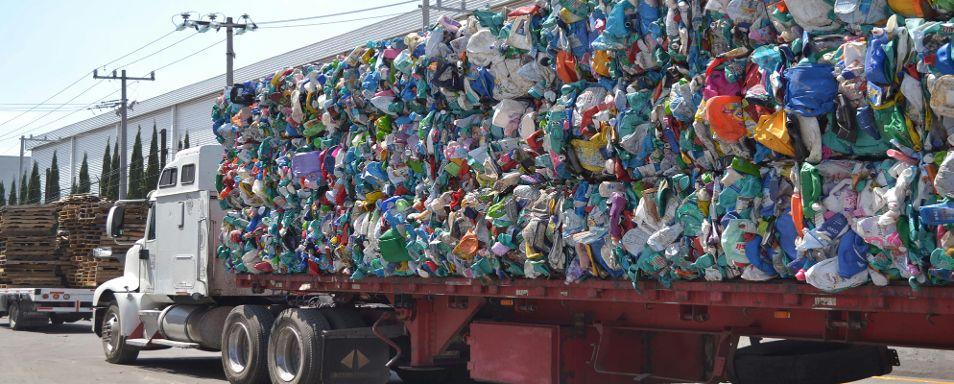
El auge de la economía circular ha dado lugar a nuevos modelos de negocio basados en la valorización de residuos.
Startups, empresas tecnológicas y plataformas digitales están desarrollando soluciones innovadoras para mejorar la recolección, clasificación y comercialización de materiales reciclables.
Entre los modelos emergentes destacan:
Plataformas digitales de residuos:
Conectan generadores de residuos con recicladores y a su misma vez compradores de materiales.
Empresas de logística inversa:
Recuperan productos o empaques al final de su vida útil esto para poder reincorporarlos a la cadena productiva.
Reciclaje avanzado o químico:
Permite transformar plásticos difíciles de reciclar en nuevas materias primas.
Diseño circular de productos:
Empresas que desarrollan productos diseñados desde su origen para ser reutilizados o reciclados.
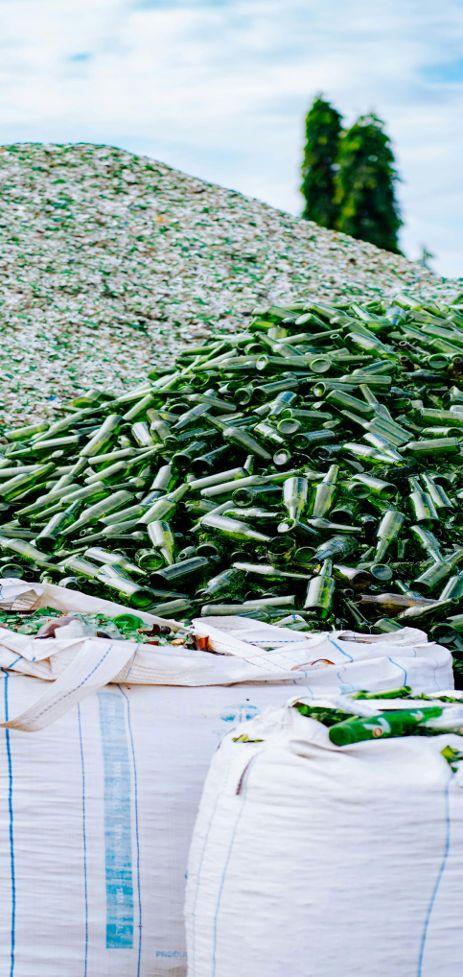
Estos modelos están atrayendo capital de inversión y posicionando al reciclaje como un sector emergente dentro de la economía verde.
El reciclaje en México enfrenta diversos retos estructurales. Entre ellos la falta de infraestructura, separación de residuos, informalidad en la cadena de recuperación y la volatilidad en los precios internacionales de materiales reciclables.
No obstante, especialistas coinciden en que el fortalecimiento del marco regulatorio, la inversión en tecnología y la integración del sector informal podrían impulsar significativamente el crecimiento de la industria recicladora en los próximos años.
Asimismo, la creciente presión por parte de consumidores y mercados internacionales para adoptar prácticas sostenibles está llevando a las empresas a incorporar materiales reciclados en sus cadenas de suministro, lo que incrementa la demanda de materias primas secundarias.
La consolidación del reciclaje como sector económico representa oportunidad estratégica para México. Más allá de sus beneficios ambientales, el reciclaje puede convertirse en motor de desarrollo industrial, innovación tecnológica y generación de empleo.
A medida que la economía circular avanza en agendas gubernamentales y empresariales, el aprovechamiento de residuos como recursos productivos adquiere una importancia creciente.
En este contexto, el futuro del reciclaje en México dependerá de la capacidad de articular políticas públicas, inversión privada e innovación tecnológica para transformar los residuos en activos económicos dentro de un modelo productivo más sostenible.
del modelo lineal: La economía circular como eje estratégico de la nueva competitividad empresarial.
Presidente de Cámara Verde LATAM.
En un contexto donde la sostenibilidad ha dejado de ser un diferenciador para convertirse en un factor determinante de competitividad, la economía circular emerge como un eje estratégico en la transformación de los modelos de negocio.
En esta conversación, Mauricio Cárdenas Piñeros, presidente de Cámara Verde LATAM, comparte su visión sobre los retos, oportunidades y el papel de la colaboración en la consolidación de este paradigma en América Latina.
Desde tu experiencia impulsando iniciativas de sostenibilidad e innovación a nivel regional, ¿Cómo definirías el papel de la economía circular dentro de la estrategia empresarial actual?
La economía circular ha dejado de ser una aspiración ética para convertirse en un imperativo competitivo. Desde Cámara Verde LATAM, con más de una década acompañando a organizaciones en siete países, hemos sido testigos de cómo las empresas que integran la circularidad en el núcleo de su modelo de negocio no solo reducen su exposición a riesgos de abastecimiento y regulatorios, sino que descubren fuentes de valor que el modelo lineal simplemente desperdicia. Hoy, la pregunta no es si una empresa debe transitar hacia la circularidad, sino con qué velocidad y profundidad lo hace.
¿De qué manera se integra la economía circular dentro de un enfoque de innovación sistémica? ¿Qué distingue a un modelo verdaderamente circular frente a prácticas sostenibles aisladas?
La economía circular es, por definición, un fenómeno sistémico: no puede reducirse a una iniciativa de reciclaje o a un reporte de sustentabilidad.
Un modelo verdaderamente circular rediseña sus productos pensando en su siguiente vida útil, reformula sus relaciones con proveedores y clientes como vínculos de simbiosis industrial, y mide su desempeño no solo en términos de reducción de impacto, sino de generación de valor regenerativo.
La innovación sistémica implica cuestionar cada eslabón de la cadena: ¿Este material puede reincorporarse?, ¿Este residuo es el insumo de alguien más?
¿Este servicio puede reemplazar la venta del producto?
Cuando esas preguntas permean la estrategia, la circularidad deja de ser un módulo adicional y se convierte en la arquitectura central del negocio.
¿Cuáles son los principales retos que enfrentan las empresas al transitar hacia modelos de economía circular en México y América Latina?
En primer lugar, hay un déficit de infraestructura: las cadenas de acopio, separación, transformación y reincorporación de materiales siguen siendo fragmentadas e informales en gran parte de la región.
En segundo lugar, persiste una brecha de información: muchas empresas no saben qué hacen sus residuos después de que salen de su planta, ni quién podría aprovecharlos.
En tercer lugar, hay obstáculos regulatorios y fiscales que aún penalizan o al menos no incentivan los materiales recuperados frente a los vírgenes.
Existe una barrera cultural: la economía circular exige colaboración entre competidores, apertura de cadenas de valor y visión de largo plazo.
Un elemento central de esta ley es el principio de Responsabilidad Extendida del Productor (REP), que obliga a los fabricantes a hacerse cargo del ciclo de vida completo de sus productos y empaques, incluyendo su recolección, reciclaje o disposición final adecuada.
¿Qué oportunidades estratégicas pueden aprovechar las organizaciones que adoptan la economía circular de manera integral?
Las empresas que adoptan la circularidad de forma integral acceden a nuevos mercados, fortalecen su resiliencia ante la volatilidad de materias primas, construyen reputación y lealtad entre consumidores e inversionistas.
La conciencia ambiental de los consumidores individuales, empresariales e institucionales es un motor de cambio: quienes compran, contratan y financian están incorporando criterios de huella ambiental en sus decisiones.
A nivel operativo, la adopción de principios circulares contribuye directamente a la reducción de huella ambiental en procesos productivos.
Menor huella de carbono al disminuir el uso de materias primas vírgenes y la energía embebida en su extracción, reducción de la huella hídrica al cerrar ciclos de uso del agua, menor consumo energético a través de la eficiencia en el aprovechamiento de materiales, y una significativa disminución de materiales contaminantes que de otro modo terminarían en suelos, cuerpos de agua o atmósfera.
¿Qué papel desempeña la colaboración entre empresas, gobiernos y sociedad civil en la consolidación de la economía circular en América Latina?
Es el papel central, no periférico. Ningún actor por sí solo tiene los incentivos, la información y los recursos para cerrar ciclos de materiales. En Cámara Verde LATAM hemos construido un modelo de articulación que convoca precisamente esa triple hélice: empresas que aportan casos de éxito y demanda de soluciones, gobiernos que generan el marco normativo y los incentivos, organizaciones de la sociedad civil que garantizan la inclusión de actores informales como los recolectores independientes y la legitimidad social de las transiciones. Nuestra experiencia de casi una década acompañando la evolución del marco regulatorio de la economía circular en Chile y Colombia dos países con avances destacados en REP y gestión de residuos nos ha dado lecciones concretas que transferimos al contexto mexicano
¿Qué tan relevante es que las empresas evolucionen de iniciativas aisladas hacia enfoques sistémicos que integren la economía circular en toda su cadena de valor?
Una iniciativa aislada por valiosa que sea tiene un impacto acotado y es vulnerable puede eliminarse con un recorte presupuestal o quedar opacada por el resto de las operaciones lineales de la misma empresa. Un enfoque sistémico, genera resiliencia institucional: cuando la circularidad está embebida en los criterios de compra, en el diseño de productos, en los contratos con proveedores.
Las empresas que avanzan en esa dirección no solo mitigan riesgos regulatorios ante marcos como la Ley General de Economía Circular en México, sino que se posicionan como referentes que atraen talento, inversión y alianzas estratégicas.
¿Cómo evalúas el nivel de madurez de la economía circular en México y qué sectores tienen mayor potencial de transformación?
México se encuentra en una etapa que yo llamaría de despegue estructurado. Hay masa crítica de iniciativas empresariales, un ecosistema académico activo, una sociedad civil organizada y, por primera vez, un proceso legislativo serio orientado a dotar al país de una ley marco en economía circular con un régimen de Responsabilidad Extendida del Productor. Sin embargo, la madurez es desigual entre sectores y regiones. Los sectores con mayor potencial inmediato son el de residuos electrónicos donde la brecha entre generación y recuperación formal sigue siendo enorme y donde la REP puede tener un impacto transformador, el plástico industrial y de consumo, el papel y cartón donde las cadenas de reciclaje ya existen pero requieren formalización y escala, los residuos orgánicos con potencial de biogás y composta, y los metales, cuya recuperación tiene alta rentabilidad pero todavía opera con informalidad significativa. El sector de la construcción es otro gigante dormido con altísimo potencial de circularidad. En todos estos sectores, la reducción de la huella ambiental de carbono, energética, hídrica y de materiales contaminantes es un beneficio medible y creciente conforme se profundiza la circularidad, y constituye un argumento poderoso tanto para los reguladores como para los consumidores institucionales que ya exigen estándares ambientales en sus cadenas de compra.
¿Qué capacidades, habilidades o enfoques deberían fortalecer las organizaciones para adaptarse a modelos de negocio circulares?
1. Pensamiento de ciclo de vida: la capacidad de trazar el impacto y el valor de un material desde su extracción hasta su reincorporación, y de tomar decisiones de diseño y compra con esa visión.
2. Gestión de ecosistemas: las organizaciones circulares no operan solas necesitan competencias para identificar socios, negociar modelos de negocio colaborativos, gestionar relaciones con actores no tradicionales, (recolectores, cooperativas y startups de tecnología limpia).
3. Medición y reporte: sin métricas robustas alineadas a estándares como GRI, ISSB o los criterios que establezca la nueva legislación mexicana, la circularidad se queda en declaración de intenciones.
¿Qué tendencias marcarán el futuro de la economía circular y los modelos de negocio sostenibles en los próximos años?
1. La regulación como acelerador: la Ley General de Economía Circular en México, el Reglamento de Ecodiseño en Europa y marcos de resposabilidad extendida del productor en toda América Latina crearán presión y oportunidad simultáneamente.
2 La trazabilidad digital: blockchain, inteligencia artificial y gemelos digitales permitirán rastrear materiales con una precisión antes imposible, habilitando mercados secundarios más eficientes.
3. La bioeconomía circular: los materiales de base biológica y los residuos orgánicos ganarán protagonismo como insumos estratégicos.
4. La circularidad como criterio de inversión: los fondos ESG y la banca de desarrollo condicionarán cada vez más el financiamiento a métricas de circularidad verificables.
5. La inclusión del sector informal: ninguna estrategia de economía circular en nuestra región será legítima ni eficiente si no integra a los miles de recuperadores que ya hacen posible gran parte del reciclaje que existe hoy.
¿Qué acciones concretas deberían comenzar a implementar hoy las empresas que buscan mantenerse competitivas?
1. Hacer un diagnóstico honesto de su huella material:
Cuánto residuo generan, qué porcentaje se recupera, cuánto valor se pierde. Ese diagnóstico suele revelar oportunidades de ahorro y negocio que nadie había cuantificado.
2. Identificar una alianza de simbiosis industrial: Hay empresas en su cadena de valor o en su misma zona industrial cuyos residuos son sus insumos potenciales, y viceversa.
Construir esa primera alianza circular tiene un efecto demostrativo poderoso hacia adentro y hacia afuera de la organización.
3. Alinearse proactivamente con el marco regulatorio emergente:
La Ley General de Economía Circular en México no es una amenaza futura; es una hoja de ruta que las empresas visionarias pueden usar hoy para diferenciarse, influir en su implementación y anticiparse a sus exigencias.
¿Qué mensaje les compartirías a los líderes empresariales que aún perciben la economía circular como un desafío más que como una oportunidad?
Les diría que entiendo su escepticismo, porque durante años la sostenibilidad fue presentada como un costo moral más que como una lógica económica.
Pero la economía circular no es filantropía empresarial: es ingeniería de valor. Cada kilogramo de material que hoy termina en un relleno sanitario es un activo que alguien pagó y que nadie aprovechó.
Cada residuo que sale de su planta sin destino conocido es una oportunidad de negocio que otro captará antes.
Los líderes que visiten Exporeciclables 2026 en el Centro de Convenciónes
Guadalajara van a encontrar exactamente eso: tecnologías, empresas y modelos de negocio que ya están convirtiendo lo que otros llaman desecho en fuente de competitividad.
La pregunta que deben hacerse no es si pueden permitirse transitar hacia la circularidad. La pregunta real es si pueden permitirse no hacerlo.
La importancia de contar con una ley sobre economía circular en México radica en que, si bien desde 2003
la Ley General para la Prevención y Gestión Integral de los Residuos ya contemplaba el reciclaje como una vía para recuperar el valor de los residuos y evitar su disposición final, la forma de producir y consumir con un enfoque de economía circular no se encontraba regulada a nivel nacional hasta antes del 19 de enero de 2026.
A partir de esta fecha, el panorama cambia de manera significativa. El modelo económico lineal deberá transitar hacia una nueva forma de producción que incorpore principios, estrategias y modelos de negocio basados en la economía circular.
Este enfoque aplica a todas las organizaciones, sin importar su tamaño, industria o ubicación, por lo que representa un momento clave para que las empresas identifiquen sus áreas de oportunidad mediante auditorías internas o diagnósticos de circularidad, con el fin de evaluar su nivel de avance y definir acciones alineadas con la nueva legislación.
El camino hacia la promulgación de esta ley no fue sencillo. A nivel internacional, diversos países de África, Asia, Oceanía y América ya habían avanzado en la implementación de marcos regulatorios en materia de economía circular.
En México, el primer intento formal ocurrió el 17 de noviembre de 2021, cuando el Senado de la República aprobó el dictamen para expedir la Ley General de Economía Circular. Sin embargo, en febrero de 2022 se solicitó la realización de foros de Parlamento Abierto para enriquecer la propuesta y construir un marco jurídico incluyente y armonizado.
Tras un periodo de tres años sin avances significativos en la Cámara de Diputados, el tema fue retomado el 1 de octubre de 2024 durante el discurso de investidura presidencial, donde se incluyó como parte de los compromisos de gobierno impulsar la economía circular. Posteriormente, el Plan Nacional de Desarrollo 2025-2030 reforzó esta visión, estableciendo la necesidad de promover la reutilización, el reciclaje y la reducción de residuos, así como el desarrollo de infraestructura sustentable.
En 2025, la Secretaría del Medio Ambiente y Recursos Naturales presentó la Estrategia Nacional de Economía Circular, estructurada en cuatro ejes principales: Polos de Desarrollo de Economía Circular, plantas recicladoras, la propia ley y el fortalecimiento de la gestión de residuos. Ese mismo año se presentaron diversas iniciativas legislativas, hasta que el 9 de diciembre de 2025 la Cámara de Diputados aprobó por unanimidad el dictamen correspondiente. Finalmente, la Ley General de Economía Circular fue publicada en el Diario Oficial de la Federación el 19 de enero de 2026. Entre los principales puntos fuertes de esta legislación destaca, en primer lugar, el impulso a la educación y capacitación continua en materia de economía circular, lo cual busca fortalecer una cultura de corresponsabilidad social desde la formación académica hasta su aplicación en los procesos productivos.
Otro elemento clave es el concepto de diseño circular, que establece que los productos deben considerar su huella ambiental a lo largo de todo su ciclo de vida, incorporando principios de circularidad desde su concepción. Este enfoque representa un cambio, prioriza la intervención “aguas arriba” en lugar de depender exclusivamente del reciclaje.
Asimismo, la ley contempla esquemas de gestión circular con metas diferenciadas, reconociendo las capacidades económicas, financieras y tecnológicas de las empresas. Este punto es particularmente relevante en México, donde el 99.8% de los establecimientos corresponden a micro, pequeñas y medianas empresas.
La incorporación del principio de Responsabilidad Extendida del Productor también representa un avance significativo, al fomentar la recuperación de materiales mediante esquemas como la logística inversa y la simbiosis industrial, en coordinación con distintos actores de la cadena de valor. Finalmente, destaca la creación del Distintivo Nacional de Economía Circular, que permitirá a los consumidores identificar productos que cumplen con criterios de circularidad, aunque su obtención implicará procesos rigurosos de evaluación y auditoría.
En cuanto a los puntos débiles, aún es prematuro emitir una evaluación definitiva, ya que será necesario esperar la publicación de la regulación secundaria y la implementación de mecanismos de coordinación entre los distintos órdenes de gobierno.
Respecto a la respuesta del sector empresarial, en términos generales ha existido apertura, aunque también preocupaciones, particularmente en torno a la implementación de la Responsabilidad Extendida del Productor. Existe incertidumbre sobre las metas específicas que deberán cumplir las empresas, así como sobre aspectos relacionados con el uso sostenible de recursos, la gestión del agua, la correcta clasificación de residuos y la incorporación de materiales reciclados en los productos.
De cara al futuro, los siguientes pasos serán fundamentales. Mientras se publican el Reglamento de la Ley General de Economía Circular y el Programa Nacional de Economía Circular previstos para junio de 2026 y enero de 2027, respectivamente, las empresas deberán comenzar a evaluar su nivel de circularidad y avanzar en la implementación de estrategias que les permitan alinearse con los futuros lineamientos. Este proceso implicará definir objetivos, metodologías, indicadores y criterios de evaluación que sean ambiental, técnica y económicamente viables, aunque aún existe incertidumbre sobre cómo se establecerán dichos criterios, lo que representa un reto adicional para los distintos actores involucrados.
La economía circular en México ha dado un paso decisivo. Ahora, el verdadero desafío será su implementación efectiva en el día a día de las empresas y de la sociedad en su conjunto.
La implementación de iniciativas de economía circular, ya sea desde cambios en procedimientos internos de empresas hasta la puesta en marcha de reglamentos nacionales, implica un proceso de adaptación que, entre otros aspectos, conlleva gradualidad. En ese cambio paulatino existen muchos elementos de ajuste y adaptación propios de este periodo de transición.
La definición de quién internaliza los costos o cómo se auditará el cumplimiento normativo son elementos clave. Sin embargo, pocos tienen un impacto tan transversal como la incorporación de herramientas de trazabilidad digital.
La LGEC menciona la trazabilidad como uno de sus principios y establece que la Plataforma Nacional de Economía Circular integrará diferentes datos y actores, como la información asociada a prácticas de economía circular o las empresas que tendrán el Distintivo Nacional de Economía Circular. Entre otros elementos, esta plataforma también incluirá la trazabilidad de los productos establecidos en los acuerdos generales. Aunque aún no sabemos cómo funcionará en detalle, este elemento será clave, sobre todo si en su desarrollo considera la información completa de un producto, desde la lista técnica de materiales que lo conforman (BoM) hasta el proceso de valorización al que serán sometidas sus partes para ser reintegradas a los sistemas productivos como materiales secundarios.
¿Significa esto que habrá un repositorio único de información de trazabilidad?
Lo más probable es que no.
En experiencias comparadas, el caso chileno merece ser revisado por haber transcurrido casi diez años desde que se promulgó la Ley REP (o Ley Marco para la Gestión de Residuos, la Responsabilidad Extendida del Productor y Fomento al Reciclaje). Aunque no es una ley de economía circular, sí busca asegurar el primer paso en la transición hacia la circularidad al reducir la generación de residuos y aumentar la disponibilidad de materiales secundarios.
Este marco regulatorio chileno busca acelerar esta transición con reglamentos segmentados por productos prioritarios que establecen metas graduales de recolección y valorización de los residuos que estos productos generan.
¿Quién define las metas?
El Estado, a través del Ministerio del Medio Ambiente, junto con la academia, recicladores de base, productores y otros representantes que establecen el anteproyecto de reglamento, el cual luego será sometido a observaciones por la ciudadanía.
Este proceso estructurado ya está en implementación para dos productos prioritarios: (1) neumáticos y (2) envases y embalajes.
El 1 de enero del próximo año se sumarán los aceites lubricantes.
¿Se considera la trazabilidad en este caso?
No solo se considera: es un elemento central. El año 2024 se publicó un decreto al alero de la Ley REP que, entre otras disposiciones, obliga a diferentes actores a tener un respaldo de sus operaciones. Productores de productos prioritarios, consumidores industriales y gestores de residuos (recolectores y valorizadores) deben tener en sus instalaciones información de productos introducidos al mercado, residuos generados o residuos gestionados, dependiendo del actor. Pero este respaldo no es físico.
Es un respaldo digital.
Por otra parte, si revisamos la situación actual de la gestión de residuos, no solo en México o Chile, sino que a nivel global, encontraremos una integración cada vez mayor de herramientas que facilitan la digitalización de la información. Es un proceso que ya está en marcha. Cada vez es menos extraño encontrar dispositivos ioT en los puntos de generación del residuo que estiman el tipo, cantidad y calidad del material. También tenemos ya disponibles lectores OCR que, gracias a la IA, permiten que diversos sistemas ERP digitalicen guías de despacho, manifiestos y documentos tributarios sin pasar por una persona que introduzca los datos. Asimismo, contamos con integraciones entre plataformas que facilitan la comunicación entre sistemas de una misma empresa o entre diferentes servicios.
En definitiva, la economía circular se está digitalizando y las exigencias de trazabilidad van a requerir que cada actor cuente con sistemas de respaldo interoperables que permitan una comunicación horizontal entre actores y con el regulador.
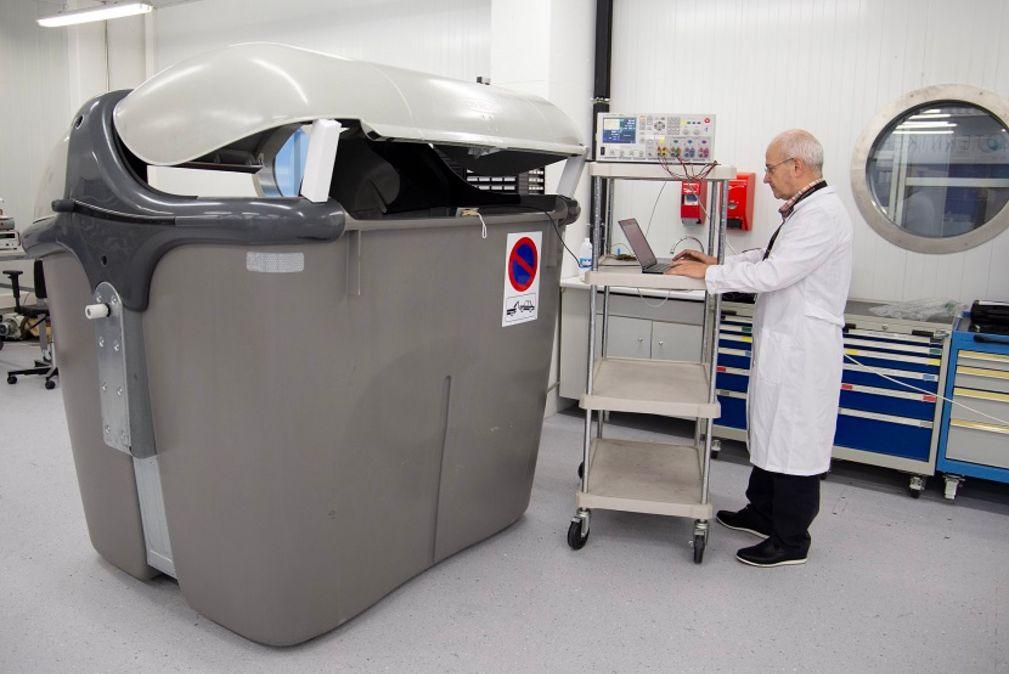
En este contexto de creciente digitalización y exigencias regulatorias, comienzan a surgir plataformas especializadas en trazabilidad de residuos.
En Chile, ConectaRecicla nació como la respuesta a una necesidad emergente de trazabilidad. Actualmente, la plataforma funciona como un respaldo digital de operaciones de generadores industriales de residuos, empresas de recolección y transporte, y plantas de valorización. Un servicio de recolección registra el punto de retiro y el de destino y carga los documentos, que quedan disponibles para los demás actores de la cadena. La llegada de ConectaRecicla a México no es casualidad.
Responde a una necesidad emergente que probablemente será resuelta por nuevos modelos de negocio que surgen con cambios tan estructurales como una transición de esta envergadura.
En el futuro, deberíamos esperar que un importador que introduce productos al mercado mexicano pueda cargar, en su respaldo digital, la lista de materiales que componen su producto, y este dato pueda estar disponible tanto para el valorizador que recibe el producto al final de su vida útil como para el ente regulador, a través de la Plataforma Nacional de Economía Circular, resguardando elementos clave como la seguridad y confidencialidad de datos críticos. Y lo más importante: ese flujo de información debería realizarse sin requerir la intervención de personas que vayan traspasando la información de plataforma en plataforma. El futuro de la economía circular y de la trazabilidad es digital. Y el presente también.
Producción, reciclaje y estandarización en el mercado global.
Metal clave en la transición energética y la economía global.
El cobre se ha posicionado como uno de los materiales más críticos en la reconfiguración del sistema económico global.
Su papel en la electrificación, la transición energética y la digitalización lo convierte en un recurso estratégico cuya disponibilidad y gestión impactan directamente en la competitividad industrial y la seguridad de suministro a nivel internacional. Su elevada conductividad eléctrica y térmica, junto con durabilidad y capacidad de reciclaje indefinido, lo consolidan como insumo esencial en múltiples cadenas productivas, particular en sectores como lo son la energía, infraestructura, manufactura avanzada y tecnologías digitales.
El cobre se encuentra en la naturaleza principalmente en los depósitos tipo pórfido y sistemas hidrotermales, estos asociado a minerales sulfurados como la calcopirita (CuFeS2) y la bornita (Cu5FeS4), así como a minerales oxidados como la malaquita y la cuprita. Desde un punto de vista técnico presenta una conductividad eléctrica cercana a 5.96×10^7 S/m y una conductividad térmica de aproximadamente 401 W/m·K. Además de alta ductilidad, maleabilidad y resistencia a la corrosión. Estas propiedades lo convierten en material clave para aplicaciones de alta eficiencia energética y transmisión eléctrica.
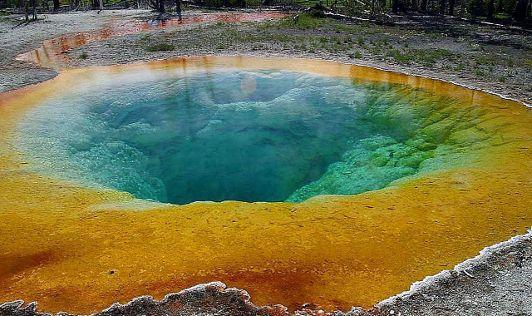
La producción de cobre se estructura en dos vías principales: primaria y secundaria.
La producción primaria se basa en extracción minera, comprende procesos pirometalúrgicos trituración, molienda, flotación, fundición y refinación. Asi como procesos
- Hidrometalúrgicos
- Lixiviación
- Electroobtención.
Estos procesos implican un alto consumo energético y generan impactos ambientales relevantes, incluyendo emisiones de dióxido de azufre, consumo intensivo de agua y generación de residuos mineros. En contraste, la producción secundaria se basa en el reciclaje de residuos metálicos.
El cobre puede reciclarse indefinidamente sin pérdida de propiedades, lo que permite reducir entre un 80% y 85% el consumo energético en comparación con la producción primaria, además de disminuir significativamente las emisiones y la presión sobre los recursos naturales.
Producción primaria vs. reciclaje: eficiencia y sostenibilidad.
La diferencia entre ambas rutas radica en su intensidad energética, impacto ambiental y dependencia de recursos naturales.
Mientras la producción primaria depende de la explotación de yacimientos minerales y presenta una mayor huella ambiental, el reciclaje optimiza el uso de materiales existentes y fortalece la eficiencia del sistema productivo. Sin embargo, la creciente demanda global impide que el reciclaje cubra la totalidad del consumo, por lo que ambas vías continuarán siendo complementarias dentro de la cadena de suministro.
El cobre es un material transversal en sectores estratégicos.
En el ámbito energético, es fundamental para redes eléctricas, energías renovables y sistemas de almacenamiento.
En la movilidad, los vehículos eléctricos requieren entre tres y cuatro veces más cobre que los de combustión interna.
Asimismo, su uso en la construcción abarca sistemas eléctricos, tuberías y soluciones arquitectónicas, mientras que en electrónica es indispensable para circuitos, dispositivos digitales y centros de datos, consolidando su papel en la infraestructura tecnológica global.
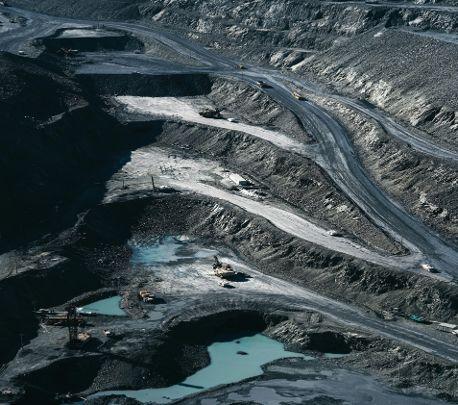
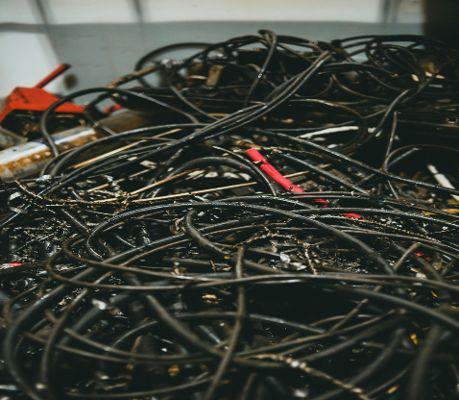
La demanda de cobre mantiene una tendencia creciente, impulsada por la electrificación, la transición energética y la digitalización.
Proyecciones internacionales estiman un incremento de entre 40% y 50% hacia 2040.
No obstante, la oferta enfrenta desafíos estructurales, como la disminución en la ley de los minerales, el incremento en los costos de extracción y los largos tiempos de desarrollo de nuevos proyectos, lo que podría derivar en déficits de suministro en el mediano plazo.
En el mercado global de metales reciclados, la calidad del cobre no se define únicamente por su origen, sino por su grado de pureza, nivel de contaminación y condiciones de preparación.
En este contexto, las especificaciones ISRI (Institute of Scrap Recycling Industries) Adoptadas por ReMA, constituyen el principal sistema de referencia para la clasificación y comercialización de chatarra de cobre a nivel internacional.
Estas especificaciones establecen una nomenclatura estandarizada que permite identificar con precisión las características del material, facilitando la interoperabilidad entre generadores recicladores, fundiciones y consumidores finales. En los grados de mayor calidad destaca el cobre tipo Barley (Bare Bright Copper Wire) correspondiente a alambre limpio, sin recubrimientos ni aleaciones.
Le siguen categorías como Berry (cable limpio sin recubrimiento) Candy (cobre sólido limpio) y los grados Birch y Cliff, correspondientes a cobre No. 2 con contenidos cercanos al 94–96%.
En niveles intermedios se encuentra Dream (light copper), con contenidos entre 88% y 92% mientras que en materiales procesados destacan los nódulos
Clove (≈99%) y Cobra (≈97%) con límites estrictos de impurezas metálicas. Las especificaciones establecen restricciones claras respecto a contaminantes prohibiendo la presencia de metales ferrosos, aceites, residuos orgánicos materiales no metálicos y cobre quemado, con el objetivo de garantizar la eficiencia metalúrgica y la seguridad operativa. En mercados altamente competitivos, donde el diferencial de calidad impacta directamente en el valor del material, la correcta clasificación bajo estándares ReMA, se traduce en mayor certidumbre comercial, reducción de riesgos operativos y optimización de procesos industriales. En este sentido, la estandarización no solo responde a criterios técnicos, sino que actúa como un mecanismo clave de confianza dentro del comercio global de metales reciclados.
Dentro del modelo de economía circular, el cobre destaca como un material paradigmático debido a su reciclabilidad infinita y su alto valor económico.
La incorporación de cobre reciclado en los sistemas productivos permite reducir impactos ambientales, optimizar recursos y fortalecer la seguridad del suministro.Un material correctamente clasificado y libre de contaminantes puede reincorporarse en aplicaciones de alta exigencia, consolidando su papel en sistemas productivos sostenibles y eficientes.
En un escenario de creciente presión sobre los recursos naturales y aceleración de la demanda tecnológica, el cobre se consolida como un eje estructural de la economía global.
Su capacidad de integrarse en modelos circulares, junto con la adopción de estándares internacionales como ReMA, será determinante para garantizar no solo su disponibilidad, sino la eficiencia, trazabilidad y sostenibilidad de las cadenas productivas del futuro.
El cobre puede reciclarse indefinidamente sin perder sus propiedades, consolidándose como uno de los pilares fundamentales de la economía circular.
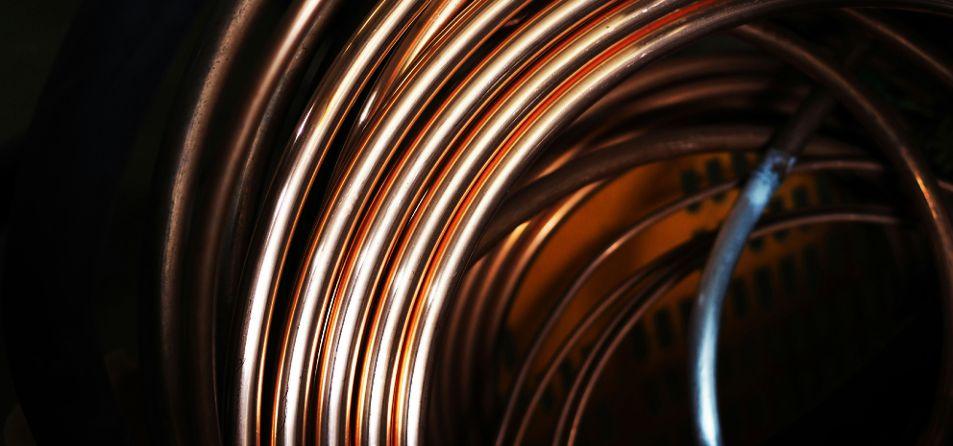
¿Qué materiales generan más flujo económico en la economía circular?
El reciclaje en México se ha convertido en uno de los pilares emergentes de la ecnomía circular. Sin embargo, detrás de la narrativa ambiental existe una realidad económica compleja: No todos los materiales reciclables tienen el mismo valor ni el mismo peso dentro del sistema.
Mientras algunos dominan por su volumen de recuperación, otros destacan por su rentabilidad en el mercado de materiales secundarios.
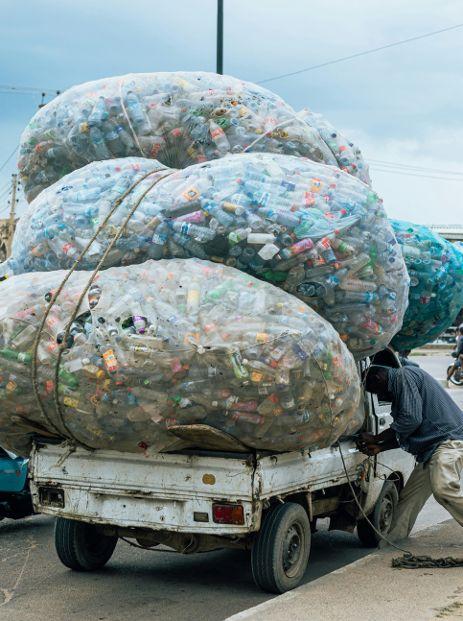
En México, el reciclaje se articula a través de una cadena que involucra un sistema conformado por recolectores urbanos, pepenadores, centros de acopio intermediarios e industrias transformadoras.
Este ecosistema económico determina qué materiales se recuperan con una mayor frecuencia así mismo cuáles generan mayores ingresos y cómo se distribuye el valor a lo largo de la cadena.
Analizar materiales clave como PET, cartón, aluminio y cobre permite entender la lógica económica del reciclaje en México: un sistema donde el volumen y la rentabilidad no siempre coinciden.
México genera aproximadamente 42 millones de toneladas de residuos sólidos urbanos al año, lo que equivale a más de un kilogramo de residuos diarios por persona.
Sin embargo, menos del 10% de estos residuos se recicla formalmente, lo que evidencia un amplio potencial de recuperación aún sin aprovechar.
A pesar de este porcentaje relativamente bajo, el país cuenta con una estructura de recuperación notable, en gran medida impulsada por el sector informal.
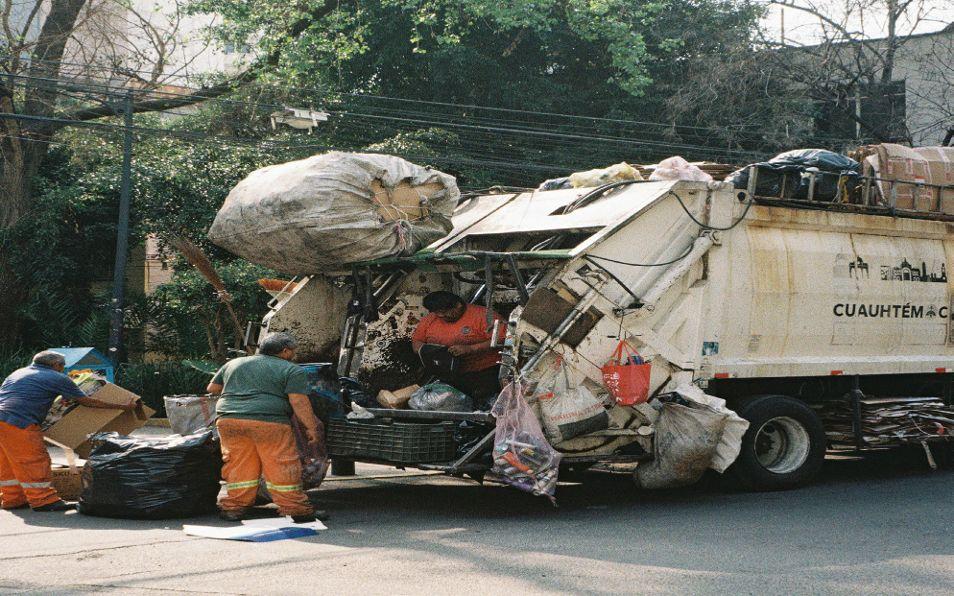
Los pepenadores y recolectores urbanos constituyen un eslabón fundamental en la cadena de reciclaje, ya que son quienes realizan gran parte de la separación y recuperación inicial de materiales.
Este modelo, aunque funcional, refleja también una realidad social compleja: mientras el reciclaje genera valor industrial y ambiental, la mayor parte del trabajo de recuperación se realiza en condiciones de informalidad y con ingresos variables.
Cuando se analiza el reciclaje desde la perspectiva del volumen de materiales recuperados, dos materiales destacan claramente: el papel-cartón y el PET.
De acuerdo con datos del Instituto Nacional de Estadística y Geografía (INEGI),el papel y cartón representan 40.8% del total de materiales reciclables que llegan a centros de acopio en México, mientras que el PET concentra 32.2%.
En conjunto, ambos materiales representan más del 70% del volumen total recuperado en el país.
Esta predominancia se explica por tres factores principales:
1. Alta generación en el consumo cotidiano, especialmente en empaques y envases.
2. Facilidad de recuperación y clasificación, tanto en hogares como en centros de acopio.
3. Mercados industriales consolidados para su reciclaje.
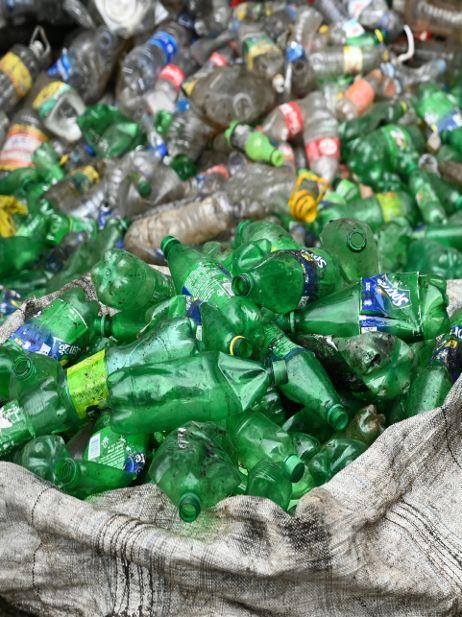
El PET, en particular, ha logrado consolidar una de las cadenas de reciclaje más desarrolladas del país. México alcanza una tasa de recuperación de envases PET cercana al 63%, una de las más altas de América Latina.
Este desempeño se debe en gran parte a la existencia de infraestructura especializada para el reciclaje de botellas y a la demanda creciente de resina reciclada en la industria de bebidas y empaques.
Esta diferencia entre volumen y precio genera una paradoja en el sistema de reciclaje mexicano.
Los materiales que más circulan cartón y PET son también los que ofrecen menores ingresos por kilogramo, mientras que los metales, aunque escasos en el flujo de residuos urbanos, generan mayor rentabilidad.
Para los recolectores informales, esta realidad se traduce en una estrategia práctica: recuperar grandes volúmenes de materiales de bajo valor o priorizar materiales de alto valor cuando aparecen.
El reciclaje genera valor en múltiples niveles económicos.
En la base de la cadena se encuentran los recolectores y pepenadores quienes realizan la recuperación inicial de materiales.
Posteriormente, los residuos pasan por centros de acopio, empresas de clasificación, recicladoras industriales y fabricantes, que transforman los materiales recuperados en nuevas materias primas.
Este sistema ha dado origen a un mercado creciente. El mercado mexicano de plásticos reciclados, por ejemplo, alcanzó un valor aproximado de 1.89 mil millones de dólares en 2025, con perspectivas de crecimiento sostenido en los próximos años.
La industria recicladora no solo reduce el uso de materias primas vírgenes, sino que también genera empleos, promueve la innovación tecnológica y fortalece la transición hacia modelos productivos más sostenibles.
El análisis del reciclaje en México revela una realidad dual. Por un lado, existe una cadena de recuperación funcional y dinámica, impulsada por la demanda industrial y el trabajo de miles de recolectores.
Por otro, persisten retos importantes relacionados con la formalización del sector, la mejora de las condiciones laborales y el incremento de las tasas de reciclaje.
El futuro del reciclaje en el país dependerá de fortalecer la infraestructura de recuperación, incentivar el diseño de productos reciclables y reconocer el papel fundamental de quienes operan en los primeros eslabones de la cadena.
En un contexto donde los recursos naturales son cada vez más limitados, los residuos dejan de ser basura para convertirse en materia prima estratégica.
Comprender qué materiales generan más volumen y cuáles ofrecen mayor rentabilidad permite dimensionar el verdadero potencial económico del reciclaje en México.
J
A P R O D U C C I O N E S DANDO
“Él éxito de un evento no se mide por lo que se ve, sino por la precisión de lo que lo sostiene”.
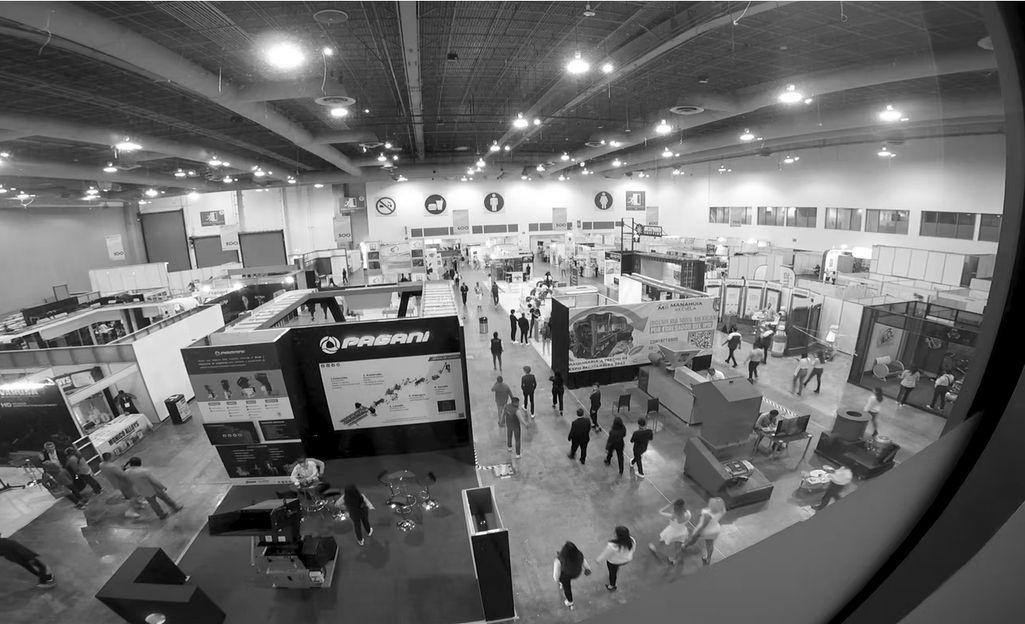
Cualquier organizador de exposiciones sabe que la magia de un evento ocurre en la superficie: el diseño, la iluminación, la interacción con el cliente Sin embargo, tras bastidores, existe un trabajo de coordinación, retos técnicos y tiempos límite que determinan si un evento será un éxito rotundo o un desafío operativo Es aquí donde JA Producciones hemos encontrado nuestro nicho, transformando el montaje de stands de una simple tarea operativa en una pieza clave de ingeniería y resolución de problemas
Para JA Producciones, un stand es mucho más que paneles, gráficos y mobiliario; es el escenario donde tu marca brilla. Nuestra prioridad absoluta es tu tranquilidad: queremos que te olvides por completo de la logística y te enfoques únicamente en disfrutar tu evento.
Nos encargamos de resolver cualquier problema de forma silenciosa y eficiente antes de que afecte el resultado final
Al unir una planificación impecable con un diseño de alto nivel, logramos que el caos del montaje sea algo que tú nunca tengas que enfrentar
T U S I D E A S
N u e s t r a t r a y e c t o r i a n o s h a
p e r m i t i d o c o l a b o r a r e n l o s
f o r o s m á s d i v e r s o s .
M e d i c a l E x p o
E x p o R e c i c l a b l e s
E x p o A N F A R
E x p o B e b é
D e c o E s t i l o
PROYECTO A DONDE TÚ VAYAS.
E s t a m o s l i s t o s p a r a s e r v i r t e
e n : C D M X , Q u e r é t a r o , S a n L u i s
P o t o s í , P u e b l a , E s t a d o d e
M é x i c o , M o n t e r r e y , y s i
n e c e s i t a s e n o t r o l u g a r
p o d e m o s c o t i z a r .
¿TIENES UN PROYECTO EN PUERTA? 4 4 2 8 6 4 7 4 5 8
C o n t á c t a n o s
X i m e n a J u á r e z
4 4 2 8 6 4 7 4 5 8
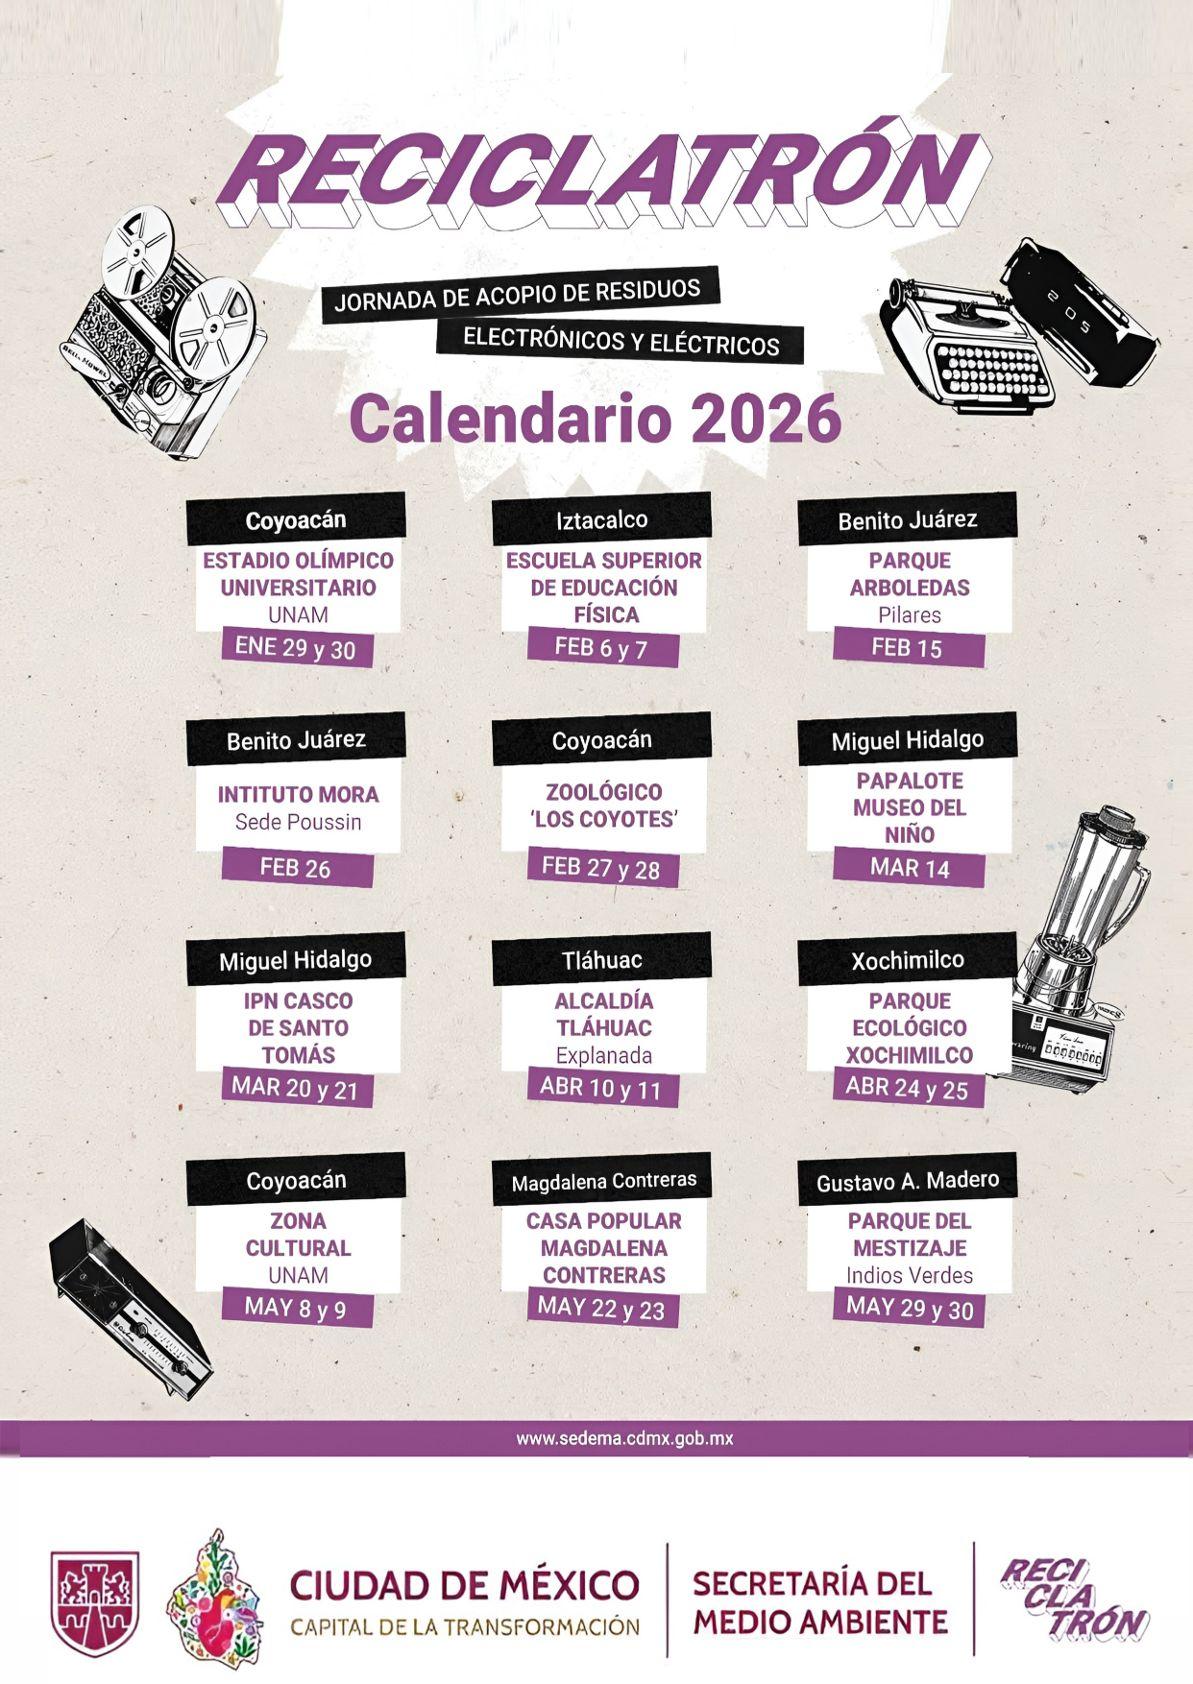
el nuevo modelo para los residuos electrónicos en la CDMX.
A finales de mayo de 2026 se cumplirán 13 años del primer acopio de residuos eléctricos y electrónicos del Programa
Reciclatrón en México.
Se trata de eventos que duran dos días y que por lo regular se instalan de acuerdo a un calendario anual, en diversas plazas públicas (Indios Verdes, Zócalo de Milpa Alta o la explanada del Zoológico de los Coyotes), universidades (UNAM, UAM, ESEF, Ibero, IPN), así como en bosques urbanos de la CDMX (Aragón, Tlalpan y Chapultepec); e incluso parroquias, casas de cultura, empresas y unidades habitacionales.
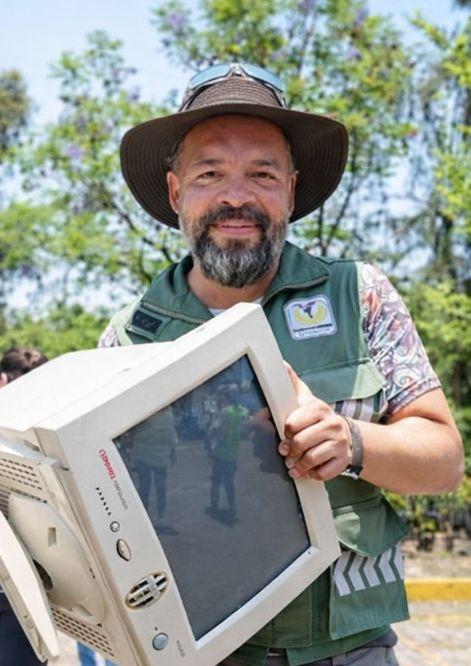
Desde 2013 el Reciclatrón organizado por la Secretaría del Medio Ambiente ha sido un programa nómada que promueve la educación ambiental y en particular, el manejo correcto de los residuos eléctricos y electrónicos en la Ciudad de México; a la fecha ha realizado 192 jornadas, con participación acumulada de 120 mil personas y acopio de más de 2,700 toneladas de residuos y al menos 100 mil kilogramos de baterías.
Demos un poco de dimensión a estas cifras. ¿Sabes cuánto pesa una sola pila desechable AA, como la que ocupas en el control remoto del televisor?, pesa alrededor de 12 gramos, mientras que una pila de “botón” como las que utilizan algunos relojes o aparatos de sordera, pesa menos de 5 gramos
Una batería AA alcalina es capaz de contaminar 167 mil litros de agua, mientras que una de botón, 600 mil litros. Si consideramos que una vivienda promedio tiene un tinaco de 1,000 litros de agua, entonces esa baterías podrían contaminar el agua de 167 y 600 viviendas respectivamente; es decir, la salud de los habitantes de toda una manzana o una unidad habitacional podría dañarse. La generación de residuos de aparatos eléctricos y electrónicos va en acenso en México como en el mundo, cada año reemplazamos aparatos en casa, escuela y trabajo; desechamos cientos de toneladas de éste tipo de residuos. Se estima que a nivel global son 61 mil millones de toneladas, mientras que en nuestro país generamos 1.5 millones de toneladas. Para la CDMX, el cálculo a 2026 es de 14 kilos por habitante anualmente.
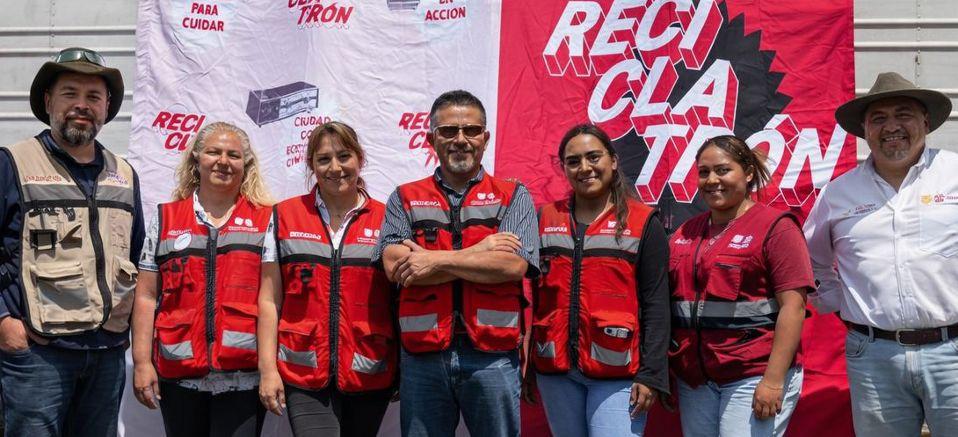
Es importante destacar que el manejo de los residuos eléctricos y electrónicos que se acopian en las jornadas del Reciclatrón, lo hacen empresas especializadas en el manejo y tratamiento de residuos. Previamente han realizado sus trámites aportando evidencias y planes de manejo que demuestran el manejo sustentable que pueden realizar de éste tipo de materiales.
También es relevante mencionar que el Reciclatrón recibe REE de personas físicas y morales; pueden acudir empresas e instituciones públicas y privadas con servicio gratuito y generación de un reconocimiento, así como un certificado de destrucción que avala que los materiales fueron recibidos.
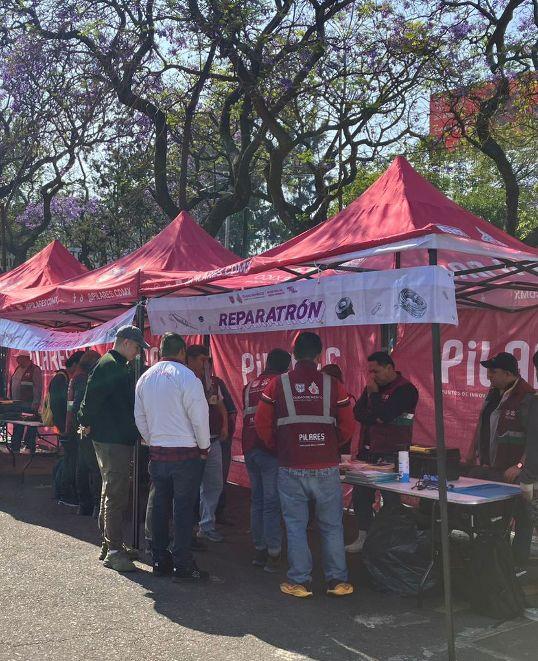
Para las ciudadanos que participan llevando sus REE a las jornadas del Reciclatrón, la SEDEMA prepara y entrega en donación bolsas con composta y plantas para jardines de polinizadores, como lavanda, cigarrito, romero entre otras; con ello no solamente se reconoce mediante un pequeño obsequio o souvenir ambiental; también se le da una tarea ambiental a los usuarios y se promueve el vínculo con el ambiente. Una de las novedades puestas en marcha desde enero de 2026 es el componente “Reparatron”, se trata de una iniciativa con el apoyo del Programa Pilares, para hacer diagnóstico y reparación gratuita de aparatos descompuestos.
En caso de que por falta de alguna pieza no se pueda reparar al momento, se dan instrucciones para conseguir la refracción y seguimiento a través de la red de Pilares.
Con ello se alarga la vida útil de dispositivos que gracias al Reparatron dejan de ser un residuo y se apoya el derecho a reparar. Donalap es otra de las novedades del Programa Reciclatrón.
Este nuevo componente comenzará a operar a finales del mes de mayo; se rescatan computadoras donadas, por usuarios del Reciclatrón; posteriormente son reparadas y optimizadas para apoyar a estudiantes de media superior. Donalap, ofrece transparencia y la posibilidad de seguir la trazabilidad de la computadora donada. Mediante un código QR el donante puede dar seguimiento y conocer si la computadora se utilizó como refracción o si logró ser reparada y optimizada con software libre, así como referencias del estudiante que la recibe en donación.
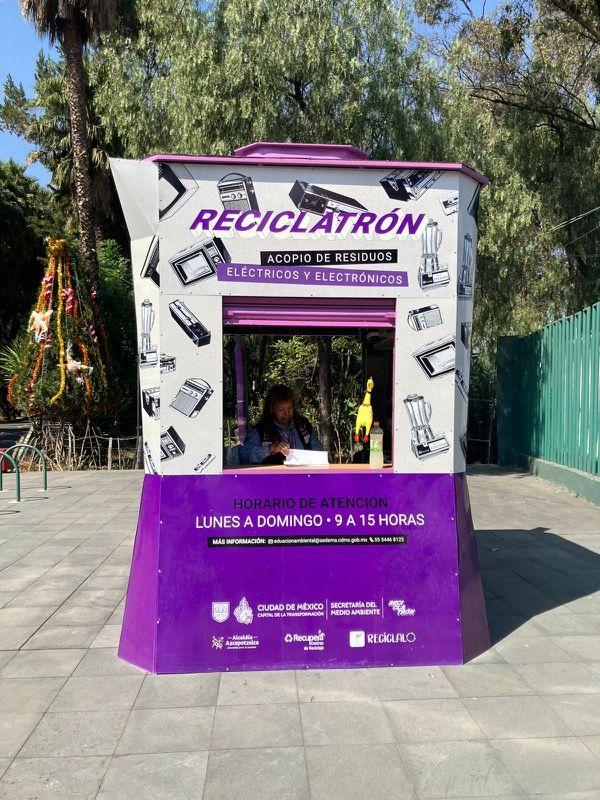
Además de todo lo anterior, en el escenario del manejo correcto de residuos eléctricos y electrónicos de la CDMX existen dos nuevas alternativas y jugadores.
Por una parte la SEDEMA en alianza con algunas alcaldías de la CDMX comienzan a instalar y atender todos los días, estaciones fijas de reciclaje para REE con horario de servicio de 9 a 15 horas de lunes a lunes. Esto tiene como principal ventaja la posibilidad de encontrar un sitio para reciclar cualquier día del año. Hasta la fecha se han inaugurado dos de estos puntos, el primero en la Alameda norte en Azcapotzalco y el segundo, en el deportivo Sánchez Taboada en la alcaldía Tlalpan; se espera durante mayo la apertura del tercer punto en la alcaldía Magdalena Contreras. Es destacable que el diseño de estas estaciones fijas simulan aparatos eléctricos y electrónicos.
La segunda alternativa es la alianza de la Sedema con Tiendas Steren para que todas las sucursales en la ciudad, sean centros de acopio de residuos eléctricos y electrónicos. Con ello no solamente se amplían las posibilidades de sitios para hacer un correcto manejo de este tipo de residuos; esto marca la pauta para que las empresas que son distribuidoras de artículos electrónicos asuman la responsabilidad compartida de dar manejo correcto a REE.
Para quien esté interesado en reciclar, reparar o donar a través del Programa Reciclatrón, la recomendación es consultar tanto el calendario anual como la redes sociales del Reciclatrón para confirmar la realización de las jornadas
La logística es mucho más que el traslado de mercancías: es el eje que articula la cadena de suministro y define la eficiencia de las industrias.
En un entorno marcado por la transformación digital, los retos geopolíticos y el crecimiento del reciclaje, su papel se vuelve cada vez más estratégico.
En esta entrevista, Mario Flores comparte su experiencia y visión sobre cómo la logística se ha convertido en un factor clave dentro de la economía circular, donde la planeación, adaptación y la innovación son determinantes para el movimiento y aprovechamiento de los materiales.
Mi trayectoria inicia en la Administración General de Aduanas, actualmente ANAM, donde conocí aspectos de la Ley Aduanera, su reglamento, regulaciones y toda la cuestión legislativa en la relación entre las aduanas, terminales y los recintos fiscalizados estratégicos. Dentro de este espacio, mi conocimiento logístico se amplió al conocer las tarifas de importación y exportación, las regulaciones por la cuales los productos deberían entrar o no y las clasificaciones para identificar alguna omisión de impuestos.
Posteriormente, en Office Depot como supervisor de importaciones donde junto a un equipo de 7 personas a mi cargo y agentes Freight Forwarders que funcionaban como BCO, nos asegurábamos que existiera el stock necesario en cada una de las tiendas de Office Depot en Latinoamérica.
También trabajé en un par de agencias aduanales, donde pude conocer de manera íntegra su forma de trabajo, las regulaciones y hasta cómo representar a los importadores y a los exportadores. Más tarde tuve la oportunidad de entrar en APL, donde estaba enfocado en la parte del refrigerado. Comencé como soporte de ventas del área de refrigerados y ahí conozco la amplitud del transporte marítimo, mismo enfoque en el que actualmente me encuentro trabajando. Posteriormente ingresé a CMA CGM colaborando 6 años en la parte de los dry containers y productos sobredimensionados. Finalmente me incorporé a HMM, que es el lugar donde trabajo actualmente.
Durante toda mi carrera he tenido la oportunidad de conocer la cadena de suministros por completo y aprender que hasta el eslabón más pequeño puede interferir en el resultado final. Así es como todas las responsabilidades que asumí hasta este punto definieron y nutrieron mi perfil; el saber, el conocer y el no desconocer, pues el desconocimiento no te exime de las responsabilidades.
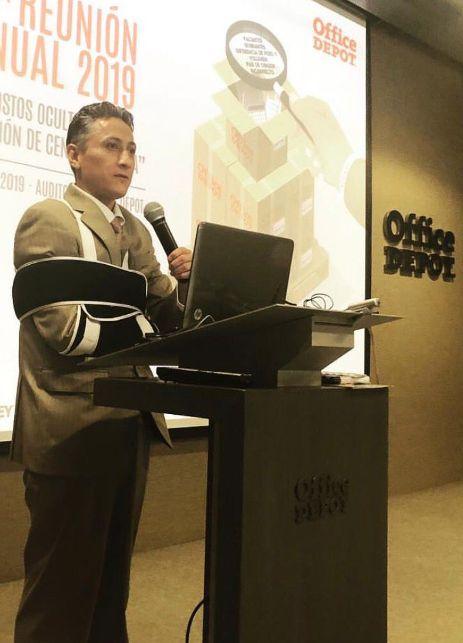
A lo largo de mi trayectoria también me tocó presenciar de primera mano el cambio y la evolución de los medios tradicionales y del papel a lo digital dentro del ámbito de la logística. Cuando recién inicié dentro del medio, no se tenía acceso a tanta información de manera inmediata y actualmente, con un solo clic puedes realizar consultas, trámites y generar conexiones con agentes logísticos y proveedores. Estos cambios han impactado tanto en México que han llegado al punto de generar cambios en la legislación aduanera y en su eficiencia logística en general. Este punto es clave, pues la logística va de la mano con la eficiencia operativa dentro de las industrias.
Una logística bien planeada siempre lleva a un just in time, que es lo que buscan toda empresa y al mismo tiempo permite tener un stock que satisfaga y cumpla con las necesidades de la industria. De esto último trata la logística, de cómo mover tu producto, cuál es la mejor manera de moverlo, de qué manera va a llegar, por cuál puerto, por qué aduana, por qué cruce fronterizo, eso es lo importante de la logística: la planeación estratégica.
Actualmente, aunque la información se encuentra al alcance de la palma de la mano, existen bastantes retos a superar dentro de la cadena de suministros, uno de los principales temas que está muy en boga son las situaciones geopolíticas, tenemos a los combustibles que afectan todo el comercio internacional.
No existe un plan emergente y creo que nadie está preparado para sobrecostos, pues hasta los con sumidores resienten estos aumentos.
Ahí reside uno de los retos más grandes de la logística, estar preparados para realizar cambios y cumplir con las entregas a pesar de las situaciones que puedan presentarse en cierto momento.
Los retos, la logística llega a ser más compleja cuando hablamos de sectores especializados, como el caso del reciclaje. Al ser un sector con bastante potencial, constantemente se está desarrollando y por ende, los procesos a los que se someten los materiales, las formas de moverlos y los cuidados durante el transporte, hacen que el papel de la logística esté en constante transformación y como consecuencia la gestión cambia.
Se buscan rutas alternas, mejor transporte marítimo y terrestre, se encuentran nuevos aliados comerciales y se vuelven a calcular los márgenes de riesgo que se están dispuestos a tomar.
Al final se trata de un expertise que, como la misma industria, sufre cambios y exige una constante actualización para llevar a cabo esta labor.
Así como la industria está en constante cambio, en el caso de México, la infraestructura crece día con día, se trata de un lugar clave en el sector del reciclaje y eso habla de que el país está listo y preparado para soportar una demanda bastante grande, aunque en ocasiones algunas instalaciones no sean las idóneas.
En lo personal he tenido la oportunidad de conocer exportadores que mueven hasta 900 contenedores al mes y solamente hablando del transporte marítimo. Dentro de este marco logístico y del reciclaje, la economía circular sale a relucir, pues es un tema que beneficia a ambas partes. Una parte reutiliza los desechos y la otra se encarga de moverlos para que puedan ser reutilizados. Esta tendencia hacia una economía circular, viene acompañada de una optimización tecnológica enorme que ha optimizado procesos, desde la tecnología FASIR que ayuda a detectar tipos de materiales y corrosión de metales sin la necesidad de destruir la pieza analizada, hasta la automatización de procesos dentro de las aduanas con la ayuda de inteligencia artificial. En definitiva, la innovación y la tecnología en todos los aspectos de la cadena de suministros permiten procesos más eficientes y mejoras en todos los ámbitos. Tomando como ejemplo el sector marítimo, se están desarrollando combustibles cero emisiones y hasta navíos con combustibles alternativos, que, aunque son avances dentro de este sector, a futuro pueden ayudar a mejorar otros sectores y hasta a disminuir problemas ambientales, como el calentamiento global y el exceso de residuos.
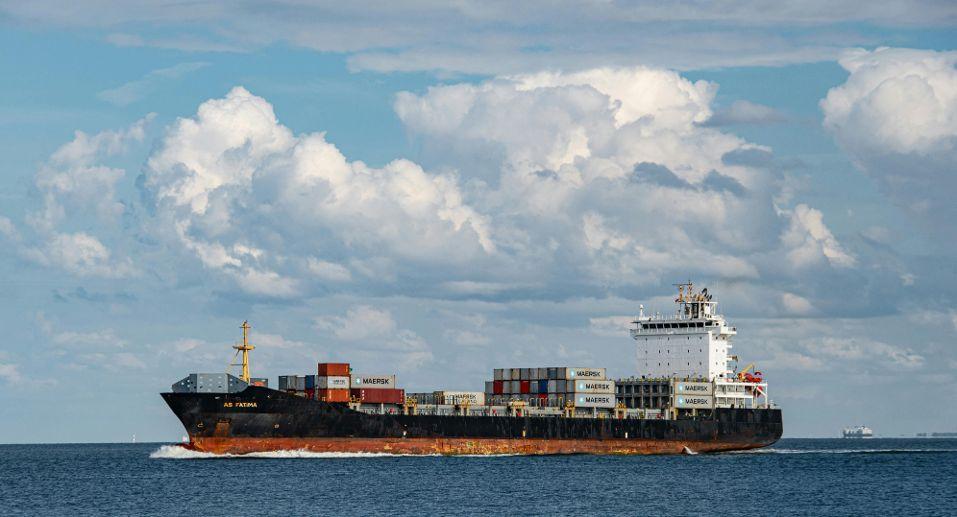
El planeta es uno solo, y cuidar lo no es responsabilidad de unos cuantos, sino de toda la cadena de valor. La logística, lejos deser solo un eslabón operativo, es un motor clave de cambio.
¿Cómo se mide la circularidad? Indicadores y métricas clave para evaluar la sostenibilidad.
En los últimos años, la economía circular se ha consolidado como uno de los enfoques más prometedores para enfrentar la crisis climática, la escasez de recursos y la creciente generación de residuos. Sin embargo, uno de los retos más importantes para gobiernos, empresas y academia es cómo medir de manera objetiva el grado de circularidad de un producto, proceso o sistema económico.
A diferencia de los modelos lineales tradicionales que están basados en producir, consumir y desechar.
La economía circular busca mantener los materiales en uso el mayor tiempo posible, reducir la extracción de recursos vírgenes y minimizar los impactos ambientales.
Para evaluar estos objetivos, se han desarrollado indicadores, metodologías y herramientas de medición que permiten cuantificar el desempeño circular de productos, empresas y territorios.
Entre las metodologías más utilizadas destacan el análisis de ciclo de vida (ACV), la medición de huella ambiental y los indicadores de circularidad,estas herramientas que hoy son fundamentales para diseñar políticas públicas, estrategias corporativas y sistemas de producción más sostenibles.
Medir la circularidad no es una tarea sencilla. A diferencia de otros indicadores ambientales como las emisiones de carbono la economía circular involucra múltiples dimensiones: uso de materiales, eficiencia energética, generación de residuos, durabilidad de productos, reciclabilidad y reutilización.
Por ello, los especialistas coinciden en que no existe un único indicador capaz de medir la circularidad de manera integral, sino un conjunto de métricas que permiten evaluar distintos aspectos del sistema productivo. Organismos internacionales como el Programa de las Naciones Unidas para el Medio Ambiente y la Fundación Ellen MacArthur han señalado que la medición es clave para acelerar la transición hacia modelos circulares, ya que permite identificar ineficiencias, establecer metas y comparar avances entre sectores o países.
Análisis de ciclo de vida: la base científica de la medición ambiental
Una de las herramientas más robustas para evaluar el impacto ambiental de productos y procesos es el Análisis de Ciclo de Vida (ACV), una metodología ampliamente utilizada en investigación científica y en la industria.
El ACV analiza los impactos ambientales asociados a todas las etapas de la vida de un producto:
• Extracción de materias primas
• Producción y manufactura
• Distribución
• Uso del producto
• Disposición final o reciclaje
Este enfoque permite entender el impacto total de un producto La metodología está estandarizada a nivel internacional por las normas ISO 14040 e ISO 14044, que establecen los principios y el marco metodológico para realizar evaluaciones de ciclo de vida.
Gracias al ACV es posible cuantificar impactos ambientales como:
• Emisiones de gases de efecto invernadero
• Consumo de energía
• Uso de agua
• Eutrofización
• Toxicidad ambiental
Estas mediciones permiten comparar diferentes materiales o procesos productivos y tomar decisiones basadas en evidencia científica. Por ejemplo, múltiples estudios de ACV han demostrado que el uso de materiales reciclados puede reducir significativamente las emisiones y el consumo energético, en comparación con la producción a partir de materias primas vírgenes.
Huella de carbono
Mide la cantidad total de emisiones de gases de efecto invernadero asociadas a una actividad, producto o empresa. Se expresa generalmente en toneladas de dióxido de carbono equivalente (CO2e).
Huella hídrica
Evalúa el volumen total de agua utilizado directa e indirectamente en la producción de bienes y servicios.
Huella material
Cuantifica la cantidad total de recursos naturales extraídos para satisfacer la demanda de consumo de una economía o sector productivo.
La medición es un elemento central para acelerar la transición hacia modelos económicos más sostenibles. Sin indicadores claros, resulta difícil evaluar avances, identificar oportunidades de mejora o diseñar políticas públicas efectivas.
Hoy más que nunca, gobiernos, empresas y universidades están incorporando metodologías de medición para evaluar su desempeño ambiental y circular. Sin embargo, los especialistas coinciden en que la medición de la circularidad debe evolucionar continuamente, incorporando nuevas variables relacionadas con biodiversidad, impactos sociales y resiliencia de los sistemas productivos.
En este contexto, el desarrollo de indicadores y herramientas de análisis no sólo permite comprender mejor los impactos de nuestras actividades económicas, sino también orientar decisiones que contribuyan a un modelo de desarrollo verdaderamente sostenible.
La economía circular, más que un ideal teórico, se convierte así en un sistema cuantificable donde los datos, la ciencia y la innovación juegan un papel fundamental.
Automatización, clasificación avanzada y eficiencia energética en la transición hacia una economía circular.
El reciclaje en México ha evolucionado significativamente durante las últimas décadas.
Lo que durante mucho tiempo fue una actividad basada principalmente en procesos manuales y en recuperación informal de materiales, comienza a transformarse mediante innovaciones tecnológicas que permiten mejorar la eficiencia, la calidad de los materiales recuperados y la rentabilidad de las operaciones.
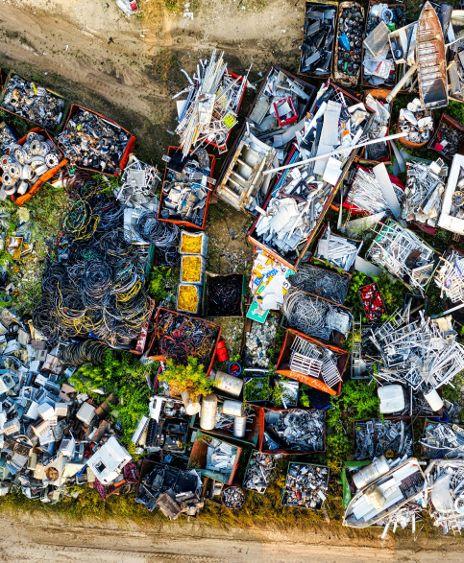
La creciente presión por reducir la generación de residuos, optimizar el uso de recursos y cumplir con objetivos ambientales ha impulsado el desarrollo de nuevas tecnologías aplicadas a gestión y procesamiento de residuos. Entre las más relevantes destacan la automatización de plantas de reciclaje, los sistemas de clasificación avanzada mediante sensores y visión artificial, así como tecnologías orientadas a mejorar la eficiencia energética en los procesos industriales.
Estas innovaciones están redefiniendo el funcionamiento del sector reciclador, permitiendo recuperar mayores volúmenes de materiales y mejorar la calidad de las materias primas secundarias que regresan a la cadena productiva.
México genera alrededor de 42 millones de toneladas de residuos sólidos urbanos al año, de los cuales solo una fracción se recicla de manera formal. Ante este escenario, la modernización tecnológica del sector se ha convertido en una prioridad para incrementar las tasas de recuperación de materiales y fortalecer la economía circular.
Las nuevas tecnologías permiten reducir costos operativos, aumentar la precisión en la clasificación de residuos y mejorar la trazabilidad de los materiales reciclables.
En particular, la automatización ha comenzado a desempeñar un papel clave en el procesamiento de grandes volúmenes de residuos, especialmente en plantas de separación y reciclaje industrial.
En este contexto, diversas empresas recicladoras y centros de procesamiento en México han comenzado a incorporar tecnologías que anteriormente solo se utilizaban en mercados más avanzados, como Europa o Estados Unidos.
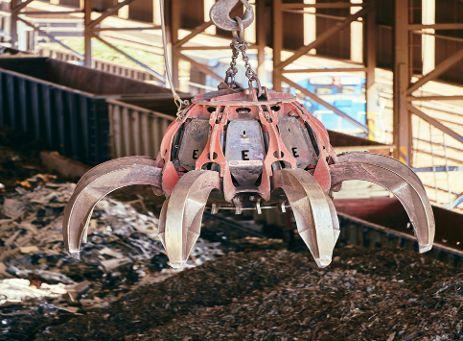
La automatización representa uno de los cambios más importantes en la evolución del reciclaje industrial.
A través de sistemas mecánicos y robóticos, las plantas de reciclaje pueden procesar grandes cantidades de residuos con mayor velocidad y precisión que los métodos tradicionales.
En instalaciones modernas, el flujo de residuos pasa por bandas transportadoras automatizadas, separadores magnéticos, clasificadores balísticos y sistemas de cribado, que permiten separar materiales según su tamaño, peso o propiedades físicas.
Estas tecnologías no solo incrementan la productividad, sino que también reducen los riesgos laborales asociados con la manipulación directa de residuos, mejorando las condiciones de trabajo dentro de las plantas. Además, la automatización permite mejorar la consistencia en la calidad de los materiales recuperados, un factor clave para que estos puedan reincorporarse a procesos industriales.
La incorporación de tecnología en el sector reciclador tiene implicaciones que van más allá de la eficiencia industrial. La innovación permite transformar los residuos en recursos de mayor valor, mejorar la competitividad de las empresas recicladoras y fortalecer las cadenas de suministro circulares.
Al mismo tiempo, la digitalización y automatización del reciclaje abren nuevas oportunidades para el desarrollo de modelos de gestión más inteligentes, basados en datos y monitoreo en tiempo real de los flujos de materiales.
Para México, avanzar hacia una economía circular más robusta implica no solo fortalecer la infraestructura de reciclaje, sino también impulsar la innovación tecnológica, la investigación científica y la colaboración entre industria, academia y sector público.
En este sentido, el desarrollo de nuevas tecnologías para la recuperación y valorización de residuos será un factor determinante para incrementar las tasas de reciclaje y aprovechar el potencial económico de los materiales que hoy aún se desperdician.
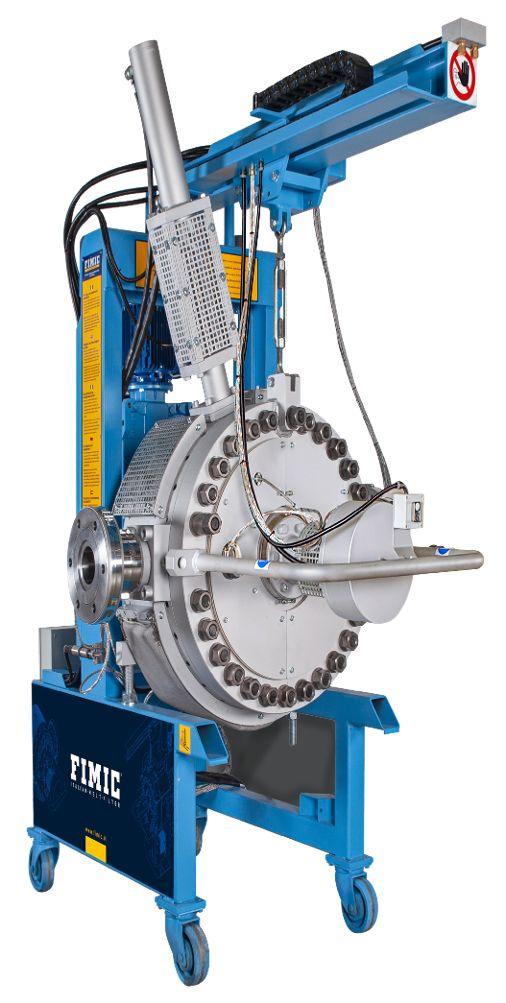
A medida que la industria del reciclaje de plásticos evoluciona, también lo hacen los desafíos que enfrenta. La creciente demanda de materiales reciclados ha impulsado a los transformadores a trabajar con flujos cada vez más complejos y con mayores niveles de contaminación, dando lugar a una nueva generación de retos en los procesos de filtración.
Durante años, los sistemas de filtración han sido diseñados para gestionar una amplia gama de contaminantes con altos niveles de fiabilidad y continuidad operativa. En este contexto, FIMIC ha demostrado consistentemente su capacidad para manejar distintos niveles y tipos de contaminación. Sin embargo, el panorama del reciclaje continúa transformándose.
Materiales como fibras de PET y PA, fragmentos de aluminio, polvos metálicos y arenas finas son más frecuentes en los flujos de entrada, y presentan comportamientos significativamente distintos durante el proceso.
A diferencia de los contaminantes tradicionales, estos materiales tienden a compactarse, entrelazarse o sedimentarse, generando una mayor carga sobre los sistemas de filtración.
Con el tiempo, esta acumulación puede dificultar su eliminación mediante los sistemas de limpieza convencionales, lo que se traduce en intervenciones de mantenimiento más frecuentes y en una afectación directa a la continuidad de la producción.
Más que una limitación de las tecnologías existentes, este fenómeno refleja una transformación estructural en los materiales procesados: a medida que aumenta la complejidad de los flujos de entrada, resulta imprescindible que las soluciones tecnológicas evolucionen en la misma dirección.
Dónde los sistemas tradicionales muestran sus límites.
En los sistemas tradicionales de filtración de masa fundida, la limpieza del rascador se encuentra vinculada a la presión de operación.
A consecuencia, cualquier fluctuación en las condiciones de presión puede comprometer la eficacia del proceso de limpieza.
Esto se traduce en diversos desafíos operativos, entre los que destacan la reducción del tiempo de funcionamiento continuo, el incremento en las intervenciones de mantenimiento y una menor estabilidad general del proceso.
Ante escenarios de contaminación cada vez más exigentes, depender exclusivamente de mecanismos de limpieza basados en la presión deja de ser suficiente.
En este contexto, se vuelve necesario contar con sistemas capaces de operar de forma independiente de las variables del proceso, garantizando una limpieza constante y eficaz bajo cualquier condición operativa.
Como respuesta a estos desafíos
FIMIC ha desarrollado FCS (Forced Cleaning System), una solución innovadora que redefine el principio de limpieza del rascador dentro de los sistemas de filtración. En esencia, FCS introduce un cambio sustancial en el enfoque tradicional: la transición de una limpieza pasiva, dependiente de la presión, hacia una acción mecánica activa, controlada y repetible. Mediante la integración de un mecanismo de pistón directamente en el sistema, se genera un movimiento de limpieza forzado que opera de manera independiente de las condiciones de presión del proceso.
Permite que la limpieza deje de ser una consecuencia indirecta de la operación para convertirse en una función controlada del propio sistema. La acción mecánica impulsada por el pistón aplica una fuerza definida en la zona del rascador, facilitando la eliminación eficaz incluso de contaminantes complejos, como fibras compactadas, partículas metálicas y residuos minerales finos. De este modo, materiales que tradicionalmente se acumulan o entrelazarse en zonas críticas pueden ser evacuados de manera continua y confiable, sin depender de picos de presión o fluctuaciones operativas.
Más allá de mejorar el rendimiento de limpieza FCS introduce un nuevo nivel de estabilidad operativa en la filtración de masa fundida. En un entorno donde la calidad del material reciclado y la eficiencia operativa son determinantes, este tipo de desarrollos marca una dirección clara hacia el futuro de la filtración en la industria del reciclaje.




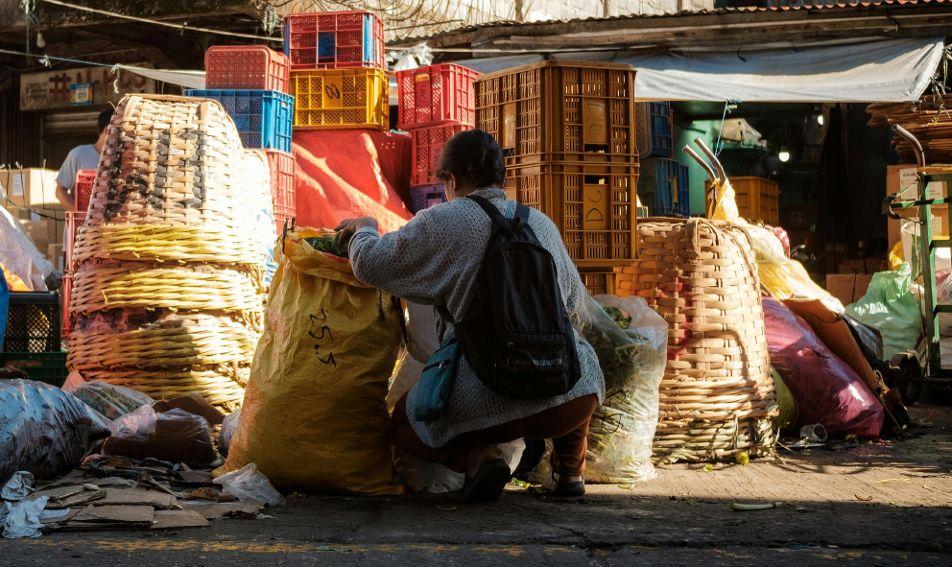
La Ley General de Economía Circular, publicada en el Diario Oficial de la Federación el 19 de enero de 2026, representa un hito en la normativa ambiental de México al establecer un marco jurídico para la gestión sostenible de materiales y residuos.
Esta ley promueve principios de reducción, reutilización, reciclaje y valorización, con el objetivo de minimizar la generación de residuos y extender la vida útil de productos dentro de un modelo económico sostenible. Dentro de sus innovaciones, la ley incorpora el concepto de reciclaje inclusivo, que reconoce la importancia de las personas recicladoras de base (comúnmente conocidas como pepenadores) y las visibiliza como participantes relevantes dentro de la cadena de gestión de residuos.
Este artículo analiza cómo este nuevo marco legal impacta de manera específica a los pepenadores, un grupo social que ha desempeñado un papel fundamental en la recuperación de materiales reciclables en México.
Uno de los cambios más significativos de la Ley General de Economía Circular es la inclusión explícita en su texto de la figura de la persona recicladora de base o pepenadora, definida como quien realiza la recolección, separación manual, comercialización y reciclaje de materias primas secundarias. Este reconocimiento legal es relevante porque, por primera vez, incorpora a las personas recicladoras de base dentro de una ley federal con carácter de interés público.
Además, el concepto de reciclaje inclusivo expreso en la ley no solo las reconoce como parte de la economía circular, sino que promueve su inclusión en esquemas de gestión sostenible de residuos y su consideración como actores con aportación económica y ambiental.
Históricamente, las personas que trabajan en la recolección informal de residuos enfrentan condiciones precarias.
Según testimonios recogidos durante la discusión legislativa, muchos pepenadores carecen de seguridad social, equipo de protección personal y enfrentan riesgos sanitarios y físicos derivados de su labor en rellenos sanitarios o en espacios públicos sin protección adecuada. El reconocimiento en la Ley General de Economía Circular abre la posibilidad de que autoridades federales y locales diseñen y apliquen políticas públicas dirigidas específicamente a este sector, que pueden incluir:
• Programas de formalización con acceso a seguridad social y derechos laborales.
• Capacitación técnica para mejorar técnicas de separación y acopio.
• Acceso a infraestructura y equipos de protección.
Inclusión en la cadena productiva y oportunidades económicas.
La ley establece que la transición hacia una economía circular debe promover modelos que incluyan a los pepenadores como parte integral de la gestión de residuos, lo cual puede traducirse en una mayor participación en la cadena productiva del reciclaje.
La inclusión formal de este sector puede generar beneficios como:
• Mayor acceso a mercados formales de venta de materiales reciclables, reduciendo la intermediación que suele disminuir sus ingresos.
• Participación estructurada en programas municipales o estatales de recolección y reciclaje, con generación de empleos dignos.
• Formación de cooperativas o asociaciones que incrementen su poder de negociación y seguridad económica.
Sin embargo, la materialización de estas oportunidades dependerá de la voluntad política y la asignación de recursos, ya que la ley por sí sola no garantiza automáticamente estos resultados.
Riesgos de exclusión si no hay políticas inclusivas eficaces.
Aunque el reconocimiento legal representa un avance, existen preocupaciones de organizaciones y representantes de recicladores sobre el riesgo de que el sector continúe siendo marginado si las políticas derivadas de la ley no incorporan mecanismos de inclusión efectivos.
En discusiones previas a la aprobación del decreto, activistas han señalado que sin medidas claras de protección social, recursos para equipamiento, y acceso a redes formales de reciclaje, los pepenadores correnel riesgo de:
• Ser desplazados por modelos empresariales que centralicen la gestión de residuos.
• Perder acceso a materiales reciclables si desaparecen rutas informales sin ofrecer alternativas.
• Continuar en condiciones de precariedad laboral sin reconocimiento de derechos.
Estos riesgos subrayan la necesidad de que la implementación de la ley se acompañe de políticas públicas específicas, programas de apoyo integral y mecanismos de participación comunitaria.
La inclusión de las personas recicladoras de base en la Ley General de Economía Circular también tiene un impacto simbólico y social. Al reconocer su contribución como parte esencial de la economía circular, se promueve la dignificación y valorización de un oficio que durante décadas ha sido estigmatizado y poco reconocido.
Este reconocimiento legal puede contribuir a generar un cambio cultural que favorezca una mayor valoración social de su trabajo, así como la eliminación de prejuicios asociados a la recolección informal de residuos.
La Ley General de Economía Circular 2026 representa una oportunidad histórica para transformar las condiciones de vida y trabajo de las personas recicladoras de base o pepenadores en México.
Al reconocer su labor dentro del marco jurídico nacional y promover modelos de reciclaje inclusivo, la ley crea un marco para su integración formal en la economía circular.
No obstante, los impactos positivos dependerán de cómo se traduzca este reconocimiento en políticas públicas concretas, programas de capacitación y acceso a infraestructura, así como en incentivos efectivos para su inclusión en cadenas productivas formales.
Sin una implementación adecuada, persisten riesgos de exclusión y marginalización que podrían impedir que el sector se beneficie plenamente del nuevo modelo circular.
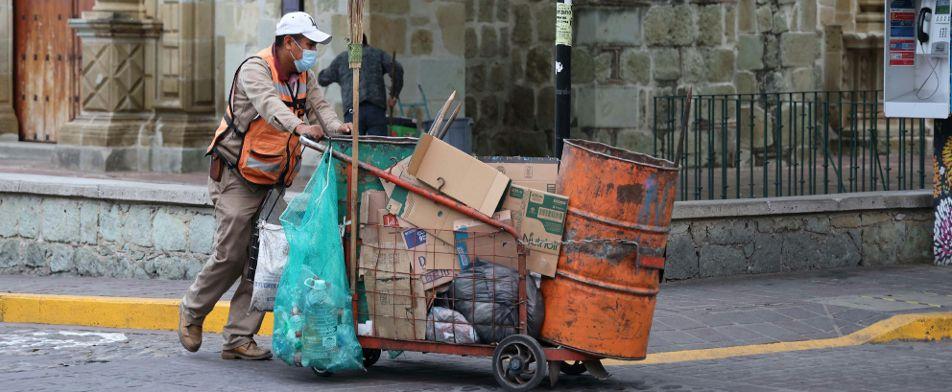
En las últimas décadas, las asociaciones civiles en México se han consolidado como actores fundamentales en la construcción de una agenda ambiental robusta, participativa y orientada a la sostenibilidad.
En un contexto marcado por el cambio climático, la contaminación por residuos sólidos y la presión sobre los recursos naturales, estas organizaciones han asumido un papel estratégico en la promoción de la economía circular, la gestión integral de residuos y la defensa del derecho humano a un medio ambiente sano.
Desde el ámbito comunitario hasta la incidencia en políticas públicas, las asociaciones civiles ambientales articulan esfuerzos entre ciudadanía, sector privado y gobierno, contribuyendo a la transformación de prácticas productivas y hábitos de consumo en el país.
En México, las asociaciones civiles (A.C.) se constituyen conforme a lo establecido en el Código Civil Federal como entidades sin fines de lucro integradas por personas que se agrupan para realizar un fin común lícito. En el ámbito federal, muchas organizaciones de la sociedad civil se registran además bajo la Ley Federal de Fomento a las Actividades Realizadas por Organizaciones de la Sociedad Civil, lo que les permite acceder a apoyos institucionales y obtener una Clave Única de Inscripción (CLUNI).
En este marco, las asociaciones civiles no solo desarrollan proyectos operativos, también ejercen funciones de vigilancia, educación, investigación y litigio estratégico en defensa del entorno.
La gestión de residuos sólidos urbanos representa uno de los principales desafíos ambientales del país. De acuerdo con información oficial de la Secretaría de Medio Ambiente y Recursos Naturales (SEMARNAT). México genera millones de toneladas de residuos sólidos urbanos cada año, lo que exige estrategias integrales que incluyan prevención, separación, valorización y reciclaje.
En este escenario, diversas asociaciones civiles han impulsado modelos de educación ambiental, campañas de separación, esquemas de recuperación de materiales y programas comunitarios de reciclaje.
Estas iniciativas han contribuido a fortalecer la cultura de corresponsabilidad ambiental y a consolidar prácticas alineadas con el enfoque de economía circular.
Asimismo, organizaciones especializadas han promovido la articulación entre industria y sociedad para incrementar las tasas de recuperación de materiales reciclables, especialmente plásticos, papel, vidrio y metales.
Además de su labor operativa, algunas asociaciones civiles desempeñan un papel clave en la defensa legal del medio ambiente. El Centro Mexicano de Derecho Ambiental (CEMDA), por ejemplo, ha desarrollado litigio estratégico, análisis legislativo y propuestas de política pública orientadas a fortalecer el marco normativo ambiental en México. Este tipo de organizaciones contribuye a garantizar el cumplimiento de la legislación ambiental, la transparencia en proyectos de alto impacto ecológico y la protección de comunidades afectadas por degradación ambiental.
La educación constituye uno de los pilares más relevantes para la transformación sostenible. Asociaciones civiles dedicadas a la formación ambiental trabajan en escuelas, comunidades y empresas promoviendo la reducción de residuos, el reciclaje y la adopción de prácticas responsables.
Un ejemplo es Organización de Educación Ambiental, que impulsa programas orientados al modelo “Basura Cero”, fomentando cambios estructurales en la gestión de residuos y en la cultura del consumo. Este tipo de esfuerzos demuestra que la transición hacia una economía circular no depende exclusivamente de regulaciones gubernamentales, sino también de la construcción de conciencia colectiva.
A pesar de su relevancia, las asociaciones civiles ambientales enfrentan desafíos significativos:
• Limitaciones presupuestarias y dependencia de financiamiento externo.
• Necesidad de mayor coordinación interinstitucional.
• Obstáculos administrativos y regulatorios.
• Riesgos asociados a la defensa ambiental en contextos de conflicto socioambiental.
Las asociaciones civiles ambientales en México representan un componente esencial en la construcción de soluciones frente a los desafíos ecológicos contemporáneos. Su trabajo en educación, reciclaje, conservación, incidencia jurídica y articulación multisectorial confirma que la sostenibilidad es una tarea colectiva.
En un país con una vasta riqueza natural y, al mismo tiempo, con importantes presiones ambientales, la participación activa de la sociedad civil organizada no solo complementa la acción gubernamental, sino que fortalece el ejercicio democrático y el derecho de las generaciones presentes y futuras a vivir en un entorno sano y equilibrado.
Recycled Materials Association (ReMA) reúne a profesionales y líderes comprometidos con la industria del reciclaje y a más de 1700 empresas que contribuyen a una cadena de suministro persistente y a una nación más sostenible. ReMA se rige bajo la dirección de Robin Wiener, presidenta de la asociación, y busca fervientemente promover la misión de promover un reciclaje eficaz, económicamente sostenible y ambientalmente responsable mediante la creación de redes, la promoción y la educación entorno al reciclaje.
Se promueve como una comunidad conformada por funcionarios, expresidentes, directores de difusión, recicladores y expertos en la materia de más de 40 países afiliados a nivel internacional que procesan, intermedian y consumen materias primas de desecho, incluidos metales, papel, plásticos, vidrio, caucho, productos electrónicos, textiles y más.
Su labor es ofrecer recursos de los que depende la sociedad con la llegada de nuevas tecnologías y soluciones con ayuda del asesoramiento en materia de seguridad, promoción, medio ambiente, normativas y más. Se alienta a los esfuerzos de la industria de materiales reciclados mediante la promoción de eventos, foros, premiaciones y concursos de primer nivel, incentivando el impacto y relevancia del enfoque del reciclaje en los distintos escenarios de la vida diaria.
Parte de su gran labor, es notable a través de los concursos y premiaciones que son realizadas en cada edición de ReMA, celebrando la excelencia en áreas como:
• Contribución y logros en la industria.
• Diseño de productos y soluciones en relación con el reciclaje.
• Seguridad en la industria.
• Defensa de intereses estatales
• Creación de la concientización a los jóvenes.
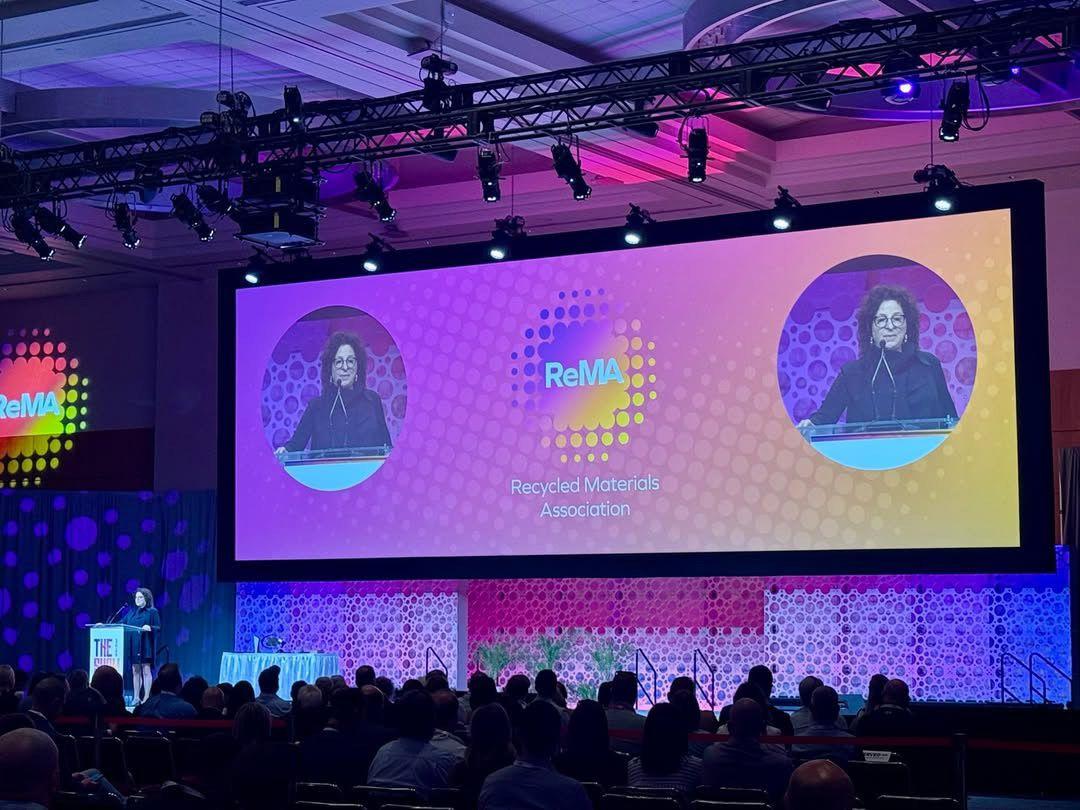
Apertura institucional y contextualización del encuentro.
En el marco de ReMA 2026, celebrado del 13 al 16 de abril en Las Vegas, la primera jornada estuvo orientada a la alineación estratégica de los principales actores de la industria del reciclaje a nivel global. El programa dio inicio con sesiones de alto nivel como el Executive Committee Meeting y el Safe Operations Committee & Board of Directors, en las cuales se abordaron temas fundamentales relacionados con la gobernanza organizacional, la seguridad operativa y la definición de prioridades estratégicas para el sector.
Estas reuniones constituyeron un espacio clave para la toma de decisiones y la coordinación entre líderes, permitiendo establecer directrices orientadas a fortalecer la eficiencia, la sostenibilidad y la competitividad de la industria. En este contexto, la jornada sentó las bases conceptuales del evento y destacando la relevancia de la colaboración interinstitucional, así como la necesidad de consolidar estándares operativos que respondan a los desafíos actuales del entorno global.
Especialización técnica y articulación sectorial.
A lo largo del día, se llevaron a cabo espacios como el Council of Chapter Presidents, el Membership Committee. Así como diversas divisiones enfocadas en materiales específicos, entre las que destacan Ferrous, Non-Ferrous, Tire & Rubber, Electronics y los comités de Plastics/Paper and MRF.
Estas instancias permitieron un análisis detallado de dinámicas propias de cada segmento, abordando aspectos clave como la innovación tecnológica, la eficiencia operativa y la adaptación a marcos regulatorios en constante evolución.
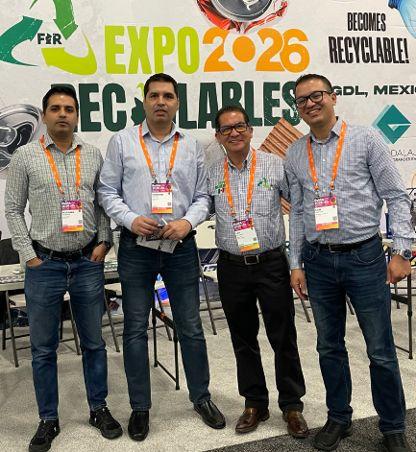
De manera paralela, se fortalecieron los espacios de vinculación profesional, facilitando la interacción entre empresas, proveedores y representantes del sector, lo cual propició el intercambio de conocimiento y la identificación de oportunidades de colaboración a escala internacional.
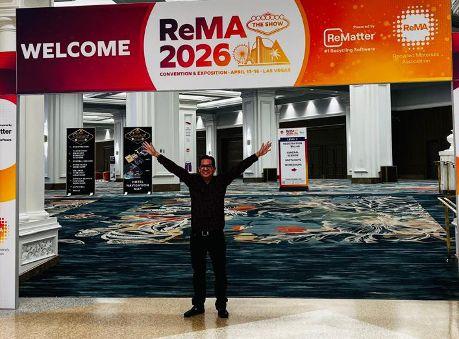
Consolidación estratégica y visión de futuro.
Sesiones estratégicas como el Government Relations Committee, el Communications Committee y el Education and Training Committee, en las cuales se abordaron temas vinculados a la incidencia en políticas públicas, la gestión de la comunicación sectorial y el desarrollo de talento especializado.
Destacó la sesión Women in Recycling, la cual evidenció el compromiso del sector con la promoción de la equidad y el impulso del liderazgo femenino dentro de la industria.
Asimismo, la realización de reuniones conjuntas como el Joint Finance Committee and Board of Directors permitió alinear criterios financieros y establecer directrices orientadas a garantizar la sostenibilidad y el crecimiento de la organización.
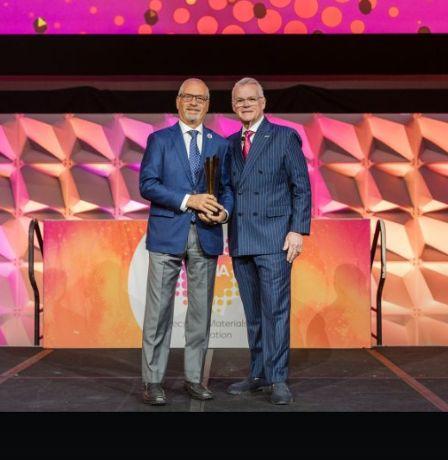
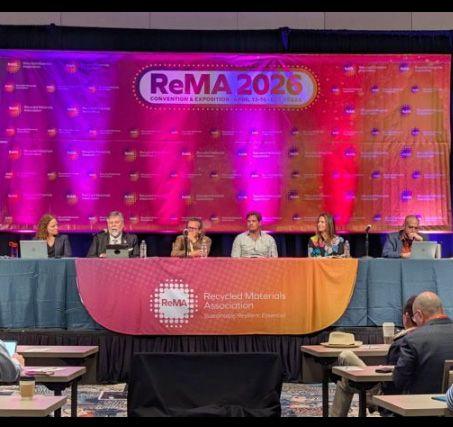
El desarrollo del programa reflejó no solo la complejidad del sector, sino también su capacidad de adaptación, colaboración e innovación frente a un entorno global en constante transformación.
La Recycled Materials Association (ReMA), es una entidad que representa más de 1700 compañías en los Estados Unidos y 40 países a lo largo del mundo. Su principal misión es promover el reciclaje de una manera segura, ambientalmente responsable y económicamente sostenible.
En este sentido, ReMA otorga una valiosa oportunidad para crear y fortalecer lazos entre grandes y pequeños referentes del reciclaje, Impactando directamente la manera en que los materiales se mueven y se reciclan.
Este espacio no solo actúa como un intermediario entre las distintas empresas, si no que impacta directamente sobre todos los eslabones de la cadena de suministros a nivel internacional. Cambia los paradigmas, abre puertas, genera alianzas, amplia el conocimiento y permite el desarrollo de los distintos proyectos de reciclaje que asisten al encuentro.
El impacto que tiene Rema sobre Expo Reciclables es inmensurable, pues ayuda directamente a su posicionamiento global. Durante este evento se tuvo la oportunidad de promover la 4ta edición, con el objetivo de generar alianzas para este encuentro y para posicionarlo dentro del panorama internacional A lo largo de la convención, el interés por el proyecto de Expo Reciclables fue mas que notable. Los asistentes no solo se acercaron para conocer mas sobre la iniciativa, si no que también mostraron interés en colaborar y eso permitió la creación de contactos estratégicos con actores claves del sector. En este sentido, la presencia de Expo Reciclables destacó y fue reafirmado por ser otro potencial punto de encuentro profesionales comprometidos con la sostenibilidad y la innovación en el manejo de materiales reciclables.
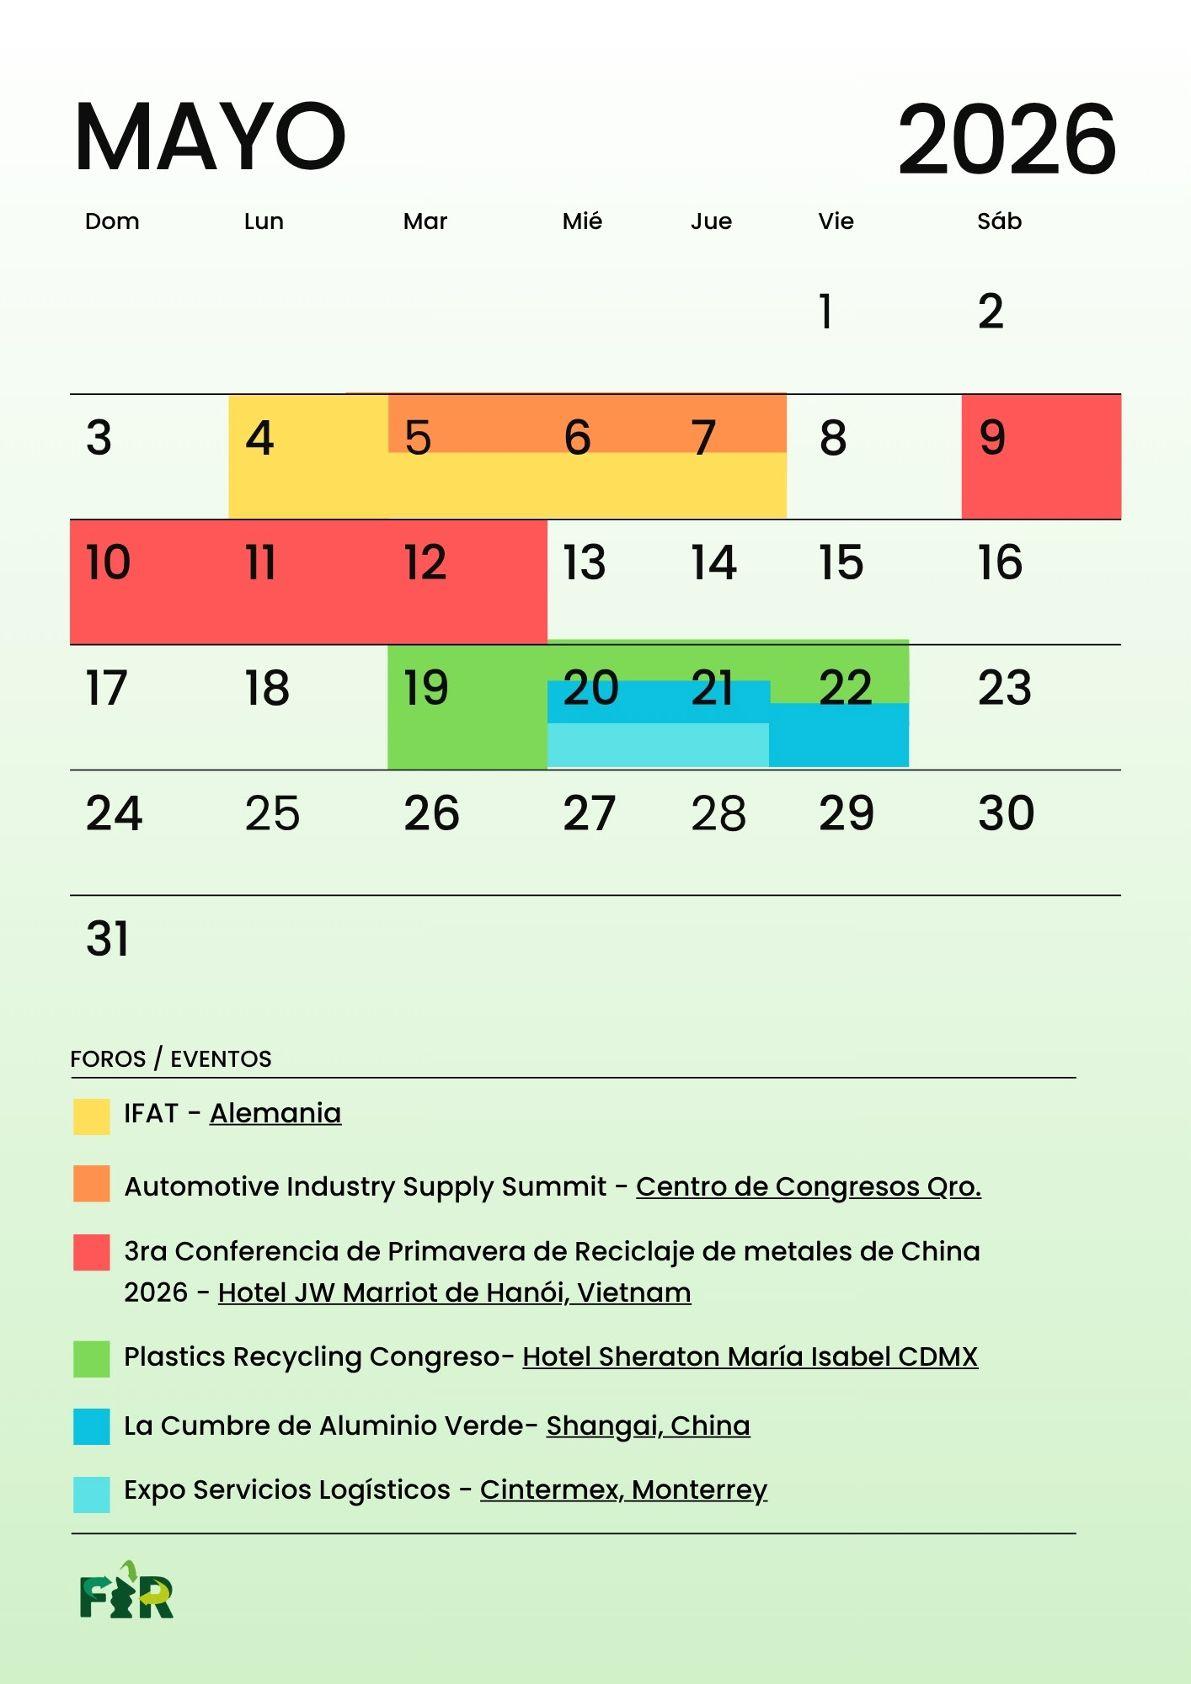
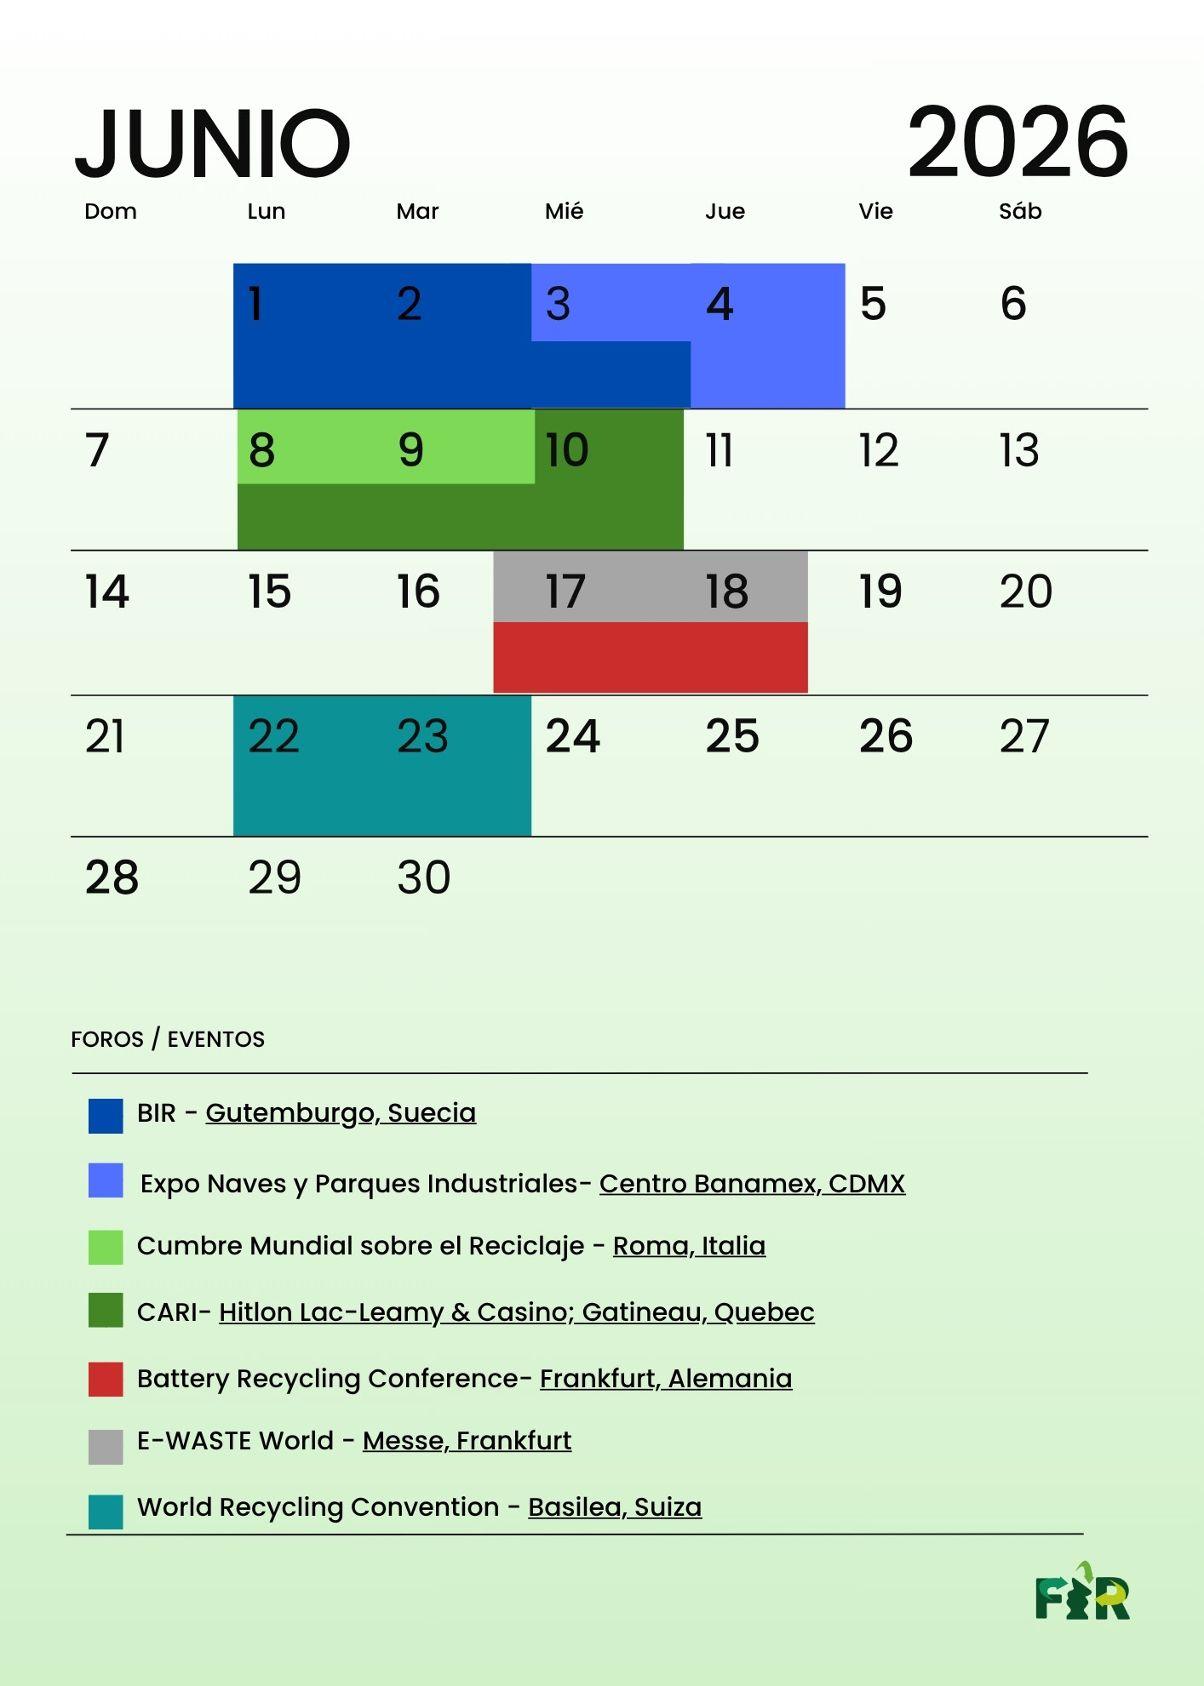
Barley
ReMA : No. 1 bare, uncoated, unalloyed copper wire.
MX : Alambre de cobre brillante de primera, sin recubrimientos, ni aleaciones. Berry.
ReMA : Clean, untinned, uncoated, unalloyed No. 1 copper wire and cable, free of brittle burnt wire.
MX : Alambre de cobre de primera, limpio, sin estaño, sin aleaciones y libre de partes quebradizas y quemadas.
Candy.
ReMA : Clean, unalloyed, uncoated copper clippings, punchings, bus bars, commutator segments, and clean copper tubing.
MX : Cobre limpio, sin aleaciones y sin recubrimientos, proveniente de recortes de cobre, punzonados, barras colectoras, segmentos de conmutadores y tuberías de cobre.
Birch
ReMA: Miscellaneous, unalloyed No. 2 copper wire having a nominal 96% copper content (minimum 94%).
Should be free of the following: Excessively leaded, tinned, soldered copper wire; brass and bronze wire; excessive oil content, iron, and non-metallics; copper wire from burning; insulation; hair wire; brittle burnt wire; and should be reasonably free of ash.
MX : Alambre variado de cobre de segunda sin aleaciones, con un contenido nominal de cobre del 96% (mínimo 94%).
Debería estar libre de lo siguiente: Exceso de plomo, estaño, alambre de cobre soldado, alambre de latón y bronce, aceite en exceso, hierro y materiales no metálicos, alambre de cobre quemado, aislamiento, alambre delgado, alambre de cobre quemado y quebradizo; debe estar razonablemente libre de cenizas. Clove.
ReMA : No. 1 bare, uncoated, unalloyed copper wire scrap nodules, chopped or shredded (Minimum copper 99%).
MX: Nódulos de alambre de cobre de primera sin aleaciones, ni recubrimiento, cortados o triturados (mínimo 99% de cobre).
Cliff
ReMA : Miscellaneous, unalloyed No. 2 copper scrap having a nominal 96% copper content (minimum 94%).
Should be free of the following: Excessively leaded, tinned, soldered copper scrap; brasses and bronzes; excessive oil content, iron and non-metallics; copper tubing with other than copper connections or with sediment; copper wire from burning; insulation; hair wire; brittle burnt wire; and should be reasonably free of ash.
MX: Pedazos de cobre variado de segunda sin aleaciones, con un contenido nominal de cobre del 96% (mínimo 94%).
Debería estar libre de lo siguiente: Exceso de plomo, estaño, pedazos de cobre soldado, latones y bronces, aceite en exceso, hierro y materiales no metálicos, tuberías de cobre con conexiones distintas al cobre o con sedimento, alambre de cobre quemado y quebradizo; debe estar razonablemente libre de cenizas. Dream.
ReMA : Miscellaneous, unalloyed copper scrap having a nominal 92% copper content (minimum 88%).
Shall consist of sheet copper, gutters, downspouts, kettles, boilers, and similar scrap. Should be free of the following: Burnt hair wire; copper clad; plating racks; grindings; copper wire from burning, containing insulation; radiators and fire extinguishers; refrigerator units; electrotype shells; screening; excessively leaded, tinned, soldered scrap; brasses and bronzes; excessive oil, iron and non-metallics; and should be reasonably free of ash.
MX: Pedazos de cobre variado con un contenido nominal de cobre del 92% (mínimo 88%).
Constará de hojas de cobre, canaletas, tubos de bajadas pluviales, teteras, calderas y chatarra similar.
Debería estar libre de lo siguiente: Alambre delgado y quemado, cobre chapado, racks de galvanoplastia, virutas, alambre de cobre quemado, aislamiento, radiadores y extintores, unidades de refrigeración, láminas de electrografía, mallas, chatarra con exceso de plomo, estañada o soldada; bronces y latones; exceso de aceite, hierro y materiales no metálicos; y debe estar razonablemente libre de cenizas.
Ahmed, S. F., Kabir, M., Mehjabin, A., Oishi, F. T. Z., Ahmed, S., Mannan, S., Mofijur, M., Almomani, F., Badruddin, I. A., y Kamangar, S. (2023). Waste biorefinery to produce renewable energy: Bioconversion process and circular bioeconomy. Energy Reports, 10, 3073-3091. https://doi.org/10.1016/j.egyr.2023.09.137
Huilcarema, K., Amaguay, R., y Sevilla, J. (2024). Bioplásticos a partir de residuos agrícolas: Una revisión sistemática, tendencias y oportunidades actuales. Ciencia Latina Revista Científica Multidisciplinar, 8(5), 1-20. https://doi.org/10.37811/cl_rcm.v8i5.14294
Nencheva, V., Toledo Rosillo, H. G., y Morales Gonzalez, M. (2024). La economía circular en México - El camino hacia un desarrollo más sustentable. Ciencia Latina Revista Científica Multidisciplinar, 8(3), 1-15. https://doi.org/10.37811/cl_rcm.v8i3.11883
Aguado, S., Cotler, H., Astier, M., & Padilla-Rivera, A. (2025). Evaluation methodologies for circular economy in municipal composting and urban agriculture: A literature review with focus on Latin America. Circular Economy and Sustainability, 5(4), 3255-3280. https://doi.org/10.1007/s43615-025-00582-8
Guerrero-Villegas, W., Rosero-Rosero, M., Layana-Bajana, E.-M., & Villares-Villafuerte, H. (2025). Circular agriculture models: A systematic review of academic contributions. Sustainability, 17(15), 7146. https://doi.org/10.3390/su17157146
Miranda-Gómez, O., & López-Moreno, I. (2025). Geografía de los residuos en el Sistema Producto Barbacoa de Capulhuac, México. Análisis de economía circular. Letras Verdes. Revista Latinoamericana de Estudios Socioambientales, (37), 63-83. https://doi. org/10.17141/letrasverdes.37.2025.6349
Valtez, I., & Canobbio, C. (2025). Economía circular en empresas exportadoras agroindustriales en Sinaloa, México: grado de implementación y desafíos. Estudios de la Gestión: Revista Internacional de Administración, (17), 111-136. https://doi. org/10.32719/25506641.2025.17.6
Vigueras Martínez, C. (2022).Análisis de las percepciones de las y los ciudadanos involucrados en la evaluación de política y programa medioambiental con participación ciudadana. Estudio de caso: Proyecto Centro Integral de Gestión de Residuos Industriales (CIGRI) en la localidad de Rungue, comuna de Til-Til.
Sánchez-Romero, F. E., & Recalde-Gracey, A. E. (2024). Gestión de residuos sólidos municipales 2021-2023: Revisión sistemática. Gestio et Productio. Revista Electrónica de Ciencias Gerenciales, 6(11), 246-255
Recycled Materials Association. (2026). ReMA’s ISRI specifications: A guide for nonferrous, ferrous, inbound curbside recyclables, glass cullet, paper stock, plastic, tires, and electronics (January 2026 ed.). Recycled Materials Association.
Publicación editorial de Franquicia Internacional de Recicladores (FIR), Raíz Circular es una publicación editorial especializada que forma parte de Franquicia Internacional de Recicladores (FIR), en articulación con Expo Reciclables y el podcast “Mente de Reciclador”. En su segunda edición, reafirma su vocación como un espacio de análisis estratégico, documentación y difusión de la economía circular, así como de la evolución estructural de la industria del reciclaje en México y América Latina.
DIRECCIÓN GENERAL
Luis López Martín
DIRECCIÓN EJECUTIVA
Abigail López Centeno
DIRECCIÓN DE ESTRATEGIA Y DESARROLLO EDITORIAL
Departamento de Sustentabilidad
Diana Judith Montaño Herrera
DIRECCIÓN EDITORIAL
Investigación, análisis, desarrollo y redacción de contenidos, así como la estructuración y consolidación de la presente edición.
Diana Judith Montaño Herrera
TRADUCCIÓN Y APOYO EDITORIAL
Traducción, revisión editorial desarrollo de glosario bilingüe, redacción y estructuración de contenidos, así como en la elaboración de entrevistas.
Carlos Perez Rodriguez
CONTENIDO AUDIOVISUAL Y PODCAST
Desarrollo de contenido audiovisual, conducción y producción de podcast.
Yael Adán Contreras Sánchez Saúl Contreras López
PUBLICIDAD Y DISEÑO
Desarrollo de identidad gráfica, diseño de portada, diseño de publicidad, contenidos digitales y redacción de contenido editorial.
Martha Azucena Acosta Ramos
MARKETINGY PUBLICACIÓN DIGITAL
Difusión editorial, distribución estratégica de contenidos , desarrollo de materiales gráficos, editor y diseñador de material audiovisual.
Jonathan Baruch Contreras Sánchez
DEPARTAMENTO DE SUSTENTABILIDAD 5547600357 sustentabilidad@grupo-fir.com
COMERCIALIZACIÓN
Lesly Karen Osorio Juárez 5951082997 exporeciclables@grupo-fir.com
Vianey Sánchez Salmerón 56 4002 5960 direccion.decomercial@grupo-fir.com
Raíz Circular es una publicación digital de Franquicia Internacional de Recicladores (FIR). Segunda edición, Abril 2026
Queda estrictamente prohibida la reproducción total o parcial de los contenidos sin autorización previa.