
RENDIMIENTO QUE IMPULSA.
RENDIMIENTO QUE IMPULSA.
SOLUCIONES QUE MUEVEN EL FUTURO
SOLUCIONES QUE MUEVEN EL FUTURO
eficiencia que transforma residuos en recursos
eficiencia que transforma residuos en recursos
Veolia tiene como misión desarrollar el acceso a los recursos, preservarlos y renovarlos mediante el fomento de la economía circular. Ayudamos a nuestros clientes a afrontar los desafíos de la transformación ecológica y la descarbonización. Conoce más sobre nuestras soluciones en veolia.es
¿Usas


romo emos la re tili a i el re i lado. para todos los se tores.
2.900 empresas adheridas de todos los tamaños.
er i ios ampliados e spaña ropa.
Empresas adheridas
Poseedores de residuos
Usuarios
Gestores de residuos
Descarga nuestras tarifas para envases de un solo uso y reutilizables
Con el número 269 Marzo/Abril 2026, RETEMA centra su mirada en la economía circular y la gestión de residuos en un momento clave para el sector. La circularidad gana peso en la agenda europea como palanca de competitividad, autonomía estratégica y resiliencia industrial, mientras el nuevo marco regulatorio, la modernización de infraestructuras y el impulso del biogás y el biometano plantean nuevos retos técnicos, económicos y territoriales.
La edición abre con la crónica de Future4 Circularity 2026, que reunió en Madrid a cerca de 250 profesionales y más de 30 ponentes para analizar la conexión entre economía circular y competitividad, así como los retos que marcarán el despliegue real del modelo circular en España y Europa. La sección de reportajes profundiza en algunos de los principales ejes de esta transformación. Analizamos, en primer lugar, el cambio de rango de la economía circular en la agenda europea, cada vez más vinculada a la competitividad industrial, la autonomía estratégica y la reducción de dependencias externas. Desde esa misma lógica, abordamos la evolución de las infraestructuras de tratamiento de residuos a través de la renovada planta de clasificación de envases ligeros de BZB, en Amorebieta-Etxano.
Este recorrido se completa con un reportaje sobre biogás y biometano, que analiza sus oportunidades, límites y falsas expectativas en un contexto de creciente interés inversor y regulatorio. Más allá de los reportajes, la edición incorpora artículos de Sergio Sastre (ENT), Elisabet Alier (Clúster de Residuos de Cataluña), Vicente Galván, Ignasi Puig Ventosa, Gerard Marina i Cortés (ENT), Eduardo de Lecea (Sigaus), Olga Martín (Aclima), Luis M. Jiménez Herrero (ASYPS), Mª Ángeles Martín Santos (Universidad de Córdoba) y Fernando G. Fermoso (CSIC).
El apartado de entrevistas reúne la visión de responsables públicos, institucionales, empresariales y técnicos con un papel destacado en la transición circular. Oriol Vall-llovera aborda el papel de Grupo TERSA en la valorización energética y la gestión ambiental de Barcelona; Nagore Peñalva explica cómo Euskadi ha situado la economía circular como política industrial y de competitividad; Daniel Calleja y Crespo analiza la circularidad como pieza estratégica para el futuro europeo; Alejandro Dorado Nájera repasa los avances y retos de España; y Eva Jensen aporta la visión de la Agencia Europea de Medio Ambiente. Todo esto y mucho más en el número 269 de RETEMA.
DIRECCIÓN
Jesús Alberto Casillas Paz albertocasillas@retema.es
PUBLICIDAD
David Casillas Paz davidcasillas@retema.es
REDACCIÓN
Águeda García de Durango aguedagarcia@retema.es
Griselda Romero griseldaromero@retema.es
Luis Bustamante luisbustamante@retema.es
COLABORADORES
Patricia Ruiz Guevara · Diego Ortuño
Oscar Planells · Judit Alonso
Griselda Romero, responsable de contenidos de RETEMA
EDICIÓN · ADC MEDIA
Calle Maestro Arbos 9, ofcina 0.02 - 28045 Madrid Telf. (+34) 91 471 34 05 info@retema.es
DIRECCIÓN DE ARTE Y DISEÑO
Irene García Alba
SUSCRIPCIONES suscripciones@retema.es
Suscripción 1 año España: 144 €
Suscripción 1 año resto de Europa: 261 €
Suscripción 1 año resto de paises: 298 €
Suscripción Digital 1 año: 82 €
Depósito Legal M.38.309-1987 ISSN 1130 - 9881
Publicación impresa en papel bajo el sistema de certificación forestal PEFC procedente de bosques gestionados de forma sostenible y fuentes controladas y con tintas ecológicas a base de aceites vegetales. 100% reciclable al final de su vida útil.

Eva Jensen, Agencia Europea de Medio Ambiente
Daniel Calleja y Crespo, Comisión Europea
Eduardo de Lecea, Sigaus
Mª Ángeles Martn, Universidad de Córdoba
Elisabet Alier, Clúster de Residuos de Cataluña
Aurelio del Pino, Vinces Consultng
Nagore Peñalva, Gobierno Vasco
Alejandro Dorado, Comisionado para la Economía Circular
Olga Martn, Aclima
Vicente Galván, Consultor de Economía Circular
Fernando G. Fermoso, CSIC
Ignasi Puig, ENT Medio Ambiente y Gestón
Luis M. Jiménez, ASYPS
Oriol Val-llovera, Grupo TERSA
Xavier Flotats, Universitat Politècnica de Catalunya
Gerard Marina i Cortés, ENT Medio Ambiente y Gestón
22
16 EMPRESA
Gobernanza compartda en la RAP del neumátco: la evolución de SIGNUS al modelo asociatvo
18 EMPRESA
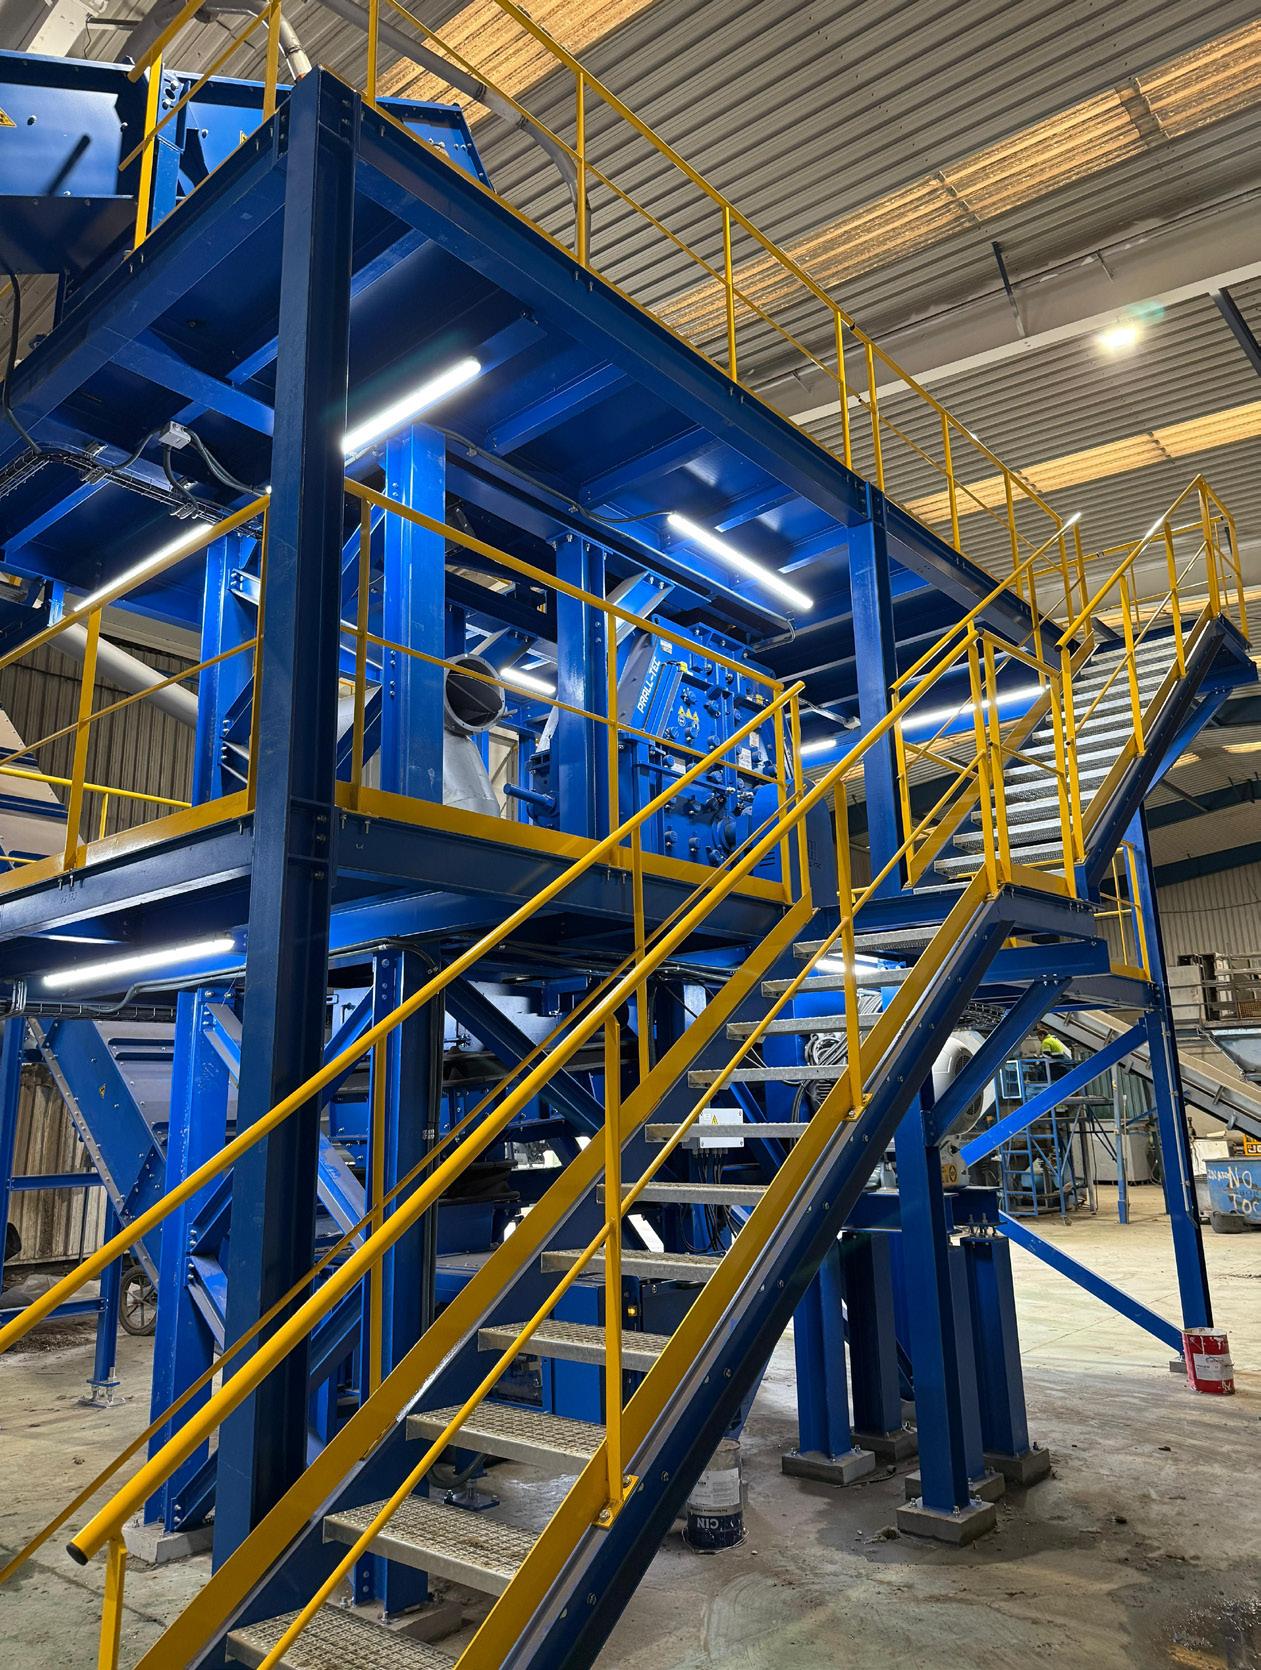
Integración tecnológica en trituración: la clave para optmizar la valorización de residuo
20
EMPRESA
La compra pública como palanca estratégica para impulsar el reciclaje en España
58
60
REPORTAJE
Future4 Circularity 2026 sitúa la circularidad y la compettvidad en el centro del debate estratégico
EMPRESA
Urbaser y el reto industrial del reciclaje de baterías de lito en España
ENTREVISTA
Entrevista a Eva Jensen, responsable de Clima y Economía Circular en la Agencia Europea de Medio Ambiente
66
EMPRESA
La experiencia de Pellenc ST al servicio de la mayor planta de CSR de España


68
EN PRIMERA PERSONA
De residuo a recurso: el sector residuos como eje de la cadena de valor de la economía circular 72
INFOGRAFÍA
El PERTE de Economía Circular, en datos 74
ENTREVISTA
Entrevista a Alejandro Dorado, Comisionado para la Economía Circular
84
88
EN PRIMERA PERSONA
La transición circular: estrategias para un cambio sistémico
EMPRESA
Transformación hacia un mantenimiento basado en datos: Interzero digitaliza la gestón del mantenimiento con Eggersmann
90
95
96
98
ARTÍCULO
Indicadores de economía circular a escala autonómica en España: avances y situación de la implantación de la contabilidad de fujos materiales a nivel regional
EMPRESA
MYCSA revoluciona el reciclaje con la potencia de Komptech
EMPRESA
2026 pone a prueba la gestón de los envases en la industria
ENTREVISTA
Entrevista a Daniel Calleja y Crespo, director de la Representación de la Comisión Europea en España


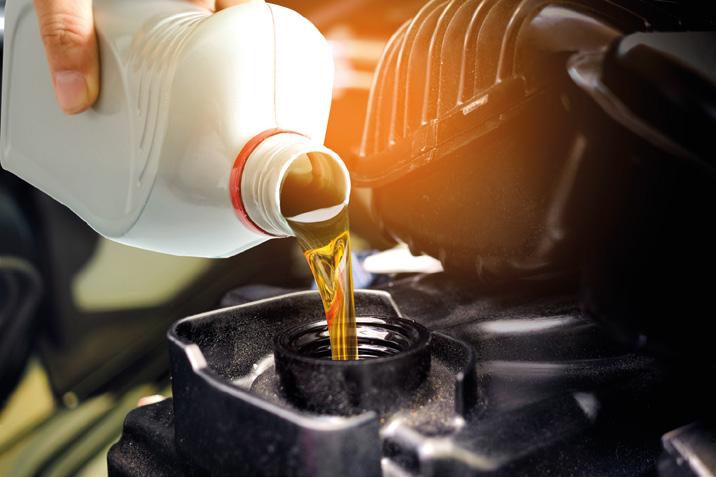
llevamos 20 años haciendo realidad la Economía Circular del aceite industrial.
Y ahora con , también de los envases comerciales e industriales.
Porque hablando de medio ambiente, damos buenas noticias.
Cada día del año se generan en nuestro país 500 toneladas de este residuo, procedentes de vehículos y maquinaria. Gracias a un eficaz sistema de gestión, el 100% es recogido y tratado, lo que permite producir nuevos lubricantes, ahorrar energía y evitar emisiones deCO2 ,enunejemploperfectodeEconomíaCircular.
108 REPORTAJE
La economía circular cambia de rango en Europa: compettvidad, resiliencia y autonomía estratégica
126 EMPRESA
Soluciones escalables para el reciclaje de paneles fotovoltaicos
128 EN PRIMERA PERSONA
Más circularidad, menos emisiones, más industria
144
157
158
REPORTAJE
Bizkaia anticipa el futuro del reciclaje con la nueva planta de BZB en Amorebieta
EMPRESA
Recycleye: Liderando la revolución del reciclaje inteligente
EMPRESA
Criba de discos de Grupo SPR: modularidad y precisión al servicio del cribado industrial
132
ENTREVISTA
Entrevista a Oriol Vall-llovera, gerente de Grupo TERSA
140 EN PRIMERA PERSONA
Dos décadas cerrando el círculo: de los aceites industriales a los envases profesionales
160
166
EMPRESA
Metabarri: la planta que cambia las reglas de la gestón del residuo orgánico en Bizkaia
ENTREVISTA
Entrevista a Nagore Peñalva, Directora de Economía Circular del Gobierno Vasco
178 EMPRESA
IDOM: soluciones y proyectos para la biometanización
184 EN PRIMERA PERSONA
Materia orgánica, ¿por qué́ la tratamos tan mal?
188 EMPRESA
La valorización agroambiental que está redefniendo la gestón de lodos en España
192 EMPRESA
ABtmizer: el cerebro digital que optmiza la energía
194 EMPRESA
PASS: cuando la tecnología está al servicio del medio ambiente
195 EMPRESA
Las volteadoras eléctricas ya son una realidad en las plantas de compostaje
196 REPORTAJE
Biogás: certezas, límites y falsas expectatvas en la transición energétca
206 EN PRIMERA PERSONA
Biometano en España: entre la oportunidad estratégica y la necesidad de legitmidad social
212 EN PRIMERA PERSONA
Biogás y biometano: el reto ya no es crecer, sino hacerlo bien
216 EN PRIMERA PERSONA
Vertdo e incineración se encarecen en Cataluña
220 DIRECTORIOS
2026 . 29.30
VALLADOLID SEPTIEMBRE
Sexta edición del evento profesional más importante sobre biogás, biometano y otros gases renovables en España, Portugal y América Latina
www.salondelgasrenovable.com
E VENTO PARALELO O RGANIZADOR ¡PATROCINA este evento! info@salondelgasrenovable.com
C OLABORADORES
La entidad adapta su estructura al Real Decreto 712/2025 para reforzar la participación directa de los productores en la toma de decisiones, manteniendo intacto el modelo operativo y de financiación del sistema.
La adaptación del sistema colecvo de ges ón de neum cos fuera de uso al nuevo marco norma vo defnido por el Real Decreto 712 2025 marca un punto de in e ión en la gobernanza de la responsabilidad ampliada del productor en este u o de residuos. En este conte to el modelo impulsado por SIN S Ecovalor ha evolucionado hacia una nueva fgura ur dica: la Asociación de roductores de Neum cos su etos a Responsabilidad Ampliada del roductor (SI N S Asociación). Esta transformación no responde a un mero cambio formal sino a una adaptación estructural al esp ritu de la norma. El Real Decreto en coherencia con la Le 7 2022 refuerza el papel de los productores en la organización supervisión toma de decisiones de los S RA . La gobernanza de a de ser un elemento accesorio para conver rse en un pilar central del sistema. es precisamente ah donde el modelo asocia vo encuentra pleno sen do ur dico opera vo.
Tras casi dos d cadas de e periencia en la ges ón de neum cos fuera de uso SI N S da un paso adelante para alinear su estructura ins tucional con este nuevo enfoque regulatorio: un sistema ges onado por para los productores. La cons tución de SI N S Asociación el pasado 27 de febrero materializa esta evolución permi endo que los productores adheridos al sistema puedan si as lo desean integrarse como socios par cipar directamente en los órganos de gobierno.
La constitución de SIGNUS Asociación formaliza la adaptación al nuevo marco de responsabilidad ampliada del productor
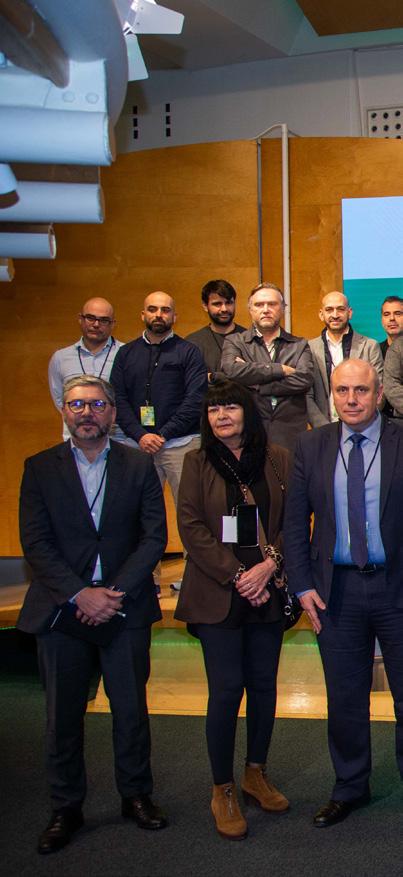
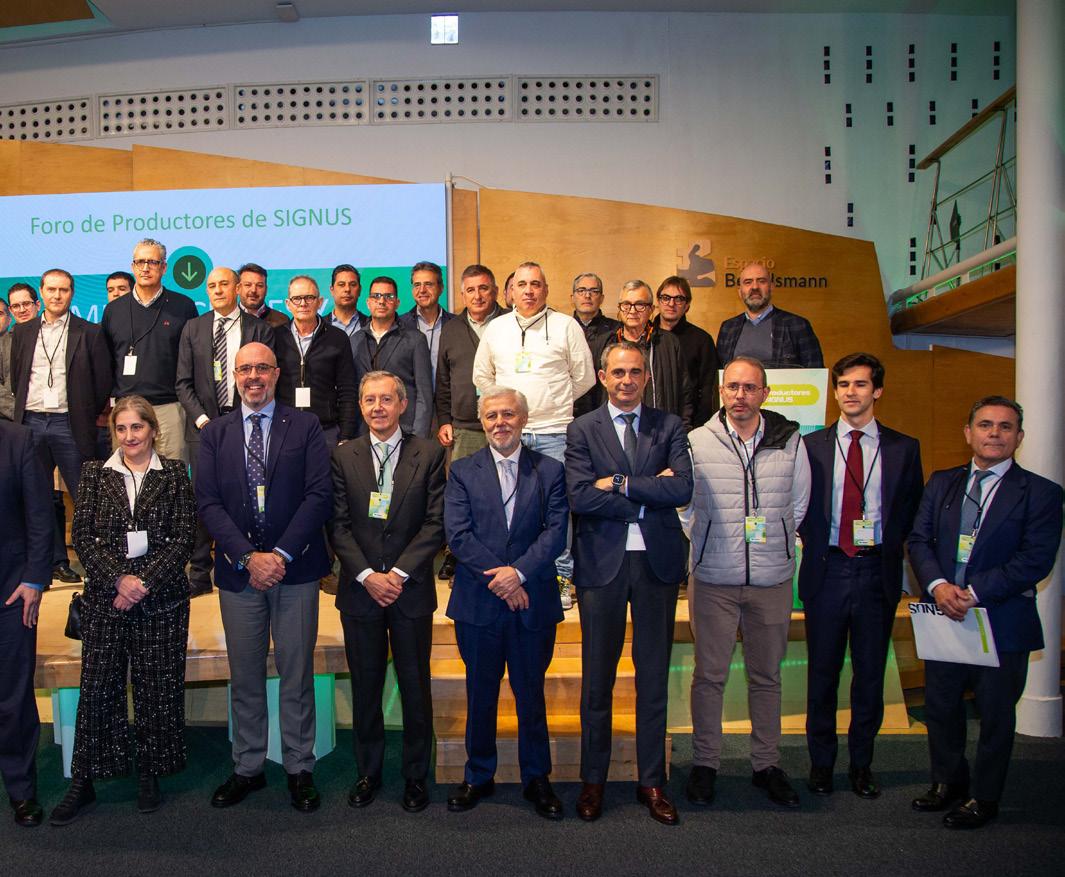
Este nuevo modelo no altera las obligaciones de los productores ni el funcionamiento operativo del S RA . La financiación del sistema contin a realiz ndose como hasta ahora mediante las aportaciones por los neum ticos puestos por primera vez en el mercado nacional de reposición. Tampoco supone ning n coste adicional para las empresas. La diferencia radica en el plano institucional: ser socio implica formar parte activa de la estructura de decisión intervenir en la orientación estrat gica del sistema reforzar la corresponsabilidad en su gestión.
Los productores podrán integrarse como socios y participar directamente en los órganos de decisión
La adaptación en curso ante la omunidad de Madrid culminar con la subrogación de los contratos actuales de modo que SI N S Asociación pasar a ser la en dad tular del S RA . on ello se consolida un modelo que no solo cumple con las e igencias del Real Decreto 712 2025 sino que an-
cipa una nueva etapa en la responsabilidad ampliada del productor basada en la par cipación la transparencia la gobernanza compar da.
SIGNUS .signus.es
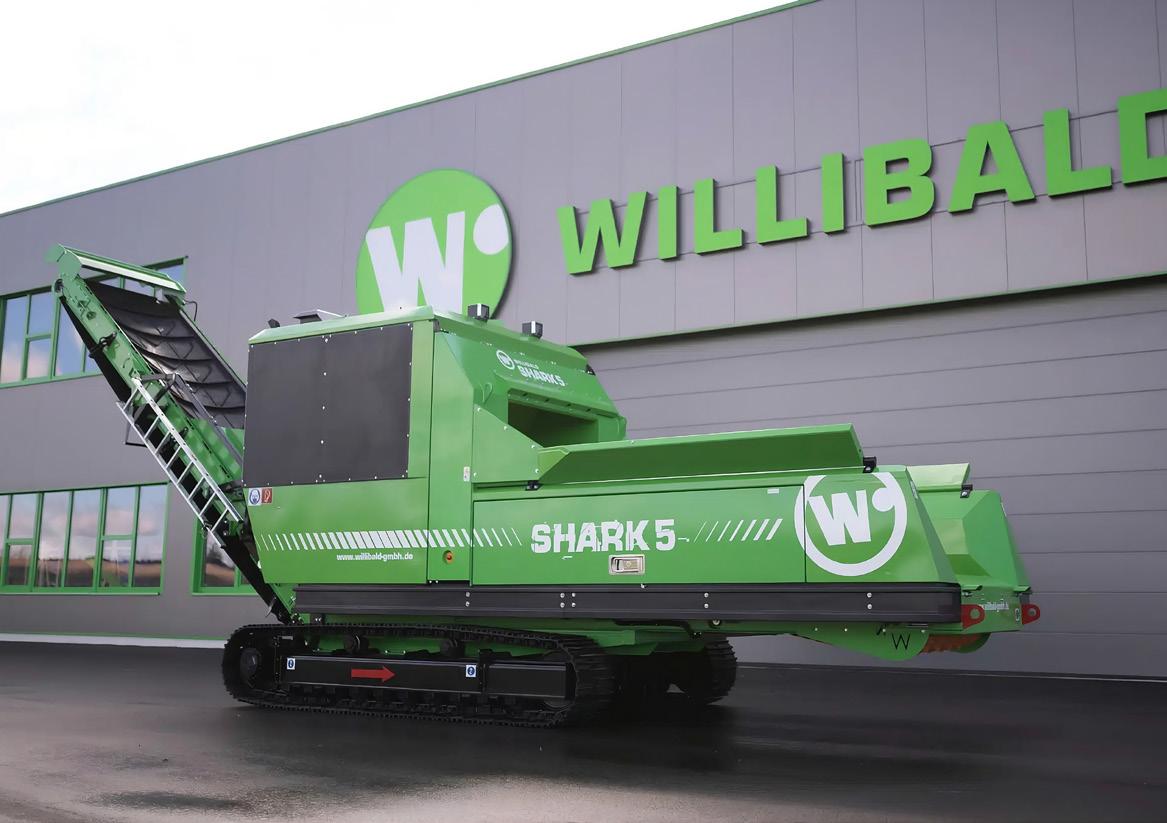
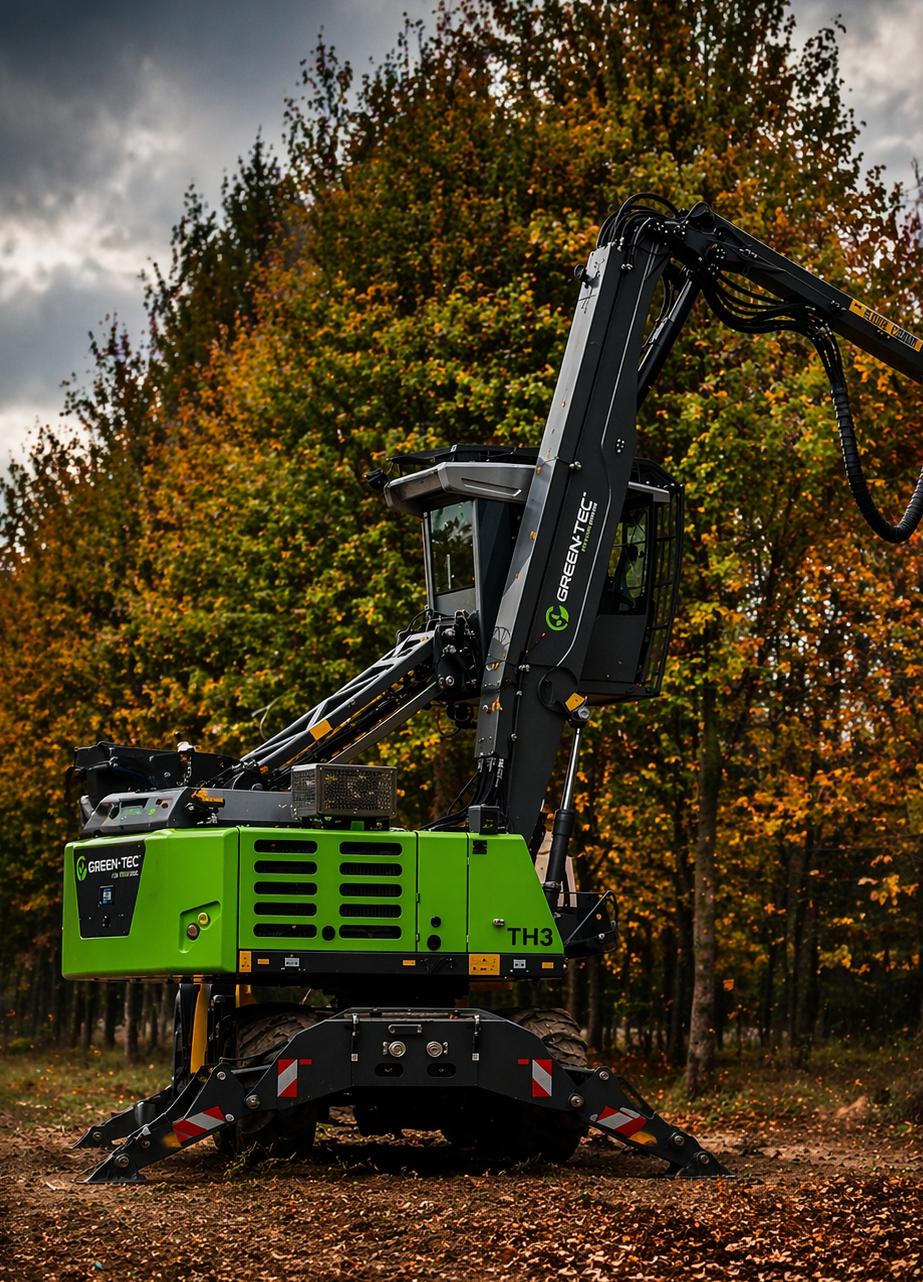
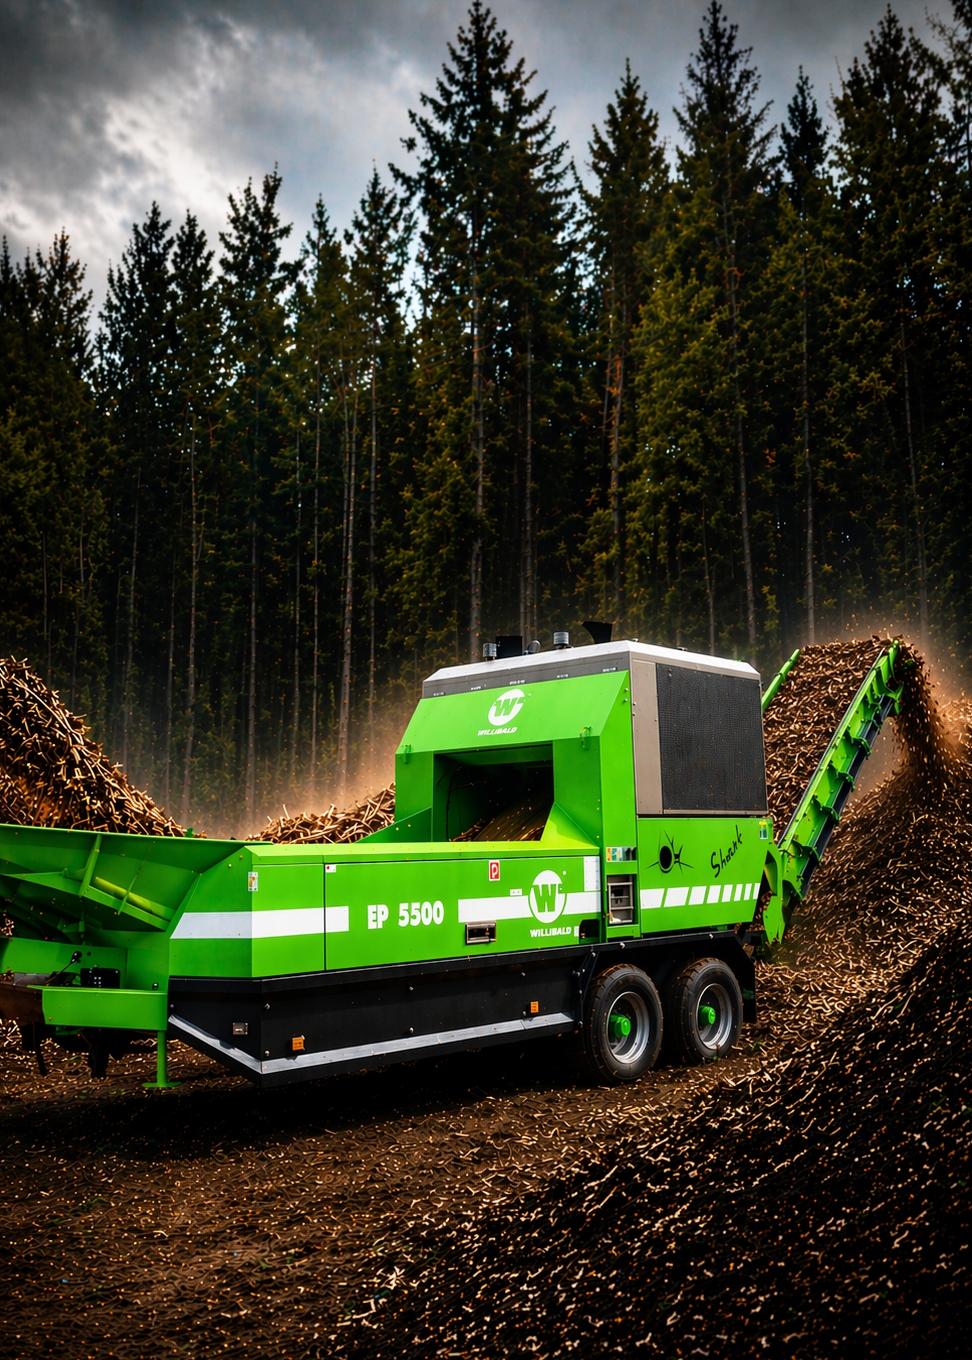
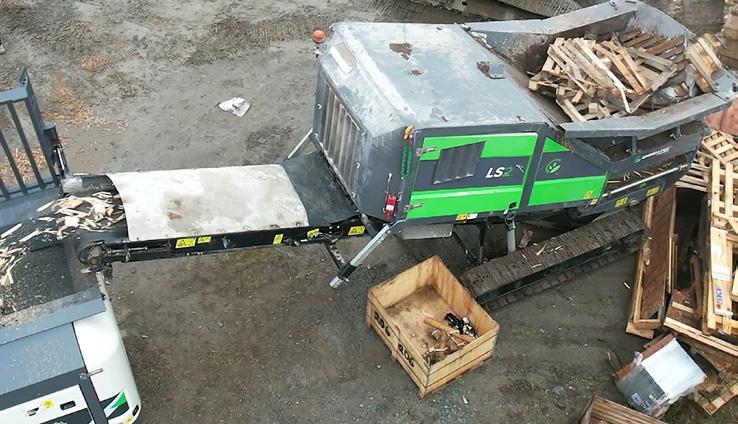
La combinación de la Green-Tec LS2 y la Willibald EP 5500 Shark permite mejorar la productividad, reducir costes operativos y obtener materiales de mayor calidad en procesos de reciclaje, biomasa y residuos.
En los procesos modernos de valorización de residuos la efciencia no depende únicamente de la potencia de una máquina, sino de la capacidad de integrar tecnolog as espec fcas para cada fase del tratamiento. Bajo esta premisa,
Suministros Europa-Parts trabaja en la selección y suministro de equipos capaces de op mizar cada etapa del proceso, aportando soluciones adaptadas a las exigencias actuales del sector del recicla e la biomasa la ges ón de residuos. La combinación entre la
trituradora primaria Green-Tec LS2 y la trituradora secundaria Willibald EP 5500 Shar e emplifca perfectamente esta floso a: dos tecnolog as complementarias orientadas a maximizar rendimiento calidad del producto fnal rentabilidad opera va.
TRITURACIÓN PRIMARIA:
ROBUSTEZ Y ADAPTACIÓN A MATERIALES COMPLEJOS
La primera fase del tratamiento e ige una trituración robusta, capaz de reducir el volumen del material sin comprometer la integridad del equipo. Para ello, la reen-Tec LS2 ofrece una solución especialmente diseñada para el procesado primario de materiales complejos como residuos verdes, metales ligeros, madera, raíces, Hormigón o residuos de construcción ligera. Su sistema de doble eje de baja velocidad permite trabajar con un alto par de trituración, asegurando una alimentación constante y una e celente resistencia frente a impropios.
Este po de trituración lenta es especialmente ventajoso en aplicaciones donde la heterogeneidad del material puede provocar atascos o desgastes prematuros en equipos convencionales. Gracias a su diseño compacto, su confguración adaptable su capacidad para realizar una reducción volumétrica controlada, la LS2 se convierte en una herramienta clave para preparar el material antes de su refnado posterior. De esta forma se logra estabilizar el u o de traba o me orar la efciencia global de la línea.
TRITURACIÓN SECUNDARIA:
PRECISIÓN Y CALIDAD DEL PRODUCTO FINAL
Una vez realizada esta primera reducción, el siguiente paso es alcanzar la granulometría requerida por el proceso o por el producto fnal. Es aqu donde la Willibald EP 5500 Shark aporta todo su potencial como trituradora secundaria de alta velocidad.
Diseñada para ofrecer un triturado homogéneo y de alta producción, esta máquina incorpora rotores de gran rendimiento diversas confguraciones adaptadas a dis ntos materiales desde biomasa hasta madera reciclada o residuos orgánicos.
La Green-Tec LS2 garantiza una reducción robusta y controlada incluso en materiales heterogéneos
Su capacidad de procesamiento, unida a un sistema de regulación inteligente a una gran versa lidad opera va permite obtener un material fnal uniforme de alta calidad op mizando al mismo empo el consumo energ co el rendimiento produc vo. La precisión en la trituración secundaria no solo mejora el valor del material procesado, sino que tambi n facilita las operaciones posteriores de clasifcación valorización o aprovechamiento energ co.
La integración de ambas máquinas dentro de una misma línea de trabajo permite transformar materiales heterogéneos en productos valorizables mediante un proceso con nuo efciente y técnicamente equilibrado.
La Green-Tec LS2 aporta seguridad y robustez en la trituración inicial, mien-
tras que la Willibald EP 5500 Shark garan za la calidad fnal del material procesado.
Esta complementariedad se traduce en menores costes opera vos ma or produc vidad una me ora sustancial en la efciencia del proceso.
Con esta propuesta, Suministros Europa- arts refuerza su compromiso con la innovación aplicada al tratamiento de residuos ofreciendo soluciones tecnológicas orientadas a responder a los desa os reales del sector. Apostar por equipos especializados y complementarios permite a las empresas avanzar hacia modelos de producción más efcientes sostenibles alineados con las exigencias de la economía circular, donde la valorización de materiales se convierte en una oportunidad estratégica para el futuro.
EUROPA-PARTS www.europa-parts.com
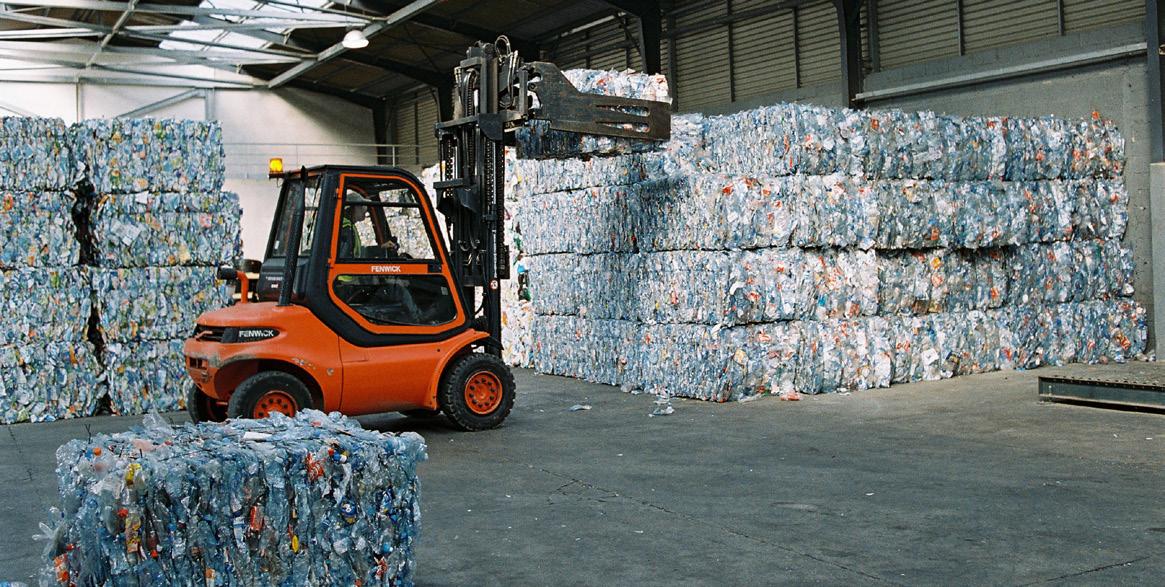
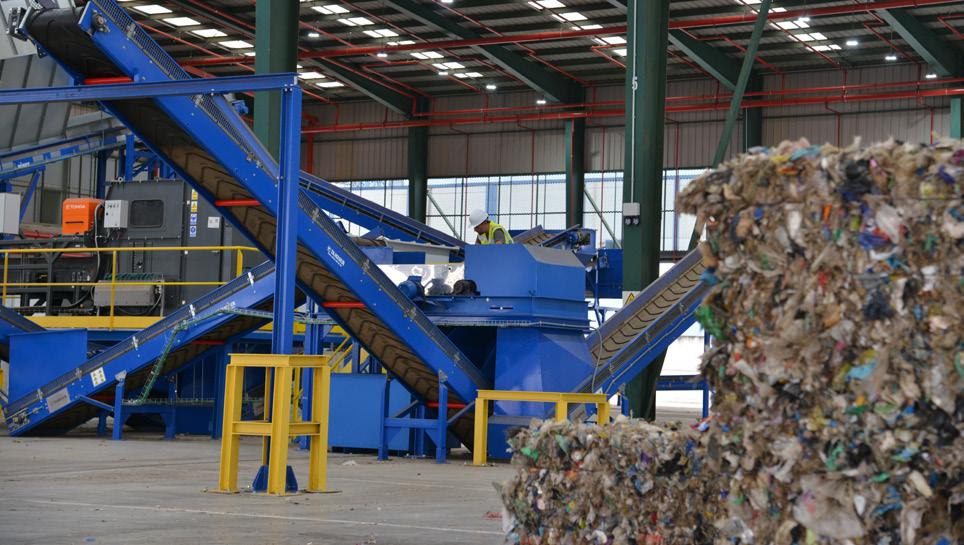
Veolia, junto a la Fundación de la Universidad da Coruña y ANARPLA, impulsa una guía práctica orientada a integrar el uso de plástico reciclado en los procesos de licitación, facilitando a las administraciones criterios técnicos estandarizados y seguridad jurídica para activar una demanda estable que dinamice el mercado del reciclaje.
La compra pública se posiciona como una palanca fundamental para impulsar la transición hacia la economía circular en Europa, con una representación cercana al 14% del PIB de la UE y un papel clave para alcanzar el ob e vo europeo de duplicar la tasa de circularidad al
24% para 2030. Conscientes de que las decisiones de contratación pública enen la capacidad de modelar mercados e incen var la innovación para un modelo produc vo sostenible Veolia, líder en descarbonización, ha desarrollado con la Fundación de la Universidad da Coruña y con la cola-
boración de la Asociación Nacional de Recicladores de l s co (ANAR LA) la u a para el fomento del pl s co reciclado en la compra pública”. Esta herramienta es un manual pr c co diseñado para ofrecer seguridad jurídica y agilidad a los órganos de contratación.
JURÍDICA Y EFICIENCIA OPERATIVA: LA PROPUESTA DE VALOR
El principal valor de la guía reside en su capacidad para transformar las pol cas de econom a circular en instrumentos de acción concretos y legalmente sólidos.
Nuestro principal ob e vo es garanzar la seguridad ur dica a los órganos de contratación. La u a ofrece criterios estandarizados verifcados listos para ‘copiar y pegar’ en cualquier pliego de licitación”, explica Rafael Sánchez, director de Residuos l s cos de Veolia en España. Esta metodología garan za que cualquier en dad desde el ámbito local hasta el estatal, pueda exigir valorar el uso de pl s co reciclado en sus compras de forma sencilla y con total seguridad jurídica, minimizando signifca vamente el riesgo de li gios.
La gu a se estructura en ocho fchas sectoriales que aseguran su aplicabilidad en la administración, cubriendo contratos habituales como la construcción de edifcios carreteras mobiliario urbano productos de limpieza te les
o envases para servicios de restauración, entre otras. Además, ofrece una e ibilidad estrat gica al proponer dos niveles de implementación:
• Nivel básico: Ofrece un punto de par da accesible realista.
• Nivel avanzado: Diseñado para administraciones pioneras que buscan liderar la transformación, superando los requisitos mínimos y promoviendo la excelencia ambiental.
PARA EL SECTOR DEL RECICLAJE
Al facilitar que la administración ejerza su poder de compra de manera estrat gica la gu a se convierte en un catalizador para todo el ecosistema del recicla e. La estabilidad en la demanda de pl s co reciclado es imprescindible para la viabilidad económica del sector, impulsando la inversión en tecnologías innovadoras y consolidando el empleo verde afrma Rafael S nchez. De este modo se garan za que el esfuerzo en el proceso del reciclaje se traduzca en la reintroducción efec va de los materiales en el ciclo de valor produc vo.
Este modelo demuestra cómo la colaboración entre la industria, el mundo acad mico las asociaciones sectoriales puede materializar soluciones tangibles ante desa os comple os. on la compra pública como facilitador clave, esta inicia va posiciona a España en el camino del cumplimiento acelerado de sus ob e vos de economia circular refuerza su liderazgo en la sostenibilidad a nivel europeo.
Con la publicación de esta guía comienza un proceso de implementación gradual de las cláusulas en los procesos de contratación, acompañado de un seguimiento con nuo de la integración de las me ores pr c cas a medida que avance su aplicación. Un modelo en constante evolución que crecerá de la mano de los avances que vayan aportando tanto el sector industrial como el del reciclado de pl s co lo que permi r el seguimiento de la implantación y la recopilación anual de las me ores pr c cas para impulsar el avance con nuo.
VEOLIA www.veolia.es
LA TERCERA
EDICIÓN DE FUTURE4
CIRCULARITY REUNIÓ EN MADRID A CERCA DE 250 PROFESIONALES Y MÁS DE 30 PONENTES EN UNA JORNADA
CENTRADA EN LA CONEXIÓN ENTRE ECONOMÍA CIRCULAR Y COMPETITIVIDAD. A LO LARGO DEL ENCUENTRO, REPRESENTANTES
INSTITUCIONALES, EMPRESAS, SCRAP, OPERADORES Y EXPERTOS
ABORDARON LOS RETOS REGULATORIOS, INDUSTRIALES, TECNOLÓGICOS Y OPERATIVOS QUE MARCARÁN LA IMPLANTACIÓN REAL
DEL MODELO CIRCULAR EN ESPAÑA Y EUROPA.
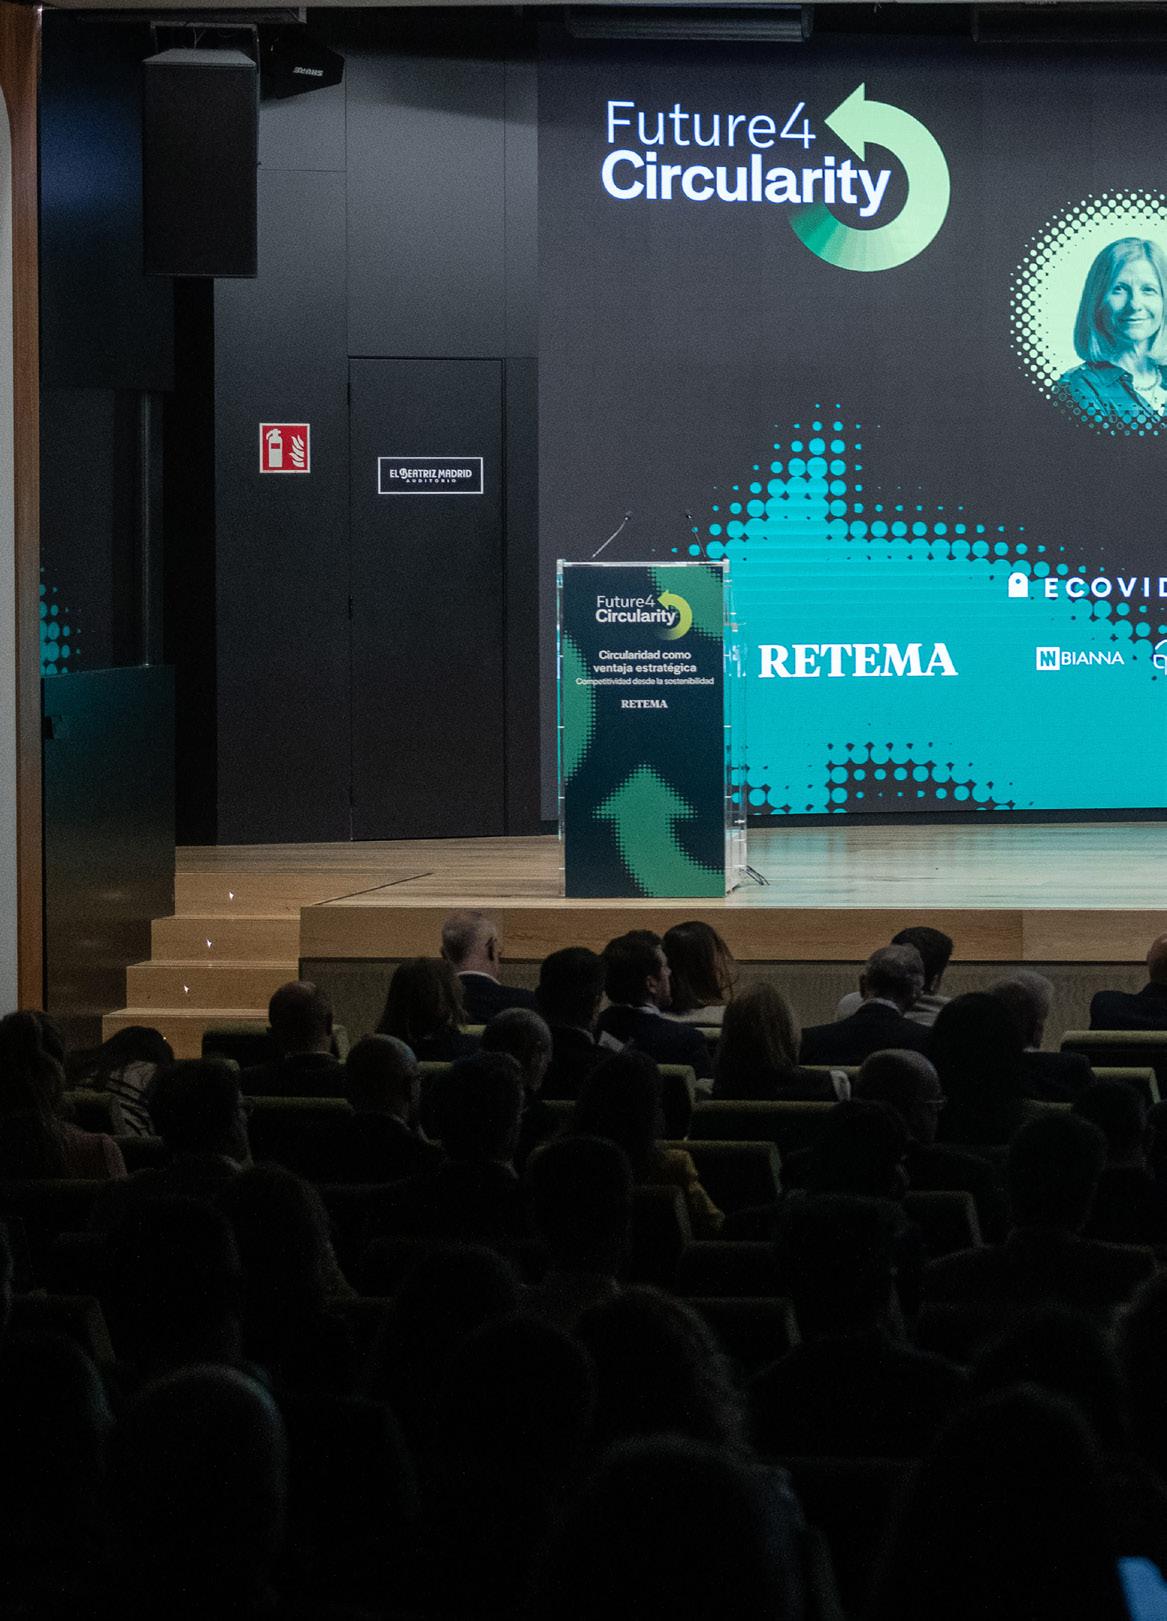
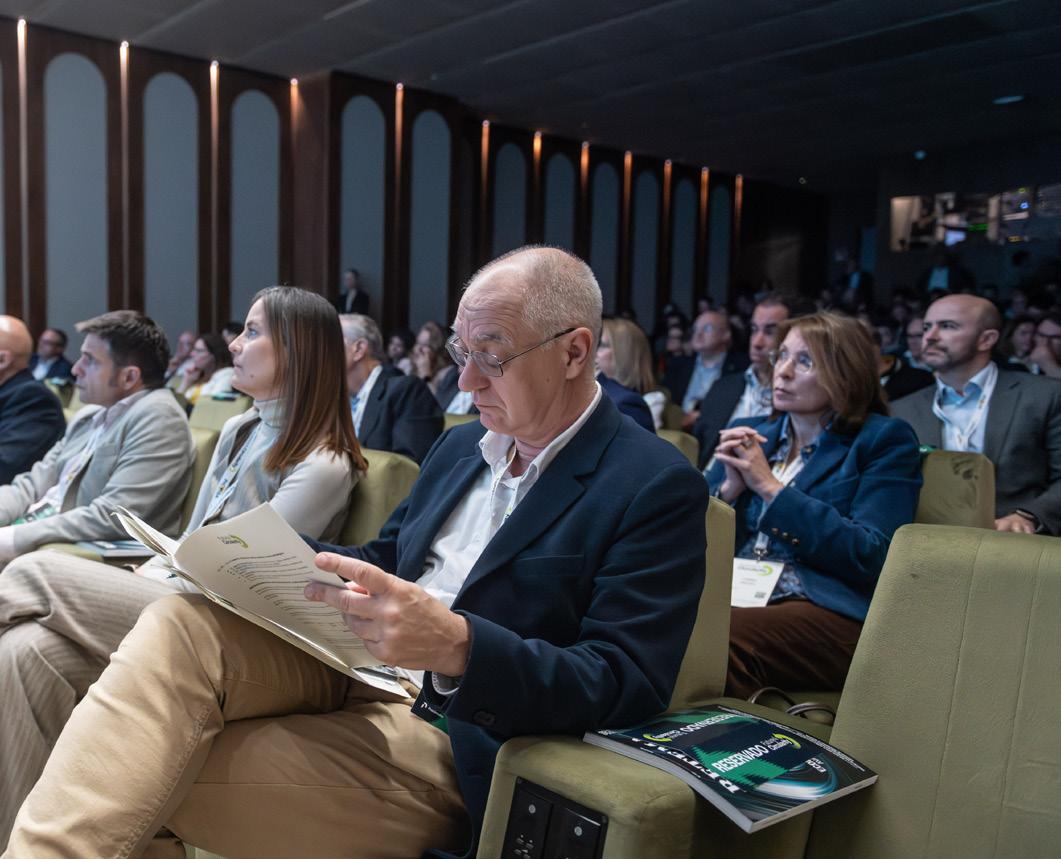
El pasado 25 de marzo, Madrid volvió a converrse en punto de encuentro para el sector de la econom a circular con la celebración de la tercera edición de uture4 ircularit el foro organizado por RETEMA en el Auditorio El eatriz. Administraciones empresas e pertos representantes ins tucionales se dieron cita en una ornada marcada por una idea transversal: la circularidad ha de ado de situarse nicamente en el terreno ambiental para entrar de lleno en el debate sobre compe vidad industria autonom a estrat gica.
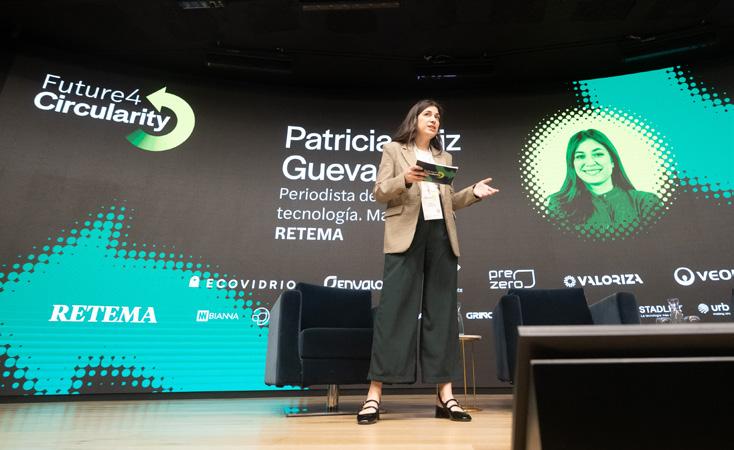
a o el lema ircularidad como venta a estrat gica. ompe vidad desde la sostenibilidad conducido por la periodista colaboradora de RETEMA atricia Ruiz uevara uture4 ircularit 2026 puso el foco en uno de los grandes desa os que afronta actualmente el sector: cómo traducir los ob e vos regulatorios las estrategias corpora vas en resultados tangibles capaces de funcionar a escala generar valor económico. A lo largo de la ornada los dis ntos paneles di logos conversaciones coincidieron en un mismo diagnós co: el reto a no est
tanto en defnir hacia dónde avanzar sino en cómo acelerar la implementación real de la econom a circular sobre el terreno.
La edición de este año evidenció adem s que el debate ha entrado en una nueva fase. La ampliación de la Responsabilidad Ampliada del Productor la presión de los ob e vos europeos la necesidad de reducir el ver do el desarrollo de mercados para materias primas secundarias la compe vidad industrial o la simplifcación norma va atravesaron buena parte de las intervenciones. En este conte to la conversación de ó de centrarse e clusivamente en la sos-
tenibilidad para incorporar con fuerza cues ones vinculadas a la viabilidad económica, la capacidad de inversión, la innovación tecnológica o la seguridad regulatoria.
on un formato gil estructurado en di logos estrat gicos conversaciones ins tucionales paneles de debate el encuentro combinó visión pol ca perspec va empresarial an lisis t cnico permi endo conectar los grandes marcos regulatorios con la realidad opera va del sector. Las pausas para caf almuerzo reforzaron adem s uno de los rasgos diferenciales del foro: su capacidad para generar espacios de conversación intercambio
cone ión entre los dis ntos actores de la cadena de valor.
La ornada reunió a m s de 30 ponentes cerca de 300 profesionales con el respaldo de empresas en dades referentes del ecosistema circular. na edición que confrmó el momento de transformación que atraviesa el sector de ó una conclusión compar da: la econom a circular a no se uega solo en el plano ambiental sino tambi n en la capacidad de construir un modelo industrial m s compe vo resiliente preparado para responder a los desa os económicos regulatorios de los pró imos años.
APERTURA INSTITUCIONAL DE LA JORNADA
La apertura de la ornada permi ó situar uno de los e es transversales que reco rrieron todo el encuentro: la econom a circular ha de ado de ser un ob e vo a largo plazo para conver rse en una prio ridad inmediata cu o reto a no est en el diagnós co sino en su implementación real en el te ido económico e industrial.
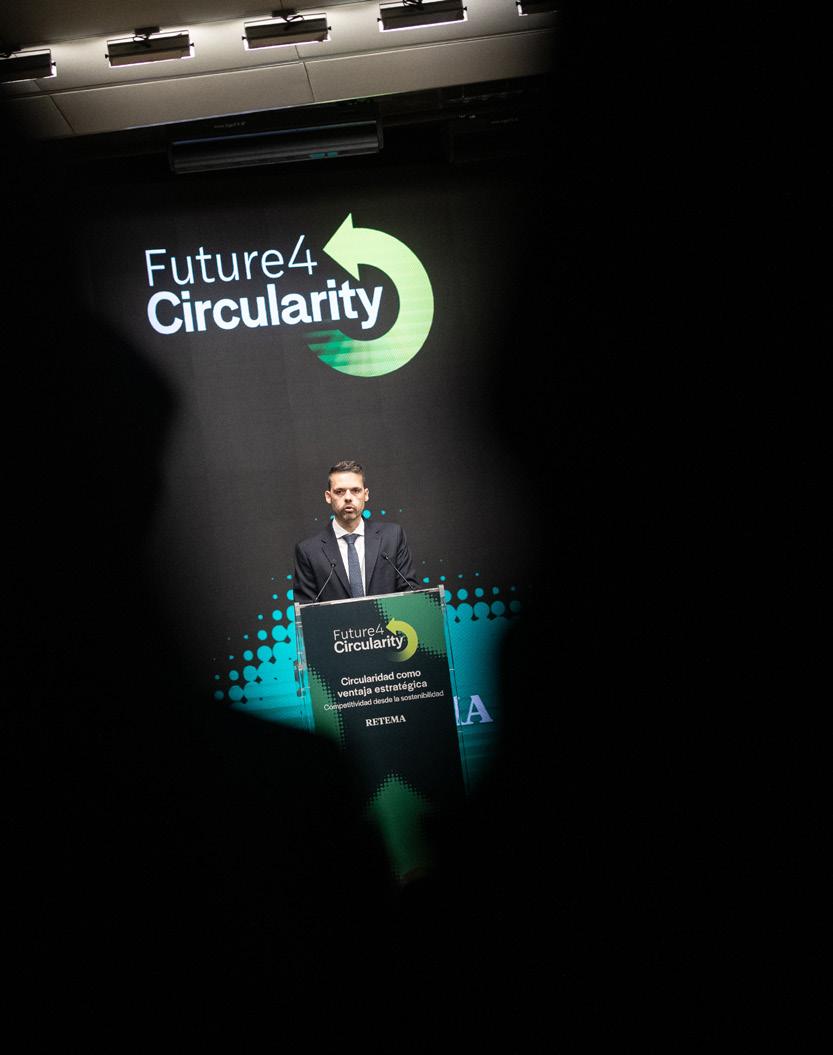
En este sen do Alberto asillas director de RETEMA fue el encarga do de marcar el tono desde el inicio conte tualizando la transición circular en un escenario de transformación m s amplio condicionado por factores como la presión regulatoria la vola li dad de los costes energ cos de las materias primas o la creciente necesi dad de reforzar la autonom a estrat gica. Tras dar la bienvenida agrade cer la implicación de administraciones empresas ponentes asistentes puso en valor el papel de uture4 ircularit 2026 como espacio de encuentro para construir respuestas compar das ante estos desa os.
asillas incidió en el cambio de enfo que que a se est produciendo en el sector: la sostenibilidad ha de ado de abordarse como un elemento acceso rio para integrarse plenamente en la estrategia empresarial mientras que la regulación comienza a consolidar se como una herramienta clave para orientar la transformación del mode lo produc vo. Sin embargo advir ó de que el principal reto sigue siendo trasladar esa ambición al terreno ope
ra vo reduciendo la distancia entre los ob e vos defnidos su aplicación efec va en empresas territorios.
Seguidamente tuvo lugar la inauguración ins tucional a cargo de ugo Mor n secretario de Estado de Medio Ambiente del Ministerio para la Transición Ecológica el Reto Demogrfco quien a trav s de un mensa e de v deo aportó la visión desde la pol ca p blica subra ando el avance que se
forma de entender la ges ón de los recursos. Seg n e plicó empieza a consolidarse un cambio cultural que permite de ar atr s una concepción lineal para avanzar hacia modelos en los que los materiales se reincorporan al ciclo económico.
Mor n situó el siguiente paso en trasladar ese cambio al plano económico poniendo el foco en el potencial de la econom a circular para me orar
CIRCULARIDAD COMO
Existe una distancia todavía relevante entre la ambición de las estrategias y la capacidad real de implementación en los sistemas productivos.
Alberto Casillas, director de RETEMA.
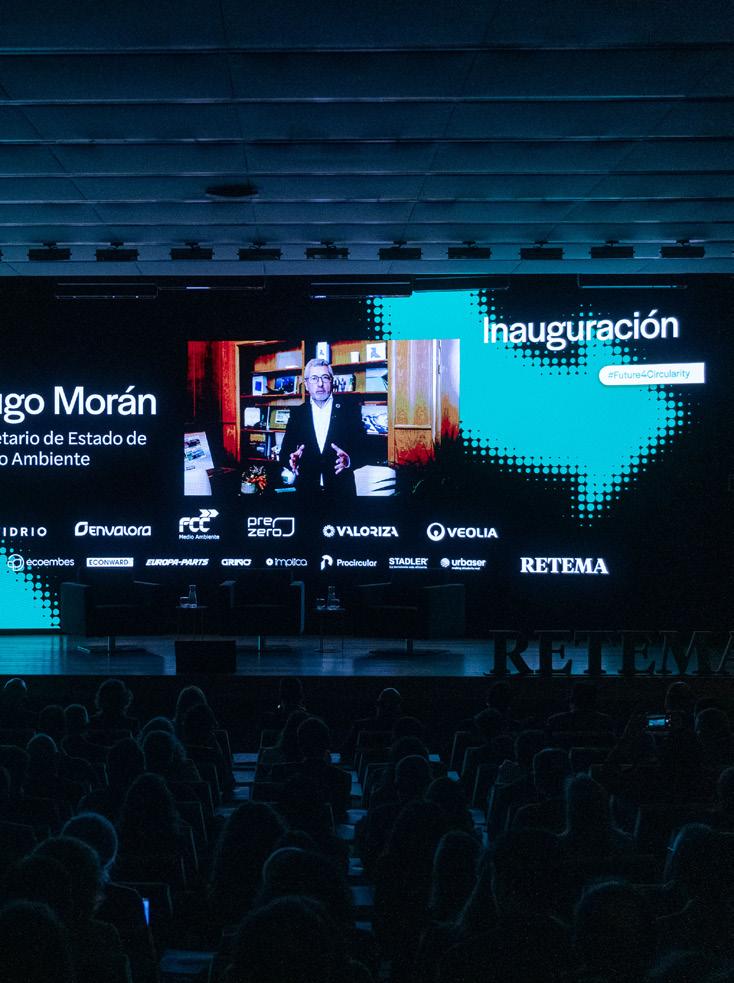
materias primas reducir la dependencia e terior en un conte to de creciente incer dumbre. En este sendo defendió la necesidad de seguir avanzando en cooperación planifcación entre administraciones empresas sociedad civil para consolidar una estructura económica basada en el reaprovechamiento de los recursos.
UNA AGENDA COMPARTIDA ENTRE MEDIOAMBIENTE E INDUSTRIA
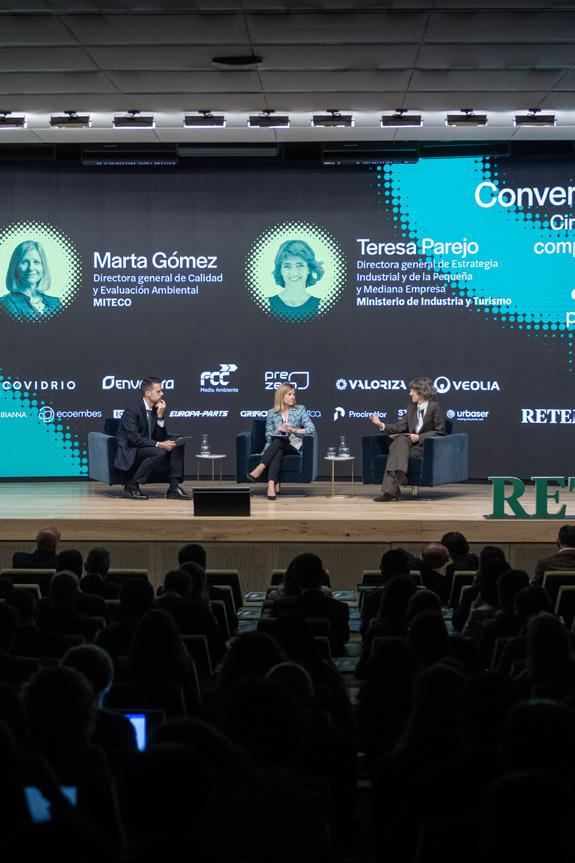
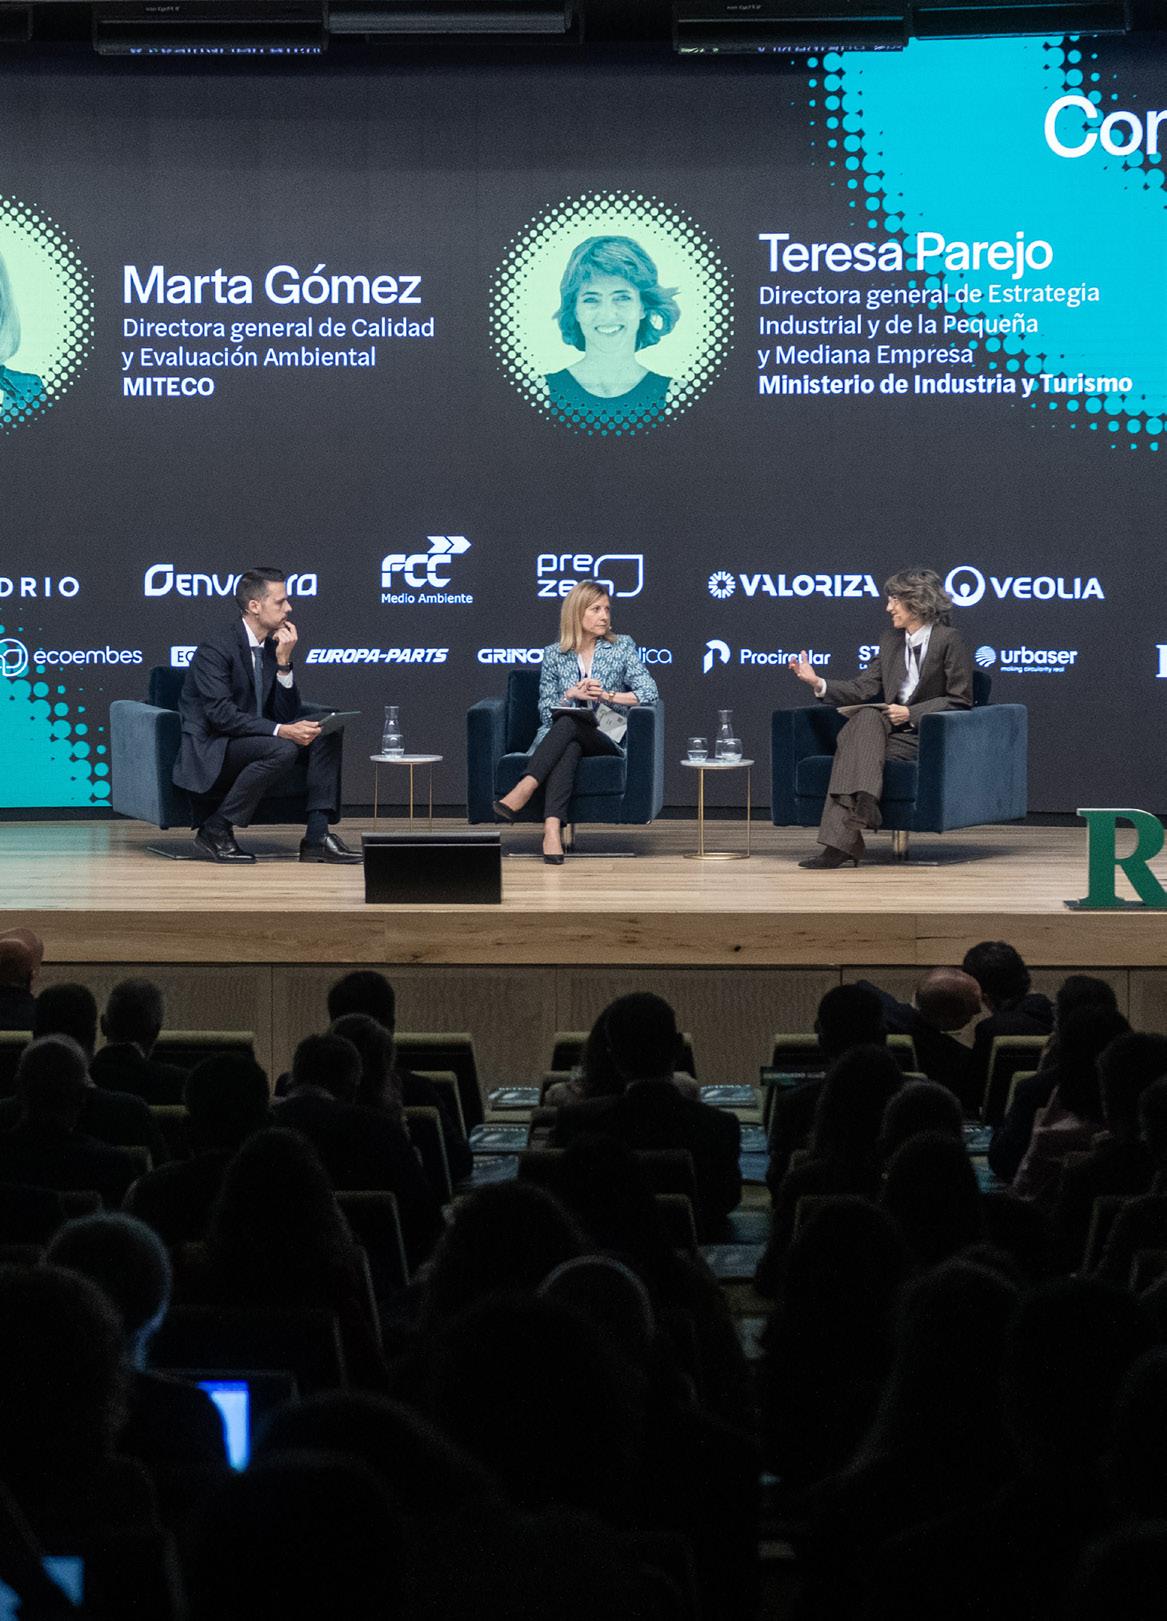
ara arrancar la ornada uture4 ircularit 2026 incorporó una lectura estrat gica sobre el momento que atraviesa la econom a circular en Europa marcada por su progresiva integración en la pol ca industrial. En una conversación moderada por Alberto asillas director de RETEMA Marta ómez alenque (MITE ) Teresa are o (MINT R) analizaron cómo este enfoque ha evolucionado desde su origen ambiental hasta conver rse en un e e clave de compe vidad qu con-
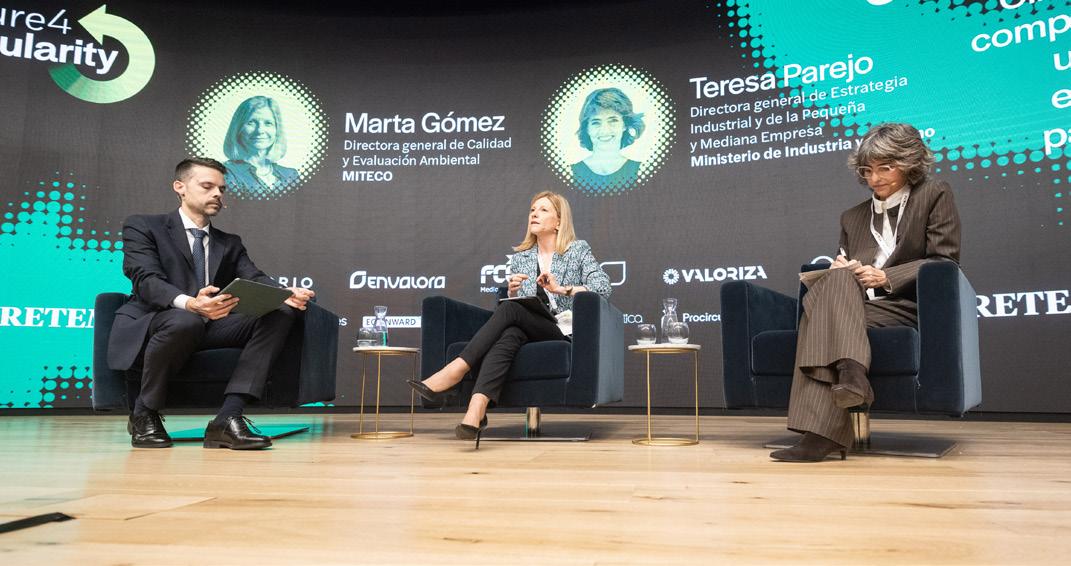
diciones deben darse para trasladar este marco a la realidad empresarial.
Desde el mbito ambiental Marta Gómez, directora general de Calidad y Evaluación Ambiental del Ministerio para la Transición Ecológica y el Reto Demográfco, destacó que la econom a circular ha seguido una evolución coherente desde los primeros planes europeos hasta su actual consolidación como prioridad pol ca. Sin perder su esencia ambiental ha pasado a desempeñar un papel estructural en la respuesta a retos como la presión sobre los recursos o la triple crisis climca incorpor ndose progresivamente a las pol cas económicas e industriales. En este conte to subra ó el impacto de la regulación desde el ecodiseño hasta la RA o las materias primas crcas como elemento transformador del sistema produc vo. or su parte Teresa Parejo, directora general de Estrategia Industrial y de la Pequeña y Mediana Empresa del Ministerio de Industria y Turismo, situó la circularidad en el centro del debate sobre compe vidad autonom a
estrat gica en Europa. En un conte to marcado por la necesidad de reforzar la resiliencia industrial defendió que la econom a circular representa una oportunidad para me orar la producvidad op mizar el uso de recursos reindustrializar sectores clave. No obstante advir ó de que el reto actual pasa por adaptar el marco regulatorio a la realidad empresarial acompañ ndolo de instrumentos fnancieros colaboración p blico-privada una estrategia industrial capaz de conver r esta transición en una venta a compe va real.
VISIÓN DE LOS LÍDERES
EMPRESARIALES
M s all del plano institucional regulatorio uture4 ircularit 2026
reservó un espacio destacado a la visión empresarial a los retos operativos que condicionan la implantación real de la econom a circular.
A trav s de una serie de di logos individuales guiados por la periodista de ciencia tecnolog a colaboradora de RETEMA atricia Ruiz uevara el encuentro aterrizó los grandes retos del sector desde la e periencia directa de su principales actores. Estas intervenciones ofrecieron una visión complementaria m s enfocada en la operativa los modelos de negocio las barreras reales que afrontan las empresas en su d a a d a poniendo de relieve la necesidad de avanzar desde el consenso hacia la e ecución.
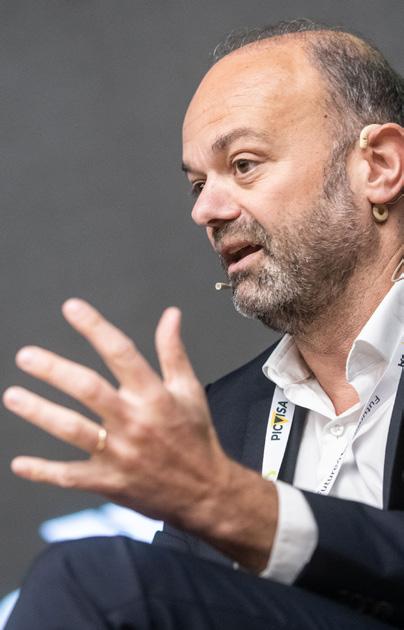
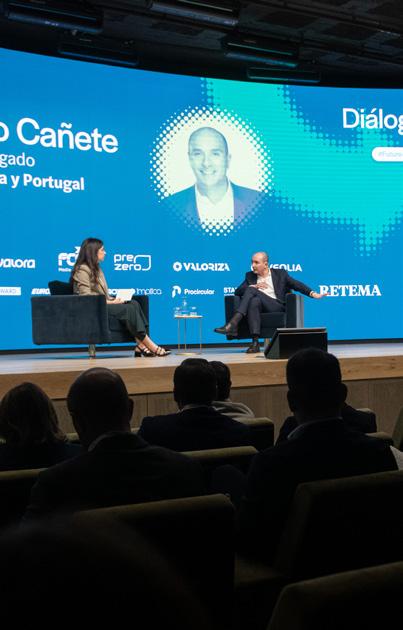
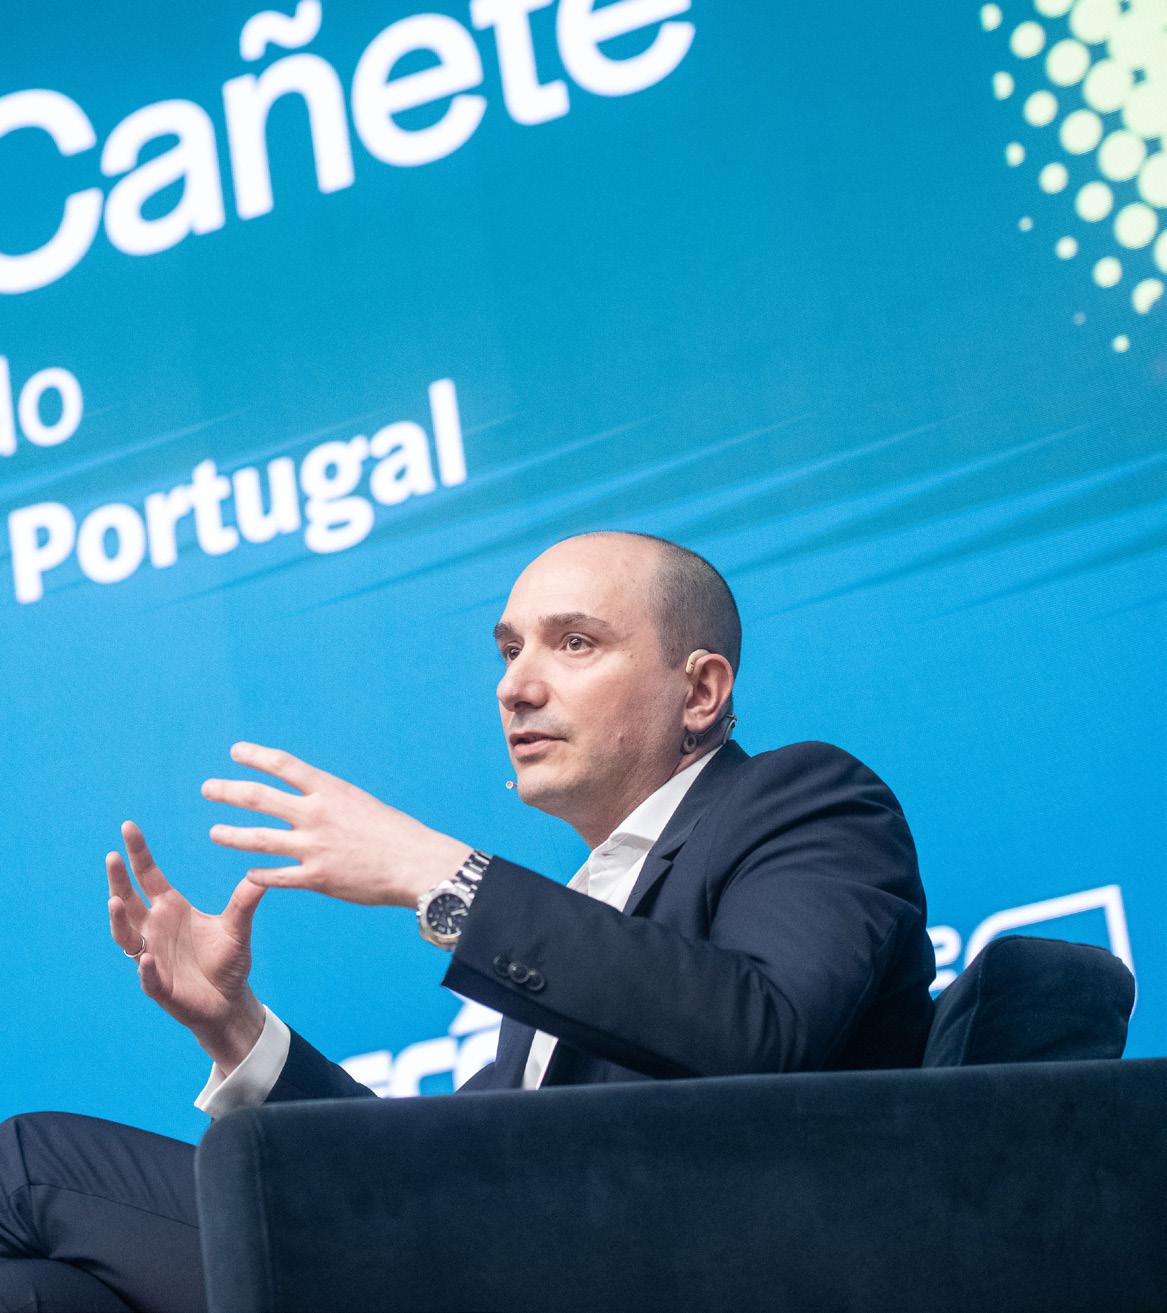
En este conte to Gonzalo Cañete, consejero delegado de PreZero España y Portugal, insis ó en la necesidad de situar la ges ón de residuos en el centro de la agenda pol ca estrat gica advir endo de que aunque la econom a circular ha ganado protagonismo en el discurso su implementación efec va sigue depen -
diendo de decisiones clave en mbitos como la recogida la valorización o la planifcación de infraestructuras.
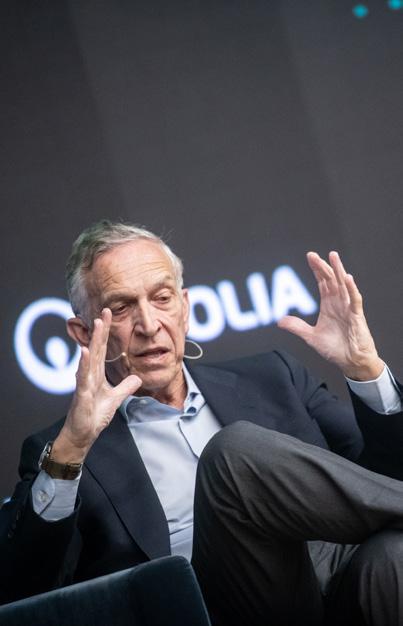
or su parte Rafael Sánchez, director de Residuos y Plásticos de Veolia España, puso el foco en la importancia de ar cular cadenas de valor capaces de reintroducir materiales reciclados en el mercado con garantas t cnicas económicas destacando el papel de las alianzas industriales como elemento clave para cerrar el c rculo dar viabilidad al modelo.
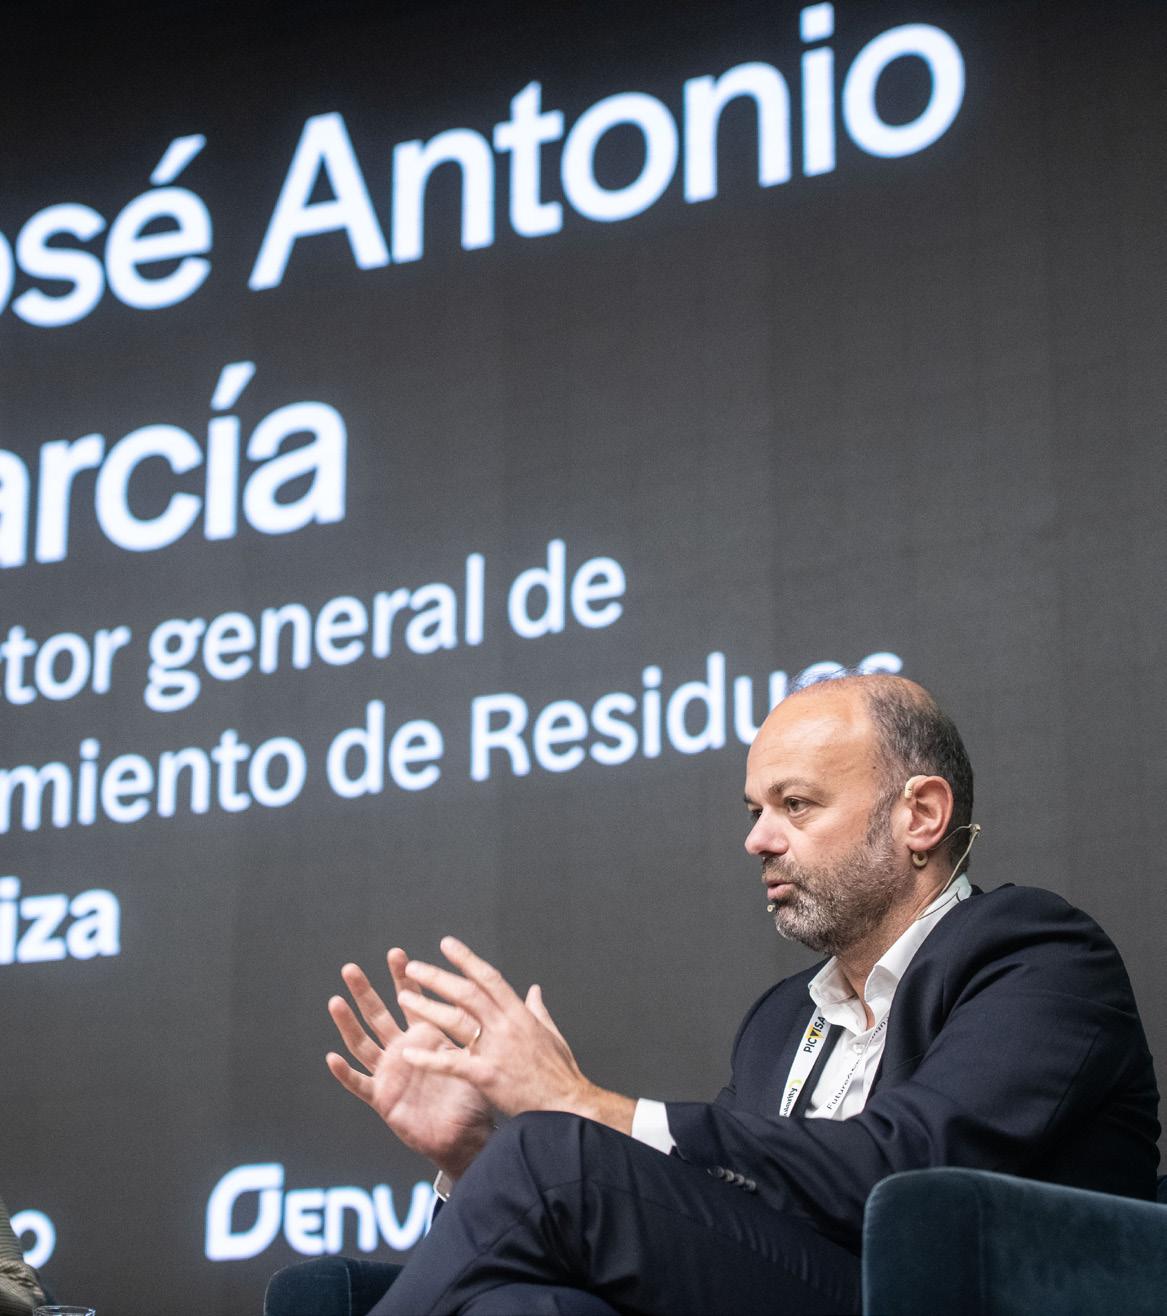
Desde la perspec va opera va José Antonio García, director general de Tratamiento de Residuos de Valoriza, subra ó el papel de la innovación tecnológica la op mización de procesos como palancas fundamentales para avanzar en efciencia al empo que recordó la importancia de actuar sobre la recogida selec va la concienciación ciudadana para me orar la calidad de los u os de residuos.
En una l nea similar Javier Irigoyen, director general de FCC Medio Ambiente, abordó los retos asociados a la ges ón integral de los residuos en entornos urbanos destacando la necesidad de adaptar los servicios a nuevas e igencias normavas sociales as como de reforzar la colaboración p blico-privada para garan zar sistemas m s efcientes sostenibles.
or su parte Joan Ros, director general de Envalora, centró su intervención en el despliegue de la responsabilidad ampliada del productor en el mbito industrial comercial poniendo de relieve la comple idad de implementar estos sistemas en nuevos u os de residuos la importancia de acompañar a las empresas en este proceso desde un enfoque pr c co opera vo.
inalmente José Manuel Núñez-Lagos, director general de Ecovidrio, destacó el momento de transforma-
ción que atraviesa el sistema de gesón de residuos en España señalando la necesidad de integrar la econom a circular en la estrategia empresarial como una verdadera palanca de compe vidad al empo que advir ó sobre las barreras a n e istentes tanto en t rminos de percepción como de recursos disponibles para abordar esta transición.
unto a los di logos estrat gicos las conversaciones ins tucionales uture4 ircularit 2026 incorporó varios paneles de debate que permi eron profundizar en algunos de los grandes vectores que ho est n redefniendo la econom a circular. A lo largo de la ornada representantes de administraciones empresas en dades especializadas abordaron cues ones como las estrategias autonómicas la transformación industrial la innovación tecnológica o la evolución de la Responsabilidad Ampliada del Productor aportando una visión complementaria conectada con la realidad opera va del sector.
on enfoques diversos pero atravesados por una misma preocupación de fondo las dis ntas mesas coincidieron en señalar que el desa o a no pasa nicamente por f ar ob e vos o desarrollar regulación sino por generar las condiciones necesarias para desplegar la circularidad a escala: inversión coordinación entre actores capacidad industrial seguridad urdica mercados capaces de absorber soluciones circulares compe vas.
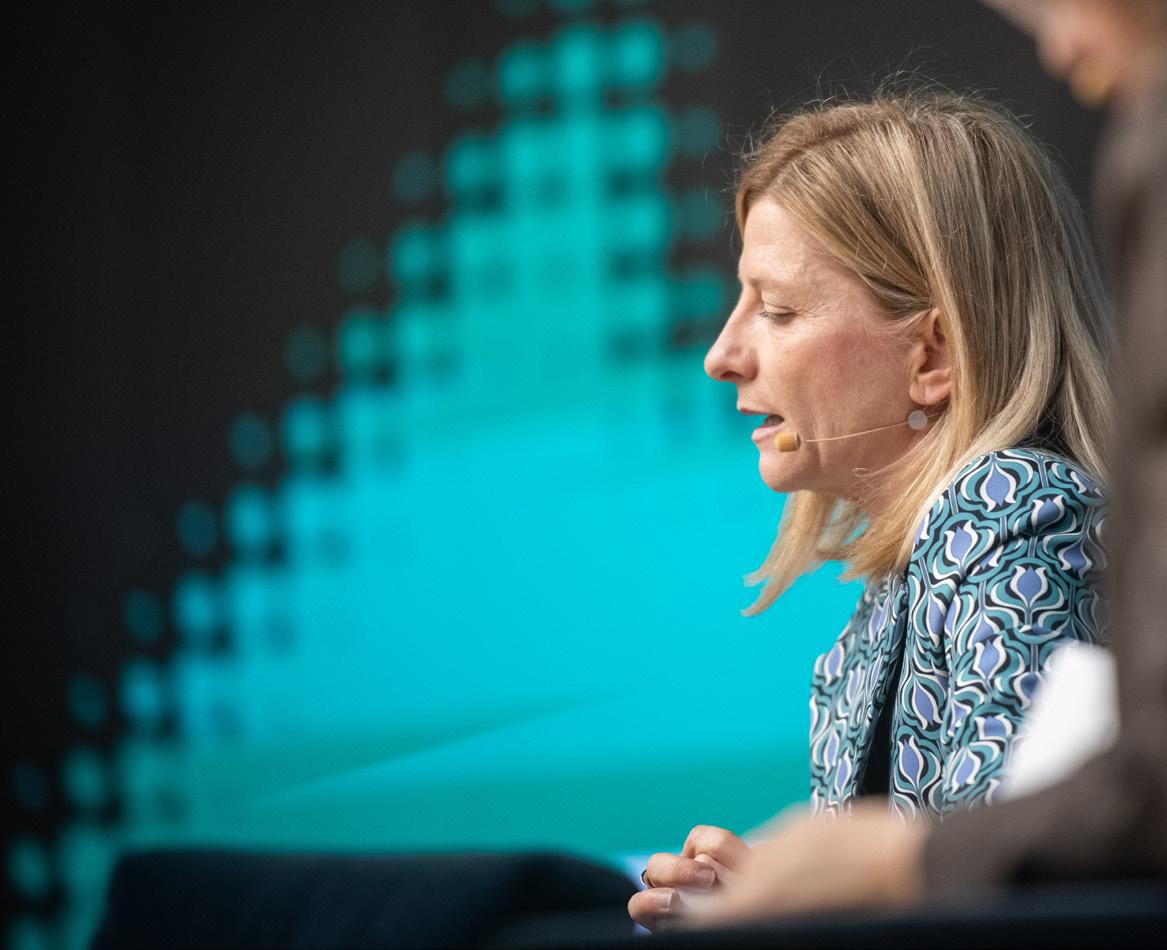
La conversación entre Marta ómez alenque directora general de alidad Evaluación Ambiental del MITE Teresa are o directora general de Estrategia Industrial de la me del Ministerio de Industria Turismo situó uno de los grandes e es de uture4 ircularit 2026: la econom a circular ha de ado de ser una pol ca e clusivamente ambiental para conver rse en una pieza central de la estrategia industrial la compe vidad la autonom a económica europea.
Desde el MITE Marta ómez trazó la evolución del concepto desde sus or genes como respuesta ambiental a la insostenibilidad del modelo lineal hasta su consolidación en la agenda europea. Recordó hitos como
el primer Plan de Acción de Economía ircular de 2015 el paquete normavo de 2018 el acto erde Europeo de 2019 el segundo lan de Acción de 2020 que reforzó el papel del ecodiseño la durabilidad la reparabilidad la reciclabilidad de los productos. A su uicio esta evolución demuestra que la econom a circular no ha perdido su esencia ambiental pero s ha ampliado su alcance hasta conver rse en un instrumento clave para reducir residuos impulsar la innovación fortalecer la compe vidad industrial.
Teresa are o completó esta visión desde la perspec va de Industria subra ando que el nuevo conte to europeo marcado por la necesidad de reforzar la produc vidad la resiliencia de las cadenas de valor
No se ha perdido en ningún momento la esencia ambiental, pero la economía circular se ha posicionado como una pieza clave de la política industrial.
Marta Gómez
Palenque, directora general de Calidad y Evaluación
Ambiental del Ministerio para la Transición Ecológica y el Reto Demográfico.
la autonom a estrat gica obliga a entender la circularidad como una oportunidad para transformar el modelo produc vo. En este sen do defendió que España cuenta con capacidades relevantes para posicionarse en esta transición especialmente por su talento su potencial en energ as renovables la oportunidad de rein -
A través de la economía circular se pueden lograr mejoras en la productividad de las empresas porque se eficientan los sistemas y se ahorran recursos. Teresa Parejo, directora general de Estrategia Industrial y de la Pyme del Ministerio de Industria y Turismo.
dustrializar sectores intensivos en energ a desde una lógica m s sostenible compe va. no de los puntos centrales del dilogo fue el papel del marco regulatorio. ómez alenque fue clara al señalar que la regulación transforma las reglas de uego: el ecodiseño el reglamento de envases la norma va de pilas bater as la Responsabilidad Ampliada del roductor o las materias primas crcas est n redefniendo la forma en que se diseñan producen comercializan ges onan los productos. are o por su parte insis ó en que ese marco debe adaptarse correctamente a la realidad empresarial para conver rse en oportunidad no en carga acompañado de apo o p blico fnanciación e instrumentos que permitan innovar transformar modelos de negocio. Ambas coincidieron en que el reto a no est nicamente en defnir estrategias sino en hacerlas opera vas. Desde el MITE ómez iden fcó cinco prioridades: ecodiseño prevención desde el origen consumo
sostenible ges ón de residuos con especial atención a nuevas normas como te les toallitas me ora de la gobernanza la colaboración p blico-privada e innovación tecnológica para cerrar brechas en recuperación de materiales. Desde Industria are o destacó el traba o en la futura Estrategia Nacional de Industria el di logo con los sectores los instrumentos de apo o fnanciero como los ERTE o el AI la necesidad de coordinar me or las pol cas p blicas.
omo cierre ambas apuntaron a los factores que determinar n el ito de la circularidad en los pró imos años: enfoque sist mico pensamiento de ciclo de vida simbiosis industrial estabilidad regulatoria instrumentos fnancieros fscales mercado nico de materiales di logo constante con el sector privado. na ho a de ruta compar da que re e a el nuevo momento de la econom a circular: a no como un rea aislada sino como un espacio com n entre pol ca ambiental e industrial.
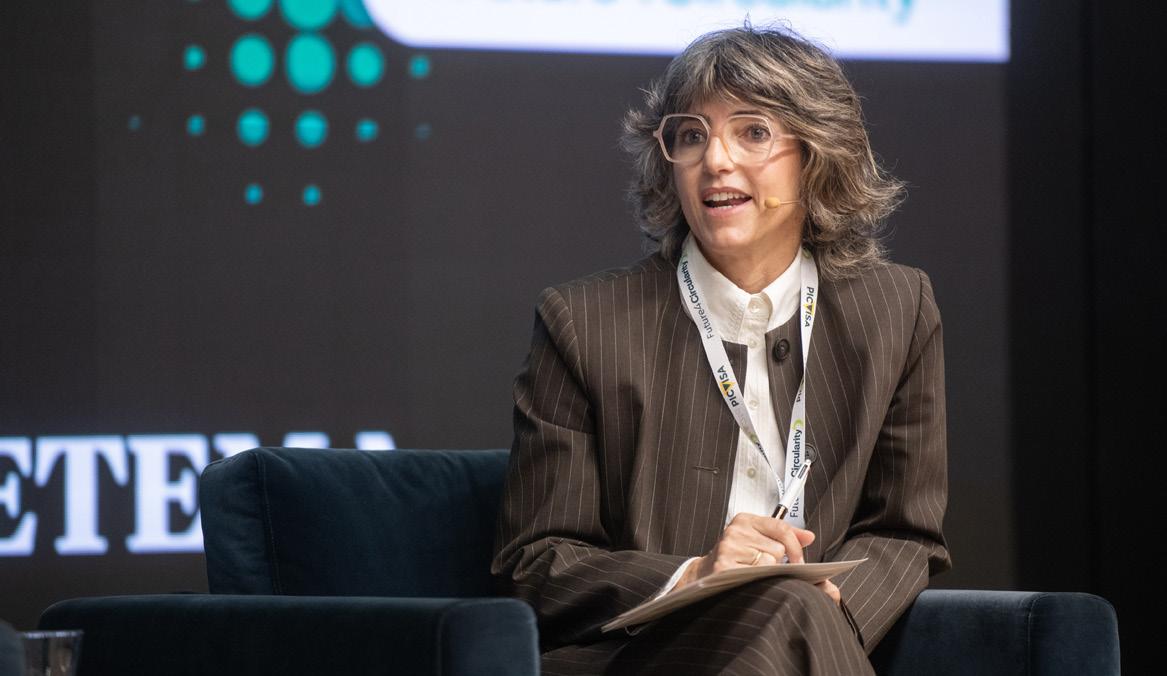
El primer di logo de uture4 ircularit 2026 estuvo protagonizado por onzalo añete E de re ero España ortugal quien lanzó un mensa e directo al sector: la econom a circular ha superado la fase de planifcación debe entrar de forma decidida en la de e ecución. Ante unos ob e vos europeos cada vez m s e igentes en recicla e reducción de ver do el direc vo advir ó de cierto estancamiento reclamó acelerar la transformación con pro ectos concretos inversión decisiones frmes. añete situó el momento actual como un punto de in e ión. A su uicio el reto a no est en diseñar nuevas estrategias sino en desplegar las a e istentes con la velocidad la escala necesarias. ara ello apeló a una acción coordinada entre administraciones empresas ciudadan a que permita trasladar la circularidad del plano teórico a la realidad opera va. En el mbito ins tucional subra ó la necesidad de un liderazgo pol co sólido sostenido en el empo capaz de movilizar las inversiones necesarias para desarrollar nuevas infraestructuras de tratamiento valorización. A ello sumó la importancia de una fscalidad clara fnalista especialmente en relación con el impuesto al ver do de una ma or agilidad administra va
que reduzca los plazos de tramitación. Sin un entorno regulatorio predecible efciente advir ó ser di cil avanzar al ritmo que e ige el conte to europeo. Desde la perspec va empresarial defendió un modelo de colaboración m s ambicioso en el que el sector privado act e como socio estrat gico no solo como e ecutor. En este sendo puso en valor tanto la colaboración p blico-privada como las alianzas entre empresas destacando su papel para escalar soluciones industriales compar r riesgos atraer inversión hacia pro ectos de gran envergadura. El papel de la ciudadan a tambi n ocupó un lugar relevante. añete recordó que la correcta separación en origen las decisiones de consumo son el primer eslabón del sistema defendió la necesidad de acompañar a los ciudadanos con información e emplos tangibles que permitan visualizar el valor de la circularidad. Al mismo empo apeló a la responsabilidad del sector para desarrollar infraestructuras modernas efcientes socialmente aceptadas.
omo cierre lanzó una llamada a la acción basada en combinar ambición realismo: acelerar la e ecución conver r la econom a circular en una oportunidad industrial económica tangible.
CIRCULARIDAD COMO VENTAJA ESTRATÉGICA. COMPETITIVIDAD DESDE LA SOSTENIBILIDAD
El futuro es ahora: la economía circular necesita menos planificación y más ejecución.
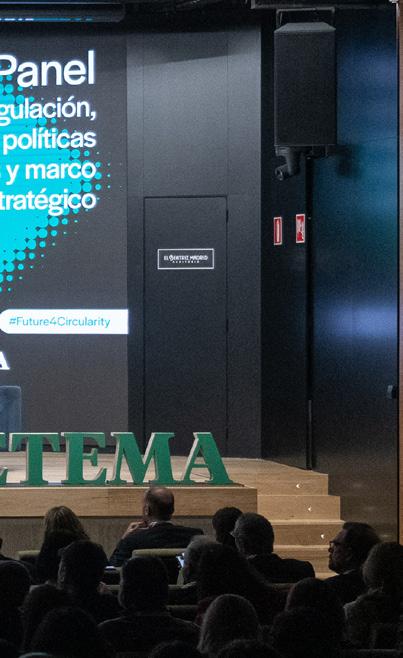
Regulación, políticas públicas y marco estratégico
El primer panel de la ornada puso el foco en el papel de las comunidades autónomas como actores clave para aterrizar la econom a circular en el territorio. A trav s de una visión plural los responsables autonómicos coincidieron en un diagnós co compardo: el marco estrat gico norma vo a est ampliamente defnido pero el verdadero reto reside ahora en su implementación efec va. Todo ello en un conte to marcado por la presión regulatoria la incer dumbre global la necesidad de reforzar la compe vidad industrial europea.
Desde el País Vasco, José María Fernández Alcalá, director de Economía Circular de Ihobe, situó la econom a circular como un e e estrat gico plenamente integrado en la pol ca industrial vinculado al desarrollo de nuevas ac vidades económicas a la transición energ ca. Sin embar-
go advir ó de la tensión e istente entre los principios de circularidad la competencia global especialmente en sectores industriales e puestos a mercados internacionales donde el precio sigue siendo determinante. En este sen do defendió la necesidad de actuar sobre elementos estructurales como la fscalidad la ac vación de la demanda o la simplifcación administra va para que la circularidad pueda traducirse en una venta a compe va real.
or su parte Albert Planell, director de la Agencia de Residuos de Cataluña, puso el acento en la necesidad de avanzar desde la estrategia hacia la acción destacando que la econom a circular a forma parte del enfoque produc vo del pacto industrial en su territorio. Subra ó la importancia de la colaboración entre administración e industria as como de herramientas como la fscalidad o la simbiosis industrial pero insis ó en que el principal cuello de botella est en la e ecución: pro ectos estrat gicos que se dilatan durante años difcultan la respuesta a los retos actuales. En este conte to
defendió la necesidad de agilizar procesos asumir decisiones comple as especialmente en materia de infraestructuras.
En el caso de la Comunidad Valenciana, Jorge Blanco, director general de Calidad y Educación Ambiental, abordó el di cil equilibrio entre compe vidad e igencia norma va señalando que el modelo actual requiere cambios estructurales para alcanzar los ob e vos europeos. uso el foco en la necesidad de inver r en nuevas tecnolog as reorientar los incen vos económicos me orar la efciencia de los sistemas especialmente en mbitos como la recogida el tratamiento. Adem s advir ó de los riesgos asociados a la len tud administra va que puede hacer que pro ectos estrat gicos pierdan su viabilidad antes de materializarse.
Desde Canarias, Ángel Pablo Montañés, director general de Calidad Ambiental, aportó una visión especialmente cr ca centrada en las difcultades reales para desarrollar pro ectos en territorios con condicionantes espec fcos. Denunció el impacto de lo que
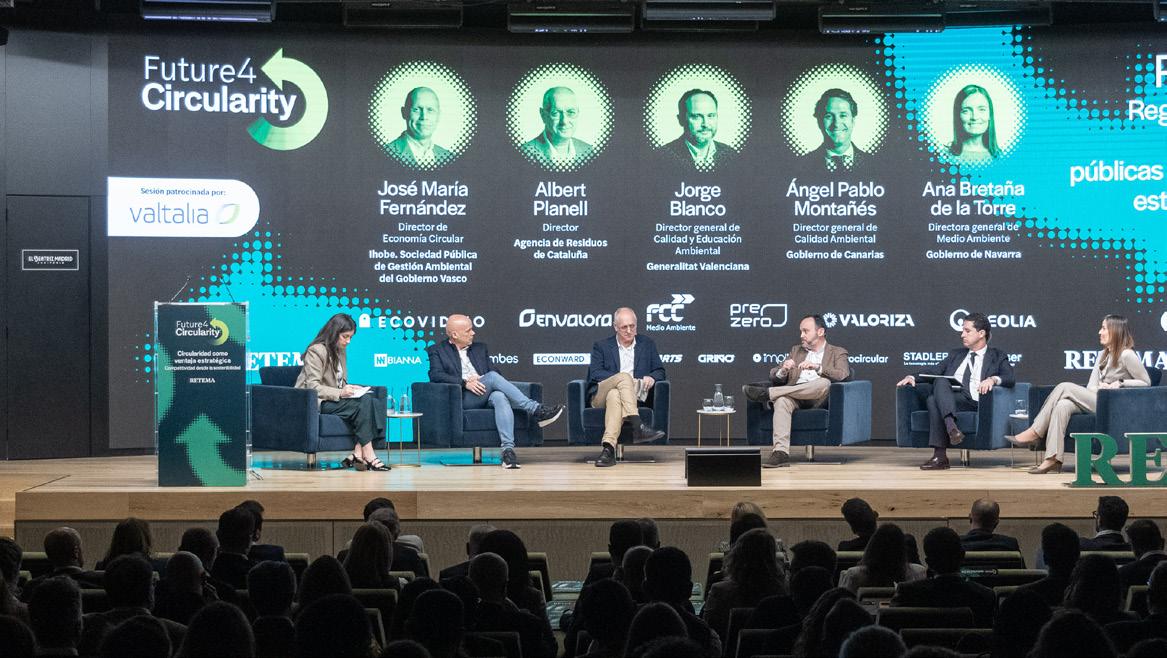
defnió como un tsunami norma vo la falta de coordinación administra va factores que a su uicio impiden que muchas inicia vas lleguen a e ecutarse. En este conte to defendió la necesidad de avanzar hacia una pol ca m s l orientada a resultados capaz de adaptarse a la realidad territorial aprovechando adem s instrumentos propios como el R gimen Económico iscal para impulsar la circularidad. inalmente Ana Bretaña, directora General de Medio Ambiente del Gobierno de Navarra, situó el debate en el nuevo conte to global marcado por la inestabilidad la disrupción de las cadenas de suministro la necesidad de reforzar la autonom a estrat gica. En este escenario defendió la econom a circular como una oportunidad para reconstruir el te ido produc vo desde la pro imidad impulsando modelos basados en recursos locales cadenas de valor m s resilientes. Asimismo subra ó la importancia de combinar incen vos económicos simplifcación administra va colaboración p blico-privada para consolidar este cambio de modelo.
Tenemos que dejar de utilizar conceptos como la compra pública como un elemento voluntarista y empezar a incorporar elementos obligatorios; es la única forma de que los pioneros sean competitivos y puedan ganar dinero siendo circulares.
Jose María Fernández Alcalá, director de Economía Circular de Ihobe.
No puede ser que un proyecto industrial esté cinco años en tramitación; estamos intentando que el proceso sea lo más fácil posible con guías claras y check lists para las industrias.
Albert Planell, director de la Agencia de Residuos de Cataluña.
Un proyecto interesante hoy, dentro de cinco años igual está obsoleto; si tardamos tanto en dar una autorización ambiental, la competitividad simplemente se pierde.
Jorge Blanco, director general de Calidad y Educación Ambiental de la Generalitat Valenciana.
La principal exportación de Canarias son los residuos; tenemos un potencial muy grande para transformar nuestra economía si logramos que ese material no salga de las islas.
Ángel Pablo Montañés, director general de Calidad Ambiental del Gobierno de Canarias.
La fortaleza fundamental a día de hoy es la fiabilidad de suministro: la economía circular nos permite asegurar recursos que antes dábamos por garantizados y que ya no lo están.
Ana Bretaña, directora General de Medio Ambiente del Gobierno de Navarra.
Si evitar el vertedero cuesta más que usarlo, todas las decisiones irán en contra de los objetivos.
Diálogo
El segundo di logo de uture4 ircularit 2026 contó con la par cipación de Rafael Sánchez, R P de Veolia España, quien puso el foco en uno de los principales retos estructurales del sector: la descone ión entre los ob e vos regulatorios las señales económicas que gu an el comportamiento real del mercado. A su uicio sin corregir esta distorsión la econom a circular di cilmente podr avanzar al ritmo que e ige el conte to europeo.
S nchez describió el momento actual como un escenario comple o en el que España afronta ob e vos cada vez m s e igentes par endo de una posición menos avanzada. En este conteto señaló la e istencia de desa ustes en la cadena de valor, derivados en gran medida de la falta de claridad sobre el papel que debe desempeñar cada actor. Esta confusión limita la capacidad del sistema para ac var las palancas necesarias difculta el cumplimiento de ob e vos especialmente en el mbito municipal donde se concentra una parte clave de la ges ón. no de los puntos centrales de su intervención fue la falta de coherencia en las señales de precio. El hecho de que el vertedero siga siendo en muchos casos la opción m s económica introduce una contradicción de base: el sistema penaliza las alterna vas m s
sostenibles favorece aquellas que van en contra de los ob e vos ambientales. Esta distorsión condiciona las decisiones de todos los agentes act a como un freno estructural a la inversión en soluciones circulares.
En este conte to reivindicó el papel de la Responsabilidad Ampliada del roductor (RA ) como herramienta clave para trasladar al mercado el coste de la no sostenibilidad alinear incen vos a lo largo de toda la cadena. Aunque reconoció que en un escenario ideal estos costes deber an estar plenamente integrados en el mercado subra ó que en la pr c ca la RA sigue siendo un instrumento imprescindible para avanzar.
El direc vo tambi n defendió la valorización energ ca como parte necesaria del sistema para ges onar aquellos residuos que no pueden reciclarse puso el acento en la importancia de consolidar un te ido industrial sólido. No obstante insis ó en que el verdadero motor del sistema es el mercado: sin una demanda estable de materiales reciclados la circularidad no puede escalar.
omo conclusión S nchez apeló a la necesidad de alinear econom a regulación ac vando tanto la demanda como señales de precio coherentes que permitan impulsar la inversión el desarrollo del sector.
El tercer di logo de uture4 ircu-
larit 2026 incorporó la visión de os Antonio arc a director general de Tratamiento de Residuos de aloriza quien ofreció una visión estructural del sistema español de ges ón de residuos sinte zó el momento actual con una imagen clara: la econom a circular ha pasado del ro o al amarillo pero a n no logra ponerse en verde.
arc a reconoció que España dispone ho de un marco norma vo sólido reforzado especialmente tras la aprobación de la Le 7 2022 as como de operadores compe vos profesionales cualifcados una ma or concienciación social. Sin embargo advir ó de que estos avances no se est n traduciendo en una implementación efec va a la escala necesaria. El reto señaló a no es defnir las reglas del uego sino aplicarlas con agilidad coherencia.
Entre los principales obst culos destacó la dependencia del vertedero la comple idad administra va que retrasa pro ectos la falta de compe vidad de los materiales reciclados frente a las materias primas v rgenes. Estos factores siguen condicionando la evolución del modelo difcultan el cumplimiento de los ob e vos europeos.
En su an lisis situó a España en una posición intermedia respecto a los pases m s avanzados del norte de Euro -
pa donde e iste ma or planifcación econom as de escala un uso m s etendido de la valorización energ ca. rente a ello apuntó que en España persiste una ges ón fragmentada de car cter municipal que limita la coordinación difculta el desarrollo de infraestructuras de gran escala. A esto se suma una menor u lización de herramientas contractuales m s e ibles que en otros pa ses permiten comparr riesgos me orar la efciencia. no de los e es clave de su intervención fue el d fcit en valorización energ ca que consideró imprescindible para reducir el ver do. Aunque e iste consenso sobre su necesidad estos proectos siguen enfrent ndose a barreras administra vas a una aceptación social limitada lo que ralen za su despliegue. En paralelo abordó el potencial del biometano un mbito en crecimiento pero a n condicionado por la comple idad regulatoria la licencia social. ese a ello destacó el creciente inter s inversor la entrada de nuevos actores lo que apunta a una evolución posi va. omo conclusión arc a subra ó tres prioridades para avanzar: reforzar la planifcación estrat gica me orar la coordinación entre actores avanzar hacia una gobernanza m s efcaz capaz de trasladar el marco norma vo a la realidad.
¿Cuántas ediciones de Future4
Circularity tienen que pasar para que el semáforo de la circularidad pase del amarillo al verde?
La economía circular no se pilota desde un departamento estanco; es una manera de hacer transversal que involucra a toda la organización.
Beatriz Herrera, directora de Planificación Estratégica, Reputación y Sostenibilidad de Mahou San Miguel.
Necesitamos una ambición alineada: la circularidad debe aterrizarse como un proyecto país si queremos transformar buenas intenciones en realidades industriales.
Mar Perrote , directora de Seguridad, Medioambiente y Calidad de Moeve.
Solo lograremos un impacto real si trabajamos como una cadena agroalimentaria, con todos los eslabones engranados y trabajando en conjunto.
Elena Aldana, directora de Relaciones Institucionales y Sostenibilidad de Carrefour España.
La circularidad es también una estrategia de resiliencia: nos permite reducir dependencias y anticiparnos a un entorno cada vez más incierto.
Andrés Fernández, director global de Sostenibilidad de Mango.
No generaremos valor dando solo cumplimiento normativo; el valor surge cuando vamos más allá y resolvemos problemas de circularidad que hoy no tienen solución técnica.
Carolina Gregorio, Sustainability Policy and Advocacy Strategy Director de Dow.
Resiliencia industrial y transformación de los modelos productivos
El segundo panel de Future4 Circularity 2026 puso el foco en el papel de la empresa como motor de la transición circular, en un contexto marcado por la volatilidad de los mercados, la presión regulatoria y la necesidad de reforzar la resiliencia industrial. Desde sectores clave como la alimentación, la energía, la distribución, el textil o la industria química, los participantes coincidieron en que la economía circular ha dejado de ser un ejercicio de cumplimiento para integrarse en el núcleo de la estrategia empresarial. Sin embargo, también advirtieron de que su despliegue a gran escala sigue condicionado por factores estructurales —regulatorios, económicos y de mercado— que exigen avanzar con mayor coordinación, inversión e innovación.
Desde Mahou San Miguel, Beatriz Herrera, directora de Planificación Estratégica, Reputación y Sostenibilidad, explicó cómo la circularidad ha evolucionado desde una obligación normativa hacia un elemento central de competitividad, plenamente integrado en la operativa de la compañía. Lejos de abordarse desde un área aislada, señaló que se trata de una lógica transversal que atraviesa toda la cadena de valor, desde el diseño hasta la logística y la relación con el consumidor. En este sentido, destacó la importancia de construir modelos sostenibles con impacto real, capaces de escalar industrialmente y generar valor a largo plazo.
Por su parte, Mar Perrote, directora de Seguridad, Medioambiente y Calidad de Moeve, situó la circularidad en el centro de la transformación industrial y energética, vinculándola directamente con la gestión eficiente de
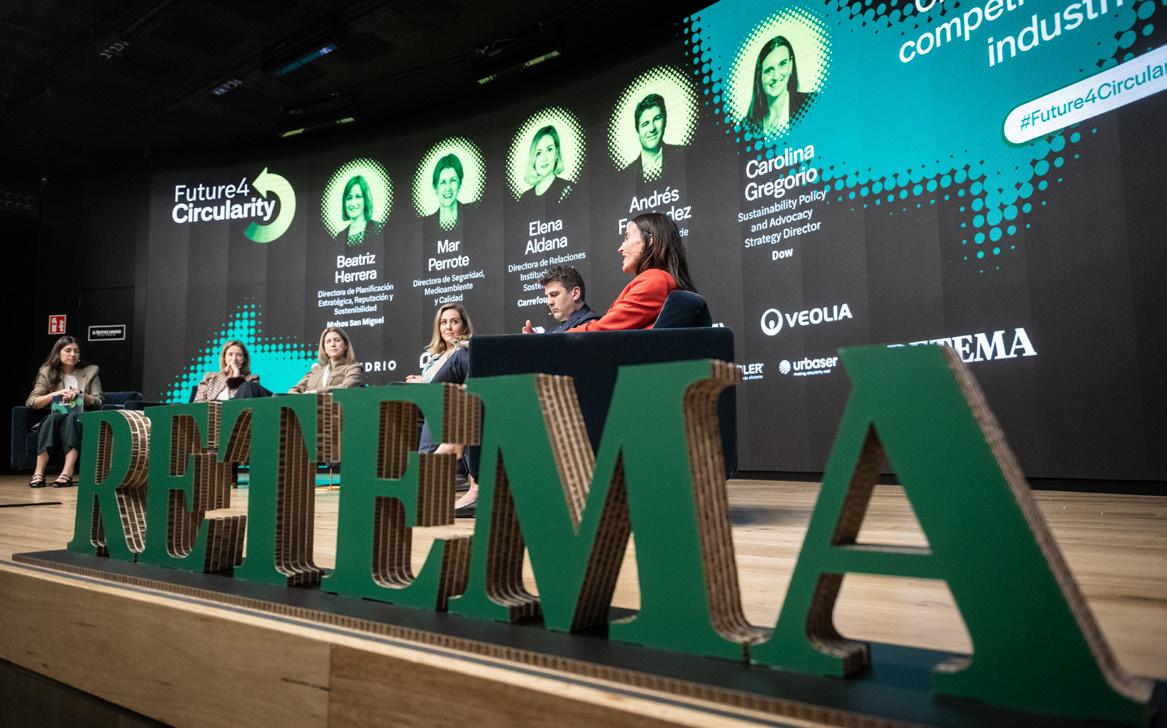
los recursos naturales la autonom a estrat gica. Introdu o el concepto de transformación azul donde el agua adquiere un papel clave no solo como recurso a preservar sino como materia prima esencial para nuevos vectores energ cos como el hidrógeno verde. En este conte to defendió que producir me or con menos recursos menor impacto es a una venta a compe va en un entorno geopol co incierto.
En el mbito de la distribución Elena Aldana, directora de Relaciones Insttucionales y Sostenibilidad de Carrefour España, destacó el car cter transversal de la econom a circular su impacto en toda la cadena de valor desde proveedores hasta puntos de venta. Subra ó que el verdadero cambio pasa por traba ar de forma integrada con todos los actores del
sistema especialmente en la ges ón de recursos cr cos como el agua la energ a o los materiales. Asimismo puso en valor los avances en valorización de residuos la importancia de an ciparse a los nuevos marcos regulatorios mediante la colaboración la innovación.
Desde el sector te l Andrés Fernández, director global de Sostenibilidad de Mango, abordó la circularidad como una palanca clave para reforzar la resiliencia frente a la vola lidad de las materias primas los cambios en el entorno global. E plicó que el rediseño de producto orientado a la durabilidad reciclabilidad uso de materiales reciclados es fundamental para adaptarse al nuevo marco regulatorio a las demandas del consumidor. No obstante tambi n advir ó de los retos tecnológicos a n e istentes especial-
mente en el recicla e a gran escala que requieren inversión colaboración para poder consolidarse.
inalmente Carolina Gregorio, Sustainability Policy and Advocacy Strategy Director de Dow, elevó el debate al plano estructural subraando que la econom a circular es una condición necesaria para garanzar la compe vidad industrial en Europa. Desde la industria qu mica defendió su papel como habilitador transversal del cambio pero advir ó de que el verdadero valor no reside en el cumplimiento norma vo sino en la capacidad de innovar desarrollar soluciones que permitan cerrar ciclos ho todav a abiertos. En este sen do insis ó en la necesidad de generar demanda me orar el marco regulatorio asegurar condiciones compe vas para escalar estas soluciones.
El gran reto de la gestión de residuos es cerrar el gap entre lo que se recupera y lo que sigue yendo a vertedero.
El cuarto di logo de uture4 ircularit 2026 tra o al escenario a avier Irigo en director general de Medio Ambiente quien abordó los retos del modelo español de ges ón de residuos desde una perspec va opera va. Su intervención giró en torno a una idea central: pese a los avances el sistema a n no logra cerrar la brecha entre los residuos que se recuperan los que siguen terminando en vertedero.
Irigo en situó el momento actual como una transición sostenida pero insufciente apo ada en un marco norma vo cada vez m s sólido que ha permi do avanzar desde el modelo lineal hacia uno m s circular. En este recorrido destacó hitos como la Le de Envases de 1997 o la Le 7 2022. Sin embargo advir ó de que la velocidad de implantación sigue por deba o de lo necesario para cumplir los ob e vos europeos lo que obliga a acelerar su aplicación efec va. no de los e es clave de su intervención fue el papel de la ciudadan a como primer eslabón del sistema. Subra ó que la separación en origen es determinante para me orar las tasas de recicla e op mizar los costes recordando el peso de los residuos municipales el potencial de valorización de
fracciones como papel vidrio o materia org nica. En este sen do defendió un modelo basado en la corresponsabilidad entre ciudadanos administraciones empresas.
Desde la perspec va empresarial puso en valor la innovación aplicada destacando cómo las propias instalaciones act an como espacios de me ora con nua. Este enfoque ha permi do avanzar en mbitos como el biometano la valorización de residuos o la recuperación de materiales comple os evidenciando que la evolución del sistema depende tanto de la tecnolog a como de la op mización opera va. No obstante insis ó en que el principal reto sigue siendo estructural: reducir el volumen de residuos des nados a vertedero. ara ello defendió la necesidad de incorporar nuevas capacidades especialmente en valorización energ ca como complemento al recicla e. En este punto apeló a los modelos de pa ses europeos m s avanzados donde estas infraestructuras est n plenamente integradas.
omo conclusión Irigo en subra ó que el avance hacia una econom a circular efec va depender de la capacidad de combinar innovación, inversión colaboración con un enfoque pr cco orientado a resultados.
El reto de llevar la circularidad a escala
El tercer panel de uture4 ircularit 2026 puso el foco en uno de los grandes desa os del sector: cómo trasladar la innovación tecnológica a una implantación real a gran escala. on la par cipación de empresas tecnológicas operadores clave el debate par ó de un diagnós co compardo: la tecnolog a est disponible ha alcanzado un alto grado de madurez pero su despliegue efec vo sigue condicionado por barreras estructurales económicas regulatorias de mercado que difcultan su aplicación en condiciones compe vas.
Desde STADLER, Ana López, directora Comercial Iberia de la compañ a defendió que el sector cuenta ho con soluciones tecnológicas avanzadas especialmente en mbitos como la automa zación la digitalización la me ora de la efciencia en plantas de tratamiento. Subra ó que las instalaciones son cada vez m s e ibles capaces de adaptarse tanto a la variabilidad de los residuos como a las e igencias regulatorias pero insis ó en que el verdadero reto a no es t cnico sino de mercado: garan zar una demanda estable que permita consolidar estas inversiones.
or su parte Alberto Tuñón, director Comercial de Econward Tech, coincidió en que e iste un desfase entre la disponibilidad tecnológica su
implantación real situando el foco en las difcultades para escalar soluciones que a han demostrado su efcacia. A su uicio el principal obst culo reside en la falta de agilidad administra va en la necesidad de una gobernanza m s coordinada que facilite la puesta en marcha de pro ectos integrando la econom a circular dentro de una estrategia industrial m s amplia.
Desde una perspec va m s ligada a la ges ón Albert Sabala, director de Desarrollo de Grupo Griñó, puso el acento en la viabilidad económica de las soluciones advir endo de que el aumento en la comple idad de los residuos las e igencias regulatorias est elevando los costes de tratamiento. En este conte to subra ó que uno de los grandes retos es lograr que los mate-
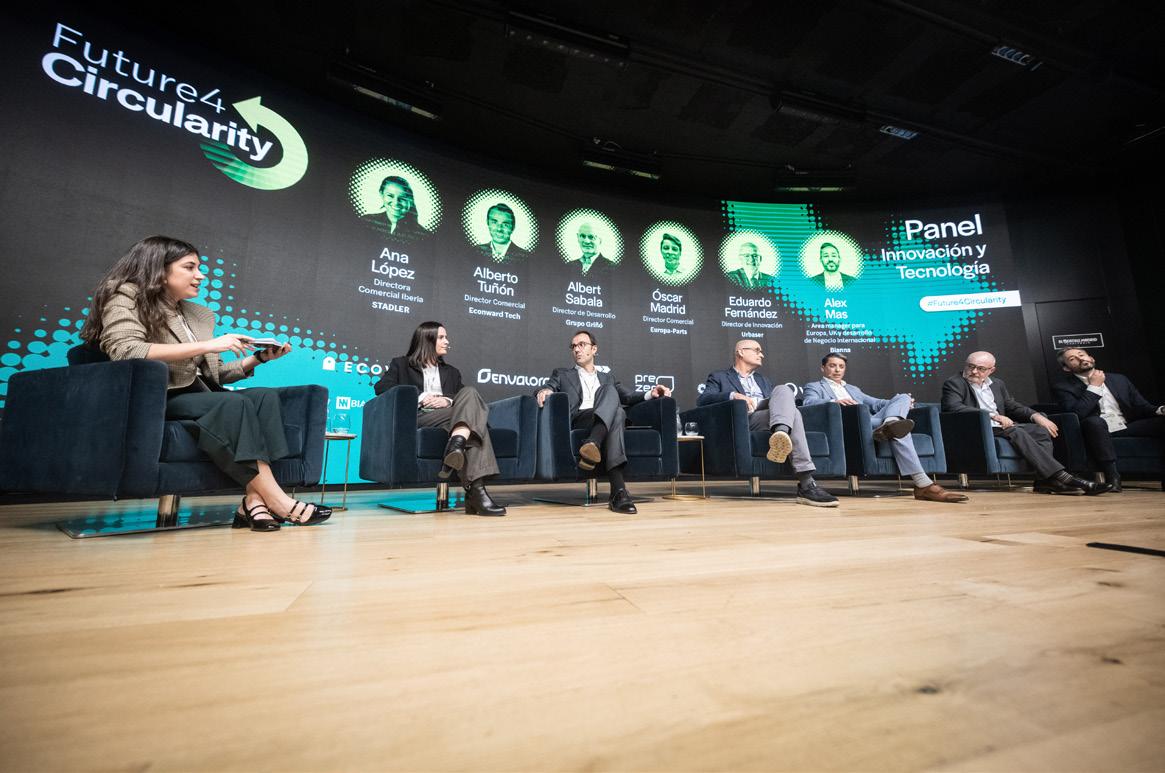
riales reciclados sean compe vos frente a las materias primas v rgenes evitando que la circularidad quede limitada por factores de mercado.
En la misma línea, Óscar Madrid, director Comercial de Europa-Parts, introdu o una visión m s opera va destacando que la implantación de nuevas tecnolog as est condicionada por los ciclos de inversión ges ón de las plantas especialmente en el mbito p blico. Adem s apuntó a la necesidad de corregir desequilibrios del sistema como el ba o coste del ver do que sigue actuando como freno al desarrollo de soluciones m s avanzadas de recicla e valorización.
Desde Urbaser, su director de Innovación, Eduardo Fernández, ofreció una lectura m s estructural del problema señalando que el despliegue de la econom a circular no depende nicamente de la tecnolog a sino de un con unto de factores interrelacionados que inclu en la inversión el marco norma vo la planifcación industrial el papel de la ciudadan a. En este sen do defendió la necesidad de reconocer la ges ón de residuos como un sector estrat gico de ac var herramientas como la compra p blica innovadora para impulsar el desarrollo tecnológico.
or l mo Alex Mas, area manager para Europa, UK y desarrollo de Negocio Internacional de Bianna, cerró el bloque con una re e ión de fondo sobre la naturaleza del desa o advir endo de que en muchos casos se est trasladando a la tecnolog a la responsabilidad de resolver problemas que en realidad son económicos. En un conte to donde los materiales reciclados compiten con mercados globales altamente efcientes defendió la necesidad de generar condiciones que permitan hacer viables estas soluciones apo ndose adem s en herramientas como la digitalización la inteligencia ar fcial para me orar la trazabilidad la efciencia del sistema.
El problema no es la tecnología, sino poder aplicarla de forma masiva y coordinada… tiene que existir un mercado que absorba esos subproductos para que la rueda empiece a girar.
Ana López, directora Comercial Iberia de STADLER.
No hay un desfase entre el marco regulatorio y la capacidad tecnológica, pero sí entre la ambición regulatoria y la capacidad de poner en marcha las soluciones.
Alberto Tuñón, director Comercial de Econward Tech.
Las tecnologías existen, pero el problema es la viabilidad comercial de su aplicación.
Albert Sabala, director de Desarrollo de Grupo Griñó.
Mientras el vertedero siga siendo la opción más barata, será di cil que la tecnología avance al ritmo necesario.
Óscar Madrid, director Comercial de Europa-Parts.
La administración puede impulsar la innovación a través de la contratación pública y el reconocimiento del sector como actividad industrial.
Eduardo Fernández, director de Innovación de Urbaser.
Muchas veces se pide a la tecnología que resuelva un problema que en realidad es económico.
Alex Mas, area manager para Europa, UK y desarrollo de Negocio Internacional de Bianna.
El quinto di logo de uture4 ircularit 2026 se desarrolló con la intervención de oan Ros director general de EN AL RA quien analizó el impacto de la Responsabilidad Ampliada del roductor (RA ) en los envases industriales comerciales situ ndola como uno de los cambios m s relevantes comple os para las empresas en su transición hacia la econom a circular.
Ros e plicó que la implantación de la RA ha supuesto en muchos casos un cambio abrupto para el te ido empresarial especialmente para aquellas compañ as que no estaban familiarizadas con este modelo. M s all del impacto inicial marcado por nuevas obligaciones administra vas registros costes subra ó que la transformación es estructural a que afecta directamente al n cleo del negocio: la comercialización. En este sen do la RA obliga a integrar la ges ón del residuo la sostenibilidad en la opera va diaria de las empresas.
no de los principales retos es la ges ón de la información la trazabilidad elementos clave para el funcionamiento del sistema. Ros advir ó de que muchas compañ as se enfrentan a difcultades para cumplir con los nuevos requisitos por la falta de metodolog as claras est ndares homog neos
sistemas de cer fcación sufcientemente desarrollados. Esta situación genera incer dumbre especialmente en mbitos como la reu lización donde e iste ac vidad real pero escasa capacidad de medición registro.
En este conte to destacó el papel de los S RA como agentes facilitadores capaces de acompañar a las empresas a lo largo de todo el ciclo desde la declaración de envases hasta la gesón del residuo la reintroducción de materiales en el mercado. No obstante insis ó en que el ito del modelo depender de me orar los sistemas de datos avanzar hacia una ma or digitalización control de la información en toda la cadena de valor.
Ros tambi n subra ó el potencial de la reu lización en el mbito industrial defendiendo la necesidad de cambiar el enfoque considerar los envases como productos con vida l prolongada. Sin embargo advir ó de que este potencial no podr desplegarse plenamente sin una trazabilidad robusta que permita reconocer valorizar estas pr c cas.
omo conclusión el direc vo señaló que la RA es una herramienta v lida para impulsar la circularidad pero su consolidación pasa por un marco m s claro coordinado predecible que aporte seguridad a las empresas.
CIRCULARIDAD COMO VENTAJA ESTRATÉGICA. COMPETITIVIDAD DESDE
Estamos aplicando la RAP con exigencias altas, pero sin contar todavía con metodologías y certificaciones claras.
La competencia es positiva: es justo que las empresas puedan elegir el SCRAP que consideren y eso nos obliga a mejorar el servicio.
El se to di logo de uture4 ircularit 2026 permi ó conocer la perspec va de os Manuel N ñez-Lagos director general de Ecovidrio quien analizó el momento actual del sistema de ges ón de residuos municipales en España marcado por un doble desa o: acelerar el cumplimiento de los ob e vos europeos adaptarse a un nuevo entorno compevo en la Responsabilidad Ampliada del roductor (RA ).
El diagnós co fue claro: el sistema ha avanzado pero sigue le os de las metas f adas. N ñez-Lagos recordó que la tasa de recicla e se sit a en torno al 41 por deba o del 55 previsto para 2025 del 60 marcado para 2030. Este desfase obliga a intensifcar el ritmo de me ora especialmente en los residuos municipales donde se concentra el ma or volumen la maor comple idad opera va.
En este conte to destacó algunas palancas a en marcha como el despliegue de la recogida separada de biorresiduos o la incorporación de nuevos uos como el te l. No obstante advir ó de que los envases aunque presentan tasas elevadas como el vidrio no son sufcientes por s solos para impulsar el cambio estructural del sistema. or ello defendió el uso de instrumentos económicos como el pago por generación o las tasas de residuos capaces de mo-
difcar comportamientos reforzar la efcacia del modelo.
no de los e es clave del di logo fue el nuevo escenario de competencia entre S RA . N ñez-Lagos valoró posi vamente este cambio al considerar que introduce incen vos para me orar el servicio permite a las empresas elegir. Sin embargo ma zó que su impacto en los costes ser limitado a que la ma or parte de estos est n regulados ligados a la opera va. En este sen do insis ó en que el factor determinante no ser la competencia en s sino el marco en el que se desarrolle. En un entorno con m lples actores subra ó la necesidad de reglas claras coordinación efec va supervisión p blica que garan ce una competencia equilibrada evite disfunciones.
De cara al futuro puso el foco en la consolidación del marco normavo especialmente en su adaptación al reglamento europeo de envases. A su uicio este proceso debe priorizar la armonización la estabilidad regulatoria evitando generar incer dumbre para las empresas.
omo cierre destacó el papel de los sistemas colec vos en el acompañamiento al te ido empresarial subra ando la importancia de ofrecer claridad conocimiento resultados en un conte to cada vez m s e igente.
RESPONSABILIDAD AMPLIADA
DEL PRODUCTOR
Hacia un modelo más coordinado y competitivo
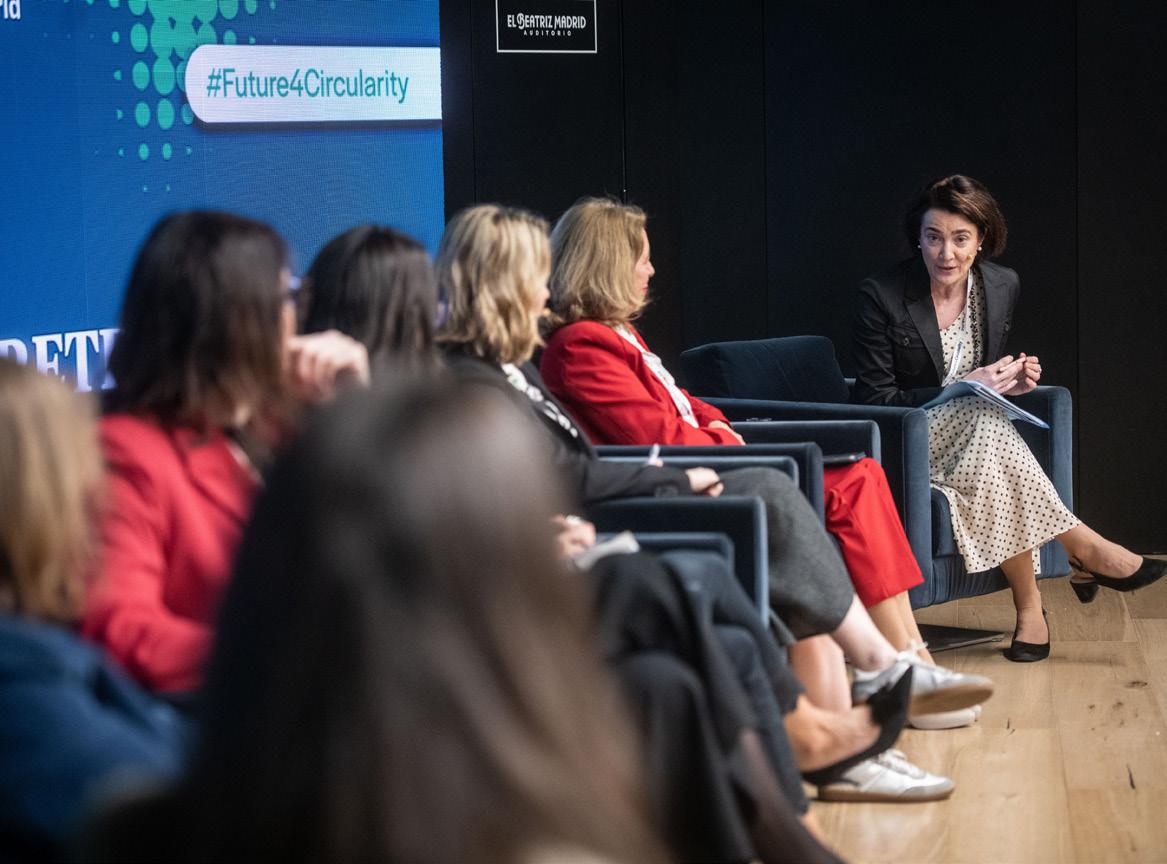
El cuarto panel de uture4 ircularit 2026 abordó uno de los instrumentos clave de la econom a circular: la Responsabilidad Ampliada del roductor (RA ) en un momento de transición marcado por su ampliación a nuevos u os especialmente los envases comerciales e industriales. on la par cipación de sistemas colec vos empresas recicladores administraciones el debate par ó de un diagnós co compar do: el modelo funciona ha demostrado su efcacia pero su creciente comple idad e ige avanzar en gobernanza control coordinación para garan zar su viabilidad consolidarlo como palanca de compe vidad. Carmen Sánchez, directora general de Reclay Iberia y presidenta de Procircular Envases, puso en valor la tra ectoria del sistema destacando su papel como herramienta clave para organizar fnanciar la ges ón de residuos durante las l mas d cadas. No obstante advir ó de que el nuevo escenario con m s actores ma or competencia entre S RA obliga a reforzar los mecanismos de coordinación a establecer reglas claras que eviten distorsiones garan cen un funcionamiento equilibrado del sistema. or su parte Laura Sanz de Siria, coordinadora general de IMPLICA, centró el foco en los d fcits estructurales del sistema especialmente en el mbito del control el cumplimiento aguas arriba . Señaló que el ba o nivel de inscripción en el registro de productores la e istencia de free riders evidencian la necesidad de reforzar la supervisión asegurar una par cipación equita va de todos los agentes. En este conte to defendió la creación de un tablero de uego com n basado en una gobernanza clara trazabilidad
La RAP es una herramienta dinamizadora que moviliza a las empresas hacia el cumplimiento de objetivos y ha permitido que llegue la financiación para la gestión de los residuos.
Carmen Sánchez, directora general de Reclay Iberia y presidenta de Procircular Envases.
El sistema necesita un tablero de juego común: una gobernanza clara, trazabilidad compartida y un control público que ponga las mismas reglas para todos.
Laura Sanz de Siria, coordinadora general de IMPLICA.
Necesitamos una visión de conjunto: solo con los envases no se va a llegar, hace falta un plan de país para toda esta nueva RAP.
Rebeca Mella, gerente de Desarrollo de Valor al Cliente de Ecoembes.
Para las empresas el impacto es doble: económico, por el aumento de costes, y operativo, por la necesidad de adaptar procesos, sistemas y formas de trabajo.
Cinta Bosch, gerente de Sostenibilidad de AECOC.
Antes de introducir una responsabilidad ampliada del productor hay que hacer un análisis real de impacto y dotar a la administración de herramientas para un control efectivo.
Alicia García-Franco, directora general de FER.
La RAP en el ámbito municipal se traduce en convenios, pero la negociación es cada vez más compleja por la entrada de nuevos actores y la competencia entre SCRAP.
María José Delgado, directora general del Parque Tecnológico de Valdemingómez del Ayuntamiento de Madrid.
compar da control p blico efec vo.
Desde Ecoembes Rebeca Mella, gerente de Desarrollo de Valor al Cliente, ofreció una visión m s estrat gica defniendo la RA como una historia de ito que ahora debe dar un salto hacia una ma or coordinación visión de con unto. En un entorno donde coe isten m l ples sistemas colec vos subra ó la necesidad de avanzar hacia mecanismos m s robustos de supervisión cooperación inclu endo la posible creación de órganos independientes que refuercen la coherencia del modelo faciliten su evolución hacia una verdadera pol ca de pa s.
Desde la perspec va empresarial Cinta Bosch, gerente de Sostenibilidad de AECOC, puso el acento en el impacto opera vo económico que la RA est teniendo en las compañ as.
E plicó que las nuevas obligaciones est n obligando a las empresas a adaptar procesos sistemas de información estructuras internas en un conte to de elevada incer dumbre regulatoria. En este sen do destacó el papel de los S RA como facilitadores pero tambi n la necesidad de simplifcar el sistema me orar la coordinación para facilitar su implementación.
Desde el sector reciclador Alicia García-Franco, directora general de la Federación Española de la Recuperación y el Reciclaje (FER) introdu o una visión cr ca sobre el funcionamiento actual del modelo señalando que pese a sus avances persisten carencias en t rminos de efciencia económica calidad del material reciclado. Advir ó de que la priorización del precio frente a otros criterios est limitando la inver-
sión en el sector defendió la necesidad de evolucionar hacia un sistema que incen ve realmente la calidad cierre el c rculo mediante una demanda efec va de materiales reciclados. inalmente desde el mbito municipal, María José Delgado, directora general del Parque Tecnológico de Valdemingómez del Ayuntamiento de Madrid, puso el foco en las implicaciones pr c cas de la RA en la ges ón local. E plicó que la ampliación del sistema ha incrementado la comple idad opera va especialmente en la negociación de convenios en la coordinación entre actores en un conte to donde el concepto de fnanciación ha evolucionado hacia el coste ntegro de la ges ón. Asimismo subra ó la necesidad de adaptar el modelo a la realidad de cada territorio.
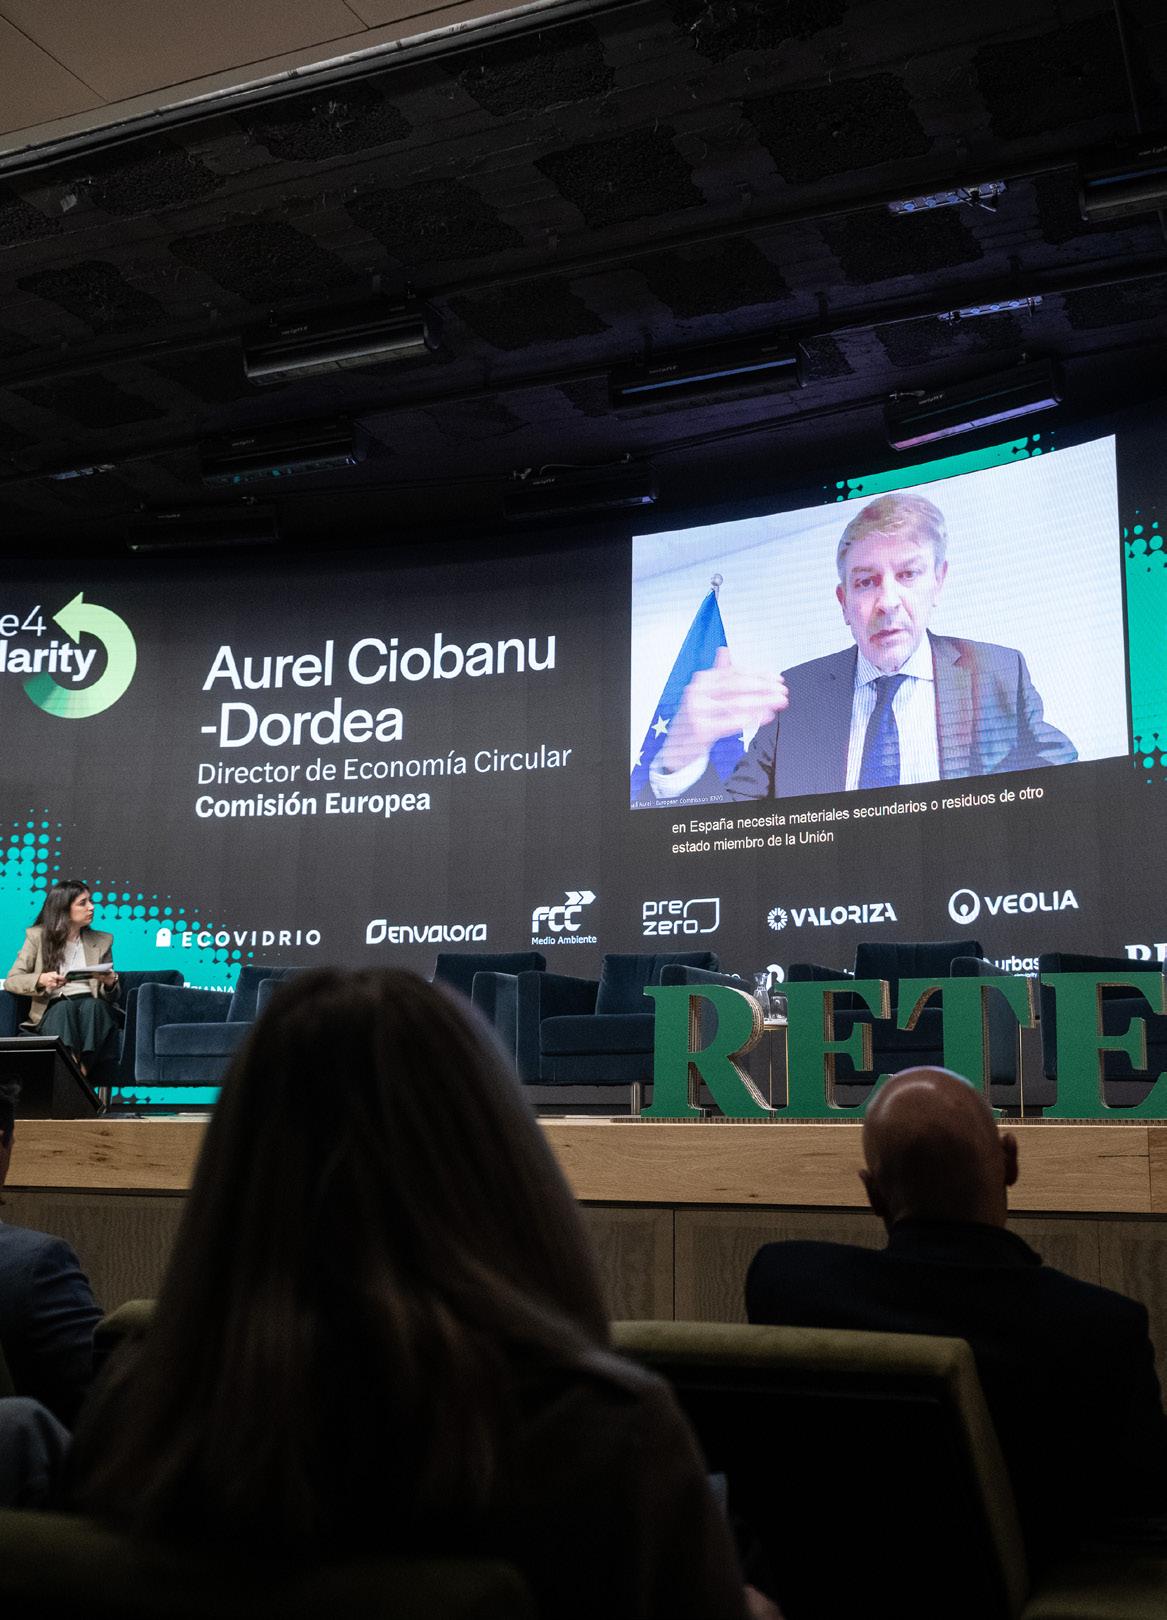
La economía circular es una prioridad importante y compartida por prácticamente todo el espectro político, de izquierda a derecha.
Diálogo con Aurel Ciobanu-Dordea, director de Economía Circular de la Comisión Europea
El di logo con Aurel iobanu-Dordea director de Econom a ircular de la omisión Europea de ó en uture4 ircularit 2026 un diagnós co claro sobre el momento que atraviesa la transición circular en la nión Europea: e iste un amplio consenso pol co pero los resultados siguen sin estar a la altura de la ambición. Desde ruselas el responsable comunitario destacó que la econom a circular man ene un respaldo estable en el con unto del espectro pol co europeo lo que ha permi do sostener una agenda regulatoria a largo plazo con apo o de las ins tuciones europeas los Estados miembros. Sin embargo advir ó de que el desempeño europeo con n a siendo insufciente especialmente en indicadores como la tasa de uso circular de materiales situada actualmente en torno al 12 todav a le os del ob e vo del 24 f ado para 2030.
M s all de los datos iobanu-Dordea subra ó que la circularidad a n no se ha conver do en una pr c ca generalizada dentro de la econom a europea. Aunque e isten avances sectores de referencia sigue siendo una realidad parcial no una norma e tendida en el mercado.
CIRCULAR: COMPETITIVIDAD Y MERCADO ÚNICO
En este conte to el director de Econom a ircular avanzó las prioridades de la futura Le de Econom a ircular que prepara la omisión Europea cu a presentación est prevista para los pró imos meses. Seg n e plicó la nueva norma va se apo ar en dos grandes ob e vos.
El primero ser me orar la compevidad de la circularidad haciendo que los productos materiales servicios circulares resulten económicamente m s atrac vos para empresas consumidores que las alterna vas lineales. El segundo e e se centrar en reforzar el mercado nico de materias primas secundarias. Actualmente las diferencias regulatorias entre Estados miembros especialmente en aspectos como los criterios de fn de condición de residuo o la ges ón de subproductos siguen difcultando la circulación de materiales reciclados dentro de la nión Europea. ara avanzar en esta dirección la omisión traba a en una ma or armonización norma va especialmente en
materia de Responsabilidad Ampliada del roductor (RA ) con el ob e vo de reducir la fragmentación derivada de los dis ntos reg menes nacionales e istentes.
Asimismo la futura le prev revisar norma vas espec fcas como la relava a residuos de aparatos el ctricos electrónicos ampliando su alcance a nuevos u os emergentes adem s de reforzar instrumentos económicos orientados a reducir el ver do la incineración e impulsar la recogida separada el recicla e con el ob e vo de ma imizar la recuperación de materiales.
HACIA UN MODELO
SISTÉMICO: EL HORIZONTE EUROPEO
De cara al horizonte de 2035 iobanu-Dordea defendió la necesidad de consolidar un cambio sist mico que permita conver r la econom a circular en un componente estructural del modelo económico europeo pasando de inicia vas pioneras a una implantación generalizada en empresas comunidades h bitos de consumo de la ciudadan a.
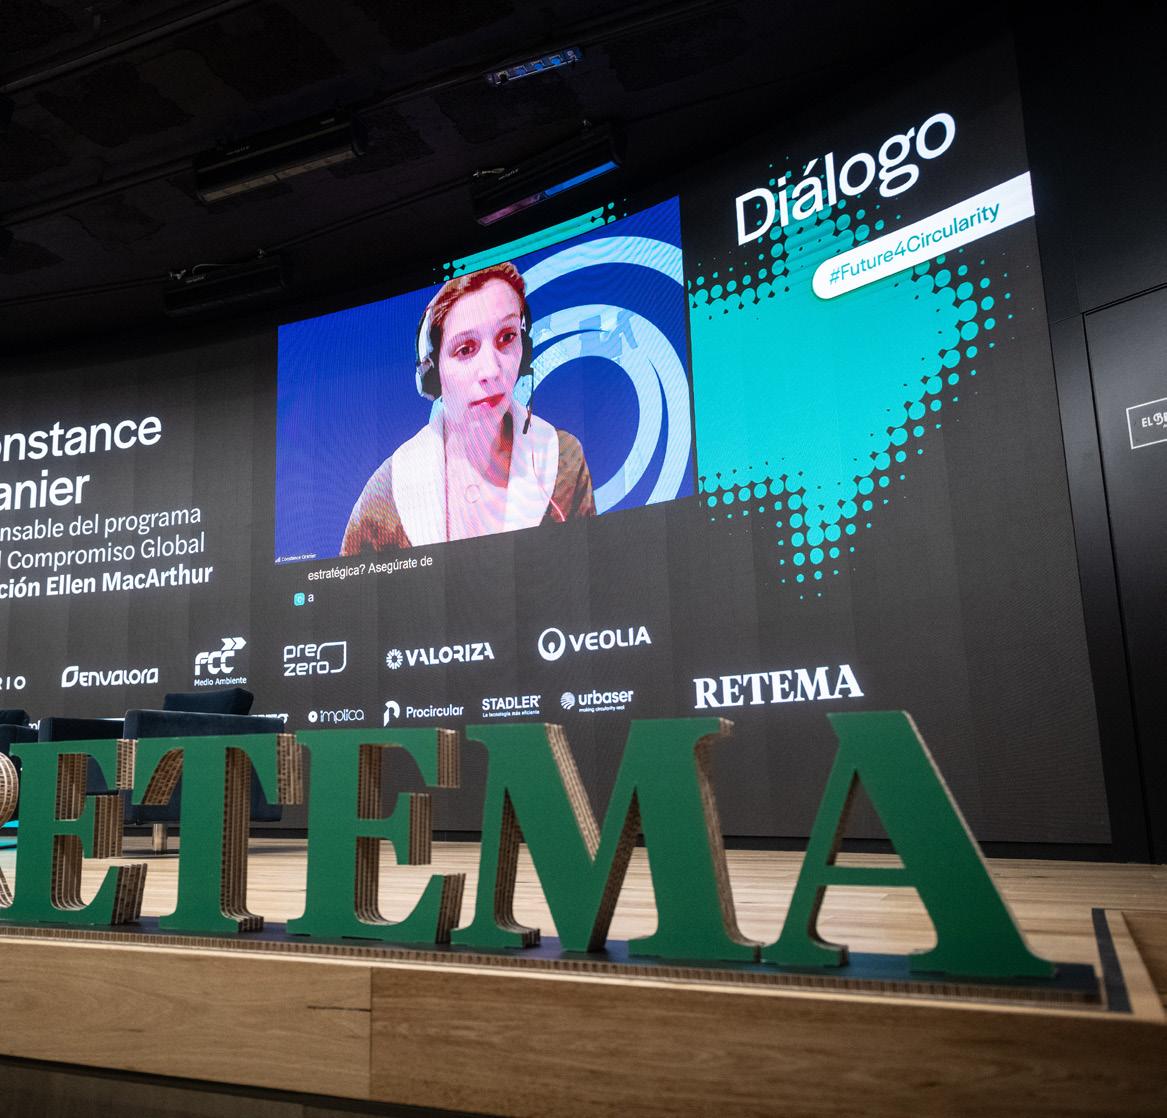
Diálogo con Constance Granier, Responsable del programa para el Compromiso Global de la Fundación Ellen MacArthur
El di logo con onstance ranier responsable del programa para el ompromiso lobal de la undación Ellen MacArthur trasladó a uture4 ircularit 2026 una visión global sobre el estado de la econom a circular sobre todo sobre el momento cr co que atraviesa su desarrollo: el paso de la teor a a la implementación. Su diagnós co fue claro: la transición est ocurriendo pero a n no se traduce en resultados a la escala necesaria. En los l mos quince años la econom a circular ha de ado de ser un concepto marginal para conver rse en una prioridad ampliamente asumida por empresas ciudades gobiernos. a no es un concepto de nicho sino una idea integrada en estrategias pol cas a todos los niveles.
La transición está ocurriendo sin ninguna duda: la economía circular ya no es un concepto de nicho.
Sin embargo este avance introduce un nuevo desa o. La generalización del concepto ha facilitado la alineación pero tambi n ha abierto la puerta a interpretaciones diversas que pueden diluir su car cter estrat gico. Seg n e plicó cuando la circularidad pasa del plano teórico a su aplicación real con decisiones opera vas inversiones cambios en los modelos de negocio es cuando surgen las principales fricciones.
A par r de la e periencia de la undación ranier iden fcó dos factores clave para avanzar: la ambición la transparencia. Las empresas que establecen ob e vos claros medibles logran me ores resultados demostrando que la ambición impulsa cambios reales. A su vez el uso de datos permite entender los problemas iden fcar oportunidades ac var me oras concretas en productos procesos. unto a ello subra ó un aspecto determinante para la escalabilidad: las soluciones sostenibles deben ser compe vas. No basta con que sean ambientalmente correctas deben ser tambi n asequibles convenientes para el consumidor. Solo as podr n integrarse en el mercado alcanzar una adopción masiva.
En la recta fnal la conversación se centró en los principales bloqueos del sistema. ranier señaló que los avances
se han producido en gran medida en mbitos donde las empresas pod an actuar de forma individual. Sin embargo los retos pendientes requieren un enfoque diferente: un cambio sist mico. Entre las principales barreras destacó la difcultad de escalar la reu -
lización los desa os asociados a los envases e ibles la falta de infraestructuras a nivel global. Superarlas e ige combinar acción empresarial colaboración entre actores pol cas p blicas que permitan generar condiciones favorables.
La conclusión fue clara: la econom a circular ha superado la fase conceptual pero su consolidación depender de la capacidad de alinear ambición datos mercado regulación para ac var una transformación real del sistema.
La economía circular se ha generalizado tanto que puede significar muchas cosas; la gran pregunta es cómo aseguramos que siga siendo algo verdaderamente estratégico y no simplemente una caja de herramientas para la sostenibilidad.
DE LA AMBICIÓN AL DESPLIEGUE REAL
La dimensión europea global de la transición circular tambi n tuvo un espacio destacado en uture4 ircularit 2026. A trav s de dos di logos internacionales celebrados en directo en ingl s el encuentro conectó la realidad española con las principales din micas que est n marcando la agenda circular en Europa a escala global. Las intervenciones de la omisión Europea de la undación Ellen MacArthur evidenciaron que la transición hacia la econom a circular avanza de forma decidida pero tambi n que persiste una brecha relevante entre la ambición pol ca su aplicación efec va. En ambos casos el mensa e fue claro: el reto a no es conceptual sino de implementación escala transformación sist mica.
Desde la omisión Europea Aurel Ciobanu-Dordea, director de Economía Circular, ofreció una visión directa sobre el momento que atraviesa la econom a circular en Europa marcada por una parado a evidente: e iste un amplio consenso pol co una agenda sólida pero los resultados a n no est n a la altura de los ob e vos f ados. En este conte to subra ó la necesidad de acelerar la implementación de las pol cas a adoptadas avanzar hacia un verdadero mercado nico de materias primas
secundarias. Asimismo adelantó que la futura Le de Econom a ircular buscar reforzar la compe vidad del modelo armonizar el marco regulatorio para facilitar su despliegue a escala. or su parte Constance Granier, responsable del programa para el Compromiso Global de la Fundación Ellen MacArthur, amplió la mirada a escala global situando la econom a circular en una fase decisiva. Seg n e plicó el concepto ha de ado de ser marginal para integrarse en estrategias empresariales pol cas p blicas pero el verdadero desa o ahora es trasladar ese consenso a resultados tangibles. En este sen do insis ó en que la transición e ige pasar de inicia vas aisladas a un cambio sistmico apo ado en la colaboración entre actores el uso de datos la generación de condiciones de mercado que permitan escalar las soluciones.
CIERRE INSTITUCIONAL DE LA JORNADA
La clausura de uture4 ircularit 2026 estuvo encabezada por Rafael
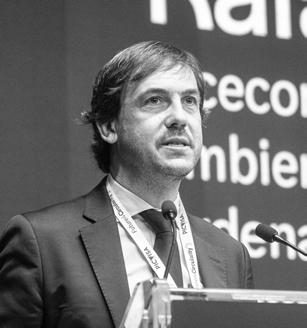
Necesitamos normativas más sencillas, claras y homogéneas que no fragmenten el mercado y permitan avanzar con seguridad en la implementación de la economía circular. Rafael García, viceconsejero de Medio Ambiente, Agricultura y Ordenación del Territorio de la Comunidad de Madrid.
García, viceconsejero de Medio Ambiente, Agricultura y Ordenación del Territorio de la Comunidad de Madrid, quien puso el foco en uno de los mensa es m s reiterados a lo largo de la ornada: la necesidad de avanzar desde el marco estrat gico hacia una implementación real efcaz alineada en todo el territorio. En su intervención destacó el valor del encuentro como espacio de referencia para el sector capaz de reunir a administraciones empresas e pertos en torno a un ob e vo com n: acelerar la transición hacia un modelo económico m s circular compe vo sostenible. En este conte to arc a subra ó el papel clave de las administraciones como facilitadoras del cambio apostando por una simplifcación normava que reduzca la burocracia refuerce la seguridad ur dica permita a las empresas operar en un entorno m s predecible. Asimismo defendió la necesidad de avanzar hacia una verdadera unidad de mercado que evite fragmentaciones regulatorias favorezca el desarrollo de soluciones a escala señalando que solo mediante marcos claros homog neos coordinados ser posible consolidar la econom a circular como palanca de compe vidad.
on la clausura ins tucional se puso el broche fnal a una ornada que volvió a evidenciar el momento decisivo que atraviesa la econom a circular. A lo largo de uture4 ircularit 2026 el consenso fue claro: el debate a no est en el diagnós co ni en la defnición del marco sino en la capacidad de trasladar esa ambición a pro ectos concretos inversiones reales modelos de negocio compe vos.
El encuentro reunió a cerca de 250 profesionales m s de 30 ponentes, consolid ndose como un espacio de dilogo de alto nivel en el que con u en visión ins tucional capacidad empresarial e innovación tecnológica. En un conteto marcado por la presión regulatoria la incer dumbre geopol ca la necesidad
de reforzar la autonom a estrat gica la circularidad se posiciona como un e e transversal que conecta sostenibilidad industria desarrollo económico.
M s all de los contenidos el evento volvió a poner en valor el papel del networking y la colaboración como motores del cambio facilitando el intercambio de conocimiento el impulso de alianzas entre los dis ntos agentes del ecosistema. na dimensión clave para avanzar hacia soluciones sist micas que permitan cerrar ciclos reducir dependencias generar valor añadido. on la mirada puesta en el futuro RETEMA reafrma su compromiso como plataforma de conocimiento acción para el sector ambiental. Tras el ito de esta tercera edición el calendario conn a con nuevas citas estrat gicas como uture4 i es 2026 centrado en el papel de las ciudades en la transición ecológica pró imas convocatorias que seguir n impulsando el di logo la acción en torno a los grandes retos ambientales. uture4 ircularit volver en 2027 con el ob e vo de seguir consolidando este foro como referencia nacional acompañando al sector en un proceso que a es imparable: conver r la econom a circular en una realidad compeva transformadora.
El crecimiento de los residuos electrónicos y la electrificación impulsa nuevas soluciones para recuperar materiales críticos y reforzar la autonomía industrial.
La transición hacia una economía electrificada está generando un nuevo desafío para la gestión de residuos: el crecimiento sostenido de las baterías de litio procedentes del vehículo eléctrico, la electrónica o el almacenamiento energético. Su reciclaje se perfila así como una oportunidad estratégica para la economía circular y la autonomía industrial.
En Europa, la generación de residuos de aparatos eléctricos y electrónicos supera los 10 millones de toneladas anuales, con tasas de recogida aún insufcientes. A ello se suma el aumento progresivo de bater as al fnal de su vida l que con enen materiales crcos como li o n quel o cobalto cu a recuperación resulta clave para evitar impactos ambientales y reducir la dependencia exterior.
El impulso de nuevas infraestructuras
-como la planta de Cubillos del Sil (León), de Urbaser, que superará las 20.000 toneladas anuales de capacidad de tratamiento- permite avanzar hacia un desarrollo propio en el tratamiento de baterías en España
Por su parte, en España, el desarrollo de capacidad industrial para tratar estas fracciones sigue siendo limitado, lo que ha favorecido históricamente su exportación. Este contexto, junto a un marco regulatorio más exigente, está elevando los estándares del sector y reforzando la necesidad de soluciones industriales sólidas frente a pr c cas irregulares o insufcientes.
UNA CAPACIDAD INDUSTRIAL PROPIA PARA EL RECICLAJE DE BATERÍAS
En este escenario, Urbaser ha reforzado su estrategia en el reciclaje de bater as de li o mediante procesos industriales avanzados, diseñados para operar bajo estrictos criterios de seguridad, control y trazabilidad. Estos procesos permiten recuperar ma-
teriales valiosos y reintroducirlos en la cadena produc va inclu endo la obtención de black mass, un concentrado de alto valor del que se e traen metales cr cos para su reu lización industrial.
Esta apuesta se materializa en el desarrollo de nuevas infraestructuras industriales, como la futura planta en Cubillos del Sil (León), actualmente en construcción que contar con una capacidad superior a las 20.000 toneladas anuales y se posiciona como una de las instalaciones de referencia en la en nsula Ib rica. A esta planta que entrar en operación a mediados de 2027, se añadirán otras dos, ambas en fase de ingeniería actualmente, la
La recuperación de materiales críticos como litio, níquel o cobalto resulta clave para reducir la dependencia exterior
primera de las cuales estará ubicada en Zaragoza.
Más allá del componente técnico, el reciclaje de baterías se consolida como un elemento clave para la soberanía industrial europea al permi r asegurar el suministro de materiales cr cos en un mercado aún incipiente, pero estrat gico para la transición energca. Se trata adem s de un mbito que
Urbaser impulsa soluciones industriales para el reciclaje de baterías en un mercado aún incipiente y en plena construcción
exige elevados niveles de inversión, sofs cación tecnológica capacidad opera va confgurando importantes barreras de entrada.
En este contexto, la apuesta de Urbaser por el desarrollo de soluciones industriales avanzadas le permite anciparse a las necesidades del sector contribuir a marcar estándares y posicionarse como uno de los actores de referencia en un mercado en plena construcción, aportando una solución industrial fable controlada alineada con las exigencias regulatorias y ambientales del sector.
URBASER www.urbaser.com
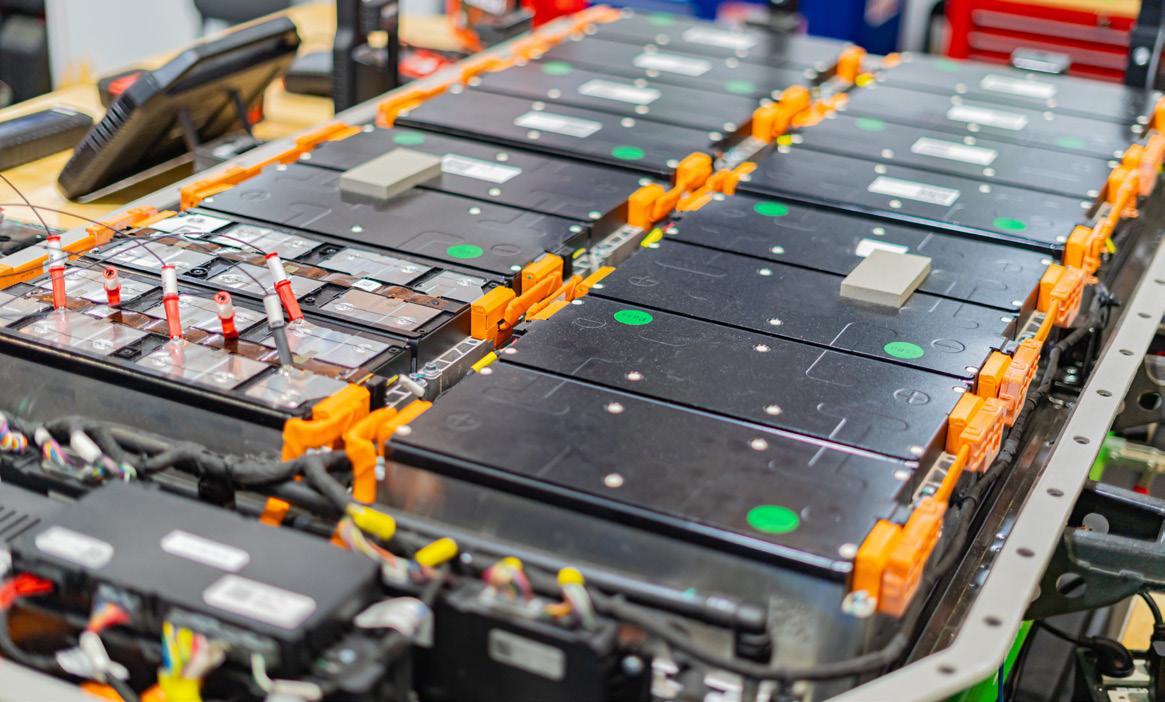
RESPONSABLE DE CLIMA Y ECONOMÍA CIRCULAR EN LA AGENCIA EUROPEA DE MEDIO AMBIENTE
Escalar la economía circular no es solo una cuestión técnica o económica, también es social
Águeda García de Durango
TEMAS: ECONOMÍA CIRCULAR
La economía circular europea avanza, pero lo hace a un ritmo insufciente para cumplir los ob e vos f ados en materia de compe vidad resiliencia neutralidad clim ca.
En esta entrevista Eva ensen responsable de lima Econom a ircular en la Agencia Europea de Medio Ambiente ofrece una radiogra a precisa de los indicadores clave los factores que condicionan la escalabilidad de los modelos circulares adem s de analizar las barreras estructurales que siguen limitando su despliegue.
La mayoría de los modelos de negocio circulares siguen siendo marginales
Su an lisis apunta a una necesidad clara: acelerar la transición con una visión sist mica que combine regulación innovación fnanciación equidad social.
¿Cómo se evalúa actualmente el desempeño de la economía circular en la Unión Europea?
Evaluar la econom a circular no es sencillo: a diferencia del clima no e iste un indicador nico equivalente al . En su lugar se u lizan tres indicadores generales cada uno con datos reportados por los Estados miembros ob e vos legisla vos con los que compararlos.
El primero es la huella material de la E es decir la can dad de materiales que consume la econom a europea anualmente. Esta se sit a en 14 toneladas per c pita. La tendencia en los l mos 15 años ha sido bastante estable pero sigue siendo superior a la de la ma or a de otras regiones del mundo. A medida que la econom a circular se e panda se espera que la huella material disminu a gracias a una ma or efciencia en el uso de los materiales. El segundo indicador es la generación de residuos. En una econom a circular se generan mu pocos residuos los que
se generan se reciclan en su ma or parte de nuevo en la econom a. Actualmente sin embargo la E genera cinco toneladas de residuos per c pita al año con la construcción la miner a representando el 60 de esta cifra. Aunque las pol cas de ges ón de residuos han impulsado una aceleración signifca va del recicla e en las l mas d cadas el progreso se ha ralen zado en los l mos años con una tasa global a n por deba o del 50 . Esto signifca que m s de la mitad de los residuos generados siguen acabando en vertederos o incineradoras en lugar de reciclarse.
El tercer indicador es la tasa de uso de material circular es decir cu nto del total de materiales u lizados para la producción el consumo procede del recicla e. Esta se sit a en el 12 2 en la E-27. Alcanzar el 100 no es posible a que los mate-
riales se acumulan en edifcios e infraestructuras de larga duración se queman para obtener energ a o se pierden debido a limitaciones de calidad en el recicla e. No obstante la ambición de la E es clara: el lean Industrial Deal f a un ob e vo del 24 para 2030. Alcanzarlo requerir no solo me orar las tasas de recicla e sino tambi n una ma or efciencia en el uso de los materiales en toda la econom a. Las tres tendencias est n en gran medida estancadas es necesario hacer m s.
¿Qué elementos son determinantes para escalar los modelos de negocio circulares en Europa?
Escalar los modelos de negocio circulares se considera clave para cumplir los ob e vos de la E en materia de compe -
Las políticas de economía circular son más eficaces cuando integran equidad e inclusión
vidad circularidad seguridad de recursos resiliencia aunque su adopción generalizada a n no es evidente. Los principales pos de modelos de negocio circulares incluen modelos de longevidad durabilidad centrados en producir productos de alta calidad duraderos modelos basados en el acceso construidos sobre el alquiler el leasing el uso compar do a veces denominados producto como servicio modelos de reu lización remanufactura que ampl an la vida l de productos componentes modelos de recicla e reu lización de materiales que convierten los residuos en materias primas secundarias.
La escalabilidad puede producirse de diferentes formas. Escalar hacia fuera implica e pandirse geogr fcamente o replicar pr c cas en nuevos mercados. Escalar hacia arriba supone transformar el sistema m s amplio en el que operan las empresas. Escalar en profundidad aborda cambios culturales de comportamiento integrando los principios circulares en la mentalidad de consumidores ciudadanos en las normas sociales. Mientras que escalar hacia fuera hacia arriba contribu e a la e pansión empresarial al cambio estructural escalar en profundidad garan za que los modelos circulares se arraiguen en la cultura en la pr c ca empresarial. Los facilitadores clave en todos estos procesos son diversos. La regulación otras pol cas determinan las condiciones b sicas para escalar. La innovación t cnica hace opera va la circularidad me orando la efciencia la transparencia la eperiencia de uso. La fnanciación los seguros aportan capital mecanismos de ges ón del riesgo. La innovación social el
cambio de comportamiento son condiciones necesarias para integrar estos modelos en la pr c ca co diana. inalmente la colaboración en la cadena de valor en los ecosistemas resulta esencial para coordinar a los dis ntos actores.
¿Cuáles son las principales barreras que difcultan la implantación a gran escala de la economía circular?
A pesar de un ma or apo o regulatorio del incremento de la inversión la ma or a de los modelos de negocio circulares siguen siendo nichos. Esto re e a la persistencia de barreras t cnicas culturales económicas pol cas. Muchos modelos prometedores permanecen limitados a inicia vas locales o a mercados de adopción temprana enfrent ndose a rigideces en las cadenas de suministro limitaciones tecnológicas comportamientos de productores consumidores bloqueos asociados a pol cas lineales.
A nivel general la ma or a de los modelos siguen centrados en la ges ón de residuos que con n a siendo el mbito m s maduro de la econom a circular. Se necesita m s apo o para modelos que prolonguen la vida l de los productos o aumenten la reu lización a gran escala.
¿Qué otros factores considera clave para avanzar hacia una economía circular e ectva e inclusiva?
Escalar la econom a circular no es solo una cues ón t cnica o económica tambi n es social. Las pol cas son m s efcaces cuando integran la equidad la inclusión la par cipación. na transición sostenible no genera autom camente resultados sociales ustos por lo que es necesario incorporar la us cia en todas las fases del proceso pol co.
Entre 2014 2023 el empleo en econom a circular en la E-27 creció un 10 hasta alcanzar unos 4 4 millones de puestos de traba o. Sin embargo algunos de estos empleos son precarios o mal remunerados los puestos de ma or cualifcación suelen benefciar a grupos a favorecidos. Esto pone de manifesto la necesidad de me orar la calidad del empleo reforzar la formación garan zar un acceso m s inclusivo a las oportunidades.
Alcanzar el objetivo de la UE requerirá una mayor eficiencia en el uso de materiales en toda la economía
La instalación de PreZero en Barcelona combinará producción de CSR y generación de biometano, con una inversión superior a 42 millones de euros y apoyo tecnológico de Pellenc ST.
Se prevé que el mercado europeo de ges ón de residuos industriales alcance los 63.270 millones de dólares en 2031 con un crecimiento anual del 6 . Esta evolución responde al refuerzo norma vo la innovación tecnológica la creciente demanda de soluciones sostenibles. En este conte to operadores europeos intensifcan sus inversiones. Es el caso de la alemana re ero que ha construido en España la ma or planta
La planta puede producir hasta 70.000 toneladas de CSR al año y recuperar más de 40.000 toneladas de materiales valorizables
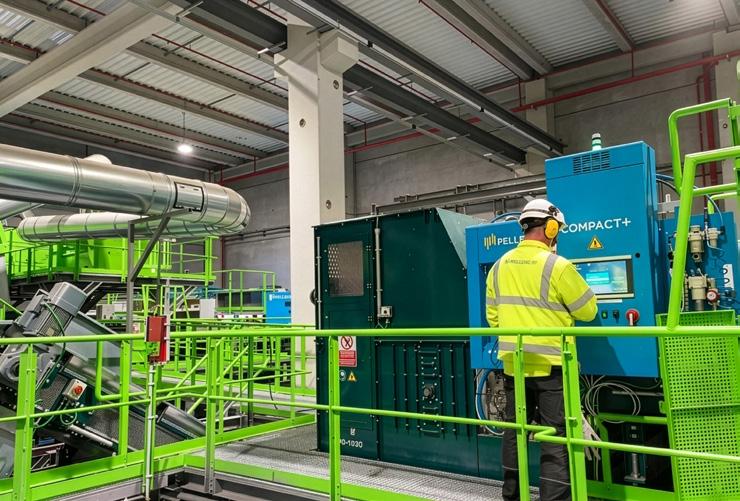
de producción de combus ble sólido recuperado ( SR) una fuente energ ca des nada a sus tuir combus bles fósiles en la producción de calor electricidad. bicada en la ona ranca de arcelona la instalación est considerada una de las m s avanzadas del pa s en producción de SR a par r de residuos industriales no reciclables. Supone un paso relevante hacia una econom a circular. El comple o se completar con la primera unidad de biometano de ar-
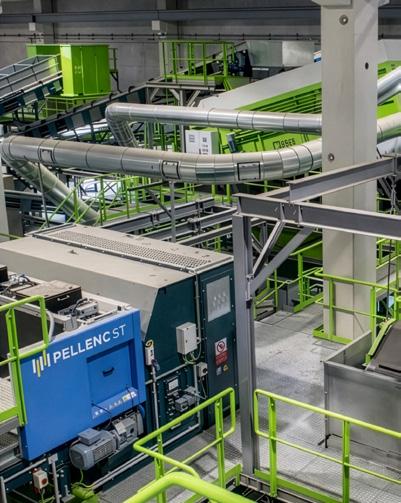
celona que permi r in ectar gas renovable en la red. La inversión supera los 42 millones de euros generar m s de 85 empleos directos.
La planta opera de forma con nua 24 horas al d a con capacidad para tratar unas 30 toneladas por hora cerca de 200.000 toneladas anuales. ermite producir hasta 70.000 toneladas de SR al año recuperar m s de 40.000 toneladas de materiales valorizables.
El SR procedente de mezclas que cumplen norma va europea (pl s cos te les papel) se des na a industrias intensivas en energ a como cementeras o plantas t rmicas.
re ero ha confado la integración a ianna la clasifcación óp ca a ellenc ST. En el n cleo del proceso seis clasifcadores óp cos garan zan la recuperación de materiales la calidad del SR.
Los equipos de la gama MA T+ est n diseñados para entornos e igentes con ba o consumo energ co mantenimiento op mizado. Incorporan la tecnolog a L que
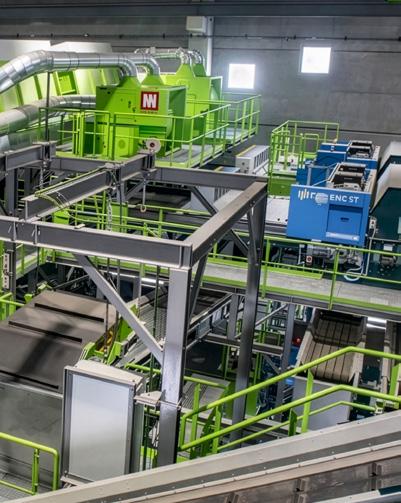
Pellenc ST aporta seis clasificadores ópticos para garantizar la calidad del proceso equipados con la tecnología FLOW™ para mejorar la pureza de las fracciones recuperadas
combina espectrometr a NIR IS e iluminación de alta precisión me orando la pureza de las fracciones recuperadas.
Los clasifcadores est n conectados a la plataforma SMART S ARE que permite monitorizar par metros clave del SR como poder calor fco contenido en cloro humedad carbono biog nico.
Mediante informes alertas los operadores pueden a ustar la calidad del combus ble a las necesidades de los usuarios fnales.
El pro ecto se apo a en la colaboración entre re ero ianna ellenc ST que destacan la coordinación como factor determinante.
La planta se convierte as en un e emplo de cooperación tripar ta capaz de responder a los retos medioambientales actuales afrma uan A. zquez Serrano director de Negocio Industrial Norte de re ero Ib rica.
on esta infraestructura la ona ranca refuerza su papel como polo de innovación en transformación energca. El SR se consolida como alterna va viable a los combus bles fósiles contribu endo a reducir ver do emisiones a reforzar la autonom a energ ca.
PELLENC ST .pellencst.com es =
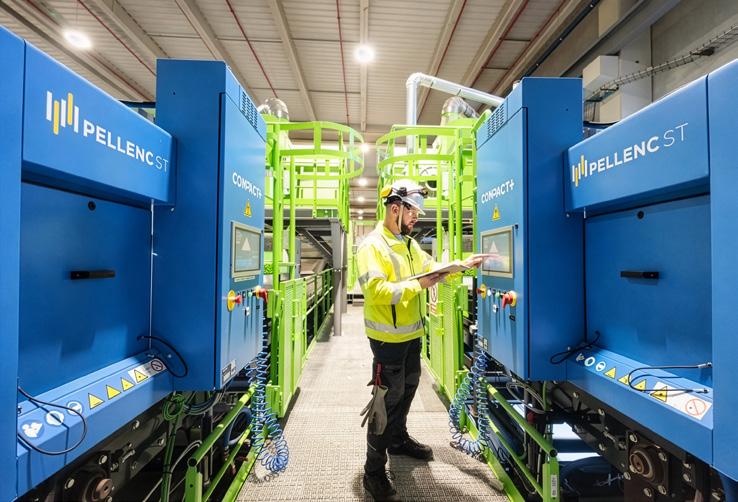
POR ELISABET ALIER, PRESIDENTA DEL CLÚSTER DE RESIDUOS DE CATALUÑA
Durante d cadas la ges ón de los residuos se ha percibido como una ac vidad necesaria pero secundaria, centrada en el cumplimiento norma vo la minimización de impactos ambientales. Sin embargo, el contexto actual —marcado por la escasez de materias primas la presión clim ca la vola lidad de los mercados los ob e vos europeos de descarbonización ha situado al sector de los residuos en una posición radicalmente dis nta. o hablar de residuos es hablar de industria de compe vidad de resiliencia económica de soberan a en el uso de los recursos.
La econom a circular ha de ado de ser un concepto aspiracional para conver rse en una e igencia económica regulatoria. No obstante, su despliegue
efec vo sigue enfrent ndose a un reto estructural: la falta de cone ión real entre los dis ntos eslabones de la cadena de valor. La circularidad no se consolida nicamente con ob e vos de recicla e sino cuando los materiales recuperados encuentran mercado, cuando la industria con a en ellos cuando e iste un marco estable que permita inver r innovar escalar soluciones. En este escenario, el sector de los residuos actúa como nodo estratégico, conectando ges ón tecnolog a e industria transformadora.
Desde la experiencia del sector, los principales obst culos para avanzar
hacia una econom a circular efec va no son tecnológicos sino estructurales de mercado. no de los m s relevantes es la falta de compe vidad de los materiales reciclados frente a las materias primas v rgenes una situación que responde m s a desequilibrios norma vos fscales de demanda que a limitaciones técnicas. La ausencia de estándares de calidad armonizados sistemas de trazabilidad robustos señales claras desde la demanda limita la confanza de los sectores consumidores frena la consolidación de mercados estables para los materiales secundarios.
A ello se suma un marco regulatorio fragmentado cambiante especialmente en lo rela vo al reconocimiento de subproductos al fn de la condición de residuo. La falta de homogeneidad
norma va genera inseguridad ur dica difculta el uso transfronterizo de materiales valorizados frena la inversión en tecnolog as de recicla e avanzado. Este contexto se reproduce tanto a escala estatal como europea donde la diversidad de interpretaciones procedimientos introduce barreras innecesarias al mercado interior.
La fscalidad ambiental es otro de los mbitos clave. ara que la econom a circular sea compe va la fscalidad debe actuar como palanca de transformación no nicamente como instrumento recaudatorio. La armonización de los impuestos sobre ver do e incineración la introducción de incen vos fscales para el uso de materiales reciclados medidas como la reducción del IVA para productos circulares son
elementos esenciales para corregir las actuales distorsiones del mercado.
En este conte to el principal reto a no es t cnico sino económico organiza vo: crear condiciones de mercado estables que permitan que los materiales reciclados compitan en igualdad de condiciones.
Estos retos han sido recogidos tanto en el Pacte Nacional per la Indústria de atalun a que reconoce al sector de los residuos como actor industrial estratégico, como en el debate europeo en torno a la ircular Econom Act que aspira a establecer un marco más coherente ambicioso para la circularidad. Ambos coinciden en una idea fundamental: sin mercado, sin seguridad ur dica sin demanda estructural la econom a circular no puede escalar.
En este contexto, el sector de los residuos de a de ser un actor au iliar para conver rse en un e e vertebrador de la circularidad industrial. Es el punto de cone ión entre los u os de residuos las cadenas produc vas entre la innovación tecnológica la aplicación industrial entre las pol cas p blicas la realidad empresarial. Su capacidad para transformar residuos en recursos de calidad determina en gran medida la viabilidad del modelo circular.
Para que este rol se consolide, es imprescindible una coordinación efec va entre todos los eslabones de la cadena de valor: productores gestores recicla-
El sector de los residuos es el punto de conexión entre los flujos de residuos y las cadenas productivas, entre la innovación tecnológica y la aplicación industrial, entre las políticas públicas y la realidad empresarial
dores tecnólogos fabricantes administraciones. La econom a circular no se constru e desde un nico actor ni desde una nica fase del ciclo de vida sino desde la colaboración estructurada la alineación de intereses.
Es precisamente desde esta necesidad sectorial desde donde actúa el Clúster de Residuos de ataluña ( RE ).
M s que una estructura ins tucional el CREC funciona como una plataforma de cone ión que integra a empresas en dades de toda la cadena de valor para abordar de forma con unta los retos de la econom a circular. Su papel no es sus tuir a los actores sino ordenar conectar acelerar la cadena de valor circular facilitando el di logo entre oferta demanda acelerando la puesta en marcha de pro ectos colabora vos con impacto real.
El cl ster desempeña tambi n un papel relevante como antena de conocimiento conte to a udando a las empresas a an cipar cambios regulatorios, interpretar su impacto industrial trasladar posiciones sectoriales a los espacios de decisión. Esta función ha sido especialmente visible en la par cipación del RE tanto en el desarrollo del Pacte Nacional per la Ind stria como en la elaboración de aportaciones al debate europeo sobre la ircular Econom Act donde se ha puesto de relieve la necesidad de armonización norma va incen vos desde la demanda marcos adaptados a la realidad de cada u o de residuos.
Más allá del marco regulatorio, la econom a circular se constru e sobre pro ectos concretos. no de los principales valores añadidos del CREC es su capacidad para impulsar inicia vas colabora vas que di cilmente podr an desarrollarse de forma individual. ro ectos orientados a la me ora de la trazabilidad de materiales, la circularidad de materias primas cr cas o la iden fcación de sinergias intersectoriales permiten trasladar los principios de la econom a circular al terreno opera vo.
Inicia vas piloto como las desarrolladas en el mbito de la construcción circular, han demostrado que una meor coordinación entre los dis ntos agentes de la cadena —desde la obra hasta la valorización permite me orar la calidad de las fracciones recogidas, aumentar los porcenta es de recicla e reducir el impacto ambiental. Estos pro ectos evidencian que la circularidad no es solo una cues ón normava sino de organización planifcación cooperación.
La transición hacia una econom a circular efec va e ige un cambio de mirada: pasar del residuo como problema al residuo como recurso del residuo como coste al residuo como ac vo estratégico. Para ello, es imprescindible involucrar tambi n a los sectores situados al inicio de la cadena de valor. El ecodiseño la selección de materiales la incorporación de criterios de reu lización reciclabilidad desde el origen son determinantes para cerrar el c rculo de forma efciente.
La economía circular solo será competitiva si se construye desde la industria y para la industria, con el sector de los residuos como eje vertebrador
La experiencia demuestra que cuando esta colaboración se produce los resultados son tangibles: productos m s reciclables incorporación de materiales secundarios con garantas de calidad reducción de costes nuevas oportunidades de negocio. La econom a circular de a entonces de percibirse como una obligación para conver rse en una palanca de compe vidad. El sector de los residuos está preparado para asumir un papel protagonista en esta transformación. La clave estará en consolidar marcos estables, ac var la demanda reforzar estructuras de colaboración que permitan conver r los retos en oportunidades reales. La econom a circular solo ser compe va si se constru e desde la industria para la industria con el sector de los residuos como e e vertebrador. En este camino, el CREC seguir actuando como catalizador de la cadena de valor contribu endo a una econom a m s circular compe va resiliente.
Esta herramienta pública tene como objetvo transformar el modelo productvo español mediante ecodiseño, reutlización, reciclaje y digitalización
Fuente: https://planderecuperacion.gob.es/
LA MAGNITUD DEL PLAN
Moviliza 492 millones de euros en ayudas
OBJETIVOS
Reducir la generación de residuos
Ayudas para impulsar la circularidad del plástico por importe superior a 150 millones de euros
Aspira a superar los 1.200 millones de euros de inversión movilizada hasta 2026
Creará 280.000 empleos (directos, indirectos e inducidos)
Fomentar las plantas de tratamiento
201 solicitudes recibidas
115 proyectos beneficiarios
Incrementar la digitalización
6 de ellos se llevan a cabo por agrupaciones que aúnan 12 empresas
Se articula en 18 instrumentos repartidos en dos líneas de acción:
Una centrada en sectores clave, con 300 millones de euros de inversión
Textil y moda: se priorizan materias primas de menor impacto, trazabilidad y reutilización
Plástico:
ecodiseño, envases reutilizables y reciclado mecánico y químico
Bienes de equipo para energías renovables: cadena de valor completa en torno al reciclaje
HERRAMIENTAS DE CAMBIO ¿QUÉ FINANCIA?
Ecodiseño: productos más duraderos y reparables
Mejor gestión de residuos: para aumentar reutilización y reciclado
Digitalización: como soporte de ambos procesos
Los proyectos recibirán ayudas que oscilan entre los 100.000 euros y los 8,7 millones por proyecto
Y otra transversal
para impulsar la circularidad en la empresa, con 192 millones de euros de inversión
Reducir el consumo de materias primas
Impulsar el ecodiseño
Mejorar la gestión de residuos
Acelerar la digitalización de procesos
El 41,73 % están liderados por pymes
(21,73 % por pequeñas empresas y el 20 % por medianas empresas)
Repartidos en 14 C.C.A.A
COMISIONADO PARA LA ECONOMÍA CIRCULAR
ALEJANDRO DORADO NÁJERA, COMISIONADO PARA LA ECONOMÍA CIRCULAR
Águeda García de Durango
La economía circular ha pasado de ocupar un espacio perif rico en las pol cas ambientales a consolidarse como uno de los e es estrat gicos de la compe vidad industrial europea. As lo sos ene Ale andro Dorado N era comisionado para la Econom a ircular quien reivindica el avance e perimentado por España desde la aprobación de la Estrategia España ircular 2030 la puesta en marcha de instrumentos como los planes de acción el ERTE de Econom a ircular. En esta entrevista Dorado analiza los retos pendientes para consolidar un modelo verdaderamente circular desde el desarrollo de mercados de materias primas secundarias hasta el impulso del ecodiseño la compra p blica verde o la armonización norma va europea. Tambi n advierte del riesgo de que la actual presión sobre la compe vidad derive en retrocesos regulatorios que frenen la ambición ambiental de la nión Europea.
El responsable gubernamental defende adem s que la transición circular debe entenderse como una oportunidad industrial tecnológica social capaz de generar empleo reforzar la autonom a estrat gica reducir la vulnerabilidad de las empresas frente a la escasez de recursos las tensiones geopol cas.
Tras la aprobación del II Plan de Acción de Economía Circular (PAEC) y en el marco de “España Circular 2030”, y para comenzar con un análisis de la situación, ¿cómo valorara el grado de avance real de nuestro país hacia un modelo circular, y qué aspectos están aún por consolidar?
Desde 2018 el obierno de España ha dado una respuesta a una carencia e istente en el mbito de la econom a circular con inicia vas como la aprobación de la primera Estrategia España ircular 2030 (EEE ) los dis ntos instrumentos que hemos puesto en marcha para su desarrollo como los dos planes de acción (I II AE ) el ERTE de Econom a ircular que han supuesto un impulso sin precedentes un avance real hacia la circularidad en nuestro pa s. por supuesto acompañando al impulso a una norma va ambiental ambiciosa que posibilita esas transformaciones de medidas como la creación del propio omisionado que evidencia el foco pol co que se le quiere dar a esta materia in dito hasta la fecha. reo que hemos logrado resituar el marco de la econom a circular que no se en enda solo como ges ón de residuos o como recicla e sino que se mire desde la perspec va del
La circularidad puede hacer con los materiales lo que la descarbonización está haciendo con la energía: reducir dependencias externas
cambio de paradigma sist mico que supone la transición circular para nuestras formas de producción consumo con el fn de que sean compa bles con los l mites ambientales del planeta combinando el foco tradicional sobre la generación de residuos de la circularidad con la perspec va de la e tracción de recursos. tambi n creo que hemos logrado complementar la visión de necesidad ambiental de la econom a circular con la de oportunidad de desarrollo de creación de empleo de seguridad autonom a estrat gica que conlleva. odr amos decir que hemos puesto los mimbres pero queda mucho por desarrollar.
En el contexto de revisión de estos planes, ¿qué nuevas prioridades o ajustes se plantean para alinearlos con el Pacto Verde Europeo y el nuevo Plan de Acción de Economía Circular de la UE?
Estamos a traba ando tanto en el seguimiento del II AE como en la elaboración del III lan. En estos nuevos pro ectos adem s de seguir impulsando los e es l neas de actuación de la Estrategia (producción consumo ges ón de residuos materias primas secundarias reu lización depuración del agua inves gación innovación compe vidad par cipación sensibilización empleo formación) hemos introducido medidas transversales adicionales que se centran en temas como la gobernanza la transición usta el reto demogr fco la igualdad de g nero el seguimiento. ara Europa la econom a circular es una prioridad desde hace años como tambi n lo es para nosotros. Nuestros planes est n alineados desde el origen tanto con el acto erde Europeo del que este obierno fue una de los principales impulsores defensores como con el aumento en la ambición que supone el Nuevo lan de Acción de Econom a ircular (2020). tambi n con actos posteriores (2025) como
la r ula para la compe vidad su acto por una Industria Limpia que toman como elemento clave a la circularidad poni ndola al mismo nivel que la descarbonización como fórmula para avanzar en nuestra compe vidad nuestra seguridad económica: apostando por la prevención por prolongar la vida de los materiales promoviendo la durabilidad el ecodiseño la reu lización la reparación la reu lización el reciclado la producción el consumo sostenibles. Solo esperamos que los retrocesos renuncias que se est n dando a nivel europeo en otros mbitos de la transición ecológica que se e plican por una mirada miope cortoplacista de la compe vidad no lleguen al campo de la econom a circular podamos reforzar la ambición.
El nuevo PAEC implica a múltples ministerios y niveles administratvos. ¿Cómo se está artculando la coordinación entre diferentes organismos, y qué difcultades presenta su aplicación?
La coordinación en una dimensión tan transversal como es la econom a circular que abarca competencias de la pr cca totalidad de los Ministerios es en s comple a pero debo destacar agradecer el alto grado de compromiso de los diferentes departamentos cu as aportaciones son esenciales para el desarrollo de algo tan estrat gico para España como es la econom a circular.
ara facilitar esa gobernanza contamos adem s con instrumentos que a preve a la EEE como es la omisión Interministerial de Econom a ircular. na herramienta que unto con el onse o Asesor de Econom a ircular que aglu na a asociaciones empresariales S RA organizaciones de personas consumidoras academia N o sindicatos conforman la estructura de gobernanza de las pol cas de circularidad en España.
El modelo circular es más eficiente, más seguro y más competitivo que la economía lineal
ALEJANDRO DORADO NÁJERA,
Estos órganos se han venido reuniendo con regularidad par cipando en las tareas tanto de elaboración como de evaluación de los planes. La l ma reunión de la omisión se celebró este pasado mes de abril. En este II AE adem s queremos dar formalidad a esta gobernanza estamos a ul mando la redacción del instrumento ur dico que va a regular su estructura funcionamiento.
El PERTE de Economía Circular está llamado a ser un instrumento tractor. ¿Qué balance hace de su despliegue, y cómo se está garantzando su coherencia con los planes territoriales?
Los ERTE est n siendo un elemento trasformador. tenemos que felicitarnos que desde el obierno se ha iden fcado la econom a circular como uno de los principales vectores de futuro de nuestra econom a. A trav s de las dis ntas convocatorias hemos fnanciado desde lo p blico un gran n mero de pro ectos innovadores con casi 500 millones de euros de a udas p blicas de fondos Ne t enera on E que est n suponiendo una movilización de m s de 1.200 millones de inversión p blico-privada.
ón de las comunidades autónomas a trav s de ellas de los municipios de toda España.
En este sentdo, y una vez fnalice el PERTE, ¿qué instrumentos y programas prevé poner en marcha el Gobierno para dar contnuidad a la transición hacia modelos circulares?
La transición circular debe verse como una inversión empresarial a largo plazo
na parte importante de las a udas se ha dirigido a sectores espec fcos que enfrentan grandes retos en sostenibilidad enen una importante oportunidad de me ora en su circularidad su compe vidad como son el te l moda calzado el sector del pl s co el de los bienes de equipo para energ as renovables.
ero no hemos querido restringir las a udas a estos sectores por lo que tambi n ha habido convocatorias transversales para impulsar la circularidad en empresas de cualquier sector. En todos ellos el ecodiseño la reducción del consumo de materias primas el fomento del uso de materiales secundarios la digitalización aplicada a la circularidad la valorización de los residuos han sido protagonistas. omo en todas las a udas que emplean fondos p blicos el ERTE establece un estricto control sobre el des no de esos fondos que impide duplicidades asegura coherencia de pol cas. En paralelo hemos querido canalizar las a udas provenientes del RTR a otras administraciones p blicas porque en un pa s descentralizado como el nuestro es esencial la cogobernanza. erca de 1.000 millones de euros p blicos se han des nado al apo o a la implementación de la norma va de residuos el fomento de la econom a circular para la ges-
No solo el ERTE cu a e ecución de pro ectos en el esquema actual de algunas de las convocatorias puede e tenderse hasta 2029 moviliza fondos. ara que nos hagamos una idea del grado de implicación de los dis ntos Ministerios en el avance hacia la circularidad la inversión total es mada con la que se aprobó el II AE superó los 1.880 millones de euros si bien esta cifra englobaba algunas medidas fnanciadas por el a mencionado ERTE pero tambi n por otros fondos europeos o estatales. Nos encontramos actualmente re e ionando sobre el III AE que abarcar el periodo 2027-2030 ene necesariamente que llevarnos al cumplimiento de los ambiciosos ob e vos de nuestra Estrategia para lo que hemos abierto un proceso de consulta a las en dades que conforman el onse o Asesor de Econom a ircular cu as aportaciones estamos evaluando pero que por can dad calidad muestran un gran inter s de los agentes económicos sociales por la econom a circular. No tengo dudas de que este III AE supondr una importante movilización de fondos p blicos tampoco de que incluir medidas realmente transformadoras para nuestra econom a.
Adem s el propio pro ecto de Le de Industria Autonom a Estrat gica que reserva un espacio signifca vo apara la descarbonización la econom a circular prev la e tensión futura de los ERTE que tendr n que nutrirse de nuevos fondos como los provenientes del Marco inanciero lurianual de la E el nuevo ondo de ompe vidad actualmente en negociación. or eso es tan importante que a nivel europeo se vea la oportunidad estrat gica de la econom a circular se re e e en esos instrumentos. En eso estamos traba ando.
Desde el punto de vista regulatorio, ¿qué normatvas considera prioritarias a desarrollar o adaptar en esta nueva etapa?
na parte signifca va de la norma va necesaria a est en desarrollo. ero resulta fundamental incidir en los e es
Diseñar para durar, reparar y reutilizar sigue siendo
de producción consumo. en ese sen do el Reglamento de Ecodiseño los actos delegados que le seguir n van a establecer requisitos concretos para determinadas categor as de materiales que a udar n a que fabriquemos me or pongamos el foco en el ciclo de vida completo del producto. Si seguimos fabricando consumiendo igual seguiremos produciendo residuos e tra endo materiales contaminando igual. Tenemos que cambiar el producto desde el origen desde la e tracción de recursos hasta el fnal pasando por la fabricación el consumo el uso la reu lización...
a que ver cada producto en todo su ciclo de vida. ara eso es necesario el pasaporte digital qu permi r maor transparencia e información sobre cada producto pero tenemos que hacerle la vida f cil a la ciudadan a a las administraciones que quieren comprar productos sostenibles en esa reglamentación de sistemas armonizados que informen sobre la huella ambiental en toda su amplitud (abarcando el con unto de los seis ob e vos ambientales europeos desde mi gación del cambio clim co a la econom a circular o la conservación restauración de la biodiversidad) es un campo en el que queda recorrido. Es m s estamos viendo algunos retrocesos como es la paralización a nivel europeo de la direc va de alegaciones ambientales. na norma elemental para el consumo consciente e informado.
Todo ello es esencial para que ha a un verdadero avance en circularidad como lo es el futuro Reglamento europeo de Econom a ircular que prepara la omisión que esperemos imprima ambición en este mbito rompa barreras.
En relación con la futura Ley de Economía
Circular europea, ¿qué elementos clave deberían incorporarse desde el punto de vista del Gobierno?
De cara a la autonom a estrat gica resulta fundamental tanto para Europa como para España reducir nuestra dependencia de materiales. La circularidad puede funcionar para los materiales como la descarbonización lo est haciendo
en el mbito de la energ a: reduciendo nuestra dependencia e terna fortaleciendo nuestra compe vidad seguridad de suministro. Esa reducción se hace aprovechando las materias que a est n dentro de nuestras fronteras de nuestra econom a al m imo alargando su uso durante el ma or empo posible reu liz ndolas repar ndolas recicl ndolas incorpor ndolas en nuevas manufacturas procesos a trav s de simbiosis industrial manteniendo su valor mientras comba mos las crisis ambientales en clave de oportunidad. Debemos reducir la e tracción de recursos aumentar el empleo de materias primas secundarias para ello como dicen los informes Le a Draghi ha que derribar ciertas barreras en el mercado interior para lograr un verdadero Mercado nico ircular. Armonizando los mercados de subproductos materias primas secundarias en toda la nión fortaleciendo ampliando instrumentos como la responsabilidad ampliada del productor su ecomodulación o dando cer dumbre seguridad ur dica al ciclo de vida comple o de productos materiales cu a regulación hasta ahora se hab a concentrado en las etapas de producción comercialización uso hab a de ado de lado el fn de vida los mercados de materias primas secundarias.
ara fomentar esos mercados tanto la fscalidad verde como la compra p blica ecológica unto con la una me or información al consumidor son herramientas fundamentales que esta norma va dentro de las competencias de la nión deber abarcar.
Uno de los retos es el desarrollo de mercados para materias primas secundarias. ¿Qué instrumentos se están empleando para mejorar su compettvidad y fomentar su uso en la industria?
La futura Le de Econom a ircular centra sus esfuerzos en la armonización el fortalecimiento de la unidad de mercado para facilitar el cierre del ciclo de materiales especialmente los contenidos en u os con gran presencia de materias primas fundamentales como los residuos de aparatos el ctricos electrónicos.
La economía circular ha dejado de ser solo una estrategia ambiental para convertirse también en política industrial
ALEJANDRO DORADO NÁJERA, COMISIONADO PARA
La compra pública ecológica debe reconocer el esfuerzo de las empresas que producen de forma sostenible
reo que en este mbito estrategias como los contenidos m nimos de materias primas secundarias unto a una efcaz ampliada vigilancia de mercado adem s del impulso de la demanda a trav s de la compra p blica ecológica ene un importante potencial que tanto en Europa como en España estamos intentando impulsar.
En España la compra p blica supuso en torno a un 11 del I en 2023 en pa ses de la DE- E se acercaba al 15 a en 2021.
Actualmente est en elaboración el Segundo lan de ontratación blica Ecológica 2027-2033 en el que el impulso a la circularidad en las compras p blicas tendr un importante papel.
El recientemente publicado (2025) at logo de prescripciones t cnicas ecológicas elaborado con untamente por el Ministerio de acienda el Ministerio para la Transición Ecológica el Reto Demogr fco incorpora numerosas medidas en ese sen do para eliminar barreras a la copra p blica verde por parte de las Administraciones que deben dar e emplo al con unto de la sociedad completar la rentabilidad económica de las compras con la rentabilidad social ambiental reconociendo el esfuerzo que hacen las empresas que invierten en formas sostenibles de producir.
¿Cómo se está integrando la economía circular en la polítca industrial, y en sectores estratégicos como el textl, la automoción, el agroalimentario o los residuos electrónicos?
Desde una visión amplia debido quiz al actual conteto de creciente inestabilidad global la econom a circular ha de ado de ser percibida sólo como una estrategia medioambiental. Actualmente a se ha conver do en un pilar estructural de la pol ca industrial tanto europea como española se percibe como aliado indispensable para la descarbonización fundamental para garan zar la compe vidad de nuestra industria a la vez clave para la autonom a estrat gica. ada vez m s empresas est n de ando de mirar la compevidad en clave cortoplacista e incorporando una mirada menos miope m s del largo plazo e introduciendo en su toma de decisiones algunas variables hasta ahora menos tangibles como la seguridad de suministro la vulnerabilidad frente a
shoc s geopol cos o los efectos sobre sus ac vidades de crisis como la clim ca o la de biodiversidad que son consecuencia de nuestro irracional caduco modelo lineal de etraer-producir-usar- rar . Sectores como el te l el de los materiales pl s cos o los bienes de equipo de energ as renovables est n viendo en la circularidad una oportunidad como defendemos desde el obierno por eso hemos querido acompañarles en su transición circular con a udas p blicas como las provenientes del ERTE de Econom a ircular sus cerca de 500 millones de euros de los fondos Ne t enera on E .
En materia de innovación, ¿qué papel están jugando los programas de I+D, y qué tpologías de proyectos considera clave para posicionar a España en soluciones circulares avanzadas?
Los ERTES han supuesto una inversión enorme en pro ectos innovadores tractores que en muchos casos van a suponer el inicio de un cambio hacia sistemas circulares. En esta materia tanto España como Europa enen mucho camino por recorrer tenemos una importante oportunidad de ser pioneros adelantarnos en muchos campos.
España puede posicionarse a la cabeza en materia de ecodiseño desarrollo de sectores como los de la bioeconom a circular o los nuevos materiales. Aunque parezca incre ble en muchos sectores diseñar para durar para ser reparado para ser reu lizado es a n rompedor e innovador.
La transición hacia la circularidad tambi n pasa por el cambio en los modelos de negocio. La servi zación sus tución de productos por servicios de la propiedad por el uso resulta clave para la econom a circular. Del mismo modo la
No podemos permitir que la competitividad sirva de excusa para rebajar la ambición ambiental
apuesta por la reparación o la remanufactura puede a udar a crear nuevos modelos de negocio mucho m s intensivos en mano de obra.
En defni va ha muchos campos en los que podemos tomar la delantera crear soluciones innovadoras m s efcientes m s sostenibles m s circulares. ero para ello es necesario tambi n propiciar un cambio cultural para que como ciudadanos seamos conscientes de los que implican en t rminos ambientales nuestras formas de consumo el sobreconsumo en muchos mbitos como el de la moda la electrónica o la alimentación transitemos hacia un consumo m s responsable efciente que adem s debe tener venta as tambi n para nuestros bolsillos si somos capaces de internalizar las e ternalidades posi vas nega vas sobre nuestra salud la de los ecosistemas de nuestras diferentes formas de producir consumir.
Para el tejido empresarial, especialmente pymes, la circularidad se percibe en ocasiones como una carga. ¿Qué medidas pueden incentvar su adopción como oportunidad económica y facilitar su acceso a fnanciación y proyectos?
circularidad. Muchas de esas inicia vas son las que hemos fnanciado con los ERTE.
Dicho esto la norma va ene que empa zar con la situación de las p me algo que se ene en cuenta a la hora del espectro calendario de aplicación de gran parte de la norma va que involucra a la econom a circular.
De cara a 2030, ¿qué hitos deberían marcar el éxito de la economía circular en España, y qué riesgos deben gestonarse para garantzar una transición equilibrada?
El éxito de la transición circular dependerá también de un cambio
cultural y de hábitos de consumo
robablemente dependa del horizonte o la amplitud con la que se mire la econom a circular o la transición ecológica en general. Mirando a largo plazo al mantenimiento de la ac vidad empresarial en el empo est claro que la transición circular es una inversión no una carga. Si una empresa es capaz de reducir la can dad de materiales que consume para obtener los mismos resultados si es capaz de valorizar un residuo para en vez de pagar por ges onarlo cobrar por l o si puede reducir incer dumbres respecto a la provisión de materiales o la realidad clim ca ambiental en la que desarrolla su ac vidad estar ganando compe vidad. No debemos contemplar la efciencia como una carga sino como una inversión.
De hecho la econom a circular la norma va asociada son motor de innovación est n generando mul tud de oportunidades para muchas startups p me que est n sabiendo ver las oportunidades que se abren adelant ndose a la norma va escalando industrialmente pro ectos de I+D generando empleo muchas veces tambi n al calor de iniciavas de grandes empresas que necesitan sus servicios para cumplir con esa norma va o con sus ob e vos internos de
Solo un verdadero cambio de paradigma puede garan zar que nos movamos de manera real hacia la econom a circular. El primer paso es entender que la transición ecológica debe abarcar tanto la imprescindible lucha contra el cambio clim co nuestra adaptación a sus efectos como otros retos ambientales vinculados con la p rdida de biodiversidad los servicios de los ecosistemas o la contaminación la escasez de recursos como el agua. ara todo ello la econom a circular se posiciona como una herramienta efcaz si pensamos que cerca del 60 de las emisiones de efecto invernadero se e plican por cómo e traernos procesamos recursos as como el 90 de impactos sobre la biodiversidad el 40 de la contaminación del aire que afecta a la salud de las personas.
Tambi n tenemos que entender la verdadera amplitud de la econom a circular que no es solo ges onar residuos o reciclar por importante que sea. Es producir de forma diferente es consumir responsable es fomentar mercados de materias primas secundarias inver r en I+D formar crear empleo en nuevos sectores.
El modelo circular es ob e vamente m s efciente m s seguro m s compe vo m s sostenible genera menos dependencias m s autonom a. Es en defni va una opción me or m s inteligente que la econom a lineal que es un modelo que necesita recursos infnitos en un planeta fnito nos lleva al desastre clim co ambiental a una competencia por recursos que e plica muchas de las guerras que vemos ho en d a.
Tenemos que ser conscientes del impacto la huella de cada producto pensar si los necesitamos o no elegir consumir de otra manera elegir los productos fabricados de otra forma. Este cambio de mentalidad marcar el ito en la transición.
La transición circular: estrategias para un cambio sistémico
APOR LUIS M. JIMÉNEZ HERRERO, RESIDENTE DE LA AS IA I N ARA
LA S STENI ILIDAD EL R RES DE LAS S IEDADES AS S .
R ES R N R I DE LA M. E DIRE T R E E TI DEL SER AT RI DE LA S STENI ILIDAD EN ES A A
nte los desa os sist micos el cambio global que son caracter s cos de la era del Antropoceno, el camino hacia un futuro sostenible conlleva transformaciones fundamentales en la forma en que las sociedades sa sfacen sus necesidades. De esta manera los actuales modos produc vistas consumistas deben encarar prioritariamente una transición r pida usta para dar un salto disrupvo desde la cl sica economía lineal ( e traer-fabricar-consumir-eliminar ) hacia una renovada economía circular basada en procesos metabólicos de ciclos cerrados que sean ecoefcientes sostenibles. La clave est en conver r la econom a de u os lineales abiertos en la relación recursos-residuos en una econom a regida por el ciclo de vida con capacidad regenera va para compaginar ob e vos ambientales económicos sociales.
A nivel general el vigente modelo de econom a lineal-unidireccional de producción consumo se caracteriza por una falta de visión ambiental de los circuitos de intercone ión entre las materias primas los bienes producidos consumidos los residuos generados adem s de ser altamente inefciente. rente a este modelo intensivo en recursos materiales energ cos despilfarrador ambientalmente contaminante el nuevo modelo circular enfa za la creación de valor sostenible de los recursos para que permanezcan el ma or empo posible en el sistema me orando la compe vidad económica evitando e ternalidades
La economía circular no es un simple reajuste del sistema económico, sino un cambio sistémico completo, sostenible y resiliente
perniciosas un desgaste innecesario de capital natural. ero no es un simple rea uste del sistema económico a base de me orar el uso de los recursos recuperar los residuos sino que en defni va se trata de un cambio sist mico completo sostenible resiliente que en todo caso aunque enfrenta importantes retos l mites en su implantación es un requisito previo para afrontar la gran transformación socioecológica del siglo I.
Actualmente asis mos a una situación insostenible del uso recuperación de los materiales. La huella material que re e a el consumo mundial de recursos crece mu por encima del aumento de la población del I . El consumo mundial de materiales a supera actualmente los 100.000 millones de toneladas anuales habi ndose duplicado desde el año 2000 triplicado desde 1970. ara el año 2060 se es ma que se vuelva a duplicar llegando a 190.000 millones de toneladas seg n datos de organismos de Naciones nidas de la DE.
Este e cesivo uso consumo de los recursos ene un impacto ambiental que es determinante para la sostenibilidad global. Apro imadamente la mitad de las emisiones totales de gases de efecto invernadero (E EI) m s del 90 de la p rdida de biodiversidad del estr s h drico se deben a la e tracción de recursos la transformación de materiales combus bles alimentos. or otra parte los residuos dom scos generados en el mundo superan ampliamente los dos mil millones de toneladas para mediados de siglo esta can dad se incrementar en un 70 seg n es maciones del anco Mundial. Mientras el despilfarro sigue siendo una constante del modelo lineal por su ba a efciencia. or e emplo seg n la A se desperdicia el 30 de alimentos que se produce a nivel mundial.
Ante este panorama la circularidad económica en el mundo est disminuendo mientras que la gran ma or a de los materiales e tra dos que se incorporan a la econom a son v rgenes. El indicador que mide la tasa de circularidad global es decir la proporción de materiales
La circularidad económica en el mundo está disminuyendo, mientras que la gran mayoría de los materiales extraídos que se incorporan a la economía son vírgenes
secundarios reintroducidos en la econom a en lugar de me orar est ca endo en los l mos años actualmente ronda el 7 seg n el informe de Circle Economy. En el caso de la E-27 con datos de Eurostat el uso circular de materiales ha ca do por deba o del 12 se encuentra estancado en los l mos años mientras que en España no llega al 9 . Las limitaciones para cerrar los ciclos materiales conseguir una recuperación en su totalidad son evidentes porque los procesos de reciclado est n some dos a l mites insalvables lo cual implica la inevitable dependencia económica del medio ambiente para seguir aportando materiales v rgenes al proceso produc vo seguir absorbiendo parte de sus residuos aunque sea en can dades mucho menores.
La circularidad no puede ser completa porque los procesos económicos reales derivan en un bucle espiral-helicoidal de degradación permanente por disipación de los materiales de muchas sustancias empleadas en los procesos produc vos a trav s de su uso. No todo se puede reciclar porque e isten l mites termodin micos económicos siempre quedar n residuos irreciclables. ada vez que hacemos algo
perdemos irreversiblemente una parte. Llegar a una recuperación total del 100 es imposible la dependencia de los recursos naturales es inevitable adem s de que cualquier proceso de reciclado requiere energ a adicional que ene que computarse en el balance global del ciclo de vida inclu endo las e ternalidades nega vas. or eso en realidad como a hemos e puesto en otros traba os deber amos hablar me or de una Economía Circular-Espiral some da a una degradación material permanente. En alg n punto todos los sistemas se convierten en demasiado costosos para alcanzar la ganancia l ma en efciencia. Aumentar los sistemas de recicla e es benefcioso pero pensando m s all del primer ciclo.
La “idea-fuerza” de una economía circular es redefinir un sistema económico que sea esencialmente regenerativo a base de mantener los productos, componentes y materiales en sus niveles más altos de utilidad y valor
No obstante a pesar de las limitaciones una circularidad sostenible aporta importantes oportunidades benefcios socioeconómicos ambientales. El nuevo modelo c clico es mucho m s ambicioso que un proto po de uso efciente de los recursos con una minimización de los desechos de las emisiones nocivas. La idea-fuerza de una econom a circular es redefnir un sistema económico que sea esencialmente regeneravo a base de mantener los productos componentes materiales en sus niveles m s altos de u lidad valor ba o el principio de eliminar el despilfarro no destruir innecesariamente los bio-recursos los geo-recursos naturales. un primer paso fundamental es desacoplar el crecimiento económico respecto del consumo de materiales energ a del impacto ambiental para lograr procesos económicos ecoefcientes m s centrados en el bienestar global.
En t rminos opera vos la econom a de ciclos cerrados trasciende ampliamente la econom a del s per-reciclado ampliando las cl sicas famosas tres R (reducir reu lizar reciclar) con
Hay que contemplar la economía circular, no solamente como una solución a un problema ambiental, sino como una parte integral de las estrategias socioeconómicas
una “R-Tipología” extendida (rechazar repensar reparar renovar remanufacturar readaptar recuperar). De esta manera se puede presentar una gama de opciones estrat gicas ordenadas en una escalera de circularidad basada en la función del producto que van desde una alta circularidad hasta una ba a circularidad siendo las partes superiores de la escalera las que permiten acelerar en ma or grado los procesos para reducir el consumo de recursos minimizar la producción de residuos primar los materiales reciclados.
LA PRIORIDAD ESTRATÉGICA DE LA CIRCULARIDAD SOSTENIBLE
a que contemplar la econom a circular no solamente como una solución a un problema ambiental sino como una parte integral de las estrategias socioeconómicas dado que es capaz de aportar benefcios a base de me orar la compe vidad el traba o la autonom a estrat gica de las econom as.
La aplicación de un enfoque de circularidad en el sistema económico ofrece una opción prioritaria para reducir el consumo de recursos naturales contribuir a comba r la emergencia climátca-ambiental facilitar las transiciones de sostenibilidad ecológica digital.
La mi gación del cambio clim co la transformación del modelo energ co con energ as renovables una movilidad m s sostenible a trav s del veh culo el ctrico las nuevas tecnolog as de la
presente revolución digital dependen en buena medida de la disponibilidad de materiales cr cos escasos que en gran parte pueden ser aportados a trav s de la implantación de procesos circulares de recuperación.
En este sen do habr a que destacar otras importantes oportunidades que ofrece la econom a circular en t rminos de su contribución a la autosufciencia estratégica a la seguridad nacional. La circularidad es un principio b sico para aumentar la resiliencia económica social ambiental por su capacidad de minimizar la alta creciente dependencia de las importaciones aumentar la seguridad en el suministro de materias primas especialmente de los materiales cr cos. El recicla e de residuos el ctricos electrónicos cualifcando adecuadamente la miner a urbana es especialmente importante para recuperar los metales raros garan zar el suministro de estos recursos crcos (galio indio germanio neodimio pla no tantalio cobalto paladio rutenio entre otros) que permita avanzar en reas de una innovación tecnológica puntera en asegurar la con nuidad de los sectores estrat gicos.
La transición a una econom a de metabolismo cerrado tambi n e ige una profunda renovación del modelo produc vo del te ido empresarial de las estructuras de consumo los modelos de gobernanza. Esto supone un cambio sistémico que implica profundas transformaciones en las cadenas de valor de los productos en la operación de mercados negocios circulares en los
modos de conversión de los residuos en ac vos en las nuevas formas de comportamiento de los consumidores unto con el impulso de las pol cas p blicas.
En cuanto a los modelos produc vos destaca la importancia del ecodiseño de los productos dado que el 80 del impacto ambiental se concentra en la fase del diseño. Asimismo son cruciales los nuevos modelos de ges ón de mercado especialmente la readaptación de modelos de negocio circulares en relación a los modos de consumo eslos de vida sostenibles. rente a una econom a dirigida al producto (de comprar para poseer) mediante la circularidad se aboga por una econom a m s dirigida al servicio (servi zación) apo ada por principios de corresponsabilidad como la responsabilidad ampliada del productor (RA ).
Adicionalmente el empoderamiento de los ciudadanos en favor de la circularidad es esencial para un cambio transformador basado en un verdadero consumo colaboratvo que permita compar r redistribuir o reu lizar los productos al empo que se combate la perversión de la obsolescencia programada se incorpora decididamente el denominado derecho a reparar . La ciudadan a es corresponsable de tomar conciencia de su enorme fuerza paracambiar los es los de vida adoptar un me or papel de usuarios ac vos en vez de compradores pasivos. De aqu la importancia de la información transparencia en las ecoe quetas sobre la huella ambiental del producto la efciencia energ ca las condiciones de durabilidad reparabilidad de los bienes para poder elegir me or alargar su vida l.
Al mismo empo las administraciones p blicas enen una gran responsa-
LUIS M. JIMÉNEZ HERRERO
bilidad a la vez que un gran potencial de actuación incorporando esquemas avanzados de gobernanza. Los incenvos la contratación p blica de las administraciones pueden desempeñar un papel catalizador e emplarizante mediante el establecimiento de criterios obligatorios para la contratación pública circular de estos productos frente a los criterios voluntarios e istentes. De esta forma se puede me orar el efecto palanca del gasto p blico para ma imizar el impulso de la demanda de productos de me or rendimiento incorporando criterios de durabilidad reparabilidad productos reciclados.
Integrar una circularidad sostenible en el metabolismo socioeconómico mediante una ges ón regenera va del ciclo de recursos-residuos es la base de un cambio sist mico. El modelo lineal intentar afanzar soluciones incrementales dirigidas a la op mización la meora de efciencia mostrando sus poderosos intereses adem s de contar con las fuertes inercias del sistema dominante para resis rse a la modernización de la econom a por v as sostenibles. ero si se canalizan bien los impulsores sist micos los cambios socio-instucionales hacia una Economía Circular Sostenible se pueden racionalizar las formas de consumo material rea ustar los es los de vida de las sociedades para vivir bien con us cia dentro de los l mites ambientales.
1. Jiménez Herrero, Luis M. (coord), Economía Circular-Espiral. Transición hacia un Metabolismo Económico Cerrado. (2019) Editorial Ecobook. Madrid.
Integrar una “circularidad sostenible” en el metabolismo socioeconómico mediante una gestión regenerativa del ciclo de recursos-residuos es la base de un cambio sistémico
Interzero ha digitalizado la gestión del mantenimiento en sus plantas de reciclaje mediante la solución ESA de Eggersmann. La herramienta ha permitido mejorar la disponibilidad de las instalaciones y avanzar hacia un modelo basado en datos, con menor carga operativa y menos paradas no planificadas.
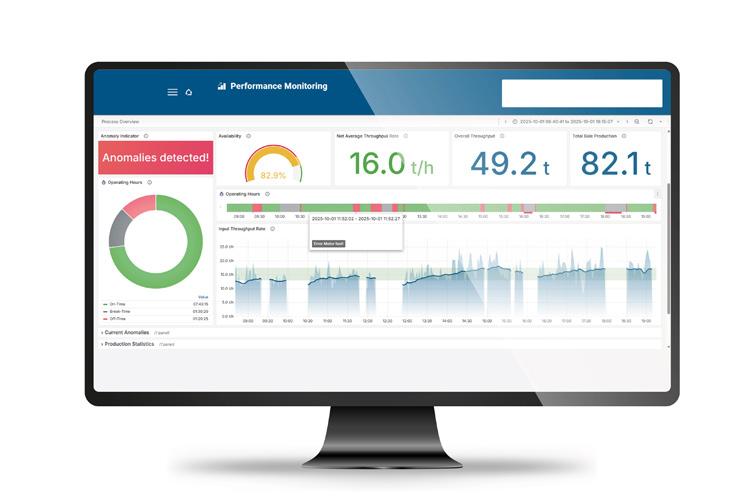
El reciclaje se está digitalizando cada vez más. Para muchos operadores de plantas, el enfoque es la op mización de la ges ón del mantenimiento que es par cularmente costosa en empo mano de obra. Interzero, uno de los líderes en innovación en el recicla e de pl scos ha estado u lizando la aplicación ESA de Eggersmann durante más de
dos años. La aplicación ESA es una solución de so are modular para la ges ón digital de plantas la op mización de procesos en la industria del recicla e. Se pueden confgurar soluciones individuales a par r de los módulos de Monitoreo de Rendimiento, es ón de Mantenimiento Detección de Anomal as Libro de Registro Almacenamiento de Documentos. En el
resumen de la empresa, destacaron especialmente la experiencia con la ges ón de mantenimiento un módulo central de la aplicación ESA. Todos los módulos de la aplicación ESA pueden operarse de manera e ible en un teléfono inteligente en cualquier momento lugar esta es una ventaja especialmente cuando se trata del mantenimiento de maquinaria.
AUMENTO DE LA DISPONIBILIDAD DE LA PLANTA MEDIANTE LA MEJORA DE LA CALIDAD DEL MANTENIMIENTO
Interzero cuenta con la ma or capacidad de clasifcación de Europa para el recicla e de pl s cos. El mantenimiento de la tecnología en las plantas de clasifcación requiere un alto nivel de planifcación implementación documentación. La can dad de traba o involucrada es enorme, por lo que incluso las pequeñas simplifcaciones enen un gran impacto”, explica Stefan Leubner, erente T cnico de Interzero. El módulo de mantenimiento de la aplicación ESA ha cambiado toda nuestra ges ón de mantenimiento”. Proporciona una visión detallada del estado todos los procesos se ges onan de forma centralizada en la aplicación ESA que tambi n puede u lizarse en disposi vos móviles. Esto permite la documentación inmediata del mantenimiento inclu endo la adición de im genes informa vas directamente en la máquina. Al mismo empo se pueden evitar errores de mantenimiento a que se almacenan instrucciones precisas en varios idiomas para cada máquina.
Seg n Leubner la ma or calidad del mantenimiento ha tenido un impacto signifca vo en la disponibilidad de la planta. on la aplicación ESA hemos podido aumentar la efciencia de toda la planta. Adem s del ahorro de empo en docu-
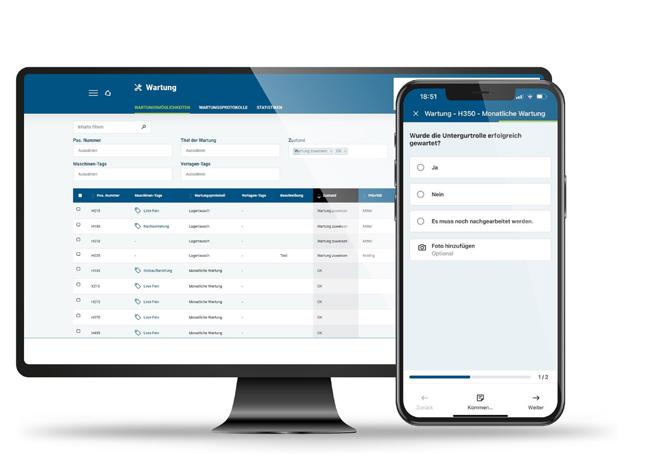
mentación administración la ma or disponibilidad de la planta es una ventaja decisiva. El mantenimiento op mizado la detección temprana de aver as a resultan en menos empos de inac vidad .
re de Eggersmann se u lizan todos los módulos de la aplicación ESA en las plantas per nentes desde el monitoreo del rendimiento hasta la ges ón del mantenimiento.
Todos los módulos de la aplicación ESA también pueden operarse de manera flexible en un teléfono inteligente en cualquier momento y lugar
Leubner espera ma ores venta as del cambio al mantenimiento basado en datos: Actualmente u lizamos intervalos de mantenimiento que han sido opmizados en base a nuestra experiencia. on la a uda de esta e periencia documentada, complementada con la recopilación autom ca de datos nuestros intervalos de mantenimiento se basarán espec fcamente en el historial de mantenimiento de las máquinas mantenido digitalmente . El cambio planifcado posee por lo tanto un potencial enorme para la disponibilidad de la planta”.
La aplicación ESA cuenta con su propio asistente de IA, ESA GPT, que proporciona respuestas r pidas f ciles de entender.
POSITIVA
Dado que Interzero es cliente piloto en el desarrollo de la solución de so a-
onocemos a Eggersmann como un fabricante de plantas fable. La empresa a ha implementado varios pro ectos a gran escala para nosotros como contrasta general desde la planifcación hasta la puesta en marcha”, explica Thomas er ert Director de Tecnolog a de Interzero. Eggersmann nos ofreció entonces un papel como cliente piloto para el desarrollo de su aplicación ESA. Esta fue una excelente oportunidad para nosotros de aportar nuestros propios requisitos e ideas como cocreadores en el desarrollo de una solución digital completa”.
Mirando hacia atrás, Herkert también ofrece un resumen posi vo de la e periencia con la aplicación ESA en los lmos dos años: racias a la aplicación ESA tenemos una visión mucho me or de los procesos en nuestras plantas. odemos monitorear la u lización en vivo iden fcar las causas de las aver as de manera espec fca me orar la calidad del producto”.
EGGERSMANN .eggersmann -rec clingtechnolog .com
Dr. Sergio Sastre Sanz, ENT ENVIRONMENT & MANAGEMENT
I www.ent.cat/es/
La economía circular ha pasado en pocos años de ser un marco general de orientación pol ca a exigir instrumentos de seguimiento cada vez más precisos. En ese tr nsito la contabilidad de u os materiales (CFM) ha adquirido una importancia creciente, ya que permite describir la base sica de la econom a construir a par r de ella indicadores clave como el consumo dom s co de materiales ( DM) la produc vidad material o la tasa de uso de material circular. La contabilidad de u os materiales (CFM) es una metodología estad s ca armonizada en el marco europeo de cuentas medioambientales, desarrollada por Eurostat, que describe en unidades sicas los u os de materiales (biomasa, minerales, combus bles etc.) que entran salen de una economía y sirve de base para indicadores como el consumo domés-
co de materiales la produc vidad material. Estos indicadores son especialmente relevantes porque ofrecen una lectura estructural de la econom a sica de los territorios superan las aproximaciones centradas exclusivamente en residuos recicla e o actuaciones sectoriales puntuales. Esta cues ón resulta par cularmente importante a escala autonómica. En España, buena parte de las competencias con incidencia directa
sobre la economía circular se sitúan en el mbito regional: planifcación de residuos pol ca industrial contratación pública, ordenación territorial o desarrollo de estrategias espec fcas. Sin embargo el despliegue de pol cas de economía circular no siempre ha ido acompañado de una base cuan ta va para la toma de decisiones: la ambición estratégica ha avanzado más deprisa que los sistemas de información disponibles para priorizar y hacer segui-
La contabilidad de flujos materiales (CFM) es cada vez más relevante porque permite analizar la base física de la economía y generar indicadores clave como el consumo doméstico de materiales, la productividad material y el uso de materiales circulares
miento. Esta brecha entre planifcación y evidencia limita la capacidad de formular diagnós cos precisos erarquizar problemas y valorar si los cambios observados responden realmente a transformaciones estructurales.
En este contexto, la CFM ocupa una posición central. Su principal aportación es que permite cuanfcar las entradas salidas sicas de materiales de un territorio y, con ello iden fcar dependencias e ternas perfles materiales dominantes cambios en la relación entre ac vidad económica y consumo de recursos. Desde la perspec va de la pol ca pública, este marco proporciona una base más robusta para interpretar la evolución de las economías regionales y para situar la economía circular en un terreno anal co m s opera vo. Dicho de otro modo, allí donde existe CFM, la discusión puede desplazarse
El despliegue de políticas de economía circular no siempre ha ido acompañado de una base cuantitativa para la toma de decisiones: la ambición estratégica ha avanzado más deprisa que los sistemas de información disponibles
desde formulaciones generales hacia preguntas m s sustan vas: qu materiales sos enen la econom a regional riesgos de suministro, comercio de materias primas cr cas u os de materias primas secundarias y residuos, qué materiales concentran los principales volúmenes, cómo evolucionan y en qué medida el crecimiento económico se acompaña o no de una reducción de la intensidad material.
España ofrece un escenario especialmente interesante para observar este proceso. Aunque el grado de implantación sigue siendo desigual, seis comunidades autónomas ya cuentan con resultados de CFM y con indicadores derivados sufcientemente desarrollados como para permi r una primera comparación: Navarra, Euskadi, Cataluña, Illes Balears, Canarias y Comunidad de Madrid. Este hecho
La CFM permite cuantificar las entradas y salidas físicas de materiales de un territorio y, con ello, identificar dependencias externas, perfiles materiales dominantes y cambios en la relación entre actividad económica y consumo de recursos
muestra que la aplicación regional de la CFM empieza a consolidarse como una herramienta de apoyo al diagnósco al seguimiento de la econom a circular.
Estas experiencias responden a diferentes trayectorias. Cataluña y Euskadi representan los casos más consolidados tanto por la con nuidad de sus series como por la incorporación de indicadores materiales al seguimiento público . Esta estabilidad es importante porque convierte la CFM
en una infraestructura de seguimiento. En ambos casos, la disponibilidad de cuentas e indicadores ha permido integrar el DM la produc vidad material en un marco de lectura más estable sobre la evolución del uso de recursos y en sus marcos de indicadores de economía circular. Además, en el caso de Euskadi, se han dado pasos adicionales calculando los uos de materiales con foco en la dimensión sectorial para afnar pol cas a esta escala.
Los casos de Illes Balears y Canarias ampl an el inter s espec fco de los territorios insulares. En estas economías, la CFM permite visibilizar con especial claridad la dependencia exterior, la vulnerabilidad log s ca la relación entre estructura económica y abastecimiento material. En contextos de insularidad los u os materiales no solo informan sobre circularidad, sino también sobre oportunidades, resiliencia territorial y grado de exposición a factores externos. Este punto es especialmente relevante porque permite afnar el análisis captando las singularidades de cada territorio, en este caso los aspectos asociados a economías pequeñas, dinámicas, muy abiertas y condicionadas por la insularidad.
Navarra es un caso reciente donde la M se ha calculado a par r de la necesidad de medir para informar pol cas generar indicadores estructurar el seguimiento de la economía circular en la región. La CFM ha pro-
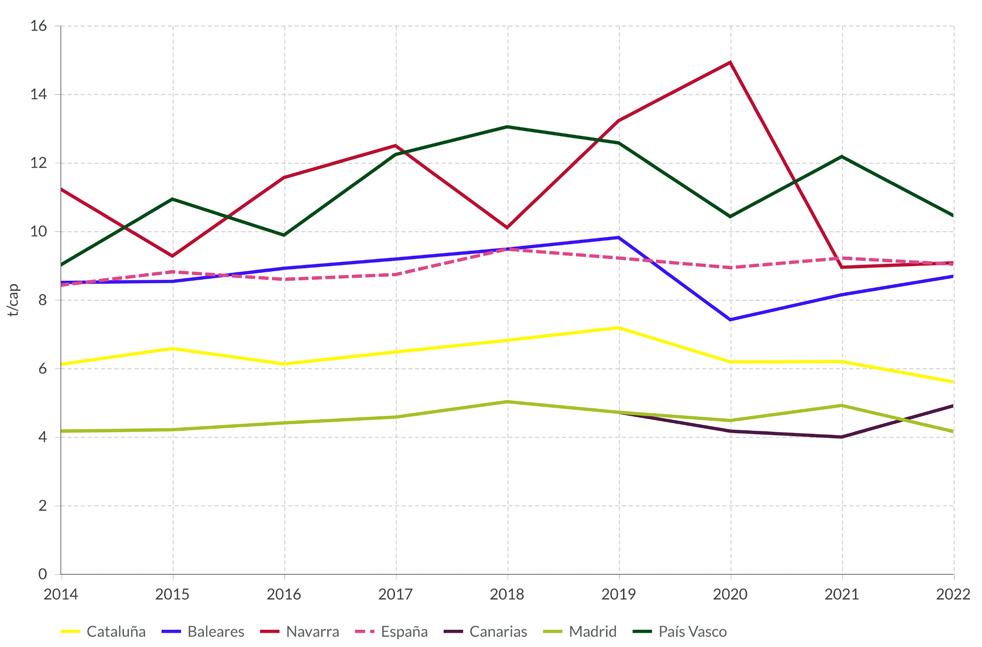
1
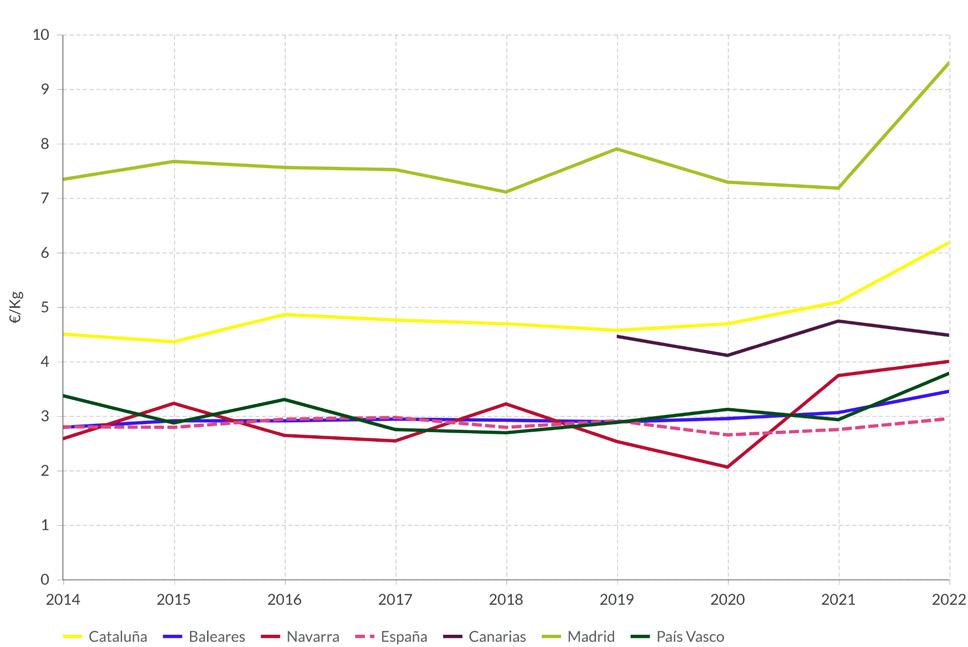
2
visto de un marco para dimensionar la especialización produc va regional los puntos fuertes, socios regionales clave y oportunidades para las empresas navarras priorizar inicia vas e iden fcar cuellos de botella y vulnerabilidades de su economía.
La Comunidad de Madrid, por su parte, amplía el campo comparado hacia una economía muy terciarizada, con un peso rela vo menor de la e tracción dom s ca una gran centralidad de los u os asociados al consumo fnal la construcción y las funciones metropolitanas. Su caso resulta especialmente l para profundizar en la interpretación sobre la desmaterialización de las economías urbanas avanzadas: una menor base e trac va propia un mayor consumo de productos acabados importados hace recomendable ampliar el horizonte desde el consumo aparente hacia la huella de materiales para profundizar en la visión anal ca.
La comparación entre estas seis comunidades resulta valiosa por dos
razones. Por un lado, permite observar diferencias en indicadores como el DM o la produc vidad material y relacionarlas con estructuras territoriales produc vas dis ntas. or otro hace visible una cues ón menos evidente pero decisiva: las asimetrías en la capacidad ins tucional para medir esos procesos. Esta diferencia es sustan va porque condiciona la posibilidad misma de formular pol cas de economía circular con un grado sufciente de priorización trazabilidad. Donde e iste una M la planifcación puede apoyarse en una lectura estructurada del metabolismo económico. Allí donde esa base no existe, el riesgo es que las pol cas se constru an sobre diagnós cos parciales marcos de indicadores insufcientes para captar la dimensión material de la economía. Como muestran las Figuras 1 y 2, la comparación entre comunidades revela perfles materiales claramente diferenciados. En 2022, el CDM per cápita oscila entre valores rela vamente ba-
os en Madrid (4 2 t hab) anarias (4 9 t hab) niveles intermedios en Cataluña (5,6 t/hab) y valores claramente más altos en Illes Balears (8,7 t/ hab) Navarra (9 1 t hab) esta l ma muy condicionada, además, por una tra ectoria m s vol l en la serie. En relación con la referencia estatal, Cataluña, Canarias y Madrid se sitúan por deba o de España (9 1 t hab) mientras que Illes alears se man ene en niveles próximos y Navarra y Euskadi por encima. La produc vidad material muestra igualmente contrastes acusados: Madrid presenta con claridad los valores más elevados durante toda la serie alcanza 9 5 € g en 2022 seguida de ataluña (6 2 € g) anarias (4 5 € g) Navarra (4 0 € g) e Illes alears (3 5 € g) todas ellas por encima o claramente por encima del valor estatal (3 0 € g) salvo aleares que se sitúa cerca de este.
En con unto estos resultados muestran que la lectura de la economía circular a escala autonómi-
ca depende de forma decisiva de la e istencia de una base cuan ta va capaz de dis nguir entre diferencias estructurales diagnós cos apo ados en aproximaciones parciales.
Esta idea merece subrayarse. La economía circular requiere una infraestructura estad s ca capaz de describir cómo entran, circulan y salen los materiales en un territorio. Sin esa base, resulta di cil determinar las prioridades qué sectores concentran los principales desa os qu ob e vos son razonables cómo debe evaluarse su cumplimiento. La ausencia de una contabilidad mínima de los u os materiales no impide hacer pol ca de econom a circular pero s reduce notablemente su base empírica y, con ello, su capacidad de orientación y seguimiento.
La implantación regional de la CFM plantea retos metodológicos importantes. Entre ellos destacan la esmación del comercio interregional, la homogeneidad de fuentes, la comparabilidad de series o la interpretación de indicadores per cápita en regiones con fuerte presión tur s ca o con funciones metropolitanas singulares. Estas cues ones delimitan con ma or precisión el terreno en el que deben concentrarse los esfuerzos de me ora. La experiencia acumulada en las comunidades que ya han avanzado en esta dirección muestra que estas difcultades son abordables y que el resultado aporta un salto cualita vo en la capacidad de análisis.
En este contexto, el principal interés del análisis comparado reside en mostrar que la economía circular a escala autonómica empieza a disponer de una base estad s ca e pl cita all donde la CFM se ha desarrollado. Esa base permite elevar el nivel de exigencia anal ca de las pol cas p blicas. La diferencia entre ambos escenarios no es menor: remite en l ma instancia al grado de madurez ins tucional con el que cada territorio aborda la transición circular.
La implantación autonómica de la CFM no constituye solo un avance técnico-estadístico: representa también una condición para que la economía circular pueda pasar del plano de la intuición al de la planificación basada en evidencia
En defni va la situación española muestra que la CFM se está consolidando como un componente cada vez más relevante de los sistemas autonómicos de indicadores de economía circular. La existencia de resultados para Navarra, Euskadi, Cataluña, Illes Balears, Canarias y Comunidad de Madrid permite afrmar que a e iste una masa cr ca sufciente para e traer aprendiza es comunes y abrir un terreno comparado de gran inter s. Al mismo empo estas experiencias ponen de relieve que la calidad de la planifcación depende en gran medida de la existencia de una base cuan ta va capaz de describir el metabolismo material de los territorios. La implantación autonómica de la CFM no cons tu e solo un avance t cnico-estad s co: representa tambi n una condición para que la economía circular pueda pasar del plano de la intuición al de la planifcación basada en evidencia.
1. En Cataluña, los indicadores de la CFM han sido incluidos en su marco de seguimiento
de economía circular: https://mediambient. gencat.cat/web/.content/home/ambits_dactuacio/empresa_i_produccio_sostenible/economia_verda/Obs-economia/ bruixola_EC/on_estem/catalunya-circular-informe-de-seguiment.pdf. En el País Vasco, de manera análoga, el seguimiento de las políticas de economía circular incluye estos indicadores: https://www.ihobe.eus/es/ publicaciones/indicadores-economia-circular-euskadi-2021
2. En el caso de Canarias, el análisis de flujos materiales emana del Plan de Acción aprobado en noviembre de 2024.
• Eurostat. 2018. Economy-wide material flow accounts. Handbook. Publications Office of the European Union, Luxembourg.
• Sastre, S. 2021. Resources extraction, trade and waste management: a regional approach to the Spanish socioeconomic metabolism. Phd Thesis. Institut de Ciència i Tecnologia Ambientals. Universitat Autònoma de Barcelona.
• Sastre, S., Carpintero, Ó., Lomas, P.L. 2015. Regional material flow accounting and environmental pressures: The Spanish case. Environmental science & technology 49: 2262-2269.
• Carpintero, Ó., Sastre, S., Lomas, P.L., Arto, I., Bellver, J., Delgado, M., Doldán, X. et al. 2015. El Metabolismo Económico Regional Español. Carpintero, O. (ed.),. FUHEM, Madrid.
• Estadística sobre contabilidad de flujos materiales en la Unión Europea: https://ec.europa. eu/eurostat/databrowser/view/env_ac_ mfa/default/table?lang=en
• Estadística sobre contabilidad de flujos materiales en España: https://www.ine.es/dyngs/ Prensa/CFM2023.htm
• Estadística sobre contabilidad de flujos de materiales en Cataluña: https://www.idescat. cat/pub/?id=cfm&lang=es
• Estadística sobre contabilidad de flujos de materiales en Euskadi: https://www.euskadi.eus/web01-s2ekono/es/contenidos/ informacion/estatistika_ing_090217/es_def/ index.shtml
• Estadística sobre contabilidad de flujos de materiales en Baleares: https://ibestat.es/ estadistica/economia/cuentas-economicas/ cuenta-de-flujos-de-materiales/
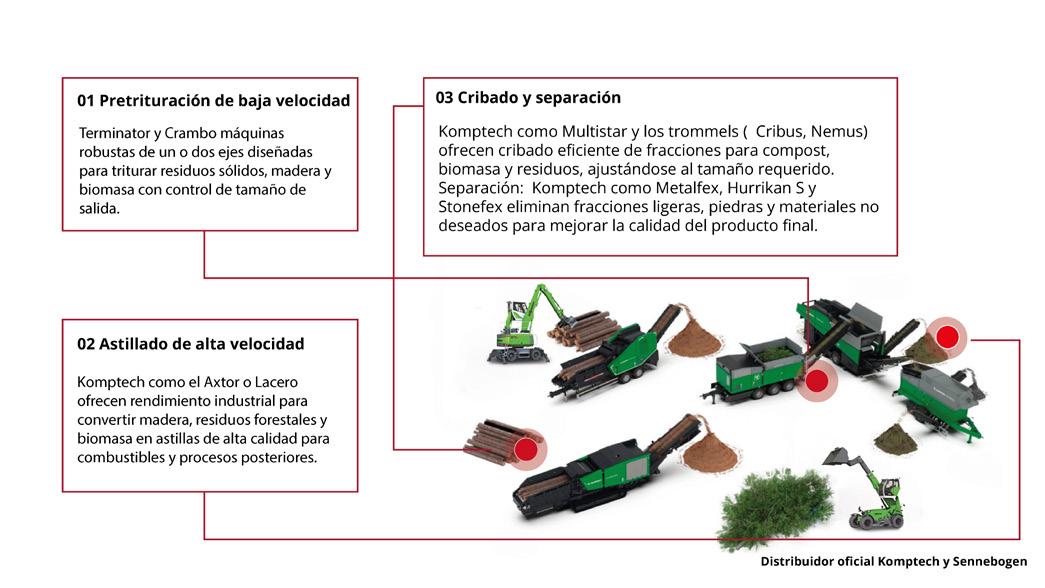
01 Pretrituración de baja velocidad
Terminator rambo m quinas robustas de un o dos e es diseñadas para triturar residuos sólidos, madera biomasa con control de tamaño de salida.
s lla e al a el a
Komptech como el Axtor o Lacero ofrecen rendimiento industrial para conver r madera residuos forestales biomasa en as llas de alta calidad para combus bles procesos posteriores.
03 Cribado y separación
omptech como Mul star los trommels ( ribus Nemus) ofrecen cribado efciente de fracciones para compost biomasa residuos a ust ndose al tamaño requerido.
Separación: omptech como Metalfe urri an S Stonefe eliminan fracciones ligeras, piedras y materiales no deseados para me orar la calidad del producto fnal.
La incorporación de estas soluciones permite mejorar la productividad, el control del proceso y la calidad del material recuperado en distintos flujos de residuos, desde urbanos hasta biomasa.
El reciclaje exige precisión, rendimiento y tecnología capaz de responder a entornos de alta exigencia. En MYCSA damos un paso más en nuestro compromiso con la eficiencia incorporando a nuestro catálogo las soluciones de Komptech, referentes internacionales en tratamiento y valorización de residuos.
Con esta integración, reforzamos nuestra presencia en el mercado ofreciendo una gama más completa, versál sostenible.
Estas soluciones permiten procesar residuos voluminosos, comerciales, urbanos o biomasa con altos niveles de produc vidad control de granulometr a fabilidad mec nica. El resultado: mayor capacidad de tratamiento, reducción de costes opera vos obtención de materiales fnales de ma or calidad valor comercial. ontacte con M SA descubra cómo las soluciones de Komptech y Sennebogen pueden transformar su proceso de reciclaje.
www.mycsamulder.com
La aplicación efectiva de la RAP y la presión del futuro reglamento europeo convierten a Envalora en un apoyo estratégico para las empresas.
2026 es el ejercicio en el que la norma va sobre envases de a defni vamente de ser un marco teórico para conver rse en una e igencia de aplicación real dentro de las empresas. Lo que hasta ahora hab a quedado defnido sobre el papel en materia de Responsabilidad Ampliada
del roductor (RA ) reporte de información ges ón de residuos de envases empieza a aterrizar con toda su comple idad en la opera va diaria de las empresas. Adem s se añade el avance del Reglamento Europeo de Envases Residuos de Envases ( R) que ancipa un entorno todav a m s e igente.
DE LA TEORÍA NORMATIVA A LA GESTIÓN OPERATIVA
La principal consecuencia de este cambio es que las compañ as a no pueden abordar la ges ón de envases como una cues ón secundaria o meramente administra va. La RA de envases in-
dustriales comerciales obliga a organizar fnanciar la correcta ges ón de los residuos a reportar anualmente información detallada sobre los envases puestos en el mercado lo que e ige trazabilidad control de datos coherencia documental. En la pr c ca esto ha obligado a muchas organizaciones a revisar procesos internos sistema zar información profesionalizar una ges ón que antes no siempre estaba estructurada. Es precisamente en este punto donde Envalora entra en escena como socio estrat gico. El S RA impulsado por la industria respaldado por 24 asocia-
El futuro Reglamento Europeo de Envases anticipa un escenario aún más exigente para la industria
ciones sectoriales con m s de 3.000 empresas adheridas de todos sectores ha construido una propuesta orientada a traducir la obligación norma va en un proceso mane able para las empresas. en este año Envalora ha reforzado su papel como aliado clave de las empresas con una bater a de servicios orientados a conver r el cumplimiento norma vo en una ges ón m s simple efcaz.
DIGITALIZACIÓN Y SERVICIOS
PARA FACILITAR EL CUMPLIMIENTO
Entre otros Envalora ha aplicado una reducción de sus tarifas RA gracias a la efciencia alcanzada por el crecimiento del sistema. A ello se suma Envanet la plataforma digital desde la que se puede preparar tanto la declaración de envases como la acreditación de la correcta ges ón de residuos para acceder a bonifcaciones directas. oan Ros director general de Envalora destaca que se trata de una herramienta propia segura trazable .
Adem s Envalora ha incorporado el servicio de apoderamiento ante el MITERD para sus adheridas asesor a especializada sobre RA el R reforzando su interlocución ins tucional gracias a sus alianzas en Europa como miembro del oard de E R .
La digitalización de la gestión, a través de plataformas como Envanet, facilita el cumplimiento y el acceso a bonificaciones ENVALORA .envalora.es
DIRECTOR DE LA REPRESENTACIÓN DE LA COMISIÓN EUROPEA EN ESPAÑA
TEMAS: ECONOMÍA CIRCULAR, SOSTENIBILIDAD
Europa ha dejado de mirar la economía circular como una pol ca e clusivamente ambiental. a no se trata solo de residuos recicla e o protección del entorno sino de una pieza cada vez m s decisiva para su compe vidad industrial su autonom a estrat gica. Tras años marcados por la crisis energ ca la fragilidad de las cadenas de suministro la presión creciente sobre las materias primas cr cas la nión Europea intenta evitar que su dependencia de recursos eternos se convierta en una nueva vulnerabilidad económica. En ese conte to la circularidad emerge como una respuesta industrial: usar me or los materiales recuperar valor de los residuos construir un mercado europeo capaz de alimentar su propia transición. ocas voces conocen me or ese cruce de agendas que Daniel alle a respo actual director de la Representación de la omisión Europea en España. on m s de tres d cadas de tra ectoria en las instuciones comunitarias alle a ha ocupado puestos de m ima responsabilidad en mbitos clave para esta conversación: fue director general de Medio Ambiente de la omisión Europea director general de Mercado Interior Industria
Emprendimiento mes director general del Servicio ur dico de la ins tución. Su perfl re ne tres dimensiones esenciales del debate actual ambición ambiental compe vidad industrial arquitectura norma va lo que le otorga una perspec va especialmente completa sobre uno de los grandes desa os europeos: conver r la circularidad en una venta a compe va para la econom a europea. En esta entrevista alle a re e iona sobre ese cambio de paradigma analiza el papel que la econom a circular est llamada a desempeñar en la nueva agenda europea. Aborda los obst culos que a n frenan su despliegue la len tud de los avances la ausencia de un verdadero mercado nico de materias primas secundarias el papel de la futura Le de Econom a ircular la necesidad de simplifcar cargas regulatorias sin reba ar la ambición. Su mensa e apunta a una idea de fondo: la circularidad ha de ado de ser un complemento del acto erde para conver rse en una condición de futuro para la econom a europea. Si Europa quiere ser m s resiliente menos dependiente m s compe va ten-
dr que aprender a conver r sus residuos en recursos su ambición ambiental en capacidad industrial.
Para comenzar con un diagnóstco, ¿qué valoración hace de la situación actual de la economía circular en Europa? ¿Diría que la E está avanzando al ritmo necesario o que sigue existendo una brecha importante entre la ambición polítca y los resultados reales?
Europa necesita acelerar su transición hacia una econom a circular. El uso racional de nuestros recursos naturales que son limitados resulta esencial para me orar la seguridad económica fortalecer la compe vidad reducir las emisiones de carbono. a o esta premisa reducir reu lizar reciclar se han consolidado como los e es fundamentales de nuestra estrategia de econom a circular.
El uso racional de nuestros recursos naturales, que son limitados, resulta esencial para mejorar la seguridad económica, fortalecer la competitividad y reducir las emisiones de carbono
Si bien la industria de la E es pionera en circularidad los avances tangibles han sido lentos. n indicador fable para medir este progreso es la llamada tasa de circularidad que re e a qu proporción de los materiales u lizados vuelve al ciclo produc vo mediante el recicla e o la reu lización en lugar de acabar conver dos en residuos.
Actualmente esta tasa se sit a en el 12 2 en la E lo que representa un avance mu modesto frente al 11 2 registrado en 2015. Estos datos evidencian que todav a e iste un gran potencial para op mizar la efciencia en el uso de nuestros recursos.
Este escenario presenta una gran diversidad tanto entre Estados miembros como entre pos de materiales. En 2024 observamos tasas elevadas en los a ses a os (32 7 ) lgica (22 7 ) e Italia (21 6 ) que contrastan con cifras signifca vamente m s ba as en Ruman a (1 3 ) inlandia e Irlanda (2 0 ) ortugal (3 0 ). En cuanto a los materiales la tasa de circularidad en la E fue elevada para los minerales met licos (23 4 ) seguidos de los minerales no met licos (14 3 ) la biomasa (9 9 ) en l ma instancia los portadores de energ a fósil (3 8 ).
En t rminos generales los esfuerzos hacia la circularidad se ven frecuentemente obstaculizados por la falta de eco-
DANIEL CALLEJA Y CRESPO, COMISIÓN EUROPEA
nom as de escala la ausencia de un verdadero mercado nico para los residuos las materias primas secundarias los materiales reu lizables.
Nuestro ob e vo desde la omisión Europea tal como viene e presado en el acto Industrial Limpio de la E es duplicar la tasa de circularidad hasta alcanzar el 24 de aqu a 2030. ara lograrlo es impera vo que Europa elimine los obst culos que a n frenan el desarrollo de las pr c cas circulares.
En los últmos a os, la economía circular ha dejado de plantearse en la E únicamente como una agenda ambiental. ¿Qué actores explican que hoy se vincule cada vez más con la compettvidad, la resiliencia industrial y el mercado interior?
Efec vamente. La transición a una econom a m s circular ha de ado de ser una cues ón puramente ambiental para conver rse en una necesidad económica. omo señalaba recientemente en M nich la comisaria europea de Medioambiente Resiliencia drica Econom a ircular ompe va essi a Ros all los acontecimientos de los l mos años han puesto de relieve el grado de e posición de la E a la vulnerabilidad de las cadenas de suministro.
Nuestra dependencia de terceros pa ses para la obtención de materias primas fundamentales as como los con ictos geopol cos pueden impactar mu r pidamente en nuestra econom a. uando eso sucede Europa recuerda de modo
doloroso que sus dependencias enen un coste: el incremento en los precios de la energ a los materiales encarece la producción e intensifca la presión sobre hogares empresas. Esta es la razón por la que la econom a circular importa tanto. Su función no se limita a la reducción de la can dad de residuos sino que act a como una herramienta clave para mi gar nuestras vulnerabilidades. Al usar los materiales de manera m s efciente aliviamos la presión sobre los ecosistemas reforzamos nuestra base económica. En defni va circularidad compe vidad son las dos caras de una misma moneda.
¿Cree que estamos ante un verdadero cambio de paradigma en la orma de entender la economía circular en Europa o, más bien, ante una evolución natural de objetvos que ya estaban presentes en la agenda comunitaria? ¿Cuáles han sido los grandes hitos de ese proceso?
Estamos ante un aut n co cambio de paradigma. El impulso a la circularidad ha pasado de ser un plus opcional a favor del medioambiente a conver rse en una respuesta estrat gica a la realidad de un con nente pobre en muchos de sus recursos.
Las cifras actuales son elocuentes demuestran la urgencia de este cambio: solo recuperamos un 1 de algunas erras raras se reu liza el 1 de los materiales obtenidos tras la demolición de edifcios se recicla el 1 de la ropa usada cu a base
Los esfuerzos hacia la circularidad se ven frecuentemente obstaculizados por la falta de economías de escala y la ausencia de un verdadero mercado único para los residuos, las materias primas secundarias y los materiales reutilizables
es principalmente petroqu mica. En este conte to una ma or circularidad se traduce directamente en m s efciencia menos costes un modelo produc vo m s sostenible compe vo. La comisaria Ros all señalaba recientemente durante su discurso en el oro L tres aportaciones fundamentales de la circularidad a nuestra econom a: compe vidad resiliencia seguridad económica.
• En primer lugar refuerza nuestra compe vidad. Los fabricantes europeos des nan m s del doble de recursos a materiales que a mano de obra o energ a. Las pr c cas circulares mi gan estos costes al reducir la necesidad de insumos. De hecho un estudio reciente sugiere que una implementación profunda de estas pr c cas podr a reducir el uso de metales en un 10 el de electricidad en un 7 el de combus bles fósiles en un 6 .
LA CIRCULARIDAD PODRÍA MEJORAR LA BALANZA COMERCIAL DE LA UE EN 35.000 MILLONES DE EUROS AL AÑO, REDUCIENDO LA EXPOSICIÓN A LA VOLATILIDAD Y AL AUMENTO DE LOS PRECIOS
• En segundo lugar aumenta nuestra resiliencia. Las soluciones circulares reducen la dependencia de recursos escasos aumentan nuestra autonom a estrat gica hacen que la econom a sea menos vulnerable a las interrupciones del suministro. El margen de me ora es enorme: en una Europa circular los materiales recuperados de bater as podr an abastecer m s de la mitad de la demanda de cobalto de la E de aqu a 2040.
• En tercer lugar garan za nuestra seguridad económica. La circularidad podr a me orar la balanza comercial de la E en 35.000 millones de euros al año reduciendo la e posición a la vola lidad aumento de los precios.
En cuanto a los hitos de este proceso la E ha consolidado su estrategia a trav s de dos lanes de Acción de Econom a ircular (el l mo de ellos de 2020) que propon an iniciavas legisla vas no legisla vas que abordaban todo el ciclo de vida de los productos. El ob e vo de las inicia vas adoptadas a en su ma or a ha sido garan zar que los recursos se mantengan en el sistema produc vo de la E el ma or empo posible evitando la generación de residuos desde la fase de diseño.
Mirando hacia el futuro inmediato a fnales de este año 2026 una Le de Econom a ircular reforzar el mercado nico de materias primas secundarias. Asimismo una segunda Le de iotecnolog a servir de base para el mercado de materiales de origen biológico en par cular en lo rela vo a la conversión de residuos en recursos de alto valor como energ a fer lizantes.
DANIEL CALLEJA Y CRESPO, COMISIÓN
quiere que la dependencia
se convierta en el próximo gran problema para su industria, como ya lo ha sido la
a Declaración de udapest situó la circularidad, la efciencia en el uso de los recursos y el mercado de materiales secundarios en el centro del debate sobre compettvidad. ¿Qué signifcado polítco tene, a su juicio, este paso?
La Declaración de udapest de noviembre de 2024 representa un hito importante en la defnición de la agenda polca para la presente legislatura europea. El onse o Europeo reunido en la capital h ngara para analizar lo e puesto en
los informes de Enrico Le a Mario Draghi nos urgió a dar una respuesta unifcada en Europa ante el desa o de la compe vidad.
Es de destacar el papel central que la circularidad ocupa en ese nuevo pacto por la compe vidad. En su punto 8 la declaración llamaba e pl citamente a desarrollar una econom a m s circular efciente en el uso de los recursos promoviendo la creación de un mercado integrado para los materiales secundarios con especial nfasis en las materias primas cr cas.
En la futura Ley de Economía Circular, será esencial alcanzar un equilibrio estratégico entre ambición regulatoria y acompañamiento a las empresas encargadas de implementarla
on este fn los l deres europeos solicitaron formalmente a la omisión Europea la presentación de una inicia va legisla va espec fca sobre econom a circular. Esta mención es de una gran relevancia pol ca a que consagró defni vamente la circularidad como una prioridad económica superando su percepción histórica como una agenda meramente medioambiental.
En este contexto, ¿qué papel desempe a la economía circular dentro de la nueva agenda europea de compettvidad y, en partcular, en iniciatvas como la Compettveness Compass y el Clean Industrial Deal?
Desempeña un papel clave principalmente porque Europa no quiere que la dependencia de las materias primas se convierta en el pró imo gran problema para su industria como a lo ha sido la dependencia energ ca. Las cifras actuales subra an esta urgencia: ho se recoge menos del 40 de los residuos de aparatos el ctricos electrónicos solo se recicla el 30 . Esto signifca que estamos de ando atr s cientos de miles de toneladas de materias primas cr cas que adem s de contaminar nuestro planeta podr an reintegrarse en el ciclo produc vo para sa sfacer la demanda de nuestra industria. tro e emplo claro es el sector de los fer lizantes donde la circularidad se erige como una cues ón de seguridad. La producción interior inclu endo los fer lizantes hipocarbónicos aquellos derivados de nutrientes reciclados permite reducir la dependencia de las importaciones mi gar las
emisiones asociadas. Adem s este enfoque promueve modelos de negocio circulares que en l ma instancia deber an contribuir a reducir los precios de los insumos para los agricultores.
En ese cruce entre circularidad y compettvidad, ¿dónde ve hoy las principales ortalezas del marco regulatorio europeo y dónde sus principales debilidades?
Actualmente nos encontramos en la fase de construcción de ese marco europeo. En la futura Le de Econom a ircular ser esencial alcanzar un equilibrio estrat gico entre una ambición regulatoria en aras de una ma or sostenibilidad un buen acompañamiento de las empresas encargadas de implementarla.
La resiliencia económica la responsabilidad ambiental son ho dos elementos indisociables. na legislación con un alto grado de ambición ha resultado en un agua un aire m s limpios ma or penetración de energ as renovables una reducción dr s ca de las emisiones de carbono. Sin embargo m s all de los benefcios evidentes para la salud el medioambiente esta ambición regulatoria tambi n puede transformarse en una venta a compe va para las empresas que han de adecuarse a ella.
La econom a circular representa una etapa crucial en el via e europeo hacia una econom a sostenible. Dado que el ito de esta transición depender directamente de la solidez del marco legal acertar con el diseño la e ecución de
LAS PRÁCTICAS CIRCULARES ADICIONALES PODRÍAN REDUCIR EL USO DE METALES PARA LOS FABRICANTES
la futura Le de Econom a ircular ser vital para nuestro te ido industrial.
no de los mensajes que más se repiten en el debate comunitario es la necesidad de construir un verdadero mercado único de materias primas secundarias. ¿Por qué es tan importante este punto para el uturo económico e industrial de Europa?
La circularidad debe ser el motor de la innovación. Europa necesita actuar de forma m s estrat gica en la obtención tanto de materias primas v rgenes como secundarias con el fn de reducir dr s camente nuestra e posición a proveedores poco fables evitar alteraciones del suministro. ara lograrlo debemos actuar en dos frentes complementarios. or un lado es impera vo actualizar el marco norma vo para que la transición de los residuos a materias primas secundarias sea m s f cil coherente en toda Europa. Esto inclu e armonizar conceptos clave como la defnición de residuos e aminar las normas que rigen el traslado de los mismos entre Estados miembros. or otro lado no basta con eliminar los obst culos regulatorios debemos facilitar un aumento signifca vo de las inversiones que permitan escalar el suministro de materias primas secundarias que la fabricación industrial precisa. En este sen do se fomentar la cooperación entre los Estados miembros los agentes económicos interesados mediante la creación de centros de circularidad interregionales. Estas infraestructuras ser n clave para promover la especialización inteligente alcanzar las econom as de escala necesarias en los procesos de recicla e.
DANIEL CALLEJA Y CRESPO, COMISIÓN
La futura propuesta para una Le de Econom a ircular actualmente en su fase fnal de preparación ene prevista su presentación para el tercer trimestre de este año se ar cula en torno a dos ob e vos principales: reforzar el mercado nico de materias primas secundarias eliminar los cuellos de botella que afectan tanto a la oferta como a la demanda. ara el te ido empresarial la circularidad puede traer enormes oportunidades. n estudio reciente sugiere que las pr c cas circulares adicionales podr an reducir el uso de metales para los fabricantes de la E en un 10 la electricidad en un 7 los combus bles fósiles en un 6 . Adem s de op mizar los costes este modelo puede generar nuevas fuentes de ingresos fortalecer la resiliencia corpora va frente a las perturbaciones mundiales.
Si queremos que las empresas inviertan en circularidad, hemos de mejorar las condiciones de mercado y reforzar el argumento empresarial a favor de la circularidad
Desde la ges ón circular del pl s co hasta la producción de biona a e iste una vasta capacidad industrial subu lizada con un elevado potencial de escalabilidad. Al optar por suministros circulares o biológicos procedentes de Europa las empresas no solo ganan resiliencia sino que migan su vulnerabilidad ante las incer dumbres geopol cas la vola lidad de los mercados internacionales. No obstante si queremos que las empresas inviertan en circularidad hemos de me orar las condiciones de mercado reforzar el argumento empresarial a favor de la circularidad. or el momento aguardamos a su presentación ofcial para conocer los detalles t cnicos defni vos.
a utura Circular Economy Act se perfla como una de las próximas iniciatvas relevantes en este ámbito. ¿Qué objetvos considera prioritarios en esta nueva propuesta y qué cambios podría aportar respecto al marco actual?
Es una pregunta de enorme actualidad a que precisamente a comienzos de este mes de ma o el olegio de omisarios debata la orientación de esa futura le de econom a circular.
En el actual debate europeo sobre compettvidad aparece con uerza la idea de simplifcar el marco regulatorio y reducir barreras. ¿Cómo puede compatbilizarse esa agenda de simplifcación con una polítca de economía circular que, en muchos casos, exige nuevas obligaciones y mayores requisitos de trazabilidad?
Si queremos ser m s competitivos hemos de reducir la carga regulatoria administrativa que soportan nuestras empresas. Nos lo di o Draghi nos lo di o Letta nos lo dice nuestro propio te ido empresarial desde hace tiempo. En respuesta la omisión a ha presentado diez paquetes de simplificación legislativa inclu endo una
Si queremos ser más competitivos, hemos de reducir la carga regulatoria y administrativa que soportan nuestras empresas. Nos lo dijo Draghi, nos lo dijo
Le a, y nos lo dice nuestro propio tejido empresarial desde hace tiempo
propuesta relativa a los requisitos medioambientales en diciembre de 2025.
Dicha propuesta conten a diversas inicia vas de econom a circular que est n siendo deba das con los colegisladores. or e emplo en virtud de los requisitos de la Responsabilidad Ampliada del roductor (RA ) los productores deben designar a un representante autorizado para vender productos fuera del pa s de origen. Esto genera costes innecesarios obstaculiza el funcionamiento sin fsuras del mercado interior. or ello se buscó introducir una ma or e ibilidad en este requisito. Asimismo se planteó suspender la base de datos S I sobre sustancias peligrosas en los productos tras constatar que no ha sido efcaz para proporcionar la información necesaria a los recicladores que supone una carga económica para los productores. Sus funciones se cumplir n progresivamente mediante la legislación qu mica de la E a trav s del asaporte Digital del roducto.
inalmente otras propuestas surgidas de la consulta sobre el paquete ómnibus medioambiental se incorporar n a la futura Le de Econom a ircular. En l nea con el compromiso asumido por la omisión en diciembre de 2025 de reformar en profundidad el sistema de responsabilidad ampliada del productor tambi n para los productores de terceros pa ses la nueva le propondr reducir la información que deben aportar los productores sobre los productos puestos a disposición as como los datos rela vos a la recogida el tratamiento de los residuos asociados a esos productos. Adem s limitar la frecuencia de no fcación a un m imo de una vez al año.
i la agenda comunitaria avanza como prevé la Comisión, ¿cómo se imagina Europa de aquí a ? ¿Qué tendría que haber cambiado para que la economía circular pudiera considerarse una
verdadera palanca de compettvidad, autonomía estratégica e industria?
Debemos hacer un esfuerzo por pensar a medio plazo con la mente puesta en mediados de siglo. La circularidad nos ofrece una oportunidad para prosperar inver r en nuestro futuro defendernos frente a la pró ima crisis. Seg n la información recabada por el entro om n de Inves gación de la omisión Europea las soluciones circulares pueden reducir en un 45 las emisiones clim cas del sector contribuir a descarbonizar el uso de la energ a me orar su balanza comercial en 18.000 millones de euros anuales de aqu a 2050. ueremos hacer avanzar la agenda comunitaria para reciclar m s recuperar erras raras a par r de productos usados adoptar pr c cas de producción sostenible proseguir con la transición energ ca. omo dec a recientemente la comisaria Ros all: Europa no puede asegurar su futuro persiguiendo recursos que convierten nuestras dependencias en una amenaza para nosotros. La econom a circular ene un enorme potencial porque puede
DANIEL CALLEJA Y CRESPO, COMISIÓN EUROPEA
La circularidad nos ofrece una oportunidad para prosperar, invertir en nuestro futuro y defendernos frente a la próxima crisis
defnir la fortaleza de Europa por aquello de lo que a no depende. Es nuestro camino para transformar la vulnerabilidad de los recursos en una oportunidad circular innovación seguridad económica resiliencia. La actual crisis del petróleo subra a la urgencia de redoblar los esfuerzos en materia de circularidad . En defni va nuestro futuro ser circular o no ser . En defni va nuestro futuro ser circular o no ser .
COMUNITARIA YA NO PRESENTA LA CIRCULARIDAD SOLO COMO UNA POLÍTICA VERDE, SINO COMO PARTE DE UNA ESTRATEGIA
AMPLIA DE RESILIENCIA, INDUSTRIA Y SEGURIDAD ECONÓMICA. LOS GRANDES HITOS DE LOS ÚLTIMOS AÑOS —DESDE LOS PLANES DE ACCIÓN DE ECONOMÍA
CIRCULAR HASTA LA DECLARACIÓN DE BUDAPEST, LOS INFORMES DRAGHI Y LETTA, EL CLEAN INDUSTRIAL DEAL O LA FUTURA CIRCULAR ECONOMY
ACT— MUESTRAN HASTA QUÉ PUNTO HA CAMBIADO LA FORMA DE LEER LA ECONOMÍA CIRCULAR EN EUROPA.
Hubo un empo en que la econom a circular se mov a en los m rgenes de la agenda comunitaria asociada sobre todo a la pol ca ambiental. Durante años fue le da en Europa como una cues ón de residuos recicla e efciencia de recursos. o ese marco se ha ampliado de forma evidente: la circularidad ha ganado rango pol co se asocia a a cues ones mucho m s centrales en el debate comunitario como la compe vidad la
resiliencia industrial la autonom a estrat gica o la seguridad de suministro.
Ese giro se produce adem s en un momento especialmente delicado para la E. La dependencia e terior de materias primas la fragilidad de las cadenas de valor la necesidad de reindustrializar descarbonizar al mismo empo han empu ado a ruselas a repensar la circularidad en t rminos m s amplios. La cues ón a no es solo cómo cerrar me or el c rculo de los materiales sino hasta qu punto la econom a circular puede conver rse en
una herramienta real para reforzar la posición económica de Europa.
A par r de esa premisa este reporta e analiza el diagnós co actual de la circularidad en Europa el giro pol co que la ha llevado al centro del debate sobre compe vidad las razones económicas e industriales que e plican esa nueva centralidad las barreras que siguen frenando su aterriza e pr c co la prueba decisiva que representa la futura Le de Econom a ircular. ara ello re ne las visiones de Daniel alle a respo director
El gran freno a la circularidad sigue siendo la falta de economías de escala y de un verdadero mercado único para los residuos, las materias primas secundarias y los materiales reutilizables.
Daniel Calleja y Crespo, director de la Representación de la Comisión Europea en España.
de la Representación de la omisión Europea en España Aurelio del ino Senior Advisor en inces onsul ng f ounsel en Ramón a al Abogados dos voces que permiten leer este proceso desde la perspec va ins tucional desde la óp ca ur dico-regulatoria empresarial.
Si bien Europa parece haber asumido a que necesita acelerar su transición hacia una econom a circular los resultados muestran que ese proceso sigue avanzando con demasiada len tud. La fotogra a de par da que de an Daniel alle a respo Aurelio del ino es bastante clara: la circularidad a forma parte de la estrategia europea pero todav a no funciona como una lógica plenamente desplegada ni en el mercado ni en la realidad industrial. El primer dato que defne ese diagnós co es el ritmo. La industria europea puede considerarse pionera en circularidad pero su avance sigue siendo modesto señala alle a. La tasa de circularidad el indicador que mide qu proporción de los materiales u lizados en la econom a procede del recicla e o la reu lización en lugar de acabar desechada se sit a ho en el 12 2 en la E frente al 11 2 de 2015.
En muchos casos, las exigencias regulatorias avanzan más deprisa que la creación efectiva de mercados, infraestructuras y condiciones operativas.
Aurelio del Pino, Senior Advisor en Vinces Consulting y Of Counsel en Ramón y Cajal.
La me ora resulta insufciente para una nión que aspira a duplicar esa tasa hasta el 24 en 2030.
El avance no solo es lento tambi n mu desigual. Las diferencias entre Estados miembros siguen siendo amplias: mientras a ses a os lgica o Italia presentan niveles rela vamente altos de circularidad otros pa ses como Ruman a inlandia Irlanda o ortugal permanecen mu rezagados. Lo mismo ocurre si se observa el comportamiento por materiales: la circularidad es claramente ma or en los minerales met licos que en los no met licos la biomasa o los materiales fósiles. Esta
disparidad revela que la econom a circular no avanza de forma homog nea sino a dis ntas velocidades seg n pases sectores u os materiales.
EUROPA SIGUE
DESAPROVECHANDO UNA PARTE
MUY IMPORTANTE DE SUS
PROPIOS RECURSOS: APENAS
RECUPERA EN TORNO AL 1 %
DE ALGUNAS TIERRAS RARAS, REUTILIZA SOLO EL 1 % DE LOS
MATERIALES PROCEDENTES DE DEMOLICIÓN Y RECICLA
APROXIMADAMENTE EL 1 % DE LA ROPA USADA
A esa len tud desigualdad se suma otro rasgo del diagnós co: Europa sigue desaprovechando una parte mu importante de sus propios recursos. alle a cita algunos e emplos: apenas recupera en torno al 1 de algunas erras raras reu liza solo el 1 de los materiales procedentes de demolición recicla apro imadamente el 1 de la ropa usada. En residuos el ctricos electrónicos adem s ho se recoge menos del 40 solo se recicla el 30 . En conunto estos datos apuntan a una misma conclusión: e iste un margen enorme para ser m s efcientes en el uso de los recursos pero ese potencial sigue todav a mu le os de materializarse. Las dos fuentes coinciden tambi n en que el problema no est solo en cu nto recupera o reu liza ho Europa sino en las condiciones estructurales que siguen difcultando ese avance. Desde la perspec va de la omisión uno de los principales obst culos es la falta de econom as de escala la ausencia de un verdadero mercado nico para los residuos las materias primas secundarias los materiales reu lizables. Es decir el sistema europeo todav a no ofrece un entorno sufcientemente integrado para que esos
materiales circulen con normalidad vuelvan al proceso produc vo de manera estable compe va. Aurelio del ino completa ese diagnós co desde una óp ca m s pegada al terreno empresarial. A su uicio el despliegue norma vo europeo est generando al mismo empo una ventaa compe va potencial una presión creciente sobre las empresas. Esa dualidad defne bien el momento actual: la circularidad abre oportunidades pero en muchos casos las e igencias avanzan m s deprisa que la creación efec va de mercados infraestructuras condiciones opera vas. La consecuencia es una tensión evidente: las empresas reciben m s obligaciones pero no siempre cuentan todav a con materiales sufcientes tecnolog a madura est ndares estables autorizaciones giles o señales económicas claras para incorporar esa transición de manera efciente a su negocio.
En ese desa uste ha pesado con frecuencia la falta de acompañamiento por parte de las administraciones. El resultado no es tanto un fracaso de la circularidad como una transición todav a incompleta marcada por la brecha entre la ambición regulatoria la capacidad real del sistema para absorberla. La dirección est trazada reducir reu lizar reciclar siguen siendo como recuerda alle a las claves de la estrategia comunitaria pero el terreno sigue siendo irregular la velocidad de implantación insufciente.
Le do en con unto el diagnós co es n do: la econom a circular en Europa no parte de cero pero tampoco puede darse por consolidada puesto que avanza despacio de forma desigual con importantes d fcits de escala de mercado de aterriza e pr c co. La E ha f ado metas ambiciosas pero sigue mu le os de conver r esa ambición en un funcionamiento ordinario de su econom a material. M s que ante un modelo a asentado Europa se encuentra ho ante una circularidad en construcción.
Ese desa uste entre ambición resultados a uda a entender por qu la circularidad ha ido ganando un nuevo peso pol co en ruselas. La asociación entre econom a circular compe vidad no es completamente nueva en el marco europeo pero s ha cambiado de escala de conte to de signifcado polco. M s que surgir de la nada lo que se ha producido en los l mos años es una relectura de la circularidad a la luz de un entorno económico geopol co e industrial mucho m s e igente.
Aurelio del ino sit a el origen de esa cone ión en el primer lan de Acción de Econom a ircular de la omisión Europea de 2015. Seg n recuerda a entonces la omisión presentaba la circularidad no solo como una agenda ambiental sino tambi n como una palanca de compe vidad crecimiento empleo. Adem s esa vinculación respond a a a una demanda clara de los operadores económicos que percib an una brecha entre la norma va ambiental las necesidades reales de la empresa del mercado interior. En ese primer momento la lógica circular estaba m s asociada al ciclo de vida a la ges ón efciente de residuos a la dinamización de los mercados de materias primas secundarias.
Sin embargo esa concepción inicial fue evolucionando. El segundo lan de Acción de 2020 integrado en la estrategia del reen Deal o acto erde Europeo mantuvo el ob e vo de evitar residuos mantener los recursos en la econom a durante el ma or empo posible pero desplazó el centro de gravedad hacia otros elementos: la descarbonización la prevención la reu lización el desarrollo de la responsabilidad ampliada del productor para u os concretos. ara Del ino ese movimiento tuvo un doble efecto: por
un lado reforzó la mirada integrada sobre las cadenas de valor por otro hizo perder parte de la visión m s pr c ca material de la primera etapa. Daniel alle a desde la óp ca ins tucional interpreta ese mismo proceso como una ampliación del enfoque hacia todo el ciclo de vida de los productos incluido su diseño lo que e plica el peso creciente de conceptos como el ecodiseño o la reu lización.
Ese ensanchamiento regulatorio es una de las señales m s visibles del cambio. La circularidad ha salido del per metro estricto de la pol ca ambiental de residuos para e tenderse a norma va sobre productos industriales consumidores otros sectores. Del ino ve en el Reglamento de Envases Residuos de Envases ( R) una epresión especialmente intensa de esta nueva fase porque lleva esa lógica a un nivel mu alto de concreción mediante ob e vos limitaciones prohibiciones obligaciones para los operadores. Lo relevante en todo caso no es solo la acumulación de nuevas normas sino el desplazamiento de la circularidad desde una agenda m s t cnica hacia otra cada vez m s conectada con la organización de la producción del mercado. Ese cambio se acelera cuando la nión empieza a mirar la circularidad a no solo desde la óp ca ambiental sino desde la de la resiliencia. ara alle a ah s puede hablarse de un
verdadero cambio de paradigma: la transición a una econom a m s circular ha de ado de ser una cues ón puramente ambiental para conver rse en una necesidad económica. Los acontecimientos de los l mos años recuerda han puesto de relieve hasta qu punto la E sigue e puesta a cadenas de suministro vulnerables. En ese conte to circularidad compe vidad son las dos caras de una misma moneda . La circularidad de a de presentarse como un plus opcional a favor del medio ambiente pasa a interpretarse como una respuesta a la realidad de un con nente pobre en muchos recursos demasiado dependiente del e terior.
Del ino coincide en que el conte to ha cambiado de forma decisiva. A su uicio la nión arrastraba una inercia regulatoria que pod a resultar v lida en
una etapa de ma or estabilidad geoestrat gica pero que ho a no basta. an cambiado las condiciones del comercio internacional la presión sobre los mercados industriales de materias primas el entorno energ co el marco tecnológico e incluso variables sociales
demogr fcas. En esa nueva co untura la circularidad de a de ser solo una pol ca de efciencia o sostenibilidad pasa a insertarse en una conversación m s amplia sobre autonom a estrat gica compe vidad capacidad de reindustrialización.
El impulso a la circularidad ha pasado de ser un plus opcional a convertirse en una respuesta estratégica a la realidad de un continente pobre en muchos recursos.
Daniel Calleja y Crespo, director de la Representación de la Comisión Europea en España.
Esa nueva lectura queda consagrada pol camente en la actual legislatura. La Declaración de udapest de noviembre de 2024 marca en este sendo un punto de in e ión. alle a subra a que el onse o Europeo reunido en la capital h ngara para analizar los informes de Enrico Le a Mario Draghi situó e presamente la circularidad la efciencia en el uso de los recursos la necesidad de un mercado integrado de materiales secundarios dentro del nuevo pacto de compe vidad. Esa mención signifcó que la circularidad de aba de ser una prioridad nicamente medioambiental para conver rse de forma e pl cita en una prioridad económica. Del ino enlaza esa misma evolución con el diagnós co de Draghi Le a decisivo en el enfoque de la actual legislatura europea sobre las trabas regulatorias que estaban propiciando una p rdida de compe vidad la deslocalización de ac vidades industriales la merma de autonom a estrat gica.
or eso m s que una ruptura absoluta el giro actual puede entenderse como una combinación de con nuidad desplazamiento cambio de rango pol co. Del ino insiste en que no conviene esperar de la futura Le de Econom a ircular una ruptura total sino m s bien una evolución un reenfoque que en cierta medida parecen volver a conectar con el impulso originario de 2015. alle a en cambio pone m s nfasis en la idea de cambio de paradigma. Ambas lecturas no son incompa bles: la circularidad a conten a desde el principio una dimensión económica pero ahora esa dimensión ha pasado al primer plano se ha reformulado en clave de resiliencia. Ese es en l ma instancia el verdadero giro europeo. La econom a circular a no se plantea solo como una herramienta para ges onar meor residuos o reducir impactos ambientales sino como parte del marco desde el que la E intenta responder
a un escenario de ma or escasez dependencia competencia global. La cues ón a no es nicamente cómo hacer la econom a m s verde sino cómo hacerla tambi n m s robusta. en esa construcción como reconoce el propio alle a Europa est levantando ahora mismo un marco nuevo en el que circularidad compe vidad empiezan a formar parte de una misma arquitectura pol ca.
ECONÓMICA DETRÁS DE LA ECONOMÍA CIRCULAR
Tanto el informe
Draghi como el informe Le a, decisivos en el enfoque de la nueva legislatura europea, pusieron de manifiesto que las trabas regulatorias estaban provocando una pérdida de competitividad europea, la
deslocalización de actividades industriales y una merma en su autonomía estratégica.
Aurelio del
Pino,
Senior Advisor en Vinces Consulting y Of Counsel en Ramón y Cajal.
La creciente centralidad de la econom a circular en la agenda europea no se e plica solo por una ma or ambición ambiental sino por algo m s profundo: la convicción de que Europa no podr sostener su compe vidad su proceso de descarbonización ni su reindustrialización sin aprovechar mucho me or los materiales que a circulan dentro de su propia econom a. Ah es donde convergen con bastante claridad las lecturas de Daniel alle a Aurelio del ino: ambos coinciden en que la circularidad ha de ado de ser un asunto perif rico para conver rse en una cues ón directamente vinculada al modelo produc vo europeo.
La primera razón ene que ver con la seguridad material. En un conte to de creciente incer dumbre geopolca dependencia e terior tensión sobre las cadenas de suministro la circularidad importa porque reduce vulnerabilidades. alle a insiste en que Europa ha comprobado hasta qu punto sus dependencias enen un precio: cuando se tensionan los mercados suben la energ a los materiales se encarece la producción aumenta la presión sobre hogares empresas. Desde esa perspec va usar me or los recursos disponibles recuperar materiales estrat gicos reincorporarlos al ciclo produc vo no es solo una forma de reducir residuos sino una manera de reforzar la base económica de la nión. Del ino formula esa misma idea desde otro ngulo cuando sos ene que Europa no podr descarbonizarse ni reindustrializarse sin aprovechar me or sus materiales. En el fondo ambos apuntan a la misma conclusión: la circularidad importa porque permite a Europa depender menos de lo que no controla.
La segunda razón es económica empresarial. alle a la resume con una
idea clara: m s circularidad signifca m s efciencia menos costes un modelo produc vo m s sostenible compe vo. No es una afrmación abstracta. Los fabricantes europeos recuerda gastan m s del doble en materiales que en mano de obra o energ a de modo que cualquier me ora en efciencia material ene un impacto directo sobre la compe vidad. Los estudios que mane a la omisión apuntan adem s a que una ma or implantación de pr c cas circulares podr a reducir el uso de metales electricidad combusbles fósiles al empo que me orar a la balanza comercial de la E reduci-
r a su e posición a la vola lidad de precios. Esa misma lógica est detr s de la insistencia comunitaria en no permi r que las materias primas se conviertan en la energ a del mañana para la industria europea.
Del ino coincide en esa lectura aunque la aterriza en un plano m s empresarial. ara l la principal fortaleza del marco actual es que la econom a circular se ha conver do a en un debate de necesidad no de oportunidad. Muchas empresas no la perciben como un e tra reputacional o una obligación e terna sino como una v a para ganar efciencia rediseñar productos
El Pacto Verde Europeo convierte la transición ecológica en un proyecto económico general de la UE: una economía moderna, efciente en recursos y compettva La circularidad deja de ser un tema sectorial y pasa a insertarse en una visión más amplia.
La Comisión aprueba el primer gran plan moderno de economía circular. El foco está en residuos, reciclaje, ciclo de vida y mercado de materias primas secundarias, aunque ya aparece vinculada a compettvidad, crecimiento y empleo.
introducir nuevas soluciones tecnológicas abrir oportunidades de negocio. Tambi n las p mes apunta han ido entendiendo que la reingenier a de procesos desde esta lógica puede traducirse en me ores resultados. alle a enfa za el efecto macroeconómico sobre costes resiliencia seguridad económica Del ino subra a que en el terreno de la empresa esa misma lógica puede traducirse en innovación efciencia venta a compe va. ero ha un tercer plano quiz el m s interesante en el que Del ino pone un nfasis especial: la circularidad importa porque para funcionar
La nueva Estrategia Industrial y su actualización tras la pandemia incorporan con más fuerza el lenguaje de resiliencia, mercado único y dependencias estratégicas. La circularidad empieza a leerse también en clave industrial.
El nuevo Plan de Acción para la Economía Circular amplía el foco: ya no se trata solo de gestonar mejor residuos, sino de actuar sobre el diseño, el ciclo de vida de los productos y las cadenas de valor. La Comisión lo presenta como una agenda para una Europa más limpia y más compettva
El Green Deal Industrial Plan actúa como puente entre la agenda verde y una lógica más claramente industrial, centrada en compettvidad y capacidad manufacturera.
de verdad ene que asentarse sobre una lógica económica real. Su formulación es mu e presiva: la econom a circular es ante todo econom a . Lo que quiere decir con ello es que la circularidad no se consolidar solo por acumulación norma va ni por ambición ambiental sino cuando responda a necesidades materiales concretas genere estructuras de mercado viables. or eso propone f arse en los sectores en los que la recuperación el recicla e han funcionado incluso antes de una regulación intensa papel cartón vidrio metales aluminio o determinados pl s cos porque muestran que cuando e iste valor económico en el material recuperado
EMPIEZA A LEERSE COMO UNA LÓGICA ECONÓMICA CAPAZ DE REDUCIR DEPENDENCIAS Y VULNERABILIDADES, CONTENER COSTES Y REFORZAR LA BASE INDUSTRIAL EUROPEA
e incen vos claros para reincorporarlo al sistema la circularidad puede traducirse en mercado en estructura empresarial efciente.
Los informes Le a y Drag i recolocan la compettvidad en el centro del debate europeo la Declaración de Budapest da un paso más: pide una economía más circular y efciente en recursos, un mercado integrado de materiales secundarios y una futura ley europea de economía circular.
La UE aprueba piezas que aterrizan ese giro: la Critcal Ra Materials Act, que vincula circularidad con suministro seguro, resiliente y sostenible, y el ESPR, que convierte el ecodiseño en palanca de mercado interior y modelos circulares. También se adopta la directva Rig t to Repair, que lleva la circularidad a la reparación y la vida tl de los productos
Ese enfoque a uda tambi n a entender por qu la circularidad se ha vuelto relevante para la pol ca industrial europea. No solo porque puede reducir impactos ambientales sino porque puede organizar me or materiales cadenas de valor capacidades industriales. alle a menciona e emplos par cularmente ilustra vos como el potencial de recuperación de materiales en bater as la necesidad de reincorporar a la econom a materias primas cr cas ho desaprovechadas o el papel que pueden ugar los nutrientes reciclados los fer lizantes circulares en sectores tan estrat gicos como el agroalimentario. Del ino por su parte pone el foco en la cadena de valor del
El reglamento de envases y residuos de envases baja la circularidad al terreno operatvo: producto, obligaciones, etquetado, reutlización y mercado Es uno de los ejemplos más claros del salto del discurso a la empresa.
La Compettveness Compass fja la oja de ruta económica del nuevo mandato, y el Clean Industrial Deal convierte la descarbonización en motor de crecimiento industrial. La circularidad pasa a encajar explícitamente en una estrategia de compettvidad
2025-2026
La Comisión prepara una nueva ley para reforzar el mercado único de materias primas secundarias, corregir cuellos de botella y conectar circularidad con seguridad económica, resiliencia, compettvidad y descarbonización. En Bruselas ya se perfla como la siguiente gran pieza del marco circular europeo.
envase no solo como mbito regulado sino como e emplo de cómo la colaboración entre operadores la innovación los sistemas colec vos de responsabilidad ampliada del productor han contribuido a crear mercados de materias primas recicladas en materiales tan relevantes como el pl s co. or todo esto el porqu de esta agenda se en ende me or si se abandona una visión estrecha de la circularidad como simple pol ca de residuos. ara la omisión la circularidad importa porque refuerza compe vidad resiliencia seguridad económica. ara Del ino importa tambi n porque conecta con algo mu b sico: la necesidad de organizar de forma m s efciente recursos escasos conver r esa efciencia en capacidad industrial empresarial. Es ah donde ambas visiones acaban con u endo. La econom a circular no se ha vuelto central solo porque a ude a contaminar menos sino porque se ha conver do en una de las formas en que Europa intenta responder al mismo empo a sus l mi-
tes materiales a sus vulnerabilidades e ternas a su necesidad de seguir siendo compe va. Sin embargo que esa lógica económica resulte cada vez m s clara no signifca que el sistema est a en condiciones de desplegarla sin fricciones.
AL
BARRERAS Y LÍMITES
Si la econom a circular ha ganado peso en la agenda europea sus benefcios potenciales resultan cada vez m s claros el gran problema aparece cuando esa ambición ba a del plano estrat gico al terreno de la aplicación. Ah a oran los principales bloqueos. le das en con unto las aportaciones de Daniel alle a Aurelio del ino apuntan a una idea central: Europa no se enfrenta tanto a una falta de dirección como a una difcultad persistente para traducir esa dirección en un marco regulatorio económico opera vo que funcione con coherencia.
Europa no podrá descarbonizarse ni reindustrializarse sin aprovechar mejor sus materiales.
Aurelio del Pino, Senior Advisor en Vinces Consulting y Of Counsel en Ramón y Cajal.
El primer obst culo es precisamente de arquitectura norma va. Del ino insiste en que la gran debilidad del marco actual sigue siendo su car cter fragmentado comple o desigual en su aplicación . La circularidad afecta ho a normas de producto residuos sustancias mercado interior seguridad o consumo pero esa ampliación del enfoque no siempre ha venido acompañada de una ar culación sufcientemente clara entre unas piezas otras. ersisten as solapamientos diferencias de interpretación puntos de fricción que difcultan el aterriza e pr cco de la agenda circular. De ah que a su uicio resulte imprescindible de ar atr s esa visión fragmentada conectar me or las dis ntas capas regulatorias escuchar m s a los agentes económicos en los procesos de elaboración de pol cas p blicas.
no de los terrenos donde esa falta de coherencia se vuelve m s visible es
Estamos dejando atrás cientos de miles de toneladas de materias primas fundamentales que contaminan nuestro planeta, y que podrían volver al ciclo productivo ya que las necesita nuestra industria.
Daniel Calleja y Crespo, director de la Representación de la Comisión Europea en España.
el de la transición del residuo a la materia prima secundaria. alle a sit a aqu una parte clave del atasco cuando señala la necesidad de actualizar las normas para que ese paso resulte m s f cil m s coherente en toda Europa. Eso afecta entre otras cosas a la propia defnición de residuo a la revisión de las normas sobre traslados. Del ino coincide en que este es uno de los puntos neur lgicos del sistema destaca de forma m s general todas las normas rela vas al fn de la condición de residuo como un mbito donde se uega una parte decisiva de la circularidad real. Su planteamiento es que ese marco solo podr responder me or a los ob e vos actuales si se agiliza e ibiliza adapta de forma
permanente al estado del arte t cnico e industrial.
ero el atasco no es solo t cnico tambi n es un problema de armonización. Ambos coinciden en que la construcción de un verdadero mercado europeo de materias primas secundarias sigue vi ndose lastrada por barreras regulatorias por un grado de fragmentación que no enca a bien con la lógica del mercado interior. Del ino lo formula en t rminos mu claros: cuando la fragmentación impide la libre circulación introduce discriminaciones in us fcadas o genera mecanismos desproporcionados lo que procede es una ma or armonización. añade que esos mismos principios de buena regulación deber an aplicarse tambi n en la elaboración de normas nacionales regionales.
El e emplo del R resulta especialmente ilustra vo de esa tensión. ormalmente se ha optado por un instrumento de m ima armonización pero en la pr c ca sigue de ando un margen amplio de autonom a a los Estados. ara Del ino eso demuestra que Europa todav a est le os de contar con un marco plenamente seguro efciente. Adem s el R ha llegado algo tarde al cambio de enfoque ahora se uega buena parte de su efcacia en el desarrollo de sus actos delegados de e ecución que no deber an elaborarse desde el apriorismo o el dogmasmo sino a par r del an lisis concreto de cada u o comercial e industrial. El tercer obst culo aparece cuando la circularidad desciende al nivel de las cadenas de valor concretas. Del ino
insiste en que no basta con f ar ob evos generales: ha que regular pensando en la implementación. Esa idea adquiere especial importancia en sectores como el gran consumo donde cualquier avance en circularidad debe convivir con e igencias simult neas de seguridad alimentaria seguridad de producto información al consumidor log s ca costes prevención del desperdicio con nuidad del suministro. La difcultad no est solo en imponer nuevas metas sino en integrarlas sin romper equilibrios funcionales esenciales para el mercado.
Desde esa perspec va conviene f arse en los sectores donde la recuperación el recicla e s han funcionado preguntarse por qu en unos casos se ha generado un mercado
La principal debilidad es que la arquitectura del sistema sigue siendo, en muchos puntos, excesivamente fragmentada, compleja y desigual en su aplicación.
Los grandes bloqueos que siguen frenando el sistema
Fragmentación normativa
Desajuste entre ambición y realidad industrial Mercado único incompleto
Fin de residuo y subproductos
Armonización insuficiente
Exceso de carga administrativa
Falta de economías de escala
Inversión insuficiente
Aterrizaje sectorial complejo
Implementación todavía débil
la relación entre ambición regulatoria carga administra va condiciones de inversión. alle a subra a que si Europa quiere ser m s compe va tendr que reducir parte de la car-
ga regulatoria administra va que soportan las empresas. La omisión a ha empezado a moverse en esa dirección con dis ntos paquetes de simplifcación algunos de ellos directamente vinculados a la econom a circular. Entre los e emplos citados est n la ma or e ibilidad en determinadas obligaciones derivadas de la responsabilidad ampliada del productor o la propuesta de suprimir herramientas que no han funcionado efcazmente como la base de datos S I sustuirlas progresivamente por otros instrumentos m s les.
Del ino no cues ona la necesidad de simplifcar pero introduce una condición importante: esa simplifcación solo ser realmente l si a uda a hacer el sistema m s opera vo no si se limita a reba ar cargas formales sin resolver los cuellos de botella de fondo. esos cuellos de botella no son solo regulatorios. Tambi n ha un problema de inversión de madurez económica del sistema. alle a lo subra a cuando señala que no basta con eliminar obst culos reglamentarios: har falta tambi n un aumento signifca vo de las inversiones capaces de suministrar a la industria las materias primas secundarias que necesita. Del ino lo e presa en t rminos similares cuando advierte de que las e igencias regulatorias avanzan en muchos casos m s deprisa que la creación efec va de mercados infraestructuras condiciones opera vas.
En el fondo ambos describen la misma tensión. Europa quiere acelerar la circularidad pero las empresas no siempre disponen todav a de materiales sufcientes tecnolog a madura est ndares estables autorizaciones giles o señales económicas claras para incorporar esa transición con normalidad. or eso el reto no consiste en frenar la ambición sino en acompasarla me or con la realidad industrial con las inversiones necesarias con la preservación de un level pla ing feld que
no penalice a la producción europea frente a la de terceros pa ses. En defni va el atasco europeo no responde a una sola causa sino a la superposición de varios problemas: una arquitectura regulatoria todav a dispersa una armonización incompleta difcultades de implementación sectorial una insufciente adaptación entre e igencia normava inversión realidad industrial. La circularidad no se atasca por falta de discurso sino porque conver rla en sistema e ige algo m s di cil: coherencia escala acompañamiento capacidad de e ecución. recisamente porque esos bloqueos siguen abiertos la siguiente fase legisla va europea ser decisiva.
LA PRUEBA DE FUEGO DE BRUSELAS: QUÉ SE JUEGA EN EUROPA AHORA
La siguiente fase de la econom a circular europea a no se ugar tanto en el terreno del discurso como en la arquitectura norma va económica que sea capaz de construir la nión. Despu s de años de e pansión regulatoria de cambio de enfoque pol co de creciente asociación entre circularidad compe vidad resiliencia la gran cues ón es si ruselas lograr traducir
TROPEZANDO CON UN MARCO FRAGMENTADO, COMPLEJO Y DESIGUAL EN SU APLICACIÓN, ESPECIALMENTE EN ÁMBITOS CLAVE COMO EL FIN DE CONDICIÓN DE RESIDUO, LOS SUBPRODUCTOS, LOS TRASLADOS Y LAS AUTORIZACIONES
todo ello en un marco m s coherente previsible efcaz. En buena medida esa prueba se concentra ahora en la futura Circular Economy Act
Tanto Daniel alle a como Aurelio del ino coinciden en que esa futura le ser una pieza decisiva aunque ponen el acento en aspectos dis ntos complementarios. Desde la óp ca de la omisión alle a la presenta como una de las inicia vas clave del ciclo pol co actual. La propuesta que se encuentra en fase fnal de preparación cu a orientación a ha sido deba da por el olegio de comisarios pretende
reforzar el mercado nico de materiales reciclados abordar los cuellos de botella que ho persisten tanto del lado de la oferta como de la demanda. Es decir no se trata solo de seguir acumulando obligaciones sino de corregir algunos de los bloqueos que impiden que la circularidad funcione realmente como sistema económico.
Del ino por su parte sit a el foco en una cues ón a n m s de fondo: la Circular Economy Act servir para medir si estamos ante un verdadero cambio de paradigma o m s bien ante una evolución un reenfoque de ob e vos
a presentes desde etapas anteriores. Su respuesta es prudente: no espera una ruptura total sino una evolución capaz de volver a conectar con algunas intuiciones de origen. ero precisamente por eso considera que lo decisivo no ser el gesto pol co de aprobar una nueva norma sino su capacidad para ordenar un marco que ho sigue siendo disperso di cil de interpretar en muchos puntos poco opera vo. Ah aparece una de las ideas m s importantes de este nuevo momento. ara Del ino la futura le no deber a plantearse como un reglamento m s
sino como una norma de arquitectura del sistema . La e presión resume bien qu es lo que Europa se uega ahora: no tanto ampliar el inventario normavo sino dotarse de una pieza capaz de simplifcar armonizar conceptos clave aportar criterios interpreta vos comunes dar seguridad ur dica. En su planteamiento la le deber a servir para ordenar la concurrencia entre normas que ho se solapan o se contradicen aclarar con ictos interpreta vos que encarecen o bloquean la circularidad crear condiciones m s claras para que los operadores económicos puedan tomar decisiones de inversión con un horizonte m s estable.
Ese punto conecta de forma directa con otra de las grandes apuestas señaladas por alle a: el refuerzo del mercado nico de materias primas secundarias. Si Europa quiere que la circularidad se convierta en una verdadera palanca económica necesitar algo m s que ob e vos ambiciosos necesitar hacer que ese mercado e ista de manera efec va con m s escala menos fricción me ores con-
diciones para la oferta la demanda. En esa misma l nea la omisión quiere fomentar la cooperación entre Estados miembros agentes económicos a trav s de centros de circularidad interregionales con el ob e vo de generar especialización inteligente econom as de escala en el reciclado. Del ino lleva esa misma idea a un plano m s ur dico concreto cuando señala que la nueva etapa deber a abordar reglas armonizadas sobre fn de residuo subproductos autorizaciones adem s de alinear me or la norma va de residuos con la norma va de producto.
A la vez Europa se uega tambi n algo fundamental en t rminos de clima regulatorio. Del ino insiste en que lo m s importante para los pró imos años es contar con certeza sobre la orientación norma va. A su uicio los vaivenes de la l ma legislatura han afectado no solo a las empresas sino tambi n a la credibilidad de las ins tuciones europeas. or eso considera urgente recuperar la legi midad t cnica de la omisión la calidad ur dica del proceso de producción norma va. La
idea de fondo es que sin previsibilidad no habr inversión sufciente sin inversión la circularidad no de ar de ser una aspiración. alle a coincide implcitamente en ese diagnós co cuando insiste en que si se quiere que las empresas inviertan en circularidad habr que me orar las condiciones de mercado reforzar el argumento empresarial que sos ene esa apuesta.
Ese equilibrio entre e igencia viabilidad ser probablemente una de las claves de la nueva fase. La omisión a ha avanzado algunas l neas en materia de simplifcación incluidas reformas en responsabilidad ampliada del productor una reducción de determinadas obligaciones de reporte e información. Le das unto a las demandas que plantea Del ino esas medidas apuntan a un mismo ob e vo: que el nuevo marco no se limite a imponer sino que tambi n facilite. ara el urista la legislación debe acompañar los procesos reales de transformación económica eliminar trabas costes innecesarios para la omisión reforzar las condiciones de mercado es imprescindible si se
La Circular Economy Act no debería plantearse como un reglamento más, sino como una norma de arquitectura del sistema: una herramienta para resolver problemas, ordenar la concurrencia entre normas y aclarar conflictos interpretativos, sin añadir nuevas obligaciones.
Aurelio
del Pino, Senior Advisor en Vinces Consulting y Of Counsel en Ramón y Cajal.
La circularidad nos brinda la oportunidad de prosperar, invertir en nuestro futuro y defendernos frente a la próxima crisis. El futuro, será circular o no será.
Daniel Calleja y Crespo, director de la Representación de la Comisión Europea en España.
quiere movilizar inversión conver r la circularidad en una oportunidad industrial tangible.
ero lo que se uega Europa ahora no se limita al corto plazo regulatorio. Tanto alle a como Del ino introducen tambi n una dimensión de horizonte estrat gico. alle a insiste en que ha que pensar a medio plazo con la vista puesta incluso en mitad de siglo. Desde esa perspec va la circularidad no es solo una herramienta de efciencia inmediata sino una forma de prosperar inver r en el futuro prepararse me or frente a pró imas crisis. De ah que la omisión vincule esta agenda a ob e vos m s amplios: recuperar erras raras de los ob etos usados impulsar pr c cas de producción sostenible apo ar la transición energ ca o desarrollar el mercado de materiales
de origen biológico tambi n a trav s de futuras inicia vas como la nueva Le de iotecnolog a. Del ino introduce aqu una cautela importante: ese horizonte solo ser cre ble si el marco regulatorio es tecnológicamente abierto interoperable con visión de largo plazo. Si la regulación se vuelve demasiado r gida o prescrip va advierte puede acabar bloqueando innovaciones que todav a est n madurando. En el fondo eso es lo que est realmente en uego: no solo si Europa aprueba una nueva le sino si consigue construir una econom a circular real no ar fcial una circularidad basada en criterios de mercado seguridad ur dica materiales disponibles inversión capacidad industrial. Del ino lo formula con claridad cuando defende que la circularidad no debe conver rse en una mera v a de salida frente a obligaciones sino en una lógica económica sólida apo ada en un enfoque hol s co en una escucha real a los operadores de las cadenas de valor. alle a desde la perspec va ins tucional pro ecta esa misma ambición en t rminos m s estrat gicos: reducir dependencias conver r vulnerabilidad en oportunidad reforzar seguridad económica resiliencia.
or eso el momento actual es tan decisivo: la Circular Economy Act se perfla como una aut n ca prueba de fuego para la nión Europea. Si acierta puede a udar a consolidar un marco m s coherente crear me ores condiciones de mercado conver r la circularidad en una palanca real de compe vidad autonom a. Si falla el riesgo ser el contrario: añadir una nueva capa norma va sin resolver los bloqueos que ho siguen lastrando el desarrollo del sistema. En esa diferencia se uega buena parte de la credibilidad de la nueva pol ca industrial circular europea quiz tambi n una parte del modo en que la E quiere responder a sus propias fragilidades materiales en las pró imas d cadas.
¿Qué busca la Circular Economy Act?
La futura ley con la que Bruselas quiere pasar del discurso al sistema
1.
Crear un verdadero mercado único de materias primas secundarias
2. Corregir cuellos de botella en oferta y demanda
3. Armonizar la Responsabilidad Ampliada del Productor RAP
4.
Desbloquear el paso del residuo a materia prima: fn de condición de residuo y subproductos
5.
Simplifcar el marco y reducir cargas administratvas innecesarias
6.
Dar más seguridad jurídica y criterios interpretatvos comunes
7. Alinear mejor la normatva de residuos con la normatva de producto
8. Revisar fujos complejos, como los RAEE y nuevos equipos emergentes
9. Impulsar instrumentos económicos y mejores condiciones de mercado para movilizar inversión
10. Convertr la circularidad en una verdadera palanca de compettvidad y resiliencia
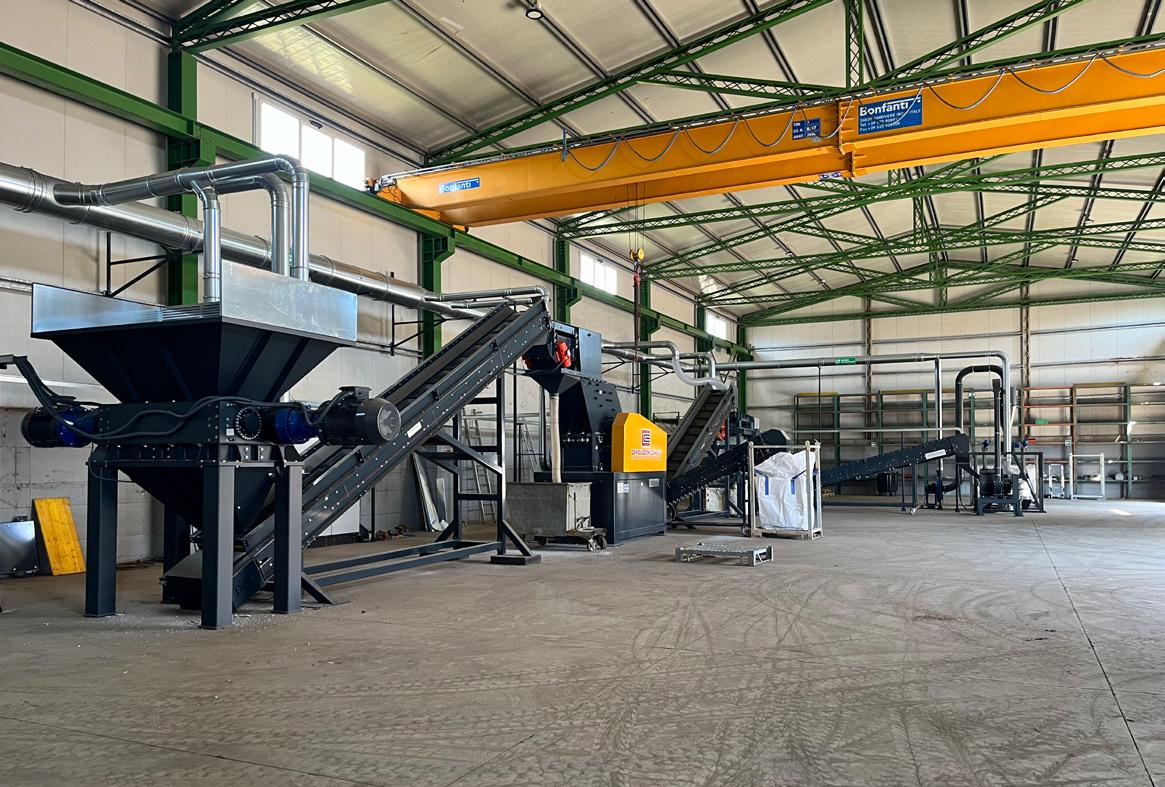
El rápido crecimiento de la energía solar está generando un nuevo desa o industrial: la ges ón de los paneles fotovoltaicos al fnal de su vida l. En toda Europa se prev que los vol menes de residuos fotovoltaicos aumenten signifca vamente en los pró imos años impulsando la necesidad de tecnologías de recicla e efcientes sostenibles económicamente viables. A medida que el sector fotovoltaico madura el reciclae efciente se est convir endo en un elemento clave de la cadena de valor.
En este conte to Sto ermill desarrolla soluciones espec fcas para el recicla e de paneles solares combinando e ibilidad opera va alta recuperación de materiales automa zación avanzada. La empresa a ha instalado varias
plantas de reciclaje fotovoltaico en todo el mundo con nuevos pro ectos actualmente en desarrollo.
DE SOLUCIÓN MODULAR A PLANTA COMPLETA
El enfoque de Sto ermill se basa en la escalabilidad. El sistema Solar EL Entr Level permite a los operadores iniciar la ac vidad de recicla e con una conf-
guración compacta capaz de procesar hasta 800 1000 g h. Este sistema realiza la delaminación de los paneles separando efcientemente vidrio aluminio fracciones pl s cas.
racias a su diseño modular el sistema puede ampliarse progresivamente hasta conver rse en una l nea completa S LAR totalmente automa zada con una capacidad de procesamiento de hasta 3.000 g h cubriendo todas
El sistema Solar EL Entry Level permite a los operadores iniciar la actividad de reciclaje con una configuración compacta, capaz de procesar hasta 800–1000 kg/h
Stokkermill integra sistemas de clasificación óptica de alta precisión, capaces de identificar y separar materiales en función de su color, composición y tamaño
las fases del proceso: desde la reducción inicial de tamaño hasta la separación fnal de los materiales.
no de los principales ob e vos en el recicla e fotovoltaico es ma imizar el valor de los materiales recuperados. Las soluciones de Sto ermill est n diseñadas para producir fracciones de salida de alta calidad inclu endo aluminio listo para su uso directo en fundición fracciones de vidrio de alta pureza fracciones de cobre (inclu endo cintas conductoras de las células fotovoltaicas) polvos ricos en silicio con contenido de plata
Este enfoque reduce la dependencia de materias primas v rgenes me ora la sostenibilidad económica de las operaciones de recicla e transformando residuos complejos en recursos secundarios de alto valor.
TECNOLOGÍAS AVANZADAS DE SEPARACIÓN
ara op mizar la calidad de las fracciones obtenidas Sto ermill integra sistemas de clasifcación óp ca de alta precisión capaces de iden fcar separar materiales en función de su color composición tamaño.
Estas tecnolog as permiten a los operadores incrementar la calidad de los materiales recuperados reducir los residuos fnales me orar la efciencia global de la planta
La automa zación avanzada minimiza la necesidad de manipulación manual
me orando la seguridad opera va garan zando una producción con nua.
En un sector en r pida e pansión como el de las energ as renovables el reciclaje de paneles fotovoltaicos representa
una oportunidad estratégica para avanzar hacia una econom a circular.
Las soluciones escalables de Sto ermill permiten a los operadores adaptarse al crecimiento del mercado op mizando tanto el rendimiento ambiental como el retorno económico.
Sto ermill estar presente en SRR Madrid abellón 7 Stand 7A08 donde los visitantes podrán conocer más sobre sus tecnolog as pro ectos en el mbito del recicla e fotovoltaico.
STOKKERMILL RECYCLING MACHINERY .sto ermill.com
POR OLGA MARTÍN, DIRE T RA ENERAL
El momento actual genera desconcierto e impaciencia entre quienes creemos en el potencial de la economía circular. Nuestra industria necesita de un revulsivo en compevidad y resiliencia sin renunciar a la descarbonización el empo apremia. En este conte to conviene dis nguir entre el ruido de los tulares que señalan la deriva de los consensos clim cos de las tendencias de fondo en materia ambiental que al menos en Europa son sostenidas avanzan con paso frme señalando la circularidad como herramienta clave para la reindustrialización del con nente.
Según cifras consolidadas y recogidas en la ase de datos de Emisiones para la Inves gación Atmosf rica lobal (EDGAR) de la omisión Europea las emisiones globales de gases de efecto invernadero fueron en 2024 las m s altas am s registradas. En total crecieron un 1 3 respecto al año anterior como consecuencia de la acvidad humana. Entre las conclusiones más esclarecedoras y visuales de la
magnitud del problema destaca que las emisiones de GEI procedentes de acvidades antropog nicas en todo el planeta han aumentado una media del casi 1,5% anual desde 1990, por lo que en 2024 fueron un 65% más altas que en 1990. Siendo más del 60% de las emisiones mundiales atribuibles a las regiones más industrializadas del planeta, la buena no cia es que todos los principales emisores redujeron su intensidad en t rminos de emisiones de GEI por unidad del PIB. entr ndonos en la nión Europea esta ha reducido sus emisiones en un 40% respecto a 1990 según datos recientes de la Agencia Europea de Me-
dio Ambiente (EEA) mientras que su I es un 71 m s alto. El crecimiento económico constante del PIB basado en paridad del poder adquisi vo durante el mismo periodo pone de manifesto el desacoplamiento entre ambas variables y refuerza el compromiso de que Europa sea el primer con nente climcamente neutro en 2050.
La economía circular deja de ser un complemento ambiental para situarse en el núcleo de la competitividad industrial europea
Atendiendo al origen de las emisiones, las atribuidas a la industria alcanzaron más de un 20% en el cómputo global, es evidente que es necesario emplear todos los instrumentos posibles para apo ar el ob e vo recogido en el Acuerdo de ar s. entr ndonos en las aspiraciones europeas, recientemente reafrmadas con la adquisición de compromisos legalmente vinculantes de neutralidad clim ca para 2050 con hitos intermedios que f an un 90% de reducción para 2040 o el conocido Fit for 55% para 2030; la economía circular representa no solo una pieza clave, por sus posibilidades con relación a la reducción de emisiones, sino una oportunidad histórica por su valor en el desarrollo de nuevos mo-
delos de negocio, la consolidación de nuestro tejido industrial y el fomento del empleo.
La evidencia cientfca refuerza esta dirección. El informe Assesing the climate mitgaton otental o t e circular econom recientemente publicado por la EEA revela el potencial de la Economía Circular en cuanto a la reducción de emisiones, evidenciando su papel decisivo en la lucha contra el cambio clim co afrmando que podr a conseguir una mi gación media del 33 de las emisiones globales de gases de efecto invernadero. Este informe resalta, además, que las emisiones derivadas de la extracción y el procesamiento de materias primas representan alrededor del 55% de las emisiones mundiales de EI. En lo que impactar a de
En un contexto de dependencia exterior y tensiones geopolíticas, cerrar ciclos materiales es reforzar la resiliencia económica
forma directa el escalado progresivo de la economía circular, evidenciando que actuar sobre los u os materiales es actuar sobre el clima.
Las estrategias de la E con relación al medio ambiente han conectado durante esta l ma legislatura comunitaria con otros elementos muy presentes en la actualidad geopol ca
mundial. Conceptos cómo la autonom a estrat gica o la estabilidad en precios u os de abastecimiento de materias primas cr cas se han tornado clave para afanzar la industria europea con ello su ges ón sostenible recicla e valorización. En esta l nea el acto Industrial Limpio lanzando por la omisión Europea pretende ser un estmulo ho a de ruta para un desarrollo económico que defna el futuro del con nente. La novedad ue refuerza el papel de la circularidad en la estrategia europea de descarbonización, siendo una pieza clave para garan zar el suministro de las materias primas necesarias para la producción de tecnologías limpias.
En realidad esta evolución apunta a algo más relevante; la economía cir-
La evidencia científica es clara: sin circularidad no hay descarbonización suficiente ni industria preparada para el futuro
cular se convierte en un componente imprescindible para la compe vidad industrial. En un conte to de cadenas de suministro fragmentadas y dependencia de materias primas cr cas cerrar ciclos materiales signifca aumentar la resiliencia de nuestra industria y reforzar la autonom a estrat gica. En este sen do la actual tasa de circularidad en la E de apenas el 12 revela una brecha que puede conver rse en una oportunidad.
En este escenario en el que la omisión Europea f a entre sus prioridades con ugar la ambición clim ca del con nente con la compe vidad de
la industria, destaca la nueva ircular conom ct impulsada desde Bruselas. onver da en una pieza clave del acto Industrial Limpio reconfgura eleva la economía circular como estrategia pol ca industrial no solo como un mero apoyo de carácter ambiental. Se espera que la propuesta vea la luz a lo largo del tercer trimestre de este 2026 sentando unas bases sólidas que consigan duplicar la tasa de circularidad europea hasta el 24 en 2030.
La nueva Le de Econom a ircular quiere resolver las fricciones que actualmente limitan el escalado efec vo
del mercado del reciclaje, impulsando un mercado único de materias primas secundarias. La información p blica sobre las orientaciones de la norma nos sitúa en un escenario que pretende reforzar la oferta de materiales reciclados de alta calidad aumentando la capacidad de tratamiento, recogida separada potenciando medidas de cer fcación y trazabilidad. Y, por otro lado, impulsar la demanda; lo que previsiblemente pasar por ob e vos horizontales o sectoriales de contenido reciclado en los productos fnales criterios obligatorios o armonizados en la compra
p blica. El ob e vo es claro habilitar el mercado único de materias primas secundarias como una opción compeva y adquirible a gran escala. ariables como el diseño circular son claves fundamentales para avanzar en una sostenibilidad integral. El impulso a la econom a circular a trav s de normas como el Reglamento sobre Ecodiseño de roductos Sostenibles implicará menos emisiones, menos recursos u lizados ma or valor cir-
cular facilitando la reu lización el reciclaje y minimizando el volumen de residuos. Entre el resto de las variables que destacan de entre los usos de la economía circular, su aplicación podría incluso duplicar la reducción de EI en industrias de alto consumo energ co para 2050 seg n conclusiones de un informe del Centro Común de Inves gación de la omisión Europea (JRC) El informe señala adem s que la dependencia de materias primas importadas disminuiría en casos como el del hierro en hasta un 22 o un 11 en el caso de la bauxita, un material cr co para la industria europea. Todo lo anterior, conllevaría una mejora de la balanza comercial de la E en aproximadamente un 4%, lo que equivale a 35.000 millones de euros.
El sector ambiental de Euskadi afronta un nuevo escenario donde su papel se refuerce como transformador y fuente de competitividad
Europa avanza hacia la neutralidad climática apoyándose en un modelo donde materiales, energía e industria convergen
En Eus adi los datos avalan el impacto de esta transición. Según el Inventario de Emisiones de ases de Efecto Invernadero de 2024 la omunidad Autónoma del a s asco ha reducido sus emisiones un 38% respecto a 2005, con descensos especialmente signifca vos en ges ón de residuos (-57 ) energ a (-56 ) agricultura (-51 ) e industria (-50 ). Si bien debemos seguir dando pasos frmes la economía circular no puede quedarse sólo en el relato; es una palanca real de mi gación modernización industrial. esta urgencia se en ende especialmente en economías con peso industrial como la vasca, intensiva en materiales y con una dependencia exterior elevada. En un escenario el de Eus adi donde el 67% del total del material procesado procede de importaciones lo que ahora llamamos residuos debe conver rse en un recurso industrial. Su transformación us fca una apuesta por capacidades avanzadas de recogida clasifcación valorización que produzca y fomente el uso de materiales secundarios trazables de calidad en las dis ntas cadenas de valor de nuestra economía.
Todo lo anterior representa dos oportunidades estrat gicas de construcción
de país y bienestar social que no debemos ni podemos dejar escapar. Por un lado, a la industria manufacturera se le presenta la oportunidad de seguir aumentando su compe vidad a trav s del acceso a materias primas recicladas, de pro imidad con un u o de suministro más estable, trazable y de calidad. Esa venta a se apo a adem s en la mejora de los sistemas de recogida y valorización de residuos, reduciendo incer dumbres. al sector ambiental la oportunidad de consolidarse como habilitador de ese cambio; impulsando un tejido industrial innovador y con propósito pasar de acompañantes a coprotagonistas de un modelo industrial que compita con nuevas herramientas en los mercados internacionales.
En este conte to el sector ambiental de Eus adi representado por Aclima asque Environment luster con un marcado carácter innovador y amplia e periencia en la ges ón del fn de vida de los residuos, está preparado y afronta con ilusión un nuevo escenario donde su papel se refuerce como transformador fuente de compe vidad para una industria que actualmente depende en gran medida de un suministro de materias primas que no son accesibles en nuestro entorno inmediato.
Apostar por la econom a circular es un impera vo compe vo. La nueva ircular conom ct acompañada de un despliegue real que asuman como propio desde las ins tuciones la industria, puede ser una pieza clave para la resiliencia de nuestra economía, empleo y bienestar social.
GERENTE DE GRUPO TERSA
Águeda García de Durango
TEMAS: RESIDUOS, VALORIZACIÓN ENERGÉTICA, ECONOMÍA CIRCULAR, SOSTENIBILIDAD
Grupo TERSA, participada mayoritariamente por el Ayuntamiento de Barcelona y el Área Metropolitana de Barcelona (AMB), celebra dos hitos importantes: el 50 aniversario de la Planta de Valorización Energética (PVE) de Sant Adrià de Besòs, y los 25 años de SIRESA, la empresa que forma parte del grupo y que centra su misión en la gestión de residuos y la promoción de la sostenibilidad. Oriol Vall-llovera, gerente de Grupo TERSA, nos habla de estas efemérides y de cómo estos años de trayectoria han consolidado a Grupo TERSA como un actor clave en la transición energética y la gestión ambiental de Barcelona y su área metropolitana, siempre poniendo el foco en la innovación, la sostenibilidad y la vocación de servicio público como guía estratégica de la compañía.
Grupo TERSA celebra dos hitos importantes: el 50 aniversario de la PVE y el 25 aniversario de SIRESA.
¿Qué significan estos logros para la evolución y futuro de la compañía como empresa referente en sostenibilidad y gestión de residuos?
Estos dos logros reflejan el compromiso continuo de Grupo TERSA con la sostenibilidad y su vocación de servicio público. A lo largo de estos años, la compañía ha consolidado su mi-
Año de puesta en marcha: 1975
Gestión por TERSA: desde 1983
Residuos valorizados en 2025: más de 320.000 toneladas
Energía eléctrica generada en 2025: 174.000 MWh
Residuos tratados acumulados: más de 14 millones de toneladas
Energía generada acumulada: más de 6 millones de MWh
Suministro a red de calor y frío (Districlima): desde 2005
Vapor aportado acumulado a red de calor y frío:
1.824.867 toneladas
Edificios abastecidos por la red de frío y calor (distrito 22@ de Barcelona): más de 190
Desde el inicio de su actividad, la planta ha tratado más de 14 millones de toneladas de residuos y ha producido más de 6 millones de MWh de energía
sión de ofrecer soluciones ambientales integrales, adaptadas a las necesidades del territorio, garantizando una gestión responsable y eficiente de los residuos, la generación de energía y promoción de la sostenibilidad.
Mediante una constante apuesta por la innovación tecnológica y la mejora continua, Grupo TERSA ha logrado ser un actor referente en la transición energética y la economía circular en Barcelona y su área metropolitana. Estos avances no solo reflejan nuestra capacidad para adaptarnos al entorno y los desafíos cambiantes, sino que también afianzan nuestro compromiso de seguir contribuyendo al desarrollo sostenible de la ciudad, con una mirada siempre puesta en el futuro.
La PVE de Sant Adrià de Besòs celebra medio siglo de actividad. ¿Qué impacto tiene y ha tenido esta infraestructura en la gestión de residuos y la producción de energía en el territorio?
La Planta de Valorización Energética (PVE) de Sant Adrià de Besòs, gestionada por TERSA desde 1983, es una infraestructura pionera en España desde su puesta en marcha en 1975. Su impacto ha sido clave en la gestión de residuos y la producción de energía en Barcelona y su área metropolitana. En 2025, la planta valorizó más de 320.000 toneladas de residuos, generando 174.000 MWh de energía eléctrica. Desde el inicio de su actividad, la planta ha tratado más de 14 millones de toneladas de residuos y ha producido más de 6 millones de MWh de energía, consolidándose como una instalación esencial para el modelo de gestión de residuos de la ciudad y su área metropolitana.
Además, la PVE no solo contribuye a la valorización de residuos, sino que también abastece con energía térmica (en forma de vapor) la red de frío y calor más grande de España, gestionada por Districlima. Desde su conexión, en 2005, la PVE ha aportado un total de 1.824.867 toneladas de vapor a esta red que proporciona calefacción, refrigeración y agua caliente sanitaria a más de 190 edificios en el distrito 22@ de Barcelona, contribuyendo al desarrollo de la ciudad como smart city.
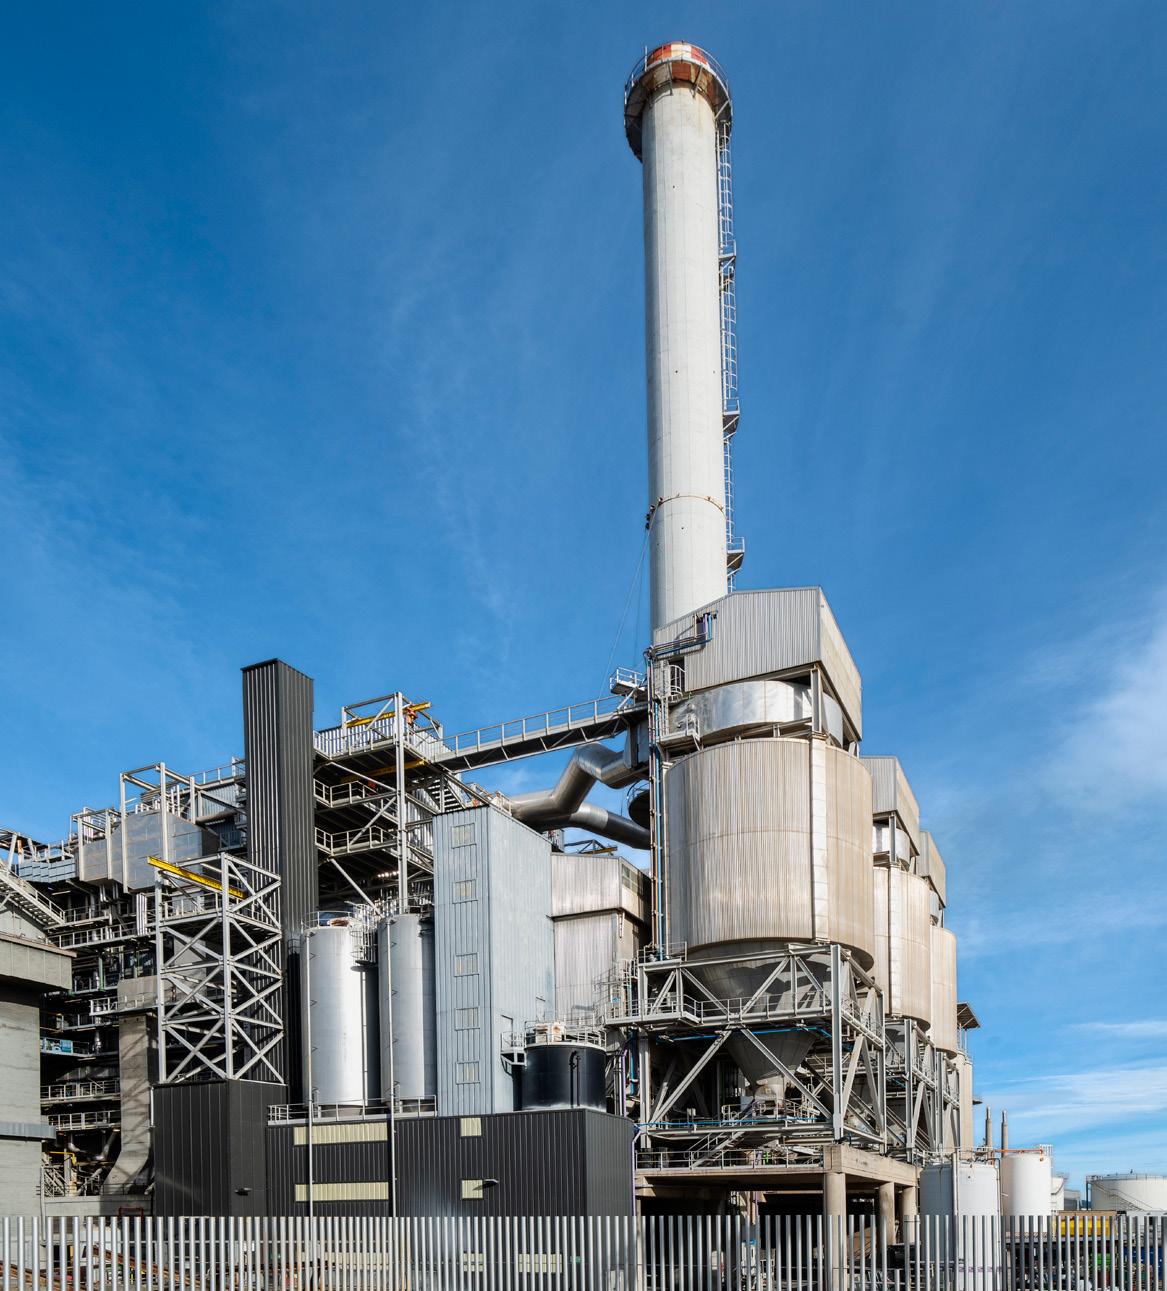
La PVE abastece con energía térmica la mayor red de frío y calor de España, contribuyendo al desarrollo de Barcelona como smart city
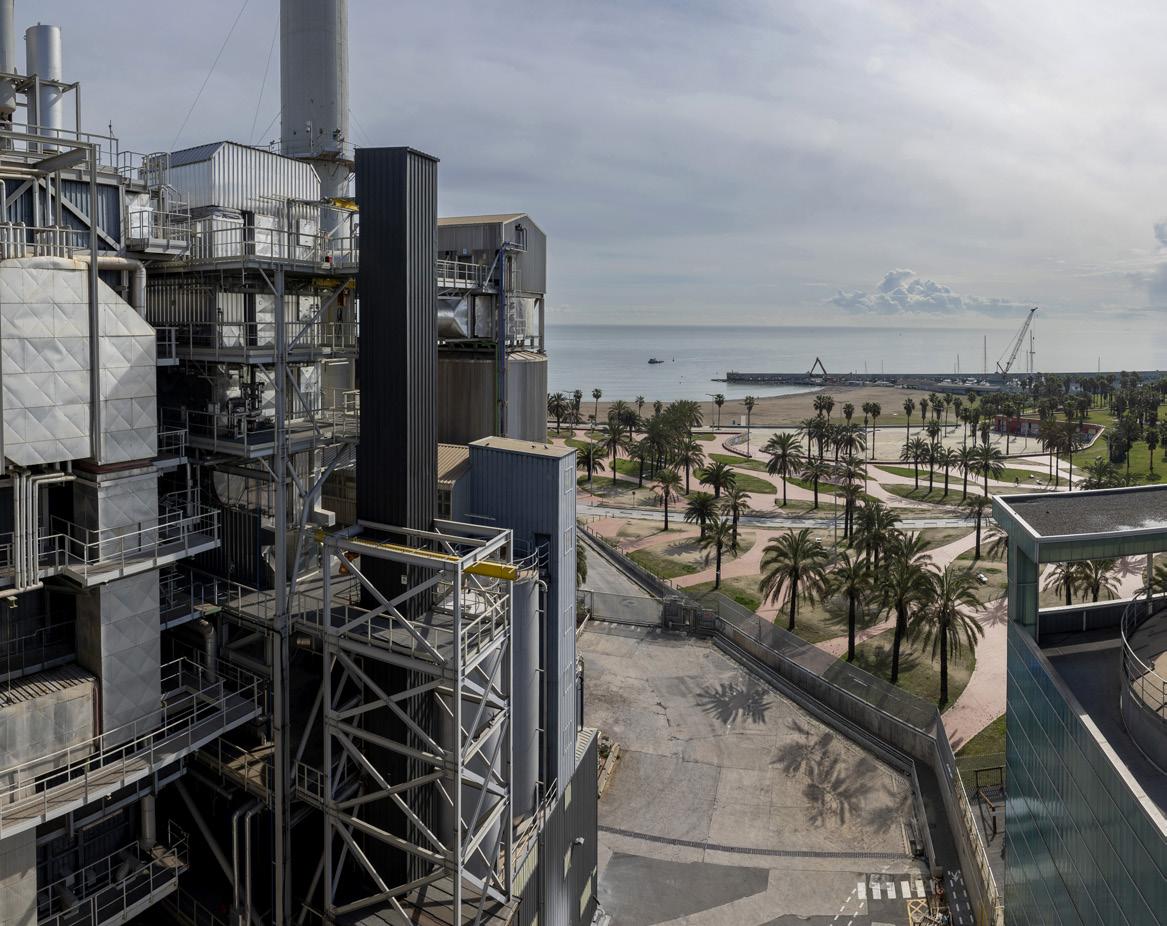
La incorporación de innovaciones tecnológicas ha permitido mantener la planta a la vanguardia del sector y adaptada a las normativas ambientales
Así, la PVE ha permitido que Barcelona y su área metropolitana no solo gestionen los residuos de manera eficiente, sino que también avancen hacia una mayor sostenibilidad urbana, optimizando el uso de los recursos y generando energía.
¿Qué cambios e innovaciones tecnológicas han permitido que la planta siga siendo un referente dentro del sector de la valorización energética? ¿Cómo ha evolucionado la PVE para mantenerse como una infraestructura clave en la gestión de residuos?
A lo largo de sus 50 años, la PVE ha evolucionado continuamente, incorporando una serie de procesos e innovaciones
tecnológicas clave para mantenerla a la vanguardia del sector y adaptándose a las normativas ambientales y las necesidades del territorio. Como, por ejemplo, en el 2002, se produjo la automatización del proceso de combustión y auxiliares, hecho que favoreció una gestión operativa aún más eficiente de la planta.
En 2005, la PVE dio un paso crucial al comenzar a suministrar vapor a la red de frío y calor (district heating), gestionada por Districlima, lo que permitió optimizar aún más la eficiencia energética de la planta. Este avance se complementó con la inauguración del Ecoparc del Mediterrani, un centro de pretratamiento que facilita la separación y el tratamiento de los residuos municipales antes de su valorización en la PVE.
ORIOL VALL-LLOVERA, GRUPO TERSA
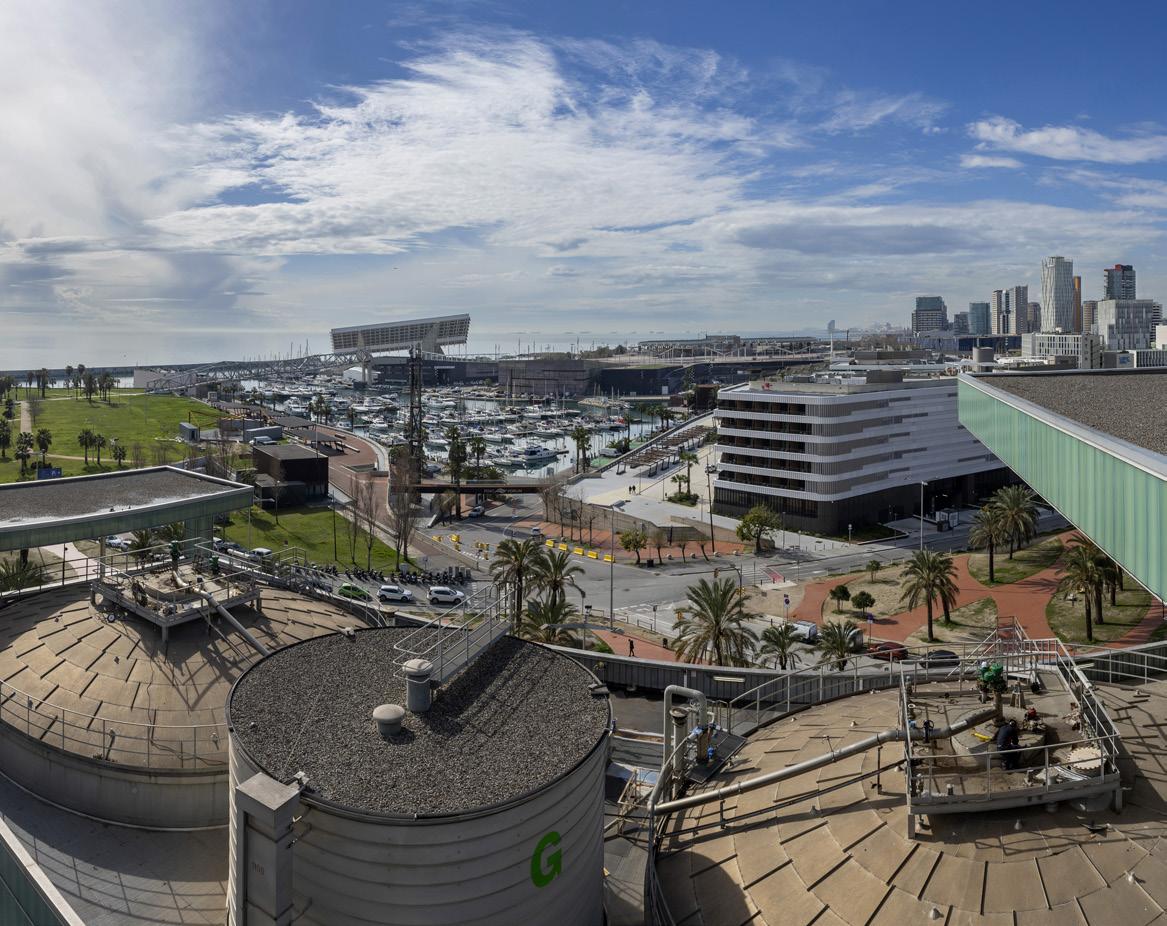
A partir de 2010, la PVE implementó el Plan Director, un plan estratégico diseñado para adaptar la instalación al nuevo modelo de gestión de residuos de Cataluña. La implementación de un proceso de tratamiento mecano-biológico en los Ecoparques cambió la composición de los residuos que llegaban a planta, que tenían un poder calorífico mayor. Por ello, se precisó la remodelación de los sistemas de combustión y la ampliación de las calderas de la planta. Final-
La implementación de un sistema catalítico ha permitido reducir las emisiones de NOx en un 50%, adelantándose a la normativa europea
mente, en 2021, la planta implementó un sistema catalítico que redujo las emisiones de NOx en un 50%, adelantándose a los requisitos de la normativa europea BREF 2023. Si bien la planta ya contaba con una media de emisiones de NOx inferiores a lo que marcaba la normativa, gracias a este sistema tecnológico puntero consiguió reducirlas aún más.
Con medio siglo de historia y una constante evolución tecnológica, ¿qué proyectos y objetivos tiene la PVE de cara a los próximos años?
La PVE continuará apostando por la innovación y la mejora continua para mejorar sus procesos. Entre los proyectos en marcha se encuentra la implementación de inteligencia artificial (IA) para mejorar la eficiencia de la PVE, así como iniciativas de descarbonización de la actividad. El objetivo a futuro es seguir siendo una infraestructura clave para la transición energética en Barcelona y su área metropolitana, y consolidarse como referente en el sector, adaptándose a las nuevas necesidades del territorio y manteniendo su compromiso con la sostenibilidad y la eficiencia energética.
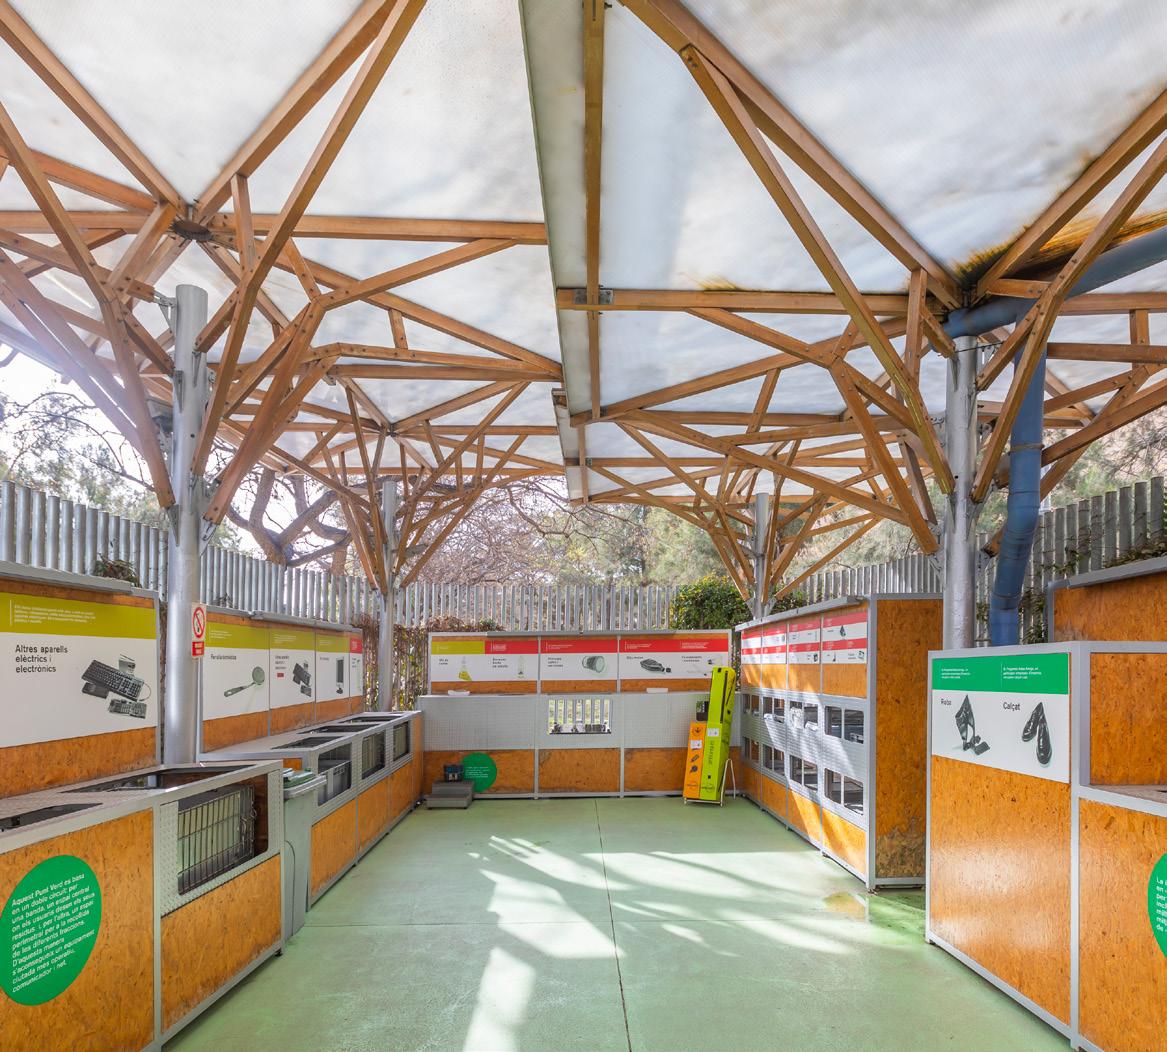
En el marco de los 25 años de SIRESA, ¿Cuáles son los proyectos más destacados que SIRESA ha impulsado en los últimos años?
SIRESA es la empresa de Grupo TERSA encargada de gestionar una amplia variedad de servicios relacionados con la promoción de la sostenibilidad y la gestión de residuos por encargo, principalmente, del Ayuntamiento de Barcelona. Entre otras actividades, SIRESA gestiona la red de Puntos Verdes de la
ciudad de Barcelona y los Puntos Limpios metropolitanos, que permiten a los ciudadanos gestionar adecuadamente aquellos residuos municipales para los cuales no hay contenedores específicos en la calle ni un sistema de recogida domiciliaria. Estos puntos han experimentado un crecimiento notable, tanto en número de personas usuarias como en toneladas de residuos recogidos, siendo un modelo de éxito de gestión de residuos. Solo en 2025, la red de puntos verdes y puntos limpios registró más de 1,5 millones de personas usuarias y ha gestionado
SIRESA desempeña un papel clave en la promoción de la sostenibilidad a través de la educación ambiental y la sensibilización ciudadana
más de 100.000 toneladas de residuos, evidenciando su papel clave en la gestión eficiente de residuos y en la promoción de la sostenibilidad en el territorio.
Además, SIRESA ha jugado un papel clave en iniciativas como Barcelona + Sostenible, una red de organizaciones comprometidas con la sostenibilidad ambiental, social y económica. Este programa, junto con el Compromís Ciutadà per una Barcelona + Sostenible 2024-2034, fortalece la implicación de las organizaciones locales en la sostenibilidad. Entre los programas de la red destaca Escoles + Sostenibles, que fomenta la participación de los centros educativos en la creación de proyectos de sostenibilidad e impulsa una cultura de respeto por el medioambiente entre los más jóvenes.
SIRESA ofrece una variedad de servicios para promover la sostenibilidad en Barcelona. ¿Qué servicios específicos de Ecogestión proporciona SIRESA y cómo contribuyen a la mejora del entorno urbano?
SIRESA ofrece experiencia en consultoría ambiental, así como actuaciones de comunicación y educación ambiental para entidades públicas y privadas. Estos servicios incluyen campañas de sensibilización para fomentar prácticas sostenibles en la gestión de residuos, la eficiencia energética y el cuidado del medio ambiente. Además, SIRESA también desarrolla otras líneas de trabajo como la gestión de la central de reservas del
programa metropolitano de educación ambiental “Compartim un futur”, así como servicios de inspección y control de las actividades comerciales vinculadas a la gestión de residuos en la ciudad de Barcelona. Otro ejemplo de su contribución es la gestión de campañas de sensibilización en las playas de Barcelona. Desde 2004, SIRESA gestiona un equipo de informadores ambientales que informan y explican normativas a la ciudadanía, resuelven dudas y aseguran el adecuado manejo de los residuos, contribuyendo así a mantener los espacios públicos limpios y promoviendo la sostenibilidad urbana.
Mirando hacia el futuro, ¿cómo se visualiza Grupo TERSA en los próximos años?
En Grupo TERSA visualizamos los próximos años como empresa pública referente en el sector, con un fuerte compromiso con el territorio y una gran vocación de servicio público. Lo que distingue a Grupo TERSA es la confianza y el apoyo recibido de las administraciones públicas, que se refleja en el hecho de que 16 consistorios metropolitanos, además del Ayuntamiento de Barcelona y el Àrea Metropolitana de Barcelona, forman parte de su accionariado, lo que les permite acceder a nuestra oferta de servicios energéticos y abastecerse de la energía renovable proporcionada por Barcelona Energia, la comercializadora pública gestionada por TERSA. La confianza recibida por parte de las administraciones públicas refuerza nuestro proyecto y nos impulsa a seguir trabajando como expertos en valorización de residuos, energías renovables y promoción de la sostenibilidad. Este desarrollo no sería posible sin un equipo profesional comprometido, implicado y altamente cualificado, preparado para asumir los nuevos retos que plantea el futuro del sector.
Asimismo, las alianzas estratégicas y la colaboración con los distintos agentes de nuestra cadena de valor y los sectores donde operamos juegan un papel clave en el desarrollo de nuestra actividad. Con esta sólida base, Grupo TERSA continuará apostando por la innovación continua y la mejora de sus procesos para seguir consolidándose como un aliado clave, siempre al servicio de la ciudadanía.
La red de puntos verdes y puntos limpios ha superado 1,5 millones de usuarios y ha gestionado más de 100.000 toneladas de residuos en 2025
Este es un año especial para quienes formamos parte de SIGAUS. Celebramos el 20 aniversario de un sistema que ha demostrado que la RAP no solo es un modelo eficaz para el control de un residuo complejo, sino una palanca de impacto real para avanzar en la economía circular. Y lo hacemos, además, acompañados por el quinto aniversario de GENCI, nuestro sistema para la gestión de envases comerciales e industriales, que ha despegado con fuerza gracias a esa experiencia acumulada.
POR EDUARDO DE LECEA, DIRECTOR GENERAL DE SIGAUS Y GENCI
Durante estas dos décadas, en SIGAUS hemos traba ado con un ob e vo claro: garan zar que ni una sola gota de aceite industrial usado un residuo califcado como peligroso quede sin recoger sin tratar adecuadamente. lo hemos logrado. racias a un sistema basado en la trazabilidad la efciencia la universalidad que ha demostrado su solidez. lo que es lo mismo: un sistema capaz de dar servicio a todos los puntos generadores de aceite usado independientemente de su tamaño ubicación ( a sea en grandes ciudades o en puntos remotos), y además con un coste sostenible adaptado en todo momento a las condiciones de un mercado tan vol l como el de los derivados del petróleo.
En estos 20 años hemos comprobado que la RA es un modelo de ito cuando se aplica con rigor visión a largo plazo. Este sistema basado en el principio de quien contamina paga traslada a los productores entendiendo como tales quienes introducen por primera vez en el mercado nacional un producto que va a generar un residuo la responsabilidad sobre la ges ón de dicho residuo con un enfoque global desde la prevención del residuo a la divulgación el reporte a las Administraciones blicas.
a o esta premisa en SI A S asumimos hace 20 años en nombre de m s de 250 empresas adheridas que re-
Durante estas dos décadas, en SIGAUS hemos trabajado con el objetivo de garantizar que ni una sola gota de aceite industrial usado quede sin recoger y sin tratar adecuadamente
presentan cerca del 90% del mercado español de aceites industriales la responsabilidad de organizar fnanciar la correcta ges ón de los aceites usados que se generan en nuestro pa s. n residuo potencialmente mu contaminante pero tambi n de alto valor si se ges ona adecuadamente. or eso nuestro traba o no se limita a recogerlo en todos los rincones del territorio sino a transformarlo en nuevos productosles para dis ntos procesos produc vos completando un modelo plenamente circular. onvir endo en defni va el residuo en recurso.
GESTIÓN DEL ACEITE USADO EN 2025
Nuestros datos m s recientes correspondientes a 2025 constatan cómo un año m s hemos logrado recoger tratar el 100 del aceite industrial usado generado en España. Detr s de esta cifra ha un esfuerzo log s co organiza vo indiscu ble.
En concreto, nuestra red de más de 160 empresas gestoras recogió cerca de 154.000 toneladas brutas de aceites usados en 66.846 establecimientos distribuidos en 4.788 municipios. ara ello fue necesario realizar m s de 176.000 desplazamientos muchos de ellos en el medio rural en zonas de montaña. Sin la actuación de un sistema como SIGAUS, muchas de estas recogidas ser an inviables.
Tras la recogida el aceite usado es some do a dis ntos procesos para eliminar impurezas sedimentos. El pasado año se trataron 137.557 toneladas netas de las cuales un 73 (8 puntos por encima del ob e vo legal) se desnó a regeneración el tratamiento m s favorable desde el punto de vista ambiental que permite e traer bases lubricantes con las que se pueden formular nuevos aceites cerrando as el ciclo del producto. El potencial de este modelo es claro: tres litros de aceite usado pueden dar lugar a dos litros de nuevos
En 2025, gracias al aceite usado tratado mediante regeneración fue posible devolver al mercado más de 62.000 t de nuevos lubricantes
lubricantes que a su vez podr an volver a ser regenerados al fnal de su vida l.
En 2025 gracias a este tratamiento en SIGAUS logramos aportar al mercado m s de 62.000 toneladas de lubricantes evitando recurrir al refno del petróleo para su obtención. El resto del residuo se trató para emplearlo como fuel IA un combus ble industrial con ba o contenido en azufre u lizado en hornos calderas industriales del que se obtuvieron m s de 32.000 toneladas.
Los benefcios económicos ambientales son incues onables. La regeneración la valorización energ ca del aceite usado evitaron el consumo de 33 millones de barriles de petróleo (los que se hubieran necesitado para obtener los productos que se obtuvieron del residuo) la emisión de m s de 86.000 toneladas de ( a que el proceso primario a par r del petróleo ene una ma or demanda energ ca genera m s emisiones que la transformación del aceite usado).
EXPERIENCIA TRASLADADA A LA GESTIÓN DE ENVASES PROFESIONALES
El baga e de SI A S ha sido clave al abordar un nuevo desa o: la ges ón de los envases comerciales e industriales. ara responder a este nuevo reto nació hace a cinco años EN I el Sistema olec vo de RA para este po de envases como respuesta a una le balear que se an cipó a la norma va nacional. EN I se nutre de nuestra e periencia aplicando la RA a un residuo profesio-
Nuestra vocación en SIGAUS y GENCI es garantizar que todos los residuos se gestionan correctamente, con independencia de dónde se generen o del tamaño del poseedor
nal como es el aceite usado cu a generación en entornos profesionales ges ón mediante acuerdos privados entre los poseedores y los gestores–son mu parecidas a lo que ocurre con los residuos de envases comerciales e industriales.
Nuestra dilatada tra ectoria en SI A S ha hecho posible trasladar aprendiza es replicar un modelo que funciona en t rminos de efciencia cumplimiento de ob e vos. Toda esa e periencia nos ha permi do afnar herramientas comprender en profundidad la casu s ca de estos envases ofrecer una solución integral mu gil con total seguridad ur dica para las empresas. ero sobre todo una solución que no de a a ning n generador del residuo fuera del sistema. La trazabilidad la efciencia
la universalidad son tambi n nuestras señas de iden dad en EN I.
UNIVERSAL REAL
No se trata solo de cumplir los ob evos legales de recuperación o reciclado para los dis ntos materiales sino de prestar un servicio verdaderamente global para todo el te ido empresarial que genera residuos de envases comerciales e industriales con independencia de ubicaciones vol menes.
Tenemos claro que matem camente ser a posible alcanzar los ob e vos ges onando el residuo de unos pocos grandes productores. Tanto en el mbito de los aceites lubricantes como de los envases profesionales sucede lo mismo: unos pocos puntos concentran
un gran volumen pero miles de pequeños establecimientos tambi n generan residuo ha que darles servicio. se s es nuestro modelo.
Evidentemente plantea un desa o log s co económico considerable pero es el nico modelo que garan za una verdadera equidad una ges ón ambientalmente responsable. Sabemos hacerlo porque a lo hemos hecho. Es el reto que llevamos 20 años afrontando con ito con el aceite usado es el que ahora asumimos tambi n con los envases profesionales.
Tras 20 años de e periencia en SI A S 5 en EN I podemos afrmar que seguiremos defendiendo un modelo que ha demostrado su efcacia gracias a la responsabilidad compar da la efciencia opera va la universalidad del servicio.
LA RENOVADA INSTALACIÓN DE CLASIFICACIÓN DE ENVASES LIGEROS, INAUGURADA EN ENERO DE 2026, DUPLICA SU CAPACIDAD HASTA LAS 40.000 TONELADAS ANUALES E INCORPORA AUTOMATIZACIÓN AVANZADA, INTELIGENCIA ARTIFICIAL Y SISTEMAS DE DIGITALIZACIÓN PROPIOS PARA RESPONDER AL NUEVO REGLAMENTO (UE) 2025/40 Y CONSOLIDAR LA ECONOMÍA CIRCULAR EN EL TERRITORIO.
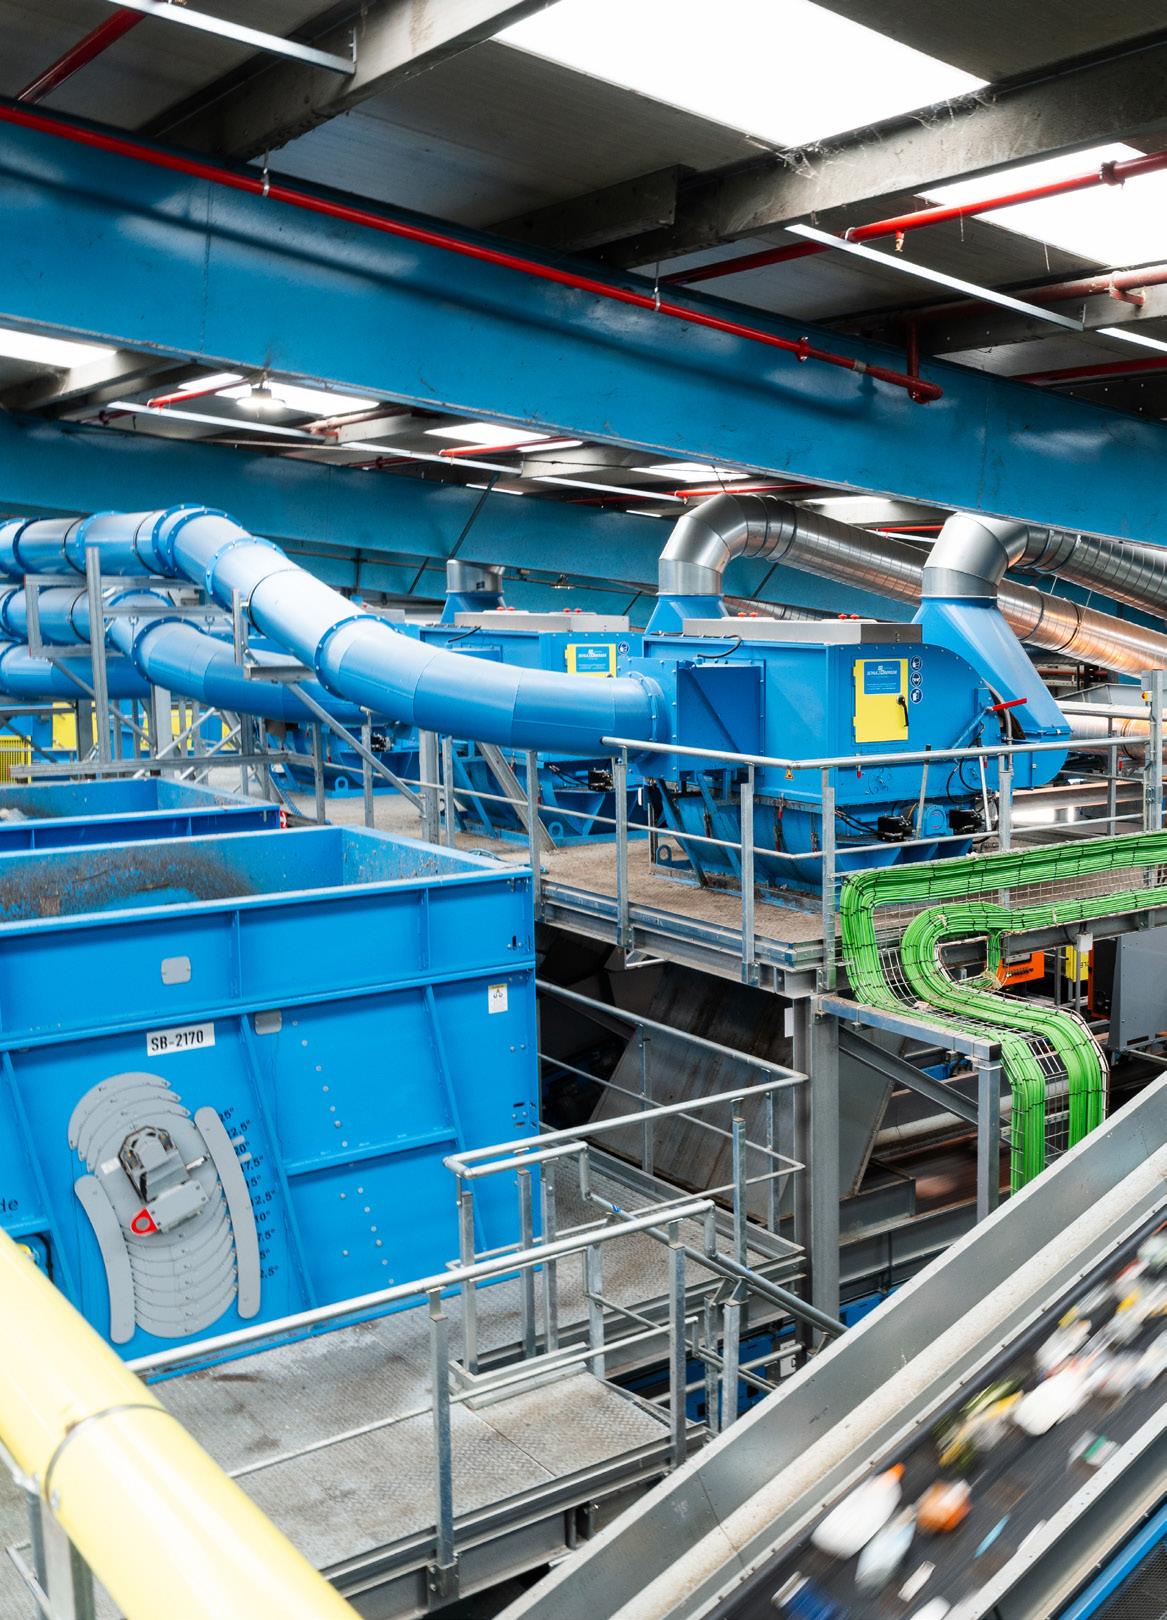
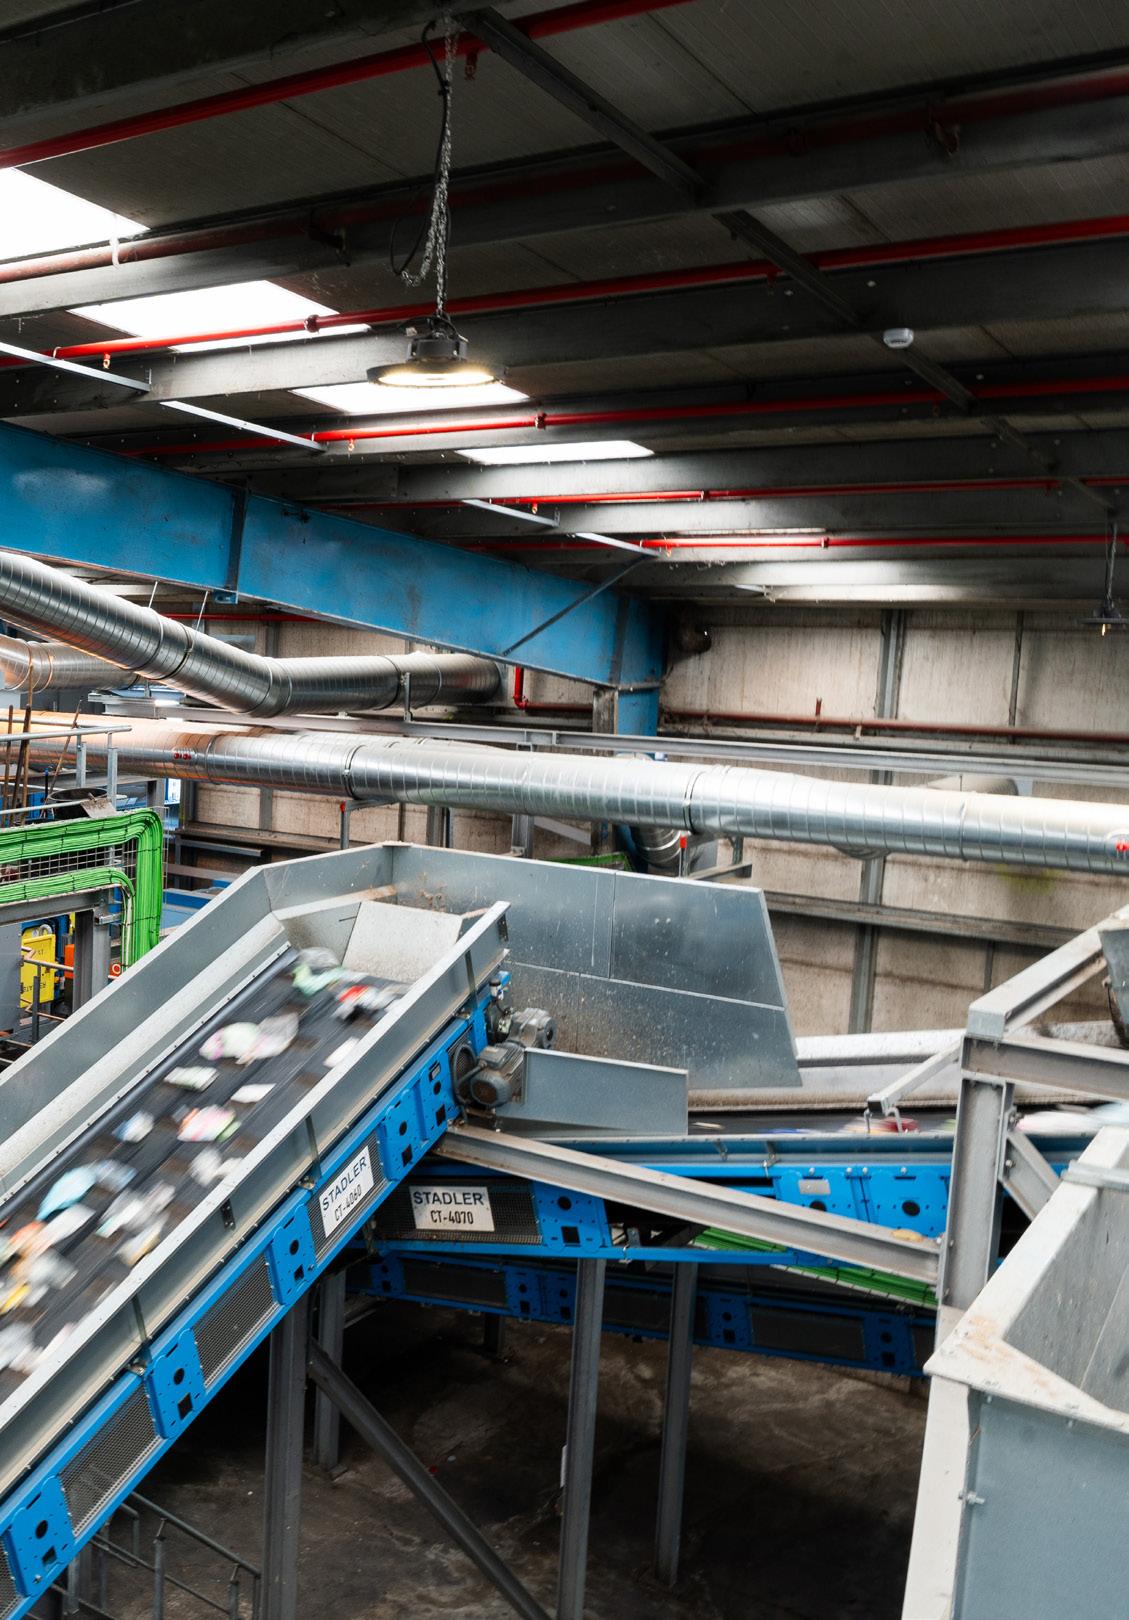
La ges ón de residuos vive un punto de in e ión norma vo tecnológico. La publicación del Reglamento ( E) 2025 40 sobre envases residuos de envases marca un horizonte claro: en 2030 todos los envases introducidos en el mercado europeo deber n ser reciclables con un diseño orientado a obtener materias primas secundarias de calidad sufciente para sus tuir a las v rgenes. El te to adem s armoniza el e quetado mediante pictogramas ampl a la Responsabilidad Ampliada del roductor (RA ) (incluido el comercio electrónico) refuerza el control frente al greenwashing
En este conte to de e igencia regulatoria las plantas de clasifcación no pueden limitarse a mantener su operava: deben transformarse. La inauguración el pasado 27 de enero de 2026 de la renovada planta de clasifcación de envases ligeros de iz ai o abor erzi lategia ( ) en Amorebieta-Et ano responde precisamente a esa lógica de an cipación. La instalación concebida como la punta de lanza de un nuevo modelo industrial de clasifcación no es una mera actualización de equipos. Es una redefnición integral del proceso para alinearlo con los est ndares europeos que entrar n en plena vigencia en los pró imos años.
DE LA PREVISIÓN A LA CAPACIDAD: UN PULMÓN OPERATIVO PARA BIZKAIA
La planta original contaba con una capacidad nominal de 23.000 tonela -
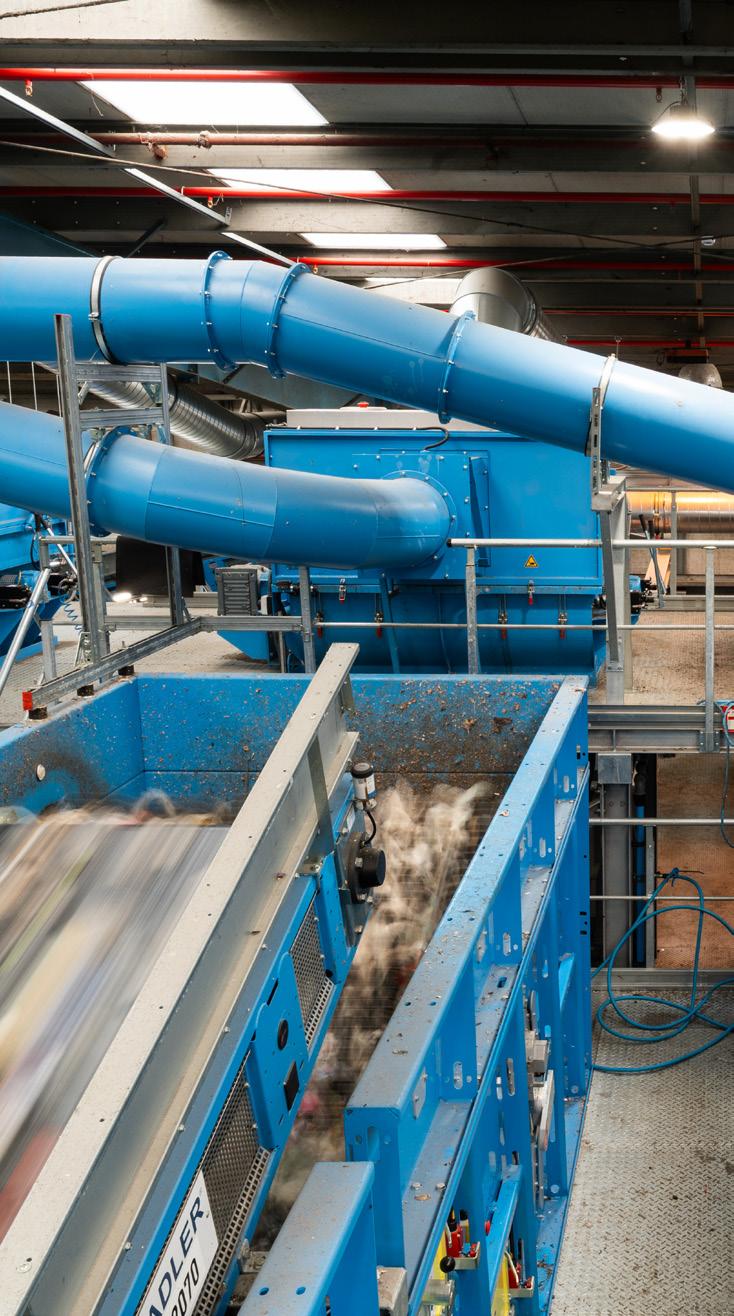
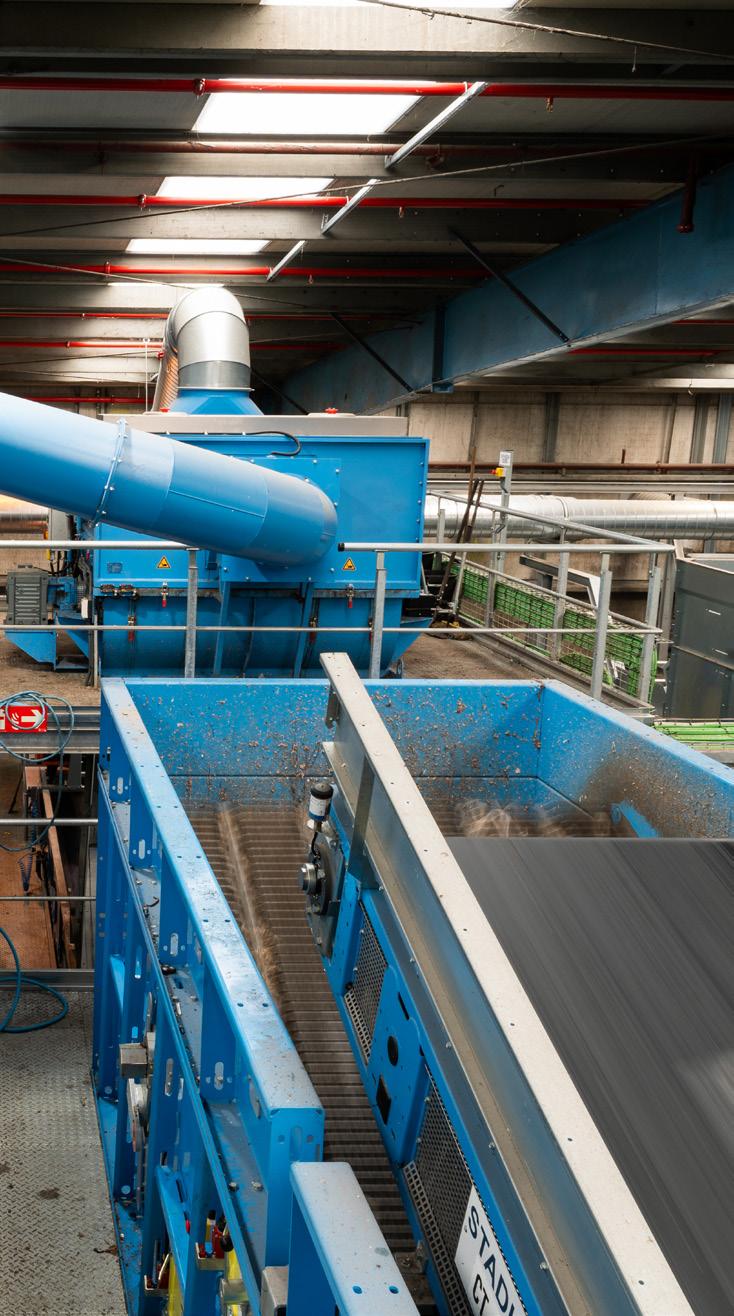
das anuales. Sin embargo el creciente compromiso ciudadano con la recogida selec va situó el sistema al borde de su l mite: en 2025 se recogieron en iz aia 22.700 toneladas de envases ligeros.
Le os de esperar a la saturación los responsables del pro ecto optaron por anticiparse. on una inversión de 17 millones de euros la nueva configuración eleva la capacidad hasta las 40.000 toneladas anuales creando un margen operativo suficiente para absorber el crecimiento previsto del contenedor amarillo en las pró imas d cadas.
El redimensionamiento ha implicado tambi n una ampliación sica de 3.000 metros cuadrados adicionales hasta alcanzar los 6.000 m de superfcie ocupada integrando las nuevas l neas sin interrumpir el servicio p blico.
SUFICIENTE PARA ABSORBER EL CRECIMIENTO PREVISTO
La magnitud del salto es signifcava si se ene en cuenta que el peso medio de un envase ligero ronda los 12 gramos. Alcanzar las 40.000 toneladas anuales supone ges onar millones millones de unidades cada e ercicio con e igencias crecientes de pureza trazabilidad.
El pro ecto se apo a en una colaboración p blico-privada con cerca de 30 años de e periencia. arbi er sociedad p blica de la Diputación oral de
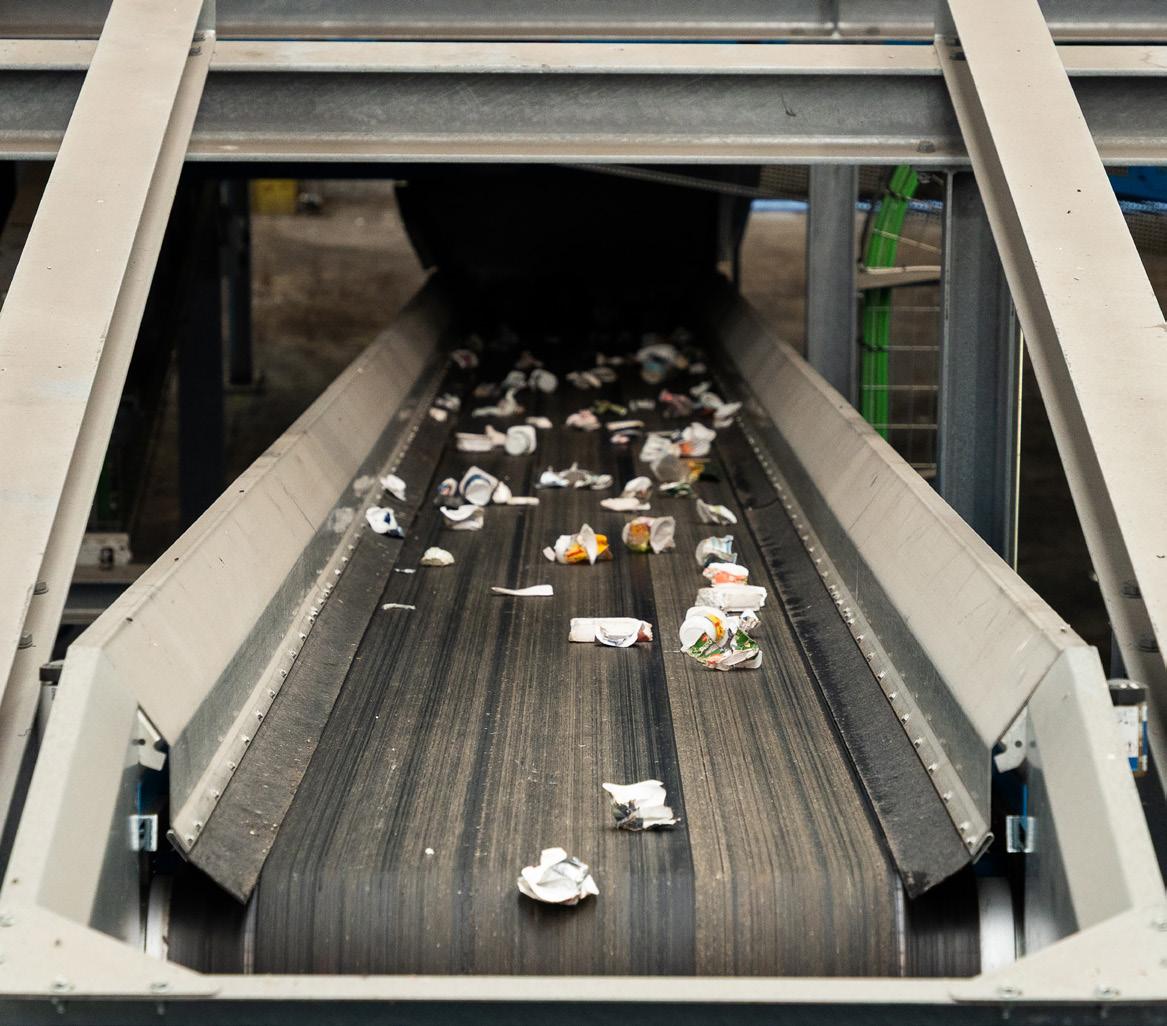
¿Qué cambia realmente con esta nueva planta?
La nueva instalación de no es solo una ampliación de capacidad sino un cambio signifca vo en la forma de tratar los envases ligeros. La principal diferencia est en la precisión con la que ahora se separan los materiales.
En las plantas tradicionales muchos envases terminaban agrupados en fracciones mi tas lo que difcultaba su recicla e o reduc a su calidad. on la nueva tecnolog a implantada en Amorebieta el sistema es capaz de separar m s pos de materiales hacerlo con ma or e ac tud. El paso de siete a diez fracciones es un buen e emplo de ello:
permite obtener materiales m s limpios por tanto m s valiosos para su reu lización.
tro cambio importante es la capacidad de recuperar envases pequeños que hasta ahora sol an perderse en el proceso. racias a los nuevos sistemas de cribado estos materiales tambi n se incorporan a la cadena de recicla e aumentando el rendimiento global de la planta.
Adem s la incorporación de inteligencia ar fcial sistemas de control en empo real permite adaptar el funcionamiento de la instalación de forma con nua. Esto se traduce en menos
errores menos paradas una ma or efciencia opera va.
Tambi n cambia la forma de ges onar la información. La planta genera datos constantes sobre su funcionamiento lo que permite analizar el rendimiento detectar me oras tomar decisiones m s precisas en el d a a d a.
En con unto estas me oras suponen un avance hacia un modelo m s efciente capaz de obtener materiales reciclados de ma or calidad. Esto es clave tal como se comentaba para cumplir con los nuevos ob e vos europeos para garan zar que los envases realmente puedan volver a conver rse en nuevos productos.
iz aia se encarga de la planifcación garan za que la instalación responda a los ob e vos ambientales del territorio en l nea con el lan Integral de revención es ón de Residuos de ompetencia Local de iz aia ( IR 2030).
Durante la inauguración la Diputada eneral de iz aia Eli abete Et anobe destacó que la planta supone una apuesta clara por el futuro por el medio ambiente por el bienestar de las generaciones venideras . or su parte Triene ens a s asco act a como socio tecnológico operavo. Esta empresa con m s de un siglo de e periencia en el mbito medioambiental a par cipó en 2002 en la puesta en marcha de la primera planta automa zada en este mismo emplazamiento unto a STADLER vuelve ahora a liderar su modernización.
El tercer pilar es Ecoembes que como sistema colec vo de responsabilidad ampliada del productor aporta conocimiento t cnico una visión global del sistema. Su e periencia en las plantas de selección de todo el pa s permite conectar el diseño de los envases con su recicla e real adem s de
realizar controles periódicos para meorar con nuamente el funcionamiento de la instalación.
La nueva planta incorpora tecnolog a avanzada diseñada por las ingenier as STADLER T L capaz de tratar hasta 8 toneladas de residuos por hora.
El proceso empieza con una fase inicial en la que se abren las bolsas se separan los residuos para que queden bien e tendidos sobre la cinta. Esto es importante porque permite que las m quinas puedan ver me or cada envase clasifcarlo correctamente.
Despu s los residuos se separan por tamaño mediante un gran tambor giratorio (trómel). omo me ora des-
tacada la planta inclu e un sistema que permite recuperar envases mu pequeños que antes se perd an. Esto hace que se aproveche m s material se reduzca el desperdicio.
A con nuación los residuos se dividen seg n su forma. or un lado se separan los materiales planos como los pl s cos po flm por otro los envases m s r gidos como botellas o bande as. Esta separación facilita el traba o en las siguientes fases.
El siguiente paso es clave: la idenfcación de los materiales. ara ello se u lizan equipos óp cos mu avanzados que reconocen de qu po de pl s co est hecho cada envase. Adem s en algunos puntos se emplea inteligencia ar fcial que tambi n es capaz de iden fcar la forma del envase me orando a n m s la precisión.
Todo el proceso est controlado desde un sistema central que supervisa en empo real cómo funciona la planta. Esto permite a ustar autom camente el funcionamiento evitar paradas o acumulaciones de residuos asegurar que los materiales que se recuperan tengan la me or calidad posible.
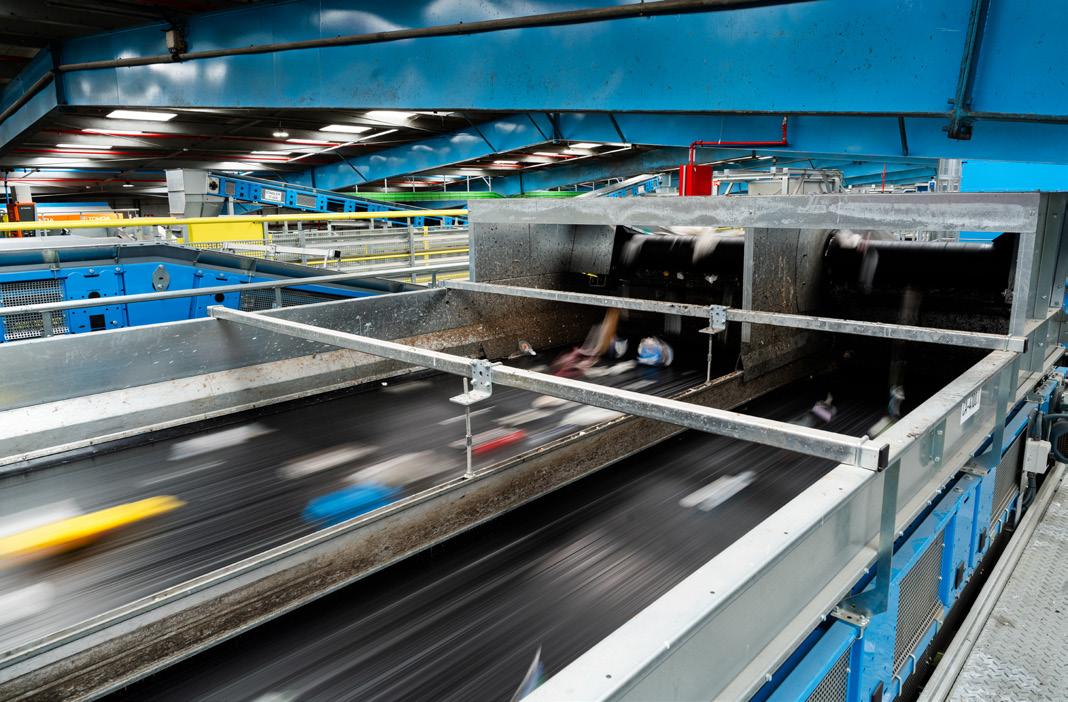
El salto cualita vo m s visible es la especialización de las corrientes de salida. La planta pasa de siete a diez fracciones diferenciadas: ET botella ET bande a EAD S flm de polie leno otros flms pl s cos bri (cartón para bebidas) materiales f rricos aluminio.
Esta segmentación reduce los costes de reprocesamiento en des no garan za materias primas secundarias de ma or pureza alineadas con las e i-
gencias del Reglamento europeo. ara los productores que apuestan por envases monomateriales ecodiseñados la planta ofrece ahora la certeza t cnica de que su esfuerzo se traducir en una recuperación efec va.
M s all de la mec nica la óp ca se posiciona como una instalación plenamente integrada en la lógica de la Industria 4.0.
de mando desarrollados internamente que facilitan la toma de decisiones opera vas la planifcación de turnos. Esta digitalización no solo me ora la efciencia sino que aporta una visión detallada del rendimiento del sistema.
Asimismo la arquitectura de datos permite generar informes trazables para las administraciones agentes implicados abre la puerta a futuros modelos de transparencia hacia la ciudadan a.
LA ESPECIALIZACIÓN DE LAS CORRIENTES DE SALIDA ELEVA LA PLANTA DE SIETE A DIEZ FRACCIONES DIFERENCIADAS
La planta dispone de una red propia de sensórica que monitoriza en empo real par metros como vibraciones temperaturas o consumos el ctricos. Esta información permite an cipar fallos aplicar estrategias de mantenimiento predic vo reduciendo paradas op mizando la disponibilidad de la instalación.
El tratamiento del big data generado se canaliza a trav s de cuadros
La nueva se consolida como pieza central del I R 2030 como e emplo de una tendencia industrial clara: concentrar capacidades en instalaciones tecnológicamente avanzadas capaces de generar econom as de escala. rente a modelos fragmentados o sobredimensionados la planta de
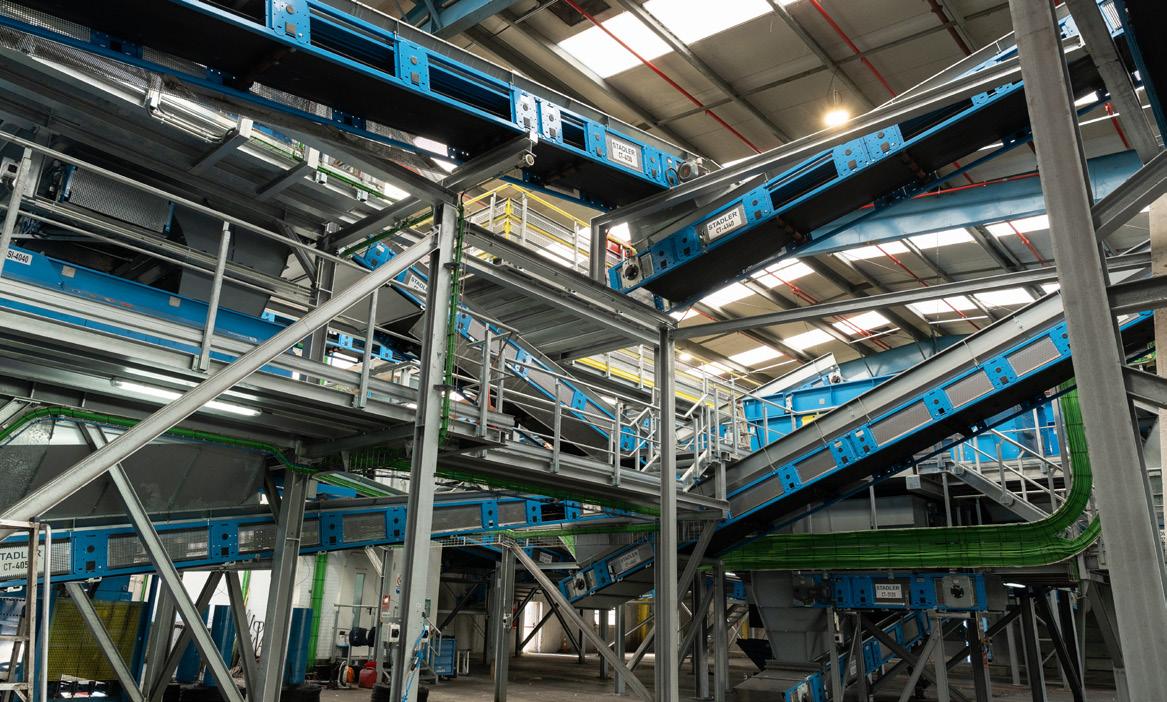
El resultado de más de 7 años de investigación y desarrollo. Impulsado por IA y entrenado con miles de millones de imágenes de residuos, lo que permite tomar decisiones más inteligentes y ofrece una mayor precisión en la clasifcación.
Tome el control de sus clasificaciones
Vea con claridad gracias al nuevo módulo de detección
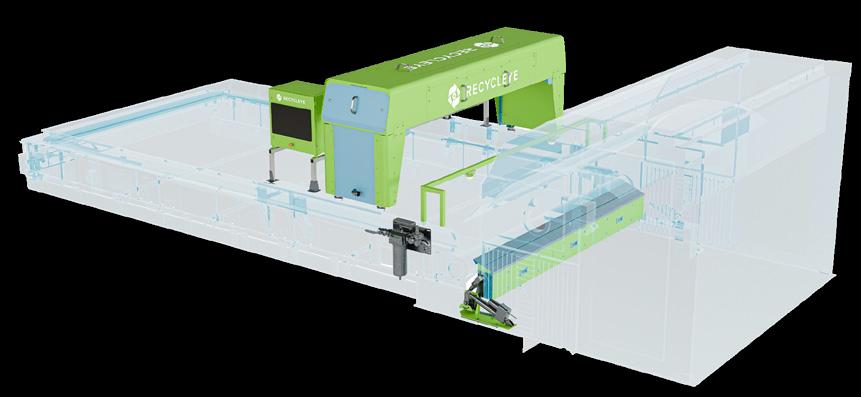
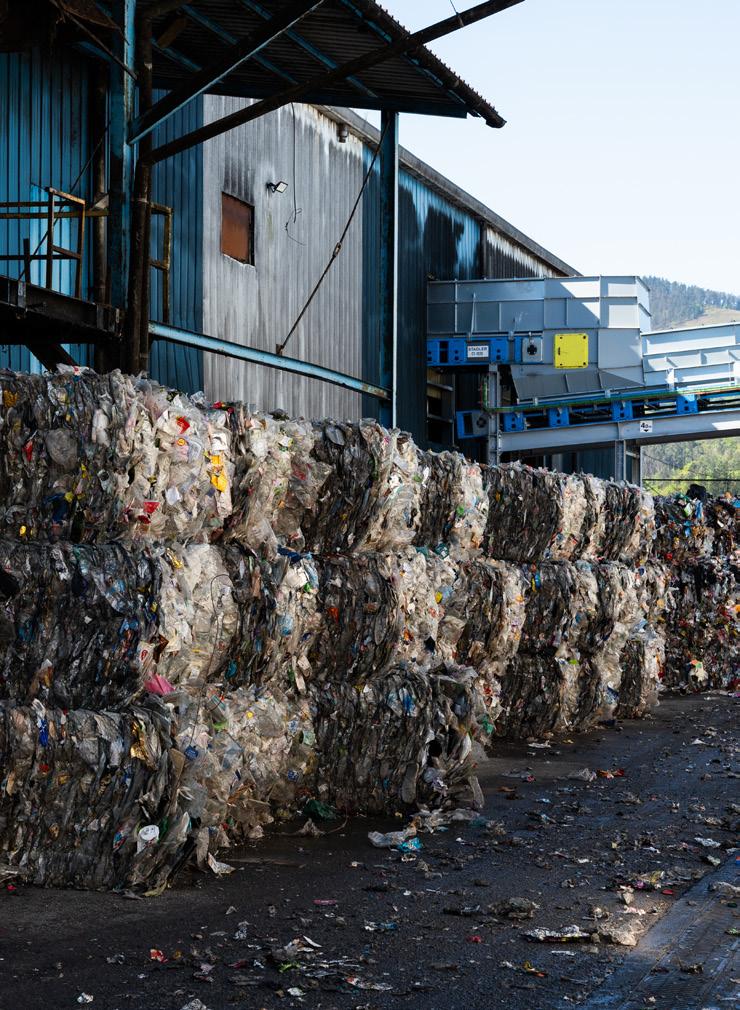
Capacidad y operación
• 0 000 t año de capacidad
• t de tratamiento
• 22 00 t recogidas en 202
• 17 millones de euros de inversión
• +3.000 m² ampliados
• 6 000 m de superfcie total
• 0 fracciones de salida
• Recuperación de envases pequeños nueva capacidad
• Integración de inteligencia artfcial y control en tempo real
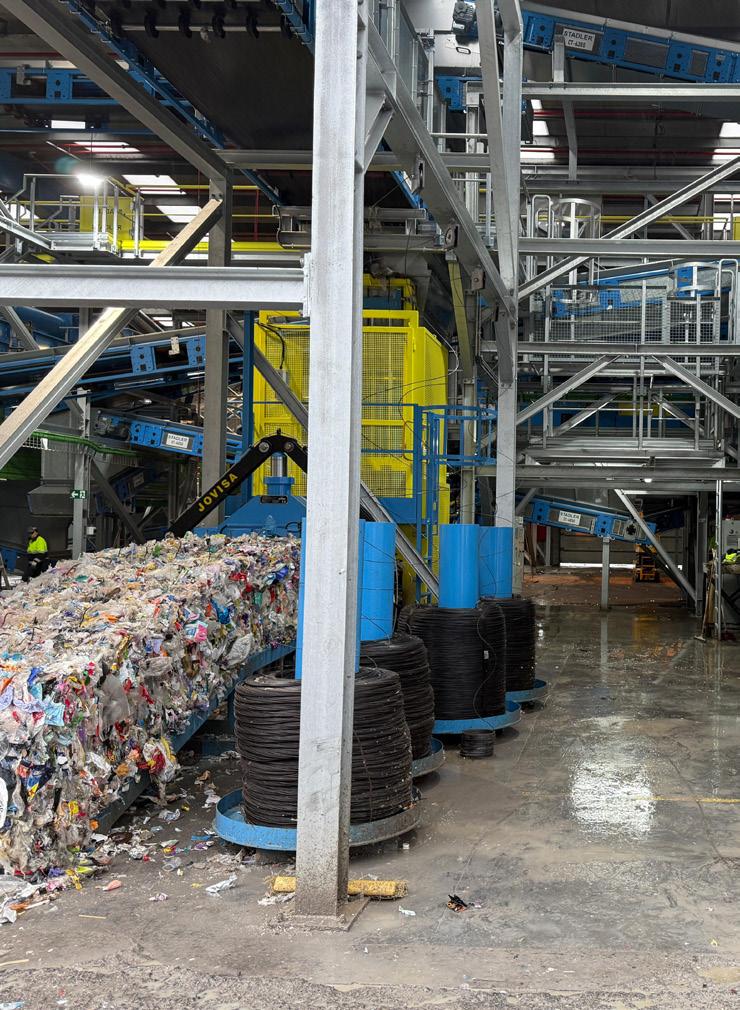
• 0 años de colaboración p blico privada
• Garbi er riene ens Ecoembes
• Mayor pureza de materiales reciclados
• Reducción de rec azo
• Mejora de la uella de carbono del sistema
BZB SE CONSOLIDA COMO PIEZA
CENTRAL DEL PIPGRB 2030 Y REFERENTE INDUSTRIAL EN CLASIFICACIÓN DE ENVASES
Amorebieta representa un equilibrio entre capacidad efciencia tecnolog a demostrando que la innovación aplicada puede traducirse en resultados tangibles para la econom a circular. on esta reci n estrenada infraestructura iz aia no solo garan za el cumplimiento de las futuras obligaciones europeas sino que se posiciona como referente tecnológico en el sur de Europa. n modelo que demuestra que con planifcación inversión colaboración es posible avanzar hacia un sistema en el que cada envase tenga una segunda vida real dentro de la cadena de valor.
M s all de la me ora tecnológica la nueva planta de supone un avance tangible en t rminos de impacto ambiental. La op mización de los procesos de separación la ma or pureza de las fracciones recuperadas permiten incrementar las tasas reales de recicla e reduciendo de forma signifcava el volumen de residuos des nados a rechazo.
Este aspecto resulta especialmente relevante en el actual conte to euro -
peo donde no solo se e ige reciclar m s sino reciclar me or. La calidad del material recuperado se convierte en un factor cr co para garan zar su reintroducción en los ciclos producvos evitando su degradación o su derivación hacia valorización energ ca. Asimismo la efciencia del proceso contribu e a reducir la huella de carbono asociada a la ges ón de residuos. La me ora en la clasifcación disminu e la necesidad de tratamientos posteriores op miza la log s ca de transporte de materiales favorece el uso de materias primas secundarias frente a
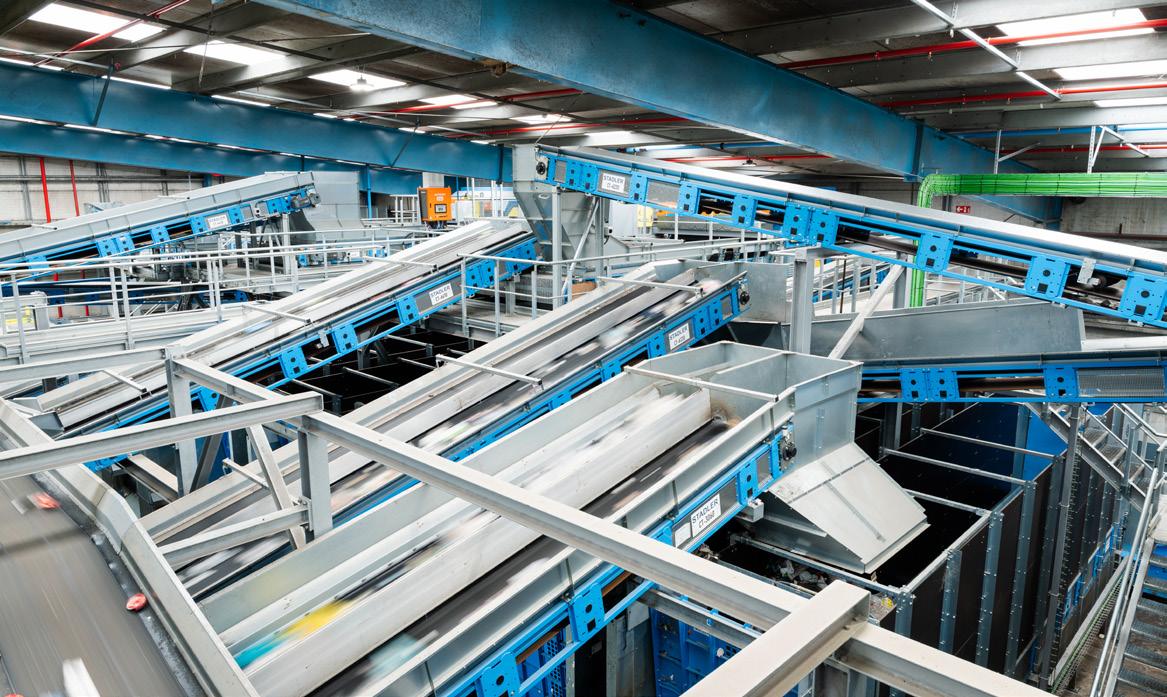
recursos v rgenes con el consiguiente ahorro energ co.
A ello se suma la propia efciencia energ ca de la instalación diseñada para op mizar consumos ma imizar el rendimiento de cada etapa del proceso.
La integración de sistemas automa zados de control inteligente permite a ustar la operación en empo real evitando consumos innecesarios me orando la sostenibilidad global del sistema.
PAPEL DE LA CIUDADANÍA EN EL NUEVO MODELO
El rendimiento de una planta de estas caracter s cas no depende nicamente de la tecnolog a. La calidad del residuo de entrada sigue siendo un factor determinante lo que sit a a la ciudadan a en el centro del sistema.
La correcta separación en origen con n a siendo clave para garan zar
la efciencia del proceso. ada envase depositado adecuadamente en el contenedor amarillo facilita su recuperación recicla e posterior mientras que los impropios generan inefciencias incrementan costes reducen la calidad de las fracciones obtenidas.
En este sen do la nueva no solo act a como infraestructura industrial sino tambi n como herramienta pedagógica. Su apertura a visitas t cnicas su vocación de transparencia permiten acercar la realidad del recicla e a la sociedad contribu endo a me orar el conocimiento la implicación ciudadana.
UN MODELO REPLICABLE A ESCALA EUROPEA
La planta de Amorebieta no es un caso aislado sino un e emplo de hacia dónde evoluciona el sector a nivel euro -
peo. La combinación de capacidad automa zación avanzada digitalización especialización en la salida de materiales marca la ho a de ruta de las futuras instalaciones de clasifcación.
Su diseño demuestra que es posible an ciparse a las e igencias regulatorias conver rlas en una oportunidad para me orar la efciencia generar valor reforzar la circularidad de los materiales.
En un escenario en el que Europa avanza hacia ob e vos cada vez m s ambiciosos en materia de recicla e infraestructuras como ser n esenciales para garan zar su cumplimiento. iz aia con esta apuesta se sit a en una posición de venta a consolidando un modelo que combina innovación tecnológica colaboración ins tucional compromiso social.
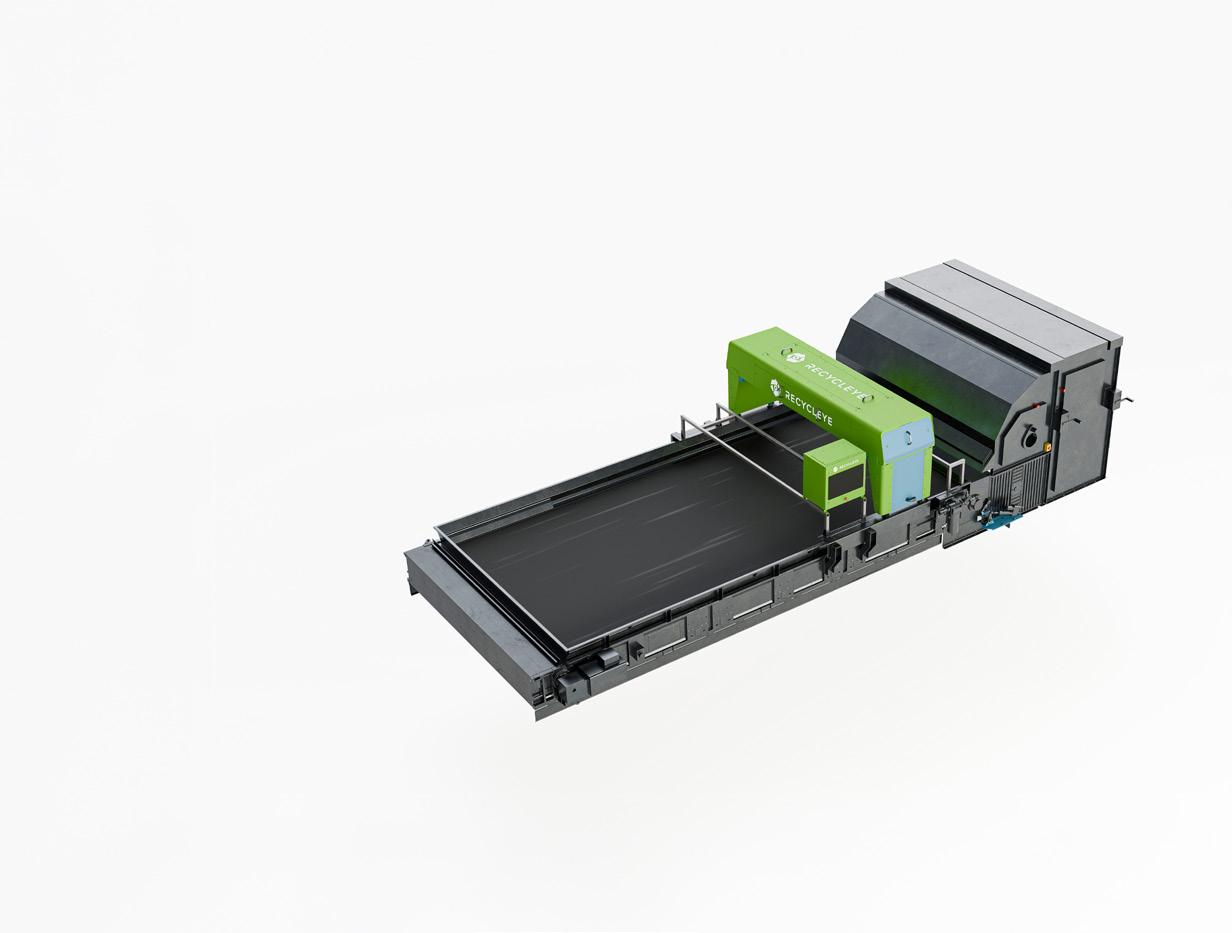
Rec cle e est redefniendo la gesón moderna de residuos mediante la automa zación inteligente sistemas basados en datos diseñados para ma imizar la efciencia opera va. Sus tecnolog as de vanguardia permiten que las instalaciones de tratamiento de residuos funcionen con una precisión consistencia rentabilidad sin precedentes impulsando la transición hacia una verdadera econom a circular.
El sistema uan Sort® es el n cleo de esta innovación combinando visión
ar fcial avanzada con modelos de IA patentados e ingenier a de precisión para clasifcar materiales a un rendimiento masivo. Entrenado con miles de millones de im genes el sistema idenfca ob etos con una precisión comparable a la visión humana incluso en u os de residuos comple os h medos o altamente contaminados. a sea en aplicaciones de RAEE metales o residuos de construcción ( D) uan Sort® garanza fabilidad en condiciones e tremas como el uso de cintas de nervadas.
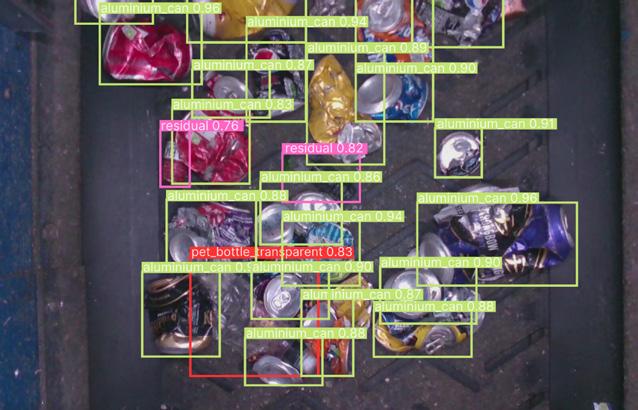
Al ofrecer una detección e acta uan Sort® reduce dr s camente la dependencia de la clasifcación manual disminu e los costes opera vos eleva la pureza del material fnal. Esto no solo incrementa el valor comercial de las materias primas recuperadas sino que op miza el rendimiento general de la planta. Adem s sus paneles de anlisis integrados ofrecen visibilidad en empo real sobre la composición de los materiales permi endo a ustes estrat gicos inmediatos. omplementando esta tecnolog a la solución robó ca uali ot® a est ofreciendo resultados probados en Europa. Instalado en plantas de tratamiento de residuos ( TR) uali ot® demuestra un empo de ac vidad e cepcional me oras cuan fcables en la calidad del producto. untos estos sistemas crean un ecosistema de clasifcación integrado que garan za productos de ma or valor fomenta un crecimiento industrial sostenible compe vo.
La nueva generación de cribas de discos de Grupo SPR apuesta por la flexibilidad operativa, la reducción de paradas y una separación granulométrica más fiable.
En un sector donde la efciencia opera va la adaptabilidad a u os de residuos cada vez m s heterogneos marcan la diferencia rupo
S R ha presentado la nueva versión de su riba de Discos un equipo de fabricación propia que incorpora me oras sustanciales respecto a generaciones anteriores que responde directamente a
las demandas actuales de plantas de recicla e valorización de residuos.
UN DISEÑO MODULAR
PENSADO PARA LA REALIDAD INDUSTRIAL
La principal novedad de este equipo es su arquitectura completamente
modular organizada en módulos de 4 e es que permiten confgurar la mquina en modelos de 8 12 16 o 20 e es con opciones de 1 2 o 3 dec s seg n las necesidades del proceso. Esta e ibilidad de confguración resulta especialmente valiosa en instalaciones donde los u os de material cambian o donde se requiere am -
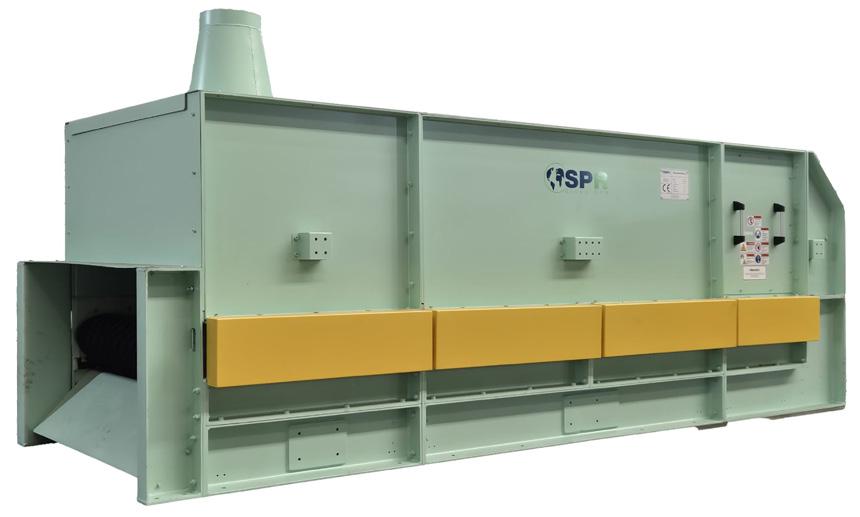
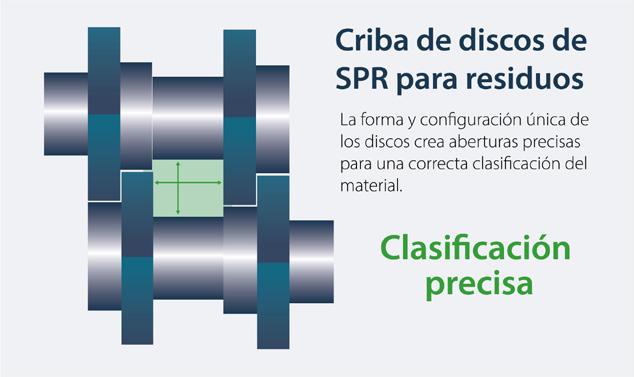
pliar la capacidad sin reemplazar el equipo completo.
La intercambiabilidad de bancadas el sistema de cambio de e e simplifcado son dos de los avances m s apreciados por los operadores: reducen sensiblemente los empos de mantenimiento minimizan las paradas produc vas con el consiguiente impacto posi vo en la disponibilidad del equipo.
FRENTE AL CRIBADO
CONVENCIONAL
no de los argumentos t cnicos m s sólidos de este equipo es la geometr a propia de sus discos. A diferencia de las cribas convencionales donde la superposición de discos genera aperturas irregulares ranuras secundarias que provocan clasifcaciones imprecisas
La nueva arquitectura modular permite configurar la máquina según las necesidades reales de cada planta
arrastran materiales largos o fbrosos a trav s de la malla la riba de Discos de S R crea aperturas precisas controladas que garan zan una separación granulom trica fable. El resultado: ma or pureza en las fracciones separadas menor rechazo fuera de especifcación.
LIMPIO Y SEGURO
La estructura herm ca del equipo con la posibilidad de incorporar aspiración forzada minimiza la emisión de polvo al ambiente de traba o. Este aspecto a menudo subes mado en la evaluación t cnica de equipos de cribado cobra especial relevancia en instalaciones de RS residuo comercial e industrial o fracción de envases ligeros donde la generación de polvo fno es inherente al proceso.
Adem s la opción de monta e a izquierdas o derechas facilita su integración en l neas e istentes con diferentes confguraciones de planta.
Los mbitos de aplicación tpicos para una criba de discos de estas caracter s cas ser an: RS envases ligeros separación de fracciones por tamaño en plantas de tria e residuo comercial e industrial ( I) clasi-
Las aperturas precisas y controladas garantizan una separación granulométrica más fiable y con mayor pureza
fcación de u os mi tos SR RD ( ombus ble Sólido Recuperado) preparación de la fracción energ ca biomasa clasifcación granulomtrica de as lla o compost residuos especiales materiales fbrosos o de morfolog a irregular.
SPR .grupo-spr.com
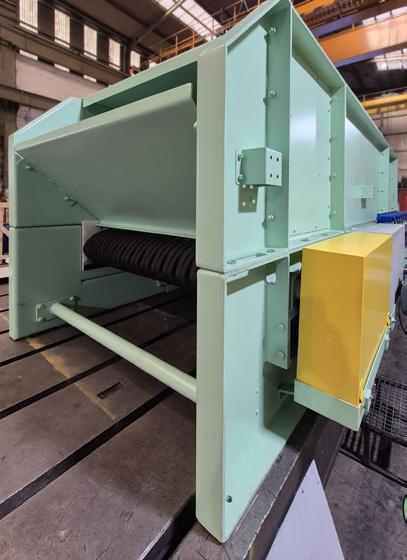
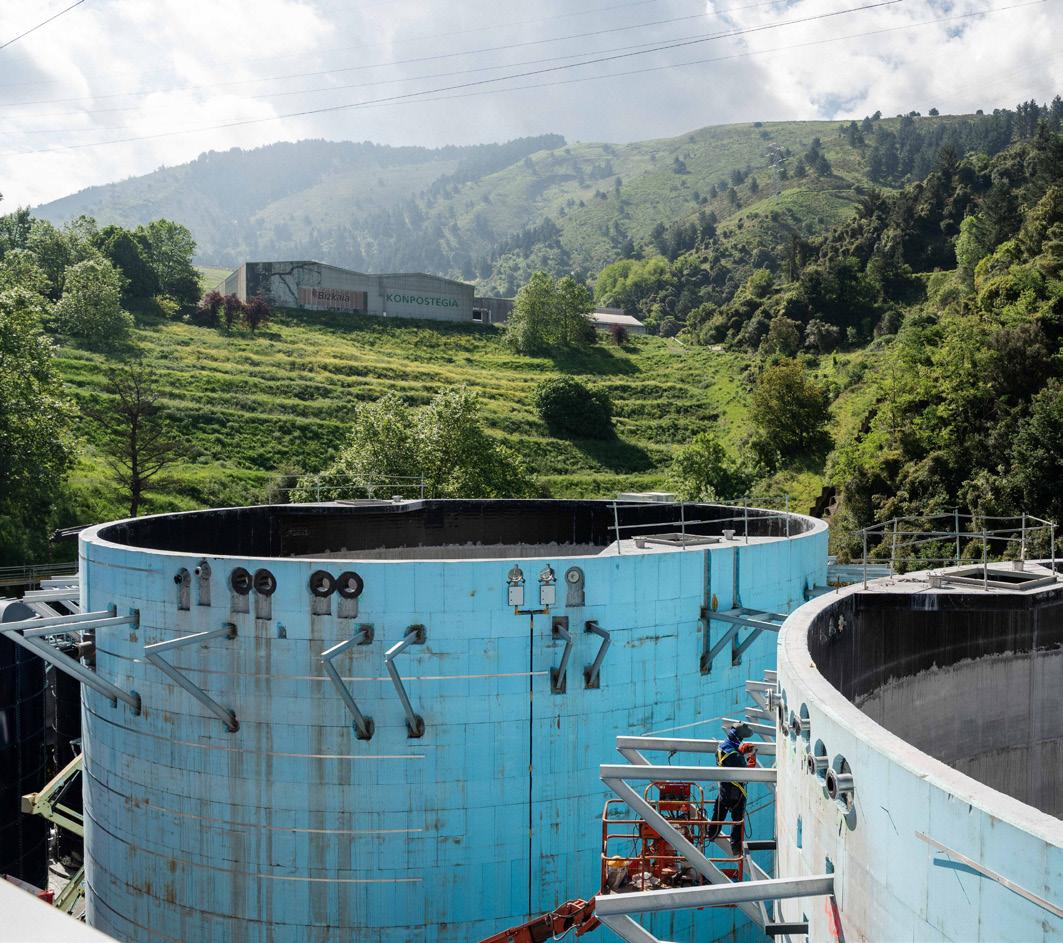
La infraestructura, impulsada por la Diputación Foral de Bizkaia, el EVE y PreZero, entrará en operación en 2026 y permitirá tratar hasta 50.000 toneladas anuales de biorresiduos para producir energía renovable y compost de alta calidad.
La imagen es la de una infraestructura industrial, pero el mensaje va mucho más allá de la obra civil. Metabarri nace para responder a un cambio de paradigma: la obligatoriedad de separar la materia orgánica, el aumento sostenido de la recogida selec va la necesidad de de ar atr s el ver do como des no principal de los residuos. En ese contexto, Bizkaia ha optado por an ciparse con una planta capaz de tratar hasta 50.000 toneladas anuales de biorresiduos, en línea con las previsiones del Plan de revención es ón de Residuos de Bizkaia 2030 bicada en el Ecoparque de Ar gas esta instalación que estar opera va a mediados de 2026, representa una inversión de 21 millones de euros se confgura como una pieza clave en la evolución del modelo territorial hacia la
econom a circular. on una superfcie de 8.300 metros cuadrados permi r transformar la fracción orgánica recogida de forma separada en biometano, un gas renovable que se in ectar directamente en la red gasista.
La planta podrá generar alrededor de 4 millones de Nm³ anuales de biometano equivalentes a 43 6 h de energía, lo que se traduce en el consumo de unos 12.700 hogares. Esta capacidad responde al crecimiento previsto de la recogida selec va e introduce una nueva dimensión en la ges ón de residuos al integrarla plenamente en el sistema energ co.
LA GESTIÓN DE RESIDUOS A LA ESTRATEGIA ENERGÉTICA
M s all de las cifras el pro ecto encierra una lectura estratégica para Euskadi.
Esta infraestructura supone un firme paso adelante para Bizkaia en la adecuada gestión de la fracción orgánica y en el cumplimiento de los objetivos europeos.
Borja Martín Zorita, director de Desarrollo de Negocio de PreZero.
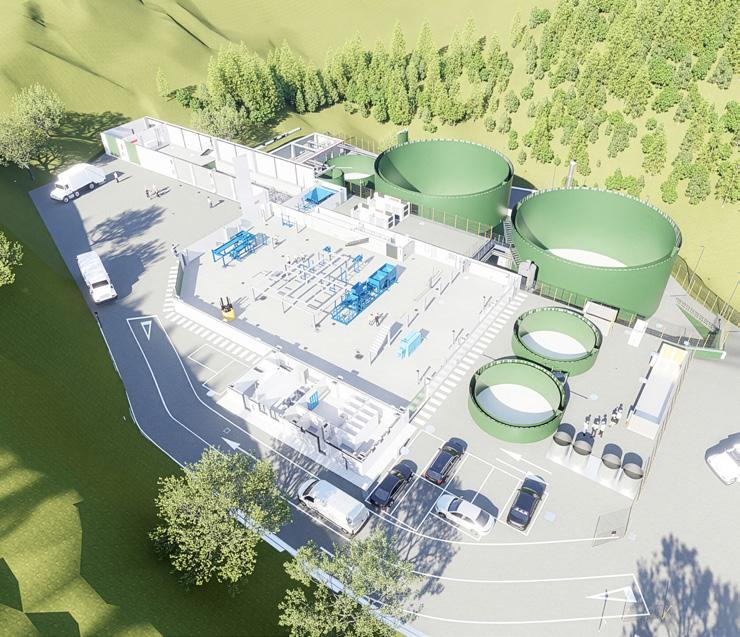
Inversión: 21 millones de euros
Ubicación:
Ecoparque de Artgas Bilbao
Capacidad: 50.000 toneladas/año
Producción: 4 millones Nm³/año de biometano
Energía: 43,6 GWh/año
S 8.300 m²
Puesta en marcha: mediados de 2026
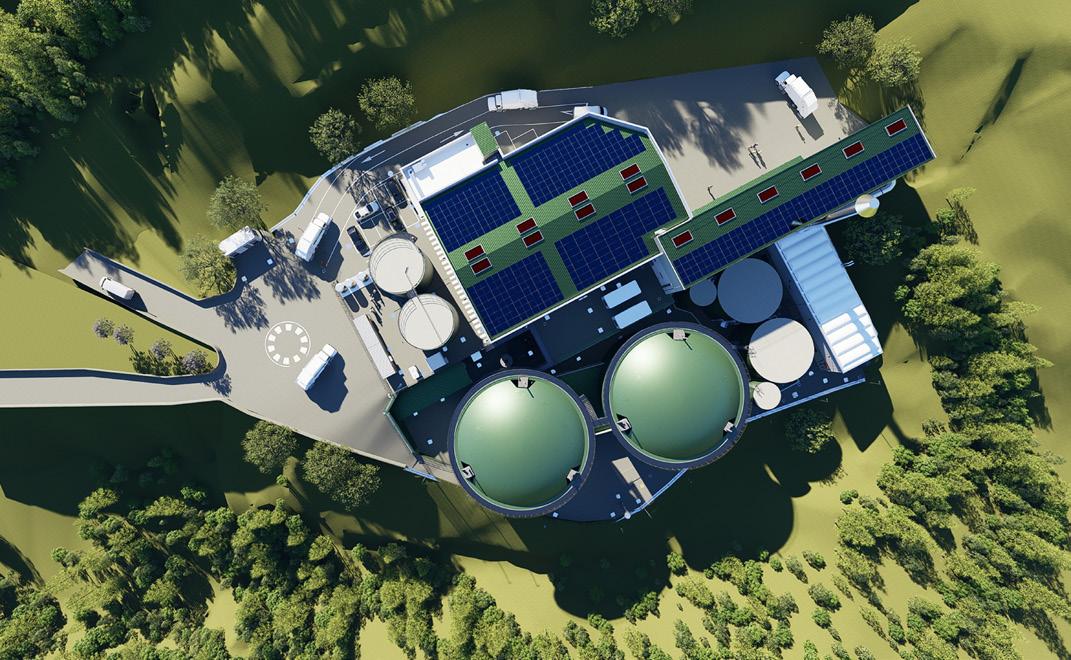
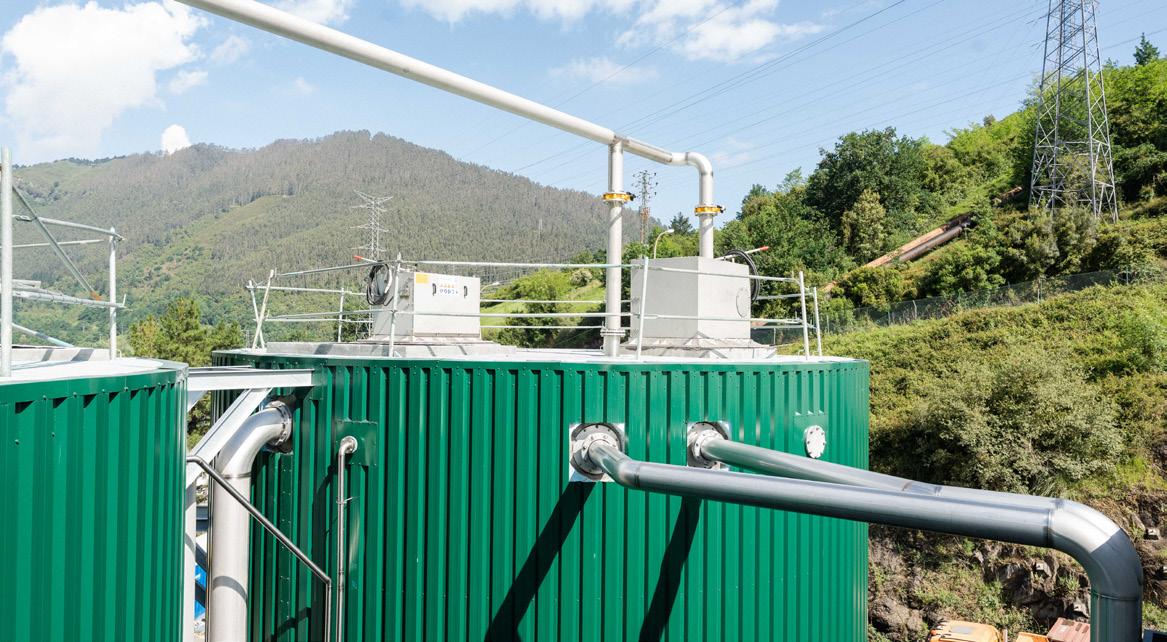
Europa cuenta con más de 1.600 plantas de biometano operatvas, con países como Francia y Alemania liderando su despliegue En España, el desarrollo es aún incipiente, con apenas una veintena de instalaciones.
Sin embargo, el potencial es elevado: se estma que el país podría generar asta 6 TWh anuales de biometano, lo que cubriría cerca del de la demanda de gas Proyectos como Metabarri representan un paso relevante para acelerar su implantación.
El proyecto será clave para impulsar el uso de energías renovables en la industria, especialmente en sectores de di cil electrificación.
Irantzu Allende, viceconsejera de Transición Energética del Gobierno Vasco.
El biometano, junto con otras soluciones renovables, está llamado a desempeñar un papel relevante en la descarbonización de usos térmicos donde la electrifcación presenta limitaciones especialmente en el ámbito industrial. En esta línea, Metabarri se alinea con el lan de Industria 2030 la Estrategia Energ ca de Eus adi reforzando la disponibilidad de energía renovable ges onable compa ble con las infraestructuras existentes.
La producción de biometano permir adem s avanzar en la reducción de emisiones, con un potencial de disminución de hasta el 95% respecto a los combus bles fósiles contribuir a mejorar la seguridad de suministro al generar energía de origen local.
Metabarri se ha ar culado a trav s de una sociedad de economía mixta integrada por arbi er (sociedad p blica de la Diputación Foral de Bizkaia), el Ente asco de la Energ a re ero con un contrato de explotación de 23 años. Este modelo permite combinar la planifcación p blica con la capacidad t cnica opera va del sector privado. En este sen do la par cipación de PreZero, como socio tecnológico e industrial, resulta determinante para asegurar altos est ndares de efciencia control ambiental en la operación de la planta.
CERRAR EL CICLO:
DEL RESIDUO AL RECURSO
El proceso de biometanización no se limita a la producción de energía. Como subproducto, la planta generará digestato, un material estabilizado que será tratado para su valorización como compost de alta calidad. Este enfoque permite op mizar las instalaciones existentes, como Bizkaiko Konposte-
Metabarri es un ejemplo de colaboración entre instituciones públicas y el sector privado para ofrecer soluciones eficientes y respetuosas con el medio ambiente.
La planta permitirá reducir hasta un 95% las emisiones frente a combustibles fósiles y abastecer a 12.700 hogares
Elixabete Etxanobe, diputada general de Bizkaia.
gia al reducir los empos de maduración me orar la efciencia del proceso.
De este modo, Metabarri consolida un modelo en el que los residuos orgánicos se transforman en recursos, tanto energ cos como agr colas reforzando la circularidad del sistema dando respuesta a los nuevos requerimientos regulatorios.
DIRECTORA DE ECONOMÍA CIRCULAR DEL GOBIERNO VASCO
no
Águeda García de Durango
D Pablo Calzado Alonso
TEMAS: ECONOMÍA CIRCULAR, INDUSTRIA, SOSTENIBILIDAD
En un contexto europeo marcado por la presión regulatoria, la escasez de recursos y la necesidad de reforzar la autonomía estratégica, la circularidad emerge como vector clave para reducir riesgos, impulsar nuevos modelos de negocio y meorar el posicionamiento compe vo del te ido produc vo. En este sen do el a s asco ha situado la econom a circular en el centro de su pol ca industrial en un escenario industrial intensivo en materiales y fuertemente dependiente del e terior.
Nagore eñalva directora de Econom a ircular del obierno asco con m s de dos d cadas de e periencia entre la ingenier a industrial la ges ón p blica detalla en esta etensa entrevista cómo la estrategia Euskadi 2030 avanza ya en fase de e ecución movilizando a m s de 400 empresas ar culando instrumentos para trasladar la circularidad a esca-
la industrial aline ndose as con las e igencias regulatorias clim cas de la nión Europea.
En primer lugar, ¿qué diagnóstco hace del estado de desarrollo de la economía circular en el País asco? En este sentdo, ¿qué papel estratégico juega en la polítca industrial y la compettvidad de la región?
El punto de par da en Eus adi es en t rminos generales posi vo. Somos una econom a claramente industrial intensiva en materiales y con una elevada dependencia del exterior —importamos en torno al 70% de los materiales que consumimos . precisamente por eso la econom a circular no es solo una pol ca ambiental: es una pol ca industrial y, por tanto, una pieza estratégica para nuestra compe vidad.
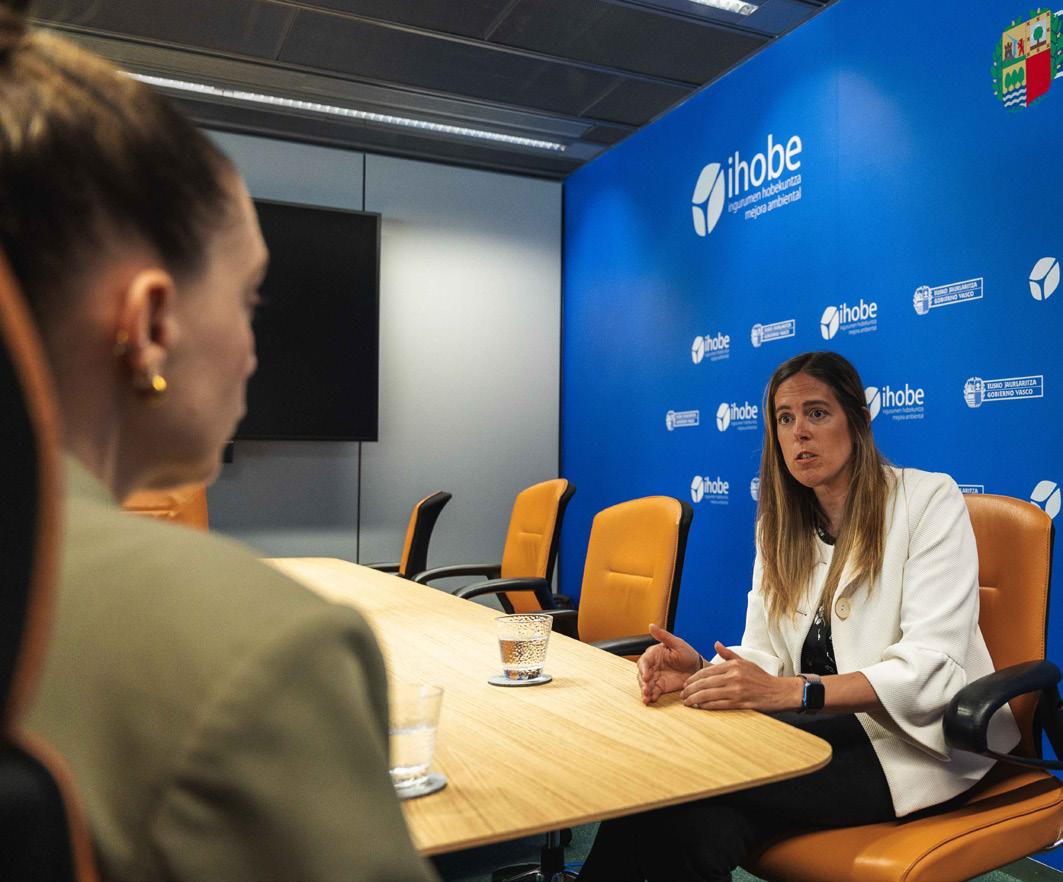
o podemos afrmar que la circularidad se ha consolidado como una palanca de compe vidad resiliencia seguridad de suministro. De hecho m s de 400 empresas vascas en su mayoría pymes industriales, ya aplican soluciones circulares de forma efec va especialmente en sectores como el metal la movilidad la m quina-herramienta la construcción o el el ctrico-electrónico.
La econom a circular nos a uda a reducir riesgos vola lidad de precios, dependencia exterior o presión regulatoria— y, al mismo empo a abrir nuevas oportunidades de negocio
empleo e innovación. En ese sen do est plenamente alineada con las prioridades de la nión Europea con el recientemente aprobado lan de Industria - Eus adi 2030. De hecho cabe destacar que dicho plan a contempla desarrollar nuevas oportunidades industriales derivadas de la economía circular dentro del e e estrat gico de menos emisiones. Adem s esta estrategia a se est traduciendo en resultados concretos. En mbitos como el metal o la m quina-herramienta la circularidad se re e a en reducción de costes de materia prima rediseño de producto una me ora del posicionamiento internacional, especialmente en mercados europeos que demandan trazabilidad una menor huella ambiental.
a Estrategia de Economía Circular de Eus adi defne una hoja de ruta ambiciosa. ¿En qué ase se encuentra, y qué avances destacaría?
La Estrategia de Econom a ircular de Eus adi 2030 est a en una fase de despliegue avanzado. Es decir hemos pasado de la defnición de la ho a de ruta a la e ecución con planes opera vos indicadores herramientas que nos permiten ba ar aterrizar la estrategia a la realidad de empresas sectores. Entre los avances m s relevantes destacar a la integración de la econom a circular en la pol ca industrial a través de proyectos tractores como Basque Zirkular Metals, orientado a impulsar la circularidad en las cadenas de valor vinculadas al acero y los metales; el refuerzo de los instrumentos de apoyo a las empresas, especialmente a las pymes, combinando a udas como la de innovación en econom a circular acompañamiento t cnico formación especializada para facilitar la implantación; y la consolidación de un sistema de medición propio de indicadores de economía circular, alineado con Europa, que nos permite monitorizar el progreso, priorizar acciones a ustar las pol cas con evidencia. n buen e emplo es el despliegue de infraestructuras servicios avanzados como el asque ircular ub que ofrece formación y asesoramiento técnico, y facilita la transferencia de conocimiento entre agentes. En la pr c ca est funcionando como un espacio para generar talento y capacidades, y para acelerar pro ectos circulares en el te ido industrial.
En este contexto, y teniendo en cuenta las claves identfcadas por el In orme de igilancia Ambiental Estratégica en Economía Circular de cara a ,
Hoy podemos afirmar que la circularidad se ha consolidado como una palanca de competitividad, resiliencia y seguridad de suministro
¿qué papel juegan la seguridad de suministro, la autosufciencia de materiales y el impulso a productos sostenibles made in Europe en la estrategia de economía circular de Eus adi?
En Eus adi la econom a circular est estrechamente ligada a nuestra capacidad de ser m s autónomos resilientes. uando ges onamos me or los materiales reduciendo reu lizando y valorizando—, protegemos nuestra industria frente a los riesgos de suministro la vola lidad de los mercados. or eso, apostar por cadenas de valor cercanas y cerrar ciclos de materiales es una forma muy concreta de fortalecer nuestro te ido produc vo.
Nuestra estrategia se ar cula en varios e es clave: reforzar la autosufciencia material especialmente en metales materiales cr cos promover productos circulares trazables fabricados en Eus adi en Europa que respondan a las nuevas e igencias regulatorias ambientales impulsar modelos de negocio que capturen el valor de la circularidad (reu lización reparación, remanufactura y servicios); apostar por tecnolog as innovadoras que me oren la efciencia en el uso de materiales y la calidad de los materiales secundarios; y consolidar al te ido industrial vasco como proveedor fable compe vo en el mercado europeo. or eso hemos puesto especial atención en sectores como el acero el aluminio que enen un peso importante en nuestro consumo de recursos e ternos. Impulsar estrategias circulares en estos mbitos nos permite reducir la dependencia e terior al mismo empo fortalecer una oferta industrial europea m s resiliente alineada con el nuevo ciclo de polca industrial de la nión Europea.
Eus adi cuenta con un tejido industrial intensivo en materiales. ¿Cómo se está integrando la circularidad en sectores industriales clave y qué oportunidades genera?
En Eus adi la circularidad est entrando con fuerza en los sectores industriales m s relevantes lo est haciendo de
NAGORE PEÑALVA, GOBIERNO VASCO
manera pr c ca adaptada a las necesidades de cada sector. Empresas de metalurgia, automoción, construcción, equipamiento industrial energ a a est n incorporando soluciones como el ecodiseño la valorización avanzada la remanufactura la simbiosis industrial lo que se traduce en resultados tangibles.
Esta transformación abre oportunidades mu concretas: permite reducir costes estructurales haciendo m s efciente el uso de materiales y energía; facilita la creación de nuevos modelos de negocio y servicios avanzados, que aportan valor añadido generan empleo me ora el posicionamiento de nuestras industrias en mercados cada vez m s e igentes en sostenibilidad.
n buen e emplo es el sector de la construcción donde el impulso a la industrialización, el uso de materias primas secundarias el ecodiseño est n a udando a reducir generación de residuos emisiones en obra. Al mismo empo se abren nuevas oportunidades para fabricantes de materiales sistemas construc vos que pueden diferenciarse crecer en un entorno cada vez m s compe vo.
Desde la perspectva de la industria, especialmente la pyme, ¿cuáles son las principales barreras, y qué instrumentos se están actvando para superarlas?
Desde la e periencia de las empresas industriales mu especialmente de las p mes las principales barreras para avanzar en econom a circular no enen que ver con la falta de interés o concienciación, sino que son fundamentalmente opera vas.
ablamos de limitaciones de capacidad t cnica de necesidades de inversión inicial de la difcultad para moverse en un entorno norma vo cada vez m s e igente comple o ara dar respuesta a estos retos desde Eus adi hemos puesto en marcha instrumentos espec fcos pensados precisamente para acompañar a la p me en este proceso facilitarle ese camino.
n e emplo claro es asquES una inicia va pensada para que las p mes puedan evaluar reportar su desempeño en sostenibilidad con enfoque ES a par r del est ndar voluntario
La economía circular está estrechamente ligada a nuestra capacidad de ser más autónomos y resilientes
recomendado por la omisión Europea para p mes. Este reporte les aporta posicionamiento compe vidad al permirles medir comunicar su desempeño de forma sencilla estandarizada reduciendo la carga administra va me orando su acceso a fnanciación mercados cadenas de valor. Adem s asquES est recogido en el lan de Industria - Eus adi 2030 como ro ecto Transformador por su alto impacto en el te ido industrial.
principales barreras para las pymes no son de concienciación, sino operativas
tro e emplo es ME ircular Eus adi una inicia va diseñada para hacer la circularidad accesible pr c ca plenamente alineada con la realidad empresarial.
A trav s de esta inicia va las pequeñas medianas empresas pueden realizar diagnós cos defnir planes de acción adaptados a su ac vidad combinando asesoramiento t cnico especializado, formación y acceso a instrumentos de apoyo y fnanciación. El ob e vo es que la econom a circular de e de percibirse como una carga adicional se en enda desde la pr c ca como una oportunidad real para me orar la compevidad reducir riesgos generar nuevo valor para las empresas.
a transición de la gestón de residuos a la gestón de recursos supone un cambio estructural. ¿Cómo se está trasladando a la polítca pública este cambio?
En un contexto marcado por la escasez de materias primas de creciente riesgo en los suministros a escala global los residuos a no pueden entenderse nicamente como un
Los residuos ya no pueden entenderse únicamente como un problema ambiental, sino como una fuente de recursos con valor
problema ambiental sino como una fuente de recursos con valor. Este enfoque est plenamente alineado con la evolución de la pol ca europea que est impulsando la creación de un verdadero mercado nico de materias primas secundarias a través de instrumentos como el reglamento de aceleración industrial o el futuro reglamento de econom a circular.
La pol ca p blica vasca est evolucionando en esta misma l nea hacia un enfoque de ges ón de recursos priorizando la prevención, el cierre de ciclos y la valorización frente al
ver do. Esto se traduce en planifcación indicadores fscalidad compra p blica apo o a soluciones tecnológicas que permitan mantener el valor de los materiales en la economía el ma or empo posible.
En defni va el ob e vo es claro: ma imizar el aprovechamiento de los recursos dentro del propio sistema produc vo priorizando la valorización material frente al ver do ac vando mercados de materias primas secundarias y orientando las pol cas p blicas a que los materiales sigan siendo un ac vo económico no un residuo a eliminar.
¿Qué papel juegan la fscalidad ambiental, las ayudas y la compra pública verde en el impulso de la circularidad?
La transición hacia un modelo circular requiere un mi equilibrado de instrumentos. Destacar a la compra p blica verde como motor de mercado, las ayudas a la innovación en economía circular una fscalidad ambiental inteligente como es el caso del Listado asco de Tecnolog as Limpias alineada con Europa.
En esta l nea la compra contratación p blica verde en Euskadi es ya un referente europeo, con niveles de incorporación de criterios ambientales mu por encima de la media. La compra p blica verde ha demostrado ser una palanca efcaz para generar mercado permi endo a muchas empresas vascas desarrollar y escalar soluciones circulares que luego compiten en el mercado privado.
a medición sigue siendo uno de los grandes desa os. ¿Qué indicadores considera clave para medir el avance hacia un modelo circular?
La medición es un elemento clave para avanzar hacia un modelo realmente circular. Sin datos fables es mu di cil orientar pol cas p blicas priorizar actuaciones o evaluar si las medidas est n teniendo el impacto esperado.
La digitalización es ho uno de los grandes aliados de la econom a circular. De hecho desde Europa se habla a de Smart ircularit un enfoque que combina la econom a circular con las tecnolog as de la Industria 4.0 para aprovechar me or los materiales alargar la vida l de los productos.
La digitalización está ayudando a que la economía circular pase de concepto estratégico a herramienta real de competitividad
En este sen do Eus adi dispone desde 2018 de un panel propio de indicadores de economía circular, alineado con el marco europeo. Este sistema permite hacer un seguimiento de aspectos clave como la produc vidad material el uso de material circular, la generación de residuos o los impactos económicos en empleo asociados a la circularidad. racias a estos indicadores es posible pasar del diagnós co general a una toma de decisiones basada en datos a ustando las pol cas p blicas focalizando los esfuerzos all donde generan ma or impacto. De hecho recientemente hemos publicado el informe de indicadores de econom a circular de Euskadi 2026, que nos permite evaluar los avances logrados desde la puesta en marcha de la Estrategia de Econom a ircular Eus adi 2030 al mismo empo iden fcar de forma clara los retos que siguen pendientes.
¿Cómo se están incorporando la digitalización, la trazabilidad o los pasaportes digitales de producto en Eus adi?
n e emplo mu claro son los pasaportes digitales de producto. Estas herramientas permiten conocer me or de qu est hecho un producto cómo se ha fabricado cómo puede repararse o reciclarse cu l es su impacto ambiental. Esto no solo me ora la trazabilidad de los materiales o facilita un recicla e de ma or calidad sino que tambi n a uda a empresas consumidores a tomar decisiones de compra mejor informadas, en un conte to de nuevas e igencias regulatorias europeas. En Euskadi estamos avanzando en esta línea desde varios frentes. or un lado apo amos a las empresas industriales —especialmente a las pymes— en la adopción de soluciones tecnológicas que les permitan medir y monitorizar el comportamiento ambiental de sus productos servicios. or otro estamos impulsando la integración de tecnologías digitales como el an lisis de datos o la trazabilidad digital en los procesos industriales, siempre desde un enfoque pr c co adaptado a la realidad industrial. Adem s estas tecnolog as est n abriendo la puerta a nuevos modelos de negocio circulares como la ges ón inteligente de residuos la log s ca inversa el mantenimiento predic vo la reparación o la remanufactura. En defni va la digitalización est a udando a que la econom a circular pase de ser un concepto estrat gico a conver rse en una herramienta real de compe vidad efciencia para nuestras empresas.
a colaboración público privada y los clústeres han sido tradicionalmente una ortaleza del modelo vasco. ¿Qué papel desempe an estos dos elementos en la simbiosis industrial?
La colaboración p blico-privada es sin duda una de las grandes fortalezas del modelo vasco y un elemento clave para avanzar en econom a circular. Eus adi cuenta con una colaboración mu sólida consolidada de cl steres centros tecnológicos universidades agentes fnancieros administraciones p blicas que est n habituados a traba ar de manera coordinada con una visión compar da.
El objetivo es que la economía circular deje de percibirse como una carga adicional y se entienda como una oportunidad real
Esta forma de traba ar facilita enormemente la simbiosis industrial, porque permite conectar necesidades reales de las industrias con capacidades tecnológicas, conocimiento aplicado herramientas de fnanciación apo o p blico. En la pr c ca esto se traduce en un entorno especialmente favorable para desarrollar pro ectos colabora vos acelerar la innovación trasladar soluciones circulares al mercado. Adem s este ecosistema posibilita grandes oportunidades para el desarrollo de nuevos productos, nuevos servicios e incluso nuevos modelos de negocio, especialmente en sectores industriales intensivos en materiales.
Inicia vas de colaboración p blico-privada con una larga tra ectoria como el asque Ecodesign enter demuestran cómo la puesta en com n de conocimiento e periencia aprendiza es permite avanzar m s r pido e tender la circularidad al con unto del te ido industrial. En defni va la cooperación entre industrias agentes de conocimiento sector p blico no solo acelera la implantación de la econom a circular sino que refuerza la compe vidad de Euskadi y su capacidad para posicionarse como referente industrial en el mbito europeo
El marco regulatorio europeo está evolucionando con rapidez. ¿Está Eus adi antcipándose a estos cambios? ¿Cómo acompa a a las industrias en su adaptación?
Eus adi est traba ando de forma ac va para an ciparse al nuevo marco regulatorio europeo, especialmente en aquellos mbitos con ma or impacto para la industria. El ob e vo es que las industrias no perciban estos cambios como una fuente de incer dumbre sino como una oportunidad para posicionarse me or ganar compe vidad en los mercados europeos.
n e emplo es tal como mencionaba antes asquES una inicia va que a recoge el lan de Industria - Eus adi 2030 como ro ecto Transformador por su relevancia. on ella buscamos an ciparnos a udar a la p me a elaborar un re-
porte de sostenibilidad pr c co proporcionado l que le aporte valor: me or posicionamiento acceso a fnanciación ma or resiliencia a medio largo plazo. tra de las principales herramientas en este mbito es el Informe Anual de igilancia Ambiental Estrat gica en Econom a ircular. Desde hace a cinco años a trav s de la red de centros del asque ircular ub realizamos un seguimiento sistem co de los avances regulatorios que se est n produciendo en Europa su posible impacto en los diferentes sectores industriales. Este traba o se contrasta con las empresas se traslada de forma pr c ca al te ido produc vo. Este acompañamiento se concreta en actuaciones mu diversas: ornadas de sensibilización online como nuestros E osteguna ueves de Econom a ircular programas de formación dirigidos a profesionales en ac vo en colaboración con las principales organizaciones empresariales de Eusadi e iden fcación de retos sectoriales con el apo o de los agentes intermedios que par cipan en la inicia va ME ircular Eus adi.
racias a este enfoque cada año son m s de 1.000 empresas vascas las que par cipan en ac vidades orientadas a comprender an cipar prepararse para los cambios normavos europeos reforzando as su capacidad de adaptación y su posicionamiento en un entorno regulatorio cada vez m s e igente
En el corto y medio plazo, ¿cuáles son los principales condicionantes y prioridades para acelerar la transición circular?
En el corto y medio plazo, las prioridades para acelerar la transición circular en Eus adi est n mu claras enen que ver sobre todo con la capacidad de llevar la circularidad a escala industrial.
En primer lugar, es fundamental acelerar su implantación en las p mes que cons tu en la base de nuestro te ido industrial. El reto a no es tanto de sensibilización como de e ecución: acompañar a las empresas con instrumentos pr c cos facilitar capacidades t cnicas reducir incer dumbres demostrar que la circularidad puede integrarse de forma efecva rentable en su estrategia de negocio.
La compra pública verde en Euskadi es ya un referente europeo
Debemos reforzar la autosuficiencia
NAGORE PEÑALVA, GOBIERNO VASCO
reduciendo la dependencia exterior
materiales clave
En paralelo debemos reforzar la autosufciencia la resiliencia industrial, reduciendo la dependencia exterior de materiales clave cerrando ciclos en sectores estrat gicos. En un conte to de vola lidad escasez de recursos creciente presión regulatoria la econom a circular es una herramienta clave para reforzar la compe vidad la seguridad de suministro de nuestra industria. or l mo resulta imprescindible profundizar en la medición la digitalización el talento. Sin datos fables sin herramientas digitales que permitan trazabilidad sin profesionales formados es mu di cil escalar modelos circu-
lares. La combinación de estos tres elementos es lo que permi r pasar de pro ectos piloto a transformaciones estructurales reales.
Seamos claros: la econom a circular a es una pol ca industrial. a no es una opción a e plorar sino una condición necesaria para la compe vidad de Eus adi en el nuevo conte to europeo global. esto se re e a en nuestras prioridades: el lan de Industria - Eus adi 2030 incorpora la econom a circular como una prioridad estratégica para generar nuevas oportunidades industriales, reforzar la resiliencia y avanzar hacia un modelo de menos emisiones.
El impulso regulatorio y la necesidad de reducir el vertido sitúan a la biometanización como una solución técnica clave, con proyectos que integran valorización de residuos, producción energética y cumplimiento ambiental.
El actual conte to geopol co energ co europeo marcado por la necesidad de reforzar la seguridad de suministro reducir la dependencia de combus bles fósiles importados acelerar la transición hacia una econom a descarbonizada ha situado a los gases renovables en una posición estrat gica dentro de las pol cas energ cas ambientales. Esta orientación se ve reforzada en España por recientes inicia vas norma vas como el Real Decreto le 7 2026 de 20 de marzo que incide en la resiliencia del sistema energ co el aprovechamiento de recursos autóctonos renovables.
En este marco el biog s el biometano se consolidan como vectores clave al permi r la valorización de residuos org nicos biodegradables la reduc-
El biogás y el biometano se consolidan como vectores clave al permitir la valorización de residuos orgánicos biodegradables y la reducción de emisiones difusas de metano
ción de emisiones difusas de metano en un entorno regulatorio que integra requisitos de seguridad industrial de ges ón de residuos propios de este po de instalaciones.
En España esta visión se ar cula a trav s de la o a de Ruta del iog s que f a como ob e vo alcanzar una producción m nima de 10 41 T h anuales en 2030 a par r del potencial asociado a residuos agroganaderos agroindustriales biorresiduos municipales lodos de depuradora frente a una producción efec va de biog s que a cierre de 2024 se situaba en torno a los 4 1 T h anuales.
La ges ón de los residuos org nicos biodegradables cons tu e un reto prioritario en el marco europeo de la econom a circular donde la norma va e ige la reducción progresiva del verdo el aprovechamiento de estos u os para minimizar las emisiones de gases de efecto invernadero especialmente de metano. Este desa o afecta tanto al biorresiduo de origen municipal como de forma signifca va a los residuos agroganaderos agroindustriales caracterizados por elevados vol menes una composición mu variable. Las opciones de ges ón tradicionales de estos l mos presentan limitaciones ambientales opera vas especialmente en situaciones donde se concentra una generación de residuos elevada. En este escenario la biometanización
La viabilidad de las plantas de biometanización depende de integrar tecnología, normativa y modelo socioeconómico desde el diseño
emerge como una solución estrat gica que permite integrar la ges ón de residuos con la producción de energ a renovable siempre que el diseño t cnico se adapte a cada polog a de residuo.
LA BIOMETANIZACIÓN COMO RETO TÉCNICO Y AMBIENTAL: UN ENFOQUE INTEGRAL
La valorización de los residuos orgnicos mediante biometanización e ige soluciones tecnológicas adaptadas a la naturaleza variabilidad de los u os a tratar. La diges ón anaerobia constu e el n cleo del proceso presenta m l ples confguraciones tecnológicas en función del contenido en humedad del residuo el r gimen de operación la temperatura de traba o siendo determinante una correcta selección en base al po de residuo org nico disponible la log s ca asociada los ob evos del pro ecto.
PRETRATAMIENTO
BIOMETANIZACIÓN
Purines, Lodos
COGENERACIÓN
Electricidad y Calor
Efuentes
VÍA SECA / SEMISECA
FORSU, Residuos Agroalimentarios
TERMÓFILO O MESÓFILO ≈ 50-55 OC
35-40 OC
Proceso Estable
Residuos Agroalimentarios, Estércoles
Mayor Higienización
ABSORCIÓN QUÍMICA
LAVADO CON AGUA A PRESIÓN
ADSORCIÓN (PSA)
SEPARACIÓN POR MEMBRANAS
UPGRADING A BIOMETANO
Inyección a Red de Gas Natural
En t rminos generales la diges ón anaerobia por v a h meda resulta adecuada para residuos con elevado contenido en agua como purines ganaderos lodos de depuradora o e uentes agroindustriales se caracteriza por una ma or estabilidad de proceso un menor riesgo opera vo a costa de ma ores necesidades de agua superfcie. or su parte la diges ón por v a
seca o semiseca es especialmente indicada para residuos sólidos o semisólidos como residuos agroalimentarios RS o es rcoles con ma or contenido en sólidos permi endo ma ores cargas org nicas una menor generación de aguas residuales aunque requiere tecnolog as de pretratamiento m s robustas un control opera vo m s e igente.
Desde el punto de vista t rmico los procesos mesóflos ( 35-40 ) destacan por su robustez facilidad de operación siendo ampliamente u lizados en instalaciones que tratan residuos agroganaderos con alto contenido en nitrógeno. Los sistemas termóflos ( 50-55 ) en cambio permiten maores velocidades de reacción menores empos de retención e importantes
La valorización de los residuos orgánicos biodegradables mediante biometanización exige soluciones tecnológicas adaptadas a la naturaleza y variabilidad de los flujos a tratar
venta as en t rminos de higienización aspectos clave cuando se ges onan residuos SANDA o cuando se persigue la valorización agr cola del digestato si bien requieren un ma or control del proceso un adecuado balance energ co.
El biog s generado debe ser acondicionado en función de su uso fnal. Las alterna vas tecnológicas inclu en su valorización directa mediante motores
de cogeneración o su enriquecimiento (upgrading) a biometano para in ección en red o uso como combus ble renovable en transporte. Entre las tecnolog as de upgrading m s e tendidas se encuentran la absorción qu mica el lavado con agua a presión la adsorción por cambio de presión ( SA) la separación por membranas cada una con dis ntas prestaciones en t rminos de pureza alcanzable consumo
El desarrollo de pro ectos de biometanización requiere un enfoque integral que combine conocimiento t cnico e periencia norma va capacidad de coordinación de disciplinas mu diversas abarcando mbitos como la ges ón de residuos la seguridad industrial la energ a control tramitaciones ambientales la integración de procesos. En este conte to la correcta interpretación aplicación del marco regulatorio inclu endo aspectos como la norma va ATE los requisitos asociados a los residuos SANDA o la cer fcación del car cter renovable del biometano resulta determinante para garan zar la viabilidad t cnica ambiental económica de las instalaciones. La e periencia de ID M en este po de infraestructuras se remonta a m s de dos d cadas se materializa en pro ectos desarrollados en dis ntos conte tos geogr fcos regulatorios tanto a nivel
nacional como internacional donde su capacidad para integrar ingenier a norma va ges ón de pro ectos comple os ha permi do adaptar soluciones t cnicas a diferentes escalas polog as de residuo modelos de implantación siempre con un enfoque orientado a la fabilidad operava la efciencia energ ca la sostenibilidad ambiental.
Proyectos de Ingeniería más recientes
ID M ha desarrollado la ingenier a bsica el an lisis t cnicoeconómico de una planta de biometanización en el marco de un estudio de viabilidad sobre la ges ón óp ma de residuos org nicos industriales en ipuz oa realizado por el centro tecnológico EIT fnanciado por el departamento de Sostenibilidad de la Diputación oral de ipuz oa. En el estudio ID M ha evaluado una instalación de diges ón
La gestión de biorresiduos y residuos agroganaderos sigue siendo uno de los principales retos de la economía circular
energ co modularidad sensibilidad a compuestos como el S el o los silo anos. En este conte to el desarrollo de pro ectos de biometanización requiere una visión integral que permita combinar de forma óp ma las tecnolog as de diges ón pretratamiento upgrading ma imizando la efciencia ambiental energ ca del sistema garan zando su viabilidad t cnica económica a largo plazo.
anaerobia semiseca con nua termófla con una capacidad apro imada de 75.000 t año de residuos agroalimentarios ganaderos orientada a la producción de biog s su upgrading a biometano ( 470 Nm h) inclu endo la valorización de del digestato. El alcance ha comprendido el an lisis norma vo balances de masa energ a evaluación ambiental un modelo económico preliminar con es mación de A E E .
En otro conte to geogr fco ID M ha prestado asistencia t cnica a Roland erger en un pro ecto desarrollado para e ah (Oman Environmental Services Holding Company) consistente en el diseño preconceptual el an lisis t cnico-económico de infraestructuras de producción valorización de biog s en m n. El traba o ha incluido una planta integrada de diges ón anaerobia seca termófla en con nuo en ar a con una capacidad inicial de 42.000 t año ampliable hasta 100.000 t año as como sistemas de captación aprovechamiento de gas de vertedero en ar a Al Mutaqa. El alcance ha comprendido an lisis de tecnolog as de viabilidad del pro ecto an lisis norma vo balances de masa energ a layouts, es mación de A E E planifcación preliminar.
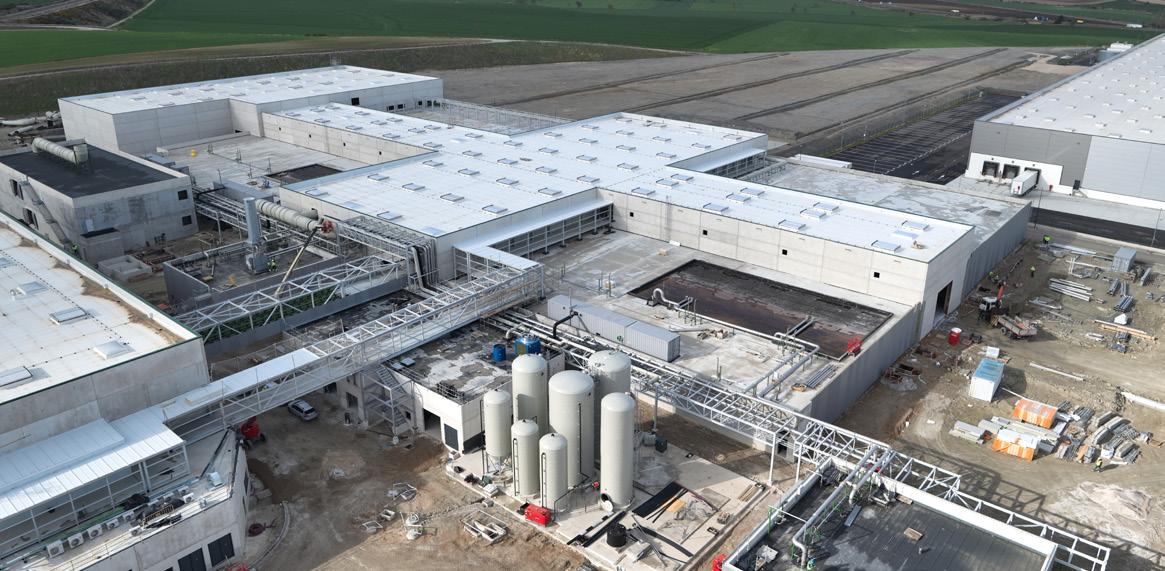
Proyectos de asistencia a la propiedad
sociedad del onsorcio de Residuos de ipuz oa impulsa la planifcación construcción ges ón de las infraestructuras necesarias para la ges ón integral de los residuos urbanos del territorio. En 2015 ID M fue ad udicataria del contrato de Asistencia T cnica de Ingenier a de la ropiedad para el desarrollo de las infraestructuras previstas en el lan Territorial Sectorial de Residuos. El alcance principal inclu e el omple o Medioambiental de ipuz oa ase 1 con una planta de tratamiento mec nico -biológico una planta de valorización energ ca (con capacidad de 200.000 t año) la ase 2 con diges ón anaerobia seca termófla con nua de biorresiduos (con capacidad de 40.000 t año ampliable a 60.000 t año) maduración de escorias. El pro ecto refuerza la e periencia de ID M en infraestructuras avanzadas de econom a circular.
Proyectos de supervisión de obra
El lan de Residuos de Navarra 2017 2027 impulsa la recogida selec va el tratamiento del biorresi -
Proyectos recientes en Gipuzkoa, Navarra u Omán evidencian el avance de la ingeniería española en biometanización
duo la reducción del ver do hacia un modelo de econom a circular. En este marco se desarrolla una planta de tratamiento de residuos municipales (resto envases ligeros) biorresiduos en el entorno de amplona con una capacidad apro imada total de 100.000 t año. La planta inclue procesos para la recuperación de materiales reciclables diges ón anaerobia seca por lotes mesófla con capacidad del orden de 65.000 t año para la generación de biog s enriquecimiento en biometano ( 400 Nm h) composta e otras instalaciones au iliares para su funcionamiento. El pro ecto cuenta con fnanciación del Ministerio para la Transición Ecológica Reto Demogr fco dentro del lan de Recuperación Transformación Resiliencia ( RTR) con la colaboración del Departamento de Desarrollo Rural Medio Ambiente del obierno de
Navarra. El pro ecto est promovido por Servicios de la omarca de amplona (S SA) e ecutada por Medio Ambiente onstrucción. ID M par cipa como socio t cnico aportando asistencia integral en dis ntas fases del pro ecto: ingenier a e integración de equipos electromec nicos ges ón de su construcción asistencia t cnica general IM Management ges ón documental apo o ambiental refuerzo de la ofcina t cnica. El pro ecto consolida la e periencia de ID M en infraestructuras de biometanización.
Amaia Garcia abar
Adriana Serras Malillos uan Le ube Insaust
IDOM .idom.com
mal?
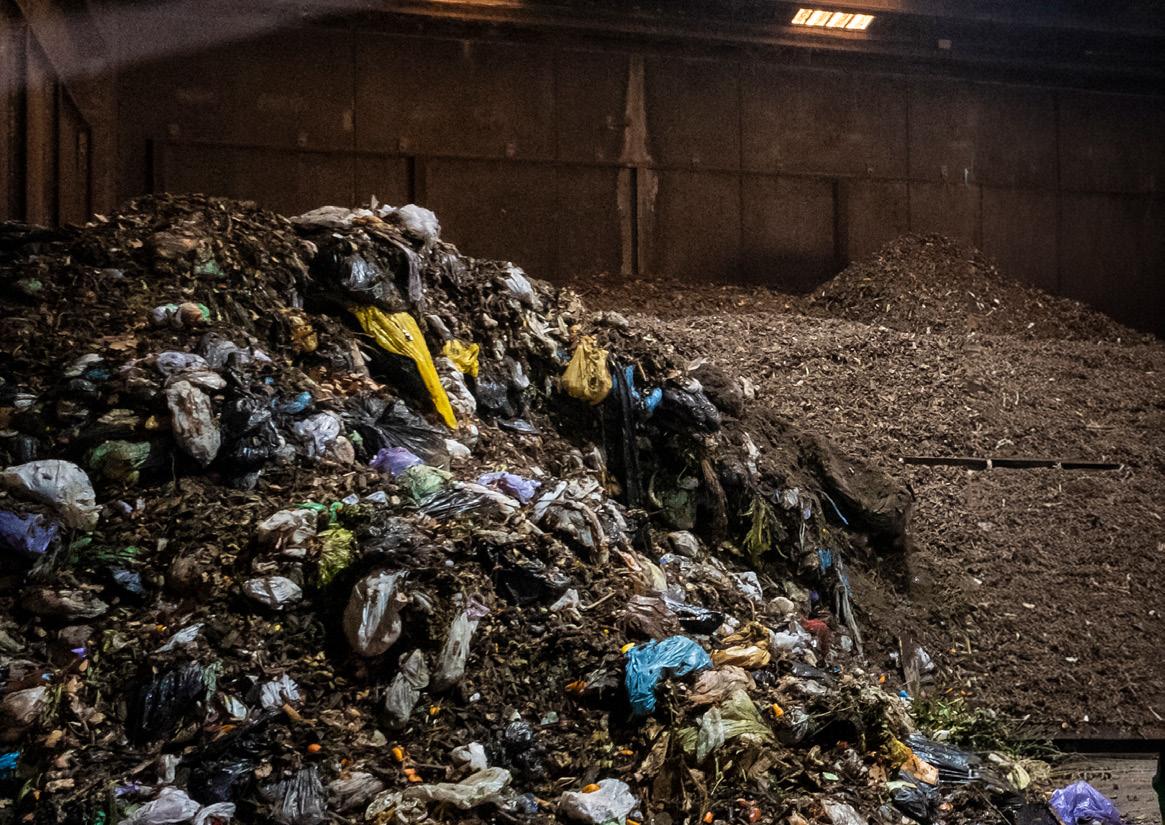
APOR VICENTE GALVÁN, NS LT R DE E N M A IR LAR
ntes de entrar en el tema ob eto de este artculo parece conveniente aclarar algunos malentendidos t cnicos legales que circulan por el sector de la ges ón de los residuos. En primer lugar ni las Direc vas de residuos de la E ni la Ley 7/2022, de residuos y suelos contaminados para una economía circular, ni el recientemente aprobado Plan Estatal arco e est n e esi uos 2025-2035 inclu en una defnición legal de la materia org nica. Es decir nos encontramos ante una denominación
que se usa habitualmente en el sector de la ges ón de los residuos pero que ur dicamente no est defnida ni determinada. or ello al hablar de su tratamiento se requiere previamente iden fcar a qu materia nos estamos refriendo hacerlo u lizando t rminos cientfcos que no admitan interpretaciones sub e vas. En este artculo tomar como referencia dos ciencias la qu mica la biolog a para las que la materia org nica es cualquier sustancia compuesta principalmente por carbono hidrógeno o geno nitrógeno con pequeñas can dades de oligoelemen-
tos (fósforo hierro o magnesio) originada por seres vivos o sus restos. Ecluir as otros materiales que estudia la rama de la u mica rg nica como los pol meros org nicos (pl s cos). Esta aclaración es importante porque en las ac vidades de ges ón de los residuos en el marco legal que las regula se vienen u lizando dis ntas defniciones que se referen a la materia org nica biológica. Solo en al mbito de los residuos municipales podemos encontrar las siguientes:
• iorresiduo. Residuo biodegradable vegetal de hogares ardines parques
del sector servicios as como residuos alimentarios de cocina procedentes de hogares ofcinas restaurantes ma oristas comedores servicios de restauración colec va establecimientos de consumo al por menor entre otros residuos comparables procedentes de plantas de transformación de alimentos.
• RM: racción org nica de los residuos municipales.
• RS: racción org nica de recogida separada (restos de comida c sped ho as restos de pequeño tamaño etc.).
• RS : racción org nica de los residuos sólidos urbanos.
• : racción vegetal (podas c sped ho as restos de pequeño tamaño etc.).
• M R: Materia org nica de residuos mezclados materia org nica resistente. e escuchado le do con frecuencia que se ende a equiparar legalmente a la materia org nica con los biorresiduos pero esto es confundir el todo con la parte. Los biorresiduos con enen materia org nica pero para que lo sean deben cumplir los requerimientos establecidos en el artculo 28 de la Le 7 2022 (dedicado en e clusiva a ellos) su ges ón los incluidos en el artculo 25.4 como el l mite de impropios (20 ). En el caso de los productores de biorresiduos comerciales e industriales estos deber n separarlos en origen sin que se produzca la mezcla con otros residuos para su correcto reciclado (artculo 25.3). Respecto a los biorresiduos de origen dom s co deben recogerse de forma separada (artculo 25.2b). Aqu podr amos terminar con el aforismo legal Dura le sed le Respecto a la otra palabra incluida en el ttulo de este artculo (tratamien-
to) la Le 7 2022 lo defne en su artculo 2.az) como las operaciones de valorización o eliminación incluida la preparación anterior a la valorización o eliminación . El Diccionario de la RAE inclu e varias acepciones del verbo tratar siendo la n mero 12 la m s pró ima a la incluida en la Le : tr. Tecnol. Someter una sustancia o material a un proceso para purifcarlo analizarlo o darle otras propiedades . No vo a referirme en este artculo a ninguna de las dos anteriores sino a la acepción 2 que inclu e el DRAE tr. Mane ar ges onar o disponer alg n negocio entendiendo por negocio seg n el propio DRAE 5. lidad o inter s que se logra en lo que se trata comercia o pretende echas las dos aclaraciones anteriores tambi n conviene delimitar los diversos mbitos ac vidades en los que la materia org nica as defnida puede generarse como residuo:
• Municipios: procedente de hogares comercios (principalmente bares restaurantes) pequeñas industrias ubicados en las ciudades parques ardines limpieza de los espacios p blicos etc.
• anader a: es rcoles purines etc.
• Agricultura: restos de cul vos.
• Industria alimentaria: restos del procesado de carne pescado vegetales.
• Estaciones depuradoras de aguas residuales (EDAR) urbanas e industriales: lodos de tratamiento.
• orestal. iomasa no aprovechable.
• tros.
Aunque la composición qu mica elemental la ma or a de las mol culas que forman esta gran variedad de sustancias sean cualita vamente las mis-
mas (prote nas gl cidos l pidos cidos nucleicos etc.) sus can dades var an vienen acompañadas por otras m s espec fcas (ligninas urea terpenos etc.).
A ello debe añadirse que mu pocas fuentes antrópicas de residuos org nicos con enen en su composición solo materia org nica siendo lo habitual que tambi n se encuentre la cuasi infnita variedad de otros materiales ob etos producidos por la humanidad. omo consecuencia los gestores se enfrentan a la obligación de purifcarla mediante la separación de una gran diversidad de impropios por razones tanto t cnicas como legales.
Tradicionalmente la materia org nica se ha venido valorizando principalmente en forma material usando las siguientes v as:
• Descomposición natural en sus puntos de generación.
• Aplicación directa en agricultura con fnes de fer lización.
• abricación de compost para fer lización agr cola.
• Alimentación animal.
• alorización energ ca directa.
• roducción de biog s biometano. En el proceso se ob ene otro residuo denominado digestato que tambi n se viene des nando a composta e o fer lización agr cola.
Todas estas alterna vas se aprovechan de que la materia org nica es probablemente el residuo m s circular que e iste a que la Naturaleza se ha encargado de crear los ciclos necesarios desde que la vida apareció en la Tierra. En efecto los ciclos naturales para los cuatro componentes princi-
ÁMBITO GEOGRÁFICO MARCO NORMATIVO Residuos ertlizantes uelos Biorresiduos Lodos SANDACH tros
Unión Europea
Estatal
Autonómica
Local
Legislación
lan a n
Legislación
lan a n
Legislación
lan a n
Legislación
lan a n
pales ( N ) los principales oligoelementos ( e Mg n etc.) vienen funcionando desde hace millones de años mucho antes de que la especie humana apareciese. La humanidad est alterando signifca vamente todos ellos a un ritmo acelerado por lo que no se podr encontrar una solución al problema si no se en enden como primer paso para incorporar nuestros residuos en ellos sin afectar a su funcionamiento.
lizar como e emplo para no alargar m s este artculo el ciclo del carbono. ara ello necesitar previamente recordar aquellas reacciones RED (reducción-o idación) que nos enseñaron en la qu mica de achillerato o E . De forma mu resumida el carbono (elemento qu mico) puede encontrarse en la Tierra de dos formas: (1) o idada como dió ido de carbono como carbonatos principalmente de calcio magnesio (2) reducida como carbón (material no confundir con el elemento) como combus bles fósiles l quidos gaseosos una candad menor como materia org nica biog nica.
Sacando a los carbonatos del balance sin olvidar su proceso de descomposición con emisiones de en la industria cementera la situación en la Tierra es que el carbono reducido fue
almacenado hace millones de años en el subsuelo (carbón combus bles) una pequeña parte sobre la superfcie como materia org nica mientras que el carbono o idado se encuentra en la atmósfera como . La humanidad est realizando un gigantesco e perimento a escala planetaria que consiste en e traer el carbono reducido fósil o idarlo para generar energ a mandarlo a la atmósfera. Los detalles de este eperimento sus consecuencias son de sobra conocidas se encuentran e plicados con claridad detalle en el libro recientemente publicado The Stor of Is the Stor of Ever thing: o arbon Dio ide Made ur orld de eter rannen dónde entra la materia org nica en este marco qu mico Nos faltan dos piezas para e plicarlo cerrar los ciclos: 1. La vida. Todos los organismos vivos producen consumen materia org nica sus procesos metabólicos e cretan al ambiente entre otros residuos dos compuestos de carbono gaseosos: si el proceso fue anaerobio si fue aerobio (recordemos que la respiración es una combus ón). El metano ser posteriormente o idado por v as fsicoqumicas tambi n acabar como 2. La atmósfera de la Tierra es o idante por el o geno que con ene. Este elemento reacciona espont neamente
con cualquier otro que tenga un potencial Redo adecuado (como los metales caso del hierro formando ó idos) tambi n directamente con la materia org nica transform ndola tras varias etapas en N - ó idos de los oligoelementos que se reincorporan a los ciclos naturales.
La primera conclusión de esta larga eposición qu mico-biológica es clara: toda la materia org nica que hemos mencionado al principio e iste sobre la superfcie de la Tierra cualquiera que sea su origen acabar transform ndose antes o despu s en de forma directa o previa descomposición parcial o formación de CH posterior o idación de este. De nuevo Dura le (qu mica biológica) sed le . La segunda es que estamos obligados a aprovechar estos procesos naturales para obtener toda la materia la energ a posible antes de que el carbono org nico se transforme en fnal. A este respecto debe recordarse que el compost no se consume de forma con nua a lo largo del año que su almacenamiento representa un riesgo de incendio por autoignición. La energ a por el contrario en forma de gas o electricidad ene un consumo con nuo elevado adem s puede almacenarse. ara los que ha an seguido la eposición hasta este momento deber a ser evidente que cualquier solución in-
teligente para la ges ón de la materia org nica residual deber a pasar por copiar incorporar controlar op mizar los procesos naturales con ob eto de aprovechar material energ camente las sustancias iniciales e intermedias hasta su degradación fnal en . E iste tecnolog as sufcientemente desarrolladas contrastadas seguras funcionando cada d a en cientos de plantas a escala industrial para la reproducción de los procesos naturales producir compost biogas biometano energ a directa. Todas alterna vas deben considerarse en cada pro ecto respetando los condicionantes locales sin pre uicios aplicando un enfoque agnós co el principio de neutralidad tecnológica que la nión Europea defende. Sin embargo frente a la sencillez biológica natural de los ciclos descritos las administraciones p blicas (especialmente las europeas españolas) parecen que est n empeñadas en complicar su ges ón mediante la creación de una ampl sima comple sima maraña legal. La matriz que se inclu e a con nuación recoge todos los apartados norma vos generales espec fcos que el promotor debe iden fcar analizar cumplir pro ecto a pro ecto antes de iniciar la tramitación de los permisos. son solo los rela vos al marco de residuos pues
Frente a la sencillez biológica y natural de los ciclos descritos, las administraciones públicas (especialmente las europeas y españolas) parecen que están empeñadas en complicar su gestión mediante la creación de una amplísima y complejísima maraña legal
la misma matriz se debe aplicar para aguas emisiones evaluación ambiental industrias urbanismo etc.
En los Di logos para el avance en la ges ón de Residuos organizados por RETEMA el 23 de octubre de 2025 en la sesión dedicada a los iorresiduos la persona que representó a la Dirección eneral de roducciones Mercados Agrarios del Ministerio de Agricultura esca Alimentación (MA A) realizó una e posición detallada de este marco legisla vo focalizada en los usos agronómicos. Su conclusión fue Es complicado pero es lo que ha . Siendo cierta esta afrmación tambi n lo es que las le es humanas se pueden cambiar en el E o el D E si no permiten alcanzar los ob e vos para los que se crearon o directamente son de imposible cumplimiento. No estamos ante te tos religiosos (la iblia el or n) ni le es naturales (gravedad termodin mica etc.) con siglos de an g edad cu o cambio es imposible. Afortunadamente parece que algo se empieza a mover en esta dirección a que el MA A acaba de abrir el Tr mite de Audiencia e Información blica del pro ecto de Real Decreto sobre productos fer lizantes que tambi n pretende cambiar la legislación sobre nutrición sostenible en los suelos agrarios. uede ser un gran paso para desbloquear la situación actual pero su alcance puede verse mu limitado si simult neamente no se modifcan los apartados correspondientes en la Le 7 2022 el material sigue consider ndose un residuo. El resumen de todo lo e puesto es que la materia org nica ene un tratamiento t cnicamente sencillo seguro que permi r a reincorporarla sin difcultad a los ciclos naturales que vienen funcionando sin intervención humana desde el principio de la vida en la Tierra. ello consiguiendo proteger el medio ambiente la salud humana efectuar la transición a una econom a circular ba a en carbono con modelos empresariales productos materiales
La materia orgánica tiene un tratamiento técnicamente sencillo y seguro, que permitiría reincorporarla sin dificultad a los ciclos naturales que vienen funcionando sin intervención humana desde el principio de la vida en la Tierra
innovadores sostenibles para garanzar el funcionamiento efciente del mercado interior la compe vidad de España a largo plazo (Le 7 2022 Artculo 1.2 b e vos fnalidad). Sin embargo en el caso de la materia org nica esta declaración de intenciones se ve frustrada por el maltrato de palabra de letra derivado de un desarrollo norma vo e cesivo que no se ha construido sobre los pilares de las le es naturales. ace falta menos legislación m s ciencia especialmente en este momento de gran subida de los precios del gas natural los fer lizantes e actamente igual que ocurrió al comienzo de la guerra de crania.
1. Ley 7/2022, artículo 2.g)
2. https://residus.gencat.cat/es/ambits_dactuacio/recollida_selectiva/residus_municipals/materia_organica_form_-_fv/que_es_la_ form/?utm_source=chatgpt.com
3. https://www.miteco.gob.es/es/calidad-y-evaluacion-ambiental/temas/prevencion-y-gestion-residuos/flujos/biorresiduos.html
4. https://www.miteco.gob.es/es/calidad-y-evaluacion-ambiental/temas/prevencion-y-gestion-residuos/flujos/biorresiduos.html
5. Guía para la implantación de la recogida separada y gestión de biorresiduos de competencia municipal.
Las nuevas adjudicaciones de Grupo Valora en Cataluña, Asturias y Castilla-La Mancha reflejan la consolidación de un modelo que integra tratamiento, logística y aplicación agronómica, en un contexto de creciente exigencia normativa y necesidad de fertilización sostenible.
Más de 40.000 toneladas anuales de lodos y residuos orgánicos ges onados la e plotación de una planta p blica con capacidad para tratar hasta 23.000 toneladas de lodos de EDAR al año y una red de valorización agrícola que cada e ercicio se desarrolla sobre centenares de hect reas.
Son cifras que corresponden e clusivamente a las tres l mas ad udicacio-
Grupo Valora gestiona más de 40.000 toneladas anuales de lodos y residuos orgánicos a través de sus últimas adjudicaciones
nes obtenidas por rupo alora en ataluña Asturias as lla-La Mancha. Tres contratos dis ntos pero con un mismo denominador com n: la capacidad de la compañ a para ges onar toda la cadena desde el tratamiento del lodo hasta su valorización fnal en el suelo agrícola.
Las tres ad udicaciones permiten entender la dimensión del crecimiento nacional de rupo alora sobre todo el modelo t cnico opera vo que la compañ a est desplegando unto a las administraciones p blicas.
La planta de Vila
Seca-Salou alcanza una capacidad de tratamiento de hasta 23.000 toneladas anuales de lodos de EDAR bajo explotación integral
En ataluña rupo alora ha asumido la e plotación integral de la planta de tratamiento de lodos de Vila Seca-Salou de tularidad de la Agencia atalana del Agua. La instalación estrat gica en la región ene capacidad para tratar hasta 23.000 toneladas anuales de lodos de EDAR mediante composta e en t neles. El contrato inclu e la e plotación conservación mantenimiento de la planta as como la posterior ges ón valorización de los materiales tratados. Se trata adem s del primer contrato de gran relevancia de la compañ a en ataluña consolidando as su implantación nacional.
En Asturias rupo alora ha resultado ad udicataria de la ges ón valorización de los lodos compostados generados en el entro de Tratamiento de Residuos de ERSA. La compañ a ser la encargada de garan zar la
correcta ges ón de cerca de 20.000 toneladas anuales de material tratado inclu endo su control t cnico su log sca su des no agronómico fnal. or su parte en as lla-La Mancha rupo alora acaba de asumir la ges ón valorización de los lodos generados en las instalaciones de Aguas de Alc zar EMSA en Alc zar de San Juan. Este nuevo contrato refuerza una presencia a consolidada de la compañ a en la región donde rupo alora ges ona m s de 150.000 toneladas de residuos org nicos al año aplica enmiendas sobre m s de 10.000 hect reas colabora con m s de 300 agricultores.
DE RESIDUO A RECURSO: EL VALOR ESTÁ EN EL DESTINO FINAL
Aunque cada una de estas adjudicaciones responde a una realidad dis nta todas comparten la misma idea: la valorización real no termina en la planta sino en la parcela agr cola.
Es ah donde el residuo demuestra si realmente se ha transformado en una enmienda l segura agronómicamente valiosa. or eso para rupo alora supone un punto clave el situar al mismo nivel el tratamiento la log s ca el control anal co la supervisión agronómica la trazabilidad.
Nuestro traba o empieza cuando el residuo sale de la EDAR y termina cuando el suelo agrícola mejora gra-
Nuestro trabajo empieza cuando el residuo sale de la EDAR y termina cuando el suelo agrícola mejora gracias a esa materia orgánica.
Valentín Jiménez, gerente de Grupo Valora.
cias a esa materia org nica e plica alentn im nez gerente de rupo Valora.
Ese enfoque se traduce en una estructura técnica que interviene en cada fase del proceso en cada hect rea aplicada: supervisión agronómica de las aplicaciones de los transportes control anal co con nuo de los materiales log s ca especializada en residuos org nicos seguimiento t cnico de parcelas cul vos dosis de aplicación trazabilidad completa mediante una herramienta informca propia desde el origen del residuo hasta su des no fnal.
Se trata del modelo opera vo que sos ene estas ad udicaciones que e plica por e emplo la ges ón de las cerca de 20.000 toneladas anuales de lodos compostados procedentes de ERSA o las m s de 500 hect reas adicionales que incorpora el nuevo contrato de Alcázar de San Juan.
GESTIONAR LA INFRAESTRUCTURA
La adjudicación de Vila Seca-Salou introduce adem s un elemento diferencial. En este caso rupo alora no solo par cipa en la valorización agr cola del material tratado sino que asume directamente la e plotación de la propia infraestructura.
La frma ser responsable del funcionamiento diario de una planta p blica comple a cerrada dotada de avanzados sistemas de control ambiental. Esto implica encargarse del tratamiento de los lodos del mantenimiento de las instalaciones de la conservación de los equipos de la ges ón integral de los materiales obtenidos.
En otras palabras rupo alora interviene tanto en el proceso de transformación como en el des no fnal del residuo integrando toda la cadena de ges ón.
Grupo Valora supera las 150.000 toneladas anuales gestionadas en Castilla-La Mancha, con aplicación en más de 10.000 hectáreas
“Se trata de una infraestructura que e emplifca la necesidad de abordar la ges ón de los lodos desde la solvencia t cnica la trazabilidad la capacidad opera va destaca alentn im nez.
Este enfoque integral es precisamente el que conecta las tres adjudicaciones. Desde una gran planta p blica en ataluña hasta la valorización de los lodos compostados de ERSA o la ges ón de los materiales procedentes de Alc zar de San uan. De esta forma rupo alora aplica un mismo modelo: conver r un residuo en un recurso l
para el suelo hacerlo con garantas t cnicas ambientales agronómicas.
Todo este despliegue responde adem s a una realidad cada vez m s evidente: la valorización de residuos org nicos a no se mide nicamente por la tecnolog a de tratamiento sino por la capacidad de integrar esos materiales en el suelo agr cola de forma efcaz segura trazable.
En un conte to marcado por una elevada e igencia norma va ambiental tambi n por la necesidad de reducir la dependencia de fer lizantes minerales la valorización de lodos y otros materiales org nicos adquiere una importancia creciente.
La nión Europea a plantea el uso de digestatos compost otras enmiendas org nicas como una v a para reforzar la autonomía de los sistemas agrarios. En ese escenario la capacidad de cerrar el ciclo entre la depuración el tratamiento y la agricultura se convierte en un elemento estrat gico que en muchas ocasiones requiere soluciones ad hoc
El modelo sitúa el valor del proceso en el destino final, donde el residuo se convierte en una enmienda útil GRUPO VALORA www.valorasl.com
En un conte to marcado por una gran e igencia norma va ambiental nuestro traba o consiste en conver r nuestra oferta en lo que demande cada mercado agr cola concreto resume alentn im nez.
Las tres l mas ad udicaciones obtenidas por rupo alora son en ese sen do mucho m s que nuevos contratos. Representan la consolidación de un modelo que une conocimiento agronómico capacidad opera va trazabilidad ges ón t cnica para demostrar que la valorización de lodos puede aportar valor real al suelo al cul vo al territorio a las personas.
El nuevo software desarrollado por AB permite coordinar cogeneración, fotovoltaica y upgrading en tiempo real para mejorar la eficiencia, reducir costes y aumentar la flexibilidad operativa de las plantas.
Adía de hoy, todos los proyectos de biogás están llamados a ges onar su energ a de forma cada vez m s efciente sostenible. Desde A no sólo se fabrican equipos sino que se integran soluciones que abarcan desde la cogeneración hasta la fotovoltaica as como sistemas de upgrading lo que permite op mizar estos pro ectos desde
el punto de vista energ co de la sostenibilidad.
El enfoque se basa en generar sistemas energ cos integrados en el sector del biog s facilitando el desarrollo t cnico económico en plantas e istentes nuevas. En el conte to español se dan las condiciones ideales de mercado para comenzar a hibridar plantas de biometano, donde el coge-
ABtimizer analiza en tiempo real los datos de la planta para seleccionar la combinación energética más eficiente y rentable
nerador la instalación fotovoltaica traba en con untamente para aumentar la efciencia. Sin embargo incluso en estos sistemas avanzados, la gesón idónea de las cargas de los diferentes vectores energ cos se convierte en un factor clave.
La propuesta es A mizer el so are desarrollado por A que act a como un verdadero cerebro energ co. Analiza en empo real los datos de la planta selecciona la combinación óp ma de tecnolog as para cubrir la demanda
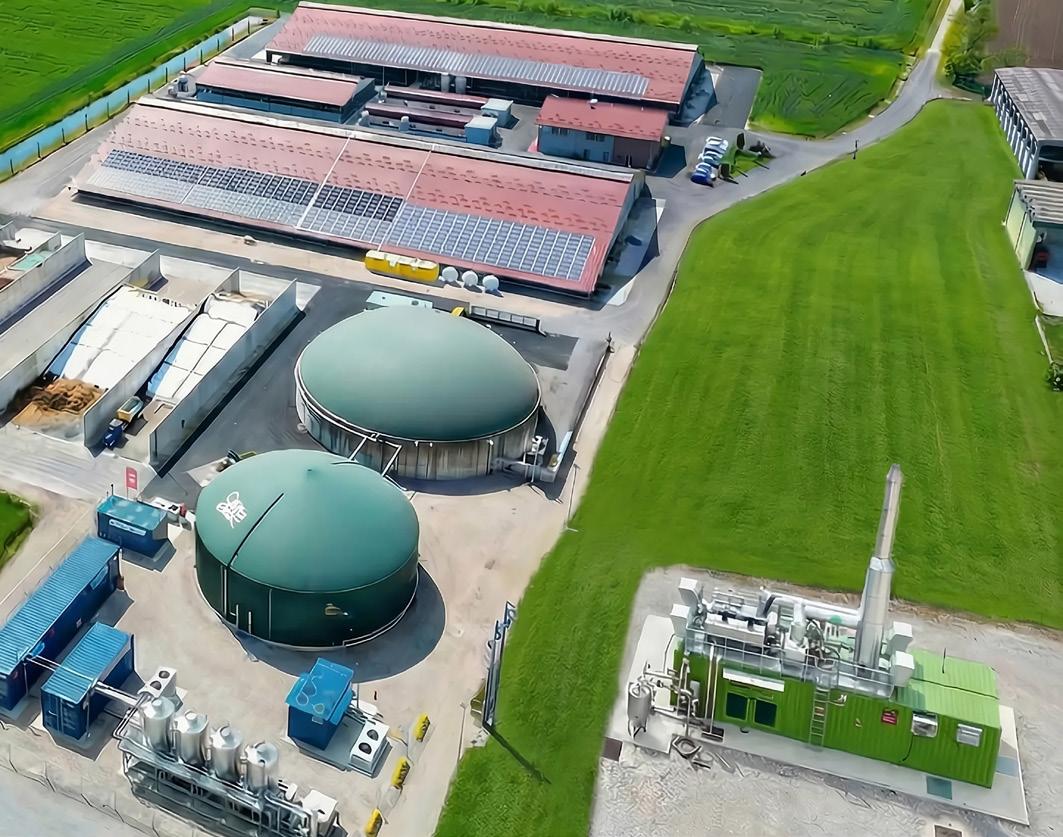
energ ca reduciendo costes aumentando la rentabilidad.
A mizer se confgura como una herramienta estrat gica para alcanzar dos ob e vos fundamentales: ma imizar la efciencia energ ca de la planta garan zar e ibilidad energ ca a lo largo de los años.
El so are permite monitorizar coordinar todos los elementos clave del sistema energ co como el cogenerador la planta de upgrading de biog s los módulos fotovoltaicos otros componentes esenciales. Gracias a esta visión integrada el sistema puede tomar decisiones inteligentes en empo real: cu ndo producir consumir almacenar o inyectar energía a la red.
La herramienta permite adaptar la operación a condiciones cambiantes del mercado y de la propia planta
A mizer se basa en un algoritmo que procesa los datos determina la me or solución. Su n cleo es una función ob e vo una fórmula matem ca
que eval a cada decisión en función de variables como costes, ingresos y necesidades energ cas de la planta.
En la pr c ca el sistema busca connuamente el equilibrio óp mo entre producción consumo con adaptaciones dinámicas a las condiciones operavas del mercado.
A mizer no solo me ora la efciencia energ ca sino que transforma la gesón de la energ a en una palanca estrat gica para aumentar la compe vidad la fabilidad opera va de la planta.
AB ENERGY ESPAÑA .gruppoab.com es
Aprincipios de este año, la marca PASS™ entró por primera vez en el mercado fnland s siempre atenta a las nuevas tecnologías, especialmente en el ámbito medioambiental. Se presentó en EnergyWeek en Vaasa, ciudad reconocida por su centro tecnológico. El evento se desarrolló durante cuatro días, cada uno dedicado a un tema diferente. El cuarto l mo d a dedicado al biog s fue el protagonista de PASS™.
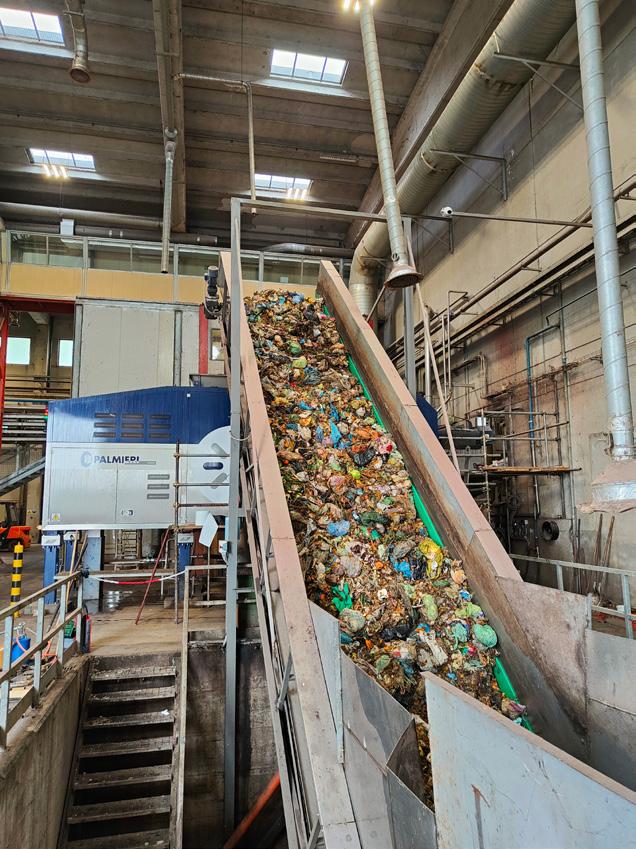
bica y producción de biogás. Equipado con tecnologías de vanguardia, ofrece a los gestores de plantas una produc vidad versa lidad superiores.
Con el sistema PASS™, el Grupo Palmieri ofrece una solución a la necesidad de efciencia op mización del espacio y los recursos, y reducción del consumo energ co.
ASS ( almieri Advanced Spli ng System) es una máquina única, diseñada y fabricada por Palmieri, para el pretratamiento de residuos orgánicos. PASS™ es un sistema completo capaz de procesar cualquier po de materia prima para producir zumo orgánico de alta calidad, op mizado mediante diges ón anaeró-
La tecnología combina eficiencia operativa, menor consumo energético y optimización del espacio en instalaciones de tratamiento
Los eventos del año no terminan ahí. A principios de mayo, PASS™ se presentaró en IFAT, en Múnich, Alemania, una de las ferias más importantes de tecnologías medioambientales y gesón de residuos. El agente español roma tambi n visitó el stand alem n reforzando así la colaboración entre Italia y España en la búsqueda de la innovación y las nuevas tecnologías medioambientales.
El Grupo Palmieri, con PASS™, comenzó el año con EnergyWeek y lo concluirá en Italia con Ecomondo, una importante feria dedicada a las tecnologías medioambientales.
PALMIERI .pass-solu on.com
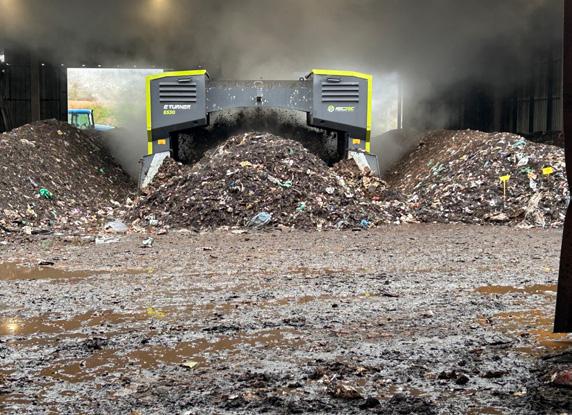
Se ha materializado la entrega de una nueva volteadora de pilas con baterías eléctricas sin cabina eTurner E530 a una instalación ubicada en Navarra. La planta, dedicada al compostaje de residuos orgánicos procedentes de la recogida urbana, incorpora así una solución que desempeña un papel relevante en la manipulación efciente cuidadosa del material.
El equipo, controlado mediante mando remoto apo ado en diferentes sensores permite el volteo autom co de las pilas sin necesidad de intervención directa del operario ni su presencia en la zona de emisiones. Este enfoque contribu e tanto a op mizar los procesos como a reforzar las condiciones de seguridad en planta.
Con esta entrega, se alcanza un total de cuatro unidades suministradas en los
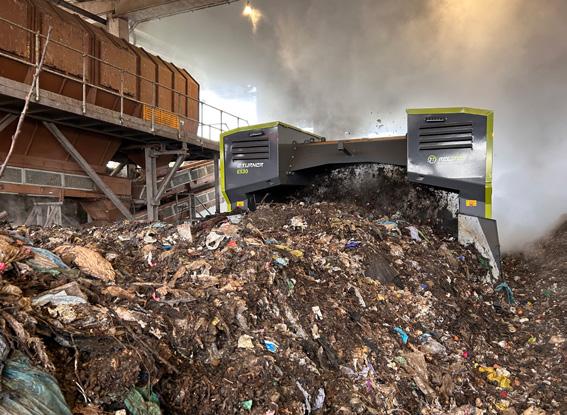
l mos meses en la en nsula Ib rica inclu endo instalaciones en ortugal a las que se suma una unidad adicional del modelo E380 en México. Esta evolución evidencia el avance progresivo de soluciones electrifcadas en el mbito del tratamiento de biorresiduos.
La serie eTurner se caracteriza por operar sin emisiones directas de gases de efecto invernadero por su ba o nivel sonoro, aspectos especialmente relevantes en entornos donde la integración ambiental la aceptación social adquieren cada vez ma or peso. A ello se suma un mane o sencillo e intui vo mediante control remoto con funciones semiautónomas que facilitan su adopción en planta.
La ausencia de cabina cons tu e otro de los elementos diferenciales al favorecer una me ora signifca va en
la salud seguridad de los operarios. Desde el punto de vista opera vo el volteo se realiza mediante rotores de l ma generación que op mizan el rendimiento reducen el desgaste lo que se traduce en menores necesidades de mantenimiento. Asimismo la eliminación de componentes asociados a motores convencionales contribu e a simplifcar las labores de servicio.
RRT T RecTec empresas especializadas en tecnología de volteo con más de 30 años de experiencia, conn an as impulsando la implantación de soluciones orientadas a una ges ón m s efciente segura sostenible del compostaje.
Y TERRITORIAL. MIENTRAS ADMINISTRACIONES
Y EMPRESAS ACELERAN PROYECTOS EN TODA
EUROPA, EXPERTOS COMO XAVIER FLOTATS
RECLAMAN UNA VISIÓN
SUS VERDADEROS BENEFICIOS, LÍMITES Y CONDICIONES DE DESARROLLO.
Hace apenas unos años, el biogás ocupaba un espacio rela vamente discreto dentro del debate energ co español. o sin embargo el biometano se ha conver do en una de las grandes apuestas europeas para reducir la dependencia del gas fósil reforzar la autonom a energca avanzar en la descarbonización de sectores di ciles de electrifcar. El impulso comunitario ha sido especialmente visible desde la aprobación del plan RE o erE con el que ruselas busca acelerar la producción de gases renovables en el actual conte to de transición energ ca vola lidad geopol ca. La nión Europea se ha marcado el ob e-
vo de alcanzar los 35.000 millones de metros c bicos de biometano en 2030. a ses como Alemania rancia o Dinamarca llevan años consolidando una industria ligada tanto a la valorización energ ca como a la ges ón de residuos org nicos agroganaderos.
España por su parte aparece en numerosos estudios como uno de los pases europeos con ma or potencial de producción gracias a la disponibilidad de residuos agr colas ganaderos industriales urbanos. Este escenario ha desencadenado una r pida proliferación de pro ectos en dis ntos territorios un creciente inter s inversor alrededor del biometano. ero tambi n ha abierto un intenso debate sobre sus benefcios sus l mites los impactos asociados a determinados modelos de implantación.
35.000 millones de m³
Objetvo fjado por la Unión Europea para la producción de biometano en 20 0 dentro del plan REPo erEU
163 TWh anuales:
Potencial estmado de producción de biometano en España seg n Sedigas, equivalente a cerca del de la demanda nacional de gas natural
20 TWh en 2030
Objetvo recogido en el PNIEC español para la producción de biogás y biometano durante esta década
Más de 1.600 plantas
EL BIOGÁS HA PASADO DE OCUPAR UN PAPEL MARGINAL EN EL DEBATE ENERGÉTICO
A CONVERTIRSE EN UNA DE LAS GRANDES APUESTAS
EUROPEAS PARA REDUCIR LA DEPENDENCIA DEL GAS FÓSIL
orque el biog s no solo se ha conver do en una cues ón energ ca. La ges ón de purines el tratamiento de residuos org nicos las emisiones de metano la contaminación de aguas subterrneas o el enca e territorial de las nuevas instalaciones forman parte de una discusión mucho m s amplia en la que conviven e pecta vas industriales ob e vos clim cos una creciente contestación social en algunas zonas rurales.
Europa contabiliza ya más de 600 instalaciones de producción de biometano, con rancia, Alemania e Italia como principales mercados
España sigue rezagada
A pesar de su elevado potencial, el despliegue español contn a lejos del ritmo de otros países europeos por barreras regulatorias, administratvas y sociales
En medio de este escenario avier lotats profesor em rito de Ingenier a Ambiental de la niversitat olit cnica de atalun a ( ) plantea una visión ale ada tanto del entusiasmo simplista como del rechazo indiscriminado. ara el e perto el verdadero debate no deber a centrarse en si el biog s es bueno o malo sino en cómo se desarrolla con qu ob e vos ba o qu condiciones ambientales sociales económicas.
orque aunque esta tecnolog a puede desempeñar un papel relevante en la descarbonización en la valorización de residuos lotats insiste en que e isten tambi n l mites sicos territoriales regulatorios que obligan a reba ar determinadas e pectavas. Tenemos potencial pero ha incer dumbres resume. añade una
idea clave: cualquier estrategia energ ca basada en gases renovables debe ir acompañada de una reducción de la demanda de una ma or electrifcación de aquellos usos donde sea posible .
no de los principales errores que seg n lotats se cometen habitualmente en el debate p blico es reducir el biog s e clusivamente a su dimensión energ ca. Aunque la producción de biometano puede contribuir a sus tuir parte del gas natural fósil reducir importaciones energ cas insiste en que su verdadero valor va mucho m s all de la generación de energ a.
La diges ón anaerobia e plica cons tu e tambi n una herramienta clave para me orar la ges ón de residuos org nicos recuperar nutrientes como nitrógeno fósforo dos elementos estrat gicos para la agricultura especialmente relevantes en el actual panorama europeo de reducción de p rdidas contaminantes. De hecho la propia nión Europea plantea ob evos cada vez m s e igentes para limitar las emisiones p rdidas de nutrientes asociadas a la ac vidad agroganadera.
En este sen do lotats considera que este gas renovable debe entenderse como una puerta de entrada a sistemas m s avanzados de ges ón ambiental recuperación de recursos.
El digestato resultante del proceso puede conver rse en un fer lizante
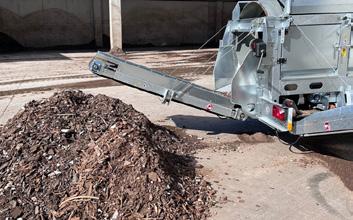
l siempre que e ista una adecuada separación de impropios una correcta ges ón posterior. or ello insiste en que la calidad de los residuos en origen resulta determinante para garan zar un modelo verdaderamente circular.
Esta visión permite desmontar otra de las falsas e pecta vas m s e tendidas: pensar que cualquier residuo org nico sirve autom camente para producir biog s de manera efciente sostenible. No ha que hacer biog s de todo advierte el inves gador que defende analizar cada u o residual seleccionar las tecnolog as m s adecuadas en función de las caracter scas del entorno las necesidades energ cas los problemas ambientales e istentes.
Adem s el potencial real de este gas tampoco debe interpretarse como una solución ilimitada. Aunque dis ntos estudios sit an a España entre los pa ses europeos con ma or capacidad de producción de biometano lotats recuerda que muchas previsiones dependen de variables todav a inciertas como la disponibilidad futura de culvos intermedios la modernizacion de gran as o disponer de tecnolog as contrastadas de gasifcación de residuos lignocelulósicos. or ello considera m s l traba ar con escenarios progresivos realistas a corto medio plazo que construir discursos basados nicamente en grandes cifras teóricas de potencial energ co .
EL VERDADERO RETO ES REDUCIR EMISIONES DE VERDAD
tra de las grandes ideas que atraviesan el debate sobre el biog s es su capacidad para contribuir a la descarbonización. Sin embargo avier lotats insiste en que esta reducción de emisiones no se produce automcamente por el simple hecho de ge-
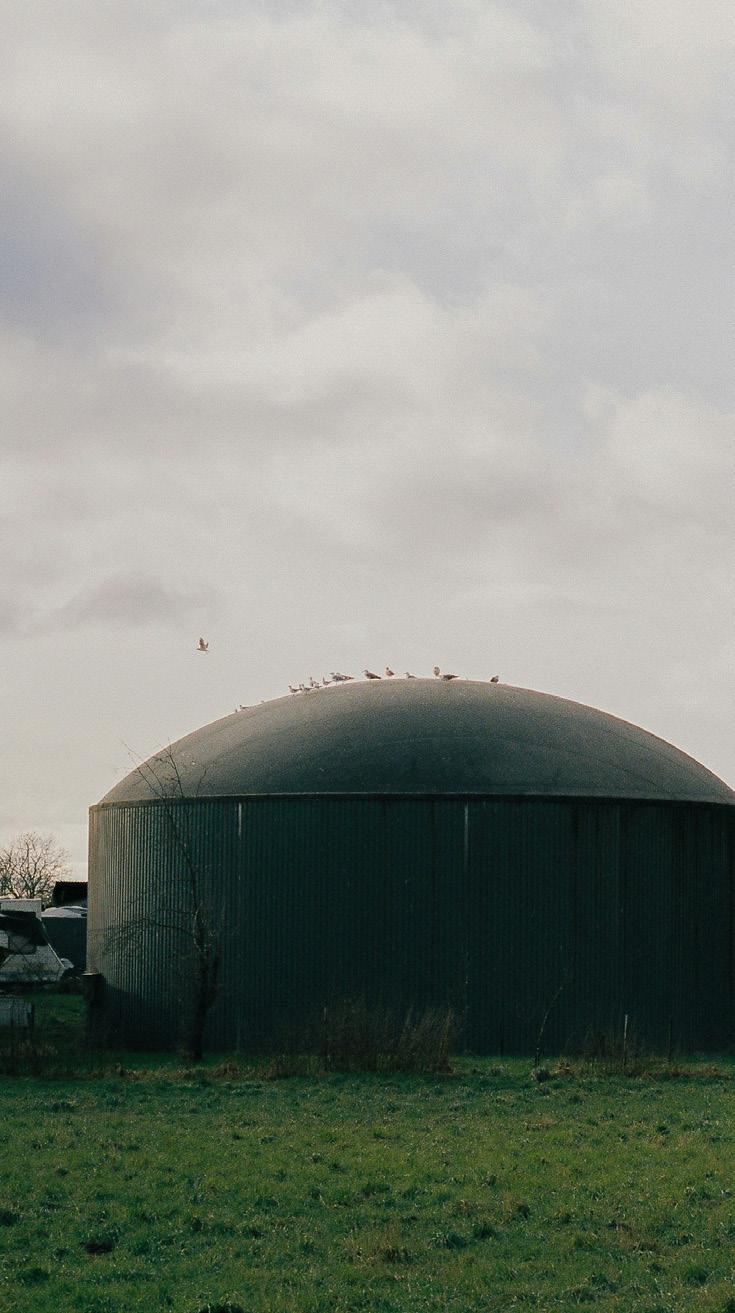
BIOGÁS:
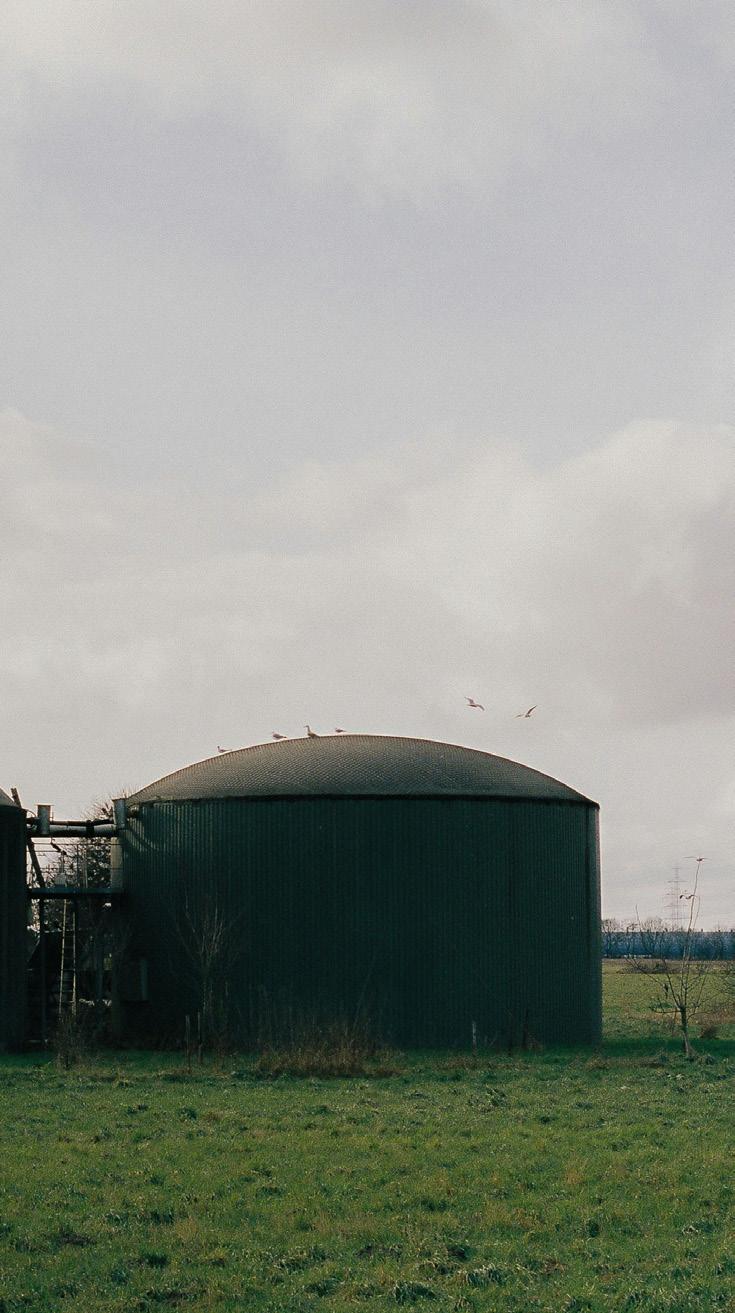
nerar biometano. El balance ambiental depende en gran medida de cómo se ges onen los residuos desde el origen de las condiciones concretas en las que se desarrolla cada pro ecto.
El inves gador recuerda que sustuir gas natural fósil por biometano a implica por s mismo una reducción de emisiones de de origen fósil. ero el verdadero potencial clim co aparece especialmente cuando el biog s permite evitar emisiones difusas de metano procedentes de vertederos o de ecciones ganaderas almacenadas durante largos periodos de empo.
En el caso de la fracción org nica proveniente de los residuos municipales por e emplo la diges ón anaerobia puede evitar las emisiones que antes se produc an en vertedero . en el mbito ganadero añade el impacto puede ser todav a m s relevante . La Direc va Europea de Energ as Renovables reconoce incluso que el biometano generado a par r de deecciones ganaderas puede alcanzar balances de emisiones nega vas precisamente por el metano que se evita liberar a la atmósfera durante su almacenamiento.
No obstante lotats advierte de que este benefcio ambiental solo se produce ba o determinadas condiciones. No puedes querer hacer biog s una vez las de ecciones han estado almacenadas cuatro meses e plica. Durante ese empo buena parte del metano a se ha liberado el potencial energ co del residuo dismiminu e considerablemente tambi n las emisiones evitadas.
or ello considera imprescindible que las plantas de biog s vinculadas al sector ganadero impulsen tambi n cambios en el modelo de ges ón dentro de las propias e plotaciones. La u lización de de ecciones frescas la reducción de emisiones fugi vas o la modernización de determinadas infraestructuras son aspectos fundamentales para que el sistema tenga un
Tenemos potencial para producir biometano, pero hay incertidumbres y no todo puede basarse en grandes cifras teóricas.
Xavier Flotats, profesor emérito de Ingeniería
Ambiental de la Universitat Politècnica de Catalunya (UPC)
Una planta de biogás ha de mejorar los indicadores ambientales del territorio o no sirve para nada.
Hay proyectos que merecen rechazo social y proyectos que merecen ser defendidos.
impacto ambiental realmente posi vo.
El problema reconoce es que buena parte de las e plotaciones actuales siguen respondiendo a diseños an guos concebidos principalmente para reducir costes produc vos no para minimizar emisiones. a gran as que ambientalmente nos est n saliendo mu caras señala por lo que considera inevitable avanzar hacia modelos donde la reducción de metano amon aco forme parte de la propia viabilidad futura de las e plotaciones.
As tambi n pone el foco en la necesidad de crear incen vos económicos regulatorios que acompañen esta transformación. Mientras otros pa ses europeos a aplican tasas o mecanismos asociados a las emisiones del sector primario en España todav a e iste
No hay que hacer biogás de todo ni pensar que existe una solución única para todos los territorios.
una escasa traslación económica de las me oras ambientales. A su uicio el mercado sigue sin reconocer sufcientemente el valor añadido de aquellas e plotaciones capaces de reducir emisiones o me orar los indicadores ambientales de la producción de carne . La cues ón resulta especialmente relevante porque seg n e plica el futuro desarrollo del biometano estar cada vez m s ligado a sistemas de cerfcación ambiental huella de carbono. uanto ma ores sean las emisiones evitadas me or documentados est n esos resultados ma or ser tambi n el valor económico asociado al gas renovable producido.
or eso lotats insiste en una idea que considera fundamental para entender el papel real del biog s en la
transición energ ca: una planta no deber a medirse nicamente por la energ a que genera sino tambi n por su capacidad para me orar el entorno donde se implanta. Si una planta de biog s solamente anuncia que va a producir tantos gigava os hora al año no est diciendo nada que pueda interesar posi vamente a las personas que viven all advierte.
LA FALTA DE PLANIFICACIÓN
or otro lado el r pido crecimiento de pro ectos vinculados al biometano ha intensifcado tambi n la contestación social en dis ntos territorios. En muchas zonas rurales especialmente aquellas ligadas a una elevada concen-
tración ganadera las nuevas plantas generan preocupación entre vecinos plataformas ciudadanas por posibles impactos asociados al tr fco de residuos los olores la contaminación o el modelo produc vo al que se vinculan estas instalaciones.
Le os de descalifcar estas posiciones avier lotats introduce un ma z poco habitual en el debate p blico: no todo rechazo social es irracional no todos los pro ectos merecen ser defendidos. De hecho considera que parte de la oposición surge precisamente por e periencias previas de instalaciones mal diseñadas o defcientemente operadas.
El e perto recuerda haber visitado plantas donde los malos olores evidenciaban una ges ón inadecuada del
proceso. uando ha referencias de mal diseño o instalaciones hechas sin tener en cuenta m nimos de seguridad control ambiental eso ene consecuencias señala. A su uicio muchos de los con ictos actuales responden tambi n a la aparición de pro ectos impulsados desde fuera del territorio promovidos por grandes grupos inversores sin una integración real con las necesidades locales.
De este modo defende que las inicia vas con ma or viabilidad social son aquellas en las que los propios productores de residuos ganaderos agricultores o industrias agroalimentarias par cipan desde el inicio en el desarrollo del pro ecto. Es decir modelos donde la planta responde a problemas e istentes en la zona no
nicamente a oportunidades de negocio vinculadas al mercado energ co. Insiste adem s en que cualquier proecto deber a comenzar con un anlisis detallado de la zona en cues ón: emisiones e istentes situación de las aguas subterr neas e cedentes de nutrientes impacto de las e plotaciones ganaderas o necesidades reales de ges ón de residuos. Solo a par r de ese diagnós co sos ene ene sendo plantear una instalación capaz de aportar me oras ambientales medibles. Esta cues ón conecta directamente con otra de las cr cas m s recurrentes alrededor del sector: el tamaño creciente de determinadas plantas. Aunque el inves gador evita u lizar t rminos como macrogran as de forma indiscriminada s reconoce que el
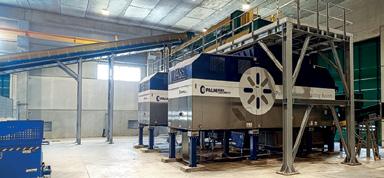
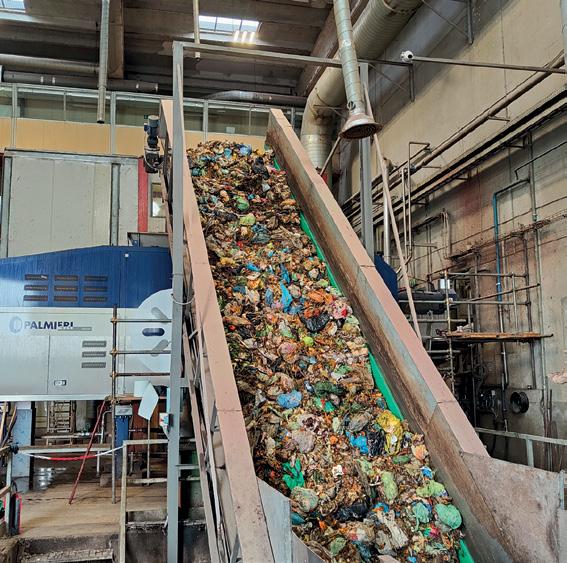

aumento de dimensión en sistemas intensivos solo puede us fcarse si se acompaña de inversiones capaces de reducir emisiones me orar el comportamiento ambiental de las e plotaciones.
El problema no es la dimensión en s misma sino aumentar tamaño sin aprovechar esa capacidad económica para me orar el medio ambiente resume. De lo contrario advierte la percepción ciudadana seguir asociando este po de pro ectos a un modelo e trac vo altamente impactante para el territorio.
Tambi n cues ona aquellas iniciavas que priorizan e clusivamente la rentabilidad energ ca o la pro imidad a infraestructuras gasistas sin tener en cuenta la lógica territorial de los residuos. No ene sen do transportar purines decenas de ilómetros simplemente porque all e iste cone ión a la red de gas apunta. Desde su punto de vista minimizar el transporte de residuos con alta carga de agua ba a densidad energ ca deber a ser un criterio b sico de planifcación.
A esta falta de ordenación se suma otro riesgo creciente: que parte del biometano producido termine des nado principalmente a mercados e teriores mientras los impactos ambientales territoriales permanecen en las zonas de producción. ara lotats este escenario alimenta la percepción de que algunas instalaciones funcionan como una industria e trac va desligada de las necesidades locales.
onsidera fundamental avanzar hacia marcos regulatorios m s e igentes mecanismos que garan cen est ndares m nimos de calidad ambiental integración territorial aceptación social.
Entre ellos destaca la oportunidad que representa el futuro sello de ecelencia ambiental territorial planteado por el Ministerio para la Transición Ecológica el cual deber a f ar criterios relacionados con distancias m nimas ges ón de nutrientes o procedencia de residuos.
A su parecer el futuro del biog s en España depender menos de la candad de pro ectos anunciados m s de la capacidad para demostrar que estas instalaciones contribu en realmente a me orar los indicadores ambientales reducir emisiones generar valor en los territorios donde se implantan.
ese al creciente protagonismo del biometano en la agenda energ ca europea lotats insiste en evitar discursos e cesivamente simplifcados sobre su capacidad para sus tuir al gas fósil. Aunque España dispone de un elevado potencial asociado a residuos agroganaderos lodos de depuradora o fracción org nica municipal el e perto recuerda que e isten numerosas incer dumbres ligadas a la evolución del sistema alimentario la disponibilidad futura de determinados recursos o la propia reducción de la demanda energ ca.
En este sen do defende que el despliegue de este recurso debe formar parte de una estrategia m s amplia basada tambi n en la electrifcación la efciencia la reducción del consumo energ co. ualquier plan para reducir la dependencia del gas ene que contemplar tambi n una reducción de
la demanda resume. lotats considera que el biometano puede tener tambi n un papel relevante en sectores di ciles de electrifcar especialmente en determinados mbitos del transporte pesado o mar mo donde la sus tución directa mediante electricidad resulta m s comple a. Sin embargo insiste en que este desarrollo debe formar parte de una planifcación global de la demanda energ ca no de una e pansión indiscriminada del consumo de gas renovable.
Adem s considera un error centrar todo el debate nicamente en la producción de energ a. El verdadero potencial del biog s sos ene aparece cuando se integra dentro de una visión m s amplia de econom a circular donde residuos nutrientes emisiones territorio formen parte de un mismo sistema de ges ón. or ello lotats insiste en que no e iste una solución nica aplicable a todos los conte tos. abr territorios donde la diges ón anaerobia sea la me or alterna va otros donde tecnolog as como la combus ón la gasifcación o determinados sistemas de valorización de nutrientes puedan resultar m s adecuados. No ha que encerrarse en una tecnolog a concreta señala.
A su uicio el futuro del sector depender de la capacidad para abandonar tanto el rechazo indiscriminado como las e pecta vas sobredimensionadas. orque el biog s conclu e puede desempeñar un papel importante en la transición energ ca en la ges ón sostenible de residuos pero solo si su desarrollo responde a criterios t cnicos rigurosos planifcación territorial me oras ambientales verifcables.
EPOR Mª ÁNGELES MARTÍN SANTOS, ATEDR TI A DE IN ENIER A MI A R
RNM 271: I IN ENIER A DE RESID S IN ENIER A ERDE. INSTIT T MI ARA LA ENER A EL MEDI AM IENTE I EMA . NI ERSIDAD DE RD A
n el actual contexto de crisis energ ca marcado por la inestabilidad geopol ca la dependencia estructural de combus bles fósiles la urgencia clim ca el biometano ha pasado en pocos años de ser una posibilidad marginal a ocupar un lugar central en el debate energ co español. No es casual. Su capacidad para integrar transición energ ca econom a circular desarrollo territorial lo sit a como uno de los vectores m s potentes del nuevo modelo energ co.
Sin embargo esa misma transversalidad que lo convierte en una solución atrac va es tambi n la que e plica las tensiones que ho acompañan su despliegue. España se enfrenta por tanto a un momento decisivo: conver r el potencial del biometano en realidad o de ar que se dilu a entre incer dumbres regulatorias con ictos sociales modelos de desarrollo mal planteados.
UN POTENCIAL INCUESTIONABLE EN UN SISTEMA TENSIONADO
El punto de par da es claro: España dispone de uno de los ma ores potenciales de producción de biometano de Europa basado en su potente sector agroalimentario. Dis ntos estudios sit an ese potencial en niveles capaces de sus tuir entre el 10 el 15 del consumo de gas natural en la pró ima d cada con es maciones incluso superiores en escenarios m s ambiciosos. En un pa s con una dependencia energ ca e terior que ronda el 70 cada punto de sus tución de gas fósil supone una me ora directa en seguridad energ ca balanza comercial resiliencia del sistema. A ello se suma una venta a diferencial: el biometano no requiere reinventar el sistema energco sino aprovechar infraestructuras a e istentes lo que reduce costes acelera su integración.
Adem s su car cter ges onable a diferencia de otras renovables lo convierte en un complemento estrat gico para un sistema el ctrico cada vez m s renovable pero tambi n m s intermitente. quiz m s relevante a n permite descarbonizar sectores donde la electrifcación presenta l mites t cnicos o económicos como determina-
España dispone de uno de los mayores potenciales de producción de biometano de Europa, con capacidad para sustituir entre el 10% y el 15% del consumo de gas natural en la próxima década, según
distintos estudios
dos procesos industriales de alta temperatura o usos t rmicos intensivos aprovechando adem s infraestructuras gasistas a e istentes. En este conteto se enmarca el impulso regulatorio que supone que el Real Decreto-le 7 2026 introduzca ob e vos obligatorios de penetración del biometano en sectores m s all del transporte consolidando su papel estructural en la pol ca energ ca nacional. La señal es clara: el biometano a no es una opción complementaria sino una pieza necesaria del sistema.
ese a este potencial el desarrollo real del sector en España sigue siendo limitado. La penetración actual del gas renovable es todav a marginal en torno al 0 15 del sistema gasista lo que evidencia una brecha signifca va entre capacidad teórica despliegue efecvo. Esta brecha no responde a una nica causa sino a una combinación de factores bien conocidos: falta de cerdumbre regulatoria comple idad administra va difcultades en la fnanciación de pro ectos desa os log s cos vinculados a la disponibilidad transporte de sustratos.
Durante años el biometano ha quedado atrapado en un marco norma vo incompleto con incen vos limitados sin señales claras de demanda. El resultado ha sido un desarrollo fragmentado dependiente de inicia vas puntuales sin una estrategia pa s plenamente
ar culada. El nuevo marco regulatorio apunta a corregir esta situación pero todav a est en fase de defnición. La concreción de los ob e vos los mecanismos de cer fcación o el diseño de los mercados ser determinante para transformar e pecta vas en inversiones reales. En este sen do el reto no es solo norma vo sino tambi n de coherencia: evitar cambios bruscos que generen inseguridad frenen el capital necesario para el despliegue.
Si ha un factor que ha emergido con fuerza en los l mos meses ese es el de la aceptación social. Lo que inicialmente parec a un desarrollo t cnico e industrial ha pasado a conver rse en un debate territorial en algunos casos en un foco de con icto. En dis ntas regiones de España se han ar culado plataformas ciudadanas contrarias a determinados pro ectos denunciando impactos ambientales riesgos para la salud o falta de planifcación. Estas tensiones no son anecdó cas: re e an un problema estructural en la forma en que se est n planteando algunos desarrollos.
El fenómeno no es e clusivo del biometano pero en este caso adquiere una dimensión par cular. La pro imidad a n cleos rurales la ges ón del digestato el transporte de residuos o el posible impacto odor fero son elementos que afectan directamente a la percepción social. A ello se suma en algunos casos una sensación de desinformación o de procesos par cipa vos insufcientes.
El riesgo es evidente: que la oposición social acabe frenando no solo pro ectos concretos sino el desarrollo global del sector. a se han producido paralizaciones revisiones de pro ectos en dis ntos territorios ante la presión ciudadana. ero ser a un error interpretar este rechazo como una oposición
La clave no está en la tecnología, sino en cómo se implementa: los proyectos integrados en el territorio y vinculados a residuos locales generan una percepción muy distinta a los modelos más especulativos
al biometano en s mismo. omo han señalado diversos e pertos la clave no est en la tecnolog a sino en cómo se implementa. E iste una diferencia fundamental entre pro ectos bien diseñados integrados en el territorio basados en residuos locales aquellos que responden a lógicas m s especula vas o desalineadas con el entorno.
En este punto el sector debe asumir una realidad incómoda: la aceptación social no es un elemento accesorio sino una condición necesaria para la viabilidad de los pro ectos. El nuevo marco regulatorio a lo reconoce as al incorporar criterios sociales territoriales en el desarrollo del biometano.
ENTRE LA DESINFORMACIÓN Y LA FALTA DE RELATO
tro elemento clave en el debate es el papel de la información. El biometano se mueve en un terreno comple o donde conviven argumentos t cnicos percepciones sociales en ocasiones desinformación.
or un lado e iste un d fcit de pedagog a sobre el funcionamiento real de estas instalaciones sus benefcios ambientales sus l mites. or otro tambi n es cierto que algunos pro ectos no han contribuido precisamente a generar confanza al priorizar la velocidad de desarrollo sobre la transparencia o la integración territorial.
El resultado es un debate polarizado donde se mezclan riesgos reales con percepciones amplifcadas. Superar esta situación requiere un esfuerzo colec vo: del sector de las administraciones tambi n del mbito acad mico. La generación de espacios de di logo la divulgación rigurosa la par cipación temprana de las comunidades locales son elementos clave para construir esa licencia social para operar que ho se revela imprescindible.
ese a los desa os el horizonte del biometano en España es claramente posivo. Las oportunidades son m l ples en muchos casos complementarias.
Existe un déficit de pedagogía sobre el funcionamiento real del biometano y sus impactos, una brecha que solo puede cerrarse con transparencia, divulgación rigurosa y participación social
de consumo de gases renovables resulta especialmente relevante al generar una demanda estable predecible que hasta ahora no e ista reduciendo la incer dumbre facilitando la toma de decisiones por parte de inversores promotores. En paralelo la creciente presión sobre la ges ón de residuos abre un espacio natural para el biometano como solución de valorización. La integración con el sector agroalimentario especialmente en territorios rurales puede generar sinergias relevantes en t rminos económicos ambientales.
En el corto plazo el impulso regulatorio la necesidad de reducir la dependencia energ ca pueden acelerar la puesta en marcha de pro ectos. La introducción de ob e vos obligatorios
A medio plazo el biometano puede consolidarse como un vector clave en la descarbonización industrial especialmente en sectores donde la electrifcación no es viable. Asimismo su papel en la producción de combus bles re-
El biometano puede convertirse en un vector clave para la descarbonización industrial, especialmente en aquellos sectores donde la electrificación sigue siendo inviable
novables o en la hibridación con otras tecnolog as energ cas ampl a a n m s su campo de aplicación. ero quiz la ma or oportunidad reside en su capacidad para conectar la transición energ ca con el territorio. ien planteado el biometano puede generar empleo f ar población rural conver r problemas como la ges ón de residuos locales en oportunidades económicas.
UNA CONDICIÓN NECESARIA:
HACER BIEN LAS COSAS
El desarrollo del biometano en España no es solo una cues ón de cu nto sino de cómo. El pa s no necesita simplemente m s plantas sino me ores pro ectos. Esto implica en primer lugar planifcación. Evitar la concentración desor-
denada de instalaciones en determinadas comarcas como a se ha visto en algunos territorios con alta densidad ganadera resulta clave para no generar tensiones sociales ni sobrecargar la capacidad del entorno. lanifcar signifca tambi n dimensionar adecuadamente los pro ectos en función de los recursos disponibles: no es lo mismo una planta vinculada a residuos agroganaderos locales que otra que depende del transporte de sustratos a largas distancias con el consiguiente impacto log s co ambiental social. Asimismo la coherencia territorial exige integrar estas instalaciones en estrategias regionales de ges ón de residuos desarrollo rural evitando soluciones aisladas que no respondan a una visión de con unto.
En segundo lugar transparencia. La e periencia reciente demuestra que
muchos con ictos no surgen tanto por la tecnolog a en s sino por la percepción de opacidad en los procesos. ro ectos que se comunican tarde con escasa información o sin espacios reales de par cipación enden a generar rechazo. rente a ello los casos me or valorados suelen ser aquellos en los que se ha implicado a la comunidad desde fases tempranas: e plicando el origen de los residuos los controles ambientales previstos o los benefcios locales como empleo o valorización de subproductos. La comunicación por tanto no puede limitarse a una fase fnal de tramitación administra va sino que debe formar parte del diseño del pro ecto desde su origen.
En tercer lugar rigor t cnico ambiental. La viabilidad del biometano no depende nicamente de su balance
energ co sino de cómo se ges onan aspectos cr cos del proceso. La gesón del digestato es un e emplo paradigm co: u lizado adecuadamente puede conver rse en un fer lizante org nico de valor mal ges onado puede generar problemas de contaminación o rechazo social. Lo mismo ocurre con la selección de sustratos priorizando residuos frente a cul vos energ cos o con el control de emisiones difusas olores tr fco asociado. Incluso elementos como la integración paisa s ca o la distancia a n cleos habitados a menudo considerados secundarios pueden marcar la diferencia entre un pro ecto aceptado uno contestado.
fnalmente visión estrat gica. El biometano no debe desarrollarse como una suma de inicia vas aisladas impulsadas por oportunidades puntuales sino como parte de una pol ca energ ca territorial coherente. Esto implica coordinar su desarrollo con la planifcación energ ca nacional con las pol cas de ges ón
de residuos con los ob e vos de descarbonización industrial. Tambi n supone iden fcar dónde aporta m s valor por e emplo unto a industrias intensivas en consumo t rmico o en territorios con alta disponibilidad de residuos priorizar esos mbitos frente a despliegues indiscriminados. Solo desde esta visión integrada ser posible ma imizar sus benefcios
El futuro del biometano en España no depende solo de construir más plantas, sino de impulsar proyectos bien planificados, transparentes, integrados en el territorio y alineados con una estrategia energética coherente
evitar disfunciones que puedan comprometer su desarrollo a largo plazo.
CONCLUSIÓN: UNA
OPORTUNIDAD QUE NO ADMITE ERRORES
España se encuentra ante una oportunidad nica. El biometano puede contribuir de forma decisiva a reducir la dependencia energ ca avanzar en la descarbonización dinamizar el medio rural. ero esta oportunidad no est garan zada. El sector se uega mucho en los pró imos años: no solo su desarrollo sino su legi midad social.
La lección es clara. No basta con tener razón desde el punto de vista t cnico o energ co. Es necesario construir consenso generar confanza demostrar en cada pro ecto que el biometano puede ser una solución verdaderamente sostenible.
En l ma instancia el ito del biometano en España depender de algo tan sencillo comple o como es hacer bien las cosas.
El auge de los proyectos de biogás y biometano sitúa a España ante una oportunidad histórica para avanzar en descarbonización y valorización de residuos.
POR FERNANDO G. FERMOSO, IN ESTI AD R IENT I EN EL INSTIT T DE LA RASA. NSE S ERI R DE IN ESTI A I NES IENT I AS SI
026 está siendo un año especialmente relevante para la diges ón anaerobia, una tecnología cuyo despliegue en España ha sido históricamente menor que en otros países europeos con recursos agroganaderos comparables. El im-
pulso actual de los proyectos de biogás y biometano coincide con un acontecimiento signifca vo: la celebración en alencia del congreso internacional IWA AD19, uno de los encuentros más importantes del mundo en este ámbito. La Universitat de al ncia la Interna o-
La implantación del biogás en España está llegando de forma mucho más acelerada y concentrada que en otros países europeos, lo que adelanta
tipo de instalaciones
nal ater Associa on (I A) reunir n all a inves gadores operadores ingenierías y empresas de numerosos pa ses para deba r sobre tratamiento de residuos org nicos producción de biog s valorización de digestatos nuevas l neas de inves gación. La organización ha recibido alrededor de 750 traba os cientfcos procedentes de unos 50 pa ses una cifra que re ea el inter s global que sigue despertando esta tecnología.
ara quienes llevamos años trabajando en este campo, el AD19 no es solo un congreso cientfco-t cnico. Es también un espacio de reencuentro con colegas con los que comparmos pro ectos discusiones largas conversaciones sobre microbiología, inhibiciones o balances energ cos. La diges ón anaerobia es ciencia e ingeniería, pero también una comunidad que se ha ido constru endo a lo largo de décadas.
España a acogió este congreso en 2013 cuando San ago de ompostela fue sede del I A AD13. Aquel encuentro evidenció el elevado nivel de la inves gación española en diges ón anaerobia. ero quienes estuvimos allí recordamos también el ambiente humano que creó o iogrupo de la niversidad de San ago de ompostela un grupo del que form parte años antes del AD13 que fue en buena medida, mi puerta de entrada a este mundo. Hubo ciencia, sí, pero tambi n tapas cervezas noches que se alargaban por a idade ella compostelana.
Seguramente en alencia vuelva a repe rse esa mezcla de ponencias reuniones cenas conversaciones que
suele marcar este po de congresos. ero el conte to es mu dis nto al de 2013. Entonces la implantación del biogás en España era limitada y el marco regulatorio no favorecía el desarrollo de nuevas plantas. Hoy, en cambio, el interés por el biometano y los obe vos europeos de descarbonización están impulsando un número creciente de proyectos.
DOS MODELOS EUROPEOS MUY DISTINTOS
En este conte to España vive una situación paradó ica. El pa s ene un potencial enorme para producir biogás y biometano gracias al peso de la ganadería, la agroindustria y los residuos org nicos. ero la implantación real es mucho menor que en otros pa ses europeos comparables. Italia rancia con estructuras agroganaderas similares, ilustran bien esta diferencia, aunque sus modelos de desarrollo han sido mu dis ntos.
Italia impulsó su sector gracias a incen vos económicos mu favorables para la producción el ctrica renovable. Durante años, las primas a la electricidad permi eron rentabilidades altas, especialmente en instalaciones agrícolas de tamaño medio y grande. Eso generó una cadena industrial sólida plantas rela vamente grandes. Muchas de las instalaciones construidas durante la e pansión del biog s agrícola italiano se situaban en escalas de varios cientos de kWe, habitualmente asociadas a decenas de miles de toneladas anuales de sustratos. En biometano la tendencia con n a: muchas de las nuevas plantas italianas
se desarrollan en escalas elevadas, frecuentemente por encima de varios cientos de Nm³/h de capacidad de inección.
rancia siguió un camino dis nto. Las ayudas públicas y las tarifas reguladas favorecieron plantas pequeñas medianas vinculadas a e plotaciones locales. En la primera etapa predominaban instalaciones de 150–250 kWe, asociadas a es rcoles residuos agroganaderos pró imos equivalentes a entre 8.000 y 20.000 toneladas anuales. Incluso hoy, muchas plantas francesas de biometano man enen capacidades moderadas, alrededor de 250 Nm³/h, aunque el tamaño medio ha aumentado progresivamente en los l mos años. rancia tambi n ene plantas grandes, pero su modelo sigue siendo m s distribuido de menor tamaño que el italiano.
A diferencia de Italia o rancia donde los esquemas de apo o pblico han permi do durante años el desarrollo de instalaciones pequeñas y medianas, en España la ausencia histórica de un marco estable connuado de incen vos comparable al desarrollado en esos países ha condicionado de forma decisiva la escala de los pro ectos. Sin mecanismos estables que compensen la inversión inicial o la operación en plantas de menor tamaño la viabilidad económica acaba dependiendo de economías de escala. Esto e plica que buena parte de los proyectos españoles en tramitación se planteen con capacidades muy superiores a las habituales en otros pa ses europeos: no es solo una elección tecnológica sino una consecuencia directa del marco eco-
nómico. En la pr c ca para que una planta pueda sostenerse sin ayudas, necesita tratar volúmenes elevados de residuos operar con una efciencia mu a ustada lo que empu a al sector hacia instalaciones centralizadas y de gran capacidad.
En España, en consecuencia, muchos de los proyectos actualmente en tramitación se sit an en una escala superior a la francesa. No es raro encontrar propuestas para tratar entre 100.000 y 300.000 toneladas anuales de residuos orgánicos, especialmente en instalaciones orientadas a la producción de biometano e in ección a red. es ah donde aparece una parte importante del debate social.
En rancia e iste oposición a determinados pro ectos igual que en España. ero la implantación progresiva de cientos de instalaciones pequeñas y medianas ha contribuido a normalizar la tecnolog a. La diges ón anaerobia lleva m s empo integrada en el entorno rural francés y llevan más empo conviviendo con este po de instalaciones. Tambi n parece haber un marco m s homog neo en cues ones de operación control ambiental e integración territorial. No necesariamente más estricto, pero sí más consolidado. Eso no signifca que no e istan controversias locales o debates regulatorios, especialmente en torno al transporte de sustratos, la concentración territorial de instalaciones o determinados modelos de suministro de materia prima.
La
cuestión ya no es demostrar que la digestión anaerobia funciona, sino lograr implantarla con rigor técnico, integración territorial y aceptación social
En España el desarrollo está llegando de forma más acelerada y concentrada. En pocos años han aparecido numerosos pro ectos en dis ntas fases de desarrollo tramitación muchos de ellos de tamaño considerable. Eso hace que el debate social sur a antes de que e ista una implantación amplia y normalizada. Las preocupaciones se repiten: olores tr fco asociado al transporte de residuos, dudas sobre el funcionamiento real de las plantas.
Muchas de estas inquietudes son razonables. recisamente por eso las buenas pr c cas son uno de los elementos más importantes en esta fase de crecimiento. uenas pr c cas en diseño, para reducir emisiones y moles as desde el inicio. uenas pr ccas en operación porque la diges ón anaerobia requiere control t cnico con nuo personal cualifcado. buenas pr c cas en la relación con el territorio que van m s all de la comunicación: implican escuchar a la gente e plicar bien el pro ecto responder cuando aparecen dudas o problemas. La aceptación social no depende solo de la tecnolog a. Tambi n in u e cómo se e plica el pro ecto cómo se ges onan los problemas cuando aparecen y si la gente percibe que la planta aporta algo l al entorno.
A todo esto, se suma la fragmentación regulatoria autonómica. ada
Sin un marco estable de incentivos, la viabilidad económica de muchas plantas depende de economías de escala, empujando al sector hacia proyectos de gran capacidad
comunidad autónoma est desarrollando criterios dis ntos para tramitar e implantar proyectos de biogás y biometano. Algunas avanzan rápido; otras man enen procedimientos poco defnidos o lentos. El sector probablemente necesitar en los pró imos años criterios más homogéneos sobre aspectos b sicos: ges ón de olores control de emisiones, digestatos, distancias a núcleos urbanos o transporte de residuos. No necesariamente una regulación nica pero s unas reglas más claras y homogéneas.
Mantener un nivel técnico alto en la operación de las plantas es clave. La diges ón anaerobia no es una tecnolog a sencilla: requiere conocimiento microbiológico control de procesos seguimiento con nuo. ero el punto de parda es me or que nunca. La industria ha acumulado una e periencia sólida en diseño operación buenas pr ccas. La venta a es que a no se parte de cero ho e iste bastante conocimiento sobre cómo operar las plantas evitar problemas de proceso y reducir impactos ambientales.
En este conte to congresos como el AD13 en San ago ahora el AD19 en alencia re e an algo importante: España cuenta desde hace años con grupos de inves gación compe vos a nivel internacional. Su papel es complementar el conocimiento industrial y ampliarlo, aportando mejoras en monitorización control de proceso op mización de las plantas.
La diges ón anaerobia lleva d cadas funcionando en muchos países y en escalas mu dis ntas. La cues ón ahora no es tanto si la tecnología funciona, sino cómo implantarla sin generar rechazo y haciendo bien las cosas.
Si bien quedan retos importantes en Cataluña en relación con el impuesto sobre vertido e incineración de residuos, la reforma recientemente aprobada es positiva y debería marcar la senda a seguir por otras
Comunidades Autónomas.
Cataluña acaba de aprobar elevar de forma progresiva hasta 2031 los pos del impuesto sobre el ver do e incineración.
La historia viene de lejos . Cataluña fue la primera comunidad autónoma que implementó un impuesto sobre el ver do de los residuos municipales. Comenzó con una cuota de 10 €/t en 2004. Posteriormente, en 2008, se hizo extensivo a los residuos tratados en plantas de incineración, con una tarifa de 5 € t. Los pos fueron evolucionando al alza (Figura 1). Algunas otras comunidades autónomas aprobaron con posterioridad impuestos parecidos (Puig Ventosa, I.; González, A. C., 2012).
POR IGNASI PUIG VENTOSA Y GERARD MARINA I CORTÉS, ENT MEDIO AMBIENTE Y GESTIÓN
Estos impuestos fueron derogados por la Ley 7/2022, de 8 de abril, de residuos y suelos contaminados para una economía circular, que creó el Impuesto sobre el depósito de residuos en vertederos, incineración y coincineración de residuos. La Ley prevé la competencia de las comunidades autónomas para defnir los pos imposivos respetando los umbrales m nimos defnidos a nivel estatal.
Cataluña ha ejercido esta competencia y desde entonces ha mantenido diversos pos imposi vos por encima de los estatales y los ha evolucionado de forma creciente. Un cambio importante fue en 2025, cuando se establecieron pos diferenciados seg n el pretratamiento realizado a los residuos munici-
pales el des no de estos pasando de dos categorías a seis.
De forma más reciente, ha sido aprobado el Decreto-Ley 3/2026, que no solo actualiza los pos imposi vos para el año en curso sino que también establece su evolución hasta 2031². Así, con la entrada en vigor del nuevo decreto-ley el 26 de marzo, los pos imposi vos para los residuos municipales sin tratamiento previo con des no a vertedero o incineración pasaron de 70 a 75 €/t, con un incremento aprobado en ambos casos de 5 €/t cada año hasta 2031. Por su parte, en el caso del rechazo de los residuos municipales que acaben a vertedero o incineración, el impuesto pasó de 52,5 a 56,25 €/t, con un incremento
DL 5/2025
DL 3/2026
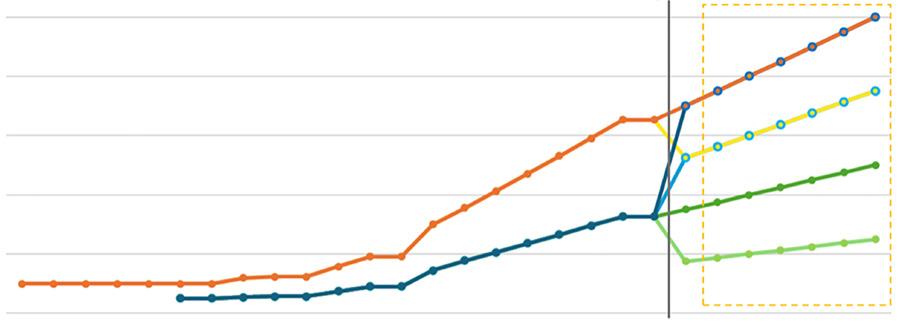
Incineración de rechazo Vertdo de rec azo
Valorización energétca de rec azo Incineración de RM
Valorización energétca de RM
Vertdo de RM
igura 1. Evolución de los pos imposi vos del impuesto sobre el ver do e incineración de residuos municipales en ataluña 2004-2031. uente: Elaboración propia a par r de los datos de la Agencia de Residuos de ataluña
aprobado en ambos casos de 3,75 €/t al año hasta 2031. Para las operaciones de incineración con valorización energ ca el impuesto pasó de 35 a 37,5 €/t en el caso de los residuos municipales sin tratamiento previo, con un incremento de 2,5 €/t anuales hasta 2031, y de 17,5 a 18,75 €/t para el rechazo de residuos municipales, con un aumento de 1,25 €/t anuales hasta 2031.
Para los residuos no peligrosos que no entren en la categoría municipal y estén eximidos de pretratamiento, el po pasa de 20 a 25 € t en 2026 con un aumento de 5 €/t hasta 2031.
Adicionalmente, en el caso de los residuos inertes el po para su ver do en depósito controlado pasa de 3,25 a 3,5 €/t este ejercicio, y se establece un aumento anual de 0,25 €/t hasta 2031 cuando llegará a los 5 €/t. En el caso de los residuos peligrosos eximidos de tratamiento previo el po se mantendrá en 10 €/t a lo largo del período y la coincineración mantendrá un po de 0 € t.
En la web de l’Agència de Residus de Catalunya se encuentra un cuadro resumen con la evolución aprobada de los diferentes pos imposi vos.
Por su parte, el “retorno del canon” de residuos de Cataluña es el mecanismo de redistribución fnalista que des na los ingresos del impuesto sobre el verdo la incineración (la parte referente a residuos municipales) a los entes locales con el fn de incen var la me ora de la ges ón de residuos. ara el e ercicio 2026 se han modifcado los criterios de este retorno correspondientes a la recogida te l que pasa de 10 a 50 € t a la recogida de la fracción vegetal de poda, que pasa de 5 a 10 €/t. También cabe destacar la eliminación de los retornos asociados al compostaje individual y co-
munitario como vía no exclusiva de la ges ón de fracción org nica del residuo municipal (FORM).
El impuesto proyectó una recaudación de 82,6 millones de euros por residuos municipales en 2025 y prevé alcanzar los 88,59 millones en 2026. Este dato es relevante porque, al tratarse de un impuesto fnalista provee al ons de es ó de Residus de recursos para fnanciar acciones de prevención de residuos me oras en su ges ón.
Este aumento creciente y previsible hasta 2031 permite a entidades locales, productores y empresas de gestión de residuos planificar las inversiones de recogida y tratamiento, ya que reduce la incertidumbre sobre los costes futuros
La estructura del impuesto ene un ob e vo claro: desincen var los tratamientos fnalistas en favor de opciones de valorización y reciclaje. Teniendo en cuenta este ob e vo se ha aprobado un aumento notable de diferentes epígrafes del impuesto. Este aumento creciente y previsible hasta 2031 permite a en dades locales productores empresas de ges ón de residuos planifcar las inversiones de recogida tratamiento a que reduce la incer dumbre sobre los costes futuros. Disponer de la evolución de los pos f ada de antemano permite agilizar el proceso normavo (una sola aprobación frente a discusiones anuales) y eliminar incertezas de cara al futuro lo que me ora la efciencia del instrumento (OECD, 2010).
Por otro lado, el aumento de los criterios de retorno del impuesto a los entes locales también favorece cambios en la ges ón de los residuos municipales. En el caso de los te les que ven un incremento de cinco veces respecto del retorno del año anterior, responde a la obligación de establecer una recogida separada de esta fracción (art. 25.2, Le 7 2022). Tambi n se incen va la recogida separada de la fracción vegetal de poda, cuyo retorno se ve doblado respecto del año anterior.
En relación con el po imposi vo sobre el ver do de residuos inertes de construcción y demolición se aprecia una subida pero que no es mula sufcientemente las alterna vas. Aumentar este impuesto favorecería la transición a una economía circular en el ámbito de la construcción.
Si bien quedan retos importantes en Cataluña en relación con el impuesto (p.e . aumentar algunos pos que siguen siendo bajos o ejercer un control
CONCEPTO
La reforma del impuesto ilustra la necesidad de políticas fiscales ambiciosas para avanzar en materia de economía circular y sugiere la necesidad de revisar la regulación estatal, aumentado los tipos impositivos mínimo
impuesto (Puig-Ventosa et al., 2025), aumentado los pos imposi vos m nimos, por lo menos para aquellas categorías en las que España está más aleada del cumplimiento de los ob e vos europeos.
1. Puede verse una visión más completa y detallada del impuesto y su aplicación en Cataluña en: Impuesto sobre el vertido e incineración de residuos municipales en Cataluña – Observatorio de la Fiscalidad de los Residuos.
m s e haus vo sobre los benefcios fscales aplicados) la reforma recientemente aprobada es posi va debería marcar la senda a seguir por otras Comunidades Autónomas. Así mismo, ilustra la necesidad de pol cas fscales ambiciosas para avanzar en materia de economía circular y sugiere la necesidad de revisar la regulación estatal del
IMPORTE
ratamiento de la ORM t
2 Metanización de la orgánica 0, Nm
Impulso y comercialización del compost de calidad 0 t
Recogida selectva de ORM 2 t
Gestón de los residuos en pequeñas cantdades en puntos limpios 00 t
6 Autocompostaje
6 Compostaje individual exclusivo para la gestón de ORM 20 compostador
6 2 Compostaje comunitario exclusivo para la gestón de ORM 00 compostador
Recogida textl 0 t
Recogida de la fracción vegetal de poda 0 t
( ) Mul plicado por un factor en función de la calidad.
Tabla 1. Criterios de retorno del canon de residuos municipales a los entes locales, a par r del 26 de marzo de 2026. uente: h ps: residus.gencat.cat eb .content home/consultes_i_tramits_-_nou/impost_cedit_residus/guia_impost_cedit_2026_ versio_2.pdf
2. Decret llei 3/2026, de 24 de març, de mesures urgents en matèria fiscal, de simplificació i agilització en la gestió, en l’àmbit de l’urbanisme i l’habitatge, en l’àmbit de personal i altres mesures urgents en pròrroga pressupostària.
• Agència de Residus de Catalunya (2026) TIPUS GRAVAMEN IMPOST CEDIT DE RESIDUS 20262031 (Euros/Tona), https://residus.gencat. cat/web/.content/home/consultes_i_tramits_-_nou/impost_cedit_residus/tipus_impositius_impost_cedit_residus_2026_2031.pdf
• OECD (2010) Taxation, Innovation and the Environment, OECD Publishing, Paris, https://doi. org/10.1787/9789264087637-en
• Puig Ventosa, I., González, A.C. (2012) La efectividad de los impuestos ambientales sobre el vertido y la incineración de residuos existentes en España. Documentos, 9/2012. Instituto de Estudios Fiscales. https://www.ief.es/ docs/destacados/publicaciones/documentos_trabajo/2012_09.pdf
• Puig-Ventosa, I., Ràfols Florenciano, R., Martínez Guallar, A., Sastre Sanz, S. (2025) Estudio sobre la evaluación de la aplicación del impuesto sobre el depósito de residuos en vertederos, la incineración y la coincineración de residuos. Encargado por el Ministerio para la Transición Ecológica y el Reto Demográfico. https://www.miteco.gob.es/content/dam/ miteco/es/calidad-y-evaluacion-ambiental/ sgecocir/documentacion/250903%20Informe%20MITERD%20Impuesto%20vertido%20 e%20incineraci%C3%B3n_FINAL%20PUBLICADO.pdf
Aquí puede ir su publicidad info@retema.es
Aquí puede ir su publicidad info@retema.es
Tu próxima innovación.
IA diseñada para analizar su flujos de residuos.
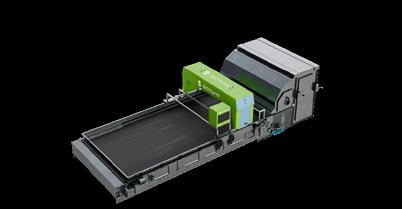
hello@recycleye.com
Aquí puede ir su publicidad info@retema.es
Plantas de clasificación de residuos para la industria del reciclaje
www.stadlerselecciona.com
Aquí puede ir su publicidad info@retema.es
Aquí puede ir su publicidad info@retema.es
expertos en reciclaje
Aquí puede ir su publicidad info@retema.es
RETEMA_82x47mm+3mm sangre.pdf 1 13/03/2024 17:40:32
Aquí puede ir su publicidad info@retema.es

“No es una elección entre una cosa u otra”
ProduzcacompostdealtacalidadYenergía limpiaapartirdesusresiduosorgánicos. Lomejor:elbiogássepuedealmacenar,los procesosson100%sosteniblesynosonvolátiles. Comocontratistageneral,estaremosasulado entodomomento,desdelaplanificaciónhastala puestaenmarcha.
Fermentacióncontinua
Fermentacióndiscontinua
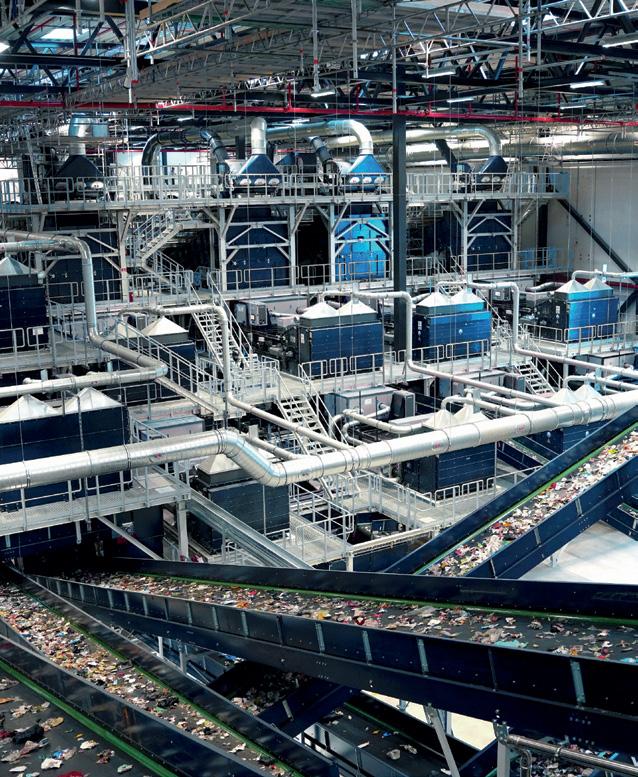
› Planificaciónydiseño
› Maquinariapropiadereciclaje
› Transportadoresyestructurasmetálicas
› Montajeypuestaenmarcha
› Tecnologíadecontrol
› Gestiondigitaldelasinstalaciones