ГЛАВЕН РЕДАКТОР Катя Джатова k.dzhatova@cmg-bg.com
ИЗПЪЛНИТЕЛЕН ДИРЕКТОР Христина Аспарухова h.asparuhova@cmg-bg.com
МАРКЕТИНГ Милица Димитрова m.dimitrova@cmg-bg.com
Любомира Миладинова l.miladinova@cmg-bg.com
МЕНИДЖЪР „АБОНАМЕНТ И РАЗПРОСТРАНЕНИЕ” Елица Петрова e.petrova@cmg-bg.com
ДИЗАЙН Георги Пишев
ПЕЧАТ
ISSN 1314-9431
Щастливи и богати
Ама, какъв чудесен месец май, нали?! За
първи път България беше домакин на едно от най-големите спортни събития в света
„Джиро д'Италия“ – престижно и легендар -
но професионално колоездачно състеза -
ние, нареждано
май и съ -
бира световния елит в този спорт. Общата
70ото издание на конкурса „Евровизия 2026“ с песента си „Bangaranga“, което е историческа първа победа за България в историята на музикалния конкурс. След грандиозния успех сега ни чака домакинство на „Евровизия 2027“, от туристическия бранш очакват около 90 хил. души да посетят страната ни, а предвижданите печалби са в размер на милиони. Ура!
А сега представям на вашето внимание малко данни за благосъстоянието на домакинствата у нас. Информацията е от анализ на „Експертен клуб за икономика и политика“ (ЕКИП) и Tavex Group - водещ търговец на благородни метали и валута. От така нар. „Индекс Богатство на българите“ става ясно, че към края на 2025 г. брутното богатство на домакинствата се увеличава
BILLA България реализира 6,3% ръст
през 2025 година
За 2025 година BILLA България отчита оборот от 820 млн. евро (+6,3% спрямо 2024 г.; +3,5% ръст на база един и същ брой магазини). През 2026 г. компанията планира инвестиции от 43 млн. евро, включително 10 нови магазина, навлизане в 6 нови града и 300+ нови работни места, както и реновация на 15 магазина. Компанията има за цел да достигне 200 магазина до 2028 г., а към момента BILLA
оперира 173 магазина в 55 града.
Данните от март 2026 г. спрямо март 2025 г. показват 0,4%
инфлация в покупните цени и -1,27% дефлация в продажните цени (общо за всички категории), на фона на 0,9% месечна инфлация в страната. Проучване за
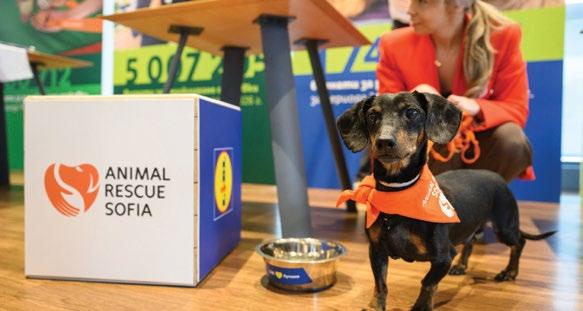
официално отчете близо 200 000 евро дарени средства. Те са разпределени в подкрепа на обществено значими каузи на организациите Фондация „Лазар Радков“, WWF
България, Animal Rescue Sofia и Сдружение на олимпийските отбори за природни науки (СООПН). За събирането на средствата клиентите на веригата са върнали за рециклиране близо
Щефан Люгер е новият търговски
директор на Kaufland България
Щефан Люгер е новият търговски директор
на Kaufland България и член на Управителния съвет на компанията. Той наследява поста от
Ялчин Джем, който продължава кариерата си в Kaufland Чехия, отново като търговски
директор.
Щефан Люгер ще отговаря за направленията
„Покупки“ и „Маркетинг“, като ще ръководи
развитието на търговската стратегия и позиционирането на компанията на българския
пазар.
Той има над 20 години международен опит в ритейла и търговията на едро. През кариерата си е заемал ключови позиции в утвърдени компании като METRO и Rohlik Group, където е натрупал задълбочена експертиза в управлението на търговски процеси, изграждането на организации и развитието на нови пазари.
Преди да се присъедини
Kaufland
директор в Rohlik Group, където играе клю -
чова роля в стартирането и развитието
тите.“, коментира Щефан Люгер. Щефан Люгер е завършил
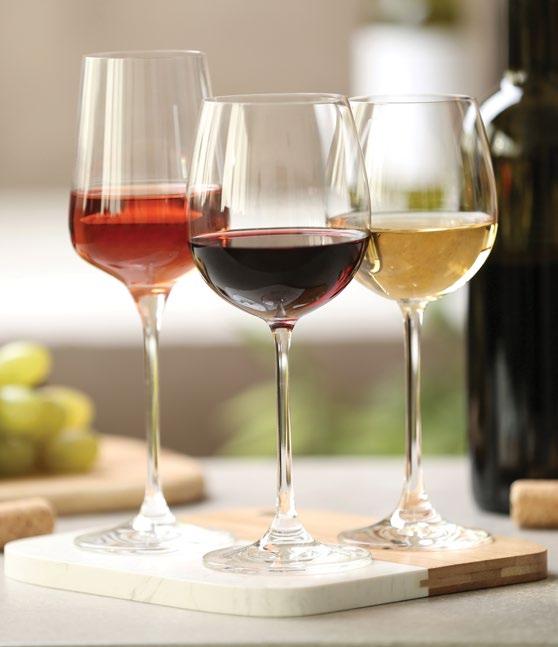
Виненият пазар се свива според Международна организация по лозарство и винарство
През 2025 г. световната винена индустрия се е сблъскала със значителни предизвикателства, включително търговски тарифи, изменение на климата и променящи се потребителски навици. Това се посочва в годишния доклад на Международна организация по лозарство и винарство (OIV).
Анализът на организацията показва, че глобалната площ на лозята продължи да се свива за шеста поредна година, достигайки 7,0 млн. хектара (-0,8% в сравнение с 2024 г.).
Производството на вино се оценява на 227 млн. хектолитра през 2025 г., малко над исторически ниското ниво от 2024 г. (+0,6%). То остана исто -
Промишлените
хектолитра годишно.
Разликата между световното производство и потребление на вино се оценява на около 18,7 млн. хектолитра.
„През последните няколко години лозарският сектор се адаптира към текущите климатични, икономически и обществени предизвикателства. Като цяло секторът показва своята устойчивост, като търси нови пазарни
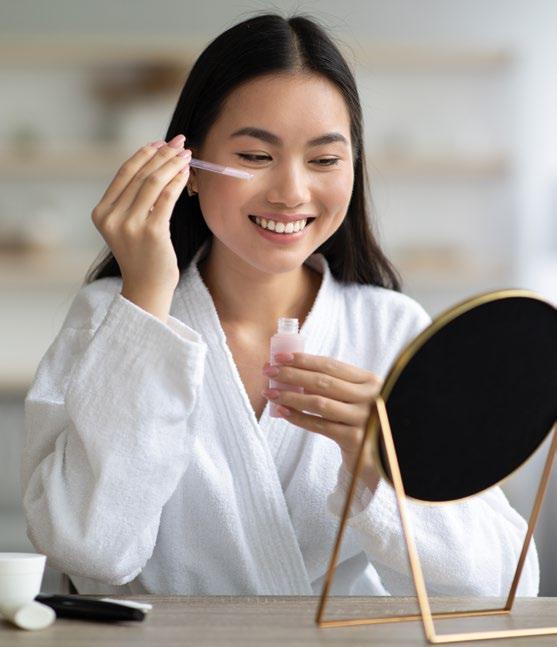
Хибридната козметика води до революция
Хибридната козметика, която съчетава бяла
и декоративна козметика, набира все по-го -
ляма популярност. Това се посочва в скорошен доклад на GlobalData. Потребителите търсят се стремят към по-опростена рутина за лична грижа и многофункционалните продукти предлагат решения именно за тези нужди.
Агенцията отбелязва, че растежът в сегмента на хибридната козметика се дължи и на нарастващата осведоменост на потребителите относно съставките, като 85% от тях обръщат поне „средно“ внимание на състава на продукта, който избират.
Докладът посочва, че потребителите все по-често търсят грим продукти,
ваеми, многофункционални формули.
коментира
Социалните медии действат като ключов двигател на променящото се потребителско търсене,
съставки, по-достъпно за потребителите. Според GlobalData хибридната
Регулации
на ръба: Държавата
През
на големите търговски вериги залегна дълбоко в
предложения, внесени в Народното събрание и активно подкрепяни
мрежа от такси за позициониране, логистични бонуси, маркетингови бюджети и
това
ценообразуването
положение.
номическите анализатори, които побързаха да определят текстовете като „скандални“ и като опит за социалистическо връщане към държавно регулиран „комитет на цените“, вносителите категорично отричат въвеждането на ценови тавани или фиксирани маржове. Защитата на кабинета се базира на тезата, че се въвеждат най-добрите европейски практики,
Тази пауза има за цел да изглади най-екстремните и юридически спорни текстове в законите, така че те хем да отговорят на политическото обещание за овладяване на инфлацията, хем да не задушат търговския оборот.
Икономисти и анализатори побързаха да отбележат пред Нова телевизия, че това забавяне е ясен
знак, че властта е осъзнала сложността на материята. Едно административно ограничаване на цените на дребно без реален пазарен калкул може да доведе до изтегляне на стоки от пазара, свиване на асортимента или прехвърляне на тежестта върху по-малките играчи в търговията. Срещата
Кулминацията на напрежението и опитът за
постигане на консенсус се преместиха директно в
Министерския съвет, където премиерът проведе извънредна среща с ръководителите на най-го-
лемите търговски вериги у нас. По време на разговорите премиерът се опита да балансира между ролята на „строгия регулатор“ и „диалогичния партньор“.
Според официалното съобщение на
Представителите на бизнеса декларираха готовност за диалог, но подчертаха, че крайните цени по магазините са
цените от страната на търсенето.
Макроикономическият контекст и рисковете пред бранша
Независими икономически анализатори, потърсени за коментар от големите телевизии у нас, остават скептични към тезата, че инфлацията в страната се дължи основно на „спекула“ и високи търговски маржове. Данните от последното тримесечие показват, че макар общата годишна инфлация да се задържа на нива от около 6.8%, над две трети от хранителните стоки в потребителската кошница отчитат съвсем минимален ръст между 0 и 5% на годишна база, а някои сегменти дори белят спад. В ефира на подкаста на Института за пазарна икономика „Спонтанният
Ледена революция при
сладоледа и замразените
Европейският пазар на замразени сладки изделия през 2026 г. съчетава голямо и стабилно ядро в лицето на сладоледения сегмент и по-широка, по-бързо развиваща се периферия. Тя включва замразени десерти като сорбе, замразен йогурт, торти, мусове и др. Макар сладоледът да остава гръбнакът на категорията, именно замразените десерти осигуряват голяма част от нейния плавен растеж.
Размер и ръст на пазара
Според данни на Mordor Intelligence, европейският
Премиумизация,
нискомаслени десерти и продукти с ползи за чревното здраве (пробиотици).
Съображенията от здравен характер обаче действат и като спирачка за традиционния сегмент. Анализът на Mordor Intelligence показва, че нарастващата осведоменост на потребителите относно захарта и мазнините ще забави с около 0,8% очаквания средногодишен ръст на по-здравословно ориентираните пазари в Северна Европа. Строгите правила на ЕС за етикетиране на хранителните вещества, захарта и добавките са структурно ограничение, което принуждава марките да преформулират рецептите си с алтернативни подсладители и "чисти етикети" (clean label).
И двете агенции акцентират върху устойчивостта. Mordor Intelligence изчислява, че фокусът върху екологичните опаковки носи положителен им-
пулс от +0,4% към средногодишния ръст, особено в Скандинавието. Същевременно политиките на
ЕС за климата и кръговата икономика принуждават производителите да инвестират в енергийно ефективни хладилни вериги и рециклируеми или мономатериални опаковки.
Сегменти и канали за дистрибуция
Mordor Intelligence разделя пазара на сладолед на три основни сегмента: импулсен, за вкъщи и занаятчийски. Кутиите за вкъщи и семейните опаковки държат стабилни позиции, подкрепени от високото проникване на домакинските фризери в Европа.
По отношение на дистрибуцията, Модерната търговия (супермаркети, хипермаркети, дискаунтъри) е доминиращият канал, който генерира 74,62% от продажбите в стойност през 2025 г. Останалите обеми се разпределят между другите точки на продажба, като се очаква ХоРеКа каналът да тръгне отново нагоре, отчитайки годишен ръст от 6,16% в периода 2026–2031 г. Анализът
05: 2026
потенциал около специфични хранителни режими.
По отношение на мазнините, пълномаслените продукти доминират през 2025 г., но нискомаслените ще растат с 8,3% годишно (2026–2034 г.). При местата
специализираните сладкарници са най-бързо растящият канал с 11,2% годишен ръст. Регионални особености Германия
е безспорен лидер при занаятчийския сладолед, като италианският модел на джелатерии успешно експредира и се налага във Франция и Германия. На юг (Испания и др.) летните жеги и туристическият поток превръщат замразените десерти
Иновативни
категорията
вкусове развиват
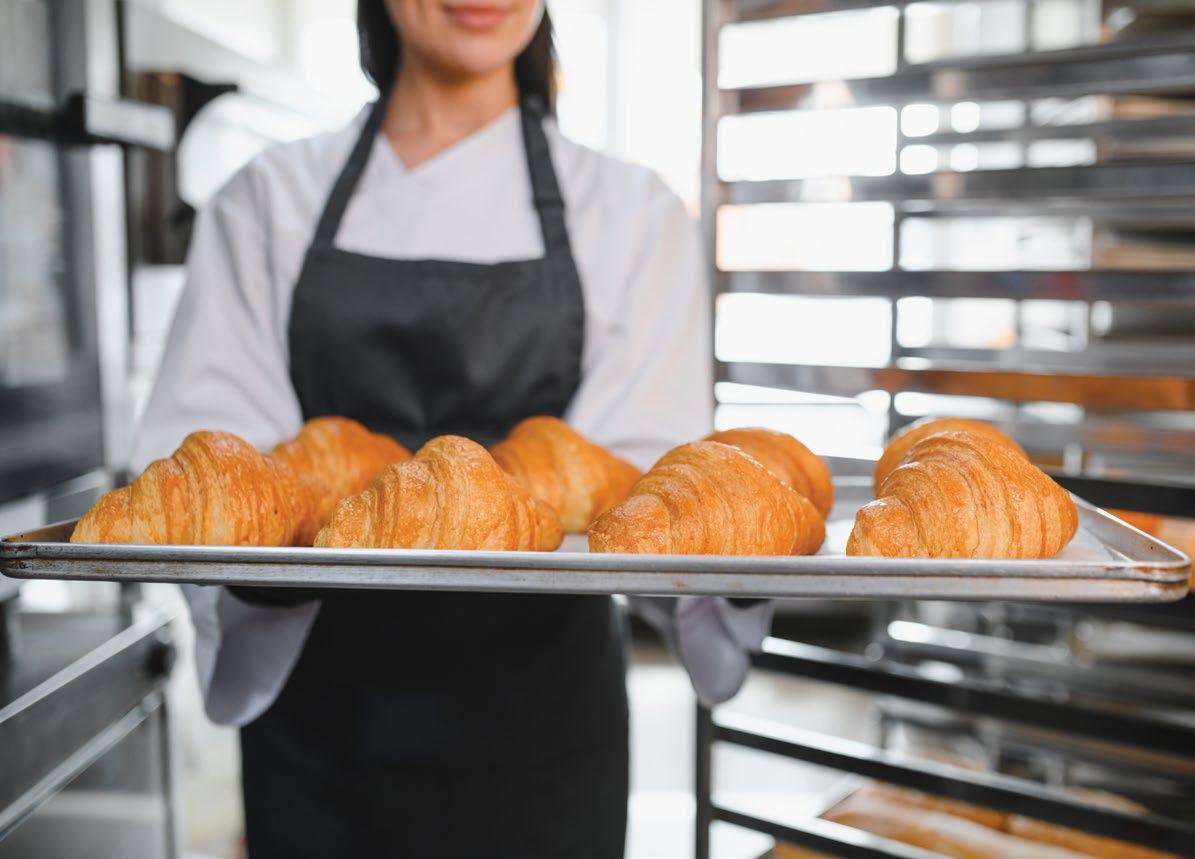
„Кроасани“
ending Dec’
Големите организирани формати и малките магазини са най-важни за сладки изделия, защото от там минават голям дял от продажбите. Също така намалява важността на промоциите на сладките категории, а по-ниската реализирана стойност на промоция може да е резултат от по-малко на брой или по-плитки промо актив -
ности, показват данните.
Продажбите на кроасани се развиват положително в стойност с ръст от 11,3% на годишна база (Cal Yr 2025 - w/e 28/12/25). Продажбите в бройки са реализирали ръст от 7,7%.
От агенцията за проучване на пазара посочват, че ръстът в стойност
8,6% за крем брюле, 6,7% за шоколад, 6,4% за
череша и ванилия, 5,3% за ягода и ванилия, 5,1% за какао и ванилия, 4,6% за лешников крем, 3,8% за пълнеж от какао и лешников крем, 2,6% е делът на продажбите в стойност за вкуса ванилия и 2,3% за кроасаните с крем милфьой.
Някои от новите вкусове, които агенцията дефинира на пазара и които влизат през 2025
година са шамфъстък, крем шамфъстък (пастичио), млечен крем, крем от горски плодове, какаов крем и фъстъци, какаов крем и кокос, шоколад и шамфъстък, карамел и млечен крем, яйчен крем и шамфъстък, шоколад и яйчен крем. А, както е видно от данните, шамфъстъкът е с главна роля при новите вкусове кроасани за 2025 година.
По отношение на каналите за продажба кроасани генерират
71,7% от купувачите, а 28,3% от останалите 100% ще закупят съответния артикул само, ако той е на промоционална цена. Отново само за каналите на модерната кроасаните генерират ръст
Анализ на представянето
Какво се случи през 2025 и какво може
ПРЕДЛОЖЕНИЕ #1
ДВА ДОКЛАДА
► Доклад №1 с предварителни данни:
Доклад №2 Актуализация с
869,20 €
695,36 €
1360 лв.
най-малко 250 милионни части общо разтворени твърди вещества от минерали и микроелементи. Характеризира се с постоянно ниво и относителни пропорции на тези минерали и микроелементи
от пластмасови бутилки, както и строгите разпоредби, регулиращи източниците
и развойна дейност, за да поддържат лидерство на пазара. Мащабът им позволява да се
конкурират ефективно в различни ценови ди -
апазони и географски региони, от първокласни натурални минерални води до по-достъпни пречистени и подобрени продукти.
Освен световните гиганти, множество регионални и специализирани играчи заемат значителни пазарни позиции, като обслужват местните вкусове и предпочитания или се фокусират върху специфични пазарни ниши. В Европа компании като Gerolsteiner (Германия), Ferrarelle (Италия) и Hildon (Великобритания),
например, са силни регионални претенденти, често наблягащи на наследството и уникалния минерален състав на местните си извори. Иновации в опаковките и диверсификация на
и подобряване на видимостта на продукта. Едновременно с това, нарастващите разполагаеми доходи, особено на развиващите се пазари, позволяват на повече потребители да инвестират в първокласни напитки, включително марки минерална вода с по-високо качество.
Европа представлява сложен и утвърден пазар за минерална вода, с дългогодишна културна традиция
защитени източници. Страни като Франция, Германия
По-големи разфасовки и увеличаване
честотата на покупки в
В него участват потребители на възраст 18-64
години, живеещи в градове и купили през последния месец газирани безалкохолни напитки, негазирани безалкохолни напитки - плодови сокове и нектари, бутилирана вода - минерална, изворна, трапезна, с аромати и витамини. Проучването е количествено (n=460), а мето -
Това са двата компонента, по които е създаден общият индекс към възприемането на еврото, който е и в основата на проучването.
Голяма част от потребителите купуващи газирани безалкохолни напитки не са променили
своето поведение към категорията и попадат в сегмента „Стабилност“ (43%). Те не са притеснени от въвеждането на еврото, нито го възприемат като по някакъв ограничаващ тяхното
поведение начин, но същевременно не са си
увеличили честотата на покупките и не са де -
монстрирали други поведения, които да до -
принасят за разширяване на категорията. От
друга страна има един доста голям дял от 29%
на потребители, които усещат ценови натиск и
проявяват „защитни поведения“ по време на
покупките си. 16% са проявили поведение, кое -
то е свързано с по-големи покупки и по-голяма честота и 13% потребители, които демонстрират обърканост в някаква степен, т.е. проявяват различни поведения по време на своите покупки през последния месец (бел.ред. – период на провеждане на проучването).
Подобни са стойностите за негазираните напитки – 45% Стабилност (потребителите запаз -
ват досегашното си поведение), 25% Риск (проявяват защитно поведение без компенсиращи поведения), 13% демонстрират Поляризация (показват смесена реакция) и 13% са с потенциал за
приемане, че цената е по-висока или че биха
увеличили своите разходи, се вижда, че две са основните поведения, които са най-често срещани – от една страна е преминаването към по-евтин вариант вътре в категорията (56%). 32% са заявили, че след въвеждането на еврото са започнали да купуват по-рядко съответната категория. 26% са спрели за пазаруват спонтанно съответната категория, 20% са заменили категорията или са спрели да купуват продукти от нея, т.е. преминали са към бутилирана вода, например или друга категория, което е риск за обема и възможност за канибализация на портфолиото и се отразява негативно на пазара.
12% са преминали към по-малки разфасовки, а 56% заявяват, че усещат поскъпване или трудно могат да преценят реалната ситуация и доколко са изгодни цените в евро. Що се отнася до проявата на защитни механизми, то при бутилираната вода потребителите правят промени в поведението си в сравнително по-малко
посоки едновременно.
Разглеждайки общо трите категории напити при индекса на растежа, се констатира следното разпределение по компоненти: 10% от потребителите купуват по-често безалкохолни
напитки, което е сигнал за потенциален ръст на категорията, 10% осъществяват по-чести спонтанни покупки, защото цените в евро изглеждат по-ниски, което също е сигнал за растеж. 8% преминават
купките на бутилираната вода, а при негазираните е по-разпространена
установява,
консумират.
Сигналите за възможен спад на пазара, които проучването установява, са резултатите, че 22% от участниците в проучването намаляват честотата на покупките си и 16% ограничават спонтанните си покупки.
*Забележка: Проучването е публикувано със съкращения, за повече информация може да се свържете с изследователската
05: 2026
Разходите
остават
абсолютен приоритет
въпреки притесненията от еврото
Бъдещите майки имат устойчиви нагласи по отношение на здравословното хранене на своето бебе и поставят приоритет на темата. В същото време се наблюдава лек спад в активното търсене на информация по отношение на храненето на новородените. Майките с предишен опит в отглеждането на по-голямо дете се придържат към вече използвани марки в по-малка степен отколкото преди.
Това са малка част от изводите от съвместното проучване на Market LINKS и мобилното приложе-
ние за женско и семейно здраве Feia, което се провежда три поредни години - 2024, 2025 и 2026 г.
Анкетата сред бъдещите родилки се прави онлайн чрез приложението Feia и за всяка от трите години в нея са участвали 400 бременни жени, разпределени равномерно по триместри.
Проучването е с национално покритие, включва и малки градове и села. Една трета от интервюираните жени
BABY CARE
по-висока увереност и по-лесна възможност за
навигация в избора.
Очаквани разходи за бебето
Проучването показва, че разходите за бебето са абсолютен приоритет дори при ограничен бюджет - твърдение, подкрепено от 90 на сто от бъдещите майки.
Еврото поляризира – половината от дамите изразяват притеснения за разходите, но всяка четвърта не очаква влияние. 47 на сто посочват, че ще им е по-трудно да преценят цените в контекста на новата валута.
Финансовото натоварване се възприема като продължително, без ясно изразен пиков момент. Все пак, най-голям дял от жените (27 на сто) смятат, че най-голямо финансово натоварване може да се очаква след 1-та година на детето. За 26 на сто паричният натиск ще се усети през първите 6 месеца след раждането, а за 24% - между 6 и 12 месеца след появата на дългоочаквания член на семейството. Едва 10 на сто от бъдещите родилки казват, че най-голяма финансова тежест ще има по време на бременността.
Използвани източници на
информация
Като цяло бъдещите майки четат, ако им попадне информация (44%), но този дял е паднал с 8 на сто спрямо първото изследване на Market LINKS и Feia от 2024 г. Активно търсещите информация са 28% а 18 на сто посочват, че не търсят информация, но се е случвало да се зачетат. Майките, които изобщо не търсят информация са 10% и техният дял е нараснал спрямо 2024 г. със 7 на сто.
Топ 3 използвани източници са интернет (68%), приятели, познати, или роднини (56%,
солети/гризини, инстантни каши, плодови со
кове, бебешки/детски снаксове, готови млечни десерти/плодови млека и барчета.
Анализът на Market LINKS показва, че водещите три категории имат кратък жизнен цикъл, като са концентрирани в първите две години, след което естествено отпадат.
„Удобните" категории (бисквити, солети, снаксове) остават извън полезрението
кой бранд ще избере.
По отношение на специфичните адаптирани млека се следва
на избор. Опитните родители са по-запознати с категорията,
Пазарът на колбаси: нагласи на
купувачите
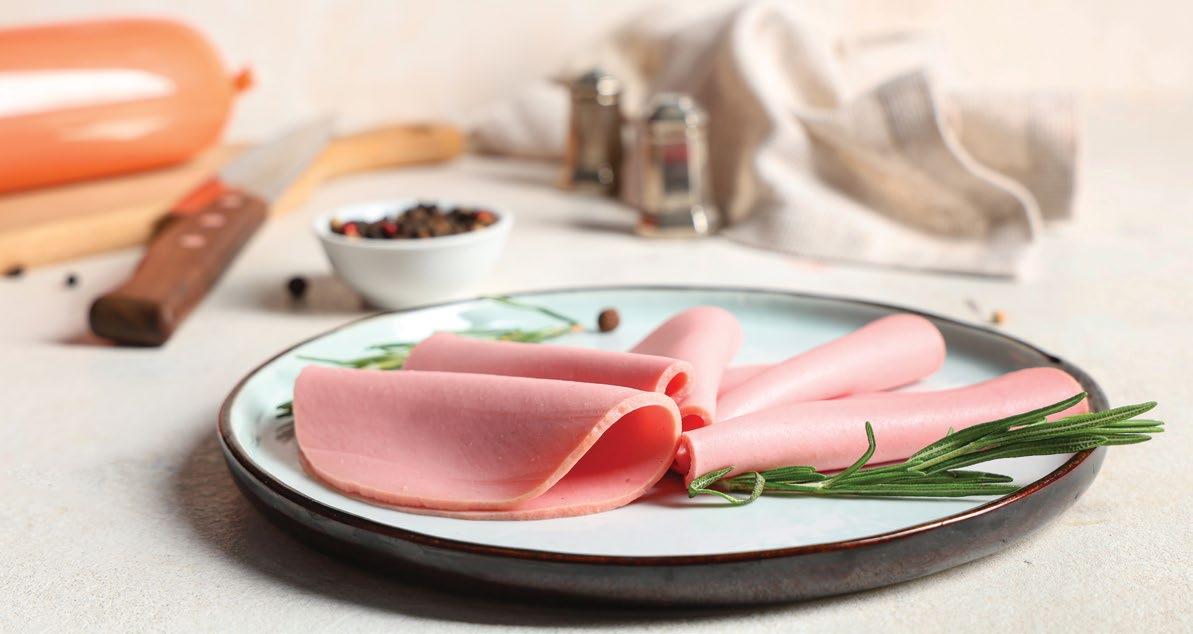
Няколко пъти седмично кренвирши пазаруват 7,1% от потребителите. Те са абсолютният ли -
дер в категорията на малотрайните колбаси, като 14,5 на сто посочват, че ги купуват веднъж седмично Това става ясно от количествено
изследване на Blue Point, проведено чрез он -
лайн анкета сред 500 души градско население.
Периода на проучването е януари-февруари 2026 година. Участващите в анкетата са жени
и мъже на възраст 18–64 години, отговорни за
покупката на малотрайни колбаси. Извадката е
калибрирана по пол, възраст и населено място.
Няма потребители, които да
не пазаруват кренвирши
Данните от изследването показват, че 21,7%
Тези, които твърдят, че не купуват Телешки, Хамбургски или салам Камчия са 10,7%.
Почитателите на наденица тип Македонска, които я консумират няколко пъти в седмицата са 3,4%, купуващите я веднъж седмично са 12,9%, а 2-3 пъти месечно - 20,2 на сто. Веднъж месечно, македонска наденица пазаруват 25,5%. Трайни и сурово-сушени
към тях едва веднъж на няколко месеца, е 9,8
на сто. Общо 2,1% от анкетираните заявяват, че
изобщо не купуват сурово-сушени продукти.
Шунка, врат, гърди, бекон
Шунката остава извън предпочитанията на 2,4%
от анкетираните, но пък се купува няколко пъти
седмично от 5,9 на сто. Веднъж седмично шунка купуват 19%, 2-3 пъти месечно - 28,4 на сто, а
веднъж месечно - 27,9 на сто.
Картината при варено-пушените меса като врат, гърди и бекон е сходна. По няколко пъти в
седмицата на тези месни деликатеси се радват 4,4%
специализираните магазини (месарници) привличат 5,7 на сто от месоядните пазаруващи. Фермерски пазари и директният контакт с производители е вариант за едва 1,7 на сто от хората.
Положително развитие отбелязват
душ геловете и лосионите за тяло
Пазарът на двете категории се разраства и в стойност с темпове над 20% на годишна база. За разлика от целия FMCG пазар, при тези категории средните цени не са ключов фактор за ръста. Увеличение на закупените обеми от домакинствата имат водеща роля за постигнатите резултати. Категория „Душ гелове“
Две поредни
Източник: YouGov Shopper
а „Душ гелове за деца“ намаляват пенетрацията си сред домакинствата.
Промоционалните покупки, както и продуктите собствени марки, изпреварват ръстa в стойност на цялата категория. Въпреки това растежът на
категорията не е концентриран само в тези два сегмента. Непромоционалните покупки, както
и марковите продукти, също са със значимо положително развитие в сравнение с 2024 година.
Собствени марки увеличават значимостта си за категорията, достигайки 37% от реализираните
обеми. Те не само увеличават своите купувачи, но също така имат ръст на лоялните купувачи, които избират собствените марки повече от
веднъж. Собствените марки са атрактивни за домакинствата с чувствително по-ниските си цени спрямо марковите продукти.
Промоционалните покупки подпомагат
Купувачите също имат значим ръст от 20% за една година, достигайки пенетрация от 33% от всички домакинства в страната. Обемът, който едно домакинство е купило през 2025 година, има минимално увеличение, което показва че положителното
Собствени марки дял % (Стойност) Собствени марки дял % (Обем)
ност от 47% от цялата сума, която категорията
привлича. Средното количество на купувач нараства много по-бързо при промоционалните
покупки в сравнение с покупките на редовна цена, което спомага за общото увеличение на
закупените обеми на промоция.
Търговски канали
Дрогерии / Парфюмерии са водещ канал при покупка на лосиони за тяло, отговаряйки за над половината от закупените количества. Всички останали канали остават с далеч по-малки дялове.
През 2025 година почти всички търговски фор -
мати привличат нови купувачи за категорията „Лосиони за тяло“. Дрогерии / Парфюмерии имат най-голям брой купувачи, едновременно с това регистрират и най-висок дял на пов
Потребителският панел е представителна извадка от 2500 български домакинства, които
продуктовите баркодове, използвайки приложението YouGov Shopper или
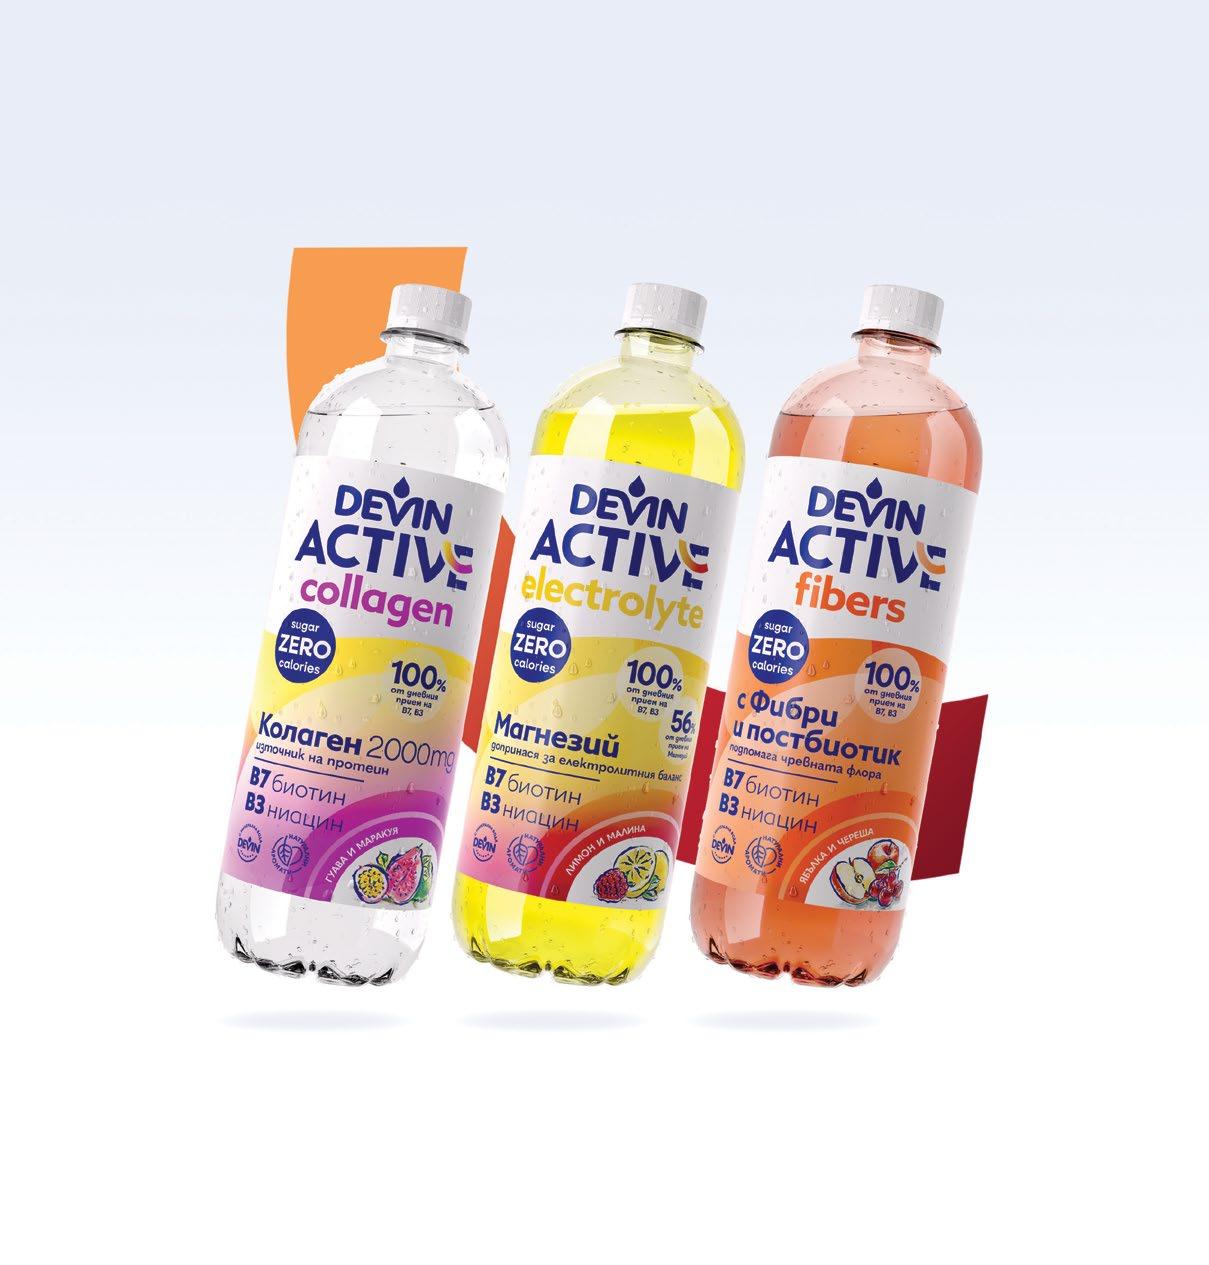
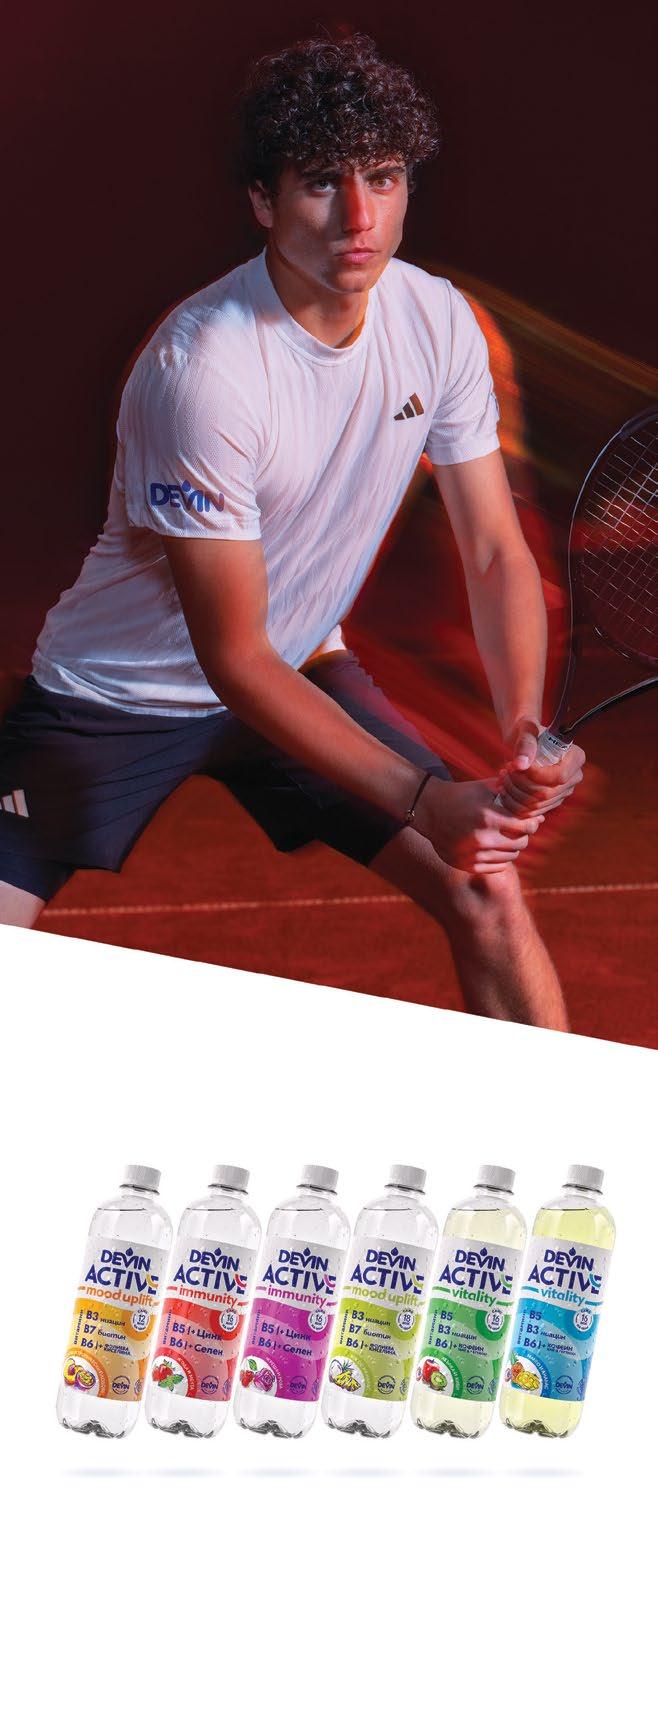
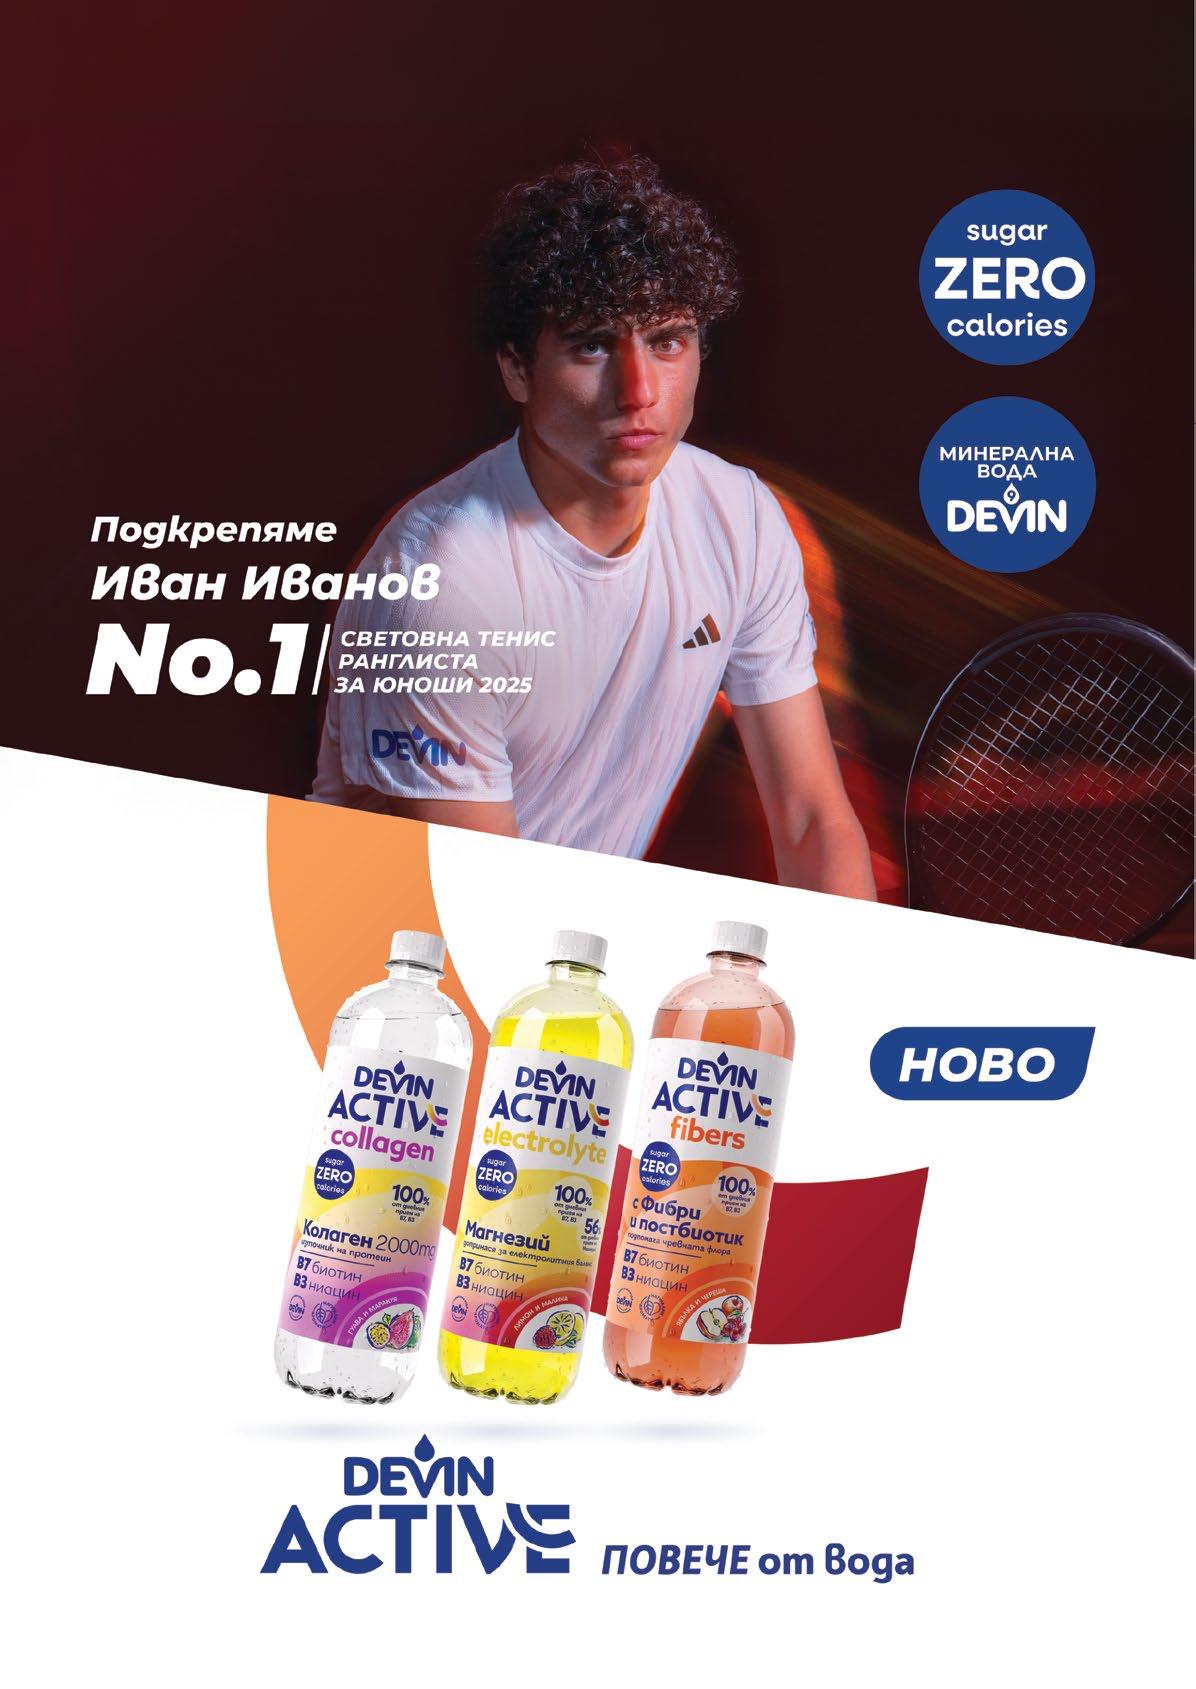
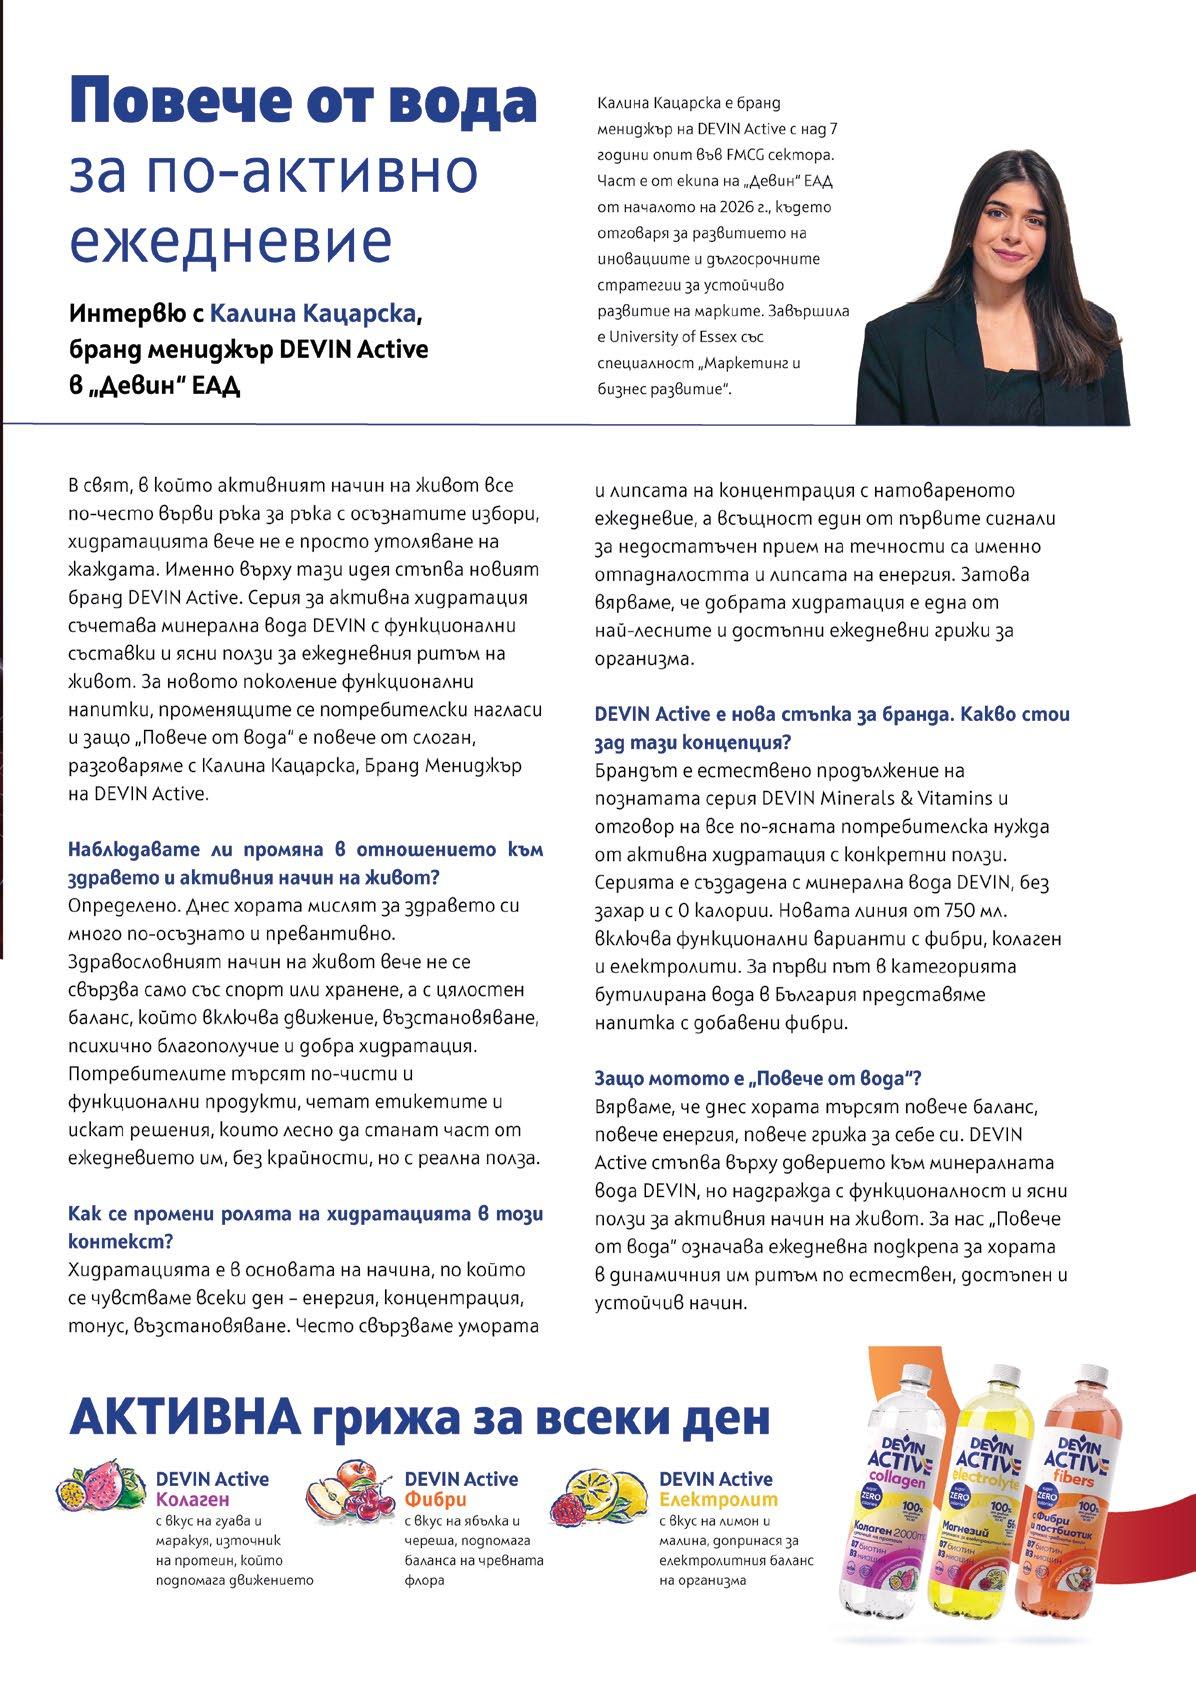
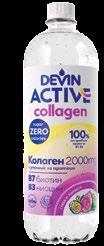
DEVIN Active
DEVIN Active
маркетинг, BTL активации и събития. Посланик на бранда
под платформата „DEVIN Active – Повече от вода“. Логистична информация: Разфасовки: 750 мл. Варианти: DEVIN Active Фибри с вкус
чревната флора; DEVIN Active Колаген с вкус
протеин, който подпомага движението; DEVIN Active Електролит с
Продуктите са без захар и с 0 калории. Производител и Дистрибутор: „Девин“ ЕАД
Адрес: гр. София 1113, ул. Тинтява 13 Б, вх. А, ет. 5