Ту има, ту нема
Честито! Имаме си ново Народно събрание, нов фаворит на народа и ново мнозинство от депутати в парламента. В процеса на тези събития, се сетих, че преди време гледах едно предаване, където известен астролог предсказа по-добро бъдеще за България, което ще се случи към края на април. Брей, дано да е познал този гадател и наистина да вземем вече да излезем от блатото. А какво си нямаме? Нямаме
ISSN 1314-9431
PROGRESSIVE
способност и потреблението на домакинствата. Прогнозата е фалитите на глобално ниво да продължат да растат и след увеличението с 6% през 2025 г. и още 3% през 2026 г. да достигнат своя пик през 2027 г.
Експертите от Coface, компания за застраховане на търговски вземания, потвърждават че рисковете от несъсто
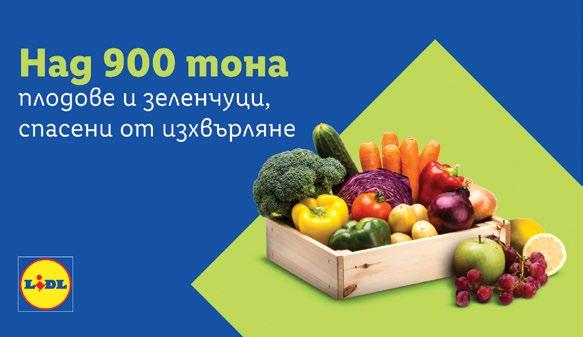
Lidl спаси над 900 тона плодове и зеленчуци само за година В
миналата пролет като конкретна мярка за ограничаване
Над 33% от назначените в Kaufland през 2025 г. са младежи
Над 33% от назначените служители в Kaufland през 2025 г. са младежи на възраст между 16 и 25 години. Това показват данни на компанията, която тази година отбелязва 20
години в България. Броят на младите хора в тази възрастова група в екипа е нараснал с 9% спрямо предходната
2,8%, направени
края
миналата година, заради енергийната криза и актуалната динамика на глобалната икономика.
В последния си доклад анализаторите обръщат внимание на сериозната зависимост на българската икономика от вноса на горива, като и при петрола, и при природния газ тя е близо 100%. В същото време според калкулациите
делът на разходите за енергия в потребителската кошница на българите достига около 11%. Така ценовият шок
него се казва, че оставката е подадена заради липса на
институционално ръководство и диалог, а решението е
взето въпреки успешното разгръщане на мрежа от 110
обекта в 90 населени места.
„Съветът на директорите на „Магазин за хората“ ЕАД подаде заявления за напускане. Решението е вследствие на продължителната липса на институционален диалог
от страна на ръководството на Министерство на земеделието и храните, ясна управленска посока и подкрепа от
Липсата на навременен институционален диалог доведе до множество изкривявания и недоразумения в публичното пространство, включително по отношение на комуникацията на основни икономически показатели, като замяната на оборот с доход от продажби (марж), които можеха да бъдат избегнати.
Lidl Нидерландия превръща остатъците от храна във фураж
Lidl Нидерландия твърди, че е станала първата верига в Европа, която преобразува непродадени храни, които вече не са годни за консумация от човек, във висококачествена храна за животни. Този пилотен проект има за цел да трансформира веригата за доставки, като разглежда хранителните отпадъци като ценна суровина, а не просто като боклук.
Ритейлърът очаква да намали хранителните отпадъци с десет милиона килограма годишно. В продължение на четири седмици десет магазина на Lidl ще събират определени групи непродадени хранителни продукти - плодове, зеленчуци, салати и зърнени
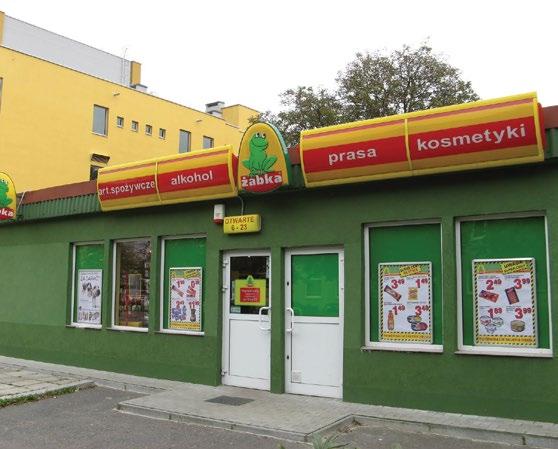
Żabka Group отчита 15% ръст на
приходите през първото тримесечие на 2026 г.
Полският търговец на дребно Żabka Group
отчете годишен ръст на консолидираните приходи от 15,9% през първото тримесечие на
финансовата 2026 година, достигайки 1,5 млрд. евро.
Коригираната печалба преди лихви, данъци и
амортизация (EBITDA) възлиза на 674 млн. злоти (155 млн. евро), което е ръст от 13,1% на годишна база, докато продажбите на крайни клиенти достигат 7,4 млрд. злоти (1,7 млрд. евро), което е с 12% повече на годишна база.
Групата отдава представянето си на продължаващото разрастване и увеличаването на пазарния дял.
Коригираният марж на нетния резултат възлиза на -0,7% – с 0,5 процентни пункта повече на годишна база – докато коригираната нетна загуба възлиза на 51 млн. злоти (12 млн. евро), което е с 25 млн. злоти (6 млн. евро) по-малко.
„През първото тримесечие
Процентът на затваряне
на 2025 г.
Żabka Group също така отчете рекорден брой нови франчайзополучатели -
планира да продължи разширяването си, като целта й е над 1300 нови магазина до края на 2026 г. До 2028 г. Żabka Group се стреми да достигне мрежа от 16 хил. магазина.
Томаш Блихарски, главен директор по стратегията и развитието в Żabka Group, коментира: „Първото тримесечие на 2026 г. ясно демонстрира това, което отличава Żabka на пазара - способността ни да реагираме гъвкаво на предизвикателствата от външната среда и ефективно да адаптираме предлагането си към очакванията на съвременните клиенти. Скоростта ни на адаптация идва от комбинирането на анализ на данни, решения, базирани на изкуствен интелект, и висока оперативна гъвкавост, което ни позволява да предлагаме иновативни продукти и услуги на пазара своевременно.“
Coface очаква рисковете от
несъстоятелност в ЦИЕ да се
Макар че като цяло показателите за неплатежоспособност в Централна и Източна Европа се стабилизираха през 2025 г., най-новото проучване на Coface за несъстоятелността в региона разкрива една далеч по-фрагментирана реалност с големи различия между отделните държави и сектори, които все повече се опре -
делят от макроикономическите условия.
На национално равнище през 2025 г. в реги -
она се очертаха три различни тенденции.
Тенденциите в областта на несъстоятелността
се различаваха значително в Централна и Източна Европа, като някои икономики отбеля -
заха двуцифрен спад, докато други отбелязаха също толкова рязък ръст.
Полша отбеляза най-силен растеж, като броят на несъстоятелностите се увеличи с 17,8 %,
което до голяма степен отразява по-широкото прилагане на процедури за преструктуриране, а не на внезапно влошаване на стопанската дейност. Румъния (9,6 %), Сърбия (9,6 %), Словения (12,9 %) и Чехия (8,7 %) също отбелязаха
нарастване на нивата на неплатежоспособност, дължащ се на комбинация от фискално затягане, политическа несигурност, слабо външно търсене и влошаващо се платежно поведение.
От друга страна, Хърватия (-18,6 %), Словакия (-14,5 %), Литва (-13 %), Латвия (-7,4 %), Унгария (-6,6 %) и България (-6,2 %) отчетоха значителен
спад, което показва постепенна нормализация след по-ранните пикове, свързани с енергийната криза, промените в регулаторната рамка и отмяната на извънредните мерки
в региона. Въпреки това, исторически погледнато, реалният коефициент на несъстоятелност е по-висок поради широко разпространената практика за прехвърляне на дружества на физически лица без активи. Вследствие на това, от Coface прогнозираме, че действителният брой на фалиращите дружества е между 2–3‰. През 2025 г. най-стабилните сектори остават фармацевтичната и козметична индустрии, които продължават да отбелязват ниски нива на несъстоятелност, благодарение на високата си добавена стойност и стабилното вътрешно търсене. От секторна гледна точка тенденциите в несъстоятелността бяха по-последователни в целия регион. Най-силно нарастване на броя на фалитите се наблюдаваше в преработвателната промишленост, строителството и транспорта, което отразява чувствителността на тези сектори към условията на финансиране и колебанията във външното търсене. Въпреки че по-ниските лихвени проценти и забавянето на инфлацията донякъде облекчиха положението, по-слабата ценова мощ и забавеното въздействие на предишните ценови шокове продължиха да оказват натиск върху ликвидността, особено за по-малките фирми.
В перспектива е малко вероятно всякаква видима стабилизация да се запази през 2026 г. Coface очаква рисковете от несъстоятелност в Централна и Източна Европа да се увеличат през 2026 г., тъй като нов енергиен шок ще окаже натиск както върху домакинствата, така и върху корпорациите. Рязкото покачване на цените на петрола и
маржовете и принуждава компаниите да поемат или прехвърлят нарастващите разходи в среда, в която търсенето остава
Анализ на представянето
Какво се случи през 2025 и какво може
ПРЕДЛОЖЕНИЕ #1
ДВА ДОКЛАДА
► Доклад №1 с предварителни данни:
Доклад №2 Актуализация с
869,20 €
695,36 €
1360 лв.
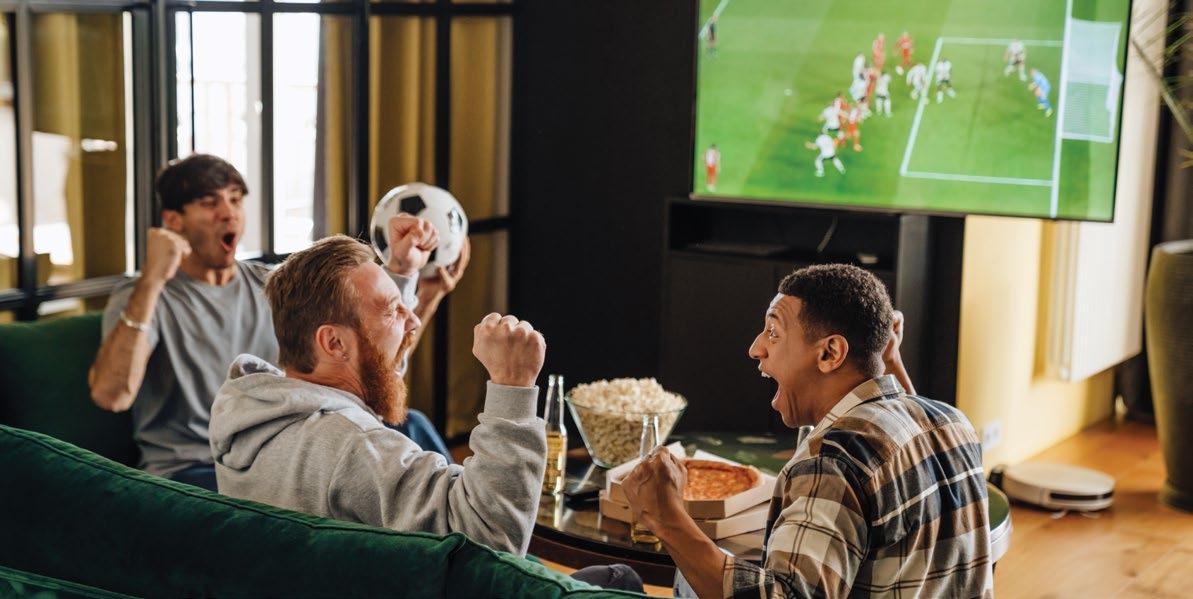
Големите футболни първенства не
спортно зрелище – те са мощен катализатор за продажбите на бързооборотни стоки. Според анализ на NielsenIQ около Световното първенство през 2022 г. в Катар, само във Великобритания оборотът от бира, вино и спиртни напитки, свързан с турнира, достига приблизително 1,7 млрд. паунда. И това при положение че
един от трима британци планира да гледа мачовете. Такава концентрация на интерес неминуемо се материализира и в потребителската кошница - наблюдава се ръст на продажбите на бира, безалкохолни, чипс, крекери, ядки и най-различни месни мезета.
През последните издания на Световното първенство по футбол (2018 г. и 2022 г.) и Европейското (2020/2021 г. и 2024 г.) редица агенции – NielsenIQ, Kantar, IGD, YouGov, Mintel, Euromonitor – засичат повтарящи се модели в поведението на потребителите. Конкретните проценти варират по страни, но картината е сходна и е особено релевантна за пазари като българския, където „футболният мач
отчитат по-висок дял на „домашни“ гледания спрямо предишни турнири. Дори след отпадането на повечето мерки, този модел не се връща напълно назад – потребителите вече са свикнали с „големия мач у дома“. Според NielsenIQ, на редица европейски пазари, включително Полша, Хърватия и Сърбия, по време на световното от 2018 и Евро 2020/2021 продажбите на бира, сайдер и готови за консумация напитки за вкъщи се увеличават осезаемо в дните с мачове на националните отбори. В Обединеното кралство анализ на CGA by NielsenIQ около финала на Евро 2020/2021
показва 33% ръст на продажбите на напитки в заведенията спрямо обичайна неделя, като обектите, излъчващи мача, отчитат над 60% ръст, а тези без мача – дори спад. Този контраст подчертава колко силно спортните събития пренасочват потока от потребители – и как това рефлектира и върху домашното пазаруване.
За българския пазар логиката е сходна: колкото повече зрители предпочитат да гледат у дома с приятели, толкова по-голям дял от „футболния бюджет“ отива в модерната търговия, дискаунтърите и онлайн каналите, а не в заведенията.
първенства големите формати,
вкусовете и разнообразието
FIFA World Cup
Какво
промоция.
Българският пазар има редица общи черти с други страни в Централна и Източна Европа, за които разполагаме с по-подробни данни - силно проникване на чипс и солени снаксове, традиция в консумацията
на колбаси и мезета, растяща роля на дискаунтърите
и модерната търговия, развитие на онлайн каналите.
Това позволява да използваме изводите от международните агенции като „шаблон“, който да адаптираме
към местния контекст. За търговските вериги това
часове могат да очакват
ядки и месни продукти възможностите, които се създават са в контекста на предлагането на продукти, които „говорят на езика на повода“ – споделяне, плато, микс от вкусове – вместо да се разчита само на стандартни опаковки. Компаниите
Как променящите се
потребителски
пазара на крема сирене
Някога базов продукт, основно присъстващ на закуска на западните пазари, крема сиренето тихо се превърна в един от най-динамичните категории в млечната индустрия в глобален мащаб. Два подробни пазарни анализа рисуват сходна картина - търсенето нараства, иновациите се ускоряват, а географският обхват на категорията се разширява далеч отвъд традиционните й пазари.
Според Future Market Insights, световният пазар на крема сирене се оценява на 9,1 млрд. долара през 2025 г. и се прогнозира да достигне 11,3 млрд. долара до 2035 г., постигайки средногодишен темп на ръст от 5,9 на сто през десетилетието. В същото време друга агенция, Fortune Business Insights, определя оценката за 2025 г. малко по-висока - 10,19 млрд. долара, прогнозирайки растеж до 14,36 млрд. долара до 2034 г. при средногодишен темп на ръст от 3,94%. Въпреки че двете фирми прилагат различни методологии и дефиниции, и двете са единодушни, че това е стабилен
се
на САЩ, цитирани от Fortune Business Insights, производството на сирене през 2025 г. се е увеличило с 5%, достигайки 395 000 тона и се очаква сиренето да използва 37% от
производство.
Здравословни тенденции
Здравната осведоменост при потребителите стимулира значими продуктови иновации, върху които работят производителите - нискомаслени, органични и безлактозни и растителни крема сирена. В последните години те нараснаха значително в опит на производителите да отговорят на очакванията на потребителите, търсещи по-чисти етикети и по-леки варианти. Future Market Insights съобщава, че търсенето на органично и нискомаслено крема сирене нараства, тъй като здравословно осведомените потребители търсят алтернативи на традиционния пълномаслен продукт.
Сегментиране на продуктите и какво избират потребителите
Двата доклада предлагат допълващи се картини на предпочитанията на потребителите по вид продукт и вкус. По отношение на вида продукт, Fortune Business Insights съобщава, че обикно -
веното крема сирене доминира със 79,54% па -
зарен дял през 2025 г., обусловено от неговата
гъвкавост, достъпност и адаптиране в домакинското готвене, в пекарните и при хранителните услуги. Future Market Insights по подобен начин
поставя домакинствата като водещ сегмент за крайно потребление, завладявайки 52% от па -
зара, което отразява ежедневната роля на крема сиренето като съставка за мазане и готвене.
Нискомасленият сегмент, макар и все още не толкова голям, расте най-бързо - Fortune
Business Insights прогнозира, че ще нарасне с най-висок средногодишен темп на ръст от 4,74 на сто до 2034 г., тъй като производителите разработват нови продукти, насочени към здравословно ориентираните купувачи.
По отношение на вкуса, Fortune Business Insights определя зеленчуковия като доминиращ сегмент при вкусовете, като през 2025 г. притежава 26,71% пазарен дял поради широката си кулинарна гъвкавост - допълва сандвичи, бейгъли, тортили, крекери
ще променят пазара на крема сирене през следващото десетилетие.
бързо разрастваща се ниша.
чертава нарастващата сила на световната веган тенденция, отбелязвайки, че Veganuary 2025 е привлякъл 25,8 млн. участници - 35% повече от предходната година.
Производителите отговарят с алтернативи на
крема сирене, направени от бадеми, кашу, соя и други растителни източници.
Премиумизацията е друга тенденция. И двата доклада отбелязват нарастващ потребителски апетит за занаятчийски, гурме и специални видове крема сирене – продукти, диференциращи се по качество на съставките, произход или уникални вкусови профили. Това е особено очевидно сред градските
динамика,
промени
Категорията
Сегментация на категорията
Напитки“
Напитки В сегмента на енергийните напитки се отчита стабилен растеж – увеличение в стойност от +15.2%, ръст в обем от +9.0% и нарастване на продадените бройки със +7.8%. Средната цена на бройка се е
най-голям дял (+44.6%), въпреки че значимостта му намалява с -3.2% на годишна база. За раз -
лика от спортните напитки, каналът киоски, алкохолни и квартални магазини отбелязва ръст от +1.5% спрямо предходната година.
Спортни Напитки - по канали
При спортните напитки, делът на неоргани -
зираната и традиционна търговия достига +35.5%, като е сходен с този на киоски, алкохолни и квартални магазини (+32.2%). И при двата формата се наблюдава леко намаление на
значимостта спрямо миналата година (-1.6%).
Форматите, които увеличават своя дял на годишна база, са големите обекти на организираната търговия (40–100 кв.м) и бензиностанциите, и при двата с ръст от +1.0%.
Вкусови тенденции
Енергийни напитки – водещи вкусове
Най-продаваните вкусове в сегмента са диня, ябълка и черна череша.
от +70.1%, следвана от
с +23.4%
355 мл. с +4.3%. Това ясно показва предпочитанието на потребителите към по-компактния формат в категорията.
Сегмент Спортни Напитки
лидерската си позиция отбелязва спад
-1.3% спрямо миналата година. Вторият по значимост размер е 750 мл., който показва положително развитие с ръст от +5.1% на годишна база. Въпреки че
третият по стойност
бите формат, опаковката от 500 мл. отчита найсъществен спад от -42.6%. Най-бързо растящият размер в сегмента е 700 мл., с увеличение от +25.2% спрямо предходната година.
Топ 5 брандове на енергийни напитки, подредени по азбучен ред, са: „Монстър‘‘ (Monster Beverage), „Ню Джен‘‘ (HELL Energy), „Ред Бул“ (Red Bull GmbH), „Хел“ (HELL Energy), Частни Марки (Private Label).
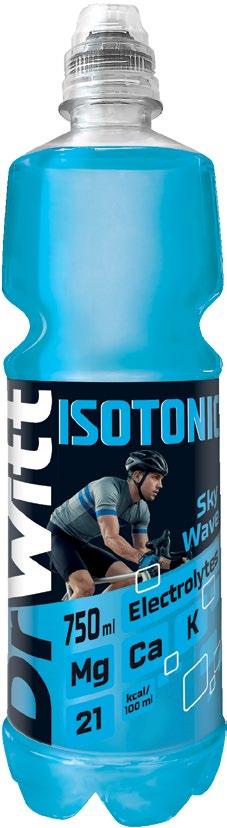
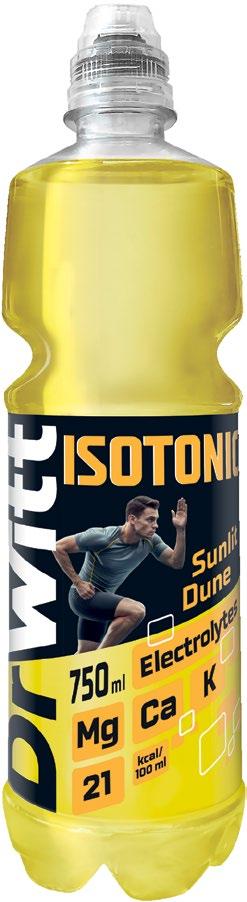
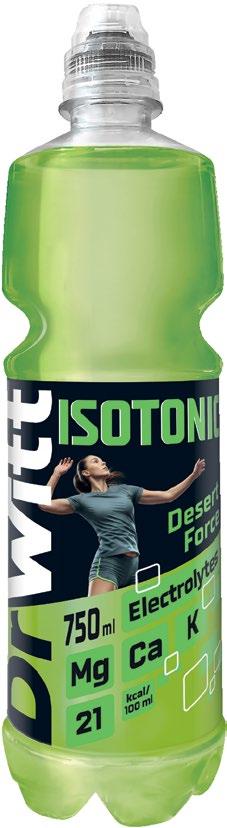
Топ 5 брандове на спортни напитки, подредени по азбучен ред, са: „Айзоспорт“ (ISOSPORT –Neopack OOD), „Доктор Вит“ (DR WITT – Maspex / Tymbark), „Макс Дайнамикс“ (MAX DYNAMICS – NutrIM OOD), „Оши“ (OSHEE – Oshee Polska Sp. z o.o.), „Пауър Ейд“ (POWER ADE – Coca-Cola).
Европа е водеща в света по
производство на зехтин
Европа е водеща в света по производство, тър -
говия и употреба на зехтин. Обемите се променят в зависимост от реколтата и цените, но търсенето остава стабилно. По-добрата реколта и
по-ниските цени през 2025 г. могат да повишат
продажбите в краткосрочен план. В дългосрочен план се очаква бавен растеж, воден от
EVOO (бел.ред. – Extra Virgin Olive Oil, най-висо -
кият клас маслинова масло). Най-добрите про -
дукти могат да бъдат намерени при компании
от Южна Европа и в премиум или био масла от
Северозападна Европа. Докато търговците на
дребно развиват своите частни марки, локал -
ните продукти със затворен цикъл на производство също привличат внимание.
категории. Зехтин, който може да се
на потребителите, е: 9 Екстра върджин зехтин: Категория
маслини единствено по механичен път с
селинност ≤ 0,8%. Сензорните
Страните в Средиземноморския басейн произвеждат най-големи обеми зехтин. Според оцен -
ки на МОК, ЕС е произвел 1,97 милиона тона зехтин през 2024/2025 г., което представлява 58% от световното производство.
Испания е най-големият производител на зехтин в Европа, като през 2024/25 г. тя е отговор -
на за над 38% от световния дял. Вторият по големина европейски производител е Гърция със световен дял от 7,4%. Следват я Италия (6,6%) и Португалия (5,7%). Други водещи производители от Средиземноморския басейн включват Турция (13,3%), Тунис (10%) и Сирия (3,1%).
Зехтинът се смесва и бутилира в много страни по света. Качественият зехтин се произвежда
чрез използване на здрави маслини чрез механично смачкване в безопасни условия. Времето и температурата са важни фактори за качество в процеса на производство - от беритбата до бутилирането. Твърденията, че нефилтрираните масла са по-здравословни от филтрираните, са неоснователни.
Производството на 1 литър зехтин изисква средно от 4 до 5 кг маслини. Специфични сортове, като
страни доставчици. Въпреки че световното производство на
по-високите цени на
зехтина доведоха до по-висока търговия в стойностно изражение. През 2024 г. стойността на вноса достигна 8,1 милиарда евро, включително вътрешноевропейската търговия. Стойността на вноса се увеличи с 23,5% годишно между 2020 и 2024 г. в резултат на повишаването на цените.
EVOO съставлява 63% от всички обеми на внос през 2024 г., докато екстра върджин зехтин (категория 2 на ЕС) съставлява 6% от вноса, а лампанте маслото (категория 3 на ЕС) - 6% (бел.ред. – най-ниският клас маслиново масло). Други зехтини, които не са химически модифицирани, съставляват 13% от вноса. Суровото масло от маслинови люспи (категория 6 на ЕС) съставлява 8%, а други масла (категории 7 и 8 на ЕС) - 4%.
Европейските държави внасят по-голямата част от зехтина си от други европейски страни. През 2024 г. само 8% от вноса в Европа е от развиващите се страни. Най-големият дял от вътрешноевропейската търговия се състои от наливен зехтин, смесен от най-големите компании за зехтин преди бутилиране. Големи обеми наливен зехтин се превозват през границите от едни и същи компании за преработка. Например, най-големият бутили-
ровач на зехтин в света Deoleo, има съоръжения
както в Италия, така и в Испания. Предприятията
обменят зехтина на компанията помежду си по
време на преработката.
Тенденции в европейския пазар
на зехтин
Потребителският интерес към зехтина в Европа е движен от три основни комбинирани фактора:
По-висококачествени зехтини навлизат на пазара
Настоящият пазарен дял на висококачествените органични зехтини в Европа е малък, но нарастващ. Много независими марки първокласни зехтини се появяват на пазара. Доскоро първокласните
категорията
продукти“
Цялата
Източник:
е увеличение от 6пп, което показва нарастващата
лоялност към категорията.
Средната сума, която харчи за слънцезащита го -
дишно едно домакинство е 20.70 евро, като проду -
ктите за лице привличат повече средна стойност от един купувач 17,70 евро, а продуктите за тяло 14 евро.
Демографска група с висок потенциал за слънце -
защитни продукти за тяло са домакинствата с деца до 12 годишна възраст, които представляват 30%
от купувачите, но реализират 35% от закупените опаковки. Тази демографска група има по-висок разход за категорията от 16 евро годишно при 14
евро средно за всички домакинства.
При слънцезащитата за лице домакинствата на възраст 35 – 49 имат водещ дял от купувачите,
става чрез сканиране на продуктовите баркодове, използвайки
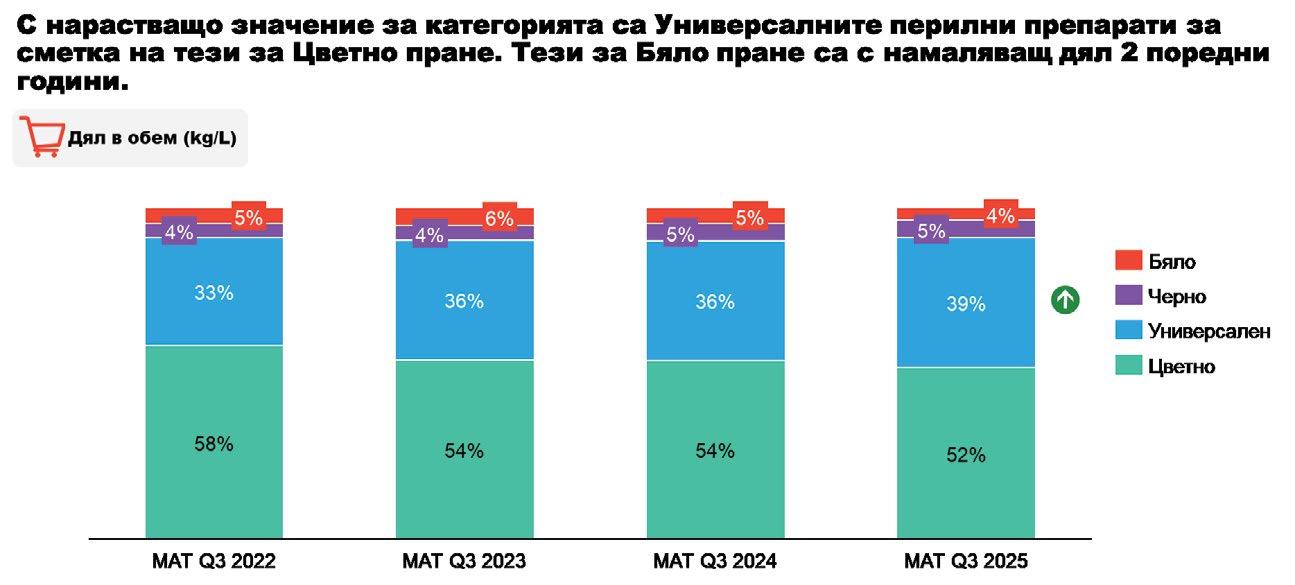
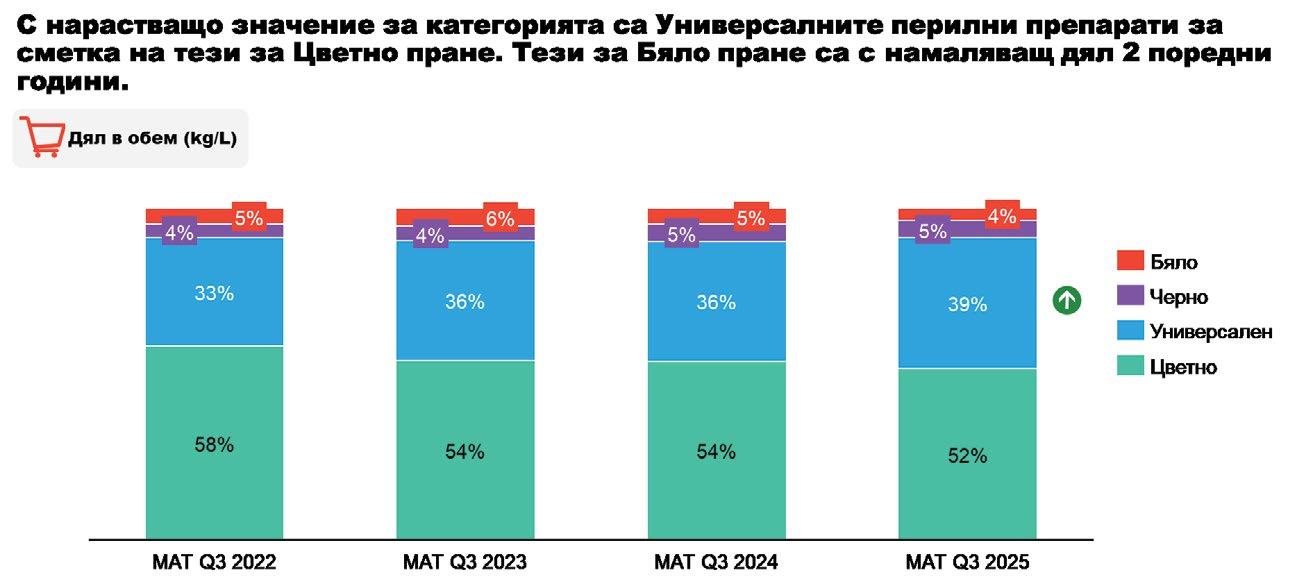
Перилните препарати
година
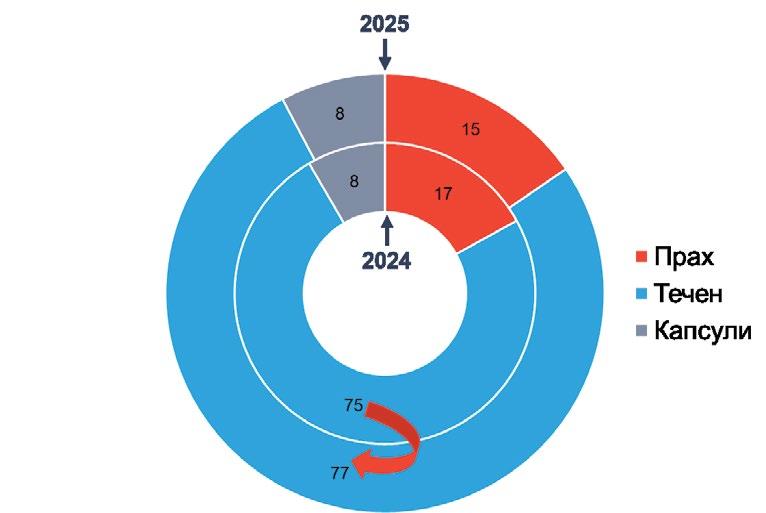
В домовете на 78% от българските домакинства
през МАТ Q3 2025 е попаднал някакъв перилен
препарат, било то прахообразен, течен или под формата на капсули. Това показаха данните на потребителския панел YouGov Shopper, които бяха изнесени на тазгодишния Category Retail Forum в София. Количественото изследване
прилага стандартизирана методология и продължава във времето, като събира информация
от 2500 домакинства, за това кой какво купу -
ва, от къде, какво количество и на каква цена.
Източник: YouGov Shopper
моционалната цена е с 18% по-висока от регулярната. От есенциално значение е, когато се
пазарува да се гледа не цената на опаковка, а
цена на килограм, защото много често, по-малката опаковка на промоция на килограм излиза
по-скъпо отколкото една голяма опаковка на
регулярна цена, казват анализаторите.
Препарати за пране в в търговската мрежа
Основният търговски канал в стойност за категорията, както между другото и за повечето FMCG
категории, са супермаркетите (26%). През послед-
ния МАТ се вижда лек спад от 6 на сто в техния дял спрямо година по-рано. Изключителен ръст се вижда при хипермаркетите (+33%), което се
дължи на това, че домакинствата активно търсят промоции и именно това е каналът, който изобилства от такива. Делът в стойност на хипермаркетите през МАТ
за цялата категория през МАТ Q3 2025 те достигат 6% като прибавят 2-процентни пункта спрямо предходната година и в обем и
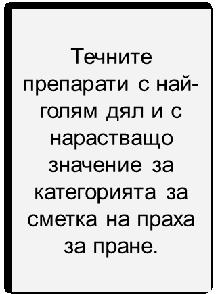
в стойност. Най-бързо растат собствените марки при
капсулите (+4-процентни пункта в стойност и +6-процентни пункта в обем). При течните препарати увеличението на собствените марки е с 2-процентни пункта
както в обем, така и в стойност, а при праха увеличението в стойност е с 1-пп, докато
Q3 2024.
сто през МАТ Q3 2025).
Най-голям дял от похарчените от домакинства
YouGov Shopper
категория с устойчиво
в целия период на детството
познатостта остава висока, но намерението за
покупка не я следва.
А бранд, позициониран след трета позиция, демонстрира силата на ясното позициониране – тясната ниша осигурява непропорционално висока конверсия от познатост към основна марка.
Предпочитанието към аромат е устойчиво и през трите години. Очевидно това е доста ва -
отколкото се
Логиката
поведение показва, че изборът се влияе от доверието към марката. Майките търсят специализиран продукт за бебето – не адаптация на вече познатото. Информационното натоварване не намалява
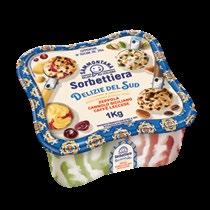
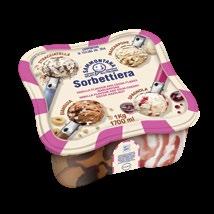
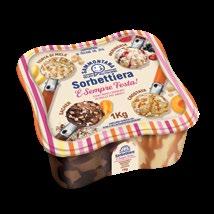
SORBETTIERA
+359 2 970 19 88
freshdirect.bg; e-mail: office@freshdirect.bg
Маркетингова подкрепа: реклама в интернет,
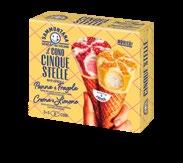
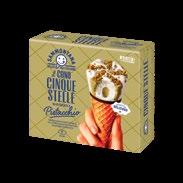
Логистична информация: ДЖЕЛАТО CINQUE STELLE шам фъстък, шоколад di Modica, солен карамел, страчатела, крокантино (6х60g) х 6 в кашон; ягода и
лимон (3х60g+3х60g) x 6 в кашон Условия на съхранение: -18°С до -25°С Производител: Sammontana, Италия Вносител и/или дистрибутор: Фреш Директ ООД
Адрес: Равно поле 2129, ул.Верила 39 тел: +359 2 970 19 88
Уебсайт: freshdirect.bg; e-mail: office@freshdirect.bg
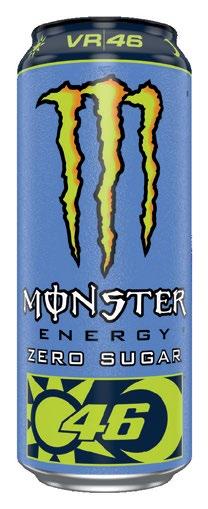
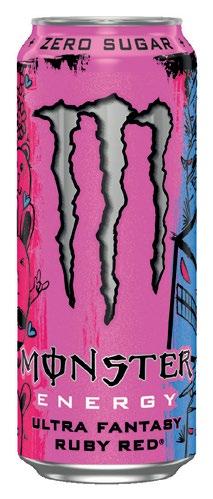
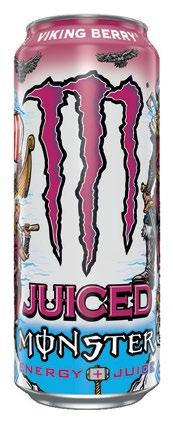
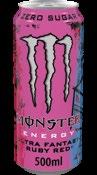
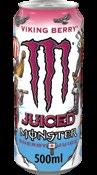
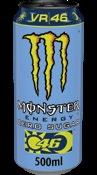
MONSTER ULTRA RUBY RED, MONSTER VIKING BERRY, VALENTINO ROSSI ZERO SUGAR
Monster Ultra „Ruby Red“
Monster
информация: Стек 500мл Х12 кена; срок на
: MONSTER ENERGY COMPANY Вносител
дистрибутор: COCA-COLA HELLENIC BOTTLING COMPANY BULGARIA Адрес: СОФИЯ; 1766; УЛ. РАЧО.
Телефон: +359 2 446 2601
Уебсайт: bg.coca-colahellenic.com/bg e-mail: https://bg.coca-colahellenic.com/bg/contact-us
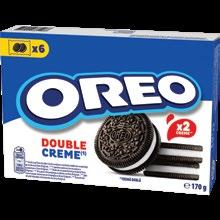
OREO Double Crème
170g
Oreo бисквитка с двойно повече
*спрямо регулярната рецепта Oreo Original
Дата на лансиране: 02.2026
Маркетингова подкрепа:
· Рекламни материали в точката на продажба
Дигитална подкрепа в социалните мрежи
Телевизионна реклама
· Дегустации в точката на продажба
Логистична информация: 1 кш = 10бр x 170 г
Производител: Mondelez International
Дистрибутор: МОНДЕЛИЙЗ БЪЛГАРИЯ ООД
Адрес: София, Бизнес парк София, сграда 3, ет. 4
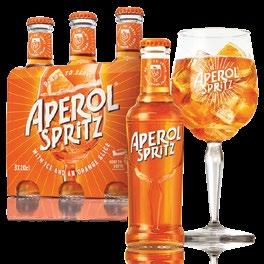
APEROL SPRITZ READY TO SERVE 9%, 8X3X0.2L
АПЕРОЛ СПРИТЦ ГОТОВ ЗА СЕРВИРАНЕ 9%, 8X3X0.2L
APEROL SPRITZ RTS е напитка с ниско алкохолно съдържание (9% alc), приготвена от Aperol, бяло пенливо вино и
вода. Дата на лансиране: 01.04.2026 Логистична информация: Продажна единица: стек 3 x 0.2L;
кашон: 8002230340545; 8 стека в кашон;
стек 3 x 0.2 l (ш/в/д), mm: 55 / 192 / 159. Производител: DAVIDE CAMPARI – MILANO S.P.A.
Вносител: Максиъм България ЕООД
: София, бул. „Братя
№ 40, ет. 5
Телефон: +359 2 956 60 80 / +359 2 956 60 92
Уебсайт: www.maxxium.bg / www.drinks-shop.bg e-mail: office@maxxium.bg
стек 3 x 0.2L: 8002230340538;
Маркетингова подкрепа:
ТВ реклама; външна реклама (пизи, спирки и автобуси), дигитална кампания (YT, Google); кампания със създатели на дигитално съдържание в социалните мрежи (инфлуенсъри).
Логистична информация:
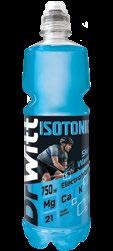
За 750 ml: 840 бр./ пале; 70 бр. стек/ пале; 168 бр./ ред; 14 бр. стек/ ред; 12 бр./ стек
Производител: Maspex Olympos Kft. H-6032 Nyárlőrinc, Fő u. 1, Унгария.
Вносител и дистрибутор: Тимбарк България ЕООД
Адрес: с. Казачево 5548, Област Ловеч, България
Телефон: (068) 601053
Уебсайт: www.tymbark.bg; www.drwitt.bg e-mail: office.bulgaria@maspex.com
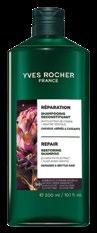
Нова серия
Yves Rocher REPAIR
Нова серия за възстановяване
Дата на лансиране: април 2026
Логистична информация: Шампоан Repair – 35 бр./каш; Балсам Repair 42 бр./каш; Маска Repair – 24 бр./каш; Реструктуриращ термо защитен серум – 72 бр./каш; Експресна възстановяваща терапия – 35 бр./каш
Производител: YVES ROCHER FRANCE
Вносител и Дистрибутор: ОРНО АД
Адрес: бул. Искърско шосе 7, ТЦ Европа, сгр.1
: 0700 20 747 Уебсайт: orno.bg e-mail: office.sofia@orno.bg
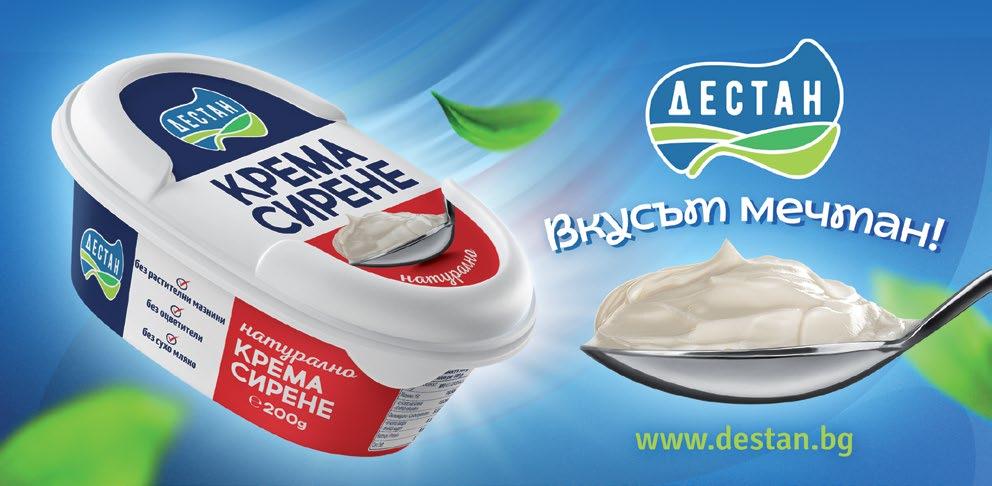
: www.destan.bg; e-mail: destan@abv.bg
000 уникални потребители на месец.
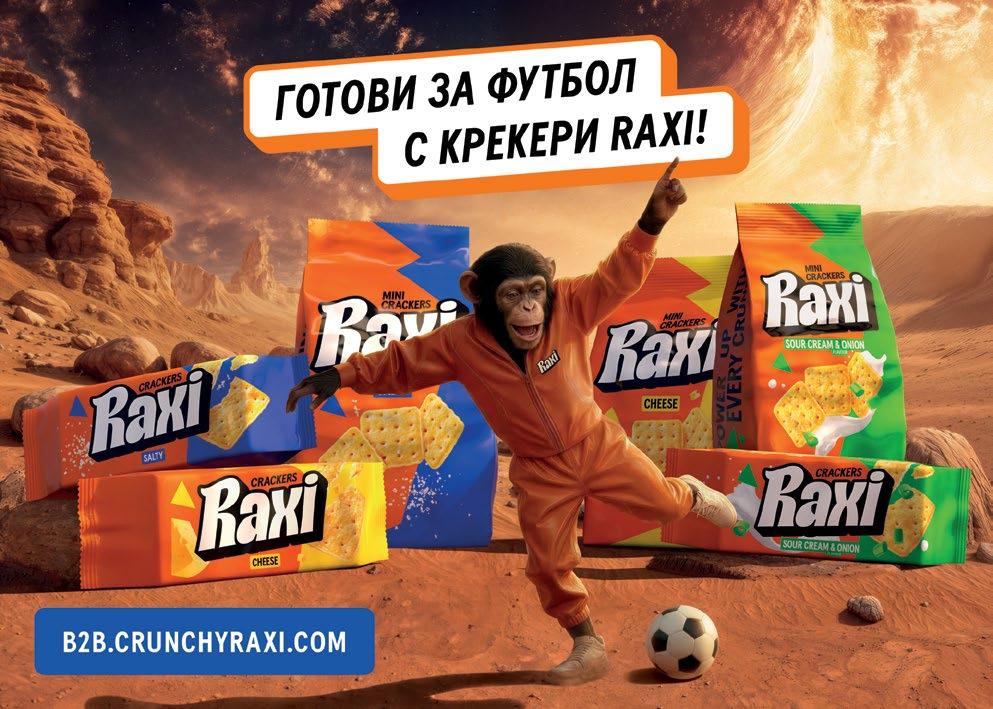
Визуализации на крекери RAXI с футболна тематика за различните
търговски вериги: щандове, клипове близо до касата, брандирани дисплеи и др.
Логистична информация: 72 гр. Крекери Raxi бекон - 24 бр в кашон; 160 кашона на евро палет.
Производител: AB Vilniaus Pergale, V. A. Graičiūno 26, Vilnius, Lithuania
Вносител и Дистрибутор: ПИК БГ ООД Адрес: гр. София, ул. Саранци 53А Уебсайт: www.pikbg.eu e-mail: pik.bg@abv.bg
HEITMANN препарат за премахване
и възстановяване на цвета на дрехите,
Логистична информация: Съдържание: 250 мл, 6 броя в кашон
Производител: Brauns Heitmann GmbH Германия
Вносител и дистрибутор: Ти Ейч Би Дистрибюшън ООД
Адрес: гр. Варна, Логистичен парк Варна, сграда А5 Телефон: 052 731 187; 052/ 731 289
Уебсайт: www.thbd.bg e-mail: sales@thbd-bg.com
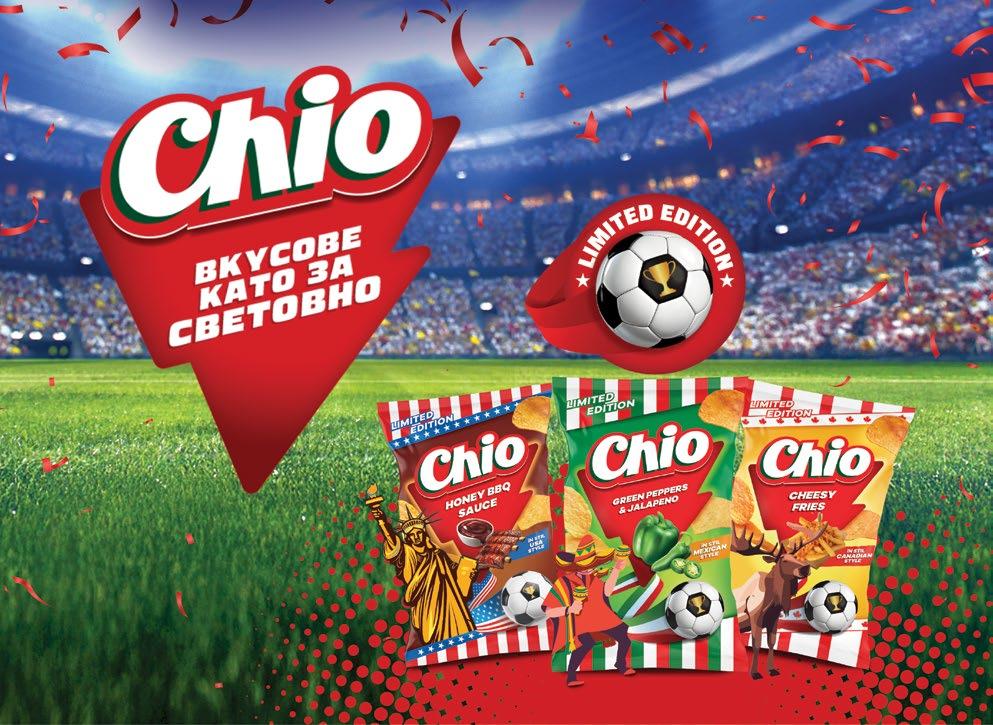
Лимитирани вкусове CHIO FIFA World cup
По повод Световното първенство по футбол
Cheesy Fries (Канада)
Green Peppers
e-mail
Cappy Pulpy Blueberry apple
Дата на лансиране: 30.03.2026 Маркетингова подкрепа: 360° медийна
Новото
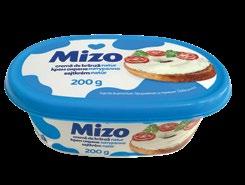
Сирене MIZO - натурално
Дата на лансиране: 01.05.2026
Маркетингова подкрепа: реклама в интернет, принт, брандиране в магазините, дегустации
Логистична информация: Mizo Крем сирене (93% сирене)- 12 броя X 200гр в кашон
Производител: Sole-Mizo Zrt Унгария
Вносител: Sole-Mizo Румъния
Дистрибутор: Сириус 2005
Адрес: София, ул.Владайска река №12
Уебсайт: solemizo.ro e-mail: office@sirius2005.com