Mite Nishio • Rosario Sang • Arturo López Valerio • Eduardo Valcárcel • Fernando Cabrera • Rolando M. Guzmán • Mirna Eusebio Lithgow • Aitor Palacio
Víctor Siladi Fotografías
Coordinación general: Vicepresidencia Ejecutiva de Comunicaciones Corporativas, Reputación y Banca Responsable Grupo Popular
Coordinador editorial: Arturo López Valerio
Textos:
Mite Nishio, Rosario Sang, Arturo López Valerio, Eduardo Valcárcel, Fernando Cabrera, Rolando M. Guzmán, Mirna Eusebio Lithgow, Aitor Palacio
Fotografía y diseño: Víctor Siladi
Diamagración: Ive Creative Studio / Fractal Studio
Ilustraciones: Elías Roedán
Ilustración digital: Tabuga Studios. Imágenes asistidas por el generador Midjourney
Manipulación digital: Damián Siladi / Daniel Moreno
Fotografías adicionales: División de Produción Audiovisual Grupo Popular, Blue Frame production, Alex Saint-Hilaire, Lantica Studios, Archivo Radio Santa María, Archivo Banco Popular, Skyagro, Homs, María Elena Moré, Shutterstock, Cervecería Nacional Dominicana, Parque Industrial PIISA, Fundación Altice, Airon Vera Airlink
Traducciones al inglés: Amanda Livotti
Asistentes: Daniel Moreno / Ramón Valerio
Impresión: Amigo del Hogar
ISBN: 978-9945-9316-7-9 2025
Presentación
Christopher
P. 9
Introducción
La transformación digital de la banca y la economía dominicana
La tecnología como transformadora de las dinámicas sociales y la identidad dominicana
Un entorno digital más favorable para la digitalización de las finanzas
Educación y transformación digital en el trayecto del sol
Economía digital y modelos de negocio intensivos en datos
Digitalización y la inclusión financiera
Mirna Eusebio Lithgow
Prosumidores: consumidores conscientes
El uso de la tecnología digital y la gestión de riesgos
Fernando Cabrera
Rolando M. Guzmán
Aitor Palacio
Capítulo
Capítulo
Capítulo
Capítulo
Capítulo
Capítulo
Paniagua
Mite Nishio
P. 13
Rosario Sang
Arturo López Valerio
Eduardo Valcárcel
En el recorrido de mis veinticinco años que he tenido que hacer para llevar a cabo mi misión, he tenido que caminar por una isla que me obligó a escudriñar las mismas implicaciones de mi misión, y que me hizo concluir necesariamente que, si el Banco Popular Dominicano iba a crecer y a sobrevivir, en el medio de las cambiantes realidades de una sociedad que ha sufrido una gigantesca transformación estructural en todos sus órdenes, el banco no podía quedarse donde había comenzado.
Muy temprano descubrí que el banco tenía necesariamente que evolucionar por delante de la misma sociedad que nosotros estábamos contribuyendo a modernizar. De ahí mi esfuerzo por dotar al banco de la más avanzada tecnología bancaria disponible, y de ahí mis empeños por crear una institución matriz que, al originarse en el seno del mismo banco, sirviera para crear nuevas instituciones financieras que permitieran hacer más cabal nuestra labor en favor del desarrollo dominicano.
Seguiré perfeccionando, desde mi actual posición, una obra de servicio público que ha demostrado ser uno de los pilares del desarrollo dominicano contemporáneo.
Alejandro E. Grullón E.
Palabras de agradecimiento ante el homenaje que le rindió la Asociación para el Desarrollo, Inc., el 4 de noviembre de 1988 para conmemorar el 25° aniversario del Banco Popular Dominicano, en Santiago de los Caballeros.
Presentación
Christopher Paniagua
Presidente ejecutivo
Banco Popular Dominicano
A lo largo de la historia, hay momentos que redefinen el mundo. La revolución digital en la que estamos inmersos es, sin duda, uno de ellos. Hoy, la tecnología ya no es un lujo ni una tendencia, sino el tejido que entrelaza nuestras formas de vivir, trabajar, comunicarnos y hasta soñar. En este contexto dinámico, donde cada dato puede convertirse en conocimiento y cada clic representa una oportunidad, presentamos con orgullo nuestro nuevo proyecto editorial: Un salto de gigante. El viaje hacia una sociedad digital.
Esta publicación nos invita a mirar, con criterio y un cierto grado de asombro, la travesía que ha recorrido la República Dominicana en su transformación digital en las últimas décadas. Un trayecto que se refleja no solo en cifras de conectividad, sino también en la manera en que las personas acceden a servicios esenciales, generan valor, emprenden e innovan desde múltiples frentes. Entre ellos la educación, la salud, las telecomunicaciones, el comercio, las finanzas, la cultura y el arte.
En el Banco Popular Dominicano entendemos que la innovación no es tan solo un pilar institucional, sino una vocación transformadora para la sociedad. Por eso, hemos promovido iniciativas pioneras que impulsan el desarrollo tecnológico del país y fomentan la inclusión financiera. Este compromiso nos llevó a asumir el reto de narrar, desde una visión plural y con propósito, los hitos que han definido la evolución digital dominicana y cómo nuestra nación se posiciona como referente tecnológico en la región, gracias al esfuerzo y la visión de los ámbitos público y privado.
Este libro recoge el testimonio de voces expertas que han sido protagonistas o testigos privilegiados de este gran cambio. Mite Nishio, Rosario Sang, Arturo López Valerio, Eduardo Valcárcel,
Fernando Cabrera, Rolando Guzmán, Mirna Eusebio Lithgow y Aitor Palacio abordan, desde sus disciplinas, la historia, el impacto y los desafíos de este salto digital. Acompañados por las imágenes y el diseño visual de Víctor Siladi, construyen una narrativa rica, ágil y reflexiva que nos conecta con lo vivido y nos proyecta hacia lo que viene.
A través de sus páginas, el lector descubrirá desde la génesis de la conectividad en el país hasta los retos contemporáneos de ciberseguridad, la revolución de las fintech, el valor de los datos como activo económico, el papel de la educación ante la inteligencia artificial y la manera en que la cultura y la identidad dominicanas se moldean y se reinterpretan en el entorno digital. Esta mirada no es estática o nostálgica, es una invitación a pensar el futuro con estrategia y sensibilidad.
Como en cada una de nuestras propuestas editoriales, Un salto de gigante se acompaña de recursos multimedia y audiovisuales, que permiten ampliar el alcance de nuestro mensaje, aportando contexto, visión y análisis a esta transformación digital en marcha. Este contenido adicional está disponible en www.popularenlinea. com/unsaltodegigante.
La digitalización no es una meta, sino un proceso en constante evolución. Confiamos en que esta obra no solo inspire la reflexión sobre los avances logrados, sino que también motive a todos los actores sociales a seguir reduciendo brechas, fortaleciendo capacidades locales y proyectando al país como un núcleo de innovación y progreso a nivel regional. Solo de esta forma, podremos construir el futuro competitivo que necesitamos y poner la tecnología al servicio de una sociedad más equitativa, dinámica y resiliente.
Mite Nishio
Mite Nishio es un destacado ingeniero de sistemas y consultor en tecnología con más de 25 años de experiencia en la industria de las telecomunicaciones en la República Dominicana.
Graduado de la Universidad Iberoamericana (UNIBE) en Ingeniería de Sistemas, Nishio ha trabajado en las principales empresas de telecomunicaciones del país.
Ha ocupado posiciones relevantes, incluyendo la presidencia de la Comisión de Convergencia de la Asociación Interamericana de Empresas de Telecomunicaciones (ASIET).
A lo largo de su carrera, ha publicado más de 500 artículos y un libro sobre tecnología de la información e internet. Su blog personal es una fuente reconocida de noticias y análisis tecnológicos en la región.
Ha sido consultor para organismos nacionales e internacionales, como el Banco Mundial, el Banco Interamericano de Desarrollo (BID), el Programa de las Naciones Unidas para el Desarrollo (PNUD), el Instituto Tecnológico de Las Américas (ITLA) y el Instituto Dominicano de las Telecomunicaciones (INDOTEL).
En su rol como director de Innovación en GCS International, LTD, ha liderado proyectos que fomentan la transformación digital y el desarrollo de nuevas tecnologías. Además, ha sido una figura clave en iniciativas como StartLab de Altice Dominicana, apoyando a emprendedores tecnológicos en el país.
Ha compartido su conocimiento a través de charlas en diversas instituciones y ha sido jurado en concursos de innovación patrocinados por entidades gubernamentales. También ha colaborado en programas radiales, como el “Martes Tecnológico” junto a Arturo López Valerio, donde se discuten temas actuales de tecnología. La trayectoria de Mite Nishio refleja su compromiso con el avance tecnológico y el impulso al emprendimiento en la República Dominicana.
Introducción
Transformación digital
de la banca y la economía dominicana
La historia de la humanidad ha estado marcada por saltos tecnológicos que redefinen la forma en que las sociedades funcionan, innovan y prosperan. Desde la Revolución Industrial hasta la llegada del internet, cada transformación ha traído consigo oportunidades y desafíos que determinan el rumbo del desarrollo económico. Hoy, la República Dominicana se encuentra en un punto de inflexión: la digitalización no es solo una opción, sino una necesidad estratégica para el crecimiento sostenible y la competitividad global.
En este contexto, el sector financiero juega un papel clave. La banca ha sido tradicionalmente una columna vertebral del desarrollo económico, facilitando el acceso al crédito, promoviendo la inversión y sirviendo como motor de estabilidad y crecimiento. Con la llegada de la digitalización, el papel de la banca se ha expandido aún más, convirtiéndose en un catalizador de la innovación tecnológica en otras industrias. La incorporación de herramientas digitales ha permitido que los servicios financieros sean más accesibles, eficientes y personalizados, impulsando la inclusión financiera y la modernización del ecosistema económico dominicano.
El Banco Popular Dominicano ha sido testigo y protagonista de esta evolución. Desde la implementación de sus primeras plataformas digitales hasta la expansión de su banca móvil y la integración con el ecosistema fintech, su trayectoria refleja el dinamismo de la transformación digital. “Un salto de gigante” documenta este recorrido, proporcionando una visión estratégica sobre cómo la digitalización está moldeando el futuro del país.
Este libro no solo ofrece una mirada retrospectiva, sino que también invita a reflexionar sobre los retos y oportunidades que se avecinan. ¿Cómo seguirá evolucionando la banca digital? ¿Cuáles son las tecnologías emergentes con mayor potencial? ¿Cómo puede la República Dominicana consolidarse como un hub de innovación en la región?
El objetivo de esta introducción es establecer el marco conceptual para responder a estas preguntas. Exploraremos la evolución digital del país, el estado actual del ecosistema digital, la posición de la República Dominicana en el contexto regional y el impacto de la Cuarta Revolución Industrial en la economía. También abordaremos el papel del talento humano en esta transformación y proyectaremos tendencias clave para el futuro.
La digitalización ya no es solo una tendencia; es el nuevo estándar. Aquellas empresas e instituciones que abracen esta transformación con visión estratégica no solo sobrevivirán, sino que liderarán la nueva era de la economía digital. Este es el momento del salto digital.
La evolución digital dominicana
La transformación digital de la República Dominicana ha sido un proceso progresivo, impulsado por avances tecnológicos, decisiones estratégicas y la necesidad de modernizar sectores clave de la economía. A lo largo de las últimas décadas, el país ha experimentado un cambio radical en la manera en que las personas acceden a los servicios financieros, consumen información y realizan transacciones comerciales. Desde la llegada del internet hasta el auge de la banca móvil, cada hito ha contribuido a la consolidación de un ecosistema digital más robusto y dinámico.
Los primeros pasos hacia la digitalización en la República Dominicana se dieron en la década de los 90 con la introducción de la banca electrónica. Durante esta etapa inicial, las instituciones financieras comenzaron a implementar sistemas básicos de automatización para mejorar la eficiencia operativa y reducir la dependencia de los procesos manuales. La llegada del internet comercial a mediados de 1995 marcó un punto de inflexión, permitiendo a los bancos ofrecer informaciones en línea vía sitios web y facilitando la comunicación digital entre empresas y consumidores. A finales de la década, con Wireless Application Procotol (WAP), una tecnología de la red celular CDMA que permitía el acceso a información, se empezó a experimentar con el acceso a la banca móvil. Igualmente, la tecnología ADSL para líneas telefónicas fijas, que permitía velocidades de acceso a Internet de hasta 8 Mbps, dio un impulso al surgimiento de la banca en línea.
En los años 2000, la penetración del internet creció de manera sostenida, acompañada por la expansión de la telefonía móvil con
la entrada de las empresas Centennial y Orange. Esta combinación permitió que los bancos avanzaran en la digitalización de sus servicios, introduciendo plataformas de banca en línea que ofrecían transferencias, consultas de saldo y pagos de servicios. Recordamos que Orange con su tecnología GSM introdujo el servicio de minimensajes (SMS), con el cual se hicieron pruebas de consultas en cuentas bancarias. A medida que la infraestructura de telecomunicaciones mejoraba, también lo hacía la capacidad de las empresas para adoptar soluciones digitales más sofisticadas.
La siguiente gran ola de transformación se produjo con la adopción masiva de los teléfonos inteligentes y la llegada del internet móvil de alta velocidad, en junio de 2012 Orange lanzó la primera red móvil 4G LTE en el país. Este avance permitió el desarrollo de aplicaciones bancarias móviles, billeteras digitales y soluciones fintech que facilitaron la inclusión financiera de sectores previamente desatendidos. La digitalización se aceleró aún más con la pandemia de la COVID-19 en 2020, que forzó a muchas empresas e instituciones a digitalizar sus operaciones de manera vertiginosa.
Hitos fundamentales en la transformación
A lo largo de este proceso, varios hitos han marcado el camino hacia la digitalización:
1. El lanzamiento de la banca en línea (década de 1990 - 2000): Las principales instituciones financieras del país comenzaron a ofrecer plataformas en línea que permitían a los clientes realizar transacciones básicas sin necesidad de acudir a una sucursal.
2. La expansión de la telefonía móvil y el internet de banda ancha (2005 - 2015): La mejora en la conectividad facilitó la adopción de soluciones digitales más avanzadas, como pagos electrónicos y aplicaciones móviles bancarias.
3. El auge de las fintech y la banca digital (2015 - presente): El ecosistema fintech dominicano ha experimentado un crecimiento significativo, con la aparición de startups enfocadas en pagos digitales, financiamiento alternativo y soluciones de inversión basadas en tecnología.
4. La pandemia de la COVID-19 como acelerador de la digitalización (2020): Las restricciones impuestas por la crisis sanitaria obligaron a las empresas a adoptar modelos digitales de forma precipitada, consolidando la transformación digital en múltiples sectores.
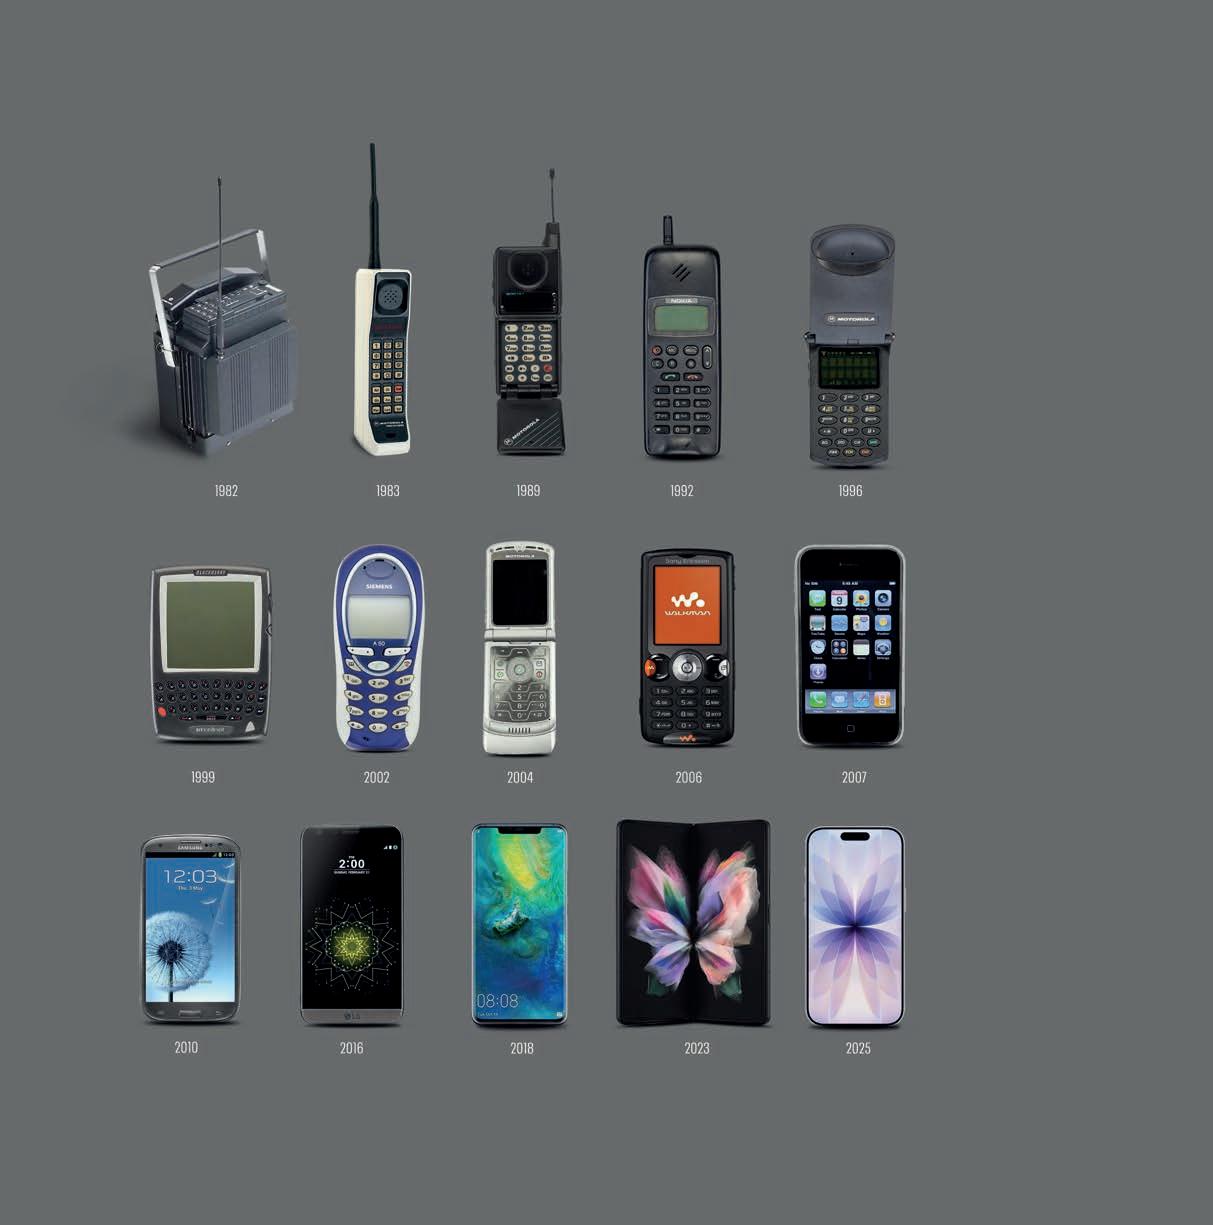
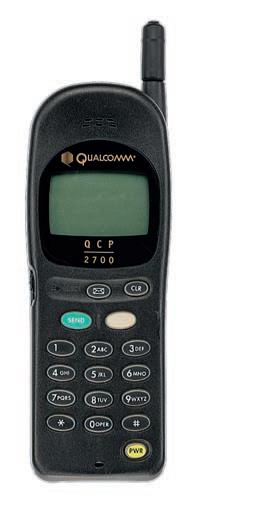
El teléfono celular evolucionó desde aparatos analógicos toscos y pesados hasta convertirse en los delgados y sofisticados smartphones actuales, integrando primero funciones de mensajería multimedia y de internet.
Factores aceleradores de la adopción tecnológica
Varios factores han contribuido a que la digitalización avance a un ritmo acelerado en la República Dominicana:
• Infraestructura de telecomunicaciones: La mejora en la conectividad ha sido un pilar fundamental para la adopción de soluciones digitales. La expansión de las redes 4G y el desarrollo progresivo de la tecnología 5G han facilitado el acceso a servicios digitales en todo el territorio.
• Cambios en el comportamiento del consumidor: La creciente preferencia por soluciones digitales ha impulsado a las empresas a modernizar sus servicios. En la actualidad, los consumidores esperan poder realizar transacciones bancarias, pagar facturas y acceder a crédito sin necesidad de visitar una sucursal.
• Regulación y políticas gubernamentales: El marco regulatorio ha evolucionado para facilitar la digitalización del sistema financiero. Iniciativas como la implementación de la Ley de Comercio Electrónico y Protección de Datos Personales han brindado un entorno más seguro para las transacciones digitales.
• Competencia e innovación: La presencia de nuevos actores en el ecosistema fintech ha generado un entorno de competencia que ha obligado a los bancos tradicionales a innovar y mejorar su oferta de servicios digitales.
La evolución digital de la República Dominicana es un reflejo de un proceso global que está redefiniendo el sistema financiero y la economía en su conjunto. Sin embargo, la transformación aún está en marcha, y los próximos años serán clave para consolidar los avances logrados hasta el momento.
El ecosistema digital actual
La digitalización de la economía dominicana no solo ha transformado el sector financiero, sino que ha dado lugar a un ecosistema digital vibrante, donde bancos, fintechs, aseguradoras, startups y organismos gubernamentales interactúan para ofrecer soluciones innovadoras. La conectividad, la adopción de tecnologías emergentes y el cambio en el comportamiento del consumidor han sido determinantes en esta evolución. Sin embargo, también persisten desafíos estructurales que deben abordarse para garantizar un crecimiento sostenible y equitativo.
El avance del ecosistema digital dominicano ha sido posible gracias a la mejora en la infraestructura de telecomunicaciones y la
expansión del acceso a internet. Según el informe ENHOGAR 2022 de la Oficina Nacional de Estadísticas (ONE), el 84.4% de la población de 10 años o más tiene acceso a internet. El Instituto Dominicano de las Telecomunicaciones (Indotel, 2024) dice que el país cuenta con una penetración móvil que supera el 90% del volumen liquidado. La expansión de la red 4G ha permitido que la mayoría de los dominicanos puedan acceder a servicios digitales desde sus dispositivos móviles, y el despliegue progresivo de la tecnología 5G, lanzada inicialmente por Claro en diciembre de 2021, promete potenciar aún más la conectividad y la capacidad de transmisión de datos. Hay que destacar que la República Dominicana fue el primer país del Caribe en recibir Starlink, el servicio de internet satelital de alta velocidad, en julio de 2022, el cual a mediados de 2024 ya tenía unos 18,000 suscriptores (Indotel, 2024) y es una alternativa para zonas que tienen poca o ninguna cobertura de las tecnologías tradicionales.
A pesar de estos avances, persisten desafíos en términos de equidad en el acceso a la conectividad. Mientras que en las principales ciudades como Santo Domingo y Santiago la cobertura es robusta, en zonas rurales aún existen brechas significativas. La falta de acceso a internet de alta velocidad limita la capacidad de las comunidades más apartadas para integrarse plenamente a la economía digital.
El uso de servicios digitales ha crecido de manera exponencial en los últimos años. Según datos del Banco Central de la República Dominicana (BCRD, 2023), más del 60% de las transacciones bancarias en el país se realizan a través de canales digitales, lo que refleja una clara preferencia de los usuarios por plataformas en línea y aplicaciones móviles. Para enero de 2025, el BCRD reportó que el 93% de los pagos se hacen por medios electrónicos (tarjetas de débito y crédito, pagos móviles) y solo el 7% con cheques.
El auge de las billeteras digitales y los pagos sin contacto ha transformado la manera en que los dominicanos gestionan su dinero. Soluciones pioneras que surgieron en la década de 2010 como tPago, Mpeso de Orange y Efectivo Móvil de Claro han facilitado el acceso a servicios financieros para amplios sectores de la población, reduciendo la dependencia del efectivo y fomentando la inclusión financiera.
Además, el comercio electrónico ha experimentado un crecimiento notable. La pandemia de 2020 impulsó la adopción de plataformas de venta en línea, y hoy en día el 45% de los consumidores
dominicanos realiza compras a través de internet (Indotel, 2023) y se proyecta que 3.1 millones de personas compren por internet para 2029 (Statista, 2025). Esta tendencia ha incentivado a empresas de todos los tamaños a digitalizar sus operaciones y adoptar soluciones de pago en línea.
Principales actores del ecosistema digital
El ecosistema digital de la República Dominicana está compuesto por diversos actores que desempeñan un rol fundamental en la transformación tecnológica del país:
1. Bancos tradicionales: Instituciones como el Banco Popular Dominicano, Banreservas, Banco BHD y Scotiabank han liderado la adopción de soluciones digitales, ofreciendo plataformas móviles, servicios de banca en línea y productos fintech para mejorar la experiencia del cliente.
2. Startups fintech: Empresas emergentes han revolucionado el sector financiero con soluciones innovadoras en pagos digitales, crédito alternativo y gestión de inversiones. Entre las fintech más destacadas se encuentran GCS International, Mío y AVANCE, que han facilitado el acceso a servicios financieros de manera ágil y segura. En 2018, apenas existían seis empresas fintech en el país; para 2024, la cifra escaló a 65 (ADOFINTECH, 2024).
3. Sector asegurador (Insurtech): La digitalización también ha impactado el sector asegurador. Compañías como Seguros Reservas y Seguros Universal han desarrollado plataformas digitales que permiten a los clientes cotizar, contratar y gestionar seguros en línea.
4. Proptech y digitalización inmobiliaria: La tecnología también ha llegado al mercado inmobiliario. Plataformas como TuCasaRD y Remax han facilitado la compra, venta y alquiler de propiedades de manera digital, agilizando los procesos y brindando mayor transparencia.
5. El papel del gobierno: Entidades como el Banco Central, la Dirección General de Impuestos Internos (DGII) y la Superintendencia de Bancos han impulsado iniciativas para modernizar el ecosistema regulador, promoviendo la digitalización de trámites y servicios públicos.
El ecosistema digital dominicano tiene varias fortalezas que han permitido su crecimiento acelerado:
• Alta penetración de internet y telefonía móvil, lo que facilita el acceso a servicios digitales en la mayor parte del territorio.
• Un sector financiero innovador, con bancos y fintechs que han adoptado modelos ágiles para mejorar la experiencia del usuario.
• Un marco regulatorio en evolución, que ha promovido el desarrollo de soluciones digitales y la digitalización de servicios públicos.
• Creciente aceptación de pagos digitales, lo que ha fomentado una mayor inclusión financiera y la reducción del uso del efectivo. Sin embargo, también existen áreas de mejora que deben abordarse para consolidar el crecimiento del ecosistema digital:
1. Brecha digital: A pesar de la alta penetración de internet en las ciudades, las zonas rurales aún presentan dificultades en términos de conectividad y acceso a dispositivos tecnológicos.
2. Ciberseguridad y protección de datos: El aumento en las transacciones digitales ha generado un incremento en los riesgos asociados al fraude y los ciberataques. Se requiere un fortalecimiento de las regulaciones, la ampliación de la cultura digital por parte de la ciudadanía y la adopción de mejores prácticas de seguridad digital en empresas e instituciones.
3. Interoperabilidad entre sistemas financieros: Aunque la digitalización ha avanzado, aún existen barreras para la integración entre plataformas bancarias y fintechs, lo que dificulta la fluidez de los servicios digitales.
4. Educación digital y capacitación: La alfabetización digital sigue siendo un desafío, especialmente para sectores de la población menos familiarizados con la tecnología. Iniciativas de educación financiera y digital pueden ayudar a cerrar esta brecha.
El ecosistema digital dominicano se encuentra en un proceso de consolidación, con importantes avances en la adopción de tecnología y la digitalización de servicios. Sin embargo, para que el país pueda posicionarse como un referente en la región, es necesario abordar los desafíos pendientes y continuar invirtiendo en infraestructura, seguridad y educación digital.
El futuro de la digitalización en la República Dominicana dependerá de la capacidad de sus actores para innovar, colaborar y adaptarse a las tendencias tecnológicas emergentes. La integración de nuevas soluciones, la expansión del acceso a internet y el fortalecimiento del marco regulador serán clave para garantizar un ecosistema digital robusto, seguro y sostenible.
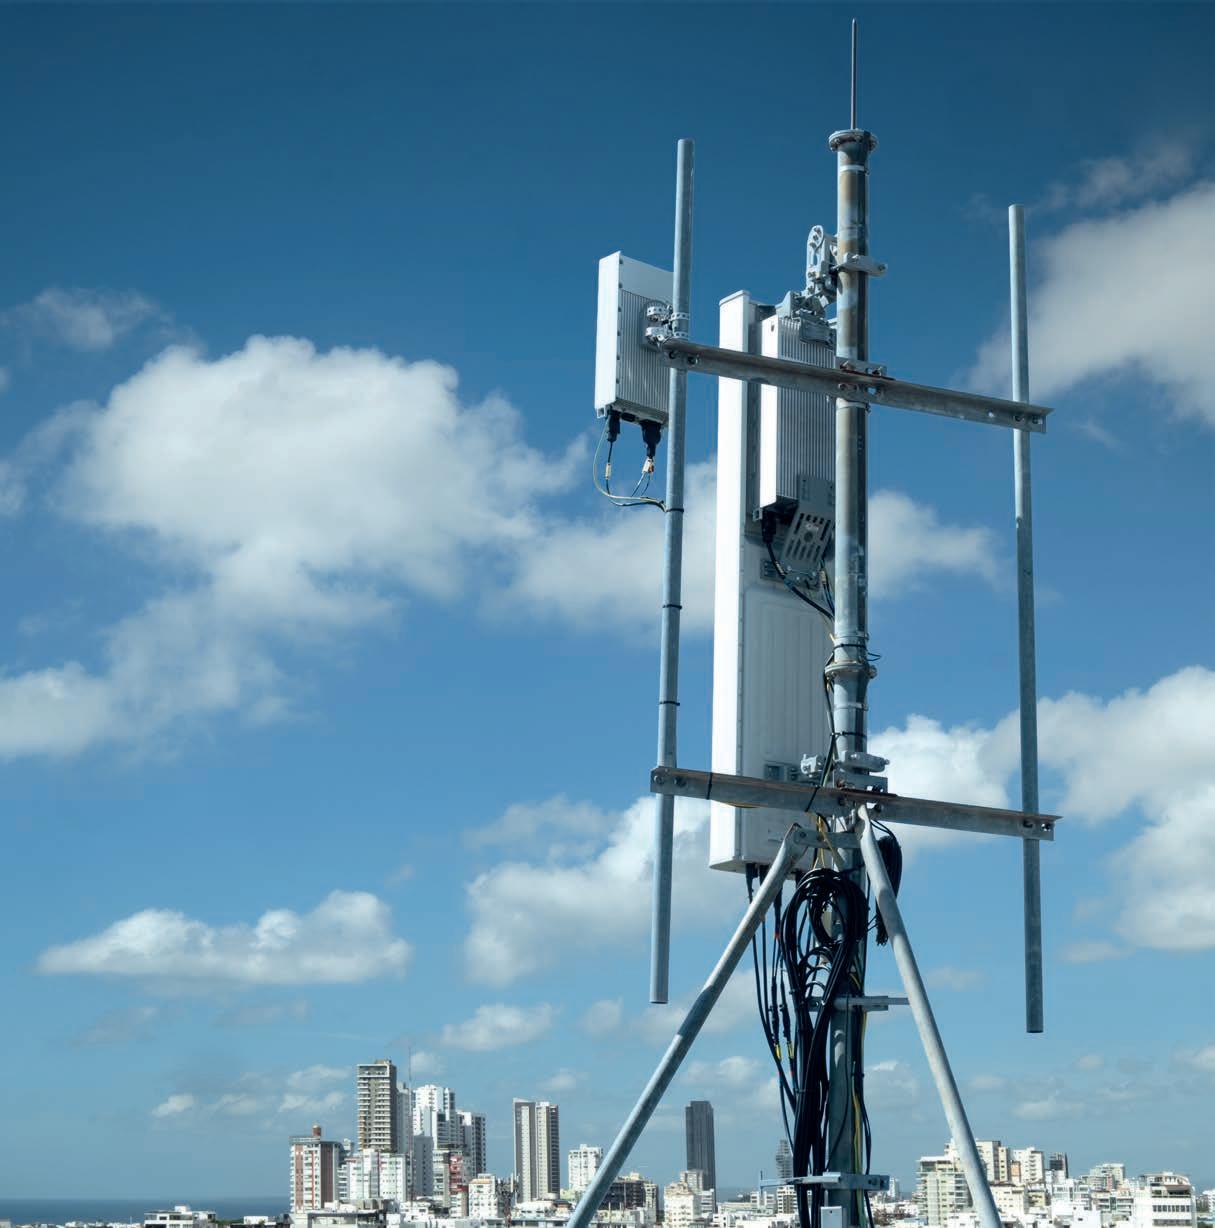
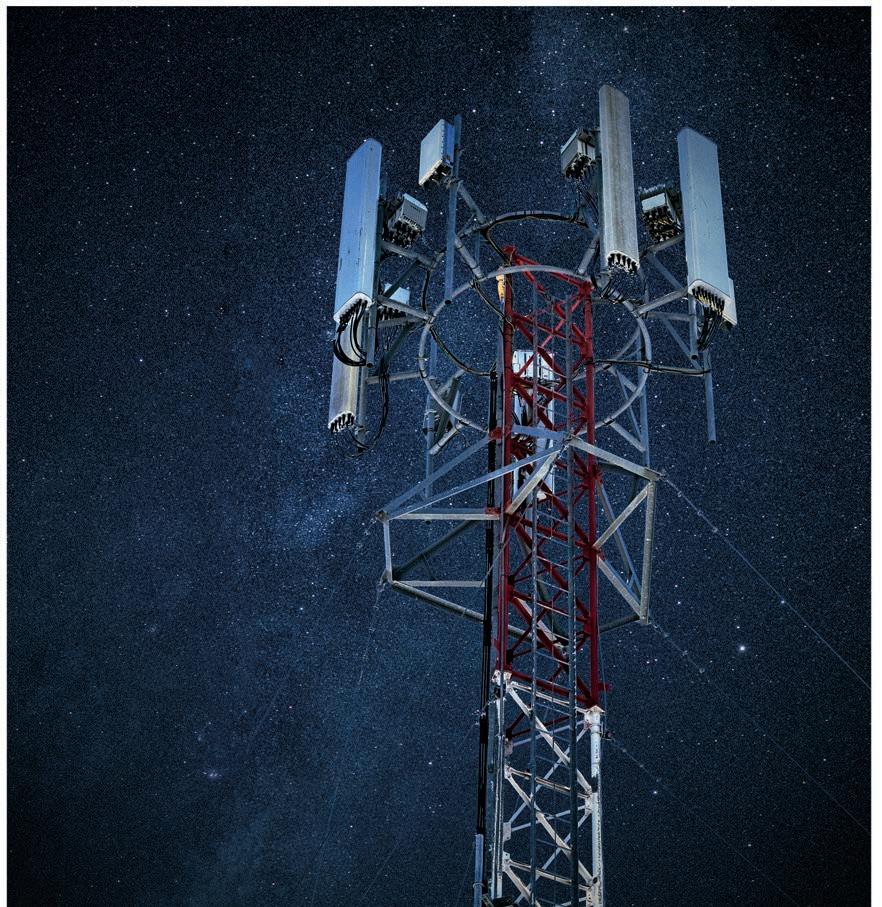
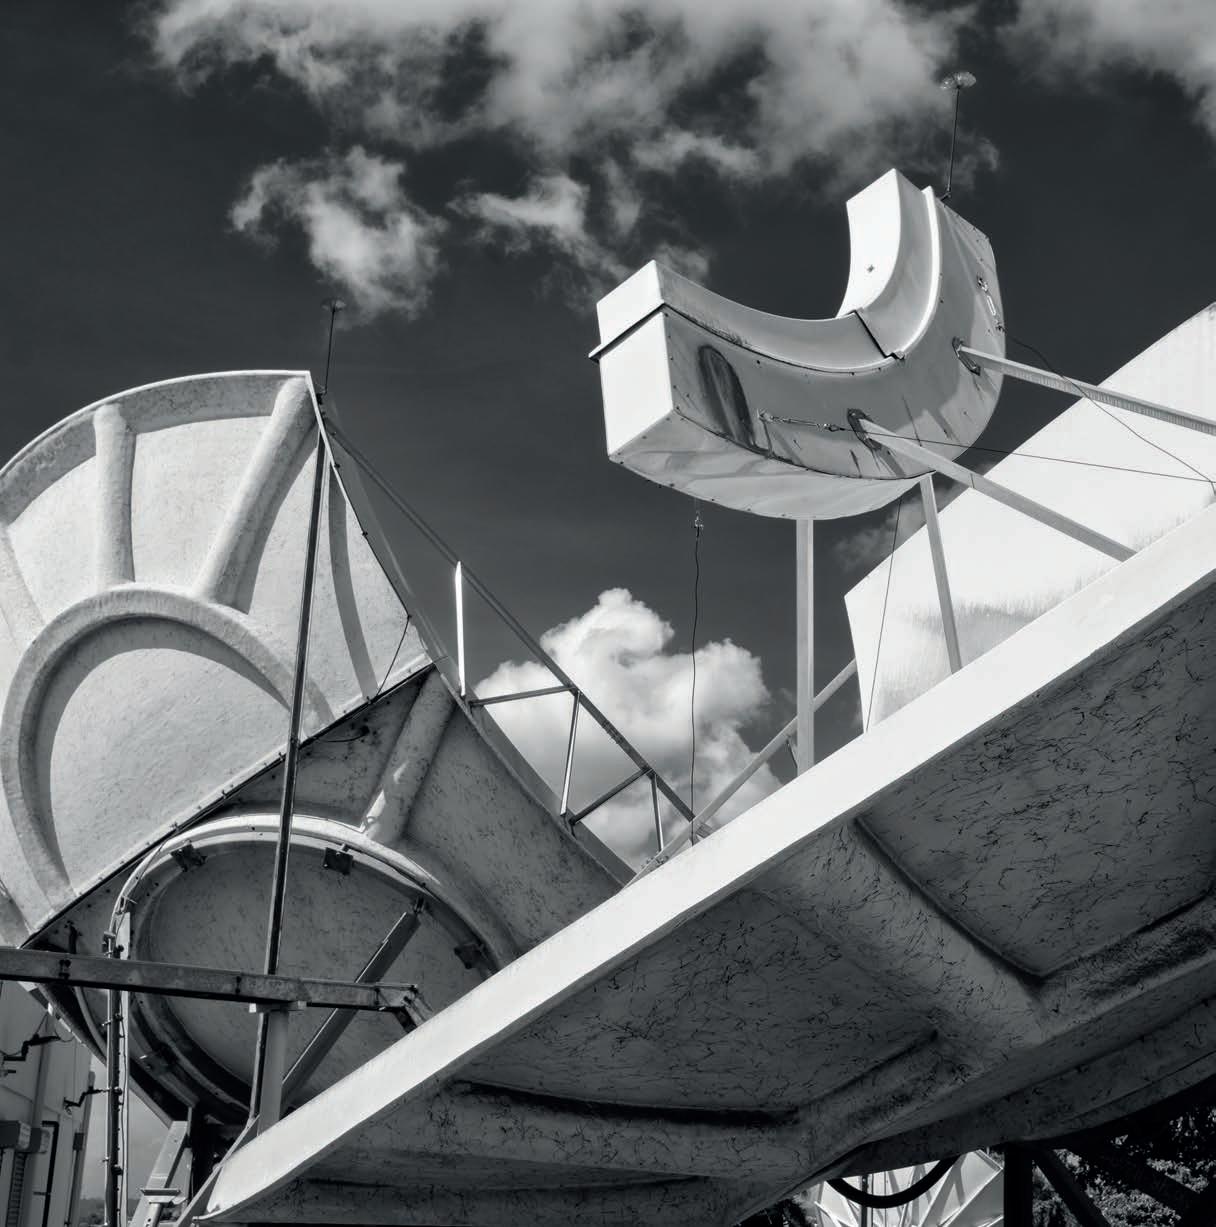
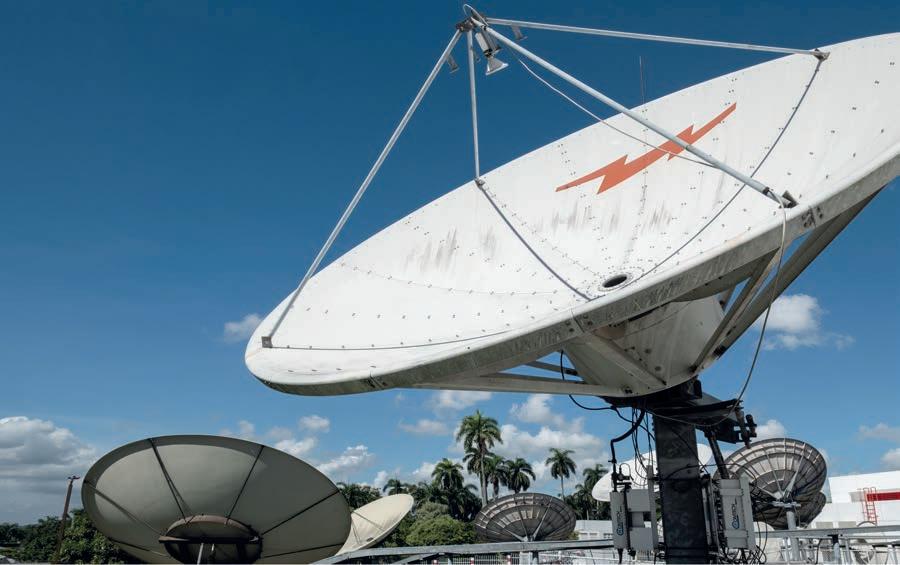
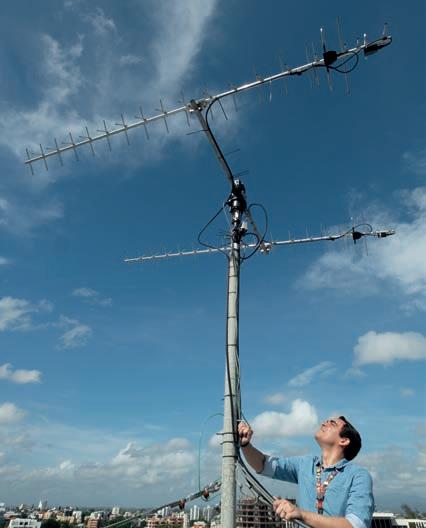
Antena 5G de Altice. Todos los servicios de voz y data, todas las tecnologías.
República Dominicana en el contexto regional
La transformación digital de la República Dominicana no ocurre en aislamiento; el país forma parte de un ecosistema regional que avanza a distintas velocidades en materia de digitalización. América Latina y el Caribe han visto un crecimiento acelerado en la adopción de tecnología financiera, telecomunicaciones y comercio digital, aunque con marcadas diferencias entre países. Para comprender el posicionamiento de la República Dominicana, es necesario analizar su desempeño en relación con otras economías de la región, sus ventajas competitivas y las oportunidades de mejora que pueden fortalecer su papel como un hub digital en el Caribe.
Gráfica comparativa regional: ¿Dónde se encuentra RD en el mapa digital de América Latina?
En términos de adopción de tecnología, la República Dominicana se encuentra en una posición intermedia dentro de la región. Países como Brasil, México, Colombia y Chile han liderado la transformación digital en América Latina gracias a mercados más grandes, inversión en innovación y políticas gubernamentales favorables. No obstante, la República Dominicana ha demostrado un crecimiento acelerado y un alto potencial para consolidarse como un referente en digitalización dentro del Caribe.
Al comparar indicadores clave, encontramos que:
• Penetración de internet: Según el Banco Interamericano de Desarrollo (BID, 2023), la República Dominicana cuenta con una tasa de acceso a internet del 80%, superior a la media de América Latina (77%), pero aún por debajo de países como Chile (88%) y Uruguay (91%).
• Uso de banca digital: Un informe del Banco Mundial (2023) señala que el 60% de los dominicanos utilizan canales digitales para operaciones bancarias, una cifra superior a la de países como Guatemala (50%) y Honduras (45%), pero inferior a la de Argentina (72%) y Brasil (78%).
• Ecosistema fintech: El crecimiento de las startups financieras en República Dominicana ha sido notable, aunque su ecosistema aún es menor en comparación con economías más grandes como México y Brasil. Sin embargo, la adopción de soluciones fintech ha sido significativa, impulsada por la digitalización bancaria y la creciente aceptación de pagos electrónicos.
• Infraestructura de telecomunicaciones: Aunque el país ha avanzado en conectividad, el despliegue de la red 5G y la expansión de
fibra óptica todavía están en proceso de consolidación, a diferencia de países como Chile o Costa Rica, donde estas tecnologías ya tienen una mayor cobertura.
A pesar de los desafíos, la República Dominicana cuenta con múltiples ventajas que pueden consolidarla como un referente digital en la región:
1. Ubicación estratégica y estabilidad macroeconómica: La posición geográfica del país lo convierte en un puente natural entre América del Norte, América Latina y Europa. Además, su crecimiento económico sostenido en las últimas dos décadas y la estabilidad de su sector financiero generan confianza para la inversión en tecnología y digitalización.
2. Un sector bancario innovador: La banca dominicana ha demostrado ser una de las más dinámicas de la región en términos de adopción tecnológica. Entidades como el Banco Popular Dominicano han sido pioneras en la implementación de plataformas digitales, pagos móviles y servicios fintech, promoviendo un ecosistema financiero moderno y competitivo.
3. Creciente inversión en tecnología y startups: En los últimos años, se han fortalecido iniciativas de apoyo a emprendimientos tecnológicos y fintechs. Programas de incubación y aceleración han fomentado la aparición de startups con soluciones innovadoras en pagos digitales, créditos alternativos y seguros tecnológicos.
4. Desarrollo de un marco regulador más flexible: La Superintendencia de Bancos y otras entidades regulatorias han trabajado en la modernización del entorno normativo para facilitar la digitalización financiera, promoviendo la inclusión y la seguridad en las transacciones digitales.
Si bien la República Dominicana ha avanzado significativamente en la digitalización, todavía enfrenta desafíos estructurales que deben abordarse para consolidar su liderazgo en la región:
1. Expansión de la infraestructura digital: La conectividad en las zonas rurales sigue siendo limitada, lo que restringe el acceso a servicios digitales en una parte importante de la población. Invertir en la expansión de fibra óptica y la aceleración del despliegue de 5G será clave para reducir esta brecha.
2. Mayor acceso a financiamiento para startups tecnológicas: A diferencia de mercados como México o Brasil, donde existe un ecosistema robusto de capital de riesgo, las fintechs y startups dominicanas aún enfrentan dificultades para acceder a financiamiento.
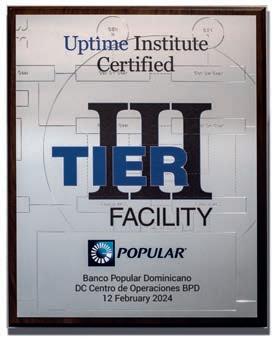
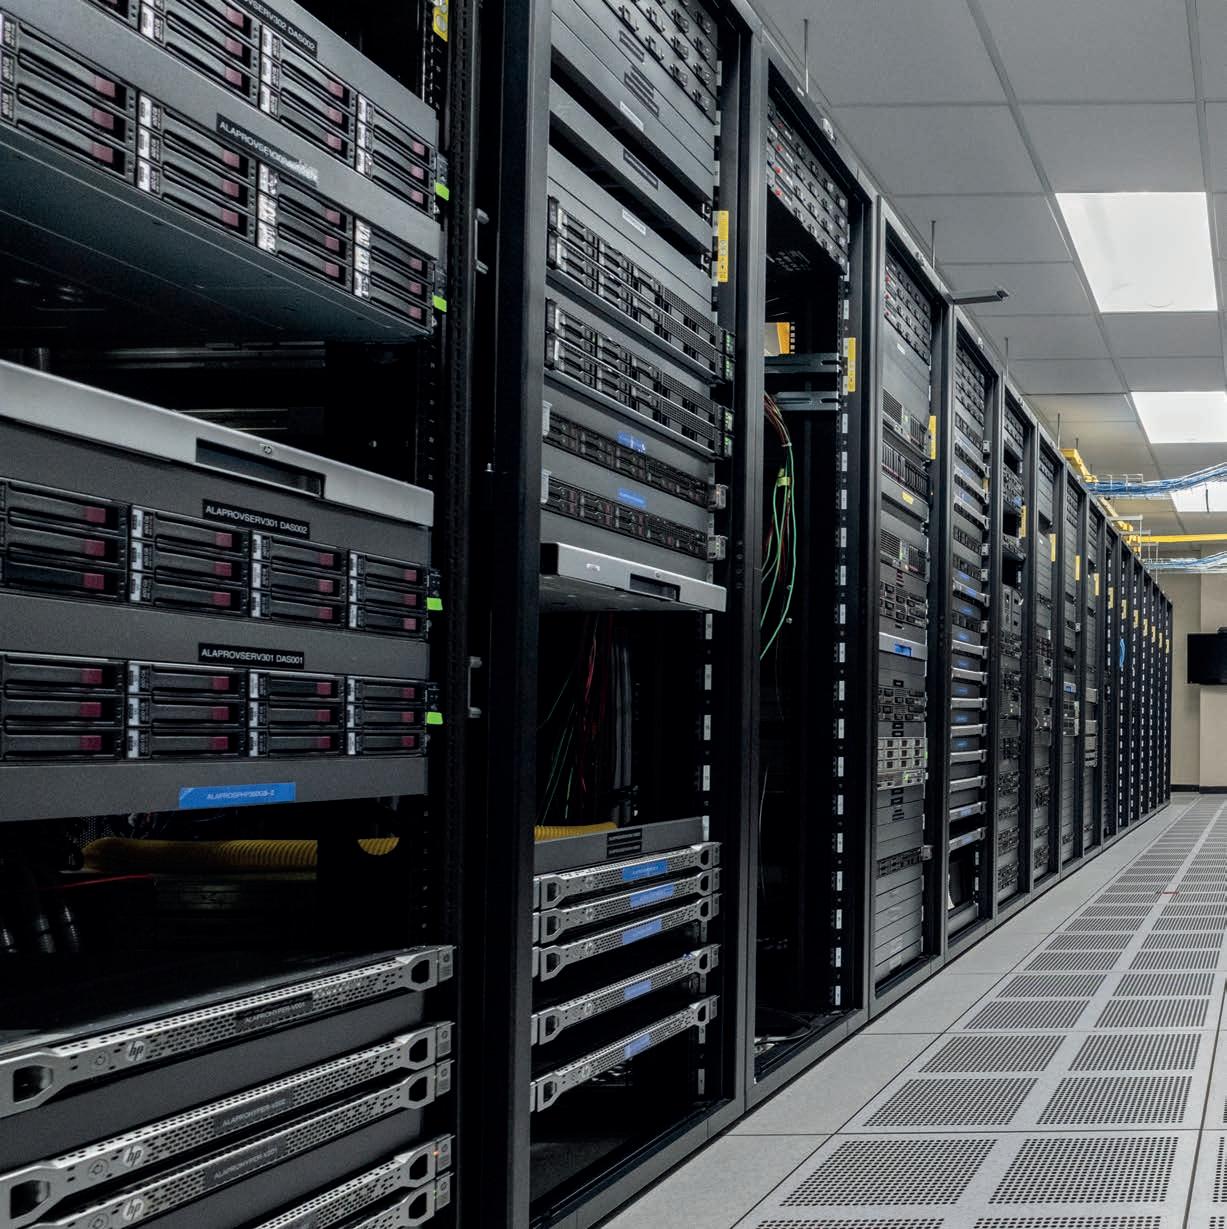
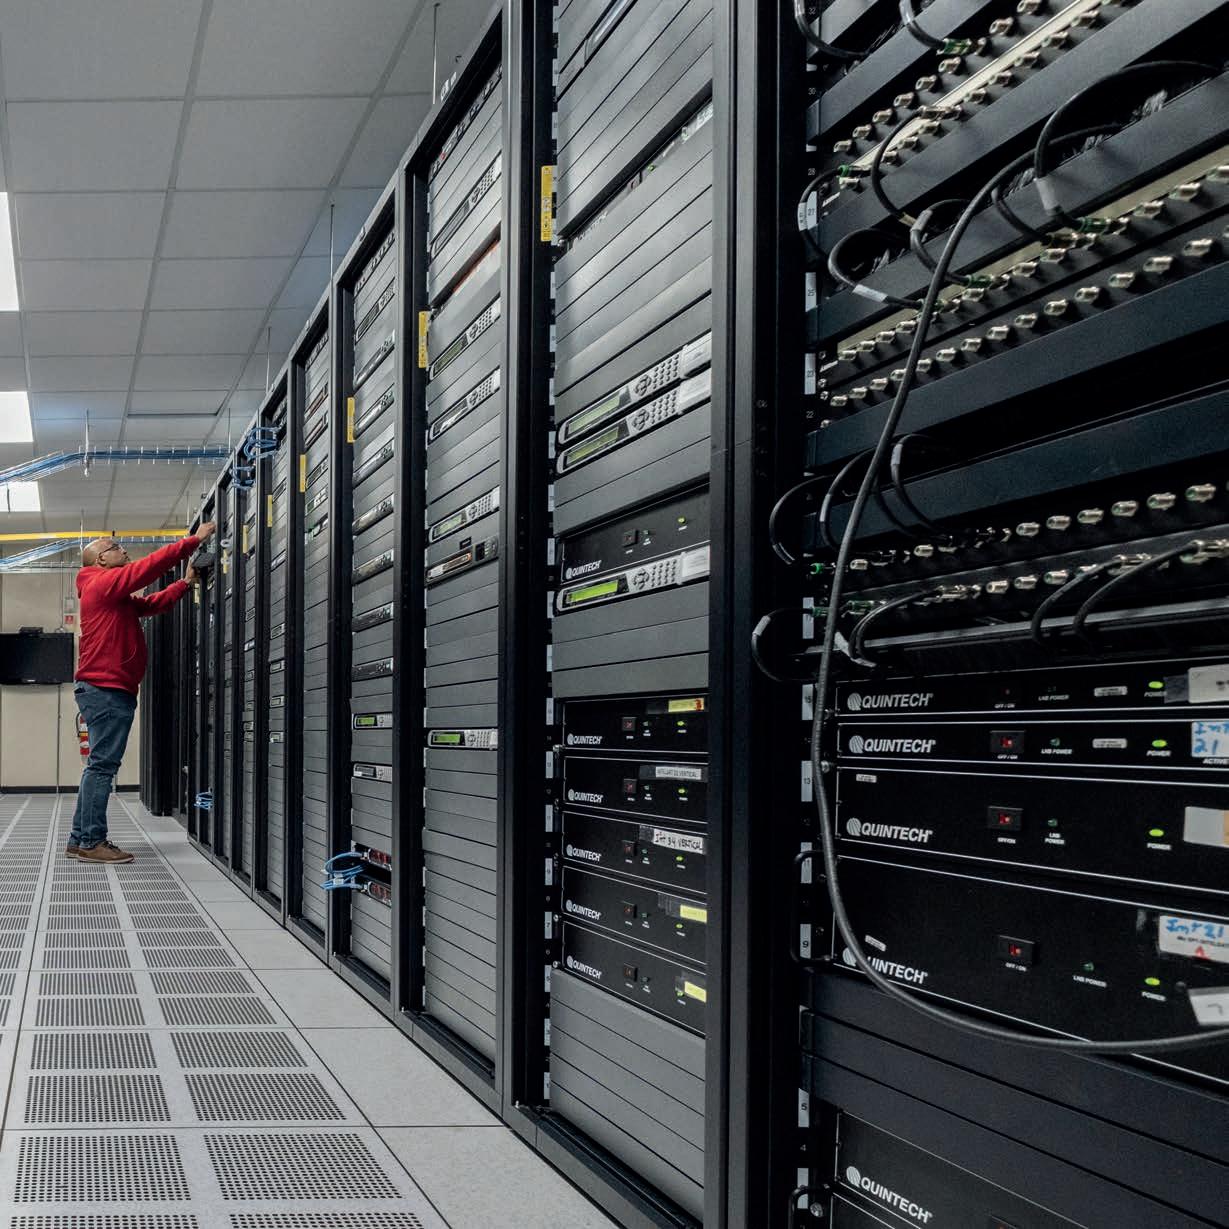
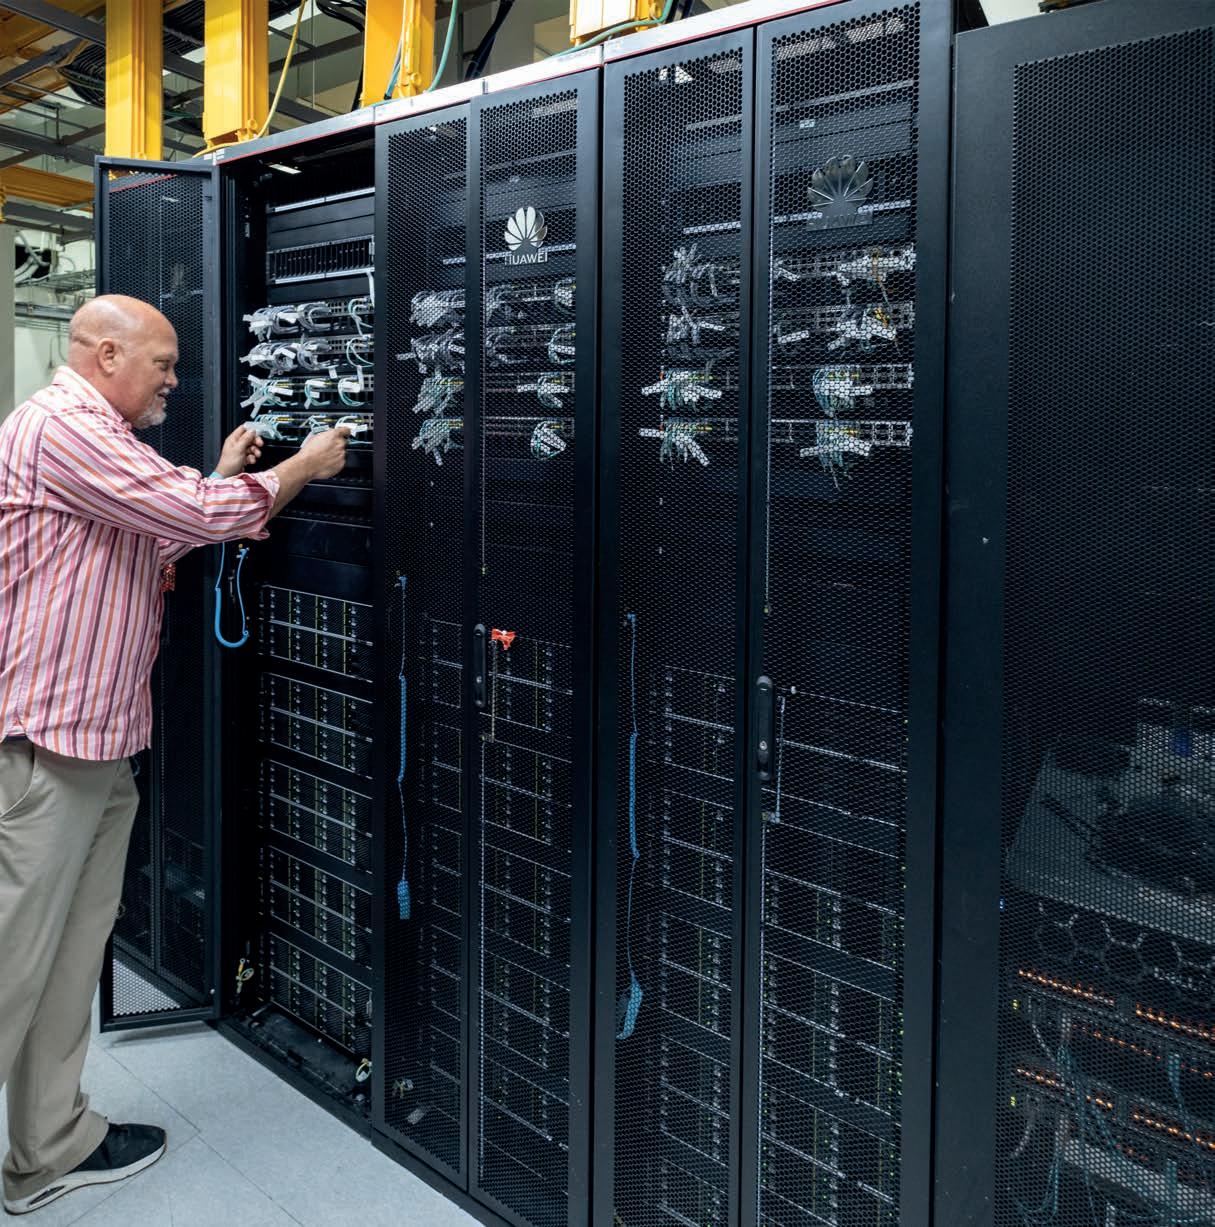
En 2024, el Banco Popular Dominicano se convirtió en la única empresa del país certificada con la distinción TIER III Facility del Uptime Institute, por la excelencia en la construcción de su centro de datos, ubicado en el complejo Torre Popular.
La creación de fondos de inversión especializados en tecnología podría impulsar aún más la innovación en el país.
3. Mejor integración con el ecosistema fintech regional: Si bien las fintechs dominicanas han crecido, aún existe margen para fortalecer la interoperabilidad con sistemas financieros de otros países de la región, lo que facilitaría la expansión de estas soluciones más allá del mercado local.
4. Fortalecimiento de la ciberseguridad y la confianza digital: A medida que crece la adopción de servicios digitales, es fundamental reforzar las políticas de seguridad cibernética y protección de datos. La educación en ciberseguridad y la regulación de fraudes digitales deben ser prioridades para consolidar la confianza de los usuarios en el ecosistema digital.
La República Dominicana tiene el potencial de convertirse en un referente en transformación digital en el Caribe y América Latina. Para lograrlo, es necesario consolidar su infraestructura digital, fortalecer la innovación en fintech, mejorar el acceso a financiamiento para startups y continuar modernizando el marco regulatorio.
El factor humano en esta transformación
Si bien la transformación digital está impulsada por avances tecnológicos, su éxito depende, en última instancia, de las personas. La adaptación a la digitalización no es solo una cuestión de infraestructura o inversión en nuevas herramientas, sino de cambios en la cultura organizacional, la capacitación de talento y la educación continua. En la República Dominicana, la preparación del capital humano es un elemento clave para garantizar que la digitalización genere beneficios sostenibles en todos los sectores económicos.
Las empresas dominicanas, especialmente en el sector financiero, han tenido que replantearse su estructura y forma de operar en un mundo digital. La banca, tradicionalmente caracterizada por procesos burocráticos y modelos presenciales, ha evolucionado hacia un enfoque centrado en el cliente, la eficiencia y la innovación.
Tres cambios culturales fundamentales están marcando esta transición:
1. Agilidad y adaptabilidad: La velocidad con la que surgen nuevas tecnologías ha obligado a las organizaciones a adoptar metodologías ágiles, como el design thinking y scrum, que facilitan la implementación rápida de soluciones digitales.
2. Colaboración interdepartamental: La transformación digital no es exclusiva del área de tecnología; involucra a toda la empresa. La integración de equipos multidisciplinarios ha permitido a los bancos y fintechs desarrollar soluciones más eficientes y alineadas con las necesidades del usuario.
3. Mentalidad de innovación: La digitalización fomenta una cultura de experimentación, donde se prueban nuevas ideas y modelos de negocio sin miedo al fracaso. Empresas líderes han incorporado laboratorios de innovación y "hackathones" para estimular la creatividad y el desarrollo de nuevas soluciones.
Nuevas competencias requeridas
El avance tecnológico ha generado una demanda creciente por profesionales con habilidades digitales. En la República Dominicana, el desafío es formar talento que pueda operar en una economía digitalizada y competitiva.
Entre las competencias más relevantes para esta nueva era se encuentran:
• Habilidades en tecnología: Programación, análisis de datos, ciberseguridad e inteligencia artificial son áreas clave en la transformación digital.
• Capacidad de análisis y toma de decisiones basada en datos: La banca y otros sectores dependen cada vez más del Big Data y la analítica predictiva para mejorar sus servicios.
• Soft skills digitales: La comunicación efectiva en entornos digitales, el trabajo remoto y la gestión del cambio son esenciales para la nueva dinámica laboral.
Para que la digitalización sea inclusiva y sostenible, la educación debe evolucionar a la par con el mercado laboral. En la República Dominicana, el fortalecimiento de la educación digital es un paso clave para cerrar la brecha de talento.
Algunas iniciativas estratégicas incluyen:
• Integración de la educación tecnológica en las escuelas y universidades: Es necesario que los planes de estudio incorporen formación en competencias digitales desde edades tempranas.
• Capacitación continua en el sector corporativo: Las empresas deben invertir en la actualización de los conocimientos de sus empleados, promoviendo cursos en línea, certificaciones y programas de reentrenamiento.
• Alianzas público-privadas: La colaboración entre el gobierno, las universidades y el sector privado puede fomentar programas de
formación en áreas críticas como fintech, ciberseguridad y ciencia de datos.
La transformación digital no es solo un reto tecnológico, sino también humano. Sin una fuerza laboral preparada y una cultura organizacional alineada con la innovación, la digitalización no alcanzará su máximo potencial. La educación y la capacitación continua serán fundamentales para garantizar que la República Dominicana pueda aprovechar al máximo la revolución digital.
Mirando el salto de gigante
La transformación digital en la República Dominicana no es un proceso estático, sino una evolución constante que seguirá redefiniendo la economía y la sociedad en los próximos años. La digitalización continuará acelerándose, impulsada por tendencias emergentes que marcarán la próxima década. Sin embargo, también surgirán desafíos que requerirán estrategias proactivas para capitalizar oportunidades y mitigar riesgos.
Las siguientes tendencias darán forma al futuro digital del país:
1. Consolidación de la inteligencia artificial en el sector financiero: La automatización de procesos mediante IA mejorará la eficiencia en servicios bancarios y fortalecerá la ciberseguridad. Además, el análisis predictivo permitirá personalizar productos financieros según el comportamiento de los clientes.
2. Expansión del open banking y la interoperabilidad: La banca abierta permitirá que más actores accedan a los datos financieros de manera segura, impulsando la creación de nuevos servicios digitales y aumentando la competencia en el sector.
3. Crecimiento del ecosistema fintech y su integración con la banca tradicional: Las fintechs seguirán ganando terreno, ofreciendo soluciones innovadoras en pagos digitales, préstamos y gestión financiera. La colaboración entre bancos y startups será clave para el desarrollo de nuevos modelos de negocio.
4. Mayor penetración de la conectividad 5G: La expansión de esta tecnología permitirá una digitalización más avanzada en industrias como el comercio, la salud y la educación, habilitando nuevas experiencias digitales para los usuarios.
5. Fortalecimiento de la ciberseguridad y regulación digital: A medida que aumentan las transacciones en línea, la protección de datos y la prevención del fraude digital serán prioridades para empresas y reguladores.
Para capitalizar estas oportunidades, el país debe superar ciertos desafíos:
• Reducción de la brecha digital: Aún persisten desigualdades en el acceso a internet y tecnología, especialmente en zonas rurales. Expandir la infraestructura digital y mejorar la asequibilidad de los servicios será esencial.
• Educación y capacitación continua: La formación en habilidades digitales debe seguir fortaleciéndose para asegurar que la fuerza laboral dominicana esté preparada para los empleos del futuro.
• Adaptación del marco regulador: La regulación debe evolucionar para equilibrar innovación y seguridad, garantizando un entorno digital confiable y competitivo.
Si la República Dominicana mantiene su ritmo de transformación digital, puede consolidarse como un hub de innovación en el Caribe. La digitalización no solo fortalecerá el sector financiero, sino que impulsará el crecimiento económico, mejorará la calidad de vida y aumentará la competitividad del país en el escenario global.
La revolución digital es un viaje en constante evolución. Los próximos años definirán el papel de la República Dominicana en la economía digital del futuro.
Con un puntaje de 44.96 sobre 100, la República Dominicana se mantiene entre los 10 primeros lugares en la adopción de la inteligencia artificial (IA) en América Latina y el Caribe. Esto según el Índice Latinoamericano de Inteligencia Artificial (ILIA) 2025, desarrollado por la CEPAL y el Centro Nacional de Inteligencia Artificial (Cenia) de Chile. De acuerdo con Tabuga Intelligence, se estima que el consumo de IA en el país para 2025 superará los US$300 millones, destacándose especialmente en machine learning para finanzas, comercio electrónico y ciberseguridad, así como en NLP (chatbots y automatización de servicios).
Rosario Sang
Rosario Sang, secretaria ejecutiva Universidad Bilingüe del Caribe 1978 summa cum laude y administración de empresas UNAPEC 1983 cum laude, fundadora y CEO de SANG DATARED, ha sido pionera en el sector de las tecnologías de la información y comunicación (TIC) en la República Dominicana. En electrónica, destacó como una de las primeras, si no la primera, mujer tecnóloga electrónica del país y situó en la co-fundación de una cadena de tiendas especializadas en la materia.
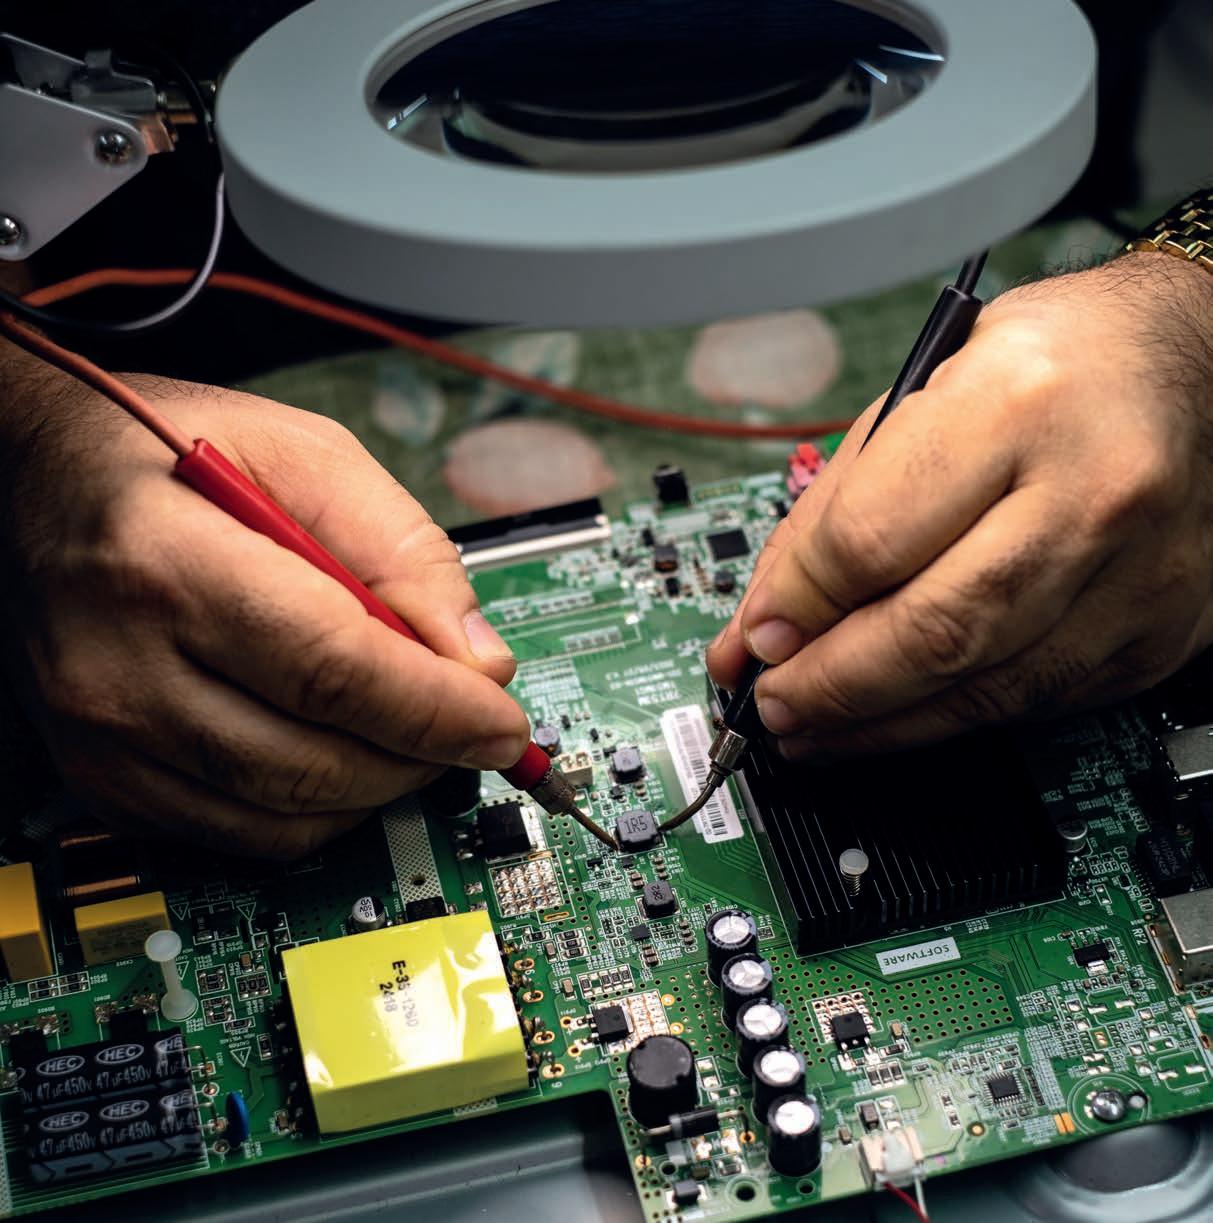
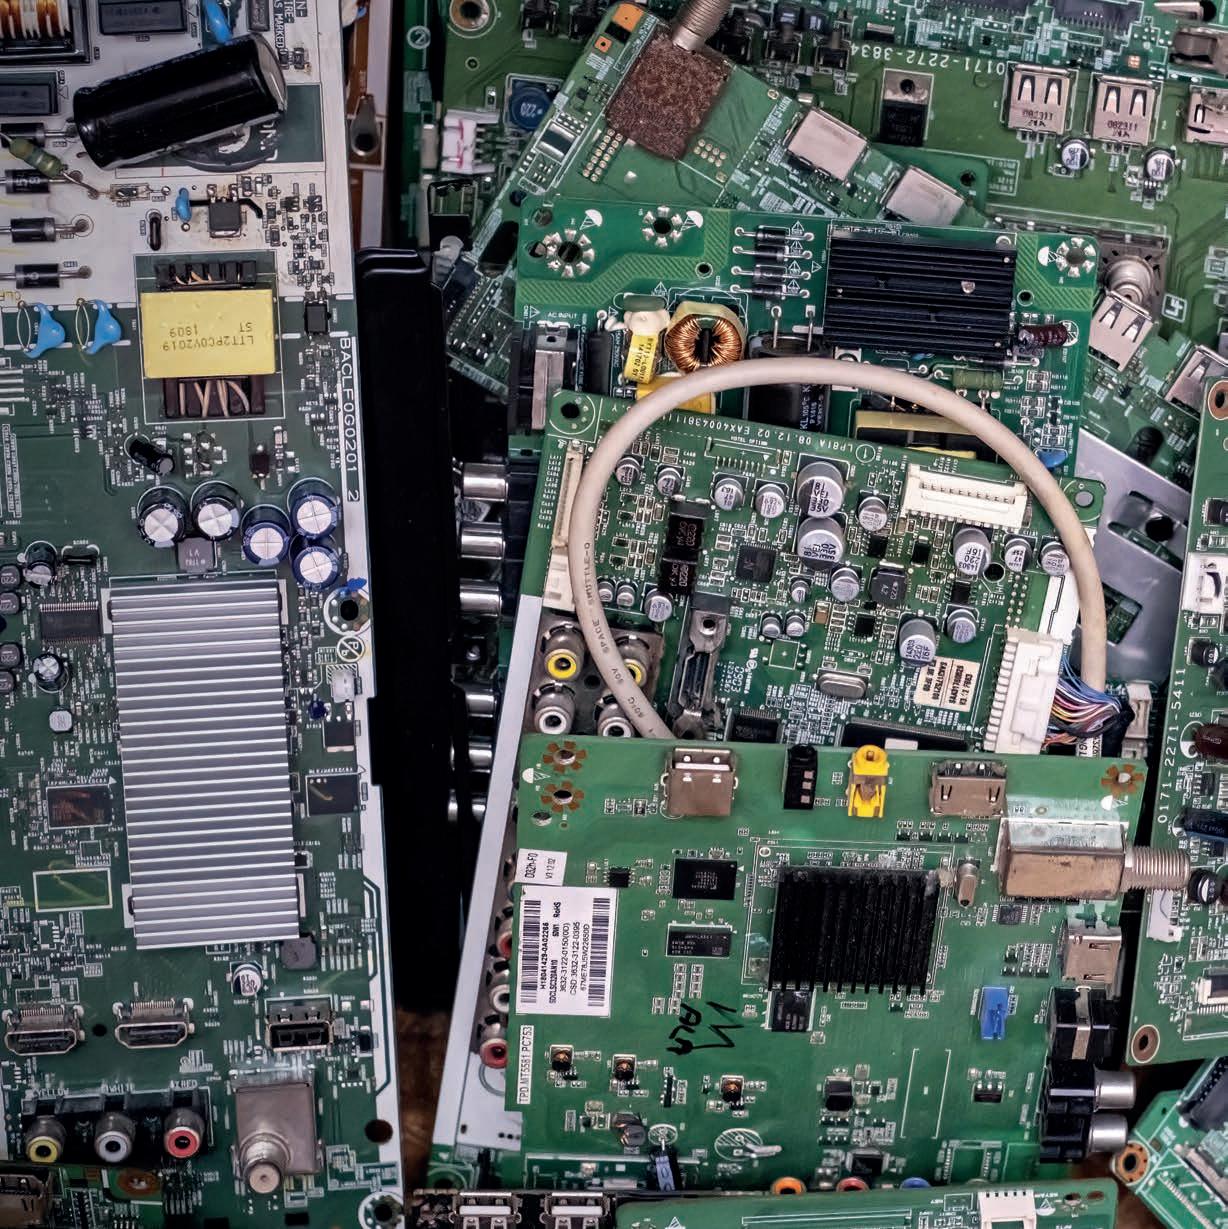
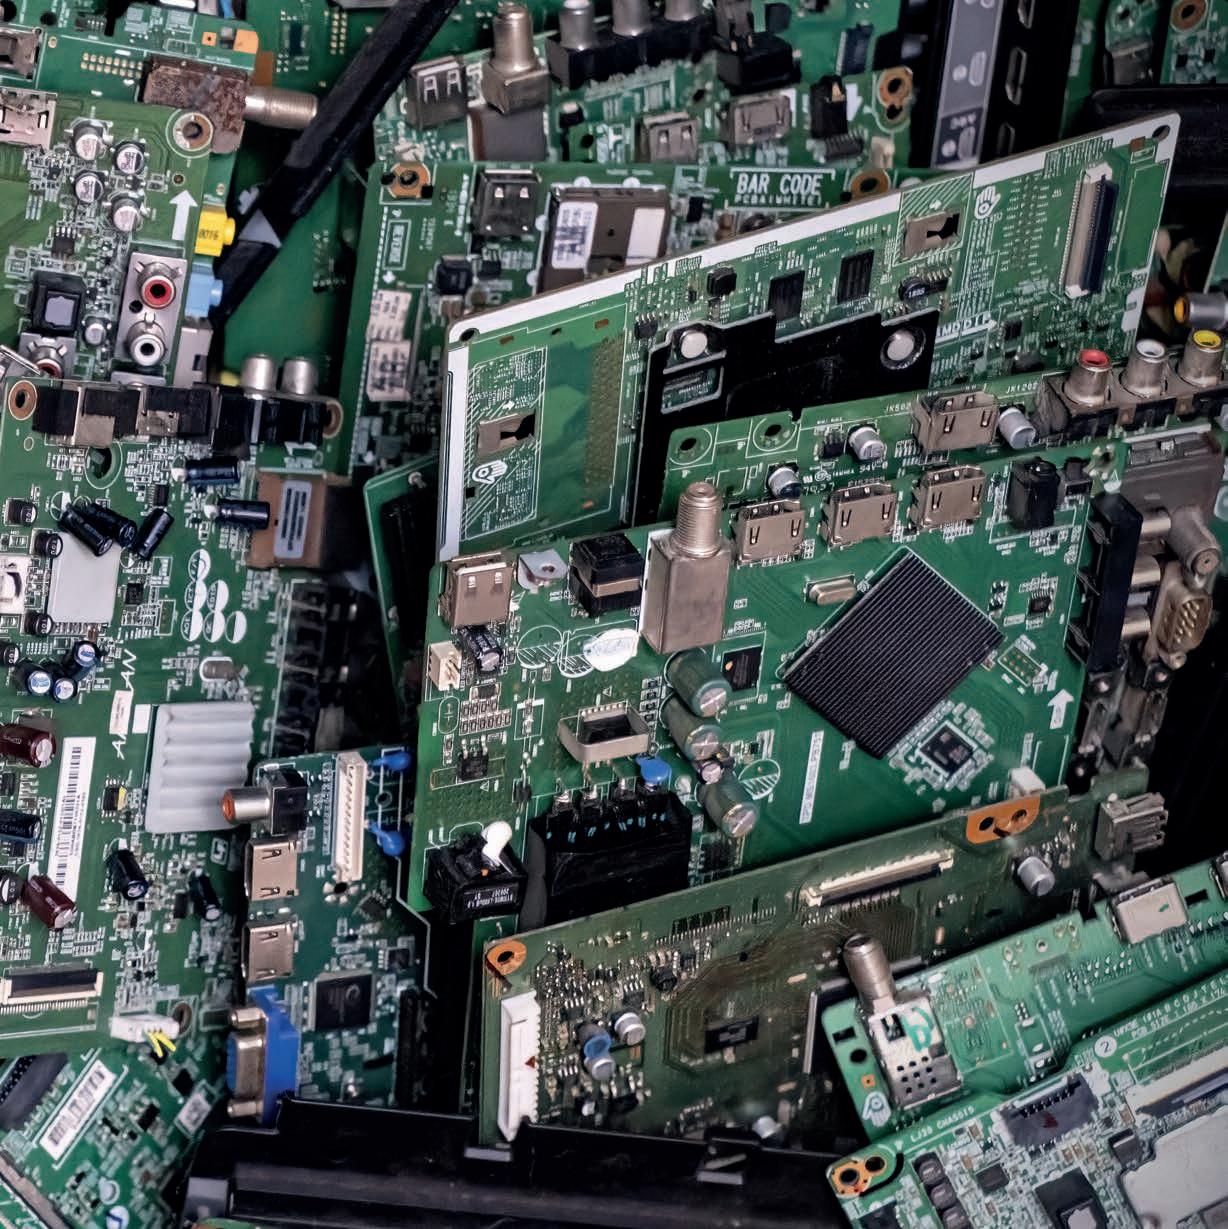
Comprende profundamente los componentes y el diseño de las tablillas electrónicas, subrayando la importancia de los componentes electrónicos, como transistores y chips, en el diseño y fabricación de computadoras personales cada vez más pequeñas.
En el sector TIC, Rosario se distingue por ser la primera mujer en fundar una empresa en el país especializada en hardware, como sistemas de cableado estructurado, redes y diseño de centros de datos conforme a estándares internacionales.
Entre 1998 y 2010, capacitó a casi 1,000 profesionales en la instalación de computadoras y su conexión en red LAN y WAN. Además, lideró la única cámara de TIC del país, CÁMARATIC, como su primera presidenta durante los años 2010-2018.
En el ámbito de la energía, Rosario recibió la primera certificación de una mujer dominicana en la McCombs School of Business de la Universidad de Texas.
Su interacción inicial con la tecnología fue a través de los teléfonos móviles, comenzando con un Motorola Dyna Tac y seguido por un modelo de Blackberry sin trackball ni trackpad.
Posteriormente, experimentó con las computadoras personales, específicamente la Commodore Amiga y la tecnología IBM AS/400.
Rosario considera que el software de oficina (particularmente Excel y Word), junto con los sistemas ERP (como Quickbooks, Peach Tree y algunos otros locales como BAS), han sido herramientas cruciales en su carrera. Sus contribuciones en áreas de electrónica, las TIC, la energía y su liderazgo han jugado un papel clave en la promoción y el fortalecimiento de la infraestructura digital en la República Dominicana.
Un entorno digital
más favorable para la digitalización de las finanzas
Los avances tecnológicos en la computación han permitido una mayor eficiencia y productividad en la banca. Los resultados saltan a la vista. La automatización de procesos y la digitalización de transacciones han reducido costos y riesgos operativos, y de paso, han permitido una mejor evaluación del riesgo crediticio.
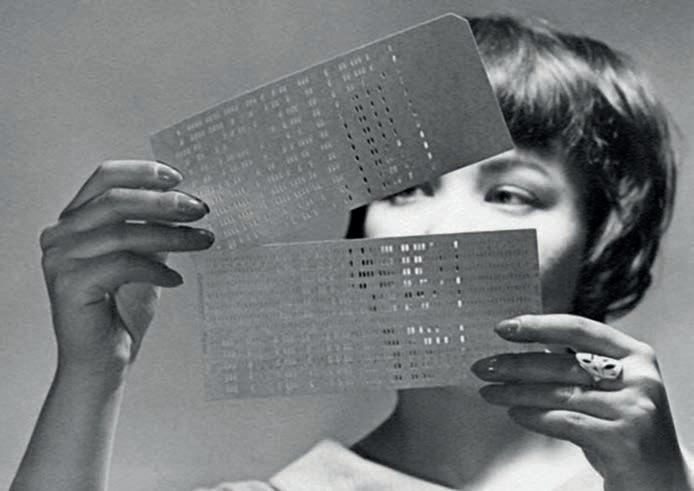
La evolución ha sido exponencial a lo largo de los años, desde el uso de tarjetas perforadas y servidores centrales -tecnologías tempranas de la informática- hacia los sistemas de computadoras personales, servidores en red, y finalmente a la computación en la nube.
Como ventaja adicional, ha permitido un acercamiento de los servicios financieros a personas que antes no las utilizaban, lo que ha elevado los niveles de inclusión financiera en el país, lo cual redunda en una mayor posibilidad de desarrollo y progreso social para la población dominicana.
Para dimensionar hasta dónde hemos llegado a través de estos saltos cuánticos, resulta ilustrativo considerar los datos publicados por el propio Banco Popular Dominicano, actualizados a diciembre de 2024:
• Más de 1.6 millones de clientes afiliados a sus canales digitales y más de 40 millones de visitas a su sitio web.
• Se registraron más de 100 millones de transacciones a través de la App Popular, lo que representa un incremento del 46 % respecto al año anterior. Este dato pone de relieve la creciente confianza de los clientes en la seguridad de esta herramienta digital.
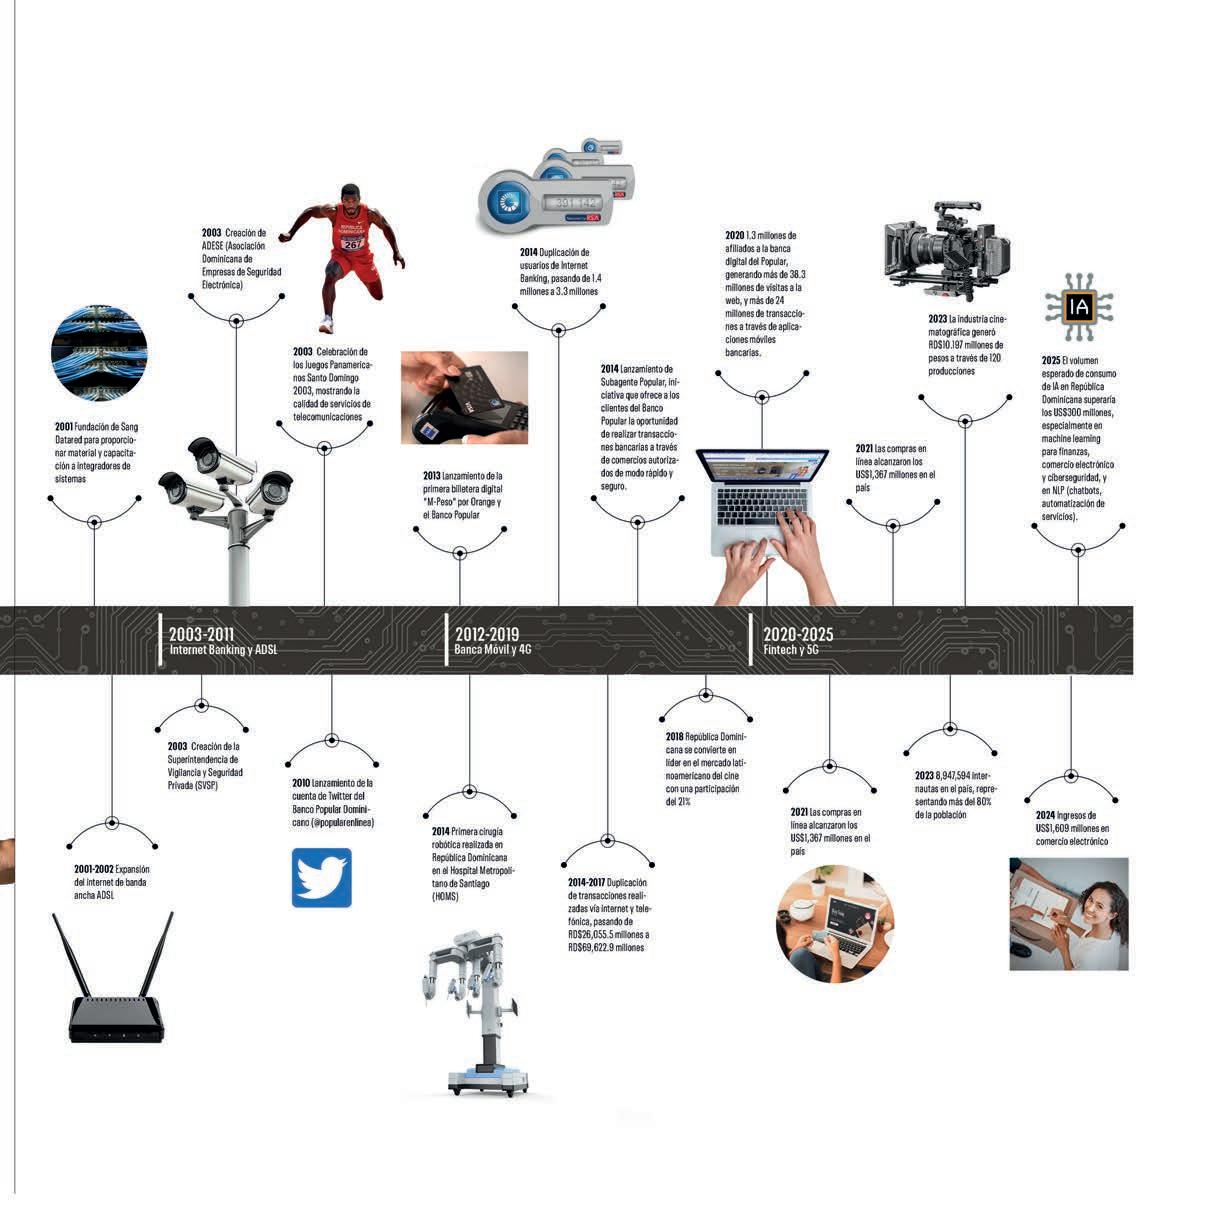
• Desde el lanzamiento del servicio en 2001 hasta 2024, la cantidad de usuarios afiliados a Internet Banking pasó de 4,308 a superar los 1.5 millones, reflejando una adopción sostenida y creciente a lo largo de más de dos décadas.
• En el período comprendido entre 2014 y 2024, el volumen de transacciones realizadas a través de canales digitales aumentó de manera exponencial: de 20.9 millones a 132 millones.
Inversiones en tecnología
La digitalización ha dejado huellas profundas en la infraestructura financiera, especialmente en los organismos públicos, cambiando fundamentalmente la forma en que estos servicios interactúan con la población.
De esto tuve una visión clara en 2017, durante una visita a la Cámara de Comercio y Producción de La Vega (CCPLV), con el fin de conocer cómo este proceso se estaba desarrollando.
Al solicitar copias de los registros comerciales de las primeras empresas fundadas por mis ancestros en dicha ciudad -algunos de los cuales datan de las primeras décadas del siglo pasado-, vimos que muchos se encontraban en un estado de deterioro, una condición comprensible, aunque debían ser preservados a largo plazo.
No puedo olvidar el compromiso y valioso trabajo llevado a cabo por Claudio Fernández Martí, presidente de la CCPLV en ese momento y también titular de la Federación de Cámaras de Comercio de la República Dominicana, quien emprendió con mucho empeño el proceso de digitalización en todas las cámaras comerciales del país.
Así, los registros podrán almacenarse en la nube, permitiendo un acceso fácil y rápido a través de cualquier dispositivo inteligente. La digitalización de documentos del Archivo General de la Nación fue otro proyecto significativo.
Y es que el salto ha sido grande desde aquellos programas de alfabetización radial, como los emitidos por Radio Santa María, hasta hoy, cuando vemos cómo personas que no han tenido- o no tuvieron- acceso a la alfabetización utilizan sus celulares para comunicarse con sus familiares en el extranjero.
Esto me lleva a la inolvidable experiencia que fue para mí poder hacer una llamada desde las pirámides de Egipto hacia mi oficina en República Dominicana vía WhatsApp, en enero de 2018.
A todo esto se suma observar a mis hijos y nietos crecer con la tecnología, jugando videojuegos y manejando plataformas de streaming de una manera intuitiva.
En cuanto a la conectividad, la red 4G está presente en varias áreas urbanas y, desde 2021, algunas zonas de Santo Domingo tienen acceso a internet banda ancha por satélite.
Los factores influyentes en este crecimiento han sido diversos, entre los cuales destacó el surgimiento de las computadoras personales e internet, así como el imperativo de la digitalización que se dio como consecuencia de la pandemia de COVID-19.
El avance de la infraestructura digital en la República Dominicana es significativo, siendo diversos los factores relevantes en este crecimiento. La eliminación del riesgo de recibir dinero falso, sufrir robos en la oficina o durante los trayectos al banco, así como la capacidad de visualizar los movimientos de una cuenta bancaria en tiempo real, son algunos de los avances que han facilitado el trabajo en la industria financiera.
Adicionalmente, la posibilidad de realizar pagos a las entidades gubernamentales de fiscalización como Aduanas e Impuestos Internos sin la necesidad de certificar cheques, simplifica enormemente las transacciones y contribuye al crecimiento digital. ¡Y ni hablar del ahorro de tiempo y combustible!
A pesar de estos avances, todavía existe una barrera en la infraestructura y en la falta de capacitación de la población que limita un uso más intensivo de las TIC (Tecnologías de la Información y la Comunicación). Aunado a esto, según una publicación del Banco Interamericano de Desarrollo (BID), el uso de estas en muchos hogares sigue siendo bajo, exceptuando los dispositivos móviles.
El aumento exponencial de las inversiones tecnológicas en el sector financiero es una clara señal de su compromiso con la digitalización.
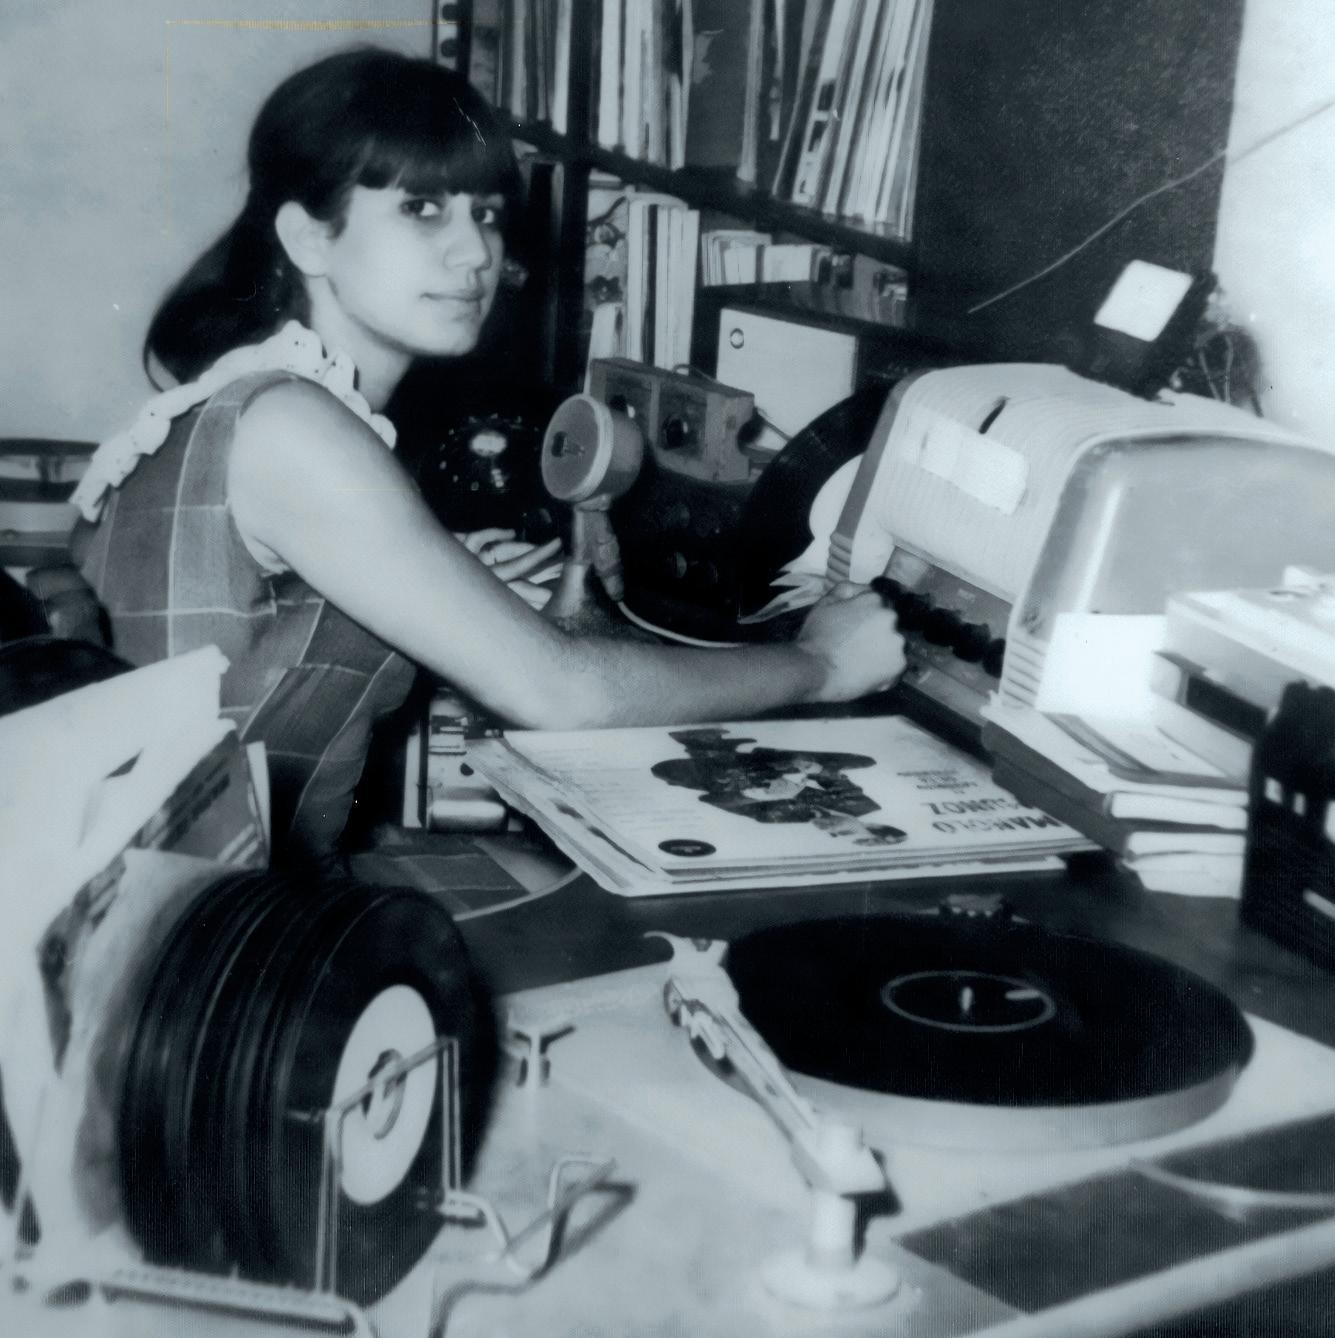
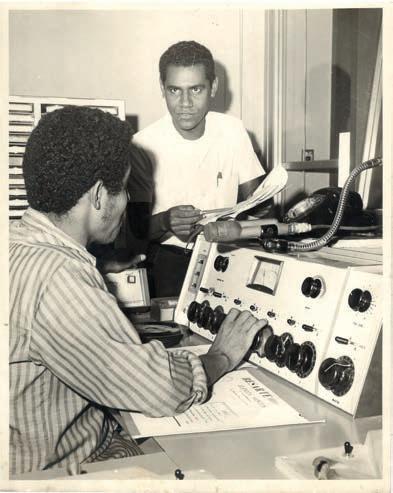
Locutora de Radio Santa María, años 70.
La inversión en medios de pago digitales, por ejemplo, ha demostrado una marcada tendencia hacia la evolución y la mejora continua. Pero este es un camino que aún tiene desafíos por delante, y la historia de este viaje aún está siendo escrita.
Como profesional en tecnología de redes digitales con cuatro décadas de experiencia, puedo afirmar que el papel del sector financiero en la formación y crecimiento de esta infraestructura es indiscutible.
Inicios del salto: transformación digital en el país
La historia de la transformación digital en la República Dominicana es fascinante. En la década de 1960 surgieron las primeras computadoras, y en ese entonces, en el país solo existían bancos privados de origen y capital extranjero.
En 1963, cuando don Alejandro Grullón propuso la creación del primer banco comercial privado dominicano, mi padre fue uno de los primeros en apoyarlo. En su momento, me produjo impotencia ver la cantidad de papeles y el trabajo enorme para recibir, analizar, y luego integrar todos los documentos.
Recuerdo los horarios extendidos de mis compañeros -especialmente en el departamento de cuentas corrientes-, sus amanecidas para poder entregar a tiempo los estados bancarios a los clientes, y cómo actualmente me maravillo del avance logrado con las nuevas tecnologías.
En su investigación titulada “Transformación digital de la banca múltiple en República Dominicana”, Robinson Portorreal recuerda que este sector en el país pasó del canal tradicional de sucursal en la década de los ochenta, a contar con centros de llamadas o call centers. Más adelante, el documento especifica que, una vez iniciada la siguiente década, se dio paso a lo que define como una “expansión”, con los cajeros automáticos y la llegada -podrá decirse tímida, aunque no se plantea así- de la banca electrónica en dicha etapa, con la introducción del Internet.
A partir de aquí, el momento de la banca móvil y en línea no tardó mucho, y es que -así como en todos los ámbitos de la vida- la banca debe responder a las inquietudes, preferencias, experiencias y gustos del usuario, habida cuenta de que las nuevas generaciones que ingresan al sistema financiero vienen con necesidades particulares y mayores conocimientos de la tecnología de uso diario.
Dicho esto, se puede atestiguar que la infraestructura digital en la República Dominicana ha mantenido una evolución considerable,
un hecho del que he tenido la oportunidad de presenciar durante los últimos cuarenta años desde mi experiencia y vivencia como empresaria en tecnología de redes digitales.
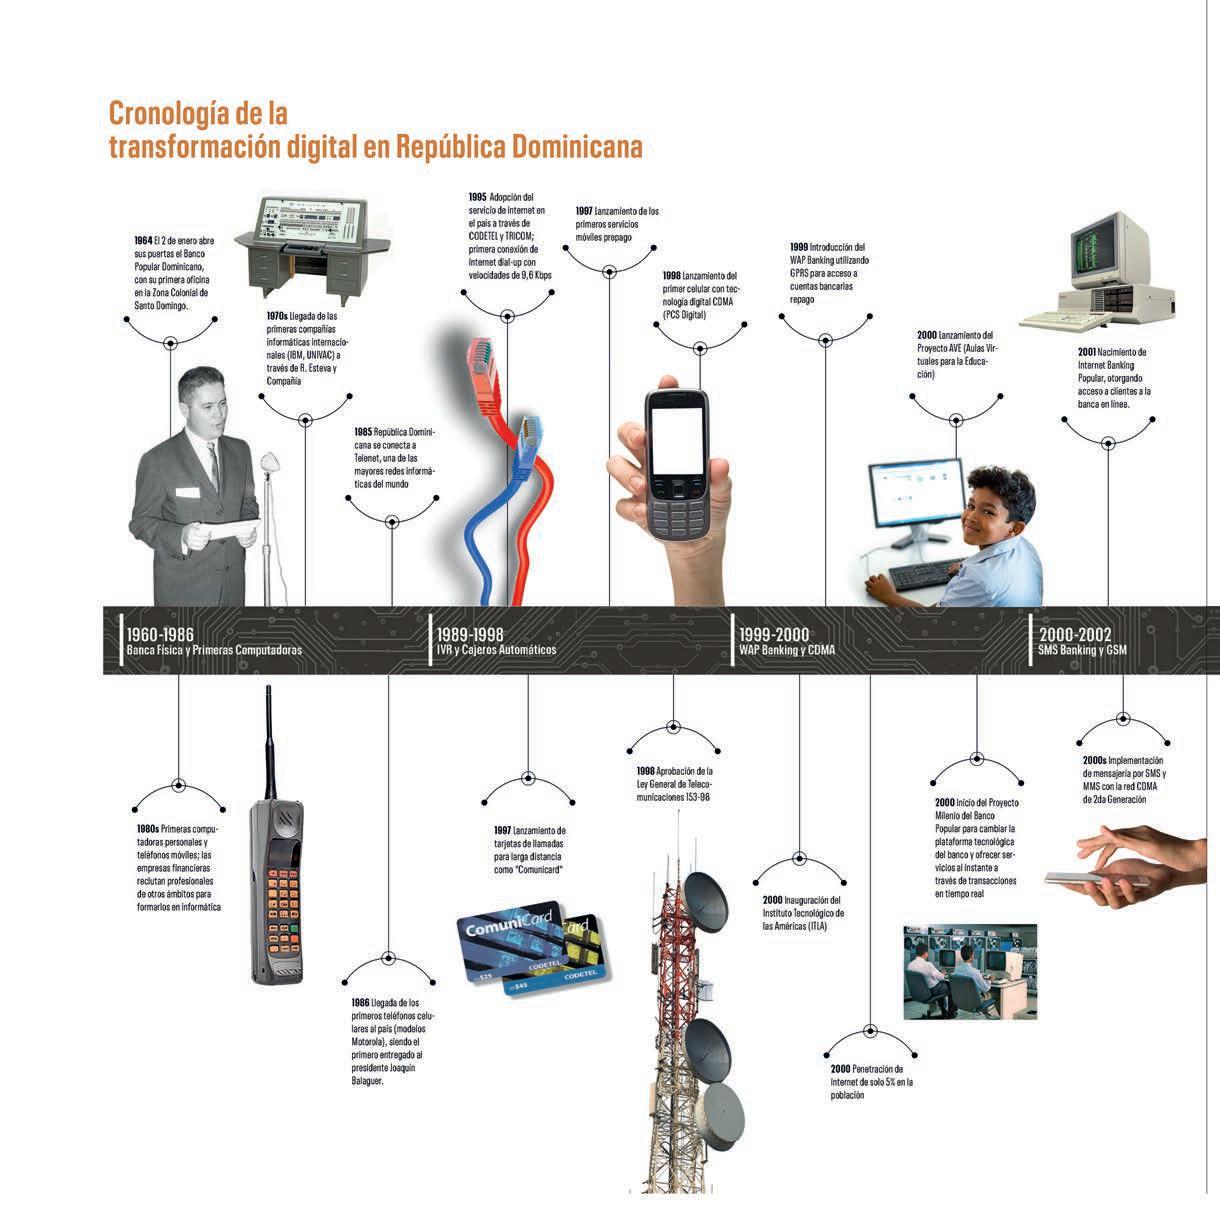
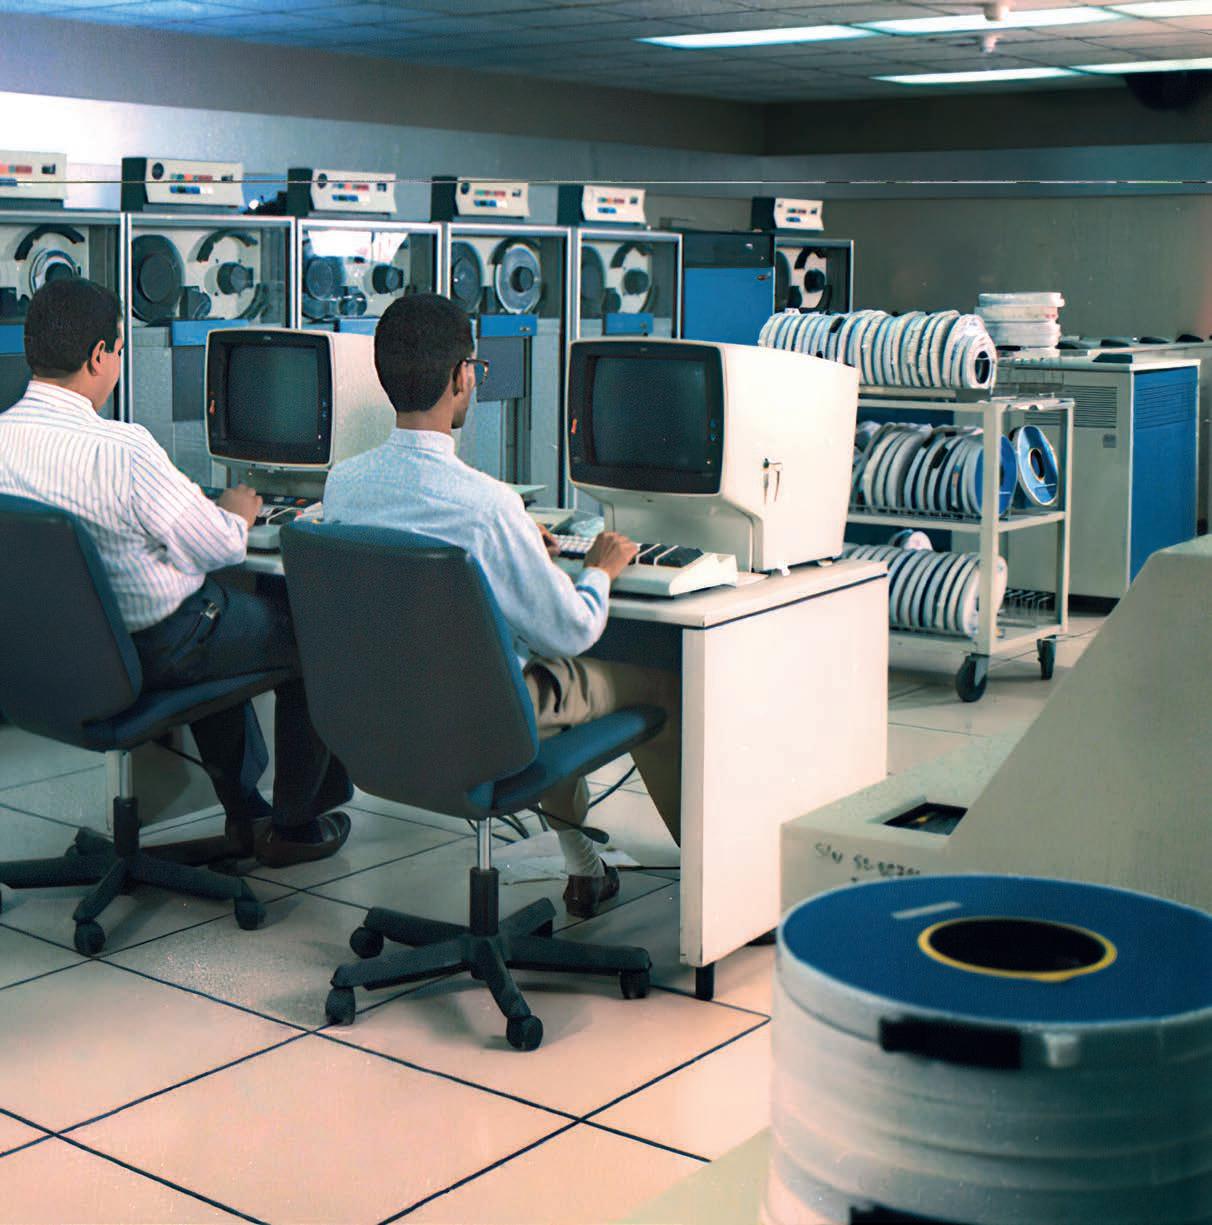
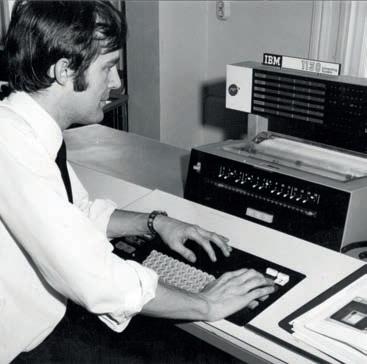
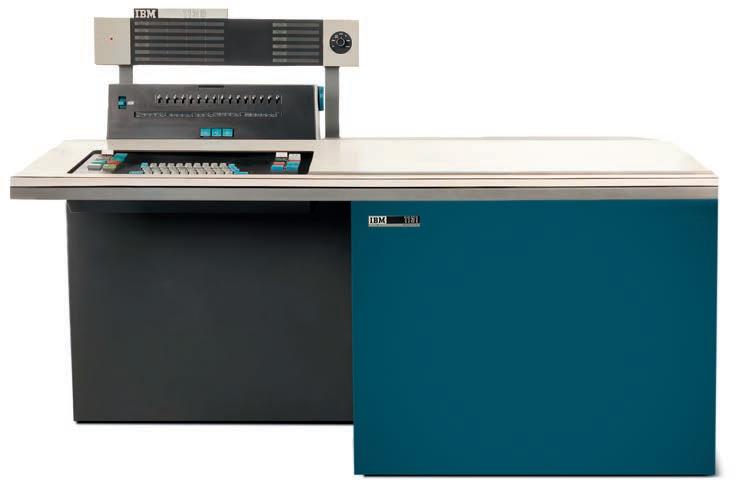
En la década de 1970, las TIC comenzaron a formar parte de nuestras vidas. IBM, UNIVAC, y NRC fueron las tres marcas que iniciaron la era de la computación en el país.
Hacia 1972, las conexiones del país con el resto del mundo eran muy limitadas y apenas se contaba dentro del territorio con escasas estaciones radiales y reducidos canales de televisión. Esto ha progresado desde entonces a pasos agigantados, y hoy tenemos -por ejemplo- estaciones de radio que transmiten de forma digital.
En los últimos años de la década de los ochenta, mi ya fallecido hermano Moisés y yo emprendimos una aventura empresarial y profesional, iniciando un negocio de electrónica. Pronto se nos unieron mis otros dos hermanos, y juntos llegamos a tener tres tiendas de electrónica en la capital.
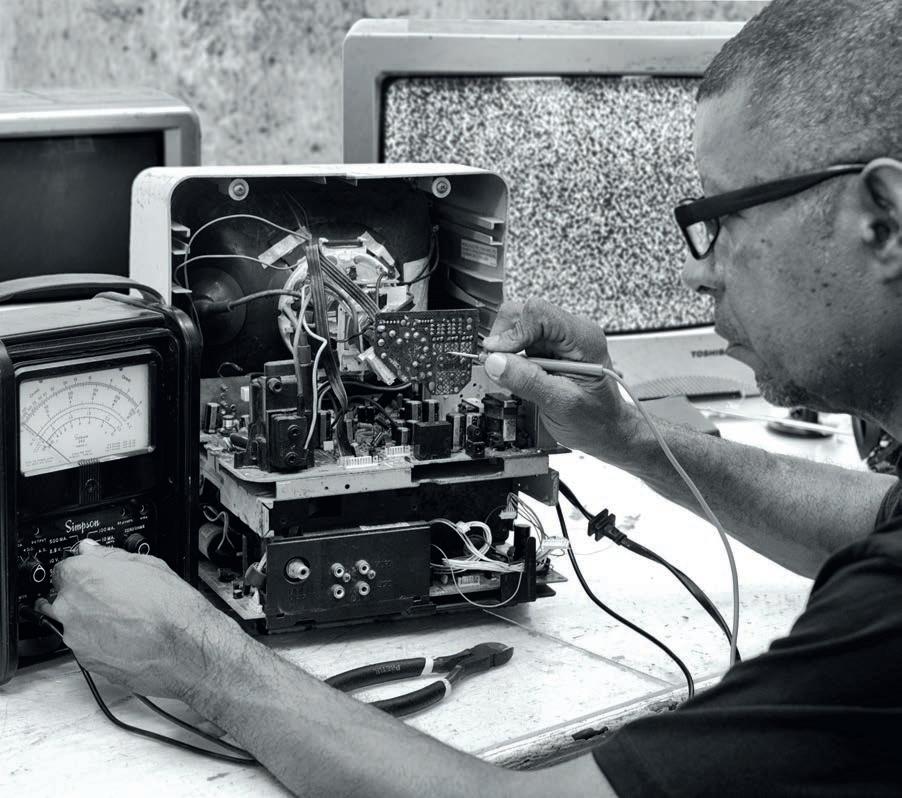
Inspirada por este emprendimiento, Electrónica Sang, decidí inscribirme en la Escuela Nacional de Artes y Oficios, donde me formé como técnico en electrónica junto a una empleada y actual socia, Marta Olivo. Mientras tanto, mi hermano se convirtió en ingeniero electrónico. Recuerdo con humor las ocasiones en que mis compañeros de clase me preguntaban qué hacía estudiando electrónica, sugiriendo -en broma- que “estaría mejor en casa pelando plátanos”.
Las primeras salas de cómputo del Banco Popular marcaron el comienzo de un camino de innovación tecnológica que transformaría los servicios financieros del país.
En los años 70, los técnicos electrónicos se desenvolvían en un campo incipiente pero en constante crecimiento, enfocado principalmente en la reparación y mantenimiento de equipos de telecomunicaciones como radios y televisores, así como en la aplicación de la electrónica en la industria y en las primeras computadoras.
Este negocio nos permitió incursionar en la importación y venta de los primeros circuitos integrados de las series 24 y 40, componentes vitales para las maquinarias industriales de origen europeo. Mi hermano, maestro por vocación, encontraba gran satisfacción en ayudar a los estudiantes de electrónica, enseñándoles a diseñar y reparar circuitos electrónicos. Los bautizó cariñosamente como “punchitos”, ya que utilizaban un punch para insertar o cambiar piezas en la bakelita de una placa. Muchos de estos “punchitos” se convirtieron en los futuros profesionales en telemática, ingeniería de computación y sistemas.
A través de nuestras enseñanzas, los técnicos pudieron reparar circuitos en lugar de comprarlos completos, lo que representó un gran ahorro para la industria. Por ejemplo, una placa nueva para un ascensor podría costar dos mil dólares, mientras que su reparación solía ser de menos de veinticinco dólares.
Los ochenta trajeron consigo las computadoras personales y los móviles. En los noventa, el internet y la World Wide Web lo cambiaron todo.
Ya con la adopción del servicio de internet en el país en el año 1995, empezó a tomar fuerza el uso de las TIC, destacándose la demanda de computadoras tanto en los negocios como en algunos hogares.
En 2001, inicié la empresa Sang Datared con el propósito de proporcionar material y capacitación a los integradores de sistemas. Se hicieron alianzas con las empresas más prestigiosas y apoyamos con crédito a las mipymes que lo necesitaran. Continuamos con el soporte a nuestros clientes integradores en el diseño de los centros de datos, así como la implantación de infraestructuras clave para el sector financiero.
Sin embargo, el verdadero cambio en la banca comenzó con la aparición de los cajeros automáticos (ATM), que marcaron el inicio de la bancarización masiva y el proceso de nóminas electrónicas -fenómeno vigente hasta este momento-. Luego, vino la masificación de las tarjetas de crédito, que no solo brindaron acceso a fondos, sino que aumentaron el poder adquisitivo al tiempo de estimular la economía. Ahora, con la plataforma de pagos a través de los teléfonos móviles, hemos dado otro paso hacia la digitalización total.
Iniciativas empresariales y educativas
Un objetivo para seguir desarrollando es la implementación de una alfabetización digital efectiva, así como garantizar el acceso a equipos de cómputos. El uso de internet en dispositivos móviles no es suficiente para un aprendizaje integral.
En el sector público, la digitalización no solo aumentó la accesibilidad, sino que también impulsó la equidad, la personalización y la igualdad en las interacciones con la Administración Pública, reduciendo al mismo tiempo el impacto ecológico.
Uno de los avances más importantes de la digitalización en el sector financiero es cómo ha servido para promover la inclusión financiera, facilitando el acceso a las comunidades no bancarizadas y empoderando a sectores de la población, como las mujeres.
Durante la pandemia, pudo observarse cómo la transformación digital permitió el acceso al crédito para personas y empresas, facilitando el teletrabajo y permitiendo las transacciones financieras desde casa. En el sector educativo, por igual, fue impactante. Muchas instituciones educativas impartieron sus clases por medios digitales como la plataforma Zoom.
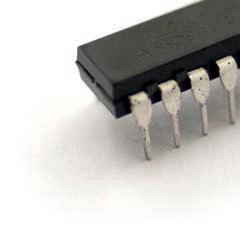
Derecha: Circuito integrado (CI), conocido coloquialmente como “punchito”. Es un componente electrónico que agrupa múltiples elementos en un solo chip. Fundamentales en la electrónica moderna, permiten que los dispositivos sean más pequeños, económicos y eficientes, facilitando el procesamiento de datos y el control de sistemas.
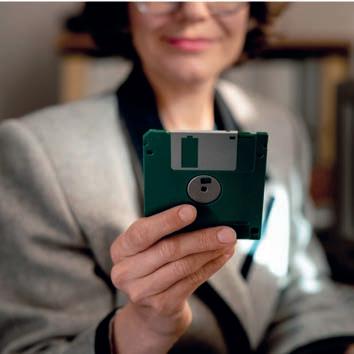
Arriba: Disquete de 3.5”, medio de almacenamiento magnético extraíble, hoy obsoleto. Se comenzó a usar en los años 70 y podía almacenar entre 100 KB y 1.44 MB de datos.
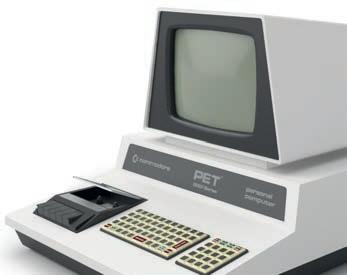
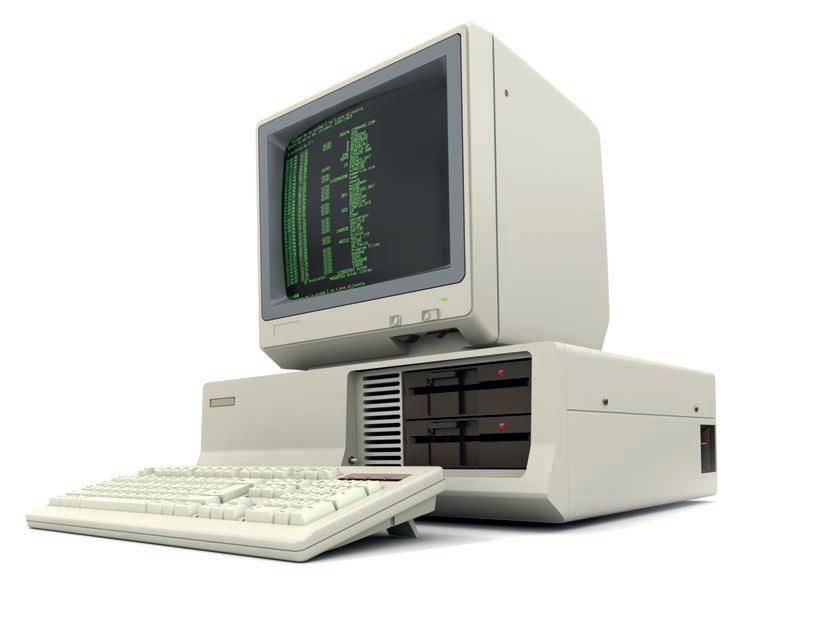
Abajo: Modelo de computadora personal de los años 70, generado por inteligencia artificial.
Cajero automático de última generación del Banco Popular Dominicano, capaz de aceptar monedas y procesar hasta 1,100 billetes en solo cuatro minutos. Permite depósitos sin tarjeta, identificación por huella dactilar y operaciones con descripción personalizada, fortaleciendo la eficiencia y seguridad de los servicios bancarios.
Desde muy niña, mis padres inculcaron en mí el hábito del ahorro. Así, con los famosos “hongbao” en chino (pequeños sobres rojos de papel con algo de dinero dentro), más lo que no consumía de las mesadas, fui de la mano de mi padre a abrir mi primera cuenta de ahorros.
Una vez allí, fue emocionante ver cómo anotaban a mano los montos de depósito y los intereses en las hojas blancas de una libreta pequeña. Luego se usaban máquinas de escribir mecánicas, pasando a una máquina de escribir eléctrica, y hoy día a las computadoras.
Los pagos de servicios y los pagos electrónicos a proveedores locales e internacionales fueron críticos durante la pandemia y en la pospandemia. La transformación digital permitió la continuidad del trabajo y el cumplimiento de las metas de rentabilidad de las empresas, pese a las restricciones de contacto personal.
A pesar del progreso alcanzado, garantizar la inclusión financiera sigue siendo un desafío importante para lograr los Objetivos de Desarrollo Sostenible 2030. Nos queda el reto por delante, ¿cómo puede la tecnología continuar facilitando una mayor inclusión de la población en el país?
La necesidad de avanzar en la productividad y el desarrollo económico también ha jugado un papel crucial. Sin embargo, la brecha digital persiste debido a una combinación de limitaciones de infraestructura y falta de capacitación, lo cual sigue siendo un desafío para la transformación. Esto se debe a que el acceso a las tecnologías de la información y comunicación (TIC) sigue siendo bajo en muchos hogares, además de que los costos del internet representan otro factor a considerar.
Adicionalmente, se hace necesario mejorar la Estrategia Nacional de Ciberseguridad y trabajar en la reducción de los costos del internet de banda ancha, igual que continuar el trabajo para lograr una mayor alfabetización digital, garantizar el acceso a equipos de cómputo adecuados y reducir los precios del internet para hacerlo más accesible.
Desafíos y cambios en la banca
Fue un cambio difícil de aceptar al principio. Las preocupaciones sobre la seguridad en línea y el manejo de las nuevas plataformas nos mantienen a muchos en guardia. Pero la creciente congestión del tráfico en la capital de la República y el riesgo de que los mensajeros fueran robados en su camino a los bancos nos hizo dar el salto a la digitalización. Esta decisión, que muchos dueños de empresas también tomaron, se demostró crucial durante la pandemia del COVID-19.
Soy consciente de las aprehensiones que tenían (y que todavía tienen) muchos protagonistas del sector empresarial respecto a los pasos de transición a transacciones bancarias digitales, tanto por la seguridad en línea como por la necesidad de familiarizarse con las nuevas plataformas. Tras personalmente evaluar los riesgos y costos asociados con la mensajería tradicional, comprendí la necesidad de este cambio.
Las instituciones financieras de la República Dominicana han realizado un gran esfuerzo e inversión en tecnología y formación para adaptarse al mundo digital. Esto se refleja en la evolución de la transformación digital en el sector financiero, donde se ha incentivado la creación de numerosas fintechs, empresas que combinan finanzas y tecnología para proporcionar servicios financieros innovadores.
Para finales de 2022, República Dominicana contaba con 65 de estas empresas, según la Asociación Dominicana de Empresas Fintech (ADOFINTECH) y, según Statista, se prevé que el valor total de las transacciones de fintechs en el país crezca un 75,4 % de 2021 a 2025
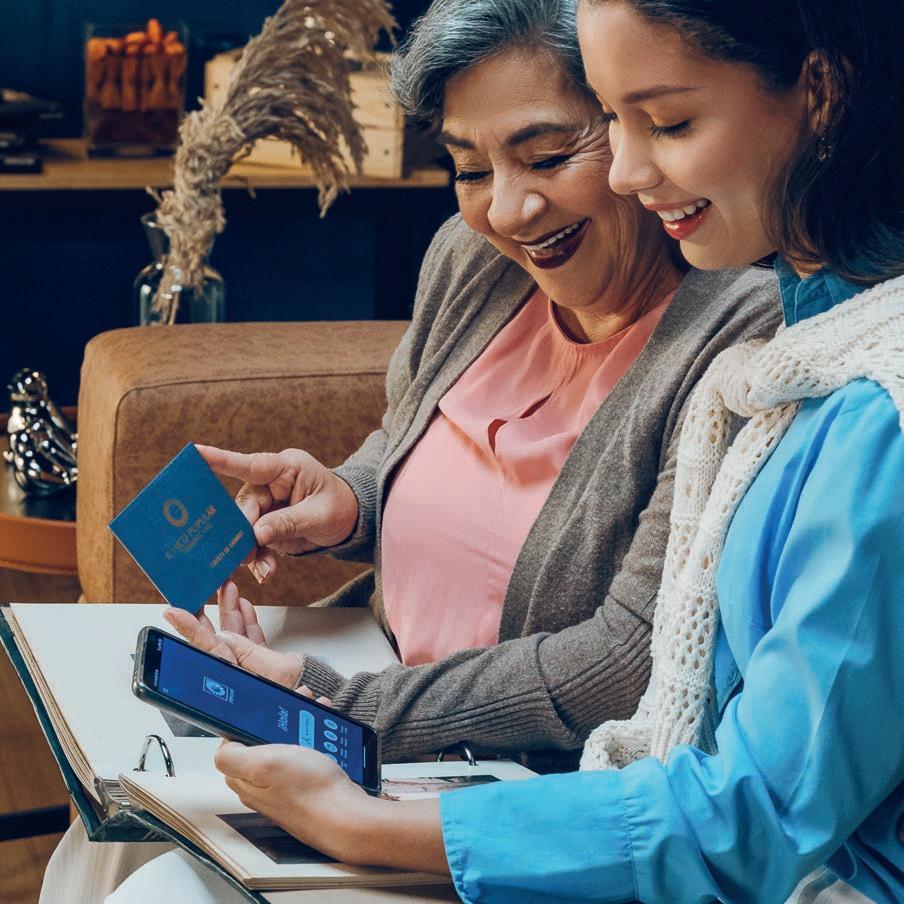
Generaciones aprendiendo juntas a aprovechar las oportunidades del mundo digital mediante la App Popular.
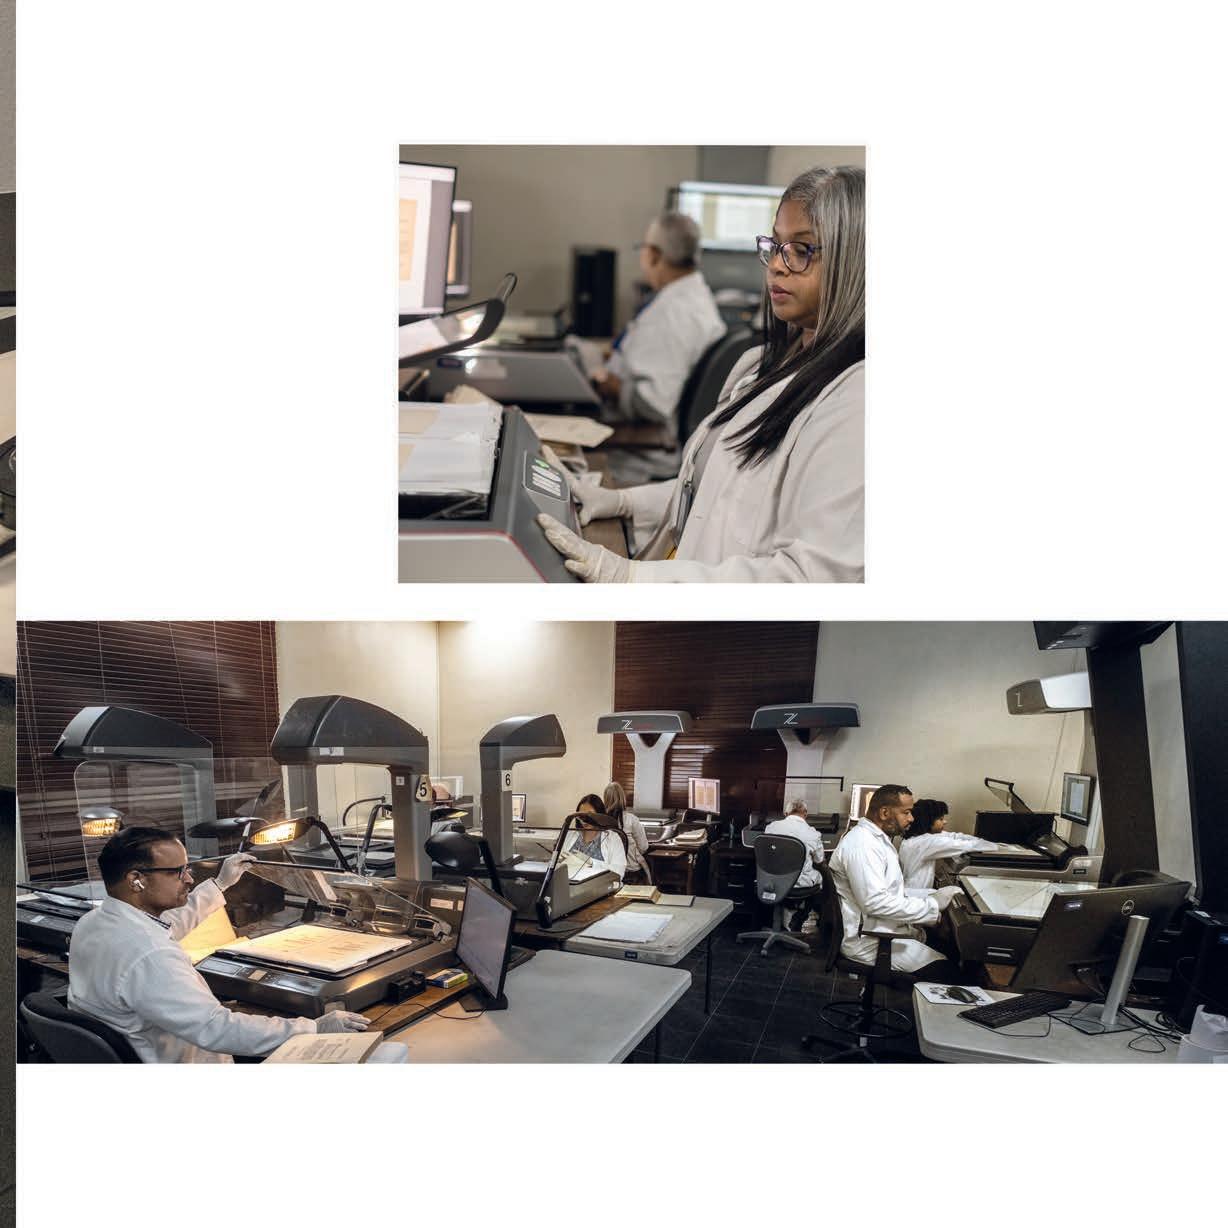
El Archivo General de la Nación recibió la contribución económica del Banco Popular para digitalizar más de un millón de páginas de valiosos documentos de los Archivos Estatales de España, que abarcan la historia dominicana desde los siglos XV al XIX, labor realizada por la empresa española Vinfra S.A. Esta valiosa fuente de información sobre la historia común de ambas naciones está disponible para consulta pública desde julio de 2025.
Derecha: Departamento de Descripción, Unidad de Digitalización de la División de Control, Imagen y Data Documental.
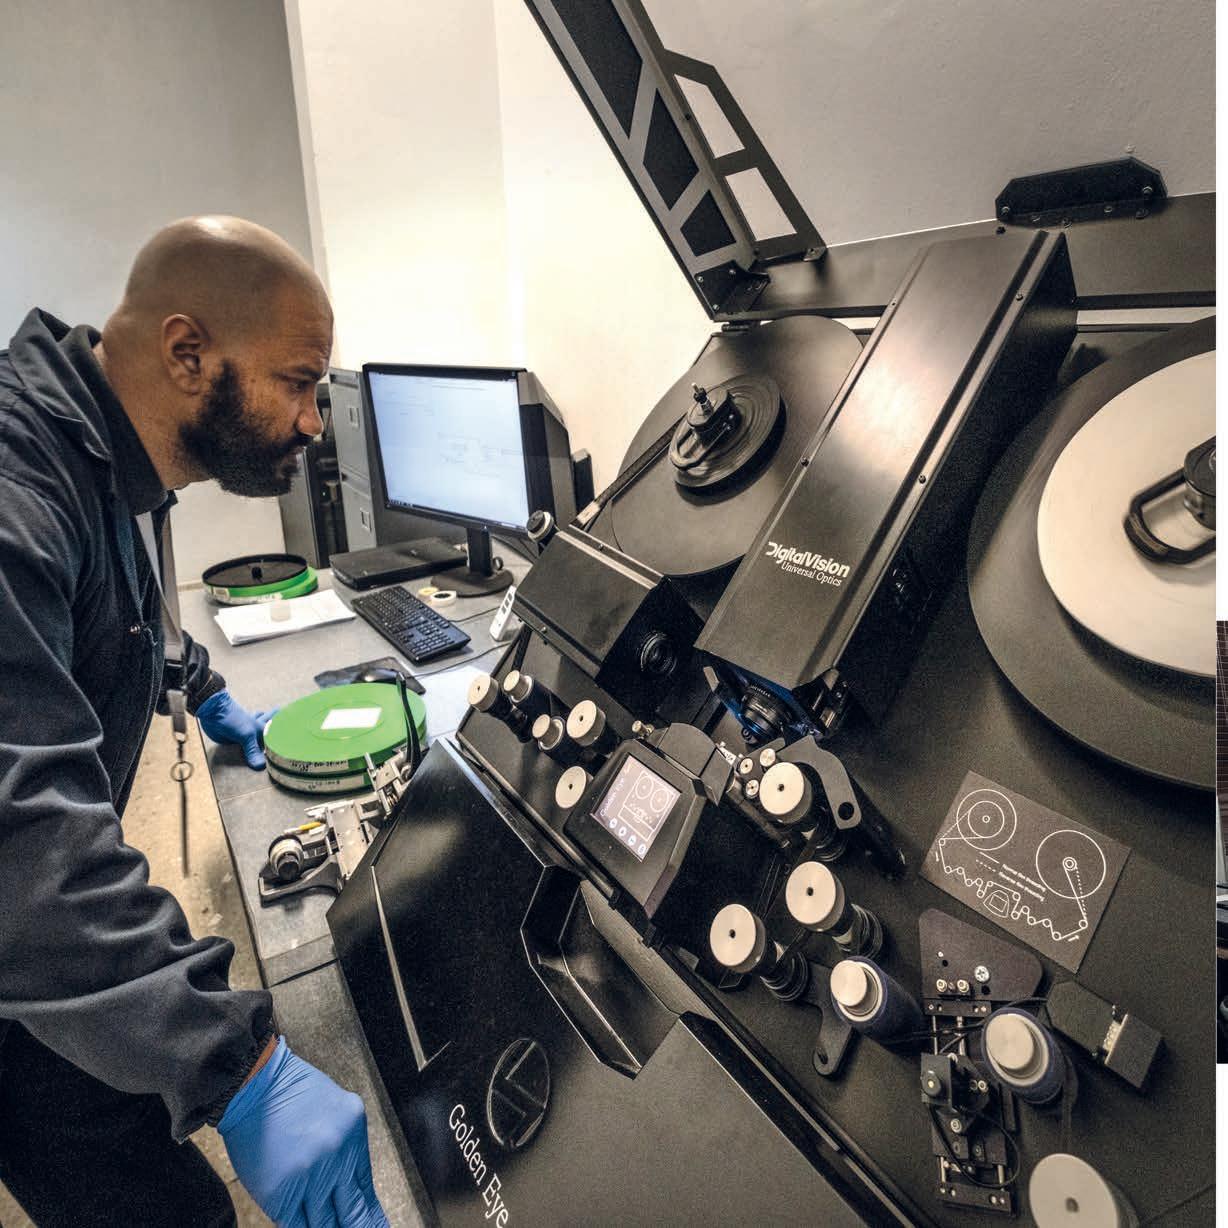
Izquierda: Departamento de Materiales Especiales, Unidad de Fílmicos de la División de Audiovisuales.
Las criptomonedas, surgidas en la década de 1980 pero popularizadas desde 2009 con la creación de Bitcoin, también son una parte fundamental de esta transformación. Aunque en un principio tanto mi esposo como yo estábamos escépticos sobre esta tecnología, hoy reconozco que quienes invirtieron temprano en Bitcoin hicieron una de las mejores inversiones de sus vidas.
No se puede dejar de mencionar la tecnología blockchain, que precedió incluso a las criptomonedas. Blockchain es una base de datos de transacciones financieras que se almacena en múltiples computadoras y que continúa creciendo a medida que se agregan nuevas transacciones o “bloques”, formando una cadena de datos continua y pública.
Al sumergirme en el mundo de la tecnología de redes digitales, he tenido el privilegio de presenciar la evolución exponencial de la infraestructura digital en la República Dominicana. Si tuviera que elegir un solo factor que mejor ejemplifica este crecimiento, sería
sin duda el papel central que ha desempeñado el sector financiero en su creación y desarrollo.
A lo largo de la misma historia de avances tecnológicos, los bancos dominicanos se subieron al tren de la digitalización. La inversión que han realizado en este rubro los ha puesto a la par de sus contrapartes en países como Estados Unidos y -en algunos casos- los ha superado. Este viaje, empero, no ha estado exento de dificultades, como las veces que varias nóminas de empleados fueron hackeadas, experiencia que nos llevó a proponer y trabajar una Estrategia Nacional de Ciberseguridad en 2012 en la Cámara TIC.
La Cámara TIC
Deseo hacer un aparte para hablar sobre la Cámara Dominicana de las Tecnologías de la Información y Comunicación, Inc., o Cámara TIC. Esta es una entidad sin fines de lucro que fue fundada en 2010 por líderes del sector tecnológico en el país, con la asesoría de pares internacionales. Su objetivo principal ha sido promover la neutralidad y diversidad de la oferta tecnológica, así como la accesibilidad de las tecnologías para los sectores de menores ingresos, bajo los estándares de la industria, para su uso productivo en el ecosistema empresarial del país.
Al asumir las riendas de la presidencia de la CámaraTIC, lo hice con el compromiso de dejar un legado, teniendo clara conciencia de lo que significa saber aplicar las herramientas de las tecnologías adecuadas en los sectores productivo y gubernamental. Mi objetivo era evitar que nos quedáramos rezagados como nación y así avanzar en productividad, toda vez que ya había iniciado la era de la economía digital.
Recuerdo haber escuchado a líderes de los sectores público y privado preguntarme entre 2014 y 2016 si habíamos asumido el rol por aspiraciones políticas, proyectos personales o si era meramente una “locura idealista”. Nuestra respuesta siempre fue que, si dejar un buen legado para el futuro del país equivalía a ser eso último que señalaban, pues el uso de esa expresión era válido.
Durante ocho años, a partir de 2010, nos enfocamos en la promoción de las TIC como herramientas indispensables tanto para el ámbito laboral como el personal.
Colaboramos con el Ministerio de Economía, Planificación y Desarrollo (MEPYD) entre 2010 y 2011 en la Estrategia Nacional de Desarrollo (END 2030) que en 2012 se convirtió en la ley 1-12.
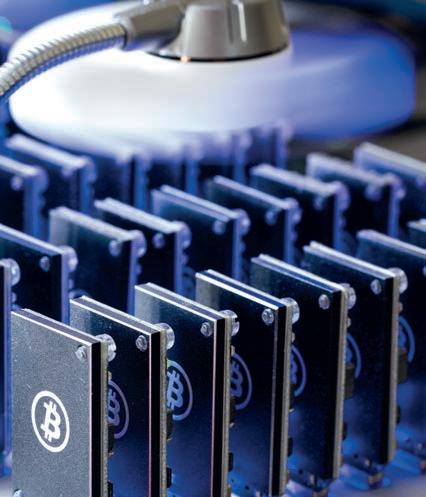
Granja de criptomonedas
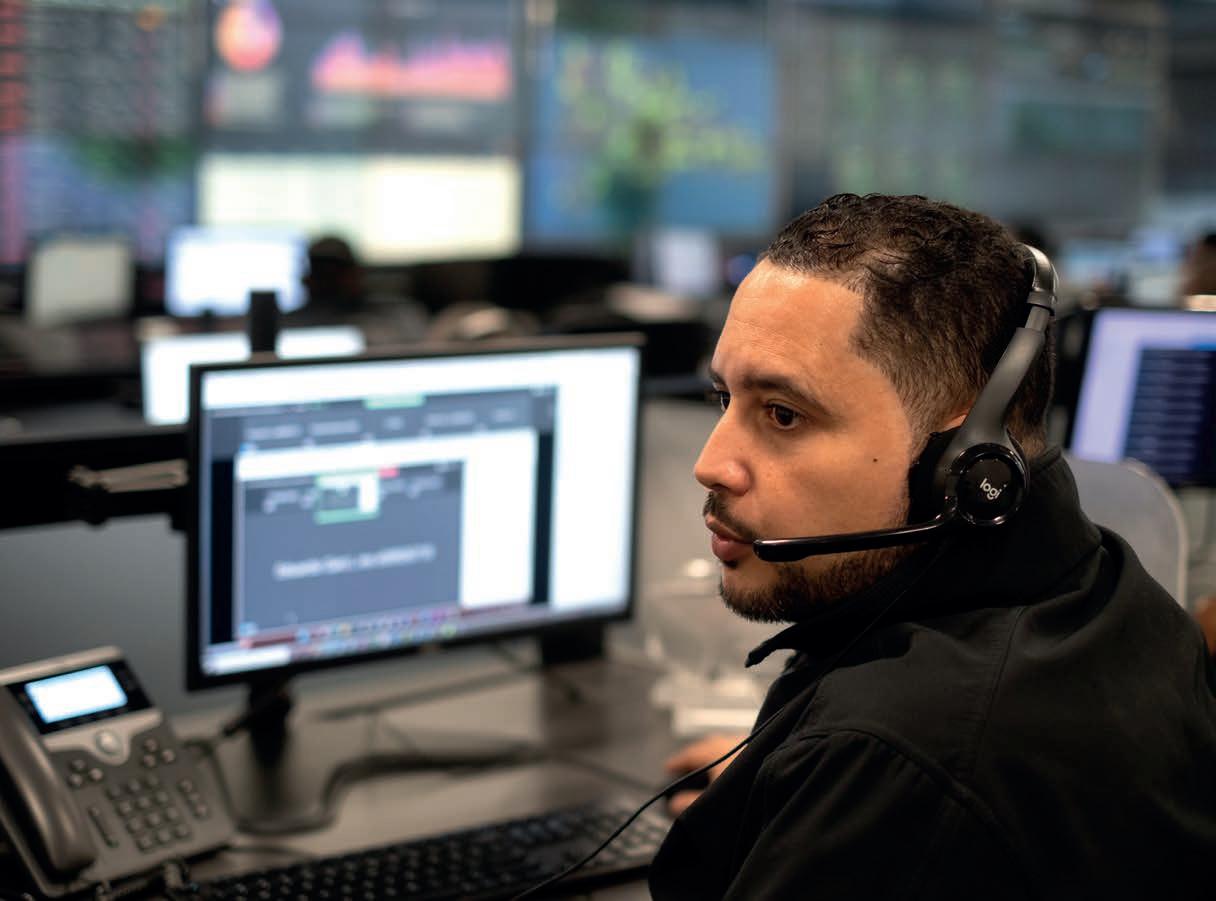
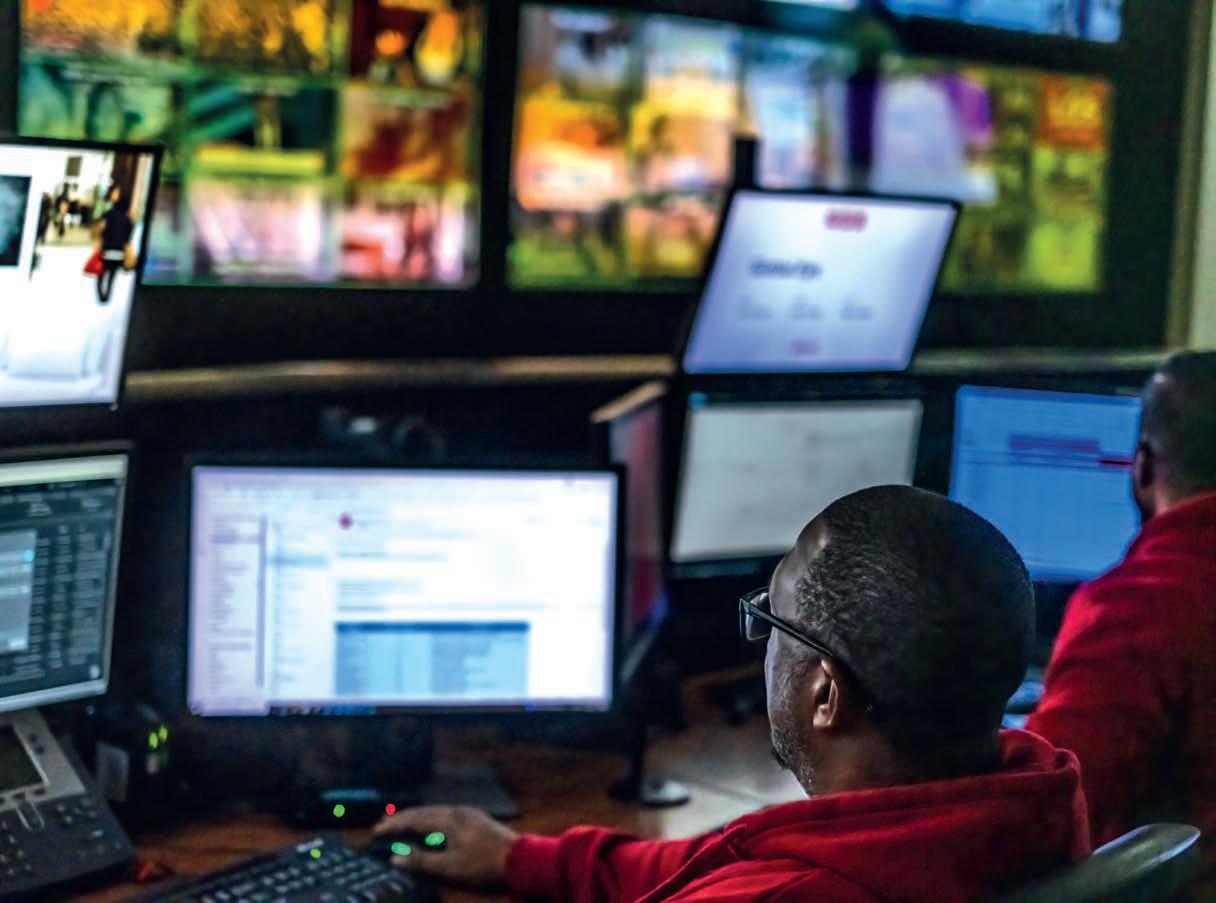
Centro de operaciones de la red de clientes (CNOC). Claro Dominicana.
Trabajamos en iniciativas como la reformulación de las carreras TIC y la formación del equipo de train de trainers, de modo que se pudiera contar con un buen grupo de profesionales para capacitar a maestros de niveles básicos y superiores. Esto lo proponíamos dado el boom mundial en la adopción de las tecnologías y la necesidad entendida por CámaraTIC de que la población pueda recibir un aprendizaje adecuado.
Una muestra de este compromiso y preocupación fue la visita a Uruguay para conocer personalmente el Plan Ceibal, donde sostuvimos una entrevista con su fundador, Miguel Brechner, al tiempo de compartir con él y su equipo sobre los logros y retos en torno a esta iniciativa.
También resalto la visita a universidades como el Massachusetts Institute of Technology (MIT) en Boston en 2011. Allí nos entrevistamos con Bill Outlet, director del ecosistema de emprendimiento de esa universidad.
En 2012 viajamos a la Universidad de Ciencia y Tecnología de Taipéi en Taiwán, acompañados de un delegado gubernamental, para conocer proyectos fondeados por el gobierno de la isla asiática como el departamento de desarrollo e investigación y los laboratorios con los equipos más actualizados.
Y aunque no se percibió tanto interés en la propuesta de reformulación de las carreras TIC en las universidades, organizamos el Foro para Profesionales en 2017 en la Universidad Autónoma de Santo Domingo (UASD).
En 2011, CámaraTIC se integró a ALETI (Federación de entidades TI de Latinoamérica, el Caribe, España y Portugal) donde colaboramos en iniciativas regionales, en el marco de las asambleas semestrales en diferentes países de la región, compartiendo con los actores principales de cada uno.
Ejemplo de esto fue la visita a CAPATEC (Cámara TIC de Panamá) en 2013, en donde apreciamos la estrecha colaboración del gobierno con la entidad, al compartir con los ministros de las TIC y el de educación superior de la nación istmeña y estos presentarnos los proyectos de alianzas público-privadas que se encontraban desarrollando.
Otro aspecto en el que trabajamos arduamente fue en el impulso de la Estrategia Nacional de Ciberseguridad desde 2012. En junio de 2018 se promulgó el decreto 230-18 que la establece y regula. Si bien esto fue un triunfo, aún queda un buen trecho que caminar para que sea más efectiva y se convierta en ley.
Como paso primordial para la concientización y el empoderamiento de esta estrategia, organizamos el primer Congreso de Ciberseguridad en 2015, el cual contó con ponencias a cargo de expertos del Federal Bureau of Investigation (FBI), la Policía Internacional (INTERPOL) y el M16/SIS del Reino Unido, entre otros grandes exponentes.
Tal congreso recibió aportes del sector financiero dominicano y de medios de comunicación para la divulgación no solo de este congreso, sino también contenidos sobre ciberseguridad.
Concluyo enfatizando que el apoyo decidido de nuestros gobiernos permitirá un aprovechamiento más rápido de todas las bondades que ofrecen las TICs, y que nuestro país necesita.
Una reflexión final
Mirando hacia atrás, es evidente cuánto hemos avanzado. A pesar de los desafíos, hemos persistido y seguido adelante.
Gracias a la inversión y el esfuerzo colectivo, hemos fortalecido la infraestructura digital del país, y, con ello, incrementado la confianza de los ciudadanos en la banca digital. Estos cambios han transformado profundamente nuestra relación con la tecnología y con los servicios financieros.
El camino no ha estado libre de obstáculos: hemos enfrentado resistencia, superado barreras y aprendido a adaptarnos. Sin embargo, la evolución digital es un proceso imparable. Sus beneficios superan ampliamente los retos, y no puedo esperar a ver cómo se desarrollará todo en los próximos años.
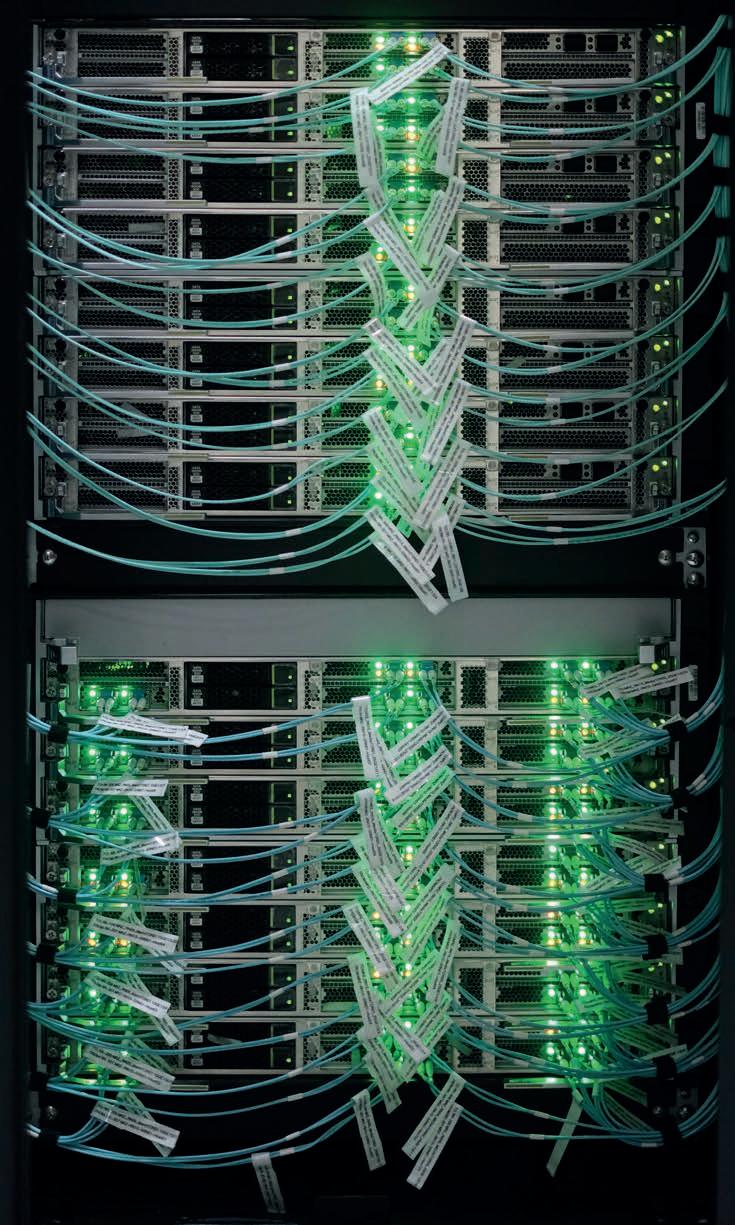
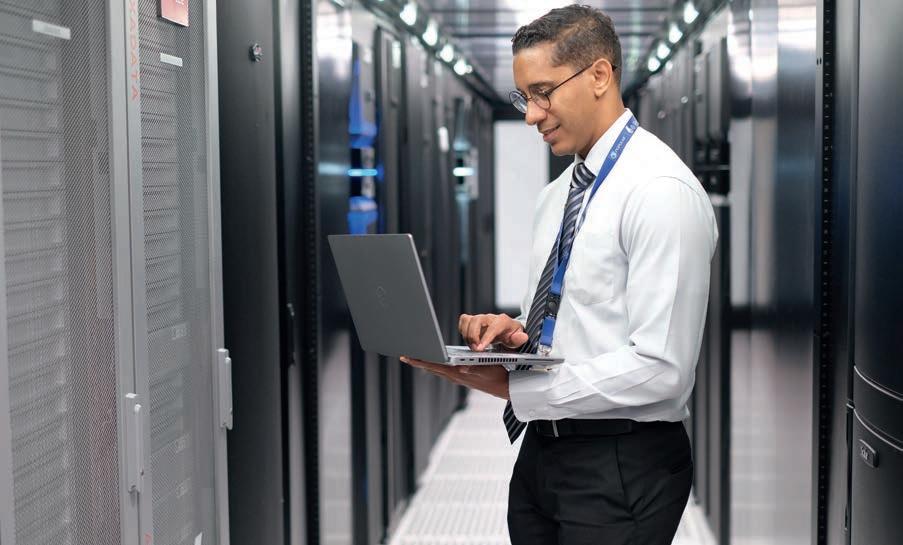
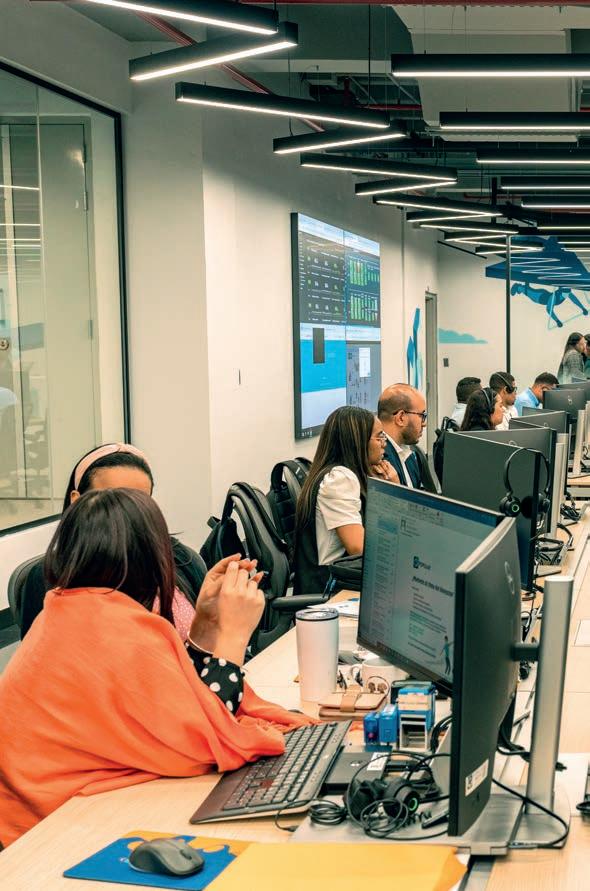
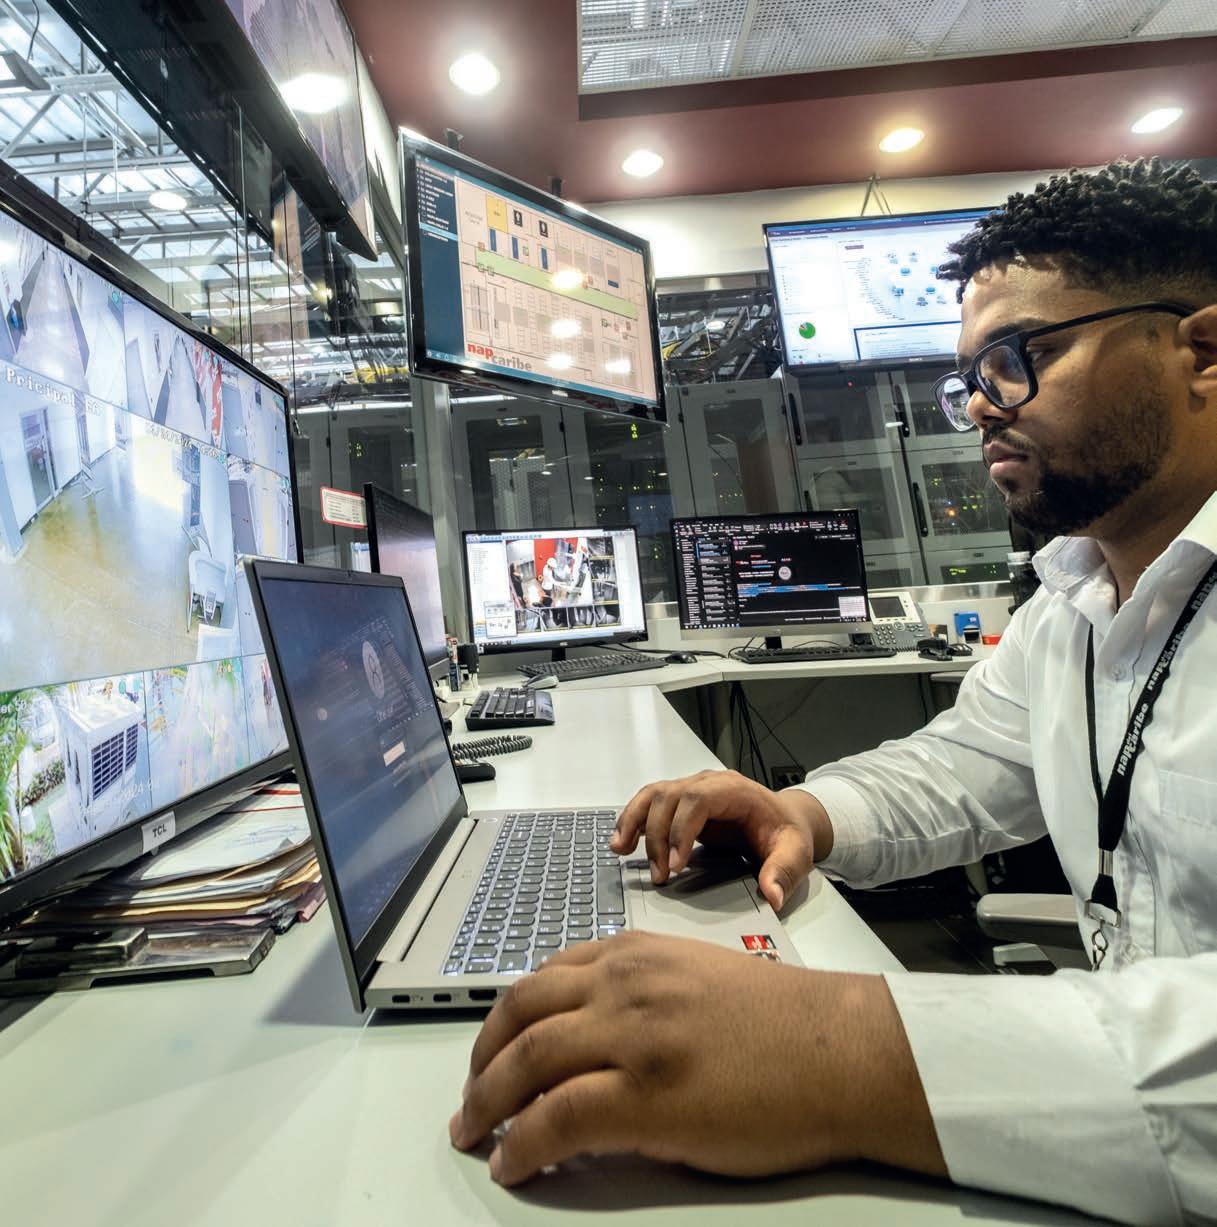
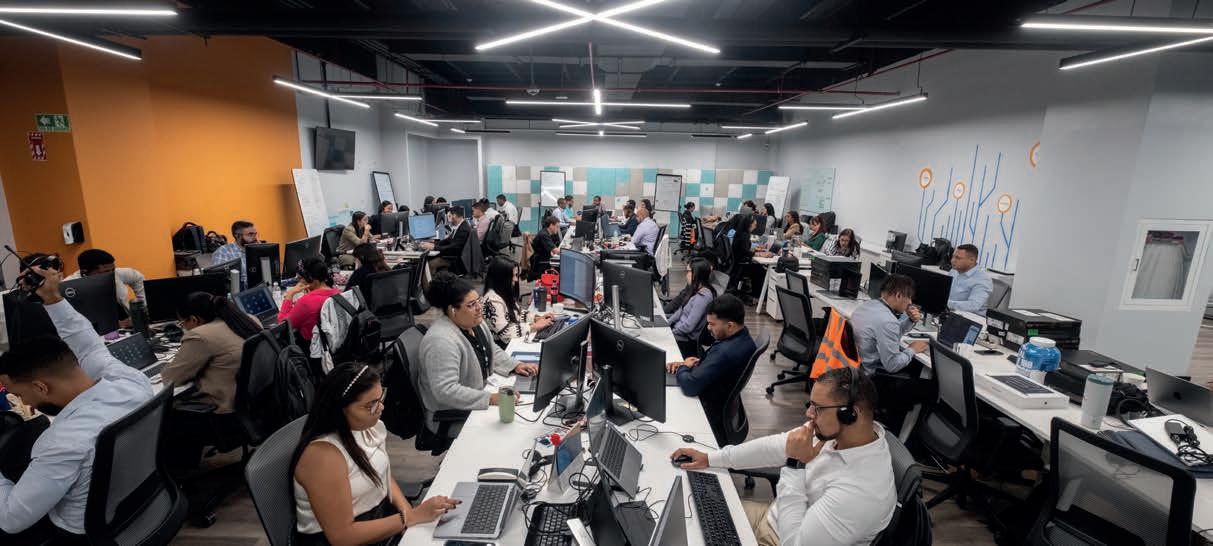
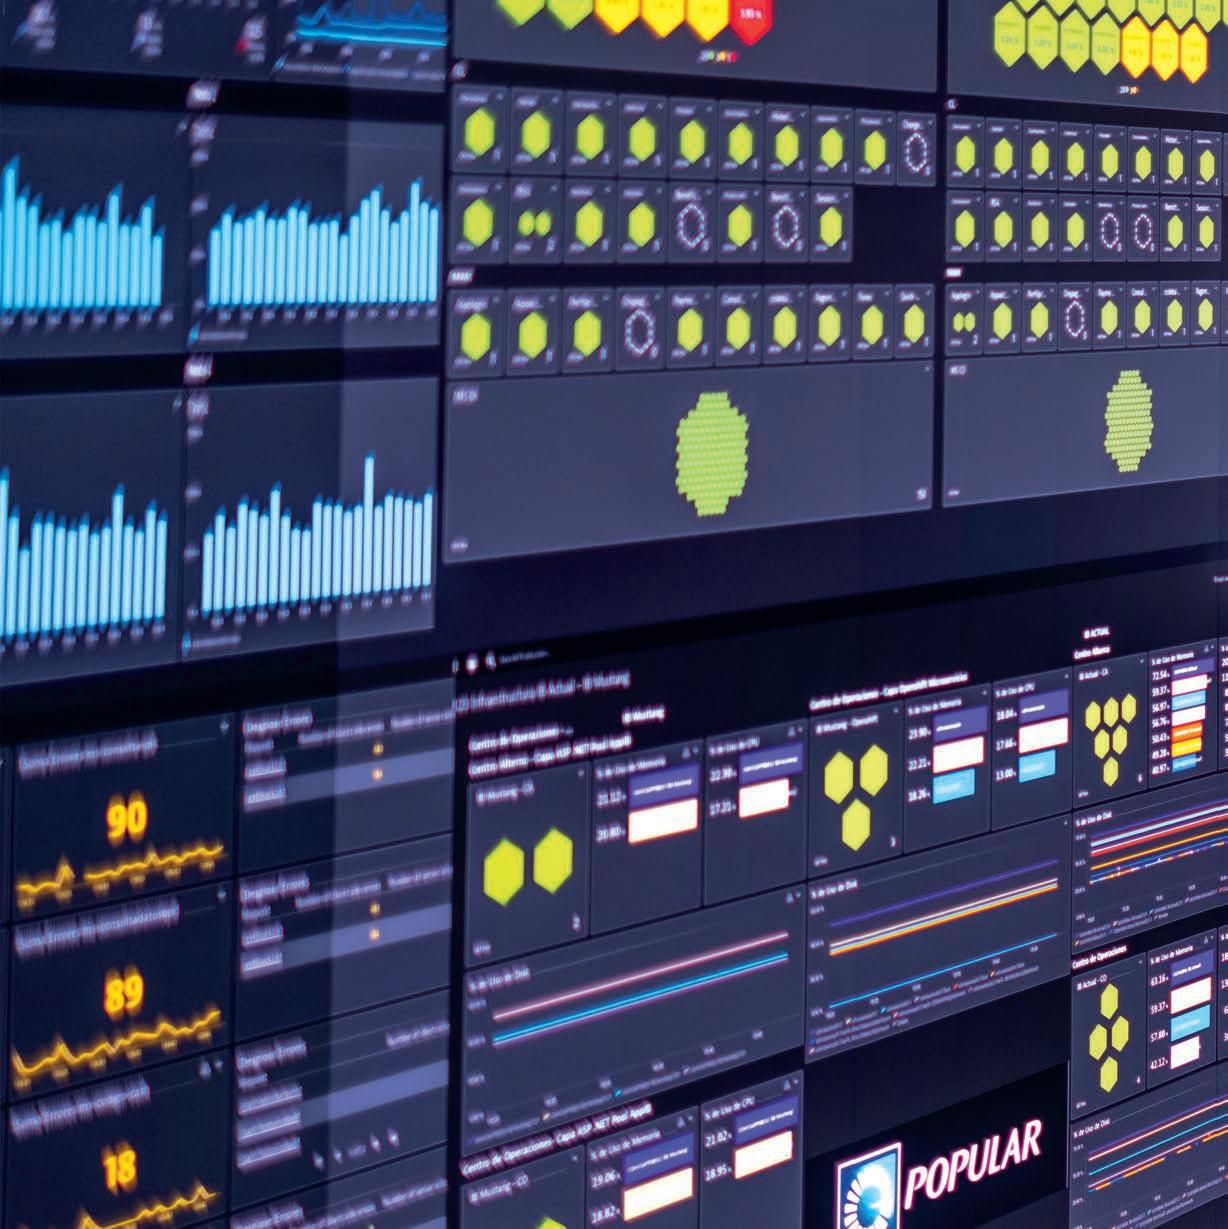
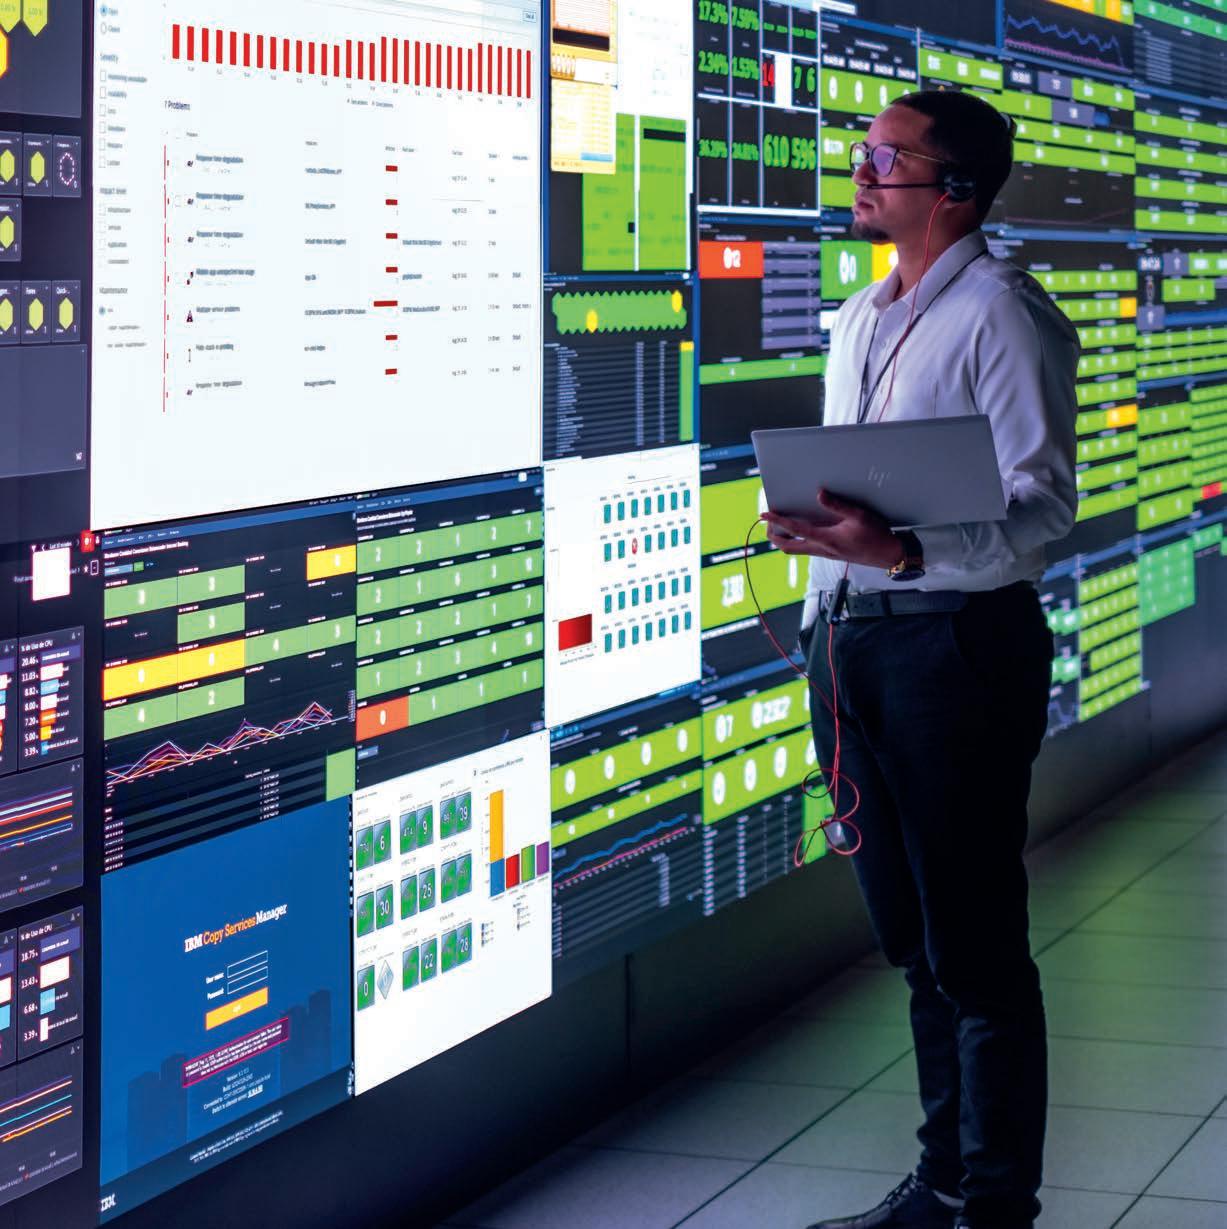
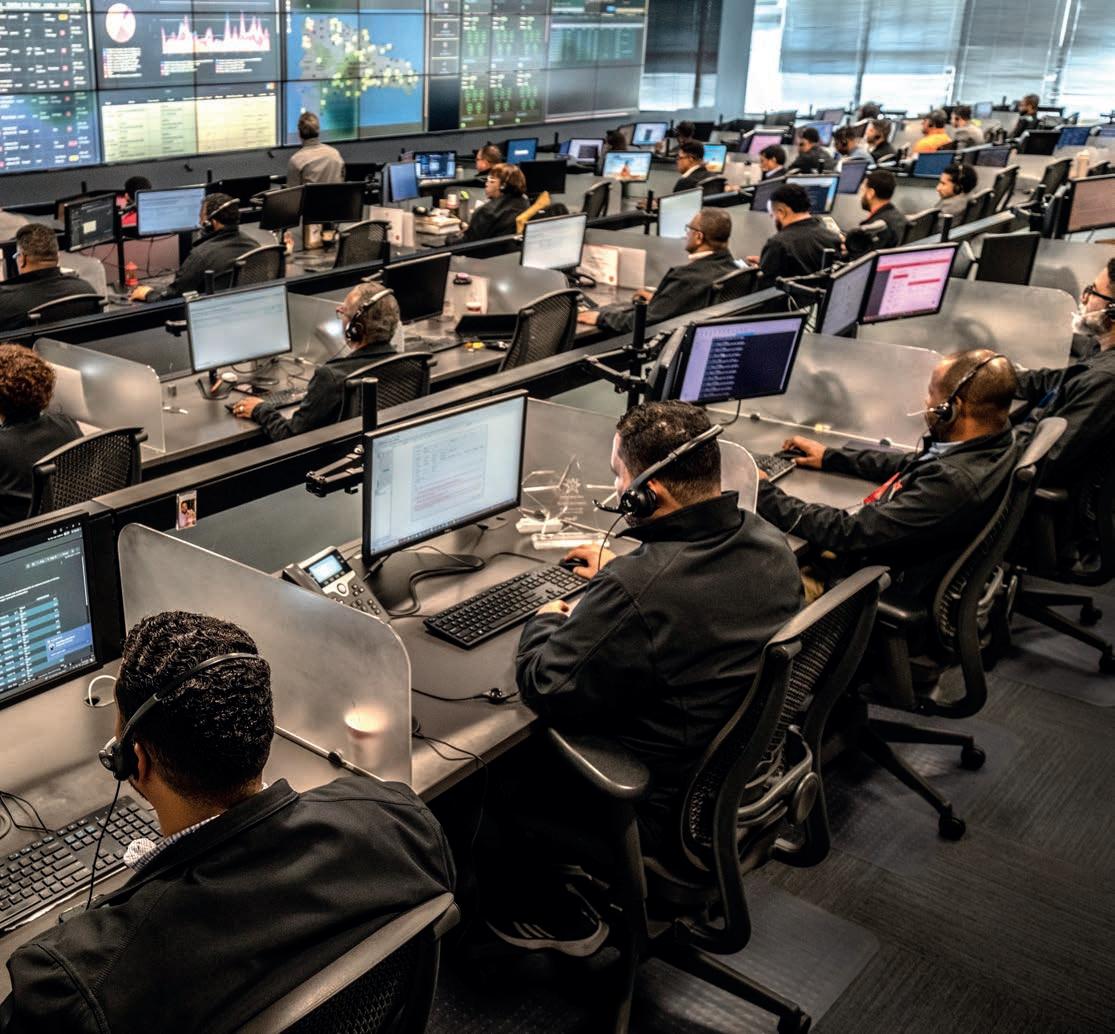
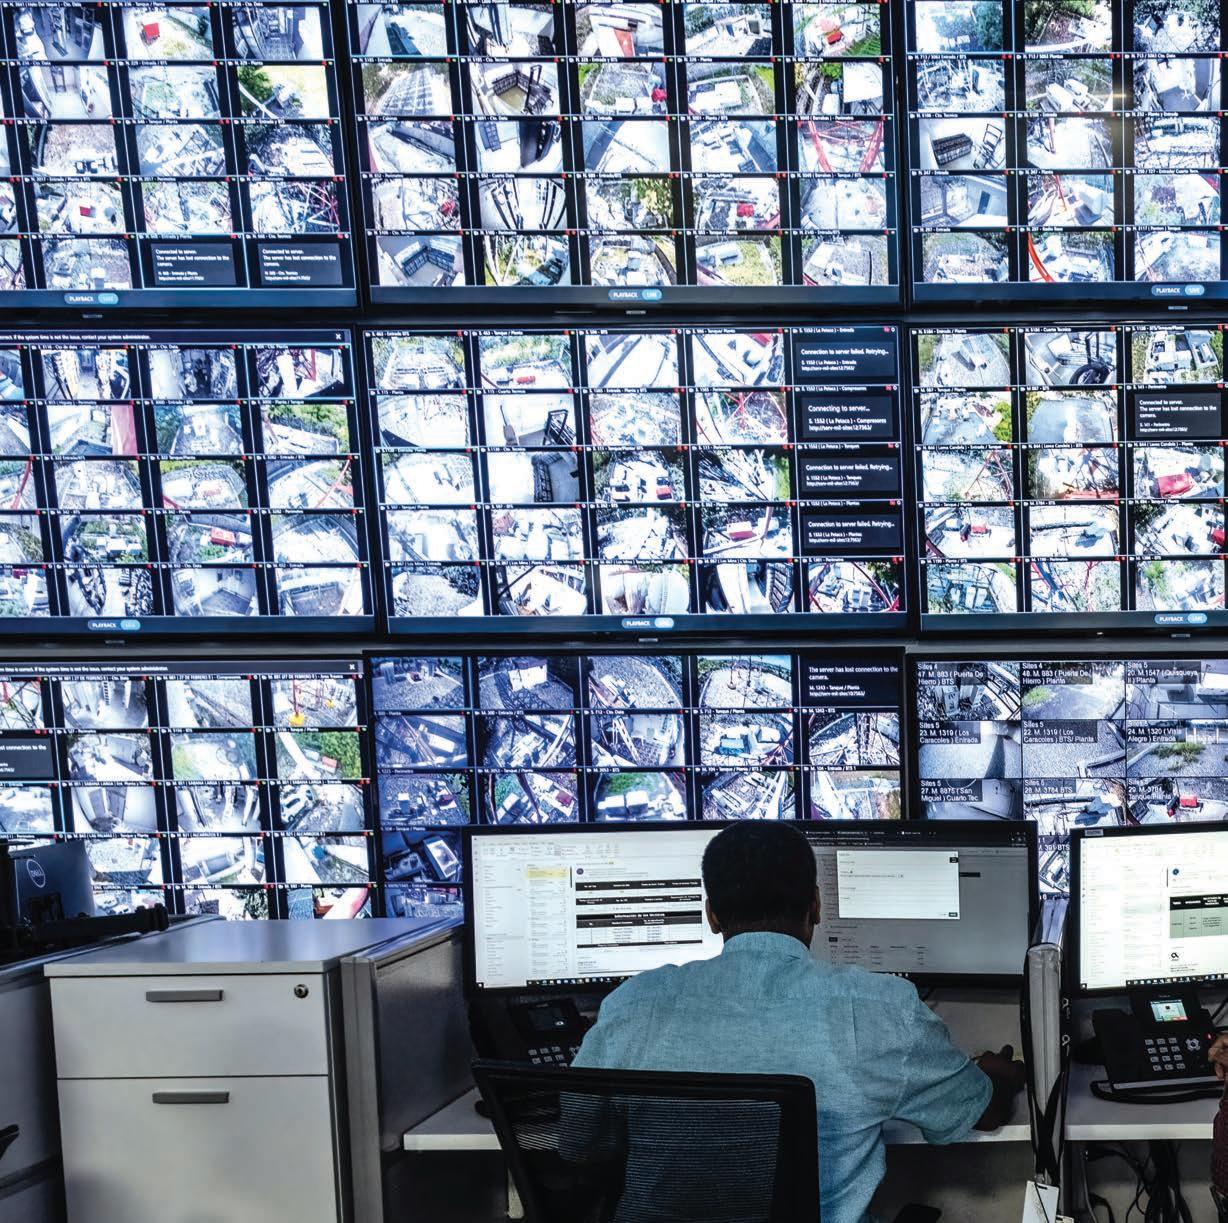
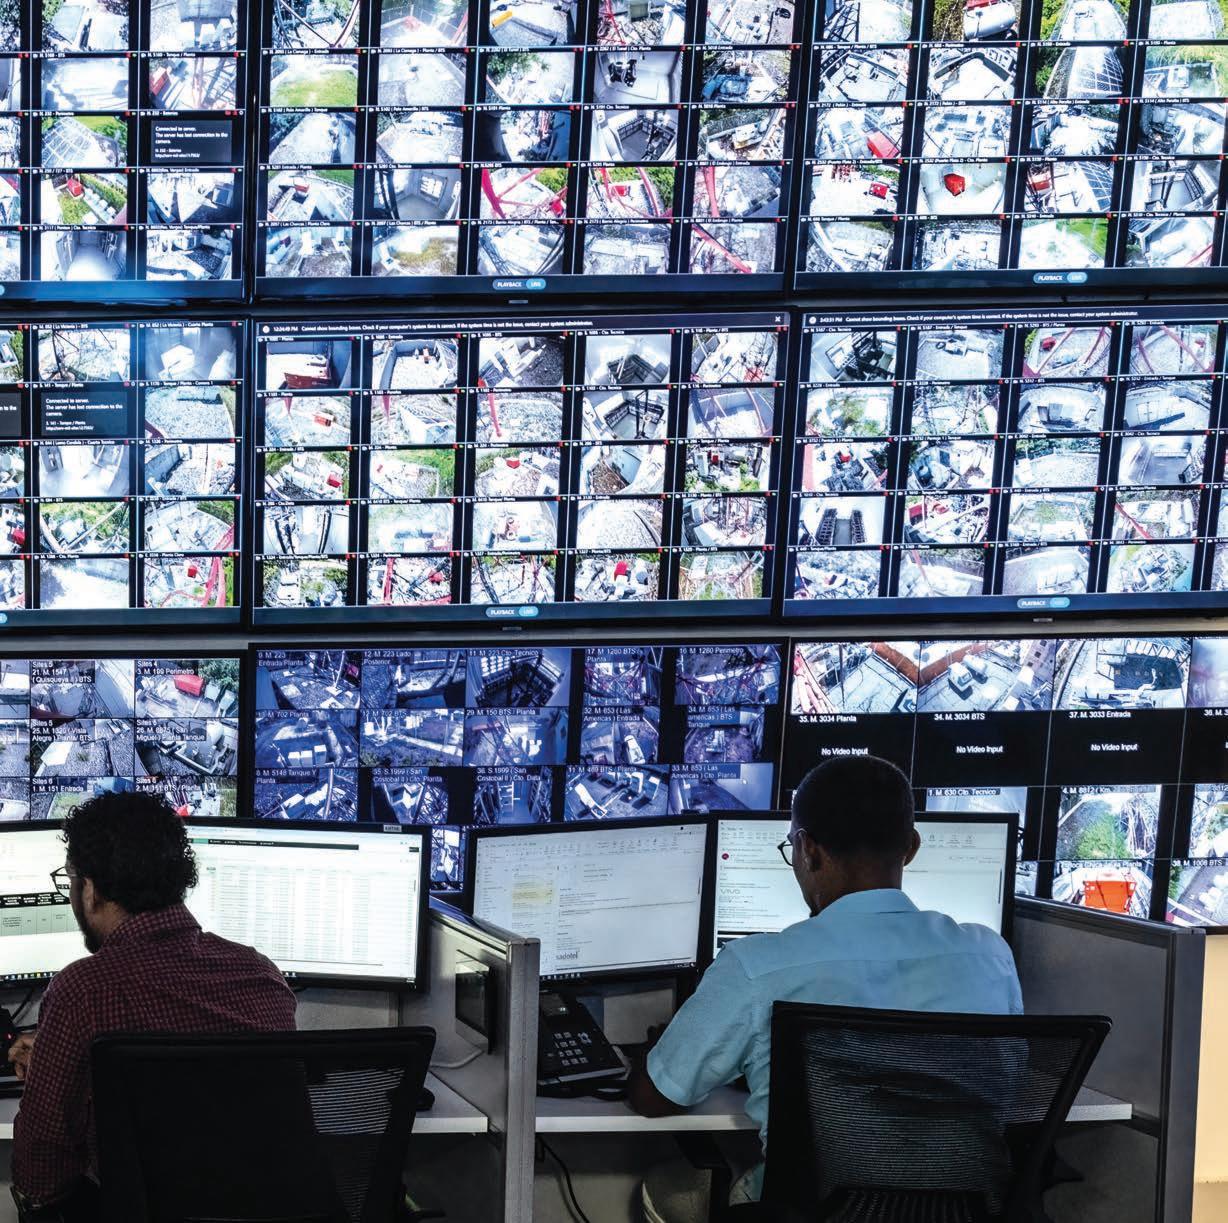
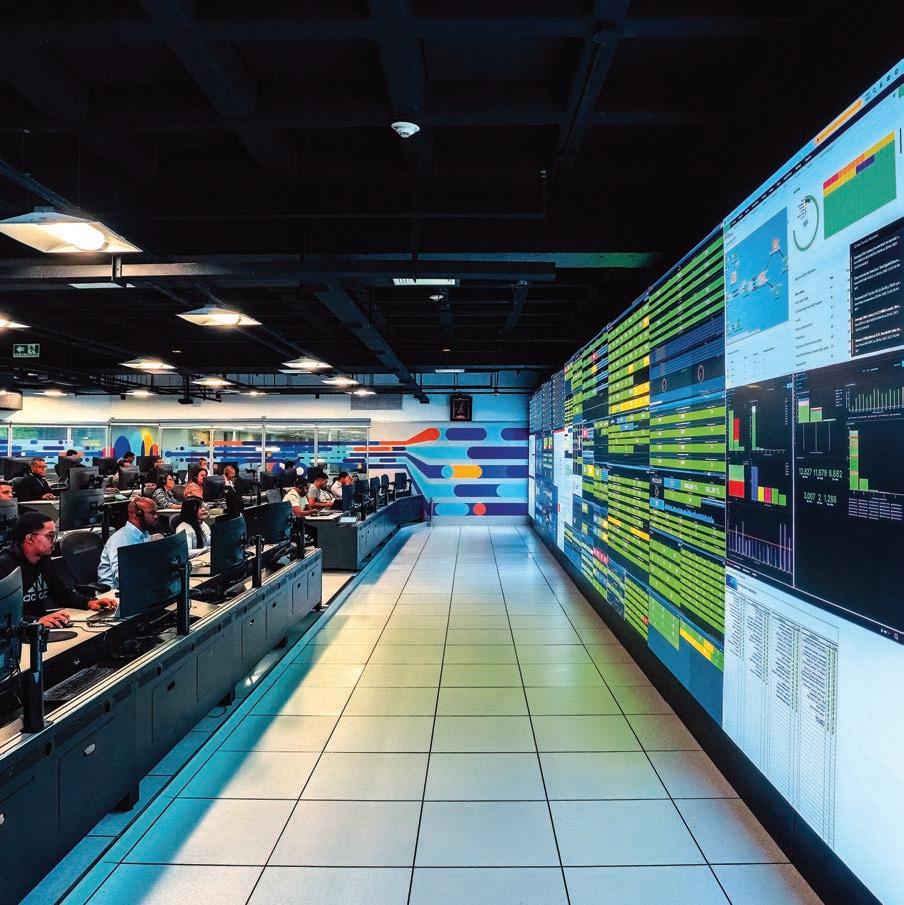
Vista del moderno Centro de Operaciones del Banco Popular Dominicano, donde se monitorean los procesos tecnológicos que garantizan la continuidad y eficiencia de los servicios financieros.
Empresario tecnológico, conferencista y autor, reconocido como pionero dominicano en Cloud Computing, e-commerce y marketing digital. Desde 2011, lidera TABUGA, una firma dedicada a fomentar la innovación y la tecnología para impulsar la transformación empresarial, impactando a más de un millón de dominicanos mediante comunidades digitales y estrategias de marketing. Con más de 700 artículos publicados desde 2003, López Valerio se ha consolidado como una voz influyente en el ámbito tecnológico regional. Su trayectoria como conferencista incluye presentaciones en Puerto Rico, El Salvador, Colombia, Estados Unidos y España, compartiendo ideas sobre digitalización, sostenibilidad e innovación.
Fundador y pasado presidente de la Cámara Dominicana de las Tecnologías de la Información y Comunicación (Cámara TIC), y ha desempeñado un papel clave en la promoción de la adopción tecnológica en la República Dominicana. En 2010, fue reconocido como Experto Nacional por el World Summit Award, una iniciativa de la ONU que destaca el uso innovador de la tecnología para el desarrollo.
Actualmente, preside el Comité de Innovación y Sostenibilidad de ALETI, desde donde impulsa la agenda tecnológica en América Latina, el Caribe, España y Portugal. A lo largo de más de una década, Arturo ha desempeñado un papel evangelizador clave en la difusión de tecnologías emergentes y su impacto en la sociedad dominicana. A través de programas como Martes Tecnológico® (transmitido semanalmente por CDN Radio 95.2 FM) y T al Cubo® (difundido por CDN Canal 37), impulsa conversaciones de alto nivel entre expertos, empresarios y tomadores de decisión. Estos espacios se han convertido en plataformas estratégicas para fomentar la adopción tecnológica, homologar prácticas digitales y construir puentes entre el sector tecnológico y los demás sectores productivos y sociales que conforman la vida nacional. Es autor del libro “Economía Digital: un motor de cambio para la República Dominicana” (2020 y 2022), y continúa siendo un referente activo en el diálogo sobre transformación digital, modelos de negocio sostenibles y nuevas tecnologías.
Economía digital
y modelos
de
negocio intensivos en datos
En las últimas décadas, la República Dominicana ha pasado de concentrarse en la conectividad básica a buscar extraer valor económico de la digitalización. Hoy contamos con un 85% de penetración de Internet y 90% de cobertura móvil, pero aún persiste una “brecha de uso” de alrededor del 40%: gran parte de la población que podría acceder a “lo digital” no lo aprovecha plenamente1
Esto refleja la necesidad de ir más allá del simple acceso, enfocándonos en la datificación2 – proceso popularizado por Mayer-Schönberger y Cukier en su libro “Big Data” (2013)– como motor de transformación económica. La revolución digital actual nos plantea una paradoja fascinante: mientras los datos crecen exponencialmente, necesitamos cada vez más de la inteligencia artificial (IA) y el análisis avanzado para convertirlos en valor tangible para empresas y ciudadanos3
La datificación representa una nueva forma de capital en la economía digital. Como señalamos en el libro Economía Digital: Motor de cambio para la República Dominicana, “los datos han cambiado fundamentalmente el mercado de activos digitales”. Esta transformación que se manifiesta en la digitalización no solo afecta a los sectores tradicionalmente digitales, sino que repercute en industrias completas que ahora deben adaptar sus modelos de negocio para convertir actividades cotidianas en datos aprovechables4
En economías como la nuestra, donde la digitalización avanza de manera fragmentada, vale recordar que la tecnología por sí sola no genera valor; solo su integración en modelos de negocio efectivos determina su impacto5
En este contexto evolutivo, el Banco Popular Dominicano ha emergido como aliado clave, impulsando iniciativas de banca digital, pagos electrónicos y servicios fintech basados en datos a través de un ecosistema que ayuda a materializar ese valor. Su liderazgo
Arturo López Valerio
en promover la adopción tecnológica entre empresas y consumidores ha sido fundamental para que el país transite del simple acceso digital hacia un ecosistema datificado que genere crecimiento económico.
Rediseño de la arquitectura empresarial
Las empresas dominicanas enfrentan el reto de migrar desde sistemas aislados hacia ecosistemas digitales integrados. Las variables de innovación están fragmentadas, ya que la verdadera transformación requiere un ecosistema abierto completo que nutra y empodere el talento humano, más allá de la infraestructura física6.
El diagnóstico7 coincide con lo mencionado por Mite Nishio sobre la necesidad de un ecosistema digital integrado. La arquitectura empresarial actual requiere no solo modernización tecnológica sino también una reconceptualización que rompa silos organizacionales, permitiendo la integración de datos y procesos que actualmente están aislados en diferentes departamentos o sistemas.
Esto implica rediseñar la arquitectura empresarial adoptando plataformas unificadas, interoperables mediante interfaz de programación de aplicaciones (API) abiertas, y aprovechando la computación en la nube para derribar silos de información. De hecho, la in-
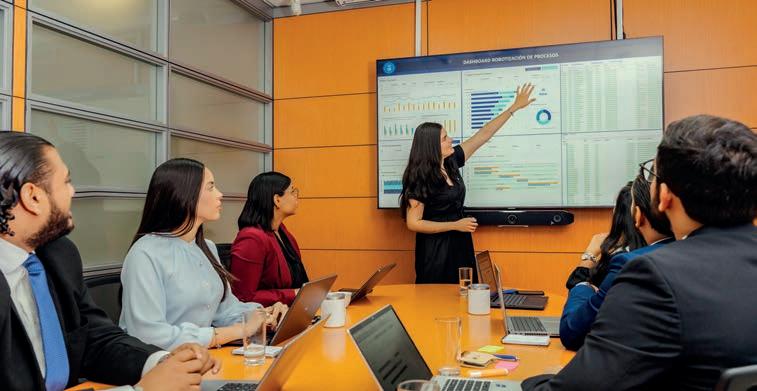
Desde 2019, el Banco Popular Dominicano ha implementado la estrategia de robotización de procesos (RPA), contando con más de 125 implementaciones a la fecha. Esta transformación digital, ahora potenciada por inteligencia artificial, ha reducido los tiempos operativos hasta en un 96%, multiplicando por ocho la productividad y elevado la precisión en la entrega de servicios, posicionando al Popular como referente regional en innovación y excelencia operativa.
tegración de tecnologías emergentes como la inteligencia artificial (IA), Internet of Things (IoT) o internet de las cosas y blockchain ofrece oportunidades para revitalizar la productividad nacional, siempre y cuando reforcemos sustancialmente las capacidades tecnológicas del país8
En este proceso de modernización, el rol de infraestructuras críticas como el NAP Caribe (Network Access Point) resulta esencial9. Además, al reducir la latencia y evitar la dependencia de rutas internacionales, el NAP Caribe fortalece la soberanía digital de la República Dominicana y sienta las bases para arquitecturas empresariales más seguras, escalables y competitivas. Su modelo de servicios incluye analítica avanzada, ciberseguridad y soporte en tiempo real, convirtiéndolo no solo en un nodo de conectividad, sino en un habilitador estratégico para la economía digital regional.
Tuve la oportunidad de conversar con su CEO, María Waleska Álvarez, lo que me permitió conocer de primera mano la visión, los desafíos superados y la profunda convicción con la que el NAP impulsa la transformación digital del país.
Las tecnologías habilitadoras como los microservicios y API facilitan esta transición a un entorno de nube para las empresas nacionales, permitiendo que sistemas, antes desconectados, ahora compartan datos en tiempo real, vital para la banca de nuestros tiempos.
Infraestructuras del NAP del Caribe (Network Access Point).
Ahora, el sector financiero busca mitigar el riesgo digital de las dependencias excesivas de fuentes de datos externas que pueden ser riesgosas. Por esta razón siempre hemos recomendado la creación de las API oficiales (por ejemplo, del Banco Central) para asegurar datos confiables y evitar improvisaciones técnicas10
En la banca dominicana, se ha pasado de plataformas electrónicas independientes a infraestructuras más abiertas; instituciones pioneras miembros de la Asociación de Bancos de la República Dominicana (ABA)11, han adoptado servicios en la nube y core banking flexibles, sentando las bases para la futura banca abierta. Este rediseño arquitectónico – sustentado en la nube, en las API y en mejores prácticas de software modular – habilita ecosistemas donde aliados, fintechs y clientes coexisten, impulsando la innovación en sectores como finanzas, comercio minorista y telecomunicaciones locales.
De la automatización a la inteligencia empresarial
Muchas organizaciones iniciaron su transformación digital automatizando procesos; ahora el enfoque está en dotarlos de inteligencia. La integración de IA en los procesos comerciales se ha vuelto “un factor crítico para impulsar el éxito organizacional”12. Sin embargo, aún existen desafíos para implementar y escalar eficazmente estas soluciones avanzadas.
Recuerdo con nitidez que en el año 2002, tuve la fortuna de colaborar con Eduardo Valcárcel —quien se desempeñaba como director de Comunicaciones Corporativas y Publicidad de Verizon— en el lanzamiento de la plataforma pionera llamada “El Manager del Pueblo”. Fue la primera promoción que trascendía fronteras mediante una conexión O2O (offline to online), donde los usuarios demostraban su destreza en el béisbol local respondiendo trivias13 vía SMS para alzarse con la victoria. El componente físico se materializaba en aquellas codiciadas tarjetas de respuestas que los clientes de Verizon podían reclamar en los centros de atención.
En ese entonces, yo ocupaba la vicepresidencia digital de Spokane —empresa responsable de haber implementado un sistema de mensajería revolucionario para su época, antesala de lo que posteriormente se convertiría en la explosión de contenidos de suscripción SMS. El mecanismo era aparentemente sencillo, pero transformador: un mensaje enviado desde un dispositivo móvil atravesaba el sistema SMSC14 del operador móvil para finalmente alojarse en una base de datos en nuestros servidores.
Studios. Imágenes asistidas por el generador Midjourney.
Resulta revelador que estos flujos tecnológicos fueran principalmente capitalizados por corporaciones internacionales, pues la inversión necesaria para tales infraestructuras resultaba prohibitiva para el modesto tráfico local. Debo subrayar que esto ocurría en un mundo anterior a WhatsApp y a las redes sociales que hoy dominan nuestras comunicaciones.
El tiempo ha corrido como agua entre los dedos desde entonces. Hemos evolucionado desde rudimentarios análisis descriptivos hasta sofisticados sistemas capaces de aprender y anticipar decisiones. Las herramientas de IA —desde el machine learning hasta la fascinante Inteligencia Artificial generativa— no solo automatizan tareas repetitivas, sino que desentrañan patrones en volúmenes colosales de datos para aportar conocimientos que transforman procesos empresariales. Basta mencionar el caso de Mars Wrigley a nivel global, que revolucionó su logística (optimizando fletes, reduciendo tiempos de entrega y elevando la satisfacción del cliente) mediante la integración estratégica de la IA en su cadena de suministro.
En República Dominicana ya vemos aplicaciones prácticas de estas tecnologías: los bancos emplean IA para scoring crediticio y
Tabuga
inteligencia empresarial, convirtiendo datos en ventajas competitivas. Las empresas dominicanas que entienden esto están logrando avances notables, acelerando decisiones con IA y generando nuevas capacidades de negocio basadas en el conocimiento.
Modelos de negocio en plataformas digitales
La digitalización ha catalizado un cambio de los modelos tradicionales hacia esquemas basados en plataformas y servicios (as-a-service). En lugar de solo vender productos, muchas empresas ofrecen sus productos como servicios digitales recurrentes. Este fenómeno de “plataformización”16 se observa globalmente y también en República Dominicana: sectores como transporte, turismo o banca han desarrollado plataformas digitales colaborativas que conectan múltiples participantes (productores, consumidores, terceros) generando valor compartido. Un ejemplo emergente es el de la banca abierta (open banking).
detección de fraude en tiempo real, las telecomunicaciones usan algoritmos para mantenimiento predictivo, y el comercio electrónico personaliza ofertas al consumidor mediante aprendizaje automático. La evolución hacia la computación cognitiva permite que las decisiones estratégicas estén cada vez más respaldadas por análisis inteligentes y no solo por intuición. Ahora bien, para aprovechar la IA plenamente, primero debemos optimizar y unificar nuestros procesos internos. Los procesos integrados facilitan el intercambio de datos críticos para la capacitación y despliegue de algoritmos de IA, mientras que la falta de coordinación y gestión de datos puede llevar a ineficiencias y errores.
Recordemos que la IA no solo aumenta la productividad, sino que abre nuevas posibilidades de innovación en todos los sectores15. Esta observación puede ampliar la discusión sobre cómo el paso de la mera automatización a la verdadera inteligencia empresarial representa un cambio paradigmático, no incremental. Mientras la automatización reemplaza tareas repetitivas, el cognitive computing transforma radicalmente cómo se toman decisiones estratégicas, permitiendo a las empresas dominicanas anticiparse a cambios en el mercado en lugar de simplemente reaccionar a ellos.
En otras palabras, la automatización tradicional aporta eficiencia, pero es la sinergia con la inteligencia artificial la que eleva la
La innovación requiere ese ecosistema abierto y completo, más que esfuerzos aislados. Este concepto podría reforzar la discusión sobre open banking como paradigma emergente en República Dominicana. La banca abierta no es solo una tendencia regulatoria, sino la manifestación de un cambio fundamental en cómo se entiende la propiedad de los datos y el valor de las plataformas. Su implementación requiere un nuevo marco mental donde la colaboración y la apertura generan mayor valor que los modelos cerrados tradicionales.
El regulador local ha dado pasos iniciales en esta dirección – la Superintendencia de Bancos firmó un acuerdo para un programa piloto de banca abierta – lo que sentará las bases de una economía API, donde las instituciones financieras comparten ciertos datos y servicios mediante interfaces abiertas. Este enfoque permitirá que fintechs y startups ofrezcan soluciones sobre la plataforma bancaria, dando paso a nuevos servicios financieros modulares (pagos, préstamos, análisis) en un modelo de banking-as-a-service
Del mismo modo, en el sector de pagos, las alianzas entre bancos y fintechs locales han creado ecosistemas colaborativos – por ejemplo, redes de billeteras digitales interoperables con la banca tradicional. La innovación requiere ese ecosistema abierto y completo, más que esfuerzos aislados17
Dentro de esa mirada de integración e interconexión de plataformas colaborativas, tPago es un caso pionero en República Do-
Tabuga Studios. Imágenes asistidas por el generador Midjourney.
minicana en el sector de servicios financieros. Lanzada por GCS International (filial del Grupo Popular), tPago conecta en una sola plataforma a múltiples bancos, empresas de telecomunicaciones y proveedores de servicios, permitiendo a los usuarios vincular sus cuentas bancarias y tarjetas a su móvil para realizar transferencias, pagos y recargas. Este modelo as-a-service fue el primero de su tipo en el país y ha creado un ecosistema financiero digital inclusivo.
Desde su adopción, tPago ha registrado cientos de miles de usuarios y 75 millones de transacciones en el año 202218, demostrando cómo una plataforma digital puede generar valor al unir a diversos actores de la banca y los servicios en beneficio del cliente.
En consecuencia, GCS International allana el camino hacia una adopción progresiva de las plataformas móviles. Así, vemos surgir en el país plataformas de delivery, marketplaces de comercio electrónico, siendo los ingresos de US$162,90 millones en 2023. La penetración de los usuarios en el segmento de plataformas de delivery se registró en US$3.38 millones el mismo año19. El impacto generó un efecto de red que cataliza la habilitación de hubs de servicios gubernamentales en línea, todos bajo la lógica de modelo de plataforma.
La clave de estos modelos es la colaboración: las empresas ya no operan de forma aislada sino integradas en redes donde cada parte aporta datos y servicios. En el ámbito local, iniciativas público-privadas también apuntalan este cambio – por ejemplo, acuerdos de intercambio de datos o sandboxes regulatorios donde startups prueban servicios innovadores bajo la supervisión de autoridades financieras.
En conjunto, la transición hacia modelos de negocio digitales, ya sea mediante servicios en la nube, API públicas o consorcios sectoriales, está redefiniendo cómo se crea y entrega valor en la economía dominicana.
El valor y monetización de los datos
En la nueva economía digital, los datos han pasado de ser un insumo operacional para convertirse en un producto en sí mismo. Muchas organizaciones dominicanas comienzan a entender que la información que generan – patrones de consumo, métricas de producción, comportamientos de usuarios – puede traducirse en ventajas competitivas e incluso en nuevas fuentes de ingresos. Ahora bien, existe una diferencia clave entre usar datos internamente y monetizarlos externamente.
Sobre esto hemos advertido la importancia de desarrollar una gobernanza de datos robusta: sin calidad, seguridad y contexto local, los datos pierden su valor20. Primero deben establecer estructuras de gobierno que garanticen su integridad, pertinencia y conformidad regulatoria. La monetización exitosa comienza con datos confiables y contextualizados.
Actualmente, la infraestructura de datos en RD se encuentra en evolución. Por un lado, tenemos buenas tasas de adopción digital (por ejemplo, millones de transacciones electrónicas generando big data diariamente); por otro, carecemos de infraestructura avanzada local, siendo la alarmante falta de inversión en infraestructura como centros de datos y plataformas en la nube, un freno al desarrollo de la IA y manejo masivo de datos21
Dentro de dicho panorama se destaca DataCrédito, siendo un ejemplo de la generación de ingresos a partir de datos en el mercado local. Como buró de información crediticia, su modelo de negocio se basa en recopilar historiales de crédito de personas y empresas y vender reportes y puntajes crediticios a bancos, comercios y otras instituciones financieras. Un indicador de esta monetización es que la Junta Central Electoral (JCE) reportó haber recaudado RD$15.2 millones en solo 8 meses de 202022 por facilitar el acceso a su base de datos de cédulas a entidades como DataCrédito. En
otras palabras, DataCrédito invierte en datos oficiales (por ejemplo, verificaciones de identidad) y los transforma en productos de información valorados por el sector financiero dominicano, generando así una fuente de ingresos directa a partir de los datos.
Esto indica que, para monetizar datos, primero debemos invertir en la infraestructura y talento que permita recolectarlos, almacenarlos y procesarlos a gran escala. Iniciativas futuras podrían incluir data centers locales de alta capacidad, despliegue de redes 5G para IoT masivo, y portales de datos abiertos. De hecho, el gobierno dominicano mantiene aún un sistema incipiente de datos abiertos, lo cual limita la innovación ciudadana basada en datos23
Fortalecer un ecosistema de open data impulsaría la creación de nuevos productos informativos (por ejemplo, startups ofrecien-
do análisis de datos públicos). Las estrategias de monetización de datos aplicables localmente van desde la comercialización de informes y analíticas a otras empresas, hasta modelos de suscripción a plataformas de big data en sectores como turismo o agroindustria.
Eso sí, la monetización exitosa requiere confianza: eventos recientes han demostrado la importancia de la precisión y confiabilidad de los datos financieros digitales, subrayando la necesidad de mecanismos de verificación rigurosos24. Por ello, las organizaciones dominicanas están poniendo énfasis en obtener datos propios de calidad (first-party data), en lugar de depender de terceros, protegiendo la privacidad del cliente.
Según un reporte de Tabuga, un 36% de los mercadólogos globales prevé que el historial de compras será su fuente de datos más valiosa tras el fin de las cookies de terceros25. Se recomienda a las empresas locales enfocarse en construir su propio acervo de datos, unificar silos internos y minimizar fugas de información. De esta manera, los datos se convierten en un activo que no solo optimiza operaciones, sino que puede generar ingresos directos al ofrecer valor a terceros de forma segura y ética.
Comercio digital y cambio en los hábitos de consumo
El comercio electrónico dominicano ha experimentado una aceleración sin precedentes, especialmente posterior a la pandemia. De 2019 a 2022 hubo un crecimiento explosivo: en 2022 las compras en línea alcanzaron los US$1,367 millones en el país, y para 2024 se totalizaron ingresos de US$1,609 millones26. Este crecimiento, aunque notable, aún deja a la República Dominicana rezagada en penetración: las ventas en línea representan solo ~1.6% del comercio detallista, comparado con un 10.7% promedio en la región.
Es decir, existe un amplio espacio para seguir creciendo en la adopción del e-commerce por parte de los consumidores locales. Tras la pandemia, muchos dominicanos cambiaron hábitos: incorporaron las compras por Internet de manera cotidiana, demandando conveniencia y seguridad. Las empresas han respondido adoptando estrategias omnicanal, integrando tiendas físicas con canales digitales. Esto ha resultado efectivo: aproximadamente el 95.5% de los compradores en línea dominicanos en 2022 adquirieron productos de empresas tradicionales con presencia online, mientras solo un 4.8% compró a empresas puramente digitales.
Los radios y las antenas que soportan las diferentes bandas y frecuencias en las que Claro Dominicana opera la tecnología celular.
En otras palabras, los minoristas establecidos que implementaron tiendas virtuales y plataformas de entrega lograron captar la gran mayoría del mercado digital, confirmando la importancia de un enfoque omnicanal. Además, la oferta digital se ha diversificado: desde supermercados con aplicaciones de delivery hasta pymes que venden por redes sociales y marketplaces locales. Junto con el auge del e-commerce, se ha fortalecido la infraestructura de pagos digitales. Ya el 47% de las transacciones en línea se pagan con tarjeta de crédito, 22% mediante billeteras virtuales o pagos móviles, y solo una minoría con transferencias o efectivo.
Esto refleja la confianza creciente en los pagos electrónicos y el rol facilitador de la banca en este ecosistema. Plataformas como Popularenlinea.com, del Banco Popular Dominicano, y las pasarelas de pago para comercios de AZUL, marca comercial de Servicios Digitales Popular, han hecho posible que más dominicanos compren y paguen en línea de forma segura. El cambio en los hábitos de consumo es palpable: el cliente postpandemia valora la inmediatez, la conveniencia y la personalización.
Un ejemplo de esta transformación es Sirena Go de Grupo Ramos27, un caso exitoso de estrategia omnicanal en el retail dominicano. Lanzada en 2019, Sirena Go es la plataforma de compras en línea de los hipermercados Sirena, integrada plenamente con
El comercio digital, impulsado por la innovación financiera, ha transformado la forma en que los dominicanos compran y viven.
sus tiendas físicas. A través de esta iniciativa, los clientes pueden comprar por Internet una amplia gama de alimentos y productos del hogar, con la opción de recoger en 12 tiendas o recibir a domicilio en varias ciudades. Gracias a esta combinación de canal físico y digital, Sirena atrajo a más de 80,000 usuarios registrados en poco tiempo y se convirtió en la primera empresa de supermercados en implementar una estrategia verdaderamente omnicanal en el país. El resultado ha sido un incremento notable en ventas en línea y una experiencia de compra unificada, adaptada a los nuevos hábitos del consumidor postpandemia.
Dicho caso nos demuestra que las empresas líderes han implementado estrategias de customer experience integradas – permitiendo que un cliente inicie una compra en su móvil, la consulte en tienda y la finalice en una computadora, con una experiencia unificada. Este enfoque centrado en el usuario, apoyado en datos (historial de compras, preferencias) y en logística eficiente, ha sido clave para fidelizar al nuevo consumidor digital.
De cara al futuro, expandir la logística de última milla y garantizar la interoperabilidad de pagos (ej. QR universales, transferencias instantáneas) serán factores críticos para consolidar el comercio digital en RD, con la banca jugando un papel articulador.
Tabuga Studios. Imágenes asistidas por el generador Midjourney.
Emprendimiento digital e innovación local
El ecosistema emprendedor tecnológico dominicano ha crecido, pero enfrenta desafíos particulares. Cuando fundé Tabuga, la conversación sobre transformación digital en el país aún estaba en una fase incipiente. Muchas empresas tenían herramientas tecnológicas, pero carecían de una estrategia clara sobre cómo usarlas para generar valor. A medida que trabajaba con clientes, me di cuenta de que existía una gran brecha entre la tecnología disponible y su implementación efectiva.
Había una necesidad urgente de educación, de acompañamiento y, sobre todo, de desmitificación de conceptos que parecían inalcanzables para muchos empresarios. En el año 2010, ya habíamos tenido la oportunidad de apoyar el lanzamiento de la cuenta de Twitter (ahora X) del Banco Popular Dominicano, @popularenlinea, un hito para la banca nacional que marcó la apertura de un nuevo mercado de conversación digital.
Lo que en ese momento parecía un simple canal de comunicación con clientes, terminó siendo una pieza clave en la evolución del sector financiero dominicano. Cada vez que el Banco Popular incursiona en una nueva categoría, genera un efecto de crecimiento genuino en la economía. Su apuesta por lo digital fue un catalizador para el ecosistema financiero y, con el tiempo, el sector bancario se convirtió en uno de los más activos en la conversación digital nacional. Hoy, el sector financiero dominicano sobrepasa los 4 millones de seguidores absolutos en redes sociales (a enero de 2025)28, consolidándose como un referente en transformación digital y conexión con el usuario.
Aunque el impacto de la digitalización ha cambiado la forma en que los negocios se comunican, todavía el ecosistema emprendedor muestra signos de una fase temprana29, con inversiones de capital de riesgo que representan solo el 1% del total regional. Pocas startups locales han escalado a etapas maduras, y varios fondos de inversión tecnológica nacionales se han agotado o cerrado, indicando la necesidad de un replanteamiento estratégico.
Entre las barreras principales destaca el acceso a financiamiento: tradicionalmente ha sido limitado y concentrado. El reto es la distribución equitativa de los recursos, puesto que los fondos disponibles suelen ser consumidos en más del 60% para administrar los programas de emprendimiento, limitando la capacidad de acción
de los emprendedores30. A esto se suman trabas burocráticas: emprender formalmente puede ser complejo y costoso, lo que empuja a muchos a la informalidad.
El talento es otro doble filo; si bien contamos con profesionales altamente calificados, el fenómeno de los “invisibles” ha cobrado fuerza – muchos especialistas tecnológicos trabajan remotamente para el exterior sin vincularse a la innovación local. Esto evidencia la calidad del talento dominicano, pero también una desconexión entre ese talento y las oportunidades locales.
La paradoja de contar con talento de clase mundial que no está contribuyendo directamente al desarrollo digital del país representa una oportunidad estratégica para acelerar la madurez del ecosistema emprendedor dominicano31
No obstante, las oportunidades están ahí. La reducción de brechas digitales y los bajos costos relativos ofrecen un terreno fértil para soluciones fintech, edtech o agrotech adaptadas a nuestra realidad. Para aprovecharlo, se requiere un esfuerzo coordinado.
Un ejemplo del efecto de red que proponemos es AlterEstate, una startup tecnológica dominicana que resuelve un problema local con proyección global. Su plataforma en la nube integra todos los servicios que necesita una agencia inmobiliaria –desde crear páginas web en minutos hasta gestionar marketing, contabilidad y análisis de datos– en un solo software.
Equipos
multidisciplinarios
colaboran bajo la metodología Agile, impulsando la innovación tecnológica y la mejora continua de los servicios digitales del Banco Popular.
Este emprendimiento nació en 2020 para digitalizar el mercado inmobiliario local, donde tradicionalmente era difícil obtener información actualizada de propiedades y gestionar clientes de forma eficiente. El impacto ha sido significativo: en dos años, AlterEstate sumó unas 400 inmobiliarias clientes (con ~2,000 agentes) y ha iniciado su expansión a mercados mayores como Guatemala y México32.
Cabe destacar que su rápido crecimiento –impulsado por programas como Impúlsate Popular33 que le otorgó capital semilla– demuestra su potencial de escalabilidad y la convierte en uno de las startups dominicanas de mayor proyección regional.
Y aquí está la clave: facilitar el financiamiento a través de esquemas como fondos de garantía tecnológica o coinversión público-privada que habiliten capital semilla a startups y proyectos de transformación digital. El Banco Popular ha asumido un rol habilitador aquí y otras entidades financieras también, al participar en rondas de inversión, apoyando programas de aceleración y brindando crédito especializado para emprendimientos tecnológicos.
Igualmente, crucial es fortalecer el capital humano: implementar programas para retener talento en el país y conectar a esos profesionales “invisibles” con empresas locales mediante proyectos y
mentorías. También se vislumbran mejoras regulatorias; por ejemplo, la reciente creación de un sandbox regulatorio fintech permite a emprendedores probar innovaciones financieras en un entorno controlado, lo que allana el camino a nuevos modelos de negocio con el acompañamiento de supervisores.
La banca ha empezado a colaborar con startups en este sandbox, aportando su experiencia en cumplimiento y seguridad. En suma, aunque el ecosistema emprendedor digital enfrenta obstáculos en financiamiento, talento e infraestructura, las soluciones están identificadas: simplificar la burocracia, democratizar el acceso a capital y fomentar alianzas público-privadas.
Con un compromiso activo de actores tradicionales – incluyendo bancos que auspicien incubadoras o desafíos de innovación – y políticas públicas acertadas, la próxima generación de emprendedores tecnológicos dominicanos podrá escalar sus ideas y nutrir la economía digital local.
Tabuga Studios. Imágenes asistidas por el generador Midjourney.
La rentabilidad de “lo digital”
Una de las grandes preguntas para empresas en transformación digital es cómo asegurar y medir el retorno de inversión (ROI) de lo digital. Implementar nuevas tecnologías conlleva costos considerables, y a veces los beneficios no son inmediatos ni fáciles de cuantificar. De hecho, “los costos y el ROI inciertos” en iniciativas de IA hacen que “las empresas aún no tengan una forma confiable de medir los beneficios”, dificultando justificar inversiones de largo plazo34. Esta falta de métricas claras puede frenar a directivos a la hora de apostar por proyectos digitales ambiciosos.
Para abordar este desafío, es necesario establecer marcos de evaluación adaptados a la era digital. Más allá del ROI financiero tradicional, conviene medir indicadores como la mejora en eficiencia operativa, la satisfacción del cliente, la tasa de conversión digital, el crecimiento de la cuota de mercado en canales en línea y el valor de vida del cliente (CLV) tras la digitalización. Estos KPI ofrecen una visión más holística del impacto. Por ejemplo, una inversión en automatización de procesos robóticos (RPA) podría justificarse no solo por ahorro en costos de personal, sino por la reducción de errores y la rapidez en respuesta al cliente, que a su vez aumentan la fidelización.
En el caso dominicano, muchas empresas están constatando que lo digital sí paga: bancos que han migrado servicios a canales móviles reportan disminución de costos por transacción y mayor alcance de clientes; comercios que adoptaron e-commerce generan nuevos ingresos fuera de la tienda física; manufactureros que incorporaron IoT en planta obtienen menores tiempos de inactividad. A nivel macro, se estima que la digitalización aporta cerca de un 10% del PIB nacional (incluyendo telecomunicaciones y servicios de TI), cifra que irá en aumento conforme más sectores moneticen sus activos digitales.
Además, la eficiencia operativa lograda con tecnología suele traducirse en márgenes mejorados. Un estudio realizado por la firma McKinsey muestra cómo la IA no solo aumenta la productividad, sino que abre nuevas posibilidades de innovación en todos los sectores. Es decir, lo digital no solo recorta gastos, también permite crear productos y servicios antes impensados – generando nuevas fuentes de ingresos.
Pensemos en empresas de medios dominicanas que han creado sus propias plataformas de streaming, o en desarrolladores loca-
les de software que ofrecen sus aplicaciones en modelo SaaS globalmente. Estos casos demuestran que, con la estrategia adecuada, la transformación digital puede ser altamente rentable. La clave está en alinear los proyectos digitales con los objetivos de negocio, hacer seguimiento constante a métricas de desempeño digital y estar dispuestos a iterar según los hallazgos. Aquellas organizaciones que logren equilibrar inversión, medición rigurosa de resultados y ajustes ágiles maximizarán el ROI de lo digital, convirtiendo la transformación en ganancias sostenibles.
Con un pie en el futuro
República Dominicana se encuentra con un pie en el futuro digital y otro aun afirmándose en las bases. Las tendencias emergentes marcarán la pauta de los próximos años. La economía API cobrará vida a través de la banca abierta, neobancos como Qik Banco Digital y otras iniciativas donde empresas de todos los tamaños intercambien datos y servicios fluidamente.
La Inteligencia Artificial generativa, pese al entusiasmo que genera, deberá demostrar su impacto real; como indicó Satya Nadella, CEO de Microsoft, todavía “no vemos un beneficio económico tangible a gran escala de esta tecnología”, lo cual invita a la prudencia y enfoque en resultados35
Conceptos como la tokenización36 de activos (en bienes raíces, arte o incluso moneda digital del Banco Central) podrían redefinir la forma en que gestionamos el valor y las transacciones, aunque requerirán marcos regulatorios sólidos. Por otro lado, el Edge Computing37 será crucial para industrias como la manufactura y la agroindustria dominicana, permitiendo procesar datos en tiempo real cerca de la fuente y habilitando respuestas ultrarrápidas sin depender totalmente de la nube externa. Para los empresarios y directivos locales, estas tendencias no deben verse como simples palabras de moda, sino como oportunidades concretas.
Simon Sinek en su libro "El juego infinito" plantea que “el mundo está mirando al espacio para generar una economía infinita que transformará el mundo como lo conocemos”38. Esta visión nos llama a ampliar la perspectiva, invitando a pensar en la economía digital no solo como una evolución de modelos existentes, sino como un salto hacia paradigmas completamente nuevos. La distinción entre “juegos finitos” e “infinitos” ofrece un marco conceptual útil para entender cómo las empresas dominicanas deben prepararse no solo
para el próximo ciclo tecnológico, sino para un futuro donde la innovación es continua y la adaptabilidad se convierte en la ventaja competitiva fundamental.
Invertir desde ya en la capacitación de equipos en analítica de datos e IA, desarrollando una cultura de aprendizaje continuo en la organización; explorar colaboraciones con startups o universidades en proyectos piloto de blockchain o IoT; y mantenerse al día con los desarrollos regulatorios (por ejemplo, las normativas de protección de datos o una eventual Ley de Economía Digital) para anticipar cambios necesarios.
Es fundamental abordar la digitalización con una visión integrada. Como bien se ha dicho, “la tecnología puede ser un gran igualador social, pero solo si se implementan las políticas correctas y se mantiene un compromiso sostenido con el desarrollo digital inclusivo”. En este esfuerzo, el rol del Banco Popular y del sector financiero es neurálgico: actuando como catalizadores del ecosistema digital, apoyando a empresas en su modernización tecnológica, participando en alianzas público-privadas para innovación y brindando confianza al usuario en cada nueva herramienta digital.
Con todos los actores remando en la misma dirección – gobierno, empresas, academia y banca – la economía digital dominicana podrá afianzar sus logros y lanzarse hacia nuevas fronteras. El momento actual demanda acciones decididas para que el país no solo mantenga, sino mejore su posición en el ecosistema tecnológico regional.
De nosotros depende construir hoy el futuro digital próspero e inclusivo que República Dominicana merece, con un pie firme en la visión de futuro y otro ejecutando en el presente.
Referencias
1Estado y perspectivas de la tecnología en la República Dominicana 2024 | Acento
2Neologismo técnico que se refiere al proceso de transformar aspectos de la vida y actividades cotidianas en datos digitales que pueden ser cuantificados, analizados y monetizados.
3La nueva era de los datos y la IA en las Américas | Acento
4Economía Digital: Motor de cambio para la República Dominicana, Arturo Lopez Valerio (2022, p.89).
5La IA generativa ‘no tiene valor’ | Acento
6Desafíos de la innovación en la República Dominicana | Acento
7Economía Digital: Motor de cambio para la República Dominicana, Arturo Lopez Valerio (2022, p.18).
8Estado y perspectivas de la tecnología en la República Dominicana 2024 | Acento).
9El NAP Caribe es una instalación única en su tipo en la región, opera como punto de interconexión neutral y proveedor de nube privada y pública, facilitando el intercam-
bio seguro de datos entre entidades públicas, privadas y académicas. Su robusta infraestructura —con más de 20,000 pies cuadrados, monitoreo 24/7 y un SLA superior al 99.999%— garantiza alta disponibilidad, continuidad operativa y resiliencia ante desastres.
10Confianza en los datos, sitio oficial del Autor. 11Ranking de digitalización del sector bancario dominicano 2024, Superintendencia de Bancos.
12Cerrando la brecha entre los procesos y la IA | Acento 13Trivias escritas por Don Cuqui Córdoba† (1929-2020).
14SMSC significa Centro de Servicio de Mensajes Cortos, un componente crucial de las redes móviles que maneja el enrutamiento, almacenamiento y entrega de mensajes SMS.
15Economía Digital: Motor de cambio para la República Dominicana, Arturo Lopez Valerio (2022, p.76)
16Neologismo que se utiliza cada vez más en círculos académicos y profesionales para describir el proceso de transformación de modelos de negocio tradicionales hacia ecosistemas basados en plataformas digitales. Aunque no está incluido en el Diccionario de la Real Academia Española, es una adaptación al español del término inglés “platformization”
17Desafíos de la innovación en la República Dominicana | Acento
18GCS abre una nueva era de los pagos móviles. Forbes, mayo 2022.
18Reporte de Economía Digital. Tabuga, 2023.
20La nueva era de los datos y la IA en las Américas | Acento
21Inteligencia artificial: es momento de un esfuerzo colaborativo nacional | Acento 22JCE recauda RD$15.2 millones por facilitar datos del maestro de cedulados. Diario Libre, agosto 2020.
23Desafíos de la innovación en la República Dominicana | Acento).
24Confianza en los datos, sitio oficial del autor.
25Datos propios, privacidad en primer lugar | Acento
26Estado y perspectivas de la tecnología en la República Dominicana 2024 | Acento
27Grupo Ramos contribuye a reducir impacto ambiental usando vehículos eléctricos en despachos Sirena Go, Abril 2021, Periódico 7 días
28Informe Volumetría conversación social sector financiero RD. Tabuga Intelligence. Enero 2025
29Dominicana con potencial de ser cuna de “unicornios” ¿Qué frena las startups?
Bloomberg línea (2022).
30Desafíos de la innovación en la República Dominicana | Acento
31Economía Digital: Motor de cambio para la República Dominicana, Arturo Lopez Valerio (2022, p.61)
32Startup dominicana e expande a México y Guatemala. Bloomber Línea. Mayo 2022.
33Cuarta edición programa Impúlsate Popular
34El concepto de superagencia – El Nuevo Diario
35La IA generativa ‘no tiene valor’ | Acento
36Proceso técnico mediante el cual se fragmenta información (como textos, datos o valores) en unidades discretas llamadas tokens, facilitando su procesamiento, análisis y manipulación por sistemas computacionales. En Fintech y blockchain, representa la conversión de activos físicos o digitales en tokens digitales para su negociación en plataformas distribuidas.
37Paradigma tecnológico que acerca el procesamiento de datos a la fuente donde se generan, reduciendo la latencia y optimizando el ancho de banda al ejecutar aplicaciones y servicios en dispositivos periféricos cercanos al usuario final, en lugar de depender exclusivamente de centros de datos centralizados en la nube.
38Economía Digital: Motor de cambio para la República Dominicana, Arturo Lopez Valerio (2022, p.58)
Realizó estudios secundarios en el Colegio Dominicano de La Salle y sus estudios universitarios en la Universidad APEC, graduado de la Licenciatura en Arte Publicitario.
Eduardo es Publicista, Mercadólogo y Consultor de Negocios con más de 30 años de experiencia en agencias publicitarias, multinacionales de las telecomunicaciones, grupos familiares y desde 2015 socio-director de Newlink en República Dominicana.
Ha sido miembro de diversos consejos de directores tales como ANJE (presidente en 2006), APEC (y sus filiales Fundapec y Promapec), Copardom, Fundación Dominicana de Desarrollo (FDD), EDUCA, GSMA Latam y presidente de la Asociación Dominicana de Empresas de Comunicación Comercial (ADECC) del 2018 al 2022.
Cuenta con más de 10 años como profesor universitario. Es asesor permanente y miembro del comité consultivo de las escuelas de Publicidad de UNAPEC e INTEC; miembro del Consejo Editorial de la Revista “Emprendedores” y columnista en la revista FORBES RD & Centroamérica desde 2015.
Primer lugar proyecto de grado “Dirección de Marketing” Barna/EADA Barcelona, España (2000); reconocido como Egresado Destacado de la Carrera de Publicidad de la Universidad APEC (2004); Premio Jaycees “Joven Sobresaliente” (2005) y “Person of the Year 2022” por Cannes Lion Dominicana.
Prosumidores: consumidores
conscientes
El salto que permitió la resiliencia y avance de las telecomunicaciones en la República Dominicana
El primer teléfono celular que se trajo a la República Dominicana fue un modelo Motorola. De apariencia cuadriforme, este exclusivo aparato, cuyo costo estimado era de USD$4,000 dólares1, era de difícil manejo y solo podía usarse para hacer llamadas desde los automóviles, dada su dependencia de equipos de gran tamaño, que solían pesar hasta casi dos libras (800 gramos). Servían para hablar con unos pocos, y a la vez como “pesa” de ejercicios de gimnasio.
De los cuatro dispositivos que llegaron en 1986, el primero le fue entregado al presidente de la República Joaquín Balaguer. En aquella época, poseer un teléfono celular validaba el estatus de poder y pertenencia a una élite muy privilegiada. Tener en las manos esa primera generación de móviles operados por la compañía Codetel, se asemejaba a ser miembro del club más exclusivo de República Dominicana: aquellos que podían hablar por celular mientras recorrían las calles de Santo Domingo y sin necesidad de conectarse a una línea alámbrica.
En transcurso de los siguientes 37 años, la telefonía móvil en República Dominicana dio un salto exponencial para situarse en el liderazgo del sector en la región. En casi cuatro décadas, se logró el abaratamiento de los costes operativos, la expansión de las redes de telecomunicaciones y la masificación del servicio a los usuarios. Todo esto gracias a la apertura a la inyección de capitales, el establecimiento de un marco regulatorio que propició la libre competencia, la millonaria inversión en infraestructura de redes móviles, fijas y de fibra óptica, y la incesante adopción de tecnologías de última generación por parte del consumidor y las empresas nacionales lideradas por sectores como la banca, el turismo, las zonas francas o la minería.
Eduardo Valcárcel
Para 2021, la Inversión Extranjera Directa (IED) proveniente de la actividad del sector de telecomunicaciones, ascendió a USD$84.3 millones, equivalente a un 2.7% del flujo total, según el Informe Anual “Desempeño de las Telecomunicaciones 2021”, que emitió el Instituto Dominicano de las Telecomunicaciones (Indotel)2
En ese mismo estudio se indica que los ingresos por servicios de telecomunicaciones totalizaron RD$92,510.99 millones, incrementando en un 6.95% respecto al año anterior. Estas cifras demuestran la contribución al crecimiento económico nacional que ha representado la industria de las telecomunicaciones en República Dominicana, y que ha tenido un efecto de cascada en otros sectores productivos.
Un usuario empoderado que propicia el avance de las telecomunicaciones
La apertura a la competencia en el sector de las telecomunicaciones fue un factor que contribuyó a dinamizar el crecimiento de la penetración de las nuevas tecnologías, especialmente la introducción de velocidades más altas, que han posibilitado las conexiones 100% en línea.
Ese empoderamiento empezó en los años 80, cuando un grupo de visionarios dominicanos convenció a una multinacional como GTE de adquirir las pequeñas operaciones de compañías telefónicas en el interior del país, las cuales poseían equipos más antiguos y con menos avances, que no brindaban una experiencia memorable al usuario: se caían las llamadas y los costos de terminación eran muy altos. Esas adquisiciones, sumadas a equipos que se lograron traer de Puerto Rico y Estados Unidos (EE. UU.), brindaron una plataforma robusta de telecomunicaciones que, en consecuencia, permitieron elevar la satisfacción y exigencias del consumidor y los servicios de voz.
Pero la primacía de la voz iba a ser suplantada por un hecho que recuerdo de forma muy especial. En el año 1996, en Unicentro Plaza de la ciudad de Santo Domingo, ocurrió un evento que cambiaría la historia: por primera vez se hizo un enlace de internet dial up y se inició la venta de este servicio al consumidor. Recuerdo el evento, la primera conexión con el Palacio Nacional y el selecto grupo de ejecutivos de la época, destacándose la presencia del Banco Popular como uno de los primeros clientes interesados en este avance tecnológico, que desde el día uno sorprendió a todos.
Derecha: El primer set de antenas instalado para el lanzamiento del servicio de IPTV de Claro Dominicana permanece en funcionamiento y se integra a la granja de antenas parabólicas que permite tener una visión de 270 grados de todos los satélites en este arco.
Ahora, digamos que el cambio disruptivo que permitió sentar las bases para alcanzar la alta conectividad que hoy exhibe República Dominicana inició en 1998. Por un lado, con la aprobación de la Ley General de Telecomunicaciones 153-98 que incluía parámetros establecidos por organismos internacionales, tales como la Organización Mundial de Comercio (OMC) y la Unión Internacional de Telecomunicaciones (UIT), a fin de reforzar el auge que venía reflejándose en el sector desde la década de los 80. Esta ley tuvo su fricción en el Congreso Nacional entre Codetel y Tricom, y creó historias increíbles de lobbying que son leyendas urbanas entre los que vivimos aquel hito histórico. Por el otro lado, cuando el huracán George destruyó las redes de telecomunicaciones existentes en la época en el territorio nacional, las empresas del sector se vieron en la obligación de renovar su base tecnológica para digitalizar su infraestructura de redes, abriéndole paso al proceso de transformación digital que conocemos en la actualidad. Ese mismo año se lanza el PCS Digital con Qualcomm, primer celular en tecnología digital CDMA del país. El lanzamiento se llevó a Santiago de los Caballeros, nuestra segunda ciudad más importante, precisamente por la pujanza de su sector industrial y de servicios. Fue un evento
Proyecto AVE (Aulas Virtuales para la Enseñanza), cuyo objetivo principal era llevar tecnología, conectividad y ambientes virtuales de aprendizaje a centros educativos dominicanos.
sin precedentes en la época, con un concierto privado en el Centro Español del cantante venezolano José Luis Rodríguez “El Puma”, en compañía de “Los Panchos”. En esa velada se reunieron los más importantes ejecutivos de Codetel, Qualcomm, GTE, la comunidad empresarial y el gobierno.
Con tantos avances en la mano del consumidor, se hacía prioridad tener técnicos y personal experto en el área para brindar más y más servicios, mantenimiento y desarrollo. De ahí que en el año 2000 se inaugurara el Instituto Tecnológico de las Américas (ITLA) para la formación técnico profesional de los jóvenes egresados de las escuelas y liceos, y se lanza el Proyecto AVE (Aulas Virtuales para la Educación) para la capacitación de los estudiantes de secundaria de la educación pública nacional. Dos momentos claves que transformaron el país, contribuyeron a sentar las bases para el surgimiento del talento humano que necesitaba el sector y ayudaron a empezar a cerrar la nefasta brecha digital.
A nivel tecnológico, la visión de inversión sostenida en infraestructura de redes y las mejoras continuas de los sistemas para el incremento de nuevas capacidades, se constituyen en el respaldo tecnológico que ha caracterizado en las últimas décadas a la indus-
tria de telecomunicaciones de la República Dominicana. Significa esto que la sustanciosa inyección de capitales para la digitalización y modernización de la infraestructura tecnológica propició el inicio de la revolución industrial 4.0 en República Dominicana, una era donde se ofrecen productos y servicio de alta calidad a precios al alcance de clientes individuales y corporativos.
El país tuvo la responsabilidad de montar los Juegos Panamericanos en Santo Domingo en 2003. Todo un reto de inversión y esfuerzo nacional pero, a la vez, una oportunidad de mostrar y demostrar al mundo la calidad de los servicios de telecomunicaciones y el talento dominicano. Recuerdo que usamos a nuestro mejor atleta olímpico, Félix Sánchez, en una campaña para promocionar el primer Internet Flash (de alta velocidad) y brindar apoyo a los juegos bajo el eslogan: “Estos juegos, para nosotros no son un juego…Pa’ lante, dominicanos”.
En la misma medida, la evolución de los dispositivos móviles que alcanzaron la categoría de “teléfonos inteligentes (smartphones)”, ha tenido un impacto significativo en el desarrollo de la sociedad. Contrario a los inicios de la telefonía celular, cuando hablamos de smartphones nos referimos a aquellos dispositivos que les permiten a los usuarios tener acceso de manera instantánea a múltiples funciones desde la palma de su mano: llamadas, internet, mensajería instantánea, correos electrónicos, videollamadas, fotografías y videos, activación de funciones por comando de voz, sistemas de navegación, cronómetro, calculadora, grabadora de voz, pronóstico meteorológico, billetera, entre muchas otras.
Este crecimiento y penetración hizo que las empresas desarrollaran programas de lealtad y retención, siendo los primeros programas relevantes la plataforma de cinema, fidepuntos y música que creó Orange (France Telecom) en la primera y segunda década de los años 2000.
Otro momento que evidenció la relevancia de nuestro mercado fue el cambio de marca (rebranding) de la conocida empresa Codetel a Verizon en febrero de 2004. Fue la primera operación internacional del más grande conglomerado de las telecomunicaciones del mundo, producto de la fusión de GTE y Bell Atlantic, y le tocó a República Dominicana.
Asumir esta marca implicaba implementar cambios estructurales internos, que elevaban los estándares de servicio, tecnología, infraestructura y facturación. Se logró luego de dos intensos años
Arriba: Estudiante de la PUCMM de Santiago tomanto clases virtuales.
Abajo: La educación digital ha abierto nuevas ventanas al conocimiento, conectando a los jóvenes dominicanos con un mundo de aprendizaje sin fronteras.
La tecnología ha transformado los grandes eventos musicales, como el Festival Presidente, integrando efectos visuales, sonido y proyección digital que enriquecen la experiencia del público.
de preparación, haciéndose el cambio de marca más rápido y exitoso de los implementados en el país. Una noche nos acostamos con la presencia de Codetel y amanecimos con la marca Verizon en las tiendas, dealers, vehículos técnicos, edificios administrativos, teléfonos públicos, website, uniformes, entre otros.
Todo coronado con un gran evento en el Teatro Nacional, a casa llena, y que contó con la presencia del entonces presidente de la República, Hipólito Mejía, la comunidad empresarial, medios de comunicación, autoridades del órgano regulador y los más altos ejecutivos de Verizon, quienes disfrutaron un espectáculo especial del reconocido “Circo del Sol”, cuyas actuaciones expresaban la fortaleza, innovación y visión de la marca. Este rebranding se tuvo que volver a hacer en 2007, cuando Verizon vendió sus operaciones de
nuestro país, Puerto Rico y Venezuela al grupo América Móvil, del magnate mexicano Carlos Slim, bajo la marca Claro.
El mundo del espectáculo, dominado por los conciertos masivos y las premiaciones de artistas, también fue impactado por la tecnología. Empezaron a colocarse pantallas en eventos para que el consumidor enviara minimensajes a sus amigos o relacionados. Fue famoso el caso del Festival Presidente, con aquellas primeras pantallas en 1996 para recibir mensajes en línea, que colapsaban el estadio por el volumen que se recibía.
Por igual, los famosos premios Casandra, hoy Soberano, empezaron a oír al ciudadano, permitiendo el voto popular para varias categorías con esta metodología de envío de mensajes. Todo se consiguió por el impulso de ejecutivos visionarios de Cervecería
Granja de antenas (parábolas) de recepción satelital, ubicada en la localidad de Alameda. Claro Dominicana.
Nacional Dominicana, la Asociación de Cronistas de Arte (Acroarte) y Codetel. En esa primera votación se alcanzaron más de 30,000 votos para categorías populares.
El sector seguía apostando por las innovaciones, con eventos que evidenciaran los avances tecnológicos como los móviles prepagos en 1997, Dataexpo en 1998, los patrocinios de las famosas ferias Compu Expo; y proseguía la consolidación de las propuestas de valor con la compra de Telecable Nacional en 2001 por parte de Tricom, el audaz movimiento en 2013 de un desconocido grupo Altice, que adquirió tanto las operaciones de Orange a France Telecom como la de Tricom a Hispaniola Telecom Holdings (empresa controlada por Amzak Capital Management e inversiones); y concluyendo en 2015 con la compra de VIVA por el Grupo Telemicro, integrándola a su oferta de ASTER. Todos estos movimientos dejaron al mercado dominado por tres grandes marcas: Claro, Altice y Viva, quienes compiten aguerridamente por la lealtad del consumidor dominicano.
Ya para 2022, el 68% de la población mundial poseía un smartphone, mientras que el número de suscripciones a redes móviles
Doble página anterior:
Headend o cabecera, donde se reciben y procesan todas las señales de televisión antes de enviarlas a los hogares de los clientes. Claro Dominicana.
Izquiera y derecha:
La digitalización ha transformado la forma en que las personas trabajan, estudian y se comunican, permitiendo realizar múltiples tareas de manera ágil y conectada desde cualquier lugar.
de teléfonos inteligentes globalmente se contabilizaban en 6,600 millones, de acuerdo con Statista.
Como se ha evidenciado, toda esta revolución ha traído una metamorfosis en los usuarios de estos dispositivos que, en general, valoran mantenerse conectados todo el tiempo que lo precisen. Por eso demandan velocidades rápidas en su experiencia de navegación, tienden a ser menos pacientes y buscan la gratificación instantánea, comportamiento último que se refleja en el patrón de consumo de los contenidos digitales.
Atendiendo a este contexto, es importante precisar que, así como se transformó la tecnología, también evolucionó el usuario: las empresas ya no mantienen interacciones con consumidores, sino prosumidores, que son aquellas personas que Alvin Toffler definía en su libro “La tercera ola”3 como el híbrido entre productores y consumidores.
De hecho, estos prosumidores podemos categorizarlos en tres segmentos, atendiendo a su relación con la tecnología:
• Usuarios regulares: Son personas que utilizan la tecnología para sus necesidades cotidianas, pero no están tan interesados en las últimas tendencias. Este grupo suele ser más amplio y diverso en cuanto a la edad y la ubicación geográfica. Son aquellas personas
Las personas mayores también participan en el salto digital, incorporando el móvil como herramienta de comunicación y conexión.
que pueden durar hasta 36 meses o más para cambiar un dispositivo móvil, están más orientados a resolver en su día a día con la menor cantidad de complicaciones, no manejan términos raros y ante el uso de plataformas digitales tienen sus reservas.
• Early adopters: Son personas que se interesan por probar las últimas innovaciones tecnológicas, aunque no necesariamente son expertos en tecnología. Este grupo suele ser más diverso en cuanto a la edad y la ubicación geográfica, pero comparte el interés por probar cosas nuevas y mostrarles a todos que la tienen y que saben cómo usarlas. Un ejemplo de ello lo hemos visto cuando Claro y Orange hicieron lanzamientos de equipos de las marcas de telefonía más populares, incluyendo la modalidad de compra por listas de espera o eventos en sus tiendas pasada la medianoche.
• Digital natives – Nativos digitales: Son jóvenes menores de 35 años que han crecido con la tecnología, por lo que están familiarizados con las últimas tendencias y tienen altas expectativas de los productos y servicios tecnológicos. Este grupo de consumidores suele ser muy exigente en cuanto a la calidad y la innovación de los productos y servicios que consumen, pero puede que no les preocupen muchas cosas como la privacidad de sus datos o riesgos de su identidad digital.
En definitiva, el móvil se ha vuelto un elemento vital para el desarrollo de la vida tal y como la conocemos en la actualidad. Y así se ha manifestado con el nivel de penetración tecnológica en el país. Para inicios de 2023, República Dominicana contaba con una población superior a los 11 millones de personas. A su vez, registraba 9.75 millones de conexiones a celulares móviles, que equivalían al 86.4 por ciento del total de la población, según datos que maneja Data Reportal4
Esta transformación también se ha extendido a la dinámica de comunicación entre los humanos. El desarrollo de aplicaciones móviles, el boom de la comunicación instantánea, con aplicaciones como WhatsApp, Telegram, Facebook Messenger, entre otras, han incidido para que estemos conectados a internet prácticamente en todo momento e interactuar con nuestros contactos, sin importar el lugar ni la distancia. Un clic nos separa.
La tecnología ha simplificado y facilitado la vida humana, constituyéndose una fuente de información, entretenimiento y comunicación constante que, sin dudas, revolucionó la forma de relacionarnos. Tal y como lo define Sergio Roitberg en su libro “Expuestos” (Roitberg, 2018), “el ser humano pasó a ser un actor empoderado
El teléfono celular, con sus múltiples componentes y aplicaciones, se ha convertido en una herramienta esencial de comunicación y gestión en la vida moderna.
Tanques de almacenamiento y procesamiento en la planta de Grupo Rica, ejemplo del avance industrial y de la aplicación de tecnologías para la producción alimentaria en el país.
con acceso a la información y con la posibilidad de diseminarla de forma inmediata y exponencial”. La consecuencia más profunda de la hiperconexión es una redistribución del poder.
Todo esto implica un mayor empoderamiento de los usuarios, que tienen la capacidad de avalar, cuestionar o invalidar la información que les rodea. Al ser más exigentes y demandar mayor eficiencia, agilidad e inmediatez, las empresas precisan de adaptarse a estos cambios y aprovechar para explorar nuevas oportunidades de negocio que les permitan conectar con estos usuarios digitales. Y en esa ruta han avanzado.
Como veremos más adelante, esta transformación social fue la génesis que propició los cambios en el modelo de atención centrados en el cliente, las mejoras introducidas en las experiencias de servicio, la automatización de procesos para generar valor y, una tendencia sumamente importante, la utilización de la data para personalizar servicios y hacer predicciones que permitan fidelizar a estos exigentes usuarios.
La experiencia del usuario en el entorno digital
La tecnología ha traído consigo enormes ventajas. Si nos centramos en los consumidores dominicanos, podemos afirmar que han experimentado un avance sostenido y marcado, que se expresa en su empoderamiento digital, el avance en la comunicación virtual y la realización de transacciones comerciales en línea, incluyendo el comercio electrónico y el manejo de servicios financieros. Los usuarios tienen acceso 24/7 a productos y servicios en línea, a través de computadoras o cada vez más por dispositivos móviles, que les brindan una mayor flexibilidad y la posibilidad de utilizarse desde cualquier localización y desde la palma de la mano.
Los medios de pago electrónicos, por ejemplo, representaron en 2021 un 95.6% de las transacciones recibidas a través del Sistema de Pago y Liquidación de Valores de República Dominicana (SIPARD), según reseña el Banco Central de la República Dominicana. En esa misma medida, las compras en Internet con tarjetas bancarias alcanzaron los RD$160,040 millones durante 2022, indica la Asociación de Bancos Múltiples de la República Dominicana (ABA). Recuerdo de forma especial el lanzamiento de la primera billetera digital “ m-peso” en 2013 de forma conjunta entre Orange y el Banco Popular. En un tiempo récord de desarrollo, que fue menos de siete meses, se lanzó al mercado con gran éxito y aceptación del consumidor y las autoridades.
Todo lo anterior evidencia el boom de la transformación digital entre los usuarios de las entidades de intermediación financiera, acelerado por la pandemia de la COVID-19 y que se robustece por el mayor acceso a internet y dispositivos electrónicos que tienen los usuarios, además de la oferta de nuevos productos digitales y la ampliación de servicios a través de canales electrónicos de las entidades bancarias, retails y servicios. Basta con recordar el auge que tuvieron los deliveries en pandemia, los primeros pedidos online en los supermercados nacionales, las adecuaciones tecnológicas de nuestro sistema bancario, programas de subsidios gubernamentales como “Supérate”, o los encuentros por Zoom de los equipos de miles de empresas e instituciones en el país. Definitivamente, la tecnología nos salvó la vida y el consumidor se adaptó a esta realidad.
Hablamos de que hoy en día, además de las transferencias bancarias en línea, el uso de las tarjetas de crédito y débito con tecnología contactless, también se destaca la aparición de empresas
La digitalización ha facilitado el acceso de los usuarios a productos y servicios desde cualquier dispositivo, promoviendo una vida más conectada y eficiente.
fintech, que proporcionan servicios financieros utilizando la tecnología, y la evolución de la banca 100% digital. Todo esto demuestra que estamos ante la integración de soluciones que contribuyen a crear resiliencia en los mercados financieros y el empoderamiento de los usuarios.
Esto no es producto de la casualidad. La banca dominicana fue pionera en la adopción de redes de transmisión y gestión de datos de última generación, acción que le ha permitido alcanzar el liderazgo y, a la vez, sentar las bases para convertirse en un hub financiero.
Adicionalmente, República Dominicana experimenta una altísima penetración de los smartphones entre la población, que se alinea con la democratización de los planes de datos y la utilización de tecnología de última generación como el 5G. Mas allá de ser el segundo país de la región con esta tecnología, o la competencia aguerrida de Claro y Altice por aumentar la cobertura nacional, es interesante apreciar lo “comparones” que somos los consumidores dominicanos por siempre estar a la vanguardia. Es una característica que nos brinda estatus, que nos lleva a buscar hasta créditos bancarios para seguir el ritmo de la evolución tecnológica. Una tendencia que habla de la apertura del consumidor local a la innovación, cómo vamos perdiendo el miedo a la tecnología y sus novedades, aunque tengamos brechas en otras materias como la lectura comprensiva, las matemáticas o las ciencias naturales.
Esta alta conectividad posibilita además la educación en línea, una experiencia que revoluciona los métodos de enseñanza y aprendizaje, ya adaptados a un entorno que fomenta la interactividad, participación y trabajo colaborativo en las aulas. La implementación de las clases a distancia durante la pandemia de la COVID-19 constituyó un ejemplo de cómo la tecnología puede garantizar la continuidad del aprendizaje a distancia.
Sin dudas, estamos ante un contexto hiperconectado, donde la inteligencia artificial se va abriendo camino poco a poco entre los early adopters, quienes utilizan también aplicaciones de realidad aumentada en el Metaverso o se auxilian de softwares como ChatGPT para facilitar sus necesidades de respuestas. Para adaptarse a esta realidad, a nivel país República Dominicana trabaja en la elaboración de su “Estrategia Nacional de Inteligencia Artificial”5, que le permita “liderar la revolución digital en el Caribe”, una acción que, en definitiva, evidencia la necesidad de preparación de planes estratégicos constantes de cara al futuro.
Área de Full Stack de Claro Dominicana.
Data center de Altice.
La revolución informática ha creado oportunidades que antes no existían, en especial el surgimiento de modalidades de trabajo híbrido o remoto. Estas últimas son aprovechadas por los nómadas digitales, un perfil profesional que busca la flexibilidad del trabajo a distancia para desempeñar su rol desde cualquier parte. La nueva normalidad de estos trabajadores viene acompañada de una mochila y herramientas tecnológicas que permitan su conectividad para ejecutar su oficio. No hay ataduras de tiempo ni espacio, como se da en el modelo de contratación de empresas tradicionales.
En la medicina, el uso de la tecnología ha facilitado el desarrollo de nuevas técnicas diagnósticas, que resultan más rápidas, precisas y menos invasivas, así como la cirugía robótica. La sinergia entre la ciencia y la tecnología ha tenido un impacto marcado en los descubrimientos científicos y el desarrollo de áreas de la computación, energía nuclear, robótica, nanotecnología, entre otros rubros.
Otro efecto positivo de la penetración digital es la aceleración y simplificación de los procesos para realizar trámites con autoridades gubernamentales o privadas, principalmente cuando se pueden realizar online y sin necesidad de tener que desplazarse. Este proceso simultáneamente produce altos niveles de satisfacción y reduce la burocracia y los costos del gobierno y de las instituciones privadas o públicas, que deciden realizar estas transformaciones para el bien de sus clientes.
El caso del programa “Burocracia Cero”, implementado por el gobierno dominicano, es un ejemplo para resaltar como buena práctica. A dos años y medio de su implementación, se informó de una reducción y simplificación de los tiempos de respuestas en los trámites estatales en más de un 45%.
El estrecho vínculo entre el prosumidor y los negocios: la data como eje transversal para mejorar la productividad
Quienes tienen una visión emprendedora han aprovechado el avance tecnológico para convertirlo en oportunidades de negocio, que impulsan el crecimiento económico. Bien lo decía Bill Gates, “si tu negocio no está en internet, no existe”, lo que demuestra, sin dudas, que la tecnología ha generado un efecto multiplicador en la productividad empresarial.
La compra de productos y servicios en línea, impulsado por la pandemia y la aparición de tiendas online, aplicaciones móviles y plataformas de pago más eficientes y flexibles, ha propiciado una transformación de la dinámica comercial en el país.
La Encuesta Nacional de Actividad Económica (ENAE) 2022, realizada por la Oficina Nacional de Estadísticas (ONE), destaca la transformación digital promovida por la conectividad. En el caso de las empresas dominicanas participantes en el estudio, el acceso a Internet ronda un 98% de cobertura. Ahora bien, ¿qué uso le dan estas empresas a esta conexión? La respuesta se centra en tres ejes: servicios bancarios y financieros (92%), compras y/o cotizaciones (81.2%) y brindar servicios a los clientes (80.9%).
En ese contexto, las redes sociales y los medios digitales se han convertido en un vehículo para la venta y promoción de productos y servicios. Según ENAE 2022, el 79.3% del universo empresarial utiliza estas herramientas para comercializar y promocionar sus productos desde tres plataformas puntuales: Instagram (73.4%), WhatsApp (71.1%) y Facebook (62.2%), que, si son bien utilizadas y monitoreadas, pueden contribuir a mejorar la experiencia del usuario en tiempos muy cortos.
Asimismo, las empresas también se están abriendo a aceptar medios de pago electrónicos en la modalidad de: transferencias bancarias (89.1%), tarjetas de crédito, débito, prepago o subsidio gubernamental (47.7%) y las plataformas de pago como PayPal, Pagatodo, AZUL, tPago con un (14.5%).
Para el ecosistema empresarial, incorporar la tecnología a sus procesos, les ha permitido ahorrar costos y tiempo, además de aumentar su productividad y, por ende, su competitividad en el mercado. De hecho, se puede afirmar que los mayores cambios que ha traído la tecnología a las empresas están vinculados al pleno acceso
Estudiante de la facultad de medicina de la PUCMM con cuerpos humanos disecados y preservados para el estudio detallado de la anatomía.
Miembro de la Faculta de Ciencias de la Salud de la PUCMM utilizando la Anatomage Table, mesa de disección virtual e interactiva para el estudio de la anatomía del cuerpo humano por medio de visualizaciones en 3D.
de los usuarios a servicios avanzados de telecomunicaciones, redes de datos y diversidad de aplicaciones, que favorecen el comercio electrónico, los servicios logísticos, procesos comerciales y la adopción de tecnología de vanguardia como el uso de algoritmos de inteligencia artificial y aprendizaje de máquina.
Sectores como el turístico, educativo y financiero han sido los que más han aprovechado esta transformación digital, que se ve marcada por la demanda creciente de los clientes y la necesidad de evitar la obsolescencia empresarial. En resumidas cuentas, sin importar el sector en que se desenvuelva, la tecnología incrementa el rendimiento y tiene un impacto positivo en la rentabilidad de la organización.
Por ende, los modelos optimizados de arquitectura empresarial que apoyan el proceso de transformación y se acompañan de una sólida cultura de servicio e innovación constante, facilitan la simplificación de operaciones, reducen los costos y propician que se logren altos niveles de calidad en la provisión y entrega oportuna de bienes y servicios en el contexto digital.
El reto de hoy en día para el ecosistema empresarial está en crear una cultura de calidad y servicio memorable, de modo que tanto sus clientes individuales como usuarios corporativos puedan mantener la fidelidad y la continuidad del negocio. Por eso, los modelos operativos se afianzan en estrategias de omnicanalidad para maximizar la productividad empresarial, con miras a brindar la misma experiencia al cliente, sin importar el medio por el que decida utilizar para contactar a la empresa.
El uso de plataformas analíticas para la gestión de la relación con los consumidores (Customer Relationship Management, por sus siglas en inglés), permite a las empresas brindar una atención personalizada y hasta anticiparse a las necesidades de sus clientes. El perfeccionamiento de estos sistemas ha incidido en el logro de niveles de segmentación que identifican a un cliente del ecosistema y detalla a la perfección sus preferencias y relacionamientos.
La tecnología es un activo que potencia las posibilidades de crecimiento en las personas y fomenta la reinvención de los negocios. Un ejemplo claro ha sido la adopción de chatbots, programas que utilizan la inteligencia artificial para interactuar con los clientes. Desde estas plataformas se pueden responder preguntas frecuentes, resolver problemas simples y agilizar la atención al cliente. Esta tecnología es utilizada en las empresas de comida rápida para
eficientizar la toma de órdenes en línea, pero más recientemente ha sido un mecanismo adoptado por las aseguradoras y AFP para acortar los niveles de respuestas durante la atención virtual para sus clientes. Si se adoptan estrategias efectivas, en ambos casos, se puede alcanzar un alto grado de satisfacción en los usuarios.
Otra de las opciones para atender la demanda de estos consumidores empoderados está relacionada con la mensajería instantánea. Desde WhatsApp, se puede establecer una comunicación rápida y sencilla con representantes de servicio al cliente de las empresas. Aunque representa algunos desafíos en materia de seguridad de datos y privacidad, esta herramienta tiene la posibilidad de mejorar la satisfacción y retención de los usuarios, impactando directamente las utilidades de la empresa.
Lo más importante es que estas transformaciones no han sido una casualidad: obedecen al cambio de paradigma social y económico en que vivimos, que incluye la evolución desde un usuario pasivo a un activo agente empoderado y donde el Big Data se ha convertido en el equivalente al petróleo del siglo XXI.
Si hoy vivimos en un mundo hiperconectado, con una economía de mercado centrada en simplificar los procesos y maximizar la experiencia de los usuarios, se lo debemos a la tecnología que, en resumidas cuentas, ayuda a elevar la calidad de vida y el bienestar de las personas, y a dinamizar el crecimiento del ecosistema empresarial. En este contexto emerge ese prosumidor tan demandante, que influencia a los demás en su entorno, y que está más empoderado que nunca. ¡Es fascinante la era en que estamos viviendo! Analizando en retrospectiva y de cara al futuro, me emociona ver que esta aventura no termina.
Referencias
1Jose Rafael Vargas, “RD es líder mundial en las telecomunicaciones,” Listín Diario, 12 de marzo de 2010. https://listindiario.com/la-republica/2010/03/12/134585/rd-es-lider-mundial-en-las-telecomunicaciones.html#:~:text=Fue%20en%20marzo%20 del%20a%C3%B1o,celular%20costaba%20cuatro%20mil%20d%C3%B3lares 2https://transparencia.indotel.gob.do/wp-content/uploads/2022/12/informe-desempeno-de-las-telecomunicaciones-2021.pdf
El Dr. Fabrice Piazza, profesor e investigador y líder del Laboratorio de Nanociencia de la PUCMM, ha sido pionero en la investigación y desarrollo de métodos para la síntesis del diamante 2D, una forma ultrafina de carbono que abre nuevas posibilidades para la ciencia y la tecnología.
Estudiantes dominicanos y extranjeros realizan prácticas en el Laboratorio de Nanociencia de la PUCMM, Campus Santiago.
Estudiante extranjero en el Laboratorio de Nanociencia del campus Santiago de la PUCMM, trabajando con un sistema de deposición en fase de vapor químico asistida por filamentos calientes (HFCVD, por sus siglas en inglés), utilizado en la investigación de materiales avanzados.
La tecnología
como transformadora de las dinámicas sociales y la identidad dominicana
Fernando Cabrera nació en Santiago de los Caballeros, República Dominicana, el 30 de mayo de 1964. Ha sido merecedor de premios nacionales de poesía y ensayo. En octubre de 2023 fue reconocido en Bangladés con el Sahito International Award, categoría Premio del Jurado, por su trayectoria y escritura poética publicada en inglés.
Obtuvo un Doctorado (PHD) en Estudios de Español: Lingüística y Literatura. Su tesis “Escritura utópica de América: diálogo entre Walt Whitman y Pablo Neruda en Leaves of Grass y Canto General”, fue defendida el 15 de junio de 2018, con calificación de sobresaliente cum laude. Además, es graduado de Ingeniería de Sistemas y Computación, y Maestría en Administración de Empresa, en la Pontificia Universidad Católica Madre y Maestra, institución en la que imparte docencia desde 1991. En 1996 realizó cursos de especialización en University of Kentucky. Fundó en 1984 el taller literario Héctor Incháustegui Cabral. Encabezó desde su fundación, en 1985, el Colectivo de Artistas de Santiago. Fundó y dirige el Festival Internacional Arte Vivo. Ha sido presidente de Casa de Arte, en varios períodos. Cabrera actualmente es miembro del Consejo Nacional de Cultura, de la Casa del Escritor Dominicano, y miembro correspondiente de la Academia Dominicana de la Lengua. Colaborador frecuente de publicaciones especializadas en arte y literatura, como: Revistas Vetas y País de letras; secciones Biblioteca y Ventana, del Listín Diario; Suplemento Coloquio, El Siglo; páginas culturales de La información. Desde 1995 y hasta su desaparición fue responsable del contenido literario del Suplemento Cultural de El Caribe.
Mi dilema existencial con las humanidades y las tecnologías ocurrió a los quince años, cuando mi madre descubrió por casualidad que todos mis cuadernos de las asignaturas del cuarto ciclo de la secundaria, especialmente las de ciencias, estaban escritos de atrás hacia adelante con poesía. “Sabes, no me meteré con esas cosas artísticas, pero prométeme que estudiarás una carrera que te dé de comer”, me dijo con su sabiduría campechana.
Cada uno cumplió su parte del trato: ella fingió no ver mi vocación artística y yo empecé a estudiar en la entonces Universidad Católica Madre y Maestra la carrera de Técnico en Programación RPG II y Fortran IV, en la que creé mi primer sistema informático para la gestión de cuentas por cobrar, programado en 314 tarjetas perforadas que se ejecutaban en una IBM 1130, una inmensa máquina binaria de apenas 16 bits. Me parece que esta computadora todavía adorna el centro de cómputos de la Universidad Pontificia actual en su campus de Santiago de los Caballeros. No descuidé las humanidades. Además de convertirme en ingeniero y administrador, seguí cultivando las artes, especialmente la literatura, disciplina en la que he tenido el privilegio de ser el primer egresado de un programa de doctorado ofrecido por una universidad dominicana. Además, un poema mío forma parte de The Polarys Trilogy, una selección con poemas de poetas del mundo entero destinada a ser enviada en una nave de la NASA hacia el polo sur de la Luna, donde se tiene previsto instalar una estación habitada.
Las palabras de mi progenitora fueron el mejor consejo que alguien me hubiera podido dar, pues pronto descubrí la gran compatibilidad entre los conocimientos científicos y humanísticos. De hecho, en la actualidad, todas las personas, sin importar el área de interés profesional o vocacional, estamos inmersas en nuestra cotidianidad hablando sobre las plataformas y herramientas digitales y, en especial, sobre los algoritmos de inteligencia artificial.
Fernando Cabrera
Impacto de la tecnología en las dinámicas sociales y culturales dominicanas
En la República Dominicana, aun siendo un país insular, no hemos estado ajenos a las innovaciones tecnológicas. Tanto en momentos de paz y armonía como en medio de conflictos sociales, tiranías e invasiones, los diferentes ámbitos tecnológicos han tenido un impacto positivo en nosotros.
En los años setenta, las empresas informáticas estadounidenses International Business Machines Corporation (IBM) y Universal Automatic Computer (UNIVAC) llegaron a través de la empresa R. Esteva y Compañía, vendiendo sus sistemas y equipos a empresas públicas y privadas. Debido a la falta de especialistas en informática, las empresas bancarias y manufactureras, que fueron las primeras en adoptar las computadoras, reclutaron para su formación a profesionales de otros ámbitos, como ingenieros electromecánicos, admi-
Las tarjetas perforadas fueron un medio de almacenamiento de datos en las primeras computadoras.
Utilizaban perforaciones en cartulina para representar información en código binario y se emplearon durante las décadas de 1960 y 1970 para ingresar programas e instrucciones. Con el tiempo, fueron reemplazadas por medios magnéticos y ópticos más rápidos y de mayor capacidad.
nistradores y financieros, algunos de los cuales enviaron a Estados Unidos para recibir formación.
En las décadas de 1980 y 1990, la República Dominicana comenzó a establecer redes de telecomunicaciones avanzadas y a introducir tecnologías de computación digitales en organismos gubernamentales y empresas privadas. En 1985, nuestro país se sumó a la era de la información al conectarse a Telenet, una de las mayores redes informáticas del mundo, que permitía a los dominicanos acceder a bancos de datos de 57 países. En 1995, se comenzó a ofrecer acceso telefónico a internet a través de las empresas CODETEL y TRICOM. Desde entonces, el acceso a internet ha crecido exponencialmente, pasando del 5% en 2000 a más del 80% en 20221
En este sentido, la Asociación de Bancos Múltiples de la República Dominicana (ABA), que tomó como referencia las estadísticas del Instituto Dominicano de las Telecomunicaciones (INDOTEL), precisa que el número de usuarios aumentó en un 47,5% entre 2017 y 2021,
La IBM 1130, presentada en 1965, se considera una de las primeras computadoras de tercera generación. Era un sistema de procesamiento por lotes para un solo usuario, cuyo principal dispositivo de entrada era el lector de tarjetas IBM 1442, capaz de leer hasta 300 tarjetas por minuto. Su salida se realizaba mediante la impresora IBM 1132, que alcanzaba una velocidad máxima de 80 líneas por minuto. Imagen generada por IA.
El internet y las redes sociales han fortalecido el vínculo entre la diáspora dominicana y sus familias, haciendo posible una comunicación inmediata y cercana pese a la distancia.
con un total de 2,880,364 nuevos usuarios en ese período. En marzo de 2021, el número de internautas en el país alcanzó los 8,947,594, es decir, más del 80% de la población. Durante la pandemia, el número de nuevos usuarios aumentó un 2%. Este crecimiento se atribuye a la expansión de la infraestructura de telecomunicaciones y a la reducción de los costos de acceso. La proliferación de dispositivos móviles ha permitido que más dominicanos accedan a internet y a los servicios digitales.
La diáspora y la tecnología digital como un cordón umbilical que vincula intereses y afectos
En los últimos cincuenta años, la migración dominicana se ha visto impulsada por factores económicos, sociales y políticos. Muchos de nuestros compatriotas han emigrado en busca de oportunidades, pero han mantenido vivos sus lazos con familiares y amigos. Ahora constituyen una entrañable e importante diáspora que ha experimentado un crecimiento significativo en las últimas tres décadas, hasta representar, según datos de las Naciones Unidas de 2019, el 14% de nuestra población desplazada al extranjero, especialmente en Estados Unidos y España2. Su impacto a través de las remesas es imprescindible, pues en 2024 representaron el 8.7% del producto interior bruto (PIB), lo que equivale a un total de 10,756 millones de dólares, y su crecimiento es constante3
A medida que nuestros emigrantes se establecían en nuevos países, aprendían a utilizar los medios de comunicación disponibles. Al principio, esto se limitaba a cartas y llamadas telefónicas, pero, con el avance de la tecnología, esta dinámica comenzó a cambiar radicalmente. El rápido crecimiento del acceso a Internet en el país les ha permitido comunicarse de forma instantánea y eficaz a través de las redes sociales. En consecuencia, Facebook se ha convertido en la red social más utilizada, con un 91.2% de dominicanos activos en esta plataforma, seguida de WhatsApp, con un 86.6%4
Las redes sociales no sólo han facilitado la comunicación, sino que también han servido como herramientas para la organización comunitaria y la promoción de la cultura dominicana en el extranjero. Gracias a los grupos y páginas de la diáspora, los dominicanos pueden compartir noticias culturales, eventos y recursos útiles, lo que fomenta un sentido de comunidad a pesar de la distancia geográfica. Esto fue especialmente relevante durante la pandemia de la COVID-19.
A través del Internet, las redes sociales y otras plataformas de comunicación digital, la diáspora tiene acceso a información actua-
lizada sobre lo que ocurre en el país. Las noticias, los eventos y los acontecimientos están al alcance de la mano, lo que les permite mantenerse conectados con nuestra cultura e influir en las decisiones, no sólo con las remesas, sino también participando en temas políticos, culturales y sociales. En definitiva, pueden movilizarse a través de plataformas digitales en tiempo real, mantener vínculos sanos con su identidad, obtener apoyo, conexión e información útil, participar en debates virtuales e incluso acceder a oportunidades de retorno.
Retos de la brecha digital en la equidad social y cultural
La tecnología de la información, la robótica y la inteligencia artificial han emergido como fuerzas transformadoras no sólo de la forma en que nos comunicamos, sino también de nuestras interacciones sociales, la producción cultural y la dinámica económica. Las computadoras portátiles, los teléfonos inteligentes y las telecomunicaciones de voz y de datos conectan y dan sentido al concepto de aldea global, comunidades virtuales que trascienden las barreras geográficas. Los «chatbots» o asistentes virtuales también han acelerado la transformación de las relaciones sociales al automatizar las interacciones y personalizar las experiencias. Su impacto es especialmente notable en el sistema bancario y en sectores económicos dominicanos tan importantes como el turismo.
La brecha digital es una barrera que impide a muchas personas participar plenamente en la sociedad y beneficiarse de las plataformas tecnológicas. Para reducir la diferencia en el acceso y garantizar un uso equitativo de sus beneficios en la República Dominicana, es necesario abordar varios retos. En primer lugar, debemos mejorar la infraestructura de herramientas y aplicaciones digitales disponible para garantizar una prestación de servicios eficaz en todo el país, especialmente en las zonas remotas. En segundo lugar, hay que implementar una estrategia de inclusión que permita a más personas adquirir herramientas y servicios digitales a precios asequibles y promueva la participación generalizada, incluyendo a las personas con alguna condición de discapacidad, mediante políticas públicas, como las plataformas de participación ciudadana en línea. Por último, es crucial reforzar el marco jurídico regulador para proteger a empresas y usuarios de sus obligaciones y derechos en las plataformas digitales.
Modernidad tecnológica y valores tradicionales
Reinterpretación de valores y costumbres tradicionales en la era digital
Una sociedad tradicional se caracteriza por tener una cultura que se transmite de generación en generación y que se manifiesta en sus usos, costumbres, creencias, celebraciones, en el cultivo de las artes, los oficios y la producción de bienes y servicios, e incluso en las prácticas de convivencia y gobernanza. Las innovaciones tecnológicas pueden ayudar a preservar estas dinámicas y ofrecer alternativas que impulsen su aprovechamiento, ya sea facilitando su ejecución, difusión o, por ejemplo, aumentando la producción y eficiencia en bienes y servicios, lo que se traduce en prosperidad. Los avances tecnológicos que sustentan la transformación digital del país comenzaron precisamente con la automatización de los procesos gubernamentales y empresariales tradicionales, es decir, con la incorporación de sistemas de gestión para la contabilidad, el pago de impuestos, la nómina, los inventarios, la gestión de compras, la distribución de productos, etc. Posteriormente, se incorporaron herramientas informáticas para la planificación estratégica y la toma de decisiones. La aparición de las cadenas de suministro virtuales y el comercio electrónico ha cambiado la forma de hacer
Prueba del circuito configurable FPGA durante una práctica de electrónica digital en el Laboratorio de Ingeniería Electrónica y de Comunicaciones del INTEC.
Control manual de los ejes del brazo robótico ABB IRB120 en el Laboratorio de Ingeniería Mecatrónica del Instituto Tecnológico de Santo Domingo (INTEC).
negocios: los consumidores adquieren bienes y servicios de todo tipo a precios competitivos.
En este contexto, la automatización y la digitalización, con el objetivo de tener una oficina sin papeles, han generado un efecto notable en sectores manufactureros esenciales para nuestra economía, como la fabricación de tabaco, alcoholes y rones. Estos han conseguido un elevado grado de eficiencia en sus procesos de producción, distribución y logística de venta mediante la implementación de sistemas informáticos corporativos que gestionan los inventarios y la facturación directamente desde dispositivos móviles en los locales de los clientes ubicados en toda la geografía nacional. Otro sector que ha experimentado un importante impacto tecnológico es el de las zonas francas, que se ha diversificado desde los renglones textiles hasta convertirse en productores de tecnología de última generación con estándares de calidad y prácticas empresariales de nivel mundial.
Estudiante del Instituto
Tecnológico de Santo
Domingo (INTEC) en un rover edición 2024. Los equipos dominicanos
Apolo 27 HP (Human Power) y Apolo 27 RC (Remote Control) ganaron seis premios en el Desafío Rover de Exploración
Humana de la NASA 2025 (HERC, por sus siglas en inglés), marcando un récord histórico: en 31 años de competencia, ninguna universidad había alcanzado tantos galardones en una sola edición. En total, acumulan 12 premios en su trayectoria.
Impacto de la digitalización en la economía y los sectores productivos
Recientemente, se ha empezado a explorar el uso de herramientas informáticas en sectores menos tradicionales e incluso insospechados. En el sector sanitario, por ejemplo, se utilizan dispositivos para mejorar el diagnóstico y tratamiento de enfermedades. Entre otros avances tecnológicos relacionados, destaca la primera cirugía robótica realizada con éxito por médicos dominicanos en el Hospital Metropolitano de Santiago (HOMS) a principios de 2014. En la agricultura, tanto en campos abiertos como cerrados, el uso de la tecnología ha permitido gestionar mejor los recursos y aumentar la eficiencia de la producción mediante avances importantes, como sensores para el uso eficiente del agua y la sanidad de los cultivos, así como dispositivos orientados por GPS para vehículos autónomos, como tractores agrícolas y drones.
Izquierda: dron DJI AGRAS T100 de última generación, diseñado para optimizar procesos agrícolas mediante tecnología de precisión. Abajo: equipo de SkyAgro en fase de preparación para la fumigación aérea en plantaciones de caña de azúcar.
Izquierda: Equipo de cirugía robótica del Hospital Metropolitano de Santiago (HOMS), pionero en la aplicación de tecnología avanzada para procedimientos médicos de alta precisión en República Dominicana.
La educación es otro de los ámbitos que se ha beneficiado de las tecnologías digitales. Con la implementación de programas de capacitación en escuelas, universidades y centros tecnológicos, ha sido posible crear diferentes generaciones de profesionales que, mediante el uso del conocimiento, las inversiones y la creación de empleo y oportunidades tanto para el gobierno como para las empresas, han permitido desarrollar estructuras y plataformas tecnológicas competitivas. Un ejemplo de ello es que 12 estudiantes de niveles universitario y secundario clasificaron para participar en el concurso NASA Human Exploration Rover Challenge 2025, integrándose en los equipos Apolo 27 (de la universidad INTEC), que resultó ganador en ocasiones anteriores, con el segundo lugar en 2024; Astrobosco (del Instituto Salesiano Don Bosco) y Cygnus 12 (del Colegio Mis Estrellas).
Uso de tecnologías emergentes para preservar en el deporte
Para los dominicanos, no hay nada más característico y tradicional que los deportes. De entre todas las prácticas deportivas, nos interesan especialmente la natación, con los récords de Marcos Díaz; el voleibol, con nuestras jugadoras, llamadas las reinas del Caribe; el atletismo, con nuestros velocistas, como Félix Sánchez y Marileidy Paulino; y el baloncesto, con decenas de nuestras estrellas en la NBA, con Tito y Al Horford a la cabeza. Pero, sobre todo, nos apasiona el béisbol, nuestro deporte rey, en el que nos llenan de orgullo peloteros como Juan Marichal, Pedro Martínez, Vladimir Guerrero, David Ortiz y Adrián Beltré, nuestros representantes en el Salón de la Fama de las Grandes Ligas, y centenares de jóvenes atletas con trayectorias rutilantes. Cabe destacar que, en el día inaugural de la temporada 2024 de las Grandes Ligas de Béisbol, los dominicanos representaban el 28.7 % de la liga, ya que había 108 jugadores activos, la segunda mayor cantidad de dominicanos en la historia de este deporte.
La inteligencia artificial también ha empezado a revolucionar este competitivo mundo de la destreza física. Su influencia va más allá de lo que muchos practicantes y aficionados podrían haber imaginado. No sólo prometen mejorar el rendimiento individual de los atletas y sus roles dentro de los equipos, sino que también pueden redefinir la experiencia de los aficionados, haciendo que el deporte sea más dinámico y emocionante.
Nuevas oportunidades desde el turismo
El escenario ideal para mostrar lo mejor de nosotros, nuestra cultura, lo plantea una de nuestras principales fuentes de ingresos: la industria del turismo. Turismo sí, pero no sólo de playas y sol, como nos regala nuestra ubicación en el corazón del Caribe, sino también de ricas expresiones artísticas y folclóricas que son fruto de nuestra perfecta mezcla indígena, europea y africana. Disponemos de una amplia oferta de museos y creativos festivales celebrados en los escenarios más fabulosos de la región. También contamos con numerosos carnavales, una gastronomía diversa y ecléctica e incluso servicios especiales para turismo de salud, gracias a nuestra moderna infraestructura de servicios para intervenciones quirúrgicas y tratamientos especializados, así como planes de descanso y recuperación en entornos de ensueño.
La industria del turismo, que recibe más de 10 millones de visitantes al año, genera más de 720,000 empleos, lo que representa el 18 % de la empleomanía del país, y, según estimaciones de la Asociación de Hoteles y Turismo (ASONAHORES), ha contribuido con un 6.9 % al producto interior bruto de los últimos años.
A medida que evolucionan las demandas de los viajeros y se intensifica la competencia entre destinos, aumenta la necesidad de enfoques innovadores para mejorar la experiencia de los visitantes. Uno de esos enfoques innovadores es el uso de herramientas de inteligencia artificial, como ocurrió en enero de 2025 en la Feria Internacional de Turismo (FITUR), organizada por la Institución Ferial de Madrid (IFEMA), donde el estand dominicano, declarado el mejor del evento, ofreció un espectáculo inmersivo y tridimensional con grandes flujos acuosos de playas y ríos, como si fuera una repetición del relato mítico de Moisés en el mar Rojo, que deslumbró a los asistentes y les hizo vivir de forma anticipada la experiencia de visitarnos.
Las herramientas digitales están transformando el sector turístico de la República Dominicana, ya que mejoran la experiencia del cliente, optimizan la eficiencia operativa, aumentan la seguridad, protegen el medio ambiente y fomentan el turismo sostenible. Los asistentes virtuales prestan un apoyo eficiente a los turistas las 24 horas del día, los siete días de la semana, respondiendo a las reservas de viajes, atracciones locales y necesidades de alojamiento. Se están realizando nuevas inversiones en el sector, sobre todo en tecnología de integración vertical, en todos los subsectores de la industria turística dominicana y en planes de destinos compartidos con otras islas, especialmente con Puerto Rico.
La atleta dominicana
Marileidy Paulino, ganadora de la medalla de oro en los Juegos Olímpicos de París 2024, representa la disciplina, el esfuerzo y la superación que inspiran a todo un país.
La fotografía analógica, con su estética distintiva y riqueza visual, contrasta con los avances digitales actuales debido a limitaciones como el alto costo de materiales y la restricción de 36 exposiciones por rollo.
La fotografía digital ofrece ventajas significativas, como la visualización inmediata de resultados, el ahorro en costos, una gran capacidad de almacenamiento (más de 1,000 tomas por tarjeta) y la facilidad para modificar y compartir imágenes.
En los estudios de La Nave Post Lab en Santo Domingo, el equipo técnico aplica corrección de color, mezcla de sonido y edición de imagen para producciones cinematográficas, televisivas y digitales, consolidando estándares de altura internacional en la postproducción audiovisual dominicana.
Las inversiones en tecnología son fundamentales para el éxito del país como destino turístico, que ocupa el puesto 52 a escala mundial. En 2022, los Estados Unidos, México y Canadá registraron el mayor número de llegadas de turistas internacionales. Le siguió la República Dominicana, con más de siete millones de visitantes. En 2023, la República Dominicana fue el cuarto país con mejores resultados en llegadas por vía aérea, con un crecimiento del 24 %, lo que la convirtió en el principal destino de los viajeros caribeños. La República Dominicana también ocupó el tercer puesto mundial en este ámbito en 2023, por detrás de Arabia Saudita y Albania.
Creación y consumo cultural
La digitalización como motor de cambio en la música, el arte, la literatura y el cine
Los avances tecnológicos están provocando importantes cambios sociales y culturales. El incesante flujo de información que se crea y comparte en línea, el creciente número de usuarios y la forma en que se acepta esta enorme realidad virtual reflejan una situación singular y absorbente. Todos los actores se enfrentan al reto de encontrar soluciones a este crecimiento exponencial y su penetración en todos los aspectos de la vida cotidiana. Naturalmente, los dominicanos, aun manteniéndonos fieles a nuestra identidad, no somos inmunes a los efectos de la globalización.
Inteligencia Artificial en la música y los espectáculos
La tecnología ha tenido una notable influencia en la industria musical. En géneros como el merengue y la bachata, caracterizados por su rica herencia cultural y vitalidad rítmica, ha generado transformaciones innovadoras. No sólo en la composición y la producción, ya que es posible automatizar ritmos y melodías basados en estructuras tradicionales y experimentar con nuevas armonías y variaciones en arreglos orquestales, sino que los algoritmos también mejoran la interpretación en directo y la interacción de los músicos con el público.
Las aplicaciones digitales especializadas pueden contribuir a mejorar las técnicas de grabación, ya que ofrecen una precisión excepcional en la ingeniería del sonido. La capacidad de afinar automáticamente las voces y los instrumentos garantiza que el resultado final cumpla con los altos estándares de la producción musical contemporánea. Gracias a los filtros disponibles, las pistas de merengue, bachata (incluido el reguetón, rap y dembow) se benefician de esta tecnología, ya que permiten realizar grabaciones más limpias,
Técnico de sonido, Vibrar Estudio.
nítidas y dinámicas. Además, esta tecnología facilita las colaboraciones virtuales entre artistas que pueden estar geográficamente dispersos, pues hace posible sincronizar las actuaciones en tiempo real. Esto permite a los músicos nacionales colaborar con artistas internacionales sin las limitaciones de la presencia física, lo que da lugar a una fusión de diversas influencias e interpretaciones innovadoras de ritmos tradicionales. Además, las plataformas de streaming, es decir, servicios musicales en línea, pueden hacer recomendaciones personalizadas basadas en las preferencias del usuario y en su historial de escucha.
Otra vista del Festival Presidente, dónde la música y la tecnología se unen para crear una experiencia sensorial única.
Las innovaciones en entretenimiento están en los efectos especiales y la holografía de conciertos, así como en las posibilidades que tienen los artistas de adaptar sus canciones y tener una presencia escénica dinámica. Los dispositivos pueden analizar audiencias reales y crear pantallas tridimensionales de entornos inmersivos, como en las exposiciones de Van Gogh e Iván Tovar o en las ya mencionadas escenas tórridas del Ministerio de Cultura en la Feria Internacional de Turismo de Madrid. Los efectos electrónicos sincronizados en actuaciones en directo, conferencias y exposiciones son más personalizados y atractivos.
Inteligencia Artificial en las artes visuales
Dada su capacidad para aprender y crear a partir de grandes cantidades de datos, los algoritmos pueden ayudar a los artistas visuales e ilustradores gráficos a producir obras innovadoras y emocionantes. Es seductor y, a la vez, intrigante imaginar una obra de arte creada por una máquina que sea capaz de analizar las emociones humanas y producir una pieza que evoque una respuesta emocional similar y se adapte a los intereses y preferencias de cada espectador. Estas son sólo algunas de las posibilidades que la automatización puede ofrecer en el futuro de las artes.
En realidad, la inteligencia artificial no sustituye a la creatividad humana, sino que la potencia. Al utilizar sus herramientas, los profe-
Ilustración generada con Inteligencia Artificial.
Derecha: Exposición inmersiva dedicada a Iván Tovar en Santo Domingo, una experiencia que combinó el arte y la tecnología para acercar al público a la obra del destacado artista.
sionales creativos pueden centrarse en la parte artística del proceso, mientras que el algoritmo autónomo se encarga de las tareas más técnicas y repetitivas. En este sentido, no hay nada que objetar al uso de estas nuevas herramientas, ya que, al igual que utilizamos el lápiz, la rueda o el avión, su uso es totalmente factible y está justificado.
La tecnología que se utiliza en la producción artística está cambiando nuestra forma de pensar y nuestra percepción de la creatividad. Los artistas pueden alimentar algoritmos con diferentes estilos, épocas y culturas, lo que permite combinar tendencias diversas y generar propuestas digitales innovadoras. La inteligencia artificial también puede crear imágenes e ilustraciones de forma autónoma, imitando a los creadores humanos mediante retroalimentación interna y procesos de prueba y error. Este enfoque dinámico predice un futuro en el que los dispositivos no sólo copiarán la realidad, sino que también la interpretarán y recrearán de formas inesperadas. Los resultados son mejores cuando humanos y algoritmos trabajan juntos, ya que pueden crear obras extraordinarias y sorprendentes: diseñadores y creadores ajustan imágenes y crean otras versiones asombrosas a partir de descripciones de texto.
Un ejemplo del uso de recursos visuales en la República Dominicana es el producto MIRA (Mi Realidad Aumentada) del Banco Popular Dominicano, en el que informáticos y diseñadores gráficos crearon entornos interactivos de acceso a información presentada
Ingeniero de mezcla trabaja en la finalización de un proyecto audiovisual animado en el estudio de posproducción Pulpo Post, equipado con una consola Avid S6 y tres sistemas Pro Tools HDX. Este estudio ofrece servicios especializados en la finalización de contenido cinematográfico y audiovisual, participando en películas de autor exhibidas en festivales internacionales reconocidos por la FIAPF, así como en proyectos comerciales para Sony Pictures Television, Netflix, Amazon, Disney y HBO. Pulpo Post ha sido galardonado en tres ocasiones con el premio La Silla por mejor diseño de sonido en producciones cinematográficas.
en formato holográfico. Basta citar el libro Taínos, arte y sociedad, que incluye elementos de realidad aumentada generados a través de la aplicación móvil MIRA Popular. Con MIRA Popular, es posible generar portales que transportan al usuario a lugares taínos como la Cueva de las Maravillas, el Parque Nacional Los Tres Ojos y el Museo Taíno de Manuel García Arévalo. De igual manera, esta aplicación permite a los clientes involucrarse navegando, o mejor dicho, caminando virtualmente, para acceder a servicios de banca móvil, localizar sucursales o cajeros y consultar noticias y promociones.
Inteligencia Artificial en el cine
La tecnología ha tenido un gran impacto en la industria del cine. Películas como la pionera Star Wars y, mejor aún, Avatar, Avengers: Endgame y Guardians of the Galaxy, que acumulan las mayores ganancias en taquillas, y en las que Zoe Saldaña tiene papeles destacadísimos, no se hubiesen podido concebir sin los avances en inteligencia artificial. Ahora es posible generar de manera automática y realista escenarios virtuales, captura de movimiento, imágenes generadas por ordenador, lentes estereoscópicas, marcadores faciales para capturar las microexpresiones de los actores, explosiones sincronizadas fabulosas, simulaciones de escenas bajo el agua o en
Fotografías del departamento de cámaras: izquierda, producción
Melodrama; derecha, La corta vida de las flores Ambas fueron filmadas en Lantica Studios. Fotografías de Alex Saint-Hilaire.
el espacio exterior, modelado y animación 3D, entre otras funcionalidades.
Aunque aún está en desarrollo, el cine dominicano cuenta historias propias que conectan a la población con su identidad. El sector está en constante expansión y producción, y contribuye al crecimiento cultural y económico del país. La aprobación de la Ley n.º 108-10 de fomento de las actividades cinematográficas ha propiciado un crecimiento acelerado de esta industria y República Dominicana se ha convertido en un lugar atractivo para la producción cinematográfica y audiovisual.
Según un artículo publicado en abril de 2016 por el periodista Esteban Delgado en el periódico El Dinero, los ingresos generados por las producciones cinematográficas dominicanas en el mercado nacional cuadruplicaron los obtenidos por películas extranjeras5. En cuanto al mercado latinoamericano del cine, República Dominicana se convirtió en líder en 2018 con una participación del 21%, superando a países con mayor tradición como Brasil, Argentina, Chile y Perú6. Asimismo, con una cuota del 26,4%, es líder en Iberoamérica. En 2021, las producciones cinematográficas dominicanas generaron ingresos por más de 15,000 millones de pesos. En 2023, la industria generó RD$10,197 millones de pesos a través de 120
producciones7. Por estas favorables estadísticas, se espera que se realicen inversiones importantes para aprovechar los avances tecnológicos que harán que nuestro cine sea aún más competitivo.
Inteligencia Artificial en la literatura
La inteligencia artificial ha llegado para quedarse en la escritura creativa. La lluvia de ideas que puede generar una interacción con un algoritmo de escritura puede ser un “salvavidas” para romper el bloqueo creativo, de modo que un autor pueda enfrentarse a la página en blanco desde la perspectiva de qué contar o cómo desarrollar una historia. Algunas herramientas pueden mejorar el uso del lenguaje mediante la generación de textos, el análisis de estilo, la corrección asistida y la documentación automática. También pueden crear historias completas, desarrollar personajes y tramas interesantes, e imitar distintos estilos de escritura. La funcionalidad de la traducción automática ayuda a generalizar los dispositivos universales de comunicación y a difundir contenidos en infinitas lenguas mediante la generación de formatos de libros electrónicos y su colocación instantánea a través de Internet.
Plataformas virtuales como Zoom y Microsoft Teams permiten compartir experiencias enriquecedoras. En este sentido, debido al cambio de hábitos provocado por los años de encierro a causa de la pandemia, cada vez son más frecuentes las manifestaciones literarias interculturales y multilingües en línea, como las tres ediciones del Festival del Día Mundial de la Poesía, celebrado los días 21 de marzo de 2022 a 2024. La primera edición fue reseñada por José Mármol en su columna del periódico El Día, el 23 de marzo de 2022:
“El pasado día 21, la República Dominicana se convirtió en centro mundial de la expresión poética y su efeméride, cuando por iniciativa de los destacados poetas, catedráticos y promotores culturales Fernando Cabrera, radicado en Santiago de los Caballeros, y Rei Berroa, establecido en Washington, DC, desde los eventos que realizan cada año, el primero, el Festival Arte Vivo de Casa de Arte, y el segundo, el Maratón de Poesía del Teatro de la Luna, convocaron a no menos de 400 poetas de los cinco continentes y de un enorme mosaico de lenguas, para leer poesía durante 24 horas continuas, con recitales en directo y mediante lecturas grabadas, colmando de luz y de esperanza el ámbito online a través de varias plataformas digitales que operaron en redes sociales como Facebook, Instagram y canales de YouTube. Se trató, sin lugar a duda, de un acontecimiento sin precedentes en la literatura y la cultura de nuestro país y de buena parte del mundo”.
De las primeras dos entregas de este festival global resultaron los libros antológicos multilingües, impresos y en formato digital, Living Voices / Voces vivas / Voix vives (2022) y Humans Again / Hu-
Derecha: Publicación
“Humanos Nuevamente” de Rei Berroa y Fernando Cabrera, con motivo del festival “Día mundial de la poesía” 2023.
manos nuevamente / Humains à nouveau (2025), hechos con el respaldo de la Pontificia Universidad Católica Madre y Maestra y George Mason University, y el auspicio del Banco Popular Dominicano.
Importancia de la tecnología en democratización de la creación y el acceso cultural
La influencia de la tecnología, especialmente la digital, las redes sociales y la inteligencia artificial, es innegable, múltiple y democratizadora, y aumenta la eficacia y la productividad. Sin embargo, es importante reflexionar sobre sus implicaciones éticas, sociales y medioambientales para maximizar beneficios y minimizar riesgos. Es necesario priorizar la sostenibilidad y la compatibilidad con la naturaleza, especialmente en lo referente al cambio climático y la conservación de recursos. La tecnología verde debe desempeñar un papel crucial en la construcción de un futuro mejor.
La informática ha transformado nuestras infraestructuras de comunicación, la producción de bienes públicos y privados, la promoción de la cultura y la interacción ciudadana, así como nuestros vínculos con la diáspora y los turistas, impactando en el crecimiento y desarrollo del país, que ha mostrado una tasa anual superior al 5% en las últimas décadas. Este crecimiento se debe a que el poder ejecutivo y las instituciones del Estado son conscientes de la importancia de la tecnología.
Por ello, mediante la creación del Gabinete de Transformación Digital y el plan Agenda Digital 2030, se busca acelerar aún más el desarrollo tecnológico para consolidar la competitividad, mejorar la calidad de vida y hacer que la administración pública sea más eficiente y transparente. Este plan persigue tres objetivos principales: impulsar la investigación y el desarrollo de la informática, especialmente de la inteligencia artificial, promover su adopción en los sectores público y privado y establecer un marco ético y normativo para su implantación.
En definitiva, dada la rápida evolución de las tecnologías, las herramientas digitales y de inteligencia artificial, los dominicanos han de adaptarse constantemente a nuevas herramientas y habilidades, por lo que es fundamental que el sistema educativo se mantenga alerta y se alinee dinámicamente con las exigencias de competencias emergentes del mercado laboral y del entorno social en general, ofreciendo programas de capacitación accesibles para todos.
Referencias
1Encuesta ENHOGAR 2022, ONE.
Cinthia Ortiz, Copresentadora y Elizabeth Infante, productora técnica de audio y video del programa de radio
Camino al sol. Desde los estudios de World Voices en streaming de audio y video.
2Según estimaciones de Naciones Unidas (UNDESA) y datos cruzados con la ONE, en 2019.
3Informe de Remesas 2024 – BCRD
4Fuente: El Dinero. Estudio base: Digital 2024 – República Dominicana (We Are Social & Meltwater)
5Periódico elDinero. Películas dominicanas cuadruplican ingresos de las extranjeras.
1ro de abril 2016
6El Nacional. Una mirada a la gran pantalla en el Día Nacional del cine. 7 de octubre 2022.
7Periódico elDinero. En el cine dominicano seis directores generan el 67% de ingresos por ... 23 de Octubre 2023
Educación y transformación digital en
el trayecto del sol
Rolando Moisés Guzmán García
Como decíamos ayer
Economista dominicano que fue rector del Instituto Tecnológico de Santo Domingo, además de ser un importante consultor internacional y uno de los economistas de más aportes a la literatura económica de la República Dominicana.
Rolando Guzmán es licenciado en Economía de la Universidad Autónoma de Santo Domingo, posee un Doctorado en Economía y una Maestría en Matemáticas puras por la Universidad de Illinois en Urbana-Champaign. Tiene también una Maestría en Economía Cuantitativa en la Universidad Federal do Rio Grande do Sul (Porto Alegre–Brasil) y la Fundación Getulio Vargas (Río de Janeiro–Brasil).
Su trayectoria abarca la administración pública, gerencia privada, consultoría e investigación económica y social. Ha sido director de Planificación Estratégica e Inteligencia de Mercado en el sector de telecomunicaciones, director de Investigación Económica de la Oficina Nacional de Planificación (ONAPLAN) y asesor económico del Secretariado Técnico de la Presidencia. Como investigador, Guzmán ha prestado servicios de consultoría a diversos organismos nacionales e internacionales, como el Banco Mundial, Banco Interamericano de Desarrollo y Comisión Económica para América Latina y el Caribe. Una parte esencial de sus contribuciones se dirige al análisis del sector educativo dominicano y sus vínculos con el desarrollo económico, la competitividad internacional y la dinámica del mercado laboral. Además, sus trabajos se extienden a los temas de políticas macroeconómicas, innovación tecnológica y distribución del ingreso. Ha sido autor o coautor de más de diez libros y decenas de publicaciones nacionales e internacionales.
Rolando Guzmán fue el octavo rector del Instituto Tecnológico de Santo Domingo (INTEC). Fue juramentado el 15 de septiembre de 2011 para su primera gestión, confirmado en 2014 para un segundo período y en 2017 para un tercer periodo que concluyó en 2020.
Al parecer, fray Luis de León era un profesor de hábitos arraigados, que de manera invariable iniciaba sus clases con un resumen de la cátedra anterior. Es por eso por lo que, al reincorporarse a la Universidad de Salamanca tras varios años preso por rencillas con la Inquisición española, se dirigió a sus alumnos con la frase: ‘Como decíamos ayer...’. Sea cierta o no, la anécdota sirve para ilustrar una debilidad que se atribuye con frecuencia a los sistemas de educación; es decir, una supuesta lentitud para incorporar los cambios que ocurren en su entorno. Los críticos más mordaces llegan a decir que si un profesor medieval resucitara, se sentiría abrumado por las complejidades del mundo moderno, pero hallaría solaz en el ambiente familiar de cualquier salón de clases.
En realidad, sin embargo, la forma de aprender de nuestros hijos o nuestras nietas se parece cada vez menos a la de nuestros padres o nuestras abuelas, y los procesos de enseñanza no han sido inmunes a la revolución tecnológica que se encuentra en marcha. Las herramientas de realidad virtual ya son parte de muchos cursos de anatomía o biología; los dibujos en papel han sido reemplazados por diseños digitales en las facultades de ingeniería o arquitectura; los libros físicos de registros contables han cedido un espacio que ahora ocupan los sistemas computarizados en las clases de contabilidad; y el uso de big data va camino a volverse un recurso habitual para estudiantes de economía, comunicación o finanzas.
Las oportunidades que surgen del proceso de transformación digital son gigantescas, pero cada una se encuentra entrelazada con desafíos de similar tamaño en la difícil tarea de alcanzar objetivos dispares como calidad y equidad, eficiencia e innovación, diversidad e inclusión. A lo largo de mi camino como alumno, profesor,
investigador y directivo universitario, he sido un testigo privilegiado de la forma en que se han ido dibujando las nuevas reglas del juego, y puedo ofrecer un testimonio fidedigno sobre el tránsito de la educación del siglo XX a la educación del siglo XXI. Estas páginas son un escrito bifronte, que algunas veces mira hacia atrás y otras veces hacia delante, y presentan mi recuento personal sobre una fascinante aventura social.
Tecnología y educación: de Gutenberg a ChatGPT
La historia de los últimos siglos no está exenta de cambios dramáticos en eso que hoy llamamos “sistema educativo”. La invención de la imprenta, a mediados del siglo XV, fue un paso gigantesco que alteró de manera radical un modo de difusión del conocimiento que había estado vigente al menos desde la biblioteca de Alejandría. El siglo XIX presenció la aparición de sistemas de educación pública y masiva, y en el siglo XX surgieron formas inéditas de educación a distancia, a través de la radio o la televisión.
Mis canas revelan que soy parte de una generación en la que muchos aprendieron oficios en cursos por correspondencia, mediante cintas magnetofónicas de la ya difunta Hemphill School, que llegaban a lomo de un correo que hoy nos parece prehistórico. Pero ¡quién lo diría!, mi generación fue después protagonista de la con-
versión de la computadora en un objeto de uso personal, que nos permitió redactar ensayos con programas de nombres glamorosos, como WordStar o WordPerfect, y realizar cálculos en llamativas hojas cuadriculadas que llamamos Excel.
No es por casualidad que cada etapa de mi formación académica estuvo acompañada de alguna herramienta que hacía furor en el momento, desde Lotus 123 en la licenciatura, RATS o TSP en los cursos de maestría, y MATHLAB o MATHEMATICA en el programa de doctorado. En algún punto del camino, la emergencia del internet llevó las cosas a otro nivel, y todavía me emociona recordar el homepage artesanal con el que me presenté ante el mundo a mediados de los noventa:
“Rolando M. Guzmán
Candidato a PhD. en Economía en UIUC, con interés en macroeconomía, procesos estocásticos y teoría del crecimiento”.
Director de programación durante la mueva etapa de Radio Santa María, revisa la pauta del día con el locutor de turno (año 1970).
Arriba: Prototipo diseñado por alumnos y desarrollado en una impresora 3D.
Abajo: Verificación de calidad de la pieza impresa en 3D utilizando impresora Ultimaker S5, Taller MakerSpace Instituto Tecnológico de Santo Domingo (INTEC).
Ejercicios sobre estructuras mínimas en clase de fabricación digital, Unidad de Arquitectura Avanzada de la Escuela de Arquitectura de la Universidad Nacional Pedro Henríquez Ureña.
Análisis de superficies y postproducción en impresión 3D. Unidad de Arquitectura Avanzada, Escuela de Arquitectura, Universidad Nacional Pedro Henriquez Ureña.
Sobre esas bases, ¿qué nos espera para los próximos años? Entre las tendencias dominantes, se destaca una combinación flexible de presencialidad y virtualidad, un uso más intenso de la inteligencia artificial, y una mayor capacidad de que los estudiantes desarrollen aplicaciones para uso propio. En educación superior, se vislumbra la expansión del aprendizaje a lo largo de la vida y un aumento en la “movilidad” internacional a través de medios virtuales, que permitirán a los alumnos “visitar” instituciones extranjeras sin necesidad de salir de casa. Todo esto conlleva la expansión de enfoques pedagógicos innovadores, como aulas invertidas o aprendizaje híbrido, que priorizan el aprendizaje generado fuera de los salones de clase.
Un pronóstico adicional es que las instituciones (al igual que los docentes) dispondrán de sistemas de información con los cuales podrían ofrecer una atención individual a cada educando, mediante la identificación continua de sus necesidades, riesgos y oportunidades. Los juegos digitales, las pizarras interactivas, las aplicaciones de simulación son apenas ejemplos de los instrumentos que los estudiantes, potencialmente, tendrán a su disposición.
Estas tendencias son atractivas, pero su conversión en realidad requiere superar muchos retos. En encuestas realizadas por Mckinsey (2022), muchos estudiantes opinan que los instrumentos de virtualidad hacen que el proceso de aprendizaje sea más entretenido, pero no siempre aumenta el dominio de los contenidos. Eso nos recuerda que, en el tablero educativo, la tecnología es sólo una pieza, y que las competencias digitales son algo más que simple acceso a instrumentos tecnológicos. De hecho, el informe reciente en la UNESCO (2023) puso el dedo en una llaga al destacar posibles daños colaterales -como distracción o agobio ante el exceso de información- del uso desaforado de la tecnología.
El éxito de las tecnologías digitales en la educación está sometido a la misma regla que cualquier otro medio: conocer las necesidades de los aprendices, incentivar la adquisición de conocimientos a través de experiencias motivadoras y proveer los medios para que eso sea posible. Se trata de hacer que el mundo digital sea un soporte de la escuela, en vez de verse como su rival, para pasar de “desarrollo de las TIC” a un “desarrollo con las TIC”. Una pieza clave es el papel activo de los profesores para facilitar condiciones en las cuales los niños y jóvenes puedan realmente aprovechar las oportunidades.
El Quisqueya Sat-1 es el primer satélite diseñado y desarrollado en la República Dominicana por el profesor Edwin Sánchez, con la colaboración del profesor Iván Jiménez y el apoyo de la rotación estudiantil de INTEC. Su misión es demostrar que el país cuenta con capacidades tecnológicas, personal técnico calificado y relaciones internacionales para integrarse a la carrera espacial. Está equipado para captar imágenes del sargazo y contribuir al estudio de su comportamiento, mediante inteligencia artificial a bordo y funciones de retransmisión de datos desde boyas marinas. La antena (estación terrena) fue donada por la Organización Internacional Italo-Latinoamericana (IILA) y la Universidad Sapienza.
Diseño e impresión de prótesis personalizadas mediante software CAD (Computer-Aided Design), convertidas directamente en archivos STL listos para impresión 3D. Este proceso optimiza la fabricación digital al integrar modelado preciso, eficiencia en tiempos de producción y accesibilidad tecnológica.
Laboratorio de Electrónica Industrial, Instituto Tecnológico de Las Américas (ITLA).
Es especialmente relevante evitar que las brechas sociales se conviertan en brechas digitales que limiten la equidad en los sistemas educativos. En el contexto de la pandemia, por si sirve para ilustrar el punto, la falta de conexión a Internet en el hogar afectó de forma particular a la gran mayoría de los niños y adolescentes de los estratos sociales pobres (CEPAL (2022). A su vez, Mckinsey (2022) recuerda que, aun antes de la pandemia, se estimaba que más de la mitad de los alumnos en países de ingresos bajos y medios vivía en “pobreza de aprendizaje”.
La incorporación de la tecnología a la educación presenta también dilemas éticos y existenciales, en la medida en que afecta nuestra forma de relacionarnos con otros y con nosotros mismos. En un mundo líquido y voluble, la integridad de todos los actores se encuentra cada día sometida a prueba, dada la amplitud de recursos que permiten falsificar conocimientos o apropiarse de productos intelectuales ajenos. Las posibilidades de la tecnología serían de poca utilidad si los estudiantes no desarrollan un sentido de honestidad, responsabilidad social y pensamiento crítico. Admitamos una verdad incómoda: no todo cambio tecnológico representa realmente progreso.
La educación en el trayecto del sol
Laboratorios de Ingeniería en Mecatrónica en la Pontificia Universidad
Católica Madre y Maestra, para el desarrollo de sistemas automatizados e inteligentes, que integran diversas áreas tecnológicas para crear soluciones en robótica, automatización y manufactura avanzada.
En muchos sentidos, la sociedad dominicana ha tenido grandes avances desde que hace seis décadas iniciáramos el camino de la democracia. El nivel de pobreza se redujo, los estratos de ingresos medios se volvieron predominantes y, al menos en los últimos decenios, se alcanzaron mejoras en la distribución de los ingresos. Las evidencias muestran una tendencia creciente en el porcentaje de hogares con acceso a servicios esenciales, como electricidad, agua potable o saneamiento, junto a un aumento sostenido en la esperanza de vida promedio de la población. El ingreso per cápita del país dejó de estar en la cola entre los países de América Latina y el Caribe y, si bien de forma lenta, ha cerrado la brecha con respecto a los países más desarrollados.
Nuestro país también elevó el porcentaje de niños y adolescentes matriculados en la escuela, especialmente a partir de los años noventa. Las encuestas de hogares indican que es cada vez mayor la cobertura educativa en el nivel de educación inicial, que corresponde a los niños entre 3 y 5 años de edad, lo que es especialmente relevante dado que la escolarización temprana tiene efectos de largo plazo en toda la trayectoria de vida.
Prueba del sistema de producción modular de Festo Didactic, en el Laboratorio de Ingeniería en Mecatrónica del Instituto Tecnológico de Santo Domingo (INTEC).
El LabRex de INTEC se dedica al diseño, creación y evaluación de tecnologías de realidad extendida, que incluyen realidad virtual, realidad aumentada y realidad mixta, enfocándose momentáneamente en temas ambientales con fines educativos.
Casi la totalidad de los niños con edades entre 6 y 13 años cursa estudios primarios y nos encaminamos a lograr una cobertura completa del nivel en un futuro no lejano. También ha crecido la tasa de cobertura en el nivel de educación secundaria, y hoy se estima que siete de cada 10 personas con edad entre 14 y 17 años está cursando estudios formales. Por último, en el nivel universitario, más de la mitad de las personas entre 18 y 24 años se encuentra matriculada en alguna institución de estudios superiores, y es notable que la mayoría de los estudiantes universitarios son mujeres.
Sin soslayar tales logros, la comparación con otros países nos recuerda que aún tenemos grandes oportunidades de mejora en la cobertura escolar. Las brechas de matriculación son especialmente importantes en el nivel inicial, pues muchos niños se incorporan tarde a la escuela, y en el nivel secundario, debido a que muchos alumnos abandonan los estudios antes de completarlos. Se estima que, de cada 100 estudiantes en el primer grado del nivel primario, solo cerca de la mitad logra concluir el último año del nivel secundario. Y los mayores desafíos de nuestro sistema educativo se encuentran en la calidad, donde las comparaciones internacionales nos colocan en una situación especialmente desfavorable.
Una muestra basta para ilustrar ese último punto: en la prueba PISA más reciente, tres de cada cuatro de los matriculados en el nivel secundario mostraron resultados por debajo de lo satisfactorio, por lo que quedamos mal posicionados en la distribución de resultados. Eso significa que los años de escolaridad no necesariamente representan un aumento de capacidades, lo que se refleja en salarios relativamente bajos en comparación con los años de estudio. En la educación universitaria, hay una alta concentración en carreras tradicionales, en desmedro de otras disciplinas que se consideran importantes para el aumento de productividad y competitividad.
Estas limitaciones del sistema educativo son causa y consecuencia de limitaciones en las habilidades digitales de la población. En una encuesta reciente, más de la mitad de la población de escasos recursos informó que no tenía ningún conocimiento informático y solo uno de cada tres llegaba a tener conocimientos básicos. Pero, frente a ese mosaico de luces y sombras, quiero dejar clara mi confianza en un futuro promisorio, que se deja ver en varias formas de las que paso a destacar solo algunas.
Para comenzar, celebro la puesta en marcha de una agenda de cambios en la formación de los maestros, dada la aparición de pro-
gramas orientados a combinar competencias pedagógicas con un mayor dominio de las disciplinas en las que posteriormente les tocará enseñar. Algunos centros educativos –como el Liceo Científico, en Salcedo, cuyos estudiantes han sido parte de equipos exitosos en competencias de la NASA- son una muestra de lo que se logra cuando se combinan la curiosidad de un alumno y el compromiso de los profesores en un ambiente inspirador. Entre las universidades, varias instituciones están recibiendo acreditaciones internacionales para sus programas, y la actividad de investigación tiene una tendencia creciente, a juzgar por la cantidad de publicaciones en revistas indexadas.
En mi experiencia como rector del Instituto Tecnológico de Santo Domingo (INTEC), me tocó ser parte de dos tendencias de gran relevancia: la vinculación entre la academia y el sector productivo (lo que llevó a la introducción de programas académicos diseñados en conjunto con empresas exportadoras de dispositivos médicos) y la introducción de una oferta académica de vanguardia (como los programas de Biotecnología, Cine o Ciberseguridad). El INTEC fue pionero al establecer un centro de operaciones en un parque de zonas francas y, años después, una de las principales empresas reciprocó estableciendo un centro de operaciones junto a la universidad. En suma, las luces son muchas y los avances son notables, pero debemos y podemos lograr más.
Estudiante del taller MakerSpace de INTEC.
Centro de Investigación de Biología Molecular Dr. Salomón Jorge, dedicado a la búsqueda científica de soluciones frente a enfermedades infecciosas en el país. Ubicada en el campus de la PUCMM en Santiago, apoyado por la Fundación E. León Jimenes.
Una mejor educación para un nuevo mercado laboral
Los hechos muestran una clara asociación entre productividad por trabajador y la madurez tecnológica de los países en América latina y el Caribe. CEPAL (2021) resume el panorama, diciendo que “se espera que la conjunción con las redes 5G y la inteligencia artificial (IA) permitan nuevos usos en industrias verticales, y aceleren la adopción de modelos de Industria 4.0, facilitando aumentos en la productividad y la competitividad, y mejoras en la sostenibilidad”.
Sin embargo, la concreción de esas expectativas y la distribución equitativa de los beneficios dependen de los niveles educativos de la fuerza de trabajo. Como botón de muestra, un estudio de la plataforma educativa Coursera (2022) argumenta que la tecnología puede compensar los riesgos de la automatización, pero solo si escalamos el desarrollo de habilidades. En el país, los datos sugieren que la fuerza laboral dominicana no está adecuadamente educada, y los resultados de varias encuestas reportan dificultades de las empresas para cubrir vacantes con las habilidades que se requieren.
El desfase entre las necesidades del mercado y las competencias adquiridas en las escuelas podría agudizarse a medida que aumenten las necesidades tecnológicas en todos los sectores productivos, con efectos distributivos de enorme trascendencia social.
En palabras de la OCDE (2022), la innovación digital tiene el potencial de mejorar la productividad, fomentar la inclusión, ayudar a abordar el cambio climático, transformar las instituciones públicas y aumentar el bienestar general de los ciudadanos, pero también puede profundizar las desigualdades existentes y crear nuevas brechas que se conviertan en fuentes de exclusión.
Una buena noticia es que el país ha estado avanzando en la implementación de una agenda de políticas públicas para enfrentar los retos y aprovechar las oportunidades. Un paso en esa dirección fue la aprobación, algunos años atrás, de la iniciativa de República Digital, y otros esfuerzos más recientes incluyen la aprobación de una agenda digital hasta 2030 (Decreto 527-21), que incluye el objetivo de “desarrollar las competencias necesarias en la población dominicana [que le permita] usar y adoptar de manera eficiente las tecnologías digitales”.
Máquinas tejedoras alemanas Stoll de alta tecnología para calzado tejido. BOOMBAH dominicana, zona franca de Santiago.
Dominicana, ubicada en el Parque Industrial Victor Espaillat Mera (PIVEM) es una empresa de alta tecnología dedicada a la fabricación de ropa y accesorios deportivos, ofrece un servicio completo de personalización de uniformes en múltiples disciplinas satisfaciendo los requerimientos de miles de equipos atléticos de los Estados Unidos.
Boombah
Máquinas cortadoras computarizadas de alta tecnología Zund, fabricadas en Suiza.
La escuela en el horizonte
Un atributo de los seres humanos es la capacidad de imaginar el porvenir y procurar diseñarlo de acuerdo con nuestras aspiraciones. UNESCO (2021) comparte aspiraciones para 2050 planteadas por una gran cantidad de entrevistados a lo largo del mundo, y se destacan entre ellas la búsqueda de justicia social, el fomento de mayores investigaciones en beneficio de todos y la resolución de conflictos. Los entrevistados muestran el deseo de controlar la corrupción, la intolerancia, la avaricia, la desigualdad y la pobreza, a la vez que claman por relaciones más armoniosas con el planeta.
En el contexto dominicano, una visión de futuro poderosa fue dada por los estudiantes entrevistados en la consulta para el diseño del Pacto Nacional para la Reforma Educativa, en 2014, quienes reflejaron una aspiración: “Un lugar para aprender con alegría y así comprender el mundo que nos rodea; que cuente con amplios espacios, en contacto con la naturaleza, con facilidad de acceso para todos y todas sin importar limitaciones físicas o de cualquier tipo. Una escuela bonita, limpia, ordenada y debidamente equipada, que incorpore habitualmente el juego, el deporte, el arte y el acercamiento a la tecnología”.
Esa escuela no debe limitarse a un edificio, sino a cualquier ambiente donde un niño o adolescente tenga la oportunidad de aprendizaje para la vida, y la tecnología tiene algo que aportar a la concreción de esos anhelos sociales. En el nivel de educación superior, la Estrategia Nacional de Desarrollo establece la intención de “fortalecer la enseñanza de las ciencias, tecnologías de la información y la comunicación y las lenguas como vía para insertarse en la sociedad del conocimiento”.
Mirando al pasado, encuentro mil y una razones para mirar al futuro con optimismo. Hace tres años, la humanidad experimentó un choque adverso de magnitudes inmensurables, con la llegada inesperada de una pandemia de cuyo nombre no quiero acordarme. En medio de la incertidumbre, un grupo de estudiantes y egresados del INTEC unió esfuerzos para la adecuación de un prototipo de ventilador que pudiera salvar la vida de pacientes en condiciones extremas. El 24 de marzo de 2020, tras varios días de trabajo frenético, mi correo recibió la gran noticia: “Mañana estaremos finalizando el primer prototipo de ventilador de bajo costo, y una vez probada su funcionabilidad, podremos replicarlo todo lo que podamos”.
El resto será parte de la historia: con el apoyo de estudiantes, egresados y otros, cientos de ventiladores fueron distribuidos en hospitales públicos para ser puestos al servicio de quienes lo necesitaban. La experiencia me dejó con la certeza absoluta de que los milagros existen y la tecnología es una forma de hacerlos visibles.
REFERENCIAS
CEPAL, Comisión Económica Para América Latina y el Caribe (2022). Panorama Social de América Latina y el caribe 2021: La transformación de la educación como base para el Desarrollo Sostenible. Santiago de Chile.
CEPAL, Comisión Económica Para América Latina y el Caribe (2021). Tecnología Digitales Para un Nuevo Futuro. Santiago de Chile.
COURSERA (2022). Job Skills Report 2022.
Mckinsey & Company (2022). How technology is shaping learning in higher education. Education Practice.
Mckinsey & Company (2022 a). How COVID-19 Caused a Global Learning Crisis.
OCDE, Organización de Cooperación y Desarrollo Económico (2022), Multi-dimensional Review of the Dominican Republic: Towards Greater Well-being for All, OECD Development Pathways, OECD Publishing. Paris, Francia.
OCDE, Organización de Cooperación y Desarrollo Económicos (2019). PISA 2018 Results. OECD Publishing. París, Francia. Sunkel, Guillermo, Daniela Trucco y Andrés Espejo (2013). La Integración de las Tecnologías Digitales en las Escuelas de América Latina. Editado por la Comisión Económica Para América Latina y el Caribe y la Alianza para la Sociedad de la Información en América Latina y el Caribe. Santiago de Chile.
UNESCO, Organización de las Naciones Unidas para la Educación, la Ciencia y la Cultura (2023). Tecnología en la educación: ¿Una herramienta en los términos de quién?Global Education Monitoring Report. París, Francia.
UNESCO, Organización de las Naciones Unidas para la Educación, la Ciencia y la Cultura (2021). Pathways to 2050 and beyond: Findings from a public consultation on the futures of higher education. París, Francia.
El Parque Industrial PIISA se ha consolidado como un epicentro clave en la manufactura de dispositivos médicos, albergando reconocidas empresas multinacionales que producen desde instrumentos para acceso cardiovascular hasta equipos de transfusión y terapia celular. Este sector estratégico posiciona a la República Dominicana entre los principales exportadores de dispositivos médicos a nivel mundial.
El avión TP-75
Dulus, diseñado para entrenamiento y patrullaje militar, es fabricado en la República Dominicana por la Fuerza Aérea en colaboración con la empresa italiana Fly Legend. Equipado con tecnología aeronáutica avanzada, lleva el nombre de la cigua palmera (Dulus dominicus), ave nacional dominicana.
El TP-75 Dulus se utiliza para el entrenamiento inicial y avanzado de los pilotos de la Fuerza Aérea de la República Dominicana (FARD), y refuerza la vigilancia en las fronteras del país, especialmente con Haití. Se proyecta como un polo regional de ensamblaje y exportación. La FARD ha establecido una fábrica de ensamblaje en la Base Aérea de San Isidro, convirtiendo al TP-75 en la primera aeronave ensamblada en territorio dominicano.
Digitalización
y la inclusión financiera
Mirna Eusebio Lithgow
CEO y Fundadora de LeapView Group, LLC.
Ex-vicepresidente Senior de Mercadeo y Productos de Optimum, y Miembro del Consejo Asesor de Intellias (EE. UU.)
Alta ejecutiva y líder de negocios, dominico-americana, con más de 20 años de experiencia internacional en telecomunicaciones y tecnología. Ha dirigido marcas, líneas de negocio y carteras de productos valoradas en más de 10,000 millones de dólares en empresas Fortune 500 y líderes globales como Verizon, Orange/France Telecom y Optimum. Es también socia y cofundadora de Wavelink Internet, empresa de conectividad en los Estados Unidos. Como asesora de confianza de la alta dirección, miembro de consejo y estratega de marca, ha sido clave en el crecimiento exitoso de marcas, el lanzamiento de un IPO, el impulso de la transformación digital, el desarrollo de productos y la innovación en telecomunicaciones, redes móviles, medios y empresas de tecnología. Su trabajo ha sido galardonado por organizaciones como Cablefax, She Runs IT, Chief y AdWeek. Es graduada Magna Cum Laude en Mercadeo y Finanzas Corporativas de la PUCMM, donde recibió el reconocimiento a la carrera meritoria en Mercadeo. Posee una maestría en Mercadeo de Barna/EADA Barcelona y estudios en Alta Dirección, Marketing, IA y Liderazgo en Illinois State University, Vanderbilt University, WICT y Stanford Graduate School of Business.
Comprometida con el liderazgo femenino y la labor filantrópica, es miembro fundador de CHIEF, la red de líderes ejecutivas más grande de EE. UU., mentora del programa Prime Access de WICT y exmiembro de la Junta Directiva de la Cruz Roja Americana en Nueva York. Es conferencista en liderazgo y tecnología y autora del libro “Leap Out of Your Lane: The Playbook for Unlocking Your Success by Embracing Change” (2024), reconocido como Top 20 en Amazon en la categoría de toma de decisiones, y ganador del International Impact Book Award del mismo año.
Más allá de su carrera, disfruta de la vida al aire libre, la playa, la música en vivo, los deportes y el teatro junto a su esposo Iván y sus hijos, Iván e Isabella, estudiantes meritorios de NYU University y Berklee College of Music.
La inclusión financiera se refiere a garantizar el acceso equitativo a servicios financieros básicos, como cuentas bancarias, pagos electrónicos, crédito y seguros, a todos los segmentos de la población, especialmente a aquellos en situación de pobreza o exclusión social. La inclusión financiera desempeña un papel crucial en el desarrollo económico y social de los países, ya que permite a las personas ahorrar, invertir, acceder a crédito y protegerse contra riesgos. Además, la inclusión financiera fomenta la creación de empleo, reduce la desigualdad y promueve la estabilidad financiera que es lo queremos para todos los habitantes en República Dominicana.
Según el informe anual Findex Global 2021 del Banco Mundial1 en América Latina y el Caribe, se observó un aumento del 18% en la tenencia de cuentas desde 2017, el mayor aumento de todas las regiones en desarrollo a nivel mundial, lo que resultó en que un 73 % de la población adulta sea titular de una cuenta. Los pagos digitales son de una importancia clave, dado que el 40 % de los adultos realizaron pagos digitales a comercios minoristas, incluido el 14 % de adultos que efectuaron dichas operaciones por primera vez durante la pandemia.
De igual forma, la COVID-19 impulsó la adopción digital para el 15 % de los adultos que llevaron a cabo su primer pago de facturas de servicios públicos directamente desde su cuenta por primera vez durante la pandemia, más del doble con respecto al promedio en países en desarrollo.
En República Dominicana la tecnología ha sido un habilitador para la digitalización e inclusión financiera, y aunque aún existen desafíos que deben abordarse para garantizar su efectividad, el desarrollo económico el impacto ha sido palpable. Esta es una de las principales razones que me motivaron como profesional a incursionar en el sector de las telecomunicaciones, por el alto impacto que con la tecnología podemos crear para beneficio de todos los dominicanos y el mundo.
La brecha digital, que se refiere a la falta de acceso a la tecnología y la conectividad, es uno de los principales obstáculos para la inclusión financiera. El desarrollo de la infraestructura de telecomunicaciones y la garantía de acceso a un Internet asequible y de calidad en todas las regiones ha sido esencial para la inclusión financiera. La educación financiera y digital es un tema apasionante, juega un papel crucial para empoderar a los dominicanos a mejorar su capacidad para utilizar los servicios financieros digitales de manera efectiva y segura. Es necesario ir de la mano en la evolución de la tecnología con las instituciones financieras, y sin duda alguna el Banco Popular Dominicano ha sido pionero en ser parte integral de ese desarrollo, invirtiendo en las nuevas plataformas digitales, aplicativos móviles, ofreciendo programas de educación financiera gratuitos para la población y para las mipymes, así como el aumento de los canales de acceso para productos financieros, aportando con esto al incremento de la bancarización de la población activa en República Dominicana.
Recuerdo el primer contacto del Banco Popular para desarrollar el proyecto de la App Popular, que fue el primer aplicativo para servicios bancarios en el país, trabajando junto de la mano de Mite Nishio, ideamos funcionalidades que cambiaron la forma de transaccionar de todos los dominicanos, al igual que se contaba con la visión y apoyo del equipo ejecutivo del Popular, que fue fundamental en el éxito del proyecto, logrando la cifra sin precedentes de más de 100 mil descargas en muy corto tiempo.
Reducción de la brecha financiera
Inclusión financiera en República Dominicana
De acuerdo con el mencionado informe anual Findex Global 2021 del Banco Mundial2 , en República Dominicana se evidencian avances significativos en la reducción de la brecha financiera y el fomento de la inclusión financiera, donde vemos el incremento de la población total que posee una cuenta bancaria entre los años 2011 y 2021 (Gráfico 1) pasando de un 38% en 2011 a un 51.3% al final de 2021, lo que significa un aumento de 13 pts. porcentuales. El avance en la República Dominicana ha sido significativo a través de esta década; sin embargo, debemos seguir trabajando en reducirla. Como pueden ver en la ilustración, en contraste con la población global y la de América Latina, en República Dominicana se evidencian al menos 20 puntos de diferencia. Esto lo podemos re-
Vista de las mesas ágiles, donde los colaboradores del Banco Popular Dominicano diseñan y optimizan procesos digitales mediante herramientas de trabajo colaborativo, fortaleciendo la transformación tecnológica de la institución.
Las terminales de pago AZUL del Banco Popular han impulsado el comercio electrónico y las transacciones seguras, fortaleciendo el ecosistema de pagos digitales en la economía dominicana.
ducir continuando con la inversión sostenida en la infraestructura de comunicaciones y medios digitales, los planes educativos para concientizar en planeación financiera y el desarrollo de más canales de acceso para el consumidor.
La tecnología es un catalizador clave que ha abierto paso a servicios financieros a través de viabilizar canales digitales, que han superado las barreras geográficas, llegando a las zonas más remotas de nuestro país. Instituciones financieras como el Popular han estado a la vanguardia y han sido pioneras en servicios digitales, sistemas de pagos, así como en la implementación del concepto de subagentes bancarios que llegan cada vez a más personas en todo el país y son una potente herramienta de inclusión.
Los subagentes bancarios son un nuevo canal para realizar transacciones bancarias en ferreterías, farmacias, colmados, entre otros puntos no tradicionales que el sistema financiero pone a disposición para que más dominicanos puedan tener acceso financiero en todo el país, más cerca, más rápido y fácil.
También, los dispositivos móviles y las aplicaciones financieras han permitido a las personas realizar transacciones y acceder a servicios financieros de forma rápida y segura. Además, el desarrollo de la tecnología ha dado paso a soluciones innovadoras como las
billeteras electrónicas y los pagos mediante el móvil o aplicaciones, áreas donde República Dominicana ha estado a la vanguardia. Estos cambios tecnológicos han brindado alternativas más asequibles y accesibles para que todos los estratos sociales puedan realizar transacciones financieras fuera de las alternativas tradicionales bancarias.
Democratización del acceso a internet vía el móvil
La introducción del concepto revolucionario de los paqueticos de internet por empresas telefónicas como Orange Dominicana (ahora Altice), y más adelante sus variantes de introducción de paquetes para acceder a aplicaciones móviles como Facebook, WhatsApp y aplicaciones de las principales instituciones financieras para realizar transacciones bancarias ayudan a fomentar el comercio electrónico y habilitar canales donde la población puede realizar sus ventas. Esta es una de las principales misiones de las alianzas corporativas entre dos sectores como el financiero y el de las telecomunicaciones, donde pude presenciar la verdadera apertura del mercado a los sectores menos privilegiados y el inicio de la democratización de los servicios de Internet en el país para aumentar los niveles de penetración en la población.
La tecnología ha revolucionado la manera en que los dominicanos realizan sus operaciones bancarias, facilitando transferencias electrónicas y pagos digitales desde cualquier lugar.
Más adelante, esto fue adoptado por las principales empresas telefónicas del país, ayudando a incrementar significativamente el acceso al internet en la población dominicana hasta en los lugares más rurales del país, convirtiéndose en un fenómeno cultural donde cualquier persona dominicana conoce y sabe cómo hacer una “recarga” de internet o comprar un “paquetico” en cualquier punto de venta, hasta llegar a las recargas vía las aplicaciones móviles. Esto brinda el acceso a internet a toda la población dominicana e inclusive a los estratos donde la economía informal se beneficia de la creación de trabajo que proporciona ser parte de la cadena de valor para la venta de recargas móviles.
Servicios fintech sobre plataformas digitales
A través de la expansión de la telefonía móvil ha venido la proliferación de los servicios fintech, como las billeteras digitales. Entre ellas se encuentra tPago, una solución que vincula las cuentas de banco y tarjetas de crédito con el celular para poder pagar, comprar y recargar minutos móviles desarrollada por la empresa GSC en el país. También esto da paso al lanzamiento en 2013 de la primera billetera virtual en el país denominada Mpeso (ahora Billetera Móvil Altice). Esta billetera virtual permite guardar y enviar dinero en efectivo, realizar pagos o compras de una manera segura, rápida y simple. Fue un proyecto de colaboración entre Altice Dominicana y el Banco Popular Dominicano, que han aportado y continúan aportando de manera significativa a la inclusión digital y la reducción de la brecha financiera en el país.
Mejoras en la infraestructura digital y sistemas de pagos
El impacto de la tecnología en la inclusión financiera
He tenido el privilegio de trabajar en el sector de las telecomunicaciones y tecnología por más de 20 años de carrera profesional en República Dominicana y Estados Unidos. A lo largo de este tiempo, he sido testigo y partícipe de la evolución de la infraestructura, redes y dispositivos en diferentes prestadoras de servicio en nuestro país. Mi vínculo con este sector comenzó mucho antes, desde mi infancia, a través de mi familia. Vi a mis padres involucrados en el sector, ya que ambos se conocieron y decidieron casarse mientras trabajaban para la misma empresa telefónica, en ese entonces
Productos como la CommuniCard de Codetel representaron los primeros pasos hacia la inclusión financiera digital en el país, al facilitar el acceso a servicios móviles y financieros que impulsaron la conectividad.
llamada Codetel (Compañía Dominicana de Teléfonos). Recuerdo los viajes acompañando a mi padre, que era un ejecutivo del equipo de Ingeniería y, sin lugar a duda, uno de los más conocedores y responsables de la mayoría de los proyectos de instalación de la infraestructura tecnológica a través de los años. Visitamos los repetidores en los lugares más recónditos del país como en el este de La Sierra, con 561 metros sobre el nivel del mar, o en el norte, en La Loma Isabel de Torres, donde subíamos en vehículos de tracción y luego a caballo o en el teleférico para llegar a las subestaciones terrenas; y en el camino contemplar la belleza de la flora y fauna de nuestro país.
El desarrollo digital se refiere al avance de las tecnologías de la información y comunicación (TIC) en una sociedad. En las últimas décadas, hemos sido testigos de una rápida adopción de las TIC a nivel mundial hasta el momento actual donde hablamos de las transacciones generativas automatizadas por la nueva tecnología de la Inteligencia Artificial como ChatGPT y Gemini. La proliferación de dispositivos móviles, el aumento de las velocidades del internet y el acceso a servicios en línea, han transformado la forma en que interactuamos, trabajamos y realizamos transacciones financieras.
Los avances tecnológicos e inversiones en el área de las telecomunicaciones e infraestructura de conectividad en nuestro país han llevado a la República Dominicana a estar a la vanguardia de los más altos avances tecnológicos e inclusive a ser pionera en muchas áreas. Estos avances incluyen desde la inversión en cables submarinos para conectar al país a los hubs de internet internacionales, como fueron el cable Antillas I y el Arcos, al despliegue de las redes coaxiales a través del cable, redes de cobre, redes LAN/WAN, redes WIMAX, redes IP y la proliferación de la fibra óptica, allanando el camino para el desarrollo de soluciones innovadoras sobre el internet, como son las aplicaciones móviles y otros medios digitales, plataformas que han aportado para cerrar la brecha digital como impulso de la inclusión financiera. A su vez, las instituciones financieras como el Banco Popular han invertido en las plataformas digitales para acelerar la bancarización con el desarrollo de opciones para realizar transacciones remotas vía IVR, páginas web, uso de equipos de verificación para tarjetas de crédito y cuentas, transacciones móviles vía billetera electrónica, y continuar con el desarrollo de sus aplicaciones móviles como lo es la App Popular.
La tecnología de redes fijas para voz, conectividad e Internet
En sus inicios, en la década de los 80, la forma de acceder al sistema financiero era vía llamadas de voz o el uso de un IVR (sistema de voz y respuesta automático). Para acceder a una línea de voz alámbrica o fija, las juntas de vecinos y personas individuales hacían una petición a la compañía de teléfonos, solicitaban vía comunicación escrita la expansión de la red a su zona y el costo era un aproximado de RD$4,000 por línea instalada, una inversión que para las familias era alta. La empresa telefónica no cobraba el servicio local por minuto en ese momento, y se tenía una campaña siempre activa en los medios de televisión “el teléfono es para cosas importantes, todo lo demás dilo de manera personal”, esto era para controlar la cantidad de llamadas y los minutos consumidos por las personas y mantener la capacidad de la red fija en ese momento.
Con la introducción del servicio de Internet en el año 1995, a través de las conexiones dial-up o conexión por línea conmutada temporal que se establece vía un módem y una línea de telefonía pública (PSTN)3 tradicional, se ofrecían velocidades de 9,6 Kbps por segundo, y se abre una nueva ventana de información que expone a los dominicanos a tener mayor incidencia del mercado exterior
Central telefónica denominada 5ESS. Desde allí salen las llamadas del servicio alámbrico. Claro Dominicana, localidad 30 de Marzo. Abajo: Técnico realizando el diagnóstico de un terminal de IPTV. Claro Dominicana.
Inspección de la fibra óptica marítima.
Ubicados en la localidad de Claro Dominicana de la calle 30 de Marzo, en los FDP, o paneles de distribución de fibra, es donde se realizan las conexiones físicas de las fibras ópticas.
Un salto de gigante 167
para adoptar nuevas tendencias como comprar en línea y realizar transacciones bancarias. Recuerdo el momento en que, a través de un programa gerencial de Codetel, mis padres adquirieron el primer computador IBM desktop que llegó a nuestro hogar: lo utilizaba Internet dial-up para conectarme y buscar a través del buscador “Netscape” la información para hacer mis tareas en el colegio o hacer compras limitadas por internet.
Para el año 1997, un cambio transcendental en el consumidor dominicano fue moverse al consumo de servicios de telecomunicaciones para hacer llamadas de larga distancia vía tarjetas de llamadas, que contenían un pin y se adquirían en diferentes denominaciones. En ese entonces, mientras era parte del equipo de Mercadeo de Codetel, trabajé de forma directa con el equipo de producto que manejó la tarjeta de llamadas “Comunicard”.
Las tarjetas de llamadas representaban un cambio en el comportamiento del consumidor que debía adaptarse al uso de esta tecnología por la influencia directa del mercado anglosajón, que siempre ha tenido incidencia en el patrón de consumo en nuestro país, y con este se introduce el concepto que anteriormente mencionamos de las “recargas”. Estas tarjetas debían ser cuidadosamente custodiadas por las telefónicas, ya que llegaron a convertirse en uno de los primeros medios considerado prácticamente equivalentes al dinero líquido, lo que denota que el dominicano se estaba adaptando a un nuevo formato de manejo del efectivo.
También para esta década se introduce el proyecto de internet de banda ancha ADSL o XDSL. Ya trabajaba en ese entonces para Codetel/Verizon y recuerdo un viaje que realizamos a San Cristóbal para visitar, con parte del equipo del Cuerpo de Paz en el país, la Cámara de Comercio y Producción de la zona y miembros de la PUCMM (Pontificia Universidad Católica Madre y Maestra), una fábrica de “fudge dominicano” o dulces de chocolate, donde la propietaria María nos comentó que gracias a Internet ella podía recibir más pedidos y responder más ágilmente a los clientes de su emprendimiento.
Hacia finales de la década de 2000, mientras formaba parte del equipo de Tricom, como directora de Mercadeo y Productos, se introdujo por primera vez en el país el Internet de 10 Megas, cuando para ese entonces la velocidad máxima ofrecida en el mercado era de 1 y 2 megas con los planes de internet de banda ancha ADSL. A través de la implementación del servicio bonding, lanzamos el
primer servicio de alta velocidad de 10 megas, e introdujimos con el equipo una estrategia para incluir un módem con capacidad WIFI en los planes de alta velocidad. Ahí ya proliferaba el uso del WIFI. También sacamos promociones con los principales bancos, entre ellos, el Popular, el primero en ofrecer financiamiento para laptops a través de la suscripción de Internet . Instituciones financieras como esta dieron apoyo presentando opciones financieras para la compra de equipos móviles y de computación lsen los puntos de venta para equipos electrónicos. Esto impulsó la adopción del internet y de esta forma iniciaba el crecimiento del comercio electrónico, las transacciones por internet y hasta el acceso a las primeras redes sociales como “My Space” que ahora han evolucionado a plataformas de omnicanal, incluyendo Facebook, Instagram, TikTok, YouTube, entre otros.
La comunicación inalámbrica: mensajería y telefonía móvil
Otro cambio estructural que contó con grandes inversiones en infraestructura, y que impulsa el acceso a una mayor cantidad de la población dominicana y en menor tiempo que las redes fijas, fue el uso de la mensajería y la red móvil o inalámbrica.
Para el año 1997, ya había un uso considerable del beeper, un pequeño aparato de comunicación unidireccional al inicio que desplegaba mensajería numérica y luego se introdujo la opción de recibir y enviar mensajes con caracteres alfanuméricos que fueron el primer eslabón para adoptar en el país la cultura de intercambio de
Los sistemas de conectividad y cableado estructurado son esenciales para el funcionamiento continuo de las operaciones tecnológicas, garantizando la estabilidad y velocidad en la comunicación de datos.
mensajes y comandos que pude observar y vivir, ya que trabajé en “Comtel” (empresa de mensajería de beepers) como operadora en un trabajo de verano, para tomar mensajes y enviarlos por el sistema a los clientes.
Luego de haber iniciado como estudiante de Mercadeo en la PUCMM, recibí una oferta de trabajo para un proyecto temporal en una nueva división creada en Codetel llamada “Comunicaciones Móviles”. El trabajo era de promoción y venta de los denominados en ese entonces beepers, que eran equipos de comunicación one-way y luego two-way, y también como promotora de los nuevos equipos móviles PCS Digital (Personal Communication System) con la introducción del famoso aparato móvil Nokia 1000, donde nos dirigimos a plazas, supermercados o lugares de esparcimiento para conectar a las personas con sus seres queridos en sus hogares y ellos no podían creer que en ese pequeño aparato inalámbrico podían escuchar sus voces. Se enviaba la orden por un equipo de fax móvil que teníamos en la furgoneta de la empresa aparcada afuera del establecimiento y este fue el primer paso de incentivo al uso del móvil en el país.
Luego de esto, entro a formar parte de Codetel y recuerdo mi primer día de inicio de labores en el Departamento de Productos y Mercadeo, que también fue el primer día de mi buen amigo Eduar-
Los beepers comenzaron a utilizarse en la República Dominicana a principios de la década de 1990. Sin embargo, fue en 1988 cuando la compañía CODETEL puso en servicio el sistema de radiolocalización, conocido como ‘beeper’, permitiendo la recepción de mensajes de voz y texto. Derecha: Área de Full Stack de Claro Dominicana donde por medio de servidores, se interconectan las diferentes redes de comunicaciones a través del concepto de virtualidad, integrándolas en una nube de coreIP.
do Valcárcel, quien iniciaba como encargado del área de Comunicaciones.
En la década de 2000, llega la introducción de la red móvil CDMA de 2da Generación (Tricom y Codetel), con redes de Voz Móviles y el servicio de mensajería por SMS y MMS (Multi Media Messaging) con envíos de videos y de texto multimedia, que dieron paso a una nueva era de servicios para el consumidor como el SMS Banking, el cual el Banco Popular adoptó como pionero entre las instituciones financieras del país. El equipo móvil del momento era el Qualcomm, que tenía capacidad limitada de transmitir datos y mensajería de texto. Luego de esto, se introduce la tecnología del GSM para redes inalámbricas y esto viabiliza la introducción del WAP Banking, que utilizaba el GPRS del móvil para proveer al usuario acceso a sus cuentas bancarias y realizar transacciones.
En mi hogar, siempre he contado con un laboratorio de prueba de todos los productos que a través del tiempo he tenido el privilegio de desarrollar para varias empresas. Tanto mi esposo como mis hijos han sido partícipes de las pruebas, aportando entre todos para la mejora de los productos en el mercado, y con esto he tenido mis momentos jocosos en la casa con el cruce de contraseñas en las múltiples redes Wifi, señales de televisión por Cable TV o de tecnologías móviles. ¡Es parte de tener una madre tecnológica en casa!
Combatir el riesgo de exclusión social de la brecha digital
Utilizando la tecnología inalámbrica fija y las redes móviles para acceso a internet surgieron propuestas en nuestro país para abordar el cierre de la brecha digital. Esta no era tan solo una tarea gubernamental, sino el resultado del trabajo constante en alianza público-privada de las telefónicas pioneras en el país y las empresas de cable, que invirtieron consistentemente miles de millones de pesos para alcanzar los grandes logros que el país exhibe a la fecha. Con el establecimiento de la Ley General de las Telecomunicaciones 153-98 se da paso al concepto del servicio universal para llevar a todos el acceso a las telecomunicaciones en el país, lo cual aportó el marco legal para el desarrollo de la libre competencia y la inversión de infraestructura de telecomunicaciones en el país.
En la misma década de los años 2000, surgieron varios proyectos para llevar más oportunidades de acceso al internet a los lugares más recónditos del país. Es el momento que comparto con mi buen amigo Eduardo Valcárcel, y un equipo multifuncional en Codetel (Verizon), para hacer realidad la introducción del Proyecto AVE (Aulas Virtuales para la Enseñanza). Este proyecto tiene como propósito el llevar a las comunidades rurales la tecnología, la enseñanza y el futuro, para cerrar el ensanchamiento de la brecha digital existente entre las diferentes clases sociales de nuestro país, estando destinado a llegar a todas las regiones del país. El objetivo era que, tanto en las ciudades como en las zonas o comunidades más apartadas, los estudiantes y maestros pudieran tener acceso a las nuevas tecnologías. El proyecto consistía en más de 90 unidades de tráileres cómodamente equipados, climatizados y con 10 computadores cada uno con acceso al internet.
Un cambio transcendental que impulsa la penetración del móvil y del Internet en República Dominicana fue el lanzamiento de la modalidad de Planes Móviles Prepago, entendiendo que ciertos estratos de la población en República Dominicana forman parte de la economía informal y su compromiso de pago mensual es un impedimento, así como lo es el acceso a equipos móviles de mediana y baja gama por el costo que representan estos dispositivos. Con el lanzamiento del prepago inicia una era de democratización del internet con la introducción de las recargas móviles por denominación utilizando el mismo sistema de las tarjetas de llamadas, entre
A través de las antenas parabólicas se monitorean las señales de DTH (Direct to Home) provenientes de El Salvador.
ellas, la denominada “Comunicard” de Codetel, la tarjeta “Bla Bla Bla” de Tricom y el Plan Tricom Celular Amigo. Luego, a medida que la tecnología evoluciona a GSM y se amplía la introducción del WAP y el SMS, las recargas pueden realizarse de forma electrónica vía puntos de venta o el mismo equipo móvil. El impacto del prepago puede verse en la evolución de la cantidad de líneas móviles en el mercado dominicano, que pasa de tener 85 mil líneas móviles en el año 1997 a un total de 10.1 millones de líneas móviles4 a marzo de 2022, de las cuales el 76% corresponden a líneas móviles bajo la modalidad del prepago.
El lanzamiento de la red 3G que introduce al mercado dominicano una nueva empresa, Orange Dominicana (ahora, Altice), y la introducción de los equipos inteligentes (smartphones) como el BlackBerry, seguido de las llegadas de otras versiones basadas en la tecnología Android, como Samsung, Huawei, y finalmente el iPhone, con su sistema IOS, transforma el mercado dominicano. El acceso a mayor velocidad de internet a través de redes inalámbricas se hizo esencial y en 2012 Orange introduce la primera red 4GLTE,
En el Salón de Monitoreo de ClaroTV (Video Operation Center, VOC), ubicado en Alameda, se supervisa de manera continua el servicio de televisión para detectar y resolver proactivamente cualquier incidencia.
utilizando un dispositivo USB inalámbrico que proporcionaba acceso a internet navegando a 100Mb por segundo. Estas velocidades dieron paso al desarrollo de múltiples aplicaciones móviles en el país, iniciando por las mismas empresas de comunicaciones, con las apps de Orange y Claro, seguidas por la del Banco Popular, que fue pionero en el Servicio de Banca Móvil e Internet Banking a través de la App Popular, así como las apps móviles de empresas de múltiples sectores comerciales como farmacias, supermercados, tiendas por departamentos, ferreterías, entre otros.
El Internet de las Cosas o IOT (Internet of Things, por sus siglas en inglés) se introduce en nuestro país a través del servicio denominado Máquina a Máquina, que permite la conexión de dispositivos electrónicos como terminales veriphones, equipos de telemetría, entre otros. El Banco Popular, como institución financiera, también invierte en estos servicios para conectar cajeros automáticos, puntos de venta y llevar servicios digitales a las sucursales o a su red de subagentes en las zonas más remotas del país y a las de más escasos recursos, combatiendo con esto un aspecto importante, como el acceso en relación al riesgo de exclusión social en el sistema financiero.
Retos para aumentar la inclusión femenina en la tecnología e inclusión financiera
La participación de las mujeres en tecnología
En República Dominicana, persiste una brecha de género en la participación de las mujeres en el campo de la ciencia, tecnología, ingeniería y matemáticas (STEM, por sus siglas en inglés). Según el reporte de 2019 de la UNESCO6, las mujeres representan el 35% de quienes cursan estudios superiores en STEM en el mundo, menos del 30% de los investigadores científicos son mujeres y solo el 3% de los premios Nobel en ciencias han sido mujeres.
El ILOSTAT7, en su publicación de febrero de 2020 sobre las mujeres que ocupan puestos de trabajo en STEM, muestra como en EE. UU. el porcentaje de ocupación es de un 40%; en otros países en Latinoamérica, como Ecuador y Bolivia, este porcentaje es de 42% y 40% respectivamente, y para la República Dominicana representa un 51%, lo cual es un gran avance en nuestro país.
En relación con los graduandos por carrera, el mismo informe reporta que en la República Dominicana para ese mismo año se contaba con 69,000 graduandos en STEM, de los cuales el 40%
corresponde a mujeres, indicando que, aunque el recorrido ha ido en una clara tendencia de mejoría, tenemos que seguir trabajando todos los sectores del país para llegar a una tasa mayor de mujeres que se incorporen al área de la tecnología.
El informe de 2016 del Women in Technology International8 proporciona ciertos datos importantes que pueden ayudar a identificar áreas de acción para implementar en nuestro país para el apoyo a la mujer en incursionar en carreras de STEM. El informe dice que, al preguntar a las mujeres en el estudio, se evidencia que no han tenido un modelo en sus familias que las identifiquen para trabajar en esta área:
• El 69% responde que su madre se incorporó al mercado laboral después de que ella tenía 10 años de edad.
• El 49.5% responde que su padre trabaja en STEM vs un 7.9% responde que su madre.
• El 70.5% responde que no conoce a una mujer que trabaja en STEM. Es evidente la necesidad de exponer y promover a más mujeres que están trabajando en las áreas de STEM para inspirar a nuevas generaciones de que esto es posible para ellas.
Como mujer que ha estado presente en toda su carrera en el sector de las telecomunicaciones, puedo dar testimonio de cómo se han ido interesando e incorporando más mujeres en carreras de STEM y en el mercado laboral, con el apoyo de los sectores público y privado, lo cual da esperanza a las nuevas generaciones.
También, ha sido importante establecer mujeres en posiciones de liderazgo que han permitido proveer de modelos a nuestras niñas y profesionales en desarrollo. Tuve esa oportunidad de la mano de Armand Toonen, quien me permitió ser parte de su equipo en Orange Dominicana (ahora, Altice) para dirigir el equipo de Mercadeo del área de negocios, llegando a ser una de las primeras mujeres en manejar toda la división de Negocios, con unos 300 empleados a mi cargo, para proveer servicios de telefonía fija y móvil a las empresas de nuestro país.
La inclusión financiera y la brecha de género
La inclusión financiera continúa siendo un desafío para muchas mujeres en el país. Según el informe anual Findex Global 2021 del Banco Mundial en República Dominicana se puede observar que el porcentaje de mujeres con una cuenta bancaria se incrementó en 18 puntos porcentuales (p.p.) entre 2011 y 2014, y se observa una
Arriba: Demostración de las funcionalidades de una impresora 3D que opera con conectividad provista por Altice, a través de una sala de telepresencialidad, como parte de un acuerdo de colaboración de la Fundación Altice con el Instituto Politécnico Loyola. Abajo: Taller de Soldadura electrónica, Laboratorio de Ingeniería Electrónica y de Comunicaciones, INTEC.
disminución de 1.9 p.p. para 2017, y 5.1 p.p. para 2021, manteniendo la brecha en promedio de unos 3.6 puntos porcentuales para llegar a un 49% de mujeres con cuentas bancarias vs un 53.7% para los hombres.
Según el informe para la CEPAL sobre el tema de la “Caracterización de la Inclusión Financiera en la República Dominicana”, las mujeres constituyen el 57% de la población total de la República Dominicana, los hombres el 43%. En cuanto a las mujeres, el 84% se encuentran ubicadas en áreas urbanas y el 16% en áreas rurales. La mayoría de la población rural cuenta con educación básica; sin embargo, un porcentaje elevado no ha terminado la primaria”. El estudio sugiere que la exclusión financiera de las mujeres rurales podría deberse, entre otros factores, al bajo nivel de educación, y cita esto como una causa determinante para el acceso a productos financieros, según fue detectado en el estudio sobre discriminación bancaria, realizado en 2021 por el BID (Banco Interamericano de Desarrollo). Esto nos da un marco de referencia para determinar los objetivos y prioridades de desarrollo y seguir avanzando el fortalecimiento de la mujer como ente productivo en el país.
En la segunda parte del estudio, se decidió enfocar la muestra de participantes en mujeres emprendedoras, debido a dos razones importantes: el empoderamiento económico y la participación de esas mujeres en el mercado laboral. El estudio destaca también que el trabajo más común en el país entre los adultos sin una cuenta bancaria es el autoempleo.
Otro estudio de la Organización Internacional del Trabajo (OIT) de 2017 afirma que en la República Dominicana hay menos representación de mujeres emprendedoras, si lo comparamos con otros países de nuestra región, ya que solo el 25% de los emprendedores dominicanos son mujeres, en comparación con el promedio de la región del 39.7%. Esta es una oportunidad de incrementar la inversión en mujeres emprendedoras, apoyar la educación de las mujeres en tecnología y temas financieros, así como ofrecer el equipamiento para que puedan utilizar nuevas tecnologías y acceder a plataformas digitales que impulsen sus emprendimientos.
Instituciones como el Banco Popular Dominicano ya están invirtiendo y dando paso al apoyo de la mujer en educación financiera gratuita para el manejo de sus finanzas personales y de sus negocios. Por igual, las instituciones de educación superior en el país y fundaciones especializadas en el fomento de la tecnología cumplen
su rol en este sentido. Invertir en la mujer es ayudar al país a continuar su ruta de avance hacia la equidad e igualdad, y sobre todo al desarrollo económico de la República Dominicana.
¡Sigamos juntos avanzando en la tecnología e inclusión financiera en el país! Esto abre un mejor futuro para las nuevas generaciones y el desarrollo sostenible de la Republica Dominicana.
Referencias:
1Informe del Banco Mundial, Global Findex 2022.
2Informe nuevas Narrativas para la transformación rural. San José, Costa Rica: Indira Romero Márquez, Jesús Antonio López Cabrera (Comisión Económica para América Latina y el Caribe (CEPAL) , y Sara Hess ( Comisión Económica y Social para Asia Occidental (CESPAO))
3Public Switch Telephone Network (PSTN) por sus siglas en ingles.
4Estadísticas Trimestrales del Instituto Nacional de las Telecomunicaciones reportadas al X de Marzo 2022 (Indotel)
5I. Romero, J. A. López y S. Hess, “Caracterización de la inclusión financiera en la República Dominicana con una perspectiva territorial y de género”, Documentos de Proyectos (LC/TS.2023/73-LC/MEX/TS.2023/14), Ciudad de México, Comisión Económica para América Latina y el Caribe (CEPAL), 2023.
6UNESCO: Sitio Web Niñas, mujeres y STEM: Cómo la Fundación Ingeniosas ayuda a descubrir vocaciones en ciencias y tecnología en Chile y América Latina.
7ILOSTAT - International Labor Organziation. “How Many Women Work in STEM?” Febrero, 2020.
8Women in Technology International – We need more Women in STEM, encuesta mundial del 2016.
Colaboradores del Banco Popular Dominicano desarrollan soluciones digitales bajo metodologías ágiles, impulsando la innovación y la eficiencia en los servicios financieros.
Aitor Palacio
El uso de la tecnología
digital y la gestión de riesgos
Aitor Palacio es un referente en el sector de la seguridad electrónica en Latinoamérica. Actualmente lidera Alerta SRL, empresa especializada en soluciones tecnológicas para seguridad y control, y es cofundador de Protegida LLC, una red tecnológica dedicada a la protección de mujeres en la región. También preside la Asociación Dominicana de Empresas de Seguridad Electrónica (ADESE) y se desempeña como vicepresidente consultivo de la Asociación Latinoamericana de Seguridad (ALAS).
Pionero en la integración de tecnologías como RFID, analíticas de video e inteligencia artificial para la gestión preventiva de la seguridad, ha sido clave en la convergencia entre seguridad y domótica. Entre sus hitos se destaca la implementación de los primeros servicios de monitoreo gestionados desde teléfonos móviles y el uso de big data en videovigilancia para obtener indicadores críticos de negocio.
Con una carrera que abarca desde el desarrollo de líneas automatizadas de productos de seguridad en los años 90 hasta la colaboración en políticas públicas sobre tecnología y seguridad, Aitor ha dejado una huella en la industria. Es además conferencista internacional y uno de los pocos profesionales en Latinoamérica con todas las certificaciones en sistemas de seguridad electrónica.
La tecnología y la seguridad son dos de mis pasiones, que están íntimamente conectadas.
Con un mundo cada vez más dependiente de la digitalización, gran parte de nuestra actividad empresarial, económica y social ha migrado del mundo físico al digital, y se ha vuelto imprescindible poder resguardar equipos, redes, aplicaciones de software, sistemas críticos y datos de posibles amenazas. Pero a la vez, esta misma evolución ha permitido que podamos apoyarnos en avanzadas tecnologías para lograr mayores niveles de seguridad en diferentes ámbitos de la cotidianidad.
Así como podemos hablar de la seguridad al servicio de la tecnología, también lo podemos hacer de la tecnología a disposición de la seguridad. Dos conceptos que han ido convergiendo con el tiempo y que inician a mediados del siglo XX con la aparición de las primeras computadoras electrónicas, creadas principalmente para uso militar y científico.
En esa época la seguridad se centraba, principalmente, en la protección física de los sistemas, los activos físicos y los sistemas aislados; utilizando tecnología rudimentaria de alarmas de detección de intrusos con interruptores mecánicos para puertas y ventanas que al abrirse activaban una alarma sonora local. La seguridad de los sistemas informáticos no era una preocupación, ya que la mayoría de ellos eran aislados, no estaban interconectados y, por lo tanto, las amenazas eran limitadas.
El despertar
de la ciberseguridad:
de redes locales a internet
A medida que fueron mejorando los protocolos de comunicación, la conectividad de redes comenzó a expandirse, estableciéndose, en la década de 1960, la base de lo que se convertiría en Internet. Con el crecimiento de las redes de computadoras, también surgieron nuevas preocupaciones en torno a la seguridad de la información y es cuando se empiezan a tomar acciones para proteger los sistemas informáticos.
En la década de 1970, se desarrollaron los primeros firewalls, cortafuegos diseñados para controlar el flujo de información entre redes y protegerlas de accesos no autorizados. Sin embargo, en ese momento, la ciberseguridad aún no era una disciplina bien establecida y muchas organizaciones no se daban cuenta de la importancia de proteger sus sistemas y datos.
Se sigue priorizando la seguridad física y se da un paso importante en este aspecto, cuando los sistemas de alarmas se conectan, a través de líneas telefónicas, a centros de monitoreo, permitiendo que se recibieran alarmas de manera remota, por operadores especializados y que se contactaran a los propietarios y las autoridades para su atención. También se volvieron comunes los sistemas de circuito cerrado de televisión (CCTV) para fines de seguridad, aunque con imágenes de baja calidad y solo para visualización localmente en tiempo real.
A medida que la tecnología avanzaba, se establecieron las bases para la creación de redes de área local (LAN) y redes de área extensa (WAN) en diversos sectores como empresas, instituciones educativas y entidades gubernamentales, permitiendo la interconexión de sistemas y el acceso compartido a recursos y servicios.
La conexión en red en la década de los 80 presentó riesgos de seguridad específicos debido a la naturaleza incipiente de las redes informáticas. La protección contra el acceso no autorizado, la intercepción de datos, los ataques de denegación de servicios y la propagación de virus y programas malignos (malware) eran preocupaciones importantes. La implementación de medidas de seguridad adecuadas y la conciencia de los riesgos ayudaron a mitigar estos peligros y sentaron las bases para el desarrollo de prácticas de seguridad más avanzadas en el futuro.
Moderna central de monitoreo de seguridad privada.
Los sistemas de alarmas se volvieron más avanzados, introduciendo los detectores de movimiento y aparecieron las primeras cámaras de seguridad a color. En República Dominicana se establecen las primeras compañías especializadas en implementación de sistemas de seguridad electrónica, contando además con centros de monitoreo, convirtiendo su uso en algo común para sucursales bancarias, casinos, joyerías y demás establecimientos con activos importantes que resguardar.
Iniciando con el uso del correo electrónico y el acceso a páginas web, generalmente en el espacio empresarial y universitario, en la década del 1990, los proveedores de servicios de Internet (ISP) comenzaron a proporcionar acceso a la red global y se produjo una rápida adopción del internet.
Líder de proyectos en el Centro de Monitoreo de Operaciones TI (NOC) del Banco Popular.
Mi primera conexión: el correo electrónico como umbral digital
Es precisamente en la PUCMM, recinto de Santiago, siendo estudiante de ingeniería electrónica, donde tuve mi primera experiencia con el internet, utilizando el correo electrónico, que sustituía lo que tradicionalmente hacíamos mediante el fax.
Esto facilitó la comunicación y el intercambio de información, pero también introdujo nuevos desafíos de seguridad. Los ataques cibernéticos se volvieron más frecuentes y dañinos, incluyendo ataques de virus informáticos, los gusanos y otros tipos de malware, phishing y fraudes en línea, propagándose y afectando sistemas y redes en todo el mundo. Como consecuencia, se desarrollaron programas antivirus y sistemas de detección y prevención de intrusiones (IDS/IPS), que se convirtieron en herramientas comunes para proteger las redes.
La protección de la confidencialidad de los datos y la seguridad de las transacciones en línea se convirtieron en aspectos cruciales. Surgieron protocolos de cifrado, como SSL/TLS, para asegurar las comunicaciones en línea y se establecieron medidas adicionales de autenticación y control de acceso.
Un paso en la seguridad digital moderna
En 1995 me inserto en el mercado laboral, trabajando para Checkpoint Systems, una empresa multinacional, con parte de su manufactura en la zona franca de La Vega, dedicada a la fabricación de equipos electrónicos de seguridad. Ahí empieza mi aventura entre la tecnología y la seguridad.
Las tecnologías que se habían empezado a utilizar hacía muy pocos años, y que eran prácticamente inexistentes en el país, se fabricaban allí. Tarjetas de proximidad y etiquetas electrónicas con tecnología RFID eran algunos de los productos.
Las tarjetas RFID se utilizaban comúnmente para apertura de puertas con lectores sin contacto, mientas que las etiquetas electrónicas eran colocadas en los artículos de los comercios para ser detectados por una antena ubicada en la puerta de salida, generando un inconfundible sonido de alerta, si antes no se había pasado por caja.
El
Y2K: una llamada
global sobre la gestión de riesgos tecnológicos
En la víspera de recibir el año 2000, mientras los sistemas de cámaras de seguridad incorporaban la grabación de cintas magnéticas y los sistemas de alarma introducían dispositivos inalámbricos, sucede un hito sin precedentes en la gestión de riesgos tecnológicos, que puso en evidencia la alta dependencia de la humanidad en los sistemas digitales.
Este evento, conocido como Y2K, en el que algo tan simple como el hecho de cambiar los calendarios digitales de fecha, pasando de 1999 al año 2000, fue una preocupación global debido a la forma en que se programaban las fechas en los sistemas informáticos de esa época.
Muchos sistemas informáticos utilizaban un formato de fecha abreviado de dos dígitos, donde solo se almacenaba el año con sus últimas dos cifras (por ejemplo, “99” en lugar de “1999”). Esto se hizo para ahorrar espacio de almacenamiento y recursos de procesamiento, que eran limitados en las computadoras más antiguas. El temor era que los sistemas informáticos interpretarían el año 2000 como 1900, lo que podría llevar a errores en los cálculos y problemas en sistemas dependientes de fechas.
Se temía que el Y2K pudiera afectar a una amplia gama de sistemas críticos, como los bancarios, transporte, energía y telecomunicaciones, entre otros. Si no se abordaba adecuadamente, el problema del Y2K habría podido causar interrupciones significativas en la infraestructura y la economía global.
Por primera vez, en muchas empresas se crearon comités de gestión de riesgo tecnológico para abordar este gran reto, y en Checkpoint Systems fui parte del comité formado para estos fines.
Estuve encargado de la evaluación y adecuación al nuevo milenio de todos los sistemas digitales de los procesos de producción de las tres plantas de manufactura del Caribe que, para ese entonces, ya eran altamente automatizados. El riesgo de que se parase la producción, si alguno de los sistemas fallaba era muy alto.
Luego de evaluaciones, actualizaciones y en algunos casos reemplazos de tecnología, se pudo transitar el cambio de milenio sin sobresaltos.
Afortunadamente, debido a los esfuerzos realizados globalmente, la mayoría de los problemas del Y2K se evitaron o mitigaron con éxito. Solo hubo algunos incidentes menores y fallas aisladas en sistemas no críticos, teniendo un impacto mucho menor de lo que se temía.
Centro de monitoreo del departamento de seguridad de Altice.
Y2K fue un hito importante en la historia de la informática y la gestión de riesgos tecnológicos. Ayudó a resaltar la importancia de la planificación y la preparación adecuadas en el desarrollo de software y la gestión de sistemas para evitar problemas similares en el futuro.
Comercio electrónico y la urgencia de nuevas regulaciones
En la década de los años 2000 inicia el auge del comercio electrónico, brindando numerosas oportunidades y beneficios, pero también dando lugar a una serie de riesgos de ciberseguridad que deben abordarse de manera adecuada.
Se acentúa la necesidad de la protección de datos personales, pues las transacciones en línea involucran la transferencia de información personal sensible, como números de tarjetas de crédito, direcciones de correo electrónico y datos de identificación.
Los delincuentes aprovechan las plataformas de comercio electrónico para realizar actividades fraudulentas como ventas falsas, phishing, suplantación de identidad y estafas de pagos en línea. Para compensar estas vulnerabilidades propias de las transacciones financieras en línea, se implementan medidas de seguridad robus-
tas, como el cifrado de datos y la autenticación de dos factores, para proteger la integridad de las transacciones y evitar el robo de información financiera.
En este momento se entiende y se impulsa la necesidad de involucrar a los usuarios, haciéndolos conscientes de estas amenazas y educándolos en la toma de medidas para verificación de la autenticidad de los sitios web y las transacciones antes de proporcionar información personal o financiera.
Se vuelve importante la realización de pruebas de seguridad para detección de vulnerabilidades en las plataformas de comercio electrónico. Cuando estas son detectadas, se realizan parches y actualizaciones regulares para mantener los sistemas protegidos contra ataques y brechas de seguridad.
Aparecen también los ataques de denegación de servicio (DDoS), donde los atacantes intentan abrumar el sitio con tráfico masivo para dejarlo fuera de servicio, para lo que se implementan sistemas de mitigación de DDoS que enfrentan estos ataques minimizando su impacto.
Con el auge de las compras en línea era necesario crear un marco normativo y por ello se emiten dos importantes leyes para nuestro país.
Izquierda: Cámaras analógicas de seguridad tipo box y monitor CRT utilizados para pruebas en la década de 1990.
Derecha: Central de Monitoreo de Alarmas de Alerta, SRL.
En 2002 se promulga la Ley 126-02 sobre Comercio Electrónico, Documentos y Firmas Digitales, con el objetivo de fomentar y regular las compras por internet, garantizando la seguridad de las transacciones, reconociendo la validez de las firmas electrónicas y responsabilizando a los proveedores en la protección y privacidad de los datos del consumidor.
En 2007 es promulgada la Ley 53-07 de Delitos Informáticos y Telecomunicaciones. Esta ley sanciona los delitos en el ámbito digital con el objetivo principal de prevenir y combatir los delitos informáticos, proteger la información, garantizar los derechos digitales y fortalecer la seguridad cibernética.
Seguridad electrónica en República Dominicana: profesionalización y normativa
A partir de 2002 paso a trabajar en Dominican Watchman National, empresa icónica de seguridad en el país que hacía unos pocos años había iniciado con los servicios de seguridad electrónica, división a la que me incorporo, implantando estas tecnologías en el mercado nacional.
La aparición de sistemas biométricos de acceso, la conexión remota a los sistemas de videovigilancia, entre otros avances en el uso de tecnología digital para brindar seguridad, empezaban a hacerse más presentes en todos los sectores de la economía nacional. También se empieza a entender que estas tecnologías, mal aplicadas, generan más problemas de seguridad que soluciones.
En respuesta a esta situación, en el año 2003, varias empresas del sector crean ADESE (Asociación Dominicana de Empresas de Seguridad Electrónica) con el objetivo de promover la formación técnica profesional, los valores éticos y las normas de conducta entre las empresas miembros, sus colaboradores y los usuarios de los servicios.
También, a finales de ese mismo año se crea la Superintendencia de Vigilancia y Seguridad Privada (SVSP) como ente regulador de los servicios de seguridad privada en el territorio nacional, y se incluye en su reglamento a los servicios electrónicos aplicados a la seguridad. Hasta ese momento, solamente se regulaban los servicios de vigilantes privados, a través de la Junta Reguladora que había sido creada para tales fines.
La creación de ADESE, a la que pertenezco desde sus inicios y he tenido el privilegio de presidir desde 2014, y la creación de la SVSP, son resultado del reconocimiento del sector privado y del gobierno de la importancia de la seguridad electrónica como pilar fundamental del desarrollo económico del país.
El Centro de Operaciones de la Red de Clientes de Claro (CNOC), desde donde se monitorean, gestionan y atienden las averías e incidentes, y se realiza el mantenimiento de los servicios de los clientes de negocios de Claro Dominicana.
Nuevas oportunidades, nuevos riesgos
A medida que la tecnología seguía avanzando y con la demanda de flexibilidad en el entorno laboral, surge la movilidad. Con el crecimiento de las redes inalámbricas y la masificación de los dispositivos móviles, el trabajo se vuelve más flexible, accediendo a información en cualquier momento y desde cualquier lugar, utilizando en muchas ocasiones los propios dispositivos personales.
La movilidad revolucionó la forma en que trabajábamos al permitirnos llevar nuestro trabajo con nosotros, sin estar limitados a un escritorio o una ubicación física específica. Esto aumentó la productividad y mejoró la colaboración, ya que los empleados podían acceder a correos electrónicos, documentos y aplicaciones empresariales desde sus teléfonos inteligentes, tabletas o laptops mientras se encontraban en la oficina, en casa o en movimiento.
Para 2021, diversas encuestas realizadas señalan que alrededor del 80% de colaboradores afirmó estar laborando con una política de teletrabajo, ya sea de manera temporal o permanente.
La tecnología inalámbrica para los sistemas de alarmas de intrusos se volvió más común, lo que facilitó la instalación y permitió una masificación de estos dispositivos tanto para el sector residencial como comercial. Los sistemas de cámaras de seguridad empezaron a almacenar imágenes y podían conectarse a redes de datos, lo que permitió la transmisión de video y facilitó la visualización remota desde dispositivos conectados a internet.
Esta mayor movilidad también planteó nuevos desafíos en términos de seguridad cibernética. La diversidad de dispositivos y la conectividad constante ampliaron la superficie de ataque y crearon nuevas oportunidades para los ciberdelincuentes. Los dispositivos móviles eran vulnerables a amenazas como malware, ataques de phishing y robo de datos, especialmente cuando se utilizaban en redes Wi-Fi públicas o se accedía a aplicaciones y datos corporativos.
Además, el uso de dispositivos personales en el entorno empresarial planteaba riesgos adicionales. La falta de control sobre los dispositivos y la diversidad de sistemas operativos y sus versiones, dificultaban la implementación de medidas de seguridad uniformes.
Para abordar estos desafíos, fueron adoptados enfoques de seguridad más robustos, como la autenticación multifactor (2FA), el cifrado de datos, las redes privadas virtuales (VPN) y el monitoreo constante de amenazas.
Las organizaciones implementaron políticas y acuerdos de uso aceptable de dispositivos personales y herramientas de gestión de dispositivos móviles (MDM) para garantizar que los dispositivos cumplieran con los requisitos de seguridad y se llevaron a cabo programas de concienciación y capacitación para educar a los colaboradores sobre las mejores prácticas de seguridad y el reconocimiento de posibles riesgos. Por primera vez, se involucraba a los usuarios de la tecnología en las estrategias de ciberseguridad, haciéndolos parte de la primera barrera de protección.
Derecha: Sistemas de monitoreo y seguridad para el hogar y la industria.
Doble página siguiente: Técnicos monitoreando, sistemas de CCTV y alarmas instalados a nivel nacional. Centro de monitoreo del departamento de seguridad de Altice.
Ciberseguridad en la nube: entre la comodidad y la exposición
En la década de 2010, fueron popularizadas las Amenazas Persistentes Avanzadas (APT) consistentes en ataques cibernéticos altamente sofisticados y dirigidos, llevados a cabo por actores maliciosos con recursos y conocimientos avanzados. Estas amenazas representan un nivel de peligro significativo para organizaciones y gobiernos, ya que suelen ser diseñadas para evadir las medidas de seguridad convencionales y mantenerse ocultas durante períodos prolongados.
Para protegerse de las APT, se implementan soluciones de seguridad avanzadas, como sistemas de detección de intrusiones basados en comportamiento, análisis de tráfico en tiempo real y herramientas de análisis de seguridad.
Estos nuevos desafíos de ciberseguridad han sido acompañados de normativas como la Ley de Protección de Datos Personales (No. 172-13) promulgada en 2013, con el objetivo fundamental de proteger la privacidad y los derechos de los individuos en relación con sus datos personales. Estableciendo un marco legal para garantizar que las entidades responsables traten los datos personales de manera adecuada, segura y transparente, y legislando además los derechos y las responsabilidades de los titulares de datos y las entidades que los tratan.
En adición, la Junta Monetaria emitió el Reglamento sobre Seguridad Cibernética y de la Información en el año 2018, enfocado en garantizar la seguridad cibernética y la protección de la información en las instituciones supervisadas por esta organización, como lo son las entidades financieras.
En ese mismo año, mediante el decreto 230-18, se establece la Estrategia Nacional de Ciberseguridad 2018-2021, creando el Centro Nacional de Ciberseguridad para establecer los mecanismos de ciberseguridad adecuados para la protección del Estado, sus habitantes y el desarrollo confiable de las actividades productivas y lúdicas, y en general para la seguridad nacional.
Desde ADESE, hemos colaborado con diferentes instituciones en la creación del marco normativo y desde el congreso en el desarrollo de la Ley de Seguridad Privada, aún pendiente de aprobación y que es de extrema importancia para regular las empresas dedicadas a la seguridad, en todas sus modalidades, incluyendo la seguridad electrónica, en el territorio nacional.
El avance de la tecnología no frena y con la proliferación de dispositivos móviles, el auge del Internet de las cosas (IoT) y la adopción de la computación en la nube, la ciberseguridad ha seguido evolucionando para abordar los nuevos desafíos y amenazas. Hoy en día, la ciberseguridad se ha convertido en una disciplina en constante evolución que abarca aspectos técnicos, legales y de concienciación.
Ya a principios de la década de 2010, esta vez desde la empresa Alerta SRL, introdujimos en el país la integración del sistema de alarma, con cámaras, cerraduras electrónicas, controles de aire acondicionado y otros dispositivos (IoT); todo ello gestionado desde el teléfono móvil.
Que los propios sistemas diseñados para la seguridad se puedan manejar remotamente es una comodidad, pero a la vez un gran riesgo si no se hace con todas las previsiones de ciberseguridad necesarias.
El salto hacia la analítica avanzada
Desde esta década los sistemas de cámaras de seguridad han logrado grandes avances, mejorando enormemente la calidad de sus imágenes, además de incluir analíticas de video que permiten visión nocturna y seguimiento automático, detección de personas u objetos abandonados, reconocimiento facial, entre otras características; mientras que los controles electrónicos de acceso basados en la nube se vuelven más comunes, lo que permite una gestión más flexible y escalable y su integración con otros sistemas como los de gestión humana o gestión documental.
Con el aumento de la computación en la nube, la seguridad se ha convertido en una responsabilidad compartida entre los proveedores de servicios cloud y los usuarios. Se han desarrollado herramientas y prácticas de seguridad específicas para proteger los datos y las aplicaciones en la nube.
La aparición de las criptomonedas y la capacidad para realizar pagos de manera anónima le dieron una nueva dimensión a los ransomware, softwares maliciosos que secuestran los datos y exigen a sus víctimas el pago de un rescate para recuperar el acceso. Solo en 2021 fueron reportados pagos por 400 millones de dólares en criptomonedas en todo el mundo.
Encuestas realizadas en Latinoamérica en 2021 presentan que las soluciones antimalware son utilizadas por el 87% de las organizaciones, mientras que los firewalls y los backups ocupan el segun-
El acceso a la App Popular mediante huella dactilar o reconocimiento facial ofrece a los usuarios una experiencia ágil y segura en la gestión o consulta de sus productos financieros.
do y tercer lugar, con un 79% y un 70%. La mitad de las organizaciones fueron capaces de detectar al menos un intento de ataque informático.
La ciberseguridad y la protección de datos es el riesgo más importante identificado por el 66.3% de las organizaciones en Latinoamérica. En tercer y cuarto lugar aparecen el fraude y los delitos financieros (48,4%) y situaciones que afecten la continuidad del negocio (47,2%). Ambos riesgos tienen una relación directa con la seguridad tecnológica, por su alta dependencia de la digitalización.
La inteligencia artificial y análisis de datos tienen el potencial de influir en el ciberdelito y la ciberseguridad de múltiples maneras. Si bien puede ser utilizada tanto por los ciberdelincuentes como por los defensores, su aplicación en la detección temprana, prevención, respuesta y atribución de ataques cibernéticos puede mejorar significativamente las capacidades de seguridad y ayudar a contrarrestar las amenazas emergentes en el ámbito digital.
Con el uso de estas tecnologías se han logrado avances interesantes en la prevención del blanqueo de capitales y la financiación del terrorismo, detectando transacciones sospechosas y patrones irregulares en tiempo real. También ha facilitado la identificación y verificación de clientes, la colaboración entre instituciones financieras y autoridades, y el cumplimiento de regulaciones. La digitalización ha fortalecido los esfuerzos para combatir actividades ilícitas y proteger el sistema financiero.
De igual manera, la automatización de procesos para la prevención de fraudes utiliza tecnologías de inteligencia artificial y el aprendizaje automático con la detección temprana de anomalías, el monitoreo en tiempo real, mejora de la precisión y reducción de los falsos positivos mediante el análisis de comportamiento. Esta automatización tiene la capacidad de analizar grandes volúmenes de datos, identificar patrones sospechosos y brindar una respuesta rápida y eficiente. Cuando se combina con la experiencia humana se logra un enfoque integral de prevención de fraudes.
El talento humano como recurso crítico en la ciberseguridad
Un reto importante a nivel mundial es contar con recursos humanos expertos en ciberseguridad, actualmente escasos; pero ya las principales universidades del país cuentan con programas de grado, diplomados y postgrado en ciberseguridad.
Siguiendo a la par con la evolución tecnológica y el combate del ciberdelito, en el año 2021 se promulgó el decreto 313-22 que establece la Estrategia Nacional de Ciberseguridad 2030; este cuenta
con objetivos claros para ir adaptándose a las nuevas realidades, en las que se destaca la educación generalizada sobre tema y la creación de una cultura de ciberseguridad, así como el desarrollo de alianzas públicas y privadas, nacionales e internacionales.
Si bien, por tratarse de una actividad ilícita no se cuenta con datos precisos, el cibercrimen sigue escalando y, según se estima, ha alcanzado un valor global de entre el 0.5% y 1.5% del PIB mundial, situándose alrededor del billón de dólares y superando la suma de los otros tres grandes renglones del crimen: el tráfico ilegal de armas, la trata de seres humanos y el mercado ilegal de drogas.
Sin embargo, como país hemos logrado grandes avances, como lo indica el Índice Global de Ciberseguridad 2021, que ubica a la República Dominicana en el puesto 66° del ranking mundial compuesto por 182 países. En su versión previa se encontraba en el puesto 92°. A nivel regional el país se posicionó en el puesto 6° de 35 países.
Este índice hace mediciones en cinco ejes: medidas legales, medidas técnicas, medidas organizativas, desarrollo de capacidades y cooperación. Como un ejemplo del desempeño, en 2021 fueron bloqueados 1.3 millones de eventos de tráfico malicioso en portales web gubernamentales a través del servicio de ciberprotección del Centro Nacional de Ciberseguridad.
Convergencia tecnológica y seguridad predictiva
El momento actual es apasionante: la digitalización de procesos y la tecnología que tradicionalmente ha sido utilizada para fines de seguridad de activos, ahora se fusionan para brindar soluciones completas, donde, por ejemplo, las cámaras de seguridad y los controles electrónicos de accesos se combinan con avanzados softwares de análisis de transacciones y la utilización de inteligencia artificial para analizar comportamientos y poder predecir la ocurrencia de fraudes y evitar que estos sucedan.
Debemos seguir aprovechando todos los beneficios que la tecnología nos aporta, pero limitando el riesgo que esto supone, garantizando la privacidad y la seguridad. Estamos preparados para lograrlo, contando con personal cualificado, empresas especializadas y las instituciones públicas; todos con una visión y un accionar que acompañe permanentemente este proceso de constante cambio.
El Centro de Monitoreo de Operaciones TI (NOC) del Banco Popular monitorea los sistemas tecnológicos e infraestructuras críticas de la institución, garantizando la estabilidad, seguridad y continuidad de los servicios digitales ofrecidos a los clientes.
Laboratorio de Simulaciones
Interactivas y Realidad Virtual, Instituto Tecnológico de Las Américas (ITLA).
Presentation A giant leap
Christopher Paniagua Chief Executive Officer
Throughout history, there are moments that redefine the world. The digital revolution we are living in is, without a doubt, one of them. Today, technology is no longer a luxury or a trend, but rather the fabric that intertwines the ways we live, work, communicate, and even dream. In this dynamic context, where every piece of data can become knowledge and every click represents an opportunity, we proudly present our new editorial project: Un salto de gigante. El viaje hacia una sociedad digital.
This publication invites us to look— thoughtfully and with a certain degree of wonder—at the journey the Dominican Republic has undertaken in its digital transformation over the past decades. A journey reflected not only in connectivity figures, but also in the way people access essential services, create value, start businesses, and innovate across multiple fronts. These include education, health, telecommunications, commerce, finance, culture, and art.
At Banco Popular Dominicano, we understand that innovation is not merely an institutional pillar but a transformative vocation for society. This is why we have promoted pioneering initiatives that drive the country’s technological development and foster financial inclusion. This commitment led us to take on the challenge of narrating, from a plural and purposeful perspective, the milestones that have defined the Dominican digital evolution and how our nation is positioning itself as a technological benchmark in the region— thanks to the efforts and vision of both the public and private sectors.
This book brings together the voices of experts who have been either protagonists or privileged witnesses of this great change. Mite Nishio, Rosario Sang, Arturo López Valerio, Eduardo Valcárcel, Fernando Cabrera, Rolando Guzmán, Mirna Eusebio Lithgow, and Aitor Palacio explore, from their respective fields, the history, impact, and challenges of this digital leap. Accompanied by the images and visual design of Víctor Siladi, they build a rich, agile, and reflective narrative that connects us with what has been experienced and projects us toward what is to come.
Through its pages, readers will discover everything from the genesis of connectivity in the country to the contemporary challenges of cybersecurity, the revolution of fintech, the value of data as an economic asset, the role of education in the age of artificial intelligence, and the ways Dominican culture and identity are being shaped and reinterpreted in the digital environment. This perspective is not static or nostalgic; it is an invitation to think about the future with both strategy and sensitivity.
As with each of our editorial projects, Un salto de gigante is accompanied by multimedia and audiovisual resources that broaden the reach of our message, providing context, vision, and analysis to this ongoing digital transformation. This additional content is available at www.popularenlinea. com/unsaltodegigante.
Digitalization is not an end goal but a process in constant evolution. We trust that this work will not only inspire reflection on the progress achieved but also motivate all social actors to continue narrowing gaps, strengthening local capacities, and projecting the country as a hub of innovation and progress at the regional level. Only in this way will we be able to build the com-
petitive future we need and place technology at the service of a more equitable, dynamic, and resilient society.
Introduction
The digital transformation of banking and the Dominican economy
By: Mite Nishio
Human history has been marked by technological leaps that redefine the way societies function, innovate, and thrive. From the Industrial Revolution to the advent of the internet, each transformation has brought with it opportunities and challenges that determine the course of economic development. Today, the Dominican Republic is at an inflection point: digitalization is not just an option, but a strategic necessity for sustainable growth and global competitiveness.
In this context, the financial sector plays a crucial role. Banking has traditionally been a backbone of economic development, facilitating access to credit, promoting investment, and serving as an engine of stability and growth. With the advent of digitalization, the role of banking has expanded even further, becoming a catalyst for technological innovation in other industries. The incorporation of digital tools has made financial services more accessible, efficient, and personalized, driving financial inclusion and the modernization of the Dominican economic ecosystem.
Banco Popular Dominicano has been both observer and protagonist of this evolution. From the rollout of its first digital platforms to the expansion of its mobile banking services and integration with the fintech ecosystem, its trajectory mirrors the
dynamism of digital transformation. “A Giant Leap” documents this journey, providing a strategic overview of how digitization is shaping the country's future.
This book not only offers a retrospective view but also encourages reflection on the challenges and opportunities that lie ahead. How will digital banking evolve? Which new technologies are the most promising? How can the Dominican Republic consolidate its position as a hub of innovation in the region?
The aim of this introduction is to establish the conceptual framework for answering these questions. We will explore the country's digital evolution, the current state of the digital ecosystem, the Dominican Republic's position in a regional context, and the economic impact of the Fourth Industrial Revolution. We will also address the role of human talent in this transformation and project key trends for the future.
Digitization is no longer a trend; it is the new standard. The companies and institutions that embrace this transformation from a strategic perspective will not only survive but lead the new era of the digital economy. The time for the digital leap is now.
The Dominican digital evolution
The Dominican Republic's digital transformation has been a gradual process, driven by technological advances, strategic choices, and the necessity to update key sectors of the economy. Over the past few decades, the country has seen a radical change in how the public accesses financial services, consume information, and conduct commercial transactions. With the advent of the internet and the rise of mobile banking, every milestone along the way has added to a more robust and dynamic digital ecosystem.
The first steps toward digitization in the Dominican Republic were taken in the 1990s with the introduction of electronic banking. During this early stage, financial institutions began implementing basic automation systems to improve operational efficiency and reduce their reliance on manual processes. The arrival of commercial internet in mid-1995 marked a turning point, allowing banks to offer information online via websites and facilitating digital communication between businesses and consumers. At the end of the decade, Wireless Application Protocol (WAP), a CDMA cellular network technology that allowed access to information, led to experimentation with mobile banking. Similarly, ADSL technology for fixed telephone lines, which allowed Internet access speeds of up to 8 Mbps, gave a boost to the emergence of online banking.
In the 2000s, internet penetration grew steadily, accompanied by the expansion of mobile telephony with the entry of Centennial and Orange. This enabled banks to move forward with the digitization of their services, launching online banking platforms that provided transfer capabilities, balance checks, and payment options. Regarding Orange, it's worth noting their incorporation of SMS, leveraging GSM, to facilitate testing of bank account check-ins. As the telecommunications infrastructure improved, so too did the ability of companies to adopt more sophisticated digital solutions.
The next big transformative wave came with the widespread adoption of smartphones and the arrival of high-speed mobile internet. In June 2012, Orange launched the first 4G LTE mobile network in the country. These advances enabled the development of mobile banking apps, digital wallets, and fintech solutions that brought financial inclusion to previously underserved sectors.
Digitization accelerated even further with the COVID-19 pandemic in 2020, which forced many companies and institutions to rapidly digitize their operations.
Fundamental milestones in the transformation
Along the way, several milestones have shaped the path towards digitalization:
1. The rollout of online banking (1990–2000): Major financial institutions in the country started offering online platforms that made it possible for customers to do basic transactions without having to go to a branch.
2. The expansion of mobile telephony and broadband internet (2005–2015): Improved connectivity facilitated the adoption of more advanced digital solutions, such as electronic payments and mobile banking applications.
3. The rise of fintech and digital banking (2015–present): The Dominican fintech ecosystem has experienced significant growth, with the emergence of startups focused on digital payments, alternative financing, and technology-based investment solutions.
4. The COVID-19 pandemic as an accelerator of digitalization (2020): The restrictions imposed by the health crisis forced companies to quickly adopt digital models, consolidating digital transformation in multiple sectors.
Accelerating factors in technology adoption
Numerous factors have contributed to the accelerated advancement of digitalization in the Dominican Republic:
• Telecommunications infrastructure: Improved connectivity has been a fundamental pillar for the adoption of digital solutions. The expansion of 4G networks and the pro-
gressive development of 5G technology have facilitated access to digital services throughout the territory.
• Changes in consumer behavior: The growing preference for digital solutions has compelled companies to modernize their services. Today, consumers expect to be able to conduct banking transactions, pay bills, and access credit without having to visit a branch.
• Government regulations and policies: Regulatory structures have developed to support the digitalization of the financial sector. Measures like enacting the Electronic Commerce and Personal Data Protection Act have created a safer environment for digital transactions.
• Competition and innovation: The emergence of new players in the fintech ecosystem has created a competitive environment, forcing traditional banks to innovate and enhance their digital service offerings.
The Dominican Republic's digital transformation mirrors a worldwide trend reshaping financial structures and the economy as a whole. Nevertheless, this shift is ongoing, and the next few years will be crucial for building upon the advancements achieved thus far.
Today's digital ecosystem
The digitization of the Dominican economy has not only transformed the financial sector, but it has also fostered a vibrant digital ecosystem, where banks, fintechs, insurance companies, startups, and government agencies interact to offer innovative solutions. Connectivity, the adoption of emerging technologies, and changes in consumer behavior have been decisive factors in this evolution. However, structural challenges remain that must be addressed to ensure sustainable and equitable growth.
The Dominican digital ecosystem has advanced significantly due to improvements in telecommunications infrastructure and increased internet access. As reported by the National Statistics Office (ONE) in the ENHOGAR 2022 report, an impressive 84.4% of the population aged 10 and above now has internet access. Moreover, the Dominican Telecommunications Institute (Indotel) has reported that the country boasts a mobile penetration rate exceeding 90% of the settled population. The expansion of the 4G network has allowed the majority of Dominicans to access digital services from their mobile devices, and the progressive deployment of 5G technology, initially launched by Claro in December 2021, promises to further enhance connectivity and data transmission capacity. It is worth noting that the Dominican Republic was the first country in the Caribbean to receive Starlink, the highspeed satellite internet service, in July 2022. By mid-2024, it already had approximately 18,000 subscribers (Indotel, 2024), offering an alternative for areas with little or no coverage by traditional technologies.
Despite these advances, challenges persist in terms of equity in access to connectivity. While coverage is robust in major cities like Santo Domingo and Santiago, significant gaps remain in rural areas. The lack of access to high-speed internet limits the ability of the most remote communities to fully integrate into the digital economy.
The use of digital services has grown exponentially in recent years. According to data from the Central Bank of the Dominican Republic (BCRD, 2023), more than 60% of banking transactions in the country are carried out through digital channels, reflecting a clear user preference for online platforms and mobile applications. By January 2025, the BCRD reported that 93% of pay-
ments were made electronically (debit and credit cards, mobile payments) and only 7% by check4.
The rise of digital wallets and contactless payments has transformed the way Dominicans manage their money. Pioneering solutions that emerged in the 2010s, such as tPago, Orange's Mpeso, and Claro's Efectivo Móvil, have facilitated access to financial services for broad segments of the population, reducing dependence on cash and promoting financial inclusion.
Furthermore, e-commerce has experienced significant growth. The 2020 pandemic boosted the adoption of online sales platforms, and today 45% of Dominican consumers shop online (Indotel, 2023), and 3.1 million people are projected to make purchases online by 2029 (Statista, 2025). This trend has encouraged businesses of all sizes to digitize their operations and adopt online payment solutions.
Leading players in the digital ecosystem
The Dominican Republic's digital ecosystem comprises various key players who are driving the country's technological transformation.
1. Traditional financial institutions, including Banco Popular Dominicano, Banreservas, Banco BHD, and Scotiabank, are at the forefront of digital transformation, providing mobile applications, online banking services, and fintech offerings to improve the client experience.
2. Fintech startups: Emerging companies have revolutionized the financial sector with innovative solutions in digital payments, alternative credit, and investment management. Among the most prominent fintech companies are GCS International, Mío, and AVANCE, which have facilitated access to fi-
nancial services in an agile and secure manner. In 2018, there were only six fintech companies in the country; by 2024, this number had risen to 65 (ADOFINTECH, 2024)4.
3. Insurance sector (Insurtech): The shift to digital has similarly affected the insurance industry. Firms such as Seguros Reservas and Seguros Universal have created online platforms enabling clients to obtain quotes, buy policies, and administer their insurance coverage.
4. Proptech and the digitalization of real estate: The technology sector has also made its way into the property market. Platforms like TuCasaRD and Remax have made it easier to buy, sell, and rent properties online, simplifying procedures and increasing transparency.
5. Government's function: Organizations like the Central Bank, the General Directorate of Internal Taxes (DGII), and the Bank Superintendency have championed programs to update the regulatory environment, advancing the digitalization of processes and public services.
There are several strengths in the Dominican digital ecosystem that have facilitated its rapid growth:
• Widespread internet and mobile access, enabling entry to digital services throughout most of the territory.
• A innovative financial sector, with banks and fintechs that have adopted agile models to enhance the user experience.
• An evolving regulatory framework, which has promoted the development of digital solutions and the digitization of public services.
• Growing acceptance of digital payments, which has promoted greater financial inclusion and reduced cash usage.
Nonetheless, there are also aspects needing attention to ensure the continued growth of the digital ecosystem:
1. The digital divide: Even with widespread internet access in urban areas, rural regions continue to experience challenges in terms of connectivity and technological resources.
2. Cybersecurity and data protection: The rise in digital transactions has increased the risks of fraud and cyberattacks. This necessitates stronger regulations, greater digital literacy among citizens, and the adoption of best practices in digital security by companies and institutions.
3. Interoperability between financial systems: While digitization has advanced, barriers remain in the integration between banking platforms and fintechs, hampering the fluidity of digital services.
4. Digital education and training: The issue of digital literacy persists, especially among those less comfortable with technology. Programs focused on financial and digital education can address this problem.
The digital ecosystem in the Dominican Republic is in the process of consolidation, with significant advances in the adoption of technology and the digitization of services. However, if the country is to position itself as a regional leader, it must address outstanding challenges and continue to invest in infrastructure, security, and digital education.
The future of digitalization in the Dominican Republic will depend on the ability of its stakeholders to innovate, collaborate, and adapt to emerging technological trends. Integrating new solutions, expanding internet access, and strengthening the regulatory framework will be essential to ensuring a robust, secure, and sustainable digital ecosystem.
The Dominican Republic within its regional context
The Dominican Republic's digital transformation is not occurring in isolation; the
country is part of a regional ecosystem that is advancing at varying speeds in terms of digitization. Latin America and the Caribbean have experienced accelerated growth in the adoption of financial technology, telecommunications, and digital commerce, albeit with marked differences between countries. To understand the Dominican Republic's position, it is necessary to analyze its performance in relation to other economies in the region, its competitive advantages, and opportunities for improvement that can strengthen its role as a digital hub in the Caribbean.
Regional Comparative Graph: Where is the DR located on the digital map of Latin America?
Regarding technology implementation, the Dominican Republic holds an intermediate place in the region. Nations like Brazil, Mexico, Colombia, and Chile have spearheaded the digital shift in Latin America due to bigger markets, funding for innovation, and supportive government strategies. Still, the Dominican Republic has shown accelerated expansion and significant potential to emerge as a benchmark for digitalization in the Caribbean.
When comparing key indicators, we find that:
• Internet penetration: According to the Inter-American Development Bank (IDB, 2023), the Dominican Republic has an internet access rate of 80%, which is higher than the Latin American average (77%) but still below countries such as Chile (88%) and Uruguay (91%).
• Use of digital banking: A World Bank report (2023) indicates that 60% of Dominicans use digital channels for banking transactions, a figure higher than that of countries such as Guatemala (50%) and Honduras (45%), but lower than that of Argentina (72%) and Brazil (78%).
• Fintech sector: The expansion of financial startups in the Dominican Republic has been noteworthy, even though its ecosystem remains relatively small when compared to major economies like Mexico and Brazil. Nevertheless, the implementation of fintech solutions has been substantial, fueled by the digitalization of banking and the increasing use of digital payments.
• Telecommunications infrastructure: Although the country has made progress in connectivity, the rollout of the 5G network and the expansion of fiber optics are still in the process of consolidation, unlike countries such as Chile or Costa Rica, where these technologies already have greater coverage.
Despite the challenges, the Dominican Republic possesses an array of advantages that can consolidate its position as a digital role model in the region:
1. Favorable geographic position and sound macroeconomic conditions: The nation's location creates a natural link between North America, Latin America, and Europe. Also, its consistent economic expansion in the past twenty years and the stability of its financial industry encourage investment in technology and the digital economy.
2. Innovative banking: The Dominican banking sector has demonstrated dynamic growth in terms of digital adoption. Institutions such as Banco Popular Dominicano have been pioneers in implementing digital platforms, mobile payments, and fintech services, promoting a modern and competitive financial ecosystem.
3. Increased investment in technology and startups: Recent years have seen the strengthening of initiatives to support technology and fintech ventures. Incubation and acceleration programs have fostered the emergence of startups with innovative solutions in digital payments, alternative credit, and technology-based insurance.
4. Development of a more flexible regulatory framework: The Superintendency of Banks and other regulatory entities have taken steps to modernize the regulatory environment to facilitate financial digitization, promoting inclusion and security in digital transactions.
Although the Dominican Republic has made significant progress in digitization, it still faces structural challenges that must be addressed to consolidate its leadership in the region:
1. Expand digital infrastructure. Connectivity in rural areas is limited, which restricts access to digital services for a significant portion of the population. Investing in fiber optic expansion and accelerating 5G deployment are key to closing this gap.
2. Greater Access to Financing for Technology Startups: Unlike markets such as Mexico or Brazil, where there is a robust venture capital ecosystem, Dominican fintechs and startups still face difficulties accessing financing. Unlike in countries such as Mexico or Brazil, which have robust venture capital ecosystems, Dominican fintechs and startups still have difficulty accessing financing. Creating investment funds that specialize in technology could further boost innovation in the country.
3. Better integration with the regional fintech ecosystem: Although Dominican fintechs have grown, there is still room to strengthen interoperability with financial systems with other countries in the region, which would enable the expansion of these solutions beyond the local market.
4. Strengthening Cybersecurity and Digital Trust: As digital services become more widely adopted, it is crucial to reinforce cybersecurity and data protection policies. Cybersecurity education and digital fraud regulation must be priorities in order to consolidate user trust in the digital ecosystem.
The Dominican Republic is poised to position itself at the forefront of digital transformation in the Caribbean and Latin America. To get there, however, it will need to strengthen its digital infrastructure, foster fintech innovation, improve access to financing for startups, and continue modernizing its regulatory framework.
The human factor within this change
While digital transformation is driven by technological advances, its success ultimately depends on people. Adapting to digitalization is not just a matter of infrastructure or investment in new tools, but of changes in organizational culture, talent training, and continuing education. In the Dominican Republic, preparing human capital is a key element in ensuring that digitalization generates sustainable benefits across all economic sectors.
Dominican companies, especially in the financial sector, have had to reassess their structure and operating methods in a digital world. Banking, traditionally characterized by bureaucratic processes and face-to-face models, has evolved toward a customercentric approach focused on efficiency and innovation.
Three fundamental cultural changes are shaping this transition:
1. Agility and adaptability: The speed with which new technologies emerge has forced organizations to adopt agile methodologies, such as design thinking and scrum, which facilitate the rapid implementation of digital solutions.
2. Interdepartmental collaboration: Digital transformation is not exclusive to the technology area; it involves the entire company. The integration of multidisciplinary teams
has enabled banks and fintechs to develop more efficient solutions aligned with user needs.
3. Innovation mindset: Digitization fosters a culture of experimentation, where new ideas and business models are tested without fear of failure. Leading companies have incorporated innovation labs and hackathons to stimulate creativity and the development of new solutions.
New required skills
Technological advances have generated a growing demand for professionals with digital skills. In the Dominican Republic, the challenge is to train talent that can operate in a digitized and competitive economy.
Some of the most important skills for this new era include:
• Technology skills: Programming, data analysis, cybersecurity, and artificial intelligence are key areas in digital transformation.
• Data-driven analysis and decision-making skills: Banking and other sectors increasingly rely on big data and predictive analytics to improve their services.
• Digital soft skills: Effective communication in digital environments, remote working, and change management are essential for the new work dynamic.
For digitization to be inclusive and sustainable, education must evolve in tandem with the labor market. In the Dominican Republic, strengthening digital education is a key step toward closing the talent gap.
Some strategic initiatives include:
1. Integration of technological education in schools and universities: It is necessary that curricula incorporate training in digital skills from an early age.
2. Continuous training in the corporate sector: Companies must invest in updating the
knowledge of their employees, promoting online courses, certifications and retraining programs.
3. Public-private partnerships: Collaboration between government, universities, and the private sector can foster training programs in critical areas such as fintech, cybersecurity, and data science.
Digital transformation is not only a technological challenge, but also a human one. Without a prepared workforce and an organizational culture aligned with innovation, digitalization will not reach its full potential. Ongoing education and training will be critical to ensuring that the Dominican Republic can take full advantage of the digital revolution.
Looking at the giant leap
Digital transformation in the Dominican Republic is not a static process, but a constant evolution that will continually redefine the economy and society in the coming years. Digitalization will continue to accelerate, driven by emerging trends that will mark the next decade. However, challenges will also arise that will require proactive strategies to capitalize on opportunities and mitigate risks.
The following trends will shape the country's digital future:
1. Consolidation of artificial intelligence in the financial sector: Automating processes through AI will improve efficiency in banking services and strengthen cybersecurity. In addition, predictive analytics will make it possible to personalize financial products according to customer behavior.
2. Expansion of open banking and interoperability: Open banking will allow more players to access financial data securely, driving the creation of new digital services and increasing competition in the sector.
3. Growth of the fintech ecosystem and its integration with traditional banking: Fintechs will continue to gain ground, offering innovative solutions in digital payments, lending, and financial management. Collaboration between banks and startups will be key to the development of new business models.
4. Greater penetration of 5G connectivity: The expansion of this technology will enable more advanced digitalization in industries such as commerce, health, and education, enabling new digital experiences for users.
5. Strengthening of cybersecurity and digital regulation: as online transactions increase, data protection and the prevention of digital fraud will be priorities for companies and regulators.
To capitalize on these opportunities, the country must overcome certain challenges:
• Bridging the digital divide: Inequalities still persist in access to the internet and technology, especially in rural areas. Expanding digital infrastructure and improving the affordability of services will be essential.
• Continuing education and training: Digital skills training must continue to be strengthened to ensure that the Dominican workforce is prepared for the jobs of the future.
• Adaptation of the regulatory framework: Regulation must evolve to balance innovation and security, ensuring a reliable and competitive digital environment.
If the Dominican Republic maintains its pace of digital transformation, it can consolidate itself as an innovation hub in the Caribbean. Digitalization will not only strengthen the financial sector, but will boost economic growth, improve quality of life, and increase the country's competitiveness on the global stage.
The digital revolution is an ever-evolving journey. The next few years will define the role of the Dominican Republic in the digital economy of the future.
About the author
Mite Nishio is a prominent systems engineer and technology consultant with more than 25 years of experience in the telecommunications industry in the Dominican Republic.
A graduate of the Universidad Iberoamericana (UNIBE) in Systems Engineering, Nishio has worked in the main telecommunications companies in the country. He has held relevant positions, including the presidency of the Convergence Commission of the Inter-American Association of Telecommunications Companies (ASIET).
Throughout his career, he has published more than 500 articles and a book on information technology and the internet. His personal blog is a recognized source of news and technological analysis in the region.
Nishio has been a consultant for national and international organizations, such as the Banco Mundial, el Banco Interamericano de Desarrollo (BID), the Programa de las Naciones Unidas para el Desarrollo (PNUD), the Instituto Tecnológico de Las Américas (ITLA) and the Instituto Dominicano de las Telecomunicaciones (INDOTEL).
In his role as Director of Innovation at GCS International, LTD, he has led projects that foster digital transformation and the development of new technologies. In addition, he has been a key figure in initiatives such as Altice Dominicana's StartLab, supporting technology entrepreneurs in the country.
Nishio has shared his knowledge through talks at various institutions and has been a juror in innovation competitions sponsored by government entities. He has also collaborated in radio programs, such as "Martes Tecnológico" with Arturo López Valerio, where current technology issues are discussed.
Mite Nishio's trajectory reflects his commitment to technological advancement and the promotion of entrepreneurship in the Dominican Republic.
1. A better digital environment for financial digitalization
By: Rosario Sang
Technological advances in computing have enabled greater efficiency and productivity in banking. The results are clear to see. Process automation and transaction digitization have reduced costs and operational risks and have also enabled better credit risk assessment.
Over the years, there has been exponential growth, from the use of punch cards and mainframe computers—early computing technologies—to personal computer systems, networked servers, and finally cloud computing.
Furthermore, it has made financial services accessible to those who previously couldn’t access them, thereby increasing financial inclusion in the nation. Consequently, this leads to greater prospects for advancement and social betterment for the Dominican population.
To get a sense of how far we’ve come through these quantum leaps, it’s worth looking at the data published by Banco Popular Dominicano, updated as of December 2024:
• More than 1.6 million customers registered to its digital channels and more than 40 million visits to its website.
• More than 100 million transactions recorded through the Popular App, representing a 46% increase over the previous year. This data highlights customers’ growing confidence in the security of this digital tool.
• From the launch of the service in 2001 to 2024, the number of customers registered
with Internet Banking grew from 4,308 to over 1.5 million, reflecting sustained and growing adoption over more than two decades.
• Between 2014 and 2024, the volume of transactions carried out through digital channels increased exponentially: from 20.9 million to 132 million.
Investments in technology
Digitalization has significantly impacted financial structures, particularly in public sectors, fundamentally altering how these services engage with the public.
I gained a clear understanding of this in 2017 during a visit to the La Vega Chamber of Commerce and Production (CCPLV), to observe this process in action.
When we requested copies of the business records from the original companies founded by my predecessors in that town— some dating back to the early twentieth century—we found that many documents were considerably degraded. While this is to be expected given their age, it nonetheless underscores the importance of preserving these archives for future reference.
Claudio Fernández Martí, who was president of the CCPLV at that time and head of the Federation of Chambers of Commerce of the Dominican Republic, led the process to digitize all chambers of commerce in the country.
As a result, records may be securely stored in the cloud, enabling efficient and convenient access via any smart device. Additionally, the digitization of documents from the General Archive of the Nation represented another major initiative.
The leap from radio literacy programs like those on Radio Santa María to today’s use of cell phones which has enabled people without formal literacy education to communicate with their families abroad has indeed been a great one.
This brings to my mind the memorable WhatsApp call I made to my office in 2018 from atop the pyramids of Egypt.
Added to this is watching my children and grandchildren grow up with technology, intuitively playing video games, and using streaming platforms.
Regarding connectivity, 4G network coverage is available in numerous urban locations, and since 2021, select areas of Santo Domingo have gained access to broadband internet through satellite services.
There have been various factors influencing this growth, most notably the emergence of personal computers and the internet, as well as the imperative for digitization that arose because of the COVID-19 pandemic.
The digital infrastructure of the Dominican Republic has expanded due to various factors. Reduced risks related to counterfeit currency and theft, combined with the ability to monitor banking transactions in real-time via mobile devices, are among the developments that have increased efficiency within the financial sector.
Additionally, the possibility of making payments to government inspection entities such as Customs and Internal Revenue without the need to certify checks, greatly simplifies transactions and contributes to digital growth. Not to mention saving time and fuel!
Despite these advances, obstacles remain in terms of infrastructure and lack of training among the population, hindering a more intensive use of ICTs (Information and Communication Technologies). In addition, according to a publication by the InterAmerican Development Bank (IDB), apart from mobile devices, ICT usage in many households remains low.
The steep rise in tech investments in the financial sector is a clear indication of its commitment to the digital transformation.
Investment in digital payment methods, for example, has shown a marked trend toward evolution and continuous improvement. Nevertheless, challenges remain, and the story of this journey is still being written.
With four decades of experience in digital network technology, I can confidently state that the financial industry’s contribution to the development and expansion of this infrastructure is undeniable.
Beginnings of the leap: digital transformation in the country
The story of digital transformation in the Dominican Republic is a fascinating one. The first computers appeared in the 1960s, and at that time, all banks in the country were foreign-owned and foreigncapitalized.
In the year 1963, when Don Alejandro Grullón proposed founding the Dominican Republic’s first private commercial financial institution, my father was an early supporter. At that moment in time, dealing with the volume of paperwork and the responsibility of handling and processing all the documents were overwhelming.
I remember my colleagues’ long hours, especially in the Checking Accounts department, and their early mornings spent delivering bank statements to clients on time, and I am now amazed by the progress made with new technologies.
In his paper titled “Digital Transformation of Commercial Banking in the Dominican Republic,” Robinson Portorreal recalls that this sector in the country transitioned from the traditional branch network in the 1980s to call centers. The document later
specifies that, with the start of the following decade, there was what he terms an “expansion,” marked by the introduction of ATMs and the (perhaps hesitant, though not portrayed as such) arrival of electronic banking, along with the introduction of the internet.
Following that, the rise of mobile and online banking was swift. Like other aspects of life, financial institutions need to address customers’ worries, inclinations, backgrounds, and preferences, especially considering that the new generations entering the financial system have unique needs and a greater understanding of everyday technology.
The digital infrastructure in the Dominican Republic has seen considerable expansion, a fact that I have witnessed firsthand over the past 40 years through my experience and work as an entrepreneur in digital network technology.
In the 1970s, ICTs began to become part of our lives. IBM, UNIVAC, and NRC were the three brands that ushered in the era of computing in the country.
In the early 1970s, the nation’s global links were severely restricted, featuring scarce radio broadcasts and limited TV options. However, substantial advancements have occurred since then, for example digital radio stations are not uncommon nowadays.
In the late 1980s, my late brother Moisés and I started an electronics company together. Subsequently, my two other brothers joined the venture, and together we established and managed three electronics stores within the city.
Inspired by this venture, Electrónica Sang, I decided to enroll in the National School of Arts and Crafts, where I trained as an electronics technician with an employee and current partner, Marta Olivo. In the meantime, my brother became an electronics engineer. I humorously remember
the occasions when my classmates asked me what I was doing studying electronics, suggesting – jokingly – that “I’d be better off at home peeling bananas.”
This business allowed us to venture into the import and sale of the first integrated circuits of the 24 and 40 series, vital components for industrial machinery of European origin. My brother, a teacher by vocation, found great satisfaction in helping electronics students, teaching them how to design and repair electronic circuits. He affectionately baptized them as “punchitos”, since they used a punch to insert or change pieces in the bakelite of a plate. Many of these “punchitos” became future professionals in telematics, computer engineering and systems.
Our instruction enabled technicians to repair circuits instead of replacing them, saving the industry significant costs. For instance, repairing an elevator plate cost less than 25 dollars compared to 2,000 for a new one.
The eighties brought with them personal computers and mobile phones. In the nineties, the internet and the World Wide Web changed everything.
The introduction of internet services in the country in 1995 catalysed the expansion of ICT usage, evidenced by increased consumer engagement with computers across business sectors as well as within certain households.
In 2001, I founded Sang Datared with the goal of providing equipment and training to system integrators. We established partnerships with leading companies and offered credit support to MSMEs. We continue to support our integrator clients in designing data centers and implementing key infrastructure for the financial sector.
The true transformation in the financial sector started with the introduction of ATMs, initiating widespread banking and the shift to digital paychecks, a trend that persists to-
day. Following this, the proliferation of credit cards not only facilitated financial access but also boosted consumer spending and spurred economic growth. Currently, mobile payment systems represent another significant stride toward complete digitalization.
Business and educational initiatives
An objective to continue developing is the implementation of effective digital literacy, as well as guaranteeing access to computer equipment. The use of the internet on mobile devices is not enough for comprehensive learning.
In the public sector, digitization not only increased accessibility, but also promoted equity, personalization, and equality in interactions with the public administration, while reducing the ecological impact.
One of the most important advancements of digitization in the financial sector is how it has served to promote financial inclusion, facilitating access to unbanked communities and empowering sectors of the population, such as women.
During the pandemic, it was clear to see how digital transformation enabled access to credit for individuals and businesses, facilitating remote working and allowing financial transactions to be carried out from home. The impact on the education sector was equally striking. Many educational institutions delivered their classes digitally, using platforms such as Zoom.
From a very young age, my parents instilled in me the habit of saving. So, with the famous “hongbao” in Chinese (small red paper envelopes with some money inside), plus what I didn’t consume from the allowances, I went holding my father’s hand to open my first savings account.
It was so exciting to watch them record deposit amounts and interest rates by hand
in the white pages of a small notebook. Later they switched to mechanical typewriters, then electric typewriters, until to our present day where it is all done on computers.
The ability to continue making payments for services and electronic payments to local and international suppliers was critical during the pandemic and in the post-pandemic. The digital transformation allowed the continuity of work and the fulfillment of the profitability goals of companies, despite the restrictions on personal contact.
Despite the progress made, ensuring financial inclusion remains a major challenge to achieving the 2030 Sustainable Development Goals. We have the challenge ahead, how can technology continue to facilitate greater inclusion of the population in the country?
Enhancing productivity and fostering economic growth remain critical priorities. However, the digital divide persists due to limitations in infrastructure and gaps in training, which continue to impede progress. Limited access to information and communication technologies (ICT) in many households, combined with the considerable cost of internet services, are significant contributing factors.
Additionally, it is essential to enhance the National Cybersecurity Strategy and pursue measures to lower broadband internet costs. Ongoing initiatives should also focus on advancing digital literacy, ensuring equitable access to appropriate computer equipment, and further reducing internet prices to promote greater accessibility.
Challenges and Transformations in Banking
Adopting the change proved challenging at first. Worries about online safety and navigating the new systems made many of us hesitant. Nevertheless, worsening city traffic and the threat of robberies against messengers en route to financial institutions pushed us toward digital solutions. This move, shared by numerous business leaders, proved essential during the COVID-19 outbreak.
I recognize the concerns that numerous business executives have (and continue to have) about shifting to digital banking, concerning both online security and the learning curve of new systems. Upon personally assessing the dangers and expenses connected to old-fashioned communication methods, I came to accept the necessity to transition.
Dominican financial institutions have demonstrated substantial commitment and investment in technology and training to embrace the digital age. This is evident in the ongoing evolution of digital transformation within the financial services sector, which has fostered the emergence of numerous fintech companies—businesses that integrate finance and technology to deliver innovative financial services.
By the end of 2022, the Dominican Republic had 65 such companies, according to the Dominican Association of Fintech Companies (ADOFINTECH), and Statista predicts that the total value of fintech transactions in the country will grow by 75.4% from 2021 to 2025.
Cryptocurrencies, originating in the 1980s and gaining traction in 2009 with Bitcoin’s launch, are a key element of this shift. While my spouse and I were initially doubtful about this innovation, I now acknowledge
that early Bitcoin investors achieved remarkable financial success.
It’s essential to note that blockchain technology emerged before cryptocurrencies. Blockchain functions as a database for financial transactions, replicated across numerous computers. It expands dynamically as fresh transactions, or “blocks,” are incorporated, creating an ongoing, publicly accessible data record.
Upon delving into digital network technology, I observed the rapid advancement of digital infrastructure in the Dominican Republic. If I were to identify one key element showcasing this expansion, it would be, without a doubt, the vital part the financial industry has played in its formation and progress.
Throughout the history of technological advances, Dominican banks have jumped on the digitalization bandwagon. Investments in this area have put them on par with their counterparts in countries such as the United States and, in some cases, have surpassed them. This journey, however, has not been without difficulties, such as when several employee payrolls were hacked, leading us to propose and work on a National Cybersecurity Strategy in 2012 in the ICT Chamber.
The ICT Chamber
The Dominican Chamber of Information and Communication Technologies, Inc. (TIC Chamber), is a non-profit organization founded in 2010 by prominent technology leaders in the country, with the collaboration of international advisors. The organization’s primary mission is to promote neutrality and diversity within the technology sector, and to facilitate technology access for lowincome populations by adhering to industry best practices. These efforts aim to ensure
the effective integration of technology in the nation’s business landscape.
When I assumed the presidency of CámaraTIC, my objective was to drive meaningful change by recognizing the importance of integrating suitable technologies in both commercial and governmental contexts. My goal was to enhance national competitiveness and productivity, ensuring our country remains at the forefront in the digital age.
Between 2014 and 2016, leaders from both the public and private sectors inquired whether our involvement was motivated by political ambitions, personal interests, or what some described as “idealistic impracticality.” We consistently responded that, if striving to leave a positive legacy for the nation’s future aligned with such a characterization, then the usage of that term was justified.
From 2010 to 2018, we worked on promoting ICTs as tools for use in both professional and personal settings.
Between 2010 and 2011, we partnered with the Ministry of Economy, Planning and Development (MEPYD) to develop the National Development Strategy (END 2030), which was enacted as law 1-12 in 2012.
We undertook initiatives including the reformulation of ICT career pathways and the development of a trainer-of-trainers program, enabling a strong cohort of professionals to effectively train educators at both basic and advanced levels. These measures were proposed in response to the global surge in technology adoption and CámaraTIC’s recognition of the need for the population to access high-quality learning opportunities.
A demonstration of this commitment was the visit to Uruguay to gain first-hand insight into the Ceibal Plan. During this visit,
we conducted an interview with its founder, Miguel Brechner, and engaged with his team to discuss both the accomplishments and challenges associated with the initiative.
Additionally, I’d like to highlight our visits to universities, such as the Massachusetts Institute of Technology (MIT) in Boston from 2011. On that occasion, we met with Bill Outlet, director of the university’s entrepreneurial ecosystem.
In 2012, we visited the Taipei University of Science and Technology in Taiwan with a government delegate to observe government-funded initiatives, including the development and research department and laboratories equipped with modern technology.
And although there was not so much interest in the proposal to reformulate ICT careers in universities, we organized the Forum for Professionals in 2017 at the Autonomous University of Santo Domingo (UASD).
In 2011, the ICT Chamber joined ALETI (Federation of IT Entities of Latin America, the Caribbean, Spain and Portugal) where we collaborate in regional initiatives, within the framework of the biannual assemblies in different countries of the region, sharing with the main actors of each one.
For example, during a 2013 visit to CAPATEC (ICT Chamber of Panama), we observed strong government collaboration as ministers presented ongoing public-private partnership projects with the organization.
Significant efforts have been devoted to advancing the National Cybersecurity Strategy since 2012. The promulgation of decree 230-18 in June 2018 formally established and regulated this strategy. While this represented an important milestone, further progress is required for the strategy to achieve greater effectiveness and eventual enactment as law.
To advance this strategy, we held the first Cybersecurity Congress in 2015, featuring expert speakers from the FBI, INTERPOL, and the UK’s MI6/SIS.
This congress received contributions from the Dominican financial sector and the media for the dissemination not only of this congress, but also content on cybersecurity.
In conclusion, I would like to highlight that robust governmental support is essential to accelerate the implementation of all benefits provided by ICTs, which are vital for our nation’s advancement.
A final reflection
Our progress is clear; despite challenges, we have persisted and gained ground.
Investment and collaboration have improved digital infrastructure and boosted confidence in digital banking, significantly changing our use of technology and financial services.
The road has not been free of obstacles: we have faced resistance, overcome barriers and learned to adapt. However, digital evolution is an unstoppable process. Its benefits far outweigh the challenges, and I look forward to seeing how it all plays out in the coming years.
About the author
Rosario Sang, bilingual executive secretary of the Bilingual University of the Caribbean 1978 summa cum laude and business administration UNAPEC 1983 cum laude, founder and CEO of SANG DATARED, has been a pioneer in the information and communication technologies (ICT) sector in the Dominican Republic. In electronics, she stood out as one of the first, if not the first, woman electronic technologist in the country and placed in the co-founding of a chain of stores specialized in the subject.
She possesses a deep knowledge of electronic circuit board components and design, emphasizing the importance of electronic components, such as transistors and chips, in the design and manufacture of increasingly smaller personal computers.
In the ICT sector, Rosario was the first woman to establish a company in the country that specializes in hardware, including structured cabling systems, networks, and data center design in accordance with international standards.
From 1998 to 2010, she trained nearly a thousand professionals in computer installation and network connectivity. She then served as the inaugural president of CÁMARATIC, the country’s sole ICT chamber, from 2010 to 2018.
Rosario became the first Dominican woman to earn certification in energy from the McCombs School of Business at the University of Texas.
Her initial interaction with technology was through mobile phones, starting with a Motorola Dyna Tac and followed by a Blackberry model without a trackball or trackpad.
Subsequently, she experimented with personal computers, specifically the Commodore Amiga and IBM AS/400 technology.
Rosario regards office productivity applications, especially Excel and Word, as well as enterprise resource planning (ERP) systems—including QuickBooks, Peach Tree, and locally utilized platforms such as BAS— as essential tools that have played a pivotal role throughout her professional career.
Her contributions to electronics, ICT, energy, and leadership have played a crucial role in developing digital infrastructure within the Dominican Republic.
2. DIGITAL ECONOMY AND DATA-INTENSIVE BUSINESS MODELS
By: Arturo López Valerio
In recent decades, the Dominican Republic has transitioned from prioritizing connectivity to focusing on deriving economic benefits from digitalization. Currently, Internet connectivity is at 85% and mobile coverage at 90%. However, there is still a usage gap of approximately 40%, indicating that a significant portion of the population with access to digital technology does not fully utilize it.
This reflects the need to go beyond simple access, focusing on datafication1—a process popularized by Mayer-Schönberger and Cukier in their book Big Data (2013)—as an engine of economic transformation. The current digital revolution presents us with a fascinating paradox: while data is growing exponentially, we increasingly need artificial intelligence (AI) and advanced analytics to convert it into tangible value for businesses and citizens2
Datafication represents a new form of capital in the digital economy. As we pointed out, in the book Digital Economy: Engine of Change for the Dominican Republic, “data has fundamentally changed the digital asset market.” This transformation that is manifested in digitalization not only affects traditionally digital sectors but also has an impact on entire industries that must now adapt their business models to turn everyday activities into usable data1
In economies where digitization has progressed unevenly, it is important to note that technology by itself does not create value; rather, its impact depends on how it is incorporated into effective business models.
In this evolving context, Banco Popular Dominicano has emerged as a key ally,
promoting digital banking, electronic payments, and data-driven fintech services initiatives through an ecosystem that helps realize that value. Her leadership in promoting technological adoption among companies and consumers has been fundamental for the country to move from simple digital access to a data-driven ecosystem that generates economic growth.
Redesign of the entrepreneurial architecture
Dominican companies face the challenge of migrating from isolated systems to integrated digital ecosystems. The innovative variables are fragmented, because true transformation requires a fully open ecosystem that nurtures and empowers human talent, beyond physical infrastructure2
The diagnosis2 coincides with Mite Nishio’s comments regarding the need for an integrated digital ecosystem. Today’s business architecture requires not only technological modernization but also a reconceptualization that breaks down organizational silos, allowing for the integration of data and processes that are currently isolated in different departments or systems.
This involves redesigning the business architecture through the adoption of unified platforms that are interoperable via open application programming interfaces (APIs) and leveraging cloud computing to break down information silos. In fact, the integration of emerging technologies such as artificial intelligence (AI), the Internet of Things (IoT), and blockchain offers opportunities to revitalize national productivity, provided we substantially strengthen the country’s technological capabilities2
In this modernization process, the role of critical infrastructures such as the NAP Caribe (Network Access Point) is essential.
In addition, by reducing latency and avoiding dependence on international routes, the NAP Caribe strengthens the digital sovereignty of the Dominican Republic and lays the foundation for more secure, scalable, and competitive enterprise architectures. Its service model includes advanced analytics, cybersecurity and real-time support, making it not only a connectivity node, but a strategic enabler for the regional digital economy.
I had the opportunity to speak directly with its CEO, María Waleska Álvarez, which provided me with first-hand insight into the vision, challenges surmounted, and the deep conviction with which the NAP is driving the country’s digital transformation.
Enabling technologies such as microservices and APIs facilitate this transition to a cloud environment for national companies, allowing previously disconnected systems to now share data in real time, vital for today’s banking. Now, the financial sector is looking to mitigate the digital risk of overreliance on external data sources that can be risky. For this reason, we have always recommended the creation of official APIs (for example, from the Central Bank) to ensure reliable data and avoid technical improvisations3
In Dominican banking, the shift has gone from independent electronic platforms to more open infrastructures; pioneering institutions that are members of the Association of Banks of the Dominican Republic (ABA) have adopted cloud services and flexible core banking systems, laying the groundwork for future open banking. This architectural redesign – based on cloud computing, APIs, and best practices in modular software – enables ecosystems where partners, fintechs, and customers coexist, driving innovation in sectors such as finance, retail, and local telecommunications³.
From automation to business intelligence
Many organizations started their digital transformation by automating processes; now the focus is on empowering them with intelligence. The integration of AI into business processes has become “a critical factor in driving organizational success.”5 However, challenges remain to effectively deploying and scaling these advanced solutions.
I clearly remember that in 2002, I was fortunate enough to collaborate with Eduardo Valcárcel— who was then director of corporate communications and advertising at Verizon— on the launch of a pioneering platform called “El Manager del Pueblo” (The People’s Manager). It was the first cross-border promotion using an O2O (offline to online) connection, where users would show off their local baseball skills by answering trivia questions via SMS to win. The physical component was those coveted answer cards that Verizon customers could pick up at service centers.
At that time, I was the Digital Vice President of Spokane, a company responsible for the implementation of what was then a revolutionary messaging system, a precursor to what would later become the explosion of SMS subscription content. The mechanism was seemingly simple yet transformative: a message sent from a mobile device would pass through the mobile operator’s SMSC system and finally be stored in a database on our servers.
Interestingly, it was international corporations that mainly capitalized on these streams of technology, since the investment necessary for such infrastructure was prohibitive for modest local traffic. It is worth noting that this occurred in a world before WhatsApp and the social media platforms that dominate our communications today.
Time has flown by since then. We have evolved from rudimentary descriptive analyses to sophisticated systems capable of learning and anticipating decisions. AI tools—from machine learning to fascinating generative artificial intelligence—not only the automation of repetitive tasks but also deciphering patterns in colossal volumes of data to provide transformation insights into business processes. Take the case of Mars Wrigley globally, which revolutionized its logistics (optimizing freight, reducing delivery times, and increasing customer satisfaction) through the strategic integration of AI into its supply chain.
In the Dominican Republic, we are already seeing the practical applications of these technologies: banks’ use of AI for credit scoring and real-time fraud detection, telecommunications companies’ use of algorithms for predictive maintenance, and e-commerce companies’ use of machine learning to personalize consumer offers. The evolution toward cognitive computing allows strategic decisions to be increasingly supported by intelligent analysis rather than simple intuition. However, to take full advantage of AI, we must first optimize and unify our internal processes. Integrated processes facilitate the exchange of critical data for training and deploying AI algorithms, while a lack of coordination and data management can lead to inefficiencies and errors.
Keep in mind that AI doesn’t simply increase productivity, it opens new possibilities for innovation in all sectors. This observation can expand the discussion on how the shift from mere automation to true business intelligence represents a paradigm shift, not an incremental one. While automation replaces repetitive tasks, cognitive computing radically transforms how strategic decisions are made, allowing Dominican companies
to anticipate market changes rather than simply reacting to them.
In other words, traditional automation brings efficiency, but it is the synergy with artificial intelligence that elevates business intelligence, turning data into competitive advantages. Dominican companies that understand this are making remarkable strides, accelerating decisions with AI and generating new knowledge-based business capabilities.
Business models on digital platforms
Digitization has been the catalyst for the shift from traditional models to platformand service-based (as-a-service) models. Instead of simply selling products, many companies offer their products as recurring digital services. This phenomenon of “platformization” can be observed globally and in the Dominican Republic: sectors such as transportation, tourism, and banking have developed collaborative digital platforms that connect multiple participants (producers, consumers, third parties), generating shared value. An emergent example is open banking.
Innovation relies on an open, integrated ecosystem, not isolated efforts. This supports the idea of open banking as a growing trend in the Dominican Republic. Open banking is not just a regulatory trend, but the manifestation of a fundamental shift in how data ownership and the value of platforms are understood. Its implementation requires a new mental framework where collaboration and openness generate greater value than traditional closed models.
The local regulator has taken initial steps in this direction – the Superintendency of Banks signed an agreement for an open banking pilot program – which will lay the foundations for an API economy, where fi-
nancial institutions share certain data and services through open interfaces. This approach will allow fintechs and startups to offer solutions on top of the banking platform, giving way to new modular financial services (payments, loans, analytics) in a banking-asa-service model.
Similarly, in the payments sector, partnerships between banks and local fintechs have created collaborative ecosystems – for example, digital wallet networks interoperable with traditional banking. Innovation requires such an open and comprehensive ecosystem, rather than isolated efforts6.
Within this view of integration and interconnection of collaborative platforms, tPago is a pioneering case in the Dominican Republic in the financial services sector. Launched by GCS International (a subsidiary of Grupo Popular), tPago connects multiple banks, telecommunications companies and service providers on a single platform, allowing users to link their bank accounts and cards to their mobile phone for transfers, payments and top-ups. This as-a-service model was the first of its kind in the country and has created an inclusive digital financial ecosystem. Since its adoption, tPago has registered hundreds of thousands of users and 75 million transactions in 20227, demonstrating how a digital platform can generate value by uniting various players in banking and services for the benefit of the customer.
As a result, GCS International is paving the way for the progressive adoption of mobile platforms. Thus, we are seeing the emergence of delivery platforms and e-commerce marketplaces in the country, with revenues of US$162.90 million in 2023. User penetration in the delivery platform segment was recorded at US$3.38 million in the same year. The impact generated a
network effect that catalyzed the enabling of online government service hubs, all under the logic of the platform model.
The key to these models is collaboration: companies no longer operate in isolation but integrated into networks where each party contributes data and services. At the local level, public-private initiatives also underpin this change – for example, datasharing agreements or regulatory sandboxes where startups test innovative services under the supervision of financial authorities.
Overall, the transition to digital business models, whether through cloud services, public APIs, or industry consortia, is redefining how value is created and delivered in the Dominican economy.
The value and monetization of data
In the new digital economy, data has gone from being an operational input to becoming a product. Many Dominican organizations are beginning to understand that the information that they generate— consumption patterns, production metrics, user behaviors—can translate into competitive advantages and even new sources of revenue. However, there is a key difference between using data internally and monetizing it externally.
In this regard, we have noted the importance of developing robust data governance: without quality, security, and local context, data loses its value. First, governing structures must be put in place to ensure data integrity, relevance, and regulatory compliance. Successful monetization begins with reliable, contextualized data. Currently, the data infrastructure in the Dominican Republic is in a state of evolution. On the one hand, we have good digital adoption rates (for example, millions of
electronic transactions generating big data daily); on the other hand, we lack advanced local infrastructure, with the alarming lack of investment in infrastructure such as data centers and cloud platforms being a hindrance to the development of AI and massive data management.
Within this panorama, DataCrédito stands out, being an example of the generation of income from data in the local market. As a credit bureau, its business model is based on collecting credit histories of individuals and companies and selling credit reports and scores to banks, businesses and other financial institutions. An indicator of this monetization is that the Central Electoral Board (JCE) reported having collected RD$15.2 million in just 8 months of 20208 by facilitating access to its ID database to entities such as DataCrédito. In other words, DataCrédito invests in official data (e.g., identity verifications) and transforms it into information products valued by the Dominican financial sector, thus generating a direct source of income from the data.
This indicates that, to monetize data, we must first invest in the infrastructure and talent that will enable us to collect, store, and process it on a larger scale. Future initiatives could include high-capacity local data centers, deployment of 5G networks for massive IoT, and open data portals. In fact, the Dominican government still maintains an incipient open data system, which limits citizen innovation based on data.
Strengthening an open data ecosystem would promote the creation of new information products (e.g., startups offering public data analysis). Locally applicable data monetization strategies range from marketing reports and analytics to other companies to subscription models for big data platforms in sectors such as tourism or agro-industry.
Of course, successful monetization requires trust: recent events have demonstrated the importance of the accuracy and reliability of digital financial data, underscoring the need for rigorous verification mechanisms9. For this reason, Dominican organizations are placing emphasis on obtaining first-party data, instead of relying on third parties, protecting customer privacy.
According to a report by Tabuga, 36% of global marketers expect that purchase history will be their most valuable source of data after the end of third-party cookies10. Local businesses are encouraged to focus on building their own data collection, unifying internal silos, and minimizing information leaks. In this way, data becomes an asset that not only optimizes operations but can generate direct revenue by offering value to third parties in a secure and ethical way.
Digital commerce and changing consumer habits
Dominican e-commerce has experienced an unprecedented acceleration, especially after the pandemic. From 2019 to 2022 there was explosive growth: in 2022 online purchases reached US$1,367 million in the country, and by 2024 revenues totaled US$1,609 million11. This growth, while remarkable, still leaves the Dominican Republic lagging in penetration: online sales account for only ~1.6% of retail trade, compared to an average of 10.7% in the region.
In other words, there is ample room for further growth in the adoption of ecommerce by local consumers. After the pandemic, many Dominicans changed their habits: they incorporated online shopping into their daily lives, demanding convenience and security. Companies have responded by adopting omnichannel strate-
gies, integrating physical stores with digital channels. This has proven effective: approximately 95.5% of Dominican online shoppers in 2022 purchased products from traditional companies with an online presence, while only 4.8% purchased from digital-only companies.
In other words, established retailers that implemented virtual stores and delivery platforms managed to capture most of the digital market, confirming the importance of an omnichannel approach. In addition, the digital offer has diversified: from supermarkets with delivery applications to SMEs that sell through social networks and local marketplaces. Along with the rise of e-commerce, digital payment infrastructure has been strengthened. Already 47% of online transactions are paid by credit card, 22% by virtual wallets or mobile payments, and only a minority by transfers or cash.
This reflects growing confidence in electronic payments and the facilitating role of banks in this ecosystem. Platforms such as Popularenlinea.com, from Banco Popular Dominicano, and payment gateways for merchants from AZUL, a trademark of Servicios Digitales Popular, have made it possible for more Dominicans to shop and pay online securely. The change in consumer habits is palpable: post-pandemic customers value immediacy, convenience, and personalization.
An example of this transformation is Grupo Ramos’ Sirena Go12, a successful case of omnichannel strategy in Dominican retail. Launched in 2019, Sirena Go is Sirena hypermarkets’ online shopping platform, fully integrated with their physical stores. Through this initiative, customers can buy a wide range of food and household products online, with the option of picking up in 12 stores or having them delivered in several
cities. Thanks to this combination of physical and digital channel, Sirena attracted more than 80,000 registered users in a short time and became the first supermarket company to implement a truly omnichannel strategy in the country. The result has been a notable increase in online sales and a unified shopping experience, adapted to the new habits of the post-pandemic consumer.
This case demonstrates that leading companies have implemented integrated customer experience strategies, allowing customers to start a purchase on their mobile phone, check it in-store, and complete it on a computer, with a unified experience. This user-centered approach, supported by data (purchase history, preferences) and efficient logistics, has been key to building loyalty among new digital consumers.
Looking ahead, expanding last-mile logistics and ensuring payment interoperability (e.g., universal QRs, instant transfers) will be critical factors in consolidating digital commerce in the DR, with banks playing an articulating role.
Digital entrepreneurship and local innovation
The Dominican technological entrepreneurial ecosystem has grown, but it faces challenges. When I founded Tabuga, the conversation about digital transformation in the country was still in its infancy. Many companies had technology tools but lacked a clear strategy on how to use them to generate value. As I worked with clients, I realized that there was a huge gap between the technology available and its effective implementation.
There was an urgent need for education, support, and, above all the demystification of concepts that seemed out of
reach for many entrepreneurs. In 2010, we had already had the opportunity to support the launch of Banco Popular Dominicano’s Twitter account, @popularenlinea, a milestone for the national banking sector that marked the opening of a new digital conversation market.
What at the time seemed like a simple channel for communicating with customers ended up becoming a key factor in the evolution of the Dominican financial sector. Every time Banco Popular ventures into a new category, it generates genuine growth in the economy. Its commitment to digital technology was a catalyst for the financial ecosystem, and over time, the banking sector became one of the most active in the national digital conversation. Today, the Dominican financial sector has over 4 million followers on social media (as of January 2025), establishing itself as a leader in digital transformation and user engagement.
Although the impact of digitization has changed the way businesses communicate, the entrepreneurial ecosystem still displays the signs of being in an early phase, with venture capital investments representing just 1% of the regional total. Few local startups have graduated to more mature stages, and several national technology investment funds have been depleted or closed, indicating the need for a strategic rethink.
One of the main barriers is access to financing, which has traditionally been limited and focused. The challenge is the equitable distribution of resources, since more than 60% of available funds are often consumed in administering entrepreneurship programs, limiting entrepreneurs’ capacity for action. Added to this are bureaucratic obstacles: formally starting a business can be complex and costly, which pushes many into more informal arrangements.
Talent is another double-edged sword; although we have highly qualified professionals, the phenomenon of the “invisible” has gained momentum—many technology specialists work remotely for foreign companies without connecting to local innovation. This evidences the quality of Dominican talent, but also the disconnect between that talent and local opportunities.
The paradox of having world-class talent that is not directly contributing to the country’s digital development represents a strategic opportunity to accelerate the maturity of the Dominican entrepreneurial ecosystem. However, the opportunities are there. The reduction of digital divides and low relative costs offer fertile ground for fintech, edtech or agrotech solutions adapted to our reality. To take advantage of it, a coordinated effort is required.
One example of the network effect we propose is AlterEstate, a Dominican technology startup that solves a local problem with global reach. Its cloud platform integrates all the services a real estate agency needs—from creating websites in minutes to managing marketing, accounting, and data analysis—into a single piece of software.
This venture was born in 2020 to digitize the local real estate market, where it was traditionally difficult to obtain up-to-date information on properties and manage clients efficiently. The impact has been significant: in two years, AlterEstate added about 400 real estate clients (with ~2,000 agents) and has begun its expansion into larger markets such as Guatemala and Mexico13
It’s worth noting that its rapid growth— driven by programs like Impúlsate Popular, which provided seed capital—demonstrates its scalability potential and makes it one of the Dominican startups with the greatest regional reach.
The key is to facilitate financing through schemes such as technology guarantee funds or public-private co-investment, which provide seed capital to start-ups and digital transformation projects. Banco Popular and other financial institutions have taken on an enabling role by participating in investment rounds, supporting acceleration programs and providing specialized credit for technology ventures.
It is equally crucial to strengthen human capital: implementing programs to retain talent in the country and connect these “invisible” professionals with local companies through projects and mentoring. Regulatory improvements are also on the horizon; for example, the recent creation of a regulatory sandbox for fintech allows entrepreneurs to test financial innovations in a controlled environment, paving the way for new business models with the support of supervisors.
Banks have begun collaborating with start-ups in this sandbox, contributing their expertise in compliance and security. Although the digital entrepreneurial ecosystem faces obstacles in terms of financing, talent and infrastructure, solutions have been identified: simplifying bureaucracy, democratizing access to capital and fostering public-private partnerships.
With active engagement from traditional players—including banks that sponsor incubators or challenges for innovation—and sound public policies, the next generation of Dominican tech entrepreneurs will be able to scale their ideas and nurture the local digital economy.
The profitability of “digital”
One of the big questions for companies undergoing digital transformation is how to ensure and measure the return on investment (ROI) of digital technology. Im-
plementing new technologies involves considerable costs, and sometimes the benefits are not immediate or easy to quantify. In fact, “uncertain costs and ROI” in AI initiatives mean that “companies still do not have a reliable way to measure the benefits,” making it difficult to justify long-term investments. This lack of clear metrics can hold executives back from committing to ambitious digital projects.
The concept of super agency – El Nuevo Diario
To address this challenge, it is necessary to establish assessment frameworks adapted to the digital age. Beyond traditional financial ROI, it is worth measuring indicators such as improved operational efficiency, customer satisfaction, digital conversion rate, market share growth in online channels, and customer lifetime value (CLV) following digitization. These KPIs offer a more holistic view of the impact. For example, an investment in robotic process automation (RPA) could be justified not only by savings in personnel costs, but also by reducing errors and speeding up customer response times, which will in turn increase customer loyalty.
In the Dominican Republic, many companies are finding that digital does pay. Banks that have migrated services to mobile channels report lower transaction costs and greater customer reach; businesses that have adopted e-commerce generate new revenue outside the physical store; manufacturers that have incorporated IoT in their plants experience less downtime. At the macro level, digitization is estimated to contribute about 10% of national GDP (including telecommunications and IT services), a figure that will increase as more sectors monetize their digital assets.
In addition, the operational efficiency achieved with technology often translates into improved margins. A study by McKinsey shows how AI not only increases productivity but also opens new possibilities for innovation across all sectors. In other words, digital technology not only cuts costs, but it also enables the creation of previously unthinkable products and services, generating new sources of revenue.
Consider Dominican media companies that have created their own streaming platforms, or local software developers that offer their applications globally using the SaaS model. These cases demonstrate that, with the right strategy, digital transformation can be highly profitable. The key is to align digital projects with business objectives, constantly monitor digital performance metrics, and be willing to iterate based on findings. Organizations that manage to balance investment, rigorous measurement of results, and agile adjustments will maximize the ROI of digital, turning transformation into sustainable profits.
With one foot in the future
The Dominican Republic has one foot in the digital future and the other still firmly planted in the present. Emerging trends will set the tone for the coming years. The API economy will come to life through open banking, neobanks such as Qik Banco Digital, and other initiatives where companies of all sizes exchange data and services seamlessly.
Despite the enthusiasm it generates, generative artificial intelligence will have to prove its real impact. As Microsoft CEO Satya Nadella pointed out, we still “do not see a tangible economic benefit at scale from this technology,” which calls for caution and a focus on results.
Concepts such as asset tokenization (in real estate, art, or even central bank digital currency) could redefine how we manage value and transactions, although they will require robust regulatory frameworks. On the other hand, Edge Computing will be crucial for industries such as manufacturing and the Dominican agro-industry, allowing data to be processed in real time close to the source and enabling ultra-fast responses without relying entirely on the external cloud. For local entrepreneurs and executives, these trends should not be seen as mere buzzwords, but as concrete opportunities.
Generative AI ‘has no value’
| Acento
Technical process by which information (such as text, data, or values) is fragmented into discrete units called tokens, facilitating their processing, analysis, and manipulation by computer systems. In Fintech and blockchain, it represents the conversion of physical or digital assets into digital tokens for trading on distributed platforms.
Technological paradigm that brings data processing closer to the source where it is generated, reducing latency and optimizing bandwidth by running applications and services on peripheral devices close to the end user, rather than relying exclusively on centralized data centers in the cloud.
Simon Sinek, in his book The Infinite Game, argues that “the world is looking to space to generate an infinite economy that will transform the world as we know it”. This vision calls us to broaden our perspective, inviting us to think of the digital economy not only as an evolution of existing models, but as a leap toward completely new paradigms. The distinction between “finite
games” and “infinite games” offers a useful conceptual framework for understanding how Dominican companies should prepare not only for the next technological cycle, but for a future where innovation is continuous and adaptability becomes the fundamental competitive advantage.
Digital Economy: Engine of Change for the Dominican Republic, Arturo Lopez Valerio (2022, p.58)
Invest in training teams in data analytics and AI to develop a culture of continuous learning within the organization. Explore collaborations with startups or universities on pilot projects involving blockchain or the Internet of Things (IoT). Keep up to date with regulatory developments, such as data protection regulations or a possible Digital Economy Act, to anticipate necessary changes.
It is essential to approach digitization with an integrated vision. As has been rightly said, “technology can be a great social equalizer, but only if the right policies are implemented and a sustained commitment to inclusive digital development is maintained.” In this effort, the role of Banco Popular and the financial sector is crucial: acting as catalysts for the digital ecosystem, supporting companies in their technological modernization, participating in publicprivate partnerships for innovation, and providing user confidence in each new digital tool.
With all stakeholders pulling in the same direction—government, businesses, academia, and banking—the Dominican digital economy will be able to consolidate its achievements and launch itself toward new frontiers. The current moment demands decisive action so that the country not only maintains but improves its position in the regional technological ecosystem.
It is up to us to build the prosperous and inclusive digital future that the Dominican Republic deserves, with one foot firmly planted in the vision of the future and the other executing in the present.
References:
1Digital Economy: Engine of Change for the Dominican Republic, Arturo Lopez Valerio (2022, p.89).
2The NAP Caribe is a unique facility of its kind in the region, operating as a neutral interconnection point and provider of private and public cloud, facilitating the secure exchange of data between public, private and academic entities. Its robust infrastructure—with more than 20,000 square feet, 24/7 monitoring, and an SLA greater than 99.999%—ensures high availability, operational continuity, and disaster resilience.
3Trust in data, official site of the Author.
4Digitalization Ranking of the Dominican Banking Sector 2024, Superintendency of Banks.
5Bridging the Gap Between Process and AI | Accent
6 Innovation Challenges in the Dominican Republic | Accent
7GCS opens a new era of mobile payments. Forbes, May 2022.
8JCE collects RD$15.2 million for providing data on the ID card teacher. Diario Libre, August 2020.
9 Trust in data, author’s official site.
10First-party data, privacy first | Accent
11State and Prospects of Technology in the Dominican Republic 2024 | Accent
12Grupo Ramos contributes to reducing environmental impact by using electric vehicles in dispatches Sirena Go, April 2021, 7 days newspaper.
13Dominican startup expands to Mexico and Guatemala. Bloomberg Line. May 2022.
About the author
Arturo López Valerio is a technology entrepreneur, lecturer, and author, recognized as a Dominican pioneer in cloud computing, e-commerce, and digital marketing. Since 2011, he has led TABUGA, a firm dedicated to promoting innovation and technology to drive business transformation, impacting more than one million Dominicans through digital communities and marketing strategies.
With more than 700 articles published since 2003, López Valerio has established himself as an influential voice in the regional technology arena. His career as a lecturer includes presentations in Puerto Rico, El Salvador, Colombia, the United States, and Spain, sharing ideas on digitization, sustainability, and innovation.
Founder and former president of the Dominican Chamber of Information and Communication Technologies (Cámara TIC), he has played a key role in promoting technology adoption in the Dominican Republic. In 2010, he was recognized as a National Expert by the World Summit Award, a UN initiative that highlights the innovative use of technology for development.
He currently chairs the ALETI Innovation and Sustainability Committee, where he promotes the technological agenda in Latin America, the Caribbean, Spain, and Portugal.
For more than a decade, Arturo has played a key evangelizing role in the dissemination of emerging technologies and their impact on Dominican society. Through programs such as Martes Tecnológico® (Technology Tuesday) — broadcast weekly on CDN Radio 95.2 FM — and T al Cubo® (T to the Power of Three) — broadcast on CDN Canal 37 — he promotes high-level conversations between experts, entrepreneurs, and decision-makers. These spaces have become strategic platforms for promoting technology adoption, standardizing digital practices, and building bridges between the technology sector and other productive and social sectors that make up national life. He is the author of the book “Digital Economy: An Engine of Change for the Dominican Republic” (2020 and 2022), and continues to be an active reference point in the dialogue on digital transformation, sustainable business models, and new technologies. Learn more: www.arturolopezvalerio.com
3. Prosumers: conscious consumers
By: Eduardo Valcárcel
The leap that enabled the resilience and advancement of telecommunications in the Dominican Republic
The first cell phone brought to the Dominican Republic was a Motorola model. With a square shape, this exclusive device, whose estimated cost was USD$4,0001, was difficult to use and could only be used to make calls from cars, given its dependence on large equipment, which used to weigh up to almost two pounds (800 grams). They were used to talk to a few people and also as gym weights.
Of the four devices that arrived in 1986, the first was given to the president of the Republic, Joaquín Balaguer. At that time, owning a cell phone validated one’s status of power and membership in a very privileged elite. Holding that first generation of mobile phones operated by the Codetel company in your hands was like being a member of the most exclusive club in the Dominican Republic: those who could talk on their cell phones while walking the streets of Santo Domingo without having to connect to a landline.
Over the next 37 years, mobile telephony in the Dominican Republic took an exponential leap forward to become the leader in the sector in the region. In almost four decades, operating costs were reduced, telecommunications networks were expanded, and service became widely available to users. All this was thanks to the opening up of the market to capital investment, the establish-
ment of a regulatory framework that promoted free competition, millions of dollars of investment in mobile, fixed and fiber optic network infrastructure, and the relentless adoption of cutting-edge technologies by consumers and national companies led by sectors such as banking, tourism, free trade zones and mining.
By 2021, Foreign Direct Investment (FDI) from the telecommunications sector amounted to USD$84.3 million, equivalent to 2.7% of the tot , according to the Annual Report “Telecommunications Performance 2021” issued by the Dominican Telecommunications Institute (Indotel)2.
The same study indicates that revenues from telecommunications services totaled RD$92,510.99 million, an increase of 6.95% over the previous year. These figures demonstrate the contribution to national economic growth made by the telecommunications industry in the Dominican Republic, which has had a cascading effect on other productive sectors.
Empowered users driving the advancement of telecommunications
The opening up of the telecommunications sector to competition was a factor that contributed to boosting the growth of new technologies, especially the introduction of higher speeds, which have made 100% online connections possible.
This empowerment began in the 1980s, when a group of Dominican visionaries convinced a multinational company such as GTE to acquire small telephone companies in the interior of the country, which had older and less advanced equipment that did not provide a memorable user experience: calls dropped and termination costs were very high. These acquisitions, combined with
equipment brought in from Puerto Rico and the United States (US), provided a robust telecommunications platform that, as a result, made it possible to raise consumer satisfaction and expectations and improve voice services.
But the primacy of voice was to be supplanted by an event that I remember very fondly. In 1996, at Unicentro Plaza in Santo Domingo, an event took place that would change history: for the first time, a dial-up internet connection was established and this service was offered to consumers. I remember the event, the first connection with the National Palace, and the select group of executives at the time, notably Banco Popular as one of the first customers interested in this technological advance, which surprised everyone from day one.
Now, let’s say that the disruptive change that laid the foundations for achieving the high connectivity that the Dominican Republic enjoys today began in 1998. On the one hand, with the approval of General Telecommunications Law 153-98, which included parameters established by international organizations such as the World Trade Organization (WTO) and the International Telecommunication Union (ITU), in order to reinforce the boom that had been reflected in the sector since the 1980s. This law was hotly debated in the National Congress between Codetel and Tricom, and created incredible lobbying stories that are now urban legends among those of us who lived through that historic milestone. On the other hand, when Hurricane George destroyed the existing telecommunications networks in the country, companies in the sector were forced to renew their technological base to digitize their network infrastructure, paving the way for the digital transformation process we know today. That same year, PCS
Digital was launched with Qualcomm, the first CDMA digital technology cell phone in the country. The launch took place in Santiago de los Caballeros, our second most important city, precisely because of the strength of its industrial and service sectors. It was an unprecedented event at the time, with a private concert at the Spanish Center by Venezuelan singer José Luis Rodríguez “El Puma,” accompanied by “Los Panchos.” The evening brought together the most important executives from Codetel, Qualcomm, GTE, the business community, and the government.
With so many advances available to consumers, it became a priority to have technicians and expert personnel in the area to provide more and more services, maintenance, and development. That is why, in 2000, the Technological Institute of the Americas (ITLA) was inaugurated to provide technical and professional training to young graduates from schools and high schools, and the AVE Project (Virtual Classrooms for Education) was launched to train secondary school students in the national public education system. These two key moments transformed the country, helped lay the foundations for the emergence of the human talent the sector needed, and helped begin to close the digital divide.
At the technological level, the vision of sustained investment in network infrastructure and continuous improvements to systems to increase new capabilities constitute the technological backbone that has characterized the Dominican Republic’s telecommunications industry in recent decades. This means that the substantial injection of capital for the digitization and modernization of technological infrastructure led to the start of the 4.0 industrial revolution in the Dominican Republic, an era where highquality products and services are offered at
prices within reach of individual and corporate customers.
The country was responsible for hosting the Pan American Games in Santo Domingo in 2003. It was a huge challenge in terms of investment and national effort, but at the same time, it was an opportunity to showcase and demonstrate to the world the quality of telecommunications services and Dominican talent. I remember that we used our best Olympic athlete, Félix Sánchez, in a campaign to promote the first high-speed Internet service and support the games under the slogan: “These games are not a game for us... Forward, Dominicans!”
Similarly, the evolution of mobile devices that have reached the category of “smartphones” has had a significant impact on the development of society. Unlike in the early days of cell phones, when we talk about smartphones, we are referring to devices that allow users to have instant access to multiple functions from the palm of their hand: calls, internet, instant messaging, email, video calls, photos and videos, voiceactivated functions, navigation systems, stopwatch, calculator, voice recorder, weather forecast, wallet, among many others.
This growth and penetration led companies to develop loyalty and retention programs, with the first relevant programs being the cinema, loyalty points, and music platform created by Orange (France Telecom) in the first and second decades of the 2000s.
Another moment that demonstrated the relevance of our market was the rebranding of the well-known company Codetel to Verizon in February 2004. It was the first international operation of the world’s largest telecommunications conglomerate, the result of the merger of GTE and Bell Atlantic, and it happened in the Dominican Republic.
Taking on this brand meant implementing internal structural changes that raised standards in service, technology, infrastructure, and billing. It was achieved after two intense years of preparation, making it the fastest and most successful rebranding ever implemented in the country. One night we went to bed with Codetel, and the next morning we woke up with the Verizon brand in stores, on dealers’ vehicles, technical vehicles, administrative buildings, public telephones, websites, uniforms, and more.
The event culminated with a grand celebration at the National Theater, which was sold out and attended by then-President Hipólito Mejía, members of the business community, media outlets, regulatory authorities, and Verizon’s top executives, who enjoyed a special performance by the renowned Cirque du Soleil, whose acts expressed the strength, innovation, and vision of the brand. This rebranding had to be redone in 2007, when Verizon sold its operations in our country, Puerto Rico, and Venezuela to the América Móvil group, owned by Mexican magnate Carlos Slim, under the Claro brand.
The entertainment world, dominated by massive concerts and artist awards shows, was also impacted by technology. Screens began to be placed at events so that consumers could send mini-messages to their friends or relatives. The Festival Presidente was famous for those first screens in 1996 that received online messages, which caused the stadium to collapse due to the volume received.
Similarly, the famous Casandra Awards, now known as the Soberanos, began to listen to the public, allowing popular votes for various categories using this messaging methodology. All of this was achieved thanks to the drive of visionary executives from Cervecería Nacional Dominicana, the
Association of Art Critics (Acroarte), and Codetel. In that first vote, more than 30,000 votes were cast for popular categories.
The sector continued to invest in innovation, with events showcasing technological advances such as prepaid mobile phones in 1997, Dataexpo in 1998, and sponsorship of the famous Compu Expo trade fairs. Value propositions continued to be consolidated with the purchase of Telecable Nacional in 2001 by Tricom, the bold move in 2013 by an unknown group, Altice, which acquired both Orange’s operations in the Dominican Republic and Hispaniola Telecom Holdings (a company controlled by Amzak Capital Management and investments) from France Telecom; and concluding in 2015 with the purchase of VIVA by the Telemicro Group, integrating it into its ASTER offering. All these moves left the market dominated by three major brands: Claro, Altice, and Viva, which compete fiercely for the loyalty of Dominican consumers.
By 2022, 68% of the world’s population owned a smartphone, while the number of mobile phone subscriptions globally stood at 6.6 billion, according to Statista.
As has been evident, this entire revolution has brought about a metamorphosis in the users of these devices, who, in general, value staying connected as long as they need to. That is why they demand fast speeds in their browsing experience, tend to be less patient, and seek instant gratification, a behavior that is ultimately reflected in the consumption pattern of digital content.
In this context, it is important to note that, just as technology has transformed, so too have users: companies no longer interact with consumers, but with prosumers, whom Alvin Toffler defined in his book “The Third Wave”3 as a hybrid between producers and consumers.
In fact, these prosumers can be categorized into three segments, based on their relationship with technology:
• Regular users: These are people who use technology for their everyday needs but are not particularly interested in the latest trends. This group tends to be larger and more diverse in terms of age and geographical location. These are people who may take up to 36 months or more to change a mobile device, are more focused on solving their day-to-day problems with the least amount of hassle, are not familiar with technical terms, and have reservations about using digital platforms.
• Early adopters: These are people who are interested in trying out the latest technological innovations, although they are not necessarily tech experts. This group tends to be more diverse in terms of age and geographic location, but they share an interest in trying new things and showing everyone that they have them and know how to use them. An example of this was seen when Claro and Orange launched the most popular mobile phone brands, including a waiting list purchase option and midnight events in their stores.
• Digital natives: These are young people under the age of 35 who have grown up with technology, so they are familiar with the latest trends and have high expectations of technological products and services. This group of consumers tends to be very demanding in terms of the quality and innovation of the products and services they consume, but they may not be concerned about issues such as data privacy or digital identity risks.
In short, mobile phones have become a vital part of life as we know it today. This is reflected in the level of technological penetration in the country. At the beginning of
2023, the Dominican Republic had a population of over 11 million people. At the same time, there were 9.75 million mobile phone connections, equivalent to 86.4 percent of the total population, according to data from Data Reportal4.
This transformation has also extended to the dynamics of human communication. The development of mobile applications and the boom in instant communication, with applications such as WhatsApp, Telegram, and Facebook Messenger, among others, have contributed to us being connected to the internet practically at all times and interacting with our contacts, regardless of location or distance. We are just a click away.
Technology has simplified and facilitated human life, becoming a source of information, entertainment, and constant communication that has undoubtedly revolutionized the way we interact. As Sergio Roitberg defines it in his book Expuestos (Roitberg, 2018) , “human beings have become empowered actors with access to information and the ability to disseminate it immediately and exponentially.” The most profound consequence of hyperconnection is a redistribution of power.
All of this implies greater empowerment for users, who have the ability to endorse, question, or invalidate the information around them. As they become more demanding and require greater efficiency, agility, and immediacy, companies need to adapt to these changes and take advantage of new business opportunities that allow them to connect with these digital users. And they have made progress along this path.
As we will see later, this social transformation was the genesis that led to changes in the customer-centric service model, im-
provements in service experiences, the automation of processes to generate value, and, a highly important trend, the use of data to personalize services and make predictions that enable the retention of these demanding users.
The user experience in the digital environment
Technology has brought enormous advantages. If we focus on Dominican consumers, we can say that they have experienced sustained and marked progress, which is reflected in their digital empowerment, advances in virtual communication, and the completion of commercial transactions online, including e-commerce, and the management of financial services. Users have 24/7 access to online products and services, through computers or, increasingly, mobile devices, which give them greater flexibility and the possibility of using them from any location and from the palm of their hand.
Electronic means of payment, for example, accounted for 95.6% of transactions received through the Dominican Republic’s Securities Payment and Settlement System (SIPARD) in 2021, according to the Central Bank of the Dominican Republic. Similarly, online purchases with bank cards reached RD$160.04 billion in 2022, according to the Association of Multiple Banks of the Dominican Republic (ABA). I particularly remember the launch of the first digital wallet, “m-peso,” in 2013, a joint venture between Orange and Banco Popular. In a record development time of less than seven months, it was launched on the market with great success and acceptance by consumers and authorities.
All of the above evidence points to a boom in digital transformation among users of financial intermediation entities, acceler-
ated by the COVID-19 pandemic and reinforced by greater access to the internet and electronic devices, as well as the availability of new digital products and the expansion of services through electronic channels offered by banks, retailers, and service providers. Just think of the boom in deliveries during the pandemic, the first online orders at national supermarkets, the technological adaptations of our banking system, government subsidy programs such as “Supérate,” or the Zoom meetings of teams from thousands of companies and institutions across the country. Technology definitely saved our lives, and consumers adapted to this reality. Today, in addition to online bank transfers and the use of contactless credit and debit cards, we are also seeing the emergence of fintech companies, which provide financial services using technology, and the evolution of 100% digital banking. All of this shows that we are witnessing the integration of solutions that contribute to creating resilience in financial markets and empowering users.
This is no coincidence. Dominican banking was a pioneer in the adoption of stateof-the-art data transmission and management networks, a move that has enabled it to achieve leadership and, at the same time, lay the foundations to become a financial hub.
In addition, the Dominican Republic has experienced extremely high smartphone penetration among the population, which is in line with the democratization of data plans and the use of cutting-edge technology such as 5G. Beyond being the second country in the region with this technology, or the fierce competition between Claro and Altice to increase national coverage, it is interesting to note how “comparisonoriented” Dominican consumers are, always
striving to be at the forefront. It is a characteristic that gives us status, leading us to seek bank loans to keep pace with technological evolution. This trend speaks to the local consumer’s openness to innovation and how we are losing our fear of technology and its new feature, even though we have gaps in other areas such as reading comprehension, mathematics, and natural sciences.
This high connectivity also enables online education, an experience that is revolutionizing teaching and learning methods, already adapted to an environment that encourages interactivity, participation, and collaborative work in the classroom. The implementation of distance learning during the COVID-19 pandemic was an example of how technology can ensure the continuity of learning from a distance.
We are undoubtedly living in a hyperconnected world, where artificial intelligence is gradually making its way among early adopters, who also use augmented reality applications in the Metaverse or rely on software such as ChatGPT to facilitate their response needs. To adapt to this reality, the Dominican Republic is working on its “National Artificial Intelligence Strategy” 5, which will enable it to “lead the digital revolution in the Caribbean,” an action that ultimately highlights the need for ongoing strategic planning for the future.
The IT revolution has created opportunities that did not exist before, especially the emergence of hybrid or remote working models. These are being taken advantage of by digital nomads, a professional profile that seeks the flexibility of remote working to perform their role from anywhere. The new normal for these workers comes with a backpack and technological tools that allow them to stay connected and do their jobs. There are no time or space constraints, as is the case with traditional employment models.
In medicine, the use of technology has facilitated the development of new diagnostic techniques that are faster, more accurate, and less invasive, as well as robotic surgery. The synergy between science and technology has had a marked impact on scientific discoveries and the development of areas such as computing, nuclear energy, robotics, and nanotechnology, among others.
Another positive effect of digital penetration is the acceleration and simplification of processes for dealing with government or private authorities, mainly when these can be carried out online without the need to travel. This process simultaneously produces high levels of satisfaction and reduces bureaucracy and costs for the government and private or public institutions that decide to carry out these transformations for the benefit of their customers.
The case of the “Zero Bureaucracy” program, implemented by the Dominican government, is an example of good practice. Two and a half years after its implementation, a reduction and simplification of response times in state procedures of more than 45% was reported.
The close link between prosumers and businesses: data as a crosscutting axis for improving productivity
Those with an entrepreneurial vision have taken advantage of technological advances to turn them into business opportunities that drive economic growth. As Bill Gates rightly said, “if your business is not on the internet, it does not exist,” which undoubtedly demonstrates that technology has had a multiplier effect on business productivity.
The purchase of products and services online, driven by the pandemic and the emergence of online stores, mobile applications, and more efficient and flexible payment platforms, has led to a transformation of the commercial dynamics in the country.
The 2022 National Economic Activity Survey (ENAE), conducted by the National Statistics Office (ONE), highlights the digital transformation promoted by connectivity. In the case of Dominican companies participating in the study, Internet access is around 98% coverage. But how do these companies use this connection? The answer focuses on three areas: banking and financial services (92%), purchases and/or quotes (81.2%), and providing customer services (80.9%).
In this context, social networks and digital media have become a vehicle for selling and promoting products and services. According to ENAE 2022, 79.3% of the business universe uses these tools to market and promote their products on three specific platforms: Instagram (73.4%), WhatsApp (71.1%), and Facebook (62.2%), which, if used and monitored properly, can contribute to improving the user experience in a very short time.
Likewise, companies are also opening up to accepting electronic payment methods such as bank transfers (89.1%), credit cards, debit cards, prepaid cards, or government subsidies (47.7%), and payment platforms such as PayPal, Pagatodo, AZUL, and tPago (14.5%).
For the business ecosystem, incorporating technology into their processes has allowed them to save costs and time, as well as increase their productivity and, therefore, their competitiveness in the market. In fact, it can be said that the biggest changes that technology has brought to businesses are linked to users’ full access to advanced tele-
communications services, data networks, and a variety of applications that favor ecommerce, logistics services, business processes, and the adoption of cutting-edge technology such as artificial intelligence algorithms and machine learning.
Sectors such as tourism, education, and finance have been the ones that have taken the most advantage of this digital transformation, which is marked by growing customer demand and the need to avoid business obsolescence. In short, regardless of the sector in which it operates, technology increases performance and has a positive impact on the profitability of the organization.
Therefore, optimized enterprise architecture models that support the transformation process and are accompanied by a strong culture of service and constant innovation facilitate the simplification of operations, reduce costs, and enable high levels of quality in the provision and timely delivery of goods and services in the digital context.
Today’s challenge for the business ecosystem is to create a culture of quality and memorable service so that both individual customers and corporate users can maintain loyalty and business continuity. That is why operating models are grounded in omnichannel strategies to maximize business productivity, with a view to providing the same customer experience, regardless of the means by which they choose to contact the company.
The use of analytical platforms for customer relationship management (CRM) allows companies to provide personalized service and even anticipate their customers’ needs. The refinement of these systems has led to levels of segmentation that identify a customer within the ecosystem and detail their preferences and relationships.
Technology is an asset that enhances people’s growth potential and encourages business reinvention. A clear example has been the adoption of chatbots, programs that use artificial intelligence to interact with customers. These platforms can be used to answer frequently asked questions, solve simple problems, and streamline customer service. This technology is used in fast food companies to streamline online order taking, but more recently it has been adopted by insurance companies and pension fund administrators to shorten response times during virtual customer service. If effective strategies are adopted in both cases, a high level of user satisfaction can be achieved.
Another option for meeting the demands of these empowered consumers is related to instant messaging. WhatsApp allows for quick and easy communication with company customer service representatives. Although it poses some challenges in terms of data security and privacy, this tool has the potential to improve user satisfaction and retention, directly impacting the company’s bottom line.
Most importantly, these transformations have not been accidental: they are the result of the social and economic paradigm shift we are experiencing, which includes the evolution from passive users to active, empowered agents, and where Big Data has become the equivalent of 21st-century oil.
If we now live in a hyperconnected world, with a market economy focused on simplifying processes and maximizing user experience, we owe it to technology, which, in short, helps to improve people’s quality of life and well-being and boost the growth of the business ecosystem. In this context, the demanding prosumer emerges, influencing
others around them and more empowered than ever before. What a fascinating era we live in! Looking back and looking ahead, I am excited to see that this adventure is not over.
References:
1Jose Rafael Vargas, “RD is a world leader in telecommunications,” Listín Diario, March 12, 2010. https:// listindiario.com/la-republica/2010/03/12/134585/ rd-es-lider-mundial-en-las-telecomunicaciones. html#:~:text=Fue%20en%20marzo%20del%20 a%C3%B1o,celular%20costaba%20cuatro%20mil%20 d%C3%B3lares
He completed his secondary education at the Colegio Dominicano de La Salle and his university studies at the APEC University, graduating with a degree in Advertising Arts.
Eduardo is a publicist, marketer, and business consultant with more than 30 years of experience in advertising agencies, multinational telecommunications companies, family groups, and, since 2015, managing partner of Newlink in the Dominican Republic.
He has been a member of various boards of directors, such as ANJE (president in 2006), APEC (and its subsidiaries Fundapec and Promapec), Copardom, Fundación Dominicana de Desarrollo (FDD), EDUCA, GSMA Latam, and president of the Asociación Dominicana de Empresas de Comunicación Comercial (ADECC) from 2018 to 2022.
He has more than 10 years of experience as a university professor. He is a permanent advisor and member of the advisory committee of the UNAPEC and INTEC advertising schools; member of the Editorial Board of the magazine “Emprendedores” and columnist for FORBES RD & Centroamérica magazine since 2015.
First place in the Marketing Management Degree Project, Barna/EADA Barcelona, Spain (2000); Recognized as an Outstanding Graduate of the Advertising Program at APEC University (2004); Jaycees “Outstanding Young Person” Award (2005) and “Person of the Year 2022” by Cannes Lion Dominicana.
4. Technology as a transformer of social dynamics and Dominican identity
By: Fernando Cabrera
My existential dilemma with the humanities and technology arose when I was fifteen, when my mother discovered by chance that all my notebooks from my fourth year of high school, especially my science notebooks, were filled with poetry written backwards. “You know, I won’t get involved in those artistic things, but promise me you’ll pursue a career that will feed you,” she said with her folksy wisdom.
We each kept our part of the bargain: she pretended not to see my artistic vocation, and I began studying at the then Universidad Católica Madre y Maestra to become a technician in RPG II and Fortran IV programming, where I created my first computer system for accounts receivable management, programmed on 314 punch cards that ran on an IBM 1130, a huge 16-bit binary machine. I believe this computer still
adorns the computer center of the current Pontifical University on its campus in Santiago de los Caballeros. I did not neglect the humanities. In addition to becoming an engineer and administrator, I continued to cultivate the arts, especially literature, a discipline in which I have had the privilege of being the first graduate of a doctoral program offered by a Dominican university. In addition, one of my poems is part of The Polarys Trilogy, a selection of poems by poets from around the world to be sent on a NASA spacecraft to the south pole of the Moon, where a manned station is planned to be installed.
My mother’s words were the best advice anyone could have given me, as I soon discovered the great compatibility between scientific and humanistic knowledge. In fact, today, regardless of our professional or vocational interests, we are all immersed in our daily lives talking about digital platforms and tools, and especially about artificial intelligence algorithms.
Impact of technology on Dominican social and cultural dynamics
In the Dominican Republic, despite being an island country, we have not been immune to technological innovations. Both in times of peace and harmony and in the midst of social conflicts, tyrannies, and invasions, different areas of technology have had a positive impact on us.
In the 1970s, the US computer companies International Business Machines Corporation (IBM) and Universal Automatic Computer (UNIVAC) arrived through the company R. Esteva y Compañía, selling their systems and equipment to public and private companies. Due to a lack of IT specialists, banking and manufacturing companies,
which were the first to adopt computers, recruited professionals from other fields, such as electrical engineers, administrators, and financiers, for training, some of whom were sent to the United States to receive training.
In the 1980s and 1990s, the Dominican Republic began to establish advanced telecommunications networks and introduce digital computing technologies in government agencies and private companies. In 1985, our country joined the information age by connecting to Telenet, one of the world’s largest computer networks, which allowed Dominicans to access databases in 57 countries. In 1995, telephone access to the internet began to be offered through the companies CODETEL and TRICOM. Since then, internet access has grown exponentially, from 5% in 2000 to more than 80% in 20221.
In this regard, the Association of Multiple Banks of the Dominican Republic (ABA), which used statistics from the Dominican Telecommunications Institute (INDOTEL) as a reference, specifies that the number of users increased by 47.5% between 2017 and 2021, with a total of 2,880,364 new users during that period. In March 2021, the number of Internet users in the country reached 8,947,594, or more than 80% of the population. During the pandemic, the number of new users increased by 2%. This growth is attributed to the expansion of telecommunications infrastructure and reduced access costs. The proliferation of mobile devices has allowed more Dominicans to access the internet and digital services.
The diaspora and digital technology as
an
umbilical cord linking interests and affections
Over the past 50 years, Dominican migration has been driven by economic, social, and political factors. Many of our compatriots have emigrated in search of opportunities, but have maintained their ties with family and friends. They now constitute a beloved and important diaspora that has experienced significant growth in the last three decades, representing, according to 2019 United Nations data, 14% of our population displaced abroad, especially in the United States and Spain2. Their impact through remittances is essential, as in 2024 they accounted for 8.7% of gross domestic product (GDP), equivalent to a total of $10.756 billion, and their growth is steady3
As our emigrants settled in new countries, they learned to use the available means of communication. At first, this was limited to letters and phone calls, but with the advancement of technology, this dynamic began to change radically. The rapid growth of Internet access in the country has allowed them to communicate instantly and effectively through social media. As a result, Facebook has become the most widely used social network, with 91.2% of Dominicans active on this platform, followed by WhatsApp, with 86.6%4
Social media has not only facilitated communication, but has also served as a tool for community organization and the promotion of Dominican culture abroad. Thanks to diaspora groups and pages, Dominicans can share cultural news, events, and useful resources, fostering a sense of community despite geographical distance. This was especially relevant during the COVID-19 pandemic.
Through the internet, social media, and other digital communication platforms, the diaspora has access to up-to-date information about what is happening in the country. News, events, and happenings are at their fingertips, allowing them to stay connected to our culture and influence decisions, not only through remittances, but also by participating in political, cultural, and social issues. In short, they can mobilize through digital platforms in real time, maintain healthy ties to their identity, obtain support, connection, and useful information, participate in virtual debates, and even access opportunities to return.
Challenges of the digital divide in social and cultural equity
Information technology, robotics, and artificial intelligence have emerged as transformative forces not only in the way we communicate, but also in our social interactions, cultural production, and economic dynamics. Laptops, smartphones, and voice and data telecommunications connect and give meaning to the concept of the global village, virtual communities that transcend geographical barriers. Chatbots or virtual assistants have also accelerated the transformation of social relationships by automating interactions and personalizing experiences. Their impact is particularly noticeable in the banking system and in important Dominican economic sectors such as tourism.
The digital divide is a barrier that prevents many people from participating fully in society and benefiting from technology platforms. To reduce the gap in access and ensure equitable use of its benefits in the Dominican Republic, several challenges must be addressed. First, we must improve the infrastructure of digital tools and applications available to ensure effective service
delivery throughout the country, especially in remote areas. Second, an inclusion strategy must be implemented to enable more people to acquire digital tools and services at affordable prices and promote widespread participation, including people with disabilities, through public policies such as online citizen participation platforms. Finally, it is crucial to strengthen the regulatory framework to protect companies and users of their obligations and rights on digital platforms.
Technological modernity and traditional values
Reinterpretation of traditional values and customs in the digital age
A traditional society is characterized by a culture that is passed down from generation to generation and manifested in its customs, beliefs, celebrations, the cultivation of the arts, crafts, and the production of goods and services, and even in practices of coexistence and governance. Technological innovations can help preserve these dynamics and offer alternatives that promote their use, whether by facilitating their implementation or dissemination or, for example, by increasing the production and efficiency of goods and services, which translates into prosperity.
The technological advances that underpin the country’s digital transformation began precisely with the automation of traditional government and business processes, i.e., with the incorporation of management systems for accounting, tax payment, payroll, inventory, purchasing management, product distribution, etc. Subsequently, computer tools for strategic planning and decision-making were incorporated. The emergence of virtual supply chains and e-
commerce has changed the way business is done: consumers purchase goods and services of all kinds at competitive prices.
In this context, automation and digitization, with the goal of achieving a paperless office, have had a significant impact on manufacturing sectors that are essential to our economy, such as tobacco, alcohol, and rum production. These have achieved a high degree of efficiency in their production, distribution, and sales logistics processes through the implementation of corporate computer systems that manage inventories and billing directly from mobile devices at customer locations throughout the country. Another sector that has experienced a significant technological impact is that of free trade zones, which has diversified from textiles to become producers of state-of-the-art technology with world-class quality standards and business practices.
Impact of digitization on the economy and productive sectors
Recently, the use of IT tools has begun to be explored in less traditional and even unexpected sectors. In the healthcare sector, for example, devices are used to improve the diagnosis and treatment of diseases. Among other related technological advances, the first robotic surgery successfully performed by Dominican doctors at the Hospital Metropolitano de Santiago (HOMS) in early 2014 stands out. In agriculture, both in open and closed fields, the use of technology has enabled better resource management and increased production efficiency through important advances such as sensors for efficient water use and crop health, as well as GPS-guided devices for autonomous vehicles such as agricultural tractors and drones.
Education is another area that has benefited from digital technologies. With the implementation of training programs in schools, universities, and technology centers, it has been possible to create different generations of professionals who, through the use of knowledge, investment, and the creation of jobs and opportunities for both the government and businesses, have enabled the development of competitive technological structures and platforms. An example of this is that 12 university and high school students qualified to participate in the NASA Human Exploration Rover Challenge 2025, joining the Apollo 27 team (from INTEC University), which has won in previous years, with second place in 2024; Astrobosco (from the Don Bosco Salesian Institute) and Cygnus 12 (from the Mis Estrellas School).
Use of emerging technologies to preserve sports
For Dominicans, there is nothing more characteristic and traditional than sports. Among all sports, we are particularly interested in swimming, with the records set by Marcos Díaz; volleyball, with our players, known as the Queens of the Caribbean; athletics, with our sprinters, such as Félix Sánchez and Marileidy Paulino; and basketball, with dozens of our stars in the NBA, led by Tito and Al Horford. But above all, we are passionate about baseball, our national sport, in which we are filled with pride by players such as Juan Marichal, Pedro Martínez, Vladimir Guerrero, David Ortiz, and Adrián Beltré, our representatives in the Major League Baseball Hall of Fame, and hundreds of young athletes with brilliant careers. It is worth noting that on the opening day of the 2024 Major League Baseball sea-
son, Dominicans represented 28.7% of the league, with 108 active players, the secondhighest number of Dominicans in the history of the sport.
Artificial intelligence has also begun to revolutionize this competitive world of physical prowess. Its influence goes beyond what many practitioners and fans could have imagined. Not only does it promise to improve the individual performance of athletes and their roles within teams, but it can also redefine the fan experience, making the sport more dynamic and exciting.
New opportunities from tourism
The ideal setting to showcase the best of ourselves and our culture is provided by one of our main sources of income: the tourism industry. Tourism, yes, but not just beaches and sun, as our location in the heart of the Caribbean offers, but also rich artistic and folkloric expressions that are the result of our perfect blend of indigenous, European, and African cultures. We have a wide range of museums and creative festivals held in the most fabulous settings in the region. We also have numerous carnivals, a diverse and eclectic cuisine, and even special services for health tourism, thanks to our modern infrastructure for surgical procedures and specialized treatments, as well as rest and recovery plans in dreamlike surroundings.
The tourism industry, which receives more than 10 million visitors a year, generates more than 720,000 jobs, representing 18% of the country’s employment, and, according to estimates by the Association of Hotels and Tourism (ASONAHORES), has contributed 6.9% to the gross domestic product in recent years.
As traveler demands evolve and competition between destinations intensifies,
there is a growing need for innovative approaches to enhance the visitor experience. One such innovative approach is the use of artificial intelligence tools, as was the case in January 2025 at the International Tourism Fair (FITUR), organized by the Madrid Trade Fair Institution (IFEMA), where the Dominican stand, declared the best of the event, offered an immersive, three-dimensional show with large water flows from beaches and rivers, as if it were a reenactment of the mythical story of Moses at the Red Sea, which dazzled attendees and gave them a preview of the experience of visiting us.
Digital tools are transforming the Dominican Republic’s tourism sector by improving the customer experience, optimizing operational efficiency, increasing safety, protecting the environment, and promoting sustainable tourism. Virtual assistants provide efficient support to tourists 24 hours a day, seven days a week, responding to travel reservations, local attractions, and accommodation needs. New investments are being made in the sector, particularly in vertical integration technology, in all subsectors of the Dominican tourism industry, and in shared destination plans with other islands, especially Puerto Rico.
Investments in technology are critical to the country’s success as a tourist destination, which ranks 52nd globally. In 2022, the United States, Mexico, and Canada recorded the highest number of international tourist arrivals. The Dominican Republic followed, with more than seven million visitors. In 2023, the Dominican Republic was the fourth best-performing country in terms of air arrivals, with growth of 24%, making it the top destination for Caribbean travelers. The Dominican Republic also ranked third worldwide in this area in 2023, behind Saudi Arabia and Albania.
Cultural creation and consumption
Digitalization as a driver of change in music, art, literature, and film
Technological advances are bringing about significant social and cultural changes. The relentless flow of information created and shared online, the growing number of users, and the way in which this enormous virtual reality is accepted reflect a unique and absorbing situation. All stakeholders face the challenge of finding solutions to this exponential growth and its penetration into all aspects of daily life. Naturally, Dominicans, while remaining true to our identity, are not immune to the effects of globalization.
Artificial Intelligence in Music and Entertainment
Technology has had a significant influence on the music industry. In genres such as merengue and bachata, characterized by their rich cultural heritage and rhythmic vitality, it has brought about innovative transformations. Not only in composition and production, where it is possible to automate rhythms and melodies based on traditional structures and experiment with new harmonies and variations in orchestral arrangements, but algorithms also improve live performance and the interaction between musicians and their audience.
Specialized digital applications can help improve recording techniques by offering exceptional precision in sound engineering. The ability to automatically tune voices and instruments ensures that the final result meets the high standards of contemporary music production. Thanks to the filters available, merengue and bachata tracks (including reggaeton, rap, and dem-
bow) benefit from this technology, as they allow for cleaner, crisper, and more dynamic recordings. In addition, this technology facilitates virtual collaborations between artists who may be geographically dispersed, as it makes it possible to synchronize performances in real time. This allows national musicians to collaborate with international artists without the limitations of physical presence, resulting in a fusion of diverse influences and innovative interpretations of traditional rhythms. In addition, streaming platforms, i.e., online music services, can make personalized recommendations based on user preferences and listening history.
Innovations in entertainment include special effects and holographic concerts, as well as the possibilities for artists to adapt their songs and have a dynamic stage presence. Devices can analyze real audiences and create three-dimensional screens of immersive environments, such as in the Van Gogh and Iván Tovar exhibitions or in the aforementioned torrid scenes by the Ministry of Culture at the International Tourism Fair in Madrid. Synchronized electronic effects in live performances, conferences, and exhibitions are more personalized and engaging.
Artificial Intelligence in the visual arts
Given their ability to learn and create from large amounts of data, algorithms can help visual artists and graphic illustrators produce innovative and exciting works. It is both seductive and intriguing to imagine a work of art created by a machine that is capable of analyzing human emotions and producing a piece that evokes a similar emotional response and adapts to the interests and preferences of each viewer. These are just some of the possibilities that automation may offer in the future of the arts.
In reality, artificial intelligence does not replace human creativity, but rather enhances it. By using its tools, creative professionals can focus on the artistic part of the process, while the autonomous algorithm takes care of the more technical and repetitive tasks. In this sense, there is nothing to object to in the use of these new tools, since, just as we use the pencil, the wheel, or the airplane, their use is entirely feasible and justified.
The technology used in artistic production is changing the way we think and perceive creativity. Artists can feed algorithms with different styles, eras, and cultures, allowing them to combine diverse trends and generate innovative digital proposals. Artificial intelligence can also create images and illustrations autonomously, imitating human creators through internal feedback and trial and error processes. This dynamic approach predicts a future in which devices will not only copy reality, but also interpret and recreate it in unexpected ways. The results are best when humans and algorithms work together, as they can create extraordinary and surprising works: designers and creators adjust images and create amazing new versions based on text descriptions.
An example of the use of visual resources in the Dominican Republic is the MIRA (Mi Realidad Aumentada) product from Banco Popular Dominicano, in which computer scientists and graphic designers created interactive environments for accessing information presented in holographic format. Another example is the book Taínos, arte y sociedad, which includes augmented reality elements generated through the MIRA Popular mobile application. With MIRA Popular, it is possible to generate portals that transport users to Taíno sites such as the Cueva de las Maravillas, Los Tres Ojos National Park, and the Taíno Museum of Manuel Gar-
cía Arévalo. Similarly, this application allows customers to get involved by navigating, or rather walking virtually, to access mobile banking services, locate branches or ATMs, and check news and promotions.
Artificial Intelligence in cinema
Technology has had a huge impact on the film industry. Films such as the pioneering Star Wars and, even better, Avatar, Avengers: Endgame, and Guardians of the Galaxy, which have grossed the highest box office takings and in which Zoe Saldaña plays prominent roles, could not have been conceived without advances in artificial intelligence. It is now possible to automatically generate realistic virtual scenarios, motion capture, computer-generated images, stereoscopic lenses, facial markers to capture actors’ micro-expressions, fabulous synchronized explosions, simulations of scenes underwater or in outer space, 3D modeling and animation, among other features.
Although still in development, Dominican cinema tells its own stories that connect the population with its identity. The sector is constantly expanding and producing, contributing to the country’s cultural and economic growth. The approval of Law No. 108-10 on the promotion of cinematographic activities has led to rapid growth in this industry, and the Dominican Republic has become an attractive location for film and audiovisual production.
According to an article published in April 2016 by journalist Esteban Delgado in the newspaper El Dinero, the revenue generated by Dominican film productions in the domestic market quadrupled that of foreign films5. In terms of the Latin American film market, the Dominican Republic became the leader in 2018 with a 21% share, surpassing countries with a longer tradition
such as Brazil, Argentina, Chile, and Peru6. Likewise, with a 26.4% share, it is the leader in Ibero-America. In 2021, Dominican film productions generated revenues of more than RD$15 billion. In 2023, the industry generated RD$10.197 billion through 120 productions7. Given these favorable statistics, significant investments are expected to be made to take advantage of technological advances that will make our cinema even more competitive.
Artificial Intelligence in literature
Artificial intelligence is here to stay in creative writing. The brainstorming that can result from interacting with a writing algorithm can be a lifesaver for overcoming writer’s block, allowing authors to approach the blank page with a fresh perspective on what to write or how to develop a story. Some tools can improve language use through text generation, style analysis, assisted correction, and automatic documentation. They can also create complete stories, develop interesting characters and plots, and imitate different writing styles. The functionality of machine translation helps to generalize universal communication devices and disseminate content in infinite languages by generating e-book formats and placing them instantly on the Internet.
Virtual platforms such as Zoom and Microsoft Teams allow for the sharing of enriching experiences. In this sense, due to the change in habits caused by years of lockdown due to the pandemic, intercultural and multilingual literary events are becoming increasingly common online, such as the three editions of the World Poetry Day Festival, held on March 21, 2022, 2023, and 2024. The first edition was reviewed by José Mármol in his column in the newspaper El Día on March 23, 2022:
“On the 21st, the Dominican Republic became the world center of poetic expression and its anniversary, when, on the initiative of the prominent poets, professors, and cultural promoters Fernando Cabrera, based in Santiago de los Caballeros, and Rei Berroa, based in Washington, DC, from the events they hold each year, the first, the Festival Arte Vivo de Casa de Arte, and the second, the Teatro de la Luna Poetry Marathon, brought together no fewer than 400 poets from five continents and a huge mosaic of languages to read poetry for 24 hours straight, with live recitals and recorded readings, filling the online world with light and hope through various digital platforms operating on social networks such as Facebook, Instagram, and YouTube channels. It was, without a doubt, an unprecedented event in the literature and culture of our country and much of the world.
The first two editions of this global festival resulted in multilingual anthologies, in print and digital format, Living Voices / Voces vivas / Voix vives (2022) and Humans Again / Humanos nuevamente / Humains à nouveau (2025), produced with the support of the Pontificia Universidad Católica Madre y Maestra and George Mason University, and sponsored by Banco Popular Dominicano.
The importance of technology in democratizing creation and cultural access
The influence of technology, especially digital technology, social media, and artificial intelligence, is undeniable, multifaceted, and democratizing, increasing efficiency and productivity. However, it is important to reflect on its ethical, social, and environmental implications in order to maximize
benefits and minimize risks. Sustainability and compatibility with nature must be prioritized, especially with regard to climate change and resource conservation. Green technology must play a crucial role in building a better future.
Information technology has transformed our communication infrastructures, the production of public and private goods, the promotion of culture and citizen interaction, as well as our links with the diaspora and tourists, impacting the country’s growth and development, which has shown an annual rate of over 5% in recent decades. This growth is due to the fact that the executive branch and state institutions are aware of the importance of technology.
Therefore, through the creation of the Digital Transformation Office and the Digital Agenda 2030 plan, the aim is to further accelerate technological development to consolidate competitiveness, improve quality of life, and make public administration more efficient and transparent. This plan has three main objectives: to promote research and development in information technology, especially artificial intelligence; to promote its adoption in the public and private sectors; and to establish an ethical and regulatory framework for its implementation.
In short, given the rapid evolution of technologies, digital tools, and artificial intelligence, Dominicans must constantly adapt to new tools and skills. It is therefore essential that the education system remain alert and dynamically aligned with the emerging skills requirements of the labor market and the social environment in general, offering training programs that are accessible to all.
References:
1ENHOGAR 2022 survey, ONE.
2According to United Nations estimates (UNDESA) and data cross-referenced with ONE, in 2019.
3Remittances Report 2024 – BCRD.
4Source: El Dinero. Base study: Digital 2024 – Dominican Republic (We Are Social & Meltwater).
5El Dinero newspaper. Dominican films quadruple foreign film revenues. April 1, 2016.
6El Nacional. A look at the big screen on National Cinema Day. October 7, 2022.
7El Dinero newspaper. Six directors generate 67% of box office revenue in Dominican cinema... October 23, 2023
About the Author
Fernando Cabrera was born in Santiago de los Caballeros, Dominican Republic, on May 30, 1964. He has won national awards for poetry and essays. In October 2023, he was recognized in Bangladesh with the Sahito International Award, Jury Prize category, for his career and poetic writing published in English.
He holds a PhD in Spanish Studies: Linguistics and Literature. His thesis, “Utopian Writing in America: A Dialogue between Walt Whitman and Pablo Neruda in Leaves of Grass and Canto General,” was defended on June 15, 2018, with a grade of summa cum laude. He also holds a degree in Systems and Computer Engineering and a Master’s in Business Administration from the Pontificia Universidad Católica Madre y Maestra, where he has been teaching since 1991. In 1996, he took specialization courses in the University of Kentucky.
In 1984, he founded the Héctor Incháustegui Cabral literary workshop. Since its founding in 1985, he has headed the Santiago Artists’ Collective. He founded and directs the Festival Internacional Arte Vivo. He has been president of Casa de Arte for several terms. Cabrera is currently a member
of the National Council of Culture, the Casa del Escritor Dominicano, and a corresponding member of the Dominican Academy of Language.
Frequent contributor to specialized publications on art and literature, such as: Vetas and País de Letras magazines; the Library and Window sections of Listín Diario; Coloquio supplement, El Siglo; cultural pages of La Información. From 1995 until its disappearance, he was responsible for the literary content of the Cultural Supplement of El Caribe.
5. Education and digital transformation on the path of the sun
By: Rolando M. Guzmán
As
we were saying yesterday
Apparently, Fray Luis de León was a teacher with deep-rooted habits, who invariably began his classes with a summary of the previous lecture. That is why, when he returned to the University of Salamanca after several years in prison for disputes with the Spanish Inquisition, he addressed his students with the phrase: “As we were saying yesterday...” Whether true or not, the anecdote serves to illustrate a weakness often attributed to education systems, namely a supposed slowness to incorporate changes in their environment. The most scathing critics go so far as to say that if a medieval teacher were to come back to life, he would be overwhelmed by the complexities of the modern world, but would find solace in the familiar environment of any classroom.
In reality, however, the way our children or grandchildren learn is becoming less and less like that of our parents or grandparents, and teaching processes have not been im-
mune to the technological revolution that is underway. Virtual reality tools are already part of many anatomy and biology courses; paper drawings have been replaced by digital designs in engineering and architecture schools; physical accounting ledgers have given way to computerized systems in accounting classes; and the use of big data is on its way to becoming a common resource for students of economics, communication, and finance.
The opportunities arising from the digital transformation process are enormous, but each one is intertwined with challenges of similar magnitude in the difficult task of achieving disparate goals such as quality and equity, efficiency and innovation, diversity and inclusion. Throughout my career as a student, teacher, researcher, and university administrator, I have been a privileged witness to the way in which the new rules of the game have been drawn up, and I can offer a reliable account of the transition from 20th-century education to 21st-century education. These pages are a two-sided document, sometimes looking back and sometimes looking forward, presenting my personal account of a fascinating social adventure.
Technology and education: from Gutenberg to ChatGPT
The history of the last few centuries has not been without dramatic changes in what we now call the “education system.” The invention of the printing press in the mid15th century was a giant step that radically altered a way of disseminating knowledge that had been in place since at least the Library of Alexandria. The 19th century saw the emergence of public and mass education systems, and the 20th century brought
unprecedented forms of distance learning via radio and television.
My gray hairs reveal that I am part of a generation in which many learned trades through correspondence courses, using cassette tapes from the now defunct Hemphill School, which arrived in the mail in a way that seems prehistoric to us today. But who would have thought that my generation would later be at the forefront of the conversion of the computer into a personal device, allowing us to write essays with programs with glamorous names like WordStar or WordPerfect, and perform calculations on eye-catching grid sheets we called Excel. It is no coincidence that each stage of my academic training was accompanied by a tool that was all the rage at the time, from Lotus 123 in my bachelor’s degree, RATS or TSP in my master’s courses, and MATHLAB or MATHEMATICA in my doctoral program. At some point along the way, the emergence of the internet took things to another level, and I still get excited when I remember the handmade homepage with which I presented myself to the world in the mid1990s:
“Rolando M. Guzmán PhD candidate in Economics at UIUC, with an interest in macroeconomics, stochastic processes and growth theory.”
On this basis, what can we expect in the coming years? Among the dominant trends, we see a flexible combination of face-toface and virtual learning, more intensive use of artificial intelligence, and greater capacity for students to develop applications for their own use. In higher education, we are likely to see the expansion of lifelong learning and an increase in international “mobility” through virtual means, which will allow students to “visit” foreign institutions without leaving home. All of this will lead
to the expansion of innovative pedagogical approaches, such as flipped classrooms or hybrid learning, which prioritize learning generated outside the classroom.
An additional prediction is that institutions (like teachers) will have information systems with which they can offer individual attention to each student by continuously identifying their needs, risks, and opportunities. Digital games, interactive whiteboards, and simulation applications are just a few examples of the tools that students will potentially have at their disposal.
These trends are appealing, but turning them into reality requires overcoming many challenges. In surveys conducted by McKinsey (2022), many students believe that virtual tools make the learning process more entertaining, but do not always increase their mastery of the content. This reminds us that, in the educational arena, technology is only one piece of the puzzle, and that digital skills are more than just access to technological tools. In fact, a recent UNESCO report (2023) hit the nail on the head by highlighting the potential collateral damage—such as distraction or overwhelm from information overload—of unbridled technology use.
The success of digital technologies in education is subject to the same rule as any other medium: knowing the needs of learners, encouraging the acquisition of knowledge through motivating experiences, and providing the means to make this possible. It is about making the digital world a support for schools, rather than seeing it as a rival, in order to move from “ICT development” to “development with ICT.” A key element is the active role of teachers in facilitating conditions in which children and young people can truly take advantage of opportunities.
It is particularly important to prevent social gaps from becoming digital divides
that limit equity in education systems. In the context of the pandemic, to illustrate the point, the lack of internet connection at home particularly affected the vast majority of children and adolescents from poor social strata (ECLAC (2022). In turn, McKinsey (2022) recalls that even before the pandemic, it was estimated that more than half of students in low- and middle-income countries lived in “learning poverty.”
The incorporation of technology into education also presents ethical and existential dilemmas, insofar as it affects how we relate to others and to ourselves. In a fluid and volatile world, the integrity of all actors is tested every day, given the breadth of resources available to falsify knowledge or appropriate the intellectual property of others. The possibilities of technology would be of little use if students did not develop a sense of honesty, social responsibility, and critical thinking. Let us admit an uncomfortable truth: not all technological change really represents progress.
Education in the path of the sun
In many ways, Dominican society has made great strides since we embarked on the path to democracy six decades ago. Poverty levels have fallen, the middle income strata has become predominant, and, at least in the last decades, improvements in income distribution have been achieved.
Evidence shows a growing trend in the percentage of households with access to essential services such as electricity, drinking water, and sanitation, along with a sustained increase in the average life expectancy of the population. The country’s per capita income is no longer at the bottom of the list among Latin American and Caribbean countries and, albeit slowly, has closed the gap with more developed countries.
Our country has also increased the percentage of children and adolescents enrolled in school, especially since the 1990s. Household surveys indicate that educational coverage at the early childhood level, which corresponds to children between the ages of 3 and 5, is increasing, which is particularly relevant given that early schooling has long-term effects throughout life.
Almost all children between the ages of 6 and 13 attend primary school, and we are on track to achieve full coverage at this level in the not too distant future. Coverage at the secondary level has also grown, and today an estimated seven out of 10 people between the ages of 14 and 17 are enrolled in formal education. Finally, at the university level, more than half of people aged 18 to 24 are enrolled in some form of higher education, and it is noteworthy that the majority of university students are women.
Without overlooking these achievements, comparison with other countries reminds us that we still have significant opportunities for improvement in school coverage. Enrollment gaps are particularly significant at the primary level, as many children start school late, and at the secondary level, due to high dropout rates. It is estimated that, of every 100 students in the first grade of primary school, only about half manage to complete the last year of secondary school. And the greatest challenges facing our education system are in terms of quality, where international comparisons place us in a particularly unfavorable position.
One example suffices to illustrate this last point: in the most recent PISA test, three out of four secondary school students scored below satisfactory, leaving us poorly positioned in the distribution of results. This means that years of schooling do not necessarily represent an increase in skills, which is
reflected in relatively low wages compared to years of study. In university education, there is a high concentration in traditional careers, to the detriment of other disciplines that are considered important for increasing productivity and competitiveness.
These limitations in the education system are both a cause and a consequence of the population’s limited digital skills. In a recent survey, more than half of the low-income population reported having no computer skills, and only one in three had basic skills. However, despite this mixed picture, I want to make clear my confidence in a promising future, which can be seen in several ways, some of which I will highlight below.
To begin with, I welcome the launch of an agenda for change in teacher training, given the emergence of programs aimed at combining pedagogical skills with greater mastery of the disciplines they will later teach. Some educational centers—such as the Liceo Científico in Salcedo, whose students have been part of successful teams in NASA competitions—are examples of what can be achieved when student curiosity and teacher commitment are combined in an inspiring environment. Among universities, several institutions are receiving international accreditation for their programs, and research activity is on the rise, judging by the number of publications in indexed journals.
In my experience as rector of the Instituto Tecnológico de Santo Domingo (INTEC), I have been part of two very important trends: the link between academia and the productive sector (which led to the introduction of academic programs designed in conjunction with medical device export companies) and the introduction of cuttingedge academic offerings (such as programs in biotechnology, film, and cybersecurity).
INTEC was a pioneer in establishing an operations center in a free trade zone, and years later, one of the leading companies reciprocated by establishing an operations center next to the university. In short, there are many bright spots and notable advances, but we must and can achieve more.
Better education for a new labor market
The facts show a clear association between productivity per worker and the technological maturity of countries in Latin America and the Caribbean. ECLAC (2021) summarizes the outlook, saying that “the combination of 5G networks and artificial intelligence (AI) is expected to enable new uses in vertical industries and accelerate the adoption of Industry 4.0 models, facilitating increases in productivity and competitiveness and improvements in sustainability.”
However, the realization of these expectations and the equitable distribution of benefits depend on the educational levels of the workforce. As an example, a study by the educational platform Coursera (2022) argues that technology can offset the risks of automation, but only if we scale up skills development. In the country, data suggests that the Dominican workforce is not adequately educated, and the results of several surveys report difficulties for companies in filling vacancies with the required skills.
The gap between market needs and the skills acquired in schools could widen as technological needs increase in all productive sectors, with distributive effects of enormous social significance. In the words of the OECD (2022), digital innovation has the potential to improve productivity, promote inclusion, help address climate change, transform public institutions, and increase
the overall well-being of citizens, but it can also deepen existing inequalities and create new gaps that become sources of exclusion. The good news is that the country has been making progress in implementing a public policy agenda to address the challenges and seize the opportunities. One step in that direction was the approval, a few years ago, of the Digital Republic initiative, and other more recent efforts include the approval of a digital agenda through 2030 (Decree 527-21), which includes the objective of “developing the necessary skills in the Dominican population [to enable it] to efficiently use and adopt digital technologies.”
School on the horizon
One of the things that makes us human is our ability to imagine the future and try to shape it according to our aspirations. UNESCO (2021) shares aspirations for 2050 put forward by a large number of people interviewed around the world, including the pursuit of social justice, the promotion of more research for the benefit of all, and conflict resolution. Those interviewed expressed a desire to control corruption, intolerance, greed, inequality, and poverty, while calling for more harmonious relations with the planet.
In the Dominican context, a powerful vision of the future was provided by the students interviewed in the consultation for the design of the National Pact for Educational Reform in 2014, who reflected an aspiration: “A place to learn with joy and thus understand the world around us; a place with ample space, in contact with nature, easily accessible to all, regardless of physical or other limitations. A beautiful, clean, orderly, and properly equipped school that regularly incorporates play, sports, art, and exposure to technology.”
That school should not be limited to a building, but rather any environment where a child or teenager has the opportunity to learn for life, and technology has something to contribute to the realization of these social aspirations. At the higher education level, the National Development Strategy establishes the intention to “strengthen the teaching of science, information and communication technologies, and languages as a means of entering the knowledge society.”
Looking back, I find a thousand and one reasons to look to the future with optimism. Three years ago, humanity experienced an adverse shock of immeasurable magnitude with the unexpected arrival of a pandemic whose name I do not want to remember.
Amid the uncertainty, a group of INTEC students and graduates joined forces to adapt a prototype ventilator that could save the lives of patients in extreme conditions. On March 24, 2020, after several days of frantic work, I received the great news in my email: “Tomorrow we will be finishing the first prototype of a low-cost ventilator, and once its functionality has been tested, we will be able to replicate it as much as we can.”
The rest is history: with the support of students, graduates, and others, hundreds of ventilators were distributed to public hospitals to be put at the service of those who needed them. The experience left me with the absolute certainty that miracles exist and that technology is a way to make them visible.
References:
1CEPAL, Economic Commission for Latin America and the Caribbean (2022). Social Panorama of Latin America and the Caribbean 2021: The transformation of education as a basis for sustainable development. Santiago, Chile.
2ECLAC, Economic Commission for Latin America and the Caribbean (2021). Digital Technology for a New Future. Santiago, Chile.
3COURSERA (2022). Job Skills Report 2022.
4Mckinsey &; Company (2022). How technology is shaping learning in higher education. Education Practice.
5Mckinsey &; Company (2022 a). How COVID-19 Caused a Global Learning Crisis.
6OECD, Organization for Economic Cooperation and Development (2022), Multi-dimensional Review of the Dominican Republic: Towards Greater Well-being for All, OECD Development Pathways, OECD Publishing. Paris, France.
7OECD, Organization for Economic Cooperation and Development (2019). PISA 2018 Results. OECD Publishing. Paris, France.
8Sunkel, Guillermo, Daniela Trucco, and Andrés Espejo (2013). The Integration of Digital Technologies in Latin American Schools. Published by the Economic Commission for Latin America and the Caribbean and the Alliance for the Information Society in Latin America and the Caribbean. Santiago, Chile.
9UNESCO, United Nations Educational, Scientific and Cultural Organization (2023). Technology in education: A tool on whose terms? Global Education Monitoring Report. Paris, France.
10UNESCO, United Nations Educational, Scientific and Cultural Organization (2021). Pathways to 2050 and beyond: Findings from a public consultation on the futures of higher education. Paris, France.
About the Author
Rolando Moisés Guzmán García is a Dominican economist who was rector of the Technological Institute of Santo Domingo, as well as an important international consultant and one of the economists who has contributed most to the economic literature of the Dominican Republic.
Rolando Guzmán holds a degree in Economics from the Autonomous University of Santo Domingo, a PhD in Economics and a Master’s degree in Pure Mathematics from the University of Illinois at Urbana-Champaign. He also holds a Master’s degree in Quantitative Economics from the Federal University of Rio Grande do Sul (Porto Alegre, Brazil) and the Getulio Vargas Foundation (Rio de Janeiro, Brazil).
His career spans public administration, private management, consulting, and economic and social research. He has been Director of Strategic Planning and Market Intelligence in the telecommunications sector, Director of Economic Research at the National Planning Office (ONAPLAN), and Economic Advisor to the Technical Secretariat of the Presidency.
As a researcher, Guzmán has provided consulting services to various national and international organizations, such as the World Bank, the Inter-American Development Bank, and the Economic Commission for Latin America and the Caribbean. A significant part of his contributions is focused on analyzing the Dominican education sector and its links to economic development, international competitiveness, and labor market dynamics. In addition, his work extends to macroeconomic policy, technological innovation, and income distribution. He has authored or co-authored more than ten books and dozens of national and international publications.
Rolando Guzmán was the eighth rector of the Technological Institute of Santo Domingo (INTEC). He was sworn in on September 15, 2011, for his first term, confirmed in 2014 for a second term, and in 2017 for a third term that ended in 2020.
6. Digitization and financial inclusion
By: Mirna Eusebio Lithgow
Financial inclusion refers to ensuring equitable access to basic financial services, such as bank accounts, electronic payments, credit, and insurance, for all segments of the population, especially those living in poverty or social exclusion. Financial inclusion plays a crucial role in the economic and social de-
velopment of countries, as it allows people to save, invest, access credit, and protect themselves against risks. In addition, financial inclusion fosters job creation, reduces inequality, and promotes financial stability, which is what we want for all residents of the Dominican Republic.
According to the World Bank’s annual Findex Global 2021 report on Latin America and the Caribbean, there has been an 18% increase in account ownership since 2017, the largest increase of any developing region worldwide, resulting in 73% of the adult population now owning an account. Digital payments are of key importance, given that 40% of adults made digital payments to retailers, including 14% of adults who made such transactions for the first time during the pandemic.
Similarly, COVID-19 drove digital adoption for 15% of adults who made their first utility bill payment directly from their account for the first time during the pandemic, more than double the average in developing countries.
In the Dominican Republic, technology has been an enabler for digitalization and financial inclusion, and although there are still challenges that must be addressed to ensure its effectiveness, the economic development impact has been palpable. This is one of the main reasons that motivated me as a professional to venture into the telecommunications sector, because of the high impact that technology can have for the benefit of all Dominicans and the world.
The digital divide, which refers to the lack of access to technology and connectivity, is one of the main obstacles to financial inclusion. The development of telecommunications infrastructure and ensuring access to affordable, quality internet in all regions has been essential for financial inclusion.
Financial and digital literacy is an exciting topic that plays a crucial role in empowering Dominicans to improve their ability to use digital financial services effectively and safely. It is necessary to keep pace with technological developments alongside financial institutions, and without a doubt, Banco Popular Dominicano has been a pioneer in being an integral part of this development, investing in new digital platforms and mobile applications, offering free financial education programs for the population and MSMEs, as well as increasing access channels for financial products, thereby contributing to the increase in banking penetration among the active population in the Dominican Republic.
I remember the first contact with Banco Popular to develop the Popular App project, which was the first banking services application in the country. Working hand in hand with Mite Nishio, we devised features that changed the way all Dominicans conduct their transactions. with the vision and support of the Popular executive team, which was fundamental to the success of the project, achieving the unprecedented figure of more than 100,000 downloads in a very short time.
Reducing the financial gap
Financial inclusion in the Dominican Republic
According to the aforementioned World Bank’s Findex Global 2021 annual report1, the Dominican Republic has made significant progress in reducing the financial gap and promoting financial inclusion, where we see an increase in the total population with a bank account between 2011 and 2021 (Graph 1), from 38% in 2011 to 51.3% at the end of 2021, representing an increase of 13 percentage points.
Progress in the Dominican Republic has been significant throughout this decade; however, we must continue working to reduce it. As you can see in the illustration, in contrast to the global population and that of Latin America, there is at least a 20-point difference in the Dominican Republic. We can reduce this by continuing to invest in communications infrastructure and digital media, educational plans to raise awareness of financial planning, and the development of more access channels for consumers.
Graph 1: Comparison of Account Ownership in the Dominican Republic, Globally, and in Latin America as of 2021.
Technology is a key catalyst that has paved the way for financial services by enabling digital channels that have overcome geographical barriers and reached the most remote areas of our country. Financial institutions such as Popular have been at the forefront and pioneers in digital services, payment systems, and the implementation of the concept of banking sub-agents, which are reaching more and more people throughout the country and are a powerful tool for inclusion.
Bank sub-agents are a new channel for banking transactions in hardware stores, pharmacies, grocery stores, and other nontraditional locations that the financial system makes available so that more Dominicans can have access to financial services throughout the country, closer, faster, and easier.
In addition, mobile devices and financial applications have enabled people to conduct transactions and access financial services quickly and securely. In addition, technological developments have given rise to innovative solutions such as electronic wallets and mobile or app-based payments, areas where the Dominican Republic
has been at the forefront. These technological changes have provided more affordable and accessible alternatives for all social strata to carry out financial transactions outside of traditional banking alternatives.
Democratization of mobile internet access
The introduction of the revolutionary concept of internet packages by telephone companies such as Orange Dominicana (now Altice), and later their variants introducing packages to access mobile applications such as Facebook, WhatsApp, and applications from major financial institutions for banking transactions, help to promote ecommerce and enable channels where the population can make sales. This is one of the main missions of corporate alliances between two sectors such as finance and telecommunications, where I witnessed the true opening of the market to the less privileged sectors and the beginning of the democratization of Internet services in the country to increase penetration levels among the population.
This was later adopted by the country’s main telephone companies, helping to significantly increase Internet access among the Dominican population, even in the most rural areas of the country, becoming a cultural phenomenon where any Dominican knows how to “recharge” their Internet or buy a “paquetico” at any point of sale, and even recharge via mobile applications. This provides internet access to the entire Dominican population, including those segments of the informal economy that benefit from the job creation provided by being part of the value chain for the sale of mobile recharges.
Fintech services on digital platforms
The expansion of mobile telephony has led to the proliferation of fintech services, such as digital wallets. Among them is tPago, a solution developed by the company GSC in the country that links bank accounts and credit cards to cell phones to pay, make purchases, and recharge mobile minutes. This also led to the launch in 2013 of the first virtual wallet in the country called Mpeso (now Billetera Móvil Altice). This virtual wallet allows users to store and send cash, make payments, and purchases in a secure, fast, and simple way. It was a collaborative project between Altice Dominicana and Banco Popular Dominicano, which have contributed and continue to contribute significantly to digital inclusion and the reduction of the financial gap in the country.
Improvements in digital infrastructure and payment systems
The impact of technology on financial inclusion
I have had the privilege of working in the telecommunications and technology sector for more than 20 years in the Dominican Republic and the United States. Throughout this time, I have witnessed and participated in the evolution of infrastructure, networks, and devices at different service providers in our country. My connection to this sector began much earlier, during my childhood, through my family. I saw my parents involved in the sector, as they met and decided to marry while working for the same telephone company, then called Codetel (Compañía Dominicana de Teléfonos). I remember traveling with my father, who was an executive on the engineering team and, without a doubt, one of the most knowledgeable and responsible
people for most of the technological infrastructure installation projects over the years. We visited repeaters in the most remote parts of the country, such as in the east of La Sierra, 561 meters above sea level, or in the north, in La Loma Isabel de Torres, where we climbed in four-wheel drive vehicles and then on horseback or by cable car to reach the ground substations; and along the way, we contemplated the beauty of our country’s flora and fauna.
Digital development refers to the advancement of information and communication technologies (ICT) in a society. In recent decades, we have witnessed the rapid adoption of ICT worldwide, to the point where we now talk about generative transactions automated by new artificial intelligence technology such as ChatGPT and Gemini. The proliferation of mobile devices, increased internet speeds, and access to online services have transformed the way we interact, work, and conduct financial transactions.
Technological advances and investments in telecommunications and connectivity infrastructure in our country have placed the Dominican Republic at the forefront of the latest technological advances and even made it a pioneer in many areas. These advances range from investment in submarine cables to connect the country to international internet hubs, such as the Antillas I and Arcos cables, to the deployment of coaxial networks via cable, copper networks, LAN/WAN networks, WIMAX networks, IP networks, and the proliferation of fiber optics, paving the way for the development of innovative internet solutions, such as mobile applications and other digital media, platforms that have helped to close the digital divide and promote financial inclusion. In turn, financial institutions such as Banco Popular have invested in digital platforms to accelerate banking pen-
etration by developing options for remote transactions via IVR, websites, the use of verification equipment for credit cards and accounts, mobile transactions via electronic wallets, and continuing to develop their mobile applications, such as the App Popular.
Fixed network technology for voice, connectivity, and Internet
In the early days, in the 1980s, the only way to access the financial system was via voice calls or an IVR (interactive voice response) system. To access a wired or fixed voice line, neighborhood associations and individuals would submit a written request to the telephone company asking for the network to be expanded to their area. The cost was approximately RD$4,000 per line installed, which was a significant investment for families. The telephone company did not charge for local service by the minute at that time, and there was an ongoing television campaign that said, “The telephone is for important things; everything else should be said in person.” This was to control the number of calls and minutes used by people and maintain the capacity of the fixed network at that time.
With the introduction of Internet service in 1995, through dial-up connections or temporary switched line connections established via a modem and a public telephone line (PSTN)3, speeds of 9.6 Kbps per second were offered, opening a new window of information that exposed Dominicans to greater influence from the foreign market to adopt new trends such as online shopping and banking transactions. I remember when, through a Codetel management program, my parents bought the first IBM desktop computer that came into our home: I used dial-up Internet to connect and search for information on Netscape to do my homework or make limited purchases online.
By 1997, a momentous change in Dominican consumers was the shift to telecommunications services for long-distance calls via calling cards, which contained a PIN and were purchased in different denominations. At that time, while I was part of Codetel’s marketing team, I worked directly with the product team that managed the “Comunicard” calling card.
Phone cards represented a change in consumer behavior that had to adapt to the use of this technology due to the direct influence of the Anglo-Saxon market, which has always had an impact on consumption patterns in our country, and with this came the concept of “recharges” mentioned above. These cards had to be carefully guarded by the telephone companies, as they became one of the first means of payment considered practically equivalent to cash, indicating that Dominicans were adapting to a new way of handling cash.
Also during this decade, the ADSL or XDSL broadband internet project was introduced. I was already working for Codetel/ Verizon at the time, and I remember a trip we took to San Cristóbal to visit, with part of the Peace Corps team in the country, the local Chamber of Commerce and Production, and members of the PUCMM (Pontificia Universidad Católica Madre y Maestra), a factory that made “Dominican fudge” or chocolate sweets, where the owner, María, told us that thanks to the Internet, she was able to receive more orders and respond more quickly to her business’s customers.
Towards the end of the 2000s, while I was part of the Tricom team as Marketing and Product Director, 10 Mbps Internet was introduced in the country for the first time, when the maximum speed offered on the market was 1 and 2 Mbps with ADSL broadband Internet plans. Through the imple-
mentation of bonding service, we launched the first 10-megabit high-speed service and introduced a strategy to include a Wi-Fi-enabled modem in high-speed plans. By then, Wi-Fi was already widespread. We also launched promotions with major banks, including Popular, the first to offer financing for laptops through Internet subscriptions. Financial institutions such as this one provided support by offering financing options for the purchase of mobile and computer equipment at points of sale for electronic equipment. This drove the adoption of the internet and thus began the growth of ecommerce, online transactions, and even access to the first social networks such as My Space, which have now evolved into omnichannel platforms, including Facebook, Instagram, TikTok, YouTube, among others.
Wireless communication: messaging and mobile telephony
Another structural change that involved major infrastructure investments and is driving access to a larger portion of the Dominican population in less time than fixed networks was the use of messaging and mobile or wireless networks.
By 1997, there was already considerable use of the beeper, a small device that was initially a one-way communication device that displayed numerical messages. Later, the option to receive and send messages with alphanumeric characters was introduced, which was the first step toward adopting a culture of exchanging messages and commands in the country, which I was able to observe and experience as I worked at “Comtel” (a beeper messaging company) as an operator in a summer job, taking messages and sending them through the system to customers.
After starting as a marketing student at PUCMM, I received a job offer for a temporary project in a new division created at Codetel called “Mobile Communications.” The job involved promoting and selling what were then called beepers, which were one-way and later two-way communication devices, and also as a promoter of the new PCS Digital (Personal Communication System) mobile devices with the introduction of the famous Nokia 1000 mobile phone. We would go to plazas, supermarkets, and entertainment venues to connect people with their loved ones at home, and they couldn’t believe that they could hear their voices on that small wireless device. The order was sent by a mobile fax machine that we had in the company van parked outside the establishment, and this was the first step in encouraging mobile phone use in the country.
After that, I joined Codetel, and I remember my first day on the job in the Products and Marketing Department, which was also the first day of my good friend Eduardo Valcárcel, who was starting as the communications manager.
In the 2000s, the 2nd generation CDMA mobile network (Tricom and Codetel) was introduced, with mobile voice networks and SMS and MMS (Multi Media Messaging) messaging services with video and multimedia text messaging, which ushered in a new era of consumer services such as SMS Banking, which Banco Popular adopted as a pioneer among financial institutions in the country. The mobile device of the moment was Qualcomm, which had limited data and text messaging capabilities. After this, GSM technology was introduced for wireless networks, enabling the introduction of WAP Banking, which used mobile GPRS to provide users with access to their bank accounts and carry out transactions.
At home, I have always had a testing lab for all the products I have had the privilege of developing for various companies over the years. My husband and children have all participated in the testing, contributing to the improvement of the products on the market, and this has led to some humorous moments at home with the crossing of passwords on multiple Wi-Fi networks, cable TV signals, and mobile technologies. It’s part of having a tech-savvy mother at home!
Combating the risk of social exclusion from the digital divide
Using fixed wireless technology and mobile networks for internet access, proposals emerged in our country to address the digital divide. This was not just a government task, but the result of constant work in a public-private partnership between the country’s pioneering telephone companies and cable companies, which consistently invested billions of pesos to achieve the great achievements that the country boasts today. The enactment of General Telecommunications Law 153-98 paved the way for the concept of universal service to bring telecommunications access to everyone in the country, providing the legal framework for the development of free competition and investment in telecommunications infrastructure in the country.
In the same decade of the 2000s, several projects emerged to bring more opportunities for internet access to the most remote areas of the country. This is the moment I share with my good friend Eduardo Valcárcel and a multifunctional team at Codetel (Verizon) to make the introduction of the AVE Project (Virtual Classrooms for Teaching) a reality. The purpose of this project is to bring technology, education,
and the future to rural communities in order to close the digital divide between the different social classes in our country, with the goal of reaching all regions of the country. The objective was for students and teachers in both cities and the most remote areas or communities to have access to new technologies. The project consisted of more than 90 comfortably equipped, air-conditioned trailers, each with 10 computers with internet access.
A momentous change that drove mobile and Internet penetration in the Dominican Republic was the launch of prepaid mobile plans, recognizing that certain segments of the population in the Dominican Republic are part of the informal economy and that their ability to make monthly payments is a barrier, as is access to mid-range and lowend mobile devices due to their cost. The launch of prepaid plans ushered in an era of Internet democratization with the introduction of mobile recharges using the same system as calling cards, including Codetel’s “Comunicard,” Tricom’s “Bla Bla Bla” card, and the Tricom Celular Amigo Plan. Then, as technology evolved to GSM and WAP and SMS became more widespread, top-ups could be made electronically via points of sale or the mobile device itself. The impact of prepaid service can be seen in the evolution of the number of mobile lines in the Dominican market, which grew from 85,000 mobile lines in 1997 to a total of 10.1 million mobile lines4 as of March 2022, of which 76% are prepaid mobile lines.
The launch of the 3G network, which introduced a new company, Orange Dominicana (now Altice), to the Dominican market, and the introduction of smartphones such as the BlackBerry, followed by the arrival of other Android-based versions, such as Samsung, Huawei, and finally the iPhone, with
its iOS system, transformed the Dominican market. Access to faster internet speeds via wireless networks became essential, and in 2012 Orange introduced the first 4GLTE network, using a wireless USB device that provided internet access at 100Mb per second. These speeds led to the development of multiple mobile applications in the country, starting with the communications companies themselves, with apps from Orange and Claro, followed by Banco Popular, which pioneered mobile banking and internet banking through the Popular App, as well as mobile apps from companies in multiple commercial sectors such as pharmacies, supermarkets, department stores, hardware stores, among others.
The Internet of Things (IoT) was introduced in our country through a service called Machine to Machine, which allows the connection of electronic devices such as Veriphone terminals and telemetry equipment, among others. As a financial institution, Banco Popular also invests in these services to connect ATMs and points of sale and bring digital services to branches or its network of sub-agents in the most remote and resource-poor areas of the country, thereby combating an important issue, such as access in relation to the risk of social exclusion from the financial system.
Challenges for increasing female inclusion in technology and financial inclusion
Women’s participation in technology
In the Dominican Republic, there is still a gender gap in women’s participation in science, technology, engineering, and mathematics (STEM). According to the 2019 UNESCO report6 women represent 35% of
those pursuing higher education in STEM worldwide, less than 30% of scientific researchers are women, and only 3% of Nobel Prize winners in science have been women.
ILOSTAT 7, in its February 2020 publication on women in STEM jobs, shows that in the US, the percentage of women in these jobs is 40%; in other Latin American countries, such as Ecuador and Bolivia, this percentage is 42% and 40% respectively, and for the Dominican Republic it represents 51%, which is a great advance for our country.
In relation to graduates by degree, the same report states that in the Dominican Republic for that same year there were 69,000 STEM graduates, of which 40% were women, indicating that, although there has been a clear trend toward improvement, we must continue working in all sectors of the country to achieve a higher rate of women entering the technology field.
The 2016 report by Women in Technology International8 provides some important data that can help identify areas for action to be implemented in our country to support women in pursuing STEM careers. The report states that when women in the study were asked, it became clear that they did not have a role model in their families who identified them for work in this area:
• 69% responded that their mother entered the labor market after they were 10 years old.
• 49.5% responded that their father works in STEM, compared to 7.9% who responded that their mother does.
• 70.5% responded that they do not know a woman who works in STEM.
There is a clear need to showcase and promote more women who are working in STEM fields to inspire new generations that this is possible for them.
As a woman who has spent her entire career in the telecommunications sector, I can attest to how women have become increasingly interested in and incorporated into STEM careers and the labor market, with support from the public and private sectors, which gives hope to new generations. It has also been important to establish women in leadership positions that have provided role models for our girls and developing professionals. I had that opportunity thanks to Armand Toonen, who allowed me to join his team at Orange Dominicana (now Altice) to lead the business marketing team, becoming one of the first women to manage the entire business division, with some 300 employees under my supervision, providing fixed and mobile telephone services to companies in our country.
Financial inclusion and the gender gap
Financial inclusion continues to be a challenge for many women in the country. According to the World Bank’s annual Findex Global 2021 report, in the Dominican Republic, the percentage of women with a bank account increased by 18 percentage points (p.p.) between 2011 and 2014, with a decrease of 1.9 p.p. for 2017 and 5.1 p.p. for 2021, maintaining the gap at an average of about 3.6 percentage points to reach 49% of women with bank accounts vs. 53.7% for men.
According to the ECLAC report on the topic of “Characterization of Financial Inclusion in the Dominican Republic5”, women make up 57% of the total population of the Dominican Republic, while men make up 43%. As for women, 84% live in urban areas and 16% in rural areas. Most of the rural population has basic education; however, a high percentage has not completed primary school. The study suggests that the finan-
cial exclusion of rural women could be due, among other factors, to low levels of education, citing this as a determining factor in access to financial products, as detected in the study on banking discrimination conducted in 2021 by the IDB (Inter-American Development Bank). This provides us with a frame of reference for determining development objectives and priorities and continuing to advance the empowerment of women as productive members of society in the country.
In the second part of the study, it was decided to focus the sample of participants on women entrepreneurs for two important reasons: economic empowerment and the participation of these women in the labor market. The study also highlights that the most common form of work in the country among adults without a bank account is self-employment.
Another study by the International Labor Organization (ILO) in 2017 states that there is less representation of women entrepreneurs in the Dominican Republic compared to other countries in our region, as only 25% of Dominican entrepreneurs are women, compared to the regional average of 39.7%. This is an opportunity to increase investment in women entrepreneurs, support women’s education in technology and financial issues, and provide them with the equipment they need to use new technologies and access digital platforms that will boost their businesses.
Institutions such as Banco Popular Dominicano are already investing and supporting women through free financial education for managing their personal and business finances. Similarly, higher education institutions in the country and foundations specializing in the promotion of technology are playing their part in this regard. Investing in women means helping the country con-
tinue on its path toward equity and equality, and above all, toward the economic development of the Dominican Republic.
Let’s continue to advance technology and financial inclusion in the country together! This opens up a better future for new generations and the sustainable development of the Dominican Republic.
References:
1World Bank Report, Global Findex 2022.
2Report: New Narratives for Rural Transformation. San José, Costa Rica: Indira Romero Márquez, Jesús Antonio López Cabrera (Economic Commission for Latin America and the Caribbean (ECLAC), and Sara Hess (Economic and Social Commission for Western Asia (ESCWA)).
3Public Switch Telephone Network (PSTN).
4Quarterly statistics from the National Telecommunications Institute reported on March 10, 2022 (Indotel).
5I. Romero, J. A. López, and S. Hess, “Characterization of financial inclusion in the Dominican Republic from a territorial and gender perspective,” Project Documents (LC/TS.2023/73-LC/MEX/TS.2023/14), Mexico City, Economic Commission for Latin America and the Caribbean (ECLAC), 2023.
6UNESCO: Website Girls, women and STEM: How the Ingeniosas Foundation helps discover vocations in science and technology in Chile and Latin America.
7ILOSTAT - International Labor Organization. “How Many Women Work in STEM?” February 2020.
8Women in Technology International – We need more Women in STEM, 2016 global survey.
About the author
Mirna Eusebio Lithgow, CEO and Founder of LeapView Group, LLC
Profit and Loss Management | Board
Member | Marketing and Branding | Product Marketing and Development | Business Transformation | Digital | Customer Experience | Operations
An award-winning and successful technology product and marketing executive with over 20 years of international experience, focused on North America, managing
brands, profit and loss, and product portfolios of up to $10 billion at Fortune 500 companies and for national and international brands such as Verizon, Orange/France Telecom, and Optimum. Trusted senior advisor, board member, and brand strategist driving digital transformation for telecommunications, mobile, media, and technology companies.
Mirna holds a bachelor’s degree in Marketing and Corporate Finance, Magna Cumme Laude, from the Pontificia Universidad Católica Madre y Maestra (PUCMM), and a master’s degree in Marketing from the Barna School of Business/EADA Barcelona. She has studied Strategic Management, Marketing, and Leadership at Illinois State University, WICT BMLI, and Stanford Graduate School of Business. She enjoys the outdoors, live music, concerts, sports, and theater with her husband and children.
7. The use of digital technology and risk management
By: Aitor Palacio
Technology and security are two of my passions, both are closely connected. In an increasingly digital world, much of our business, economic, and social activity has migrated from the physical to the digital realm. Therefore, it has become essential to protect equipment, networks, software applications, critical systems, and data from potential threats. At the same time, this same evolution has allowed us to rely on advanced technologies to achieve higher levels of security in different areas of everyday life.
Just as we can discuss security serving technology, we can also discuss technology serving security. Over time, these two concepts have converged, beginning in the
mid-20th century with the creation of the first electronic computers, intended primarily for military and scientific use.
At that time, security focused mainly on the physical protection of systems, physical assets, and isolated systems, using rudimentary intruder detection alarm technology with mechanical switches for doors and windows that triggered a local audible alarm when opened. Computer systems were secure because they operated in isolation, with few interconnections and limited threats.
The awakening of cybersecurity: from local networks to the internet
The development of better communication protocols in the 1960s laid the groundwork for what would eventually become the Internet. This was achieved by expanding network connectivity. The growth of computer networks gave rise to new concerns about information security. This led to the implementation of measures to safeguard computer systems.
In the 1970s, the first firewalls were developed, designed to control the flow of information between networks and protect them from unauthorized access. However, at that time, cybersecurity was not yet a well-established discipline, and many organizations did not realize the importance of protecting their systems and data.
Physical security continues to be a priority, and an important step forward has been taken in this area with the connection of alarm systems to monitoring centers via telephone lines, allowing alarms to be received remotely by specialized operators who can then contact the owners and authorities for assistance. Closed-circuit television (CCTV) systems also became common for security
purposes, although with low-quality images and only for local viewing in real time.
As technology advanced, the foundations were laid for the creation of local area networks (LANs) and wide area networks (WANs) in various sectors such as businesses, educational institutions, and government agencies, allowing for the interconnection of systems and shared access to resources and services.
Networking in the 1980s presented specific security risks due to the nascent nature of computer networks. Protection against unauthorized access, data interception, denial-of-service attacks, and the spread of viruses and malware were major concerns. The implementation of adequate security measures and awareness of the risks helped mitigate these dangers and laid the foundation for the development of more advanced security practices in the future.
Alarm systems became more advanced, introducing motion detectors, and the first color security cameras appeared. In the Dominican Republic, the first companies specializing in the implementation of electronic security systems were established, also offering monitoring centers, making their use commonplace for bank branches, casinos, jewelry stores, and other establishments with important assets to protect.
Starting with the use of email and access to websites, generally in the business and university sectors, in the 1990s, Internet service providers (ISPs) began to provide access to the global network, and the Internet was rapidly adopted.
My first connection: email as a digital threshold
It was precisely at PUCMM in Santiago, while I was studying electronic engineering, that I had my first experience with the internet. I had my first experience using email, which replaced the traditionally used fax machine.
This facilitated communication and information exchange, but it also introduced new security challenges. Cyberattacks became more frequent and damaging, including computer virus attacks, worms, and other types of malware, phishing, and online fraud, spreading and affecting systems and networks around the world. As a result, antivirus programs and intrusion detection and prevention systems (IDS/IPS) were developed and became common tools for protecting networks.
Protecting data confidentiality and the security of online transactions became crucial. Encryption protocols, such as SSL/TLS, emerged to secure online communications, and additional authentication and access control measures were established.
A step forward in modern digital security
In 1995, I entered the job market, working for Checkpoint Systems, a multinational company with part of its manufacturing in the La Vega free trade zone, dedicated to the manufacture of electronic security equipment. That is where my adventure in technology and security began.
Technologies that had only begun to be used a few years earlier and were practically nonexistent in the country were manufactured there. Proximity cards and electronic tags with RFID technology were some of the products.
RFID cards were commonly used to open doors with contactless readers, while electronic tags were placed on items in stores to be detected by an antenna located at the exit door, generating an unmistakable alarm sound if they had not been scanned at the checkout.
Y2K: a global wake-up call on technological risk management
On the eve of the year 2000, as security camera systems incorporated magnetic tape recording and alarm systems introduced wireless devices, an unprecedented milestone in technology risk management occurred, highlighting humanity’s high dependence on digital systems.
This event, known as Y2K, in which something as simple as changing digital calendars from 1999 to 2000 prompted global concern due to the way dates were programmed in computer systems at the time.
Many computer systems used a twodigit abbreviated date format, where only the last two digits of the year were stored (e.g., “99” instead of “1999”). This was done to save storage space and processing resources, which were limited in older computers. The fear was that computer systems would interpret the year 2000 as 1900, which could lead to errors in calculations and problems in date-dependent systems.
It was feared that Y2K could affect a wide range of critical systems, including banking, transportation, energy, and telecommunications, among others. If not addressed properly, the Y2K problem could have caused significant disruptions to infrastructure and the global economy.
For the first time, many companies created technology risk management committees to address this major challenge, and at
Checkpoint Systems, I was part of the committee formed for this purpose.
I was responsible for evaluating and adapting all digital systems in the production processes of the three manufacturing plants in the Caribbean, which at that time were already highly automated, to the new millennium. The risk of production stoppages if any of the systems failed was very high.
After evaluations, updates, and in some cases technology replacements, we were able to transition into the new millennium without any major issues.
Fortunately, thanks to global efforts, most Y2K problems were avoided or mitigated. There were only a few minor incidents and isolated failures in non-critical systems, with a much smaller impact than feared.
Y2K was an important milestone in the history of computing and technology risk management. It helped highlight the importance of proper planning and preparation in software development and systems management to avoid similar problems in the future.
E-commerce and the urgency of new regulations
The 2000s has seen the rise of e-commerce, which although generating numerous opportunities and benefits has also given rise to several cybersecurity risks that must be fittingly addressed.
The need for personal data protection has heightened, as online transactions involve the transfer of sensitive personal information such as credit card numbers, email addresses, and identification data.
Criminals have taken advantage of ecommerce platforms to carry out fraudulent activities such as fake sales, phishing, identity theft, and online payment scams. To com-
pensate for these vulnerabilities inherent in online financial transactions, robust security measures, such as data encryption and two-factor authentication, are implemented to protect the integrity of transactions and prevent financial information theft.
There is now a clear understanding of the necessity of involving users. This means raising awareness of these threats and educating users on how to verify the authenticity of websites and transactions before providing personal or financial information.
It is important to conduct security tests to detect vulnerabilities in e-commerce platforms. When vulnerabilities are detected, regular patches and updates are made to keep systems protected against attacks and security breaches.
Denial-of-service (DDoS) attacks also occur, where attackers attempt to overwhelm the site with massive traffic to take it offline. DDoS mitigation systems are implemented to counter these attacks and minimize their impact.
The rise of online shopping made it necessary to create a regulatory framework, and our country passed two important laws as a result.
In 2002, Law 126-02 on Electronic Commerce, Documents, and Digital Signatures was enacted with the aim of promoting and regulating online shopping, guaranteeing the security of transactions, recognizing the validity of electronic signatures, and holding providers responsible for the protection and privacy of consumer data.
In 2007, Law 53-07 on Computer Crimes and Telecommunications was enacted. This law punishes crimes in the digital sphere with the main objective of preventing and combating computer crimes, protecting information, guaranteeing digital rights, and strengthening cybersecurity.
Electronic security in the Dominican Republic: professionalization and regulations
In 2002, I started working at Dominican Watchman National, an iconic security company in the country that had begun offering electronic security services a few years earlier. I joined this division and implemented these technologies in the domestic market.
The emergence of biometric access systems, remote connection to video surveillance systems, and other advances in the use of digital technology to provide security began to become more prevalent in all sectors of the national economy. It also began to be understood that these technologies, when poorly applied, create more security problems than they solve.
In response to this situation, in 2003, several companies in the sector created ADESE (Dominican Association of Electronic Security Companies) with the aim of promoting professional technical training, ethical values, and standards of conduct among member companies, their employees, and service users.
Also, at the end of that same year, the Superintendency of Surveillance and Private Security (SVSP) was created as the regulatory body for private security services in the country, and electronic services applied to security were included in its regulations. Until then, only private security services were regulated by the Regulatory Board that had been created for that purpose.
The creation of ADESE is the result of the recognition by the private sector and the government of the importance of electronic security. Having belonged to ADESE since its inception, I have been privileged to preside over it since 2014. The creation of the SVSP is also the result of this recognition.
New opportunities, new risks
As technology continues to advance and demand for flexibility in the workplace grew, mobility emerged. With the growth of wireless networks and the widespread use of mobile devices, work has become more flexible, allowing access to information anytime, anywhere, often using personal devices.
Mobility revolutionized the way we work by allowing us to take our work with us, without being limited to a desk or a specific physical location. This has increased productivity and improved collaboration, as employees can access emails, documents, and business applications from their smartphones, tablets, or laptops while in the office, at home, or on the go.
By 2021, various surveys indicated that around 80% of employees said they were working under a teleworking policy, either temporarily or permanently.
Wireless technology for intrusion alarm systems became more common, facilitating installation and allowing for widespread use of these devices in both the residential and commercial sectors. Security camera systems began to store images and could connect to data networks, enabling video transmission and facilitating remote viewing from internet-connected devices.
This increased mobility also posed new challenges in terms of cybersecurity. The diversity of devices and constant connectivity expanded the attack surface and created new opportunities for cybercriminals. Mobile devices were vulnerable to threats such as malware, phishing attacks, and data theft, especially when used on public Wi-Fi networks or to access corporate applications and data.
In addition, the use of personal devices in the business environment posed addi-
tional risks. The lack of control over devices and the diversity of operating systems and versions made it difficult to implement uniform security measures.
To address these challenges, more robust security approaches were adopted, such as multi-factor authentication (2FA), data encryption, virtual private networks (VPNs), and constant threat monitoring.
Organizations implemented policies and agreements for the acceptable use of personal devices and mobile device management (MDM) tools to ensure that devices complied with security requirements. Awareness and training programs were also carried out to educate employees on security best practices and the recognition of potential risks. For the first time, technology users were involved in cybersecurity strategies, making them part of the first line of defense.
Cloud cybersecurity: between convenience and exposure
In the 2010s, Advanced Persistent Threats (APTs) became popular. These are highly sophisticated and targeted cyberattacks carried out by malicious actors with advanced resources and knowledge. These threats pose a significant level of danger to organizations and governments, as they are often designed to evade conventional security measures and remain hidden for long periods of time.
To protect against APTs, advanced security solutions are implemented, such as behavior-based intrusion detection systems, real-time traffic analysis, and security analysis tools.
These new cybersecurity challenges have been accompanied by regulations such as the Personal Data Protection Law
(No. 172-13) enacted in 2013, with the fundamental objective of protecting the privacy and rights of individuals in relation to their personal data. This establishes a legal framework to ensure that responsible entities process personal data in an appropriate, secure, and transparent manner, and also legislates the rights and responsibilities of data subjects and the entities that process their data.
In addition, the Monetary Board issued the Regulation on Cyber and Information Security in 2018, focused on ensuring cyber security and information protection in institutions supervised by this organization, such as financial entities.
In the same year, Decree 230-18 established the National Cybersecurity Strategy 2018-2021, creating the National Cybersecurity Center to establish adequate cybersecurity mechanisms for the protection of the State, its inhabitants, and the reliable development of productive and recreational activities, and in general for national security.
At ADESE, we have collaborated with different institutions in the creation of the regulatory framework and, since Congress, in the development of the Private Security Law, which is still pending approval and is extremely important for regulating companies dedicated to security, in all its forms, including electronic security, in the national territory.
The advancement of technology continues unabated, and with the proliferation of mobile devices, the rise of the Internet of Things (IoT), and the adoption of cloud computing, cybersecurity has continued to evolve to address new challenges and threats. Today, cybersecurity has become a constantly evolving discipline that encompasses technical, legal, and awareness aspects.
Back in the early 2010s, this time through the company Alerta SRL, we introduced the integration of alarm systems in the country, with cameras, electronic locks, air conditioning controls, and other devices (IoT), all managed from a mobile phone.
The fact that security systems can be managed remotely is convenient, but it also poses a significant risk if it is not done with all the necessary cybersecurity precautions in place.
The leap towards advanced analytics
Since the start of this decade, security camera systems have made great strides, greatly improving image quality and including video analytics that enable night vision and automatic tracking, detection of people or abandoned objects, facial recognition, among other features. Meanwhile, cloudbased electronic access controls are becoming more common, allowing for more flexible and scalable management and integration with other systems such as human resource management and document management.
With the rise of cloud computing, security has become a shared responsibility between cloud service providers and users. Specific security tools and practices have been developed to protect data and applications in the cloud.
The emergence of cryptocurrencies and the ability to make anonymous payments gave a new dimension to ransomware, malicious software that hijacks data and demands a ransom from its victims in order to regain access. In 2021 alone, payments totaling $400 million in cryptocurrencies were reported worldwide.
Surveys conducted in Latin America in 2021 show that anti-malware solutions are
used by 87% of organizations, while firewalls and backups rank second and third, with 79% and 70%. Half of the organizations were able to detect at least one cyberattack attempt.
Cybersecurity and data protection are the most significant risks identified by 66.3% of organizations in Latin America. Fraud and financial crime (48.4%) and situations that affect business continuity (47.2%) rank third and fourth. Both risks are directly related to technological security, due to their high dependence on digitalization.
Artificial intelligence and data analysis have the potential to influence cybercrime and cybersecurity in multiple ways. While it can be used by both cybercriminals and defenders, its application in the early detection, prevention, response, and attribution of cyberattacks can significantly improve security capabilities and help counter emerging threats in the digital realm.
The use of these technologies has led to interesting advances in the prevention of money laundering and terrorist financing, detecting suspicious transactions and irregular patterns in real time. It has also facilitated customer identification and verification, collaboration between financial institutions and authorities, and regulatory compliance. Digitalization has strengthened efforts to combat illicit activities and protect the financial system.
Similarly, process automation for fraud prevention uses artificial intelligence and machine learning technologies with early anomaly detection, real-time monitoring, improved accuracy, and reduced false positives through behavior analysis. This automation has the ability to analyze large volumes of data, identify suspicious patterns, and provide a quick and efficient response. When combined with human expertise, a
comprehensive approach to fraud prevention is achieved.
Human talent as a critical resource in cybersecurity
A major global challenge is the shortage of human resources with expertise in cybersecurity. However, the country’s leading universities now offer undergraduate, graduate, and postgraduate programs in cybersecurity.
Keeping pace with technological developments and the fight against cybercrime, Decree 313-22 was enacted in 2021, establishing the National Cybersecurity Strategy 2030. This strategy has clear objectives for adapting to new realities, including widespread education on the subject and the creation of a culture of cybersecurity, as well as the development of public and private partnerships at the national and international levels.
Although, as it is an illegal activity, there are no precise data available, cybercrime continues to escalate and is estimated to have reached a global value of between 0.5% and 1.5% of world GDP, amounting to around one trillion dollars and exceeding the sum of the other three major types of crime: illegal arms trafficking, human trafficking, and the illegal drug market.
However, as a country, we have made great strides, as indicated by the 2021 Global Cybersecurity Index, which ranks the Dominican Republic 66th in the world ranking of 182 countries. In the previous version, it was ranked 92nd. At the regional level, the country ranked 6th out of 35 countries.
This index measures five areas: legal measures, technical measures, organizational measures, capacity building, and cooperation. As an example of performance, in 2021, 1.3 million malicious traffic events were blocked on government websites through
the cyber protection service of the National Cybersecurity Center.
Technological convergence and predictive security
This is an exciting time: the digitization of processes and technology that has traditionally been used for asset security purposes are now merging to provide comprehensive solutions, where, for example, security cameras and electronic access controls are combined with advanced transaction analysis software and the use of artificial intelligence to analyze behavior and predict the occurrence of fraud and prevent it from happening.
We must continue to take advantage of all the benefits that technology brings us, while limiting the risks involved and guaranteeing privacy and security. We are ready to achieve this, with qualified personnel, specialized companies, and public institutions, all with a vision and actions that will accompany this process of constant change.
About the author
Aitor Palacio, CEO and general manager of Alerta SRL
Aitor Palacio is a leader in the electronic security sector in Latin America. He currently heads Alerta SRL, a company specializing in technological solutions for security and control, and is co-founder of Protegida LLC, a technology network dedicated to the protection of women in the region. He also chairs the Dominican Association of Electronic Security Companies (ADESE) and serves as advisory vice president of the Latin American Security Association (ALAS).
A pioneer in the integration of technologies such as RFID, video analytics, and artificial intelligence for preventive security
management, he has been instrumental in the convergence of security and home automation. His milestones include the implementation of the first mobile phone-managed monitoring services and the use of big data in video surveillance to obtain critical business indicators.
With a career spanning from the development of automated security product lines in the 1990s to collaboration on public policy on technology and security, Aitor has left his mark on the industry. He is also an international speaker and one of the few professionals in Latin America with all certifications in electronic security systems.
Cadete de la Academia Área "General de Brigada Piloto Frank Andrés Feliz Miranda” de la Fuerza Aérea de República Dominicana (FARD) realizando prácticas en un simulador de vuelo de alta tecnología.
Airlink Distribution, S.R.L. , empresa establecida en el Parque Cibernetico de Santo Domingo, dedicada a la remanufactura profesional de teléfonos inteligentes, principalmente iPhone. un equipo técnico especializado, Airlink impulsa el crecimiento del sector industrial dominicano mediante procesos de ingeniería, innovación y control de calidad de clase mundial. Combina tecnología avanzada y precisión de ingeniería para remanufacturar y validar dispositivos móviles de alto rendimiento mediante procesos automatizados, protocolos de prueba y validación que garantizan estándares internacionales de calidad y confiabilidad.
Présentation
Christopher Paniagua
Président exécutif
Tout au long de l’histoire, certains moments redéfinissent le monde. La révolution numérique que nous vivons actuellement en est, sans aucun doute, l’un d’eux. Aujourd’hui, la technologie n’est plus un luxe ni une tendance, mais le tissu qui relie nos façons de vivre, de travailler, de communiquer et même de rêver. Dans ce contexte dynamique, où chaque donnée peut devenir connaissance et chaque clic représente une opportunité, nous sommes fiers de présenter notre nouveau projet éditorial : Un saut de géant. Le voyage vers une société numérique.
Cette publication nous invite à observer, avec discernement et une certaine dose d’émerveillement, le parcours de la République dominicaine dans sa transformation numérique au cours des dernières décennies. Un chemin qui se reflète non seulement dans les chiffres de connectivité, mais aussi dans la manière dont les citoyens accèdent aux services essentiels, créent de la valeur, entreprennent et innovent dans divers domaines : l’éducation, la santé, les télécommunications, le commerce, les finances, la culture et l’art.
À la Banque Populaire Dominicaine, nous comprenons que l’innovation n’est pas seulement un pilier institutionnel, mais une vocation transformatrice pour la société. C’est pourquoi nous avons promu des initiatives pionnières qui stimulent le développement technologique du pays et favorisent l’inclusion financière. Cet engagement nous a conduits à relever le défi de raconter, avec une vision plurielle et engagée, les jalons qui ont marqué l’évolution numérique do-
minicaine et comment notre nation se positionne comme une référence technologique dans la région, grâce aux efforts et à la vision des secteurs public et privé.
Ce livre recueille les témoignages de voix expertes qui ont été protagonistes ou témoins privilégiés de ce grand changement. Mite Nishio, Rosario Sang, Arturo López Valerio, Eduardo Valcárcel, Fernando Cabrera, Rolando Guzmán, Mirna Eusebio Lithgow et Aitor Palacio abordent, depuis leurs disciplines respectives, l’histoire, l’impact et les défis de ce saut numérique. Accompagnés par les images et le design visuel de Víctor Siladi, ils construisent une narration riche, dynamique et réfléchie qui nous relie au vécu et nous projette vers l’avenir.
À travers ses pages, le lecteur découvrira depuis les origines de la connectivité dans le pays jusqu’aux défis contemporains de la cybersécurité, la révolution des fintechs, la valeur des données comme actif économique, le rôle de l’éducation face à l’intelligence artificielle et la manière dont la culture et l’identité dominicaines se modèlent et se réinterprètent dans l’environnement numérique. Ce regard n’est ni statique ni nostalgique, c’est une invitation à penser l’avenir avec stratégie et sensibilité.
Comme dans chacune de nos propositions éditoriales, Un saut de géant s’accompagne de ressources multimédias et audiovisuelles qui permettent d’élargir la portée de notre message, en apportant contexte, vision et analyse à cette transformation numérique en cours. Ce contenu complémentaire est disponible sur www.popularenlinea.com/unsaltodegigante. La numérisation n’est pas une finalité, mais un processus en constante évolution. Nous espérons que cette œuvre inspire non seulement une réflexion sur les progrès ac-
complis, mais qu’elle motive également tous les acteurs sociaux à continuer de réduire les écarts, renforcer les capacités locales et projeter le pays comme un pôle d’innovation et de progrès à l’échelle régionale. Ce n’est qu’ainsi que nous pourrons construire l’avenir compétitif dont nous avons besoin et mettre la technologie au service d’une société plus équitable, dynamique et résiliente.
Introduction
La transformation numérique de la banque et de l’économie dominicaine
Par: Mite Nishio
L’histoire de l’humanité a été marquée par des sauts technologiques qui redéfinissent la manière dont les sociétés fonctionnent, innovent et prospèrent. De la Révolution industrielle à l’avènement d’Internet, chaque transformation a apporté son lot d’opportunités et de défis, influençant profondément la trajectoire du développement économique. Aujourd’hui, la République dominicaine se trouve à un point d’inflexion : la numérisation n’est plus une option, mais une nécessité stratégique pour une croissance durable et une compétitivité mondiale.
Dans ce contexte, le secteur financier joue un rôle clé. La banque a toujours été une colonne vertébrale du développement économique, facilitant l’accès au crédit, encourageant l’investissement et agissant comme moteur de stabilité et de croissance. Avec l’arrivée de la numérisation, son rôle s’est élargi, devenant un catalyseur de l’innovation technologique dans d’autres industries. L’intégration d’outils numériques a permis de rendre les services financiers plus accessibles, efficaces et personnalisés,
favorisant l’inclusion financière et la modernisation de l’écosystème économique dominicain.
La Banque Populaire Dominicaine a été à la fois témoin et acteur de cette évolution. De la mise en œuvre de ses premières plateformes numériques à l’expansion de sa banque mobile et son intégration dans l’écosystème fintech, son parcours reflète le dynamisme de la transformation numérique. Un saut de géant retrace ce chemin, offrant une vision stratégique de la manière dont la numérisation façonne l’avenir du pays.
Ce livre ne propose pas seulement un regard rétrospectif, mais invite également à réfléchir aux défis et opportunités à venir. Comment la banque numérique continuera-t-elle d’évoluer ? Quelles sont les technologies émergentes les plus prometteuses ?
Comment la République dominicaine peutelle se consolider comme un pôle d’innovation dans la région ?
L’objectif de cette introduction est d’établir le cadre conceptuel pour répondre à ces questions. Nous explorerons l’évolution numérique du pays, l’état actuel de l’écosystème digital, la position de la République dominicaine dans le contexte régional et l’impact de la quatrième révolution industrielle sur l’économie. Nous aborderons également le rôle du capital humain dans cette transformation et esquisserons les tendances clés pour l’avenir.
La numérisation n’est plus une tendance; c’est la nouvelle norme. Les entreprises et institutions qui adopteront cette transformation avec une vision stratégique ne se contenteront pas de survivre, elles seront les leaders de la nouvelle ère de l’économie numérique. C’est le moment du saut numérique.
L’évolution numérique dominicaine
La transformation numérique de la République dominicaine a été un processus progressif, porté par les avancées technologiques, des décisions stratégiques et le besoin de moderniser les secteurs clés de l’économie. Au cours des dernières décennies, le pays a connu un changement radical dans la manière dont les citoyens accèdent aux services financiers, consomment l’information et réalisent des transactions commerciales. De l’arrivée d’Internet à l’essor de la banque mobile, chaque étape a contribué à la consolidation d’un écosystème numérique plus robuste et dynamique. Les premiers pas vers la numérisation en République dominicaine ont été franchis dans les années 1990 avec l’introduction de la banque électronique. Durant cette phase initiale, les institutions financières ont commencé à mettre en œuvre des systèmes d’automatisation de base pour améliorer l’efficacité opérationnelle et réduire la dépendance aux processus manuels. L’arrivée d’Internet commercial à la mi-1995 a marqué un tournant, permettant aux banques de proposer des informations en ligne via des sites web et facilitant la communication numérique entre entreprises et consommateurs. À la fin de la décennie, avec le Wireless Application Protocol (WAP), une technologie du réseau cellulaire CDMA permettant l’accès à l’information, on a commencé à expérimenter l’accès à la banque mobile. De même, la technologie ADSL pour les lignes téléphoniques fixes, qui permettait des vitesses d’accès à Internet allant jusqu’à 8 Mbps, a favorisé l’émergence de la banque en ligne.
Dans les années 2000, la pénétration d’Internet a connu une croissance soutenue, accompagnée par l’expansion de la
téléphonie mobile avec l’arrivée des entreprises Centennial et Orange. Cette combinaison a permis aux banques de progresser dans la numérisation de leurs services, en introduisant des plateformes de banque en ligne offrant des transferts, des consultations de solde et des paiements de services. On se souvient qu’Orange, avec sa technologie GSM, a introduit le service de mini-messages (SMS), avec lequel des tests de consultation de comptes bancaires ont été réalisés. À mesure que l’infrastructure des télécommunications s’améliorait, la capacité des entreprises à adopter des solutions numériques plus sophistiquées augmentait également.
La prochaine grande vague de transformation est survenue avec l’adoption massive des smartphones et l’arrivée de l’Internet mobile à haute vitesse. En juin 2012, Orange a lancé le premier réseau mobile 4G LTE dans le pays. Cette avancée a permis le développement d’applications bancaires mobiles, de portefeuilles numériques et de solutions fintech qui ont facilité l’inclusion financière de secteurs auparavant marginalisés. La numérisation s’est encore accélérée avec la pandémie de COVID-19 en 2020, qui a contraint de nombreuses entreprises et institutions à digitaliser leurs opérations de manière rapide et intensive.
Jalons fondamentaux de la transformation
Au cours de ce processus, plusieurs jalons ont marqué le chemin vers la numérisation:
1. Lancement de la banque en ligne (années 1990 - 2000): Les principales institutions financières du pays ont commencé à proposer des plateformes en ligne permettant aux clients d’effectuer des transactions de base sans se rendre en agence.
2. Expansion de la téléphonie mobile et de l’Internet haut débit (2005 - 2015): L’amélioration de la connectivité a facilité l’adoption de solutions numériques plus avancées, telles que les paiements électroniques et les applications bancaires mobiles.
3. Essor des fintechs et de la banque numérique (2015 - aujourd’hui): L’écosystème fintech dominicain a connu une croissance significative, avec l’émergence de startups axées sur les paiements numériques, le financement alternatif et les solutions d’investissement basées sur la technologie.
4. La pandémie de COVID-19 comme accélérateur de la numérisation (2020): Les restrictions imposées par la crise sanitaire ont contraint les entreprises à adopter rapidement des modèles numériques, consolidant la transformation digitale dans de nombreux secteurs.
Facteurs accélérateurs de l’adoption technologique
Plusieurs facteurs ont contribué à l’accélération de la numérisation en République dominicaine:
• Infrastructure des télécommunications1:
L’amélioration de la connectivité a été un pilier fondamental de l’adoption des solutions numériques. L’expansion des réseaux 4G et le développement progressif de la technologie 5G ont facilité l’accès aux services numériques sur l’ensemble du territoire.
• Changements dans le comportement des consommateurs: La préférence croissante pour les solutions numériques a poussé les entreprises à moderniser leurs services. Aujourd’hui, les consommateurs s’attendent à pouvoir effectuer des transactions bancaires, payer des factures et accéder au crédit sans se rendre en agence.
• Réglementation et politiques gouvernementales: Le cadre réglementaire a évolué pour faciliter la numérisation du système
financier. Des initiatives telles que la mise en œuvre de la Loi sur le commerce électronique et la protection des données personnelles ont créé un environnement plus sûr pour les transactions numériques2.
• Concurrence et innovation: L’arrivée de nouveaux acteurs dans l’écosystème fintech a généré un environnement concurrentiel qui a poussé les banques traditionnelles à innover et à améliorer leur offre de services numériques.
L’évolution numérique de la République dominicaine reflète un processus mondial qui redéfinit le système financier et l’économie dans son ensemble. Toutefois, la transformation est toujours en cours, et les prochaines années seront cruciales pour consolider les progrès réalisés jusqu’à présent.
L’écosystème numérique actuel
La numérisation de l’économie dominicaine n’a pas seulement transformé le secteur financier, elle a également donné naissance à un écosystème numérique dynamique, où banques, fintechs, compagnies d’assurance, startups et organismes gouvernementaux interagissent pour proposer des solutions innovantes. La connectivité, l’adoption de technologies émergentes et l’évolution du comportement des consommateurs ont été déterminants dans cette transformation. Toutefois, des défis structurels persistent et doivent être relevés pour garantir une croissance durable et équitable.
Les progrès de l’écosystème numérique dominicain ont été rendus possibles grâce à l’amélioration de l’infrastructure des télécommunications et à l’expansion de l’accès à Internet. Selon le rapport ENHOGAR 2022 de l’Office national des statistiques (ONE), 84,4 % de la population âgée de 10 ans et
plus a accès à Internet. L’Institut dominicain des télécommunications (Indotel, 2024) indique que le pays affiche un taux de pénétration mobile supérieur à 90 % du volume liquidé3. L’expansion du réseau 4G a permis à la majorité des Dominicains d’accéder aux services numériques via leurs appareils mobiles, et le déploiement progressif de la technologie 5G, lancé initialement par Claro en décembre 2021, promet d’améliorer encore davantage la connectivité et la capacité de transmission des données. Il convient de souligner que la République dominicaine a été le premier pays des Caraïbes à recevoir Starlink, le service Internet par satellite à haute vitesse, en juillet 2022. À la mi-2024, ce service comptait déjà environ 18 000 abonnés (Indotel, 2024), représentant une alternative pour les zones mal desservies par les technologies traditionnelles.
Malgré ces avancées, des défis subsistent en matière d’équité dans l’accès à la connectivité. Alors que les grandes villes comme Saint-Domingue et Santiago bénéficient d’une couverture robuste, les zones rurales présentent encore des écarts significatifs. Le manque d’accès à Internet haut débit limite la capacité des communautés éloignées à s’intégrer pleinement à l’économie numérique.
L’utilisation des services numériques a connu une croissance exponentielle ces dernières années. Selon les données de la Banque centrale de la République dominicaine (BCRD, 2023), plus de 60 % des transactions bancaires dans le pays sont effectuées via des canaux numériques, ce qui reflète une nette préférence des utilisateurs pour les plateformes en ligne et les applications mobiles. En janvier 2025, la BCRD a rapporté que 93 % des paiements étaient réalisés par des moyens électroniques
(cartes de débit et de crédit, paiements mobiles), contre seulement 7 % par chèques4 .
L’essor des portefeuilles numériques et des paiements sans contact a transformé la manière dont les Dominicains gèrent leur argent. Des solutions pionnières apparues dans les années 2010, telles que tPago, Mpeso d’Orange et Efectivo Móvil de Claro, ont facilité l’accès aux services financiers pour de larges segments de la population, réduisant la dépendance à l’argent liquide et favorisant l’inclusion financière.
Par ailleurs, le commerce électronique a connu une croissance remarquable. La pandémie de 2020 a accéléré l’adoption des plateformes de vente en ligne, et aujourd’hui, 45 % des consommateurs dominicains achètent via Internet (Indotel, 2023).
Selon les projections de Statista (2025)5, 3,1 millions de personnes devraient effectuer des achats en ligne d’ici 2029. Cette tendance a incité les entreprises de toutes tailles à numériser leurs opérations et à adopter des solutions de paiement en ligne.
Principaux
acteurs de
l’écosystème numérique
L’écosystème numérique de la République dominicaine est composé de divers acteurs qui jouent un rôle fondamental dans la transformation technologique du pays:
1. Banques traditionnelles: Des institutions telles que Banco Popular Dominicano, Banreservas, Banco BHD et Scotiabank ont été à l’avant-garde de l’adoption de solutions numériques, proposant des plateformes mobiles, des services bancaires en ligne et des produits fintech pour améliorer l’expérience client.
2. Startups fintech: Les entreprises émergentes ont révolutionné le secteur financier avec des solutions innovantes dans les
paiements numériques, le crédit alternatif et la gestion des investissements. Parmi les fintech les plus remarquables figurent GCS International, Mío et AVANCE, qui ont facilité l’accès aux services financiers de manière agile et sécurisée. En 2018, il n’existait que six entreprises fintech dans le pays ; en 2024, ce chiffre est passé à 65 (ADOFINTECH, 2024)6
3. Secteur des assurances (Insurtech): La numérisation a également touché le secteur des assurances. Des compagnies telles que Seguros Reservas et Seguros Universal ont développé des plateformes numériques permettant aux clients de simuler, souscrire et gérer leurs assurances en ligne.
4. Proptech et numérisation immobilière: La technologie a également investi le marché immobilier. Des plateformes comme TuCasaRD et Remax ont facilité l’achat, la vente et la location de biens immobiliers de manière numérique, accélérant les processus et offrant une plus grande transparence.
5. Le rôle du gouvernement: Des entités telles que la Banque centrale, la Direction générale des impôts (DGII) et la Superintendance des banques ont lancé des initiatives pour moderniser l’écosystème réglementaire, en promouvant la numérisation des démarches et des services publics.
L’écosystème numérique de la République dominicaine présente plusieurs atouts qui ont permis une croissance rapide: • Forte pénétration d’Internet et de la téléphonie mobile, facilitant l’accès aux services numériques dans la majeure partie du territoire.
• Un secteur financier innovant, avec des banques et des fintechs ayant adopté des modèles agiles pour améliorer l’expérience utilisateur.
• Un cadre réglementaire en évolution, favorisant le développement de solutions numériques et la numérisation des services publics.
• Une acceptation croissante des paiements numériques, encourageant une plus grande inclusion financière et la réduction de l’usage de l’argent liquide.
Cependant, certaines zones d’amélioration doivent être abordées pour consolider la croissance de l’écosystème numérique:
1. Fracture numérique: Malgré une forte pénétration d’Internet dans les zones urbaines, les régions rurales rencontrent encore des difficultés en matière de connectivité et d’accès aux dispositifs technologiques.
2. Cybersécurité et protection des données: L’augmentation des transactions numériques a entraîné une hausse des risques liés à la fraude et aux cyberattaques. Il est nécessaire de renforcer les réglementations, d’élargir la culture numérique parmi les citoyens et d’adopter de meilleures pratiques de sécurité numérique dans les entreprises et les institutions.
3. Interopérabilité entre les systèmes financiers: Bien que la numérisation ait progressé, des obstacles persistent à l’intégration entre les plateformes bancaires et les fintechs, ce qui limite la fluidité des services numériques.
4. Éducation et formation numériques: L’alphabétisation numérique reste un défi, en particulier pour les secteurs de la population moins familiers avec la technologie. Des initiatives d’éducation financière et numérique peuvent contribuer à combler cette lacune.
L’écosystème numérique dominicain est en phase de consolidation, avec des avancées significatives dans l’adoption des technologies et la numérisation des services. Toutefois, pour que le pays puisse se positionner comme une référence dans la région, il est essentiel de relever les défis restants et de continuer à investir dans l’infrastructure, la sécurité et l’éducation numérique.
L’avenir de la numérisation en République dominicaine dépendra de la capacité de ses acteurs à innover, collaborer et s’adapter aux tendances technologiques émergentes. L’intégration de nouvelles solutions, l’expansion de l’accès à Internet et le renforcement du cadre réglementaire seront essentiels pour garantir un écosystème numérique robuste, sécurisé et durable.
La République dominicaine dans le contexte régional
La transformation numérique de la République dominicaine ne se déroule pas en vase clos; le pays fait partie d’un écosystème régional qui progresse à des rythmes variés en matière de numérisation. L’Amérique latine et les Caraïbes ont connu une croissance rapide dans l’adoption des technologies financières, des télécommunications et du commerce numérique, bien que des différences marquées subsistent entre les pays. Pour comprendre le positionnement de la République dominicaine, il est nécessaire d’analyser sa performance par rapport aux autres économies de la région, ses avantages concurrentiels et les opportunités d’amélioration qui peuvent renforcer son rôle en tant que hub numérique dans les Caraïbes.
Graphique comparatif régional: Où se situe la RD sur la carte numérique de l’Amérique latine ?
En termes d’adoption technologique, la République dominicaine occupe une position intermédiaire dans la région. Des pays comme le Brésil, le Mexique, la Colombie et le Chili ont été les leaders de la transformation numérique en Amérique latine grâce à des marchés plus vastes, des investisse-
ments dans l’innovation et des politiques gouvernementales favorables. Néanmoins, la République dominicaine a démontré une croissance rapide et un fort potentiel pour devenir une référence en matière de numérisation dans les Caraïbes.
En comparant les indicateurs clés, on constate que:
• Pénétration d’Internet: Selon la Ban-que interaméricaine de développement (BID, 2023), la République dominicaine affiche un taux d’accès à Internet de 80 %, supérieur à la moyenne de l’Amérique latine (77 %), mais encore inférieur à celui du Chili (88 %) et de l’Uruguay (91 %).
• Utilisation de la banque numérique: Un rapport de la Banque mondiale (2023) indique que 60 % des Dominicains utilisent des canaux numériques pour leurs opérations bancaires, un chiffre supérieur à celui du Guatemala (50 %) et du Honduras (45 %), mais inférieur à celui de l’Argentine (72 %) et du Brésil (78 %).
• Écosystème fintech: La croissance des startups financières en République dominicaine est remarquable, bien que son écosystème reste plus petit comparé à des économies plus grandes comme le Mexique et le Brésil. Toutefois, l’adoption des solutions fintech est significative, portée par la numérisation bancaire et l’acceptation croissante des paiements électroniques.
• Infrastructure des télécommunications: Bien que le pays ait progressé en matière de connectivité, le déploiement du réseau 5G et l’expansion de la fibre optique sont encore en cours de consolidation, contrairement à des pays comme le Chili ou le Costa Rica, où ces technologies bénéficient déjà d’une couverture plus étendue. Malgré les défis, la République dominicaine dispose de nombreux atouts pouvant la positionner comme une référence numérique dans la région:
1. Position stratégique et stabilité macroéconomique: La situation géographique du pays en fait un pont naturel entre l’Amérique du Nord, l’Amérique latine et l’Europe. De plus, sa croissance économique soutenue au cours des deux dernières décennies et la stabilité de son secteur financier inspirent confiance pour les investissements dans la technologie et la numérisation.
2. Un secteur bancaire innovant: Le secteur bancaire dominicain s’est révélé l’un des plus dynamiques de la région en matière d’adoption technologique. Des institutions comme la Banque Populaire Dominicaine ont été pionnières dans la mise en œuvre de plateformes numériques, de paiements mobiles et de services fintech, favorisant un écosystème financier moderne et compétitif.
3. Investissements croissants dans la technologie et les startups: Ces dernières années, les initiatives de soutien aux entreprises technologiques et aux fintechs se sont renforcées. Des programmes d’incubation et d’accélération ont encouragé l’émergence de startups proposant des solutions innovantes en matière de paiements numériques, de crédits alternatifs et d’assurances technologiques.
4. Développement d’un cadre réglementaire plus flexible: La Superintendance de Bancos et d’autres entités réglementaires ont œuvré à la modernisation du cadre normatif pour faciliter la numérisation financière, en promouvant l’inclusion et la sécurité des transactions numériques.
Bien que la République dominicaine ait réalisé des progrès significatifs en matière de numérisation, elle fait encore face à des défis structurels qu’il convient de relever pour consolider son leadership régional:
1. Expansion de l’infrastructure numérique: La connectivité dans les zones rurales reste limitée, ce qui restreint l’accès aux services numériques pour une partie importante de
la population. Investir dans l’expansion de la fibre optique et accélérer le déploiement de la 5G sera essentiel pour réduire cette fracture.
2. Accès accru au financement pour les startups technologiques: Contrairement à des marchés comme le Mexique ou le Brésil, où existe un écosystème solide de capital-risque, les fintechs et startups dominicaines rencontrent encore des difficultés pour accéder au financement. La création de fonds d’investissement spécialisés dans la technologie pourrait stimuler davantage l’innovation dans le pays.
3. Meilleure intégration avec l’écosystème fintech régional: Bien que les fintechs dominicaines aient connu une croissance, il reste encore une marge pour renforcer l’interopérabilité avec les systèmes financiers d’autres pays de la région, ce qui faciliterait l’expansion de ces solutions au-delà du marché local.
4. Renforcement de la cybersécurité et de la confiance numérique: À mesure que l’adoption des services numériques progresse, il est fondamental de renforcer les politiques de sécurité informatique et de protection des données. L’éducation à la cybersécurité et la régulation des fraudes numériques doivent être des priorités pour consolider la confiance des utilisateurs dans l’écosystème numérique.
La République dominicaine a le potentiel de devenir une référence en matière de transformation numérique dans les Caraïbes et en Amérique latine. Pour y parvenir, il est nécessaire de consolider son infrastructure numérique, de renforcer l’innovation dans les fintechs, d’améliorer l’accès au financement pour les startups et de poursuivre la modernisation du cadre réglementaire.
Le facteur humain dans cette transformation
Bien que la transformation numérique soit portée par les avancées technologiques, son succès dépend, en fin de compte, des personnes. L’adaptation à la numérisation ne relève pas uniquement de l’infrastructure ou de l’investissement dans de nouveaux outils, mais implique des changements dans la culture organisationnelle, la formation des talents et l’éducation continue. En République dominicaine, la préparation du capital humain est un élément clé pour garantir que la numérisation génère des bénéfices durables dans tous les secteurs économiques.
Les entreprises dominicaines, en particulier dans le secteur financier, ont dû repenser leur structure et leur mode de fonctionnement dans un monde numérique. Le secteur bancaire, traditionnellement caractérisé par des processus bureaucratiques et des modèles en présentiel, a évolué vers une approche centrée sur le client, l’efficacité et l’innovation.
Trois changements culturels fondamentaux marquent cette transition:
1. Agilité et adaptabilité: La rapidité avec laquelle de nouvelles technologies émergent a contraint les organisations à adopter des méthodologies agiles, telles que le design thinking et le scrum, qui facilitent la mise en œuvre rapide de solutions numériques.
2. Collaboration inter-départementale: La transformation numérique ne concerne pas uniquement le département technologique; elle implique toute l’entreprise.
L’intégration d’équipes multidisciplinaires a permis aux banques et aux fintechs de développer des solutions plus efficaces et mieux alignées sur les besoins des utilisateurs.
3. Mentalité d’innovation: La numérisation encourage une culture de l’expérimen-
tation, où de nouvelles idées et modèles économiques sont testés sans crainte de l’échec. Les entreprises leaders ont mis en place des laboratoires d’innovation et des hackathons pour stimuler la créativité et le développement de nouvelles solutions. Nouvelles compétences requises
Le progrès technologique a engendré une demande croissante de professionnels dotés de compétences numériques. En République dominicaine, le défi consiste à former des talents capables d’évoluer dans une économie numérisée et compétitive. Parmi les compétences les plus pertinentes pour cette nouvelle ère figurent:
• Compétences technologiques: La programmation, l’analyse de données, la cybersécurité et l’intelligence artificielle sont des domaines clés de la transformation numérique.
• Capacité d’analyse et prise de décision basée sur les données: Le secteur bancaire et d’autres secteurs dépendent de plus en plus du Big Data et de l’analyse prédictive pour améliorer leurs services.
• Compétences comportementales numériques (soft skills): La communication efficace dans des environnements numériques, le travail à distance et la gestion du changement sont essentiels dans la nouvelle dynamique professionnelle.
Pour que la numérisation soit inclusive et durable, l’éducation doit évoluer en parallèle avec le marché du travail. En République dominicaine, le renforcement de l’éducation numérique est une étape clé pour combler le déficit de talents.
Quelques initiatives stratégiques incluent:
• Intégration de l’éducation technologique dans les écoles et les universités: Il est nécessaire que les programmes scolaires in-
tègrent la formation aux compétences numériques dès le plus jeune âge.
• Formation continue dans le secteur privé: Les entreprises doivent investir dans la mise à jour des compétences de leurs employés, en promouvant les cours en ligne, les certifications et les programmes de reconversion.
• Partenariats public-privé: La collaboration entre le gouvernement, les universités et le secteur privé peut favoriser des programmes de formation dans des domaines clés tels que la fintech, la cybersécurité et la science des données.
La transformation numérique n’est pas seulement un défi technologique, mais aussi humain. Sans une main-d’œuvre préparée et une culture organisationnelle alignée sur l’innovation, la numérisation n’atteindra pas son plein potentiel. L’éducation et la formation continue seront essentielles pour garantir que la République dominicaine puisse tirer pleinement parti de la révolution numérique.
Regarder le saut de géant
La transformation numérique en République dominicaine n’est pas un processus statique, mais une évolution constante qui continuera à redéfinir l’économie et la société dans les années à venir. La numérisation va s’accélérer, portée par des tendances émergentes qui marqueront la prochaine décennie. Toutefois, des défis apparaîtront également, nécessitant des stratégies proactives pour saisir les opportunités et atténuer les risques.
Les tendances suivantes façonneront l’avenir numérique du pays:
1. Consolidation de l’intelligence artificielle dans le secteur financier: L’automatisation des processus grâce à l’IA améliorera l’efficacité des services bancaires et renforcera la cybersécurité. De plus, l’analyse prédic-
tive permettra de personnaliser les produits financiers en fonction du comportement des clients.
2. Expansion de la banque ouverte (open banking) et de l’interopérabilité: La banque ouverte permettra à davantage d’acteurs d’accéder aux données financières de manière sécurisée, stimulant la création de nouveaux services numériques et augmentant la concurrence dans le secteur.
3. Croissance de l’écosystème fintech et son intégration avec la banque traditionnelle: Les fintechs continueront de gagner du terrain, en proposant des solutions innovantes dans les paiements numériques, les prêts et la gestion financière. La collaboration entre les banques et les startups sera essentielle au développement de nouveaux modèles économiques.
4. Plus grande pénétration de la connectivité 5G: L’expansion de cette technologie permettra une numérisation plus avancée dans des secteurs comme le commerce, la santé et l’éducation, ouvrant la voie à de nouvelles expériences numériques pour les utilisateurs.
5. Renforcement de la cybersécurité et de la régulation numérique: À mesure que les transactions en ligne augmentent, la protection des données et la prévention de la fraude numérique deviendront des priorités pour les entreprises et les régulateurs. Pour capitaliser sur ces opportunités, le pays doit surmonter certains défis:
• Réduction de la fracture numérique: Des inégalités persistent dans l’accès à Internet et aux technologies, notamment dans les zones rurales. L’expansion de l’infrastructure numérique et l’amélioration de l’accessibilité des services seront essentielles.
• Éducation et formation continue: Le développement des compétences numériques doit continuer à se renforcer afin de garantir
que la main-d’œuvre dominicaine soit prête pour les emplois du futur.
• Adaptation du cadre réglementaire: La réglementation doit évoluer pour trouver un équilibre entre innovation et sécurité, en assurant un environnement numérique fiable et compétitif.
Si la République dominicaine maintient son rythme de transformation numérique, elle peut se consolider comme un hub d’innovation dans les Caraïbes. La numérisation ne renforcera pas seulement le secteur financier, mais stimulera également la croissance économique, améliorera la qualité de vie et augmentera la compétitivité du pays sur la scène mondiale.
La révolution numérique est un voyage en constante évolution. Les prochaines années définiront le rôle de la République dominicaine dans l’économie numérique du futur.
À propos de l’auteur
Mite Nishio est un ingénieur en systèmes et consultant en technologies reconnu, avec plus de 25 ans d’expérience dans l’industrie des télécommunications en République dominicaine.
Diplômé en ingénierie des systèmes de l’Université Iberoamericana (UNIBE), Nishio a travaillé dans les principales entreprises de télécommunications du pays. Il a occupé des postes de haut niveau, notamment la présidence de la Commission de Convergence de l’Association Interaméricaine des Entreprises de Télécommunications (ASIET).
Au cours de sa carrière, il a publié plus de 500 articles ainsi qu’un livre sur les technologies de l’information et l’internet. Son blog personnel est une source reconnue d’actualités et d’analyses technologiques dans la région.
Nishio a été consultant pour des organismes nationaux et internationaux tels que la Banque mondiale, la Banque interaméricaine de développement (BID), le Programme des Nations Unies pour le développement (PNUD), l’Institut Technologique des Amériques (ITLA) et l’Institut Dominicain des Télécommunications (INDOTEL).
En tant que directeur de l’innovation chez GCS International, LTD, il a dirigé des projets favorisant la transformation numérique et le développement de nouvelles technologies. Il a également joué un rôle clé dans des initiatives telles que StartLab d’Altice Dominicana, soutenant les entrepreneurs technologiques du pays.
Nishio partage ses connaissances à travers des conférences dans diverses institutions et a été membre du jury dans des concours d’innovation parrainés par des entités gouvernementales. Il a également collaboré à des programmes radiophoniques, comme le « Mardi Technologique » aux côtés d’Arturo López Valerio, où sont abordés des sujets technologiques d’actualité.
La trajectoire de Mite Nishio reflète son engagement envers le progrès technologique et le soutien à l’entrepreneuriat en République dominicaine. Références
1Infrastructure numérique en République dominicaine: Diagnostic, défis et opportunités. BID (Parro & Zentner, 2019).
2Objectifs et défis pour la transformation numérique en République dominicaine. BID (García Zaballos et al., 2020).
3La banque numérique se renforce : huit millions d’utilisateurs. Diario Libre.
4Statista 2025
5Combien d’entreprises fintech existe-t-il en République dominicaine ? Diario Libre.
1. Un environnement numérique
plus favorable à la numérisation des finances
Par: Rosario Sang
Les avancées technologiques en matière d’informatique ont permis une plus grande efficacité et productivité dans le secteur bancaire. Les résultats sont évidents. L’automatisation des processus et la numérisation des transactions ont réduit les coûts et les risques opérationnels, tout en permettant une meilleure évaluation du risque de crédit.
L’évolution a été exponentielle au fil des années, passant de l’utilisation de cartes perforées et de serveurs centraux — technologies informatiques primitives — aux systèmes d’ordinateurs personnels, aux serveurs en réseau, et enfin à l’informatique en nuage.
Comme avantage supplémentaire, cette évolution a permis de rapprocher les services financiers des personnes qui ne les utilisaient pas auparavant, ce qui a augmenté les niveaux d’inclusion financière dans le pays. Cela se traduit par une plus grande possibilité de développement et de progrès social pour la population dominicaine. Pour mesurer l’ampleur de ces sauts quantiques, il est utile de considérer les données publiées par la Banque Populaire Dominicaine, mises à jour en décembre 2024:
• Plus de 1,6 million de clients affiliés à ses canaux numériques et plus de 40 millions de visites sur son site web.
• Plus de 100 millions de transactions ont été enregistrées via l’application Popular, soit une augmentation de 46 % par rapport à l’année précédente. Ce chiffre met en évidence la confiance croissante des clients dans la sécurité de cet outil numérique.
• Depuis le lancement du service en 2001 jusqu’en 2024, le nombre d’utilisateurs affiliés à Internet Banking est passé de 4 308 à plus de 1,5 million, reflétant une adoption soutenue et croissante sur plus de deux décennies.
• Entre 2014 et 2024, le volume de transactions effectuées via les canaux numériques a augmenté de manière exponentielle: de 20,9 millions à 132 millions.
Investissements dans la technologie
La numérisation a profondément marqué l’infrastructure financière, en particulier au sein des organismes publics, transformant fondamentalement la manière dont ces services interagissent avec la population.
J’en ai eu une vision claire en 2017, lors d’une visite à la Chambre de commerce et de production de La Vega (CCPLV), dans le but de comprendre comment ce processus se développait.
En demandant des copies des registres commerciaux des premières entreprises fondées par mes ancêtres dans cette ville — certains datant des premières décennies du siècle dernier — nous avons constaté que beaucoup étaient dans un état de détérioration, une condition compréhensible, bien qu’ils devraient être préservés à long terme.
Je n’oublierai jamais l’engagement et le travail précieux réalisé par Claudio Fernández Martí, président de la CCPLV à l’époque et également président de la Fédération des Chambres de commerce de la République dominicaine, qui a entrepris avec beaucoup de détermination le processus de numérisation dans toutes les chambres de commerce du pays.
Ainsi, les registres pourront être stockés dans le cloud, permettant un accès facile et rapide via n’importe quel appareil intelligent. La numérisation des documents des Archives générales de la Nation a également été un projet significatif.
Le saut est immense depuis les anciens programmes d’alphabétisation radiophonique, comme ceux diffusés par Radio Santa María, jusqu’à aujourd’hui, où l’on voit des personnes qui n’ont pas eu — ou n’ont pas eu accès — à l’alphabétisation utiliser leurs téléphones portables pour communiquer avec leurs proches à l’étranger.
Cela me rappelle l’expérience inoubliable que j’ai vécue en janvier 2018, lorsque j’ai pu passer un appel depuis les pyramides d’Égypte vers mon bureau en République dominicaine via WhatsApp.
À tout cela s’ajoute le fait de voir mes enfants et petits-enfants grandir avec la technologie, jouer à des jeux vidéo et utiliser des plateformes de streaming de manière intuitive.
En ce qui concerne la connectivité, le réseau 4G est présent dans plusieurs zones urbaines et, depuis 2021, certaines régions de Saint-Domingue ont accès à l’internet haut débit par satellite.
Les facteurs ayant influencé cette croissance sont multiples, notamment l’apparition des ordinateurs personnels et d’Internet, ainsi que l’impératif de numérisation provoqué par la pandémie de COVID-19.
Le développement de l’infrastructure numérique en République dominicaine est remarquable, avec plusieurs facteurs clés. L’élimination du risque de recevoir de l’argent contrefait, de subir des vols au bureau ou en chemin vers la banque, ainsi que la possibilité de visualiser les mouvements d’un compte bancaire en temps réel, sont quelques-uns des progrès qui ont facilité le travail dans l’industrie financière.
De plus, la possibilité d’effectuer des paiements aux entités gouvernementales de contrôle telles que les Douanes et la Direction Générale des Impôts sans avoir à certifier des chèques simplifie considérablement les transactions et contribue à la
croissance numérique. Et que dire des économies de temps et de carburant !
Malgré ces avancées, il existe encore des obstacles liés à l’infrastructure et au manque de formation de la population, ce qui limite une utilisation plus intensive des TIC (Technologies de l’Information et de la Communication). En outre, selon une publication de la Banque Interaméricaine de Développement (BID), leur utilisation dans de nombreux foyers reste faible, à l’exception des appareils mobiles.
L’augmentation exponentielle des investissements technologiques dans le secteur financier est un signe clair de son engagement envers la numérisation.
L’investissement dans les moyens de paiement numériques, par exemple, montre une tendance marquée vers l’évolution et l’amélioration continue. Mais ce chemin comporte encore des défis, et l’histoire de ce voyage est toujours en cours d’écriture.
En tant que professionnel des technologies de réseaux numériques avec quatre décennies d’expérience, je peux affirmer que le rôle du secteur financier dans la formation et le développement de cette infrastructure est indiscutable.
Les débuts du saut:
transformation numérique dans le pays
L’histoire de la transformation numérique en République dominicaine est fascinante. Dans les années 1960, les premiers ordinateurs ont fait leur apparition, et à cette époque, seuls des banques privées d’origine et de capital étrangers existaient dans le pays.
En 1963, lorsque Don Alejandro Grullón a proposé la création de la première banque commerciale privée dominicaine, mon père fut l’un des premiers à le soutenir.
À l’époque, j’étais frappé par l’impuissance face à la quantité de papiers et au travail colossal nécessaire pour recevoir, analyser, puis intégrer tous les documents.
Je me souviens des horaires prolongés de mes collègues — notamment dans le département des comptes courants —, de leurs nuits blanches pour pouvoir livrer à temps les relevés bancaires aux clients, et de la manière dont je m’émerveille aujourd’hui des progrès réalisés grâce aux nouvelles technologies.
Dans son étude intitulée Transformation numérique de la banque multiple en République dominicaine, Robinson Portorreal rappelle que ce secteur est passé du canal traditionnel des agences dans les années 1980 à l’utilisation de centres d’appels. Plus tard, le document précise que, dès la décennie suivante, une “expansion” a eu lieu avec l’arrivée des distributeurs automatiques et l’introduction — timide mais significative — de la banque électronique, grâce à l’Internet.
À partir de là, le moment de la banque mobile et en ligne n’a pas tardé à arriver. Et comme dans tous les domaines de la vie, le secteur bancaire doit répondre aux préoccupations, préférences, expériences et goûts des utilisateurs, en tenant compte du fait que les nouvelles générations qui intègrent le système financier ont des besoins particuliers et une meilleure maîtrise des technologies du quotidien.
Cela dit, on peut témoigner que l’infrastructure numérique en République dominicaine a connu une évolution considérable, un fait que j’ai eu l’opportunité d’observer au cours des quarante dernières années grâce à mon expérience et mon parcours en tant qu’entrepreneure dans les technologies de réseaux numériques.
Dans les années 1970, les TIC ont commencé à faire partie de nos vies. IBM, UNIVAC et NRC furent les trois marques qui ont lancé l’ère de l’informatique dans le pays.
Vers 1972, les connexions du pays avec le reste du monde étaient très limitées, et il n’existait sur le territoire que quelques stations de radio et chaînes de télévision. Depuis, les progrès ont été fulgurants, et aujourd’hui, nous avons par exemple des stations de radio qui diffusent en format numérique.
À la fin des années 1980, mon frère Moisés (aujourd’hui décédé) et moi avons lancé une aventure entrepreneuriale et professionnelle en créant une entreprise d’électronique. Rapidement, nos deux autres frères nous ont rejoints, et ensemble, nous avons ouvert trois magasins d’électronique dans la capitale.
Inspirée par cette initiative, Electrónica Sang, j’ai décidé de m’inscrire à l’École nationale des arts et métiers, où je me suis formée comme technicienne en électronique aux côtés d’une employée devenue aujourd’hui ma partenaire, Marta Olivo. Pendant ce temps, mon frère est devenu ingénieur en électronique. Je me souviens avec humour des fois où mes camarades de classe me demandaient ce que je faisais en électronique, suggérant — en plaisantant — que je serais mieux chez moi à éplucher des bananes plantains.
Cette entreprise nous a permis de nous lancer dans l’importation et la vente des premiers circuits intégrés des séries 24 et 40, composants essentiels pour les machines industrielles d’origine européenne. Mon frère, enseignant dans l’âme, trouvait une grande satisfaction à aider les étudiants en électronique, leur apprenant à concevoir et réparer des circuits. Il les appelait affectueusement “punchitos”, car ils utilisaient
un poinçon pour insérer ou remplacer des pièces sur les plaques en bakélite. Beaucoup de ces “punchitos” sont devenus les futurs professionnels en télématique, ingénierie informatique et systèmes.
Grâce à nos enseignements, les techniciens ont pu réparer des circuits au lieu de les acheter complets, ce qui a représenté une grande économie pour l’industrie. Par exemple, une carte neuve pour un ascenseur pouvait coûter 2 000 dollars, tandis que sa réparation revenait souvent à moins de 25 dollars.
Les années 1980 ont apporté les ordinateurs personnels et les téléphones mobiles. Dans les années 1990, Internet et le web ont tout changé.
Avec l’adoption du service Internet dans le pays en 1995, l’utilisation des TIC a commencé à se renforcer, marquée par une demande croissante d’ordinateurs tant dans les entreprises que dans certains foyers.
En 2001, j’ai fondé l’entreprise Sang Datared dans le but de fournir du matériel et de la formation aux intégrateurs de systèmes. Des partenariats ont été établis avec les entreprises les plus prestigieuses, et nous avons soutenu les micro, petites et moyennes entreprises (MPME) avec des crédits. Nous avons continué à accompagner nos clients intégrateurs dans la conception de centres de données et la mise en place d’infrastructures clés pour le secteur financier.
Cependant, le véritable changement dans le secteur bancaire a commencé avec l’apparition des distributeurs automatiques (ATM), qui ont marqué le début de la bancarisation massive et du processus de paie électronique — un phénomène toujours en vigueur aujourd’hui. Ensuite est venue la généralisation des cartes de crédit, qui ont non seulement permis l’accès aux fonds, mais ont aussi augmenté le pouvoir d’achat
tout en stimulant l’économie. Aujourd’hui, avec les plateformes de paiement via téléphone mobile, nous avons franchi une nouvelle étape vers la numérisation totale.
Initiatives entrepreneuriales et éducatives
Un objectif à poursuivre est la mise en œuvre d’une alphabétisation numérique efficace, ainsi que la garantie d’un accès aux équipements informatiques. L’utilisation d’Internet sur les appareils mobiles ne suffit pas pour un apprentissage complet.
Dans le secteur public, la numérisation a non seulement amélioré l’accessibilité, mais a aussi favorisé l’équité, la personnalisation et l’égalité dans les interactions avec l’administration publique, tout en réduisant l’impact écologique.
L’un des progrès les plus importants de la numérisation dans le secteur financier est la manière dont elle a contribué à promouvoir l’inclusion financière, facilitant l’accès aux communautés non bancarisées et donnant plus de pouvoir à certains groupes de la population, comme les femmes.
Pendant la pandémie, on a pu observer comment la transformation numérique a permis l’accès au crédit pour les particuliers et les entreprises, facilité le télétravail et rendu possibles les transactions financières depuis chez soi. Dans le secteur éducatif également, l’impact a été notable. De nombreuses institutions ont dispensé leurs cours par des moyens numériques, comme la plateforme Zoom.
Depuis mon plus jeune âge, mes parents m’ont inculqué l’habitude de l’épargne. Ainsi, grâce aux célèbres «hongbao» en chinois (petites enveloppes rouges contenant de l’argent), et à ce que je ne dépensais pas de mes allocations, je suis allée avec mon père ouvrir mon premier compte d’épargne.
Une fois sur place, c’était excitant de voir comment les montants des dépôts et les intérêts étaient inscrits à la main sur les pages blanches d’un petit carnet. Ensuite, on utilisait des machines à écrire mécaniques, puis électriques, et aujourd’hui, des ordinateurs.
Les paiements des services et les paiements électroniques aux fournisseurs locaux et internationaux ont été essentiels pendant la pandémie et la période post-pandémique. La transformation numérique a permis la continuité du travail et l’atteinte des objectifs de rentabilité des entreprises, malgré les restrictions de contact physique.
Malgré les progrès réalisés, garantir l’inclusion financière reste un défi majeur pour atteindre les Objectifs de développement durable 2030. Le défi demeure: comment la technologie peut-elle continuer à faciliter une plus grande inclusion de la population dans le pays?
La nécessité de progresser en matière de productivité et de développement économique a également joué un rôle crucial.
Cependant, la fracture numérique persiste en raison d’une combinaison de limitations d’infrastructure et d’un manque de formation, ce qui reste un obstacle à la transformation. Cela s’explique par le fait que l’accès aux technologies de l’information et de la communication (TIC) reste faible dans de nombreux foyers, et que le coût d’Internet constitue un autre facteur à prendre en compte.
De plus, il est nécessaire d’améliorer la Stratégie nationale de cybersécurité et de travailler à la réduction des coûts de l’Internet haut débit, tout en poursuivant les efforts pour une meilleure alphabétisation numérique, garantir l’accès à des équipements informatiques adéquats et rendre les prix de l’Internet plus accessibles.
Défis et changements dans le secteur bancaire
Ce fut un changement difficile à accepter au début. Les préoccupations concernant la sécurité en ligne et la gestion des nouvelles plateformes nous ont maintenus, beaucoup d’entre nous, sur nos gardes. Mais la congestion croissante du trafic dans la capitale de la République et le risque que les coursiers soient victimes de vols en chemin vers les banques nous ont poussés à franchir le pas vers la numérisation. Cette décision, que de nombreux chefs d’entreprise ont également prise, s’est révélée cruciale pendant la pandémie de COVID-19. Je suis consciente des appréhensions que beaucoup d’acteurs du secteur entrepreneurial avaient (et ont encore) concernant la transition vers les transactions bancaires numériques, tant pour la sécurité en ligne que pour la nécessité de se familiariser avec les nouvelles plateformes. Après avoir personnellement évalué les risques et les coûts associés à la messagerie traditionnelle, j’ai compris la nécessité de ce changement. Les institutions financières de la République dominicaine ont réalisé de grands efforts et investi dans la technologie et la formation pour s’adapter au monde numérique. Cela se reflète dans l’évolution de la transformation numérique du secteur financier, où la création de nombreuses fintechs — des entreprises qui combinent finance et technologie pour offrir des services financiers innovants — a été encouragée.
À la fin de l’année 2022, la République dominicaine comptait 65 de ces entreprises, selon l’Association dominicaine des entreprises fintech (ADOFINTECH), et selon Statista, la valeur totale des transactions des fintechs dans le pays devrait augmenter de 75,4 % entre 2021 et 2025.
Les cryptomonnaies, apparues dans les années 1980 mais popularisées à partir de 2009 avec la création du Bitcoin, font également partie intégrante de cette transformation. Bien qu’au départ, mon époux et moi étions sceptiques à l’égard de cette technologie, je reconnais aujourd’hui que ceux qui ont investi tôt dans le Bitcoin ont réalisé l’un des meilleurs investissements de leur vie. Il ne faut pas oublier la technologie blockchain, qui a précédé même les cryptomonnaies. La blockchain est une base de données de transactions financières stockée sur plusieurs ordinateurs et qui continue de croître à mesure que de nouvelles transactions ou “blocs” sont ajoutés, formant une chaîne de données continue et publique. En m’immergeant dans le monde des technologies de réseaux numériques, j’ai eu le privilège de témoigner de l’évolution exponentielle de l’infrastructure numérique en République dominicaine. Si je devais choisir un seul facteur illustrant au mieux cette croissance, ce serait sans aucun doute le rôle central joué par le secteur financier dans sa création et son développement.
Tout au long de cette histoire de progrès technologiques, les banques dominicaines ont embarqué dans le train de la numérisation. Les investissements réalisés dans ce domaine les ont placées au même niveau que leurs homologues aux ÉtatsUnis et — dans certains cas — les ont même dépassées. Ce parcours, cependant, n’a pas été exempt de difficultés, comme les cas où plusieurs fichiers de paie ont été piratés, une expérience qui nous a conduits à proposer et à travailler sur une Stratégie nationale de cybersécurité en 2012 au sein de la Chambre TIC.
La Chambre TIC
Je souhaite faire une parenthèse pour parler de la Chambre dominicaine des technologies de l’information et de la communication, Inc., ou Chambre TIC. Il s’agit d’une entité à but non lucratif fondée en 2010 par des leaders du secteur technologique du pays, avec les conseils de pairs internationaux. Son objectif principal a été de promouvoir la neutralité et la diversité de l’offre technologique, ainsi que l’accessibilité des technologies pour les secteurs à faibles revenus, selon les standards de l’industrie, afin de favoriser leur utilisation productive dans l’écosystème entrepreneurial du pays.
En assumant la présidence de la Chambre TIC, je l’ai fait avec l’engagement de laisser un héritage, pleinement consciente de ce que signifie savoir appliquer les outils technologiques appropriés dans les secteurs productifs et gouvernementaux. Mon objectif était d’éviter que notre nation ne reste à la traîne et de favoriser la productivité, alors que l’ère de l’économie numérique avait déjà commencé.
Je me souviens avoir entendu des leaders des secteurs public et privé me demander, entre 2014 et 2016, si nous avions assumé ce rôle par ambition politique, pour des projets personnels ou simplement par “folie idéaliste”. Notre réponse a toujours été que, si laisser un bon héritage pour l’avenir du pays équivalait à cela, alors l’expression était tout à fait valable.
Pendant huit ans, à partir de 2010, nous nous sommes concentrés sur la promotion des TIC comme outils indispensables tant dans le domaine professionnel que personnel.
Nous avons collaboré avec le Ministère de l’Économie, de la Planification et du Développement (MEPYD) entre 2010 et 2011 dans le cadre de la Stratégie nationale de
développement (END 2030), qui est devenue en 2012 la loi 1-12.
Nous avons travaillé sur des initiatives telles que la refonte des cursus liés aux TIC et la formation d’une équipe de “train the trainers”, afin de disposer d’un bon groupe de professionnels capables de former des enseignants des niveaux primaire et supérieur. Cette proposition répondait à l’adoption mondiale croissante des technologies et à la nécessité, reconnue par la Chambre TIC, de garantir à la population un apprentissage adéquat.
Un exemple de cet engagement et de cette préoccupation fut la visite en Uruguay pour découvrir personnellement le Plan Ceibal, où nous avons rencontré son fondateur, Miguel Brechner, et échangé avec lui et son équipe sur les réussites et les défis de cette initiative.
Je souligne également la visite à des universités telles que le Massachusetts Institute of Technology (MIT) à Boston en 2011. Là, nous avons rencontré Bill Outlet, directeur de l’écosystème entrepreneurial de cette université.
En 2012, nous avons voyagé à l’Université des sciences et technologies de Taipei, à Taïwan, accompagnés d’un représentant gouvernemental, pour découvrir des projets financés par le gouvernement de l’île asiatique, tels que le département de recherche et développement et les laboratoires dotés des équipements les plus modernes.
Et bien que la proposition de refonte des cursus TIC dans les universités n’ait pas suscité beaucoup d’intérêt, nous avons organisé le Forum pour les professionnels en 2017 à l’Université Autonome de Saint-Domingue (UASD).
En 2011, la Chambre TIC a intégré l’ALETI (Fédération des entités TI d’Amérique latine, des Caraïbes, d’Espagne et du Portugal), où nous avons collaboré à des ini-
tiatives régionales dans le cadre des assemblées semestrielles organisées dans différents pays, en échangeant avec les principaux acteurs de chacun.
Un exemple en est la visite à la CAPATEC (Chambre TIC du Panama) en 2013, où nous avons pu apprécier la collaboration étroite entre le gouvernement et l’entité, en rencontrant les ministres des TIC et de l’enseignement supérieur du pays, qui nous ont présenté les projets de partenariats public-privé en cours de développement.
Un autre domaine dans lequel nous avons travaillé intensément fut la promotion de la Stratégie nationale de cybersécurité dès 2012. En juin 2018, le décret 230-18 a été promulgué pour l’établir et la réguler. Bien que cela ait été une victoire, il reste encore beaucoup à faire pour qu’elle soit plus efficace et devienne une loi.
Comme étape essentielle pour sensibiliser et renforcer cette stratégie, nous avons organisé le premier Congrès de cybersécurité en 2015, avec des interventions d’experts du Federal Bureau of Investigation (FBI), de la Police internationale (INTERPOL) et du MI6/SIS du Royaume-Uni, entre autres grands intervenants.
Ce congrès a reçu le soutien du secteur financier dominicain et des médias pour la diffusion non seulement de l’événement, mais aussi de contenus sur la cybersécurité.
Je conclus en soulignant que le soutien déterminé de nos gouvernements permettra une adoption plus rapide de tous les avantages offerts par les TIC, dont notre pays a besoin.
Réflexion finale
En regardant en arrière, il est évident combien nous avons progressé. Malgré les défis, nous avons persévéré et continué d’avancer.
Grâce à l’investissement et à l’effort collectif, nous avons renforcé l’infrastructure numérique du pays, et avec cela, accru la confiance des citoyens dans la banque numérique. Ces changements ont profondément transformé notre relation avec la technologie et les services financiers.
Le chemin n’a pas été exempt d’obstacles: nous avons affronté des résistances, surmonté des barrières et appris à nous adapter. Cependant, l’évolution numérique est un processus irréversible. Ses avantages dépassent largement les défis, et je suis impatiente de voir comment tout cela va se développer dans les années à venir.
À propos de l’auteur
Rosario Sang, secrétaire exécutive bilingue diplômée summa cum laude de l’Université bilingue des Caraïbes en 1978, et titulaire d’un diplôme en administration des affaires de l’UNAPEC en 1983 (cum laude), est fondatrice et PDG de SANG DATARED. Elle est reconnue comme une pionnière dans le secteur des technologies de l’information et de la communication (TIC) en République dominicaine. En électronique, elle s’est distinguée comme l’une des premières — voire la première — femme technologue en électronique du pays, cofondatrice d’une chaîne de magasins spécialisés dans ce domaine.
Elle possède une connaissance approfondie des composants et du design des circuits imprimés, mettant en valeur l’importance des éléments électroniques tels que les transistors et les puces dans la conception et la fabrication d’ordinateurs personnels de plus en plus compacts.
Dans le secteur des TIC, Rosario se distingue en tant que première femme à avoir fondé une entreprise spécialisée dans le matériel informatique, notamment les sys-
tèmes de câblage structuré, les réseaux et la conception de centres de données conformes aux normes internationales.
Entre 1998 et 2010, elle a formé près de mille professionnels à l’installation d’ordinateurs et à leur interconnexion en réseau LAN et WAN. Elle a également dirigé la seule chambre TIC du pays, CÁMARATIC, en tant que première présidente de 2010 à 2018.
Dans le domaine de l’énergie, Rosario a été la première femme dominicaine à obtenir une certification de la McCombs School of Business de l’Université du Texas.
Son premier contact avec la technologie s’est fait par les téléphones mobiles, en commençant par un Motorola DynaTac, suivi d’un modèle BlackBerry sans trackball ni trackpad. Elle a ensuite expérimenté les ordinateurs personnels, notamment le Commodore Amiga et la technologie IBM AS/400.
Rosario considère que les logiciels bureautiques (notamment Excel et Word), ainsi que les systèmes ERP (comme QuickBooks, Peach Tree et certains logiciels locaux comme BAS), ont été des outils essentiels dans sa carrière.
Ses contributions dans les domaines de l’électronique, des TIC, de l’énergie et son leadership ont joué un rôle clé dans la promotion et le renforcement de l’infrastructure numérique en République dominicaine.
2. Économie
numérique et
modèles
d’affaires axés sur les données
Par : Arturo López Valerio
Au cours des dernières décennies, la République dominicaine est passée d’un focus sur la connectivité de base à une recherche de valeur économique issue de la numérisation. Aujourd’hui, le pays affiche un taux de pénétration d’Internet de 85 % et une couverture mobile de 90 %, mais une « fracture d’usage » d’environ 40 % persiste: une grande partie de la population ayant accès au numérique ne l’exploite pas pleinement1
Cela reflète la nécessité d’aller au-delà du simple accès, en mettant l’accent sur la datification2 – un processus popularisé par Mayer-Schönberger et Cukier dans leur livre Big Data (2013) – comme moteur de transformation économique. La révolution numérique actuelle pose un paradoxe fascinant : alors que les données croissent de manière exponentielle, nous dépendons de plus en plus de l’intelligence artificielle (IA) et de l’analyse avancée pour les convertir en valeur tangible pour les entreprises et les citoyens3
La datification représente une nouvelle forme de capital dans l’économie numérique. Comme nous l’avons souligné dans le livre Économie numérique: moteur de changement pour la République dominicaine, «les données ont fondamentalement transformé le marché des actifs numériques». Cette transformation, qui se manifeste par la numérisation, ne touche pas uniquement les secteurs traditionnellement numériques, mais impacte des industries entières qui doivent désormais adapter leurs modèles d’affaires pour convertir les activités quotidiennes en données exploitables4.
Dans des économies comme la nôtre, où la numérisation progresse de manière fragmentée, il est important de rappeler que la technologie seule ne crée pas de valeur ; seule son intégration dans des modèles d’affaires efficaces détermine son impact5
Dans ce contexte évolutif, la Banque Populaire Dominicaine s’est imposée comme un partenaire clé, en soutenant des initiatives de banque numérique, de paiements électroniques et de services fintech basés sur les données, à travers un écosystème qui permet de concrétiser cette valeur. Son leadership dans la promotion de l’adoption technologique auprès des entreprises et des consommateurs a été fondamental pour que le pays passe de l’accès numérique simple à un écosystème datifié générateur de croissance économique.
Refonte de l’architecture d’entreprise
Les entreprises dominicaines sont confrontées au défi de migrer de systèmes isolés vers des écosystèmes numériques intégrés. Les variables d’innovation sont fragmentées, car une véritable transformation exige un écosystème ouvert et complet qui nourrisse et autonomise le capital humain, au-delà de l’infrastructure physique6
Ce diagnostic7 rejoint les propos de Mite Nishio sur la nécessité d’un écosystème numérique intégré. L’architecture d’entreprise actuelle requiert non seulement une modernisation technologique, mais aussi une reconceptualisation qui brise les silos organisationnels, permettant l’intégration de données et de processus actuellement cloisonnés dans différents départements ou systèmes.
Cela implique de redessiner l’architecture d’entreprise en adoptant des plateformes unifiées, interopérables via des in-
terfaces de programmation ouvertes (API), et en tirant parti du cloud computing pour éliminer les silos d’information. En effet, l’intégration de technologies émergentes telles que l’intelligence artificielle (IA), l’Internet des objets (IoT) et la blockchain offre des opportunités pour revitaliser la productivité nationale, à condition de renforcer substantiellement les capacités technologiques du pays8.
Dans ce processus de modernisation, le rôle d’infrastructures critiques comme le NAP Caribe (Network Access Point) est essentiel9. En réduisant la latence et en évitant la dépendance aux routes internationales, le NAP Caribe renforce la souveraineté numérique de la République dominicaine et pose les bases d’architectures d’entreprise plus sûres, évolutives et compétitives. Son modèle de services inclut l’analyse avancée, la cybersécurité et le support en temps réel, faisant de lui non seulement un nœud de connectivité, mais aussi un facilitateur stratégique pour l’économie numérique régionale.
J’ai eu l’opportunité de m’entretenir directement avec sa CEO, María Waleska Álvarez, ce qui m’a permis de découvrir de première main sa vision, les défis surmontés et la profonde conviction avec laquelle le NAP Caribe stimule la transformation numérique du pays.
Les technologies habilitantes telles que les microservices et les API facilitent cette transition vers un environnement cloud pour les entreprises nationales, permettant à des systèmes auparavant déconnectés de partager désormais des données en temps réel, vitales pour le secteur bancaire actuel. Aujourd’hui, le secteur financier cherche à atténuer les risques numériques liés à une dépendance excessive à des sources de données externes potentiellement risquées. C’est pourquoi nous avons toujours
recommandé la création d’API officielles (par exemple, de la Banque centrale) afin d’assurer des données fiables et d’éviter les improvisations techniques10.
Dans le secteur bancaire dominicain, on est passé de plateformes électroniques indépendantes à des infrastructures plus ouvertes. Des institutions pionnières, membres de l’Association des Banques de la République dominicaine (ABA)11, ont adopté des services cloud et des systèmes de core banking flexibles, posant ainsi les bases de la future banque ouverte. Cette refonte architecturale — fondée sur le cloud, les API et les bonnes pratiques de développement logiciel modulaire — permet de créer des écosystèmes où partenaires, fintechs et clients coexistent, stimulant l’innovation dans des secteurs tels que les finances, le commerce de détail et les télécommunications locales.
De
l’automatisation à l’intelligence d’entreprise
De nombreuses organisations ont entamé leur transformation numérique par l’automatisation des processus ; aujourd’hui, l’objectif est de leur conférer de l’intelligence. L’intégration de l’IA dans les processus commerciaux est devenue «un facteur critique pour stimuler le succès organisationnel»12. Toutefois, des défis subsistent pour implémenter et faire évoluer efficacement ces solutions avancées.
Je me souviens clairement qu’en 2002, j’ai eu la chance de collaborer avec Eduardo Valcárcel — alors directeur des communications corporatives et de la publicité chez Verizon — au lancement de cette plateforme pionnière appelée «El Manager del Pueblo». Il s’agissait de la première promotion à franchir les frontières grâce à une connexion O2O (offline to online), où les
utilisateurs démontraient leur expertise en baseball local en répondant à des quiz13 par SMS pour tenter de remporter la victoire. Le composant physique se matérialisait par ces cartes de réponses convoitées que les clients de Verizon pouvaient récupérer dans les centres de service.
À l’époque, j’occupais la Vice-présidence numérique de Spokane, entreprise responsable de la mise en œuvre d’un système de messagerie révolutionnaire pour son temps, précurseur de l’explosion des contenus par abonnement via SMS. Le mécanisme semblait simple, mais était transformateur: un message envoyé depuis un appareil mobile traversait le SMSC14 de l’opérateur mobile pour finalement être stocké dans une base de données sur nos serveurs.
Il est révélateur que ces flux technologiques aient été principalement capitalisés par des entreprises internationales, car l’investissement requis pour de telles infrastructures était prohibitif pour le modeste trafic local. Il convient de souligner que cela se passait dans un monde antérieur à WhatsApp et aux réseaux sociaux qui dominent aujourd’hui nos communications.
Le temps a filé entre nos doigts. Nous sommes passés de simples analyses descriptives à des systèmes sophistiqués capables d’apprendre et d’anticiper les décisions. Les outils d’intelligence artificielle — du machine learning à la fascinante IA générative — ne se contentent plus d’automatiser des tâches répétitives, ils révèlent des schémas cachés dans d’immenses volumes de données, apportant des connaissances qui transforment les processus d’affaires. Prenons l’exemple de Mars Wrigley, qui a révolutionné sa logistique à l’échelle mondiale (optimisation des transports, réduction des délais de livraison, amélioration
de la satisfaction client) grâce à l’intégration stratégique de l’IA dans sa chaîne d’approvisionnement.
En République dominicaine, nous observons déjà des applications concrètes de ces technologies: les banques utilisent l’IA pour le scoring de crédit et la détection de fraude en temps réel, les télécommunications appliquent des algorithmes pour la maintenance prédictive, et le commerce électronique personnalise les offres grâce à l’apprentissage automatique. L’évolution vers le informatique cognitive permet aux décisions stratégiques d’être de plus en plus soutenues par des analyses intelligentes, et non uniquement par l’intuition. Mais pour tirer pleinement parti de l’IA, il faut d’abord optimiser et unifier les processus internes. Des processus intégrés facilitent l’échange de données critiques nécessaires à l’entraînement et au déploiement des algorithmes. À l’inverse, un manque de coordination et de gestion des données peut entraîner des inefficacités et des erreurs.
Rappelons que l’IA ne se limite pas à accroître la productivité, elle ouvre de nouvelles possibilités d’innovation dans tous les secteurs15. Cette observation enrichit le débat sur le passage de la simple automatisation à une véritable intelligence d’entreprise — un changement de paradigme, et non une évolution incrémentale. Tandis que l’automatisation remplace des tâches, le computing cognitif transforme la manière dont les décisions stratégiques sont prises, permettant aux entreprises dominicaines d’anticiper les évolutions du marché plutôt que d’y réagir.
En d’autres termes, l’automatisation traditionnelle apporte de l’efficacité, mais c’est la synergie avec l’intelligence artificielle qui élève l’intelligence d’entreprise, en transformant les données en avantages concurren-
tiels. Les entreprises dominicaines qui ont compris cela réalisent déjà des avancées notables, accélérant leurs décisions grâce à l’IA et générant de nouvelles capacités commerciales fondées sur la connaissance.
Modèles d’affaires sur les plateformes numériques
La numérisation a catalysé une transition des modèles traditionnels vers des schémas basés sur les plateformes et les services (asa-service). Au lieu de simplement vendre des produits, de nombreuses entreprises proposent leurs produits comme services numériques récurrents. Ce phénomène de «plateformisation»16 s’observe à l’échelle mondiale et également en République dominicaine : des secteurs tels que le transport, le tourisme ou la banque ont développé des plateformes numériques collaboratives qui connectent plusieurs participants (producteurs, consommateurs, tiers), générant une valeur partagée. Un exemple émergent est celui de la banque ouverte (open banking).
L’innovation exige cet écosystème ouvert et complet, plutôt que des efforts isolés. Ce concept pourrait renforcer la discussion sur l’open banking comme paradigme émergent en République dominicaine. La banque ouverte n’est pas seulement une tendance réglementaire, mais la manifestation d’un changement fondamental dans la compréhension de la propriété des données et de la valeur des plateformes. Sa mise en œuvre nécessite un nouveau cadre mental où la collaboration et l’ouverture génèrent plus de valeur que les modèles fermés traditionnels.
Le régulateur local a fait les premiers pas dans cette direction – l’Autorité de supervision bancaire a signé un accord pour un programme pilote de banque ouverte –ce qui posera les bases d’une économie des
API, où les institutions financières partagent certaines données et services via des interfaces ouvertes. Cette approche permettra aux fintechs et startups de proposer des solutions sur la plateforme bancaire, ouvrant la voie à de nouveaux services financiers modulaires (paiements, prêts, analyses) dans un modèle de banking-as-a-service.
De même, dans le secteur des paiements, les alliances entre banques et fintechs locales ont créé des écosystèmes collaboratifs – par exemple, des réseaux de portefeuilles numériques interopérables avec la banque traditionnelle. L’innovation exige cet écosystème ouvert et complet, plutôt que des efforts isolés17.
Dans cette perspective d’intégration et d’interconnexion de plateformes collaboratives, tPago est un cas pionnier en République dominicaine dans le secteur des services financiers. Lancée par GCS International (filiale du Groupe Popular), tPago connecte sur une seule plateforme plusieurs banques, entreprises de télécommunications et fournisseurs de services, permettant aux utilisateurs de lier leurs comptes bancaires et cartes à leur mobile pour effectuer des transferts, paiements et recharges. Ce modèle as-a-service fut le premier de son genre dans le pays et a créé un écosystème financier numérique inclusif. Depuis son adoption, tPago a enregistré des centaines de milliers d’utilisateurs et 75 millions de transactions en 202218, démontrant comment une plateforme numérique peut générer de la valeur en rassemblant divers acteurs de la banque et des services au bénéfice du client.
En conséquence, GCS International ouvre la voie à une adoption progressive des plateformes mobiles. Ainsi, nous voyons émerger dans le pays des plateformes de livraison, des places de marché
de commerce électronique, avec des revenus de 162,90 millions USD en 2023. La pénétration des utilisateurs dans le segment des plateformes de livraison a été enregistrée à 3,38 millions USD la même année19. L’impact a généré un effet de réseau qui catalyse la création de hubs de services gouvernementaux en ligne, tous sous la logique du modèle de plateforme.
La clé de ces modèles est la collaboration: les entreprises n’opèrent plus de manière isolée mais intégrées dans des réseaux où chaque partie apporte données et services.
Au niveau local, des initiatives public-privé soutiennent également ce changement – par exemple, des accords d’échange de données ou des bacs à sable réglementaires (regulatory sandboxes) où les startups testent des services innovants sous la supervision des autorités financières.
Dans l’ensemble, la transition vers des modèles d’affaires numériques, que ce soit via des services cloud, des API publiques ou des consortiums sectoriels, redéfinit la manière dont la valeur est créée et délivrée dans l’économie dominicaine.
La valeur et la monétisation des données
Dans la nouvelle économie numérique, les données sont passées du statut de ressource opérationnelle à celui de produit à part entière. De nombreuses organisations dominicaines commencent à comprendre que les informations qu’elles génèrent — habitudes de consommation, indicateurs de production, comportements des utilisateurs — peuvent se traduire en avantages concurrentiels, voire en nouvelles sources de revenus. Cela dit, il existe une différence essentielle entre utiliser les données en interne et les monétiser à l’externe.
À ce sujet, nous avons souligné l’importance de développer une gouvernance des
données robuste: sans qualité, sécurité et contexte local, les données perdent leur valeur20. Il faut d’abord établir des structures de gouvernance garantissant leur intégrité, pertinence et conformité réglementaire. Une monétisation réussie commence par des données fiables et contextualisées.
Actuellement, l’infrastructure de données en RD est en évolution. D’un côté, nous avons de bons taux d’adoption numérique (par exemple, des millions de transactions électroniques générant du big data quotidiennement); de l’autre, nous manquons d’infrastructures locales avancées, et le manque alarmant d’investissement dans des infrastructures telles que les centres de données et les plateformes cloud freine le développement de l’IA et la gestion massive des données21.
Dans ce panorama, DataCrédito se distingue comme un exemple de génération de revenus à partir des données sur le marché local. En tant que bureau d’information de crédit, son modèle économique repose sur la collecte des historiques de crédit des personnes et des entreprises, et sur la vente de rapports et de scores de crédit aux banques, commerces et autres institutions financières. Un indicateur de cette monétisation est que la Junte Centrale Électorale (JCE) a déclaré avoir collecté RD$15,2 millions en seulement 8 mois de 202022 pour avoir facilité l’accès à sa base de données de cartes d’identité à des entités comme DataCrédito. En d’autres termes, DataCrédito investit dans des données officielles (par exemple, des vérifications d’identité) et les transforme en produits d’information valorisés par le secteur financier dominicain, générant ainsi une source directe de revenus à partir des données.
Cela indique que, pour monétiser les données, il faut d’abord investir dans l’in-
frastructure et les talents permettant de les collecter, stocker et traiter à grande échelle. Les initiatives futures pourraient inclure des centres de données locaux à haute capacité, le déploiement de réseaux 5G pour l’IoT massif, et des portails de données ouvertes. En effet, le gouvernement dominicain maintient encore un système embryonnaire de données ouvertes, ce qui limite l’innovation citoyenne basée sur les données23.
Renforcer un écosystème de données ouvertes stimulerait la création de nouveaux produits d’information (par exemple, des startups proposant des analyses de données publiques). Les stratégies de monétisation des données applicables localement vont de la commercialisation de rapports et d’analyses à d’autres entreprises, jusqu’à des modèles d’abonnement à des plateformes de big data dans des secteurs comme le tourisme ou l’agro-industrie.
Cela dit, une monétisation réussie exige de la confiance: des événements récents ont démontré l’importance de la précision et de la fiabilité des données financières numériques, soulignant la nécessité de mécanismes de vérification rigoureux24. C’est pourquoi les organisations dominicaines mettent l’accent sur l’obtention de données propriétaires de qualité (first-party data), plutôt que de dépendre de tiers, tout en protégeant la vie privée des clients.
Selon un rapport de Tabuga, 36% des marketeurs mondiaux estiment que l’historique d’achats sera leur source de données la plus précieuse après la fin des cookies tiers25. Il est recommandé aux entreprises locales de se concentrer sur la constitution de leur propre base de données, l’unification des silos internes et la réduction des fuites d’information. Ainsi, les données deviennent un actif qui non seulement optimise les opérations, mais peut aussi générer
des revenus directs en offrant de la valeur à des tiers de manière sécurisée et éthique.
Commerce numérique et évolution des habitudes de consommation
Le commerce électronique dominicain a connu une accélération sans précédent, notamment après la pandémie. De 2019 à 2022, la croissance a été explosive: en 2022, les achats en ligne ont atteint 1,367 milliard USD dans le pays, et pour 2024, les revenus ont totalisé 1,609 milliard USD26. Cette croissance, bien que remarquable, laisse encore la République dominicaine à la traîne en matière de pénétration: les ventes en ligne ne représentent que ~1,6 % du commerce de détail, contre une moyenne régionale de 10,7 %.
Autrement dit, il existe une large marge de progression dans l’adoption du e-commerce par les consommateurs locaux. Après la pandémie, de nombreux Dominicains ont modifié leurs habitudes: ils ont intégré les achats en ligne dans leur quotidien, exigeant confort et sécurité. Les entreprises ont répondu en adoptant des stratégies omnicanales, intégrant magasins physiques et canaux numériques. Cela s’est avéré efficace: environ 95,5 % des acheteurs en ligne dominicains en 2022 ont acheté des produits auprès d’entreprises traditionnelles ayant une présence en ligne, tandis que seulement 4,8 % ont acheté auprès d’entreprises purement numériques.
En d’autres termes, les détaillants établis qui ont mis en place des boutiques virtuelles et des plateformes de livraison ont réussi à capter la grande majorité du marché numérique, confirmant l’importance d’une approche omnicanale. De plus, l’offre numérique s’est diversifiée: des supermarchés avec des applications de livraison aux PME
vendant via les réseaux sociaux et les marketplaces locaux. Parallèlement à l’essor du e-commerce, l’infrastructure des paiements numériques s’est renforcée. Désormais, 47 % des transactions en ligne sont payées par carte de crédit, 22 % via des portefeuilles virtuels ou des paiements mobiles, et seule une minorité par virement ou en espèces.
Cela reflète la confiance croissante dans les paiements électroniques et le rôle facilitateur du secteur bancaire dans cet écosystème. Des plateformes comme «Popularenlinea.com», de la Banque Populaire Dominicaine, et les passerelles de paiement pour les commerces de AZUL, marque commerciale de Servicios Digitales Popular, ont permis à davantage de Dominicains d’acheter et de payer en ligne en toute sécurité. Le changement dans les habitudes de consommation est palpable: le client post-pandémie valorise l’immédiateté, la commodité et la personnalisation.
Un exemple de cette transformation est Sirena Go de Grupo Ramos27, un cas réussi de stratégie omnicanale dans le retail dominicain. Lancée en 2019, Sirena Go est la plateforme d’achat en ligne des hypermarchés Sirena, pleinement intégrée à leurs magasins physiques. Grâce à cette initiative, les clients peuvent acheter en ligne une large gamme de produits alimentaires et ménagers, avec la possibilité de retirer dans 12 magasins ou de recevoir à domicile dans plusieurs villes. Grâce à cette combinaison de canal physique et numérique, Sirena a attiré plus de 80 000 utilisateurs enregistrés en peu de temps et est devenue la première entreprise de supermarchés à mettre en œuvre une stratégie véritablement omnicanale dans le pays. Le résultat a été une augmentation notable des ventes en ligne et une expérience d’achat unifiée, adaptée aux nouvelles habitudes du consommateur post-pandémie.
Ce cas nous montre que les entreprises leaders ont mis en œuvre des stratégies d’expérience client intégrées – permettant à un client de commencer un achat sur son mobile, de le consulter en magasin et de le finaliser sur un ordinateur, avec une expérience unifiée. Cette approche centrée sur l’utilisateur, soutenue par les données (historique d’achats, préférences) et une logistique efficace, a été essentielle pour fidéliser le nouveau consommateur numérique.
Pour l’avenir, étendre la logistique du dernier kilomètre et garantir l’interopérabilité des paiements (ex. QR universels, virements instantanés) seront des facteurs critiques pour consolider le commerce numérique en RD, avec le secteur bancaire jouant un rôle d’articulation.
Entrepreneuriat numérique et innovation locale
L’écosystème entrepreneurial technologique dominicain a connu une croissance, mais fait face à des défis particuliers. Lorsque j’ai fondé Tabuga, la conversation sur la transformation numérique dans le pays était encore à une phase embryonnaire. De nombreuses entreprises disposaient d’outils technologiques, mais manquaient d’une stratégie claire sur la manière de les utiliser pour générer de la valeur. À mesure que je travaillais avec des clients, je me suis rendu compte qu’il existait un grand fossé entre la technologie disponible et sa mise en œuvre effective. Il existait un besoin urgent d’éducation, d’accompagnement et, surtout, de démystification de concepts qui semblaient inaccessibles pour de nombreux entrepreneurs. En 2010, nous avions déjà eu l’opportunité de soutenir le lancement du compte Twitter de la Banque Populaire Dominicaine, @popularenlinea, une étape marquante pour
le secteur bancaire national qui a ouvert la voie à un nouveau marché de conversation numérique.
Ce qui semblait alors n’être qu’un simple canal de communication avec les clients est devenu une pièce maîtresse dans l’évolution du secteur financier dominicain. Chaque fois que la Banque Populaire s’engage dans une nouvelle catégorie, elle génère un effet de croissance réel dans l’économie. Son pari sur le numérique a été un catalyseur pour l’écosystème financier, et avec le temps, le secteur bancaire est devenu l’un des plus actifs dans la conversation numérique nationale. Aujourd’hui, le secteur financier dominicain dépasse les 4 millions d’abonnés sur les réseaux sociaux (à janvier 2025)28, s’imposant comme une référence en matière de transformation numérique et de connexion avec l’utilisateur.
Bien que l’impact de la numérisation ait transformé la manière dont les entreprises communiquent, l’écosystème entrepreneurial montre encore des signes de phase précoce29, avec des investissements en capital-risque représentant seulement 1 % du total régional. Peu de startups locales ont atteint des stades de maturité, et plusieurs fonds d’investissement technologique nationaux se sont épuisés ou ont fermé, ce qui indique la nécessité d’un repositionnement stratégique.
Parmi les principales barrières, l’accès au financement se distingue: il a traditionnellement été limité et concentré. Le défi réside dans la distribution équitable des ressources, car les fonds disponibles sont souvent consommés à plus de 60 % pour administrer les programmes d’entrepreneuriat, ce qui limite la capacité d’action des entrepreneurs30. À cela s’ajoutent des obstacles bureaucratiques: entreprendre formellement peut être complexe et coûteux,
poussant beaucoup vers l’informalité.
Le talent est une autre lame à double tranchant; bien que nous disposions de professionnels hautement qualifiés, le phénomène des «invisibles» a pris de l’ampleur – de nombreux spécialistes technologiques travaillent à distance pour l’étranger sans se connecter à l’innovation locale. Cela démontre la qualité du talent dominicain, mais aussi une déconnexion entre ce talent et les opportunités locales.
Le paradoxe de disposer d’un talent de classe mondiale qui ne contribue pas directement au développement numérique du pays représente une opportunité stratégique pour accélérer la maturité de l’écosystème entrepreneurial dominicain31.
Les opportunités sont pourtant bien présentes. La réduction des fractures numériques et les coûts relatifs faibles offrent un terrain fertile pour des solutions fintech, edtech ou agrotech adaptées à notre réalité. Pour en tirer parti, un effort coordonné est nécessaire.
Un exemple de l’effet de réseau que nous proposons est AlterEstate, une startup technologique dominicaine qui résout un problème local avec une projection mondiale. Sa plateforme cloud intègre tous les services dont une agence immobilière a besoin – de la création de sites web en quelques minutes à la gestion du marketing, de la comptabilité et de l’analyse de données – dans un logiciel unique.
Cette entreprise est née en 2020 pour numériser le marché immobilier local, où il était traditionnellement difficile d’obtenir des informations actualisées sur les propriétés et de gérer efficacement les clients. L’impact a été significatif: en deux ans, AlterEstate a réuni environ 400 agences immobilières clientes (avec ~2 000 agents) et a commencé son expansion vers des mar-
chés plus vastes comme le Guatemala et le Mexique32.
Il convient de souligner que sa croissance rapide – soutenue par des programmes comme Impúlsate Popular33, qui lui a accordé un capital d’amorçage – démontre son potentiel de scalabilité et en fait l’une des startups dominicaines les plus prometteuses au niveau régional.
Et voici la clé: faciliter le financement grâce à des mécanismes tels que les fonds de garantie technologique ou la co-investissement public-privé, qui permettent de fournir du capital d’amorçage aux startups et aux projets de transformation numérique. La Banque Populaire a joué un rôle de facilitateur à cet égard, tout comme d’autres institutions financières, en participant à des tours de financement, en soutenant des programmes d’accélération et en offrant des crédits spécialisés pour les entreprises technologiques.
Il est également crucial de renforcer le capital humain: mettre en œuvre des programmes pour retenir les talents dans le pays et connecter ces professionnels “invisibles” aux entreprises locales par le biais de projets et de mentorats. Des améliorations réglementaires sont également en vue; par exemple, la création récente d’un sandbox réglementaire fintech permet aux entrepreneurs de tester des innovations financières dans un environnement contrôlé, ce qui ouvre la voie à de nouveaux modèles d’affaires avec l’accompagnement des superviseurs.
Les banques ont commencé à collaborer avec des startups dans ce sandbox, apportant leur expertise en matière de conformité et de sécurité. En somme, bien que l’écosystème entrepreneurial numérique fasse face à des obstacles en matière de financement, de talents et d’infrastructure, les solutions sont identifiées: simplifier la
bureaucratie, démocratiser l’accès au capital et encourager les alliances public-privé. Avec un engagement actif des acteurs traditionnels – y compris les banques qui parrainent des incubateurs ou des défis d’innovation – et des politiques publiques appropriées, la prochaine génération d’entrepreneurs technologiques dominicains pourra faire évoluer ses idées et nourrir l’économie numérique locale.
La rentabilité du «numérique»
L’une des grandes questions pour les entreprises en transformation numérique est de savoir comment assurer et mesurer le retour sur investissement (ROI) du digital. Mettre en œuvre de nouvelles technologies implique des coûts considérables, et les bénéfices ne sont parfois ni immédiats ni faciles à quantifier. En effet, les «coûts et le ROI incertains» des initiatives en IA font que «les entreprises ne disposent pas encore d’un moyen fiable de mesurer les bénéfices», ce qui complique la justification des investissements à long terme34. Ce manque de métriques claires peut freiner les dirigeants lorsqu’il s’agit de miser sur des projets numériques ambitieux.
Pour relever ce défi, il est nécessaire d’établir des cadres d’évaluation adaptés à l’ère numérique. Au-delà du ROI financier traditionnel, il convient de mesurer des indicateurs tels que l’amélioration de l’efficacité opérationnelle, la satisfaction client, le taux de conversion numérique, la croissance de la part de marché sur les canaux en ligne et la valeur vie client (CLV) après la digitalisation. Ces KPI offrent une vision plus holistique de l’impact. Par exemple, un investissement dans l’automatisation des processus robotiques (RPA) pourrait être justifié non seulement par des économies sur les coûts de personnel, mais aussi par
la réduction des erreurs et la rapidité de réponse au client, ce qui augmente à son tour la fidélisation.
Dans le cas dominicain, de nombreuses entreprises constatent que le numérique est rentable: des banques ayant migré leurs services vers des canaux mobiles rapportent une diminution des coûts par transaction et une plus grande portée client; des commerces ayant adopté le e-commerce génèrent de nouveaux revenus hors magasin physique; des industriels ayant intégré l’IoT dans leurs usines obtiennent des temps d’arrêt réduits. À l’échelle macro, on estime que la numérisation contribue à environ 10% du PIB national (incluant les télécommunications et les services informatiques), un chiffre appelé à croître à mesure que davantage de secteurs monétisent leurs actifs numériques.
De plus, l’efficacité opérationnelle obtenue grâce à la technologie se traduit souvent par des marges améliorées. Une étude menée par le cabinet McKinsey montre que l’IA augmente non seulement la productivité, mais ouvre aussi de nouvelles possibilités d’innovation dans tous les secteurs. Autrement dit, le numérique ne se contente pas de réduire les coûts, il permet aussi de créer des produits et services auparavant inimaginables – générant ainsi de nouvelles sources de revenus.
Pensons aux entreprises médiatiques dominicaines qui ont créé leurs propres plateformes de streaming, ou aux développeurs locaux de logiciels qui proposent leurs applications en modèle SaaS à l’échelle mondiale. Ces cas démontrent qu’avec la stratégie adéquate, la transformation numérique peut être hautement rentable. La clé réside dans l’alignement des projets numériques avec les objectifs commerciaux, le suivi constant des métriques de performance
numérique et la capacité à itérer selon les résultats. Les organisations qui parviennent à équilibrer investissement, mesure rigoureuse des résultats et ajustements agiles maximiseront le ROI du numérique, transformant la transformation en gains durables.
Un pied dans le futur
La République dominicaine se trouve avec un pied dans le futur numérique et l’autre encore ancré dans les fondations. Les tendances émergentes définiront les prochaines années. L’économie des API prendra vie à travers la bancarisation ouverte, des néobanques comme Qik Banco Digital et d’autres initiatives où des entreprises de toutes tailles échangeront données et services de manière fluide.
L’intelligence artificielle générative, malgré l’enthousiasme qu’elle suscite, devra démontrer son impact réel; comme l’a indiqué Satya Nadella, PDG de Microsoft, nous ne voyons pas encore «un bénéfice économique tangible à grande échelle de cette technologie», ce qui invite à la prudence et à un focus sur les résultats35.
Des concepts comme la tokenisation36 des actifs (dans l’immobilier, l’art ou même la monnaie numérique de la banque centrale) pourraient redéfinir la manière dont nous gérons la valeur et les transactions, bien qu’ils nécessitent des cadres réglementaires solides. D’un autre côté, le Edge Computing37 sera crucial pour des industries comme la manufacture et l’agro-industrie dominicaine, permettant de traiter les données en temps réel près de la source et d’activer des réponses ultra-rapides sans dépendre entièrement du cloud externe. Pour les entrepreneurs et dirigeants locaux, ces tendances ne doivent pas être vues comme de simples mots à la mode, mais comme des opportunités concrètes.
Simon Sinek, dans son livre Le jeu infini, affirme que «le monde regarde vers l’espace pour générer une économie infinie qui transformera le monde tel que nous le connaissons»38. Cette vision nous invite à élargir notre perspective, à penser l’économie numérique non seulement comme une évolution des modèles existants, mais comme un saut vers des paradigmes entièrement nouveaux. La distinction entre «jeux finis» et «jeux infinis» offre un cadre conceptuel utile pour comprendre comment les entreprises dominicaines doivent se préparer non seulement au prochain cycle technologique, mais à un futur où l’innovation est continue et où l’adaptabilité devient l’avantage concurrentiel fondamental.
Il faut investir dès maintenant dans la formation des équipes en analyse de données et IA, développer une culture d’apprentissage continu dans l’organisation; explorer des collaborations avec des startups ou des universités dans des projets pilotes de blockchain ou d’IoT; et se tenir informé des évolutions réglementaires (par exemple, les règlements sur la protection des données ou une éventuelle Loi sur l’économie numérique) pour anticiper les changements nécessaires.
Il est fondamental d’aborder la numérisation avec une vision intégrée. Comme on le dit souvent, «la technologie peut être un grand égalisateur social, mais seulement si les bonnes politiques sont mises en œuvre et si un engagement soutenu envers le développement numérique inclusif est maintenu». Dans cet effort, le rôle de la Banque Populaire et du secteur financier est névralgique: en agissant comme catalyseurs de l’écosystème numérique, en soutenant les entreprises dans leur modernisation technologique, en participant à des alliances public-privé pour l’innovation et en ren-
forçant la confiance des utilisateurs dans chaque nouvel outil numérique.
Avec tous les acteurs allant dans la même direction – gouvernement, entreprises, universités et secteur bancaire –l’économie numérique dominicaine pourra consolider ses acquis et se lancer vers de nouvelles frontières. Le moment actuel exige des actions déterminées pour que le pays non seulement conserve, mais améliore sa position dans l’écosystème technologique régional.
Il nous appartient de construire dès aujourd’hui le futur numérique prospère et inclusif que mérite la République dominicaine, avec un pied fermement ancré dans la vision du futur et l’autre dans l’exécution présente.
À propos de l’auteur
Arturo López Valerio est un entrepreneur technologique, conférencier et auteur, reconnu comme pionnier dominicain dans les domaines du Cloud Computing, du commerce électronique et du marketing numérique. Depuis 2011, il dirige TABUGA, une entreprise dédiée à promouvoir l’innovation et la technologie pour stimuler la transformation des entreprises, impactant plus d’un million de Dominicains à travers des communautés numériques et des stratégies de marketing.
Avec plus de 700 articles publiés depuis 2003, López Valerio s’est imposé comme une voix influente dans le domaine technologique régional. Son parcours de conférencier comprend des présentations à Porto Rico, au Salvador, en Colombie, aux ÉtatsUnis et en Espagne, partageant des idées sur la numérisation, la durabilité et l’innovation.
Fondateur et ancien président de la Chambre dominicaine des technologies de l’information et de la communication
(Cámara TIC), il a joué un rôle clé dans la promotion de l’adoption technologique en République dominicaine. En 2010, il a été reconnu comme Expert national par le World Summit Award, une initiative de l’ONU qui met en valeur l’usage innovant de la technologie pour le développement.
Actuellement, il préside le Comité d’innovation et de durabilité de l’ALETI, d’où il promeut l’agenda technologique en Amérique latine, dans les Caraïbes, en Espagne et au Portugal.
Depuis plus d’une décennie, Arturo joue un rôle d’évangélisateur clé dans la diffusion des technologies émergentes et leur impact sur la société dominicaine. À travers des programmes comme Martes Tecnológico® – diffusé chaque semaine sur CDN Radio 95.2 FM – et T al Cubo® – diffusé sur CDN Canal 37 –, il stimule des conversations de haut niveau entre experts, entrepreneurs et décideurs. Ces espaces sont devenus des plateformes stratégiques pour encourager l’adoption technologique, harmoniser les pratiques numériques et construire des ponts entre le secteur technologique et les autres secteurs productifs et sociaux qui composent la vie nationale. Il est l’auteur du livre « Économie numérique : un moteur de changement pour la République dominicaine » (2020 et 2022), et continue d’être une référence active dans le dialogue sur la transformation numérique, les modèles d’affaires durables et les nouvelles technologies.
Plus d’informations: www.arturolopezvalerio.com
Références
1État et perspectives de la technologie en République dominicaine 2024 | Acento 2Néologisme technique qui fait référence au processus de transformation des aspects de la vie et des activités quotidiennes en données numériques pouvant être quantifiées, analysées et monétisées.
3La nouvelle ère des données et de l’IA dans les Amériques | Acento
4Économie numérique: moteur de changement pour la République dominicaine, Arturo Lopez Valerio (2022, p.89).
5L’IA générative « n’a pas de valeur » | Acento
6Défis de l’innovation en République dominicaine | Acento
7Économie numérique: moteur de changement pour la République dominicaine, Arturo Lopez Valerio (2022, p.18).
8État et perspectives de la technologie en République dominicaine 2024 | Acento
9Le NAP Caribe est une installation unique en son genre dans la région, opérant comme point d’interconnexion neutre et fournisseur de cloud privé et public, facilitant l’échange sécurisé de données entre entités publiques, privées et académiques. Son infrastructure robuste — avec plus de 20 000 pieds carrés, une surveillance 24/7 et un SLA supérieur à 99,999 % — garantit une haute disponibilité, une continuité opérationnelle et une résilience face aux catastrophes.
10Confiance dans les données, site officiel de l’auteur. 11Classement de la numérisation du secteur bancaire dominicain 2024, Autorité de supervision bancaire.
12Combler l’écart entre les processus et l’IA | Acento 13Quiz rédigés par Don Cuqui Córdoba† (1929–2020).
14SMSC signifie Centre de Service de Messages Courts, un composant essentiel des réseaux mobiles qui gère le routage, le stockage et la livraison des messages SMS.
15Économie numérique: moteur de changement pour la République dominicaine, Arturo Lopez Valerio (2022, p.76)
16Néologisme de plus en plus utilisé dans les cercles académiques et professionnels pour décrire le processus de transformation des modèles d’affaires traditionnels vers des écosystèmes basés sur des plateformes numériques. Bien qu’il ne soit pas inclus dans le Dictionnaire de l’Académie française, il s’agit d’une adaptation en espagnol du terme anglais «platformization».
17Défis de l’innovation en République dominicaine | Acento
18GCS ouvre une nouvelle ère des paiements mobiles. Forbes, mai 2022.
19Rapport sur l’économie numérique. Tabuga, 2023.
20La nouvelle ère des données et de l’IA dans les Amériques | Acento
21Intelligence artificielle : il est temps d’un effort collaboratif national | Acento
22La JCE collecte RD$15,2 millions pour avoir facilité l’accès aux données du registre des cédulés. Diario Libre, août 2020
23Défis de l’innovation en République dominicaine | Acento
24Confiance dans les données, site officiel de l’auteur.
25Données propriétaires, la confidentialité avant tout | Acento
26État et perspectives de la technologie en République dominicaine 2024 | Acento
27Grupo Ramos contribue à réduire l’impact environnemental en utilisant des véhicules électriques pour les livraisons Sirena Go, avril 2021, journal 7 días
28Rapport sur la volumétrie de la conversation sociale dans le secteur financier en RD. Tabuga Intelligence. Janvier 2025
29La République dominicaine, un terreau potentiel pour les «licornes»: qu’est-ce qui freine les startups ?
Bloomberg Línea (2022)
30Défis de l’innovation en République dominicaine | Acento
31Économie numérique: moteur de changement pour la République dominicaine, Arturo López Valerio (2022, p.61)
32Une startup dominicaine s’étend au Mexique et au Guatemala. Bloomberg Línea. Mai 2022
33Quatrième édition du programme Impúlsate Popular
34Le concept de super-agence – El Nuevo Diario
35L’IA générative « n’a pas de valeur » | Acento
36Processus technique par lequel des informations (comme des textes, des données ou des valeurs) sont fragmentées en unités discrètes appelées «tokens», facilitant leur traitement, analyse et manipulation par des systèmes informatiques. Dans les domaines de la fintech et de la blockchain, cela représente la conversion d’actifs physiques ou numériques en tokens numériques pour leur négociation sur des plateformes distribuées.
37Paradigme technologique qui rapproche le traitement des données de la source où elles sont générées, réduisant la latence et optimisant la bande passante en exécutant des applications et services sur des dispositifs périphériques proches de l’utilisateur final, au lieu de dépendre exclusivement de centres de données centralisés dans le cloud.
38Économie numérique: moteur de changement pour la République dominicaine, Arturo López Valerio (2022, p. 58)
3. Prosommateurs: des consommateurs conscients
Par: Eduardo Valcárcel
Le saut qui a permis la résilience et l’avancée des télécommunications en République dominicaine
Le premier téléphone portable introduit en République dominicaine était un modèle Motorola. De forme carrée, cet appareil exclusif, dont le coût estimé était de 4 000 USD1, était difficile à manipuler et ne pouvait être utilisé que pour passer des appels depuis des voitures, en raison de sa dépendance à des équipements volumineux pesant jusqu’à près de deux livres (800 grammes). Ils servaient à parler avec quelques personnes, tout en faisant office de poids d’entraînement.
Parmi les quatre appareils arrivés en 1986, le premier fut remis au président de la République Joaquín Balaguer. À cette époque, posséder un téléphone portable validait un statut de pouvoir et d’appartenance à une élite très privilégiée. Tenir entre ses mains cette première génération de mobiles, opérés par la société Codetel, revenait à être membre du club le plus exclusif de la République dominicaine : ceux qui pouvaient parler au téléphone portable en parcourant les rues de Saint-Domingue, sans avoir besoin d’une ligne filaire.
Au cours des 37 années suivantes, la téléphonie mobile en République dominicaine a connu un bond exponentiel, se positionnant comme leader du secteur dans la région. En près de quatre décennies, on a assisté à la réduction des coûts opérationnels, à l’expansion des réseaux de télécommunications et à la massification du service auprès des utilisateurs. Tout cela grâce à
l’ouverture aux investissements, à l’établissement d’un cadre réglementaire favorisant la libre concurrence, à des investissements massifs dans les infrastructures de réseaux mobiles, fixes et en fibre optique, et à l’adoption incessante de technologies de dernière génération par les consommateurs et les entreprises nationales, notamment dans des secteurs comme la banque, le tourisme, les zones franches ou l’exploitation minière.
En 2021, les investissements directs étrangers (IDE) provenant de l’activité du secteur des télécommunications ont atteint 84,3 millions USD, soit 2,7 % du flux total, selon le rapport annuel « Performance des télécommunications 2021 » publié par l’Institut dominicain des télécommunications (Indotel)2.
Dans cette même étude, il est indiqué que les revenus des services de télécommunications ont totalisé RD$92 510,99 millions, soit une augmentation de 6,95 % par rapport à l’année précédente. Ces chiffres démontrent la contribution de l’industrie des télécommunications à la croissance économique nationale, avec un effet d’entraînement sur d’autres secteurs productifs.
Un
utilisateur responsabilisé qui favorise l’avancée des télécommunications
L’ouverture à la concurrence dans le secteur des télécommunications a été un facteur clé dans la dynamisation de la pénétration des nouvelles technologies, notamment l’introduction de vitesses plus élevées, permettant des connexions 100 % en ligne. Cette responsabilisation a commencé dans les années 1980, lorsqu’un groupe de visionnaires dominicains a convaincu une multinationale comme GTE d’acquérir
les petites opérations de compagnies téléphoniques dans l’intérieur du pays, qui disposaient d’équipements plus anciens et moins avancés, ne fournissant pas une expérience mémorable à l’utilisateur : les appels étaient interrompus et les coûts de terminaison très élevés. Ces acquisitions, combinées à des équipements importés de Porto Rico et des États-Unis, ont permis de créer une plateforme robuste de télécommunications, améliorant ainsi la satisfaction et les exigences des consommateurs et des services vocaux.
Mais la primauté de la voix allait être remplacée par un événement que je me souviens de manière très spéciale. En 1996, à Unicentro Plaza dans la ville de Saint-Domingue, un événement a changé l’histoire : pour la première fois, une connexion Internet par dial-up a été réalisée et la vente de ce service au consommateur a commencé. Je me souviens de la première connexion avec le Palais National et du groupe sélect d’exécutifs de l’époque, avec la Banque Populaire se distinguant comme l’un des premiers clients intéressés par cette avancée technologique, qui dès le premier jour a surpris tout le monde.
On peut dire que le changement disruptif qui a permis de poser les bases de la haute connectivité actuelle en République dominicaine a commencé en 1998. D’une part, avec l’adoption de la Loi Générale sur les Télécommunications 153-98, qui incluait des paramètres établis par des organismes internationaux tels que l’Organisation mondiale du commerce (OMC) et l’Union internationale des télécommunications (UIT), afin de renforcer l’essor observé dans le secteur depuis les années 1980. Cette loi a provoqué des frictions au Congrès national entre Codetel et Tricom, donnant lieu à des histoires incroyables de lobbying,
devenues des légendes urbaines parmi ceux qui ont vécu ce moment historique. D’autre part, lorsque l’ouragan George a détruit les réseaux de télécommunications existants dans le pays, les entreprises du secteur ont été obligées de renouveler leur base technologique pour numériser leur infrastructure, ouvrant ainsi la voie au processus de transformation numérique que nous connaissons aujourd’hui. Cette même année, le PCS Digital avec Qualcomm a été lancé, premier téléphone mobile en technologie numérique CDMA du pays. Le lancement a eu lieu à Santiago de los Caballeros, notre deuxième ville la plus importante, précisément en raison du dynamisme de son secteur industriel et de services. Ce fut un événement sans précédent, avec un concert privé au Centre Espagnol du chanteur vénézuélien José Luis Rodríguez “El Puma”, accompagné de Los Panchos. Lors de cette soirée, se sont réunis les principaux dirigeants de Codetel, Qualcomm, GTE, ainsi que la communauté entrepreneuriale et le gouvernement.
Avec autant d’avancées à la portée du consommateur, il devenait prioritaire de disposer de techniciens et de personnel qualifié pour offrir toujours plus de services, de maintenance et de développement. C’est ainsi qu’en l’an 2000, a été inauguré l’Institut Technologique des Amériques (ITLA) pour la formation technique et professionnelle des jeunes diplômés des écoles et lycées, et que fut lancé le Projet AVE (Salles de classe virtuelles pour l’éducation) destiné à la formation des élèves du secondaire de l’enseignement public national. Deux moments clés qui ont transformé le pays, contribué à poser les bases de l’émergence du capital humain nécessaire au secteur, et aidé à combler la fracture numérique.
Sur le plan technologique, la vision d’un investissement soutenu dans les in-
frastructures de réseau et les améliorations continues des systèmes pour accroître les capacités ont constitué le soutien technologique qui a caractérisé l’industrie des télécommunications dominicaine au cours des dernières décennies. Cela signifie que la substantielle injection de capitaux pour la numérisation et la modernisation de l’infrastructure technologique a favorisé le début de la révolution industrielle 4.0 en République dominicaine, une ère où l’on propose des produits et services de haute qualité à des prix accessibles pour les clients individuels et les entreprises.
Le pays a eu la responsabilité d’organiser les Jeux panaméricains à Saint-Domingue en 2003. Un véritable défi d’investissement et d’effort national, mais aussi une opportunité de montrer au monde la qualité des services de télécommunications et le talent dominicain. Je me souviens que nous avons utilisé notre meilleur athlète olympique, Félix Sánchez, dans une campagne pour promouvoir le premier Internet Flash (haut débit) et soutenir les jeux sous le slogan: «Ces jeux, pour nous, ne sont pas un jeu… En avant, Dominicains».
Dans le même ordre d’idées, l’évolution des appareils mobiles ayant atteint le statut de «téléphones intelligents (smartphones)» a eu un impact significatif sur le développement de la société. Contrairement aux débuts de la téléphonie mobile, lorsque nous parlons de smartphones, nous faisons référence à ces appareils qui permettent aux utilisateurs d’accéder instantanément à de multiples fonctions depuis la paume de leur main: appels, Internet, messagerie instantanée, courriels, appels vidéo, photos et vidéos, activation de fonctions par commande vocale, systèmes de navigation, chronomètre, calculatrice, enregistreur vocal, prévisions météorologiques, portefeuille numérique, entre autres.
Cette croissance et pénétration ont poussé les entreprises à développer des programmes de fidélité et de rétention, les premiers programmes pertinents étant les plateformes de cinéma, de points de fidélité, fidepuntos et de musique créées par Orange (France Telecom) dans la première et deuxième décennie des années 2000.
Un autre moment marquant de la pertinence de notre marché fut le rebranding de la célèbre entreprise Codetel en Verizon en février 2004. Il s’agissait de la première opération internationale du plus grand conglomérat mondial des télécommunications, né de la fusion de GTE et Bell Atlantic, et c’est à la République dominicaine que cette mission fut confiée.
Adopter cette marque impliquait de mettre en œuvre des changements structurels internes, qui élevaient les standards de service, de technologie, d’infrastructure et de facturation. Cela fut réalisé après deux années de préparation intense, devenant le rebranding le plus rapide et réussi jamais réalisé dans le pays. Une nuit, Codetel était encore présent, et le lendemain matin, la marque Verizon apparaissait dans les boutiques, chez les revendeurs, sur les véhicules techniques, les bâtiments administratifs, les téléphones publics, le site web, les uniformes, entre autres.
Le tout couronné par un grand événement au Théâtre National, à guichets fermés, avec la présence du président de la République de l’époque, Hipólito Mejía, de la communauté entrepreneuriale, des médias, des autorités du régulateur et des plus hauts dirigeants de Verizon, qui ont assisté à un spectacle spécial du célèbre Cirque du Soleil, dont les performances exprimaient la force, l’innovation et la vision de la marque. Ce rebranding dut être répété en 2007, lorsque Verizon vendit ses opérations
en République dominicaine, à Porto Rico et au Venezuela au groupe América Móvil, du magnat mexicain Carlos Slim, sous la marque Claro.
Le monde du spectacle, dominé par les concerts de masse et les remises de prix aux artistes, fut également impacté par la technologie. Des écrans ont commencé à être installés lors des événements pour permettre aux consommateurs d’envoyer des mini-messages à leurs amis ou proches. Le Festival Presidente est célèbre pour avoir utilisé ces premiers écrans en 1996 pour recevoir des messages en ligne, qui saturaient le stade par le volume reçu.
De même, les fameux prix Casandra, aujourd’hui Soberanos, ont commencé à écouter les citoyens, en permettant le vote populaire pour plusieurs catégories via cette méthode d’envoi de messages. Tout cela fut rendu possible grâce à l’impulsion de dirigeants visionnaires de la Cervecería Nacional Dominicana, de l’Association des chroniqueurs d’art (Acroarte) et de Codetel. Lors de ce premier vote, plus de 30 000 votes furent enregistrés pour les catégories populaires.
Le secteur continuait à miser sur l’innovation, avec des événements qui mettaient en évidence les avancées technologiques comme les mobiles prépayés en 1997, Dataexpo en 1998, les sponsorisations des célèbres foires Compu Expo ; et poursuivait la consolidation des propositions de valeur avec l’achat de Telecable Nacional en 2001 par Tricom, le mouvement audacieux en 2013 d’un groupe inconnu, Altice, qui a acquis à la fois les opérations d’Orange (France Telecom) et celles de Tricom (Hispaniola Telecom Holdings), contrôlée par Amzak Capital Management ; et enfin, en 2015, l’achat de VIVA par le Groupe Telemicro, l’intégrant à son offre ASTER. Tous ces
mouvements ont laissé le marché dominé par trois grandes marques : Claro, Altice et Viva, qui se livrent une concurrence féroce pour gagner la fidélité du consommateur dominicain.
Déjà en 2022, 68 % de la population mondiale possédait un smartphone, tandis que le nombre d’abonnements aux réseaux mobiles de téléphones intelligents dans le monde s’élevait à 6,6 milliards, selon Statista. Comme cela a été démontré, toute cette révolution a provoqué une métamorphose chez les utilisateurs de ces appareils, qui, en général, valorisent le fait de rester connectés aussi longtemps qu’ils le souhaitent. C’est pourquoi ils exigent des vitesses rapides dans leur expérience de navigation, sont moins patients et recherchent une gratification instantanée, un comportement qui se reflète dans le modèle de consommation des contenus numériques.
Dans ce contexte, il est important de préciser que, tout comme la technologie a évolué, l’utilisateur aussi: les entreprises n’interagissent plus avec de simples consommateurs, mais avec des prosommateurs, ces personnes que Alvin Toffler définissait dans son livre La troisième vague3 comme un hybride entre producteurs et consommateurs.
En fait, ces prosommateurs peuvent être classés en trois segments, selon leur relation avec la technologie:
• Utilisateurs réguliers: Ce sont des personnes qui utilisent la technologie pour leurs besoins quotidiens, mais ne s’intéressent pas particulièrement aux dernières tendances. Ce groupe est généralement plus large et diversifié en termes d’âge et de localisation géographique. Ce sont des personnes qui peuvent attendre jusqu’à 36 mois ou plus avant de changer de téléphone mobile, qui sont orientées vers la
résolution de leurs besoins quotidiens avec le moins de complications possible, ne maîtrisent pas les termes techniques complexes et émettent des réserves quant à l’utilisation des plateformes numériques.
• Early adopters: Ce sont des personnes qui aiment tester les dernières innovations technologiques, sans être nécessairement des experts. Ce groupe est également diversifié en âge et en localisation, mais partage un intérêt pour les nouveautés et aime montrer qu’ils les possèdent et savent les utiliser. Un exemple en est les lancements d’appareils par Claro et Orange, avec des ventes sur liste d’attente ou des événements en magasin après minuit.
• Digital natives – Natifs numériques: Ce sont des jeunes de moins de 35 ans qui ont grandi avec la technologie, sont familiers avec les dernières tendances et ont des attentes élevées concernant les produits et services technologiques. Ce groupe est souvent très exigeant en matière de qualité et d’innovation, mais peut ne pas se soucier autant de la confidentialité de leurs données ou des risques liés à leur identité numérique.
En définitive, le téléphone mobile est devenu un élément vital pour le développement de la vie telle que nous la connaissons aujourd’hui. Et cela s’est manifesté par le niveau de pénétration technologique dans le pays. En 2023, la République dominicaine comptait une population de plus de 11 millions de personnes. Elle enregistrait 9,75 millions de connexions mobiles, soit 86,4 % de la population totale, selon les données de Data Reportal4
Cette transformation s’est également étendue à la dynamique de communication entre les humains. Le développement des applications mobiles, le boom de la communication instantanée avec des ap-
plications comme WhatsApp, Telegram, Facebook Messenger, entre autres, ont permis que nous soyons connectés à Internet pratiquement en tout temps, interagissant avec nos contacts peu importe le lieu ou la distance. Un clic nous sépare.
La technologie a simplifié et facilité la vie humaine, devenant une source constante d’information, de divertissement et de communication, qui a sans aucun doute révolutionné notre manière de nous connecter. Comme le définit Sergio Roitberg dans son livre Expuestos (Roitberg, 2018), « l’être humain est devenu un acteur responsabilisé, avec accès à l’information et la capacité de la diffuser de manière immédiate et exponentielle ». La conséquence la plus profonde de l’hyperconnexion est une redistribution du pouvoir.
Tout cela implique un plus grand pouvoir pour les utilisateurs, qui ont la capacité de valider, remettre en question ou invalider l’information qui les entoure. En étant plus exigeants et en demandant plus d’efficacité, de rapidité et d’immédiateté, les entreprises doivent s’adapter à ces changements et explorer de nouvelles opportunités commerciales pour se connecter à ces utilisateurs numériques. Et elles ont progressé dans cette voie.
Comme nous le verrons plus loin, cette transformation sociale a été la genèse des changements dans le modèle de service centré sur le client, des améliorations dans les expériences de service, de l’automatisation des processus pour générer de la valeur, et d’une tendance extrêmement importante : l’utilisation des données pour personnaliser les services et faire des prédictions permettant de fidéliser ces utilisateurs exigeants.
L’expérience
utilisateur dans l’environnement numérique
La technologie a apporté d’énormes avantages. Si l’on se concentre sur les consommateurs dominicains, on peut affirmer qu’ils ont connu une progression soutenue et marquée, qui se manifeste par leur autonomisation numérique, les avancées dans la communication virtuelle et la réalisation de transactions commerciales en ligne, y compris le commerce électronique et la gestion des services financiers. Les utilisateurs ont accès 24h/24 et 7j/7 à des produits et services en ligne, via des ordinateurs ou, de plus en plus, par des appareils mobiles, qui leur offrent plus de flexibilité et la possibilité d’être utilisés depuis n’importe quel endroit et dans la paume de la main. Les moyens de paiement électroniques, par exemple, ont représenté en 2021 95,6 % des transactions reçues via le Système de Paiement et de Règlement des Valeurs de la République dominicaine (SIPARD), selon le Banque centrale de la République dominicaine. De même, les achats sur Internet avec des cartes bancaires ont atteint RD$160 040 millions en 2022, selon l’Association des Banques Multiples de la République dominicaine (ABA). Je me souviens tout particulièrement du lancement du premier portefeuille numérique “m-peso” en 2013, réalisé conjointement par Orange et la Banque Populaire. En un temps record de développement, inférieur à sept mois, il a été lancé sur le marché avec grand succès et une forte acceptation de la part des consommateurs et des autorités.
Tout cela témoigne du boom de la transformation numérique parmi les utilisateurs des entités d’intermédiation financière, accéléré par la pandémie de COVID-19 et renforcé par le meilleur accès à Internet et
aux appareils électroniques, ainsi que par l’offre de nouveaux produits numériques et l’extension des services via les canaux électroniques des banques, commerces et prestataires de services. Il suffit de se rappeler l’essor des livraisons pendant la pandémie, les premières commandes en ligne dans les supermarchés nationaux, les adaptations technologiques de notre système bancaire, les programmes de subventions gouvernementales comme “Supérate”, ou les réunions Zoom des équipes de milliers d’entreprises et d’institutions du pays. La technologie nous a littéralement sauvés la vie, et le consommateur s’est adapté à cette réalité.
Aujourd’hui, en plus des transferts bancaires en ligne, de l’utilisation des cartes de crédit et de débit avec technologie sans contact (contactless), on note également l’émergence des entreprises fintech, qui fournissent des services financiers grâce à la technologie, ainsi que l’évolution vers une banque 100 % numérique. Tout cela montre que nous assistons à l’intégration de solutions qui contribuent à créer de la résilience dans les marchés financiers et à l’autonomisation des utilisateurs.
Ce n’est pas le fruit du hasard. La banque dominicaine a été pionnière dans l’adoption de réseaux de transmission et de gestion de données de dernière génération, ce qui lui a permis d’atteindre une position de leader et, en même temps, de poser les bases pour devenir un hub financier.
De plus, la République dominicaine connaît une très forte pénétration des smartphones parmi la population, ce qui s’aligne avec la démocratisation des forfaits de données et l’utilisation de technologies de dernière génération comme la 5G.
Au-delà du fait d’être le deuxième pays de la région à disposer de cette technologie,
ou de la concurrence féroce entre Claro et Altice pour accroître la couverture nationale, il est intéressant de constater à quel point les consommateurs dominicains aiment se comparer pour rester à la pointe. C’est une caractéristique qui confère du statut, qui pousse à chercher même des crédits bancaires pour suivre le rythme de l’évolution technologique. Une tendance qui reflète l’ouverture du consommateur local à l’innovation, comment nous perdons peu à peu la peur de la technologie et de ses nouveautés, même si nous avons encore des lacunes dans d’autres domaines comme la lecture compréhensive, les mathématiques ou les sciences naturelles.
Cette connectivité élevée permet également l’éducation en ligne, une expérience qui révolutionne les méthodes d’enseignement et d’apprentissage, désormais adaptées à un environnement favorisant l’interactivité, la participation et le travail collaboratif en classe. La mise en œuvre des cours à distance pendant la pandémie de COVID-19 a constitué un exemple de comment la technologie peut garantir la continuité de l’apprentissage à distance.
Sans aucun doute, nous sommes dans un contexte hyperconnecté, où l’intelligence artificielle fait progressivement son chemin parmi les early adopters, qui utilisent également des applications de réalité augmentée dans le Métavers ou s’aident de logiciels comme ChatGPT pour faciliter leurs besoins en matière de réponses. Pour s’adapter à cette réalité, la République dominicaine travaille à l’élaboration de sa “Stratégie nationale d’intelligence artificielle”5, qui lui permettra de “mener la révolution numérique dans les Caraïbes”, une action qui, en définitive, met en évidence la nécessité de préparer des plans stratégiques constants en vue de l’avenir.
La révolution informatique a créé des opportunités qui n’existaient pas auparavant, notamment l’émergence de modalités de travail hybrides ou à distance. Ces dernières sont exploitées par les nomades numériques, un profil professionnel qui recherche la flexibilité du travail à distance pour exercer son rôle depuis n’importe où. La nouvelle normalité de ces travailleurs s’accompagne d’un sac à dos et d’outils technologiques leur permettant de rester connectés pour exercer leur métier. Il n’y a aucune contrainte de temps ni d’espace, comme c’est le cas dans le modèle de recrutement des entreprises traditionnelles. En médecine, l’utilisation de la technologie a facilité le développement de nouvelles techniques de diagnostic, plus rapides, précises et moins invasives, ainsi que la chirurgie robotique. La synergie entre la science et la technologie a eu un impact marqué sur les découvertes scientifiques et le développement de domaines tels que l’informatique, l’énergie nucléaire, la robotique, la nanotechnologie, entre autres secteurs.
Un autre effet positif de la pénétration numérique est l’accélération et la simplification des processus pour effectuer des démarches auprès des autorités gouvernementales ou privées, principalement lorsqu’elles peuvent être réalisées en ligne et sans déplacement. Ce processus produit simultanément des niveaux élevés de satisfaction et réduit la bureaucratie et les coûts pour le gouvernement et les institutions privées ou publiques qui décident de mettre en œuvre ces transformations au bénéfice de leurs clients.
Le cas du programme “Zéro Bureaucratie”, mis en œuvre par le gouvernement dominicain, est un exemple à souligner comme bonne pratique. Deux ans et demi
après sa mise en œuvre, il a été rapporté une réduction et simplification des délais de réponse dans les démarches administratives de plus de 45%.
Le
lien étroit entre le prosommateur et les entreprises: les données comme axe transversal pour améliorer la productivité
Ceux qui ont une vision entrepreneuriale ont su tirer parti des avancées technologiques pour les transformer en opportunités commerciales, stimulant ainsi la croissance économique. Comme le disait Bill Gates: «Si votre entreprise n’est pas sur Internet, elle n’existe pas», ce qui démontre sans aucun doute que la technologie a généré un effet multiplicateur sur la productivité des entreprises.
L’achat de produits et de services en ligne, stimulé par la pandémie et l’apparition de boutiques en ligne, d’applications mobiles et de plateformes de paiement plus efficaces et flexibles, a favorisé une transformation de la dynamique commerciale dans le pays.
L’Enquête Nationale sur l’Activité Économique (ENAE) 2022, réalisée par l’Office National des Statistiques (ONE), met en évidence la transformation numérique favorisée par la connectivité. Dans le cas des entreprises dominicaines ayant participé à l’étude, l’accès à Internet atteint environ 98% de couverture. Mais alors, quel usage ces entreprises font-elles de cette connexion? La réponse se concentre sur trois axes: services bancaires et financiers (92%), achats et/ou devis (81,2%) et prestation de services aux clients (80,9%).
Dans ce contexte, les réseaux sociaux et les médias numériques sont devenus un vecteur de vente et de promotion de
produits et services. Selon l’ENAE 2022, 79,3% des entreprises utilisent ces outils pour commercialiser et promouvoir leurs produits via trois plateformes principales: Instagram (73,4%), WhatsApp (71,1%) et Facebook (62,2%), qui, si elles sont bien utilisées et surveillées, peuvent contribuer à améliorer l’expérience utilisateur en très peu de temps.
De plus, les entreprises s’ouvrent également à l’acceptation de moyens de paiement électroniques sous les modalités suivantes: virements bancaires (89,1%), cartes de crédit, débit, prépayées ou subvention gouvernementale (47,7%) et plateformes de paiement comme PayPal, Pagatodo, AZUL, tPago (14,5%).
Pour l’écosystème entrepreneurial, intégrer la technologie dans leurs processus leur a permis d’économiser des coûts et du temps, en plus d’augmenter leur productivité et, par conséquent, leur compétitivité sur le marché. En effet, on peut affirmer que les plus grands changements apportés par la technologie aux entreprises sont liés à l’accès complet des utilisateurs à des services avancés de télécommunications, à des réseaux de données et à une diversité d’applications, qui favorisent le commerce électronique, les services logistiques, les processus commerciaux et l’adoption de technologies de pointe telles que l’utilisation d’algorithmes d’intelligence artificielle et d’apprentissage automatique. Les secteurs tels que le tourisme, l’éducation et la finance sont ceux qui ont le plus profité de cette transformation numérique, marquée par la demande croissante des clients et la nécessité d’éviter l’obsolescence des entreprises. En résumé, peu importe le secteur d’activité, la technologie augmente la performance et a un impact positif sur la rentabilité de l’organisation.
Par conséquent, les modèles optimisés d’architecture d’entreprise qui soutiennent le processus de transformation, accompagnés d’une solide culture de service et d’innovation constante, facilitent la simplification des opérations, réduisent les coûts et permettent d’atteindre des niveaux élevés de qualité dans la fourniture et la livraison ponctuelle de biens et services dans le contexte numérique.
Le défi actuel pour l’écosystème entrepreneurial réside dans la création d’une culture de qualité et de service mémorable, afin que ses clients individuels comme ses utilisateurs corporatifs puissent maintenir leur fidélité et assurer la continuité des affaires. C’est pourquoi les modèles opérationnels s’appuient sur des stratégies d’omnicanalité pour maximiser la productivité des entreprises, dans le but d’offrir la même expérience client, quel que soit le canal utilisé pour contacter l’entreprise.
L’utilisation de plateformes analytiques pour la gestion de la relation client (Customer Relationship Management,CRM) permet aux entreprises d’offrir un service personnalisé et même d’anticiper les besoins de leurs clients. Le perfectionnement de ces systèmes a permis d’atteindre des niveaux de segmentation qui identifient un client de l’écosystème et détaillent parfaitement ses préférences et ses interactions.
La technologie est un atout qui renforce les possibilités de croissance des individus et encourage la réinvention des entreprises. Un exemple clair est l’adoption des chatbots, des programmes qui utilisent l’intelligence artificielle pour interagir avec les clients. Ces plateformes permettent de répondre aux questions fréquentes, de résoudre des problèmes simples et d’accélérer le service client. Cette technologie est utilisée dans les entreprises de restauration rapide pour
optimiser la prise de commandes en ligne, mais plus récemment, elle a été adoptée par les compagnies d’assurance et les AFP pour réduire les délais de réponse lors de l’assistance virtuelle à leurs clients. Si des stratégies efficaces sont adoptées, dans les deux cas, un haut niveau de satisfaction des utilisateurs peut être atteint.
Une autre option pour répondre à la demande de ces consommateurs autonomes est liée à la messagerie instantanée. Via WhatsApp, il est possible d’établir une communication rapide et simple avec les représentants du service client des entreprises. Bien que cela présente certains défis en matière de sécurité des données et de confidentialité, cet outil peut améliorer la satisfaction et la fidélisation des utilisateurs, impactant directement les bénéfices de l’entreprise.
Le plus important est que ces transformations ne sont pas le fruit du hasard : elles répondent au changement de paradigme social et économique que nous vivons, qui inclut l’évolution d’un utilisateur passif vers un agent actif et autonome, où le Big Data est devenu l’équivalent du pétrole du XXIe siècle.
Si nous vivons aujourd’hui dans un monde hyperconnecté, avec une économie de marché centrée sur la simplification des processus et la maximisation de l’expérience utilisateur, nous le devons à la technologie qui, en résumé, contribue à améliorer la qualité de vie et le bienêtre des personnes, tout en dynamisant la croissance de l’écosystème entrepreneurial. Dans ce contexte émerge ce prosommateur si exigeant, qui influence son entourage et qui est plus autonome que jamais. C’est fascinant, l’époque dans laquelle nous vivons ! En regardant en arrière et en pensant à l’avenir, je suis enthousiasmé de voir que cette aventure est loin d’être terminée.
À propos de l’auteur
Il a effectué ses études secondaires au Collège Dominicain de La Salle et ses études universitaires à l’Université APEC, où il a obtenu une licence en Arts Publicitaires.
Eduardo est publicitaire, spécialiste en marketing et consultant en affaires avec plus de 30 ans d’expérience dans des agences de publicité, des multinationales des télécommunications, des groupes familiaux, et depuis 2015, il est associé-directeur de Newlink en République dominicaine.
Il a été membre de plusieurs conseils d’administration tels que l’ANJE (président en 2006), l’APEC (et ses filiales Fundapec et Promapec), Copardom, la Fondation Dominicaine de Développement (FDD), EDUCA, GSMA Latam, et président de l’Association Dominicaine des Entreprises de Communication Commerciale (ADECC) de 2018 à 2022.
Il compte plus de 10 ans d’expérience comme professeur universitaire. Il est conseiller permanent et membre du comité consultatif des écoles de Publicité de l’UNAPEC et de l’INTEC; membre du Conseil éditorial de la revue “Emprendedores” et chroniqueur dans le magazine FORBES RD & Amérique centrale depuis 2015.
1er Prix du Projet de Fin d’Études “Direction Marketing” Barna/EADA Barcelone, Espagne (2000); Reconnu comme Ancien Élève Distingué de la filière Publicité de l’Université APEC (2004); Prix Jaycees “Jeune Remarquable” (2005) et “Person of the Year 2022” par Cannes Lion Dominicana.
4. La technologie comme
vecteur de transformation des dynamiques sociales et de l’identité dominicaine
Par: Fernando Cabrera
Mon dilemme existentiel entre les humanités et les technologies a surgi à l’âge de quinze ans, lorsque ma mère a découvert par hasard que tous mes cahiers des matières du quatrième cycle du secondaire, en particulier ceux de sciences, étaient écrits à l’envers, remplis de poésie. «Tu sais, je ne vais pas m’opposer à ces choses artistiques, mais promets-moi d’étudier une carrière qui te permette de gagner ta vie», m’a-t-elle dit avec sa sagesse simple et chaleureuse. Chacun a tenu sa part du marché : elle a fait semblant d’ignorer ma vocation artistique, et moi, j’ai commencé à étudier à l’époque à l’Université Catholique Mère et Maîtresse, dans le programme de Technicien en Programmation RPG II et Fortran IV, où j’ai créé mon premier système informatique de gestion des comptes clients, programmé sur 314 cartes perforées exécutées sur un IBM 1130, une immense machine binaire de seulement 16 bits. Il me semble que cet ordinateur orne encore le centre de calcul de l’actuelle Université Pontificale sur son campus de Santiago de los Caballeros. Je n’ai pas négligé les humanités. En plus de devenir ingénieur et administrateur, j’ai continué à cultiver les arts, en particulier la littérature, discipline dans laquelle j’ai eu le privilège d’être le premier diplômé d’un programme de doctorat offert par une université dominicaine. De plus, un de mes poèmes fait partie de The Polarys Trilogy, une sélection de poèmes d’auteurs du monde entier destinée à être envoyée à
bord d’un vaisseau de la NASA vers le pôle sud de la Lune, où l’on prévoit d’installer une station habitée.
Les paroles de ma mère ont été le meilleur conseil que l’on ait pu me donner, car j’ai rapidement découvert la grande compatibilité entre les savoirs scientifiques et humanistes. En réalité, aujourd’hui, toutes les personnes, quel que soit leur domaine d’intérêt professionnel ou vocationnel, sont plongées dans un quotidien où l’on parle de plateformes et d’outils numériques, et surtout des algorithmes d’intelligence artificielle.
Impact de la technologie sur les dynamiques sociales et culturelles dominicaines
En République dominicaine, bien que nous soyons un pays insulaire, nous n’avons pas été épargnés par les innovations technologiques. Tant en période de paix et d’harmonie qu’au milieu de conflits sociaux, de tyrannies et d’invasions, les différents domaines technologiques ont eu un impact positif sur nous.
Dans les années 1970, les entreprises informatiques américaines International Business Machines Corporation (IBM) et Universal Automatic Computer (UNIVAC) sont arrivées par l’intermédiaire de la société R. Esteva y Compañía, vendant leurs systèmes et équipements à des entreprises publiques et privées. En raison du manque de spécialistes en informatique, les entreprises bancaires et manufacturières, qui furent les premières à adopter les ordinateurs, ont recruté des professionnels d’autres domaines, tels que des ingénieurs électromécaniques, des administrateurs et des financiers, dont certains furent envoyés aux États-Unis pour recevoir une formation.
Dans les années 1980 et 1990, la République dominicaine a commencé à éta-
blir des réseaux de télécommunications avancés et à introduire des technologies informatiques numériques dans les organismes gouvernementaux et les entreprises privées. En 1985, notre pays est entré dans l’ère de l’information en se connectant à Telenet, l’un des plus grands réseaux informatiques du monde, permettant aux Dominicains d’accéder à des bases de données de 57 pays. En 1995, l’accès téléphonique à Internet a commencé à être offert par les entreprises CODETEL et TRICOM. Depuis lors, l’accès à Internet a connu une croissance exponentielle, passant de 5% en 2000 à plus de 80% en 20221 . À cet égard, l’Association des Banques Multiples de la République dominicaine (ABA), se basant sur les statistiques de l’Institut Dominicain des Télécommunications (INDOTEL), précise que le nombre d’utilisateurs a augmenté de 47,5% entre 2017 et 2021, avec un total de 2 880 364 nouveaux utilisateurs durant cette période. En mars 2021, le nombre d’internautes dans le pays atteignait 8 947 594, soit plus de 80% de la population. Pendant la pandémie, le nombre de nouveaux utilisateurs a augmenté de 2%. Cette croissance est attribuée à l’expansion de l’infrastructure des télécommunications et à la réduction des coûts d’accès. La prolifération des appareils mobiles a permis à davantage de Dominicains d’accéder à Internet et aux services numériques.
La diaspora et la technologie numérique comme cordon ombilical reliant intérêts et affections
Au cours des cinquante dernières années, la migration dominicaine a été motivée par des facteurs économiques, sociaux et politiques. De nombreux compatriotes ont émigré à la recherche d’opportunités,
tout en maintenant des liens forts avec leurs familles et amis. Ils constituent aujourd’hui une diaspora précieuse et importante, qui a connu une croissance significative au cours des trois dernières décennies, représentant, selon les données des Nations Unies de 2019, 14% de notre population déplacée à l’étranger, principalement aux États-Unis et en Espagne2. Son impact à travers les envois de fonds est essentiel, puisqu’en 2024, ils ont représenté 8,7% du produit intérieur brut (PIB), soit un total de 10,756 millions de dollars, avec une croissance constante3.
À mesure que nos émigrants s’installaient dans de nouveaux pays, ils ont appris à utiliser les moyens de communication disponibles. Au début, cela se limitait aux lettres et aux appels téléphoniques, mais avec l’avancée de la technologie, cette dynamique a radicalement changé. La croissance rapide de l’accès à Internet dans le pays leur a permis de communiquer de manière instantanée et efficace via les réseaux sociaux. En conséquence, Facebook est devenu le réseau social le plus utilisé, avec 91,2% de Dominicains actifs sur cette plateforme, suivi de WhatsApp, avec 86,6%4 Les réseaux sociaux n’ont pas seulement facilité la communication, mais ont également servi d’outils pour l’organisation communautaire et la promotion de la culture dominicaine à l’étranger. Grâce aux groupes et pages de la diaspora, les Dominicains peuvent partager des nouvelles culturelles, des événements et des ressources utiles, ce qui favorise un sentiment de communauté malgré la distance géographique. Cela a été particulièrement pertinent pendant la pandémie de COVID-19.
Grâce à Internet, aux réseaux sociaux et à d’autres plateformes de communication numérique, la diaspora a accès à des informations actualisées sur ce qui se passe
dans le pays. Les nouvelles, les événements et les faits marquants sont à portée de main, ce qui leur permet de rester connectés à notre culture et d’influencer les décisions, non seulement par les transferts de fonds, mais aussi en participant à des questions politiques, culturelles et sociales. En définitive, ils peuvent se mobiliser en temps réel via les plateformes numériques, maintenir des liens sains avec leur identité, obtenir du soutien, de la connexion et des informations utiles, participer à des débats virtuels et même accéder à des opportunités de retour.
Défis de la fracture numérique dans l’équité sociale et culturelle
Les technologies de l’information, la robotique et l’intelligence artificielle sont apparues comme des forces de transformation, non seulement dans notre manière de communiquer, mais aussi dans nos interactions sociales, notre production culturelle et notre dynamique économique. Les ordinateurs portables, les téléphones intelligents et les télécommunications vocales et de données connectent et donnent sens au concept de village global, des communautés virtuelles qui transcendent les barrières géographiques. Les chatbots ou assistants virtuels ont également accéléré la transformation des relations sociales en automatisant les interactions et en personnalisant les expériences. Leur impact est particulièrement notable dans le système bancaire et dans des secteurs économiques dominicains aussi importants que le tourisme.
La fracture numérique est un obstacle qui empêche de nombreuses personnes de participer pleinement à la société et de bénéficier des plateformes technologiques. Pour réduire l’écart d’accès et garantir une
utilisation équitable de ses avantages en République dominicaine, plusieurs défis doivent être relevés. En premier lieu, il est nécessaire d’améliorer l’infrastructure des outils et applications numériques disponibles afin d’assurer une prestation de services efficace dans tout le pays, en particulier dans les zones reculées. En second lieu, il faut mettre en œuvre une stratégie d’inclusion permettant à davantage de personnes d’acquérir des outils et services numériques à des prix abordables et de promouvoir une participation généralisée, y compris celle des personnes en situation de handicap, par le biais de politiques publiques telles que les plateformes de participation citoyenne en ligne. Enfin, il est crucial de renforcer le cadre juridique réglementaire pour protéger les entreprises et les utilisateurs en ce qui concerne leurs obligations et leurs droits sur les plateformes numériques.
Modernité technologique et valeurs traditionnelles
Réinterprétation des valeurs et des coutumes traditionnelles à l’ère numérique
Une société traditionnelle se caractérise par une culture transmise de génération en génération, qui se manifeste dans ses usages, ses coutumes, ses croyances, ses célébrations, dans la pratique des arts, des métiers et dans la production de biens et de services, voire dans les pratiques de coexistence et de gouvernance. Les innovations technologiques peuvent contribuer à préserver ces dynamiques et offrir des alternatives qui favorisent leur valorisation, que ce soit en facilitant leur mise en œuvre, leur diffusion ou, par exemple, en augmentant la production et l’efficacité des biens et services, ce qui se traduit par de la prospérité.
Les avancées technologiques qui soutiennent la transformation numérique du pays ont commencé précisément par l’automatisation des processus gouvernementaux et entrepreneuriaux traditionnels, c’est-à-dire par l’intégration de systèmes de gestion pour la comptabilité, le paiement des impôts, la paie, les inventaires, la gestion des achats, la distribution des produits, etc. Par la suite, des outils informatiques ont été intégrés pour la planification stratégique et la prise de décision. L’apparition des chaînes d’approvisionnement virtuelles et du commerce électronique a changé la manière de faire des affaires: les consommateurs acquièrent des biens et services de toutes sortes à des prix compétitifs.
Dans ce contexte, l’automatisation et la numérisation, avec pour objectif d’avoir un bureau sans papier, ont eu un effet notable dans des secteurs manufacturiers essentiels à notre économie, tels que la fabrication de tabac, d’alcools et de rhums. Ces secteurs ont atteint un haut niveau d’efficacité dans leurs processus de production, de distribution et de logistique de vente grâce à la mise en œuvre de systèmes informatiques d’entreprise qui gèrent les inventaires et la facturation directement depuis des appareils mobiles dans les locaux des clients répartis sur tout le territoire national. Un autre secteur ayant connu un impact technologique important est celui des zones franches, qui s’est diversifié au-delà du textile pour devenir producteur de technologies de pointe avec des normes de qualité et des pratiques commerciales de niveau mondial.
Impact de la numérisation sur l ’économie et les secteurs
productifs
Récemment, on a commencé à explorer l’utilisation d’outils informatiques dans des secteurs moins traditionnels, voire inattendus. Dans le secteur de la santé, par
exemple, des dispositifs sont utilisés pour améliorer le diagnostic et le traitement des maladies. Parmi les avancées technologiques notables, on peut citer la première chirurgie robotique réalisée avec succès par des médecins dominicains à l’Hôpital Métropolitain de Santiago (HOMS) au début de l’année 2014. En agriculture, tant en plein champ qu’en environnement contrôlé, l’utilisation de la technologie a permis une meilleure gestion des ressources et une plus grande efficacité de la production grâce à des avancées importantes, telles que des capteurs pour une utilisation efficace de l’eau et la santé des cultures, ainsi que des dispositifs guidés par GPS pour des véhicules autonomes, comme les tracteurs agricoles et les drones. L’éducation est un autre domaine qui a bénéficié des technologies numériques. Grâce à la mise en œuvre de programmes de formation dans les écoles, les universités et les centres technologiques, il a été possible de créer différentes générations de professionnels qui, par l’utilisation des connaissances, des investissements et la création d’emplois et d’opportunités tant pour le gouvernement que pour les entreprises, ont permis de développer des structures et des plateformes technologiques compétitives. Un exemple en est que douze étudiants des niveaux universitaire et secondaire ont été sélectionnés pour participer au concours NASA Human Exploration Rover Challenge 2025, en intégrant les équipes Apolo 27 (de l’université INTEC), qui a déjà remporté des prix, notamment la deuxième place en 2024; Astrobosco (de l’Institut Salésien Don Bosco) et Cygnus 12 (du Collège Mis Estrellas).
Utilisation des technologies émergentes pour préserver le sport
Pour les Dominicains, il n’y a rien de plus caractéristique et traditionnel que le sport. Parmi toutes les pratiques sportives, nous nous intéressons particulièrement à la natation, avec les records de Marcos Díaz; au volley-ball, avec nos joueuses surnommées les reines des Caraïbes; à l’athlétisme, avec nos sprinteurs comme Félix Sánchez et Marileidy Paulino; et au basketball, avec des dizaines de nos stars en NBA, notamment Tito et Al Horford. Mais surtout, nous sommes passionnés par le baseball, notre sport roi, dans lequel nous sommes fiers de joueurs comme Juan Marichal, Pedro Martínez, Vladimir Guerrero, David Ortiz et Adrián Beltré, nos représentants au Temple de la renommée des Ligues majeures, ainsi que des centaines de jeunes athlètes aux carrières brillantes. Il convient de noter que, lors de la journée inaugurale de la saison 2024 des Ligues majeures de baseball, les Dominicains représentaient 28,7% de la ligue, avec 108 joueurs actifs, soit le deuxième plus grand nombre de Dominicains dans l’histoire de ce sport.
L’intelligence artificielle a également commencé à révolutionner ce monde compétitif de la performance physique. Son influence va bien au-delà de ce que de nombreux pratiquants et amateurs auraient pu imaginer. Elle promet non seulement d’améliorer la performance individuelle des athlètes et leurs rôles au sein des équipes, mais aussi de redéfinir l’expérience des spectateurs, rendant le sport plus dynamique et plus passionnant.
Nouvelles
opportunités offertes par le tourisme
Le cadre idéal pour mettre en valeur le meilleur de nous-mêmes, notre culture, est proposé par l’une de nos principales sources de revenus: l’industrie du tourisme. Du tourisme, oui, mais pas seulement de plages et de soleil, comme nous le permet notre emplacement au cœur des Caraïbes, mais aussi de riches expressions artistiques et folkloriques, fruits de notre parfaite fusion indigène, européenne et africaine. Nous disposons d’une large offre de musées et de festivals créatifs organisés dans les lieux les plus fabuleux de la région. Nous comptons également de nombreux carnavals, une gastronomie variée et éclectique, ainsi que des services spécialisés pour le tourisme de santé, grâce à notre infrastructure moderne pour les interventions chirurgicales et les traitements spécialisés, ainsi que des programmes de repos et de récupération dans des cadres de rêve.
L’industrie touristique, qui accueille plus de 10 millions de visiteurs par an, génère plus de 720 000 emplois, ce qui représente 18 % de l’emploi national, et, selon les estimations de l’Association des Hôtels et du Tourisme (ASONAHORES), elle a contribué à hauteur de 6,9 % du produit intérieur brut ces dernières années.
À mesure que les attentes des voyageurs évoluent et que la concurrence entre les destinations s’intensifie, le besoin de solutions innovantes pour améliorer l’expérience des visiteurs augmente. L’une de ces approches est l’utilisation d’outils d’intelligence artificielle, comme ce fut le cas en janvier 2025 lors de la Foire Internationale du Tourisme (FITUR), organisée par l’Institution
Feriale de Madrid (IFEMA), où le stand dominicain, désigné meilleur de l’événement, a proposé un spectacle immersif et tridimensionnel avec de grands flux aquatiques de plages et de rivières, évoquant le récit mythique de Moïse ouvrant la mer Rouge, émerveillant les visiteurs et leur faisant vivre une expérience anticipée de notre pays.
Les outils numériques transforment le secteur touristique de la République dominicaine, en améliorant l’expérience client, en optimisant l’efficacité opérationnelle, en renforçant la sécurité, en protégeant l’environnement et en favorisant un tourisme durable. Les assistants virtuels offrent un soutien efficace aux touristes 24 heures sur 24, 7 jours sur 7, en répondant aux demandes de réservation, aux attractions locales et aux besoins d’hébergement. De nouvelles investissements sont réalisés dans le secteur, notamment dans la technologie d’intégration verticale, dans tous les sous-secteurs de l’industrie touristique dominicaine, ainsi que dans des plans de destinations partagées avec d’autres îles, en particulier Porto Rico.
Les investissements technologiques sont essentiels au succès du pays en tant que destination touristique, qui occupe le 52e rang mondial. En 2022, les États-Unis, le Mexique et le Canada ont enregistré le plus grand nombre d’arrivées de touristes internationaux. La République dominicaine a suivi, avec plus de sept millions de visiteurs. En 2023, la République dominicaine a été le quatrième pays ayant obtenu les meilleurs résultats en matière d’arrivées par voie aérienne, avec une croissance de 24 %, ce qui en a fait la principale destination des voyageurs caribéens. Elle a également occupé la troisième place mondiale dans ce domaine en 2023, derrière l’Arabie Saoudite et l’Albanie.
Création
et consommation culturelle
La numérisation comme moteur de changement dans la musique, l’art, la littérature et le cinéma
Les avancées technologiques provoquent d’importants changements sociaux et culturels. Le flux incessant d’informations créées et partagées en ligne, le nombre croissant d’utilisateurs et la manière dont cette immense réalité virtuelle est acceptée reflètent une situation singulière et captivante. Tous les acteurs sont confrontés au défi de trouver des solutions à cette croissance exponentielle et à sa pénétration dans tous les aspects de la vie quotidienne. Naturellement, les Dominicains, tout en restant fidèles à leur identité, ne sont pas immunisés contre les effets de la mondialisation.
Intelligence artificielle dans la musique et les spectacles
La technologie a eu une influence notable sur l’industrie musicale. Dans des genres comme le merengue et la bachata, caractérisés par leur riche héritage culturel et leur vitalité rythmique, elle a engendré des transformations innovantes. Non seulement dans la composition et la production — puisqu’il est possible d’automatiser des rythmes et des mélodies basés sur des structures traditionnelles et d’expérimenter de nouvelles harmonies et variations dans les arrangements orchestraux — mais aussi dans l’interprétation en direct et l’interaction des musiciens avec le public, grâce aux algorithmes.
Les applications numériques spécialisées peuvent contribuer à améliorer les techniques d’enregistrement, en offrant une précision exceptionnelle dans l’ingénierie
du son. La capacité d’ajuster automatiquement les voix et les instruments garantit que le résultat final répond aux normes élevées de la production musicale contemporaine. Grâce aux filtres disponibles, les pistes de merengue, bachata (y compris le reggaeton, le rap et le dembow) bénéficient de cette technologie, permettant des enregistrements plus clairs, nets et dynamiques. De plus, cette technologie facilite les collaborations virtuelles entre artistes géographiquement dispersés, en rendant possible la synchronisation des performances en temps réel. Cela permet aux musiciens nationaux de collaborer avec des artistes internationaux sans les contraintes de la présence physique, donnant lieu à une fusion d’influences diverses et à des interprétations innovantes de rythmes traditionnels. Les plateformes de streaming, c’est-à-dire les services musicaux en ligne, peuvent également proposer des recommandations personnalisées basées sur les préférences et l’historique d’écoute de l’utilisateur.
Les innovations dans le domaine du divertissement se retrouvent dans les effets spéciaux et l’holographie des concerts, ainsi que dans les possibilités offertes aux artistes d’adapter leurs chansons et d’avoir une présence scénique dynamique. Les dispositifs peuvent analyser des audiences réelles et créer des écrans tridimensionnels d’environnements immersifs, comme dans les expositions de Van Gogh et d’Iván Tovar ou dans les scènes spectaculaires présentées par le Ministère de la Culture à la Foire Internationale du Tourisme de Madrid. Les effets électroniques synchronisés dans les performances en direct, les conférences et les expositions sont plus personnalisés et attrayants.
Intelligence
artificielle
dans les arts visuels
Grâce à sa capacité à apprendre et à créer à partir de grandes quantités de données, les algorithmes peuvent aider les artistes visuels et les illustrateurs graphiques à produire des œuvres innovantes et captivantes. Il est séduisant et, en même temps, intrigant d’imaginer une œuvre d’art créée par une machine capable d’analyser les émotions humaines et de produire une pièce qui suscite une réponse émotionnelle similaire, adaptée aux intérêts et préférences de chaque spectateur. Ce ne sont là que quelques-unes des possibilités que l’automatisation peut offrir à l’avenir des arts. En réalité, l’intelligence artificielle ne remplace pas la créativité humaine, elle la renforce. En utilisant ses outils, les professionnels créatifs peuvent se concentrer sur la partie artistique du processus, tandis que l’algorithme autonome prend en charge les tâches plus techniques et répétitives. En ce sens, il n’y a rien à redire à l’utilisation de ces nouveaux outils, car, tout comme nous utilisons le crayon, la roue ou l’avion, leur usage est parfaitement justifié et faisable.
La technologie utilisée dans la production artistique transforme notre façon de penser et notre perception de la créativité. Les artistes peuvent alimenter les algorithmes avec différents styles, époques et cultures, ce qui permet de combiner des tendances diverses et de générer des propositions numériques innovantes. L’intelligence artificielle peut également créer des images et des illustrations de manière autonome, en imitant les créateurs humains grâce à une rétroaction interne et à des processus d’essai-erreur. Cette approche dynamique prédit un avenir dans lequel les dispositifs ne se contenteront pas de copier
la réalité, mais l’interpréteront et la recréeront de manière inattendue. Les résultats sont meilleurs lorsque les humains et les algorithmes travaillent ensemble, car ils peuvent créer des œuvres extraordinaires et surprenantes: les designers et les créateurs ajustent les images et génèrent d’autres versions étonnantes à partir de descriptions textuelles.
Un exemple de l’utilisation de ressources visuelles en République dominicaine est le produit MIRA (Ma Réalité Augmentée) de la Banque Populaire Dominicaine, dans lequel des informaticiens et des graphistes ont créé des environnements interactifs permettant l’accès à des informations présentées sous forme holographique. Il suffit de citer le livre Taïnos, art et société, qui inclut des éléments de réalité augmentée générés via l’application mobile MIRA Popular. Avec MIRA Popular, il est possible de générer des portails qui transportent l’utilisateur vers des lieux taïnos tels que la Cueva de las Maravillas, le Parc National Los Tres Ojos et le Musée Taïno de Manuel García Arévalo. De même, cette application permet aux clients de s’impliquer en naviguant — ou plutôt en marchant virtuellement — pour accéder aux services de banque mobile, localiser des agences ou des distributeurs automatiques, et consulter des actualités et des promotions.
Intelligence artificielle dans le cinéma
La technologie a eu un impact considérable sur l’industrie cinématographique. Des films comme le pionnier Star Wars et, mieux encore, Avatar, Avengers: Endgame et Guardians of the Galaxy, qui figurent parmi les plus grands succès au box-office — et dans lesquels Zoe Saldaña joue des rôles majeurs — n’auraient pas pu être conçus sans les avancées de l’intelligence artificielle. Il
est désormais possible de générer automatiquement et de manière réaliste des décors virtuels, de la capture de mouvement, des images générées par ordinateur, des lentilles stéréoscopiques, des marqueurs faciaux pour capter les micro-expressions des acteurs, des explosions synchronisées spectaculaires, des simulations de scènes sous-marines ou dans l’espace, ainsi que du modélisation et de l’animation 3D, entre autres fonctionnalités.
Bien qu’encore en développement, le cinéma dominicain raconte ses propres histoires, qui connectent la population à son identité. Le secteur est en constante expansion et production, et contribue à la croissance culturelle et économique du pays. L’adoption de la Loi n° 108-10 sur la promotion des activités cinématographiques a favorisé une croissance accélérée de cette industrie, et la République dominicaine est devenue un lieu attractif pour la production cinématographique et audiovisuelle.
Selon un article publié en avril 2016 par le journaliste Esteban Delgado dans le journal El Dinero, les revenus générés par les productions cinématographiques dominicaines sur le marché national ont quadruplé ceux des films étrangers5. Sur le marché latino-américain du cinéma, la République dominicaine est devenue leader en 2018 avec une part de 21 %, dépassant des pays à plus grande tradition comme le Brésil, l’Argentine, le Chili et le Pérou6. De même, avec une part de 26,4 %, elle est leader en Ibéro-Amérique. En 2021, les productions dominicaines ont généré plus de 15 milliards de pesos. En 2023, l’industrie a généré RD$10,197 millions à travers 120 productions7. Grâce à ces statistiques favorables, d’importants investissements sont attendus pour tirer parti des avancées technologiques qui rendront notre cinéma encore plus compétitif.
Intelligence artificielle dans la littérature
L’intelligence artificielle est là pour rester dans le domaine de l’écriture créative. Le brainstorming qu’une interaction avec un algorithme d’écriture peut générer constitue une véritable bouée de sauvetage pour surmonter le blocage créatif, permettant à un auteur d’affronter la page blanche avec une nouvelle perspective sur ce qu’il souhaite raconter ou comment développer une histoire. Certains outils peuvent améliorer l’usage de la langue en générant des textes, en analysant le style, en corrigeant de manière assistée et en produisant automatiquement de la documentation. Ils peuvent également créer des histoires complètes, développer des personnages et des intrigues intéressantes, et imiter différents styles d’écriture. La fonctionnalité de traduction automatique contribue à généraliser les dispositifs de communication universelle et à diffuser des contenus dans une infinité de langues, grâce à la génération de formats de livres électroniques et à leur diffusion instantanée via Internet.
Des plateformes virtuelles comme Zoom et Microsoft Teams permettent de partager des expériences enrichissantes. En ce sens, en raison du changement d’habitudes provoqué par les années de confinement liées à la pandémie, les manifestations littéraires interculturelles et multilingues en ligne sont de plus en plus fréquentes, comme en témoignent les trois éditions du Festival de la Journée mondiale de la poésie, célébrées les 21 mars de 2022 à 2024. La première édition a été commentée par José Mármol dans sa chronique du journal El Día, le 23 mars 2022:
«Le 21 mars dernier, la République dominicaine est devenue le centre mondial de l’expression poétique et de sa commémo-
ration, lorsque, à l’initiative des éminents poètes, professeurs et promoteurs culturels Fernando Cabrera, basé à Santiago de los Caballeros, et Rei Berroa, établi à Washington, DC, à partir des événements qu’ils organisent chaque année — le premier, le Festival Arte Vivo de la Casa de Arte, et le second, le Marathon de Poésie du Teatro de la Luna —, ils ont convoqué pas moins de 400 poètes des cinq continents et d’un immense éventail de langues, pour lire de la poésie pendant 24 heures continues, avec des récitals en direct et des lectures enregistrées, illuminant d’espoir et de lumière l’espace en ligne à travers plusieurs plateformes numériques diffusées sur les réseaux sociaux comme Facebook, Instagram et des chaînes YouTube. Il s’agissait, sans aucun doute, d’un événement sans précédent dans la littérature et la culture de notre pays et d’une grande partie du monde. »
Des deux premières éditions de ce festival mondial sont nés les livres anthologiques multilingues, imprimés et en format numérique, Living Voices / Voces vivas / Voix vives (2022) et Humans Again / Humanos nuevamente / Humains à nouveau (2025), réalisés avec le soutien de la Pontificia Universidad Católica Madre y Maestra et de la George Mason University, et le parrainage de la Banque Populaire Dominicaine.
Importance
de la technologie dans la démocratisation de la création et de l’accès culturel
L’influence de la technologie, en particulier numérique, des réseaux sociaux et de l’intelligence artificielle, est incontestable, multiple et démocratisante, et elle accroît l’efficacité et la productivité. Toutefois, il est important de réfléchir à ses implications éthiques, sociales et environnementales
afin de maximiser les bénéfices et de minimiser les risques. Il est nécessaire de prioriser la durabilité et la compatibilité avec la nature, notamment en ce qui concerne le changement climatique et la conservation des ressources. La technologie verte doit jouer un rôle crucial dans la construction d’un avenir meilleur.
L’informatique a transformé nos infrastructures de communication, la production de biens publics et privés, la promotion de la culture et l’interaction citoyenne, ainsi que nos liens avec la diaspora et les touristes, impactant la croissance et le développement du pays, qui a affiché un taux annuel supérieur à 5% au cours des dernières décennies. Cette croissance est due au fait que le pouvoir exécutif et les institutions de l’État sont conscients de l’importance de la technologie.
C’est pourquoi, par la création du Cabinet de la Transformation Numérique et du plan Agenda Numérique 2030, on cherche à accélérer encore davantage le développement technologique afin de consolider la compétitivité, d’améliorer la qualité de vie et de rendre l’administration publique plus efficace et plus transparente. Ce plan poursuit trois objectifs principaux: promouvoir la recherche et le développement en informatique, en particulier en intelligence artificielle; encourager son adoption dans les secteurs public et privé; et établir un cadre éthique et réglementaire pour son implantation.
En définitive, compte tenu de l’évolution rapide des technologies, des outils numériques et de l’intelligence artificielle, les Dominicains doivent constamment s’adapter à de nouveaux outils et compétences, ce qui rend essentiel que le système éducatif reste vigilant et s’aligne dynamiquement sur les exigences des compétences émergentes
du marché du travail et de l’environnement social en général, en offrant des programmes de formation accessibles à tous.
À propos de l’auteur
Fernando Cabrera est né à Santiago de los Caballeros, en République dominicaine, le 30 mai 1964. Il a reçu plusieurs prix nationaux de poésie et d’essai. En octobre 2023, il a été récompensé au Bangladesh par le Sahito International Award, catégorie Prix du Jury, pour sa trajectoire et son écriture poétique publiée en anglais.
Il est titulaire d’un doctorat (PhD) en Études hispaniques: linguistique et littérature. Sa thèse, intitulée «Écriture utopique de l’Amérique: dialogue entre Walt Whitman et Pablo Neruda dans Leaves of Grass et Canto General», a été soutenue le 15 juin 2018, avec la mention très bien cum laude. Il est également diplômé en Ingénierie des systèmes et informatique, ainsi qu’en Master en Administration des affaires, à la Pontificia Universidad Católica Madre y Maestra, institution où il enseigne depuis 1991. En 1996, il a suivi des cours de spécialisation à l’University of Kentucky.
En 1984, il a fondé l’atelier littéraire Héctor Incháustegui Cabral. Depuis sa création en 1985, il dirige le Collectif des artistes de Santiago. Il est le fondateur et directeur du Festival International Arte Vivo. Il a été président de Casa de Arte à plusieurs reprises. Actuellement, Cabrera est membre du Conseil national de la culture, de la Maison de l’écrivain dominicain, et membre correspondant de l’Académie dominicaine de la langue.
Collaborateur régulier de publications spécialisées en art et littérature, telles que les revues Vetas et País de letras, les rubriques Biblioteca et Ventana du Listín Diario, le supplément Coloquio du journal El
Siglo, et les pages culturelles de La Información. De 1995 jusqu’à sa disparition, il a été responsable du contenu littéraire du Supplément culturel du journal El Caribe.
Références
1Enquête ENHOGAR 2022 – ONE
2Estimations des Nations Unies (UNDESA) et données croisées avec l’ONE, en 2019
3Rapport sur les transferts de fonds 2024 – BCRD
4Source : El Dinero. Étude de base : Digital 2024 – République dominicaine (We Are Social & Meltwater)
5Journal elDinero. Les films dominicains quadruplent les revenus des productions étrangères. 1er avril 2016
6El Nacional. Un regard sur le grand écran à l’occasion de la Journée nationale du cinéma. 7 octobre 2022
7Journal elDinero. Dans le cinéma dominicain, six réalisateurs génèrent 67 % des revenus... 23 octobre 2023
5. Éducation et transformation numérique sur le trajet du soleil
Par: Rolando M. Guzmán
Comme nous le disions hier
Il semble que fray Luis de León était un professeur aux habitudes bien ancrées, qui commençait invariablement ses cours par un résumé de la leçon précédente.
C’est pourquoi, lorsqu’il réintégra l’Université de Salamanque après plusieurs années d’emprisonnement dues à des différends avec l’Inquisition espagnole, il s’adressa à ses élèves avec la phrase: «Comme nous le disions hier…». Qu’elle soit véridique ou non, cette anecdote illustre une faiblesse souvent attribuée aux systèmes éducatifs : une prétendue lenteur à intégrer les changements qui surviennent dans leur environnement. Les critiques les plus acerbes vont jusqu’à dire que si un professeur médiéval ressuscitait, il serait submergé par les complexités du monde moderne, mais trouverait du réconfort dans l’ambiance familière de n’importe quelle salle de classe.
En réalité, cependant, la manière dont nos enfants ou nos petites-filles apprennent ressemble de moins en moins à celle de nos parents ou de nos grands-mères, et les processus d’enseignement n’ont pas été épargnés par la révolution technologique en cours. Les outils de réalité virtuelle font déjà partie de nombreux cours d’anatomie ou de biologie; les dessins sur papier ont été remplacés par des conceptions numériques dans les facultés d’ingénierie ou d’architecture; les livres physiques de comptabilité ont cédé la place aux systèmes informatisés dans les cours de gestion; et l’utilisation du big data est en passe de devenir une ressource courante pour les étudiants en économie, communication ou finance. Les opportunités offertes par le processus de transformation numérique sont immenses, mais chacune est liée à des défis tout aussi grands dans la difficile tâche d’atteindre des objectifs parfois contradictoires comme qualité et équité, efficacité et innovation, diversité et inclusion. Tout au long de mon parcours en tant qu’élève, professeur, chercheur et dirigeant universitaire, j’ai été un témoin privilégié de la manière dont les nouvelles règles du jeu se sont dessinées, et je peux offrir un témoignage fidèle sur le passage de l’éducation du XXe siècle à celle du XXIe siècle. Ces pages sont un écrit biface, qui regarde parfois en arrière et parfois vers l’avenir, et présentent mon récit personnel d’une fascinante aventure sociale.
Technologie et éducation: de Gutenberg à ChatGPT
L’histoire des derniers siècles n’est pas exempte de changements radicaux dans ce que nous appelons aujourd’hui le «système éducatif». L’invention de l’imprimerie, au mi-
lieu du XVe siècle, a constitué un bond gigantesque qui a profondément transformé un mode de diffusion du savoir en vigueur depuis au moins l’époque de la bibliothèque d’Alexandrie. Le XIXe siècle a vu apparaître des systèmes d’éducation publique et de masse, et le XXe siècle a introduit des formes inédites d’enseignement à distance, par la radio ou la télévision.
Mes cheveux gris révèlent que je fais partie d’une génération où beaucoup ont appris un métier grâce à des cours par correspondance, à l’aide de bandes magnétiques envoyées par la défunte Hemphill School, transportées par un service postal qui nous semble aujourd’hui préhistorique. Mais qui l’aurait cru ? Ma génération a ensuite été protagoniste de la démocratisation de l’ordinateur personnel, qui nous a permis de rédiger des essais avec des programmes aux noms glamour comme WordStar ou WordPerfect, et de faire des calculs dans des feuilles quadrillées que nous appelions Excel.
Ce n’est pas un hasard si chaque étape de ma formation académique a été accompagnée d’un outil en vogue à l’époque: Lotus 123 pendant la licence, RATS ou TSP en master, et MATHLAB ou MATHEMATICA au doctorat. À un moment donné, l’émergence d’Internet a tout changé, et je ressens encore de l’émotion en me souvenant de la page d’accueil artisanale avec laquelle je me suis présenté au monde au milieu des années 1990:
« Rolando M. Guzmán Doctorant en économie à l’UIUC, intéressé par la macroéconomie, les processus stochastiques et la théorie de la croissance ».
Sur ces bases, que nous réserve l’avenir? Parmi les tendances dominantes, on observe une combinaison flexible de présentiel et de virtuel, un usage accru de l’intelligence artificielle, et une plus grande capacité des étudiants à développer leurs propres applications. Dans l’enseignement supérieur, on entrevoit l’expansion de l’apprentissage tout au long de la vie et une mobilité internationale accrue via des moyens virtuels, permettant aux étudiants de «visiter» des institutions étrangères sans quitter leur domicile. Tout cela s’accompagne de pédagogies innovantes, comme les classes inversées ou l’apprentissage hybride, qui privilégient l’acquisition de connaissances en dehors des salles de classe.
Une autre prévision est que les institutions (tout comme les enseignants) disposeront de systèmes d’information leur permettant d’offrir un suivi individualisé à chaque apprenant, en identifiant en continu ses besoins, ses risques et ses opportunités. Les jeux numériques, les tableaux interactifs, les applications de simulation ne sont que quelques exemples des outils que les étudiants auront potentiellement à leur disposition.
Ces tendances sont attrayantes, mais leur concrétisation nécessite de surmonter de nombreux défis. Dans des enquêtes menées par McKinsey (2022), de nombreux étudiants estiment que les outils de virtualisation rendent l’apprentissage plus divertissant, mais n’améliorent pas toujours la maîtrise des contenus. Cela nous rappelle que, sur l’échiquier éducatif, la technologie n’est qu’une pièce, et que les compétences numériques vont bien au-delà du simple accès aux outils technologiques. En effet, le rapport récent de l’UNESCO (2023) a mis le doigt sur une plaie en soulignant les dommages collatéraux possibles — comme la distraction ou
l’épuisement face à l’excès d’informations — liés à l’usage excessif de la technologie. Le succès des technologies numériques dans l’éducation obéit à la même règle que tout autre moyen : connaître les besoins des apprenants, encourager l’acquisition de connaissances par des expériences motivantes, et fournir les moyens pour que cela soit possible. Il s’agit de faire en sorte que le monde numérique soit un soutien à l’école, plutôt que de le considérer comme son rival, pour passer du développement des TIC à un développement avec les TIC. Un élément clé est le rôle actif des enseignants, qui doivent créer les conditions permettant aux enfants et aux jeunes de profiter réellement des opportunités.
Il est particulièrement important d’éviter que les inégalités sociales ne deviennent des fractures numériques, limitant l’équité dans les systèmes éducatifs. Pour illustrer ce point, la pandémie a révélé que le manque de connexion Internet à domicile a affecté de manière significative la grande majorité des enfants et adolescents issus des milieux défavorisés (CEPAL, 2022). McKinsey (2022) rappelle également que, même avant la pandémie, on estimait que plus de la moitié des élèves dans les pays à revenu faible ou intermédiaire vivaient dans une “pauvreté d’apprentissage”.
L’intégration de la technologie dans l’éducation soulève aussi des dilemmes éthiques et existentiels, dans la mesure où elle affecte notre manière de nous relier aux autres et à nous-mêmes. Dans un monde fluide et instable, l’intégrité de tous les acteurs est mise à l’épreuve chaque jour, en raison de la multitude de ressources permettant de falsifier des connaissances ou de s’approprier des productions intellectuelles d’autrui. Les possibilités offertes par la technologie seraient de peu d’utilité si les
étudiants ne développent pas un sens de l’honnêteté, de la responsabilité sociale et de la pensée critique. Admettons une vérité inconfortable : tout changement technologique ne représente pas nécessairement un progrès.
L’éducation sur le trajet du soleil
Sous de nombreux aspects, la société dominicaine a réalisé de grands progrès depuis que, il y a six décennies, nous avons entamé le chemin de la démocratie. Le niveau de pauvreté a diminué, les classes moyennes sont devenues prédominantes, et, du moins au cours des dernières décennies, des améliorations ont été constatées dans la répartition des revenus. Les données montrent une tendance croissante dans le pourcentage de foyers ayant accès à des services essentiels, tels que l’électricité, l’eau potable ou l’assainissement, ainsi qu’une augmentation soutenue de l’espérance de vie moyenne de la population. Le revenu par habitant du pays n’est plus en bas du classement parmi les pays d’Amérique latine et des Caraïbes et, bien que lentement, il a commencé à combler l’écart avec les pays les plus développés.
Notre pays a également augmenté le pourcentage d’enfants et d’adolescents inscrits à l’école, en particulier à partir des années 1990. Les enquêtes auprès des ménages indiquent que la couverture éducative au niveau de l’éducation préscolaire, qui concerne les enfants âgés de 3 à 5 ans, est de plus en plus étendue, ce qui est particulièrement pertinent étant donné que la scolarisation précoce a des effets à long terme sur l’ensemble du parcours de vie.
Presque tous les enfants âgés de 6 à 13 ans suivent des études primaires, et nous nous dirigeons vers une couverture complète de ce niveau dans un avenir proche.
La couverture au niveau de l’enseignement secondaire a également augmenté, et l’on estime aujourd’hui que sept personnes sur dix âgées de 14 à 17 ans suivent des études formelles. Enfin, au niveau universitaire, plus de la moitié des personnes âgées de 18 à 24 ans sont inscrites dans une institution d’enseignement supérieur, et il est remarquable que la majorité des étudiants universitaires soient des femmes.
Sans minimiser ces réussites, la comparaison avec d’autres pays nous rappelle que nous avons encore de grandes opportunités d’amélioration en matière de couverture scolaire. Les écarts d’inscription sont particulièrement importants au niveau préscolaire, car de nombreux enfants intègrent l’école tardivement, et au niveau secondaire, en raison du fait que beaucoup d’élèves abandonnent leurs études avant de les terminer.
On estime que, sur 100 élèves inscrits en première année du niveau primaire, seulement environ la moitié parvient à terminer la dernière année du niveau secondaire. Et les plus grands défis de notre système éducatif se trouvent dans la qualité, où les comparaisons internationales nous placent dans une situation particulièrement défavorable.
Un exemple suffit pour illustrer ce dernier point : lors du test PISA le plus récent, trois élèves sur quatre inscrits au niveau secondaire ont obtenu des résultats inférieurs au niveau satisfaisant, ce qui nous a placés en mauvaise position dans la distribution des résultats. Cela signifie que les années de scolarité ne représentent pas nécessairement une augmentation des compétences, ce qui se reflète dans des salaires relativement bas par rapport aux années d’études. Dans l’enseignement universitaire, il existe une forte concentration dans les filières traditionnelles, au détriment d’autres disciplines considérées comme importantes
pour l’augmentation de la productivité et de la compétitivité.
Ces limitations du système éducatif sont à la fois cause et conséquence des limitations des compétences numériques de la population. Dans une enquête récente, plus de la moitié de la population à faibles revenus a déclaré ne posséder aucune connaissance en informatique, et seulement une personne sur trois avait des connaissances de base. Mais, face à cette mosaïque de lumières et d’ombres, je tiens à exprimer ma confiance en un avenir prometteur, qui se manifeste de plusieurs façons dont je vais souligner seulement quelques-unes.
Pour commencer, je salue la mise en marche d’un agenda de changements dans la formation des enseignants, étant donné l’apparition de programmes orientés à combiner des compétences pédagogiques avec une meilleure maîtrise des disciplines qu’ils devront ensuite enseigner. Certains centres éducatifs – comme le Lycée Scientifique, à Salcedo, dont les étudiants ont fait partie d’équipes performantes dans des compétitions de la NASA – sont un exemple de ce qui peut être accompli lorsque la curiosité d’un élève et l’engagement des enseignants se rencontrent dans un environnement inspirant. Parmi les universités, plusieurs institutions reçoivent des accréditations internationales pour leurs programmes, et l’activité de recherche est en croissance, à en juger par le nombre de publications dans des revues indexées.
Dans mon expérience en tant que recteur de l’Institut Technologique de Saint-Domingue (INTEC), j’ai été partie prenante de deux tendances de grande importance : le lien entre le monde académique et le secteur productif (ce qui a conduit à l’introduction de programmes académiques conçus conjointement avec des entreprises
exportatrices de dispositifs médicaux) et l’introduction d’une offre académique de pointe (comme les programmes de Biotechnologie, de Cinéma ou de Cybersécurité). L’INTEC a été pionnier en établissant un centre d’opérations dans un parc de zones franches et, des années plus tard, l’une des principales entreprises a répondu en établissant un centre d’opérations à côté de l’université. En somme, les avancées sont nombreuses et remarquables, mais nous devons et pouvons faire davantage.
Une meilleure éducation pour un nouveau marché du travail
Les faits montrent une association claire entre la productivité par travailleur et la maturité technologique des pays en Amérique latine et dans les Caraïbes. La CEPAL (2021) résume le panorama en disant que « l’on s’attend à ce que la conjonction avec les réseaux 5G et l’intelligence artificielle (IA) permette de nouveaux usages dans les industries verticales, et accélère l’adoption de modèles de l’Industrie 4.0, facilitant des augmentations de productivité et de compétitivité, ainsi que des améliorations en matière de durabilité ».
Cependant, la concrétisation de ces attentes et la distribution équitable des bénéfices dépendent des niveaux éducatifs de la force de travail. À titre d’exemple, une étude de la plateforme éducative Coursera (2022) soutient que la technologie peut compenser les risques liés à l’automatisation, mais seulement si nous développons les compétences à grande échelle. Dans le pays, les données suggèrent que la force de travail dominicaine n’est pas suffisamment éduquée, et les résultats de plusieurs enquêtes rapportent des difficultés pour les entreprises à pourvoir les postes vacants avec les compétences requises.
Le décalage entre les besoins du marché et les compétences acquises à l’école pourrait s’aggraver à mesure que les besoins technologiques augmentent dans tous les secteurs productifs, avec des effets distributifs d’une énorme portée sociale. Selon les mots de l’OCDE (2022), l’innovation numérique a le potentiel d’améliorer la productivité, de favoriser l’inclusion, d’aider à faire face au changement climatique, de transformer les institutions publiques et d’augmenter le bien-être général des citoyens, mais elle peut aussi approfondir les inégalités existantes et créer de nouvelles fractures qui deviennent des sources d’exclusion.
Une bonne nouvelle est que le pays a progressé dans la mise en œuvre d’un agenda de politiques publiques pour relever les défis et saisir les opportunités. Un pas dans cette direction a été l’approbation, il y a quelques années, de l’initiative République Numérique, et d’autres efforts plus récents incluent l’approbation d’un agenda numérique jusqu’en 2030 (Décret 52721), qui inclut l’objectif de «développer les compétences nécessaires dans la population dominicaine [lui permettant] d’utiliser et d’adopter efficacement les technologies numériques».
L’école à l’horizon
Un attribut des êtres humains est la capacité d’imaginer l’avenir et de chercher à le concevoir selon nos aspirations. L’UNESCO (2021) partage des aspirations pour 2050 formulées par un grand nombre de personnes interrogées à travers le monde, parmi lesquelles se distinguent la recherche de justice sociale, la promotion de recherches plus nombreuses au bénéfice de tous et la résolution des conflits. Les personnes interrogées expriment le désir de contrôler la
corruption, l’intolérance, la cupidité, l’inégalité et la pauvreté, tout en appelant à des relations plus harmonieuses avec la planète.
Dans le contexte dominicain, une vision puissante de l’avenir a été donnée par les étudiants interrogés lors de la consultation pour la conception du Pacte National pour la Réforme Éducative, en 2014, qui ont exprimé une aspiration: «Un lieu pour apprendre avec joie et ainsi comprendre le monde qui nous entoure; doté de vastes espaces, en contact avec la nature, facilement accessible pour tous et toutes, quelles que soient les limitations physiques ou de tout autre type. Une école belle, propre, ordonnée et correctement équipée, qui intègre régulièrement le jeu, le sport, l’art et l’approche de la technologie».
Cette école ne doit pas se limiter à un bâtiment, mais à tout environnement où un enfant ou un adolescent a l’opportunité d’apprendre pour la vie, et la technologie a quelque chose à apporter à la concrétisation de ces aspirations sociales. Au niveau de l’enseignement supérieur, la Stratégie Nationale de Développement établit l’intention de «renforcer l’enseignement des sciences, des technologies de l’information et de la communication et des langues comme voie d’intégration dans la société de la connaissance».
En regardant le passé, je trouve mille et une raisons de regarder l’avenir avec optimisme. Il y a trois ans, l’humanité a connu un choc adverse d’une ampleur incommensurable, avec l’arrivée inattendue d’une pandémie dont je ne veux pas me souvenir du nom.
Au milieu de l’incertitude, un groupe d’étudiants et de diplômés de l’INTEC a uni ses efforts pour adapter un prototype de respirateur capable de sauver la vie de patients dans des conditions extrêmes. Le 24
mars 2020, après plusieurs jours de travail frénétique, mon courrier a reçu la grande nouvelle: «Demain, nous finaliserons le premier prototype de respirateur à faible coût, et une fois sa fonctionnalité testée, nous pourrons le reproduire autant que possible.»
La suite fera partie de l’histoire: avec le soutien d’étudiants, de diplômés et d’autres personnes, des centaines de respirateurs ont été distribués dans des hôpitaux publics pour être mis au service de ceux qui en avaient besoin. L’expérience m’a laissé la certitude absolue que les miracles existent et que la technologie est une manière de les rendre visibles.
Références
1CEPAL, Commission économique pour l’Amérique latine et les Caraïbes (2022). Panorama social de l’Amérique latine et des Caraïbes 2021: La transformation de l’éducation comme base du développement durable. Santiago du Chili.
2CEPAL, Commission économique pour l’Amérique latine et les Caraïbes (2021). Technologies numériques pour un nouvel avenir. Santiago du Chili.
3COURSERA (2022). Job Skills Report 2022. McKinsey & Company (2022). How technology is shaping learning in higher education. Education Practice. McKinsey & Company (2022 a). How COVID-19 Caused a Global Learning Crisis.
4OCDE, Organisation de coopération et de développement économiques (2022). Multi-dimensional Review of the Dominican Republic: Towards Greater Well-being for All, OECD Development Pathways, OECD Publishing. Paris, France.
5OCDE, Organisation de coopération et de développement économiques (2019). PISA 2018 Results. OECD Publishing. Paris, France.
6Sunkel, Guillermo, Daniela Trucco et Andrés Espejo (2013). L’intégration des technologies numériques dans les écoles d’Amérique latine. Édité par la Commission économique pour l’Amérique latine et les Caraïbes et l’Alliance pour la société de l’information en Amérique latine et les Caraïbes. Santiago du Chili.
7UNESCO, Organisation des Nations Unies pour l’éducation, la science et la culture (2023). La technologie dans l’éducation : un outil aux conditions de qui ? Global Education Monitoring Report. Paris, France.
8UNESCO, Organisation des Nations Unies pour l’éducation, la science et la culture (2021). Pathways to 2050 and beyond: Findings from a public consultation on the futures of higher education. Paris, France.
À propos de l’auteur
Rolando Moisés Guzmán García est un économiste dominicain qui a été recteur de l’Institut Technologique de Saint-Domingue, en plus d’être un important consultant international et l’un des économistes ayant le plus contribué à la littérature économique de la République dominicaine.
Rolando Guzmán est diplômé en économie de l’Université autonome de Saint-Domingue. Il est titulaire d’un doctorat en économie et d’une maîtrise en mathématiques pures de l’Université de l’Illinois à Urbana-Champaign. Il possède également une maîtrise en économie quantitative de l’Université fédérale de Rio Grande do Sul (Porto Alegre – Brésil) et de la Fondation Getulio Vargas (Rio de Janeiro – Brésil).
Son parcours couvre l’administration publique, la gestion privée, la consultation et la recherche économique et sociale. Il a été directeur de la planification stratégique et de l’intelligence de marché dans le secteur des télécommunications, directeur de la recherche économique au Bureau national de planification (ONAPLAN) et conseiller économique du Secrétariat technique de la Présidence.
En tant que chercheur, Guzmán a fourni des services de consultation à divers organismes nationaux et internationaux, tels que la Banque mondiale, la Banque interaméricaine de développement et la Commission économique pour l’Amérique latine et les Caraïbes. Une partie essentielle de ses contributions porte sur l’analyse du secteur éducatif dominicain et ses liens avec le développement économique, la compétitivité
internationale et la dynamique du marché du travail. De plus, ses travaux s’étendent aux politiques macroéconomiques, à l’innovation technologique et à la distribution des revenus. Il est auteur ou coauteur de plus de dix livres et de dizaines de publications nationales et internationales.
Rolando Guzmán a été le huitième recteur de l’Institut Technologique de Saint-Domingue (INTEC). Il a été investi le 15 septembre 2011 pour son premier mandat, confirmé en 2014 pour un second mandat et en 2017 pour un troisième mandat qui s’est terminé en 2020.
6. Digitalisation et inclusion financière
Par: Mirna Eusebio Lithgow
L’inclusion financière consiste à garantir un accès équitable aux services financiers de base, tels que les comptes bancaires, les paiements électroniques, le crédit et les assurances, à tous les segments de la population, en particulier à ceux en situation de pauvreté ou d’exclusion sociale. L’inclusion financière joue un rôle crucial dans le développement économique et social des pays, car elle permet aux individus d’épargner, d’investir, d’accéder au crédit et de se protéger contre les risques. De plus, elle favorise la création d’emplois, réduit les inégalités et promeut la stabilité financière, ce que nous souhaitons pour tous les habitants de la République dominicaine.
Selon le rapport annuel Findex Global 2021 de la Banque mondiale1, en Amérique latine et dans les Caraïbes, on a observé une augmentation de 18 % de la détention de comptes depuis 2017, soit la plus forte hausse parmi toutes les régions en développement dans le monde, ce qui a conduit à ce que 73% de la population adulte pos-
sède un compte. Les paiements numériques sont d’une importance clé, puisque 40% des adultes ont effectué des paiements numériques auprès de commerces de détail, dont 14% pour la première fois pendant la pandémie.
De même, la COVID-19 a stimulé l’adoption numérique pour 15 % des adultes qui ont effectué leur premier paiement de factures de services publics directement depuis leur compte pendant la pandémie, soit plus du double par rapport à la moyenne des pays en développement.
En République dominicaine, la technologie a été un catalyseur de la digitalisation et de l’inclusion financière, et bien qu’il reste des défis à relever pour garantir son efficacité, l’impact sur le développement économique a été palpable. C’est l’une des principales raisons qui m’ont motivé, en tant que professionnel, à m’engager dans le secteur des télécommunications, en raison du fort impact que nous pouvons créer grâce à la technologie au bénéfice de tous les Dominicains et du monde entier.
La fracture numérique, qui désigne le manque d’accès à la technologie et à la connectivité, est l’un des principaux obstacles à l’inclusion financière. Le développement de l’infrastructure des télécommunications et la garantie d’un accès à un Internet abordable et de qualité dans toutes les régions ont été essentiels pour favoriser l’inclusion financière.
L’éducation financière et numérique est un sujet passionnant, elle joue un rôle crucial pour permettre aux Dominicains d’améliorer leur capacité à utiliser les services financiers numériques de manière efficace et sécurisée. Il est nécessaire d’accompagner l’évolution technologique avec les institutions financières, et sans aucun doute, la Banque Populaire Dominicaine a
été pionnière en étant une partie intégrante de ce développement, en investissant dans de nouvelles plateformes numériques, des applications mobiles, en offrant des programmes d’éducation financière gratuits à la population et aux micro, petites et moyennes entreprises, ainsi qu’en augmentant les canaux d’accès aux produits financiers, contribuant ainsi à l’accroissement de la bancarisation de la population active en République dominicaine.
Je me souviens du premier contact avec la Banque Populaire pour développer le projet de l’App Popular, qui fut la première application de services bancaires dans le pays. En travaillant main dans la main avec Mite Nishio, nous avons imaginé des fonctionnalités qui ont changé la manière de réaliser des transactions pour tous les Dominicains, avec la vision et le soutien de l’équipe exécutive de la Banque Populaire, qui ont été fondamentaux dans le succès du projet, atteignant un chiffre sans précédent de plus de 100 000 téléchargements en très peu de temps.
Réduction de la fracture financière
Inclusion financière en République dominicaine
Selon le rapport annuel Findex Global 2021 de la Banque mondiale1, en République dominicaine, des avancées significatives ont été observées dans la réduction de la fracture financière et la promotion de l’inclusion financière, avec une augmentation de la population totale possédant un compte bancaire entre 2011 et 2021 (Graphique 1), passant de 38% en 2011 à 51,3% à la fin de 2021, ce qui représente une hausse de 13 points de pourcentage.
Les progrès en République dominicaine ont été significatifs au cours de cette décen-
nie; cependant, nous devons continuer à travailler pour les renforcer. Comme vous pouvez le voir dans l’illustration, en comparaison avec la population mondiale et celle de l’Amérique latine, la République dominicaine présente au moins 20 points de différence. Nous pouvons réduire cet écart en poursuivant les investissements soutenus dans l’infrastructure des communications et des médias numériques, les programmes éducatifs de sensibilisation à la planification financière, et le développement de nouveaux canaux d’accès pour les consommateurs.
Graphique 1: Comparaison de la détention de comptes en République dominicaine, au niveau mondial et en Amérique latine en 2021.
La technologie est un catalyseur clé qui a permis l’accès aux services financiers en facilitant les canaux numériques, lesquels ont surmonté les barrières géographiques pour atteindre les zones les plus reculées de notre pays. Des institutions financières comme la Banque Populaire ont été à l’avant-garde et pionnières dans les services numériques, les systèmes de paiement, ainsi que dans la mise en œuvre du concept de sous-agents bancaires, qui touchent de plus en plus de personnes à travers le pays et constituent un puissant outil d’inclusion.
Les sous-agents bancaires sont un nouveau canal pour effectuer des transactions bancaires dans des quincailleries, des pharmacies, des épiceries, entre autres points non traditionnels que le système financier met à disposition afin que davantage de Dominicains puissent avoir un accès financier dans tout le pays, plus proche, plus rapide et plus facile.
De plus, les appareils mobiles et les applications financières ont permis aux personnes d’effectuer des transactions et d’accéder à des services financiers de manière
rapide et sécurisée. Le développement technologique a également donné naissance à des solutions innovantes telles que les portefeuilles électroniques et les paiements via mobile ou applications, domaines dans lesquels la République dominicaine a été à la pointe. Ces changements technologiques ont offert des alternatives plus abordables et accessibles pour que toutes les couches sociales puissent effectuer des transactions financières en dehors des options bancaires traditionnelles.
Démocratisation de l’accès à Internet via le mobile
L’introduction du concept révolutionnaire des «paqueticos» d’Internet par des entreprises de télécommunications comme Orange Dominicana (aujourd’hui Altice), et plus tard ses variantes permettant l’accès à des applications mobiles telles que Facebook, WhatsApp et les applications des principales institutions financières pour effectuer des transactions bancaires, a contribué à promouvoir le commerce électronique et à créer des canaux permettant à la population de réaliser ses ventes. C’est l’une des principales missions des alliances corporatives entre deux secteurs comme celui de la finance et celui des télécommunications, où j’ai pu être témoin de la véritable ouverture du marché aux secteurs les moins privilégiés et du début de la démocratisation des services Internet dans le pays pour accroître les niveaux de pénétration dans la population.
Par la suite, cela a été adopté par les principales entreprises de télécommunications du pays, contribuant à augmenter significativement l’accès à Internet de la population dominicaine, même dans les zones les plus rurales du pays, devenant un phé-
nomène culturel où tout Dominicain connaît et sait comment faire une «recharge» d’Internet ou acheter un «paquetico» dans n’importe quel point de vente, jusqu’à effectuer des recharges via des applications mobiles. Cela permet l’accès à Internet à toute la population dominicaine, y compris aux couches sociales où l’économie informelle bénéficie de la création d’emplois que représente le fait de faire partie de la chaîne de valeur de la vente de recharges mobiles.
Services fintech sur plateformes numériques
Grâce à l’expansion de la téléphonie mobile, les services fintech, tels que les portefeuilles numériques, se sont multipliés. Parmi eux figure tPago, une solution qui relie les comptes bancaires et les cartes de crédit au téléphone portable pour permettre de payer, d’acheter et de recharger des minutes mobiles, développée par l’entreprise GSC dans le pays. Cela a également permis le lancement en 2013 du premier portefeuille virtuel du pays, appelé Mpeso (aujourd’hui Billetera Móvil Altice). Ce portefeuille virtuel permet de stocker et d’envoyer de l’argent liquide, d’effectuer des paiements ou des achats de manière sûre, rapide et simple. Il s’agissait d’un projet de collaboration entre Altice Dominicana et la Banque Populaire Dominicaine, qui ont contribué et continuent de contribuer de manière significative à l’inclusion numérique et à la réduction de la fracture financière dans le pays.
Améliorations de l’infrastructure numérique et des systèmes de paiement
L’impact de la technologie sur l’inclusion financière
J’ai eu le privilège de travailler dans le secteur des télécommunications et de la technologie pendant plus de 20 ans de carrière professionnelle en République dominicaine et aux États-Unis. Au cours de cette période, j’ai été témoin et acteur de l’évolution de l’infrastructure, des réseaux et des dispositifs dans différentes entreprises de services de notre pays. Mon lien avec ce secteur a commencé bien avant, dès mon enfance, à travers ma famille. J’ai vu mes parents impliqués dans le secteur, puisqu’ils se sont rencontrés et ont décidé de se marier alors qu’ils travaillaient pour la même entreprise téléphonique, appelée à l’époque Codetel (Compañía Dominicana de Teléfonos). Je me souviens des voyages avec mon père, qui était un cadre de l’équipe d’ingénierie et, sans aucun doute, l’un des plus compétents et responsables de la majorité des projets d’installation d’infrastructure technologique au fil des années. Nous avons visité des répéteurs dans les endroits les plus reculés du pays, comme dans l’est de La Sierra, à 561 mètres au-dessus du niveau de la mer, ou dans le nord, à La Loma Isabel de Torres, où nous montions en véhicules tout-terrain, puis à cheval ou en téléphérique pour atteindre les sous-stations terrestres; et en chemin, nous contemplions la beauté de la flore et de la faune de notre pays.
Le développement numérique fait référence à l’avancement des technologies de l’information et de la communication (TIC)
dans une société. Au cours des dernières décennies, nous avons été témoins d’une adoption rapide des TIC à l’échelle mondiale, jusqu’à aujourd’hui où nous parlons de transactions génératives automatisées par les nouvelles technologies d’intelligence artificielle comme Chat GPT et Gemini. La prolifération des appareils mobiles, l’augmentation des vitesses d’Internet et l’accès aux services en ligne ont transformé notre manière d’interagir, de travailler et d’effectuer des transactions financières.
Les avancées technologiques et les investissements dans le domaine des télécommunications et de l’infrastructure de connectivité dans notre pays ont permis à la République dominicaine d’être à la pointe des progrès technologiques les plus avancés, et même d’être pionnière dans de nombreux domaines. Ces avancées incluent l’investissement dans des câbles sous-marins pour connecter le pays aux hubs Internet internationaux, comme les câbles Antillas I et Arcos, le déploiement de réseaux coaxiaux via le câble, de réseaux en cuivre, de réseaux LAN/WAN, de réseaux WIMAX, de réseaux IP et la prolifération de la fibre optique, ouvrant la voie au développement de solutions innovantes sur Internet, telles que les applications mobiles et autres moyens numériques, des plateformes qui ont contribué à réduire la fracture numérique en tant que levier de l’inclusion financière. Par ailleurs, des institutions financières comme la Banque Populaire ont investi dans des plateformes numériques pour accélérer la bancarisation, avec le développement d’options permettant d’effectuer des transactions à distance via IVR, sites web, dispositifs de vérification pour cartes de crédit et comptes, transactions mobiles via portefeuille électronique, et la poursuite du développement de leurs applications mobiles, comme l’App Popular.
La technologie des réseaux fixes pour la voix, la connectivité et Internet
À ses débuts, dans les années 1980, l’accès au système financier se faisait par appels vocaux ou par l’utilisation d’un IVR (système de réponse vocale automatisée). Pour obtenir une ligne vocale filaire ou fixe, les associations de quartier et les particuliers adressaient une demande écrite à la compagnie de téléphonie, sollicitant l’expansion du réseau dans leur zone. Le coût était d’environ 4 000 RD$ par ligne installée, un investissement élevé pour les familles. L’entreprise téléphonique ne facturait pas le service local à la minute à cette époque, et une campagne permanente était diffusée à la télévision: «Le téléphone est pour les choses importantes, tout le reste dites-le en personne», afin de contrôler le nombre d’appels et de minutes consommées par les utilisateurs et de préserver la capacité du réseau fixe.
Avec l’introduction du service Internet en 1995, via les connexions dial-up ou par ligne commutée temporaire établie par un modem et une ligne téléphonique publique traditionnelle (PSTN)3, des vitesses de 9,6 Kbps étaient proposées, ouvrant une nouvelle fenêtre d’information qui exposait les Dominicains à une plus grande influence du marché extérieur, leur permettant d’adopter de nouvelles tendances comme les achats en ligne et les transactions bancaires. Je me souviens du moment où, grâce à un programme de gestion de Codetel, mes parents ont acquis le premier ordinateur de bureau IBM arrivé chez nous: je l’utilisais avec Internet dial-up pour me connecter et chercher des informations via le navigateur «Netscape» pour faire mes devoirs ou effectuer des achats limités en ligne.
En 1997, un changement fondamental pour le consommateur dominicain fut le passage à la consommation de services de télécommunications pour les appels longue distance via des cartes téléphoniques, qui contenaient un code PIN et étaient disponibles en différentes dénominations. À cette époque, alors que je faisais partie de l’équipe marketing de Codetel, j’ai travaillé directement avec l’équipe produit qui gérait la carte téléphonique «Comunicard». Les cartes téléphoniques représentaient un changement dans le comportement du consommateur, qui devait s’adapter à l’utilisation de cette technologie sous l’influence directe du marché anglo-saxon, lequel a toujours eu une incidence sur les habitudes de consommation dans notre pays. Ce changement introduisait également le concept mentionné précédemment des «recharges». Ces cartes devaient être soigneusement conservées par les compagnies de téléphonie, car elles étaient devenues l’un des premiers moyens considérés comme pratiquement équivalents à de l’argent liquide, ce qui montre que les Dominicains s’adaptaient à un nouveau format de gestion des espèces.
Au cours de cette décennie, le projet d’Internet à large bande ADSL ou XDSL a été introduit. À cette époque, je travaillais déjà pour Codetel/Verizon et je me souviens d’un voyage que nous avons fait à San Cristóbal pour visiter, avec une partie de l’équipe du Corps de la Paix dans le pays, la Chambre de commerce et de production de la région ainsi que des membres de la PUCMM (Pontificia Universidad Católica Madre y Maestra), une fabrique de «fudge dominicain» ou de douceurs au chocolat, où la propriétaire María nous a raconté que grâce à Internet, elle pouvait recevoir plus de commandes et répondre plus rapidement aux clients de son entreprise.
Vers la fin des années 2000, alors que je faisais partie de l’équipe de Tricom en tant que directrice du marketing et des produits, l’Internet à 10 mégas a été introduit pour la première fois dans le pays, alors que la vitesse maximale offerte sur le marché était de 1 ou 2 mégas avec les forfaits Internet à large bande ADSL. Grâce à la mise en œuvre du service bonding, nous avons lancé le premier service haut débit à 10 mégas, et avec l’équipe, nous avons introduit une stratégie pour inclure un modem avec capacité WIFI dans les forfaits haut débit. À ce moment-là, l’usage du WIFI se généralisait. Nous avons également lancé des promotions avec les principales banques, dont la Banque Populaire, la première à offrir un financement pour les ordinateurs portables via l’abonnement Internet. Des institutions financières comme celle-ci ont soutenu le projet en proposant des options de financement pour l’achat d’équipements mobiles et informatiques dans les points de vente d’électronique. Cela a favorisé l’adoption d’Internet et ainsi commencé la croissance du commerce électronique, des transactions en ligne et même l’accès aux premiers réseaux sociaux comme « My Space », qui ont maintenant évolué vers des plateformes omnicanales, incluant Facebook, Instagram, TikTok, YouTube, entre autres.
La communication sans fil: messagerie et téléphonie mobile
Un autre changement structurel, qui a nécessité de grands investissements en infrastructure et qui a permis un accès plus rapide à une plus grande partie de la population dominicaine que les réseaux fixes, fut l’usage de la messagerie et du réseau mobile ou sans fil.
En 1997, l’usage du beeper était déjà répandu, un petit appareil de communica-
tion unidirectionnelle au départ, qui affichait des messages numériques, puis la possibilité d’envoyer et de recevoir des messages alphanumériques fut introduite. Ce fut le premier maillon de la culture d’échange de messages et de commandes que j’ai pu observer et vivre, ayant travaillé chez « Comtel » (entreprise de messagerie de beepers) comme opératrice lors d’un emploi d’été, pour prendre des messages et les envoyer via le système aux clients.
Après avoir commencé mes études de marketing à la PUCMM, j’ai reçu une offre d’emploi pour un projet temporaire dans une nouvelle division créée chez Codetel appelée «Communications Mobiles». Le travail consistait à promouvoir et vendre les beepers, qui étaient des appareils de communication unidirectionnelle puis bidirectionnelle, ainsi qu’à promouvoir les nouveaux appareils mobiles PCS Digital (Personal Communication System) avec l’introduction du célèbre téléphone mobile Nokia 1000. Nous nous rendions dans les centres commerciaux, supermarchés ou lieux de loisirs pour connecter les gens à leurs proches à la maison, et ils n’en revenaient pas de pouvoir entendre leurs voix dans ce petit appareil sans fil. La commande était envoyée via un fax mobile que nous avions dans le fourgon de l’entreprise garé devant l’établissement, et ce fut la première étape pour encourager l’usage du mobile dans le pays.
Par la suite, j’ai intégré Codetel et je me souviens de mon premier jour de travail au sein du département Produits et Marketing, qui fut également le premier jour de mon bon ami Eduardo Valcárcel, qui débutait comme responsable de la zone Communications.
Dans les années 2000, l’introduction du réseau mobile CDMA de deuxième généra-
tion (Tricom et Codetel) a marqué l’arrivée des réseaux vocaux mobiles et du service de messagerie par SMS et MMS (messagerie multimédia), avec l’envoi de vidéos et de textes multimédias, ouvrant une nouvelle ère de services pour les consommateurs, comme le SMS Banking, que la Banque Populaire a adopté en pionnière parmi les institutions financières du pays. Le téléphone mobile de l’époque était le Qualcomm, qui avait une capacité limitée de transmission de données et de messagerie texte. Par la suite, la technologie GSM pour les réseaux sans fil a été introduite, permettant l’apparition du WAP Banking, qui utilisait le GPRS du mobile pour offrir à l’utilisateur un accès à ses comptes bancaires et la possibilité d’effectuer des transactions.
Chez moi, j’ai toujours eu un laboratoire d’essai pour tous les produits que j’ai eu le privilège de développer au fil du temps pour plusieurs entreprises. Mon mari et mes enfants ont participé aux tests, contribuant tous à l’amélioration des produits sur le marché, et cela m’a offert des moments amusants à la maison avec les croisements de mots de passe sur les multiples réseaux Wifi, les signaux de télévision par câble ou les technologies mobiles. C’est le quotidien d’avoir une mère technologique à la maison!
Combattre le risque d’exclusion sociale lié à la fracture numérique
Grâce à la technologie sans fil fixe et aux réseaux mobiles pour l’accès à Internet, des initiatives ont vu le jour dans notre pays pour réduire la fracture numérique. Ce n’était pas seulement une tâche gouvernementale, mais le fruit d’un travail constant en partenariat public-privé entre les entreprises de télécommunications pionnières du pays et les sociétés de câblodistribution,
qui ont investi de manière continue des milliards de pesos pour atteindre les grands progrès que le pays affiche aujourd’hui.
Avec l’établissement de la Loi générale sur les télécommunications 153-98, le concept de service universel a été introduit pour garantir l’accès aux télécommunications à tous dans le pays, ce qui a fourni le cadre juridique pour le développement de la libre concurrence et l’investissement dans l’infrastructure des télécommunications en République dominicaine.
Au cours de la même décennie des années 2000, plusieurs projets ont vu le jour pour offrir davantage d’opportunités d’accès à Internet dans les zones les plus reculées du pays. C’est à ce moment-là que j’ai partagé, avec mon bon ami Eduardo Valcárcel et une équipe multifonctionnelle chez Codetel (Verizon), la réalisation du Projet AVE (Aulas Virtuales para la Enseñanza). Ce projet avait pour objectif d’apporter la technologie, l’enseignement et l’avenir aux communautés rurales, afin de réduire l’élargissement de la fracture numérique entre les différentes classes sociales de notre pays, avec l’ambition d’atteindre toutes les régions du territoire. L’objectif était que, tant dans les villes que dans les zones ou communautés les plus éloignées, les élèves et les enseignants puissent avoir accès aux nouvelles technologies. Le projet consistait en plus de 90 unités de remorques confortablement équipées, climatisées et dotées de 10 ordinateurs chacune avec accès à Internet.
Un changement fondamental qui a favorisé la pénétration du mobile et d’Internet en République dominicaine fut le lancement des forfaits mobiles prépayés, en reconnaissant que certains segments de la population dominicaine font partie de l’économie informelle et que leur engagement à
un paiement mensuel constitue un obstacle, tout comme l’accès à des appareils mobiles de moyenne et basse gamme en raison de leur coût. Avec le lancement du prépayé, une ère de démocratisation d’Internet a commencé, avec l’introduction des recharges mobiles par dénomination, utilisant le même système que les cartes téléphoniques, parmi lesquelles la « Comunicard » de Codetel, la carte « Bla Bla Bla » de Tricom et le plan Tricom Celular Amigo. Ensuite, à mesure que la technologie évoluait vers le GSM et que le WAP et le SMS se généralisaient, les recharges pouvaient être effectuées électroniquement via des points de vente ou directement depuis le téléphone mobile. L’impact du prépayé peut être observé dans l’évolution du nombre de lignes mobiles sur le marché dominicain, passant de 85 000 lignes mobiles en 1997 à un total de 10,1 millions de lignes mobiles4 en mars 2022, dont 76% sont des lignes mobiles en mode prépayé.
Le lancement du réseau 3G, introduit sur le marché dominicain par une nouvelle entreprise, Orange Dominicana (aujourd’hui Altice), ainsi que l’arrivée des téléphones intelligents (smartphones) comme le BlackBerry, suivie de versions basées sur la technologie Android telles que Samsung, Huawei, et enfin l’iPhone avec son système iOS, ont transformé le marché dominicain. L’accès à une vitesse Internet plus élevée via les réseaux sans fil est devenu essentiel, et en 2012, Orange a introduit le premier réseau 4GLTE, utilisant un dispositif USB sans fil qui permettait de naviguer sur Internet à 100 Mb par seconde. Ces vitesses ont permis le développement de nombreuses applications mobiles dans le pays, initiées par les entreprises de télécommunications elles-mêmes, avec les applications d’Orange et de Claro, suivies par celle de la
Banque Populaire, pionnière dans le service de banque mobile et de banque en ligne via l’App Popular, ainsi que les applications mobiles d’entreprises de divers secteurs commerciaux tels que les pharmacies, supermarchés, magasins de détail, quincailleries, entre autres.
L’Internet des objets ou IoT (Internet of Things, selon son acronyme en anglais) a été introduit dans notre pays par le biais du service appelé Machine à Machine, qui permet la connexion de dispositifs électroniques tels que les terminaux Verifone, les équipements de télémétrie, entre autres. La Banque Populaire, en tant qu’institution financière, investit également dans ces services pour connecter les distributeurs automatiques, les points de vente et fournir des services numériques aux agences ou à son réseau de sous-agents dans les zones les plus reculées du pays et celles à faibles ressources, contribuant ainsi à combattre un aspect important : l’accès en lien avec le risque d’exclusion sociale dans le système financier.
Défis pour accroître l’inclusion des femmes dans la technologie et la finance
La participation des femmes dans la technologie
En République dominicaine, une fracture de genre persiste dans la participation des femmes dans les domaines des sciences, de la technologie, de l’ingénierie et des mathématiques (STEM, selon son acronyme en anglais). Selon le rapport de l’UNESCO6 de 2019, les femmes représentent 35% des étudiants dans l’enseignement supérieur en STEM dans le monde, moins de 30% des chercheurs scientifiques
sont des femmes et seulement 3% des prix Nobel en sciences ont été attribués à des femmes.
Le rapport ILOSTAT7, publié en février 2020 sur les femmes occupant des postes dans les domaines STEM, montre qu’aux États-Unis, le taux d’occupation est de 40%; dans d’autres pays d’Amérique latine, comme l’Équateur et la Bolivie, ce taux est de 42% et 40% respectivement, et pour la République dominicaine, il atteint 51%, ce qui représente une avancée significative dans notre pays.
Concernant les diplômés par filière, le même rapport indique qu’en République dominicaine, pour cette même année, on comptait 69 000 diplômés en STEM, dont 40% étaient des femmes, ce qui montre que, bien que le progrès soit en nette amélioration, tous les secteurs du pays doivent continuer à œuvrer pour atteindre un taux plus élevé de femmes intégrant le domaine technologique.
Le rapport de 2016 de Women in Technology International8 fournit certaines données importantes qui peuvent aider à identifier des axes d’action à mettre en œuvre dans notre pays pour soutenir les femmes dans leur orientation vers les carrières STEM. Le rapport indique que, lorsqu’on interroge les femmes dans l’étude, il apparaît qu’elles n’ont pas eu de modèle familial les incitant à travailler dans ce domaine :
• 69% répondent que leur mère est entrée sur le marché du travail après qu’elles aient eu 10 ans.
• 49,5% répondent que leur père travaille dans les STEM contre seulement 7,9 % pour leur mère.
• 70,5% répondent qu’elles ne connaissent aucune femme travaillant dans les STEM. Il est évident qu’il est nécessaire de mettre en lumière et de promouvoir davantage de femmes travaillant dans les do-
maines STEM afin d’inspirer les nouvelles générations et leur montrer que cela est possible pour elles.
En tant que femme ayant évolué toute sa carrière dans le secteur des télécommunications, je peux témoigner de l’intérêt croissant et de l’intégration progressive des femmes dans les carrières STEM et sur le marché du travail, avec le soutien des secteurs public et privé, ce qui donne de l’espoir aux nouvelles générations.
Il a également été important de placer des femmes dans des postes de direction, ce qui a permis de fournir des modèles à nos filles et aux professionnelles en devenir. J’ai eu cette opportunité grâce à Armand Toonen, qui m’a permis de faire partie de son équipe chez Orange Dominicana (aujourd’hui Altice) pour diriger l’équipe marketing de la division entreprises, devenant ainsi l’une des premières femmes à gérer l’ensemble de la division affaires, avec environ 300 employés sous ma responsabilité, pour fournir des services de téléphonie fixe et mobile aux entreprises de notre pays.
L’inclusion financière et la fracture de genre
L’inclusion financière reste un défi pour de nombreuses femmes dans le pays. Selon le rapport annuel Findex Global 2021 de la Banque mondiale1, en République dominicaine, on observe que le pourcentage de femmes possédant un compte bancaire a augmenté de 18 points de pourcentage entre 2011 et 2014, mais a diminué de 1,9 point en 2017 et de 5,1 points en 2021, maintenant une différence moyenne d’environ 3,6 points de pourcentage, avec 49% de femmes ayant un compte bancaire contre 53,7% pour les hommes.
Tableau 1
Selon le rapport de la CEPAL sur la «Caractérisation de l’inclusion financière en République dominicaine5», les femmes représentent 57 % de la population totale de la République dominicaine, contre 43% pour les hommes. Parmi les femmes, 84% vivent en zones urbaines et 16% en zones rurales. La majorité de la population rurale possède une éducation de base; cependant, un pourcentage élevé n’a pas terminé l’école primaire. L’étude suggère que l’exclusion financière des femmes rurales pourrait être due, entre autres facteurs, au faible niveau d’éducation, et cite cela comme une cause déterminante pour l’accès aux produits financiers, selon une étude sur la discrimination bancaire réalisée en 2021 par la BID (Banque interaméricaine de développement). Cela nous donne un cadre de référence pour définir les objectifs et les priorités de développement et continuer à renforcer le rôle des femmes en tant qu’actrices productives dans le pays.
Dans la deuxième partie de l’étude, il a été décidé de concentrer l’échantillon de participantes sur les femmes entrepreneures, pour deux raisons importantes: l’autonomisation économique et la participation de ces femmes au marché du travail. L’étude souligne également que le travail le plus courant dans le pays parmi les adultes sans compte bancaire est l’auto-emploi.
Une autre étude de l’Organisation internationale du travail (OIT) de 2017 affirme qu’en République dominicaine, la représentation des femmes entrepreneures est plus faible que dans d’autres pays de la région, puisque seulement 25% des entrepreneurs dominicains sont des femmes, contre une moyenne régionale de 39,7%. Cela représente une opportunité d’augmenter l’investissement dans les femmes entrepreneures, de soutenir l’éducation des femmes dans
les domaines technologiques et financiers, ainsi que de leur fournir les équipements nécessaires pour utiliser les nouvelles technologies et accéder aux plateformes numériques qui soutiennent leurs projets.
Des institutions comme la Banque Populaire Dominicaine investissent déjà et soutiennent les femmes en leur offrant une éducation financière gratuite pour la gestion de leurs finances personnelles et de leurs entreprises. De même, les établissements d’enseignement supérieur du pays et les fondations spécialisées dans la promotion de la technologie jouent leur rôle dans ce domaine. Investir dans les femmes, c’est aider le pays à poursuivre sa voie vers l’équité et l’égalité, et surtout vers le développement économique de la République dominicaine.
Continuons ensemble à progresser dans la technologie et l’inclusion financière dans le pays ! Cela ouvre un avenir meilleur pour les nouvelles générations et pour le développement durable de la République dominicaine.
Références
1Rapport de la Banque mondiale, Global Findex 2022. 2Rapport Nouvelles Narratives pour la transformation rurale. San José, Costa Rica: Indira Romero Márquez, Jesús Antonio López Cabrera (Commission économique pour l’Amérique latine et les Caraïbes –CEPAL), et Sara Hess (Commission économique et sociale pour l’Asie occidentale – CESAO).
3Public Switch Telephone Network (PSTN), selon son acronyme en anglais.
4Statistiques trimestrielles de l’Institut national des télécommunications rapportées en mars 2022 (Indotel).
5I. Romero, J. A. López et S. Hess, « Caractérisation de l’inclusion financière en République dominicaine avec une perspective territoriale et de genre », Documents de projets (LC/TS.2023/73-LC/MEX/TS.2023/14), Mexico, Commission économique pour l’Amérique latine et les Caraïbes (CEPAL), 2023.
6UNESCO : Site Web Filles, femmes et STEM : Com-
ment la Fondation Ingeniosas aide à révéler des vocations en sciences et technologies au Chili et en Amérique latine.
7ILOSTAT – Organisation internationale du travail. Combien de femmes travaillent dans les STEM ?, février 2020.
8Women in Technology International – We need more Women in STEM, enquête mondiale de 2016.
À propos de l’auteur
Mirna Eusebio Lithgow, directrice générale et fondatrice de LeapView Group, LLC
Membre du conseil consultatif d’Intellias
Gestion des pertes et profits | Membre du conseil d’administration | Marketing et image de marque | Marketing et développement de produits | Transformation des entreprises | Digital | Expérience client | Opérations
Dirigeante primée et accomplie dans le domaine des produits et du marketing technologique, avec plus de 20 ans d’expérience internationale, principalement en Amérique du Nord, ayant géré des marques, des pertes et profits, et des portefeuilles de produits allant jusqu’à 10 milliards de dollars dans des entreprises du Fortune 500 et pour des marques nationales et internationales telles que Verizon, Orange/ France Télécom et Optimum. Conseillère de confiance auprès de la haute direction, membre de conseil et stratège de marque, elle pilote la transformation digitale pour des entreprises de télécommunications, mobiles, médias et technologies.
Mirna est diplômée en marketing et finances d’entreprise, Magna Cum Laude de la Pontificia Universidad Católica Madre y Maestra (PUCMM), et titulaire d’un master en marketing de la Barna School of Business/ EADA Barcelone. Elle a suivi des études en stratégie, marketing et leadership à l’Illinois State University, WICT BMLI et à la Stanford Graduate School of Business.
Elle aime les activités en plein air, la musique live, les concerts, le sport et le théâtre, qu’elle partage avec son mari et ses enfants.
7. L’utilisation de la technologie numérique et la gestion des risques
Par : Aitor Palacio
La technologie et la sécurité sont deux de mes passions, étroitement liées. Dans un monde de plus en plus dépendant de la numérisation, une grande partie de notre activité commerciale, économique et sociale a migré du monde physique vers le numérique, et il est devenu indispensable de protéger les équipements, les réseaux, les applications logicielles, les systèmes critiques et les données contre les menaces potentielles. Mais en même temps, cette évolution nous a permis de nous appuyer sur des technologies avancées pour atteindre des niveaux de sécurité plus élevés dans différents domaines de la vie quotidienne.
Tout comme nous pouvons parler de la sécurité au service de la technologie, nous pouvons aussi parler de la technologie au service de la sécurité. Deux concepts qui ont convergé au fil du temps et qui ont commencé au milieu du XXe siècle avec l’apparition des premiers ordinateurs électroniques, créés principalement à des fins militaires et scientifiques.
À cette époque, la sécurité se concentrait principalement sur la protection physique des systèmes, des actifs matériels et des systèmes isolés ; en utilisant une technologie rudimentaire d’alarmes de détection d’intrusion avec des interrupteurs mécaniques pour les portes et les fenêtres qui,
lorsqu’ils étaient ouverts, déclenchaient une alarme sonore locale. La sécurité des systèmes informatiques n’était pas une préoccupation, car la plupart d’entre eux étaient isolés, non interconnectés, et donc les menaces étaient limitées.
L’éveil de la cybersécurité: des réseaux
locaux à Internet
À mesure que les protocoles de communication se sont améliorés, la connectivité des réseaux a commencé à s’étendre, établissant dans les années 1960 les bases de ce qui allait devenir Internet. Avec la croissance des réseaux informatiques, de nouvelles préoccupations ont émergé concernant la sécurité de l’information, et des mesures ont commencé à être prises pour protéger les systèmes informatiques.
Dans les années 1970, les premiers pare-feux ont été développés, conçus pour contrôler le flux d’informations entre les réseaux et les protéger contre les accès non autorisés. Cependant, à cette époque, la cybersécurité n’était pas encore une discipline bien établie et de nombreuses organisations ne percevaient pas l’importance de protéger leurs systèmes et leurs données.
La sécurité physique restait prioritaire, et une avancée importante fut réalisée lorsque les systèmes d’alarme furent connectés, via des lignes téléphoniques, à des centres de surveillance, permettant de recevoir des alertes à distance, par des opérateurs spécialisés, qui contactaient les propriétaires et les autorités pour intervenir. Les systèmes de vidéosurveillance en circuit fermé (CCTV) sont également devenus courants à des fins de sécurité, bien que les images soient de faible qualité et uniquement visibles localement en temps réel.
À mesure que la technologie progressait, les bases ont été posées pour la créa-
tion de réseaux locaux (LAN) et de réseaux étendus (WAN) dans divers secteurs tels que les entreprises, les établissements d’enseignement et les entités gouvernementales, permettant l’interconnexion des systèmes et l’accès partagé aux ressources et services.
La mise en réseau dans les années 1980 présentait des risques de sécurité spécifiques en raison de la nature naissante des réseaux informatiques. La protection contre les accès non autorisés, l’interception de données, les attaques par déni de service et la propagation de virus et de logiciels malveillants (malware) étaient des préoccupations majeures. La mise en œuvre de mesures de sécurité appropriées et la sensibilisation aux risques ont permis d’atténuer ces dangers et ont jeté les bases du développement de pratiques de sécurité plus avancées à l’avenir.
Les systèmes d’alarme sont devenus plus sophistiqués, introduisant des détecteurs de mouvement, et les premières caméras de sécurité en couleur ont fait leur apparition. En République dominicaine, les premières entreprises spécialisées dans l’installation de systèmes de sécurité électronique ont été créées, avec des centres de surveillance, rendant leur utilisation courante dans les agences bancaires, les casinos, les bijouteries et autres établissements disposant d’actifs importants à protéger.
Avec l’arrivée du courrier électronique et l’accès aux pages web, principalement dans les milieux professionnels et universitaires, dans les années 1990, les fournisseurs d’accès à Internet (FAI) ont commencé à offrir un accès au réseau mondial, entraînant une adoption rapide d’Internet.
Ma première connexion : le courrier électronique comme seuil numérique
C’est précisément à la PUCMM, campus de Santiago, en tant qu’étudiante en ingénierie électronique, que j’ai eu ma première expérience avec Internet, en utilisant le courrier électronique, qui remplaçait ce que nous faisions traditionnellement par fax.
Cela a facilité la communication et l’échange d’informations, mais a également introduit de nouveaux défis en matière de sécurité. Les cyberattaques sont devenues plus fréquentes et plus dommageables, incluant les virus informatiques, les vers et autres types de malware, le phishing et les fraudes en ligne, se propageant et affectant les systèmes et réseaux dans le monde entier. En conséquence, des programmes antivirus et des systèmes de détection et de prévention des intrusions (IDS/IPS) ont été développés, devenant des outils courants pour protéger les réseaux.
La protection de la confidentialité des données et la sécurité des transactions en ligne sont devenues des aspects cruciaux. Des protocoles de chiffrement tels que SSL/ TLS ont été introduits pour sécuriser les communications en ligne, et des mesures supplémentaires d’authentification et de contrôle d’accès ont été mises en place.
Un pas vers la sécurité numérique moderne
En 1995, j’ai intégré le marché du travail en travaillant pour Checkpoint Systems, une entreprise multinationale ayant une partie de sa production dans la zone franche de La Vega, spécialisée dans la fabrication d’équipements électroniques de sécurité. C’est là que commence mon aventure entre technologie et sécurité.
Les technologies qui avaient commencé à être utilisées depuis très peu d’années, et qui étaient pratiquement inexistantes dans le pays, étaient fabriquées sur place. Les cartes de proximité et les étiquettes
électroniques utilisant la technologie RFID faisaient partie des produits.
Les cartes RFID étaient couramment utilisées pour l’ouverture de portes avec des lecteurs sans contact, tandis que les étiquettes électroniques étaient placées sur les articles dans les commerces pour être détectées par une antenne située à la sortie, générant un son d’alerte distinctif si l’article n’avait pas été enregistré à la caisse.
Le Y2K: un signal mondial sur la gestion des risques technologiques
À la veille de l’an 2000, alors que les systèmes de caméras de sécurité intégraient l’enregistrement sur bandes magnétiques et que les systèmes d’alarme introduisaient des dispositifs sans fil, un événement sans précédent dans la gestion des risques technologiques a mis en évidence la forte dépendance de l’humanité aux systèmes numériques.
Cet événement, connu sous le nom de Y2K, concernait un problème apparemment simple: le passage des calendriers numériques de l’année 1999 à l’année 2000, qui soulevait des inquiétudes mondiales en raison de la manière dont les dates étaient programmées dans les systèmes informatiques de l’époque.
De nombreux systèmes informatiques utilisaient un format de date abrégé à deux chiffres, ne stockant que les deux derniers chiffres de l’année (par exemple, « 99 » au lieu de « 1999 »). Cela permettait d’économiser de l’espace de stockage et des ressources de traitement, limitées sur les anciens ordinateurs. La crainte était que les systèmes interprètent l’année 2000 comme 1900, ce qui pourrait entraîner des erreurs de calcul et des dysfonctionnements dans les systèmes dépendants des dates.
On craignait que le Y2K n’affecte une large gamme de systèmes critiques, tels que les systèmes bancaires, de transport, d’énergie et de télécommunications, entre autres. Si le problème n’était pas correctement traité, il aurait pu provoquer des interruptions significatives dans les infrastructures et l’économie mondiale.
Pour la première fois, de nombreuses entreprises ont créé des comités de gestion des risques technologiques pour relever ce grand défi, et chez Checkpoint Systems, j’ai fait partie du comité formé à cet effet.
J’étais chargé de l’évaluation et de l’adaptation au nouveau millénaire de tous les systèmes numériques des processus de production des trois usines de fabrication des Caraïbes, qui étaient déjà fortement automatisées à l’époque. Le risque d’arrêt de la production en cas de défaillance d’un système était très élevé.
Après des évaluations, des mises à jour et, dans certains cas, des remplacements technologiques, le passage au nouveau millénaire s’est effectué sans heurts.
Heureusement, grâce aux efforts déployés à l’échelle mondiale, la plupart des problèmes liés au Y2K ont été évités ou atténués avec succès. Seuls quelques incidents mineurs et des défaillances isolées dans des systèmes non critiques ont été signalés, avec un impact bien moindre que ce qui était redouté.
Y2K a été une étape importante dans l’histoire de l’informatique et de la gestion des risques technologiques. Il a permis de mettre en évidence l’importance d’une planification et d’une préparation adéquates dans le développement de logiciels et la gestion des systèmes afin d’éviter des problèmes similaires à l’avenir.
Commerce électronique et
l’
urgence de nouvelles régulations
Dans les années 2000 commence l’essor du commerce électronique, offrant de nombreuses opportunités et avantages, mais donnant également lieu à une série de risques en matière de cybersécurité qui doivent être traités de manière appropriée. La nécessité de protéger les données personnelles devient plus marquée, car les transactions en ligne impliquent le transfert d’informations personnelles sensibles, telles que les numéros de cartes de crédit, les adresses électroniques et les données d’identification.
Les criminels profitent des plateformes de commerce électronique pour mener des activités frauduleuses telles que des ventes fictives, du phishing, de l’usurpation d’identité et des escroqueries liées aux paiements en ligne. Pour compenser ces vulnérabilités propres aux transactions financières en ligne, des mesures de sécurité robustes sont mises en œuvre, telles que le chiffrement des données et l’authentification à deux facteurs, afin de protéger l’intégrité des transactions et d’éviter le vol d’informations financières.
À ce moment-là, on comprend et on encourage la nécessité d’impliquer les utilisateurs, en les sensibilisant à ces menaces et en les éduquant à prendre des mesures pour vérifier l’authenticité des sites web et des transactions avant de fournir des informations personnelles ou financières.
Il devient important de réaliser des tests de sécurité pour détecter les vulnérabilités des plateformes de commerce électronique. Lorsqu’elles sont détectées, des correctifs et des mises à jour régulières sont effectués pour maintenir les systèmes protégés contre les attaques et les failles de sécurité.
Apparaissent également les attaques par déni de service (DDoS), où les attaquants tentent de submerger le site avec un trafic massif pour le rendre indisponible, ce qui conduit à la mise en place de systèmes d’atténuation des DDoS qui affrontent ces attaques en minimisant leur impact.
Avec l’essor des achats en ligne, il était nécessaire de créer un cadre réglementaire, et c’est pourquoi deux lois importantes ont été promulguées dans notre pays.
En 2002, la Loi 126-02 sur le commerce électronique, les documents et les signatures numériques est promulguée, avec pour objectif de promouvoir et de réglementer les achats sur Internet, en garantissant la sécurité des transactions, en reconnaissant la validité des signatures électroniques et en rendant les fournisseurs responsables de la protection et de la confidentialité des données des consommateurs.
En 2007, la Loi 53-07 sur les délits informatiques et les télécommunications est promulguée. Cette loi sanctionne les délits dans le domaine numérique avec pour objectif principal de prévenir et de combattre les délits informatiques, de protéger l’information, de garantir les droits numériques et de renforcer la sécurité cybernétique.
Sécurité
électronique en République dominicaine: professionnalisation et réglementation
À partir de 2002, je commence à travailler chez Dominican Watchman National, entreprise emblématique de la sécurité dans le pays, qui avait lancé quelques années auparavant les services de sécurité électronique. Je rejoins cette division, implantant ces technologies sur le marché national.
L’apparition de systèmes biométriques d’accès, la connexion à distance aux sys-
tèmes de vidéosurveillance, entre autres avancées dans l’utilisation de la technologie numérique pour offrir de la sécurité, commencent à se faire plus présentes dans tous les secteurs de l’économie nationale. On commence également à comprendre que ces technologies, mal appliquées, génèrent plus de problèmes de sécurité que de solutions.
En réponse à cette situation, en 2003, plusieurs entreprises du secteur créent l’ADESE (Association dominicaine des entreprises de sécurité électronique) avec pour objectif de promouvoir la formation technique professionnelle, les valeurs éthiques et les normes de conduite parmi les entreprises membres, leurs collaborateurs et les utilisateurs des services.
Également, à la fin de cette même année, est créée la Surintendance de la surveillance et de la sécurité privée (SVSP) en tant qu’organisme régulateur des services de sécurité privée sur le territoire national, et son règlement inclut les services électroniques appliqués à la sécurité. Jusqu’à ce moment-là, seuls les services de gardes privés étaient réglementés, par le biais de la Commission de régulation qui avait été créée à cet effet.
La création de l’ADESE, à laquelle j’appartiens depuis ses débuts et que j’ai eu le privilège de présider depuis 2014, ainsi que la création de la SVSP, sont le résultat de la reconnaissance par le secteur privé et le gouvernement de l’importance de la sécurité électronique comme pilier fondamental du développement économique du pays.
Nouvelles opportunités, nouveaux risques
À mesure que la technologie continue d’évoluer et que la demande de flexibilité
dans l’environnement de travail augmente, la mobilité émerge. Avec la croissance des réseaux sans fil et la généralisation des dispositifs mobiles, le travail devient plus flexible, permettant l’accès à l’information à tout moment et depuis n’importe quel endroit, souvent à l’aide de dispositifs personnels.
La mobilité a révolutionné notre manière de travailler en nous permettant d’emporter notre travail avec nous, sans être limités à un bureau ou à un lieu physique spécifique. Cela a augmenté la productivité et amélioré la collaboration, car les employés pouvaient accéder à leurs courriels, documents et applications professionnelles depuis leurs smartphones, tablettes ou ordinateurs portables, qu’ils soient au bureau, à la maison ou en déplacement.
En 2021, diverses enquêtes indiquent qu’environ 80 % des collaborateurs déclaraient travailler selon une politique de télétravail, que ce soit de manière temporaire ou permanente.
La technologie sans fil pour les systèmes d’alarme contre les intrusions est devenue plus courante, facilitant l’installation et permettant une généralisation de ces dispositifs tant dans le secteur résidentiel que commercial. Les systèmes de caméras de sécurité ont commencé à stocker des images et pouvaient se connecter à des réseaux de données, ce qui a permis la transmission vidéo et facilité la visualisation à distance depuis des dispositifs connectés à Internet.
Cette plus grande mobilité a également posé de nouveaux défis en matière de cybersécurité. La diversité des dispositifs et la connectivité constante ont élargi la surface d’attaque et créé de nouvelles opportunités pour les cybercriminels. Les dispositifs mobiles étaient vulnérables à des menaces
telles que les malwares, les attaques de phishing et le vol de données, en particulier lorsqu’ils étaient utilisés sur des réseaux Wi-Fi publics ou pour accéder à des applications et des données d’entreprise.
De plus, l’utilisation de dispositifs personnels dans l’environnement professionnel posait des risques supplémentaires. Le manque de contrôle sur les dispositifs et la diversité des systèmes d’exploitation et de leurs versions rendaient difficile la mise en œuvre de mesures de sécurité uniformes.
Pour relever ces défis, des approches de sécurité plus robustes ont été adoptées, telles que l’authentification multifactorielle (2FA), le chiffrement des données, les réseaux privés virtuels (VPN) et la surveillance constante des menaces.
Les organisations ont mis en place des politiques et des accords d’utilisation acceptable des dispositifs personnels ainsi que des outils de gestion des dispositifs mobiles (MDM) afin de garantir que les dispositifs respectent les exigences de sécurité. Des programmes de sensibilisation et de formation ont été menés pour éduquer les collaborateurs sur les bonnes pratiques de sécurité et la reconnaissance des risques potentiels. Pour la première fois, les utilisateurs de la technologie étaient impliqués dans les stratégies de cybersécurité, devenant ainsi la première ligne de défense.
Cybersécurité dans le cloud: entre confort et exposition
Dans les années 2010, les Menaces Persistantes Avancées (APT) ont été popularisées. Il s’agit d’attaques cybernétiques hautement sophistiquées et ciblées, menées par des acteurs malveillants disposant de ressources et de connaissances avancées. Ces menaces représentent un niveau de
danger significatif pour les organisations et les gouvernements, car elles sont généralement conçues pour contourner les mesures de sécurité conventionnelles et rester invisibles pendant de longues périodes.
Pour se protéger des APT, des solutions de sécurité avancées sont mises en œuvre, telles que des systèmes de détection d’intrusions basés sur le comportement, l’analyse du trafic en temps réel et des outils d’analyse de sécurité.
Ces nouveaux défis en matière de cybersécurité ont été accompagnés de réglementations telles que la Loi sur la protection des données personnelles (n° 172-13), promulguée en 2013, dont l’objectif fondamental est de protéger la vie privée et les droits des individus concernant leurs données personnelles. Elle établit un cadre juridique garantissant que les entités responsables traitent les données personnelles de manière adéquate, sécurisée et transparente, et légifère également sur les droits et responsabilités des titulaires de données et des entités qui les traitent.
En outre, la Junte Monétaire a émis le Règlement sur la sécurité cybernétique et de l’information en 2018, axé sur la garantie de la sécurité cybernétique et de la protection de l’information dans les institutions supervisées par cette organisation, telles que les entités financières.
La même année, par le décret 230-18, est établie la Stratégie Nationale de Cybersécurité 2018-2021, créant le Centre National de Cybersécurité afin de mettre en place les mécanismes de cybersécurité appropriés pour la protection de l’État, de ses habitants et pour le développement fiable des activités productives et récréatives, et en général pour la sécurité nationale.
Depuis l’ADESE, nous avons collaboré avec différentes institutions à la création du
cadre réglementaire et, depuis le Congrès, au développement de la Loi sur la Sécurité Privée, encore en attente d’approbation et d’une importance extrême pour réglementer les entreprises dédiées à la sécurité, dans toutes ses modalités, y compris la sécurité électronique, sur le territoire national.
Le progrès technologique ne s’arrête pas, et avec la prolifération des dispositifs mobiles, l’essor de l’Internet des objets (IoT) et l’adoption de l’informatique en nuage, la cybersécurité a continué d’évoluer pour faire face aux nouveaux défis et menaces.
Aujourd’hui, la cybersécurité est devenue une discipline en constante évolution qui englobe des aspects techniques, juridiques et de sensibilisation.
Déjà au début des années 2010, cette fois depuis l’entreprise Alerta SRL, nous avons introduit dans le pays l’intégration du système d’alarme avec des caméras, des serrures électroniques, des contrôles de climatisation et d’autres dispositifs (IoT), tous gérés depuis le téléphone mobile.
Que les systèmes conçus pour la sécurité puissent être gérés à distance est un confort, mais aussi un grand risque si cela n’est pas fait avec toutes les précautions de cybersécurité nécessaires.
Le saut vers l’analytique avancée
Depuis cette décennie, les systèmes de caméras de sécurité ont connu de grands progrès, améliorant considérablement la qualité de leurs images, en plus d’inclure des analyses vidéo permettant la vision nocturne et le suivi automatique, la détection de personnes ou d’objets abandonnés, la reconnaissance faciale, entre autres fonctionnalités. Les contrôles électroniques d’accès basés sur le cloud deviennent également plus courants, permettant une gestion plus flexible et évolutive, ainsi que leur
intégration avec d’autres systèmes tels que ceux de gestion des ressources humaines ou de gestion documentaire.
Avec l’augmentation de l’informatique en nuage, la sécurité est devenue une responsabilité partagée entre les fournisseurs de services cloud et les utilisateurs. Des outils et des pratiques de sécurité spécifiques ont été développés pour protéger les données et les applications dans le cloud.
L’apparition des cryptomonnaies et la possibilité d’effectuer des paiements de manière anonyme ont donné une nouvelle dimension aux ransomwares, logiciels malveillants qui prennent les données en otage et exigent de leurs victimes le paiement d’une rançon pour récupérer l’accès. Rien qu’en 2021, des paiements de 400 millions de dollars en cryptomonnaies ont été rapportés dans le monde entier.
Des enquêtes menées en Amérique latine en 2021 indiquent que les solutions antimalware sont utilisées par 87 % des organisations, tandis que les pare-feux et les sauvegardes occupent la deuxième et la troisième place, avec respectivement 79 % et 70 %. La moitié des organisations ont été capables de détecter au moins une tentative d’attaque informatique.
La cybersécurité et la protection des données sont le risque le plus important identifié par 66,3 % des organisations en Amérique latine. En troisième et quatrième position apparaissent la fraude et les délits financiers (48,4 %) ainsi que les situations affectant la continuité des activités (47,2 %). Ces deux risques sont directement liés à la sécurité technologique, en raison de leur forte dépendance à la numérisation.
L’intelligence artificielle et l’analyse de données ont le potentiel d’influencer la cybercriminalité et la cybersécurité de multiples façons. Bien qu’elles puissent être
utilisées à la fois par les cybercriminels et les défenseurs, leur application dans la détection précoce, la prévention, la réponse et l’attribution des attaques cybernétiques peut améliorer considérablement les capacités de sécurité et aider à contrer les menaces émergentes dans le domaine numérique.
Grâce à l’utilisation de ces technologies, des avancées intéressantes ont été réalisées dans la prévention du blanchiment d’argent et du financement du terrorisme, en détectant les transactions suspectes et les schémas irréguliers en temps réel. Elles ont également facilité l’identification et la vérification des clients, la collaboration entre les institutions financières et les autorités, ainsi que le respect des réglementations. La numérisation a renforcé les efforts pour lutter contre les activités illicites et protéger le système financier.
De même, l’automatisation des processus de prévention de la fraude utilise des technologies d’intelligence artificielle et d’apprentissage automatique pour la détection précoce des anomalies, la surveillance en temps réel, l’amélioration de la précision et la réduction des faux positifs grâce à l’analyse comportementale. Cette automatisation est capable d’analyser de grands volumes de données, d’identifier des schémas suspects et de fournir une réponse rapide et efficace. Lorsqu’elle est combinée à l’expertise humaine, elle permet une approche intégrale de la prévention de la fraude.
Le capital humain comme ressource critique en cybersécurité
Un défi important à l’échelle mondiale est de disposer de ressources humaines expertes en cybersécurité, actuellement rares; mais les principales universités du
pays proposent déjà des programmes de licence, des diplômes et des formations de troisième cycle en cybersécurité.
En parallèle de l’évolution technologique et de la lutte contre la cybercriminalité, le décret 313-22 a été promulgué en 2021, établissant la Stratégie Nationale de Cybersécurité 2030; celle-ci comporte des objectifs clairs pour s’adapter aux nouvelles réalités, mettant en avant l’éducation généralisée sur le sujet et la création d’une culture de cybersécurité, ainsi que le développement de partenariats publics et privés, nationaux et internationaux.
Bien qu’il s’agisse d’une activité illicite et qu’il n’existe donc pas de données précises, la cybercriminalité continue de croître et, selon les estimations, elle aurait atteint une valeur globale comprise entre 0,5 % et 1,5 % du PIB mondial, soit environ un billion de dollars, dépassant la somme des trois autres grands secteurs du crime : le trafic illégal d’armes, la traite des êtres humains et le marché illégal des drogues.
Cependant, en tant que pays, nous avons réalisé de grands progrès, comme l’indique l’Indice Global de Cybersécurité 2021, qui place la République dominicaine au 66e rang du classement mondial composé de 182 pays. Dans sa version précédente, elle occupait le 92e rang. Au niveau régional, le pays s’est positionné à la 6e place sur 35 pays.
Cet indice effectue des mesures selon cinq axes : mesures juridiques, mesures techniques, mesures organisationnelles, développement des capacités et coopération. À titre d’exemple de performance, en 2021, 1,3 million d’événements de trafic malveillant ont été bloqués sur des portails web gouvernementaux grâce au service de cyberprotection du Centre National de Cybersécurité.
Convergence technologique et sécurité prédictive
Le moment actuel est passionnant: la numérisation des processus et la technologie traditionnellement utilisée pour la sécurité des actifs se fusionnent désormais pour offrir des solutions complètes, où, par exemple, les caméras de sécurité et les contrôles électroniques d’accès se combinent avec des logiciels avancés d’analyse de transactions et l’utilisation de l’intelligence artificielle pour analyser les comportements, prédire la survenue de fraudes et les empêcher.
Nous devons continuer à tirer parti de tous les avantages que la technologie nous offre, tout en limitant les risques qu’elle implique, en garantissant la confidentialité et la sécurité. Nous sommes prêts à y parvenir, en comptant sur du personnel qualifié, des entreprises spécialisées et des institutions publiques — tous avec une vision et une action qui accompagnent en permanence ce processus de changement constant.
À propos de l’auteur
Aitor Palacio, PDG et directeur général d’Alerta SRL
Aitor Palacio est une référence dans le secteur de la sécurité électronique en Amérique latine. Il dirige actuellement Alerta SRL, une entreprise spécialisée dans les solutions technologiques pour la sécurité et le contrôle, et il est cofondateur de Protegida LLC, un réseau technologique dédié à la protection des femmes dans la région. Il préside également l’Association dominicaine des entreprises de sécurité électronique (ADESE) et occupe le poste de vice-président consultatif de l’Association latino-américaine de sécurité (ALAS).
Pionnier dans l’intégration de technologies telles que la RFID, l’analyse vidéo et l’intelligence artificielle pour la gestion préventive de la sécurité, il a joué un rôle clé dans la convergence entre sécurité et domotique. Parmi ses réalisations, on peut citer la mise en œuvre des premiers services de surveillance gérés depuis des téléphones mobiles et l’utilisation du big data en vidéovigilance pour obtenir des indicateurs critiques pour les entreprises.
Avec une carrière qui s’étend depuis le développement de lignes automatisées de produits de sécurité dans les années 90 jusqu’à la collaboration à des politiques publiques sur la technologie et la sécurité, Aitor a laissé une empreinte dans l’industrie. Il est également conférencier international et l’un des rares professionnels en Amérique latine à détenir toutes les certifications en systèmes de sécurité électronique.
Técnico en el parque eólico Matafongo, Baní, donde la energía del viento impulsa el compromiso del país con un desarrollo sostenible, sustentado en la innovación tecnológica y el talento humano.
Agradecimientos
Instituto Tecnológico de las Américas (ITLA)
Pontificia Universidad Católica Madre y Maestra (PUCMM)
Arq. Virginia Flores
Martha Báez
Instituto Tecnológico de Santo Domingo ( INTEC)
Arturo del Villar
Prof. Edwin Sánchez
Universidad Nacional Pedro Henríquez Ureña ( UNPHU)
Arq. Alexy Cordones
Claro Dominicana
Mayor General Carlos Febrillet Rodríguez, Fuerza Aérea de República Dominicana