tecnologici stanno riducendo rapidamente alcune delle criticità storiche: autonomia e tempi di ricarica sono oggi sempre più compatibili con le esigenze operative.
Negli ultimi anni si è parlato molto di fringe benefit: quanto stanno incidendo queste leve fiscali sulle scelte delle aziende in materia di flotte e mobilità elettrica?
Le politiche pubbliche hanno un impatto importante, soprattutto sul fronte dei cosiddetti fringe benefit, cioè i benefici non monetari, ad esempio l’auto aziendale, che concorrono a formare il reddito del dipendente. La recente revisione normativa ha reso molto più vantaggioso, dal punto di vista fiscale, l’utilizzo di veicoli elettrici e, in misura diversa, delle ibride plug-in, riducendo significativamente il costo per l’utilizzatore. Questo meccanismo sta di fatto favorendo l’elettrificazione, perché consente alle aziende di offrire un benefit più conveniente sia per il dipendente sia in termini complessivi di costo. Si tratta di un intervento strutturale che incide realmente sulle scelte.
Anche tema degli incentivi è spesso al centro di discussioni: quale ruolo hanno oggi? Il tema degli incentivi all’acquisto è diverso: al momento non ci sono indicazioni chiare per il 2026 e, più in generale, si tratta di strumenti che hanno mostrato alcuni limiti. Spesso generano effetti temporanei, con risorse che si esauriscono rapidamente senza creare un cambiamento stabile nel mercato. Per questo, più che su misure episodiche, è fondamentale lavorare sulla creazione di un ecosistema favorevole: normativa coerente, infrastrutture adeguate e un’offerta di prodotti e servizi in grado di rispondere concretamente alle esigenze delle aziende. Quando queste condizioni sono presenti, l’adozione della mobilità elettrica diventa una scelta naturale e sostenibile nel tempo. Al contrario, in assenza di un contesto favorevole, la transizione rischia di risultare più complessa, soprattutto per le PMI che devono integrare queste soluzioni all’interno di un equilibrio economico già
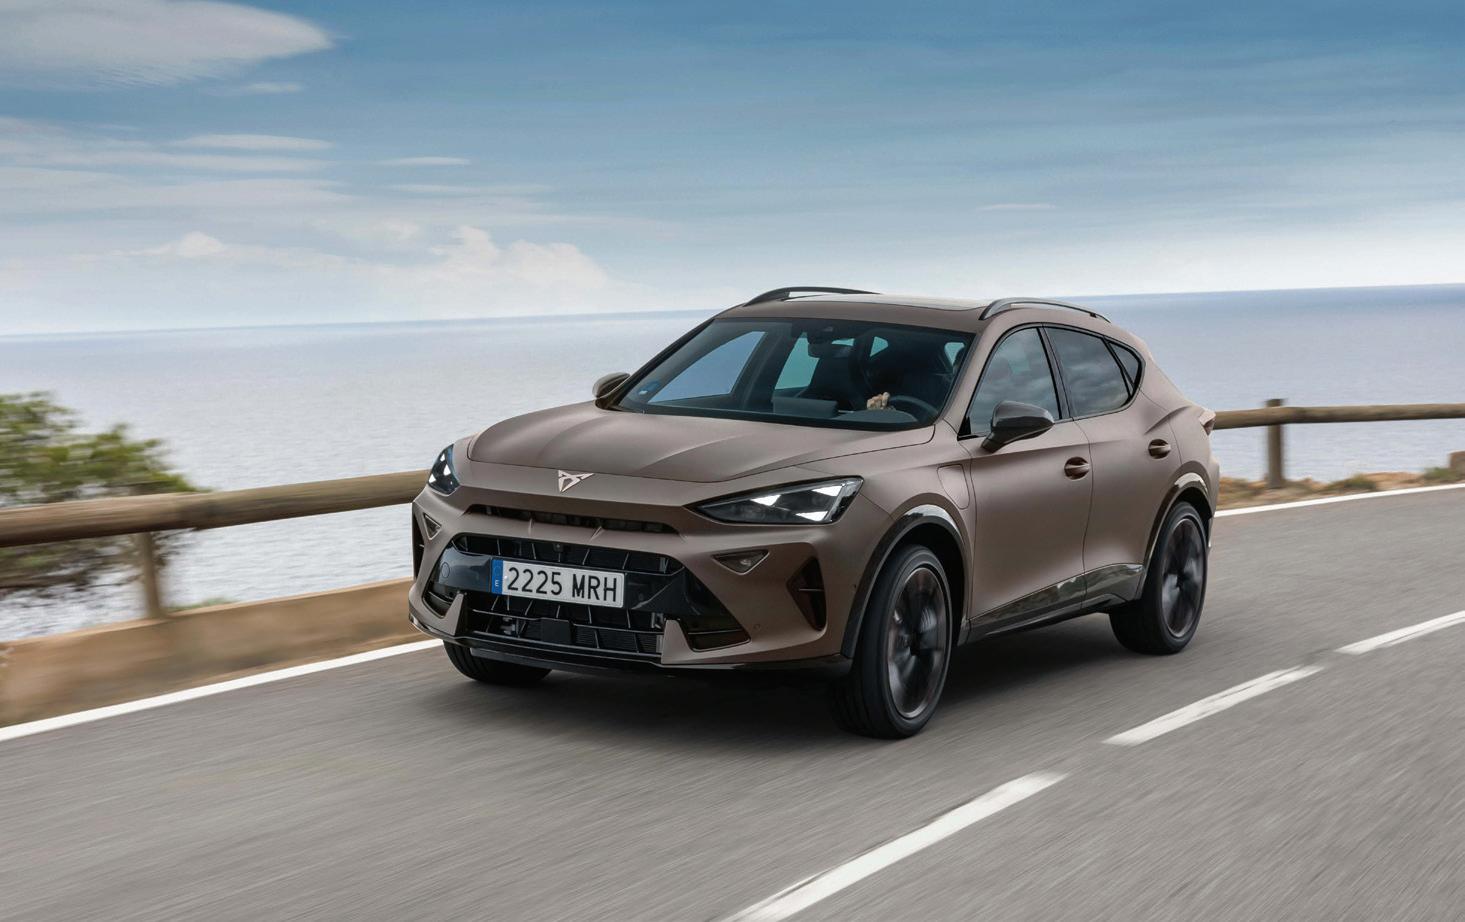
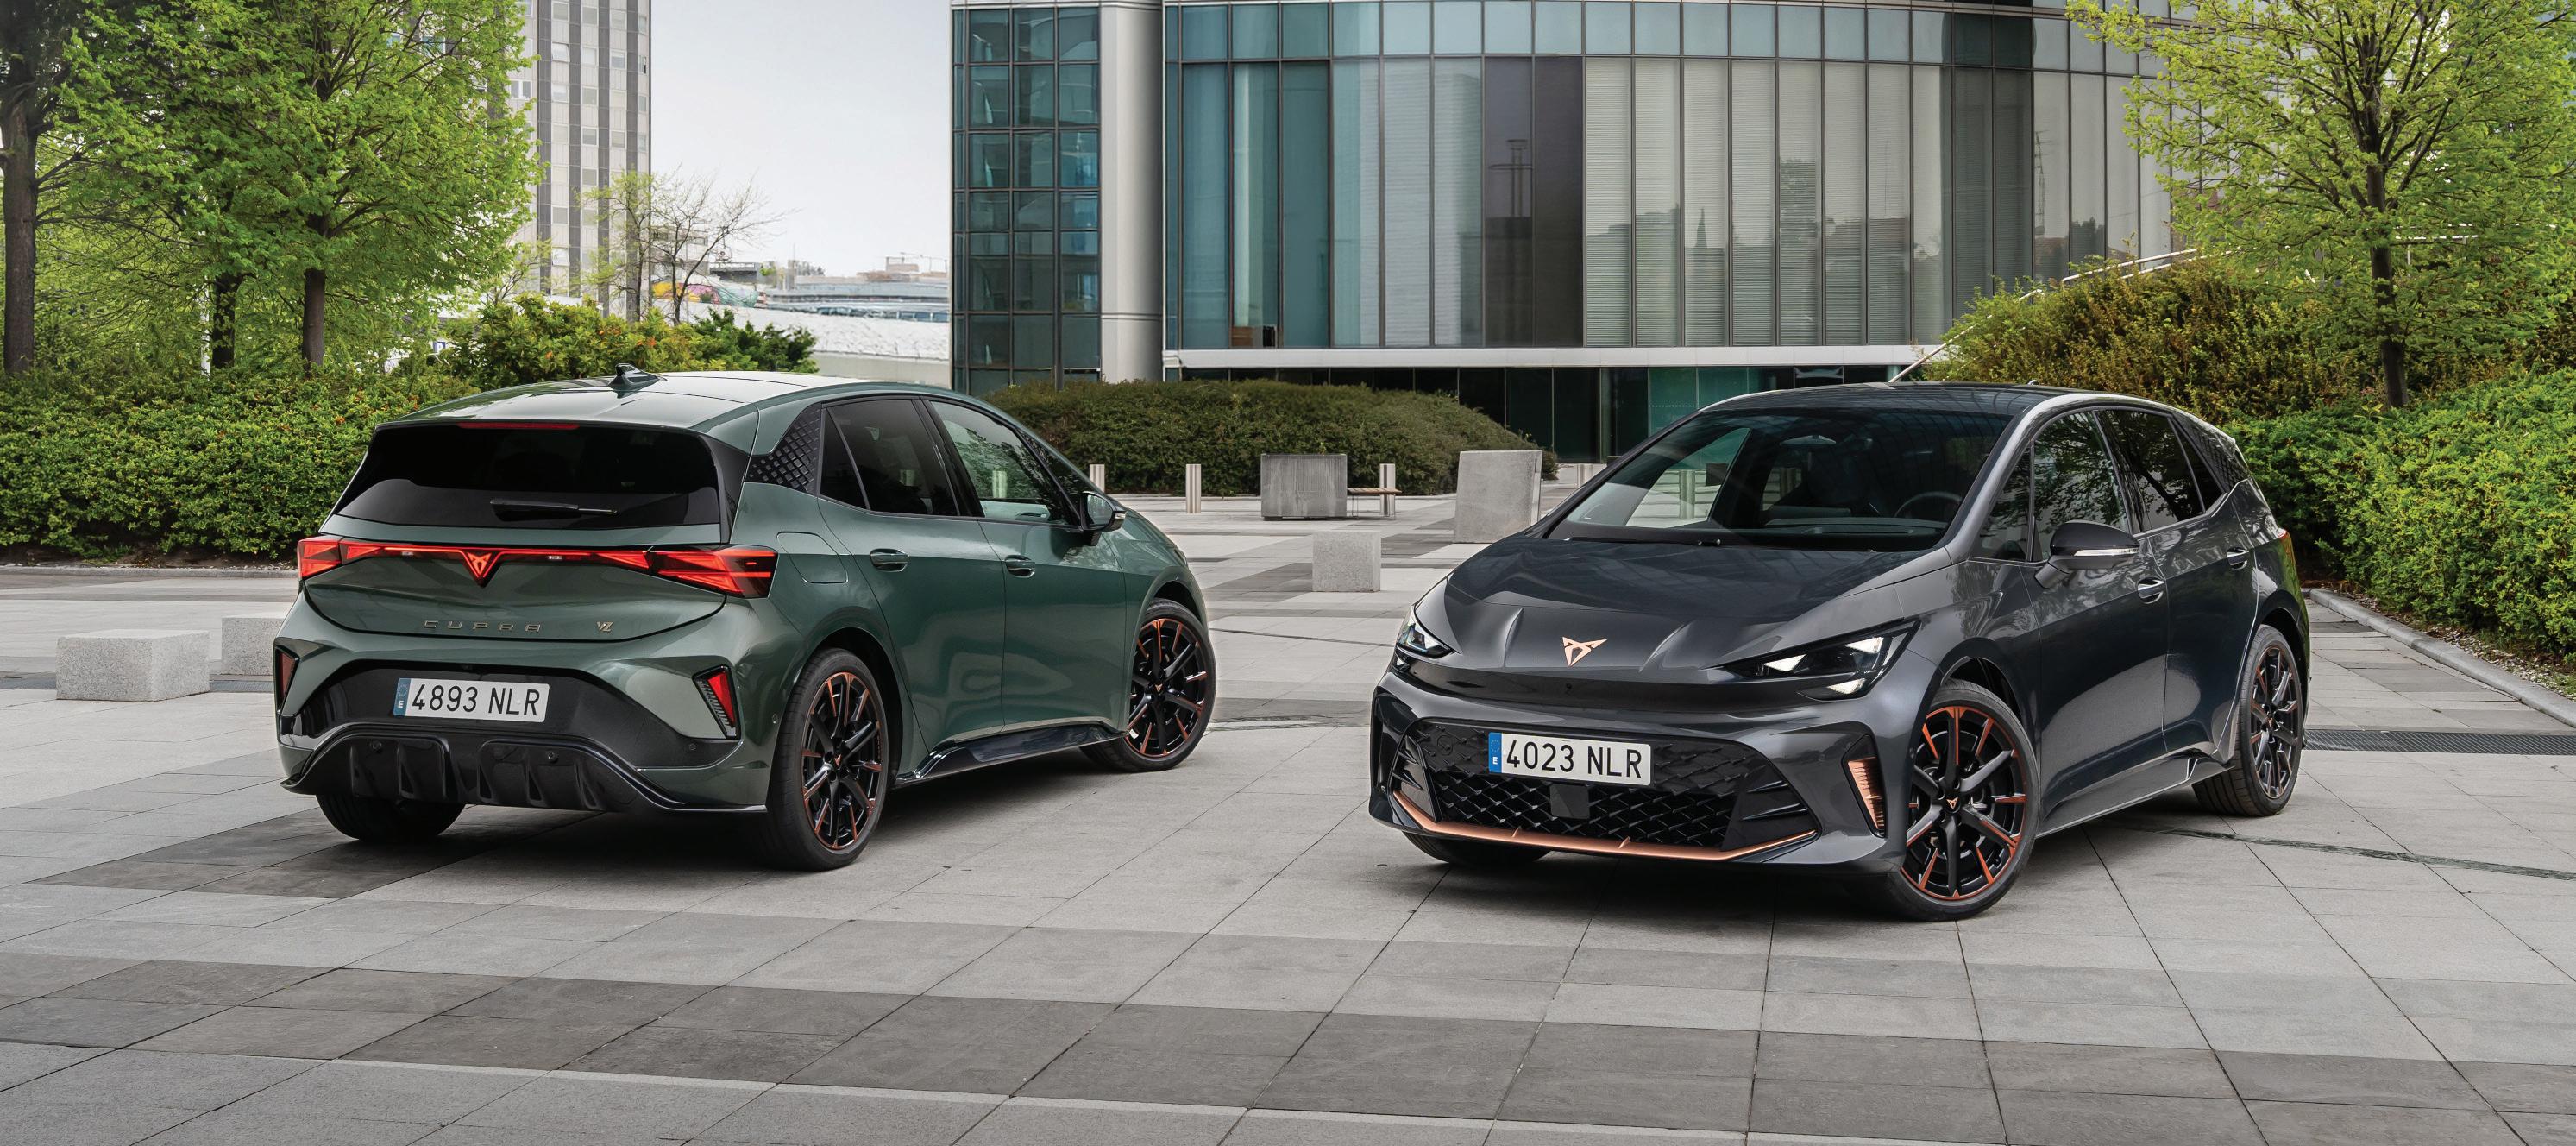
FOTO:CUPRA FORMENTOR
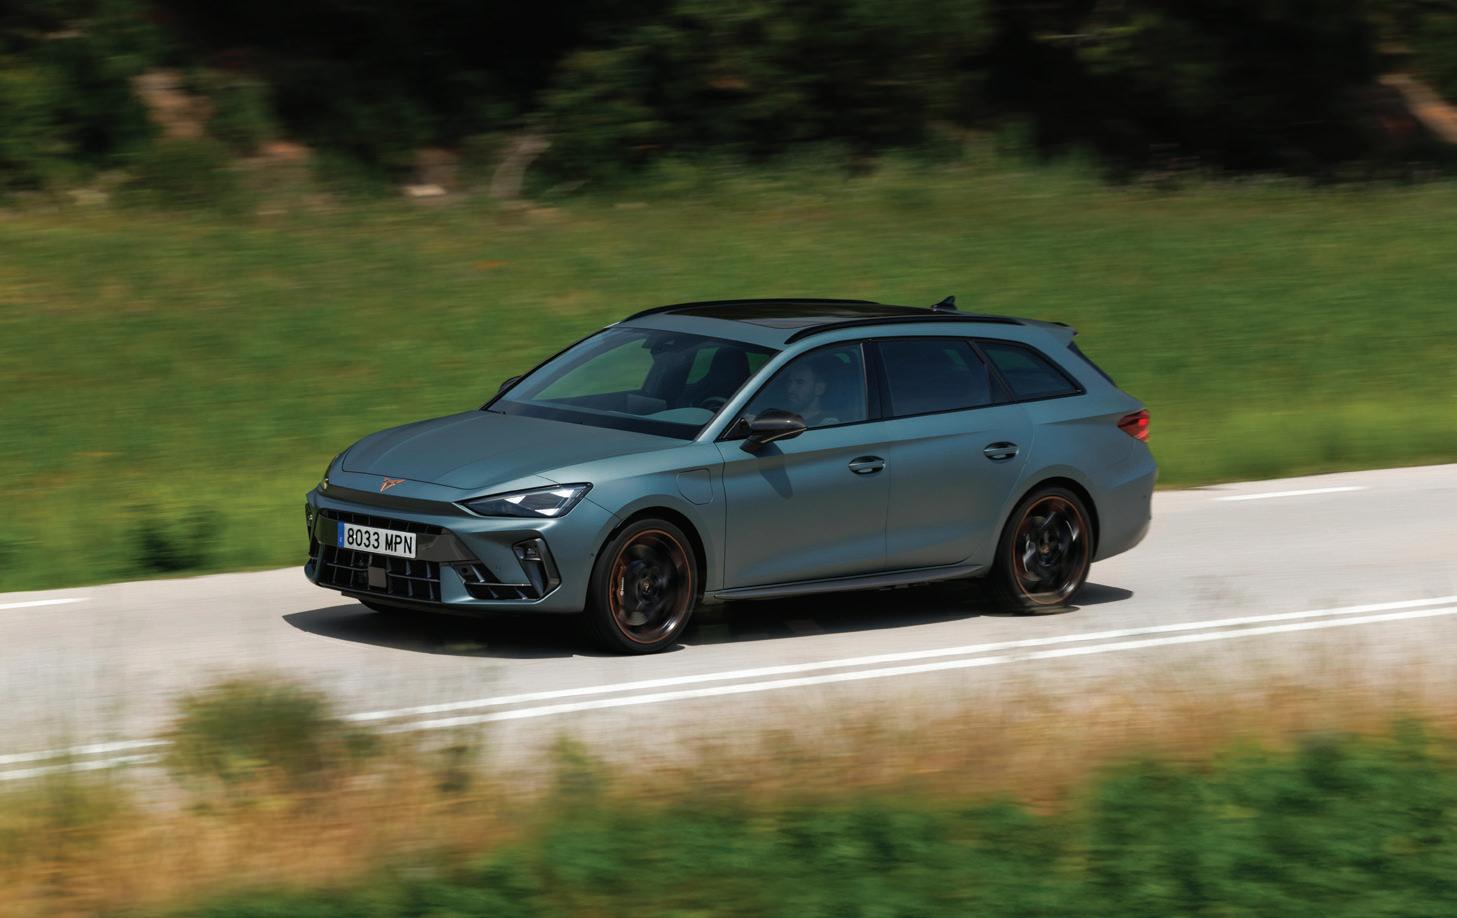
CUPRA LEON SPORTSTOURER
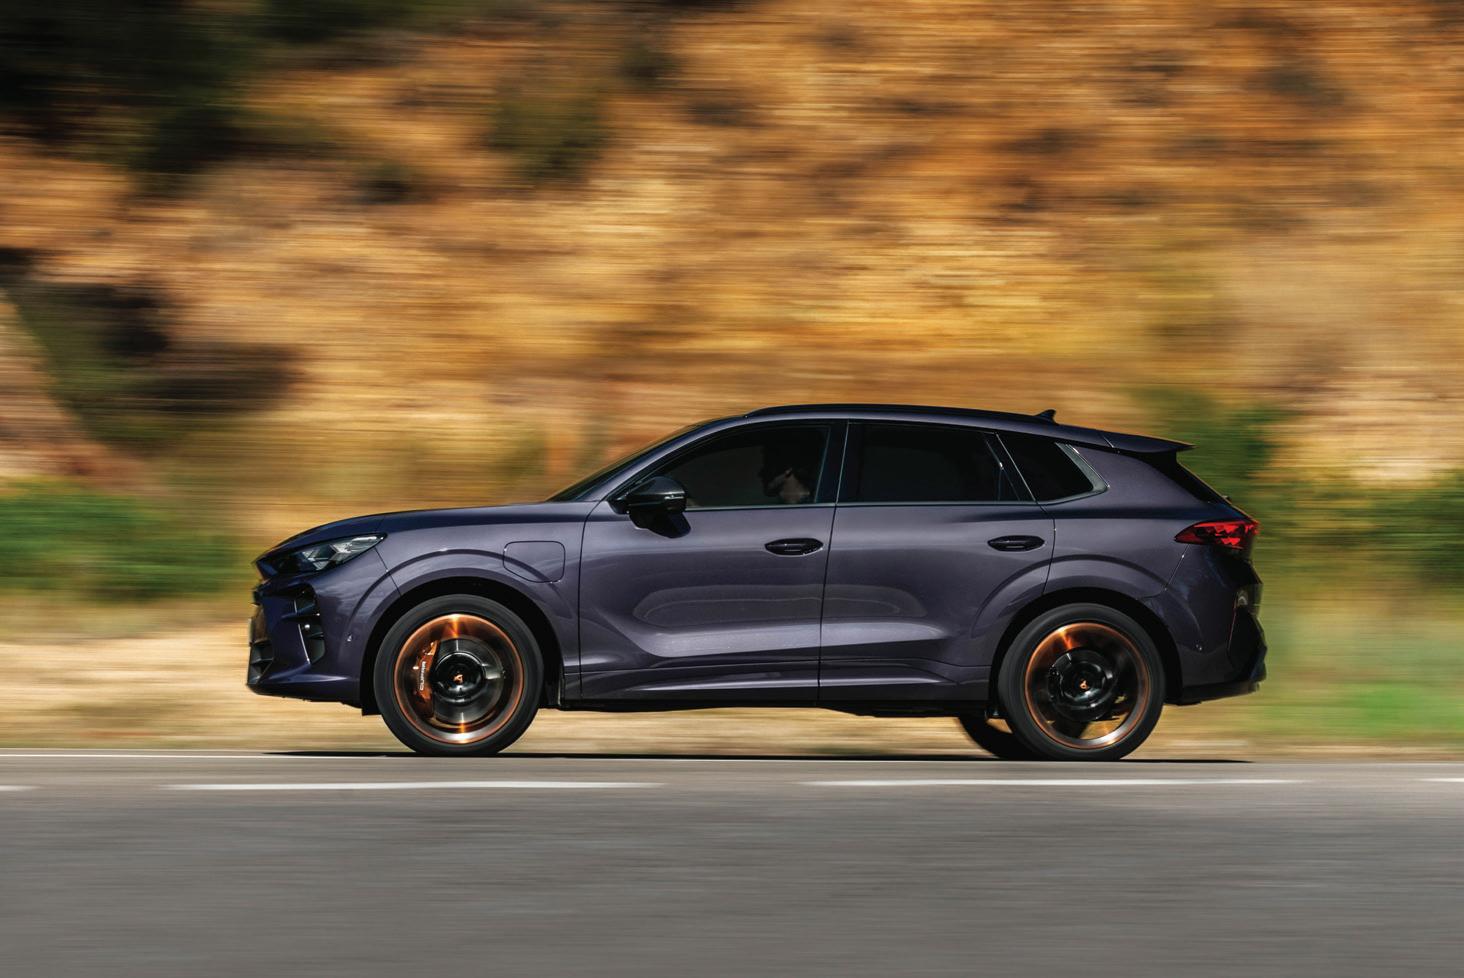
CUPRA TERRAMAR
SPEcIAlE FLEET MaNaGEMENT
delicato.
In che modo un brand come CUPRA si sta posizionando nel supportare le flotte aziendali? Offrite soluzioni specifiche per il mondo PMI?
CUPRA si posiziona nel mondo delle flotte con un approccio distintivo, superando l’idea dell’auto come semplice strumento di lavoro. Le vetture sono pensate per avere valore anche per l’utilizzatore finale: ben equipaggiate, desiderabili e adatte anche all’uso personale. Questo si traduce in vantaggi concreti per le aziende, come un valore residuo più elevato, condizioni di noleggio competitive e una maggiore soddisfazione dei dipendenti, mantenendo al tempo stesso un posizionamento accessibile. Un elemento chiave è anche il supporto post-vendita: far parte del gruppo Volkswagen Group garantisce una rete di assistenza capillare, particolarmente importante per le PMI. Sul fronte delle soluzioni, il noleggio a lungo termine è oggi centrale. Nel 2025 CUPRA si è posizionata nella top 10 dei marchi più venduti in Italia in questo canale, con oltre 12.000 vetture complessivamente immatricolate nel noleggio a lungo termine, raggiungendo la top 3 se consideriamo la sola motorizzazione ibrida plug-in. Una parte significativa di
questi risultati arriva dalla rete dei CUPRA Garage, che lavorano a stretto contatto con il territorio e rappresentano un canale privilegiato per intercettare PMI e liberi professionisti.
Quanto conta l’esperienza di guida e il coinvolgimento dei dipendenti nella scelta di una flotta elettrica? È un fattore che le aziende stanno iniziando a considerare? Incide sempre di più. Sono infatti gli stessi utilizzatori a influenzare le scelte aziendali, chiedendo l’inserimento di determinati modelli in flotta. Nel caso di CUPRA, abbiamo assistito proprio a questo fenomeno: una spinta “dal basso”, con dipendenti che riconoscono il valore del prodotto sia per l’azienda sia per l’utilizzo personale. È una tendenza che si lega anche a un tema generazionale molto forte.
CUPRA registra oggi l’età media degli utilizzatori più bassa del mercato automobilistico, un dato che riflette un cambiamento più ampio: le nuove generazioni stanno portando criteri di scelta diversi, più attenti all’esperienza, al design e alla coerenza con i propri valori. Questi utenti sono, di fatto, i manager di domani e stanno già influenzando le decisioni aziendali, anche in termini di modelli di utilizzo come il noleggio a lungo termine, sempre più dif -
fuso proprio tra le PMI. Per questo diventa fondamentale intercettarne le aspettative: si tratta di un pubblico con valori chiari, che premia prodotti in grado di rispecchiarli. In questo senso, CUPRA è riuscita a interpretare queste esigenze, rafforzando il proprio posizionamento anche nel mondo delle flotte.
Entrando nel concreto dell’offerta, come si articola oggi la gamma CUPRA?
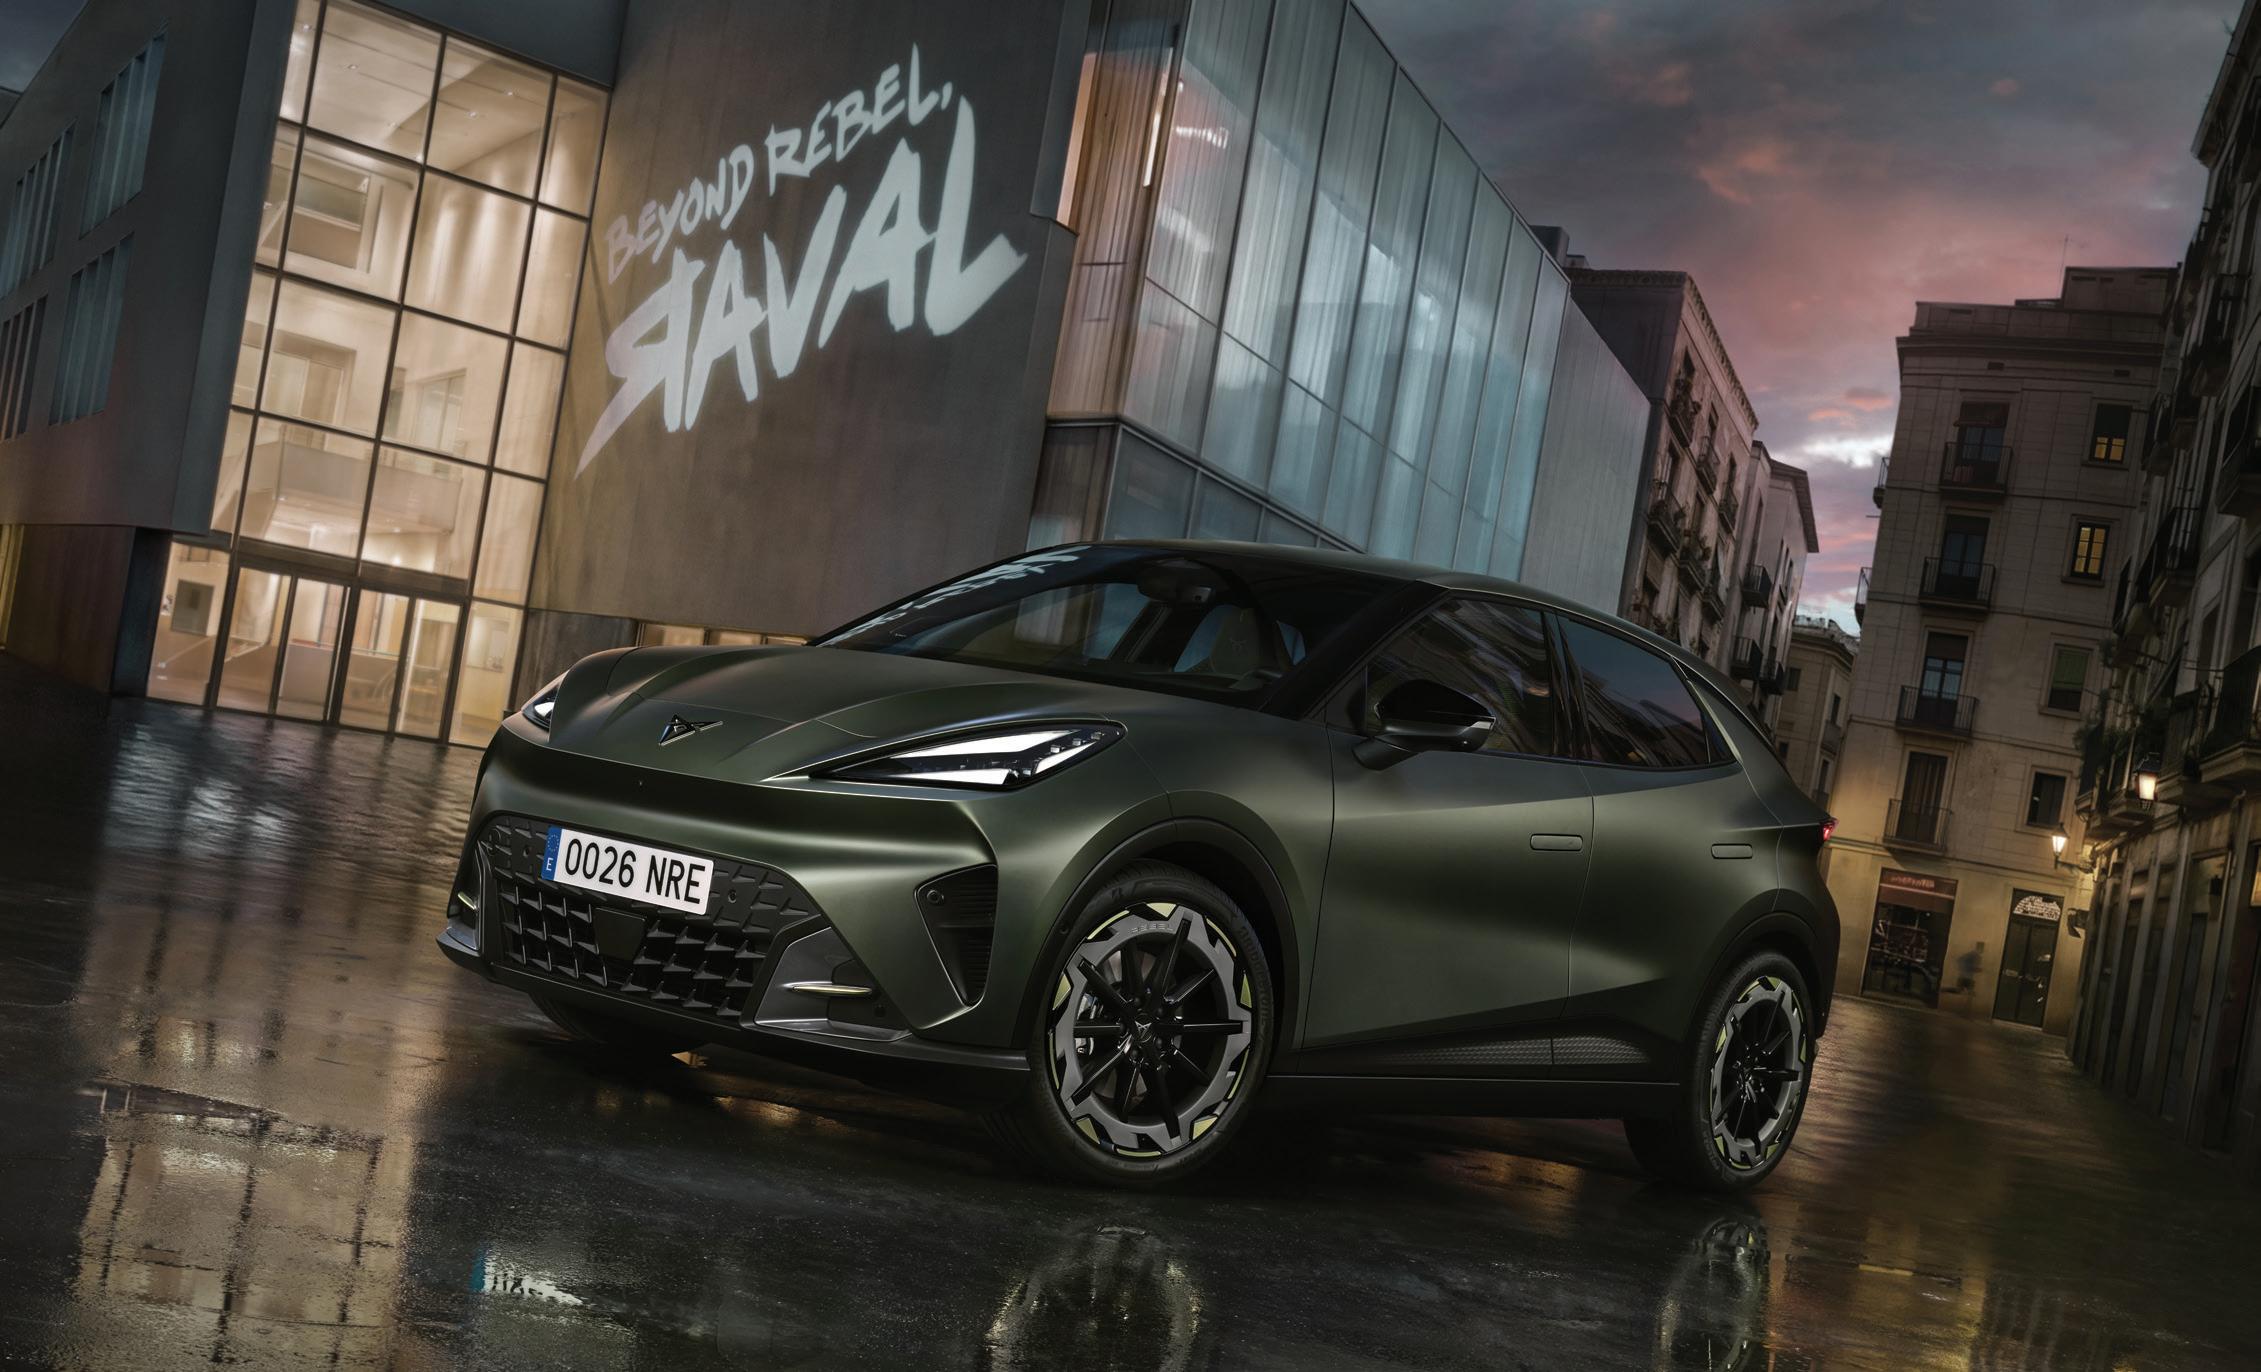
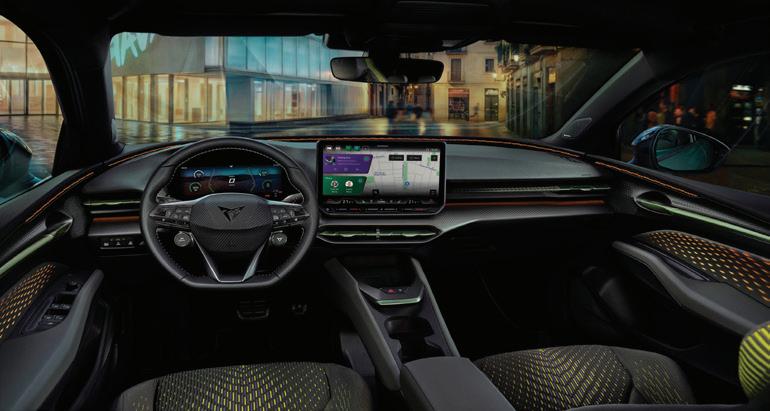
L’offerta CUPRA si articola su una gamma completa, pensata per accompagnare le aziende nei diversi stadi del percorso di elettrificazione. Da un lato, i modelli 100% elettrici – Raval, Born e Tavascan – rappresentano l’evoluzione più avanzata; dall’altro, i modelli Formentor, Leon, Leon Sportstourer e Terramar, disponibili anche in versione ibrida plug-in, offrono una soluzione intermedia particolarmente adatta alle PMI che si avvicinano gradualmente all’elettrico. All’interno di questa strategia, CUPRA Raval ha un ruolo chiave. È la prima elettrica urbana del brand, pensata per un utilizzo reale anche in ambito aziendale: compatta (circa 4 metri), unisce facilità d’uso in città a dinamiche di guida e contenuti tecnologici tipici del marchio. Raval è anche emblematica del modo in cui CUPRA interpreta la sostenibilità e il rap -
FOTO : CUPRA BORN
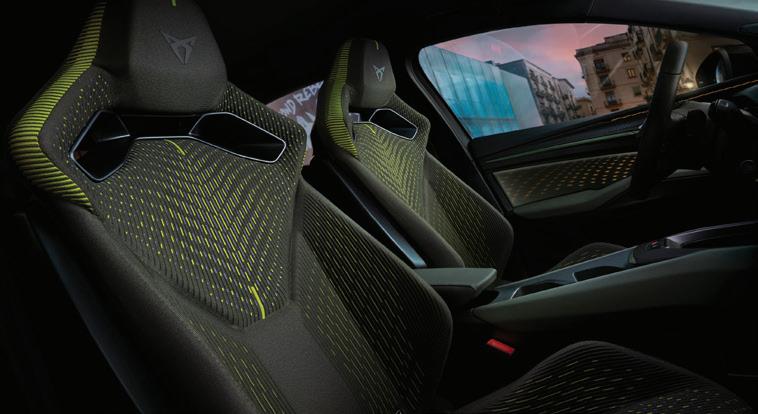
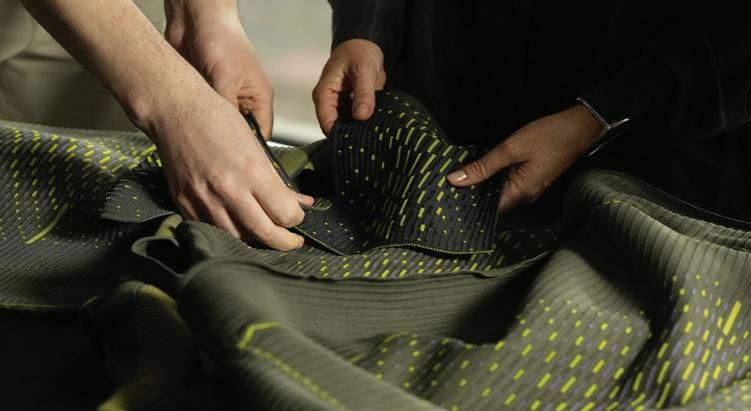
porto con il territorio. Il progetto integra infatti una filiera produttiva locale e collaborazioni con partner industriali – spesso realtà specializzate e vicine al mondo delle PMI – con un’attenzione concreta all’economia circolare.Un esempio è lo sviluppo dei sedili CUP Bucket, realizzati con tecnologia di lavorazione a maglia 3D: il rivestimento viene prodotto in un unico pezzo, senza sprechi, utilizzando materiali riciclati e riciclabili, con una filiera corta e localizzata. È un approccio che unisce design, innovazione e sostenibilità, ma anche un modo concreto di lavorare con l’ecosistema produttivo.
Guardando ai prossimi anni, quale sarà secondo lei il punto di svolta per la diffu -
Il punto di svolta sarà una combinazione di fattori, a partire dall’evoluzione tecnologica. I progressi su autonomia, efficienza e gestione dei pesi stanno già rendendo i veicoli elettrici sempre più adatti anche a un utilizzo professionale, riducendo molte delle criticità percepite fino a pochi anni fa. Accanto a questo, diventerà sempre più centrale l’esperienza d’uso. Le nuove tecnologie – incluse quelle legate all’intelligenza artificiale – permetteranno una personalizzazione avanzata del veicolo, capace di adattarsi alle abitudini e alle esigenze del conducente, migliorando comfort, sicurezza e semplicità di utilizzo
senza sostituirsi alla persona. Un altro elemento chiave sarà l’ampiezza e la coerenza della gamma: offrire soluzioni elettrificate su diversi segmenti, per dimensioni e utilizzi, è fondamentale in un Paese come l’Italia, dove le esigenze delle PMI sono molto eterogenee. In questo percorso, le motorizzazioni ibride plug-in continueranno a rappresentare un passaggio intermedio importante verso la piena elettrificazione. Infine, sarà decisiva l’accessibilità: rendere queste soluzioni sostenibili anche dal punto di vista economico, senza rinunciare a contenuti, design e qualità, è ciò che permetterà una dif fusione più ampia e strutturale, soprattutto nel mondo delle piccole e medie imprese.
sione della mobilità elettrica nelle flotte delle PMI italiane?
FOTO
FOCUS PMI
PMI, exPOrt e dIgItalIzzazIOne
La minaccia dei dazi americani rimane una spada di damocle che pende sulle economie e sui mercati di tutto il mondo. Dopo la “tempesta” scatenata lo scorso anno, il presidente degli Stati Uniti d'America Donald Trump è tornato a minacciare l'Europa ventilando l'ipotesi di dazi al 100% verso i paesi che applicano tasse sui servizi digitali forniti dalle aziende americane. Il presidente americano ha sottolineato che “questo dazio supererà gli accordi commerciali stipulati con il Paese, che siano implementati, firmati o meno", aggiungendo poi che i dazi "saranno immediatamente imposti" nel caso i paesi procedano con i loro piani fiscali digitali. Nella sua comunicazione, affidata a un post sul suo social, Trump ha anche fatto riferimento a
“numerosi paesi europei” che al momento starebbero valutando la possibilità di applicare questo tipo di imposte. La presa di posizione di Trump è emersa subito dopo la decisione della Commissione UE di classificare i servizi cloud di Amazon e Microsoft come gatekeeper - ovvero punti di accesso tra le imprese e i loro clienti nel mercato europeo - con la trasmissione di un'informativa in cui si comunicava che hanno sei mesi di tempo per adeguarsi ai sensi della legge comunitaria dei mercati digitali. In precendenza, Donald Trump aveva in più di un'occasione dichiarato di pensare a possibili ritorsioni da applicare contro i paesi che prevedono digital services tax, sostenendo che queste ultime penalizzano ingiustamente le big tech americane
come Meta, Alphabet e Amazon. Naturalmente, sussistono non pochi dubbi dal punto di vista della base giuridica su cui poggerebbe questo tipo di dazi, la Corte Suprema ha già provveduto a bloccare i dazi “reciproci” globali voluti dal presidente, stabilendo che l'International Emergency Economic Powers Act non autorizza l'esecutivo a imporre unilateralmente dazi così estesi.
La risposta di Bruxelles è giunta immediatamente, bollando l'eventuale iniziativa come una misura ingiustificata. Un portavoce della Commissione europea, ha definito ingiustificate eventuali misure unilaterali contro politiche fiscali ritenute legittime, avvertendo che, qualora fossero adottate, l'Unione Europea risponderà con “rapidità e decisione” al
fine di difendere i propri diritti e la propria autonomia normativa. Il portavoce, ha ricordato che gli Stati membri hanno il diritto sovrano di regolamentare le attività economiche sul proprio territorio, nel rispetto dei valori democratici e degli impegni internazionali, sottolineando anche che un'eventuale imposta avrebbe natura non discriminatoria, applicandosi in modo uguale a tutte le grandi imprese a prescindere dalla loro origine. Infine, Bruxelles ha ribadito di preferire una soluzione globale per una tassazione equa dell'economia digitale, in linea con le conclusioni dei ministri delle Finanze del G7, dichiarandosi pronta a un confronto costruttivo per raggiungerla. La questione riguardante il settore tecnologico - insieme al
ruolo giocato dalle Big Tech -, rimane in corso di definizione. La possiblità che il presidente americano possa pensare anche a imporre ulteriori dazi e restrizioni all'export di tecnologia e semiconduttori statunitensi verso quei paesi che siano intenzionati a tassare i giganti del Web che rende ancora più incerto il futuro.
Pmi, exPort e digitalizzazione
In uno scenario simile, nonostante la forte instabilità, l'export italiano mostra segnali di tenuta, aprendosi ai mercati secondari, prevalentemente extra-europei, come quelli dell'Asia Orientale e del Medio Oriente. Questo, in sintesi, quanto emerge dal report “Export italiano: i rischi e le opportunità”,
realizzato da Coface, l'agenzia di assicurazione sul credito. Confartigianato stima che, stando agli attuali trend di crescita, i mercati secondari potrebbero generare un aumento delle esportazioni pari a 20,4 miliardi di euro. Secondo quanto comunicato da Istat, al giugno 2025 si registra un saldo commerciale - + 5.409 milioni di euro -, con una crescita congiunturale più ampia per le esportazioni+4% - rispetto alle importazioni. In questo contesto, le piccole e medie imprese, architrave del sistema produttivo nazionale, hanno continuato a svolgere un ruolo di primo piano nel consolidamento della bilancia commerciale e nella promozione dell’internazionalizzazione. Profondamente radicate nel tessuto sociale del Paese, le Pmi non solo
contribuiscono significativamente alla crescita del Pil, ma stimolano anche l’innovazione tecnologica e rafforzano la coesione sociale. Numericamente consistenti (circa 200 mila unità), le Pmi impiegano quasi 5,4 milioni di persone, corrispondenti a circa un terzo degli occupati totali.A livello di introiti, generano un fatturato superiore a 1.000 miliardi di euro e producono un valore aggiunto che si avvicina al 40% del totale nazionale. Da qui la necessità di potenziare la presenza delle Pmi –naturalmente orientate verso l’innovazione – non solo nei mercati tradizionali, ma anche in quelli emergenti. È opportuno quindi per le Pmi ripensare il proprio posizionamento di marca e le proprie strategie commerciali. Tra le formule disponibili per la realizzazione di questo obiettivo, il futuro delle Pmi passa inevitabilmente dalla cosiddetta Twin Transition, ovvero dall’integrazione dei principi di digitalizzazione e sostenibilità nella governance aziendale. È proprio in questo contesto che strumenti digitali come il Social Selling stanno emergendo come una vera e propria chiave di volta. Investire in tecnologia, digitalizzazione e formazione non solo migliora la produttività, ma rende le imprese più resilienti e competitive nel lungo periodo. Un’azienda che innova e rafforza la sua filiera può diversificare i rischi e ampliare i propri margini di business. Secondo i dati più aggiornati, le aziende che sanno innovare e puntano al rafforzamento della propria filiera registrano una crescita del fatturato superiore di 2 punti percentuali rispetto a quelle che non investono in questi ambiti. In questo senso, strumenti agili e accessibili come l’e-commerce B2B e il Social Selling rappresentano un importante vettore di produttività, in quanto consentono di abbassare la “scala minima” per accedere ai mercati esteri attraverso l’annullamento delle distanze
fisiche, riducono i costi di entrata e, infine, annullano le asimmetrie informative. La Twin Transition risulta quindi congeniale per le realtà imprenditoriali più piccole che intendono mantenere la propria autonomia e competitività in uno scenario di mercato sempre più imprevedibile. Grazie a strumenti come il Next Generation Ue, con il finanziamento di risorse, le Pmi italiane stanno rendendo possibile quell'accelerazione dei processi di riconversione sia nei comparti produttivi che nella gestione delle relazioni commerciali. Tuttavia, permangono limitazioni di carattere culturale che impediscono una piena e completa affermazione dei processi di digitalizzazione. Per questo motivo, l'Unione Europea ha varato il programma strategico Decennio digitale Europeo, che l'Italia ha recepito e integrato nel 2022 nel Piano Nazionale di Ripresa e ResilienzaPNRR. Tra le soluzioni digitali più diffuse, il Social Selling rappresenta uno strumento efficace per consolidare la presenza delle Pmi sui mercati esteri, con il 54,8% delle piccole e medie imprese italiane che utilizza già i social media per promuovere i propri servizi, mettendo in evidenza una crescente consapevolezza del loro potenziale strategico. L'uso dei social media da parte delle imprese esportatrici, migliora notevolmente la comunicazione virtuale con i clienti e rafforza sensibilmente la relazione transfrontaliera, contribuendo anche alla riduzione indiretta dei costi di esportazione. In un conteso globale segnato da un’inflazione in calo ma ancora soggetta a volatilità, dal rallentamento delle principali economie europee e da una crescente incertezza geopolitica, dunque, le Pmi italiane sono chiamate necessariamente a rafforzare il proprio livello di competitività ricorrendo all'adozione di strategie di export sempre più orientate a digitalizzazione e sostenibilità. Ripensare
il posizionamento di marca e adottare strumenti come il Social Selling non rappresenta più un’opzione, ma una risposta strategica per restare autonomi in un mercato in rapida trasformazione. La sfida per il futuro passerà dal potenziamento delle digital skills e dall’uso della tecnologia come leva per una crescita duratura e sostenibile.
la situazione delle imPrese italiane Questo nuovo scenario coincide con un momento particolarmente cruciale per le piccole e medie imprese italiane, che si trovano attualmente a un bivio: accelerare il processo di innovazione digitale o rischiare di perdere la propria competitività in un mercato sempre più globale e tecnologicamente avanzato. Naturalmente, in questo contesto, la minaccia di dazi al 100% non può che rappresentare una gravissima minaccia per la delicata sfida a cui le Pmi vengono chiamate. Se, infatti, le tecnologie che solo cinque anni fa erano appannaggio esclusivo delle multinazionali sono ora accessibili e adattabili anche alle esigenze specifiche delle imprese di medie dimensioni, ciò significa che le prospettive di crescita in questo settore sono decisamente più alla portata di realtà che un tempo non avrebbero potuto scommettere sulla rivoluzione digitale. Il cloud ibrido, l'automazione intelligente e l'Ai generativa, infatti, stanno diventando strumenti concreti in grado di ridurre i costi e aumentare la produttività, aprendo nuovi mercati. Secondo i dati diffusi dal Politecnico di Milano, solo il 38% delle Pmi italiane ha portato a termine progetti di trasformazione digitale significativi, per cui le aziende che non digitalizzeranno nei prossimi due anni rischiano di trovarsi fuori dalla competizione sia in Italia sia sui mercati esteri. Vediamo quindi quali sono i tre fattori che stanno contribuendo alla
forte accelerazione dei processi di digitalizzazione delle Pmi.
Cambio generazionale: imprenditori under 45 assumono il controllo aziendale e portano con sé una mentalità nativa digitale con maggiore apertura nei confronti dell'innovazione.
Pressione competitiva: clienti B2B sempre più esigenti richiedono tracciabilità, tempi di risposta rapidi e personalizzazione che solo i sistemi digitali sono in grado di garantire.
incentivi e normative: il Piano Transizione 4.0 e i fondi stanziati dal PNRR hanno aumentato l'accessibilità agli investimenti tecnologici, anche se diverse agevolazioni andranno in scadenza nell'anno corrente.
gli strumenti della digitalizzazione
Vediamo più da vicino quali sono i più rilevanti strumenti messi a disposizione dalla rivoluzione digitale. Il Cloud è uno strumento che offre un'elevata flessibilità senza compromessi, ed è alla base di ogni processo di digitalizzazione moderna, ma per le Pmi la scelta deve ricadere necessariamente tra cloud pubblico, privato o ibrido. Quest'ultimo è quello che maggiormente si adatta alle necessità e alle caratteristiche strutturali delle piccole e medie imprese. La maggior parte delle Pmi italiane è già in possesso di sistemi legacy efficaci, per cui è consigliabile il passaggio al cloud ibrido in quanto consente di mantenere dati sensibili on-promise - fatturazione, dati clienti - per compliance o sicurezza, e di spostare carichi elastici sul cloud pubblico - e-commerce, backup - , scalare progressivamente senzabig bang rischioso. IoT per Pmi include invece manutenzione predittiva - sensori su macchinari che rilevano anomalie prima del guasto -, tracciabile di filiera - tag RFID o NFC che tracciano prodotti dalla materia prima al cliente finale -, efficienza energetica - monitoraggio dei consumi in tempo reale -,
logistica interna. L'automazione intelligente, poi, significa per le Pmi la possibilità di eliminare le attività manuali ripetitive, che di solito sottraggono tempo alle attività a valore aggiunto. La Robotic Process Automation - RPA - permette di automatizzare task digitali come inserimento dati, generazione report, invio e-mail, riconciliazioni contabili. Questi strumenti consentono insieme di avere costi di produzione contenuti, implementazione rapida, mantenibilità interna senza dipendere dai fornitori.
L'AI generativa rappresenta la vera novità del 2026, ed è iniziato il processo di entrata nei processi quotidiani di questo strumento, che mette a disposizione delle aziende chatbot che gestiscono richieste dei clienti 24/7, con comprensione del linguaggio naturale e capacità di risolvere problemi senza escalation umana. È in grado di generare contenuti come descrizioni di prodotti per l'e-commerce, e-mail marketing personalizzate, documentazione tecnica. Inoltre, può generare analisi predittiva e supporto decisionale, con analisi di documenti complessi ed estrazione automatica di informazioni rilevanti. Per le Pmi che intendano intraprendere un percorso di sfruttamento dell'AI, il primo passo è quello di identificare un problema specifico, per poi valutare la fattibilità tecnica ed economica, passare all'implementazione pilota su area limitata, e alla scale-up per la validazione dei risultati. In generale, l'adozione di software su misura sembra la via più pratica da intraprendere per le piccole e medie imprese, soprattutto quando i processi sono unici e rappresentano un vantaggio competitivo. Quando una Pmi prende in considerazione la digitalizzazione, la domanda da porsi non è tanto “quanto costa” in senso assoluto, ma quale livello di investimento sia coerente con la dimensione, la maturità digitale e gli obiettivi di business.
L'importante sembra essere quello di allineare l'investimento al valore atteso, evitando così da una parte l'approccio minimalista che produce poi pochi risultati, e dall'altro quello eccessivo, che di solito genera complessità non necessaria. Ad esempio, per le micro imprese - dai 5 ai 20 dipendenti - l'obiettivo principale può essere quello di realizzare una base digitale solida e sostenibile, grazie a strumenti cloud essenziali, automazioni operative di base, presenza digitale strutturata e primi sistemi di controllo e reporting. Ciò che è assolutamente prioritario è il miglioramento dell'efficienza e dell'organizzazione, senza introduttore eccessiva complessità. Per le piccole imprese -dai 20 ai 50 dipendenti - la digitalizzazione invece inizia a diventare un fattore legato alla competitività, per cui le aziende puntano di solito su architetture cloud più strutturate o ibride, primi progetti IoT pilota, sistemi CRM ed ERP per coordinare vendite, operation e amministrazione, automazione dei processi più ripetitivi, con l'obiettivo di ridurre attriti interni e migliorare la scalabilità dei processi. Per le medie imprese - dai 50 ai 250 dipendenti -, invece, la digitalizzazione diventa una vera e propria trasformazione organizzativa, spostando l'attenzione su sistemi digitali integrati e scalabili, IoT su più asset o sedi, utilizzo di AI e analytics avanzati e sviluppo di software su misura per processi core.
gli inCentivi alla digitalizzazione Le Pmi italiane possono fare affidamento su diversi strumenti di supporto pubblico alla digitalizzazione, il cui obiettivo è quello di ridurre il rischio e accelerare l'adozione di strumentazioni tecnologiche. Tra questi, spiccano gli incentivi legati ai programmi di trasformazione digitale e industria 4.0, i contributi per consulenza strategica e innovazione organizza-
tiva, e i bandi regionali che supportano progetti tecnologici e di modernizzazione. Si tratta di sostegni che, se correttamente progettata e documentata, una significativa parte dell'investimento può essere compensata, riducendo sensibilmente l'esposizione finanziaria iniziale, migliorando altresì il ritorno complessivo dell'operazione. Da ciò si comprende che la qualità del progetto - grazie a obiettivi chiari, coerenza tecnica, misurabilità dei risultati - è spesso più determinante dell’importo investito.
I contributi per la digitalizzazione sono accessibili alla grande maggioranza delle PMI italiane, indipendentemente dal settore. Manifattura, servizi, commercio, turismo, artigianato: la platea è ampia perché la trasformazione digitale è considerata una priorità trasversale dalle politiche industriali nazionali e regionali. I requisiti base sono condivisi da quasi tutti gli strumenti disponibili: classificazione come Pmi (meno di 250 dipendenti, fatturato annuo sotto i 50 milioni di euro oppure totale di bilancio sotto i 43 milioni), sede operativa in Italia, DURC valido al momento della domanda, assenza di procedure concorsuali in corso (fallimento, liquidazione, concordato), regolarità fiscale e contributiva.
vouCher digitali regionali
I voucher digitali regionali sono contributi a fondo perduto erogati e gestiti da Regioni e Camere di Commercio. Prevedono un meccanismo a rimborso, per cui è necessario presentare una domanda, si ottiene l'approvazione e si procede con la realizzazione dell'investimento, la rendicontazione delle spese e l'erogazione del contributo. Di solito, la procedura completa richiede dai 6 ai 12 mesi. Le intensità di aiuto variano da regione a regione, ma il range standard è compreso tra il 30% e il 50% delle spese ammissibili. I
massimali oscillano da 10 mila euro (voucher base per microimprese) fino a 90 mila euro per i bandi più sostanziosi. Alcune regioni prevedono scaglioni differenziati per dimensione d’impresa o tipologia di investimento. I bandi regionali seguono calendari propri: alcune regioni aprono sportelli a inizio anno, altre in primavera o in autunno. Monitorare i portali regionali e le Camere di Commercio territoriali è essenziale per non perdere le finestre disponibili.
iPerammortamento 2026-2028
L'iperammortamento 2026-2028 è una misura finalizzata a sostenere la doppia transizione digitale e sostenibile, offrendo alle imprese un orizzonte triennale per programmare i proprio investimenti. A differenza del credito d'imposta, l'iperammortamento è in pratica una maggiorazione fiscale del costo del bene, aumentandone il valore fiscalmente deducibile dell'investimento. Si tratta quindi di una logica diversa, che va presa in considerazione e valutata con attenzione all'interno di un piano economico e fiscale di un'impresa. Per questo motivo, prima di acquistare macchinari, software o sistemi digitali, conviene verificare quale strumento sia più adatto rispetto al progetto, alle tempistiche e agli obiettivi aziendali. La nuova misura, in continuità con i Piani Transizione 4.0 e 5.0, sostiene il processo di trasformazione digitale ed energetica del sistema produttivo nazionale, e reintroduce la logica della maggiorazione del costo di acquisizione dei beni agevolabili, riconosciuta ai soli fini fiscali per il calcolo delle quote di ammortamento e dei canoni di locazione finanziaria, in sostituzione dei crediti d’imposta Transizione 4.0 e Transizione 5.0. L’agevolazione si applica agli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028. La misura consiste in una maggiorazione del costo di acquisizione
dei beni nuovi, rilevante esclusivamente ai fini della deduzione fiscale extracontabile delle maggiori quote di ammortamento e dei canoni di locazione finanziaria. Non si configura quindi come credito d’imposta compensabile in F24, ma come riduzione dell’imponibile ai fini delle sole imposte sui redditi.
sono agevolabili due categorie di investimenti:
• beni materiali e immateriali strumentali nuovi funzionali alla trasformazione tecnologica e digitale delle imprese, ricompresi negli Allegati IV e V alla legge n. 199/2025 (che sostituiscono e aggiornano gli ex Allegati A e B alla legge n. 232/2016), interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura;
•beni materiali nuovi finalizzati all’autoproduzione di energia da fonti rinnovabili destinata all’autoconsumo, anche a distanza, compresi i relativi sistemi di stoccaggio. Il dimensionamento degli impianti di produzione di energia elettrica non può eccedere il 105% del fabbisogno energetico della struttura produttiva, calcolato sui consumi medi annui dell’esercizio precedente. Per accedere al beneficio previsto dal Nuovo Piano Transizione 5.0 l’impresa trasmette, in via telematica tramite l’apposita piattaforma sviluppata dal Gestore dei Servizi Energetici (GSE), le comunicazioni e le certificazioni concernenti gli investimenti agevolabili, sulla base di modelli standardizzati. Le comunicazioni riguardano la prenotazione, l’avanzamento e il completamento degli investimenti, con indicazione dei dati relativi ai beni, alla data prevista di interconnessione o di entrata in funzione e all’applicazione della maggiorazione. L’effettività e la conformità degli investimenti sono comprovate da una perizia tecnica asseverata e da una certificazione
contabile.
Credito d’imPosta Per i beni immateriali 4.0
Il credito d'imposta per i beni immateriali 4.0 è da considerare come lo strumento più rilevante a favore di chi investe in software avanzato interconnesso con i processi produttivi. Questa misura rientra nell'ambito dell'Iperammortamento 2026, e prevede aliquote differenziate per scaglione di investimento.A differenza dei voucher o della Sabatini, non è prevista una domanda da presentare in anticipo: il beneficio si calcola sugli investimenti effettuati nell’anno e si utilizza in compensazione F24. Tuttavia, sono necessari adempimenti tecnici precisi: comunicazioni preventive al GSE per gli investimenti sopra determinate soglie e perizie asseverate per i beni di importo elevato. La documentazione deve essere conservata e prodotta in caso di controllo fiscale.
Piano transizione 5.0
In questo contesto, va segnalata inoltre l'inizio dell'operatività - sul portale del Gestore dei Servizi Energetici - GSE - la piattafoma per la prenotazione delle agevolazioni previste dal Piano Transizione 5.0, a supporto degli investimenti in beni strumentali tecnologicamente avanzati e impianti FER. Diventa così operativo il Piano Transizione 5.0, che si avvale di uno stanziamento di quasi 10 miliardi di euro, che accompagnerà - nel prossimo triennio - gli investimenti delle imprese in innovazione digitale, efficienza energetica e tecnologie avanzate.
L'intervento segue una prima misura che, con oltre 4,25 miliardi in progetti attivati e circa 20 mila imprese coinvolte, è stato un primo e importante passo intrapreso in tal senso. Il piano, rappresenta uno degli strumenti più rilevanti della politica industriale nazionale,
con un importante stanziamento a sostegno della competitività, dell’innovazione e della sostenibilità del sistema produttivo italiano. La misura agisce seguendo tre direttrici strategiche: l’adozione di tecnologie avanzate e digitali, la digitalizzazione dei processi aziendali e la transizione verso modelli produttivi a più elevata sostenibilità ambientale. In quest’ultimo ambito rientrano, in particolare, gli investimenti in impianti per la produzione di energia da fonti rinnovabili destinata all’autoconsumo.
Sono agevolabili tutti gli investimenti effettuati a partire dal 1° gennaio 2026 e fino al 30 settembre 2028. La finestra temporale pluriennale consente alle imprese di pianificare con certezza i propri percorsi di investimento e di cogliere le opportunità offerte dalla misura nell’orizzonte di medio periodo.
S ostegno alla domanda di servizi di Cloud ComPuting e Cyber seCurity È attiva la procedura di registrazione dedicata ai fornitori interessati a iscriversi all’elenco del Ministero delle Imprese e del Made in Italy per l’erogazione dei servizi e prodotti agevolabili nell’ambito del Voucher Cloud & Cybersecurity. Con decreto del 22 aprile 2026, la scadenza dei termini per la presentazione delle domande di iscrizione all'elenco è stata prorogata fino al 27 maggio. L’accesso alla registrazione avviene esclusivamente sulla piattaforma di Invitalia entrando nell’area riservata.
L'area fornitori permette l’accreditamento delle imprese interessate a offrire servizi e prodotti finanziabili nell’ambito della misura “Voucher Cloud e Cybersecurity”. Un aspetto di grande rilevanza per quanto riguarda il sistema dei sostegni alla digitalizzazione è senz'altro la possibilità di cumulare più strumenti sullo stesso progetto di investimento, sempre nel rispetto delle regole sugli aiuti
previsti dallo Stato.
La cumulazione intelligente, può portare il beneficio totale ben oltre il 40% dell’investimento. La Nuova Sabatini è cumulabile con quasi tutti gli altri incentivi: voucher regionali, crediti d’imposta, e per le imprese del Mezzogiorno anche con la ZES Unica. Un esempio concreto: un investimento in software 4.0 da 100 mila euro può generare, combinando Sabatini e credito d’imposta, un risparmio effettivo superiore a 40 mila euro. Per le imprese localizzate nelle regioni del Sud, la combinazione ZES Unica più altri strumenti può avvicinare il beneficio totale al 60-70% dell’investimento.
Dal 2026, la piena cumulabilità tra ZES e Transizione 5.0 apre scenari particolarmente interessanti per chi investe in digitalizzazione con componente di risparmio energetico.
digital transformation
Con decreto direttoriale 1 ottobre 2020 sono stati definiti, i termini e le modalità di presentazione delle domande di agevolazioni, i punteggi, le condizioni e le soglie minime di ammissibilità delle stesse domande, nonché criteri per la determinazione e la rendicontazione delle attività e dei costi ammissibili, gli oneri informativi a carico dei soggetti proponenti e gli ulteriori elementi utili a definire la corretta attuazione dell’intervento agevolativo. il decreto direttoriale 9 giugno 2020 disciplina l’intervento agevolativo sulla digital transformation istituito all’articolo 29, commi da 5 a 8, del decreto crescita, finalizzato a sostenere la trasformazione tecnologica e digitale dei processi produttivi delle micro, piccole e medie imprese attraverso la realizzazione di progetti diretti all'implementazione delle tecnologie abilitanti individuate nel Piano n azionale i mpresa 4.0 nonché di altre tecnologie relative a soluzioni tecnologiche digitali di filiera.
rIForMa FIScale 2026:
IrPeF 2026, coSa caMbIa?
Il Consiglio dei Ministri ha approvato un nuovo decreto, il cui obiettivo è quello di integrare nella riforma fiscale 2026 le novità contenute nella Legge di Bilancio. La Riforma Fiscale 2026 è in pratica il testo unico che disciplina - a livello nazionale - i tributi diretti e indiretti per contribuenti e imprese. Ogni anno, in linea con la delega in vigore fino al 2027, viene aggiornata; da quest'anno, il Governo ha deciso di agire inserendo diversi sgravi e agevolazioni. L'ultimo intervento al riguardo è quello del 18 febbraio 2026. Comprendere quale sia il funzionamento degli scaglioni Irpef 2026 è quindi di fondamentale importanza, al fine di sapere quale sia l'entità delle tasse da pagare in relazione al reddito. L'Irpef, l'Imposta sul Reddito delle Persone Fisiche, è la principale imposta che ogni lavoratore dipendente, autonomo o pensionato è chiamato a pagare sui propri guadagni. Si tratta di un'imposta progressiva,
che quindi aumenta al crescere del reddito in relazione a determinate soglie. La riforma fiscale 2024, successivamente confermata dalla Legge di Bilancio 2025, e prorogata per il 2026, ha ridotto il numero degli scaglioni, portandoli da quattro a tre, consentendo un risparmio concreto soprattutto per chi ha un reddito compreso tra i 15 mila e i 28 mila euro, grazie all'accorpamento dei primi due scaglioni nella stessa aliquota.
Con la riforma fiscale confermata, quindi, le aliquote restano tre:
Primo scaglione: redditi fino a 28 mila euro - aliquota del 23%
Secondo scaglione: redditi da 28 mila a 50 mila euro - aliquota del 33%
Terzo scaglione: redditi oltre i 50 mila euro - aliquota del 43%.
Le aliquote e l'imposta massima per ogni
fascia portano a individuare questa tabella:
sCagLione di reddito - aLiquota irPeF - imPosta massima Fino a 28.000 euro 23% 6.440 euro da
Se il reddito imponibile annuo è di 35 mila euro, non si procederà a pagare il 33% su tutto, ma si pagherà il 23% sui primi 28 mila euro, e il 33% solo sulla parte eccedente. E qui si rivela il principio della progressività di tale imposta.
Il decreto comprende anche una “no tax area”, che è la soglia di reddito sotto la quale non si paga l'Irpef, grazie alle detrazioni che azzerano l'imposta. Le soglie previste sono:
• Lavoratori dipendenti: fino a 8.500 euro di reddito annuo (grazie alla detrazione da lavoro dipendente portata a 1.955 euro).
• Pensionati: fino a 8.500 euro di reddito annuo (equiparati ai dipendenti dalla riforma).
• Lavoratori autonomi: fino a 5.500 euro di reddito annuo.
In pratica, se si è lavoratori dipendenti, a fronte di un imponibile inferiore a 8.500 euro lordi all'anno, l'Irpef viene completamente assorbita dalle detrazioni.
Inoltre, la soglia per i pensionati è stata equiparata a quella dei dipendenti, mentre prima era leggermente inferiore.
In pratica, chi guadagna tra i 15 mila e i 28 mila euro risparmia fino a 260 euro all'anno, chi ne guadagna tra 28 mila e 50 mila euro risparmia fino a 700 euro all'anno - cumulando il vantaggio sulle due fasce: 260 euro dalla prima riduzione più fino a 440 euro dalla seconda, e chi guadagna oltre i 50 mila euro risparmia comunque 700 euro sulle fasce intermedie. Il risparmio massimo si concentra sui redditi medi, compresi tra 28 mila e 50 mila euro, che rappresentano la maggior parte dei lavoratori dipendenti italiani.
I valori presentati sono comunque indicativi, riferendosi all'Irpef lorda, senza prendere in considerazione detrazioni e bonus. Il risparmio effettivo in busta paga dipende infatti dalle addizionali regionali e comunali, che variano in base al Comune e alla Regione di residenza.
L’Irpef lorda calcolata con gli scaglioni non è l’importo finale che viene pagato. Dall’imposta lorda si sottraggono le detrazioni fiscali, che riducono l’imposta dovuta. Le principali detrazioni nel 2026 sono:
• Detrazione da lavoro dipendente: fino a 1.955 euro per redditi bassi, decresce al crescere del reddito e si azzera sopra i 50.000 euro
• Detrazione per familiari a carico: per il coniuge e i figli oltre i 21 anni (per i figli fino a 21 anni c’è l’Assegno Unico)
• Detrazioni per spese: il 19% su spese mediche, interessi mutuo, istruzione, assicurazioni e altre spese indicate nel modello 730
• Bonus 100 euro (ex bonus Renzi): spetta ai lavoratori dipendenti con redditi fino a 15.000 euro, e in alcuni casi fino a 28.000 euro.
L'imposta sui premi di risultato
L'imposta sostitutiva sui premi di risultato scende al valore minimo dell'1% per il biennio 2026-2027, mentre il limite di importo agevolabile sale a 5 mila euro (precedentemente 3 mila euro). Per quanto riguarda gli aumenti salariali derivanti dai rinnovi per il triennio 2024-2026, invece, questi beneficiano di una tassazione agevolata al 5% per i dipendenti privati con reddito fino a 33 mila euro.
Bonus edilizi e casa
Le agevolazioni riservate alla casa subiscono una progressiva riduzione del corso del 2026. In particolare, la detrazione riconosciuta con il Bonus ristrutturazione rimane fissata al 50% per l'abitazione principale, mentre scende al 36% per le seconde case. Rimane confermato il tetto di spesa massimo pari a 96 mila euro da recuperare in 10 rate.
Legge di Bilancio e imprese
A favore delle imprese, vengono confermati: l'Iper-ammortamento, che riconosce una maggiorazione fino al 180% del costo di acquisto dei beni strumentali tecnologicamente avanzati prodotti in area Ue/See; gli incentivi per la Zona Economica Speciale - ZES - del Mezzogiorno, con uno stanziamento di 2,3 miliardi di euro per il 2026;
il divieto di compensare crediti d'imposta per chi abbia debiti iscritti a ruolo scaduti superiori a 50 mila euro.
Inoltre, è stata introdotta una nuova definizione agevolata per i debiti affidati all’Agente della Riscossione tra il 1° gennaio 2000 e il 31 dicembre 2023. In questo caso, accedendo alla rottamazione quinquies, si paga solo la quota capitale, senza sanzioni e interessi. La domanda va presentata entro il 30 aprile 2026. Il pagamento può essere rateizzato fino a un massimo di 54 rate (9 anni).
Ma vediamo più nel dettaglio l'iper-ammortamento, la misura fiscale destinata a incentivare gli investimenti in beni strumentali tecnologicamente avanzati.
Tale agevolazione consiste nell'incremento figurativo del costo di acquisizione dei beni, rilevante esclusivamente per il calcolo delle quote di ammortamento fiscale e dei canoni di locazione finanziaria deducibili dalla base imponibile delle imposte dirette: Ires e Irpef. Nella misura massima, l'incremento del costo può arrivare fino al 180%. Gli investimenti devono essere realizzati tra il 1° gennaio 2026 e il 26 settembre 2028.
Il beneficio spetta ai soggetti titolari di reddito d'impresa che effettuano investimenti in beni strumentali destinai a strutture produttive situate nel territorio italiano. Sono escluse le imprese prive di continuità aziendale, vale a dire quelle in liquidazione volontaria, fallimento, liquidazione coatta amministrativa, concordato senza continuità aziendale o coinvolte in altra procedura concorsuale prevista. Sono inoltre esclusi anche i destinatari di sanzioni interdittive, ai sensi del Dlgs n. 231/2001, normativa che disciplina la responsabilità amministrativa da reato delle persone giuridiche. In base a queste indicazioni, consegue che non possono accedere all'iperammortamento le società che, a seguito di accertamento di reati commessi a loro
• transizione 5.o • credito zes unica mezzogiorno
vantaggio e nel loro interesse, abbiano ad esempio subito dal giudice penale la condanna alla sanzione dell’interdizione all’esercizio dell’attività, ovvero del divieto di contrattare con la pubblica amministrazione, oppure, ancora, del divieto di pubblicizzare i propri beni. Gli investimenti agevolabili in beni strumentali nuovi appartengono a due categorie, così come individuate dal comma 429, lettere a) e b) dell’articolo 1 della legge 199/2025. I beni devono essere prodotti in Stati membri dell’Unione europea o dello Spazio economico europeo.
La prima categoria riguarda i beni strumentali nuovi, materiali e immateriali, funzionali alla trasformazione tecnologica e digitale delle imprese secondo il “paradigma 4.0”, riportati rispettivamente nell’allegato IV (beni materiali funzionali alla trasformazione tecnologica e digitale delle imprese secondo il “paradigma 4.0”) e nell’allegato V (beni immateriali funzionali alla trasformazione digitale delle imprese) alla legge di bilancio. Gli asset devono essere interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura e devono rispettare alcune specifiche tecniche. Nel vasto compendio di beni materiali indicato dalla legge di bilancio, rientrano macchinari, utensili e robot industriali controllati da computer, interconnessi ai sistemi aziendali, gestibili da remoto ed ovviamente conformi ai più recenti parametri di sicurezza, salute e igiene sui
luoghi di lavoro. I beni immateriali agevolabili comprendono invece software e sistemi digitali che aiutano un’azienda a progettare meglio i prodotti, organizzare la produzione e prendere decisioni più rapide e sicure. Si va quindi dai programmi per disegnare e simulare in 3D ai sistemi che monitorano macchine e impianti, fino alle soluzioni che automatizzano i processi o collegano sensori e macchinari in rete. Rientrano anche strumenti di intelligenza artificiale, realtà aumentata, digital twin e piattaforme che migliorano la qualità, la logistica, l’efficienza energetica e la sicurezza informatica. In sintesi, tutte tecnologie digitali avanzate che rendono una realtà economica più moderna, connessa, sostenibile e intelligente.
La seconda categoria di beni agevolabili riguarda i beni materiali strumentali nuovi per l’autoproduzione di energia da fonti rinnovabili, anche con sistemi di stoccaggio, destinati all’autoconsumo. Con riferimento all’autoproduzione e all’autoconsumo di energia solare, rilevano soltanto gli impianti con moduli fotovoltaici rispondenti ai requisiti di carattere territoriale e qualitativo indicati all’articolo 12, comma 1, lettere b) e c) del Dl n. 181/2023 (convertito dalla legge n. 11/2024), e cioè i moduli fotovoltaici con celle prodotti negli Stati membri dell'Unione europea, con un'efficienza a livello di cella almeno pari al 23,5 per cento e i moduli prodotti negli Stati membri dell'Unione europea
composti da celle bifacciali a termogiunzione di silicio o tandem prodotte nell'Unione europea con un'efficienza di cella almeno pari al 24,0 per cento. La maggiorazione si applica agli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028, secondo quanto stabilito dal comma 427. In questo arco temporale quasi triennale, le imprese possono programmare con maggiore respiro gli interventi di rinnovo degli impianti produttivi, pianificando strategie di investimento più ampie e coordinate.
In continuità con il passato, sono previste graduazioni dell’agevolazione in base agli scaglioni di valore degli investimenti.
In particolare, con la legge di bilancio 2026, sono state previste tre fasce di maggiorazione del costo di acquisizione:
• 180% per investimenti fino a 2,5 milioni di euro
• 100% per la quota tra 2,5 e 10 milioni
• 50% per la quota tra 10 e 20 milioni.
Il beneficio è cumulabile con altri incentivi nazionali o europei, purché non vengano finanziate le stesse quote di costo ed a condizione che non si superi il costo sostenuto per l’acquisto. La relativa base di calcolo è assunta al netto di eventuali sovvenzioni o contributi ricevuti a qualsiasi titolo per sostenere i costi di acquisto dei beni. È invece escluso il
nuova s a B atini 2026
simest Fondo 394
cumulo con gli investimenti agevolati ai sensi del comma 446 della legge 207/2024, cioè il credito d’imposta riconosciuto per gli investimenti in beni materiali 4.0 (Transizione 4.0) sostenuti nel 2025, ovvero da sostenersi entro il 30 giugno 2026 a condizione che entro la data del 31 dicembre 2025 il relativo ordine sia risultato accettato dal venditore e sia avvenuto il pagamento di acconti in misura almeno pari al 20 per cento del costo di acquisizione. L’accesso all’agevolazione richiede la comunicazione obbligatoria al Gestore dei servizi energetici (Gse Spa), tramite una piattaforma telematica basata su modelli standardizzati. Il decreto attuativo previsto dal comma 433 definirà nel dettaglio le procedure e il contenuto delle certificazioni.
Analogamente a quanto avvenuto per le precedenti agevolazioni, gli effetti finanziari del beneficio non possono essere anticipati. Di conseguenza, le quote di ammortamento non incidono sugli acconti Irpef ed Ires dovuti per l’anno 2026.
La cessione o delocalizzazione del bene durante il periodo di fruizione comporta la perdita delle quote residue di agevolazione, salva l’ipotesi di sostituzione, nello stesso periodo d’imposta, con un bene avente caratteristiche tecnologiche analoghe o superiori. In caso di sostituzione con un bene di costo inferiore, il beneficio prosegue entro il limite del nuovo investimento. In questa sede ricordiamo anche che la Legge di Bilancio ha
elevato del 2% l'Irap per banche, intermediari e assicurazioni, e l'introduzione di una detrazione di 90 mila euro fino a concorrenza dell'imposta dovuta, al fine di limitare l'impatto per le imprese di minori dimensioni. Per le distribuzioni di utile e riserve deliberate dal 1° gennaio, il regime di esclusione da tassazione del 95% dei dividendi diventa vincolato al possesso di una partecipazione diretta nel capitale non inferiore al 5% o di valore fiscale non inferiore a 500mila euro, fermi gli altri requisiti previsti dall’articolo 89 del Tuir. È cambiata inoltre la rateizzazione delle plusvalenze sui beni aziendali e dal periodo d’imposta 2026, le plusvalenze su beni d’impresa non possono più concorrere a tassazione in modo frazionato, mediante la rateizzazione. Invariata la possibilità di rateizzare le plusvalenze realizzate per le cessioni di azienda o rami d’azienda (che possono essere rateizzate fino ad un massimo di 5 periodi di imposta se possedute per un periodo non inferiore a 3 anni), per le cessioni dei diritti all’utilizzo esclusivo della prestazione dell’atleta (se i diritti sono stati posseduti per un periodo non inferiore a due anni e nei limiti della parte proporzionalmente corrispondente al corrispettivo in denaro).
il Pnrr per le Piccole e medie imprese Il Piano di Ripresa e Resilienza, che ha consentito tra l'altro di poter intervenire sulla Legge di Bilancio e sulla riforma fiscale intro-
ducendo le previste agevolazioni, si chiuderà il 30 giugno 2026. Ciò non significa che, a quella data, finiranno i fondi messi a disposizione delle Piccole e Medie L'Italia ha raggiunto il 54% degli obiettivi posti grazie al PNRR, con un'erogazione di 153,2 miliardi di euro sui complessivi 194,4 miliardi di euro stanziati, con il Governo che ha risposto al ritardo nella spesa effettiva con una serie di interventi: la sesta rimodulazione del Piano (approvata dal Consiglio UE il 27 novembre 2025) ha redistribuito risorse, e il nuovo Decreto PNRR del 29 gennaio 2026 ha introdotto semplificazioni per le microimprese e snellito le certificazioni per Transizione 4.0. In particolare, per le PMI italiane il 2026 è l'anno della doppia transizione, in cui si prevede di completare quanto già messo in essere e prepararsi a operare con gli strumenti previsti dal post-PNRR, prima di tutto con il Nuovo Iper-ammortamento, introdotto come abbiamo visto dalla Legge di Bilancio 2026. Va ricordato, comunque, che non tutti i fondi stanziati a favore delle PMI provengono dal PNRR, e non tutti i fondi del PNRR si traducono in bandi diretti a favore delle imprese. Di seguito prendiamo in esame tutti gli inter venti ancora in essere e utilizzabili entro l'anno.
transizione 5.0
La rendicontazione della Transizione 5.0, scade nel mese di giugno. Le risorse 2025 si
sono esaurite rapidamente, ma per chi ha già prenotato il credito entro il 31 dicembre 2025 è previsto il completamento della rendicontazione, tramite la piattaforma GSE, abilitata dal 30 gennaio 2026. Il credito prenotato non va dato per acquisito: serve la documentazione ex post completa (certificazione risparmio energetico, fatture con riferimento normativo, perizia di interconnessione).
credito zes unica mezzogiorno
Il credito d'imposta fino al 60-75% in Calabria, Campania e Sicilia è prorogato fino al 2028, con uno stanziamento pari a 2,3 miliardi di euro per il solo 2026. Questa misura copre investimenti in beni strumentali, terreni e immobili per imprese con sede o unità operativa al Mezzogiorno. Tra il 15 aprile e il 15 maggio è stata aperta una finestra per la domanda integrativa, che porta l'aliquota al 75%; chi non ha provveduto in tal senso dovrà fare sempre riferimento al 40%.
nuovo iperammortamento 2026-2028
Questa agevolazione prevede una maggiorazione del costo fino al 180% e la deduzione Ires/Irpef, sostituendo i crediti d'imposta T4.0 e T5.0 per il triennio 2026-2028. Agisce come maggiorazione del costo fiscale del bene — non è un credito d'imposta ma una deduzione amplificata. Il beneficio è distribuito nel tempo tramite maggiori quote di ammortamento. Accessibile a tutte le imprese con reddito imponibile. Scade il 30 settembre.
nuova sabatini 2026
Il conributo, cumulabile con quasi tutti gli altri, prevede un sostegno in conto interessi del 2,75% - 3,57% per i beni 4.0/green - viene rifinanziato con 200 milioni di euro. Funziona a sportello senza click day — si presenta alla banca o intermediario aderente prima di contrarre obbligazioni con i fornitori. Importo finanziabile da 20.000 a 4 milioni di euro
per investimento in beni strumentali. La misura più semplice e strutturale disponibile, valida indipendentemente dal PNRR. É utilizzabile fino a esaurimento dei fondi.
simest Fondo 394
Propone un tasso agevolato allo 0,319% aggiunto a un fondo perduto fino al 20% per Piccole e Medie Imprese attive nel Sud d'Italia. Il Fondo 394, gestito da SIMEST, è il principale strumento per PMI che intendono espandersi all'estero. Comprende 6 linee di intervento: partecipazione fiere, e-commerce internazionale, inserimento mercati esteri, transizione digitale, temporary manager, certificazioni e consulenze. Per i progetti verso USA la durata è estesa a 8 anni. Le risorse per il co-finanziamento a fondo perduto per PMI del Sud sono in rapido esaurimento.
Patent Box — detassazione r&s e iP
Si tratta di una maggiorazione del 110% sulle spese R&S per brevetti, software e marchi. È uno degli strumenti con il migliore rapporto beneficio/complessità, anche se è spesso poco conosciuto dalle PMI. La maggiorazione del 110% sulle spese di ricerca e sviluppo relative a beni immateriali giuridicamente tutelati (brevetti, modelli di utilità, software coperti da copyright, marchi) riduce direttamente la base imponibile IRES. Non richiede domanda preventiva: si autoliquida in dichiarazione dei redditi con documentazione a supporto.
In relazione alle misure rese disponibili, è da tenere in conto la strategia di cumulo, ovvero il modo di combinare più agevolazioni sullo stesso investimento. Il principio generale del cumulo è che il beneficio totale non possa superare il 100% del costo ammissibile. Entro questo tetto, tuttavia, esistono combinazioni che consentono recuperi decisamente significativi.
Ministero delle Imprese e del Made in Italy
spesso si traducono in un'assunzione al termine del percorso. L'Italia ha già un programma dedicato, ma il numero di attivazioni è ancora limitato rispetto al potenziale e rispetto a Paesi come Germania e Francia che hanno sviluppato questo strumento su scala ben più ampia. L'atto di indirizzo si propone di aumentare significativamente le attivazioni nel triennio, con risorse dedicate e meccanismi di incentivo sia per le università sia per le imprese partecipanti, con una riserva specifica per le PMI che oggi risultano sottorappresentate rispetto alle grandi imprese in questi accordi.
Un capitolo rilevante dell'atto riguarda la valorizzazione delle conoscenze in senso stretto, ovvero la capacità di trasformare i risultati della ricerca pubblica in asset economicamente sfruttabili. Brevetti, know-how, modelli computazionali, metodologie innovative: sono tutti elementi del patrimonio intellettuale prodotto dagli atenei italiani che oggi vengono in larga parte dispersi per assenza di strutture e di cultura dedicate alla loro commercializzazione. Il documento impegna i due ministeri a costruire un quadro normativo più chiaro sulla titolarità dei risultati della ricerca nelle collaborazioni pubblico-privato, a finanziare fondi di pre-seed gestiti dalle università per accompagnare le idee più promettenti dalla fase di laboratorio a quella di prototipo commercializzabile e a introdurre meccanismi di incentivo per i ricercatori che si impegnano attivamente nella valorizzazione industriale delle proprie scoperte. Quest'ultimo punto è particolarmente delicato: senza riconoscimenti concreti — economici e di carriera — per chi sceglie di investire tempo ed energie nel trasferimento tecnologico invece che nella sola pubblicazione scientifica, qualsiasi politica in questo ambito rischia di restare sulla carta.
La dimensione territoriale del trasferimento tecnologico è un'altra delle priorità esplicitate nel documento. Il rischio che le politiche di valorizzazione delle conoscenze producano effetti concentrati nelle aree metropolitane già più dinamiche — dove si trovano gli atenei più grandi e le imprese più strutturate — mentre i territori meno sviluppati rimangono ai margini è reale e documentato. L'atto di indirizzo prevede meccanismi specifici per garantire che anche le università localizzate nel Mezzogiorno e nelle aree interne possano sviluppare relazioni produttive con le imprese del proprio territorio, contribuendo allo sviluppo locale invece di alimentare unicamente i grandi hub. In questo senso il trasferimento tecnologico diventa anche uno strumento di politica di coesione, capace di connettere le risorse intellettuali presenti in tutto il Paese con le esigenze di innovazione di imprese che altrimenti non avrebbero mai accesso a questo tipo di collaborazioni.
Per il tessuto produttivo delle piccole e medie imprese, il messaggio pratico che emerge dal documento è che nei prossimi tre anni ci saranno più strumenti e più occasioni concrete per accedere a competenze universitarie, a tecnologie sviluppate nella ricerca pubblica e a partnership con centri di ricerca qualificati. Cogliere queste opportunità richiede però un atteggiamento attivo: le imprese che aspettano che il trasferimento tecnologico arrivi da solo troveranno poche soddisfazioni, mentre quelle che investono nel costruire relazioni con gli atenei del proprio territorio, nel partecipare ai bandi collaborativi e nell'integrare giovani ricercatori nelle proprie strutture avranno accesso a un patrimonio di conoscenze capace di fare la differenza in mercati sempre più esigenti sul piano tecnologico.
Ministero delle Imprese e del Made in Italy
NUOVO PIANO TRANSIZIONE 5.0 — IPERAMMORTAMENTO: LO STRUMENTO CHE RILANCIA GLI INVESTIMENTI PRODUTTIVI DELLE IMPRESE ITALIANE
Il ritorno dell'iperammortamento nel quadro del Piano Transizione 5.0 è una delle notizie più attese dal mondo imprenditoriale italiano degli ultimi mesi. Uno strumento che le imprese conoscono bene, che hanno utilizzato con profitto nelle stagioni precedenti e la cui interruzione aveva lasciato un vuoto significativo nelle politiche di sostegno agli investimenti produttivi. Il suo reinserimento nell'architettura di Transizione 5.0, con caratteristiche aggiornate rispetto alle versioni precedenti e con una più esplicita integrazione tra obiettivi di modernizzazione tecnologica e di sostenibilità energetica, segna un punto di svolta importante nella politica industriale italiana e merita un'analisi approfondita nei suoi meccanismi, nelle sue opportunità e nelle sue implicazioni per il tessuto delle PMI.
Per comprendere la portata della misura è utile ricordare brevemente la storia dell'iperammortamento in Italia. Introdotto per la prima volta con la legge di bilancio 2017 nell'ambito del Piano Industria 4.0, lo strumento prevedeva la possibilità per le imprese di dedurre dal reddito imponibile una quota maggiorata del costo di acquisto dei beni strumentali tecnologicamente avanzati, con una maggiorazione iniziale del 150% — che significava poter dedurre 250 per ogni 100 investiti. Nei due anni successivi la maggiorazione fu ridotta gradualmente, ma lo strumento continuò a rappresentare uno degli incentivi più efficaci e più utilizzati del panorama italiano, capace di muovere investimenti reali in macchinari, impianti e sistemi digitali in tutti i settori del manifatturiero. La sua progressiva riduzione e poi la sua sostituzione con il credito d'imposta — strumento tecnicamente diverso ma con logica analoga — aveva segnato l'evoluzione verso Transizione 4.0, mantenendo la continuità della politica di incentivo agli investimenti pur con un cambio di forma giuridica e finanziaria.
Il nuovo iperammortamento che si inserisce nel Piano Transizione 5.0 eredita questa tradizione ma la arricchisce di una dimensione che nelle versioni precedenti era assente o marginale: quella della sostenibilità energetica. Per accedere alle maggiorazioni più significative, le imprese devono dimostrare che gli investimenti realizzati producono una riduzione misurabile dei consumi energetici del processo produttivo o dell'unità produttiva interessata. Questo requisito, che può sembrare un aggravio burocratico, è in realtà una scelta di policy coerente con la direzione che l'Europa ha impresso alle politiche industriali: non è più sufficiente investire in tecnologia avanzata, bisogna farlo in modo che contribuisca anche alla decarbonizzazione del sistema produttivo.
Per le imprese che si trovano già su questo percorso — e sono molte, perché efficienza energetica e competitività di costo sono obiettivi che spesso coincidono — il requisito non è un ostacolo ma una formalizzazione di quanto già stanno facendo.
La struttura del nuovo iperammortamento prevede un sistema di aliquote differenziate in funzione dell'entità della riduzione energetica conseguita. Le imprese che documentano una riduzione dei consumi energetici del processo produttivo pari ad almeno il 3% — o del 5% riferita all'intera struttura produttiva — accedono a
Ministero delle Imprese e del Made in Italy
una prima fascia di maggiorazione. Soglie di riduzione più ambiziose, pari al 6% o al 10%, danno accesso a maggiorazioni più generose, creando un meccanismo incentivante che premia i comportamenti più virtuosi dal punto di vista energetico. Questo approccio graduato è intelligente perché riconosce che le imprese partono da situazioni molto diverse in termini di efficienza energetica: chi ha già investito molto in questo ambito troverà più difficile raggiungere riduzioni percentuali elevate, mentre chi parte da una situazione meno efficiente avrà margini di miglioramento più ampi.
Calibrare le soglie in modo da renderle sfidanti ma raggiungibili per una platea ampia di imprese è una delle sfide più delicate nell'implementazione dello strumento. Per quanto riguarda le tipologie di beni ammissibili, il perimetro è ampio e riflette la varietà del manifatturiero italiano. Rientrano nell'agevolazione i macchinari e gli impianti interconnessi al sistema informativo aziendale, i sistemi di automazione e robotica avanzata, le soluzioni di intelligenza artificiale applicata ai processi produttivi, le tecnologie per la manifattura additiva, i sistemi di realtà aumentata e simulazione digitale per la progettazione e la produzione, le piattaforme di gestione e analisi dei dati industriali. A questi si aggiungono, in coerenza con la componente energetica di Transizione 5.0, i beni strumentali finalizzati alla produzione di energia da fonti rinnovabili per autoconsumo, i sistemi di accumulo dell'energia, le tecnologie per il monitoraggio e la gestione intelligente dei consumi energetici.
È un elenco che copre praticamente tutte le aree di investimento rilevanti per un'impresa manifatturiera moderna, lasciando spazio anche a investimenti non convenzionali purché riconducibili a queste categorie. Per le PMI, la misura ha caratteristiche di particolare interesse. A differenza di molti strumenti di incentivo che si rivelano più accessibili per le grandi imprese — dotate di strutture amministrative in grado di gestire la complessità delle procedure, di risorse finanziarie per anticipare l'investimento in attesa del beneficio fiscale e di consulenti specializzati nell'ottimizzazione fiscale — l'iperammortamento ha una natura fiscale che lo rende teoricamente accessibile a qualsiasi impresa che abbia un reddito imponibile su cui operare la deduzione. Non richiede anticipi di cassa, non prevede rimborsi che arrivano dopo mesi di attesa, ma agisce direttamente sulla base imponibile dell'imposta, riducendo il carico fiscale nell'anno in cui viene effettuato l'investimento. Per un'impresa di medie dimensioni che programma l'acquisto di una nuova linea produttiva o di un sistema di automazione, questo meccanismo può fare la differenza tra un investimento che si ripaga in tre anni e uno che si ripaga in cinque. Il tema della perizia tecnica asseverata, necessaria per certificare la conformità dei beni acquistati ai requisiti dell'agevolazione e per documentare la riduzione dei consumi energetici, è uno degli aspetti che le associazioni di categoria stanno seguendo con maggiore attenzione.
Nelle versioni precedenti dell'iperammortamento, la perizia era richiesta per gli investimenti superiori a determinate soglie e poteva essere sostituita da una dichiarazione del produttore del bene per gli acquisti di importo minore. Il nuovo meccanismo, con la sua componente energetica, richiede una certificazione più articolata che attesti la riduzione dei consumi: un'attività che richiede competenze specifiche di audit energetico e che rappresenta un costo aggiuntivo per l'impresa. Standardizzare le metodologie di misurazione, chiarire le responsabilità
Ministero delle Imprese e del Made in Italy
dei certificatori e contenere i costi di questa fase istruttoria sono richieste che le imprese portano con insistenza al tavolo del confronto istituzionale. Un aspetto che merita una riflessione specifica riguarda il rapporto tra il nuovo iperammortamento e il credito d'imposta previsto dal meccanismo base di Transizione 5.0. I due strumenti non sono alternativi ma possono essere complementari, consentendo alle imprese di costruire piani di investimento che massimizzano il beneficio complessivo combinando le due agevolazioni in modo ottimale.
Questa possibilità di cumulabilità — nei limiti e alle condizioni previste dalla normativa — aumenta l'attrattività dell'insieme delle misure, ma richiede anche una pianificazione fiscale più sofisticata. Il ruolo dei commercialisti e dei consulenti fiscali sarà determinante nell'accompagnare le PMI in questa fase di progettazione, aiutandole a strutturare i propri piani di investimento in modo da massimizzare il ritorno complessivo delle agevolazioni disponibili. Sul fronte del finanziamento degli investimenti, il nuovo iperammortamento si inserisce in un contesto in cui le condizioni del credito bancario restano ancora selettive nonostante la progressiva normalizzazione dei tassi di interesse. Le imprese che vogliono investire in tecnologie avanzate si trovano spesso di fronte alla necessità di anticipare risorse significative prima di poter beneficiare dell'agevolazione fiscale: i macchinari vanno acquistati, installati e collaudati prima che il beneficio si manifesti nella dichiarazione dei redditi. Il sistema delle garanzie pubbliche — Fondo Centrale di Garanzia per le PMI, garanzie SACE per le imprese di maggiori dimensioni, strumenti regionali — può svolgere un ruolo importante nel facilitare l'accesso al credito per il finanziamento di questi investimenti, abbassando il rischio percepito dalle banche e rendendo possibili operazioni che altrimenti potrebbero non trovare copertura finanziaria adeguata.
La dimensione territoriale della misura è un altro aspetto che merita attenzione. Il manifatturiero italiano non è uniformemente distribuito sul territorio nazionale: ci sono distretti produttivi ad alta concentrazione nel Nord e nel Centro-Nord, e aree del Mezzogiorno con una presenza industriale meno densa ma non per questo meno strategica. Per garantire che il nuovo iperammortamento produca effetti positivi anche nelle aree meno sviluppate, potrebbe essere utile prevedere meccanismi di premialità per le imprese localizzate nelle regioni del Sud, coerentemente con quanto già previsto da altre misure di politica industriale che riconoscono le specificità territoriali del Paese. Un manifatturiero del Mezzogiorno che investe in tecnologie avanzate e in efficienza energetica fa un atto di coraggio imprenditoriale che merita un riconoscimento aggiuntivo rispetto a chi opera in contesti più favorevoli.
Guardando all'impatto atteso sull'insieme del sistema produttivo, le stime più attendibili indicano che una misura ben calibrata come il nuovo iperammortamento può mobilitare investimenti privati per un multiplo significativo della spesa pubblica impegnata, grazie all'effetto leva tipico degli incentivi fiscali sugli investimenti già programmati o in corso di programmazione. Non si tratta solo di anticipare investimenti che sarebbero stati fatti comunque, ma di rendere economicamente convenibili investimenti che senza l'agevolazione non avrebbero raggiunto la soglia di rendimento atteso richiesta dagli imprenditori per giustificare il rischio. In questo senso, la misura ha un effetto additivo reale sull'accumulazione di capitale produttivo nel sistema, con ricadute positive sulla
Ministero delle Imprese e del Made in Italy
produttività, sulla competitività delle esportazioni e, nel medio periodo, sulla crescita del prodotto interno lordo. Il successo del nuovo Piano Transizione 5.0 con il suo iperammortamento dipenderà in ultima analisi dalla capacità del sistema di tradurre una norma ben congegnata in investimenti reali, diffusi sul territorio e accessibili a una platea ampia di imprese. Le esperienze delle edizioni precedenti insegnano che gli strumenti migliori sono quelli che le imprese riescono a capire, a pianificare e a utilizzare senza dover navigare labirinti burocratici che scoraggiano i meno strutturati. La semplicità applicativa, la certezza normativa e la continuità nel tempo sono le tre condizioni che le imprese chiedono con maggiore insistenza, e che le istituzioni devono sforzarsi di garantire per trasformare le potenzialità di questa misura in risultati concreti per il manifatturiero italiano.
Il capitolo degli investimenti per la decarbonizzazione è quello che meglio illustra il paradosso in cui si trovano le imprese del settore. Le acciaierie italiane sono disposte a investire nella riduzione delle proprie emissioni — e molte lo stanno già facendo, con progetti di elettrificazione spinta, di utilizzo dell'idrogeno verde come agente riducente e di cattura del carbonio residuo — ma questi investimenti hanno costi enormi e tempi di ritorno molto lunghi. In assenza di un quadro di certezze normative e di supporto finanziario adeguato, il rischio è che gli investimenti vengano rinviati o che vengano realizzati in altri Paesi dove le condizioni sono più favorevoli, impoverendo ulteriormente la base industriale italiana ed europea.
Il Piano Nazionale Integrato Energia e Clima e i fondi europei per la transizione industriale devono essere costruiti tenendo presente questa realtà concreta, non solo le traiettorie teoriche di decarbonizzazione elaborate nei modelli macroeconomici. Il messaggio che le imprese della filiera portano al tavolo istituzionale è quindi articolato ma convergente verso un punto centrale: l'Europa deve scegliere se vuole ancora avere una siderurgia propria oppure no. Non è una domanda retorica. È una scelta di politica industriale con conseguenze concrete e irreversibili: una volta chiuse le acciaierie, una volta disperso il capitale umano specializzato, una volta smantellate le infrastrutture produttive, ricostruire la capacità produttiva richiederebbe decenni e investimenti enormi, ammesso che sia ancora possibile. La dipendenza da acciaio importato per le infrastrutture, per la difesa, per l'industria pesante è una vulnerabilità strategica che nessun Paese industrialmente avanzato dovrebbe accettare consapevolmente. Le riforme chieste dalle imprese — sul fronte energetico, commerciale, regolatorio e finanziario — non sono richieste corporative di protezione da una competizione legittima, ma la precondizione necessaria perché la transizione ecologica dell'industria europea avvenga senza distruggere la base produttiva che dovrebbe sostenerla.
G7: IL MODELLO ITALIANO SU IA E DATA CENTER — AUTONOMIA STRATEGICA E VISIONE ANTROPOCENTRICA PER GOVERNARE L'INTELLIGENZA ARTIFICIALE
L'intelligenza artificiale è ormai al centro del dibattito geopolitico globale. Non più soltanto una questione tecnica o industriale, ma una vera e propria sfida di sovranità, competitività e valori. In questo contesto, l'Italia porta sul tavolo del G7 una proposta che si distingue per chiarezza di visione: un modello di governance dell'IA
Ministero delle Imprese e del Made in Italy
fondato sull'autonomia strategica e su una prospettiva antropocentrica, in cui la tecnologia è strumento al servizio dell'uomo e non il contrario. Il G7 rappresenta uno dei pochi tavoli multilaterali in cui le democrazie avanzate possono confrontarsi su temi di rilevanza sistemica. Negli ultimi anni, l'intelligenza artificiale ha scalato rapidamente le priorità dell'agenda internazionale, affiancandosi — e in alcuni casi superando — temi tradizionali come il commercio, la sicurezza energetica e la stabilità finanziaria. Le ragioni sono evidenti: l'IA sta ridefinendo i modelli produttivi, i mercati del lavoro, i sistemi di difesa e persino i meccanismi democratici. In questo scenario, le nazioni che riusciranno a dotarsi di una governance efficace e di un'infrastruttura tecnologica autonoma avranno un vantaggio competitivo duraturo. Al contrario, chi resterà dipendente da piattaforme, modelli e infrastrutture controllate da attori stranieri — siano essi statunitensi o cinesi — si troverà in una posizione di debolezza strutturale, tanto sul piano economico quanto su quello della sicurezza. L'Italia ha scelto di non limitarsi a seguire le indicazioni altrui, ma di presentarsi come un interlocutore propositivo, portando un contributo originale che coniuga la tradizione umanistica europea con le esigenze di competitività industriale.
Il concetto di autonomia strategica applicato all'IA L'autonomia strategica è un concetto che nasce nel dibattito sulla difesa e sulla politica estera, ma che negli ultimi anni è stato esteso con crescente consapevolezza al dominio tecnologico. Nel caso dell'intelligenza artificiale, l'autonomia strategica riguarda almeno tre dimensioni distinte e tra loro interconnesse. La prima è l'autonomia infrastrutturale, ovvero la capacità di disporre di data center, reti di calcolo ad alta prestazione e connettività adeguata sul proprio territorio o in quello di partner affidabili. Senza questa base fisica, qualsiasi ambizione di sovranità digitale resta lettera morta. I dati — materia prima dell'IA — devono poter essere trattati e conservati in ambienti sicuri, soggetti alle legislazioni nazionali e comunitarie, sottratti al rischio di accessi non autorizzati da parte di soggetti terzi.
La seconda dimensione riguarda l'autonomia nei modelli e negli algoritmi. Dipendere esclusivamente da modelli sviluppati e controllati da grandi piattaforme straniere significa accettare che le scelte architetturali, i bias incorporati nei dati di addestramento e le condizioni di utilizzo siano definite altrove. Per un Paese come l'Italia, con una lingua, una cultura e un tessuto industriale specifici, sviluppare o co-sviluppare modelli linguistici e applicativi adattati al contesto nazionale non è un lusso, ma una necessità competitiva. La terza dimensione è quella della governance normativa: la capacità di definire regole, standard e principi etici che riflettano i valori della propria comunità e che possano essere proposti come riferimento a livello internazionale. Su questo fronte, l'Europa — e l'Italia con essa — ha già compiuto passi significativi con l'AI Act, il primo quadro regolatorio organico sull'intelligenza artificiale a livello mondiale.
La visione antropocentrica: tecnologia al servizio dell'uomo
Il secondo pilastro del modello italiano è la cosiddetta visione antropocentrica dell'IA. Si tratta di un'impostazione che pone al centro del dibattito non la tecnologia in sé, ma l'essere umano con i suoi diritti, la sua dignità e il suo benessere.
Ministero delle Imprese e del Made in Italy
Questa prospettiva non è nuova nella tradizione italiana ed europea. Affonda le radici nel pensiero umanistico, nella dottrina sociale cristiana e nelle tradizioni filosofiche che hanno sempre messo in guardia contro la riduzione dell'uomo a mero ingranaggio di sistemi più grandi. Applicata all'intelligenza artificiale, essa si traduce in una serie di principi operativi concreti. In primo luogo, la trasparenza: i sistemi di IA devono essere comprensibili, spiegabili e verificabili. I cittadini hanno il diritto di sapere quando una decisione che li riguarda è stata presa o influenzata da un algoritmo, e devono avere la possibilità di contestarla. In secondo luogo, la responsabilità: ogni sistema di IA deve avere un responsabile umano identificabile. L'automazione non può diventare uno scudo dietro cui nascondersi per sfuggire alle conseguenze delle proprie scelte. Questo vale in ambito aziendale, ma anche e soprattutto in quello pubblico, dove le decisioni algoritmiche possono incidere su diritti fondamentali come l'accesso ai servizi sociali, la mobilità o la sicurezza. In terzo luogo, l'inclusività: i benefici dell'IA devono essere distribuiti in modo equo, senza accentuare i divari esistenti tra grandi e piccole imprese, tra aree urbane e rurali, tra fasce di popolazione con diversi livelli di alfabetizzazione digitale. Per un Paese come l'Italia, caratterizzato da un tessuto produttivo dominato dalle PMI e da forti differenze territoriali, questo principio ha un valore particolare.
Data center e infrastrutture: il nodo fisico della sovranità digitale Uno degli aspetti più concreti e spesso sottovalutati del dibattito sull'IA riguarda le infrastrutture fisiche: i data center. L'intelligenza artificiale, per quanto immateriale nella sua percezione comune, richiede enormi quantità di energia di calcolo, memoria e connettività. I grandi modelli linguistici come quelli alla base dei più noti strumenti di IA generativa richiedono infrastrutture di addestramento e inferenza che solo pochi attori globali possono permettersi di costruire e gestire.
Per l'Europa e per l'Italia, la sfida è duplice. Da un lato, occorre attrarre investimenti per la realizzazione di data center di nuova generazione sul proprio territorio, capaci di ospitare carichi di lavoro legati all'IA in modo efficiente e sostenibile. Dall'altro, è necessario garantire che questi investimenti non si traducano in una nuova forma di dipendenza, questa volta infrastrutturale, da grandi operatori stranieri. La risposta italiana a questa sfida passa per una strategia che combina incentivi agli investimenti privati — nazionali e internazionali — con la salvaguardia di requisiti minimi di sicurezza, resilienza e sovranità sui dati. Il piano nazionale per i data center e il cloud, inserito nel più ampio contesto del PNRR e della Strategia Cloud Italia, rappresenta un tentativo serio di dotare il Paese di un'ossatura digitale adeguata alle sfide del prossimo decennio.
Sul fronte energetico, i data center legati all'IA sono consumatori enormi di elettricità. La transizione verso fonti rinnovabili e l'efficienza energetica diventano quindi non solo una questione ambientale, ma un fattore di competitività e sicurezza strategica. L'Italia, con le sue potenzialità nel solare, nell'eolico e nella geotermia, può trasformare questo vincolo in un'opportunità.
Il ruolo delle PMI nell'ecosistema dell'IA
Un elemento caratterizzante dell'approccio italiano al tema dell'IA è l'attenzione alle piccole e medie
Ministero delle Imprese e del Made in Italy
imprese. Mentre il dibattito internazionale tende a concentrarsi sulle grandi piattaforme tecnologiche e sui colossi industriali, l'Italia sa bene che la propria forza economica risiede in un tessuto diffuso di imprese di medie e piccole dimensioni, spesso altamente specializzate, radicate nei territori e protagoniste di filiere di eccellenza in settori come la meccanica, la moda, l'agroalimentare, il design e la ceramica. Per queste imprese, l'IA rappresenta al tempo stesso una minaccia e un'opportunità. È una minaccia se l'accesso alle tecnologie più avanzate rimane appannaggio esclusivo dei grandi player, ampliando ulteriormente il divario competitivo. È un'opportunità se si riescono a creare le condizioni per una diffusione ampia e accessibile degli strumenti di IA, adattati alle esigenze specifiche dei diversi settori produttivi.
In quest'ottica, la proposta italiana al G7 include anche una riflessione sui meccanismi di supporto all'adozione dell'IA nelle PMI: dall'accesso agevolato a piattaforme di calcolo condiviso, alla formazione dei lavoratori, fino a incentivi fiscali per gli investimenti in tecnologie digitali. Il modello dei competence center e dei digital innovation hub, già avviato in Italia negli anni scorsi, può essere ulteriormente potenziato e messo a sistema con le politiche europee.
Il dialogo con i partner internazionali
Portare il modello italiano al G7 non significa pretendere che esso sia l'unico valido o che debba essere adottato integralmente dagli altri partner. Significa piuttosto contribuire a costruire un quadro condiviso di principi e pratiche, a partire da un'esperienza concreta e da una tradizione culturale specifica. Il dialogo con gli Stati Uniti è fondamentale, non solo per le ovvie ragioni di dimensione tecnologica e industriale, ma anche perché il dibattito americano sull'IA — tra chi spinge per la massima libertà di sviluppo e chi chiede regole più stringenti — è in una fase di evoluzione e può beneficiare di contributi esterni.
Con il Giappone, l'Italia condivide una sensibilità per la dimensione umana della tecnologia e una preoccupazione per l'impatto dell'automazione sul lavoro e sulla coesione sociale. Con la Francia e la Germania, il dialogo si inserisce nel più ampio progetto di costruire un'autonomia strategica europea nel settore digitale. Il multilateralismo tecnologico — la capacità di costruire coalizioni di Paesi che condividono valori e obiettivi nel governo dell'IA — è probabilmente la strategia più efficace per evitare che il futuro dell'intelligenza artificiale sia determinato unicamente dal duopolio sino-americano.
Il contributo italiano al dibattito del G7 sull'intelligenza artificiale non è un esercizio retorico, ma il frutto di una riflessione matura su come coniugare le opportunità della tecnologia con i valori fondanti di una società democratica e aperta. Autonomia strategica e antropocentrismo non sono concetti in contraddizione con la competitività o con l'innovazione: al contrario, sono le condizioni necessarie perché l'innovazione sia sostenibile, equa e duratura. Per le PMI italiane, questo significa che il percorso verso l'adozione dell'IA non deve essere affrontato da soli, ma in un quadro di politiche pubbliche coerenti, di infrastrutture adeguate e di regole chiare che proteggano i diritti e valorizzino le competenze. Il G7 è uno dei luoghi in cui questo quadro si costruisce, e la voce italiana merita di essere ascoltata.
Ministero delle Imprese e del Made in Italy
BENI STRUMENTALI — NUOVA SABATINI: IN ARRIVO L'ADEGUAMENTO ALLE NUOVE REGOLE SULLE COPERTURE ASSICURATIVE
La Nuova Sabatini è uno degli strumenti di politica industriale più longevi e più apprezzati del panorama italiano. Nata nel 2014 come evoluzione della storica legge Sabatini del 1965, ha accompagnato centinaia di migliaia di piccole e medie imprese nell'acquisto di macchinari, attrezzature, impianti, beni strumentali in generale e tecnologie digitali, offrendo un contributo in conto interessi su finanziamenti bancari dedicati. La sua longevità non è casuale: è uno strumento semplice da capire, relativamente accessibile dal punto di vista procedurale e con un impatto concreto e misurabile sulla capacità di investimento delle PMI. Per molte piccole imprese italiane, la Nuova Sabatini è stato il primo — e talvolta l'unico — strumento di incentivo pubblico effettivamente utilizzato, proprio perché la sua logica è lineare e il suo funzionamento non richiede strutture amministrative elaborate. È in questo contesto che si inserisce la recente evoluzione normativa legata all'obbligo assicurativo introdotto per le imprese italiane a copertura dei danni da calamità naturali ed eventi catastrofali. Il decreto ministeriale del 18 giugno 2025 ha avviato un processo di adeguamento della disciplina di diversi incentivi gestiti dalla Direzione Generale per gli incentivi alle imprese del Ministero delle Imprese e del Made in Italy, con l'obiettivo di rendere coerenti le condizioni di accesso a questi strumenti con il nuovo obbligo assicurativo. Per quanto riguarda specificamente la Nuova Sabatini, l'adeguamento avverrà attraverso un successivo decreto interministeriale, attualmente in fase di finalizzazione. Si tratta quindi di un passaggio ancora in corso, ma le cui implicazioni per le imprese beneficiarie e per quelle che intendono presentare nuove domande meritano già oggi un'analisi attenta.
Per comprendere la portata di questa modifica è necessario partire dall'obbligo assicurativo che ne costituisce il presupposto. La legge di bilancio 2024 ha introdotto per le imprese con sede legale in Italia — e per le imprese estere con stabile organizzazione nel territorio nazionale — l'obbligo di stipulare entro il 31 dicembre 2024 polizze assicurative a copertura dei danni direttamente cagionati da calamità naturali ed eventi catastrofali.
L'obbligo riguarda i beni immobili, i beni mobili registrati e i beni strumentali dell'impresa, con alcune esenzioni per le microimprese e modulazioni specifiche per determinate categorie. Si tratta di una norma che risponde a una logica chiara: in un contesto di crescente frequenza e intensità degli eventi climatici estremi — alluvioni, terremoti, frane, trombe d'aria — l'assenza di copertura assicurativa adeguata espone le imprese a rischi di perdita patrimoniale che possono comprometterne la continuità operativa, con ricadute che si estendono ai lavoratori, ai fornitori e alle comunità locali in cui operano.
L'obbligo assicurativo ha generato un dibattito animato nel mondo delle imprese, in particolare tra le PMI. Le preoccupazioni più frequenti riguardano il costo delle polizze, che in alcune aree geografiche a più elevato rischio sismico o idrogeologico può essere significativo, e la disponibilità effettiva di prodotti assicurativi adeguati sul mercato, che in alcune zone del Paese risulta ancora limitata. A questo si aggiungono incertezze interpretative sulla portata esatta dell'obbligo, sui beni che rientrano nel suo perimetro e sulle conseguenze
Ministero delle Imprese e del Made in Italy
del mancato adempimento. Il mercato assicurativo sta progressivamente adeguando la propria offerta, ma il processo richiede tempo e non si è ancora completato in modo uniforme su tutto il territorio nazionale. Il collegamento tra l'obbligo assicurativo e la Nuova Sabatini ha una logica precisa che vale la pena esplicitare. I beni strumentali acquistati con il contributo della Nuova Sabatini rappresentano investimenti produttivi che lo Stato ha contribuito a finanziare attraverso risorse pubbliche.
Garantire che questi beni siano adeguatamente coperti da polizze assicurative contro i rischi catastrofali significa proteggere non solo l'investimento dell'impresa, ma anche la quota di risorse pubbliche che vi è stata destinata. Un macchinario acquistato con il supporto della Nuova Sabatini e distrutto da un'alluvione senza copertura assicurativa non solo azzera l'investimento dell'imprenditore, ma vanifica anche il contributo pubblico erogato, senza che l'impresa abbia la possibilità di ripristinare rapidamente la propria capacità produttiva. In questo senso, il collegamento tra incentivi agli investimenti e obbligo assicurativo non è un appesantimento burocratico ma una scelta di coerenza sistemica che tutela sia le imprese sia la collettività.
Il decreto interministeriale in fase di finalizzazione dovrà stabilire le modalità concrete con cui l'obbligo assicurativo si integra nella disciplina della Nuova Sabatini. Le questioni operative da risolvere sono diverse. La prima riguarda il momento in cui la copertura assicurativa deve essere attestata: se al momento della presentazione della domanda, al momento dell'erogazione del contributo o in una fase successiva legata alla vita utile dei beni finanziati. La seconda riguarda i beni oggetto della copertura: la polizza deve coprire specificamente i beni acquistati con il finanziamento Sabatini, o è sufficiente una copertura più generale che includa il complesso dei beni strumentali dell'impresa.
La terza questione riguarda le conseguenze dell'eventuale inadempimento: cosa succede a un'impresa che ha ottenuto il contributo ma non mantiene nel tempo la copertura assicurativa richiesta, e quali sono i meccanismi di verifica e controllo previsti.Per le imprese che stanno valutando di presentare una domanda di accesso alla Nuova Sabatini nelle prossime settimane, il quadro normativo in evoluzione crea una situazione di attesa comprensibile.
La raccomandazione che emerge dal confronto con le associazioni di categoria è quella di non rinviare la pianificazione degli investimenti in attesa del decreto interministeriale, ma di procedere parallelamente su due fronti: da un lato, avviare la valutazione dell'investimento, il confronto con le banche convenzionate e la preparazione della documentazione necessaria per la domanda; dall'altro, verificare la propria situazione assicurativa attuale, identificare eventuali lacune nella copertura dei beni strumentali e avviare un confronto con il proprio broker o compagnia assicurativa per capire quali prodotti sono disponibili e a quali condizioni.
In questo modo, quando il decreto interministeriale sarà pubblicato e le nuove regole saranno operative, le imprese si troveranno già in una posizione avanzata su entrambi i fronti. Un aspetto che merita attenzione riguarda le imprese che hanno già un finanziamento Sabatini in corso e che si trovano quindi a gestire la
Ministero delle Imprese e del Made in Italy
transizione verso il nuovo regime. Per queste realtà, la questione è se e in che misura le nuove regole si applicheranno anche ai contratti già stipulati, oppure se l'obbligo assicurativo riguarderà solo le nuove domande presentate dopo l'entrata in vigore del decreto interministeriale. Il principio generale del diritto amministrativo italiano tende a tutelare le situazioni già consolidate, ma l'applicazione concreta di questo principio al caso specifico dovrà essere chiarita dalla normativa attuativa.
Le associazioni di categoria stanno seguendo con attenzione questo punto, con l'obiettivo di garantire che le imprese già beneficiarie non si trovino di fronte a obblighi retroattivi che non erano stati considerati al momento della decisione di investimento. Il tema dell'assicurazione contro i rischi catastrofali tocca una questione più ampia che il mondo delle PMI italiane non può permettersi di ignorare: la gestione del rischio climatico come componente strutturale della strategia aziendale. Per decenni, molte imprese hanno sottovalutato o ignorato questo tipo di rischio, considerando eventi come alluvioni e terremoti come eccezioni imprevedibili di fronte alle quali poco si poteva fare.
I cambiamenti climatici in corso stanno rapidamente smentendo questa visione: gli eventi estremi sono diventati più frequenti, più intensi e, soprattutto, più prevedibili nella loro distribuzione geografica. Le aree a rischio idrogeologico elevato, le zone sismiche, i territori costieri esposti alle mareggiate: sono tutte aree in cui il rischio per i beni aziendali è misurabile e gestibile, a patto di dotarsi degli strumenti assicurativi adeguati. In questo senso, l'obbligo assicurativo introdotto dalla legge di bilancio 2024 e il suo recepimento nella disciplina degli incentivi pubblici può essere letto come un'occasione per le PMI di fare un passo avanti nella propria cultura di gestione del rischio.
Non solo adempiere a un obbligo normativo, ma avviare una riflessione più strutturata sulla propria esposizione ai rischi fisici legati al cambiamento climatico, sulle misure di prevenzione e mitigazione che è possibile adottare e sull'impatto che questi rischi possono avere sul valore dell'azienda e sulla sua capacità di accedere al credito. Le banche e gli investitori istituzionali stanno integrando sempre più la valutazione dei rischi climatici nelle proprie analisi di merito creditizio: un'impresa che dimostra di aver affrontato seriamente questa dimensione si posiziona meglio non solo dal punto di vista assicurativo, ma anche da quello finanziario.
Le associazioni datoriali e i consulenti aziendali hanno un ruolo importante da svolgere nell'accompagnare le PMI attraverso questo passaggio. Spiegare le implicazioni pratiche del nuovo obbligo assicurativo, aiutare a valutare le polizze disponibili sul mercato, supportare le imprese nel comprendere come la nuova disciplina si innesta nella Nuova Sabatini e negli altri incentivi: sono attività di orientamento e assistenza che possono fare la differenza tra un adempimento consapevole e un adeguamento formale privo di reale valore per l'impresa. Nel frattempo, la pubblicazione del decreto interministeriale atteso darà finalmente alle imprese il quadro normativo completo di cui hanno bisogno per pianificare con certezza i propri investimenti in beni strumentali, sapendo esattamente quali condizioni assicurative dovranno soddisfare per accedere al contributo e mantenerlo nel tempo.
Ministero delle Imprese e del Made in Italy
MIMIT-MUR: FIRMATO
L'ATTO DI INDIRIZZO STRATEGICO 2026–2028 PER LA VALORIZZAZIONE DELLE CONOSCENZE E IL TRASFERIMENTO TECNOLOGICO
Esiste un paradosso che chiunque abbia frequentato sia il mondo della ricerca universitaria che quello dell'impresa conosce bene: l'Italia produce ricerca scientifica di qualità riconosciuta a livello internazionale, pubblica su riviste prestigiose, forma ricercatori che vengono poi attratti dalle università e dai centri di ricerca di mezzo mondo, eppure fatica in modo cronico a trasformare questo patrimonio intellettuale in innovazione industriale, in prodotti nuovi, in processi più efficienti, in startup tecnologiche competitive. Il divario tra la qualità della ricerca accademica italiana e la capacità del sistema produttivo di assorbirla e valorizzarla è uno dei nodi strutturali più discussi e meno risolti della politica economica nazionale.
La firma dell'atto di indirizzo strategico 2026–2028 tra il Ministero delle Imprese e del Made in Italy e il Ministero dell'Università e della Ricerca rappresenta il tentativo più recente e più organico di affrontare questo nodo con una visione condivisa e strumenti coordinati tra i due dicasteri che più direttamente presidiano i due lati di questo divario.
La scelta di costruire un documento di indirizzo congiunto tra MIMIT e MUR non è un dettaglio procedurale, ma una scelta politica di rilievo. Per troppo tempo i due ministeri hanno operato in modo sostanzialmente parallelo, ciascuno con le proprie priorità, i propri strumenti e i propri interlocutori, con scarso coordinamento e frequenti sovrapposizioni o, al contrario, vuoti di copertura nelle politiche di trasferimento tecnologico. Il risultato era un ecosistema frammentato, in cui le imprese che cercavano competenze universitarie e i ricercatori che cercavano partner industriali faticavano a trovarsi, a costruire relazioni stabili e a sviluppare progetti di collaborazione con prospettive di lungo periodo. Un atto di indirizzo strategico condiviso e pluriennale — con orizzonte triennale, dal 2026 al 2028 — è il segnale che questa frammentazione si vuole superare con una governance più integrata e una visione comune degli obiettivi da perseguire.
Il concetto di valorizzazione delle conoscenze, che compare nel titolo dell'atto insieme a quello di trasferimento tecnologico, merita una riflessione specifica perché va oltre la sola dimensione della collaborazione industriauniversità. Valorizzare le conoscenze significa riconoscere che il patrimonio intellettuale prodotto dalla ricerca pubblica italiana — brevetti, know-how, metodologie, dati scientifici, modelli computazionali — ha un valore economico che oggi viene in larga parte disperso.
Questo patrimonio può alimentare startup, può essere licenziato a imprese esistenti, può diventare la base di nuove filiere produttive, può attrarre investimenti esteri in cerca di tecnologie avanzate. Perché tutto questo accada, serve però un'infrastruttura dedicata: uffici di trasferimento tecnologico competenti e ben finanziati, procedure chiare per la gestione della proprietà intellettuale nelle collaborazioni pubblico-privato, meccanismi di incentivo per i ricercatori che si impegnano nella valorizzazione industriale delle proprie scoperte, fondi di preseed per accompagnare le idee più promettenti dalla fase di laboratorio a quella di prototipo commercializzabile.
Ministero delle Imprese e del Made in Italy
L'atto di indirizzo strategico 2026–2028 interviene su tutti questi livelli, definendo priorità e impegni che i due ministeri si assumono congiuntamente per il triennio. Sul fronte della ricerca applicata e della collaborazione industria-università, l'obiettivo è aumentare significativamente il numero e la qualità dei partenariati tra atenei e imprese, con particolare attenzione alle PMI che oggi risultano sottorappresentate in questi accordi rispetto alle grandi imprese.
Le piccole e medie imprese hanno spesso difficoltà a stabilire relazioni strutturate con le università: non sanno a chi rivolgersi, non conoscono le procedure, temono la lentezza dei tempi accademici e l'incertezza sulla proprietà dei risultati. Ridurre queste barriere, costruire interfacce più semplici e più orientate alle esigenze delle imprese di minori dimensioni, è uno degli obiettivi espliciti del documento. Sul fronte degli uffici di trasferimento tecnologico — i cosiddetti TTO, Technology Transfer Office — l'atto riconosce che la situazione italiana è ancora molto disomogenea. Alcuni atenei, tipicamente i più grandi e quelli con una tradizione più radicata di collaborazione industriale, dispongono di strutture professionali capaci di gestire brevetti, negoziare licenze, supportare la creazione di spin-off e attrarre investitori. Altri, spesso le università di medie dimensioni o quelle localizzate in aree geografiche meno dinamiche dal punto di vista economico, hanno TTO sottodimensionati, con personale insufficiente e competenze limitate. L'obiettivo del triennio è ridurre questa disomogeneità, investendo nella professionalizzazione delle strutture di trasferimento tecnologico e nella costruzione di reti collaborative tra atenei che permettano anche alle università più piccole di accedere a competenze specialistiche che non possono sviluppare autonomamente.
Il tema degli spin-off universitari e della creazione di imprese innovative a partire dalla ricerca accademica è uno dei capitoli più densi di potenziale e al tempo stesso più difficili da sviluppare del documento. L'Italia ha una tradizione relativamente recente in questo ambito: i primi spin-off universitari riconosciuti normativamente risalgono alla fine degli anni Novanta, e solo negli ultimi dieci anni il fenomeno ha assunto dimensioni significative. Tuttavia, il confronto con i Paesi più avanzati in questo campo — il Regno Unito con la sua tradizione oxbridge, gli Stati Uniti con l'ecosistema Silicon Valley-MIT-Stanford, la Svezia e i Paesi nordici con i loro programmi di entrepreneurship accademica — rivela ancora un gap importante in termini di numero di spin-off creati, di capitali raccolti e di impatto economico generato.
L'atto di indirizzo punta a colmare questo gap agendo su più leve simultaneamente: semplificazione delle procedure per la costituzione di spin-off, chiarimento del quadro normativo sulla partecipazione dei ricercatori pubblici a imprese private, potenziamento dei fondi di pre-seed e seed gestiti dalle università o in collaborazione con fondi di venture capital, costruzione di programmi di mentorship e accelerazione dedicati alle imprese spinoff accademiche.
Un capitolo di particolare rilevanza per il tessuto produttivo delle PMI riguarda i dottorati industriali e i contratti di ricerca applicata. Il dottorato industriale — in cui un dottorando sviluppa la propria ricerca su un tema di interesse per un'impresa, con un'attività svolta part-time presso l'azienda stessa — è uno degli strumenti più efficaci per
Ministero delle Imprese e del Made in Italy
un'assunzione al termine del dottorato. L'Italia ha già un programma di dottorati industriali, ma il numero di attivazioni è ancora limitato rispetto al potenziale e rispetto a Paesi come la Germania o la Francia che hanno saputo sviluppare questo strumento su scala molto più ampia. L'atto di indirizzo si propone di aumentare significativamente il numero di dottorati industriali attivi nel triennio 2026–2028, con risorse dedicate e meccanismi di incentivo sia per le università che per le imprese partecipanti.
La dimensione territoriale del trasferimento tecnologico è un'altra delle priorità esplicitate nel documento. Il rischio che le politiche di valorizzazione delle conoscenze producano effetti concentrati nelle aree metropolitane già più dinamiche — Milano, Roma, Bologna, Torino — mentre i territori meno sviluppati rimangono ai margini è reale e documentato dalle analisi sui flussi di trasferimento tecnologico degli anni passati. L'atto di indirizzo prevede meccanismi specifici per garantire che anche le università e i centri di ricerca localizzati nel Mezzogiorno, nelle aree interne e nei territori a minore densità industriale possano sviluppare relazioni produttive con le imprese del proprio territorio, contribuendo allo sviluppo locale invece di alimentare unicamente i grandi hub metropolitani.
In questo senso, il trasferimento tecnologico diventa anche uno strumento di politica di coesione, capace di connettere le risorse intellettuali presenti in tutto il Paese con le esigenze di innovazione delle imprese locali. Il ruolo delle infrastrutture di ricerca condivisa — laboratori interuniversitari, centri di competenza, parchi scientifici e tecnologici — è un altro elemento centrale dell'atto di indirizzo. Queste strutture svolgono una funzione di interfaccia tra il mondo accademico e quello industriale che va oltre la singola collaborazione bilaterale: creano ambienti in cui imprese di diverse dimensioni, ricercatori di diversi atenei e investitori possono incontrarsi, sperimentare e costruire progetti comuni. I parchi scientifici e tecnologici italiani hanno una storia lunga e variegata, con esperienze di eccellenza accanto a situazioni meno brillanti, ma rappresentano comunque una rete infrastrutturale di valore che il documento si propone di valorizzare e potenziare, anche attraverso una maggiore integrazione con i programmi europei di ricerca e innovazione.
Sul fronte delle risorse finanziarie, l'atto di indirizzo strategico 2026–2028 si collega a una serie di strumenti già operativi o in fase di attivazione: i fondi PNRR dedicati alla ricerca e all'innovazione, i programmi europei Horizon Europe e InvestEU, il Fondo Nazionale per l'Innovazione gestito da CDP Venture Capital, i bandi competitivi del MUR per i progetti di ricerca di interesse nazionale. La novità rispetto al passato non è tanto la disponibilità di risorse — che in questa fase è effettivamente significativa — quanto la volontà di coordinarle in modo più sistematico, evitando la frammentazione in mille rivoli che ha spesso ridotto l'impatto delle politiche di ricerca e innovazione italiane. Un piano strategico condiviso tra i due ministeri è la premessa necessaria per questo coordinamento, perché definisce le priorità comuni a cui tutti gli strumenti disponibili devono contribuire.
Per le PMI italiane, il messaggio pratico che emerge dall'atto di indirizzo è che nei prossimi tre anni ci saranno più opportunità di accedere a competenze universitarie, a tecnologie sviluppate nella ricerca pubblica e a partnership con centri di ricerca di qualità. Cogliere queste opportunità richiede però un atteggiamento attivo: le imprese che aspettano che il trasferimento tecnologico arrivi da solo troveranno poche soddisfazioni, mentre quelle
Ministero delle Imprese e del Made in Italy
che investono nel costruire relazioni con gli atenei del proprio territorio, nel partecipare ai bandi collaborativi e nell'integrare giovani ricercatori nelle proprie strutture avranno accesso a un patrimonio di conoscenze che può fare la differenza in mercati sempre più competitivi e tecnologicamente esigenti. Il documento firmato tra MIMIT e MUR costruisce le condizioni perché questo incontro avvenga più facilmente: spetta alle imprese fare il passo verso il mondo della ricerca, con la consapevolezza che l'investimento in conoscenza è uno dei pochi che producono rendimenti crescenti nel tempo.
IMPRESE: DAL CONSIGLIO DEI MINISTRI VIA LIBERA AL DECRETO DI RIORDINO DEGLI INCENTIVI
Semplificare senza svuotare, razionalizzare senza tagliare, rendere più efficace un sistema che negli anni si è stratificato fino a diventare quasi innavigabile per le imprese che dovrebbero beneficiarne. È questa la sfida che il decreto di riordino degli incentivi alle imprese, approvato dal Consiglio dei Ministri, si propone di raccogliere. Una sfida che chiunque abbia frequentato il mondo degli incentivi pubblici alle imprese conosce bene nella sua concretezza quotidiana: la moltiplicazione degli strumenti disponibili, ciascuno con le proprie regole, le proprie scadenze, i propri requisiti di accesso e i propri sistemi di rendicontazione, ha prodotto nel tempo un ecosistema di una complessità tale da scoraggiare proprio le imprese più piccole e meno strutturate, ovvero quelle che avrebbero più bisogno di supporto pubblico per crescere e innovare.
Il problema della frammentazione degli incentivi alle imprese in Italia non è nuovo e non è esclusivamente italiano, ma nel nostro Paese ha assunto dimensioni particolarmente significative per ragioni storiche e istituzionali specifiche. Ogni stagione politica ha tendenzialmente aggiunto nuovi strumenti senza eliminare i precedenti, generando una sovrapposizione di misure spesso simili nella finalità ma diverse nelle procedure, nei soggetti gestori, nelle banche dati e nei sistemi informativi. A questo si è aggiunta la dimensione regionale: le Regioni dispongono di proprie competenze e di proprie risorse — inclusi i fondi strutturali europei — con cui finanziano incentivi che si sovrappongono in modo non sempre coordinato con quelli nazionali. Il risultato finale è un catalogo di strumenti di sostegno alle imprese che secondo le stime più recenti conta centinaia di misure attive contemporaneamente a livello nazionale e regionale, con una dispersione di risorse e di attenzione amministrativa che riduce l'impatto complessivo del sistema.
Il decreto approvato dal Consiglio dei Ministri interviene su questa situazione con un approccio che combina razionalizzazione strutturale e semplificazione procedurale. Sul piano strutturale, il provvedimento individua alcune categorie fondamentali di intervento — innovazione e ricerca, transizione digitale ed energetica, internazionalizzazione, accesso al credito, sviluppo del capitale umano — e riconduce all'interno di questi grandi contenitori le misure esistenti, eliminando quelle obsolete o sovrapponibili, fusendo quelle con finalità simili e chiarendo la gerarchia e la complementarità tra gli strumenti che rimangono distinti. Non si tratta di una riduzione del sostegno pubblico alle imprese, ma di una riorganizzazione che mira a rendere ogni euro speso
Ministero delle Imprese e del Made in Italy
più efficace, più trasparente e più facilmente raggiungibile dalle imprese destinatarie. Sul piano procedurale, il decreto introduce principi di semplificazione che le associazioni di categoria chiedevano da anni. Il primo e più rilevante è quello della sportello unico digitale per gli incentivi: le imprese potranno accedere a un punto di accesso unificato che raccoglie le informazioni su tutti gli strumenti disponibili, consente di verificare i requisiti di ammissibilità, presenta le domande e monitora lo stato di avanzamento delle pratiche. Non si tratta di una novità assoluta — il portale incentivi.gov.it esiste già — ma di un salto qualitativo nella completezza e nell'usabilità dello strumento, che nella sua versione attuale è ancora lontano dall'essere un punto di riferimento davvero esaustivo e affidabile per le imprese. La visione è quella di un sistema in cui un imprenditore possa inserire le caratteristiche della propria azienda e del proprio progetto di investimento e ricevere in risposta un quadro preciso degli strumenti a cui ha diritto di accedere, con le istruzioni operative per farlo.
Il secondo principio procedurale è quello della riduzione degli oneri documentali, con particolare attenzione alle imprese di minori dimensioni. Il decreto introduce il principio dell'once only — già presente nella normativa europea ma poco applicato in Italia — secondo cui le informazioni che l'impresa ha già fornito a una pubblica amministrazione non devono essere ripresentate per accedere a un altro strumento o ente. Se un'impresa ha già caricato il proprio bilancio, il certificato antimafia, la visura camerale e la documentazione sull'assenza di aiuti di Stato incompatibili in occasione di una domanda precedente, non deve ricaricare gli stessi documenti per una domanda successiva: il sistema deve essere in grado di recuperarli autonomamente dalle banche dati pubbliche.
È un principio apparentemente ovvio, ma la cui attuazione richiede un livello di integrazione tra i sistemi informativi delle diverse amministrazioni che in Italia è ancora largamente incompiuto. Il terzo elemento procedurale riguarda i tempi di istruttoria. Il decreto introduce termini massimi perentori per la conclusione dei procedimenti di concessione degli incentivi, con meccanismi di silenzio assenso o di subentro di commissari straordinari nei casi di sistematico inadempimento. La lentezza con cui molte misure di incentivo vengono istruite e liquidate è uno dei problemi più lamentati dalle imprese: presentare una domanda e attendere mesi o anni per sapere se il contributo è stato concesso, e poi attendere ulteriori mesi per l'effettiva erogazione, è una situazione che penalizza soprattutto le PMI, le quali non hanno la capacità finanziaria di sostenere l'investimento per lungo tempo in attesa del rimborso pubblico.
Fissare termini certi e farli rispettare è una condizione necessaria per restituire credibilità al sistema degli incentivi e per renderlo uno strumento di pianificazione aziendale, non una variabile aleatoria. Un capitolo specifico del decreto riguarda il coordinamento tra incentivi nazionali e regionali. Il tema è delicato perché tocca la ripartizione costituzionale delle competenze tra Stato e Regioni, ma è ineludibile se si vuole davvero razionalizzare il sistema. L'approccio scelto non è quello di ricentralizzare le competenze regionali — cosa che sarebbe sia costituzionalmente problematica sia politicamente impraticabile — ma di costruire meccanismi di coordinamento più efficaci: banche dati condivise che consentano di verificare il cumulo degli aiuti in tempo reale, tavoli di confronto permanenti tra Stato e Regioni per evitare sovrapposizioni nelle misure
Ministero delle Imprese e del Made in Italy
programmate, standard comuni per la rendicontazione e il monitoraggio dei risultati. Si tratta di un lavoro di sistema lungo e complesso, ma che il decreto avvia in modo strutturato per la prima volta.
Il riordino degli incentivi ha anche una dimensione europea che non va trascurata. Il sistema italiano di incentivi alle imprese deve essere compatibile con la disciplina europea sugli aiuti di Stato, che fissa regole precise su quali forme di supporto pubblico sono ammissibili e a quali condizioni. La complessità di queste regole — che si sono ulteriormente articolate negli ultimi anni con il Temporary Crisis and Transition Framework e con le nuove linee guida sugli aiuti per la decarbonizzazione — è essa stessa fonte di incertezza e di oneri aggiuntivi per le imprese. Il decreto prevede meccanismi di pre-notifica e di verifica preventiva della compatibilità degli strumenti con la normativa europea, riducendo il rischio che le imprese si trovino a dover restituire contributi già incassati a causa di problemi di compatibilità emersi ex post.
Per le PMI innovative e per le startup, il decreto riserva alcune attenzioni specifiche. Il riconoscimento che le imprese in fase di avvio e di crescita rapida hanno esigenze diverse rispetto alle imprese mature — tempi più stretti, maggiore incertezza sui ricavi futuri, difficoltà di accesso al credito bancario tradizionale — si traduce in meccanismi di accesso semplificati, in criteri di valutazione che tengono conto della natura del progetto imprenditoriale oltre che dei numeri del bilancio e in strumenti di finanziamento più flessibili, come i convertible loan e le garanzie su equity, che si adattano meglio alle caratteristiche delle imprese ad alto potenziale di crescita.
Il decreto affronta anche la questione del monitoraggio e della valutazione dell'impatto degli incentivi, che fino ad oggi è stata condotta in modo sistematico solo per alcuni strumenti e in modo episodico per la maggior parte. Sapere se un incentivo ha prodotto gli effetti che si proponeva — se le imprese che lo hanno ricevuto hanno davvero investito di più, innovato di più, cresciuto di più rispetto a imprese simili che non ne hanno beneficiato — è la condizione necessaria per migliorare gli strumenti nel tempo e per allocare le risorse pubbliche in modo efficiente. Il decreto istituisce un sistema permanente di valutazione degli incentivi, con metodologie standardizzate, accesso ai dati amministrativi necessari per costruire i gruppi di controllo e obbligo di pubblicazione dei risultati.
È un passo verso una cultura della politica industriale basata sull'evidenza che in Italia stenta ancora ad affermarsi pienamente, ma che è la sola che può garantire nel tempo la qualità e l'efficacia del supporto pubblico alle imprese. L'approvazione del decreto in Consiglio dei Ministri è naturalmente solo il primo passo di un percorso che richiederà mesi di lavoro attuativo: i decreti delegati, le circolari applicative, l'adeguamento dei sistemi informativi, la formazione del personale delle amministrazioni coinvolte. Il rischio che una riforma ambiziosa sulla carta si scontri con le inerzie dei sistemi amministrativi nella fase di attuazione è reale e documentato da molte esperienze precedenti. Perché questo non accada, sarà fondamentale mantenere alta l'attenzione politica sull'implementazione, coinvolgere le associazioni di categoria in un monitoraggio continuo dell'attuazione e correggere rapidamente le disfunzioni che emergeranno nella pratica. Le imprese italiane hanno bisogno di
Ministero delle Imprese e del Made in Italy
un sistema di incentivi che funzioni davvero, non di uno che funzioni sulla carta: la differenza la fanno i dettagli dell'attuazione, non la bellezza dell'impianto normativo.
MIMIT: 505 MILIONI PER RICERCA E SVILUPPO NELLE REGIONI DEL MEZZOGIORNO
Mimit: 505 milioni per ricerca e sviluppo nelle Regioni del Mezzogiorno Cinquecento cinque milioni di euro destinati alla ricerca e allo sviluppo nel Mezzogiorno: una cifra che, da sola, racconta l'ambizione di un intervento che vuole incidere in profondità su uno dei divari strutturali più persistenti dell'economia italiana. Il Sud del Paese sconta da decenni un ritardo nell'intensità di innovazione del proprio sistema produttivo che non è riducibile alla sola questione dimensionale delle imprese o alla minore concentrazione di grandi gruppi industriali.
È un ritardo che affonda le radici in una carenza di infrastrutture per la ricerca, in una disconnessione storica tra il mondo accademico e quello produttivo, in una difficoltà di accesso al credito per gli investimenti ad alto rischio e in una dispersione di talenti verso altre aree del Paese e verso l'estero che impoverisce progressivamente il capitale umano disponibile per l'innovazione. La misura da 505 milioni si propone di aggredire questo nodo con risorse significative e con una logica di intervento che punta non ai sussidi di breve periodo ma alla costruzione di capacità innovative durature.
Il Mezzogiorno non è, come a volte una certa narrazione semplificatrice vorrebbe far credere, un territorio privo di eccellenze scientifiche e di potenziale innovativo. Le università del Sud — il Politecnico di Bari, la Federico II di Napoli, l'Università della Calabria, gli atenei siciliani, per citarne solo alcune — producono ricerca di qualità in molti campi, dall'ingegneria alla biologia, dalla chimica all'informatica. Esistono centri di ricerca pubblici e privati che operano su frontiere tecnologiche avanzate. Esistono distretti produttivi con competenze specializzate — l'aerospazio campano, l'agroalimentare pugliese e siciliano, la cantieristica e la farmaceutica — che potrebbero costituire la base per ecosistemi di innovazione settoriale di rilievo nazionale e internazionale. Il problema non è l'assenza di materia prima intellettuale e produttiva, ma la mancanza di un sistema che connetta questi elementi, che li sostenga con risorse adeguate e che crei le condizioni perché l'innovazione produca valore economico sul territorio invece di essere esportata altrove sotto forma di brevetti ceduti, ricercatori emigrati o tecnologie sviluppate al Sud e industrializzate al Nord.
La misura si articola in più linee di intervento che coprono l'intero spettro del percorso dall'idea all'applicazione industriale. La prima linea riguarda il sostegno ai progetti di ricerca industriale e sviluppo sperimentale condotti dalle imprese, singolarmente o in aggregazione con altre imprese e con organismi di ricerca. Le agevolazioni previste — che combinano contributi a fondo perduto e finanziamenti agevolati in misura variabile a seconda della dimensione dell'impresa e della natura del progetto — sono calibrate per coprire una quota significativa dei costi di ricerca, riducendo il rischio finanziario che spesso scoraggia le imprese dal destinare risorse a
Ministero delle Imprese e del Made in Italy
progetti con tempi di ritorno incerti. Le PMI beneficiano di intensità di aiuto più elevate rispetto alle grandi imprese, in coerenza con la normativa europea sugli aiuti di Stato e con la consapevolezza che sono proprio le imprese di minori dimensioni quelle che più faticano a sostenere il costo della ricerca con risorse proprie. La seconda linea di intervento riguarda le collaborazioni strutturate tra imprese e organismi di ricerca, con particolare valorizzazione dei progetti che prevedono un coinvolgimento significativo di università e centri di ricerca meridionali. La logica è quella già vista in altri strumenti di politica industriale — dal Bando BRIC ai contratti di sviluppo — ma qui declinata in modo specifico per il contesto del Mezzogiorno, con l'obiettivo esplicito di rafforzare le connessioni locali tra sistema produttivo e sistema della ricerca invece di consentire che le imprese meridionali si colleghino prevalentemente con atenei e centri di ricerca del Centro-Nord.
Non si tratta di un campanilismo istituzionale, ma di una scelta strategica: costruire ecosistemi di innovazione territorialmente radicati, in cui la prossimità geografica e culturale tra imprese e ricercatori favorisce la collaborazione informale, la contaminazione di idee e la nascita di nuove imprese spin-off. La terza componente della misura è forse quella più originale e più ambiziosa dal punto di vista della politica industriale: il sostegno alla creazione e al rafforzamento di infrastrutture di ricerca condivisa nelle Regioni del Mezzogiorno. Laboratori interaziendali, centri prova e certificazione, strutture di prototipazione rapida, piattaforme di test per tecnologie innovative: sono tutte infrastrutture che singole imprese non possono permettersi di costruire autonomamente ma che, se disponibili in forma condivisa, moltiplicano la capacità di innovazione dell'intero ecosistema locale. Investire in queste infrastrutture significa costruire beni pubblici dell'innovazione che producono esternalità positive per tutto il tessuto produttivo del territorio, abbassando i costi di accesso alle tecnologie avanzate e riducendo le barriere che separano le imprese meno strutturate dai processi di innovazione sistematica.
Il tema delle risorse umane per la ricerca è un capitolo che la misura affronta con particolare attenzione, riconoscendo che gli investimenti in infrastrutture e in progetti di ricerca rischiano di rimanere sterili se non sono accompagnati dalla disponibilità di talenti qualificati disposti a lavorare nel Mezzogiorno. Il brain drain dal Sud verso il Nord e verso l'estero è un fenomeno documentato e preoccupante: ogni anno migliaia di giovani laureati e ricercatori lasciano le Regioni meridionali in cerca di opportunità che percepiscono come non disponibili sul proprio territorio. Invertire questa tendenza richiede non solo la creazione di posti di lavoro qualificati — che la misura contribuisce a creare finanziando progetti di ricerca che necessitano di personale specializzato — ma anche la costruzione di un ambiente professionale e di vita che sia competitivo rispetto alle alternative disponibili altrove.
Le agevolazioni per l'assunzione di ricercatori e di figure con competenze avanzate nei progetti finanziati vanno in questa direzione, ma il successo dipenderà anche dalla capacità dei territori di offrire qualità della vita, servizi e opportunità di carriera all'altezza delle aspettative di profili altamente qualificati. Un aspetto rilevante della misura riguarda la sua articolazione geografica all'interno del Mezzogiorno. Le otto Regioni meridionali — Abruzzo, Molise, Campania, Puglia, Basilicata, Calabria, Sicilia e Sardegna — presentano
Ministero delle Imprese e del Made in Italy
caratteristiche molto diverse tra loro in termini di struttura produttiva, presenza universitaria, dinamismo imprenditoriale e infrastrutture disponibili. Campania e Puglia hanno ecosistemi di innovazione relativamente più sviluppati, con filiere tecnologiche consolidate e una maggiore densità di imprese innovative. Regioni come Molise e Basilicata hanno dimensioni e caratteristiche strutturali molto diverse, con un tessuto produttivo più rarefatto e fabbisogni di sostegno diversi. La misura prevede meccanismi di allocazione delle risorse che tengono conto di queste differenze, evitando che i 505 milioni si concentrino nelle aree già più dinamiche del Sud e lasciando ai margini i territori con maggiori difficoltà di partenza.
Il rapporto con i fondi europei è un elemento centrale per comprendere la portata complessiva della misura. I 505 milioni si aggiungono alle risorse dei fondi strutturali — in particolare il FESR, il Fondo Europeo di Sviluppo Regionale — che le Regioni del Mezzogiorno destinano alla ricerca e all'innovazione nell'ambito dei propri Programmi Regionali per il ciclo 2021–2027. La combinazione tra risorse nazionali e risorse europee crea una massa critica di investimenti pubblici in ricerca e sviluppo nel Sud che non ha precedenti nella storia recente della politica industriale italiana. Il rischio, in una situazione del genere, è la sovrapposizione e la duplicazione tra strumenti diversi, con imprese che accedono a più fonti per gli stessi investimenti o che si trovano di fronte a regole incompatibili tra un programma e l'altro. Il lavoro di coordinamento tra il MIMIT, il Dipartimento per le Politiche di Coesione e le amministrazioni regionali è quindi fondamentale per garantire che le risorse disponibili si sommino invece di annullarsi a vicenda.
Guardando ai settori tecnologici prioritari, la misura si concentra su ambiti in cui il Mezzogiorno ha già competenze riconoscibili e in cui la domanda globale di innovazione è in forte crescita. L'agrifood tecnologico è uno dei campi più promettenti: l'agricoltura meridionale, con le sue produzioni di eccellenza e la sua varietà di condizioni pedoclimatiche, è un terreno fertile per l'applicazione di tecnologie di precision farming, di soluzioni digitali per la tracciabilità e la certificazione dei prodotti, di biotecnologie per il miglioramento delle varietà e per la riduzione dell'impatto ambientale dei processi produttivi.
Le tecnologie per la transizione energetica rappresentano un altro ambito prioritario: il Sud ha risorse rinnovabili eccezionali — sole, vento, risorse geotermiche in alcune aree — e può diventare un laboratorio per lo sviluppo e la sperimentazione di soluzioni innovative nel solare, nell'eolico offshore e nei sistemi di accumulo. L'aerospazio, con i suoi poli produttivi in Campania e Puglia, è un terzo settore in cui la ricerca applicata può produrre ricadute industriali significative, in un comparto che a livello globale è in forte espansione e che richiede continuamente innovazione nei materiali, nei sistemi di propulsione e nei sistemi di controllo.
La salute e le scienze della vita costituiscono un altro dominio in cui il Mezzogiorno ha potenziale inespresso. La filiera farmaceutica campana, i centri di eccellenza ospedaliera presenti in diverse Regioni meridionali, le competenze accademiche in biologia molecolare e in genomica che alcune università del Sud hanno sviluppato negli anni: sono tutti elementi che potrebbero convergere in un ecosistema di innovazione biomedica di rilievo, a patto di avere gli strumenti finanziari per sostenere il lungo e costoso processo che porta dalla ricerca di base
Ministero delle Imprese e del Made in Italy
alle applicazioni cliniche e commerciali. I 505 milioni, combinati con i fondi europei dedicati alla salute e con i programmi di Horizon Europe per la ricerca biomedica, possono creare le condizioni perché questo potenziale si traduca in realtà.
L'efficacia della misura dipenderà, come sempre, dalla qualità dell'attuazione. Gli strumenti di incentivo alla ricerca hanno una storia in Italia caratterizzata da luci e ombre: accanto a esperienze di successo in cui i fondi pubblici hanno effettivamente mobilitato ricerca aggiuntiva e prodotto innovazione commercializzabile, ci sono stati casi in cui le risorse sono state assorbite da attività che si sarebbero svolte comunque, in cui la rendicontazione ha prevalso sulla sostanza e in cui i benefici sono rimasti confinati a cerchie ristrette di soggetti già attrezzati per accedere ai fondi pubblici.
Evitare questi esiti richiede procedure di selezione rigorose che premino la qualità scientifica e il potenziale di impatto industriale dei progetti, meccanismi di monitoraggio in itinere che consentano di correggere le disfunzioni prima che diventino irreversibili e una valutazione ex post degli impatti che alimenti l'apprendimento istituzionale per le misure future. Il Mezzogiorno ha bisogno di ricerca e sviluppo che producano innovazione reale, non di un sistema di sussidi travestito da politica industriale. I 505 milioni disponibili sono una risorsa preziosa: il modo in cui verranno spesi determinerà se saranno un investimento nel futuro del Sud o l'ennesima occasione mancata.
TUTELA DEL MADE
IN ITALY: IP EDUCATION PLAN, OLTRE 270 IMPRESE FORMATE SULLA PROTEZIONE DELLA PROPRIETÀ
INTELLETTUALE NEI MERCATI ESTERI
Il tema della proprietà intellettuale è uno di quelli in cui la distanza tra la consapevolezza teorica e il comportamento pratico delle imprese italiane è ancora molto ampia. Quasi tutti gli imprenditori sanno, in astratto, che brevetti, marchi, design registrati e indicazioni geografiche sono strumenti fondamentali per proteggere il valore di ciò che producono. Molto meno diffusa è la capacità di tradurre questa consapevolezza in azioni concrete, tempestive e ben calibrate sui mercati esteri, dove le regole cambiano, le procedure si complicano e i rischi di contraffazione e di appropriazione indebita delle identità produttive italiane sono sistematicamente più elevati.
L'IP Education Plan, con le sue oltre 270 imprese formate sulla protezione della proprietà intellettuale nei mercati internazionali, rappresenta un passo significativo nella direzione giusta: costruire una cultura della tutela del Made in Italy che sia patrimonio diffuso del tessuto imprenditoriale, non privilegio esclusivo delle grandi aziende con uffici legali dedicati e budget per consulenze internazionali. La contraffazione del Made in Italy è un fenomeno di proporzioni enormi e in crescita costante. Le stime più recenti quantificano in decine di miliardi di euro il danno annuo subito dalle imprese italiane a causa della produzione e commercializzazione di prodotti che imitano, copiano o si richiamano in modo ingannevole alle
Ministero delle Imprese e del Made in Italy
eccellenze del manifatturiero nazionale. Moda, agroalimentare, design, meccanica di precisione, cosmetica: quasi nessun settore è immune. I mercati in cui il fenomeno è più esteso non sono solo quelli tradizionalmente associati alla contraffazione di massa — l'Asia orientale, con la Cina in posizione dominante — ma anche mercati evoluti come quelli nordamericani ed europei, dove prodotti che evocano l'italianità attraverso nomi, colori, packaging e claim promozionali fuorvianti sottraggono quote di mercato alle imprese autentiche senza violare formalmente nessuna norma, sfruttando i vuoti regolatori e la lentezza dei meccanismi di tutela.
Per le PMI, questo problema ha una dimensione esistenziale che spesso le grandi imprese faticano a comprendere pienamente. Una multinazionale che vede il proprio marchio contraffatto in un mercato estero può attivare team legali dedicati, ingaggiare studi internazionali specializzati, avviare contenziosi su più fronti simultaneamente e sostenere i costi di queste azioni con i propri bilanci senza mettere a rischio la continuità operativa.
Una piccola impresa manifatturiera che produce ceramiche artistiche, che fabbrica accessori in pelle lavorata artigianalmente o che esporta specialità alimentari con denominazione di origine protetta non ha nulla di tutto questo. Si trova di fronte a una minaccia reale — un concorrente estero che copia il suo prodotto o che usa denominazioni ingannevoli per vendere qualcosa di simile a prezzo inferiore — senza avere gli strumenti per difendersi efficacemente. Il risultato è spesso la rassegnazione, la rinuncia a presidiare certi mercati o, nei casi peggiori, l'abbandono di produzioni che non riescono più a reggere la concorrenza sleale.
L'IP Education Plan nasce dalla consapevolezza che la prima forma di tutela è la conoscenza. Un'impresa che non sa come registrare un marchio a livello internazionale, che non conosce i meccanismi del sistema di Madrid per la registrazione dei marchi o del sistema dell'Aia per i design industriali, che non ha mai sentito parlare delle indicazioni geografiche come strumento di tutela collettiva, che non sa come segnalare una violazione alle autorità doganali di un Paese terzo: questa impresa è indifesa non per mancanza di strumenti, ma per mancanza di conoscenza degli strumenti disponibili. Formare le imprese significa quindi innanzitutto colmare questo gap informativo, trasformando strumenti che esistono già ma sono poco conosciuti in risorse accessibili e utilizzabili.
Il programma ha raggiunto oltre 270 imprese attraverso un mix di modalità formative che hanno cercato di adattarsi alle diverse esigenze e disponibilità dei partecipanti. Sessioni in presenza, webinar, workshop pratici su casi concreti, materiali di autoformazione fruibili in modo asincrono: la varietà delle modalità riflette la consapevolezza che le PMI hanno vincoli di tempo e di mobilità che rendono difficile partecipare a percorsi formativi lunghi o che richiedono spostamenti. Particolarmente efficaci si sono rivelati i momenti in cui esperti di proprietà intellettuale — consulenti in brevetti e marchi, avvocati specializzati in diritto internazionale della proprietà intellettuale, funzionari dell'Ufficio Italiano Brevetti e Marchi — hanno discusso casi reali di imprese italiane che si sono trovate ad affrontare violazioni dei propri diritti sui mercati esteri, analizzando le strategie adottate, gli errori commessi e le lezioni apprese. L'apprendimento dai casi concreti è la modalità che più si
Ministero delle Imprese e del Made in Italy
adatta alla cultura imprenditoriale italiana, pragmatica e orientata ai risultati piuttosto che all'astrazione teorica. Uno degli elementi di maggiore interesse emersi dal programma di formazione riguarda la tempistica della registrazione dei diritti di proprietà intellettuale. Molte imprese italiane hanno la tendenza a pensare alla tutela del proprio marchio o del proprio design solo dopo aver già avviato l'attività commerciale su un mercato estero, spesso dopo aver già subito una prima violazione.
È un approccio che genera costi molto superiori — in termini di contenziosi, di perdita di clienti e di danni alla reputazione — rispetto a quello di registrare i propri diritti prima di entrare in un nuovo mercato, quando i costi sono contenuti e le procedure sono più semplici. In alcuni Paesi, come la Cina, il sistema di registrazione è basato sul principio del first-to-file: chi registra per primo ha il diritto, indipendentemente da chi ha effettivamente creato il marchio o il design. Questo significa che un'impresa italiana che entra nel mercato cinese senza aver preventivamente registrato il proprio marchio rischia di trovarlo già occupato da un soggetto locale che lo ha registrato in anticipo, speculando sull'arrivo delle imprese straniere. Conoscere questa regola prima di entrare nel mercato è la differenza tra una strategia di internazionalizzazione ben protetta e un'avventura costosa e rischiosa.
Il programma ha dedicato attenzione specifica alle indicazioni geografiche come strumento di tutela collettiva, particolarmente rilevante per i settori agroalimentare e artigianale. Le DOP, le IGP e le STG sono strumenti potenti che proteggono non il singolo marchio aziendale ma l'intera categoria di prodotto legata a un territorio e a un metodo di produzione specifico. Il Parmigiano Reggiano, il Prosciutto di Parma, la Mozzarella di Bufala Campana, il Brunello di Montalcino: sono esempi noti di come una denominazione di origine possa diventare un asset di valore straordinario, protetto da un sistema di tutela che coinvolge i Consorzi di tutela, le autorità nazionali e le istituzioni europee. Meno nota è la possibilità di estendere questa protezione ai mercati extraeuropei attraverso accordi bilaterali e attraverso il sistema di registrazione internazionale delle indicazioni geografiche. Molte PMI del settore agroalimentare non sanno che i prodotti che vendono all'estero con una denominazione di origine sono potenzialmente protetti anche nei mercati di destinazione, a patto di attivare le procedure appropriate e di collaborare con i Consorzi di riferimento.
La dimensione digitale della tutela della proprietà intellettuale è uno dei temi emersi con maggiore urgenza nei percorsi formativi. Il commercio elettronico ha moltiplicato la velocità e la scala con cui i prodotti contraffatti raggiungono i consumatori finali: piattaforme di marketplace globali, siti di e-commerce paralleli, social media utilizzati come canali di vendita diretta sono tutti vettori attraverso cui la contraffazione del Made in Italy si diffonde in modo capillare e difficilmente controllabile con gli strumenti tradizionali. Le imprese hanno imparato a conoscere gli strumenti di notice and takedown che le principali piattaforme di commercio elettronico mettono a disposizione per segnalare e rimuovere le inserzioni di prodotti contraffatti, ma hanno anche preso consapevolezza dei limiti di questi strumenti: le segnalazioni richiedono tempo, le inserzioni rimosse vengono rapidamente sostituite da altre simili e le piattaforme non sempre collaborano con la necessaria tempestività. La risposta più efficace, come emerge dall'esperienza delle imprese più avanzate nella tutela digitale del proprio
Ministero delle Imprese e del Made in Italy
brand, è quella di combinare la sorveglianza sistematica delle piattaforme — possibilmente attraverso strumenti di monitoraggio automatizzato basati sull'intelligenza artificiale — con un'azione legale mirata contro i violatori più rilevanti, selezionati in base all'entità del danno causato e alla loro identificabilità. Un risultato interessante e in parte inatteso del programma riguarda l'effetto di rete tra le imprese partecipanti. I percorsi formativi hanno creato occasioni di incontro tra imprenditori di settori e territori diversi che condividono gli stessi problemi e che hanno potuto scambiarsi esperienze, contatti e strategie. In alcuni casi, queste relazioni si sono tradotte in collaborazioni concrete: imprese che hanno deciso di condividere i costi di un consulente in proprietà intellettuale per i mercati asiatici, reti di piccoli produttori che hanno avviato progetti di registrazione collettiva dei propri marchi, associazioni di categoria che hanno sviluppato programmi di tutela condivisa a beneficio dei propri associati. Questo effetto di aggregazione e di costruzione di capitale sociale tra le imprese è uno dei benefici meno attesi ma più preziosi di un programma formativo ben costruito. Guardando ai prossimi sviluppi, l'IP Education Plan ha dimostrato di rispondere a una domanda reale e diffusa tra le PMI italiane che operano sui mercati esteri.
Le 270 imprese formate sono un risultato significativo, ma rappresentano ancora una frazione molto piccola del totale delle PMI esportatrici italiane, che sono decine di migliaia. Scalare il programma, renderlo strutturale invece che episodico, integrarlo sistematicamente nelle politiche di supporto all'internazionalizzazione gestite dall'ICE e dagli sportelli per l'internazionalizzazione delle Camere di Commercio: questi sono i passi necessari perché la cultura della tutela della proprietà intellettuale diventi patrimonio comune del tessuto imprenditoriale italiano. Il Made in Italy vale miliardi di euro sui mercati globali proprio perché è associato a qualità, autenticità e creatività che nessun imitatore riesce a replicare pienamente. Proteggere questo valore con tutti gli strumenti disponibili non è un esercizio burocratico, ma una condizione essenziale per la sostenibilità di lungo periodo dell'export italiano e per la competitività delle imprese che ne sono protagoniste.
CREDITO D'IMPOSTA DELL'8% PER INCUBATORI E ACCELERATORI: PERCHÉ È UNA BUONA NOTIZIA ANCHE PER LE PMI
Quando si parla di incubatori e acceleratori, il pensiero corre immediatamente alle startup tecnologiche, ai giovani imprenditori con un'idea dirompente e a un laptop, agli hub di innovazione nei quartieri più vivaci delle grandi città. È un'associazione comprensibile, ma riduttiva. L'introduzione di un credito d'imposta dell'8% per gli investimenti in incubatori e acceleratori è una misura che può produrre effetti positivi ben oltre l'ecosistema delle startup in senso stretto, riverberandosi su tutto il tessuto delle piccole e medie imprese italiane in modi che vale la pena esplorare con attenzione.
Il punto di partenza è capire cosa sono realmente gli incubatori e gli acceleratori nel contesto attuale e quale funzione svolgono nell'ecosistema economico. Un incubatore è tipicamente una struttura — fisica o virtuale — che ospita imprese nelle loro fasi più precoci di sviluppo, fornendo spazi, servizi condivisi, mentorship e accesso
Ministero delle Imprese e del Made in Italy
a reti di contatti. Un acceleratore ha una logica più intensiva e selettiva: prende imprese già avviate, le sottopone a un programma strutturato di crescita rapida della durata di alcuni mesi, le mette in contatto con investitori e clienti e le accompagna verso un round di finanziamento o verso una fase di espansione commerciale. Entrambi i modelli hanno dimostrato, nei Paesi in cui sono più sviluppati, di essere moltiplicatori efficaci di valore imprenditoriale, capaci di aumentare significativamente le probabilità di successo delle imprese che vi partecipano.
In Italia, il sistema degli incubatori e degli acceleratori ha compiuto progressi notevoli nell'ultimo decennio. Dai pionieristici esperimenti dei primi anni Duemila si è passati a una rete sempre più fitta di strutture distribuite su tutto il territorio nazionale, con punte di eccellenza a Milano, Torino, Roma, Bologna e in altri centri urbani. Il modello si è anche diversificato: accanto agli incubatori generalisti sono nati acceleratori verticali specializzati su specifici settori — agritech, medtech, fintech, cleantech, manifattura avanzata — con programmi tarati sulle esigenze peculiari di ciascun dominio. Questa specializzazione è particolarmente rilevante per le PMI, perché significa che esistono strutture in grado di parlare il linguaggio di chi opera nella meccanica, nell'agroalimentare, nel tessile o nella ceramica, non solo in quello del software e del digitale.
Il credito d'imposta dell'8% interviene sul lato degli investitori e dei soggetti che sostengono finanziariamente queste strutture. Si tratta di un meccanismo di incentivo fiscale che riduce il costo netto dell'investimento, aumentando l'attrattività degli incubatori e degli acceleratori come destinazione di capitali privati. In un ecosistema in cui molte di queste strutture faticano a raggiungere la sostenibilità economica — perché i modelli di ricavo sono complessi e i tempi di ritorno sull'investimento sono lunghi — questo tipo di supporto pubblico può fare la differenza tra una struttura che cresce e si consolida e una che chiude dopo pochi anni per mancanza di risorse.
Il beneficio più diretto per le PMI riguarda l'accesso a ecosistemi di innovazione che altrimenti sarebbero loro preclusi. Una piccola impresa manifatturiera che opera in un distretto produttivo tradizionale difficilmente ha le risorse per sviluppare internamente un reparto di ricerca e sviluppo, per monitorare le ultime evoluzioni tecnologiche del proprio settore, per sperimentare nuovi modelli di business o per esplorare mercati esteri. Un acceleratore specializzato nel suo settore può offrire tutto questo in forma concentrata e accessibile: programmi di open innovation che mettono in contatto le PMI con startup che sviluppano tecnologie rilevanti per il loro business, workshop e masterclass su temi come la digitalizzazione, la sostenibilità e l'internazionalizzazione, accesso a reti di buyer internazionali e di investitori specializzati.
Il modello dell'open innovation è quello che meglio esemplifica il potenziale di questi strumenti per le PMI. Anziché sviluppare tutto internamente, un'impresa di medie dimensioni può collaborare con startup esterne che portano tecnologie, approcci e competenze nuove, integrandole con il proprio know-how produttivo e commerciale. Gli acceleratori aziendali — strutture promosse direttamente da grandi imprese o consorzi di PMI — sono nati precisamente per facilitare questo tipo di collaborazione. Il credito d'imposta rende più conveniente
Ministero delle Imprese e del Made in Italy
per le imprese promuovere e finanziare questo tipo di strutture, abbassando la soglia economica che separa l'intenzione dalla realizzazione.
C'è poi un effetto indiretto ma potenzialmente molto rilevante che riguarda la formazione e l'attrazione di talenti. Le PMI italiane soffrono cronicamente di difficoltà nel reclutare figure professionali qualificate, in particolare nei settori tecnici e digitali. I migliori laureati in ingegneria, informatica e data science tendono a preferire le grandi imprese, le multinazionali o le startup più glamour rispetto a una piccola azienda manifatturiera, per quanto tecnologicamente avanzata e finanziariamente solida. Gli incubatori e gli acceleratori possono contribuire a cambiare questa dinamica, creando contesti in cui giovani talenti e PMI si incontrano, collaborano e scoprono le opportunità reciproche. Un programma di accelerazione che prevede team misti di startupper e dipendenti di PMI, oppure stage e progetti di tesi in collaborazione con le aziende del territorio, è uno dei meccanismi più efficaci per costruire ponti tra il mondo della formazione e quello della produzione.
Un altro aspetto da non sottovalutare riguarda il territorio. Gli incubatori e gli acceleratori non nascono solo nelle grandi città, anche se lì sono più concentrati. Esistono esperienze interessanti di strutture radicate nei distretti produttivi, nelle aree rurali e nelle città medie, costruite intorno alle specificità produttive locali.
Un incubatore per l'innovazione nel settore della ceramica a Sassuolo, un acceleratore per le tecnologie applicate all'agricoltura di precisione in un distretto ortofrutticolo del Sud, una struttura di open innovation per la meccatronica in un polo manifatturiero del Nord-Est: questi sono esempi di come il modello possa essere adattato alle caratteristiche specifiche dei territori, diventando uno strumento di sviluppo locale oltre che di innovazione settoriale. Il credito d'imposta rende più facile raccogliere i capitali necessari per costruire e mantenere queste strutture, anche in contesti meno appetibili per i grandi investitori istituzionali.
Il tema del finanziamento è centrale. Costruire un incubatore o un acceleratore di qualità richiede investimenti significativi: spazi adeguati, personale esperto, programmi strutturati, reti di mentori e investitori. Fino ad oggi, molte di queste strutture hanno sopravvissuto grazie a un mix di fondi pubblici, contributi di grandi sponsor corporate e, in alcuni casi, quote di equity nelle startup accelerate.
Un modello fragile, che dipende troppo dalla generosità di pochi soggetti e che rende difficile la pianificazione a lungo termine. L'introduzione di un incentivo fiscale stabile — l'8% di credito d'imposta — cambia questa equazione, rendendo l'investimento in incubatori e acceleratori più attraente per una platea più ampia di soggetti: banche, fondazioni, imprese di medie dimensioni, fondi pensione, privati facoltosi interessati a sostenere l'ecosistema innovativo del proprio territorio.
È importante anche considerare la dimensione della qualità. Non tutti gli incubatori e gli acceleratori sono uguali, e non tutti producono risultati equivalenti. Il rischio, con qualsiasi incentivo fiscale, è che proliferino strutture di bassa qualità create principalmente per catturare il beneficio fiscale senza apportare un reale valore
Ministero delle Imprese e del Made in Italy
aggiunto alle imprese ospitate. Per evitare questo rischio, la misura dovrebbe essere accompagnata da criteri di selezione e di accreditamento che distinguano le strutture serie da quelle opportunistiche, e da meccanismi di monitoraggio dei risultati che verifichino l'effettivo impatto sulle imprese partecipanti. In questo, l'esperienza di altri Paesi europei — la Francia con il programma French Tech, il Regno Unito con i suoi acceleratori accreditati, la Germania con la sua rete di Gründerzentren — offre modelli di riferimento utili.
La misura si inserisce in un quadro più ampio di politiche a sostegno dell'innovazione che il governo sta costruendo con una certa coerenza. Il credito d'imposta per gli investimenti in ricerca e sviluppo, gli incentivi per le startup innovative, il Fondo Nazionale per l'Innovazione, i programmi di trasferimento tecnologico finanziati con le risorse del PNRR: tutti questi strumenti convergono verso un obiettivo comune, che è quello di aumentare l'intensità innovativa del sistema produttivo italiano. Un sistema che, per quanto ricco di eccellenze e di competenze, mostra ancora un ritardo strutturale rispetto ai principali competitor europei in termini di spesa in ricerca e sviluppo, di numero di brevetti depositati e di quota di imprese ad alta intensità tecnologica sul totale del tessuto produttivo.
MIMIT: ISTITUITO
L'ALBO NAZIONALE DELLE BOTTEGHE ARTIGIANE E ATTIVITÀ STORICHE
C'è un tipo di patrimonio che non compare nei cataloghi dei musei, che non è tutelato dai vincoli della Soprintendenza, che non genera titoli di giornale quando rischia di scomparire, eppure costituisce una parte essenziale dell'identità culturale ed economica delle città e dei territori italiani. Sono le botteghe artigiane storiche, i negozi di tradizione, i laboratori che da decenni o da secoli producono, riparano, trasformano, vendono: la sartoria che confeziona abiti su misura con le stesse tecniche di tre generazioni fa, la cartolibreria che vende strumenti da disegno e colori professionali da prima che esistesse internet, la bottega del liutaio che costruisce strumenti a corda in uno spazio angusto e prezioso nel centro storico di una città d'arte, il fornaio che impasta a mano prima dell'alba seguendo una ricetta di famiglia. Queste realtà non sono solo attività commerciali: sono presidi di cultura materiale, nodi di relazioni sociali, custodi di saperi che non si trovano nei libri e che rischiano di scomparire quando chi li possiede chiude la propria bottega per l'ultima volta.
L'istituzione dell'Albo Nazionale delle botteghe artigiane e delle attività storiche è il riconoscimento formale che questo patrimonio merita una tutela pubblica, non solo l'affetto sentimentale di chi frequenta questi luoghi o il rimpianto postumo di chi li vede chiudere. Si tratta di un provvedimento atteso da tempo, sollecitato da associazioni di categoria, da amministratori locali e da esperti di economia urbana che da anni documentano la progressiva sparizione di queste realtà dai centri delle città italiane, spinte fuori dalla speculazione immobiliare, dalla concorrenza della grande distribuzione e del commercio elettronico, dall'aumento dei costi fissi e dalla difficoltà di trovare successori disposti a raccogliere il testimone. Il meccanismo dell'Albo funziona come uno strumento di riconoscimento e di valorizzazione prima ancora che di protezione diretta. Le botteghe e le attività storiche che soddisfano determinati requisiti — anzianità minima
Ministero delle Imprese e del Made in Italy
dell'attività, continuità nella gestione, mantenimento delle caratteristiche originarie della produzione o del servizio, radicamento nel territorio — possono richiedere l'iscrizione all'Albo Nazionale, ottenendo un riconoscimento ufficiale che attesta la loro storicità e il loro valore culturale ed economico. Questo riconoscimento non è puramente onorifico: apre l'accesso a una serie di misure di sostegno dedicate, che spaziano dagli incentivi fiscali alle agevolazioni sul canone di locazione, dai contributi per la manutenzione e il restauro dei locali storici al supporto per i processi di successione e trasferimento dell'attività.
La questione della locazione commerciale è probabilmente quella più urgente e più direttamente collegata alla sopravvivenza delle botteghe storiche nelle aree urbane di maggior pregio. Negli ultimi decenni, i canoni commerciali nei centri storici delle principali città italiane sono cresciuti a ritmi che non hanno nulla a che fare con la redditività delle attività tradizionali. Un fabbro, un corniciaio, un riparatore di strumenti musicali non può reggere concorrenza con una catena di ristorazione veloce o con un negozio di souvenir di fascia turistica quando si tratta di pagare un affitto in una via del centro di Firenze, Bologna o Venezia. Il risultato è la monocoltura commerciale che chiunque abbia visitato i centri storici italiani negli ultimi anni conosce: bar, ristoranti per turisti, negozi di abbigliamento delle stesse catene internazionali, bancarelle di souvenir identici ovunque, con la progressiva espulsione di tutto ciò che serviva i residenti e che esprimeva l'identità produttiva e artigianale locale.
L'Albo Nazionale può contribuire ad affrontare questo problema in due modi. Il primo è diretto: le botteghe iscritte all'Albo potranno accedere a strumenti di calmierazione o di riduzione del canone di locazione, attraverso accordi tra il Ministero, le Regioni e i Comuni, o attraverso incentivi fiscali per i proprietari degli immobili che ospitano attività storiche. Il secondo è indiretto: il riconoscimento ufficiale dell'Albo aumenta la visibilità e il valore simbolico delle botteghe iscritte, rendendole più attraenti per i clienti, più interessanti per i media e più difendibili davanti all'opinione pubblica quando sono minacciate di chiusura o di sfratto. Un'attività che può mostrare il proprio riconoscimento come bottega storica nazionale è un'attività che ha una storia da raccontare, un'identità da difendere e una comunità di riferimento che ne riconosce il valore.
Il tema della successione generazionale è un altro nodo che l'Albo affronta in modo specifico. Molte delle botteghe storiche italiane sono a rischio non perché non siano economicamente vitali o perché i loro prodotti e servizi non siano richiesti, ma perché chi le gestisce sta invecchiando senza trovare un erede disposto a continuare. I figli preferiscono altre strade, i dipendenti non hanno le risorse per rilevare l'attività, i potenziali acquirenti esterni non conoscono il settore o non hanno accesso a forme di finanziamento adeguate per l'acquisizione.
L'Albo prevede misure di supporto specifiche per i processi di trasferimento, che comprendono agevolazioni fiscali sulle cessioni di attività storiche, accesso a finanziamenti agevolati per chi rileva una bottega iscritta all'Albo e programmi di mentorship in cui il titolare uscente accompagna il successore in un periodo di transizione. Si tratta di strumenti che esistono in forma analoga in altri Paesi europei — la Francia con il suo
Ministero delle Imprese e del Made in Italy
dispositivo di revitalisation des commerces de proximité, il Belgio con il Fonds d'Impulsion économique — e che nel contesto italiano vengono finalmente sistematizzati e resi accessibili. La formazione e la trasmissione dei saperi artigianali è una dimensione che si intreccia strettamente con quella della successione. Le botteghe storiche non trasmettono solo un'attività commerciale ma un corpus di conoscenze pratiche che in molti casi non è documentato in nessun manuale, che esiste solo nella testa e nelle mani di chi lo ha appreso e praticato per decenni. Il rischio della perdita irreversibile di questi saperi è reale e documentato: ci sono tecniche di lavorazione, ricette, metodi costruttivi che sono già scomparsi perché l'ultimo praticante è morto o ha smesso di lavorare senza trasmettere il proprio know-how. L'Albo prevede un programma di documentazione e di valorizzazione dei saperi delle botteghe iscritte, attraverso la realizzazione di archivi digitali, video-documentari, pubblicazioni e materiali didattici che rendano questi saperi accessibili alle generazioni future e agli apprendisti che vogliono avvicinarsi ai mestieri tradizionali.
Il legame tra le botteghe storiche e il turismo culturale è un altro aspetto che il provvedimento valorizza esplicitamente. L'Italia è la prima destinazione al mondo per il turismo culturale, e una parte significativa dell'attrattiva che esercita sui visitatori internazionali è legata proprio all'autenticità e alla vivacità dei suoi centri storici, alla possibilità di acquistare prodotti artigianali autentici direttamente dai loro produttori, di assistere a lavorazioni tradizionali, di entrare in contatto con una cultura materiale che non si trova altrove. Le botteghe storiche sono quindi anche un asset turistico di primo ordine, capace di generare esperienze che nessun centro commerciale o portale di e-commerce può replicare. Inserirle in circuiti turistici dedicati, promuoverle attraverso i canali dell'ICE e dell'ENIT, includerle nei programmi di visita delle città d'arte: sono tutte strategie che l'Albo rende più facili da attuare, perché fornisce una lista certificata e aggiornata di realtà autentiche che possono essere proposte ai visitatori con la garanzia di un riconoscimento istituzionale.
Il ruolo dei Comuni e delle Regioni nell'attuazione dell'Albo sarà determinante. L'istituzione nazionale definisce i criteri, gestisce il registro e coordina le politiche di sostegno a livello centrale, ma l'identificazione delle realtà da tutelare, il dialogo con i titolari, il raccordo con le politiche urbanistiche e commerciali locali sono attività che richiedono una presenza capillare sul territorio che solo le amministrazioni locali possono garantire. Le città che già hanno esperienze di registri locali di negozi storici — Milano con il suo registro dei Negozi Storici, Venezia con l'Albo delle attività storiche e di eccellenza, Napoli con iniziative analoghe — hanno accumulato un'esperienza preziosa che può alimentare l'attuazione dell'Albo Nazionale, evitando di partire da zero e valorizzando quanto già costruito a livello locale.
La misura si inserisce in un quadro più ampio di politiche a tutela del Made in Italy che comprendono le denominazioni di origine, la lotta alla contraffazione, il supporto all'internazionalizzazione dei prodotti artigianali e la valorizzazione del patrimonio culturale immateriale. L'artigianato storico italiano non è solo un settore economico da sostenere: è un elemento identitario che contribuisce in modo sostanziale all'immagine dell'Italia nel mondo, alla sua capacità di attrarre turisti, investimenti e talenti. Perdere le botteghe storiche significherebbe perdere una parte di questa identità, impoverendo non solo l'economia ma anche la cultura e il tessuto sociale.
OSSERVATORIO SUL MERCATO DEL LAVORO: I
DATI DI MARZO 2026
A marzo 2026 si registra un saldo annualizzato positivo pari a 340mila posizioni di lavoro del settore privato, confermando quindi una dinamica positiva consistente. Il dato è calcolato come somma delle differenze tra i flussi di assunzioni e cessazioni negli ultimi 12 mesi e rappresenta la variazione tendenziale su base annua delle posizioni di lavoro.
I contratti a tempo indeterminato continuano a essere la tipologia contrattuale prevalente di questa variazione tendenziale con un saldo pari a +278mila rapporti di lavoro; per le altre tipologie contrattuali la variazione è risultata anch’essa positiva e pari a +62mila rapporti di lavoro. Su questo dato hanno inciso gli incrementi dei rapporti di lavoro intermittenti (+39mila), stagionali (+28mila), a tempo determinato (+6mila) e in somministrazione (+5mila), mentre sono risultati in calo i rapporti di lavoro in apprendistato (-16mila).
Questi i dati di sintesi dell’Osservatorio sul mercato del lavoro dell’INPS, curato dal Coordinamento generale statistico attuariale, dalla Direzione centrale Entrate e dalla Direzione centrale Tecnologia informatica e innovazione, strumento di rilevazione e analisi dei movimenti dei rapporti di lavoro (assunzioni, trasformazioni e cessazione) e delle prestazioni di lavoro occasionale.
La dinamica dei flussi Complessivamente, le assunzioni attivate dai datori di lavoro privati nel primo trimestre 2026 sono state 1.900.000, stabili rispetto allo stesso periodo del 2025. Gli incrementi dei contratti stagionali (+23mila), intermittenti (+21,5mila) e in somministrazione (+8,6mila) compensano i decrementi di contratti a tempo indeterminato (-25mila), a tempo determinato (-21mila) e in apprendistato (-5,6mila).
Le trasformazioni a tempo indeterminato di rapporti di lavoro a termine nel primo trimestre 2026 sono risultate 202mila, circa 15mila in meno rispetto allo stesso periodo del 2025. In leggera diminuzione anche le conferme dei rapporti di apprendistato al termine del periodo formativo, scese da 31mila a 30mila.
Le cessazioni nel corso del primo trimestre 2026 sono state 1.527.000, circa 17mila in meno rispetto allo stesso periodo dell’anno precedente. La riduzione delle cessazioni ha riguardato i contratti a tempo determinato (-15mila), indeterminato (-14mila) e in apprendistato (-3,7mila), mentre sono aumentate le cessazioni dei rapporti intermittenti (+10mila), in somministrazione (+4,8mila) e stagionali (+800).
Le agevolazioni ai rapporti di lavoro
Le attivazioni di rapporti di lavoro incentivati nel primo trimestre 2026, comprendenti sia nuove assunzioni che variazioni contrattuali, registrano una significativa contrazione (-33%) rispetto allo stesso periodo del 2025. La flessione interessa tutte le principali misure agevolative, seppur con intensità differenti: più marcata la riduzione delle attivazioni riconducibili all'esonero giovani (-54,8%), meno marcata la riduzione delle attivazioni relative all’insieme eterogeneo che raggruppa le "Altre misure" (-10,2%) e decisamente più contenuta la contrazione delle attivazioni associate all'incentivo donne (-2,4%).
Tale andamento è riconducibile, in larga misura, al fatto che nel primo trimestre del corrente anno non erano state ancora pubblicate le circolari attuative delle misure prorogate per l’anno 2026 ai sensi del d.l. 62/2026.
Focus rapporti in somministrazione
Nel report è presente una tavola che espone la disaggregazione degli andamenti dei rapporti di somministrazione distinguendo tra quelli a tempo indeterminato e quelli a termine (questi ultimi includono sia i contratti a tempo determinato che stagionali).
Nel corso dei primi tre mesi del 2026, rispetto al corrispondente periodo del 2025, si è registrata una forte flessione delle assunzioni a tempo indeterminato (-43%), mentre aumentano quelle a termine del +6%.
Analoga dinamica si osserva per le cessazioni: diminuiscono quelle relative ai contratti a tempo indeterminato (-2%), mentre aumentano quelle dei contratti a termine (+3%). Il saldo annuale, e quindi la variazione tendenziale, è risultato positivo a marzo 2026 (+5mila).
Il lavoro occasionale
La consistenza dei lavoratori impiegati con Contratti di Prestazione Occasionale (CPO) a
marzo 2026 si attesta a circa 19mila unità, in aumento del 3% rispetto allo stesso mese del 2025; l’importo medio mensile lordo della remunerazione effettiva risulta pari a 239 euro.
Per quanto attiene ai lavoratori pagati con i titoli del Libretto Famiglia (LF), a marzo 2026 essi risultano circa 13mila, in aumento del 2% rispetto a marzo 2025; l’importo medio mensile lordo della loro remunerazione effettiva risulta pari a 189 euro.
ASSEGNO SOCIALE ORDINARIO: AGGIORNATO IL SERVIZIO
Assegno sociale ordinario: aggiornato il servizio Tra gli strumenti del sistema di protezione sociale italiano, l'assegno sociale ordinario occupa un posto specifico e rilevante: è una prestazione assistenziale destinata ai cittadini che hanno compiuto l'età prevista dalla legge e che si trovano in condizioni economiche al di sotto di determinate soglie, privi di redditi sufficienti a garantire un livello minimo di sussistenza. Non è una pensione in senso tecnico, perché non deriva da contributi versati nel corso della vita lavorativa, ma una misura di solidarietà collettiva che lo Stato eroga a favore di chi non ha maturato diritti previdenziali sufficienti o si trova comunque in una situazione di bisogno economico accertato. Il suo aggiornamento — tanto nelle procedure di accesso quanto nei sistemi informativi attraverso cui viene gestito e richiesto — è una notizia che riguarda direttamente alcune delle categorie più fragili della popolazione, ma che ha implicazioni indirette anche per le PMI e per il mondo del lavoro autonomo, in un intreccio che vale la pena esplorare con attenzione.
L'assegno sociale è erogato dall'INPS ed è rivolto ai cittadini italiani e ai soggetti equiparati — cittadini europei con diritto di soggiorno permanente, cittadini extracomunitari titolari di permesso di soggiorno di lungo periodo — che abbiano compiuto i 67 anni di età, risiedano stabilmente e legalmente in Italia e non dispongano di redditi superiori ai limiti fissati annualmente. L'importo della prestazione e i limiti di reddito vengono rivalutati periodicamente in base all'andamento dell'inflazione, garantendo che la misura mantenga nel tempo un valore reale adeguato alle condizioni di vita dei beneficiari.
L'aggiornamento del servizio annunciato dall'INPS riguarda sia la componente procedurale — con la revisione dei flussi di domanda e di gestione delle pratiche — sia quella informativa, con un miglioramento delle risorse digitali a disposizione dei cittadini e dei patronati che li assistono nella presentazione delle richieste. Dal punto di vista operativo, l'aggiornamento del servizio si traduce in una serie di miglioramenti concreti che semplificano l'accesso alla prestazione. La procedura di presentazione della domanda in via telematica è stata rivista per renderla più intuitiva e più guidata, riducendo il rischio di errori nella compilazione che spesso causano ritardi nell'istruttoria e richiedono integrazioni documentali che allungano ulteriormente i tempi di attesa. I campi della domanda sono stati riorganizzati in modo più logico, con istruzioni contestuali che spiegano all'utente cosa inserire e perché, e con controlli automatici che segnalano in tempo reale le incongruenze o le omissioni prima che la domanda venga inviata. Per i cittadini più anziani o meno familiari con gli strumenti digitali, il canale del patronato rimane fondamentale: gli operatori dei patronati possono ora accedere a un'interfaccia aggiornata che semplifica anche il loro lavoro di assistenza, con funzionalità di ricerca delle pratiche, di monitoraggio dello stato di avanzamento e di gestione delle comunicazioni con l'istituto.
Un elemento di novità riguarda l'integrazione del servizio con le banche dati che l'INPS condivide con altre amministrazioni pubbliche. In coerenza con il principio once only che il decreto di riordino degli incentivi ha recentemente applicato al mondo delle imprese, anche nell'ambito delle prestazioni assistenziali si sta lavorando per ridurre gli oneri documentali a carico dei cittadini, acquisendo d'ufficio le informazioni disponibili nelle banche dati pubbliche invece di richiederne la produzione al richiedente. La dichiarazione dei redditi, i dati catastali sugli immobili posseduti, le informazioni sui trattamenti pensionistici eventualmente percepiti all'estero: sono tutte informazioni che il sistema può acquisire autonomamente attraverso le interoperabilità già operative o in corso di attivazione, liberando il cittadino dall'onere di raccogliere e produrre documentazione che le amministrazioni già possiedono.
Il collegamento tra l'assegno sociale e il mondo delle PMI può sembrare non immediato, ma esiste ed è più rilevante di quanto si possa pensare a prima vista. Una quota significativa dei beneficiari attuali e potenziali dell'assegno sociale è costituita da ex lavoratori autonomi — artigiani, commercianti, piccoli imprenditori — che nel corso della propria vita professionale hanno versato contributi alle gestioni previdenziali dedicate alle categorie autonome senza raggiungere i requisiti per una pensione ordinaria, oppure hanno operato in periodi di contribuzione discontinua che non hanno prodotto trattamenti previdenziali adeguati. Questi soggetti si trovano in una zona grigia del sistema di protezione sociale: non sono lavoratori dipendenti con la copertura garantita dai fondi pensione aziendali o dai contratti collettivi, ma non sono neanche grandi imprenditori con patrimoni e risparmi sufficienti a garantire un'adeguata autonomia finanziaria nella terza età.
Il problema riguarda in particolare chi ha lavorato per anni in regime forfettario o come libero professionista con partita IVA, versando contributi commisurati a redditi spesso modesti e discontinui. Per molti di questi soggetti, la prospettiva previdenziale è quella di una pensione molto bassa — a volte inferiore alla soglia dell'assegno sociale — o addirittura l'incapacità di raggiungere i requisiti contributivi minimi per accedere alla pensione ordinaria. In questi casi, l'assegno sociale diventa l'unico presidio di reddito nella fase post-lavorativa, con tutto il carico di incertezza e di fragilità che questo comporta. La semplificazione dell'accesso alla prestazione è quindi una misura che tocca direttamente molti ex protagonisti del tessuto produttivo delle PMI, figure che hanno contribuito per decenni alla creazione di valore economico e che meritano un sistema di protezione sociale all'altezza del loro percorso.
C'è poi una dimensione che riguarda più direttamente le imprese in attività: la gestione delle risorse umane in prossimità dell'età pensionabile. In molte PMI, lavoratori che si avvicinano alla soglia dei 67 anni si trovano in situazioni contributive complesse, con carriere frammentate tra lavoro dipendente e autonomo, periodi di contribuzione in più gestioni, buchi
contributivi da periodi di disoccupazione o di malattia. Per questi lavoratori, capire in anticipo se e quando matureranno il diritto a una pensione ordinaria, oppure se l'assegno sociale sarà il loro strumento di riferimento, è fondamentale per pianificare la fase di uscita dal lavoro e per prendere decisioni informate su eventuali riscatti o prosecuzioni volontarie della contribuzione. Il servizio aggiornato dell'INPS include strumenti di simulazione migliorati che consentono di fare queste valutazioni in modo più accurato e più accessibile, con scenari che tengono conto delle diverse ipotesi di carriera e di contribuzione residua.
Il ruolo dei consulenti del lavoro e dei patronati in questo contesto è di primaria importanza. Le questioni previdenziali che riguardano i lavoratori con carriere miste — dipendente e autonomo — o con contribuzione in più gestioni sono tra le più complesse dell'intero ordinamento previdenziale italiano, e richiedono competenze specialistiche che la maggior parte dei cittadini non possiede. I consulenti del lavoro che operano al fianco delle PMI possono svolgere un servizio prezioso anche su questo fronte, aiutando i titolari delle imprese e i loro dipendenti a orientarsi nel sistema previdenziale, a verificare la propria situazione contributiva e a pianificare per tempo le scelte che possono fare la differenza tra una vecchiaia finanziariamente serena e una situazione di dipendenza dalle prestazioni assistenziali. L'aggiornamento del servizio sull'assegno sociale si inserisce nel più ampio percorso di digitalizzazione e di semplificazione dei servizi dell'INPS che negli ultimi anni ha prodotto risultati significativi, anche se ancora disomogenei. Il cassetto previdenziale, il portale per la verifica della posizione assicurativa, i servizi di simulazione pensionistica, la procedura telematica per la presentazione di numerose domande di prestazione: sono tutti strumenti che hanno reso più accessibile e più trasparente il sistema previdenziale, riducendo la necessità di recarsi fisicamente alle sedi territoriali per ottenere informazioni o avviare pratiche. L'obiettivo di lungo periodo è quello di un sistema in cui ogni cittadino possa gestire in autonomia il proprio rapporto con l'INPS attraverso canali digitali semplici e affidabili, con il supporto dei patronati per le situazioni più complesse.
RUOLO DELLA TECNOLOGIA PER LA SALUTE E LA SICUREZZA NEI LUOGHI DI LAVORO: VANTAGGI E SFIDE
La sicurezza sul lavoro è uno di quei temi che ciclicamente tornano al centro del dibattito pubblico, quasi sempre in occasione di tragedie che avrebbero potuto essere evitate. Cadute dall'alto, schiacciamenti, incidenti con macchinari, esposizioni prolungate a sostanze nocive: l'elenco degli infortuni che ancora oggi colpiscono i lavoratori italiani è lungo e doloroso, e le statistiche dell'INAIL continuano a fotografare una realtà in cui il lavoro, in troppi contesti, rimane un'attività pericolosa. Eppure, mai come in questo momento storico, la tecnologia offre strumenti concreti per prevenire questi eventi, per ridurre l'esposizione ai rischi e per creare ambienti di lavoro più sicuri e più sani. La sfida non è più solo di tipo normativo o organizzativo, ma anche e sempre più di tipo tecnologico: saper scegliere, adottare e integrare le soluzioni giuste nel contesto giusto, con una visione che vada oltre il semplice adempimento degli obblighi di legge per abbracciare una cultura della sicurezza che si costruisce ogni giorno, a tutti i livelli dell'organizzazione.
L'INAIL ha da anni avviato un percorso di studio e promozione delle tecnologie per la salute e la sicurezza nei luoghi di lavoro, riconoscendo che la prevenzione degli infortuni non può limitarsi alle misure tradizionali — formazione, dispositivi di protezione individuale, procedure operative standardizzate — ma deve incorporare le opportunità offerte dall'innovazione digitale e dai nuovi materiali. I risultati di questo lavoro di ricerca e di documentazione mostrano un panorama in rapida evoluzione, in cui le tecnologie disponibili sono già oggi molto più avanzate di quanto la loro diffusione effettiva nei luoghi di lavoro lascerebbe supporre. Il gap tra ciò che è tecnicamente possibile e ciò che viene effettivamente adottato dalle imprese — in particolare dalle PMI — è uno dei problemi centrali su cui si concentra l'attenzione dell'istituto.
Tra le tecnologie con il maggiore potenziale di impatto sulla sicurezza nei luoghi di lavoro, l'Internet of Things industriale occupa un posto di primo piano. Sensori connessi applicati ai
macchinari, agli impianti e agli ambienti di lavoro consentono di monitorare in tempo reale una molteplicità di parametri: temperature, pressioni, vibrazioni, concentrazioni di sostanze chimiche nell'aria, livelli di rumore, condizioni di illuminazione. Quando questi parametri superano le soglie di sicurezza, il sistema può generare allarmi automatici, bloccare i macchinari a rischio, allertare il responsabile della sicurezza e registrare l'evento in un log che diventa prezioso sia per l'analisi ex post degli incidenti sia per la pianificazione delle attività di manutenzione preventiva. La manutenzione predittiva — la capacità di prevedere i guasti prima che si verifichino, sulla base dell'analisi dei dati prodotti dai sensori — è uno dei contributi più concreti dell'IoT alla sicurezza: un macchinario che si guasta improvvisamente durante l'operatività è molto più pericoloso di uno che viene fermato programmato per la manutenzione quando i dati indicano che sta raggiungendo soglie critiche.
I dispositivi indossabili — wearable — rappresentano un'altra frontiera tecnologica di grande interesse per la sicurezza sul lavoro. Elmetti equipaggiati con sensori di impatto e di orientamento, guanti che rilevano la forza applicata nelle operazioni manuali, cinture che monitorano la postura e segnalano i movimenti a rischio per la colonna vertebrale, braccialetti che misurano parametri vitali come la frequenza cardiaca e la temperatura corporea: sono tutti dispositivi già disponibili sul mercato che possono contribuire a ridurre sia gli infortuni acuti sia le malattie professionali che si sviluppano nel tempo per effetto di esposizioni prolungate o di posture scorrette. Per i lavoratori che operano in ambienti confinati o isolati — nelle fognature, nei silos, nei cantieri notturni — i wearable con funzioni di localizzazione e di rilevamento delle cadute possono essere letteralmente salvavita, consentendo l'intervento dei soccorsi in tempi che senza questi dispositivi sarebbero impraticabili.
La realtà virtuale e aumentata ha aperto possibilità nuove nel campo della formazione alla sicurezza, che è uno degli interventi preventivi con il maggiore impatto documentato sulla riduzione degli infortuni. La formazione tradizionale — aula, slide, test scritto — ha limiti evidenti: è difficile trasmettere in modo efficace
la percezione concreta del rischio e le corrette procedure operative attraverso un supporto puramente teorico e bidimensionale. La realtà virtuale consente di simulare ambienti di lavoro pericolosi — un cantiere edile, una piattaforma petrolifera, un impianto chimico — in modo fotorealistico, mettendo il lavoratore in formazione nella condizione di sperimentare scenari di rischio e di praticare le procedure di sicurezza in un ambiente sicuro e controllato, dove gli errori non hanno conseguenze reali ma producono un apprendimento molto più profondo di quello che si ottiene con i metodi tradizionali. La realtà aumentata, d'altra parte, può essere utilizzata direttamente sul luogo di lavoro: occhiali o visori che sovrappongono al campo visivo del lavoratore informazioni in tempo reale sulle procedure da seguire, sui rischi presenti nell'ambiente circostante e sulle condizioni di sicurezza dei macchinari con cui sta per interagire.
L'intelligenza artificiale applicata alla sicurezza sul lavoro è forse la frontiera più promettente e al tempo stesso più dibattuta. I sistemi di computer vision — videocamere collegate ad algoritmi di analisi delle immagini — possono monitorare in tempo reale il comportamento dei lavoratori in ambienti produttivi, rilevando automaticamente situazioni di rischio: un lavoratore che entra in una zona protetta senza i dispositivi di protezione individuale previsti, un operatore che si avvicina pericolosamente a un macchinario in movimento, una persona che cade o che assume posture anomale che potrebbero indicare un malore. Questi sistemi possono generare allarmi immediati e contribuire a prevenire incidenti che altrimenti si verificherebbero prima che qualcuno possa intervenire. L'intelligenza artificiale viene anche applicata all'analisi predittiva degli infortuni: elaborando grandi quantità di dati storici sugli incidenti, sulle condizioni ambientali, sui turni di lavoro e sulle caratteristiche dei lavoratori, è possibile identificare pattern e fattori di rischio che non sarebbero evidenti all'analisi umana, e su questa base definire interventi preventivi mirati.
Le sfide che si frappongono a una diffusione ampia di queste tecnologie sono però reali e non possono essere sottovalutate. La prima e più immediata è quella dei costi. Le soluzioni
IL
tecnologiche più avanzate per la sicurezza sul lavoro hanno prezzi che, almeno nella loro fase di lancio sul mercato, sono accessibili principalmente alle grandi imprese. Una PMI manifatturiera con venti dipendenti e margini stretti non può permettersi di investire decine di migliaia di euro in sistemi di monitoraggio IoT o in piattaforme di formazione in realtà virtuale, anche se sa che questi investimenti ridurrebbero il rischio di infortuni e i costi associati — dalle assenze per malattia alle sanzioni, dai danni reputazionali agli aumenti del premio assicurativo INAIL. Il problema del costo iniziale è uno degli ostacoli più citati dalle PMI che partecipano alle indagini sulla propensione ad adottare tecnologie per la sicurezza, e richiede politiche di incentivo dedicate che abbassino la soglia di accesso.
La seconda sfida riguarda la complessità di integrazione delle nuove tecnologie nei processi produttivi esistenti. Le PMI italiane operano spesso con impianti e macchinari di età avanzata, non progettati per essere connessi e monitorati digitalmente, e con processi produttivi consolidati che hanno una loro logica interna difficile da modificare senza impatti sull'efficienza. Installare sensori su macchinari analogici, far convivere sistemi di monitoraggio digitale con procedure operative sviluppate in un'epoca pre-digitale, integrare i dati prodotti dai nuovi dispositivi con i sistemi informativi gestionali esistenti: sono tutte operazioni che richiedono competenze tecniche spesso non disponibili internamente e che comportano una fase di transizione in cui i vantaggi non sono ancora visibili ma i costi e le complicazioni già sì.
La terza sfida, forse la più delicata, riguarda la dimensione umana e organizzativa. Le tecnologie di monitoraggio dei lavoratori — che si tratti di videocamere intelligenti, di wearable o di sistemi di localizzazione — sollevano questioni serie sulla privacy, sulla dignità dei lavoratori e sul rischio di creare ambienti di controllo pervasivo che incidono negativamente sul benessere psicologico e sulla motivazione. Il confine tra la sorveglianza finalizzata alla sicurezza e il controllo delle prestazioni lavorative è spesso sottile e facilmente valicabile, con conseguenze che possono essere molto negative sul clima aziendale e sulle relazioni industriali. Le organizzazioni sindacali seguono con attenzione
crescente questo tema, e il quadro normativo — a partire dallo Statuto dei Lavoratori e dal Regolamento europeo sulla protezione dei dati personali — pone vincoli precisi sull'utilizzo di queste tecnologie che le imprese devono conoscere e rispettare scrupolosamente. Il successo dell'adozione tecnologica per la sicurezza dipende in larga misura dalla capacità di coinvolgere i lavoratori nel processo, spiegando con trasparenza le finalità degli strumenti adottati, condividendo i dati raccolti e costruendo un rapporto di fiducia che trasformi la tecnologia in un alleato percepito come tale dai diretti interessati.
L'INAIL svolge un ruolo attivo nel supportare le imprese — e in particolare le PMI — nell'affrontare queste sfide. I bandi per il finanziamento di progetti di innovazione tecnologica per la sicurezza, i servizi di consulenza tecnica offerti attraverso i propri uffici territoriali, la produzione di linee guida e di buone pratiche documentate, la ricerca applicata condotta nei propri laboratori: sono tutti strumenti che l'istituto mette a disposizione del sistema produttivo per abbassare le barriere all'adozione delle tecnologie più efficaci. Il meccanismo degli sconti sul premio assicurativo per le imprese che investono nella prevenzione — il cosiddetto OT23, il modulo per la riduzione del tasso medio di tariffa — è uno degli incentivi più concreti che l'INAIL offre alle imprese virtuose, creando un collegamento diretto tra l'investimento in sicurezza e il risparmio sui costi assicurativi che rende il calcolo di convenienza più immediato anche per gli imprenditori più orientati al breve periodo. La tecnologia da sola non basta. La sicurezza sul lavoro è prima di tutto una questione culturale, che si costruisce attraverso la formazione continua, la leadership dei vertici aziendali, il coinvolgimento dei lavoratori e la capacità di imparare dagli errori senza nasconderli. Le tecnologie più sofisticate installate in un'impresa in cui la cultura della sicurezza è debole o assente non producono i risultati attesi: vengono aggirate, mal utilizzate o semplicemente ignorate. Al contrario, anche tecnologie relativamente semplici possono produrre effetti significativi quando sono adottate in un contesto organizzativo in cui la prevenzione è un valore condiviso e praticato a tutti i livelli. L'obiettivo è costruire sistemi in cui la tecnologia potenzia una
cultura della sicurezza già radicata, non in cui la sostituisce o la supplisce. È un equilibrio difficile da raggiungere, ma è l'unico che produce risultati duraturi e che trasforma la sicurezza sul lavoro da obbligo normativo a vantaggio competitivo reale per le imprese che lo perseguono con determinazione.
LA FABBRICAZIONE DI PRODOTTI IN METALLO AL CENTRO DELL’ANALISI DI DATI INAIL
Tra il 2020 e il 2024 le denunce di infortunio in occasione di lavoro degli addetti alla fabbricazione di prodotti in metallo sono passate da 14.065 a 16.248, con un incremento del 15,5%, mentre quelle relative a incidenti avvenuti in itinere, nel tragitto di andata e ritorno tra la casa e il luogo di lavoro, hanno registrato un incremento decisamente più marcato, da 1.685 a 2.603 (+54,5%). A rilevarlo è il nuovo numero del periodico Dati Inail, curato dalla Consulenza statistico attuariale dell’Istituto, interamente dedicato a questo comparto strategico dell’economia italiana, snodo centrale tra la siderurgia pesante e l’industria dei macchinari.
Oltre 69mila imprese e quasi 119 miliardi di fatturato. Secondo i dati Istat, la fabbricazione di prodotti in metallo, che comprende attività come la carpenteria, lo stampaggio, la saldatura, i trattamenti dei materiali e le loro finiture, nel 2023 contava 69.264 imprese attive, un fatturato di 118,9 miliardi di euro e un valore aggiunto superiore ai 41,6 miliardi, in crescita del 17,8% rispetto al 2021. Gli occupati hanno superato le 610mila unità, con un incremento di quasi 30mila addetti nel biennio.
L’andamento delle denunce nel quinquennio 2020-2024. Le denunce di infortunio nella fabbricazione di prodotti in metallo nel periodo 2020-2024 sono state 82.778 in occasione di lavoro e 11.847 nel tragitto casa-lavoro-casa. Per quanto riguarda gli infortuni avvenuti durante lo svolgimento dell’attività lavorativa, il 2022 ha segnato il picco con 17.892 denunce, per poi registrare un progressivo ridimensionamento fino alle 16.248 del 2024. Per gli infortuni in itinere, invece, dopo il forte incremento successivo alla fase pandemica, nell’ultimo triennio l’andamento è stato sostanzialmente stabile. Sui casi mortali un peso rilevante della componente stradale.
PMI ITALIANE E ACCESSO AL CREDITO: UN 2026 TRA OPPORTUNITÀ CONCRETE E PRESSIONI
STRUTTURALI
Il rapporto tra le piccole e medie imprese italiane e il sistema del credito è uno di quei temi che non smette mai di essere attuale, perché la disponibilità di risorse finanziarie adeguate è la condizione preliminare di qualsiasi decisione di investimento, di qualsiasi progetto di crescita, di qualsiasi risposta alle trasformazioni del mercato. E il 2026 offre su questo fronte un quadro che è insieme più incoraggiante del recente passato e più complesso di quanto la sola lettura dei dati aggregati lascerebbe supporre. I prestiti alle PMI italiane erano cresciuti del 13% nel primo semestre 2025, trainati dalla discesa dei tassi BCE e dal rinnovato fabbisogno di investimento delle imprese, ma questo dato aggregato nasconde dinamiche settoriali molto differenziate e una strutturale polarizzazione del mercato del credito che penalizza proprio le realtà più piccole e meno strutturate.Il quadro degli strumenti pubblici a disposizione delle PMI si è nel frattempo ulteriormente arricchito, con alcune novità di rilievo che vale la pena conoscere. La Nuova Sabatini è stata rifinanziata complessivamente con 650 milioni di euro, distribuiti tra il 2026 e il 2027, confermandosi lo strumento più accessibile per le imprese che acquistano macchinari, impianti e attrezzature. Il meccanismo a sportello permanente, senza click day, riduce la pressione competitiva immediata e consente una pianificazione più ordinata, ma introduce una pressione di tipo diverso: la rapidità di presentazione della domanda diventa comunque un fattore rilevante man mano che le risorse si esauriscono. Il contributo in conto interessi, che per gli investimenti in beni 4.0 può superare il 17% dell'investimento complessivo su cinque anni, rimane una delle agevolazioni con il rapporto costo-beneficio più favorevole per le PMI che vogliono modernizzare la propria dotazione produttiva.Il Fondo Centrale di Garanzia per le PMI è stato prorogato fino al 31 dicembre 2026 e rifinanziato, mantenendo la propria funzione di strumento cardine per l'accesso al credito bancario delle imprese di minori dimensioni. La garanzia pubblica fino all'80% del finanziamento richiesto, con un massimo garantito di cinque milioni di euro, continua a essere l'unico strumento che consente
a una PMI senza garanzie reali di accedere a condizioni creditizie competitive. Il sistema di scoring interno al Fondo — che valuta il merito creditizio dell'impresa sulla base dei dati di bilancio e della Centrale Rischi — determina sia l'ammissibilità alla garanzia sia la percentuale di copertura effettivamente ottenuta, e le imprese con bilanci deboli o con posizioni deteriorate in Centrale Rischi possono trovarsi in una situazione di accesso limitato proprio quando ne avrebbero più bisogno.Una novità di particolare interesse per giugno 2026 è l'entrata in vigore, dal 15 del mese, della riforma del Fondo MEF antiusura. La nuova disciplina allarga la platea e gli strumenti: entra il microcredito tra le operazioni coperte, si aggiungono nuovi finanziatori oltre alle banche, salgono a 40.000 euro i finanziamenti diretti dei Confidi e arrivano costi calmierati allo 0,50% per le imprese. Si tratta di un intervento che tocca un segmento spesso invisibile nel dibattito sulla finanza d'impresa: le microimprese e le piccole realtà produttive che si trovano in una situazione di temporanea difficoltà finanziaria e che senza un canale alternativo al credito bancario tradizionale rischiano di scivolare verso circuiti illegali. Il Fondo non eroga denaro direttamente, ma funziona da garanzia pubblica che facilita la concessione del credito da parte degli operatori abilitati — oggi ampliati a includere intermediari finanziari e operatori di microcredito oltre alle banche — a condizioni che per le PMI più fragili possono fare concretamente la differenza tra la continuità e la chiusura. PMILa riforma dei Confidi, introdotta dalla Legge PMI 2026 entrata in vigore ad aprile, si interseca con questo scenario aprendo ulteriori spazi. La Legge PMI 2026 ha avviato una delega per la riforma dei Confidi e introdotto la detassazione degli utili reinvestiti nelle reti d'impresa fino a un milione di euro annui. I Confidi — i consorzi di garanzia collettiva che storicamente hanno svolto un ruolo fondamentale nel facilitare l'accesso al credito delle PMI, in particolare per quelle di dimensioni più piccole e per quelle localizzate in territori con un sistema bancario meno dinamico — vengono rafforzati nella loro capacità di erogare finanziamenti diretti e di offrire garanzie, con una base associativa allargata e criteri che puntano a ridurre i costi di istruttoria a carico delle imprese richiedenti. PMISul fronte del credito bancario tradizionale, il quadro è meno roseo per le microimprese. Il mercato del private
credit ha raggiunto 1.800 miliardi di dollari di masse gestite, ma il segmento serve il mercato mid-market — aziende con EBITDA tipicamente superiore ai 50 milioni di euro. Le microimprese e le PMI tradizionali, con esigenze di credito nell'ordine di poche centinaia di migliaia di euro, restano fuori dal radar dei fondi istituzionali. La polarizzazione del mercato del credito — con le imprese più grandi e più strutturate che accedono a condizioni sempre più favorevoli grazie alla concorrenza tra banche e fondi di private debt, mentre le realtà più piccole rimangono dipendenti dal credito bancario locale con tutto il suo conservatorismo — è uno dei problemi strutturali più difficili da risolvere con i soli strumenti di incentivo pubblico. PMIUn tema che molte PMI si trovano ad affrontare in questo momento riguarda la gestione delle pratiche PNRR ancora aperte. A giugno 2026, il PNRR italiano ha raggiunto una percentuale significativa degli obiettivi complessivi del Piano, ma il tessuto delle PMI fatica ancora a chiudere le pratiche nei tempi previsti. Molti progetti approvati sono ancora in fase di completamento tecnico o rendicontazione. Per queste imprese, la priorità operativa delle prossime settimane non è accedere a nuovi strumenti ma completare quanto già avviato, trasmettendo la documentazione richiesta nei termini previsti per evitare la decadenza di benefici già assegnati. La scadenza del 30 giugno 2026 per il completamento degli obiettivi europei del PNRR non lascia margini di dilazione: chi ha pratiche Transizione 5.0 ancora aperte deve concentrarsi sulla rendicontazione come priorità assoluta. IncentivimpresaLa pressione fiscale rimane uno dei vincoli strutturali più pesanti per le PMI italiane nel 2026. Le PMI italiane spendono mediamente 5.200 euro l'anno solo per gli adempimenti fiscali ordinari, una vera e propria tassa invisibile che sottrae risorse a investimenti, innovazione e occupazione. Quando si aggiungono i costi per accedere alle agevolazioni, in media 15.000 euro per digitalizzazione ed efficientamento energetico, emerge chiaramente come la burocrazia rappresenti un freno concreto alla competitività. In questo senso, il decreto di riordino degli incentivi discusso nelle pagine precedenti di questa rivista non è solo una questione di architettura normativa, ma risponde a un bisogno reale e documentato di riduzione degli oneri amministrativi che gravano sulle
imprese più piccole. Il quadro complessivo che emerge per le PMI italiane a giugno 2026 è quello di un sistema di supporto pubblico che si è significativamente ampliato e articolato negli ultimi anni, ma che richiede alle imprese una capacità di orientamento e di pianificazione che non sempre è disponibile internamente. Il rischio che le opportunità disponibili vengano colte prevalentemente dalle imprese già più strutturate — quelle con commercialisti esperti in finanza agevolata, con uffici amministrativi in grado di gestire pratiche complesse e con risorse finanziarie sufficienti per anticipare gli investimenti in attesa dei rimborsi — è reale e richiede un presidio attento da parte delle associazioni di categoria, dei consulenti e delle istituzioni che hanno a cuore la competitività dell'intero tessuto produttivo, non solo delle sue componenti più attrezzate.
PMI E INTELLIGENZA ARTIFICIALE: DA STRUMENTO SPERIMENTALE A LEVA COMPETITIVA
L'intelligenza artificiale ha smesso di essere una promessa tecnologica confinata ai laboratori di ricerca e alle grandi corporation. Nel corso del 2025 e nei primi mesi del 2026, la diffusione degli strumenti di IA nelle imprese italiane ha subito un'accelerazione che solo pochi anni fa sarebbe sembrata improbabile, con una penetrazione che ha raggiunto anche le realtà di medie e piccole dimensioni. I dati parlano chiaro: l'81% delle PMI usa già strumenti di IA, ma solo 1 su 4 li ha integrati nei processi aziendali. Un dato che fotografa bene la fase in cui ci troviamo: un'adozione ampia in superficie, ma ancora superficiale nella sostanza, con la maggior parte delle imprese che usa l'IA per compiti circoscritti e sperimentali senza averla ancora trasformata in un elemento strutturale del proprio modo di lavorare. Il contesto generale è quello di un mercato italiano dell'IA in forte espansione. Nel 2025 il mercato italiano dell'intelligenza artificiale ha raggiunto un valore di circa 1,8 miliardi di euro, in crescita del 50% rispetto all'anno precedente, grazie alla diffusione delle soluzioni automatizzate e datadriven nei processi aziendali e nei servizi. Una crescita che però rimane concentrata: sempre secondo le stesse analisi, la domanda è ancora prevalentemente espressa dalle grandi imprese, che rappresentano oltre il 60% della spesa
complessiva. Le PMI entrano nel quadro in modo ancora marginale in termini di volume di spesa, ma con una velocità di adozione che suggerisce che il divario si stia riducendo più rapidamente di quanto ci si aspettasse.
Le applicazioni concrete dell'IA nelle PMI manifatturiere italiane seguono percorsi abbastanza prevedibili nelle prime fasi di adozione: automazione dei processi ripetitivi nelle funzioni amministrative, supporto alla redazione di testi commerciali e di comunicazione, analisi dei dati di vendita e di produzione per identificare pattern e anomalie, assistenza clienti attraverso chatbot e sistemi di risposta automatica. Sono applicazioni che producono risparmi di tempo e di costo immediatamente visibili, e che richiedono investimenti contenuti e tempi di implementazione relativamente brevi. Per molte PMI, questo primo livello di utilizzo rappresenta il punto di ingresso nell'ecosistema dell'IA: un'esperienza concreta e positiva che abbassa le resistenze culturali e apre la strada a utilizzi più ambiziosi.
Il secondo livello di adozione — quello in cui l'IA smette di essere un accessorio e diventa un elemento strutturale dei processi produttivi — è molto meno diffuso ma molto più trasformativo. Si tratta di applicazioni come la manutenzione predittiva degli impianti, il controllo qualità automatizzato attraverso sistemi di visione artificiale, l'ottimizzazione dinamica dei piani di produzione e dei lotti, la personalizzazione di massa dei prodotti attraverso la configurazione assistita dall'IA, la gestione intelligente delle scorte che minimizza il capitale immobilizzato senza aumentare il rischio di rottura di stock. Queste applicazioni richiedono investimenti più significativi, integrazioni più complesse con i sistemi informativi esistenti e competenze tecniche che non sempre sono disponibili internamente nelle PMI. Ma producono vantaggi competitivi di ben altra portata rispetto all'automazione dei processi amministrativi, perché incidono direttamente sull'efficienza produttiva, sulla qualità del prodotto e sulla capacità di risposta alle variazioni della domanda. Il tema delle competenze è il collo di bottiglia più citato dalle PMI che vogliono andare oltre il primo livello di adozione dell'IA. Trovare personale con competenze in data science, in machine learning o anche solo nella gestione e nell'interpretazione dei dati prodotti dai sistemi di IA è difficile per le grandi
imprese e praticamente impossibile per le piccole, che non possono competere sul piano retributivo con i grandi gruppi e le società di consulenza che si contendono gli stessi profili. La risposta più efficace a questo problema non è quella di cercare di formare internamente competenze di alto livello in IA — un percorso lungo, costoso e con esiti incerti per la maggior parte delle PMI — ma quella di costruire relazioni con soggetti esterni che le possano fornire: università e centri di ricerca, startup specializzate in soluzioni di IA verticali per specifici settori industriali, system integrator con esperienza nell'implementazione di questi strumenti in contesti manifatturieri.
Il mercato delle soluzioni di IA verticali per le PMI è uno degli ambiti più dinamici dell'ecosistema tecnologico italiano. Startup che sviluppano strumenti specifici per la manutenzione predittiva nel settore metalmeccanico, per il controllo qualità nell'industria alimentare, per l'ottimizzazione dei processi nella ceramica o nel tessile, per la gestione intelligente delle prenotazioni nel turismo e nella ristorazione: sono realtà che traducono tecnologie complesse in soluzioni accessibili, con interfacce pensate per chi non ha competenze tecniche avanzate e con modelli di prezzo — spesso basati su abbonamento mensile invece che su investimenti una tantum — adatti alle capacità finanziarie delle PMI. L'ascesa dell'IA agentica segna un cambio di paradigma reale, mentre la qualità del capitale umano e la crescente proiezione internazionale delle startup italiane dimostrano che l'Italia sa competere ad alto livello. Queste realtà possono rappresentare un moltiplicatore di valore, favorendo la trasformazione digitale del tessuto delle PMI italiane e offrendo soluzioni all'avanguardia per migliorarne competitività ed efficienza. Borse.it Sul fronte degli incentivi, l'iperammortamento introdotto dalla Legge di Bilancio 2026 include esplicitamente tra i beni agevolabili i sistemi e le piattaforme di intelligenza artificiale applicata ai processi produttivi, rendendo fiscalmente conveniente per le PMI investire in questi strumenti nell'ambito di un piano più ampio di ammodernamento tecnologico. La cumulabilità con altri strumenti — la Nuova Sabatini per la componente di finanziamento, i crediti d'imposta per la ricerca e lo sviluppo sperimentale per le imprese che sviluppano soluzioni personalizzate — consente di costruire piani di investimento in IA con un costo effettivo a carico dell'impresa significativamente ridotto rispetto al costo.