Em sua 22ª edição, ranking destaca fornecedores em faturamento absoluto em 176 categorias de produtos, a partir de levantamento realizado pela Scanntech, que analisou mais de 15 bilhões de tíquetes no canal alimentar
COLUNA 4 Editorial
GESTÃO 8
Pescados
VAREJO 6
Checkout
TABELAS
54
Absorvente menstrual externo / Açaí / Açúcar / Água / Água com gás • 55
Água de coco / Água sanitária / Alvejante e tira-manchas / Amaciante / Amendoim • 56
Toalha de papel / Torrada / Tratamento capilar / Vermouth / Vinho
• 119
Vodka / Whisky• 120 Vinagre
As fabricantes em destaque no carrinho do consumidor
Aedição de julho (289) da SuperVarejo chega trazendo mais um estudo exclusivo em parceria com a Scanntech. A 22° edição do ranking As 5+ Maiores Fabricantes aponta as campeãs em faturamento absoluto no varejo alimentar e chega com um propósito claro: entregar ao supermercado e à indústria informação precisa para embasar decisões estratégicas e táticas nas empresas que integram a cadeia de abastecimento. Confira os dados do ranking e analise se a estratégia de portfólio da sua empresa está alinhada com o momento vivido pelo mercado ou se necessita de ajustes.
Outra reportagem de destaque da edição é sobre o café, que continua sendo uma das bebidas mais presentes na rotina dos brasileiros, categoria que vive uma transformação importante. Se há pouco mais de um ano o grão enfrentava o impacto da forte alta internacional, hoje o cenário é marcado por consumidores mais seletivos, busca por valor agregado e novas oportunidades de consumo. Apesar das pressões de custos que afetam toda a cadeia, as indústrias do setor vêm mostrando sua capacidade de adaptação e encontrando novas formas de manter o produto relevante dentro e fora do lar. Leia a matéria e fique por dentro de tudo que tem envolvido a categoria no país.
Ainda tratando das matérias de gestão, o churrasco deixou de ser apenas um momento de confraternização para se consolidar como uma das missões de compra mais relevantes pelos consumidores nos supermercados. A ocasião tem movimentado diferentes categorias, ampliado o tíquete médio do açougue dentro das lojas e criado oportunidades para o supermercado vender muito mais do que carne. Então aproveite a edição para atualizar conteúdos e, também, estratégias.
Boa leitura e ótimos negócios.
SUPERVAREJO
DANIELA GUIRALDELLI EDITORA-CHEFE
NOSSA MISSÃO
é uma publicação mensal da APAS – Associação Paulista de Supermercados, dirigida e distribuída gratuitamente a profissionais ligados ao setor. Os artigos assinados e as entrevistas não refletem, necessariamente, a opinião da revista.
Oferecer aos interessados no setor supermercadista brasileiro informações atualizadas quanto às melhores práticas desenvolvidas pelos supermercadistas nacionais e internacionais.
PARA ANUNCIAR: (11) 3647-5000 comercial@apas.com.br
DIRETOR-GERAL
Carlos Correa
DIRETOR DE MARKETING E NEGÓCIOS
Fabiano Benedetti fabiano.benedetti@apas.com.br
GERENTE DE MARKETING E NEGÓCIOS
Maria Amélia Serafim Abdalla maria.abdalla@apas.com.br
SUGESTÕES E CRÍTICAS supervarejo@supervarejo.com.br Tel.: (11) 3647-5000
GERENTE COMERCIAL
Rafael Suarez
COORDENADOR KA
Rubens Bernardi
COORDENADORA SÃO PAULO E OUTROS ESTADOS
Valéria Spirito
COORDENADOR INTERIOR SÃO PAULO
Ricardo Vieira
COORDENADORA INTERNACIONAL
Gabriela Meucci
INTELIGÊNCIA COMERCIAL
Jessica Araujo - Analista, Rosângela Rodrigues - Analista, Cleiziane RibeiroAssistente, Stephen Harrison - Analista
EXECUTIVOS
Joselina Bartolomeu - Executiva KA, Adriana Gadducci - Executiva KA, Simone SicutoExecutiva KA, Flavio Ramos - Executivo KA, Danilo Sobral - Executivo Sul do Brasil, João Luis - Executivo Norte e Nordeste Brasil, Paulo Farias - Executivo SP Oeste e Sul, FernandoExecutivo ABC, Helena Nogueira - Executiva Campinas 1, Thays Souza - Executivo Campinas e Juliana Franco - Executiva São José do Rio Preto
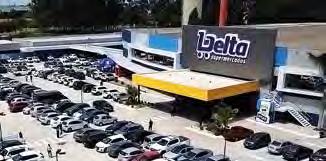
A rede Delta Supermercados ampliou sua atuação no interior de São Paulo com a inauguração de sua primeira unidade em Tatuí. Aberta na última semana, a loja representa mais uma etapa do plano de expansão da companhia. Com 2.200 m² de área de vendas, a nova operação conta com 20 checkouts, ambiente climatizado e estacionamento com capacidade para até 180 veículos.
HIPERIDEAL INAUGURAÇÃO
O Hiperideal inaugurou sua 29ª unidade em Salvador (BA), no bairro Aquarius, reforçando sua estratégia de expansão e posicionamento no mercado baiano. Considerada uma operação de alto padrão, a nova loja aposta em um mix com mais de 14 mil itens, incluindo produtos importados, adega com rótulos selecionados, padaria, hortifruti e área dedicada a produtos saudáveis.
E MOVIMENTAÇÕES DAS REDES PELO BRASIL
GRUPO KOCH EXPANSÃO
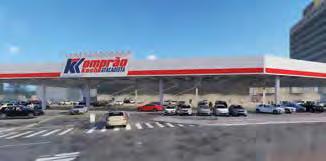
O Grupo Koch ampliou sua presença na Grande Florianópolis com a inauguração da quarta loja do Komprão, em São José. A nova unidade, localizada no bairro Barreiros/Campinas, chegou como a 97ª operação do grupo e conta com quase 10 mil m² de área construída e um estacionamento coberto com 284 vagas. O mix de loja reúne mais de 10 mil produtos e contempla setores, como hortifruti, padaria, açougue e adega.
GOODBOM EXPANSÃO
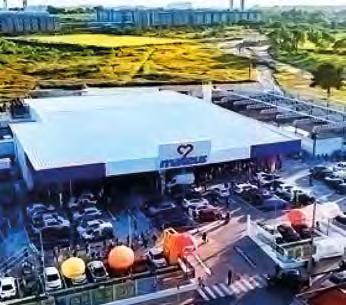
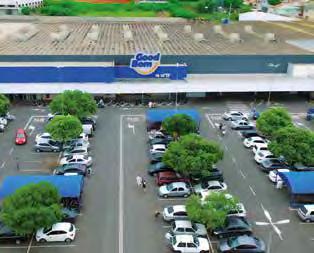
O GoodBom Supermercados iniciou uma nova etapa de crescimento no interior paulista com a inauguração de duas novas unidades em Hortolândia, nos bairros Lago da Fé e Jardim Rosolém. O movimento reforça a estratégia de expansão regional da companhia, ampliando sua presença em uma das áreas de maior desenvolvimento da região metropolitana de Campinas, com foco em proximidade, variedade e uma experiência de compra mais completa para os consumidores.
FOTOS: DIVULGAÇÃO
CONSUMO DE PESCADOS
CONSUMO DE PESCADOS
ganha espaço na mesa do brasileiro
ganha espaço na mesa do brasileiro
Busca pela saúde, praticidade, uma maior oferta de produtos e investimentos da indústria estão entre os fatores que têm impulsionado as vendas no varejo alimentar
Oconsumo de pescados no Brasil vem apresentando uma evolução gradual, impulsionado pela busca por uma alimentação mais saudável, pela diversificação do cardápio, pelo aumento da oferta de produtos prontos ou de fácil preparo, entre outros fatores. Apesar do consumo ainda estar abaixo da média mundial, de acordo com dados da Organização Mundial da Saúde (OMS), que recomenda o consumo de 12 a 20 kg de pescado por habitante ao ano, destacando o papel essencial na prevenção de doenças cardiovasculares e no fornecimento de proteínas e ômega-3, segundo a Pesquisa da Pecuária Municipal, do Instituto Brasileiro de Geografia e Estatística (IBGE), a produção da aquicultura no Brasil aumentou 45,7% em volume de 2019 para 2024, passando de 620,6 mil toneladas/ano para 904,3 mil toneladas/ano. Quando considerado o valor, o crescimento da produção passou de R$ 5,25 bilhões em 2019 para R$ 11,68 bilhões em 2024, o que representa um aumento de 122%.
A crescente preocupação com saúde e bem-estar são os fatores-chaves que têm favorecido o consumo de pescados. Reconhecidos por serem fontes de proteínas de alto valor biológico e ricos em nutrientes, como ômega-3, vitaminas e minerais, peixes e frutos do mar passaram a fazer parte da rotina de consumidores que buscam por refeições equilibradas.
Ao mesmo tempo, mudanças no estilo de vida aumentaram a demanda por produtos que conciliam qualidade nutricional e praticidade, estimulando a indústria a ampliar seu portfólio com soluções para diferentes perfis de consumidores.
“Nos últimos anos, percebemos que o consumidor brasileiro passou a comprar de forma mais planejada e criteriosa. Hoje, ele presta mais atenção ao que leva para a mesa e busca por produtos que combinam qualidade, praticidade, sabor
e valor nutricional, fazendo escolhas cada vez mais conscientes. Também observamos uma procura crescente por alimentos versáteis, que possam ser consumidos em diferentes ocasiões e facilitem a rotina, sem abrir mão da qualidade. Esse movimento acompanha mudanças nos hábitos de consumo e abre espaço para categorias que oferecem conveniência e múltiplas possibilidades de preparo”, analisa Antônio Barranco, diretor comercial de vendas e trade marketing da Nauterra divisão América, companhia detentora da marca Gomes da Costa no país.
Para o varejo alimentar, a categoria representa uma oportunidade de agregar valor ao tíquete médio. Redes supermercadistas têm investido em melhorias na exposição dos produtos,
“A INOVAÇÃO NO MERCADO DE PESCADOS TEM MUITO A VER COM ENTREGAR O QUE O CONSUMIDOR DE HOJE MAIS BUSCA, QUE É SAÚDE, PRATICIDADE E ALIMENTOS MINIMAMENTE PROCESSADOS.”, DIZ ANTÔNIO BARRANCO, DIRETOR COMERCIAL DE VENDAS E TRADE MARKETING DA NAUTERRA DIVISÃO AMÉRICA, COMPANHIA DETENTORA DA MARCA GOMES DA COSTA NO PAÍS.
Foto:
shutterstock
comunicação no ponto de venda e treinamento das equipes para orientar o consumidor. “Os supermercados desempenham um papel de destaque para a Nauterra por representarem o principal ponto de contato entre os produtos da empresa e o consumidor final. O canal assegura a distribuição e a presença da nossa principal marca, a Gomes da Costa, em todo o território nacional. Em relação às estratégias conjuntas, a Nauterra trabalha em parceria direta com redes varejistas para melhorar o desempenho da categoria de pescados enlatados. Esse trabalho em conjunto envolve o planejamento de ações de trade marketing, além do alinhamento nos processos de logística e abastecimento dos pontos de venda”, acrescenta Barranco.
PDV EM DESTAQUE
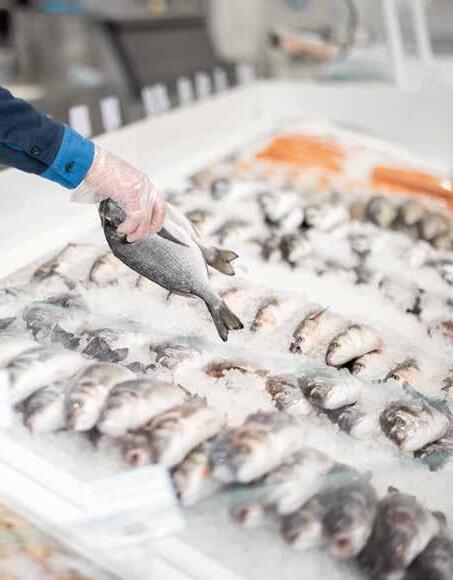
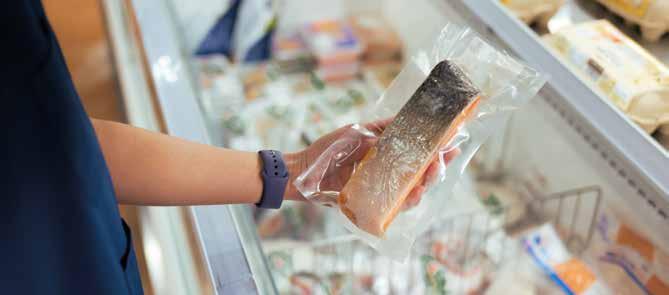
Além da tradicional peixaria, cresce na área de exposição dos supermercados a presença de ilhas refrigeradas e freezers dedicados exclusivamente à categoria, com maior variedade de cortes, espécies e embalagens. A sazonalidade também segue influenciando as vendas. Datas, como a Semana Santa, seguem concentrando grande parte do consumo anual, mas o desafio do setor é reduzir essa dependência e tornar a
categoria presente na rotina do consumidor durante todos os meses do ano.
A indústria também investe cada vez mais em inovação para atrair novos consumidores. Novas espécies cultivadas, embalagens com maior vida útil, tecnologias de congelamento, receitas prontas e produtos voltados para públicos específicos ampliam as possibilidades de consumo. “A inovação no mercado de pescados tem muito a ver com entregar o que o consumidor de hoje mais busca, que é saúde, praticidade e alimentos minimamente processados. O peixe enlatado já faz isso muito bem. Ele consegue ser um alimento natural, sem conservantes e que mantém todos os nutrientes importantes, como as proteínas e o ômega-3. Na Nauterra, usamos a inovação para destacar ainda mais esses benefícios nutricionais. O
nosso foco é facilitar o dia a dia das pessoas, trazendo produtos que são saudáveis, fáceis de consumir e que ajudam tanto o consumidor na cozinha quanto o varejista a oferecer opções de qualidade nas prateleiras”, afirma Barranco.
A inovação segue como uma das principais apostas da indústria para impulsionar a categoria. Nos últimos meses, a Gomes da Costa promoveu uma atualização em seu portfólio, reformulando produtos e embalagens. Entre as novidades, está a sardinha ao molho de tomate, que ganhou uma receita com molho mais encorpado e tempero caseiro. A empresa também renovou a embalagem da linha de saladas para ampliar a visibilidade no ponto de venda e manteve sua estratégia de oferecer os patês tanto em sachê quanto na exclusiva embalagem em lata, desenvolvida para facilitar o manuseio pelo consumidor e otimizar a exposição nas gôndolas. Para o segundo semestre, a marca prepara o lançamento do Tuna Pro, um atum com 37 gramas de proteína por lata, sem conservantes e posicionado como a opção com maior concentração proteica da categoria, reforçando a tendência de produtos voltados ao público que busca alimentação saudável e alto desempenho nutricional.
FATORES QUE TÊM IMPULSIONADO O CONSUMO DE PESCADOS NO BRASIL
O QUE ESTÁ IMPULSIONANDO A CATEGORIA
Busca por alimentação saudável;
Maior preocupação com qualidade de vida;
Maior oferta de produtos;
Praticidade e conveniência;
Expansão da aquicultura, com destaque para a tilápia;
Influência da gastronomia;
Datas religiosas e tradições culturais, como a Semana Santa;
Campanhas de conscientização, tanto do governo, como de produtores e do setor varejista.
Foto: shutterstock
FOTOS: DIVULGAÇÃO
Cinco consumidores, uma prateleira: como o varejo pode vender mais no segmento de saudabilidade entendendo quem compra
A empresa que entender essa diferença antes dos concorrentes construirá vantagem que não se copia com desconto
Osegmento de alimentos e bebidas saudáveis cresceu 18,3% em valor no Brasil em 2023, mais do que o dobro do total de categorias de consumo, que avançou 12,2% no mesmo período, segundo dados do NIQ RMS. O número é expressivo, mas esconde uma complexidade que o varejo precisa entender para, de fato, capturar esse crescimento: o consumidor saudável não existe no singular. Existem, pelo menos, cinco perfis distintos, com motivações, barreiras, produtos preferidos e pontos de contato completamente diferentes entre si. Tratá-los como um grupo homogêneo é deixar dinheiro na mesa. Este artigo apresenta uma segmentação prática dos cinco perfis de consumidor saudável no Brasil, construída pela BE2WIN Consultoria a partir do cruzamento de quatro bases de dados: NIQ Homescan Brasil 2024, McKinsey Future of Wellness 2024, Kearney Consumer Institute Q3 2024 e NIQ Global State of Health & Wellness 2025. O objetivo é ajudar o varejista a tomar decisões melhores de mix, exposição, comunicação e precificação. Antes de entrar nos perfis, um dado que contextualiza tudo: 86% dos consumidores brasileiros afirmam já ter adotado, ao menos, um hábito mais saudável na rotina, segundo o estudo Estilos de Vida 2024, do NIQ Homescan. Ao mesmo tempo,
DANI MOTTA é VP de shopper marketing no SHOP! Brasil, CEO/fundadora da BE2WIN, consultoria especializada em JBP, trade marketing, retail media e jornada de shopper, professora de pós-graduação na Escola Superior de Propaganda e Marketing (ESPM), tem 30 anos de experiência no ecossistema de varejo e FMCG brasileiro, tendo atuado em empresas, como Unilever, L’Oréal, Coca-Cola, Nestlé, Diageo, Supermercados Mambo e Assaí Atacadista.
62% declararam não confiar nas alegações de saúde feitas por marcas de alimentos, segundo o NIQ Global Health & Wellness 2025. Essa tensão entre intenção alta e ceticismo crescente define o terreno em que o varejo opera. Quem souber navegar nesta tensão vai crescer.
O QUE JÁ SABEMOS QUE NÃO FUNCIONA NO BRASIL
Agora voltamos à realidade brasileira. De forma geral, as lideranças das redes ainda conhecem muito pouco sobre o processo de desenvolvimento e gestão de marcas próprias.
O varejo tem, por natureza, o papel de comprar e vender produtos, operar bem as lojas, gerenciar supply chain e atender bem aos clientes. Desenvolver produtos, construir marcas e torná-las relevantes.
Foto:
Divulgação
PERFIL 01
ASPIRANTE INICIANTE
O MAIOR GRUPO, O MENOR TÍQUETE: AQUI É A
MAIOR OPORTUNIDADE DE ENTRADA
Com cerca de 30% dos consumidores brasileiros, o aspirante iniciante é o maior segmento do mercado saudável em volume absoluto. É o consumidor que quer ser mais saudável, mas ainda não mudou, de fato, o carrinho de compras. Ele reduziu o consumo de produtos industrializados, busca versões que pareçam menos culposas, mas, na hora da decisão na gôndola, o hábito antigo ainda ganha.
O dado mais importante sobre esse perfil vem do NIQ Global Health & Wellness 2025: 54% dos consumidores globais citam o custo como principal barreira para escolhas mais saudáveis. No Brasil, esse número é ainda mais importante. Não se trata de falta de vontade, mas de uma equação de percepção de risco. O consumidor não vai pagar mais para testar algo desconhecido.
Das pesquisas que já conduzi, o mecanismo de compra deste perfil é diferente do que temos visto. Será que ele vai ao corredor saudável? Será que passa na frente do produto e o procura intencionalmente? Se o produto saudável não estiver posicionado ao lado do produto convencional, talvez ele não compre.
HÁBITO
PERFIL 02
SAUDÁVEL MÍNIMO
FORMADO, ROTINA INSTÁVEL E DISPOSIÇÃO DE
PAGAR MAIS
O saudável mínimo representa cerca de 25% dos consumidores brasileiros e é o perfil mais subestimado do varejo. Ele já passou da fase da intenção. Reduz sal, açúcar e industrializados com alguma consistência. Faz exercício. Lê rótulo. Conhece categorias, como sem lactose, integral e probiótico.
Mas o saudável mínimo convive com a distância entre o que a pessoa diz que faz e o que realmente faz. Quando a semana aperta, o sono cai, o exercício some, a alimentação piora. Não é fraqueza, é realidade. E o produto que depende da disciplina do consumidor perde para o produto que se encaixa na rotina real.
Aqui vai o que descobri e que é valioso para o varejo: o saudável mínimo não precisa ser convencido de que saúde importa. Ele já sabe. O que ele precisa é de praticidade. O produto que entrega saúde sem exigir esforço adicional tem taxa de recompra para esse perfil.
Refrigerante zero cresceu 30,8% em valor em 2023. Chocolate amargo, 18,9%. Iogurte sem lactose, 77,9%. Aqui vai uma reflexão: esses produtos cresceram porque o consumidor não precisou buscar por eles pela loja. (NIQ RMS Brasil 2023)
A minha recomendação estratégica para o aspirante iniciante não é convencê-lo a mudar de estilo de vida. É colocar a versão melhorada do produto que ele já compra no lugar onde ele já olha, com um benefício claro e um preço que não exige coragem para experimentar.
Leite com sabor sem lactose cresceu 77,9% em valor em 2023 (frente a 19% do total da categoria). Aveia cresceu 18,1%. Granola, 14,2%. São categorias que se encaixam em momentos de rotina já existentes, como o café da manhã e o lanche da tarde. (NIQ RMS Brasil 2023)
O varejo captura esse perfil com três movimentos: exposição no superpremium e hortifruti de qualidade, onde ele busca, assinatura ou programa de fidelidade que reduza a fricção da recompra e conteúdo de rotina real que valide o hábito que ele já está tentando construir.
PERFIL 03
SAUDÁVEL CONVICTO
EVIDÊNCIA COMO PRÉ-REQUISITO E O NUTRICIONISTA COMO CANAL DE VENDA
O saudável convicto representa cerca de 20% dos consumidores brasileiros e é o perfil de maior rentabilidade para o varejo especializado. Ele não precisa ser convencido de que saúde importa. Vai ao nutricionista com regularidade, lê rótulo completo, verifica certificações, consome orgânicos e rejeita ativamente produtos com aditivos, conservantes artificiais e corantes.
O dado que define esse perfil vem do McKinsey Future of Wellness 2024: 51% dos consumidores de saudabilidade (wellness) citam eficácia como fator número um de compra e 27% exigem base científica explícita no produto. Para o saudável convicto, esses números são ainda mais altos. A promessa sem prova é rejeição imediata.
E aqui vai o insight que descobri para o varejista: o profissional de saúde é o canal de conversão mais barato disponível para esse perfil. O NIQ Global Health & Wellness 2025 mostra que 52% dos consumidores são significativamente influenciados por recomendação dos especialistas de saúde. Para o saudável convicto, esse número sobe acima de 70%. O nutricionista que indica um produto para um paciente gera uma venda que nenhum anúncio digital consegue replicar e com custo de aquisição próximo de zero para quem construiu a parceria correta.
O saudável convicto é o perfil que concentra a maior parte das compras em farmácias e alimentar de autosserviço. São os canais onde o portfólio saudável é mais amplo e o consumidor encontra o que procura sem ter de garimpar. (NIQ Homescan Brasil 2024)
Dica para o varejo: esse perfil exige investimento em profundidade de sortimento, treinamento no ponto de venda, porque o saudável convicto pergunta sobre ingredientes e origem, e presença no canal varejista com área de suplementos bem organizada e funcionário treinado.
PERFIL 04
PERFORMANCE & FITNESS
FITNESS COMO IDENTIDADE E DADO COMO ARGUMENTO DE COMPRA
O performance & biohacker representa cerca de 15% dos consumidores brasileiros, mas concentra o maior tíquete individual de todos os perfis e tem sensibilidade a preço mínima. É predominantemente Gen Z e Millennial, treina quatro a seis vezes por semana e enxerga fitness não como hábito, mas como parte central de quem é.
O McKinsey Future of Wellness 2024 documenta isso com precisão: 50% dos frequentadores de academia nos Estados Unidos afirmam que o fitness é parte central de sua identidade e 56% da Gen Z consideram o fitness uma prioridade muito alta. O produto de saúde e performance, para esse consumidor, não é uma compra de conveniência, é uma extensão de quem ele é.
Aqui o que aprendi e compartilho: a diferença desse perfil é a pergunta que ele faz antes de comprar. O fitness quer saber quanto funciona, em quanto tempo e com qual dose. Ele pesquisa antes de comprar. Ele lê estudos e não a campanha de marketing.
Aproximadamente 50% de todos os consumidores entrevistados pela McKinsey já compraram um vestível (wearable) ao menos uma vez. Um terço diz usar o dispositivo com mais frequência do que no ano anterior. Esse consumidor toma decisões de suplementação com base em dados de medição de batimento cardíaco e sono profundo. (McKinsey Future of Wellness 2024)
Para o varejo e para a indústria, o canal de aquisição mais eficiente para esse perfil é a comunidade técnica. Um relatório detalhado num fórum especializado, um post de atleta que compartilha dados reais de performance, uma resposta técnica honesta numa comunidade converte mais do que qualquer campanha.
PERFIL 05 ESTILO DE VIDA SAUDÁVEL
SAÚDE COMO PROPÓSITO E ÉTICA COMO
PRÉ-REQUISITO DE COMPRA
O estilo de vida saudável representa cerca de 10% dos consumidores brasileiros, mas é o perfil de maior LTV (valor ao longo do tempo), maior tíquete e maior disposição a pagar premium. Concentrado em NSE A e B+, lares de cinco ou mais pessoas, mulheres entre 28 e 45 anos em regiões metropolitanas, esse perfil gasta, em média, 22% mais que a média em produtos de bens de consumo. O que define o estilo de vida saudável não é a frequência de compra de um produto saudável, é o escopo do que ele considera “saúde”. Para esse consumidor, saúde inclui o que ele come, como o produto foi produzido, o impacto ambiental da embalagem e a ética da cadeia de fornecimento. O NIQ Global Health & Wellness 2025 documenta: 70% dos consumidores consideram importante ou muito importante que os produtos de saúde e bem-estar que compram sejam ecológicos ou produzidos eticamente.
O dado que eu considero mais revelador para o varejo vem do mesmo estudo: 69% dos consumidores globais dizem ser mais propensos a comprar de empresas que têm um foco consistente em saúde e bem-estar em todo o portfólio. Para o estilo de vida saudável isso é pré-requisito. Uma marca que lança uma linha saudável mas mantém o restante do portfólio sem coerência de propósito não convence esse consumidor.
Para o varejo, esse perfil exige investimento em profundidade de sortimento especializado, treinamento de equipe para responder perguntas sobre origem e certificação e curadoria de experiência. O estilo de vida saudável tem preferência por comprar em lojas especializadas, não só pelo produto, mas pelo contexto em que o produto é apresentado.
O estilo de vida saudável é o primeiro perfil a detectar o “saudável de fachada” (healthwashing). Uma alegação de sustentabilidade sem certificação verificável, uma promessa de ingrediente natural sem rastreabilidade documentada, porque esse consumidor pesquisa, encontra a inconsistência e conta para todo mundo. A perda não é só da venda, é da reputação. (Kearney Consumer Institute Q3 2024)
O QUE O VAREJO FAZ COM TUDO ISSO
A segmentação apresentada aqui é uma ferramenta de decisão. Cada dimensão: produto, mensagem, canal, precificação, métrica, tem uma resposta diferente dependendo de qual perfil você está tentando atingir. Confundir os perfis na comunicação custa conversão. Expor o produto no canal errado custa visibilidade. Precificar fora da âncora correta custa o consumidor antes mesmo dele chegar ao caixa.
TRÊS PRINCÍPIOS QUE VALEM PARA
QUALQUER VAREJO QUE QUEIRA CRESCER EM SAUDABILIDADE:
PRIMEIRO: MIX NÃO É SUFICIENTE SEM EXPOSIÇÃO CALIBRADA
Ter o produto saudável no portfólio e escondê-lo no fundo do corredor de produtos naturais é como não tê-lo. O aspirante iniciante, que é 30% do mercado, não vai ao corredor saudável. Ele vai ao supermercado e quer encontrar o produto no lugar onde busca. Cada perfil tem um ponto de contato físico diferente. A exposição precisa ser calibrada para cada um.
SEGUNDO: A MENSAGEM QUE CONVERTE
O ASPIRANTE INICIANTE REPELE O SAUDÁVEL CONVICTO
“Mesma gostosura, menos açúcar” vende para quem ainda está na fase de substituição. Para o saudável convicto e o performance & fitness, essa mensagem é insuficiente porque eles querem saber do que é feito o probiótico, a forma química do magnésio, o número do laudo técnico. Comunicação genérica de saúde não existe: ela sempre serve a um perfil e ignora os outros. O PDV precisa falar a língua do consumidor e é importante entender qual desse consumidor está na sua loja.
TERCEIRO: O CONSUMIDOR SAUDÁVEL
MIGRA DE PERFIL E O VAREJO PRECISA ACOMPANHAR
ESSA MIGRAÇÃO
O aspirante iniciante que experimenta um substituto e percebe resultado no corpo busca mais. Em 3 a 6 meses está migrando para o saudável mínimo. Em 12 a 18 meses, dependendo de um evento de vida: um diagnóstico, uma consulta com nutricionista, um dispositivo vestível que começa a mostrar dados, pode chegar ao saudável convicto. O varejo que acompanha essa jornada com mix crescente, comunicação progressiva e canal adequado em cada fase captura todo o LTV (tempo de vida) do consumidor. O varejo que não acompanha perde esse consumidor para quem o encontrou no momento da transição.
CONCLUSÃO
O mercado de saudabilidade no Brasil não vai parar de crescer. Os dados são consistentes nesse ponto: o NIQ Global Health & Wellness 2025 projeta que a economia global de bem-estar alcançará cerca de 9 trilhões de dólares até 2028, crescendo 7,3% ao ano num ritmo superior ao PIB global projetado de 4,8%. No Brasil, o crescimento de categorias saudáveis em 2023 foi 50% acima do total de bens de consumo.
O que vai determinar quem ganha dentro desse crescimento não é a decisão de entrar no segmento saudável, pois essa decisão já foi tomada por quase todos. É a precisão com que o varejo e a indústria conseguem falar com cada perfil, no canal certo, com o produto certo, na mensagem certa e no preço que faz sentido para a equação de valor de cada consumidor.
Cinco perfis. Cinco vocabulários. Cinco canais. Cinco escaladas de preço. A empresa que entender essa diferença antes dos concorrentes vai construir vantagem que não se copia com desconto.
Fontes e referências
NIQ Homescan Brasil - Estilos de Vida 2024 e Painel de Lares 2024
NIQ RMS Brasil - Mensuração do Varejo 2023
NIQ Global State of Health & Wellness 2025 - pesquisa com 19 mil consumidores em 19 países (jan-fev/2025)
McKinsey & Company - The trends defining the $1.8 trillion global wellness market in 2024 (jan/2024)
McKinsey & Company - Fitness Consumer Survey (jul/2023)
Kearney Consumer Institute - Stayin’ Alive: The blur of health and wellness, Q3 2024
Global Wellness Institute - Global Wellness Economy projections 2023-2028
Brazil Journal - Como a Supley ganhou os ratos de academia (jul/2024)
CAFÉ: o valor da experiência
Mesmo após a disparada global dos preços dos grãos, a categoria encontra novos caminhos de crescimento por meio da premiumização, da conveniência e da diversificação dos momentos de consumo
Ocafé continua sendo um dos produtos mais presentes na rotina dos brasileiros, mas a categoria vive uma transformação importante. Se há pouco mais de um ano o mercado enfrentava o impacto da forte alta internacional dos grãos, hoje o cenário é marcado por consumidores mais seletivos, busca por valor agregado e novas oportunidades de consumo. Apesar das pressões de custos que afetaram toda a cadeia, o setor mostra capacidade de adaptação e encontra novas formas de manter o produto relevante dentro e fora do lar.
Os números mais recentes da Associação Brasileira da Indústria de Café (ABIC) reforçam essa resiliência. Entre janeiro e abril de 2026, as vendas no varejo alcançaram 4,9 milhões de sacas, crescimento de 2,44% em relação ao mesmo período do ano anterior. Em abril, o volume comer -
cializado foi 3,66% superior ao registrado em abril de 2025, ainda que tenha apresentado retração de 4,92% frente a março, movimento atribuído à sazonalidade do mercado. O levantamento também aponta melhora no abastecimento de matéria-prima para a indústria após um período de maior restrição entre agosto de 2025 e janeiro de 2026.
Ao mesmo tempo, os dados mostram uma categoria cada vez mais orientada para produtos de maior valor agregado. Nas principais redes varejistas do país, cápsulas, drip coffee e café solúvel lideram os preços médios por quilo, evidenciando o espaço conquistado por formatos associados à praticidade e à experiência de consumo. O café descafeinado, por sua vez, foi a categoria que apresentou o maior aumento de preço na comparação anual, sinalizando o interesse crescente por nichos específicos.
VAREJO APOSTA EM CONVENIÊNCIA, PROMOÇÕES E PREMIUMIZAÇÃO
Se o preço do café foi o principal assunto do setor nos últimos anos, entre os supermercadistas, o discurso atual é mais voltado à recuperação do mercado e à busca por categorias que entreguem maior valor percebido ao consumidor.
Na rede Dalben Supermercados, presença forte no interior paulista, a estratégia tem sido direcionar esforços para segmentos mais sofisticados. Segundo Fernanda Dalben, diretora de marketing da companhia, “a gente tem focado muito em cápsula e tem dado muito certo”. A executiva afirma que o torrado e moído perdeu protagonismo dentro do mix da rede, enquanto formatos ligados à conveniência e à experiência seguem ganhando espaço.
Para sustentar o giro, o grupo tem apostado em ações promocionais que valorizam o volume adquirido pelo cliente. “Leve três cápsulas, pague duas” é uma das mecânicas que
vêm apresentando bons resultados, segundo a executiva. A percepção é de que promoções associadas a valor agregado funcionam melhor do que reduções diretas de preço. Outro ponto destacado por Fernanda é que o mercado já não vive o pico da pressão inflacionária observada anteriormente. “O café chegou a custar R$ 39 e caiu. Hoje, está R$ 24”, afirma. Para ela, o consumidor continua disposto a investir em qualidade, especialmente em produtos premium e superpremium, acompanhando uma evolução do paladar e uma busca crescente por experiências mais sofisticadas.
No Carrefour, a leitura é semelhante. Marco Alcolezi, diretor-executivo de operações hiper, super e proximidade, avalia que o grande choque de preços ficou para trás e que os consumidores voltaram a encontrar opções mais acessíveis nas gôndolas. “Hoje, os preços estão significativamente abaixo daquele patamar”, salienta. Segundo ele, a ampla variedade de SKUs disponí-
veis contribui para atender diferentes bolsos e reduz a percepção de impacto dos reajustes.
O executivo destaca que marcas tradicionais seguem apresentando forte desempenho. “Observamos um bom desempenho das marcas líderes de mercado, especialmente 3 Corações, Pilão e União”, comenta. A combinação entre reconhecimento de marca e preços mais competitivos tem favorecido a retomada do giro da categoria.
Ao mesmo tempo, o Carrefour vem trabalhando um portfólio amplo, capaz de atender desde consumidores que buscam itens de entrada até aqueles interessados em produtos premium e lançamentos. “O consumidor brasileiro busca, cada vez mais, uma relação equilibrada entre qualidade, experiência e custo-benefício”, resume Alcolezi. Para ampliar o consumo, a rede aposta em cross merchandising, exposição próxima a categorias complementares e iniciativas de degustação que incentivam a experimentação.
Foto:
shutterstock
“A GENTE TEM
FOCADO MUITO EM CÁPSULA E TEM
DADO MUITO CERTO”, DIZ FERNANDA
DALBEN, DIRETORA DE MARKETING DA DALBEN SUPERMERCADOS.
“O CAFÉ SOLÚVEL
SE DESTACOU NESSE CENÁRIO POR OFERECER EXCELENTE RENDIMENTO E RENTABILIDADE POR XÍCARA”, DIZ GABRIELA MONSANTO, GERENTE DE MARKETING DA NESCAFÉ.
“CONCENTRAMOS ESFORÇOS EM PROTEGER NOSSO VALOR PERCEBIDO, A FIDELIZAÇÃO E A QUALIDADE DOS NOSSOS PRODUTOS”, MATHEUS LOLI, DIRETOR DE PRODUÇÃO E MARKETING DO GRUPO MACALI.
DA COMMODITY À EXPERIÊNCIA
Se o varejo percebe um consumidor mais atento ao custo-benefício, a indústria enxerga uma transformação ainda mais profunda: o café deixou de ser apenas um item básico da cesta para se tornar uma categoria impulsionada por experiência, conveniência e diferenciação.
Para Matheus Loli, diretor de produção e marketing do Grupo Macali, a alta global do café alterou significativamente a dinâmica de consumo. De acordo com ele, a pressão dos preços levou parte dos consumidores a adotar escolhas mais racionais, migrando para marcas com melhor relação custo-benefício e priorizando embalagens menores. “Os consumidores passaram a adotar comportamentos mais racionais e houve um movimento de fortalecimento do consumo doméstico em substituição ao consumo fora do lar”, observa.
Diante desse cenário, a estratégia da empresa foi reforçar atributos capazes de sustentar a percepção de valor dos produtos. “Concentramos esforços em proteger nosso valor percebido, a fidelização e a qualidade dos nossos produtos”, afirma Loli. A comunicação passou
a enfatizar origem, rastreabilidade, sustentabilidade e experiência de consumo, em uma tentativa de reduzir a influência exclusiva do preço na decisão de compra.
O executivo chama atenção ainda para um desafio enfrentado por grande parte da indústria. “Não conseguimos repassar todo o aumento para o consumidor final e, com isso, trabalhamos com margens bem apertadas.” A declaração resume a pressão vivida pelo setor durante o período de maior valorização dos grãos no mercado internacional.
Apesar disso, os segmentos premium continuam puxando o crescimento da categoria. Segundo Loli, “o crescimento mais consistente continua concentrado nos segmentos de maior valor agregado, especialmente cafés especiais,
gourmets e produtos associados à experiência premium”. A percepção é que, mesmo em um cenário de preços elevados, muitos consumidores permanecem dispostos a pagar mais por qualidade, procedência e autenticidade.
A Macali também vê oportunidades em segmentos emergentes. Além de ampliar sua atuação em cafés especiais, a companhia pretende investir em produtos voltados ao universo fitness e em bebidas associadas a benefícios funcionais. “Uma estratégia que adotamos foi a de não ficarmos presos somente no café”, explica o executivo, destacando o bom desempenho dos cappuccinos dentro do portfólio.
Entre as principais apostas para o futuro da categoria estão os cafés especiais para consumo diário, os produtos prontos para beber, as versões funcionais, as embalagens individuais e iniciativas relacionadas à sustentabilidade e rastreabilidade. Para Loli, o mercado caminha para uma combinação cada vez maior entre conveniência e experiência.
O AVANÇO DO CAFÉ SOLÚVEL
Outra leitura importante sobre a evolução do mercado vem da Nescafé. Para Gabriela Monsanto, gerente de marketing da marca, a pressão sobre o orçamento das famílias ampliou a busca por soluções que entregassem qualidade e praticidade sem comprometer a experiência de consumo. “Percebemos um consumidor mais atento ao valor entregue em cada compra e em cada xícara consumida”, conta a executiva. O café solúvel ganhou protagonismo por oferecer bom rendimento e excelente custo por porção.
Segundo Gabriela, a categoria alcançou seu maior nível histórico de penetração nos lares brasileiros e já movimenta mais de R$ 2 bilhões ao ano. Para ela, esse avanço não está relacionado apenas ao preço, mas, também, à evolução da qualidade dos produtos disponíveis. “O café solúvel se destacou nesse cenário por oferecer excelente rendimento e rentabilidade por xícara”, ressalta.
A executiva destaca, ainda, que a premiumização continua sendo uma das principais tendências da categoria. “Os consumidores estão cada vez mais interessados em cafés de maior qualidade, com informações sobre origem, perfil sensorial e diferenciais de produto”. Ao
TENDÊNCIAS E OPORTUNIDADES
PARA O CAFÉ NO VAREJO
O QUE ESTÁ IMPULSIONANDO A CATEGORIA
• Premiumização contínua dos cafés especiais, gourmets e de origem;
• Crescimento das cápsulas como formato associado à conveniência e à experiência;
• Avanço dos cafés solúveis impulsionado por rendimento e praticidade;
• Expansão dos cafés gelados e dos produtos ready to drink;
• Surgimento de versões funcionais com proteínas e outros ingredientes agregados;
• Maior valorização de rastreabilidade, sustentabilidade e origem dos grãos;
• Crescimento de embalagens menores e formatos individuais;
• Fortalecimento dos cappuccinos e bebidas derivadas do café.
OPORTUNIDADES PARA OS SUPERMERCADOS
• Cross merchandising com pães, bolos, biscoitos e itens para café da manhã;
• Degustações e ações de experimentação em loja;
• Promoções de volume, especialmente em cápsulas;
• Ampliação do mix premium sem abandonar produtos de entrada;
• Destaque para ocasiões de consumo além do café da manhã;
• Investimento em categorias prontas para consumo e conveniência;
• Melhor organização da gôndola para facilitar a navegação entre segmentos.
mesmo tempo, novos momentos de consumo vêm surgindo por meio dos cafés gelados, dos produtos ready to drink e das versões funcionais.
Para acompanhar essas mudanças, a Nescafé tem ampliado investimentos em inovação. Um dos exemplos é o lançamento do Nescafé Ice, desenvolvido para preparo em água ou leite gelados, acompanhando a expansão dos cafés refrescantes. Outra aposta é a evolução da linha premium, simbolizada pela conquista do selo de excelência da Associação Brasileira da Indústria de Café Solúvel (ABICS), por Nescafé Gold. “A inovação tem sido uma alavanca importante para ampliar a relevância da categoria e criar novas ocasiões de consumo”, resume Gabriela. A estratégia ainda inclui cafés prontos para beber e produtos com adição de proteínas, ampliando a presença da marca em diferentes momentos do dia.
CONSUMIDOR MULTISSEGMENTO
Na visão da JDE Peet’s Brasil, dona de marcas como Pilão e L’OR, o principal movimento observado não é uma redução do consumo, mas uma mudança na forma como o shopper monta sua cesta. “O shopper não deixou de consumir café, mas passou a fazer escolhas mais estratégicas dentro da categoria”, afirma Tina Cação, diretora de vendas da companhia. Ela ressalta que o consumidor busca equilibrar preço, qualidade, conveniência e experiência, priorizando marcas confiáveis e produtos que entreguem valor percebido.
A executiva observa, ainda, o crescimento de um consumidor multissegmento. “Ele combina diferentes tipos de café na mesma cesta de compras, alternando entre opções para o consumo cotidiano e produtos mais indulgentes para ocasiões específicas”. Esse comportamento ajuda a explicar o avanço simultâneo de categorias premium e de produtos focados em conveniência. Entre os segmentos que mais crescem, Tina destaca cápsulas, cafés premium, cafés em grãos e cappuccinos. “Hoje o shopper decide de forma mais consciente, valorizando qualidade, confiança e a experiência sensorial proporcionada pelo produto”. Para atender a essa demanda, a companhia tem ampliado seu portfólio e investido em novas experiências de consumo.
Foto:
shutterstock
“HOJE O SHOPPER DECIDE DE FORMA MAIS CONSCIENTE, VALORIZANDO QUALIDADE, CONFIANÇA E A EXPERIÊNCIA SENSORIAL
PROPORCIONADA PELO PRODUTO”, DIZ TINA
CAÇÃO, DIRETORA DE VENDAS DA JDE PEET’S BRASIL
A expansão da linha de cappuccinos L’OR, os lançamentos de sabores sazonais e a ampliação da oferta de cápsulas e cafés de origem são alguns exemplos desse movimento. Ao mesmo tempo, a empresa fortalece sua presença no ponto de venda por meio de ativações, espaços personalizados e ações de retail media.
Para Tina, a inovação não está restrita ao produto. “Grande parte das decisões de compra acontece dentro da loja”, afirma. Por isso, a companhia investe continuamente em visibilidade, experiência e execução nos pontos de venda, buscando facilitar a navegação dos consumidores entre os dife-
FOTOS: DIVULGAÇÃO
LUXUOSO Carrinho
Mesmo em um cenário de atenção ao orçamento, consumidores seguem dispostos a investir em alimentos e bebidas que entregam diferenciação, prazer e valor agregado
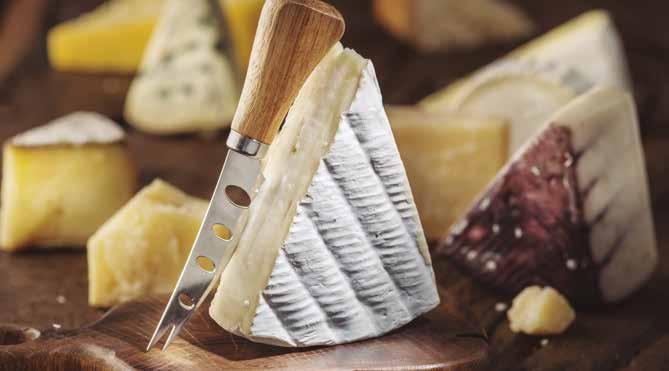
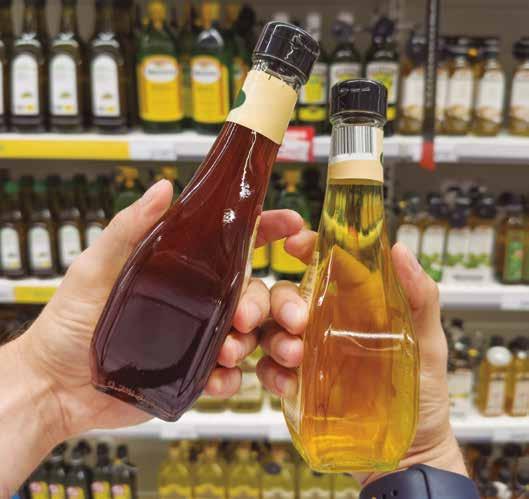
Abusca por qualidade, experiência e valor percebido está redefinindo o papel dos produtos premium e importados no varejo alimentar brasileiro. Se antes essas categorias estavam restritas a nichos ou ocasiões especiais, hoje elas ocupam espaço estratégico nas gôndolas, ampliam margens, fortalecem a fidelização dos clientes e contribuem para elevar o tíquete médio das compras. Dados da NielsenIQ reforçam esse movimento. Embora o segmento premium tenha registrado retração de 1,5% no agregado, mais da metade das categorias analisadas (53%) apresentou crescimento do tier premium, enquanto 51 categorias já combinam elevada participação e expansão contínua, evidenciando oportunidades relevantes para o varejo.
Atualmente, o segmento premium representa, em média, 39% das vendas nas 258 categorias avaliadas e, em 29% delas, já responde por mais da metade do mercado. Entre os destaques de crescimento estão queijos cremosos (+23,2%), aperitivos (+15,8%), água de coco (+12,3%), temperos de mesa (+12,1%), edulcorantes (+12%) e café solúvel (+11,9%). Os dados reforçam a valorização de categorias ligadas à experiência gastronômica, conveniência e bem-estar. (1)
Para Maria Cristina Merçon, diretora de marketing, fidelidade e clientes do Grupo Pão de Açúcar (GPA), a mudança está diretamente ligada ao novo comportamento do consumidor. “Os consumidores estão mais atentos à composição da cesta de compras, buscando fazer escolhas inteligentes e equilibrar diferentes necessidades de consumo e, em muitos casos, procuram economizar em algumas categorias do dia a dia para investir em produtos que entreguem mais qualidade, sabor, conveniência ou uma
experiência diferenciada”, afirma. Categorias, como vinhos, carnes especiais, pescados diferenciados, charcutaria, padaria artesanal, produtos gourmet e importados, estão entre os destaques do Pão de Açúcar. “Eles estão cada vez mais dispostos a investir em produtos de maior valor agregado quando percebem atributos claros de qualidade, conveniência e diferenciação, e a decisão de compra não está baseada apenas em preço, mas na percepção de valor que cada produto entrega”, acrescenta.
Essa lógica também motivou o lançamento da nova marca própria Pão de Açúcar, criada para ampliar o acesso a produtos premium e gourmet com uma proposta de valor mais acessível. A marca própria Pão de Açúcar é um exemplo dessa estratégia. Desenvolvida para atuar no segmento gourmet, ela oferece produtos de alta qualidade com preços acessíveis, permitindo que mais consumidores tenham acesso a categorias de maior valor agregado.
MARIA CRISTINA, DO GPA: “PREMIUMIZAÇÃO SIGNIFICA OFERECER PRODUTOS E EXPERIÊNCIAS COM VALOR PERCEBIDO QUE FAÇAM SENTIDO PARA AS EXPECTATIVAS DO CONSUMIDOR.”
Foto:
shutterstock
EXPERIÊNCIA GASTRONÔMICA GANHA
PROTAGONISMO
A valorização dos momentos de consumo dentro de casa aparece como uma das principais forças por trás da premiumização. Rodrigo Domingos, gerente corporativo de marketing e inteligência de mercado da Aurora Coop, observa um crescimento consistente das categorias ligadas à experiência gastronômica. “Destacam-se os frios premium e importados, impulsionados pela busca dos consumidores por sabores mais sofisticados dentro do lar, seja para o consumo cotidiano, seja para ocasiões especiais”, pontua.
A Aurora Premium vem ampliando seu portfólio para atender esse público, incluindo linguiças especiais, cortes nobres, hambúrgueres, choripan e, mais recentemente, os frios premium. Entre os lançamentos recentes estão os presuntos crus italiano e serrano fatiados, ambos importados. “Eles proporcionam uma experiência gastronômica diferenciada, alinhada às expectativas de um público mais exigente e
A tendência também é observada pela Calimp Importadora, que afirma que o segmento de lácteos, especialmente os queijos, está entre os mais promissores. “O segmento de produtos lácteos, em especial o de queijos, vem se desenvolvendo cada vez mais e apresentando uma variedade de produtos diferenciada, com opções para os mais diversos públicos e ocasiões de consumo”, afirma Alexandre Gross, gerente comercial e de marketing da empresa.
Outra aposta da companhia são as refeições prontas premium. “O consumidor procura cada vez mais por conveniência, mas sem abrir mão da qualidade”, resume. Recentemente, a empresa lançou a linha de sobremesas congeladas italianas
Bontà Divina, com sabores tradicionais, como tiramisù e tartufo. “Esse tipo de produto atende a uma demanda crescente, do consumidor que busca experiências gastronômicas diferenciadas, mas com a praticidade de poder consumi-las em casa”, exemplifica o executivo.
SAUDABILIDADE, PROTEÍNA E CONVENIÊNCIA
Além da experiência, atributos ligados à saúde e praticidade também impulsionam o segmento, com consumidores cada vez mais interessados em produtos que combinam funcionalidade e prazer. “Vemos maior espaço para categorias que combinam diferenciação, saudabilidade, conveniência e experiência”, diz Leonardo Silveira, execu-
GROSS, DA CALIMP IMPORTADORA: “MESMO MARCAS MAIS TRADICIONAIS TÊM BUSCADO DESENVOLVER, PARALELAMENTE ÀS SUAS LINHAS DE MAIOR VOLUME, PRODUTOS ESPECIAIS QUE TRAGAM ALGUM DIFERENCIAL PARA O CONSUMIDOR E AGREGUEM VALOR AO NEGÓCIO.”
DOMINGOS, DA AURORA: “A PREMIUMIZAÇÃO VAI ALÉM DO PREÇO E SE TRADUZ EM ESCOLHAS PAUTADAS POR QUALIDADE, ORIGEM E EXPERIÊNCIA.”
Foto:
tivo de trade & marketing da River Global. Entre os destaques, estão snacks premium, pistaches, frutas secas, bebidas funcionais, pescados, ingredientes para panificação, queijos especiais e até produtos premium para pets.
Segundo Silveira, tendências globais, como proteína, saúde intestinal, fibras, alimentos funcionais, bebidas sem álcool e snacks saudáveis, já influenciam diretamente os lançamentos no Brasil. “O consumidor contemporâneo está cada vez mais orientado por valor, não por preço, e quer entender a origem do produto, o processo produtivo e os benefícios funcionais”.
A própria indústria tem buscado unir indulgência, saudabilidade e conveniência em uma mesma proposta e a chave é o prazer que não gera culpa. O consumidor não quer escolher entre gostar e fazer bem para
a saúde: ele quer os dois, de acordo com o executivo.
IMPORTADOS AMPLIAM PRESENÇA
O mercado de importados também vive um momento de expansão e, no Empório Varanda, produtos de mercearia, bebidas e doces continuam entre os campeões de desempenho. “Existe uma consciência de que os valores dos produtos premium são maiores, mas, se percebem que esse valor vale o retorno esperado, os consumidores não apresentam problemas na compra”, diz Maurício Chiavolotti, CFO do local. Datas comemorativas seguem desempenhando papel importante para essas categorias e Páscoa e Natal geram um movimento maior desses produtos, como explica o gestor.
A busca por diferenciação também bene-
COMO
SILVEIRA, DA RIVER GLOBAL: “A PREMIUMIZAÇÃO NO BRASIL NÃO DEVE SER VISTA APENAS
LUXO. ELA ESTÁ
EVOLUINDO PARA UMA LÓGICA DE VALOR PERCEBIDO.”
O ESTUDO TAMBÉM APONTA GRANDE POTENCIAL DE PREMIUMIZAÇÃO EM CATEGORIAS DE ALTA PENETRAÇÃO, MAS
AINDA POUCO EXPLORADAS PELO SEGMENTO PREMIUM, COMO LEITE UHT, ÓLEO COMESTÍVEL, CERVEJAS, BEBIDAS ENERGÉTICAS, AZEITES E CÁPSULAS DE CAFÉ.
TENDÊNCIAS GLOBAIS QUE CHEGAM ÀS GÔNDOLAS BRASILEIRAS
As principais tendências internacionais apontadas pelos entrevistados são:
Alimentos ricos em proteína Saúde intestinal e probióticos
ficia marcas internacionais. A italiana Filippo Berio, tradicional fabricante de azeite do mundo, considera o Brasil um mercado estratégico para sua expansão na América Latina. Eduardo Casarin, diretor da marca no país, afirma que o consumidor brasileiro está cada vez mais atento à qualidade, origem e autenticidade dos produtos. “O mercado de azei tes passa por uma transformação clara, com consumidores cada vez mais interessados em qualidade, sabor, origem e métodos de produção, indo além de escolhas pautadas ex clusivamente por preço”, diz.
A empresa aproveitou a APAS SHOW 2026 para apresentar suas novidades e prospectar novos negócios para suas linhas de produtos, que incluem glacês e vinagre balsâmico.
A influência italiana também esteve em evidência durante a feira, com 31 empresas apresentando produtos, como massas, azeites, presuntos, queijos, vinagres balsâmicos, trufas e conservas. O movimento acompanha a expansão do mercado premium brasileiro, especialmente em categorias ligadas à gastronomia mediterrânea.
Snacks premium e funcionais
Produtos indulgentes com apelo saudável
Bebidas sem álcool Ingredientes naturais
Conveniência premium Charcutaria e queijos especiais
Produtos gourmet para preparo em casa
Pet food premium
CASARIN, DA FILIPPO
BERIO: “O MERCADO DE AZEITES PASSA POR UMA TRANSFORMAÇÃO CLARA, COM CONSUMIDORES CADA VEZ MAIS INTERESSADOS EM QUALIDADE, SABOR, ORIGEM E MÉTODOS DE PRODUÇÃO, INDO ALÉM DE ESCOLHAS PAUTADAS EXCLUSIVAMENTE POR PREÇO.”
CATEGORIAS COM MELHOR DESEMPENHO NO SEGMENTO PREMIUM:
CATEGORIA CRESCIMENTO
BEBIDAS PREMIUM ACOMPANHAM MUDANÇA DE HÁBITOS
No universo das bebidas, o foco está cada vez mais na diversificação da experiência. A Interfood apresentou lançamentos alinhados às tendências globais de consumo, incluindo vinhos mais leves, cervejas sem álcool e produtos premium de edição limitada. Segundo a companhia, a busca por bebidas com menor teor alcoólico e por experiências mais sofisticadas está entre os principais movimentos atuais do mercado.
Uma vez que o consumidor já demonstra disposição para investir em produtos diferenciados, cabe ao varejo criar os estímulos adequados para converter interesse em vendas. Por isso, exposição qualificada, storytelling, degustação, cross merchandising e ambientação são fundamentais na opinião de todas as empresas ouvidas. No Pão de Açúcar, por exemplo, a estratégia inclui curadoria de sortimento, ativações, degustações e inte -
Foto:
ligência de dados para adaptar o mix ao perfil regional. Já a Aurora aposta em harmonizações, degustações e exposição premium para aumentar a recorrência e o tíquete médio.
A River Global defende que os supermercados deixem de tratar os importados apenas como itens de gôndola. “O varejo precisa trabalhar solução, ocasião de consumo e experiência, e quanto mais ajuda o consumidor a entender por que comprar e como usar, maior tende a ser o giro e a margem”, explica Silveira.
A própria NielsenIQ aponta caminhos semelhantes, recomendando maior destaque para categorias premium em crescimento,
PREMIUMIZAÇÃO DEIXA DE SER NICHO
Apesar do cenário econômico ainda pressionar parte dos consumidores, a percepção geral do mercado é que a premiumização já deixou de ser uma tendência restrita às classes mais altas. “O consumidor busca mais experiências que agreguem valor ao seu dia a dia e aos seus momentos de celebração”, resume Maria Cristina.
Na avaliação de Gross, o movimento já se espalhou por diferentes segmentos. Ele também afirma que mesmo marcas tradicionais têm buscado desenvolver produtos especiais que tragam “algum diferencial para o consumidor e agreguem
luiu para uma lógica de valor percebido, que não deve ser vista apenas como luxo. “O consumidor pode não comprar produtos premium todos os dias, mas está disposto a escolher melhor em ocasiões específicas”, alerta Silveira.
Dessa forma, mais do que uma simples categoria, os produtos premium e importados se consolidam como uma estratégia de diferenciação para o varejo supermercadista, conectando qualidade, inovação, experiência e rentabilidade em um momento que o consumidor busca cada vez mais significado em suas escolhas de compra. “A premiumização não significa, necessariamente, preços mais altos, mas sim, oferecer
DESTACAM! DESTACAM! ELAS SE
Em sua 22º edição, ranking As 5+ Maiores Fabricantes, publicado em parceria com a Scanntech, aponta as indústrias líderes em faturamento no varejo alimentar brasileiro
Entender o momento de consumo, as cestas de compra que se destacam em relação às marcas, bem como o momento vivido pelas fabricantes, é fundamental para que o varejo alimentar, principalmente o supermercado, possa definir o melhor mix ou portfólio que cabe na sua operação. Tão importante quanto as marcas, saber a relevância das fabricantes nesse cenário também pode definir pontos essenciais na estratégia comercial das companhias varejistas.
Para que essa informação seja clara para o canal supermercado e, por outro lado, para ressaltar à indústria a sua importância para o canal alimentar, a SuperVarejo traz, em parceria com a Scanntech, a 22° edição do ranking As 5+ Maiores Fabricantes. “O diferencial do estudo está na sua origem. Ele não parte de intenção de compra nem de estimativas, mas sim, de dados reais, extraídos dos tíquetes de venda obtidos no caixa dos supermercados. Essa base dá à análise uma precisão que beneficia, na mesma medida, varejo e indústria. O ranking deste ano também reforça que existe uma transformação importante no comportamento do consumidor. Um movimento que chamou atenção foi o avanço das marcas regionais em diferentes categorias e regiões do país, mostrando que elas vêm conquistando cada vez mais relevância”, afirma Felipe Passarelli, head de inteligência de mercado da Scanntech.
Outro ponto importante observado pela Scanntech no ranking deste ano foi em relação ao comportamento do shopper. “Percebemos um consumidor mais seletivo, que equilibra escolhas econômicas e compras de maior valor, conforme a categoria. Observamos, também, uma busca crescente por saúde e bem-estar, a evolução das rotinas de autocuidado com migração para produtos de maior valor agregado, além da consolidação da multicanalidade, em que cada canal de compra passa a desempenhar um papel específico na jornada do consumidor. Em conjunto, esses movimentos mostram um consumidor mais consciente, estratégico e sofisticado em suas decisões de compra”, analisou Passarelli.
DADOS ESTRATÉGICOS
Mas quais as contribuições efetivas dos dados do estudo para a estratégia das redes varejistas? O supermercado opera com espaço de prateleira limitado e precisa ser cirúrgico nas decisões de sortimento. Quando o consumidor não encontra o que procura, o risco não é perder um item, mas sim, a cesta inteira para o concorrente. Dessa forma, o Ranking As 5+ Maiores Fabricantes ajuda o varejista a enxergar quais marcas realmente pesam no mercado, para que ele possa confrontar seu mix atual com o consumo real. E isso não significa que ele precisa simplesmente adotar as cinco marcas mais vendidas e encerrar a discussão.
SOBRE A SCANNTECH
Em 2025, a empresa alcançou o marco de R$ 1,011 tri de leitura anual, sendo que, desse valor, R$ 936 bi foi o equivalente ao varejo alimentar. Para obter os dados dos estudos publicados em parceria com a SuperVarejo, é feita a leitura de 15 bilhões de notas fiscais obtidas nos supermercados e atacarejos, com cobertura de 85% do canal alimentar versus ranking Associação Brasileira de Supermercados (ABRAS), tendo como base 176 categorias do varejo alimentar. A mostra traz um retrato completo do consumo nos pontos de venda de norte a sul do país, com as regiões representadas, que seguem sendo: Total Brasil, Met-SP, Int-SP, MG/ES/ RJ, Centro-Oeste, Norte, Nordeste e Sul.
O sortimento também depende do nível de serviço do fornecedor, condições comerciais, parcerias estratégicas e da cobertura das diferentes necessidades de cada categoria, como tamanhos, faixas de preço e atributos. “O que o ranking oferece é um ponto de partida sólido para algumas perguntas centrais, como se meu sortimento está alinhado ao que o consumidor de fato procura ou se existe alguma marca relevante que ainda não trabalho e que vale avaliar. E se o meu fornecedor mais próximo não tem as marcas líderes, como desenvolvo a preferência do shopper para garantir que ele saia satisfeito da loja? Com essa leitura, o supermercadista decide com mais segurança, compara seu desempenho interno com o mercado e ganha argumentos para negociar melhor e planejar a estratégia comercial”, destaca Passarelli.
No geral, para a indústria, o ranking funciona como um mapa de oportunidades, mostrando como cada marca está posicionada no setor
METODOLOGIA: SOBRE EMPATE TÉCNICO
A adoção do empate técnico nas últimas edições dos rankings segue uma prática estatística comum e se baseia na margem de tolerância dos dados, garantindo justiça e precisão na interpretação dos resultados. E, ao reconhecer o empate técnico, evita-se forçar uma hierarquia entre marcas que, estatisticamente, estão em posições equivalentes. Em cada estudo, a margem considerada é de mais ou menos 1%. Dessa forma, quando existe sobreposição nas faixas de variação, as marcas são consideradas tecnicamente empatadas. Por essa razão, nas tabelas, elas compartilham a mesma posição e a colocação seguinte é pulada para refletir essa equivalência estatística.
e em cada região. Por outro lado, para as fabricantes, é possível identificar padrões regionais de consumo. Uma marca com boa presença nacional, mas resultado fraco em determinada praça, revela ali um ponto de atenção e, muitas vezes, espaço para crescer. “Há, ainda, um uso estratégico na relação com o varejo: chegar à mesa de negociação com dados concretos sobre a própria posição de mercado fortalece a parceria e sustenta um plano de crescimento mais consistente”, analisa o executivo.
PARCERIA SV + SCANNTECH
O ranking é um dos frutos da parceria entre Scanntech e SuperVarejo, com um propósito claro: entregar a varejo e indústria informação precisa para embasar decisões estratégicas e táticas. Ao longo de 2026, serão publicados 4 estudos que ampliarão a visão e ajudarão o varejo a planejar o sortimento e a fortalecer negociações com recortes complementares. Dois na primeira etapa do ano (já publicados na edição de março da SV e, agora, na de julho) e outros dois no segundo semestre, que serão:
• As 5+ Penetração por Categoria: A ser publicado na edição de setembro/26 da SuperVarejo, medirá a amplitude da atratividade das marcas. Quanto maior a incidência nos tíquetes, maior a presença na cesta e maior a oportunidade de venda.
• As 5+ Crescimento em Vendas: A ser publicado na edição de novembro/26 , apontará quais marcas estão puxando o desenvolvimento das categorias, revelando tendências que sinalizam mudanças no comportamento do consumidor.
Juntos, esses estudos formarão um material essencial para supermercados e fornecedores ajustarem suas estratégias e se posicionarem de forma mais competitiva. “No fim, é sempre a informação certa, na hora certa, que separa a decisão baseada em achismo da decisão baseada em evidência”, finaliza Passarelli.
Foto: shutterstock
RANKINGS: QUAIS SÃO AS DIFERENÇAS ENTRE ELES
Ranking as 5 + Marcas Mais Vendidas
A ser publicado na edição de março da SuperVarejo, o ranking apontará as 5 maiores marcas em faturamento, tendo como base as 176 categorias analisadas entre junho e nov/25.
Ranking 5+ Maiores Fabricantes
A ser publicado na edição de julho da SuperVarejo, o estudo apresentará as 5 maiores indústrias em faturamento absoluto por categoria, tendo como base o período de set/25 a fev/26.
Ranking as 5 + marcas em penetração por categoria
A ser publicado na edição de setembro da SuperVarejo, o ranking mostrará as 5 marcas mais relevantes na penetração (em percentual) dos tíquetes por categoria, no período compreendido entre dez/25 e mai/26. Esse indicador refletirá a preferência do consumidor, independentemente do faturamento da marca ou preço dos produtos no PDV.
Ranking as 5 + marcas em crescimento em vendas
Publicado na edição de novembro da SuperVarejo,o estudo indicará as 5 marcas em crescimento de faturamento absoluto por categoria, tendo como base de análise entre jan/26 e jun/26. Neste estudo, as marcas são ranqueadas tendo como metodologia a diferença entre o valor absoluto (em R$, não em percentual) entre o faturamento do sell-out do período da pesquisa versus o mesmo período do ano anterior.
4 JOSAPAR SA 4 CDA 4 URBANO ALIMENTOS 4 JOSAPAR SA 4 VASCONCELOS 4 RAMPINELLI ALIMENTOS 4 ARROZ FAZENDA LTDA 4 JOSAPAR SA
5 SÃO JOÃO ALIMENTOS 5 ARROZEIRA SEPEENSE 5 BRASILIA ALIMENTOS 5 RAROZ AGROINDÚSTRIA DO SUL 5 DICKOW ALIMENTOS 5 NELSON WENDT 5 CAMIL CIA 5 PIRAHY ALIMENTOS
CRUSOÉ
AVEIA
AZEITONA
1
BATATA CONGELADA
4 CICOPAL 4 KARI KARI ALIMENTOS 4 KARI KARI ALIMENTOS 4 CHIC 4 ALIANCA ALIMENTOS 4 CICOPAL 4 KARI KARI ALIMENTOS 4 LONDRISAUDE PRODS.ALIMEN.
BISCOITO - OUTROS
1
INTL 2 NESTLÉ CIA 2 NESTLÉ CIA 2 MONDELEZ INTL 2 NESTLÉ CIA 2 MONDELEZ INTL 2 NESTLÉ CIA
3 NESTLÉ CIA 3 PANDURATA ALIMENTOS LTDA 3 M. DIAS BRANCO 3 M. DIAS BRANCO 3 ARCOR 3 MONDELEZ INTL 3 M. DIAS BRANCO 3 PANDURATA ALIMENTOS LTDA
1 PITÚ CIA 1 GRUPO MISSIATO 1 TATUZINHO 3 FAZENDAS 1 PITÚ CIA 1 IND MULLER DE BEBIDAS LTDA 1 PITÚ CIA 1 IND MULLER DE BEBIDAS LTDA 1 TATUZINHO 3 FAZENDAS
2 TATUZINHO 3 FAZENDAS 1 IND MULLER DE BEBIDAS LTDA 2 IND MULLER DE BEBIDAS LTDA 2 TATUZINHO 3 FAZENDAS 2 BEBIDAS PARIS 2 DIAGEO 2 GRUPO MISSIATO 2 IND MULLER DE BEBIDAS LTDA
3 IND MULLER DE BEBIDAS LTDA 2 TATUZINHO 3 FAZENDAS 3 PITÚ CIA 3 IND MULLER DE BEBIDAS LTDA 3 TATUZINHO 3 FAZENDAS 3 ENGENHO VACA BRAVA 3 TATUZINHO 3 FAZENDAS 3 GRUPO MISSIATO
4 DIAGEO 4 CENTRAIDAR IND E COM DE BEBIDA 4 BEBIDAS PIRASSUNUNGA
CAFÉ CÁPSULA
1 NESTLÉ CIA 1 NESTLÉ CIA 1 NESTLÉ CIA 1 NESTLÉ CIA 1 NESTLÉ CIA 1 3 CORAÇÕES 1 NESTLÉ CIA 1 NESTLÉ CIA
3 JDE MASTER BLENDERS 3 JDE MASTER BLENDERS 3 JDE MASTER BLENDERS 3 JDE MASTER BLENDERS 3 JDE MASTER BLENDERS 3 JDE MASTER BLENDERS 3 JDE MASTER BLENDERS 3 JDE MASTER BLENDERS
3 ALCA FOODS CIA 3 ALCA FOODS CIA 3 ALCA FOODS CIA 3 ALCA FOODS CIA 3 ALCA FOODS CIA 3 SÃO BRAZ SA 3 ALCA FOODS CIA 3 ALCA FOODS CIA
4 SÃO BRAZ SA 4 SÃO BRAZ SA 4 AMAVITA CIA 4 AMAVITA CIA 4 VITALIN
5
CERVEJA
3 GRUPO PETRÓPOLIS 3 GRUPO PETRÓPOLIS 3 GRUPO PETRÓPOLIS 3 GRUPO PETRÓPOLIS 3 GRUPO PETRÓPOLIS 3 GRUPO PETRÓPOLIS 3 GRUPO PETRÓPOLIS 3 GRUPO PETRÓPOLIS
4 CIDADE IMPERIAL PETRÓPOLIS 4 CIDADE IMPERIAL PETRÓPOLIS 4 CIDADE IMPERIAL PETRÓPOLIS 4 CIDADE IMPERIAL PETRÓPOLIS 4 CIDADE IMPERIAL PETRÓPOLIS 4 CIDADE IMPERIAL PETRÓPOLIS 4 CIDADE IMPERIAL PETRÓPOLIS 4 CASA DI CONTI
5 CASA DI CONTI 5 CASA DI CONTI 5 CASA DI CONTI 5 ARBOR 5 BRUDER CERVEJARIA 5 BRUSSELS 5 CERPA 5 INAB
CHÁ SACHÊ
4
CHOCOLATE BOMBOM - CAIXA E UNITÁRIO
CHOCOLATE OUTROS - CANDY BAR, WAFER E CONFEITO
COCO RALADO
CREME DE QUEIJO
1 MONDELEZ INTL 1 MONDELEZ INTL 1 LATICÍNIOS TIROLEZ 1 LATICÍNIOS TIROLEZ 1 LATICÍNIOS PORTO ALEGRE 1 GRUPO SAVENCIA 1 CANTO DE MINAS LTDA 1 LACTALIS
HELENA IND.DE ALIM. 1 PREDILECTA CIA 1 SANTA HELENA IND.DE ALIM. 1 SANTA HELENA IND.DE ALIM. 1 SANTA HELENA IND.DE ALIM. 1 TAMBAU 1 DACOLÔNIA ALIMENTOS 1 DACOLÔNIA ALIMENTOS
2 DACOLÔNIA ALIMENTOS 2 DACOLÔNIA ALIMENTOS 2 PREDILECTA CIA 2 DACOLÔNIA ALIMENTOS 2 PREDILECTA CIA 2 SANTA HELENA IND.DE ALIM. 2 ASA INDÚSTRIA 2 GUIMARAES ALIMENTOS
3 PREDILECTA CIA 3 SANTA HELENA IND.DE ALIM. 3 VERGEL ALIM 3 PREDILECTA CIA 3 DACOLÔNIA ALIMENTOS 3 POPULAR ALIMENTOS 3 PREDILECTA CIA 3 PREDILECTA CIA
5 MONTEVERGINE 5 RIO ALIMENTOS DO BRASIL 5 DOCE SABOR 5 PARAIBUNA 5 RIO ALIMENTOS DO BRASIL 5 DACOLÔNIA ALIMENTOS 5 BERNARDO ALIM. 5 OLIVEIRA CIA
EMPANADO - STEAK
5
ESMALTE DE UNHA
ESPUMA E CREME PARA BARBA
FARINHA DE MANDIOCA
DOCE DE LEITE
TOTAL BRASIL CENTRO OESTE INT-SPMET-SP MG, ES E RJ NORDESTENORTE SUL RANKING | AS 5 MAIORES FABRICANTES EM FATURAMENTO ABSOLUTO NO VAREJO ALIMENTAR
FARINHA DE MILHO
1 GRUPO CORINGA 1 GRUPO CARAMURU 1 GENERAL MILLS 1 MARATÁ 1 GRUPO CARAMURU 1 GRUPO CORINGA 1 3 CORAÇÕES 1 PEPSICO
2 MARATÁ 2 ARANHA IND E COM 2 MARATÁ 2 GENERAL MILLS 2 GRANFINO ALIM. 2 SÃO BRAZ SA 2 ADRAM 2 GRUPO CARAMURU
3 SÃO BRAZ SA 3 MANO VELHO 3 FOOD BRANDS IND DE PROD ALIM S/A 3 FOOD BRANDS IND DE PROD ALIM S/A 3 PACHÁ ALIMENTOS 3 MARATÁ 3 GRUPO CARAMURU 3 VICATO ALIMENTOS
3 LATICÍNIOS BELA VISTA LTDA 3 LATICÍNIOS BELA VISTA LTDA 3 LATICÍNIOS BELA VISTA LTDA 3 BIOLAB 3 LATICÍNIOS BELA VISTA LTDA 3 LATICÍNIOS BELA VISTA LTDA 3 LATICÍNIOS BELA VISTA LTDA 3 LATICÍNIOS BELA VISTA LTDA 4 BIOLAB 4 S/ FABRICANTE 4 S/ FABRICANTE 4 LATICÍNIOS BELA VISTA LTDA 4 S/ FABRICANTE 4 S/ FABRICANTE 4 S/ FABRICANTE 4 S/ FABRICANTE
2 LATICÍNIOS AVIAÇÃO 2 LATICÍNIOS BELA VISTA LTDA 2 LACTALIS 2 LATICÍNIOS AVIAÇÃO 2 LATICÍNIOS PORTO ALEGRE 2 ULTRACHEESE 2 GOIÁS MINAS IND. DE LAT. LTDA 2 TIROL CIA
4 ULTRACHEESE 4 LATICÍNIOS AVIAÇÃO 4 LATIC. TEIXEIRA LTDA 4 ITAMBÉ 4 GOIÁS MINAS IND. DE LAT. LTDA 4 LATICÍNIO SANTA MARIA 3 LATICÍNIOS CABECA DE TOURO 4 FRIMESA CIA
3 ARBOR BRASIL 3 DIAGEO 3 IND MULLER DE BEBIDAS LTDA 3 COSMOS BEBIDAS 3 DIAGEO 3 GRUPO PETRÓPOLIS 3 AMBEV 3 101 DO BRASIL LTDA
4 IND MULLER DE BEBIDAS LTDA 4 IND MULLER DE BEBIDAS LTDA 4 COSMOS BEBIDAS 4 IND MULLER DE BEBIDAS LTDA 4 VINHOS RANDON 4 ARBOR BRASIL 4 MISSIATO 4 MISSIATO
5 GRUPO PETRÓPOLIS 5 VINHOS RANDON 5 VINHOS RANDON 5 XEQUE MATE BEBIDAS 4 GRUPO PETRÓPOLIS 5 IND MULLER DE BEBIDAS LTDA 5 GRUPO PETRÓPOLIS 5 GRUPO RFK
1
5
1
MODIFICADOR
MOLHO DE PIMENTA
MOLHO PARA SALADA
MASSA ALIMENTÍCIA
1
1
PALMITO EM CONSERVA
IND.
3 BONDUELLE 3 PALMITOS BELO MONTE 3 IMPERADOR CIA 3 JURERE ALIMENTOS 3 ROYAL PALMS 3 MARIZA FOODS 3 INDUSPAR CONSERVAS 3 ARANHA IND E COM
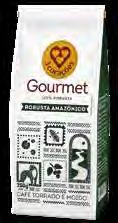
A 3 Corações expandiu sua linha gourmet com o lançamento do café Robusta Amazônico na versão torrado e moído que, antes, estava disponível apenas em cápsulas do sistema TRES. Produzido com grãos 100% canéfora cultivados em Rondônia, o produto aposta na valorização da cafeicultura amazônica e na ampliação do acesso aos cafés especiais. Possui perfil encorpado e notas de mel, avelã, chocolate e especiarias.
BEBIDA COM FIBRA
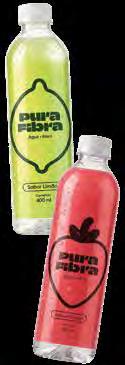
A Pura Fibra chegou ao mercado com uma bebida funcional que combina hidratação e benefícios nutricionais, por meio de uma fórmula que reúne 6 g de fibra prebiótica por garrafa e vitaminas do complexo B, além do produto ser zero açúcar e sem gás. Disponível nos sabores limão, tangerina, pêssego e morango, a novidade aposta na praticidade para ampliar o consumo diário de fibras.
CULTURA POP COM SABOR
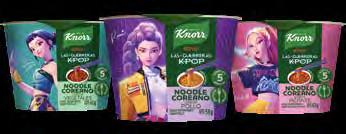
A Knorr, marca da Unilever Alimentos, entrou no segmento de noodles instantâneos com uma edição limitada em parceria com a animação da Netflix Guerreiras do K-Pop. A novidade chegou em três sabores inspirados na culinária coreana (frango coreano, carne coreana e costela suína coreana) no formato cup, com preparo em três minutos, garfo incluso e sachês de tempero.
BATATA TORCEDORA
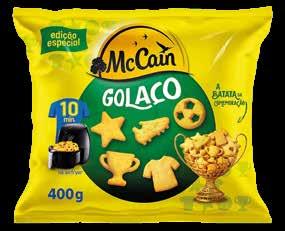
A McCain apresentou a edição limitada McCain Golaço, uma nova opção de batata com cinco formatos temáticos: taça, camiseta, chuteira, bola e estrela. Com preparo em até 10 minutos na air fryer, o produto aposta em praticidade, diversão e consumo compartilhado, especialmente em momentos de celebração esportiva. Disponível em embalagens de 400 g, o lançamento reforçou a estratégia da marca de criar experiências de consumo conectadas a ocasiões e paixões do consumidor.
Muito além da faxina
Consumidores buscam por eficiência e bem-estar, enquanto indústria e varejo apostam em inovação para transformar a limpeza doméstica
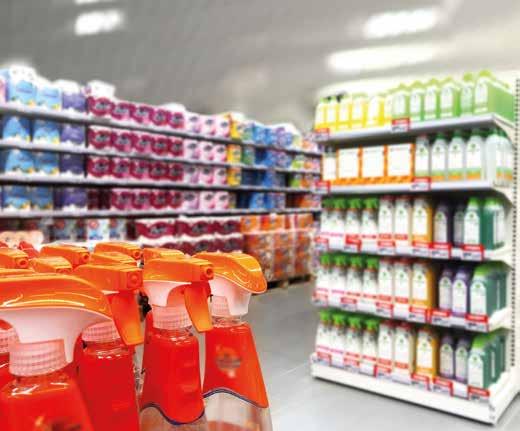
Arotina doméstica mudou e, com ela, os produtos de limpeza, que acompanharam essa transformação. Se antes a escolha era guiada principalmente pelo preço, hoje os consumidores buscam soluções que combinam eficiência, praticidade, rendimento, sustentabilidade e até experiências sensoriais. Esse novo comportamento vem impulsionando a evolução das categorias de limpeza para cozinhas e banheiros, levando fabricantes a investir em inovação e o varejo supermercadista a repensar exposição, sortimento e comunicação nas gôndolas.
Dados da Associação Brasileira das Indústrias de Produtos de Higiene, Limpeza e Saneantes de Uso Doméstico e de Uso Profissional (ABIPLA) mostram que o setor segue em expansão, impulsionado por mudanças nos hábitos de consumo e pela valorização crescente do cuidado com o lar. Os limpadores para banheiro registraram crescimento acumulado de 24,3% em volume entre 2022 e 2024, produtos para máquina de lavar louça, com alta de 15,9%, desinfetantes avançaram 12,5% no mesmo período e os multiusos cresceram 8,9%, evidenciando a busca por soluções versáteis sem que os consumidores deixem de recorrer a produtos específicos para determinadas necessidades.
Jordana Saldanha, diretoraexecutiva da ABIPLA, explica que o comportamento do consumidor vem impulsionando tanto categorias ligadas à limpeza geral quanto aquelas voltadas para aplicações específicas. “Os brasileiros estão mais atentos à higiene, ao bem-estar e à praticidade. Isso impulsiona a busca por soluções mais eficientes, versáteis e sustentáveis, criando oportunidades para toda a cadeia, da indústria ao varejo”, afirma. A executiva destaca, ainda, a relevância da categoria de água sanitária e alvejante, que movimentou cerca de 1,4 bilhão de litros em 2024, reforçando seu peso dentro da limpeza doméstica brasileira.
De acordo com Giulia Guerra, gerente de contas da Worldpanel by Numerator, a principal tendência observada atualmente é a procura por produtos capazes de simplificar a rotina. “A busca está cada vez mais concentrada em produtos que combinem eficiência, praticidade e versatilidade. O consumidor quer soluções capazes de atuar em diferentes superfícies e tipos de sujeira, reduzindo a necessidade de múltiplos produtos”, explica.
O movimento favorece categorias, como limpadores perfumados, multiusos e produtos concentrados, que entregam desempenho superior e melhor relação custo-benefício.
A CASA PERFUMADA VIROU PRIORIDADE
Mais do que limpar, os consumidores querem criar ambientes agradáveis e acolhedores. A perfumação tornou-se um importante diferencial competitivo dentro da categoria.
Para Aliandre Avanzo, gerente de mercearia, não alimentar e bazar da Coop, esse comportamento é cada vez mais perceptível nas lojas. “Os consumidores valorizam alta performance e uma experiência sensorial diferenciada, em que os limpadores perfumados e os produtos com fragrâncias sofisticadas estão entre os destaques da categoria”, afirma.
Foto: shutterstock
Dados da Coop apontam crescimento de categorias, como desengordurantes, limpadores especializados, tira-limo, sanitizantes e produtos de limpeza profunda. “O consumidor está mais aberto a experimentar novas soluções, especialmente quando encontra informação clara, exposição adequada e produtos alinhados às suas necessidades”, detalha o gestor.
A tendência também é observada na Rede Plus. Segundo Jefferson Alves de Jesus, comprador de perfumaria e limpeza da empresa, o crescimento das categorias ligadas à perfumação vem chamando atenção. “Purificadores automáticos cresceram próximos de 100%, enquanto os refis e produtos de perfumação contínua avançaram mais de 50%, o que mostra que o consumidor não quer apenas limpeza; ele quer conforto e bem-estar dentro de casa”, destaca. Entre os destaques, estão fragrâncias inspiradas em perfumes finos e essências orientais, tendência que vem sendo incorporada por diversas fabricantes.
A valorização da experiência sensorial também é observada pela UAUIngleza. De acordo com Cristiane Araújo, gerente de pes-
ALVES, DA REDE PLUS: “QUANDO CONSEGUIMOS COMUNICAR MELHOR OS BENEFÍCIOS DOS PRODUTOS, O CONSUMIDOR PERCEBE VALOR E AMPLIA A COMPRA.”
SALES, DA ASA DO BRASIL: “HÁ UMA DEMANDA CRESCENTE POR PRODUTOS MAIS ERGONÔMICOS, RESISTENTES E FUNCIONAIS.”
quisa, desenvolvimento e inovação da empresa, os consumidores passaram a buscar produtos que vão além da limpeza tradicional. “Perfumes sofisticados e de longa duração ganharam protagonismo na decisão de compra, refletindo a busca por bem-estar e conforto dentro de casa”, afirma. A executiva destaca, ainda, que a tendência impulsiona categorias de limpeza perfumada e produtos concentrados, capazes de unir rendimento e perfumação prolongada.
O destaque para as fragrâncias também é citado por Fuad Samir Cury, diretor comercial da Três Barras, que observa uma mudança significativa no comportamento dos consumidores. “Atualmente, os consumidores estão buscando produtos com fragrâncias mais elaboradas, com inspirações em perfumaria fina, e não querem mais para perfumar o banheiro da sua casa aquele tradicional cheiro de banheiro de rodoviária”, afirma. Para o executivo, a busca por experiências mais sofisticadas tem impulsionado especialmente categorias, como aromatizantes concentrados, limpadores perfumados e amaciantes concentrados.
PREMIUMIZAÇÃO CHEGA À LIMPEZA DOMÉSTICA
Assim como ocorreu em categorias de alimentos, bebidas e cuidados pessoais, a limpeza doméstica também passa por um processo de premiumização. O consumidor está mais disposto a investir em produtos diferenciados quando percebe benefícios claros.
A Casa K&M observa aumento da demanda por linhas premium, especialmente em produtos destinados a cozinhas e banheiros, ambientes que concentram grande parte das necessidades de limpeza da casa. “Hoje, existe uma busca crescente por produtos que entreguem performance superior, fragrâncias mais sofisticadas e experiências diferenciadas, para os quais o consumidor está mais criterioso e disposto a pagar mais quando identifica valor agregado”, afirma Marcos Santana, gerente de marketing da empresa.
De acordo com o executivo, o mercado vive uma transformação semelhante à observada em categorias, como perfumaria e cuidados pessoais, nas quais os consumidores passaram a enxergar os produtos de limpeza como parte da experiência da casa, e não apenas como itens funcionais.
Por isso, fragrâncias sofisticadas, inspiradas em perfumaria fina, ganharam relevância e passaram a influenciar diretamente a decisão de compra. Santana observa, ainda, que os consumidores estão mais atentos à composição dos produtos e buscam soluções que conciliam eficiência, praticidade e percepção de qualidade. Nesse contexto, itens concentrados, com maior rendimento e benefícios adicionais vêm ganhando espaço nas gôndolas.
Foto: shutterstock
SANTANA, DA CASA K&M: “OS PRODUTOS DE LIMPEZA DEIXARAM DE CUMPRIR APENAS
UMA FUNÇÃO PRÁTICA. HOJE, ELES AJUDAM A CRIAR AMBIENTES MAIS AGRADÁVEIS.”
A percepção também é compartilhada pela Três Barras. De acordo com Cury, o consumidor está cada vez mais disposto a investir em produtos que ofereçam diferenciação por meio da fragrância e da experiência de uso. “Hoje, o consumidor busca produtos com fragrâncias inspiradas em perfumaria fina, com sinergia entre ingredientes naturais e óleos essenciais”, destaca.
Embora os multiusos continuem relevantes, cresce a procura por soluções desenvolvidas para necessidades específicas. Na Rede Plus, por exemplo, as vendas de desengordurantes para cozinha cresceram 62,5%, enquanto os limpa-fornos avançaram 57,3%. “O consumidor está migrando para produtos mais especializados, que resolvem problemas específicos de forma mais eficiente e prática”, explica Alves.
A tendência é confirmada pela Reckitt, fabri-
CURY, DA TRÊS BARRAS: “HOJE, O CONSUMIDOR BUSCA PRATICIDADE, PERFUMAÇÃO E, PRINCIPALMENTE, EFICIÊNCIA NA LIMPEZA.”
O QUE MAIS CRESCE NA LIMPEZA DOMÉSTICA
EVOLUÇÃO EM VOLUME (2022-2024)
Limpadores para banheiro:
+24,3%
Produtos para máquina de lavar louça: +15,9%
Água sanitária e alvejantes:
+13,4%
Desinfetantes: +12,5%
Multiusos: +8,9%
Fonte: ABIPLA
nish. Como explica Elvis Barreto, head de pesquisa e desenvolvimento da Reckitt Industrial, a inovação tem sido direcionada para oferecer soluções mais precisas. “Os consumidores buscam produtos que facilitem a rotina e entreguem resultados comprovados, por isso, investimos continuamente em tecnologias capazes de potencializar a remoção de sujeiras específicas, reduzir o esforço da limpeza e proporcionar maior praticidade”, afirma Barreto. A empresa também destaca o crescimento da demanda por produtos voltados à remoção de gordura, manchas difíceis, calcificações e sujeiras profundas em cozinhas e banheiros.
A busca por eficiência também impulsiona o avanço dos produtos multifuncionais, em que o consumidor procura soluções capazes de resolver diferentes necessidades com menos esforço e menos etapas. “Hoje, eficiência, multifuncionalidade e praticidade estão entre os principais direcionadores da inovação e alto rendimento”, explica Cristiane, que ressalta, ainda, o avanço de tecnologias
CRISTIANE, DA
UAUINGLEZA: “O CONSUMIDOR
JÁ NÃO BUSCA
APENAS UM
PRODUTO QUE
LIMPE, E SIM, SOLUÇÕES QUE
ENTREGAM
RENDIMENTO, PRATICIDADE, PERFUME E
RESULTADOS
SUPERIORES COM MENOS ESFORÇO.”
aplicadas à limpeza, como a nanotecnologia, presente em soluções voltadas à remoção de gorduras difíceis e sujeiras incrustadas em cozinhas e banheiros.
SUSTENTABILIDADE AVANÇA NAS GÔNDOLAS
A preocupação ambiental também influencia cada vez mais as decisões de compra. A Worldpanel by Numerator aponta que embalagens econômicas, produtos concentrados e formatos refil vêm ganhando espaço, tanto pelo apelo sustentável quanto pela economia proporcionada ao consumidor. “Os refis ajudam a reduzir o consumo de plástico e oferecem melhor custo-benefício, fatores que têm impulsionado sua adoção”, observa Giulia.
A Três Barras também observa crescimento consistente dos forma-
tos sustentáveis e afirma que o número de produtos comercializados em versões refil vem aumentando, acompanhando a busca dos consumidores por soluções mais econômicas e com menor impacto ambiental.
Para Jordana, a sustentabilidade tende a ganhar ainda mais relevância nos próximos anos, pois a indústria vem investindo fortemente em embalagens recicláveis, redução do uso de plástico e desenvolvimento de formulações mais sustentáveis. “É um caminho sem volta”, ressalta.
Na Rede Plus, o crescimento dos refis é expressivo e os consumidores percebem claramente os benefícios econômicos e ambientais desses formatos, como pontua Alves. Além da evolução do sortimento, a forma de apresentar os produtos ao consumidor tornou-se um fator decisivo para o desempenho da categoria. A organização das gôndolas passou a considerar não apenas o tipo de produto, mas também sua aplicação dentro da casa. Os resultados comprovam a eficiência da estratégia. “Os blocos sanitários trabalhados em ações cruzadas registraram crescimento de 244%, enquanto os limpadores sanitários avançaram 41,8% e a água sanitária acima de um litro cresceu 118,9%”, comemora.
Na avaliação da UAUIngleza, os próximos meses serão marcados pelo avanço de soluções que combinem desempenho técnico, praticidade e experiência de uso. “O consumidor já não avalia os produtos apenas pela capacidade de limpar, mas também pelo rendimento, perfume, facilidade de aplicação e cuidado com dife -
rentes superfícies”, lembra Cristiane, que acredita que a premiumização continuará avançando, impulsionada por fragrâncias inspiradas na perfumaria fina, tecnologias mais sofisticadas e produtos desenvolvidos para necessidades cada vez mais específicas.
ACESSÓRIOS TAMBÉM EVOLUEM
A inovação não se limita aos produtos químicos. Os acessórios de limpeza também passam por uma transformação importante. A Asa do Brasil Utilidades Domésticas indica que o consumidor busca ferramentas mais ergonômicas, resistentes e eficientes. “Os acessórios deixaram de ser itens básicos para se tornarem aliados da praticidade e há uma demanda crescente por produtos que reduzam esforço físico e aumentem a eficiência da limpeza”, diz André Ribeiro Sales, diretor de marketing e vendas da empresa, que observa um crescimento da procura por rodos, escovas e utensílios desenvolvidos com foco em ergonomia e durabilidade, agregando valor à categoria.
Com um portfólio cada vez mais amplo e segmentado, a organização das gôndolas tornou-se fundamental para orientar o shopper. Para Daniel Grecu, diretor de rxpansão da gmpromo®, a forma como os produtos são apresentados influencia diretamente os resultados. “O consumidor precisa entender rapidamente os benefícios de cada produto e uma exposição orga -
DESTAQUES DA LIMPEZA NA REDE PLUS
• Limpadores perfumados: +16% em unidades em 2025.
• Produtos de limpeza pesada: +11% em unidades em 2025.
• Desengordurantes para cozinha na Rede Plus: +62,5%.
• Limpa-fornos na Rede Plus: +57,3%.
• Purificadores automáticos: +99,5%.
• Refis de purificadores: +64,6%.
• Limpadores perfumados até 1 litro: +55,6%.
• Blocos sanitários trabalhados em cross merchandising: +244%.
nizada por ocasião de uso ou necessidade facilita a escolha e aumenta a conversão”, afirma. Categorias, como cozinha e banheiro, se beneficiam de estratégias que destacam atributos, como perfumação, poder de limpeza, sustentabilidade e especialização. As perspectivas para os próximos meses apontam para um mercado cada vez mais orientado por conveniência, multifuncionalidade e experiência. Para a Worldpanel by Numerator, produtos capazes de atender múltiplas necessidades de limpeza continuarão ganhando espaço, especialmente aqueles que combinam bom desempenho, fragrâncias sofisticadas, refis e maior rendimento. “O dado mais interessante não é o crescimento de uma categoria específica, é a mudança de mentalidade em que o consumidor não está mais comprando apenas produtos de limpeza, está comprando praticidade, rendimento, sustentabilidade e qualidade de vida”, complementa Alves.
A avaliação é compartilhada por Giulia, que vê a valorização do bem-estar dentro de casa como um dos
Foto: shutterstock
principais motores do mercado. “A crescente valorização do ambiente doméstico favorece produtos que unem limpeza eficaz com benefícios sensoriais, como fragrâncias sofisticadas e sensação prolongada de ambiente limpo e agradável”, conclui.
Produtos e acessórios para cozinhas e banheiros seguem como protagonistas da inovação dentro do setor com benefícios tanto para a indústria, que tem nesse cenário uma oportunidade de agregar valor por meio de novos produtos, como para os supermercados, que lida com uma categoria estratégica capaz de gerar diferenciação, fidelização e rentabilidade em um mercado cada vez mais competitivo. “O desafio das marcas é justamente equilibrar esses pilares, oferecendo uma experiência completa que una desempenho técnico com apelo sensorial”, complementa Barreto.
Foto: shutterstock
POTENCIAL FUTURO
O levantamento realizado pelo IPC Maps - Índice de Potencial de Consumo mostra crescimento do potencial de consumo da categoria de artigos de limpeza no Brasil em 2026, impulsionado, principalmente, pelas classes A e C.
Em 2026, o potencial de consumo de artigos de limpeza do país deve alcançar R$ 42,71 bilhões, ante R$ 39,67 bilhões de 2025, o que representa crescimento de 7,7%. A classe C concentra a maior parcela desse consumo, com potencial de R$ 19,49 bilhões, seguida pela classe B, com R$ 12,87 bilhões, classe D/E, com R$ 5,48 bilhões, e classe A, com R$ 4,86 bilhões.
Na comparação entre 2026 e 2025, a classe A apresenta a maior expansão percentual na categoria, com avanço de 17,2%, seguida pela classe C (15,1%) e pelas classes D/E (3,0%). A única retração ocorreu na classe B, com queda de 3,0%.
GESTÃO | Limpeza cozinha e banheiro
Foto: shutterstock
DA LIMPEZA AO BEM-ESTAR: A NOVA FUNÇÃO DOS AROMATIZANTES E SANITIZANTES EM TODOS OS AMBIENTES
DA CASA
O consumidor brasileiro já não busca apenas produtos que limpem ou perfumem os ambientes e a categoria vive um momento de transformação, impulsionado pela valorização da casa como espaço de conforto, acolhimento e qualidade de vida. Entre as principais tendências estão as fragrâncias inspiradas na perfumaria fina, produtos multifuncionais, perfumação de longa duração, embalagens sofisticadas e soluções capazes de proporcionar sensações de bem-estar. “Hoje, o produto precisa oferecer uma experiência completa, agregando conforto, personalidade ao ambiente e conexão emocional por meio das fragrâncias”, afirma Fábio Lopes Rodrigues, sócio-fundador da Alop Indústria e Comércio Ltda. Categorias, como sprays para ambiente, difusores de varetas e sistemas de perfumação contínua, seguem em expansão. Também ganham destaque sabonetes líquidos, linhas para cuidados do lar com fragrâncias marcantes e produtos com apelo presenteável e decorativo.
A premiumização é outra tendência consolidada. O executivo observa um aumento da procura por produtos com aromas mais sofisticados, incluindo fragrâncias inspiradas na perfumaria árabe, embalagens diferenciadas e desempenho
superior. “Existe uma valorização crescente de produtos que proporcionam uma experiência semelhante à encontrada em hotéis, spas e perfumarias de alto padrão”, ressalta. Para os próximos meses, Rodrigues tem a expectativa de fortalecimento das soluções premium, fragrâncias exclusivas, produtos de longa duração e itens que unam perfumação, bem-estar e sustentabilidade. “Os aromatizadores e produtos de cuidados para ambientes deixaram de ser complementares e passaram a ser protagonistas na construção da experiência dentro do lar”, conclui.
BARRETO, DA RECKITT: “A INOVAÇÃO TEM
SIDO DIRECIONADA PARA PRODUTOS
QUE COMBINAM PRATICIDADE, EFICIÊNCIA E PERFORMANCE SUPERIOR.”
GIULIA, DA WORLDPANEL: “OS CONSUMIDORES ESTÃO BUSCANDO CADA VEZ MAIS PRODUTOS
QUE COMBINEM EFICIÊNCIA, PRATICIDADE E VERSATILIDADE.”
AVANZO, DA COOP: “O CONSUMIDOR NÃO QUER APENAS UM AMBIENTE HIGIENIZADO, MAS TAMBÉM AGRADÁVEL E ACOLHEDOR.”
O estudo ainda aponta que o número total de empresas do comércio no Brasil deverá atingir 5,97 milhões em 2026, frente a 5,59 milhões em 2025, um aumento de 377.048 estabelecimentos (6,7%). Desse total, o comércio varejista responde por 5,33 milhões de empresas, crescimento de 6,8%, enquanto o comércio atacadista soma 638,8 mil empresas, alta de 6,7%.
Os dados reforçam a relevância da categoria de limpeza dentro do orçamento das famílias brasileiras e indicam um cenário favorável para fabricantes e varejistas que atuam nesse segmento, especialmente diante da crescente demanda por produtos voltados ao cuidado e à manutenção do lar.
SEGUNDO A CONSULTORIA, OS LIMPADORES PERFUMADOS
REGISTRARAM CRESCIMENTO DE 16% EM VOLUME NO ÚLTIMO ANO, ENQUANTO OS PRODUTOS DESTINADOS
PESADA AVANÇARAM 11%, REFLETINDO A VALORIZAÇÃO DE SOLUÇÕES QUE UNEM EFICIÊNCIA E EXPERIÊNCIA.
FOTOS:
Sonda Itaberaba é reinaugurado com novo layout e operação 24 horas em São Paulo
O Grupo Sonda reinaugurou a unidade Itaberaba, na Zona Norte de São Paulo, após uma ampla revitalização com novo layout, ambientes renovados, serviços digitais e funcionamento 24 horas. A loja conta com mais de 2.100 m² de área de vendas, 25 checkouts, 110 vagas gratuitas de estacionamento e mais de 280 colaboradores.
Bebidas vegetais crescem 20,2% em volume e impulsionam inovação no mercado plant-based
O mercado de bebidas vegetais segue em expansão, com alta de 20,2% em volume entre janeiro e maio de 2026, segundo dados da Scanntech. De olho nesse movimento, A Tal da Castanha ampliou a linha Cremeria com o lançamento do molho Alfredo e do condensado de castanha-de-caju, alternativas 100% vegetais para receitas salgadas e sobremesas.
Grupo Iquegami inaugura 23ª unidade em Viradouro, interior paulista
A companhia inaugurou sua loja 23 em Viradouro (SP), ampliando sua presença no interior paulista e chegando à sua 12ª cidade de atuação. Com 1.200 m² de área de loja, a unidade conta com mix variado de produtos, setores especializados, 12 checkouts de atendimento e 4 self-checkouts.
Tauste inaugura primeira unidade na capital paulista
Tauste Supermercados prepara sua chegada à capital paulista com a inauguração da primeira unidade em São Paulo, prevista para o segundo semestre de 2026, no bairro Santana. Instalada na rua Doutor Zuquim, a loja contará com 51 checkouts, estacionamento para 662 carros e 86 motos, além de um complexo comercial com mais de 40 operações de alimentação, saúde, tecnologia, moda e serviços.
OXXO inaugura loja emblemática em São Paulo
A OXXO inaugurou uma loja emblemática em São Paulo com a temática “O Brasil é essa Coca-Cola toda”, unindo o universo do futebol e da marca Coca-Cola em uma experiência especial para os consumidores. Localizada na rua Cardeal Arcoverde, 1710, em Pinheiros, a unidade terá ambientação exclusiva por dois meses, com identidade visual personalizada, ativações e espaços voltados para encontros e celebrações durante o calendário esportivo.
Grupo Mateus alcança 312 lojas no país com inauguração em São José de Ribamar (MA)
O Grupo Mateus inaugurou uma unidade em São José de Ribamar (MA), reforçando sua presença na região metropolitana de São Luís. Segunda loja da bandeira no município, a operação ampliou a atuação da companhia em seu mercado de origem. Localizada no bairro Miritiua, a unidade
Mateus General Arthur Carvalho conta com cerca de 900 m² de área de vendas, 100 vagas de estacionamento, 13 pontos de venda e uma equipe com mais de 100 colaboradores, fortalecendo a expansão da rede.
INSTAGRAM
Supermercado Castanha celebra 55 anos unindo tradição familiar e inovação no varejo
Supermercado Castanha, loja tradicional da Zona Oeste de São Paulo, comemorou 55 anos de atuação reforçando sua trajetória marcada pela gestão familiar, proximidade com a comunidade e adaptação às mudanças do varejo alimentar. Fundado em 1971 por Walter e Helena Castanha, o negócio nasceu a partir da experiência do casal no comércio de feiras livres e evoluiu de um mercado de bairro para uma referência regional.
Unilever anuncia Giovanna Bressane como nova VP global da OMO
A Unilever anunciou mudanças em sua liderança de marketing para a área de Cuidados com a Casa. Após atuar como CMO da divisão na América Latina, Giovanna Bressane foi promovida ao cargo de vice-presidente global da OMO, marca da categoria de cuidados com a roupa. Com a nova posição, Bressane passa a atuar em Londres, onde está localizada a sede global da companhia.
GoodBom projeta crescimento de 10% em 2026 e expande atuação no interior paulista
O GoodBom Supermercados deu início a uma nova fase de expansão regional com a inauguração de duas unidades em Hortolândia (SP), nos bairros Lago da Fé e Jardim Rosolém. O movimento fortalece a presença da rede na região metropolitana de Campinas, com foco em proximidade, variedade e experiência de compra. Com as novas lojas e o crescimento das unidades existentes, a companhia projeta aumento de cerca de 10% na receita até o fim de 2026.
Coca-Cola FEMSA destaca o varejo como elo essencial com o consumidor - Hugo Medeiros
O episódio do podcast SV TÁ ON que teve como host Fabiano Benedetti, diretor de marketing, negócios e CRM da Associação Paulista de Supermercados (APAS), recebeu Hugo Medeiros, diretor de trade marketing da Coca-Cola FEMSA Brasil, para uma conversa sobre consumo, grandes eventos e o papel estratégico do varejo na conexão entre marcas e consumidores.
Hugo Medeiros
O olhar do shopper revela as tendências que marcaram a APAS SHOW 2026 - Daniele Motta
Daniele Motta, vice-presidente de shopper e trade marketing da Shop!
Brasil, foi a entrevistada do podcast SV TÁ ON para compartilhar os principais insights captados durante a APAS SHOW 2026. A executiva percorreu os corredores do festival com a missão de analisar lançamentos, inovações e estratégias das indústrias sob a ótica do shopper e do trade marketing.
Kraft Heinz revela estratégias para conquistar novos momentos de consumo - Alonso Bee
O SV TÁ ON que teve como host Fabiano Benedetti, diretor de marketing, negócios e CRM da APAS recebeu, nesse episódio, Alonso Bee, vice-presidente comercial da Kraft Heinz. Durante a conversa, o executivo apresentou o portfólio da empresa e destacou categorias estratégicas, como ketchup, maionese, temperos e conservas, além de novidades que já chegaram às lojas e outras que estão previstas para os próximos períodos.