
La campaña fina 26/27 se inicia con buenos perfiles hídricos y un posible Niño en puerta, como para soñar con buenos resultados. Pero la suba de los fertilizantes enfría la siembra de trigo y cebada, e invita a considerar otros cultivos.
Los buenos valores de los terneros siguen alegrando a los criadores. Otros eslabones tienen márgenes mucho más finos. Es el momento de encarar las tareas pendientes.
Es el girasol que, tras muchos años de olvido, viene creciendo sostenidamente en los últimos años y está a punto de cerrar una campaña récord, de 6,6 millones de toneladas.
08.
SEÑALES CONTRADICTORIAS
EN MEDIO DE UN MAR DE GRANOS
La cosecha sería récord, el ingreso de divisas por exportaciones mejora, pero la suba del petróleo, los combustibles y fertilizantes ponen todo en entredicho para la campaña que viene. 14.
FINA 26/27: CON CLIMA A FAVOR Y COSTOS EN CONTRA
La campaña se inicia con buenos perfiles hídricos y un posible Niño en puerta, como para soñar buenos resultados. Pero la suba de los fertilizantes enfría la siembra de trigo y cebada, e invita a considerar otros cultivos.
20. ¡CUIDADO: QUÉ LOS PRECIOS NO TAPEN LAS INEFICIENCIAS!
Los buenos valores de la hacienda, sobre todo de los terneros, siguen alegrando a los criadores. Otros eslabones tienen márgenes mucho más finos. Es el momento de encarar las tareas pendientes.
26. EL GIRASOL VOLVIÓ Y QUIERE SEGUIR EN LAS GRANDES
LIGAS
En Mar de Girasol, el Congreso que Asagir organizó en abril pasado, se reflejó el buen momento de la cadena y lo mucho que el cultivo tiene para crecer de un mar a un océano.
30.
PASAN DE TRES TAMBOS A UNO PARA AGRANDAR EL NEGOCIO
Con 2.800 vacas en ordeño y 80.000 litros de producción diaria, San Leonardo avanza, en Henderson, hacia un modelo más intensivo, con escala, eficiencia y financiamiento innovador.
36.
SON MUCHOS Y CAROS LOS COSTOS DE NO ESTAR
Pese a su eficiencia productiva, el agro argentino atraviesa un vacío de liderazgo y propuestas. Sin una agenda integral, pierde fuera del campo lo que gana puertas adentro.
38.
IDEAS PARA PENSAR UN CULTIVO CON LÓGICA DE SISTEMA
La respuesta productiva del trigo sigue respaldando la fertilización, aun en escenarios de costos altos, con beneficios que trascienden una campaña, en una visión productiva de largo plazo.
42.
SHORTHORN MOSTRÓ SU EFICIENCIA EN EL SUDOESTE BONAERENSE
En una JAC del IPCVA, una cabaña exhibió los atributos de la raza. Y, además, cómo ganar kilos de carne en ambientes difíciles, combinando genética, manejo y tecnología en sus rodeos.
SUPLEMENTO ECONÓMICO GANADERO
60. MERCADO DE INVERNADA
62. MERCADO DEL GORDO
63. MERCADO INTERNACIONAL
SECCIONES FIJAS
49. NOTICIAS DE ARGENTINA I
59. NOTICIAS DE ARGENTINA II
64. NOTICIAS DE ARGENTINA III
53. EMPRESARIALES
65. NOTICIAS DE PARAGUAY
66. NOTICIAS DE BRASIL
50.
EL MAÍZ BUSCA SEGUIR FORTALECIENDO SU GRAN CADENA
Sobre su realidad y sus perspectivas de integrar más producción y transformación agroindustrial en alimentos, fibras y energía se hablará el 27 de mayo en el Complejo Golden Center de CABA.
54.
LA LECHE, ÚLTIMA EN LA FILA, SIGUE CORRIENDO DE ATRÁS
El precio del litro de leche sigue rezagado respecto de los insumos del tambo y de otros valores de productos agropecuarios. El productor lechero es el eslabón de la cadena que captura menor valor.
56.
SARNA: UN PROBLEMA AÚN VIGENTE EN LOS RODEOS ARGENTINOS
Altamente contagiosa, esta enfermedad que ataca especialmente a los rumiantes, genera importantes pérdidas económicas. Cuáles son los tratamientos recomendados y en qué épocas implementarlos.
La guerra en Medio Oriente evidencia hasta qué punto la Argentina depende de variables globales. Las restricciones sobre el Estrecho de Ormuz -por donde pasa el 33% de los fertilizantes del mundo- condicionan la campaña de trigo 26/27. Ya se registran costos más altos para producir y un deterioro inmediato de los márgenes.
Un documento de Coninagro explica la magnitud del problema. Desde el 28 de febrero, el petróleo Brent llegó a tocar los USD 115 por barril (35%) ,que se tradujo en el país en un gasoil 25% más caro. La urea, principal fertilizante nitrogenado, clave para producir trigo de calidad, subió 84%.
El impacto es directo: sembrar una hectárea de trigo cuesta en mayo, en promedio, USD 110,30 más que en febrero. De ese total, 87,40 USD/ ha corresponden al aumento de fertilizantes y otros 22,90 USD/ha a la suba del gasoil. En el SE bonaerense, el sobrecosto alcanza los 120,10 USD/ha y en la Zona Núcleo sube a 115,60 USD/ ha. Esta anomalía altera todos los planes de siembra de trigo para la actual campaña.
Coninagro propone eliminar los DEX del 7,5% que paga el trigo. Sobre un precio FOB estimado en 240 USD/ha, esa alícuota implica 18 USD menos por ha exportada. Con un rinde promedio de 40 qq/ ha, su eliminación devolvería al productor 72 USD/ ha, cubriendo cerca del 65% de la suba de costos.
Para el fisco, eliminar los DEX al trigo en la actual campaña implicaría resignar unos USD232 M, considerando una exportación proyectada de 12,9 M/t. Si la medida se aplicara también
al remanente -unas 5,5 M/t aún no declaradas para exportar- el costo fiscal para el resto del año sería de USD93,6 M.
Esta medida, ¿sería un costo fiscal para el Estado o una inversión para la macroeconomía general?
Coninagro sostiene que se trata de una herramienta para sostener la producción de trigo y evitar una caída en la siembra que podría resignar exportaciones por más de USD3.000 M, en 2027.
Pero los DEX no son todo. Se suman Ingresos Brutos y los regímenes de recaudación anticipada de este impuesto, más las tasas municipales que encarecen la logística, cuyos costos aumentaron un 10%, de febrero.
Coninagro más que un reclamo sectorial hace un planteo más amplio por la competitividad. El país podría revisar cuánto del impacto externo amplifica con costo argentino, porque cuando el mundo encarece producir, tendría que abaratarse localmente.
El Estado Nacional debería resignar algo de su teoría económica que, por exceso de rigidez, podría afectar sus arcas, si se siembra y exporta menos trigo, por no corregir a tiempo.
El Gobierno no debería confundirse con las imágenes de camiones en los puertos del Gran Rosario que solo explican una campaña 25/26, quizás récord, que aún no terminó. Son el reflejo de una historia aún abierta que difícilmente se repita, a menos que -con una visión más pragmática y menos teórica- el Gobierno haga sintonía fina y tome medidas concretas, que corrijan localmente lo que no puede cambiar del contexto mundial.
& CAMPO MODERNO. Fundada en noviembre de 1930, es propiedad de The New Farm Company S.A., Francisco Narciso de Laprida 1481 - Vicente López, Buenos Aires, Argentina. Tel. 011-5353-5090 al 94; PUBLICACIÓN MENSUAL. Precio del ejemplar en todo el país: $ 300,00. Recargo por envío al interior: $ 16,00. SUSCRIPCIONES. En el exterior con franqueo vía aérea certificado. Países limítrofes (Bolivia, Brasil, Chile, Paraguay, y R. O. del Uruguay) y Perú: 1 año (12 números) USD 170 -Resto de América: USD 250- Europa: USD 270 - Asia, África y Oceanía: USD 270- Distribuidora en Capital Federal y Gran Buenos Aires: Huesca-Distribuidora de Publicaciones S.A., Aristóbulo del Valle 1556, Cap. Fed. Distribuidor en el interior del país: Transpres S.A., Isabel La Católica 1371, Cap. Fed. Registro Nacional de la Propiedad Intelectual 512 1483. Impresa en MARIANO MAS S.A. - México 649/651, San Telmo. Buenos Aires, Argentina - Teléfono: (+54 11) 4331-5764. Este medio se encuentra auditado por el Instituto Verificador de Circulaciones (IVC). PRINTED IN ARGENTINA. ISSN 0325-7932. Editor Responsable: RUBÉN O. BARTOLOMÉ. BUENOS AIRES - MAYO 2026 - AÑO 95 EDICIÓN Nº 1145
EDITOR RESPONSABLE
Rubén O. Bartolomé

LA COSECHA SERÍA RÉCORD, EL INGRESO DE DIVISAS POR EXPORTACIONES
MEJORA, PERO LA SUBA DEL PETRÓLEO, LOS COMBUSTIBLES Y FERTILIZANTES
PONEN TODO EN ENTREDICHO PARA LA CAMPAÑA QUE VIENE.
Por GASTÓN GUIDO
REDACCIÓN CHACRA | contenidos@revistachacra.com.ar

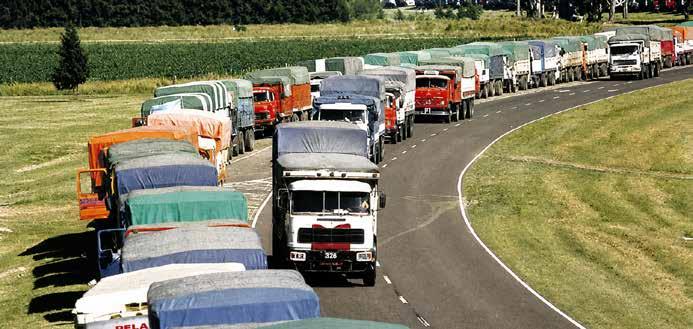
Una imagen que se repite. Como cada año la fila interminable de camiones pobló los accesos a los puertos del Gran Rosario.
niciado mayo, la realidad agropecuaria argentina muestra señales contradictorias donde algunos números siguen siendo sumamente alentadores -los volúmenes de cosecha, ingresos de divisas por exportaciones de granos y precios del ganado en pie- y otros, vinculados con los costos para producir, no lo son tanto.
Luego de un abril lluvioso en muchas zonas, que obligó a postergar labores de cosecha de maíz y soja, el trabajo de recolección de los granos gruesos se activó rápidamente, volviendo a mostrar -otro año más y van…- una de las falencias más graves que abonan el costo argentino: las deficiencias logísticas.
Millares de camiones volvieron a verse sobre las banquinas de los accesos a los puertos del Gran Rosario, esperando horas y quizás días para poder descargar su mercadería en las plantas agroexportadoras.
La explicación más simple es que se juntaron el maíz, la soja, el girasol, todos cultivos que están en plena y abundante cosecha, y que también está ingresando mucho trigo para exportar, tras el récord de cosecha de 27 M/t de la campaña 25/26.
Lo que poco se dice, quizás porque está naturalizado, es que la infraestructura logística exis -
tente en el país tiene capacidad para unos 90 millones de toneladas de granos. Hace años que ese número se supera -felizmente- y en esta campaña 25/26 podrían terminar de cosecharse aproximadamente unos 165 M/t, 20M más que en el ciclo pasado. Intentar canalizar ese volumen en una infraestructura que no lo soporta, no solo provoca el colapso en los accesos, sino que quita competitividad a toda la cadena granaria. Algo que pagan productores, abonando fletes más caros, y el país, perdiendo dinamismo en el negocio exportador.
A volúmenes desfasados como los logísticos se suman otros que tienen que ver con los aumentos de combustibles y fertilizantes, derivados de la guerra entre EE.UU. e Irán. Al aumento de los fletes, que también trajo conflictos en puertos como los de Necochea y Bahía Blanca, durante abril, se suma la influencia de la suba de los nutrientes como la urea y los fosfatados.
Según cálculos de distintos especialistas, esos valores proyectan márgenes negativos para la próxima campaña de trigo, justamente por la necesidad de fertilizar este cultivo, no solo para lograr rindes aceptables del cereal, sino para que el trigo tenga la calidad panadera que los molinos requieren.
Tras casi un mes sin brotes, Argentina volvió a autodeclararse libre de la influenza aviar altamente patógena, a través del Senasa. Al recuperarse ese estatus sanitario, la industria avícola puede volver a exportar a los mercados internacionales, a los cuales no podía acceder tras la aparición de 4 brotes, en febrero pasado. Desde el Centro de Empresas Procesadoras Avícolas (CEPA) señalaron que “es sumamente importante que se implementen y refuercen las campañas de comunicación para que todos los actores de la cadena adopten las medidas de prevención necesarias”.
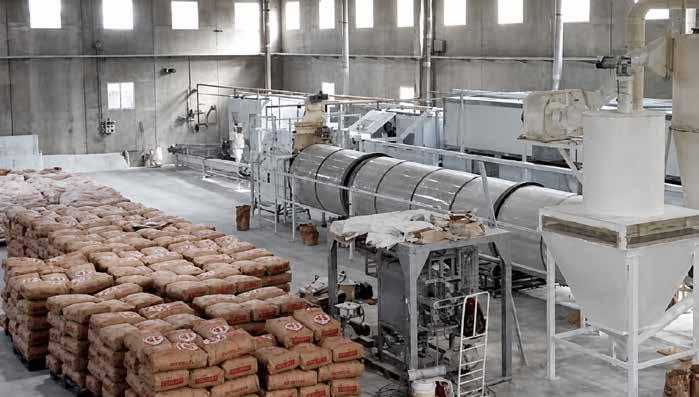
La industria molinera dice que no encuentra trigo de calidad para abastecerse de materia prima.
En este sentido, sorprendió un comunicado de la Federación Argentina de la Industria Molinera (FAIM), quejándose de que no podía conseguir trigo para abastecer a sus empresas afiliadas. La queja de la FAIM se relaciona con el mayor nivel de exportaciones que habría dejado desabastecido al mercado interno.
Entre las entidades del agro y productores, la salida a la opinión pública de la FAIM agitó algunos fantasmas del pasado kirchnerista, cuando se colocaban cupos de abastecimiento para “asegurar la mesa de los argentinos”, donde la industria terminaba “cazando en el zoológico”, al pagar precios por el trigo muy por debajo de las cotizaciones de mercado.
Igualmente, fuentes de la actividad comentaron que, más que el Gobierno, los destinatarios del comunicado de FAIM son sus clientes (industria alimenticia y otros) como para recordarles que hay poco trigo de calidad y que deberán aceptar valores superiores a los que hoy están pagando, por una harina que escasea, no tanto porque falte trigo, sino más bien el de calidad panadera.
El problema se conoce desde el récord triguero de la última campaña. Hubo mucho volumen (27 M/t) pero mayoritariamente de baja calidad, con menos del 10% de proteína, lo que necesita la harina para tener calidad panadera y que la masa “ligue”, como se dice en la jerga de esa industria.
Volviendo a la economía y partiendo de la base de que, en general, los empresarios del agro ven con buenos ojos al Gobierno, por la política de baja de inflación y de ataque al déficit fiscal, y de que valoran la quita de regulaciones y limitaciones comerciales que sufría el sector, tras más de 2 años de gestión mileista, lo hecho se ve como necesario, pero no suficiente.
Básicamente, el mantenimiento de los DEX y la presión impositiva general (nacional, provincial y municipal) siguen siendo la gran “piedra en el zapato” de una actividad que, sin gritar, pero con insistencia, sigue reclamando por esa mochila, quizás menos que lo que agradece que no se la ataque como en otros gobiernos.
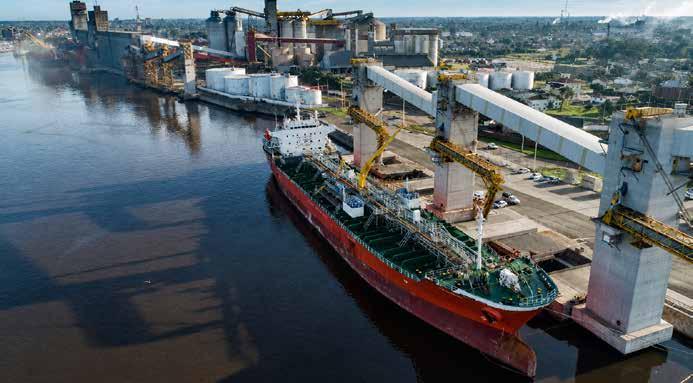
La exportación de granos de la campaña 25/26 podría generar divisas por 35.300 millones de dólares, según la Bolsa de Comercio de Rosario.
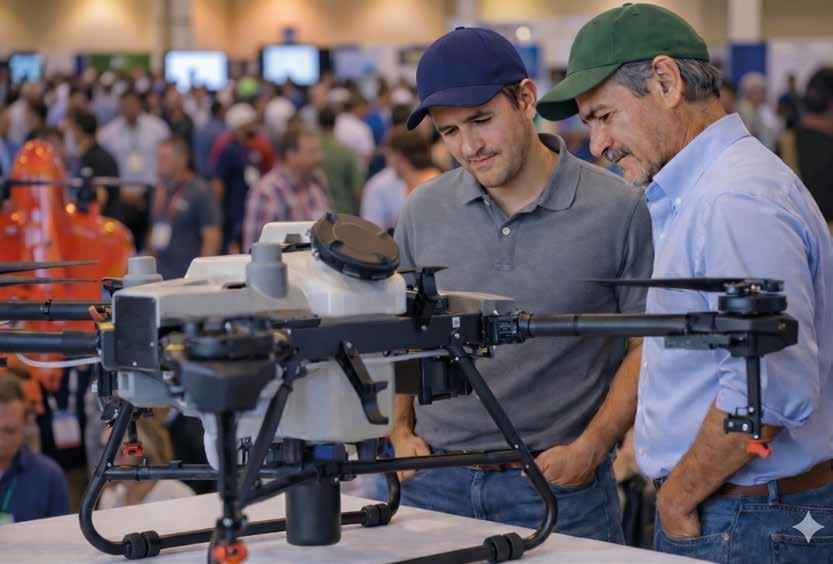
El nuevo encuentro técnico de la Federación Agraria Argentina. Las herramientas que mejoran tu eficiencia ya existen, y vas a poder operarlas, compararlas y decidir cuáles funcionan en tu escala.
Charlas técnicas, agtechs en acción, tecnología, negocios y fogón. Todo en una jornada.
Entrada sin cargo. 29 de mayo de 2026 · Las Cúpulas, Predio Ferial Córdoba
Inscribite en www.pulsotierra.com.ar

En cualquier caso, el clima económico en las empresas del agro es dispar en un contexto de números ajustados en general. En este sentido, el último informe de la consultora Zorraquín y Meneses lo sintetiza con claridad, al decir que “conviven hoy dos miradas sobre el agro. Una, apoyada en los grandes números, que sugiere un sector fortalecido. Otra, más cercana a la realidad operativa de las empresas, que refleja tensiones crecientes y resultados cada vez más ajustados o directamente negativos, dependiendo el vertical (rubro) que se analice”.
Pero más allá de las urgencias y las respuestas que requieren las realidades cotidianas de cada empresa, otras cuestiones históricamente demoradas y sobre las que las soluciones siguen tardando en llegar están tomando impulso por estas semanas y seguirían avanzando (no se sabe con qué desenlace) en las próximas.
La fiscalización de las semillas volvió a la atención pública, tras una reunión que el ministro de Desregulación y Transformación del Estado, Federico Sturzenegger, mantuvo junto a autoridades de Agricultura y el Instituto Nacional de Semillas (INASE) con representantes de las gremiales empresarias del agro nucleadas en la Mesa de Enlace, CREA, Aapresid y de la industria semillera.
Sin modificar la Ley de Semillas actual y sin hablar de la adhesión del país a UPOV 91, uno de los compromisos que la Argentina tomó en su alianza estratégica con EE.UU., lo que se busca es mejorar la fiscalización de las semillas en puertos, plantas de procesamiento y acopios, integrando todos esos puntos de entrega primaria de granos al Sistema de Información Simplificado Agrícola (SISA).
El esquema contempla la participación de Cámaras Arbitrales y de las entidades que hayan suscripto convenios con el INASE o estén habilitadas por este, en un modelo de articulación público-privada que permite aprovechar la ca -
pacidad técnica e infraestructura sectorial, sin reemplazar el rol de la autoridad de aplicación.
Si bien la nueva norma buscará ajustar la fiscalización de las semillas hacia adelante, la gran duda es saber si el INASE tendrá la capacidad operativa para hacer los controles del caso. Y otro aspecto no menor es que la futura resolución, más allá de sus buenas intenciones, no ataca el problema de fondo, la llamada “bolsa blanca” o ilegal, que sigue circulando libremente.
Según fuentes de la actividad, el SISA, en donde están registrados todos los operadores del mercado agropecuario y que tiene una trazabilidad importante, permitiría hacer un seguimiento de ciertas operaciones para rastrear las irregularidades existentes en el mercado de las semillas. Si así fuera, cabría preguntarse porque no se utilizan estas herramientas existentes.
Una buena noticia es que desde el 1° de mayo comenzó a regir el acuerdo comercial entre la UE y el Mercosur, a través del cual la carne vacuna argentina tiene posibilidades de aumentar su comercio con menores aranceles a ese mercado premium. Para lograrlo, el país tiene un largo camino a recorrer, no solo para mejorar su productividad, sino también para reducir urgentemente sus brechas en materia de trazabilidad, bienestar animal y sostenibilidad ambiental, que la UE exige para ingresar a su mercado.
Se sigue con preocupación la situación de ambos entes estatales ligados a la actividad agroalimentaria, por el éxodo de personal altamente calificado. En el INTA se abrió una lista de retiros voluntarios, por el que el Gobierno busca desvincular a unas 950 personas. Y sobre el Senasa, entidades que integran su Consejo Consultivo, como CRA, manifestaron su inquietud por la falta de personal y medios, en muchas oficinas de las provincias, que no tienen capacidad para realizar las tareas a campo que le competen al ente sanitario.
LA CAMPAÑA SE INICIA CON BUENOS PERFILES HÍDRICOS Y UN POSIBLE NIÑO EN PUERTA, COMO PARA SOÑAR CON BUENOS RESULTADOS. PERO LA SUBA DE LOS FERTILIZANTES ENFRÍA LA SIEMBRA DE TRIGO Y CEBADA, E INVITA A CONSIDERAR OTROS CULTIVOS.
Por GASTÓN GUIDO REDACCIÓN CHACRA | contenidos@revistachacra.com.ar
LLos valores de los fertilizantes y los mayores costos de combustibles, labores y fletes ponen en duda cómo encarar la siembra fina. FINA 26/27:
as condiciones hídricas de los suelos y las proyecciones climáticas, con un Niño anunciado a partir de junio próximo, son para ilusionar a los agricultores argentinos con una campaña fina, que podría ser tan buena como la anterior: 7,1 M/ha y 1,2 M/ha, en trigo y cebada, y cosechas de 27,8 y 5,4 M/t, respectivamente.
Pero en esta campaña ‘26/’27, el precio de los fertilizantes (guerra EE.UU.-Irán mediante) ponen esas expectativas ante serios interrogantes. De hecho, las proyecciones marcan una caída de la intención de siembra de trigo y cebada, mientras analistas y agricultores más innovadores ven también oportunidades en otros cultivos de invierno como la colza y la carinata.
En la última Jornada de Actualización Técnica (JAT) del CREA
Mar y Sierras (sudeste de BA, la zona triguera por excelencia de la Argentina), el Ing. Agr. Jorge González Montaner, Coordinador de Agricultura de ese CREA, precisó que “con los actuales valores de los fertilizantes cae muchísimo la rentabilidad. Apenas la colza, la cebada cervecera, el maíz y el girasol arrojan pequeños márgenes de rentabilidad que oscilan entre 7 y 9%, en campos de Necochea de alto potencial”.
Y agregó: “Pagamos alquileres en soja para hacer trigo y la soja de segunda es la que tiene que mejorar el número (considerado ese doble cultivo), si
no hay heladas importantes en otoño. Con la urea a 1.000 dólares, desaparece la rentabilidad prácticamente en todos los cultivos de gramíneas”.
Quizás en línea con este análisis, la Bolsa de Cereales (BC) de Buenos Aires y la Bolsa de Comercio de Rosario (BCR) reportan caídas en la intención de siembra de trigo a nivel nacional y regional (Zona Núcleo), respectivamente.
En su informe Pre Campaña de trigo 26/27, la BC señala que “el optimismo climático se ve moderado por un escenario económico complejo, caracterizado por altos costos de insumos -especialmente la urea- que podrían limitar tanto el área final como el nivel tecnológico a aplicar”. El reporte habla de “márgenes ajustados” y que “la decisión de siembra quedará condicionada no solo por la evolución de los costos de producción vigentes, sino también por los rindes que puedan alcanzarse”.
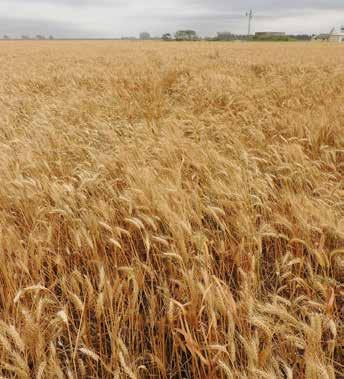
Según los analistas, el trigo no ofrece márgenes positivos, particularmente en campos alquilados.
Para la BC el área nacional de siembra de trigo alcanzaría los 6,5 M/ha, lo que implica 3% menos respecto del año pasado, pero un 2,8% más respecto del promedio de las últimas 5 campañas. Según este mismo informe en las zonas trigueras del sur del área agrícola central “se está manifestando una mayor tendencia a la baja del área destinada al cereal, con una creciente intención de desplazamiento hacia cultivos alternativos de invierno (como cebada, carinata o colza) o directamente a soja de primera”.
Desde la BCR, en tanto, observan una caída mucho más importante, pero solo referida a la Zona Núcleo, que tendría unas 300.000 ha menos de trigo, 17% menos que la campaña pasada. Según la entidad, “las encuestas muestran que se quiere mantener al trigo en las rotaciones, pero también señalan como dificultad el abrupto cambio de la relación urea/trigo, que pasó de 2,6 a 4,1 (kilos de trigo para comprar 1 kilo de urea) en un año”.
En la JAT CREA Mar y Sierras, el Ing. Agr. Diego Aguilera, asesor de Grupos CREA, precisó que los fertilizantes fosforados aumentaron un 20% y la urea creció 80%, pasando de 520 a 780 USD/t. Y que la relación insumo/producto entre trigo y urea empeoró 85% al pasar de 2,5 kg a 1kg a 4,8 kg a 1kg de trigo necesario para pagar urea.
Y agregó que “los trigos pierden planta al igual que la soja de primera. Los 3 cultivos positivos, en lotes de mediano potencial, son colza, girasol alto oleico, cebada forrajera y cebada cervecera”.
La cebada forrajera da mejor margen que la cervecera, por eso el 50% se piensa a priori como forrajera, mientras que la colza tiene márgenes brutos promedio de 140 a 150 dólares y la cebada de 90 dólares.
En este sentido, González Montaner citó datos del CREA Las Rosas (SF), que para esa zona, para la rotación trigo-soja, dan un margen de rentabilidad del 20% cuando “la soja de primera tiene 26% de rentabilidad con mucho menos inversión” y mencionó que en la zona se dan rotaciones carinata-soja con buenos resultados.
Para González Montaner, “en muchos lugares están achicando la porción de cultivos de invierno porque cuando el alquiler parece alto, las negociaciones se ralentizan y muchas veces se llevan puesta la fina. Hay que invertir (en trigo) 1.300 dólares para recaudar 300. La inversión y el riesgo son muy altos, contra una soja en la que se invierten 1000 dólares (siempre por ha). Algunos intentarán mantener la rotación, pero quienes alquilan más, están obligados a limitar la fina”.
En la misma línea, se manifestó Martín Lahitte, gerente de Producción Agrícola de Bellamar Estancias (empresa con campos en el SE bo -
naerense y Córdoba), miembro de la Regional Juan Manuel Fangio (Mar del Plata) de Aapresid y tesorero de la entidad.
“Estamos haciendo nuestros presupuestos. Está complicada la zona de Córdoba. Nuestros rindes de trigo promedio versus el aumento de costos dan una ecuación medio ajustada, aun en campo propio. Y en el sudeste, siendo que es el cultivo más importante, también se ajusta. Tenemos que ver si podemos mantener la rotación, analizando estos factores”, explica.
Además, agrega que “la zona de Córdoba donde tenemos campos está inundada. Y en el Sudeste, pasa algo parecido con lluvias importantes que han complicado los barbechos químicos; las malezas van creciendo y hay que optar por otros herbicidas más caros. Y el lavado de la fertilidad por la lluvia, más el aumento del precio de los fertilizantes complica la ecuación”.
Lahitte agregó a los factores de incertidumbre el aumento del combustible, con su efecto cascada sobre fletes y labores, que “no se
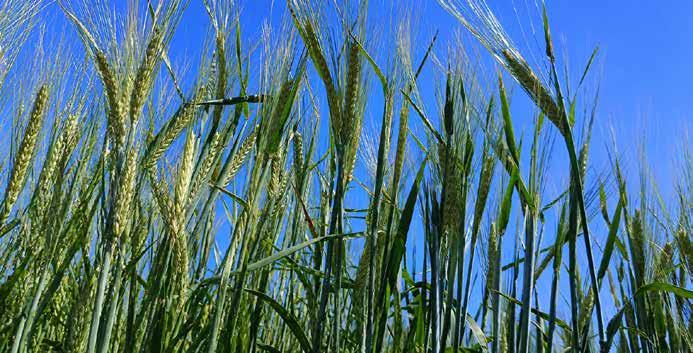
La cebada forrajera da más margen que la cervecera y permite liberar el lote antes, para sembrar soja de segunda.
está reflejando en un aumento del precio del trigo”, sumado al citado incremento de los fertilizantes y a la presión impositiva, donde los DEX siguen siendo una mochila que con estos márgenes pesan aún más.
“No hay ningún factor que favorezca o incentive la siembra de trigo. En nuestro caso es solo mantener la rotación de cultivos porque es importante la sustentabilidad del sistema, pero también tiene que ser negocio el cultivo que hagamos. Está difícil tomar una decisión sobre la siembra este año. Hoy no hay nada que nos dé una idea de qué hacer con la siembra de fina”, se lamentó.
El panorama que describe Lahitte se confirma en el reporte de la BC de Buenos Aires, que se -
“En trigo, cuando el nitrógeno es corto hay menor proteína y menor gluten. Y si bajan los rendimientos, suben la proteína y gluten”, dijo González Montaner. Para acortar la brecha entre rendimiento y calidad, insistió en “construir fertilidad con cultivos de cobertura y leguminosas”, para que suba la proteína. “Es muy difícil, fertilizando temprano y sin cultivos de cobertura, tener 6.000/7.000 kilos de trigo por hectárea y esperar tener 11% de proteína. Eso no va a ocurrir si no cambiamos el sistema”.
Mencionó la posibilidad de atrasar la fertilización con N, y aplicarla cuando se ha desplegado la hoja bandera. “Es una opción cara y si no tengo 20/30 dólares por tonelada de bonificación, no vale la pena hacer el esfuerzo”, advirtió.
ñala que en las regiones trigueras de Buenos Aires y La Pampa no solo la tendencia es a la baja en trigo, sino que “la relación trigo/cebada vuelve a ser clave, con una clara inclinación hacia la cebada con posible destino forrajero en lotes que buscan una cosecha anticipada y menores requerimientos tecnológicos frente al alto costo del fertilizante”. Esto hacen productores que esperan hasta último momento para decidir qué sembrarán este otoño/invierno, dada su preocupación por los márgenes negativos en campos alquilados y la competencia de la ganadería en planteos mixtos.
Y en cuanto al pronóstico de un año Niño, advirtió sobre las precauciones que habrá que tener ante lluvias abundantes como las de la campaña pasada. “El año anterior, producto de que hubo mucha humedad, aparecieron las 3 royas del trigo y las manchas”, cosa que podría repetirse en similares condiciones.
A propósito, el Ing. Agr. Francisco Di Pane, investigador en mejoramiento genético de trigo y triticale de la Chacra Integrada Barrow (INTA-MDA BA), Tres Arroyos (BA), citó la fuerte competencia que en esa zona tiene la cebada para con el trigo.
Al respecto, comentó que hay muchas variedades resistentes a las royas y otras que no, pero con las cuales el productor tendrá que recurrir a uno o dos fungicidas, que pueden aumentar el costo. “La resistencia genética siempre es la más barata, porque uno ya siembra un cultivar sano al que no tiene que aplicarle algún agroquímico”.
Sobre el aumento de la urea vaticinó que “si no hay una baja, va a haber una disminución en la fertilización en los campos, porque el productor, ante un aumento de los insumos, tiende a reducir el aporte de nitrógeno, que puede ser importante en el contenido de proteína y en la calidad”.
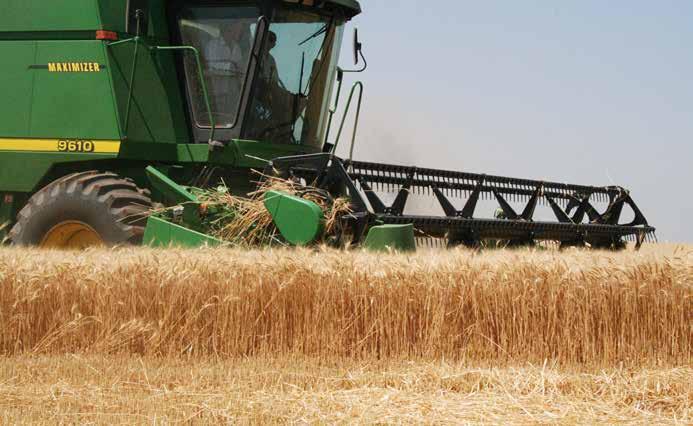
Los volúmenes de trigo podrían ser altos en función de las buenas perspectivas climáticas. El desafío es que no pierdan proteína.
Por su parte, Mario Cattaneo, director del sitio CebadaCervecera.com.ar, señaló que “los rendimientos de indiferencia están entre 4.000 y 6.000 kg/ha lo que deja una rentabilidad muy ajustada y la superficie caerá levemente, aunque menos en el sur de Buenos Aires, porque allí la cebada es más favorecida en el uso de agua y nutrientes, y en cuanto al volumen de producción”.
También citó los problemas sanitarios que las lluvias abundantes de un año Niño provocarían en la cebada, por lo que “habría que partir de una semilla bien tratada y prever el uso de fungicidas”, además de “trabajar mucho en ser eficiente en el uso de los nutrientes, por el alto precio de los fertilizantes”, en un mercado complicado porque “los insumos han subido y el precio de los granos no los han acompañado”.
Ante los márgenes negativos que proyecta el trigo para la próxima campaña, productores innovadores del CREA Mar y Sierras prueban otros cultivos con mayores márgenes y contratos asociados a la industria. Entre ellos, González Montaner mencionó estos: colza, carinata, camelina, lupino, arveja, alpiste y coriandro. Comentó que actualmente la colza más que duplica los valores del trigo y que la arveja, al incorporar N al suelo, permitiría no fertilizar el maíz siguiente en el lote.
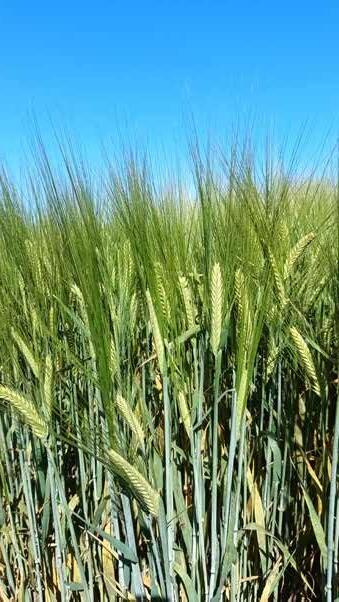
El cultivo de cebada requiere una semilla bien tratada, un eficiente uso de nutrientes y prever la aplicación de fungicidas.
LOS BUENOS VALORES DE LA HACIENDA, SOBRE TODO DE LOS TERNEROS, SIGUEN ALEGRANDO A LOS CRIADORES. OTROS ESLABONES TIENEN MÁRGENES MUCHO MÁS FINOS. ES EL MOMENTO DE ENCARAR LAS TAREAS PENDIENTES.
Por GASTÓN GUIDO REDACCIÓN CHACRA | contenidos@revistachacra.com.ar
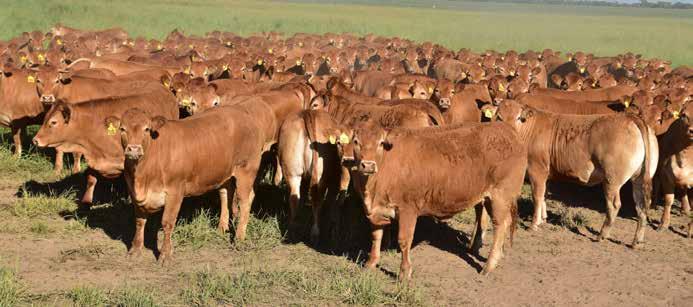
La producción de más kilos de carne requiere de inversiones en infraestructura ganadera y créditos que las financien.
Los remates ganaderos siguen siendo un éxito casi en cualquier geografía argentina; los valores continúan favoreciendo especialmente al criador, ante la falta de terneros, y por ahora la fiesta continúa para la ganadería bovina argentina.
¿Pero es igual para todos los eslabones de la cadena? ¿O será que el árbol de buenos precios tapa un bosque que sigue ahí? Y como todo lo que sube, baja, ¿no habría que visibilizarlo para aprovechar el buen momento, invertir, corregir ineficiencias y estar preparados para cuando las vacas “no sean tan gordas”? ¿Qué piensan de la coyuntura y su evolución distintos eslabones de la cadena de ganados y carne vacuna, y cómo habría que analizarla?
Sebastián Riffel, agrónomo, especialista en nutrición de rumiantes y director Elizalde-Riffel Consultores Ganaderos, destacó la importancia de que “los productores puedan capturar los excelentes precios actuales, especialmente del ternero, que rondan los 4 USD/ kg vivo, a la cabeza en el Cono Sur y de los más altos que hemos visto”.
Explicó que “los planteos de cría, bien trabajados, pueden tener un resultado económico positivo y una rentabilidad más que aceptable”, mientras que los de recría o terminación, con un rodeo caro, tienen que ser sumamente eficientes y producir muchos kilos por cabeza, para
así poder licuar esa mala relación de compra-venta y obtener un resultado económico favorable.
distintos momentos, por la incidencia de distintos factores que “hacen difícil pensar que todos sean beneficiados de igual manera”.
Desde el negocio feedlotero, dedicado a terminar ganado liviano para consumo, Fernando Storni, presidente de la Cámara Argentina de Feedlot (CAF), señaló que “ más allá de la alta demanda y escasez de hacienda, estos valores implican niveles de rentabilidad que, si se considera el costo financiero, no es de las opciones más competitivas para invertir”.
El apunte de Storni muestra que no todos los eslabones de la cadena pasan por su mejor momento. “La mejora de precio derrama en la cadena en distinta medida y no es parejo, sino que se da en función de cómo está la relación entre cada uno de los eslabones y de la relación de oferta y demanda entre ellos”.
Y agregó: ”Que los eslabones se vean beneficiados de igual manera depende de la situación de cada momento para cada eslabón (la cría, el engorde, la industria y la exportación)”. Hay
Los mejores precios que cobran unos y que son caros para los que necesitan esa mercadería, los terneros, tienen una primera explicación:
Así lo explicó Sebastián Riffel: “No hacemos más novillo pesado porque no hay infraestructura, los campos ganaderos son los que quedan y los agrícolas desarmaron toda su infraestructura ganadera. No hay capital de trabajo para sembrar pasturas y aguantar el negocio largo de un novillo que lleva entre 12 y 14 meses de duración, contra un ternero gordo bolita que lleva 3 o 4 meses, con lo cual si (los engordadores) están comprando terneros a pagar a 60 y 90 días, están rolando y trabajando sin plata. Mientras que la producción del novillo pesado lo financia el propio productor ganadero.
Falta infraestructura y capital de trabajo para poder hacer un negocio largo y poder aguantarlo. Ahí se ve claramente la necesidad casi inmediata, si queremos aumentar la producción de carne, de créditos a tasas razonables y a largo plazo.
Los planteos de recría o terminación, con un rodeo caro, tienen que ser sumamente eficientes y producir muchos kilos por cabeza.
la escasez. Y no solo de terneros sino de kilos agregados a esos terneros que permitirían una mayor producción de carne.
Para Ariel Griffa, productor ganadero de ciclo completo y criador de la raza Limousin en Balnearia (Córdoba), la oferta de carne bovina tiene como cuello de botella el eslabón de la cría, que “es sumamente lento e ineficiente, además de ubicarse en zonas marginales”. A este factor se suma que el peso de faena sigue siendo bajo. Y sobre la recría apuntó que “con la genética actual es necesario usar campos de recría, que tienen un costo de alquiler elevado al competir con la agricultura”.
de una herramienta para lograr ese objetivo: “A través de manejos como los cruzamientos, y la mejora en la alimentación y la sanidad se puede aumentar mucho la oferta de carne. Eso nos permitiría un mejor desarrollo de los animales, e incluso tenerlos más tiempo en el corral manteniendo la eficiencia de conversión y sin excesos de grasa”.
Y agregó que el uso de estas herramientas debe ser acompañado de políticas que permitan el arraigo en zonas marginales de personas que puedan llevar adelante sistemas productivos con mayor intensificación, así como de estabilidad económica y sobre todo política, ya que “se requieren inversiones que se amortizan a largo plazo”.
Riffel coincide y recalca que “seguimos teniendo ineficiencias muy grandes, bajo índice de destete, pese al aumento del 64 al 67% del último año, y bajo peso de faena con carcasas livianas”.
A la necesidad de producir más carne por animal faenado para aumentar la producción nacional de carne vacuna, Griffa agrega la importancia
Sobre el arraigo en el campo y el personal calificado en la producción ganadera coincidió Fabián Urcola, criador de Angus en Argerich, partido de Villarino, en el extremo sur bonaerense. “Un tema muy importante es el de nuestros recursos humanos, al que le tenemos que proveer bienestar y condiciones de vida
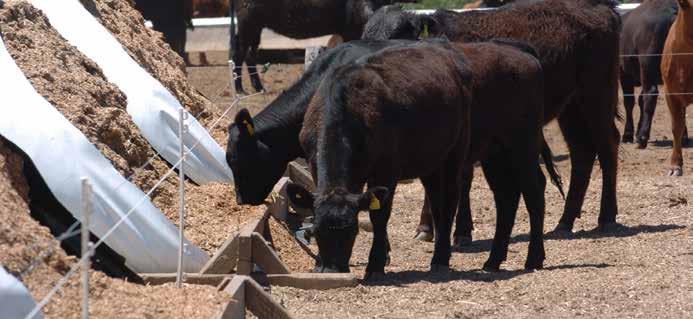
La ganadería intensiva aún tiene que aprovechar mejor los forrajes como el maíz, suministrándolo con mayor grado de procesamiento.


digna en el campo. Ya no puede haber campos que no tengan luz eléctrica, en la época de las bombas sumergibles solares. Ni que falten escuelas cercanas para que los hijos de quienes vivan en los campos puedan formarse”, apuntó.
Y agregó que “necesitamos inversiones (públicas) en infraestructura y caminos, y entender que la historia cambió, que hay que tecnificarse y que Internet es algo indispensable en el campo”.
Urcola, que tiene un plantel de unas 1300 madres Angus Negro y Colorado y vende unos 1000 terneros por año, reconoce el buen momento de precios que vive la categoría terneros y asegura que “este año hay que aprovechar la coyuntura y no dejar de invertir en pasturas, en genética y lograr kilos, pensando también en el bienestar animal”.
Igualmente se queja de que “la presión fiscal es muy grande y no nos deja pensar en volver a reinvertir. Los precios son buenos pero un batan de combustible es un montón de dinero, o un tractor, o una máquina; hace falta apoyo crediticio”, enfatiza.
La necesidad de inversión, en un sector que estuvo muy castigado en los últimos 20 años por políticas anti ganaderas y feroces sequías, es vital para lograr el objetivo de mayor eficiencia productiva y en una actividad de ciclos biológicos largos (1 ternero por año y por vaca, el objetivo al que se debería apuntar), el crédito también es indispensable.
“Para lograr este objetivo, hace falta mayor inversión en pasturas, recursos forrajeros y reservas, especialmente en las zonas más frágiles o en ambientes más hostiles e infraestructura que acompañe para poder trabajar en forma más ordenada y eficiente”, puntualiza Riffel.
Y agrega: “Una vez que tengamos esa inversión en infraestructura, debemos tener una estricta planificación y control de gestión de los planteos ganaderos, porque son aspectos claves para lograr producir más y ganar dinero”.
“El eslabón más importante y escaso es el crédito. Con los altos precios que tiene la hacienda
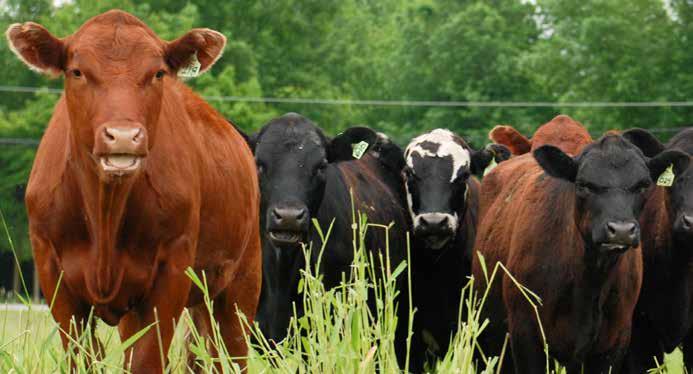
Los campos ganaderos siguen siendo los mismos, otros se desarmaron y los alquileres son elevados, al competir con la agricultura.
de todos los planteos ganaderos, sean de cría o procesos de cría/terminación, se inmoviliza muchísimo capital de trabajo que a veces no está. Por eso necesitamos sí o sí apalancar estos planteos de largo plazo con financiación y tasas razonables, que permitan mejorar los planteos ganaderos”.
Si bien la demanda crediticia es general y excede largamente a la ganadería, cada empresa es un mundo y las hay muy eficientes y no tanto. Para Storni, de la CAF, para mejorar la producción se está avanzando en la comercialización de carne por calidad, iniciando el proceso de trazabilidad individual electrónica y con la
identificación caravana/garrón, de manera que “si la industria hace tipificación por calidad de carne, podremos contar con esa información”.
En este sentido, agrega que “nos falta dejar de pensar en promedios y empezar a pensar en calidad de carne, premiándola en la comercialización. La calidad pasa por la terminación a grano y los días en el corral y tenemos ahí una enorme oportunidad y desafío”.
Y en este punto de la ganadería intensiva, destacó la necesidad de “sacarle cada vez más el jugo a nuestros insumos”, mediante un mayor procesamiento del maíz que se entrega en los corrales (entero, partido, grano húmedo, silo de maíz partido o molido) lo que “exigirá replantear procesos y costos operativos para ser más eficientes”.
EN MAR DE GIRASOL, EL CONGRESO QUE ASAGIR ORGANIZÓ EN ABRIL PASADO, SE REFLEJÓ EL BUEN MOMENTO DE LA CADENA Y LO MUCHO QUE EL CULTIVO TIENE PARA CRECER DE UN MAR A UN OCÉANO.
Salas Oyarzún: “Casi nunca los márgenes proyectados son los obtenidos”.
El girasol es una de las buenas noticias del agro argentino. Su explosión en la última campaña y sus buenas perspectivas dominaron el Congreso Mar del Girasol, organizado por Asagir, en abril, en Mar del Plata.
El girasolero es un sector que tuvo un crecimiento vertiginoso en los últimos 3 años; es un cultivo de larga raigambre que estuvo amenazado con desaparecer o quedar reducido a una economía totalmente marginal, tras años de pérdida de área frente a la soja y un tratamiento impositivo que lo asimiló a ese cultivo, castigándolo con DEX similares, solo por considerarlo un grano oleaginoso.
De este momento del cultivo y de la cadena y de algo más dialogamos con el presidente de la Asociación Argentina de Girasol (Asagir),
Juan Martín Salas Oyarzún. Aquí, lo central de la charla:
- ¿Cómo están viviendo este resurgir del girasol?
-Por fin tuvimos el viento de cola que hoy nos ayuda a vivir un buen momento y por eso en el Congreso Asagir se vivió un ambiente de negocio, de expansión que muchos vivieron como festivo, que sirvió para ver que hay más negocio que lo que hay hoy.
- ¿Cómo se explica la explosión de la última campaña?
- Tienen que ver 3 factores. El que le da más firmeza a la demanda de girasol a mediano plazo es el crecimiento del consumo mundial de acei-
te en Asia, liderado por India. Localmente, el progreso genético que se da por una inversión continuada en el mediano plazo, que está instalada hace unos años, pero que no se podía probar porque no se le daba mayor superficie al cultivo. Eran estrategias más defensivas que productivas para zafar de dificultades. Y el tercer factor fue la guerra entre Rusia y Ucrania, con este país moliendo mucho menos, lo que lo convirtieron en un proveedor no confiable. Hasta antes de la guerra, ambos países tenían el 60% del mercado mundial del aceite de girasol.
Salas Oyarzún recuerda que el gran salto en la producción comenzó en la campaña 23/24, cuando el girasol empieza a volver a la Zona Núcleo, pero cayó la producción en el Chaco, por falta de lluvias en esa campaña, cosa que no sucedió en la campaña 25/26, que sumó buenas cosechas en todas las zonas.
- ¿Qué importancia tienen para el girasol las zonas alejadas de la Pampa Húmeda?
- El Chaco, Este de Santiago del Estero, Norte de Santa Fe y La Pampa le dan un plus de producción, si llueve bien. Pero el corazón de la
La firmeza del precio del girasol depende de la demanda asiática y de la situación de Ucrania y Rusia, países cuya producción, hasta la guerra, cubrían el 60% del mercado mundial.
producción está en el sudeste y sudoeste de Buenos Aires, lugares de donde el girasol nunca se fue y cumple un rol muy importante en las rotaciones.
- ¿Cómo están las brechas de rendimiento?
- Hay bastante para trabajar en un cultivo que estuvo muy vinculado a sistemas defensivos, con una cultura de bajo uso de insumos y fertilización, lo que atenta contra la reducción de las brechas. Hoy hay otra genética y hay algunos ajustes finos que nos faltan, para achicar las brechas sobre todo en nuevas regiones como Zona Núcleo. Si bien son un problema, nos indican que el girasol tiene mucho potencial para ganar.
- Se dijo en el Congreso que para esta campaña 26/27 podrían producirse 9,5 millones de toneladas. Además del clima, ¿de qué otro factor depende?
- Tomando las hectáreas de hace 25 años con los rindes actuales no es imposible. Con las relaciones de stock-consumo ajustadas actuales, el único proveedor significativo del hemisferio sur es Argentina y otra vez habría una señal fuerte de precio en junio, julio, agosto, y hay zonas que para esa fecha todavía están en ventana de siembra y podría expandirse el cultivo. Es una posibilidad, si la situación de precios buenos continúa, algo que depende muchísimo de lo que pase con Ucrania y Rusia.
Juan Martín Salas Oyarzún (52) es ingeniero agrónomo y productor agropecuario. Nació en CABA y estudió en la FAUBA. Vivió en 30 de Agosto (BA) y actualmente está radicado en Pehuajó (BA), con su esposa y 2 hijas en edad escolar. Trabaja unas 1.000 ha en Salazar (Daireaux, BA). Hace agricultura y algo de ganadería en campo propio y alquilado. Participa del grupo CREA La Vía (Región Oeste BA, Henderson y Daireaux). Es presidente de Asagir desde 2019.
Más allá de su rol como presidente de Asagir, Salas Oyarzún es agrónomo y agricultor, con unas 25 campañas de experiencia en el Oeste bonaerense, en las que “casi nunca los márgenes proyectados son los obtenidos, por arriba o por abajo, por eso tengo la visión de no bandearme y siempre hacer un poco de todos los cultivos”, dijo. Fuera de su rol institucional le preguntamos:
- ¿Cómo estás viendo la campaña 26/27 en la Argentina?
- Lo que menos me gusta de la situación actual son los fertilizantes caros, porque son parte importantísima de lo que es la sustentabilidad y el cuidado del suelo. Lo que produzco en campo propio y lo que alquilo lo trato de forma similar, con un paquete tecnológico por ambientes, donde apostamos a seguir produciendo y recreamos las mismas condiciones del suelo que estamos trabajando hoy. Así, los cultivos responden mucho más y aprovechamos para reponer nutrientes. Lo bueno es que los que venimos produciendo así tenemos un stock (de nutrientes) de cuidado en el suelo, que hace que podamos levantar un cachito la pata (en la aplicación de fertilizantes), pero no mucho.
- ¿Y la economía del país?
- Es un trabajo muy grande el que se ha hecho en normalizar la economía, en bajar la inflación, que es fundamental para tener un país más o menos viable; hay que profundizarlo a otros niveles estatales, bajar impuestos y buscar la eficiencia. Me gustaría un poquito más de inversión en infraestructura. Las rutas y todo va decayendo y eso cuesta cada vez más, si no se lo mantiene. El Estado, como sea, directamente o a través de un privado, lo tiene que motorizar.
- ¿Y la política nacional, las internas del Gobierno?
- Claramente no me gustan. No soy enemigo del debate de ideas y entiendo que en política tam-
bién hay momentos y formas para decir las cosas, y entiendo también que este partido político nació de romper ciertos esquemas, que por educados o por correctos, al final terminaban siendo complacientes. Lo que sí nos cambiaría la vida un poco es un acuerdo político amplio, en donde las fuerzas que tienen alguna posibilidad de ganar acuerden que vamos a cuidar la moneda y el presupuesto, y que vamos a respetar la Constitución. Con esas 3 cosas te regalo todo el resto. Lo bueno sería que si no nos gusta el partido que está, elijamos a otro, pero que no estemos cortando clavos, ni viendo si los próximos 4 años vamos a ir a Berlín Occidental o a Berlín Oriental.
En la Argentina, el girasol tiene un gran potencial de crecimiento en la medida que se le aplique mayor tecnología.
El consumo de aceite de girasol en las clases medias de India explica el crecimiento de la demanda mundial. También lo consumen en Bangladesh y Vietnam, y bastante en Latinoamérica, aunque todavía no en China. Igualmente, el mercado global tiene muchos nichos para explorar. Al aceite orgánico se han agregado otras certificaciones que exigen consumidores de Europa y EE.UU. y otros como los restaurantes o catering, vinculados a huella de carbono y el no uso de solventes en el proceso de elaboración del aceite.

CON 2.800 VACAS EN ORDEÑO Y 80.000 LITROS DE PRODUCCIÓN DIARIA, SAN LEONARDO AVANZA, EN HENDERSON, HACIA UN MODELO MÁS INTENSIVO, CON ESCALA, EFICIENCIA Y FINANCIAMIENTO INNOVADOR.
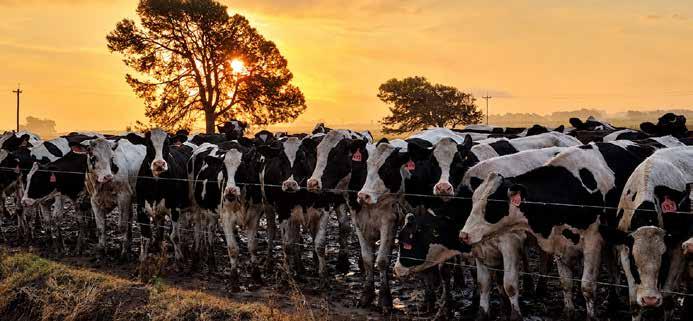
San Leonardo pasará de 2800 a 3000 vacas que elevarán su producción individual diaria de 34 a 40 litros en el tambo en construcción.
Originalmente dedicada a la producción ganadera de carne, San Leonardo es una empresa familiar que tiene más de 30 años de historia dedicada a la producción de leche. Iniciada en 1994, actualmente está en plena transición productiva. Con 2800 animales en ordeño en 3 tambos, pronto pasará a 1 tambo calesita de 80 bajadas y vacas estabuladas en sistema “ free stall”. Ubicado en el partido de Henderson (BA), sobre la RP 86, vende unos 80.000 l diarios a 8 industrias y últimamente adoptó un original sistema de búsqueda de inversores que le permite financiar su crecimiento.
Tomás Gortari (50), tercera generación de esta empresa familiar agropecuaria y a cargo de la producción de San Leonardo, se enganchó con el tambo bastante lejos del campo donde vive y trabaja. “Me fui a vivir a Nueva Zelanda por 2 años y allí me salió un trabajo en un tambo y
me apasionó. Después me vine 5 años a nuestro tambo, trabajé luego 6 años en Adecoagro como responsable de tambo y después me volví al campo y ya me quedé”.
La historia lechera de San Leonardo atravesó las turbulencias argentinas de 2001, alquilando los 3 tambos que trabajaban. Años después Gortari, ya radicado allí, comenzó a hacerse cargo de la producción que hoy gerencia encabezando un equipo de 90 personas.
Mientras se construye el primero de los galpones, donde pronto comenzarán a llegar las primeras vacas al nuevo tambo calesita, cuenta: “Estamos convencidos de que este modelo es el que nos sirve y nos va a permitir crecer. Hoy tenemos 2.800 vacas y pariciones previstas para que en julio lleguemos a las 3.000, todas uni-
ficadas en un solo tambo. Es un proyecto de 5 galpones de 200 metros por 48 de ancho, donde las vacas estarán bajo techo sobre camas de arena”.
La primera etapa comprende la construcción de 2 galpones, luego vendrán otros 3 y para la tercera etapa evalúan poner un biodigestor y generar energía para unos 4.000 habitantes, que luego podrán consumir en el tambo, vender a la red o hacer contratos con terceros. Además, en esa última etapa, está previsto incorporar riego utilizando los efluentes.
“Las etapas se van a ir marcando de acuerdo al ritmo con que consigamos el capital para poder hacer esto”, dice Gortari, quien cuenta que encontraron una forma de financiación no bancaria que les comienza a dar resultados.
“Surgió la idea de hacer una oferta a inversores privados que nos prestan capital a valor de litros de leche y le ofrecemos un interés mensual en litros de leche. Nos fue muy bien con eso, estamos ofreciendo el sistema y ya tenemos 4 personas que nos aportaron capital”.
Según explicó Gortari, el inversor aporta un determinado capital que se valoriza en litros de leche (10.000 l, por ejemplo) al precio que marque el SIGLeA. Por ese capital aportado, el inversor recibe de parte de San Leonardo 0,75% mensual, equivalente al 9% anual, del valor del litro de leche, equivalentes a esos 10.000 l por los cuales aportó capital. “Todos los meses recibe el 0,75% de 10.000 l de leche, por el que aportó capital, tomando el valor SIGLeA de ese mes”.
Según Gortari, quien se interese en esta inversión se convierte en un tambero sin ordeñar, que mensualmente va a cobrar un interés en litros de leche al precio de ese mes. Al final del contrato, de entre 2 años y 6 años, el inversor recupera el capital invertido al valor SIGLeA del litro de leche de ese momento.
Si bien el actual precio de la leche en tranquera de tambo no es el mejor (está estancado hace unos 6 meses), según Gortari varias empresas estarían anunciando aumentos al productor para los próximos meses y aporta otro dato: “En un análisis de los últimos 6/7 años, la leche siempre copia la inflación y el dólar oficial y, menos en 2023, la leche sube casi 10 puntos más que el dólar y que la inflación”.
Para Gortari el secreto de San Leonardo, que viene creciendo a un promedio de 7% anual en cantidad de animales, es “ser eficientes, tener volumen y ser muy precavidos con lo que hacemos”.
En 2021 decidieron enfocarse en mejorar la genética. “Firmamos un contrato con la empresa ABS con la cual genotipamos todos nuestros animales, para encontrar los mejores, descartar los ineficientes y poder producir más leche al mismo costo. Así, los peores se inseminan con semen de razas productoras de carne, para que no nos dejen descendencia genética negativa para la producción lechera”.
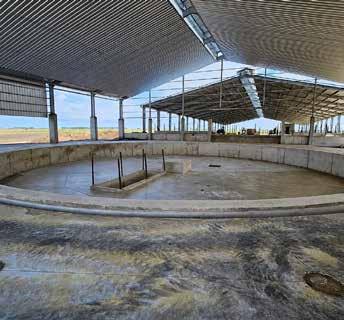
El tambo calesita que se instalará tendrá 80 bajadas y permitirá ordeñar 520 vacas por hora en 3 turnos de ordeño.
Explica que “todos esos animales de carne que a nosotros nos nacen, que son terneros negros, tardan 25 días menos que los Holando en llegar a los 360 kilos y nos los pagan un 10% más”.
Otras tecnologías que ya funcionan en San Leonardo, como en muchos tambos de punta, son los collares para vacas, que a través de algoritmos e inteligencia artificial brindan información precisa sobre distintos parámetros de salud, alimentación y producción de cada animal. “Hay un montón de tecnología que está viniendo al país y que los tamberos estamos adoptando, porque realmente es rentable”, enfatiza Gortari.
En los 3 tambos a punto de fusionarse, San Leonardo produce un promedio de entre 33 y 34 l diarios por vaca y aspiran a llegar a 40 l, una vez que todas las vacas estén estabuladas y ordeñándose en el nuevo tambo calesita.
Las vacas comen una ración estándar. “Usamos harina o expeler de soja, algo de burlanda de maíz, silo de maíz, de alfalfa, de pastura y de trigo, maíz en grano y todos los minerales”. Hace 5 años construyeron una planta donde producen su alimento balanceado para “poder hacer
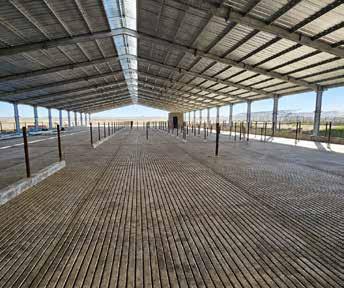
El primero de 5 galpones que prevé el proyecto de tambo “free stall”. Bajo techo y sobre camas de arena estarán 3000 vacas.
nuestras propias mezclas, lo que nos trajo una mejora significativa, en el costo y en la calidad de lo que le damos a nuestras vacas. Generamos el 70% de nuestra comida y el otro 30% lo compramos afuera. Hacemos algunos contratos con vecinos para poder comprar silo de maíz, y también compramos megafardos de alfalfa”.
Trabajan con el nutricionista Diego Vidart, pero al decir de Gortari: “Podemos armar la mejor fórmula del mundo, pero si no le das las condiciones a las vacas, no expresan lo que tienen que expresar. Este nuevo proyecto apunta a eso. Nosotros estamos calculando alrededor de USD 1000 por vaca por año de excedente, solo por los litros de más que vamos a producir”.
El sistema “free stall” es más eficiente en el uso de la ración. Al darle de comer a las vacas sobre un piso de cemento bajo techo, al final del día se barre el excedente de comida y se le da a otra categoría de animal, aprovechándose totalmente.
“Entre la mayor producción de leche, la eficiencia en la comida y la mejora de conversión, por cada kilo de materia seca vamos a producir más leche con mayor confort para las vacas. Y habrá ahorro de energía, de maquinaria, de combustible y de reparaciones”. De 3 equipos en cada tambo, pasarán a tener 1 solo unificado con menos maquinarias: sus tractores pasarán de 15 a 6, los mixers de 7 a 3 y las palas cargadoras a 6 a 3.
Tomás Gortari, uno de los 7 hijos de Ricardo (segunda generación de San Leonardo), cuenta cómo encararon la evolución de la empresa familiar. “Trabajamos mucho para dejar bien claras las cosas y poder pensar en una cuarta generación. Formamos un directorio que es el que toma las decisiones y para que todo no recaiga en una sola persona. Porque en una empresa familiar están todos pendientes de qué es lo que pasa. Por eso, una vez por mes, hacemos 2 reuniones: una de directorio y otra de familia”.
Por otra parte, el nuevo tambo calesita permitirá más que duplicar la velocidad de ordeño. Pasarán de las 240 actuales a 520 vacas por hora, en 3 ordeños diarios, modalidad que adoptaron ya hace unos 6 años, que mejora el bienestar animal de las vacas y que les permite producir entre un 10 a 12% más de leche.
En este sentido, Gortari aclara que la ventaja de que San Leonardo esté sobre la RP 86, a 15 km de la ciudad de Henderson, les permite contar con un servicio de transporte que diariamente lleva y trae el personal 3 veces por día al tambo para hacer los 3 ordeños. Trabajan allí unas 90 personas (entre ordeñadores, tracto -
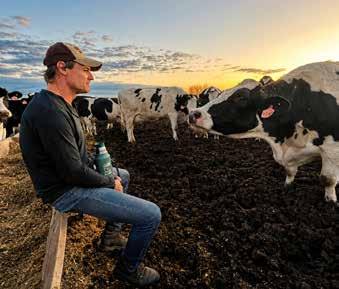
Tomás Gortari: “Vamos a producir más leche con mayor confort para las vacas”.
“Creo que ahora la gente está buscando economías reales para invertir, como poner plata en un tambo. Se está acabando la timba de los bonos y el negocio financiero, que cada vez es menos rentable. Como país, llegó la hora de producir. El que más produce y más eficiente es, gana. Ojalá el país siga en el camino por el que va y podamos ser un país exportador de leche. Tenemos que laburar, tanto industria como productor, para que eso pase”, dice Gortari.
ristas, personal de campo y de otros servicios). Son 2.009 ha allí, más 550 alquiladas y otras 711, también alquiladas en Salazar, en el vecino partido de Daireaux, que “es ahí donde tenemos toda la recría; ahí mandamos las terneras de 200 kilos que ya vuelven preñadas al tambo, un mes antes de parir”.
San Leonardo vende su producción a 8 empresas lácteas. “Parte de mi trabajo es sentarme todos los meses con las empresas y poder negociar la leche”, explica Gortari. Su ubicación sobre la ruta, le permite vender por camiones. “No entregamos leche, sino que comercializamos leche. Porque muchas veces los tamberos le entregamos todos los días a la misma industria. Es un error que tenemos como tamberos de no negociar un poco más. Nos rompemos la cabeza para sacar un litro más y después la pregunta es: ¿cuánto me vas a pagar? Hay que tratar de negociar un poco mejor”.
De los actuales 80.000 l diarios que venden, aspiran pasar a 120.000 l con el nuevo tambo. El volumen nos permite hacer eso, poder venderles a distintas industrias y poder negociar. No descarto la posibilidad de hacer buenos negocios, cuando tengamos esa cantidad de litros, vendiéndole a una o a dos empresas por 3, 6 meses y no tener que estar negociando todos los meses”, cerró.
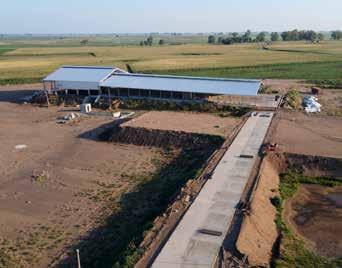
Vista aérea del galpón que albergará a la ordeñadora calesita, el primero que albergará vacas, y su calle de acceso.
PESE A SU EFICIENCIA PRODUCTIVA, EL AGRO ARGENTINO ATRAVIESA UN VACÍO DE LIDERAZGO Y PROPUESTAS. SIN UNA AGENDA INTEGRAL, PIERDE FUERA DEL CAMPO LO QUE GANA PUERTAS ADENTRO.
Por SUSANA MERLO
ESPECIAL PARA CHACRA | contenidos@revistachacra.com.ar
Aesta altura ya nadie discute que el mundo se encuentra ante un cambio estructural profundo, y Argentina no es una excepción. De hecho, enfrenta su propia, dura y compleja recomposición, después de más de dos décadas de retroceso objetivo (“datos, no relato”).
Pero el problema es mucho más serio y profundo de lo que la mayoría creyó. El caso es que el pasado, como se lo conoció, ya no existe y no va a volver, pero lo nuevo aún no se instrumenta. Se atraviesa un desconcertante “limbo” que deberá llegar a algún lado, aún no definido y todavía muy poco claro.
Sobran ejemplos en la historia conocida del mundo.
En todos los casos hubo un líder para ayudar a atravesar las crisis; un Moisés, para llegar a la “tierra prometida”, después de años en el desierto. Pero en el agro casi no se ven los pilotos de tormenta, ni los previsores de un futuro que ya está enfrente.
Se sigue con el mismo paso y con las “recetas” históricas de siempre. Y el campo, a pesar de ser uno de los sectores más adelantados tecnológicamente, y con un peso específico propio, tanto económico como político, atraviesa las generales de la ley.
Prácticamente no tiene voz, y mucho menos, propuestas. Lo poco que se escucha se refiere al lógico, aunque remanido reclamo de eliminación de las retenciones que quedan y no mucho más.

No hay planteos para la realidad de hoy. Tampoco casi participación, más allá de lo social.
Por ejemplo, pasaron casi dos años desde que comenzó el intento oficial de racionalización del INTA (que es tan necesario, cómo su aggiornamento para poder seguir en la brutal carrera tecnológica actual) y apenas se logró cambiar alguno de los viejos consejeros de las entidades (ni siquiera todos). El edificio de la calle Cerviño se vendió en diciembre del ´24, y no se conoce a nadie que sepa siquiera adonde fue a parar el producido de esa venta.
Tampoco apareció algún programa desde el “campo” sobre qué hacer con las regionales, con las agencias de extensión, como monetizar las extensiones de tierra (muchas de ellas necesarias) del organismo, y tampoco si con la tecnología actual es necesaria la dotación de administrativos que tiene el Instituto.
Lo mismo se puede decir del Senasa, que tiene buena parte de sus oficinas del interior inactivas debido a que las gestiones hoy son mayoritariamente online, y porque tal vez ese personal no sirve para ser reasignado a las imprescindibles tareas de control, y de campo. Hay que reformular, pues ahora los números de nadie dan para pagar ineficiencia.
Acaba de quebrar la cooperativa SanCor, por desmanejo interno y presión sindical, pero los propios dueños (los productores), se mantuvieron pasivos durante más de dos décadas.
O en otro orden, las protestas crecientes de parte de grupos radicalizados del transporte, que jaquearon la cadena granaria (pero no la de hacienda ¿…?), con costos que impactan en todos los eslabones, pero especialmente en el país y en los productores.
Sin embargo, apenas una entidad nacional del campo participa de las negociaciones, otra comercial, y una tercera bonaerense. ¿No importa el costo del transporte?
El tema no es solo ese, es que además de algunos reclamos desarticulados sobre “lo que deben hacer los demás” (gobierno, gobernadores, intendentes, legisladores), no hay un accionar acorde con las nuevas exigencias, un aporte de lo que realmente hace falta, más allá de los intereses particulares (no de los sectoriales, que es lo que correspondería), ni ayuda para
sacar las cosas adelante.
Tanto es así que el tardío “paper” sobre la actualización de la Ley de Semillas, que lleva más de dos décadas de demora, que presentaron las organizaciones del campo, no solo es parcial ya que toca apenas los artículos que le interesan en forma directa, sino que, en lugar de sumarse a la racionalización que tanto exigen, crea un nuevo ente de control o similar, del que también forman parte dirigentes del campo, ¡y cuyos cargos también son rentados!
Los productores argentinos sobreviven gracias a estar entre los más eficientes del mundo, pero eso no sirve de nada si lo que ganan tranqueras adentro, terminan perdiéndolo cuando salen del campo, pues no se defienden sus verdaderos intereses.
Ese es el verdadero costo, el de no estar.
LA RESPUESTA PRODUCTIVA DEL TRIGO SIGUE RESPALDANDO LA FERTILIZACIÓN, AUN EN ESCENARIOS DE COSTOS ALTOS, CON BENEFICIOS QUE TRASCIENDEN UNA CAMPAÑA, EN UNA VISIÓN PRODUCTIVA DE LARGO PLAZO.
Por ESTEBAN CIARLO FERTILIZAR AC | eciarlo@fertilizar.org.ar

Con agua disponible en el suelo, la nutrición pasa a ser el principal factor limitante del rendimiento en los cultivos de trigo.
La situación hídrica actual resulta sumamente favorable, ya que en casi toda la zona productiva argentina los perfiles de suelo presentan entre un 80 y un 100 % de agua útil disponible. Este nivel de recarga constituye una base muy sólida para el desarrollo de los cultivos de invierno, especialmente si se consolidan hacia las etapas críticas de crecimiento y definición de rendimiento.
En este contexto, existen posibilidades concretas de alcanzar mayores rendimientos
potenciales, dado que el agua deja de ser un factor limitante primario y permite una mejor expresión del manejo, la fertilización y el material genético utilizado. Al mismo tiempo, esta condición reduce significativamente el riesgo productivo, ya que amortigua el impacto de eventuales déficits hídricos de corto plazo y disminuye la dependencia de lluvias oportunas.
Como resultado, se configuran escenarios productivos más previsibles y estables, con mayor confiabilidad en la planificación agronómi-
ca, en las decisiones de inversión y en las estimaciones de producción a nivel lote y regional.
Cuando el agua está disponible en los suelos agrícolas en niveles adecuados, como ocurre en campañas como la presente con buena recarga de perfiles, la nutrición pasa a ser el principal factor limitante del rendimiento en los cultivos de trigo. En estas condiciones, el cultivo tiene la capacidad fisiológica de expresar altos potenciales productivos, pero solo lo logra si cuenta con un suministro balanceado y oportuno de nutrientes esenciales, particularmente nitrógeno, fósforo, azufre y micronutrientes (y potasio, en algunas zonas).
Deficiencias nutricionales, aun moderadas, pueden restringir el crecimiento, la producción de biomasa y la formación de granos, desaprovechando el beneficio que aporta la disponibilidad hídrica. En este contexto, la nutrición adecuada no solo permite aumentar rindes, sino también cerrar las brechas existentes entre los rendimientos alcanzables y los efectivamente logrados a campo, mejorando la eficiencia productiva y económica del sistema.
Las elevadas precipitaciones registradas en los últimos ciclos agrícolas, combinadas con altos niveles de producción de los cultivos principales, generan como contrapartida suelos con reservas cada vez más ajustadas de nutrientes.
Las lluvias intensas favorecen procesos de lixiviación y pérdidas, mientras que los altos rendimientos incrementan la extracción de nutrientes, profundizando el balance negativo del sistema.
En este contexto, la planificación de la nutrición adquiere un rol aún más estratégico para sostener la productividad y evitar caídas de rendimiento en las campañas siguientes. Dentro de esta planificación, el análisis de suelos se destaca como una herramienta clave, ya que brinda información precisa sobre el estado nutricional del lote, permite ajustar dosis, fuentes y momentos de aplicación, y optimiza la eficiencia del uso de fertilizantes a un costo relativamente bajo.
En este escenario, ya no alcanza con ajustar únicamente la dosis de nitrógeno, sino que resulta clave balancear la nutrición considerando todos los nutrientes potencialmente limitantes, como fósforo, azufre y micronutrientes, para asegurar que el cultivo pueda aprovechar eficientemente cada kilo aplicado. Una nutrición desbalanceada reduce la respuesta de los nutrientes aplicados y deteriora su eficiencia económica y agronómica.
Asimismo, otra estrategia central para mejorar la eficiencia de uso, particularmente del nitrógeno, es definir adecuadamente el momento de aplicación, contemplando la posibi-

lidad de fraccionar las dosis entre la siembra y el macollaje. Esta práctica permite acompañar mejor la dinámica de demanda del cultivo y reducir pérdidas. Además, en estadios más avanzados del desarrollo se cuenta con una estimación más precisa del rendimiento esperado, lo que habilita ajustes finos de las dosis y mejora la toma de decisiones en contextos de alta incertidumbre de costos.
Desde el punto de vista económico, la fertilización resulta claramente rentable, especialmente cuando se la analiza a partir de los valores de eficiencia en el uso de los nutrientes y su relación con la respuesta en rendimiento del cultivo de trigo. Estas eficiencias pueden contrastarse con la relación insumo/producto vigente para los principales fertilizantes en los distintos escenarios de precios, mostrando que, aun en contextos de costos elevados o variables, la respuesta productiva suele justificar la inversión.
En este marco, es fundamental dejar de considerar a la fertilización únicamente como un gasto asociado a una campaña puntual, y comenzar a verla como una inversión estratégica dentro de una rotación y de un sistema productivo de mediano y largo plazo. Una nutrición adecuada no solo impacta positivamente en el rendimiento del cultivo actual, sino que también contribuye a sostener la fertilidad del suelo, a mejorar la productividad de los cultivos siguientes y a fortalecer la sustentabilidad económica y agronómica del sistema en su conjunto.
también para sostener parámetros de calidad como los niveles de proteína, fundamentales para el valor del grano.
Una oferta insuficiente de nutrientes limita tanto el rendimiento como la calidad, exponiendo al productor a descuentos comerciales. Asimismo, una correcta planificación nutricional del trigo, con especial atención al fósforo y al azufre, tiene efectos que trascienden al cultivo en sí, ya que contribuye a dejar mejores condiciones para el cultivo de soja de segunda, tanto en términos de disponibilidad residual de nutrientes como de estabilidad productiva.
Con perfiles bien cargados de agua y suelos agotados, la nutrición se convierte en el principal factor para expresar rendimiento y calidad.
El diagnóstico y la fertilización balanceada permiten mejorar la eficiencia en el uso de los nutrientes, cerrar brechas productivas y consolidar la fertilización como una inversión rentable dentro de sistemas y rotaciones sustentables.
Una estrategia de fertilización eficiente, basada en diagnóstico de suelos, se vuelve clave para maximizar la respuesta del cultivo. Sin embargo, pese a sus claras ventajas, el análisis de suelos continúa siendo una práctica subutilizada en Argentina.
NO REPETIR ERRORES
No podemos repetir la experiencia del año pasado, marcada por una pérdida de calidad comercial del trigo. En contextos donde el cultivo dispone de buena disponibilidad hídrica y expresa un alto potencial productivo, asegurar una nutrición adecuada y balanceada resulta clave no solo para maximizar el rinde, sino
De acuerdo con los últimos datos del ReTAA (Relevamiento de Tecnología Agrícola Aplicada) de la Bolsa de Cereales (BC) de Buenos Aires, en trigo para la campaña 2023/24, su nivel de adopción alcanzó apenas el 25 %, lo que evidencia una importante oportunidad de mejora para reducir riesgos, aumentar rendimientos y mejorar la sustentabilidad del sistema productivo.
En un año en el que los costos de los fertilizantes se encuentran fuertemente distorsionados, se vuelve fundamental maximizar la eficiencia en el uso de los nutrientes para preservar la rentabilidad de los cultivos a través del análisis de suelo.
EN UNA JAC DEL IPCVA, UNA CABAÑA EXHIBIÓ LOS ATRIBUTOS DE LA RAZA. Y, ADEMÁS, CÓMO GANAR KILOS DE CARNE EN AMBIENTES DIFÍCILES, COMBINANDO GENÉTICA, MANEJO Y TECNOLOGÍA EN SUS RODEOS.
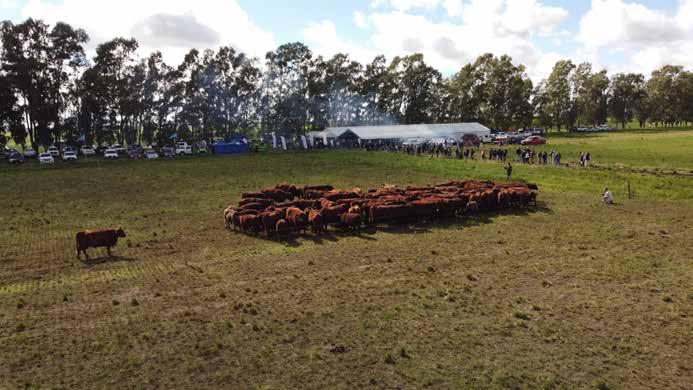
En un campo y cabaña de Bordenave se mostró cómo hacer ganadería de calidad sumando kilos por cabeza.
Muchas veces, las cosas suceden en lugares impensados o desconocidos de la amplia geografía agropecuaria de nuestra argentina. Y esas cosas que hablan de trabajo, producción y sobre todo pasión por lo que se hace son parte identitaria del agro nacional.
El Campito, una cabaña Shorthorn de Bordenave (Puan, BA), es uno de esos tantos lugares donde semanas atrás se hizo visible ese trabajo, gracias a la Jornada a Campo (JAC) que organizó el IPCVA para mostrar “Cómo producir más kilos reales en ambientes difíciles”, tal el título del evento técnico que contó con la participación del INTA.
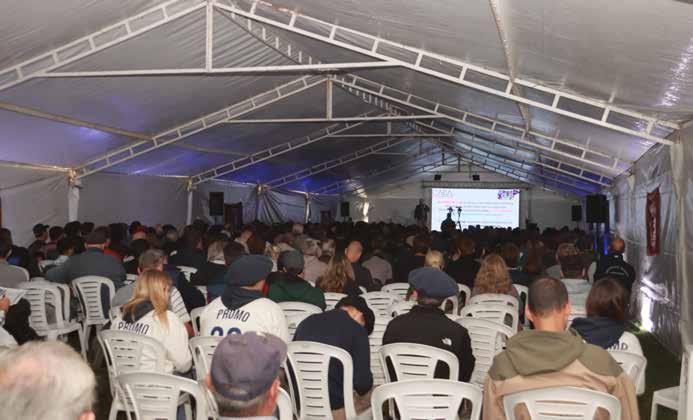
Unos 570 productores de la zona escucharon disertaciones técnicas de especialistas, y vieron ganado Shorthorn de un rodeo cerrado de excelente calidad y una demostración de siembra directa de pasturas.
Héctor Montero, médico y propietario de El Campito, contó que sus 200 ha, compradas por su padre en 1940, donde está la cabaña tuvo un rodeo compacto y consistente Shorthorn, del perfil original de la raza.
Elogiado por un veterinario que vio la buena ap -
titud de ese rodeo, comenzó a comprar semen. Al ver su rodeo, en el centro de inseminación de Darregueira, le aseguraron a Héctor que él tenía en su campo aún mejores toros. Admirado por ese rodeo, ese MV le regaló a Héctor 36 pajuelas de un buen toro Shorthorn que tenía en el centro y que reservaba para un rodeo que se lo mereciera: era el suyo.
Actualmente hay allí un rodeo general Shorthorn heredado y el de cabaña. “En 2017 compré una vaca Shorthorn de pedigree preñada, que se inseminó con otro toro de la raza, a través del sistema Shorthorn Abierto, que permite cuando al rodeo general se lo cruza consecutivamente con animales de pedigree, que vaya tomando esa ascendencia y así tenemos un pedigree que tiene mucha base de nuestro rodeo comercial”, explica Héctor.
Con el tiempo, pasaron de enviar su hacienda
especial de calidad a un mercado general como Liniers a otros de mejor calidad y precio. Actualmente venden animales con fotos y ecografías de carcasa, área de ojo de bife y cadera. “Con esa información, los frigoríficos que nos compran nos pagan un precio mayor”.
“Bordenave está en el límite de zona semiárida y subhúmeda, donde el clima se comporta de una u otra manera, lo que de da cierta incertidumbre a los factores climáticos, que se suman a las limitantes de suelo (tosca a 50 cm de profundidad que impide aprovechar toda el agua de lluvia, que se registra entre noviembre y marzo)”, explica Federico Castoldi, director del INTA Bordenave, de donde surgen las variedades de centeno y avena que se utilizan en la Argentina y países limítrofes. En la zona los campos son en un 80% ganaderos y 20% agrícolas -trigo, avena, cebada y otros cultivos invernales-.
“El rodeo de El Campito tiene 100 años de continuidad de selección genética y, desde 2017, con el INTA vienen haciendo análisis de cali-
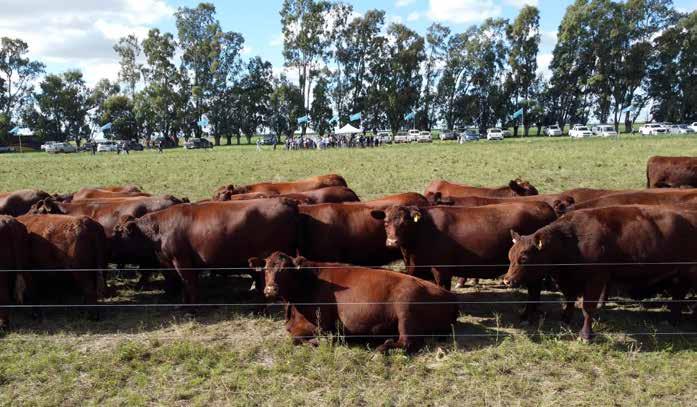
Los Shorthorn de “El Campito” mostraron las cualidades de la raza en la JAC del IPCVA.
dad de la carne que comercializan, además de hacer cruzamientos entre Shorthorn, Murray Grey y Angus, dirigidos por el Ing. Aníbal Pordomingo, del INTA Anguil (LP).
En la JAC disertó el MV Juan Martín Narbaitz, del Centro Argentino de Biotecnología Animal, sobre “Cómo elegir una genética que se adapte a nuestro campo”. Recordó que “la eficiencia de una vaca comienza con que se preñe a edad temprana y repitiendo el proceso durante todos los años”. Y que “una vaca eficiente es aquella que desteta un ternero por año, y que ese ternero mantenga una relación con el peso de su madre”. También, “que la vaca tenga capacidad de engrasamiento y de volver a preñarse antes de destetar y que lo haga en los ambientes frágiles pastoriles”. Ambas condiciones son las que impactarán en la producción de kilos de carne por ha.
Adrián Bifaretti, jefe de Promoción Interna IPCVA, metaforizó respecto del buen momento que pasa la ganadería argentina. “Está con la dopamina alta”, dijo en referencia al neurotransmisor que genera el cerebro cuando a una persona las cosas le salen bien.
“Trasladado a la situación del negocio, vemos a productores más motivados y haciendo foco en cómo hacer mejor las cosas” porque “los 3 eslabones de la cadena ganadera tienen la posibilidad de hacer negocios a precios históricos, y a nivel internacional se está revalorizando la proteína animal”, destacó.
Señaló que es el momento de hacer los cambios que la actividad requiere y que “la ventaja competitiva es poder seguir produciendo cuando las reglas cambian”, en referencia a la gran resiliencia que ha tenido el ganadero argentino, en tiempos poco propicios como los de años anteriores.
En cuanto a las mediciones que definen qué animal debe ser descartado de un rodeo, Narbaitz dijo que “lo más importante es la precocidad con que se desarrolla el animal, de manera que alcance la pubertad a la menor edad posible, de forma tal que a los 15 meses ya pueda estar preñada sin dificultad. Si un año no queda preñada, ese animal tiene que dejar el rodeo”.
Otro punto que marca el fin de la vida productiva de una vaca es el estado de sus dientes para poder “cosechar” el alimento de las pasturas.
Aquí Narbaitz habló del peso metabólico, que permite comparar animales de distinto peso para demostrar por qué una vaca de 400 kg es más eficiente que otra de 600 kg, al producir carne. “La vaca chica suele ser más eficiente por la capacidad de ese animal de utilizar mejor la energía. En general, el uso de energía por parte de los animales grandes es muy ineficiente y se da por sus órganos más grandes, por donde pierden mucho calor”, explicó. Esa eficiencia puede mejorarse con un buen manejo que respete el bienestar animal.
Por su parte, el MV Rodolfo Peralta, especialista en genética y producción de carne bovina, destacó las ventajas de los cruzamientos, una herramienta sencilla para “mejorar los rodeos de cría en los que se cruzan padres y madres no emparentados”, pero todavía poco usada en la Argentina porque “los ganaderos argentinos en general somos muy razapuristas”.
Esta es la, razón por la cual “el rodeo argentino no ha cambiado en las últimas décadas”, cosa que “sí ha sucedido en competidores como Brasil, EE.UU. y Australia, países (estos 2 últimos), donde más de la mitad del rodeo nacional es cruza, porque utilizan las ventajas del vigor híbrido, que tiene efecto inmediato en la primera generación, producto de cruzamientos”.
Recordó esas ventajas que se traducen en mayor supervivencia de terneros, fertilidad en los vientres, mayor ganancia de peso desde el
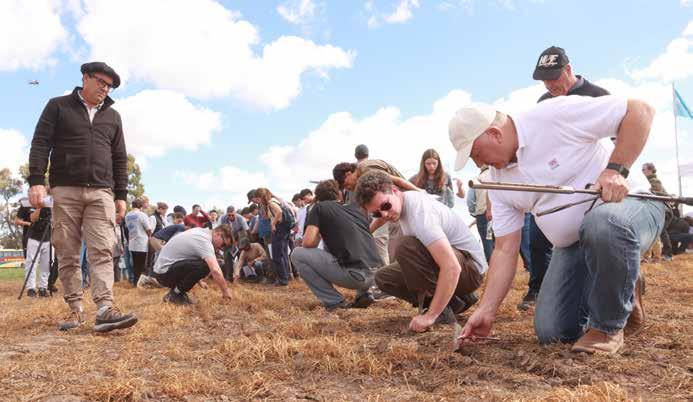
Sembrar bien, clave para lograr que la pastura sea la base de la cadena forrajera.
nacimiento y hasta el destete, y en otras instancias posteriores, porque el vigor híbrido se sigue expresando a lo largo de la vida del animal.
“Se expresa mejor entre razas de distintos grupos (británicas y continentales) y entre británicas entre sí”, lo más habitual en la Argentina central, mientras que en el Norte las británicas se han cruzado con las cebuínas, como el Brahman y el Nelore, que aportan resistencia al calor y han dado lugar a excelentes razas sintéticas, como el Braford y el Brangus.
Finalmente, Peralta insistió en que “hay que proyectar planes de cruzamientos para producir más, que es lo que nos está demandando el mundo. No nos alcanzan los terneros, necesitamos más y con más peso final. Los cruzamientos son la herramienta ideal y recomendada para lograrlos previa planificación y evaluación de los recursos del establecimiento a largo plazo, lo que asegura resultados fantásticos”.
La JAC del IPCVA tuvo sus habituales paradas técnicas a campo. En una de ellas, mostrando los novillos Shorthorn de El Campito, el Ing. Sergio Glave, asesor del establecimiento, explicó “Cómo producir el novillo pesado que el mercado paga mejor”.
Contó que durante 25 años seleccionaron terneras y vaquillonas por facilidad de parto y eficiencia reproductiva y que actualmente
están haciendo una selección más carnicera. “Estabilizamos la parte productiva y ahora nos enfocamos en determinar área de ojo de bife, marmoleo, grasa dorsal y de cadera, por vaca, por ternera y por novillo, ligados a la madre, con datos de producción de los novillos que estamos produciendo”.
Gerardo Leotta, del Consorcio ABC, explicó los requerimientos de carne vacuna libre de deforestación que la UE impondrá a sus importaciones del producto y cómo los productores pueden inscribirse en la plataforma VISEC Carnes.
El reglamento EUDR 1115/23 de la UE obligará a relevar todos los campos ganaderos de la Argentina (297.000) y no solo en los habilitados para exportar a la UE, destino al que el país vende -entre cuota Hilton, 481 y no Hilton- unas 49.500 t - volumen de carne que involucra a unas 2,5 M de cabezas.
Leotta aclaró que la inscripción en Visec no requiere de certificación, sino de información sobre polígonos de los campos y de las unidades de cría, engorde, y de la industria frigorífica, a través de información pública del Senasa.
Si bien la adhesión es voluntaria y gratuita, Leotta señaló la preocupación de que, a 8 meses de la entrada en vigencia de la norma de la UE, solo había inscriptos en Visec 1004 CUITs ganaderos de los 145.000 que existen en la Argentina.
Y agregó que “además, obtenemos muestras de esos novillos en los frigoríficos ligados a la caravana electrónica, para enviarlas al INTA Anguil y hacer las determinaciones de calidad de carne”. También se integraron a un grupo de 7 cabañas e invernaderos, intentando generar información productiva, reproductiva y genómica. “En la medida que alimentemos esos datos iremos perfeccionando ese parámetro”, señaló Glave.
Además, mencionó que “llegamos a los novillos comerciales con una recría larga con mijo y sorgo, y luego un encierre con silaje de sorgo forrajero y cebada, pero tratando de hacer una especie de recría a corral durante 6 meses, para no excedernos en grasa de cadera que castiga la calidad o rendimiento del animal”.
Así, terminan novillos de hasta 600 kg, con un promedio en frigorífico de 560 kg y con entre 50 y 80 cm de área de ojo de bife. El marmoleo medido va de 4,2% a 8,5%. “Llegar a los 600 kg es factible, pero es caro. Tenemos que llegar a un peso intermedio, para hacer un novillo de exportación que es el que paga un mejor precio”.
compactación del suelo. A partir de esos parámetros se eligen las semillas más adaptadas a cada región. Y la elección de una variedad o especie forrajera también se elige en función de las necesidades nutricionales del animal.
A propósito, Marrón destacó al sainfoin, una leguminosa “todoterreno” incorporada por el INTA Hilario Ascasubi (Villarino, BA) que no empasta como la vicia y produce como la alfalfa, cuando esta especie falla.
Sobre la carga de animales por ha, recordó Marrón que “tiene que ver con la ganancia de peso deseada, la persistencia de la pastura, el momento del año en que ese crecimiento permite que haya un rebrote de la pastura y las condiciones ambientales del año.
En otra de las paradas de la jornada, el Ing. Agr. Guillermo Marrón, del INTA Bordenave, condujo una demostración práctica de siembra de pasturas. “Poner una semilla en la mejor condición para que germine y se convierta en una planta lo antes posible es el objetivo; por eso es importante el concepto de implantación para que la pastura sea la base de la cadena forrajera, que crezca muy rápido y que los animales lo aprovechen lo antes posible”, destacó.
Por otra parte, mencionó que una pastura se elige según los ambientes que definen el techo al que puede aspirar un vegetal para poder crecer. Otras condicionantes son el riego y la
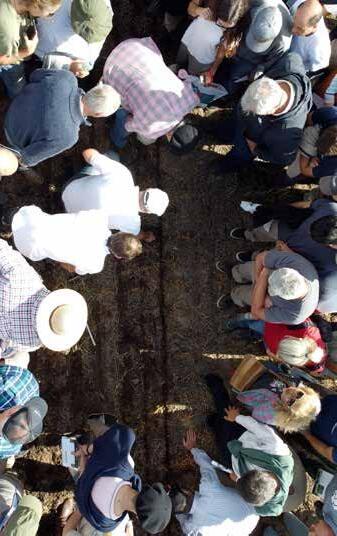
Es clave que la semilla se deposite correctamente en el surco para que germine y llegue a ser planta.

Se realizó en abril, en Buenos Aires, la 4° edición del Congreso de Distribuidores del Agro (CDA), el principal encuentro del ru bro, para poner en común las problemáticas más actuales, abor dar los desafíos más estructurales y compartir las experiencias y avances logrados por las empresas en el último año.
Luis Mogni, uno de los organizadores del CDA, advirtió que la distribución enfrenta un escenario de mayor exigencia operati va, presión sobre los márgenes y una complejidad creciente que obliga a redefinir estrategias. El mensaje apuntó a la integra ción de los distintos actores de la cadena de insumos. “Todos los años decimos que el año en el agro es especial. Este año está marcado por cosas significativas. El tema de la guerra es inelu dible, nos aumentan los costos energéticos y eso impacta en la cadena”, señaló Mogni.
Asimismo, destacó la dimensión que tiene el canal distribuidor, precisando que “operamos 15.000 millones de dólares en in sumos. Es un tercio de la producción agrícola en la Argentina”, pero que atraviesa un momento complejo ya que “este año nos encontramos con márgenes muy ajustados. Estamos necesi tando una eficiencia operativa enorme”, advirtió.
Por su parte, uno de los disertantes del CDA, Carlos Lamas, con sultor en desarrollo de negocios, con 30 años de experiencia en el sector agroindustrial, señaló que “las variables (geopolíticas) impactan siempre que estamos en un negocio de exportación (como el agro)” y agregó que “hay dos características siempre presentes: que el mercado fitosanitario ha estado y va a es tar sobreofertado y que el mercado de insumos es sumamente atractivo para cualquier empresa del exterior”.
Bajo estas condiciones, Lamas aseguró que “este es un negocio en el que estás obligado a ser eficiente” y que “la ineficiencia es un lujo que no nos podemos dar. La eficiencia es tener pro cesos ágiles y sólidos, ejecutados por la gente correcta, en los momentos adecuados” y concluyó en que para alcanzarla “lo pri mero es tener una estrategia adecuada a nuestra empresa”.
SOBRE SU REALIDAD Y SUS PERSPECTIVAS DE INTEGRAR MÁS PRODUCCIÓN Y TRANSFORMACIÓN AGROINDUSTRIAL EN ALIMENTOS, FIBRAS Y ENERGÍA, SE HABLARÁ EL 27 DE MAYO EN EL COMPLEJO GOLDEN CENTER DE CABA.
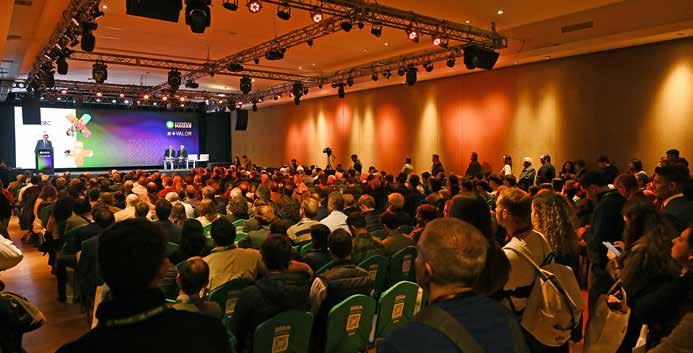
El Congreso Maizar 2026 abordará la situación y perspectivas del desarrollo del cultivo y de su comunidad agroindustrial asociada.
Es el cultivo extensivo más importante de la Argentina y su grano la materia prima de una agroindustria muy diversa, que abarca la alimentación humana, la nutrición animal, y la energía, por mencionar solo algunos rubros de una larga lista de usos que hacen de este cereal el inicio de una cadena estratégica para el país.
Del maíz se trata y como cada año, a fines de mayo, en 2026 el miércoles 27 de este mes, Maizar, la Asociación del Maíz y Sorgo Argentino, realiza su congreso anual en el que se abordan la situación y perspectivas del cultivo y de toda la comunidad agroindustrial que gira a su alrededor.
Ramiro Costa, gerente general de la Bolsa de Cereales (BC) de Buenos Aires y presidente del Congreso Maizar 2026, en diálogo con Chacra, destacó que la campaña 25/26, que está finalizando, será récord en producción de maíz con 61 M/t de cosecha estimada por la BC, número que refleja el sostenido crecimiento que ha tenido el cultivo en los últimos años.
“Hace quizás 10 años, cuando hablábamos de una buena campaña maicera, hablábamos de unos 40 millones de toneladas. Hace 6/7 años atrás, empezamos a hablar de los 50 millones y
este año pasamos los 60”, grafica Costa sobre el crecimiento del cultivo que “se debe al incremento del área sembrada, en detrimento de lo que ha cedido fundamentalmente la soja, por la presión tributaria diferencial entre lo que tributan ambos cultivos”.
Más allá de ese punto, también el avance tecnológico hizo su aporte. “Eso le permitió que enfrentase los desafíos que se le impusieron como la chicharrita y otras enfermedades que se han superado de manera exitosa. Todo eso hizo que los rindes medios suban, y los años buenos sean muy buenos, y los años que por algún motivo son malos, no lo sean tanto. Es una mezcla de tecnología, mayor inversión y una cadena que es realmente muy competitiva a nivel mundial”.
Uno de los temas del Congreso Maizar son las brechas productivas y de eficiencia que, como desafíos a superar, enfrenta el maíz. “Argentina tiene una muy alta competitividad, pero también tiene altos niveles de eficiencia por mejorar”, dice Costa y enumera las cuestiones impositivas, los costos logísticos y la necesidad de mayor infraestructura, para mejorar la competitividad, en las zonas más alejadas de los puertos.
“En la Argentina, al tener una rentabilidad proyectada que siempre es menor que la que tienen los países competidores, las posibilidades de inversión del productor naturalmente están afectadas por esa circunstancia”.
Argentina es el 3° exportador mundial de maíz, detrás de EE.UU. y Brasil y, al decir de Costa, es el producto “más internacionalizado” de todo lo que produce y exporta el país. “Llegamos a más de 90 destinos. Pero recién ahora estamos ingresando a China. Se abre una oportunidad muy grande de diversificación y de poder exportar cantidades crecientes”.
A esa larga lista se agrega en estos días la puesta en marcha del acuerdo comercial UE-Mercosur, que abrirá nuevas oportunidades para el maíz. “Esta proyección internacional determina también qué tan competitivo es el cultivo cuando lo analizamos en términos completos y no solamente de quintales por hectárea”.
Tanto la producción agrícola como todo el desarrollo de la cadena que le agrega valor al grano amarillo están cada vez más atravesados por la tecnología y la digitalización.
Respecto de su uso en el lote, Costa recordó que, según mediciones de la BC, pese a que, en comparación con otros, el maíz es el cultivo más tecnológico y el que lidera el porcentaje de productores que utilizan niveles de tecnología más altos, aun así, esos niveles tecnológicos altos solo lo aplican el 34% de los productores maiceros argentinos, mientras que más del 60% utiliza tecnologías medias. “Es un cultivo que proporcionalmente, se hace con altos niveles de inversión, pero todavía tiene mucho por crecer”, precisa Costa.
El maíz es el cultivo extensivo más tecnológico. El 34% de los productores que lo siembran aplican niveles altos de tecnología.
A propósito de tecnología, el Congreso brindará mucha información sobre las más nuevas: AgTech, inteligencia artificial, Big Data y cómo transformar los datos en conocimiento para tomar decisiones.
Más allá de los contenidos agronómicos habituales del Congreso -vinculados a la genética, la sanidad, la fertilización y los rendimientos- en esta edición se dará un especial espacio al maíz bajo riego, incluso de zonas extrapampeanas como la Patagonia, Mendoza y Corrientes, y también se presentará la producción de carne vacuna con maíz patagónico.
También se analizarán el consumo y demandas, actual y futura de las distintas agroindustrias que demandan maíz, y cómo proyectan su crecimiento en los próximos años. Entran en este segmento del Congreso la producción de carne bovina, porcina y avícola, y de leche, la industria semillera, la de biocombustibles y la molienda húmeda y seca de maíz, así como la fabricación de alimentos balanceados.
Por último, Costa destacó que “habrá paneles dedicados a analizar para dónde va el mercado de biocombustibles y los impactos que puede
El maíz está considerado un activo estratégico por su gran capacidad de integrar producción, tecnología y transformación industrial.
tener el incremento del corte obligatorio, en cuanto a beneficios para la industria, el ambiente y la demanda de maíz en Argentina. “También hablaremos de los nuevos desarrollos y demandas de biocombustibles (basados en carinata y camelina) para la aviación, un mercado que tiene un potencial de crecimiento muy grande y qué impacto tiene su desarrollo para la cadena de maíz, si genera oportunidades, cuáles son y dónde están ubicadas.
Costa destacó que “el maíz es un activo estratégico para Argentina. Es un cultivo que tiene una gran capacidad de integrar producción, tecnología, transformación industrial, y producir energía, y alimentos. Vamos a mostrar los resultados que podríamos tener con una cadena aún más grande, que genere mayor desarrollo y empleo en todas las regiones”, cerró.
La cita es el próximo miércoles 27 de mayo en el Complejo Golden Center de Parque Norte, CABA, con entrada gratuita y acreditación previa en www.congresomaizar.org.ar.
Jóvenes y recambio generacional en el agro, será uno de los temas del Congreso Maizar. “Hay una brecha que no es tecnológica sino de capacidades humanas, vinculada con las empresas y sus necesidades de cubrir sus posiciones con los jóvenes que ingresan a la actividad profesional y que tienen demandas no siempre correlacionadas con lo que las empresas ofrecen”, comentó Costa.
“Hemos invitado a grupos de jóvenes y empresas demandantes de trabajo en el agro, para hablar de inteligencia artificial y nuevas tecnologías. Solemos hablar mucho de una narrativa muy moderna, que luego en el día a día del trabajo no siempre fluye”, dijo.
Y agregó que “es una situación que existe y que está bueno entender. Ver qué valoran las empresas y cuáles son las expectativas y las motivaciones de los jóvenes profesionales y estudiantes al ingresar al mercado laboral.
Banco Macro, a través de su división Macro Agro, ganó el tradicional remate del primer lote de soja de la campaña 2025/2026. Esta operación marcó un hito en los registros de la Bolsa de Comercio de Rosario (BCR), al ser la primera vez que una entidad bancaria se adjudica la partida inaugural de la cosecha nacional de la oleaginosa.
La adquisición, realizada por $1.800.000, posiciona a Banco Macro como un actor protagónico y comprometido con el corazón de la cadena agroindustrial argentina y simboliza una evolución en la integración entre la banca y el campo.
El lote adquirido por Macro fue producido por la firma Santa Cecilia S.R.L., en una superficie de 630 ha. El ciclo de este cultivo comenzó con la siembra el 1° de septiembre de 2025 y
Bunge estuvo presente en el 8° Congreso Argentino de Girasol, Mar de Girasol”, organizado por la Asociación Argentina de Girasol (Asagir), que reunió a productores, técnicos, investigadores y empresas, configurándose como un espacio estratégico para el intercambio de conocimientos, el análisis de tendencias y la proyección del futuro del cultivo.
La compañía contó con un stand propio donde recibió a clientes, productores y referentes del sector, promoviendo el intercambio y analizando el contexto actual y las oportunidades del mercado de girasol.
Además, Alfredo Casteglioni, director de Trading de Girasol de Bunge, participó del panel “Argentina en el comercio global de girasol”, donde se analizaron las tendencias globales y las proyecciones para el cultivo.
culminó con la cosecha el 2 de febrero de 2026, utilizando la variedad DM60i62 IPRO.
Fiel a su filosofía de responsabilidad social corporativa, Banco Macro otorgó un destino solidario a esta operación. El excedente abonado sobre el precio de pizarra fue donado íntegramente a UNICEF Argentina. Esos fondos serán destinados al financiamiento de un proyecto de acceso al agua segura en comunidades rurales del Gran Chaco.
Esta iniciativa se alinea con la gestión de la BCR al frente del Consejo Empresarial por las Infancias y Adolescencias (CEIA) de UNICEF, reforzando el compromiso de Macro con la sostenibilidad y el bienestar de las zonas más vulnerables de nuestro país.
Castiglioni señaló que “para Bunge, el Congreso fue una gran oportunidad para estar cerca de nuestros clientes, intercambiar experiencias y continuar trabajando activamente con este cultivo, que no solo forma parte de las materias primas que procesamos, sino que es clave en nuestra estrategia y en el desarrollo de valor para toda la cadena”.
Actualmente en Argentina, Bunge refina, envasa y distribuye el aceite de girasol de la marca Legítimo.
Además, promueve prácticas de agricultura responsable y acompaña de manera integral a productores y clientes en la mejora de la competitividad y la sustentabilidad en toda la cadena agroindustrial del girasol.
Por MARCOS SNYDER
ESPECIAL PARA CHACRA | snydermarcos@gmail.com
En la lechería argentina hay una señal que ya no se puede disimular: el litro de leche quedó rezagado. No sólo frente a los insumos del tambo, sino también frente a otros precios agropecuarios y frente a los valores que la propia cadena fue convalidando aguas abajo. Ese es el punto de fondo. En un negocio de márgenes ajustados, no alcanza con mirar si el precio de la leche subió algo en pesos. La pregunta relevante es otra: qué puede comprar hoy ese litro. Y la respuesta es cada vez más incómoda.
Tomando enero de 2025, como base, la evolución de los precios relativos muestra que la leche al productor se fue quedando atrás frente a los precios del maíz, del gasoil, del dólar y de la soja. Allí aparece el verdadero deterioro. El litro puede haber conservado cierta estabilidad nominal, pero perdió capacidad para sostener alimentación, operación e insumos.
Este enfoque no parte de un costo promedio modelo. Y no es casual. Después de analizar durante 10 años la economía de 300 empresas CREA, la conclusión fue clara: la dispersión entre sistemas es tan grande que un costo único termina explicando poco. Por eso, seguir precios relativos resulta más útil: no pretende definir cuánto cuesta producir leche en abstracto, sino cuánto poder económico conserva el litro frente a las variables que realmente condicionan el negocio.

Precios Relativos -Bandera Argentina
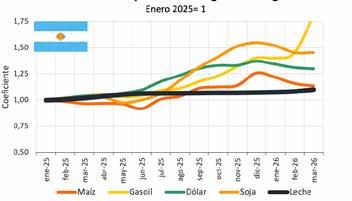
Entre ellas, el maíz ocupa un lugar central. La alimentación explicó históricamente más del 50% de los costos directos en numerosos relevamientos CREA, de modo que una leche que se estanca frente al maíz pierde rápidamente capacidad de sostener margen (cosa que se agrava por la intensificación de los sistemas productivos). El gasoil agrega presión sobre la operatoria diaria. El dólar condiciona buena parte de los insumos. Y la soja también pesa, en muchos casos, sobre la proteína de la dieta y sobre el valor de los arrendamientos.
Pero aun eso no alcanza para dimensionar el atraso. Cuando se compara la leche con otros precios agropecuarios, la foto es todavía más dura. En un contexto donde transporte, logística y otros costos del entorno impactan sobre todo el sector, la leche fue el valor que menos avanzó. Vaca conserva, novillo, soja, pollo, ca-
pón, maíz, trigo e incluso el dólar MEP mostraron subas interanuales superiores. El litro de leche estimado, en cambio, avanzó apenas 7%. Dicho sin rodeos: la leche quedó última en la fila.
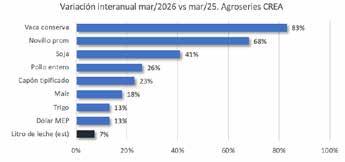
La comparación con Uruguay termina de exponer el contraste. Allí, durante el mismo período, las curvas de leche e insumos se movieron con bastante más equilibrio, con menor dispersión relativa. No significa ausencia de tensiones, pero sí una rela-
ción más ordenada entre producto e insumos. En Argentina, en cambio, la brecha se agrandó.
Y cuando se mira la cadena, la señal se vuelve todavía más elocuente. Mientras el precio al productor creció 7%, los precios mayoristas industriales lácteos avanzaron 17% y el mix de lácteos en góndola, ponderado por volumen de ventas, subió 22%.
La plata, entonces, no desapareció. La recomposición existió, pero no quedó en el origen. Quedó primero en la salida industrial y más todavía en el tramo comercial.
Ese es hoy el verdadero problema. El tambo no sólo enfrenta un litro con menor capacidad de compra; también captura una porción menor del valor total que genera la cadena. Y cuando ambas cosas ocurren al mismo tiempo, la discusión deja de ser coyuntural. Ya no se trata sólo de precio. Se trata de margen, de eficiencia y, para muchos, de viabilidad.
ALTAMENTE CONTAGIOSA, ESTA ENFERMEDAD QUE ATACA ESPECIALMENTE A LOS RUMIANTES GENERA IMPORTANTES PÉRDIDAS ECONÓMICAS. CUÁLES SON LOS TRATAMIENTOS RECOMENDADOS Y EN QUÉ ÉPOCAS IMPLEMENTARLOS.
Por YAEL PERANDONES REDACCIÓN CHACRA | contenidos@revistachacra.com.ar

La ganadería en Argentina enfrenta múltiples desafíos sanitarios. Uno de los más preocupantes es la proliferación de enfermedades contagiosas que afectan la salud del ganado. Entre ellas, la sarna se destaca por su alta contagiosidad y su impacto negativo en la producción. Joaquín García Lorenzana, médico veterinario y comunicador, ofrece una visión clave sobre esta problemática en una reciente entrevista en Chacra TV.
La sarna se diferencia en 4 tipos: psoróptica, corióptica, sarcóptica y demodécica, entre las cuales, la psoróptica es la que suele tener mayor impacto en la producción ganadera. Esta parasitosis es una enfermedad causada por ácaros que afectan a diversas especies de animales, especialmente a los rumiantes. Su rápida propagación puede llevar a serios proble -
mas de salud en el ganado, lo que se traduce en pérdidas económicas significativas para los productores. García Lorenzana señala que “la sarna es un tema recurrente en las temporadas de otoño e invierno, y que su erradicación es muy difícil”.
El veterinario enfatiza sobre la importancia de observar los síntomas en los animales, entre los cuales se encuentran la picazón intensa y el aspecto húmedo, en un principio, y luego pérdida de pelo y lesiones en la piel. “La clave está en la detección temprana y en poder identificar qué tipo de sarna es la presente, para actuar acorde a los resultados de inmediato”, advierte el profesional, titular de la cuenta ArgVet en redes sociales.
El manejo adecuado del ganado es fundamental para prevenir la sarna. García Lorenzana sugiere que los productores implementen un plan de control que incluya revisiones regulares y tratamientos estratégicos. “Los tratamientos deben ser precisos y en el momento adecuado. En verano, por ejemplo, las condiciones son más favorables para erradicar los ácaros”, explica.
Los tratamientos para la sarna pueden incluir diversas opciones, siendo la ivermectina uno de los más utilizados. Sin embargo, la resistencia de los ácaros a este antiparasitario ha comenzado a ser un problema creciente. García Lorenzana señala: “Hemos observado que la resistencia se ha incrementado, lo que complica aún más el manejo de la sarna”.
Esta resistencia exige no solo que los productores sean más cuidadosos, sino que también busquen alternativas efectivas para el tratamiento. Además, el veterinario advierte que “todos los tratamientos deben hacerse en bloque, es decir, al 100% de los animales del rodeo con animales infectados”.
Entre las opciones de tratamiento, se pueden considerar:
1. Acaricidas Tópicos (Pour On): Estos productos se aplican directamente sobre la piel del animal y pueden ser efectivos para eliminar los ácaros, aunque las posibilidades de sub o sobre dosificar son altas. Es importante seguir las
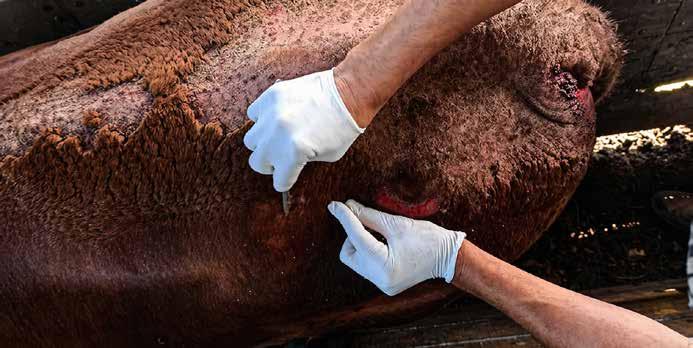
Entre los síntomas se encuentran la picazón intensa, el aspecto húmedo y luego pérdida de pelo y lesiones en la piel (Foto: Motivar).
instrucciones del fabricante y aplicar el producto en las dosis correctas.
2. Inyecciones de ivermectina: Aunque es un tratamiento común, su uso también debe ser cuidadoso debido a la resistencia, pudiéndose rotar entre diferentes variedades de antiparasitarios para buscar minimizar este riesgo.
3. Baños de acaricidas: Este método implica sumergir a los animales en soluciones acaricidas. Es efectivo y el ideal según indica el entrevistado, pero requiere una logística e infraestructura adecuada.
4. Manejo del ambiente: En lo que, según indica Joaquín, suele ser el mayor de los causales de los inconvenientes en los establecimientos. Limpiar y desinfectar los corrales y áreas donde habita el ganado puede ayudar a reducir considerablemente la carga de ácaros en el entorno.
La salud del ganado no solo afecta el bienestar animal, sino que también tiene implicaciones directas en la producción. La sarna puede llevar a pérdidas significativas en el peso durante el engorde, que pueden llegar a los 15-20 kg/ animal en el ciclo, e incluso provocar su muerte.
García Lorenzana señala que la sanidad animal es un pilar fundamental para la sostenibilidad de la ganadería y enfatiza en las siguientes recomendaciones prácticas para los productores:
1. Monitoreo Regular: Realizar revisiones frecuentes del ganado para detectar síntomas de sarna.
2. Tratamientos estratégicos: Implementar tratamientos en momentos específicos del año, especialmente en verano. Y a los animales nuevos, previo a su ingreso al rodeo.
3. Educación continua: Mantenerse informado sobre las últimas investigaciones y avances en el tratamiento de enfermedades parasitarias.
4. Colaboración con veterinarios: Trabajar de la mano con profesionales de la salud animal para desarrollar un plan de manejo eficaz.
“Una clave importante es no perder de vista al rodeo en el verano; si bien las condiciones no permiten la supervivencia del ácaro en el ambiente por muchos días, éstos podrían sobrevivir en una carga mínima y estado de latencia en los animales, sin detectarse por la recuperación de su pelaje, y reaparecer en el invierno. Es por eso que esa es la época del año exacta para una aplicación estratégica”.
En resumen, la sarna en el ganado es una enfermedad silenciosa, pero que termina en grandes pérdidas para los productores, por lo que representa un desafío significativo que requiere atención y acción inmediata. Enfrentar la sarna en el ganado es un esfuerzo colectivo que implica educación, prevención y tratamiento adecuado.
Joaquín García Lorenzana precisó que todos los tratamientos deben aplicarse al total del rodeo con animales infectados.
Bayer lanzó la edición 2026 de Legado, su programa regional orientado a impulsar emprendimientos en áreas de impacto social clave para el desarrollo de la región, que ya tengan validación inicial y busquen escalar soluciones en salud, agricultura y seguridad alimentaria.
La convocatoria tiene el objetivo de identificar proyectos con potencial de crecimiento y capacidad de generar impacto real. Está dirigida a startups de y Uruguay, y este año se expande también a Rica, Guatemala, Panamá y Perú, miento como una iniciativa regional para impulsar la con impacto social
Esta edición del programa se focaliza en fíos de la región: ladas a diagnóstico y prevención de enfermedades, acceso a servicios de salud, salud femenina y autocuidado, longevidad e inclusión y acceso al agua potable y saneamiento.
Y en agricultura y seguridad alimentaria, ducción del desperdicio de alimentos, nutrición y alimentación saludable, agricultura regenerativa y desarrollo de pequeños y medianos productores.
Uno de los diferenciales del programa es que leccionar proyectos, sino que acompaña su desarrollo. startups elegidas accederán a pertos de Bayer lidad, conexiones clave y participación en espacios regionales de alto nivel. Además, para recibir un premio económico de potenciar su crecimiento.
Camila Reid, líder de Innovación Social de ló que “en América Latina enorme capacidad para resolver desafíos estructurales, pero muchas veces con barreras para escalar. mente para cerrar esa brecha: tunidades reales de crecimiento e impacto”,
Las startups interesadas pueden inscribirse mayo, a través del sitio www.conosur.bayer.com/es/legado.
LUNES A VIERNES 9:30 y 12:00
LO QUE ESTÁ PASANDO EN EL SECTOR AL INSTANTE
SERGIO D´ARCO
ROLANDO VERA

Seguinos en vivo por Youtube @chacratv
NOTICIAS QUE IMPORTAN
> Resumen de cotizaciones mensuales. ABRIL 2026
PROMEDIO TERNERA 150-170 Kg. [$/Kg.vivo]
Más información en Suplemento Ganadería: www.revistachacra.com.ar
*Cotizaciones promedio del mes, hasta el 21/4
PRECIOS POR PROVINCIA
PRECIOS POR PROVINCIA INVERNADA EN AJUSTE
▪ En abril, ya iniciada la zafra, el mercado de invernada mostró una corrección generalizada de precios en todas las categorías, con bajas intermensuales de entre el 3% y el 7%. La caída fue más marcada en las categorías de mayor peso, que registraron retrocesos cercanos al 6%
• En abril, ya iniciada la zafra, el mercado de invernada mostró una corrección generalizada de precios en todas las categorías, con bajas intermensuales de entre el 3% y el 7%. La caída fue más marcada en las categorías de mayor peso, que registraron retrocesos cercanos al 6%.
• En este contexto, si bien los valores se mantienen elevados en términos históricos, el mercado evidenció un reacomodamiento estacional acorde a la época del año. A su vez, las condiciones climáticas dificultaron el retiro de hacienda de los campos, lo que acotó transitoriamente la oferta.
• De cara a los próximos meses, la invernada muestra una fase de reacomodamiento, donde la zafra gana volumen y reordena los precios.
▪ En este contexto, si bien los valores se mantienen elevados en términos históricos, el mercado evidenció un reacomodamiento estacional acorde a la época del año. A su vez, las condiciones climáticas dificultaron el retiro de hacienda de los campos, lo que acotó transitoriamente la oferta.
▪ De cara a los próximos meses, la invernada muestra una fase de reacomodamiento, donde la zafra gana volumen y re ordena los precios
$/kg.
Terneros 230-260 Kg.
Terneros 230-260 Kg.
Terneros 200-230 Kg.
Terneros 200-230 Kg.
Terneros 230-260 Kg.
Terneros 180-200 Kg.
Terneros 180-200 Kg.
Terneros 200-230 Kg.
Terneros 160-180 Kg. Terneros -160 Kg.
Terneros 160-180 Kg.
Terneros 180-200 Kg.
Terneros -160 Kg.
Terneros 160-180 Kg.
Terneros -160 Kg.
Fuente: Elaborado por AZ Group con datos de www.entresurcosycorrales.com.ar y consultas privadas.
Fuente: Elaborado por AZ Group con datos de www.entresurcosycorrales.com.ar y consultas privadas.
USD/kg. Vacas Preñadas Nueva MEP Vacas Preñadas Nueva Vaquillonas Preñada MEP Vaquillonas Preñada
Vacas Preñadas Nueva MEP Vacas Preñadas Nueva Vaquillonas Preñada MEP
Vacas Preñadas Nueva MEP Vacas Preñadas Nueva Vaquillonas Preñada MEP Vaquillonas Preñada
Vaquillonas Preñada
> Resumen de cotizaciones mensuales. ABRIL 2026
MERCADO AGROGANADERO DE CAÑUELAS
RESUMEN DE COTIZACIONES MENSUALES
Fuente: Elaborado por AZ Group con datos del Mercado Agroganadero S.A. | *Cotizaciones promedio del mes, hasta el 22/4. Más información en suplemento Ganadería: www.revistachacra.com.ar
• A los 22 días de abril, el MAG presentó ingresos más irregulares, en parte afectados por las abundantes lluvias registradas desde la segunda semana del mes, que complicaron la logística y el traslado de hacienda hacia el mercado, sumado a los feriados propios del mes. Esto generó jornadas con oferta acotada y provocó una caída del 7% en el ingreso promedio diario respecto del mes anterior.
PRECIOS EN RETROCESO EN UN MERCADO
RESUMEN
• A pesar de esta disminución transitoria de la oferta, los precios mostraron una tendencia general a la baja frente a marzo, con un descenso promedio del 5,2%. La hacienda liviana registró una baja cercana al 2,4%, mientras que en las categorías pesadas con destino a exportación el novillo cayó un 4,4% y las vacas se mantuvieron relativamente estables, con una leve baja del 1%.
• Desde el lado de la demanda, se observó un mercado muy selectivo, donde la calidad y el grado de terminación marcaron diferencias de precio. La industria operó con márgenes ajustados, lo que limitó convalidaciones más firmes, especialmente en hacienda de menor terminación.

▪ A los 22 días de abril, el MAG ingresos más irregulares, en parte afectados por las abundantes lluvias registradas desde la segunda semana del mes, que complicaron la logística y el traslado de hacienda hacia el mercado, sumado a los feriados propios del mes Esto generó jornadas con oferta acotada y provocó una caída del 7% en el ingreso promedio diario respecto del mes anterior
▪ A pesar de esta disminución transitoria de la oferta, los precios mostraron una tendencia general a la baja frente a marzo, con un descenso promedio del 5,2% La hacienda liviana registró una baja cercana al 2,4%, mientras que en las categorías pesadas con destino a exportación el novillo cayó un 4,4% y las vacas se mantuvieron relativamente estables, con una leve baja del 1%
PRECIOS EN RETROCESO EN UN MERCADO SELECTIVO
▪ Desde el lado de la demanda, se observó un mercado muy selectivo, donde la calidad y el grado de terminación marcaron diferencias de precio La industria operó con márgenes ajustados, lo que limitó convalidaciones más firmes, especialmente en hacienda de menor terminación HACIENDA LIVIANA
▪ A los 22 días de abril, el MAG presentó ingresos más irregulares, en parte afectados por las abundantes lluvias registradas desde la segunda semana del mes, que complicaron la logística y el traslado de hacienda hacia el mercado, sumado a los feriados propios del mes Esto generó jornadas con oferta acotada y provocó una caída del 7% en el ingreso promedio diario respecto del mes anterior
▪ A pesar de esta disminución transitoria de la oferta, los precios mostraron una tendencia general a la baja frente a marzo, con un descenso promedio del 5,2% La hacienda liviana registró una baja cercana al 2,4%, mientras que en las categorías pesadas con destino a exportación el novillo cayó un 4,4% y las vacas se mantuvieron relativamente estables, con una leve baja del 1%
▪ Desde el lado de la demanda, se observó un mercado muy selectivo, donde la calidad y el grado de terminación marcaron diferencias de precio La industria operó con márgenes ajustados, lo que limitó convalidaciones más firmes, especialmente en hacienda de menor terminación
HACIENDA LIVIANA
y la
de precios esperada para el novillo destino exportación tras demanda por parte de Israel. Si ocurren dichas variaciones, industria exportadora y la competitividad en la región se comprometidos.
precios esperada para el novillo destino exportación tras demanda por parte de Israel. Si ocurren dichas variaciones, industria exportadora y la competitividad en la región se comprometidos.
de Israel. Si ocurren dichas variaciones,
marzo-abril. El escenario es aún más desalentador de de precios esperada para el novillo destino exportación tras demanda por parte de Israel. Si ocurren dichas variaciones, industria exportadora y la competitividad en la región se comprometidos.
lado, se realizó la aprobación provisional del acuerdo de la
indicadores ganaderos del mundo vs 2025.
vigente a partir del 1/5/2026. Tras la quita del arancel del Hilton, dicha modificación se trasladó casi 100% a precios Argentina y alcanzó récord de US$24.000/t en abril. Respecto a de 76mil tpp, se mantienen conversaciones intra-bloque participación porcentual de cada país. Las alternativas son: performance de cada país, antiguo acuerdo entre privados Argentina 29,5%, Uruguay 21% y Paraguay 7%) o primero servido.
MERCADO INTERNACIONAL
lado, se realizó la aprobación provisional del acuerdo de la
MERCADO INTERNACIONAL
PRECIOS AL ALZA
lado, se realizó la aprobación provisional del acuerdo de la vigente a partir del 1/5/2026. Tras la quita del arancel del Hilton, dicha modificación se trasladó casi 100% a precios Argentina y alcanzó récord de US$24.000/t en abril. Respecto a de 76mil tpp, se mantienen conversaciones intra-bloque participación porcentual de cada país. Las alternativas son: performance de cada país, antiguo acuerdo entre privados Argentina 29,5%, Uruguay 21% y Paraguay 7%) o primero servido.

vidad en la región se verán muy comprometidos.
vigente a partir del 1/5/2026. Tras la quita del arancel del Hilton, dicha modificación se trasladó casi 100% a precios
EL USDA ACTUALIZÓ
Argentina y alcanzó récord de US$24.000/t en abril. Respecto a de 76mil tpp, se mantienen conversaciones intra-bloque participación porcentual de cada país. Las alternativas son: performance de cada país, antiguo acuerdo entre privados Argentina 29,5%, Uruguay 21% y Paraguay 7%) o primero servido.
• El kilo del novillo argentino en gancho continúa por encima de los US$6/kg, y se espera que continúe en el mismo rango de precios si el peso argentino mantiene su apreciación respecto al dólar y el precio de la carne en pesos se mantiene constante en torno a los $8100-8200/kg, como sucedió durante marzo-abril. El escenario es aún más desalentador de darse la suba de precios esperada para el novillo destino exportación, tras el aumento de demanda por parte de Israel. Si ocurren dichas variaciones, el margen de la industria exportadora y la competiti-
▪ El kilo del novillo argentino en gancho continúa por encima de los US$6/kg, y se espera continúe en el mismo rango de precios si el peso argentino mantiene su apreciación respecto al dólar y el precio de la carne en pesos se mantiene constante en torno a los $8100-8200/kg, como sucedió durante marzo-abril El escenario es aún más desalentador de darse la suba de precios esperada para el novillo destino exportación tras el aumento de demanda por parte de Israel. Si ocurren dichas variaciones, el margen de la industria exportadora y la competitividad en la región se verán muy comprometidos
▪ El kilo del novillo argentino en gancho continúa por encima de los US$6/kg, y se espera continúe en el mismo rango de precios si el peso argentino mantiene su apreciación respecto al dólar y el precio de la carne en pesos se mantiene constante en torno a los $8100-8200/kg, como sucedió durante marzo-abril El escenario es aún más desalentador de darse la suba de precios esperada para el novillo destino exportación tras el aumento de demanda por parte de Israel Si ocurren dichas variaciones, el margen de la industria exportadora y la competitividad en la región se verán muy comprometidos.
SUS PROYECCIONES PARA PRINCIPALES INDICADORES GANADEROS DEL MUNDO VS 2025. PROYECTA -1,1% DE PRODUCCIÓN MUNDIAL DEFINIDO POR PRINCIPALES OFERENTES DE CARNE. TRAS AJUSTE EN LA OFERTA, SE ESPERA FIRMEZA DE PRECIOS INTERNACIONALES.
▪ Por el otro lado, se realizó la aprobación provisional del acuerdo de la UE-MERCOSUR vigente a partir del 1/5/2026. Tras la quita del arancel del 20% a la cuota Hilton, dicha modificación se trasladó casi 100% a precios a favor de Argentina y alcanzó récord de US$24 000/t en abril Respecto a la nueva cuota de 76mil tpp, se mantienen conversaciones intra-bloque para definir la participación porcentual de cada país Las alternativas son: en base a past performance de cada país, antiguo acuerdo entre privados (Brasil 42,5%, Argentina 29,5%, Uruguay 21% y Paraguay 7%) o primero llegado primero servido
▪ Por el otro lado, se realizó la aprobación provisional del acuerdo de la UE-MERCOSUR vigente a partir del 1/5/2026 Tras la quita del arancel del 20% a la cuota Hilton, dicha modificación se trasladó casi 100% a precios a favor de Argentina y alcanzó récord de US$24.000/t en abril. Respecto a la nueva cuota de 76mil tpp, se mantienen conversaciones intra-bloque para definir la participación porcentual de cada país Las alternativas son: en base a past performance de cada país, antiguo acuerdo entre privados (Brasil 42,5%, Argentina 29,5%, Uruguay 21% y Paraguay 7%) o primero llegado primero servido.
• Por el otro lado, se realizó la aprobación provisional del acuerdo de la UE-MERCOSUR vigente a partir del 1/5/2026. Tras la quita del arancel del 20% a la cuota Hilton, dicha modificación se trasladó casi 100% a precios a favor de Argentina y alcanzó récord de US$24.000/t en abril. Respecto a la nueva cuota de 76mil tpp, se mantienen conversaciones intra-bloque para definir la participación porcentual de cada país. Las alternativas son: en base a past performance de cada país, antiguo acuerdo entre privados (Brasil 42,5%, Argentina 29,5%, Uruguay 21% y Paraguay 7%) o primero llegado, primero servido.
ARGENTINA: USD 6,27

URUGUAY: USD 5,24

El USDA actualizó sus proyecciones para principales indicadores ganaderos del mundo vs 2025. Proyecta -1,1% de producción mundial definido por principales oferentes de carne. Tras ajuste en la oferta, se espera firmeza de precios internacionales.
El USDA actualizó sus proyecciones para principales indicadores ganaderos del mundo vs 2025. Proyecta -1,1% de producción mundial definido por principales oferentes de carne. Tras ajuste en la oferta, se espera firmeza de precios internacionales.


Fuente: Elaborado por AZ Group con datos de IPCVA y APEA. Cotizaciones al 15/4.


Fuente: Elaborado por AZ Group con datos de IPCVA y APEA. Cotizaciones al 15/4.


Proyecta -1,1% producción mundial definido por principales oferentes de carne. Tras ajuste en oferta, se espera firmeza de precios internacionales.
lado, se realizó la aprobación provisional del acuerdo de la vigente a partir del 1/5/2026. Tras la quita del arancel del Hilton, dicha modificación se trasladó casi 100% a precios Argentina y alcanzó récord de US$24.000/t en abril. Respecto a de 76mil tpp, se mantienen conversaciones intra-bloque participación porcentual de cada país. Las alternativas son: performance de cada país, antiguo acuerdo entre privados Argentina 29,5%, Uruguay 21% y Paraguay 7%) o primero servido. ganaderos del mundo vs 2025.
Proyecta -1,1% de producción mundial definido por principales oferentes de carne.
Proyecta -1,1% de producción mundial definido por principales oferentes de carne. Tras ajuste en la oferta, se espera firmeza de precios internacionales.
Tras ajuste en la oferta, se espera firmeza de precios internacionales.
indicadores ganaderos del mundo vs 2025. Proyecta -1,1% producción mundial definido por principales oferentes de carne. Tras ajuste en oferta, se espera firmeza de precios internacionales.
La Fundación Agropecuaria para el Desarrollo de Argentina (FADA) destacó en su informe de abril que, desde 2025, los argentinos comen 5 kg menos de carne de vaca, pasando de 49,5 a 44,5 kg por año por persona. Como contrapartida, consumen 1,5 kg más de carne porcina, llegando a los 19,3 kg por habitante y por año.
Antonella Semadeni, economista FADA, explicó que “la suba de los precios cambia los hábitos de consumo: en el último año se registró una inflación del 33%, al tiempo que la carne de vaca aumentó 64% y la de cerdo, 25%. Esta diferencia, entre otros motivos, causó que muchas familias opten por el cerdo como una alternativa más amigable con sus bolsillos”. El informe revela también que, en el último año, aumentó 7% el consumo de lácteos, productos que, en promedio, subieron 13% menos que la inflación.
El 30 de junio, en la Bolsa de Comercio de Rosario, se realizará una nueva edición del Seminario de la Cadena de la Soja, organizado por la Asociación de la Cadena de la Soja Argentina (Acsoja).
Durante su transcurso se abordarán los principales desafíos y oportunidades del complejo sojero, con una agenda que integrará innovación, producción, mercados, infraestructura e industria.
El programa prevé paneles sobre semillas, producción, mercados, industria e infraestructura, se presentarán los mapas de la calidad del grano de soja en Argentina y habrá conferencias internacionales enfocadas en mejoramiento genético, genómica y su impacto global.
El seminario es de acceso libre y gratuito. Más información y formulario de inscripción disponible en www.seminarioacsoja.org.ar o escribiendo a seminario@acsoja.org.ar.

Paraguay registró un marcado crecimiento en los embarques de soja y sus derivados durante el primer trimestre del año, según informó la Cámara Paraguaya de Exportadores y Comercializadores de Cereales y Oleaginosas (Capeco).
Hasta marzo se exportaron más de 3 M/t de soja, lo que representa una suba del 37% respecto igual período de 2025 y un ingreso de divisas por USD1.156 M, con un incremento interanual del 42%.
En tanto, las exportaciones de aceite de soja superaron las 133.000 t, mientras que los envíos de harina alcanzaron las 459.000 t, ambos superando los volúmenes de 2025.
En total, las exportaciones del sector sumaron USD1.440 M al cierre del primer trimestre, superando los USD1.031 M de igual período de 2025.
La Asociación Paraguaya de Productores de Cerdos (APPC) manifestó su preocupación ante una abrupta caída del 30% en el precio del animal en pie, registrada en menos de un mes.
La entidad advirtió sobre una aparente contradicción entre el discurso oficial -que resalta la apertura de nuevos mercados y la expansión de la industria- y la situación actual, caracterizada por una sobreoferta cuyo origen aún no está claro.
Los productores plantearon interrogantes sobre la procedencia de los animales que hoy presionan los precios a la baja, y cuestionaron si se trata de producción formal y debidamente registrada.
Desde la APPC también señalaron que la falta de controles adecuados, particularmente en zonas de frontera, podría estar facilitando el ingreso de productos ilegales.

Las exportaciones brasileñas de carne vacuna comenzaron 2026 con un desempeño histórico. Según datos de la Secretaría de Comercio Exterior (Secex), entre enero y marzo se embarcaron 701.662 t, un 19,7% más respecto de igual período de 2025 y 36,6% más frente a 2024.
Se debe a mayores volúmenes y mejores precios internacionales. En marzo, el valor promedio de exportación alcanzó los USD5.814,80/t, un 3,1% más respecto de febrero y 18,7% más interanual. Este escenario sostuvo las cotizaciones del ganado durante ese mes, según el Centro de Estudios Avanzados en Economía Aplicada (Cepea).
El USDA difundió su informe semestral sobre producción y comercio mundial de carnes, con un leve ajuste en la oferta global. La producción brasileña de carne vacuna caería 2% en 2026, llegando a 12,4 M/t. Igualmente, seguiría siendo el mayor exportador mundial, con envíos proyectados en 4,275 M/t.
La agroindustria brasileña avanza en su estrategia de expansión internacional con la apertura de los mercados de Vietnam, Angola y El Salvador.
En Vietnam, las vísceras de aves y carne porcina amplían las oportunidades para los exportadores brasileños. Ese país, en 2025, importó más de USD3.500 M en maíz, derivados de soja, fibras y textiles, colocándolo como un destino estratégico en Asia.
Angola autorizó la exportación de ovocitos de ovejas y cabras, abriendo nuevas perspectivas para la genética animal. En 2025, Angola importó más de USD380 M en productos agrícolas brasileños.
El Salvador habilitó el ingreso de carne de pollo termoprocesada, fortaleciendo la inserción brasileña en Centroamérica. En 2025, las exportaciones agroindustriales hacia ese país superaron los USD103 M y se espera que esta apertura las impulse aun más, en el corto plazo.