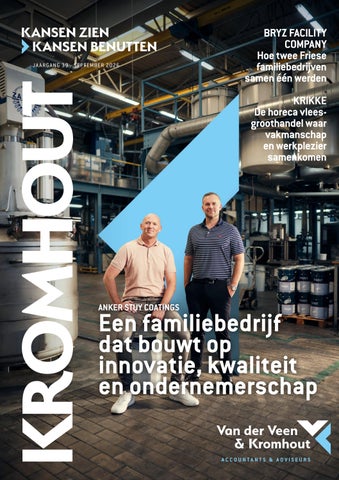
JA ARGANG 39 - SEP TEMBER 2026
BRYZ FACILITY COMPANY Hoe twee Friese familiebedrijven samen één werden KRIKKE De horeca vlees groothandel waar vakmanschap en werkplezier samenkomen
ANKER STUY COATINGS
Een familiebedrijf dat bouwt op innovatie, kwaliteit en ondernemerschap
WURK & WILLE VOORWOORD
Vol ambitie het najaar in September is aangebroken. Na een mooie zomer keren onze collega’s terug van hun welverdiende vakantie en pakken we samen de draad weer op. Met frisse energie beginnen we aan het najaar. Een periode waarin de dagen langzaam korter worden, de temperatuur daalt en het einde van het jaar alweer voorzichtig in zicht komt.
Het beste uit jezelf, óók buiten werktijd Ruim 235 kilometer, elf Friese steden en vooral heel wat uren op de fiets. Een aantal van onze collega’s ging dit jaar de uitdaging aan en fietste de Fietselfstedentocht. Een flinke sportieve prestatie, maar vooral ook een mooi voorbeeld van de mentaliteit die we iedere dag op de werkvloer terugzien: jezelf blijven uitdagen en het beste resultaat bereiken. Voor onze collega’s begon de uitdaging al ruim voor de start. Er werden de nodige trainingskilometers gemaakt om goed voorbereid aan de tocht te beginnen. Want hoewel de sfeer onderweg minstens zo belangrijk is, wil je uiteindelijk natuurlijk ook die finish halen. Zij gingen de uitdaging aan Op Pinkstermaandag, dit jaar op 25 mei, stapten ze op de fiets voor de 235 kilometer lange tocht langs de Friese steden. Hoewel het een zware tocht was, werd er onderweg ook volop genoten.
Maar zover is het gelukkig nog niet. Eerst is er deze nieuwe editie van De Kromhout. Een editie vol verhalen van bedrijven en mensen met ambitie, ondernemerschap en een duidelijke blik op de toekomst. Zo spraken we met Anker Stuy Coatings, Bryz Facility Company en Krikke. Drie verschillende bedrijven, ieder met een eigen verhaal. Familiebedrijven, een fusie en (internationale) ambities vormen de rode draad. Verhalen die wij met plezier lezen. We zijn trots dat we met zulke bedrijven mogen samenwerken. Ook dichter bij huis valt genoeg te ontdekken. In Mooi Werk vertelt collega Eert Hans over zijn vrijwilligerswerk bij de sportclubs van zijn kinderen. Op het eerste gezicht lijkt dat ver af te staan van zijn dagelijkse werk, maar toch blijken er verrassend veel overeenkomsten te zijn. Een mooi inkijkje in de mens achter de collega.
RVO: Succesvol groeien als start-up - inzichten en tips
Dit en meer leest u in deze editie. Wij wensen u veel leesplezier! De directie van Van der Veen & Kromhout
INHOUD Voorwoord 2 Wurk & Wille 2 RVO: Succesvol groeien als start-up 3 Anker Stuy Coatins: 4 Een familiebedrijf dat bouwt op innovatie, kwaliteit en ondernemerschap Mooi werk 6 Bryz Facility Company 7 Kort nieuws 8 Horeca vleeshandel Krikke 9 Nieuwe collega’s / Vis&Krompraat 10 Strip 11 Column Jules Wilming 12 Colofon 12
V.l.n.r. Nils de Lange, Sandra Lettinga, Jules Wilming, Allard Tekstra, Anne Jan Steenstra, Marten Zijlstra (foto met AI gegenereerd).
Uit onderzoek blijkt dat 95% van de start-ups vastloopt in hun groei doordat zij belangrijke mijlpalen overslaan en inconsistent groeien. Groeien als ondernemer is een proces vol uitdagingen, zeker als start-up. Hoe ziet duurzame en gezonde groei er uit? Marcel Vos, adviseur bij de Rijksdienst voor Ondernemend Nederland (RVO), richt zich op het begeleiden van ondernemers bij nationale en internationale financierings mogelijkheden. Aan de hand van waardevolle tips en laat hij zien hoe RVO helpt bij de belangrijkste mijlpalen. De eerste stap: inzicht in je klant Veel start-ups beginnen met een innovatief idee, maar weten niet of er echt vraag naar is. Je ziet vaak dat start-ups heel enthousiast zijn over hun technologie. Maar ook dat zij geen idee hebben wie de markt is en of er klanten voor zijn. Daarom is goed klantonderzoek in een vroege fase zo belangrijk. Het vinden van je eerste klanten en begrijpen welk probleem je voor hen oplost, is de eerste echte mijlpaal. Dit noemen we de problem-solution fit. Start-ups die hier tijd in steken, leggen een stevige basis voor duurzame groei.
Van probleem naar product-market fit Als duidelijk is welk probleem wordt opgelost, komt de volgende uitdaging: een product ontwikkelen dat klanten écht gebruiken. Een product is pas succesvol als klanten het niet alleen kopen, maar ook echt gebruiken, opnieuw kopen én aanbevelen. Daarom raad ik aan om gesprekken met klanten te blijven voeren, feedback actief te verzamelen en te blijven ontwikkelen. Vraag ook of je klanten jouw oplossing aanraden aan anderen. Als ze dat doen, zit je op de goede weg. Klantretentie en
ambassadeurschap zijn belangrijke graadmeters voor een sterke product-market fit.
Veelgemaakte valkuilen voorkomen Marcel ziet als adviseur veelvoorkomende fouten die start-ups maken. Bijvoorbeeld te vroeg investeren in marketing en sales. Zonder een bewezen product-market fit zijn marketing investeringen zonde van het geld. Een andere valkuil is aannemen wat klanten willen, zonder daar onderzoek naar te doen, door bijvoorbeeld klantinterviews. Dit leidt vaak tot verkeerde keuzes. Ook ziet hij ondernemers zich vaak te veel richten op kapitaal in plaats van klantwaarde. Opgehaald kapitaal betekent namelijk nog geen succes.
Duurzame groei begint met de juiste basis Neem de tijd om te begrijpen wie je klant is en welk probleem je oplost. In het begin kost het misschien meer tijd, maar uiteindelijk heb je een veel betere basis. Die tijd win je makkelijk weer terug als je bedrijf groeit. En mijn gouden tip? Volg een training in koude acquisitie en interviewtechnieken, ook voordat
je start met de ontwikkeling van het product of dienst. Veel start-ups vinden het lastig om hun eerste klantgesprekken te starten. Als je niet weet hoe je bij de juiste mensen binnenkomt, wordt het later ook lastig om je product te verkopen.
Hoe RVO start-ups ondersteunt RVO biedt start-ups ondersteuning op verschillende manieren. Adviseurs van RVO wijzen start-ups de weg bij onder andere het vinden van de juiste financiering, internationaal zakendoen en internationaal recruitment. De Subsidie- en financieringswijzer biedt een overzicht met regelingen op maat, ook buiten voor plannen buiten Nederland. Daarnaast heeft RVO heeft een breed netwerk van organisaties, experts en partners in Nederland die start-ups helpen. Zo brengt RVO start-ups in contact met investeerders, ontwikkelingsmaatschappijen en andere relevante partijen.
Meer weten? Wil je meer weten? Ontdek je kansen op: rvo.nl/onderwerpen/start-ups-en-scale-ups-support
2-3
ANKER STUY COATINGS:
Een familiebedrijf dat bouwt op innovatie, kwaliteit en ondernemerschap Al drie generaties lang staat Anker Stuy Coatings voor vakmanschap, innovatie en ondernemerschap. Wat ooit direct na de Tweede Wereldoorlog begon als groothandel, is uitgegroeid tot een internationale speler op de markt van industriële coatings. Onder leiding van broers Emile en Armand Stuy, oom Rob Stuy en Jeroen Mahler blijft het familiebedrijf zich ontwikkelen, zonder daarbij de nuchtere blik en betrokkenheid uit het oog te verliezen. Van familiebedrijf naar internationale speler Anker Stuy Coatings produceert verf- en coatingsystemen voor de industriële markt. Denk aan producenten van kozijnen, deuren, trappen, meubels of plaatmaterialen. Daarnaast levert het bedrijf spuitproducten aan professionele schilders via een netwerk van dealers in Nederland. De afgelopen jaren is de internationale markt steeds belangrijker geworden. Anker Stuy Coatings heeft een vestiging in het Verenigd Koninkrijk en vanuit daar worden de producten naar diverse landen in Europa en Azië geëxporteerd. De groei naar de internationale markt leidde enkele jaren geleden zelfs tot een naamswijziging. Waar het bedrijf jarenlang bekendstond als Anker Stuy Verven, is het nu Anker Stuy Coatings. Deze naam sluit goed aan bij de internationale ambities.
Twee broers, twee karakters De dagelijkse leiding is in handen van broers Emile en Armand Stuy, oom Rob Stuy en Jeroen Mahler. Iedereen heeft een eigen functie. Zo is Armand Algemeen Directeur, Emile Commercieel Directeur, Rob Technisch Directeur en Jeroen Operationeel Directeur. Emile en Armand zijn de aandeelhouders en hebben al jarenlang een succesvolle samenwerking. Hoe die samenwerking als broers verloopt? Armand vertelt: “Emile is meer van de ‘gaan met die banaan’ mentaliteit en ik denk overal wat langer over na. Beide heb je nodig om succesvol te zijn. Dus we vullen elkaar goed aan.”
Opgegroeid tussen de verf
“Wat we doen, doen we goed. Daar willen we elke dag beter in worden.”
Ze hebben het bedrijf overgenomen van hun vader, dus ze zijn van jongs af aan al betrokken met het bedrijf. Toch was een carrière binnen Anker Stuy Coatings allesbehalve vanzelfsprekend. Armand studeerde eerst aan de Hotelschool en Emile werkte jarenlang in het buitenland. Emile vertelt: “We zijn nooit gepusht om het bedrijf over te nemen. Onze ouders hebben altijd gezegd dat we moeten doen wat ons gelukkig maakt. Diezelfde vrijheid willen wij onze eigen kinderen ook geven.”
Toch begon het ondernemerschap uiteindelijk te kriebelen. Vooral de veelzijdigheid van de verfindustrie en de mogelijkheden om internationaal te groeien trokken hen over de streep. “Van een afstand lijkt verf misschien een saai product, maar uiteindelijk zit het letterlijk overal om je heen. Dat maakt het juist zo interessant”, legt Armand uit.
Wendbaar in een markt vol multinationals De coatingmarkt wordt gedomineerd door grote internationale spelers. Toch ziet Anker Stuy daarin juist het voordeel. Emile vertelt: “Waar multinationals veel managementlagen hebben, kunnen wij als relatief klein bedrijf snel schakelen. Dat waarderen klanten enorm.” Die wendbaarheid maakt het mogelijk om snel in te spelen op ontwikkelingen bij klanten. Door continu te investeren in research, digitalisering en nieuwe technologieën, weet Anker Stuy daarin voorop te blijven lopen.
Duurzaamheid Duurzaamheid is geen trend, maar een ontwikkeling waar de hele industrie naartoe beweegt. Daarom werken ze steeds meer met bio-based grondstoffen en circulaire processen. Zo bestaan bepaalde lijnen inmiddels voor ongeveer vijftig procent uit bio-based content en wordt samen met leveranciers gezocht naar manieren om reststromen opnieuw te gebruiken.
Samen bouwen Na al die jaren vanaf de zijlijn en nu als eigenaren hebben Emile en Armand al flink wat opgebouwd. Maar waar ze het meest trots op zijn, dat zijn de mensen en de producten. Armand vertelt: “Mensen die al jarenlang bij ons werken en alle fases van het bedrijf hebben meegemaakt, daar krijg ik echt een trots gevoel van.” Emile vult aan: “Ik ben altijd trots als ik ergens in een fabriek onze blikken zie staan.” Voor de broers was er vorig jaar ook een moment om trots op te zijn. Anker Stuy Coatings heeft het predicaat Hofleverancier ontvangen. Dit was een grote erkenning voor het werk van de vorige generaties.
Blijven doen waar we goed in zijn Jaarlijks zo’n 10 tot 15 procent doorgroeien, dat is de ambitie van Anker Stuy Coatings. Een explosieve groei staat niet op de planning. Ze willen gecontroleerd doorgroeien, blijven investeren in innovatie en de persoonlijke cultuur behouden. Emile vat het samen als: “Wat we doen, doen we goed. Daar willen we elke dag beter in worden.” Met die nuchtere instelling blijft Anker Stuy Coatings bouwen aan de toekomst. Niet door de grootste te willen zijn, maar door dichtbij klanten te blijven, snel te schakelen en te investeren in kwaliteit. Juist dat maakt het familiebedrijf al drie generaties succesvol.
Relatiebeheerder Wieger van Tuinen vertelt over de samenwerking met Anker Stuy Coatings: “Anker Stuy Coatings is sinds 2021 klant bij V&K. Wij verzorgen de jaarrekening, fiscale aangiften en verschillende advieswerkzaamheden. Als vast aanspreekpunt voor controller Jacob Oosterdijk werk ik nauw met hem samen. Daarnaast ben ik met mijn collega’s betrokken bij adviestrajecten rond herstructureringen, fusies en bedrijfsoverdrachten, zoals het terugtreden van medeeigenaar Rob Stuy. De samenwerking verloopt prettig en de lijnen zijn kort. Doordat ze in Terwispel gevestigd zijn en wij in Gorredijk, weten we elkaar gemakkelijk te vinden. Het is mooi om te zien hoe ze blijven groeien, onder meer in het buitenland. Ik verwacht dan ook dat onze samenwerking zich verder zal verdiepen.”
MOOI WERK
HOE TWEE FRIESE FAMILIEBEDRIJVEN SAMEN BRYZ FACILITY COMPANY WERDEN
Door de weeks op kantoor, op zaterdag langs de lijn Door de weeks op kantoor, op zaterdag langs de lijn. Voor Eert Hans de Vries, teamleider HR-advies en Salarisadministratie, is dat een vertrouwd ritme. Naast zijn werk is hij coach bij het voetbalteam van zijn zoon (8) en actief binnen de sponsorcommissie van de korfbalvereniging van zijn dochter (12).
ZONDER WRIJVING GEEN GLANS
Een fusie tussen twee directe concurrenten. Voor veel ondernemers klinkt dat als een ingewikkeld traject vol risico’s. Voor schoonmaakbedrijven Van Dijk & De Boer en Rooth Multiservice bleek het de stap die nodig was om klaar te zijn voor de toekomst. Sinds 1 januari werken de twee bedrijven samen verder onder de nieuwe naam Bryz Facility Company. Financieel directeur Theo Ydema en manager Financiën Simen Smits blikken terug op een intensief jaar waarin twee organisaties, twee bedrijfsculturen en honderden processen samenkwamen. Met één duidelijke conclusie: de fusie heeft uitgepakt zoals ze hadden gehoopt.
Van concurrenten naar compagnons Sinds 2019 werkt Eert Hans bij Van der Veen & Kromhout. Als we hem vragen wat hij het leukste vindt aan zijn werk, hoeft hij niet lang na te denken. Hij vertelt: “De vrijheid en het kunnen ondernemen in loondienst. We proberen onze dienstverlening steeds beter te maken en breiden dit uit met aanvullende diensten wanneer hier vraag naar is. Zo zien we veel kansen op het gebied van HR-advies. We zijn nu druk bezig om dit in de markt te zetten. Het mooie is dat je de vrijheid hebt om dit zelf op te pakken en uit te voeren.”
Wat hem het meeste bijblijft, is het enthousiasme van de kinderen. Want ook al is het vroeg op de zaterdagochtend, ze hebben plezier in het spelletje en vinden het echt leuk.
Teamleider op kantoor én op het veld
Eert Hans vertelt: “Korfbal is in onze regio een wat kleinere sport, maar ook deze vereniging heeft inkomsten nodig om te kunnen bestaan. Samen kijken we naar mogelijkheden om sponsoren aan de club te verbinden en extra middelen binnen te halen.”
Samen met een andere vader begeleidt Eert Hans het JO8-team waarin zijn zoon speelt. Dat betekent niet alleen coachen tijdens de wedstrijden, maar ook alles regelen wat daarbij komt kijken. Van het maken van de planning tot het organiseren van vervoer en het wassen van de tenues. Eert Hans vertelt: “Vrijwilligers zijn ontzettend belangrijk. Iedereen heeft het druk, maar je kind maakt gebruik van de vereniging en dan voelt het goed om iets terug te doen.” Ook zijn zoon ziet de aanwezigheid van zijn vader langs de lijn als meerwaarde. “Het geeft hem een vertrouwd gevoel,” stelt Eert Hans. Het allerleukste aan het coachen? Dat is voor Eert Hans de ontwikkeling die hij ziet. “In het begin van het seizoen hadden ze nog niet veel gevoel bij de posities. Hier zijn we mee aan de slag gegaan en nu weet iedereen zijn plekje. Dit hun aanleren en het ook terugzien in het resultaat is toch wel heel leuk om te zien,” vertelt Eert Hans trots.
Sponsorcommissie korfbal Waar Eert Hans bij het voetbal vooral langs de lijn staat, staat hij bij de korfbalvereniging van zijn dochter iets meer op de achter grond. Maar dat is minstens zo belangrijk. Als lid van de sponsorcommissie helpt hij mee om de club financieel gezond te houden.
Waar inzet geen functie kent Of hij nu zijn team op kantoor aanstuurt, langs de lijn staat bij het voetbal of meedenkt over de toekomst van de korfbalvereniging, de rode draad is voor Eert Hans hetzelfde. Mensen verder helpen, samenwerken en bouwen aan iets moois. Hij haalt energie uit het creëren van kansen, het ontwikkelen van mensen en het zien van resultaat. Misschien is dat wel de grootste overeenkomst tussen zijn werk en zijn vrijwilligerswerk. Het draait niet alleen om wat je doet, maar vooral om wat je samen bereikt.
Wie jarenlang als concurrenten in dezelfde markt opereert, verwacht niet direct ooit samen aan één directietafel te zitten. Toch vond eind 2023 het eerste gesprek plaats. Aanvankelijk ging het alleen over de overname van een bedrijfsonderdeel. De adviseur die bij het gesprek aanwezig was, legde echter de mogelijkheid van een volledige fusie op tafel. Dat idee moest even landen, maar bleek uiteindelijk de beste optie. Theo vertelt: “We kwamen op een punt waarop we graag wilden groeien, maar daarvoor was meer personeel nodig. Waar er vroeger tientallen mensen op een vacature reageerden, is het tegen woordig hard zoeken naar de juiste mensen. Door te fuseren is er een organisatie ontstaan die qua bezetting minder kwetsbaar is en beter kan inspelen op ontwikkelingen in de markt.”
De mensen achter Bryz Schoonmaakbedrijf Van Dijk & De Boer was in handen van Theo Ydema en zijn broers Benjamin en Sjoerd. In 2018 namen zij het bedrijf over van hun vader Jan Ydema. Sibold Jellema was eigenaar van Rooth Multiservice, wat hij heeft overgenomen van naamgever Rinus Rooth. Tegenwoordig vormen de vier heren samen de directie van Bryz Facility Company, ieder met hun eigen aandachtsgebieden. Manager Financiën Simen werkte al 36 jaar bij Rooth en vervult deze functie sinds dit jaar bij Bryz. Ook hij heeft hard meegewerkt aan het samenbrengen van de twee bedrijven, een proces dat nog altijd volop gaande is. Voor hem betekende de fusie een flinke verandering, maar hij kijkt er positief op terug.
Simen vertelt: “Iedereen heeft keihard gewerkt om dit voor elkaar te krijgen. Op de werkvloer zie je steeds meer uitwisseling. Mensen helpen elkaar en werken steeds intensiever samen. Dat verloopt verrassend soepel. Na 36 jaar moest ik ’s ochtends ineens de andere kant op fietsen. Maar daar was ik snel aan gewend.”
Zonder wrijving geen glans Voor klanten verliep de overgang vrijwel geruisloos. Achter de schermen was dat een ander verhaal. Er moest een volledig nieuwe organisatie worden opgebouwd, met een nieuwe bedrijfsnaam, een nieuw ERP-systeem, een nieuwe administratie, een nieuwe bv-structuur en één gezamenlijke manier van werken.
“Eerst intern bouwen, daarna extern scoren” Ook het samenbrengen van de twee salarisadministraties zorgde voor de nodige spanning. Simen vertelt: “Iedereen heeft iedere maand precies gekregen waar hij of zij recht op had. Daar denkt niemand over na, maar achter de schermen heeft dat veel bloed, zweet en tranen gekost.”
Een fusie die ruimte creëert Met ruim 220 medewerkers beschikt Bryz Facility Company over aanzienlijk meer slagkracht. Dat zorgt voor meer flexibiliteit, een bredere dienstverlening en afwisseling voor medewerkers. Ook op kantoor levert de schaalvergroting veel op. Simen vertelt lachend: “Voor het eerst in bijna 20 jaar ben ik drie weken op vakantie geweest.” Theo vult aan: “Dat is misschien wel het mooiste resultaat van de fusie.”
Bouwen aan Bryz De komende jaren staan in het teken van verdere integratie. Er moet een gezamenlijke Bryz-manier van werken ontstaan, maar dat heeft logischerwijs tijd nodig. Theo vat het samen op basis van een (voetbal)quote bedacht door MT-lid Ellen: “We moeten eerst intern bouwen om daarna extern te scoren!” Dat is precies waar Bryz zich de komende jaren op richt. Uiteraard met behoud van de hoogwaardige dienstverlening die klanten gewend zijn. En trots, dat woord gebruiken ze bij Bryz niet zo snel. Desondanks is iedereen bijzonder trots op wat ze hebben neergezet. Vol energie en vertrouwen kijken ze naar de toekomst.
Relatiebeheerder Marieke Sikma vertelt over de samenwerking met Bryz: “Bryz is op 1 januari 2026 ontstaan uit de samenvoeging van Van Dijk & De Boer en Rooth. Wij werkten al samen met Van Dijk & De Boer en verzorgen sindsdien de financiële en fiscale werkzaamheden voor Bryz. We stellen de jaarrekeningen van de groep en de persoonlijke holdings samen, inclusief de publicatiestukken en notulen. Daarnaast verzorgen we de aangiften vennootschapsbelasting. Sinds maart ben ik als senior accountant bij Bryz betrokken en samen met het team verantwoordelijk voor de werkzaamheden. We sparren regelmatig over uiteenlopende vraagstukken. Ik ervaar de samen werking als prettig, met open en goede communicatie.”
6-7
KORT NIEUWS BELASTING OVER STUDIETOELAGE KIND VAN WERKNEMER
Je wilt kinderen van je werknemers een studietoe lage toekennen. Hoe zit dat met de belastingen over die studietoelage? Zelfstandig recht Ken je een zelfstandig recht op een studietoelage toe aan een kind van je werknemer en betaal je deze studietoelage ook rechtstreeks aan het kind? Dan geniet het kind loon uit een bestaande dienstbetrekking van een ander, namelijk de dienstbetrekking van de ouder. Het kind wordt voor de belasting over de studietoelage dan werknemer van jouw bedrijf. Dit betekent dat ook de werkgeversverplichtingen gelden, zoals de identificatieplicht. Let op! Tegenover deze administratieve lasten staat dat het vaak wel financieel aantrekkelijk is om de studietoelage aan het kind toe te kennen in plaats van aan de ouder. Het kind zal over het algemeen weinig inkomen hebben. Het kan dan waarschijnlijk gebruik maken van een lager progressief belastingtarief of het hoeft zelfs uiteindelijk helemaal geen belasting te betalen vanwege de heffingskortingen.
Budget arbovoorzieningen Een werkgever heeft aan de Belastingdienst gevraag of hij aan zijn werknemers onbelast een budget van € 500 mag geven voor de aanschaf van arbovoorzieningen voor de thuiswerkplek. De kosten van deze arbovoorzieningen mag de werknemer op declaratiebasis bij de werkgever indienen. De werknemer toont dus aan wat hij aanschaft ten laste van het budget van € 500. De Belastingdienst heeft geantwoord dat de gerichte vrijstelling voor arbovoorzieningen van toepassing is als: • de door de werknemer gekochte voorziening volgt uit de arboverplichtingen van de werkgever, én • de vergoeding kostendekkend is.
Eigen bijdrage De kosten van een arbovoorziening moeten geheel door de werkgever gedragen worden. De werknemer mag dus geen eigen bijdrage betalen. Betaalt de werknemer wel een eigen bijdrage dan is de gerichte vrijstelling niet van toepassing. Een uitzondering geldt voor een eigen bijdrage die een werknemer betaalt omdat hij voor een luxere arbovoorziening wil kiezen dan noodzakelijk is. In zo’n geval geldt de gerichte vrijstelling wel, ondanks de eigen bijdrage.
Kostendekkend? Belasting of gerichte vrijstelling? Voor scholingskosten geldt, onder voorwaarden, een gerichte vrijstelling. Deze vrijstelling is, naar het oordeel van de Belastingdienst, echter niet van toepassing op de hiervoor beschreven studietoelage. Dat betekent dat over de studietoelage loonbelasting moet worden afgedragen. Let op! Het is ook niet mogelijk om de studietoelage aan te wijzen in de vrije ruimte van de werkkostenregeling (wkr).
Werkgeversheffing Zvw Betreft het een eenmalige studietoelage, dan hoef je als werkgever hierover geen werkgeversheffing Zorgverzekeringswet (Zvw) te betalen. Dit is anders als het een periodieke studietoelage is.
Studietoelage aan werknemer Je kunt de studietoelage ook aan je werknemer geven. In principe vormt dit dan loon voor je werknemer. Je kunt er echter ook voor kiezen om dit aan te wijzen in de vrije ruimte van de wkr. De gerichte vrijstelling voor scholingskosten is hier niet van toepassing. Let op! Het aanwijzen van de studietoelage in de vrije ruimte kan alleen als dat gebruikelijk is.
Studiefonds Je kunt de studietoelage ook betalen uit een fonds. Als dit fonds voldoet aan alle voorwaarden die hiervoor gelden, dan vormt de studietoelage geen loon voor het kind en ook geen loon voor de werknemer. Let op! Neem voor meer informatie over zo’n fonds contact op met onze adviseurs.
ONBELAST ARBOBUDGET VOOR THUISWERKPLEK WERKNEMER?
Kun je onbelast een budget voor arbovoorzieningen aan je werknemer geven voor de thuiswerkplek? Ja, volgens de Belastingdienst kan dit, maar er gelden wel voorwaarden. Gerichte vrijstelling arbovoorzieningen Voor het onbelast vergoeden, verstrekken of ter beschikking stellen van een arbovoorziening aan een werknemer bestaat een gerichte vrijstelling. Als wordt voldaan aan de volgende voorwaarden, kan dit onbelast zonder dat je vrije ruimte in de werkkostenregeling (wkr) wordt aangetast: 1. De voorziening wordt (geheel of gedeeltelijk) ge- of verbruikt op de werkplek. Dit kan een werkplek op kantoor zijn maar ook een werkplek thuis. 2. De voorziening is aangewezen in de wkr en voldoet aan de gebruikelijkheidstoets. 3. De voorziening hangt direct samen met de arboverplichtingen van de werkgever. 4. De kosten van de voorziening worden geheel door de werkgever gedragen. De kosten mogen niet ten laste van de werknemer komen.
Als de arbovoorzieningen die de werknemer declareert het budget van € 500 overschrijdt, kan het zijn dat de vergoeding voor een bepaalde arbovoorziening niet meer kostendekkend is. De werknemer betaalt dan als het ware een eigen bijdrage omdat hij niet de volledige kosten van de arbovoorziening vergoed krijgt. De gerichte vrijstelling voor arbovoorzieningen mag voor die voorziening dan niet worden toegepast.
Voorbeeld Een werknemer schaft een bureaustoel (€ 300), een beeldscherm (€ 150) en een noise-cancelling koptelefoon (€ 100) aan. Deze voorzieningen voldoen aan alle voorwaarden. Alleen de vraag of de vergoeding kostendekkend en er geen eigen bijdrage betaald is, staat nog open. Hiervoor zijn drie scenario’s denkbaar: 1. De werknemer declareert alle arbovoorzieningen in één keer. De totale declaratie is € 550, maar het budget is maar € 500. Er is dus sprake van een overschrijding van € 50 en dus van een eigen bijdrage van de werknemer van € 50. De werkgever mag zelf kiezen aan welke arbovoorziening hij deze eigen bijdrage toerekent. Dat zal in dit geval de noise-cancelling koptelefoon zijn, omdat die het minste kost. Voor deze arbovoorziening geldt de gerichte vrijstelling niet. 2. De werknemer declareert eerst de bureaustoel, op een later moment het beeldscherm en weer later de noise-cancelling koptelefoon. De vergoeding voor de noise-cancelling koptelefoon is dan niet gericht vrijgesteld omdat de koptelefoon € 100 kost en de vergoeding € 50 bedraagt. De werknemer betaalt dan dus een eigen bijdrage van € 50. 3. Als de werkgever aannemelijk kan maken dat voor een bedrag van € 50 ook een noise-cancelling koptelefoon kan worden aangeschaft die voldoet aan de arbowet, is niet sprake van een eigen bijdrage. Het bedrag van € 50 is dan aan te merken als een bijdrage voor een duurdere voorziening dan nodig is. De gerichte vrijstelling kan dan wel worden toegepast. Let op! De vraag of de voorziening direct samenhangt met de arboverplichtingen van de werkgever is niet voor elke voorziening meteen zonder meer duidelijk, maar afhankelijk van de feiten en omstandigheden. Overleg hierover met onze adviseurs
DE CYBERBEVEILIGINGSWET RAAKT MEER ORGANISATIES DAN JE DENKT
Vroeger was het in de informatiebeveiliging vooral zaak om beter beveiligd te zijn dan je buurman, zodat aanvallers eerder bij hem aanklopten en niet bij jou. Die tijd is voorbij. De gehele samenleving moet weerbaarder worden tegen cyberdreigingen. Iedereen die daarin een belangrijke rol speelt moet eraan meewerken. Daarom is er vanaf 15 augustus 2026 de Cyberbeveiligingswet (Cbw). Valt jouw bedrijf daar ook onder? Hieronder lees je in het kort waar je aan toe bent. Wat is de Cbw?
(NIS2) en vervangt de bestaande Wet beveiliging netwerk- en informatiesystemen. Het doel is simpel: organisaties die belangrijk zijn voor de samenleving moeten hun digitale beveiliging op orde hebben. Een cyberincident bij hen kan namelijk grote gevolgen hebben voor anderen. Denk aan uitval van energie, zorg of digitale dienstverlening. Vanaf 15 augustus 2026 gelden er nieuwe verplichtingen voor ruim 8.000 organisaties in Nederland. Deze aanpak is er niet zomaar gekomen. Onze economie en samenleving zijn steeds afhankelijker van digitale systemen. Die systemen zijn vaak ook met elkaar verweven. Een storing of hack bij een organisatie kan zich zo razendsnel verspreiden naar klanten, leveranciers en ketenpartners.
Wanneer loop jij risico om onder de Cbw te vallen? De Cbw geldt voor organisaties in 18 aangewezen sectoren, zoals energie, digitale infrastructuur, gezondheidszorg, vervoer, drinkwater en overheid. Ook sectoren die dichter bij het mkb liggen vallen eronder, denk aan afvalwaterbeheer, voedselproductie en -distributie, de maakindustrie voor bepaalde producten, en post- en koeriersdiensten. De volledige lijst met sectoren en de bijbehorende soorten organisaties vind je op de website van de NCTV.
Belangrijke of essentiële entiteit Val je onder één van de aangewezen sectoren en heb je 50 of meer medewerkers, of een jaaromzet en een balanstotaal van beide meer dan 10 miljoen euro, dan kwalificeert je organisatie als belangrijke entiteit. Heb je 250 of meer medewerkers, of een jaaromzet van meer dan 50 miljoen euro en een balanstotaal van meer dan 43 miljoen euro, dan word je aangemerkt als essentiële entiteit. Het verschil zit vooral in het toezicht. Als essentiële entiteit controleert de toezichthouder actief of je aan de wet voldoet, ook zonder aanleiding. Bij een belangrijke entiteit wordt daarentegen meestal pas gecontroleerd na een concreet signaal of incident. Let op! Ook als je organisatie op het eerste gezicht niet in een van deze sectoren lijkt te vallen, of klein van omvang is, kan de Cbw toch van toepassing zijn. De minister kan een organisatie namelijk alsnog aanwijzen als essentiële of belangrijke entiteit. Dit kan ook als de organisatie niet aan de gebruikelijke voorwaarden voldoet, bijvoorbeeld omdat zij een grote maatschappelijke impact kan hebben bij uitval. Ga er dus niet te snel vanuit dat de wet je niet raakt. Tip! Wil je snel weten of jouw organisatie onder de Cbw valt? Met deze zelfevaluatie kan je dat nagaan.
Wat betekent het als je onder de Cbw valt? Val je onder de Cbw, dan krijg je te maken met: • een registratieplicht bij het Nationaal Cyber Security Centrum (NCSC), waarmee de overheid weet welke organisaties onder de wet vallen en je sneller kan bereiken bij een dreiging, • een zorgplicht om passende beveiligingsmaatregelen te treffen, zoals je toegangsbeheer en systemen up-to-date houden, en • een meldplicht bij ernstige cyberincidenten, waarbij je een eerste melding al binnen 24 uur moet doen. Ook wordt de verantwoordelijkheid voor cyberbeveiliging expliciet bij je bestuur gelegd. Je bestuur moet de genomen maatregelen goedkeuren en er toezicht op houden. Onderdeel hiervan is de plicht om bestuursleden hierin op te leiden, zodat zij cyberrisico’s kunnen herkennen en beoordelen.
Val je niet onder de Cbw? Val je niet onder de Cbw, dan is dit ook een goed moment om je beveiliging eens tegen het licht te houden. Werk je voor of met organisaties die wel onder de wet vallen, dan is de kans groot dat zij ook van jou passende beveiligingsmaatregelen gaan verwachten, simpelweg omdat jij onderdeel bent van hun keten. Let op! Alle informatie over de Cbw staat op de website van het NCSC. Heb je meer, of specifieke, vragen over de Cbw en wat dit concreet voor je betekent? Neem contact met ons op, we denken graag met je mee.
KRIKKE:
De horeca vleesgroothandel waar vakmanschap en werkplezier samenkomen Al 75 jaar is Krikke dé horeca vleesgroothandel voor veel hotels, restaurants, maaltijdverstrekkers en cateraars. Als vierde generatie bouwt Ivo Krikke verder aan het familiebedrijf, met één duidelijk doel voor ogen: het 100-jarig bestaan vieren. “Ik heb altijd gezegd: het zou mooi zijn om het bedrijf 100 jaar te zien worden”, vertelt Ivo. Als alles zo door mag gaan, gaat dit ook zeker gebeuren! Wat hoopt Ivo als zijn klanten aan Krikke denken? “Dat we kwaliteit leveren, een goede service bieden, naast vlees een mooi pakket aan andere producten aan kunnen bieden, meedenken en dat onze klanten nooit een nummer zijn.”
Ook binnen de slagerij staat vakmanschap centraal. Veel werkzaamheden worden nog altijd met de hand uitgevoerd. “Je hebt gevoel voor het product nodig. Ik noem het ook wel liefde voor het product. En dat proef je,” vertelt Ivo trots.
De eerste stappen in het familiebedrijf
De mensen achter Krikke
Ivo groeide letterlijk op in het bedrijf. In zijn jeugd was de zaak nog aan huis, dus op jonge leeftijd hielp hij al mee. Al snel wist hij dat hij de derde generatie wilde worden. Zijn vader en opa gingen hem voor, maar toch koos hij er bewust voor om eerst buiten de deur ervaring op te doen. Na zijn opleiding werkte hij onder meer bij de Postbank(ING) en KPN, voordat hij terugkeerde naar het familiebedrijf.
Wie Ivo spreekt, merkt al snel dat ondernemen voor hem veel verder gaat dan producten leveren. Natuurlijk draait het bedrijf om ambachtelijk vlees en horecaspecialiteiten, maar minstens zo belangrijk vindt hij de mensen achter het werk. Zowel klanten als medewerkers.
Inmiddels dient de vierde generatie zich voorzichtig aan. Eén van zijn kinderen werkt mee in het bedrijf middels een BBL-opleiding en onderzoekt zo of een toekomst binnen het bedrijf bij hem past.
Kwaliteit zit in de relatie Voor Krikke is kwaliteit veel meer dan een goed stuk vlees. Het zit volgens Ivo vooral in de manier waarop je met klanten omgaat. Hij vertelt: “kwaliteit is goed contact met de klant. Snel reageren, doen wat je afspreekt en luisteren naar wat een klant nodig heeft.” Juist daarom investeert het bedrijf in langdurige relaties. Veel klanten werken al jarenlang samen met Krikke. Door die samenwerking kennen beide partijen elkaars wensen en ontstaat ruimte om mee te denken en maatwerk te leveren.
“Ik vind het leuk om als ondernemer het verschil te kunnen maken voor medewerkers. Ze zijn soms meer uren bij het bedrijf dan thuis. Dan moet het hier voelen als een tweede thuis.” Deze visie zie je terug in alles. De kantine is ingericht als huiskamer, er wordt regelmatig iets leuks georganiseerd en werkplezier krijgt bewust aandacht. Ivo vertelt: “Ik vind dat negentig procent van je werk leuk moet zijn. Tien procent mag energie kosten. Is dat anders, dan gaan we het gesprek aan.”
Koers richting het 100-jarig jubileum Met het 75-jarig jubileum net achter de rug, wordt er vooruitgekeken naar de komende vijfentwintig jaar. Er wordt volop geïnvesteerd in de toekomst. Zo stapte Krikke onlangs over op een nieuw ERP-systeem, een centrale database voor het beheer van belangrijke bedrijfsprocessen van een organisatie. Een verandering die Krikke klaar maakt voor verdere groei. Ivo vertelt: “We zijn een regionale speler, dus we moeten ons blijven onderscheiden.”
Aan ambitie ontbreekt het Ivo in ieder geval niet. Hij bouwt met plezier aan een gezond familiebedrijf en stoomt het klaar voor de volgende generatie.
Relatiebeheerder Nils de Lange vertelt: “Relatiebeheerder Nils de Lange vertelt: “Sinds 1993 is Krikke klant bij Van Elst & Oosterbaan Accountants-Adviseurs. Na de overname van Van Elst & Oosterbaan is Krikke klant gebleven bij Van der Veen & Kromhout. Zo werken we inmiddels al ruim 30 jaar samen. Voor Krikke verzorgen wij de samen stelwerkzaamheden en de aangiften vennootschapsbelasting voor de verschillende B.V.’s. Daarnaast adviseren wij waar nodig over financiële en fiscale vraagstukken. De samenwerking verloopt al jaren prettig. Dankzij de korte lijnen, het onderlinge vertrouwen en de open communicatie kunnen we snel schakelen en Krikke optimaal ondersteunen.”
De Cbw is de Nederlandse uitwerking van een Europese richtlijn
8-9
NIEUWE COLLEGA’S
We blijven groeien
Onze teams in Gorredijk en Joure zijn het afgelopen half jaar flink gegroeid. Veel afdelingen hebben nieuwe collega’s erbij. We zijn blij dat we deze kennis en ervaring mogen toevoegen aan onze organisatie. Welkom allemaal! Ook aan de slag bij ons ambitieuze en gezellige team? Kijk op www.kromhout.com/werken-bij Matthew van der Harst
1 juni
Administratief medewerker, intern
Ties Lok
31 augustus
Stagiair Audit Gorredijk
Kesar Tjalsma
15 juni
Belastingadviseur
Thomas Oord
31 augustus
Stagiair MKB Joure
Rienk Keestra
2 juli
Ronald Willems
1 september
Senior Accountant MKB Gorredijk
Bjorn Idsardi
14 juli
Administratief medeweker Agro Gorredijk. Vanaf september gaat hij als stagiair bij ons aan de slag Administratief medeweker MKB Gorredijk. Vanaf september gaat hij als stagiair bij ons aan de slag
Lars Veldman
1 september
Controleleider Audit Gorredijk
Hennie Veenstra
17 augustus
Zelfstandig Assistent- Accountant MKB Gorredijk
Yme Snijder
1 september
Beginnend Assistent-Accountant Audit Gorredijk
Melvin Dijkmans
17 augustus
Zelfstandig Assistent-Accountant MKB Gorredijk
Nynke Boersma
1 september
Beginnend Assistent-Accountant Agro Gorredijk
Hadassah Groenewold- 17 augustus van Steen
Gevorderd Assistent-Accountant MKB Gorredijk
Nicky Vries
1 september
Werkstudent Gorredijk
Melvin Trinks
Stagiair Audit Gorredijk
31 augustus
OUT OF OFFICE
Vis & Krompraat Donderdag 18 juni 2026 was het zover: tijd om even écht Out of Office te gaan tijdens Vis & Krompraat. De dagen vooraf hielden we de weer app nauwlettend in de gaten, maar gelukkig werkte het weer perfect mee. Met een strakblauwe lucht, volop zon en aangename temperaturen waren de omstandigheden ideaal voor een middag op het water. Met collega ondernemers/bestuurders werden we ontvangen bij Sloepverhuur in Bolsward. Onder het genot van een kop koffie of thee, een stuk Friese oranjekoek en goede gesprekken stapten we aan boord voor een prachtige sloepentocht richting Ons Erf in Allingawier.
bijzondere sfeer zorgde. Op het terrein van Ons Erf stond alles klaar voor een heerlijke middag. Vers gerookte paling en zalm, broodjes haring, makreel van de haringkar en een uitgebreide barbecue met hamburgers, worstjes, friet en salade. Natuurlijk ontbraken ook de gekoelde drankjes niet.
Bij aankomst werden we op de steiger muzikaal verwelkomd door een troubadour, die met liederen over de zeevaart direct voor een
Naast het lekkere eten was er volop ruimte voor ontmoeting en mooie gesprekken. We kregen meer te horen over de geschiedenis
van de locatie, de palingroker vertelde met passie over zijn ambacht en liet zien hoe je paling op de traditionele manier eet. Het prachtige weer, het gezelschap, de goede gesprekken en het smaakvolle eten waren dé ingrediënten voor een zeer geslaagde editie van Out of Office: Vis & Krompraat. We kijken terug op een middag vol verbinding, beleving en Friese gastvrijheid.
10 - 11
COLUMN JULES WILMING
De meest gehate belasting Gerard zei, terwijl hij een bitterbal doormidden brak: “De erfbelasting moet worden afgeschaft. Dat is niet mijn mening, dit is gewoon een natuurwet.” “Waarom?” vroeg Karel. “Omdat het diefstal is. Je betaalt je hele leven belasting. Inkomstenbelasting, btw, accijns, gemeentelijke belastingen. En als je doodgaat komen ze nog een keer langs. Dubbele belasting.” Een aannemelijk klinkend argument dat dezelfde aantrekkingskracht heeft als de stelling dat het altijd regent wanneer je net de auto hebt gewassen. Karel knikte, “dat hoor je vaak.” “En terecht.” “Heb jij onlangs erfbelasting betaald?” “Nee.” “Verwacht je binnenkort een grote erfenis?” “Ook niet.” “Dan ben je misschien niet helemaal objectief.” Gerard vond dat een flauwe opmerking. Karel vertelde dat hij onlangs een rapport van het Centraal Planbureau had gelezen. Volgens het rapport wordt in Nederland jaarlijks tussen de 25 en 30 miljard euro aan vermogen nagelaten. Daarover wordt ongeveer 2,5 miljard euro erfbelasting betaald. “Dat is toch ongeveer tien procent?” vroeg Gerard. “Zoiets.” Karel legde uit dat de gemiddelde belastingdruk over de aangegeven nalatenschappen ongeveer elf procent bedraagt. En zelfs dat percentage is volgens het rapport een bovengrens, omdat veel kleinere nalatenschappen volledig onder de vrijstellingen blijven en dus niet eens in de statistieken verschijnen. Rekent men met al het nagelaten vermogen, dan komt de gemiddelde druk uit op ongeveer acht à negen procent. Gerard keek sceptisch. “Dat geloof ik niet, dat kan niet.” “Dat is geen argument.” “Toch geloof ik het niet.” Dat is het lastige van cijfers, dacht Karel. Zodra zij niet overeenkomen met wat men al jaren denkt, worden zij behandeld alsof zij een verborgen agenda hebben. Maar hij liet zich niet ontmoedigen. “Wat denk jij dat een kind betaalt als het honderdduizend euro erft van zijn ouders?” “Minstens dertig procent.” “Dat dacht ik al.” Hij pakte een servetje en rekende voor. “Een kind heeft in 2026 een
vrijstelling van ruim zesentwintigduizend euro. Over de eerste schijf geldt een tarief van tien procent. Hij begon te schrijven. Dat is dus ongeveer zeven duizend euro belasting.” Gerard keek naar het servetje. “Dat valt eigenlijk wel mee.” “Dat zeg ik.” “Maar grote erfenissen worden zwaarder belast.” “Dat klopt.” “Zie je wel.” “Dat is juist de bedoeling.” Karel had de vervelende eigenschap dat hij bleef nadenken op het punt waar de meeste mensen tevreden zijn met hun eerste indruk. In het CPB-rapport had hij gelezen dat ongeveer twee derde van de erfenissen kleiner is dan vijftigduizend euro. Partners betalen gemiddeld nauwelijks belasting vanwege de ruime vrijstelling, terwijl kinderen gemiddeld ongeveer tien procent belasting betalen over de nalatenschappen waarvoor aangifte wordt gedaan. Gerard keek enigszins teleurgesteld. “Maar iedereen vindt toch dat die belasting weg moet?” “Ook dat blijkt niet waar.” Nu werd het interessant. Er zijn namelijk veel dingen die “iedereen” vindt, totdat iemand daadwerkelijk gaat tellen. Uit het onderzoek van het CPB blijkt dat slechts een kleine minderheid, ca. 12%, de erfbelasting helemaal wil afschaffen. Een meerderheid vindt juist dat grotere erfenissen minstens even zwaar, of zelfs zwaarder, mogen worden belast dan nu. Bovendien bestaat er brede steun voor een progressieve opbouw: hoe groter de erfenis, hoe hoger het tarief mag zijn. “Dat meen je niet.” “Jawel.” “Maar op verjaardagen hoor je dat nooit.” “Dat komt omdat mensen die tevreden zijn over belastingen zelden op verjaardagen over belastingen praten. Degenen die erfbelasting verschrikkelijk vinden, praten er voortdurend over. Degenen die haar redelijk vinden, hebben meestal interessantere gespreksonderwerpen.” Karel was nog niet klaar. “Er is trouwens nog iets”, zei Karel. Hij legde uit dat mensen erfbelasting meestal benaderen alsof overlijden een onverwachte gebeurtenis is.
Terwijl iedereen weet dat het een keer gebeurt. Veel mensen vergeten dat de uiteindelijke belastingdruk niet alleen wordt bepaald door de wet, maar ook door de mate waarin iemand zich voorbereidt, zoals jaarlijkse schenkingen, vrijstellingen, schenkingen op papier, de bedrijfsopvolgingsregeling, testamentaire clausules, slimme verdeling tussen partners en kinderen en allerlei andere vormen van estate planning. “Veel mensen klagen over erfbelasting alsof elke euro die zij nalaten automatisch met twintig of dertig procent wordt belast. Maar een aanzienlijk deel van de vermogensoverdracht vindt al plaats via vrijstellingen en schenkingen. Het CPB merkt zelfs op dat veel vermogensoverdrachten buiten de heffing blijven doordat vrijstellingen worden benut.” “Met andere woorden.” “Met andere woorden: wie tijdig nadenkt, betaalt vaak aanzienlijk minder dan wie helemaal niets regelt.” “Dus jij zegt dat mensen klagen over een belasting die lager is dan zij denken, terwijl ze vaak ook nog mogelijkheden laten liggen om die belasting verder te beperken?” “Dat is ongeveer mijn analyse.” “Dat is geen populaire analyse.” “Nee.” Even zwegen beide heren. Toen zei Gerard: “Maar wacht even. Jij bent dus niet vóór de erfbelasting?” “Nee.” “En ook niet tegen?” “Ik ben vooral tegen verkeerde voorstellingen van zaken.” Karel wees naar het inmiddels beduimelde servetje. “Als iemand honderdduizend euro krijgt zonder daarvoor te werken en daar ongeveer zeven duizend euro belasting over betaalt, houdt hij nog steeds meer dan tweeënnegentigduizend euro over. Als dezelfde persoon bovendien jaren eerder schenkingen heeft ontvangen waarvoor vrijstellingen zijn benut, kan de totale belastingdruk nog verder dalen.” Ze bestelden nog een ronde. Gerard was aan het einde van de avond nog steeds geen liefhebber van de erfbelasting. Dat zou ook teveel gevraagd zijn geweest. Maar hij had wel ontdekt dat er een verschil bestaat tussen de erfbelasting waar mensen zich op verjaardagen boos over maken en de erfbelasting die daadwerkelijk in de wet staat. Zeker als er tijdig op wordt voorgesorteerd.
Uw ambities voor de volle 100% waarmaken. Door 24/7 met u mee te denken op het gebied van accountancy en fiscaal advies. Meer dan 100 betrokken topprofessionals die nooit concessies zullen doen aan uwdoen zullen doelen aanenuwuwdoelen plannen en om uw plannen ze te bereiken. om ze te In bereiken. voor- en tegenspoed. In voor- en tegenspoed. Uw zaken raken Uw zaken ons immers net zo goed. raken ons immers net zo goed.
COLOFON Kromhout is de nieuwsbrief van Van der Veen & Kromhout accountants en adviseurs. Hoewel de redactie zeer zorgvuldig te werk gaat, is het altijd mogelijk dat bepaalde berichtgeving niet meer juist is of onjuist is overgekomen. Wij ondervinden geen aansprakelijkheid voor de gevolgen van stappen die u onderneemt op basis van deze nieuwsbrief. Als de inhoud uw belangstelling heeft gewekt, neem dan contact op met ons kantoor.
Gorredijk
Joure
Tolhûsleane 2 Postbus 55, 8400 AB Gorredijk (0513) 468 468 gorredijk@kromhout.com
Marconiweg 2 Postbus 211, 8500 AE Joure (0513) 480 480 joure@kromhout.com
www.kromhout.com VOLG ONS OOK OP: linkedin.com/company/van-der-veen-&-kromhout facebook.com/vanderveenenkromhout instagram.com/veen_kromhout
Redactie Jules Wilming, Van der Veen & Kromhout Anita van der Ven, Van der Veen & Kromhout Okkinga Communicatie
Fotografie Lucas Kemper Kemper,–Lucas LucasKemper Kemperfotografie fotografie, Ewoud Rooks –Ewoud Rooks Photography
Striptekenaar Pascal de Jong Strip Pascal de Jong
Vormgeving Okkinga Communicatie Vormgeving Okkinga Communicatie
Drukwerk Drukkerij Lageveen Drukwerk Drukkerij Lageveen
Leest u de Kromhout liever Leest u de liever digitaal danKromhout op papier? Laat het weten via papier? info@kromhout.com. digitaal dan op We verwijderen u dan van de verzendlijst. Laat het weten via info@kromhout.com. De nieuwste Kromhout vindt op We verwijderen u dan van de uverzendlijst. www.kromhout.com/dekromhout De nieuwste Kromhout vindt u op www.kromhout.com/dekromhout