


















WOONZORG OFFINGABURG
Kleinschalig wonen, grootse aandacht
TOLMAN TAKEL & BERGING
Ondernemen en hard werken gaan hand-in-hand
INTERSPORT DE LEEUW












WOONZORG OFFINGABURG
Kleinschalig wonen, grootse aandacht
TOLMAN TAKEL & BERGING
Ondernemen en hard werken gaan hand-in-hand
INTERSPORT DE LEEUW
We zijn aangekomen bij de decembereditie van De Kromhout. Het einde van het jaar is in zicht en voor ons is dit een mooi moment om stil te staan bij het afgelopen jaar. Want naast financiën, cijfers, rapportages en HR-adviezen zijn het vooral de momenten met klanten en ons team die blijven hangen. De goede gesprekken die we hadden, de oplossingen die we samen vonden en de resultaten waar we trots op zijn.
Uiteraard ging niets vanzelf. Er waren momenten waarop het even niet liep zoals wij wilden, maar de mooie momenten wegen daar ruimschoots tegenop. We hebben hard gewerkt, successen gevierd, onszelf verbeterd en genoten van de mooie momenten met onze klanten en ons team.
In 2026 bouwen we verder aan alles wat al goed gaat en verbeteren we onszelf waar nodig. Er staan vacatures online waarmee we volgend jaar ons team willen aanvullen en op het gebied van wet en regelgeving zal ook het nodige veranderen. Hier zitten we bovenop en we zullen dit direct toepassen in onze werkzaamheden. Tegenwoordig is alles in ontwikkeling en verandert alles in razendsnel tempo, maar één ding verandert niet: onze klanten kunnen op ons rekenen.
Deze laatste maand van het jaar maken we alles gereed voor het nieuwe jaar. We vieren kerst met elkaar en hierna nemen we een korte pauze om de feestdagen door te brengen met onze dierbaren.
Via deze weg willen we al onze klanten, collega’s, partners en andere contacten bedanken voor het vertrouwen in het afgelopen jaar. Laten we er samen een succesvol 2026 van maken!
De directie van Van der Veen & Kromhout


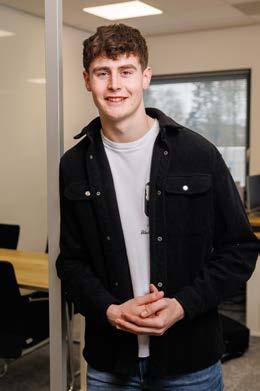



Jens (20, werkstudent samenstel (links)) en Sander (22, werkstudent controleafdeling (rechts)) studeren allebei Accountancy aan NHL Stenden in Leeuwarden. Ze zitten bij elkaar in de klas en in het laatste jaar van de opleiding. Sander is al twee jaar bij ons op kantoor te vinden en Jens ruim één jaar. Ze werken voor verschillende klanten en doen veel ervaring op. De combinatie van samenwerken, klantcontact en de fijne sfeer op kantoor maakt hun tijd als werkstudent extra waardevol. En ambitie? Daar ontbreekt het deze twee zeker niet aan.
Hoe ben je bij Van der Veen & Kromhout terechtgekomen en waarom zit je op de afdeling waar je nu zit?
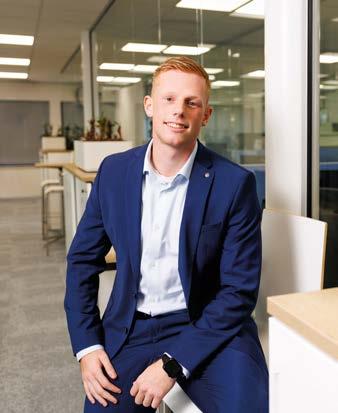
Jens: Durk-Jan woont in hetzelfde dorp als ik en ik kende hem wel. Voordat ik met mijn opleiding begon had hij al gezegd dat ik, als ik een stageplek zocht, wel bij hem mocht komen. In jaar drie ben ik gestart met de stage en daarna gebleven als werkstudent. Doordat ik wat verder was in de opleiding had ik wel voorkeur voor de samenstelafdeling.
Sander: Ik ben in het tweede jaar van mijn studie benaderd door de recruiter van Van der Veen & Kromhout. Zij vroeg of ik hier wilde werken en dat leek mij een goede stap om flink wat ervaring op te doen. Destijds wist ik nog niet precies het verschil tussen controle en samenstel. Ik ben toen op de controle geplaatst omdat ze daar mensen nodig hadden. En dat is goed uitgepakt, want ik heb het erg naar mijn zin.
Waarom heb je destijds voor de opleiding accountancy gekozen?
Jens: Ik wist niet goed wat ik wou, maar wist wel dat cijfers mij goed lagen. Toen de stap gezet om te starten met deze opleiding. Toen ik eenmaal was begonnen wist ik dat het de juiste keuze was.
Sander: Hiervoor heb ik MBO Bedrijfsadministrateur gedaan. Een logische vervolgstap op het HBO was dan Finance and Control of Accountancy. Door Accountancy te kiezen geeft het mij uiteindelijk meer opties én dit houdt de deur open naar een controlefunctie. Dus ik heb zo breed mogelijk gekozen.
Wat wilde je vroeger graag worden?
Sander: Vroeger wilde iedereen graag profvoetballer worden volgens mij, dus ik ook. Toch wist ik al vroeg dat cijfers mij goed lagen. Eerst nog niet aan accountancy gedacht, want vroeger zag het vak er ook nog heel anders uit.
Wat was je eerste bijbaan?
Jens: Ik werkte eerst als hulp bij het bouwbedrijf van mijn oom. Je kon het niet echt een baan noemen, maar ik was er gewoon om wat dingen te tillen. Daarna ben ik in een supermarkt gaan werken als hulpkracht.
Sander: Mijn eerste echte bijbaantje was bij Domino’s in Heerenveen toen ik 14 of 15 was. Ik was pizzabezorger op de fiets voor €2,75 per uur.
Als je vanavond naar huis gaat, wat ga je dan doen? En in het weekend?
Jens: Ik doe veel aan sport. Ik ga naar de sportschool en ik voetbal. Dat is een groot gedeelte van de tijd. En in de zomerperiode vind ik kaatsen ook leuk. Daarnaast nog leuke dingen doen met vrienden in het weekend. Als er iets leuks te beleven is gaan we erheen en anders gezellig bij iemand thuis.
Sander: Als ik thuiskom ga ik vaak direct door naar de sportschool en daarnaast soms ook nog een voetbaltraining. Ik houd ook wel van een drankje dus dat doe ik ook veel met vrienden.
Is er iets wat collega’s niet van je weten, maar wat eigenlijk wel heel leuk is om te delen?
Jens: Met kaatsen heb ik wel een aantal prijzen gewonnen. Zo ben ik een keer Nederlands kampioen bij de pupillen geweest. En op de Freule, de op één na grootste wedstrijd die er is, ben ik als tweede geëindigd.


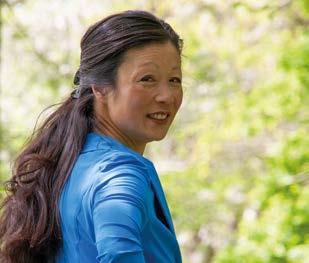
Als mensen bij mij komen, zijn ze vaak al over het randje gegaan. Dat kan verschillende oorzaken hebben. Soms probeer je zelf een oplossing te vinden, je hebt het niet direct door of je hebt simpelweg geen tijd om stil te staan bij je gezondheid. Dat laatste zie ik veel bij ondernemers. Ondernemer ben je immers niet van negen tot vijf, dat ben je 24/7. Met het risico dat je niet op tijd uitcheckt. Vaak maalt je hoofd zelfs in je slaap door. Met als gevolg dat je niet de broodnodige rust pakt. Uiteindelijk kom je in een neerwaartse spiraal terecht. Je bord is te vol, het lukt niet om overzicht te creëren en al helemaal niet om hoofd- en bijzaken te scheiden.
Terug in balans voor blijvende verandering Een vol hoofd is een veelvoorkomende klacht en dit kan verschillende oorzaken hebben. De ene persoon is meer een denker dan een ander. Als je weet wat de oorzaak is van je volle hoofd, ga je gericht aan de slag door middel van oefeningen die we samen bepalen. Deze oefeningen kun je direct toepassen in je dagelijks leven.
Naast het geven van praktische handvatten om de balans weer terug te krijgen, gaan we vaak een stap verder. Je wilt natuurlijk blijvende verandering. Dat is het moment waar persoonlijk

Altijd ‘aan’ staan, slecht slapen, een slecht concentratievermogen en veel onrust zijn slechts een greep uit de klachten die voorkomen in mijn praktijk. Met mijn bedrijf Sintag Coaching & Advies help ik ondernemers en werknemers om hun persoonlijke balans weer terug te vinden. Of zoals ik het vaak noem: de regie over je eigen leven weer terugpakken.
leiderschap komt kijken. Als je in staat bent om de leiding over je eigen leven terug te pakken, heb jij de touwtjes weer in handen. Dit begint met het krijgen van inzicht in jezelf en in je patronen, maar denk ook na over wat voor jou belangrijk is en op basis waarop jij beslissingen neemt. Want als er veel op je bord ligt, moet je keuzes maken. De stap terug naar wie je bent en waarom je iets doet, kan daarbij helpen. Dat geldt voor je werk, maar ook voor je privésituatie.
Bewust van jezelf
Door op deze manier naar jezelf te kijken, word je bewust van je eigen gedrag. Dat kan wel eens confronterend zijn, maar het werkt wel. Deze bewustwording is nodig om ander gedrag toe te passen. Dat is essentieel, want een toneelstukje opvoeren kost juist veel energie. Je hoeft niets aan je persoonlijkheid te veranderen, want je bent goed zoals je bent. Het draait om het anders omgaan met situaties.
Vanuit mijn ervaring in de praktijk weet ik waar ondernemers en werknemers mee kunnen worstelen. Daarom heb ik een praktische en persoonlijke aanpak en ik verzeker je dat je na een coachgesprek met nieuwe inzichten naar huis gaat.


“Jolanda is al een tijdje betrokken bij Van der Veen & Kromhout. Wij zetten haar in wanneer collega’s tegen mentale uitdagingen aanlopen. Bijvoorbeeld wanneer ze moeite hebben met de werkdruk, stress ervaren of als de werk-privébalans verstoord is. Zij heeft al veel collega’s geholpen en daar zijn wij haar erg dankbaar voor. Met haar praktische aanpak en intensieve begeleiding krijgt ze mensen er weer bovenop.”
Durk-Jan Zantema Accountant en vennoot




















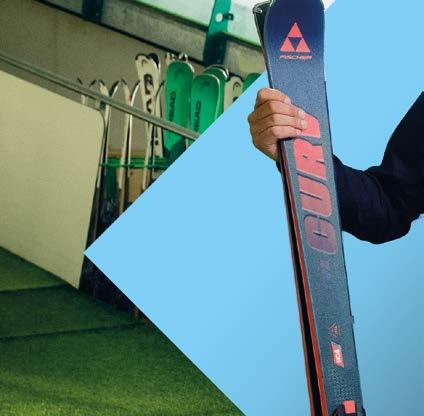







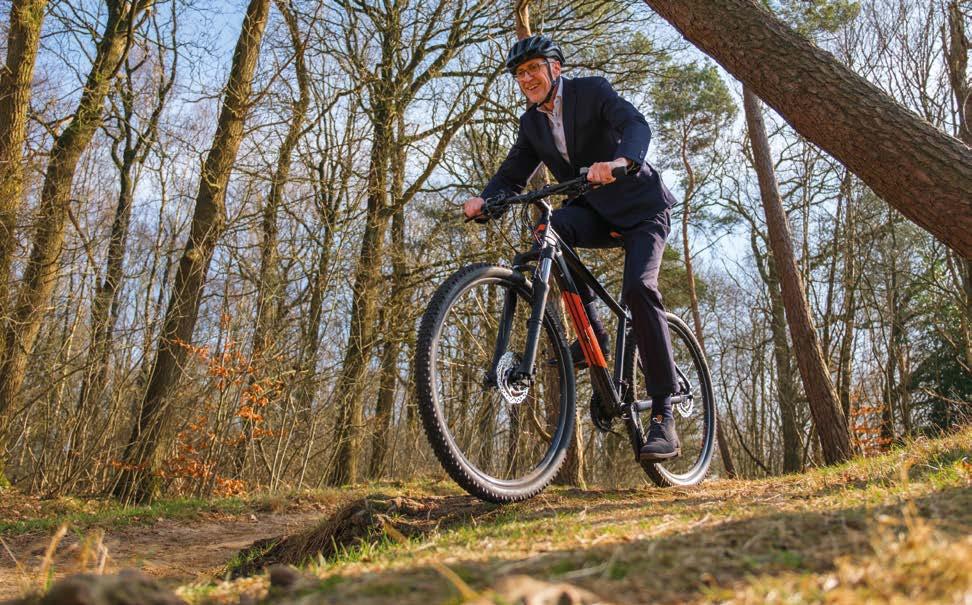
“Online is een belangrijk verlengstuk, maar bij wintersport blijft de winkelervaring doorslaggevend”

























INTERSPORT DE LEEUW













Bij Anne de Leeuw zit ondernemen in de sportbranche in het bloed. Opgegroeid boven de sportwinkel van zijn ouders in Heerenveen hielp hij al vroeg mee in de zaak. “En dat is eigenlijk nooit meer gestopt,” vertelt hij. Onder zijn leiding groeit het bedrijf verder met, naast het brede sportaanbod, een sterke specialisatie in wintersport.
Panty’s en sportartikelen
De oorsprong van Intersport de Leeuw ligt in 1936, toen Annes opa en oma in Heerenveen een kleine winkel begonnen. “Ze verkochten van alles, van panty’s tot de eerste voetbalschoenen,” vertelt Anne. De sportartikelen sloegen aan en de zaak groeide snel. Niet veel later verhuisde de winkel naar het centrum, waar ze nog steeds zitten. Anne nam later het stokje over van zijn ouders en sloot zich aan bij de internationale Intersport-formule. “Zo behielden we ons lokale karakter, maar profiteerden we ook van de kracht van een grote inkooporganisatie.”
Wintersport in het DNA
Een belangrijk onderdeel van dat persoonlijke karakter is de focus op wintersport. “Vanaf mijn derde ging ik al met mijn ouders mee op wintersport. Die passie is nooit meer weggegaan,” vertelt hij. Zijn ouders verkochten toen al wintersportartikelen en verzorgden onderhoud. Anne bouwde daarop voort. Onder zijn leiding kwam er een aparte winter- en outdoorlocatie, die ’s zomers gericht is op bad, beach en outdoor artikelen en ’s winters volledig op wintersport: inmiddels een van de grootste en best uitgeruste locaties in Noord-Nederland.

Een hoogtepunt is de jaarlijkse skibeurs in het Abe Lenstra Stadion, waar 3.000 m² aan wintersportartikelen klaarstaat. “Voor veel klanten is dat hét startpunt van hun seizoen. Daarna komen ze terug voor onderhoud, verhuur of nieuwe aankopen. Zo bouwen we aan een langdurige relatie.”
Strategische groei in Roden
In 2019 deed zich een nieuwe kans voor: de overname van Intersport Superstore Roden en de skiwinkel van Snow&Co. “Ik heb altijd gekeken naar wat nodig is om het bedrijf toekomstbestendig te maken. Schaalvergroting hoorde daarbij, dus dit was een logische stap.”


De overname betekende een forse uitbreiding van het vloeroppervlak en tegelijk halvering van de kosten door backoffice en logistiek te centraliseren in Roden. “Het was even wennen maar het zorgde ook voor efficiëntie en flexibiliteit. Personeel kan nu tussen de vestigingen rouleren. Handig, want Heerenveen is juist druk in de winter en Roden juist in de zomer.”
Perfecte combinatie
De Superstore biedt alles wat je van een grote sportzaak mag verwachten: van voetbal tot fitness en van running tot outdoor. “Snow&Co vult dit aan met een uitgebreid wintersportassortiment: ski’s, snowboards, schoenen en kleding, inclusief onderhoud en verhuur,” legt Anne uit. Uniek is de koppeling met de twee indoorskibanen bij de winkel. Die worden door een andere partij geëxploiteerd, maar versterken elkaar direct. “Mijn klant staat letterlijk bij hen op de baan, en andersom hun klant bij mij in de winkel. We zijn complementair aan elkaar.”
Clicks en bricks
“Je moet altijd op meer paarden wedden,” stelt Anne. Daarom versterkt hij de winkels met online verkoop: via sportenski.nl, intersport.nl en marketplaces komt inmiddels 28% van de omzet binnen. “Online is een belangrijk verlengstuk, maar bij wintersport blijft de winkelervaring doorslaggevend. Een jas bestel je online, skischoenen koop je in de winkel.”
Hands-on in de drukste maanden
In de drukke wintermaanden staat Anne dan ook het liefst zelf op de vloer. “Ik help waar nodig: ski’s slijpen, klanten adviseren, in de werkplaats of achter de kassa. Ik was zelfs de ramen,” zegt hij lachend. Juist dat maakt wintersport zo leuk. “In die periode komen mensen echt naar de winkel met hun vragen, materiaal en onderhoud. Een skischoen moet je passen en soms helemaal op maat maken. Dat kan alleen in de winkel. Die reuring vind ik het mooiste wat er is.



‘Helemaal mijn ding’
Of het nu gaat om het uitbreiden van winkels, het investeren in online of het bouwen aan duurzame relaties, de rode draad blijft voor Anne dezelfde: passie voor sport en vooral wintersport. “Ondernemen betekent vooruitkijken, maar ook je handen uit de mouwen steken. Van ski’s slijpen tot klanten helpen: ik doe het allemaal. En dat maakt dit vak na al die jaren nog steeds helemaal mijn ding.”
‘Vertrouwde gezichten’


Anne de Leeuw vult aan:
Durk-Jan Zantema, accountant en vennoot bij Van der Veen & Kromhout: “De samenwerking met Intersport de Leeuw gaat al meer dan vijftig jaar terug, zelfs van vóór de tijd dat het kantoor Van der Veen & Kromhout heette. Ik ben inmiddels ruim twintig jaar betrokken bij de familie, eerst als relatiebeheerder en nu als senior adviseur. We verzorgen alle fiscale, administratieve en adviserende werkzaamheden. De samenwerking verloopt prettig: korte lijnen, goed contact en ruimte voor gevraagd en ongevraagd advies. Zo waren we al in een vroeg stadium nauw betrokken bij de overnameplannen in Roden.”






“Wat ik fijn vind, is dat ik al jaren dezelfde gezichten zie. Je bespreekt soms makkelijke, soms lastige onderwerpen, maar altijd in vertrouwen. Dat persoonlijke contact maakt echt het verschil.”






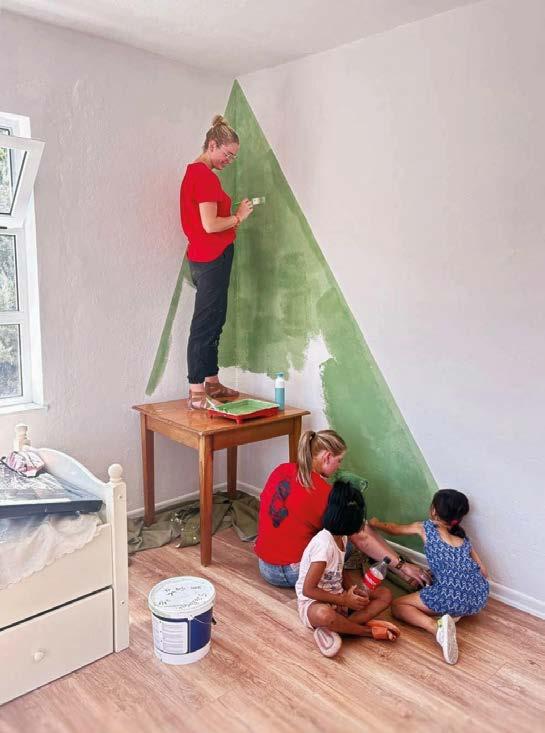


Isabeau haar bijzondere huwelijksreis
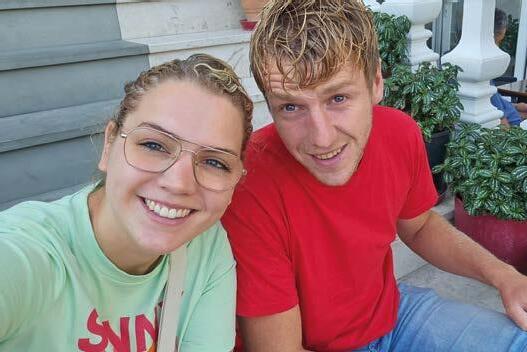
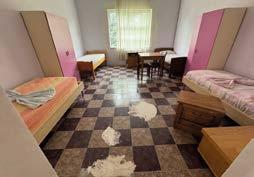

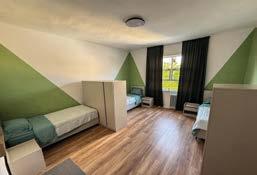
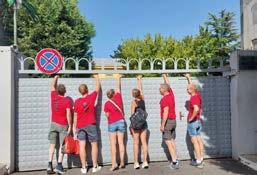
Assistent-accountant Isabeau voelt zich helemaal thuis op onze agrarische afdeling: “Ik zit hier echt op mijn plek”, vertelt ze. Naast het werk heeft ze een grote passie: het leven van kinderen die zonder ouders opgroeien in armoede een stukje mooier maken. Op 25 juli 2025 trouwde Isabeau en ging een paar weken later op een wel hele bijzondere huwelijksreis. Samen met haar man én een groep vrijwilligers vertrok ze naar het kinderhuis in Albanië. Het was geen standaard huwelijksreis, maar precies zoals Isabeau het wilde en ze zou het zo weer overdoen.
Een reis naar Suriname die alles veranderde Het idee om als huwelijksreis vrijwilligerswerk te doen in een kinderhuis kwam niet uit het niets. Eerder vertrok Isabeau al eens in haar eentje naar Suriname om daar enkele maanden vrijwilligerswerk te doen in een kinderhuis. Deze reis veranderde alles en liet haar beseffen dat ze dit vaker wilde doen. De blije kinderen zijn haar goud waard en doen haar realiseren hoe goed zij het zelf heeft. “Terug naar huis komen is mentaal zwaar, maar het maakt me ook extra dankbaar voor wat we zelf hebben,” vertelt Isabeau.
De huwelijksreis naar Albanië
Op 25 juli trouwde Isabeau en beleefden zij en haar man een prachtige dag. Voor de huwelijksreis maakte ze een bijzondere keuze: vrijwilligerswerk in een kinderhuis waar ze hulp goed konden gebruiken. Isabeau schreef verschillende organisaties aan en kwam uit bij een kinderhuis in Albanië. Via de diaconie van haar kerk startte ze een project en er bleken veel mensen enthousiast. Met een groep van maar liefst 25 vrijwilligers én €50.000 vertrokken ze in augustus naar Albanië.

Het resultaat is iets waar Isabeau vooraf niet van durfde te dromen. Voor grotere klussen zoals nieuwe kozijnen en vloeren en meubels op maat is er opdracht gegeven aan een lokaal bedrijf. Isabeau en de groep vrijwilligers hebben alle muren geverfd en de 10 slaapkamers, twee gemeenschappelijke ruimtes en de hal weer huiselijk gemaakt.
Een hele bijzondere huwelijksreis dus! Wel moest Isabeau haar man overhalen: “Mijn man is helemaal niet van het reizen en blijft het liefst thuis. Dus we hebben het er veel over gehad voordat hij besloot mee te gaan. Achteraf bleek het een van de mooiste reizen die hij ooit maakte.”
Een diepe indruk en realitycheck Het vrijwilligerswerk maakte diepe indruk en liet zien hoe goed we het in Nederland eigenlijk hebben. Isabeau bezocht tijdens de reis een Roma-kamp. Voor de kinderen had ze wat eten, drinken en zeep meegenomen. “We pakten de spullen uit onze tas, gaven dit aan hen, ze maakten ruzie om de zeep en gingen zich wassen,” vertelt ze. Het liet duidelijk zien in welke schaarste de kinderen leven en hoe groot kleine gebaren zijn.


Geloof als drijfveer
Het geloof is voor Isabeau een belangrijke drijfveer tijdens de reizen. In het kinderhuis in Suriname maakte ze voor de eerste keer kennis met de kinderen en dat heeft alles veranderd. Ze is ervan overtuigd dat het geloof haar op deze plekken brengt en ze is dankbaar dat ze haar geloof kon delen met de kinderen. Isabeau vertelt: “Deze kinderen hebben mij laten zien wat geloof werkelijk betekent. Want ondanks dat ze niets hebben, vertrouwen ze op hun geloof en een hoopvolle toekomst”.
Toekomstplannen
Isabeau heeft al veel betekend voor de kinderen die ze ontmoette en ziet dit als een mooi begin. Met Pasen reist ze opnieuw naar Suriname om hetzelfde kinderhuis te bezoeken. Voor de toekomst droomt ze van een eigen stichting, met als belangrijkste doel: zorgen dat elke euro op de juiste plek terechtkomt.
Wat voor velen een huwelijksreis naar een populaire bestemming zou zijn, werd voor Isabeau en haar man een reis vol betekenis. Voor Isabeau is het een startpunt geweest van een bijzonder doel: het leven van kinderen die zonder ouders opgroeien in armoede een stukje mooier maken.





WOONZORG OFFINGABURG
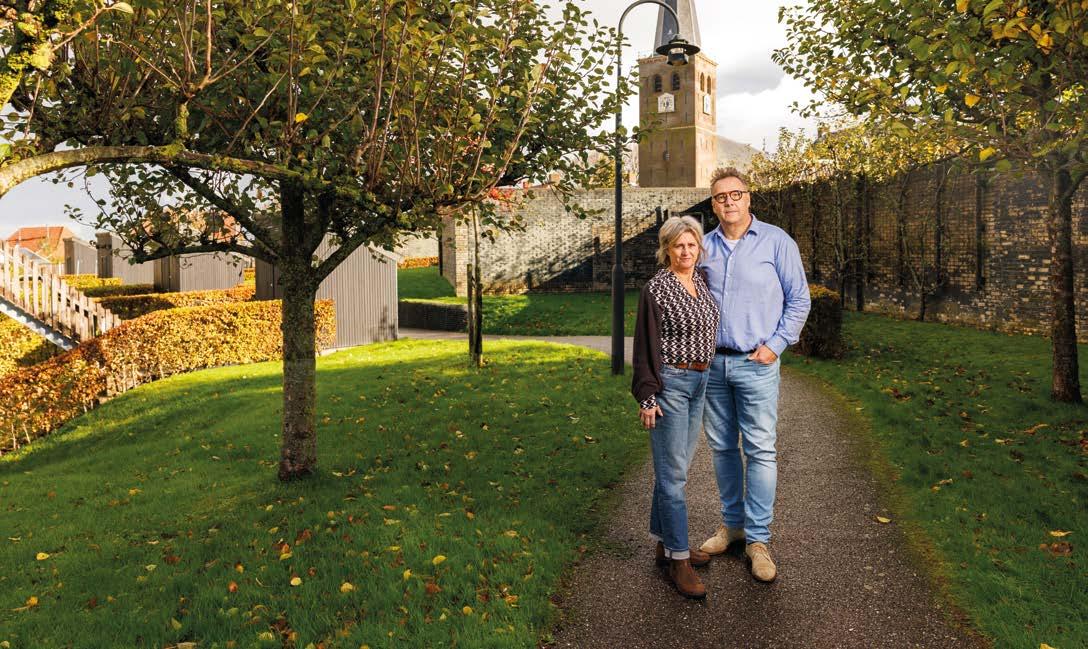
Al meer dan veertig jaar werkt Irene Romers in de ouderenzorg. Ze weet als geen ander hoe belangrijk persoonlijke aandacht, welzijn en eigen regie zijn voor deze doelgroep. Vanuit die overtuiging richtte ze samen met haar man, Tony Romers, een kleinschalige woonzorglocatie op: Woonzorg Offingaburg in Hallum. “Irene weet hoe de zorg werkt, ik regel graag alles eromheen,” vertelt hij. Samen bouwen ze steeds verder aan een plek waar bewoners zich écht gezien voelen en kwaliteit de standaard is.
Gewoon beginnen
Tijdens haar werk in verschillende zorginstellingen merkte Irene dat bezuinigingen en personeelstekorten het steeds moeilijker maakten om de zorg te bieden zoals zij die voor zich zag. “De tijd en aandacht voor mensen raakte onder druk,” vertelt ze. En juist dát is volgens haar kern van goede zorg. Via hun netwerk kregen ze de kans om de zorgwoningen in Hallum over te nemen onder de Fidesta-franchise. Dat gaf het laatste zetje. Irene: “Ik wilde gewoon beginnen.”
Kleinschalig
plezier met elkaar hebben,” zegt Irene. De verbinding met de omgeving speelt daarbij een grote rol. Bewoners doen mee aan activiteiten in het MFC, drinken koffie bij het trefpunt en krijgen bezoek van dorpsgenoten. “Veel bewoners zijn hier in de regio opgegroeid,” vult Tony aan. “Ze spreken dezelfde taal en kennen elkaar vaak van vroeger. Dat gevoel van herkenning zorgt ervoor dat ze zich hier thuis voelen.”
Eigen regie
Medewerkers maken deel uit van het dagelijks leven van de bewoners. “We wisselen zo min mogelijk van personeel en leven hier echt als een familie. Iedereen kent elkaar, en dat geeft vertrouwen,” zegt Irene. Eigen regie is ook een belangrijke pijler van de zorg in Offingaburg. Bewoners bepalen zelf hoe hun dag eruitziet: wanneer ze opstaan, eten of meedoen aan activiteiten. We vinden het belangrijk dat mensen hun eigen keuzes kunnen blijven maken. Niemand wil dat alles voor hen wordt beslist. Door bewoners de ruimte te geven om zelf te bepalen wat bij hen past, behouden ze hun gevoel van vrijheid en waardigheid. En dat werkt: mensen voelen zich prettiger, blijven actiever en hebben uiteindelijk zelfs minder zorg nodig.
Nieuwe stap
bewoners, zoals over hoe we met ze omgaan, voeding en eigen regie. Zo weten bewoners, familie en medewerkers precies wat ze kunnen verwachten.”
Voor Irene en Tony voelt de nieuwe stap als een mijlpaal én een begin. “We kunnen nu echt doen waar we in geloven: aandacht geven, kwaliteit bieden en elke dag net dat beetje extra doen,” zegt Irene. “Dáár is Woonzorg Offingaburg voor.”
‘Vertrouwen als basis’





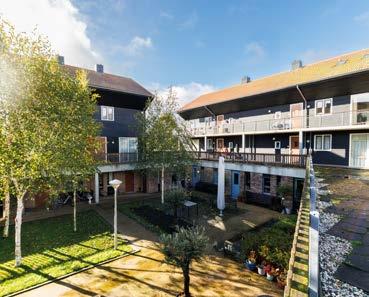
In Woonzorg Offingaburg wonen mensen in hun eigen appartement rondom een gezamenlijke ruimte. “Samen koken, spelletjes doen en koffiedrinken: het is belangrijk dat bewoners


Inmiddels is het franchisecontract afgelopen en zetten Irene en Tony de volgende stap. Ze gaan verder onder de naam Woonzorg Offingaburg. “Zo kunnen we nog beter investeren in wat voor ons het belangrijkst is: welzijn en kwaliteit,” zegt Irene. Om hen daarbij te ondersteunen, sluiten ze zich aan bij de Coöperatieve Kwaliteit@ U.A. die handvatten biedt, bijvoorbeeld met inspiratie bijeenkomsten en e-learnings. “We gaan ook werken met een praktische kwaliteitsmethodiek uit de kleinschalige ouderenzorg,” vertelt Tony. “Daarin staan concrete beloften aan



geling, waardoor we onze liquiditeit op peil
“Sinds de overname in 2018 werk ik voor Tony en Irene van Woonzorg Offingaburg. Vanaf het begin verzorg ik financieel advies, rapportages en belastingaangiften. Daarnaast ben ik vooral hun klankbord en vertrouwenspersoon. De samenwerking kenmerkt zich door open communicatie, korte lijnen en wederzijds respect. Dit zorgt voor een soepele en efficiënte samenwerking, waarbij we problemen snel kunnen oplossen en kansen optimaal benutten.” Net als in de kleinschalige woonzorg is binnen hun samenwerking vertrouwen de basis. Tony: “Die vertrouwensband hebben we sterk met Jan. Tijdens corona hielp hij ons met de loonheffingsregeling, waardoor we onze liquiditeit op peil konden houden. Dat gaf rust en zekerheid.”


Jan Ypma
Accountant bij Van der Veen & Kromhout


























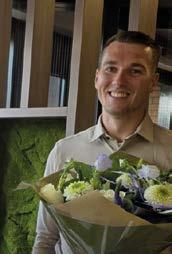
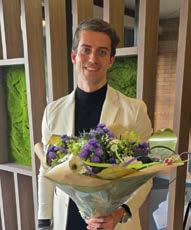
Onze teams in Gorredijk en Joure zijn het afgelopen half jaar flink gegroeid. Veel afdelingen hebben nieuwe collega’s erbij. We zijn blij dat we deze kennis en ervaring mogen toevoegen aan onze organisatie. Welkom allemaal!
Ook aan de slag bij ons ambitieuze en gezellige team? Kijk op www.kromhout.com/werken-bij




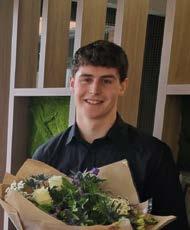

























WIJ ZOEKEN SENIOR ACCOUNTANTS
www.kromhout.com/werken-bij









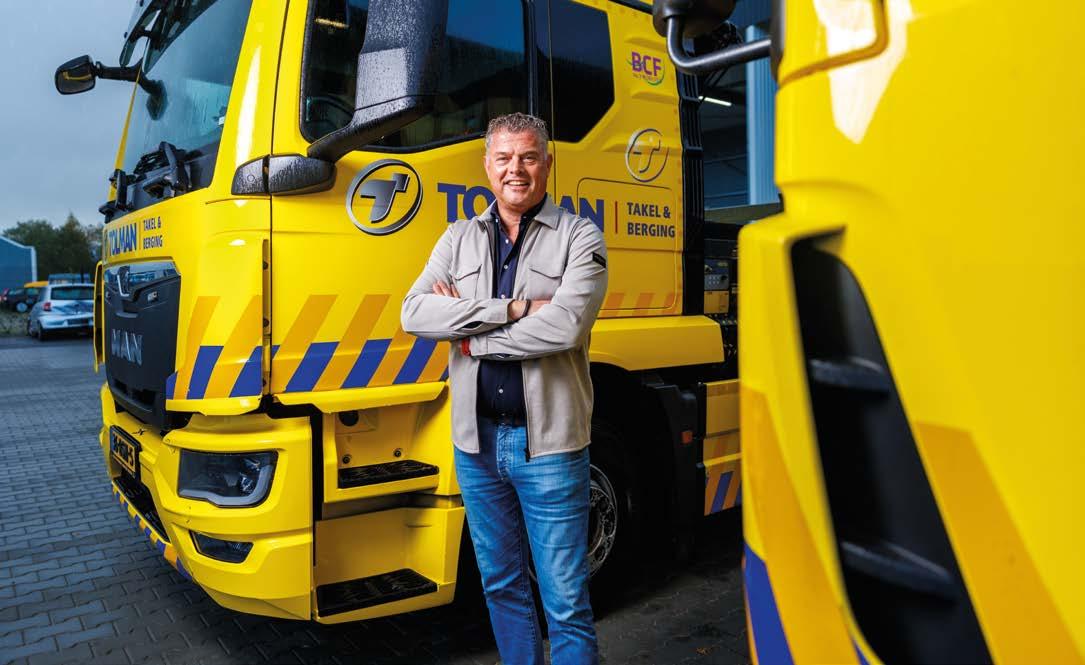
Albert Tolman is trotse directeur van Tolman Takel & Berging. Hij is de derde generatie in het familiebedrijf na zijn pake Jan, heit Anne en oom Eddy. Stilzitten doet Albert absoluut niet. Want naast dat hij directeur is van het bedrijf, draait hij gewoon mee in alle werkzaamheden. “Door zelf ook mee te draaien blijf je bij en het is een leuke afwisseling met het ondernemerschap”, vertelt Albert. Afgelopen zomer heeft het bedrijf hun intrede gemaakt in het nieuwe pand in Drachten. De vele voordelen die dit pand met zich meebrengt zorgt voor een nóg beter werkproces en ruimte om te groeien.
De derde generatie Tolman Het bedrijf kent al een flinke geschiedenis. De pake van Albert begon in 1951 met een werkplaats. In de jaren 60 kwamen zijn heit en oom erbij. Het is in de loop der jaren uitgegroeid tot een autobedrijf met meerdere vestigingen. Zo is in 1969 een vestiging in Drachten geopend en is Beetsterzwaag uitgebreid met een showroom en een pompstation. Eind jaren 60 werd het drukker op de weg en er gebeurden veel ongevallen. Hier hebben ze toen op ingespeeld en een kraanwagen aangeschaft.
In 1999 hebben Albert en zijn broer Jan Wiebe alles overgenomen. De takel en berging werd steeds complexer en groter met aanbestedingen. Ook het autobedrijf groeide, dus hebben ze ervoor gekozen om er twee bedrijven van te maken.
Nieuw pand opent mogelijkheden
In juli 2025 is het nieuwe pand van Tolman Takel & Berging geopend aan de Marconilaan 1 te Drachten. Het werd tijd, want ze waren letterlijk uit het pand gegroeid. Albert vertelt: “In


Beetsterzwaag zaten we midden in het dorp met zowel binnen als buiten beperkte ruimte. Met ons nieuwe pand in Drachten zijn we erop vooruitgegaan qua ruimte en ook qua ligging. In en om het nieuwe pand is er genoeg ruimte voor alle materialen en de 11 voertuigen. En als er een melding komt, zijn we in een korte tijd op de snelweg of de omliggende N-wegen.”
Met deze stap wil Albert de kwaliteit waarborgen. Ook is het nieuwe pand een mooie mogelijkheid om op een verantwoorde manier door te groeien. “Als er iets op mijn pad komt wil ik het niet laten liggen”, stelt Albert.
Geen dag is hetzelfde
Het allerleukste aan dit werk? Daar hoeft Albert niet lang over na te denken: “Je weet in de ochtend nooit wat de dag gaat brengen. Als je net een planning hebt gemaakt en vijf minuten later krijg je een melding, loopt de dag compleet anders.”
Tolman Takel & Berging wordt opgeroepen door diverse alarmcentrales, autobedrijven en particulieren die hun hulp nodig hebben. Als er slecht weer wordt voorspelt, blijven mensen thuis of doen ze voorzichtig. Maar bij situaties als onverwachte vorst aan de grond of een regenachtige spits komen er veel meldingen binnen. En niets is zo onvoorspelbaar als het weer, dus geen dag is hetzelfde en qua drukte is er geen peil op te trekken.
Elke dag doen waar je energie van krijgt De combinatie van ondernemen en meewerken in het bedrijf is een gouden combinatie voor Albert. Hij vertelt: “Ik doe eigenlijk alles in het bedrijf. Van de facturatie tot zelf een auto uit de sloot halen. Maar juist deze variatie vind ik leuk en zorgt ervoor dat het nooit saai is.” Albert krijgt er energie van als het kantoor op orde


is, de werknemers tevreden zijn en de klanten dankbaar zijn voor wat Tolman Takel & Berging voor ze heeft gedaan.
In de komende jaren wil Tolman Takel & Berging vooral plezier hebben van het nieuwe pand, de kwaliteit van hun dienstverlening waarborgen en op een verantwoorde manier doorgroeien. Een mooie ambitie samen met hun team van harde werkers!


Gert-Jan Doetjes
Relatiebeheerder bij Van der Veen & Kromhout
“Wij zijn al sinds 2012 betrokken bij Tolman Takel & Berging, waar wij onder meer de loonadministratie, periodecijfers, jaarrekening en fiscale aangiften voor verzorgen. Ook bij de realisatie van het nieuwe pand waren we vanaf het begin betrokken. Ik ben voor Albert het vaste aanspreekpunt en adviseer hem over financiële en fiscale vragen binnen zijn bedrijf. De samenwerking verloopt soepel, met een goede wisselwerking en korte lijnen. We weten precies wat we aan elkaar hebben en Albert is heel toegankelijk. Tolman Takel & Berging is een tastbaar bedrijf en het is mooi om de groei en ontwikkeling te zien over de afgelopen jaren.”












IS EEN PAND WAAR U WOONT EN WERKT ONDERNEMINGSVERMOGEN?
Ondernemers in de inkomstenbelasting gebruiken bepaalde bedrijfsmiddelen soms zowel zakelijk als privé. Onder voorwaarden kunnen deze bedrijfsmiddelen dan ofwel tot het privévermogen, ofwel tot het ondernemingsvermogen gerekend worden. Wat is daarvoor bepalend?
Afhankelijk van gebruik
Gebruikt u een bedrijfsmiddel 10% of minder zakelijk, dan valt het verplicht onder uw privévermogen. Gebruikt u het bedrijfsmiddel juist 90% of meer zakelijk, dan is het verplicht ondernemingsvermogen. Alleen in bijzondere situaties kan hiervan worden afgeweken. In alle overige gevallen mag u kiezen of u het bedrijfsmiddel als zakelijk of als privé aanmerkt.
Belang van keuze
Een eenmaal gemaakte keuze heeft vaak belangrijke fiscale gevolgen en kan niet zomaar worden herzien. Zo is bij verkoop van een bedrijfsmiddel dat als ondernemingsvermogen is aangemerkt de boekwinst belast en een boekverlies aftrekbaar. Behoort het bedrijfsmiddel tot het privévermogen, dan is de verkoop ervan niet van invloed op de winst. Dit kan bijvoorbeeld bij een pand een fors verschil maken.
Keuze pand tandarts zakelijk of privé?
In een zaak die onlangs tot aan de Hoge Raad werd uitgevochten, ging het om de vraag of het pand van een tandarts tot het ondernemingsvermogen mocht worden gerekend. De inspecteur vond van niet, omdat van de woning in totaal slechts 7,75% zakelijk werd gebruikt.
Beroepsregels
De tandarts voerde echter aan dat ze volgens de geldende beroepsregels verplicht was om binnen een half uur van haar praktijk te wonen. Bovendien voerde ze aan dat haar praktijkmanager de zakelijke ruimte mede gebruikte en dat naast het zakelijke gebruik van het pand ook de garage zakelijk gebruikt werd voor de stalling van de bedrijfsauto.
Bewijslast
Ook de Hoge Raad stelde, net als de rechter eerder, in deze zaak de Belastingdienst in het gelijk. Zo woonde de tandarts vóór aanschaf van de woning al dichter bij haar werk en dus kon niet gezegd worden dat de woning mede dienstbaar was aan de onderneming. Ook was er geen bewijs, zoals foto’s, van het feit dat de garage alleen voor het stallen van de auto werd gebruikt. Dat de praktijkmanager de zakelijke ruimte mede gebruikte, maakte voor de omvang van dit gebruik geen verschil en dus mocht de woning niet als ondernemingsvermogen worden aangemerkt.
MOET U OP PENSIOENADVIES AAN PERSONEEL LOONHEFFING INHOUDEN?
Een werknemer krijgt door u als werkgever betaald pensioenadvies. Is hierover wel of geen loonheffing verschuldigd?
Verplichte keuzebegeleiding: onbelast Voor het antwoord op deze vraag is allereerst van belang wat het pensioenadvies inhoudt. Vanaf de inwerkingtreding van de Wet toekomst pensioen (Wtp) zijn pensioenuitvoerders verplicht om werknemers te begeleiden bij het maken van een keuze binnen de pensioenregeling. Als het pensioenadvies zich beperkt tot keuzebegeleiding, is dit verplichte advies onbelast voor de loonheffingen.
Persoonlijk pensioenadvies: belast
Als meer persoonlijke achtergrondinformatie – bijvoorbeeld de hypotheek of de aangifte inkomstenbelasting van de werknemer – bij het pensioenadvies wordt betrokken is het pensioenadvies niet meer beperkt tot keuzebegeleiding. Er is dan sprake van persoonlijk pensioenadvies. De Wtp verplicht niet tot een dergelijk uitgebreid advies.
De Belastingdienst heeft aangegeven dat de kosten van een persoonlijk pensioenadvies belast loon vormen voor de werknemer. In antwoord op Kamervragen heeft de


staatssecretaris aangegeven dit standpunt van de Belastingdienst te onderschrijven. De staatssecretaris ziet ook geen aanleiding tot introductie van een gerichte vrijstelling voor persoonlijk pensioenadvies.
Vrije ruimte

U kunt er als werkgever voor kiezen om het persoonlijk pensioenadvies aan te wijzen voor de werkkostenregeling. In dat geval wordt bij de werknemer geen loonheffing geheven als de werkgever nog vrije ruimte heeft. U betaalt 80% eindheffing voor zover het totaal van aangewezen vergoedingen, verstrekkingen en terbeschikkingstellingen in een jaar de vrije ruimte overschrijdt.
Let op! In 2025 bedraagt de vrije ruimte 2% van het totale fiscale loon tot en met € 400.000 en 1,18% daarboven.
De Belastingdienst heeft een tool ontwikkeld waarmee horecaondernemers kunnen nagaan of hun administratie op orde is. Aan de hand van een aantal ja/nee-vragen krijgt de horecaondernemer inzicht in zijn administratie, eventuele gebreken erin en advies voor mogelijke oplossingen.
Afrekenen, bijhouden, bewaren
De nieuwe tool bevat een onderverdeling in drie thema’s: afrekenen, bijhouden en bewaren. De tool vraagt bijvoorbeeld als eerste of er bij het afrekenen gebruik wordt gemaakt van een digitaal kassasysteem. Daarbij wordt gewezen op de voordelen ervan en wordt gevraagd of er gebruik wordt gemaakt van dagrapporten.
Tips
De tool bevat per onderdeel ook de nodige tips. Zo wordt de ondernemer tijdens het beantwoorden van de vragen erop gewezen dat de administratie minstens zeven jaar bewaard dient te worden en welke onderdelen dit betreft. En bij vragen over het al dan niet gebruiken van een boekhoudpakket wordt aangegeven dat de kosten ervan aftrekbaar zijn van de winst.
Contanten
De ondernemer wordt tijdens het invullen gewezen op de verplichtingen die samenhangen met het gebruik van contant geld en op de gevaren als niet dagelijks het kasboek wordt bijgehouden. Daarnaast wordt expliciet ingegaan op een aantal zaken dat moet worden bijgehouden, met name als wordt aangegeven dat geen gebruik wordt gemaakt van een boekhouder of adviseur.
Digitalisering
Er wordt ook aandacht besteed aan digitalisering van de administratie en aangegeven dat de onderliggende papieren administratie niet zomaar vernietigd mag worden. Daarbij wordt de ondernemer duidelijk gemaakt dat hierover afspraken te maken zijn met de inspecteur.
Checklist
Gedurende het invullen van de tool kan de horecaondernemer belangrijke zaken waarop hij terug wil komen opslaan in een checklist. Na het invullen van de tool krijgt de ondernemer een overzicht van aandachtspunten binnen zijn administratie en kan hij deze aan de hand van de checklist verbeteren.
Een werknemer gaat uit dienst en u spreekt af dat u het outplacementtraject betaalt. Moet u hierover loonheffing betalen en zo ja, wanneer?
Outplacement
Een outplacementtraject begeleidt een werknemer van zijn huidige baan naar een andere baan. U kunt met uw werknemer afspreken dat u de kosten van het outplacementtraject betaalt. Of hierover loonheffing verschuldigd is en zo ja wanneer, is afhankelijk van de feiten en omstandigheden.

Outplacement tijdens de dienstbetrekking
Loopt de werknemer het outplacementtraject door terwijl hij nog bij u in dienst is, dan kunt u gebruikmaken van een gerichte vrijstelling. U betaalt hierover dan geen loonheffing en u hoeft ook geen gebruik te maken van uw vrije ruimte.
Let op! Het voorgaande geldt alleen als de kosten van outplacement voldoen aan de gebruikelijkheidstoets die geldt in de werkkostenregeling.
Outplacement na de dienstbetrekking
Betaalt u het outplacementtraject voor uw werknemer nadat hij bij u uit dienst is, dan kunt u de gerichte vrijstelling niet toepassen, volgens de Belastingdienst. Het outplacementtraject vormt dan namelijk loon uit vroegere dienstbetrekking. De gerichte vrijstelling geldt daarvoor niet.
Outplacement bij vaststellingsovereenkomst
Aan de Belastingdienst zijn vragen gesteld over twee situaties waarin een werkgever en een werknemer een vaststellingsovereenkomst sloten tot beëindiging van het dienstverband:
• In de ene situatie werd afgesproken dat de werknemer recht had op een outplacementtraject na uitdiensttreding, startte dit outplacementtraject ook pas na uitdiensttreding en werden de facturen ook pas na uitdiensttreding voldaan.
• In de andere situatie was de afspraak dat de werknemer recht had op een outplacementtraject als de werknemer binnen drie maanden na het einde van het dienstverband geen nieuw werk gevonden had.
• De Belastingdienst heeft geantwoord dat in beide situaties het genietingsmoment van het outplacementtraject gelegen is ná uitdiensttreding omdat pas ná uitdiensttreding recht was op het outplacementtraject. In dat geval vormt dit outplacementtraject loon uit vroegere dienstbetrekking en kan de gerichte vrijstelling niet worden toegepast.
Andere afspraken maken?
De werkgevers in de hiervoor beschreven situaties moeten, naast de kosten van outplacement, ook de loonheffing hierover dragen. Als zij dit van tevoren hadden geweten, hadden ze wellicht andere afspraken met de werknemer gemaakt. Denk daarbij aan het al starten van het outplacementtraject tijdens de dienstbetrekking (zorg dan wel dat alle facturen ook al tijdens de dienstbetrekking zijn betaald). Of aan het maken van de afspraak dat de werkgever een bedrag vergoed voor outplacement, waarbij de eventuele loonheffingen voor rekening van de werknemer zijn.
Let op! Bent u met uw werknemer in overleg over een outplacementtraject? Overleg dan met onze adviseurs over de mogelijke fiscale gevolgen voor de loonheffingen.
IS EEN PAND WAAR U WOONT EN WERKT ONDERNEMINGSVERMOGEN?
Ondernemers in de inkomstenbelasting gebruiken bepaalde bedrijfsmiddelen soms zowel zakelijk als privé. Onder voorwaarden kunnen deze bedrijfsmiddelen dan ofwel tot het privévermogen, ofwel tot het ondernemingsvermogen gerekend worden. Wat is daarvoor bepalend?
Afhankelijk van gebruik
Gebruikt u een bedrijfsmiddel 10% of minder zakelijk, dan valt het verplicht onder uw privévermogen. Gebruikt u het bedrijfsmiddel juist 90% of meer zakelijk, dan is het verplicht ondernemingsvermogen. Alleen in bijzondere situaties kan hiervan worden afgeweken. In alle overige gevallen mag u kiezen of u het bedrijfsmiddel als zakelijk of als privé aanmerkt.
Belang van keuze
Een eenmaal gemaakte keuze heeft vaak belangrijke fiscale gevolgen en kan niet zomaar worden herzien. Zo is bij verkoop van een bedrijfsmiddel dat als ondernemingsvermogen is aangemerkt de boekwinst belast en een boekverlies aftrekbaar. Behoort het bedrijfsmiddel tot het privévermogen, dan is de verkoop ervan niet van invloed op de winst. Dit kan bijvoorbeeld bij een pand een fors verschil maken.


Keuze pand tandarts zakelijk of privé?


In een zaak die onlangs tot aan de Hoge Raad werd uitgevochten, ging het om de vraag of het pand van een tandarts tot het ondernemingsvermogen mocht worden gerekend. De inspecteur vond van niet, omdat van de woning in totaal slechts 7,75% zakelijk werd gebruikt.
Beroepsregels
De tandarts voerde echter aan dat ze volgens de geldende beroepsregels verplicht was om binnen een half uur van haar praktijk te wonen. Bovendien voerde ze aan dat haar praktijkmanager de zakelijke ruimte mede gebruikte en dat naast het zakelijke gebruik van het pand ook de garage zakelijk gebruikt werd voor de stalling van de bedrijfsauto.
Bewijslast
Ook de Hoge Raad stelde, net als de rechter eerder, in deze zaak de Belastingdienst in het gelijk. Zo woonde de tandarts vóór aanschaf van de woning al dichter bij haar werk en dus kon niet gezegd worden dat de woning mede dienstbaar was aan de onderneming. Ook was er geen bewijs, zoals foto’s, van het feit dat de garage alleen voor het stallen van de auto werd gebruikt. Dat de praktijkmanager de zakelijke ruimte mede gebruikte, maakte voor de omvang van dit gebruik geen verschil en dus mocht de woning niet als ondernemingsvermogen worden aangemerkt.
NIEUWE TOOL VOOR HORECA BIJ ADMINISTRATIE
De Belastingdienst heeft een tool ontwikkeld waarmee horecaondernemers kunnen nagaan of hun administratie op orde is. Aan de hand van een aantal ja/nee-vragen krijgt de horecaondernemer inzicht in zijn administratie, eventuele gebreken erin en advies voor mogelijke oplossingen.
Afrekenen, bijhouden, bewaren
De nieuwe tool bevat een onderverdeling in drie thema’s: afrekenen, bijhouden en bewaren. De tool vraagt bijvoorbeeld als eerste of er bij het afrekenen gebruik wordt gemaakt van een
digitaal kassasysteem. Daarbij wordt gewezen op de voordelen ervan en wordt gevraagd of er gebruik wordt gemaakt van dagrapporten.
Tips
De tool bevat per onderdeel ook de nodige tips. Zo wordt de ondernemer tijdens het beantwoorden van de vragen erop gewezen dat de administratie minstens zeven jaar bewaard dient te worden en welke onderdelen dit betreft. En bij vragen over het al dan niet gebruiken van een boekhoudpakket wordt aangegeven dat de kosten ervan aftrekbaar zijn van de winst.
Contanten
De ondernemer wordt tijdens het invullen gewezen op de verplichtingen die samenhangen met het gebruik van contant geld en op de gevaren als niet dagelijks het kasboek wordt bijgehouden. Daarnaast wordt expliciet ingegaan op een aantal zaken dat moet worden bijgehouden, met name als wordt aangegeven dat geen gebruik wordt gemaakt van een boekhouder of adviseur.
Digitalisering
Er wordt ook aandacht besteed aan digitalisering van de administratie en aangegeven dat de onderliggende papieren administratie niet zomaar vernietigd mag worden. Daarbij wordt de ondernemer duidelijk gemaakt dat hierover afspraken te maken zijn met de inspecteur.
Checklist


betaald pensioenadvies. Is hierover wel of geen loonheffing verschuldigd?
Verplichte keuzebegeleiding: onbelast
Voor het antwoord op deze vraag is allereerst van belang wat het pensioenadvies inhoudt. Vanaf de inwerkingtreding van de Wet toekomst pensioen (Wtp) zijn pensioenuitvoerders verplicht om werknemers te begeleiden bij het maken van een keuze binnen de pensioenregeling. Als het pensioenadvies zich beperkt tot keuzebegeleiding, is dit verplichte advies onbelast voor de loonheffingen.
Persoonlijk pensioenadvies: belast
Als meer persoonlijke achtergrondinformatie – bijvoorbeeld de hypotheek of de aangifte inkomstenbelasting van de werknemer – bij het pensioenadvies wordt betrokken is het pensioenadvies niet meer beperkt tot keuzebegeleiding. Er is dan sprake van persoonlijk pensioenadvies. De Wtp verplicht niet tot een dergelijk uitgebreid advies.
De Belastingdienst heeft aangegeven dat de kosten van een persoonlijk pensioenadvies belast loon vormen voor de werknemer. In antwoord op Kamervragen heeft de staatssecretaris aangegeven dit standpunt van de Belastingdienst te onderschrijven. De staatssecretaris ziet ook geen aanleiding tot introductie van een gerichte vrijstelling voor persoonlijk pensioenadvies.
Vrije ruimte
Gedurende het invullen van de tool kan de horecaondernemer belangrijke zaken waarop hij terug wil komen opslaan in een checklist. Na het invullen van de tool krijgt de ondernemer een overzicht van aandachtspunten binnen zijn administratie en kan hij deze aan de hand van de checklist verbeteren.
Een werknemer krijgt door u als werkgever


U kunt er als werkgever voor kiezen om het persoonlijk pensioenadvies aan te wijzen voor de werkkostenregeling. In dat geval wordt bij de werknemer geen loonheffing geheven als de werkgever nog vrije ruimte heeft. U betaalt 80% eindheffing voor zover het totaal van aangewezen vergoedingen, verstrekkingen en terbeschikkingstellingen in een jaar de vrije ruimte overschrijdt.
Let op! In 2025 bedraagt de vrije ruimte 2% van het totale fiscale loon tot en met € 400.000 en 1,18% daarboven.



















































2028


Het is 2028. Het nieuwe stelsel box 3 is onlangs ingevoerd. Werkelijke inkomsten worden belast. Kosten die zien op de inning, het behoud en de verwerving van het resultaat zijn aftrekbaar. Het vermogen wordt nu belast via twee wegen, de vermogensaanwasbelasting en de vermogenswinstbelasting. De regel hierbij is dat al het vermogen wordt belast via de vermogensaanwasbelasting, met uitzondering van onroerende zaken en aandelen in startende ondernemingen (geen box 2). Deze laatste twee lopen via de vermogenswinstbelasting.
Vermogensaanwasbelasting




belast € 15.000. Wordt de woning verkocht voor € 550.000, dan wordt op dat moment pas de daadwerkelijke boekwinst van € 50.000 belast.

Huisjesstress in Midsland aan Zee en West aan Zee, kopte onlangs de oudste, onder dezelfde titel opererende krant van Nederland. Tientallen vakantiewoningen staan te koop, vier keer meer dan wat gebruikelijk is. Btw-verhoging, de hoge overdrachtsbelasting, verhoging erfpachtcanon, ze zijn er debet aan. Maar vergeet zeker niet de ontwikkelingen rond box 3. Hoe staat het er momenteel voor? En wat betekent dit voor de vakantiewoning? Een kijkje in de toekomst.


Waar staan we nu?


In de vermogensaanwasbelasting worden alle voordelen uit vermogen in de belastingheffing betrokken. Bij bijvoorbeeld een bankrekening is dit de ontvangen rente, bij aandelen is dit het ontvangen dividend. So far, so good. Maar, wat in dit systeem jaarlijks ook belast wordt zijn ongerealiseerde waardestijgingen.



Voorbeeld. Een effectenportefeuille heeft aan het begin van het jaar een waarde van € 500.000, aan het einde van het jaar € 550.000. Het dividend na aftrek van kosten bedraagt dat jaar € 15.000 en is uitgekeerd. Aan inkomsten in box 3 wordt nu belast € 15.000 dividend plus de waardestijging van de portefeuille, de koerswinst van de aandelen, in dit voorbeeld € 50.000.
Voor de vakantiewoning is dit nog niet het hele verhaal. Wordt de woning voor meer dan 90% verhuurd, dan worden de huurinkomsten belast. Wordt de woning niet verhuurd, en is deze enkel voor eigen gebruik, dan wordt als inkomsten belast een vastgoedbijtelling van 3,35% van de WOZ-waarde. Wordt de woning zowel zelf gebruikt als verhuurd, dan worden als inkomsten belast de hoogste van de twee.





Ook onderhoudskosten zijn aftrekbaar. De kosten van het schilderwerk komen in aftrek. Maar, tijdens het schilderen blijkt dat een glas kapot is. Het oude dubbele glas wordt vervangen door HR+++ triple glas. Dat wordt niet gezien als onderhoud maar als verbetering. Verbeterkosten komen niet in aftrek maar worden bij de waarde van de onroerende zaak opgeteld.
Terug naar onze tijd
Op dit moment wordt het vermogen in box 3 nog steeds belast volgens het forfaitair stelsel, dus uitgaande van een verondersteld rendement op het totale vermogen. Daarnaast hebben we de tegenbewijsregeling box 3. Als onderbouwd kan worden dat het ‘werkelijk rendement’ lager is dan het forfaitaire rendement, wordt uitgegaan van het ‘werkelijk rendement’. Tussen haakjes, omdat bijvoorbeeld kosten niet aftrekbaar zijn. En voor vakantiewoningen geldt dat de ongerealiseerde waardeverandering ook tot het werkelijk rendement behoort.




Kromhout is de nieuwsbrief van Van der Veen & Kromhout accountants en adviseurs.
Hoewel de redactie zeer zorgvuldig te werk gaat, is het altijd mogelijk dat bepaalde berichtgeving niet meer juist is of onjuist is overgekomen.
Wij ondervinden geen aansprakelijkheid voor de gevolgen van stappen die u onderneemt op basis van deze nieuwsbrief. Als de inhoud uw belangstelling heeft gewekt, neem dan contact op met ons kantoor.
Gorredijk
Tolhûsleane 2 Postbus 55, 8400 AB Gorredijk (0513) 468 468
gorredijk@kromhout.com
www.kromhout.com
VOLG ONS OOK OP:
Joure
Marconiweg 2
Postbus 211, 8500 AE Joure (0513) 480 480 joure@kromhout.com
linkedin.com/company/van-der-veen-&-kromhout facebook.com/vanderveenenkromhout instagram.com/veen_kromhout
Redactie
Vermogenswinstbelasting
In de vermogenswinstbelasting worden ook alle voordelen uit vermogen in belastingheffing betrokken, maar worden waardestijgingen pas mee genomen op het moment dat deze daadwerkelijk worden gerealiseerd.


Tot zover de toekomst, terug naar onze tijd. Het wetsvoorstel box 3 is op 22 mei 2025 ingediend bij de Tweede Kamer. Om tot een daadwerkelijk nieuw systeem op 1 januari 2028 te komen, moet de Tweede Kamer uiterlijk 15 maart 2026 het wetsvoorstel hebben aangenomen. Met het kerstreces in aantocht, de formatie van een nieuwe regering en de samenstelling van de nieuwe Kamer, is het de vraag of deze datum gehaald wordt.
Vanaf 2026 geldt een forfaitair rendement op overig vermogen, waaronder de vakantiewoning, van, naar verwachting, 7,78%*. Bij eigen gebruik zijn er geen huurinkomsten, dus zou de tegenbewijsregeling uitkomst kunnen bieden. Niks is minder waar. Voor de berekening van het ‘werkelijk rendement’ wordt naast de ongerealiseerde WOZ-waardeverandering uitgegaan van een economische huurwaarde. Hiervoor kan aangesloten worden bij puntenhuur of 5,06% van de WOZ-waarde. Bood de tegenbewijsregeling voor 2025 nog uitkomst, voor de niet-verhuurde vakantiewoning van € 500.000 gaat de heffing box 3 fors omhoog, naar € 9.108 (zonder rekening te houden met overig vermogen en vrijstellingen).
Voorbeeld. Een vakantiewoning heeft aan het begin van het jaar een waarde van € 500.000, aan het einde van het jaar € 550.000. De woning wordt verhuurd, jaarlijkse huur na aftrek van erfpachtcanon, onroerende zaakbelasting, verzekering en de kosten nutsbedrijven € 15.000. Aan inkomsten in box 3 wordt nu

Daarnaast is er kritiek op het wetsvoorstel. De vermogensaanwasbelasting is internationaal gezien erg ongebruikelijk. Er worden winsten belast die nog niet gerealiseerd zijn. Bovendien vereist dit, naast de extra administratieve last die het nieuwe stelsel oproept, een uitgebreide administratie van de waardeveranderingen van het achterliggende vermogen. Ofwel, of 2028 in deze vorm gehaald wordt, is nog niet duidelijk.

Alles overziend staan eigenaren van vakantiewoningen door veranderende wet- en regelgeving rond box 3 momenteel voor flinke uitdagingen. De toekomst is onzeker omdat nog niet vaststaat hoe het nieuwe stelsel eruit komt te zien. Het is belangrijk de ontwikkelingen nauw te blijven volgen en waar mogelijk tijdig te anticiperen. Een ding is helaas wel zeker, voorlopig nog een fiscale rust in de vakantiewoning.
* Bij het ter perse gaan van dit nummer heeft de Tweede Kamer deze lastenverzwaring geschrapt en het forfait voor overige bezittingen vastgesteld op 6%.


Okkinga Communicatie
Jules Wilming, Van der Veen & Kromhout Anita van der Ven, Van der Veen & Kromhout
Fotografie
Ewoud Rooks, Ewoud Rooks Photography Lucas Kemper, Lucas Kemper fotografie
Striptekenaar Pascal de Jong
Vormgeving
Okkinga Communicatie
Drukwerk
Drukkerij Lageveen
Leest u de Kromhout liever digitaal dan op papier?

Laat het weten via info@kromhout.com. We verwijderen u dan van de verzendlijst. De nieuwste Kromhout vindt u op www.kromhout.com/dekromhout


