Para más información, dirígete a: Departamento de Franquicias. Parque empresarial Omega, sede Carrefour Avd. de la Transición Española, 36 28108 Alcobendas, Madrid. 657.30.93.17 www.carrefour.es/franquicias

Para más información, dirígete a: Departamento de Franquicias. Parque empresarial Omega, sede Carrefour Avd. de la Transición Española, 36 28108 Alcobendas, Madrid. 657.30.93.17 www.carrefour.es/franquicias
Hazte franquiciado de Express o Market y entra a formar parte de un gran grupo, el grupo Carrefour
Más de 30 años de experiencia en el sector de la franquicia
Una amplia cartera de proveedores de la mejor calidad
Carrefour desarrolla una estrategia omnicanal multiformato y multimarca
Estamos presentes en 30 países con más de 12.000 establecimientos
CABECERA DE LINEAL
PALABRA DE…
Luísa Oliveira (Henkel Ibérica)
Supermercados y Cash&Carry
Retail Street Talent
ALIMENTARIA
MESA DE ANÁLISIS
Bebidas refrescantes
Agua envasada
Patatas frescas
Helados
Gazpacho y salmorejo
Platos preparados refrigerados 186 NOMBRAMIENTOS
La experiencia que impulsa tu éxito
+97% de nuestros franquiciados valoran positivamente nuestro modelo de franquicia
+45 años experiencia en franquicias
+600 supermercados franquiciados en España
+3,5 M millones de clientes delizados con tarjeta socio EROSKI club
Más información en https://franquicias.eroski.es/ o en franquicias@eroski.es
www.revistainforetail.com
Este junio comienza uno de los eventos deportivos más importantes, si no el que más, del mundo: la Copa Mundial de la FIFA. Todos los aficionados al fútbol tienen puestos sus ojos en Estados Unidos, Canadá y México, los países en los que durante cinco semanas y media se disputarán 104 partidos hasta que el próximo 19 de julio, en Nueva Jersey, se corone un país como el mejor del planeta balompédico.
Muchos de nuestros lectores se cuestionarán el motivo por el que el editorial de un medio de comunicación especializado en retail se centra en un deporte de masas. Pues lo hace porque el fútbol, con sus atributos positivos, pero también con los negativos, es una escuela de vida. Y también es un espejo en el que puede mirarse el comercio.
El fútbol se juega minuto a minuto, partido a partido. Lo mismo ocurre con el comercio: las tiendas, sus empleados, han de satisfacer segundo a segundo, día a día, a sus clientes. Y en un contexto cada vez más competitivo, ya no se trata únicamente de realizar una transacción económica; ahora es necesario ir un paso más allá para fidelizar al consumidor, que quede satisfecho y vuelva al establecimiento.
Asimismo, un evento de la magnitud global de la Copa Mundial de fútbol, que se celebra cada cuatro años, también constituye una magnífica ocasión para que marcas, retailers y centros comerciales realicen promociones, activaciones en el punto de venta y acciones especiales que combinen entretenimiento, premios y ambiente deportivo para convertir cada visita en una experiencia única y emocionante.
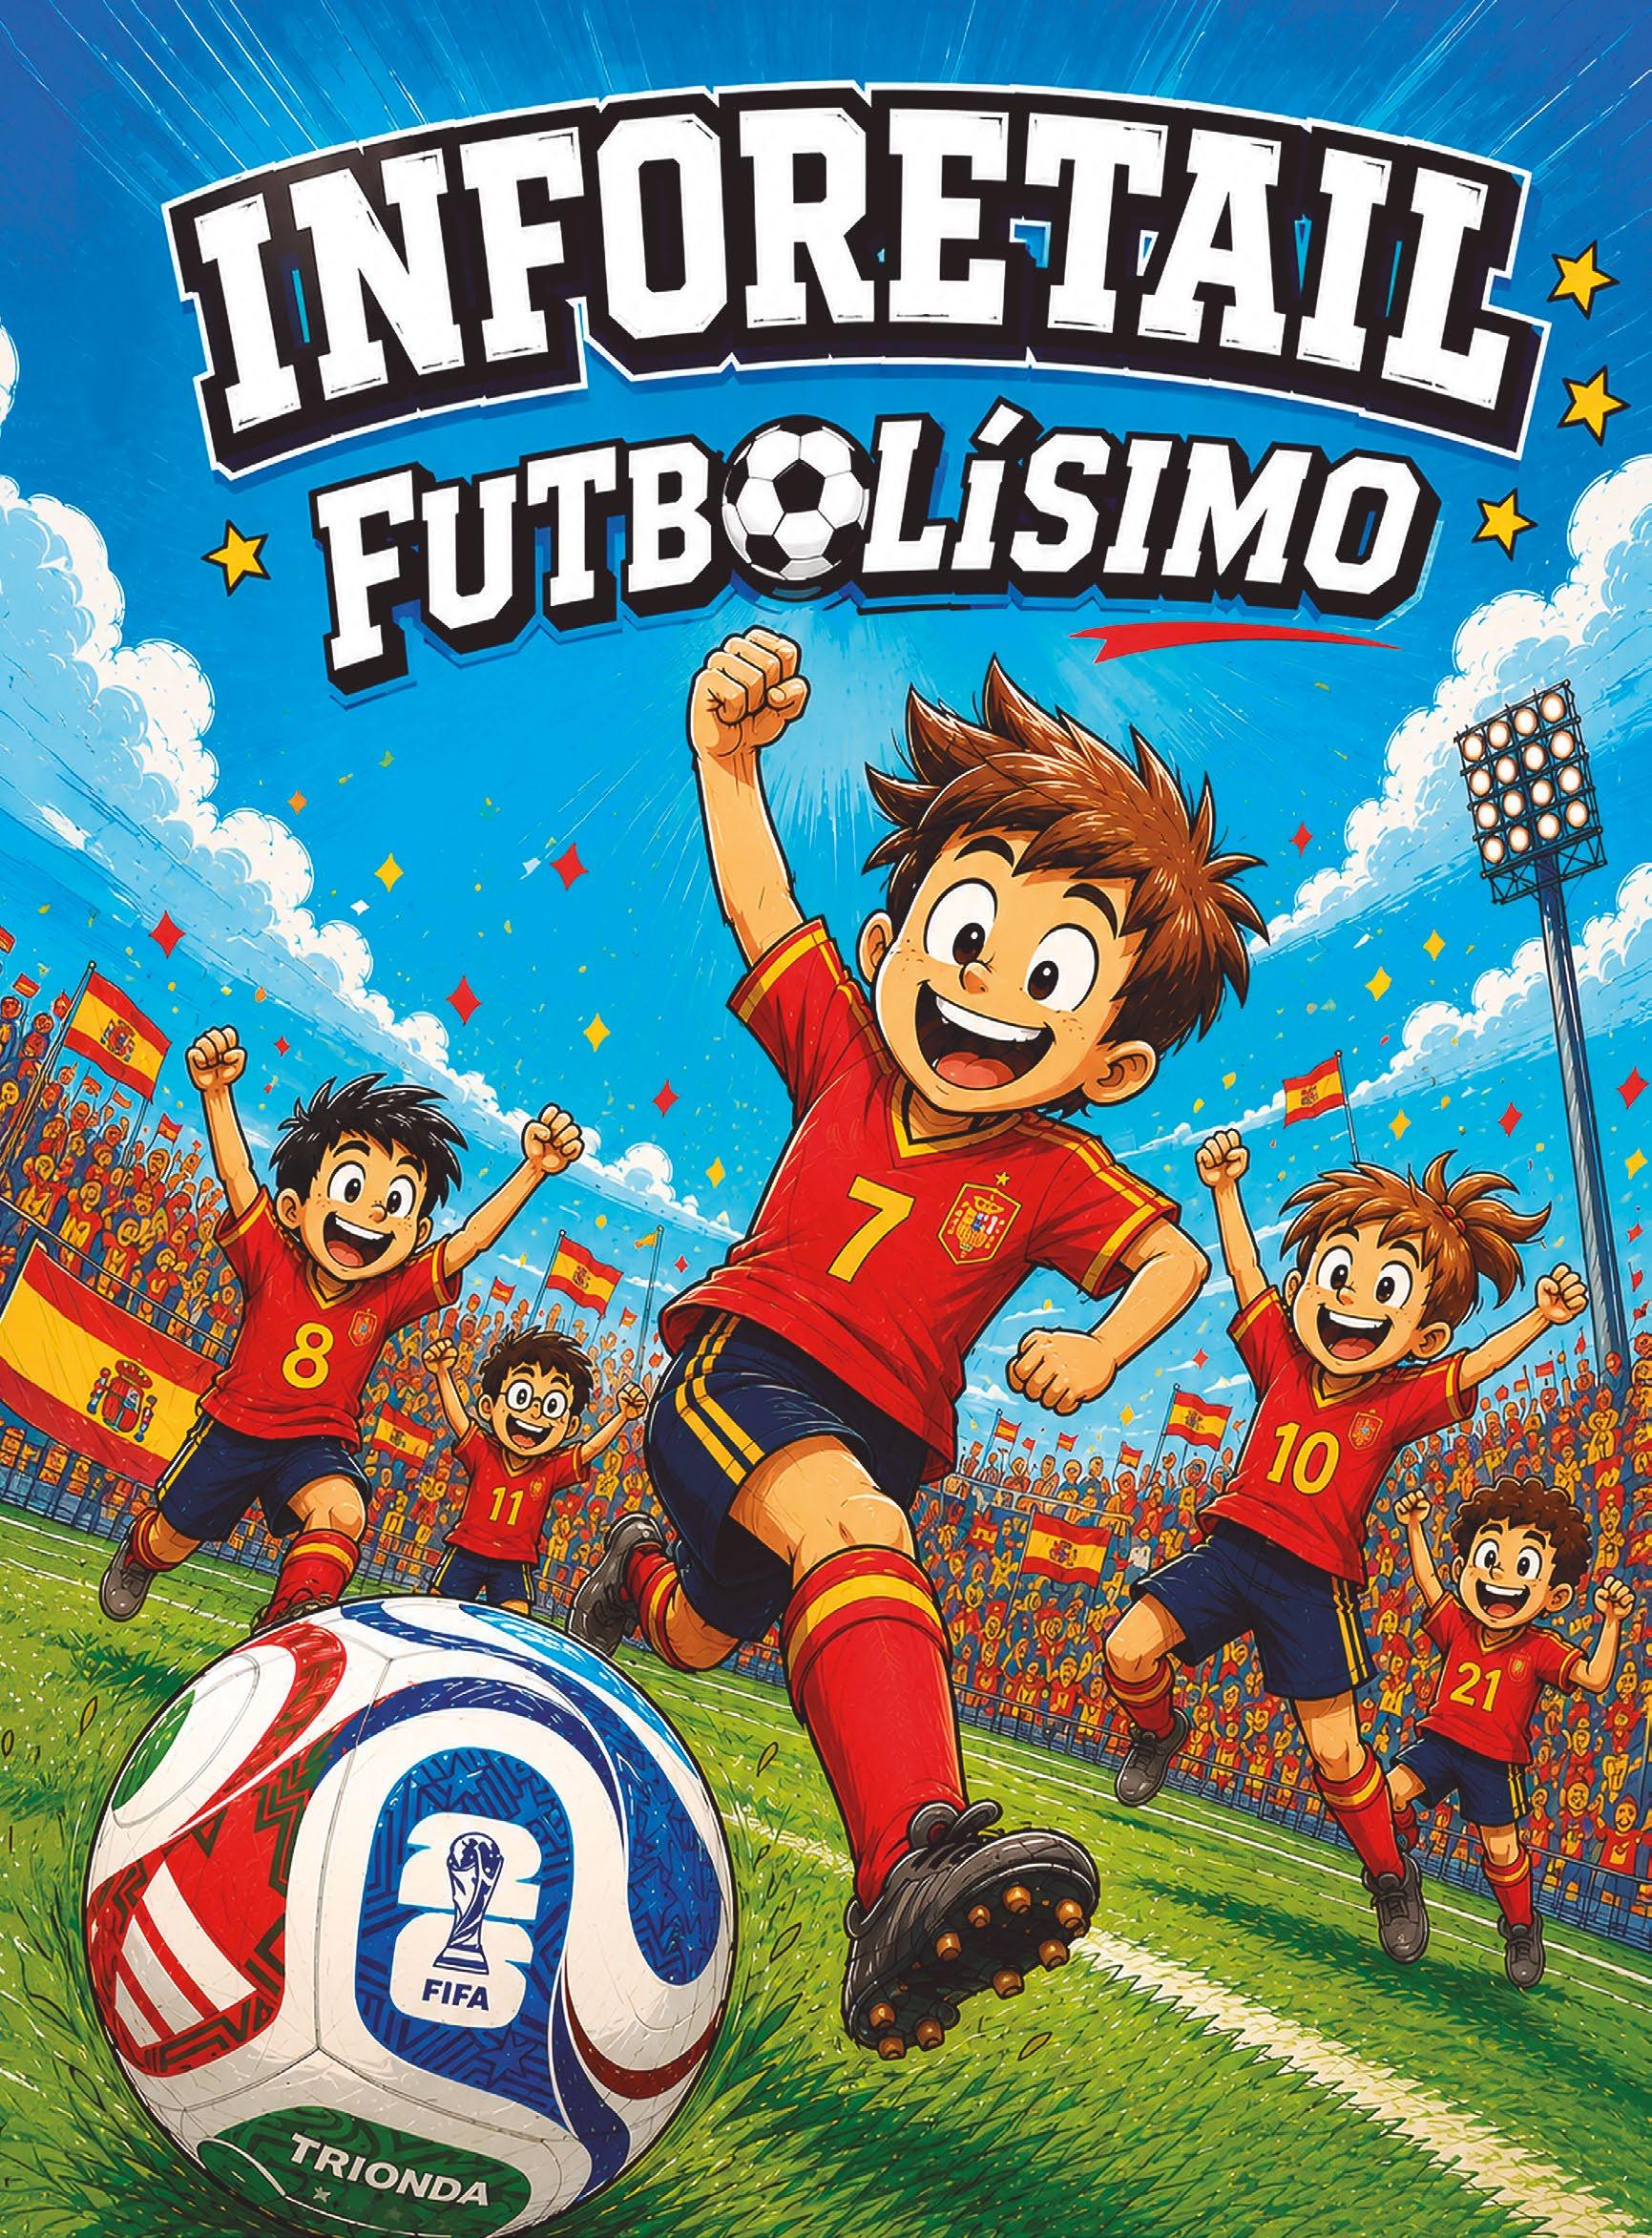
La portada de este número de infoRETAIL rinde homenaje a ‘Los Futbolísimos’, una saga de libros infantiles y juveniles escritos por Roberto Santiago, en los que fútbol, misterio y humor abonan el terreno de juego para que sus protagonistas (Helena, Camuñas, Pakete y Angustias, entre otros) fomenten valores como la amistad, la igualdad, el respeto y la empatía. “Pase lo que pase, siempre jugaremos juntos”, es su divisa distintiva.
Y es que el balompié es más que un deporte. Es una metáfora de la vida que arroja múltiples enseñanzas. Como dijo el mítico Johan Cruyff, “jugar al fútbol es muy sencillo, pero jugar un fútbol sencillo es lo más difícil que existe”. Pues, exactamente, lo mismo puede aplicarse al retail: vender algo puede ser muy fácil, pero venderlo y generar un fan es más complicado. Las tiendas tienen que ser atendidas. Y es que el comercio, como el fútbol, se juega entre personas.

Consejo editorial
Antonio F. Herranz Fernández José Martínez Reneses
Director
Jesús C. Lozano jesus.lozano@revistainforetail.com · 91 760 87 71
Redactor Jefe
Pablo Esteban pablo.esteban@revistainforetail.com · 91 760 87 90
Redacción
Ana Julián, Indira Bellido, Francisco Miguel y Juan Magritas. revistainforetail@revistainforetail.com

Publicidad Jesús Calvo jesus.calvo@revistainforetail.com 91 760 87 89 / 628 647 602
José Antonio Parra joseantonio@revistainforetail.com 686 837 284
Diseño
Signo Comunicación correo@signocomunicacion.es 91 866 48 00
Impresión Gama Color

Síguenos en nuestra web: www.revistainforetail.com

Edita ÁGORA COMUNICACIÓN Y ANÁLISIS SL C/ Cristóbal Bordiú, 35 - 5ª Planta 28003 Madrid · Centralita: 91 683 59 73
Publicación asociada a CLABE
ISSN
2660-9738 (edición impresa) 2660-9746 (online)
Depósito legal M-11638-2012
Precio suscripción: 130€ al año
David Domingo Head of Retail Media & Partner Marketing M edia M arkt e spaña
En un contexto marcado por la segmentación de audiencias y las experiencias personalizadas, los puntos de venta se consolidan como un entorno cada vez más relevante y diferencial para conectar con el consumidor en el momento de compra. Así, el retail media ha pasado a convertirse en una palanca real de transformación en la industria. En España, superó los 873 millones de euros en 2024, con un crecimiento interanual del 17,6%, y las previsiones apuntan a que alcanzará los 1.280 millones en 2026, según The New Retail.
Además, el crecimiento en el número de usuarios del programa ‘miMediaMarkt’ está permitiendo comprender mejor el journey del consumidor y sus tendencias de búsqueda y consumo. En este contexto, el first-party data es un activo diferencial al permitir activar campañas basadas en intención real de compra. A esto se suma un sólido inventario publicitario in-store aplicado de manera nacional a todas nuestras tiendas, y donde tenemos una gran capacidad de segmentación. Asimismo, hemos sido testigos de cómo el verdadero potencial del retail media se encuentra en
“ El futuro no está solo en vender productos, sino en construir experiencias, y en ese camino el ‘retail media’ será uno de los grandes protagonistas”
En MediaMarkt iniciamos este camino en 2022, con una inversión estructural y tecnológica clara para desarrollar un modelo propio basado en un inventario publicitario omnicanal comprensible, escalable y transparente. Desde entonces, hemos evolucionado hacia un enfoque estructurado, integrando capacidades digitales y en tienda en un único ecosistema y una hoja de ruta definida. El objetivo es claro: ofrecer a las marcas soluciones que respondan a sus necesidades de visibilidad, activación y conversión.
Gracias a esta estrategia, el retail media dentro de MediaMarkt ha crecido a un ritmo superior al del mercado en los últimos cuatro años, convirtiéndose en un recurso muy valioso para que nuestros colaboradores aceleren en la consecución de sus objetivos.
la integración en una estrategia omnicanal sólida. La conexión entre canales permite ofrecer experiencias coherentes, personalizadas y relevantes en cada punto de contacto.
Tras más de 25 años en el mercado español, en MediaMarkt seguimos con el mismo objetivo: ofrecer la mejor experiencia de compra a nuestros clientes. Y el retail media forma parte de esa ambición porque, bien ejecutado, no interrumpe la experiencia de compra, la mejora.
En MediaMarkt entendemos que el futuro del retail no está solo en vender productos, sino en construir experiencias relevantes, conectadas y memorables. El reto está claro: transformar cada interacción en una oportunidad. Y en ese camino, el retail media será, sin duda, uno de los grandes protagonistas.
La industria de la alimentación y bebidas continúa demostrando la importancia de su papel como motor de crecimiento económico y social en España. Así lo confirman los datos correspondientes al ejercicio 2025, que consolidan la fortaleza y capacidad de adaptación de nuestra industria en un entorno internacional marcado por la volatilidad y la incertidumbre. La geopolítica se ha convertido en un factor estructural a tener en cuenta directamente en las decisiones de inversión empresarial, atendiendo también a
un nuevo récord histórico con 52.564 millones de euros, lo que refleja además una recuperación del dinamismo comercial en términos físicos tras los años marcados por la inflación.
“ La industria de alimentación y bebidas continúa reforzando su peso en la economía nacional, representando ya el 2,5% del total nacional”
consideraciones de seguridad estratégica.
En este contexto, nuestra industria cerró el año con una producción real de 137.188 millones de euros, registrando un crecimiento del 1,7% respecto al ejercicio anterior y consolidándose como la primera rama manufacturera del país. El sector continúa reforzando además su peso en la economía nacional, representando ya el 2,5% del total de la economía y el 21,4% de la industria manufacturera española. Asimismo, el empleo volvió a crecer de forma significativa, alcanzando cerca de 487.300 afiliados a la Seguridad Social, un 2,7% más que en 2024 y acercándose al medio millón de trabajadores. Además, el impulso internacional continúa siendo uno de los grandes motores del sector. Las exportaciones alcanzaron
Es justo resaltar el esfuerzo realizado por las empresas, especialmente en un escenario condicionado por la incertidumbre geopolítica, la presión regulatoria y las tensiones comerciales internacionales. El crecimiento sostenido de la industria ha permitido no solo amortiguar el impacto de las últimas crisis, sino hacerlo generando riqueza, empleo y aportando a la cohesión territorial.
Estos logros nos hacen mirar al futuro con responsabilidad. En los próximos meses, el principal reto seguirá siendo mantener la fortaleza y el dinamismo del sector en un entorno internacional especialmente exigente e incierto.
Ante este escenario, resulta fundamental reforzar la apuesta por la innovación y la transformación tecnológica, así como avanzar en una mayor colaboración público-privada que contribuya a generar estabilidad institucional y un marco regulatorio más previsible. Todo ello permitirá que la industria de alimentación y bebidas continúe desarrollando plenamente su capacidad de crecimiento y su contribución al progreso económico y social de España.
Dealz
Pepco Group, que ya prescindió de la enseña Dealz en España hace cuatro años, ha anunciado que vende su negocio Dealz Poland, que aproximadamente supone el 7% de los ingresos de la compañía. En el primer trimestre del ejercicio fiscal de Pepco, Dealz sufrió un retroceso del 6,2% en sus ventas respecto al mismo periodo del año anterior. El objetivo de Pepco es simplificar su estructura y operar con un único formato.
Carrefour
La compañía comandada por Elodie Perthuisot ha cerrado el primer trimestre de 2026 con un incremento del 3,4% en su facturación, siendo España el país con el mayor crecimiento interanual para el retailer en todo el mundo. En cambio, según los datos de Algori correspondientes a las 20 primeras semanas del año, sufre un retroceso de 0,5 puntos porcentuales en su cuota de mercado, que retrocede al 12%.
Spar
Spar Española ha registrado unas ventas agregadas de 2.461 millones de euros en 2025, lo que supone un crecimiento del 4,76% en términos comparables respecto al año previo. Asimismo, ha aumentado su red comercial hasta alcanzar 1.437 supermercados en los seis formatos en los que opera, lo que representa un 3,6% más. La enseña, que pertenece a Euromadi, cuenta con 17.300 trabajadores.
Unilever
No corren buenos tiempos para la compañía británica. Por un lado, se ha desprendido de la mayor parte de su negocio de alimentación -con marcas como Knorr y Hellmann’s- tras vendérselo a la estadounidense McCormick & Company por un importe de 44.800 millones de dólares. Y, por otra parte, ha cerrado el primer trimestre de 2026 con una facturación de 12.562 millones de euros, lo que supone un descenso del 3,3%.
Bodegas Riojanas
Vintae ha firmado con las entidades financieras acreedoras un plan de reestructuración para Bodegas Riojanas con el objetivo de garantizar la viabilidad del grupo y evitar su declaración de concurso. El acuerdo permitirá a Gevisa Wine Capital hacerse con el 90% del capital mientras que los actuales accionistas conservarán el 10% tras una operación de dilución de acciones. La deuda supera los 24 millones de euros.
Frit Ravich
La empresa dirigida por Judith Viader ha facturado 359 millones de euros en 2025, lo que supone un crecimiento del 8% respecto al año anterior. Además, la compañía de patatas fritas, frutos secos y snacks ha incrementado sus inversiones un 14% hasta los ocho millones de euros con el objetivo de ampliar sus capacidades productivas e incorporar nuevas soluciones tecnológicas para mejorar la eficiencia productiva.
¿Qué es lo que más valora, y por qué, de los empleados de
Laura Galache (42 años)
“Me gusta que los empleados estén disponibles, pero sin resultar insistentes. Valoro que te den libertad para mirar y que, si necesitas algo, puedas preguntar. Me interesa que cuiden la atención al cliente, ofrezcan un buen asesoramiento y tengan un conocimiento sólido sobre los productos o servicios que recomiendan”.
Felipe Ortiz (30 años)
“Valoro la cercanía con el cliente y que sean capaces de ofrecer una respuesta rápida y adecuada a lo que buscas. También considero importante que el vendedor tenga experiencia personal con el producto, ya que eso me transmite confianza y credibilidad a la hora de decidirme entre una opción u otra”.
Enrique Parra (65 años)
“Lo que más valoro es la amabilidad, la atención y el buen servicio. A todos nos gusta sentirnos bien atendidos. Además, en establecimientos de este tipo se agradece encontrar vendedores que tengan conocimientos sobre los productos y capacidad para asesorar con criterio y atender con profesionalidad”. (*) Encuesta realizada en MediaMarkt, en
Tu supermercado ya puede ser
Marca de valor
Más información: franquicias@alcampo.es 913 687 857 01. 02. 04. 05. 03. ¿Tienes un sueño?
Enseña reconocida por su calidad y precios bajos.
Acompañamiento
contínuo
Ponemos a tu disposición un equipo en colaboración constante.
Confianza y transparencia
Mismas condiciones y modelo de nuestros supermercados.
Libertad de gestión y poder de decisión
Para que puedas adaptar el negocio a tu entorno.
Sistemas de gestión
fiables
Te ayudamos a alcanzar la máxima rentabilidad.
Ԏ Pedro Devesa
Director de Growth de DIA España
(Presentación de campaña ‘En serio. Muy bien’)
Regalartiempoalosclientes
“En DIA no sólo vendemos productos, ahora también queremos regalar tiempo a nuestros clientes. ‘En Serio. Muy bien’ refleja las palabras que nuestros clientes utilizan para animar a sus amigos y familia a acercarse a DIA y redescubrir un supermercado que ofrece una compra completa, fácil y de calidad.
Esto no va de ofrecer más, sino de ofrecerlo mejor. Hasta hace poco tiempo, el objetivo estaba en cuanto más, mejor; pero ahora el consumidor nos está pidiendo simplicidad y que se lo pongamos fácil. Por ello, en DIA queremos hacer la compra más fácil y facilitar la vida de las personas para que dediquen su tiempo a lo que más les importa. La campaña se fundamenta nuevo propósito de marca, ‘A tu lado’, con el que pretendemos dar vida al día a día de los consumidores para ser su supermercado preferido y aportar cercanía, tanto física como emocional. Y todo ello se hace tangible sobre cinco pilares, que son MDD, productos frescos, calidad, experiencia y compra completa”.
Ԏ Antonio Rodríguez Lázaro
Director general de Consum
(Presentación de resultados anuales)
Confianza,personasyestrategia
“Consum ha conseguido una facturación de 5.163,56 millones de euros en 2025, lo que representa un 9,69% más que el año anterior, al tiempo que el beneficio ha alcanzado los 122,01 millones de euros, un 12% más. Me siento muy orgulloso de los excelentes resultados que hemos logrado, que han sido posibles gracias a la confianza depositada por nuestros clientes, al desempeño de todas las personas que trabajan en Consum y a tener una estrategia clara. Nuestra estrategia es proximidad, proximidad y proximidad. Y esta apuesta se materializa, por ejemplo, en la importancia que damos a los productos frescos, que son una de nuestras fortalezas y los consideramos los mejores del sector. En productos frescos nuestras ventas crecen tres puntos por encima de la media del sector, al igual que nos ocurre con la comida para llevar, que nos está funcionando muy bien y que nos ha llevado a implantar una salita de estar en los supermercados. Crecer no es sólo facturar más, es hacer que todos ganemos más”.

E n M acondo , el pueblo imaginado por Gabriel García Márquez, sucedían cosas extraordinarias con tanta frecuencia que acababan formando parte de la vida cotidiana. Es uno de los mecanismos más reconocibles de ‘Cien años de soledad’: la normalización de lo excepcional. Algo parecido parece haber ocurrido con la marca de distribuidor (MDD) en Europa. Su crecimiento ya no sorprende; es una constante.
S E gún E l infor ME ‘PLMA’s 2026 Report on the Status of Private Label Across Europe’, elaborado con datos de NielsenIQ en 17 mercados europeos, la marca propia alcanzó unas ventas de 387.400 millones de euros en 2025, un 4,1% más que el año anterior. El avance superó tanto al mercado total (+3,2%) como a la marca de fabricante (MDF), que creció un 2,7%. La evolución también fue positiva en volumen. Las ventas unitarias de MDD aumentaron un 1,3%, frente al 0,6% del conjunto del mercado, mientras que las marcas de fabricante permanecieron prácticamente estables.
“E S al E ntador co M probar cómo la marca propia se adapta a cada contexto nacional de distribución alimentaria y continúa prosperando”, señala la presidenta de PLMA, Peggy Davies. A su juicio, la MDD “se está consolidando como un elemento indispensable en la cesta del consumidor y como un activo estratégico para las enseñas de distribución”.
E S paña fu E uno d E lo S principal ES protagonistas de esta evolución. En 2025, la cuota de la marca propia alcanzó el 47,3% en valor y el 55,3% en volumen. Además, fue el país europeo que más aumentó su participación respecto al año anterior, con una subida de 1,1 puntos porcentuales. También destacó por crecimiento. Las ventas de MDD avanzaron un 7% en valor, frente al 2,4% registrado por la MDF. En volumen, la mejora de 0,9 puntos porcentuales fue igualmente la más elevada de los mercados analizados.
“E S paña gana la medalla de oro como mercado europeo donde la marca propia creció más tanto en valor como en volumen”, afirma el CEO de Retail Cities, Ray Gaul, quien destaca que el mercado español “supera claramente” a otros países con una evolución igualmente positiva, como Austria, Portugal o Países Bajos.
n o todo S lo S ME rcado S siguieron la misma tendencia. “No puede haber solo ganadores”, apunta Gaul. Entre los ejemplos con peores resultados cita Bélgica y Francia. “Sobre todo en Francia, donde la confianza del consumidor es baja, las ventas del año pasado fueron decepcionantes”, añade.
E l infor ME ta M bién d E t E cta nuevas oportunidades de crecimiento en categorías vinculadas a salud y bienestar. El segmento de health care fue el de mayor avance en 2025, con un incremento del 13,1% en valor y del 9,9% en volumen. Además, los alimentos frescos y perecederos mantuvieron una evolución destacada, con aumentos del 5,7% y del 2,7%, respectivamente.
“ l a M arca propia sigue creciendo en categorías frescas y saludables, mientras que categorías menos saludables, como bebidas alcohólicas o snacks azucarados, registran caídas”, analiza Gaul.
l a con S olidación d E la M dd también está ligada a una mejora de su percepción entre los consumidores. Un estudio internacional de Simon Kucher incluido en el informe muestra que el 96% considera ya que la marca propia es “esencial” en la cesta de la compra. Además, el 92% cree que ofrece una calidad equivalente a la de la marca de fabricante.
M á S qu E una t E nd E ncia puntual , los datos reflejan una realidad consolidada. La marca propia sigue creciendo en Europa, pero, quizá, la principal novedad sea precisamente que ya no lo parece.
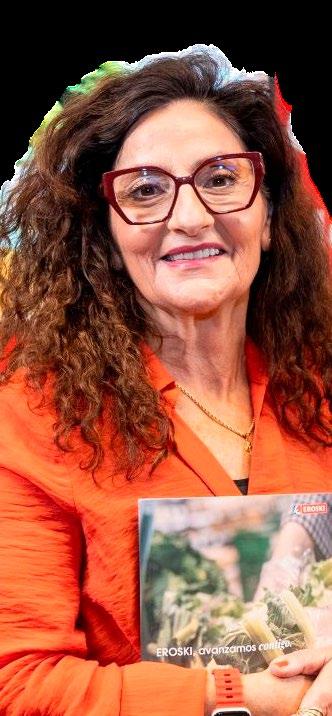
¡Euskadi txapEldun! Dos de los estandartes empresariales del País Vasco están de enhorabuena. Eroski y Uvesco han presentado recientemente unos resultados que reflejan crecimiento en ventas, expansión comercial y una clara apuesta por reforzar su posicionamiento en los próximos años. La CEO de Eroski, Rosa Carabel, y el CEO de Uvesco, Ángel Jareño, son piezas fundamentales en el éxito de ambos distribuidores.
año Extraordinario para Eroski. Así valora la directiva gallega el ejercicio 2025, en el que la cooperativa ha alcanzado unas ventas brutas de 6.081 millones de euros, lo que supone un crecimiento del 3,3% respecto al curso anterior. Además, ha elevado su ebitda hasta los 340 millones de euros, el nivel más alto de la última década.
la coopErativa dE Elorrio también ha dado un paso relevante en la normalización de su estructura financiera, culminando un proceso que permitirá simplificar la deuda, mejorar el perfil de vencimientos y reducir costes financieros. Rosa Carabel subraya especialmente este avance, al considerar que aporta estabilidad a largo plazo y permite a la organización concentrar mayores esfuerzos en sus objetivos de crecimiento futuro.
En El ámbito comErcial, Eroski mantiene su apuesta por la competitividad y el ahorro para los consumidores, una estrategia que se tradujo durante 2025 en la transferencia de 435 millones de euros en ahorro a sus clientes. Al mismo tiempo, continúa reforzando su posición en sus mercados históricos, donde alcanza cuotas de mercado del 34,4% en el País Vasco y del 25,9% en Navarra.
dE cara al futuro, la compañía contempla 71 aperturas (12 de tiendas propias y 59 franquicias) durante este año y una inversión cercana a los 150 millones de euros destinada a expansión, remodelaciones y mejora de la eficiencia logística. “2026 aparece como un escenario incierto, pero aspiramos a seguir creciendo en ventas y resultados”, avanza Carabel.
cuanto a uvEsco, el grupo propietario de BM Supermercados y Super Amara ha cerrado 2025 con unas ventas netas de 1.270 millones de euros, un 7,1% más que el ejercicio anterior. La compañía continúa consolidando su posición en los territorios donde opera tradicionalmente y reforzando su presencia en mercados estratégicos como la Comunidad de Madrid. “Nos esforzamos cada día por mantener un modelo diferencial, basado en la calidad, el producto fresco y el servicio”, señala Ángel Jareño.
crEcimiEnto dEl grupo también se ha reflejado en la expansión de su red comercial, con la apertura de 13 nuevos supermercados y una inversión superior a los 40 millones de euros durante el pasado ejercicio. Paralelamente, la empresa ha incorporado a 290 nuevos profesionales y superando ya los 7.500 trabajadores.
no dE los grandEs hitos del ejercicio ha sido la presentación de su nuevo Plan Estratégico 2026-2029, impulsado tras la entrada de un nuevo accionariado liderado por el propio Ángel Jareño. La hoja de ruta contempla una inversión de 200 millones de euros, la apertura de 100 supermercados y la creación de 1.000 puestos de trabajo, con el objetivo de consolidar una senda de crecimiento sostenido.
nuEva Etapa de Uvesco incluye una decidida apuesta por la innovación, la digitalización y el uso de herramientas de inteligencia artificial para mejorar la eficiencia operativa y reducir costes. Al mismo tiempo, el grupo seguirá apoyándose en los productos frescos, que ya representan el 43% de sus ventas.
● Siempre es bueno volver a las raíces. La construcción de un mercado interior fuerte para que Europa pudiera ser un interlocutor decisivo -y no sólo en el orden económico- fue la clave de la política europea desde 1986. Esta prioridad se fue erosionando poco a poco como consecuencia de la integración muy rápida de nuevos estados, la crisis económica de 2010, el Brexit, la pandemia y las nuevas configuraciones políticas. El nuevo marco geoestratégico exige retomar los fundamentos. El pasado 23 de abril, las instituciones europeas en la hoja de ruta ‘Una Europa, un mercado’ han dibujado los primeros pasos del camino de vuelta a los orígenes: simplificación normativa, eliminación de trabas, políticas de impulso a la actividad industrial, política energética y digital y acuerdos comerciales. En algún momento la reducción de cargas sobre la distribución comercial y la libre circulación de productos tendrán que incorporarse también a este camino.
● Mientras tanto, un paso para simplificar y desenredar el embrollo normativo del Reglamento de Deforestación : el paquete de 4 de mayo, con propuestas normativas, guías y aclaraciones es sin duda una buena noticia… En la concreción del Reglamento de envases se sigue trabajando y tenemos ya una primera evaluación de la regulación de plásticos de un solo uso.
● A finales de abril finalizó el plazo de call for evidence para la evaluación de impacto de cara a una propuesta para regular las Restricciones Territoriales al Suministro. Las 110 aportaciones ponen de manifiesto que éste es un tema crucial en las relaciones entre fabricantes y distribuidores. El Comité Económico y Social Europeo (CESE) ya se ha pronunciado. La Comisión Europea acaba de sacar una consulta pública sobre las distintas opciones. Habrá que esperar a las propuestas que salgan.
(Esta sección no pretende ser una relación exhaustiva y a tiempo real del panorama normativo. Es sólo una llamada de atención, a empresas y sectores, para entender el marco regulatorio y ser proactivos, para tratar de mejorar la regulación)
● A mediados de abril ha empezado a tramitarse en el Congreso de los Diputados el Proyecto de Ley de protección y resiliencia de las entidades críticas . La directiva comunitaria de la que trae origen contempla, como así se recoge en el texto del proyecto, una parte de la actividad de distribución alimentaria como actividad crítica necesitada de medidas especiales de garantía de prestación. Es difícil prever en esta legislatura cuándo acabará la tramitación, pero es importante que nuestros representantes en las Cortes den la importancia que se merecen a las cosas del comer .
● Fabricantes, distribuidores y todos los agentes implicados en la cadena circular del envase están esperando a que el Ministerio presente el nuevo proyecto de Real Decreto de envases y residuos de envases . La redacción es sin duda muy compleja, pero muchas decisiones y modelos de negocio están en juego y se van acercando las fechas para la entrada en aplicación del Reglamento europeo. Resulta materialmente imposible su aprobación a tiempo, pero conocer las intenciones del Ministerio en cuanto a obligaciones y plazos (como los que afectan al SDDR) daría mucha tranquilidad.
del Pino González Senior Advisor
V inces c onsulting Of Counsel raMón y cajal aBogados
Os presentamos el segundo episodio de ‘Encuentros Retail’ , el podcast de infoRETAIL cuya vocación es abordar con naturalidad y dinamismo temas que sirvan para entender el presente y anticipar el futuro del retail . El título de este episodio es ‘El alma del comercio’ y cuenta con la participación de Pascual Campos , director general de Plaza Supermercados. En esta página, os compartimos algunas de sus declaraciones más relevantes.
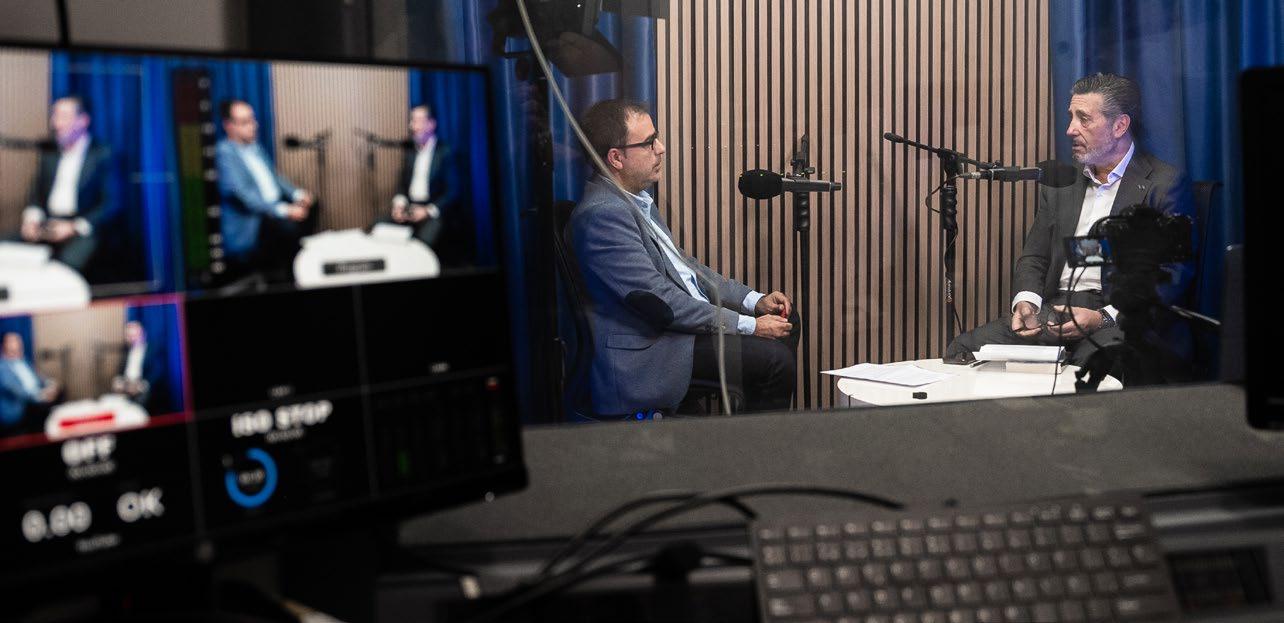
“El sector cambia permanentemente, pero el cliente siempre se da cuenta de cuando vas en serio. En comercio, una ejecución perfecta es siempre mejor que el Power Point más excepcional”
“El retail son personas y, por tanto, una tienda brilla si el equipo brilla. Si el equipo no brilla, la tienda más bonita es imposible que pueda brillar. La verdadera inteligencia radica en las personas”
“Para que el comercio tenga alma debe cuidar su esencia y apostar por las personas. Debemos ser conscientes de que el valor del comercio está en las tiendas. El que tenga tiendas que las atienda”
“Debemos ir más allá de una simple transacción económica y conectar personas. Debemos dejar de pensar en vender para pensar en hacer sentir. Sólo así haremos que el cliente se sienta como en casa”
“Que se genere empatía con el cliente y que se sienta escuchado es mejor que cualquier campaña de marketing. Sonreír y escuchar hará que los clientes se conviertan en fans de tu tienda”
“Los fundadores de retailers en los años cincuenta y sesenta fueron auténticos pioneros en España. Merecen todo nuestro reconocimiento y cuidar su legado es un honor y una responsabilidad”
“El comercio alimentario está muy polarizado: o eres surtido corto y precio o eres valor. Y en Plaza Supermercados nuestro valor es ser mercado, con un precio justo y una tienda experiencial”
“El comercio jamás te perdona la complacencia. Nuestro modelo de negocio se fundamenta en equipo, pasión y lucha permanente por un resultado perfecto cada minuto”
La autora reflexiona sobre los desafíos pasados afrontados por el ‘retail’, atisba retos significativos -para el medio y largo plazo- que pueden derivar en una reconfiguración del comercio a nivel mundial y concluye que el sector ya tiene “experiencia demostrada en resiliencia y capacidad de adaptación; y lo que al final del día moverá la aguja, como siempre, será lo que el consumidor demande”.
Si algo hay que reconocer al retail en los últimos tiempos es su fortaleza duradera y su capacidad de resiliencia, afrontando numerosos desafíos, incluyendo el auge de las compras online, los smartphones, las redes sociales, las crisis financieras, las interrupciones en las cadenas de suministro, la inestabilidad geopolítica, tensiones inflacionistas y una pandemia global, en la que sólo el corto plazo era importante. A pesar de todos los desafíos, la capitalización bursátil de los 20 principales minoristas a nivel mundial se ha triplicado, demostrando la capacidad del sector para adaptarse y prosperar.
Como ya preveíamos a principios de 2026, el año no ha comenzado menos agitado. Si bien el comercio mundial sigue fuerte, la presión arancelaria de Estados Unidos y, sobre todo, los conflictos geopolíticos, específicamente la crisis en Oriente Medio, están impactando significativamente en los mercados financieros, lo que supone importantes desafíos para el sector. A efectos macroeconómicos, este nuevo conflicto geopolítico ha incidido directamente en la oferta energética y, por ende, en los precios del gas y el crudo, creando tensiones inflacionistas que se han contagiado a los fletes, las materias primas, los plásticos y creado una burbuja de precios.
Todo sube, si bien la problemática del gas es bien distinta a la del Brent. Para el Brent existen reservas estratégicas, altos inventarios, se puede almacenar y buscar rutas de transporte alternativas (aunque más caras). Con el gas no hay plan B, ni hay reservas ni se puede almacenar y además normalizar su proceso de producción tardará, una vez resuelto el conflicto, de cuatro a seis meses en normalizarse, por lo que las
reducciones de precios pueden no apreciarse hasta seis meses después que las del crudo. El principal problema de esta inflación que se está generando es que se trata de una inflación de oferta, difícilmente controlable vía tipos de interés, por lo que se esperan serios problemas de normalización. No obstante, no es menos cierto que todas las predicciones apuntan a una subida de tipos de interés en la próxima reunión del BCE, programada para el próximo 17 de junio, de +0.25 pb y que hoy ya está descontando un Euribor en alza. En definitiva, actualmente hay un riesgo de inflación persistente sin fuerte crecimiento económico, lo que redundará en un deterioro de la confianza al consumo e inversión.
Impacto asimétrico
Adicionalmente, si algo hay que destacar de esta crisis, es que tiene un impacto regional asimétrico. Japón muestra alta vulnerabilidad al shock energético por su dependencia casi total del crudo importado (alrededor del 97%); China mantiene una postura prudente y aprovecha oportunidades estratégicas, sufriendo un impacto indirecto y controlado; Europa está muy expuesta al encarecimiento de la energía y a presiones inflacionistas con una dependencia estratégica en energía (57%) y seguridad; Oriente Medio gana peso estratégico global, pero empeora su visibilidad económica por el aumento del riesgo y la inseguridad regional (por el estrecho de Ormuz pasa aproximadamente el 20% del crudo global); Latinoamérica sufre por su alta dependencia de exportaciones (26% del PIB regional), penalizada por la reciente corrección de precios, especialmente en importadores netos de energía.
Así las cosas, the winner is… Estados Unidos. El país sufre un impacto económico limitado y tiene gran capacidad para absorber el shock energético, reforzando su posición como productor de energía. Todo lo anterior se refleja en las divisas, destacando un yen japonés en mínimos históricos y un euro debilitado versus un dólar cada vez más fuerte.
Los efectos de un potencial alargamiento del conflicto y, por tanto, la disrupción en el suministro, podrían debilitar claramente todo el comercio internacional y desencadenar una ola inflacionista de difícil encaje en una cesta de la compra que ya se ha visto afectada de forma muy negativa en los últimos tiempos.
El panorama se torna diferente. En el medio y largo plazo se atisban desafíos y oportunidades significativas e, incluso, una reconfiguración del comercio a nivel mundial. Esto significa que, de pronto, la estrategia vuelve a ser importante.
En este aspecto, enumeramos algunos de los desafíos que las empresas del sector están afrontando en 2026.
Evolucionar el modelo
En nuestras conversaciones con altos ejecutivos del sector, escuchamos una y otra vez que el crecimiento y la innovación en el sector, a pesar de la resiliencia demostrada, están estancados y que la presión de costes va en aumento.
Y es que el modelo de crecimiento que encumbró a las grandes compañías está en recesión y necesita cambios estructurales. Las compañías de distribución preparadas para el futuro tendrán que evolucionar hacia un nuevo modelo operativo que impulse el crecimiento dejando de invertir en modelos heredados basados en la escala durante décadas: cadenas
de suministro globales, surtidos excesivamente amplios y marcas dominantes, que están siendo puestos a prueba por las demandas cambiantes de los consumidores y minoristas, la complejidad, la volatilidad y las presiones sobre los márgenes.
Hay que empezar a escribir el futuro sobre una nueva realidad y con un pensamiento disruptivo. Los players más visionarios no están haciendo ajustes menores; están reconstruyendo desde el núcleo hacia afuera, rediseñando los modelos para favorecer el crecimiento, evolucionando las formas de trabajo para incrementar la velocidad de implementación y su impacto y, no menos clave, cambiando la cultura y el liderazgo en las organizaciones.
Utilizar la tecnología
La creación de valor en las organizaciones está cambiando fundamentalmente a medida que las empresas evolucionan hacia organizaciones tecnológicas. El avance tecnológico se identifica también como el principal catalizador para el cambio del modelo operativo, incluyendo capacidades clave tales como:
● Experiencia en gestión del ciclo de vida del producto e integración de nuevas tecnologías.
● Adopción avanzada de MarTech e IA generativa (GenAI) que impulsa un marketing más inteligente, impulsando y evaluando resultados en tiempo real.
● Análisis de demanda impulsado por IA que permite una planificación y pronóstico ‘sin intervención’.
● Experiencia en D2C (no necesariamente vendiendo a los consumidores, sino interactuando con ellos) y estrategias omnicanal para satisfacer las necesidades cambiantes de los
consumidores, incluyendo el aprovechamiento de redes sociales pagadas y ecosistemas de influencers como una extensión de su fortaleza.
Desde que la IA generativa atrajo la atención del público en 2023, las empresas de productos de consumo han lanzado una ola de pilotos. No obstante, a finales de 2024, el 54% de los ejecutivos de diversas industrias admitió que se estaban quedando atrás como líderes en inteligencia artificial. Con márgenes ajustados y disponibilidad de recursos limitada, las empresas enfrentan un desafío claro: ir más allá de la mera experimentación, identificar oportunidades de alto impacto y ofrecer resultados medibles. Resulta a estos efectos fundamental un efectivo gobierno y manejo de los datos. Modelizar y catalogar los datos disponibles, ingentes en el sector de consumo, hacen el proceso especialmente complejo si bien son absolutamente cruciales para tener éxito en la implementación de la IA en toda la cadena de valor.
Y es que no hay una estrategia universal para la implementación de la IA en el sector, dependerá de muchos factores tales como tamaño de la compañía, el footprint en el mercado, su grado de internacionalización o el posicionamiento de la marca, entre otros. Lo que sí es claro es que se buscan dos grandes objetivos: eficiencia y ahorro de costes y, por otra parte, creación de nuevos conceptos.
Cierto es que en las compañías de retail, el uso de la IA está muy bien posicionada en su estrategia de omnicanalidad y eje cliente, pero, más allá de estos ámbitos y del forecasting clásico hay mucho recorrido en el uso de la IA.
Un factor muy importante que hay que tener en cuenta es la fragmentación de la cadena de valor en la industria. Al final del día, la IA se basa en el consumo de información y si dicha información está dispersa en todo el ecosistema de proveedores y participantes es muy difícil hacer un uso estructurado de la misma. Cualquier estrategia de IA pasaría primero por resolver la fragmentación de la información que existe en el ecosistema y, a partir de ahí, determinar qué capacidades son necesarias dentro de la organización para capturar todo su potencial.
Optimizar la omnicanalidad
El auge de los canales digitales continúa, pero aún hay mucho recorrido en el espacio minorista físico. El comercio electrónico está creciendo, pero los consumidores aún quieren ir de compras. Aunque se espera que el porcentaje general del consumo minorista en tienda física disminuya del 77% en 2025 al 73% en 2028, aún queda un largo camino por recorrer antes de que
el comercio electrónico supere las ventas físicas. La tienda sigue siendo el formato dominante para la mayoría de los consumidores.
A través de las generaciones, los consumidores continúan prefiriendo las tiendas tradicionales para productos esenciales, pero también buscan tiendas que ofrezcan experiencias positivas o consejos de confianza. Por su parte, los compradores más jóvenes se sienten atraídos por tiendas experienciales, como tiendas especializadas y de outlet para categorías de cuidado del hogar y personal (HPC) y ropa. Además, el crecimiento del retailtainment, que involucra zonas interactivas, diseños narrativos y eventos en tienda, hace que las compras sean aún más una experiencia social: escuelas de cocina o clases de gimnasio están a la orden del día en punto de venta físico para dar vida a las propuestas de valor de los minoristas.
Asimismo, la tienda puede apoyar fuentes de ingresos alternativas que mejoren la experiencia y las ventas, posicionándolas en torno a nuevas propuestas de valor. Modelos basados en servicios, como atención médica, servicios de nutrición, asesoramiento experto o reparación, alquiler y reventa, pueden generar fuentes de ingresos adicionales, mejorar los márgenes y aumentar el tráfico de clientes.
Las organizaciones enfrentan un futuro donde las ventas en línea crecen y deben explorar cómo utilizar sus tiendas para impulsar el crecimiento de ingresos de nuevas formas, intentando encontrar la mezcla y el equilibrio adecuados entre ambos canales, reimaginando los espacios para enfatizar la experiencia y la personalización. Adicionalmente, están explorando la realidad virtual (VR) y la AR para construir experiencias de compra inmersivas y personalizadas que mejoren el compromiso en la tienda y hagan que las compras sean más eficientes, sociales o simplemente divertidas.
Y a medida que la IA se vuelva más prominente en la toma de decisiones de compra, es probable que los consumidores también permitan que seleccione sus opciones y, en última instancia, realice compras en su nombre. Si bien la AR y la VR podrían mejorar las ofertas en la tienda, la IA está destinada a tener un papel más transformador en ambos canales, físico y digital.
Ante este escenario, la tecnología se erige como foco de inversión en marketing para optimizar las operaciones a través de uso de IA y de otras tecnologías avanzadas que permitan la hiperpersonalización y las experiencias inmersivas y los canales directos tales como las tiendas digitales y las redes sociales.
Por último, más orientado al consumo de moda y complementos, hay que destacar el papel crucial que juegan en este ámbito los
influencers y creadores de contenido, observando últimamente un claro giro de la celebrity con audiencia masiva pero poco comprometida hacia los micro y nanoinfluencers que ofrecen mayor conexión y credibilidad.
En resumen, la inversión en marketing se mueve hacia una visión híbrida donde la IA optimiza la operación y el social commerce junto a los creadores de contenido cristalizan la compra.
Innovación y ‘premiumización’
El modelo de crecimiento que impulsó a las grandes empresas de consumo durante décadas está en recesión. En su lugar, ha surgido una realidad más dura: en muchas categorías pronto puede que sólo haya espacio para una gran marca nacional en la estantería. El resto serán marcas de distribuidor o de nicho. Con una distribución fuerte, marcas familiares, innovación adyacente, inversión en marketing bien ubicada y estrategias de precios finamente ajustadas, el rendimiento era constante y predecible. Incluso en períodos tan disruptivos como fue la pandemia del covid-19, el modelo aguantó. Pero sus fundamentos se han estado erosionando gradualmente. El crecimiento de los ingresos se ha estancado en los últimos años. A pesar de los esfuerzos por aumentar las ventas a través de iniciativas como extensiones de línea de productos y optimización de precios, los grandes jugadores han comenzado a estancarse.
Las marcas de distribuidor están expandiendo su huella de forma exponencial, cada año además con mejores niveles de calidad y atractivo, lo cual vira el consumo de forma significativa a esta opción. Ante esta situación surgen dos estrategias de crecimiento interrelacionadas entre sí, pero con distinto enfoque: la innovación y la premiumización
La innovación impulsa la calidad a través de nuevas tecnologías y procesos, permitiendo fijar precios más altos y crear nuevas experiencias, reforzando la imagen premium de la marca. Y es que ser la gran marca en la estantería requiere altas dosis de una, de la otra o de la combinación de ambas con un único objetivo: la diferenciación como clave para el crecimiento.
Economía circular
A partir de 2026, el marco regulatorio ambiental se presenta sustancialmente más exigente, con impactos directos a lo largo de toda la cadena de valor. En el ámbito alimentario, la Ley 1/2025, de 1 de abril, de prevención de las pérdidas y el desperdicio alimentario, despliega plenamente sus obligaciones, imponiendo a los agentes la aplicación efectiva de la jerarquía de prioridades en la gestión de excedentes,
la adopción de planes de prevención y el impulso de la donación de alimentos, en coherencia con la Ley 7/2022 de residuos. En paralelo, la revisión de la Directiva Marco de Residuos se traduce en nuevos desarrollos sectoriales, como el Proyecto de Real Decreto sobre productos textiles y de calzado y la gestión de sus residuos, actualmente en tramitación, que reforzará las obligaciones de responsabilidad ampliada del productor, financiación, trazabilidad e información, en un contexto en el que ya se ha constituido el SCRAP textil.
A ello se suma la necesidad de que el sector prepare su posición en la cadena de suministro afectada por el Reglamento EUDR, cuya aplicación se ha pospuesto un año. Asimismo, las empresas sujetas a la Ley 11/2018 deberán publicar a lo largo de 2026 la huella de carbono correspondiente al ejercicio 2025 y su plan de reducción, conforme al Real Decreto 214/2025, de 18 de marzo. Todo ello convive con un incipiente movimiento de simplificación regulatoria a nivel europeo, tras las propuestas de la Comisión de diciembre de 2025, que plantean flexibilizar -con carácter voluntario- la obligación de designar representante autorizado en determinados flujos RAP (envases, AEE, textiles u otros), siempre que se garantice la trazabilidad y el cumplimiento mediante medios alternativos.
Ante todos estos desafíos, el perfil de los equipos directivos también requiere adaptación al entorno. Se espera que coexista un balance entre la apuesta por el crecimiento y la innovación y el mantenimiento de la rentabilidad. La incertidumbre y la volatilidad del negocio del retail hoy día hace que los equipos directivos vuelvan a tener muy presentes sobre la mesa los aspectos financieros. La presión cada vez mayor y más generalizada en costes como consecuencia, entre otros, de los aludidos factores geopolíticos, no controlables por las empresas, hace que el foco se ponga de nuevo en la protección de los márgenes ante previsiones de crecimiento de ingresos limitados.
En conclusión, este sector ya tiene experiencia demostrada en resiliencia y capacidad de adaptación y lo que al final del día moverá la aguja, como siempre, será lo que el consumidor demande.
Transy Rodríguez
Socia responsable de Bienes de Consumo y Distribución ey e spaña
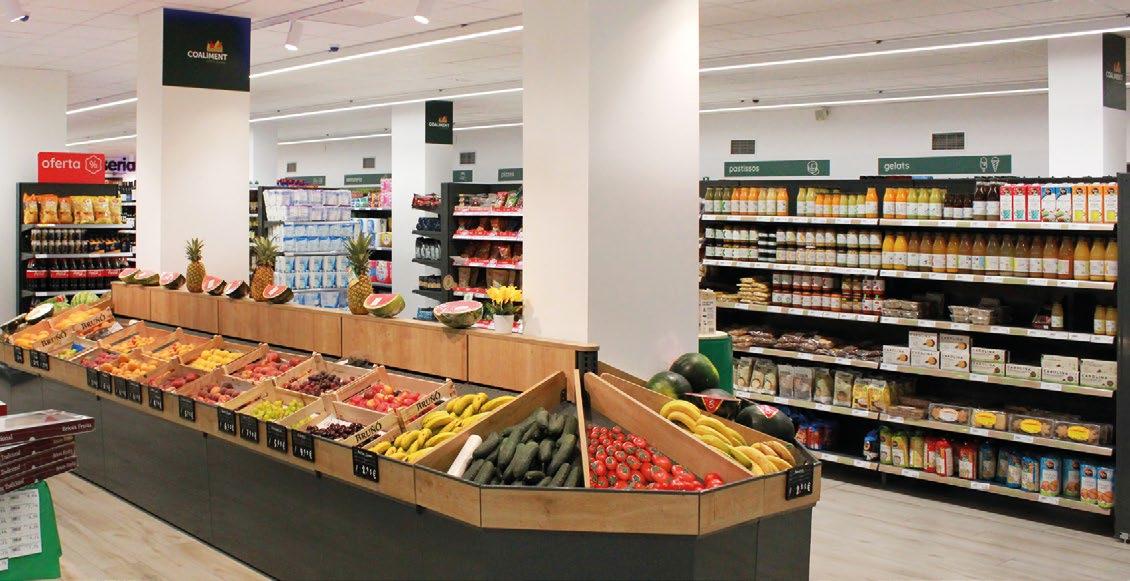
Las empresas de distribución alimentaria invirtieron 3.000 millones de euros durante 2024 -último ejercicio auditado de forma completa-, destinados a aperturas, reformas y mejoras tanto en su red de establecimientos como en sus estructuras logísticas. Esta cantidad supone un incremento del 10% respecto al año anterior y, por los datos que se conocen de 2025, todo parece indicar que al menos se habría mantenido en los mismos términos. La inversión sobre ventas supone en torno al 2,8%, porcentaje muy similar al del resultado neto sobre ventas.
El esfuerzo inversor del sector de la distribución alimentaria se ve claramente reflejado en una red de tiendas muy moderna. Más de 5.200 establecimientos han sido puestos en marcha o reformados durante el último trienio (2022-2025) y se alcanzan los 10.500 si se extiende la mirada al último lustro, lo que supone el 40% del total del parque de tiendas. Como es normal, las compañías líderes del sector llevan la voz cantante y, en el ejercicio completo de referencia (2024), todos los denominados top retailers superaron los 100 millones de euros de inversión en inmovilizado material, salvo en el caso de DIA, que se quedó en 87,3 millones (aunque acumula 367 millones en el periodo 2022-24). En la cúspide, como no podía ser de otro modo, se sitúa Mercadona a
mucha distancia del resto. A pesar de haber reducido su número total de establecimientos, la compañía comandada por Juan Roig no deja de invertir en nuevas tiendas planificadas desde cero con un nivel de eficiencia que supone fuertes inversiones. En 2024 alcanzó los 822,4 millones de euros en España, cantidad que ha sido ligeramente inferior en 2025 (806,6), pero que se mantendrá en términos similares durante los años venideros si atendemos a sus planes de expansión y, sobre todo, de nuevas reformas destinadas a adecuar la red al nuevo estándar de Tiendas 9.
Más significativo, sin embargo, en términos de porcentaje sobre ventas fueron los esfuerzos de Lidl (4,7%), Consum (3,8%), Ahorramás (4,6%), Semark (5,04%), Dinosol
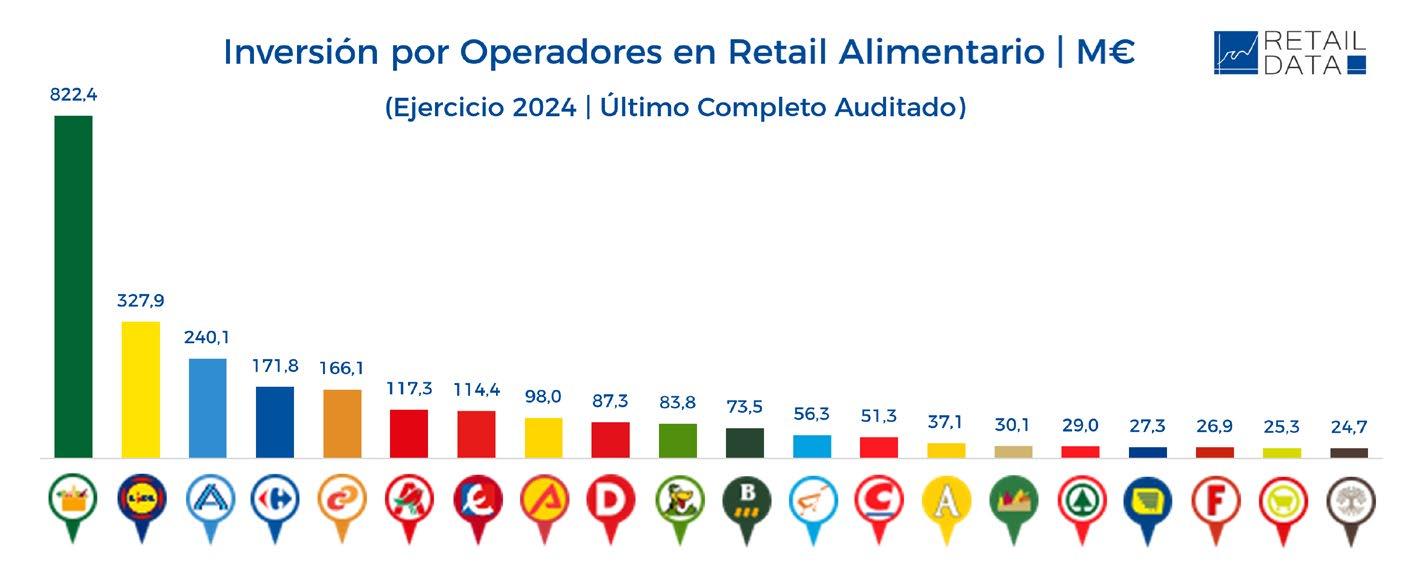
(4,9%) o, sobre todo, Aldi (11,5%). Esta tensión inversora se antoja indispensable para poder mantener posiciones o intentar ganar cuota en un mercado cada vez más competitivo y que vuelve a estar amenazado por el alza de los precios.
Potentes actores tradicionales como Carrefour, Alcampo o Eroski superaron de forma holgada los 100 millones de inversión, como antes se apuntaba. Más difícil es conocer los datos de El Corte Inglés, ya que las inversiones se recogen de forma conjunta para todas las actividades.
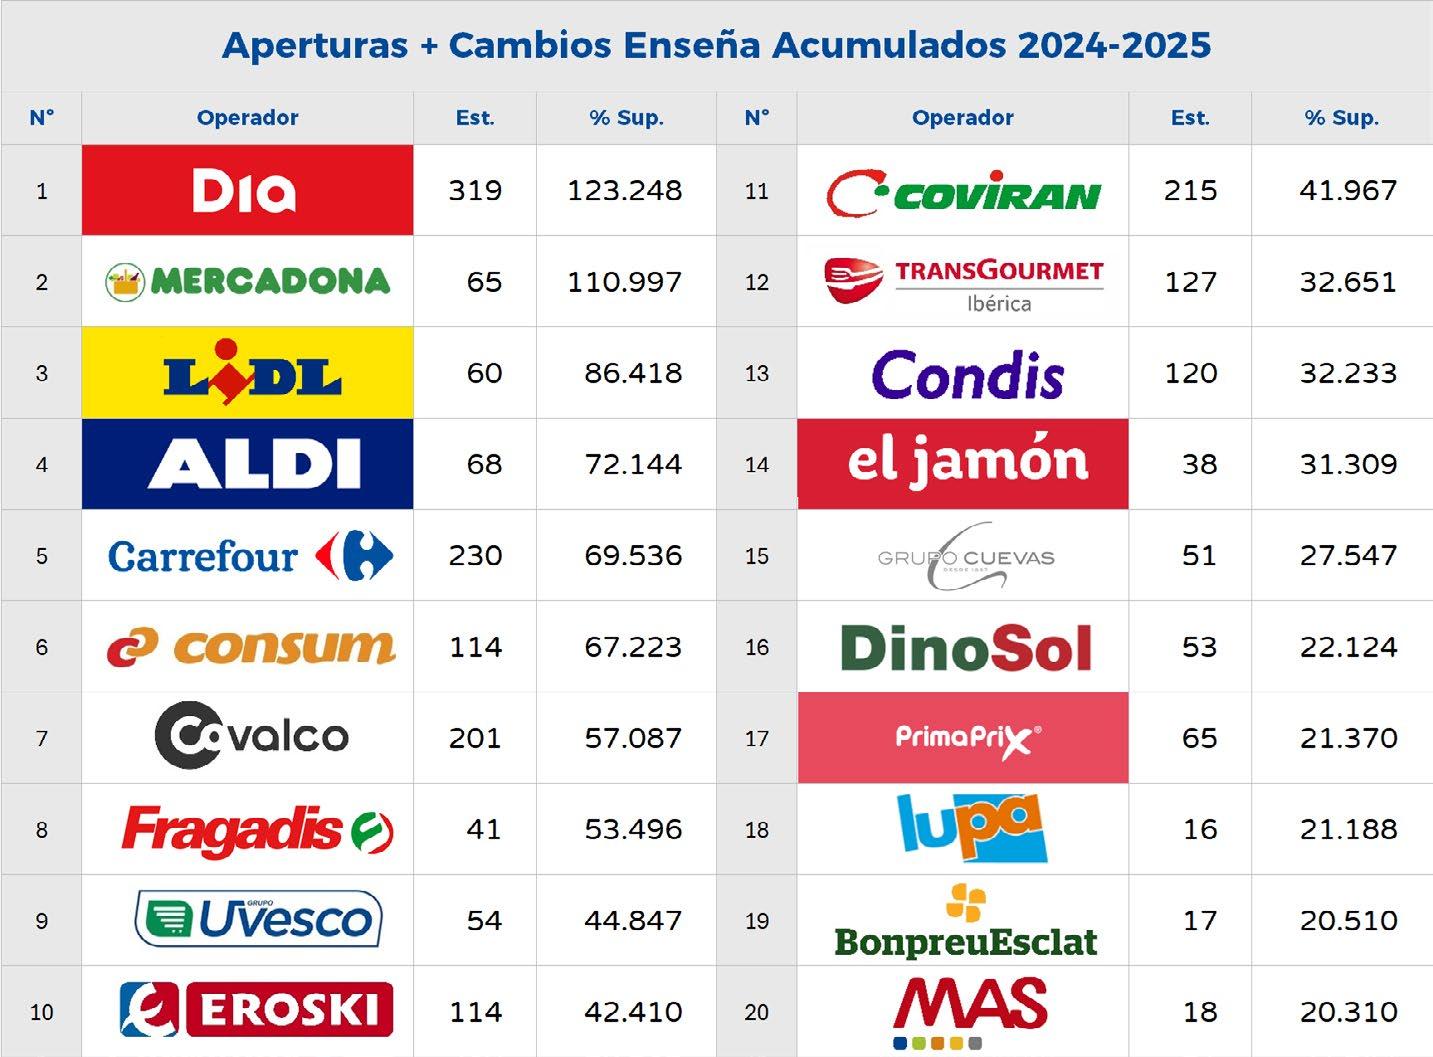
En 2025 se produjeron 860 aperturas de nueva planta en el sector de retail alimentario, un 10% por encima del año anterior. Si consideramos otros eventos como cambios de enseña, reformas o entradas en el universo organizado, la cifra se fue hasta los 1.694. Con los datos acumulados hasta abril-26 (unas 220 inauguraciones de nueva planta), podríamos hablar de una proyección en el entorno de las 800 aperturas para el año en curso, al margen de otro tipo de eventos
que suponen reformas o cambios… En definitiva, inversiones.
En este entorno, DIA, actualmente inmersa en una campaña reivindicativa de su espectacular transformación, está siendo muy protagonista, con nada menos que 113 aperturas acumuladas en los dos últimos años y alrededor de 200 transformaciones de sus antiguas tiendas en versiones más modernas.
Mercadona, Lidl y Aldi han ido muy parejas en el número de inauguraciones y en el planteamiento de rejuvenecimiento de su red. Entre el resto destacan numéricamente operadores que combinan expansión propia con el desarrollo de sus líneas de franquiciados y asociados, así como los que han tenido que transformar a sus propias enseñas activos provenientes de adquisiciones.
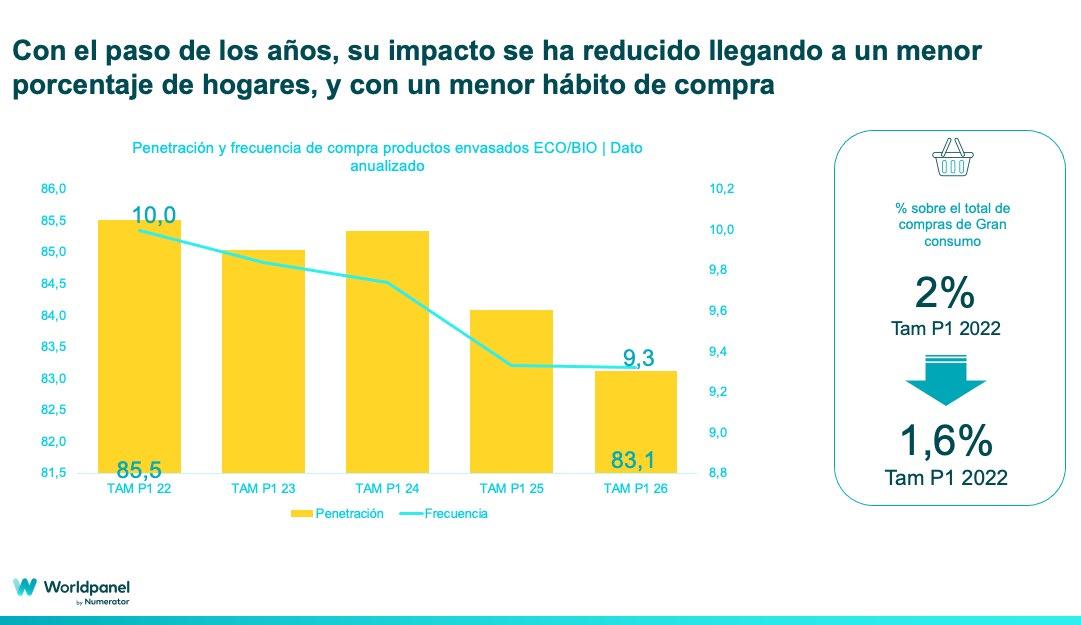
Hace unos años, los productos bío eran tendencia y estaban en boca de todos. Se hicieron con un espacio bien diferenciado en los lineales y se introdujeron en los hogares de los españoles. Sin embargo, con el transcurrir del tiempo, conviene preguntarse si se mantiene, o no, la evolución positiva.
Casi el 95% de los hogares de España ya compra en algún momento del año un producto catalogado como bío o eco. Son, por tanto, más de 18 millones de hogares, aunque si excluimos los productos frescos y sólo contamos los envasados, en realidad son el 83% y decreciendo, hasta dos puntos menos que hace cinco años.
Sobre la frecuencia de compra, lo cierto es que la sensación a primera vista es que se adquieren con cierta regularidad, una media de 20 veces al año, aunque son 9 si solo contamos los envasados. Sin embargo, aunque parecen muchas, en realidad no lo son cuando un hogar hace la compra de media 230 veces al año.
Analizando los datos, y a pesar de que los productos ecológicos se encuentran presentes en las cestas y en los hogares, su demanda ha caído un 12% en comparación con cinco años
atrás, descenso que se agudiza si solo tenemos en cuenta a los envasados, ya que en este caso la caída es del 18%.
Resistencia de la droguería
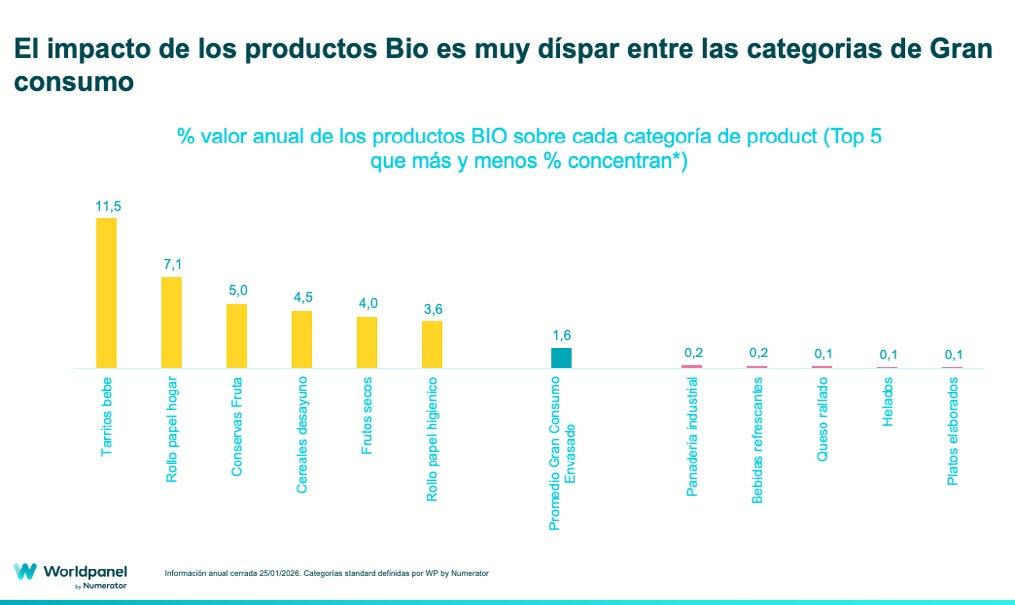
La menor demanda de productos bío se da en una dimensión muy similar tanto en marca de fabricante como en marca de distribución; y también está presente en productos de alimentación o cosmética; con excepción de productos de droguería, donde sí ha habido un aumento de la demanda los últimos años. Hay igualmente diferencias cuando entramos en diferentes tipos de producto, y es que los productos de bebé (leches infantiles, tarritos…) son los que presentan un mayor porcentaje de volumen comprado, representando el 10% de las ventas totales. Otros productos con mucha presencia son los rollos de cocina (7% del total) y, si hablamos de alimentación envasada, cabe destacar la importancia de categorías como
los cereales de desayuno (4,5%) o los frutos secos (4%).
En el extremo opuesto se hallan productos más indulgentes como los helados, los snacks y patatas fritas, bollería industrial, refrescos...
Categorías donde los productos bío son casi anecdóticos (menos de un 0,2% de la venta total).
Por último, y si excluimos de nuevo el producto fresco de la ecuación, vemos que las regiones que más productos ecológicos compran (respecto al tamaño poblacional que tienen) son Cataluña -con Barcelona capital a la cabeza-, con una compra un 21% más alta; y la zona cantábrica (norte-centro y noroeste).
Por el contrario, Centro, Canarias y Andalucía son las áreas que menos los compran.
Además, dentro de estos hogares que compran menos producto bío, las familias con niños menores de 14 años o jóvenes que viven solos son los que menos los adquieren frente a hogares con hijos mayores o parejas que no tienen niños en casa.
Joan Riera
Marketing Lead Southern Europe
W orldpanel By n u M erator
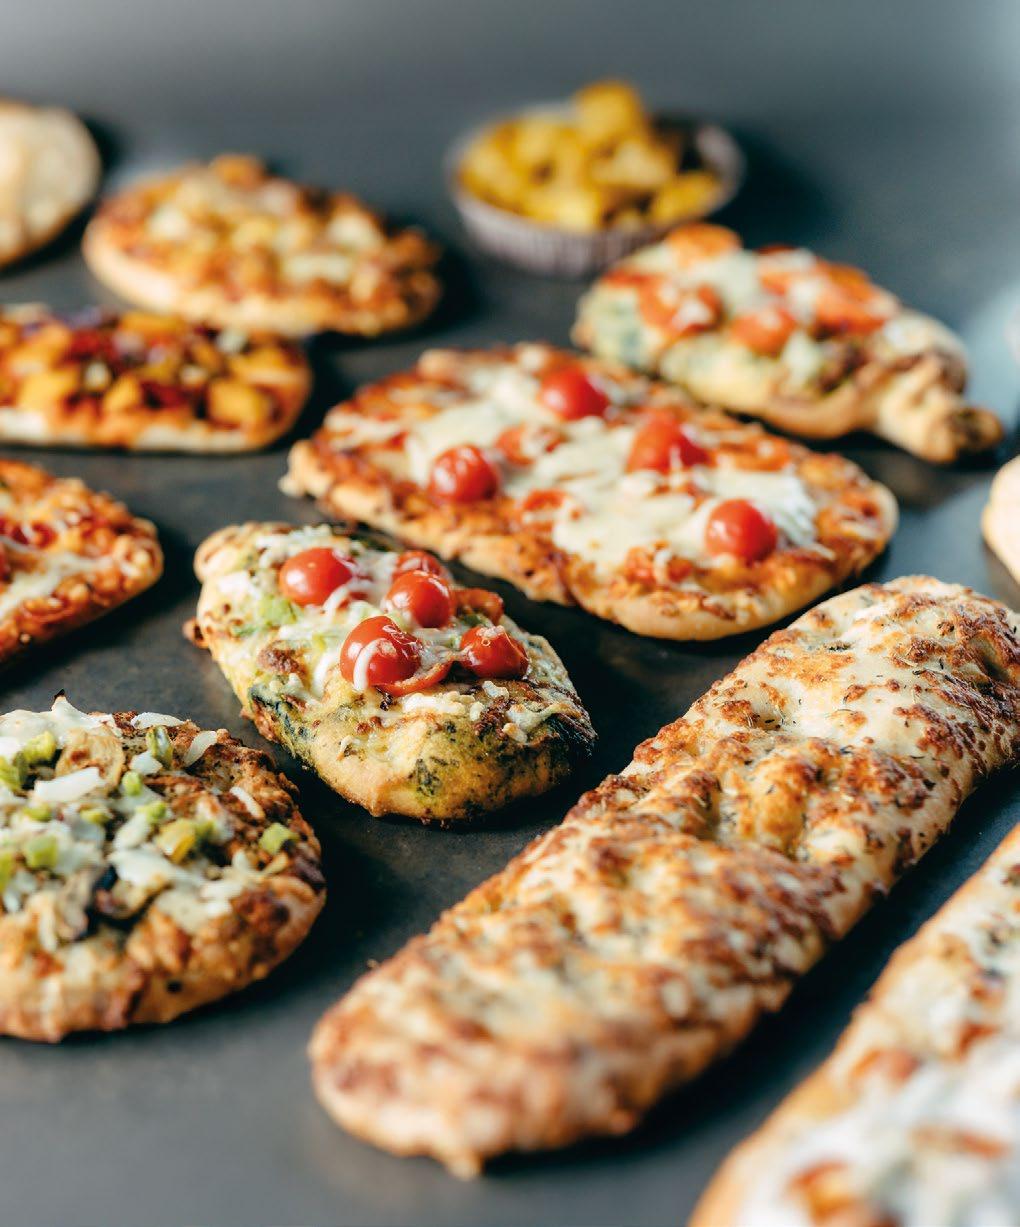
El éxito se cocina rápido: nueva gama de pizzas y focaccias
Más de 1,3 millones* de personas ya eligen pizzas y focaccias ready-to-eat.
¿A qué esperas para llevarlas a tu zona de horno? * Datos según Woldpanel by Numerator,
Descubre más aquí
El comercio alimentario, en plena fase expansiva, bate su récord de inversiones
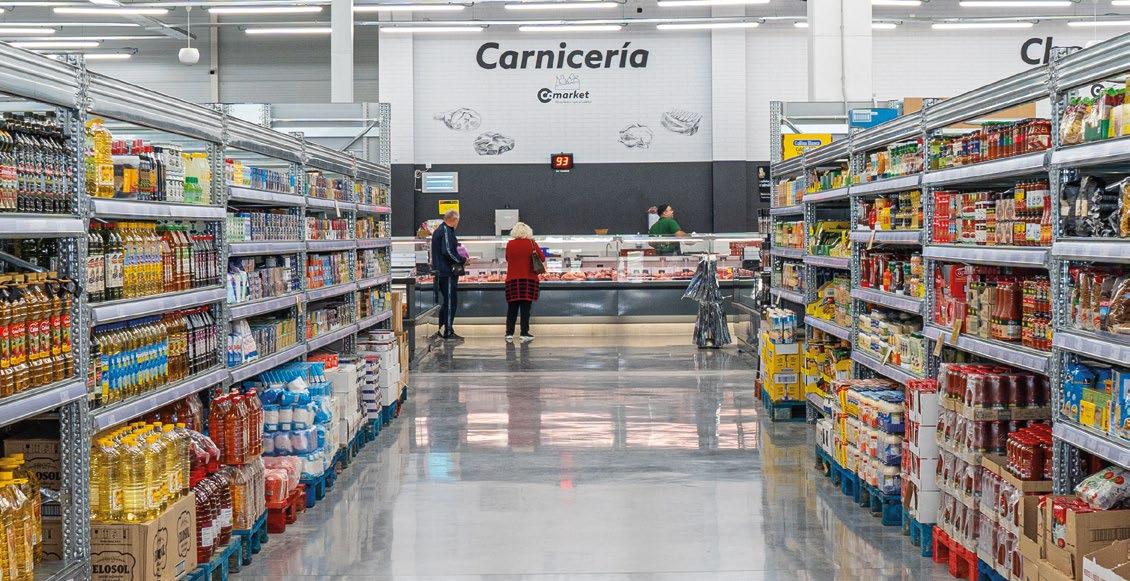
La distribución alimentaria acelera su expansión en España con cifras récord de aperturas, inversión y renovación comercial. Cerró 2025 con una red de 26.068 supermercados, autoservicios e hipermercados, tras completar 860 aperturas. La previsión para 2026 ronda las 800 tiendas nuevas. El sector consolida el auge de la proximidad y reivindica su competitividad frente a los discursos demagógicos que lo responsabilizan de la inflación alimentaria.
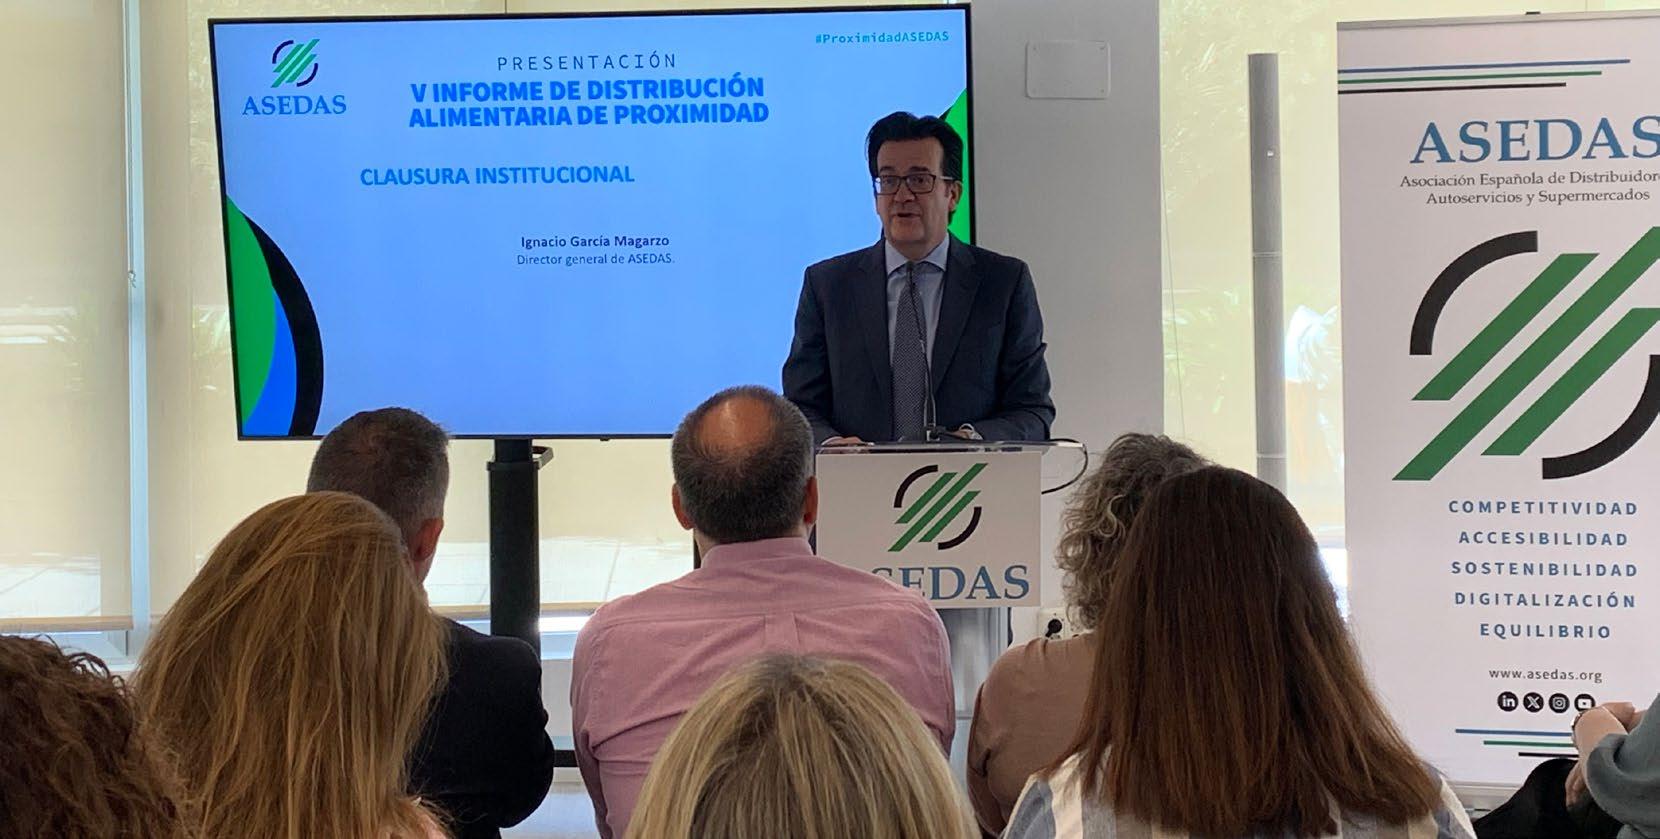
La distribución alimentaria volvió a acelerar su expansión en España durante 2025. El sector invirtió cerca de 1.300 millones de euros en abrir 860 supermercados, autoservicios e hipermercados, un 10% más que el año anterior y la cifra más alta de los últimos tres ejercicios, según el ‘V Informe de Distribución Alimentaria de Proximidad en España’, elaborado por Retail Data para Asedas. En total, el parque comercial español alcanza ya los 26.068 establecimientos.
Además, el ritmo de crecimiento se mantiene en 2026. Entre enero y abril se contabilizan 221 aperturas, lo que permite
anticipar alrededor de 800 inauguraciones al cierre del ejercicio.
“Los datos reflejan el triunfo de la cercanía”, destacó el director general de Retail Data, Juan Carlos Matarrubia, durante la presentación del informe. El experto subrayó especialmente el crecimiento neto de la red comercial, que alcanzó las 600 aperturas netas en 2025 -récord de la década- gracias a la reducción de cierres. “Las empresas han limpiado la casa y han completado procesos de reestructuración”, explicó.
La superficie comercial supera ya los 15,6 millones de metros cuadrados, un 8,9% más que hace cinco años. Paralelamente, la
inversión continúa creciendo. Las empresas del sector destinaron la cifra récord de 3.000 millones de euros a modernización comercial y logística en 2024 (últimos datos disponibles en el Registro Mercantil), un 10% más. “Creemos que en 2025 ese nivel de inversión se habrá consolidado”, señaló Matarrubia.
El dinamismo del sector también se refleja en la renovación de la red. En los últimos tres años se han abierto o reformado 5.200 tiendas, mientras que en el último lustro la cifra alcanza las 10.500. Actualmente, cuatro de cada diez establecimientos son nuevos o han sido modernizados recientemente.
El informe destaca además el peso creciente de la proximidad y del comercio asociativo. Cooperativas y franquicias concentraron el 61,5% de las aperturas realizadas en 2025 y generaron más de 2.200 empleos. Además, el 26% de las nuevas franquicias se ubica en municipios de menos de 10.000 habitantes.
Ventana de Overton
Durante la clausura del encuentro, el director general de Asedas, Ignacio García Magarzo, defendió la competitividad del sector frente a los discursos populistas que responsabilizan
a la distribución de la inflación alimentaria. “España es uno de los mercados más eficientes y competitivos de Europa”, afirmó. Al mismo tiempo, recomendó “no trasladar un mensaje erróneo a la población”, no generar inquietud social y no fomentar mensajes demagógicos que cuestionan el papel del retail: “Se continúa hablando de problemas de márgenes y ya se ha visto que eso no es así”. En este sentido, reclamó evitar mensajes que puedan generar desconfianza en torno al sector y cuestionó debates como el de la creación de un supermercado público: “Nos están abriendo la ‘Ventana de Overton’: ¿De verdad hace falta un supermercado público? Nosotros estaríamos encantados de acogerle, pero no tiene sentido esa necesidad marcada por la competencia”.
Finalmente, García Magarzo también consideró “contraproducente” imponer impuestos como solución a la subida de los precios: “Encima, que no le llamen impuesto inteligente porque nos crea un problema mental. El sector ha demostrado muchas veces que lo nuestro no es un monopolio, así que seguiremos reivindicando la posición de nuestros empresarios, como hacemos cada día”, concluyó.
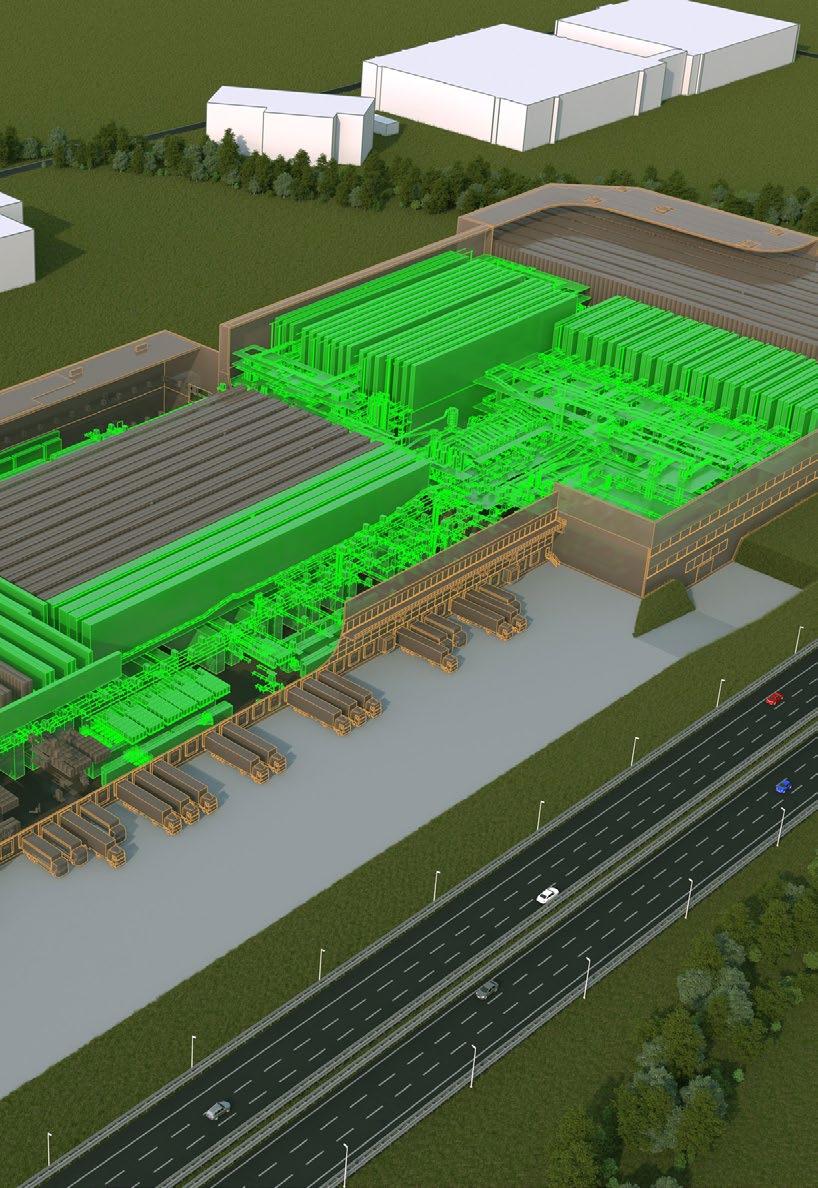
«APROVECHA AL MÁXIMO TUS ACTIVOS»: ACONDICIONAR LOS CENTROS DE DISTRIBUCIÓN EXISTENTES PARA EL FUTURO ES SOSTENIBLE Y RENTABLE.
El concepto de «sostenibilidad» se enfrenta a un cambio de paradigma. Los terrenos son cada vez más escasos. Por ello, cada vez cobran más importancia los proyectos basados en la reutilización y modernización de instalaciones existentes. Fieles al principio «aprovecha al máximo todos tus activos», existen razones de peso para adaptar las redes logísticas existentes a las necesidades del futuro como parte de una estrategia de transformación integral y, de este modo, ahorrar tiempo y dinero. Para llevar a cabo esta tarea, WITRON es el socio logístico idóneo. WITRON ha demostrado en un gran número de proyectos en todo el mundo que es posible llevar a cabo con éxito la integración de nuevas tecnologías y elementos en un edificio existente, con su operativa en paralelo a pleno rendimiento garantizando la preparación de los pedidos de nuestros clientes y en el plazo previsto.
y la industria. www.witron.com
TECNOLOGÍAS Y MÉTODOS INNOVADORES PARA INFRAESTRUCTURAS LOGÍSTICAS EXISTENTES
Aldi supera las 500 tiendas en España
Tras las aperturas de los almacenes de Miranda de Ebro, Sagunto y Agüimes, Aldi cuenta con siete plataformas logísticas en España, que sirven para sustentar su expansión -está previsto que este año inaugure 40 nuevos supermercados en el país- y mantener la calidad y frescura de los productos desde el origen hasta la tienda. Visitamos la nave de Pinto para conocer su funcionamiento.
POR JESÚS C. LOZANO
Acomienzos de marzo, Aldi logró un hito en España al alcanzar los 500 puntos de venta con la apertura de un establecimiento en Mijas (Málaga). Además, y según las previsiones anunciadas a principios de año, el objetivo de la empresa comandada por Valentín
Lumbreras es terminar 2026 con 536 tiendas en el país, 40 más que a cierre de 2025. Cataluña, Andalucía, Madrid y Comunidad Valenciana son las comunidades autónomas donde Aldi impulsará su crecimiento -concentrarán más de la mitad de las nuevas aperturas previstas para 2026-, pero también reforzará su presencia en regiones como
Canarias, Baleares, Aragón, Murcia, País Vasco y Cantabria.
Para conseguir su objetivo, Aldi apuntala la expansión sobre los baluartes de las siete plataformas logísticas que tiene distribuidas en España, ubicadas en Miranda de Ebro (Burgos), Sagunto (Valencia), Agüimes (Gran Canaria), Dos Hermanas (Sevilla), Masquefa (Barcelona), Pinto (Madrid) y San Isidro (Alicante).
Las plataformas mirandesa y saguntina están completamente en funcionamiento desde 2024 para apoyar la expansión del discounter en la zona norte y el arco mediterráneo con unas superficies operativas de 40.000 y 32.000 metros cuadrados, respectivamente. Por su parte, el almacén canario -con 26.200 metros cuadradosse inauguró en 2022 para sustentar el desembarco de la enseña en el archipiélago atlántico.
Además de los tres centros logísticos inaugurados, la compañía alemana también ha realizado recientemente obras de mejora y ampliación en otros tres. De esta forma, en 2022 culminó la ampliación de la plataforma de Dos Hermanas, que ahora supera los 38.000 metros cuadrados de superficie construida y es la plataforma que da servicio a un mayor número de supermercados, con capacidad para almacenar 20.000 palés y recibir 150 camiones diarios. En ese mismo año también concluyeron las obras de mejora del centro de Masquefa, que ha alcanzado una superficie de 49.000 metros cuadrados y puede expedir hasta un millón de palés al año con capacidad para recepcionar entre 100 y 150 camiones por día. Y en la primavera de 2025, reforzó la capacidad logística del almacén de Pinto, que supera los 39.000 metros cuadrados operativos.
En total, la superficie logística de Aldi alcanza actualmente los 248.000 metros cuadrados, lo que representa un 120% más que en 2021. Además, la inauguración de los centros de Miranda de Ebro y Sagunto ha optimizado la operativa de Aldi al reducir un 8% los trayectos de los camiones.
Características de Pinto infoRETAIL ha visitado el centro logístico madrileño acompañado por su directora, Natalia Abarca. Abierto en 2012, es el cuarto más antiguo de la compañía en España y, con la reciente ampliación, ha sumado 9.000 metros cuadrados adicionales de superficie. Cuenta con 65 muelles de carga y descarga, emplea a 181 personas y da servicio, actualmente, a 83 tiendas de las provincias de Madrid, Segovia, Ávila,
Aldi ha registrado un aumento del 7,1% en el número de compradores de frescos en sus tiendas de España durante 2025 respecto al año anterior, situándose entre los cinco primeros supermercados del país con más compradores de este tipo de productos.
Asimismo, el operador ha incrementado la frecuencia de compra de los productos frescos un 14,8% durante el pasado año y el 86% de los tickets en Aldi ya incluye al menos un producto fresco, cinco puntos más que en 2022. “Los productos frescos son una parte clave de nuestro modelo de descuento; de media, el precio pagado por los frescos en Aldi es un 15% más bajo que en el resto del sector”, cuantifica el responsable de Customer y Market Research de Aldi España, Hugo Liria.
Actualmente, Aldi comercializa alrededor de 500 productos frescos en sus tiendas, entre los que se encuentran 170 referencias de frutas y verduras; 240, de carne, pescado fresco y charcutería; 50, de pan fresco; y nueve, de huevos. Representan una cuarta parte del surtido de la compañía.
Salamanca, Guadalajara, Toledo, Ciudad Real y Cáceres. Tiene capacidad para la expedición y recepción de 450.000 palés al año, el equivalente a 500.000 cajas semanales (de las que 200.000 corresponden a productos frescos).
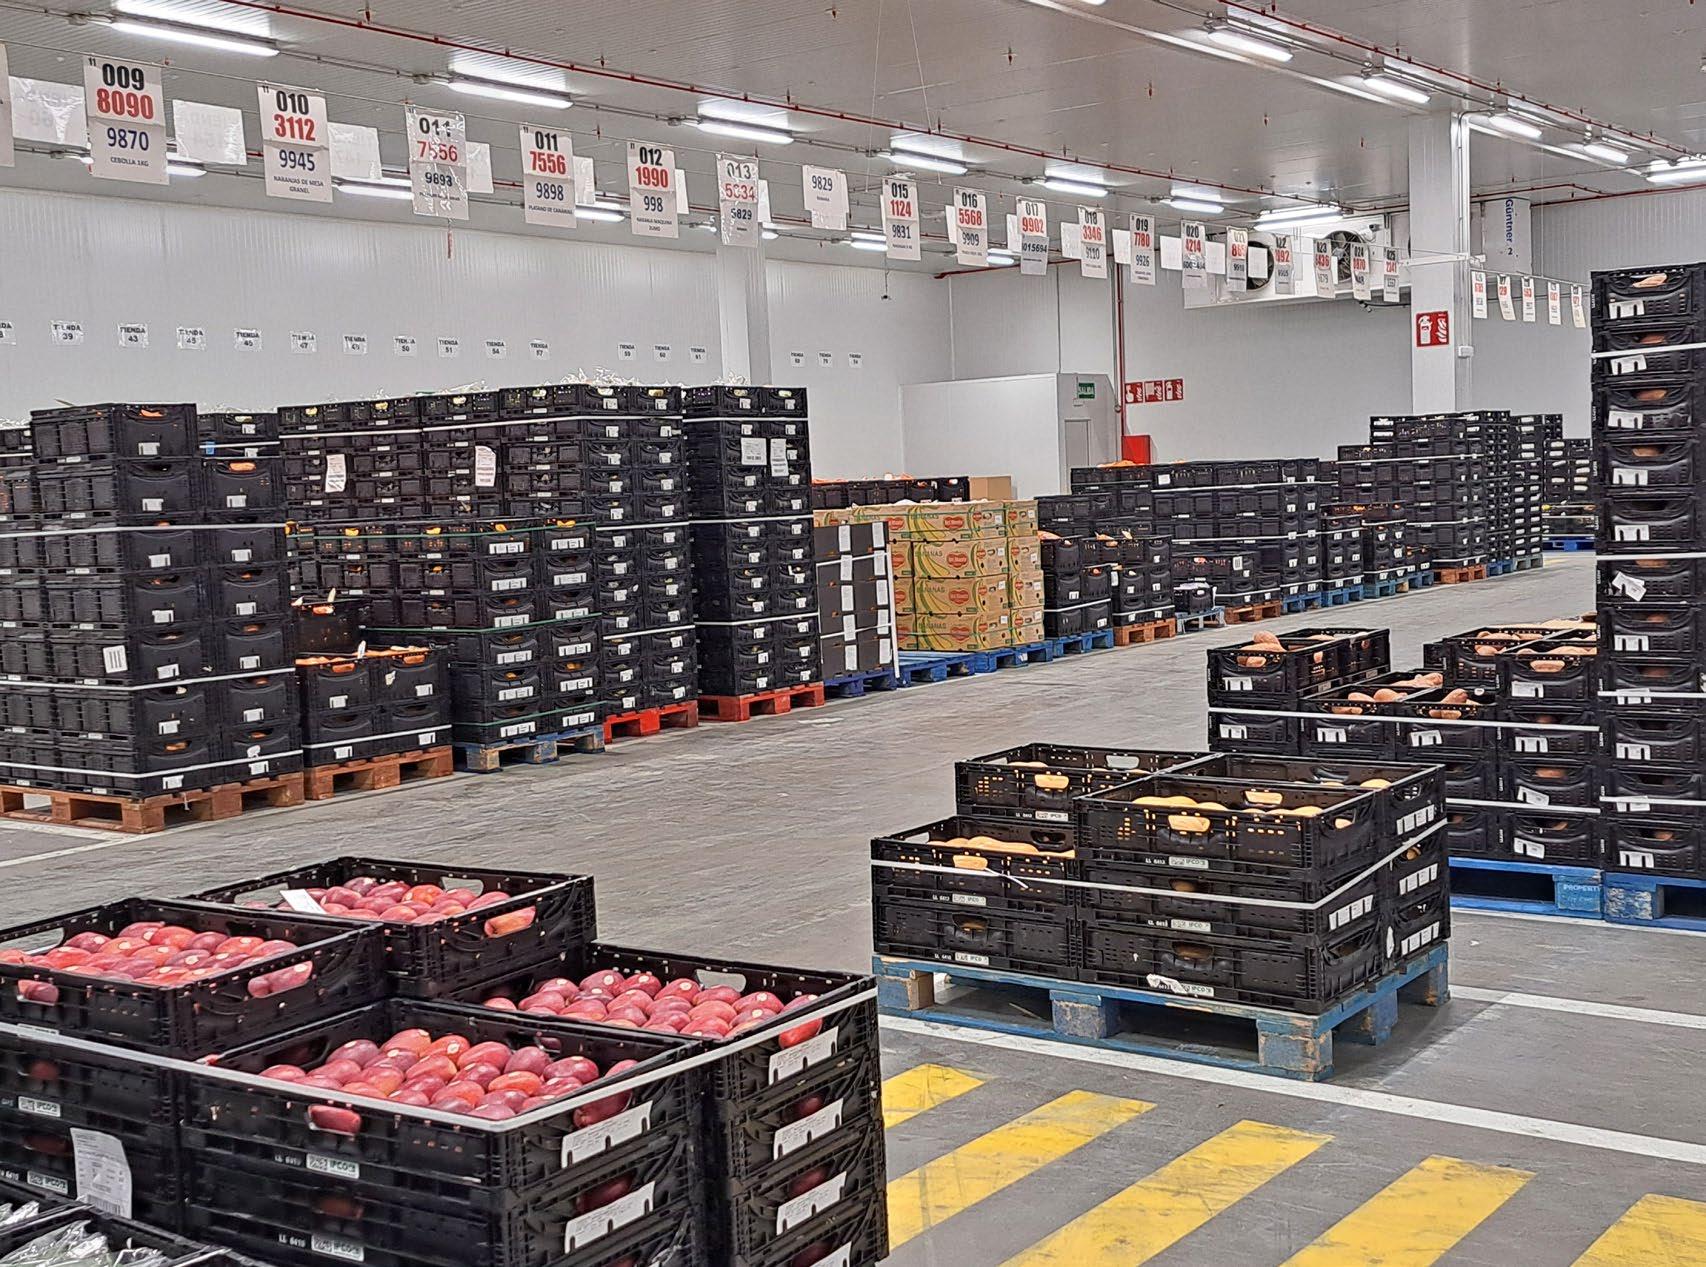
Entre las zonas que componen el almacén destacan especialmente varias, comenzando por la de preparación de frutas y verduras. Comienza a trabajar a las seis de la mañana con la recepción de la mercancía y a las 19.00 horas, como máximo, se produce la expedición del producto, preparado mediante sistema pool a una temperatura que oscila siempre entre 10 y 12 grados centígrados.
Otro punto de interés es la cámara de preparación (en jornada matinal) de las referencias de IV gama mediante picking by voice; por la tarde, se transforma en área para la operativa de carne y pescado (las referencias entran a las 16.00 y salen a las 19.00 horas) a través de flujo tenso.
Una zona de nueva creación con la reciente ampliación es la cámara de chocolates, que almacena -a una temperatura comprendida entre 14 y 16 grados- 50 referencias de este producto.
Finalmente, y en cuanto a sostenibilidad ambiental, el almacén cuenta con una zona de reciclaje de cartón y plástico, que ahorra el transporte de 50 toneladas de cartón, entre otras medidas. Asimismo, tiene iluminación led de bajo consumo y cuenta con un Building Management System (BMS), que controla la iluminación mediante la detección de presencia y aprovecha la luz natural.
KBS impulsa un modelo integral para adaptar la oferta pesquera al consumidor actual
Kofradia Basque Seafood (KBS) nace como una alianza estratégica participada al 33% por las cofradías de pescadores de Guipúzcoa (Opegui), Vizcaya (Opescaya) y la Fundación Hazi del Gobierno Vasco, a través de Hazilur, con el objetivo de integrar toda la cadena de valor del pescado y desarrollar formatos adaptados a las nuevas formas de compra, preparación y consumo.
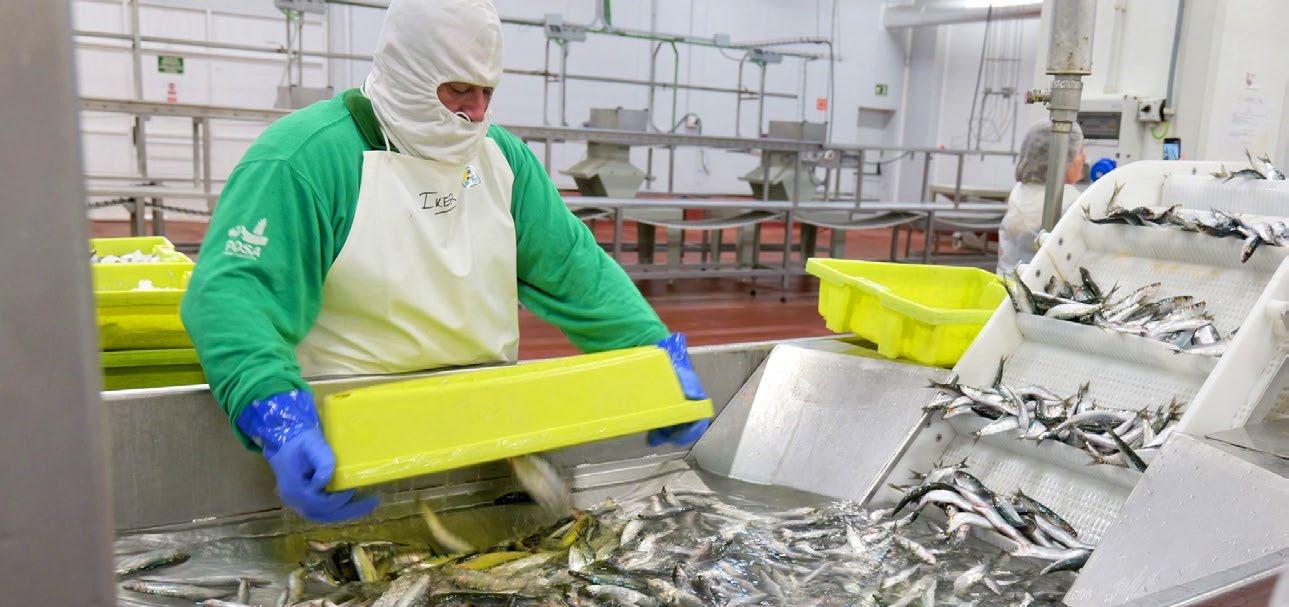
En Kofradia Basque Seafood (KBS) integramos durante todo el año toda la cadena de valor del producto, tanto en fresco como en congelado, garantizando la calidad y superando la estacionalidad gracias a un sistema de congelación de alta calidad”, señala el director general de KBS, Jorge Hernando. La compañía busca extender la disponibilidad de especies tradicionalmente ligadas a campañas concretas más allá de su temporada habitual. En este sentido, Hernando subraya que “ofrecer nuestro pescado de campaña -verdel, anchoa, bonito del norte o sardina- en congelado, IV gama (frescos preparados) y V gama (platos cocinados listos para consumir) es algo único y que nadie más ofrece de manera integral”. Participada al 33% por las cofradías de
pescadores de Guipúzcoa (Opegui), Vizcaya (Opescaya) y la Fundación Hazi del Gobierno Vasco, a través de Hazilur, herramienta financiera de apoyo al sector primario, KBS nace en un contexto marcado por la caída del consumo de pescado, la falta de relevo generacional y la transformación de los hábitos de compra y consumo.
La iniciativa se desarrolla en un escenario especialmente complejo para el sector pesquero. Hernando advierte de que, además de desafíos estructurales como la falta de relevo generacional y de profesionales especializados, la caída del consumo registrada en los últimos años ha contribuido a la reducción del número de barcos y compradores. Pese a ello, KBS prevé alcanzar una facturación de 21 millones de euros en
2027 y situarse en torno a los 30 millones en 2030. La compañía espera además alcanzar la rentabilidad en 2028, con un beneficio estimado de 1,4 millones de euros y un volumen de actividad superior a las 5.000 toneladas de pescado comercializadas.
Nuevos hábitos de consumo “La necesidad principal del sector es entender los diferentes comportamientos de compra, preparación y consumo”, explica Jorge Hernando. Con ese objetivo, la compañía ha desarrollado una oferta integral que combina productos frescos, congelados, IV gama, V gama y una línea de congelado Individual Quick Freezing (IQF), que permite trabajar, según el director comercial de KBS, Javier Bilbao, “con la máxima calidad en la materia prima, en la frescura y en los procesos”.
La estrategia comercial de KBS se articula en torno a dos marcas complementarias con posicionamientos diferenciados. Por un lado, Kofradia Basque, la enseña destinada a poner en valor el origen y la trazabilidad del producto pesquero vasco, que busca “potenciar el pescado de nuestros puertos, tanto de altura como de bajura, bajo sellos de calidad y sostenibilidad donde sea posible”, tal y como explica Hernando. En una segunda fase, la compañía espera ampliar su actividad a nuevas especies y orígenes bajo la marca
Kofradia Seafood.
En paralelo, KBS confía en el crecimiento de los formatos de conveniencia como una de las principales palancas para impulsar el consumo de pescado. “Son los productos, junto al congelado, que más están creciendo”, afirma Bilbao. “El tiempo, el desconocimiento y los formatos son barreras absolutas en el consumo y estas se resuelven a través del listo para consumir”.
Pese a ello, el pescado fresco seguirá teniendo un peso relevante en la actividad de la compañía. “El fresco en granel sigue pesando mucho en España y para nosotros supondrá todavía el 50% del negocio”, explica Bilbao. El porcentaje restante se repartirá entre la transformación del producto fresco, la IV gama, el congelado y la V gama, segmentos que esta alianza prevé que ganen peso progresivamente.
El objetivo de KBS es operar en retail, horeca y distribución especializada, aunque el retail será prioritario en esta primera fase y concentrará cerca del 60% de la facturación prevista. Horeca representará alrededor del 30%, mientras que el 10% restante corresponderá a colectividades, mayoristas y minoristas.
Colaboración público-privada Desde KBS consideran que la recuperación del consumo de pescado requerirá la implicación de todos los agentes de la cadena alimentaria, así como el apoyo de campañas de promoción y sensibilización. “La forma de darle la vuelta a esto sólo se puede producir con la ayuda de todos los agentes de la cadena”, especifica Jorge Hernando.
En este contexto, Hernando destaca además el papel del Gobierno Vasco dentro del proyecto. A su juicio, KBS constituye “un proyecto estratégico del Gobierno Vasco para apoyar y traccionar al sector primario de la pesca, orientando la oferta a la demanda y poniendo en valor el saber hacer de pescadores, lonjas y demás actores de toda la cadena de valor del producto”.
KBS prevé alcanzar una facturación de 30 millones de euros en 2030 y comercializar 5.000 toneladas de pescado
Por su parte, Javier Bilbao, sostiene que la recuperación del consumo pasa por adaptar la oferta a los nuevos hábitos de compra y reforzar la comunicación sobre las propiedades nutricionales del pescado, las especies y las artes de pesca. Además, considera necesario explicar mejor el valor añadido de los distintos formatos comercializados. “Hay que hacer entender a los consumidores la diferencia que existe entre un granel y una bandeja de filetes, porque es un gap que a veces no se entiende y frena la compra”, afirma.
Trazabilidad y sostenibilidad Junto a la adaptación a los nuevos hábitos de consumo, KBS sitúa la trazabilidad y la sostenibilidad entre los ejes de su estrategia. La compañía garantiza la trazabilidad integral del producto desde su captura hasta los formatos de IV y V gama. “Trazabilidad total desde el barco hasta cualquier bandeja de IV o V gama”, destaca Jorge Hernando.
Asimismo, la empresa trabaja en la obtención de certificaciones de pesca sostenible del Marine Stewardship Council (MSC) para las pesquerías de anchoa, bonito del norte y sardina del Cantábrico. “Toda la cadena de custodia lo hará igualmente: nuestros barcos, nuestras lonjas y nuestros clientes que así lo quieran”, matiza Hernando. Además, prevé incorporar materiales más sostenibles y desarrollar nuevas medidas orientadas a reducir su huella de carbono en los próximos años.
Desde Salva Industrial se aportan las claves para una correcta gestión de la sección
“El reto ya no es incorporar panadería, sino gestionarla correctamente”, afirma el director general de Salva Industrial, Igor Barandiarán, quien recomienda a los supermercados que pongan el foco en “soluciones equilibradas”, donde operativa, rentabilidad, control del proceso y calidad de cocción convivan de forma sostenible.
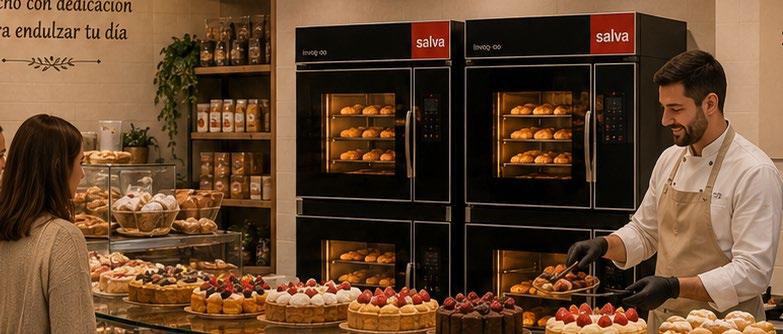
España cuenta con retailers con un alto nivel de desarrollo en panadería, con modelos muy bien trabajados y adaptados a sus distintos formatos de tienda, pero el entorno actual obliga a una mejora continua”, afirma el director general de Salva Industrial, Igor Barandiarán, agregando que el contexto está, fundamentalmente, caracterizado por la presión sobre costes, la variabilidad de la demanda, la falta de personal especializado y la necesidad de mantener una calidad constante.
Según explica, incluso los modelos más consolidados “pueden beneficiarse de una revisión técnica y operativa de negocio”. En este sentido, subraya que “el primer paso para aportar valor es escuchar”, ya que “solo conociendo bien la realidad de cada retailer, sus necesidades, sus limitaciones operativas, sus dinámicas de funcionamiento y sus objetivos de crecimiento podemos proponer soluciones realmente ajustadas”.
“El papel de Salva es acompañar, trabajar mano a mano y ayudar a mejorar”, afirma
Barandiarán, quien destaca la importancia de “aportar criterio técnico para que la sección sea más eficiente, más rentable y fácil de gestionar, sin perder calidad de cocción ni experiencia para el consumidor final”. En ese acompañamiento, la conectividad adquiere cada vez más peso, porque permite pasar de una gestión basada solo en la experiencia del punto de venta a una gestión apoyada también en datos reales sobre el uso de los equipos, las recetas, los consumos y la operativa diaria.
Para la compañía de Lezo (Guipúzcoa), la panadería se ha convertido además en una de las secciones más relevantes y estratégicas dentro del supermercado por su impacto directo en la percepción de calidad y frescura del establecimiento. “Además de generar tráfico y recurrencia, es una categoría que contribuye a construir la imagen del establecimiento. El consumidor espera producto recién horneado, atractivo y consistente”, afirma Barandiarán.
El reto de la gestión
En este contexto, el directivo considera que “el reto ya no es incorporar panadería, sino gestionarla correctamente: con calidad de cocción, eficiencia operativa, rentabilidad y capacidad de control; ahí es donde realmente se marca la diferencia entre operadores”. Según reflexiona, el sector y más concretamente los supermercados se enfrentan actualmente a varios desafíos simultáneos. “Necesitan simplificar la operativa, mejorar la rentabilidad y garantizar resultados consistentes en toda su red”, lo que implica que la panadería deba afrontar retos como “mantener una calidad de
cocción homogénea, optimizar los consumos energéticos, adaptarse a equipos humanos reducidos y asegurar la continuidad del servicio optimizando capacidades”.
En este escenario, la conectividad se convierte también en una herramienta clave para la gestión. A través de soluciones como ‘SalvaLink’, Salva Industrial ayuda al retailer a avanzar hacia un mayor control de sus equipos, recetas, procesos y datos de funcionamiento, facilitando una gestión más eficiente, homogénea y trazable de la panadería en diferentes puntos de venta. Esta capacidad resulta especialmente relevante en redes de tiendas, donde no solo importa que el horno funcione correctamente, sino poder supervisar, estandarizar y optimizar la operativa de forma centralizada.
Para responder a estas necesidades, Salva Industrial apuesta por soluciones adaptadas a cada formato de tienda. “Cada proyecto comienza con un análisis detallado del punto de venta: volumen real de producción, espacio disponible, horarios, picos de demanda y operativa del equipo”, especifica Barandiarán, quien subraya también la importancia de la “usabilidad por parte de un usuario polivalente”.
En este sentido, asegura que “nuestro valor diferencial está en combinar calidad de cocción, eficiencia energética, simplicidad de uso, fiabilidad y conectividad”. Todo ello, añade, “apoyado en una red de servicio técnico cercana y ágil, clave para garantizar que la sección funcione cada día sin interrupciones”.
Este planteamiento para el retailer “se traduce en algo muy concreto: poder operar con tranquilidad, con la seguridad de que su panadería es consistente, eficiente, controlada y rentable”, enfatiza.
Adaptación a la demanda Respecto a los factores clave para la gestión de la panadería en el comercio, Barandiarán señala que “uno de los aspectos más avanzados en España es la adaptación del surtido y del modelo de horneado a la demanda real”, algo que “ha permitido mejorar la eficiencia y reducir el desperdicio”. Sin embargo, considera que “los principales retos siguen estando en el dimensionamiento de las instalaciones y en la gestión operativa diaria”.
En muchos casos -añade- la dificultad no está en el concepto, sino en su ejecución: “Ajustar correctamente la producción al volumen real en base a los picos de demanda, trabajar con equipos reducidos y mantener una calidad constante en todo momento”.
Por ello, defiende que “el foco debería estar en diseñar soluciones equilibradas, donde operativa, rentabilidad y calidad de cocción convivan de forma sostenible”. En este contexto, la conectividad permite además disponer de datos de uso, funcionamiento y recetas, facilitando una gestión más precisa y una mejor toma de decisiones en el día a día.
A nivel internacional, Barandiarán asegura que España cuenta con “un retail alimentario muy avanzado” y recuerda que muchos operadores “forman parte de grupos europeos que ya trasladan aquí modelos contrastados”. En este sentido, Salva Industrial, con presencia comercial en 90 países, considera que “más que importar prácticas, el reto está en adaptarlas correctamente a cada realidad”.
Entre las principales tendencias internacionales, destaca “la producción ajustada a la demanda real, la optimización energética y una mayor estandarización de procesos”. Además, subraya que “para un retailer alimentario no es suficiente con que una tienda funcione bien; necesita replicar ese resultado con fiabilidad en todos los establecimientos”. Aquí, la conectividad aporta una capa adicional de control, al permitir supervisar y homogeneizar procesos en distintos puntos de venta, algo especialmente relevante para cadenas con múltiples establecimientos. Y es ahí donde el trabajo conjunto cobra sentido y por lo que desde Salva “acompañamos a nuestros clientes para que sus modelos funcionen de forma consistente en el día a día”.
“Los
puntos calientes ganarán relevancia y evolucionarán hacia modelos más eficientes, conectados y fáciles de operar”
Igor Barandiarán
A nivel de formatos, el directivo asegura que “los más rentables no son necesariamente los más grandes, sino los mejor ajustados a la realidad de cada tienda”. Asimismo, insiste en que “la rentabilidad no depende de producir más, sino de producir lo adecuado, con calidad constante, eficiencia energética y el menor consumo posible de equipos humanos polivalentes”.
De cara al futuro, Barandiarán prevé que los puntos calientes “seguirán ganando relevancia” y evolucionarán hacia “modelos más eficientes, más conectados y fáciles de operar”. No obstante, considera que “más allá de la tecnología, seguirán siendo clave la calidad de cocción, la eficiencia energética y la fiabilidad del servicio técnico”. En este escenario, añade, “el proveedor evoluciona hacia el rol de partner ”, con un acompañamiento orientado a mejorar el rendimiento de la sección de panadería.
La marca de aperitivos lanza la iniciativa ‘Pásate a ver a tus amigos con Pringles’ CABECERA
El 78% de los españoles reconoce que compartir comida ayuda a conectar con otras personas, según refleja el estudio ‘Pringles: Compartir Aperitivo, Conectar Personas’. En este escenario, la marca de Kellanova apuesta por generar espacios de interacción humana y fomenta el bienestar emocional como su causa social a nivel mundial.
El estudio ‘Pringles: Compartir Aperitivo, Conectar Personas’, realizado por YouGov, desvela que España es el país europeo donde más se asocia la comida con la conexión entre personas, ya que el 78% de los españoles reconoce que compartir alimentos ayuda a entablar relaciones sociales. Por detrás, y a gran distancia, se encuentran los habitantes de Italia e Irlanda (64%), Alemania (63%), Francia (53%) y Bélgica (54%).
“Pringles es un aperitivo hecho para compartir, y compartir es una forma de cuidar”
Alba Lage
Según el análisis realizado por la compañía especializada en investigación de mercados y análisis de datos, el gesto de compartir snacks tiene un gran impacto emocional, ya que ayuda a reducir el estrés y la ansiedad, mejorando el estado de ánimo. En este sentido, el 75% de la población española declara que compartir snacks tiene un impacto positivo en su bienestar emocional y el 82% considera que fortalece la interacción social.
Un acto tan cotidiano como compartir snacks tiene un valor emocional más profundo de lo que parece. Y así lo subraya la psicóloga y divulgadora María Gómez: “Compartir comida mejora el estado de ánimo, reduce la ansiedad y refuerza la sensación de apoyo. Son momentos sencillos, pero generan un espacio de conexión con un efecto real en cómo nos sentimos”.
En este contexto, los snacks se consolidan como uno de los elementos más presentes
en la socialización cotidiana, siendo consumidos por, aproximadamente, el 90% de los españoles. Su ingesta se concentra especialmente en momentos de ocio compartido, como ver películas o series (80%), el aperitivo (75%) y durante viajes (71%). Y las razones para compartir snacks van más allá de lo práctico, ya que un 53% lo hace como muestra de afecto, generosidad y reciprocidad; mientras que un 49% lo vincula a la celebración y la tradición; y un 36% a la necesidad de reforzar vínculos sociales.
Causa social de Pringles
El 20% de la población en España sufre soledad no deseada, cuantifica el ‘Barómetro de la soledad no deseada’, que también resalta que esta lacra se acrecienta entre las personas que tienden a relacionarse más online que de manera presencial. En este contexto, el estudio de YouGov recoge que la soledad está “especialmente extendida” entre la juventud, por lo que es necesario que exista un consenso sobre la necesidad de reforzar las acciones para reducirla.
Ante ello, Pringles aboga por el bienestar emocional como su causa social a nivel global. La marca quiere animar a las personas a retomar el contacto con su entorno cercano y a generar momentos compartidos de forma espontánea, ya sea a través de una conversación o de un encuentro informal.
A través de la iniciativa ‘Pásate a ver a tus amigos con Pringles’ (‘Pop In On Friends with Pringles’, en inglés), la marca busca















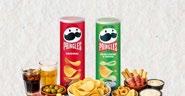






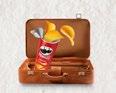




fomentar pequeños gestos que ayuden a reforzar los vínculos cotidianos, poniendo el foco en el acto de compartir como una herramienta de conexión. “Pringles es un aperitivo hecho para compartir, y compartir es una forma de cuidar. Queremos animar a las personas a crear pequeños momentos de conexión en su día a día”, señala la directora de Marketing de Pringles, Alba Lage, agregando que esto se evoca en la última campaña publicitaria de la marca con el mensaje ‘Pasa las Pringles’.




El 75% de los españoles afirma que toma el aperitivo, siendo Levante la región donde tiene más arraigo (82%). En Italia (72%) y Francia (71%), el aperitivo también tiene una gran tradición, siendo vinos y licores las bebidas más consumidas en estos países, mientras que en España es la cerveza. Asimismo, en España e Italia el lugar preferido para el aperitivo son las terrazas, mientras que los franceses optan por el hogar. Y en Francia e Italia prefieren la tarde, mientras que en España se opta mayoritariamente por el mediodía.
Aunque existen identidades de consumo claramente definidas en cada país, el aperitivo forma parte de la idiosincrasia mediterránea. Y Pringles lo rinde homenaje con Apero Edition, una edición especial con sabor a hierbas mediterráneas y aceitunas inspirado en el momento de compartir. Su nombre Apero (abreviatura de apéritif en francés) se refiere en gastronomía a la comida y bebida que se toma antes de una comida principal para abrir el apetito y al momento social con tanta raigambre en la cultura del sur de Europa.
Luísa Oliveira
Directora general de Consumer Brands en Henkel Ibérica
“Henkel celebra
años
Luísa Oliveira (Coimbra -Portugal-, 1977) es la directora general de la unidad de negocio de Consumer Brands de Henkel Ibérica desde septiembre de 2024. Licenciada en Management por la Universidade Técnica de Lisboa, atesora una amplia experiencia en la multinacional alemana -en la que trabaja desde hace 25 años- y es un exitoso ejemplo de desarrollo profesional, ya que inició su relación laboral con la compañía siendo becaria. La entrevista comienza con el decálogo que, a su juicio, debe cumplir un director general de marcas de gran consumo: equilibrio entre la estrategia a largo plazo y la ejecución a corto, profundo conocimiento del consumidor para anticipar necesidades, capacidad de liderazgo cercano e inspiracional, fomento de una cultura colaborativa con los equipos, construcción de marcas fuertes, desarrollo de relaciones sólidas con los clientes, toma de decisiones ágiles, habilidad para gestionar la complejidad, ejecución local respetando la estrategia global y, naturalmente, generación de crecimiento.
¿Qué balance realiza de los casi dos años que lleva en la dirección general de Consumer Brands?
Lo primero que debo decir es que la experiencia está siendo sumamente enriquecedora, pero también exigente, ya que cuando llegas a un nuevo país siempre hay un periodo de adaptación y aprendizaje. De estos dos años lo que más destacaría es el impulso que estamos dando a la innovación, el fortalecimiento de nuestras marcas y la dinamización de las categorías en las que operamos. Y todo, en estrecha colaboración con
nuestros clientes y con el objetivo de aportar un valor superior al consumidor.
¿Cuáles son los principales aprendizajes extraídos de los años previos en Henkel? Comencé a trabajar en la compañía como becaria a finales del año 2000 y durante estos 25 años he estado en diferentes áreas y en diversos países, lo que me ha supuesto tener una visión global del negocio y, sobre todo, una gran capacidad de adaptación. Uno de los aprendizajes más valiosos que aplico en la
península ibérica es la importancia de entender profundamente al consumidor y las particularidades de cada mercado. Y siempre con agilidad, ya que trabajamos en entornos muy complejos en los que se debe mantener el foco estratégico, pero siempre con una orientación hacia una ejecución rápida y ágil.
¿Qué importancia tienen las personas para usted y, por extensión, para la compañía?
Las personas son esenciales para Henkel. Haber trabajado
en la central me ha aportado una perspectiva global de cómo interactuar eficazmente con equipos internacionales y, al mismo tiempo, de cómo los equipos locales son fundamentales para tomar decisiones de manera sólida. Es fundamental trabajar con equipos motivados y diversos, con personas de culturas y perfiles distintos, que estén alineados con una ambición común, fomentando una cultura de responsabilidad y colaboración.
¿Qué es lo que más destacaría del trade de España?
En España vendemos directamente a 170 clientes. Se trata de un canal muy capilar, en el que existen clientes que tienen una cobertura nacional y, al mismo tiempo, otros que son únicamente regionales. En Henkel tenemos una gran adaptación a cada canal y a cada cliente, a las particularidades de cada región, de cada forma de trabajar y de cada categoría. Con el comercio de España es fundamental tener capacidad de diversificación y adaptación.
¿Cuál es el cliente más importante de esos 170 que menciona?
Todos los clientes son igual de importantes. No hay ninguno más importante que otro, ya que cada uno tiene su propia tipología de consumidor y el reto está en adaptarnos a ello.
¿Sobre qué cimientos se construye la estrategia comercial de Henkel con la distribución?
Partimos de la base de que el comercio en España es uno de los más desafiantes de Europa por el peso tan relevante que tiene la marca blanca, que en el caso de los detergentes alcanza un 47% y en el mercado beauty el 23%. Ante esta situación, la aportación de las marcas no consiste sólo en competir, sino también en dinamizar la categoría y generar valor añadido. Con la distribución trabajamos diaria y conjuntamente para optimizar surtidos, introducir innovación relevante y mejorar la experiencia de compra en el punto de venta.
¿Cómo valora la situación en la que se encuentra actualmente la unidad de negocio de Consumer Brands?
La creación de Consumer Brands hace casi tres años, integrando las divisiones de Laundry&Home Care y Hair, ha supuesto un paso estratégico clave para Henkel, ya que ha permitido construir una plataforma multicategoría más sólida, con más escala y orientada, obviamente, a impulsar un crecimiento rentable a largo plazo. Hoy en día, nos encontramos en una posición más fuerte, con una base más competitiva y mejor preparada para adaptarnos con más rapidez a las necesidades del mercado y de nuestros clientes.
¿Se están cumpliendo los objetivos previstos?
Desde una perspectiva global, la unidad de Consumer Brands registró en 2025 una facturación cercana a los 9.700 millones de euros y una significativa mejora de la rentabilidad, con un ebit en el entorno del 14,5%. La integración del negocio se ha completado con éxito y ello nos ha permitido capturar eficiencias, optimizar el porfolio y reforzar el foco en las marcas y categorías elegidas como de mayor potencial o valor.
¿Qué importancia tiene el negocio ibérico para la unidad de Consumer Brands?
Henkel Ibérica es una de las diez principales regiones del mundo para Henkel. La facturación conjunta de las unidades de negocio de Consumer Brands y Adhesivos es de, aproximadamente, 500 millones de euros y nuestros productos están presentes en el 80% de los hogares de España. Pero más allá de las cifras, es también muy importante subrayar la gran contribución que realizamos al grupo en materia de innovación, ejecución, cercanía al cliente y crecimiento.
¿mientras que para Consumer Brands el rango de desarrollo oscila entre 0,5 y 2,5%. Y todo ello acompañado por una mejora en la rentabilidad, con un ebit entre 14 y 15,5%. Nos encontramos ante un contexto geopolítico y económico que es cada vez más incierto y volátil, pero lo afrontamos con una base sólida, un porfolio muy focalizado y una organización muy preparada y ágil.
¿Han incrementado precios, o tienen pensado hacerlo en el corto plazo, debido a las actuales circunstancias internacionales?
En Henkel contamos con una ventaja estructural muy importante, ya que el 90% de las marcas que comercializamos en Europa se produce en Europa, lo que nos permite ganar resiliencia frente a disrupciones externas y reducir la dependencia de los flujos intercontinentales. No obstante, esto no evita que debamos seguir muy estrechamente la evolución de la demanda y el incremento de los costes logísticos, productivos y de las materias primas. Y ante el actual escenario es inevitable realizar una reflexión acerca de repercutir una parte del incremento de los costes en los precios.
Qué diferencias existen en la gestión de las categorías de Laundry&Home Care y Hair?
¿Qué perspectivas tienen para este 2026?
Las perspectivas, a nivel global, son moderadamente positivas, con un crecimiento orgánico previsto entre el 1 y 3%,
Se trata de dos macrocategorías, con dinámicas diferentes y que requieren enfoques específicos de gestión. Por un lado, Laundry&Home Care está compuesta por segmentos de alta penetración y maduros, donde los principales drivers son eficacia, innovación funcional, competitividad en precio y excelencia en la ejecución, lo que implica que las promociones y la optimización del porfolio sean palancas muy relevantes. Por su parte, el foco para Hair lo tenemos puesto, particularmente en la península ibérica, en la construcción de marca, la conexión con el consumidor y la capacidad de anticipar tendencias; se trata de una categoría más aspiracional, donde innovación, premiumización y activación de canales son las claves.
¿Contempla mejor futuro entonces para Hair que para Laundry&Home Care?
Hair presenta un mayor recorrido en valor, porque la penetración aún es más baja, pero la macrocategoría de Laundry&Home Care seguirá siendo clave por la escala y la recurrencia que tiene.
¿Cuáles son los pilares comunes en la estrategia de las dos categorías?
Disponemos de tres pilares fundamentales para la gestión conjunta de las particularidades que presentan ambas categorías. Y son: desarrollar y fortalecer nuestras power brands de manera consistente y sostenida en el tiempo mediante la inversión; alcanzar la excelencia en la ejecución con un porfolio adaptado a los canales y a las diferentes tipologías de consumidor; y, por último, no perder nunca el foco en la sostenibilidad, que es un elemento clave de diferenciación y crecimiento.
¿Qué valor diferencial aportan las marcas en un contexto como el actual?
El valor diferencial de las marcas está directamente ligado a la capacidad que tienen de innovar y diferenciarse. En una situación como la actual, de presión en precios y crecimiento de la MDD, no se puede competir únicamente en precio. Es necesario ofrecer un valor añadido, real y relevante, y que sea percibido por el consumidor. Además, es necesario tener siempre presente que el valor de una marca va más allá del producto, ya que es la suma del valor funcional y su componente emocional.
¿Cómo se distinguen las marcas de Henkel de su competencia?
En Henkel Ibérica tenemos marcas con décadas de historia, que están presentes en los hogares españoles desde hace generaciones, y que son no solo líderes en ventas, sino también líderes en el top of mind del consumidor. Disponemos desde marcas locales a más globales, que mantienen una posición de privilegio gracias a un aporte de valor que va más allá del precio.
¿Prevén la introducción en España de nuevas marcas internacionales?
Se trata de una reflexión que siempre realizamos y sobre la que adoptamos decisiones en función de las necesidades de cada momento. En el último año, por ejemplo, hemos realizado una apuesta muy fuerte por la categoría de coloración, lo que significa que la propuesta de la marca Palette se ha complementado con Syoss, una marca más internacional que tiene un posicionamiento más premium.
¿Qué planes de innovación tienen para la península ibérica?
Estamos trabajando en los años 2027 y 2028 y puedo adelantar que se trata de un plan de innovación muy fuerte que nos permitirá seguir siendo un actor principal en las categorías donde operamos.
"Más allá de las cifras, es importante subrayar la gran contribución de Henkel Ibérica al grupo en innovación, ejecución, cercanía al cliente y crecimiento"
¿Está consiguiendo los objetivos previstos el Supply Chain Planning Hub inaugurado el pasado año en Barcelona?
Sí, sin ninguna duda. Se trata de una pieza fundamental para mejorar la eficiencia logística del negocio de Consumer Brands en Europa. Es un hub que da soporte a una amplia red de países y permite gestionar miles de referencias, permitiéndonos realizar una mejor planificación, ganar eficiencia, anticiparnos a las tendencias y conseguir una mayor colaboración entre mercados. Estamos avanzando hacia una cadena de suministro
más ágil, flexible y orientada al consumidor.
¿
Qué activaciones comerciales realizarán para conmemorar el 150 aniversario de la fundación de Henkel?
Nuestro objetivo principal para el 150 aniversario no es desarrollar acciones comerciales con las marcas, sino tener un enfoque más institucional. Esta efeméride es una oportunidad para poner en valor lo que representa Henkel como organización, que son 150 años de historia y de innovación. Se trata de celebrar el legado de la compañía y, al mismo tiempo y con una visión de futuro, ser conscientes de la ambición de seguir evolucionando.
¿
Cuáles son las iniciativas conmemorativas que más destacaría?
En primer lugar, queremos celebrarlo con nuestros empleados, dando las gracias a todas las personas que forman Henkel, ya que son ellas quienes hacen posible que continúe la historia, por lo que se concede un día extra de vacaciones por el cumpleaños y un programa de acciones especiales, entre otros aspectos. Y también hemos tenido una visita institucional con altos representantes del ámbito económico, incluyendo al ministro de Industria y al conseller de Empresa y Trabajo, que nos ha permitido poner en valor la contribución realizada por Henkel en España en materia de inversión, innovación, empleo y desarrollo industrial.
¿Qué importancia tiene, pensando en el futuro, que Henkel siga siendo una empresa familiar?
Henkel es una de las pocas grandes compañías mundiales donde más del 50% del capital sigue en manos de la familia, que actualmente se encuentra ya en la quinta generación. Esta situación accionarial proporciona una estabilidad estratégica que permite gestionar la compañía con una perspectiva a medio-largo plazo, evitando decisiones precipitadas y priorizando la creación de valor sostenible.
Ԏ ESTADOS
Puratos adquiere Dawn Foods
Puratos ha anunciado la adquisición de Dawn Foods y espera que la transacción pueda completarse antes de finales de 2026. Ambas son empresas familiares dedicadas al desarrollo de ingredientes y soluciones para el sector profesional de la panadería y la pastelería. Dawn Foods cuenta con operaciones en Norteamérica, Latinoamérica, Europa, África, Oriente Medio, Asia y el Pacífico, estando especializada en productos de pastelería dulce y soluciones.
Danone se refuerza en nutrición funcional
Danone adquiere Huel, empresa británica dedicada a soluciones de comidas completas y nutricionalmente equilibradas. La compra permitirá reforzar la presencia de Danone en nutrición funcional y ampliará su cartera de productos en el sector de la nutrición integral. Huel cuenta con una gama que abarca diversos formatos de alimentos, incluyendo bebidas listas para consumir y polvos, y además ofrece una notable estrategia digital y ventas directas al consumidor.
Ԏ
Henkel impulsa el crecimiento inorgánico
Henkel ha realizado dos compras en el país para impulsar su crecimiento inorgánico. Por un lado, ha alcanzado un acuerdo para adquirir el 100% de Olaplex, una marca de cuidado capilar del segmento premium, por un valor total de 1.400 millones de dólares. Y por otra parte, tambien ha anunciado la compra de Not Your Mother’s, una marca de productos de cuidado y peinado capilar de Norteamérica, propiedad del inversor de capital privado Main Post Partners.
Ikea implanta vehículos autónomos Ikea implanta vehículos autónomos en China tras un piloto con el que se ha logrado reducir en dos tercios los tiempos de espera de los clientes. El sistema se adoptará de forma permanente en la tienda de Hefei. Durante el piloto, los vehículos autónomos transportaron los pedidos de los clientes desde un almacén externo hasta la tienda para su recogida, además de facilitar la reposición de productos en el establecimiento, habiendo recorrido cerca de 75.600 kilómetros.
Ԏ
Damm compra Old Speckled Hen
Damm ha adquirido la marca británica de cerveza ale Old Speckled Hen, que hasta ahora pertenecía al grupo Greene King. Tras un periodo de transición, toda la gama se producirá en The Eagle Brewery, la fábrica de Damm ubicada en Bedford (Reino Unido). La incorporación de Old Speckled Hen refuerza el portfolio de Damm en Reino Unido, añadiendo referencias como Old Speckled Hen, Old Golden Hen, Old Crafty Hen y Old Master Hen, entre otras.
Amazon compra la startup Rivr Amazon ha adquirido la startup suiza Rivr con el objetivo de avanzar en el desarrollo de tecnologías para optimizar las entregas autónomas. Con sede en Zurich, Rivr emplea inteligencia artificial física para evolucionar el delivery. La compañía ha creado robots de reparto equipados con cuatro patas y ruedas capaces de subir y bajar escaleras. Rivr fue valorada en 95 millones de euros en una ronda de financiación celebrada en agosto de 2024.
Carrefour innova en tienda y ChatGPT
Carrefour es noticia por partida doble. Por una parte, ha inaugurado en Lyon su primera tiendaescuela dirigida a personas en situación de discapacidad; se trata de un proyecto desarrollado en colaboración con la escuela de negocios Eklya y que permitirá a estudiantes formarse en el puesto de empleado polivalente. Y, por otro lado, se convierte en el primer minorista europeo en permitir que los usuarios de ChatGPT accedan directamente a sus ofertas y servicios sin salir de su interfaz.
Lidl lanza un piloto de click&collect
Lidl ha puesto en marcha un piloto de click&collect gestionado desde la app Lidl Plus. Los clientes pueden comprar online, elegir una franja horaria y recoger el pedido en el aparcamiento de la tienda de Tallaght (Dublín) sin entrar al establecimiento. Los pedidos deben hacerse antes de la medianoche del día anterior, superar los 30 euros y tienen un coste de servicio de 4,99 euros. El surtido incluye productos frescos y alimentación y excluye los artículos non food temporales.
Carrefour vende su negocio
Carrefour abandona Turquía con la venta de su negocio al grupo Aydin, propietario de la enseña A101. Se trata del tercer país que abandona la compañía en los últimos tiempos, tras las salidas de Italia y Rumanía. En cambio, ha anunciado que regresa a Singapur, país del que salió en 2012, gracias a un acuerdo de suministro de productos a Cold Storage; al tiempo que avanza en su expansión por África con la entrada en Nigeria y República de Guinea, donde abrirá tiendas y distribuirá sus productos.
Lidl entra en el Top 5
Lidl se ha convertido en uno de los cinco distribuidores alimentarios más importantes del Reino Unido, según Worldpanel by Numerator, al obtener una cuota de mercado del 8,6%, por delante de Morrisons (8,3%). Por delante, se sitúan Tesco (28,2% de cuota), Sainsbury’s (15,2%), Asda (11,5%) y Aldi (10,8%).
Lidl abrió su primer supermercado en Gran Bretaña en 1994 y en noviembre del pasado año alcanzó el hito de alcanzar los 1.000 puntos de venta. Emplea a 35.000 personas y tiene 14 centros logísticos.
Hijos de Rivera abre una filial Corporación Hijos de Rivera avanza en su proceso de expansión con la puesta en marcha de una nueva filial en Italia, tras la apertura el pasado año de una delegación en Reino Unido. La creación de Estrella Galicia Italia tiene como objetivo impulsar el crecimiento de las ventas de los productos de la compañía en este mercado, con una cultura cervecera muy consolidada, donde actualmente destacan las cervezas Estrella Galicia y la gama 1906.
L’Oréal adquiere Kering Beauté
L’Oréal ha finalizado la adquisición de Kering Beauté, incluida House of Creed, una de las casas de fragancias de lujo más destacadas del mundo, así como la firma de licencias exclusivas por 50 años para la creación, desarrollo y distribución de productos de fragancia y belleza bajo las marcas
Bottega Veneta y Balenciaga, conforme a los términos anunciados en octubre del pasado año, que valoraban el acuerdo en 4.000 millones de euros.
■ PONTEVEDRA
Froiz crece un 3% y roza los 1.000 millones
Froiz ha cerrado el ejercicio 2025 con una facturación neta de 970 millones de euros, lo que supone un incremento del 3% respecto al año anterior. Al cierre de 2025, la empresa familiar gallega operaba una red comercial compuesta por 268 puntos de venta propios, seis más que un año antes. En concreto, contaba con 249 supermercados Froiz, siete hipermercados y 12 cash&carry Ekomax y Cash Froiz; a ello se añaden 80 tiendas franquiciadas.
■ BALEARES
Condis adquiere Dispreu
■ LÉRIDA
bonÀrea supera los 100 millones de beneficios
bonÀrea Corporación ha cerrado el ejercicio 2025 superando, por primera vez, los 100 millones de euros de beneficio neto; exactamente, ha conseguido 102,69 millones, lo que representa un incremento del 15,6% respecto al año anterior. Por su parte, la facturación también ha marcado un récord, situándose en 2.826 millones (+5,4%). Este 2026, la compañía prevé invertir 121 millones de euros, abrir 20 supermercados y ampliar o reformar otros 15.
La Comisión Nacional de los Mercados y la Competencia ha autorizado a comienzos de este mes de junio la adquisición de los activos de Dispreu Logística, gestora de los supermercados Binipreu en Menorca, por parte de Condis Supermercats. La operación incluye la adquisición de ocho establecimientos Binipreu, tres plataformas logísticas y el centro comercial Binipreu Menorca, inaugurado en 2012 y consolidado como el principal espacio comercial y de servicios de la isla.
■ CÓRDOBA
Covap factura un 4% más
La Cooperativa Ganadera del Valle de los Pedroches (Covap) ha alcanzado una cifra de negocio de 1.053 millones de euros durante el ejercicio 2025, lo que supone un incremento del 4% respecto al año previo. Las ventas en volumen del grupo han crecido un 7%, superando los 1.597 millones de kilos-litros; de este total, 821 millones corresponden a litros de leche, 708 millones a kilos de alimentación animal y el resto proviene de las actividades de ibéricos y carnes.

Carmila ha concluido el primer trimestre de 2026 reforzando su dinamismo comercial con la incorporación de 35 nuevas firmas, que suponen más de 5.000 m2 de superficie comercial, junto a 63 renovaciones de contrato. A ello se suma una intensa actividad en Specialty Leasing, con más de 300 operaciones, y la firma de más de 40 contratos de pop-ups.
Castellana Properties ha aumentado la afluencia en sus activos un 1,9% durante el año 2025, alcanzando 92,5 millones de visitas. Por otra parte, ha firmado un acuerdo con Unibail-Rodamco-Westfield (URW) para la adquisición del 50% de la sociedad a la que pertenece el centro comercial Splau, en Cornellà de Llobregat (Barcelona), por un importe de 89,2 millones de euros.
Los 17 centros y parques comerciales gestionados por Gentalia han registrado 18,6 millones de visitas durante el primer trimestre de 2026, lo que supone un incremento del 5% respecto al mismo periodo de 2025 y el mayor volumen de afluencia alcanzado por la compañía en este periodo. La cifra supera en más de 850.000 visitantes su anterior mejor registro en un primer trimestre.
Los centros y parques comerciales de HLRE Socimi (antigua Lar España) registraron ventas por valor de 1.072 millones de euros en 2025, lo que supone un 5,4% más que en el año anterior. Asimismo, la afluencia de estos activos alcanzó los 68,8 millones de visitantes, un incremento interanual del 2,3%. La tasa de ocupación de los activos es del 98,9%.
Los ingresos netos por alquileres de Klépierre han alcanzado los 269,6 millones de euros en el primer trimestre de 2026, lo que supone un aumento del 2,8% respecto al mismo periodo de 2025. Por otra parte, el centro comercial La Gavia ha anunciado una inversión de 14 millones de euros para convertirse en un espacio más abierto y vinculado con lo experiencial.
Nhood ha cerrado 2025 con más de 600 millones de visitantes en los 464 activos que gestiona en Europa, con 1.215 contratos de alquiler (un 15% más que en 2024) y con una tasa de ocupación del 95%. En España, la compañía ha consolidado su papel en la actividad de leasing con un total de 160 operaciones, entre las que se incluyen 46 nuevas contrataciones y 114 renovaciones.
La cartera de VIA Outlets, integrada por 11 destinos comerciales, ha cerrado 2025 con un incremento del 4,9% en ventas respecto al año anterior, alcanzando 1.520 millones de euros, al tiempo que ha recibido más de 33 millones de visitantes, un 2,5% más. Durante el pasado año, los activos comerciales establecieron 300 acuerdos de recomercialización.
RETAIL ALIMENTARIO








Inauguración de supermercados en Humanes (Madrid) y Cabanillas del Campo (Guadalajara).
Apertura de un hipermercado franquiciado en Illescas (Toledo).
Inauguración de una tienda en Irún (Guipúzcoa).
Apertura de su primera tienda AMKash en Gijón (Asturias).
Estreno de tres establecimientos en la provincia de Barcelona (Badalona, Vacarisses y El Pont de Vilomara) y otro en Zaidín (Huesca).
Apertura de un supermercado Bonpreu en Terrassa (Barcelona); y de establecimientos Esclat en Barcelona (capital y Badalona).
Estreno de un supermercado Caprabo en Creixell (Tarragona).
Inauguración de tiendas Carrefour Express en las provincias de Valencia (7), Baleares (2), Cádiz (2), Madrid, Bilbao, Córdoba, Barcelona, Huesca, Alicante y Granada; y de supermercados Carrefour City en Málaga (2) y Sevilla (2).
Estreno de supermercados propios en las provincias de Alicante (2), Ciudad Real y Málaga; y de franquicias Charter en Barcelona (3), Valencia (2), Cuenca, Almería y Tarragona.
Apertura de tiendas en las provincias de Barcelona (7), Málaga (4), Vizcaya (3), Jaén (3), Castellón, Cádiz, Burgos, Pontevedra, Sevilla, Córdoba y Guadalajara.
Inauguración de supermercados en las provincias de Cádiz (3), Madrid (2), Granada (2), Zaragoza, Valladolid, Teruel, Álava, Jaén, Baleares, Guipúzcoa, Albacete y Murcia.
Estreno de establecimientos en las provincias de Guipúzcoa (2), Pontevedra (2), Madrid, Toledo, Segovia, Murcia, Huelva, La Rioja, Navarra y Baleares.
Inauguración de una franquicia MercaMas en A Pobra do Caramiñal (La Coruña).
Apertura de franquicias en las provincias de La Coruña (2), León (2), Valladolid y Palencia.
Aperturas en las provincias de Valencia (Cullera, Carlet y Xàtiva) y Alicante (dos en la capital y Dénia).
Puesta en marcha de supermercados en Almonte (Huelva) y Motril (Granada).
Estreno de tiendas en Illescas (Toledo), Getafe (Madrid) y Ferrol (La Coruña).
Inauguraciones en las provincias de Burgos, Cantabria, Ávila, León y Valladolid.
Inauguración de tiendas Cash Fresh en Brenes (Sevilla) y La Carlota (Córdoba).
Juan Fornés Fornés abre un supermercado Masymas en Calpe (Alicante) e Hijos de Luis Rodríguez un Minymas en Avilés (Asturias).
Apertura de establecimientos en Manlleu (Barcelona) y Águilas (Murcia).
Inauguración de una tienda Dialprix en Guardamar del Segura (Alicante) y de Dicost en Benidorm (Alicante) y Vall d’Uixó (Castellón).
Estreno de tiendas Plusfresc en Barcelona (capital y Manresa).
Apertura de puntos de venta en Madrid (dos en la capital), Córdoba, Pamplona y Calella (Barcelona).
Tomás Barreto inaugura un supermercado en Los Llanos de Aridane (Tenerife); Cencosu, en Las Palmas de Gran Canaria; Líder Aliment, en Los Santos de Maimona (Badajoz); Grupo Upper, en Los Urrutias (Murcia); y Grupo Cuevas, en Rianxo (La Coruña).
Apertura de un supermercado Spar en Balsareny (Barcelona) y de un GM Cash en Barcelona.
Inauguración de tiendas en las provincias de Tenerife (2), Badajoz, Cáceres, Vizcaya, Navarra, Zamora, Toledo, Segovia y Castellón.
Apertura de supermercados BM en San Sebastián, Pamplona y Madrid (capital y Arroyomolinos).
RETAIL ESPECIALIZADO
Estreno de tiendas en Alicante, Getafe (Madrid) y Huércal-Overa (Almería).
Apertura de tiendas en Madrid, Valencia, Orense y Córdoba.
Apertura de un punto de venta en San Fernando de Henares (Madrid).
Estreno de tiendas en Córdoba, Illescas (Toledo) y Calatayud (Zaragoza).
Estreno de un showroom en Orense.
Reinauguración de la tienda del centro comercial La Vaguada, en Madrid.
Inauguración de establecimientos en Illescas (Toledo) y Vall d’Uixó (Castellón).
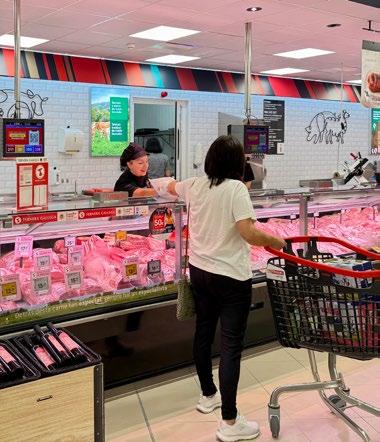
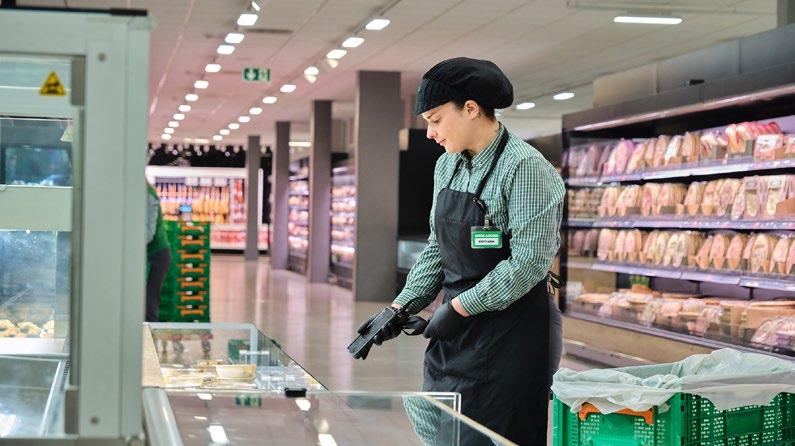
El canal supera las 1.050 aperturas en España durante 2025, un 8,6% más
Los supermercados y autoservicios aceleran el pulso aperturista en España tras alcanzar las 1.051 inauguraciones durante 2025.
Aunque la superficie comercial creada retrocedió ligeramente el año pasado (-0,5%), el formato ha cerrado el primer trimestre de 2026 con cerca de 25.700 establecimientos y 13,6 millones de metros cuadrados (m2), tras abrir 174 puntos de venta y crear 80.916 m2 de sala de ventas.
El canal de supermercados -que incluye tanto autoservicios como supermercados- ha finalizado el primer trimestre del año con un total de 174 nuevas aperturas en España. Estas incorporaciones han generado 80.916 metros cuadrados (m2) de superficie destinada a la venta de productos de gran consumo (FMCG), según datos de Retail Data recogidos en exclusiva por infoRETAIL.
En detalle, se han abierto 124 establecimientos de formato autoservicio (con menos de 400 m2), que suman 26.055 m2, y 50 supermercados (con superficies superiores a 400 m2), que alcanzan en conjunto los 54.861 m2.
En marzo, este canal contaba en España con 25.698 puntos de venta, que acumulan una superficie total de 13.648.283 m2 dedicada a FMCG. De ellos, 14.922 corresponden a autoservicios (2.838.670 m2) y 10.776 a supermercados (10.809.613 m2).
En cuanto al comportamiento durante 2025, se registraron 1.051 aperturas de nuevos establecimientos, lo que supuso la creación de 462.122 m2 de superficie comercial. Estas cifras reflejan un considerable aumento del 8,6% en el número de inauguraciones respecto a 2024 (cuando se abrieron 968 tiendas), aunque con un ligero descenso del 0,5% en la superficie generada (464.514 m2).
Motor asturiano
Por comunidades autónomas, Asturias fue la que mostró el comportamiento más positivo en 2025 respecto al año anterior, con un aumento del 86,7% en el número de nuevas aperturas y del 280,8% en superficie comercial. En total, el Principado registró 28 inauguraciones y 13.123 m2 generados durante el ejercicio.
Poniendo el foco en el número de tiendas abiertas, también saldan en positivo la comparativa interanual Aragón (+54,8%, con 48 aperturas), Baleares (+50%, con 33), País Vasco (+46,4%, con 41), Madrid (+39,1%, con 121), Murcia (+31,8%, con 29), Extremadura (+30%, con 26), Andalucía (+11,2%, con 139), Castilla y León (+7,1%, con 60) y Comunidad Valenciana (+5,9%, con 126).
Por el contrario, redujeron su ritmo expansionista Cataluña (-4,9%, con 232 aperturas), Galicia (-6,3%, con 59), Canarias (-18,2%, con 36), Cantabria (-23,1%, con 10), Castilla-La Mancha (-23,6%, con 42) y La Rioja (-30%, con 7). Por su parte, Navarra mantuvo en 2025 las 14 aperturas completadas el año anterior.
En lo que respecta a la superficie comercial creada, tras Asturias destacaron La Rioja (+131,2%, con 3.891 m2), Aragón (+81,3%, con 15.620 m2), Murcia (+78,2%, con 20.931 m2), Baleares (+19,7%, con 13.834 m2), País Vasco (+16,9%, con 15.697 m2), Madrid (+15,1%, con 63.629 m2), Galicia (+5,1%, con 25.186 m2), Castilla y León (+4,8%, con 31.334 m2), Andalucía (+0,2%, con 77.409 m2) y Navarra (+0,2%, con 3.679 m2).
Por el contrario, el resto de comunidades redujo la superficie generada en comparación con 2024. Las caídas más pronunciadas se registraron en Comunidad Valenciana (-30,1%, con 49.658 m2), Extremadura (-29,1%, con 9.385 m2), Cantabria (-22,1%, con 4.256 m2), Canarias (-18,6%, con 14.994 m2) y Cataluña (-16,7%, con 80.320 m2). También sufrió un descenso, aunque más moderado, Castilla-La Mancha (-1,0%, con 19.176 m2.
Líderes
Mercadona
lidera la superficie comercial en 6 comunidades autónomas
En lo que a la clasificación nacional de retailers alimentarios se refiere, destaca el crecimiento en superficie comercial y número de tiendas de la mayoría de las cadenas del top 20 . Mercadona afianza su liderazgo en superficie comercial con 2.568.419 m2 repartidos en 1.598 puntos de venta al cierre del mes de marzo, tras mantener sus datos relativamente estables tanto en metraje (+0,1%) como en aperturas (-0,6%).
DIA creció en torno al 2% en 2025 (+2,2% en sala de ventas y +2,8% en censo de tiendas) y totaliza 1.069.902 m2, liderando el ranking de número de supermercados, con 2.375 unidades. Completa el podio del supermercado Lidl, que aumentó su red comercial un 2,9% y su superficie FMCG un 4,4% el año pasado y que en el primer trimestre de 2026 opera 730 activos con 886.120 m2.
Grupo Eroski roza los 850.000 m2 con 1.378 supermercados, tras crecer un 1,7% en metraje y un 1,6% en parque de tiendas en 2025, mientras que Consum logró sendas subidas del 4,7% y ha cerrado marzo con 1.017 puntos de venta y 744.255 m2.
El sexto puesto corresponde a Aldi, que lideró el crecimiento en metraje en el top 10 durante el año pasado con un incremento del 5,8%, al tiempo que ganó un 6% de implantación comercial. Recientemente ha superado la barrera de
(sigue en página 54...)
(*) Supermercados y autoservicios de nueva planta abiertos durante 2025 (año completo) en cada comunidad autónoma. Fuente: Retail Data/infoRETAIL.
los 500 establecimientos con 553.606 m2 de sala de ventas.
Le sigue Carrefour, que suma un perímetro comercial de 531.688 m2 correspondientes a 1.404 supermercados, tras elevar su metraje y número de tiendas un 2,5% y 4,2%, respectivamente, en 2025. Por su parte, la sala de ventas de Covirán aumentó un 2,0% el año pasado y acrecentó un 1,3% su red de tiendas, de tal forma que ya supera los 1.970 supermercados y los 311.000 m2 de superficie.
DIA supera las 2.370 tiendas y comanda el ranking por número de supermercados
La novena posición de la clasificación es para El Corte Inglés, que cerró 2025 con un balance agridulce: logró un incremento del 6,9% en su red comercial, anotándose el mayor repunte del top 10 , pero su evolución en área de ventas fue negativa (-0,3%).
Sus últimos datos disponibles cifran su censo de tiendas en 979 unidades y su metraje comercial en 297.758 m2.
Alcampo completa las diez primeras posiciones, totalizando 289.332 m2 de sala de ventas en el canal supermercado y
431 establecimientos, tras registrar sendas disminuciones interanuales del 7,6% y 3,8%, respectivamente, en 2025.
Fuera del top 10 destacan las subidas protagonizadas por operadores que han completado compras de activos durante 2025, como Fragadis, que incrementó un 40,0% su metraje y un 83,3% su red de tiendas, impulsada por la integración de Líder Aliment. También fueron notables las alzas de Transgourmet Ibérica, con repuntes del 24,7% en sala de ventas y del 10,8% en número de supermercados, Grupo El Jamón (+22,9% y +24,7%), HD Covalco (+8,9% y +7,1%) y DinoSol (+7,4% y +11,2%).
En cuanto al dominio territorial, Mercadona repite como la cadena que mayor número de comunidades autónomas lidera, encabezando el ranking de supermercados en seis regiones (Andalucía, Aragón, Castilla-La Mancha, Cataluña, Comunidad de Madrid y Murcia) y las ciudades autónomas de Ceuta y Melilla. Tras ella se mantienen Eroski y Semark AC Group, que encabezan tres plazas cada una: Baleares, País Vasco y Navarra, la presidida por Rosa Carabel; y Cantabria, Castilla y León y La Rioja, la presidida por José Antonio Vega Berisa. Asimismo, destaca la irrupción de Consum, que
Con 293 tiendas en Canarias y Baleares
1.682 millones de euros en facturación en 2025
1ª Cadena de supermercados con Certificación
Ambiental ISO 14001
Un 99% de los canarios la reconoce como empresa con mayor notoriedad
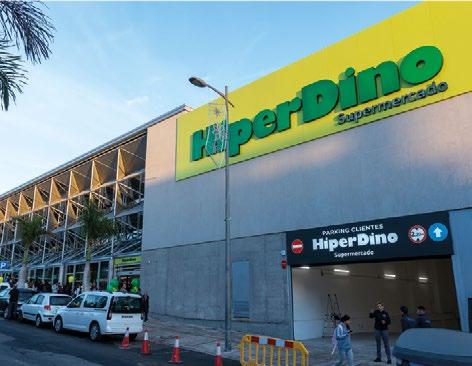
+ de 10.000 empleados: el principal empleador del Archipiélago
Cerca de 100 millones de euros de inversión en 2026 en nuevas tiendas y reformas
Un 64% de los proveedores del sector primario son locales
+ de 450 toneladas de alimentos donadas a personas vulnerables
78 millones de euros de ahorro al año en los hogares canarios: los mejores precios de Canarias
Asturias +86,7%
Aragón +54,8%
Baleares +50,0%
País Vasco +46,4%
Madrid +39,1%
Región de Murcia +31,8%
Extremadura
Andalucía
+30,0%
Asturias
Mancha
(*) Evoluciones porcentuales del número de aperturas de supermercados y autoservicios de nueva planta y de la creación de superficie FMCG (m2) en 2025 (año completo) frente a 2024 en cada comunidad autónoma. Fuente: Retail Data/infoRETAIL.
logra su primer liderato autonómico en la Comunidad Valenciana, arrebatándole el cetro a Mercadona. También encabezando un territorio aparecen DIA (Extremadura), Gadisa (Galicia), Alimerka (Asturias) y DinoSol (Canarias).
Andalucía
Analizando los datos por comunidades autónomas, Mercadona mantiene el liderato en Andalucía por superficie comercial FMCG dentro del canal supermercado. La cadena suma 558.573 m2 repartidos en 346 establecimientos al cierre de marzo, lo que supone una cuota del 23,0% del total regional. DIA ocupa la segunda posición, con 261.151 m2 y 525 puntos de venta, mientras que Grupo El Jamón se sitúa en tercer lugar con 222.429 m2 y 364 supermercados, registrando una fuerte subida fruto de la adquisición de Grupo Piedra. Por provincias, Mercadona lidera la superficie comercial en seis territorios andaluces: Almería, Cádiz, Córdoba, Granada, Málaga y Sevilla. Por su parte, El
Jamón encabeza el mercado en Huelva y Luis Piña hace lo propio en Jaén. En Almería, Mercadona cuenta con 33 supermercados y una superficie de venta de 53.484 m2, equivalente al 26,2% del total provincial. Le siguen Consum, con una cuota del 13,7%, y DIA, con el 11,6%. En Cádiz, la compañía presidida por Juan Roig alcanza los 79.925 m2 y 50 tiendas, lo que representa el 22,9% del mercado. Tras ella aparece El Jamón, con el 11,4%, que adelanta a DIA, que se queda con el 11,2%.
La enseña valenciana también lidera en Córdoba, donde dispone de 49.094 m2 de sala de ventas y 28 establecimientos, alcanzando una cuota del 20,2%. Grupo El Jamón alcanza la segunda posición tras hacerse con la cadena local Piedra y concentra el 17,6%, mientras que Alsara se mantiene en tercer lugar, con el 8,7%.
En Granada, Mercadona reúne 63.829 m2 distribuidos en 39 supermercados, lo que supone el 26,4% del total provincial. Covirán se sitúa detrás con el 19,3%, mientras que Lidl arrebata a DIA el tercer escalón del podio y alcanza el 10,5%.
El sector de la distribución alimentaria se encuentra en un momento decisivo.Ante una legislación medioambiental cada vez más estricta y unos consumidores que demandan soluciones reales para reducir los envases de un solo uso, la industria busca alternativas viables. Sin embargo, implantar un sistema circular efectivo para los productos cárnicos frescos ha sido, hasta ahora, un gran desafío técnico y logístico. En este contexto, bonÀrea ha dado un paso al frente con el lanzamiento de RetornA, una iniciativa pionera que replantea la distribución operativa de los frescos, integrando al cliente de forma directa y sencilla en la economía circular.
Gracias a la tecnología RFID y a un código QR específico, bonÀrea monitoriza la trazabilidad de cada envase, que viaja hasta su centro alimentario en Guissona para someterse a un exhaustivo proceso de higienización con plenas garantías de seguridad alimentaria.
La clave de este nuevo sistema reside en una innovadora bandeja patentada por la propia compañía, diseñada para ser reutilizada hasta en cincuenta ocasiones. Su funcionamiento operativo evita cualquier molestia para el usuario: el envase incorpora un film separador extraíble en su base que impide el contacto directo entre el alimento y el plástico. De esta forma, una vez consumido el producto, el cliente solo tiene que retirar esta fina película y devolver la bandeja en su tienda más cercana, sin necesidad de lavarla previamente en casa.
La viabilidad de esta iniciativa no solo radica en su diseño tecnológico, sino en cómo asegura la adopción del hábito mediante recompensas al consumidor. El sistema funciona con un depósito incentivado que genera un doble beneficio en la cesta de la compra diaria. Al adquirir el producto, el cliente abona 45 céntimos por la bandeja, un importe
que recupera con una bonificación extra al devolverla, obteniendo un reembolso total de 50 céntimos. Además, al suprimirse el coste del plástico desechable que por ley debe imputarse al artículo, el precio final por kilo de la carne resulta más económico
Llevar a cabo una operativa logística de esta magnitud es posible gracias al modelo único de integración vertical de bonÀrea. Al controlar todo el ciclo productivo y de distribución sin intermediarios, la empresa aprovecha las rutas diarias de sus camiones para recoger los envases en los supermercados y devolverlos a la central, cerrando el círculo.
Los datos de la fase
piloto, implementada en 61 establecimientos de Tarragona y Guissona, avalan la viabilidad del proyecto. Con una tasa sostenida de retorno del 60%, el sistema ya ha logrado recuperar más de 72.000 bandejas, evitando el uso de 1.553 kilos de plástico
Ante esta gran acogida, que demuestra que el comprador adopta rápidamente hábitos responsables cuando el proceso es fácil y le aporta ventajas directas, la compañía iniciará la expansión progresiva de RetornA a su red de 460 tiendas en Cataluña a partir del segundo semestre de 2026.
(*) Operadores de supermercados y autoservicios que lideran la superficie comercial de FMCG en cada comunidad autónoma en marzo de 2026. Fuente: Retail Data/infoRETAIL.
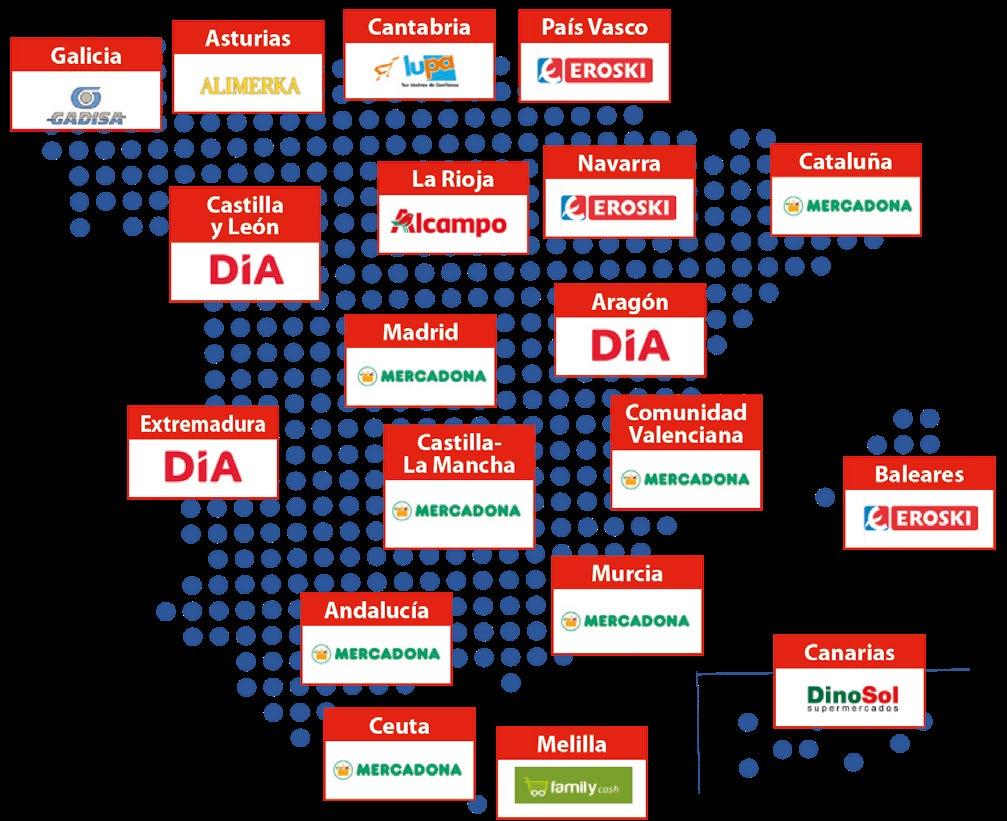




En Málaga, Mercadona concentra una cuota del 26,4% gracias a sus 125.301 m2 y 83 supermercados. Carrefour ocupa la segunda plaza con el 12,3% y DIA la tercera con el 10,4%. En Sevilla, la cadena alcanza una cuota del 21,5%, con 118.223 m2 de superficie comercial y 71 establecimientos. A continuación, se sitúan Grupo MAS, con el 20,3%, y DIA, con el 11,1%.
En Huelva, Grupo El Jamón lidera el canal supermercado con 68.440 m2, una cuota del 34,0% y 116 tiendas. Mercadona ocupa la segunda posición con el 15,6%, seguida de DIA con el 11,0%. Por último, Luis Piña domina en Jaén con 39.605 m2 de superficie comercial y 66 establecimientos, equivalentes al 23,2% del total provincial. Tras ella figuran Mercadona, con el 21,9%, y DIA, con el 14,6%.
Aragón, Asturias y Canarias
Por otro lado, Mercadona alcanza también el liderato en Aragón por superficie comercial FMCG dentro del canal supermercado. La cadena dispone de 75.111 m2 de sala de ventas, equivalentes al 19,9% del total regional, repartidos en 45 establecimientos operativos. Alcampo ocupa la segunda posición con 64.951 m2 y 105 tiendas, mientras que DIA se
sitúa en tercer lugar con 44.663 m2 y 98 supermercados.
Por provincias, Mercadona encabeza el mercado en Huesca, donde cuenta con diez establecimientos y una superficie comercial de 15.908 m2, lo que representa el 21,2% del total provincial. Tras ella se sitúan Cabrero e Hijos, con el 18,8%, y DIA, con el 9,6%. En Zaragoza, el primer puesto corresponde a Alcampo, que suma 58.937 m2 de sala de ventas y 90 supermercados, alcanzando una cuota del 22,9%. Mercadona ocupa la segunda plaza con el 20,4%, seguida de DIA con el 12,8%. En Teruel, HD Covalco mantiene el liderazgo con 10.163 m2 y 70 puntos de venta, equivalentes al 22,7% de la superficie comercial de la provincia. A continuación, aparecen Mercadona, con el 15,0%, y DIA, con el 9,9%.
En el Principado de Asturias, Alimerka refuerza su posición como principal operador por superficie FMCG, con 120.123 m2 y una cuota del 34,4% del total regional, distribuidos en 139 supermercados. La segunda posición corresponde a Hijos de Luis Rodríguez, que alcanza 51.969 m2 y 111 establecimientos. Mercadona ocupa el tercer lugar con 38.718 m2 y 25 tiendas. En Canarias, DinoSol continúa liderando la superficie comercial en el
(*) Participación porcentual de cada comunidad autónoma sobre el total de superficie FMCG de España (13.648.283 metros cuadrados) en marzo de 2026. Fuente: Retail Data/infoRETAIL.
canal supermercado, con un total de 164.995 m2, lo que supone el 27,6% del total regional, repartidos entre 288 establecimientos. Mercadona ocupa la segunda posición con 133.974 m2 y 82 supermercados, mientras que CencosuSpar Gran Canaria se sitúa en tercer lugar con 66.715 m2 y 203 puntos de venta. Las dos provincias canarias están lideradas por DinoSol. En Las Palmas, la compañía reúne 83.636 m2 de superficie FMCG y 167 tiendas, alcanzando una cuota del 26,8%. Le siguen Mercadona, con el 21,7%, y Cencosu-Spar Gran Canaria, con el 21,4%. En Santa Cruz de Tenerife, DinoSol dispone de 81.359 m2 y 121 establecimientos, lo que representa el 28,5% del total provincial. Mercadona ocupa la segunda posición con el 23,3%, mientras que Comercial Jesuman se sitúa en tercer lugar con el 14,6%.
Cantabria y Castilla y León
En Cantabria, el liderazgo por superficie FMCG en el canal supermercado sigue en manos de Semark AC Group (Lupa), que alcanza el 38,9% de la superficie comercial regional, lo que supone la mayor cuota autonómica conseguida por un operador
en el país. En total, opera 74.966 m2 repartidos entre 91 establecimientos. Por detrás se sitúan Mercadona, con 21.575 m2 y 13 supermercados, y Uvesco, con 19.316 m2 y 30 tiendas.
La compañía cántabra también consolida la primera posición en Castilla y León, gracias a una superficie comercial de 110.975 m2 y 111 puntos de venta, equivalentes al 15,9% del total autonómico. Mercadona ocupa la segunda plaza con 101.950 m2 y 63 establecimientos, mientras que DIA se mantiene tercera con 93.311 m2 y 199 supermercados.
Las nueve provincias castellanoleonesas reparten sus liderazgos entre cuatro operadores distintos. Semark AC Group encabeza cuatro provincias: Palencia, Segovia, Valladolid y Zamora. En Palencia, suma 12.655 m2 repartidos en 17 supermercados, alcanzando el 24,8% de la superficie comercial provincial. DIA ocupa la segunda plaza con el 14,9% y Mercadona la tercera con el 10,3%.
También lidera en Segovia, donde ha arrebatado a DIA la primera posición y reúne 8.607 m2 y ocho establecimientos, lo que supone una cuota del 20,7%.









Tras ella se sitúan DIA, con el 19,6%, y Mercadona, con el 15,1%. Su tercer liderazgo provincial corresponde a Valladolid, donde alcanza 27.928 m2 y 26 supermercados, equivalentes al 16,3% de la superficie comercial. DIA ocupa la segunda posición con el 15,9% y Gadisa la tercera con el 14,3%. Finalmente, ha superado a Alimerka al frente de Zamora, alcanzando el 14,5% del market share , gracias a 7.291 m2 de sala de ventas y ocho activos. La cadena asturiana queda en segundo lugar con el 13,1% y Mercadona es tercera con el 13,0%.
Aldi lidera el crecimiento en metraje del 'top 10' con un repunte del
5,8%
DIA domina el canal supermercado en Ávila y Soria. En la provincia abulense, la enseña dispone de 8.316 m2 de sala de ventas y 18 establecimientos, lo que representa una cuota del 18,4%. Semark AC Group se sitúa detrás con el 15,8%, seguida de Unide con el 15,0%. En Soria, la cadena suma 4.025 m2 y diez tiendas, alcanzando una cuota del 17,4% sobre el total provincial. A continuación, aparecen Semark AC Group, con el 14,6%, y Mercadona, con el 12,1%.
Otro operador con doble liderazgo provincial es Mercadona, que encabeza Burgos y Salamanca. En la primera, la compañía valenciana alcanza 18.921 m2 y 12 establecimientos, lo que supone una cuota del 22,3%. Alcampo aparece en segunda posición con el 20,4% y Semark AC Group en tercera con el 18,5%. En Salamanca, Mercadona también se sitúa al frente con 14.430 m2 y nueve supermercados, equivalentes al 16,5% del total provincial. DIA ocupa igualmente una cuota del 15,9%, mientras que Semark AC Group se queda con el 13,4%.
Por último, Alimerka lidera en León concentrando 21.523 m2 y 28 supermercados, alcanzando una cuota del 15,0%. Mercadona ocupa la segunda posición con el 12,7% y Semark AC Group la tercera con el 11,5%.
Castilla-La Mancha y Cataluña Mercadona continúa liderando Castilla-La Mancha por superficie FMCG en el canal supermercado. La cadena suma 118.599
Pioneros en España en crear un programa de fidelización. Desde 1996 impulsando el valor, la personalización y la relación con el cliente.










m2 de sala de ventas repartidos en 72 establecimientos, lo que supone una cuota del 20,6% sobre el total regional. Eco Mora ocupa la segunda posición con 67.622 m2 y 126 tiendas, mientras que DIA se sitúa tercera con 59.425 m2 y 137 puntos de venta.
Por provincias, Mercadona domina en dos plazas castellanomanchegas -Ciudad Real y Toledo- después de perder en el último año el primer puesto en Cuenca y Guadalajara a manos de Consum y Ahorramas, respectivamente.
En Ciudad Real, Mercadona reúne 37.264 m2 de superficie comercial y 22 establecimientos, equivalentes al 26,3% del total provincial. Tras ella aparecen Eco Mora, con el 17,1%, y DIA, con el 9,7%. En Toledo, la compañía presidida por Juan Roig alcanza una cuota del 17,2% gracias a sus 36.259 m2 y 22 supermercados. Eco Mora ocupa la segunda plaza con el 13,5%, seguida de Ahorramas con el 13,3%.
Consum iguala a Mercadona en territorios liderados en el canal supermercado, manteniendo la primera posición en Albacete, con 27.226 m2 distribuidos en 47 establecimientos, lo que representa el 25,6% de la superficie comercial provincial. Mercadona ocupa el segundo puesto con el 22,8%, mientras que Eco Mora completa el podio con el 9,3%. A este cetro se suma este año el de Cuenca, donde concentra el 20,1% de la sala de ventas provincial, con 9.995 m2 y 30 supermercados. Mercadona se queda en segunda posición con una cuota del 17,0%, mientras que HD Covalco ocupa el tercer lugar con el 11,9%.
En Guadalajara también hay cambio de líder con Ahorramas alcanzando una participación del 18,8% sobre el total provincial gracias a sus 12.569 m2 y 13 tiendas. Mercadona cae al segundo lugar con el 18,4%, seguida de Hiper Usera con el 14,9%.
En Cataluña, Mercadona conserva el liderazgo autonómico, con 362.511 m2 de superficie comercial y 236 supermercados, cifras que equivalen al 14,8% del total regional de sala de ventas. Condis ocupa la segunda posición con 261.691 m2 y 736 puntos de venta, mientras que Caprabo se sitúa tercera con 206.409 m2 y 292 establecimientos.
A nivel provincial, cuatro operadores distintos siguen encabezando el mercado en cada territorio: Mercadona en Barcelona, Transgourmet Ibérica en Gerona, Plusfresc en Lérida y Fragadis en Tarragona.
En Barcelona, Mercadona dispone de 250.217 m2 de superficie comercial repartidos entre 165 supermercados, alcanzando una cuota del 15,2% del total provincial. Tras ella se sitúan Condis, con el 13,7%, y Caprabo, con el 9,4%.
Transgourmet Ibérica lidera en Gerona con 43.824 m2 y 138 establecimientos, lo que supone una cuota del 13,1%.
Mercadona ocupa la segunda posición con el 11,9%, seguida de Bon Preu con el 9,0%.
En Lérida, Supsa (Plusfresc) concentra el 21,6% de la superficie comercial provincial gracias a sus 35.000 m2 y 74 supermercados. Mercadona mantiene la segunda plaza con el 12,6%, mientras que Caprabo se sitúa tercera con el 8,8%.
Por último, en Tarragona, Fragadis alcanza los 64.887 m2 de sala de ventas y 102 establecimientos, equivalentes al 20,8% del total provincial. Mercadona ocupa la segunda posición con el 16,7% y Lidl la tercera con el 7,8%.
Madrid, Valencia y Extremadura
En la Comunidad de Madrid, Mercadona lidera el canal supermercado por superficie FMCG, con 306.753 m2 repartidos en 199 establecimientos, lo que supone una cuota del 20,5% del total regional. Ahorramas ocupa la segunda posición con 206.129 m2 y 249 tiendas, mientras que DIA permanece tercera con 189.032 m2 y 464 puntos de venta.
La Comunidad Valenciana presenta el único cambio de líder autonómico del mercado nacional. Consum adelanta a Mercadona y logra una cuota del 25,9% de la superficie comercial FMCG, con 436.835 m2 y 533 puntos de venta. Mercadona desciende a la segunda posición con 431.688 m2 y 262 supermercados. La medalla de bronce recae en Lidl, que ha superado a Juan Fornés Fornés en el último año con 101.777 m2 y 83 unidades. Por provincias, Consum mantiene el liderazgo en Castellón y Valencia. En Castellón, Consum concentra el 28,4% de la superficie comercial provincial con 57.032 m2 y 77 supermercados. Mercadona ocupa la segunda plaza con el 26,1%, mientras que Juan Fornés Fornés adelanta a Fragadis y se sitúa tercera con el 7,2%. En Valencia, la cooperativa alcanza una cuota del 35,6% gracias a sus 279.355 m2 y 358 tiendas, seguida por Mercadona (28,6%) y Fragadis (5,5%).
Mercadona, por su parte, continúa liderando en Alicante, donde suma 154.884 m2 y 94 establecimientos, equivalentes al 22,1% de la superficie
comercial provincial. Consum ocupa la segunda posición con el 14,3% e Hiperber la tercera con el 10,0%.
En Extremadura, DIA encabeza el canal supermercado con 70.208 m2 y 141 tiendas, lo que representa el 24,2% del total regional. Le siguen Fragadis, gracias a la compra de Líder Aliment, con 51.342 m2 y 138 establecimientos, y Mercadona, con 46.018 m2 y 28 locales.
El liderazgo de DIA se extiende a las dos provincias extremeñas. En Badajoz, la cadena alcanza una cuota del 23,7% con 44.368 m2 y 90 supermercados, por delante de Fragadis (20,6%) y Mercadona (16,3%). En Cáceres, DIA también ocupa la primera posición con 25.840 m2 y 51 establecimientos, equivalentes al 25,0% del total provincial. Mercadona se sitúa segunda con el 14,9% y Fragadis tercera con el 12,3%.
Galicia y Baleares
Galicia continúa siendo un mercado dominado por operadores regionales, con Gadisa al frente por superficie comercial en el canal supermercado. La compañía presidida por Roberto Tojeiro suma 181.896 m2 y 391 establecimientos, lo que representa el 22,4% del total autonómico.
Vegalsa-Eroski ocupa la segunda posición con 171.251 m2 y 258 tiendas, mientras que Froiz se mantiene tercera también con 258 puntos de venta y 151.351 m2. Por provincias, Gadisa sigue liderando en La Coruña y Lugo. En la provincia coruñesa alcanza 101.999 m2 de sala de ventas y 208 supermercados, equivalentes al 29,9% del total provincial. Le siguen Vegalsa-Eroski, con el 23,1%, y Mercadona, con el 11,4%. En Lugo, la cadena gallega concentra 29.220 m2 y 65 establecimientos, con una cuota del 25,9%, por delante de Vegalsa-Eroski (17,6%) y Froiz (14,6%).
Vegalsa-Eroski mantiene el liderato en Orense, donde suma 23.291 m2 y 36 supermercados, lo que supone una cuota del 26,0%. Gadisa ocupa la segunda posición con el 18,3% y Froiz la tercera con el 15,9%.
En Pontevedra, Froiz continúa encabezando el mercado provincial con 82.177 m2 y 142 puntos de venta, equivalentes al 30,6% de la superficie comercial. Tras ella aparecen VegalsaEroski, con el 18,4%, y Gadisa, que adelanta a Mercadona, con el 12,8%.
En Baleares, Grupo Eroski refuerza su liderazgo con 103.573 m2 de superficie FMCG y 180 establecimientos, lo que representa el 27,7% del total regional en
el canal supermercado. Mercadona ocupa la segunda posición con 72.560 m2 y 47 tiendas, mientras que Lidl se sitúa tercera con 38.384 m2 y 31 supermercados.
La Rioja, Navarra y País Vasco Semark AC Group mantiene el liderazgo del canal supermercado en La Rioja, con 17.699 m2 de superficie comercial y 18 establecimientos, lo que representa el 17,5% del total regional. Mercadona ocupa la segunda posición con 14.721 m2 y nueve supermercados, seguida de Alcampo, que suma 14.155 m2 repartidos en 15 tiendas.
En Navarra, Eroski conserva la primera plaza por superficie FMCG con 56.450 m2 y 94 establecimientos, equivalentes al 28,8% del total autonómico. Uvesco se sitúa en segunda posición con 26.458 m2 y 34 tiendas, mientras que DIA ocupa el tercer lugar con 21.357 m2 y 53 supermercados. En el País Vasco, Eroski vuelve a liderar el mercado con 171.726 m2 y 276 establecimientos, alcanzando una cuota del 30,4% sobre la superficie comercial regional. Uvesco mantiene la segunda posición con 124.983 m2 y 188 supermercados, mientras que Mercadona completa el podio con 56.606 m2 y 33 tiendas.
A nivel provincial, Eroski encabeza las tres provincias vascas. En Álava alcanza una cuota del 32,3% con 28.531 m2 y 43 establecimientos, seguida de Mercadona (12,1%) y Uvesco (10,9%). En Guipúzcoa, la cooperativa alcanza 51.537 m2 y 88 supermercados, lo que supone una cuota del 28,3%, por delante de Uvesco (24,4%) y Mercadona (9,3%). Finalmente, en Vizcaya, Eroski suma 91.658 m2 y 145 centros, equivalentes al 31,0% del total provincial. Uvesco ocupa la segunda plaza con el 24,0% y Mercadona la tercera con el 9,8%.
Murcia, Ceuta y Melilla
En la Región de Murcia, Mercadona lidera el canal supermercado con 102.429 m2 de superficie FMCG y 62 establecimientos, lo que representa el 23,8% del total regional. Consum ocupa la segunda posición con 47.482 m2 y 52 tiendas, mientras que Grupo Upper se sitúa tercero con 42.719 m2 y 130 puntos de venta.
Mercadona también mantiene el liderazgo en las dos ciudades autónomas: en Ceuta suma 4.017 m2 y dos supermercados, equivalentes al 36,4% del total comercial, mientras que en Melilla dispone de 1.969 m2 y un establecimiento, con una cuota del 27,7%.
·
Nuevos hábitos de consumo redefinen el canal
El supermercado afronta una nueva etapa, marcada por un consumidor más racional, una compra más frecuente y una creciente exigencia de valor. La proximidad, los frescos, la conveniencia y los platos preparados ganan protagonismo en un mercado donde conviven formatos híbridos, marcas propias al alza y una acelerada incorporación de la inteligencia artificial. Directivos de 17 cadenas líderes reflexionan en este reportaje sobre la evolución del canal.
El supermercado español vive una transformación silenciosa, pero profunda. La inflación acumulada en alimentación, la creciente sensibilidad al precio y la consolidación de un consumidor más racional están obligando a las cadenas a redefinir sus estrategias comerciales y operativas. El resultado es un nuevo escenario en el que conviven cestas más pequeñas, visitas más frecuentes, formatos híbridos, crecimiento de la conveniencia, mayor
Hiperber está apostando por supermercados de mayor tamaño, con una sala de ventas en torno a los 1.400 metros cuadrados o superior, con el objetivo de ampliar el surtido y mejorar los frescos.
protagonismo de los frescos y una acelerada implantación de herramientas de inteligencia artificial (IA).
El canal se encuentra además ante un consumidor más informado, más exigente y mucho más selectivo. No se trata de menores compras, sino más planificadas.
“En los últimos meses observamos una persona consumidora más prudente, racional y selectiva, para la que el precio se ha convertido en uno de los principales filtros de decisión”, comenta el director de Supermercados de Eroski, Alberto Madariaga, quien añade: “Más que hablar solo de una cesta menor, vemos una compra más planificada, con mayor sensibilidad al ahorro, a la promoción y a la relación calidad-precio”.
Las familias siguen ajustando sus decisiones de compra en un contexto marcado todavía por la incertidumbre económica y por la presión de determinados costes estructurales sobre el consumo.
“Factores como la energía, el transporte o determinadas materias primas continúan generando tensión en la cadena de valor agroalimentaria y eso hace que las personas consumidoras mantengan una actitud de mayor control del gasto y priorización de
En Spar Gran Canaria estamos observando una mayor frecuencia de compra con cestas más ajustadas, una tendencia vinculada a un consumidor más planificador y sensible al precio. Para acompañarle, reforzamos nuestras iniciativas de ahorro, promociones y programas de fidelización, además de impulsar modelos de conveniencia y proximidad, junto con la compra online y la entrega inmediata.
La categoría de comidas preparadas es una de las líneas de crecimiento más relevantes para la compañía. Hemos implantado una oferta homogénea de productos ready to eat en la mayoría de nuestras tiendas, con una evolución positiva tanto en aceptación por parte del cliente como en contribución al negocio.
También destacan por su dinamismo los frescos, especialmente fruta y verdura, así como los productos de origen local. Paralelamente, optimizamos el surtido en categorías con menor rotación para ganar eficiencia y aportar más valor al cliente.
En el ámbito tecnológico, hemos implementado una plataforma basada en inteligencia artificial que integra previsión de demanda, gestión de inventarios y optimización de precios y promociones en un único entorno automatizado. Esta herramienta mejora la toma de decisiones, la disponibilidad de producto y la eficiencia, al tiempo que nos permite ofrecer una propuesta más ajustada a las necesidades del consumidor.
Dunia Pérez
Directora general spar gran canaria
productos esenciales”, destaca Madariaga.
Al contexto inflacionista, se suma también un cambio sociodemográfico evidente, tal y como revela el director de Comunicación, Marketing, Relaciones corporativas y RSC de bonÀrea Agrupa, Daniel Marsol: “Nuestras tiendas actúan, cada vez más, como la verdadera despensa de los hogares. El hecho de vivir más centrados en el día a día, unido a viviendas cada vez más pequeñas, empuja al cliente a realizar compras de mayor frecuencia, pero de menor volumen”.
Por ello, el cliente ya no se deja llevar tanto por la novedad, ni busca acumular. “Lo que de verdad premia ahora es la transparencia, que seamos honestos con los precios y poder hacer una compra rápida, práctica y que no encarezca su cesta”, remarca el directivo.
En este contexto de viraje hacia una alimentación consciente, donde el cliente busca maximizar la relación calidad-precio, la importancia de la marca del distribuidor
La marca propia representa el 85% de la oferta de Lidl
Las secciones de fresco son nuestro principal valor diferencial. Contamos con secciones atendidas donde los profesionales preparan el producto tal y como lo solicita el cliente, y siguen siendo uno de nuestros focos de desarrollo. También crecen categorías ligadas a la alimentación saludable, como productos bio, eco, kéfir o ensaladas preparadas.
Nuestra apuesta es combinar un amplio surtido de marcas de fabricante con las marcas BM y BM Selecta para ofrecer una propuesta comercial completa, amplia, variada y de calidad.
Asistimos a un cambio en los hábitos de compra que deriva en un ticket medio más bajo y un incremento de la frecuencia de compra como consecuencia, principalmente, del contexto socioeconómico y de la inflación. Nuestro modelo BM, muy enfocado en el producto fresco, responde a esta nueva realidad con una intensa actividad promocional con un 30% de descuento todas las semanas en diferentes productos.
Estamos inmersos en un proceso de transformación apoyado en tecnología e inteligencia artificial para mejorar la eficiencia operativa. Entre otros, hemos implementado Relex, que nos ayudará en la previsión de la demanda y la gestión de inventarios, con un impacto en la reducción de desperdicio. También estamos explorando su aplicación en la personalización de promociones y en la mejora del surtido por tienda con el objetivo de mejorar la experiencia de compra.
María José Aduriz Presidenta grupo uVesco
objetivo es que las tiendas de nuestros socios puedan competir de tú a tú con cualquier operador del mercado, contando con palancas comerciales modernas, flexibles y basadas en datos”.
Y es que la tecnología también puede ayudar al retailer a afrontar este nuevo panorama de mercado. El directivo de Grupo Upper señala que el comportamiento del consumidor exige surtidos más afinados, menos duplicidades y una mejor lectura del lineal. “Queremos ayudar a que tanto las tiendas propias de la cooperativa como los supermercados de nuestros socios dispongan de surtidos óptimos, fáciles de gestionar y claramente orientados a maximizar rotación y margen. Incluso estamos introduciendo mejoras en la cadena de suministro para garantizar no sólo disponibilidad, sino también calidad de producto en los servicios logísticos más sensibles”, comenta Navarro.
Proximidad
Sin embargo, a pesar de esa mayor racionalidad, el cliente no renuncia a aspectos clave como la calidad de los productos, el surtido, la cercanía o la conveniencia. Así lo asegura el director general de Consum, Antonio Rodríguez, quien recuerda que “el supermercado sigue siendo el canal de referencia, precisamente porque ofrece esa combinación de proximidad, confianza y capacidad de adaptación a las nuevas necesidades”.
Eroski aumenta un 39% el número de lanzamientos de frutas y hortalizas
(MDD) gana puntos. Desde Lidl recuerdan que la marca propia representa ya el 85% de su surtido, consolidándose como la opción preferente para realizar una compra completa. “Para facilitar este proceso de ahorro y planificación, herramientas como nuestra app Lidl Plus, permiten al consumidor acceder a cupones y ofertas personalizadas que optimizan su presupuesto”, remarca el discounter. Grupo Upper también ha desarrollado de forma significativa su modelo de fidelización, introduciendo nuevas palancas como el Spar Cheque, los Puntos Fidelizados y el lanzamiento de su app Spar Sureste. Según explica el adjunto a Dirección General de la cooperativa, Andrés Carlos Navarro, “son herramientas vivas, que analizamos continuamente, parametrizamos y evolucionamos en función del comportamiento real del cliente. Nuestro
Desde Hiperber reafirman esa apuesta del cliente por el modelo de proximidad basándose en su propia experiencia. “La tendencia que señala el sector (más visitas, cesta más pequeña) es una realidad que reconocemos, pero no es exactamente lo que estamos viendo en Hiperber”, confirma su consejero delegado, José Bernabeu. El ticket medio de la cadena alicantina encadena varios ejercicios creciendo de forma sostenida, y los datos de 2026 confirman que esa evolución continúa. “El cliente viene más y, cuando viene, compra algo más. Para nosotros, esa es la mejor señal de que el modelo funciona. Creemos que detrás de este comportamiento está la confianza en el modelo de proximidad y en una oferta que cubre todas las necesidades del cliente en una sola parada, sin que tenga que recurrir a otros establecimientos para completar su compra”, añade Bernabeu.
El auge de los productos frescos en los nuevos hábitos alimenticios de los españoles también tiene su parte de responsabilidad en la mayor frecuencia de compra. “A la hora de configurar su cesta de la compra, los clientes optan por productos
La conveniencia es una de las grandes tendencias de consumo. Vemos una mayor demanda de soluciones que permitan ahorrar tiempo sin renunciar a la calidad, el sabor o una alimentación equilibrada.
No creemos que el futuro pase por un único formato. Creemos en modelos flexibles e híbridos y apostamos por un modelo multiformato y omnicanal que combina supermercados, hipermercados, franquicias y comercio online. Actualmente, nuestra red cuenta con más de 1.500 establecimientos y el supermercado representa cerca del 77% de las ventas del grupo, por lo que mantenemos una estrategia activa de expansión de proximidad y franquicia.
En Eroski entendemos la marca propia y la marca de fabricante como propuestas complementarias. En un contexto de mayor sensibilidad al precio, la marca propia ha reforzado su papel para ayudar a las familias a optimizar su cesta sin renunciar a la calidad. En el último ejercicio incorporamos cerca de 500 nuevas referencias y superamos ya las 6.000.
La gestión del talento es uno de los grandes retos estratégicos del sector de la distribución y lo afrontamos poniendo a las personas en el centro, algo que forma parte de nuestro ADN cooperativo. Nuestro modelo genera un vínculo diferencial porque muchas de las personas trabajadoras son también socias propietarias del proyecto, favoreciendo el compromiso, la corresponsabilidad y el sentido de pertenencia.
Alberto Madariaga Director de Supermercados eroski
frescos y de cercanía”, apunta el director de Operaciones y Comercial de HiperDino, Álvaro Fernández Fournier. Esta búsqueda de frescura se traduce en compras más cortas. “Nuestra cadena de supermercados ha sido testigo de ese cambio de hábitos, al ofrecer la mayor variedad de referencias y productos frescos en todas sus secciones de frescos”, añade el directivo de la compañía canaria.
Hibridación
Otra de las grandes transformaciones que vive el supermercado español es el proceso de hibridación de tiendas grandes-pequeñas a través del impulso a la conveniencia, pero buscando ampliar el tamaño de la cesta. “Estamos viendo una evolución hacia modelos híbridos, que combinan cercanía y agilidad con una propuesta comercial más eficiente y orientada a ampliar la cesta”, confirma el director de Supermercados y Canal Mayor de HD Covalco, Ignasi Algueró Redonnet, quien añade que el objetivo es
adaptar cada formato a un consumidor que busca equilibrio entre conveniencia, precio y experiencia de compra.
No obstante, el directivo considera que ambos formatos seguirán siendo complementarios y relevantes, en función de las necesidades de compra del consumidor y del entorno donde operen. “Las grandes superficies mantienen su fortaleza en la compra completa y el amplio surtido, mientras que los formatos de proximidad destacan por conveniencia, rapidez y frecuencia de visita”, recuerda Algueró Redonnet.
Desde Covirán, por su parte, reafirman su apuesta por la complementariedad de modelos para responder a un cliente cada vez más diverso. “En nuestra estrategia no creemos en un único formato ganador”, asegura el director general de la cooperativa, Esteban Gutiérrez, quien añade que el consumidor actual combina conveniencia y amplitud de oferta, lo que lleva a la distribución a evolucionar hacia modelos híbridos que integran lo mejor de ambos formatos.
En esta línea se sitúan Covirán Plus, orientado a modernizar y reforzar la competitividad del supermercado tradicional, y Covirán Origen, que pone en valor la identidad local y el producto de cercanía con una compra ágil adaptada al entorno. Actualmente, la compañía cuenta con 160 supermercados bajo estos conceptos, resultado tanto de reformas como de nuevas aperturas. “Creemos que el futuro pasa por formatos adaptables, capaces de responder a las necesidades reales de cada comunidad”, reitera Gutiérrez.
Comparte esta opinión el nuevo director comercial de Condis Supermercats, Belarmino Doce Mera, quien se inclina por un modelo híbrido, cercano y muy orientado al día a día del cliente. “Más que apostar por un único formato, creemos que la clave está en entender las necesidades de cada ubicación y ofrecer una propuesta ajustada en surtido, servicios y experiencia de compra”.
El modelo de Condis siempre ha estado muy vinculado a la proximidad y a la adaptación al entorno, con un papel relevante de su línea franquiciada. “El consumidor valora cada vez más la rapidez y la conveniencia, pero sin renunciar a poder realizar una compra completa y de calidad. En este sentido, nuestra red de franquicias nos aporta una gran flexibilidad y cercanía para adaptarnos a realidades y hábitos muy diversos”, remarca el directivo.
Los productos frescos son nuestra seña de identidad y la principal palanca de diferenciación. Es el área donde volcamos más esfuerzo, inversión y atención. El resto de secciones acompaña este crecimiento, pero el producto fresco sigue siendo nuestra prioridad.
Defendemos un modelo de surtido que respeta la libertad de elección del cliente. Las primeras marcas representan el 75% de las ventas, mientras que la marca propia -con más de 1.300 referencias agrupadas en ocho enseñas (Alteza, Tandy, Selex, Crowe, Centraline, Rikissimo, Artiq y Plus Max)- no ha dejado de crecer y supone ya el 25% de la facturación. Nuestro objetivo no es sustituir unas por otras, sino que ambas convivan de forma natural en el carrito del cliente.
No renunciamos a la proximidad, pero queremos que vaya acompañada de una propuesta comercial más potente. Buscamos combinar cercanía y amplitud de surtido, sin que una comprometa a la otra.
Llevamos tiempo incorporando la inteligencia artificial como herramienta de apoyo a la toma de decisiones, especialmente en la gestión del surtido. En un modelo como el nuestro, con más de 7.200 referencias por tienda, conocer con precisión qué necesita cada cliente en cada momento es fundamental. La IA nos permite trabajar con datos reales en lugar de movernos por intuición, y eso se traduce en decisiones más precisas y en una oferta más ajustada a la demanda.
José Bernabeu
Consejero delegado
HiperBer
Evolución de formatos
En este contexto de convivencia de modelos de supermercados, donde la conveniencia gana relevancia, pero sin renunciar al surtido ni a la capacidad de llenar cesta, algunas empresas de distribución están renovando sus formatos en distintas direcciones. Spar Gran Canaria, por ejemplo, está avanzando en la evolución de sus formatos comerciales, incorporando nuevos conceptos orientados a la conveniencia como tiendas en ubicaciones estratégicas o formatos exprés. Y ello sin renunciar a la mejora de sus establecimientos tradicionales.
“Las tiendas de menor tamaño, ubicadas en entornos urbanos y de tránsito, ofrecen un servicio ágil, cercano y adaptado a la compra cotidiana, mientras que los supermercados de mayor dimensión desarrollan un surtido más amplio y una propuesta de valor más completa. Este enfoque nos permite responder de forma flexible a los diferentes momentos de compra del cliente y optimizar tanto la
frecuencia como el tamaño de la cesta”, comenta la directora general del grupo, Dunia Pérez.
Otro caso es el de Hiperber, que en el último año, está apostando por establecimientos de mayor tamaño, con una sala de ventas en torno a los 1.400 metros cuadrados o superior, con el objetivo de ampliar el surtido, mejorar las secciones de frescos y ofrecer una experiencia más completa.
“Somos conscientes de que nuestra red actual es heterogénea, con establecimientos de distintos tamaños fruto de años de crecimiento”, reconoce el consejero delegado, José Bernabeu. Su estrategia con los centros más pequeños pasa por ampliarlos cuando la ubicación lo permite, y por valorar el cambio de local cuando no es posible la ampliación. “Es una transformación que entendemos como un proceso gradual, no como un cambio inmediato”, añade el directivo.
Por otra parte, también hay operadores que reivindican la diferenciación de su propio formato. “En Aldi confiamos firmemente en nuestro propio modelo, basado en el descuento, la eficiencia y la sencillez”, enfatizan desde el discounter “En lugar de explorar formatos extremos o modelos híbridos -prosiguen-, creemos que el futuro pasa por una superficie comercial estandarizada y optimizada que ponga el foco en lo esencial y en el que el cliente pueda hacer la compra sin complicaciones y cómodamente”.
En este marco, la compañía ofrece un surtido basado en un número seleccionado de referencias que permite a sus clientes realizar una compra familiar completa de forma rápida y accesible, con el foco puesto en la relación calidad-precio.
Platos preparados
La gestión de las secciones también forma parte de la columna vertebral del modelo de supermercado. Y en los últimos meses, si hay un espacio que está superando todas las expectativas creciendo por encima de la media y convirtiéndose en una categoría clave para el canal es la sección de platos preparados. El cliente demanda cada vez más soluciones rápidas y convenientes, lo que impulsa el desarrollo de este tipo de oferta.
“En BM Supermercados apostamos por una propuesta cuidada, alineada con nuestro modelo basado en la calidad”, asegura la presidenta de Grupo Uvesco, María José Aduriz, quien añade que “muchas de nuestras tiendas ofrecen platos cocinados a baja temperatura, un servicio
con el que apostamos por la innovación y la alimentación saludable y de calidad, platos recién preparados y listos para consumir como arroces, ensaladillas, chipirones, menestra, croquetas… asador de carne y cocedero de marisco”.
El mercado ofrece modelos muy distintos, desde secciones asistidas con elaboración propia hasta formatos de libre servicio, y todavía no hay una fórmula universalmente ganadora. Dos operadores regionales como Grupo El Jamón y Vegalsa-Eroski cuentan con sendos espacios de éxito de platos preparados: Buen Provecho y Cocina in Situ, respectivamente.
Uvesco invierte más de
6
millones de euros al año en formación
Por su parte, el director de Negocio Eroski en Vegalsa-Eroski, Florentino Vázquez, asegura que Cocina in Situ ha llegado para quedarse. “Será una sección clave para nosotros en el futuro y ya es indispensable en nuestras aperturas y reformas de este año, a través de las cuales incorporaremos esta sección en cuatro tiendas este ejercicio”, añade el directivo de la cadena gallega.
“Es una palanca relevante porque responde a una necesidad real: falta de tiempo y búsqueda de soluciones inmediatas sin renunciar a calidad. En términos generales, la percepción del cliente es positiva cuando se cumplen tres condiciones: calidad constante, rotación (frescura) y una oferta que resuelva ocasiones claras (comida del trabajo, cena rápida, fin de semana)”, señala el adjunto a dirección de la compañía onubense, Manuel Oria.
ai177798924442_inforetail copia.pdf 3 05/05/2026 15:54:07
Desde bonÀrea ponen en valor la aplicación de su modelo de integración vertical completa a este segmento. Daniel Marsol explica que elaborar estos productos directamente en el centro alimentario de la compañía y controlar toda la cadena le permite ofrecer platos listos para consumir con un control total del proceso. “Gracias a ello, garantizamos que esta agilidad y conveniencia no impliquen renunciar a lo esencial: la máxima calidad y la absoluta seguridad alimentaria de los productos”, afirma el director de Comunicación, Marketing, Relaciones corporativas y RSC del grupo con sede en Guissona (Lérida).
El súper que crece con el barrio desde hace
65AÑOS
65 años cuidando lo importante: calidad, detalle y el valor de la proximidad
Porque crecer no es alejarse, es estar cada día más cerca
Consum opera con un modelo híbrido en el que proximidad, conveniencia y capacidad de compra conviven de forma natural. Nuestra estrategia se apoya en dos tipologías de tienda: los supermercados Consum, orientados a una compra completa, y las franquicias Charter, centradas en la conveniencia y cercanía. Consideramos que ambos formatos son eficientes siempre que respondan al entorno y al cliente.
Las secciones que más crecen son las vinculadas a los productos frescos, eje diferenciador de nuestro modelo. Este comportamiento responde también a la evolución de los hábitos de consumo y al refuerzo del surtido de productos frescos, de proximidad y opciones más saludables.
Mantenemos además un equilibrio entre marcas de fabricante y marca propia. Las primeras aportan innovación y reconocimiento -concentran el 86% de nuestras más de 15.800 referencias-, mientras que la marca Consum es estratégica para garantizar competitividad, calidad y una excelente relación calidad-precio.
El cliente de hoy planifica más, compara más y tiene un mayor control sobre su gasto. No compra menos, sino que adapta la compra a su capacidad económica. Desde Consum vemos un cliente más prudente, que presta especial atención al equilibrio entre precio, calidad y salud.
Antonio Rodríguez
Director general consuM
El auge del ready to eat está provocando que nuevos distribuidores apuesten de forma decidida por esta sección. Lidl es uno de ellos. En línea con esta tendencia generalizada hacia las soluciones prácticas y la demanda de platos preparados, el discounter está testando actualmente una nueva sección enfocada a la categoría de productos ‘listo para comer’ en algunas tiendas de Barcelona. “Se trata de un proyecto en fase de prueba para evaluar esta familia de productos y ofrecer alternativas con una buena calidad nutricional. En función de los resultados de este test y de la acogida por parte de los clientes, valoraremos su posible ampliación al resto de España”, confirma la compañía, que mantiene una actitud de escucha activa hacia sus clientes monitorizando continuamente las tendencias del mercado. “Nuestro objetivo es evolucionar junto a ellos para dar respuesta a sus necesidades reales del día a día”, añaden desde el retailer.
Otra de las derivadas de las que se ha hablado mucho últimamente es sobre la posibilidad de que la distribución alimentaria, a través de estos espacios de ready to eat elimine la restauración y la cocina doméstica. En Consum no son de esta opinión. “Partimos de una premisa clara: la cocina doméstica no va a desaparecer, pero sí está evolucionando”, sostiene el director general, Antonio Rodríguez, remarcando que “no se trata de
competir con la compra tradicional, sino de complementar la compra diaria con opciones que resuelven momentos concretos de consumo”.
Y es que no todo es de color de rosa para el ‘listo para comer’. La rentabilidad es su talón de Aquiles. El director comercial y de Marketing de Hijos de Luis Rodríguez (Supermercados Masymas), Santiago Pulgar Olay, lo explica de forma clara: “La categoría ready to eat y los ‘mercaurantes’ funcionan, pero con matices. Son una buena palanca de tráfico y posicionamiento, aunque no siempre destacan en rentabilidad. Donde mejor encajan es como complemento a la compra, no como eje del modelo”.
Rentabilidad
Así, sobre los márgenes que arroja la
procesos, mermas y rotación. “Por eso avanzamos de forma progresiva, probando formatos y ajustando la oferta al comportamiento real del cliente”, añade.
Mercadona avanza con medidas como
1semana extra de vacaciones
La localización del supermercado es clave a la hora de determinar si el ready to eat es rentable o no. Desde Covirán sostienen que el comportamiento de esta sección en ventas y rentabilidad es heterogéneo. En zonas urbanas o de mayor densidad de población, la acogida es especialmente positiva; en otros entornos, la rotación es más moderada y exige un ajuste muy preciso del surtido para garantizar eficiencia y minimizar mermas. “La experiencia demuestra que esta categoría requiere una gestión muy afinada, con producción ajustada y reposición controlada para asegurar su rentabilidad”, comenta el director general de la cooperativa, Esteban
A nivel agregado, la categoría registra un crecimiento cercano al 8% en valor, impulsado por soluciones de conveniencia
En Consum creemos en un futuro donde la experiencia de compra esté conectada con las necesidades reales de las personas.
Un futuro en el que seguir ayudando a ahorrar a nuestros socios-clientes, como este año que hemos repartido 78,9M€ en descuentos y cheques regalo.
Porque el futuro que queremos está en lo que hacemos ahora.

2026 está siendo un año especialmente ilusionante para Grupo Upper. Vamos a alcanzar una cifra de negocio de 250 millones de euros, que nos permitirá asumir proyectos de calado, que requieren inversión y compromiso a largo plazo. Este año culminaremos un importante proyecto estratégico y necesario para nuestra cooperativa, unificando nuestras tres plataformas actuales en una sola, pasando a una instalación de alrededor de 25.000 m2, que va a suponer una mejora muy significativa en eficiencia operativa, capacidad logística, servicio y calidad de trabajo para nuestros equipos.
La captación de nuevos socios e incrementos de puntos de venta también está siendo relevante este año, con la previsión de incorporar entre seis y siete nuevas tiendas en el primer semestre.
La alineación entre gobierno cooperativo y equipo de dirección es total, y eso da estabilidad, coherencia y visión de largo plazo a todas las decisiones estratégicas que se están tomando.
Estamos inmersos en un cambio generacional, tanto a nivel de Dirección como en departamentos especialmente sensibles. Gracias a que Presidencia, Consejo y Dirección han definido con tiempo y claridad las estrategias de relevo, hoy están trabajando de forma conjunta la generación saliente y la entrante. Este solapamiento aporta a la cooperativa seguridad para el futuro, combinando experiencia, conocimiento y nuevas formas de mirar el negocio. Estamos ante una nueva etapa de crecimiento, profesionalización e inversión en Grupo Upper para seguir construyendo una cooperativa más sólida, eficiente y útil para nuestros socios.
Andrés Carlos Navarro Martínez
Adjunto a Dirección General grupo upper
simple y alta rotación, como platos preparados congelados, productos deshidratados y platos preparados en conserva. En cambio, las elaboraciones más complejas o con un precio percibido como elevado presentan menor demanda. “Esto nos lleva a priorizar las referencias con mayor tracción y a revisar parte del concepto mercaurante”, remarca el directivo.
En este sentido, es fundamental mantener un equilibrio adecuado entre eficiencia operativa, calidad del producto y precio competitivo. “Esto último sigue siendo un factor determinante en la decisión de compra y para nosotros es clave ya que nuestra principal bandera es que ofrecemos los mejores precios de Canarias”, destaca el director de Operaciones y Comercial de HiperDino, Álvaro Fernández Fournier, quien también adelanta nuevos proyectos de la compañía para esta categoría: “Estamos trabajando en nuevo modelo que esperamos vea la luz en los próximos meses”.
Frescos al alza
Abriendo el espectro al resto de secciones del supermercado, los distribuidores ven en los productos frescos el estandarte de su oferta, ya que continúan siendo una de las grandes palancas de crecimiento y diferenciación. “Vemos un comportamiento especialmente positivo en fruta y hortaliza, así como en categorías vinculadas a conveniencia, salud y productos de temporada”, subraya el director de Supermercados de Eroski, Alberto Madariaga.
El directivo explica que la cooperativa observa un “gran interés” del consumidor hacia frutas con alto componente de conveniencia, como frutos rojos, uvas o mandarinas, así como en productos asociados a salud e indulgencia, como aguacates, mangos o frutas tropicales. En hortalizas, por su parte, el tomate continúa siendo un referente, especialmente las variedades de mayor valor añadido, como tomates de sabor y cherries . “También están creciendo las soluciones listas para consumir o cocinar, como fruta cortada, verduras preparadas o productos vinculados a nuevos momentos de consumo”, añade Madariaga, que también pone el foco en la innovación y recuerda que las categorías de fruta y hortaliza han registrado uno de los mayores dinamismos, con un crecimiento del 39% en número de artículos lanzados en 2025, mientras que droguería creció un 29,2%.
Siguiendo con la innovación en frescos, Daniel Marsol (bonÀrea) señala que el crecimiento sostenido de esta sección es el resultado de una fuerte inyección innovadora orientada a mejorar la experiencia del cliente y la sostenibilidad. En este sentido, destaca proyectos pioneros como RetornA, el sistema circular de bandejas reutilizables con reembolso, o la iniciativa Directo al Origen, consistente en la incorporación de un código QR dinámico en el etiquetado que permite al consumidor acceder de forma transparente a toda la información sobre la trazabilidad del producto, garantizando su origen desde la granja. “Estas iniciativas aportan un enorme valor añadido al lineal de frescos, pues el cliente percibe una mejora tangible en sostenibilidad y transparencia sin sufrir un encarecimiento del producto”, declara Marsol. Hablando de inversiones en secciones de frescos, Hiperber tiene mucho que decir. Con la carnicería, charcutería, frutería y panadería como los cuatro pilares fundamentales de su propuesta comercial, la cadena con sede
en Elche (Alicante) destaca las inversiones realizadas para profesionalizar los equipos en carnicería y charcutería e incorporar elaboraciones propias.
Además, su consejero delegado, José Bernabeu, resalta la importancia del origen de la cadena en la gestión de frescos: “En frutería, nuestra posición geográfica es una ventaja que no podemos desaprovechar. Estar en el corazón de una de las principales zonas agrícolas de Europa nos permite trabajar con productores locales y ofrecer una fruta y verdura de calidad que el cliente reconoce en el momento en que llega a la sección”.
Potencial proteico
En Aldi también inciden en el crecimiento de los frescos. De hecho, el 86% de sus tickets de compra ya incluye alguno de estos productos, consolidándose entre las cinco primeras cadenas de supermercados con más compradores de frescos a nivel nacional.
“Categorías como la carne fresca, los huevos, las frutas y las verduras tienen un protagonismo indiscutible. Atribuimos este éxito a la creciente búsqueda de una alimentación más natural, apoyada en
En Mercadona continuamos consolidando un modelo pionero en el sector en conciliación laboral y familiar, con puestos de trabajo fijos y de calidad. Creemos firmemente que cuanto más se invierte en los trabajadores, mayor es el retorno que se recibe.
Y es en este marco en el que continuamos avanzando con medidas como la semana extra de vacaciones para nuestros trabajadores, aprobada por el Comité de Dirección para este 2026 y que se consolida para los años siguientes, o la gratificación extra correspondiente a una mensualidad que hemos recibido todos los trabajadores el 1 de marzo de este año.
El modelo propio de RRHH de la compañía está basado en escuchar y dar respuesta a las necesidades de los equipos, analizando propuestas que, si añaden valor como la ampliación de esta semana de vacaciones, se aprueban para seguir reforzando la calidad de los puestos de trabajo y la eficacia conjunta.
Eva
Pinillos
Directora de Comunicación Madrid Mercadona
alimentos vegetales y ricos en proteína”, comentan desde la compañía dirigida
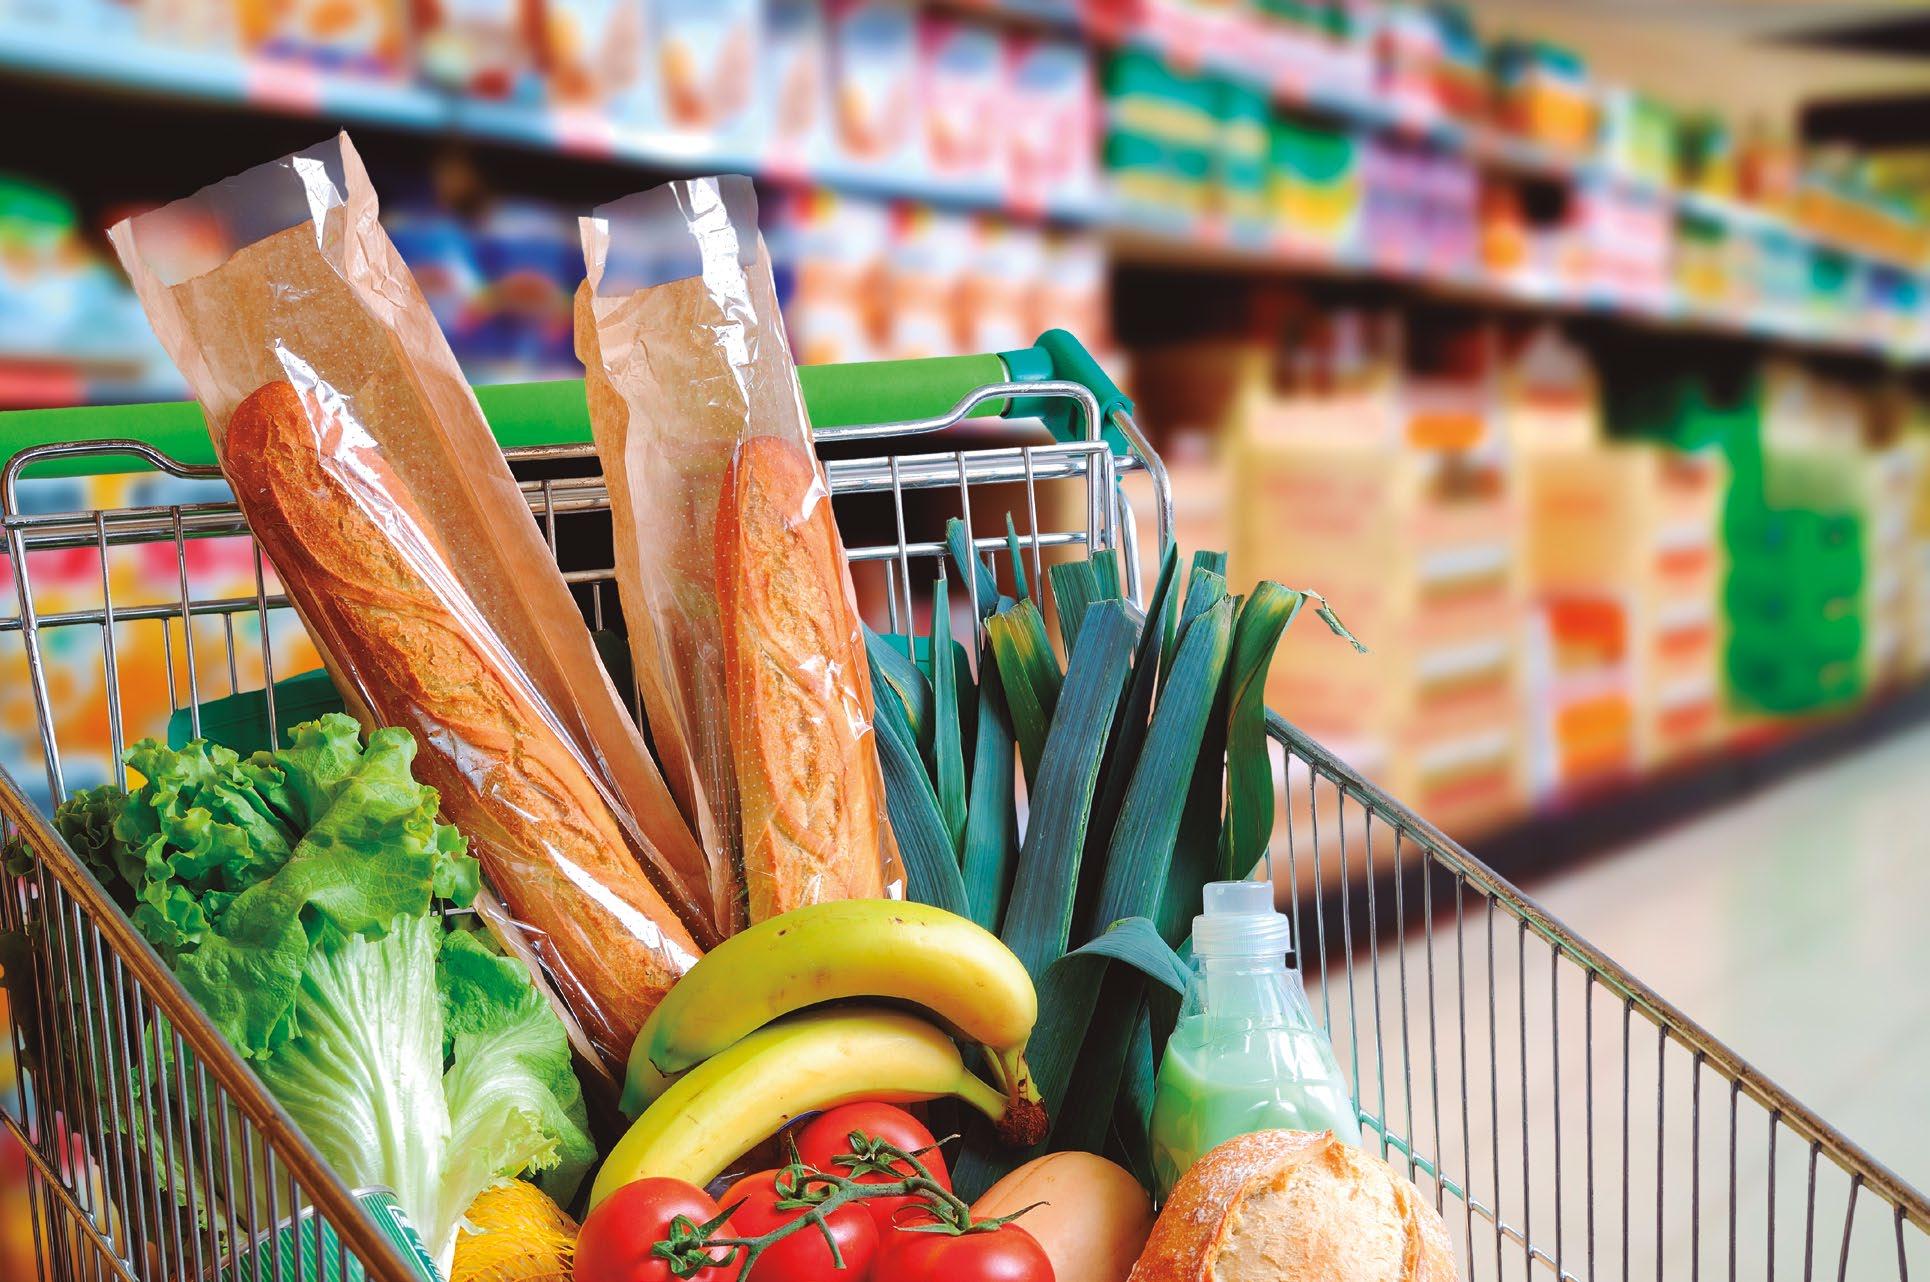
La marca propia ha dejado de ser una alternativa para convertirse en la preferencia absoluta, con el 53% del volumen de compra de los hogares españoles. No obstante, en este contexto, complementamos nuestra oferta con marcas de fabricante de primer nivel en aquellas categorías relevantes, asegurando una compra integral.
En nuestro surtido contamos con una variada oferta de platos preparados y opciones listas para comer como gazpachos, tortillas o ensaladas, que responden a la conveniencia sin renunciar a la calidad.
Los consumidores han evolucionado hacia un modelo de compra basado en la máxima eficiencia: visitan nuestras tiendas con mayor regularidad, pero realizan adquisiciones más medidas, un comportamiento que responde a la optimización del presupuesto familiar y a una compra más consciente que reduce el desperdicio alimentario.
Nuestra política de personas se basa en el crecimiento sostenido y la creación de empleo estable. En los últimos tres años hemos aumentado la plantilla por encima del 25%, con más de 1.600 incorporaciones y más de 8.000 profesionales en España.
Aldi
Nuestro ADN está ligado a la proximidad y la ultraproximidad, con tiendas de menor tamaño integradas en barrios y pueblos, pero también hemos apostado por incrementar la superficie media de nuestras tiendas para ampliar el surtido, reforzar las secciones de servicio asistido y mejorar la competitividad. El consumidor actual combina conveniencia y amplitud de oferta, lo que nos lleva a evolucionar hacia modelos híbridos como Covirán Plus y Covirán Origen. Actualmente, contamos con 160 supermercados bajo estos conceptos. Creemos que el futuro pasa por formatos adaptables.
La marca de distribuidor ha ganado peso impulsada por un cliente que busca controlar el gasto sin renunciar a una compra de calidad. Aporta precios estables, una sólida percepción de relación calidad-precio y soluciones prácticas para el consumo diario. Además, refuerza la fidelidad y garantiza una experiencia homogénea en la red. En un contexto de compra de proximidad, encaja especialmente bien en básicos del hogar, productos de alta rotación y categorías como conservas, congelados o platos preparados
Al mismo tiempo, la marca de fabricante sigue siendo esencial para aportar confianza, innovación y diferenciación en categorías clave. Nuestro objetivo es ajustar el mix de forma inteligente según cliente, categoría y entorno.
Esteban Gutiérrez Director general coVirán
por Valentín Lumbreras. De hecho, esta tendencia se ha traducido en que el mercado de la proteína crece un 3,4% en volumen, avanzando a un ritmo cuatro veces superior al del gran consumo. En este sentido, y más allá de los frescos, desde Lidl aprecian un creciente interés de los consumidores por el autocuidado, empujando así a los retailers a expandir categorías como la proteína y los suplementos. “Estamos potenciando gamas especializadas bajo marcas propias como Optisana, para suplementos nutricionales y nutricosmética, y Sportyfeel, nuestra marca de suplementación deportiva”, indican desde la empresa liderada por Claus Grande, al tiempo que recuerdan que aplican esta misma filosofía de bienestar al cuidado de las mascotas: “Existe una preocupación real por su estilo de vida y, por ello, hemos reforzado nuestra apuesta con marcas como Orlando (perros) y Coshida (gatos)”. En cuanto a la evolución del resto de secciones, el comportamiento en congelados es estable, con diferencias según entorno y perfil de cliente, tal y como explica el director general de Covirán, Esteban Gutiérrez. “Por el contrario, secciones como perfumería, droguería y ciertos productos de gran consumo pierden peso relativo, afectadas por la competencia de formatos especializados y el crecimiento del canal online ”, añade el directivo de la cooperativa.
También Condis observa un movimiento más moderado en categorías de carga y droguería debido a que el consumidor espacia estas compras o las traslada a promociones específicas para proteger su presupuesto. Por el contrario, “las secciones de frutería y pescadería se mantienen como el corazón de la tienda”, tal y como señala el director comercial de Condis Supermercats, Belarmino Doce. “Las secciones de frescos lideran claramente el crecimiento por encima de los productos envasados, gracias a un consumidor más reflexivo que prioriza la salud y la calidad de nuestros frescos”.
Convivencia de marcas
Otro de los pilares de la oferta comercial del supermercado es el balance entre marcas del distribuidor (MDD) y marcas del fabricante (MDF), en un momento en el que las primeras no dejan de crecer a costa de las segundas. Para el director Comercial y de Marketing de Hijos de Luis Rodríguez, Santiago Pulgar Olay, “la marca propia gana
relevancia porque el cliente exige calidad a buen precio, pero las marcas líderes siguen siendo necesarias”. En este sentido, el directivo de la firma asturiana conmina a los fabricantes de MDF a reaccionar: “Tienen que apostar por innovación real, mejor gestión del gap de precio y promoción más eficiente, apoyada en segmentación”.
Por su parte, el adjunto a dirección de Grupo El Jamón, Manuel Oria, estima que el equilibrio evoluciona hacia una convivencia más estratégica: La MDD gana peso como respuesta a la búsqueda de ahorro y como herramienta para construir diferenciación, pero la MDF sigue siendo clave por innovación, confianza y capacidad de tracción en categorías concretas.
“Nuestro enfoque es doble -comenta el directivo-: garantizar una marca del distribuidor sólida en calidad y precio, y mantener marcas líderes donde aportan valor real al cliente. No se trata de sustituir, sino de ordenar el surtido para que cada opción cumpla un papel claro”.
En Condis recuerdan que es el consumidor y la evolución de cada categoría los que determinan el equilibrio entre MDD y MDF. “Estamos en un
En bonÀrea no apostamos por un formato único, sino por un modelo adaptado a cada municipio. En grandes ciudades puede haber demanda de tiendas de mayor superficie con surtido más amplio, pero nuestra fortaleza es la capilaridad. En pequeños municipios se valora disponer de productos esenciales sin desplazamientos, con la misma calidad y precio que en zonas urbanas. Nuestra red de 612 establecimientos al cierre de 2025 refleja esta combinación, con casi el 50% en poblaciones de menos de 10.000 habitantes.
Apostamos firmemente por el desarrollo del talento interno y la formación. Para sostener nuestro modelo, nos apoyamos en la capacitación continua y hemos inaugurado ‘el Economat’, un nuevo centro integral de formación en Guissona, donde en 2025 hemos formado a más de 4.300 empleados. Además, contamos con la ‘Escola d'Alimentació’, una iniciativa de formación dual que da salida profesional a jóvenes sin estudios básicos, con más de 400 participantes formados y una tasa de inserción laboral superior al 75%.
La inteligencia artificial es una palanca fundamental para la mejora operativa, la eficiencia y la sostenibilidad. Entre otros usos, la utilizamos en la previsión de ventas y en la automatización de pedidos en tiendas piloto para las categorías de frescos y pan.
Daniel Marsol
Director de Comunicación, Marketing, Relaciones Corporativas y RSC
BonÀrea agrupa
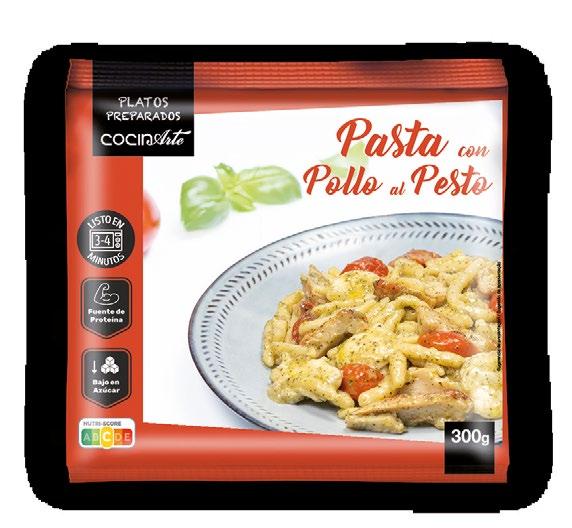
En los últimos 12 meses hemos identificado una clara polarización del consumo. Los datos de mercado confirman que alrededor de la mitad de los hogares llega justo a fin de mes, lo que consolida cestas más frecuentes pero con menos artículos para controlar el gasto. Esto se traduce en un incremento de la frecuencia de visita compensado por una reducción del ticket medio.
En este contexto, la categoría ready to eat gana relevancia por la conveniencia y la búsqueda de soluciones prácticas para el día a día. Desarrollamos propuestas adaptadas a distintos momentos de consumo, especialmente en entornos urbanos, como complemento a las secciones tradicionales. ambos modelos conviven de forma natural: el cliente valora la rapidez, pero también el asesoramiento, la cercanía y la venta asistida.
En gestión de talento, ante la dificultad de encontrar especialistas en frescos, nuestra política se centra en prestigiar el oficio y darle una alta importancia a la formación interna. En un entorno de dificultad para captar talento, el personal de tienda humaniza la tecnología y nos diferencia. El factor humano es nuestro mayor activo en un sector que tiende a la automatización y libre servicio.
Belarmino Doce Mera
Director comercial condis superMercats
En un entorno en el que la atracción y retención de talento se ha convertido en un reto para todo el sector, nuestra prioridad es consolidar una política centrada en las personas. Trabajamos en la mejora continua de las condiciones laborales, la estabilidad y las oportunidades de desarrollo interno, con especial foco en la formación y la promoción del talento dentro de la organización. Además, estamos impulsando iniciativas para hacer más atractivo el sector, poniendo en valor la profesionalización del retail y la importancia del papel de nuestros equipos en la experiencia de compra del cliente.
Estamos detectando una evolución clara en los hábitos de compra: el consumidor es más racional y sensible al precio, prioriza el control del gasto y opta por compras más ajustadas y planificadas. Más que una contracción del consumo, interpretamos esta tendencia como una transformación del patrón de compra hacia un modelo más selectivo, eficiente y distribuido en el tiempo. Las secciones de frescos siguen liderando el crecimiento, especialmente fruta y verdura, panadería y platos preparados. También vemos una evolución positiva del ready to eat, que está teniendo una buena acogida tanto a nivel de ventas como de percepción el cliente, impulsada por la búsqueda de soluciones más cómodas, rápidas y adaptadas a nuevos hábitos de consumo.
Ignasi Algueró Redonnet Director de Supermercados y Canal Mayor Hd coValco
escenario de convivencia necesaria”, señala Belarmino Doce, remarcando la apuesta del grupo por un surtido amplio y equilibrado. “La MDF tiene un peso muy relevante y es motor de innovación y diferenciación, pero también somos conscientes de que la MDD sigue ganando presencia en bastantes categorías, por lo que el equilibrio es dinámico y lo gestionamos categoría a categoría, para asegurar que nuestro surtido responde a las necesidades de un consumidor cada vez más exigente”.
Un planteamiento similar expresa la directora general de Spar Gran Canaria, Dunia Pérez, quien pone en valor su modelo equilibrado, eficiente y estratégico entre MDF y marca propia, capaz de combinar valor, variedad y competitividad. “Nuestra marca Spar se posiciona como un pilar clave, ofreciendo una alternativa competitiva en precio sin renunciar a estándares de calidad, al tiempo que refuerza la confianza y la fidelidad de la clientela a través de propuestas orientadas al ahorro. Por su parte, la MDF aporta innovación, especialización y diferenciación en categorías concretas, enriqueciendo el surtido y permitiendo dar respuesta a una demanda diversa”, comenta la directiva.
Desde HD Covalco manifiestan que su objetivo es ofrecer un surtido amplio y equilibrado, donde la calidad, la variedad y el reconocimiento de marca sigan siendo elementos clave para responder a las expectativas del cliente. “Seguimos apostando claramente por la MDF como eje principal de la propuesta comercial. Consideramos que aporta diferenciación, innovación y una mayor capacidad de elección para el consumidor, además de generar valor en muchas categorías estratégicas. Por su parte, la MDD tiene presencia en determinadas referencias, pero con un papel complementario”, explica el director de Supermercados y Canal Mayor de la compañía con sede en Granollers (Barcelona), Ignasi Algueró Redonnet.
MDD como eje central bonÀrea, Lidl y Aldi, por su parte, presentan una clara preponderancia de sus marcas propias en sus respectivos modelos. En el primer caso, el 81% de las ventas corresponde a productos de la marca bonÀrea: “Es un indicador claro de que hemos construido una relación muy sólida y de plena confianza con el cliente; nuestra marca propia no es una
opción más en el lineal, sino el eje central y mayoritario de nuestra propuesta de valor”, destaca Daniel Marsol.
En Lidl, la marca propia representa en la actualidad un 85% de la oferta. “Nuestro modelo no busca la exclusión, sino la optimización: potenciamos nuestra marca propia como garantía de ahorro y calidad diferencial, mientras mantenemos la MDF que aporta un valor añadido y responde a las preferencias específicas de nuestros clientes”, indican desde el discounter .
Por su parte, en Aldi nueve de cada diez productos de sus lineales son de marca propia y nueve de cada diez tickets de compra incluyen algún artículo de sus marcas. “La marca propia es la base estructural de nuestro modelo de negocio; hemos liderado el crecimiento de compradores de marca propia en los últimos tres años, con un aumento del 28% desde 2022”, apuntan desde la firma.
Gestión de talento
Por otro lado, el canal supermercado no es ajeno a las dificultades que atraviesa el sector comercial para encontrar talento. Para Hijos de Luis Rodríguez, el reto de las personas es uno de los más críticos ahora
El cliente prioriza calidad y valor real. Los frescos crecen con fuerza, especialmente carne y pescado, apoyados en producto local y especialización. En cambio, pierden peso categorías más prescindibles o muy tensionadas por precio.
Vemos más frecuencia de compra y cestas más pequeñas. El cliente planifica más, reparte el gasto y visita más veces la tienda. Influyen la presión sobre el presupuesto, la búsqueda de frescura y una mayor sensibilidad al precio y a la promoción. Nuestro Club masymas está siendo clave para entender y activar estos comportamientos.
No hay un único formato ganador. Las tiendas medianas, bien ubicadas y con fuerte peso en frescos, son hoy las más eficientes. Trabajamos en modelos híbridos que aporten conveniencia sin renunciar al surtido ni a la capacidad de llenar la cesta.
Con la inteligencia artificial estamos avanzando en previsión de demanda, surtido y pricing. El objetivo es ser más eficientes y tomar mejores decisiones, siempre con foco en mejorar la experiencia del cliente.
Santiago
Pulgar Olay
Director comercial y Marketing Hijos de luis rodríguez
Desde sus orígenes, nuestra cadena trabaja con tres líneas de tiendas diferentes: HiperDino (hipermercados), SuperDino (supermercados) e HiperDino Express (supermercados turísticos). Se ha adaptado a todos los perfiles de clientes y zonas a través de un plan de expansión y posicionamiento.
HiperDino es referente en Canarias en las secciones de frescos. Por volumen de ventas, despuntamos en todas, pero carnicería y charcutería sobresalen de manera especial. Somos de los únicos supermercados en las islas que ofrecemos atención personalizada, con personal propio, formado y especializado en cada sección de frescos: frutas, verduras, carnicería, charcutería y pescadería.
Facilitamos la accesibilidad a la hora de hacer la compra con la red más potente de tiendas distribuida por todo el archipiélago gracias a nuestros 293 supermercados y somos la empresa alimenticia que hace una mayor apuesta por el producto local: en 2025 invertimos 585 millones de euros en productos de Canarias.
HiperDino es la empresa privada que genera mayor volumen de empleo en Canarias, con más de 10.000 trabajadores, y eso conlleva que debemos ser punteros en la captación del talento y en la retención del mismo, porque tan importante es captar como motivar, ilusionar y dinamizar para afianzar ese talento en la empresa.
Álvaro Fernández Fournier Director de Operaciones y Comercial Hiperdino
mismo. “No solo tenemos dificultades para encontrar talento, sino también un problema creciente de absentismo que impacta directamente en la operativa diaria. Nuestra apuesta pasa por mejorar las condiciones, ofrecer estabilidad y apostar por la formación continua, especialmente en secciones clave como frescos, al tiempo que estamos trabajando en atraer perfiles con una propuesta más clara de desarrollo profesional”, explica Santiago Pulgar.
En Consum, confían en la diferenciación a través de la calidad del empleo y el bienestar de la plantilla. Un ejemplo es la implantación de la semana laboral de cinco días en el 100% de sus supermercados, siendo pioneros en el sector en aplicar esta medida de forma global. A ello se suma una jornada anual reducida, cinco semanas de vacaciones o la apuesta por la proximidad del puesto de trabajo al domicilio. “Además, la gran mayoría de los trabajadores son socios de la cooperativa, lo que implica participación en los beneficios y en la propia gestión, generando un mayor compromiso y sentido de pertenencia”, remarca Antonio Rodríguez.
Otra cooperativa como es Grupo Upper destaca su evolución en el acompañamiento a los socios, con el objetivo de profesionalizar su gestión. “Queremos ser verdaderos partners de trabajo, enfocar nuestro acompañamiento en la rentabilidad del punto de venta, la facilidad de gestión diaria y la mejora de su calidad de vida como empresarios. No se trata solo de vender más, sino de gestionar mejor y con mucho más calado”, señala Andrés Carlos Navarro. Desde Spar Gran Canaria, que cuenta con más de 3.600 profesionales, subrayan que su estrategia se centra en el desarrollo interno, la formación continua y la creación de entornos de trabajo estables y motivadores. “Contamos con un sistema estructurado de evaluación del desempeño que nos permite acompañar el desarrollo profesional de nuestros equipos y alinear su crecimiento con los objetivos de la organización”, recuerda Dunia Pérez, quien pone en valor una cultura empresarial basada en la cercanía, el compromiso con el territorio y la orientación al cliente. Uvesco, por su parte, invierte cada año más de seis millones de euros en formación y especialización de sus profesionales. La presidenta del grupo, María José Aduriz, asegura que “las personas son clave; hacemos un gran esfuerzo a través de planes de desarrollo, formaciones y acciones de reconocimiento profesional para favorecer el orgullo y la pertenencia a un equipo de más de 7.500 personas con una vocación clara de servicio y atención al cliente”.
Consolidación de IA
Por último, la irrupción de la IA está acelerando los procesos de digitalización de las empresas de supermercados. HD Covalco, por ejemplo, está comenzando a introducir esta herramienta de forma progresiva, especialmente en áreas como la mejora de la previsión de la demanda, la gestión de procesos y el análisis de datos para apoyar la toma de decisiones. “El objetivo es avanzar de manera gradual, identificando casos de uso que aporten valor real, con un doble impacto: por un lado, una mayor eficiencia operativa y, por otro, una mejor adaptación de la oferta a las necesidades del cliente y a los patrones de consumo”, sostiene Ignasi Algueró.
Desde Grupo Upper destacan su avance en la digitalización y automatización de procesos, apoyándose cada vez



Lo primordial, para nosotros, es estar cada vez más cerca del cliente, mejorando y ampliando nuestra red de tiendas para ofrecer una compra completa y equilibrada. Apostamos por la búsqueda de los mejores emplazamientos tanto en núcleos urbanos como en zonas periféricas. Gracias a este equilibrio, logramos garantizar el desarrollo del negocio con un surtido optimizado que permite al cliente realizar una compra completa en un mismo lugar.
Una de las claves de nuestro crecimiento es la escucha activa, que es precisamente la que nos permite ser rápidos a la hora de detectar y cubrir nuevos nichos de mercado. La sección de frescos es uno de los pilares de nuestro crecimiento y una prioridad estratégica en nuestra oferta de alimentación consciente. Somos el mayor comprador de frutas y verduras de la huerta española, superando en 2024 los 3.300 millones de euros en compras de origen nacional. Además, desde mayo de 2025, somos el primer y único supermercado en España con el certificado Aenor de ‘Compromiso con la calidad de fruta y verdura’ para todo nuestro surtido de 140 referencias.
Nuestro Team Lidl es una parte fundamental del éxito de nuestro modelo de negocio. Fomentamos la formación continua y la promoción interna, de modo que cualquiera que se incorpore a nuestro equipo sepa que tiene oportunidades reales de desarrollar una carrera a largo plazo dentro de la compañía.
Lidl
más en la IA. Su objetivo es operar con mayor efectividad, simplificar procesos internos y liberar a los equipos de tareas repetitivas para que puedan concentrarse en aquellas que realmente aportan valor, dinamismo y visión de negocio. “No hablamos de tecnología por tecnología, sino de una nueva forma de trabajar más eficiente y alineada con la realidad actual del sector”, manifiesta el adjunto a Dirección General de la cooperativa, Andrés Carlos Navarro.
Para Grupo El Jamón, el fin último es que la tecnología convierta datos en decisiones simples y ejecutables en tienda: más precisión, menos trabajo manual, mejor disponibilidad y una experiencia de compra más coherente. “La IA no sustituye al criterio, lo refuerza cuando está bien gobernada y conectada a la operación real”, señala Manuel Oria. Eroski, por su parte, progresa en IA y analítica avanzada aplicada a la previsión de demanda, optimización del surtido, planificación promocional, personalización de ofertas y cupones, eficiencia logística y mejora de la disponibilidad en tienda.
“También estamos desarrollando soluciones que nos permitan monitorizar operaciones en tiempo real, anticiparnos
a incidencias y optimizar la toma de decisiones, siempre con el objetivo de mejorar tanto la eficiencia operativa como la experiencia de compra de las personas consumidoras”, señala Alberto Madariaga, quien añade que la cooperativa también desarrolla herramientas de personalización vinculadas a sus programas de fidelización para ofrecer propuestas más relevantes y adaptadas a cada persona.
Por su parte, 2026 se convertirá en un año clave para HiperDino en términos de IA, ya que la compañía canaria pretende lanzar antes del verano su propia plataforma, denominada DinIA. “Nuestra propia IA nace para ayudar tanto a nuestros clientes en sus compras -vía web y a través de nuestra app -, como a nuestros empleados como asistente
para ser más eficientes en los procesos y las actividades diarias, que son muy numerosas; DinIA supondrá un antes y un después en los procesos de la compañía que redundará en una mayor satisfacción de nuestros clientes y empleados”, asegura Álvaro Fernández.
Finalmente, desde Lidl destacan el despliegue de tecnologías de reconocimiento de producto en las cajas de sus tiendas para agilizar el proceso de pago, mejorar la experiencia del cliente y prevenir el fraude. “Asimismo, utilizamos la IA como centinela de nuestra infraestructura técnica para anticipar y resolver incidencias de forma automatizada, asegurando la continuidad del negocio y una operativa ininterrumpida”, añade el discounter
En un negocio de proximidad, el equipo es la experiencia: la calidad del servicio depende directamente de las personas. La disponibilidad de talento es uno de los grandes retos del sector y nuestra prioridad es ofrecer estabilidad y desarrollo, con formación, promoción interna y refuerzo del oficio en frescos.
Las tiendas de proximidad ganan relevancia porque encajan con la compra frecuente y la rapidez, pero el cliente también valora puntos de venta con surtido amplio para la compra completa. Por eso combinamos ambos enfoques y reforzamos elementos de conveniencia.
Podemos comprobar cómo, cada vez más, el cliente es más planificador, más sensible al precio y a la promoción, y compra con mayor frecuencia para ajustar gasto y evitar desperdicio. También influyen la volatilidad de costes, la búsqueda activa de ofertas y el peso creciente de las compras de reposición, como frescos, pan, fruta y productos básicos. La proximidad de nuestra red facilita además resolver la compra del día.
Observamos una fortaleza sostenida en frescos, especialmente fruta y verdura, carnicería, charcutería y pescadería, porque el cliente prioriza calidad y confianza en el producto. También crecen las categorías ligadas a conveniencia, como comida preparada y soluciones rápidas.
Manuel Oria
Adjunto a Dirección grupo el jaMón
Nuestra evolución en los últimos 12 meses ha sido bastante equilibrada. Hemos crecido tanto en número de clientes como en volumen de compra. Creemos en modelos flexibles, que combinen proximidad, conveniencia, rapidez y cercanía, con una propuesta diferencial en frescos, marca propia y de fabricante, productos locales y ahorro. Nuestra estrategia es responder a las necesidades de nuestros clientes, que son diversas según su tipología. Por eso, nuestro modelo combina diferentes formatos.
En nuestros establecimientos conviven de forma totalmente complementaria tanto marcas de fabricantes como nuestra marca propia. Seguimos impulsando nuestras marcas Eroski, Basic, Bio, Eco, Natur, Seleqtia y Belle con nuevas referencias incorporadas cada año (270 aproximadamente en 2025) como palanca de ahorro para nuestros clientes. Estas marcas conviven perfectamente con los productos de fabricante (nacionales y locales), que son sinónimo de calidad y proximidad.
En el reto del talento, apostamos por la estabilidad, la formación continua, el desarrollo profesional, la promoción interna y la mejora de la experiencia de las personas trabajadoras. En áreas específicas como son los frescos, estamos reforzando la especialización y la formación, porque creemos que el conocimiento y la atención al cliente marcan una gran diferencia.
Florentino Vázquez Director de Negocio Vegalsa-eroski
El ‘cash & carry’ suma dos aperturas en el primer trimestre del año
Diagnóstico positivo para el canal mayorista en España, tras alcanzar los 623 establecimientos, a cierre del primer trimestre del año, lo que supone una sala de ventas de más de 1,39 millones de metros cuadrados. En 2025, el formato creció en número de tiendas y metraje un 1,3% y un 1,2%, respectivamente, liderado por la expansión de Transgourmet Ibérica y HD Covalco -que sumaron siete aperturas-.
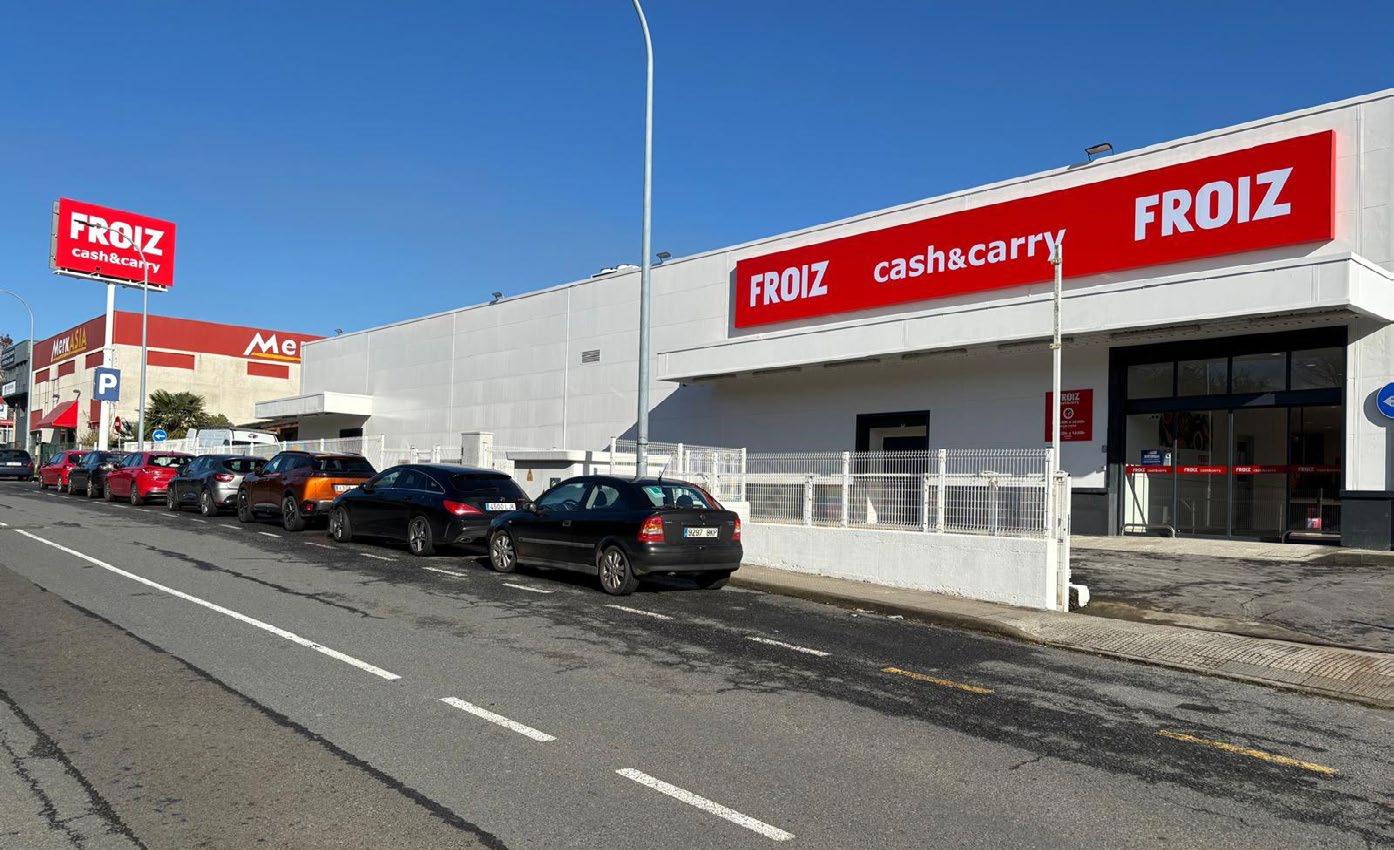
En España operan actualmente 170 compañías dedicadas al cash & carry y al suministro integral para negocios de alimentación y hostelería, un segmento que representa cerca del 44% del total
del retail nacional de gran consumo (388 empresas), según datos de Retail Data en exclusiva para infoRETAIL.
La distribución mayorista alimentaria cerró el pasado mes de marzo con 623 cash & carry en funcionamiento en España, que reúnen
una superficie comercial de 1.390.047 metros cuadrados (m2), después de registrar dos aperturas y una clausura en lo que va de año. En concreto, el sector contabiliza 215 establecimientos de menos de 1.500 m2, que suman 200.011 m2, y otros 408 centros de gran tamaño -a partir de 1.500 m2-, que concentran 1.190.036 m2.
Si se analizan las cifras de 2025, el formato mayorista alcanzó las 622 unidades y 1.387.171 m2 de superficie comercial, lo que supone sendos crecimientos interanuales del 1,3% y 1,2%, respectivamente. En total, son ocho establecimientos y 17.103 m2 más que en 2024, gracias a las 16 inauguraciones realizadas durante el año, que añadieron 36.495 m2 de nueva sala de ventas. En comparación, en 2024 se pusieron en marcha diez centros, con 21.625 m2 generados. Por operadores, sobresale el dinamismo expansionista de Transgourmet Ibérica, que abrió el año pasado cuatro activos -todos concentrados en Baleares- como consecuencia de la adquisición de Cash Mallorca (Moyà Saus). Le sigue HD Covalco, con tres aperturas: dos con la enseña Comerco -en Torremolinos (Málaga) y Viladecans (Barcelona)- y un Cash Diplo -en Agüimes (Las Palmas)-.
Con dos estrenos aparece un numeroso grupo de operadores: Unide, en Santander y Estella (Navarra); Semark AC Group, en Zamora y Ponferrada (León); Grupo Cuevas, en Burela (Lugo) y A Pobra do Caramiñal (La Coruña); Vegalsa-Eroski, en Santiago de Compostela (La Coruña) y San Cibrao das Viñas (Orense); y Dispreu, en Sant Adrià del Besòs (Barcelona) y Vilabreix (Gerona). Finalmente, abrieron un cash en 2025 Froiz en Santiago de Compostela (La Coruña), Cash Levante en Cartagena (Murcia) y Europamur en Murcia.
Hablando ya del año en curso, el canal totaliza dos inauguraciones correspondientes a Vegalsa-Eroski, en Cee (La Coruña) y Alimerka en Gijón (Asturias), que ha lanzado su nueva enseña AMKash.
Líderes
El principal operador de la distribución mayorista en España por superficie comercial y por número de tiendas continúa siendo HD Covalco. En el primer trimestre del año, la compañía con sede en Granollers (Barcelona) sumaba 203.481 m2 repartidos en 116 establecimientos, después de mantener su red comercial y reducir ligeramente (-0,4%) su metraje durante 2025. En segunda posición repite Makro, con 201.781 m2 distribuidos en 37 centros, con las mismas cifras que en años anteriores. Transgourmet Ibérica completa el
podio con 185.251 m2 y 74 establecimientos, tras cerrar un 2025 con sendos crecimientos del 3,7% y 5,7%, respectivamente. El cuarto puesto corresponde a Alipensa, cuya red comercial no registró cambios durante el año pasado y que a cierre del pasado mes de marzo reunía 55.850 m2 a través de 14 centros. Semark AC Group ((Top Cash) ocupa la quinta plaza con 43.004 m2 y 14 establecimientos, después de liderar el crecimiento del top 10 en 2025 con un alza del 17,5% en metraje y del 16,7% en unidades operativas. A continuación, aparece Híper Usera, que no ha experimentado variaciones en su parque mayorista en los últimos años, con 36.819 m2 repartidos en 13 puntos de venta,
Top Cash lidera el crecimiento en superficie con un alza del 17,5%
También sin cambios se sitúa Musgrave, que alcanza 35.849 m2 en 19 establecimientos. Por su parte, Grupo Cuevas sí aumentó en 2025 su sala de ventas (+7,2%) y su número de activos (+8,7%) y contabilizaba 32.362 m2 y 25 establecimientos en el primer trimestre de este año. Muy cerca aparece Vegalsa-Eroski, con 32.165 m2 y 17 tiendas, tras crecer un 15,5% en metraje y mantener las unidades en 2025. Las diez primeras posiciones las completa Hermanos Ayala Sousa, que opera un solo centro, pero que está dotado de 30.000 m2 de sala de ventas.
En conjunto, los diez principales operadores mayoristas del país concentran 856.562 m2 de superficie comercial, lo que equivale al 61,6% del total del canal cash & carry en España.
Póker de Covalco
Covalco, Makro, Transgourmet y Top Cash lideran 12 comunidades autónomas
El dominio nacional de HD Covalco se plasma también en el tablero autonómico, siendo la empresa con mayor número de liderazgos territoriales. En total, encabeza la clasificación por superficie de ventas en Andalucía, Castilla-La Mancha, Navarra y Canarias, esta última gracias a la compra de Cash Diplo.
En concreto, en Andalucía ostenta el 21,6% de la superficie mayorista, gracias a los 78.688 m2 de sus 48 establecimientos en la región, la cifra más alta de número de tiendas de todos los rankings autonómicos. Completan el podio andaluz Alipensa (55.850 m2 y 14 centros) y Makro (30.978 m2 y seis tiendas).
(sigue en página 94...)
(*) Número de establecimientos de cada operador en España y total de superficie comercial mayorista expresada en metros cuadrados. Fuente: Retail Data / infoRETAIL.



(*) Operadores de cash&carry que lideran la superficie comercial mayorista en cada comunidad autónoma, Ceuta y Melilla en marzo de 2026. Fuente: Retail Data/infoRETAIL.
de
(*) Participación porcentual de cada comunidad autónoma sobre el
(1.390.047 de metros cuadrados) en marzo de 2026. Fuente: Retail Data/infoRETAIL.
Más ajusto es su reinado en Castilla-La Mancha, donde opera cinco puntos de venta con una superficie total de 10.262 m2, lo que supone el 15,3% del metraje regional. A solo dos décimas se sitúa el mayorista regional Conaco, que dispone de 10.100 m2 en cinco centros, mientras que la tercera posición corresponde a Sánchez Vázquez Hermanos, gracias a los 7.100 m2 de sus cuatro unidades operativas.
En Navarra, más de un cuarto de la superficie mayorista está en manos de HD Covalco (25,6%), que gestiona dos tiendas totalizando 3.500 m2. Por detrás aparecen empatados en cuota Hostelería de Navarra (un centro y 3.000 m2) y Makro (un establecimiento y 2.996 m2).
El liderazgo más holgado de HD Covalco se encuentra en Canarias, donde acumula el 29,3% del metraje de cash & carry, sumando 28.810 m2 y 15 activos. A más de diez puntos porcentuales se encuentra Makro, con 17.247 m2 y tres tiendas, y Comercial Jesuman, con 16.100 m2 y nueve centros.
Además, la dueña de Comerco también se impone en las dos ciudades autónomas. En Ceuta aparece como único operador mayorista, donde mantiene una tienda de 811 m2, mientras que en Melilla concentra tres cuartos de la superficie (75,3%), gracias a los 1.829 m2 de su establecimiento. El resto de la sala de ventas mayorista melillense corresponde a Sogorb e Hijos, que tiene un centro cash de 600 m2.
Makro y Transgourmet
Como subcampeones territoriales aparecen Makro y Transgourmet, que ostentan, en ambos casos, una triple corona: Makro lidera en Madrid, Comunidad Valenciana y País Vasco, mientras que Transgourmet hace lo propio en Cataluña, Baleares y La Rioja.
En la Comunidad de Madrid, Makro acumula un tercio de la superficie mayorista (33,3%), donde opera seis tiendas con 36.340 m2. Le siguen Híper Usera (diez centros y 29.869 m2) y Cash Híper Vecino (cinco puntos de venta y 11.700 m2).
Más reñido es su liderazgo en la Comunidad Valenciana, donde alcanza una cuota en superficie del 21,6%, gracias a los 27.313 m2 de su media docena de tiendas. A solo 0,3 puntos se encuentra Musgrave, con 26.899 m2 y 14 unidades, y a 0,4 puntos aparece Transgourmet, con 26.795 m2 y 11 establecimientos.
La mayor cuota de Makro la consigue en el País Vasco, el 55,2% de la sala de ventas regional, operando tres centros con 15.359 m2. Completan el top 3 Transgourmet (5.662 y dos tiendas) y Cash Basauri (3.000 m2 tres tiendas).
En el caso de Transgourmet, su cuota máxima la registra en Baleares, logrando además la cifra más alta de todos los rankings autonómicos. En el archipiélago mediterráneo concentra el 63% del metraje mayorista regional, con 16.753 m2 repartidos en ocho espacios. Por detrás aparecen Makro (5.351 m2 y una tienda) y Excluib (2.800 m2 y tres centros).
También impone un dominio claro en Cataluña, donde cuenta con el 41,0% de la sala de ventas, gracias a los 66.080 m2 de sus 24 unidades. Le siguen HD Covalco, que opera 17 centros y 30.684 m2 de superficie, y Makro, con cuatro tiendas y 25.532 m2. El tercer cetro territorial de Transgourmet se sitúa en La Rioja, también con una amplia diferencia respecto a sus perseguidores. En esta región, cuenta con dos establecimientos que suman 5.195 m2 de superficie comercial, que equivale al 46,1% del total. Tras ella se posicionan Semark AC Group (una tienda y 3.000 m2) y Unide (un centro y 1.577 m2).
Con presencia líder en dos territorios aparece precisamente Semark AC Group, que encabeza Cantabria y Castilla y León. En el primer caso, acumula el 57,4% del metraje, gracias a los 11.800 m2 de sus cuatro puntos de venta. Completan el podio Makro, con 6.733 m2 y una tienda, y Unide, con 1.495 m2 y un establecimiento.
En Castilla y León, por su parte, duplica la cuota de su inmediato perseguidor, logrando el 32,6% de la superficie mayorista regional, con 28.204 m2 y nueve activos. Le siguen Transgourmet, que opera media docena de tiendas y 12.414 m2, y Unide, con cinco centros y 7.569 m2.
Barones regionales
El resto de liderazgos autonómicos se distribuyen entre operadores regionales como Cabrero e Hijos (Aragón), Grupo Supercash (Asturias), Híper Tambo (Extremadura), Vegalsa-Eroski (Galicia) y Europamur (Murcia).
Cabrero e Hijos renueva su mandato en Aragón, con una cuota del 33,4% en superficie, gracias a los 8.300 m2 de sus cuatro cash & carry. Muy cerca se sitúa HD Covalco, con 8.051 m2 y también cuatro activos, mientras que un poco más lejos aparece Makro, con 6.145 m2 y una única tienda.
También repite victoria en Grupo Supercash en Asturias, donde opera tres puntos de venta con 10.250 m2 de superficie, que representan el 30,3% del total regional. A menos de 2,0 puntos porcentuales se posiciona Grupo Cuevas, con 9.611 m2 y
siete establecimientos, mientras que a más distancia se encuentra Makro, con 6.769 m2 y una tienda.
Más amplio es el margen que tiene Híper Tambo con sus competidores en Extremadura, donde gestiona 12.600 m2 repartidos en dos activos, concentrando el
26,9% del metraje regional. Completan las tres primeras posiciones Sánchez Vázquez Hermanos, con 9.275 m2 y siete tiendas, y HD Covalco, con 6.250 m2 y cuatro centros mayoristas.
En Galicia, la primera posición es para Vegalsa-Eroski, que cuenta con 16
establecimientos que ocupan 30.901 m2 de sala de ventas, lo que supone el 28,3% del total. Le siguen Comercial Martínez Sánchez, con 14 unidades y 24.850 m2, y Gadisa, con diez cash & carry y 20.950 m2. Finalmente, la Región de Murcia también tiene a un líder regional mayorista. Se trata
de Europamur, que acumula el 15,1% de cuota en superficie, gracias a los 9.000 m2 de su único punto de venta. Muy cerca se sitúa Musgrave, con 8.950 m2 y cinco tiendas, mientras que el tercer lugar corresponde a Cash Arama, con 7.500 m2 y dos locales.
Director general de Alcampo
“Sabemos cómo obtener un crecimiento rentable y sostenible”
“Debemos avanzar mucho más rápido”, señala el director general de Alcampo, cuya compañía se encuentra en un “proceso de transformación radical”. En la primera entrevista que concede tras asumir su cargo, Pedreira adelanta que 2026 será un año de crecimiento para la empresa -invertirá 140 millones de euros- al tiempo que desvela cuáles son las ciudades en las que pone el foco para el desarrollo “por zonas de vida” y anuncia la apertura de hipermercados franquiciados en La Coruña y Andorra.
“Nuestros híper están incrementando ventas y rentabilidad y el ‘online’ representa el 6% del negocio en Madrid”, cuantifica.
POR JESÚS C. LOZANO
Carlos Pedreira Freire (La Coruña, 1977) es licenciado en Derecho y cuenta con un posgrado en Dirección y Gestión de Empresas por la Universidade da Coruña. Desde octubre de 2025 es el director general de Alcampo, compañía en la que comenzó a trabajar en 2021, tras haber estado previamente en entidades como Auchan Retail International, Kiabi e Inditex, en diversos puestos de responsabilidad y en distintas ciudades del mundo.
Comienza la entrevista -la primera que concede desde su nombramiento- señalando que lo que más temía con su designación era la denominada soledad del director general, pero “me sentí muy arropado tanto por el equipo de dirección como por los 23.000 colaboradores de la compañía, y es que somos casi más una familia que una empresa”. En cuanto a sus aficiones, reconoce que le gusta correr por las tardes-noches, al llegar a casa, porque es la forma que tiene
de encontrarse consigo mismo, reflexionar y activar la mente. Disfruta escuchando y charlando con clientes mientras come en el bistró del hipermercado de La Vaguada, ya que es “cuando más aprendo de comercio”. Y se deleita con Haruki Murakami, entre cuyos libros destaca especialmente ‘Al sur de la frontera, al oeste del Sol’.
¿Qué balance realiza de su primer semestre como director general de Alcampo?
Lo que más destacaría es que nos hemos dado cuenta de que la transformación de una empresa parte de las personas. La misión de Alcampo es ser la opción preferida de todos nuestros clientes en cada una de las zonas de vida, siempre guiados por la visión corporativa ‘Comer bien y Vivir mejor cuidando el Planeta’. Pero en lugar de realizar los ejes estratégicos desde una perspectiva sólo de negocio, como ocurre normalmente en las empresas, decidimos establecer al mismo nivel la dimensión humana. El mundo está avanzando muy deprisa, y en Alcampo debemos avanzar mucho más rápido que cómo lo estábamos haciendo hasta ahora. Por ello, la transformación la hemos articulado en una hoja de ruta, escrita por todos los colaboradores, que marca el camino que hemos de seguir para lograr nuestra ambición.
¿Qué destacaría como lo más positivo y, también, negativo de estos meses?
Lo más positivo es que estoy lleno de energía, con una misión que me gusta, con una visión en la que realmente creo y con un equipazo que hará que consigamos los objetivos que ambicionamos. Y en cuanto a los aspectos negativos, destacaría, por un lado, la coyuntura geopolítica internacional, que produce inestabilidad e incertidumbre; y, por otra parte, y desde el plano nacional, el problema que tenemos con el absentismo en España, por el que diariamente no acude a trabajar un 10% de los colaboradores de las empresas de retail, que es algo que debe solucionarse si queremos que nuestro tejido empresarial y el país vayan bien.
¿Cómo se puede solucionar, a su juicio, el problema del absentismo?
El absentismo supone un grave problema y requiere una mirada amplia. Hay situaciones de salud reales que debemos proteger y es
necesario hablar de este asunto con rigor para evitar simplificaciones y centrarnos en las soluciones. Al mismo tiempo, también es importante reconocer que las ausencias tienen un impacto organizativo real, ya que pueden aumentar la carga sobre los equipos, tensionar la planificación y afectar a la experiencia del cliente y al funcionamiento diario de la empresa. Precisamente por eso, el reto no es enfrentar intereses, sino encontrar un equilibrio entre el cuidado de las personas, una organización del trabajo eficaz y mecanismos ágiles y justos que ayuden a reducir impactos sobre compañeros, clientes y actividad.
Desde la amplia experiencia laboral que atesora, ¿qué aprendizajes puede implantar en su día a día?
Ante esta pregunta, lo primero que debo responder es por qué trabajo en el comercio y no en otros sectores. Y lo hago porque me encantan las personas. Me gusta estar con la gente y, por tanto, me gusta mi trabajo. En este sentido, el principal aprendizaje que extraigo es que el retail es un negocio de personas para personas. A ello añado que, dado que la mayoría de mi carrera profesional la he desarrollado fuera de España, es fundamental la adaptación a las diferentes culturas y mercados internacionales. Y también es necesario adecuarse con agilidad tanto a las funciones más corporativas y estratégicas, con proyectos a ejecutar en el medio plazo, como a aquéllas que son de explotación diaria.
Además de la agilidad y adaptación que comenta, ¿qué otras cualidades debe poseer un director general? El hacer equipo es fundamental. Debes escuchar a los colaboradores, ayudarles a crecer e impulsarles para conseguir esa agilidad y flexibilidad comentadas. Por otra parte, siempre intento seguir los tres consejos que me dio un jefe francés la primera vez que tuve que gestionar un gran equipo: no hacer, hacer que los equipos hagan y, por último, no hacer lo que vaya en contra de la visión y la hoja de ruta. Y a ello añado que un director general debe saber cuidarse y estar en forma tanto física como mentalmente.
Dejando al margen ya el aspecto más personal y enfocándonos en el negocio, ¿cómo valora la situación en la que se encuentra Alcampo actualmente?
En primer lugar, es destacable que Alcampo se encuentra en un proceso de transformación radical, ya que hace años era reconocida como una empresa clásica de hipermercados y actualmente es multiformato y omnicanal, gracias al desarrollo de las tiendas de proximidad y del comercio electrónico. Alcampo sigue apostando por ser la enseña más barata, por ofrecer libertad de elección de marcas, por tener unos frescos de calidad, por grandes campañas, como la vuelta al cole y Navidad, y por sorprender a nuestros clientes con novedades en las tiendas. Esto es lo que somos y en lo que nos estamos enfocando.
Según datos de Algori, Alcampo ha perdido una décima de punto porcentual de cuota de mercado en las primeras 20 semanas de 2026. Y durante el pasado año, según Worldpanel by Numerator, sufrió un retroceso de dos décimas. ¿Qué debe hacer la compañía para volver a ganar cuota?
La pérdida de cuota que estamos padeciendo es una suma de factores, pero quizás el más determinante viene dado por el cierre de algunas tiendas compradas a DIA que no eran rentables. Es una decisión que hemos adoptado conscientemente teniendo claro cuál es el camino que debemos recorrer para obtener un crecimiento rentable y sostenible en el tiempo. Y ese camino pasa por crecer en el canal físico con franquicias y nuevas tiendas, por desarrollar nuestro e-commerce y por fomentar una cultura de confianza y responsabilidad en la que nuestros colaboradores sean felices y transmitan ese sentimiento a los clientes.
Habla de cierre de tiendas. ¿Contempla Alcampo clausurar más establecimientos? Como cualquier compañía, si es necesario cerrar alguno de nuestros emplazamientos por falta de rentabilidad lo haremos; pero nuestro objetivo no es ése, sino que todas nuestras tiendas sean rentables y, por supuesto, llevar a cabo nuestro ambicioso plan de crecimiento para los próximos años.
Alcampo obtuvo en 2025 una facturación de 4.540 millones de euros, un 1,4% menos que el año anterior. ¿Qué perspectivas tiene para 2026? No puedo concretar la cifra, pero sí puedo asegurar que este 2026 creceremos. Vamos a crecer en cifra de ventas, en número de tiendas, en clientes y en franquicias. 2026 será un año de crecimiento para Alcampo, y para conseguirlo vamos a realizar importantes inversiones.
¿Podría concretar la inversión que realizará la compañía este año?
Vamos a invertir 140 millones de euros en España, que es mucho dinero. Una parte de esa cantidad se destinará a reformar y mejorar nuestras tiendas y otra parte será para nuevas aperturas. Creo firmemente en un crecimiento sostenible y estamos preparando a la empresa para lograrlo.
En un encuentro con medios de comunicación a finales de noviembre del pasado año, aseguró que Alcampo tenía intención de abrir entre 80 y 100 tiendas al año. ¿Se mantienen las previsiones?
Estamos preparando la organización para iniciar ese proceso de expansión lo más rápidamente posible. Este 2026 significará el reinicio de la expansión de Alcampo, una vez integradas completamente las tiendas adquiridas a DIA.
¿Puede concretar alguna cifra de cuántas tiendas abrirán este año?
Con las incertidumbres económicas que existen actualmente, no puedo aventurarme a dar una cifra. Lo que sí puedo afirmar tajantemente es que vamos a crecer y que estamos preparando la compañía para comenzar a abrir lo antes posible entre 80 y 100 tiendas al año. Estamos acelerando, acelerando y acelerando. En el segundo semestre de este año, por ejemplo, abriremos un supermercado fantástico en Marbella.
En Marbella tienen un hipermercado, ¿no temen que se canibalicen las tiendas?
Efectivamente, en Marbella tenemos nuestro hipermercado más rentable. El abrir ahora un supermercado se debe a que Alcampo es una organización por zona de vida orientada al cliente, lo que significa que debemos estar donde el cliente nos pide para responder a sus necesidades. Y esto implica impulsar los hipermercados, las tiendas de proximidad y el canal online, ya que se trata de un mismo cliente que, en función de sus diferentes necesidades, demanda un tipo u otro de tienda. En este aspecto, por ejemplo, nuestra intención es seguir abriendo tiendas de proximidad en la zona de Marbella-Málaga que completen la zona de vida para nuestros clientes. Nuestra lógica de expansión más que nacional es por ciudades, por zonas de vida.
¿En qué ciudades ponen entonces el foco para completar esa zona de vida que señala?
Para empezar, en zonas donde tenemos supermercados y no tenemos hipermercados, como Valladolid, Salamanca o Santander, por ejemplo. Y también a la inversa, en áreas donde hay híper pero aún no hemos desarrollado la proximidad, como Granada.
A comienzos de marzo, desde Auchan Retail se concretaron los cuatro ejes que deben impulsar la estrategia de la compañía este año: hipermercados, franquicias, digitalización y precio. Pormenorizando en cada uno, ¿cómo pretende Alcampo impulsar la relevancia de sus hipermercados?
Creo que el hipermercado está más vivo que nunca. Los híper de Alcampo están incrementando ventas y rentabilidad. Son el espacio perfecto para desplegar nuestra oferta comercial y, sobre todo, son un lugar de vida que hace que nuestros clientes se sientan cómodos. Y un ejemplo perfecto es el pequeño restaurante bistró que tenemos en muchos de ellos y que, por ejemplo, en el caso concreto de la tienda de La Vaguada, llega a servir 375 comidas al día.
¿Es el bistró la locomotora de los hipermercados de Alcampo?
El bistró funciona muy bien y está permitiendo la fidelización de nuestros clientes históricos y la captación de clientes jóvenes, pero el verdadero motor de nuestros hipermercados son las grandes campañas que permiten realizar una compra completa que cubre todas las necesidades de un momento específico.
En cuanto al segundo eje, la franquicia, el año pasado abrieron 11 supermercados con este régimen de gestión. ¿Qué perspectivas tiene para 2026?
Tenemos unas perspectivas de desarrollo muy positivas. Claramente, es el formato de crecimiento más rápido y, además, históricamente es un referente de proximidad para Alcampo, que permite que nos acerquemos mucho a nuestros clientes gracias a su formato de ultraproximidad. Ahora, además, nos hemos lanzado a la aventura de franquiciar hipermercados, abriendo el primero en Illescas a comienzos de marzo; y tenemos otros dos híper firmados para abrir, uno en La Coruña en 2027 y otro en Andorra en 2028, con lo cual expandimos las fronteras de Alcampo.
Tras reformar 26 establecimientos el pasado año, ¿cuántas remodelaciones contemplan para este 2026?
Este 2026 prevemos realizar más de 30 reformas, de las que seis son hipermercados.
Por otra parte, y en cuanto al tercer eje de la estrategia de la compañía, la digitalización, ¿qué peso tiene actualmente el comercio electrónico en las ventas de la compañía?
El e-commerce representa casi el 3% de las ventas de Alcampo a nivel nacional y alcanza el 6% en la Comunidad de Madrid, estando
por encima de la media del sector. El comercio electrónico es muy importante para nosotros, hasta el punto de que, por ejemplo, en la Comunidad de Madrid, que es donde más hemos invertido, nuestra cuota online es superior a la del comercio físico. Nuestro online registró un crecimiento del 60% en la región de Madrid durante 2025 y este año está creciendo a un ritmo del 65%. Además, la tasa de entregas perfectas ya supera el 97%, siendo en algunos casos del 99%. Es algo extraordinario y, por ello, es uno de nuestros ejes prioritarios de crecimiento para el futuro.
Dado el éxito que está teniendo el centro de preparación de pedidos online de San Fernando de Henares, ¿contemplan replicarlo en otras regiones?
Se trata de un modelo que es replicable en otras geografías, pero que depende del desarrollo del comercio online en cada zona concreta y de cómo lo apoyamos nosotros también desde nuestras tiendas.
¿Qué nuevos desarrollos prevén ejecutar para impulsar el comercio online? Queremos impulsar la inteligencia artificial predictiva desde varios ejes, como reducir el desperdicio alimentario y ofrecer consejos de compra a nuestros consumidores en función de sus hábitos de consumo. Y, además, estamos explorando el mercado para ver con qué empresas podemos cooperar para desarrollar el negocio conjuntamente lo más rápido posible, porque estoy convencido de que no son las empresas que más compiten las que más éxito tienen, sino aquéllas que más cooperan.
Para finalizar con el precio como cuarto eje estratégico, ¿considera que actualmente es el principal driver de compra? El objetivo de Alcampo no es ser el que más promociones realiza, sino ser todos los días el más barato. El precio, ahora mismo, es el principal factor de compra de nuestros clientes.
Por último, ¿cuál es el papel que le gustaría que desempeñe Alcampo en la distribución alimentaria española?
Quiero que seamos la marca preferida de nuestros clientes y colaboradores. Quiero que la gente se encuentre cómoda cuando piense en Alcampo, que nos prefiera por todo lo comentado previamente en cuanto a precio, productos frescos, surtido y cultura, que se fundamenta en la confianza y responsabilidad. Quiero que todo nuestro ecosistema nos vea como una empresa abierta, sencilla, humilde y preocupada por dejar un legado sostenible.
“2025 ha sido el año de más inversiones
Unide, que conmemora 95 años de su génesis, ha cerrado 2025 con una facturación de 268,6 millones de euros, un ebitda de 5,8 millones y un crecimiento del 2% en las ventas a superficie comparable. Ha sido, además, “un año récord de inversiones, con casi 11 millones de euros, destinados a la automatización y mejora logística, a la apertura de tres nuevos cash&carry y a la renovación de la red de supermercados propios”, afirma el director general de la cooperativa, quien también detalla en esta entrevista la situación en la que se encuentra la ejecución del actual plan estratégico ‘Unide 2.0’.
David Navas Abengózar (Alcázar de San Juan, 1975) cumple dos años exactos en la dirección general de Unide. Y lo hace siendo consciente de que comanda una cooperativa que este año celebra el 95 aniversario de su creación navegando en las procelosas aguas de la distribución alimentaria española con un modelo de negocio que intenta ser atractivo para el consumidor actual mediante una propuesta de valor basada en la conveniencia, la cercanía, la diferenciación y la amplitud de horarios. “Unide ha llegado hasta aquí gracias a los valores de sus emprendedores, adaptándose a las nuevas necesidades del mercado y haciéndolo muy bien”, afirma el entrevistado.
Unide ha cerrado 2025 con una facturación de 268,62 millones de euros, un 1% menos que el año anterior. ¿A qué atribuye este descenso?
La reducción en la facturación se debe, fundamentalmente, a la pérdida de dos tiendas en Madrid que se encontraban entre las más importantes de nuestro porfolio. Una es la de la calle Ríos Rosas, que el socio decidió alquilársela a Mercadona; y la otra estaba en el barrio de Canillas, y decidimos cerrarla
en el marco del plan de saneamiento que estamos realizando entre nuestras tiendas propias. A ello, además, debemos añadir las casuísticas e inercias que existen entre nuestros 600 socios, ya que siempre se producen bajas o jubilaciones.
En 2024 registraron un crecimiento like-for-like del 2%. ¿Cuál ha sido la evolución durante 2025?
El crecimiento comparable en 2025 se ha situado también en el entorno del 2%, que es un dato muy positivo. Las tiendas de mayor ultraproximidad, con un modelo más pequeño, están evolucionando mejor que las del modelo clásico, que son tiendas más grandes que suelen estar ubicadas en ciudades y, por tanto, en entornos más competitivos.
¿Cómo ha evolucionado el ebitda?
El ebitda ha sido prácticamente similar al de 2024, ya que hemos obtenido 5,87 millones frente a los 5,91 millones del año previo.
¿Cuál ha sido la cifra de inversión en 2025? 2025 ha sido un año récord de inversiones, el mayor de la historia de Unide. Hemos invertido casi 11 millones de euros, destinados principalmente a tres
líneas: automatización y mejora de los procesos logísticos, aperturas de tres nuevos cash&carry y renovación y mejora de la red de supermercados propios de Unide Retail con dos cierres y cuatro aperturas.
¿Cómo ha evolucionado el número de socios durante los últimos meses?
Lógicamente, siempre se producen altas y bajas, pero Unide tiene muy estabilizada la cifra de socios en los últimos años; exactamente, ahora mismo son 625.
equipamientos o el impulso a nuevos proyectos; en este sentido, durante 2025 ha habido 17 socios que se han animado a abrir una tienda más, cuando el año anterior habían sido únicamente ocho.
¿Qué perspectivas de crecimiento tiene Unide para 2026?
Nuestro objetivo es incrementar un 5% la facturación. En la parte de retail, que representa el 75% de nuestras ventas, vamos razonablemente bien; en cambio, el negocio , que es el restante 25%, va peor ya que la hostelería está flojita, aunque habrá que ver cómo evoluciona durante el verano.
¿Cuántos supermercados prevén abrir
En el primer trimestre del año hemos abierto 14 nuevas tiendas, número que está previsto que ascienda a 30 al cierre de la primera mitad del año. Y para finales del año, el objetivo es alcanzar entre 50 y 60 aperturas, una cifra que, en cualquier caso, superará las 45 de 2025. A ello, además, añadiremos unas reformas, frente a las siete realizadas
Tras la reciente entrada en Castellón y Zaragoza, Unide tiene tiendas en 29 provincias españolas. ¿En qué zonas le gustaría mejorar la presencia?
La zona norte es muy atractiva para nosotros, pero, en cambio, tenemos una presencia muy limitada, por lo que en el futuro más próximo vamos a trabajar para tener más relevancia en Cantabria, País Vasco, Navarra y La Rioja, por ejemplo. Además, también nos gustaría seguir desarrollándonos en zonas como la Comunidad Valenciana y Aragón, donde acabamos de entrar.
Se ha referido previamente a la buena evolución del formato de ultraproximidad. En este sentido, ¿cuál es la enseña que mejor está funcionando?
Unide Alimentación, dado que es la enseña que más se ajusta a ese formato
de ultraproximidad, con alrededor de 200 metros de superficie comercial. De las 24 tiendas que teníamos en 2024 hemos pasado a 51 a cierre de 2025. Y la previsión para 2026 es alcanzar más de 25 nuevos supermercados con esta enseña.
Por su parte, y en cuanto al negocio mayorista, ¿contemplan seguir ampliando la red después de la expansión del pasado año?
Efectivamente, en 2025 inauguramos tres nuevos cash&carry, ubicados en las localidades de Santander, Estella y Béjar, si bien en esta última población fue un cambio de localización. En total, tenemos 15 tiendas mayoristas y el objetivo a corto plazo es conseguir que las nuevas tiendas vayan madurando y se consoliden. Nuestra intención es abrir más establecimientos, pero, como he dicho anteriormente, la situación del sector no es la más boyante y debemos esperar a que se produzca una recuperación de la hostelería.
¿Qué elementos de diferenciación presentan los cash&carry de Unide respecto a los de su competencia?
En primer lugar, que tenemos un modelo multicliente, destinado a la hostelería, a los pequeños comercios independientes y a las colectividades; como segundo aspecto, destacaría la apuesta que estamos realizando por la venta de productos frescos y platos preparados; y, por último, hemos incorporado el modelo de delivery para llevar la mercancía a nuestros clientes.
Antes comentó que la inversión en 2025 se aproximó a 11 millones de euros. ¿Qué cifra manejan para este año?
Salvo que surja alguna operación no prevista de apertura de tiendas propias, la cifra presupuestada es de seis millones de euros. 2026 lo afrontamos con más calma, con la intención de consolidar la inversión realizada durante el pasado ejercicio.
¿En qué situación se encuentran actualmente los objetivos previstos por el plan estratégico de conseguir 200 nuevas tiendas y 390 millones de euros en 2028? Estamos avanzando en los planes de acción y en las aperturas, aunque es verdad que el objetivo marcado de facturación es muy ambicioso y ahora mismo parece una cifra difícil de conseguir. No obstante, seguiremos trabajando con empeño para lograr que nuestra fórmula sea más competitiva, más atractiva y, en definitiva, que venda más.
El plan estratégico se estructura sobre diez líneas de actuación, una de las cuales es la transformación de la MDD. En este aspecto, recientemente han anunciado la introducción de la marca IFA en sus lineales. ¿Qué peso tiene actualmente la MDD en Unide y cuál es la perspectiva? En Unide tenemos en torno a 8.000 referencias, de las que alrededor de 1.000 son de MDD, por lo que su peso se sitúa en el entorno del 13% del total de referencias, teniendo la previsión de introducir 400 referencias más este año. En cuanto a ventas, actualmente representan el 25%, pero con el incremento de las referencias muy pronto alcanzaremos el 30%.
El incremento del número de referencias de MDD redundará en un descenso del precio del ticket de compra, pero ¿cómo afecta al socio?
La incorporación de la marca IFA supone una mejora de los niveles de competitividad de aproximadamente el 5% en la gama de marca propia, lo que permite que las tiendas tengan precios más competitivos sin que el socio pierda margen. Nosotros siempre intentamos estar en entornos de alta competitividad al nivel de Mercadona en precios y nuestra estrategia se focaliza en que el consumidor perciba que somos una enseña competitiva.
El impulso del programa de fidelización ‘+Unide’ es otra de las líneas de actuación del plan estratégico. ¿Cuántos clientes tienen registrados actualmente?
La fidelización es una herramienta muy interesante, ya que un cliente fidelizado es muy valioso porque incrementa la frecuencia de compra, la cesta media y establece una conexión positiva con la enseña. Nuestro modelo comercial es de una cesta pequeña, por lo que conseguir que el consumidor incluya un producto más es realmente importante. El año pasado registramos un incremento del 25% en el número de clientes, alcanzando los 115.000, y las perspectivas para este año también apuntan a un desarrollo importante.
El plan estratégico también pone el foco en las mejoras informáticas y tecnológicas. ¿Qué avances están consiguiendo en este aspecto?
Estamos realizando una inversión muy importante en digitalización, tal y como demuestra la nueva web de socios, que presentamos este mes de junio y que les ayuda en aspectos como los pedidos y la información de los productos. Además, también estamos trabajando en un proyecto de digitalización de facturas y albaranes, al
DAVID NAVAS
tiempo que muy pronto tendremos también operativa una base de datos centralizada de artículos y, de cara al año próximo, queremos cambiar los sistemas de gestión de tienda y los terminales del punto de venta.
También contemplan avances en los planes de talento y comunicación. ¿Qué acciones están desarrollando? En cuanto al talento, estamos impartiendo tanto cursos online focalizados en la gestión de tienda para los propios socios como formaciones, en la sede, sobre liderazgo, trabajo en equipo o competencias concretas en cada puesto de trabajo. Y en clave de comunicación, el objetivo es ser más cercanos, tener más contacto con los medios, trabajar las redes sociales e innovar en los mensajes e imagen del folleto.
¿Cómo está evolucionando el proyecto piloto de venta online iniciado el pasado año?
Tenemos unas 40 tiendas, pero el online es, para nuestro modelo de negocio, un complemento; nunca puede ser una prioridad. Tenemos supermercados, por ejemplo, en la sierra de Madrid donde el consumidor sí usa este tipo de comercio, pero no ocurre así en muchas de las tiendas rurales, donde no existe demanda. Entonces, y por concretar, se trata de un servicio complementario que ofrecemos a las tiendas que lo requieren, pero que no se traducirá en grandes inversiones destinadas específicamente a este negocio.
Unide conmemora este año el 95 aniversario de su creación. ¿Cuáles son los valores de su génesis que se han mantenido inalterables durante este tiempo?
Lo primero que se debe destacar es que tiene mucho mérito cumplir 95 años. Unide ha llegado hasta aquí gracias a los valores de sus emprendedores, a su labor diaria de escucha de las necesidades de los consumidores, a su servicio y proximidad al cliente y a su adaptación al mercado. Unide tiene una fórmula magistral y es que al ser una cooperativa dispone de unos ámbitos de discusión y diálogo muy activos. Se produce una simbiosis perfecta entre el feedback que nos llega de las tiendas y el aporte de técnicas e ideas que realizamos desde la oficina central.
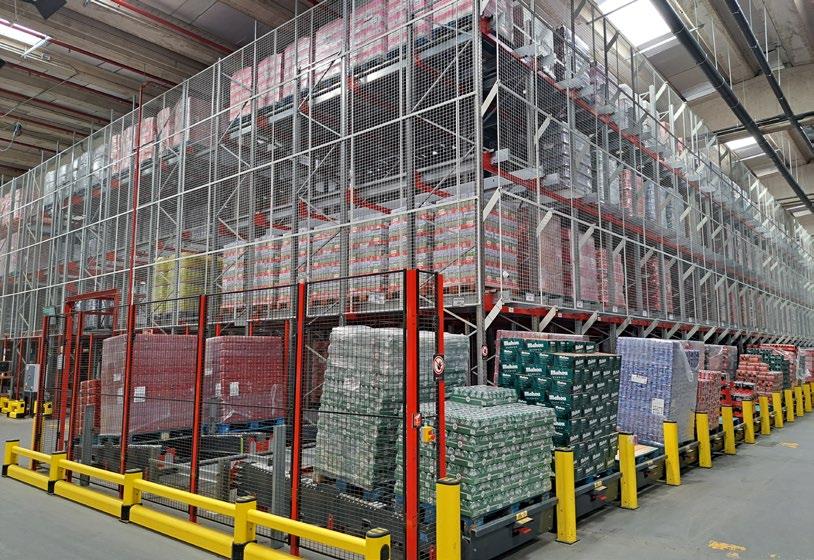
Área automatizada en la plataforma de Valdemoro.
La evolución del modelo logístico es una de las diez líneas de actuación contempladas en el plan ‘Unide 2.0’, junto al rediseño del mix comercial, la transformación de la MDD, el impulso del programa de fidelización, la estrategia de enseñas, el desarrollo y retención de socios, la expansión, las mejoras informáticas y tecnológicas, el plan de talento y el plan de comunicación. “Trabajamos en la modernización de nuestras plataformas para mantener un nivel de servicio estable y homogéneo a todas nuestras tiendas”, afirma David Navas. En este sentido, a finales del pasado año, Unide anunció la implantación de un sistema de automatización de referencias de alta rotación en su centro logístico de Valdemoro (Madrid), que -gracias a una inversión de tres millones de euros- permite gestionar 96 referencias de alta rotación mediante tecnología robótica que combina almacenamiento automatizado y preparación de pedidos en un único sistema. Unide también ha puesto el foco en Canarias y, por ello trabaja, actualmente, en la mejora de sus dos plataformas del archipiélago con el objetivo de duplicar la capacidad de almacenamiento de productos congelados y refrigerados. Asimismo, en la zona norte de la península ha establecido una alianza con Portia Logística para la prestación de operaciones logísticas que permita impulsar su desarrollo en la zona.
Y todo ello se agrega a los avances realizados en los últimos meses en la plataforma de Mercamadrid, dotando de más espacio a los platos preparados refrigerados y las bandejas de carne, así como invirtiendo en una cámara con temperatura especial para tubérculos y plátanos.
Por último, ¿qué papel quiere desempeñar Unide en el comercio alimentario español? En respuesta a las tendencias actuales de consumo, Unide quiere facilitar el ahorro del cliente, impulsar la marca propia, desarrollar la proximidad y hacer la compra más sencilla. Los cambios que están ocurriendo actualmente son percibidos como una oportunidad y, sinceramente, creemos que nuestro modelo de negocio ofrece una propuesta de valor atractiva, basada en la conveniencia, la cercanía, la diferenciación y la amplitud de horarios. La clave está en adaptarte a las nuevas necesidades y hacerlo muy bien.
Palma de Mallorca 30 sept. - 2 octubre, 2026
La plaza de Callao acoge la cuarta
La cuarta edición de Retail Street Talent, organizada por Women in Retail (WiR), se celebró el pasado 19 de mayo en la plaza de Callao de Madrid con la participación de más de 50 retailers en una jornada centrada en liderazgo, talento y transformación en el comercio.
La presidenta y fundadora de WiR, Cristina Delgado, destacó la buena acogida de esta cuarta edición, poniendo en valor el trabajo de todos los agentes que forman parte de la cadena en el entorno del comercio, con especial atención a los dependientes y profesionales que trabajan de cara al público en tienda. “El éxito de esta cuarta edición refleja la importancia de reconocer el trabajo de todos los agentes de la cadena en el entorno del retail”, señaló.
En el marco del encuentro se celebró la denominada ‘Vertical de Talento’ en el auditorio de Fnac Callao, donde profesionales de distintas compañías analizaron algunos de los principales retos del sector a través de seis mesas redondas centradas en liderazgo, inteligencia artificial, engagement, experiencia de cliente y absentismo laboral.
La mañana comenzó con la mesa titulada ‘La evolución del comité de dirección en moda: perfiles, capacidades y decisiones clave’, en la
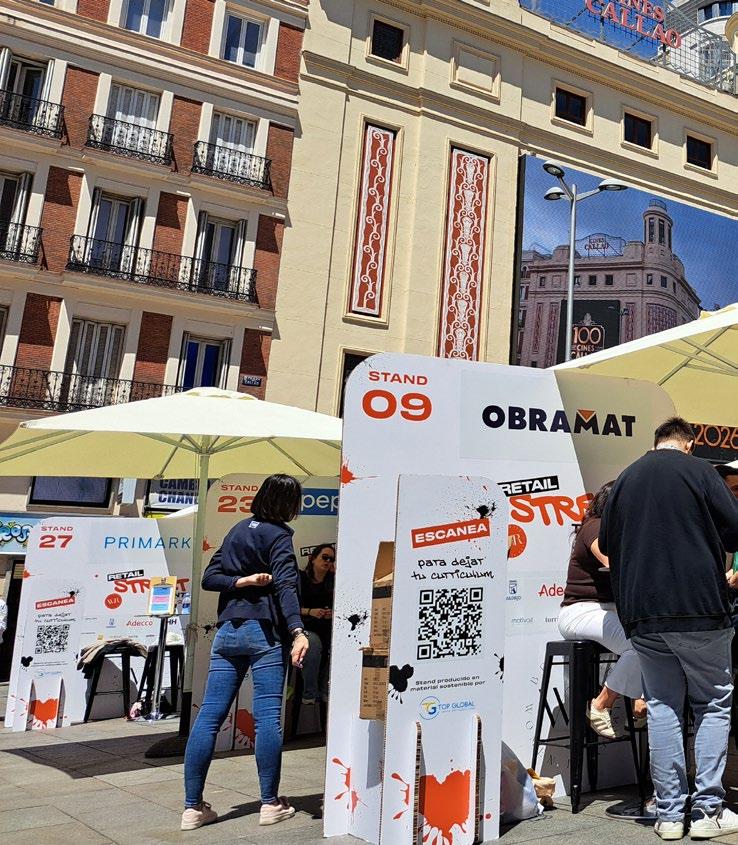
que las participantes coincidieron en la necesidad de adaptar los equipos directivos a un entorno marcado por la rapidez de los cambios y la irrupción de la inteligencia artificial.
La directora general de Suárez, Paloma Fernández, afirmó que “el criterio de la persona nunca va a desaparecer” y reivindicó mantener “la piel y el tacto” en la toma de decisiones, mientras que la cofundadora de Polín et Moi, Nuria Hernández, defendió la importancia del criterio y la intuición en entornos de cambio constante. Por su parte, la senior partner de LHH Executive Search, Alba Méndez, apostó por incorporar “una diversidad real de pensamiento” en los órganos directivos.
La mesa ‘De clientes a fans, de empleados a embajadores: cómo crear confianza, agilidad y engagement en un entorno BANI’, impulsada por Motivait, abordó la necesidad de generar conexiones emocionales con clientes y empleados en un contexto marcado por la transformación tecnológica. Durante la sesión, el CEO de Motivait, Antony Jones, argumentó que las compañías compiten cada vez más “por la confianza, la atención y las emociones” del consumidor y advirtió de un “problema de credibilidad” del sector ante las nuevas generaciones.
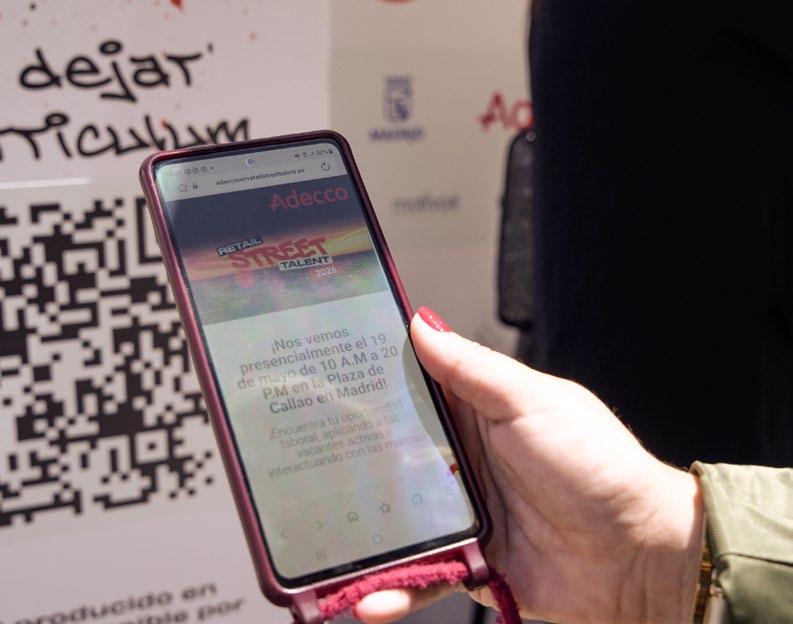
Asimismo, la Business Development Director de Grupo Pedro Jaén, Carmen Afán, destacó que “la confianza y la ética” son claves para construir marcas sólidas, mientras que la directora de Personas y Organización de Casa del Libro, Rocío Capel, defendió que la tecnología debe servir para “liberar tiempo” y reforzar la relación con clientes y empleados. En la misma mesa, la fundadora de Hug & Clau y CEO de People & Retail, Carolina García, afirmó que “la experiencia del cliente nunca va a ser mejor que la experiencia del empleado”.
Las mesas centradas en liderazgo e inteligencia artificial analizaron cómo el sector afronta la transformación tecnológica y la gestión de equipos en un contexto de cambio acelerado.
Durante el marco de debate titulado ‘Mi nuevo colega es una IA: cómo cambian los equipos, los roles y el liderazgo cuando la inteligencia artificial empieza a ejecutar tareas’, la Global L&D Manager de La Casa de las Carcasas, Cristina Camerlingo, subrayó que “el trato humano y las personas siguen siendo clave”. Por su parte, el director comercial y de marketing de Turris, Xavier Parra, aseguró que la inteligencia artificial “está ayudando mucho en el backstage del retail”, mientras que el presidente de Valorian, Miguel Venegas, advirtió de que “todo lo que se pueda digitalizar se va a digitalizar”. Asimismo, la Fashion Consultant Rosa de la Lombana aseguró que “sin datos no hay estrategia”.
La jornada también abordó la evolución del liderazgo en el comercio y la necesidad de adaptar los modelos de gestión a nuevas realidades laborales y sociales. Durante la mesa ‘Liderar en retail hoy: decisiones difíciles en entornos de presión’, el secretario general de Fetico, Antonio Pérez, valoró de forma positiva que este sector ha generado “un liderazgo diferente”, con mayor capacidad de adaptación y escucha.
En la misma línea, la Payroll and Human Resources Administration de hôma, Carolina
Rodríguez, aseguró que “el valor del líder ahora es acompañar a los trabajadores”, mientras que el Business Development Manager de LHH, José María Cuervo-Arango, defendió un liderazgo basado en “dirección, alineamiento y compromiso”.
Otro de los temas abordados durante el encuentro fue el absentismo laboral y su impacto en la operativa, los equipos y la rentabilidad del negocio. En este contexto, durante la mesa ‘Absentismo en retail: de problema estructural a palanca de gestión’, la directora global de Organización, Compensación & Benefits de DIA, Eva Bermúdez, señaló que el absentismo “es un espejo fiel de la realidad de las compañías” y advirtió de que su impacto “va mucho más allá del coste económico”.
Por su parte, la directora territorial de Recursos Humanos de Cataluña y Levante de Alcampo, Marian Roda, defendió la necesidad de “anticiparse” mediante el análisis de datos y la observación del clima laboral, mientras que la líder de Transformación de Recursos Humanos de Obramat, Natalia Rodríguez, puso el foco en abordar el absentismo desde una perspectiva vinculada al bienestar y el compromiso de los equipos.
Asimismo, el Associate Director Health & Benefits de WTW, Domingo Sánchez, destacó el potencial de la inteligencia artificial para detectar patrones y anticipar situaciones críticas antes de que afecten al negocio.
La directora comercial de Gato Preto, Rosa Torres, calificó la situación como “un problema brutal” y defendió reforzar la conciliación y adaptar las organizaciones a los nuevos perfiles laborales.
Por último, el director del Adecco Group Institute, Carlos Arcas, advirtió de que las empresas están afrontando “un problema del siglo XXI con herramientas del siglo XIX” y concluyó que actualmente “cada día hay en España cerca de 1,5 millones de personas de baja”.
POR ANA JULIÁN
Entendemos que la experiencia del cliente empieza por la experiencia del empleado”, afirma el director de Recursos Humanos, RSC y Operaciones de Fnac España, David Ordiales Borrás, quien explica que el retailer apoya su estrategia de personas en atraer y desarrollar talento, fomentar entornos inclusivos y diversos, impulsar el aprendizaje continuo y promover una cultura basada en la autonomía, la cercanía y la pasión por la cultura, la tecnología y el comercio especializado.
De este modo, Fnac, que cuenta con una plantilla de unos 2.000 empleados en España, navega en un contexto en el que “la digitalización, la omnicanalidad y la transformación del comercio exigen nuevas capacidades, pero también más humanidad”, agrega el directivo, quien ocupa su actual cargo desde marzo de 2023. Y para seguir esta dirección, “la formación tiene un papel fundamental”, por lo que la compañía apuesta por el desarrollo interno del talento, con itinerarios de aprendizaje y especialización que permitan el crecimiento.
Lo que diferencia a los empleados de Fnac España, en opinión del directivo, es “la combinación entre conocimiento especializado y capacidad de recomendación”. Para ello, cuenta con los ‘Expertos Fnac’, equipos que no solo venden productos, sino que acompañan y asesoran al cliente para ayudarle a tomar decisiones más informadas, más responsables y mejor ajustadas a sus necesidades reales.
“Su valor está precisamente en esa capacidad de prescripción, en el dominio de la categoría y en el trato cercano. Además, impulsamos formaciones especializadas para seguir profundizando en ese conocimiento, porque entendemos que la experiencia del cliente mejora cuando detrás hay profesionales bien preparados, actualizados y reconocidos por su especialización”, argumenta David
Ordiales, destacando que, además, esta especialización se reconoce “tanto en la evolución profesional como en la retribución asociada al nivel de expertise”.
Captación, inclusión y dignificación
“Hoy el talento busca algo más que un empleo. Busca un proyecto con propósito, valores compartidos, oportunidades reales de desarrollo, flexibilidad y un entorno en el que sentirse reconocido”, subraya el director de RRHH, RSC y Operaciones de Fnac España, al tiempo que considera que, en retail, además, existe el reto de “poner en valor una realidad que a veces no se conoce lo suficiente, y es que el comercio ofrece carreras profesionales dinámicas, transversales y con evolución continua”. Así, para el entrevistado, “no es un sector de paso, sino un sector con mucho recorrido, en el que se aprende, se crece y se asumen responsabilidades muy diversas”.
En este contexto, David Ordiales recuerda que “captar talento exige ser atractivos, ya que fidelizarlo requiere ofrecer desarrollo, escucha, evolución y un proyecto en el que las personas se sientan parte de algo relevante”.
Además, la compañía -que está presente en España desde 1993- apuesta por una plantilla diversa y entornos inclusivos, donde tengan cabida diferentes perfiles, generaciones, trayectorias y experiencias profesionales: “En Fnac garantizamos la igualdad de oportunidades para todos nuestros equipos y en todas las fases del recorrido profesional. Queremos que cada persona pueda aportar desde su singularidad, porque esa suma de miradas es la que fortalece a la compañía”, argumenta.
De igual modo, Fnac apuesta por equipos intergeneracionales en los que convivan nuevas perspectivas y experiencia consolidada, algo que, a su juicio, “es una fortaleza para cualquier empresa y,
especialmente, para un negocio como el nuestro”. Tal y como declara Ordiales, para los perfiles jóvenes, el retail es una escuela acelerada de aprendizaje, responsabilidad y desarrollo; mientras que los perfiles seniors aportan liderazgo, conocimiento del cliente y experiencia operativa, “que son claves para el negocio”.
Por otra parte, respecto a la glamourización del retail, el directivo opina que “hay que visibilizarlo mejor y dignificarlo”, ya que “está lejos de los estereotipos tradicionales: combina experiencia de cliente, gestión y liderazgo de equipos, tecnología, datos, marketing, operaciones y especialización”. También recalca que “es un sector muy vivo, con contacto directo con el consumidor y con oportunidades reales de desarrollo profesional”, añadiendo que “quien conoce el retail por dentro sabe que es una actividad exigente, pero también apasionante”.
Competencias híbridas
Para Fnac, donde cada vez tienen más peso las competencias híbridas -que combinan orientación comercial, capacidad analítica y conocimiento tecnológico-, la digitalización no sustituye el valor humano, sino que lo amplifica. “La tecnología nos permite mejorar procesos, ganar eficiencia y liberar tiempo para que nuestros equipos puedan centrarse en lo más importante: escuchar, recomendar y generar experiencias memorables”, indica Ordiales, que trabaja en Fnac desde 2002.
De cara a 2026, el objetivo de la firma en España es continuar evolucionando el modelo organizativo,
FNAC
ESTRATEGIA
“Laexperienciadelclienteempiezaporla experienciadelempleado”
DIFERENCIACIÓN
“Los‘ExpertosFnac’destacanporsucapacidad deprescripciónyuntratocercano”
FUTURO
“Apostaremosporunaorganizaciónflexible, humanayqueacompañeal‘retail”
manteniendo el foco en el desarrollo del equipo, en el cliente y en la adaptación a las nuevas necesidades del mercado. “Seguiremos apostando por una organización flexible, humana y preparada para acompañar la transformación del retail”, adelanta el directivo, afirmando que “en Fnac creemos que el futuro del retail se construye con tecnología, sí, pero sobre todo con personas”.
“Personas expertas, comprometidas y cercanas, capaces de aportar valor real al cliente en cada interacción. Esa es la base de nuestra cultura y también la clave para seguir creciendo de forma sostenible, inclusiva y diferencial”, concluye.
Belén Quirós
DIRECTORA DE RECURSOS HUMANOS JYSK ESPAÑA Y PORTUGAL
POR ANA JULIÁN
De manera imparable avanza JYSK en la península ibérica, donde ya cuenta con 223 tiendas y la previsión es seguir ampliando la red comercial. En España, de cara a los próximos tres años, se ha marcado un objetivo ambicioso: poner en marcha 75 nuevos establecimientos. Para ello, prevé invertir 37,5 millones de euros y generar 750 empleos directos, reforzando su impacto económico y social en el país.
“Se trata de una previsión alineada con el crecimiento sostenido de la empresa en el mercado”, explica la directora de Recursos Humanos (RRHH) de JYSK España y Portugal, Belén Quirós Morales. Además, a este plan de expansión contemplado hasta 2028 le preceden unas destacadas cifras de empleo, ya que la compañía creó 350 puestos de trabajo en España durante 2025 (50 en el caso de Portugal).
En este contexto de crecimiento, los equipos juegan un papel fundamental, según Quirós, quien asegura que “aportan cercanía al cliente, conocimiento del negocio y una gran capacidad de adaptación en un entorno dinámico, lo que nos permite evolucionar de forma ágil y mantener un alto nivel de exigencia operativa”. Este trabajo diario y continuo -según la directiva- contribuye directamente “a reforzar nuestra propuesta de valor y a sostener el crecimiento de la empresa en el tiempo”.
Además, subraya que “el nivel de compromiso y el fuerte espíritu corporativo que vivimos en JYSK son, sin duda, uno de nuestros mayores diferenciales y activos más valiosos”. A su juicio, “la implicación de las personas, su capacidad para trabajar con mentalidad de equipo y el apoyo constante al proyecto generan una energía muy especial que impulsa nuestro crecimiento cada día”.
Cuidando al empleado
Suele decirse que un trabajador feliz se traduce en más productividad y compromiso. En este sentido, el retailer danés de decoración y mobiliario ha aprobado con nota en su última encuesta de satisfacción, donde sus empleados en la península ibérica le han otorgado altos niveles (82 puntos sobre 100). “En JYSK entendemos que el compromiso de los equipos es el resultado de un trabajo constante y de una estrategia sólida centrada en las personas y en la mejora continua de su experiencia en la empresa”, manifiesta Belén Quirós, quien explica que los focos prioritarios han sido la mejora de las condiciones de trabajo, la planificación de horarios más equilibrada, la conciliación, la optimización de los beneficios o la escucha activa, entre otros.
En definitiva, JYSK ha construido una estrategia de recursos humanos sólida, sostenible y centrada en las personas. “Buscamos fomentar el trabajo en equipo, la responsabilidad compartida y un modelo en el que las personas puedan desarrollarse y aportar valor de forma continua”, asegura.
Uno de los pilares fundamentales es el desarrollo del talento y la promoción interna. En este sentido, “el potencial, el rendimiento y las competencias de liderazgo son los principales criterios de evaluación”, según la directiva. “La promoción interna se gestiona con el mismo rigor y nivel de exigencia que un proceso de selección externo, lo que nos permite garantizar objetividad, igualdad de oportunidades y asegurar que cada posición esté cubierta por la persona con mejor preparación y encaje para el rol”, recalca la entrevistada.
Para promover el talento interno, la firma cuenta con varias herramientas: formación continua, planes de desarrollo, feedback frecuente o el acompañamiento cercano de los managers, entre otros. “Todo ello se
combina con oportunidades reales de crecimiento dentro de la empresa, lo que refuerza la motivación y el compromiso de los equipos”, dice Quirós, para quien “el liderazgo se construye a través de la experiencia, la actitud y la capacidad de generar un impacto positivo en los equipos”. Además, la directora de RRHH se enorgullece de que, en la empresa, “una parte muy relevante de los managers actuales ha desarrollado su carrera profesional dentro de JYSK”.
Retención y atracción
Por otro lado, en JYSK se aborda la fidelización y la atracción de talento “desde un enfoque muy analítico, combinando indicadores cuantitativos y cualitativos que nos permiten entender en profundidad la experiencia de nuestros colaboradores y la percepción de nuestra marca empleadora”, profundiza Quirós, que ocupa su actual cargo desde abril de 2018.
En el ámbito de la retención, se analizan indicadores como la rotación, los niveles de compromiso y
JYSK
ESTRATEGIA
“Unodelospilaresfundamentalesesel desarrollodeltalentoylapromocióninterna”
DIFERENCIACIÓN
“Nuestrosequiposaportancercanía, conocimientodelnegocioycapacidadde adaptación”
FUTURO
“Estimamoslacreacióndemásde750empleos directosenEspañaentresaños”
“Una parte muy relevante de los ‘managers’ actuales ha desarrollado su carrera profesional dentro de JYSK”, afirma la entrevistada.
satisfacción, el absentismo, las promociones internas, los niveles de participación en iniciativas internas, la estabilidad de los equipos, el nivel de recomendación de la empresa, las entrevistas de salida o el contacto directo con los managers.
En cuanto a la atracción de talento, se miden variables como el volumen y la calidad de candidaturas, los tiempos de cobertura de vacantes, la tasa de aceptación de ofertas o la conversión de los procesos de selección. “Además, analizamos nuestra capacidad para cubrir posiciones mediante promoción interna y el posicionamiento de nuestra marca empleadora en el mercado, incluyendo la efectividad de las acciones de employer branding y las colaboraciones con centros formativos”, agrega la directiva de JYSK, quien opina que “atraer y fidelizar
talento pasa por ofrecer una experiencia coherente, sólida y alineada con las expectativas de las personas en todas las fases de su relación con la compañía”.
Por último, la responsable de RRHH de la firma subraya que “uno de los logros más importantes en JYSK en los últimos años ha sido avanzar hacia una comunicación mucho más abierta, cercana y bidireccional entre las tiendas y la oficina central”.
La empresa trabaja con un enfoque para que “la comunicación no sea solo descendente, sino también un espacio real donde las tiendas puedan compartir feedback, ideas y necesidades del día a día”, algo que “permite reaccionar con mayor agilidad, tomar decisiones más ajustadas a la realidad del negocio y reforzar el vínculo entre equipos”.
POR ANA JULIÁN
Personas apasionadas con el mundo del fitness, que creen comunidad y que conecten con los socios para generar experiencias memorables y únicas. Esto es lo que busca Anytime Fitness en sus empleados, según explica el director de Desarrollo de Negocio de la firma en la península ibérica, Enrique Iranzo Serra.
La franquicia Anytime Fitness es la cadena de gimnasios de conveniencia más grande del mundo, con cerca de 6.000 clubes repartidos por más de 40 países, en los que entrenan más de cinco millones de socios. En España, Anytime Fitness cuenta actualmente con 52 clubes abiertos, cinco de los cuales son propiedad de la compañía, que continúa desarrollando su plan de expansión junto a franquiciados e inversores que confían en un modelo basado en la cercanía, la tecnología y el acompañamiento personalizado.
“Entre el personal de soporte de oficinas y el de los cinco clubes corporativos somos 48 trabajadores en España. Y luego, con los 47 clubes franquiciados superamos los 325 empleados. Tenemos franquiciados que tienen un club y tenemos algunos que tienen cinco. El objetivo de este año es acabar con 62 clubes abiertos, lo que significará seguramente al final de año un aumento de los empleados de más de un 15%”, adelanta Iranzo, quien detalla que “la gran mayoría de aperturas serán franquiciados, pero posiblemente se ponga en marcha también un nuevo club corporativo.
“Tenemos el objetivo hasta 2030 de superar los 10.000 centros de fitness dentro de las marcas que operan bajo el paraguas de Purpose Brans, nuestra matriz. Por tanto, en España también estamos en plena expansión y el objetivo también es seguir creciendo, con la previsión de llegar a 2030 superando los 100 centros”, calcula el directivo de la cadena, destacando que se buscan perfiles muy diversos,
no necesariamente especialistas en fitness. “Hemos abierto un poco el espectro y buscamos también gente que venga del mundo del retail, o que haya sido gerente en otras unidades de negocio”, ahonda Enrique Iranzo, argumentando que esta fórmula “funciona muy bien porque lo que hace es que conviven varios mundos y al final el beneficiado es el socio”.
Profundizando en los perfiles más buscados en Anytime Fitness, según ahonda el director de Desarrollo de Negocio, destacan, en general, el de gerente responsable del club, denominado club manager; el responsable técnico o member experience manager; y los entrenadores. “Para un club del tamaño medio que tenemos en España, que son alrededor entre 450 y 650 metros cuadrados, normalmente las horas que tenemos contratadas de staff son unas 120”, precisa Iranzo, que ocupa su actual cargo desde noviembre de 2020.
Los socios, en el centro
Por otro lado, el director de Desarrollo de Negocio en Iberia subraya que “nuestra principal diferencia frente a los low cost es nuestra preocupación por las personas, por los socios que vienen a entrenar a nuestros clubes; queremos que nuestro personal esté siempre pendiente para que cada uno de esos socios logre sus objetivos", al tiempo que añade que “para ello nos apoyamos mucho en la tecnología”.
En este sentido, para el entrevistado, el trato humano es muy importante, pero, a su juicio, para clubes de unos 600 metros cuadrados con una media de casi 1.000 socios, la tecnología es primordial, ya que ayuda al staff a “generar planes de entrenamiento para cada persona y que los entrenadores puedan, con este trato individual, planificar los entrenamientos de muchos socios”.
Otro de los pilares fundamentales de la estrategia de Recursos Humanos de Anytime Fitness se basa en las
oportunidades de crecimiento de los empleados dentro de la compañía. “Antes de buscar fuera el talento, siempre lo hacemos internamente”, recalca Enrique Iranzo, haciendo hincapié en que los entrenadores están siempre en constante evolución y formación. Así, para la retención de talento, la compañía apuesta por planes formativos y también por la retribución basada en objetivos, no solo a nivel directivo.
“Esto hace que nuestro staff esté muy bien retribuido frente a la media del sector, y esa constante formación y soporte que reciben hace que la rotación en nuestros clubes sea bastante baja. Además, muchos entrenadores que entrenaban hace un tiempo en Anytime Fitness, han acabado siendo responsables de clubes. Y responsables de clubes son hoy directivos de la empresa”, indica el entrevistado.
En el caso de la captación de talento, la firma especializada en fitness utiliza distintas vías: candidaturas en las principales plataformas de empleo, acuerdos con escuelas y universidades y atracción de algún socio. Respecto a estos últimos, agrega que “son gente con formación técnica que se acerca a nuestros clubes a entrenar”.
Generando comunidad
“Los empleados de Anytime Fitness -prosigue Iranzo- se sienten parte de los objetivos del club y perciben a la compañía como algo más, no algo temporal. También ven que, cuando compañeros suyos van cumpliendo objetivos tienen opciones de promocionar. Además, somos muy transversales. Tenemos casos todos los años de entrenadores que entrenan en el club de un franquiciado y deciden dar el salto a trabajar en corporación. Y al revés, tenemos empleados corporativos que han decidido ser franquiciados”.
De este modo, el director de Desarrollo de Negocio recuerda que “cuando decimos que generamos comunidad nos lo creemos y lo implementamos siempre que podemos”. Por otra parte, la cadena apuesta por promover el empleo inclusivo y diverso, así como distintos perfiles de entrenadores. No obstante, en materia de inclusión, recuerda que “hay una limitación técnica”, pero remarca que “en aquellos lugares y momentos donde podemos integrar lo hacemos encantados”.
En materia de igualdad, ahora mismo la cadena cuenta con un 60% de hombres y un 40% de mujeres. Además, dispone, aproximadamente, de un 65% de franquiciados y el resto son franquiciadas.
Relativo a la edad de los empleados, los clubes de Anytime Fitness cuentan con diversos perfiles, tanto seniors como más jóvenes. “Valoramos mucho la experiencia y, además, la integración del personal joven con personal más senior hace que tengamos resultados
ANYTIME FITNESS
ESTRATEGIA
“LosempleadosdeAnytimeFitnesssesienten partedelosobjetivosdelclub”
DIFERENCIACIÓN
"Nuestroprincipalvaloreslapreocupación porlaspersonasylapersonalizacióndelos planesdeentrenamiento"
FUTURO
“Esteañoqueremosalcanzarlos62clubesy aumentarun15%elnúmerodeempleos” ANYTIME
espectaculares. La diversidad del tipo de socio está en que tenemos en los clubes bastante diferenciales respecto a la competencia”, asegura Iranzo, que es licenciado en Derecho por la Universidad de Valencia y cuenta con un máster por Icade.
“Nosotros decimos, y lo cumplimos, que Anytime Fitness es un gimnasio para gente real. Por tanto, queremos que cualquier persona, de género, condición y edad, cuando llegue a nuestros clubes no se sienta intimidado por su forma física o por cómo esté”, concluye el director de Desarrollo de Negocio.
La empresa cárnica, con sede en Griñón (Madrid) y que este año celebra el cuadragésimo aniversario de su creación, ha presentado en Alimentaria sus últimos desarrollos para el canal retail con el objetivo de reforzar su apuesta por el lineal de productos preparados y soluciones listas para consumir. Entre los lanzamientos, destacan nuevos desarrollos dentro de la marca Brooklyn Town, como BurgerYA, una propuesta dirigida a la Gen Z, así como nuevas iniciativas promocionales como el pack ‘Vamos España’ para el Mundial de fútbol.
Además, Carpisa Foods también ha lanzado TGB Home, una nueva línea desarrollada en colaboración con TGB que traslada la experiencia de sus hamburguesas al hogar, en formato adaptado al lineal de carnicería de libre servicio.
Por otra parte, también ha dado a conocer su nueva línea de quinta gama para el canal horeca. Con la enseña Carpisa Obrador, ofrece elaboraciones como la costilla a baja temperatura o el bacon loncheado, que están diseñadas para aportar eficiencia, versatilidad y calidad a las cocinas profesionales.
Los premios Innoval han reconocido las mejores innovaciones lanzadas al canal de gran consumo entre abril de 2024 y marzo de 2026. Se han presentado 300 novedades que reflejan las nuevas demandas
de salud, sostenibilidad y experiencia gastronómica, resultando premiados 16 productos de empresas como Nestlé, Fripozo, Grupo Alimentario IAN, Maheso Impact Foods, Liquats Vegetals y Germinats Tugas, entre otras. Como novedad de este año, se ha concedido un galardón especial de la industria alimentaria al retailer que ha demostrado el mayor compromiso con la innovación: Carrefour España.
“Este premio refuerza el camino trazado por Carrefour, para la que la innovación es una apuesta clave y un elemento diferenciador de la propuesta comercial”, afirma la directora ejecutiva de Carrefour España, Elodie Perthuisot. “Si queremos conquistar a nuestros clientes cada día y ser más competitivos, debemos innovar y para ello necesitamos a nuestros proveedores. La innovación nos permite estar a la altura de las exigencias del consumidor y, además, nos acerca aún más a nuestra misión de liderar la transición alimentaria para todos”, agrega la directiva. Según datos de Worldpanel by Numerator, Carrefour concentra el 65% de los lanzamientos que presentan los fabricantes.
La compañía centenaria con sede en Cornellà del Terri (Girona) ha presentado la nueva línea Chocolate Realfooding, que incluye referencias de chocolate con leche y chocolate blanco, con una formulación basada en ingredientes considerados 100% reales. Entre sus características, destaca la ausencia de azúcares refinados y edulcorantes añadidos, así como el uso exclusivo de dátil como ingrediente para endulzar, la incorporación de fibra prebiótica y un contenido aproximado del 40% de leche en ambas variedades.
Por otra parte, Chocolates Torras también ha presentado en Alimentaria nuevas referencias sin azúcar, como la nueva tableta Zero Blanca con Pistacho y Flor de Sal, con las que refuerza su posicionamiento en esta categoría; así como la nueva marca HeyGo!, con vocación internacional y dirigida al segmento joven, que se comercializa en formato de tableta cuadrada de 60 gramos, sin azúcares añadidos.
“Apostamos por una innovación continua pero coherente, con propuestas que aporten sentido y nos permitan destacar sin perder nuestra identidad”, afirma el responsable de Marketing de Chocolates Torras, Oriol Pla, quien agrega que la compañía, fundada en 1890, siempre “ha sido pionera en innovación”.
La empresa de Alhama de Murcia ha presentado una amplia selección de sus innovaciones, con especial foco en aquellos productos que cuentan con mayor contenido cárnico y aporte de proteínas, la eliminación de aditivos en determinadas referencias, así como recetas más sencillas y prácticas de cocinar. Entre las principales novedades más recientes de la compañía se encuentran la gama ElPozo 1954 Premium Gourmet, las Delicias Ibéricas Legado y la ampliación de sus referencias de queso.
Asimismo, ElPozo Alimentación -coincidiendo con la celebración de Alimentaria- también ha formalizado, en un acto celebrado en la Ciudad del Fútbol, el acuerdo de colaboración por el que la compañía se convierte en patrocinador oficial de la Selección Española de Fútbol, tanto masculina como femenina, hasta el año 2030. “Se trata de un patrocinio estratégico para nuestra compañía y que representa la unión de dos iconos de España, ya que cuenta, por un lado, con la marca líder en los hogares y, por otro, con las selecciones españolas masculina y femenina, que son referentes a nivel mundial”, afirma el director general de ElPozo, Rafael Fuertes.
ENERYETI COMPANY
“Alimentaria sigue siendo una de las grandes citas del sector y para nosotros era importante estar presentes con un espacio que reflejara la evolución y la identidad de la compañía”, afirma el director general de Eneryeti Company, Daniel Álvarez, quien realiza un balance muy positivo de la presencia en el certamen barcelonés, ya que “nos ha permitido reforzar relaciones con clientes y distribuidores, generar nuevas oportunidades comerciales y presentar nuestras últimas innovaciones tanto a profesionales nacionales como internacionales”. En cuanto a las innovaciones, el directivo destaca especialmente “la buena acogida de categorías como Candyfresh [nueva denominación de Freshyeti], Pyn Aloe o Cocoyoco, con nuestra agua de coco 100% natural en lata de 33 y 50 centilitros”. Y, por supuesto, Alimentaria también ha puesto en escena la apuesta que realiza la compañía por la selección española de fútbol. De hecho, los futbolistas internacionales tienen un papel muy relevante en la activación de la nueva campaña 360º con el concepto ‘Eneryeti vs Ladrones de Energía’, con la que se prevén superar los 200 millones de impresiones.
FRIT RAVICH
Frit Ravich ha mostrado sus últimas novedades, entre las que destacan especialmente el nuevo snack Real Bites, que tuvo un espacio destacado en Innoval. Real Bites, que es la nueva marca de snacks saludables de la compañía, comercializa chips horneados con base de harina de lenteja que han sido desarrollados de la mano de Realfooding. Otro lanzamiento es Duets, nueva marca de frutos secos tostados y saborizados, que tienen el claim ‘Sabores que suman’ y tiene cuatro referencias: cacahuetes cajún y pimentón, nueces pecanas manzana y canela, anacardos trufa y queso, y almendras sal y pimienta.
La empresa de Maçanet de la Selva (Girona) cerró 2025 con una facturación de 359 millones de euros (+8% frente al año anterior) y tiene el foco puesto, especialmente, en la sostenibilidad, la eficiencia y la innovación, que es entendida como “un elemento diferenciador orientado a aportar valor real, responder a necesidades concretas y consolidar la competitividad a largo plazo”, en palabras de la CEO, Judith Viader. “Innovar significa generar valor sostenible combinando visión de mercado, tecnología, datos y talento desde todas las áreas de la organización”, enfatiza la directiva.
El grupo valenciano ha estado presente en el evento barcelonés con Damel Group y Boston Nutraceutical Science (BNS). Entre las novedades de la primera compañía -especializada en categorías de indulgencia como como frutos secos, chocolates, confitería y helados- destacan Sourprise Mix, con golosinas cuyo sabor evoluciona en la boca; Yummy Mix, inspirado en sabores de postres; y Palotes Reverse, que mantiene la esencia del producto original, pero se presenta como un mix de lanzas invertidas, rellenas por dentro y disponibles en cinco sabores.
Por su parte, Vitaldin (marca de BNS) ha presentado dos gummies 100% veganas y sin azúcar: unas con melatonina, vitamina B6 y extracto de plantas relajantes, para quienes buscan mejorar la calidad del sueño; y otras con biotina y zinc para el fortalecimiento de pelo, piel y uñas. Además, en el marco de Innoval, también ha expuesto su nuevo wafer proteico sin azúcar añadido con nuevo sabor salted caramel . Finalmente, es reseñable que Vitaldin, en su objetivo de acercar la nutracéutica al
consumidor, ha comenzado a vender sus productos en el canal de distribución moderna.
Nestlé ha presentado en Alimentaria una treintena de innovaciones, entre las que ha tenido especial protagonismo el nuevo Nescafé Espresso Concentrate,
un café premium pensado para conquistar a la Generación Z al adaptarse a su estilo de vida: se trata del primer concentrado líquido de café del mercado, que permite crear y personalizar en casa bebidas frías con base de café.
Junto a ello, el estand de la compañía también ha ofrecido experiencias inmersivas, como el simulador de Fórmula 1 de Kit-Kat (chocolate oficial de la competición), donde los asistentes han podido conducir un monoplaza rojo. Además, y siguiendo con el chocolate, Nestlé Extrafino ha presentado la edición limitada que reproduce en cada onza a un jugador de la selección española de fútbol.
Por último, y siguiendo con las experiencias, Purina descubrió su novedosa funcionalidad basada en la inteligencia artificial que permite a los consumidores crear un avatar personalizado de su mascota. Asimismo, Nestlé Health Science sorprendió con un smart mirror para analizar el estado de salud (estrés, pulso y bienestar) en tan solo 30 segundos gracias a su tecnología de fotopletismografía remota.
La compañía de Caravaca de la Cruz (Murcia) conmemora este año el centenario de su fundación. Fue en 1926 cuando Enrique López Bustamante, bisabuelo del actual presidente -Alfonso López Rueda-, creó una empresa que originalmente se dedicó a la elaboración de chocolates y turrones. Transcurrido un siglo, Reina Group factura 280 millones de euros (alrededor del 10% procede del mercado internacional) y cuenta con instalaciones productivas en España, Portugal y Estados Unidos.
Tres son los pilares sobre los que la compañía edifica su estrategia: I+D+i, reinversión de los beneficios y calidad. Y a propósito de innovación, entre todas las novedades presentadas en Alimentaria destacan especialmente los productos relacionados con el aporte de proteínas, como la nueva gama de pouches (con sabores a vainilla, chocolate…), formatos bebibles en botella, las nuevas referencias de kéfir en formato individual (sabores pera-dátil y fresa-nueces) y la nueva gama Vital Protein de la marca Vital Sándwiches; además,
la compañía también innova en productos de larga vida, con yogures naturales y de diferentes sabores, entre otros aspectos. Y siempre apostando por la calidad y la seguridad alimentaria.
Vicky Foods, que ha cerrado 2025 con una facturación de 761 millones de euros (+7,6% en comparación con el año anterior), ha presentado más de 30 nuevas referencias con las que amplía el porfolio de bollería, panadería y pastelería de las marcas Dulcesol y Hermanos Juan, así como nuevos productos saludables para Be Plus.
En cuanto a Dulcesol, que este año conmemora medio siglo de existencia, entre sus propuestas más relevantes se encuentran los muffins rellenos, la burger doble corte, el hot dog brioche y la tortilla de proteínas. Por su parte, Hermanos Juan ha introducido nuevos sabores para sus clásicos croissants y las pinsas, especialidad de origen italiano similar a la pizza. Finalmente, Be Plus ha mostrado nuevos pouches infantiles con licencia Disney y SuperBreakfast, un preparado de fruta listo para consumir en el desayuno.
Asimismo, Alimentaria también ha servido de marco para que la compañía de Gandía (Valencia) presente su nueva marca de panadería Panrico, adquirida a comienzos de marzo a Adam Foods. Panrico facturó 23,8 millones de euros en 2025 en España y Portugal y cuenta con una fábrica en Gulpilhares, en las proximidades de Oporto.
es unsimpleguanciale. El GuancialeconPimienta Negra,elaborado solo conCerdos Blancos Italianos de la PianuraPadana,es la tarjeta de visita de Nicoletta Negrini. ¿Por qué Negrini?
70 años de tradición
Casa fundada en 1955 cerca de Bologna en la zona más prestigiosa de la charcutería italiana.
Somos Productores
No solo distribuimos: producimos. 5.000 toneladas anuales con tecnología propia.
+200 marcas en exclusiva
Catálogo italiano de amplia gama distribuido con derechos de exclusividad con más de 1.900 referencias para cubrir todas las familias de productos enogastronómicos.
Estructura de distribución propia
Sede comercial y almacenes en Barcelona, Madrid, Málaga, Alicante y Lisboa. Ademáscubrimos todo el territorio a travésde nuestros partnerdistribuidores
Calidad certificada
BRC, IFS Food and Logistics, ISO 22000 e ISO 14001. Trazabilidad informatizada extremo a extremo para Ambiente, Frío Positivo y Negativo.
Traje a medida
Atenciónpersonalizada dada por nuestro equipo de Key AccountManagers e I+D.
Las colas son el refresco más comprado, con el 47% de cuota en volumen
El consumo de refrescos dentro del hogar se encuentra en un momento de burbujeante efervescencia, con unos incrementos del 9% en la facturación y del 4,7% en los litros comercializados. Bebidas de té -con un sobresaliente incremento del 20,2% en la demanda-, energéticas y refrescos sin gas son las locomotoras del crecimiento.
Las bebidas refrescantes facturan 3.104,95 millones de euros en el canal de distribución moderna, según datos de Circana para el TAM de marzo de 2026, lo que supone un incremento del 9% respecto al mismo periodo del año anterior, cuando las ventas se situaron en 2.825,50 millones.
Este crecimiento en valor se ha visto impulsado por un alza en los precios del 4,3% durante el periodo analizado, pero también, y lo que es más importante, por un desarrollo positivo de la demanda (+4,7%). Así, el volumen comercializado ha sido de 2.450,60 millones de litros (2.335,42 millones doce meses atrás).
Echando la vista atrás, estos datos son significativamente mejores que los publicados en el número de junio de 2025 de la revista infoRETAIL, cuando la misma consultora apuntaba a incrementos en valor del 1,3% y en volumen del 1,2% para el TAM abril de 2025. También es mayor el alza de los precios, ya que por aquel entonces registraban una subida del 0,1%.
Colas 44,6%
Isotónicas/energéticas 18,9%
Refrescos con gas 13,0%
Bebidas de té 6,5%
Bebidas funcionales 6,4% Tónicas 3,6% Refrescos sin gas 3,5% Gaseosas 1,9%
Resto 1,6%
2023 mostraba unos crecimientos del 10,8% en valor y del 4,6% en la demanda. Es decir, tras un par de años de un moderado desarrollo en el volumen de las ventas, la evolución de este 2026 vuelve a reflejar un desarrollo porcentual similar al de 2023.
Regresando al TAM correspondiente a marzo de 2026, el segmento con más ventas tanto en valor como en volumen es el de las colas, que acaparan el 44,6% de la facturación y el 47% de la demanda. Tras incrementar el precio medio un 6,7%, la facturación ha alcanzado los 1.383,98 millones de euros, un 8,7% por encima del mismo periodo del año 2025, cuando fue de 1.263,57 millones. A su vez, el volumen vendido ha crecido un 2%, situándose en 1.152,66 millones de litros, frente a los 1.129,6 millones del año anterior.
Isotónicas y energéticas
El té listo para beber tiene una tasa de penetración del 37%
Y buceando aún más en el tiempo, los datos correspondientes al TAM abril de 2024 reflejaban unos desarrollos del 6,8% en facturación y tan sólo del 0,9% en la demanda. Y por contextualizar aún más la evolución de la categoría, el TAM correspondiente a marza de
Seguidamente, teniendo en cuenta el valor, y muy alejadas de las colas, se encuentran las bebidas isotónicas y energéticas, que alcanzan una participación del 18,9%. Sus ventas han crecido a doble dígito, un 12,7%, hasta los 586,18 millones de euros, en comparación con los 511,73 millones de 2025. En volumen ostentan la tercera plaza -por detrás de los refrescos con gas- con una participación del 12,3% sobre el total de bebidas refrescantes. Su evolución también es muy positiva, con un alza del 11,3%, situándose en 302,01 millones de litros vendidos (en 2025 fue de 267,88
“Queremos hacer crecer la categoría de refrescos de forma sostenible junto al retailer de manera que ambos sigamos siendo la principal opción para los consumidores”, afirma el Modern Trade Director de Coca-Cola Europacific Partners Iberia (CCEP), Carlos Aguirregomezcorta.
Alimentación Moderna ha sido históricamente clave para CCEP, pero ahora la compañía ha decidido reforzar su apuesta por este canal para adaptarse a las nuevas tendencias de consumo. La compañía obtiene el 39% de sus ventas en España del canal de alimentación moderna, porcentaje que se eleva al 51% si se suma el cash&carry, abasteciendo a 24.000 tiendas.
“Es esencial adaptarnos a la nueva realidad del consumidor, que compra con mayor frecuencia, en cestas más pequeñas, combina canales físico y digital y prioriza conveniencia, salud y soluciones listas para consumir”, agrega Aguirregomezcorta, quien especifica que la nueva estrategia se construye sobre tres grandes líneas: ganar relevancia en más ocasiones de consumo en el hogar, mejorar la ejecución en el punto de venta y reforzar la propuesta de valor al cliente desde un enfoque consultivo.
Durante las últimas semanas, CCEP también ha enfatizado la apuesta que está realizando por la categoría de té listo para beber (RTD) gracias a la marca Fuze Tea, que está presente en más de tres millones de hogares de España. Según datos de NIQ, Fuze Tea cerró 2025 siendo la marca de fabricante líder
de la categoría en el canal retail, con una cuota en volumen superior al 20%, porcentaje que se ha elevado al 22% en el primer trimestre de 2026.
Fuze Tea presenta el nuevo sabor de té verde con lima y menta (en la imagen). “Necesitamos seguir innovando en sabores para seguir construyendo una marca que tiene un recorrido prometedor para seguir creciendo en el mercado español”, explica la directora de Marketing Stills de Coca-Cola Iberia, Elena Baz.
Por último, también es reseñable que Fanta celebra 65 años en España. La marca lanzó su primer refresco, con sabor a naranja, en 1961. Hoy en día, está presente en el 52% de los hogares del país, lidera el segmento de refrescos de cítricos en volumen en todos los canales con una cuota del 48,3% y es la segunda marca en volumen de todo el porfolio de The Coca-Cola Company en España, representando el 12% de las ventas, únicamente superada por Coca-Cola con el 60%.
“Fanta es cercanía y familiaridad; creo que son los dos términos que mejor definen a la marca”, subraya la directora general de Coca-Cola Europacific Partners Iberia, Ana Callol. Por su parte, el director general de Coca-Cola Iberia, Pedro Massa, añade que “abrir una botella de Fanta significa impactar en toda la economía y en la sociedad de España”.
millones). Además, la evolución del precio medio a volumen constante ha sido más comedida que en las colas, con un alza del 1,4%.
A continuación, los refrescos con gas ocupan la tercera plaza en valor, con una cuota del 13% sobre el total de la categoría, y la segunda en volumen, con el 15,4%. En total, han facturado 404,86 millones de euros, un 10% más que el año anterior (364,37 millones de euros), impulsados principalmente por la inflación, ya que el incremento de precios se ha situado en el 7,6%, mientras que los litros vendidos han crecido un 2,4% hasta los 378,84 millones (369,75 millones en 2025).
En cuarta posición, Circana clasifica a las bebidas de té, que son el segmento que mejor evolución ha presentado en ambas variables y que, además, es el que más ha disminuido su
precio medio durante el último año (-2,3%). En concreto, con unas participaciones del 6,7% en volumen y del 6,5% en valor, la demanda de estas referencias ha crecido un 20,2% durante el periodo analizado, situándose el volumen comercializado en 164,39 millones de litros, en comparación con los 131,18 millones de litros del año anterior. A su vez, la facturación, que disfruta de un alza del 17,9%, ha sido de 201,04 millones de euros, frente a los 165,05 millones del año anterior.
A continuación, se encuentran las bebidas funcionales, que ostentan unas cuotas del 6,4% en valor y del 6,2% en volumen. Circana divide este tipo de bebidas entre temperatura ambiente y refrigeradas. Las primeras han facturado 144,15 millones de euros, un 1,8% menos que en 2025 (146,74 millones) y han vendido 114,45 millones
Fabricante The Coca-Cola Company
Marcas Fanta, Aquarius, Fuze Tea, Sprite y Monster
Gama La compañía amplía el porfolio de Fanta con la nueva referencia Exotic, refrescante, aromática y con un perfil exótico que se comercializa en formato lata de 500 mililitros. Por su parte, Aquarius presenta Extra, una nueva gama de bebidas funcionales que ofrece sabor e hidratación. Al mismo tiempo, Fuze Tea impulsando la categoría de té listo para beber con la nueva referencia té verde con lima y menta. Sprite crece con Zero Chill Menta, que aporta un twist diferencial, con una receta zero azúcar y un marcado sabor a menta. Finalmente, Monster amplía su gama Ultra con Ruby Red, una propuesta sin azúcar e inspirada en sabores cítricos.
Fabricante PepsiCo
Marcas Lipton y Pepsi
a la Selección Española, con seis diseños personalizados protagonizados por jugadores internacionales.
Fabricante Damm
Marca Nestea
Gama Lanzamiento de dos nuevas referencias: Nestea Frutos Rojos con Açaí, que aporta un perfil de sabor más afrutado y diferencial, bajo en calorías; y Nestea Té Verde Maracuyá Sin Azúcar, alineado con la creciente demanda actual de opciones sin azúcar y más equilibradas.
Fabricante Suntory
Marca Celsius
Gama La compañía refuerza su propuesta con el lanzamiento de Lipton Ice Tea Mango Maracuyá y Pepsi Zero Cherry, creados para responder a tendencias emergentes, como la búsqueda de sabores más frutales y exóticos y experiencias diferenciadoras.
Estos lanzamientos han obtenido los sellos Sabor y Producto del Año 2026, que ponen en valor tanto la calidad de las propuestas como su excelente acogida en el mercado, se afirma desde PepsiCo.
Fabricante Eneryeti Company
Marcas Candyfresh y Eneryeti
Gama Entre las principales novedades de la compañía destacan Candyfresh Llave Ácida y Candyfresh Gummy Cola, lanzamientos en formato de 50 centilitros inspirados en dos de los sabores de golosinas más reconocibles y virales entre el público joven. Por su parte, Eneryeti presenta Wildz, sabor maracuyá bajo en calorías; y Drift, sabor frambuesa sin azúcar; al tiempo que también lanza una edición especial coleccionable vinculada
Gama Suntory Beverage & Food Spain ha firmado un acuerdo exclusivo de distribución con Celsius Live Fit International DAC para introducir en España la marca de bebidas energéticas Celsius. El lanzamiento incluye inicialmente cuatro sabores: MangoLimón, FrambuesaMelocotón, Fresa-Sandía y Kiwi-Guayaba. Con esta incorporación, Suntory Beverage & Food Spain amplía su cartera de bebidas, que incluye marcas como Schweppes, La Casera, Trina y Sunny Delight.
Fabricante Mahou San
Miguel
Marca Yuzz
Gama La compañía entra en la categoría de refrescos funcionales con Yuzz, una bebida sin alcohol, con ácido hialurónico natural (contiene GreenIuronic), vitamina C y baja en calorías, que integra el cuidado personal con los momentos de disfrute.
de litros, lo que supone un descenso del 3,3% respecto al año anterior (118,23 millones), tras registrarse un alza del 1,5% en los precios; las segundas, por su parte, suman 56,88 millones de euros, frente a los 53,80 millones del año anterior (+5,4%) y 39,53 millones de litros, frente a los 36,80 millones de 2025 (+6,9%), lo que se traduce en una caída del 1,5% en el precio a volumen constante.
El sexto lugar por facturación (3,6% de cuota) y el octavo por litros vendidos (2,2%) corresponde a las tónicas, que registran números rojos. Su facturación ha caído un 2,4%, quedándose en 111,18 millones de euros, en comparación con los 113,85 millones de 2025; mientras que el volumen comercializado ha sido de 53,41 millones de litros, un 4,8% por debajo de hace un año (55,97 millones de litros), todo ello acompañado de un alza media de los precios del 2,3%.
En lo que respecta a los refrescos sin gas, el segmento ha disfrutado de un desarrollo a doble dígito. Con una cuota del 3,5% en valor, las ventas han aumentado un 11,7% durante el periodo objeto de análisis, situándose en 109,86 millones de euros, en comparación con los 97,01 millones del año anterior. A su vez, en volumen (donde la participación ha sido del 4,7%) el desarrollo es similar: crece un 11,2% hasta los 114,20 millones de litros comercializados (en 2025 el volumen fue de 101,4 millones de litros). El precio, por su parte, se ha mantenido bastante estable, con un ligero incremento del 0,5%.
Por otra parte, las gaseosas (1,9% de cuota en valor y 4,3% en volumen) presentan una evolución dispar. Su valor ha aumentado un 2,6%, registrando una facturación de 59,74 millones de euros, en comparación con los 58,19 millones del año anterior, tras incrementarse un 6,2% los precios de media; mientras que el volumen ha caído un 3,6%, quedándose en 104,91 millones de euros, frente a los 108,69 millones del año anterior.
El resto de las bebidas de la categoría únicamente totalizan en su conjunto el 1,6% de la facturación del mercado y el 1,2% de los litros vendidos. Aquí se encuentran los bitters, con 19,98 millones de euros (+0,8%) y 6,39 millones de litros (+0,6%); los jarabes/concentrados/ licores sin alcohol, con 18,76 millones de euros (+1,8%) y 9,58 millones de litros (-4,8%); y agua de seltz/sodas, con 8,37 millones de euros (+15,3%) y 10,24 millones de litros (+4%).
Alta penetración
Por otro lado, los datos de Worldpanel by Numerator, correspondientes al TAM 22 de marzo de 2026, resaltan la alta penetración de la categoría en los hogares españoles: un 93,5% compra refrescos. Este porcentaje es un 0,2%
superior al del año pasado. Asimismo, también se aprecia un aumento en la frecuencia de compra, que se sitúa en 22,1 veces al año (+4%). En cuanto al volumen de compra por acto, se ha situado en negativo, con un descenso del 4%, quedándose en 3,47 litros; igual ocurre con el gasto, que ha caído un 3,1% hasta los 4,21 euros de media. En total, según esta consultora, los refrescos han facturado 1.685,44 millones de euros, un 1,8% más que hace un año, mientras que el volumen comercializado se ha situado en 1.387,8 millones de litros, un 0,9% más que en 2025; ello implica que el precio medio del litro de refrescos ha aumentado un 0,9%, situándose en 1,21 euros.
Worldpanel by Numerator segmenta los refrescos en dos grandes grupos: con gas, que totalizan 1.230,33 millones de euros y 1.107,20 millones de litros (acaparan el 73% de la facturación y el 79,8% de la demanda total del mercado); y sin gas, 455,10 millones de euros y 280,60 millones de litros (27% del valor y 20,2% del volumen).
Los refrescos con gas sufren unos descensos del 0,8% en facturación y del 1,6% en la demanda, situándose el precio medio por litro en 1,11 euros (+0,8%). Tienen una penetración del 88,3% (-0,3%) y una frecuencia de compra de 17,2 veces (+1,6%); cada compra promedia 3,77 litros (-3,8%) con un gasto por acto de 4,19 euros de media (-3%). Dentro de este apartado, las colas (con un 77% de penetración en los hogares españoles) es el principal producto, si bien su demanda se ha reducido un 3,3% -al igual que el valor-; por su parte, el otro gran segmento es el de los refrescos con sabores, que están presentes en el 54,1% de los hogares del país y presentan un incremento del 4,5% en la facturación, pero un descenso del 0,8% en la demanda.
Por su parte, los refrescos sin gas han aumentado su demanda un 12,3% durante el periodo analizado, mientras que el valor lo ha hecho un 9,8%, presentándose un precio medio para estas referencias de 1,62 euros, un 2,3% por debajo del año anterior. El 68,6% de los españoles compra refrescos sin gas, un 2,5% más que en 2025, con una frecuencia de compra que alcanza los 11 actos anuales (+9,2%); se compran 0,6% menos litros por cada acto (1,92) comparándolo con el pasado año, con un gasto de 3,12 euros de media por compra (-2,9%).
Dentro de los refrescos sin gas, la demanda se mantiene al alza en todas las referencias, convirtiéndose, especialmente destacable en el caso de tés preparados, que experimenta un alza en volumen del 23,1%, siendo, además, el segmento más vendido de este grupo (106,19 millones de litros) y con una tasa de penetración del 37% de los hogares españoles.
El precio medio de los refrescos se incrementa un 4,3%
NURIA BOMBARDÓ DIRECTORA DE MARKETING DE BEBIDAS DE PEPSICO IBERIA
“El equilibrio entre referencias consolidadas e innovación es clave para mantener un crecimiento sostenido” afirma la entrevistada, quien también recalca la excelente evolución que está siguiendo Lipton y la relevancia que tiene la fábrica de Etxabarri-Ibiña (Álava), que se ha convertido en la primera de la compañía a nivel mundial en lograr las emisiones netas cero de alcance 1 y 2.
¿Qué importancia tiene la fábrica de EtxabarriIbiña para PepsiCo y qué perspectivas de desarrollo contemplan?
Esta planta es un referente industrial para PepsiCo en el suroeste de Europa por su liderazgo en innovación y sostenibilidad. Cuenta actualmente con seis líneas de producción de última generación para la elaboración de más de 300 referencias, que incluyen marcas como Pepsi, KAS, Bitter KAS y 7UP. Alcanza una capacidad de 475 millones de litros anuales, de los cuales aproximadamente un 25% se destina a exportación, y recibirá una inversión de 21 millones de euros destinada a la implantación de una nueva línea aséptica que nos permitirá diversificar nuestro portafolio mediante la producción de bebidas sin gas.
¿Qué balance realiza de la evolución que están siguiendo las marcas Pepsi, Lipton, KAS y 7UP en el canal de alimentación?
El balance es positivo, ya que las marcas están mostrando una evolución sólida, apoyada en tres palancas claras, que son innovación, adaptación a las nuevas ocasiones de consumo y una propuesta cada vez más alineada con lo que busca el consumidor. Por un lado, estamos reforzando el crecimiento con formatos y referencias que responden a tendencias como nuevas experiencias en sabores; y por otro, seguimos trabajando la visibilidad y la activación en el punto de venta.
Habla de nuevas experiencias en sabores. ¿Cómo evolucionan las ventas de lanzamientos disruptivos como Lima y Cherry, por ejemplo?
Las bebidas de sabores, junto a la categoría de tés listos para beber, son las que fundamentalmente están impulsando la evolución de nuestro portafolio. Los sabores tradicionales, como naranja o limón, continúan teniendo un peso muy relevante, pero conviven cada vez más con una demanda creciente de perfiles más innovadores y diferenciales en línea con una preferencia cada vez más clara por sabores frutales, cítricos, refrescantes y exóticos. El equilibrio entre referencias consolidadas e innovación es clave.
En cuanto al té listo para beber, el pasado año relanzaron Lipton. ¿Se están cumpliendo los objetivos previstos?
Andalucía y Cataluña
Sí, totalmente. Estamos muy satisfechos con la evolución que está siguiendo Lipton. Como marca número uno de té listo para beber en Europa, el relanzamiento de Lipton en España, no ha podido tener una mejor recepción.
¿Qué papel desempeña cada marca?
Cada marca juega un rol muy definido. Pepsi es una alternativa diferencial en sabores de colas; Lipton capitaliza el crecimiento del té listo para beber; Bitter KAS es líder en la categoría de bebidas bitter con un sabor diferencial; KAS tiene un posicionamiento muy vinculado al origen y al sabor; y 7UP es una opción refrescante y versátil. En conjunto, esto nos permite ganar penetración y reforzar nuestra posición en el lineal.
Entrando en el análisis geográfico de las ventas de refrescos en España, Andalucía es la comunidad autónoma donde, en términos absolutos, más bebidas refrescantes se
consume, con una tasa del 17,6% sobre el total vendido en España. Por detrás, se encuentran Cataluña (16,4%), Madrid (13,9%), Comunidad Valenciana (11,2%), Galicia (5,8%), Castilla y León (5,3%), País Vasco (4,7%) y Canarias (4,4%).
Penetración
TAM marzo de 2026. Datos sobre penetración (en tanto por ciento de hogares españoles compradores), frecuencia de compra (número de actos de compra anuales), compra (en litros por compra realizada) y gasto (en euros por compra realizada) en el total del mercado de refrescos. Fuente: Worldpanel by Numerator/ infoRETAIL.
Desde una perspectiva del consumo relativo en función de la población, Andalucía y Cataluña son las regiones más intensivas en la adquisición de refrescos, ya que su peso en esta variable supera su extensión demográfica, con índices (sobre 100) ambas de 101. En cambio, por debajo del índice 100 se encuentran Castilla y León (97) y País Vasco (96).
Ahondando en el tipo de hogar, los representados por ciudadanos retirados o jubilados son los que más compran refrescos, con un 25,5% de participación sobre el total de las ventas de la categoría; seguidos de los formados por familias con hijos de edad media, que cuentan con un 14,7% de cuota; los que tienen hijos mayores, con el 12,4%; los adultos independientes, con un 8,9%; las parejas adultas sin hijos, con el 8,6%; las parejas con hijos pequeños, con el 8,4%; los jóvenes independientes, con el 7,5%; los hogares monoparentales, con el 7,3%; y, por último, las parejas jóvenes sin hijos, con el 6,5%.
Poniendo el foco en el volumen poblacional de cada tipología de hogar, los formados por parejas con hijos de edad media son los más intensivos, con un índice de 104 sobre 100. Por detrás, se encuentran las parejas con hijos mayores y los hogares monoparentales (ambos, con 103), parejas jóvenes sin hijos (102), parejas con hijos pequeños (101), parejas adultas sin hijos (100), jóvenes independientes y retirados (ambos, con 97) y adultos independientes (95).
Impacto económico
Dejando de lado los datos de las consultoras, según se desprende del Informe de Impacto Socioeconómico e Inversión Industrial del Sector de las Bebidas Refrescantes en España elaborado por la consultora financiera Afi, su actividad aporta a la economía nacional 11.600 millones de euros de valor añadido bruto (VAB) y representa el 0,8% del Producto Interior Bruto (PIB) nacional. En cuanto a la generación de empleo, las bebidas refrescantes contribuyen a la generación de 206.000 puestos de trabajo en el país, de los cuales más de 70.000 son empleos directos en las actividades de producción y comercialización.
Estos datos muestran la relevancia de la industria en la economía España y su impacto en otros sectores estratégicos como la hostelería, el turismo, la distribución o la agricultura. Un efecto multiplicador que se traduce en que por cada euro generado en el sector se aportan tres a la economía nacional.
Según el informe, el sector cuenta con 148 centros de actividad distribuidos por todas las comunidades autónomas. El 75% de los centros de producción de bebidas refrescantes se encuentra en pequeñas ciudades y municipios de menos de 30.000 habitantes como Martorelles (Barcelona), Carcaixent (Valencia), Béjar (Salamanca), Santa Comba (A Coruña), Tacoronte (Santa Cruz de Tenerife) o Etxabarri (Álava) entre otros. Aquí se elaboran en torno al 90% de las bebidas refrescantes que se consumen en nuestro país.
“El sector de las bebidas refrescantes tiene un gran arraigo en nuestro país. Son más de 200 años de historia en España y un presente que habla de contribución a la economía, al empleo y al bienestar social. Además, las bebidas refrescantes también se caracterizan por un patrón de consumo propio, muy asociado a los momentos de encuentro social y disfrute cotidianos”, explica la directora general de la Asociación de Bebidas Refrescantes, Beatriz Blasco Marzal.
Por otro lado, el impacto de las bebidas refrescantes va mucho más allá de la economía y el empleo, ya que también contribuye a la dinamización social. Tal y como muestra el análisis de la consultora Afi, los municipios en los que el sector desarrolla su actividad o donde se da un mayor consumo social de bebidas refrescantes registran mejores indicadores económicos (+0,7 puntos por encima de la media nacional), demográficos (+0,5 puntos) y culturales (+1,38 puntos).
Esto significa que estos municipios cuentan con un perfil demográfico más dinámico y menos envejecido, duplican la tasa de creación de empleo y poseen mayores niveles de renta de los hogares. Además, cuentan con una mayor oferta
Las tónicas sufren una caída del 4,8% en su comercialización
DANIEL ÁLVAREZ DIRECTOR GENERAL DE ENERYETI COMPANY
“Tenemos
Eneryeti Company afronta el futuro más inmediato con ambición, invirtiendo en innovación, desarrollo de marca y visibilidad. “Continuaremos ampliando nuestra presencia en el mercado y explorando nuevas oportunidades de crecimiento”, afirma el entrevistado, quien atisba notables posibilidades de desarrollo en el canal ‘retail’.
¿Qué balance realiza de la evolución seguida por Eneryeti Company durante 2025?
Realizamos un balance positivo de 2025. En un entorno marcado por la inflación y la presión sobre el consumo, hemos logrado crecer, diversificar nuestro negocio y seguir ampliando nuestro portafolio con nuevas categorías y referencias. Ha sido además un año importante para reforzar nuestra estructura comercial, consolidar nuestra presencia en retail y continuar desarrollando el posicionamiento de nuestras marcas.
¿Qué perspectivas tiene la compañía para 2026?
Afrontamos el año con ambición. Seguiremos invirtiendo en innovación, desarrollo de marca y visibilidad, además de continuar ampliando nuestra presencia en el mercado nacional y explorar nuevas oportunidades de crecimiento.
¿Qué margen de crecimiento considera que tiene Eneryeti Company?
Creemos que tenemos un importante potencial de crecimiento. A pesar de un contexto de mercado
complejo, seguimos creciendo y aumentando nuestra presencia en nuevos puntos de venta. Uno de los avances más relevantes se encuentra en el canal retail, donde estamos iniciando nuevas colaboraciones estratégicas y reforzado las ya existentes, lo que nos permitirá seguir incrementando nuestra distribución y capilaridad.
El pasado año relanzaron la marca Candyfresh como nueva denominación de Freshyeti. ¿Cómo progresa la notoriedad de marca?
La evolución está siendo muy positiva. El cambio a Candyfresh nos ha permitido construir una identidad de marca más clara, reconocible y alineada con el público al que nos dirigimos. La marca ha crecido en notoriedad gracias al respaldo promocional, las campañas de comunicación y el lanzamiento de
En cuanto a Eneryeti, como marca, ¿qué es lo que más destacaría de su evolución?
Destacaría principalmente su capacidad de adaptación y evolución. Eneryeti ha conseguido mantener una identidad muy reconocible mientras evoluciona hacia un portafolio más amplio y alineado con las nuevas tendencias de consumo. Las referencias bajas en calorías y sin azúcar siguen ganando protagonismo dentro de nuestra gama.
sociocultural que la media nacional, con más establecimientos de hostelería, dotación de espacios culturales y mayor capacidad para la atracción de turistas.
Además, la innovación es una prioridad estratégica para esta industria. Tanto es así que el 100% de las empresas del sector ha incrementado su inversión en innovación en los últimos dos años y un 43% ha destinado más de un 5% de su cifra de negocios a la innovación, según el estudio elaborado por Afi.
PepsiCo y las experiencias
Una vez estudiada la evolución del mercado con los datos analíticos de las consultoras, llega el momento de dar voz a los principales fabricantes del sector. En este sentido, la directora de Marketing de Bebidas de PepsiCo Iberia, Nuria Bombardó, considera que “la evolución de la categoría, a escala general, es muy positiva, acompañada de una mayor diversificación de la oferta y una creciente adaptación a las nuevas preferencias del consumidor, cada vez más
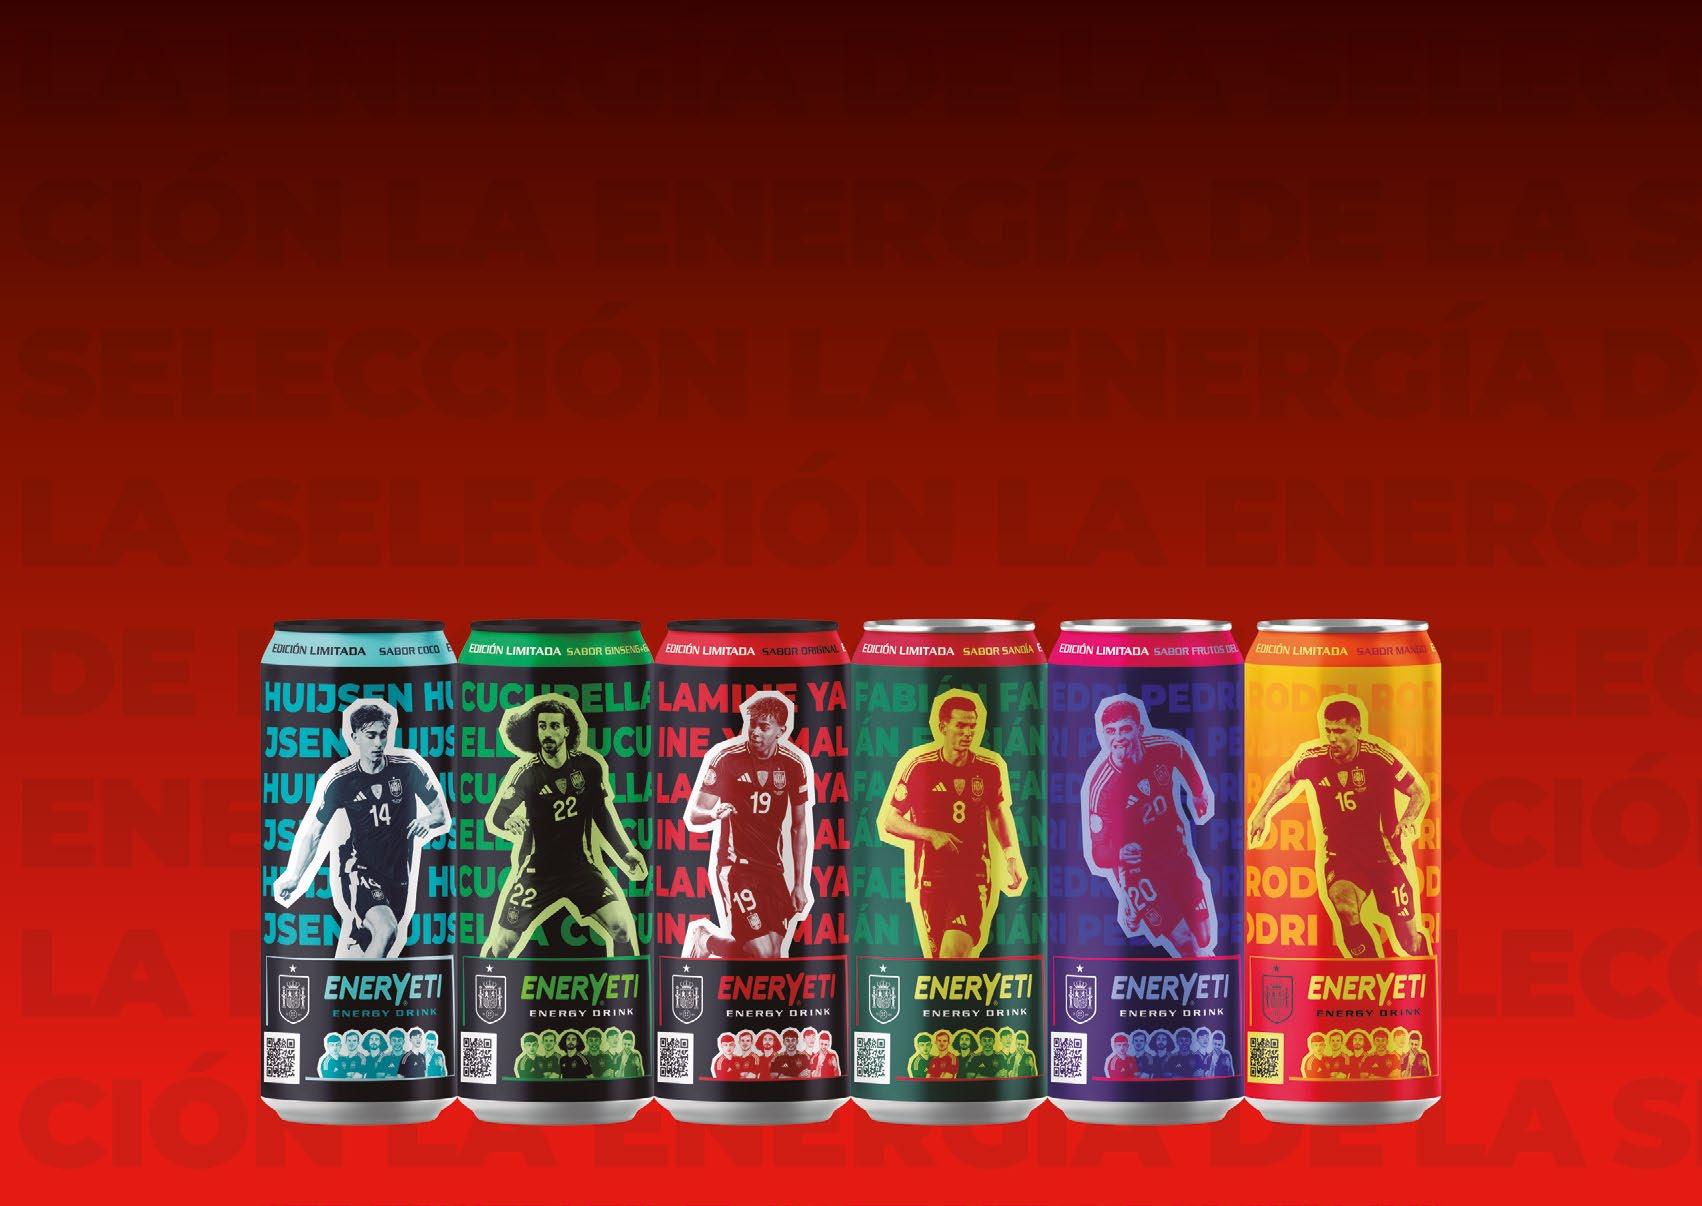
¿Qué balance realizan del primer año completo de producción y comercialización de Nestea?
La valoración de la colaboración con Nestlé para la producción y comercialización de Nestea es muy positiva. Ha sido una etapa de consolidación en la que la prioridad ha sido reforzar su presencia en los canales habituales de consumo y mantener intacta la relación de confianza que Nestea ha construido históricamente con los consumidores. Nestea ha cerrado esta etapa con una evolución sólida, conservando una posición destacada dentro del segmento de refrescos de té y, según un estudio realizado por Kantar, siendo la marca favorita de los españoles en la categoría, con buenos indicadores tanto en notoriedad como en preferencia de marca.
¿Qué perspectivas de desarrollo tienen para el futuro inmediato?
Las perspectivas son positivas. El té listo para beber es una categoría con recorrido, en un contexto en el que el consumidor busca opciones refrescantes, con sabor, fáciles de consumir y adaptadas a distintos momentos del día. Ante ello, la innovación seguirá siendo un
eje importante de nuestra estrategia, siempre con el objetivo de adaptarnos a los distintos gustos y momentos de consumo y seguir dinamizando la categoría.
Dentro del portafolio de Nestea, ¿cuáles son las referencias y formatos que mejor están evolucionando?
Las referencias más consolidadas, como Nestea Limón y Nestea Limón Sin Azúcar, siguen teniendo un peso muy relevante dentro del porfolio por su alto nivel de reconocimiento y recurrencia de consumo. Al mismo tiempo, observamos una evolución positiva en las variedades que aportan diferenciación y responden a las nuevas preferencias del consumidor, como muestra la consolidación y el crecimiento de Nestea Té Verde Maracuyá, cuyo éxito nos ha servido de modelo para seguir innovando sobre la base del té verde con el nuevo Nestea Frutos Rojos con Açaí. Y en cuanto a formatos, la lata y la botella de vidrio de 33 centilitros funcionan muy bien en consumo inmediato y canal fuera del hogar, mientras que la botella PET de 1,5 litros responde mejor a consumo en el hogar y compra planificada.
orientadas hacia la variedad, la conveniencia, el disfrute y la innovación”.
De cara al futuro inmediato, atisba una mayor oportunidad de crecimiento a las bebidas funcionales, aquéllas que tienen un beneficio extra -ya sea a nivel digestivo, energético o hidratante- y que sepan ofrecer una nueva experiencia. “Existe una clara priorización de bebidas vinculadas a la indulgencia y a la exploración de nuevos sabores y experiencias sensoriales, como se está reflejando con la proliferación de propuestas con perfiles de sabor cada vez más innovadores”, analiza Bombardó. En este sentido, en PepsiCo Iberia son conscientes de que el concepto de consumo está evolucionando más allá del propio producto: “Apostamos por ir un paso más allá del lanzamiento de nuevos productos, desarrollando propuestas que integran la marca en el día a día del consumidor mediante activaciones originales
e innovadoras, con el objetivo de generar experiencias que refuercen el vínculo y aporten un valor añadido diferencial”, agrega la directora de Marketing de Bebidas.
Finalmente, Nuria Bombardó también hace referencia al reto que debe afrontar el canal de alimentación para seguir aportando valor en el lineal dentro de un entorno donde resulta clave equilibrar rotación, diferenciación y una ejecución cuidada. “Innovación, amplitud de la oferta y capacidad de adaptación ágil a las tendencias del consumidor serán determinantes para el desarrollo futuro de la categoría”, concluye.
Nestea
Del canal alimentario también se habla desde Damm, compañía que desde comienzos de 2025 fabrica y comercializa Nestea en España. Tal y como se ha escrito previamente en este
Zonas geográficas
Andalucía 17,6%
Cataluña 16,4%
C. de Madrid 13,9%
C. Valenciana 11,2%
Galicia 5,8%
Castilla y León 5,3%
País Vasco 4,7%
Resto 25,1%
Ciclo de vida
Retirados 25,5%
Hog. hijos 6-17 años 14,7%
H. hijos 17-30 años 12,4%
Adult. indep. 8,9%
Adultos sin hijos 8,6%
Hog. hijos -6 años 8,4%
Jóvenes indep. 7,5%
Resto 14,0%
TAM marzo de 2026. Datos porcentuales sobre la participación que tiene cada comunidad autónoma y cada perfil de comprador sobre el total del volumen de refrescos comercializados en España durante 2026. Fuente: Worldpanel by Numerator / infoRETAIL.
reportaje, el té listo para beber registra un incremento del 20% en su demanda: “La acogida general del té listo para beber y, en general, de las bebidas sin gas está siendo muy positiva, ya que los consumidores valoran cada vez más propuestas que ofrecen alternativas refrescantes, saludables y con perfiles de sabor innovadores, lo que ha impulsado el crecimiento del segmento”, explican fuentes de Damm.
Asimismo, desde la entidad -que este año celebra el 150 aniversario de su fundación- se resalta que Nestea cuenta “con una presencia sólida tanto en gran distribución como en hostelería. En gran distribución, responde a un consumo más planificado y vinculado al hogar, donde cobran especial importancia la disponibilidad, la visibilidad en el lineal y la claridad del porfolio para facilitar la elección entre sabores y formatos. Por su parte, la hostelería es un canal estratégico para reforzar la prueba de producto, la recurrencia y la vinculación de la marca con momentos de disfrute”.
Eneryeti y las energéticas
Termina este reportaje dando la palabra al director general de Eneryeti Company, Daniel Álvarez, quien considera que las “bebidas energéticas siguen siendo uno de los segmentos más dinámicos dentro de las bebidas refrescantes, aunque es cierto que el crecimiento se está moderando respecto a ejercicios anteriores, aunque sigue existiendo un importante potencial de desarrollo, especialmente a través de propuestas más segmentadas, como sin azúcar, bajas en calorías, funcionales o con sabores diferenciales”.
Preguntado por la demonización legislativa
que están padeciendo las bebidas energéticas, responde que el debate debe abordarse desde la responsabilidad, el rigor técnico y la información objetiva, evitando mensajes simplistas o alarmistas. “Las bebidas energéticas son productos regulados y seguros dentro de un consumo responsable. Consideramos positivo que exista información clara para el consumidor, pero también creemos que determinadas medidas o mensajes pueden generar una percepción distorsionada de la categoría”, afirma. Y añade que “la clave debe estar en la educación, la información y la armonización de criterios basados en fundamentos científicos y objetivos”.
En cualquier caso, en Eneryeti Company -prosigue Álvarez- cuentan con “un porfolio amplio y diverso, con alternativas muy potentes para consumidores que prefieren opciones sin estimulantes, como Candyfresh, nuestra gama de refrescos inspirados en sabores de golosinas, o propuestas funcionales como Pyn Aloe y Cocoyoco”.
Por último, y en cuanto al principal desafío, además del legislativo, al que se enfrenta este segmento de bebidas, resalta que es necesario mantener la diferenciación en un entorno cada vez más competitivo. “El consumidor busca constantemente novedades y el mercado exige una innovación continua, tanto en sabores como en formatos, posicionamiento y experiencia de marca. A ello se suma un contexto macroeconómico y geopolítico complejo, que nos obliga a las marcas a adaptarnos constantemente para seguir impulsando la innovación, generar valor y mantener el dinamismo de la categoría”, concluye el director general de Eneryeti Company.
El 84,1% de los hogares españoles consume agua mineral envasada
El mercado de agua mineral envasada mantiene un caudal en crecimiento en el canal de distribución moderna, más aún durante los últimos doce meses, cuando el volumen comercializado se ha incrementado un 6,8%, el mayor porcentaje interanual de los últimos años. Las referencias sin gas acaparan unas participaciones del 89% en valor y del 96% en la demanda, pero son aquéllas que tienen gas las que registran los mayores desarrollos.
La facturación del agua mineral envasada en el canal de distribución moderna ha alcanzado 1.625,55 millones de euros, según datos de Circana para el TAM de marzo de 2026, lo que supone un incremento del 8,4% respecto al mismo periodo del año 2025, cuando el valor fue de 1.489 millones de euros.
En lo que respecta a la demanda, ha registrado un crecimiento del 6,8% durante este periodo, situándose el volumen comercializado en 5.809,58 millones de litros, en comparación con los 5.414,53 millones del año anterior. Por su parte, el precio ha aumentado ligeramente, un 1,6% a volumen constante.
Comparando estas cifras con las publicadas años atrás, se comprueba que la tendencia positiva de la categoría se mantiene, si bien este año es cuando se está registrando el mayor desarrollo en litros comercializados. Así, y según los datos correspondientes al TAM de abril de 2025, este mercado se anotaba unos crecimientos en valor y volumen del 4,8% y del 3,4%, respectivamente. Ahondando más en el pasado, el TAM de abril de 2024 registraba unos aumentos del 9,5% en la facturación y del 3,6% en el volumen comercializado. Y en junio de 2023, los desarrollos eran del 10,3% en euros y del 2,1% en litros.
Retomando el TAM actual analizado por Circana, la consultora divide la categoría
Aguas sin gas
Aguas con gas
(millones €) +19,4%
(mill. litros) +14,7%
SERGIO BRAVO DIRECTOR GENERAL DE PASCUAL HIDRATACIÓN
Pascual Hidratación es una de las cinco empresas independientes creadas por Pascual a comienzos de este año. Actualmente, está definiendo su plan estratégico, pero el entrevistado avanza que “queremos trascender el agua mineral natural hacia la hidratación saludable, potenciando la entrada en nuevos territorios”.
¿Qué objetivos tiene Pascual Hidratación? El objetivo de la nueva empresa es trascender más allá del agua mineral natural, hacia la hidratación saludable potenciando la entrada en nuevos territorios que nos permitan alcanzar un crecimiento sostenible en valor los próximos años. Además, buscaremos la eficiencia que nos permita impulsar el crecimiento de la compañía, complementándolo con futuras alianzas y adquisiciones que contribuyan a acelerarlo. Pronto podremos dar más detalles sobre el futuro de la compañía.
Bezoya cerró 2025 con una facturación en el entorno de los 160 millones de euros, lo que representa un crecimiento aproximado del 6% frente al año anterior. ¿Qué valoración realiza? 2025 ha sido un gran año para nosotros y, ahora, el objetivo para Bezoya en 2026 es seguir creciendo de forma sólida y sostenible con el foco puesto en mantener el liderazgo en cuota de mercado e incrementar la penetración de la marca ganando presencia y relevancia en un mayor número de hogares. Según los últimos datos de Kantar, Bezoya es líder en notoriedad, posicionándose como la referencia absoluta en la mente del consumidor.
¿Cuál es la clave de Bezoya para ser la primera marca de fabricante en la categoría?
El secreto se apoya en potenciar los atributos que hacen de Bezoya un agua única. Sustentado en ofrecer su agua de mineralización muy débil bajo un firme compromiso con la sostenibilidad materializado en las infinitas vidas de sus botellas hechas de otras botellas. Todo ello, situando siempre al consumidor en el centro de la estrategia. Y complementado con una apuesta clara por la comunicación para trasladar la propuesta de valor.
El ‘bag in box’ de ocho litros es el tercer formato más vendido de Bezoya. ¿Cómo están evolucionando las ventas del nuevo ‘bag in box’ de tres litros?
Bezoya fue pionera envasando su agua de mineralización muy débil en el envase bag in box de ocho litros, que actualmente es la tercera referencia más vendida de la marca, solo por detrás de los formatos de 1,5 litros y la garrafa de cinco litros. Actualmente, cerca de 200.000 hogares en España ya consumen este formato. Respecto bag in box de tres litros, es un formato que nos está permitiendo testar un formato innovador, recoger aprendizajes muy valiosos e ilusionarnos con el futuro, puesto que estamos viendo que innovar y crear valor en una categoría tan madura como el agua mineral natural es posible.
en dos grupos: el agua sin gas y con gas. La primera de ellas acapara el grueso de las ventas, con una cuota en valor del 89,2% y en volumen del 96%. Su desarrollo ha sido positivo, con un incremento del 7,2% en valor, hasta alcanzar los 1.450,12 millones de euros, frente a los 1.345,71 millones del año
2025, tras incrementarse el precio medio un 1,2% interanual. En cuanto a la demanda, ha crecido un 6%, situándose en 5.577,30 millones de litros, en comparación con los 5.242,66 millones de hace un año. Echando la vista un año atrás, y según lo publicado en el número de junio de 2025 de infoRETAIL, el
Fabricante Grupo Pascual
Marca Bezoya
Gama La marca da un paso más en su apuesta por la innovación con el lanzamiento de Pi (π), una botella de 3,14 litros única en el mercado. Se sitúa entre los formatos de 1,5 litros y la garrafa de 5 litros para responder a las nuevas necesidades del consumidor y a la evolución hacia formatos grandes. Tiene envase muy cómodo para su uso en el día a día con un diseño ergonómico que permite guardarlo en la puerta de la nevera.
Fabricante Grupo Fuertes
Marcas Solares y Aquadeus
Gama Solares, marca adquirida por Grupo Fuertes a finales de 2024, ha lanzado este mes de mayo la nueva
garrafa de ocho litros, orientada al formato familiar; además, a lo largo del año también presentará la nueva botella PET de 1,5 litros en su versión premium, así como una botella de un litro en vidrio. Por su parte, la marca Aquadeus lanzará una edición limitada especial para el verano de 2026.
Fabricante Nestlé Waters
Marca Perrier
Gama Lanzamiento de Maison Perrier Chic, una gama de mocktails que está elaborada con base de agua con gas con burbujas intensas, zumo de frutas y extractos botánicos. Se comercializa en formato lata de 25 centilitros y cuenta con cuatro referencias inspiradas en cócteles muy conocidos: Lemonjito, Citrus Fizz, Piña Beach y Daiqui’red.
agua sin gas registró unos incrementos del 4,1% en valor y del 3,1% en volumen, según datos correspondientes al TAM abril de 2025. En cuanto al agua con gas, su participación, aunque es minoritaria, cada vez es mayor. En el TAM actual analizado por Circana, sus participaciones sobre el total de la categorías ascienden al 10,8% en valor y al 4% en volumen (hace un año eran del 9,8% y del 3,7%, respectivamente).
El agua con gas tiene una penetración del 21,8% en los hogares
Su desarrollo durante los últimos doce meses ha sido muy positivo, creciendo a doble dígito en ambas variables, mientras que el precio ha aumentado un 4,7% durante este periodo. Así, la facturación se ha situado en 175,42 millones de euros, un 19,4% más que en el mismo periodo de 2025 (141,39 millones). Por su parte, el volumen ha crecido un 14,7%, hasta los 232,28 millones de litros, frente a los 198,13 millones de justo hace un año. Por su parte, y recordado lo expresado por el TAM de abril de 2025, en aquel entonces los aumentos fueron del 11,5% en valor y del 7,3% en la demanda.
Penetración estable Cambiando la fuente de los datos, desde Worldpanel by Numerator se refleja también una evolución positiva para el mercado de agua mineral. En concreto, para el TAM de marzo de 2026, se contabilizan unas ventas de 2.995,02 millones de litros vendidos, un 0,7% más que en el año anterior; y 701,73 millones de euros, lo que supone un incremento del 2,8% respecto al año anterior (impulsado por un alza del precio medio del 2,1%, hasta los 23 céntimos por litro comercializado).
Un 84,1% de los hogares de España compra agua envasada, y si bien este porcentaje está muy estable con respecto al año anterior (+0,2%), sí hay un incremento notable en la frecuencia de compra del 4,1%, comprándose una media de 16,9 veces al año. Además, se siguen realizando compras voluminosas, de 10,86 litros de media por acto (pero un 4,3% menos que hace un año). El gasto por acto de compra, por su parte, también se ha reducido, un 2,3%, promediando 2,54 euros.
Al igual que ocurría con los datos de Circana analizados previamente, la
Fabricante Mahou San Miguel
Marcas Fonteide y Solán de Cabras
Gama Una de las principales novedades es Fonteide Service, que supone la entrada de la marca en el negocio de dispensadores de agua mineral natural en Canarias, un segmento con alto potencial de crecimiento. En paralelo, Solán de Cabras cuenta también con una nueva botella de PET de 33 centilitros, más ergonómica y sostenible.
Fabricante Danone
Marcas Font Vella y Fonter
Gama Font Vella presentó el pasado año un nuevo diseño en las botellas de 1,5 y 1 litros, que este 2026 se extenderá a los formatos de 1,25 litros y 33 centilitros. Asimismo, también ha lanzado Font Vella Gas en formato de vidrio retornable para el canal horeca y
categoría se divide en dos tipos de agua: sin gas (con el 89% del valor total y el 95,9% del volumen) y con gas (11% de cuota en valor y 4,1% en volumen). “El consumo de agua envasada en España se da especialmente dentro del segmento de agua sin gas, si bien el agua con gas ya llega a un 21,8% de la población, lo que representa un incremento de 9,5% frente a 2025”, se analiza desde Worldpanel by Numerator. Asimismo, desde la consultora se cuantifica que el agua con gas presenta unos incrementos del 15,4% en valor y del 11,7% en volumen. En cuanto a la frecuencia de compra, se adquiere 7,5 veces de media (+2,1%), con un volumen por acto de 3,77 litros (-1%) y un gasto de 2,45 euros (+2,3%).
Font Vella Sabores con tres líneas: zumo de frutas, toque de frutas y extracto de té. Por su parte, Fonter también ha actualizado su identidad visual y ha relanzado su variante con toque de limón.
Fabricante Hijos de Rivera
Marcas Auara y Cabreiroá
Gama La corporación gallega anuncia un cambio en la identidad visual de Auara, cuyas nuevas etiquetas incorporan imágenes reales de personas y comunidades que hoy tienen acceso a agua potable gracias a los proyectos impulsados por la marca. Por su parte, Cabreiroá lanza una nueva propuesta con gas, un agua caracterizada por su alta mineralización y una burbuja equilibrada y suave, procedente del manantial de origen magmático de Verín (Orense).
La frecuencia de compra del agua envasada aumenta un 4,1%
En lo que respecta al agua sin gas, presente en el 81,3% de los hogares españoles, la frecuencia de compra es de 15,9 veces por año (+3,5%), promediando una compra de 11,49 litros por acto (-4%) y con un gasto medio de 2,49 euros (-2,9%). En este segmento, la demanda ha crecido ligeramente, un 0,3%, mientras que la facturación lo ha hecho un 1,4%.
¿Dónde se compra más agua? Realizando un análisis demográfico, tal y como se muestra en el gráfico de la página 143, Andalucía es la región donde más agua envasada se compra en términos absolutos, con el 17,8% de cuota en volumen; seguida de Cataluña (17,2%), Madrid (12,7%), Comunidad Valenciana (12,1%), Galicia (5,8%), Castilla y León (5,4%), Canarias (4,6%) y País Vasco (3,9%). Comunidad Valenciana, Cataluña, Canarias y Andalucía se consideran las comunidades más intensivas en la adquisición de agua mineral envasada, ya que su peso en esta variable supera su extensión demográfica, con índices (sobre 100) de 108, 106, 104 y 102, respectivamente. Por debajo de la media se sitúan Castilla y León y Galicia, ambas con un índice de 99, Madrid (91) y País Vasco (80). Atendiendo a la tipología de hogar por ciclo de vida, los formados por personas retiradas o jubiladas son los que más compran agua envasada en términos absolutos, con un 25,3% de cuota sobre el total de las ventas. A continuación, aparecen
TAM marzo de 2026. Datos sobre penetración (en tanto por ciento de hogares españoles compradores), frecuencia de compra (número de actos de compra anuales), compra (en litros por compra realizada) y gasto (en euros por compra realizada) en el total del mercado de agua mineral envasada. Fuente: Worldpanel by Numerator/ infoRETAIL.
las familias con hijos de edad media (14,9%), las que tienen hijos mayores (12,4%), las parejas con hijos pequeños (9%), adultos independientes (8,9%), parejas adultas sin hijos (8,7%), jóvenes independientes (7,3%), hogares monoparentales (7,1%) y parejas jóvenes sin hijos (6,2%).
Teniendo en cuenta el volumen poblacional de cada tipología de hogar, los formados por parejas con hijos pequeños son los más intensivos en la compra de agua envasada, con un índice de 107 sobre 100; seguidos de las parejas con hijos de edad media (105), parejas con hijos mayores (103), parejas adultas sin hijos (101) y hogares monoparentales (100). Por debajo de la media aparecen parejas jóvenes sin hijos y retirados (ambos, con 97), jóvenes independientes (96) y adultos independientes (94).
“El agua sin gas presenta consumos más altos en familias y regiones mediterráneas o Canarias; mientras que el agua con gas es más consumida por hogares más adultos, generalmente sin hijos pequeños. En el caso del agua con gas hay muchas más diferencias regionales, con comunidades autónomas que concentran muchos consumidores, como Cataluña, Levante o Canarias; y otras en el extremo opuesto como Andalucía y País Vasco”, se concluye desde Worldpanel by Numerator.
últimos datos, España se consolida como el cuarto mayor productor de agua mineral de la Unión Europea (UE), tan solo superado por Alemania, Italia y Francia. En cuanto a la facturación, el sector aportó alrededor de 1.500 millones de euros a la economía española en 2025.
El precio del agua mineral envasada promedia un alza del 1,6%
Además, el agua mineral natural continúa siendo, un año más, la bebida más consumida en España, con un consumo per cápita de 139 litros. En concreto, representa ya el 48% del volumen total del segmento de bebidas. “Las últimas tendencias evidencian que el consumidor español está, cada año, más interesado por productos saludables y 100% naturales. En este sentido, el agua mineral tiene mucho que aportar en un estilo de vida activo. Nuestra bebida desempeña un papel esencial en la hidratación diaria de los españoles, en cualquier etapa de la vida”, explica el presidente de Aneabe, José Manuel García. A nivel de sostenibilidad, desde la asociación sectorial se destaca al sector por su papel como “agente clave en la lucha contra la despoblación en la España rural”. En este sentido, la mitad de las plantas envasadoras se encuentran en municipios de menos de 2.000 habitantes y se han consolidado ya como un motor socioeconómico en sus áreas de influencia.
España, cuarto productor Por otro lado, los datos de la Asociación de Aguas Minerales de España (Aneabe), que agrupa a más de 60 compañías -cuya actividad representa el 90% de la producción total del sector de agua mineral en Españaapuntan a una producción de agua mineral en España de 6.800 litros durante 2025, lo que supone un incremento del 1% respecto a 2024, tras un ejercicio en el que el sector volvió a mostrar su fortaleza, en un entorno cambiante y exigente. A la vista de estos
Entre los principales avances ambientales se encuentra que el 83% del sector cuenta con alguna política relacionada con la protección de la biodiversidad y los ecosistemas en el entorno de los manantiales. En el ámbito de la circularidad, todos los envases de aguas minerales que se comercializan en España son 100% reciclables y el conjunto del sector utiliza ya, como media, un 45% de PET reciclado en las botellas de agua mineral.
Atracción de consumidores
Una vez analizada la información facilitada por las consultoras, llega el momento de dar
Zonas geográficas
Andalucía 17,8%
Cataluña 17,2%
C. de Madrid 12,7%
C. Valenciana 12,1%
Galicia 5,8%
Castilla y León 5,4% Canarias 4,6%
Resto 24,4%
Ciclo de vida
Retirados 25,3%
Hog. hijos 6-17 años 14,9%
H. hijos 17-30 años 12,4%
Hog. hijos -6 años 9,0%
Adult. indep. 8,9%
Adultos sin hijos 8,7%
Jóvenes indep. 7,3%
Resto 13,5%
TAM marzo de 2026. Datos porcentuales sobre la participación que tiene cada comunidad autónoma y cada perfil de comprador sobre el total del volumen de agua mineral envasada comercializada en España durante 2026. Fuente: Worldpanel by Numerator / infoRETAIL.
voz a los principales envasadores de agua mineral. En este aspecto, el director general de Pascual Hidratación, Sergio Bravo, resalta que los datos muestran “una evolución muy positiva del mercado de agua mineral natural y confirman su fortaleza y capacidad para atraer nuevos consumidores”, al tiempo que destaca “la clara preferencia por formatos grandes en el agua sin gas y sin sabor, que ya representan el 48% del segmento y acumulan un crecimiento del 27% desde 2021”.
Son, precisamente, los formatos grandes uno de los grandes dinamizadores de la categoría. Así lo explica Bravo: “En el agua sin gas y sin sabor ganan peso en el mercado las marcas de distribución y las ofertas de primer precio, mientras que también es destacable la tendencia creciente del agua con gas, que ya se consume en más de cuatro millones de hogares españoles en línea con la búsqueda de alternativas más saludables, donde el agua actúa como sustituto natural de otras bebidas”.
Por último, y preguntado por los retos a los que se enfrenta la categoría, responde que “éstos están marcados por consumidores cada vez más informados, conscientes y exigentes, para quienes aspectos como el desarrollo de envases sostenibles, el impulso de la economía circular, la reducción de la huella de carbono y la generación de un impacto positivo a nivel local se han convertido en factores clave”. Y, ante esta situación, “las marcas deben diferenciarse, trasladar su propuesta de valor y anticiparse a las
tendencias del mercado para dar respuesta a las necesidades de los consumidores”. Por ello, Bezoya “sigue apostando por dar respuesta a las preocupaciones de los consumidores que van más allá del precio y que pasan por el cuidado de la salud, a través de la mineralización muy débil, y del medio ambiente, a la vez que apostamos por acelerar la innovación de formatos sostenibles y disruptivos como el bag in box”, concluye Sergio Bravo.
Agua premium
Por su parte, la directora del negocio de aguas de Danone, Carla Vidal, enumera tres factores que están adquiriendo una gran relevancia en el mercado de agua envasada: premiumización, segmento con gas y sostenibilidad. Y lo explica así: “Durante los últimos meses, se ha consolidado la evolución hacia una mayor premiumización del mercado, junto con el crecimiento del interés por el agua con gas cuyas ventas han crecido por encima del 14% en España y un aumento del protagonismo de la sostenibilidad, con avances en el uso de envases 100% reciclables y una media del 45% de rPET en botellas”.
Mirando al futuro, la directiva alberga perspectivas positivas y espera que la categoría siga creciendo apoyada en la diversificación de ocasiones de consumo y en la aparición de nuevas propuestas. Asimismo, considera que la entrada en vigor del Real Decreto de Envases y Residuos de Envases es un factor clave para la evolución
JULIÁN GARRE DIRECTOR COMERCIAL DE AQUADEUS Y SOLARES
La facturación conjunta de Aquadeus y Solares se incrementó un 17% en 2025, superando los 88 millones de euros. “La confianza del consumidor, la calidad y la apuesta por la innovación y la sostenibilidad siguen reforzando nuestro posicionamiento”, afirma el entrevistado.
En una entrevista publicada el pasado año en infoRETAIL, usted comentó que la facturación superó los 75 millones de euros. ¿Cuál fue la cifra de cierre de ejercicio?
2025 se cerró con una facturación de 88,2 millones de euros y un volumen comercializado de 692 millones de litros. De cara a 2026, nuestras previsiones apuntan a alcanzar los 100 millones de euros de facturación.
Desde una perspectiva cualitativa, ¿qué balance realiza de la evolución de su compañía?
El balance está siendo positivo, ya que a la evolución favorable de las ventas se añade un crecimiento sostenido dentro de la categoría. La confianza del consumidor, la calidad y la apuesta por la innovación y la sostenibilidad siguen reforzando nuestro posicionamiento.
¿Qué es lo que más destacaría del desarrollo de la categoría en el canal de distribución moderna?
La categoría de agua embotellada mantiene una evolución positiva en el
canal de distribución moderna, con un crecimiento sostenido en valor y estabilidad en volumen. El consumidor prioriza cada vez más productos saludables y naturales, favoreciendo el consumo de agua mineral natural.
¿Qué perspectivas de evolución contempla para el futuro más inmediato?
Las perspectivas continúan siendo favorables a medio y largo plazo. El agua embotellada es ya una categoría consolidada dentro de los hábitos de consumo y, además, factores como la creciente preocupación por la salud, la hidratación y el bienestar seguirán impulsando su desarrollo.
La MDD tiene una elevada cuota en la categoría. ¿Qué deben hacer las marcas de fabricante para mejorar su posicionamiento?
Es fundamental el aporte de valor añadido mediante diferenciación, innovación y construcción de marca. El consumidor valora cada vez más el origen, la calidad y la sostenibilidad del producto. Todo ello permite a las marcas reforzar su posicionamiento frente a la MDD.
del sector: “Supone dar un paso más en la implementación de un modelo de economía circular en España y nuestro objetivo desde Danone es contribuir, de manera alineada con el conjunto de la industria y de las Administraciones públicas, a garantizar un proceso de transición eficiente y acompasado”. En este sentido, los envases de las aguas de Danone ya incorporan información sobre en qué contenedor deben depositarse y el sello ‘reuse’ en el caso de ser retornables.
Por otro lado, el responsable de Marketing de Nestlé Waters España, Emilio Domínguez, destaca de la categoría que “está demostrando una gran resiliencia, con una evolución positiva sostenida en los
últimos años, impulsada principalmente por la tendencia estructural hacia estilos de vida más saludables y una mayor preocupación del consumidor por su bienestar”.
Y pensando en el futuro inmediato, destaca tres grandes retos a los que debe enfrentarse el mercado del agua mineral envasada para continuar evolucionando de manera sostenible. “En primer lugar, es fundamental seguir poniendo en valor el agua mineral natural como un producto puro en origen y como la alternativa de hidratación más saludable, reforzando su diferenciación y su valor para el consumidor. Un segundo aspecto es tener claro que el crecimiento pasa por seguir ampliando la base de consumidores y los momentos de consumo,
JESÚS NÚÑEZ
DIRECTOR GENERAL DE LA UNIDAD DE NEGOCIO DE AGUAS DE MAHOU SAN MIGUEL
El negocio de aguas de Mahou San Miguel rozó los cinco millones de hectolitros comercializados en 2024. Aunque el entrevistado no concreta la cifra de 2025, sí asegura que “ha sido un año positivo y ha reforzado nuestra apuesta por las aguas minerales naturales como palanca estratégica de diversificación”.
¿Qué balance realiza de la evolución seguida durante 2025?
2025 ha sido un año positivo para nuestro negocio de aguas, en un contexto en el que la categoría ha seguido mostrando dinamismo y una conexión muy clara con las nuevas tendencias de consumo. El ejercicio ha reforzado nuestra apuesta por las aguas minerales naturales como palanca estratégica de diversificación. El crecimiento de Solán de Cabras en el segmento premium, el liderazgo de marcas locales como Fonteide y su entrada en nuevos formatos con el negocio de dispensadores en Canarias son algunos ejemplos claros de esta evolución.
¿Qué podría destacar del crecimiento que menciona de Solán de Cabras?
La marca ha consolidado su liderazgo en el segmento premium de aguas minerales naturales. Además, desde su incorporación a Mahou San Miguel en 2011, ha duplicado sus ventas, alcanzando máximos históricos, lo que pone de manifiesto la solidez de su crecimiento sostenido en el tiempo.
Asimismo, ¿qué resaltaría de las otras tres marcas que componen el portafolio de aguas de Mahou San Miguel?
Cada una de estas marcas cumple un papel complementario dentro del portafolio. Fonteide es un claro ejemplo de liderazgo local, que además lo ha reforzado con el lanzamiento el pasado año del servicio de dispensadores, que es un segmento con un crecimiento estructural muy relevante. Por su parte, Sierra Natura aporta una propuesta centrada en la naturalidad y el consumo cotidiano, mientras que Sierras de Jaén refuerza nuestra presencia en Andalucía con una marca de fuerte vinculación territorial. En conjunto, estas marcas aportan capilaridad, proximidad y complementariedad a la propuesta global del negocio de aguas.
especialmente a través de segmentos dinámicos como el agua con gas y nuevas propuestas que conectan con distintos estilos de vida. Y, por último, otro gran reto es trasladar de forma clara y comprensible todo el esfuerzo que realiza el sector en materia de sostenibilidad, gestión responsable del agua y circularidad, aspectos cada vez más relevantes en la decisión de compra de los consumidores”, explica.
¿Cuáles son los principales atributos del negocio de aguas de Mahou San Miguel?
La combinación de marcas premium y locales nos permite ofrecer al consumidor distintas opciones de hidratación y a nuestros clientes una propuesta completa, diferenciada y con capacidad de adaptación a cada mercado. Esto se traduce en un portafolio capaz de combinar valor de marca, rotación, diferenciación y adaptación regional.
Carácter esencial
Para el director general de la Unidad de Negocio de Aguas de Mahou San Miguel, Jesús Núñez, la categoría evoluciona positivamente en la distribución moderna gracias a “su carácter esencial dentro de los hábitos de consumo y su alta penetración en los hogares españoles”. Y ante esta situación, el futuro del mercado se focaliza en seguir desarrollando propuestas que respondan a
CARLA VIDAL DIRECTORA DEL NEGOCIO DE AGUAS DE DANONE
“Nuestras marcas tienen un posicionamiento muy claro”, afirma tajantemente la entrevistada, quien detalla los vectores sobre los que Font Vella, Lanjarón y Fonter construyen su diferenciación en el mercado. “La clave está en aportar valor añadido al consumidor y anticiparse a sus necesidades”, agrega.
¿Qué balance realiza de la evolución del negocio de aguas de Danone?
Nuestras marcas son líderes en el mercado, lo que nos permite estar presentes cada día en la vida de millones de familias en España. Font Vella es una de las marcas de agua mineral natural con mayor penetración en los hogares, mientras que Lanjarón mantiene una posición de liderazgo en Andalucía gracias a su fuerte vínculo con el territorio y su origen. Además, el canal fuera del hogar es muy importante para nosotros, ya que España es el país europeo más relevante en este canal dentro del grupo, con más de 103.000 puntos de venta anuales.
En una categoría donde la MDD tiene tanta relevancia, ¿sobre qué pilares construyen las marcas de Danone su diferenciación?
En Danone creemos que la clave está en seguir aportando valor añadido al consumidor a través de tres palancas, que son innovación, salud y sostenibilidad, anticipándonos a sus necesidades desde el producto hasta el envase y la relación con estos. Y en este aspecto, nuestras marcas tienen un posicionamiento muy claro.
¿Qué podría destacar de Font Vella?
Font Vella, con más de 150 años de historia, es una marca que está sabiendo evolucionar y que se apoya en la innovación para desarrollar nuevas soluciones de hidratación
que respondan a las necesidades del consumidor, como las nuevas gamas de Font Vella Sabores. En los últimos años, esto se ha traducido en una inversión de 40 millones de euros en innovación y proyectos de eficiencia industrial en sus plantas en Sant Hilari de Sacalm (Girona) y Sigüenza (Guadalajara).
¿Qué destacaría de Lanjarón y Fonter?
Lanjarón construye su propuesta desde su origen y pureza única, ya que sus manantiales están en Sierra Nevada a más de 3.000 metros de altura, al tiempo que tiene un fuerte vínculo con Andalucía. Por su parte, Fonter es un agua mineral natural con gas que en los últimos años ha experimentado un notable crecimiento, consolidándose como una de las apuestas estratégicas de la compañía para impulsar el desarrollo del segmento en todo el territorio nacional.
¿De qué manera contribuye Danone a impulsar la sostenibilidad de todo el ciclo del agua?
diferentes necesidades de consumo, lo que en el caso concreto de la compañía implica “trabajar tanto en la evolución de nuestras marcas como en la ampliación de soluciones dentro de la categoría, como demuestra el reciente desarrollo de Fonteide Service”. Asimismo, Núñez también reflexiona
Para Danone, la sostenibilidad es un pilar estratégico presente en las decisiones clave que tomamos en toda nuestra actividad, con el objetivo de contribuir a dar respuesta a algunos de los grandes retos sociales y medioambientales. Este compromiso nos ha llevado a convertirnos en la empresa B Corp más destacada del sector de la alimentación en España, siendo además Font Vella y Lanjarón las primeras marcas de agua mineral natural en Europa en obtener este certificado.
sobre la “relevante presencia” que tiene la MDD en el agua embotellada, lo que viene determinado por tratarse de una categoría de consumo cotidiano y alta recurrencia, con una elevada sensibilidad al precio. A su juicio, “la forma de equilibrar esta tendencia no pasa por competir únicamente en precio,
En una entrevista publicada el pasado año en infoRETAIL, usted resaltó que “nuestras marcas premium de agua con gas crecen a un ritmo importante”. ¿Cómo evolucionan las ventas actualmente?
Las marcas premium de agua con gas S.Pellegrino y Source Perrier han registrado una evolución muy positiva en 2025, tanto en el canal retail como en el canal fuera del hogar. Este desempeño refleja la fortaleza de ambas marcas, apoyada en un producto superior, en su posicionamiento diferencial y en su reconocimiento internacional. Para 2026, las expectativas son consolidar y acelerar este crecimiento.
Por su parte, ¿qué destacaría del desarrollo de las marcas de agua sin gas de Nestlé?
La evolución de nuestras marcas de agua sin gas Viladrau y Nestlé Aquarel es positiva. Viladrau es una
marca muy cercana al consumidor catalán, un agua pura proveniente del Parque Natural del Montseny, de referencia en Cataluña y muy valorada tanto por clientes como por consumidores. Por su parte, Nestlé Aquarel proviene de Reservas de la Biosfera de la Unesco y es una opción preferida por todos los miembros de la familia.
¿Sobre qué pilares construye Nestlé Waters su estrategia?
Desde nuestro punto de vista, la clave está en apostar por el valor añadido y la diferenciación. Trabajamos cada día para ofrecer a los consumidores productos de calidad superior, marcas con una propuesta clara y relevante, y experiencias que conecten con sus expectativas de salud, disfrute y bienestar. Cuando una marca es capaz de aportar significado, innovación y una experiencia reconocible, el consumidor está dispuesto a elegirla y a integrarla de forma habitual en su consumo.
sino por reforzar el valor diferencial de las marcas, que deben seguir demostrando que aportan atributos como origen, calidad, seguridad alimentaria, innovación, formatos diferenciales, sostenibilidad, compromiso social y una experiencia de marca reconocible”.
Productos saludables
Finaliza este reportaje con las reflexiones realizadas por el director comercial de Aquadeus y Solares (Grupo Fuertes), Julián Garre, quien considera que la categoría sigue mostrando una evolución favorable: “El aumento de la demanda de productos saludables y los nuevos hábitos de consumo siguen impulsando el crecimiento del agua mineral natural, observando una mayor demanda de formatos convenientes y propuestas sostenibles”.
A su juicio, la categoría sigue teniendo una alta rotación y presencia en la cesta de compra habitual. Además, la innovación en formatos y el foco en sostenibilidad continúan reforzando
su dinamismo. “Existe una evolución marcada por un consumidor cada vez más orientado hacia hábitos de vida saludables y de agua mineral embotellada. También observamos una mayor sensibilidad hacia la sostenibilidad, tanto en los envases como en los procesos productivos. Y, además, la categoría avanza hacia una mayor diferenciación y premiumización, con consumidores que valoran el origen, la calidad y la innovación en formatos”, agrega.
Por último y en cuanto a los principales retos que enfrenta la categoría, el director comercial de Aquadeus y Solares precisa que “pasan por seguir impulsando la sostenibilidad y la innovación, adaptándose a las nuevas demandas del consumidor y a las exigencias medioambientales; también es clave continuar aportando valor añadido en un entorno muy competitivo y con fuerte presencia de la MDD; y, finalmente, es necesario seguir avanzando en eficiencia y optimización de costes sin perder calidad ni competitividad”.
Una solución que apunta alto y ofrece beneficios para su tienda, sus clientes y el planeta.
A PA R EC E
Concebido para alcanzar un nuevo hito en la eficiencia energética.
D E SA PAR EC E E L C A MI N O C ORR EC T O
En su tienda el mueble desaparece, deja todo el protagonismo a los productos que se adueñan del escenario.
Concebido para preservar y durar: una elección consciente para un mañana más sostenible
El precio medio de las patatas frescas cae un 3,1%
Las ventas de patatas frescas en el canal de distribución moderna presentan una caída del 2,1% en la facturación y un ligero incremento del 1% en la demanda durante los últimos doce meses, según los datos analizados por Worldpanel by Numerator. De cara a la próxima campaña, condicionada por las intensas lluvias de comienzos de año, las perspectivas de los principales productores, en líneas generales, son positivas tanto en calidad como en volumen.
Las patatas frescas, según datos de Worldpanel by Numerator para el TAM 23 de marzo de 2026, han facturado 1.007,19 millones de euros, lo que supone un descenso del 2,1% respecto al mismo periodo del año anterior, cuando el valor alcanzó los 1.028,34 millones de euros. Esta caída en el valor del mercado se debe a una disminución del precio medio, que se sitúa en 1,22 euros/ kilo, un 3,1% por debajo del importe pagado hace doce meses. Por su parte, el volumen comercializado se ha incrementado un 1%, situándose en 826,44 millones de kilogramos vendidos, en comparación con los 818,18 millones del año 2025.
“Dentro de la categoría de verduras/ hortalizas, las patatas concentran una parte muy relevante del volumen, pero con menor peso en valor, ya que su precio por kilo es casi la mitad que una verdura/hortaliza promedio”, analizan desde la consultora. De este modo, la patata fresca concentra el 26,7% del volumen total vendido por verduras y hortalizas, cuya demanda en
VALOR (millones €) -2,1%
VOLUMEN (mill. kg.) +1% 1.028,34 1.007,19 818,18 826,44
TAM 23 de marzo de 2026. Fuente: Worldpanel by Numerator/ infoRETAIL
ALFONSO SÁENZ DE CÁMARA BARRÓN DIRECTOR ADJUNTO DE UDAPA
Udapa consiguió en 2025 un “auténtico hito” en su evolución, ya que, por primera vez, realizó una compra superior a las 100.000 toneladas. El objetivo para 2026 es consolidar los resultados del pasado año, con un crecimiento en el volumen comprendido entre el 2 y 3%.
¿Qué balance realiza de la evolución seguida Udapa en la comercialización de patatas durante 2025?
El pasado año en Udapa realizamos una compra superior a 100.000 toneladas de patata, hecho que ha supuesto un auténtico hito para nosotros porque es la primera vez que superamos esta cifra y estamos muy satisfechos de haberlo conseguido. Y desde una perspectiva cualitativa, hemos conseguido aumentar la confianza que los clientes, tanto nuevos como no tan nuevos, han depositado en nosotros, lo que nos ha permitido seguir afianzándonos en el mercado de la patata fresca.
¿Qué perspectivas tiene su compañía para 2026?
Tras el crecimiento vivido en 2025, para este 2026 nos hemos marcado como objetivo la consolidación de esos resultados obtenidos, tanto en lo referente a la patata fresca, como a la de V Gama. Además, nos hemos propuesto crecer entre un 2 y un 3% en volumen con la patata fresca.
Actualmente, se encuentran desarrollando una nueva unidad de producción. ¿Qué perspectivas tienen? Así es. En Udapa estamos desarrollando una unidad de producción de patata de siembra, y vamos a pasar de 50 a 90 hectáreas propias de cultivo de patata de siembra, lo que nos permitirá seguir siendo competitivos en el mercado. El objetivo es alcanzar en 2028 las 8.500 toneladas de semilla
certificada, para así poder suministrarla tanto a los agricultores socios y colaboradores de la cooperativa, como a terceros.
¿Qué elementos de diferenciación presenta Udapa respecto a sus competidores?
Nuestro principal elemento diferenciador es que Udapa es una cooperativa con base agraria en la que los productores participan en su capital social. Otro de los aspectos que nos diferencia del resto de grandes embolsadores españoles es que siempre hemos estado muy ligados al campo. Y, por último, también me gustaría destacar que siempre procuramos tener los ojos bien abiertos para conocer de primera mano cuales son las necesidades que van surgiendo en el mercado, para poder darles una solución lo antes posible. Gracias a nuestra dedicación y constancia, nos estamos convirtiendo en auténticos expertos en cualquiera de los eslabones de la cadena de valor de la patata.
¿Cómo se puede incrementar el consumo de patata en los hogares nacionales?
La caída del consumo de frutas y hortalizas frescas en los hogares españoles es un aspecto que nos preocupa mucho sectorialmente. Y el problema, a mi parecer, es que no estamos haciendo prácticamente nada para intentar cambiar este hecho, cuando en realidad deberíamos actuar conjuntamente para tratar de revertir esta situación. El consumo en fresco se está derivando a otros productos de conveniencia como la patata transformada, aunque ese crecimiento en la IV y V Gama no compensa el volumen perdido en la patata fresca.
los últimos doce meses ha decrecido el 0,8% quedándose en 3.096,7 millones de kilogramos; por su parte, representa el 14,8% del valor total de verduras y hortalizas, que asciende a 6.806,04 millones de euros
(+3,8%), siendo el precio medio de 2,2 euros, un 4,6% por encima del mismo periodo del año anterior.
Las patatas están presentes en la gran mayoría de los hogares españoles, contando
Fabricante Udapa
Marca Udapa Fácil
Gama La cooperativa impulsa las ventas de las patatas listas para consumir en el propio hogar al tiempo que lanza nuevas referencias y recetas para el canal horeca. Asimismo, según apunta su director adjunto, Alfonso Sáenz, “seguimos colaborando con partners tecnológicos como Azti y Neiker para mejorar los controles en los campos de cultivo y continuamos trabajando en la creación de nuevas variedades que se adapten tanto a las exigencias del mercado como a las condiciones climáticas de nuestro territorio”.
Fabricante Patatas Córdoba
Marca El Zorzal
Gama La compañía murciana amplía sus formatos de comercialización con el nuevo formato de malla de tres kilogramos con la marca El Zorzal. Vende una amplia gama de formatos para adaptarse a las necesidades de todos sus clientes, como un kilogramo para guarnición, dos kilogramos para freír o cocinar o cinco kilogramos especiales para freír, entre otras propuestas de venta.
parque Warner regalando unos packs de entradas. “Junto a todo ello, queremos reforzar los atributos diferenciales de Princesa Amandine, especialmente su carne firme y su buen comportamiento en cocina, ya que no se deshace durante la cocción”, apostilla Jean Michel Beranger.
Fabricante Patatas Meléndez
Marca Meléndez
Gama La compañía de Medina del Campo (Valladolid) lanza al mercado la patata baby con hierbas mediterráneas. Se comercializa en bandeja de 310 gramos y es apta tanto para microondas (ocho minutos) como para airfryer (20 minutos).
Fabricante Patatas Lázaro
Marca Freshnatur
Fabricante Princesa Amandine
Marca Princesa Amandine
Gama La marca ha obtenido, por quinto año consecutivo, el reconocimiento Sabor del Año 2026, tras superar el proceso de evaluación realizado por consumidores en pruebas sensoriales independientes. Asimismo, también lanza una acción comercial con el
Gama La empresa valenciana lanza al mercado su batata mini, con la marca Freshnatur, en envase de un kilogramo. “Detrás de cada patata que llega al lineal no solo hay una explotación agrícola o una cadena de suministro; hay personas, familias y una enorme vocación por producir alimentos de calidad de la mejor manera posible”, afirma Cristina Lázaro.
con una tasa de penetración del 95,8%, lo que supone una caída del 0,4% respecto al mismo periodo del año anterior. En lo relativo a frecuencia de compra, se han adquirido, de media, 15,8 veces en el último año (+3,3%), con un volumen de 2,82 kilos por acto, algo menos que hace doce meses (-2,8%). El gasto por acto de compra también presenta una disminución (-5,8%), promediándose los 3,44 euros invertidos por compra.
Ampliando los datos al conjunto de verduras y hortalizas, el total del mercado
presenta en marzo de 2026 una penetración del 99,9% (invariable respecto a doce meses atrás), con una frecuencia de compra de 77,5 veces al año (+1,6%), una compra media de 2,06 kilos por acto (-3,2%) y un gasto de 4,54 euros por acto de compra (+1,3%).
Análisis del comprador Profundizando en el estudio de la categoría por zonas geográficas, Andalucía se posiciona como la región con un mayor volumen de compra en términos absolutos, con el 17,7%
Compra
Gasto
TAM 23 de marzo de 2026. Datos sobre penetración (en tanto por ciento de hogares españoles compradores), frecuencia de compra (número de actos de compra anuales), compra (en kilogramos por compra realizada) y gasto (en euros por compra realizada) en el total del mercado de patatas frescas. Fuente: Worldpanel by Numerator/ infoRETAIL.
del total nacional. Por detrás, aparecen Cataluña (16,4%), Madrid (13,9%), Comunidad Valenciana (11,3%), Galicia (5,5%), Castilla y León (5,2%), País Vasco (4,9%) y Canarias (4,4%).
Comunidad Valenciana es la comunidad autónoma más intensiva en el consumo de patatas frescas, con un índice de 102 (sobre 100). A continuación, se encuentran Andalucía, Cataluña y País Vasco, con índice de 101 en todos los casos; y Madrid y Canarias, en la media nacional (100). Por debajo de la media nacional se hallan Castilla y León (96) y Galicia (95).
pequeños (98), parejas jóvenes sin hijos (97) y jóvenes independientes (95).
La patata fresca tiene una penetración del
“El mayor peso de compradores se concentra en comunidades grandes y en hogares de ciclo de vida más maduro, aunque al ser un producto muy masivo no presenta un perfil de comprador específico, más allá de un consumo algo más elevado en hogares familiares que en hogares jóvenes sin hijos”, se concluye desde Worldpanel by Numerator.
95,8% en los hogares
Atendiendo a la tipología de hogar, los formados por personas retiradas o jubiladas son los que más compran patatas frescas, representando el 26,5% del total de las compras nacionales de este producto. A continuación, aparecen familias con hijos de edad media (14,2%), parejas con hijos mayores (12,3%), adultos independientes (9,3%), parejas adultas sin hijos (8,8%), parejas con hijos pequeños (8,2%), jóvenes independientes (7,3%), hogares monoparentales (7,1%) y parejas jóvenes sin hijos (6,2%).
A su vez, observando el volumen poblacional de cada tipología de hogar, los formados por parejas con hijos mayores y parejas adultas sin hijos son los más intensivos en la compra de patatas frescas, con un índice de 102 (sobre una base de 100).
Por encima de la media nacional también se encuentran los jubilados (101), mientras que en 100 se hallan las parejas con hijos en edad media y los hogares monoparentales. Por debajo del índice 100 están adultos independientes (99), parejas con hijos
Producción europea España es el séptimo productor más importante de patata de la Unión Europea (UE), con un 4% de cuota, y ha reducido su producción un 1,9% en 2025 respecto a la media, según datos del Ministerio de Agricultura, Pesca y Alimentación (MAPA) elaborados a partir de Eurostat. Por delante, a la cabeza, se encuentran Alemania (25%), Francia (16%), Países Bajos (15%), Polonia (12%), Bélgica (8%) y Dinamarca (6%).
Según los últimos datos del MAPA, el 75% de la superficie total de patata en España se cultiva en regadío, siendo Castilla y León (37%), Andalucía (19%) y Murcia (10%) las principales comunidades en dicho sistema de cultivo. Le siguen Galicia (8%), Canarias (5%), Comunidad Valenciana (5%) y País Vasco (3%). El 25% de la superficie restante de patata se desarrolla en secano, siendo Galicia el principal exponente con más del 81% del total de superficie; muy lejos aparecen Canarias (8%) y País Vasco (2%).
Los datos provisionales de la campaña -que apuntan a una reducción del 1,9% respecto
FERNANDO CÓRDOBA JIMÉNEZ GERENTE DE PATATAS CÓRDOBA
Tras un 2025, que fue un año complicado por los precios bajos, las perspectivas para esta campaña apuntan a una patata de gran calidad, afirma el entrevistado, cuya compañía tiene la sede en Alquerías (Región de Murcia).
“Tenemos las últimas tecnologías del mercado para que la patata llegue al cliente en perfecto estado”, agrega.
¿Cómo está siendo la campaña de 2026?
Está siendo una campaña muy fluida, tanto por precios como por calidad. Este año 2026 está siendo, para los agricultores, un año bueno con patata de mucha calidad.
¿Cuáles son las previsiones de Patatas Córdoba para este año?
Queremos seguir enfocando nuestras ventas a la distribución de patata a mayoristas, supermercados e industria. El hecho de contar con certificaciones como IFS Food y nuestro compromiso medioambiental refuerza el posicionamiento ante clientes exigentes, como son las grandes superficies y la industria.
¿Qué balance realiza de la cosecha de 2025?
2025 fue un año de una patata de mucha calidad, pero con un precio bajo por los altos rendimientos y el exceso de plantación. Para nosotros,
fue un año muy complicado a consecuencia de los precios bajos, ya que la rentabilidad de los agricultores no fue la esperada.
¿Cuáles son los principales retos a los que se enfrenta el sector?
El principal desafío es la competencia de Egipto e Israel, países que cada vez están importando más patata y crecen más.
¿Qué avances se están produciendo en el campo para mejorar la calidad del producto?
El campo de Cartagena está muy mecanizado y se encuentra a la última en vanguardia de maquinaria.
Finalmente, ¿qué elementos de diferenciación presenta Patatas Córdoba?
Tenemos las últimas tecnologías del mercado, con pulidoras y selectores ópticos de última generación para que la patata llegue al cliente en perfecto
a la media en la producción, tal y como se reflejaba en líneas anteriores- subrayan que, por época de recolección, predomina la patata tardía (39%) y de media estación (36%), con una tendencia creciente de la patata tardía. Por comunidades autónomas, Castilla y León, principal región productora con una cuota del 44%, incrementa su producción un 9% respecto a la media (+12% respecto a 2024). A continuación, Andalucía, con una cuota del 13%, reduce un 13% su producción respecto a la media y un 10% frente a 2024; seguida de Galicia (11% de cuota), que reduce un 25% respecto a la media y un
32% frente a 2024; Murcia (10%) que crece un 16% respecto a la media y un 9% frente a 2024; Comunidad Valenciana (6%), que crece un 36% respecto a la media y un 7% frente a 2024; y Canarias (4%), que reduce la producción un 15% respecto a la media y un 1% frente a 2024.
Balanza comercial España es un país netamente importador de patata, presentando una tendencia al alza por cuarta campaña consecutiva, según las cifras acumuladas de enero a septiembre de 2025. El saldo comercial español para este periodo se sitúa en -218 millones de euros,
JEAN MICHEL BERANGER DIRECTOR GENERAL DE PRINCESA AMANDINE IBÉRICA
“Nuestra variable de ajuste no es el precio, sino la calidad”, afirma rotundamente el entrevistado, quien avanza que la comercialización de la nueva patata comienza con calibres algo más pequeños, pero manteniendo los estándares que definen a Princesa Amandine, que reforzará su posicionamiento como “una patata de marca, reconocible y con una propuesta diferencial”.
¿Qué es lo que más destacaría de la evolución de Princesa Amandine?
El balance de 2025 es positivo, ya que hemos seguido consolidando el posicionamiento de Princesa Amandine como una marca diferencial dentro de la categoría. Se trata de una marca con una propuesta de valor muy definida, basada en la calidad, la regularidad y la confianza. Seguimos observando una respuesta positiva por parte de nuestro consumidor habitual, con una base fiel que reconoce la marca y valora poder disfrutar de la misma variedad y calidad durante todo el año.
¿Cómo valora la guerra de precios existente en el mercado?
En Princesa Amandine estamos bastante al margen de la guerra de precios, porque trabajamos con una variedad exclusiva, una producción controlada y una propuesta de valor diferente. Nuestra variable de ajuste no es el precio, sino la calidad. Planificamos la producción con nuestros agricultores, trabajamos con contratos cerrados y buscamos mantener estabilidad para el consumidor. Nuestro objetivo no es crecer en volumen a cualquier precio, sino garantizar una experiencia constante al consumidor.
¿Qué perspectivas tiene para 2026?
Esperamos comenzar la comercialización de la nueva patata
Princesa Amandine a principios de junio, con calibres algo más pequeños, pero manteniendo siempre los estándares de calidad que definen a la marca.
¿Qué objetivos se han marcado para la nueva campaña?
Queremos seguir reforzando el posicionamiento de Princesa Amandine como una patata de marca, reconocible y con una propuesta diferencial para el consumidor. Vamos a continuar trabajando tanto en el producto como en la comunicación. Una de nuestras líneas prioritarias será seguir impulsando colaboraciones con marcas potentes y afines, como Philips o Helios. También seguiremos desarrollando promociones en packaging y acciones orientadas a dinamizar el lineal.
¿Cómo impulsan la innovación tecnológica?
Impulsamos la innovación desde el origen, especialmente en la selección varietal. Junto con nuestro obtentor, Germicopa, trabajamos en el desarrollo y mejora genética de Amandine para que esté cada vez más adaptada a las nuevas condiciones climáticas y a las exigencias del mercado, pero siempre preservando las características que el consumidor reconoce. También seguimos atentos a todas las mejoras que contribuyan a una producción más eficiente y sostenible, incluida la optimización del uso del agua.
un 91% superior a la media de las últimas cinco campañas. En términos de volumen, se reducen los envíos al mercado comunitario mientras que las importaciones se mantienen estables respecto a la campaña anterior, pero se incrementan en relación con la media.
Ahondando en las exportaciones, el volumen se ha reducido un 20% respecto al mismo periodo del 2024 y un 11,3% respecto a la media. Los envíos a países comunitarios suponen el 97% del total, destacando Portugal (35%), Francia (26%) y Alemania
Zonas geográficas
Andalucía 17,7%
Cataluña 16,4%
C. de Madrid 13,9%
C. Valenciana 11,3%
Galicia 5,5%
Castilla y León 5,2%
País Vasco 4,9%
Resto 25,1%
Ciclo de vida
Retirados 26,5%
Hog. hijos 6-17 años 14,2%
H. hijos 17-30 años 12,3%
Adult. indep. 9,3%
Adultos sin hijos 8,8%
Hog. hijos -6 años 8,2%
Jóvenes indep. 7,3%
Resto 13,4%
TAM 23 de marzo de 2026. Datos porcentuales sobre la participación que tiene cada comunidad autónoma y cada perfil de comprador sobre el total del volumen de patatas frescas comercializadas en España durante 2026. Fuente: Worldpanel by Numerator / infoRETAIL.
(10%) como principales destinos. Los envíos a los principales destinos retroceden respecto a la media, salvo Portugal (+2,8%) y Francia (+10,1%).
En cuanto a las importaciones, han crecido un 0,3% respecto a 2024 (+29,1% frente a la media). Francia, principal proveedor con una cuota del 73%, aumenta sus envíos un 26,2% respecto a la media. A continuación, se sitúa Portugal, con el 7% (+55%); Israel, con el 5% (+62,3%); y Egipto, con el 4% (+44,3%).
Entrando a analizar el consumo en los hogares en el periodo entre enero y julio de 2025, retrocede ligeramente un 1% respecto a 2024 y un 8,8% en relación con la media. La patata fresca y la patata procesada caen un 12,1% y 3,7% respectivamente, frente a la media, mientras que se mantiene la tendencia al alza en el consumo de patata congelada con un incremento cercano al 18%. En general, los precios de la patata siguen al alza en sus diferentes formas, especialmente en patata fresca, cuyo precio casi se ha duplicado respecto hace una década, y el de las patatas congeladas.
Udapa y el futuro
Una vez analizados los datos evolutivos de la categoría, damos la palabra a los principales operadores del mercado. En este sentido, el director adjunto de Udapa, Alfonso Sáenz de Cámara Barrón, lamenta que la cosecha de 2025 fue muy irregular y, en algunos casos, de baja producción: “En Álava, por ejemplo, en comparación con un año normal,
recolectamos unas diez toneladas menos por hectárea, haciendo que nuestra producción disminuyese en un 20% con respecto al año anterior”.
El volumen de compra medio por acto se sitúa en 2,8 kilos
En abril han comenzado a cosecharse las primeras patatas en España, si bien los principales volúmenes llegarán a partir de junio y septiembre. Éstas son las previsiones que se tienen desde Udapa en función de cada región productiva: “Si todo va según lo previsto, y una vez que ya han comenzado los arranques generalizados en la Región de Murcia, esperamos que los resultados productivos sean buenos; en cuanto a los precios, la campaña ha arrancado con precios elevados, en torno a unos 600 euros por tonelada, aunque se moderarán un poco”, explica el director adjunto de la cooperativa.
En cuanto a Andalucía, precisa que “las intensas lluvias de comienzos de año hicieron que las siembras se retrasaran, por lo que la campaña de arranque también se va a demorar unas cuatro o cinco semanas; sin embargo, las fincas que se sembraron antes de las lluvias con variedades tempranas se están recolectando con rendimientos bajos. La clave en Andalucía va a estar en que durante los arranques generalizados del mes de junio las temperaturas no sean muy elevadas para que no afecte a la calidad de la patata”. Finalmente, y en cuanto a Castilla y la
CRISTINA LÁZARO DIRECTORA DE DESARROLLO Y NEGOCIO DE PATATAS LÁZARO
La empresa valenciana ha incrementado un 55% las hectáreas de cultivo propio desde 2022, lo que implica el disponer de “un mayor control sobre toda la cadena de suministro”, afirma la entrevistada, quien avanza que la patata de 2026 tendrá “muy buena calidad”.
Con la llegada de junio comienzan a cosecharse las primeras patatas en España. ¿Qué perspectivas hay para la cosecha de 2026? Afrontamos esta campaña con ilusión y también con prudencia, porque ha sido un año en el que la meteorología ha tenido mucho protagonismo. Después de varios meses mirando al cielo más de la cuenta, por fin empezamos a ver cómo salen las primeras patatas y las sensaciones son positivas. Puede que no estemos ante la campaña más abundante en volumen, pero las primeras valoraciones apuntan a una patata con muy buena calidad y con un comportamiento muy satisfactorio desde el punto de vista comercial.
¿Qué balance realiza de la cosecha de 2025 y del comportamiento del consumidor en el lineal?
Si tuviera que definir la campaña 2025 con una sola palabra, sería adaptación. Fue un año que volvió a recordarnos que la agricultura exige capacidad de reacción constante y en el que el sector volvió a demostrar una enorme capacidad de resiliencia. Y en cuanto al consumidor, estamos observando una evolución muy interesante, ya que no se fija únicamente en el precio, sino que también quiere conocer el origen del producto, está detrás y qué valor aporta a su alimentación diaria.
Y en este contexto, ¿cómo valora la evolución de Patatas Lázaro?
2025 ha sido un año que nos deja sensaciones muy positivas porque nos ha permitido seguir creciendo sin perder aquello que nos define. Hemos continuado reforzando nuestra relación con el origen, trabajando codo con codo con los agricultores y desarrollando una propuesta cada vez más adaptada a las necesidades de nuestros clientes y consumidores.
¿Qué destacaría desde una perspectiva cuantitativa?
Desde el punto de vista cuantitativo, uno de los datos más relevantes es el crecimiento del 55% en nuestras hectáreas de cultivo propio desde 2022. Pero esa cifra tiene un significado que va más allá del crecimiento, ya que significa disponer de un mayor control sobre toda la cadena de suministro, desde la planificación de la siembra hasta la llegada del producto al lineal.
¿Qué previsiones tienen para el futuro más inmediato?
zona norte, indica que “las patatas se han sembrado en su fecha, y hasta el momento las expectativas son positivas porque el tiempo se mantiene fresco y húmedo”. Asimismo, Alfonso Sáenz de Cámara Barrón también realiza una mención al
Miramos a 2026 con ilusión y con la misma filosofía que nos ha acompañado durante todos estos años, que es crecer de forma responsable y construyendo valor a largo plazo. Seguiremos apostando por nuevas variedades y por proyectos estratégicos como ‘N+Ñ 365’, una iniciativa que nos permite ofrecer patata nueva nacional durante todo el año mediante la planificación coordinada de distintas zonas productoras.
impacto que están teniendo las guerras de precios y los aranceles en el sector patatero, ya que están afectando al comercio mundial de la patata transformada, sobre todo a la congelada. “Además, ahora hay más competencia en los mercados,
porque países que hasta ahora eran compradores de patata transformada, como pueden ser China, India o Pakistán, se están convirtiendo en exportadores, lo que supone que Europa esté perdiendo posiciones debido a que los costes de producción europeos son mayores que los asiáticos”, concluye.
Princesa Amandine
De competencia internacional también habla el director general de Princesa Amandine Ibérica, Jean Michel Beranger, quien considera que existe “competencia desigual, ya que se están incrementando las importaciones procedentes de terceros países, como Egipto, Israel o Marruecos, donde los costes de producción son más bajos y la legislación menos exigente que en la Unión Europea”. Por otra parte, también subraya que la campaña 2026 se afronta con prudencia, debido a que “nos encontramos en un contexto de reajuste para el sector tras una campaña anterior marcada por la sobreoferta en Europa y por unos precios que, en muchos casos, no permitieron compensar el incremento de los costes de cultivo”. En España -prosigue- hay una reducción de superficie en varias zonas productoras, como en Andalucía, donde debido a las abundantes lluvias invernales se estima un descenso aproximado del 20% en la superficie sembrada. Y a nivel productivo, se esperan volúmenes más contenidos en zonas como Cartagena (Murcia), donde la producción se ha visto reducida debido al impacto de los fuertes vientos registrados durante el invierno.
relevo varietal a largo plazo, siempre manteniendo un ADN muy similar al de Princesa Amandine”, finaliza.
Equilibrio para Meléndez
Desciende un 5,8% el gasto medio por acto de compra de patata
Termina este análisis con las reflexiones del CEO de Patatas Meléndez, Javier Meléndez, quien para este 2026 atisba “perspectivas positivas, aunque condicionadas, una vez más, por la climatología, ya que las lluvias registradas en los primeros meses del año han provocado ligeros retrasos en algunas zonas de siembra; sin embargo, también han contribuido a mejorar las reservas hídricas”. En definitiva, considera que, si las condiciones se mantienen estables, será una “campaña equilibrada en volumen y calidad, en línea con la tendencia del sector hacia una mayor planificación y ajuste en la demanda”.
Beranger también recalca la “importante evolución que se está produciendo en el campo, con una mayor modernización, tecnificación y búsqueda de eficiencia”. Los productores trabajan cada vez más con variedades de mayor rendimiento, mejor comportamiento agronómico y mayor resistencia a situaciones de estrés hídrico. Y en este sentido, las casas de semillas tienen un papel fundamental, porque están en continuo desarrollo e investigación para obtener variedades mejor adaptadas a las nuevas condiciones climáticas y a las exigencias del mercado. “El trabajo en el campo es clave porque Princesa Amandine exige un alto nivel de control desde el origen, tanto en la planificación como en el seguimiento de los cultivos y en la relación con los agricultores. Además, estamos trabajando en la búsqueda de un posible
Asimismo, y mirando al pasado, también se refiere a la sobreoferta que se produjo en 2025: “La campaña estuvo marcada por un incremento de la superficie tanto en España como en otros países europeos, lo que generó una sobreoferta y una presión significativa sobre los precios en origen, lo que puso de manifiesto, una vez más, la necesidad de avanzar hacia modelos de planificación más coordinados”. A su juicio, el pasado año, “consolidamos nuestro posicionamiento como uno de los principales operadores del sector, con un volumen cercano a las 180.000 toneladas comercializadas y una facturación en torno a los 140 millones de euros”. Y más allá de las cifras, también destaca “el avance cualitativo en nuestro modelo de negocio, con mayor integración en origen, refuerzo de la relación con agricultores, crecimiento en todos los canales de venta y una apuesta decidida por la innovación industrial con nuestro modelo Meléndez 4.0”.
Finalmente, Javier Meléndez menciona los elementos de diferenciación que presenta su compañía frente a los competidores. Lo explica así: “Nuestro principal elemento diferencial es el modelo integrado que abarca toda la cadena de valor, desde el campo hasta el cliente final. A ello se suma nuestra apuesta por el origen, a través de proyectos como ‘Meléndez x Origen’; la innovación industrial con una de las plantas más avanzadas del sector, una orientación clara hacia el cliente y el consumidor, así como la profesionalización del talento con la incorporación de perfiles especializados”.
La categoría está presente en el 86,9% de los hogares españoles
Los helados han registrado en los últimos doce meses la mejor evolución en años, con un notable incremento del 6,6% en su demanda, al tiempo que la facturación ha rozado un aumento del 13%. Y todo ello, espoleado fundamentalmente por las tarrinas y las variedades individuales, segmentos que hacen que el mercado haya recobrado el calor del crecimiento.
La categoría de helados, según los datos de Circana correspondientes al TAM de marzo de 2026, registra una facturación de 1.220,61 millones de euros, lo que representa un 12,9% más que en 2025 (1.063,15 millones), mientras que las ventas en volumen se han elevado un 6,6%, alcanzando los 237,96 millones de unidades equivalentes (kilos o litros, en función del segmento analizado), al tiempo que el precio a volumen constante se ha incrementado un 6,3%.
Comparando estos datos con el pasado más inmediato, y siempre según la información facilitada por Circana, se aprecia una notable mejoría en la evolución de la categoría, ya que el TAM de febrero de 2025 señalaba un pequeño incremento del 1,3% en la facturación y una caída del 1,2% en la demanda. Asimismo, el TAM de febrero de 2024 mostraba un desarrollo en la facturación en línea con la actual (16,2%), pero un menor aumento en la demanda (3,3%). Y algo parecido sucedía con los datos del TAM de marzo de 2023, con incrementos del 14% en la facturación y del 5,3% en la demanda. En cambio, el TAM de marzo de 2022 arrojaba descensos del 0,8% en valor y del 1,9% en
volumen, condicionado por el desajuste en el mercado que significó la pandemia.
Regresando a los datos del TAM actual y ahondando en el análisis por segmentos, los helados en formato individual son los que mayor participación acaparan en la categoría, con unas cuotas del 71,1% sobre el total de la facturación y del 64,3% sobre el volumen comercializado. Su facturación en el TAM marzo de 2026 ha alcanzado los 867,54 millones de euros, frente a los 752,15 millones del año anterior, un 13,3% más. Por su parte, las ventas en volumen han crecido un 6,3%, hasta los 153,08 millones de litros (el pasado año la cifra fue de 143,43 millones). Todo ello, con un incremento del precio del 7,0%.
Dentro de este segmento, la consultora especifica cuatro subsegmentos. Los helados con palo lideran claramente el mercado, con 422,80 millones de euros (+12,4%) y 67,51 millones de litros (+3,9%), por encima de los 370,38 millones y 64,87 millones de litros contabilizados en 2025. Les siguen los conos y sándwiches, que alcanzan los 273,04 millones de euros (+14,3%) y 62,61 millones de litros (+8,0%), frente a los 234,00 millones y 57,59 millones de litros del ejercicio
VALOR (millones €) +12,9%
VOLUMEN (mill. un. eq.) +6,6%
TAM marzo de 2026. Fuente: Circana / infoRETAIL.
anterior. Por su parte, el conjunto del resto de helados individuales suma 151,37 millones de euros (+12,9%) y 21,95 millones de litros (+9,5%), en comparación con los 131,84 millones y 19,86 millones de litros de 2025. En último lugar, el segmento de impulso, aunque con menor peso, muestra el mayor dinamismo, con un incremento del 21,7% en valor y del 15,7% en volumen, hasta alcanzar los 20,32 millones de euros y 1,02 millones de litros, frente a los 15,91 millones y 857.006 litros del año anterior. Dentro de este segmento, el mayor incremento en precio a volumen constante se lo anotan los helados con palo, con un 8,4% más. Por detrás, se encuentran conos/ sándwiches (+6,3%), impulso (+6,1%) y resto de helados individuales (+3,4%).
Auge de las tarrinas
El segundo segmento más importante dentro de la categoría de helados es el conformado por las tarrinas familiares, que representan el 24,8% de la facturación total del mercado y el 27,2% del volumen comercializado. Tras una subida media del precio del 4,8%, la facturación ha alcanzado 303,05 millones de euros, frente a los 262,14 millones de 2025, lo que supone un aumento del 13,5%. En cuanto al volumen, las ventas han sumado 64,59 millones de litros, un 8,6% más que en el año anterior (59,03 millones).
Profundizando en el análisis de esta tipología de helados, el conjunto que engloba a las tarrinas y sorbetes familiares acapara la mayor parte de las ventas, con 298,08 millones de euros (+13,6%) y 63,51 millones de litros (+9,7%), frente a los 257,54 millones de euros y 57,35 millones de litros registrados en 2025. Por su parte, las tarrinas familiares con nata aportan 4,97 millones de euros de facturación (+6,9%) y 1,07 millones de litros (+2,6%), en comparación con los 4,63 millones de euros y 1,05 millones de litros del ejercicio anterior.
En cuanto al precio, las tarrinas con nata registran un aumento del 4,3% en volumen constante comercializado, mientras que las tarrinas y sorbetes familiares se apuntan un +3,9% en el precio medio.
El tercer segmento de este mercado se corresponde con los helados a dividir, que representan el 4,1% del valor total y el 8,5% del volumen comercializado. Con un incremento medio del precio del 2,4%, estos productos también reflejan avances
Fabricante General Mills
Marca Häagen-Dazs
Gama Uno de los recientes lanzamientos más relevantes de la marca es la nueva receta en el formato tarrina de sabor ‘chocolate belga’, que reinterpreta y mejora este icónico sabor, elaborándolo con chocolate belga negro al 72% cacao. “Esta evolución, que intensifica la profundidad y la complejidad del chocolate, está siendo excepcionalmente bien recibida por nuestros consumidores, con un especial reconocimiento por la mejora en su textura, que la hace aún más sofisticada y placentera”, afirma Clara Murcia.
Fabricante Froneri
Marcas Maxibon y Lotus Biscoff
Gama El fabricante presenta su propuesta para la campaña de 2026 con seis nuevas referencias, entre las que se encuentra la colaboración de Maxibon con Stranger Things, así como novedades con Extrême, Nuii, Milka y Pirulo. Además, también lanza la nueva gama de helados Lotus Biscoff -fruto de un acuerdo con Mondelēz International y Lotus Bakeriesque incluye sándwich, bombón de galleta y tarrina, entre otros productos.
como Barrita Caramel & Nuts y Barrita Gold Caramel y Volcanix.
Fabricante La Menorquina
Marca La Menorquina
Gama La heladera ha incorporado a su cartel de impulso un total de 15 nuevos helados, entre los que destacan bombones con formas reconocibles -almendrado, frambuesa y turrón-, seis polos renovados que combinan hielo y cremosidad, y dos nuevos conos de vainilla y pistacho con laminado de chocolate. La oferta se completa con referencias de Mars, Snickers, Twix y M&M’s.
Fabricante La Fageda
Marca La Fageda
Fabricante The Magnum Ice Cream Company
Marca Magnum
Gama La marca amplía su oferta comercial con el lanzamiento de Magnum Signature, una nueva gama desarrollada para el segmento premium, que cuenta con las nuevas referencias La Pistache y La Pêche, que dan protagonismo al pistacho y el melocotón. Por otra parte, Magnum también amplía su porfolio con productos
Gama La empresa de Badalona (Barcelona) amplía su gama de helados con el lanzamiento de dos nuevas referencias, una de pistacho y otra de lima y jengibre, ambas elaboradas sobre una base de yogur e incorporando ingredientes en tendencia en el mercado, como el pistacho y las combinaciones cítricas.
Marca Luxus
Gama Helados Casty refuerza su gama Luxus con el lanzamiento de Luxus 74% Cacao by Trapa, un bombón helado elaborado con tres chocolates, relleno de crema de chocolate negro y recubierto con una cobertura de chocolate Trapa con un 74% de cacao. Esta nueva referencia se integra en una línea caracterizada por su textura cremosa y el uso de ingredientes y coberturas de calidad.
con un aumento del 1,4% en la demanda durante el periodo analizado, totalizando 20,30 millones de kilogramos vendidos, frente a los 20,01 millones de 2025. En términos de facturación, el incremento es del 3,9%, situándose en 50,02 millones de euros (frente a los 48,07 millones del año anterior).
Dentro de los helados a dividir, se distinguen dos subsegmentos: tartas de helado, con 31,08 millones de euros (+4,9%) y 11,51 millones de kilogramos (+2,3%); y las barras de helado, con 18,94 millones de euros (+2,2%) y 8,79 millones de kilogramos (-0,2%). En cuanto al precio, las primeras registran un incremento del 2,6%; las segundas, del 2,3%.
Penetración del 86,9% Cambiando ahora la fuente de los datos, y según la información facilitada por Worldpanel by Numerator, la categoría presenta una penetración del 86,9% en los hogares españoles, según datos del TAM correspondiente al 22 de marzo de 2026, lo que supone un incremento del 0,8% respecto al año anterior. Además, pese a su carácter estacional, el producto mantiene una frecuencia de compra de 9,2 veces al año, con un crecimiento del 6,1% en comparación con el año previo. En términos de comportamiento de compra, el volumen por acto se sitúa en 1,03 litros, lo que implica un descenso del 1,6%, mientras que el gasto por acto alcanza los 4,97 euros, con un incremento del 3,0%.
En conjunto, el volumen total de ventas ha alcanzado los 159,59 millones de unidades equivalentes, lo que supone un crecimiento del 6,2%, mientras que el gasto asciende a 767,88 millones de euros, un 11,1% más. Este avance se produce en un contexto de incremento del precio medio hasta los 4,81 euros por unidad, un 4,6% más que en el ejercicio anterior.
Worldpanel by Numerator divide la categoría en cuatro segmentos: multipacks, tarrinas, tartas y resto de helados. Los multipacks concentran la mayor parte del mercado (representan el 70,5% del valor y 65,5% del volumen), con una penetración del 80,3% (+1,5%) y una frecuencia de compra de 7,4 veces al año (+5,3%). Su volumen alcanza los 104,67 millones de unidades (+6,1%) y su facturación se sitúa en 541,64 millones de euros (+11,0%), con un precio medio que crece un 4,7% hasta los 5,17 euros por unidad.
Individuales 71,1%
Tarrinas familiares 24,8%
A dividir 4,1%
de
del precio medio (-1,5%) quedándose en 2,75 euros por unidad.
Las tarrinas rozan una penetración del 50% en los hogares
Por último, el resto de los helados (2,7% del valor y 4,3% del volumen) muestran una penetración del 13,6%, con un descenso del 4,6%, aunque mejora su frecuencia de compra hasta 2,5 veces al año (+9,3%). En términos de volumen, alcanzan los 6,71 millones de unidades (+2,0%) y una facturación de 19,95 millones de euros (+6,3%), con un incremento del precio medio del 4,2% (2,98 euros por unidad).
Análisis del comprador
Las tarrinas, por su parte, totalizan el 24,4% de la facturación y el 26% del volumen total del mercado. Presentan una penetración del 49,8% (+3,2%) y una frecuencia de compra de 4,2 veces al año (+4,3%). En volumen, registran 41,52 millones de unidades (+6,7%) y una facturación de 187,89 millones de euros (+12,3%), con un incremento del precio medio del 5,2% (4,53 euros por unidad).
El tercer segmento es el de las tartas (con unas cuotas del 2,4% en valor y 4,2% en volumen), cuya penetración se sitúa en el 14,7% (+1,5%) y la frecuencia de compra en 2,1 veces al año (+4,8%). Su volumen alcanza los 6,70 millones de unidades (+8,9%) y su facturación los 18,40 millones de euros (+7,2%), en un contexto de ligera reducción
Andalucía concentra, en términos absolutos, el mayor número de compradores de la categoría en toda España, con el 18,0% del total, según datos de Worldpanel by Numerator. Por detrás, se encuentran Cataluña (16,2%), Comunidad de Madrid (13,7%), Comunidad Valenciana (11,5%), Galicia (5,6%), Castilla y León (5,3%), País Vasco (4,5%) y Canarias (4,5%).
En términos de consumo per cápita, medido a través del índice de volumen frente a población (base 100 el total nacional), Andalucía se sitúa ligeramente por encima de la media con un índice de 103, al mismo nivel que la Comunidad Valenciana (103) y por delante de Canarias (102). Alineada con la media nacional se encuentra Cataluña (100); y por debajo aparecen Comunidad de Madrid (99), Castilla y León (97), Galicia (96) y País Vasco (91).
CLARA MURCIA HEAD OF CATEGORY DE GENERAL MILLS IBERIA
El año 2025, tras un exitoso 2024, ha sido también muy positivo para HäagenDazs, que ha mejorado “significativamente” su cuota de mercado, gracias, fundamentalmente, a la apuesta realizada por el segmento de los bombones. “Los ‘sticks’ han experimentado un crecimiento excepcional”, cuantifica la entrevistada, quien también valora “la evolución consistente y el crecimiento continuo” de tarrinas y mini tarrinas.
¿Qué balance realiza de la evolución seguida por Häagen-Dazs en 2025?
Tras un 2024 excelente, 2025 continuó esa senda de crecimiento positivo. Häagen-Dazs ha crecido tres puntos porcentuales por encima de la categoría en retail, mejorando significativamente su cuota de mercado. Este sólido desempeño no es fruto de la casualidad, sino la prueba de la fidelidad de nuestros consumidores, quienes reconocen y eligen el compromiso de Häagen-Dazs con la calidad y la innovación.
A comienzos del pasado año, se anunció que Häagen-Dazs reforzaría su apuesta por el segmento de bombones. ¿Están satisfechos con el desempeño del segmento?
Estamos no solo satisfechos, sino verdaderamente entusiasmados con la evolución de los bombones en 2025. Nuestra ambición de ganar peso en este formato clave nos llevó a un relanzamiento estratégico. Y gracias a una importante ampliación de nuestra distribución, hemos experimentado un crecimiento excepcional de triple dígito. Y es que esta apuesta nos ha permitido dinamizar el segmento y acercar el placer de disfrutar de un Häagen-Dazs a más consumidores.
¿Qué desarrollo han tenido las ventas de las tarrinas y mini tarrinas?
Las tarrinas y mini tarrinas de Häagen-Dazs han demostrado
una evolución consistentemente positiva y un crecimiento continuo. Estos formatos representan un pilar fundamental de nuestra oferta destacando por su capacidad de adaptación, que permite su disfrute durante todo el año. Los consumidores siguen eligiendo nuestras tarrinas por su promesa de calidad y, especialmente, por la autenticidad y riqueza de sus sabores, que ya son el sello distintivo de nuestra propuesta de lujo accesible.
¿Qué perspectivas tiene Häagen-Dazs para este 2026?
De cara a 2026, las perspectivas de evolución para Häagen-Dazs son sumamente positivas, con una clara ambición de consolidar y expandir nuestro liderazgo en la categoría de helados.
¿Sobre qué atributos y productos construirán la estrategia de desarrollo?
Nuestra estrategia se articula sobre unos pilares firmes, que son la calidad superior que nace de nuestra filosofía de ingredientes puros, la innovación constante y el posicionamiento como creadores de experiencias de indulgencia que marcan la diferencia. Y en cuanto a los productos, seguiremos impulsando con fuerza el segmento de bombones, donde nuestros lanzamientos están generando un significativo crecimiento; y reforzaremos la versatilidad de nuestras tarrinas y mini tarrinas.
Por ciclo de vida, en términos absolutos, los mayores compradores son los jubilados, que aglutinan el 25,7% del total. A continuación, aparecen parejas con hijos con edad media (15,2%), parejas con hijos mayores (12,6%), parejas con hijos pequeños (8,7%), parejas
Asimismo, la exploración y desarrollo de nuevos sabores continuará siendo una prioridad, siempre buscando anticipar las expectativas del consumidor más exigente.
adultas sin hijos (8,6%), adultos independientes (8,3%), hogares monoparentales (7,3%), jóvenes independientes (7%) y parejas jóvenes sin hijos (6,3%).
Por último, y desde una perspectiva de compra en función del peso de cada tipo de
Frecuencia Gasto
TAM marzo de 2026. Datos sobre penetración (en tanto por ciento de hogares españoles compradores), frecuencia de compra (número de actos de compra anuales), compra (en litros por acto de compra) y gasto (en euros por acto de compra) en el total del mercado de helados. Fuente: Worldpanel by Numerator/ infoRETAIL.
Zonas geográficas Ciclo de vida
Andalucía 18,0%
Cataluña 16,2%
C. de Madrid 13,7%
C. Valenciana 11,5%
País Vasco 4,5% Resto 25,2% 86,2 86,9
Galicia 5,6% Castilla y León 5,3%
Retirados 25,7%
Hog. hijos 6-1 años 15,2%
H. hijos 17-3 años 12,6%
Hog. hijos -6 años 8,7%
Adultos sin hijos 8,6% Adult. indep. 8,3% Monoparentales 7,3% Resto 13,6%
TAM marzo de 2026. Datos porcentuales sobre la participación que tiene cada comunidad autónoma y cada perfil de comprador sobre el total del volumen total de helados comercializado en España durante 2026. Fuente: Worldpanel by Numerator / infoRETAIL.
hogar, aquéllos con hijos de edad media son los más intensivos en la compra de helados, situándose muy por encima de la media, con un índice de 107. También sobrepasan el 100, los hogares con hijos mayores y pequeños (104, en ambos casos), así como los hogares monoparentales (103). Por detrás se sitúan parejas adultas sin hijos (100), retirados y parejas jóvenes sin hijos (98, ambas), jóvenes independientes (92) y adultos independientes (88).
Estrategias empresariales
En paralelo al dinamismo comercial de la categoría, el sector heladero continúa avanzando en procesos de inversión, internacionalización y reorganización empresarial. Uno de los movimientos más relevantes ha sido el protagonizado
por The Magnum Ice Cream Company (TMICC), antigua división de helados de Unilever, que ha culminado su escisión y ha comenzado a cotizar de forma independiente en las Bolsas de Ámsterdam, Londres y Nueva York. La compañía, propietaria de marcas como Magnum, Frigo, Ben & Jerry’s, Cornetto o Carte d’Or, debutó con una valoración bursátil cercana a los 7.941 millones de euros. El CEO de la compañía, Peter ter Kulve, señala que la nueva etapa permitirá a la empresa ser “más ágil, más centrada y ambiciosa”, con el objetivo de reforzar su crecimiento y ampliar la innovación en snacks congelados y nuevas ocasiones de consumo.
En el ámbito industrial, Grupo Alacant ha reforzado su estrategia
de crecimiento internacional con la adquisición del fabricante irlandés Silver Pail, especializado en helados premium elaborados con leche y nata de origen local. La operación permitirá al grupo avanzar en mercados como Reino Unido e Irlanda, ampliar su capacidad productiva y generar sinergias en I+D, logística y desarrollo comercial. El grupo combinado prevé alcanzar unos ingresos anuales de alrededor de 300 millones de euros. En este sentido, el presidente de Grupo Alacant, Per Harkjaer, destaca que la integración permitirá “aportar valor a los clientes combinando la experiencia en producción con la presencia y relaciones locales de Silver Pail”.
Los ‘multipacks’ representan el 65% del volumen vendido
Por último, La Menorquina ha anunciado nuevas inversiones para reforzar su capacidad industrial. La compañía destinará más de 15 millones de euros a la instalación de una nueva línea de producción de alto rendimiento en su planta de Palau-solità i Plegamans (Barcelona), que tendrá capacidad para elaborar 30.000 helados por hora. La actuación permitirá ampliar las instalaciones productivas en 1.100 metros cuadrados y fabricar distintos formatos, como bombones, sándwiches y espirales. Con esta incorporación, la empresa alcanzará las 23 líneas de producción y prevé generar más de 150 empleos. El CEO de La Menorquina, Iván Leal, resalta que esta inversión permitirá “continuar sirviendo a nuestros clientes, aumentando nuestra eficiencia y competitividad”.
Valoración de HäagenDazs
Por otra parte, desde Häagen-Dazs se valora muy positivamente el desarrollo por encima del 6% que está registrando la demanda de helados, tal y como ha quedado escrito previamente al analizar los datos facilitados por Circana y Worldpanel by Numerator. “Este incremento es una excelente noticia y valida la relevancia de la categoría. Desde la perspectiva de Häagen-Dazs, lo interpretamos como una clara señal de que el consumidor, a pesar de los desafíos del contexto, sigue priorizando y buscando pequeños placeres y momentos de gratificación que le permite desconectar y disfrutar”, explica
la Head of Category de General Mills Iberia, Clara Murcia Calero. “Este crecimiento demuestra -prosigue la directiva- la importancia de la calidad y la diferenciación en un mercado donde la experiencia premium , que nosotros abanderamos, es cada vez más demandada y valorada, al mismo tiempo que es también un claro indicio de la desestacionalización del helado, que se consolida cada vez más como un consumo para todo el año”.
La estacionalidad de las ventas es, precisamente, uno de los tres desafíos a los que debe enfrentarse la categoría de helados en el canal de distribución moderna, junto a los gustos cambiantes del consumidor y el crecimiento de la marca de distribución (MDD). “La estacionalidad sigue siendo un reto general, ya que, aunque nuestras tarrinas contribuyen a un consumo constante, la categoría de helados en general aún se ve marcada por un pico en verano. El desafío es precisamente mantener el interés y el consumo durante todo el año”, subraya Clara Murcia.
El gasto por acto de compra de helados se incrementa un 3%
En cuanto a los gustos cambiantes del consumidor, que son cada vez más exigentes, la Head of Category de General Mills Iberia considera que “espera productos que equilibren sabor, bienestar y conveniencia, además de valorar la sostenibilidad, lo que nos exige una innovación constante no solo en sabores, sino también en texturas y formatos para satisfacer esas expectativas”. Finalmente, y acerca de la MDD, entiende que se trata de una realidad del mercado que representa un desafío constante para las marcas de fabricante, pero “en Häagen Dazs no lo vemos como un obstáculo insalvable, sino que lo asumimos como un estímulo para ser aún más competitivos, impulsándonos a anticiparnos continuamente a las preferencias del consumidor, a buscar una diferenciación a través de la calidad y la innovación, y a asegurar que nuestra propuesta de valor premium sea tan evidente que el consumidor siempre elija la experiencia única de Häagen-Dazs”.
El gazpacho incrementa un 15% su comercialización en gran consumo
Los datos correspondientes al TAM de marzo de 2026 arrojan un cambio de tendencia muy relevante en el mercado de gazpacho y salmorejo, ya que su demanda conjunta se ha incrementado por encima del 17%, en contraste con los descensos padecidos en 2025 y 2024. Ambos productos disfrutan de aumentos a doble dígito tanto en valor como en volumen.
Las ventas conjuntas de gazpacho y salmorejo en el canal de distribución moderna alcanzan los 290,80 millones de euros en el TAM de marzo de 2026, según datos de Circana, lo que supone un crecimiento del 14% respecto al mismo periodo del año anterior, cuando se registraron 254,99 millones de euros. Por su parte, el volumen muestra un avance del 17,2%, hasta situarse en 111,49 millones de litros comercializados (95,07 millones contabilizados en 2025), demostrando que la demanda ha impulsado claramente la facturación del mercado.
Lo expresado en el párrafo anterior contrasta con lo publicado en el número de junio del pasado año de infoRETAIL , donde se reflejaba el negativo comportamiento que habían tenido las ventas conjuntas de gazpacho y salmorejo, ya que en el TAM correspondiente a abril de 2025 la facturación se anotaba un mínimo incremento del 0,3% mientras que la demanda sufría un descenso del 2%. Y esta evolución global del mercado
VALOR (millones €) +14,0% VOLUMEN (mill. litros) +17,2%
Gazpacho
VALOR (millones €) +12,2% VOLUMEN (mill. litros) +15,0%
TAM marzo de 2026. Fuente: Circana / infoRETAIL.
Salmorejo
VALOR (millones €) +12,6% VOLUMEN (mill. litros) +13,9%
TAM marzo de 2026. Fuente: Circana / infoRETAIL.
FRANCISCO VIGUERA DIRECTOR GENERAL DE GARCÍA MILLÁN
“Este año mantenemos
García Millán se convirtió en 2025 en la marca de fabricante de gazpachos y salmorejos líder en España por primera vez en su historia, con una cuota de mercado superior al 17% en valor. “Nuestro objetivo es consolidar el liderazgo y seguir innovando desde la tradición con productos saludables y de calidad”, afirma el entrevistado.
¿Qué balance realiza de la evolución que están siguiendo las ventas de gazpacho y salmorejo? El balance es positivo, ya que el mercado ha vuelto a la senda del crecimiento en 2025 con un incremento superior al 10% en ventas gracias a la estabilización de los precios y a una climatología estable con temperaturas medias ligeramente al alza.
Desde una perspectiva cualitativa, ¿qué es lo que más destacaría del mercado?
Principalmente, que es una categoría que crece porque el consumidor valora mucho la conveniencia y, más aún, la calidad en busca de productos que sustituyan a los elaborados en casa.
¿Qué debe hacer el sector para incrementar la penetración en los hogares españoles? Seguir trabajando en innovación, proporcionar a los consumidores productos cada vez más naturales y cercanos a la gastronomía tradicional, así como potenciar la mejora de la percepción de valor de los gazpachos y salmorejos y su consumo más estable a través de una comunicación que refleje
sus valores y beneficios. Seguimos trabajando para incrementar la penetración y periodicidad de compra en los hogares.
¿Cuáles son los principales desafíos a los que se enfrenta la categoría?
Fundamentalmente, al encarecimiento de las materias primas debido a fenómenos meteorológicos sufridos este invierno y, por supuesto, por el contexto inflacionista provocado por el conflicto en Oriente Próximo.
estaba determinada fundamentalmente por las cifras negativas del gazpacho, con descensos del 1,4% en valor y del 3,1% en volumen, ya que el salmorejo crecía un 4,6% en euros y el 1% en litros comercializados.
En este contexto, ¿qué balance realiza de la evolución que están siguiendo las ventas de su compañía?
García Millán sigue manteniendo una evolución positiva con crecimientos tanto en volumen como en cuota. Tras alcanzar en 2025 el liderato de la categoría en ventas como marca de fabricante, nuestro objetivo es consolidarlo y seguir innovando desde la tradición con productos saludables, respetuosos con las recetas tradicionales y de calidad.
Buceando aún más en el tiempo, los datos del TAM del abril de 2024 mostraban una caída aún más preocupante en la
demanda, ya que por aquel entonces era del 8,8% en las ventas conjuntas de gazpacho y salmorejo (la facturación se había incrementado un 3,3%). Esa caída en el volumen comercializado estaba motivada principalmente por un descenso del 11% en la comercialización del gazpacho, mientras que el salmorejo sufría una caída del 5,3%.

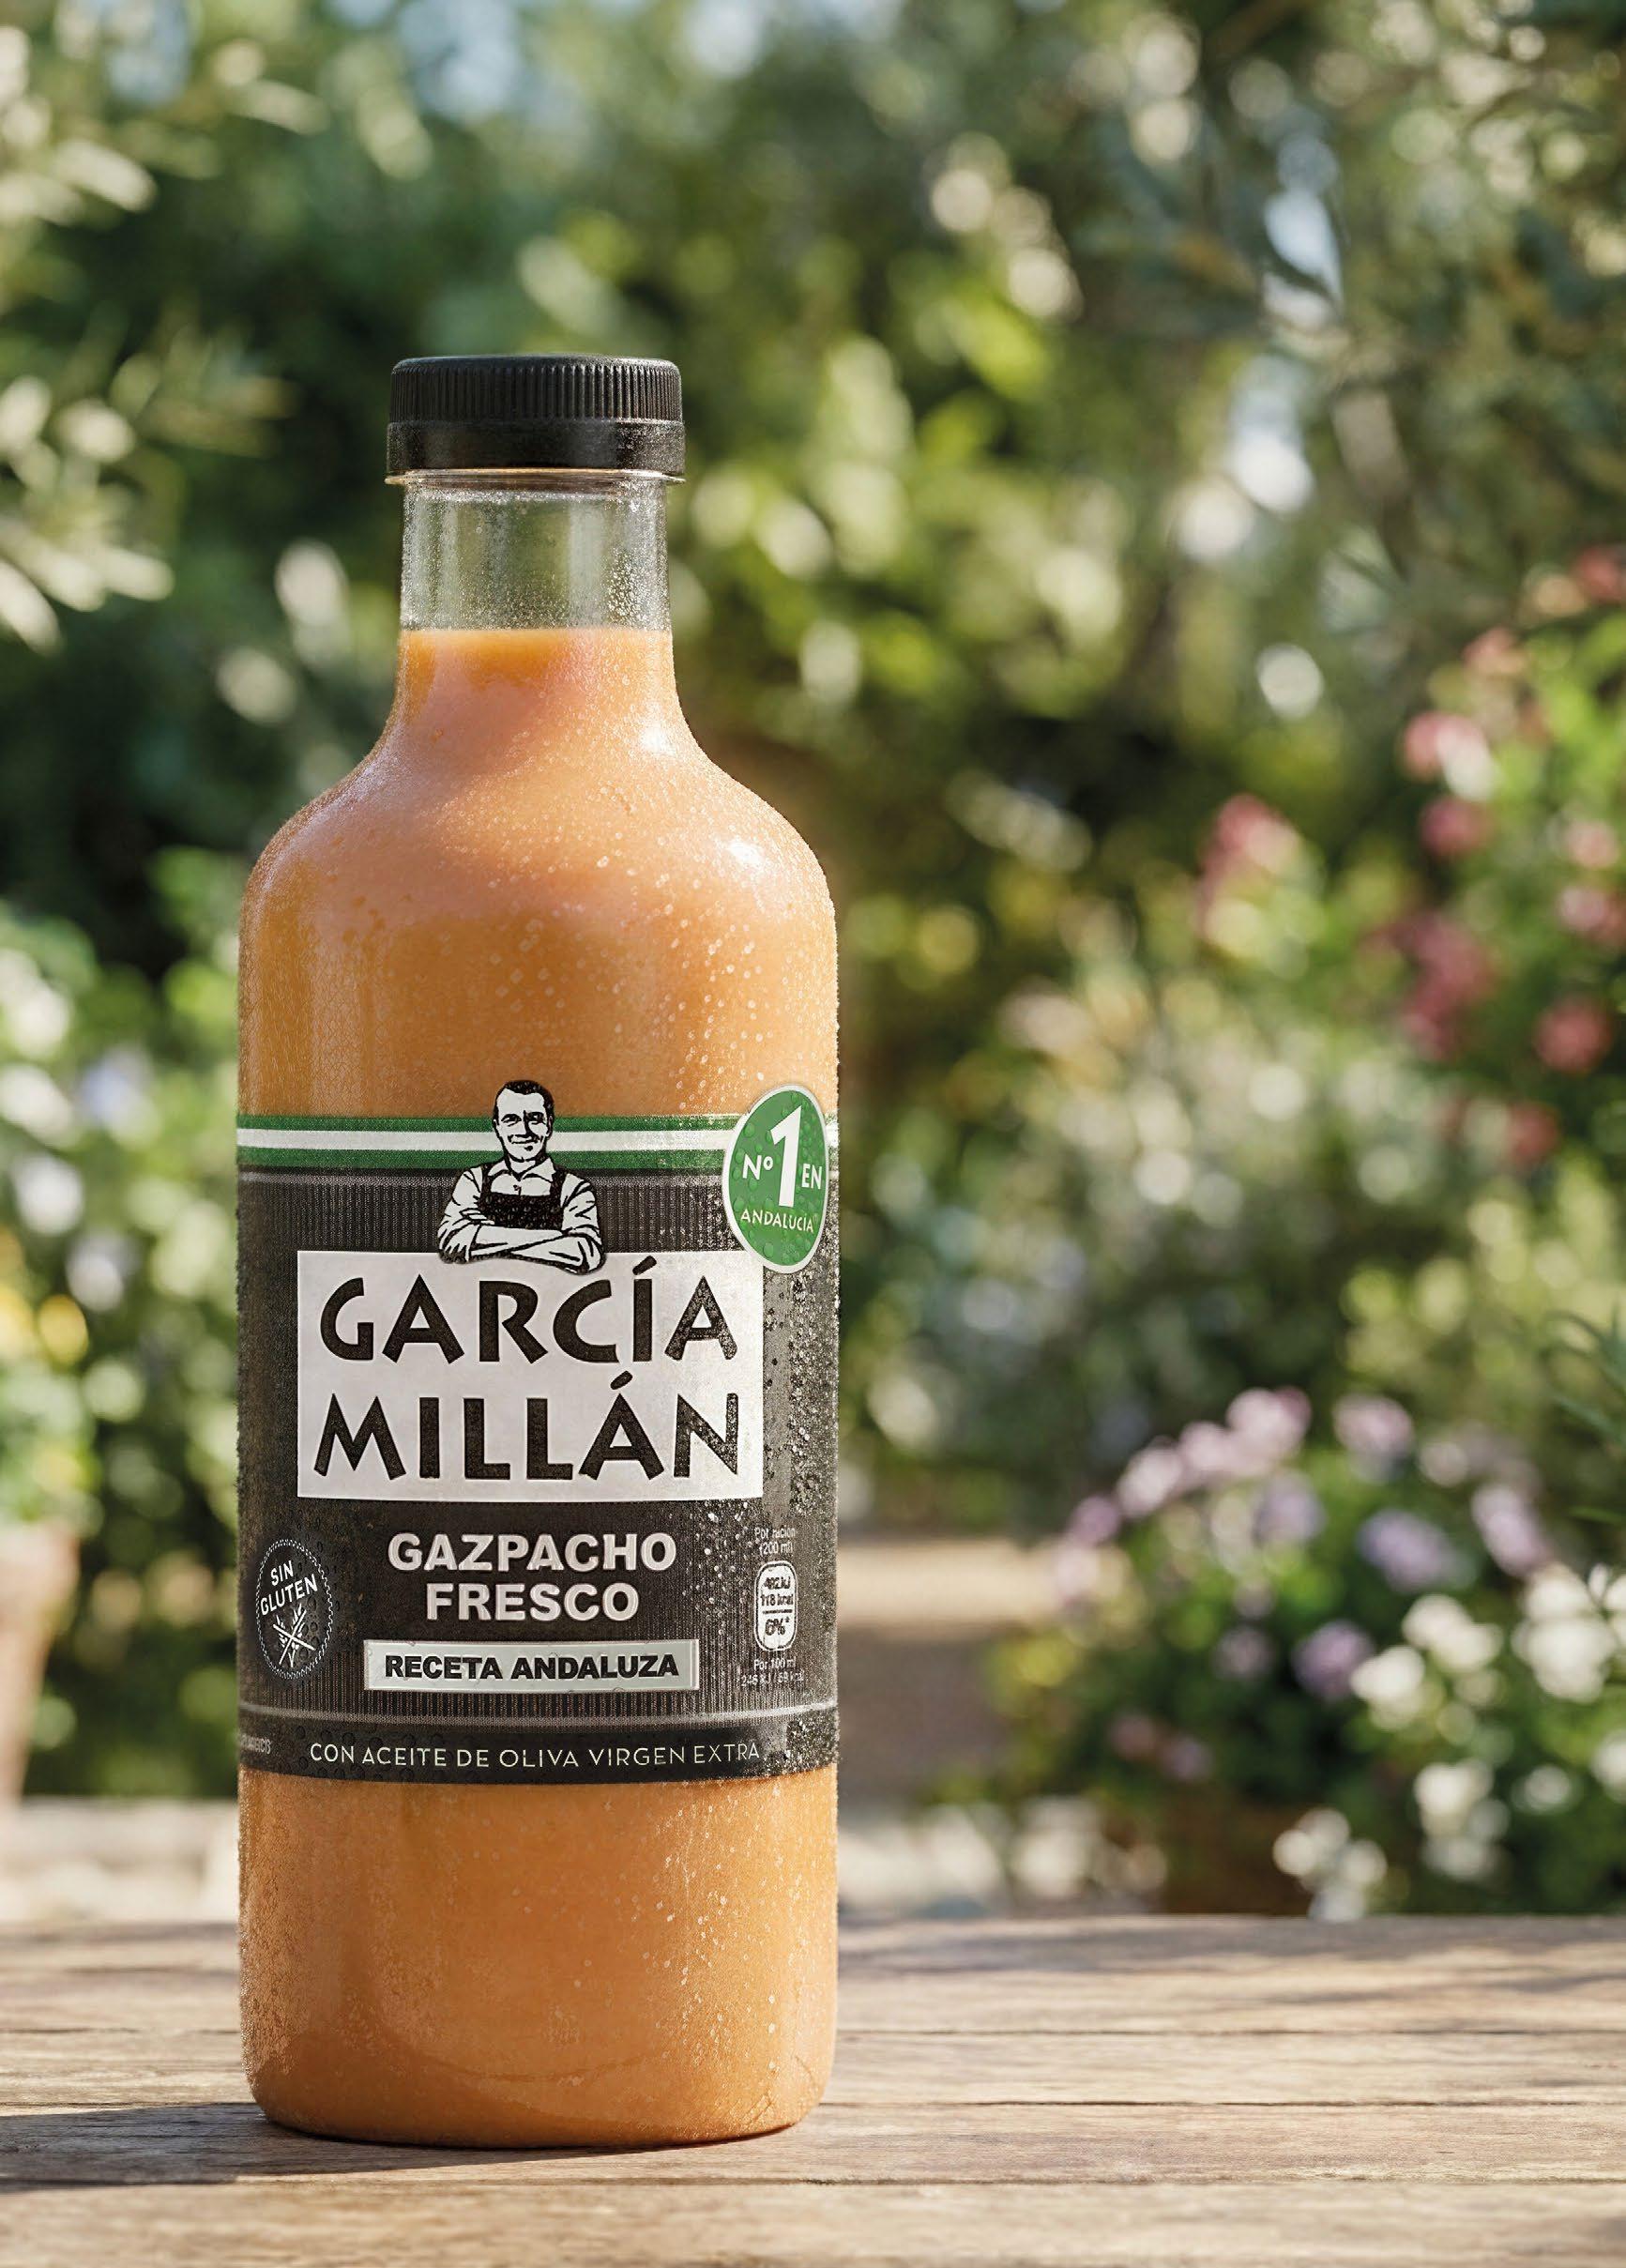
ARIADNA PUIG DIRECTORA SENIOR DE MARKETING PARA LA DIVISIÓN DE ALIMENTACIÓN DE PEPSICO ESPAÑA Y PORTUGAL
“Alvalle es una marca clave para PepsiCo”, afirma con rotundidad la entrevistada, quien espera un “crecimiento sostenido” en las ventas para los próximos meses. Asimismo, considera que en el mercado de gazpacho y salmorejo todavía existen oportunidades de desarrollo y “en Alvalle nos enfocamos en aprovecharlas sin renunciar a la calidad y sabor que nos caracteriza”.
¿Qué importancia tiene la marca Alvalle para PepsiCo Iberia?
Alvalle es una marca clave para PepsiCo, no solo por su historia y trayectoria a nivel nacional e internacional, sino por formar parte del día a día de la vida de los consumidores. Pero la importancia de Alvalle para PepsiCo trasciende el producto, ya que el impacto en el territorio y el compromiso con los agricultores locales y la huerta murciana y andaluza constituye un eje clave de la marca.
¿Qué balance realiza de la evolución seguida por Alvalle durante 2025?
Cerramos 2025 con un balance positivo tanto en gazpachos como en salmorejo, entrando ambas variedades en nuevos hogares. Desde Alvalle apostamos por desestacionalizar el consumo de ambos productos, ya que consideramos que son opciones versátiles y adecuadas para cualquier época del año. Y un buen ejemplo de este compromiso es que usamos distintas variedades de tomate en función de la temporada, respetando los ciclos naturales de la huerta murciana.
¿Qué perspectivas de desarrollo futuro contempla para Alvalle?
Esperamos un crecimiento sostenido de Alvalle en todos los mercados
en los que ofrecemos nuestros productos. Nuestro objetivo es seguir reforzando el posicionamiento de Alvalle como referente en la categoría, impulsando una innovación constante orientada a ofrecer productos de alta calidad, reconocibles y alineados con las nuevas formas de consumo, tanto en sabor como en formato.
¿Considera que la categoría sigue ofreciendo oportunidades de crecimiento?
Por supuesto. En Alvalle creemos que en la categoría todavía hay opciones de crecimiento y, desde Alvalle, nos enfocamos en aprovecharlas. Por eso, insistimos tanto en la necesidad de mejorar continuamente nuestro porfolio y propuestas de cara a los consumidores, sin renunciar a la calidad y sabor que nos caracteriza, como palanca imprescindible para seguir creciendo en el mercado.
Desde la perspectiva del Marketing, ¿qué acciones prevé realizar para desarrollar la Queremos potenciar el aspecto más experiencial del consumo. No solo con campañas y activaciones en redes sociales, sino aportando ideas para elaborar recetas originales y riquísimas, donde los consumidores pueden descubrir nuevas combinaciones en función de sus gustos y preferencias.
Es decir, comparando los datos del TAM de marzo de 2026 con los correspondientes a los dos años previos, es sobresaliente el cambio experimentado -lógicamente, a favor- en la demanda. Así las cosas, y siguiendo con los datos correspondientes al TAM actual facilitados
por Circana, el gazpacho lidera claramente las ventas conjuntas de este mercado, acaparando unas participaciones del 71,4% en valor y del 75,6% en volumen. Su facturación crece un 12,2%, hasta los 207,61 millones de euros, frente a los 182,28 millones registrados un año antes,
Fabricante PepsiCo
Marca Alvalle
Gama La marca da un paso natural en la evolución de la categoría, yendo más allá de la propuesta tradicional de gazpacho fresco, salmorejo y ajoblanco para ampliar su porfolio con la incorporación de cremas vegetales. Crema de Calabaza y Crema de Verduras Alvalle son las dos nuevas propuestas, destacando ambas por su sabor y textura. Se comercializan en botella de 600 mililitros.
Fabricante Salsas de Salteras
Marca García Millán
Gama La compañía sevillana presenta este año una nueva referencia: su Gazpacho de la Huerta en formato de 750
mililitros, un gazpacho verde elaborado con base de calabacín fresco -no cocido-, con ingredientes 100% naturales, sin gluten y con aceite de oliva virgen extra. No incluye tomate para recuperar el concepto original de esta sopa fría en sus versiones más primitivas.
Fabricante Santa Teresa
Marca Santa Teresa
Gama La compañía abulense lanza su Gazpacho Ligero en formato de un litro, una nueva referencia que reduce un 50% las calorías respecto a recetas tradicionales y apuesta por una elaboración centrada en las hortalizas (92%) y sin pan. Fabricado en frío para conservar los aromas naturales, combina tomate maduro con pimiento y pepino, junto a un toque de aceite de oliva virgen extra.
mientras que en volumen el incremento es del 15%, alcanzando los 84,34 millones de litros (71,69 millones de litros en 2025), en un entorno con un descenso del 2,9% en el precio a volumen constante.
Analizando ahora el salmorejo, es preciso matizar que representa el 28,6% y el 24,4% de las ventas en valor y volumen, respectivamente. En un escenario marcado por una ligera reducción del precio medio del 1,3%, la facturación del salmorejo ha crecido un 12,6%, alcanzando los 83,19 millones de euros frente a los 72,71 millones registrados en 2025. Por su parte, el volumen también muestra una evolución positiva, con un incremento del 13,9%, hasta situarse en 27,15 millones de litros (23,38 millones de litros en 2025).
Penetración del 53%
Los hogares españoles adquieren estos productos
8
veces al año de media
la gastronomía española, tanto por sus propiedades nutricionales, como por su conveniencia, al poderse consumir en cualquier sitio y a cualquier hora”, afirma el Sales Consultant Manager de NielsenIQ, Jesús García-Siso Rodríguez. Asimismo, el experto también cuantifica que este mercado ha registrado un incremento del 35% en su facturación durante el último lustro, si bien ha estado determinado, al igual que en la mayoría de los productos alimentarios, por la escalada inflacionista de los últimos años, que, por otra parte, ha afectado negativamente a su demanda, que, sin embargo, ya se está recuperando, tal y como ha quedado escrito en los párrafos anteriores.
Cambiando de consultora, y atendiendo ahora a los datos de NielsenIQ, las ventas conjuntas de gazpacho-salmorejo-ajoblanco tienen una penetración del 53,3% en los hogares españoles, que compran estos productos una media de ocho veces al año, lo que demuestra “la aceptación de un producto que está muy arraigado en
El alza de los precios -se especifica desde NielsenIQ- ha contraído el consumo, si bien este descenso está localizado en los formatos más tradicionales tipo brik y comercializados a temperatura ambiente, mientras que el formato de botella refrigerada, con un posicionamiento más premium , presenta mejor evolución, lo que denota que los consumidores están priorizando opciones de alta calidad.
Asimismo, la innovación de los fabricantes también se ve recompensada, ya que, dentro de estos formatos de alta gama, destacan variedades como las que incorporan frutas al gazpacho como fresas o cerezas que, teniendo un peso bajo en la categoría, presentan crecimientos muy importantes, siendo una tendencia claramente al alza. Por otra parte, los compradores también están mostrando su predilección por formatos más pequeños, de menos de medio litro, que permiten un consumo individual u on the go “El gazpacho ya no es sólo un símbolo del verano, sino un reflejo de cómo están evolucionando las prioridades del consumidor español, que está dispuesto a pagar más por la calidad, la comodidad y la innovación”, agrega García-Siso, quien concluye que “detrás de cada botella premium , de cada variedad con infusión de frutas y de cada formato de porción individual hay un consumidor que busca algo más que algo para comer, ya que quiere salud, sabor y productos que se adapten a su ritmo de vida”.
360.000 litros diarios
Dejando atrás los datos de evolución del mercado, llega la hora de dar la palabra a los principales fabricantes del mercado. En este sentido, el recientemente nombrado nuevo director de la fábrica de Alvalle en Alcantarilla (Región de Murcia), Juan José Ibáñez, resalta que su objetivo es que la planta siga creciendo y consolide el liderazgo de la marca en la categoría: “Tenemos unas instalaciones de 28.000 metros cuadrados con capacidad para producir 360.000 litros de gazpachos y salmorejos al día mediante tres líneas de producción y tres tecnologías diferentes de envasado, lo que es posible gracias al equipo de unos 120 empleados”, cuantifica.
Gazpacho 71,4%
Salmorejo 28,6%
TAM marzo de 2026. Datos porcentuales sobre la participación en valor de gazpacho y salmorejo sobre el total de la facturación del mercado. Fuente: Circana / infoRETAIL.
de 900 mililitros y 1 litro, que han tenido una muy buena acogida”, enfatiza.
Los gazpachos acaparan el
75,6% del volumen total comercializado
Por otra parte, Ibáñez sostiene que “en Alvalle no solo nos enfocamos en elaborar productos de calidad y versatilidad, ya que todo lo que hacemos es considerando la importancia del cuidado al entorno y el territorio donde operamos; por ello, un aspecto muy importante para nosotros en el ámbito de la sostenibilidad es la reducción del consumo de agua en nuestra actividad, un tema especialmente sensible en la Región de Murcia, un territorio de elevado estrés hídrico”.
Asimismo, enfatiza que la importancia que Alvalle otorga a la escucha activa de los consumidores, pero siempre con el respeto máximo a los ingredientes, la calidad y la sostenibilidad que caracterizan a la marca. “Un ejemplo de innovación basada en las necesidades de los consumidores son los formatos de envase adaptados a los distintos momentos de consumo, lo que no ha llevado a incorporar envases de 250 mililitros, que complementan los formatos
Por su parte, la directora senior de Marketing para la División de Alimentación de PepsiCo España y Portugal, Ariadna Puig, entiende que la categoría de gazpacho y salmorejo ofrece margen de crecimiento. “Para seguir avanzando es fundamental buscar nuevos momentos de consumo, que no estén tan ligados a la estacionalidad, siempre con propuestas funcionales y de alta calidad. El desarrollo de nuevas recetas, perfiles nutricionales equilibrados y formatos más adaptados a distintos momentos de consumo es clave para ampliar la base de consumidores y reforzar el crecimiento de la categoría”, apostilla.
La facturación se incrementa un 9% y roza los 3.100 millones
Los refrigerados representan el 46,3% del volumen total comercializado por los platos preparados y son, además, los que mejor evolución están teniendo en su demanda, con un incremento del 5%, por delante de congelados y de temperatura ambiente. Están presentes en el 97,1% de los hogares españoles y encadenan años de crecimiento constante y sostenible.
TAM marzo 2026 (valor) y enero 2026 (volumen). Fuente: Worldpanel by Numerator – Circana / infoRETAIL. VALOR (millones €) +9,1%
El consumo de platos preparados en los hogares españoles creció un 3,8% en 2025, hasta alcanzar las 715.052 toneladas, consolidando la tendencia ascendente de los últimos años y marcando otro récord, según el último informe de Platos Preparados de España (antigua Asociación Española de Fabricantes de Platos Preparados, Asefapre). En concreto, según las cifras de Circana recogidas en el último informe de Platos Preparados de España para el conjunto de supermercados de más de 100 metros cuadrados, hipermercados y canal online -sin incluir el ‘Listo para comer’-, los refrigerados continúan liderando las ventas de los platos preparados, con 330.602 toneladas comercializadas, lo que representa un crecimiento del 5% respecto a 2024 y supone ya el 46,3% del volumen total del mercado.
Asimismo, desde Circana se enfatiza también que los refrigerados son los platos preparados que más crecimiento han registrado durante 2025, por encima de las tasas interanuales de desarrollo de congelados (+2,5%) y temperatura ambiente (+4,1%). Respecto a los segmentos más demandados, la pizza ha vuelto a situarse en 2025 como el producto líder del mercado de platos preparados en España. Sumando las referencias refrigeradas y congeladas, el consumo ha alcanzado las 131.600 toneladas, lo que supone un crecimiento del 2,6% respecto al año anterior. Pormenorizando en el segmento
Pizza 16,0%
Pollo asado 2,6%
Ensaladas 2,3%
Resto 79,1%
TAM 22 de marzo de 2026. Datos porcentuales sobre la participación en valor de cada segmento sobre el total de la facturación de platos preparados refrigerados en 2026. Fuente: Worldpanel by Numerator / infoRETAIL.
de refrigerados, los principales desarrollos se los anotan los platos con base de carne (+12,4%) y pasta (+9,1%).
Dejando al margen los datos de Circana y poniendo el foco en los facilitados por Worldpanel by Numerator, correspondiente al TAM 22 de marzo de 2026, es reseñable que los platos preparados refrigerados presentan una tasa de penetración del 97,1% en los hogares españoles, porcentaje que prácticamente se mantiene plano respecto al año previo (+0,1%). La frecuencia de compra alcanza las 25,3 veces al año, con un incremento del 6,1% respecto a 2025.
Tal y como señala la consultora, se trata de “un mercado con una tendencia muy dinámica”. En términos de gasto, el mercado alcanza los 3.099,66 millones de euros, frente a los 2.817,59 millones del mismo periodo del ejercicio anterior, lo que representa un crecimiento del 9,1%, impulsado tanto por el aumento de la frecuencia de compra como por el incremento del gasto por acto, que se sitúa en 6,52 euros (+1,8%).
Echando la vista atrás, en el número de junio del pasado año de infoRETAIL se concretaba que, con datos correspondientes al TAM abril de 2025, la categoría de platos preparados refrigerados mostraba unos desarrollos del 8,3% en valor y del 8,6% en volumen. Por su parte, los datos del TAM abril de 2024 mostraban unas evoluciones del 10,2% en valor y del 5,5% en volumen. Y los del TAM de abril de 2023, +23,5% en valor (eran tiempos de elevadísima inflación en gran consumo) y +6,5% en volumen… En resumen: transcurren
SARA NAVARRO MARKETING & MEDIA MANAGER DE CAMPOFRÍO
2025 ha sido un año en el que Campofrío ha impulsado su posición en la categoría como “opción relevante que dinamiza el segmento [de pizzas refrigeradas] y genera rotación”, explica la entrevistada, quien prevé que en este 2026 la evolución siga siendo positiva gracias a la consolidación de la conveniencia como ‘driver’ de compra.
¿Qué balance realiza de la evolución seguida por Campofrío en la categoría de elaborados refrigerados?
Durante 2025 hemos seguido impulsando nuestra posición en la categoría con diferentes sabores y recetas, con nuevas propuestas que responden a lo que hoy busca el consumidor, que son soluciones prácticas, con sabor y adaptadas a su día a día. Y esta capacidad de adaptarnos a sus preferencias nos ha permitido dinamizar el segmento, generar rotación y, por tanto, mantener nuestra posición como opción relevante para el shopper
¿Qué perspectivas tienen para este 2026?
En 2026 esperamos que el sector mantenga una evolución positiva, apoyándose en la consolidación de la conveniencia como uno de los principales drivers de compra. Existen unas tendencias claras en el mercado; y, para satisfacerlas, mantendremos nuestra apuesta por la innovación impulsando nuevas recetas que aporten dinamismo al lineal.
¿Qué potencial de crecimiento prevé para las pizzas refrigeradas como dinamizadoras de la categoría?
La pizza continúa siendo un alimento muy demandado en los hogares españoles, por lo que la ampliación de sus momentos de consumo es clave en un contexto en el que se acude menos a los establecimientos tradicionales. Por ello, nuestro objetivo es crecer a través de la diferenciación, especialmente en materia de sabores y nuevas recetas.
¿Qué elementos de diferenciación ofrece Campofrío a consumidores y retail frente a sus competidores?
Nuestro principal elemento diferenciador es la incorporación del sobre de salsa, que se añade tras el horneado para crear una experiencia gastronómica personalizable. Trabajamos para que el catálogo de Pizza&Salsa ofrezca una propuesta única, con referencias que se adapten a todo tipo de gustos, desde aquellos que buscan familiaridad hasta quienes demandan una experiencia exótica.
los años y la categoría sigue gozando de un muy sano, y sabroso, desarrollo.
Liderazgo de las pizzas
Ya ha quedado escrito previamente que las pizzas son el producto líder del mercado de los platos preparados. Acorde a los datos de Worldpanel by Numerator, representan el 16,0% del gasto total en platos preparados refrigerados. Su penetración alcanza el 64,4% (+0,2% frente a 2025) y la frecuencia de compra se sitúa en 8,2 veces al año (+3,8%). Además, el gasto medio por acto de compra se sitúa en 4,87 euros, con una variación del 0,4% respecto al año anterior. En términos de valor, su facturación asciende a 496,95 millones de euros, frente a
los 470,61 millones registrados en 2025, lo que supone un incremento del 5,3%.
El pollo asado representa el 2,6% del gasto total y es el segmento que muestra el mayor dinamismo. Su penetración aumenta un 16,7%, alcanzando al 24,4% de los hogares españoles, mientras que la frecuencia de compra crece un 19,0%, situándose en 4,7 veces al año. A ello se suma un gasto medio por acto de compra de 3,64 euros, un 3,2% superior al del ejercicio anterior. Este comportamiento impulsa su facturación hasta los 80,77 millones de euros, lo que implica un crecimiento del 44,6%.
Las ensaladas, por su parte, representan el 2,3% del gasto total de la categoría. El segmento registra una penetración del 29,9%,
Se incrementa un 6,1% la frecuencia de compra de los platos refrigerados
con un crecimiento del 5,6%, mientras que su frecuencia de compra desciende ligeramente hasta las 4,0 veces anuales (-3,1%). Sin embargo, el gasto medio por compra alcanza los 3,00 euros, con un incremento del 4,9%. Su facturación se sitúa en 69,87 millones de euros, frente a los 64,14 millones de 2025, un 8,2% más. Por su parte, el conjunto del resto de platos cocinados continúa concentrando la mayor parte del mercado, con una cuota del 79,1% del gasto total. El segmento presenta una penetración del 95,3% (+0,6%) y una frecuencia de compra de 20,4 veces al año (+5,5%). En este caso, el gasto medio por acto de compra asciende a 6,52 euros, un 1,9% más que el año anterior. Su facturación alcanza los 2.452,07 millones de euros, frente a los 2.228,93 millones de 2025, un 9,1% más.
Andalucía, a la cabeza
Continuando con los datos facilitados por Worldpanel by Numerator y atendiendo ahora a las compras de platos preparados refrigerados por áreas geográficas, Andalucía es la comunidad autónoma que concentra el mayor porcentaje absoluto, acaparando el 17,7% del total de compradores españoles de este producto, con un índice de perfil relativo en función de la población de 101 (100 es la media nacional). Por productos, Andalucía acapara el 25,3% del total de ventas de pollo relleno, con un índice del 144, el más elevado del análisis. Le siguen las ensaladas, con una cuota del 19,4% y un índice de 111, mientras que las pizzas refrigeradas reúnen el 18,6% de los compradores y un índice de 106. Por último, en el resto de los platos cocinados se sitúa en el 17,7%, acompañado de un índice de 101.
Las pizzas refrigeradas logran una penetración del 64,4% en los hogares
En segundo lugar, aparece Cataluña, que mantiene una presencia sólida y equilibrada en prácticamente todos los segmentos. Concentra el 16,4% de los compradores de platos cocinados en términos absolutos y alcanza un índice de 101 en participación relativa. A partir de ahí, las pizzas refrigeradas elevan ligeramente su peso hasta el 16,8%, con un índice de 104; seguidas del pollo asado, que reúne el 15,0% de los compradores y un índice de 93; las ensaladas muestran un comportamiento menos dinámico, con una cuota del 14,7% y un índice de 91; y finalmente, el resto de platos cocinados alcanza el 16,6% y
un índice de 102.
Por detrás aparece la Comunidad de Madrid, que gana relevancia especialmente en las categorías vinculadas al consumo más práctico y rápido. En este sentido, acapara el 14,1% de los compradores totales de España en platos refrigerados, con un índice de 101. Las ensaladas escalan hasta el 17,1% de los compradores y alcanzan uno de los índices más elevados del conjunto (123). Mientras tanto, el pollo asado reúne el 14,0% de los compradores y un índice de 101, prácticamente en línea con las pizzas refrigeradas, que representan el 13,9% del total y se sitúan en la media con un índice de 100; cierra el bloque el resto de platos cocinados, con una cuota del 14,2% y un índice de 102.
A continuación, se encuentra la Comunidad Valenciana, que se sitúa un escalón por debajo en volumen de compradores, aunque destaca por su afinidad con determinadas categorías. Esta región concentra el 11,2% de los compradores totales de la categoría y un índice de 100. Pormenorizando por productos, las ensaladas alcanzan una cuota del 13,6% y un índice de 122, muy próximo al de Madrid. En pizzas refrigeradas, la comunidad registra el 11,0% de los compradores y un índice de 98, mientras que el pollo asado reduce ligeramente su peso hasta el 10,7%, con un índice de 96. Finalmente, el resto de los platos cocinados repite la misma cuota que la categoría global, con un 11,2% de los compradores y un índice de 100.
Detrás de las cuatro comunidades autónomas que acaparan los mayores porcentajes absolutos de compradores, se encuentran Galicia y Castilla y León, con unas representaciones muy similares en clave absoluta, aunque con comportamientos diferenciados entre categorías.
Por un lado, Galicia concentra el 5,5% de los compradores de platos cocinados, con un índice de 95. Las pizzas refrigeradas repiten exactamente los mismos registros, mientras que las ensaladas y el pollo asado muestran un peso mucho más reducido, con cuotas del 3,2% e índices de 55 y 56, respectivamente. El resto de platos cocinados queda ligeramente por debajo del total de la categoría, con una cuota del 5,4% y un índice de 93.
Por su parte, Castilla y León presenta una evolución más homogénea entre segmentos. La comunidad alcanza el 5,4% de los compradores en platos cocinados, con un índice de 99. Los mismos valores se repiten en pizzas refrigeradas, mientras que el pollo asado reduce ligeramente su cuota hasta el 5,1%, con un índice de 93. Las ensaladas, sin embargo, muestran un comportamiento menos dinámico, al concentrar el 4,0% de los compradores y registrar un índice de 74. En último lugar aparece el resto de platos
PLATOS PREPARADOS REFRIGERADOS
Penetración Frecuencia Gasto
0,00 € 0,00 €
TAM 22 de marzo de 2026. Datos sobre penetración (en tanto por ciento de hogares españoles compradores), frecuencia de compra (número de actos de compra anuales) y gasto (en euros por compra realizada) en el total del mercado de platos preparados refrigerados. Fuente: Worldpanel by Numerator/ infoRETAIL.
cocinados, que vuelve a situarse en el 5,4% y un índice de 99.
País Vasco y Canarias cierran el análisis geográfico realizado por Worldpanel by Numerator. En Euskadi, el conjunto de los platos preparados refrigerados concentra el 4,8% del total de los compradores españoles y un índice de 98. Las pizzas refrigeradas reúnen el 4,6% de los compradores y un índice de 93, mientras que las ensaladas y el pollo asado reducen su peso hasta el 4,0% y 3,9%, respectivamente, con índices de 81 en ambos casos. Finalmente, el resto de platos cocinados alcanza una cuota del 4,8% y un índice de 99.
Finalmente, el archipiélago canario alcanza el 4,4% de los compradores totales de platos preparados refrigerados y un índice de 100. En
cuanto a los distintos productos, las ensaladas tienen una cuota del 3,8% y un índice de 86, mientras que las pizzas refrigeradas y el pollo asado muestran menores porcentajes, con el 3,5% y 3,4%, respectivamente, e índices de 79 y 76. Por último, el resto de los platos cocinados mantiene cifras similares a la categoría principal, con una cuota del 4,3% y un índice de 98.
Tipología de compradores
Atendiendo ahora al ciclo de vida de los hogares, los retirados concentran el mayor peso dentro del mercado de platos preparados refrigerados, ya que representan el 25,3% de los compradores de platos cocinados en términos absolutos. Por detrás, aparecen las parejas con hijos de edad media (14,5%), parejas con hijos
Fabricante
Campofrío
Marca Pizza&Salsa
Gama El catálogo de Pizza&Salsa se refuerza con dos nuevas propuestas:
Pollo BBQ Kansas y Boloñesa. La primera de ellas amplía la gama barbacoa, la más exitosa dentro del porfolio, incorporando por primera vez el pollo como proteína principal. Por su parte, la segunda parte de la receta clásica que combina la salsa boloñesa de estilo casero con una base de carne especiada, tomate, orégano y queso. Ambas opciones se presentan en un formato de 400 gramos.
Fabricante Grupo Tello Alimentación
Marca Tello
Fabricante Covap
Marca Cocina Maestra
Gama La cooperativa entra de forma permanente en la categoría de platos preparados con el lanzamiento de la gama Cocina Maestra, elaborada con carne de vacuno y cerdo ibérico de bellota de la Dehesa de Los Pedroches. La nueva propuesta incorpora dos variedades: carrillada ibérica de bellota en salsa y ragout de vacuno en salsa de borgoña.
Gama La compañía toledana amplía su gama de platos preparados con el lanzamiento de dos nuevas referencias: Costillas BBQ y Costillas Ranchera. Las primeras se presentan maceradas en salsa barbacoa, mientras que las segundas están elaboradas con una mezcla de especias naturales. Ambos productos se comercializan en envases de 500 gramos y están pensados para una preparación rápida, tanto en microondas como en horno o freidora de aire.
Fabricante Grupo Palacios
Marca Palacios
Gama La empresa riojana amplía su oferta de pizzas refrigeradas con el lanzamiento de cuatro nuevas referencias en formato de masa fina: Jamón y Queso, Cuatro Quesos, Atún y Queso y Barbacoa. Las nuevas propuestas se comercializan en formato de 400 gramos.
mayores (12,3%), adultos independientes (9,3%), parejas adultas sin hijos (8,6%), parejas con hijos pequeños (8,5%), jóvenes independientes (7,8%), hogares monoparentales (7,3%) y parejas jóvenes sin hijos (6,5%).
El pollo asado refrigerado aumenta un
44,6% su facturación
Al analizar el índice de ventas por tipo de comprador en función a su peso poblacional, las parejas con hijos de edad media, parejas con hijos mayores, hogares monoparentales y jóvenes independientes presentan los valores más elevados, con un índice de 102. A continuación, se sitúan las parejas jóvenes sin hijos y las parejas con hijos pequeños (101 en ambos casos), mientras que las parejas adultas sin hijos presentan un índice del 100. Por debajo de la media, aparecen adultos independientes (99) y retirados (97).
Profundizando en cada producto, en pizzas refrigeradas los mayores consumos se producen en las parejas con hijos de edad media, con un índice de 126; por detrás, se encuentran hogares monoparentales (120), parejas con hijos pequeños (117), parejas con hijos mayores (116) y parejas jóvenes sin hijos (106); en el extremo opuesto aparecen jóvenes independientes (97), parejas adultas sin hijos (92), adultos independientes (85) y retirados (76).
En pollo asado, las parejas jóvenes sin hijos lideran claramente el perfil comprador, con un índice de 137. A continuación, se sitúan los jóvenes independientes (127), parejas con hijos de edad media y parejas con hijos mayores (117 en ambos casos), así como las parejas con hijos pequeños (112). Por debajo de la media se encuentran parejas adultas sin hijos (96), hogares monoparentales (91), adultos independientes (82) y retirados (71).
Finalmente, las ensaladas muestran una
Zonas geográficas
Andalucía 17,7%
Cataluña 16,4%
C. de Madrid 14,1%
C. Valenciana 11,2%
Galicia 5,5%
Castilla-León 5,4%
País Vasco 4,8%
Resto 24,9%
Ciclo de vida
Retirados 25,3%
Hog. hijos 6-17 años 14,5%
H. hijos 17-30 años 12,3%
Adult. indep. 9,3%
Adultos sin hijos 8,6%
Hog. hijos -6 años 8,5%
Jóvenes indep. 7,8%
Resto 13,7%
TAM marzo de 2026. Datos porcentuales sobre la participación que tiene cada comunidad autónoma y cada perfil de comprador sobre el total de la facturación de los platos preparados refrigerados en España durante 2026. Fuente: Worldpanel by Numerator / infoRETAIL.
afinidad más elevada entre las parejas con hijos de edad media, con un índice de 110, seguidas de hogares monoparentales (104) y parejas con hijos mayores y adultos independientes (103 en ambos casos). En cambio, los índices más bajos corresponden a retirados (96), parejas adultas sin hijos (94), parejas jóvenes sin hijos (92) y parejas con hijos pequeños (91).
Análisis de Campofrío
Termina este reportaje con el análisis que se realiza desde Campofrío de la evolución seguida por la categoría. “En general, los platos preparados refrigerados continúan mostrando una evolución positiva en el canal de distribución moderna, impulsada, en gran medida, por la consolidación de hábitos orientados a la conveniencia”, afirma la Marketing & Media Manager de la compañía, Sara Navarro, quien observa un incremento en la frecuencia de compra, así como una ampliación de las ocasiones de consumo, lo que contribuye de “forma directa al desarrollo sostenido de la categoría, que opera en un entorno cada vez más competitivo”.
Para Navarro, las marcas que apuestan por la innovación y la diferenciación están desempeñando un papel clave en la dinamización del lineal y en la captación del interés del shopper. “En este contexto tan exigente, para Campofrío resulta imprescindible continuar generando valor añadido, de cara a sostener el crecimiento del segmento y preservar la relevancia en el largo plazo”.
Refrigerada 46,3%
Congelada 41,5%
Conserva 12,2%
TAM 31 de diciembre de 2025. Datos porcentuales sobre la participación en volumen de cada categoría sobre el total de las ventas de platos preparados. Fuente: Asefapre / infoRETAIL.
Por último, y pensando en los retos a los que se enfrenta este mercado, considera que el principal es “seguir siendo relevante en un entorno muy dinámico, en el que el shopper evoluciona constantemente y exige alternativas cada vez más adaptadas a su estilo de vida. A esto se suma una alta presión competitiva en el punto de venta, que obliga a las marcas a diferenciarse claramente y a generar rotación. Todo ello, en un contexto económico que hace que el consumidor sea más selectivo en sus decisiones de compra, por lo que resulta clave ofrecer propuestas que aporten valor real”.
Ԏ
RAMÓN ALSINA presidente
El consejo de administración de bonÀrea Corporación ha nombrado presidente a Ramón Alsina Cornellana, quien releva en el cargo a su padre, Jaume Alsina Calvet, fundador de bonÀrea y máximo responsable del grupo durante más de seis décadas. Licenciado en Ciencias Empresariales por Esade y con un máster en Dirección y Administración de Empresas, Alsina Cornellana asume la presidencia tras más de 35 años de trayectoria en bonÀrea, donde ha sido responsable de compras y de materias primas de pienso, director general de Caixa Rural de Guissona y, desde 1999, consejero delegado de bonÀrea Corporación. “Asumir la presidencia de bonÀrea es un gran honor; lo hago con un profundo agradecimiento a mi padre”, afirma.
GUILHERME CURY SILVA presidente
Heineken España ha nombrado presidente a Guilherme Cury Silva, sustituyendo a Etienne Strijp, que ha ocupado el cargo durante los últimos cuatro años. Cury Silva, nacido en Brasil en 1981, se incorpora a la cervecera procedente de Japan Tobacco International (JTI), compañía en la que ha trabajado durante las últimas dos décadas y ha ocupado la dirección general en cuatro países (Camboya, Malasia, Iberia -entre 2020 y 2024- y Filipinas). Antes de comenzar a trabajar en JTI, fue key account manager para Walmart en The Hershey Company. Es licenciado en Marketing y cuenta con varios programas de Desarrollo de Negocio.
PABLO SANFELIX Y CATARINA AFONSO
Head oF FrancHise y real estate Manager
Kiabi refuerza su estructura en la península ibérica con el ascenso de Pablo Sanfelix Moreno a Head of Franchise Iberia y la incorporación de Catarina Afonso como Real Estate Manager para Portugal. Sanfelix, con más de diez años de experiencia en Kiabi, asumirá funciones ligadas al desarrollo del modelo de franquicia y trabajará junto a los equipos de expansión para impulsar nuevas aperturas. En Kiabi ha sido, entre otros cargos, head of Trade y líder de Operaciones en la Zona Este; previamente, trabajó en Tendam y Decathlon. Por su parte, Afonso se encargará de ejecutar la estrategia inmobiliaria en el mercado portugués y llega a Kiabi procedente de Vía Outlets, compañía en la que ha sido directora de Freeport Lisboa Fashion Outlet. Es licenciada en Ciencias Políticas por la Universidad Autónoma de Barcelona y tiene un PBA por la Pompeu Fabra. Ambos nombramientos forman parte de la estrategia de crecimiento de la compañía en España y Portugal, donde busca seguir ampliando su red comercial, combinando tiendas propias y franquiciadas, con el objetivo de superar el centenar de puntos de venta en la región.
directora de operaciones y Ventas
Fnac España ha anunciado el nombramiento de Mónica Burton como su nueva directora de Operaciones y Ventas. Burton cuenta con una amplia experiencia en posiciones de dirección en compañías como Provalliance, Yves Rocher y Phone House España, donde ha liderado procesos de transformación, optimización operativa y desarrollo de equipos con impacto directo en los resultados de negocio. En Provalliance ha estado trabajando durante los dos últimos años, proveniente de Yves Rocher España, compañía en la que fue directora de Retail. Entre 2000 y 2020, trabajó en Phone House, donde ocupó diversos cargos de responsabilidad, como directora de Ventas de franquicias y tiendas propias. Es licenciada en Administración y Gestión de Empresas por la Universidad de Sevilla.
SEBASTIAN HYLVING director general Ingka Centres ha nombrado a Sebastian Hylving nuevo director general de la compañía, sucediendo a Cindy Andersen, que ha sido designada directora general adjunta y directora financiera de Ingka GroupIkea. Hylving se incorporó a Ingka Centres en 2022. Como director de expansión y desarrollo global, ha desempeñado un papel fundamental en el crecimiento, el desarrollo y el fortalecimiento de la cartera de Ingka Centres en Europa, China, India y Norteamérica. Previamente, ocupó el cargo de director de Propiedades y Expansión en Ikano Retail, donde supervisaba toda la cadena de valor de expansión de las tiendas Ikea, los centros comerciales y los activos de uso mixto en el sudeste asiático y México. Es licenciado en Psicología por la Universidad de Goteborg.
SOLUCIÓN HOMOLOGADA
TPV VALORADO EN 1.800€*
Disfruta de todas las ventajas de ser cliente MakroPlus:
1. Atención personalizada.
2. Precios individualizados.
3. Compromiso de nivel de servicio.
4. Crédito y financiación a tu medida.
5. Acceso a ventas privadas.
6. Negociación de precios especiales.
7. Servicio de entrega gratuito.
CONSIGUE LAS VENTAJAS DE MAKROPLUS Y DIGITALIZA TU NEGOCIO MÁS FÁCILMENTE CON DISH POS
¿QUÉ ES MAKROPLUS POS?
Es la integración de MakroPlus y Dish POS: combina ambos para ofrecer una herramienta integral, consigue las ventajas de MakroPlus y digitaliza tu negocio más fácilmente con Dish POS.
* Descubre las ventajas de nuestra nueva modalidad: MakroPlus POS
1. Sistema POS sin inversión inicial Un sistema TPV profesional completo.
2. Seguimiento y evaluación mensual Acompañamiento continuo con nuestro gestor.
3. Mejora en la gestión de tu negocio a través de Dish POS
Herramientas avanzadas para controlar ventas, stock y análisis optimizado.
* Supeditado a la consecución mensual de objetivos.
+ 34 900 90 75 03 • Lunes - Viernes: 09:00h - 21:00h / Domingos: 16:00h - 21:00h