EL MAYOR SURTIDO DE CARNE PARA PROFESIONALES
www.revistainforetail.com
Año XIV / Nº 95 / Septiembre 2026
inforetail / Número 95 / Septiembre 2026
EXPERTOS EN CARNES Revista
Supermercados de proximidad
El auténtico cash al público
El cash & carry para los profesionales de la hostelería y alimentación Más de 1.100 supermercados franquiciados.
Líderes nacionales en número de cash&carry en España.
Más de 5.000 clientes en el canal mayorista.
Dando servicio a más de 100.000 profesionales de la hostelería y la alimentación.
Para más información: expansion@covalco.es · 938 615 200 · www.covalco.es
SUMARIO
47 7 8 20 24 26 28 40
EDITORIAL EL PÚLPITO ENFOQUE INDICADORES SECTORILES LAS CLAVES CABECERA DE LINEAL PALABRA DE… Jorge Miranda (Ñaming)
65
47
ESPECIAL Hipermercados
65
ESPECIAL Centros y parques comerciales
84
MESAS DE ANÁLISIS Frutas y hortalizas Productos congelados Productos cárnicos Frutos secos y snacks Vinos con D.O.
174 INDUSTRIA AUXILIAR 182 DE ESTRENO 186 NOMBRAMIENTOS
84 inforetail/ Septiembre 2026
3
Las aceitunas españolas conquistan el mundo Estrategia global que refuerza su liderazgo en los mercados internacionales
L
as aceitunas de mesa españolas continúan consolidando su posición como uno de los pilares más representativos de la gastronomía mediterránea a nivel internacional. A través de un ambicioso plan de promoción estratégico coordinado por INTERACEITUNA, la Organización Interprofesional de la Aceituna de Mesa, en colaboración con organismos como Andalucía TRADE, ICEX España Exportación e Inversiones y la Unión Europea, el sector mantiene una intensa agenda de acciones para llevar la calidad, versatilidad y los valores nutricionales del producto a mercados con alto potencial de crecimiento, al tiempo que prepara la renovación de su estrategia en el mercado interior. India: Carolina Marín y Shipra Khanna abanderan el éxito La campaña de promoción desarrollada en India, cofinanciada por Andalucía TRADE y con un presupuesto total de 1,6 millones de euros para el periodo comprendido entre marzo de 2026 y marzo de 2027, representa uno de los hitos más ambiciosos del sector en Asia. La iniciativa cuenta con dos embajadoras de trascendencia global: la campeona olímpica de bádminton Carolina Marín, con un enorme reconocimiento deportivo en el país asiático, y la célebre chef india Shipra Khanna, ganadora de MasterChef India, reconocida por su trayectoria en el ámbito gastronómico y por su capacidad para acercar la cocina india contemporánea a nuevas audiencias. En el ámbito ferial, la presencia institucional comenzó en agosto con la participación de Aceitunas de España
Carolina Marín, embajadora de la campaña en India.
en India International Hospitality Expo (IHE) en Nueva Delhi y continuará en septiembre en la feria Anuga Select en Mumbai, donde el sector cuenta con un stand de 48 metros cuadrados en el que Shipra Khanna impartirá masterclasses gastronómicas en directo para profesionales del sector y medios de comunicación. La agenda se completará a finales de año con un evento deportivo en Mumbai que reunirá a Carolina Marín con 25 prescriptores e influencers del ámbito de la salud y el deporte. Asimismo, en enero de 2027 las Aceitunas de España tendrán un protagonismo estelar al patrocinar MasterChef India, contando con 800 segundos de exposición en pantalla siendo el ingrediente principal de una de las pruebas del popular programa de televisión.
Shipra Khanna, embajadora de campaña en India
El despliegue en medios masivos se sustenta en una sólida estrategia televisiva dividida en dos fases de 12 semanas cada una, emitiéndose la primera del 22 de abril al 14 de julio y la segunda del 13 de octubre de 2026 al 12 de febrero de 2027. La campaña acumula más de 1.400 pases entre emisiones pagadas y pases de bono en prime time, generando más de 200 millones de impactos. Esta presencia en pantalla se refuerza con publicidad en televisión conectada (CTV), que añade más de 43 millones de impresiones. La estrategia se complementa con 73 inserciones en 26 revistas de prensa escrita, acciones de prensa digital, influencers, remodelación del portal web oficial y eventos experienciales en la calle. Más información en: www.olivesfromspain.in
China: consolidación de ‘360º Olives Experience’ El programa europeo de promoción en China mantiene una velocidad de crucero a lo largo de 2026 para afianzar el conocimiento de las aceitunas de mesa entre los consumidores chinos. La agenda institucional tendrá uno de sus puntos álgidos el próximo mes de noviembre con la participación del sector en la prestigiosa feria FHC Global Food Trade Show en Shanghái, cita de referencia para la distribución y el canal horeca en el gigante asiático. Además, la estrategia contempla la realización de experiencias inmersivas ‘360º Olives Experience’ en centros comerciales de primer nivel, utilizando pop-up stores, degustaciones interactivas y pantallas digitales de gran formato para captar la atención del público urbano. Para asegurar un impacto integral en la cadena de valor, la campaña articula alianzas estratégicas con restaurantes e hipermercados, acciones en plataformas de e-commerce y campañas de prescripción en redes sociales con influencers locales. Destaca especialmente la presencia publicitaria en la cadena HILEFIT, la primera red de gimnasios de China con más de 2.000 centros en más de 40 ciudades. Más información en: www.euolives.cn Corea del Sur: primera campaña de promoción En la hoja de ruta de la internacionalización, Corea del Sur se erige como el próximo gran destino en la promoción de las aceitunas de España en Asia. Tras la realización previa de un exhaustivo estudio de mercado para analizar las tendencias de consumo, hábi-
Promoción en un restaurante de China con menú de aceitunas.
tos alimentarios y la percepción de las marcas europeas en el país, en 2027 se pondrá en marcha por primera vez una campaña de promoción específica cofinanciada entre ICEX España Exportación e Inversiones e Interaceituna, con un presupuesto asignado de 650.000 euros. Estados Unidos: refuerzo de la presencia En el continente americano, el sector sigue reforzando su compromiso con uno de sus compradores más históricos. INTERACEITUNA ha presentado formalmente la solicitud para optar a un nuevo programa europeo de promoción en Estados Unidos. De ser seleccionada por la Comisión Europea, se tratará de una intervención trienal para el periodo 2027-2030 con un presupuesto global de 4.997.018 euros (IVA incluido). Este proyecto representaría el sexto europeo consecutivo gestionado por la organización interprofesional.
España: licitación de una nueva campaña trienal El mercado nacional también afronta una etapa clave de renovación. Recientemente se ha lanzado la convocatoria de un concurso para la adjudicación de una nueva campaña promocional en España que abarcará los ejercicios 2027, 2028 y 2029, dotada con una inversión total de 2.676.500 euros (IVA incluido). Aunque la aceituna es un pilar imprescindible de la gastronomía y la cultura del aperitivo en España, el sector busca revitalizar el consumo en el hogar y estrechar el vínculo con las nuevas generaciones frente a la creciente oferta de aperitivos industriales. La nueva estrategia nacional articulará su concepto creativo en torno a dos grandes pilares de comunicación: la puesta en valor de la cultura española entendida como momento de disfrute, sociabilidad y convivencia compartida; y la reivindicación de la aceituna como un alimento natural, equilibrado y alineado con los estilos de vida contemporáneos. Más información en: interaceituna.com
Versatilidad, calidad y valores nutricionales de la aceituna de mesa en el mercado español.
BRANDED CONTENT
Espacio pop-up y showcooking en el centro comercial Joy City, de Pekín.
www.anuga-iberica.com M A D R I D , 1 6 - 1 8 .0 2 . 2 0 2 7
Where Iberian Flavours Meet Global Opportunities
Quiero exponer
36a5s dí a
EDITORIAL
ño
in
online fo
todo el
www.revistainforetail.com
En defensa de Ceuta
S
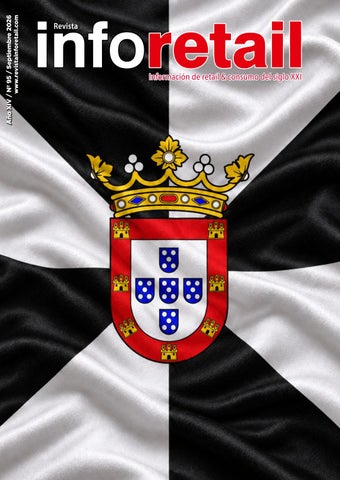
i algo ha marcado este verano es la invasión, sí, hablamos de invasión -los hechos hay que nombrarlos como son, sin ambigüedades ni eufemismos- por parte de entre 80.000 y 100.000 personas sufrida por Ceuta a finales de julio. Desde esa fecha, mucho se ha hablado y se ha escrito sobre la ocupación que está padeciendo la ciudad autónoma española, en la que aún permanecen ilegalmente varios miles de seres humanos y que se ha cobrado la vida de alrededor de un centenar. No es aspiración de este editorial entrar en la búsqueda de responsables ni finalidad de tan aciago acontecimiento, pero sí pretende dejar bien claro, desde su segundo párrafo, que Ceuta es un enclave español. Y lo es desde 1580, cuando el reino de España, bajo Felipe II, se anexionó el de Portugal, que había conquistado la ciudad en 1415. Ceuta es española y mientras el presidente del Gobierno, Pedro Sánchez, permanecía de vacaciones e impávido en su retiro agosteño, en plena crisis invasora, muchas eran las personas que mostraban su apoyo a la ciudad y sus habitantes. Y uno de ellos fue el presidente de Mercadona, Juan Roig, quien a mediados de agosto acudió al municipio para trasladar su apoyo a los trabajadores de los dos supermercados de la compañía y expresar su solidaridad con el pueblo ceutí. No es sólo Mercadona la que tiene establecimientos en Ceuta. Covirán, con cuatro puntos de venta; Carrefour (tres, incluyendo un hipermercado), DIA (dos), Eroski (dos) y Lidl (uno) son las enseñas de distribución alimentaria que cuentan con tiendas en la población, según información facilitada por Retail Data. Además de los retailers mencionados, la ciudad también cuenta con el centro comercial Parque Ceuta, que tiene una superficie bruta alquilable de 15.000 metros cuadrados y 30 comercios, entre los que se encuentran C&A, Pull&Bear, Springfield, Primor, Belros y Burger King. A ello, además, se suman los establecimientos que tienen otros operadores en la ciudad, como El Corte Inglés (outlet), Decathlon, Sprinter, Kiabi y Druni. Desde la entrada masiva acaecida el 30 de julio, las ventas del comercio ceutí han sufrido una caída del 53%, según estimaciones de la Cámara de Comercio de Ceuta, entidad que también lamenta que la hostelería ha sufrido un desplome del 51% en sus ingresos al tiempo que las cifras de turistas se han contraído un 90% respecto a un mes de agosto normal. Normalidad es, precisamente, lo que Ceuta necesita. Normalidad y seguridad en sus calles. Y mientras eso no ocurra, las ventas de sus comercios seguirán desplomándose y las plantillas laborales continuarán reajustándose. Desde infoRETAIL queremos trasladar todo nuestro apoyo al comercio ceutí y especialmente a las 84.000 personas de su población, quienes están padeciendo unas semanas muy difíciles. La bandera que ilustra la portada de este número es un homenaje a todos ellos. En defensa de Ceuta. Porque todos somos caballas. Síguenos en nuestra web: www.revistainforetail.com
revista-inforetail Consejo editorial Antonio F. Herranz Fernández José Martínez Reneses Director Jesús C. Lozano jesus.lozano@revistainforetail.com · 91 760 87 71 Redactor Jefe Pablo Esteban pablo.esteban@revistainforetail.com · 91 760 87 90 Redacción Ana Julián, Indira Bellido, Francisco Miguel y Juan Magritas. revistainforetail@revistainforetail.com
@inforetailnews
Publicidad Jesús Calvo jesus.calvo@revistainforetail.com 91 760 87 89 / 628 647 602 José Antonio Parra joseantonio@revistainforetail.com 686 837 284 Diseño Signo Comunicación correo@signocomunicacion.es 91 866 48 00 Impresión Gama Color
www.facebook.com/RevistaInforetail
revistainforetail
Edita ÁGORA COMUNICACIÓN Y ANÁLISIS SL C/ Cristóbal Bordiú, 35 - 5ª Planta 28003 Madrid · Centralita: 91 683 59 73 Publicación asociada a CLABE ISSN 2660-9738 (edición impresa) 2660-9746 (online) Depósito legal M-11638-2012
Precio suscripción: 130€ al año
inforetail/ Septiembre 2026
7
EL PÚLPITO De espacios de compra a lugares de vida
D
Eduardo Ceballos
Presidente Asociación Española de Centros y Parques Comerciales
urante años, los centros comerciales fueron entendidos principalmente como destinos de compra. Hoy, esa definición se ha quedado corta. El sector vive una transformación profunda, impulsada por nuevos hábitos de consumo, la digitalización, la exigencia de experiencias más relevantes y una creciente sensibilidad hacia la sostenibilidad y la integración urbana. El consumidor ya no acude a un centro comercial únicamente para adquirir un producto. Busca también resolver
“
Los centros comerciales viven una profunda transformación y su definición como destinos de compra se ha quedado corta necesidades diversas en un mismo lugar: ocio, restauración, servicios, salud, deporte, cultura, conveniencia y, sobre todo, tiempo de calidad. Esta evolución obliga a retailers y propietarios a repensar sus espacios desde una perspectiva mucho más amplia, con una oferta flexible y capaz de conectar con comunidades muy distintas. La clave no está en competir con el canal online, sino en complementar sus ventajas y poner en valor nuestro modelo como el mejor posible. La tecnología ha cambiado la manera de informarnos, comparar y comprar, pero no ha eliminado el valor de la experiencia física. Al contrario: ha elevado las expectativas. Un centro comercial debe ser accesible, cómodo, seguro, eficiente y atractivo; debe ofrecer una experiencia coherente antes,
8
inforetail/ Septiembre 2026
durante y después de la visita, combinando herramientas digitales con una atención cercana y personalizada. También asistimos a una transformación de los propios activos. La renovación de espacios, la incorporación de nuevos usos y la mejora de la conectividad se han convertido en prioridades estratégicas. Los centros comerciales evolucionan hacia modelos más mixtos, abiertos a la ciudad y conectados con su entorno, capaces de albergar actividades que van más allá del retail tradicional.
”
En paralelo, la sostenibilidad deja de ser un elemento diferencial para convertirse en una exigencia. La eficiencia energética, la reducción de emisiones, la gestión responsable de residuos, la movilidad sostenible y el bienestar de las personas forman ya parte de la gestión cotidiana de los centros. No se trata solo de cumplir con un marco regulatorio, sino de responder a una demanda social y empresarial cada vez más consciente. El futuro del sector dependerá de su capacidad para escuchar, anticipar y adaptarse, con diálogo continuo entre los distintos actores implicados. Los centros comerciales que destacarán serán aquellos que entiendan que su principal activo es su capacidad para innovar y generar experiencias, relaciones y valor compartido con los territorios en los que operan.
Tenemos el espacio ideal para tu negocio
LOCALES
75 CENTROS
COMERCIALES
916 635 544
POP-UPS
32
PROVINCIAS
STANDS + DE
200M
SOPORTES PUBLICITARIOS
JUNTO A UN GRAN
HIPERMERCADO
DE VISITAS ANUALES
comercializacion@carmila.com
centroscomercialescarmila.com
EL PÚLPITO El hipermercado: capacidad de transformación y futuro
P
Matilde García Duarte
Presidenta La Distribución Anged
ocos formatos comerciales explican tan bien la modernización del consumo en España como el hipermercado. Durante décadas ha sido sinónimo de amplitud de elección, variedad de marcas, precios competitivos, innovación y acceso de millones de familias a una oferta que integraba alimentación, equipamiento del hogar, tecnología, servicios y ocio. Y, sobre todo, ha demostrado una extraordinaria capacidad para transformarse cuando han cambiado los hábitos de compra.
son el segundo operador más importante en España. Para que esa capacidad de transformación de los híper se traduzca también en nuevas inversiones, necesitamos unas reglas de juego equilibradas. Por poner un ejemplo, en el tiempo que lleva Costco esperando una licencia para instalarse en Asturias (seis años) se han abierto 70 supermercados en el Principado, según Retail Data. Si el híper está en crisis, como algunos señalan, ¿qué sentido tiene mantener estas restricciones? No parece razonable penalizar
“
Si el híper está en crisis, como algunos señalan, ¿qué sentido tiene mantener las restricciones a nuevas aperturas en varias comunidades autónomas?
Hoy vuelve a hacerlo. El hipermercado ya no compite por ser el establecimiento más grande, sino por aprovechar mejor cada metro cuadrado y ofrecer una experiencia más útil al consumidor. Más frescos, surtidos adaptados a cada zona, espacios de conveniencia y restauración, servicios, recogida de pedidos, comercio electrónico y nuevas categorías conviven en centros cada vez más flexibles. A pesar de las fuertes restricciones autonómicas para la apertura de tiendas de más de 2.500 metros cuadrados, los 500 hipermercados que operan en España mantienen una cuota de mercado entre el 12-14%. Si cruzamos el peso de estos híper con las cuotas de la distribución alimentaria, la realidad es que 10
inforetail/ Septiembre 2026
”
selectivamente al comercio físico por su tamaño mediante impuestos autonómicos sobre grandes establecimientos, hoy vigentes en Cataluña, Asturias y Aragón; ni mantener dobles licencias comerciales autonómicas que hacen casi imposible abrir nuevas tiendas. España tiene espacio para que el hipermercado siga creciendo y evolucionando. Allí donde la regulación facilita la inversión, aparecen nuevos conceptos, empleo y competencia. El futuro del hipermercado consiste en seguir haciendo lo que mejor ha sabido hacer: transformarse, incorporar nuevas necesidades del consumidor y convertir escala, surtido y capacidad de inversión en valor para las familias y para la economía.
Menos desperdicio, más beneficio.
Tus excedentes no tienen por qué ser un coste.
Descubre cuánto puedes mejorar. Analizamos tus puntos de venta para identificar dónde generas excedentes, cómo reducir el desperdicio y cómo optimizar su gestión y donación.
Solicita tu diagnóstico gratuito
Gestión segura y conforme a la normativa
Menos desperdicio y más valor
Menos carga de trabajo, equipos satisfechos
www.wearephenix.com/es/lp/ diagnostico-retail/ alejandro.a@wearephenix.com
inforetail/ Septiembre 2026
11
EL PÚLPITO »»» EL SEMÁFORO DE LA DISTRIBUCIÓN AliExpress
AliExpress ha sido sancionado por la Comisión Europea con una multa de 550 millones de euros por no tomar las medidas necesarias para impedir la venta de productos ilegales, fraudulentos y peligrosos en su plataforma online, violando así sus obligaciones de acuerdo a la Ley europea de Servicios Digitales. Esta medida supone la obligación para el retailer de tomar medidas para cumplir con los estándares europeos.
DIA
Grupo DIA está estudiando nuevas posibilidades para su negocio en Argentina, que van desde la venta del 100% de las operaciones hasta la entrada de un socio que acompañe la operativa local; y para ello, ha contratado los servicios de Banco Santander. “Tenemos una posición muy relevante en el mercado y nuestro foco es sostener las operaciones en el país”, afirma el CEO de DIA, Martín Tolcachir. Veremos qué ocurre.
Lidl
Lidl, que se ha consolidado como mayor retailer de Europa tras facturar 140.200 millones en 2025, está viviendo un momento muy dulce en España. A su ganancia de cuota de mercado en el país, añade otros elementos de interés, como el anuncio de la apertura de 50 tiendas este año, la firma de un nuevo convenio colectivo con subidas salariales de hasta el 15% y que su app Lidl Plus alcanza los 10 millones de usuarios.
»»» EL SEMÁFORO DE LA INDUSTRIA Central Lechera Asturiana
Por más que el director general, José Armando Tellado, se afane en cantar maravillas en LinkedIn, la realidad es que los números no mienten. La leche ha lastrado los resultados anuales de Grupo Central Lechera Asturiana en 2025, ya que mientras sus divisiones de nata y mantequilla han crecido un 14% y un 10%, respectivamente, las ventas netas del grupo apenas han repuntado un 1,6% interanual. Y, además, pierde socios.
Nestlé
Nestlé ha vendido la mitad de su negocio de aguas y bebidas premium a la firma de inversión Platinum Equity, creando una empresa conjunta denominada Peranel, que está valorada en 4.900 millones de euros. A esta desinversión se une, en cambio, la adquisición del 100% de la empresa alemana de alimentos inteligentes Yfood Labs, en la que Nestlé ya poseía una participación minoritaria del 49% desde 2023.
Grupo Fuertes
LA VOZ DEL CLIENTE
El dueño de ElPozo Alimentación ha tenido una intensa actividad en las últimas semanas. En primer lugar, adquirió el 100% de la empresa avícola Tolvasa-Paasa, con sede en Albacete y especializada en la producción y comercialización de carne de pollo. Y, por otro lado, también ha comprado Jamones Albarracín, empresa turolense especializada en secaderos de jamón que permite al holding entrar en el servicio de la maquila de jamones.
¿Cómo debe ser para usted el centro comercial ideal? (*) Elba Armas (42 años) “Un espacio que ofrezca todo tipo de servicios, que no se centre solo en tiendas de ropa o calzado, sino que ofrezca también establecimientos de muebles, farmacia y alimentación. También que el centro integre actividades o animación para niños, para que las familias puedan hacer la compra con mayor libertad. Además, si se permite el acceso de animales, sería interesante que dispusiera de espacios habilitados para su esparcimiento y de puntos de agua”.
Andrea Armas (35 años) “En mi caso, valoro que el centro ofrezca variedad. Echo de menos la presencia de tiendas de grupos como Inditex, que la oferta no se limite a outlets y poder acceder a todo tipo de establecimientos en un único espacio. También me gustaría que hubiera taquillas para dejar las pertenencias y realizar la compra con mayor comodidad cuando no se acude en coche propio y, por último, más puntos de recogida de pedidos online que faciliten el uso de este canal de compra”.
Marco Lacuesta (20 años) “Que combine ocio y compras, que exista variedad y pueda acceder a tiendas que no sean las habituales. Me gusta que el centro comercial cuente con espacios de ocio y restauración que me permitan disfrutar con mis amigos, que sea un punto de encuentro en el que podamos comer, ir a un escape room o realizar otras actividades. En definitiva, que en un único espacio tenga acceso a diferentes planes y alternativas, más allá de ir únicamente de compras”.
Encuesta realizada en Parque Rioja, en calle de las Tejeras, Logroño (La Rioja).
12
inforetail/ Septiembre 2026
La cápsula
roja
signo de nuestro origen y calidad
Euskal Sagardoa
Sidra del País Vasco
Denominación de Origen
EL PÚLPITO
SELF CHECK-OUT
LA VIÑETA
Ԏ Ricardo Álvarez
Director general de DIA España (Inauguración de plataforma logística en León)
Experiencia de compra más rápida “Cercana, ágil y responsable, así entendemos en DIA la distribución. La apertura de este centro logístico es un reflejo del momento de crecimiento y expansión que atraviesa la compañía, que mantiene el objetivo de ofrecer la experiencia de compra más rápida de España, tanto en tienda física como online. Con este nuevo almacén queremos optimizar nuestra logística para dar soporte a nuestra red de tiendas en Castilla y León, y norte de España; generar empleo y dinamizar la economía local, así como adaptarnos a las necesidades actuales y futuras de nuestros clientes. Queremos contribuir socialmente y dar vida en el día a día de las personas que viven en las comunidades donde estamos presentes. Para eso también contamos con la colaboración de proveedores locales, como Gullón, Hijolusa, Luengo o Gaza, en el caso de Castilla y León”.
14
inforetail/ Septiembre 2026
POR GONIP
Ԏ Alberto Rodríguez-Toquero
Director general de Mahou San Miguel (Inauguración de planta de biomasa en Guadalajara)
Liderar para transformar “En Mahou San Miguel entendemos la sostenibilidad como una palanca de transformación, como una oportunidad para innovar, fortalecer nuestro negocio, hacer mejor las cosas y generar un impacto positivo. Liderar un sector implica impulsar su transformación. Nuestra compañía cuenta -y esto lo decimos con orgullocon la mayor huella industrial del sector cervecero de España, y eso nos exige contribuir a una industria más moderna, competitiva y sostenible, capaz de generar oportunidades y valor en los distintos territorios en los que estamos presentes. Con la inauguración de esta planta damos un paso importante en este camino. Gracias a todos los que lo habéis hecho posible porque una transformación de esta magnitud no puede hacerse en solitario. El futuro se consigue en compañía de otros, ir solos no nos lleva muy lejos. Se construye compartiendo conocimiento, capacidades, compromiso y también buscando nuevas oportunidades de crecimiento”.
Por qué los retailers de alimentación están replanteando el etiquetado y la trazabilidad
Código de barras, 2D y RFID: tecnologías complementarias El código de barras continúa siendo la base de la identificación en el retail gracias a su sencillez, fiabilidad y amplio nivel de adopción. La adopción de códigos 2D y el avance de iniciativas como el Digital Product Passport permite almacenar más información y ofrecer así a los consumidores un acceso directo a datos más completos sobre los productos. Sin embargo, el crecimiento de las operaciones omnicanal está impulsando también el uso de RFID en aplicaciones donde resulta clave disponer de una mayor visibilidad del inventario o realizar recuentos de forma rápida. No se trata necesariamente de sustituir una tecnología por otra. La combinación de códigos de barras, códigos 2D y RFID permite adaptar la identificación a las necesidades específicas de cada proceso, desde la recepción de mercancías hasta la preparación de pedidos online.
Etiquetas fiables para operaciones sin interrupciones La tecnología de identificación solo es eficaz cuando las etiquetas pueden imprimirse de forma consistente y leerse correctamente. En almacenes, centros de distribución y tiendas, una incidencia en la impresión puede afectar directamente a la productividad. Por ello, contar con impresoras industriales y de sobremesa diseñadas para un funcionamiento continuo ayuda a garantizar etiquetas legibles, uniformes y adecuadas a los requisitos de cada aplicación. Movilidad y trazabilidad, conectadas La movilidad es otro elemento esencial. Los equipos de tienda y almacén utilizan cada vez más terminales móviles para recibir mercancías, realizar inventarios, actualizar precios o preparar pedidos. Integrar estos dispositivos con impresoras, lectores RFID y sistemas empresariales permite acelerar la captura de datos y tomar decisiones con mayor confianza. En este escenario, TSC Auto ID apuesta por un enfoque “One brand, one stop shop”: una solución integral que combina impresión de etiquetas, códigos de barras, RFID y movilidad, proporcionando a los retailers las
herramientas necesarias para construir un ecosistema de identificación conectado. Además, iniciativas como GS1 Sunrise 2027 y la progresiva adopción de códigos 2D refuerzan la necesidad de disponer de sistemas preparados para gestionar información más rica y mejorar la trazabilidad. “Para el retail alimentario, invertir hoy en soluciones de identificación flexibles y fiables significa estar mejor preparado para responder a las exigencias operativas y regulatorias del futuro. En TSC Auto ID, nuestra presencia global y nuestra red de distribución nos permiten responder a las necesidades actuales de nuestros clientes y anticiparnos a sus futuras demandas” confía Angelo Sperlecchi, director de ventas para el suroeste de Europa, Turquía e Israel en TSC Auto ID.
BRANDED CONTENT
El retail alimentario afronta una transformación marcada por una mayor variedad de productos, el crecimiento de la venta omnicanal, la escasez de personal y unos requisitos regulatorios cada vez más exigentes. En este contexto, disponer de información fiable en cada etapa de la cadena de suministro se ha convertido en una prioridad. Para los retailers, una etiqueta es mucho más que un identificador. Una impresión legible y precisa permite garantizar la trazabilidad, mejorar la gestión del inventario, agilizar la reposición y reducir errores que pueden traducirse en roturas de stock, productos mal ubicados o desperdicio, especialmente en categorías frescas y perecederas.
EL PÚLPITO CAJA ABIERTA
¿Cambio de rumbo? Durante años, el gran consumo español ha
dibujado un mapa relativamente reconocible, con Mercadona como principal referencia, liderando la ganancia de cuota, y un grupo de operadores disputándose el resto del mercado. Pero ese mapa está cambiando. El consumidor visita más tiendas, divide sus compras entre distintos establecimientos y concede espacio a nuevas alternativas. La consecuencia es un mercado más fragmentado, en el que captar cada cesta y cada visita se ha convertido en la gran batalla.
Los últimos datos de Worldpanel by Numerator,
correspondientes a los 8 primeros meses de 2026, reflejan esta transformación. Los compradores realizan un 22% más de visitas al lineal que en 2022 y el 57,7% de los actos de compra ya se produce fuera de la tienda principal. La incertidumbre está llevando al consumidor a espaciar y repartir sus compras, en un comportamiento que favorece especialmente a las cadenas capaces de captar compras adicionales.
En este nuevo escenario, Mercadona mantiene
su liderazgo en valor, pero ralentiza su crecimiento subiendo sólo una décima entre enero y agosto respecto al año pasado, concentrando así el 27,4% del mercado. Este estancamiento responde a la pérdida de compradores por la caída de cuota en tres palancas: las cestas grandes, las familias con hijos y la zona de Levante. No obstante, la cadena ha reaccionado con bajadas de precios que le han permitido recuperarse en los últimos meses.
El avance de Lidl se produce precisamente en
varios de esos espacios. El discounter alcanza el 7,3% de cuota, tras ganar 0,4 puntos, y aumenta su presencia en las cestas grandes, los frescos perecederos, las familias con hijos y los hogares menores de 50 años. A ello se suma el refuerzo de su marca propia, promociones y tarjeta de fidelidad, avanzando así en su objetivo de convertirse en una opción para realizar la compra completa.
También DIA y Consum amplían su espacio, ganando 0,3 puntos de cuota cada uno. DIA alcanza el 4,1% y conquista un punto porcentual
16
inforetail/ Septiembre 2026
en compradores. Sus actos de compra aumentan un 12,7%, impulsados por la renovación de sus tiendas y por una capilaridad que vuelve a cobrar protagonismo. Consum, por su parte, llega al 3,9%. Su expansión y, sobre todo, su evolución en la zona de Levante están detrás de buena parte de este crecimiento. Aldi suma otros 0,2 puntos, hasta el 2,1%, y gana compradores y recurrencia, apoyándose en la marca propia y los frescos.
Carrefour se mantiene en el 9% de cuota de mercado y mejora su tendencia apoyándose en el hipermercado y sus fortalezas tradicionales: marca de fabricante, familias con hijos y hogares séniors; Eroski pierde 0,1 puntos a nivel nacional, aunque crece en todas sus zonas core, salvo en el Noroeste; y Alcampo, con el 2,7%, continúa buscando en la proximidad una vía de recuperación, tras ceder también 0,1 puntos de cuota en valor. Worldpanel by Numerator señala que la métrica de los puntos de contacto con el comprador (CRP) permite observar el fenómeno desde otra perspectiva. Las cadenas regionales acumulan 57.465 millones de CRP entre enero y agosto, un 5,8% más que un año antes. Pero son Aldi y DIA quienes presentan los mayores crecimientos, del 14% y el 12,7%, respectivamente. Eroski aumenta un 6,8%; Lidl, un 6,2%; Mercadona, un 2,7%; Carrefour, un 2,6%; y Alcampo, un 1%. “Captar las nuevas cestas marcará qué retailers crecerán en el futuro”, resume el Retail Business Director de la consultora, Bernardo Rodilla.
La fragmentación también abre espacio a operadores que hasta hace poco ocupaban un lugar más secundario. Son los llamados retailers challengers. Uno de cada cuatro españoles compra ya en Primaprix, Action o Normal, que alcanzan conjuntamente cuotas en valor destacadas en categorías como lavavajillas (1,9%), refrescos sin gas (1,2%) y patatas y otros fritos (1,1%).
Carrefour y Eroski. La directora ejecutiva de la primera empresa, Elodie Perthuisot, y la CEO de la segunda, Rosa Carabel, se asoman a esta página porque durante este verano han acaparado protagonismo al convertir en titulares la relevancia que sus respectivas entidades otorgan a las personas. Elodie Perthuisot lo dejó muy claro durante la gala que sirvió para conmemorar el 25 aniversario de Fundación Solidaridad Carrefour. “Estamos orgullosos de que nuestro trabajo no es sólo vender productos; sino ayudar a la gente, contribuir a que la vida de cada uno de nosotros sea mejor”, afirmó con rotundidad. “Es muy importante celebrar que la Fundación cumple 25 años, un tiempo
en el que siempre ha mantenido el rumbo y en el que ha demostrado consistencia, que es la palabra que guarda el secreto del éxito de todos estos años”, agregó la directiva, quien también verbalizó su orgullo por la implicación de los empleados a la hora de desarrollar muchas de las iniciativas solidarias impulsadas por la Fundación.
ELODIE PERTHUISOT
ROSA CARABEL
FRENTE A FRENTE
“Querido equipo, sois un verdadero ejemplo del sentido profundo y del
compromiso que tienen los colaboradores de Carrefour, que están orgullosos de trabajar con nosotros y muchos de ellos lo demuestran dedicando tiempo a la Fundación”, resaltó Perthuisot.
“Los tres compromisos sobre los que se construye Fundación Solidaridad
Carrefour [ayuda a las personas con discapacidad, impulso de una alimentación sana y adaptada y estar siempre donde sea necesario] no son un eslogan, sino una forma de trabajar que es apoyada por todos quienes formamos Carrefour. Todos juntos representamos el compromiso de Carrefour y, en nombre de mis equipos, me puedo comprometer a que lo seguiremos realizando en el futuro”, concluyó la CEO de Carrefour España.
Rosa Carabel, por su parte, puso negro sobre blanco al comenzar el acto que sirvió a Grupo Eroski para rubricar un nuevo Convenio Inserta de la Fundación ONCE, cuya relación también celebra cinco lustros. “Tras estos 25 años, hemos aprendido que, si quieres conseguir objetivos en inclusión, ésta debe formar parte de tu día a día, ha de tener indicadores y hacer un seguimiento”, enfatizó. “La diversidad nos enriquece, la inclusión nos fortalece y la igualdad de
oportunidades nos hace avanzar como empresa y como sociedad. Ser una empresa diversa es ser más cercana, humana, innovadora y estar preparada para afrontar el futuro”, remarcó Carabel, declarándose “fan de las personas”.
“Las personas tienen talento y ganas de hacer cosas. Los líderes tenemos
que ser humildes, escuchar, aprender, empujar y ayudar porque las personas solo buscan oportunidades y si se las damos les haremos crecer, desarrollarse, comprometerse y contribuir a que la organización sea mejor”, añadió la CEO de la cooperativa de Elorrio.
Finalmente, también reflexionó sobre qué diría a un joven para construir su porvenir: “Que en sus manos está la construcción de la sociedad del futuro, que persiga sus sueños y que no es malo tener ambición, que la persiga, desarrolle e incluso que la explicite”.
inforetail/ Septiembre 2026
17
EL PÚLPITO LA AGENDA DEL REGULADOR
¿Qué se mueve en Bruselas? ● El calendario europeo no entiende de ritmos españoles. La Directiva contra el Greenwashing previó el 27 de septiembre de 2026 como plazo último para su aplicación. Aunque España -que ya ha sido advertida por la Comisión- no va a poder aprobar a tiempo la Ley correspondiente, las empresas de gran consumo deberían evaluar y eliminar las alegaciones ambientales genéricas y sin base objetiva, para evitar problemas con clientes, competidores y autoridades de consumo y revisar las obligaciones en materia de durabilidad y reparabilidad. ● Las alegaciones asociadas a la sostenibilidad ambiental, social o económica van quedando fuera de la creatividad publicitaria y pasan a necesitar un contenido acreditable. Por eso, el recién publicado Reglamento 2026/1739 se aplicará directamente, sin necesidad de trasposición, a partir de agosto de 2028, en productos alimentarios, prohibiendo menciones como justo, equitativo o cadena de suministro corta que no estén respaldadas. Además, el Reglamento va a obligar a revisar y corregir todas las denominaciones cárnicas que se usan para describir productos que no contienen carne. ● Empiezan a surgir los primeros problemas técnicos en la aplicación de los acuerdos con Mercosur que no se van a limitar a los aranceles o contingentes. Brasil no podrá exportar a la UE vacuno y aves hasta garantizar las exigencias sobre uso de antimicrobianos. Parece que las autoridades europeas están siendo más proactivas según se desprende del nuevo programa de auditorías de seguridad alimentaria y veterinaria.
Y ¿en España? ● A la espera de que se prosiga con la tramitación del proyecto de Real Decreto de envases -tan importante para todo el gran consumo- tenemos un nuevo proyecto sometido al procedimiento TRIS que afecta a las toallitas húmedas y globos. La Comisión, los Estados y los sectores empresariales tendrán que evaluar si las mayores exigencias de la propuesta española entran en conflicto o no con el derecho comunitario. Por su parte, el sector de la cosmética está expectante ante la decisión el Tribunal de Justicia de la Unión Europea sobre la Directiva de aguas residuales (TARU) cuya aplicación tiene unas importantísimas implicaciones económicas (el farmacéutico también). ● El verdadero golpe de efecto del verano ha llegado desde el frente autonómico. El Govern de las Islas Baleares ha aprobado un Decreto ley de medidas urgentes que prohíbe la venta de bebidas energéticas a los menores de edad, equiparándolas de facto a las restricciones aplicables al alcohol o al tabaco, sin debates ni consultas previos, lo que ha cogido por sorpresa a todos los operadores. Mientras tanto, el Principado de Asturias en una norma de objetivos y contenidos equivalentes se ha sometido al escrutinio de la UE y de los sectores y se está poniendo de manifiesto que este tipo de medidas, por muy loable que sea la intención, deben respetar los principios del derecho europeo.
Aurelio del Pino González (Esta sección no pretende ser una relación exhaustiva y a tiempo real del panorama normativo. Es sólo una llamada de atención, a empresas y sectores, para entender el marco regulatorio y ser proactivos para tratar de mejorar la regulación).
18
inforetail/ Septiembre 2026
Senior Advisor Vinces Consulting Of Counsel Ramón y Cajal Abogados
EL PODCAST Os presentamos el tercer episodio de ‘Encuentros Retail’, el podcast de infoRETAIL cuya vocación es abordar con naturalidad y dinamismo temas que sirvan para entender el presente y anticipar el futuro del retail. El título de este episodio es ‘La tranquilidad de comprar bien’ y cuenta con la participación de Caroline Corti, vice CEO de Aldi España. En esta página, os compartimos algunas de sus declaraciones más relevantes:
Caroline Corti (derecha), junto al director de infoRETAIL, Jesús C. Lozano, en la grabación del episodio.
“Hace trece años estaba trabajando en la industria farmacéutica y me llamó un headhunter para irme a Aldi. Yo no sabía qué era Aldi. Ahora, en cambio, es una maravilla cómo nos conoce la gente”
“Lo que más valoran los consumidores de Aldi es la tranquilidad de entrar en una tienda y saber que están escogiendo lo mejor y al mejor precio, una calidad muy buena sin tener que hacer sacrificios económicos”
“Como hija de madre suiza, tengo un componente muy racional. Disfruto en diferentes áreas de la empresa; soy capaz de disfrutar haciendo una estrategia global, un plan comercial y viendo cómo se aplica”
“En Aldi tenemos unos valores muy claros, fidelidad a un modelo de negocio y unos procesos súper optimizados. Eso es lo que nos proporciona la posibilidad de aportar un producto de calidad al mejor precio”
“En Aldi existen dos posiciones de vice CEO, que llevan diferentes áreas de la compañía. Yo, personalmente, me ocupo de compras, marketing, comunicación y del área de People y Culture”
“Hay casos en los que cuando estás creciendo a doble dígito puedes tener la tentación de dejar las cosas como están, pero en Aldi nos gusta mantenernos inquietos, estar innovando y pensando en cómo mejorar”
“La parte más importante de la empresa son las personas que trabajan en ella. He de reconocer que tenemos muy buen ambiente en la compañía, con compañeros y compañeras excelentes que hacen un equipo brutal”
“La perspectiva que tenemos para España es seguir creciendo. Queremos seguir atrayendo a muchos clientes, pero también fidelizarlos, para que cada vez compren más y hagan su cesta completa”
Un podcast de inforetail en colaboración con
Escúchalo en Spotify
inforetail/ Septiembre 2026
19
ENFOQUE
El impacto real de la IA en el ‘purchase funnel’: cuando los algoritmos nos dicen dónde ir y qué comprar El tráfico hacia plataformas de ‘retail’ procedente de fuentes de inteligencia artificial ha crecido un 393% interanual en el primer trimestre de 2026, lo que parece indicar una profunda transformación de los hábitos de compra y la progresiva consolidación del Agentic Commerce.
D
urante décadas, la batalla sino que los nuevos agentes serán por la visibilidad digital se capaces de monitorizar e investigar de libró principalmente en forma independiente y en tiempo real, los buscadores. Las marcas y podrán comparar opciones, realizar competían por aparecer llamadas telefónicas automatizadas a primeras en Google, invertían los establecimientos para verificar datos en SEO y en campañas de performance o incluso confirmar citas en nombre del y optimizaban cada punto del customer cliente. journey para captar tráfico. Sin embargo, Si para los consumidores esto supondrá el ecosistema digital parece estar entrando un enorme avance, para los retailers podría en una transición mucho más profunda: ser la reconfiguración de las reglas de juego la conversación empieza a sustituir actuales. El éxito comercial dependerá, en progresivamente a la búsqueda tradicional. gran medida, de que la infraestructura de Este cambio de paradigma datos de cada establecimiento físico sea ha dejado de ser una tan sólida, verídica y transparente proyección teórica que resulte elegida y priorizada tras las novedades por estos nuevos intermediarios “El 63% de los presentadas por el inteligentes. consumidores gigante tecnológico Los datos del mercado en su reciente indican que esta evolución españoles ya utiliza conferencia Google del purchase funnel del inteligencia artificial I/O del pasado consumidor ya hace tiempo como parte de su mes de mayo. La que empezó. Un informe de ‘purchase funnel” compañía anunció Adobe Analytics refleja que la transformación más el tráfico hacia plataformas de notable de su motor retail procedente de fuentes de búsqueda en el último de inteligencia artificial creció cuarto de siglo, evolucionando un 393% interanual en el primer desde un simple localizador de páginas web trimestre de 2026. No es un pico anómalo; es hacia un entorno gobernado por agentes de la señal de una reconfiguración estructural del inteligencia artificial autónomos. customer journey. Para entender el calado de este anuncio, Los consumidores que llegan a los debemos fijarnos en cómo podría afectar comercios a través de canales mediados al día a día de los usuarios: el buscador ya por IA pasan un 48% más de tiempo no se limitará a devolver enlaces cuando interactuando con la web y registran una un consumidor escriba una consulta, tasa de conversión un 42% superior en
20
inforetail/ Septiembre 2026
STIDI
comparación con los canales de tráfico tradicionales, generando, además, un 37% más de ingresos por visita. El impacto de la IA adquiere, además, una dimensión de urgencia crítica en el caso del sector retail. A diferencia de las marcas de otras industrias, la distribución opera sobre la complejidad de ecosistemas de alta capilaridad, donde el éxito depende de la precisión de los datos locales en tiempo real. Para el retail, por tanto, la adaptación a este
contexto debería considerarse una cuestión de supervivencia operativa: si los datos no son legibles por los entornos de IA, toda la red física podría correr el peligro de volverse invisible en el instante preciso en que el cliente decide su compra.
Modelo híbrido de IA
El cambio cultural alrededor de la IA aplicada al consumo es especialmente visible en mercados maduros. En Reino Unido y Estados inforetail/ Septiembre 2026
21
ENFOQUE Unidos, ocho de cada diez consumidores menores de 44 años utilizan ya modelos de lenguaje (LLMs) como herramienta de compra, según el informe Rithum de 2026. Más significativo aún: el 19% de esos usuarios ha comprado marcas que desconocía previamente porque la IA las recomendó. En el caso de España, la adopción de la IA también avanza con rapidez: el 63% de los consumidores españoles ya utiliza inteligencia artificial como parte de su purchase funnel, 13 puntos porcentuales más que el año anterior, como revela un informe publicado este año por IESE y Veepee, en “El gran cambio colaboración con es que el ‘retail’ Kantar. Incluso, deja de competir solo tres de cada diez por visibilidad humana españoles pagarían por disponer de un para empezar a tener asistente inteligente legibilidad que les ayudara a algorítmica” gestionar sus compras. Sin embargo, solo el 8% de ellos estaría dispuesto a ceder autonomía total al asistente de IA, aunque este dato es diferente en función del tipo de compra. Un 40% aceptaría delegar compras recurrentes de categorías como ropa o tecnología a agentes de IA, como apunta un estudio de Sopra Steria de 2026. Se podría decir que parece consolidarse un modelo híbrido en el que la IA actúa como acompañante, filtro y prescriptor. El consumidor deposita su confianza en los entornos generativos, pero no necesariamente quiere desaparecer de la ecuación sino ahorrar tiempo y recibir recomendaciones más contextualizadas y personalizadas.
Agentic Commerce
Pese a esas reticencias a delegar completamente las decisiones finales en la inteligencia artificial, el agentic commerce es ya una realidad. Lejos de ser un concepto futurista, se está abriendo paso a una velocidad cada vez mayor. Algunas compañías ya están experimentando con nuevas formas de integración comercial. Carrefour, por ejemplo, ha incorporado capacidades de compra mediante lenguaje natural dentro de ChatGPT, permitiendo que el usuario pueda construir listas, consultar productos o gestionar pedidos desde una interfaz conversacional. Starbucks también ha desarrollado dinámicas similares orientadas 22
inforetail/ Septiembre 2026
a la personalización y al pedido anticipado dentro del propio chatbot. Más allá de la dimensión tecnológica, estos movimientos sugieren un cambio relevante en la relación entre marca y consumidor. El objetivo ya no parece ser únicamente atraer tráfico hacia una web propia, sino capturar transacciones reales y, principalmente, obtener datos de comportamiento del consumidor con el fin de retroalimentar los modelos y reforzar la presencia de esas marcas en el espacio conversacional.
El riesgo silencioso
A pesar de las inmensas oportunidades estratégicas que abre este nuevo horizonte, la transición hacia un modelo de comercio mediado por IA encierra riesgos críticos de reputación. En el caso de que un asistente de inteligencia artificial proporcione datos incorrectos, erróneos o desactualizados sobre un producto, servicio, horario o ubicación física, el impacto en la marca en cuestión podría ser enorme. Así lo indica un estudio de Rithum, que sostiene que el 58% de los clientes pierde de manera inmediata la confianza en una marca si la IA ofrece información falsa o inadecuada sobre ella. El origen de este problema es fundamentalmente un déficit de gobernanza del dato. La consistencia del dato local cobra especial relevancia en este punto. El stock en tiempo real, los precios actualizados, los horarios de apertura, la disponibilidad por tienda, las variantes de producto, las políticas de devolución: toda esa información que define la experiencia real del cliente -bien en el punto de venta o bien en el canal digital- está, en algunas organizaciones, fragmentada en silos, mal optimizada para la IA o directamente ausente.
Prioridad del dato local
En el caso del retail, la complejidad aumenta por la naturaleza distribuida del negocio. Supermercados, cadenas especializadas y operadores con cientos de establecimientos físicos trabajan sobre ecosistemas donde cada punto de venta puede tener condiciones diferentes: surtido, disponibilidad, horarios, promociones o servicios asociados. A medida que los asistentes conversacionales incorporan información contextual en tiempo real, controlar la información local empieza a convertirse en una cuestión estratégica más que
STIDI
puramente tecnológica. La calidad del dato ya no influye únicamente en la experiencia digital de la marca, sino también en cómo esa marca puede ser interpretada dentro de los nuevos sistemas de recomendación. Probablemente, el gran cambio de fondo sea que el retail deja de competir solo por visibilidad humana para empezar también a competir por legibilidad algorítmica. Es aquí donde el SEO tradicional evoluciona necesariamente hacia el enfoque GEO (Generative Engine Optimization). Esta nueva disciplina no busca la mera indexación de palabras clave, sino optimizar la representación semántica de la marca dentro de los modelos fundacionales para que el negocio sea procesado como la solución idónea por el asistente conversacional.
Transición de infraestructuras
La conversación alrededor de la IA en retail ha dejado de centrarse exclusivamente en automatización o eficiencia interna. Cada vez más, el debate gira en torno a cómo cambiarán los mecanismos de descubrimiento, recomendación y decisión de compra dentro del purchase funnel. El retail español tiene una gran oportunidad. Aquellas compañías que adopten una metodología basada en el
enfoque GEO, estructurando sus datos locales con estrictos criterios de legibilidad para la IA y gobernando su presencia activa en los ecosistemas conversacionales, alcanzarán una ventaja competitiva de largo recorrido. Ser prominente significa ser la respuesta única de la IA, la que priorizan y recomiendan los LLMs. Al unificar, actualizar y dotar de legibilidad algorítmica a cada uno de los nodos que componen los ecosistemas digitales de una marca, estas no solo protegen su reputación y aumentan la confianza de sus clientes, sino que aseguran su visibilidad. La era de la intermediación de los agentes ya está determinando el éxito en el punto de venta: aquellas corporaciones que lideren la transición de sus infraestructuras hacia la prominencia dominarán el mercado, mientras que quienes ignoren este cambio estructural financiarán, a través de su propia invisibilidad, el crecimiento de sus competidores.
Fernando Mancha CEO STIDi
inforetail/ Septiembre 2026
23
INDICADORES SECTORIALES
Época dorada del retail no alimentario Con un formato hipermercado estabilizado hace años en número de unidades, y con ventas también estancadas o a la baja, los principales ‘retailers’ no alimentarios están viviendo una particular época dorada desde la pandemia del covid en términos de incremento de facturación, sin perder de vista la rentabilidad. La venta 'on line' es una de sus principales competidoras, pero también una aliada, tanto para canalizar parte de su oferta de productos, como para aprovechar su tirón en la modalidad de ‘marketplace’.
E
l retail español de productos de gran consumo no alimentario cuenta con un ramillete de cinco empresas muy destacadas sobre las demás en términos de facturación e implantación, que se encuadran en categorías diferentes, pero guardan bastantes similitudes. Todas son de capital extranjero, llevan varias décadas presentes en nuestro mercado (la más joven es Primark, desde 2006, y la primera fue Leroy Merlin, en 1989), desarrollan su actividad mayoritariamente en grandes superficies, están ubicadas en los principales enclaves comerciales, y se han consolidado como líderes indiscutibles en sus segmentos de actividad. Si observamos la evolución de su facturación en los últimos cinco ejercicios, nos encontramos, como cota
24
inforetail/ Septiembre 2026
más baja, con un 30,4% en el caso de Decathlon, y progresiones superiores al 60% para Leroy Merlin o Primark. Esta espectacularidad en el crecimiento de las ventas, además, se consigue con unos márgenes significativos. Aquí, Primark y MediaMarkt presentan las ratios más moderadas (en torno al 2% sobre ventas), mientras Leroy Merlin y Decathlon rondan el 4% e Ikea se dispara con un imponente 8,5% sobre facturación. En lo que respecta a la plantilla, contrastan las diferentes evoluciones. Mientras Leroy Merlin la ha elevado un 50% desde 2020 (en gran medida debido a la integración de la filial Akí), Primark y MediaMarkt lo han hecho por encima del 20%, acompasando el dato con la evolución de su red comercial. No se observa lo mismo en Ikea (+4,4%) o Decathlon (+2,1%), a pesar de contar con más tiendas
RETAIL DATA
que a principios de la década, lo que indica un trasvase a un modelo más automatizado en todas las fases del negocio.
Expansión física y ‘online’
De los cinco retailers líderes en venta de gran consumo no alimentario, cuatro cuentan con venta online de sus productos, alcanzando unos porcentajes mucho más elevados que los grandes del retail alimentario. Leroy Merlin (410 millones de euros en 2025), MediaMarkt (375 millones) y Decathlon (313 millones) tienen además marketplaces muy exitosos donde ofrecen productos de fabricantes que no están disponibles en sus propias tiendas. En cuanto a Ikea (537 millones de venta online) ofrece un marketplace ceñido a la compraventa de productos de la compañía de segunda mano. Primark solo muestra su catálogo online y disponibilidad en tienda. En lo que se refiere a las redes comerciales físicas, durante los últimos cinco años han conocido una evolución donde los formatos más grandes se mezclan con otro tipo de tiendas de menor dimensión, bien por su ubicación urbana o dedicación a productos de temporada (Decathlon) o porque son espacios de planificación y proyectos en el caso de los enfocados al hogar (Leroy Merlin o Ikea). En los últimos ejercicios Ikea también ha abierto tiendas de menores dimensiones a sus macrocentros, ubicadas en zonas urbanas o interior de centros comerciales. En cuanto a sus espacios de planificación quedan ahora 26 tras haberse clausurado
diez en lo que va de año. Ikea tiene otras miras y ha anunciado 15 nuevas tiendas entre 2.000 y 4.000 m2 para los próximos cuatro años. MediaMarkt y Primark siguen apostando por sus centros más habituales (medianas superficies), con algún enclave emblemático de mayores dimensiones.
inforetail/ Septiembre 2026
25
LAS CLAVES
Gran consumo ‘online’, evolución y retos del canal El comercio electrónico en gran consumo se encuentra, actualmente, en una “fase de normalización” en España, representando el 2,6% de las ventas. El canal “no ha sido capaz de consolidar su base de compradores”, lamenta el autor, quien, en cambio, se muestra moderadamente optimista para el medio plazo, ya que el actual contexto abre “una oportunidad clara”.
L
El e-commerce actualmente os últimos dos años han marcado representa 2,6 puntos de cuota un punto de inflexión en gran consumo, una cifra para el e-commerce en que se eleva hasta el 3,6 gran consumo en si se excluyen los frescos España. Tras varios ejercicios atípicos "El ‘e-commerce’ aporta perecederos, pero que sigue quedando por la pandemia y después valor, pero sólo para muy lejos de otras condicionados por el efecto determinados perfiles y categorías como rebote y la inflación, el perfumería y belleza, ya canal ha entrado en una misiones de compra" por encima del 12%. Y fase de normalización. Una normalización que, lejos más distante todavía de la de confirmar un despegue moda, que supera el 26%. definitivo, ha puesto de La comparación internacional manifiesto la distancia que refuerza este diagnóstico, aún existe entre las expectativas generadas y la mientras que en Gran Bretaña el gran realidad del mercado. consumo online triplica la cuota española, Middle 0cm
Left Margin 15.9cm
0.26cm
8.4cm Title Top
15.9 cm Right Margin
0.26cm
Tras la pandemia y la crisis inflacionaria la evolución del Ecommerce se estabiliza
5.50cm Content Top
%Cuota Valor Ecommerce* Post pandemia
3.5 3.0
2.5 0 cm
2.0
Lineal (pre pandemia)
1.5
Pre pandemia
1.0
7 cm Content Bottom 7.70 cm Image Bottom
26
inforetail/ Septiembre 2026
Fuente: Worldpanel by Numerator total Gran Consumo * Fuente: Panel de Consumidores KANTAR
1
Trim1/2026
Trim4/2025
Trim3/2025
Trim2/2025
Trim1/2025
Trim4/2024
Trim3/2024
Trim2/2024
Trim1/2024
Trim4/2023
Trim3/2023
Trim2/2023
Trim1/2023
Trim4/2022
Trim3/2022
Trim2/2022
Trim1/2022
Trim4/2021
Trim3/2021
Trim2/2021
Trim1/2021
Trim4/2020
Trim3/2020
Trim2/2020
Trim1/2020
Trim4/2019
Trim3/2019
Trim2/2019
Trim1/2019
Trim4/2018
Trim3/2018
Trim2/2018
Trim1/2018
Trim4/2017
Trim3/2017
Trim2/2017
0.0
Trim1/2017
0.5
WORLDPANEL BY NUMERATOR Middle 0cm
Left Margin 15.9cm
0.26cm
en Francia alcanza el 10,3% y en Irlanda roza los 6 puntos. Este menor desarrollo no se explica únicamente por el punto de partida previo a la pandemia, sino porque el canal no ha sido capaz de consolidar su base de compradores. En 2025, el 28,9% de los hogares españoles compró algún producto de gran consumo por internet, lejos de la penetración que alcanzó en 2020, que fue del 38,3%. Entre quienes permanecen activos, sin embargo, el e-commerce sí muestra señales positivas. La frecuencia de compra aumenta y los motivos que impulsan el uso del canal se refuerzan como puede ser el ahorro de tiempo, la comodidad en las compras grandes y una mayor variedad de productos y marcas, factores todos ellos que ganan peso frente a otros puramente económicos, como las promociones o los costes de envío. Esto confirma que el canal aporta valor, pero sólo para determinados perfiles y misiones de compra.
8.4cm Title Top
El Ecommerce entre las expectativas y la realidad E-Commerce Penetración y Cuota Valor en Gran Consumo (sin Frescos perecederos) por país
5.50cm Content Top
12 GB
FR
10
8 % Value Share
0 cm
15.9 cm Right Margin
0.26cm
6
IE
4 ES
2
0
GR
0
5
10
15
20
25
30
35
40
45
% Penetration
7 cm Content Bottom
Fuente: Europanel, Worldpanel by Numerator, YouGov – MAT Dec 2024, FMCG excl Fresh
7.70 cm Image Bottom
8.4cm Title Top
Middle 0cm
Left Margin 15.9cm
0.26cm
15.9 cm Right Margin
0.26cm
Los Pure Player ganan atractivo en el entorno Ecommerce
5.50cm Content Top
% Distribución Compradores Ecommerce
26%
28%
32%
30%
Exclusivo C&B
49%
45%
36%
30%
Exclusivo PURE PLAYER
24%
27%
33%
39%
2022
2023
2024
2025
Duplicador
0 cm
¿Quién anima el online?
Dentro de este contexto, los Fuente: Worldpanel by Numerator total Gran Consumo pure players se consolidan 3 como los grandes dinamizadores del canal. Han reforzado su base de clientes superando a la de demográficas, tales como hogares más los modelos click & mortar. Su fortaleza pequeños, mayor urbanización, menor uso no se limita a categorías históricamente del vehículo y proliferación de opciones afines (como productos de bebé, pet food de compra, apuntan hacia cestas más o perfumería hogar), sino que empieza a fragmentadas y una mayor frecuencia de extenderse a áreas como droguería, con compra. Este contexto abre una oportunidad Amazon consolidándose como uno de los clara para el e-commerce de posicionarse principales operadores. como opción relevante para algunas de Para los supermercados tradicionales, esas misiones de compra y aumentar el escenario es ambivalente. Aunque han sus probabilidades de llegar a nuevos perdido compradores online desde el final de compradores. la pandemia, los que se mantienen compran con mayor frecuencia y muestran niveles de fidelidad muy superiores cuando combinan la compra física y digital. Sin embargo, solo el 14,7% de los clientes que ya compra en una cadena utiliza también su e-commerce, lo que Bernardo Rodilla revela un enorme margen de desarrollo para los Retail Business Director retailers. W orldpanel by Numerator Mirando al medio plazo, el escenario es moderadamente optimista. Las tendencias 7 cm Content Bottom 7.70 cm Image Bottom
* Fuente: Panel de Consumidores KANTAR
inforetail/ Septiembre 2026
27
CABECERA DE LINEAL
Interior del nuevo modelo de tienda de conveniencia denominado Fresh&Go lanzado hace un año por Transgourmet Ibérica.
La compañía impulsa nuevas palancas para acelerar la “locomotora”
Transgourmet echa más madera Transgourmet Ibérica afronta 2026 con una previsión de crecimiento cercana al 7% y varias palancas activadas para seguir avanzando. La compañía mantiene abierto el radar de adquisiciones, aunque con el criterio selectivo de la aportación de valor. “Cada semana nos llega alguna propuesta”, confirma la directora ejecutiva de Operaciones, Sílvia Otero, que también revela el impulso que la entidad dará a la marca propia y al desarrollo de nuevos proyectos comerciales. POR PABLO ESTEBAN
T
ransgourmet Ibérica está preparada para seguir creciendo. La compañía prevé aumentar las ventas alrededor de un 7% este año respecto a 2025, mientras mantiene en marcha nuevos proyectos de surtido, marca propia y desarrollo comercial. Y siempre analizando
28
inforetail/ Septiembre 2026
oportunidades de adquisición después de las operaciones realizadas el año pasado con Moyà Saus y Dispuig. “Cada semana nos llega alguna propuesta de alguna compañía”, explica la directora ejecutiva de Operaciones de Transgourmet Ibérica, Sílvia Otero, en declaraciones exclusivas a infoRETAIL. Son propuestas de
TRANSGOURMET IBÉRICA
perfiles muy distintos, que la compañía analiza antes de decidir si encajan en su estrategia. “Queremos continuar en ese sentido, pero tienen que ser operadores que nos aporten valor”, señala. Ese valor puede estar en la red, como en el caso de Moyà Saus, o en el conocimiento especializado, como en Dispuig. La integración de la firma balear ha permitido reforzar la estructura logística de Transgourmet en el archipiélago y mejorar el conocimiento del surtido regional. “Ya hemos integrado totalmente la operativa de Moyà Saus en Transgourmet y viceversa”, reconoce Otero. El caso de Dispuig es diferente. La compañía continúa operando de forma independiente, mientras Transgourmet incorpora progresivamente su conocimiento especializado en congelados y otros ámbitos del negocio. “Va a haber cambios en nuestra gama de producto congelado y ya los ha habido en nuestras pescaderías, donde el planteamiento de producto y de surtido proviene de Dispuig, que es el especialista”, señala la directiva. Son dos modelos que ilustran la estrategia de la compañía, que seguirá buscando oportunidades siempre que aporten valor.
Acciones en precios
El crecimiento se produce en un entorno todavía marcado por la tensión de costes. Otero considera poco probable volver a los niveles de inflación de hace dos o tres años, pero advierte de que siguen existiendo presiones vinculadas a la energía, el combustible y las materias primas. “En el contexto internacional hay tensiones a nivel de precio. Hacemos un esfuerzo para intentar contenerlas, pero llega un momento en que no es sostenible”, apunta la directora ejecutiva de Operaciones. La falta de solución en los conflictos geopolíticos, sumada a las crisis climáticas dan como resultado inflaciones en materias primas y en los costes de producción. “Pero ante esta situación tan compleja no podemos quedarnos parados y llorando, hay que hacer cosas y rebanarse los sesos para ver cómo mitigamos esto”. En este sentido, la compañía acaba de poner en marcha ‘Aliados de la Hostelería’, un nuevo plan de apoyo al sector que incluye una campaña de descuentos que se aplicará a más de 1.000 referencias clave para bares, restaurantes y cafeterías. La iniciativa ofrece precios especiales, de manera que el profesional obtiene más ahorro cuanto mayor
es su volumen de compra. “No es una promoción más ni una acción puntual, es una acción estable sin fecha de finalización para apoyar al sector en el día a día”, remarca Sílvia Otero.
Más marca propia
La presión sobre los costes está acelerando también la apuesta por la marca de distribuidor (MDD). Transgourmet ha puesto en marcha un proyecto para ampliar su portfolio tanto en horeca como en retail. “Ya tenemos la locomotora en marcha, que es lo que más cuesta. Nos habíamos quedado algo dormidos, pero ya hemos despertado”, reconoce Otero. En horeca se está ampliando el surtido de alimentación seca y refrigerada, lácteos y carnes. También destaca la expansión de la oferta en la sección de congelados, de la mano de Dispuig. “Hemos introducido muchísimas “Aliados de la referencias y más que están por venir”, Hostelería’ es una confirma la directiva. Además, la compañía prepara acción estable sin fecha nuevas gamas de precio, incluida de finalización una propuesta de primer precio para para apoyar al sector horeca y retail. “Vamos a introducir una gama de primer precio”, en el día a día” adelanta. Sílvia Otero En retail, la marca propia Gourmet afronta también un cambio de imagen después de más de 50 años, acompañado de una ampliación del surtido. La nueva propuesta busca ser “más atractiva, más dinámica, más potente y más joven”. Sílvia Otero destaca que el foco actual de la compañía para el canal supermercado se sitúa en la oferta, en el surtido de marca propia y en la propuesta de primer precio, a lo que se une la adaptación del modelo de tienda a las nuevas necesidades. “Y todo eso en un contexto del retail de proximidad que está siendo muy movido y en el que están pasando muchas cosas”, concluye la directiva.
inforetail/ Septiembre 2026
29
CABECERA DE LINEAL Roberto Doval: “Las previsiones para 2027 son realmente muy positivas”
Modern Expo inicia su expansión en España Modern Expo anunció en la pasada edición de EuroShop que abría una delegación en la península ibérica. Transcurridos los meses, fomenta su crecimiento con la implantación de “numerosas instalaciones para distribuidores alimentarios muy importantes”, el desarrollo de su plantilla, el impulso de la refrigeración comercial y la entrada en los sectores de taquillas para paquetería, ‘vending’ e intralogística. POR JESÚS C. LOZANO
De izquierda a derecha: Diego Mellado, Antonio Mendoza, Roberto Doval, Ana Estrada, Mikel Pérez, Diogo Fonseca y Juan Guerrero.
L
a pasada edición de EuroShop, celebrada en Düsseldorf (Alemania) en febrero, sirvió para que Modern Expo, holding europeo especializado en la fabricación y suministro de soluciones completas para el retail, anunciase la apertura de su delegación ibérica, que no es únicamente un movimiento administrativo sino una demostración de compromiso
30
inforetail/ Septiembre 2026
con la proximidad y servicio a los retailers españoles. “Antes de que termine el año, la delegación ya tendrá una ubicación física, que incluirá un showroom, oficinas y almacén; probablemente estará en Madrid, pero aún no puedo confirmar nada”, revela el country manager de Modern Expo Iberia, Roberto Doval. En el evento celebrado en la capital de Renania del Norte-Westfalia quedó
MODERN EXPO
constancia del interés suscitado por Modern Expo entre los retailers españoles, relevancia que se ha ido incrementando durante los últimos meses. “Aunque no podemos decir el nombre de los clientes, sí se puede señalar que estamos incrementando las peticiones y que cada vez estamos llegando a más retailers, a distribuidores alimentarios muy importantes tanto de España como de Portugal, para los que estamos realizando numerosas instalaciones y tenemos también muchos proyectos en cartera”, agrega el directivo. Y el incremento en el negocio que está experimentando la compañía se refleja en el aumento de su plantilla. Doval únicamente estuvo acompañado en EuroShop por el director comercial y key account manager de Modern Expo Iberia, Antonio Mendoza. Ahora, en cambio, la compañía ha crecido y ya cuenta con otras cinco personas más: Mikel Pérez, responsable comercial para la zona norte; Ana Estrada, responsable de la zona sur; Diogo Fonseca, responsable de Portugal; Diego Mellado, responsable de Latinoamérica; y Juan Guerrero, supervisor técnico. “Desde la delegación ibérica también vamos a gestionar Latinoamérica y algunas zonas de África, principalmente antiguas colonias portuguesas, como Mozambique y Angola, y algunos países francoparlantes”, añade Roberto Doval. “Nuestro principal elemento de diferenciación reside en la capacidad de actuar como un único interlocutor que pone a disposición de los retailers españoles un ecosistema que va mucho más allá de la simple venta de equipamiento, siendo el socio que ofrece mayor versatilidad y capacidad de respuesta, combinando la potencia de un gigante industrial con la flexibilidad y el conocimiento profundo del mercado local que aportamos desde nuestra estructura en España”, explica el country manager de Modern Expo Iberia. La compañía, que está dirigida globalmente por Taras Pylypiuk, está implantando fundamentalmente estanterías, líneas de cajas y sistemas completos de refrigeración en los distribuidores alimentarios españoles. “No nos limitamos a vender simplemente el material, ya que acompañamos a nuestros clientes en todo el proceso de montaje y supervisión, desde que comienza hasta que finaliza la obra”, aclara Doval.
Nuevas unidades de negocio
A Modern Expo -reconoce el entrevistadose la conoce fundamentalmente por
la fabricación de estanterías y cajas de pago, pero la compañía quiere salir de ese encasillamiento. Así, por ejemplo, está fomentando el frío industrial. No en España aún, pero sí en países como Rumanía, Polonia y Francia, la entidad está implantando “grandes e innovadores proyectos” de refrigeración comercial. Además, la división ibérica también está comenzando a desarrollar tres nuevas unidades de negocio: parcel lockers, vending e “La ampliación de intralogística. “Actualmente, se la fábrica de Polonia trata de algo complementario nos permitirá responder a nuestro negocio fundamental, pero tenemos aún con más rapidez a grandes pretensiones de nuestros clientes” crecimiento con las nuevas Roberto Doval unidades porque existen operadores muy importantes que nos están pidiendo soluciones a medida para sus correspondientes sectores”, avanza Roberto Doval. En este aspecto, la compañía ya está trabajando con “varios clientes importantes” de vending, al tiempo que en el aspecto intralogístico ya cuenta con varios proyectos para retailers del sector do it yourself para los cuales ofrecen los pertinentes sistemas de modularidad para sus sistemas de almacenaje. Así las cosas, “nos encontramos en nuestro primer año en España, un año que debería ser de pruebas y testeo, pero en el que estamos evolucionando francamente bien, por lo que las previsiones de crecimiento que tenemos para 2027 son realmente muy positivas ya que esperamos un incremento muy importante en las ventas”, adelanta el máximo responsable ibérico de Modern Expo. Y a ese desarrollo en las ventas también ayudará la inauguración, realizada a comienzos de este mes de septiembre, de una nueva línea de producción en la fábrica de Lublin (Polonia) tras realizar una inversión cercana a los 12 millones de euros. Se trata de una factoría que tiene una superficie superior a los 15.000 metros cuadrados, que abrió en 2022, emplea a más de 400 personas y es uno de los núcleos estratégicos de la compañía, ya que complementa la actividad de sus instalaciones principales, ubicadas en Lutsk (Ucrania) y que tienen una superficie de 78.000 metros cuadrados. “La ampliación de la fábrica de Polonia nos permitirá responder aún con más rapidez en las entregas a nuestros clientes y demostrar la importancia que tiene para nosotros la proximidad”, concluye Doval.
inforetail/ Septiembre 2026
31
CABECERA DE LINEAL La cooperativa celebra 95 años reivindicando su modelo de negocio
Unide mira al centenario con la proximidad por bandera
El presidente de Unide, Carlos Jiménez, durante su intervención en el evento conmemorativo del 95 aniversario de la cooperativa.
Unide afronta el camino hacia su centenario con el reto de mantener vigente un modelo construido durante 95 años. La cooperativa reivindica el papel del socio y la cercanía al cliente mientras adapta sus tiendas, incorpora nuevos formatos y prepara el negocio para los cambios que ya está experimentando el comercio. POR PABLO ESTEBAN
U
nide celebra su 95 aniversario reivindicando una de las claves que, según sus máximos responsables, explica su longevidad: la capacidad de evolucionar sin renunciar a su esencia. La cooperativa afronta el camino hacia el centenario con el foco puesto en la
32
inforetail/ Septiembre 2026
proximidad, el socio y la adaptación de su modelo a los nuevos mercados. “El éxito de Unide es que ha sabido evolucionar con los tiempos”, resumió su director general, David Navas, durante el acto conmemorativo de la efeméride, celebrado a mediados de septiembre en Madrid. El modelo cooperativo, con 625
UNIDE
socios, permite a la compañía adaptar con rapidez su oferta a las necesidades de cada entorno. “El socio nos ayuda a conocer mejor al cliente y darle lo que necesita”, señaló. Esta cercanía cobra especial relevancia en las pequeñas poblaciones. “Ofrecemos un servicio esencial en pequeñas poblaciones. Es lo que mantiene al pueblo vivo”, destacó Navas. La identidad local permite que cada establecimiento adapte su surtido, mientras la cooperativa aporta capacidades, tecnología y apoyo para competir. La compañía es consciente, no obstante, de que mantener este modelo exige evolucionar. “No podemos ofrecer el modelo de hace 20 años”, advirtió Navas. El objetivo es construir un proyecto empresarial atractivo para los nuevos socios, con formación, tecnología y nuevas fórmulas de emprendimiento. La adaptación también se traslada a las tiendas. En 2024 el grupo lanzó Unide Alimentación, un formato de libre servicio, sin mostradores y con un surtido centrado en la conveniencia. Tras registrar 25 aperturas en 2025, la compañía prevé sumar otras 25 tanto en 2026 como en 2027, hasta alcanzar un centenar de establecimientos. El desarrollo de nuevos formatos no implica abandonar los tradicionales. Navas aseguró que la cooperativa mantendrá los mostradores “siempre que se pueda y sean una palanca eficaz para competir”. Según el director general, la proximidad representa una oportunidad en un escenario en el que el consumidor demanda cada vez más rapidez, conveniencia y cercanía. “La proximidad es el futuro”, sostiene. “Si somos capaces de ser rápidos y tocar la tecla adecuada, tenemos un futuro brillante”.
Mirando al centenario
Por su parte, el presidente de Unide, Carlos Jiménez, situó los 95 años en una perspectiva más amplia. La cooperativa ha tenido que afrontar guerras, crisis económicas, transformaciones sociales y tecnológicas, cambios en los hábitos de consumo, pandemias, inflación y una creciente competencia. “Somos un relevo más en esa carrera indefinida”, señaló Jiménez, que reivindicó una gestión a largo plazo y alejada del cortoplacismo. La compañía debe seguir adaptándose, pero preservando sus principios fundadores de “unión, cooperación, solidaridad, democracia y liderazgo”. El presidente resumió esa filosofía en una máxima: “El mayor riesgo es no hacer nada”. Unide ya ha demostrado su capacidad para
Manifiesto Unide Durante el evento, Unide presentó un decálogo de compromisos para los próximos años, concebido como una hoja de ruta para continuar fortaleciendo su modelo y la competitividad de los proyectos emprendedores de sus socios: 1. Defender el comercio de proximidad como modelo de futuro 2. Fortalecer el modelo cooperativo y el apoyo integral al socio 3. Contribuir a la cohesión social y al desarrollo de los territorios 4. Acompañar al socio en cada etapa de su proyecto 5. Innovar y digitalizar sin perder la esencia 6. Defender la cooperativa y promover el producto local y de proximidad 7. Garantizar la competitividad en precio, surtido y calidad 8. Impulsar el relevo generacional y atraer a nuevos emprendedores 9. Comunicar con claridad 10. Crecer de forma sostenible, con responsabilidad y ambición reinventarse en distintos momentos de su historia y ahora vuelve a mirar hacia delante. “Desde mañana ya nos pondremos a planificar el centenario”, apuntó Jiménez. Para explicar cómo afrontar ese camino, recurrió a la metáfora de quienes construyeron las catedrales sin llegar a verlas terminadas: “Nosotros trabajamos construyendo con esmero y con detalle lo que las generaciones posteriores disfrutarán y harán más grande”. “Si somos capaces de El acto de celebración contó, asimismo, con ser rápidos y tocar la una mesa redonda en tecla adecuada, tenemos la que participaron el un futuro brillante” director comercial, José Antonio Lorenzo Luque; David Navas el presidente del Comité de Empresa, Óscar Spinola Sánchez; la vocal del Consejo Rector, María Gil Morata, y la socia de Unide de tercera generación, Sonia Juan Sirvent. Lorenzo Luque resumió una de las principales fortalezas del modelo: “La cercanía física se suma a la emocional. Conocemos a los clientes, sabemos sus nombres”, mientras que Gil Morata incidió en la necesidad de transformar esa ventaja en competitividad: “La cercanía es nuestra ventaja, pero hacerla competitiva es nuestro reto”. Por su parte, Juan Sirvent reivindicó el respaldo que ofrece la cooperativa al pequeño comercio: “Con Unide detrás puedes competir con otros comercios”, y Spinola Sánchez puso voz al sentimiento de pertenencia de los trabajadores: “Nos consideramos tenderos. Eso es algo que nosotros tenemos y los demás no”. inforetail/ Septiembre 2026
33
CABECERA DE LINEAL
Interior del Light Studio inaugurado por Trilux en el madrileño barrio de Chamartín.
Trilux inaugura un Light Studio en Madrid para mostrar su filosofía de iluminación
Espectáculo de luces para el retail
El novísimo Light Studio de Trilux es un espacio colaborativo que permite experimentar con diferentes aplicaciones lumínicas, comparar escenarios y desarrollar soluciones adaptadas a cada punto de venta. El objetivo es que el comercio aproveche la luz, que gana peso como elemento diferencial, para crear experiencias de compra únicas para los clientes y convertirlos en espacios vivos y flexibles.
POR INDIRA BELLIDO
L
a innovación siempre surge del diálogo. Por eso consideramos nuestro Light Studio como un espacio de experimentación y desarrollo”, afirma la Head of Marketing de Trilux Iluminación, Conchita Daiha. Con este planteamiento, la compañía ha impulsado durante 2026 su red de espacios dedicados a mostrar soluciones de iluminación, analizar aplicaciones reales y desarrollar proyectos de forma colaborativa. El concepto llegó primero a Londres, donde Trilux inauguró en abril un Light Studio en el barrio de Clerkenwell, concretamente en
34
inforetail/ Septiembre 2026
un local de 200 metros cuadrados ubicado en Charterhouse Square. Un mes después, la compañía abrió en el entorno del Paseo de La Habana de Madrid su segundo espacio de este tipo, concebido como punto de encuentro para clientes, arquitectos, ingenieros, instaladores y otros profesionales vinculados a los proyectos de iluminación. “La acogida ha sido muy positiva. La ceremonia inaugural con nuestros clientes ya despertó un gran interés. Desde entonces, nuestro Light Studio de Madrid se ha consolidado en poco tiempo como punto de encuentro para todo el ecosistema que
TRILUX ILUMINACIÓN
conforma los proyectos a los que Trilux aporta sus soluciones de iluminación”, señala Daiha. Según explica, el planteamiento va más allá de disponer de un espacio físico próximo al cliente. “Vemos que el concepto de un espacio abierto para el intercambio y la colaboración responde muy bien a las necesidades del mercado. Esto confirma nuestro enfoque de replantearnos la proximidad al cliente no solo desde el punto de vista geográfico, sino también en cuanto al contenido”, añade. Uno de los objetivos del Light Studio es permitir que los visitantes experimenten directamente con distintas soluciones y escenarios de iluminación. El espacio está concebido para comparar aplicaciones, analizar los efectos de la luz y desarrollar conceptos adaptados a cada proyecto junto con los especialistas de la compañía.
Efecto ‘wow’
“El espacio en sí tiene un ‘efecto wow’ inmediato. Se valora enormemente el contacto directo con nuestros especialistas en iluminación, junto con la posibilidad de experimentar la luz y sus efectos en un entorno realista. En el Light Studio, los visitantes pueden probar diferentes aplicaciones, comparar escenarios de iluminación y desarrollar conceptos personalizados junto con nuestros expertos”, profundiza la Head of Marketing de Trilux Iluminación. Entre los elementos del espacio figura el denominado ‘Light show’, cuyo núcleo es la ‘Sphere of Light’, una instalación inmersiva que combina pantallas multimedia, iluminación y sonido. “Al igual que la luz natural a lo largo del día, el Light Studio se convierte en un escenario versátil”, explica Daiha. Gracias a la variedad de escenarios, aplicaciones y ambientes lumínicos, cada visitante accede a una presentación personalizada, planteada como un “espectáculo de luces” que combina productos, aplicaciones y la filosofía de iluminación de Trilux. Además, el Light Studio dispone de zonas destinadas a talleres, proyectos de cocreación y actividades formativas de la Academia Trilux. Según la compañía, este componente colaborativo permite que del análisis e intercambio con los clientes surjan propuestas concretas para distintos proyectos. En este entorno, Trilux trabaja junto a arquitectos, ingenieros e instaladores en la prueba de nuevas ideas y en la simulación
de diferentes escenarios de uso. Entre los aspectos que se analizan se encuentran la eficiencia energética, el control inteligente de la iluminación, la flexibilidad y la sostenibilidad. “Nuestro objetivo es desarrollar, junto con nuestros clientes, soluciones de iluminación que no solo destaquen desde el punto de vista técnico, sino que también se adapten a las necesidades de los edificios modernos y a los “La luz es uno conceptos de uso actuales”, de los factores explica Daiha.
Conexión con el ‘retail’
decisivos para el éxito, ya que influye en cómo se perciben los productos y las marcas” Conchita Daiha
El retail ocupa un papel relevante dentro de la actividad de Trilux y también en el uso del Light Studio. “El retail es, desde hace muchos años, uno de nuestros segmentos de mercado más importantes. En la actualidad, el sector se encuentra inmerso en un proceso de transformación integral, por el que se está replanteando sus puntos fuertes y aprovecha los locales comerciales para crear experiencias de compra únicas para los clientes y convertirlos en espacios vivos y flexibles”, puntualiza Daiha. En este contexto, la iluminación interviene en aspectos como el ambiente, la orientación dentro del establecimiento o la percepción de los productos y de la marca. “La luz es uno de los factores decisivos para el éxito: define el ambiente de un espacio, atrae la atención, facilita la orientación e influye de manera determinante en cómo se perciben los productos y las marcas”, apunta Daiha. La directiva añade que las posibilidades abarcan “desde una puesta en escena minimalista, al estilo de un museo, hasta una tienda conceptual creativa” y subraya que la iluminación y el diseño lumínico deben adaptarse a la arquitectura, el surtido y el concepto comercial de cada establecimiento. A estos aspectos se suman requisitos relacionados con la eficiencia energética, la flexibilidad, la conectividad y el control inteligente. “En el Light Studio, los clientes de retail pueden comparar y experimentar directamente diferentes conceptos de iluminación. En este sentido, lo primordial no es el análisis de productos concretos, sino el desarrollo de soluciones de iluminación integrales que concilien los requisitos arquitectónicos, de diseño y económicos”, concluye Daiha.
inforetail/ Septiembre 2026
35
CABECERA DE LINEAL La marca de Henkel, esencial para la construcción del punto más elevado de Barcelona
Loctite, en el cielo de la Sagrada Familia 24 toneladas de adhesivo Loctite EA 9497 se han utilizado para unir la piedra y el acero de 826 paneles en las seis torres centrales de la Sagrada Familia, que, justo un siglo después del fallecimiento de su arquitecto -Antoni Gaudí-, alcanza una altitud de 172,5 metros y se convierte en el templo cristiano más alto del mundo. POR JESÚS C. LOZANO
El adhesivo Loctite EA 9497, con la torre de Jesucristo, en la Sagrada Familia, al fondo.
36
inforetail/ Septiembre 2026
E
l papa León XIV bendijo e inauguró, el pasado mes de junio, la torre de Jesucristo, la más elevada de la Sagrada Familia y que con 172,5 metros de altitud convierte al templo expiatorio barcelonés en la iglesia más alta del mundo. Forma parte del conjunto de las seis torres centrales de la basílica (junto a las de la Virgen María, con 138 metros, y las cuatro correspondientes a los Evangelistas, con 135 metros cada una), que han sido unidas por 24 toneladas de Loctite, marca de adhesivos perteneciente a Henkel. “Es extraordinario que coincidan los aniversarios de dos visionarios como son Fritz Henkel [fundador de la compañía hace 150 años] y Antoni Gaudí [centenario de su fallecimiento], ya que, cada uno en su ámbito, han conseguido que sus legados lleguen hasta hoy y se unan en la Sagrada Familia”, afirmó el presidente de Henkel Ibérica, Adrián Orbea, en un evento celebrado en la Ciudad Condal para anunciar el hito arquitectónico. “Hemos contribuido a dar una solución técnica al reto que significaban las torres”, agregó el directivo, especificando que la solución utilizada es Loctite EA 9497, un epoxi bicomponente compuesto por resina y endurecedor que cura en 24 horas a temperatura ambiente. Ha permitido realizar paneles de piedra tesada, juntando la piedra y el acero. En total, se han unido 826 paneles y más de 2.100 piezas de piedra, con un consumo promedio de 30 kilogramos de adhesivo, aplicado en estado líquido, por panel. La tecnología utilizada se caracteriza por su fiabilidad en condiciones exigentes y aporta equilibrio entre rigidez y flexibilidad. La proximidad de la Sagrada Familia al mar Mediterráneo implica una constante exposición a la salinidad, que favorece la corrosión, al tiempo que la humedad relativa anual -entre 65% y 75%incrementa la agresividad del entorno. A
HENKEL
ello, además, se añaden las variaciones térmicas (entre 5 grados centígrados en invierno y más de 30 en verano), lo que implica una constante dilatación y contracción, al tiempo que las dos líneas de metro que discurren bajo la basílica generan constantes vibraciones. La unión lograda con Loctite EA 9497 consigue solventar los problemas del entorno al tiempo que puede soportar cargas equivalentes hasta 100.000 personas por metro cuadrado (el equivalente a 1.600 elefantes africanos o 2.400 coches). Esta capacidad es fundamental para sostener la gran cruz de 17 metros que corona la torre de Jesucristo, que no incorpora adhesivos, pero cuya estabilidad depende de la estructura que la soporta.
absolutamente diferente, realizada a medida para las necesidades de las piedras de las torres”, enfatizó el actual arquitecto director de la construcción de la Sagrada Familia, Jordi Faulí. “La selección del adhesivo epoxi ha permitido lograr una unión fiable entre piedra y estructura metálica, haciendo posible una solución constructiva innovadora alineada con la visión original de Gaudí”, añadió. “Henkel no ha aportado únicamente un adhesivo, sino una combinación de conocimiento técnico, capacidad industrial, experiencia internacional y servicio continuo que nos posiciona como un partner estratégico imprescindible para realizar un proyecto de la envergadura de la Sagrada Familia”, concluyó Adrián Orbea.
Ocho años de construcción
Tres cuartos de siglo
La Fundación Junta Constructora del Temple Expiatorio de la Sagrada Familia comenzó en 2015 la búsqueda de la solución técnica que permitiese resolver la unión estructural entre piedra y acero en las seis torres centrales de la basílica. Y la elección del producto fue respaldada por un proceso de validación muy riguroso. “Durante más de ocho meses, el adhesivo fue sometido a ensayos intensivos en nuestros laboratorios de Montornès del Vallès y en Alemania, así como a validaciones externas independientes, cuando lo habitual en un proyecto estándar es que la fase de evaluación y validación dure entre un mes y dos meses”, detalló la project lead engineer de Henkel, Begoña Cantera. “El reto era muy importante, ya que debíamos unir piedra y acero de manera fiable y a largo plazo”, prosiguió, al tiempo que también resaltó que el nivel de rendimiento de la solución tecnológica ha permitido acelerar el proceso constructivo: lo que se ha construido en aproximadamente ocho años habría requerido entre cinco y seis décadas utilizando métodos tradicionales. El adhesivo utilizado en la Sagrada Familia se ha elaborado en la planta que Henkel tiene en Casarile (Italia), especializada en la producción de soluciones adhesivas industriales de alto rendimiento, aunque la fábrica de Montornès (Barcelona) también ha desempeñado un rol fundamental, ya que en sus laboratorios se han realizado los ensayos y procesos de validación. “Se ha utilizado una resina adhesiva
Loctite es el gran protagonista de esta doble página por su aporte estructural para culminar las seis torres centrales del templo barcelonés, pero la marca tiene también una experiencia contrastada en otros proyectos de máxima exigencia, como el rascacielos Burj Khalifa, de Dubái (Emiratos Árabes Unidos); la Gran Muralla China; el Atomium, de Bruselas (Bélgica); o la Filarmónica del Elba, en Hamburgo (Alemania). Su génesis se encuentra en 1953, hace casi 75 años, cuando Vernon Krieble desarrolló la primera solución basada en tecnología “Henkel es un anaeróbica, diseñada para ‘partner’ estratégico asegurar fijaciones y evitar el aflojamiento de imprescindible para componentes mecánicos. realizar un proyecto de La marca se incorporó en la envergadura de la 1997 al porfolio de Henkel y aceleró su desarrollo Sagrada Familia” tecnológico. Adrián Orbea Actualmente, las tecnologías de Loctite están presentes en más de 800 segmentos industriales, desde la automoción o la electrónica hasta la aeronáutica o la fabricación industrial, al tiempo que también tienen una notable relevancia en gran consumo, ofreciendo adhesivos instantáneos, multiusos y soluciones para tareas cotidianas. Loctite, con presencia en 130 países, pertenece a la unidad de negocio de Adhesive Technologies de la compañía alemana, cuyas ventas han aumentado un 2,2% en términos nominales en el primer semestre de 2026, hasta los 5.534 millones de euros. inforetail/ Septiembre 2026
37
CABECERA DE LINEAL Marc Márquez celebra el 120 aniversario de Estrella Galicia con un casco conmemorativo
Un día en las carreras
Marc Márquez ganó el Gran Premio de MotoGP disputado en Brno (República Checa) con un casco exclusivo que conmemoraba el 120 aniversario de Estrella Galicia, marca de la que es embajador desde 2011. ‘infoRETAIL’ habla con el deportista ilerdense, quien considera que la pieza protectora de la cabeza es “nuestra cara” y un elemento al que los pilotos dan “más valor” que al mono. POR JESÚS C. LOZANO
M
arc Márquez venció en el Gran Premio de MotoGP de la República Checa -disputado en el circuito de Brno- con un casco especial conmemorativo del 120 aniversario de Estrella Galicia, ya que la prueba deportiva se celebró el fin de semana del 19 de junio, fecha icónica que coincide con el año (1906) en el que José María Rivera Corral fundó la primera fábrica de La Estrella de Galicia. El piloto de Cervera (Lérida) corrió el gran premio de motociclismo con un casco inspirado en los grifos de cerveza Génesis, de cerámica de Sargadelos, que representan la identidad y valores de la marca cervecera. Con un diseño exclusivo y pintado a mano, el casco de Márquez homenajeaba un concepto muy simbólico en el mundo cervecero: un hexágono inspirado en la estrella de seis puntas que fue el emblema protector del antiguo gremio cervecero y símbolo de Estrella Galicia. Cada una de las seis aristas de la figura geométrica representa los procesos esenciales de la elaboración de la cerveza (malteado, cocción, fermentación) y los elementos necesarios para desarrollarlos (aire, agua y fuego). “El casco es nuestra cara”, afirmó Marc Márquez en una distendida conversación ante un selecto grupo de medios de comunicación -entre los que se encontraba infoRETAIL- que acudieron al Gran Premio de la República Checa. “El casco es, prácticamente, lo único que podemos personalizar, tanto en diseño como en la forma, ya que introducimos más o menos espuma, por ejemplo, para que se amolde mejor a la cabeza en función de si los circuitos son más o menos rápidos”, agregó el
38
inforetail/ Septiembre 2026
piloto catalán, para quien “sinceramente, los pilotos damos más valor al casco que al mono”. En el caso concreto del casco conmemorativo del 120 aniversario de la marca cervecera, Márquez reconoció que “los colores blanco y azul me gustan, di algunas ideas y los equipos de marketing y comunicación de Estrella Galicia, junto al diseñador, han sabido plasmar muy bien la historia de la marca, representada en el grifo Génesis”. Al cierre de la edición de este número, Marc Márquez se ha convertido en líder del mundial de MotoGP, pero cuando se disputó el Gran Premio de la República Checa tenía una desventaja de 102 puntos con la cabeza de la clasificación, ya que se había perdido varias carreras del campeonato mundial por una doble intervención quirúrgica (en el pie y hombro derechos). “Estamos en un deporte, el motociclismo, en el que debemos ser conscientes de que cada vez que sales a la pista debes estar al 100% porque puedes caerte y te juegas la vida, y esto es algo que actualmente valoro más con 33 años que cuando tenía 20, pero yo seguiré insistiendo y persistiendo mientras me siga viendo capaz de conseguir más triunfos”, agregó el piloto, quien desde Estrella Galicia es valorado por el inconformismo, esfuerzo y pasión que representa.
Vínculo desde 2011
La colaboración entre Marc Márquez y Estrella Galicia data de 2011, cuando el deportista se convirtió en el primer embajador del proyecto de apoyo al talento en el motociclismo de la variedad 0,0 de la marca cervecera de Corporación Hijos de Rivera. Desde aquel
ESTRELLA GALICIA
año, el piloto ilerdense -que ya había ganado el campeonato mundial de 125 centímetros cúbicos en 2010- ha conseguido ocho títulos mundiales más (uno de Moto2 y siete en la categoría reina de MotoGP). En aquel 2011, Estrella Galicia ya llevaba décadas patrocinando otros deportes -como fútbol, baloncesto y surf, entre otros-, pero es cierto que el patrocinio de Marc Márquez fue el primer gran proyecto internacional y ahora se ha convertido en una de las acciones estratégicas más relevantes de la marca, cuya apuesta de apoyo al talento continúa vigente. De hecho, desde aquel año, la marca ha tenido vinculación con 34 pilotos entre MotoGP, Moto2 y Moto3, así como en las categorías de base Junior Team y Talent Team, entre quienes se encuentran Dani Pedrosa, Álex Márquez, Álex Rins, Fabio Quartararo, Jack Miller, Miguel Oliveira y Tito Rabat, entre otros pilotos. 2025 fue un año excepcional y difícilmente repetible para Estrella Galicia, ya que tres pilotos vinculados a la marca ganaron sus respectivas categorías del Campeonato Mundial de Motociclismo: Marc Márquez (MotoGP), Diogo Moreira (Moto2) y José Antonio Rueda (Moto3), los dos últimos formando parte del proyecto de Estrella Galicia 0,0 desde 2017. El éxito conseguido el pasado año es la rúbrica perfecta a una relación de la marca con el motociclismo, por la que no únicamente ha apoyado pilotos, sino también estructuras deportivas propias y asociadas, convirtiéndose posteriormente en cerveza oficial de MotoGP y, en la actualidad, formando parte del grupo de seis patrocinadores oficiales del campeonato, junto a BMW, Tissot, Michelin, DHL y Qatar Airways.
Herramienta estratégica
“Para Estrella Galicia 0,0, el patrocinio deportivo es una herramienta estratégica para construir marca desde la autenticidad y los valores compartidos”, afirma el director de Contenidos y Experiencias de Corporación Hijos de Rivera, José Villanueva. “Llevamos más de una década vinculados al Campeonato del Mundo de MotoGP, acompañando a pilotos desde las categorías
de formación hasta la élite en una apuesta diferencial que nos ha permitido consolidar una relación sólida y creíble con este deporte y evolucionar hasta convertirnos en official partner de MotoGP”, agrega. A juicio de Villanueva, contar con embajadores como los hermanos Márquez, y también con otros pilotos que han formado parte del proyecto durante distintas etapas de su trayectoria “refuerza la notoriedad de la marca a escala internacional y transmite “El patrocinio del valores como el esfuerzo, la superación, motociclismo es uno la pasión y la excelencia”. A la hora del retorno de la de nuestros territorios inversión, lo fundamental es “la más emblemáticos y con construcción de marca, construir una mayor recorrido histórico conexión emocional con millones de aficionados y la generación de e internacional” importantes activos intangibles, como José Villanueva reputación, credibilidad, diferenciación y una narrativa propia basada en el apoyo al talento y al desarrollo deportivo”, reconoce el director de Contenidos y Experiencias de Corporación Hijos de Rivera, quien avanza que Estrella Galicia 0,0 “continuará apostando por un modelo de patrocinio basado en relaciones a largo plazo, en el acompañamiento del talento y en la generación de experiencias de valor”. Aunque la apuesta que Estrella Galicia realiza por el patrocinio deportivo es muy amplia -incluyendo actualmente disciplinas como Fórmula 1, fútbol, baloncesto, hockey, rugby...-, el motociclismo es “uno de nuestros territorios más emblemáticos y con mayor recorrido histórico a nivel internacional”, concluye José Villanueva. Marc Márquez, con el casco conmemorativo del aniversario de Estrella Galicia, en el Gran Premio de la República Checa.
inforetail/ Septiembre 2026
39
PALABRA DE... Jorge Miranda Director general de Ñaming
“Proyectamos seguir creciendo a doble dígito en 2026” Este verano se ha anunciado la adquisición de Ñaming, especializada en la elaboración de sándwiches y alimentos frescos listos para consumir, por parte de Palacios Alimentación. Jorge Miranda, que incrementará su participación accionarial y continuará al frente de la gestión de la empresa, afirma que “afrontamos un nuevo ciclo de crecimiento”. La compañía facturó 56,6 millones de euros en 2025. POR REDACCIÓN INFORETAIL
¿
Cómo valora la adquisición de Ñaming por parte de Palacios Alimentación? Lo primero que he de decir es que estamos muy agradecidos a Green Arrow Capital y Unigrains Iberia [anteriores accionistas] por el trabajo realizado conjuntamente durante los últimos años, en los que Ñaming ha reforzado su liderazgo en el mercado, ha ampliado su capacidad industrial y ha continuado desarrollando nuevas categorías de producto. Ahora, afrontamos un nuevo ciclo de crecimiento junto a Palacios Alimentación con una base muy sólida y con una clara ambición de seguir creciendo.
¿
Qué facturación obtuvo Ñaming en 2025? En 2025, la cifra de negocio del grupo Ñaming ascendió a 56,6 millones de euros, con un incremento cercano al 20%. Pero más allá de los resultados económicos, lo más relevante ha sido la calidad de ese crecimiento, habiendo reforzado nuestra presencia en los principales canales de venta, ampliado nuestro porfolio con propuestas de mayor valor añadido y consolidado nuestra posición como referente en casual food, la alimentación fresca lista para consumir. 40
inforetail/ Septiembre 2026
Qué perspectivas de evolución tienen para el cierre de 2026? 2026 está demostrando que la tendencia del mercado hacia el casual food se consolida, con un consumidor que busca cada vez más productos listos para comer, incluso sin necesidad de calentar, valorando que sean alimentos equilibrados, así como su practicidad a la hora de consumirlos. Proyectamos seguir creciendo a doble dígito, consolidando los proyectos ya iniciados y mejorando día a día la elaboración.
¿
Contemplan también desarrollar la fábrica de Madrid? En los últimos dos años hemos duplicado la superficie del obrador de Madrid y seguiremos ampliándola en los próximos años. Esta planta, donde desarrollamos la actividad de Sansala, es un pilar estratégico dentro del grupo Ñaming y está experimentando un crecimiento extraordinario. Actualmente, elabora soluciones de alimentación ultrafresca, especializadas en categorías como ensaladas frescas, pokes, sándwiches y wraps.
¿
Cuánto representan actualmente los sándwiches sobre el total de las ventas de la compañía? El sándwich sigue siendo el corazón de nuestro negocio y representa aproximadamente el 75% de nuestras ventas. Es una categoría muy consolidada, pero que continúa evolucionando gracias a la innovación y a la incorporación de nuevas propuestas que responden a las tendencias de consumo. Dentro de la categoría de sándwiches, estamos viendo una evolución especialmente positiva en nuestra nueva gama Ñaming PRO, pionera en sándwiches frescos altos en proteína en el lineal español.
Qué proyecciones de inversión tienen para la fábrica de Mallén (Zaragoza)? Este año hemos iniciado una nueva fase de crecimiento en Mallén. Hemos comenzado las obras de una ampliación de aproximadamente 8.000 metros cuadrados, que supondrá una inversión cercana a 15 millones de euros entre obra civil, instalaciones y nueva maquinaria. Cuando finalice el proyecto, prácticamente duplicaremos nuestras instalaciones actuales y aumentaremos significativamente nuestra capacidad productiva, que actualmente es de 200.000 unidades diarias entre sándwiches, wraps, bocadillos, ensaladas y otros productos frescos.
¿
¿
PASILLO CENTRAL
La vuelta al mundo Ԏ ESTADOS UNIDOS
Kroger compra Giant Eagle
Ԏ REINO UNIDO
Lactalis adquiere Protein Works Lactalis ha adquirido Protein Works, empresa británica especializada en productos de nutrición deportiva con una facturación cercana a los 65 millones de euros. La operación forma parte de la estrategia del grupo para reforzar su actividad en el segmento de nutrición activa. Fundada en 2012 y con sede en Liverpool, Protein Works desarrolla y comercializa productos basados en proteínas destinados al fitness y el bienestar, como batidos proteicos, suplementos nutricionales y snacks.
El retailer alimentario Kroger ha llegado a un acuerdo para adquirir la cadena familiar de supermercados y farmacias Giant Eagle por un importe de 1.650 millones de dólares (1.446 millones de euros). Giant Eagle factura cerca de 9.000 millones de dólares (7.890 millones de euros) al año y opera 197 supermercados y 11 farmacias independientes en el norte de Ohio, el oeste de Pensilvania, Virginia Occidental, Maryland e Indiana.
Ԏ COSTA RICA
Heineken adquiere Rainforest Water Heineken ha firmado un acuerdo para adquirir RainForest Water, la marca costarricense de agua premium embotellada en Sarapiquí, en una operación gestionada a través de Distribuidora La Florida, empresa perteneciente a Grupo Heineken. La propuesta de RainForest Water consiste en agua artesana embotellada directamente en su fuente natural, en botellas de aluminio reciclables y reutilizables, con operaciones alimentadas por energía renovable.
Ԏ ARGENTINA
Kiabi desembarca en el país Kiabi llega a Argentina. La cadena de moda ha anunciado su llegada al país sudamericano donde prevé abrir hasta 20 tiendas con una inversión de 20 millones de dólares (17,5 millones de euros) en los próximos cinco años. Además, este plan implicará la generación de aproximadamente 300 puestos de trabajo directos y cerca de 100 indirectos en los primeros años. Su primera tienda se ha puesto en marcha en pleno centro de Buenos Aires, con cerca de 1.500 metros cuadrados.
42
inforetail/ Septiembre 2026
Ԏ ESTADOS UNIDOS
Aterrizaje del gazpacho Alvalle PepsiCo ha lanzado el gazpacho Alvalle en Estados Unidos, donde la marca se incorpora a la categoría de alimentos refrigerados. El producto ya está disponible en una selección de establecimientos Whole Foods Market del país. Alvalle, que se comercializa como una sopa fría de estilo mediterráneo inspirada en el gazpacho tradicional español, tiene una importante presencia en los mercados exteriores, siendo Francia su principal destino.
Ԏ PAÍSES BAJOS
Arbex comienza a operar Arbex, la sociedad creada por Kimberly-Clark y Suzano, ha comenzado a operar como compañía independiente especializada en productos de tissue e higiene personal. La nueva empresa, constituida como una joint venture valorada en 3.400 millones de dólares tiene presencia en más de 70 mercados de cinco continentes y cuenta con 22 centros de producción repartidos en 14 países. Tiene su sede en Países Bajos y una oficina operativa en Londres.
Ԏ ALEMANIA
Ԏ FRANCIA
Hevo Group compra Müritz
Alianza histórica de retailers En un movimiento sin precedentes, la Federación del Comercio y la Distribución de Francia (FCD) y cinco de sus principales operadores -Carrefour, Auchan, E.Leclerc, Intermarché y Coopérative Uhan unido sus fuerzas para presentar un análisis de datos agregados con el objetivo de demostrar que, sin la labor de intermediación y negociación de los distribuidores frente a los fabricantes, una cesta tipo de 12 productos básicos comercializados de forma ininterrumpida desde 2021 tendría un precio actual un 37% superior.
Hevo Group da un nuevo paso en su estrategia de crecimiento internacional con la adquisición de Müritz, compañía alemana ubicada en el estado federado de Mecklemburgo-Pomerania Occidental, a unos 150 kilómetros de Berlín. Fundada en 2006, Müritz se ha consolidado como un referente en modelos de producción innovadores que responden a las crecientes expectativas de los consumidores europeos en materia de sostenibilidad y bienestar animal.
Ԏ FILIPINAS
Aldi entra en el discounter Dali Aldi Süd Group ha adquirido una participación minoritaria en Dali Everyday Grocery, cadena de hard discount que opera en Filipinas y cuenta con más de 1.300 establecimientos. La inversión tiene como objetivo respaldar la expansión de Dali en el mercado filipino. La compañía seguirá gestionada de forma independiente por su actual equipo directivo. Dali atiende actualmente a más de un millón de clientes al día y cuenta con 10.000 empleados.
Ԏ ALEMANIA
Inversión de Henkel en Düsseldorf Tras dos años de planificación y construcción, Henkel ha inaugurado la ampliación de su almacén de gran altura para productos de consumo en su planta de Düsseldorf. Con una inversión de 45 millones de euros, la nueva ampliación se integra con las instalaciones ya existentes, inauguradas en 2014. El resultado es un centro logístico totalmente integrado con una capacidad de más de 200.000 espacios para palés en una superficie de 24.000 metros cuadrados.
Ԏ INDIA
Carrefour regresa al país 12 años después de su retirada, Carrefour vuelve a India. A través de un modelo de franquicias, su socio Apparel Group acaba de inaugurar el primer hipermercado bajo la enseña francesa en el centro comercial H&S Mall de Greater Noida West, en las afueras de Nueva Delhi. La nueva tienda cuenta con 4.600 metros cuadrados de superficie comercial, donde acoge un surtido compuesto por unas 15.000 referencias.
Ԏ REINO UNIDO
Damm desembarca en Dalston’s Soda Damm, a través de su filial británica Damm UK, ha cerrado un acuerdo para incorporarse al accionariado de la compañía londinense de refrescos naturales Dalston’s Soda. La firma se convertirá en el primer socio del segmento de bebidas sin alcohol que se incorpora al Programa Acelerador de Damm Eagle Brewery, la fábrica del grupo en Bedford. Esta operación se une a la reciente adquisición de las marcas británicas de cerveza Old Speckled Hen.
inforetail/ Septiembre 2026
43
PASILLO CENTRAL
La vuelta a España
■ HUELVA Grupo El Jamón compra Supermercados Dani Grupo El Jamón ha adquirido la cadena granadina Supermercados Dani, con la que incorpora 19 establecimientos (14 en la provincia de Granada, dos en Jaén, dos en Málaga y uno en Almería) con 28.300 metros cuadrados de superficie comercial, así como los 570 trabajadores que integran su plantilla. De esta forma, la compañía onubense completa su implantación en las ocho provincias andaluzas con su llegada a Almería, la única provincia en la que aún no tenía presencia.
■ BARCELONA Caprabo factura 822 millones de euros Caprabo ha cerrado el ejercicio 2025 con unas ventas de 822 millones de euros, un 3% más que el año anterior. Asimismo, durante el pasado año, la compañía dirigida por Edorta Juaristi abrió 16 supermercados, incorporando más de 5.000 metros cuadrados de superficie comercial y un centenar de empleados. Durante los primeros seis meses de 2026, la empresa ha abierto ocho nuevos establecimientos.
■ SEVILLA Ebro Foods inaugura un almacén automático
■ CÓRDOBA HD Covalco adquiere ocho cash&carry HD Covalco refuerza su posicionamiento en Andalucía gracias a la compra de cinco centros mayoristas de la empresa cordobesa Dámaso Melero, que se encuentran situados en Sevilla, Málaga, Marbella (Málaga), Puente Genil (Córdoba) y Jerez de la Frontera (Cádiz). Además, se ha hecho también con otros dos cash&carry de Juncaril, ubicados en Loja (Granada) y Estepa (Sevilla). A ellos se suma un Cash Sierra Sur, localizado también en Estepa.
La arrocera Herba Ricemills, perteneciente al grupo alimentario Ebro Foods, ha inaugurado un almacén automático en su planta de San José de la Rinconada (Sevilla), donde se elaboran las marcas Brillante y Sabroz, así como referencias de arroz cocinado ready to serve y productos para el mercado exterior, como Minute para Norteamérica, Lassie para Países Bajos y Cigala para Portugal. Con este proyecto, la compañía quiere impulsar su expansión en África y Oriente Medio.
» MOVIMIENTOS EN CENTROS COMERCIALES Arker es la nueva denominación de Gentalia. Según explican desde la firma, se trata de una evolución que refleja la transformación experimentada por la compañía durante los últimos años y su ambición por convertirse en la plataforma líder de gestión de activos comerciales en la península ibérica. Por otra parte, Arker también ha entrado en el accionariado de LyC Consultores iniciando una nueva etapa de colaboración entre ambas consultoras especializadas. Carmila ha obtenido unos ingresos netos por alquileres de 203,8 millones de euros en el primer semestre del año, lo que supone un incremento del 0,2% respecto al mismo periodo de 2025. En términos comparables, la subida interanual ha sido del 1,4%. Además, la firma inmobiliaria ha firmado un acuerdo vinculante para adquirir Grand Quetigny, centro comercial francés que cuenta con una superficie de 13.650 metros cuadrados, por un importe de 45 millones de euros. HLRE Socimi ha alcanzado un acuerdo con NEPI Rockcastle para la venta del parque comercial Megapark, ubicado en Baracaldo (Vizcaya), por un importe total cercano a 254 millones de euros. La operación, que supone la primera adquisición de NEPI Rockcastle en España, se enmarca en la estrategia de rotación selectiva de activos de HLRE Socimi, orientada a continuar generando valor y optimizando la eficiencia de su cartera. Ingka Centres -filial de Ingka Group (propietario de Ikea Retail e Ingka Investments)- lanza Livli Family en España, un programa de fidelización que combina servicios, eventos, actividades y contenidos personalizados. La iniciativa se ha puesto en marcha en Río Shopping (Valladolid) y Luz Shopping (Jerez de la Frontera, Cádiz) como parte de una estrategia internacional para evolucionar el concepto tradicional de estos centros hacia espacios de experiencia. Klépierre ha cerrado el primer semestre del año con unos ingresos netos por rentas de 571,9 millones de euros, un 4,4% más en comparación con el mismo periodo de 2025. Esta evolución viene impulsada por un crecimiento comparable del 3,3% y por la adquisición de Casamassima en Bari (Italia). Destaca también el aumento de la contribución de la región del Sur de Europa a los ingresos netos por rentas, que ha pasado del 35% en 2019 al 45% en el primer semestre de 2026. Los tres centros comerciales de Silicius Real Estate -Thader en Churra (Murcia), La Fira en Reus (Tarragona) y Bahía Plaza en Los Barrios (Cádiz)- han cerrado el primer semestre de 2026 con un aumento medio de las ventas del 13% respecto al mismo periodo del año anterior. La evolución de la actividad comercial se ha visto acompañada por un incremento agregado del 4% en la afluencia de visitantes (Thader +5%; La Fira +3%; y Bahía Plaza +3%). Sonae Sierra ha creado una joint venture junto a Norges Bank Investment Management (NBIM) en la península ibérica para adquirir ocho activos de España a La Sociedad General Inmobiliaria de España (LSGI). La cartera cuenta con un valor bruto aproximado de 1.500 millones de euros y suma más de 250.000 metros cuadrados de SBA. Los centros son: Gran Plaza 2, Plaza Norte 2, Plaza Río 2, La Vaguada, Plaza Moraleja 2 y Plaza Loranca 2 (Madrid); Gran Vía 2 (Barcelona) y Plaza Mar 2 (Alicante). ...................................................................................................
44
inforetail/ Septiembre 2026
» APERTURAS DE TIENDAS RETAIL ALIMENTARIO Inauguración de un punto de venta en Getafe (Madrid). Estreno de supermercados franquiciados en Sant Quirze del Vallès (Barcelona) y Hondarribia (Guipúzcoa). Apertura de un establecimiento en Getafe (Madrid). Estreno de una tienda en Gijón (Asturias). Apertura de establecimientos en Zaragoza, Mora de Rubielos (Teruel), Sabiñánigo (Huesca), Vinaròs (Castellón) y Ascó (Tarragona). Inauguración de un supermercado Bonpreu en Cervelló (Barcelona). Inauguración de tiendas en Barcelona (Sant Esteve Sesrovires y Sant Boi de Llobregat). Apertura de supermercados en las provincias de Málaga (5), Baleares (5), Valencia (3), Sevilla (3), Alicante (3), Barcelona (2) Madrid (2), Castellón (2), Zaragoza, Pontevedra, Tarragona, Asturias, Murcia, Cádiz, Granada, Vizcaya, León y Segovia. Puesta en marcha de tiendas propias en las provincias de Almería, Valencia, Barcelona y Toledo; y de franquicias Charter en Barcelona (2), Albacete, Castellón, Guadalajara y Valencia. Estreno de establecimientos en las provincias de Vizcaya (4), Granada (2), Barcelona (2), Cádiz (2), Valencia, Córdoba, Málaga, Madrid, Pontevedra y Huesca. Inauguración de un centro Cuevas Cash en Lugo. Apertura de supermercados en las provincias de Madrid (6), Guadalajara (3), Sevilla (2), Asturias (2), Zaragoza (2), Málaga (2), Burgos (2), Toledo (2), Cádiz (2), Murcia (2), Barcelona, Asturias, Baleares, Córdoba, Segovia, Cuenca, Cantabria, Guipúzcoa, Valladolid, Alicante y Almería. Inauguración de una tienda HiperDino Express en Puerto de La Cruz (Tenerife). Aperturas de supermercados Eroski City en Sevilla, Vitoria, Jaén, Novés (Toledo), El Vellón (Madrid), Elche (Alicante), Valencia del Ventoso (Badajoz) y Castellanos de Moriscos (Salamanca); y de una tienda Rapid en S’ Illot (Baleares). Estreno de un hipermercado en Jávea (Alicante). Inauguración de una tienda en Sanxenxo (Pontevedra). Estreno de un supermercado Gadis en Trobajo del Camino (León); de franquicias Claudio en Narón (La Coruña); y de tiendas Claudio Express en Pontevedra (Tomiño y O Porriño) y La Coruña (Sada y Mera). Estreno de supermercados en las provincias de Valencia (La Pobla de Farnals y Ontinyent), Pontevedra (Poio y Sanxenxo), La Coruña (Ferrol) y Alicante (Sant Joan d’Alacant-Benimagrell). Semark AC Group abre supermercados Lupa en Burgos y Herrera de Pisuerga (Palencia), así como un establecimiento Tifer en Miranda de Ebro (Burgos). Apertura de un establecimiento Cash Fresh en El Viso del Alcor (Sevilla). Apertura de establecimientos en Valdemoro (Madrid), Cabo de Palos (Murcia) y Canals (Valencia). Inauguración de un punto de venta en Medina del Campo (Valladolid). Estreno de supermercados Dialprix en Mislata (Valencia) y San Jordi (Castellón); y de un cash&carry Dialsur en Alicante. Puesta en marcha de tiendas en Carballo (La Coruña) y Getxo (Vizcaya). Grupo Upper abre tiendas Spar City en Almería (El Ejido, Roquetas de Mar y Albánchez); Cencosu estrena un supermercado Spar en Mogán (Las Palmas) y una tienda Spar City en Las Palmas de Gran Canaria; Líder Aliment abre un Spar Express en Saucedilla (Cáceres); y Agrucan inaugura una tienda Spar en Adeje (Tenerife). Inauguración de un activo en Mislata (Valencia). Estreno de tiendas BM en Talamanca del Jarama (Madrid) y Noja (Cantabria). Inauguración de una tienda Autoservicios Familia en Meis (Pontevedra). Apertura de establecimientos en Barcelona y Marbella (Málaga).
RETAIL ESPECIALIZADO Inauguración de establecimientos en Barcelona (capital y Cornellà de Llobregat), Granada, Puigcerdà (Gerona) y Puerto del Rosario (Las Palmas). Apertura de una tienda en Madrid. Apertura de establecimientos en las provincias de Madrid (3), Málaga, Zaragoza y Valencia. Estreno de una tienda en Sagunto (Valencia) y de un establecimiento Xpress en Avilés (Asturias). Estreno de un establecimiento en Barcelona. Inauguración de establecimientos en Albacete, La Zenia (Alicante) y Sant Cugat del Vallès (Barcelona). Inauguración de establecimientos en Oviedo, Talavera de la Reina (Toledo) y Vigo (Pontevedra).
inforetail/ Septiembre 2026
45
su liderazgo en DOCCAS consolida margarinas con una propuesta
FOOD adaptada al consumidor actual Para las marcas y las empresas de distribución, la oportunidad está en desarrollar propuestas diferentes que respondan a las nuevas tendencias del consumidor con el objetivo de dinamizar la categoría.
El sabor, la cremosidad y la facilidad de aplicación, unidos a sus múltiples posibilidades de uso, hacen de este producto una solución habitual en la cocina moderna, capaz de responder tanto a las necesidades culinarias como a las nuevas preferencias de los consumidores.
Doccas Food, que pertenece al grupo GA Alimentaria, fabrica más del 40% de las principales marcas de margarinas que se consumen en el canal retail en España y refuerza su propuesta con productos de calidad a precios competitivos y pensados para responder a las necesidades actuales del consumidor.
BRANDED CONTENT
El consumidor actual busca productos prácticos, versátiles y con una buena relación calidad-precio, sin renunciar al sabor, la textura y la funcionalidad que aportan en el día a día. En este contexto, las margarinas destacan por su capacidad para adaptarse a múltiples ocasiones de consumo.
Luxmar, marca de GA Alimentaria responde a esta demanda con una gama de margarinas pensada para distintos perfiles de consumidor y necesidades del hogar. Su oferta incluye las variedades: Original baja en sal, la Salada, Ligera, margarina con 25% de mantequilla y Oliva, disponibles en diferentes formatos. Esta amplia gama permite cubrir desde la compra más básica hasta opciones con un perfil de sabor más diferencial, siempre con una propuesta accesible, funcional y competitiva. La capacidad productiva de GA Alimentaria a través de Doccas Food es uno de los factores que consolidan su posición en el mercado. La calidad es otro eje esencial de la compañía. GA Alimentaria cuenta con las principales certificaciones como IFS, BRC y RSPO, entre otras, que avalan sus procesos de fabricación y su compromiso con la seguridad alimentaria, la trazabilidad y la mejora continua. Esta base permite ofrecer productos competitivos y fiables en una categoría donde la confianza del consumidor y la eficiencia para el distribuidor son determinantes.
La sostenibilidad también forma parte de la visión del grupo, que cuenta con una división de Bio Residuos orientada a impulsar una actividad más responsable y eficiente en el uso de los recursos. Además de su presencia en retail, Luxmar dispone de una amplia gama de productos para el canal HORECA, con soluciones como una amplia gama de margarinas, mixes vegetales y aceites de alto rendimiento.
Con esta propuesta, Luxmar consolida su posición en el mercado de margarinas con una oferta competitiva, de calidad y alineada con las necesidades actuales del consumidor, contribuyendo a dinamizar el lineal y a reforzar su relación con la distribución.
ESPE CIAL HIPER MERCADOS
inforetail/ Septiembre 2026
47
ESPECIAL HIPERMERCADOS
Interior del primer hipermercado franquiciado por Alcampo, abierto en marzo en Señorío Plaza de Illescas (Toledo).
España suma diez aperturas de hipermercados desde 2024
Sin prisa, pero sin pausa El hipermercado mantiene su dinamismo y avanza en su proceso de transformación en España con la apertura de cuatro tiendas en 2025, a las que se suma una más en la primera mitad de este año. De este modo, el formato ha cerrado el primer semestre con un total de 514 establecimientos y una superficie comercial de 1.985.189 metros cuadrados. POR PABLO ESTEBAN
E
l proceso de transformación que vive el hipermercado avanza sin prisa, pero sin pausa en España. Los operadores mantienen el dinamismo del canal abriendo y reformando activos. Alcampo, por ejemplo, invirtió el año pasado 30,2
48
inforetail/ Septiembre 2026
millones de euros en la remodelación de cinco hípers: La Vega en Alcobendas (Madrid); Coia, en Vigo (Pontevedra); Txingudi en Irún (Guipúzcoa); Reus (Tarragona); y Castellón. Otra cadena histórica de hipermercados como Eroski también ha mostrado su satisfacción con este formato: "Estamos muy
ANÁLISIS contentos con el hipermercado, no tenemos un problema con este canal", confirmaba el pasado mes de mayo la CEO de Grupo Eroski, Rosa Carabel, durante la presentación de resultados de la cooperativa. Con 36 activos en su haber -según la memoria anual de la compañía-, todos ellos situados en su zona histórica (País Vasco, Navarra, La Rioja, Aragón, Baleares, Cantabria, Asturias y Galicia), suponen cerca del 23% de las ventas de la entidad. "Son hipermercados muy rentables, consolidados... no te voy a decir que son ajenos a la evolución general del canal, pero sí arrojan un resultado excelente. Se trata de una red muy protegida y nos va muy bien. No tenemos una preocupación especial. Hicimos los deberes hace tiempo, reduciendo la superficie, ya no tenemos hipermercados muy grandes y hemos eficientado mucho los centros", remarcaba Carabel. También Carrefour refuerza su apuesta por este formato, con la introducción de innovaciones pioneras, como la instalación del primer sistema de baterías de almacenamiento de energía eléctrica implantado en un hipermercado español. Ha sido en su tienda de Alfafar (Valencia) -reabierta en febrero de 2025 bajo un nuevo modelo comercial, tras la dana-, donde se ha implementado tecnología desarrollada junto a Veolia y Huawei. La instalación cuenta con un sistema de almacenamiento de 430 kWh de capacidad nominal y refrigeración híbrida, capaz de operar mediante inteligencia artificial. Esta tecnología permite almacenar los excedentes procedentes de la instalación fotovoltaica del hipermercado y optimizar el consumo eléctrico a lo largo del día, utilizando la energía almacenada.
Dinamismo
En total, el hipermercado ha finalizado el primer semestre del año con 514 establecimientos en España, que suman 1.985.189 metros cuadrados (m2) de superficie de venta de productos de gran consumo (FMCG, por sus siglas en inglés), después de incorporar una nueva apertura durante este periodo. La red está formada por 224 hipermercados pequeños, de menos de 5.000 m2, que reúnen una superficie de 473.992 m2, y 290 hipermercados grandes, de 5.000 m2 o más, que alcanzan los 1.511.197 m2, según los datos facilitados por Retail Data a infoRETAIL. En conjunto, el formato concentra el 12,6% de la superficie total de la distribución de gran consumo y representa el 1,9% del parque de establecimientos.
Durante 2025, el formato registró cuatro aperturas de nueva planta: tres correspondientes a hipermercados pequeños y una a un hipermercado grande. Estas incorporaciones supusieron añadir 10.270 m2 de superficie de venta, una apertura menos que en el ejercicio anterior y 7.145 m2 menos de nuevo metraje, lo que supone un descenso del 41,0%. Hablando de enseñas, Family Cash repite como principal dinamizador del formato, junto a Alcampo y Bon Preu. En el lado opuesto aparecen El Corte Inglés y E.Leclerc como únicos operadores que han bajado la persiana a hipermercados. Así, entre enero de 2024 y junio de 2026, Family Cash concentra cinco de los diez estrenos de hipermercados. Totalizan 12.835 m2 de sala de ventas y están situados en Murcia, Tarragona, Toledo, Petrer (Alicante) y Jerez de la Frontera (Cádiz). Carrefour Alcampo, por su parte, ha abierto dos tiendas en concentra el Salt (Gerona) e Illescas (Toledo), sumando 6.000 m2 de superficie comercial. También dos de la superficie del aperturas contabiliza Bon canal en España Preu, a través de su enseña Esclat, que se localizan en La Seu d'Urgell (Lérida) y Cunit (Tarragona) y totalizan 3.750 m2. Finalmente, Costco completa la terna de enseñas inauguradoras, con su hipermercado de Zaragoza de 8.250 m2. En lo referido a los cierres, El Corte Inglés ha cerrado una tienda de 6.325 m2 de superficie FMCG en Madrid en este periodo, mientras que E.Leclerc ha hecho lo propio con un centro de 2.890 m2 en Pinto (Madrid). En total, en los dos últimos años y medio se han completado diez aperturas de hipermercados en España, creando 30.835 m2 de nueva superficie comercial, así como dos cierres, que suman 9.215 m2.
46,9%
Carrefour, al frente
Carrefour mantiene, un año más, su posición de liderazgo en el ranking nacional de hipermercados por superficie comercial. Con las mismas cifras desde 2023, a 31 de junio de 2026, la compañía suma 933.627 m2 y 204 establecimientos, lo que supone el 46,9% de la superficie FMCG del canal y el 39,7% de sus puntos de venta. Alcampo ocupa la segunda plaza, con 364.935 m2 de superficie comercial y una red de 79 hipermercados. Tras reducir un 1% el metraje en 2025 respecto al año anterior, manteniendo el mismo número de tiendas, en inforetail/ Septiembre 2026
49
ESPECIAL HIPERMERCADOS RANKING DE OPERADORES DE HIPERMERCADOS EN ESPAÑA 2023
2024
2025
jun. 2026
Tiendas
M
Tiendas
M
Tiendas
M
Tiendas
M
2
2
2
2
1
CARREFOUR
204
933.627
204
933.627
204
933.627
204
933.627
2
ALCAMPO
77
362.495
78
365.355
78
361.785
79
364.935
3
EL CORTE INGLÉS
35
197.535
34
191.210
34
191.210
34
191.210
4
FAMILYCASH
41
107.862
43
112.302
46
120.697
46
120.697
5
GRUPO EROSKI
35
110.930
35
109.845
35
105.735
35
104.875
6
BON PREU
46
87.565
47
89.440
48
91.315
48
91.315
7
DINOSOL
20
40.930
20
40.930
20
40.930
20
40.930
8
COSTCO
4
30.340
5
38.590
5
38.590
5
38.590
9
E. LECLERC
13
38.095
12
35.205
12
35.205
12
35.205
10
GADISA RETAIL
11
26.510
11
26.510
11
26.510
11
26.510
11
FROIZ
7
12.800
7
12.800
7
12.800
7
12.800
12
COMERCIAL JESUMAN
4
8.540
4
8.540
4
8.540
4
8.540
13
HIPER MANACOR
4
6.915
4
6.915
4
6.915
4
6.915
14
SUPERMERCADOS BOLAÑOS
1
2.300
1
2.300
1
2.300
1
2.300
15
SUPERMERCADOS DANI
1
2.155
1
2.155
1
2.155
1
2.155
Resto
3
4.585
3
4.585
3
4.585
3
4.585
TOTAL
506
1.973.184
509
1.980.309
513
1.982.899
514
1.985.189
(*) Número de hipermercados de cada operador en España y total de superficie FMCG expresada en metros cuadrados para los años 2023, 2024 y 2025 (completos) y hasta junio de 2026. Fuente: Retail Data/infoRETAIL.
lo que va de año ha añadido un nuevo híper más a su red incorporando más de 3.100 m2. El podio lo completa El Corte Inglés, que cuenta con 191.210 m2 distribuidos en 34 tiendas, sin registrar cambios en su parque de hipermercados en el último año. La cuarta posición es para Family Cash, que vuelve a ser la cadena más aperturista en el último año. La firma valenciana dirigida por José Canet alcanza los 46 hipermercados y los 120.697 m2 en el primer semestre del año, tras incorporar tres tiendas y aumentar su espacio comercial un 7,5% en 2025. Grupo Eroski, por su parte, mantiene sus 35 establecimientos, aunque disminuyendo paulatinamente su superficie FMCG -en 2025 la redujo un 3,7%-, quedándose en 104.875 m2. Bon Preu continúa en sexta posición y registrando el segundo mayor crecimiento del mercado, tras Family Cash. El grupo catalán cerró 2025 con 48 hipermercados, uno más que el año anterior, y una superficie comercial de 91.315 m2, cifras que mantiene en la primera mitad de 2026. El resto de operadores incluidos en la clasificación del canal hipermercado se mantuvo sin cambios en 2025 ni tampoco ha 50
inforetail/ Septiembre 2026
variado en el primer semestre de este año. Son: DinoSol, con 40.930 m2 repartidos en 20 puntos de venta; Costco, con 38.590 m2 y cinco establecimientos; E.Leclerc, con 35.205 m2 distribuidos en 12 tiendas; Gadisa, con 26.510 m2 en 11 hipermercados; Froiz, con 12.800 m2 y siete establecimientos; Comercial Jesuman, con 8.540 m2 en cuatro tiendas; Hiper Manacor, con 6.915 m2 también en cuatro centros; Supermercados Bolaños, con 2.300 m2 de su único establecimiento; y Supermercados Dani, con 2.155 m2 correspondiente también a una sola unidad. El liderazgo de Carrefour se extiende también al ámbito autonómico. La compañía es el operador que encabeza el ranking en un mayor número de comunidades, concretamente en 12: Andalucía, Asturias, Baleares, Cantabria, Castilla y León, Castilla-La Mancha, Cataluña, Comunidad Valenciana, Extremadura, Galicia, Madrid y Murcia. En las cinco autonomías restantes, ocupa el segundo lugar. Alcampo, por su parte, lidera dos territorios, Aragón y La Rioja, mientras que Eroski hace lo propio en País Vasco y Navarra. DinoSol es el único operador regional que se sitúa al frente de una comunidad, Canarias. En las ciudades
Tú pones la ilusión, nosotros la experiencia Hazte franquiciado de Express o Market y entra a formar parte de un gran grupo, el grupo Carrefour
Más de 30 años de experiencia en el sector de la franquicia
Una amplia cartera de proveedores de la mejor calidad
Carrefour desarrolla una estrategia omnicanal multiformato y multimarca
Estamos presentes en 30 países con más de 12.000 establecimientos
Para más información, dirígete a: Departamento de Franquicias. Parque empresarial Omega, sede Carrefour Avd. de la Transición Española, 36 28108 Alcobendas, Madrid. 657.30.93.17 www.carrefour.es/franquicias
inforetail/ Septiembre 2026
51
ESPECIAL HIPERMERCADOS APERTURAS DE HIPERMERCADOS
Aragón
Cataluña
1
Comunidad Valenciana
Castilla-La Mancha
2
4
1
Andalucía
Región de Murcia
1
1
(*) Hipermercados de nueva planta abiertos entre enero 2024 y junio 2026 en cada comunidad autónoma. Fuente: Retail Data/ infoRETAIL.
autónomas, Carrefour lidera en Ceuta y Family Cash en Melilla. A pesar de los movimientos derivados de las aperturas y cierres registrados durante el último año, los líderes de los rankings autonómicos y provinciales se mantienen sin cambios respecto al informe publicado en 2025. Sí se observan, no obstante, variaciones en las posiciones y cuotas de algunos operadores en determinados mercados, como Castilla y León, Baleares o País Vasco.
Andalucía
En el análisis por comunidades autónomas, Carrefour mantiene su posición de liderazgo en superficie FMCG en Andalucía. A cierre de junio, la cadena suma 198.702 m2 distribuidos en 44 establecimientos, lo que supone el 58,5% de la superficie total. El Corte Inglés ocupa la segunda plaza, con 59.485 m2 repartidos entre 11 tiendas, mientras que Alcampo se sitúa en tercera posición, con 45.885 m2 y nueve establecimientos. El dominio de Carrefour en el canal de 52
inforetail/ Septiembre 2026
hipermercados andaluz se extiende a las ocho provincias de la comunidad. En Almería, la compañía dispone de cuatro centros que reúnen 15.355 m2 de sala de ventas, el 63,0% del total provincial. Le siguen Alcampo, con una cuota del 24,7%, y El Corte Inglés, con el 12,3%. En Cádiz, Carrefour alcanza los 40.045 m2, equivalentes al 56,2% del mercado, con ocho establecimientos. Por detrás aparecen El Corte Inglés (22,4%) y Alcampo (13,9%). En Córdoba, Carrefour concentra el 69,2% de la superficie FMCG, con 18.775 m2 repartidos en cinco tiendas. El Corte Inglés ocupa la segunda posición, con una cuota del 23,3%, seguido de Family Cash, con el 7,5%. Más igualado es el reparto en Granada, donde los dos establecimientos de Carrefour suman 10.250 m2 y representan el 36,4% de la superficie provincial. Alcampo se sitúa muy cerca, con el 35,6%, mientras que El Corte Inglés alcanza el 20,3%. Huelva presenta una mayor concentración del mercado, con Carrefour acaparando el 72,4% de la superficie comercial. La
Eres lo que eliges, lo que decides, lo que compras.
Nuestra cultura cooperativa es el motor que impulsa iniciativas con un impacto positivo en la sociedad. Promovemos un consumo responsable basado en la sostenibilidad, la accesibilidad económica, la solidaridad, la alimentación saludable y el respeto al entorno local.
Y tú, ¿eres EROSKI?
www.corporativo.eroski.es
ESPECIAL HIPERMERCADOS LIDERAZGO POR COMUNIDADES AUTÓNOMAS Galicia
Asturias
Cantabria
La Rioja
País Vasco
Navarra
Cataluña
Castilla y León
Aragón Madrid
Comunidad Valenciana
Extremadura Castilla-La Mancha
Baleares
Murcia Andalucía Canarias
Ceuta
Melilla
(*) Operadores de hipermercados que lideran la superficie comercial de FMCG en cada comunidad autónoma en junio de 2026. Fuente: Retail Data/infoRETAIL.
cadena cuenta con tres hipermercados y 12.265 m2 de sala de ventas, frente al 27,6% correspondiente a El Corte Inglés. En Jaén, Carrefour eleva su cuota hasta el 76,2%, gracias a 11.350 m2 distribuidos en tres establecimientos. Alcampo es el único otro operador presente en el ranking provincial, con el 23,8% restante. En Málaga, Carrefour vuelve a situarse al frente, con 50.002 m2 y una cuota del 68,9%, repartidos entre 11 centros. El Corte Inglés ocupa la segunda posición, con el 15,4%, seguido de Alcampo, con el 8,2%. Por último, en Sevilla, Carrefour concentra el 48,3% de la superficie de hipermercados, con 40.660 m2 y ocho establecimientos. Family Cash, con el 16,5%, y El Corte Inglés, con el 15%, completan las primeras posiciones.
Aragón, Asturias y Canarias
En Aragón, el liderazgo del canal de hipermercados corresponde a Alcampo, que reúne 32.325 m2 de superficie comercial, el 42,5% del total autonómico, a través de 54
inforetail/ Septiembre 2026
diez establecimientos. Carrefour ocupa la segunda posición, con cuatro tiendas y 18.805 m2, mientras que El Corte Inglés completa el podio, con 11.990 m2 y dos puntos de venta. Alcampo también lidera las tres provincias aragonesas. En Huesca cuenta con tres establecimientos que suman 6.400 m2 y una cuota del 49,1%, por delante de Carrefour (34,0%) y Bon Preu (16,9%). En Teruel, la cadena concentra el 100% de la superficie del canal, con dos hipermercados y 4.695 m2. En Zaragoza, la compañía dirigida por Carlos Pedreira alcanza una cuota del 36,5%, con 21.230 m2 repartidos en cinco tiendas. Carrefour ocupa la segunda plaza (24,7%) y El Corte Inglés, la tercera (20,6%). En Asturias, Carrefour mantiene el primer puesto, con 30.055 m2 y seis hipermercados, que representan el 59,0% de la superficie comercial regional. Alcampo se sitúa en segunda posición, con 11.070 m2 y dos establecimientos, mientras que El Corte Inglés alcanza los 9.790 m2 con otros dos
ESPECIAL HIPERMERCADOS CUOTA AUTONÓMICA DE SUPERFICIE COMERCIAL Cantabria Asturias
1,4%
2,6%
Galicia
País Vasco
6,4%
7,1%
Navarra
1,5%
0,8%
4,7%
Aragón
La Rioja
Castilla y León
3,8%
Madrid
Cataluña
13,1%
14,7% Extremadura
1,8%
Comunidad Valenciana
Castilla-La Mancha
Andalucía
3,7%
17,1%
11,0%
Baleares
1,9%
Murcia
2,8% Canarias
5,3% Ceuta
0,1%
Melilla
0,2%
(*) Participación porcentual de cada comunidad autónoma sobre el total de superficie FMCG de hipermercados en España (1.985.189 metros cuadrados) en junio de 2026. Fuente: Retail Data/infoRETAIL.
puntos de venta. En Canarias, el liderazgo corresponde a DinoSol, que suma 40.930 m2 de superficie FMCG, el 39,2% del total, repartidos entre 20 establecimientos. Carrefour ocupa la segunda posición, con 28.545 m2 y seis hipermercados, mientras que Alcampo completa el podio con 18.565 m2 y tres tiendas. Por provincias, DinoSol encabeza Las Palmas, donde concentra 31.680 m2, el 50,4% del total, con 15 establecimientos. Carrefour (27,3%) y Alcampo (9,9%) cierran las tres primeras posiciones. En Santa Cruz de Tenerife, el liderazgo corresponde a Alcampo, con 12.350 m2 y dos centros, equivalentes al 29,8% de la superficie provincial. Carrefour se sitúa segundo, con el 27,4%, y DinoSol, tercero, con el 22,3%.
Cantabria y Castilla y León
Carrefour vuelve a situarse al frente en Cantabria, donde dispone de 19.505 m2 56
inforetail/ Septiembre 2026
distribuidos en cuatro establecimientos. La compañía concentra así el 67,8% de la superficie comercial de hipermercados de la comunidad. El Corte Inglés ocupa la segunda plaza, con 7.150 m2 y un punto de venta, mientras que Eroski cuenta con 2.125 m2 y un establecimiento. En Castilla y León, la compañía dirigida por Elodie Perthuisot también conserva el liderazgo, con 52.760 m2 y 11 hipermercados, que representan el 56,2% de la superficie autonómica. E.Leclerc ocupa la segunda posición, con 13.710 m2 y cuatro tiendas, seguido de Alcampo, con 12.880 m2 y otros cuatro establecimientos. A escala provincial, Carrefour lidera siete de las nueve provincias castellanoleonesas. Las excepciones son Burgos, donde Alcampo ocupa la primera posición, y Soria, liderada por E.Leclerc. En Ávila, Carrefour cuenta con 3.110 m2 y una cuota del 54,2%, con un único establecimiento, frente al 45,8% de Alcampo. En León, sus dos tiendas suman
ESPECIAL HIPERMERCADOS 10.540 m2 y alcanzan una cuota del 63,2%. segunda, con el 27,4%, y Family Cash, E.Leclerc representa el 24,7% y Eroski, el la tercera, con el 23,0%. En Ciudad Real, 12,1%. Carrefour reúne 12.185 m2 y alcanza el La posición de Carrefour es absoluta en 49,3% de la superficie provincial, con cuatro Palencia y Segovia, donde concentra el tiendas. Le siguen Family Cash (28,9%) 100% de la superficie del canal. En el primer y E.Leclerc (11,7%). Cuenca es la tercera caso, dispone de 4.540 m2, mientras que en provincia castellanomanchega donde Segovia cuenta con 4.215 m2 en un único Carrefour se sitúa al frente, con el 52,7% establecimiento. de la superficie gracias a los 2.755 m2 de En Salamanca, Carrefour lidera con su establecimiento. Alcampo concentra el el 53,0% de la superficie, gracias a los 47,3% restante. 4.925 m2 de su hipermercado, mientras En Guadalajara, el liderazgo corresponde que E.Leclerc reúne el 47,0% restante. En a Family Cash, que reúne el 52,0% de Valladolid, la ventaja es mayor: los tres la superficie provincial, con 6.400 m2 establecimientos de Carrefour suman repartidos en dos hipermercados. El Corte 15.995 m2 y representan el 73,7% del Inglés concentra el 48,0% restante. mercado, frente al 26,3% de El Corte Cataluña también es coto de Carrefour, Inglés. En Zamora, Carrefour cuenta que mantiene el primer puesto, con con un establecimiento de 107.465 m2 de superficie comercial, 4.435 m2, equivalente al equivalentes al 41,3% del total 53,9% de la superficie regional, y 26 hipermercados. provincial. Gadisa SBon Preu ocupa la segunda El canal suma alcanza el 24,3% y Froiz, plaza con 89.115 m2 y 47 el 21,9%. puntos de venta, mientras En Burgos, Alcampo que Alcampo se sitúa se sitúa al frente con tercero, con 46.680 m2 y m2 de nueva superficie nueve tiendas. una cuota del 42,7%, gracias a dos tiendas Bon Preu mantiene la en dos años y medio que suman 7.815 m2. primera posición en Gerona, Carrefour ocupa la segunda Lérida y Tarragona. En la posición, con el 27,3%, y El provincia gerundense, alcanza Corte Inglés, la tercera, con el una cuota del 74,3%, con 25.290 m2 16,5%. distribuidos entre 13 establecimientos. Soria es la única provincia Carrefour reúne el 17,3% y Alcampo, el castellanoleonesa sin presencia de Carrefour. 8,4%. E.Leclerc lidera el mercado con un 53,0% En Lérida, Bon Preu concentra el 73,8% de cuota, 2.750 m2 y un establecimiento, de la superficie provincial, con 9.280 m2 mientras que Alcampo concentra el 47,0% y cinco unidades. Carrefour se queda con restante. el 26,2% restante. En Tarragona, el grupo catalán suma 14.930 m2, equivalentes al Castilla-La Mancha y Cataluña 43,6% del total, con ocho tiendas. Carrefour Carrefour ocupa la primera posición en ocupa la segunda posición, con el 34,0%, superficie FMCG del canal de hipermercados mientras que Alcampo alcanza el 15,9%. en Castilla-La Mancha, con 26.990 m2 En Barcelona, Carrefour conserva el repartidos entre ocho establecimientos. liderazgo, con 86.635 m2 de superficie La compañía concentra así el 36,3% de comercial y 20 hipermercados, que la superficie comercial de la comunidad. representan el 48,2% del total provincial. Family Cash conserva la segunda posición, Alcampo se sitúa en segunda posición, con con 19.540 m2 y seis tiendas. Alcampo una cuota del 23,2%, seguido de Bon Preu, completa el podio, con 17.045 m2 y cinco con el 22,0%. hipermercados. Alcampo continúa al frente de la provincia Madrid, Valencia y Extremadura de Toledo, con el 28,0% de la superficie, Carrefour vuelve a situarse al frente del gracias a un hipermercado de 4.910 m2. ranking de superficie comercial del canal Carrefour se queda muy cerca, con el 27,4%, hipermercado en la Comunidad de Madrid. mientras que Family Cash concentra el La compañía suma 131.830 m2, equivalentes 15,1%. al 45,2% del metraje total de la región, En Albacete, Carrefour lidera con una con 25 establecimientos. Alcampo ocupa cuota del 49,6%, correspondiente a 7.250 la segunda posición, con 82.485 m2 y m2 y dos establecimientos. Alcampo es 15 tiendas, mientras que El Corte Inglés
30.835
58
inforetail/ Septiembre 2026
ANÁLISIS
de ventas, equivalentes al 57,5% del total completa el podio, con 50.350 m2 repartidos provincial, con 11 establecimientos. Family entre ocho centros. Cash ocupa la segunda posición, con el Carrefour también lidera el canal 26,4%, mientras que Alcampo alcanza hipermercado en la Comunidad Valenciana, el 10,3%. donde concentra el 60,8% de Por su parte, el mapa la superficie comercial. La Alcampo extremeño no presenta compañía dispone de 132.430 variaciones respecto m2 repartidos entre 27 invierte al informe anterior. establecimientos. Family Carrefour mantiene un Cash mantiene la segunda claro dominio del canal plaza, con 46.390 m2 y 19 hipermercado, con 30.905 hipermercados, mientras que millones en la m2, que representan el Alcampo ocupa la tercera renovación de cinco 88,5% de la superficie posición, con 28.960 m2 y seis hipermercados comercial autonómica, activos. repartidos entre ocho Carrefour conserva el liderazgo en las tres provincias valencianas. En establecimientos. Family Cash Alicante, su participación llega al 70,0%, ocupa la segunda posición, con 2.390 con 58.690 m2 y 13 establecimientos. m2 y una tienda, mientras que E.Leclerc Alcampo se sitúa a continuación, con el completa el ranking con 1.625 m2 y un 16,4%, seguido de Family Cash, que alcanza establecimiento. el 9,0%. El liderazgo de Carrefour se reproduce en las dos provincias extremeñas, donde En Castellón, Carrefour concentra el 46,3% comparte el mercado con un único operador de la superficie comercial, con 13.580 m2 adicional. En Badajoz, la compañía dispone distribuidos entre tres hipermercados. de 22.900 m2, equivalentes al 90,5% de Family Cash reúne el 38,4% y Alcampo, el la superficie provincial, con seis puntos 15,3% restante. En la provincia de Valencia, de venta. Family Cash concentra el 9,5% Carrefour alcanza los 60.160 m2 de sala
30,2
inforetail/ Septiembre 2026
59
ESPECIAL HIPERMERCADOS PRINCIPALES OPERADORES POR CC.AA. ANDALUCÍA
ARAGÓN
Total Superficie Comercial FMCG: 339.629 m
2
Carrefour El Corte Inglés Alcampo Family Cash Costco Resto
58,5% 17,5% 13,5% 6,3% 1,9% 2,3%
Total Superficie Comercial FMCG: 104.380 m
DinoSol 39,2% Carrefour 27,3% Alcampo 17,8% Comercial Jesuman 8,2% El Corte Inglés 5,3% Resto 2,2%
42,5% 24,8% 15,8% 10,9% 3,2% 2,9%
Carrefour Alcampo El Corte Inglés
Total Superficie Comercial FMCG: 74.395 m
2
Total Superficie Comercial FMCG: 28.780 m
Total Superficie Comercial FMCG: 93.905 m2
67,8% 24,8% 7,4%
Carrefour E.Leclerc Alcampo El Corte Inglés Eroski Resto
Total Superficie Comercial FMCG: 260.530 m
2
41,3% 34,2% 17,9% 4,5% 2,1%
56,2% 14,6% 13,7% 9,3% 2,1% 4,1%
COM. DE MADRID
CATALUÑA Carrefour Bon Preu Alcampo El Corte Inglés Family Cash
59,0% 21,8% 19,2%
CASTILLA Y LEÓN 2
Carrefour El Corte Inglés Eroski
CASTILLA-LA MANCHA 36,3% 26,3% 22,9% 8,0% 3,9% 2,6%
Total Superficie Comercial FMCG: 50.915 m2
CANTABRIA 2
Carrefour Family Cash Alcampo El Corte Inglés E.Leclerc Resto
Total Superficie Comercial FMCG: 75.970 m
Alcampo Carrefour El Corte Inglés Costco Family Cash Bon Preu
CANARIAS
ASTURIAS 2
Total Superficie Comercial FMCG: 291.765 m2
Carrefour Alcampo El Corte Inglés Costco E.Leclerc Resto
45,2% 28,3% 17,3% 5,4% 2,5% 1,3%
(*) Ranking de los principales operadores de hipermercados por comunidad autónoma, con datos porcentuales sobre el total de superficie comercial de FMCG de hipermercados en metros cuadrados. Datos a junio de 2026. Fuente: Retail Data/infoRETAIL.
60
inforetail/ Septiembre 2026
ANÁLISIS
restante. En Cáceres, Carrefour reúne 8.005 m2 y alcanza una cuota del 83,1%, gracias a sus dos hipermercados. E.Leclerc completa la clasificación con el 16,9% restante.
Galicia y Baleares
El ranking de hipermercados tampoco presenta cambios en Galicia, donde Carrefour conserva el primer puesto por superficie comercial. La compañía reúne 51.455 m2, equivalentes al 36,6% del metraje autonómico, repartidos entre 12 establecimientos. Alcampo ocupa la segunda posición, con 30.560 m2 y siete tiendas, mientras que Gadisa se sitúa tercera, con 24.510 m2 y diez unidades. Carrefour lidera dos de las cuatro provincias gallegas: La Coruña y Orense. En la primera, dispone de 24.290 m2 de sala de ventas, el 39,0% de la superficie provincial, con seis establecimientos. Alcampo alcanza el 21,3% y Gadisa, el 16,6%. En Orense, Carrefour cuenta con 5.375 m2 y una cuota del 53,5%, mientras que Gadisa concentra el 46,5% restante. En Pontevedra, Alcampo encabeza el listado, con 17.265 m2 y una cuota del 33,8%, gracias a cuatro establecimientos.
Carrefour se sitúa muy cerca, con el 33,3%, seguido de Vegalsa-Eroski, con el 12,8%. En Lugo, Family Cash mantiene la primera posición, con 5.005 m2, equivalentes al 29,3% del total, y dos hipermercados. Carrefour ocupa la segunda plaza, con el 28,0%, y Gadisa, la tercera, con el 19,4%. En Baleares sí hay un cambio significativo, y es la entrada de Condis en el top 5, fruto fruto de la compra de Binipreu. No obstante, Carrefour continúa al frente con 20.900 m2 de superficie FMCG, que representan el 55,5% del total insular, y cinco establecimientos. Hiper Manacor ocupa la segunda posición, con 6.915 m2 y cuatro hipermercados, mientras que Alcampo completa el podio, con 6.790 m2 y un punto de venta.
País Vasco, Navarra y La Rioja
Eroski conserva su liderazgo en el País Vasco, con 69.190 m2 de superficie comercial, el 54,9% del total autonómico, repartidos entre 22 establecimientos. Carrefour ocupa la segunda posición, con 30.555 m2 y cinco tiendas, mientras que Alcampo se sitúa tercero, con 16.430 m2 y cuatro puntos de venta.
TOYOTA TRAIGO48
Confort y eficiencia redefinidos en la nueva gama Traigo48 Los modelos estándar Traigo48 han sido renovados para ofrecer una ergonomía superior, adaptándose a las exigencias de los entornos industriales. Su innovador compartimento flotante del conductor reduce vibraciones y ruido, proporcionando una conducción más cómoda y eficiente. Cada detalle ha sido optimizado para mejorar la experiencia del operador: un volante más compacto, columna de dirección ajustable, salpicadero más bajo y un nuevo protector superior que amplía la visibilidad. Además, el reposabrazos incorpora una pantalla táctil en color integrada, y el mayor espacio para piernas y pies garantiza un confort excepcional incluso en jornadas prolongadas. La nueva gama de carretillas contrapesadas eléctricas Toyota de 48V está diseñada para reducir la fatiga, mejorar la ergonomía y maximizar la productividad en cualquier entorno industrial.
Para obtener más información sobre la gama Toyota Traigo, visite nuestro sitio web www.toyota-forklifts.es
inforetail/ Septiembre 2026
61
ESPECIAL HIPERMERCADOS COM. VALENCIANA Total Superficie Comercial FMCG: 217.790 m
2
Carrefour Family Cash Alcampo El Corte Inglés
60,8% 21,3% 13,3% 4,6%
Total Superficie Comercial FMCG: 37.690 m
55,5% 18,3% 18,0% 4,3% 3,9%
PAÍS VASCO Total Superficie Comercial FMCG: 125.965 m2
54,9% 24,3% 13,0% 6,3% 1,5%
88,5% 6,8% 4,7%
Total Superficie Comercial FMCG: 15.935 m
48,7% 29,6% 21,7%
REGIÓN DE MURCIA Total Superficie Comercial FMCG: 55.930 m2
Carrefour Family Cash Alcampo E.Leclerc
67,5% 18,4% 9,8% 4,3%
Total Superficie Comercial FMCG: 140.545 m2
36,6% 21,7% 17,4% 9,6% 6,4% 8,3%
NAVARRA 2
Alcampo Carrefour Eroski
GALICIA Carrefour Alcampo Gadisa Vegalsa-Eroski Froiz Resto
LA RIOJA 2
Eroski Carrefour Alcampo Costco E.Leclerc
Total Superficie Comercial FMCG: 34.920 m
2
Carrefour Family Cash E.Leclerc
BALEARES Carrefour Hiper Manacor Alcampo Condis Hiper Ciutadella
EXTREMADURA
Total Superficie Comercial FMCG: 29.185 m2
31,4% 20,2% 18,5% 13,2% 9,9% 6,8%
Eroski Carrefour E.Leclerc El Corte Inglés Family Cash Resto
CEUTA Total Superficie Comercial FMCG: 2.750 m2
Carrefour 100,0%
MELILLA Total Superficie Comercial FMCG: 4.210 m2
Family Cash 61,5% Carrefour 38,5%
(*) Ranking de los principales operadores de hipermercados por comunidad autónoma, con datos porcentuales sobre el total de superficie comercial de FMCG de hipermercados en metros cuadrados. Datos a junio de 2026. Fuente: Retail Data/infoRETAIL.
62
inforetail/ Septiembre 2026
ANÁLISIS
El dominio de la cooperativa se extiende a las tres provincias vascas, donde supera la mitad de la superficie del canal. En Álava, la cooperativa concentra el 62,6% del metraje FMCG, con 11.795 m2 distribuidos entre cuatro establecimientos. Carrefour alcanza el 27,4% y E.Leclerc, el 10,0%. En Vizcaya, Eroski reúne el 54,5% de la superficie de FMCG, con 33.445 m2 repartidos entre diez centros. Carrefour ocupa la segunda plaza, con el 23,5%, y Costco, la tercera, con el 12,9%. En Guipúzcoa, la compañía alcanza una cuota del 52,3%, con 23.950 m2 y ocho establecimientos. Carrefour reúne el 23,9% y Alcampo, el 23,8% restante. Eroski también conserva la primera posición en Navarra, donde dispone de 9.160 m2 de superficie comercial, el 31,4% del total regional, con dos establecimientos. Carrefour ocupa la segunda plaza, con 5.900 m2 y dos hipermercados, mientras que E.Leclerc es tercero, con 5.390 m2 y un centro. La Rioja mantiene igualmente el mismo escenario que en el informe anterior, con Alcampo al frente del ranking. La compañía cuenta con 7.760 m2 de superficie comercial,
equivalentes al 48,7% del total regional, repartidos entre dos establecimientos. Carrefour ocupa la segunda posición, con un centro de 4.710 m2, y Eroski, la tercera, con un establecimiento y 3.465 m2 de superficie.
Murcia, Ceuta y Melilla
Por otro lado, tampoco hay cambios en la clasificación de la Región de Murcia, que sigue claramente dominada en superficie FMCG por Carrefour, con 37.745 m2, lo que representa el 67,5% del total de la superficie comercial de la región, totalizando ocho establecimientos. La segunda posición está ocupada por Family Cash, con 10.270 m2 (tres hipermercados) y la tercera plaza corresponde a Alcampo, con 5.500 m2 (un punto de venta). Por último, en el caso de las dos ciudades autónomas, Carrefour opera el único hipermercado que está activo en Ceuta, que dispone de 2.750 m2, mientras que en Melilla funcionan dos híper: el más grande corresponde a Family Cash, que cuenta con 2.590 m2 y que supone el 61,5% del metraje del territorio, mientras que el otro cuenta con 1.620 m2 y está operado por Carrefour, que concentra el 38,5% restante.
«APROVECHA AL MÁXIMO TUS ACTIVOS»: ACONDICIONAR LOS CENTROS DE DISTRIBUCIÓN EXISTENTES PARA EL FUTURO ES SOSTENIBLE Y RENTABLE. El concepto de «sostenibilidad» se enfrenta a un cambio de paradigma. Los terrenos son cada vez más escasos. Por ello, cada vez cobran más importancia los proyectos basados en la reutilización y modernización de instalaciones existentes. Fieles al principio
«aprovecha al máximo todos tus activos», existen razones de peso para adaptar las redes logísticas existentes a las necesidades del
futuro como parte de una estrategia de transformación integral y, de este modo, ahorrar tiempo y dinero. Para llevar a cabo esta tarea,
WITRON es el socio logístico idóneo. WITRON ha demostrado en un
gran número de proyectos en todo el mundo que es posible llevar a cabo con éxito la integración de nuevas tecnologías y elementos en un edificio existente, con su operativa en paralelo a pleno rendimiento
garantizando la preparación de los pedidos de nuestros clientes y en el plazo previsto.
Contratista general para la planificación, ejecución y gestión de sistemas de almacenamiento y preparación de pedidos para el comercio y la industria. www.witron.com
TECNOLOGÍAS Y MÉTODOS INNOVADORES PARA INFRAESTRUCTURAS LOGÍSTICAS EXISTENTES inforetail/ Septiembre 2026
63
Lenty.
New light. New retail.
TRILUX, iluminando el retail trilux.com/retail
ESPE CIAL
CENTROS
PARQUES
COMER CIALES
CENTROS Y PARQUES COMERCIALES
LAS CIFRAS DEL SECTOR PRINCIPALES MAGNITUDES EN ESPAÑA TOTAL CENTROS: 759 TOTAL SBA: 17.756.359 m2 % SBA Operadores
Densidad comercial por CCAA
Carmila
7,9%
Canarias
537,34
General de Galerías Comerciales
3,5%
Comunidad de Madrid
493,26
Nhood
3,4%
Región de Murcia
478,56
Merlin Properties
3,3%
País Vasco
424,31
Helios RE
3,0%
Asturias
411,93
Unibail-Rodamco-Westfield
2,9%
Melilla
398,71
Castellana Properties
2,9%
Andalucía
386,21
Carrefour Property
2,5%
Aragón
375,36
Klépierre
2,2%
Galicia
370,77
Norges Bank IM
2,0%
Comunidad Valenciana
370,11
Media nacional
361,53
La Rioja
310,62
Navarra
309,18
Cantabria
274,68
Castilla y León
272,36
Castilla-La Mancha
257,24
Cataluña
225,55
Extremadura
219,33
Islas Baleares
192,33
Ceuta
175,99
% SBA Categorías
Centros integrados Parques comerciales Galería comercial Outlets
65,0% 21,5% 10,3% 3,2%
% Perfil Operador
% SBA Tamaño Centro
20.000-39.999 m² 40.000-79.999 m² 5.000-19.999 m² ≥ 80.000 m² < 5.000 m²
%SBA Categorías Reparto porcentual de SBA entre distintas categorías: Centros Integrados. Centros compuestos por una gran variedad de comercios en tamaños y sectores que comparten servicios comunes y accesos. Parques Comerciales. Centros compuestos por grandes y/o medianas superficies independientes que comparten el parking y servicios generales. Galería Comercial. Centros fundamentados en una gran superficie (generalmente un hipermercado), que se acompañan de una galería comercial de reducidas dimensiones. Outlets. Centros cuya fórmula comercial está basada en el 'desestocaje' de artículos de otras temporadas.
inforetail/ Septiembre 2026
38,1% 25,3% 23,0% 13,0% 0,8%
30,2% 26,6% 26,4% 15,7% 1,0%
%SBA Operadores Reparto porcentual de superficie bruta alquilable (SBA) de centros en España entre los diez principales operadores del sector.
66
Sectorial Propiedad Inversor Socimi Público
%SBA Tamaño Centro Reparto porcentual de SBA en España entre diversos tamaños de centro. %SBA Perfil Operador Reparto porcentual de SBA en España entre distintos perfiles de operador: Sectorial. Entidad cuya actividad principal es la promoción, gestión y explotación de centros comerciales. Propiedad. Propietaria de activo comercial que lo gestiona de forma directa. Inversor. Entidad dedicada a la gestión de inversiones propias o ajenas en centros comerciales. Socimi. Inversoras constituidas como Sociedad Cotizada de Inversión en Mercados Inmobiliarios (Socimi). Público. Organismos públicos o participados mayoritariamente por capital público. Densidad comercial Densidad en cada comunidad autónoma de metro cuadrado de SBA por cada mil habitantes. (*) Datos actualizados a agosto de 2026. Fuente: Retail Data / infoRETAIL
PRINCIPALES OPERADORES POR CCAA ANDALUCÍA
ARAGÓN
ASTURIAS
BALEARES
CANARIAS
CENTROS: 146 / SBA: 3.347.087 m2
CENTROS: 14 / SBA: 510.037 m2
CENTROS: 13 / SBA: 417.498 m2
CENTROS: 10 / SBA: 328.000 m2
CENTROS: 65 / SBA: 1.209.010 m2
% SBA Operadores
% SBA Operadores
% SBA Operadores
% SBA Operadores
% SBA Operadores
Carmila General Galerías Comerciales Bogaris Retail
10,9%
Union Investment
32,2%
ECE Projekt
32,3%
Carmila
36,2%
Grupo Número 1
18,2%
10,7%
Trivium Real Estate
15,1%
Parque Astur
16,8%
Merlin Properties
24,7%
12,8%
5,7%
Carrefour Property
15,0%
Nhood
13,3%
VIA Outlets
13,9%
Ares Management
3,8%
12,4%
LyC Consultores
9,5%
Nhood
7,8%
Ingka Centres
3,7%
Roundshield Spain Compañía Inmobiliaria y de Inversiones
Yudaya General de Galerías Comerciales Anjoca
5,9%
Catterton
9,1%
Parc D'oci Cas Capiscol
6,3%
Leroy Merlin
4,9%
% SBA Categorías
% SBA Categorías 54,8% 31,0% 11,9% 2,3%
Centros integrados Parques comerciales Galería comercial Outlets
% SBA Categorías 42,6% 33,2% 12,4% 11,8%
Centros integrados Parques comerciales Outlets Galería comercial
Centros integrados Parques comerciales Galería comercial
% SBA Categorías 50,5% 41,2% 8,3%
Centros integrados Galería comercial Outlets Parques comerciales
9,3% 5,4%
% SBA Categorías 66,2% 15,7% 13,9% 4,2%
Centros integrados Parques comerciales Outlets Galería comercial
78,7% 9,7% 6,3% 5,3%
CANTABRIA
CASTILLA-LA MANCHA
CASTILLA Y LEÓN
CATALUÑA
COMUNIDAD VALENCIANA
CENTROS: 8 / SBA: 163.152 m2
CENTROS: 27 / SBA: 545.155 m2
CENTROS: 36 / SBA: 653.262 m2
CENTROS: 67 / SBA: 1.837.395 m2
CENTROS: 78 / SBA: 2.004.475 m2
% SBA Operadores
% SBA Operadores
% SBA Operadores
Carmila
10,3%
11,7%
9,0%
Castellana Properties
8,0%
Helios RE
7,8%
Carrefour Property
5,4%
Nhood
5,0%
8,2%
Gestor Retail Park1
5,6%
Deutsche A&W
5,2%
Helios RE
4,3%
7,8%
Sofiespa
5,5%
Frey Invest
4,7%
Cojaswinvest
3,9%
Realia Business
10,3%
Ingka Centres
13,9%
Trivium Real Estate
29,2%
Redevco Retail
10,0%
Carmila
Ascán
15,5%
Carmila
9,1%
Savills
12,4%
Tikehau IM
Casacal
6,1%
Talinda Investments
Centros integrados Parques comerciales Galería comercial
% SBA Categorías 56,9% 37,1% 6,0%
% SBA Operadores
11,9%
33,7%
% SBA Categorías
% SBA Operadores Unibail-RodamcoWestfield Carmila
Carmila
% SBA Categorías 58,0% 28,7% 13,3%
Centros integrados Parques comerciales Galería comercial
Centros integrados Parques comerciales Galería comercial
% SBA Categorías 53,1% 33,0% 13,9%
Centros integrados Parques comerciales Galería comercial Outlets
% SBA Categorías 69,1% 14,4% 13,0% 3,5%
Centros integrados Parques comerciales Galería comercial Outlets
66,3% 20,4% 10,8% 2,5%
EXTREMADURA
GALICIA
LA RIOJA
MADRID
NAVARRA
CENTROS: 19 / SBA: 230.651 m2
CENTROS: 48 / SBA: 1.005.974 m2
CENTROS: 5 / SBA: 101.662 m2
CENTROS: 136 / SBA: 3.520.414 m2
CENTROS: 10 / SBA: 211.326 m2
% SBA Operadores
% SBA Operadores
% SBA Operadores
% SBA Operadores
% SBA Operadores
Castellana Properties
28,8%
Merlin Properties
17,5%
Castellana Properties
45%
Unibail-Rodamco-Westfield
7,0%
Mosaqui Capital
26,6%
Carmila
26,0%
Helios RE
8,5%
Nhood
27,7%
Norges Bank IM
5,9%
Pradera
21,1%
Ares Management
11,2%
Nhood
8,3%
C. P. Arcca
14,8%
Klépierre
5,9%
Cojaswinvest
20,7%
Mavdi
8,3%
Carmila
8,1%
10,1%
Merlin Properties
4,4%
Morea Inversiones
18,7%
Kronos IM
5,0%
Superco Gestión
6,8%
Arkéa Reim Ideas Proyectos y Desarrollos
2,5%
Carmila
3,8%
VDR Mutilva
3,6%
% SBA Categorías Centros integrados Parques comerciales Galería comercial
% SBA Categorías 41,1% 30,4% 28,5%
Centros integrados Parques comerciales Galería comercial Outlets
% SBA Categorías 73,3% 12,7% 10,4% 3,6%
Centros integrados Galería comercial
% SBA Categorías 87,5% 12,5%
Centros integrados Parques comerciales Galería comercial Outlets
% SBA Categorías 72,2% 18,2% 6,0% 3,6%
PAÍS VASCO
REGIÓN DE MURCIA
CEUTA Y MELILLA
CENTROS: 43 / SBA: 951.454 m2
CENTROS: 32 / SBA: 760.495 m2
CEUTA: 1 CENTRO / SBA: 14.712 m²
% SBA Operadores
% SBA Operadores
Helios RE
15,5%
CBRE
8,9%
14,5%
6,6%
Klépierre General Galerías Comerciales Urbas GF
Trivium Real Estate CP PC Gorbeia Unibail-RodamcoWestfield
6,3%
Silicius
8,7%
6,1%
Carmila
7,7%
% SBA Categorías Centros integrados Parques comerciales Galería comercial Outlets
89,3% 8,3% 2,4%
MELILLA: 1 CENTRO / SBA: 34.600 m²
% SBA Operadores CEUTA
9,8%
Global Armórica
100%
8,9%
% SBA Operadores MELILLA Urbas Grupo Financiero
100%
% SBA Categorías 60,3% 21,6% 16,1% 2,0%
Centros integrados Parques comerciales Galería comercial
Centros integrados Parques comerciales Galería comercial Outlets
71,3% 20,0% 6,9% 1,8%
% SBA Categorías CEUTA Y MELILLA Centros integrados
100%
(*) Cuota porcentual de los cinco primeros propietarios de activos comerciales en cada comunidad autónoma por superficie bruta alquilable (SBA) y reparto porcentual de SBA entre las distintas categorías de activos comerciales. Datos a agosto de 2026. Fuente: Retail Data / infoRETAIL.
inforetail/ Septiembre 2026
67
CENTROS Y PARQUES COMERCIALES
Luis de Llera
BUSINESS DEVELOPMENT DIRECTOR CARMILA ESPAÑA
El specialty leasing se ha convertido en una palanca de crecimiento clave El ‘specialty leasing’ gana peso dentro de la estrategia de diversificación de Carmila. Tras superar las 600 operaciones y firmar más de 120 contratos de ‘pop-up stores’ durante la primera mitad de 2026, continúa impulsando formatos comerciales flexibles dirigidos a emprendedores, marcas nativas digitales y grandes operadores. El objetivo pasa por adaptar los espacios a nuevas tendencias de consumo, reforzar el mix comercial y generar nuevas vías de conexión entre marcas y clientes. POR INDIRA BELLIDO
L
a diversificación de ingresos se ha convertido en uno de los ejes de crecimiento de Carmila, con el specialty leasing como una de las actividades que ha ganado mayor protagonismo durante los últimos años. En 2025, la compañía generó 27 millones de euros en beneficios recurrentes a través de actividades que incluyen esta línea de negocio, retail media, servicios de marketing y desarrollo de infraestructuras digitales. El business development director de Carmila España, Luis de Llera, explica que durante el pasado ejercicio “la compañía alcanzó una cifra récord en innovación, uno de los tres motores principales de crecimiento, con una progresión del 14% respecto al año anterior”. En este ámbito se integran diferentes iniciativas, entre las que destacan el specialty leasing y las popup stores, cuyo peso ha aumentado gradualmente dentro de los ingresos de la inmobiliaria. “En pocos años, el specialty leasing ha pasado de ser una línea de ingresos extraordinarios a convertirse en una palanca de crecimiento clave”, señala el directivo. Una evolución que Carmila atribuye a la estrategia de diversificación de ingresos y a la adaptación de su modelo a las necesidades que detecta entre comerciantes, marcas y consumidores. De Llera indica que en 2026 la compañía está
68
inforetail/ Septiembre 2026
LAS TRES CLAVES CARMILA
“Estamos a la vanguardia del sector en ‘specialty leasing’ gracias a una constante escucha del mercado” “Las ‘pop-up stores’ han dejado de ser acciones aisladas para situarse en el núcleo de la estrategia de las marcas” “Tenemos una enorme confianza en equipos y socios para alcanzar los ambiciosos objetivos de crecimiento” “revalidando la pertinencia” de esta estrategia, que constituye actualmente uno de los aspectos más valorados por sus inversores. “Esto lo hemos logrado gracias a una constante escucha al mercado, a nuestros comerciantes y a nuestros clientes, lo que nos ha permitido mantenernos a la vanguardia del sector en este ámbito”, añade.
CARMILA
Carmila ha convertido el ‘specialty leasing’ en eje de crecimiento de sus centros comerciales, como Rosaleda (en la imagen).
Flexibilidad
Durante la primera mitad de 2026, Carmila ha superado las 600 operaciones de specialty leasing y ha firmado más de 120 contratos de pop-up stores. Una evolución que Luis de Llera vincula a la capacidad de adaptación de la compañía: “Trabajamos en un mercado muy dinámico, en el que se valora especialmente la agilidad y la flexibilidad”. El specialty leasing atrae a emprendedores y pequeñas empresas, marcas nativas digitales que buscan acceder al canal físico con riesgos controlados y grandes compañías interesadas en conectar con los millones de consumidores que visitan los centros comerciales de Carmila. Este modelo también contribuye a completar el mix comercial y de servicios de los centros. A los formatos tradicionales se han sumado conceptos como lockers para la recogida de paquetes, restauración y alimentación especializada o productos ligados a tendencias de consumo, entre ellos los relacionados con la cultura asiática. “Cada día integramos nuevos conceptos que vienen a enriquecer la experiencia de nuestros clientes”, señala De Llera. Ubicados habitualmente en zonas de elevada afluencia, estos espacios forman parte del customer journey, por lo que la compañía presta especial atención a su imagen y a su integración con el entorno. Además, “las marcas de gran consumo recurren cada vez más a los centros comerciales como escaparate y punto de contacto con sus consumidores”, puntualiza De Llera.
Pop-up stores en evolución
Dentro de esta actividad, las pop-up stores también han experimentado una metamorfosis. “Han dejado de entenderse como acciones aisladas para situarse en el núcleo de la estrategia de muchas marcas y comerciantes”, asegura De Llera, agregando que estos espacios pueden funcionar como “laboratorio de ideas” aunque sin perder su temporalidad, ya que “ese punto de exclusividad, de urgencia o de tendencia es un reclamo muy potente para ciertos
tipos de clientes que están perfilando las líneas del futuro del retail”, apunta. Esta evolución se produce, además, en un contexto de creciente omnicanalidad. “Retail físico y digital hoy en día son uno solo. Muchas marcas que nacieron en un entorno digital necesitan espacios físicos para conectar de forma eficaz con sus consumidores”, explica De Llera. Carmila responde a este escenario con espacios para conceptos efímeros, iniciativas dirigidas a marcas digitales y condiciones flexibles para facilitar su implantación, junto con acciones de marketing digital y local que integran ambos canales. Esta conexión entre los espacios físicos, las marcas y los consumidores se extiende también al retail media. En diciembre de 2025, Carmila, Carrefour y Unlimitail anunciaron junto a JCDecaux una alianza para desarrollar una red de soportes OOH en centros comerciales y zonas de acceso. Un acuerdo que, para De Llera, constituye “un antes y un después” en el sector, dado que el circuito combinará los más de 600 millones de visitas en 250 centros comerciales de Carmila en España y Francia con los datos transaccionales de Carrefour gestionados por Unlimitail. Por último, y pensando en el futuro, desde Carmila se asegura que seguirán impulsando el specialty leasing, las pop-up stores y el retail media. En specialty leasing, el objetivo es continuar siendo la principal vía de entrada y desarrollo de tendencias; las pop-up stores seguirán ganando peso entre emprendedores y marcas nativas digitales; y el circuito desarrollado junto a Carrefour, Unlimitail y JCDecaux permitirá ampliar el alcance del retail media. La estrategia se orienta a incrementar los ingresos y el valor de los activos, además de mejorar la experiencia del cliente. “Tenemos un objetivo muy ambicioso de crecimiento en los próximos años, pero también una enorme confianza en nuestros equipos y socios para alcanzarlos y seguir superándonos cada año”, concluye De Llera. inforetail/ Septiembre 2026
69
CENTROS Y PARQUES COMERCIALES
Los centros comerciales son ‘hubs’ urbanos para una experiencia completa Carrefour Property está edificando su actual estrategia en España sobre tres pilares: una estructura más ágil, solidez del porfolio comercial y prestación de servicios para terceros. La compañía cuenta actualmente en el país con un patrimonio formado por 103 centros en propiedad, la gestión de otros 19 para terceros y 2,7 millones de metros cuadrados en cartera. POR JESÚS C. LOZANO
Maica Fernández
DIRECTORA CARREFOUR PROPERTY ESPAÑA
C
eutí de nacimiento, hija de militar y arquitecta de formación, Maica Fernández León es una gran conversadora. Durante la entrevista, hace gala de ser muy didáctica, perfeccionista y, sobre todo, demostrar un conocimiento milimétrico de su compañía, en la que acaba de cumplir el primer año como directora. “Han sido doce meses muy exigentes, pero también muy estimulantes. Lo primero que hice, cuando me ofrecieron el puesto, fue realizar un diagnóstico de cómo estaba la empresa y diseñar una hoja de ruta para conseguir una estructura más eficaz, ágil y alineada para cumplir con los objetivos no sólo de Carrefour Property sino de Carrefour España”, rememora, al tiempo que echa la vista atrás y -con la perspectiva que da el tiempo- se siente contenta con los logros conseguidos en este “año fantástico”. A finales de enero se anunció la reestructuración del equipo directivo de Carrefour Property España, buscando fundamentalmente eficientar el organigrama. “El cambio esencial fue dividir a los equipos en dos pilares: uno, encargado del día a día de los activos comerciales, y el otro, dedicado a la visión y creación de valor a medio y largo plazo”, explica la directiva, quien ya atisba los primeros frutos de esta nueva estructura, si bien reconoce que “estamos en plena transformación estratégica y en el despliegue de nuestro valor, siendo en 2027 cuando comenzaremos a desarrollar todo nuestro potencial”. Es, precisamente, esa estructura más ágil uno de los tres pilares fundamentales sobre los que Carrefour Property está construyendo su estrategia, junto a la solidez de su porfolio comercial y la prestación de
70
inforetail/ Septiembre 2026
LAS TRES CLAVES CARREFOUR PROPERTY
“Estamos en plena transformación y será en 2027 cuando comenzaremos a desarrollar nuestro potencial” “Queremos ser un socio estratégico de cualquier propietario y ofrecer una visión alineada para gestionar su activo” “No existe ninguna compañía, ni en real estate ni en retail, que haya implementado la IA como lo ha hecho Carrefour” servicios para terceros. Sin embargo, antes de entrar en el análisis de los dos últimos, conviene seguir poniendo el foco sobre el primero, ya que “la nueva estructura ha asumido más funciones transversales dentro de Carrefour para aportar valor a toda la compañía, ya que todos somos Carrefour España”, subraya Maica Fernández. “Somos la rama inmobiliaria de Carrefour y ponemos todo nuestro conocimiento y expertise a su servicio para conseguir que fructifique en otras áreas de la compañía, dando soporte, por ejemplo, a expansión, supply chain y contacto con las comunidades de propietarios”, amplía Fernández, quien muestra su satisfacción por estar “muy alineada” con Carrefour
CARREFOUR PROPERTY
Los centros comerciales de Carrefour Property han tenido una “evolución sólida y alineada” con el crecimiento medio del 3% en el sector.
España a la hora de fomentar el trasvase de funciones y las sinergias entre dos compañías que, en realidad, persiguen un mismo objetivo.
Prestación de servicios
Ya ha quedado escrito en líneas previas que la prestación de servicios para terceros es uno de los tres pilares de Carrefour Property, y para el que Maica Fernández pronostica un “gran potencial”. La pretensión de la compañía es “ser un socio estratégico de cualquier propietario o cualquier fondo y ofrecerle una visión alineada con el negocio para gestionar su propio activo”, expone la directiva, que trabaja en Carrefour Property desde 2008 (previamente, había estado en Carrefour y la extinta Continente). Actualmente, la entidad gestiona 19 centros comerciales para terceros con el foco puesto en cuatro baluartes: visión de propietario que quiere incrementar el valor del activo a futuro, gestión 360 abarcando todas las áreas del centro (gerencia, mantenimiento, servicios de renovación...), la alimentación como locomotora y su compatibilidad con otras marcas y, por último, gran capacidad analítica y tecnológica. “De la misma manera que queremos ofrecer una línea de servicios ampliada e incrementar nuestros clientes y como también ya comercializábamos galerías para terceros, por estrategia inmobiliaria y creación de sinergias también hemos decidido comenzar a comercializar nuestras propias galerías comerciales, ya que la comercialización es un aspecto fundamental para incrementar el valor de los activos”, expone Maica Fernández, para quien es fundamental introducir nuevas actividades, nuevos operadores y medianizar, dado que “se está incrementando el número de marcas que quieren formatos más grandes”. Carrefour Property cuenta actualmente en España con un patrimonio formado por 103 centros en propiedad, 2,7 millones de metros cuadrados en cartera y la gerencia-administración de 118 activos. “Nuestras fortalezas en los centros propios son las de siempre. ¿Por qué no cambian? Porque son los básicos de toda
la vida. Hablamos de adaptación al cliente, de una gestión ágil, de una estrategia de marketing basada en la omnicanalidad y de eficiencia de costes”, aclara la entrevistada. Sin embargo, introduce un nuevo elemento en la ecuación: “A los pilares de toda la vida añadimos la inteligencia artificial, que es un muy importante para nosotros, ya que ayuda a la optimización de los recursos y a eficientar las instalaciones a nivel energético y de costes”. A su juicio, “no existe ninguna compañía, ni en real estate ni en retail, que haya implementado la IA como lo ha hecho Carrefour”. Algunos usos específicos de la IA son, por ejemplo, la parametrización de la iluminación, el análisis del flujo de clientes y la optimización de la comercialización.
Crecimiento del 3%
Por otra parte, y tras reconocer que los centros comerciales de Carrefour Property han tenido una “evolución sólida y alineada con el crecimiento medio del 3% en el sector” durante el primer semestre de 2026, las perspectivas para el cierre del ejercicio apuntan, con “la prudencia que nos caracteriza”, a mantener, como mínimo, la tasa de crecimiento registrada en la primera parte del año. Los centros comerciales -reflexiona Maica Fernándezse encuentran en “una situación muy fortalecida” en el país, entre otras razones porque están sabiendo dar respuesta a las necesidades de los clientes, que lo que más quieren es vivir experiencias, con los centros convertidos en “hubs urbanos que proporcionan al cliente una experiencia completa”. Y para responder a las nuevas demandas del sector, Carrefour Property se encuentra elaborando una plan estratégico, en el que el mascarón de proa será “estar enfocados en una adaptación continua al cliente, ya sea la propia Carrefour, los operadores, los fondos u otros propietarios... todos son clientes y a todos hay que dar un servicio excelente con la visión centrada en la creación de valor de los activos”, concluye Maica Fernández. inforetail/ Septiembre 2026
71
CENTROS Y PARQUES COMERCIALES
Miguel Santana BOARD MEMBER FIDELIDADE PROPERTY
Más que desarrollar edificios, la ambición de EntreCampos es crear ciudad EntreCampos parte de una idea que va más allá de incorporar nuevos espacios comerciales a Lisboa: quiere integrar el ‘retail’ en la vida cotidiana de un nuevo entorno urbano. El proyecto reúne más de 55 espacios comerciales y de restauración junto a oficinas, viviendas, plazas y jardines. Su propuesta pasa por combinar marcas internacionales y operadores portugueses, con una selección orientada a distintos públicos y momentos del día. POR PABLO ESTEBAN
U
no de los desarrollos urbanos de uso mixto más ambiciosos actualmente en marcha en Europa es EntreCampos. Promovido por Fidelidade Property, su objetivo es recuperar para el uso cotidiano una zona central de Lisboa combinando comercio, oficinas, vivienda, restauración, zonas verdes y espacio público. Plantea un retail abierto y conectado a las calles, buscando que funcione como un barrio, no como un conjunto de edificios independientes. El proyecto reúne más de 55 espacios comerciales junto a seis edificios de oficinas Grade A, 249 apartamentos, plazas y jardines abiertos a Lisboa. “EntreCampos representa la renovación de una centralidad histórica de Lisboa”, explica el Board Member de Fidelidade Property, Miguel Santana, añadiendo que el proyecto busca dar a este espacio “una nueva expresión urbana, adaptada a la forma en que hoy vivimos, trabajamos y consumimos”. Su diferencia frente al retail tradicional está en integrar los usos: “No estamos creando un destino comercial aislado o cerrado sobre sí mismo. El comercio se integra en las calles, plazas y jardines del barrio y se relaciona directamente con oficinas, vivienda, restauración, transporte y espacio público”.
72
inforetail/ Septiembre 2026
LAS TRES CLAVES ENTRECAMPOS
“El ‘retail’ no es un uso accesorio, es un componente que aporta identidad, comodidad y vitalidad urbana” “Más que llenar espacios, queremos garantizar que cada operador aporte relevancia y coherencia comercial” “El comercio se integra y se relaciona con oficinas, vivienda, restauración, transporte y espacio público” El objetivo es crear un barrio vivo y relevante en diferentes momentos del día y de la semana, tanto para residentes y trabajadores como para visitantes. “El retail no es un uso accesorio, es uno de los componentes que aportan identidad, comodidad y vitalidad urbana a EntreCampos”, señala Santana Se prevé que más de 14.000 personas trabajen diariamente en el proyecto, una diversidad que se traduce en públicos y ocasiones de consumo diarias para los operadores.
ENTRECAMPOS
Más allá de la transacción
El planteamiento comercial responde a un consumidor que busca algo más que productos: “Partimos menos de una tendencia aislada y más de un cambio estructural en la relación de las personas con la ciudad y con los espacios comerciales”, comenta el consejero de Fidelidade Property, quien recuerda que el consumidor busca conveniencia, calidad, autenticidad y experiencias relevantes, pero también valora la posibilidad de integrar diferentes necesidades en su recorrido diario. “La tienda física tiene hoy que ofrecer más que una transacción. Por eso, en EntreCampos la arquitectura, el espacio público, la restauración y la selección de los operadores forman parte de una misma propuesta”, añade. El mix comercial se define a partir de los públicos y momentos de uso del barrio, buscando crear una combinación equilibrada, complementaria y con identidad propia. Alimentación y restauración tendrán un peso relevante en la oferta, que se complementará con servicios, conveniencia, bienestar y lifestyle, así como con conceptos seleccionados de moda, hogar y otras categorías capaces de aportar diferenciación. El proyecto implementará una estrategia de ‘curated high street retail’, que incluye conceptos internacionales sin presencia aún en Portugal junto a los denominados ‘local heroes’, marcas lusas con autenticidad, calidad y capacidad para representar la identidad contemporánea de Lisboa. La comercialización está en fase activa, con un enfoque deliberadamente selectivo, buscando
conceptos con identidad, calidad de ejecución, solidez operativa y capacidad para construir una relación a largo plazo con el proyecto. “Más que llenar espacios, queremos garantizar que cada operador aporte relevancia al conjunto y contribuya a una experiencia comercial coherente. El objetivo no es replicar formatos existentes, sino traer a Lisboa propuestas relevantes, diferenciadoras y adecuadas a los públicos del barrio”, destaca Miguel Santana.
Factores diferenciales
EntreCampos identifica tres factores diferenciales que le convierten en un destino atractivo tanto para las marcas como para el consumidor final: combinación entre escala y demanda, naturaleza de la experiencia comercial (high street retail) y calidad y ambición a largo plazo. A ello se suma la apuesta sostenible y eficiente de la iniciativa: “La sostenibilidad no es una capa añadida al proyecto, está integrada en su concepción urbana, arquitectónica y operativa”, indica el miembro del consejo de Fidelidade Property. Incorpora eficiencia energética, energía geotérmica, movilidad sostenible y espacios verdes, y está concebido para alcanzar certificaciones como LEED Gold a escala de barrio y WiredScore. “Más que desarrollar edificios, la ambición de EntreCampos es crear ciudad: recomponer el tejido urbano, conectar diferentes usos y devolver esta zona de Lisboa al uso cotidiano de las personas”, concluye el entrevistado.
EntreCampos nace como “una nueva expresión urbana, adaptada a cómo vivimos, trabajamos y consumimos”.
inforetail/ Septiembre 2026
73
CENTROS Y PARQUES COMERCIALES
Nuestros activos tienen una excelente salud operativa y capacidad de atracción Eurofund Group se encuentra en plena efervescencia en España, ya que a la gestión del ‘leasing’ de Oasiz Madrid añade la reciente venta de Islazul y la asesoría en el área comercial de NUGA Castellana. Además, cuenta con importantes activos a nivel internacional -como UBBO, The Broadway, Silverburn, RheinRuhr Zentrum, Parma Promenade y Grotte Centeraunque “la península ibérica sigue siendo un mercado estratégico”, afirma el entrevistado. POR INDIRA BELLIDO
Andreas Gillen CEO IBERIA RETAIL EUROFUND GROUP
“E
l sector de los centros y parques comerciales en la península ibérica atraviesa un momento especialmente sólido, tanto desde el punto de vista operativo como inversor”, analiza el CEO de Iberia Retail de Eurofund Group, Andreas Gillen, añadiendo que “estamos viendo crecimiento de ventas y afluencias, niveles de ocupación elevados y, sobre todo, un renovado interés del capital por el retail físico”. En concreto, tal y como apunta el directivo, “en España, la inversión en retail superó los 1.600 millones de euros durante el primer semestre de 2026”, con los centros comerciales liderando la actividad y un peso creciente de los parques comerciales. En el mismo periodo, las ventas crecieron un 6%, por encima del 3,9% registrado por las afluencias, “una evolución que apunta a un mayor gasto por visitante”, cuantifica. A partir de estos datos, Gillen apunta a un cambio en el comportamiento del mercado. “Estamos entrando en una etapa de mayor polarización: el capital, los operadores y los consumidores son cada vez más selectivos y premian aquellos activos dominantes, bien ubicados y con capacidad real de transformación”. En este escenario, el directivo explica que “ya no basta con tener buenos niveles de ocupación; hay que ser capaz de mantener la relevancia del activo en el tiempo”. Para Gillen, también “está cambiando la forma de medir el éxito”. Y esta evolución del sector tiene su reflejo en los activos gestionados por Eurofund Group. En 2025, registraron 48 millones de visitantes
74
inforetail/ Septiembre 2026
y generaron 1.090 millones de euros en ventas. Un estudio elaborado junto a EY cifra, además, su impacto económico en 1.200 millones de euros, con 26.000 empleos directos e indirectos y una contribución fiscal anual de 466 millones. “Más allá de la magnitud de las cifras, estos datos reflejan la excelente salud operativa y la capacidad de atracción de los activos que transformamos y gestionamos”, explica Gillen. El directivo añade que “no hablamos de lugares a los que se acude únicamente para comprar, sino de auténticos destinos de ocio, encuentro y vida social, plenamente integrados en el día a día de las ciudades”.
Transformación en España
Uno de los activos en los que Eurofund ha aplicado esta estrategia es Oasiz Madrid, cuya gestión y estrategia de leasing asumió en 2024. Desde entonces, la tasa de ocupación ha aumentado cerca de un 20% y las ventas de los operadores un 30%. Solo durante el primer semestre de 2026, el centro ha incorporado nueve operadores, entre ellos siete conceptos gastronómicos, la flagship store de la firma italiana OVS y el espacio de ocio infantil Monkey Town. A estas incorporaciones se sumarán nuevas aperturas en el último trimestre del año, entre ellas Müller, que ha elegido Oasiz para abrir su primera tienda en la Comunidad de Madrid. “Los consumidores ya no buscan solo comprar, sino disfrutar de una experiencia integral”, señala Gillen, quien considera que “una de las claves del
EUROFUND
Desde 2024, cuando Eurofund asumió la gestión y estrategia de ‘leasing’ de Oasiz Madrid, su ocupación ha aumentado un 20% y las ventas de los operadores un 30%.
éxito de Oasiz está en la variedad de experiencias que ofrece y su capacidad para atraer a públicos muy diferentes”. En este sentido, sostiene que “Oasiz Madrid ha superado los retos iniciales para convertirse en un activo plenamente alineado con las exigencias del consumidor”. En paralelo, Eurofund Group y Henderson Park vendieron Islazul a Castellana Properties a finales de febrero, aunque Eurofund continúa como asset manager del centro. “Islazul representa muy bien la forma en la que trabajamos, ya que identificamos el potencial oculto de un activo, ejecutamos un plan de negocio a medida en tiempo récord y, junto a nuestro socio en el proyecto, Henderson Park, generamos valor para todas las partes implicadas”, señala Gillen. Durante 2025, el centro sumó 24 operaciones entre aperturas, ampliaciones y reformas. Asimismo, en Madrid, la compañía participa como asesor en las áreas comerciales de NUGA Castellana, donde ha liderado el diseño y la comercialización de ‘El Callejón de NUGA’. Gillen sitúa este proyecto entre los modelos que ganarán peso en el sector: “Representa el tipo de desarrollo urbano por el que seguirá apostando la industria: proyectos de uso mixto, abiertos a la ciudad e integrados en el barrio, y diseñados para generar actividad durante todo el día y para diferentes audiencias”.
Plataforma paneuropea
La península ibérica “ha desempeñado un papel clave en la trayectoria de Eurofund Group y sigue siendo un mercado estratégico para la compañía”, afirma el protagonista de esta doble página. Muestra de ello son los datos de UBBO, en Portugal, que ha superado los 22 millones de visitantes en los últimos doce meses, así como la continuidad de Los Alcores (Sevilla) dentro del porfolio de la compañía en España. Al mismo tiempo, Eurofund avanza en otros mercados europeos con The Broadway y Silverburn, en Reino Unido; Rhein-Ruhr Zentrum, en Alemania; y Parma Promenade y Grotte Center, en Italia. “La reciente adquisición de The Broadway -la primera realizada íntegramente por Eurofund Group- marca un punto de inflexión respecto a nuestro tradicional
LAS TRES CLAVES EUROFUND
“Islazul representa muy bien la forma en la que trabajamos y cómo generamos valor para todas las partes” “NUGA Castellana representa el tipo de desarrollo urbano por el que seguirá apostando la industria” “La adquisición de The Broadway marca un punto de inflexión en nuestro tradicional modelo de coinversión” modelo de coinversión”, señala Gillen. En este contexto, y según el estudio elaborado junto a EY, la compañía prevé que el impacto económico de su cartera supere los 1.800 millones de euros en 2027 y alcance más de 36.300 empleos. Esta evolución se apoya, según Gillen, en un modelo centrado en identificar activos con potencial de transformación y ejecutar su reposicionamiento. “Nuestro core siempre ha estado en la capacidad de identificar oportunidades donde la transformación es crucial y, sobre todo, en saber materializarlo. Porque de nada sirve tener visión si no existe la capacidad de ejecutarla”, explica. Es en este punto donde sitúa el concepto de operational excellence, “un elemento intrínseco a nuestro ADN que aplicamos en las diferentes fases de vida de los activos y que se sustenta en la experiencia y talento de los equipos que empujan cada proyecto”. A propósito de esto, añade que “nuestro valor diferencial no reside únicamente en la capacidad de inversión, sino en combinar una visión paneuropea con un profundo conocimiento de cada mercado”. inforetail/ Septiembre 2026
75
CENTROS Y PARQUES COMERCIALES
Klépierre
La Gavia estrena una nueva etapa con una reforma integral del centro Klépierre reforma el centro madrileño con una arquitectura más luminosa, nuevas zonas de descanso, más áreas verdes, espacios infantiles y zonas de ocio concebidas para reforzar su dimensión social y experiencial. POR REDACCIÓN INFORETAIL
D
urante años, hemos medido la evolución de los centros comerciales en la cantidad de metros cuadrados que tenían, el número de operadores y la capacidad de atraer visitantes. Ahora esos indicadores siguen siendo relevantes, pero ya no son suficientes. Los clientes que acuden a los centros comerciales lo hacen esperando espacios más cómodos, flexibles y atractivos; lugares en los que comprar, pero también encontrarse, descansar, comer, disfrutar de actividades y compartir tiempo con otras personas. No cabe duda de que esta transformación de las expectativas obliga a los centros comerciales a evolucionar de manera constante. Una renovación que supone reinterpretar el espacio para responder a nuevos hábitos de consumo, ocio y convivencia. Ya no vale con actualizar la imagen de marca. Con este planteamiento, Klépierre ha iniciado una reforma integral de La Gavia, uno de los principales centros comerciales de la Comunidad de Madrid. Se trata de un proyecto que contempla una inversión de 14 millones de euros y que tiene como objetivo consolidar el complejo como referente comercial y dinamizador social, reforzando especialmente su vertiente experiencial. La reforma ya está en marcha y avanza sin interrumpir la actividad del centro, con el objetivo de que los trabajos estén prácticamente finalizados de cara a la campaña navideña. Y es que el diseño y la dirección de obra se han coordinado para reducir las alteraciones y compatibilizar los
76
inforetail/ Septiembre 2026
trabajos con el funcionamiento habitual de tiendas, restauración y servicios. Esta continuidad operativa es especialmente importante en reformas de gran alcance. Mantener la actividad permite acompañar a operadores y clientes durante el proceso y evita que la renovación rompa la relación cotidiana del centro con sus visitantes.
Espacio de encuentro
La actuación, diseñada por el estudio de arquitectura Chapman Taylor, parte de la idea central de hacer de La Gavia un entorno más abierto, acogedor y conectado con las necesidades de sus visitantes. El nuevo diseño apuesta por una arquitectura atemporal, materiales de calidad y una mejor utilización de la luz. Más allá del componente estético, la intervención busca que los espacios sean más agradables y que las diferentes áreas del centro inviten a permanecer en ellas. Esta cuestión resulta especialmente relevante en un momento en el que el tiempo de estancia y la calidad de la experiencia se han convertido en factores determinantes para la competitividad de los espacios comerciales. El visitante valora la oferta de marcas, pero también la comodidad, la existencia de lugares de descanso y la posibilidad de combinar diferentes actividades durante una misma visita. Por ello, la reforma incorpora nuevas áreas verdes de descanso y una nueva zona infantil, dos elementos pensados para mejorar la experiencia de las familias y facilitar un uso más diverso del centro.
KLÉPIERRE Las plazas laterales y la plaza central también serán adaptadas para favorecer la socialización y acoger nuevas dinámicas. Así, la transformación responde a una concepción del centro comercial que trasciende a la compra. De este modo, La Gavia se convierte en un espacio versátil en el que puedes desde ir a comer con la familia hasta disfrutar de una actividad infantil, un evento o un momento de descanso. Un espacio capaz de generar vínculos con su entorno y de integrarse en la vida cotidiana de la comunidad.
Reforma conectada con Madrid
La inversión cobra además una dimensión estratégica por la ubicación de La Gavia, en Vallecas, junto a algunos de los principales desarrollos urbanísticos de la capital. Los nuevos barrios de Los Berrocales, Los Ahijones, Valdecarros y Los Cerros podrían albergar en conjunto cerca de 300.000 residentes. Este crecimiento situará al centro comercial en una posición privilegiada para responder a las necesidades de comercio, restauración, ocio y servicios de una población en expansión. En vista de ello, la reforma no solo actualiza un activo existente, sino que lo prepara para una nueva realidad demográfica y urbana. Y es que La Gavia parte ya de una oferta consolidada. Reúne más de 170 tiendas, diez salas de cine y 5.000 plazas de aparcamiento exterior y subterráneo. El complejo integra, además, bajo un mismo techo, a dos operadores internacionales como Ikea y Carrefour.
Modernización sostenible
La adaptación de los espacios comerciales también debe responder a una creciente exigencia medioambiental. En este sentido, el proyecto incorpora materiales certificados, vegetación
de bajo consumo hídrico y soluciones pasivas orientadas a mejorar la eficiencia energética. La sostenibilidad se integra así en la propia concepción arquitectónica de la reforma, no como un elemento añadido, sino como parte de la calidad y funcionalidad futura del activo. La actuación de La Gavia refleja, en definitiva, el nuevo horizonte del sector con centros comerciales más sostenibles y experienciales, capaces de combinar una oferta sólida de marcas con espacios que favorezcan la convivencia. En un contexto en el que el cliente puede adquirir productos desde cualquier lugar, el espacio físico debe aportar aquello que la compra digital no puede reproducir: el contacto, entretenimiento y sentido de comunidad. La inversión de Klépierre responde precisamente a ese desafío, preparando La Gavia no solo para recibir a más visitantes, sino para ofrecerles más motivos para quedarse.
LAS TRES CLAVES KLÉPIERRE
“El proyecto de reforma integral de La Gavia contempla una inversión de 14 millones de euros” “La transformación responde a una concepción del centro comercial que trasciende a la compra” “La inversión es no solo para recibir a más visitantes, sino para ofrecerles más motivos para quedarse”
La reforma, diseñada por Chapman Taylor, pretende convertir a La Gavia un entorno más abierto, acogedor y conectado con las necesidades de sus visitantes.
inforetail/ Septiembre 2026
77
CENTROS Y PARQUES COMERCIALES
Nuestra mayor tienda en España es el eje de un parque comercial de 40.000 metros Leroy Merlin ha inaugurado este año en San Cristóbal de La Laguna (Santa Cruz de Tenerife) su mayor tienda en España. La configuración de sus 19.000 metros cuadrados hacen compatible una compra rápida y ágil con espacios de inspiración y asesoramiento, además de dar respuesta a las necesidades específicas del cliente profesional. POR REDACCIÓN INFORETAIL
Luis de Vicente
DIRECTOR DE EXPANSIÓN Y DESARROLLO LEROY MERLIN ESPAÑA
L
os espacios comerciales han ido evolucionando al mismo ritmo que nuestra forma de comprar”, afirma el director de Expansión y Desarrollo de Leroy Merlin España, Luis de Vicente, agregando que “esperamos, hoy en día, encontrar lo que buscamos con rapidez, resolver una necesidad concreta sin perder tiempo, pero también disponer de espacios en los que descubrir soluciones, comparar alternativas o recibir asesoramiento cuando el proyecto que tenemos entre manos requiere algo más que elegir un producto”. Y esa combinación entre agilidad e inspiración está detrás de la nueva tienda de Leroy Merlin en San Cristóbal de La Laguna (Santa Cruz de Tenerife). Inaugurada el pasado mes de enero tras una inversión de 65 millones de euros, es la mayor de la compañía en España y ocupa el centro de un parque comercial propiedad de Leroy Merlin con una superficie total de 40.000 metros cuadrados. De ellos, 19.000 metros cuadrados corresponden a la tienda y otros 7.000 están destinados a locales para otros operadores comerciales. El conjunto se completa con cerca de 600 plazas de aparcamiento. El cambio de escala respecto al anterior establecimiento se traduce, en primer lugar, en una mayor disponibilidad de producto, con más de 33.000 referencias en stock. Pero también permite organizar el espacio. “No es lo mismo entrar buscando una herramienta o un material concreto que hacerlo con la intención de renovar un baño, cambiar los armarios de una habitación o abordar una reforma”,
78
inforetail/ Septiembre 2026
explica De Vicente, quien ocupa su actual cargo desde septiembre de 2023. En el primer caso -puntualiza-, prima la rapidez, localizar el producto, disponer de él y completar la compra de la forma más sencilla posible. En el segundo, la visita forma parte del propio proyecto. Es necesario ver materiales, comparar acabados, imaginar combinaciones y, muchas veces, contar con asesoramiento antes de tomar una decisión.
Disponibilidad de producto
Los 19.000 metros cuadrados de la tienda “permiten albergar una amplia disponibilidad de producto, con amplias zonas de exposición destinadas a categorías como cocinas, baños, decoración, armarios o cerámica, que, con cerca de 600 metros cuadrados, es la mayor exposición de cerámica de Leroy Merlin en España”, cuantifica el director de Expansión y Desarrollo. La tienda ofrece a los clientes zonas de exposición con formato showroom donde es posible ver soluciones aplicadas y abordar proyectos a medida de armarios, suelos, puertas o ventanas: “Son espacios pensados para que el cliente pueda pasar de una idea inicial a una solución concreta, apoyándose en el asesoramiento experto de los equipos de Leroy Merlin”. Esa misma lógica se ha llevado al cliente PRO, cuyas necesidades son diferentes a las del cliente particular. La Laguna dispone de una zona específica para ellos, con una oferta adaptada y servicios orientados a facilitar su trabajo diario. El espacio ‘Drive-In’ de materiales de construcción permite, además, acceder con el vehículo y realizar directamente las operaciones
LEROY MERLIN
En la tienda de La Laguna trabajan unas 300 personas que cuentan con gimnasio, sala de fisioterapia y zonas de descanso, entre otros espacios.
de carga. A ello se suman zonas de acceso y carga específicas para un cliente para quien la rapidez, la disponibilidad de producto y la facilidad de movimiento son especialmente importantes. “La tecnología completa la filosofía de esta tienda con herramientas pensadas para facilitar el recorrido y hacer la compra más cómoda y accesible”, resalta Luis de Vicente. El establecimiento cuenta con un sistema basado en Inteligencia Artificial que ayuda a localizar productos y con 12 metros de lockers multiformato para recoger pedidos realizados previamente, ofreciendo así distintas alternativas para que cada cliente se relacione con la tienda de la forma que mejor se adapte a sus necesidades.
Human First
Hay otro elemento menos visible para el visitante que también forma parte del diseño. Cerca de 300 personas trabajan en La Laguna y la mayor parte procede del establecimiento anterior. Para ellos, el proyecto ha incorporado gimnasio, sala de fisioterapia, espacios de formación, zonas de descanso y una sala de semi penumbra para facilitar la recuperación durante la jornada, especialmente en horarios partidos. Es una aplicación concreta del modelo ‘Human First’ de Leroy Merlin: “El diseño del espacio comercial no termina en la experiencia del cliente, sino que incluye también las condiciones en las que trabajan los equipos”, asegura el directivo. En un sector en el que la calidad del asesoramiento depende en buena medida de las personas, integrar el bienestar laboral en la concepción del inmueble añade otra dimensión al proyecto. Por otra parte, el edificio incorpora también criterios de eficiencia energética. La instalación cuenta con 1.000 placas solares, con una potencia de 458 kWp, que permiten cubrir el consumo durante las horas centrales del día. A ello se suman iluminación LED en tienda y aparcamiento, sistemas de climatización de alta eficiencia con recuperación de calor,
LAS TRES CLAVES LEROY MERLIN
“La Laguna reúne varios elementos que están redefiniendo el formato de los parques comerciales” “El proyecto muestra cómo una gran superficie evoluciona hacia un ecosistema con distintos usos y públicos” “El parque comercial está pensado para comprar, resolver proyectos, conectar canales y hacer eficiente la visita” niveles de aislamiento superiores a los exigidos por el código técnico y soluciones de control para ajustar iluminación y climatización al ambiente. “La Laguna reúne así varios elementos que están redefiniendo el formato de parque comercial: un operador tractor de gran escala, espacios para otros comercios, accesibilidad, omnicanalidad, servicios para profesionales, eficiencia energética y atención a empleados y clientes”, resume De Vicente, para quien “más que una cuestión de metros cuadrados, el proyecto muestra cómo una gran superficie puede evolucionar hacia un ecosistema comercial con distintos usos y públicos”. Esta apertura, en definitiva, supone un nuevo referente dentro de la red nacional de Leroy Merlin. La tienda más grande en España se convierte en el centro de un desarrollo que busca combinar tamaño con funcionalidad. “Un parque comercial pensado no solo para comprar, sino también para resolver proyectos, conectar canales y hacer más eficiente la visita”, concluye Luis de Vicente. inforetail/ Septiembre 2026
79
CENTROS Y PARQUES COMERCIALES
José Enrique Alvar HEAD OF REAL ESTATE MEDIAMARKT ESPAÑA
Tenemos planes ambiciosos para aperturas y formatos de tienda La expansión sin límites marca el rumbo actual de MediaMarkt, que ha entrado en una fase de crecimiento “cualitativa” donde el estudio exhaustivo de la ubicación de los nuevos puntos de venta marca la diferencia, según detalla el entrevistado. En este sentido, aunque el grueso de sus tiendas se encuentra en parques comerciales (55%), desde la firma se pone en valor el equilibrio entre ubicaciones y formatos. POR ANA JULIÁN
E
n MediaMarkt seguimos en expansión”, anuncia con fuerza el head of Real Estate de MediaMarkt España, José Enrique Alvar, quien explica que la estrategia inmobiliaria de la firma ha entrado en una fase de crecimiento “más cualitativa y menos cuantitativa”, con “planes ambiciosos” para nuevas aperturas y formatos de tienda. En este sentido, detalla que necesitan “definir muy bien la ubicación de nuevos puntos de venta para no canibalizar a las tiendas que tenemos actualmente abiertas”. MediaMarkt España, que cerró el año fiscal 2024/25 con una facturación de 2.750 millones de euros, un 7% más que el año anterior, cuenta con el 55% de sus tiendas en parques comerciales, mientras que un 35% está en centros comerciales y el 10% restante a pie de calle (stand alone). Para su puesta en marcha, la compañía hace un estudio detallado de las zonas potenciales intentando mantener el equilibrio: “De una forma muy general, valoramos mucho y conocemos cuáles son los white spots donde deberíamos estar. Se trata de zonas o localidades que no están cubiertas por una tienda física de MediaMarkt, pero sí existe demanda suficiente como para abrir una”, precisa. Así, respecto a los diferentes tipos de espacios, según el responsable de Real Estate, “los centros comerciales tienen un coste más elevado, aunque ofrecen una mayor afluencia de visitantes y una mayor exposición de la marca”, mientras que los parques
80
inforetail/ Septiembre 2026
LAS TRES CLAVES MEDIAMARKT
“Estamos siempre en búsqueda activa de nuevas oportunidades inmobiliarias y sabemos cuáles son los ‘white spots” “El reto principal pasa por no sobredimensionar la oferta comercial de centros y parques en las ciudades” “Hace unos años, el sector era más de ‘retailers’ que de propietarios, pero ahora la situación ha cambiado” comerciales “presentan un coste más contenido y el cliente cuando acude lo hace con la intención clara de comprar”. Finalmente, las tiendas stand alone “ofrecen la ventaja de desarrollar proyectos totalmente personalizados, diseñando el espacio comercial según nuestras necesidades y objetivos”, siendo, además, el formato “donde mejor se refleja la fortaleza de la marca MediaMarkt, ya que ésta es la que hace venir a nuestros clientes”.
MEDIAMARKT Relativo a la prevalencia de los parques comerciales, José Enrique Alvar recuerda que este formato permite “llegar a localidades más pequeñas y dar la oportunidad a retailers y clientes de poder aprovechar estas nuevas superficies”, destacando entre sus ventajas la comodidad, disponibilidad de aparcamiento y accesibilidad. No obstante, recuerda que los centros comerciales siguen pisando fuerte en España: “Se han reformado y han ampliado los espacios dedicados al ocio y al entretenimiento, por lo que afirmar si uno es mejor que otro sería demasiado atrevido; ambos modelos son complementarios”.
Crecimiento sin límites
En cuanto a los planes expansivos de la compañía en España, en lo que va de año ya ha puesto en marcha tiendas en Avilés (en el centro de la ciudad) y en Sagunto (en VidaNova Parc), cuyos arranques valora positivamente; al tiempo que en breve realizará la apertura de Ponferrada (centro comercial El Rosal) y, en 2027, la lighthouse de Barcelona (Plaça de Catalunya). “El plazo de tiempo que tardamos en abrir una tienda viene marcado principalmente por las condiciones de entrega del local y la obtención de las licencias necesarias, que en España varía según las ciudades y comunidades autónomas”, puntualiza Alvar, recordando que “en algunas ocasiones podemos ser muy rápidos y abrir en apenas dos meses como fue el caso de Avilés, y en otros proyectos estos plazos pueden ser mucho más extensos”, como es el caso de la próxima tienda de Barcelona, “donde el plazo de obra y adecuación de la tienda puede llegar hasta casi un año completo”. Además de estas nuevas ubicaciones ya anunciadas, desde MediaMarkt no establecen ningún tipo de limitación en sus planes expansivos. De hecho, Alvar recalca que “estamos siempre en búsqueda activa de nuevas oportunidades inmobiliarias para reforzar el portfolio”. Realizando una evolución de su trayectoria de 25 años en la compañía, José Enrique Alvar destaca un claro desarrollo, tanto a nivel personal como
corporativo. Respecto al primer punto, recalca que ha podido avanzar en áreas tan variadas como las operaciones, las ventas y ahora en el ámbito inmobiliario; mientras que a nivel empresa la evolución ha sido destacada. “Cuando me incorporé hace 25 años, éramos un equipo de 28 personas en las oficinas centrales y contábamos con cuatro tiendas abiertas; hoy, en cambio, somos más de 450 personas y más de 110 tiendas”, compara. “La empresa -prosigue el entrevistado- pasó de una expansión y un crecimiento acelerado a etapas de consolidación y, por qué no decirlo, de más profesionalización. Actualmente tenemos más procedimientos, más controles, más experiencia”. En definitiva, a juicio de Alvar, MediaMarkt es ahora “una empresa más madura y consolidada”. Sin embargo, matiza que “aquellas ganas y aquella ilusión que teníamos cuando empezamos hicieron que la diferencia con el momento actual no fuera tan grande”, al tiempo que subraya que “pusimos los cimientos de la empresa en la que hoy nos hemos convertido”. Finalmente, respecto a la evolución del real estate, comenta que “funciona por tendencias o ciclos”, haciendo referencia a los años posteriores a la pandemia, cuando surgieron muchas dudas sobre el futuro del retail físico y de los centros y parques comerciales. “En aquellos tiempos, era un sector más de retailers que de propietarios, podíamos influir mucho más. Hoy, con una situación económica más favorable y un mercado que en el último año y medio está viendo cómo se realizan múltiples operaciones de compraventa de centros y parques comerciales, podemos decir que son las propiedades las que están gestionando el mercado”, recalca. Finalmente, vuelve a incidir en la relevancia que han adquirido los pequeños y medianos parques comerciales en la actualidad y de cara al futuro, a su juicio, “el reto principal pasa por no sobredimensionar la oferta comercial de centros y parques comerciales en las ciudades” y “contener sus costes inmobiliarios y gastos de explotación y de mantenimiento”.
La tienda de Sagunto, abierta en junio en VidaNova Parc, cuenta con 1.800 metros cuadrados y emplea a 40 personas.
inforetail/ Septiembre 2026
81
CENTROS Y PARQUES COMERCIALES
Ya no basta con comprar bien y esperar; hay que saber transformar El mercado de inversión en centros y parques comerciales ha recuperado actividad en la península ibérica, con el regreso del capital institucional y una mayor atención a la capacidad de transformación de los activos. En este escenario, Nhood refuerza su actividad de Capital Markets & M&A Advisory, contemplada como palanca fundamental de crecimiento de la compañía. POR INDIRA BELLIDO
Michael Martínez McGough DIRECTOR DE CAPITAL MARKETS NHOOD IBERIA
E
l interés inversor por los activos comerciales ha aumentado en el último ejercicio. En España, 2025 se ha posicionado como el mejor año para la inversión en retail desde 2018, con un volumen situado entre 2.300 y 2.700 millones de euros y un crecimiento de doble dígito respecto a 2024. El director de Capital Markets de Nhood Iberia, Michael Martínez McGough, señala que “el interés por el retail ibérico se ha reactivado con claridad”, una evolución que vincula al regreso del capital core e institucional, atraído por “unos fundamentos operativos de nuevo sólidos”, con ventas y afluencias al alza y ocupaciones por encima del 96%. Por tipologías, “los centros comerciales dominantes vuelven a ser el gran foco del capital”, con un inversor que busca activos consolidados, bien posicionados y con operadores solventes. El segmento más dinámico, sin embargo, es el de los parques comerciales y medianas superficies, donde predomina el capital institucional. A ello se suma la escasez de producto prime en Madrid y Barcelona, que está desplazando la demanda hacia activos dominantes de otras plazas. El high street también ha recuperado actividad, en este caso con mayor presencia del inversor privado, mientras que en Portugal centros comerciales y high street lideran el interés. La evolución del mercado alcanza también a las operaciones de mayor escala. La OPA sobre Lar España y el creciente protagonismo de las socimis
82
inforetail/ Septiembre 2026
describen, según Martínez McGough, “un mercado que ya no se mueve solo activo a activo, sino también a nivel de carteras y corporativo”, donde se están estructurando algunas de las transacciones más relevantes. La mejora de la financiación ha favorecido el regreso del capital institucional y una compresión de las rentabilidades prime, situadas en torno al 6,25%. Pero, “más allá del precio”, factores como el tenant mix, la duración media ponderada restante de los contratos, los criterios ESG y el potencial de transformación condicionan la inversión. “El inversor ya no compra solo renta, sino capacidad de crear valor”, recalca.
Gestión del ‘mix’ comercial
La transformación de los centros comerciales tiene también su reflejo en la actividad de leasing. Nhood registró en España 160 operaciones durante 2025, de las que 114 correspondieron a renovaciones y 46 a nuevas contrataciones. Cerca de siete de cada diez operaciones fueron, por tanto, renovaciones. Para Martínez McGough, este dato constituye “probablemente el mejor indicador de la salud de una cartera”, ya que refleja que los operadores quieren permanecer en los activos y contribuye a mantener unos niveles de ocupación que en el conjunto del sector se sitúan por encima del 96%. Las 46 nuevas contrataciones muestran, por su parte, la capacidad para incorporar marcas y gestionar el mix comercial.
NHOOD
Zenia Boulevard, gestionado por Nhood, ha incorporado nuevas marcas -VIPS, Hoss Intropia y Oakberry Açaí- recientemente.
Por actividades, la restauración lidera el crecimiento de las ventas, con avances superiores al 10%, y, junto al ocio, mantiene su peso como motor de atracción y permanencia. La moda recupera actividad tras los ajustes de los últimos años, mientras que ganan presencia categorías menos expuestas al canal online, como salud y belleza, servicios y hogar. “El centro que funciona es el que combina comercio, restauración, ocio y servicios”, sostiene, a la par que agrega que esta integración amplía las fuentes de ingresos y deriva en operaciones “cada vez más en clave de reposicionamiento y regeneración y menos en la compra de producto core ya estabilizado”.
Transformar para crear valor
Frente a ciclos anteriores, “el valor del activo está ligado al uso y al rendimiento a largo plazo, no a la mera ingeniería financiera”, explica Martínez McGough. El mercado presenta menos apalancamiento especulativo y una mayor selección de activos. “Ya no basta con comprar bien y esperar; hay que saber transformar”, resume. Los inversores buscan oportunidades de calidad, una lectura operativa del activo y capacidad para ejecutar esa creación de valor. Nhood combina para ello las vertientes financiera y operativa, apoyándose en más de 1.000 millones de euros en activos gestionados en Iberia. “No somos únicamente un asesor: gestionamos, comercializamos y transformamos activos”, señala. El ESG forma también parte de esta valoración. “Es ya un factor determinante, no un complemento”, afirma Martínez McGough, que advierte de mayores riesgos de obsolescencia, financiación y valoración para los activos sin recorrido en este ámbito. “Para el capital institucional ha dejado de ser un criterio secundario para convertirse en una condición de acceso”. En este escenario, Capital Markets & M&A Advisory constituye una de las palancas de crecimiento de
LAS TRES CLAVES NHOOD
“La capacidad de conectar capital, oportunidades y ‘expertise’ europeo es la mayor palanca de crecimiento” “El interés por el ‘retail’ ibérico se ha reactivado con claridad atraído por unos fundamentos operativos sólidos” “El valor del activo está ligado al uso y al rendimiento a largo plazo, no a la mera ingeniería financiera” Nhood. Con actividad en retail, oficinas, hoteles y activos alternativos, asesora operaciones por más de 200 millones de euros. “Mi ambición es clara: consolidarla como un actor 100% advisory, independiente y plenamente alineado con los intereses del cliente”, subraya. De cara a los próximos años, el directivo apunta al mix comercial, los nuevos usos, el ESG y la regeneración urbana como tendencias para centros y parques comerciales. Nhood identifica además oportunidades para canalizar capital institucional hacia retail parks, residencias de estudiantes y viviendas destinadas al alquiler, entre otros. La dimensión internacional completa las vías de crecimiento. “En un mercado cada vez más sofisticado, selectivo y transfronterizo, la capacidad de conectar capital, oportunidades y expertise a escala europea es, en mi opinión, la mayor palanca de crecimiento que tenemos por delante”, concluye Martínez McGough. inforetail/ Septiembre 2026
83
MESA DE ANÁLISIS FRUTAS Y HORTALIZAS El consumidor español compra frutas y verduras cada tres días
Cestas (y cifras) muy frescas Las frutas y hortalizas frescas siguen consolidándose como una categoría imprescindible en las cestas de los consumidores, tal y como demuestran las cifras cosechadas durante los últimos doce meses. Las frutas son las que disfrutan de un mayor incremento en la demanda (+6,7%), espoleadas fundamentalmente por el incremento a doble dígito experimentado por sandías (28,6%), frutas del bosque (22%), aguacates (15,9%) y kiwis (14,2%). POR ANA JULIÁN – JESÚS C. LOZANO / FOTOS: PIXABAY
84
inforetail/ Septiembre 2026
FRUTASY Y HORTALIZAS FRUTAS
Ventas totales de frutas y hortalizas
Ventas por categorías Frutas
VALOR (millones €) +9,1% VOLUMEN (mill. kilos) +4,2%
VALOR (millones €) +10,6% VOLUMEN (mill. kilos) +6,7%
12.000 6.000 10.000 5.000 8.000 4.000 6.000 3.000 4.000 2.000 2.000 1.000 0
9.542,98 4.014,21
10.410,30 4.184,74
2025
2026
0
5.246,55 2.137,29
5.868,62 2.290,77
2025
2026
Hortalizas
TAM mayo de 2026. Fuente: Circana / infoRETAIL
VALOR (millones €) +5,4% VOLUMEN (mill. kilos) +0,9% 5.000
4.000
3.000
2.000
1.000
0
4.296,43 1.876,92
4.541,68 1.893,97
2025
2026
TAM mayo de 2026. Fuente: Circana / infoRETAIL
F
rutas, verduras y hortalizas han alcanzado una facturación conjunta de 10.410,30 millones de euros en el canal de gran consumo español (incluyendo hipermercados, supermercados, canal tradicional, perfumería y droguería moderna, canal online y estaciones de servicio), según datos de Circana para el TAM de mayo de 2026, lo que supone un incremento del 9,1% respecto al mismo periodo del año anterior, cuando las inforetail/ Septiembre 2026
85
MESA DE ANÁLISIS HANNES TAUBER DIRECTOR DE MARKETING DE VOG
“España sigue siendo un mercado estratégico para VOG” La campaña 2026/27 ha arrancado para los más de 4.000 socios de VOG con unas previsiones de cosechar unas volúmenes similares a la temporada anterior. El consorcio tiene buenas perspectivas para el mercado español, donde "hemos establecido relaciones duraderas con los socios comerciales y un fuerte vínculo con los consumidores", afirma el entrevistado. En una entrevista publicada el año pasado en infoRETAIL, desde VOG se afirmó que "Marlene se confirma como la marca de manzanas más conocida en España". Un año después, ¿sigue manteniéndose esta afirmación? Indudablemente. Marlene es la marca de manzanas más conocida en España. Gracias a su amplia gama de variedades, tiene una presencia sólida y fiable dentro de la categoría en el país, logrando satisfacer diferentes preferencias y cubrir las necesidades durante todo el año. Este liderazgo es el resultado de una estrategia a largo plazo basada en la calidad constante, la innovación y un profundo conocimiento de las necesidades del consumidor. ¿Qué perspectivas de crecimiento prevé para Marlene en España? La fuerte penetración de Marlene en canales de venta seleccionados en España, representa para nosotros un punto de partida, no un punto de llegada. Las perspectivas de crecimiento de la marca se basan precisamente en la capacidad de consolidar sus puntos fuertes y, al mismo tiempo, en seguir potenciando su evolución. Hoy en día, la marca es un referente fidelizado para las variedades tradicionales, dirigiéndose a aquellos consumidores que consideran la manzana un alimento cotidiano, saludable y parte integrante de sus hábitos. Al mismo tiempo, sigue evolucionando, introduciendo nuevos conceptos dentro de la categoría e identificando nuevos puntos de contacto con el consumidor y nuevas oportunidades para transmitir el valor de sus variedades.
¿Sigue siendo España el principal mercado internacional para Marlene? España es un mercado importante para nosotros. Marlene tiene una presencia sólida y, en general, el país sigue siendo estratégico para nuestro desarrollo internacional. Es un mercado sólido, en el que a lo largo de los años hemos establecido relaciones duraderas con nuestros socios comerciales y un fuerte vínculo con los consumidores. De hecho, hoy en día, junto al interés por marcas consolidadas como Marlene, Pink Lady y Kanzi, observamos también una atención cada vez mayor hacia las novedades de nuestro surtido, como Cosmic Crisp, envy, RedPop y Giga. ¿Qué elementos diferenciadores ofrece VOG a supermercados e hipermercados frente a sus competidores? Para VOG, la gran distribución no es un simple canal de venta, sino un socio estratégico con el que construir trayectorias de crecimiento compartidas para todo el sector. A lo largo de los años, nuestra relación con los supermercados e hipermercados ha evolucionado hacia una colaboración cada vez más estrecha, basada en el diálogo, el diseño conjunto y el objetivo común de responder a las necesidades del consumidor. Nuestro valor añadido se plasma en la capacidad de traducir las demandas del mercado en un surtido completo y coherente, al tiempo que proporcionamos herramientas operativas al punto de venta para comprender la oferta y garantizar su correcta visibilidad y rotación en las estanterías. Además, consideramos que otro elemento diferenciador es la comunicación de marca.
ventas fueron de 9.542,98 millones de euros. El volumen, por su parte, ha aumentado un 4,2% hasta situarse en 4.184,74 millones de kilogramos vendidos, frente a los 4.014,21 millones del año 2025. 86
inforetail/ Septiembre 2026
Estas cifras están en sintonía con los datos de la misma consultora reflejados en el número de septiembre de 2025 de la revista infoRETAIL, que apuntaban a un incremento total del 9,6% en el valor y
FRUTASY Y HORTALIZAS FRUTAS Visítanos en FRUIT ATTRACTION 06. - 08.10.2026 pabellón 8 - stand 8C05
Encantamos a los consumidores en cada temporada.
Cultivada en un clima alpinomediterráneo
Controlada con la máxima diligencia
Disponible en todas las estaciones del año
marlene.es
De granjas familiares
marlene.apple
marlene
Diversidad irresistible para todos los gustos
Calidad especial gracias a las diferentes estaciones
inforetail/ Septiembre 2026
87
MESA DE ANÁLISIS LA PASARELA Productor VOG Marcas Marlene y Cosmic Crisp Gama El consorcio del Tirol del Sur (Italia) ha desarrollado varias actividades de marketing y comunicación destinadas a poner en valor su oferta, entre las que destaca la nueva campaña inspirada en el fútbol con un enfoque que permite representar el amplio surtido de VOG como un equipo. Por otra parte, Marlene ha desarrollado la campaña 'Soy el fruto de tu creatividad', desarrollada a través de acciones digitales, en tienda, en medios de comunicación y publicidad out-of-home. Asimismo, Cosmic Crisp ha protagonizado este verano una campaña en ciclos de cine al aire libre de Barcelona y Madrid, con degustaciones, distribución de gadgets y presencia in situ. Productor Somos Hijolusa Marca Natuber Gama A través de sus distintas empresas, el grupo alimentario continúa ampliando el porfolio de productos frescos y de IV gama, desarrollando formatos más sostenibles y adaptados a los nuevos hábitos de consumo, entre los que destaca, por ejemplo, la patata fresca pelada y entera de Natuber, dirigida principalmente al canal horeca. "Seguimos reforzando nuestra oferta de productos orientados a la conveniencia y al consumo saludable, con soluciones que facilitan el día a día del consumidor", afirma José L. Gómez.
Productor Vegetales Línea Verde Marca DiqueSí Gama Entre las últimas novedades destacan las Ensaladas Completas Street Food Pan Bao, Tacos, Brioche y Pesto, que combinan frescura vegetal, ingredientes diferenciales y salsas adaptadas a tendencias internacionales. "La gama traslada sabores internacionales al formato fresco, ofreciendo productos completos, prácticos y con personalidad que destacan frente a otras marcas del mercado", afirma Miriam Bdeir. Productor Vicente Peris Marca FrutiFresh Gama La compañía valenciana desarrolla nuevos formatos de su gama de fruta fresca cortada para adaptarse a nuevas ocasiones de consumo y a las necesidades de la distribución. Asimismo, también avanza en la sostenibilidad de envases y etiquetado, incorporando soluciones que reducen el uso de materiales y facilitan su reciclabilidad. En el ámbito industrial, ha incorporado nueva maquinaria y mejoras en procesos productivos, especialmente en las líneas de IV gama. Productor Moyca Marca Moyca Gama La empresa murciana apuesta por un formato de conveniencia con la nueva tarrina de 150 gramos, pensada para el consumo de snacking y el canal grab-andgo. Por otra parte, también ha desarrollado
del 4,9% en la demanda para el TAM de junio de 2025. A su vez, y echando la vista todavía más atrás, en 2024 (según el TAM de mayo) el valor de la suma de ambas categorías crecía un 9,9%, mientras que el volumen lo hacía un 4,4%. Por tanto, se acumulan ya tres años de relevantes crecimientos para el conjunto del mercado. Retomando el TAM actual analizado por Circana, las frutas han totalizado 5.868,62 millones de euros, disfrutando de un 88
inforetail/ Septiembre 2026
desarrollo positivo a doble dígito (+10,6%) en comparación con 2025, cuando se registraron 5.246,55 millones de euros. El volumen, por su parte, ha aumentado un 6,7%, situándose en 2.290,77 millones de kilos vendidos (el pasado año fue de 2.137,29 millones). Todo ello acompañado de un incremento medio de los precios que se ha situado en el 3,9%, En cuanto a las verduras y hortalizas, la facturación ha progresado un 5,4% hasta los 4.541,68 millones de euros, frente a los
FRUTASY Y HORTALIZAS FRUTAS
conceptos específicos para ocasiones señaladas, como la propuesta de Nochevieja 'Twelve grapes. Twelve wishes. One perfect New Year', para el mercado británico, que traslada la tradición española de las doce uvas a un nuevo público. Productor El Ciruelo Marca Moments Gama Moments by El Ciruelo presenta una identidad visual renovada inspirada en el universo de las chucherías. El rediseño incorpora dos códigos de color para diferenciar las principales gamas de producto: una etiqueta rosa para la variedad cotton candy, una uva blanca cuyo sabor recuerda al algodón de azúcar, y una etiqueta turquesa para candy grapes, que agrupa el resto de las variedades, con perfiles de sabor como chuche de fresa o notas tropicales. Asimismo, la compañía amplía la gama Your Healthy Snack con un nuevo formato de uva de mesa sin semilla, disponible en dos variedades: blanca y roja. Productor Orri Novedades Promoción, imagen y premio Gama Orri Running Committee ha internacionalizado su estrategia de promoción, desarrollando por primera vez, en 2026, campañas en Francia e iniciando acciones en Italia. También ha renovado su imagen corporativa para reforzar su posicionamiento premium y continuar acercándose al
4.296,43 millones de los doce meses anteriores, impulsada, en mayor medida, por el incremento interanual de los precios, que han aumentado un 4,5%. Y es que, la demanda ha crecido de manera más comedida, un 0,9%, sumando 1.893,97 millones de kilogramos comercializados, en comparación con los 1.876,92 millones de 2025.
El plátano, líder
Profundizando en la evolución de la categoría de frutas, el producto con
consumidor. Además, ha obtenido el Crystal Taste Award del International Taste Institute, tras conseguir durante tres años consecutivos el Superior Taste Award, convirtiéndose en la única variedad de mandarina distinguida con este reconocimiento. Productor Patatas Arrebola Marca Sabor del Sur Gama La empresa sevillana, con una producción de 30.000 toneladas de patata manipulada al año, lanza al mercado 'Sabor del Sur', una nueva marca creada para identificar en los puntos de venta la patata de temporada 100% andaluza y garantizar al consumidor que su cultivo, procesado y distribución se han realizado íntegramente en la región. La iniciativa busca promover el consumo de proximidad, poner en valor el trabajo de agricultores y empresas andaluzas y contribuir a un modelo de producción más sostenible. Productor Royal Marca Royal Gama La compañía andaluza cuenta con varias novedades en la categoría de fruta de hueso. La primicia de esta campaña es Royal Flat Gold, una fruta plana de carne amarilla tipo pavía que cuenta con una intensidad de sabor que recuerda a los melocotones. También lanza la evolución de la categoría Pluot (híbrido natural entre ciruela y albaricoque) con Cherri Pluot, en formato mini; y Velvet Pluot, con piel aterciopelada y ausencia de acidez exterior. Finalmente, Royal Sanguine vuelve con un volumen reforzado y un calendario más amplio.
mayores ventas, tanto en facturación como en demanda, vuelve a ser el plátano, con unas participaciones del 15,2% en valor y del 20,1% en volumen. Su facturación ha sido un 4,1% superior, totalizando los 892,41 millones de euros, en comparación con los 855,52 millones de hace un año. Por su parte, el volumen, tras incrementarse un 2,1%, ha sumado 460,54 millones de kilos comercializados, frente a los 450,87 millones de hace 12 meses. inforetail/ Septiembre 2026
89
MESA DE ANÁLISIS PASCUAL PRATS PRESIDENTE DE LA ASOCIACIÓN ESPAÑOLA DEL KAKI
“El sector del kaki se ha profesionalizado” El entrevistado destaca la progresiva regulación de la oferta y la profesionalización de una fruta que ahora exige un mayor control y seguimiento. La superficie cultivada se ha reducido en los últimos años desde unas 18.500 hectáreas hasta alrededor de 14.000. De cara a la nueva campaña, se estima un potencial máximo de producción de unos 320-330 millones de kilos. ¿Qué balance hace de la campaña de kaki de 2025? La campaña tuvo un volumen de producción normal. La calidad fue buena, aunque los precios fueron bastante discretos, en torno a 38-45 céntimos por kilo, debido a un exceso de oferta puntual entre finales de octubre y la primera semana de diciembre, aproximadamente, que supuso una bajada de los precios.
La superficie de cultivo se ha reducido de forma importante en los últimos años. ¿A qué se debe? Hace unos seis años había unas 18.500 hectáreas y ahora se ha reducido a unas 13.500-14.000, aproximadamente un 25% menos. La oferta está ahora más regulada y ya no existe la sobreoferta que hubo hace unos años, aunque puede haber momentos puntuales, como noviembre, en los que sí haya un exceso.
¿Qué perspectivas hay para esta campaña? El potencial máximo podría estar en torno a los 320-330 millones de kilos, pero ya veníamos con una reducción de aproximadamente un 12-14% por la caída de fruta y otros problemas durante la primavera. Y después llegaron las lluvias, el viento y el granizo, que afectaron especialmente a algunas zonas productoras. A día de hoy, podemos estimar una merma adicional de unos 30-35 millones de kilos, por lo que podríamos situarnos alrededor de los 255-260 millones. Pero todavía es pronto y son estimaciones.
¿No hay relevo generacional en el sector? En general, en el kaki no hay relevo generacional. Cuando el productor mayor se jubila, abandona o vende porque los hijos, en principio, no se dedican a ello. Está pasando mucho. Se están abandonando hectáreas y hay campos que se dejan sin regar. Finalmente, ¿cómo valora el consumo del kaki en España? El consumo se sitúa en torno a los 750 gramos por persona y campaña. Es necesario seguir promocionando el producto, ya que todavía hay consumidores que desconocen el kaki o no saben cómo consumirlo.
La segunda fruta con más facturación, aunque a gran distancia del plátano, es el aguacate (que tiene unas participaciones del 8,1% en valor y del 4,1% en volumen), que este año escala una posición respecto al anterior gracias a un impulso a doble dígito de sus ventas. En total, ha facturado 474,58 millones de euros, frente a los 398,17 millones de un año antes, un 16,1% más; y ha sumado 93,86 millones de kilogramos, un 15,1% más que en 2025 (79,69 millones de kilos). Muy de cerca, la manzana (con unas cuotas del 7,8% en valor y del 9,3% en volumen) ha crecido un 4,1% en valor 90
inforetail/ Septiembre 2026
hasta los 460,20 millones de euros (en 2025 facturó 441,33 millones); y un 0,4% en volumen, sumando 212,35 millones de kilos vendidos (el pasado año vendió 211,5 millones de kilogramos). La naranja es la cuarta fruta que más factura, aunque la segunda en términos de demanda, con unas participaciones del 7,5% en valor y del 12,4% en volumen. Su facturación ha crecido un 3,5%, situándose en 442,59 millones de euros, en comparación con los 427,07 millones del año 2025; al tiempo que el volumen se ha incrementado un 0,8% hasta los 285,21 millones de kilos vendidos, frente a los
FRUTASY Y HORTALIZAS FRUTAS
inforetail/ Septiembre 2026
91
MESA DE ANÁLISIS Ventas por productos Frutas Plátano Aguacate Manzana Naranja Kiwi
15,2% 8,1% 7,8% 7,5% 6,7%
Frutas del bosque Fresa/fresón Uva Mandarina Resto
Hortalizas 6,3% 6,2% 6,1% 5,5% 30,6%
Tomate Patata Cebolla Pimiento Lechuga
20,7% 17,5% 10,0% 7,2% 5,9%
Zanahoria Coles Champiñón Calabacín Resto
4,0% 3,9% 3,8% 3,5% 23,5%
TAM mayo de 2026. Datos porcentuales sobre la participación en valor de cada producto sobre el total de las respectivas facturaciones de frutas y hortalizas. Fuente: Circana / infoRETAIL.
282,93 millones del periodo anterior. Crecimiento de las uvas Seguidamente, el kiwi (6,7% de Las uvas -que tienen unas cuotas del participación en valor y 3,4% en volumen) 6,1% en valor y del 3,5% en volumen-, ha registrado una evolución muy han tenido un desempeño muy positivo positiva durante el periodo analizado: durante los últimos doce meses, ya que su facturación ha aumentado un 17,3%, han crecido a doble dígito. Su valor se ha situándose en 391,20 millones de euros, incrementado un 13,1% hasta los 355,29 frente a los 323,51 millones del año millones de euros (hace 12 meses fue de anterior; mientras que la demanda ha 308,74 millones de euros), mientras que el aumentado un 14,2%, totalizándose un volumen lo ha hecho un 13,9%, sumando volumen de 78,15 millones de kilos, en 81,5 millones de kilos (en comparación con comparación con los 67,05 millones los 70,17 millones del año anterior). de 2025. Por su parte, la mandarina El En lo que respecta a (5,5% de cuota en valor y 6% plátano frutas del bosque, con una en volumen) ha mejorado acapara el participación del 6,3% en un 4,7% su facturación valor y del 1,1% en volumen, durante el TAM analizado también ha crecido por Circana, totalizando notablemente en ambas 320,23 millones de euros, del volumen variables. Su valor se ha frente a los 305,18 millones comercializado incrementado un 23,7% hasta del año anterior. Sin embargo, los 368,81 millones de euros, es una de las pocas frutas de frutas en comparación con los 281,4 -junto a la pera y el melocotón, millones del año anterior; mientras que serán analizadas más adelanteque el volumen ha aumentado un 22%, que ha descendido su demanda durante situándose en 26,41 millones de kilos (el el último año, sufriendo una caída del pasado año fue de 20,6 millones). 0,8% y quedándose en 136,94 millones La séptima fruta más vendida en el canal de kilogramos (en 2025 fue de 138,04 de gran consumo español ha sido la fresa/ millones de kilos). fresón (6,2% de participación en valor y Tras las nueve variedades de frutas 2,9% en volumen). En total, ha facturado analizadas hasta ahora -que suman el 362,66 millones de euros, frente a los 69,4% del valor y el 62,8% del volumen de la categoría- se sitúa la sandía, que, aunque 344,89 millones del año anterior (+4,9%); y ocupa la décima posición en valor (4,8% ha comercializado 66,69 millones de kilos, frente a los 65,16 millones de 2025 (+2,3%). de participación), en volumen es la tercera
20,1%
92
inforetail/ Septiembre 2026
FRUTASY Y HORTALIZAS FRUTAS
Ventas por canales Frutas Supermercado Tienda tradicional Hipermercado
52,1% 25,7% 8,5%
E-commerce Resto
Hortalizas 1,1% 12,6%
Supermercado Tienda tradicional Hipermercado
51,2% 23,1% 8,1%
E-commerce Resto
1,2% 16,4%
TAM 31 de diciembre de 2025. Datos porcentuales sobre el peso en volumen de cada canal de comercialización sobre el total de las ventas de frutas y hortalizas. Fuente: Informe de Consumo Alimentario del MAPA / infoRETAIL.
fruta más vendida, con una cuota del 11,3%. Registra una facturación de 283,45 millones de euros (+28,1%) y unas ventas de 260,49 millones de kilos (+28,6%). Por detrás se encuentra el melón (undécimo en valor, pero quinto en volumen), que ha vendido 276,02 millones de euros (+9,1%) y 179,95 millones de kilos (+7,8%); las frutas tropicales o exóticas, con 274,14 millones de euros (+10,7%) y 90,15 millones de kilos (+10,6%); el limón, con 193,84 millones de kilos (+31,7%) y 77,26 millones de kilos (+10,2%); la pera, con 177,37 millones de euros (+0,3%) y 70,08 millones de kilos (-2,7%); el melocotón, con 108,3 millones de euros (+3,5%) y 33,35 millones de kilogramos (-10,2%); la piña, con 72,49 millones de euros (+11,3%) y 34,83 millones de kilos (+8,1%); y la clementina, con 2,8 millones de euros (+17,3%) y 1,79 millones de kilos (+27,7%). Finalmente, el resto de las frutas se encuentra en un segmento conjunto que suma 412,2 millones de euros (+16,1%) y 101,22 millones de kilos (+9,9%).
Hortalizas y verduras
Analizando ahora la categoría de verduras y hortalizas, el tomate lidera las ventas en valor, con una cuota del 20,7% y ocupa la segunda plaza en volumen -por detrás de la patata- con una participación del 17,2%. La evolución de este producto ha sido favorable, aumentando la facturación un 10,7% hasta los 938,76 millones de euros, frente a los 838,31 millones del año
anterior. En volumen el incremento ha sido más comedido, del 5,4%, sumando 326,27 millones de kilos vendidos, en comparación con los 308,65 millones del año anterior. Por su parte, la patata, con una participación del 17,5% en valor, ha disminuido su facturación un 3,2%, quedándose en 794,94 millones de euros, en comparación con los 820,38 millones de hace doce meses. En lo que respecta al volumen, donde es líder de la categoría con el 28,1% de las ventas totales, las ventas han sido positivas: ha sumado 533,35 millones de kilos frente a los 524,82 millones del año anterior, es decir, un 1,6% más. En tercera posición y con una distancia relevante, la consultora posiciona a la cebolla, con unas cuotas del 10% en valor y del 11,1% en volumen. Su evolución ha sido positiva, creciendo un 11,2% en valor, hasta los 454,89 millones de euros (el pasado año facturó 403,94 millones); y un 1,9% en volumen, hasta los 209,39 millones de kilogramos (frente a los 205,41 millones del año anterior). El cuarto producto con más facturación es el pimiento (7,2% de cuota en valor y 5,6% en volumen), que ha aumentado tanto su facturación como su demanda, un 6,8% y un 0,5%, respectivamente, llegando a los 325,86 millones de euros y 107,5 millones de kilos (en 2025 este segmento alcanzó 303,7 millones de euros y 106,96 millones de kilogramos). Asímismo, la lechuga (5,9% de cuota en valor y 5,3% en volumen) ha pasado inforetail/ Septiembre 2026
93
MESA DE ANÁLISIS MIRIAM BDEIR IBÁÑEZ MARKETING MANAGER DE VEGETALES LÍNEA VERDE
“DiqueSí se consolida en España y fortalece su propuesta de valor” Vegetales Línea Verde refuerza sus tres pilares estratégicos en España, que son seguridad alimentaria, capacidad productiva y automatización, destacando especialmente la previsión de producir este año 24.000 toneladas de IV gama en las plantas navarras de Tudela y Lodosa. "DiqueSí aporta diferenciación en el lineal, innovación en la categoría y desarrollo de productos con alto potencial de crecimiento", afirma la entrevistada. En una entrevista realizada el pasado año, afirmó que para su compañía eran prioritarias tres áreas de actuación: seguridad alimentaria, capacidad productiva y automatización. ¿Qué avances están logrando en cada uno de estos ámbitos de acción? Durante 2025 y 2026, Vegetales Línea Verde ha reforzado sus pilares estratégicos. En seguridad alimentaria, se han intensificado los controles de trazabilidad y validación de procesos para garantizar la máxima calidad y frescura de los productos. En capacidad productiva, las plantas de Tudela y Lodosa han permitido alcanzar 23.000 toneladas de IV gama en 2025, con previsión de 24.000 toneladas para 2026, reforzando el crecimiento del grupo. Y en automatización, los proyectos implementados han optimizado eficiencia y consistencia de procesos, garantizando productos de alta calidad con mayor agilidad en la producción.
es reforzar la sostenibilidad y eficiencia operativa en los centros productivos, manteniendo los estándares de calidad y conveniencia que distinguen a DiqueSí. ¿Qué balance realiza de la evolución que está siguiendo la marca DiqueSí durante 2026? Hasta la fecha, DiqueSí mantiene un desempeño sólido y consolidado en el mercado español, fortaleciendo su propuesta de valor. La categoría de IV gama alcanza 728 millones de euros, con un crecimiento del 7% respecto a 2025, mientras que la subcategoría de ensaladas completas representa 227 millones de euros, creciendo un 10%. Se trata de una categoría que se mantiene en expansión y se consolida como un segmento clave dentro del gran consumo.
¿Cuáles son las prioridades de la compañía para este 2026? Para este año, la compañía se centra en innovación continua, ampliación de catálogo y mejora de recetas, especialmente en la categoría de ensaladas completas, que sigue creciendo por encima del promedio de IV gama. Otro foco estratégico de facturar 262,89 millones de euros en 2025 a 269,91 millones en 2026 (+2,6%); mientras que el volumen se ha mantenido bastante estable (+0,5%), pasando de 100,6 millones a 101,11 millones de kilos en 2026. 94
inforetail/ Septiembre 2026
Y en este contexto de crecimiento de la categoría, ¿qué elementos de diferenciación presenta DiqueSí frente a sus competidores? DiqueSí se diferencia por combinar frescura, conveniencia, proteína diferencial y experiencia gastronómica. Además, aporta diferenciación en el lineal, innovación en la categoría y desarrollo de productos con alto potencial de crecimiento. La sexta plaza, por orden de facturación, la ocupa la zanahoria, con una participación del 4% en valor y del 6,8% en volumen. Sus ventas han crecido un 6,9% en ambas variables, sumando 182,87 millones de euros y 129,87 millones de kilos (frente a los 170,25
FRUTASY Y HORTALIZAS FRUTAS
inforetail/ Septiembre 2026
95
MESA DE ANÁLISIS FERNANDO CÓRDOBA JIMÉNEZ GERENTE DE PATATAS CÓRDOBA
“Damos un paso importante en la estrategia de crecimiento y modernización” Patatas Córdoba comercializó 15,7 millones de kilos durante el pasado año mientras que durante este 2026 la evolución está siendo positiva y refleja una evolución estable de la actividad. Sin embargo, lo más relevante es la inversión de 1,3 millones de euros, que permitirá a la compañía mejorar su eficiencia, optimizar los procesos y robustecer la calidad y seguridad alimentaria. ¿Cómo valora la situación que está atravesando el mercado nacional? El sector nacional de verduras y hortalizas está caracterizado por una elevada volatilidad de los costes, las condiciones climatológicas y las fluctuaciones de la oferta. A pesar de ello, las hortalizas continúan ocupando una posición esencial dentro de la cesta de la compra y mantienen un comportamiento relativamente sólido. Y ante esta situación, ¿cómo valora la evolución en las ventas de patata? Es especialmente significativo que mantenga una evolución positiva, ya que se trata de un producto básico y muy presente en los hogares españoles. Su versatilidad gastronómica, capacidad de conservación y relación calidad-precio favorecen que mantenga una demanda estable. Creemos que existe margen para seguir fomentando su consumo a través de la educación gastronómica y de una mayor comunicación sobre sus diferentes variedades y usos culinarios. ¿Cuál fue la cifra de ventas de Patatas Córdoba en 2025 y qué perspectivas tienen para 2026? El pasado año, comercializamos 15.750.715 kilos de patata. Y en el primer semestre de 2026, hasta junio, hemos alcanzado los 10.000 kilos comercializados, siendo un
año con una evolución sólida y de fuerte inversión. El balance es positivo y refleja una evolución estable de nuestra actividad, acompañada de una importante apuesta por la modernización y la mejora de nuestros procesos. ¿A qué están destinando la inversión que comenta? Hemos realizado una inversión aproximada de 1,3 millones de euros en nueva maquinaria, una apuesta estratégica destinada a mejorar la eficiencia de nuestras instalaciones y optimizar procesos como la selección, calibrado y acondicionamiento del producto. Esta inversión supone un paso importante en nuestra estrategia de crecimiento y modernización, permitiéndonos incrementar nuestra capacidad operativa y seguir garantizando unos elevados estándares de calidad. ¿Qué importancia tiene el lanzamiento de nuevas referencias para Patatas Córdoba? Más que centrarnos en el lanzamiento de nuevos productos, nuestra estrategia actual está orientada a fortalecer nuestra capacidad productiva y tecnológica para continuar evolucionando junto a las necesidades del mercado. Por eso, consideramos que la inversión realizada es una novedad relevante desde el punto de vista empresarial, ya que nos permite mejorar la eficiencia, optimizar nuestros procesos y seguir ofreciendo un producto con las máximas garantías de calidad y seguridad alimentaria.
millones de euros y 120,91 millones de kilos de 2025). A continuación, las coles (3,9% de cuota en valor y 4,2% en volumen) presentan resultados desiguales. Mientras que el 96
inforetail/ Septiembre 2026
valor ha aumentado un 2,1% durante el periodo analizado, hasta alcanzar los 181,57 millones de euros, frente a los 177,76 millones del año anterior; el volumen ha caído un 1,8%, quedándose en 79,72 kilos
FRUTASY Y HORTALIZAS FRUTAS
inforetail/ Septiembre 2026
97
MESA DE ANÁLISIS JOSÉ ENRIQUE SANZ DIRECTOR-GERENTE DE LA IGP CÍTRICOS VALENCIANOS
“Todavía nos queda mucho margen de crecimiento” La IGP Cítricos Valencianos opera ya con 64 almacenes y cuenta con 25.000 hectáreas inscritas, lo que supone cerca del 20% del total destinado a este cultivo en la región. Tras alcanzar el récord productivo en la pasada campaña, las previsiones para la 26/27 son esperanzadoras. "El margen de crecimiento es elevado", afirma el entrevistado. ¿Cómo están evolucionando las ventas de la IGP Cítricos Valencianos en el canal de distribución moderna? Nuestras ventas están creciendo y consolidando su presencia en el mercado año tras año. Llevamos tiempo trabajando estrechamente con el canal de distribución y ahora empezamos a recoger los frutos de todo ese esfuerzo. Hemos ampliado el número de almacenes que operan con nuestra IGP hasta los 64, y cada vez son más las cadenas de distribución que exigen el sello de calidad a los almacenes, para poner el producto a disposición de sus clientes en los lineales. ¿Podría concretar algún dato en cuanto a cifra de producción? La campaña del año pasado resultó histórica, al alcanzar el récord desde la creación de este sello de calidad en 1999, con 24.000 toneladas. El arranque de campaña 25/26 fue con una previsión de mermas notable en campo, con lo que, a priori, dificulta superar la cifra de la anterior campaña. ¿Cuántas hectáreas tienen actualmente? Actualmente tenemos un total de 25.000 hectáreas inscritas en la IGP, lo que supone cerca del 20% del total de hectáreas destinadas
a este cultivo en la Comunidad Valenciana. Nuestro objetivo es seguir aumentando la superficie inscrita como el producto comercializado cada año, ya que todavía nos queda mucho margen de crecimiento. ¿Sobre qué baluartes quieren lograr ese crecimiento? El margen de crecimiento es elevado, y en ese sentido tenemos mucho trabajo por delante para conseguir posicionarnos, abrir nuevas vías de mercado e incidir en la importancia del origen y la certificación. ¿Qué perspectivas tienen para la campaña 26/27? Para la próxima campaña, que en la Comunidad Valenciana empieza a finales de septiembre con las primeras clementinas, esperamos tener un tercer año consecutivo de merma en campo, todavía por confirmar. Si fuera el caso, la campaña debería ser relativamente fluida y con una buena demanda, pero seguro que influye en el mercado la competencia del producto de países terceros y se hará más necesaria la promoción y la diferenciación del origen de nuestros cítricos. Por ello, en noviembre se iniciará una importante campaña promocional por parte de la administración valenciana, que hace que tengamos muchas esperanzas de crecimiento para la campaña 26/27.
comercializados (el pasado año fue de 81,15 millones). El champiñón, con una participación del 3,8% en valor y del 1,5% en volumen, también ha mejorado su facturación, un 1,5% en este caso, sumando 176,35 millones de euros, en comparación con los 173,70 millones del año anterior; y ha reducido su demanda un 1,5%, quedándose en 29,54 millones de kilos comercializados, en comparación con los 29,98 millones de kilos. 98
inforetail/ Septiembre 2026
El noveno producto por orden de facturación es el calabacín, que ostenta unas cuotas del 3,5% en valor y 4,4% en volumen sobre el total de las ventas de verduras y hortalizas, habiendo facturado 158,98 millones de euros, en comparación con los 151,51 millones del año anterior (+4,7%) y comercializado 84,35 millones de kilos, frente a los 85,78 millones de 2025 (-1,7%). Cierra el top ten de verduras y hortalizas más vendidas el ajo, con un 3,2% de participación en valor y un 1,1% en
FRUTASY Y HORTALIZAS FRUTAS
4 PREGUNTAS A: ANTONIO DOMENE CEO DE MOYCA
“Innovación, apuesta por lo 'premium' y sostenibilidad son nuestros pilares” ¿Cómo afronta Moyca la campaña de este año? Afrontamos la campaña, que se concentra entre junio y noviembre, con optimismo. Nuestras perspectivas pasan por seguir ampliando y mejorando nuestro abanico varietal para alargar el calendario y garantizar el mejor sabor en cada momento, por reforzar nuestra presencia en mercados clave y explorar nuevas geografías, y por seguir desarrollando formatos de conveniencia que conecten con las tendencias de snacking y consumo saludable. ¿Sobre qué pilares construye Moyca su estrategia? La innovación en producto, la apuesta por lo premium y la sostenibilidad seguirán siendo los pilares que orienten nuestro crecimiento este año. ¿Qué importancia tiene el mercado internacional para Moyca? Cuantitativamente, las exportaciones son el núcleo absoluto de nuestra actividad, ya que cerca del 90% de nuestra producción se destina volumen. Su facturación ha crecido un 11,4% hasta los 145,45 millones de euros, frente a los 128,87 millones del año anterior; al tiempo que la demanda ha aumentado un 2,3%, totalizando 20,37 millones de kilos vendidos (el año pasado se alcanzaron 19,9 millones). A continuación, entre el resto de productos más vendidos se encuentran el pepino, con 127,96 millones de euros (+16,7%) y 63,57 millones de kilogramos (+9,9%); judía verde, con 122,55 millones de euros (-1,7%) y 25,38 millones de kilos (-6,6%); puerro, con 113,31 millones de euros (+4,3%) y 29,27 millones de kilogramos (+3%); espárrago, con 78,21 millones de euros (+4,5%) y 8,38 millones de kilos (+3%); calabaza, con 78,04 millones de euros (+5,6%) y 28,76
a mercados internacionales, con presencia en los cinco continentes y el Reino Unido como mercado de referencia. Sin embargo, su importancia cualitativa va más allá de la cifra, ya que el mercado internacional marca el listón en exigencias de calidad, sostenibilidad, packaging y servicio, y eso nos empuja a mejorar de forma continua. Exportar no es solo vender fuera, sino lo que define nuestra selección varietal, nuestros estándares y nuestra capacidad de innovación. Es, en definitiva, nuestro principal motor de crecimiento y de construcción de marca. ¿Cómo valora la evolución que están siguiendo las ventas de uva en España? La revolución de las variedades sin semilla y la apuesta por el sabor han transformado por completo la experiencia de compra. Una uva sin semilla, crujiente y con un dulzor garantizado se convierte en un snack perfecto, y eso impulsa la recurrencia de compra como pocas otras frutas. La diferenciación por sabor y variedad es hoy la verdadera palanca de valor.
millones de kilos (+5,4%); seta, con 71,92 millones de euros (-2,3%) y 7,05 millones de kilos (-3,8%); berenjena, con 56,63 millones de euros (+6,6%) y 26,88 millones de kilogramos (-2,7%); y ajo tierno, con 4,85 millones de euros (+33,5%) y 386 toneladas (+28,4%). Finalmente, el resto de las verduras suman 258,62 millones de euros (+9,7%) y 82,81 millones de kilogramos (+6,5%).
Precios y canales
Pasando ahora al estudio de la situación de los precios, tal y como se adelantaba con anterioridad, las frutas han promediado un incremento del 3,9% a volumen constante, mientras que en el caso de las verduras y hortalizas el aumento ha sido algo mayor, del 4,5%. inforetail/ Septiembre 2026
99
MESA DE ANÁLISIS JOSÉ L. GÓMEZ PRESIDENTE DE SOMOS HIJOLUSA
“Consolidamos nuestro modelo empresarial” Tras un 2025 en el que la compañía comercializó más de 280 millones de kilos y reforzó su posición industrial, este año está marcado por la consolidación de su modelo empresarial, basado en calidad, innovación, sostenibilidad y personas. "Nuestro objetivo es seguir creciendo de forma ordenada y sostenible", afirma el entrevistado. Tras facturar 260 millones de euros en 2025, ¿qué balance realiza de la primera mitad de 2026? 2025 fue un año en el que reforzamos nuestra posición como uno de los principales operadores del sector en España. Y la primera mitad de 2026 ha venido marcada por la consolidación de nuestro modelo empresarial, basado en la calidad, la innovación, la sostenibilidad y las personas. Además, hemos continuado avanzando en nuestro compromiso ESG mediante nuevas certificaciones y, por supuesto, seguimos invirtiendo en todos nuestros procesos e instalaciones. ¿Qué previsiones tiene Somos Hijolusa para 2026? Nuestro objetivo es seguir creciendo de forma ordenada y sostenible. Continuaremos invirtiendo en innovación, digitalización, automatización, sostenibilidad, eficiencia energética y desarrollo de nuevos productos y formatos que aporten valor a nuestros clientes y consumidores. Igualmente seguiremos reforzando la colaboración con agricultores, clientes y proveedores para construir una cadena de suministro cada vez más eficiente. ¿Cómo definiría la situación en la que se encuentran las ventas de patata? Observamos una evolución
especialmente positiva para la patata, que sigue siendo uno de los alimentos básicos de nuestro día a día, muy versátil, con una excelente relación calidadprecio y capaz de adaptarse a múltiples ocasiones de consumo. Además, el crecimiento de formatos de conveniencia y soluciones listas para cocinar está permitiendo acercar la patata a nuevos perfiles de consumidores que buscan rapidez sin renunciar a una alimentación saludable. ¿Qué importancia tienen las exportaciones para su empresa? La exportación constituye una línea estratégica de crecimiento para Somos Hijolusa. Aunque el mercado nacional continúa siendo nuestro principal destino comercial, seguimos incrementando nuestra presencia internacional, llevando nuestros productos a mercados europeos. Más allá del volumen, la actividad exportadora nos permite diversificar mercados, aumentar competitividad, impulsar la innovación y proyectar internacionalmente la calidad de los productos españoles de Somos Hijolusa. ¿De qué manera pretende afrontar el futuro su compañía? En Somos Hijolusa entendemos desde hace muchos años que el futuro del sector pasa por generar confianza y aportar valor en toda la cadena alimentaria.
Por tanto, echando la vista atrás -fijándonos en los datos de Circana publicados en el número de septiembre de infoRETAIL del pasado año- se puede comprobar que la situación se ha revertido, ya que, por aquel entonces eran las frutas las que más subidas registraban (+5,2%), frente al alza más comedida de las hortalizas (+2,6%). Retomando el TAM actual, y dentro de las frutas, el incremento de precio a volumen 100
inforetail/ Septiembre 2026
constante es liderado por el limón, con una subida media del 21,5% en el último año. Por detrás, se sitúan melocotón (+13,7%), mandarina (+5,6%), manzana (+3,6%), piña (+3,2%), kiwi (+3,1%), pera (+3%), naranja (+2,7%), fresa/fresón (+2,6%), plátano (+2%), frutas del bosque (+1,8%) y melón (+1,3%). Con una evolución prácticamente plana (+0,1%) aparecen el aguacate y las frutas tropicales/exóticas. Mientras, con
FRUTASY Y HORTALIZAS FRUTAS
4 PREGUNTAS A:
ALBERTO MONTAÑA DIRECTOR GENERAL DE VICENTE PERIS
“Nuestro objetivo no es crecer a cualquier precio” ¿Cómo ha evolucionado su compañía durante la primera mitad de 2026? Durante 2025 y la primera mitad de 2026 hemos seguido consolidando nuestras principales líneas de trabajo, que son calidad en producto fresco, crecimiento de la IV gama, mejora de procesos y sostenibilidad. En melón y sandía, hemos mantenido una campaña con buen comportamiento; en IV gama, la evolución también ha sido favorable, impulsada por la demanda de formatos cómodos, saludables y listos para consumir; y, junto a todo ello, hemos avanzado en eficiencia interna, incorporación de maquinaria, mejora de envases y reducción del desperdicio alimentario. ¿Qué perspectivas tienen para este año? Las perspectivas son optimistas, pero también prudentes. Nuestro objetivo no es crecer a cualquier precio, sino seguir consolidando un modelo basado en la calidad, la innovación y la adaptación a las nuevas necesidades del consumidor. Queremos continuar creciendo de forma sostenible, manteniendo la capacidad de anticiparnos a las tendencias de consumo, pero sin perder de vista aquello que nos ha definido durante más de 80 años, que son la calidad del producto y el compromiso con nuestros clientes y consumidores. decrecimientos se encuentran sandía (-0,5%), uva (-0,8%) y clementina (-10,4%). En lo que respecta a verduras y hortalizas, las que más han incrementado su precio a volumen constante han sido la cebolla y la berenjena (+9,3% en ambos casos) y el ajo (+9,1%). A continuación, se encuentran referencias como pepino (+6,8%), calabacín (+6,4%), pimiento (+6,3%), tomate (+5,3%), ajo tierno (+5,1%), judía verde (+4,9%), coles (+3,9%), champiñón (+3%), lechuga (+2,1%), espárrago y seta (+1,5%) y puerro (+1,2%). Con una evolución prácticamente flat, Circana sitúa a calabaza (+0,2%) y zanahoria (+0,1%), mientras que la patata (-4,8%) es la única referencia de
Durante los últimos años están avanzando en presencia internacional. ¿Seguirán apostando por las exportaciones? La exportación tiene cada vez más peso para la empresa, tanto en facturación como en volumen. Estamos dando pasos importantes fuera de España, abriendo y consolidando mercados que valoran la calidad, la regularidad y el servicio. Sin embargo, no se trata solo de vender más, sino de hacerlo bien y con clientes que encajen con nuestra forma de trabajar. Por último, ¿qué perspectivas de evolución contempla para el sector en España? Las perspectivas son positivas, porque hablamos de categorías muy alineadas con grandes tendencias de consumo, como salud, bienestar y alimentación natural. Sin embargo, el crecimiento no vendrá solo. Para seguir incrementando el consumo en los hogares será necesario trabajar en varios frentes, como seguir poniendo en valor los beneficios de estos productos y, por otro, adaptarlos a las nuevas formas de vida y de consumo. Sinceramente, creemos que todavía existe un importante margen para seguir incorporando frutas y hortalizas a más momentos de consumo, eliminando barreras y acercando estos productos al día a día de las personas.
esta categoría que ha reducido su precio durante el último año. Por otro lado, según el último informe de Consumo Alimentario elaborado por el Ministerio de Agricultura, Pesca y Alimentación (MAPA), con datos de 2025, el supermercado es el canal preferido para la compra de fruta fresca por los consumidores españoles, con el 52,1% de cuota en volumen y un incremento del 4,3% respecto a 2024. Le sigue la tienda tradicional, con un 25,7% de cuota (-2,0%); el hipermercado, con el 8,5% (+4,2%); y el e-commerce, con el 1,1% (-1,0%). El conjunto de otros canales ha vendido el 12,6% de cuota restante. (Sigue en página 104...) inforetail/ Septiembre 2026
101
MESA DE ANÁLISIS
DS Smith y su 'packaging' sostenible para frutas y verduras DS Smith, empresa de International Paper y proveedor global de soluciones de packaging a base de fibra, cuenta con una amplia oferta de envases y embalajes para el sector hortofrutícola, que facilitan el transporte y distribución de productos frescos a nivel minorista, el comercio electrónico, agrícola y exportador. Con plantas de producción en España, Portugal y Marruecos, DS Smith ofrece soluciones de packaging en cartón ondulado a medida para el sector hortofrutícola, respondiendo a las demandas del mercado y de los consumidores, al tiempo que optimizan el uso de materiales, la reciclabilidad y la eficiencia logística, ayudando a las empresas de productos frescos a adaptarse a los requisitos de la nueva normativa europea sobre envases y residuos de envases (PPWR). La gama de envases y embalajes de DS Smith para el sector hortofrutícola abarcan cajas y bandejas sostenibles, envases primarios y agrupadores, soluciones para el comercio electrónico, soluciones industriales e innovaciones para mejorar la conservación, la visibilidad y el etiquetado. En cuanto a cajas y bandejas sostenibles , destacan Millenium Box, un envase sostenible y alternativo a las cajas de plástico, que está fabricado enteramente en fibra y combina resistencia, protección y funcionalidad; Plaform, sistema integral de embalajes en cartón ondulado que facilita la paletización de productos frescos y cuyo diseño permite transformar la bandeja de transporte en un expositor de tienda en segundos; DS Smith Safe Tray, una bandeja en cartón ondulado ligera, eficiente y que mejora la estabilidad en el apilado; y cajas de madera duraderas y versátiles, que son una solución ideal para la logística del transporte de larga distancia y facilitan el preenfriado de los productos para mejorar su conservación. Entre los envases primarios y agrupadores, sobresalen las barquetas, que están fabricadas en cartón ondulado 100% reciclable y personalizables en distintos tamaños y formatos; y DS Smith Light Wrap, una solución envolvente en cartón ondulado 100% reciclable para envases shelf-ready y multipacks, cuyo diseño mejora la ergonomía y refuerza la estructura para proteger los briks y botellas.
102
inforetail/ Septiembre 2026
Para el e-commerce, la compañía ofrece DS Smith E-Secure Box, una innovadora gama de cajas en cartón ondulado para la venta online de alimentos, que aúna protección durante el transporte y un diseño que simplifica su uso y mejora la experiencia del consumidor. Solución galardonada con los premios Liderpack y WorldStar Awards. Entre las soluciones industriales de DS Smith , resaltan Box Pallet para graneles, que es un embalaje industrial en cartón ondulado para el transporte y almacenamiento de grandes volúmenes de producto fresco (puede apilar hasta 10 toneladas en estático); y Octabin, embalaje octogonal de muy alta resistencia, que puede ser fabricado en diferentes calidades de cartón laminado y puede transportar hasta 1.000 kilos. En cuanto a las innovaciones técnicas para potenciar las prestaciones de envases y embalajes, la compañía ofrece el sistema de termosellado Top Seal para productos que requieren una atmosfera controlada, la tecnología MAX basada en la laminación de hasta diez capas de cartón ondulado y el sistema de codificación Easy Trace Laser Printing que permite reducir hasta un 95% los costes de etiquetado y mejorar la trazabilidad de los envases. "La entrada en vigor de la nueva normativa europea sobre envases supone un cambio significativo para el sector hortofrutícola, pero en DS Smith llevamos tiempo trabajando junto a nuestros clientes para ayudarles a adaptarse a este nuevo marco regulatorio y avanzar hacia una economía circular", afirma el Sales, Marketing & Innovation Director South West EMEA de la compañía, Luis Serrano, agregando que "ofrecemos la gama de envases y embalajes para frutas, verduras y otros productos frescos más sostenible, completa y avanzada del mercado".
FRUTASY Y HORTALIZAS FRUTAS
inforetail/ Septiembre 2026
103
MESA DE ANÁLISIS
3 PREGUNTAS A:
ALFONSO SÁENZ DE CÁMARA GERENTE ADJUNTO DE UDAPA
“Disminuirá el rendimiento de la cosecha, pero sin afectar a la calidad” En una entrevista publicada previamente en infoRETAIL, usted afirmó que en 2025 habían procesado por primera vez más de 100.000 toneladas de producto. ¿Qué balance realiza de 2026? Así es. A pesar de todas las dificultades, en Udapa cerramos 2025 cumpliendo los objetivos que nos habíamos marcado, procesando más de 100.000 toneladas y, una vez más, obteniendo una buena valoración como proveedor de nuestros clientes. Por su parte, la primera mitad de 2026 ha estado marcada por el ajuste de la superficie de producción, la presión de los precios, el exceso de oferta de patata proveniente de Europa, los temporales adversos que ha habido en diferentes puntos de la península o la caótica situación geopolítica que sufrimos. La verdad es que el panorama descrito no es nada halagüeño, pero no nos queda otra que seguir trabajando para poder salir adelante. ¿No es optimista entonces para este 2026? Las perspectivas para este año eran buenas, ya que, a pesar de las jubilaciones de varios de nuestros socios productores, hemos conseguido atraer al sector a
varios jóvenes que nos han ayudado a mantener las hectáreas de cultivo propias. Sin embargo, la climatología que estamos teniendo a lo largo del verano no está ayudando a la producción. El calor extremo frena el desarrollo de la propia planta y del tubérculo, por lo que lamentablemente, esperamos una disminución en el rendimiento de nuestras cosechas. Eso sí, esperamos que todo esto no afecte a la calidad del producto. ¿Cómo se puede incrementar el consumo de patata en los hogares españoles? Ojalá supiéramos cómo hacerlo, pero me temo que no tenemos la respuesta precisa para esa cuestión. Un portugués consume el triple de patatas y un alemán el doble que un español, pero tampoco sabemos a ciencia cierta a qué se deben estas diferencias. Si fuésemos capaces de hacer crecer el consumo per cápita en España, que en décadas anteriores era mucho mayor, sería una buena señal para todos. Para lograrlo, estamos trabajando en el lanzamiento de nuevas presentaciones del producto, que tengan una mayor facilidad de uso para el conjunto de los consumidores.
Durante 2024, la fruta fresca se ha encarecido en todos los canales de compra. El precio más económico se encuentra en el hipermercado, con 2,11 euros (+5,1%); la tienda tradicional, con 2,28 euros (+7,0%); el supermercado, con 2,36 euros (+7,2%); y el e-commerce, también con 2,48 euros (+8,2%). En cuanto a las hortalizas, el supermercado vuelve a liderar la comercialización, con el 51,2% del total del volumen vendido, lo que supone un incremento del 2,4% respecto al año anterior. A continuación, aparece la tienda tradicional, con el 23,1% (-5,2%); el hipermercado, con el 8,1% (-1,3%); y el e-commerce, con el 1,2% (-6,9%). El resto de 104
inforetail/ Septiembre 2026
canales acapara el 16,4% de las ventas. La evolución de los precios de esta categoría se ha mantenido al alza. El precio más alto se encuentra en el canal online, que cierra el año promediando los 2,70 euros (+9,2%); seguido del supermercado, con 2,69 euros (+5,6%); el hipermercado, con 2,51 euros (+3,8%); y la tienda tradicional, con 2,28 euros (+7,7%).
Imprescindibles en el hogar
Cambiando nuevamente la fuente de los datos, según cifras de Worldpanel by Numerator para el TAM de mayo de 2026, frutas y hortalizas han alcanzado una facturación conjunta de 15.590,48 millones de euros, lo que supone un incremento
FRUTASY Y HORTALIZAS FRUTAS del 5,76% respecto al año anterior; y un volumen de 6.856,57 millones de kilos comercializados, un 0,53% más que en 2025. Sobre estos totales, las frutas han vendido 8.732,89 millones de euros (+7%) y 3.764,04 millones de kilogramos (+1,27%), mientras que las verduras consiguen unas cifras de 6.855,97 millones de euros (+4,21%) y 3.092,27 millones de kilos (-0,36%). Ahondando en la categoría de frutas, destaca especialmente el aumento en la demanda de aguacate (+13%) y kiwi (+5%), a pesar de estar entre los productos de mayor precio medio, con 4,9 y 4,5 euros por kilo, respectivamente. "Las frutas y verduras son de los items más imprescindibles en los hogares españoles y, dada su perecibilidad, se compran en promedio cada tres días", profundizan desde la consultora. Las frutas están presentes prácticamente en la totalidad de los hogares españoles (99,7%); su frecuencia de compra cada vez es mayor, habiendo aumentado un 2,3% en el último año hasta las 83,7 veces de media al año por hogar, al tiempo que presentan un volumen de compra de 2,3 kilos por acto (-1,97%) y un gasto medio de 5,4 euros (+3,5%).
Pasando ahora al análisis de las verduras y hortalizas, los segmentos que más han aumentado su demanda durante el periodo de estudio son tomate (+1,7%) y patata (+0,8%), mientras que los mayores aumentos en la facturación corresponden a tomate (+11,2%) y pimiento (+11%). La penetración de estos productos también es alta, con un 99,8% de hogares compradores, al tiempo que su frecuencia de compra se ha incrementado un 1,8% alcanzando las 73,9 veces al año; por su parte, el volumen de compra por acto se ha reducido un 3% quedándose en 2,2 kilos, mientras que el gasto medio por acto sube un 1,4% hasta los 4,8 euros. Siguiendo con los datos de Worldpanel by Numerator, pero atendiendo ahora a la perspectiva geográfica de ventas de frutas y hortalizas, las regiones que lideran las compras en términos absolutos son Cataluña (17,5%), Andalucía (15,9%), Madrid (12,7%), Comunidad Valenciana (10,9%), Galicia (6,5%), Castilla y León (5,6%) y País Vasco (5,5%). No obstante, País Vasco, Galicia y Cataluña se consideran las comunidades más intensivas en consumo de frutas y hortalizas, ya que su peso en esta variable
inforetail/ Septiembre 2026
105
MESA DE ANÁLISIS
4 PREGUNTAS A:
GUILLERMO SOLER GERENTE DE ORRI RUNNING COMMITTEE (ORC)
“Orri bate su récord histórico de cotización en el campo” ¿Qué balance realiza de la campaña 2026? Desde nuestro ámbito de actuación, el balance es muy positivo. Durante la campaña 2026, Orri ha vuelto a batir su récord histórico de cotización en el campo y una demanda sostenida durante toda la temporada, consolidándose, una vez más, como la mandarina mejor valorada del mercado. Además, hemos iniciado con éxito la internacionalización de nuestras campañas promocionales en Francia y también hemos comenzado acciones de comunicación en Italia.
¿De qué manera impulsarán el conocimiento de la mandarina Orri a nivel internacional? Queremos desarrollar la presencia mediante campañas de promoción dirigidas al consumidor y al punto de venta. La exportación resulta estratégica porque los mercados europeos valoran especialmente nuestros atributos diferenciales, que son sabor, prácticamente ausencia de semillas, excelente conservación natural y producción bajo los exigentes estándares europeos. Todo ello permite posicionar a Orri como una referencia dentro del segmento premium.
¿Qué perspectivas tienen para el futuro más inmediato? Como asociación de productores que ni comercializa ni exporta, nuestro principal objetivo es seguir aumentando el conocimiento y el valor de la mandarina Orri, tanto en España como en Europa.
¿Qué pretensiones tienen para el mercado interno? Orri está consolidada en el mercado nacional. Ahora estamos trabajando en la protección de la variedad, la lucha contra las plantaciones ilegales y el fortalecimiento de un modelo que permita a los agricultores obtener una rentabilidad acorde con el esfuerzo que realizan.
supera su extensión demográfica, con índices (sobre la media nacional de 100) de 112, 111 y 108, respectivamente; en cambio, las menos intensivas son Madrid (92) y Andalucía (91). Si se pone el foco únicamente en las frutas, las regiones más intensivas en compras son Galicia (119), País Vasco (116) y Castilla y León (110); mientras que si se analiza sólo el comportamiento con las hortalizas, las más dinámicas en base a su población son Cataluña (115), País Vasco (106) y Comunidad Valenciana (102). Por otra parte, y en cuanto a las ventas por ciclos de vida, lideran el consumo de productos hortofrutícolas frescos los hogares con personas jubiladas (37,9%), seguidos por aquellas que tienen hijos entre 17 y 30 años (15,2%), con hijos de entre seis y 17 años (12,3%), adultos sin hijos (10,5%), adultos independientes (6,8%), hogares con niños de menos de seis años (5,8%), monoparentales (5,2%), jóvenes sin hijos (3,3%) y jóvenes independientes (3%). 106
inforetail/ Septiembre 2026
Los hogares españoles compran más fruta y verdura a medida que se hacen mayores, presentando los retirados el consumo más alto (39% más elevado que el promedio), así como adultos sin hijos (índice 122 sobre 100) o parejas mayores con hijos entre 17 y 30 años (índice 120), mientras que los menos consumidores son jóvenes sin hijos (índice 56) y jóvenes independientes (42). Pormenorizando en los datos separados de frutas y verduras, los retirados son el colectivo más intensivo en el consumo en ambas categorías (índices de 143 y 134, respectivamente), mientras que adultos sin hijos (índices de 123 y 122) y parejas con hijos entre 17 y 30 años (122 y 125) permutan las posiciones en el podio de frutas y verduras.
Exportaciones, a la baja
Antes de dar la palabra a los principales fabricantes de la categoría, conviene realizar un pequeño análisis de la evolución seguida por las ventas al exterior, marcado por un descenso del
FRUTASY Y HORTALIZAS FRUTAS
s e c e u c o la
d n a c e ! a u h s e C d ¡ e s o
n
Asociación Princesa Amandine®
www.princesa-amandine.es / princesaamandine@gmail.com inforetail/ Septiembre 2026
107
MESA DE ANÁLISIS 4% en el volumen exportado de frutas y hortalizas españolas frescas en 2025, totalizando 11,9 millones de toneladas, mientras que la facturación subió un 12%, ascendiendo a 18.666 millones de euros, según datos del Departamento de Aduanas e Impuestos Especiales, hechos públicos por el Ministerio de Economía, Comercio y Empresa y procesados por Fepex. El retroceso del volumen exportado se debió, principalmente, a las hortalizas, con un 7% menos respecto a 2024, totalizando 5,3 millones de toneladas, mientras que el valor se mantuvo prácticamente igual, con 8.167 millones de euros (+0,4%). Por su parte, la exportación de frutas en 2025 experimentó un ligero descenso interanual del 1%, totalizando 6,6 millones de toneladas, mientras que el valor creció un 6,5%, elevándose a 10.499 millones de euros. Por destinos, la Unión Europea se refuerza como el primer mercado de las frutas y hortalizas españolas, representando el 84% del total, porcentaje que sube al 97% si se suman Reino Unido y el resto de países europeos no pertenecientes a la UE. Este dato, según Fepex, es "consecuencia de las políticas proteccionistas de gran parte de los países no europeos y de la complejidad de la negociación de protocolos fitosanitarios que requieren para abrir sus mercados". Por su parte, la importación de frutas y hortalizas en 2025 registró un crecimiento interanual del 3% en volumen y un 8% en valor, situándose en 4,7 millones La patata de toneladas y 5.477 millones lidera la de euros respectivamente. La importación de frutas se situó demanda de en 2,4 millones de toneladas hortalizas, con el (+5%) y 3.849 millones de euros (+11,5%) y la de hortalizas fue de 2,3 millones de toneladas (+0,5%) y 1.628 de los kilos millones de euros (+0,5%).
28,2%
Hijolusa, Córdoba y Udapa
Aparcando ya el análisis cuantitativo, llega el momento de entrar en las valoraciones cualitativas. Y se hace con uno de los productos estrella del mercado, la patata, que como ha quedado escrito previamente lidera la demanda (con un 28,1% del total) en verduras y hortalizas. "La categoría atraviesa un momento muy positivo desde el punto de vista cualitativo. Hoy el consumidor exige mucho más que un producto fresco, ya que demanda calidad constante, seguridad alimentaria, origen conocido, sostenibilidad, innovación y formatos adaptados a nuevos estilos de 108
inforetail/ Septiembre 2026
vida", explica el presidente de Somos Hijolusa, José L. Gómez Pensando en el futuro inmediato, el directivo del grupo alimentario leonés considera que el crecimiento "será cada vez más selectivo y las empresas que mejor evolucionen serán aquellas capaces de innovar, diferenciarse, garantizar calidad constante y generar valor añadido". Ante ello, es prioritario seguir desarrollando productos más cómodos, formatos adaptados a distintos tamaños de hogar, soluciones listas para cocinar y una mayor información sobre conservación, recetas y propiedades nutricionales. Y, por supuesto, es menester afrontar los retos a los que, en su conjunto, se enfrenta el sector hortofrutícola español, como adaptación al cambio climático, disponibilidad de agua y recursos hídricos, incremento de los costes de producción, disponibilidad de mano de obra, necesidad de seguir avanzando en sostenibilidad, innovación tecnológica, relevo generacional en el campo, mayor eficiencia logística e incremento de la competitividad internacional. "Todo ello exige empresas cada vez más eficientes, innovadoras y comprometidas con toda la cadena de valor", concluye José L. Gómez. De desafíos del sector hortofrutícola también habla el gerente de Patatas Córdoba, Fernando Córdoba Jiménez, para quien es fundamental "garantizar la rentabilidad y sostenibilidad de toda la cadena de valor, especialmente en un contexto marcado por el incremento de los costes, a lo que se suma el impacto de la climatología y la necesidad de adaptarse a unas condiciones de producción cada vez más exigentes, al tiempo que es necesario mantener la competitividad del producto nacional frente a otros mercados y es imprescindible continuar invirtiendo en tecnología, automatización y mejora de procesos para ganar eficiencia sin comprometer la calidad del producto". Preguntado por la situación en la que se encuentran las ventas de patata en el mercado español, responde que, ante un contexto en el que el consumidor presta especial atención a la relación calidadprecio, pero sin renunciar a productos frescos y de primera necesidad, "las patatas mantienen una posición especialmente relevante por su versatilidad, frecuencia de consumo y capacidad de adaptación a diferentes hábitos culinarios". De patata, que es el producto estrella en la edición de Fruit Attraction de este año, también habla el gerente adjunto de Udapa, Alfonso Sáenz de Cámara,
FRUTASY Y HORTALIZAS FRUTAS
La multinacional neozelandesa Zespri, líder mundial en la comercialización de kiwi, cerró el ejercicio 2025/26 con resultados récord: 3.000 millones de euros en ventas globales de kiwi, 248,1 millones de bandejas comercializadas y un beneficio neto después de impuestos de 142,6 millones de euros. Estas cifras reflejan la fuerte demanda, especialmente de Zespri™ SunGold™, el crecimiento del suministro global y la confianza de los consumidores en la marca. Grown for Good: un nuevo capítulo para la marca global Uno de los principales hitos del año ha sido el lanzamiento de Grown for Good, la nueva plataforma global de marca de Zespri. La iniciativa parte de la convicción de que los alimentos deben nutrir, no solo saciar, y busca ayudar a los consumidores a tomar decisiones sencillas mediante un producto de alta densidad nutricional, buen sabor y nutrientes esenciales como vitamina C, fibra, folato y potasio. Más que una campaña, Grown for Good supone la evolución hacia una marca guiada por un propósito: generar valor sostenible para consumidores, productores, comunidades y el medio ambiente. Zespri™ sitúa así la nutrición y la calidad en el centro de su propuesta, reforzando su posicionamiento premium y demostrando un impacto tangible a lo largo de toda la cadena.
“Cargados de Nutrientes” lleva este mensaje a los consumidores europeos Como parte de su despliegue, Zespri ha lanzado en Europa “Cargados de Nutrientes”, una campaña que comunica de forma clara y accesible los beneficios nutricionales del kiwi. La iniciativa responde a la dificultad de muchos consumidores para orientarse entre mensajes contradictorios sobre alimentación saludable. Con mensajes vinculados a la vida cotidiana, la campaña presenta el kiwi como una forma sencilla y natural de incorporar más nutrientes. Su valor reside en la combinación de vitamina C, fibra, folato y potasio, al tiempo que refuerza el papel de las marcas a la hora de ofrecer información nutricional clara y fiable. Una ambición a largo plazo: convertirse en la marca de fruta más saludable del mundo
Grown for Good respalda la estrategia 2035 y la ambición de Zespri de convertirse en la marca de fruta más saludable del mundo. Combinando nutrición, ciencia, innovación y sostenibilidad, la compañía busca crear valor a largo plazo para consumidores, productores, socios, comunidades y mercados. Zespri en España: crecimiento sólido y conexión con los consumidores En España, uno de los mercados europeos más dinámicos para Zespri, el volumen creció un 11% durante el ejercicio 2025/26, impulsado por una demanda sólida durante todo el año y una estrategia comercial eficaz. La fortaleza de la marca también fue reconocida en los Worldpanel by Numerator Awards como la de mayor crecimiento en Consumer Reach Points (CRP) dentro de frutas y verduras. Tras sumar más de 17 millones de CRP, Zespri™ se consolidó como la segunda marca más elegida de la categoría en España, reflejo de su creciente relevancia y de una estrategia de marca sostenida a largo plazo. inforetail/ Septiembre 2026
BRANDED CONTENT
.Zespri cierra un año récord y refuerza su visión de un futuro más saludable.
109
MESA DE ANÁLISIS para quien las formas de consumir en los hogares se están transformando rápidamente y, ante ello, es necesario "ser capaces de presentar a la patata como un alimento atrayente para que se siga pensando en ella como plato o ingrediente cotidiano". Patata para cocinar en air fryer, en microondas, peladas y cortadas listas para consumir... son posibilidades de uso que abren desafíos para los próximos años. En este sentido, Sáenz de Cámara también valora muy positivamente que "las grandes cadenas de distribución tratan cada día de mejorar la experiencia de los consumidores en lo que a frutas y verduras se refiere, con mejoras intrínsecas cualitativas de los productos frescos, especialmente a través del sabor y la apariencia El precio de externa, con nuevos formatos las frutas se adecuados al tamaño de incrementa un los hogares actuales, y variantes preparadas para una forma de consumo más fácil". Esto -a su entenderen el último año constituye una oportunidad para el sector productor, ante el que "los fabricantes, como nosotros, consideramos clave estar muy atentos a lo que nuestros clientes retailers necesitan para ver si somos capaces de anticiparnos a sus demandas".
3,9%
Productores de cítricos
Y de productores de una hortaliza tan relevante como la patata este reportaje pasa ahora a fijar su atención en los productos cítricos. "Nos encontramos ante un consumidor que es cada vez más sensible hacia el origen de los alimentos que compra. Más allá del precio, el origen se está convirtiendo en el principal conductor de compra, por encima de otros como la conveniencia o la sostenibilidad", afirma el director-gerente de la IGP Cítricos Valencianos, José Enrique Sanz, añadiendo que esta tendencia es una "muy buena noticia, ya que llevamos mucho tiempo apostando por el origen y la trazabilidad a la hora de competir en el mercado con productos de otras procedencias". En este sentido -prosigue- es más necesario que nunca que el comprador conozca y aprecie los valores diferenciales de las naranjas, mandarinas y limones que se producen en la Comunidad Valenciana. "Como sello de calidad, nuestra función debe ser aportar más valor y trasladarlo a nuestros agricultores", incide. De cara al futuro, "diferenciación y promoción son las principales bazas estratégicas sobre las que construir el futuro de los cítricos", concluye Sanz, para quien 110
inforetail/ Septiembre 2026
es necesario recordar constantemente al consumidor las múltiples propiedades saludables de las frutas, al tiempo que se debe percutir sobre la diferenciación, que en el caso de los cítricos valencianos está intrínsecamente relacionada con el clima y la orografía específicos de la región, que propician un mejor índice de madurez a la fruta, un sabor más definido y un color más intenso frente a los cítricos de otras latitudes. Por su parte, desde Orri Running Committee (ORC), su gerente Guillermo Soler enfatiza que "el mercado está premiando las variedades capaces de ofrecer una experiencia de consumo superior, como es el caso de la mandarina Orri, demostrando que existe espacio para productos premium que aportan sabor, regularidad, confianza y producción europea. Y todo ello, frente a estrategias basadas exclusivamente en grandes volúmenes y producción en terceros países que compiten en costes de producción con España, cuya estrategia principal es atacar al precio". A juicio de Soler, la categoría de mandarinas está evolucionando hacia una mayor segmentación, con un incremento en la oferta de variedades, pero también con una mayor exigencia por parte del consumidor: "Esto hace que la diferenciación cobre más importancia que nunca. En Orri creemos que el futuro no pasa por competir únicamente en volumen o precio, sino por ofrecer una experiencia de consumo excepcional, respaldada por una gestión responsable de la producción, una promoción constante y un compromiso con la sostenibilidad".
Opinión de Peris y Moyca
De futuro también habla el director general de Vicente Peris, Alberto Montaña, para quien la clave se encuentra en "aportar más valor al producto fresco, haciendo más accesible, cómodo y fácil de incorporar al día a día, sin perder nunca de vista la calidad", ya que el principal desafío que se debe enfrentar es mantener el "equilibrio entre calidad, precio y rentabilidad en un contexto cada vez más exigente, en un sector donde trabajamos con costes elevados, una climatología incierta y un consumidor sensible al precio, pero que al mismo tiempo exige frescura, sabor, sostenibilidad y conveniencia". Asimismo, y solicitándole una valoración de la evolución que está siguiendo la categoría en el mercado nacional, el director general de la empresa valenciana resalta que las frutas mantienen "una gran capacidad de atracción, incluso en un contexto de cierta contención del gasto". A su juicio, hay que ser optimistas con el futuro, pero no perder de vista la importancia de seguir innovando y de acercar
FRUTASY Y HORTALIZAS FRUTAS
inforetail/ Septiembre 2026
111
MESA DE ANÁLISIS Ventas por demografía Zonas geográficas Cataluña 17,5% Andalucía 15,9% Comunidad de Madrid 12,7% Comunidad Valenciana 10,9%
Galicia Castilla y León País Vasco Resto
Ciclo de vida 6,5% 5,6% 5,5% 25,4%
Retirados H. hijos 17-30 años Hog. hijos 6-17 años Adultos sin hijos
37,9% 15,2% 12,3% 10,5%
Adu. independientes Hog. hijos -6 años Monoparentales Resto
6,8% 5,8% 5,2% 6,3%
TAM mayo de 2026. Datos porcentuales sobre la participación que tiene cada comunidad autónoma y cada perfil de comprador sobre el total de la facturación de frutas y hortalizas durante 2026. Fuente: Worldpanel by Numerator / infoRETAIL.
los productos frescos al consumidor de una forma cada vez más práctica y adaptada a su estilo de vida, dado que es ahí donde "el sector tiene todavía un importante margen de crecimiento e innovación". "En nuestra opinión, la categoría está dejando de competir únicamente en precio para hacerlo cada vez más en valor añadido. Y eso abre oportunidades muy interesantes para empresas capaces de combinar calidad, innovación y capacidad de adaptación a las nuevas necesidades del consumidor", concluye Alberto Montaña. A la generación de valor añadido con productos diferenciales se hace mención también desde Moyca. El CEO de la compañía murciana, Antonio Domene, recalca que el consumo de frutas se puede incrementar por dos vías: aumentando la frecuencia de compra al generar nuevas ocasiones de consumo y, por otra parte, elevando la cesta por acto con formatos que se ajusten a cada hogar. "La clave, en ambos casos, es eliminar fricciones, ya que el consumidor compra y repite cuando el producto es cómodo, no genera desperdicio y, sobre todo, cuando el sabor es consistente acto tras acto. En uva, formatos como nuestra tarrina de 150 gramos responden exactamente a esa lógica de consumo 'listo para comer', y la garantía de dulzor en todas nuestras variedades es lo que convierte una primera compra en un hábito", afirma. Por otra parte, Domene también hace mención a los desafíos que debe afrontar el sector: "El primero es el agua y el cambio climático, ya que la disponibilidad de recursos 112
inforetail/ Septiembre 2026
hídricos y la adaptación a un clima cada vez más exigente condicionan toda la planificación productiva; a ello se suma la presión sobre los costes y la propia disponibilidad de personal cualificado en campo y almacén. Hay además un reto de sostenibilidad y normativa, especialmente en packaging y reducción de plásticos, que exige inversión e innovación constantes. Y, transversal a todo, el desafío de la diferenciación, ya que, ante un contexto de sensibilidad al precio, el sector necesita aportar valor real para no competir únicamente por coste".
Manzanas y IV gama
Ha quedado escrito previamente que las manzanas son la tercera fruta que más factura en España y la cuarta más vendida, posiciones que "demuestran su solidez, aunque estamos seguros de que aún hay potencial de crecimiento, a través de la captación de nuevos targets y diferentes ocasiones de consumo", subraya el director de Marketing de VOG, Hannes Tauber, para quien la clave radica "en seguir desarrollando una oferta segmentada y acorde con el mercado, teniendo en cuenta también que, hoy en día, la compra se ve cada vez más influida, además de por las cualidades nutricionales y gustativas, que siguen siendo prioritarias, por la identidad del producto, sus valores y su capacidad para reflejar diferentes preferencias y estilos de vida". Según un estudio realizado el pasado año por VOG en colaboración con YouGov, en 11 mercados europeos, más del 90% de los consumidores europeos compra manzanas
FRUTASY Y HORTALIZAS FRUTAS
Hábitos de compra Penetración 2025 2026
Frecuencia 99,9 99,9
2025 2026
Compra 111,8 114,1
2025 2026
Gasto 3,2 3,1
2025 2026
6,9 7,1
TAM mayo de 2026. Datos sobre penetración (en tanto por ciento de hogares españoles compradores), frecuencia de compra (número de actos de compra por año), compra media (en kilos) y gasto medio (en euros) por acto de compra en el total del mercado de frutas y hortalizas. Fuente: Worldpanel by Numerator/ infoRETAIL.
con regularidad y, en la mayoría de los casos, varias veces a la semana. "Este dato confirma que ya no se trata de un producto vinculado a épocas concretas del año, sino de una presencia constante en la cesta de la compra. Por lo tanto, seguiremos invirtiendo en esta dirección, con el objetivo de ofrecer una gama capaz de adaptarse al mercado y crear valor a lo largo de todo el año", concluye Tauber, quien destaca la necesidad de que las variedades tradicionales sean complementadas con propuestas premium e innovadoras que amplíen las posibilidades de elección del consumidor ofreciendo una complementariedad que permita responder a diferentes targets, presupuestos y necesidades de consumo.
Por último, termina este reportaje con las palabras de la directora de Marketing de Vegetales Línea Verde, Miriam Bdeir Ibáñez, para quien la categoría de la IV gama seguirá creciendo en el futuro más próximo. "Se prevé que la tendencia de crecimiento se mantenga gracias a la innovación, la ampliación de referencias y la consolidación de productos con mayor valor añadido. Nos encontramos ante una categoría que sigue siendo dinámica, con oportunidades tanto en ensaladas completas como en soluciones listas para consumir que facilitan la alimentación saludable y práctica", afirma. Y concluye de manera tajante: "La IV gama tiene un amplio potencial de expansión y se consolidará como un segmento clave del gran consumo".
6-8 Octubre
¡Te esperamos!
Quédate con lo BUENO
inforetail/ Septiembre 2026
113
MESA DE ANÁLISIS PRODUCTOS CONGELADOS Pescado y marisco sin preparar incrementan un 5,7% su facturación
Los congelados calientan el mercado
Los productos congelados siguen gozando de una extraordinaria salud. De hecho, durante los últimos doce meses han incrementado su demanda en el canal de distribución moderna un 5,3%, el porcentaje interanual de crecimiento más elevado de los últimos tres años. Entre todos los aumentos, destaca el de los platos elaborados, con un desarrollo del 5,7%. POR ANA JULIÁN / FOTOS: PIXABAY
114
inforetail/ Septiembre 2026
PRODUCTOS CONGELADOS PRODUCTOS CONGELADOS
Ventas totales de productos congelados VALOR (millones €) +7,2% VOLUMEN (mill. un. eq.) +5,3% 5.000
4.000
3.000
2.000
1.000
0
3.751,63
818,04
2025
4.023,07
861,52
2026
TAM mayo de 2026. Fuente: Circana / infoRETAIL
L
os datos de Circana (que analizan las ventas en hipermercados, supermercados, canal tradicional, perfumería y droguería moderna, canal online y estaciones de servicio) apuntan a un empuje en la demanda de los productos congelados durante los últimos doce meses. En este sentido, las ventas en volumen para el conjunto del mercado (sin contar helados, de los que infoRETAIL ya publicó un reportaje analítico en su número anterior) se han situado en 861,52 millones de unidades equivalentes, un 5,3% por encima de lo alcanzado hace un año (818,04 millones). Por su parte, la facturación ha aumentado un 7,2% hasta los 4.023,07 millones de euros, frente a los 3.751,63 millones de 2025, con datos correspondientes al TAM mayo de 2026. Retrocediendo a hace justo un año, en el número de septiembre de 2025 de esta revista -con datos correspondientes al TAM junio 2025-, la misma consultora anotaba crecimientos del 3,25% en valor y del 3,48% en volumen; mientras que, un año antes (en 2024), el valor aumentaba un 10,4% y la demanda lo hacía un 4,1%. Por tanto, la evolución del volumen vendido sigue in crescendo. Volviendo al TAM actual analizado por Circana, y entrando al estudio de cada uno de los segmentos, en general, la evolución es muy positiva. Lidera la facturación (con una participación del 39,5% sobre el total) el pescado y marisco sin preparar, cuyas ventas han aumentado un 5,7% durante el último año, hasta los 1.590,48 millones de euros, frente a los 1.499,82 millones de hace doce meses, debido, principalmente a la subida del precio medio, que ha aumentado un 5% interanual a volumen constante. Y es que, en lo que respecta al volumen, las ventas han mejorado un 0,7% hasta situarse en 132,58 millones de unidades equivalentes vendidas (el pasado año la cifra fue de 131,65 millones), representando el 15,3% del total de la demanda.
Los elaborados se disparan
En segunda posición se encuentran los platos elaborados, que representan el 25,8% del valor total del mercado. Con una inflación prácticamente inexistente (+0,2%), han mantenido el empuje de las ventas. La facturación ha subido un 5,9%, totalizando 1.036,15 millones de euros, en comparación con los 975,02 millones de euros. Además, la demanda ha
inforetail/ Septiembre 2026
115
MESA DE ANÁLISIS VICENTE SOTO DIRECTOR GENERAL DE FRIPOZO
“Tenemos una previsión de crecimiento del 9% para este año” Fripozo cerró 2025 con una facturación de 216 millones de euros, lo que supone "mantener la trayectoria positiva de los últimos ejercicios", a juicio del director general de la compañía, quien también destaca la buena evolución seguida por la entidad durante la primera mitad de 2026 y las positivas expectativas que tiene para el futuro inmediato. Tras facturar 196,4 millones de euros en 2024, ¿cuál fue la cifra de ventas en 2025? Fripozo alcanzó en 2025 una facturación de 216 millones de euros, lo que supone un crecimiento cercano al 10% respecto al año anterior y mantener la trayectoria positiva de los últimos ejercicios. En distribución moderna, la evolución también ha sido favorable, ya que los datos de Circana reflejan una mejora clara de nuestra marca en las principales categorías en las que estamos presentes, incrementando un 15% la facturación respecto al año 2024. ¿Qué importancia tiene el canal retail para Fripozo? Actualmente, el retail constituye una de las principales palancas de crecimiento de la compañía. Estamos avanzando en la distribución de nuestras gamas y en la ampliación del surtido dentro de los retailers en los que ya estábamos presentes. Nuestro objetivo no es únicamente estar en más cadenas, sino ganar presencia en cada cliente, incorporar nuevas referencias y aumentar la visibilidad de la marca en el lineal. ¿Qué balance realiza de la evolución seguida por Fripozo durante la primera mitad de 2026 y qué expectativas tienen para cerrar el año? El balance de la primera mitad de 2026 es positivo. Hemos continuado creciendo por encima de la evolución general del mercado, apoyados en la innovación, la calidad, la ampliación de nuestra
presencia en la gran distribución y una mayor notoriedad de marca. Por otra parte, también es importante destacar la buena acogida que están teniendo nuestras últimas propuestas y la consolidación de Fripozo como una marca capaz de dinamizar la categoría. Para el cierre del ejercicio mantenemos unas expectativas favorables, con una previsión de crecimiento del 9%. En la pasada edición de Alimentaria, Fripozo fue galardonado con un premio Innoval. ¿Cómo valora este reconocimiento? Así es. Nuestra gama Pizza Snacks fue la ganadora del Premio Innoval 2026 en la categoría de helados y congelados. Y esto refrenda que nuestro foco en innovación responde a tendencias reales de consumo: conveniencia, nuevos momentos para compartir, preparación en air fryer y búsqueda de experiencias diferentes. ¿Es la innovación la principal razón del éxito de Fripozo? La innovación es una de las principales razones del crecimiento de Fripozo, pero no actúa de manera aislada. Para que una innovación tenga éxito debe traducirse en productos que sean sabrosos, fáciles de preparar, reconocibles y relevantes para el consumidor. Nuestra forma de innovar parte de tendencias y necesidades concretas y a ello se añaden otros factores fundamentales como la calidad y un equipo comprometido, que entiende la innovación como una actitud diaria.
registrado un alza del 5,7%, con un total de 171,34 millones de unidades equivalentes vendidos, frente a los 161,57 millones de 2025 (representan el 19,8% de la demanda de congelados). 116
inforetail/ Septiembre 2026
Las verduras y hortalizas son el tercer segmento de productos congelados con más valor (con una participación del 13,7%) pero el más vendido en volumen (26,8%). Han tenido un desarrollo positivo tanto
PRODUCTOS CONGELADOS PRODUCTOS CONGELADOS
inforetail/ Septiembre 2026
117
MESA DE ANÁLISIS CAROLINA MURCIANO FONTESTAD DIRECTORA DE MARKETING Y GRANDES CUENTAS DE PRODUCTOS CONGELADOS SELECTOS
“Aportamos rentabilidad, diferenciación en el lineal y seguridad de suministro” La compañía valenciana alcanzó una facturación de 68 millones de euros en 2025, teniendo el objetivo de sobrepasar los 73 millones al finalizar 2026 gracias a un crecimiento de doble dígito. Asimismo, ha invertido 25 millones de euros para mejorar su capacidad productiva. "Nuestros productos tienen una alta rotación en los diferentes canales de distribución", recalca la entrevistada. En una entrevista que la realizamos el pasado año, usted afirmó que preveían cerrar 2025 con un incremento del 12% en las ventas. ¿Se cumplieron las previsiones? Sí, cumplimos el objetivo previsto. Alcanzamos una facturación de 68 millones de euros. ¿Cuáles son las expectativas para el cierre de 2026? Nuestras perspectivas para este año son alcanzar los 73,5 millones de euros, consolidando el crecimiento a doble dígito. El balance que realizamos de lo que llevamos de año es muy satisfactorio, ya que las ventas avanzan a un ritmo firme, manteniendo la previsión de crecimiento que ya veníamos proyectando. Esto demuestra la resiliencia de nuestra marca y la alta rotación de nuestros productos en los diferentes canales de distribución. ¿Qué es lo que más destacaría de la evolución que está registrando la compañía?
Los hitos más importantes logrados hasta la fecha son la importante inversión realizada de 25 millones de euros, que nos permitirá mejorar las capacidades productivas, y el reconocimiento internacional logrado en la feria Tuttofood Milano 2026, obteniendo el segundo premio del 'Better Future Award' y que respalda externamente la calidad de nuestros productos. ¿Cuáles es el principal valor estratégico que aporta PCS tanto a la distribución moderna como al consumidor? En cuanto a la distribución, PCS aporta rentabilidad, diferenciación en el lineal y una total seguridad de suministro respaldada por su sólida capacidad industrial. Al consumidor, le ofrece una experiencia gastronómica premium, con productos innovadores y de alta calidad que combinan conveniencia, sabor y máxima seguridad alimentaria.
en valor como en volumen, del 5,8% y del 4,8%, respectivamente. De este modo, han sumado 549,99 millones de euros y 231,61 millones de unidades durante el TAM analizado, en comparación con los 518,09 millones de euros y 220,49 millones de unidades equivalentes del año anterior. En lo relativo al precio, se ha anotado un crecimiento del 1% interanual. Seguidamente, el conjunto de pescado y marisco preparado (5,2% del total) ha facturado un 3,5% más durante el periodo analizado, hasta alcanzar unas ventas de 118
inforetail/ Septiembre 2026
210,27 millones de euros (en 2025 fueron de 202,91 millones, aproximadamente). Esta evolución se explica por el alza de los precios, que de media han aumentado un 3,3%, puesto que la demanda ha mantenido una evolución casi plana (+0,1%). En total, el volumen vendido ha sido de 25,09 millones de unidades equivalentes. En cuanto a las croquetas y empanadillas (que representan el 3,3% de la facturación total de los congelados), es el único segmento que ha reducido su demanda
PRODUCTOS CONGELADOS PRODUCTOS CONGELADOS durante el último año, cayendo un respecto al año anterior; mientras que 1,1% hasta quedarse en 23,74 millones la demanda también se ha mantenido al de unidades vendidas, frente a los 24 alza, disfrutando de un desarrollo del 4% y totalizando 662,87 millones de unidades millones de 2025. El valor, por su parte, tras equivalentes vendidas. En lo que respecta al registrarse un alza del 2,3% en los precios, precio, se ha incrementado un 3% de media, ha aumentado un 1,2% hasta los 131,04 hasta los 6,3 euros por unidad vendida. millones de euros (el pasado año fue de "Los productos congelados, presentes 129,47 millones). en el 99,3% de los hogares españoles, han Por último, el 12,5% de la facturación incrementado su demanda en el y el 32,5% de la demanda del último año, siendo alternativas mercado corresponde al resto de Verduras más asequibles en precio congelados, que según Circana y hortalizas respecto a los productos registran un valor de 505,12 acaparan el frescos, y a su vez han millones de euros, un 15,6% evidenciado crecimientos más que en 2025 (426,32 de precio más moderados millones) y 277,17 millones de unidades equivalentes, lo respecto a dicho mercado", del volumen que representa un aumento destacan desde la consultora. comercializado del 7,9% respecto al año Además, el consumidor anterior (255,27 millones). español compra más veces productos congelados, pero menos cantidad. En este sentido, la frecuencia Penetración y frecuencia de compra ha sido de 33,8 veces al año, un Por otro lado, pasando ahora a analizar 5% más que en el mismo periodo del año los datos de Worldpanel by Numerator, anterior, mientras que el volumen por cada correspondientes al TAM de mayo de 2026, compra ha disminuido un 2%, quedándose el valor total del mercado de productos en 1,26 kilos adquiridos por acto de media. congelados -sin incluir helados- se ha El ticket medio, por su parte, ha aumentado situado en 4.436,61 millones de euros, un 1% hasta los ocho euros. lo que supone un crecimiento del 7%
26,8%
inforetail/ Septiembre 2026
119
MESA DE ANÁLISIS Ventas por categorías
Verduras y hortalizas
Pescado y marisco
VALOR (millones €) +5,8% VOLUMEN (mill. un. eq.) +4,8%
VALOR (millones €) +5,7% VOLUMEN (mill. un. eq.) +0,6% 600 2.000 500
1.500
400
300 1.000 200
500
0
100
1.702,73
156,71
2025
1.800,75
157,67
0
518,09
220,49
2025
549,99
231,61
2026
2026
Platos elaborados VALOR (millones €) +5,9% VOLUMEN (mill. un. eq.) +5,7% 1.200
marisco sin preparar, presente en el 90,6% de los congeladores españoles; verduras y hortalizas (85,6%) y platos elaborados (76,5%). A continuación, en menor medida, se sitúan las carnes congeladas (61,1%), pescado y marisco preparado (55,3%) y croquetas y empanadillas (40,9%).
1.000
¿Quién compra más? 800
600
400
200
0
975,02
161,57
2025
1.036,15
171,34
2026
TAM TAMmayo mayode de2026. 2026.Fuente: Fuente:Circana Circana/ /infoRETAIL infoRETAIL
Por segmentos de producto, destaca especialmente el crecimiento de la demanda de carnes congeladas (+9%), aunque otros segmentos como platos elaborados también han experimentado un alza del 5% en el volumen comercializado. Con crecimientos más moderados se encuentran los pescados y mariscos preparados (+2%) y las verduras y hortalizas (+1%). Por el contrario, croquetas y empanadillas reducen el volumen vendido un 5%. Los segmentos que mayor penetración tienen en los hogares son el pescado y 120
inforetail/ Septiembre 2026
Entrando a realizar un análisis demográfico de las ventas de productos congelados en España, Cataluña es la región donde más referencias de este tipo se consumen en términos absolutos, con el 17,8% de las ventas; seguida de Andalucía, con el 17,7%; Madrid, con el 13%; Comunidad Valenciana, con el 12,2%; Castilla y León, con un 5,2%; Galicia, con el 5,1%; y País Vasco, con el 3,7%. Cataluña, Comunidad Valenciana y Andalucía son las comunidades autónomas más intensivas en la adquisición de productos congelados, ya que su peso en esta variable supera su extensión demográfica, con índices de 110, 109 y 101, respectivamente. Sin embargo, por debajo de la media nacional se encuentran Castilla y León (97), Madrid (94), Galicia (89) y País Vasco (77). Ahondando en el tipo de hogar, los constituidos por personas retiradas o jubiladas son los que más compran referencias congeladas, con un 29,3% de participación sobre el total de las ventas de la categoría, seguidos de los formados por familias con hijos de entre 17 y 30 años,
PRODUCTOS CONGELADOS PRODUCTOS CONGELADOS
Nuevas Líneas CHURROS Y CROQUETAS CREMOSAAAAAAAAAS
inforetail/ Septiembre 2026
121
MESA DE ANÁLISIS LA PASARELA Fabricante Grupo Fuertes Marca Fripozo Gama La compañía lanza al mercado la nueva gama de Tokyo Bites, inspirada en la cocina asiática y que cuenta con dos variedades iniciales: Sweet Chili y Original Soja & Jengibre. Asimismo, también cuenta con Pizza Snacks, gama que fue premiada en la pasada edición de Alimentaria; Mac & Cheese +Proteínas, con las variedades Bacon Cream y Trufa Parmesano; Takitos, gama inspirada en el universo Tex-Mex, con sabores intensos y formatos orientados al consumo informal y compartido; y Street Nuggets, disponibles en Bacon & Cheese y Red Chili. Fabricante Productos Congelados Selectos Marca CocinArte Gama La compañía de Picassent (Valencia) amplía su gama de platos preparados con nuevas referencias, todas ellas bajas en azúcares: Risotto de Setas y Risotto de Marisco (ambos en formato de 350 gramos y aptos para microondas y sartén); Pasta con Pollo al Pesto (300 gramos y fuente de proteínas); Salteado de Gambas (400 gramos) y Arroz Negro (600 gramos y bajo en grasas saturadas). Fabricante Maheso Marca Maheso Gama La compañía de alimentación amplía su gama de Churro Bites, tras el éxito de los rellenos de nocilla, con el lanzamiento de los Churro Bites Nocilla Pistacho, adaptándose a las nuevas tendencias del mercado. La referencia se puede preparar en el horno o en air fryer en menos de siete minutos y están pensadas para comer de un solo bocado.
Fabricante Ozturk Quebap Marca Quepab mixto Gama El fabricante toledano lanza un nuevo producto cárnico precocinado de vacuno y pollo halal, condimentado con especias y hierbas, asado en horno vertical giratorio a temperaturas superiores a los 70 grados centígrados, loncheado, ultracongelado (IQF) y envasado en bolsas de uso alimentario. Fabricante Nomad Foods Marca La Cocinera Gama La marca de platos preparados congelados suma a su gama Take Away dos nuevas propuestas de pollo: los Chicken Nuggets y los Chicken Tenders sabor Tex Mex. Estas referencias, que se pueden preparar en freidora de aire y horno en pocos minutos, buscan facilitar el acceso al consumo inmediato de propuestas innovadoras. Fabricante Mars Marca Trü Frü Gama El fabricante de marcas como M&M's, Orbit o Twix ha anunciado un movimiento estratégico en España con la entrada en una nueva categoría: los snacks congelados y lo ha hecho a través del lanzamiento de Trü Frü, marca estadounidense de la compañía que combina fruta natural congelada y chocolate. La gama inicial incluye tres variedades: fresas con chocolate con leche y blanco; frambuesas con chocolate negro y blanco; y piña con chocolate blanco y coco.
que cuentan con un 17,1% de cuota. Por detrás, se encuentran los hogares con hijos de entre seis y 17 años (16,6%), adultos sin hijos (8,8%), hogares con niños de menos de seis años (7%), monoparentales (6,7%), 122
inforetail/ Septiembre 2026
adultos independientes (5,9%), jóvenes sin hijos (4,5%) y jóvenes independientes (4,1%). Poniendo el foco en la compra realizada según el volumen poblacional de cada
PRODUCTOS CONGELADOS PRODUCTOS CONGELADOS
Ventas por segmentos Pescado/marisco sin preparar 39,5% Platos elaborados 25,8% Verduras y hortalizas 13,7%
Pescado y marisco preparado 5,2% Croquetas y empanadillas 3,3% Otros congelados 12,5%
TAM mayo de 2026. Datos porcentuales sobre la participación en valor de cada segmento sobre el total de la facturación de los productos congelados -excluyendo helados- en 2026. Fuente: Circana / infoRETAIL.
volumen como en valor, incluso por encima del mercado en algunos de los casos, lo que nos demuestra que, efectivamente, la categoría disfruta de un desarrollo sano". Asimismo, el presidente del Mercat de La Boqueria y consultor especializado en retail, Jorge Mas Velasco, destacó que "como consumidor, y compartiendo que los congelados tienen un crecimiento saludable y equilibrado, diría que estos productos aún pueden mejorar y dar un salto cualitativo", añadiendo que "los productos congelados pueden elevar Categoría fuerte y sana su valor y mejorar su percepción y Vistos los buenos datos de la categoría, experiencia de compra". es evidente su importancia actual A propósito del consumidor, dentro del universo del gran La la responsable de Oferta consumo. En este contexto, frecuencia Producto Alimentación de los retos y perspectivas de de compra Alcampo reconoció que "nos futuro fueron objeto de pide reducir los consumos debate en la tercera edición de productos de Frozen Food Market, congelados se eleva de sal, azúcar y grasas y que el listado de ingredientes celebrada a comienzos de un sea corto y fácil de entender; año en Sevilla. entonces, ante eso, como "Los productos congelados retailers debemos pedir esa disfrutan de un crecimiento innovación a los fabricantes e ir muy sano; en nuestro caso, por muy de la mano con ellos". ejemplo, tenemos unos desarrollos Desde Covirán también se está muy equiparados tanto en valor como en prestando mucha atención a los cambios volumen" afirmó la jefe de Producto de que se están produciendo en las unidades Covirán, Cristina García González, durante familiares: "Para nosotros es un punto la mesa redonda 'Rompiendo el hielo en estratégico de la categoría ir de la mano retail', que tuvo lugar en el marco de este con aquellos proveedores que trabajan la encuentro. reducción de formatos, ya sea en la marca Por su parte, la responsable de Oferta propia o en su propia marca de fabricante", Producto Alimentación de Alcampo, Eva comentó Cristina García. García Mougán, opinó que "ha habido Sobre la importancia que tiene la marca crecimientos en la categoría tanto en tipología de hogar, los formados por parejas con hijos de entre 17 y 30 años son los más intensivos, con un índice de 135 sobre 100; seguidos de las parejas con hijos de entre seis y 17 años (índice 120), retirados (107) y adultos sin hijos (103). Por el contrario, por debajo de la media nacional se encuentran los hogares monoparentales (95), las familias con niños menores de seis años (91), jóvenes sin hijos (74), adultos independientes (62) y jóvenes independientes (56).
5%
inforetail/ Septiembre 2026
123
MESA DE ANÁLISIS
Croquetas y empanadillas sufren una caída del
de distribución (MDD) en la En esta línea, Eva García categoría, desde Alcampo, (Alcampo) recalcó que Eva García subrayó que "es "todos juntos debemos una de nuestras apuestas, mostrar al consumidor buscando siempre productos que los ultracongelados en la demanda de alta calidad y al mejor mantienen elevados valores precio, pero mi labor como nutricionales. Todos juntos, responsable de Oferta es intentar ganamos", mientras que Jorge buscar un equilibrio en nuestros lineales Mas (Mercat de La Boqueria) dijo que "el consumidor debe apreciar en el punto de entre la marca de distribución y las marcas venta que existe una colaboración entre líderes". industria y retail". Por su parte, Cristina García remarcó que "para nosotros la calidad de la MDD es totalmente incuestionable; es cierto Análisis de Fripozo y PCS que debe ofrecer una mejora de precio Y de la opinión de los retailers se pasa respecto a las marcas de fabricante, pero al juicio analítico de los fabricantes. eso debemos obtenerlo de una mejora de "El congelado está dejando de ser costes y nunca con mermas de calidad". únicamente un producto de reserva o de Pensando en el crecimiento futuro de la fondo de armario, ya que cada vez está categoría, desde Covirán, García recomendó más presente en decisiones de consumo "ir de la mano" con los fabricantes en planificadas, especialmente cuando ofrece impulsar la innovación para responder a las calidad, sabor y soluciones adaptadas a demandas de los consumidores. momentos concretos", afirma el director
1,1%
124
inforetail/ Septiembre 2026
PRODUCTOS CONGELADOS PRODUCTOS CONGELADOS
Hábitos de compra Penetración 2025 2026
Frecuencia 2025 2026
99,3 99,3
Compra 32,1 33,8
2025 2026
Gasto 1,28 1,26
2025 2026
7,9 8,0
TAM mayo de 2026. Datos sobre penetración (en tanto por ciento de hogares españoles compradores), frecuencia de compra (número de actos de compra por año), compra media (en kilos) y gasto medio (en euros) en el total del mercado de productos congelados. Fuente: Worldpanel by Numerator/ infoRETAIL.
Ventas por demografía Zonas geográficas Cataluña Andalucía C. de Madrid C. Valenciana
17,8% 17,7% 13,0% 12,2%
Castilla y León Galicia País Vasco Resto
Ciclo de vida 5,2% 5,1% 3,7% 25,3%
Retirados 29,3% H. hijos 17-30 años 17,1% Hog. hijos 6-17 años 16,6% Adultos sin hijos 8,8%
Hog. hijos -6 años Monoparentales Adu. indepen. Resto
7,0% 6,7% 5,9% 8,6%
TAM mayo de 2026. Datos porcentuales sobre la participación que tiene cada comunidad autónoma y cada perfil de comprador sobre el total de la facturación de los productos congelados en España durante 2026. Fuente: Worldpanel by Numerator / infoRETAIL.
general de Fripozo, Vicente Soto. Preguntado por la valoración que realiza de los crecimientos en valor y demanda de la categoría, responde que los datos son positivos, ya que "demuestran que el crecimiento en volumen se explica por el aporte de valor, confirmando que existe una mayor demanda real de productos congelados y que la categoría está ganando relevancia dentro de la alimentación cotidiana". Además, considera que el consumidor valora especialmente cuatro atributos de los productos congelados: facilidad, rapidez, conservación y reducción del desperdicio. "A ello se suma la expansión de la air fryer, que ha mejorado notablemente la experiencia de preparación de empanados, pizzas, snacks y platos preparados", concluye. Por su parte, la directora de Marketing y Grandes Cuentas de Productos Congelados Selectos (PCS), Carolina Murciano, se congratula porque la
categoría de congelados "ya no se percibe como una alternativa de emergencia, sino como una opción prioritaria que aporta un valor real en el contexto económico y de consumo actual". Según considera, el importante incremento en volumen que está experimentando refleja un cambio de hábitos estructural, dado que el consumidor actual "premia la conveniencia, el no desperdicio y la versatilidad que ofrece el congelado frente al producto fresco, integrándolo de forma habitual en su cesta de la compra". Finalmente, la directiva de la empresa valenciana recalca que el comprador está dispuesto a pagar más por productos de mayor valor añadido, listos para consumir o de perfil premium, lo que eleva el ticket medio de la categoría. "Estamos ante un consumidor que ya no solo compra ingredientes congelados para cocinar, sino soluciones gastronómicas completas, sofisticadas y listas para consumir que resuelvan una comida en minutos", remata. inforetail/ Septiembre 2026
125
MESA DE ANÁLISIS PRODUCTOS CÁRNICOS La carne fresca representa el 74,5% del volumen y el 63,9% de la facturación
Sacando músculo
Los productos cárnicos han incrementado ligeramente su demanda (+1,3%) durante los últimos doce meses, impulsados por el desarrollo de la carne fresca, especialmente de las variedades de cerdo y ave, que son las más asequibles en precio. Por su parte, los elaborados cárnicos sufren un retroceso en los kilogramos comercializados y los principales fabricantes del sector abogan por generar valor a través de la innovación y la versatilidad para dar respuesta a las nuevas tendencias. POR ANA JULIÁN – JUAN MAGRITAS / FOTOS: PIXABAY
126
inforetail/ Septiembre 2026
PRODUCTOSCÁRNICOS CÁRNICOS PRODUCTOS
Ventas totales de productos cárnicos VALOR (millones €) +3,71% VOLUMEN (mill. kilos) +1,32% 20.000
Ventas por categorías Carne fresca VALOR (millones €) +5,13% VOLUMEN (mill. kilos) +2,23% 12.000
10.000 15.000 8.000
10.000
6.000
4.000 5.000 2.000
0
17.642,83 1.980,71
18.329,58 2.014,19
2025
2026
0
11.108,61 1.468,01
11.709,30 1.501,49
2025
2026
TAM mayo de 2026. Fuente: Worlpanel by Numerator / infoRETAIL.
Charcutería VALOR (millones €) +1,30% VOLUMEN (mill. kilos) -1,23% 8.000
6.000
4.000
2.000
0
6.534,22
519,01
2025
6.620,28
512,70
2026
TAM mayo de 2026. Fuente: Worlpanel by Numerator / infoRETAIL.
inforetail/ Septiembre 2026
127
MESA DE ANÁLISIS
L
os productos cárnicos han experimentado una buena evolución en sus ventas durante el último año. En este sentido, según datos de Worldpanel by Numerator para el TAM de mayo de 2026, el sector (incluyendo tanto frescos como charcutería) ha aumentado un 3,71% su facturación, alcanzando los 18.329,58 millones de euros, frente a los 17.642,83 millones de hace un año. En lo que respecta a la demanda, también ha sido positiva, totalizando 2.014,19 millones de kilos vendidos, lo que, en comparación con los 1.980,71 millones de hace doce meses supone un alza del 1,32%. En clave de precio, los productos cárnicos registran
un incremento del 2,35% en el precio, promediando los 9,1 euros por kilogramo. Sin embargo, la evolución es desigual dependiendo de la categoría, ya que son los frescos los que empujan las ventas. En este sentido, su valor se ha incrementado un 5,13% durante el último año, hasta los 11.709,30 millones de euros (en 2025 fue de 11.108,61 millones), al tiempo que la demanda ha crecido un 2,23%, situándose el volumen comercializado en 1.501,49 millones de kilos, frente a los 1.468,01 millones del año anterior. En lo que respecta al precio de estas referencias, han promediado un aumento del 2,8%, hasta los 7,8 euros el kilo. Por el contrario, la demanda de productos de charcutería se ha resentido durante el
4 PREGUNTAS A: CAMPOFRÍO
“La evolución en 2026 es positiva y consolidamos el ritmo de crecimiento” ¿Qué balance realizan de la evolución seguida por Campofrío durante el primer semestre de 2026? La evolución está siendo positiva, consolidando un ritmo de crecimiento que esperamos mantener. Este avance responde, en gran medida, a una firme apuesta por la innovación, materializada en lanzamientos que han tenido una excelente acogida, como las recientes pechuguitas de pollo y pavo de NaturArte, con las que hemos reforzado nuestra presencia en una categoría muy dinámica y de alta rotación. ¿Qué podrían indicar del desempeño de marcas como Campofrío y Navidul? Nuestro enfoque con Campofrío y Navidul se centra en su fortalecimiento con propuestas diferenciales que contribuyan a dinamizar las categorías, como pueden ser las referencias con menos grasas y más proteínas, combinando el sabor del producto tradicional con el valor añadido de un perfil nutricional mejorado y adaptado a las nuevas demandas del consumidor. ¿Cómo están respondiendo desde la compañía a los principales desafíos a los que se enfrenta la categoría?
128
inforetail/ Septiembre 2026
En un contexto marcado por la presión sobre los costes y los presupuestos ajustados de las familias, en Campofrío trabajamos para adaptarnos a todo tipo de consumidores. Asimismo, buscamos anticiparnos a las necesidades de un shopper que busca soluciones que combinen conveniencia, sabor, calidad, transparencia y que se ajuste a unos hábitos que cambian constantemente. Y desde Campofrío respondemos a este desafío mediante la apuesta por la innovación continua, tanto en producto como en formatos y ocasiones de consumo. ¿De qué manera se impulsa desde Campofrío la colaboración con el *retail*? Trabajamos estrechamente con la distribución para desarrollar conjuntamente las categorías, compartiendo una visión común sobre las necesidades del consumidor. Todo ello se traduce en un surtido adaptado a los distintos perfiles de compra, una apuesta continua por la innovación y la puesta en marcha de acciones promocionales orientadas a generar valor. Concebimos la relación con los retailers como una alianza estratégica basada en la colaboración y la creación de valor compartido.
PRODUCTOSCÁRNICOS CÁRNICOS PRODUCTOS
inforetail/ Septiembre 2026
129
MESA DE ANÁLISIS Ventas por segmentos Ave Cerdo Vacuno
Carne fresca Ovino/caprino Conejo Resto
34,3% 32,7% 21,6%
4,2% 1,9% 5,3%
Charcutería Ahumados 5,0% Bacon/panceta 4,1% Fuet 4,0% Lomo embuchado 3,9% Resto 21,6%
Jamón y paleta curada 26,5% Jamón York/cocido 9,9% Salazones 9,7% Pavo 8,3% Chorizo 7,0%
TAM mayo de 2026. Datos porcentuales sobre la participación en valor de cada segmento sobre el total de las respectivas facturaciones de carne fresca y charcutería. Fuente: Circana / infoRETAIL.
periodo analizado, bajando un 1,23% y lo que se traduce en un incremento del quedándose en 512,70 millones de kilos, en 5,6% respecto al año anterior, cuando fue comparación con los 519,01 millones del de 3.788,05 millones. Asimismo, el volumen año anterior. Por su parte, la facturación ha se ha incrementado un 3,9%, situándose crecido un 1,3%, situándose en 6.620,28 en 693,64 millones de kilos (en 2025 fue de millones de euros, frente a los 6.534,22 666,59 millones). millones de 2025, tras un incremento del La carne de cerdo (32,7% de cuota en precio medio por kilo vendido -que se sitúa valor y 33,7% en volumen), por su parte, en 12,9 euros- del 2,6%. ha disfrutado de la mejor evolución de Echando la vista atrás, las carnes frescas todos los segmentos de carnes frescas. En mantienen la tendencia de crecimiento, concreto, ha totalizado 3.834,43 millones aunque menor en la demanda, publicada de euros, un 7,6% más que el año anterior, en el número de septiembre de infoRETAIL cuando se alcanzaron 3.543,01 millones. del pasado año, ya que la misma En volumen el crecimiento ha sido consultora anotaba desarrollos también notable, del 7,25%, tanto en valor como en situándose en 506,36 millones Las de kilos, en comparación con volumen, del 4,9% y del variedades de los 469,65 millones del año 3,8%, respectivamente. ave representan el 2025. En lo que respecta a la A continuación, la carne charcutería (o elaborados), de vacuno (21,6% de cuota los datos ministeriales correspondientes al ejercicio en valor y 11,2% en volumen) de la demanda de de 2024, mostraban una ha facturado un 5,2% más, carne fresca tendencia positiva del 4,6% en hasta los 2.530,37 millones valor y del 1,1% en volumen. de euros, frente a los 2.398,79 millones de 2025. Sin embargo, la demanda ha sufrido una importante Cerdo, líder en crecimiento caída, del 8,4%, quedándose el volumen Entrando al análisis pormenorizado de comercializado en 169,25 millones de kilos la categoría de carne fresca, y volviendo (el pasado año fue de 183,47 millones de al TAM actual aportado por Worldpanel kilogramos). by Numerator, lidera las ventas, un año Estos tres primeros tipos de carne más, la carne de ave, con el 34,3% de totalizan el 88,6% del valor y el 91,1% del cuota en valor y casi la mitad del volumen volumen comercializado por las carnes vendido (46,2%). En total, la facturación ha frescas. Por detrás, en cuarta posición, alcanzado los 4.012,77 millones de euros,
46,2%
130
inforetail/ Septiembre 2026
PRODUCTOSCÁRNICOS CÁRNICOS PRODUCTOS
Ventas por canales Carne fresca Supermercado Tienda tradicional Hipermercado
66,7% 19,6% 9,1%
E-commerce Resto
Carne transformada 1,4% 3,2%
Supermercado Hipermercado Tienda tradicional
75,0% 12,2% 8,5%
E-commerce Resto
1,6% 2,7%
TAM 31 de diciembre de 2025. Datos porcentuales sobre el peso en volumen de cada canal de comercialización sobre el total de las ventas de carne fresca y transformada. Fuente: Informe de Consumo Alimentario del MAPA / infoRETAIL.
aparecen las referencias de ovino/caprino, que representan el 4,2% de la facturación y el 2% del volumen, al tiempo que padecen la peor evolución de la categoría. Así, su facturación se ha reducido un 9,07%, quedándose en 494,45 millones de euros (en 2025 fue de 532,53 millones). Además, el volumen ha caído a doble dígito, un 16,14%, con 29,77 millones de kilos comercializados, en comparación con los 34,57 millones del año anterior. En quinta posición, la carne de conejo (1,9% y 1,6% de participación en valor y volumen) también ha sufrido números rojos. Con caídas del 2,5% en valor y del 6,4% en volumen, sus ventas se han quedado en 218,39 millones de euros y 24,07 millones de kilos, frente a los 223,85 millones de euros y 25,61 millones de hace doce meses. Por último, Worldpanel by Numerator agrupa al resto de carne fresca en un segmento conjunto que representa el 5,3% de la facturación y de la demanda, sumando 618,88 millones de euros (+3,2%) y 78,41 millones de kilos (-5,7%). En cuanto a los precios, todos los tipos de carne fresca los han incrementado durante los últimos doce meses, destacando especialmente el vacuno, que ha subido un 14,8% hasta situarse en 15 euros de media el kilogramo. Por detrás, se encuentran los aumentos de ovino/caprino (+8,4%), con 16,6 euros el kilo; conejo (+4%), con 9,1 euros; ave, que es la carne fresca más
económica, cerrando con 5,8 euros de media (+1,6%); y, por último, cerdo, con un incremento medio en el precio del 0,3% hasta los 7,6 euros.
Caída de los jamones
En el apartado de charcutería, el líder es el segmento de jamón y paleta curados, que acapara unas participaciones del 26,5% en valor y del 16,4% en volumen, aunque muestra una evolución negativa durante los últimos doce meses, cayendo un 0,6% en valor y un 2,5% en volumen, hasta los 1.753,17 millones de euros y los 84,19 millones de kilos comercializados (en 2025 se registraron 1.763,69 millones de euros y 86,29 millones de kilos). El jamón york/cocido es el segundo producto que más factura y que más demanda tiene en charcutería, aglutinando el 9,9% del valor y el 12,8% del volumen total. En este caso la evolución sí es positiva, con alzas del 3,4% en valor, sumando 657,85 millones de euros, frente a los 635,48 millones del año anterior; y del 1,8% en volumen, con 65,69 millones de kilos en comparación con los 64,5 millones de 2025. En tercera posición en cuanto a facturación, Worldpanel by Numerator clasifica a las salazones cárnicas (9,7% de cuota en valor y 8,5% en volumen) que presentan la peor evolución de la categoría. Así, la facturación se ha reducido un 5,9% en el último año, inforetail/ Septiembre 2026
131
MESA DE ANÁLISIS
3 PREGUNTAS A:
PABLO OLIVARES DIRECTOR DE MARKETING DE ELPOZO ALIMENTACIÓN
“Somos moderadamente optimistas y evolucionamos de forma ordenada” Tras facturar 1.950 millones de euros en 2025, ¿qué perspectivas tienen para el cierre de 2026? Somos moderadamente optimistas. Nuestro objetivo es seguir creciendo de una manera sostenible, apoyándonos en la innovación, la eficiencia y el desarrollo de alimentos que aporten valor. Y todo ello teniendo presente que el mercado sigue siendo muy dinámico y exige una gran capacidad de adaptación. ¿Qué es lo que más destacaría de la evolución de ElPozo durante 2026? Estamos evolucionando de una forma ordenada, centrados en ofrecer propuestas que respondan a las nuevas necesidades del mercado. Hemos reforzado categorías estratégicas, como los elaborados cárnicos y los productos de conveniencia, y que aporten un valor añadido, siempre manteniendo los estándares
de calidad y seguridad alimentaria que caracterizan a nuestra compañía. ¿Qué aspectos son los que más destacaría de la situación que está viviendo el sector cárnico? En términos generales, la categoría cárnica sigue teniendo un peso importante en la cesta de la compra, pero es evidente que las preferencias están evolucionando. El sector está atravesando un momento de grandes cambios que son necesarios abordar con una visión global. En nuestro caso, esa visión pasa por combinar eficiencia, innovación y una escucha constante del mercado. En definitiva, trabajamos por seguir ofreciendo la mejor relación entre calidad y valor, con un surtido capaz de responder a las diferentes necesidades de los hogares.
quedándose en 644,83 millones de euros, frente a los 682,87 millones del año anterior; al tiempo que la demanda ha caído un 10,7%, comercializándose 43,81 millones de kilos (en 2025 la cifra fue de 48,50 millones). Y también en tercera posición, aunque en este caso en cuanto al volumen comercializado, se encuentran las salchichas, que acaparan el 10,6% de la demanda total de la categoría, si bien ocupan la décima posición en valor (3,6%). Han cerrado el periodo analizado con unas ventas de 241,92 millones de euros, lo que representa un aumento del 3,8% frente a 2025 (232,72 millones de euros) y 54,47 millones de kilos, con un descenso del 0,7% (54,85 millones en 2025). Siguiendo con la clasificación en valor, la cuarta posición es ostentada por los elaborados de pavo, que cuentan con unas participaciones del 8,3% en facturación y del 9,4% en volumen vendido, presentando 132
inforetail/ Septiembre 2026
PRODUCTOSCÁRNICOS CÁRNICOS PRODUCTOS
inforetail/ Septiembre 2026
133
MESA DE ANÁLISIS LA PASARELA Fabricante Campofrío Marcas NaturArte, Revilla y Navidul Gama Entre las últimas novedades lanzadas por la compañía sobresalen la ampliación de gama de NaturArte con las lonchas de pechuga de pavo 96% y 0% aditivos, así como la nueva pechuga de pollo 97% carne y las lonchas de jamón asado al horno con un 96% de contenido cárnico. Otros lanzamientos son el chorizo Revilla PRO, que aporta 22 gramos de proteína por cada 100 gramos; los snacks cocidos Polloninos y Jamoninos, con diseños de personas de Disney; y la actualización de la gama Cuatro Estaciones Gran Reserva de Navidul, que incrementa el tiempo de curación del jamón hasta más de 15 meses. Fabricante ElPozo Alimentación Marcas 1954 y King Upp Gama Una de las novedades más destacadas es 1954 Premium Gourmet Natural Sin Aditivos, gama formada por jamón cocido, pechuga de pavo y pechuga de pollo, elaborada sin aditivos y con alto porcentaje de carne.
Asimismo, la empresa murciana amplía la marca King Upp con la carne de kebab y la pechuga de pollo kebab lonchas, dos soluciones que conectan con las tendencias de street food. Y en carne fresca, refuerza su propuesta con la incorporación de la carne madurada y hamburguesas premium en formato skin. Fabricante Carpisa Foods Marca Brooklyn Town Gama La empresa de Griñón sigue impulsando su marca de listo para calentar Brooklyn Town, que "está mostrando una evolución muy positiva y sigue consolidándose como una propuesta atractiva dentro de su segmento", explica César Molina, quien añade que "también estamos trabajando con éxito en colaboraciones con el principal retailer en España en soluciones para punto caliente". Por otra parte, la compañía también está actualizando formatos y desarrollando soluciones específicas para hostelería, al tiempo que "ultimamos un lanzamiento en retail dentro de la categoría de elaborados refrigerados, en colaboración con una gran marca".
resultados desiguales en ambas variables. Mientras que el valor ha aumentado un 5,3% hasta los 551,99 millones de euros (en 2025 fue de 522,73 millones), el volumen se ha reducido un 4,9%, quedándose en 48,56 millones de kilos (frente a los 50,94 millones del año anterior). En quinto lugar, el chorizo (7% de cuota en valor y 7,8% en volumen) también es uno de esos segmentos que ha reducido levemente sus ventas durante el periodo analizado. Así, con 461,81 millones de euros y 40,49 millones de kilos, supone un 1,2% y un 2,2% menos que en 2025 (467,35 millones de euros y 41,38 millones de kilogramos). Respecto a los ahumados cárnicos (5% de participación en valor y 1,9% en volumen), la evolución sí es positiva. Su facturación ha sido de 334,22 millones de euros frente 134
inforetail/ Septiembre 2026
a los 320,25 millones del año anterior, es decir, un 4,2% superior; mientras que la demanda se ha incrementado un 5,8% hasta los 9,79 millones de kilos, en comparación con los 9,22 millones de hace doce meses.
Récord del bacon
Por su parte, bacon y panceta ocupan la séptima posición tanto en facturación (representan el 4,1% del valor total de la charcutería) como en volumen (4,9%), sumando 271,55 millones de euros y 25,48 millones de kilos. Su desempeño es tan positivo que se anotan la mayor alza en facturación de la categoría, con un incremento del 8,9%, mientras que la demanda crece un 4,3%. La octava posición en clave de facturación corresponde al fuet (con unas
PRODUCTOSCÁRNICOS CÁRNICOS PRODUCTOS
Fabricante Covap Marca Cocina Maestra Gama El principal lanzamiento de la cooperativa cordobesa es su nueva línea de platos preparados, que está compuesta por dos recetas: ragout de vacuno en salsa de Borgoña y carrillada ibérica de bellota. "Se trata de dos propuestas inspiradas en la gastronomía clásica que permiten apreciar todo el sabor de carnes de máxima calidad procedentes de nuestra dehesa", afirma Raúl Sanz. Fabricante Grupo Tello Marcas Esencia y Frial Gama La empresa toledana presenta su nuevo Jamón Cocido Entero Esencia, que está elaborado con carne de cruce Duroc y un perfil nutricional mejorado, incorporando un 92% de carne para lograr una textura más jugosa, 20 gramos de proteína por cada 100 gramos y 116 kcal. Por otra parte, la marca premium Frial refuerza su gama de alta charcutería con el lanzamiento de la nueva Pechuga de Pollo Asada al Horno, elaborada con un 95% de carne de pollo procedente de pechugas enteras certificadas con Bienestar Animal.
participaciones del 4% en valor y del 4,2% en volumen), cuyos registros se anotan unos aumentos del 5,7% en valor, hasta los 266,97 millones de euros (en 2025 fue de 251,75 millones), y del 3,5% en la demanda, sumando 21,74 millones de kilos vendidos (20,97 millones el año antes). La novena posición corresponde al lomo embuchado, que ostenta unas cuotas del 3,9% en valor y del 2,2% en volumen, totalizando 259,86 millones de euros (-0,8%) y 11,5 millones de kilos (+1,8%), al tiempo que la décima posición en facturación es ocupada por las salchichas, producto del que ya se ha escrito en párrafos anteriores. Una vez analizado el top 10 de facturación de la charcutería, es menester también realizar una mención a otros productos que también se encuentran a la venta en el canal
Fabricante Emcesa Marca Emcesa Gama La compañía toledana, en el año de su 40 aniversario, amplía su gama de productos para barbacoa hasta superar las 50 referencias durante la temporada de verano, destacando entre las novedades las costillas en tres estilos (Tex-Mex, argentino y adobado). Asimismo, en la categoría de embutidos, ha incorporado chorizo y morcilla ahumados con humo de haya, además de chistorra ibérica. Fabricante Frimancha Marca Mübo Gama La compañía, integrada en el grupo Vall Companys, lanza Mübo, su nueva marca de productos cárnicos elaborados destinada al canal retail y foodservice. La gama inicial se articula en torno a hamburguesas premium, platos de V gama y propuestas ready to eat. "El lanzamiento de Mübo responde a la ambición de Frimancha de consolidarse como operador de referencia, no solo en carne fresca, sino también en elaborados de gran consumo, desarrollando una marca con identidad propia y fuerte carácter comercial", indican desde la empresa de Valdepeñas.
de distribución moderna. Ahí aparecen el salchichón, con 175,25 millones de euros (-2,2%) y 12,94 millones de kilos (-5,6%); la mortadela, con 115,09 millones de euros (+3,3%) y 15,59 millones de kilos (+3,3%); el paté y foie-gras, con 68,8 millones de euros (-0,5%) y 3,56 millones de kilos (-2,2%); y el chopped, con 40,71 millones de euros (+2,6%) y 5,47 millones de kilos (+4%). En cuanto a los precios de estas referencias, destaca fundamentalmente el incremento en el pavo, que se anota el mayor aumento durante los últimos doce meses, con un crecimiento del 10,7%. Por detrás, aparecen salazones (+5,4%), salchichas (+4,5%), bacon/panceta (+4,4%) y salchichón (+3,5%). Por el contrario, han reducido su precio medio productos como el lomo embuchado (-2,6%), ahumados (-1,5%) y chopped (-1,3%). inforetail/ Septiembre 2026
135
MESA DE ANÁLISIS
5 PREGUNTAS A:
CÉSAR GARCÍA MOLINA DIRECTOR COMERCIAL DE CARPISA FOODS
“Nuestro foco no está solo en crecer en volumen, sino en crecer bien” ¿Qué valoración realiza de la evolución que están siguiendo los precios del vacuno? El balance de 2026 es positivo dentro de un contexto todavía exigente. En el caso del vacuno, venimos de una etapa de fuerte inflación de precios, con tensiones importantes en la materia prima y un consumidor muy sensible al precio. En ese sentido, percibimos con optimismo que esa presión se está moderando y que el precio se está estabilizando, lo que debería ayudar progresivamente al consumo. Y, en este contexto, Carpisa Foods, como empresa especializada en vacuno, ¿cómo está evolucionando en 2026? Estamos manteniendo una evolución sólida, apoyada en la diversificación comercial, el desarrollo de producto y la mejora continua de nuestra estructura industrial y comercial. Nuestro foco no está solo en crecer en volumen, sino en crecer bien: con clientes, categorías y mercados donde podamos aportar valor real. De cara al cierre del ejercicio, somos prudentes, pero optimistas. Creemos que el mercado debería recuperar algo más de estabilidad, especialmente si el consumidor percibe que el vacuno vuelve a situarse en un entorno de precios más razonable. ¿Podría especificar cómo están evolucionando tanto las ventas de carne fresca como de elaborados cárnicos? En carne fresca, especialmente en despiece, nuestra evolución está siendo estable y positiva dentro del contexto actual, ya que es una categoría muy
En todos los hogares
vinculada al precio de la materia prima y a la sensibilidad del consumidor, por lo que el reto está en defender valor, calidad y servicio, más que en buscar crecimiento a cualquier precio. Donde sí estamos viendo una evolución especialmente dinámica es en elaborados y soluciones de mayor valor añadido. Las hamburguesas, los formatos específicos para restauración organizada, los porcionados, los productos refrigerados o congelados y las propuestas de conveniencia están ganando peso. Ante un mercado tan competitivo, la diferenciación se antoja más relevante que nunca. ¿Cuáles son los principales desafíos a los que se enfrenta el mercado? Desde una perspectiva general de la categoría, destacaría tres, que son mantener la competitividad en un entorno de costes elevados, tensión en materias primas y mucha sensibilidad al precio; responder a un consumidor que exige más información, más trazabilidad y más coherencia en toda la cadena; y, por último, atraer a consumidores jóvenes, que compran de otra manera, comparan más, valoran la conveniencia y esperan productos adaptados a su estilo de vida. ¿Establece alguna diferenciación entre carnes frescas y elaborados? En elaborados, el desafío está en innovar, diferenciarse y evitar la banalización. En fresco, el reto pasa por hacer más accesibles y comprensibles las distintas carnes y cortes.
Los productos cárnicos tienen una elevadísima penetración en los hogares españoles; de hecho, están presentes en el 99,9% de ellos. En el caso de los frescos, se encuentran en el 99,2%. Los segmentos con una mayor tasa de penetración son el ave (98,1%), el cerdo (96,3%) y el vacuno (88,9%). Por detrás, con porcentajes mucho 136
inforetail/ Septiembre 2026
menores están el ovino/caprino (38%) y el conejo (37%). En cuanto a la categoría de charcutería, el 99,7% de los hogares españoles la adquiere. Con porcentajes muy altos destacan productos como jamón y paleta curados, presentes en el 91,1% de las casas, el jamón york/cocido (85,9%), el chorizo (78,5%) y el pavo y las salazones, ambos con una
PRODUCTOSCÁRNICOS CÁRNICOS PRODUCTOS
inforetail/ Septiembre 2026
137
MESA DE ANÁLISIS
5 PREGUNTAS A:
RAÚL SANZ DIRECTOR DEL GRUPO CÁRNICO COVAP
“Prevemos un crecimiento moderado pero sólido en volumen” ¿Cuáles son los principales desafíos a los que se enfrentan los productos cárnicos? El principal desafío sectorial es el equilibrio entre la rentabilidad de la cadena ganadera y la accesibilidad del producto para el consumidor final. A esto se suma la exigencia innegociable de la sostenibilidad, donde en Covap jugamos con ventaja gracias a nuestro modelo 360º. Por último, nos enfrentamos al reto demográfico y al cambio de hábitos de las nuevas generaciones, a las que debemos seducir con canales digitales, transparencia absoluta y con formatos de conveniencia. ¿Qué perspectivas tienen para el cierre de 2026? La primera mitad de 2026 la hemos cerrado con un balance positivo y de resistencia, consolidando nuestra posición en el mercado gracias a la confianza mutua con nuestros clientes de la gran distribución. Nuestras perspectivas para el cierre del ejercicio son de un crecimiento moderado pero sólido en volumen, apoyados especialmente en la estabilización de los costes productivos y en el buen comportamiento de nuestras gamas estratégicas de ibéricos y carnes frescas seleccionadas.
¿Qué podría destacar de la evolución de los cárnicos frescos? En el área de carne fresca estamos experimentando un comportamiento muy dinámico en el porcino ibérico y cortes selectos de vacuno, donde el consumidor reconoce la regularidad y la excelencia de nuestro producto. Y, ¿de los elaborados? En cuanto a los elaborados cárnicos, el segmento de los loncheados de alta calidad sigue ganando peso en el mix de ventas, compensando la ligera ralentización que experimentan las piezas enteras en los canales tradicionales. Antes hablaba de la confianza con la distribución. En este aspecto, ¿qué valor diferencial aporta Covap a los *retailers*? Nuestro valor diferencial inigualable es el modelo cooperativo de integración vertical de ciclo cerrado controlando toda la cadena de valor agroalimentaria, lo que garantiza al retailer una trazabilidad total, seguridad alimentaria y una garantía de suministro homogénea durante todo el año.
penetración del 77%. A la baja sobresalen el chopped, únicamente presente en el 24,3% de los hogares españoles; o los patés y foiegras, en el 35,6%. En general, y siguiendo la tendencia global del gran consumo, los españoles acuden más veces a comprar, pero realizan compras similares o incluso más pequeñas. De esta manera, para el conjunto de los productos cárnicos, los españoles los han comprado 79,9 veces durante los últimos doce meses (77,5 veces, el año anterior), manteniéndose la compra media en 1,3 kilogramos y el gasto medio en 11,8 euros por acto de compra. En cuanto a la carne fresca, la frecuencia es de 50,4 veces al año, un 3,5% más que en 2025, mientras 138
inforetail/ Septiembre 2026
que el volumen por acto es de 1,5 kilos de media (-2,1%), con un ticket medio de 12,1 euros (+0,6%). Por su parte, en charcutería, la tendencia es similar: los españoles los compran 48,7 veces al año (+2,5%), adquiriendo un promedio de 540 gramos (-4,4%), con un ticket medio de siete euros (-2%).
Análisis demográfico
Analizando ahora los datos del conjunto de productos cárnicos por zonas geográficas, sobresale que las mayores ventas se producen en Cataluña (18,3% de la facturación total), Andalucía (15,4%) y Madrid (13,6%), tal y como se puede apreciar en los gráficos publicados en
PRODUCTOSCÁRNICOS CÁRNICOS PRODUCTOS la página 143. Asimismo, por tipos de (15,3%); por su parte, los más intensivos hogares, el principal comprador es el son hogares con hijos entre 17 y 30 años compuesto por jubilados (acaparan el (índice 136), adultos sin hijos (122) y 30,4% del total), seguido por hogares con jubilados (115). hijos cuyas edades están comprendidas entre 17 y 30 años (18,4%) y hogares con Ventas por canales hijos entre seis y 17 años (15,9%). Por otro lado, según el último informe Sin embargo, y si se analizan ambas de Consumo Alimentario elaborado variables según su peso poblacional, las por el Ministerio de Agricultura, Pesca y comunidades autónomas más intensivas en Alimentación (MAPA), con datos de 2025, la compra de productos cárnicos son País el supermercado es el canal preferido Vasco (índice de 119), Castilla y León (115) para la compra de carne fresca por los y Cataluña (113), que están por encima consumidores españoles, con el 66,7% de de la media nacional, siendo Andalucía la cuota en volumen y un incremento del menos intensiva (88). Por tipo de hogar, el 6,3% respecto a 2024. Le sigue la tienda más intensivo, y con mucha diferencia, es el tradicional, con un 19,6% de cuota (-2,0%); compuesto por hijos con edades entre 17 el hipermercado, con el 9,1% (-0,6%); y y 30 años (índice de 146), encontrándose el e-commerce, con el 1,4% (-1,8%). El a continuación los adultos sin hijos (116), conjunto de otros canales ha vendido el hogares con niños entre seis y 17 años 3,2% de cuota restante. (115) y jubilados (112); los menos Durante 2025, la carne fresca se ha intensivos en compras son los encarecido en todos los canales jóvenes sin hijos (64) y jóvenes de compra. No obstante, El cerdo, con un independientes (43). el precio más económico Si se segmentan los se encuentra en el aumento del datos por la tipología supermercado, que cierra de productos cárnicos, el año con 7,13 euros el Cataluña (18,4%), Andalucía kilo (+2,4%); seguido en volumen, lidera del hipermercado, con (14,7%) y Madrid (13,4%) 7,5 euros (+0,6%); el son las comunidades el crecimiento en e-commerce, con 7,65 autónomas donde más carne fresca euros (+1,8%); y la tienda se compra carne fresca. tradicional, con 10,01 euros En cambio, en términos de (+6,8%). compra intensiva, siendo 100 la En cuanto a la carne transformada, media nacional, Castilla y León (123), el supermercado vuelve a liderar la País Vasco (121) y Cataluña (114) son las comercialización, con el 75% del total más compradoras en función de su peso del volumen vendido, lo que supone poblacional. Por otra parte, y en cuanto a un incremento del 5,1% respecto al año la charcutería, Cataluña (18,1%), Andalucía anterior. A continuación, aparece el (16,8%) y Madrid (14,1%) siguen siendo las hipermercado, con el 12,2% (-0,9%); la más compradoras, si bien en términos de tienda tradicional, con el 8,5% (-5,4%); y el intensidad la clasificación está liderada por e-commerce, con el 1,6% (-0,9%). El resto de País Vasco (índice 116), Cataluña (112) y los canales acaparan el 2,7% de las ventas. Madrid (102). La evolución de los precios de En cuanto a la tipología de hogares, los esta categoría ha sido generalmente compuestos por retirados (29,8%), hijos ascendente, aunque con una excepción: con edades entre 17 y 30 años (19,1%) mientras que el online es el único canal que y hogares con hijos entre seis y 17 años baja (-0,7%) con un precio medio de 11,83 (16,2%) son los que más carne fresca euros; las mayores subidas se dan en el compran, si bien los más intensivos en su canal tradicional (+5,2%), con 16,42 euros adquisición son los hogares con hijos entre de media; supermercado (+5,1%), con 11,33 17 y 30 años (índice 151), hogares con hijos euros; e hipermercado (+4,8%), con 12,37 entre seis y 17 años (118) y adultos sin euros. hijos (113). En cuanto a la charcutería, la 2025 fue, además, un año en el que clasificación de hogares más compradores el sector cárnico volvió a reivindicarse en términos absolutos no cambia, aunque como motor económico para España, tal sí hay algunas pequeñas variaciones en y como enfatizó el presidente del Comité términos porcentuales, estando liderado de Carnes de Aecoc, Josep Solé, durante el el orden por retirados (31,3%), hijos 26º Congreso Aecoc de Productos Cárnicos. con edades entre 17 y 30 años (17,2%) En su conjunto, representa el 27% del PIB y hogares con hijos entre seis y 17 años
7,2%
inforetail/ Septiembre 2026
139
MESA DE ANÁLISIS
4 PREGUNTAS A:
ALFONSO ALCÁZAR DIRECTOR GENERAL DE GRUPO TELLO ALIMENTACIÓN
“Prudencia, pero con expectativas favorables” Grupo Tello cerró 2025 con una facturación de 410 millones de euros. ¿Qué perspectivas tienen para 2026? Hasta el momento, la evolución está siendo positiva y en línea con nuestras previsiones. Esperamos cerrar el ejercicio con crecimientos tanto en volumen como en facturación, apoyados en el buen comportamiento de la carne fresca y en la estabilidad de nuestras principales categorías de elaborados. Afrontamos el cierre del año con prudencia, pero con expectativas favorables.
¿Cuáles son los principales desafíos futuros a los que se enfrentan los productos cárnicos? Creo que el principal será seguir siendo competitivos frente a otras categorías sustitutivas. Esto implica adaptarse a un consumidor que demanda calidad al mejor precio, afrontando un contexto regulatorio cambiante y seguir mejorando la eficiencia en toda la cadena de valor sin renunciar a los estándares de calidad y seguridad alimentaria.
¿Qué es lo que más destacaría en las evoluciones de carne fresca y elaborados? Estamos teniendo una evolución positiva tanto en carne fresca como en elaborados, aunque con ritmos diferentes. La carne fresca mantiene un mayor dinamismo, en línea con la evolución del mercado, mientras que en elaborados observamos un comportamiento estable, con mejor evolución en aquellas categorías que aportan un mayor valor añadido. En conjunto, seguimos satisfechos con la marcha de ambas áreas de negocio.
Y, ante esta situación, ¿qué fortalezas presenta Tello frente a su competencia? Una de nuestras grandes fortalezas es la capacidad de adaptarnos a lo que necesita cada cliente. Contamos con una oferta muy amplia, que abarca desde carne fresca hasta elaborados de distintas marcas y posicionamientos, lo que nos permite ofrecer soluciones para diferentes canales y perfiles de consumidor. A ello se suma una apuesta continua por la eficiencia, la calidad y un servicio fiable.
alimentario nacional y generó 122.000 empleos directos el pasado año, además de más de 700.000 puestos vinculados a la fase ganadera. Solé también defendió la figura del ganadero y señaló que se percibe una mayor concienciación social sobre su papel en la cadena alimentaria.
Movimientos empresariales
Otro aspecto de interés del mercado cárnico son las operaciones mercantiles e inversiones que se han anunciado durante los últimos meses. En este sentido, Serlopi, empresa matriz de Incarlopsa, compró Embutidos Bricio al comenzar el año. Se trata de un productor fundado en 1988 y especializado en productos procedentes del porcino blanco. En virtud del acuerdo, Embutidos Bricio -con sede en Tarancón (Cuenca)- mantendrá su nombre comercial, y su adquisición permitirá a Incarlopsa ampliar su catálogo de productos. En 2024, Embutidos Bricio produjo 1,3 millones de 140
inforetail/ Septiembre 2026
unidades de sus productos, alcanzando una facturación de 4,4 millones de euros. Con esta operación, la proveedora de Mercadona consolida su posición en el segmento de embutidos tradicionales y avanza en su plan de crecimiento responsable, garantizando continuidad, empleo y desarrollo en el ámbito local. Por otra parte, Uvesa -que el pasado año se incorporó a la multinacional MHP- ha anunciado una inversión de 100 millones de euros en los próximos años para la producción de pollos, con un objetivo de tres millones de pollos a la semana. "Unimos la sólida trayectoria de Uvesa, basada en el compromiso con la calidad, eficiencia y la cercanía con los clientes, con la capacidad de innovación y alcance internacional de MHP, para generar nuevas oportunidades de crecimiento y desarrollo", afirma el director general de Uvesa, Raúl Gómez. También está relacionada con el sector avícola la adquisición anunciada por Grupo
PRODUCTOSCÁRNICOS CÁRNICOS PRODUCTOS de forma positiva, aunque con ritmos diferentes según las categorías: "El mayor dinamismo de los productos frescos responde a un contexto en el que muchos consumidores buscan soluciones versátiles para cocinar en casa, mientras que los elaborados mantienen una posición muy consolidada en los hogares españoles, lo que implica, como sucede en las categorías más maduras, que los crecimientos sean más moderados, por lo que el principal reto pasa Jamones y por seguir generando valor Campofrío, en positivo paletas curados mediante propuestas Finalmente, en el marco de que respondan a las las principales operaciones acaparan el nuevas expectativas del mercantiles realizadas consumidor". dentro del sector cárnico en Ahondando en la los últimos meses, destaca la del volumen vendido evolución de la carne realizada por la multinacional fresca, desde Campofrío se alimentaria Sigma Foods, en elaborados subraya que el crecimiento propietaria de Campofrío, que de las variedades de pollo y en abril anunció la adquisición cerdo viene determinado por ser de Roger Wood, un fabricante de las proteínas cárnicas más accesibles y, al productos ahumados de carne en Estados mismo tiempo, por su gran valor nutricional Unidos con más de 80 años de existencia y y su versatilidad. Por otra parte, y en cuanto una facturación de 50 millones de dólares al descenso que sufren algunos productos (unos 43 millones de euros) durante 2025. elaborados, enfatizan que el reto "pasa por Precisamente desde Campofrío indican seguir generando valor en cada categoría, que los productos cárnicos evolucionan Fuertes a finales de julio y por la que se hace con la compañía Tolvasa y Paasa, dedicada a la cría y engorde de pollos hasta el sacrificio, despiece y comercialización de carne. Con sede en Albacete, la empresa cuenta con la marca Koko Roko para los productos elaborados (brochetas, hamburguesas, salchichas, escalopes...) al tiempo que también comercializa productos frescos como pollo entero, muslos, alas y pechugas.
16,4%
bqd‘shuhc‘c~hmenqds‘hk~QPOwPST~QQOVQU~sq‘yM†¥§???P???QQNOVNQOQU???PTYPSYQQ
inforetail/ Septiembre 2026
141
MESA DE ANÁLISIS Hábitos de compra Penetración 2025 2026
Frecuencia 99,9 99,9
2025 2026
Compra 77,5 79,9
2025 2026
Gasto 1,3 1,3
2025 2026
11,8 11,8
TAM mayo de 2026. Datos sobre penetración (en tanto por ciento de hogares españoles compradores), frecuencia de compra (número de actos de compra por año), compra media (en kilos) y gasto medio (en euros) por acto de compra en el total del mercado de productos cárnicos (carne fresca y charcutería). Fuente: Worldpanel by Numerator/ infoRETAIL.
lo que implica evolucionar la oferta mediante la innovación, la mejora continua de las recetas, perfiles nutricionales cada vez más cuidados y formatos que aporten mayor conveniencia y respondan a las nuevas necesidades de los hogares".
retroceso de los elaborados responde a "una mayor sensibilidad al precio en las categorías de conveniencia, lo que obliga al sector a reforzar el valor percibido de estos productos frente a las opciones de marca de distribuidor". Categorías tan vinculadas a la cultura ElPozo y Covap gastronómica española como el jamón Por su parte, el director de Marketing curado o los ibéricos sufren cuando el de ElPozo Alimentación, Pablo consumidor racionaliza el gasto, Olivares, también analiza la analiza Sanz, para quien la situación de los productos respuesta "no puede ser la Bacon y cárnicos realizando una guerra de precios, sino la panceta, con un valoración diferente entre diferenciación" y adaptarse alza del frescos y elaborados: "Los a las nuevas tendencias primeros crecen debido a con formatos de libre que el consumidor busca servicio que garantizan el alimentos que percibe control del gasto por acto en valor, lideran los como más naturales y de compra y aseguran una incrementos en adecuados para cocinar experiencia de consumo elaborados en casa, al tiempo que óptima sin desperdicio. demuestra un mayor interés Con una penetración tan por la calidad, el origen y el valor alta como tienen los productos nutricional de lo que consume; en cambio, cárnicos, es difícil que el crecimiento venga en los elaborados, el contexto es distinto, de nuevos compradores. La clave radica con un ligero crecimiento en la facturación en "elevar el valor de la compra y ofrecer debido a la apuesta por productos con versatilidad, aportando soluciones que mayor valor añadido y también a los ajustes resuelvan la falta de tiempo en el día a día de precio, mientras que la disminución de sin penalizar la salud", concluye el directivo la demanda nos indica que el consumidor de Covap. es más selectivo y opta por propuestas que encajen mejor con sus necesidades". Tello y Carpisa Algunos productos cárnicos -prosigue A la elevada penetración que tienen los el directivo de la empresa murciana- están productos cárnicos también se refiere acusando los cambios en los hábitos el director general de Grupo Tello de consumo y ante ello, a su juicio, la Alimentación, Alfonso Alcázar, para quien el solución pasa por seguir innovando. crecimiento futuro de la categoría pasa por "Hay que ofrecer productos con un perfil "generar nuevas ocasiones de consumo y nutricional cada vez más cuidado, formatos para ello es importante ofrecer propuestas adaptados a los distintos momentos de que encajen en distintos momentos del día consumo y propuestas que aporten un y en diferentes perfiles de hogar, además de seguir poniendo en valor la calidad, la valor diferencial, algo en lo que en ElPozo versatilidad y el papel que los productos llevamos años trabajando", remarca. cárnicos pueden desempeñar dentro de A juicio del director del Grupo Cárnico una alimentación equilibrada". Covap, Raúl Sanz, el repunte que están Precisa el directivo de la empresa experimentando los frescos demuestra toledana que el actual consumidor es que "la carne sigue siendo un pilar cada vez más racional en sus decisiones indispensable en la cesta de la compra por de compra, analizando mucho más cada su valor nutricional", mientras que el ligero
8,9%
142
inforetail/ Septiembre 2026
PRODUCTOSCÁRNICOS CÁRNICOS PRODUCTOS
Ventas por demografía Zonas geográficas Cataluña 18,3% Andalucía 15,4% Comunidad de Madrid 13,6% Comunidad Valenciana 11,0%
Castilla y León País Vasco Galicia Resto
Ciclo de vida 6,2% 5,8% 5,6% 24,1%
Retirados H. hijos 17-30 años Hog. hijos 6-17 años Adultos sin hijos
30,4% 18,4% 15,9% 9,9%
Monoparentales Hog. hijos -6 años Adu. independientes Resto
6,4% 6,2% 5,6% 7,2%
TAM mayo de 2026. Datos porcentuales sobre la participación que tiene cada comunidad autónoma y cada perfil de comprador sobre el total de la facturación de productos cárnicos (carne fresca y charcutería) durante 2026. Fuente: Worldpanel by Numerator / infoRETAIL.
compra y priorizando determinadas categorías frente a otras. Ante ello, las carnes frescas, especialmente el cerdo y el pollo, "mantienen una evolución positiva porque responden bien a las necesidades de consumo diario", mientras que los elaborados se encuentran con un consumidor que es "más selectivo, que busca productos con un valor añadido claro, por lo que el reto del sector pasa por seguir innovando y adaptando la oferta a unos hábitos de consumo en constante evolución". En cualquier caso, y pensando en el futuro más inmediato, Alfonso Alcázar considera que "son categorías muy consolidadas y con un importante recorrido, cuya evolución dependerá de la capacidad de seguir aportando valor al consumidor". De generar valor también habla el director comercial de Carpisa Foods, César García Molina, para quien el principal aporte de su compañía -que este año celebra su 40 aniversario- no está solo en fabricar, sino "en entender qué necesita cada cliente y adaptarnos a sus especificaciones, formatos, volúmenes y exigencias de servicio". En un mercado tan competitivo como el cárnico, "el cliente no busca solo producto, sino un proveedor que entienda su negocio, responda rápido y le ayude a construir una oferta más eficiente y atractiva", agrega. Para García Molina, el consumidor sigue incorporando los productos cárnicos a su
cesta, pero lo hace de una manera más racional y selectiva. En este sentido, desde Carpisa Foods, como empresa especializada fundamentalmente en vacuno, se considera que, para incrementar su consumo, es fundamental explicar mejor su valor como proteína de alta calidad y que no todas las carnes son iguales ni tienen el mismo proceso productivo. "Detrás del vacuno hay tiempo, alimentación, trazabilidad, selección y un trabajo industrial y comercial importante para que cada corte llegue al canal adecuado", subraya el director comercial de la empresa madrileña, agregando que "también existe margen para trabajar cortes más versátiles, formatos adaptados al hogar actual, hamburguesas de mayor calidad, soluciones para hostelería y retail, y productos que ayuden al consumidor a cocinar mejor, con menos complejidad y menor desperdicio". En definitiva, y pensando en el futuro más próximo, es "clave trabajar la conveniencia, los formatos familiares, las raciones adaptadas a hogares más pequeños, las soluciones listas para cocinar, las propuestas para consumo informal y los productos que encajan con las nuevas formas de comer, al tiempo que se cuida mucho la percepción de valor, ya que el consumidor puede seguir comprando carne, pero necesita entender por qué una determinada opción merece la pena", concluye García Molina. inforetail/ Septiembre 2026
143
MESA DE ANÁLISIS FRUTOS SECOS Y SNACKS Las ventas conjuntas del mercado superan los 2.932 millones de euros
La hora del snacking
El mercado de frutos secos y snacks mantiene una evolución positiva, con un crecimiento conjunto del 5% en valor y del 0,6% en volumen, aunque se aprecian diferencias en el comportamiento de ambas categorías, ya que los primeros son impulsados por la facturación y los segundos por la demanda. POR INDIRA BELLIDO – FRANCISCO MIGUEL / FOTOS: PIXABAY
E
l mercado de frutos secos y snacks ha cerrado el TAM de mayo de 2026 con una facturación conjunta de 2.932,91 millones de euros, un 5% más que en el mismo periodo del año anterior, cuando las ventas se situaron en 2.792,98 millones, según datos de Circana. En volumen, el mercado alcanza los 293,44 millones de kilogramos comercializados, lo que representa un incremento del 0,6% respecto a los 291,52 millones contabilizados un año antes. Así las cosas, el precio conjunto de frutos secos y snacks promedia un aumento del 4,4% a volumen constante. Al analizar los datos por separado, los frutos secos concentran el 52,9% de la facturación conjunta y el 53,1% del volumen. Sus ventas aumentan un 6,7%, hasta los 1.552,94 millones de euros, frente a los 1.448,89 millones del año anterior. La demanda, en cambio, desciende un 0,6%, desde los 156,88 hasta los 155,91 millones de kilos. El precio medio a volumen constante registra un incremento del 7,3%. Por su parte, la categoría de snacks, que aglutina patatas fritas, cortezas y otros fritos, representa el 47,1% del valor total y el 46,9% del volumen del mercado. Su facturación crece un 2,6%, desde los 1.344,09 hasta los 1.379,97 millones de euros, mientras que las ventas en volumen avanzan un 2,1%, desde los 134,64 hasta los 137,53 millones de kilos. El precio medio aumenta un 0,5%.
(sigue en página 148...) 144
inforetail/ Septiembre 2026
FRUTOS SECOS SNACKS FRUTOS SECOS YYSNACKS
inforetail/ Septiembre 2026
145
146
amigos, en una celebración en familia, en una tarde de partido o en una noche de verano en una terraza es pensar también en los snacks que acompañan el momento. Compartir y disfrutar de algo para picar son dos gestos que van de la mano de forma natural y que contribuyen a hacer cada ocasión más especial. Cocteleo, la mezcla de frutos secos y snacks de Frit Ravich, está presente en esos momentos cotidianos que aportan alegría a la vida de los consumidores. Así lo expresa su claim: “Cuando hay alegría, hay Cocteleo”. Porque abrir un Cocteleo puede ser el inicio de una conversación que se alarga, el acompañamiento de una visita inesperada o el complemento perfecto para una lectura tranquila con una copa de vino. En compañía o en solitario, Cocteleo invita a disfrutar de cada ocasión. La versatilidad de los frutos secos permite ofrecer una amplia variedad de combinaciones, concebidas para adaptarse a distintos perfiles, preferencias y momentos de consumo. La diversidad de ingredientes, sabores y texturas aporta personalidad a cada mezcla y hace posible que cada consumidor encuentre su opción favorita para cada momento. La innovación está en el ADN de Cocteleo y constituye uno de sus principales motores de
inforetail/ Septiembre 2026
crecimiento. La marca evoluciona constantemente mediante el desarrollo de nuevas recetas, sabores y combinaciones que sorprenden al consumidor, atraen a nuevos públicos y contribuyen a dinamizar y ampliar los códigos tradicionales de la categoría. Esta apuesta también se refleja en el desarrollo de cobrandings con marcas líderes, que permiten crear propuestas diferenciales, captar nuevos consumidores y generar nuevas ocasiones de consumo. La innovación se apoya, a su vez, en uno de los valores esenciales de Frit Ravich y, por extensión, de Cocteleo: la calidad. Cada referencia parte de una cuidada selección de ingredientes y de la búsqueda del equilibrio adecuado entre frutos secos y snacks. Diferentes texturas, intensidades y perfiles de sabor se integran en mezclas con personalidad propia, pensadas para ofrecer una experiencia variada, reconocible y atractiva de principio a fin.
Con una de las gamas más amplias del mercado, Cocteleo ofrece propuestas para todos los gustos: desde recetas clásicas y equilibradas hasta mezclas con sabores intensos, atrevidos o combinaciones sorprendentes. Esta variedad permite que cada consumidor encuentre su Cocteleo ideal y que la marca acompañe diferentes preferencias y momentos de consumo, convirtiendo cada ocasión en una experiencia distinta. Cocteleo reúne así una identidad de marca reconocible, una apuesta constante por la innovación y una oferta diversa basada en la calidad y en propuestas capaces de sorprender y dinamizar la categoría. Una propuesta que va más allá del producto para reivindicar el valor de disfrutar, compartir y concederse pequeños momentos de alegría. Porque cualquier ocasión puede convertirse en un momento especial cuando se vive plenamente. Cuando hay alegría, hay Cocteleo.
BRANDED CONTENT
Cocteleo, innovación y dinamismo en la categoría de frutos secos
Pensar en un plan con MESA DE ANÁLISIS
FRUTOSSECOSYSNACKS
inforetail/ Septiembre 2026
147
MESA DE ANÁLISIS Comparando los datos de 2026 con los publicados en el número de septiembre del pasado año en esta misma revista, con datos correspondientes al TAM junio de 2025, se observa una desaceleración en la demanda, ya que por aquel entonces las ventas conjuntas de snacks y frutos secos aumentaron un 4,99% en valor (idéntico porcentaje al de este año) y un 3,51% en volumen. Los frutos secos fueron los grandes dinamizadores, con unos desarrollos del 9,4% en valor y del 5,8% en volumen, mientras que los snacks sufrían un retroceso del 0,3% en facturación y un ligero aumento del 0,6% en la demanda. Un año antes, con datos correspondientes al TAM de mayo de 2024, la evolución era aún más dinámica, con incrementos del 12,4% en facturación y del 8,5% en demanda para el conjunto del mercado. Entonces, los snacks crecían un 10,7% en valor y un 6,1% en volumen, y los frutos secos avanzaban un 11,4% y un 9,4%, respectivamente.
2025 hasta los 246,75 millones en 2026, frente al crecimiento del 9,4% anotado en el ejercicio precedente. Y en cuanto a la demanda, ocupa la segunda posición (participación del 15,5%), con 24,31 millones de kilos comercializados (22,32 millones en 2025), un 8,2% más. Por su parte, el precio a volumen constante aumenta un 6,1%. El liderazgo en cuanto a volumen comercializado corresponde a las pipas, que acaparan el 19,4% del total de los kilos vendidos, con 30,26 millones de kilos frente a los 30,08 millones del año anterior, lo que
Ventas por categorías Frutos secos VALOR (millones €) +6,7% VOLUMEN (millones kilos) -0,6% 2.000
Liderazgo del surtido
Regresando a los datos correspondientes al actual TAM y comenzando a analizar los frutos secos, lo primero que sobresale es que el surtido-cóctel se ha encaramado a la primera posición por facturación (representa el 15,9% del total del segmento de frutos secos), después de ocupar la segunda posición en 2025 (su participación entonces fue del 15,5%). Sus ventas aumentan un 14,3%, desde los 211,46 millones de euros registrados en
Ventas totales de frutos secos y snacks
1.500
1.000
500
0
1.448,89
156,88
2025
1.552,94
155,91
2026
Snacks
VALOR (millones €) +5,0% VOLUMEN (millones kilos) +0,6%
VALOR (millones €) +2,6% VOLUMEN (millones kilos) +2,1%
3.000 1.500 2.500 1.250 2.000 1.000 1.500 750 1.000 500 500 250 0
2.792,98
291,52
2025
2.932,91
293,44
2026
TAM mayo de 2026. Fuente: Circana / infoRETAIL.
148
inforetail/ Septiembre 2026
0
1.344,09
134,64
2025
1.379,97
137,53
2026
TAM mayo de 2026. Fuente: Circana / infoRETAIL.
FRUTOS SECOS SNACKS FRUTOS SECOS YYSNACKS
MERITXELL VERDAGUER CATEGORY MANAGER DE FRIT RAVICH
“Somos un 'partner' integral en 'snacking' que trabaja para dinamizar la demanda” Tras facturar 359 millones de euros en 2025, lo que representa un incremento del 8% respecto al año anterior, la compañía gerundense ha tenido una positiva evolución durante la primera mitad de 2026. "Más allá de la evolución de las ventas, estamos poniendo el foco en la calidad del crecimiento", afirma la entrevistada. ¿Qué balance realiza de la evolución seguida por Frit Ravich durante el primer semestre de 2026? El balance del primer semestre de 2026 es positivo, a pesar de que ha sido muy exigente. Seguimos avanzando en nuestras prioridades estratégicas en un contexto dinámico y exigente. Más allá de la evolución de las ventas, estamos poniendo el foco en la calidad del crecimiento. Seguimos reforzando nuestra presencia en los diferentes canales, trabajamos para seguir construyendo una relación sólida con clientes y consumidores, y en desarrollar formatos y productos que se adapten a sus necesidades. ¿Qué perspectivas tienen para el cierre del año? Mantenemos una perspectiva positiva para el cierre del verano y de cara a final de año, siendo conscientes de que el cliente está teniendo un comportamiento racional respecto al gasto. Seguiremos orientados a acelerar un crecimiento rentable y sostenible, apoyándonos en tres palancas, que son fidelización de clientes y consumidores, impulso comercial en formatos y canales prioritarios, y mejora continua de nuestras capacidades productivas y logísticas. ¿Qué destacaría de la evolución de las marcas de Frit Ravich durante 2026? Están teniendo una evolución positiva. Nuestras top 5, que son Caseras, Top Corn, Premium, Real Bites y Cocteleo, concentran la mayor parte de nuestro foco estratégico, al ser nuestras marcas emblemáticas y representar las categorías en las que tenemos un alto conocimiento y capacidad para dinamizar el mercado. Top Corn, por ejemplo, se
ha consolidado como marca de referencia en el mercado de palomitas ready to eat, con una cuota del 43%. También destaca la evolución de Real Bites, que sigue ganando cuota y afianzándose entre las principales referencias de snacks a base de legumbres. Asimismo, seguimos registrando una evolución favorable en la categoría de patatas, donde queremos reforzar tanto el segmento premium como el de chips. ¿Qué elementos de diferenciación presenta Frit Ravich frente a sus competidores? Una de nuestras principales diferencias es nuestra posición como partner integral en el sector del snacking, gracias a un profundo conocimiento de las categorías, del mercado y de las particularidades de cada canal. Nuestra forma de trabajar se materializa en la estrategia de Snacking Solutions, con la que buscamos fidelizar a nuestros clientes ayudándoles a desarrollar y hacer crecer su negocio. No nos limitamos a ofrecer un surtido amplio y relevante, sino que trabajamos activamente para dinamizar la demanda. ¿Qué aporta su compañía tanto a los *retailers* como a las marcas que distribuyen? Para los retailers, aportamos visión de categoría, identificación de oportunidades, capacidad de dinamización en el punto de venta y una ejecución comercial eficiente. Y para las marcas que distribuimos, somos un partner capaz de adaptar la estrategia de cada referencia a los distintos canales, maximizando su presencia, rotación y notoriedad.
inforetail/ Septiembre 2026
149
MESA DE ANÁLISIS ARIADNA PUIG DIRECTORA DE MARKETING PARA LA DIVISIÓN DE ALIMENTACIÓN DE PEPSICO IBERIA
“Hemos reforzado la conexión de nuestras marcas con los consumidores” "Estamos muy orgullosos con nuestro liderazgo en la categoría de snacks en España", resalta Puig, agregando que PepsiCo es un "actor estratégico y referente" en el país no solo por las referencias comercializadas, sino también por la conexión que las marcas tienen con los consumidores. Doritos, Lay's, Ruffles, Cheetos y Matutano se encuentran entre esas marcas, cada una de las cuales tiene "identidad propia". PepsiCo cuenta con un amplio porfolio de marcas de snacks. ¿qué es lo que más destacaría de su evolución? En primer lugar, he de decir que valoramos muy positivamente la evolución de nuestro porfolio de snacks. Cada una de nuestras marcas tiene una identidad propia y responde a distintos perfiles de consumidor, preferencias de sabor y momentos de consumo, lo que nos permite contar con una oferta amplia y muy adaptada a las necesidades actuales del mercado. Y lo que más destacaría es la capacidad que demuestran nuestras marcas para seguir conectando con el consumidor desde territorios muy diversos, manteniendo siempre el foco en el sabor, la calidad y la innovación. ¿Sobre qué pilares se asienta esa estrategia de conexión con el consumidor? Estamos muy centrados en escuchar activamente al consumidor y en trasladar sus preferencias a propuestas diferenciales, capaces de adaptarse a distintos momentos de consumo, tanto dentro como fuera del hogar. Nuestra prioridad es seguir construyendo marcas cercanas, relevantes y con capacidad para aportar valor al conjunto de la categoría. En los últimos meses, hemos reforzado la conexión de nuestras marcas con los consumidores, no solo a través de nuevos productos, recetas o formatos, sino también mediante experiencias que van más allá del momento de consumo y del sabor. Y un ejemplo es el lanzamiento en España de una edición limitada de Lay's
150
inforetail/ Septiembre 2026
Al Punto de Sal, que luce un diseño dorado y está protagonizado por el trofeo de la Copa Mundial de la FIFA 2026, para celebrar la victoria de la Selección Española. A propósito de Lay's, este año han abierto Pilla Tortilla. ¿Cómo está evolucionando el nuevo concepto de restaurante? Es un proyecto muy relevante para PepsiCo, ya que supone el primer concepto gastronómico desarrollado por la compañía a nivel global y está evolucionando como una propuesta que combina tradición, creatividad culinaria y flexibilidad. Es un concepto que forma parte de la estrategia global de PepsiCo para convertirnos en una compañía de alimentación más diversificada y centrada en el consumidor. ¿Qué acciones contemplan realizar para impulsar la relevancia de la categoría en el canal de distribución moderna? Queremos seguir impulsando la relevancia mediante la innovación, el sabor y la conexión con las nuevas necesidades del consumidor. En este sentido, ponemos el foco en reforzar la presencia de nuestras marcas en el lineal, adaptando nuestras propuestas a las tendencias actuales y a las nuevas ocasiones de consumo. Estamos muy orgullosos con nuestro liderazgo en la categoría de snacks en España. Somos un actor estratégico y un referente en el país no solo por nuestras referencias, sino también por la conexión que nuestras marcas tienen con los consumidores, formando parte de su día a día.
FRUTOS SECOS SNACKS FRUTOS SECOS YYSNACKS
Ventas por segmentos Frutos secos Surtido y cóctel Pipas Pistachos Nuez mondada
15,9% 14,8% 14,7% 12,0%
Almendras Cacahuetes Maíz palomitas Resto
Snacks 11,7% 6,3% 3,2% 21,4%
Patatas chips Snacks de maíz Patatas snacks Gusanitos
44,2% 17,9% 8,7% 6,1%
Cortezas Valor añadido Snacks infantiles Resto
4,7% 3,5% 2,4% 12,5%
TAM mayo de 2026. Datos porcentuales sobre la participación en valor de cada segmento sobre el total de las respectivas facturaciones de frutos secos y snacks. Fuente: Circana / infoRETAIL.
supone un incremento del 0,6%. En cambio, en millones de kilos, equivalentes al 8,5% del facturación han descendido a la segunda plaza total. El precio medio avanza un 9,2%. -en favor del surtido-cóctel como ha quedado Los cacahuetes ostentan la sexta posición reflejado en el párrafo previo-, con unas ventas en cuanto a facturación de los frutos secos que avanzan un 0,4%, al pasar de 228,61 a (participación del 6,3%), pero en cambio son los 229,53 millones de euros y representan terceros en volumen vendido (12,7%). Sus el 14,8% del valor total. El precio ventas en valor son de 99,04 millones medio retrocede un 0,2%. de euros, un 3,2% menos que en Las pipas, Prácticamente empatados 2025, mientras que en volumen con un en facturación con las pipas se quedan en 19,95 millones aparecen los pistachos, que de kilos, un 2,9% menos que , ocupan la tercera posición con un año antes. Su precio medio un valor de 229,10 millones de disminuye un 0,3%. son el fruto seco euros, con un desarrollo del 9% En conjunto, estos seis con mayor respecto a los 208,48 millones segmentos concentran el 75,4% demanda alcanzados en 2025, mientras que de la facturación y el 74,7% del la demanda avanza un 3,9%, desde volumen comercializado de los los 14,73 hasta los 15,33 millones de kilos. frutos secos. Este producto reúne el 14,7% del valor y el 9,8% del volumen total de los frutos secos, y su Frutos secos minoritarios precio medio aumenta un 5,1%. Por detrás de las seis variedades de frutos El cuarto lugar en cuanto a facturación secos con mayor facturación aparecen corresponde a las nueces mondadas, cuyas otros productos con una participación más ventas se elevan hasta los 186,79 millones reducida. Es el caso del maíz para palomitas de euros, un 13,5% más que un año antes, y de microondas, que registra unas ventas una cuota del 12%. En cambio, el volumen de 49,51 millones de euros, un 2,8% menos comercializado retrocede un 1,2%, hasta que un año antes, y una demanda con un los 13,86 millones de kilos (8,8% del total retroceso del 2,9%, hasta los 11,05 millones de los frutos secos). Y su precio medio de kilos, mientras que el precio medio aumenta un 14,7%. aumenta un 0,2%. Las almendras ocupan la quinta posición, Por detrás, aparecen las avellanas, que con una facturación de 183,02 millones de reducen su facturación un 9,5%, hasta los euros, un 11,3% superior a la del ejercicio 36,96 millones de euros, al tiempo que su demanda cae un 31%, hasta los dos millones precedente, y una participación del 11,7%. de kilos. Esta evolución coincide con un La demanda crece un 2,1%, hasta los 13,27
19,4%
inforetail/ Septiembre 2026
151
MESA DE ANÁLISIS PAMELA GRAVIET VICE PRESIDENT GLOBAL INTEGRATED MARKETING DE CALIFORNIA WALNUT COMMISSION
“Los envíos de nueces de California a España aumentan un 9%”
Las perspectivas que tiene Nueces de California con España, considerado como uno de sus mercados clave, son positivas, ya que apuntan a mantener la actual tendencia al alza de las ventas. Según la entrevistada, son numerosos los beneficios que aporta este fruto seco tanto a los consumidores como a la industria nacional. ¿Cómo valora la evolución que están siguiendo las ventas de nueces en España? En los últimos cinco años, el consumo de nueces en España, sumando tanto la producción nacional como las importaciones, ha crecido un 17%. Y en este contexto de mercado, ¿qué balance realiza de la evolución que está siguiendo Nueces de California durante 2026? Aunque España produce nueces a nivel local, sigue necesitando nueces importadas para satisfacer la creciente demanda del país. Según datos del sector de la nuez de California, los envíos de nueces de California a España han aumentado un 9% en los últimos diez meses respecto al mismo periodo del año anterior, y se prevé que esta tendencia al alza se mantenga hasta el final del ejercicio fiscal de la industria. ¿Qué elementos de diferenciación presenta Nueces de California respecto a sus competidores? La industria de las Nueces de California está formada por 3.700 familias de agricultores, muchas de las cuales son multigeneracionales y
llevan cultivando nueces de calidad desde finales del siglo XIX. Se trata de una industria que apuesta por la innovación y la tecnología para optimizar las prácticas agrícolas, mejorar la calidad, reforzar la seguridad alimentaria y reducir su impacto medioambiental. Nueces de California tiene un compromiso inquebrantable con la calidad, lo que contribuye a reforzar la confianza y el valor del sector. ¿Qué aporta Nueces de California al consumidor español? Nueces de California invierte en mercados clave de todo el mundo, incluida España, para educar a los consumidores y a todos los eslabones de la cadena de suministro sobre los beneficios para la salud de las nueces, consideradas un superalimento dentro de la categoría de los frutos secos. Asimismo, ofrece inspiración y recursos técnicos sobre nuevas formas, atractivas y versátiles, de utilizar las nueces. Y, ¿a la industria del sector? Los fabricantes encuentran en Nueces de California el socio perfecto para reformular tanto los aperitivos saludables como aquellos más indulgentes, aportándoles un toque más saludable. Al combinar los beneficios nutricionales con su versatilidad en aplicaciones dulces, saladas y picantes, las nueces ofrecen a los fabricantes más posibilidades para desarrollar nuevos y atractivos productos.
incremento del 21,5% en el precio medio, el mayor entre los segmentos analizados. A continuación, la nuez con cáscara eleva sus ventas un 2,3%, hasta los 35,34 millones de euros, aunque el volumen disminuye un 5,2%, hasta los 5,54 millones de kilos. En este 152
inforetail/ Septiembre 2026
caso, el precio medio aumenta un 7,4%. Las semillas, en cambio, registran uno de los mayores crecimientos de la categoría, con un avance del 17,6% en valor, hasta los 30,44 millones de euros, y del 15% en volumen, hasta los 3,21 millones de kilos. Su precio medio se incrementa un 2,7%.
FRUTOS SECOS SNACKS FRUTOS SECOS YYSNACKS
inforetail/ Septiembre 2026
153
MESA DE ANÁLISIS LA PASARELA Fabricante PepsiCo Marcas Lay's, Doritos, Cheetos y Matutano Gama La multinacional ha lanzado una edición limitada de Lay's Al Punto de Sal para conmemorar la victoria de la Selección Española en el Mundial de fútbol; además, en abril, también presentó una edición limitada de cinco nuevos sabores inspirados en distintas gastronomías de países participantes en la competición. Por su parte, Doritos ha ampliado la gama Bits con dos nuevos sabores: Tex-Mex y Sweet Chilli. Cheetos expande su oferta con las nuevas variedades Crunchy Sweet & Spicy, Crunchy Creamy Cheese y entra en el segmento palomitas. Finalmente, Matutano presenta 'Vaqueros' sabor Barbacoa,
'Xplorers' con un toque de mantequilla y 'Alley-oop' sabor a queso. Fabricante Frit Ravich Marcas Top Corn y Duets Gama Entre los lanzamientos más destacados de la compañía de Maçanet de la Selva se encuentra Top Corn Minions, una propuesta de palomitas dulces con sabor a plátano que combina snacking y entretenimiento, coincidiendo con el regreso de los Minions a la gran pantalla. Por otra parte, bajo el claim 'Sabores que suman', también presenta Duets, una nueva marca de frutos secos tostados y saborizados, que incluye cacahuetes cajún y pimentón, nueces
En el caso del maíz frito, la facturación 597,09 a 610,52 millones de euros, mientras alcanza los 23,74 millones de euros, un 1,3% que el volumen comercializado crece un 1,5%, desde los 67,80 hasta los 68,83 millones de más, y la demanda se sitúa en 3,11 millones kilos. Su precio a volumen constante registra de kilos, un 1,2% por encima del año anterior. un avance del 0,7%. El precio medio permanece prácticamente Los snacks de maíz ocupan la segunda estable, con un aumento del 0,2%. La posición, con unas cuotas del 17,9% en valor clasificación es cerrada por los piñones, que y del 20,4% en volumen. Frente al ejercicio elevan sus ventas un 1,9%, hasta los 16,37 millones de euros, pese a que el volumen anterior, sus ventas se incrementan un 2,9%, retrocede un 2,2%, hasta los 293.601 kilos, con desde los 240,52 hasta los 247,70 millones el precio medio creciendo un 4,2%. de euros, y la demanda avanza un 3,2%, de Por último, Circana incluye el resto de los 27,19 a 28,09 millones de kilos. El precio medio frutos secos en un segmento que agrupa a desciende un 0,3%. los productos con menor participación y que El top 3 es completado por las patatas no han sido desglosados individualmente en snacks, que representan el 8,7% de la los párrafos previos. Este segmento facturación y el 7% del volumen total. En alcanza una facturación de comparación con 2025, este producto 152,83 millones de euros eleva sus ventas un 7,2%, desde los Los (+5,8%) y una demanda 112,15 hasta los 120,85 millones frutos secos de 12,15 millones de kilos de euros, y aumenta un 8% el representan el (-5,6%). volumen comercializado, que pasa de 8,88 a 9,65 millones de Chips, muy 'chics' kilos. El precio medio retrocede Ahondando ahora en el un 0,8%. del valor del análisis de la categoría A continuación, los gusanitos mercado de snacks y patatas fritas, registran una facturación de 83,97 sobresale el dominio de las millones de euros, un 0,6% menos, y patatas chips, que se mantienen una demanda de 6,70 millones de kilos, un holgadamente como la principal referencia, 0,4% inferior a la del año anterior; su precio a acaparando unas participaciones del 44,2% volumen constante disminuye un 0,1%. Las en valor y del 50% en volumen. Su facturación cortezas, en cambio, avanzan un 11,7% en valor, hasta los 65,50 millones de euros, y un aumenta un 2,2% respecto a 2025, al pasar de
52,9%
154
inforetail/ Septiembre 2026
FRUTOS SECOS SNACKS FRUTOS SECOS YYSNACKS
Fabricante Grupo Apex
pecanas con manzana y canela, anacardos con trufa y queso, y almendras con sal y pimienta.
Marca Jumpers
Fabricante Kellanova Marca Pringles Gama Pringles incorpora a su catálogo Stadium Snacks Team Cheeseburger, una edición limitada de patatas con sabor a hamburguesa con queso en formato de 165 gramos. Inspirada en la oferta gastronómica habitual de los estadios y los grandes eventos deportivos, la referencia reúne notas de queso cremoso, carne a la parrilla, pepinillos y condimentos característicos de una hamburguesa clásica. 12,5% en volumen, hasta los 4,32 millones de kilos; su precio baja un 0,8%. Los aperitivos con valor añadido alcanzan unas ventas de 48,31 millones de euros, un 14,3% más, y un volumen de 2,58 millones de kilos, un 13% superior al del periodo precedente, con el precio creciendo un 1,3%. Tras ellos se sitúan los snacks infantiles, cuya facturación crece un 6,1%, hasta los 33,33 millones de euros, y cuya demanda se eleva un 7,1%, hasta los 3,26 millones de kilos, lo que se traduce en una reducción del 1% en el precio medio. Las palomitas registran el mayor crecimiento en la categoría, con un avance del 35% en facturación, hasta los 18,09 millones de euros, y del 31,3% en volumen, hasta los 1,43 millones de kilos; el precio medio aumenta un 3,7%. Y, finalmente, Circana agrupa al resto de snacks no contemplados previamente en un segmento que totaliza 151,69 millones de euros (-7,2%) y 12,66 millones de kilogramos (-7,7%), con un aumento del 0,5% en el precio a volumen constante.
Penetración y consumo
Cambiando ahora de fuente analítica, y atendiendo a los datos facilitados por Worldpanel by Numerator correspondientes al TAM mayo de 2026, frutos secos y snacks están presentes en el 98,8% de los hogares españoles, manteniendo estable su
Gama La familia Jumpers crece con Ignacios, una línea de nachos de maíz orientada especialmente al público joven. Su lanzamiento comprende dos variedades: Chipotla, de perfil especiado, y Mantex-Mex, con un sabor más cremoso y ligado al universo de la marca. Ambos productos están elaborados con maíz nacional y se caracterizan por su textura crujiente, sus formas reconocibles y una imagen colorida y desenfadada.
penetración respecto al mismo periodo de 2025. La categoría registra una frecuencia media de 30,2 actos de compra al año (misma cifra que el año anterior), un ticket medio de 3,7 euros (+2%) y un volumen vendido de 400 gramos por acto de compra (-3%). En total, el mercado registra una facturación de 2.118,79 millones de euros, un 3% más que el año anterior, y un volumen comercializado de 228,12 millones de kilos, lo que supone un descenso del 1%, al tiempo que el precio medio aumenta un 4%, hasta los 9,3 euros por kilo. Desglosando los datos anteriores, los frutos secos aportan una facturación de 1.315,56 millones de euros (+5%) y una demanda de 142,59 millones de kilos (-2%), lo que se traduce en un incremento del 7% en el precio medio, hasta los 9,2 euros por kilo. La categoría alcanza una penetración del 95,4% de los hogares (porcentaje similar al año anterior), con una frecuencia de compra de 18 actos al año (=), un ticket medio de 4 euros (+5%) y 400 gramos por acto de compra (-2%). Por su parte, patatas fritas y snacks aportan una facturación de 803,23 millones de euros (-1% respecto a 2025) y un volumen de 85,53 millones de kilos comercializados (-1%), con un precio medio de 9,4 euros por volumen. Están presentes en el 92,9% de los hogares (=), tienen una frecuencia de compra de 18 actos al año (=), un ticket medio de 2,5 euros inforetail/ Septiembre 2026
155
MESA DE ANÁLISIS Las patatas snacks registran un aumento del
8%
en la demanda
(-2%) y un volumen de 300 gramos por acto de compra (-2%). Los datos de Worldpanel by Numerator también muestran que, en términos geográficos, Cataluña concentra la mayor participación en términos absolutos en la compra de frutos secos y snacks, aglutinando el 18% del total. Por detrás, se sitúan Andalucía (16,7%), Comunidad de Madrid (13,6%), Comunidad Valenciana (12,3%), Castilla y León (5,4%), Galicia (5,3%) y País Vasco (5,1%). Por otra parte, y al ajustar el consumo al peso poblacional, Cataluña mantiene la primera posición, con un índice de 111 sobre la media nacional de 100. Comunidad Valenciana (110) y País Vasco (105) también presentan una intensidad de compra superior a la media nacional, mientras que Castilla y León (99), Comunidad de Madrid (98), Andalucía (96) y Galicia (92) se sitúan por debajo. Por ciclo de vida, los retirados representan el principal grupo comprador, al concentrar el 27,9% del valor de la categoría. Les siguen los hogares con hijos de entre seis y 17 años (16,4%), los hogares con hijos de entre 17 y 30 años (16%), adultos sin hijos (10,3%), adultos independientes (7,7%), hogares monoparentales (6,8%), familias con hijos menores de seis años (6,1%), jóvenes sin hijos (4,7%) y jóvenes independientes (4,1%). Al analizar la intensidad de compra respecto a la media nacional, los hogares con hijos de entre 17 y 30 años presentan el índice más elevado (126), seguidos por los adultos sin hijos (120), los hogares con hijos de entre seis y 17 años (118) y los retirados (103), todos ellos 156
inforetail/ Septiembre 2026
por encima del índice 100. Por debajo de la media se sitúan los hogares monoparentales (95), adultos independientes (80), familias con hijos menores de seis años (79), jóvenes sin hijos (77) y jóvenes independientes (58).
Frit Ravich: balance y retos
Entrando ya en las valoraciones realizadas por los principales fabricantes del sector, la category manager de Frit Ravich, Meritxell Verdaguer, subraya que en cuando a los frutos secos el consumidor continúa apostando por estos productos, especialmente por propuestas naturales, de calidad, teniendo en cuenta la conveniencia y su valor añadido; mientras que de las patatas fritas y snacks resalta que siguen conectando con el consumidor y manteniendo una presencia destacada en momentos de aperitivo, ocio y consumo compartido, que este año se han visto incrementados con momentos como la visita del Papa o el Mundial de fútbol. "En conjunto, los datos muestran que el sector del snacking es resiliente, con capacidad para crecer y evolucionar, aunque cada categoría requiere estrategias específicas para continuar generando valor y responder a unas preferencias de consumo cada vez más diversas". A juicio de Verdaguer, tanto frutos secos como patatas fritas y snacks tienen "un gran potencial de crecimiento en el canal de distribución moderna, aunque este desarrollo dependerá, en parte, de la capacidad de ofrecer una gama amplia y segmentada que combine indulgencia, conveniencia, calidad
FRUTOS SECOS SNACKS FRUTOS SECOS YYSNACKS
inforetail/ Septiembre 2026
157
MESA DE ANÁLISIS Ventas por demografía Zonas geográficas Cataluña Andalucía C. de Madrid C. Valenciana
18,0% 16,7% 13,6% 12,3%
Castilla y León Galicia País Vasco Resto
Ciclo de vida 5,4% 5,3% 5,1% 23,6%
Retirados 27,9% Hog. hijos 6-17 años 16,4% H. hijos 17-30 años 16,0% Adultos sin hijos 10,3%
Adu. indepen. Monoparentales Hog. hijos -6 años Resto
7,7% 6,8% 6,1% 8,8%
TAM mayo de 2026. Datos porcentuales sobre la participación que tiene cada comunidad autónoma y cada perfil de comprador sobre el total de la facturación de frutos secos y snacks en España durante 2026. Fuente: Worldpanel by Numerator / infoRETAIL.
y variedad, y que permita responder a las diferentes necesidades de los consumidores". En el caso concreto de los frutos secos, su versatilidad y su vinculación con tendencias como una alimentación más equilibrada, natural y funcional permitirán ampliar su presencia en distintos momentos de consumo. Y en cuanto a las patatas fritas y snacks, su margen de crecimiento sigue siendo elevado gracias a la aparición de nuevas ocasiones de consumo, vislumbrándose una doble oportunidad: por un lado, propuestas innovadoras y sorprendentes; por otro, opciones más naturales y premium. Por otra parte, y en clave de desafíos futuros, Meritxell Verdaguer considera que el sector debe seguir aportando valor en un entorno marcado por la volatilidad y el coste de las materias primas, la elevada competencia y una mayor sensibilidad al precio por parte de los consumidores, sin renunciar a la diferenciación, la innovación y la generación de valor en el lineal. A ello, además, hay que añadir un consumidor cada vez más exigente, que busca calidad, naturalidad, novedad y propuestas adaptadas a distintos momentos de consumo. "En Frit Ravich abordamos estos retos reforzando nuestras marcas, innovando en productos, sabores y formatos y escuchando a nuestros clientes y consumidores para seguir siendo ágiles y eficientes en la respuesta a sus necesidades reales", destaca la category manager, quien concluye diciendo que "innovación, eficiencia y sostenibilidad son tres palancas transversales 158
inforetail/ Septiembre 2026
en nuestra estrategia para seguir creciendo de forma sostenible en los próximos años".
Los pilares de PepsiCo
De innovación también se habla en PepsiCo. En este sentido, la directora de Marketing para la división de Alimentación de la compañía en la península ibérica, Ariadna Puig, considera que "sostenibilidad, innovación y sabor son tres pilares fundamentales para seguir impulsando la evolución de la categoría y responder a las expectativas de los consumidores". Y estos tres baluartes son fundamentales para afrontar los retos que el futuro depare al mercado. "La clave reside en la necesidad de adaptarnos rápidamente a un entorno de consumo muy dinámico y con una elevada presión competitiva. Las preferencias evolucionan rápidamente y los consumidores demandan propuestas más diferenciadas, personalizadas y alineadas con sus estilos de vida", prosigue la directiva, para quien uno de los grandes desafíos es "seguir evolucionando el porfolio sin renunciar a aspectos esenciales para el consumidor, como el sabor, la calidad o la textura, puntos clave en la experiencia de consumo, lo que implica avanzar en reformulación, nuevos sabores, formatos y ocasiones de consumo, manteniendo la identidad y el valor diferencial de las marcas". Asimismo, Puig también considera que la búsqueda de productos con mejor perfil nutricional y permisibilidad también supone un gran reto y oportunidad para ampliar la oferta.
FRUTOS SECOS SNACKS FRUTOS SECOS YYSNACKS
Hábitos de compra Penetración 2025 2026
98,8 98,8
Frecuencia 2025 2026
Compra 2025 2026
412 400
30,2 30,2
Gasto 2025 2026
3,6 3,7
TAM mayo de 2026. Datos sobre penetración (en tanto por ciento de hogares españoles compradores), frecuencia de compra (número de actos de compra por año), compra media (en gramos) y gasto medio (en euros) en el total del mercado de frutos secos y snacks. Fuente: Worldpanel by Numerator/ infoRETAIL.
Finalmente, y abriendo las miras, la responsable de PepsiCo entiende que los snacks son "una categoría cada vez más dinámica, en la que conviven los sabores más clásicos y reconocibles con nuevas propuestas más diferenciales y personalizadas; el consumidor continúa buscando productos de calidad y sabor, pero también nuevas experiencias, variedades y formatos que se adapten mejor a sus preferencias y a distintos momentos de
consumo y socialización, tanto fuera como dentro del hogar". Y ante ello, vuelve a subrayar la importancia capital de la innovación: "Es una palanca clave para mantener la relevancia de la categoría. No se trata únicamente de lanzar nuevas referencias, sino de ofrecer propuestas que conecten con las tendencias actuales, aporten variedad al lineal y permitan al consumidor vivir experiencias únicas que trasciendan al sabor", concluye.
inforetail/ Septiembre 2026
159
MESA DE ANÁLISIS VINOS CON D.O. Las D.O. suponen el 52% de los litros de vino vendidos en alimentación
Brindis contenido
Pierde intensidad el ligero impulso que habían experimentado las ventas de vino con denominación de origen en el canal alimentación hace doce meses, tal y como constatan los últimos datos ofrecidos por Circana, que muestran que la categoría incrementa tibiamente su facturación un 0,7% pero padece un retroceso del 2% en la demanda. En este contexto, Rioja mantiene su liderazgo con unas participaciones del 30,2% en valor y 24,8% en volumen. POR INDIRA BELLIDO – FRANCISCO MIGUEL / FOTOS: PIXABAY
160
inforetail/ Septiembre 2026
VINOS VINOS CON CON D.O. D.O.
inforetail/ Septiembre 2026
161
MESA DE ANÁLISIS
L
as ventas de vino con denominación de origen (D.O.) en el canal de distribución moderna se contienen, ya que -según datos de Circana correspondientes al TAM de mayo de 2026- logran una facturación de 1.201,43 millones de euros, lo que supone un leve incremento del 0,7% respecto al año anterior (1.193,02 millones), aunque en volumen sufren un retroceso del 2%, quedándose en 203,93 millones de litros comercializados (208,01 millones de litros en 2025), lo que se traduce en un incremento del precio del 2,7% a volumen constante. Comparando estos datos con los publicados en esta misma revista hace justo un año, con datos correspondientes al TAM junio de 2025, se observa una desaceleración en la evolución de las ventas de vino con D.O., ya que en esa fecha se registraban unos aumentos del 1,6% en valor y del 0,1% en volumen. Más aún: la evolución de los dos últimos años contrasta poderosamente con una pérdida de impulso de la categoría tras el gran crecimiento experimentado en el TAM de junio de 2024, cuando alcanzó crecimientos del 7% en valor y del 4,3% en volumen. Sin embargo, aquellas cifras fueron un oasis en el contexto de las ventas de vino con D.O. en el canal de distribución moderna, ya que el mercado venía de anotarse descensos tanto en 2023 (-0,6% en facturación y -7,3% en volumen) como en 2022 (-4,2% en valor y -6,9% en demanda). En resumen, y contemplando la categoría con la perspectiva de cinco años de evolución, los vinos con D.O. tienen grandes desafíos por delante para volver a llenar las copas en los hogares españoles. Volviendo a los datos correspondientes al TAM de mayo de 2026, Circana sitúa a la Denominación de Origen Calificada (D.O.Ca.) Rioja como líder sobresaliente del mercado, con unas cuotas del 30,2% en valor y del 24,8% en volumen. Sus ventas alcanzan los 363,47 millones de euros, un 0,3% más que el año anterior, cuando se situaron en 362,38 millones. Por su parte, las ventas en volumen han descendido un 2,8%, hasta los 50,66 millones de litros, respecto a los 52,08 millones del periodo precedente. El precio medio a volumen constante aumenta un 3,1%. La segunda posición por facturación corresponde a la D.O. Ribera del Duero (representa el 15,8% del valor total de la categoría), aunque ocupa la quinta plaza en términos de volumen (8,6% del total). Su facturación crece un 4,3%, hasta los
162
inforetail/ Septiembre 2026
Ventas totales de vinos con D.O. VALOR (millones €) +0,7% VOLUMEN (mill. litros) -2,0% 1.250
1.000
750
500
250
0
1.193,02
208,01
2025
1.201,43
203,93
2026
TAM mayo de 2026. Fuente: Circana / infoRETAIL.
190,68 millones de euros, desde los 182,48 millones registrados un año antes, mientras que la demanda registra una ligera subida del 0,3% hasta los 17,66 millones de litros vendidos (17,61 millones de 2025). El precio medio registra un avance del 4%.
Rueda, segunda en volumen
Por su parte, la D.O. Rueda se sitúa como la tercera denominación de origen por facturación, con ventas de 138,58 millones de euros, un 3,9% más que los 133,17 millones del año anterior, y una cuota del 11,5%. Sin embargo, ocupa la segunda posición en volumen (representa el 14,1% del total del mercado), con 28,79 millones de litros comercializados, lo que representa una caída del 3,4% respecto a los 29,77 millones de 2025. Así las cosas, el precio medio aumenta un 7,3%. Valdepeñas se mantiene como la cuarta D.O. por facturación, con unas ventas de 89,85 millones de euros, un 2,8% más que los 87,33 millones registrados un año antes, y una cuota del 7,4%. En volumen ocupa la tercera posición del mercado, con 26,20 millones de litros comercializados, frente a los 25,89 millones de 2025, lo que supone un incremento del 1,2%, y una participación del 12,8%. El precio medio aumenta un 1,7%. La quinta D.O. con más facturación es Rías Baixas, que registra el mayor crecimiento del mercado, tanto en valor como en volumen. Su valor aumenta un 8,5%, hasta
VINOS CON D.O.
Ventas por D.O. Rioja 30,2% Ribera del Duero 15,8% Rueda 11,5% Valdepeñas 7,4% Rías Baixas 4,5%
La Mancha Penedès Valencia Somontano Resto
3,9% 1,9% 1,8% 1,7% 21,3%
TAM mayo de 2026. Datos porcentuales sobre la participación en valor de cada denominación de origen sobre el total de la facturación de los vinos con D.O. en 2026 en el canal de distribución moderna. Fuente: Circana / infoRETAIL.
los 55,04 millones de euros, frente a los 50,36 millones del año anterior; por su parte, la demanda crece un 12%, desde los 4,0 millones hasta los 4,55 millones de litros. Sus cuotas se sitúan en el 4,5% en valor y el 2,2% en volumen. Además, el precio de sus botellas comercializadas desciende un 3,5% respecto al pasado año. En conjunto, el top 5 de las D.O. con mayor peso en valor (Rioja, Ribera del Duero, Rueda, Valdepeñas y Rías Baixas) concentran el 69,4% del total de la facturación alcanzada por la categoría en el canal de gran consumo. Por su parte, si se analizan esas mismas cinco posiciones de liderazgo en volumen (Rioja, Rueda, Valdepeñas, La Mancha y Ribera del Duero), la participación se sitúa en el 70,7% del total. Queda escrito en el párrafo superior que La Mancha es la cuarta D.O. con mayor demanda (10,4% del total) mientras que ocupa la sexta posición en facturación (3,9%). El valor de sus ventas durante los últimos doce meses es de 46,67 millones de euros, un 0,5% menos que en el periodo anterior, mientras que el volumen se sitúa en 21,27 millones de litros, un 1,6% menos. A su vez, el precio medio aumenta un 1,1%. En séptimo lugar se encuentra Penedès, cuya facturación alcanza los 22,94 millones de euros, un 6,9% menos, con una cuota del 1,9%. La demanda se sitúa en 3,28 millones de litros, un 9,7% menos, lo que representa el 1,6% del mercado. En paralelo, el precio medio avanza un 2,8%. Por su parte, la D.O. Valencia ocupa el octavo puesto, con
unas ventas de 21,73 millones de euros, un 8,9% menos que un año antes, al tiempo que comercializa 5,32 millones de litros, un 12,3% menos, y alcanza cuotas del 1,8% en valor y del 2,6% en volumen, registrando una subida del 3,4% en el precio medio. La novena posición por facturación corresponde a Somontano, con un valor de 20,60 millones de euros (-3,9%) y una cuota del 1,7%, mientras que el volumen vendido se queda en 2,88 millones de litros (-3,8%), equivalente al 1,4% del mercado, con un precio que permanece prácticamente estable, con un descenso del 0,1%.
Mayor descenso en valor
Los vinos con D.O. Navarra completan el top 10 de la categoría por facturación, registrando el mayor descenso en valor de la muestra, con unas ventas de 19,85 millones de euros (-11,9%), al tiempo que la demanda se contra un 16% quedándose en 4,86 millones de litros, para totalizar unas cuotas del 1,6% y 2,3% en valor y volumen, respectivamente. Fuera del grupo de las diez denominaciones con mayor facturación, Ribeiro ocupa la undécima posición, con unas ventas de 14,02 millones de euros, un 3% más; por su parte, la demanda avanza un 4,7%, hasta alcanzar los 2,04 millones de litros. Utiel-Requena se sitúa en duodécimo lugar, con una facturación de 13,75 millones de euros, un 8,3% menos, y 3,41 millones de litros comercializados, un 9,7% menos. inforetail/ Septiembre 2026
163
MESA DE ANÁLISIS RAQUEL PÉREZ CUEVAS PRESIDENTA DEL CONSEJO REGULADOR DE LA DOCA RIOJA
“Nuestro reto no es solo recuperar volumen, sino crecer en valor” La DOCa Rioja comercializó 312,8 millones de botellas en 2025, lo que supone un descenso del 4,5% frente al año anterior, si bien afianzó su cuota de mercado en España y alcanzó récord en las exportaciones españolas de vino con DO. “En un contexto complejo, estamos demostrando una gran capacidad de resistencia y fortaleza de marca”, afirma la entrevistada, quien avanza los ejes del nuevo Plan Estratégico 26-30. ¿Qué balance cualitativo realiza la evolución de 2025? El balance tiene dos lecturas. No podemos ignorar que atravesamos un contexto complejo, con una contracción del consumo de vino tanto en España como en algunos de nuestros principales mercados internacionales. Pero, precisamente en ese escenario, Rioja está demostrando una gran capacidad de resistencia y fortaleza de marca. En un mercado que se contrae, Rioja está reforzando su posición dentro de él. Seguimos liderando el mercado nacional, con un 26,2% de cuota entre los vinos con DO, y alcanzamos un récord histórico del 39,1% de las exportaciones españolas de vino con DO. Sin embargo, no nos conformamos con resistir. Nuestro reto no es solo recuperar volumen, sino también crecer en valor. ¿Cómo han evolucionado las ventas durante el primer semestre de 2026 y qué perspectivas tienen para el cierre del año? El primer semestre ha sido exigente y todavía no vemos una recuperación sostenida de la demanda, por lo que debemos ser prudentes. Además, estamos ante algo más profundo que una cuestión coyuntural, ya que el consumidor está cambiando y el mercado del vino con él. El crecimiento de los blancos de Rioja es un buen ejemplo de cómo estamos respondiendo a nuevas preferencias y ocasiones de consumo. Los vinos con D.O. en el canal de distribución moderna presentan un leve incremento en la facturación, pero un descenso del 2% en la demanda, según datos de Circana. ¿Cómo valora esta evolución? El dato refleja bien la paradoja que vive hoy el vino, ya que crecemos
164
inforetail/ Septiembre 2026
ligeramente en valor, pero perdemos consumo. Existe una oportunidad para aquellos vinos capaces de justificar su diferenciación, calidad y posicionamiento. No obstante, no podemos obviar lo más importante y es que la demanda sigue cayendo, lo que representa el verdadero reto estructural de la categoría. Y dentro de esa situación estructural en la que se encuentra el vino, ¿cómo se plantea Rioja el futuro? Rioja tiene una posición de enorme fortaleza, pero no podemos plantearnos el futuro intentando reproducir el mercado de hace diez o quince años. Más que recuperar volumen a cualquier precio, debemos adaptarnos, generar mayor valor y seguir apostando por aquello que nos ha traído hasta aquí, que es la calidad y la búsqueda permanente de la excelencia. A finales de febrero anunciaron que Accenture estaba preparando el Plan Estratégico 2026-2030. ¿Podría adelantar algunas de las líneas maestras? El Plan Estratégico 2026-2030 está ya en su fase final y verá la luz próximamente. Queremos que sea una hoja de ruta ambiciosa, pero sobre todo operativa, con prioridades y objetivos concretos para el corto y medio plazo. Sus grandes ejes pasan por una mejor segmentación de mercados, la adaptación al nuevo consumidor, la innovación, la competitividad estructural y el refuerzo del posicionamiento de Rioja en España y en los mercados internacionales. Todo ello con el objetivo transversal de generar más valor y que este se traslade a toda la cadena. No buscamos un plan declarativo, sino una herramienta real de transformación.
VINOS CON D.O.
inforetail/ Septiembre 2026
165
MESA DE ANÁLISIS LA PASARELA Bodega Félix Solís Avantis Marca Finca Valeria Gama Entre los lanzamientos más recientes destaca Finca Valeria, un proyecto desarrollado junto a la modelo y empresaria internacional Valeria Mazza, que nace de la unión entre el legado vitivinícola de Félix Solís Avantis y el universo del lifestyle contemporáneo. La colección está integrada actualmente por dos referencias: Finca Valeria Blanco, elaborado a partir del ensamblaje de Chardonnay, Sauvignon Blanc y Verdejo; y Finca Valeria Rosé, con uvas procedentes de viñedos seleccionados de Languedoc y la Provenza francesa. Bodega Graff Wine Marca Graff Toro Gama La bodega, cuyo objetivo es fusionar el arte con la enología, se expande a la D.O. Toro con su primer tinto de culto. Se trata de un vino con crianza en barrica de roble, procedente de viejas cepas en Valdefinjas cuyo viñedo está gestionado bajo criterios de cultivo 100% ecológico. Su etiqueta ha sido diseñada por la artista y muralista zamorana Gela Ramoss.
Bodega Matarromera Marca Emina Gama Bodegas Familiares Matarromera ha presentado Emina Gran Vino de Rueda Verdejo Selección Cuvée 2024, una edición limitada elaborada con uva verdejo de viñedos plantados en 1988 en La Seca (Valladolid). Su elaboración combina fermentación y crianza en barrica de roble francés, acero inoxidable sobre lías y ánfora de cocciopesto. Bodega Matsu Marca Matsu Gama La bodega, perteneciente a Vintae, suma a su porfolio Matsu La Moza 2025, un vino blanco elaborado principalmente con uva verdejo de viñedos situados en la zona de Toro. Incluye además pequeñas proporciones de malvasía castellana y otras variedades blancas autóctonas, y combina procesos de fermentación y crianza en hormigón y barrica. La referencia conmemora los 20 años de trayectoria de la bodega en la denominación de origen Toro. Bodega Marqués del Atrio Marca Faustino Rivero Ulecia Gama La bodega riojana
A continuación, Jumilla ocupa la decimotercera posición, con unas ventas de 11,97 millones de euros, un 3,2% más, aunque su volumen retrocede un 3,8%, hasta los 2,05 millones de litros. Cariñena ocupa la decimocuarta plaza, lamentando ser la D.O. con el mayor descenso en volumen entre todas las analizadas: su demanda retrocede un 26,6%, hasta los 2,18 millones de litros, mientras que el valor cae un 11,5%, hasta los 7,18 millones de euros. Circana cierra el análisis con un segmento que agrupa al resto de las denominaciones 166
inforetail/ Septiembre 2026
de origen que son vendidas en el canal de distribución moderna y que logran una facturación de 185,09 millones de euros (15,4% del total) y unas ventas en volumen de 28,78 millones de litros (14,1% del total), registrando unos descensos conjuntos del 1,8% en valor y del 1,9% en la demanda.
Tres cuartos de vino
Cambiando ahora la fuente de los datos, y según la información facilitada por Worldpanel by Numerator, los vinos con D.O. suponen casi tres cuartas partes (74,3%) del total de la facturación conseguida por el vino en el canal
VINOS CON D.O.
ha ampliado la familia Frizz con 0.0, un frizzante sin alcohol elaborado a partir de vino desalcoholizado y mosto de uva. La propuesta presenta un perfil frutal y floral y está dirigida a consumidores interesados en alternativas sin alcohol. La incorporación responde a la evolución de los hábitos de consumo y refuerza la presencia de la compañía en esta categoría. Bodega Cepa 21 Marcas La Rendija, La Pelliza e Hito Rosado Gama José Moro ha presentado La Rendija 2024, La Pelliza 2024 e Hito Rosado 2025, tres referencias que marcan una nueva etapa para Cepa 21, centrada en la frescura, la elegancia y la conexión con el consumidor. La Rendija y La Pelliza cuentan con producciones limitadas de alrededor de 2.000 botellas cada una, mientras que Hito Rosado actualiza su propuesta dentro de la gama. Bodega Remohi Marca Remohi Gama La bodega de reciente creación ha dado a conocer Gran Vino Blanco Remohi, elaborado íntegramente con uva Chardonnay procedente de un viñedo de más de 30 años, situado a 650 metros de altitud en la D.O. Valencia. Tras seis meses en barricas de roble francés, presenta notas de fruta blanca y cítricos,
de distribución moderna, si bien ese porcentaje se reduce hasta el 52,1% en litros comercializados. Y es que las ventas totales de vino durante 2025 en retail se quedaron en 838,74 millones de euros (-2,7% respecto al año anterior) y 240,97 millones de litros (-1,8%). Sobre ese total, los vinos con denominación de origen totalizaron 623,35 millones de euros (-2,8%) y 125,45 millones de litros (-0,2%), mientras que los vinos sin denominación suponen 215,39 millones de euros (-1,2%) y 115,52 millones de litros (-3,1%).
junto con matices tostados. La referencia se incorpora al porfolio de la compañía y consolida su orientación hacia los vinos blancos ligados al territorio. Bodega Barón de Ley Marcas Barón de Ley y Coto de Caleruega Gama Grupo Barón de Ley incorpora dos novedades a su catálogo. Barón de Ley Blanco renueva su imagen y su composición al introducir por primera vez Sauvignon Blanc y Verdejo en su coupage tradicional de Viura y Garnacha Blanca. Por su parte, Coto de Caleruega Roble 2024 es un tinto de Tempranillo y Merlot elaborado con uvas procedentes de viñedos de altura de la Ribera del Duero y criado durante tres meses en barrica. Bodega Raventós Codorníu Marca El Tafaner Gama La bodega catalana ha incorporado El Tafaner a su colección Vinos del Paseante, formada por referencias de distintas denominaciones de origen españolas. Se trata de un rosado de la D.O. Costers del Segre elaborado con garnacha tinta y del segundo vino de esta denominación integrado en la gama. La propuesta pertenece a la añada 2025, que la compañía asocia a la zona de Lérida con vinos equilibrados, frescos y de intensidad aromática.
El conjunto de los vinos alcanza una penetración del 71,1% de los hogares españoles (-2,7%), con una frecuencia de compra de 10,8 actos anuales (+2%) y unas cifras de 1,6 litros adquiridos (-1,8%) y un gasto de 5,68 euros (-2,8%) por acto de compra. Si se pone la lupa del análisis en las variedades con D.O. la penetración se reduce al 48,7% de los hogares españoles (-6,9%), con una frecuencia de compra de 9 veces al año (+7%), así como 1,5 litros (-0,6%) y 7,33 euros (-3,2%) por acto de compra. Por su parte, los vinos sin denominación de origen tienen una inforetail/ Septiembre 2026
167
MESA DE ANÁLISIS FÉLIX SOLÍS RAMOS DIRECTOR GENERAL COMERCIAL Y MARKETING DE FÉLIX SOLÍS AVANTIS
“El futuro del sector pasa por combinar tradición e innovación”
Félix Solís Avantis cerró 2025 con una facturación de 420 millones de euros, lo que representa un crecimiento del 5% respecto al ejercicio previo, consolidando además la mejora de la rentabilidad y reforzando su posición en los mercados internacionales. "La evolución en 2026 está siendo positiva, vamos por buen camino", enfatiza el entrevistado. ¿Qué balance realiza de la evolución que están siguiendo durante 2026? A pesar de la complejidad del contexto, el balance que realizamos de la evolución de Félix Solís Avantis durante 2026 es positivo. Somos conscientes de que el consumo continúa mostrando signos de moderación tanto en España como en numerosos mercados internacionales, pero la compañía está evolucionando por buen camino. Nuestra diversificación geográfica, la fortaleza de nuestras marcas y la amplitud del porfolio nos están permitiendo afrontar este escenario con mayor solidez. ¿Qué perspectivas tienen para el cierre de año? Mantenemos una visión prudente, pero confiamos en continuar creciendo de forma sostenible y rentable, apoyados en la innovación, la internacionalización y la fortaleza financiera de la compañía. A propósito de la innovación que menciona, ¿cómo la están desarrollando? La innovación es hoy una herramienta imprescindible para garantizar la competitividad del sector y forma parte de la estrategia de crecimiento de Félix Solís Avantis. Durante los últimos años hemos ampliado nuestro porfolio con referencias ecológicas, veganas, frizzantes y sin alcohol. Además, estamos impulsando proyectos de mayor valor añadido y con un marcado posicionamiento premium, como es el caso de Finca Valeria. Estas iniciativas permiten atraer a nuevos públicos y generar nuevas
168
inforetail/ Septiembre 2026
ocasiones de consumo. Creemos que el futuro del sector pasa por combinar tradición e innovación para seguir acercando el vino a las nuevas generaciones. Respecto a la internacionalización que ha comentado previamente, ¿qué supone para la compañía y cómo la están impulsando? La internacionalización constituye uno de nuestros pilares estratégicos. Actualmente, estamos presentes en más de 135 países y contamos con once filiales propias; aproximadamente, el 65% de nuestra facturación procede de los mercados exteriores. En los últimos años hemos reforzado especialmente nuestra presencia en Latinoamérica, una región que presenta un enorme potencial de crecimiento, especialmente tras el acuerdo entre la Unión Europea y Mercosur, al tiempo que ampliamos nuestra actividad a través de proyectos estratégicos como nuestra bodega en Chile. Finalmente, ¿cómo valora la evolución que está siguiendo la categoría en el canal de alimentación? Estamos avanzando hacia propuestas más segmentadas y orientadas a satisfacer necesidades de consumo cada vez más diversas. El lineal está ganando en sofisticación, con una mayor presencia de referencias premium, vinos ecológicos, propuestas de baja o nula graduación alcohólica y productos dirigidos a consumidores más jóvenes. Todo ello está contribuyendo a dinamizar la categoría y a generar nuevas oportunidades de crecimiento.
VINOS CON D.O.
inforetail/ Septiembre 2026
169
MESA DE ANÁLISIS
penetración del 54,5% de los hogares por Rueda (15,8%), Valdepeñas (13,5%), La (-0,9%), una frecuencia de compra de 6,5 Mancha (11%) y Ribera del Duero (10,6%). veces al año (-0,2%), 1,7 litros (-2,7%) y 3,01 Por último, y en cuanto a los vinos sin euros (-0,9%) por acto de compra. denominaciones, todos sufren retrocesos En cuanto al precio medio registrado en en sus ventas. Los tintos se anotan unas la categoría, el conjunto de los vinos se caídas del 0,3% en valor y del 3% en anota 3,48 euros por litro (-1%), cifra que se volumen; los blancos, -1,3% en valor y eleva a 4,97 euros (-2,6%) en las variedades -1,5% en volumen; y los rosados, -15% con D.O. y desciende a 1,81 euros (+1,9%) y -24,5%, respectivamente. En términos en los vinos sin marchamo de calidad. de penetración, la más elevada Profundizando en los datos corresponde a los blancos (46,5% ofrecidos por Worldpanel de los hogares), seguido del Rueda es la by Numerator y tinto (22%) y rosado (2,8%). segunda D.O. más correspondientes a los vinos con denominaciones de Análisis del comprador vendida con el origen, los correspondientes Poniendo el foco a la D.O.Ca. Rioja sufren exclusivamente ahora ya en unos descensos en sus los vinos con denominación de los litros ventas del 5,7% en valor de origen, Cataluña concentra, y del 1,6% en volumen; por en términos absolutos, el mayor su parte, los de Rueda también número de compradores en toda sufren pérdidas (-2% en valor y -4,2% España, con el 16,6% del total, según en volumen), pero son los de Ribera del datos de Worldpanel by Numerator a Duero lo que padecen las mayores caídas cierre de 2025. A continuación, se sitúan (-20,3% en valor y -15,7% en volumen). En Andalucía (14,9%), Comunidad de Madrid cambio, los de Valdepeñas (+8,9% en valor (14,2%), Comunidad Valenciana (12,5%), y +8,4% en volumen) y La Mancha (+9,9% Galicia (5,7%), País Vasco (5,6%) y Castilla y en valor y 11,4% en volumen) disfrutan León (5,0%). de crecimientos. En cuanto a las tasas de Profundizando en las cinco penetración, la mayor corresponde a Rioja denominaciones analizadas por la (22,3% de los hogares españoles), seguida consultora, se extraen conclusiones
14,1%
170
inforetail/ Septiembre 2026
VINOS CON D.O.
Hábitos de compra Penetración 2024 2025
Frecuencia 2024 2025
52,0 48,7
Compra 2024 2025
8,3 9,0
Gasto 2024 2025
1,5 1,5
7,5 7,3
TAM P13 2025. Datos sobre penetración (en tanto por ciento de hogares españoles compradores), frecuencia de compra (número de actos de compra por año), compra media (en litros por acto de compra) y gasto medio (en euros por acto de compra) en el total del mercado de vinos con denominación de origen. Fuente: Worldpanel by Numerator/ infoRETAIL.
Ventas por demografía Zonas geográficas Cataluña Andalucía C. de Madrid C. Valenciana
16,6% 14,9% 14,2% 12,5%
Galicia País Vasco Castilla y León Resto
Ciclo de vida 5,7% 5,6% 5,0% 25,5%
Retirados H. hijos 17-30 años Hog. hijos 6-17 años Adultos sin hijos
33,0% 13,9% 13,7% 10,7%
Adu. independientes Hog. hijos -6 años Monoparentales Resto
8,8% 5,6% 5,4% 8,9%
TAM P13 2025. Datos porcentuales sobre la participación que tiene cada comunidad autónoma y cada perfil de comprador sobre el total de la facturación de los vinos con denominación de origen en España. Fuente: Worldpanel by Numerator / infoRETAIL.
interesantes. Así, los vinos de Rioja son Por ciclo de vida, en términos absolutos, más consumidos en Andalucía (15,3%) y los retirados concentran el mayor peso de las Cataluña (15%). Por su parte, los de Ribera compras de vinos con D.O., aglutinando el del Duero, en Andalucía (22,4%) y Madrid 33% de la facturación total. A continuación, (19,7%); los de Rueda, en Madrid (17,7%) y se sitúan los hogares con hijos de 17 a 30 Cataluña (16,7%); los de Valdepeñas, años (13,9%), los hogares con hijos Rías en Andalucía (19,8%) y Madrid de 6 a 17 años (13,7%), adultos (14,9%); y los de La Mancha, sin hijos (10,7%), adultos Baixas, con también en Andalucía (17,2%) independientes (8,8%), los un hogares con hijos menores y Madrid (14,2%). de 6 años (5,6%), hogares Por otra parte, y , monoparentales (5,4%), realizando el análisis en jóvenes independientes términos de consumo per registra el mayor (4,7%) y jóvenes sin hijos cápita, medido a través del incremento en la (4,1%). índice de volumen frente a demanda Los retirados son el segmento población (base 100 el total poblacional que lideran las compras nacional), País Vasco presenta el en las cinco denominaciones de origen, índice más elevado de toda España, con aunque sus participaciones oscilan entre 115. A continuación, se sitúan Comunidad la máxima que registran en Rueda (36,7%) Valenciana (112), Madrid (103) y Cataluña y la mínima en la Ribera del Duero (31,4%); (102). Por debajo de la media nacional, aparecen Galicia (98), Castilla y León (92) y entre ambas se sitúan Rioja (36,5%), Valdepeñas (35,5%) y La Mancha (34,5%). Andalucía (85).
12%
inforetail/ Septiembre 2026
171
MESA DE ANÁLISIS Por último, desde una perspectiva de intensidad de compra ajustada al peso de cada tipo de hogar en la población, los retirados son el colectivo más intensivo en el consumo de vino, con un índice de 126. También se sitúan por encima de la media nacional, adultos sin hijos (121) y hogares con hijos de 17 a 30 años (114). Por debajo del índice 100 se encuentran los hogares con hijos de 6 a 17 años (95), adultos independientes (93), hogares monoparentales (86), jóvenes sin hijos (66), hogares con hijos menores de seis años (64) y jóvenes independientes (61).
Estrategia empresarial
llegada de nuevos vinos, la investigación y la proyección internacional. En este sentido, la D.O. Rueda amplía la versatilidad de su propuesta con nuevos Grandes Vinos de Rueda, largas crianzas, vinos dorados y nuevas interpretaciones de la Verdejo y otras variedades. Además, el conocimiento del viñedo, la investigación aplicada, la innovación y el cuidado del territorio marcan algunas de sus principales líneas de evolución, al tiempo que sus vinos continúan ampliando su presencia en mercados internacionales realizando acciones promocionales en Países Bajos y China, entre otros destinos estratégicos.
Al margen de los datos ofrecidos por las consultoras, el sector del vino ha registrado Tres ejes de Félix Solís Avantis en los últimos meses distintos movimientos Entrando en las valoraciones realizadas corporativos e inversiones orientados a por los principales actores de la categoría, ampliar la capacidad productiva, reforzar el director general comercial y de la presencia en nuevas denominaciones Marketing de Félix Solís Avantis, Félix y avanzar en la integración Solís Ramos, considera que "nos La empresarial. encontramos ante un mercado D.O. Entre todos los movimientos en transformación, donde el corporativos destaca la consumo se está moderando Navarra, con un expansión de Vintae, que ha y los hábitos del consumidor culminado la incorporación están evolucionando hacia , de Bodegas Riojanas tras patrones más selectivos y padece la mayor la entrada de Gevisa Wine racionales". A su juicio, como Capital como accionista ha quedado demostrado con caída en mayoritario, con el 90% del los datos de Circana, el hecho facturación capital. La operación contempla de que la facturación crezca una inversión de 12 millones de mientras descienden los volúmenes euros y una línea de financiación adicional pone de manifiesto que "el consumidor de hasta cinco millones para apoyar el sigue apostando por la calidad y está desarrollo de la compañía. Vintae ha dispuesto a pagar más por productos que reexpresado la situación financiera de aporten valor, origen, diferenciación y la compañía de Cenicero, ajustando las confianza". pérdidas consolidadas a 8,6 millones de En este contexto, las D.O. continúan euros en 2025, año en el que la facturación siendo un activo fundamental para el descendió un 15,8%, quedándose en 13,54 sector, ya que representan los valores que millones de euros. Por otra parte, Vintae el consumidor demanda cada vez más. Sin ha entrado también en el accionariado de embargo, "el crecimiento futuro dependerá en gran medida de la capacidad de las Terramoll, en Formentera, y ha asumido bodegas para innovar, adaptarse a las su gestión con el objetivo de impulsar la comercialización de los vinos de la isla a nuevas tendencias y generar valor añadido", través de su red de distribución. prosigue Solís Ramos, para quien existen En el ámbito industrial, Bodegas Protos tres ejes fundamentales para impulsar el crecimiento, que son innovación, ha destinado cuatro millones de euros a sostenibilidad e internacionalización. ampliar y modernizar sus instalaciones de La Seca (Valladolid). La inversión incorpora "Es fundamental seguir apostando por la innovación, la diferenciación y la creación nuevos equipos enológicos, entre ellos de valor. Resulta fundamental reforzar la huevos de cemento para la crianza sobre lías, y se enmarca en la estrategia de la comunicación y acercar el vino a nuevos compañía para reforzar su producción de consumidores mediante mensajes más vinos blancos en la D.O. Rueda. sencillos y experiencias más emocionales. Del mismo modo, la sostenibilidad, la Precisamente, desde Rueda se hace digitalización y la internacionalización balance de la evolución de sus bodegas durante la primera mitad del año, seguirán siendo palancas estratégicas para el desarrollo futuro del sector", concluye. destacándose fundamentalmente la
-11,9%
172
inforetail/ Septiembre 2026
VINOS CON D.O.
inforetail/ Septiembre 2026
173
INDUSTRIA AUXILIAR PALÉS Los palés refuerzan su apuesta por la circularidad y la digitalización
Una industria marcada por la transformación La industria de los palés afronta su presente, y también futuro más inmediato, marcada por la sostenibilidad, la digitalización, la presión regulatoria y la incertidumbre internacional. La evolución de las cadenas de suministro, el avance de la reutilización y el 'pooling' así como la incorporación de nuevas tecnologías están transformando el sector. EPAL, Naeco e IPP Iberia analizan los principales retos y tendencias. POR INDIRA BELLIDO
174
inforetail/ Septiembre 2026
VINOS CON D.O. PALÉS
I
nnovación, sostenibilidad y digitalización se mantienen como los principales motores de cambio de la industria de la paletización, aunque su papel ha evolucionado. El responsable para España de EPAL, Ramón Trujillo Gil, sostiene que "ya no se analizan como metas futuristas o independientes, sino como palancas maduras, interconectadas y obligatorias", debido al endurecimiento de las normativas europeas y a las exigencias de eficiencia de la cadena de suministro. Uno de los cambios más visibles se está produciendo en materia de sostenibilidad. "Ha pasado de ser una estrategia de reputación de marca a un requisito legal estricto", señala Trujillo Gil. El enfoque, explica, se dirige hacia la economía circular mediante la reutilización, la certificación del origen de las materias primas de acuerdo con el Reglamento de la UE sobre
Récord histórico en España La fabricación de palés EPAL en España ha aumentado un 14% durante los seis primeros meses de 2026, alcanzando un récord histórico para este periodo. La evolución da continuidad al crecimiento del 7,5% registrado en el conjunto de 2025 y coincide con una transferencia de usuarios hacia el sistema EPAL frente a otras alternativas del mercado. Se han fabricado casi 2.000 millones de euro palés EPAL desde 1991. Y, actualmente, nuestra red tiene más de 1.750 licenciatarios en casi 50 países, con un crecimiento continuo. Nuestros palés se han convertido en una parte integral de la vida cotidiana en la logística y su éxito se debe a que millones de empresas y personas confían en ellos y su reutilización dentro de un pool abierto que tiene unas reglas comunes, una calidad y unos estándares. Continuamos avanzando en la identificación digital de los palés. En dos años se han producido más de nueve millones de euro palés EPAL con código QR y el siguiente paso será el pasaporte digital de palés (DPP), que se integrará progresivamente con la EPAL pallet app. EPAL quiere ampliar tanto el número de licenciatarios como los países en los que se fabrican estas unidades y financia aproximadamente el 50% de las inversiones adicionales necesarias para adaptar las líneas que ya disponen de impresión por inyección de tinta. Los palés EPAL CP representan otra vía de crecimiento, especialmente en el sector químico. BASF estableció que, desde enero de 2026, las entregas a sus almacenes se realizaran en palés EPAL CP, mientras que otras compañías como Covestro también han adoptado el sistema. En este contexto, EPAL prevé un crecimiento continuado de su demanda.
Ramón Trujillo Gil
Responsable para España EPAL Deforestación (EUDR) y la medición de la huella de carbono. La Business Director de IPP Iberia, Ana Ferreira, coincide en este diagnóstico y señala que "la innovación, la sostenibilidad y la digitalización siguen siendo ejes prioritarios para IPP en 2026" y que "han reforzado aún más su importancia en los últimos años". En el ámbito digital, explica que las soluciones desarrolladas por la compañía han mejorado sus capacidades tecnológicas, "permitiendo una digitalización más profunda y flexible en las cadenas de suministro". A estos tres ejes, Naeco suma la resiliencia de la cadena de suministro. La Marketing Manager de la compañía, Cristina Hevia Villanueva, señala que ha cobrado "una importancia estratégica" en 2026. "Las empresas buscan soluciones que les permitan responder con mayor rapidez a un entorno cada vez más cambiante, optimizando costes, reduciendo riesgos y garantizando inforetail/ Septiembre 2026
175
INDUSTRIA AUXILIAR LA PASARELA
Fabricante EPAL Producto Palés CP Gama Los palés químicos (palés CP) han sido el estándar en logística química desde 1991. EPAL ha trabajado, durante el último año, con grandes empresas químicas para actualizar las especificaciones técnicas de los palés EPAL CP, asegurando un uso fluido en los procesos logísticos automatizados. Al integrar los palés CP en el pool de palés de EPAL, la industria química se beneficia del aseguramiento de calidad independiente de EPAL. Además, las empresas químicas cumplen con los requisitos del PPWR.
Fabricante Naeco Producto Certificación B Corp Gama Naeco ha obtenido en 2026 la certificación B Corp, que reconoce su compromiso con la economía circular, el uso de materiales reciclados, la eficiencia de sus procesos y la gestión responsable de su cadena de valor. La compañía plantea este reconocimiento como un punto de partida para continuar avanzando en sostenibilidad y mejora continua. "Se trata de un reconocimiento que avala nuestro compromiso con un modelo de negocio responsable y de impacto positivo", subraya Cristina Hevia.
Fabricante IPP Iberia Producto Soluciones digitales y pooling circular Gama Durante el último año, IPP ha continuado avanzando en la digitalización y optimización de los flujos logísticos mediante el desarrollo de nuevas capacidades tecnológicas destinadas a mejorar la visibilidad, trazabilidad y gestión de los palés a lo largo de toda la cadena de suministro. Además, ha seguido reforzando su modelo de pooling circular, ayudando a Fabricantes y distribuidores a prepararse para los nuevos requisitos del Reglamento Europeo sobre Envases y Residuos de Envases (PPWR).
la disponibilidad de los activos logísticos", más resilientes, flexibles y sostenibles". Ante explica. esta situación, añade, "las empresas buscan Esta necesidad condiciona también la reducir riesgos, optimizar costes innovación. Para Hevia Villanueva, y ganar visibilidad sobre el debe orientarse a aportar movimiento de sus activos". valor al cliente mediante En el mercado ibérico, "soluciones reutilizables la directiva de IPP "La logística de palés cada vez más eficientes, apunta especialmente está experimentando fabricadas con materiales a los sectores del gran un cambio rápido y su reciclados y reciclables, consumo y la logística futuro no dependerá de con una mayor vida útil" y y señala que las crisis diseñadas para integrarse geopolíticas tienen una sola tecnología" en procesos logísticos cada "impactos imprevisibles Ramón Trujillo vez más automatizados y en los combustibles", digitalizados. tanto en el precio como en la necesidad de desarrollar Geopolítica y cadena de planes de contingencia ante posibles problemas en la suministro En este escenario, Ferreira señala que "la disponibilidad del transporte. incertidumbre geopolítica, las tensiones Este contexto abre también oportunidades en las cadenas de suministro y la creciente para los modelos de reutilización. "Para presión regulatoria están acelerando la nuestro sector, esto supone una oportunidad necesidad de contar con redes logísticas para impulsar modelos basados en la 176
inforetail/ Septiembre 2026
VINOS CON D.O.
reutilizar reparar reciclar inforetail/ Septiembre 2026
177
INDUSTRIA AUXILIAR Innovación, internacionalización y mejora continua Durante 2026 hemos continuado consolidando nuestra posición como líder en soluciones logísticas sostenibles para distintos sectores industriales y de distribución. Este año nos está permitiendo reforzar nuestra presencia en mercados estratégicos, ampliar nuestra cartera de clientes y seguir desarrollando soluciones adaptadas a las nuevas necesidades del mercado. Más allá de los indicadores de crecimiento, durante 2026 hemos seguido avanzando en el fortalecimiento de nuestro modelo de gestión y de nuestro compromiso con la sostenibilidad. En este sentido, nos hemos convertido en parte del movimiento B Corp, un reconocimiento especialmente relevante para nuestra compañía, ya que acredita nuestro compromiso con los más altos estándares de desempeño social y ambiental, transparencia y buen gobierno. Las perspectivas para el cierre del ejercicio son positivas y confiamos en mantener una evolución favorable apoyada en la innovación, la internacionalización y la mejora continua de nuestros procesos productivos. Nuestra estrategia de inversión futura continuará centrándose en tres ámbitos principales, que son incrementar la capacidad productiva y la eficiencia industrial, impulsar nuevos desarrollos de producto y, por último, avanzar en la digitalización de procesos productivos y logísticos para ofrecer un mejor servicio a nuestros clientes. En definitiva, son inversiones que persiguen reforzar nuestra competitividad, mejorar la sostenibilidad de nuestras operaciones y responder a la creciente demanda de soluciones reutilizables de alto valor añadido.
en producirse", afirma Hevia Villanueva. "Observamos una mayor apuesta por proveedores de proximidad, por cadenas de suministro más cortas y por modelos de economía circular que reduzcan la dependencia de materias primas vírgenes", añade. De hecho, para esta industria, la directiva considera que este contexto supone "una oportunidad para seguir impulsando soluciones reutilizables y fabricadas a partir de plástico reciclado", contribuyendo tanto a la sostenibilidad como a la seguridad del suministro. A ello se suma la automatización de almacenes y centros logísticos, que, según Hevia Villanueva, "está incrementando la demanda de palés y contenedores con especificaciones técnicas muy precisas", capaces de ofrecer "una elevada estabilidad dimensional y un comportamiento homogéneo durante toda su vida útil". Junto a estos cambios en el abastecimiento y la logística, las compañías señalan otros desafíos que condicionan la actividad, entre ellos la regulación europea, los costes operativos, la disponibilidad de materias primas y la captación de talento especializado.
Regulación, costes y talento
Entre estos desafíos, Trujillo Gil pone el foco en las nuevas exigencias regulatorias y sostiene que "hoy en día, sostenibilidad Cristina Hevia Villanueva significa más que buenas intenciones. Debe ser comprensible, transparente y cumplir Marketing Manager con los requisitos legales". En este marco Naeco sitúa el PPWR y el EUDR, cuyo objetivo es "utilizar los recursos de forma más eficiente, reutilización y el pooling", explica Ferreira. fortalecer la economía circular y garantizar Estos sistemas permiten a fabricantes y que las materias primas no contribuyan a la distribuidores disponer de palés de calidad deforestación o degradación forestal". sin necesidad de realizar inversiones Para EPAL, estas exigencias en activos propios ni asumir su coinciden con principios gestión. Además, sostiene que ya forman parte de su "Un producto que la evolución normativa modelo de reutilización. europea, especialmente "Durante 35 años, el tradicionalmente el Reglamento Europeo pool abierto de palés considerado como un de Envases y Residuos EPAL se ha basado simple soporte logístico de Envases (PPWR), en los principios se está transformando en de reutilización, "refuerza la importancia de soluciones circulares reparación, reciclaje un activo inteligente" y conservación de capaces de demostrar Cristina Hevia recursos", señala Trujillo trazabilidad, reutilización y Gil. Además, "cada palé eficiencia en el uso de los EPAL está diseñado para recursos". numerosos ciclos, puede repararse Por su parte, desde Naeco y permanece en activo durante mucho se aprecian cambios en las estrategias tiempo", lo que permite evitar desperdicios, de aprovisionamiento. "La incertidumbre internacional está acelerando decisiones ahorrar materias primas y reducir el que probablemente habrían tardado años impacto ambiental por uso.
178
inforetail/ Septiembre 2026
VINOS CON D.O. PALÉS
Desde IPP Iberia también se coincide en señalar el peso creciente del marco europeo. Para Ferreira, se trata de "uno de los factores que está condicionando la evolución del sector, tanto a corto como a medio plazo". En particular, apunta que el PPWR "refuerza las exigencias en materia de reutilización", lo que convierte a los modelos de pooling en "una infraestructura clave para ayudar a las empresas a adaptarse a este nuevo marco regulatorio" y avanzar frente a los tradicionales modelos de propiedad. Esta evolución, añade, "abre puertas a más oportunidades para desarrollar el modelo de pooling en sectores fuera del gran consumo". La incertidumbre geopolítica incorpora otros condicionantes. Ferreira considera que es "cada vez más importante contar con planes de contingencia" que permitan "minimizar el riesgo de incrementos inesperados de costes", así como responder a posibles problemas de suministro de madera o de disponibilidad del transporte. En paralelo, Hevia Villanueva expresa que "la evolución del marco regulatorio europeo exige productos cada vez más sostenibles, trazables y alineados con los principios de
economía circular" y considera este reto "una oportunidad para aquellas compañías que llevan años adaptándose a estos requisitos". A ello se suman "la volatilidad de los costes energéticos y logísticos, la disponibilidad de materias primas recicladas de calidad y la creciente competencia internacional". La compañía incorpora además "un aspecto cada vez más importante: la captación y retención de talento especializado". "La transformación tecnológica del sector requiere perfiles capaces de combinar conocimientos industriales con competencias digitales y una visión orientada a la sostenibilidad", explica Hevia Villanueva.
Digitalización, IA y trazabilidad
Desde EPAL, Trujillo Gil señala que "la logística de palés está experimentando un cambio rápido" y que los usuarios demandan procesos "más simples, digitales y transparentes". Para los licenciatarios de la organización, añade, "esta transformación crea oportunidades significativas", desde el euro palé EPAL QR y los servicios digitales hasta "el reconocimiento de imágenes
Las empresas inteligentes miden su impacto Podrás saber la cantidad de envases que estás reciclando con la compra de nuestros palets
inforetail/ 179 packaging.naeco.com | +34 985 678 461 | packaging@naeco.com Septiembre 2026
INDUSTRIA AUXILIAR De 'pooling' circular a palés conectados En IPP Iberia realizamos un balance positivo de 2026, destacando la renovación de contratos con clientes del top 10, el fortalecimiento de las relaciones con cuentas estratégicas y el crecimiento de iniciativas orientadas a la eficiencia y digitalización. Además, observamos una demanda creciente de soluciones circulares entre empresas que buscan optimizar costes y adaptarse a las nuevas exigencias regulatorias. Afrontamos el cierre del ejercicio con optimismo, apoyados en un equipo muy experimentado, una red sólida de centros logísticos, una apuesta continuada por la innovación y una clara orientación al cliente. La apuesta por la sostenibilidad también es importante destacarla y, además, se ha convertido en un compromiso medible. En este sentido, Faber Group, matriz de IPP, ha obtenido por quinto año consecutivo la calificación Platino de EcoVadis, situándose entre el 1% de las empresas mejor valoradas del sector logístico, y se mantiene el objetivo de reducir un 40% las emisiones para 2030. También avanzamos en la digitalización de la operativa, con la renovación y automatización de la red de centros logísticos y las primeras pruebas en España de las soluciones de trackers. Además, IPP ha invertido en Connected Load Carrier (CLC), una empresa tecnológica holandesa, para ofrecer palés conectados que permiten a los clientes optimizar sus operaciones a partir de datos en tiempo real y avanzar hacia una gestión más inteligente de la cadena de suministro.
Ana Ferreira
Business Director IPP Iberia
App, la captura automatizada de datos y el reconocimiento de imágenes basado en IA forman parte de "un ecosistema conectado que simplifica la gestión de palés y crea nuevas oportunidades tanto para usuarios como para licenciatarios". En el caso de IPP Iberia, Ferreira explica que la digitalización desempeña "un papel clave" en la colaboración con sus clientes para agilizar y aportar mayor visibilidad al flujo de palés. El objetivo es hacer que este proceso sea "cada vez más rápido, inteligente y eficiente", optimizando la gestión de los activos y mejorando la eficiencia de la cadena de suministro. La directiva vincula además esta evolución con los objetivos de sostenibilidad, al permitir "una mayor trazabilidad y una gestión más eficiente de los recursos". Por su parte, Naeco considera que "la digitalización está transformando un producto tradicionalmente considerado como un simple soporte logístico en un activo inteligente". Hevia Villanueva señala que tecnologías como los códigos QR, RFID o los sistemas IoT permiten conocer "la ubicación, utilización y estado de los activos durante todo su ciclo de vida", mejorando la eficiencia operativa y reduciendo pérdidas. La inteligencia artificial amplía estas posibilidades. Según la portavoz de Naeco, abre nuevas vías para "optimizar la gestión de flotas de activos reutilizables, anticipar necesidades de reposición, mejorar la planificación logística y facilitar el mantenimiento predictivo". La compañía trabaja además para que sus soluciones puedan integrarse "cada vez mejor en estos ecosistemas digitales", aportando información de valor a la cadena logística.
impulsado por IA, sistemas automatizados de clasificación y automatización inteligente de procesos". "La digitalización no solo transformará la gestión de palés, sino también El futuro del sector la producción, clasificación, Las previsiones a corto y reparación y aseguramiento medio plazo combinan "La colaboración de calidad", continúa la evolución de la será fundamental para Trujillo Gil. En este ámbito, demanda con cambios "la automatización, los en los modelos de optimizar flujos, reducir sistemas de inspección reutilización, la kilómetros en vacío y digital, el reconocimiento colaboración y la mejorar la disponibilidad digitalización. Desde de imágenes apoyado de activos" por IA y las aplicaciones EPAL, Trujillo Gil robóticas pueden ayudar recoge las conclusiones Ana Ferreira a los licenciatarios a mejorar presentadas por Rob la eficiencia, abordar la Driessen, de Connec3, en la escasez de mano de obra conferencia del 35 aniversario y desarrollar nuevos servicios para sus de la organización. A corto plazo, clientes". apunta a "una demanda de palés estable con A su juicio, "el futuro de la logística de palés un mercado dubitativo" en Europa, aunque no dependerá de una sola tecnología", sino posteriormente "la demanda retornará en del funcionamiento conjunto de distintas breve y los precios reaccionarán rápida y herramientas digitales. El euro palé EPAL QR, significativamente", ante una oferta que no el pasaporte digital de palés, la EPAL Pallet podrá crecer al mismo ritmo. 180
inforetail/ Septiembre 2026
VINOS CON D.O. PALÉS
Esta situación está relacionada con "la reducción en los volúmenes de madera disponible" registrada durante los últimos años en Europa, entre otros factores por la desaparición de suministros procedentes de Rusia y Bielorrusia y la reducción de la producción. En este escenario, Trujillo Gil destaca que "no se tratará simplemente de una cuestión de precio sino de disponibilidad, plazos y flexibilidad". La red de más de 1.700 licenciatarios de EPAL proporcionará, añade, una mayor capacidad de elección de proveedores y precios. Por su parte, desde IPP Iberia se prevé "un crecimiento continuado de los modelos de reutilización y pooling", impulsado tanto por los objetivos de sostenibilidad de las empresas como por la regulación europea vinculada a la economía circular. Ferreira considera además que "el palé dejará de considerarse únicamente un soporte de transporte para convertirse cada vez más en un activo estratégico dentro de la cadena de suministro". Esta evolución reforzará también la colaboración entre los distintos eslabones de la cadena. Ferreira anticipa "una mayor integración entre fabricantes, retailers,
operadores logísticos y empresas de pooling" y sostiene que "la colaboración será fundamental para optimizar flujos, reducir kilómetros en vacío y mejorar la disponibilidad de activos". La digitalización formará también parte de esta evolución. Según Ferreira, permitirá "una gestión más predictiva y eficiente de los ciclos logísticos", aportando información en tiempo real para facilitar la toma de decisiones y mejorar la trazabilidad de los palés a lo largo de la cadena. En Naeco también coinciden en esta tendencia y anticipan "modelos mucho más colaborativos y conectados". Hevia Villanueva prevé que "la reutilización de activos logísticos, la trazabilidad en tiempo real y el intercambio de información entre fabricantes, operadores logísticos y distribuidores serán elementos cada vez más habituales". A ello se sumará "un crecimiento de soluciones diseñadas específicamente para responder a las necesidades de la automatización logística y del comercio omnicanal", ámbitos en los que, según Hevia Villanueva, "la eficiencia operativa y la optimización del transporte adquieren un papel fundamental".
inforetail/ Septiembre 2026
181
DE ESTRENO ALIMENTACIÓN 3
1
4
2
182
1
2
3
4
FABRICANTE GALLO
FABRICANTE NESTLÉ
FABRICANTE BIOGRAN
FABRICANTE REINA
PRODUCTO Gallo+Proteína
PRODUCTO Fitness
PRODUCTO El Granero
PRODUCTO Reina Proteínas
DESCRIPCIÓN Gallo lanza la gama Gallo+Proteína, elaborada con ingredientes naturales (95% trigo y 5% guisante) sin aditivos ni conservantes. La nueva propuesta, disponible en varios formatos para facilitar las recetas del día a día, aporta 17 gramos de proteína vegetal por ración gracias al aporte de la legumbre, manteniendo misma experiencia de cocinado, sabor y textura de la pasta tradicional.
DESCRIPCIÓN Nestlé amplía su gama de productos para el desayuno con los nuevos Fitness Granola Crunchy avena y corn flakes. Esta variedad es rica en fibra, fuente de calcio y hierro y contribuye a una alimentación equilibrada. Con una textura crujiente, está elaborada sin aceite de palma y cuenta con harina integral, reforzando su compromiso con la calidad y la nutrición.
DESCRIPCIÓN El Granero amplía su catálogo con dos novedades ecológicas. Por un lado, para quienes buscan alternativas al café tradicional, lanza los Lattes ecológicos en las variedades Matcha, Cúrcuma y Jengibre; y por otro, dos nuevos sabores de sus Mini Cookies elaboradas con trigo sarraceno, aceite de oliva virgen extra y pasta de dátil: Trigo Sarraceno & Chía y Trigo Sarraceno, Jengibre & Canela.
DESCRIPCIÓN Triple lanzamiento de Reina en su gama Reina Proteínas. Se trata de tres yogures bebibles: Mango Extra Proteínas, Coco y Cereales Extra Proteínas y Cacao Extra Proteínas. Presentados en una ergonómica botella de 500 gramos, estas novedades ofrecen un aporte de 40 gramos de proteína. “Este lanzamiento completa aún más una gama que ofrece una gran variedad de formatos”, añaden desde el fabricante murciano.
inforetail/ Septiembre 2026
NO ALIMENTACIÓN 5
1
2 6
5
6
1
2
FABRICANTE MANTEQUERÍAS ARIAS
FABRICANTE GULLÓN
FABRICANTE ROMAR GLOBAL CARE
FABRICANTE PROCTER & GAMBLE
PRODUCTO Mantequera Rondeña
PRODUCTO Vitalday
PRODUCTO Agrado
PRODUCTO Ariel
DESCRIPCIÓN Mantequerías Arias presenta Mantequera Rondeña, una mantequilla “única en el mercado español”, elaborada exclusivamente con nata de cabra y producida de forma totalmente artesanal en la fábrica de la compañía en Ronda (Málaga), tal y como revelan desde la firma. Se presenta en dos formatos: pastilla de 120 gramos, en cajas de cuatro unidades, y barra profesional de 1,1 kilos.
DESCRIPCIÓN Gullón refuerza su gama de tortitas Vitalday con el lanzamiento de la línea Extra Crunch. Con los nuevos sabores Chupadedos, Pesto Rosso y Campesina, la compañía introduce una propuesta “más intensa y sensorial”, según explican desde la propia firma. Esta propuesta nace gracias a la optimización de la base de maíz, que permite obtener una tortita más firme, más crujiente y capaz de potenciar el carácter de cada sabor.
DESCRIPCIÓN Agrado amplía su gama de cuidado personal con el lanzamiento de sus nuevos Hair & Body Mist, dos sprays perfumados para cuerpo y cabello con fragancias tendencia y de larga duración. Disponibles en las fragancias Vanilla y Seduction, se presentan en un formato de 240 mililitros, con un 98% de ingredientes naturales y fórmula vegana.
DESCRIPCIÓN Procter & Gamble lanza Ariel Poderoso, un pod con cuatro compartimentos y aditivos incorporados que ofrece el doble poder de limpieza. Su tecnología enzimática TurboBoost mejorada elimina manchas y olores intensos, potencia el frescor y los colores, incluso en lavados a baja temperatura.
inforetail/ Septiembre 2026
183
DE ESTRENO BEBIDAS 1 3
4
2
184
1
2
3
4
FABRICANTE HEINEKEN
FABRICANTE PEPSICO
FABRICANTE PASCUAL
FABRICANTE GRUPO LENCE
PRODUCTO El Águila
PRODUCTO Pepsi Zero
PRODUCTO Pi
PRODUCTO Optimilk PRO
DESCRIPCIÓN El Águila incorpora la nueva referencia El Águila Sin Filtrar Limón, la primera cerveza de la marca elaborada con zumo natural de limón y con 2,3% Vol. Esta novedad apuesta por una receta con zumo natural de limón y un proceso de elaboración fiel al espíritu de la cerveza sin filtrar. “Esta referencia reduce la intensidad del alcohol sin renunciar a la autenticidad de la cerveza”, destaca la compañía.
DESCRIPCIÓN Pepsi avanza en su apuesta por la innovación con el lanzamiento de Pepsi Zero Mango Tropical. Según la compañía, esta novedad responde a la evolución de las preferencias de los consumidores, cada vez más abiertos a descubrir nuevas experiencias, y se une a las variedades -también zero- Cherry y Lima, para completar el porfolio de sabores de la firma.
DESCRIPCIÓN Bezoya, la marca de agua mineral natural de Pascual, lanza Pi (π), una botella de 3,14 litros. Se trata de un formato situado entre la botella de 1,5 litros y la garrafa de cinco litros que responde a las nuevas necesidades del consumidor y a la evolución hacia formatos grandes. Además, cuenta con un diseño ergonómico y está fabricado a partir de otras botellas (100% plástico reciclado).
DESCRIPCIÓN Grupo Lence amplía su gama de nutrición activa Optimilk PRO con el lanzamiento de Optimilk PRO Té Matcha, una bebida láctea elaborada con leche ultrafiltrada que aporta 27 gramos de proteína de alta calidad procedente de la propia leche, sin necesidad de añadir proteínas en polvo. Se presenta en formato de 330 mililitros.
inforetail/ Septiembre 2026
XXII Congreso Español de Centros y Parques Comerciales Palma de Mallorca 30 sept. - 2 octubre, 2026
Patrocinador Principal
Patrocinadores
congresoaecc.aedecc.com
NOMBRAMIENTOS Ԏ CARREFOUR ESPAÑA JOËLLE BEJJANI Directora comercial
Ԏ CONDIS BELARMINO DOCE Y LUCA TATEO Director comercial y director de Marketing
Joëlle Bejjani ha sido designada nueva directora comercial de Carrefour España, en sustitución de Jorge Ybarra, que asumirá nuevas responsabilidades dentro del grupo. Bejjani, que era directora comercial y de Mercancías de Carrefour Francia, tendrá como objetivo impulsar el fortalecimiento de la política comercial y el desarrollo de la marca propia de la filial española. Reportará a la directora ejecutiva de Carrefour España, Elodie Perthuisot, y formará parte del Comité Ejecutivo de la compañía. Bejjani cuenta con una trayectoria de más de 25 años vinculada a Carrefour, donde ha ocupado puestos de responsabilidad en las áreas de merchandising, desarrollo comercial, pricing y cadena de suministro tanto en Francia como en mercados internacionales.
Condis ha nombrado a Belarmino Doce nuevo director comercial y a Luca Tateo director de Marketing. Doce -que ha asumido la dirección comercial, departamento desde el que coordina las áreas de Compras de Seco, Compras de Frescos y Ventas de Tienda Propia- cuenta con más de tres décadas de experiencia en el sector: inició su carrera profesional en Gadisa, posteriormente ocupó durante 20 años la dirección ejecutiva comercial en Transgourmet Ibérica y hasta la fecha era el director comercial de Musgrave España. Por su parte, Tateo se ha incorporado a Condis como director de Marketing, después de colaborar durante los últimos meses con la compañía dirigida por Manel Romero como profesional externo en distintos proyectos estratégicos del área; acumula más de 30 años de experiencia en retail y gran consumo, habiendo desempeñado puestos de responsabilidad en Ametller Origen, La Sirena y Bidfood Iberia, entre otras compañías.
Ԏ CAMPOFRÍO CLAIRE PINEL Directora de Marketing Campofrío ha nombrado a Claire Pinel nueva directora de Marketing en España, en sustitución de Juana Manso, quien ocupaba el cargo desde 2023 y trabajaba en la empresa desde hace 18 años. Pinel acumula más de 25 años de experiencia en el sector del gran consumo, desarrollada en compañías como Coca-Cola, Danone y Unilever, con responsabilidades locales en España y México, regionales en Europa y Asia, y globales. A lo largo de su trayectoria internacional ha ocupado distintas posiciones directivas vinculadas al marketing y a la transformación del negocio, liderando estrategias de crecimiento, la gestión del porfolio en entornos altamente competitivos y proyectos estratégicos. Es ingeniera agrónoma por AgroParisTech.
186
inforetail/ Septiembre 2026
Ԏ LIDL ESPAÑA ALBERT LAVÍN Director general de Expansión e Inmuebles Albert Lavín se ha convertido en el nuevo director general de Expansión e Inmuebles de Lidl España, en sustitución de Imanol Zabala, que inicia una nueva etapa profesional en Grupo Lidl como director internacional de Real Estate. Lavín, que era director regional de área en la zona sur, se unirá al Comité de Dirección de la compañía para seguir impulsando el desarrollo de la red comercial y logística. Se incorporó a la compañía en 2003 como jefe de Expansión en Cataluña y entre 2005 y 2010 lideró la llegada de Lidl a Canarias en el ámbito inmobiliario. Tras una experiencia internacional en Grupo Lidl, desde 2011 ha ejercido como director regional de Expansión e Inmuebles en España, liderando esta función en la zona sur del país.
Ԏ NESTLÉ ESPAÑA CARLA DE SIVATTE Directora de Ventas Corporativas Nestlé España ha anunciado el nombramiento de Carla de Sivatte Font como nueva directora de Ventas Corporativas, sustituyendo en el cargo a Rai Cararach, quien se convierte en el nuevo director de Confectionery, cargo que previamente ocupaba De Sivatte. Carla de Sivatte, que es licenciada por Esade, se incorporó a la compañía en 1995 como analista financiera y desde entonces ha ocupado numerosos puestos de responsabilidad, relacionados con el marketing y el área de ventas. Por su parte, Rai Cararach es licenciado en Ciencias Económicas por la Universidad de Barcelona y trabaja en la compañía desde agosto 1997, habiendo ostentado en los últimos ocho años la dirección de Ventas Corporativas.
Supermercados de proximidad
El auténtico cash al público
El cash & carry para los profesionales de la hostelería y alimentación Más de 1.100 supermercados franquiciados.
Líderes nacionales en número de cash&carry en España.
Más de 5.000 clientes en el canal mayorista.
Dando servicio a más de 100.000 profesionales de la hostelería y la alimentación.
Para más información: expansion@covalco.es · 938 615 200 · www.covalco.es
EL MAYOR SURTIDO DE CARNE PARA PROFESIONALES
www.revistainforetail.com
Año XIV / Nº 95 / Septiembre 2026
inforetail / Número 95 / Septiembre 2026
EXPERTOS EN CARNES Revista