
Fiscalité et développement Étude de cas
Une décennie de renforcement des capacités fiscales en Jamaïque


Contexte
LES PETITS ÉTATS INSULAIRES EN DÉVELOPPEMENT (PEID) PEUVENT RETIRER UN ÉNORME BÉNÉFICE D’UNE PARTICIPATION AUX EFFORTS DÉPLOYÉS EN MATIÈRE DE FISCALITÉ INTERNATIONALE. Pour l’illustrer, cette étude de cas décrit le chemin parcouru par la Jamaïque pour renforcer sa capacité à traiter les questions de fiscalité internationale, notamment celles en lien avec les prix de transfert. Depuis 2014, la Jamaïque a, avec l’aide de l’Organisation de coopération et de développement économiques (OCDE) et d’autres partenaires clés, établi des mécanismes et des relations qui se sont révélés fructueux dans de multiples domaines liés à la fiscalité.
La Jamaïque, qui abrite une population de près de trois millions d’habitants, est connue comme le lieu de naissance du reggae ; elle est aussi réputée pour ses athlètes de légende, pour sa cuisine, ainsi que pour ses plages, qui comptent parmi les plus belles du monde. Son paysage pittoresque et la richesse de sa culture attirent chaque année des millions de touristes. En 2024, elle a été visitée par 4,3 millions de personnes, et le secteur du tourisme a rapporté 4,3 milliards USD1. D’autres secteurs, comme l’agriculture, la pêche et la sylviculture, la métallurgie et les activités extractives, contribuent aussi de façon non négligeable au produit intérieur brut (PIB).
Ce petit État insulaire en développement a affiché un PIB de 22,01 milliards USD en 2024 (en USD constants)2. En 2023, son ratio moyen impôts/PIB s’établissait à 29 %, soit un niveau supérieur à la moyenne constatée dans la région Amérique latine et Caraïbes (ALC) (21,3 %), mais inférieur à la moyenne de l’OCDE (33,9 %)3
Ces dernières années, la Jamaïque, qui fait partie des économies à revenu intermédiaire de la tranche supérieure, a été confrontée à des difficultés économiques, notamment à une croissance faible, à une dette publique élevée, à une faiblesse des impôts recouvrés et – comme d’autres PEID – à une vulnérabilité face à des chocs externes tels que les catastrophes naturelles et les effets du changement climatique4. En Jamaïque, les inégalités sont plus faibles que dans la plupart des pays de la région ALC et la pauvreté a reculé, même si elle reste importante5
Au milieu de la décennie 2010, la Jamaïque s’est beaucoup impliquée dans des discussions avec le Groupe de travail de l’OCDE sur la fiscalité et le développement. Elle a en effet sollicité l’assistance de ce groupe multipartite afin de bénéficier d’un programme de renforcement des capacités pour concevoir et mettre en œuvre un nouveau régime
1. https://jis.gov.jm/jamaica-earns-us4-3-billion-from-tourism/
2. https://donnees.banquemondiale.org/indicateur/NY.GDP.MKTP.CD?locations=JM
de prix de transfert. Cette implication et la collaboration étroite qui en a découlé ont marqué le début d’une relation durable entre l’île caribéenne et l’OCDE.
3. Revenue Statistics in Latin America and the Caribbean 2025 : Jamaica, https://www.oecd.org/content/dam/oecd/en/publications/reports/2025/05/revenue-statistics-inlatin-america-and-the-caribbean-2025-country-notes_29961c77/jamaica_d17c2f5d/23b9b632-en.pdf
4. https://climateknowledgeportal.worldbank.org/country/jamaica
5. https://www.worldbank.org/en/country/jamaica/overview
En 2013, la Jamaïque s’est engagée dans un programme de réformes économiques, touchant notamment sa politique fiscale et l’administration de l’impôt, dans le cadre d’un programme du Fonds monétaire international (FMI). Consciente de l’existence d’un risque croissant de planification fiscale agressive de la part des entreprises multinationales, elle a constaté avoir besoin d’un cadre législatif robuste en matière de fiscalité, y compris de vérificateurs fiscaux capables de traiter les dossiers, de plus en plus nombreux, impliquant des prix de transfert, ainsi que d’un processus de gouvernance transparent facilitant l’application de mesures de contrôle. Elle s’est fixée pour priorités d’améliorer la loi relative à l’impôt sur le revenu à travers l’introduction et l’application de sanctions plus sévères dans le but de favoriser le respect spontané des obligations fiscales, d’adopter de nouvelles règles en matière de prix de transfert, de renforcer la fonction de vérification de son administration fiscale via la création d’un nouveau système d’information de l’administration fiscale (RAIS) et de recruter des vérificateurs supplémentaires. 2 | Étude de cas: Une décennie de renforcement des capacités fiscales
En 2015, l’OCDE a commencé à lui prêter son concours dans le domaine des prix de transfert en collaboration avec le Groupe de la Banque mondiale. À partir de 2016, cette assistance technique a été complétée par des programmes mis au point dans le cadre de l’initiative Inspecteurs des impôts sans frontières6 (IISF). Initiative conjointe de l’OCDE et du Programme des Nations Unies pour le développement (PNUD), IISF missionne des inspecteurs des impôts dans le monde entier pour aider les administrations fiscales des pays en développement à renforcer leurs capacités en matière de vérification fiscale internationale et d’enquête, à travers une démarche concrète et en travaillant ensemble sur des dossiers réels.
6. https://www.tiwb.org/fr.html
natale
Renforcer les capacités de la Jamaïque en matière de prix de transfert
Pour donner le coup d’envoi de la collaboration sur les prix de transfert, l’administration fiscale de la Jamaïque (Tax Administration Jamaica – TAJ) et l’OCDE se sont entendues sur un programme de travail comprenant des activités de conseil technique sur la formulation de la législation, ainsi qu’une formation sur les principes des prix de transfert. Dans une première étape, elles ont procédé à un examen conjoint de la législation afin de concevoir un cadre juridique adapté, sur le modèle des normes et bonnes pratiques acceptées à l’échelle internationale.
Au départ, les milieux d’affaires se sont fermement opposés à la mise en place d’une nouvelle législation sur les prix de transfert. Pour vaincre cette résistance, la TAJ a organisé des ateliers de sensibilisation en coopération avec l’OCDE et le Groupe de la Banque mondiale. L’objectif était que les contribuables et autres acteurs importants comprennent mieux l’impact que pouvait avoir cette législation,
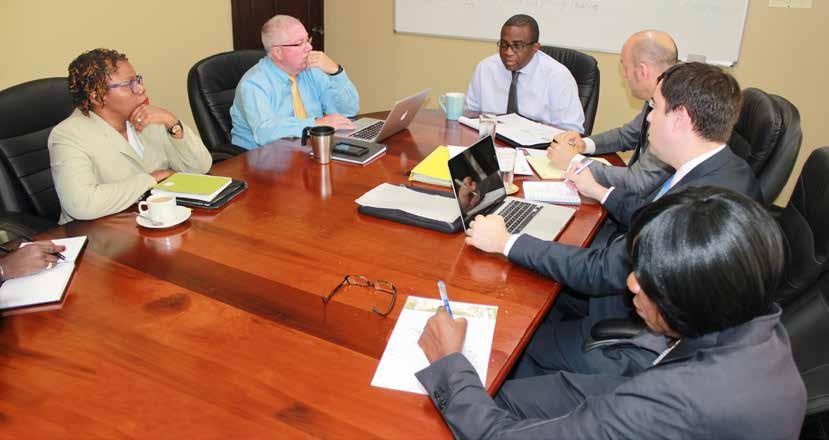
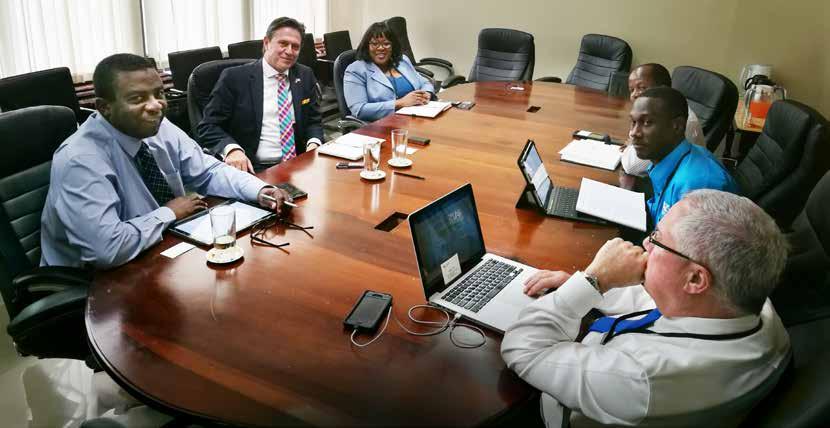
Le 12 septembre 2016, M. Ainsley Powell (directeur général de la TAJ) (au centre), Mme Marlene NembhardParker (directrice générale adjointe de la TAJ) et Mme Pamela Wade-Fearon (secrétaire adjointe aux finances, chargée de la politique fiscale (à la retraite) ministère de Finances) ont organisé une réunion avec des experts du FMI, de l’OCDE et du Groupe de la Banque mondiale dans le cadre d’une mission de renforcement des capacités en matière de prix de transfert en Jamaïque.
soient mieux informés du soutien que pouvait apporter l’administration fiscale et aient davantage conscience de l’importance de la législation sur les prix de transfert pour la position de la Jamaïque dans le monde. De hauts responsables de l’OCDE, du ministère des Finances et de la Fonction publique (Ministry of Finance and the Public Service – ci-après « le ministère des Finances ») et de la TAJ ont pris part à ces ateliers. Le ministère des Finances a fortement encouragé et favorisé cette coopération.
Des relations constantes, des bilans réguliers et des rencontres physiques entre des représentants de l’OCDE et les ministres des Finances successifs ont joué un rôle déterminant dans l’adoption des réformes relatives aux prix de transfert. Des messages clairs sur l’intérêt des réformes pour la Jamaïque ont contribué à entretenir la motivation politique.
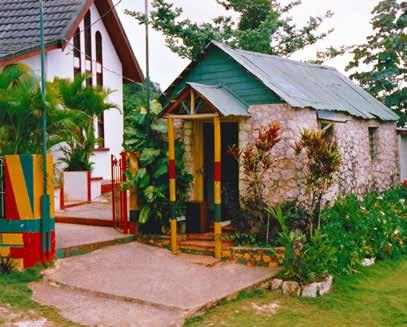
Maison
de Bob Marley à Nine Mile Village, Saint Anne, Jamaïque
Renforcement des capacités de la Jamaïque en matière de prix de transfert : principales réalisations
DANS LE DOMAINE DES PRIX DE TRANSFERT, DE NOUVELLES LOIS, RÉGLEMENTATIONS ET DIRECTIVES
CONFORMES aux normes internationales ont été adoptées et appliquées par la TAJ. Malgré une opposition initiale du monde des affaires, ces nouvelles dispositions ont été relativement bien acceptées par les contribuables.
UNE FORMATION A ÉTÉ DISPENSÉE À PLUS DE 70 AGENTS DES SERVICES FISCAUX dont la plupart exercent toujours des activités en lien avec les prix de transfert. Il en a résulté :
l une amélioration des compétences du personnel et de sa confiance dans sa capacité à appliquer les nouvelles règles, notamment à effectuer des vérifications fiscales, et à s’engager dans des négociations avec des entreprises multinationales ;
l une amélioration des procédures de vérification, notamment de la gestion des risques et des dossiers, et une capacité à réaliser des vérifications plus complètes ;
l des progrès au niveau de l’organisation du travail en général et une amélioration des compétences en communication écrite et orale.
LA GOUVERNANCE A ÉTÉ AMÉLIORÉE
grâce à :
l la création de deux équipes spécialisées dans les prix de transfert au sein du service des gros contribuables ;
l la désignation de points de contact ou de spécialistes techniques des prix de transfert, ayant pour tâche d’épauler les vérificateurs appartenant à des équipes de vérification généralistes lorsqu’ils avaient à traiter des questions liées aux prix de transfert.
LA PROGRESSION DU RESPECT DES OBLIGATIONS FISCALES observée dès les premières années qui ont suivi la mise en place du nouveau régime de prix de transfert s’est traduite par :
l une augmentation du nombre de contribuables déposant une déclaration sur les prix de transfert, qui est passé de 25 en 2015 à 240 en 2016 ; le régime de prix de transfert parvenant à maturité, la TAJ a reçu plus de 900 déclarations (2022-23) ;
l l’utilisation de déclarations sur les prix de transfert afin que l’administration fiscale hiérarchise les risques par ordre de priorité et détermine, entre autres, si les déclarations concernent des transactions transfrontalières (35 %) ou nationales (65 %) et s’il s’agit de prêts (10 %) ou de déductions (54 %) ; l une augmentation du nombre de transactions déclarées, passé de 30 en 2015 à 2 639 en 2016, avant de dépasser 4 000 en 2022-23, soit une valeur totale de 6,6 milliards EUR.
UNE HAUSSE DES RECETTES FISCALES TIRÉES
DES PROGRAMMES IISF qui ont concerné 11 dossiers de vérification et neuf contribuables et ont permis de recouvrer plus de 23 millions USD de recettes fiscales supplémentaires.
Source : OCDE
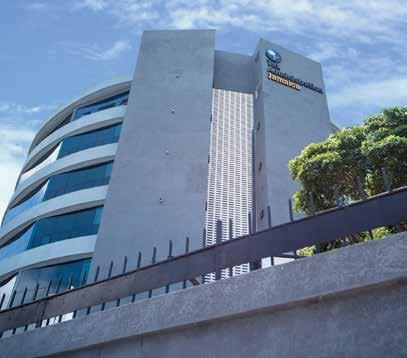
Siège de l’Administration fiscale de la Jamaïque, Kingston, Jamaïque.
Les étapes suivantes de la coopération ont comporté l’organisation d’ateliers en présentiel sur les aspects techniques des prix de transfert à l’intention d’un groupe d’agents de la TAJ et du ministère des Finances. Pour garantir un renforcement progressif et durable des capacités, l’OCDE a recommandé que ce groupe d’agents bénéficie de plusieurs formations, grâce auxquelles ils ont pu approfondir leurs connaissances, réfléchir aux implications concrètes de ce savoir au fil du temps et appliquer les compétences acquises à de nouveaux dossiers.
Comme ces ateliers se déroulaient pendant la phase de rédaction de la législation, les techniciens ont pu apporter une contribution technique précieuse aux projets de loi. La poursuite du soutien après l’adoption de la réforme a accéléré les efforts déployés par la TAJ pour faire respecter les nouvelles dispositions. Globalement, les actions de renforcement des capacités ont eu des résultats positifs au niveau individuel et à celui de l’organisation dans son ensemble, et ont donc contribué à consolider l’administration de l’impôt.
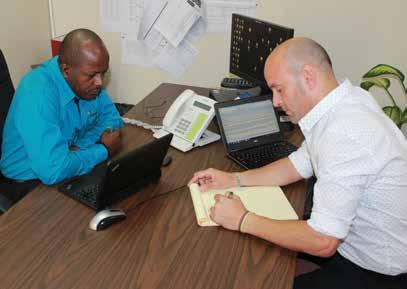
Le 16 septembre 2016, M. Bevon Sinclair (spécialiste technique de la TAJ) et M. Diego Gonzalez (OCDE) ont rejoint le journaliste Ralston Hyman de l’émission « Real Business » de la station de radio Power 106 pour discuter des questions relatives à la mise en œuvre des prix de transfert en Jamaïque.
Coordination et coopération étroite avec les organisations internationales et autres partenaires
Forte de précédentes coopérations fructueuses, l’OCDE a pris contact avec le Groupe de la Banque mondiale pour proposer que les deux organisations travaillent de concert afin d’aider la Jamaïque à élaborer une nouvelle législation et de mettre en place des activités de formation et de sensibilisation. Cette collaboration réussie a reposé sur la compétence technique de l’OCDE en matière de prix de transfert et sur le savoir-faire solide du Groupe de la banque mondiale dans le domaine juridique et des politiques. Le conseiller résident du FMI en Jamaïque a apporté son concours pour la conception des outils opérationnels associés aux nouvelles règles, notamment une feuille de route pour la vérification des prix de transfert et un plan stratégique et de mise en œuvre.
Par la suite, le Groupe de la Banque mondiale a fourni des conseils supplémentaires sur des sujets fiscaux non couverts par le programme de renforcement des capacités en matière de prix de transfert, par exemple la réforme de la loi relative à l’impôt sur le revenu, et sur des questions liées aux conventions visant à prévenir la double imposition et à la taxe sur la valeur ajoutée (TVA).
Le 13 novembre 2024, lors d’un Forum fiscal, la TAJ a célébré son 10e anniversaire en tant qu’organisme semi-autonome. À cette occasion, l’OCDE, le Centre régional d’assistance technique des Caraïbes (CARTAC) du FMI, les Nations Unies et le Groupe de la Banque mondiale ont été invités à présenter leur collaboration avec la Jamaïque sur les questions de fiscalité internationale. Cet événement a encouragé la TAJ à continuer d’actualiser ses normes fiscales afin de les harmoniser avec les nouvelles normes internationales grâce au renforcement de ses capacités et à sa coopération étroite avec des partenaires internationaux.
Source : OCDE
Collaboration dans le cadre de l’initiative Inspecteurs des impôts sans frontières
Entre 2016 et 2019, IISF a aidé la TAJ à administrer et appliquer la nouvelle législation sur les prix de transfert à travers la réalisation de vérifications fiscales. Cette assistance technique concrète a pris la forme de trois programmes IISF : l’un sur les prix de transfert, qui a bénéficié du soutien du ministère allemand des Finances ; le deuxième sur les accords préalables en matière de prix de transfert, mis en œuvre par un expert fiscal retraité de l’administration fiscale du Royaume-Uni (HM Revenue and Customs (HMRC)) ; et le troisième sur des questions liées aux pratiques d’érosion de la base d’imposition et transfert de bénéfices (BEPS) dans le secteur de la bauxite, mis en œuvre par un professionnel du secteur, en collaboration avec le Forum intergouvernemental sur l’exploitation minière, les minéraux, les métaux et le développement durable7
7. https://www.igfmining.org/fr/about-us/
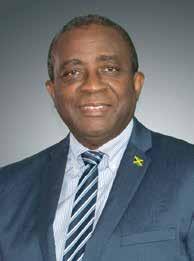
L’administration fiscale de la Jamaïque, en collaboration avec l’OCDE, a établi des bases très solides en matière de gestion des risques fiscaux internationaux. Nous poursuivrons dans cette voie afin d’atteindre une conformité fiscale optimale.
M. Ainsley Powell, Directeur général de l’administration fiscale de la Jamaïque
Avril 2017 – M. Ainsley Powell accueille M. Steffen Scholze (Office fédéral central des impôts d’Allemagne), pour le lancement du programme IISF accompagnés par des hauts fonctionnaires et experts techniques de la TAJ Mme Donette Somerville-Mills, M. Bevon Sinclair et, M. Hank Williams, ainsi que M. James Gauvreau (FMI).
Ces trois programmes ont permis de disposer d’outils pertinents et concrets, adaptés à l’environnement juridique et aux conditions de travail propres à la TAJ. Le personnel a souligné qu’il était précieux de bénéficier d’un accompagnement du début à la fin du processus de vérification, permettant de bien comprendre toutes les conséquences des nouvelles techniques de vérification. Il reste cependant des progrès à accomplir, en particulier concernant l’analyse des informations venant de l’extérieur et la comparabilité des transactions intragroupe.
L’action conjointe menée pour lutter contre les pratiques d’évasion fiscale des entreprises multinationales a suscité un vif intérêt au sein de la classe politique et de la population en Jamaïque, et a fait l’objet d’articles dans la presse internationale, par exemple dans Le Monde8 et The Economist
8. https://www.lemonde.fr/economie/article/2019/02/26/en-jamaiquedes-inspecteurs-des-impots-sans-frontieres-pour-contrer-l-evasionfiscale_5428301_3234.html
« La TAJ était auparavant démunie, ses vérificateurs maîtrisant mal les subtilités des prix de transfert transfrontaliers. Le changement est arrivé en 2015. Une nouvelle loi a alors fait obligation aux gros contribuables de fournir davantage d’informations sur leurs transactions, a incité davantage les entreprises à prouver que leurs prix de transfert étaient justifiés et a alourdi les sanctions applicables en cas d’infraction aux règles sur les prix de transfert, augmentant le montant des amendes et introduisant même des peines de prison. En 2017, Steffen Scholze, un vérificateur chevronné de l’administration fiscale allemande, a effectué une mission de deux semaines dans le cadre d’IISF, durant laquelle il a enseigné les secrets du métier à 70 vérificateurs de la TAJ. Il est depuis retourné sur place à six reprises. »
Source : The Economist, Finance & Economics, 21 février 2019, https://www.economist.com/finance-and-economics/2019/02/21/countriesare-seeking-help-to-deal-with-corporate-tax-avoidance
La Jamaïque sur la scène fiscale internationale
Depuis les années 2010, la Jamaïque est de plus en plus présente dans les instances fiscales internationales. Elle applique les normes fiscales internationales tout
en exerçant une influence croissante sur le processus d’établissement des normes et en défendant les intérêts des pays en développement et des Caraïbes.
Accroître la transparence fiscale en collaborant avec le Forum mondial
Dans le cadre de l’action menée à l’échelle mondiale pour lutter contre la fraude fiscale extraterritoriale grâce à la transparence et à l’échange de renseignements, la Jamaïque a rejoint en 2010 le Forum mondial sur la transparence et l’échange de renseignements à des fins fiscalesa (ci-après « le Forum mondial »).
Le Forum mondial, qui rassemble 173 juridictions membres, est l’instance internationale de référence œuvrant à la mise en œuvre dans le monde entier des normes sur la transparence et l’échange de renseignements, plus précisément de la norme sur l’échange de renseignements sur demande (ERD), de la norme sur l’échange automatique de renseignements relatifs aux comptes financiers en matière fiscale (norme commune de déclaration ou NCD) et du Cadre déclaratif applicable aux crypto-actifs (CARF). Au moyen du suivi et de l’examen par les pairs de la mise en œuvre de ces normes par ses membres (et certains non-membres), et d’un ensemble complet d’activités de renforcement des capacités, le Forum mondial permet une coopération fiscale efficace entre les administrations fiscales qui ont accès à des informations essentielles pour la bonne application de leur législation fiscale. Ces normes sont des composantes importantes de l’arsenal dont dispose toute administration fiscale moderne et constituent des outils inestimables pour lutter contre la fraude fiscale et autres flux financiers illicites. a. https://www.oecd.org/fr/networks/global-forum-tax-transparency.html.
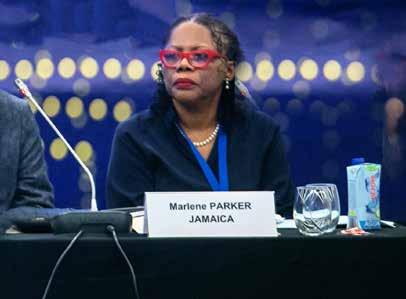
Mme Marlene Nembhard-Parker, directrice générale adjointe de la TAJ, à la 15ème réunion plénière du Forum mondial, 9-11 novembre 2022, Séville, Espagne.
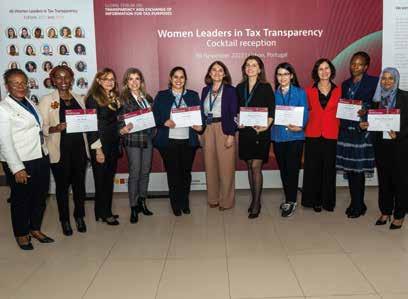
Cocktail du réseau de femmes pour la promotion de la transparence fiscale au sein des administrations fiscales « Women Leaders in Tax Transparency », 30 novembre 2023, Lisbonne, Portugal.
La Jamaïque et le Forum mondial coopèrent depuis plusieurs années dans le but de garantir la compréhension et l’application de l’ERD, d’analyser et de mettre en œuvre la NCD et de renforcer continûment les capacités, notamment avec des partenaires comme l’administration fiscale du Royaume-Uni (HMRC).
Cette étroite coopération entre la TAJ et le Forum mondial a en particulier conduit à l’adhésion de la Jamaïque à la Convention concernant l’assistance administrative en matière fiscaleb, qui, avec 152 juridictions participantes, est l’instrument de coopération administrative entre administrations fiscales le plus puissant existant actuellement. Cette coopération a également permis à la Jamaïque d’obtenir l’appréciation « conforme pour l’essentiel »c concernant le respect de l’ERD à l’issue d’un examen par les pairs du Forum mondial mené en 2018.
La collaboration la plus récente a porté sur la mise en œuvre et l’utilisation de la NDC, pour lesquelles l’implication initiale de partenaires s’est révélée importante. En 2018, la TAJ et le Forum mondial ont, avec l’appui précieux d’un spécialiste de la NCD issu de HMRC, rencontré des représentants des pouvoirs publics et du secteur privé afin de leur démontrer l’intérêt de la mise en œuvre de la NCD. La Jamaïque a signé l’Accord multilatéral entre autorités compétentesd en septembre 2021 et a commencé à échanger des renseignements en vertu de la NCD en 2022. En s’engageant à appliquer la NCD, elle a cherché à se doter d’une administration fiscale plus solide et plus efficace pour pouvoir appliquer plus facilement les normes internationales. Le Secrétariat du Forum mondial l’a aidée à satisfaire aux exigences de la NCD en lui apportant son concours pour la rédaction des projets de loi correspondants et pour le renforcement de la confidentialité et de la protection des données.
Le Secrétariat du Forum mondial continue d’apporter un soutien à la Jamaïque concernant l’application de la NCD. En 2024, il l’a aidée à mettre au point sa stratégie de conformité administrative à la NCD et lui a fourni une assistance technique pour la bonne utilisation des données reçues dans le cadre de la NCD. En 2025, il a participé au premier examen par les pairs de la mise en œuvre de la NCD par la Jamaïque.
De nombreuses années de coopération ont permis à la Jamaïque de nouer une relation solide avec le Secrétariat du Forum mondial, lequel a, de son côté, acquis une meilleure compréhension de la région des Caraïbes, de ses besoins et du type d’assistance nécessaire.
Source : OCDE
b. https://www.oecd.org/fr/themes/convention-concernant-l-assistance-administrative-mutuelle-en-matiere-fiscale.html
c. OECD (2018), Global Forum on Transparency and Exchange of Information for Tax Purposes Peer Reviews: Jamaica 2018 (Second Round, Supplementary Report): Peer Review Report on the Exchange of Information on Request, Global Forum on Transparency and Exchange of Information for Tax Purposes, OECD Publishing, Paris, https://doi.org/10.1787/854b209b-en
d. https://www.oecd.org/content/dam/oecd/fr/topics/policy-sub-issues/maac/convention-modifiee-fr.pdf
Lutter contre l’érosion de la base d’imposition et le transfert de bénéfices (BEPS)
En 2014, le paysage de la fiscalité internationale évoluant et sa relation de confiance avec l’OCDE se consolidant, la Jamaïque a rejoint le Projet sur le BEPS en qualité d’invité.
Lors de la création du Cadre inclusif G20/OCDE sur le BEPS9 (ci-après le « Cadre inclusif »), en 2016, elle en est devenue membre. Le Cadre inclusif est un cadre de collaboration internationale regroupant plus de 145 pays et juridictions qui œuvrent de concert pour mettre fin à l’évasion fiscale des entreprises multinationales. Ses membres s’engagent à lutter contre l’évasion fiscale touchant l’impôt sur les sociétés grâce à une application cohérente du paquet BEPS, qui comprend 15 actions visant à améliorer la substance, la cohérence et la transparence du système fiscal international. Dans le cadre de ce processus, la Jamaïque a bénéficié d’un programme d’intégration sur le BEPS, de la mise en place d’un point de contact au sein du Secrétariat de l’OCDE et d’une assistance bilatérale sur mesure concernant l’application des quatre normes minimales du BEPS, que tous les membres du Cadre inclusif sont tenus d’appliquer. Par ailleurs, l’Agence du revenu du Canada (ARC) a aidé la Jamaïque à se repérer dans les processus d’application du BEPS et d’examen par les pairs à travers un programme de jumelage.
En plus d’appliquer les mesures BEPS, la Jamaïque a amélioré sa capacité à influer sur le processus de définition de normes dans le cadre du BEPS au niveau institutionnel. En 2017, Marlene Nembhard-Parker, de la TAJ, a été élue pour participer au Groupe de pilotage du Cadre inclusif, qui est chargé de fournir une orientation et des conseils stratégiques concernant les négociations et discussions entre les pays et juridictions membres du Cadre inclusif. En 2021, Marlene Nembhard-Parker a été nommée coprésidente du Cadre inclusif. Elle a entre
autres pour mission de représenter le point de vue des pays en développement dans les discussions et processus décisionnels du Cadre inclusif. Ces dix dernières années, le traitement des problèmes engendrés par la transformation numérique de l’économie en matière de fiscalité a été au centre des préoccupations. Les travaux consacrés à ce sujet ont abouti à la définition de la Solution reposant sur deux piliers, en 2021, et, en 2023, à la Déclaration de résultat, qui décrit les avancées accomplies et les prochaines étapes à franchir10. Dans le cadre de la Solution reposant sur deux piliers, les entreprises multinationales sont tenues d’acquitter un impôt minimum mondial correspondant à un taux effectif d’au moins 15 % quel que soit le lieu où elles exercent leurs activités. Le Cadre inclusif a commencé à étudier de nouveaux sujets d’intérêt commun, notamment la mobilité internationale des travailleurs et les interactions entre impôts, inégalités et croissance, en suivant une approche en plusieurs phases et fondée sur des données11
9. https://www.oecd.org/fr/themes/erosion-de-la-base-d-imposition-et-transfert-de-benefices-beps.html
10. https://www.oecd.org/fr/about/news/announcements/2023/07/outcome-statement-on-the-two-pillar-solution-to-address-the-tax-challenges-arising-from-thedigitalisation-of-the-economy-july-2023.html
11. Déclaration du Cadre inclusif OCDE/G20 sur le BEPS, Le Cap, 11 avril 2025, https://www.oecd.org/content/dam/oecd/fr/topics/policy-issues/beps/declaration-ocde-g20-cadre-inclusif-beps-avril-2025.pdf
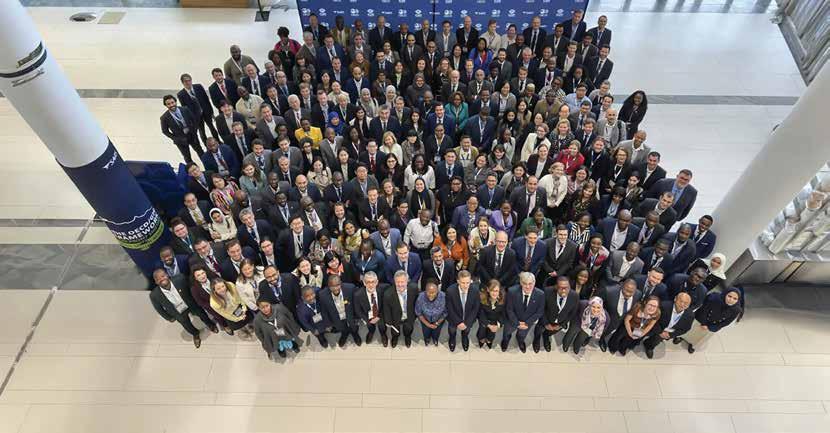
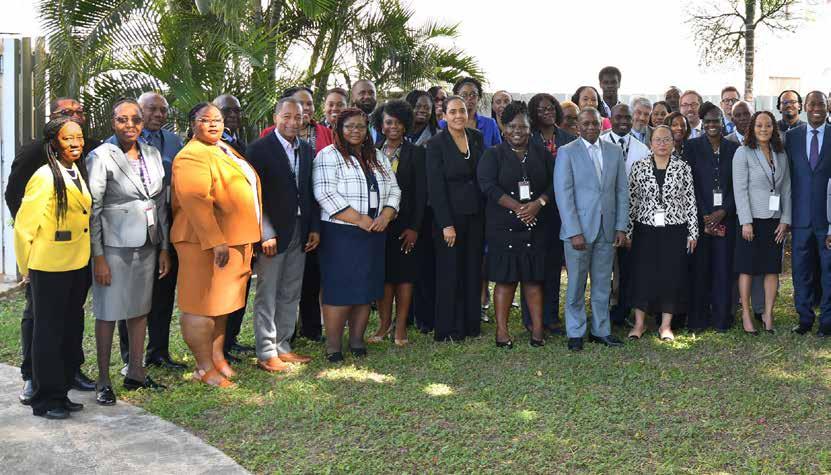
17ème réunion du Cadre inclusif G20/OCDE sur le BEPS qui s’est tenue du 7 au 10 avril 2025 au Cap, en Afrique du Sud.
Une volonté politique au service des pays en développement et des Caraïbes
La Jamaïque tire parti de la collaboration entre l’OCDE et le Groupe de la Banque mondiale sur l’impôt minimum mondial
La Jamaïque est l’un des neuf pays en développement qui ont participé à un programme pilote sur l’impôt minimum mondial et les incitations fiscales, lancé par l’OCDE en 2022 et mis en œuvre dans le cadre d’un partenariat entre l’OCDE et le Groupe de la Banque mondiale.
Ce programme en deux volets a aidé la Jamaïque pour l’application de l’impôt minimum mondial, ainsi que pour l’analyse des régimes d’incitations fiscales en place et des effets que pourrait avoir l’impôt minimum mondial. Le pays a ainsi tiré parti des compétences de l’OCDE dans le domaine de l’examen des taux effectifs d’imposition des entreprises multinationales visées, et de l’expertise et des conseils du Groupe de la Banque mondiale en matière de politiques et de législation. Il a aussi bénéficié d’une assistance à l’appui d’un projet en cours visant à moderniser la loi sur l’impôt sur le revenu pour renforcer les protections contre l’évasion fiscale transfrontalière.
Source : OCDE
En s’appuyant sur le soutien politique existant en Jamaïque quant aux discussions en cours sur la fiscalité internationale, Son Excellence le Dr. Nigel Clarke, à l’époque ministre des Finances et de la Fonction publique, a accueilli en novembre 2021, une table ronde virtuelle sur l’impôt et les pays en développement, destinée aux ministres des Finances du monde entier12. Ces discussions ont eu lieu dans le contexte de la pandémie de COVID-19, qui avait fragilisé la situation budgétaire de bon nombre de pays en développement et rendu d’autant plus cruciale la contribution de tous les domaines de la fiscalité, dont la fiscalité internationale, pour percevoir des recettes fiscales indispensables. Les ministres ont reconnu qu’un programme d’assistance technique complet et sur mesure était nécessaire pour aider les pays en développement à mettre en œuvre la Solution reposant sur deux piliers, notamment à travers une coopération avec des partenaires au
développement et des pays donneurs. La réunion a également été l’occasion d’envisager les améliorations de la structure de gouvernance du Cadre inclusif qui permettraient que les pays en développement soient mieux représentés et que leur avis soit mieux entendu et mieux compris13
Ces discussions tenues au niveau politique ont contribué à renforcer l’engagement du G20 de s’intéresser aux besoins des pays en développement et ont influé sur l’élaboration d’une Feuille de route G20/OCDE sur les pays en développement et la fiscalité internationale14. Par ailleurs, les membres du Cadre inclusif ont appelé de leurs vœux la mise en place d’une assistance technique coordonnée visant à renforcer les capacités des pays en développement, prévue dans la Déclaration de résultat sur la Solution reposant sur deux piliers, publiée en juillet 2023.
12. https://www.mof.gov.jm/priority-actions-agreed-during-ministerial-round-table-on-developing-countries-int-taxation/
13. https://www.mof.gov.jm/wp-content/uploads/chair-statement-of-outcomes-ministerial-dialogue-on-tax-and-developing-countries.pdf
14. OCDE (2022), Feuille de route G20/OCDE sur les pays en développement et la fiscalité internationale : Rapport de l’OCDE à l’intention des ministres des Finances et des gouverneurs de banque centrale du G20, Éditions OCDE, Paris, https://doi.org/10.1787/3f6c4588-fr
Étude de cas: Une décennie de renforcement des capacités fiscales en Jamaïque
22 novembre 2022
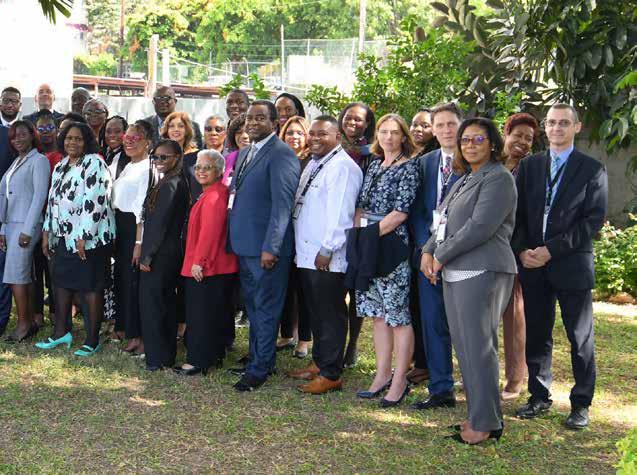
– Intervenants et participants au séminaire régional sur la fiscalité et le développement « Tax and Development Opportunities and Challenges in the Caribbean », co-organisé par le Secrétariat de la Communauté des Caraïbes (CARICOM) et l’administration fiscale de la Jamaïque à Kingston, en Jamaïque.
L’administration fiscale de la Jamaïque reste à l’avant-garde des changements dans le paysage fiscal qui peuvent profiter au régime jamaïcain grâce à une plus grande efficacité, un meilleur respect des règles et un meilleur partage des connaissances. Aujourd’hui, les citoyens acceptent davantage la nécessité de percevoir des recettes fiscales, car ils constatent les services publics qui leur sont fournis. L’administration fiscale de la Jamaïque a pris plusieurs mesures transformatrices afin de faciliter l’interaction des Jamaïcains avec ses nombreux services. Elle continue d’innover, en menant des actions de sensibilisation et en mettant tout en œuvre pour informer et éduquer les Jamaïcains sur leurs obligations. Je reconnais qu’il reste encore du travail à accomplir, mais, au fil de son évolution, l’administration fiscale jamaïcaine continue de bien servir la population jamaïcaine.
Depuis, d’importantes avancées ont été accomplies sur le plan de la gouvernance, dont une augmentation du nombre de pays en développement occupant une position de haut niveau au sein du Cadre inclusif et de ses organes subsidiaires et l’actualisation du mandat de l’ancien Groupe consultatif de l’OCDE pour la coopération avec les économies partenaires. Ce groupe, actuellement coprésidé par le Canada et la Jamaïque, est désormais dénommé Groupe consultatif pour le dialogue mondial sur les questions fiscales15. Il a notamment pour tâche de représenter le point de vue des pays en développement dans le processus de définition de normes, y compris des pays non-membres du Cadre inclusif. D’autres améliorations, portant sur le fonctionnement et la gouvernance du Cadre inclusif et visant à le rendre plus efficace et plus inclusif, ont été accueillies favorablement lors de la réunion plénière du Cadre inclusif qui s’est tenue au Cap, Afrique du Sud, en avril 2025.
15. https://www.oecd.org/fr/networks/advisory-group-for-global-dialogue-on-taxmatters.html
Son Excellence Mme Fayval Williams, Membre du Parlement, ministre des Finances et de la Fonction publique, Jamaïque
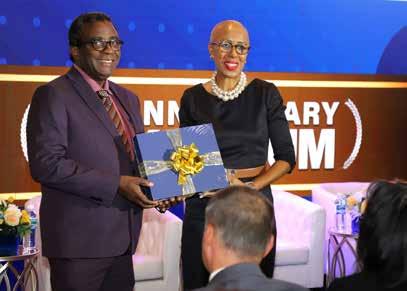
13 novembre 2024 – L’honorable Mme Fayval Williams (ministre des Finances et de la Fonction publique) reçoit un cadeau de M. Ainsley Powell lors du forum fiscal organisé à l’occasion du 10ème anniversaire de l’Administration fiscale de la Jamaïque à Kingston, Jamaïque.
La Jamaïque encourage le dialogue régional en matière de politique fiscale
La Jamaïque a beaucoup contribué à stimuler le dialogue sur la politique fiscale dans les Caraïbes. En novembre 2022, la TAJ et le Secrétariat de la CARICOM ont accueilli ensemble un séminaire régional sur la fiscalité et le développement intitulé « Tax and Development Opportunities and Challenges in the Caribbean » (Fiscalité et développement : opportunités et défis dans les Caraïbes) auquel ont assisté 80 responsables de haut niveau de la politique fiscale ou de l’administration de l’impôt venus de 21 juridictions caribéennes. Ce séminaire a été l’occasion de débattre des principaux défis à relever et chances à saisir par les Caraïbes sur les plans de la fiscalité et du développement et de la façon dont ils s’inscrivent dans le paysage fiscal mondial. Il a permis de dégager une vision de la manière dont la coopération de l’OCDE avec les pays des Caraïbes peut aider les responsables de la politique fiscale ou de l’administration de l’impôt.
La Jamaïque a constamment démontré son attachement à la coopération régionale. Elle a pris une part active à la 26e assemblée générale et conférence technique de l’Organisation caribéenne des administrateurs fiscaux (COTA) qui s’est tenue à Castries, Sainte-Lucie, en juillet 2024.
Ensuite, les partenaires au développement présents dans la région ont mis sur pied ensemble un programme de sensibilisation régionale répondant aux priorités en matière de renforcement des capacités fiscales afin d’accroître la mobilisation de ressources intérieures. Cette initiative est mise en œuvre sous la houlette de la CARICOM/COTA, avec la coopération de la Commonwealth Association of Tax Administrators (CATA), du Centre interaméricain des administrations fiscales (CIAT), du CARTAC du FMI, de l’OCDE et du Groupe de la Banque mondiale.
La Jamaïque apporte une contribution précieuse au programme, notamment sous la forme d’un partage d’expérience et d’un apprentissage mutuel avec les autres juridictions caribéennes, membres du Cadre inclusif ou non. En mars 2025, lors d’un séminaire à haut niveau sur les évolutions internationales en matière de fiscalité aux Caraïbes organisé à distance sur deux jours, de hauts responsables de la TAJ ont présenté les réformes de l’impôt sur les sociétés engagées ces dernières années, soulignant l’importance de la synchronisation et de la collaboration avec des partenaires internationaux. Une séance a été consacrée à l’élaboration d’une stratégie d’éducation des contribuables en collaboration avec la CATA. La Jamaïque était très bien représentée à ce séminaire, 32 personnes issues du ministère des Finances, de la TAJ et du centre de formalités des entreprises (Companies Office of Jamaica) y ayant participé.
De même, en juin 2025, lors d’un atelier à distance sur les prix de transfert à l’intention des pays des Caraïbes organisé sur deux jours, la Jamaïque a présenté ses évolutions en matière de prix de transfert, mettant en évidence les difficultés rencontrées et solutions trouvées, de même que le renforcement des capacités permis par l’assistance dont elle continue de bénéficier de la part d’IISF et d’autres partenaires au développement. L’atelier a attiré 46 participants issus de divers organismes publics jamaïcains.
Face au succès de ces événements, les partenaires au développement de la Jamaïque renforceront leur collaboration en accueillant une série d’événements en 2026 dans le cadre du programme de sensibilisation fiscale pour les Caraïbes. Ce programme permet de partager des expériences, de renforcer les capacités et de créer des synergies entre les juridictions caribéennes et les partenaires au développement concernant une série de priorités régionales dans le domaine de la fiscalité.
Source : Jamaica Information Service, « Dr Clarke Urges Increased Collaboration Among Caribbean Nations », 24 novembre 2022, https://jis.gov.jm/dr-clarke-urges-increased-collaboration-among-caribbean-nations/.
Son Excellence
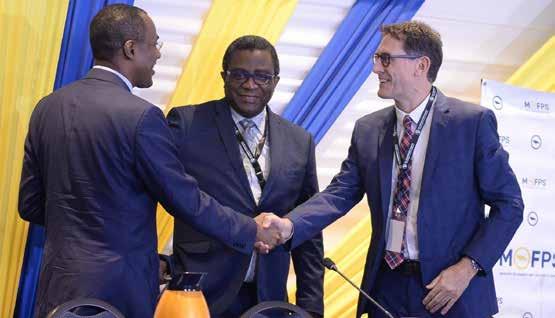
Dr Nigel Clarke, alors ministre des Finances et de la Fonction publique (à gauche), accueille M. Ben Dickinson, Directeur adjoint du Centre de politique et d’administration fiscales de l’OCDE (à droite) au début de la réunion régionale sur la fiscalité et le développement, à New Kingston, Jamaïque, le 22 novembre 2022.
Conclusions
l Ces dix dernières années, la Jamaïque a engagé de nombreuses réformes fiscales grâce à une volonté politique forte et à un partenariat stratégique avec l’OCDE et avec d’autres partenaires. Il en a résulté une importante transformation institutionnelle, juridique et culturelle. Ce partenariat a renforcé la capacité du pays à participer à la définition de normes fiscales internationales et a, dans le même temps, permis à l’OCDE de mieux comprendre les difficultés auxquelles se heurtent les économies en développement en général et les îles des Caraïbes en particulier.
l La collaboration a accru la mobilisation des ressources intérieures en permettant un meilleur respect des obligations fiscales par les entreprises multinationales et une plus grande efficacité des vérifications visant les gros contribuables. Un programme de réforme clair, un engagement constant de la part des ministres des Finances successifs et une implication active des parties concernées sont autant de facteurs qui ont permis de vaincre l’opposition suscitée par le nouveau régime de prix de transfert.
l Des activités de renforcement des capacités organisées par étapes, depuis l’assistance bilatérale ciblée jusqu’à un soutien concret dans le cadre d’IISF, ont permis au personnel de la TAJ et du ministère des Finances
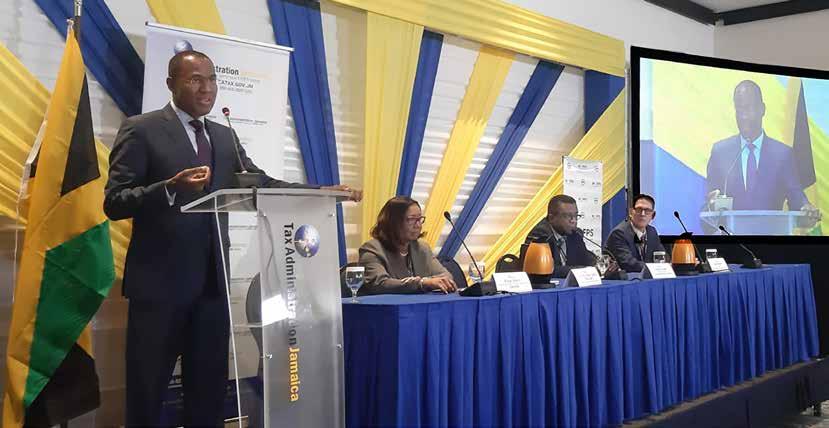
Son Excellence Dr Nigel Clarke prononce un discours liminaire lors du séminaire régional intitulé « Tax and Development Opportunities and Challenges in the Caribbean » (Fiscalité et développement : opportunités et défis dans les Caraïbes), coorganisé par le Secrétariat de la CARICOM et l’administration fiscale de la Jamaïque à Kingston, en novembre 2022.
de participer à la fois à la rédaction des dispositions juridiques et à leur application. Pour inscrire les progrès dans la durée, le choix a été fait de former un groupe stable de responsables fiscaux qui occupent encore des postes clés et diffusent leurs compétences en interne.
l La coordination entre l’OCDE et le Groupe de la Banque mondiale, le FMI et d’autres partenaires a permis que la réforme de la législation soit effectivement mise en œuvre. La création de points de contact spécialisés, en Jamaïque et au sein de l’OCDE, a facilité les interactions et renforcé la confiance.
l La Jamaïque a apporté la preuve de sa détermination à se comporter comme un chef de file régional en matière de fiscalité internationale en coopérant en permanence avec les partenaires de développement et en facilitant l’apprentissage mutuel entre les juridictions des Caraïbes.
l Enfin, l’exemple jamaïcain met en lumière l’intérêt du dialogue régional sur les politiques fiscales, dont témoigne le succès des réunions régionales qui ont été organisées au cours de la décennie écoulée et ont consolidé la collaboration entre partenaires de développement à travers le programme de sensibilisation fiscale pour les Caraïbes depuis 2025.
Pour plus d’informations : TaxandDevelopment@oecd.org
https://oe.cd/tax4dev-studies
https://oe.cd/transparencefiscale
Avertissement
Cet ouvrage est publié sous la responsabilité du Secrétaire général de l’OCDE. Les opinions et les interprétations exprimées ne reflètent pas nécessairement les vues officielles de l’OCDE ou du Forum mondial ou des gouvernements de leurs pays membres.
Ce document, ainsi que les données et cartes qu’il peut comprendre, sont sans préjudice du statut de tout territoire, de la souveraineté s’exerçant sur ce dernier, du tracé des frontières et limites internationales, et du nom de tout territoire, ville ou région
© OCDE 2026
@OECDtax
OECD Tax
L’utilisation de ce contenu, qu’il soit numérique ou imprimé, est régie par les conditions d’utilisation suivantes : www.oecd.org/fr/conditionsdutilisation Images © OCDE et Shutterstock.com.