OBOS og historien om det norske boligmarkedet
Anne-Kristine Kronborg: Kunsthistoriker med bolig- og byhistorie som spesialitet, jobber som formidlingsrådgiver i OBOS.

Anne-Kristine Kronborg: Kunsthistoriker med bolig- og byhistorie som spesialitet, jobber som formidlingsrådgiver i OBOS.
I 1930-årene foregikk boligbyggingen i et uregulert marked med få støtteordninger.
I1939, etter ti års virksomhet, hadde OBOS rundt ti ansatte og 1994 medlemmer. OBOS hadde bygd 2586 leiligheter, og OBOS hadde forandret boligbyggingen i Oslo. Men for veldig mange var en OBOS-bolig utenfor rekkevidde.
I 1939 ble det arrangert en stor boligkonferanse med representanter fra hele landet. Sosialminister Oscar Torp holdt åpningstalen, og han lovet at staten endelig skulle komme på banen i boligsaken. OBOS var blant arrangørene av konferansen. Fra talerstolen ønsket OBOS-direktør Jacob Christie Kielland det nye engasjementet velkommen, og gjorde det helt klart at OBOS ikke maktet å avskaffe bolignøden på egen hånd: «Det er helt sant at OBOS ikke bygger for de minst bemidlede. OBOS
er et hensiktsmessig apparat, som de offentlige myndigheter kan bruke; hvem det kan bygge for, avhenger helt av støtten fra staten og kommunene.» Det var tydelig tale fra en av boligsamvirkets grunnleggere, og en god oppsummering av de første ti årene med kooperativ boligbygging.
Samvirke for billige boliger? Hva hadde skjedd? Ble ikke OBOS stiftet for å bygge boliger som folk flest hadde råd til? Jo, i vedtektene fra 1929 het det at selskapet hadde til formål å «skaffe sine medlemmer gode og tidsmessige boliger eller lokaler til en rimelig pris». Men boligbygging var kostbart, og i mellomkrigstiden foregikk den på et uregulert marked. Og siden det fantes få støtteordninger,
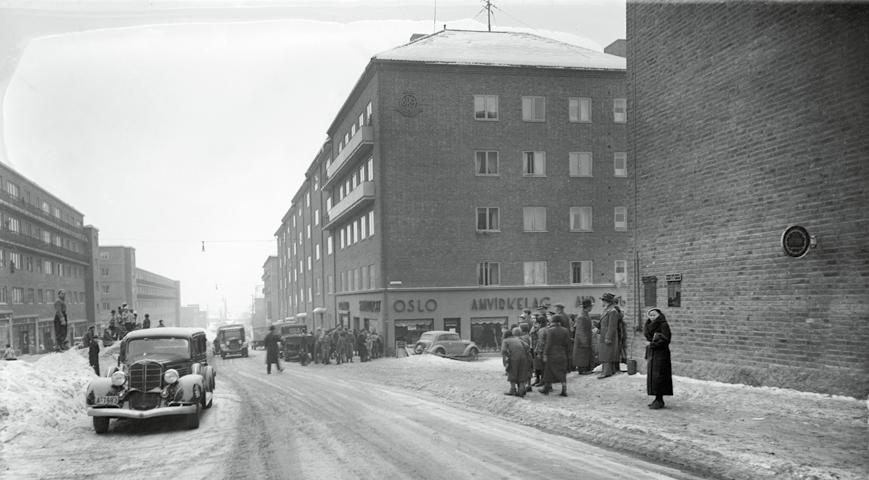
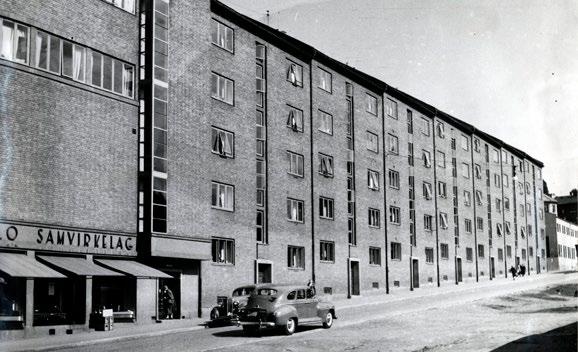
OBOS-logo øverst og Samvirkelag nederst – borettslaget Trondheimsveien 170 fra 1936 er typisk for sin tid. Her var det i tillegg planlagt en kinobygning inne i kvartalet! Men andelseierne ville ikke ha kino i gården, og etter å ha betalt 127 kroner hver i kompensasjon til OBOS, fikk de et opparbeidet gårdsrom i stedet.
byggingen. Tidligere hadde man ikke fått til annet enn enkeltprosjekter. Men OOBS ble grunnlagt etter en ny modell. Den var hentet fra Sverige, og den gikk ut på å skille mellom et moderselskap, som skulle stå for prosjektering og bygging, og de ferdige boligprosjektene, som skulle skilles ut som egne selskaper, men forvaltes av moderselskapet. Ordningen viste seg å svare til forventningene, for
til OOBS, Etterstad 1 og Maridalsveien 64, ble likevel leilighetene raskt solgt. Men det tredje prosjektet, Fagerheimen på Dælenenga, skapte problemer. Da bygget sto ferdig i 1933, var fortsatt 51 av totalt 180 leiligheter ledige. Det kunne blitt riktig kritisk om ikke Oslo kommune hadde trådt reddende til og kjøpt alle de usolgte leilighetene. Salget gikk tregt i det neste prosjektet også, Bentsebakken på
Samtidig vokste erkjennelsen av at det måtte penger til for å løse boligproblemet, og at de kunne ikke komme fra boligsøkernes egne lommer.
OBOS inngikk sitt samarbeid. «Det nye selskap trer nu ut i livet for å løse sin betydningsfulle opgave», skrev avisen. Den kooperative boligbyggingen ble styrket, men det skjedde lite med boligprisene før Husbanken ble etablert ti år senere.
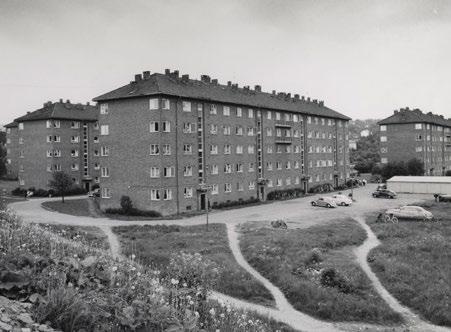
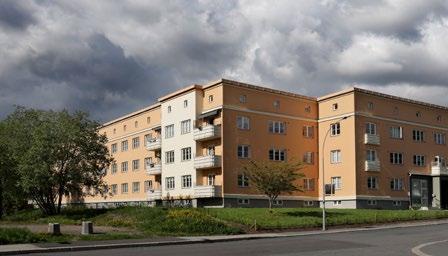
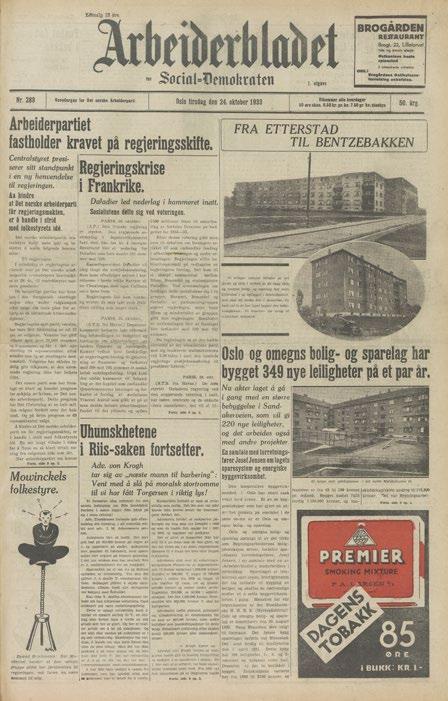
Sagene. Det hjalp ikke at OOBS rykket ut med den ene reklameannonsen etter den andre og fristet med sol og utsikt så lenge det var begrenset hvor mange som hadde råd til å betale 1800 kroner i innskudd for en toroms med bad og wc.
Kommunen på banen. denskrig hadde kommunen drevet egen bolig bygging. Det var dyrt og arbeidskrevende, og på begynnelsen av 1930-tallet var kommunen på leting etter nye ordninger. Her trådte arkitekt Jacob Christie Kielland inn i en nøkkelrolle. Han hadde vært med på å stifte OOBS, og hadde tegnet det første boligprosjektet – og han jobbet i kommunen. Som sekretær hos byarkitekten forfattet han en utredning om kooperative byggeselskaper, hvor konklusjonen lød at kommunen burde slutte å bygge selv, og i stedet samarbeide med et slikt sel skap. Det var åpenbart at det var OOBS han hadde
Det kunne blitt riktig kritisk om ikke Oslo kommune hadde trådt reddende til og kjøpt alle de usolgte leilighetene.
med kommunen de første årene førte ikke til lavere boligpriser for OBOS’ egne medlemmer, men det bidro til å styrke organisasjonen og holde boligbyggingen oppe. For kommunen var det en fordel å slippe å bygge selv og i stedet kjøpe ferdige boliger av OBOS. Det skjedde i stor stil – kommunen kjøpte hele boligkomplekser på Bjølsen, Sagene og Dælenenga med til sammen over fire hundre leiligheter. Disse boligene ble leid ut til kommunens egne boligsøkere. På tampen av tiåret utviklet OBOS og kommunen dessuten en interessant ordning der kjøperne fikk betale innskuddet avdragsvis. Datidens form for leie-til-eie! I Maridalsveien borettslag på Bjølsen ble alle de 350 leilighetene solgt på denne måten.
Et hensiktsmessig apparat. Boligkooperasjonen måtte tåle en viss kritikk de første årene. For eksempel arkitekt Frode Rinnan, som utformet Lambertseter og tegnet tallrike borettslag for OBOS etter andre verdenskrig, var i starten svært skeptisk til boligkooperasjonen. Argumentet hans var nøyaktig det samme som OBOS-sjefen selv påpekte på boliglandsmøtet i 1939, nemlig at store grupper av befolkningen ikke maktet å betale de innskuddene som krevdes for å bli kooperative
boligeiere. Historikeren Erling Annaniassen har undersøkt beboermassen i de første borettslagene, og bekrefter at en stor andel besto av funksjonærer og godt betalt fagarbeidere, det vil si middelklassen og det øverste sjiktet i arbeiderklassen. Men selve organisasjonsformen, kombinasjonen av bygging, forvaltning og sparing, og den nye måten å eie boliger på, hadde vist seg å fungere etter hensikten. Samtidig vokste erkjennelsen av at det måtte penger til for å løse boligproblemet, og at de kunne ikke komme fra boligsøkernes egne lommer. Da det store boliglandsmøtet ble avholdt i 1939, fantes det planer om en statlig huslånebank, og man syslet med tankene om å etablere et landsdekkende boligsamvirke etter OBOS-modellen. Så kom krigen, og satte en midlertidig stopper for de boligpolitiske bestrebelsene. Men bare midlertidig, for etter krigen ble et helt nytt boligpolitisk apparat stablet på beina. Her gikk OBOS, og etter hvert alle de andre boligbyggelagene, inn i rollen nettopp som hensiktsmessige apparater i byggingen av velferdsstaten. Men det er en annen historie. //
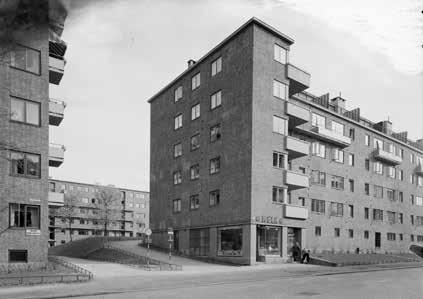
Fagerheimen på Dælenenga er et typisk OBOS-anlegg fra 1930-tallet: monumentalt og modernistisk og bygd i rødt tegl. Med store vinduer, lyse rom, bad og wc og sentralvarme representerte de en høy boligstandard, og ble markedsført som tvers igjennom moderne. Men leilighetene var fortsatt små – de fleste på to rom og kjøkken.
«Mange av våre medlemmer har ønsket å få leilighet på vestkanten», står det i årsberetningen fra 1933. Fem år senere sto Balkeby på Majorstua ferdig. Her var det leiligheter på inntil fem rom og kjøkken – og pikeværelse. Toppleilighetene hadde private takterrasser, og en egen visningsleilighet ble innredet med eksklusive møbler fra Tannum. Blant de som flyttet inn var OBOS-sjefen selv, Jacob Christie Kielland.
Historisk sosial boligbygging
Anne-Kristine Kronborg: Kunsthistoriker med bolig- og byhistorie som spesialitet, jobber som formidlingsrådgiver i OBOS.
I 1946 startet oppbyggingen av en helt ny boligsektor.
For første gang ble det mulig å gjennomføre en sosial boligbygging.
Det er to organisasjoner som feirer 75-årsjubileum i år, og som det er all grunn til å rope hurra for, nemlig Husbanken og NBBL, Norske Boligbyggelags Landsforbund. Begge ble bokstavelig talt avgjørende for byggingen av velferdsstaten.
Kapitalen. Den Norske Stats Husbank ble opprettet 1. mars 1946. Det er kanskje den viktigste enkelthendelsen i norsk bolighistorie noensinne. Helt siden boligsaken var blitt definert som et politisk spørsmål på begynnelsen av 1900-tallet, hadde fraværet av effektive finansieringsordninger gjort det vanskelig å få bygd gode og rimelige boliger for folk flest. Uten subsidier hjalp det heller ikke å bygge kooperativt. OBOS ble stiftet i 1929, og introduserte riktignok en ny måte å organisere boligbyggingen på og en ny form for boligeie. Men gjennom hele 1930-tallet var likevel også OBOS-boliger for dyre for veldig mange. Særlig for de som hadde trengt dem aller mest.
Slik var situasjonen frem til 1940, og under krigen var det full stopp i boligbyggingen. Men så, når man omsider kunne begynne å bygge igjen, da grep man hele boligproblemet an på en helt ny måte. I 1945 ble det nedsatt en boligplankomité under ledelse av OBOS-sjef Jacob Christie Kielland, og det var denne komitéen som stablet Husbanken på beina i løpet av noen hektiske uker. Behovet for en statlig boligfinansiering ble begrunnet med at «den økonomiske evne hos den betydeligste del av dem som trenger boliger, ikke vil være tilstrekkelig til å sikre en noenlunde forsvarlig boligstandard.» Husbanken ble dermed opprettet for å gjøre det «økonomisk mulig for det brede lag av folket å skaffe seg forsvarlige boligforhold.» Dette med brede lag av befolkningen var viktig.
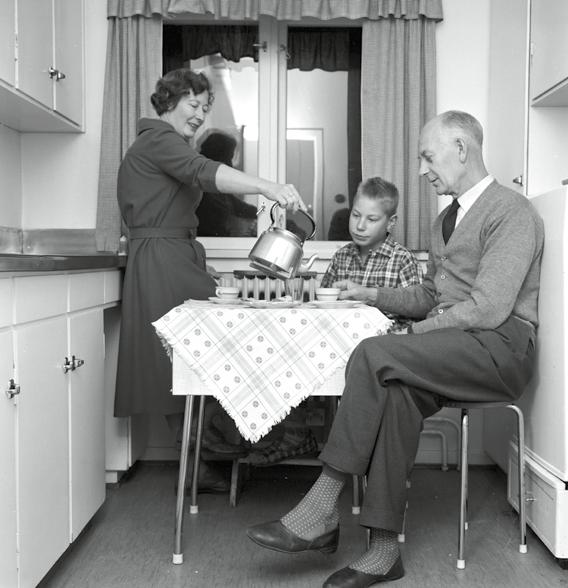
Husbanken ble opprettet for å gjøre det «økonomisk mulig for det brede lag av folket å skaffe seg forsvarlige boligforhold.»
Statsminister i borettslag! Einar Gerhardsen flyttet inn i statsfunksjonærenes eget boligselskap i 1949. Blokka på Tøyen var tegnet av Erling Viksjø.
I løpet av de ti første årene av etterkrigstiden finansierte
Husbanken omkring 2/3 av alle nybygde boliger.
Husbanken skulle ikke være noen fattigkasse, men statens verktøy for å øke boligproduksjonen og heve boligstandarden. I løpet av de ti første årene av etterkrigstiden finansierte Husbanken omkring 2/3 av alle nybygde boliger.
Boligsamvirket. Drøye tre måneder etter at Husbanken ble etablert, i juni 1946, ble Norske Boligbyggelags Landsforbund stiftet. Formålet var å bistå ved stiftelsen av lokale boligbyggelag, å drive opplysningsvirksomhet og å fremme boligbyggelagenes interesser. Innen året var omme fantes det 54 boligbyggelag over hele landet – fra Kragerø i sør til Kirkenes i nord, Elverum i øst og Haugesund i vest. Det ble boligbyggelag i Bærum og i Lofoten, og selvfølgelig i de store byene Trondheim, Bergen og Stavanger. Helt siden midten av 1930-tallet hadde man syslet med tanken om å bygge opp et landsdekkende boligsamvirke. Nå var det et faktum. Ved
tiårsjubileet i 1956 var antall boligbyggelag steget til 80. Boligsamvirket hadde på det tidspunkt over 80.000 medlemmer, og hadde bygd omkring 30.000 boliger. Styreformann i NBBL, Kåre Sjøholm, formulerte meningen med det hele slik: «Å skaffe hus til alle husløse, å skaffe en fullt ut tilfredsstillende bolig til alle mennesker – en bolig som svarer til vår tidsalders materielle ressurser, tekniske utvikling og kulturelle standard og til en husleie som folk flest med en alminndelig arbeidsinntekt kan betale, var i korthet et grunnleggende mål.»
Å bygge en velferdsstat. I første nummer av tidsskriftet Bonytt i merkeåret 1946, var det statsminister Einar Gerhardsen som skrev lederartikkelen. Her plasserte han boligsaken der den hørte hjemme i samtiden, nemlig helt på toppen av den politiske dagsorden: «Av alle oppgaver som må løses, vil jeg har bare nevne boligsaken. Men den er
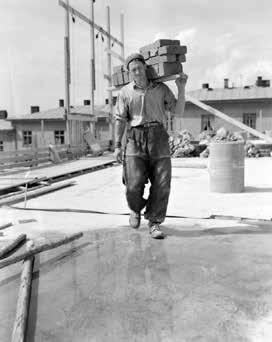
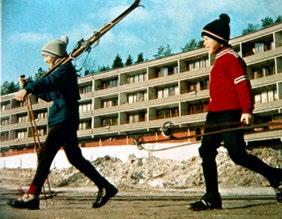
(Øverst til venstre) Boligbygging var fortsatt et håndverk, og i de første etterkrigsårene var det arbeid til alle som kunne håndtere en murerskje eller en hammer. Men mangelen på byggematerialer – fra planker og spiker til takpapp og teglstein forsinket boligbyggingen og skapte frustrasjon.
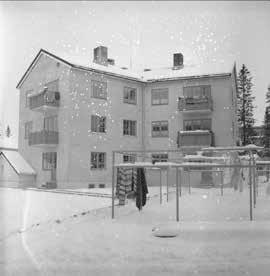
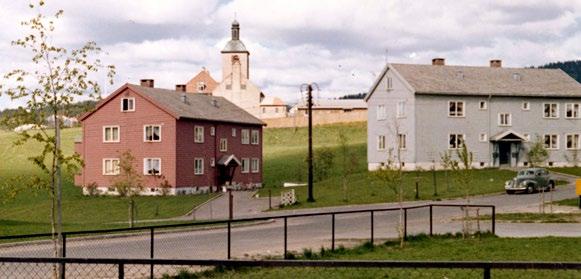
Industrireising og boligbygging gikk hånd i hånd i etterkrigstiden, og var en del av den samme historien. Mo i Rana er det perfekte eksempelet – her ble både A/S Norsk Jernverk og Mo og Omegn Boligbyggelag stiftet i 1946. Jernverket skapte befolkningsvekst, og boligbyggelaget bidro til å gi nykommerne tak over hodet.
vel også den største, og på mange måter den som ligger hjertene nærmest. Og ingen oppgave er vel mer krevende enn denne, for de boligene vi bygger i dag vil komme til å danne rammen om nordmenns dagligliv i generasjoner.»
For å kunne løse denne oppgaven ble det etablert en subsidiert og regulert boligsektor med en klar fordeling av roller og ansvar: Husbanken finansierte boligbyggingen, kommunene skaffet tomter, og boligsamvirket bygde, fordelte og forvaltet boligene. Målet var å forsyne befolkningen med det man omtalte som boliger av en sosialt forsvarlig standard til en sosialt forsvarlig pris. Definisjonen på sosialt forsvarlig pris var at en families bokostnader ikke skulle være så høye at de ble nødt til å fire på standarden på andre områder av livet. Dette ble konkretisert i følgende tommelfingerregel: Husholdningenes bokostnader skulle ikke overstige tjue prosent av en normal industriarbeiderlønn.
At de sterkt subsidierte boligene ikke skulle kunne omsettes fritt, var vel som en selvfølge å regne, og den nye boligsektoren var strengt regulert. Husbankrenten ble holdt lav, tomtene var underlagt prisregulering, og boligbyggelagene fordelte
boligene mellom sine medlemmer til selvkost og etter ansiennitetsprinsippet. Bruktboliger var prisregulerte og ble også fordelt etter ansiennitet. Folk sto kort sagt i kø for å få seg en bolig, ny eller brukt, og ofte i årevis.
Siden en god bolig var et knapphetsgode, fantes det også en romfordelingsnorm som sørget for at boligene ble distribuert etter behov. Slik var leiligheter med to eller flere soverom forbeholdt familier med barn, mens et par uten barn ikke kunne få mer enn en toroms. Frem til 1959 fikk enslige mennesker ikke en gang en plass i køen, men var henvist til hybler og enkeltrom.
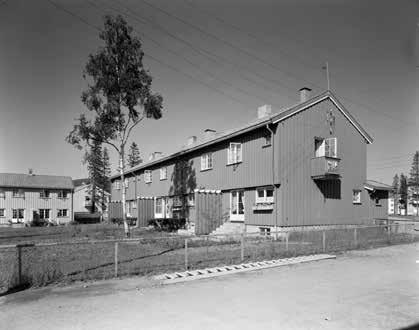
(Til venstre) NBBL utarbeidet typetegninger for trehus. Typetegningene var godkjent av både bygningsmyndighetene og Husbanken, og det var både tids-, penge- og arbeidsbsparende for boligbyggelagene å bygge etter dem. Her fra Mo i Rana.
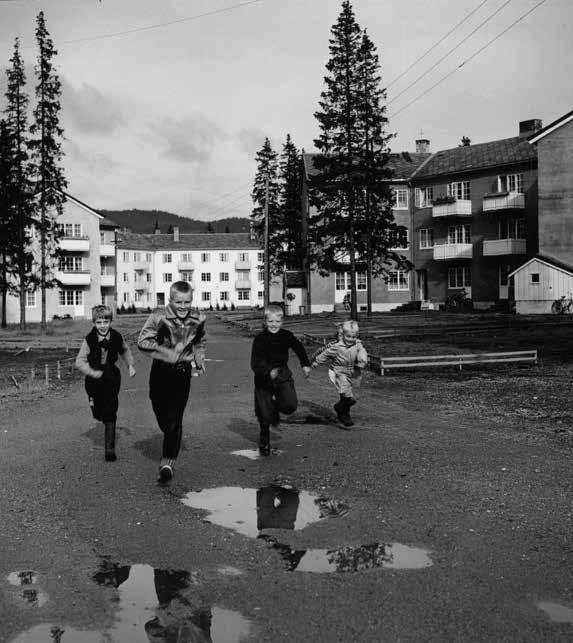
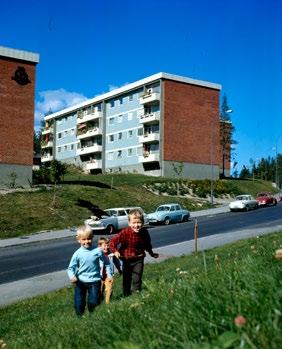
(Til høyre) Fra Ammerud i Oslo. Å skape gode rammer rundt folks hverdagsliv, og ikke minst rundt den oppvoksende slekt, var målet for etterkrigstidens boligpolitikk.
Nedre Kalbakken borettslag i Oslo sto ferdig i 1954, og består av 37 småhus.
Dette er typehus fra NBBLs arkitektkontor, tegnet av arkitekt Christian Doxrud. Typehusene ga ikke rom for arkitektoniske sprell, men representerer en nøktern, solid og harmonisk byggeskikk.
Siden en god bolig var et knapphetsgode, fantes det også en romfordelingsnorm som sørget for at boligene ble distribuert etter behov.
Eierlinja. Forestillingen om at nordmenn er et selveiende folk står sterkt. Den selveiende bonden er nærmest en mytisk skikkelse i norsk historie, og brukes ofte som et sannhetsvitne om at her i landet eier vi hjemmet vårt selv. Og det er ingen tvil om at eiendom har vært viktig. Ifølge grunnloven av 1814 måtte man ha eiendom for å få stemmerett. Først i 1898 ble det allmenn stemmerett – for menn. Men den moderne eierlinja, det vil si målsettingen om at så mange som mulig skal kunne eie sin egen bolig – også de som bor i blokker og bygårder i byene – den er ikke naturgitt og ikke nedfelt i noen folkesjel. Den var et spørsmål om politikk og organisering av boligbyggingen. Etterkrigstidens boligpolitiske apparat ble rigget for å gjøre folket til boligeiere. Eierlinja fikk en ideologisk og nærmest moralsk overbygning da finansminister Trygve Bratteli under en debatt i Stortinget i 1951 uttalte følgende: «For meg er det et prinsipielt spørsmål og jeg vil gjøre det tindrende klart. I det moderne samfunn er det visse områder hvor det drives privat næringsdrift, og andre områder hvor det ikke lenger drives privat næringsdrift, eller hvor den er under avvikling, og jeg for mitt vedkommende godtar det ikke som et område for privat næringsdrift det å eie andre menneskers hjem.» Dette er blitt stående som eierlinjas programerklæring. Og gjennom Husbanken og boligsamvirket ble eierlinja omsatt i praksis.
Tre rom og kjøkken. Å heve boligstandarden var en av målsettingene ved den ambisiøse boligpolitikken. Det fantes en sterk bevissthet omkring det som statsministeren hadde satt ord på i Bonytt i 1946, nemlig at de de nye boligene skulle danne rammen
rundt folks hverdagsliv. Ergo måtte de være gode og hensiktsmessige, og samme år ble det introdusert en ny leilighetstype. Den hadde tre rom og kjøkken, bad og wc, og representerte en langt høyere bokvalitet enn folk hadde vært vant til. I Husbankens regelverk fra 1946 het det at kjøkkenet skulle være minst åtte kvadratmeter, og stua minst 16. Foreldresoverommet måtte ha plass til både ekteseng og en liten barneseng, og kunne ikke være mindre enn ti kvadratmeter. På barnerommet måtte det være plass til to senger, og disse måtte stå langs en vegg og ikke under et vindu. Generelt anbefalte husbanken at man valgte en planløsning med «enkle, gode rom uten unødige kroker og vinkler som minsker møbleringsmulighetene og gjør renholdet tungvint.» Husbanken tillot ingen ekstravaganser, og satte foten ned ved varmekabler og parkett. Men først og fremst bidro statsbanken til å heve boligstandarden for folk flest. Og med sine små og store boligbyggelag over hele landet sørget boligsamvirket for å gjennomføre etterkrigstidens ambisiøse sosiale boligprogram. På den måten kom Husbanken og NBBL til å inngå i det store politiske prosjektet som vi kan kalle byggingen av velferdsstaten. //
(Til venstre) Boligsamvirket skal ha mye av æren for at også folk i byene ble boligeiere, og Husbanken gjorde det mulig å gjennomføre en sosial boligbygging. En sosialt forsvarlig standard til en sosialt forsvarlig pris var mottoet. Her fra Lambertseter.
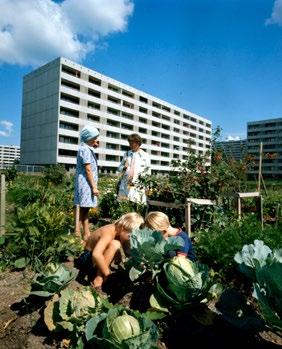
Etter to tiår hvor det meste hadde dreid seg om boligproduksjon og boligkostnader, seilte bomiljø for alvor opp på den boligpolitiske dagsorden mot slutten av 1960-tallet. På Haugenstua ble det utarbeidet en ambisiøs utomhusplan, med blant annet parsellhager.
Den selveiende bonden er nærmest en mytisk skikkelse i norsk historie, og brukes ofte som et sannhetsvitne om at her i landet eier vi hjemmet vårt selv.
Anne-Kristine Kronborg: Kunsthistoriker med bolig- og byhistorie som spesialitet, jobber som formidlingsrådgiver i OBOS.
«Ingenting er lenger som før! I hvert fall ikke på boligmarkedet.»
Det norske samfunnet ble totalforandret i løpet av 1980-tallet. Og ett av stedene hvor forandringene kom tydeligst til syne og fikk størst konsekvenser, var på boligmarkedet. Det hele kan karakteriseres med to stikkord: frislipp og forvirring.
Boligsektoren slår sprekker. Siden andre verdenskrig hadde det fantes en regulert og subsidiert boligsektor. Her spilte boligsamvirket rollen som boligleverandør, i samarbeid med den statlige Husbanken og landets kommuner. For boligkjøperne betydde det at en god bolig til en håndterbar pris var innen rekkevidde, riktignok etter noen år i kø. For boligsamvirket innebar rollen som boligpolitisk verktøy at det var risikofritt å drive boligbygging. For å si det enkelt; med penger fra staten, tomter fra kommunen og boligkjøpere fra lange lister, var det bare å bygge på.
Men på 1970-tallet vokste det frem en misnøye med dette systemet, først og fremst med pris- og omsetningsreguleringen. Nye OBOS-boliger ble solgt til selvkost, og det var ansiennitetsprinsippet som bestemte hvem som skulle få. For brukte boliger fantes det egne prosedyrer. Disse ble «levert tilbake» til OBOS, mot en sum som tilsvarte det opprinnelige innskuddet, justert i henhold til
Med penger fra staten, tomter fra kommunen og boligkjøpere fra lange lister, var det bare å bygge på.
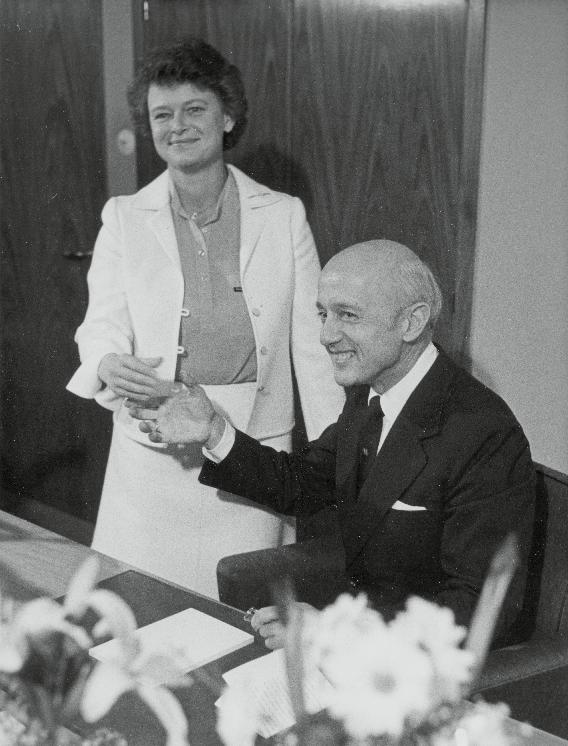
Det var mange som var på flyttefot på syttitallet, for velstanden steg og mange ønsket høyere boligstandard.
en reguleringssats som var fastsatt av Prisdirektoratet. OBOS formidlet boligen videre, også det i henhold til ansiennitet og til en fastsatt pris.
I teorien var det et fint system, og hensikten var jo den aller beste: å holde boligprisene nede, slik at så mange som mulig kunne bli boligeiere. Likevel var det ting ved systemet som ble oppfattet som urettferdig. For eksempel at takstene på bruktboliger bevisst ble holdt lave, mens prisene på nye boliger steg i takt med byggekostnadene. Den som ville bytte bolig opplevde å få uforholdsmessig lite igjen for sin gamle. Og det var mange som var på flyttefot på syttitallet, for velstanden steg og mange ønsket høyere boligstandard.
Ikke minst var det mange som ville flytte i enebolig. Og de møtte på en annen urettferdighet. I 1969 var nemlig prisreguleringen på selveierboliger blitt opphevet – inkludert de tusenvis av husbankfinansierte eneboligene som var blitt oppført etter krigen. Disse boligene, som jo også var subsidierte, kunne nå selges fritt. Slik oppsto det to parallelle boligmarkeder – ett fritt og ett regulert. Og mellom de to: et økende prisgap.
Ansiennitetsprinsippet og forkjøpsretten i boligsamvirket skapte også misnøye, særlig i Oslo, hvor OBOS-borettslag utgjorde en stor del av boligmassen, og hvor boligmangelen var størst og boligkøene lengst. Tjue års OBOS-medlemskap måtte gjerne til for å få en god familiebolig, og dermed gikk de fleste av boligene til de som kunne fremvise en medlemsbok av fin gammel årgang. Innflyttere og unge nyinnmeldte, som ofte var de som trengte bolig aller mest, opplevde at de ble stående fast bakerst i køen.
Og så var det det med penger under bordet. Det var et rent Oslo-fenomen, men det fikk stor oppmerksomhet. I Oslo fantes det borettslag som ikke var tilknyttet boligsamvirket, altså ikke bygd av OBOS eller USBL. Boligene her var også underlagt prisregulering, men det fantes ingen administrasjon som kunne kontrollere omsetningen. Dermed oppsto det et svartebørsaktig marked for disse boligene. Det var ikke mulig i boligsamvirket, hvor det var boligbyggelaget som omsatte boligene; selger og kjøper møttes aldri. Men også i OBOS fantes det et smutthull, for det var nemlig lov å bytte boliger. Sinnrike
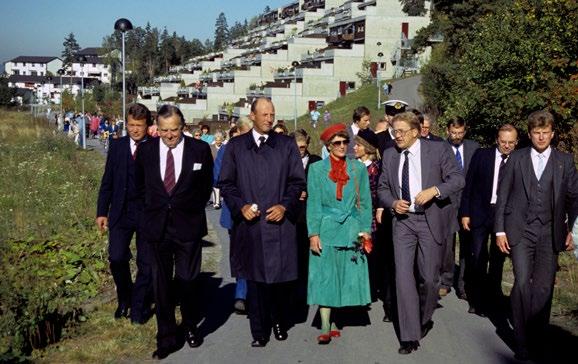
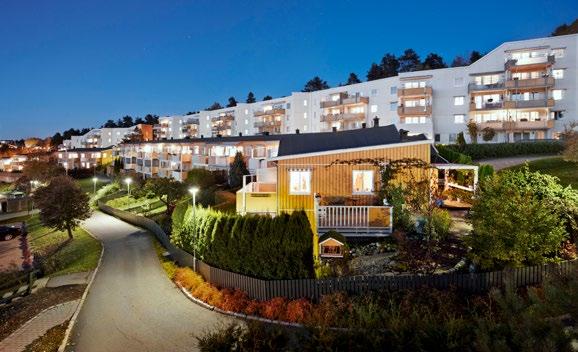
På 1980-tallet begynte en helt ny bydel å ta form i åssiden sør i Oslo, høyt og fritt og med utsikt over fjorden. Holmlia ble bygd ut med rekkehus og terrasseblokker, og naturen ble trukket inn mellom husene. Ambisjonene var skyhøye, og i 1987 fikk den nye drabantbyen besøk av kronprinsparet.
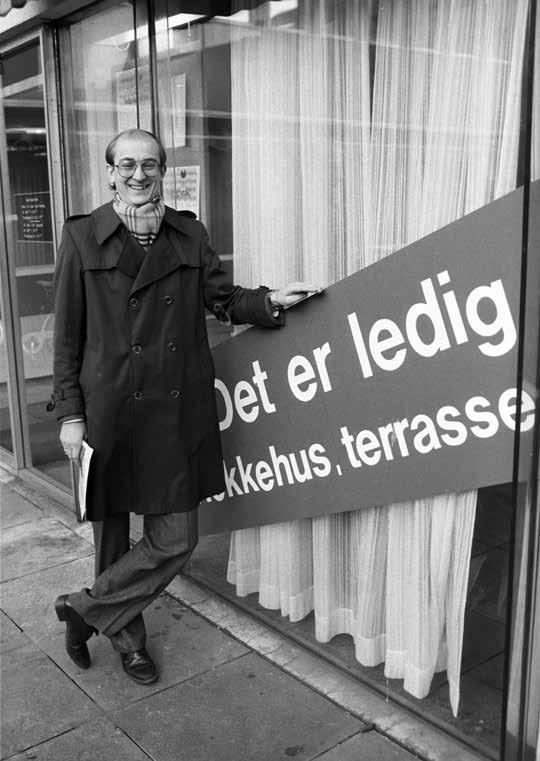
byttetransaksjoner forekom, og bidro nok også til å undergrave legitimiteten til prisreguleringen.
Høyrebølgen. Høyre seilte opp på denne bølgen av misnøye, og det var blant annet løftet om en ny boligpolitikk som gjorde at Kåre Willoch vant valget i 1981. Det blir likevel feil å gi Willoch hele skylda eller æren – alt ettersom – for å ha avviklet den regulerte boligsektoren. Endringene begynte før Høyre dannet regjering, og fortsatte etter at Høyre var ute av regjeringskontorene. Men noen avgjørende boligpolitiske grep ble definitivt tatt i Willochs regjeringstid, og ett av dem ble satt i verk 1. september 1982. Da ble prisreguleringen på aksjeleiligheter og boliger i frittstående borettslag opphevet, og takstene på borettslagsboliger i boligsamvirket ble skrudd så kraftig opp at prisreguleringen i praksis ble satt ut av spill. Datoen er blitt stående som et veiskille i bolighistorien. I Aftenposten var man fornøyd: «Borettslagsbeboere har lenge opplevet en urettferdig forskjellsbehandling», skrev Høyre-avisen. Og fortsatte: «De nye takstene representerer en gledelig oppjustering for boligfolket».
Bekymring i boligsamvirket. Men ikke alle jublet over de nye tonene i boligpolitikken. I OBOS og resten av boligsamvirket hadde man lenge vært bekymret, særlig over prisen på nye boliger. Ved inngang til 1980-tallet nærmest eksploderte byggekostnadene, men uten at Husbanken ble tilgodesett med mer penger. Husbanklånet dekket en stadig mindre del av byggekostnadene, og resultatet var en voldsom økning i innskuddene, det vil si den egenkapitalen som boligkjøperne selv måtte skaffe til veie. «Vi er alvorlig bekymret for utviklingen på boligmarkedet. Eksempler viser at det ikke er økonomisk mulig for familier i
Martin Mæland overtok som direktør i OBOS i 1983, på et tidspunkt hvor boligomsetningen var i ferd med å gå i stå. For OBOS var det en sjokkartet opplevelse å bli stående med usolgte boliger. Det hadde ikke skjedd siden 1930-tallet.
Ved inngangen til 1980-tallet var det krisestemning i boligsamvirket. Boligprisene eksploderte, og OBOS fryktet at det var slutt på den tiden da unge familier kunne få seg en god bolig til en håndterbar pris.
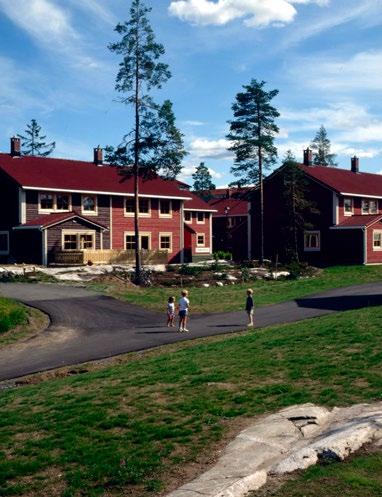
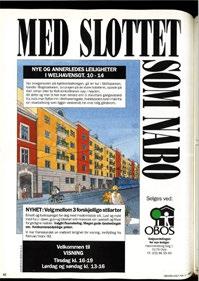
Holmlia ble til midt under de store turbulensene på 1980-tallet, og OBOS måtte jobbe hardt for å få solgt boligene her. Situasjonen var nærmest absurd. Få år tidligere ville det vært stor rift om boligene, og en rekkehusleilighet med fjordutsikt hadde krevd lang ansiennitet.
Ved inngang til 1980-tallet nærmest eksploderte byggekostnadene, men uten at Husbanken ble tilgodesett med mer penger.
etableringsfasen å flytte inn i nye borettslag», uttalte OBOS-direktør Ivar Mathiesen til Arbeiderbladet i september 1980. På det tidspunktet var kredittmarkedet fortsatt regulert, slik at også de private bankene hadde strenge utlånsgrenser, og for en vanlig lønnsmottaker var det ofte umulig å få lån til innskudd for en borettslagsbolig. Dermed gikk boligsalget i stå, og OBOS opplevde det som i flere tiår hadde vært utenkelig, nemlig at ferdige boliger ble stående tomme.
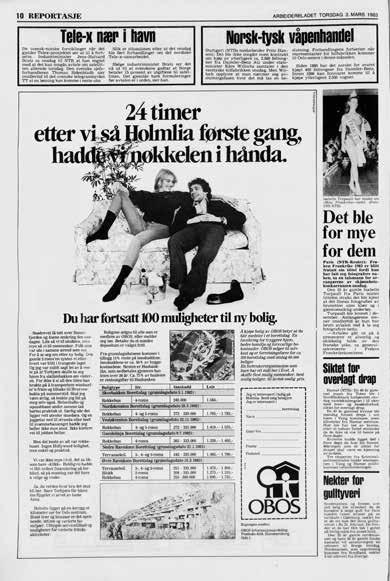
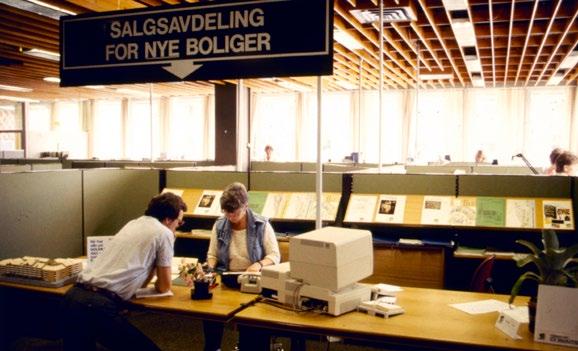
I denne nye virkeligheten fungerte ikke lenger de omstendelige køsystemene til OBOS, og i løpet av kort tid ble hele boligomsetningen lagt om. OBOS måtte kort sagt gå fra å være en køordner til å bli en boligselger. De nye salgsfremstøtene med annonser og prospekter og en egen salgsavdeling med serviceinnstilte medarbeidere ble lagt merke til. «Ingenting er lenger som før! Særlig ikke på boligmarkedet. Det har OBOS tatt konsekvensen av. Fra mandag er det leiligheter å få – over disk. På Holmlia er det ledige boliger som står ferdig og venter på den som har penger», skrev Arbeiderbladet i februar 1983.
Fra kjøpefest til krakk og krise. Inngangen til 1980-tallet var preget av galopperende byggekostnader, høye nyboligpriser, stigende bruktboligpriser, bråstopp i boligomsetningen – og en god porsjon forvirring blant både boligkjøpere, boligselgere og boligbyggere. Usikkerheten var forståelig, for hele boligsektoren ble endevendt. Husbanken skulle ikke lenger finansiere boliger for «vanlige folk», og ble i stedet et sosialpolitisk verktøy rettet mot vanskeligstilte på boligmarkedet. Den ordinære boligfinansieringen skulle det private kredittvese-
Oljeprisene falt, arbeidsledigheten steg, banker gikk overende – og boligmarkedet kollapset.
net ta seg av. I Oslo la kommunen om tomtepolitikken, og stilte ikke lenger tomter til disposisjon. Heretter måtte OBOS kjøpe tomter til markedspris, på linje med andre boligbyggere. Samtidig ble altså prisreguleringen på bruktboliger gradvis avviklet. Kort sagt: den regulerte boligsektoren forsvant, og ble erstattet av et boligmarked.
I 1984 ble også kredittmarkedet liberalisert. Bankene nærmest kastet lån etter folk, og dermed kom det fart i boligsalget. I ettertid fremstår midten av 1980-tallet som et spinnvilt intermesso med en feberhet økonomi, oppblåste finansformuer, magnumflasker med champagne, raske biler, høyt hår og hvite dresser – og dyre boliger. Forbruksveksten var enorm, og det var også gjeldsveksten.
Moroa varte ikke lenge. 19. oktober 1987 ble det krakk på børsen i New York. Dagen etter gikk vår hjemlige børs ned for telling. Krakket ble innledningen til en internasjonal økonomisk krise, som også rammet Norge. Oljeprisene falt, arbeidsledigheten steg, banker gikk overende – og boligmarkedet kollapset. Det ble liggende nærmest i koma helt til et stykke inn på 1990-tallet. Og når pilene igjen begynte å peke oppover, kunne man nok en gang konstatere at ingenting var som før. //
(Fortsettelse følger i neste Bolig & Miljø)
«Boligsamvirket må endre tilvante arbeidsformer og gå nye veier i sin virksomhet», skrev OBOS-bladet i 1983. Boligsektoren var blitt fullstendig snudd på hodet i løpet av noen år, og det er ikke rart at både boligbyggere og boligkjøpere opplevde situasjonen som forvirrende. Nå var det slutt på at boligkjøperne sto pent i kø og ventet på å bli tildelt en bolig. OBOS sendte medarbeiderne på smilekurs – og åpnet en egen salgsavdeling.
Anne-Kristine Kronborg: Kunsthistoriker med bolig- og byhistorie som spesialitet, jobber som formidlingsrådgiver i OBOS.
På 1990-tallet tok dagens boligmarked
Åttitallet ble et turbulent tiår for boligsektoren. Etterkrigstidens reguleringer og subsidier forsvant gradvis. Boligbygging ble konjunkturutsatt og risikofylt. For boligsamvirket ble endringene dramatiske. OBOS og de andre boligbyggelagene hadde fungert som boligpolitiske redskaper i tett samarbeid med Husbanken og kommunene i mer enn tretti år. Nå ble denne treenigheten oppløst, og boligbyggelagene måtte nærmest finne opp seg selv på nytt.
I 1988 kollapset boligmarkedet. Krisen var ikke over før i 1993. Da tok også dagens boligmarked form. For OBOS kan utviklingen oppsummeres slik: På 1980-tallet ble rammene rundt boligbyggingen forandret. Endringene fortsatte utover på 1990-tallet, men nå foregikk de like mye internt. Etter nesten ti år med unntakstilstand gjaldt det å finne seg til rette i en ny normal.
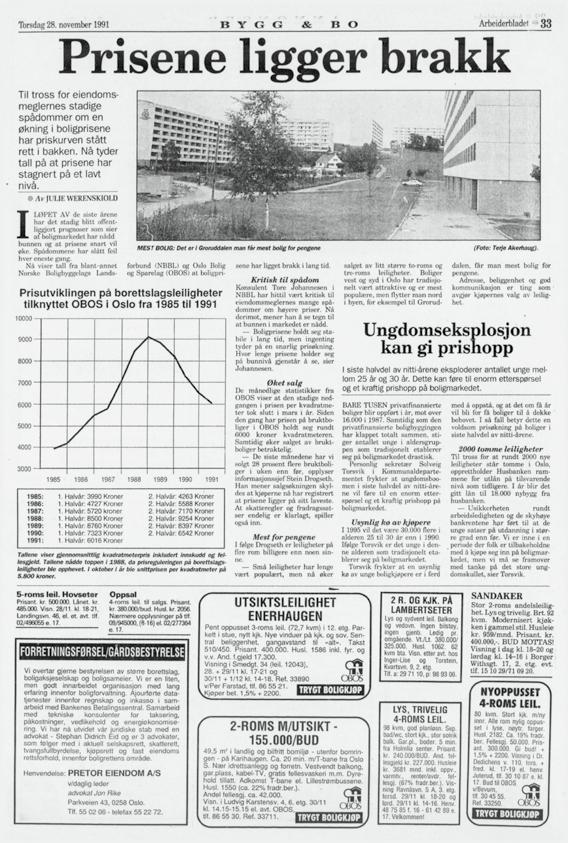
Nede for telling. «Det bygges nesten ikke boliger i Oslo lenger. I 1982 bygde Obos 2000 nye leiligheter, i år bygger de 88. Neste år er det planlagt enda færre, bare 33 nye leiligheter skal bygges», skrev Arbeiderbladet i august 1992. Det var full krise ved inngangen til 1990-tallet. Ikke bare lå boligbyggingen nede, OBOS satt også med et stort antall
Slagene om prisreguleringen, husbanklånene og de kommunale tomtene var tapt.
Dermed var det faktisk på Gro Harlem Brundtlands vakt, og ikke under Kåre Willoch, at OBOS-boligene ble sluppet ut på markedet!
opp igjen etter krisen, forsvant ordet selvkost ut av
Dermed var det faktisk på Gro Harlem Brundtlands vakt, og ikke under Kåre Willoch, at OBOS-boligene prisregulere borettslagsboliger fjernet fra lovverket.
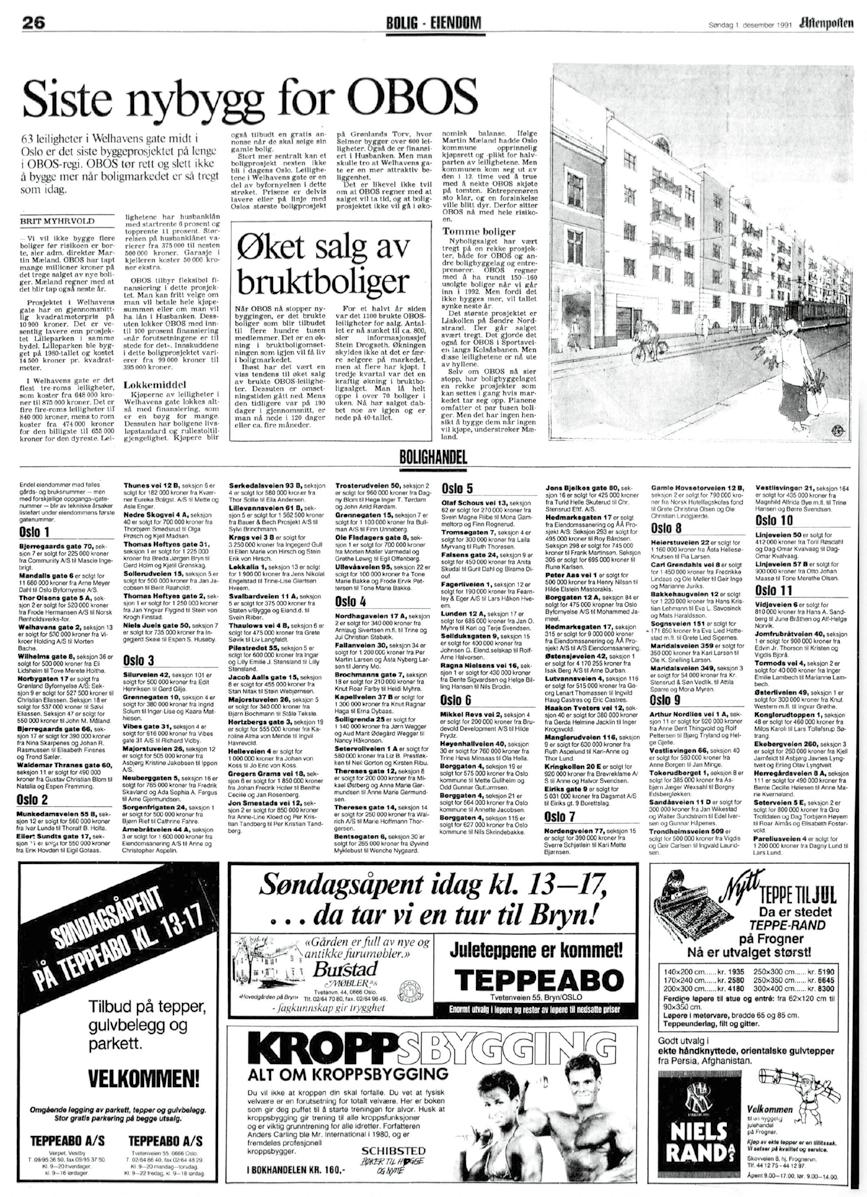
I etterkrigstiden hadde OBOS bygd så mye og så fort som mulig. Med jevn etterspørsel og sjenerøse subsidier hadde boligbygging vært risikofritt. Sånn var det ikke lenger, og i 1991 ble det bråstopp. Den siste OBOS-bygget i 1991 var et byfornyelsesprosjekt på Bislet. Leilighetene ble solgt, men med store tap for OBOS.
men også for omorganisering. Alt som en del av den overordnede kommersialiseringen. I 1994 ble boligproduksjonen skilt ut fra den øvrige virksom heten. Den ble først lagt til OBOS Prosjekt AS, og deretter til det nyopprettede Utvikling AS, som i 2001 ble til dagens OBOS Nye Hjem AS. I «gamle dager» var OBOS formelt sett «bare» en instans som gjennomførte byggeprosessen på vegne av borettslagene. Det var først fra midten av nittitallet at OBOS, gjennom sitt datterselskap, offisielt gikk over til å utvikle og selge boligene selv, slik det foregår i dag.
Det samme skjedde overalt i organisasjonen. Ansvar og risiko ble spredt, og driften ble profesjonalisert. Den gamle bruktboligavdelingen ble til dagens OBOS Eiendomsmeglere AS, den gamle
forvaltningsavdelingen ble til OBOS Eiendomsforvaltning AS og så videre. OBOS ble kort og godt omvandlet til et moderne konsern der de nye selskapene skulle opptre på samme måte som andre aktører i bransjen.
Boligdrømmer. Litt forenklet kan man si at OBOS gikk fra å være et boligpolitisk redskap for boligproduksjon til å bli en kommersiell leverandør av boligdrømmer i løpet av åtti- og nittitallet. «Vårt mål er å gjøre OBOS til en fullserviceorganisasjon når det gjelder planlegging, bygging, salg, forvaltning og boservice», skrev OBOS-bladet allerede i 1984. Det fikk man uttelling for under krisen tidlig på 1990-tallet. Da var det forvaltning, eiendomsmegling, forretningseiendommer og finansvirksomhet som holdt OBOS i gang, mens selve boligbyggingen var et rent tapsprosjekt.
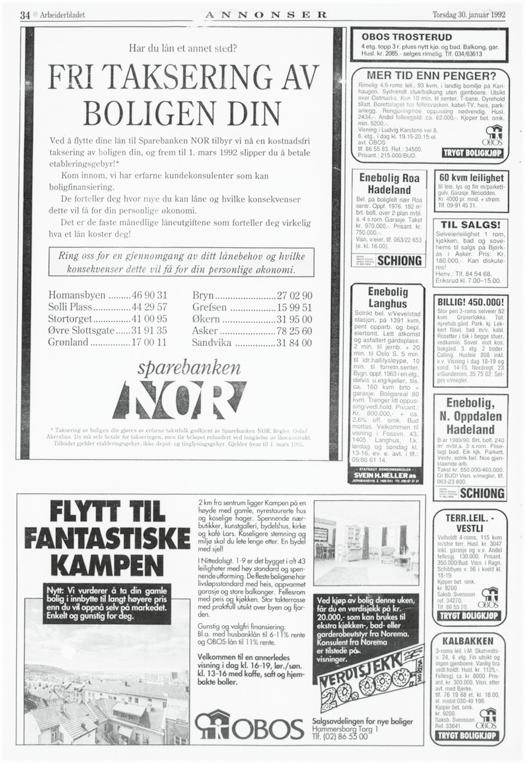
På Kampen tilbød OBOS verdisjekker og innbytteordning for bruktboliger. Og lån til 11 % rente! Det var ikke minst de skyhøye rentene som gjorde at boligmarkedet ble tvunget i kne på nittitallet.
Nye situasjoner har skapt endringer før. Og hvem vet, kanskje står vi foran et nytt avsnitt i bolighistorien.
I det regulerte markedet ble boligkøen ordnet etter ansiennitetsprinsippet. Men i det frie boligmarkedet er det høyeste bud som bestemmer hvem som får tilslaget. Hva da med forkjøpsretten? Det spørsmålet ble aktuelt i 1988, da 60.000 brukte OBOS-boliger ble sluppet ut på markedet. Og det var da dagens ordning kom på plass, den som sikrer at det medlemmet med lengst ansiennitet kan overta kjøpet til den avtalte prisen. Forkjøpsretten er til både glede og forargelse, og den kan virke
Lave priser og byggestopp skapte bekymring – enn så lenge. På midten av 90-tallet ble krisen avblåst, prisene steg og en ny generasjon boligeiere etablerte seg. Den første generasjonen som fullt og helt måtte forholde seg til at en bolig var blitt en vare på et marked.
pussig ved første øyekast. Men den ble altså til som en følge av de store boligpolitiske omveltningene, for å ivareta både boligselgernes interesse av å få så høy pris som mulig, og medlemmenes ønske om å få uttelling for medlemskapet. Å forhandle fram gode medlemsfordeler ble en viktig oppgave for den nye serviceorganisasjonen, og for mange er rabatt på maling og teaterbilletter grunn god nok til å være medlem. På 1990-tallet gikk OBOS til og med inn i strømmarkedet for å skaffe billigere strøm til borettslagene. OBOS Energi AS så dagens lys i 1995. «OBOS blir strømførende», skrev Aftenposten, som slo nyvinningen stort opp. At et boligbyggelag skulle etablere sitt eget omsetningsselskap for strøm, var noe nytt. Men det var helt i tråd med den nye virkelighets- og rolleforståelsen og de nye rammevilkårene.
Den nye normalen. Mens 1980-tallet hadde vært en tid for omveltninger, ble 1990-tallet en tid for konsolidering. Slagene om prisreguleringen, husbanklånene og de kommunale tomtene var tapt. Den gamle boligpolitikken var borte, og de gamle arbeidsmåtene fungerte ikke lenger. Valget sto, slik
Liakollen var det siste borettslaget som OBOS solgte til selvkost. Tidligere ville det vært rift om de spenstige rekkehusleilighetene på Holmlia. Men ikke i 1990. Da borettslaget sto ferdig var bare 11 av 131 leiligheter solgt. Krise for OBOS, og stusselig for de første beboerne. Tre år tok det før det var folk i alle leilighetene.
«Det finnes ikke lenger noen sosial boligpolitikk. Men den er ikke usosial heller. Den er normal»
Martin Mæland
man opplevde det i OBOS, mellom å omstille seg eller å forsvinne. Og da gikk man helhjertet inn for det første. Illustrerende for den nye virkelighetsforståelsen er OBOS-sjef Martin Mælands oppsummering i OBOS-bladet ved inngangen til det nye årtusenet: «Den boligbyggingen som OBOS og andre vanlige boligbyggere utfører i dag, er ikke sosial. Det finnes ikke lenger noen sosial boligpolitikk. Men den er ikke usosial heller. Den er normal.»
Omstillingene i boligsektoren var bare en del av de store samfunnsendringene på 1990-tallet, som også innebar at kraftmonopolet og telemonopolet ble avviklet. Dermed var både strøm, telefon og boliger blitt varer på et marked – og ikke lenger velferdsgoder. At Norge ble med i EØS endret også spillereglene. Det ble for eksempel ikke lenger mulig for kommunene å dele ut billige tomter til utvalgte boligbyggere uten videre, slik det hadde vært praktisert gjennom hele etterkrigstiden.
I ettertid er det lett å si at frislippet på boligsektoren muliggjorde dagens skyhøye boligpriser.
Men kaster man et blikk bakover, ser man også at endringene gikk gradvis. Boligprisene eksploderte ikke idet boligmarkedet ble avregulert. Tvert imot. Lenge var det stillstand og lave priser som skapte bekymring. Prisene begynte å stige fra midten av 1990-tallet, men fortsatt ble det ikke opplevd som alarmerende. Lønnsutviklingen var god, rentene lave, alle piler pekte oppover – og de aller fleste kom seg i hus. De siste årene har vi likevel sett noe historisk nytt, nemlig at vanlige folk i vanlige jobber har vanskelig for å komme seg inn på boligmarkedet, som det heter. Nye situasjoner har skapt endringer før. Og hvem vet, kanskje står vi foran et nytt avsnitt i bolighistorien. //