Auf der Ideallinie in die Pensionierung
Pirmin Zurbriggen plant seinen Ruhestand wie einst seine Rennen: früh, diszipliniert und mit klarem Ziel vor Augen. Sein Beispiel zeigt, weshalb sich finanzielle Vorsorge schon in jungen Jahren lohnt und wie der Übergang in die Pension erfolgreich gelingt.
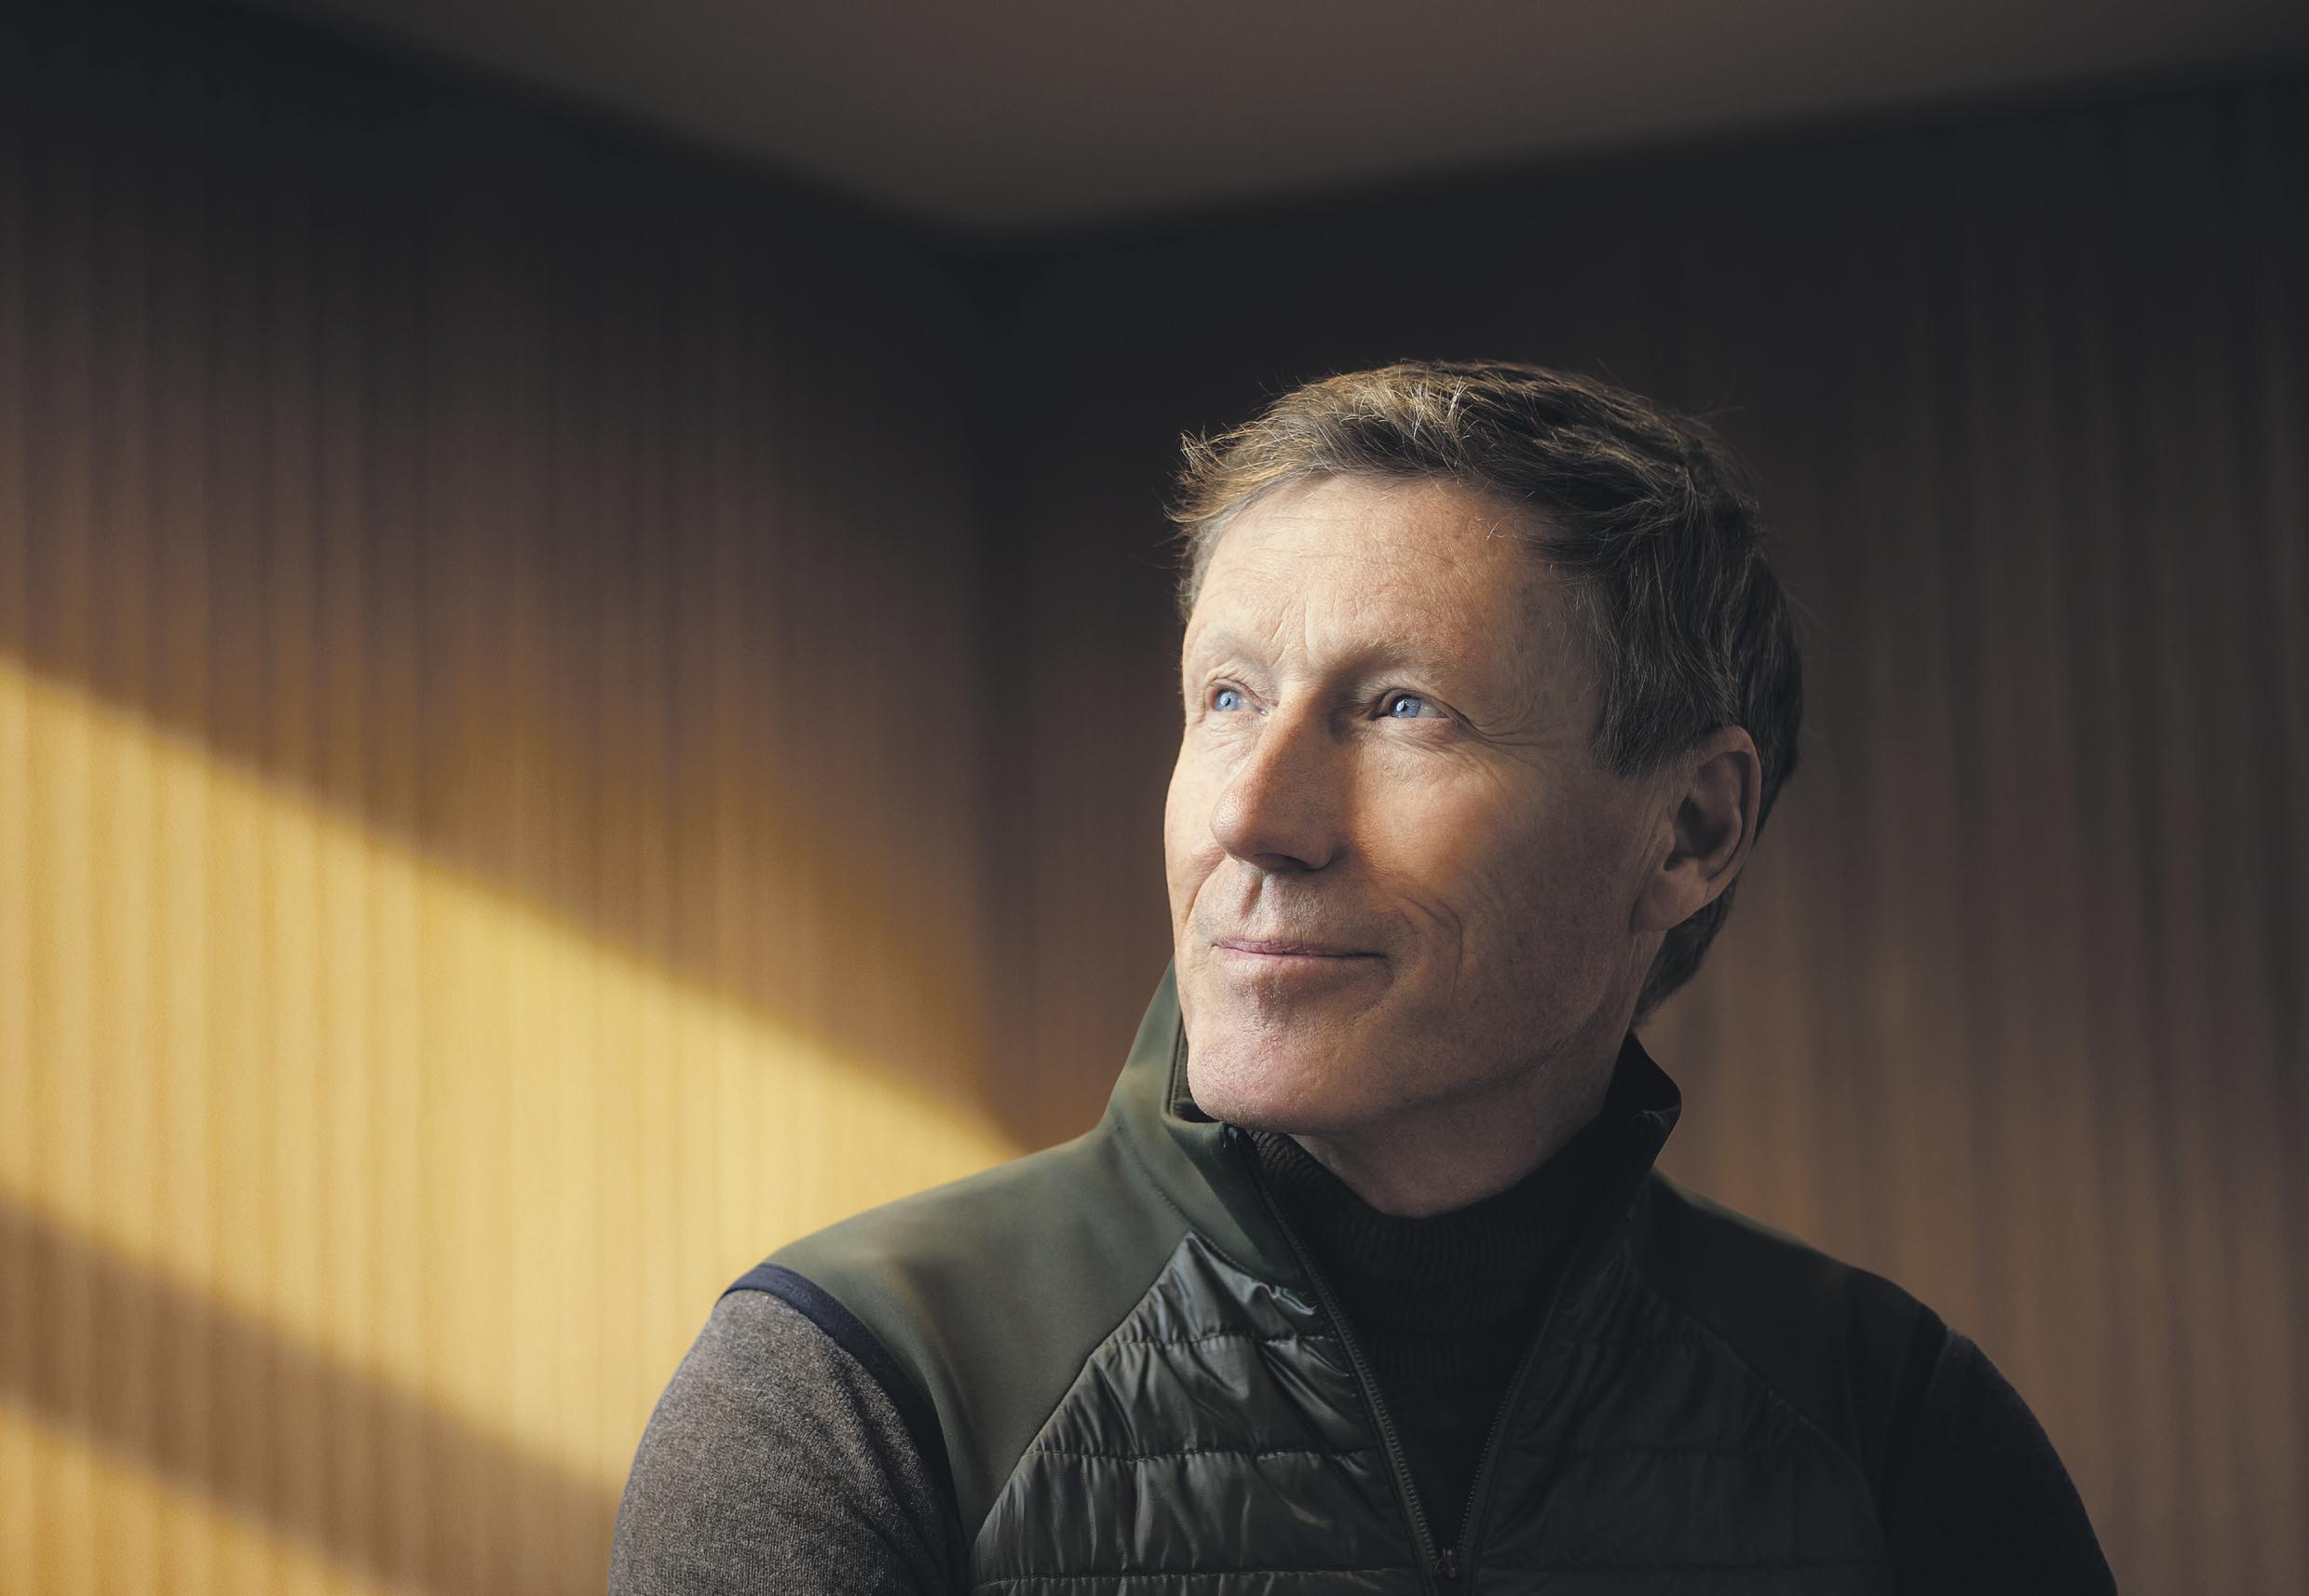
Wer an Pirmin Zurbriggen denkt, hat eine grossartige Karriere im Skisport vor Augen und unzählige Erfolge in den 1980er Jahren. Zurbriggen war schon immer diszipliniert, wohlüberlegt, vorausblickend. Er suchte und fand die ideale Linie auf der Skipiste genauso wie daneben. Seine Entscheidungen traf er mit Weitblick, auch als er bereits mit 27 Jahren seinen Rücktritt bekannt gab. Er fühlte sich ausgebrannt und zog die Konsequenzen. Ein radikaler Wechsel –aber kein unvorbereiteter.
Heute, mit 63 Jahren, befindet sich Zurbriggen erneut an einem Wendepunkt in seinem Leben. Die Pensionierung rückt näher. Wie einst als Skirennfahrer hat er sich auch hierfür eine Ideallinie zurechtgelegt, um optimal in den nächsten Lebensabschnitt zu steuern – mit einem klaren Ziel vor Augen, einer rechtzeitigen Planung, einer disziplinierten Umsetzung der Strategie und, wo nötig, mit Unterstützung von aussen. Eine Vorgehensweise, die nicht nur im Spitzensport zum Erfolg führt.
Vorsorgen lohnt sich –nicht nur für Profisportler Was viele überraschen dürfte: Mit seiner Vorsorge beschäftigte sich Zurbriggen bereits zu Beginn seiner Karriere. «Der Skirennsport bringt Risiken mit sich, und man sollte frühzeitig daran denken, was danach kommen kann», erinnert sich der vierfache GesamtweltcupSieger. Verletzungen können eine Karriere abrupt beenden, selbst Risiken wie Invalidität oder der Tod begleiten die Athleten. Aufgrund dessen traf Zurbriggen bereits in jungen Jahren erste Vorkehrungen im Hinblick auf das Leben nach dem Spitzensport.
Grundsätzlich gilt: Je früher man mit der persönliche Pensions und Vermögensplanung beginnt, desto entspannter kann man in die Zukunft schauen – zumindest aus finanzieller Sicht. Die Sparbeträge müssen dabei nicht einmal hoch sein, es lohnt sich, auch kleinere Beträge regelmässig auf die Seite zu legen. Über die Jahre entsteht so mithilfe des Zinseszinseffekts ein beachtliches Guthaben.
Das Vermögen sollte dabei so strukturiert werden, dass es zu den kurzmittel und langfristigen Zielen passt. Bewährt hat sich dafür die «DreiTopfStrategie»: Während die «eiserne Reserve» laufende Ausgaben und unerwartete Kosten deckt und auf dem Konto verfügbar sein sollte, ist Topf zwei für grössere, planbare Investitionen vorgesehen. Je nach Risikoprofil und vorhandenen Reserven werden dazu Anlagen mit begrenztem Risiko gewählt. Der dritte Topf sichert über einen Zeitraum von mehr als zehn Jahren den Vermögensaufbau. Der langfristige Anlagehorizont erlaubt Investitionen in Sachwerte wie Aktien, Immobilien oder Edelmetalle. Diese sind zwar grösseren Schwankungen ausgesetzt, doch wird die höhere Volatilität durch die längere Anlagedauer abgefedert. Darüber hinaus bieten sie deutlich höhere Renditechancen.
Die persönliche Pensions und Vermögensplanung hat also durchaus Ähnlichkeiten mit dem Spitzensport. Es geht darum, vorhandene Ressourcen optimal einzusetzen und damit eine Basis für den zukünftigen Erfolg zu schaffen. Wer heute klug trainiert, gewinnt morgen. Dasselbe gilt bei den Finanzen: Wer früh investiert, hat die Chance, später mehr Kapital zur Verfügung zu haben, und ge
niesst damit auch mehr Freiheiten. Selbst wenn im Alltag oft die Zeit fehlt, ist es sinnvoll, sich rechtzeitig mit dem Thema auseinanderzusetzen – idealerweise mindestens zehn Jahre vor der Pensionierung, um nicht unvorbereitet in den Ruhestand zu gehen. Erste Gedanken sollte man sich bereits mit Anfang 50 machen. Bei der Ausarbeitung einer geeigneten, individuellen Strategie lohnt es sich, die Vorsorge und Anlagespezialisten von Raiffeisen beizuziehen. Mit 63 Jahren blickt Pirmin Zurbriggen zufrieden auf ein erfülltes Leben zurück – als Spitzensportler, Hotelier,
Berater im Skisport, aber auch als Ehemann und Vater von fünf Kindern. «Ich hatte bisher wunderbare 63 Jahre und kann jetzt davon profitieren», erklärt der Walliser. Mit derselben Zuversicht sieht er auch der Pensionierung entgegen. Von Ruhestand will er jedoch nichts wissen. Vielmehr möchte er die zusätzliche freie Zeit mit seinen Enkelkindern geniessen und mit ihnen noch vieles erleben. Nun, da die eigenen Kinder erwachsen sind, ist auch ein Umzug in eine kleinere Wohnung denkbar. Wie diese dereinst aussehen wird, ist noch offen. Eines darf bei ihm aber auf keinen Fall fehlen: ein grosser Tisch, an dem seine ganze Familie mit Kindern und Enkelkindern Platz findet.
Rente oder Kapital?
Der Mix macht es aus!
«Ich hatte bisher wunderbare 63 Jahre und kann jetzt davon profitieren.»
QR-Code scannen und sich unverbindlich beraten lassen
Den Wunsch nach einer Veränderung in der Wohnsituation teilt Zurbriggen mit vielen Menschen in dieser Lebensphase: Das Eigenheim ist ohne Kinder zu gross, und mit Blick auf das Alter rücken andere Kriterien in den Vordergrund – etwa eine zentrale Lage mit guter Verkehrsanbindung oder ein Lift. Häufig ist jedoch ein wesentlicher Teil des Vermögens im Eigenheim gebunden, was den Handlungsspielraum einschränkt. Eine Wohneigentums oder eine Nachlassberatung von Raiffeisen hilft in diesen Fällen, eine passende Lösung zu finden. Sie unterstützt beim Verkauf des Eigenheims oder bei dessen Übergabe an die nächste Generation. Raiffeisen berücksichtigt dabei nicht nur die Lebensphase, sondern auch steuerliche, erbrechtliche und familiäre Folgen –damit die Werte erhalten und sinnvoll weitergegeben werden.
Klare Vorstellungen hat Zurbriggen auch dazu, wie er zukünftig seine Vorsorgegelder beziehen möchte. Statt zwischen Rente und Kapital zu entscheiden, hat er für sich eine Mischform gewählt – und ist auch damit in guter Gesellschaft. Denn die Kombination aus lebenslanger Rente und investiertem Kapital schafft Stabilität und bewahrt zugleich die Freiheit, Chancen zu nutzen und Entscheidungen selbst zu treffen. Das investierte Kapital kann so –je nach Marktentwicklung und Risikoprofil – nicht nur erhalten bleiben, sondern weiter wachsen. Bei Bedarf sind die Gelder zudem leicht verfügbar. Eine einfache Möglichkeit, um das angesparte Kapital anzulegen, bietet ein Vermögensverwaltungsmandat. Mit individuell strukturierten Lösungen schafft Raiffeisen planbare Erträge, ermöglicht laufende Ausschüttungen und ein professionelles Risikomanagement –ohne dass Kundinnen und Kunden operative Verantwortung übernehmen müssen. Wer unsicher ist, sollte ein Gespräch mit einer Finanzexpertin oder einem Finanzexperten von Raiffeisen vereinbaren.
Für viele Menschen ist die Pensionierung ein Lebensziel. Für Pirmin Zurbriggen hingegen ist sie ein Übergang. Kein Rückzug, sondern ein neuer Lebensabschnitt. «Die Pensionierung ist für mich wie ein neues Kapitel in einem Buch», sagt er. Ein Kapitel, auf das man hinarbeitet – und auf das man sich freuen darf.
Dieser Inhalt wurde von NZZ Story Lab im Auftrag von Raiffeisen erstellt.