WERBUNG
SPONSORED CONTENT FÜR POSTFINANCE
Montag, 2. November 2026
Wenn das Einkommen steigt, aber die Vorsorge zurückbleibt Zur Karrieremitte wachsen Monatslohn und Lebensstandard oft parallel. Doch genau dann entsteht eine unsichtbare Vorsorgelücke. Finanzexperte Jan Ingold erklärt, warum man sich in falscher Sicherheit wiegen kann und worauf es beim Absichern ankommt.
Falsche Sicherheit im Alltag trügt Weil Monat für Monat beträchtliche Abzüge auf der Lohnabrechnung ausgewiesen werden und der Arbeitgeber eine gute Pensionskasse verspricht, wiegt man sich in falscher Sicherheit. «Die Vorsorge ist in den letzten Jahren mehr und mehr zu einer Holschuld geworden.» Wo früher einmal im Jahr
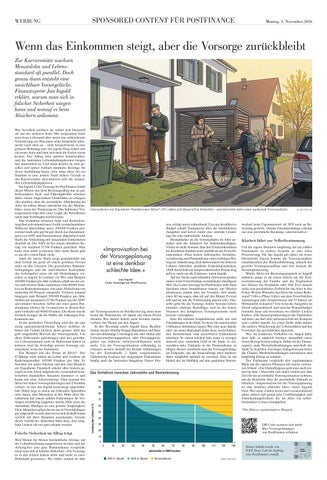
Gutverdiener mit Eigenheim: Familienvater Silvio* (47) wähnt sich finanziell in Sicherheit – und übersieht dabei seine wachsende Vorsorgelücke.
zess erfolgt meist schleichend. Erst ein detailliertes Budget schafft Transparenz über die tatsächlichen Ausgaben und liefert damit eine zentrale Grund lage für eine individuelle Analyse. Dramatischer als die Vorsorgelücke im Alter ge staltet sich die Situation bei Schicksalsschlägen. Vielen ist nicht bewusst, dass das Ersatzeinkommen bei Krankheit deutlich tiefer ausfällt als das Erwerbs einkommen. Zwar leisten Arbeitgeber, Invaliden versicherung und Pensionskasse einen wichtigen Bei trag zur Absicherung, doch insbesondere bei höheren Löhnen entstehen deutliche Einkommenslücken. «Fällt das Gehalt der hauptverdienenden P erson weg, geht es rasch um die Existenz», warnt Ingold. Auf der Suche nach schnellen Antworten greifen immer mehr Erwerbstätige zu künstlicher I ntelligenz (KI). Der Leiter Vorsorge bei PostFinance sieht darin durchaus einen brauchbaren Ansatz, um Hürden abzubauen, mahnt aber zur Vorsicht: «Ich würde einer KI nie sagen, dass ich auf den Mount Everest will und sie mir die Vorbereitung planen soll.» Das selbe gelte für die Vorsorge. Solche Systeme liefern mitunter abstruse Ratschläge, weil sie die feinen Nuancen des komplexen Vorsorgesystems nicht korrekt verknüpfen. Eine KI erkennt beispielsweise nicht, wie sich Einzahlungen in die Säule 3a clever mit a nstehenden Umbauten abstimmen lassen. Wer eine neue Küche oder ein neues Bad plant, kann diese werterhalten den Investitionen vom steuerbaren Einkommen abziehen. In einem solchen Jahr kann es weniger sinnvoll sein, zusätzlich Geld in die Säule 3a ein zuzahlen oder Einkäufe in die Pensionskasse zu tätigen. Besser verschiebt man die Vorsorgebeiträge ins Folgejahr, um die Steuerabzüge über mehrere Jahre möglichst optimal zu verteilen. Dies ist ein Hebel, der im Hinblick auf den geplanten System
«Improvisation bei der Vorsorgeplanung ist eine denkbar schlechte Idee.» Jan Ingold Leiter Vorsorge bei PostFinance
der Vorsorgeausweis im Briefkasten lag, muss man heute die Dokumente oft digital auf einem Portal abrufen. Wer diesen Schritt nicht bewusst mache, verliere das Thema aus den Augen. In der Beratung erlebt Ingold diese Realität immer wieder: Häufig bringen Kundinnen und Kun den unvollständige Unterlagen mit oder f inden alte Lebensversicherungspolicen oder Freizügigkeits gelder aus früheren Arbeitsverhältnissen nicht mehr. Um die Vorsorgesituation vollständig zu erfassen, werden deshalb bei Bedarf Abklärungen bei der Zentralstelle 2. Säule vorgenommen. Gleichzeitig wachsen mit steigendem Einkommen häufig auch die laufenden Ausgaben. Dieser Pro
Das Verhältnis zwischen Jahreslohn und Rentenleistung 100 90 80 70 Leistung des Lohnes in %
Wer beruflich etabliert ist, wähnt sich finanziell oft auf der sicheren Seite. Mit steigendem Salär setzt beim Lebensstil aber meist eine schleichende Veränderung ein. Man passt seine Ansprüche unbe merkt nach oben an – zieht beispielsweise in eine grössere Wohnung oder das eigene Haus, leistet sich ein neues Auto und lässt sich auch die Ferien etwas kosten. Der Alltag wird spürbar k omfortabler, und die laufenden Lebenshaltungskosten steigen fast unmerklich an. Und wenn Kinder da sind, ge sellen sich später vielfach namhafte Beiträge für deren Ausbildung hinzu, etwa wenn diese für ein Studium in eine andere Stadt ziehen. Gerade in der Karrieremitte akzentuieren sich die steigen den Lebenshaltungskosten. Jan Ingold, Leiter Vorsorge bei PostFinance, kennt dieses Muster aus dem Beratungsalltag nur zu gut. Insbesondere Fach- und Führungskräfte scheinen dabei einem trügerischen Denkfehler zu erliegen. «Sie glauben, dass die persönliche Absicherung im Alter im selben Masse mitwächst wie der Monats lohn», weiss der Finanzexperte. Das S chweizer Vor sorgesystem folgt aber einer Logik, die Betroffenen rasch zum Verhängnis werden kann. Das Verhältnis zwischen Salär und Rentenleis tung lässt sich anhand einer Grafik v eranschaulichen. Während Jahreslöhne unter 100 000 Franken pro zentual noch sehr gut bis gut durch das Zusammen spiel von AHV und Pensionskasse abgesichert sind, flacht die Abdeckung mit steigendem Einkommen deutlich ab. Die AHV ist bei einem absoluten Be trag von maximal 32 760 Franken gedeckelt. Man kann zwar mehr verdienen, aber mehr Rente gibt es aus der ersten Säule nicht. Auch die zweite Säule steigt grundsätzlich mit dem Gehalt an, gerät ab einem gewissen Niveau indes an ihre Grenzen. Die gesetzlichen Rahmen bedingungen und die individuellen Kaderpläne der Arbeitgeber seien oft mit Deckelungen ver sehen, so Ingold. Er rechnet vor: Wer zum Beispiel 100 000 Franken pro Jahr verdient, erhält aus der ers ten und zweiten Säule zusammen etwa 60 000 Fran ken an Rentenleistungen, was einer Abdeckung von immerhin 60 Prozent entspricht. Verdient jemand hingegen zum Beispiel 200 000 Franken pro Jahr, bleiben die maximalen 32 760 Franken aus der AHV unverändert bestehen. Selbst mit einer guten Pen sionskasse klettert die Gesamtrente in diesem Bei spiel vielleicht auf 90 000 Franken. Die Rente macht letztlich weniger als die Hälfte des bisherigen Ein kommens aus. In der grafischen Darstellung wird das als eine stetig auseinanderdriftende Schere sichtbar. Je höher das Gehalt klettert, desto grösser wird der gelb eingefärbte Bereich der Vorsorgelücke. Um diese Diskrepanz aufzufangen und den gewohn ten Lebensstandard auch im Ruhestand halten zu können, wird die freiwillige private Vorsorge ent scheidend, weiss der Fachmann. Ein Beispiel aus der Praxis ist Silvio*. Der 47-Jährige steht mitten im Leben und verdient als Kaderangestellter 165 000 Franken pro Jahr. Er bewohnt mit seiner Ehefrau und den zwei Kindern ein Eigenheim. Finanziell scheint alles bestens ge regelt zu sein. Doch aufgrund der vermeintlich kom fortablen finanziellen Situation kümmert er sich kaum um seine Altersvorsorge. Dass jemand wie Silvio bei seinen Vorsorgeunterlagen den Überblick verliert, ist laut Jan Ingold keineswegs ungewöhn lich. Dabei liegt es selten am fehlenden Sparwillen oder daran, dass Menschen in der Mitte ihres Be rufslebens mit einem soliden Einkommen ihr Ver mögen leichtfertig ausgeben. Solche Fälle seien die Ausnahme. Häufiger sei eine gewisse Sorglosigkeit: Viele Menschen gehen davon aus, in Vorsorgefragen gut aufgestellt zu sein, und setzen sich deshalb kaum vertieft mit ihrer Situation auseinander. Gerade dieses Gefühl der Sicherheit führt dazu, dass mög liche Lücken oft erst spät erkannt werden.
60
AI / NZZ STORY LAB
wechsel beim Eigenmietwert ab 2029 noch an Be deutung gewinnt. «Solche Zusammenhänge erkennt nur eine persönliche Beratung», unterstreicht er.
Klarheit führt zur Selbstbestimmung Um die eigene Situation langfristig auf ein s olides Fundament zu stellen, brauche es eine klare Priorisierung. Für Jan Ingold gilt dabei ein fester Dreischritt: Zuerst kommt die Vorsorgeanalyse einschliesslich der Risikoabdeckung, danach der gezielte Vermögensaufbau und erst danach die Steueroptimierung. Würde Silvio ein Beratungsgespräch in Angriff nehmen, ginge es im ersten Schritt um die Exis tenzsicherung der Familie und die Tragbarkeit des H auses bei Invalidität oder Tod. Erst danach rücke sein persönliches Zielbild für das Alter in den Fokus. Welche Wünsche hat Silvio für seinen Ruhe stand? Gibt es Pläne, früher aus dem Erwerbsleben auszusteigen oder beispielsweise mit 55 Jahren ein Wohnmobil zu kaufen? Erst wenn die Ausgaben im Detail aufgeschlüsselt sind und das Wunschbudget feststeht, lasse sich berechnen, wo effektiv Lücken klaffen. «Die Steueroptimierung ist das Tüpfelchen auf dem i, sie darf aber auf keinen Fall der Kompass sein», erklärt Ingold. An erster Stelle stehe immer die saubere Absicherung der Lebensrisiken und das Erreichen der persönlichen Sparziele. Wer ein konkretes Vorhaben vor Augen habe, dem falle es ungleich leichter, monatlich einen festen Betrag beiseitezulegen. Dabei rät der Finanz experte, auch Wertschriftenlösungen innerhalb der Säule 3a zu prüfen. Ein langer Anlagehorizont bietet die Chance, Marktschwankungen auszusitzen und langfristig Ertrag zu erzielen. Der Fachmann vergleicht den regelmässigen Blick auf die eigenen Finanzen mit einem vertrau ten Ablauf: «Zur Dentalhygiene geht man auch ein mal im Jahr.» Man solle sich daher einmal pro Jahr Zeit für die persönliche Vorsorgesituation nehmen, um die Kontrolle über die persönliche Zukunft zu behalten. «Improvisation bei der Vorsorgeplanung ist eine denkbar schlechte Idee», lautet Ingolds Fazit. Wer seine Zahlen kennt und v orausschauend plant, sichert sich genau jene Unabhängigkeit und Entscheidungsfreiheit, die im Alter ein selbst bestimmtes Leben ermöglichen. *Ein fiktives repräsentatives Beispiel.
50 40 30
QR-Code scannen und mehr über Vorsorgelösungen von PostFinance erfahren.
20 10 0 0
10
20
30
40
50
60
70
80
90
100
110
120
130
Jahreslohn in 1000 Franken AHV (1. Säule)
BVG (2. Säule)
Vorsorgelücke
Quelle: PostFinance
Dieser Inhalt wurde von NZZ Story Lab im Auftrag von PostFinance erstellt.