A bilanciare l’«hard power» di Trump ci provano i «vigili» dei mercati
LE ANALISI / Gli USA caldeggiano la via dei dazi per ridurre il loro enorme «doppio deficit», ma contro questa e altre politiche ritenute inflazionistiche gli investitori «protestano» con interventi mirati in Borsa - Il professor Barone Adesi (USI): «Il DOGE mira a tagliare la spesa pubblica e l’offerta di dollari»
Dimitri Loringett
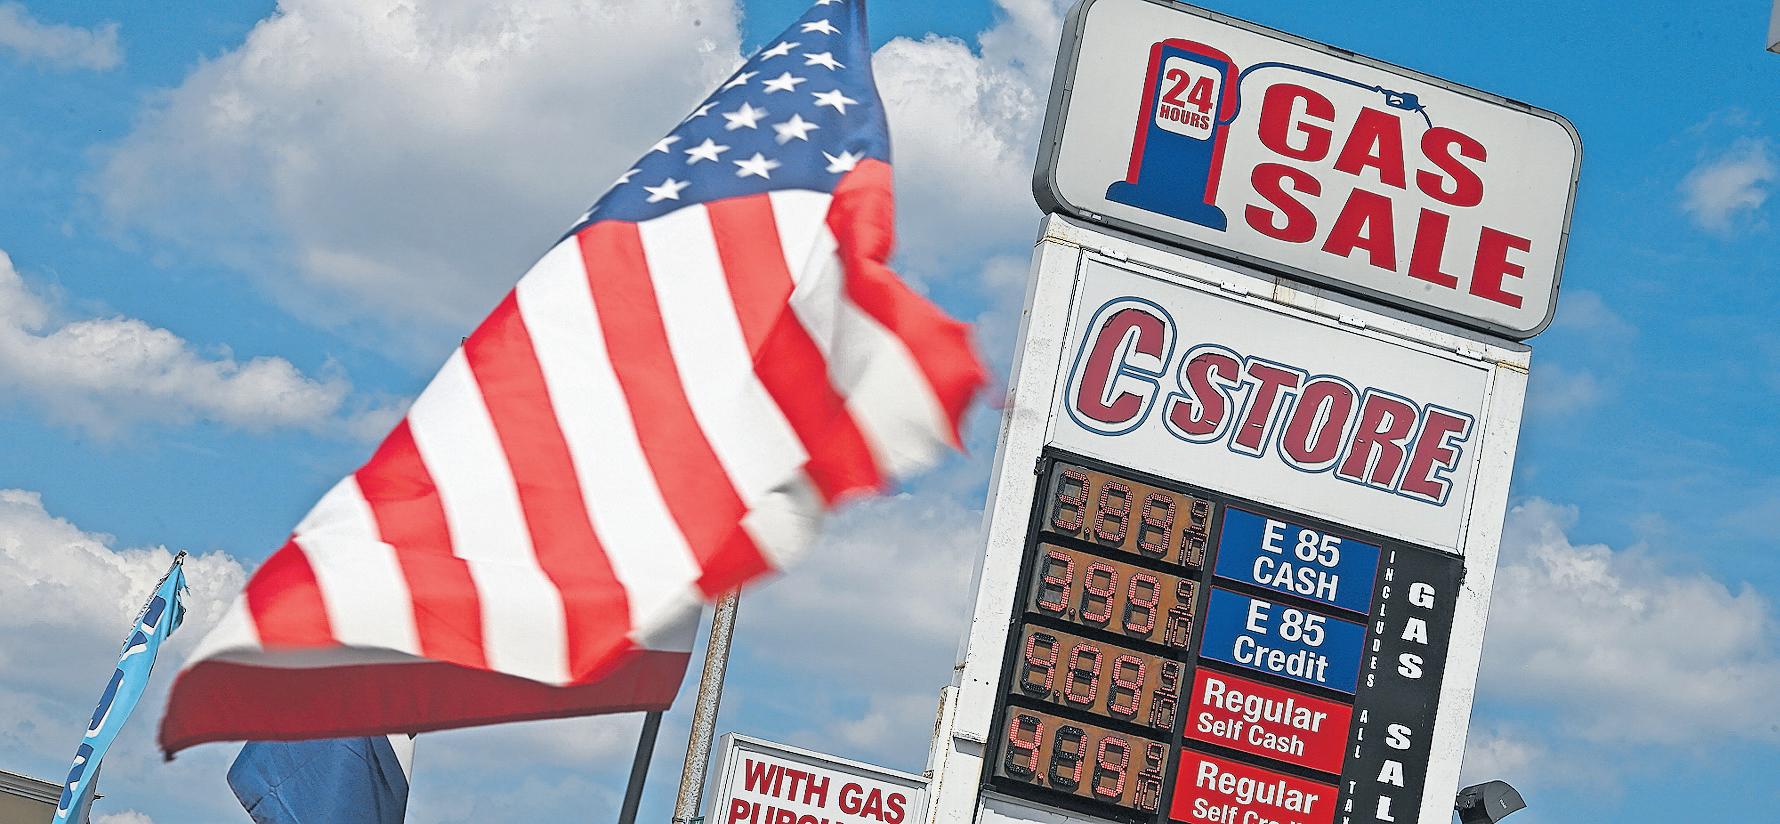
Sono stati decretati ma, a cinque minuti da mezzanottequasi letteralmente - non sono stati attuati. O meglio, in parte sì e in parte non ancora. I dazi promessi da Donald Trump sulle importazioni di merci da Messico e Canada, infatti, sono stati sospesi per trenta giorni, mentre quelli relativi alla Cina sono realtà da martedì, con una tariffa generale aggiuntiva del 10% su tutte le merci «made in China» importate negli USA. E in questa «corsa ai dazi» la risposta cinese non si è fatta attendere: dal 10 febbraio prossimo Pechino imporrà nuovi dazi fino al 15% su determinate merci e prodotti importati dagli USA. Gli Stati Uniti sono confrontati con un deficit commerciale monstre (nel 2024 ha raggiunto la cifra di 918,4 miliardi di dollari) e la soluzione dei dazi è fra quelle caldeggiate dall’Amministrazione Trump per contribuire a ridurlo. Il timore che si possa prendere di mira ogni Paese con cui l’America ha un deficit commerciale è alto, come dimostrano i segnali d’allarme lanciati da altri importanti partner commerciali degli USA, segnatamente l’UE. Ma per Giovanni Barone Adesi, professore emerito di Teoria finanziaria all’USI, «Donald Trump è capace di cambiare politica molto in fretta. I dazi appaiono infatti sempre più come uno strumento di negoziato ma che Trump non ha alcun interesse a mettere in pratica quando i Paesi con i quali dialoga raggiungono un accordo con gli USA». In questa delicata e incerta fase i governi di mezzo mondo appaiono inermi davanti all’«hard power» esercitato dall’Amministrazione Trump. Ma The Donald è tutt’altro che onnipotente: deve infatti fare i conti anche - e soprattuttocon il mondo economico, in particolare la finanza, che fi-
Per ridurre il debito
è probabile che Trump punterà piuttosto a una forte crescita del PIL e più produttività anziché altre misure
Moz Afzal
Global CIO, EFG
Se Trump insisterà con la politica dei dazi si rischia uno scenario “distruttivo” e la morte anticipata del ciclo economico attuale
Mario Cribari
BlueStar Investment Managers
nora ha dimostrato di essere in grado di attuare quel fondamentale meccanismo di «checks and balances» (bilanciamento dei poteri). Lo si è visto questa settimana sulle Borse valori, che per ora non hanno gradito le mosse sui dazi, ma anche all’ultima riunione della Federal Reserve, che in tutta indipendenza ha deciso di lasciare invariati i tassi d’interesse sui Fed funds in una forchetta tra il 4,25 e il 4,5%. E questo nonostante i ripetuti appelli di Trump per un loro taglio, voluto per contribuire ad allentare la pressione sia sull’indebitamento privato, sia sul costo del servizio sul debito pubblico che, ricordiamo, ammonta a poco più di 36 mila miliardi di dollari (circa il 120% del PIL nazionale).
In gennaio sono poi riapparsi i cosiddetti «bond vigilantes», gli investitori che «protestano» contro le politiche monetarie o fiscali che percepiscono co-
me inflazionistiche vendendo i titoli di Stato, facendo così salire i rendimenti e, di conseguenza, il costo di servizio del debito pubblico. Questi «vigili del mercato obbligazionario» hanno innescato il recente selloff dei titoli del Tesoro USA, spingendo i rendimenti sulla scadenza decennale al 4,80%, il livello più alto dal 2008. L’obiettivo, più o meno dichiarato, è di «frenare» la capacità del governo di spendere e di indebitarsi eccessivamente e di ridurre la montagna di Treasuries in circolazione, pari a circa 28 mila miliardi di dollari. Questi «interventi» da parte dei mercati finanziari rappresentano una sfida significativa per l’agenda economica dell’Amministrazione Trump, in particolare per il suo impegno a ridurre il debito nazionale. Ma secondo alcuni analisti Trump non avrebbe alcuna vera intenzione di ridurre il debito, o meglio, non diretta-
mente. Fra questi anche Moz Afzal, Global CIO del gruppo bancario zurighese EFG: «Donald Trump vuole verosimilmente stimolare la crescita economica e la produttività per ridurre il “doppio deficit” (debito pubblico e disavanzo commerciale, ndr). È l’unico modo possibile, a mio avviso. Perciò penso che se gli USA riusciranno ad avere una crescita del PIL nominale del 6% sull’arco dei prossimi 3-4 anni, con quello reale del 3% (le ultime stime per il 2024 parlano di un tasso del 2,8%, ndr) e un tasso d’inflazione del 3%, il debito pubblico si sgonfierebbe molto velocemente». Fino a oggi, tuttavia, l’Amministrazione Trump non ha ancora formulato con precisione né gli obiettivi di crescita (e/o dell’inflazione), né ha definito meglio eventuali altri approcci per ridurre il debito pubblico - sempre che sia davvero un suo vero obiettivo. Per
esempio, in campagna elettorale Trump ha spesso parlato di volere un dollaro più debole per stimolare l’export di prodotti americani oppure, ancora meglio, frenare l’import di prodotti esteri. «Trump vuole sicuramente un dollaro più debole - afferma Giovanni Barone Adesi -, ma ciò evidentemente non fa comodo agli altri Paesi, tra cui la Svizzera». Riguardo alla spesa pubblica, prosegue il professore, «l’idea è di ridurla, almeno in parte, tramite il nuovo Dipartimento per l’efficienza governativa (DOGE) affidato a Elon Musk. Tagliare la spesa per l’amministrazione federale diminuisce infatti l’offerta di dollari - sempre che la Fed assecondi il Governo. Inoltre, poiché c’è una certa offerta di dollari in circolazione che deve essere assorbita dai mercati internazionali, mercati che poi esportano merci per ricevere questi dollari, se diminuisce l’offerta di dollari, c’è anche meno motivo per esportare».
In questo contesto ancora molto nebuloso è difficile fare previsioni - ma non scenari. Mario Cribari, partner e responsabile della strategia di investimento di BlueStar Investment Managers a Lugano, ne vede due, opposti fra loro. «Se l’Amministrazione Trump insiste con la politica dei dazi, come anche su quella migratoria - spiega -, si rischia di rafforzare ancora il dollaro, creare più inflazione e far salire i tassi di interesse. Alla lunga ne soffrirebbe tutta l’economia. In questo scenario “distruttivo” avremmo la morte anticipata del ciclo economico conosciuto in questi anni. Se invece si adottano politiche meno aggressive, per esempio con dazi solo mirati o meno sgravi fiscali, il dollaro si indebolisce e i tassi si stabilizzano. In questo scenario “costruttivo” l’economia USA rimane sostenuta e il ciclo economico sopravvive, a beneficio degli USA ma anche di tutti».