
Investimenti & previdenza
Investimenti & previdenza Speciale
«Con una pianificazione adeguata potrete godervi appieno il periodo della pensione»
Previdenza: perché il tema degli investimenti finanziari è così importante proprio in vista della pensione?
L’agente generale Michele Panarelli interviene in un’intervista e illustra le possibilità disponibili
Signor Panarelli, la pensione viene spesso definita «periodo del raccolto». Per quale motivo?
Michele Panarelli: Dal punto di vista statistico, gli anni intorno al pensionamento sono il periodo in cui si registrano i flussi di denaro più consistenti nella vita di una persona. È proprio allora che, in un arco temporale relativamente breve, si concentrano afflussi di denaro spesso ben superiori a quelli avuti in precedenza. Non si tratta di un caso, ma del risultato di diversi fattori che convergono nello stesso periodo. Una buona parte dei lavoratori, infatti, sceglie di trasformare almeno una quota del proprio avere previdenziale in capitale: si stima che circa il 60% opti per il prelievo di una parte o addirittura dell’intero importo accumulato nella cassa pensioni. A questo si aggiungono le somme provenienti da polizze di 3° pilastro giunte a scadenza e da altri investimenti finanziari costruiti nel corso della carriera professionale – ad esempio fondi, titoli o piani di risparmio in titoli. Queste diverse fonti, che fino a quel momento sono rimaste “bloccate” o destinate alla fase di accumulo, iniziano ora a fluire verso il beneficiario.
Non di rado, proprio in questa fase si prendono anche decisioni patrimoniali importanti, come la vendita di un immobile non più necessario o troppo oneroso da mantenere. Il ricavato di tali transazioni può costituire un ulteriore capitale significativo, che si somma agli averi previdenziali e agli altri risparmi. Parallelamente, il pensionamento coincide spesso con il momento in cui, per ragioni demografiche, si entra in possesso di un’eredità: genitori o parenti della generazione precedente vengono a mancare e il loro patrimonio viene trasmesso agli eredi. Il risultato è che, in un intervallo di pochi anni, una persona può trovarsi a gestire somme che rappresentano il frutto di decenni di impegno professionale, risparmio sistematico e pianificazione previdenziale, talvolta integrate da patrimoni familiari. È un po’ come osservare il raccolto a fine stagione: dopo anni di semina, cura e attesa, ciò che è stato costruito lentamente si manifesta improvvisamente sotto forma di capitale disponibile.
È proprio per questa ragione che si parla di «periodo del raccolto»: il pensionamento non è solo la fine della vita lavorativa, ma anche il momento in cui si raccolgono concretamente i risultati finanziari di un’intera esistenza. Questa concentrazione di flussi di denaro rende la fase che precede e segue il pensionamento particolarmente delicata, ma anche ricca di opportunità, a condizione che le risorse vengano gestite con attenzione e lungimiranza.
Ciò significa che proprio in questa fase della vita c’è la necessità di prendere decisioni finanziarie particolarmente importanti?
Sì, esattamente. Quando ci si avvicina al pensionamento o lo si è appena raggiunto, è fondamentale gestire e investire in modo oculato i capitali che vengono erogati. Le decisioni prese in questo momento influenzano in modo determinante la qualità della vita nella terza età: stabiliscono infatti quanto margine di manovra finanziario avremo a disposizione per realizzare progetti personali, mantenere il tenore di vita abituale e affrontare eventuali imprevisti, ad esempio costi sanitari o di assistenza. Per questo, a partire dai 55 anni circa è opportuno avviare una pianificazione finanziaria e previdenziale completa. In questo contesto, uno specialista analizza la situazione di partenza e, insieme al cliente, elabora un piano personalizzato, che tiene conto: l degli obiettivi e dei desideri personali (ad esempio mantenere il tenore di vita, aiutare i figli, acquistare una casa, viaggiare); l delle entrate attuali e future (rendite AVS, prestazioni della cassa pensioni, redditi da investimenti); l delle uscite previste (spese correnti, eventuali debiti, spese sanitarie, progetti a lungo termine); l degli aspetti fiscali (imposizione di rendite e capitali, imposte sulla sostanza, possibili ottimizzazioni);
l delle questioni successorie (come trasmettere il patrimonio a
partner e figli, tutela del coniuge, patti successori e testamento).
Sulla base di questa analisi vengono sviluppate soluzioni su misura per investire i fondi in modo ottimale e sostenibile nel tempo, tenendo conto della tolleranza al rischio e dell’orizzonte di investimento di ciascuno.
Quali soluzioni esistono per un investimento sensato in età avanzata?
Le possibilità sono numerose e possono essere combinate tra loro in modo flessibile. Alcuni esempi:
l Gestione patrimoniale: Importi di capitale più consistenti possono essere investiti nell’ambito di una gestione patrimoniale professionale. In questo caso, sulla base del profilo di rischio e degli obiettivi del cliente, viene definita una strategia d’investimento adeguata (ad esempio più orientata alla sicurezza, all’equilibrio o al rendimento). Il portafoglio viene poi monitorato e adeguato regolarmente in funzione dell’andamento dei mercati e della situazione personale.
l Piano di versamento: Con un piano di erogazione il capitale rimane investito, ma a intervalli regolari (ad esempio mensili o annuali) viene prelevata e versata al cliente una quota predefinita. Il periodo di erogazione può essere limitato, ad esempio a 15 o 20 anni. In questo modo si crea un flusso di reddito pianificabile, mantenendo al contempo
una certa partecipazione ai mercati finanziari.
l Rendite di vecchiaia: Un’altra soluzione è la costituzione di una rendite di vecchiaia. Anche in questo caso, il capitale viene investito, ma i pagamenti proseguono fino alla fine della vita. Questo strumento può contribuire a coprire il rischio di longevità, cioè il rischio di vivere più a lungo del previsto esaurendo i propri risparmi senza tralasciare importanti e interessanti aspetti di natura fiscale. Spesso ha senso combinare più soluzioni. Ad esempio, si può scegliere un piano di versamenti fino agli 85 anni e, parallelamente o successivamente, una rendita di vecchiaia privata, in modo da garantire un reddito anche nelle fasi più avanzate della vita. In questo modo, si possono coprire periodi diversi con strumenti diversi, ottenendo maggiore sicurezza e flessibilità.
Cos’altro posso fare per migliorare la mia situazione finanziaria dopo il pensionamento?
Lasciare il denaro semplicemente su un conto corrente non è quasi mai la soluzione migliore, soprattutto nel contesto attuale: i tassi di interesse sono generalmente troppo bassi per compensare l’inflazione e ottenere un rendimento adeguato. A lungo andare, questo può portare a una perdita di potere d’acquisto.
Anche quando l’orizzonte d’investimento è più breve – ad esempio perché si desidera di-
sporre del capitale entro alcuni anni – esistono spesso alternative interessanti. Tra queste troviamo, per esempio, i prodotti certificati con una durata di tre o cinque anni. In tali soluzioni, l’investitore non investe direttamente in un fondo, ma in un certificato che replica l’andamento di un indice composto da diverse azioni o altri strumenti finanziari. Il vantaggio principale di questi prodotti è che, in caso di andamento positivo dei mercati azionari, possono offrire un rendimento aggiuntivo rispetto a un semplice conto di risparmio. Allo stesso tempo, molti di questi certificati prevedono una determinata protezione del capitale in caso di andamento negativo, limitando così le perdite potenziali. Il rischio rimane presente – come in ogni investimento – ma è mitigato da meccanismi di protezione predefiniti.
Per chi ha un orizzonte temporale più lungo e desidera beneficiare di un ulteriore vantaggio fiscale, può essere interessante, secondo lo stesso principio, un’assicurazione sulla vita di risparmio con durata di dieci anni o più, che offre condizioni d’investimento strutturate e, a seconda del prodotto e della legislazione applicabile, agevolazioni fiscali. Queste soluzioni possono contribuire a creare o integrare un capitale destinato alla vecchiaia, mantenendo al contempo una certa disciplina di risparmio. In ogni caso è importante: l diversificare gli investimenti, evitando di concentrare tutto il pa-
trimonio su un unico strumento o settore; l adeguare la strategia d’investimento all’età, alla situazione personale e alla capacità di sopportare le oscillazioni di mercato; l rivedere periodicamente il piano, soprattutto in caso di cambiamenti significativi nella vita (pensionamento, malattia, decesso del partner, eredità, nuove responsabilità familiari).
Chi è il partner giusto per realizzare una pianificazione pensionistica di questo tipo?
Anche in questo campo esistono diversi fornitori: banche, compagnie di assicurazione, consulenti finanziari indipendenti. Nella scelta del partner è tuttavia fondamentale prestare attenzione ad alcuni criteri chiave. Idealmente, il partner scelto dovrebbe: l disporre di un’elevata competenza finanziaria e previdenziale, con una solida esperienza nel campo della pianificazione pensionistica; l essere in grado di elaborare una pianificazione su misura e olistica, che vada oltre il singolo prodotto e consideri l’intera situazione personale e familiare; l poter attingere a una gamma completa di soluzioni previdenziali e di investimento, comprendendo prodotti del 2° e 3° pilastro, soluzioni assicurative e strumenti d’investimento sul mercato dei capitali; l agire in modo trasparente riguardo a costi, rischi e potenziali rendimenti, spiegando ogni opzione in modo chiaro e comprensibile.
Una buona pianificazione finanziaria e previdenziale non si limita a un singolo colloquio: è un processo continuo, che viene aggiornato e adattato nel tempo. Il partner ideale accompagna il cliente su questo percorso, fornendo consulenza, competenza e supporto nelle decisioni più importanti per garantire un futuro finanziario sereno nella terza età.
Pianificazione finanziaria e previdenziale: iniziare per tempo conviene In sintesi, gli anni che precedono e seguono il pensionamento rappresentano una fase cruciale dal punto di vista finanziario. È proprio allora che si raccolgono i frutti di quanto costruito nel corso della vita lavorativa e che si decide come trasformare il patrimonio accumulato in un reddito duraturo e affidabile. Affrontare per tempo il tema degli investimenti, insieme a uno specialista, permette di ridurre incertezze e preoccupazioni, di evitare errori costosi e di aumentare le possibilità di vivere la pensione con maggiore tranquillità e libertà di scelta.
«Contenuto pubblicato su mandato del partner inserzionista, che ne assume la responsabilità redazionale.»
Pensioni, il mercato ridisegna il sistema
Il sistema previdenziale svizzero, spesso citato come modello di equilibrio tra solidarietà e responsabilità individuale, si fonda su un’architettura molto semplice: tre pilastri distinti ma complementari. C’è l’AVS, finanziata dai contributi sociali di lavoratori e imprese; la previdenza professionale, ossia le casse pensioni, che costituisce il secondo pilastro, anch’essa a carico di dipendenti e aziende a partire da una determinata soglia di reddito e di età (25 anni); e il risparmio previdenziale privato, il cosiddetto terzo pilastro, organizzato sulla falsariga del secondo, ma su base volontaria. È proprio questo equilibrio che oggi, alla luce dei dati più recenti, merita una riflessione attenta. La combinazione ideale, per non avere cattive sorprese finanziarie al momento del pensionamento, è quella di aver contribuito fin dalla gioventù in modo regolare a tutti e tre i pilastri previdenziali, che avrebbero comunque bisogno di una riforma per affrontare i prossimi decenni e un mondo del lavoro ancora in trasformazione, alla luce dei cambiamenti tecnologici in atto. Per rimanere al secondo pilastro, il 2025 è stato un anno eccezionale. Grazie alla buona performance dei mercati finanziari, le casse pensioni hanno registrato un rendimento reale medio del 4,6%, il più elevato degli ultimi 25 anni. È quanto emerge da uno studio realizzato e pubblicato la scorsa settimana da Swisscanto e Zürcher Kantonal Bank.
Ma dietro questa media, come spesso accade con dati aggregati, si nascondono realtà più complesse: differenze marcate tra gli istituti, con uno scarto che supera i
Un decimo delle casse pensioni più performanti ha realizzato rendimenti del 9,25% in un anno, mentre le più deboli soltanto del 2%
sette punti percentuali tra i più virtuosi e i meno performanti. Su un orizzonte di cinque anni, il divario diventa ancora più significativo, traducendosi in decine di migliaia di franchi - in meno o in più, a seconda dei casi - per gli assicurati.
Le disparità vengono definite nello studio «enormi». Il 10% delle casse pensioni più performanti ha infatti realizzato un rendimento reale del 9,25%, mentre quelle più deboli si sono attestate solo al 2%.
Secondo i dati di Swisscanto, negli ultimi cinque anni si è registrata una differenza cumulata tra i singoli istituti che arriva fino a 26 punti percentuali. Un esempio: con un avere di vecchiaia medio di circa 200 mila franchi, le casse più performanti hanno accreditato ai propri assicurati circa 52 mila franchi in più.
Nel 2025, inoltre, per la prima volta più della metà degli averi di vecchiaia (il 51%) è stata prelevata sotto forma di capitale e non di rendita. Secondo Swisscanto, questa tendenza potrebbe modificare in modo significativo la natura del secondo pilastro. Nel frattempo, il cosiddetto «terzo contributore», ovvero i rendimenti di mercato, sta acquisendo sempre maggiore importanza rispetto ai contributi di datori di lavoro e lavoratori. Ciò comporta anche rischi più elevati. Mentre le casse con i rendimenti più elevati hanno investito solo il 18% del loro patrimonio in obbligazioni, questa quota è più che doppia nelle casse con i rendimenti più bassi.
Meno imposte per finanziare la vecchiaia
PILASTRO 3A / Nel 1987 è stata introdotta una terza forma di risparmio previdenziale che offre numerose possibilità di ottimizzazione fiscale, ma bisogna saperle sfruttare bene
Si consiglia di avere più conti 3a che si possono riempire uno dopo l’altro fino a 50-60 mila franchi, per poi riscuoterli in modo scaglionato Markus Häller BDO
Uno Stato lungimirante ha interesse a che i propri abitanti si preparino il meglio possibile alla pensione; in caso contrario, più tardi potrebbero costargli molto. Per questo, nel 1987 in Svizzera è stato introdotto il pilastro 3a, la cosiddetta previdenza privata vincolata. L’idea è semplice: si mette da parte denaro che non può essere toccato fino al pensionamento e, in cambio, si ottengono vantaggi fiscali, perché i versamenti fino a un importo massimo possono essere dedotti dal reddito imponibile. L’importo massimo versabile nel pilastro 3a viene adeguato circa ogni due anni. Per il 2026 ammonta a 7.258 franchi per i dipendenti. Per le persone attive senza cassa pensione, per esempio gli indipendenti, il massimo è pari al 20 per cento del reddito da attività lucrativa, ma non oltre 36.288 franchi. Il fatto di poter dedurre l’intero versamento dal reddito imponibile incide in misura molto diversa sulla fattura fiscale a seconda del luogo di residenza e del reddito: secondo una regola empirica, per ogni mille franchi versati si risparmiano all’incirca 300 franchi di imposte.
A questo si aggiunge un altro vantaggio fiscale del pilastro 3a, meno noto: il patrimonio accumulato al suo interno non deve essere riportato nella dichiarazione fiscale e quindi non è
soggetto all’imposta sulla sostanza. Non bisogna però mai dimenticare che il capitale del pilastro 3a, al momento del pensionamento, viene tassato e che quindi il vantaggio fiscale non è così generoso come può sembrare a prima vista. Al momento del prelievo, tuttavia, il capitale viene tassato separatamente dal resto del reddito, secondo l’aliquota ridotta prevista per la previdenza.
I cantoni fissano autonomamente questa aliquota. Le differenze sono enormi. Per un patrimonio di 50 mila franchi nel pilastro 3a, per esempio, l’onere fiscale cantonale varia dall’1,14% nel Canton Svitto, il più conveniente, al 7,56% nel Canton Appenzello Interno, il più caro. Tutto sommato, però, il calcolo conviene ai risparmiatori ovunque. Non stupisce quindi che il totale degli averi detenuti nel pilastro 3a ammonti ormai a quasi 150 miliardi di franchi. Come sfruttare allora al meglio i vantaggi del pilastro 3a? «La prima leva è iniziare presto», afferma Markus Häller, responsabile della consulenza fiscale e giuridica di BDO nella Svizzera nordoccidentale. Invece di lasciare il denaro allo Stato, lo si lascia lavorare più a lungo per sé. La seconda leva è scegliere la soluzione 3a più adatta. Molto denaro previdenziale è ancora depositato su conti d’interesse classici. Offrono sì sicurezza, ma nel lungo periodo spesso rendono poco. «Con orizzonti d’investimento lunghi, le soluzioni basate su titoli in genere offrono migliori prospettive di rendimento», dice Häller. E anche qui i risparmiatori beneficiano del fatto che il capitale del pilastro 3a non debba essere dichiarato come patrimonio: dividendi e interessi non sono soggetti a imposta.
Una soluzione in titoli, tuttavia, non è automaticamente la scelta migliore per tutti. Chi intende ritirare il denaro tra pochi anni spesso fa meglio con un conto, che non è soggetto alle oscillazioni del mercato azionario. Oltre al rendimento, in una soluzione in titoli occorre prestare attenzione anche ai costi. Tra i forni-
tori di soluzioni 3a esistono talvolta differenze notevoli, per esempio nelle commissioni di gestione o amministrazione, nei costi di deposito e conto, nei costi di transazione o nei costi dei prodotti. Ciò che a prima vista sembra minimo può erodere in fretta, nell’arco di decenni, diverse migliaia di franchi di rendimento. Altrettanto importante, secondo Häller, è la flessibilità. «Ci sono momenti in cui, durante la vita di una soluzione 3a, si desidera cambiare strategia d’investimento», afferma. E questo non è possibile con tutti i fornitori.
Prelievo scaglionato
Una leva particolarmente importante per ottimizzare fiscalmente il pilastro 3a si trova alla fine della vita lavorativa. Anche l’aliquota ridotta applicata al prelievo del capitale è infatti progressiva: più alto è l’importo, più alta è l’aliquota. Se nel Canton Svitto, come detto, su 50 mila franchi si paga ancora l’1,14% d’imposta, su 100 mila franchi si arriva già al 2,15%, quasi il doppio. Gli specialisti consigliano quindi di avere più conti 3a. La legge non prevede un limite massimo. In base alla pratica, Markus Häller suggerisce da tre a cinque conti. «Li si riempie uno dopo l’altro fino a un importo di circa 50-60 mila franchi e poi li si riscuote in modo scaglionato», spiega. In questo modo si può spezzare la progressione fiscale. Per legge, i fondi previdenziali possono essere riscossi al più presto cinque anni prima dell’età di riferimento di 65 anni. Chi continua a lavorare oltre tale età e percepisce un salario soggetto all’AVS può continuare a versare e rinviare il prelievo fino, al più tardi, a 70 anni. Nel caso estremo, si potrebbero dunque avere dieci conti 3a e chiuderne uno ogni anno tra i 60 e i 70 anni. Dal punto di vista fiscale ciò è vantaggioso, ma presuppone di lavorare davvero fino a 70 anni. Chi è costretto a smettere prima potrebbe avere un problema. Quando si verifica il «caso di pensionamento», infatti, tutti i conti 3a ancora esistenti vengono liquidati contemporaneamente. «E allora il conto può diventare molto salato», avverte l’esperto. E vale la pena trasferirsi in un cantone fiscalmente vantaggioso per la durata del prelievo scaglionato? Markus Häller invita alla prudenza, perché il cambiamento di domicilio deve essere reale e credibile. «Le autorità fiscali locali controllano chi se ne va», spiega. «Chi si trasferisce poco prima del prelievo e torna indietro poco dopo rischia di essere tassato per l’intero periodo nel vecchio luogo di residenza». Risparmiare fino al 30% di imposte Nel quadro del pacchetto di sgravio 27, il Consiglio federale aveva proposto di rendere più oneroso il prelievo del capitale previdenziale del secondo pilastro e del pilastro 3a, per mettere più denaro a disposizione del bilancio federale. Era previsto un sistema più progressivo per l’imposta federale diretta: i prelievi di capitale fino a 100 mila franchi sarebbero rimasti approssimativamente al livello attuale, mentre importi più elevati sarebbero stati tassati di più. La proposta ha suscitato ampie resistenze e il Parlamento ha infine eliminato la misura dal pacchetto. Questa decisione offre ora certezza nella pianificazione ai risparmiatori, ma non cambia il fatto che i vantaggi fiscali possono essere sfruttati appieno solo con una buona preparazione.
I versamenti a una forma di previdenza facoltativa abbassano il reddito imponibile.
©CDT/CHIARA ZOCCHETTI
Marius Leutenegger e Manuela Talenta, Neue Zürcher Zeitung
Generoso Chiaradonna
Lo shock petrolifero e il «rally» in Borsa
GESTIONE PATRIMONIALE / Il rapporto «Mid-Year Outlook» di J.P. Morgan Private Bank traccia una rotta tra frammentazione geopolitica, inflazione persistente e rivoluzione dell’intelligenza artificiale
Dimitri Loringett, redazione Economia, Corriere del Ticino
Il 2026 si è finora rivelato un anno di contraddizioni per i mercati su scala globale. Lo shock petrolifero più grave dalla Seconda guerra mondiale, provocato dalla chiusura dello Stretto di Hormuz a seguito degli attacchi congiunti statunitensi e israeliani sull’Iran, ha scosso le fondamenta dell’economia mondiale, alimentando un’inflazione già «vischiosa», riaccendendo le tensioni tra grandi potenze e rimettendo in discussione decenni di globalizzazione. Eppure, i mercati azionari hanno retto, in molti casi rimbalzando con vigore. È in questo scenario, fatto di frammentazione geopolitica, pressioni sui prezzi e di una rivoluzione tecnologica i cui effetti si distribuiscono su scala planetaria, che J.P. Morgan Private Bank pubblica il suo «Mid-Year Outlook 2026».
Il rapporto semestrale, costruito attorno a tre grandi temi interconnessi - frammentazione globale, inflazione e intelligenza artificialenon si propone di prevedere il prossimo shock, ma di identificare dove si trovano le opportunità e i rischi per gli investitori di lungo periodo. Ne abbiamo parlato con Diane Debiais, Head of Investments & Advice per la Svizzera di J.P. Morgan Private Bank a Zurigo.
Azioni sopravvalutate?
Partendo dagli Stati Uniti, che restano il mercato di riferimento globale, da più parti sorge l’interrogativo se il comparto azionario non sia sopravvalutato. Dopo il crollo di fine marzo, infatti, Wall Street è rimbalzata e ora si trova vicino ai massimi storici mentre il mondo attraversa uno shock energetico epocale. Eppure, secondo Debiais, il rally non è campato in aria. «I mercati stanno raccontando una storia chiara e gli utili ne sono il motore. L’indice S&P 500 è salito del 18% dai minimi di marzo e quella ripresa non è speculazione guidata dal sentiment. La crescita degli utili per il primo trimestre 2026 è sul percorso di
chiudere attorno al 19%, per il sesto trimestre consecutivo di crescita a doppia cifra. I risultati recenti delle “Magnificent 7” hanno validato in termini concreti la narrativa della crescita legata all’IA e il balzo nelle spese in conto capitale, che alcuni temevano potesse pesare sulla crescita, va letto come uno dei segnali più chiari che il ciclo di investimenti nell’IA è reale, durevole e ancora nelle sue prime fasi».
Il rapporto di J.P. Morgan stima che gli investimenti in infrastrutture per l’IA potrebbero raggiungere i tre-quattro mila miliardi di dollari annui entro la fine del decennio, una cifra che fa impallidire qualsiasi ciclo tecnologico precedente.
Opportunità e «mine» nascoste
La geografia degli investimenti si sta ridisegnando e capire dove concentrare la propria esposizione è diventato più complesso che mai. Per Debiais, la risposta passa per un «bilanciere» preciso tra Stati Uniti e mercati emergenti selezionati. «Le dinamiche più interessanti nei mercati azionari globali si trovano all’intersezione tra IA e frammentazione geopolitica. Il binomio Stati Uniti-mercati emergenti selezionati, in particolare Corea del Sud e Taiwan, cattura un ciclo dei semiconduttori particolarmente solido. Gli Stati Uniti rimangono il mercato con la maggiore convinzione, ma il caso selettivo per i mercati emergenti, ancorato ai semiconduttori e all’infrastruttura per l’IA, è tra i più forti degli ultimi anni».
Il framework che guida questa visione è quello che in J.P. Morgan chiamano HALO (Heavy Assets, Low Obsolescence). In un mondo definito dalla scarsità e dalla frammentazione, le aziende che possiedono la spina dorsale fisica dell’energia, della difesa e dell’infrastruttura digitale non sono semplicemente resilienti, ma strutturalmente avvantaggiate.
In un mondo di inflazione più alta e volatile, azioni e obbligazioni non garantiscono più lo stesso effetto di diversificazione
Diane Debiais
J.P. Morgan Private Bank
Quanto all’Europa, il giudizio è più sfumato: esistono opportunità tematiche selettive, in particolare negli industriali, per la loro esposizione agli investimenti in infrastrutture per l’IA e al ciclo crescente di spese per la sicurezza. Le «mine», invece, si trovano nel legacy software: circa la metà dei titoli dell’indice S&P Expanded Technology Software Index tratta a più del 50% sotto i massimi storici, vittime della dirompenza portata dall’IA ai modelli di abbonamento tradizionali.
Oltre il portafoglio classico
La crisi del portafoglio tradizionale (60% azioni, 40% obbligazioni) è forse il tema più urgente per l’investitore privato e il 2026 ne ha messo a nudo le fragilità. Nel 2022, quando la Federal Reserve ha aumentato i tassi di 425 punti base in risposta all’inflazione, entrambe le asset class sono crollate simultaneamente. Lo stesso rischio si ripresenta oggi, con l’inflazione americana già al 3% prima dello shock energetico e le banche centrali europee che minacciano rialzi dei tassi nonostante economie domestiche fragili. «Crediamo ancora che il 60/40 sia fondamentale, ma riconosciamo che il panorama degli investimenti è cambiato in modo profondo», afferma Debiais. «In un mondo di inflazione più alta e volatile, azioni e obbligazioni non offrono più lo stesso cuscinetto di diversificazione. Per questo stiamo guardando in modo più esplicito agli investimenti alternativi quali infrastrutture, materie prime, oro, fondi hedge e mercati privati come strumenti per costruire portafogli più resilienti». I numeri danno ragione a questa impostazione. Le infrastrutture globali hanno storicamente generato rendimenti annualizzati tra l’8% e il 12% in vari regimi inflazionistici e i macro hedge fund hanno restituito il 9% nel solo 2022. Eppure, l’84% dei clienti della banca non ha ancora alcuna esposizione alle infrastrutture, un dato che la dice lunga su quanto strada resti ancora da fare.
Svolta Europa e mercati emergenti?
Per anni, il caso per diversificare fuori dagli Stati Uniti sembrava convincente sulla carta ma veniva sistematicamente smentito dai fatti. Ci si chiede se il 2026 segni finalmente un punto di svolta. «Il caso selettivo per i mercati emergenti, ancorato ai semiconduttori e all’infrastruttura per l’IA, è tra i più forti degli ultimi anni», conferma Debiais. Taiwan e Corea del Sud, in prima linea nella catena di fornitura globale dei chip, sono esplicitamente identificate come opportunità nel Mid-Year Outlook. La Cina, dal canto suo, tratta ai minimi ventennali di valutazione rispetto ai consimili asiatici, con un governo che punta con decisione a conquistare una posizione di leadership nell’IA.
La conclusione di J.P. Morgan Private Bank è quella di chi non vuole prevedere i prossimi shock, ma costruire portafogli capaci di attraversarli, quindi selettivi, ma costruttivi.
I mercati finanziari hanno assorbito in maniera sorpendente le tensioni geopolitiche. © AP /RICHARD DREW
La strategia della Casa regnante: investire attraverso le generazioni
In un mondo che spesso vive al ritmo delle relazioni trimestrali, esiste una prospettiva che sembra provenire da un’altra epoca e che tuttavia è più attuale che mai: quella della famiglia. Le famiglie ragionano meno in termini di rendimenti e più di responsabilità, non pianificano riferendosi al prossimo bonus, bensì alla prossima generazione. È un modo di pensare orientato alla stabilità, alla sostanza e alla creazione di valori che durino nel tempo. Ma cosa accadrebbe se si trasformasse questo specifico atteggiamento in una filosofia di investimento?
Da questa visione, che ha radici profonde, è nato il concetto della stradegia della Casa regnante di LGT. Non si tratta di un semplice insieme di strumenti finanziari, bensì dell’attuazione coerente di una filosofia improntata alla lungimiranza imprenditoriale e ai valori della Famiglia regnante del Liechtenstein. È il tentativo di fornire una risposta alla domanda su come sviluppare il patrimonio in modo tale che possa costituire una solida base anche per le generazioni future.
All’inizio c’era una visione coraggiosa
La storia della strategia della Casa regnante ha inizio nel 1998, non in una sala di negoziazione, bensì con una decisione imprenditoriale. A seguito della vendita di una parte dell’azienda, la Famiglia regnante si trovò di fronte al compito di investi-
La strategia della Casa regnante in cifre
CHF 1 miliardo
Nel 1998, la Famiglia regnante ha affidato a LGT il mandato di sviluppare la strategia della Casa regnante, apportando come dotazione iniziale 1 miliardo di CHF proveniente dalla vendita di un’azienda.
27 anni
Gli specialisti in investimenti che si occupano della strategia della Casa regnante vantano in media 27 anni di esperienza nel settore.
37 percento
La strategia della Casa regnante investe circa il 37 percento sul mercato privato, come il private equity, i valori reali o i crediti privati.
CHF 16 miliardi
Attualmente, nella strategia della Casa regnante risultano investiti 16 miliardi di CHF per conto dei clienti e più di 1 miliardo di CHF per conto della Casa regnante e i collaboratori di LGT.
re i proventi con prudenza e, soprattutto, in un’ottica di lungo termine. Anziché affidarsi alle soluzioni tradizionali, lo sguardo si rivolse oltreoceano. Come modello sono state prese le grandi fondazioni universitarie americane come Harvard e Yale, che gestivano il proprio capitale con un orizzonte temporale molto lungo e una lungimiranza straordinaria. La loro ricetta per il successo era una diversificazione quasi radicale per gli standard europei dell’epoca. Ispirandosi a questo modello, una parte significativa del patrimonio fu investita in classi di investimento alternative, all’epoca ancora poco diffuse soprattutto in Europa, quali il private equity e gli hedge fund. Un anno dopo questa strategia, seguendo la quale la famiglia stessa investiva in modo determinante, venne aperta anche ai clienti. Questo momento creò una comunanza di interessi che ancora oggi costituisce un fondamento di reciproca fiducia.
Una filosofia improntata ai valori
«La filosofia da cui ha origine la strategia rispecchia quella della nostra famiglia», sintetizza S.A. il Principe Max von und zu Liechtenstein. Al centro di questo modo di pensare non vi è la massimizzazione del profitto a breve termine, bensì l’impegno a preservare e accrescere il patrimonio e il suo potere d’acquisto nel tempo. Si tratta di un approccio che si fonda su una convinzione imprenditoriale: la creazione di valore sostenibile si ottiene al meglio attra-
verso la partecipazione a lungo termine in aziende solide e gestite in modo attivo. Allo stesso tempo, questo approccio è indissolubilmente legato al concetto di responsabilità. Si tratta di gestire le attività in modo tale da tenere conto delle conseguenze delle proprie azioni e da preservare per le generazioni future una base stabile per la loro vita e la loro attività economica.
Un processo rigoroso e lungimirante
Questa filosofia a lungo termine prende vita grazie a un processo tanto disciplinato quanto flessibile: si inizia con l’elaborazione di una «mappa» strategica, basata su un’analisi approfondita dei possibili scenari futuri, che definisce l’allocazione a lungo termine del portafoglio. Questa mappa funge da bussola, ma non da rigido schema. Pertanto, la seconda fase consiste nella “navigazione tattica” e in questa fase, l’esperta gestione del portafoglio reagisce alle variazioni di mercato a breve termine e adegua il posizionamento all’interno di intervalli chiaramente definiti. L’ultimo e decisivo passo è l’accurata selezione degli investimenti. Ciò avviene in parte direttamente da parte degli esperti di LGT, in parte attraverso la selezione dei migliori gestori esterni a livello mondiale. In questo contesto non contano solo i numeri, ma anche la personalità e l’esperienza dei responsabili: un vantaggio è che oggi è possibile attingere a una rete consolidata nel corso di decenni.
LGT Private Banking è una banca privata leader a livello internazionale di proprietà della Famiglia regnante del Liechtenstein. Con circa 5000 collaboratori, LGT è presente con oltre 40 sedi in Europa, Asia, Australia e Medio Oriente. Offre agli investitori privati soluzioni di investimento complete ed è specializzata nella gestione di patrimoni famigliari e imprenditoriali. A tal fine attinge alla sua pluriennale esperienza nella gestione del patrimonio della Famiglia regnante. Oltre ai classici servizi di investimento, l’offerta di LGT comprende anche servizi aggiuntivi quali la pianificazione patrimoniale, i finanziamenti immobiliari, gli investimenti a impatto sociale o la consulenza filantropica. Le soluzioni di investimento di LGT si basano su processi di investimento sistematici, sulla moderna teoria del portafoglio e su un’approfondita analisi finanziaria e dei dati. In linea con l’orientamento a lungo termine e olistico della Casa regnante, LGT pone grande enfasi sugli investimenti sostenibili, al fine di creare valore anche per le generazioni future.
L’arte dell’evoluzione
Una strategia destinata a durare per generazioni deve essere in grado di adattarsi. Anche la strategia della Casa regnante si è evoluta nel corso degli anni per rispondere ai mutamenti di contesto del mercato. Quando le obbligazioni classiche hanno perso attrattiva, sono state ad esempio individuate nuove fonti di reddito, come gli investimenti basati su prodotti assicurativi. L’esposizione agli investimenti nel mercato privato è stata ampliata per attingere all’immenso universo delle società non quotate in borsa. Questa continua evoluzione, che tiene conto anche di grandi tendenze come la digitalizzazione, garantisce la rilevanza della strategia per il futuro. Questo approccio lungimirante trova la sua espressione più evidente nell’approccio alla sostenibilità. L’impegno a raggiungere l’obiettivo di ze-
ro emissioni nette entro il 2050 è la logica conseguenza di una visione intergenerazionale. Si tratta di promuovere la decarbonizzazione degli investimenti e di investire in modo mirato in aziende che lavorano alle soluzioni climatiche di domani. Una base solida In definitiva, la strategia della Casa regnante è più della somma delle sue parti. È l’espressione di un approccio che coniuga stabilità e innovazione, spirito imprenditoriale e responsabilità. Forte di oltre 25 anni di storia, persegue un obiettivo chiaro: gettare basi solide e durature, a beneficio degli investitori di oggi e delle generazioni future.
Chi desidera costruire un patrimonio destinato a durare per generazioni deve avere una visione di ampio respiro. Per saperne di più, visiti il sito
Storie di pensionamento, tra rendita, capitale e combinazione dei due
2. PILASTRO / C’è chi sceglie la sicurezza di un importo fisso ogni mese, chi preferisce ritirare tutto in una volta e chi trova un equilibrio tra le due opzioni - Tre persone raccontano come hanno affrontato una delle decisioni più importanti della vita e perché iniziare a ragionarci per tempo cambia tutto
Quando, dopo il pensionamento, Didi Brechbühl guardò per la prima volta il suo conto in banca, gli si fermò il respiro. C’era una somma che non aveva mai visto prima. «È stato davvero impressionante», racconta il tecnico del riscaldamento di Wolhusen, che per decenni aveva costruito grandi impianti come montatore capocantiere. Al momento del pensionamento ha scelto il prelievo del capitale: l’intero avere di cassa pensione versato in una sola volta.
Dal sogno al piano
Per molte persone questo rappresenta un pericolo. Non per Brechbühl. Lui e sua mo-


Per molte persone il capitale della cassa pensione è come una vincita alla lotteria. La maggior parte non ha mai avuto a libera disposizione così tanto denaro in un solo colpo Oliver Röösli Schweizer Versicherungen AG
glie si erano preparati insieme, con umiltà e rispetto. Circa due terzi del denaro li ha investiti, tramite un consulente di fiducia, in azioni, oro e altri strumenti. Il resto è diviso su due conti: uno per le emergenze, l’altro per un sogno coltivato a lungo. «Volevamo un camper e ora è diventato realtà», dice felice.
Il percorso non è stato improvvisato. Già tre o quattro anni prima del pensionamento, la coppia aveva iniziato ad affrontare seriamente la questione, parlato con il fiduciario, esaminato i numeri e fissato l’obiettivo. Responsabilità personale, libertà di scelta e possibilità di lasciare il denaro in eredità erano i motivi che li guidavano. Oggi il suo salario, la rendita AVS e il reddito





Qualunque sia la scelta, bisognerebbe farla preparandosi per te
della moglie, ancora attiva, bastano pienamente. A 65 anni, Brechbühl dimostra che il prelievo del capitale può funzionare, se le condizioni di partenza sono giuste e il piano è chiaro.
La sicurezza è una questione mentale Pius Renggli ha ragionato in modo completamente diverso. Il lucernese ha trascorso
tutta la sua vita professionale guidando camion per un’azienda di materiali da costruzione. Ha scelto la rendita: ogni mese lo stesso importo, nessun su e giù, nessuna decisione d’investimento. «La decisione a favore della rendita è stata soprattutto una scelta di testa», dice.
Il risultato di calcoli fatti da lui stesso e di ponderazioni attente, supportate da due seminari sul pensionamento. Il primo incontro informativo al VZ VermögensZentrum a 63 anni; un anno dopo una giornata intera organizzata dal datore di lavoro. «Consiglierei a tutti di partecipare a seminari del genere». Già a 60 anni aveva fatto una prima analisi, impostando bilancio familiare e calendario. Sei mesi prima del pensionamen-
to la sua decisione era presa. Nel suo ambiente non mancavano voci favorevoli al capitale, ma Renggli non si è lasciato influenzare. Oggi rifarebbe la stessa scelta: «Con la rendita si ha una migliore pianificabilità e meno rischio. Ma è una questione di punti di vista».
La terza via Hans Hurni ha scelto la soluzione ibrida: una parte dell’avere della cassa pensione trasformata in rendita, l’altra ritirata come capitale e investita. Chi opta per questa strada vuole combinare sicurezza e flessibilità e proprio questo richiede un piano preciso. Hurni conosce il sistema dall’interno: prima consulente aziendale nel settore assicurativo, poi banchiere, infine direttore della pianificazione finanziaria in una banca regionale. Eppure dice: «La decisione tra rendita, capitale o forma mista non è davvero così semplice».
Si è mosso per tempo. Già a 58 anni ha convertito in rendita la parte maggiore del suo avere LPP, consapevolmente quando i tassi di conversione erano ancora più alti. Si è così garantito una rendita annua vitalizia di circa 30 mila franchi che, insieme alla futura AVS, copre il reddito di base. Ha poi ridotto il grado di occupazione al 30 per cento, continuando a lavorare fino a 63 anni. Il capitale restante, circa 400 mila franchi, lo ha ritirato in due importi per motivi fiscali: una parte per ammortizzare l’ipoteca, il resto investito o accantonato.
Hurni non ha sviluppato il suo piano da solo. Ha coinvolto esperti fiscali e fiduciari, tenuto conto di proprietà immobiliare, imposte e salute. E dopo trent’anni di consulenza lancia un avvertimento: «Mi sono accorto continuamente che molti pensionati ritirano il capitale perché il loro consulente lo ha deciso così». Il prelievo del capitale è un affare interessante per banche e assicurazioni e Hurni ha visto offerte con commissioni iniziali fino al 5 per cento.
Il parere dell’esperto Oliver Röösli, pianificatore finanziario presso Schweizer Versicherungen AG, osserva queste dinamiche ogni giorno. «Per molte persone il capitale della cassa pensione è come una vincita alla lotteria: la maggior parte non ha mai avuto a libera disposizione così tanto denaro». Chi lo ritira si assume tutta la responsabilità del proprio denaro per la vecchiaia. Opportunità, ma anche disciplina e un piano chiaro. Per esperienza, chi si ritrova improvvisamente con grandi disponibilità tende a spendere di più e il capitale può ridursi più in fretta del previsto.
Röösli mette in guardia su due fronti. Il primo è la rendita senza pianificazione: troppo spesso non viene scelta per convinzione, ma perché si arriva tardi. «Si perde così l’occasione di un’analisi davvero solida». Il secondo è strutturale: la rendita della cassa pensione di norma non prevede adeguamento all’inflazione. Chi oggi percepisce un importo fisso, tra vent’anni riceverà lo stesso, ma con un potere d’acquisto molto inferiore. Il suo consiglio è quello di verificare sempre la formazione del consulente e, se possibile, richiedere un secondo parere.
Hurni aggiunge un ultimo punto: chi inizia a pianificare troppo tardi perde margini di manovra preziosi. Chi comincia presto può ancora beneficiare di tassi di conversione favorevoli, distribuire su più anni l’ottimizzazione fiscale e riscuotere gradualmente il pilastro 3a. «Ma davvero non esiste una soluzione da cassetto», dice il 66.enne.
Tre uomini, tre situazioni di vita, tre decisioni. Renggli voleva sicurezza e pianificabilità, e le ha ottenute. Brechbühl voleva libertà e responsabilità personale, e le vive. Hurni voleva entrambe le cose, e se le è costruite con intelligenza. Perché chi affronta per tempo la propria situazione previdenziale, idealmente dieci anni prima del pensionamento, alla fine ha davvero una scelta. Chi aspetta troppo, spesso non ce l’ha più.
«Poi si vedrà» non è una strategia d’investimento.
Chiarezza fnanziaria grazie alla nostra gestione patrimoniale: voi scegliete la strategia, nostri esperti fnanziari la mettono in atto per voi. In questo modo benefciate di opportunità di rendimento e avete sempre la certezza che il vostro denaro venga investito secondo le vostre esigenze e vostri obiettivi
Fissare un colloquio di consulenza su cler.ch/gestione-patrimoniale
Ha esclusivamente scopi pubblicitari.
Marc Baer, Neue Zürcher Zeitung
©SHUTTERSTOCK
Corriere del Ticino
L’economia guarda a Est.
Spinta espansiva in Estremo Oriente
STRATEGIE / Gli investimenti nei Paesi emergenti non sono più scommesse rischiose - Dalla Cina all’India si manifesta una maturità economica che potrebbe superare l’Occidente in termini di dinamismo e innovazione, ma i rischi politici e le tensioni geopolitiche restano variabili che non bisogna sottovalutare
Werner Grundlehner, Neue Zürcher Zeitung
Il punto di partenza è cambiato: in passato gli investimenti nei Paesi emergenti erano scommesse rischiose sulla crescita rapidissima di economie poco sviluppate. Oggi, però, le nazioni industrializzate occidentali mostrano sempre più incapacità di riforma e lottano contro il rischio di stagnazione. I cosiddetti emerging markets, invece, possono contare su una crescita economica sostenibile. Secondo il Fondo monetario internazionale (FMI), quest’anno la Cina raggiungerà una crescita reale del 4,4 per cento. India, Indonesia e Vietnam addirittura tra il 5 e il 7 per cento, mentre il Brasile ancora intorno al 2 per cento. Questa crescita elevata non si basa più soprattutto sull’effetto base, cioè sul fatto che partendo da un livello basso siano possibili tassi di espansione più alti. L’economia cinese è ormai quattro volte più grande di quella tedesca. Sul piano tecnologico, il Regno di Mezzo ha superato molti Paesi occidentali, soprattutto in settori come auto elettriche, IT e robotica. Con la guerra in Medio Oriente, inoltre, i mercati azionari degli emerging markets hanno mostrato una caratteristica nuova e inattesa: la stabilità. Da un lato, il dollaro e gli Stati Uniti stanno perdendo credibilità presso gli investitori a causa del comportamento erratico dell’amministrazione Trump e dei suoi eccessi di indebitamento. Dall’altro, molti di questi Paesi emergenti si trovano lontano dai principali focolai geopolitici e dispongono dei prodotti di cui i Paesi sviluppati hanno urgentemente bisogno: beni agricoli, energia, materie prime, ma anche tecnologia come i semiconduttori.
Una grande scelta, ma difficile Problemi tipici dei Paesi industrializzati come invecchiamento della popolazione, mancanza di crescita, stanchezza del benessere e sovraindebitamento sono in questi mercati in genere meno accentuati. In generale, la crescita economica globale oggi è più ampia-
mente distribuita e non dipende più soltanto dagli Stati industrializzati occidentali. Ma non tutti i Paesi emergenti sono uguali. Tra i Paesi riuniti in questa categoria esistono grandi differenze quanto a livello di sviluppo, orientamento dell’economia e fase del ciclo congiunturale in cui si trovano. La Corea del Sud, per esempio, viene spesso ancora classificata come mercato emergente, benché per progresso e forza economica possa competere pienamente con i Paesi dell’Europa occidentale. Anche la Cina, che a seconda del punto di vista è già la maggiore potenza economica del mondo, continua a figurare in questa categoria nei prodotti d’investimento. Negli ultimi anni, per gli investitori nei mercati emergenti si sono aggiunti nuovi criteri di selezione. Secondo Luca Bindelli, Head of Investment Strategy di Lombard Odier, gli investitori in Paesi emergenti pongono l’accento sulla capacità di assorbire shock e sulla crescita nominale. «Di norma, i Paesi emergenti più interessanti per investire dispongono di una solida bilancia con l’estero, sufficienti riserve valutarie e condizioni politiche credibili che stabilizzano inflazione e flussi di capitale». Anche la sicurezza dell’approvvigionamento energetico, attraverso la produzione interna, riserve strategiche o energie rinnovabili, contribuisce a limitare la vulnerabilità ai picchi di prezzo. Vale come regola empirica che un prezzo elevato del petrolio e un dollaro forte penalizzano gli emerging markets. La maggior parte dei Paesi emergenti deve infatti importare combustibili fossili e pagarli in dollari, e spesso anche l’indebitamento è in dollari. La recente e persistente debolezza del dollaro offre a questi stati un maggiore margine di manovra.
Il ruolo del petrolio
Il denaro non necessario al servizio del debito tende così a fluire nei mercati locali e offre alle banche centrali maggior spazio d’azione.
laro, gli USA restano la principale potenza economica mondiale», afferma Porfiri. In particolare, per il dollaro non esiste una vera alternativa. Il vero spostamento, secondo l’esperto di Maverix, avviene all’interno degli stessi emerging markets. «India, Messico, Indonesia, Vietnam, Arabia Saudita e Brasile stanno acquistando importanza strategica. Beneficiano di nearshoring, materie prime, demografia, sicurezza energetica o neutralità geopolitica». Ma quali mercati emergenti appaiono particolarmente interessanti per gli investitori nell’attuale contesto geopolitico incerto, con prezzi dell’energia in aumento, forte domanda di materie prime e catene di approvvigionamento interrotte?
Fondi indicizzati, strumenti standard Nell’attuale contesto, Lombard Odier privilegia Paesi emergenti che combinano sicurezza dell’approvvigionamento energetico, esposizione alle materie prime e buone prospettive di utili per le imprese. «La Cina si distingue grazie alle sue riserve strategiche di energia, alle capacità nel campo delle energie rinnovabili e a un persistente surplus commerciale, che la protegge meglio di molti altri Paesi dagli shock energetici», afferma Luca Bindelli. La Corea del Sud beneficia del suo ruolo centrale nelle catene globali di fornitura tecnologica e dei semiconduttori, consentendo di trasformare gli investimenti nell’IA in una forte dinamica degli utili. Anche esportatori di materie prime come il Sudafrica sono ben posizionati, poiché la domanda mondiale di risorse rimane elevata, mentre gli importatori dipendenti dall’energia tendono a soffrire maggiormente per l’aumento dei prezzi del petrolio e dell’inflazione.
India, Messico, Indonesia, Vietnam, Arabia Saudita e Brasile stanno acquistando importanza sempre più strategica Maurizio Porfiri CIO Maverix Securities
Ma come investire in questo universo globale e disomogeneo? Per investire in mercati finanziari la cui struttura è poco nota agli investitori locali, i fondi indicizzati quotati in borsa (ETF) si sono affermati come prodotto conveniente. L’indice MSCI Emerging Markets, che per molti ETF rappresenta il valore di riferimento, comprende 24 Paesi. Può sorprendere che vi figurino anche Paesi europei come Grecia, Polonia, Repubblica Ceca e Ungheria; anche la Russia ne faceva parte fino all’invasione dell’Ucraina. Tuttavia, le società di Cina, Taiwan e India rappresentano due terzi del peso complessivo. Esistono inoltre numerosi altri indici, costruiti in modo diverso. Un fattore importante è la Corea del Sud. Alcuni fornitori la classificano ancora come Paese emergente, altri no. Ciò fa una grande differenza, perché la Corea del Sud è un mercato importante, soprattutto nel settore tecnologico. «Dal nostro punto di vista bisogna prestare attenzione a come è costruito l’indice. Fa differenza se poche società molto grandi hanno un peso eccessivo oppure se il capitale è distribuito in modo più ampio. È importante anche capire se singoli Paesi come Cina, Taiwan, India, Corea del Sud o Brasile incidono molto sull’ETF. Lo stesso vale per i settori. Molti indici dei mercati emergenti sono fortemente esposti a tecnologia, finanziari e materie prime», afferma Giovanna Cilia, esperta ETF di Franklin Templeton Switzerland.
«Per quanto riguarda il prezzo del petrolio, tutto dipende dal fatto che un Paese sia importatore o esportatore. India, Turchia, Filippine o parti dell’Europa orientale soffrono quando il petrolio è caro», afferma Maurizio Porfiri, CIO di Maverix Securities. La recente debolezza della rupia indiana mostrerebbe esattamente questo meccanismo. Prezzi del petrolio più alti aumentano la domanda di dollari, peggiorano la bilancia dei pagamenti e gravano su inflazione e crescita. Per i Paesi emergenti esportatori di petrolio, invece, la combinazione di prezzo elevato del greggio e predominio del dollaro è, secondo Porfiri, un colpo di fortuna: «I Paesi del Medio Oriente, così come produttori quali Brasile, Messico o Kazakistan, beneficiano di entrate in dollari, mentre un dollaro più debole migliora le loro condizioni di finanziamento». A causa delle persistenti turbolenze geopolitiche e degli sviluppi interni negli Stati Uniti, molti osservatori di mercato prevedono uno spostamento della forza economica lontano dagli USA. «Non ci aspettiamo una semplice sostituzione degli Stati Uniti, bensì un’integrazione multipolare. Grazie al loro mercato dei capitali, alla tecnologia, alla potenza militare e al dol-
Quale rendimento possono aspettarsi gli investitori da questi mercati «esotici»? Cilia prevede per l’indice MSCI Emerging Markets nei prossimi 12 mesi un rendimento totale tra il 12 e il 13 per cento. «Il rischio più elevato associato agli investimenti azionari nei Paesi emergenti è giustificato dall’importante sconto di valutazione e dalla dinamica degli utili più forte rispetto ai Paesi industrializzati», sostiene.
Tuttavia non bisogna lasciarsi prendere da eccessivo entusiasmo. Spesso l’evoluzione politica non ha tenuto il passo con la crescita economica. Brasile e India sono sì democrazie consolidate, ma di recente hanno mostrato vulnerabilità a turbolenze economico-politiche o a conflitti armati. E guardando alla storia di successo della Cina, si dimentica spesso che il Paese ha un’economia orientata al capitalismo ma un sistema politico comunista. Con l’arresto di imprenditori di successo o con gli interventi nel mercato immobiliare, il partito dimostra che non intende cedere il potere. Pechino continua inoltre a perseguire il piano di inglobare Taiwan, considerata una provincia ribelle, nel grande impero cinese. Per l’economia globale questo scenario sarebbe una catastrofe.
©SHUTTERSTOCK


uando la politica influenza i ercati
I mercati azionari si mostrano sempre sensibili alle notizie di cronaca politica: tensioni e decisioni provocano fluttuazioni dei corsi, mentre i cessate il fuoco o i negoziati alimentano invece la fiducia. Per gli investitori si pone quindi la questione di quanto rischio siano disposti ad assumersi –e in che misura la loro strategia sia ancora adeguata.
Di ndre ll
L’attuale conflitto in Medio Oriente richiede tuttavia una valutazione differenziata. Nonostante l’aumento del prezzo del petrolio, i mercati non hanno finora subito correzioni drastiche e ci dovuto principalmente al fatto che molti operatori di mercato ritengono che lo Stretto di Hormuz tornerà presto ad essere liberamente navigabile. Tuttavia, il conflitto dura ormai da pi di due mesi e in questa prospettiva, anche qualora dovesse aver luogo una distensione, i prezzi pi elevati dell’energia e la conseguente pressione inflazionistica dovrebbero mantenere alta la volatilità dei mercati ancora per molto tempo. Le fluttuazioni dei mercati causano insicurezza in molti investitori, che si chiedono quale livello di rischio dovrebbero attualmente assumersi. Forti oscillazioni dei corsi in un breve lasso di tempo alimentano dubbi sul fatto che l’attuale strategia d’investimento sia ancora adeguata alla propria propensione al rischio. Allo stesso tempo, molti non vogliono perdere l’occasione di possibili guadagni sui corsi, in particolare nel settore tecnologico statunitense, per il quale permangono elevate aspettative di crescita degli utili.
Perché le azioni non scompariranno
Portafogli più stabili e con un’ampia diversificazione. La domanda fondamentale è quindi: come si dovrebbe gestire un patrimonio in tempi così incerti?
Uno sguardo al passato mostra che i mercati azionari spesso si riprendono rapidamente dopo gli shock geopolitici. Le perdite vengono generalmente compensate nel giro di pochi mesi o al massimo un anno, poiché i rischi geopolitici da soli raramente pesano sulle borse nel lungo periodo. Anche le crisi in Medio Oriente o in Ucraina hanno seguito questo schema: a un breve crollo è seguita una stabilizzazione. La situazione diventa critica quando tali shock sono accompagnati da una recessione. Attualmente, tuttavia, gli utili societari e la congiuntura economica si dimostrano ancora sorprendentemente robusti, anche se un prezzo del petrolio stabilmente elevato, superiore ai 100 dollari, potrebbe arrivare a pesare sugli utili e aumentare i rischi di recessione. Tenendo presente quanto successo in passato, un completo ribilanciamento delle azioni non è solitamente una buona strategia, poiché in tal modo gli investitori perdono il potenziale di ripresa una volta che la situazione si è distesa, mentre una leggera riduzione della quota azionaria può essere opportuna se serve a livellare il rischio e a spostare il portafoglio verso segmenti più solidi del mercato azionario. Anziché un’uscita completa, è opportuno un ribilanciamento all’interno della quota azionaria – allontanandosi dai titoli di
crescita ciclici per orientarsi verso titoli value, titoli a dividendo e settori difensivi come la sanità e beni di consumo di base. Questi ultimi si sono dimostrati più resistenti rispetto ai titoli dei settori ciclici anche durante le recenti flessioni. Spesso tali società dispongono di potere di determinazione dei prezzi, bilanci solidi e flussi di reddito ricorrenti sotto forma di dividendi.
Le obbligazioni perdono il loro scudo protettivo Negli ultimi due decenni si è osservata, in alcuni periodi, una correlazione positiva tra azioni e obbligazioni – un netto contrasto rispetto agli andamenti dei decenni precedenti. Prima della fine del millennio, le obbligazioni rappresentavano spesso un contrappeso affidabile alle azioni. Negli ultimi due decenni, e in particolare negli ultimi cinque anni, si è tuttavia verificato ripetutamente che entrambe le classi di investimento perdessero valore contemporaneamente durante le correzioni di mercato. Di conseguenza, le obbligazioni hanno quindi potuto svolgere solo in misura limitata il loro tradizionale ruolo di ammortizzatore. Anche nella situazione attuale, il consueto rifugio nei titoli di Stato non ha offerto la protezione sperata: le aspettative di inflazione, aumentate a seguito dello shock nei prezzi dell’energia, hanno fatto salire i rendimenti e impedito guadagni di corso. In questo contesto, le obbligazioni dovrebbero essere intese non tanto come una garanzia di guadagni di corso in caso di crisi, quanto piuttosto come un elemento di
stabilizzazione nel portafoglio, in grado di ridurre le fluttuazioni e fornire rendimenti correnti, grazie ai loro flussi di cassa più stabili e alla minore volatilità rispetto alle azioni, elementi che contribuiscono ad una migliore gestione dei rischi legati all’intero portafoglio. E questo soprattutto se le obbligazioni vengono impiegate in titoli a breve e medio termine e con un solido rating di credito.
L’oro rimane un bene rifugio
In periodi di incertezza geopolitica, l’oro rimane un bene rifugio, anche se recentemente ha perso valore, con l’aumento dei tassi d’interesse nominali, conseguenza del rinvio dei tagli dei tassi da parte della Federal Reserve, che ha incrementato i costi opportunità per gli investitori. Poiché l’oro non pro-
duce interessi, il capitale viene sempre più spesso reindirizzato verso investimenti fruttiferi. Inoltre, il dollaro forte ha reso l’oro più costoso per gli acquirenti al di fuori dell’area del dollaro, pesando così sulla domanda. Ciononostante, l’oro rimane un’integrazione strategica sensata nel portafoglio, in particolare a causa della domanda strutturale delle banche centrali, molte delle quali - soprattutto quelle dei paesi emergentistanno aumentando le proprie riserve auree per diversificare maggiormente i propri investimenti e ridurre la dipendenza dal dollaro e dai titoli di Stato. Una piccola quota di oro nel portafoglio può consentire un aumento del valore reale nel lungo termine e avere un effetto stabilizzante nelle fasi di volatilità.
Nuovi pilastri per il portafoglio Le materie prime, analogamente all’oro, registrano un aumento strutturale della domanda. Fattori quali la transizione energetica, l’urbanizzazione, la digitalizzazione e la corsa geopolitica ai metalli critici stanno stimolando in particolare la domanda di materie prime industriali ed energetiche. Il litio, l’uranio e il rame traggono vantaggio da tendenze quali la decarbonizzazione, la mobilità elettrica e la rinascita dell’energia nucleare. Si prevede che questa tendenza proseguirà almeno fino al 2030. Un’esposizione moderata alle materie prime può essere opportuna nell’attuale mercato volatile, poiché spesso presentano una correlazione bassa o addirittura negativa con azioni e obbligazioni, specialmente in fasi di crisi e di inflazione. Inoltre, le materie prime possono fungere da protezione contro l’inflazione, poiché i loro prezzi sono spesso correlati all’aumento dei prezzi dei beni. In tempi di crescenti rischi geopolitici, la diversificazione delle fonti di rendimento e dei fattori di rischio assume maggiore importanza. Il private equity può rappresentare in questo contesto un’integrazione utile, poiché la sua performance dipende maggiormente dalla performance operativa delle aziende e meno dalle fluttuazioni di mercato a breve termine. A differenza delle azioni quotate in borsa, che reagiscono rapidamente alle notizie, infatti, le partecipazioni in private equity vengono valutate su intervalli più lunghi e si orientano su piani aziendali a lungo termine. L’attuale situazione di mercato, con le sue forti fluttuazioni, rischia di con-
tinuare a destare incertezza negli investitori ancora per molto tempo. È tuttavia fondamentale non uscire completamente dal mercato nel momento sbagliato; l’esperienza dimostra che in tal caso è difficile rientrare con la necessaria disciplina. È più sensato, se mai, ridurre la quota azionaria a un livello neutro e ben sostenibile e continuare a utilizzare le obbligazioni come elemento di stabilizzazione, anche se negli shock geopolitici del passato hanno mostrato per lo più una correlazione positiva con le azioni. A titolo integrativo, l’oro, le materie prime e il private equity possono diversificare ulteriormente il portafoglio e renderlo più resiliente. Inoltre, non va mai dimenticato che è altrettanto importante rimanere fedeli alla strategia scelta anche nelle fasi di ribasso.
ndre ll e d in nci l e e rc re o l nc i ro e redi e r icoli li il i dei erc i in n i ri
Basta uno scossone politico per mettere in moto interi segmenti di mercato.
Il rendimento del capitale previdenziale dipende dalle scelte d’investimento ma anche dai costi di gestione.
Casse pensioni, la scelta
L’INTERVISTA / Michael Imbach, responsabile delle succursali VZ VermögensZentrum in Ticino presenti a Bellinzona e Lugano, commenta le differenze di costi e rendimenti che ci sono tra i diversi istituti previdenziali - «L’aliquota di conversione può variare fino al 30 percento»
Roberto Giannetti, redazione Economia, Corriere del Ticino
Ogni anno VZ VermögensZentrum, una società svizzera di consulenza finanziaria indipendente, conduce un’indagine sulle casse pensioni elvetiche per capire quali sono le migliori. Perché e in che modo viene fatta questa classifica, ne abbiamo parlato con Michael Imbach, responsabile della sede VZ in Ticino. Per Imbach è un servizio fatto ai datori di lavoro per orientarli in un mercato complesso, anche perché i costi di gestione condizionano le prestazioni dei dipendenti.
Perché la fate e di cosa tenete conto nella vostra analisi?
«Le ragioni sono principalmente due: il mercato delle casse pensioni è decisamente complesso e gli imprenditori, per quanto capaci, potrebbero non disporre del tempo e della visione d’insieme necessari per una valutazione attenta. Il rating delle casse pensioni di VZ VermögensZentrum va proprio in questa direzione, creando la necessaria trasparenza sulla base di dati concreti e supportando aziende, consigli di fondazione e amministratori di enti previdenziali nella scelta della cassa pensione più adatta. L’analisi viene svolta su oltre 30 istituti collettivi tra i più quotati in Svizzera, che contano circa due milioni di assicurati. I parametri analizzati sono i seguenti: grado di copertura, aliquota di conversione, remunerazione degli averi di vecchiaia, costi amministrativi, costi complessivi e capacità di risanamento».
A suo avviso, quali sono i parametri più importanti da tenere presenti?
«I parametri vengono ponderati in modo diverso a seconda delle peculiarità e delle esigenze di un’azienda. Per alcune può essere prioritaria la sicurezza del capitale, mentre altre puntano a un’alta remunerazione. Altre ancora mirano ad aliquote di conversione elevate o hanno gli occhi puntati sui costi. Pertanto, non esiste il «parametro più importante». In concreto, i parametri possono essere
raggruppati in tre ambiti principali: stabilità finanziaria (grado di copertura, tasso tecnico, capacità di risanamento), entità delle prestazioni (aliquota di conversione, remunerazione) ed efficienza (costi amministrativi e costi complessivi)».
Lo scenario delle casse pensioni elvetiche è molto variegato in termini di grado di copertura, aliquota di conversione, remunerazioni e costi. Può spiegarci quali sono le differenze principali? «Sì, decisamente: le differenze tra i diversi istituti sono enormi e si estendono a più livelli. Considerando i dati aggiornati a fine 2025, possiamo affermare che, per quanto riguarda il grado di copertura, l’intervallo tra gli istituti di previdenza varia dal 105,1 al 127,6 percento. L’aliquota di conversione può variare fino al 30 percento. Differenze molto marcate si rilevano anche sul fronte della remunerazione: in un confronto triennale, l’istituto di previdenza con il risultato peggiore remunera gli averi di vecchiaia dell’82,5 percento in meno rispetto all’istituto risultato arrivato primo in classifica. Ancora più ampio è il divario nei costi amministrativi, che variano da 134 a 695 franchi per persona assicurata; per quanto riguarda i costi complessivi, si registrano valori compresi tra 519 e 1997 franchi pro capite. Infine, vi è la capacità di risanamento in caso di copertura insufficiente, basata fondamentalmente su due indicatori: la quota dei pensionati, che varia dal 3,8 al 50,6 percento, e la quota degli averi assicurati in regime obbligatorio rispetto al patrimonio complessivo, che oscilla tra il 32,5 e il 67,6 percento. Come detto: differenze davvero notevoli».
Come giudica in generale le condizioni delle casse pensioni svizzere? Ci sono punti deboli? «La situazione finanziaria delle casse pensioni è eccezionalmente solida, grazie ai risultati d’investimento favorevoli degli ultimi anni. Questo si riflette negli elevati gradi di copertura e nelle riserve costituite. Non sor-
Il divario tra i costi amministrativi è ampio. Gli oneri complessivi registrano valori compresi tra 519 e 1997 franchi l’anno pro-capite
Michael Imbach
VZ VermögensZentrum
prende dunque che nel 2025 le casse pensioni abbiano registrato in media la remunerazione più elevata degli ultimi 20 anni. Al contempo, negli ultimi 10 anni molti istituti hanno ridotto i tassi tecnici. Ciò fa sì che, al momento, non vi sia praticamente più alcuna ridistribuzione tra attivi e pensionati. Si tratta di una buona base per garantire a lungo termine una buona remunerazione. La sfida attuale è sicuramente il basso livello dei tassi d’interesse, che costringe le casse pensioni a investire maggiormente in altre classi di investimento, come azioni e immobili. Le difficoltà attuali non risiedono tanto nella situazione complessiva, quanto piuttosto nell’eterogeneità e nella sostenibilità, proprio a causa delle differenze esistenti tra i diversi istituti di previdenza. Tutto questo rende difficile la scelta della cassa pensione più adatta». Secondo lei, quali sono le migliori casse pensioni elvetiche?
«Non esiste una cassa pensione ‘migliore’ in senso assoluto. La scelta dipende dalla ponderazione dei parametri e dovrebbe essere effettuata con un approccio integrato».
Quali sono gli aspetti che un’azienda deve considerare nella scelta di una cassa pensione? I suoi consigli?
«Raccomandiamo innanzitutto di analizzare i diversi modelli di cassa pensione e di scegliere quello che meglio si adatta all’azienda. In questo senso, è opportuno considerare tutti i parametri che ho menzionato e stabilirne la rispettiva priorità in funzione delle esigenze aziendali. Fondamentale è anche il confronto tra le offerte, non solo in termini di costi, ma anche rispetto ai parametri che per l’azienda sono prioritari. È poi necessaria una comunicazione trasparente con i collaboratori, il fulcro nella scelta della cassa pensione. Infine, è importante riesaminare la soluzione scelta ogni 3-5 anni e, se necessario, cambiarla».
Nuova Volvo EX60
La nuova Volvo unisce un’autonomia fino a 810 km a una ricarica veloce: bastano solo 10 minuti di carica per ottenere 340 chilometri in più. L’abitacolo si distingue per i suoi spazi generosi e i sedili ergonomici, che assicurano il massimo comfort a prescindere dalla durata del tuo viaggio.
Freedom to move. Electric. volvocars.ch/EX60
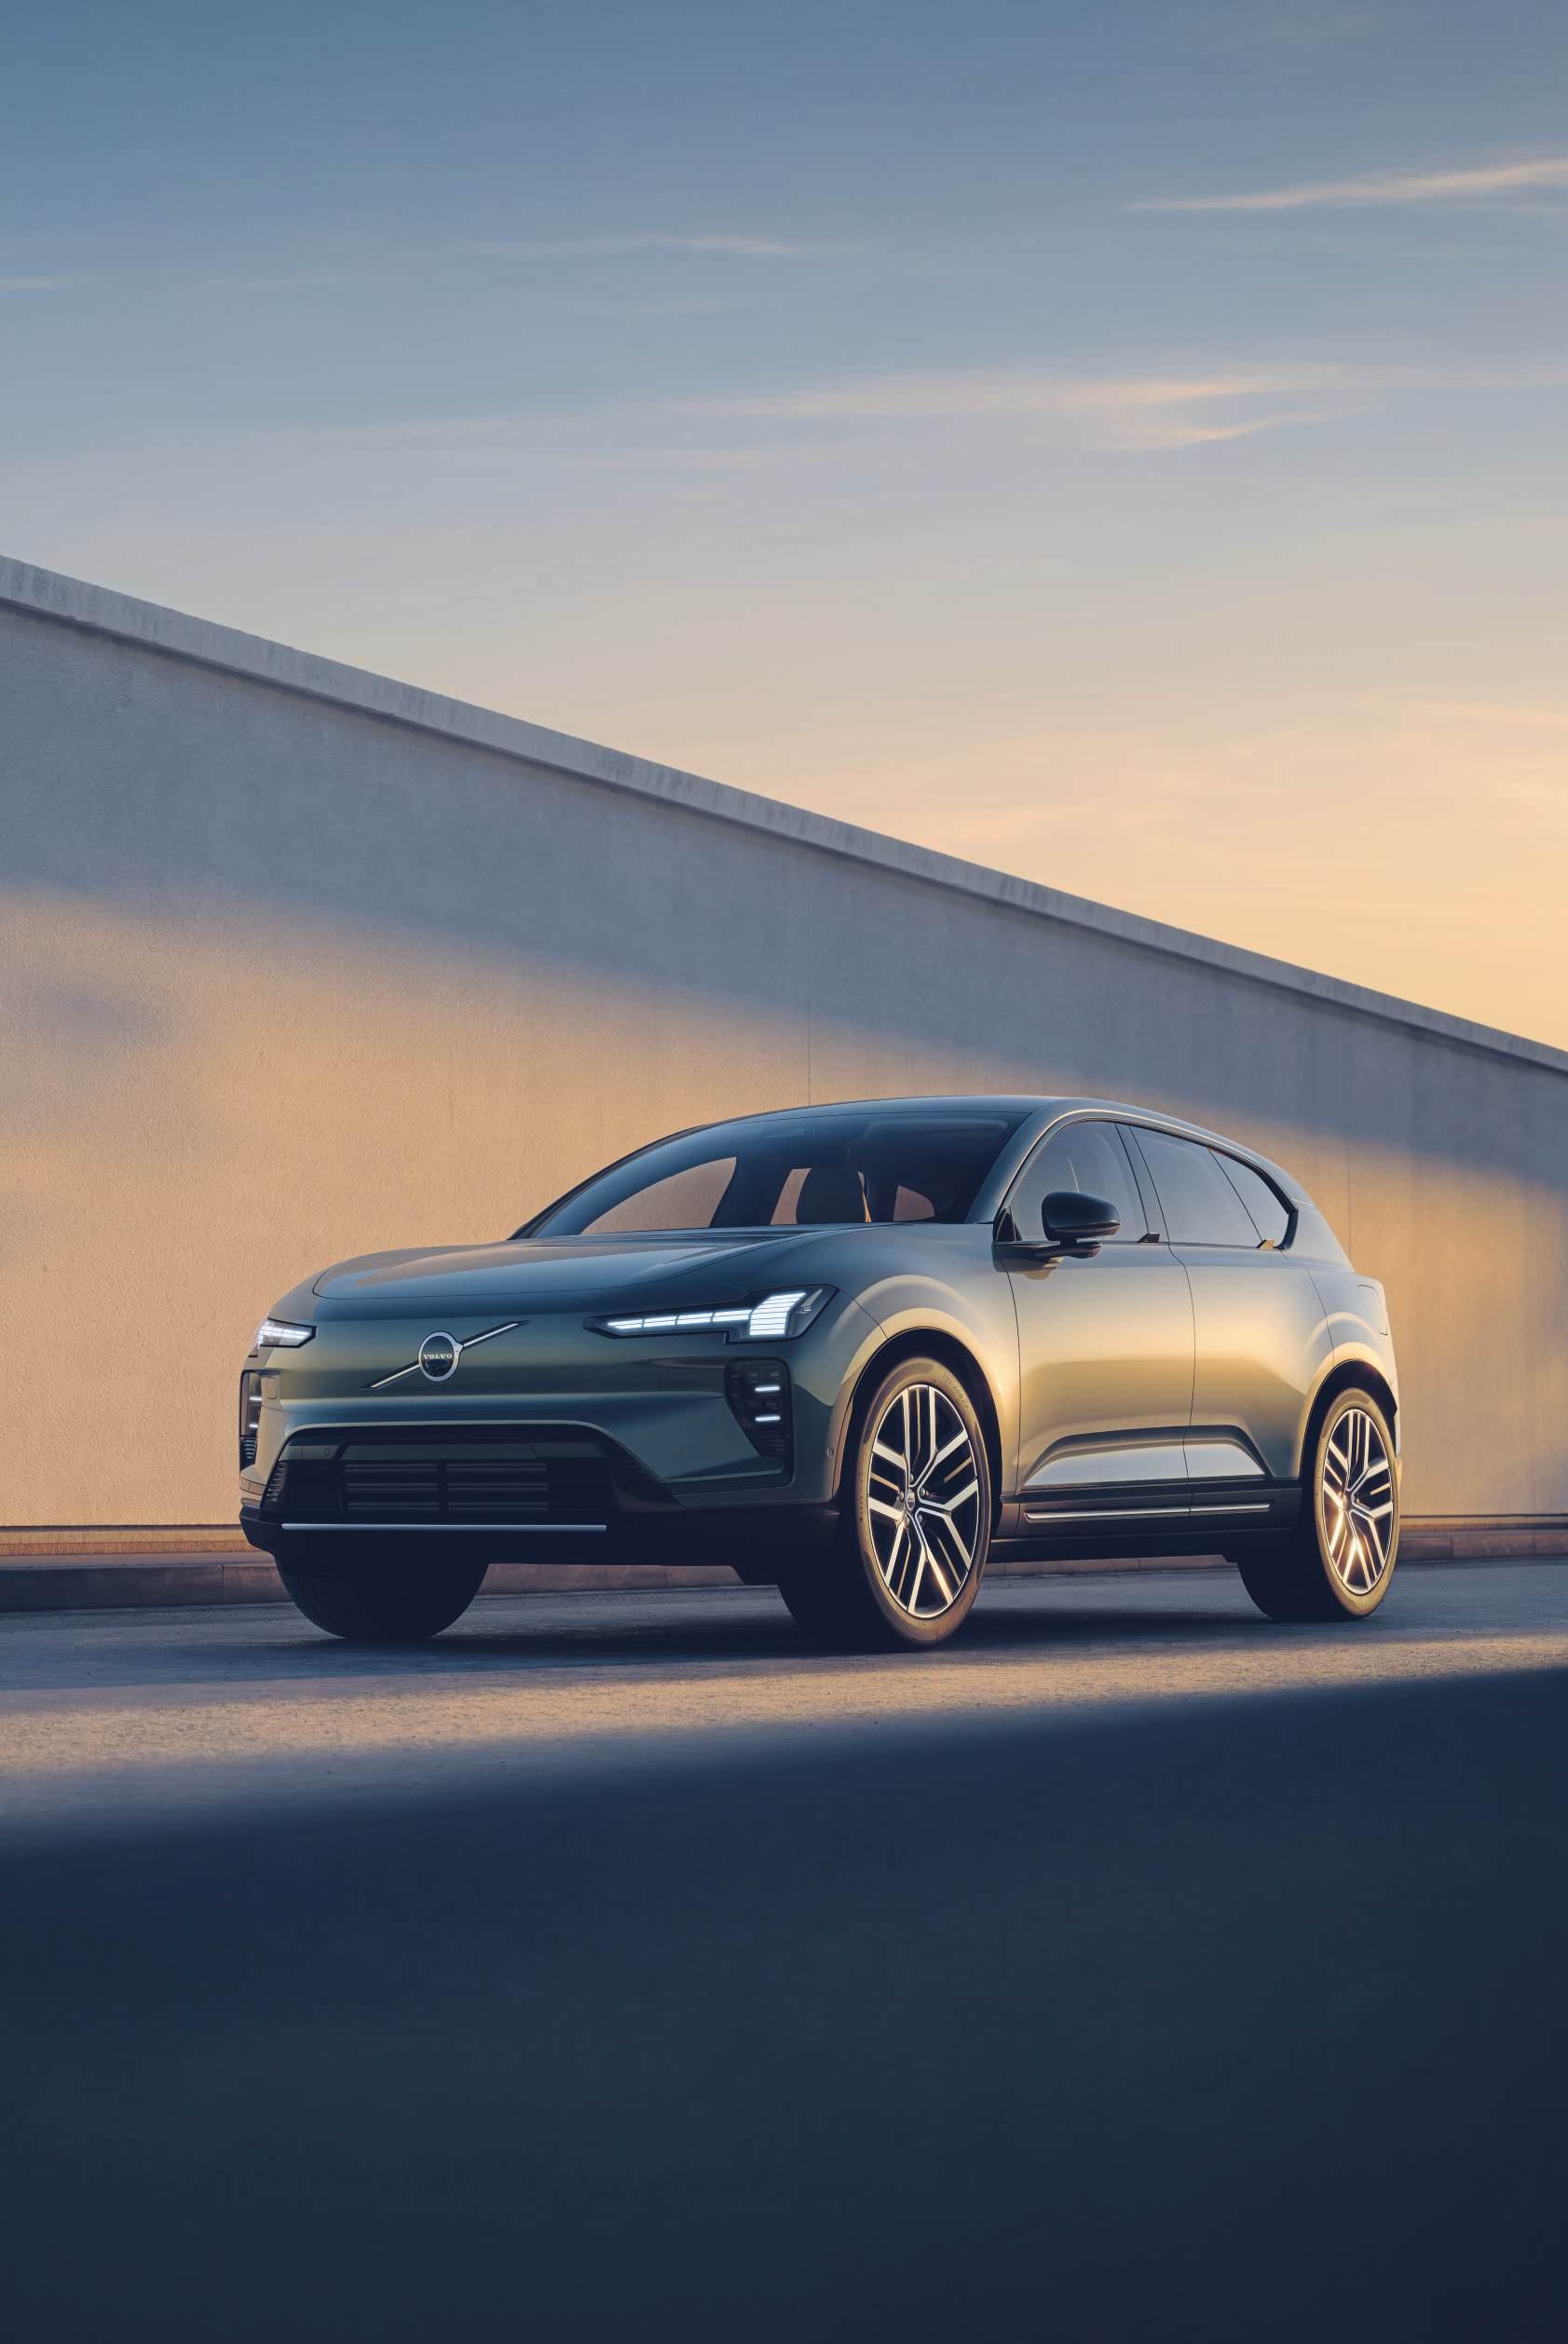
Volvo EX60 P12 AWD, 680 CV/500 kW. Consumo medio di energia elettrica: 16 kWh/100 km, Emissioni di CO2: 0 g/km. Categoria d’efficienza energetica: B.