I.S.T.P CARLOS SALAZAR ROMERO
INTEGRANTES:
GARCIA OTINIANO NATALI ESTHER
UNIDAD DIDÁCTICA:
APLICACIONES DE INTERMET
PROFESOR: ROMERO MORENO ALEXANDER ARTURO
PROGRAMA DE ESTUDIOS:
Contabilidad

INTEGRANTES:
GARCIA OTINIANO NATALI ESTHER
UNIDAD DIDÁCTICA:
APLICACIONES DE INTERMET
PROFESOR: ROMERO MORENO ALEXANDER ARTURO
PROGRAMA DE ESTUDIOS:
Contabilidad
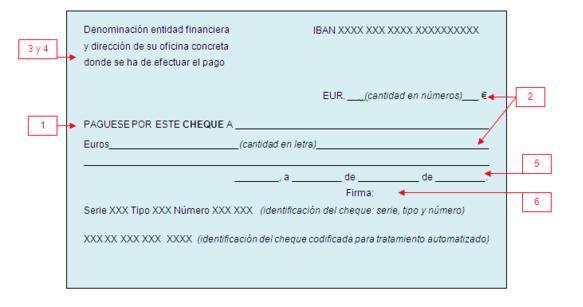
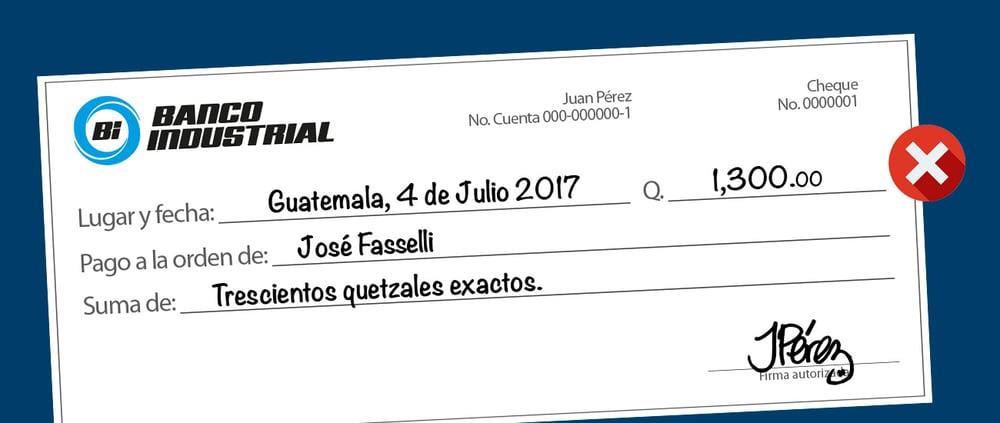
Un cheque en contabilidad es un documento mercantil que representa una orden de pago emitida por el titular de una cuenta bancaria (el librador) a favor de un beneficiario, para que este último retire fondos de dicha cuenta en una entidad bancaria (el librado). En esencia, es un medio para transferir dinero de una cuenta a otra, ya sea en efectivo o mediante abono en otra cuenta.
• Cheque Común:
Pagadero a la vista, es decir, puede ser cobrado inmediatamente después de su emisión.
• Cheque de Pago Diferido:
Tiene una fecha de pago futura, lo que permite al beneficiario cobrarlo en la fecha indicada.
• Cheque Certificado:
El banco confirma que existen fondos suficientes en la cuenta del librador para cubrir el importe del cheque.
• Cheque de Caja o Bancario:
Emitido por el propio banco, garantiza la disponibilidad de fondos.
• Librador: La persona o entidad que emite y firma el cheque.
• Librado: La entidad bancaria donde se encuentra la cuenta y donde se cobra el cheque.
• Beneficiario o Tenedor: La persona o entidad a cuyo favor se emite el cheque y quien lo cobra.
• Registro en la contabilidad:
Los cheques recibidos se contabilizan como un activo (disponibilidades), mientras que los cheques emitidos se registran como una disminución del efectivo o una reducción de las deudas.
• Conciliación bancaria:
Los cheques emitidos y no cobrados por el beneficiario se registran en la conciliación bancaria para asegurar que los saldos contables coincidan con los saldos bancarios.
• Control interno:
El uso de cheques requiere un control interno adecuado para evitar fraudes y errores, como la verificación de la autenticidad del cheque y la conciliación periódica de las cuentas bancarias.
Consideraciones Adicionales:
• Plazos de presentación:
Los cheques tienen plazos de presentación para su cobro, que varían según el tipo de cheque y la legislación local.
• Endoso:
Un cheque puede ser endosado a otra persona, transfiriendo el derecho de cobro.
• Recomendaciones:
Se recomienda mantener los fondos necesarios en la cuenta para cubrir el importe del cheque y verificar la autenticidad del mismo antes de aceptarlo como medio de pago.
1. 1. Presentación dentro del plazo:
Un cheque debe ser presentado para su pago dentro de los 30 días de su emisión si es girado en el país, o dentro de los 60 días si es girado en el extranjero.
2. 2. Fondos suficientes o acuerdo de crédito:
El banco debe tener fondos disponibles en la cuenta del girador o contar con un acuerdo de crédito que permita cubrir el monto del cheque.
3. 3. Cheque sin alteraciones:
El cheque no debe presentar tachaduras, enmendaduras, alteraciones en la fecha, beneficiario, monto o firma, ya que esto podría invalidarlo.
4. 4. Identificación del beneficiario:
El beneficiario debe presentar una identificación oficial válida (DNI, etc.) para poder cobrar el cheque.
5. 5. Poder en caso de representación:
Si el cheque es cobrado por un representante legal o apoderado, se debe presentar el poder correspondiente (escritura pública) junto con la identificación del representante y del poderdante.
6. 6. Cheque cruzado o para abono en cuenta:
Si el cheque es cruzado (con líneas paralelas), solo puede ser depositado en una cuenta bancaria y no puede ser cobrado en efectivo. Si es para abono en cuenta, solo puede ser depositado en la cuenta del beneficiario.
7. 7. Cheque de pago diferido:
Si el cheque es de pago diferido, solo puede ser cobrado a partir de la fecha indicada en el mismo.
Consideraciones adicionales:
• Protesto del cheque:
Si el cheque es rechazado por falta de fondos u otros motivos, puede ser protestado por el beneficiario, lo que le permite iniciar acciones legales contra el girador.
• Responsabilidad del girador:
El girador del cheque es el principal responsable de su pago y puede enfrentar consecuencias legales si el cheque es rechazado por falta de fondos.
• Responsabilidad del banco:
El banco librado es responsable de pagar el cheque siempre y cuando tenga fondos suficientes en la cuenta del girador o exista un acuerdo de crédito que lo permita.
• Cheques cruzados y para abono en cuenta:
Estos tipos de cheques son una forma de proteger al beneficiario, ya que el dinero se deposita directamente en su cuenta bancaria, evitando riesgos de pérdida o robo.
Un cheque de gerencia es un documento emitido por una entidad financiera, a solicitud de un cliente, para realizar un pago a nombre de un beneficiario específico. Es una forma segura de realizar transacciones, especialmente cuando se manejan sumas elevadas de dinero, ya que garantiza la existencia de fondos y limita el cobro a la persona designada.
Aquí te detallo más sobre el cheque de gerencia:
¿Qué es?
• Un cheque de gerencia es un título valor emitido por un banco o entidad financiera.
• Se emite a solicitud del cliente, a nombre de un beneficiario designado.
• La entidad financiera garantiza que los fondos están disponibles para el pago.
• Es una alternativa segura y práctica para evitar el manejo de efectivo en grandes cantidades.
¿Cómo funciona?
1. 1. Solicitud:
El cliente solicita el cheque de gerencia en su banco o entidad financiera, indicando el monto y el nombre del beneficiario.
2. 2. Emisión:
El banco emite el cheque a nombre del beneficiario, quien será el único autorizado para cobrarlo.
3. 3. Cobro:
El beneficiario puede cobrar el cheque en efectivo o depositarlo en su cuenta bancaria.
4. 4. Seguridad:
El cheque de gerencia ofrece seguridad porque:
• Garantiza la disponibilidad de fondos.
• Limita el cobro a la persona designada.
• Evita el riesgo de portar grandes sumas de dinero en efectivo.
¿Cuándo se utiliza?
• Compraventa de inmuebles:
Es común utilizar cheques de gerencia para garantizar el pago en la compra de propiedades.
• Transacciones importantes:
Se utiliza para realizar pagos de montos significativos, como la compra de vehículos, bienes o servicios de alto valor.
• Seguridad en pagos:
Cuando se requiere una transacción segura, evitando el manejo de efectivo.
Ventajas del cheque de gerencia:
• Seguridad: Evita el riesgo de manejar efectivo.
• Garantía de pago: Asegura que el beneficiario pueda cobrar el monto indicado.
• Facilidad: Es una forma sencilla y práctica de realizar pagos importantes.
• Disponibilidad inmediata: Permite la disponibilidad inmediata de los fondos al ser presentado en ventanilla o depositado en cuenta.
Cierre de cuenta por cheques sin fondos:
En Perú, una cuenta corriente puede ser cerrada por girar cheques sin fondos. La Ley de Títulos Valores establece que si, en un período de seis meses, se registran dos cheques sin fondos, la entidad financiera puede proceder al cierre de la cuenta. Además, la Superintendencia de Banca, Seguros y AFP (SBS) publica mensualmente la relación de cuentas cerradas por esta causa en su portal web.
• Causas:
La causa principal es el giro de cheques sin fondos, es decir, cuando se emite un cheque y no hay suficiente dinero en la cuenta para cubrirlo.
• Procedimiento:
La entidad financiera, al detectar la falta de fondos en dos cheques en un período de seis meses, puede proceder al cierre de la cuenta.
• Publicación de la relación de cierre:
La SBS publica mensualmente en su portal web la relación de cuentas cerradas por esta razón. Esta publicación sustituye a la anterior realizada en el Diario Oficial El Peruano.
• Consecuencias:
El cierre de la cuenta implica la imposibilidad de realizar transacciones con esa cuenta. Además, puede haber sanciones adicionales, como la inhabilitación para abrir nuevas cuentas por un tiempo determinado.
Reincidencia:
La reincidencia en el giro de cheques sin fondos puede acarrear sanciones más severas, como la inhabilitación permanente para abrir nuevas cuentas.
Consideraciones adicionales:
• Publicidad de la información:
La publicación de la relación de cuentas cerradas en el portal web de la SBS permite que la información sea accesible al público en general, fomentando la transparencia y permitiendo a las personas conocer si una cuenta ha sido cerrada por esta causa.
• Plazos:
Los plazos para cualquier actuación administrativa relacionada con las publicaciones se computan a partir del día hábil siguiente a la publicación.
• Digitalización:
La publicación en el portal web de la SBS forma parte de las acciones del Estado para la digitalización de sus procesos, buscando mayor eficiencia y reducción de costos.