Mein Geld
22. Oktober 2022 Diversifikation Industriemetalle nicht vergessen Investments Antizyklische Chancen nutzen Finanzbildung Ein wichtiges Mittel gegen die Inflation Bild: shutterstock
Das weltweite Geldvermögen wuchs im vergangenen Jahr um über zehn Prozent und beträgt nunmehr 233 Billionen Euro.
Mit einem durchschnittlichen privaten Netto-Geldvermögen von 67.930 Euro pro Kopf liegt Österreich auf Rang 19 der reichsten Länder der Welt.
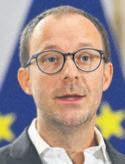
Rémi Vrignaud Allianz ÖsterreichDie heimischen Sparer erwarben 2021 Aktien und Investmentfonds in Höhe von 9,6 Milliarden Euro. Das sind 44 Prozent mehr als zuvor.
Das rot-weiß-rote Vermögen stieg im Vergleich zu 2020 an, wenngleich damals Rang 16 belegt wurde. Mit einem Plus von 5,7 Prozent verzeichnete Österreich 2021 den zweit stärksten Vermögenszuwachs seit der Finanzkrise.
„Die Vermögensbilanz des ver gangenen Jahres ist nicht nur auf die boomenden Märkte,
sondern auch auf ein verän dertes Sparverhalten zurück zuführen“, so Allianz-Öster reich-Chef Rémi Vrignaud. Die heimischen Sparer erwarben demnach Aktien und Invest mentfonds in Höhe von 9,6 Mrd. Euro – eine Steigerung um 44 Prozent. Im Gegensatz dazu fiel die Dotierung von Bankeinlagen um 40 Prozent auf 12,2 Mrd. Euro.
Global betrachtet war der Haupttreiber für den starken Anstieg des Geldvermögens ein „wahres Kursfeuerwerk an den Börsen, das für ei nen Boom der Aktienmärkte sorgte“, geht aus dem aktu ellen „Allianz Global Wealth Report“ hervor. Weltweit er höhte sich das private Vermö gen in den vergangenen drei Jahren in Summe um 60 Billi onen Euro. Drei Regionen sta chen 2021 besonders hervor: Asien (ohne Japan) und Ost europa mit einer Wachstums rate von jeweils 11,3 bzw. 12,2 Prozent und Nordamerika mit plus 12,5 Prozent. „Westeuropa entsprach dagegen mit einem Wachstum von 6,7 Prozent mehr dem Bild einer reichen, entwickelten Region“, schreibt dazu der Report.
Für heuer erwarten die Ana lysten aber weltweit einen Wendepunkt. „Der Angriffs krieg Russlands hat den
Post-Corona-Aufschwung ab gewürgt, die Inflation ist un gebremst hoch, Energie und Lebensmittel sind knapp und die Verschärfung der Geld politik setzt Wirtschaft und Märkte unter Druck“, teilten sie in einer Aussendung mit.
Die Haushalte könnten sogar ein Zehntel ihres Vermögens
einbüßen. „In den Jahren 2023 bis 2025 dürfte das jährliche nominale Wachstum des Geldvermögens etwa plus 4,6 Prozent betragen und damit weniger als die Hälfte des zu letzt gewohnten Levels“, rech nen die Analysten vor. Für Ludovic Subran, Chef volkswirt der Allianz, heißt
das: „2021 bedeutet das Ende einer Ära.“ Denn: „Die letzten drei Jahre waren ein wahrer Geldsegen für die meisten Sparer. Die kommenden Jahre werden anders sein.“
Beunruhigende Schulden Beunruhigend sei der kräf tige Anstieg der Schulden
am Vorabend einer globalen Rezession, schreiben die Ana lysten und präzisieren: „Ende 2021 erreichten die Verbind lichkeiten der Haushalte auf der ganzen Welt 52 Billionen Euro. Der Anstieg um 7,6 Pro zent war der höchste Zuwachs seit den letzten 15 Jahren über haupt.“
Professionelle Geldanlage erfordert besonders in Krisen zeiten Erfahrung und Weit sicht. Hierin liegt die Kernkom petenz der 1833 gegründeten Schoellerbank, laut Aussen dung Österreichs führender und meistausgezeichneter Pri vatbank.
Die Anlageexpert(inn)en posi tionieren sich gegen vorherr schende Marktstimmungen, um antizyklische Anlagechan cen für ihre Kund(inn)en zu nutzen und setzen dabei auf die seit Jahrzehnten bewährte Anlagephilosophie „Investie ren statt spekulieren“. Johannes Böhler, Landesdirek tor der Schoellerbank Vorarl berg, gibt Auskunft über aktu elle Investmentchancen.
Welche Chancen sehen Sie im aktuellen, krisengebeu
telten Anlageumfeld auf den Kapitalmärkten?
Zugegeben, auf den ersten Blick motiviert die derzeitige Nachrichtenlage nicht gerade
zu Börseninvestments. Doch gerade unsichere Zeiten bie ten unserer Erfahrung nach oft gute Kaufgelegenheiten für weitsichtige Anleger(innen),
weshalb wir gerne antizy klisch investieren. Auf mitt lere Sicht deuten gerade jetzt wieder viele Signale auf einen lohnenden, selektiven Ein stieg in den Aktienmarkt hin.
Warum sollte trotz Krise jetzt investiert werden?
Die galoppierende Inflation macht Investments zum Ver mögenserhalt weiterhin alter nativlos. Niemand weiß, wie lange Krisen dauern. Kurzfris tig werden die Börsenkurse weiter schwanken, doch lang fristiger Optimismus hat sich bei der Geldanlage noch im mer gelohnt. Deshalb bieten wir bis Jahresende auch einen schrittweisen Einstieg in die Vermögensverwaltung an, womit Anleger(innen) vom Durchschnittskosteneffekt (Cost-Average-Effekt) profitie ren können.
Johannes Böhler Landesdirektor Schoellerbank Vorarlberg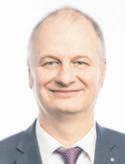
Wir raten dazu, je nach Risikoneigung einen bestimmten Anteil seines Vermögens in hochqualitative Aktien zu investieren.
Welche Investments emp fehlen Sie jetzt zum Vermö genserhalt?
Wir raten dazu, je nach Ri sikoneigung einen bestimm ten Anteil seines Vermögens in hochqualitative Aktien zu investieren. Der richtige Mix
aus Aktien und Anleihen ist aktuell das Mittel der Wahl für eine erfolgreiche und nerven schonende Veranlagung. Die qualitätsvolle Titelauswahl ist entscheidend, das gilt sowohl für den Aktien- als auch für den Anleihenmarkt.
Welche Sektoren favorisie ren Sie dabei?
Wir konzentrieren uns auf Unternehmen mit Preisfest setzungsmacht und soliden Bilanzen. Derart krisenre sistente Unternehmen sind heute wesentlich attraktiver als zu Jahresbeginn. Wir fin den solche Firmen in vielen Sektoren, wie etwa Basiskon sum oder dem Gesundheitssowie Technologiesektor. Auch im Industriesektor gibt es einige Global Player, die über die beschriebenen Qua litäten verfügen.
Mit einem Plus von 5,7 Prozent verzeichnete Österreich 2021 den zweitstärksten Vermögenszuwachs seit der Finanzkrise.
Alles wird teurer. Und genau das macht deutlich, wie wich tig es ist, ein finanzielles Polster zu haben.
Wie Teuerung und Sparen mit einander vereinbar sind, weiß Manfred Miglar, Vorstands vorsitzender-Stellvertreter der Raiffeisen Landesbank Vorarl berg: „Es gibt gerade jetzt nicht das eine Modell für alle, aber die passende Lösung für
Manfred Miglar Vorstandsvorsitzender Stellvertreter
Die Situation ist keine einfache. Wir sehen das als Auftrag, die Men schen zu unterstützen und ihnen Spielräume aufzudecken.
jede und jeden. Diese gilt es zu finden.“
Die Inflation macht vielen Menschen Sorgen. Bereits 78 Prozent der Österreicher ga ben in einer Umfrage des Gal lup-Instituts an, dass ihre Le bensqualität unter der Teue rung leide. „Die Situation ist keine einfache“, bestätigt Manfred Miglar. „Wir sehen das als Auftrag, die Menschen zu unterstützen und ihnen Spielräume aufzudecken.“
Drei Gründe zum Sparen Warum sollte man jetzt vom Sparen reden, wenn doch ge rade alles teurer wird? Diese Frage stellen sich derzeit viele. Drei klare Gründe gibt es da für, so der Raiffeisen-Vorstand: „Erstens sind die Zinsen zu rück. Zweitens ist Sparen je derzeit sinnvoll. Und drittens liegt es an einer guten Bera tung, auch jetzt Möglichkeiten dafür zu finden.“ Tatsächlich ziehen die Zinsen derzeit wie der an. Die Europäische Zen tralbank hat den Leitzins heu

er bereits zwei Mal erhöht –zuletzt mit dem größten Plus in ihrer Geschichte. Und Ex perten sind sich sicher: Es wird nicht der letzte Zins schritt gewesen sein, den die
EZB unternimmt, um die hohe Inflation zu bekämpfen. „Für Sparerinnen und Sparer sind das gute Nachrichten, bekom men sie doch mehr Zinsen auf ihr Guthaben“, so Manfred
Miglar. „Sparen rentiert sich wieder.“
Dass Sparen generell sinnvoll ist, zeigt die aktuelle Situation. Wer jetzt auf ein Polster zu rückgreifen kann, ist im Vor teil. „Ein gewisses Geld auf der hohen Kante zu haben, macht immer Sinn“, stimmt Manfred Miglar zu. „Wir legen es un seren Kundinnen und Kunden nahe, möglichst früh vorzu sorgen – für die Verwirkli chung von größeren und klei neren Wünschen und um sich auch in Zukunft das Leben leisten zu können, das man sich wünscht.“
Die Möglichkeiten, Geld auf die Seite zu legen, sind vielfäl tig: Vom klassischen Sparbuch bis zur Anlage in Fonds bieten Banken ein breites Angebot. „In der Vielfalt gilt es jene Lö sung zu finden, die für jede und jeden die richtige ist“, empfiehlt Manfred Miglar das
Gespräch mit dem Bankbera ter. Zugleich gibt der Raiffei sen-Vorstand einige konkrete Tipps: Besonders schnell ein gerichtet ist ein Online-Spar buch. Darauf kann man ein malig oder regelmäßig Geld einzahlen.
„Fondsparen ist inzwischen einfach und schnell gestartet – und das auch mit kleinen Beträgen.“ Einen großer Vor teil sieht der Raiffeisen-Vor stand darin, dass Fondssparer auch noch Gutes mit ihrem Geld bewirken können: „Un ternehmen brauchen Geld geberinnen und -geber und wollen daher in unsere Fonds aufgenommen werden. Inve stieren die Vorarlbergerinnen und Vorarlberger mehr und mehr in nachhaltige Fonds, so bringen sie die Betriebe dazu, selbst nachhaltiger zu wer den.“ Um die vielen Möglich keiten zu erfahren, die es gibt, auch heute Geld zu sparen, lohne es sich jedenfalls, den eigenen Bankberater anzu sprechen.
Der Konjunkturaufschwung in Österreich hat ein jähes Ende erfahren. Der „UniCredit Bank Austria“-Konjunkturindikator ist im September auf minus 3,0 Punkte gesunken und damit den dritten Monat in Folge im negativen Bereich. Nach dem höchsten Wirtschaftswachstum seit 40 Jahren von 5,3 Prozent im Jahr 2022 stagniert die österreichische Wirtschaft 2023 voraussichtlich mit einem leichten Plus des BIP von nur noch 0,4 Prozent, er klärte die Bank Austria.
Für den Rückgang des Konjunkturindika tors auf den tiefsten Stand seit mehr als zwei Jahren ist aktuell hauptsächlich die abrupte Verschlechterung der Stimmung im Dienstleistungssektor verantwortlich.
Im Kampf gegen die ausufernde Inflation sind laut EZB-Präsidentin Christine Lagarde derzeit Zinserhöhungen das am besten ge eignete geldpolitische Instrument. Unter den gegenwärtigen Umständen seien die Zinsen das wirksamste und angemessenste Werkzeug, sagte Lagarde.
Denn die Notenbank wolle sicherstellen, dass die Inflationserwartungen nicht aus dem Ruder laufen. „Und wir müssen sicher stellen, dass wir nicht die Nachfrage vergrö ßern und stimulieren“, sagte sie.
Die nächste Zins sitzung der EZB findet am 27. Ok tober 2022 statt.
Die Europäische Zentralbank (EZB) muss laut einer Reihe von Exper tinnen und Exper ten stärkere Zins anhebungen als im vergangenen September auf den Weg bringen.
Erwartet wird eine milde Winterrezession. Der Bankberater zeigt die vielen Möglichkeiten zum Sparen auf.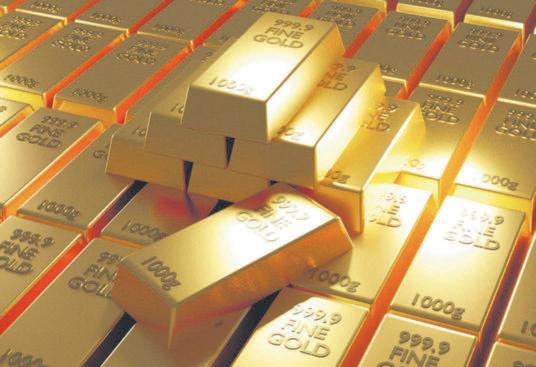
„Generell sollte in der Veran lagung auf die Aufteilung auf verschiedene Anlageklassen geachtet werden. Eine Geld anlage sollte so breit gestreut sein, damit das Risiko einer einzelnen Anlageklasse (Ak tien, Anleihen, Rohstoffe usw.) nicht das Risiko der gesamten Veranlagung dominiert.“
So Jürgen Rupp, Teamleiter Wertpapier- und APM-Consul ting bei der Raiffeisenlandes bank Vorarlberg, im Gespräch mit den VN. Und weiter: „Dies ist auch der Fall, wenn die Er sparnisse zur Gänze auf dem Sparbuch liegen. Dann muss mit dem Risiko eines Kauf kraftverlustes aufgrund der derzeitigen hohen Inflation von über zehn Prozent gerech net werden.“
Die derzeit hohe Inflati on sollte sich jedoch in den nächsten Jahren wieder nor
In Zeiten erhöhter Unsicherheit profitiert Gold von seinem histori schen „sicheren Hafen“Status.
Jürgen Rupp Raiffeisenlandesbankmalisieren. Mit einem lang fristigen Investment in inter nationalen Aktien lässt sich eine Rendite von acht Prozent p.a. erreichen. Auch Anleihen werfen wieder Renditen von über vier Prozent p.a. ab. Bei rückläufiger Inflation dürften in Zukunft in diesen Anlage klassen wieder positive Real renditen möglich sein. Als Anleger(in) sollte man ne ben Aktien und Anleihen auch auf Edelmetalle und Industrie metalle nicht vergessen.
Anlagen in Gold Rupp weiter: „So zählte Gold in den letzten zehn Jahren neben den Aktien zu den erfolg reichsten Anlagen. Bei Gold besteht seit Jahren ein Nach frageüberhang. Gold wird neben der Schmuckindustrie, auch aufgrund seiner Leitfä higkeit, vermehrt in der Elek troindustrie eingesetzt. In einer Tonne Smartphones be finden sich 250 Gramm Gold.
Pro iPhone von Apple werden rund 0,034 Gramm des Edel metalls verbaut.“
Mit Gold werden zwar keine Zinsen verdient, doch dafür besteht auch kein entspre chendes Bonitätsrisiko wie bei Anleihen.
„In Zeiten erhöhter Unsicher heit an den Finanzmärkten oder geopolitischer Krisen profitiert Gold von seinem
historischen ,sicheren Hafen‘Status. Der Goldpreis verhält sich somit anders als ande re Anlagenklassen, sprich, er weist eine geringe oder ne gative Korrelation mit ande ren Anlageinstrumenten auf. Daher kann Gold auch zum Risikoausgleich in Portfolios aufgenommen werden“, so der Experte. Langfristig ist Gold je denfalls eine stabile Wertanla ge und die bestehende Menge an Gold kann nicht kurzzeitig inflationär ausgedehnt wer den. Trotzdem ist kurz- und mittelfristig jedoch bei Anla gen in Gold mit deutlichen Schwankungen zu rechnen. Dieser Umstand ist bei einer Investition entsprechend zu berücksichtigen.
Auch die für die Energiewende notwendigen Metalle sollten bei Anleger(inne)n Beach tung finden. Metalle für die Energiewende sind gefragt und diese Nachfrage wird die Preise langfristig steigen lassen. Die Menschheit muss innerhalb von 30 Jahren ein titanisches Projekt verwirkli chen, das in der Geschichte der Menschheit beispiellos ist: die Energiewende. Allein bis 2050 werden wir so viele Me talle abbauen müssen wie seit Anbeginn der Menschheit.
Für saubere Technologien Metalle werden eine zentra le Rolle beim erfolgreichen Aufbau von Europas Wert schöpfungsketten für sau
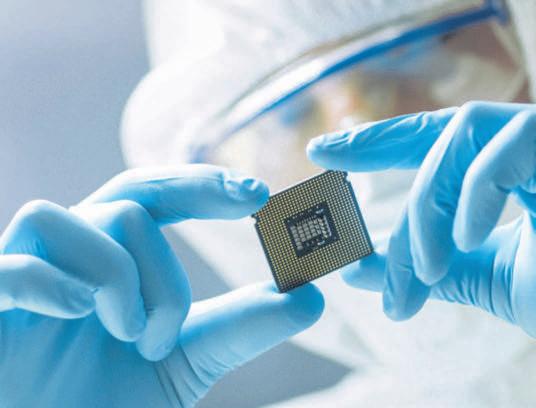
Im Rahmen eines „ChipGipfels“ haben Wirtschafts minister Martin Kocher, die Förderagenturen FFG und aws, Interessensvertretungen und Unternehmen Programme präsentiert, um die Halbleiterentwicklung und -produktion in Österreich voranzubringen.
„Jede Investition in diesem Sektor sichert langfristig hoch qualifizierte Arbeitsplätze und generiert Wohlstand“, so Kocher.
Die europäischen Halbleiterhersteller fokussieren sich zunehmend auf den Produk tionsstandort Europa, um die Abhängigkeit, insbesondere gegenüber Asien zu redu zieren. So seien derzeit etwa zwei Drittel der globalen
Kapazitäten für die Auftrags fertigung von Chips und Pro zessoren in Taiwan verankert.
Auf EU-Ebene will die Europä
ische Kommission durch den europäischen Chips Act den Marktanteil der Europäischen Union an der weltweiten Chip-
Produktion bis 2030 auf 20 Prozent verdoppeln.
Mehrere Initiativen So beteiligt sich ein öster reichisches Unternehmens konsortium seit März 2021 an einem pan-europäischen Pro jekt (IPCEI Mikroelektronik) mit einem nationalen Förder volumen von rund 150 Mill. Euro.
Neu aufgesetzt wird das Pro gramm „Lab2Fab“. Dafür stehen 12 Mill. Euro zur Ver fügung. Zielsetzung sei die Unterstützung der österrei chischen Halbleiterindustrie und verwandter Branchen bei der Durchführung mehr jähriger Forschungs- und Entwicklungsprojekte bis hin zum Aufbau der industriel len Fertigung von Halbleiter erzeugnissen.
Auch bei Metallen ist es wichtig, breit diversifi ziert zu investieren. Zehn Prozent sind eine sinn volle Größe.
Jürgen Rupp Raiffeisenlandesbank
bere Technologien und beim Erreichen des EU-Ziels der Kli maneutralität bis 2050 spie len. „Europa befindet sich in einer Situation doppelter Ab hängigkeit, sowohl von Sonne und Wind (die nicht immer ausreichen) als auch von Lie feranten außerhalb der EU für die Versorgung mit Kohlen wasserstoffen“, unterstreicht Rupp. Die Energiewende kann nur gelingen, wenn ausrei chend Rohstoffe zum Bau von Windrädern, Solaranlagen und E-Auto-Batterien verfüg bar sind. Daher wird dies zu steigenden Preisen bei Silber, Kupfer, Lithium, Nickel und Kobalt führen. Wenn wir davon ausgehen, dass die Nachfrage nach „sauberen Technologien“ weiter stark zunimmt, dürften die Preise dieser Metalle in den nächsten Jahren weiter deutlich steigen. Annahmen der Internationa len Energieagentur IAE zufol ge dürfte sich insgesamt die
Nachfrage des Energiesektors nach diesen wichtigen Mine ralien und Metallen bis 2040 versechsfachen. Viele Unter nehmen, welche diese für die Energiewende so wichtigen Metalle nachfragen, sind zu nehmend auch bestrebt, nach haltige Abbaubedingungen einzufordern. So rücken Men schenrechte und Umwelt schutz und der Bergbaustan dard Irma (Initiative Responsi ble Mining Assurance) immer mehr in den Fokus.
„Jedenfalls ist es wie bei Ak tien und Anleihen auch bei Metallen wichtig, breit diversi fiziert zu investieren. Eine De potbeimischung in Höhe von zehn Prozent wäre dabei eine sinnvolle Größe“, rät Jürgen Rupp abschließend.
Die Schweizer Pensions kassen sind im letzten Monat bezüglich Rendite tiefer ins Minus gerutscht.
Schuld daran sind die weiterhin fallenden Ak tien- und Anleihenmärkte.
Zusätzlich habe sich im September auch die Infla tion erneut von ihrer hart näckigen Seite gezeigt, teilte die Bank UBS mit.
So hätten die Märkte wei tere rapide Zinsanstiege von den Zentralbanken einpreisen müssen. Kon kret verzeichneten die von der UBS untersuchten Pen
sionskassen im Septem ber eine durchschnittliche Minusrendite von 3,59 Pro zent nach Gebühren. Damit kumuliere sich die negative Rendite seit Jahresbeginn auf im Schnitt 11,14 Prozent.
Zum schlechten Ergebnis beigetragen haben laut UBS vor allem die Aktienanla gen (–6,33 Prozent), gefolgt von Anleihen in Fremdwäh rungen (–4,51 Prozent) und Anleihen in Franken (–2,01 Prozent). Die Bandbreite der Performance aller Pen sionskassen erstreckte sich gemäß UBS von –0,78 Pro zent bis –5,90 Prozent.
Die Energiewende wird in Zukunft zu deutlich steigenden Preisen bei Silber, Kupfer, Lithium, Nickel und Kobalt führen.Eltern und Großeltern wün schen sich für ihren Nachwuchs einen finanziell möglichst sorgenfreien Start ins Erwach senenleben.
Wer Vermögen für die nächsten Generationen aufbauen möchte, sollte den allerstärksten Verbündeten wählen: die Zeit. Eine gute Ausbildung, der Start in die Selbstständigkeit, die erste eigene Wohnung mö blieren: Junge Menschen ha ben viele Projekte, die sie meist aus eigener Kraft finanziell nur schwer realisieren können. Gut, wenn dafür die älteren Generationen vorgesorgt ha ben. Wer jetzt damit starten möchte, kann dies in Form von Einmalzahlungen oder monatlichen Beträgen. „Beim Vermögensaufbau für Kinder und Jugendliche stehen zwei Aspekte im Vordergrund: die
Sicherheit und der lange Hori zont. Risikoreiche Geldanlagen sind für diesen Zweck ungeeig net – ebenso wie alles auf eine Karte zu setzen. Passend ist sicherlich ein Mix aus unter schiedlichen Spar und Anla geformen“, empfiehlt Martin Jäger, Sprecher der Vorarlber ger Sparkassen.
Beliebteste Vorsorgeform ist immer noch das Sparbuch.
Vom Sicherheitsaspekt her ist das auch eine vernünftige Wahl – zumal hier die gesetzlich gere gelte Einlagensicherung zieht. Ähnliches gilt für den Bauspar vertrag, der nicht nur einen soliden Kapitalsockel schafft, sondern in weiterer Folge Dar lehen für Wohneigentum oder Ausbildungsmaßnahmen er möglicht. Jäger: „Wer auf lang fristigen Vermögensaufbau abzielt, sollte über die Sparklas siker hinaus seinen Fokus auch

auf die Kapitalmärkte legen. Für Einsteiger in die Geldanla ge empfehlen sich in mehrer lei Hinsicht Investmentfonds.“
Eine Kapitalverwaltungsge sellschaft investiert hier das Fondsvermögen in einen oder
mehrere Anlagebereiche und sorgt mit der überlegten Auf teilung in Einzelwerte schon von sich aus für eine Risi kostreuung. Entscheidet man sich für einen Fondssparplan, erwirbt man monatlich Anteile
an einem oder mehreren Investmentfonds nach Wahl.
„Damit ist es möglich, bei mo natlichen Beträgen ab 50 Euro auf lange Frist kontinuierlich Kapital zu erwirtschaften“, so der Sprecher der Vorarlberger Sparkassen: „Sollte es finan ziell knapp werden, kann die Veranlagung reduziert oder komplett ausgesetzt werden.“
Die monatlichen Einzahlungen mildern bei längerer Laufzeit das Risiko eines ungünstigen Einstiegskurses. Einlagegaran tien wie bei Sparbüchern gibt es allerdings nicht.
Pensionsvorsorge als Starthilfe Eine andere Form, eine solide Basis für später zu schaffen, könnte eine private Rentenversicherung sein. Schon von Geburt an ist es möglich, für den Nachwuchs einzuzahlen. Und je früher man beginnt,
desto größer die Prämie am Laufzeitende. Kinder und Enkelkinder können dann zwi schen einer einmaligen Pensi onsauszahlung und einer Pen sion auf Lebenszeit wählen.
Veranlagung in Kindesnamen Soll eine Geldanlage offiziell Kindern zugeschrieben wer den, dürfen ausschließlich mündelsichere Papiere wie beispielsweise Sparbücher oder Kapitalanlagen mit einem besonders hohen Sicherheits niveau gewählt werden. In puncto Rendite darf man hier jedoch nicht viel erwarten. Rechtlicher Hinweis: Die vor liegenden Informationen stellen keine Anlageberatung oder Anlageempfehlung dar. Sie dienen ausschließlich Informationszwecken und können eine individuelle Beratung nicht ersetzen.



Die Inflation in China hat sich im Septem ber nach einem Dämpfer im Vormonat wie der verstärkt. Die Verbraucherpreise stiegen um 2,8 Prozent im Vergleich zum Vorjahres monat. Im August war die Teuerungsrate bei 2,5 Prozent gelegen, und Analysten waren im Schnitt von einem Anstieg auf 2,9 Prozent ausgegangen. Im internationalen Vergleich bleibt Chinas Inflation damit weiterhin eher niedrig. In den USA und auch in der Eurozone gibt es deutlich höhere Teuerungsraten. Wegen der harten Maßnahmen der Regierung in Peking im Kampf gegen das Coronavirus hat die Konjunktur in der zweitgrößten Volkswirt schaft zuletzt an Fahrt verloren. Um die un ter der Null Covid Politik und der Immobilienkrise leidende Konjunktur anzukurbeln, hatte die Zentralbank des Lands bereits die Zinsen gesenkt. Die Regierung in Peking hat te 5,5 Prozent als Wachstumsziel vorgegeben. Zuletzt war Chinas Wirtschaft im Frühjahr aber deutlich schwächer gewachsen.
Bankenpräsident Christian Sewing hat ange sichts einer drohenden Rezession in Deutschland beschwichtigt und sieht keine Anzeichen für eine Finanzkrise. „Wir werden einer Rezession 2023 nicht entgehen kön nen“, sagte der Deutsche Bank Chef in seiner Funktion als Präsident des Bundesverbandes deutscher Banken. Das sei aber erstmal kein „Drama“. „Eine Rezession bedeutet nicht eine Depression“, sagte Sewing weiter. Das Wichtigste sei, dass Deutschland diese Rezession dann möglichst schnell durchste he. Wie schlimm der Wirtschaftsabschwung werde, hänge auch davon ab, wie die Hilfspakete wirken würden.
 Die Verbraucherpreise stiegen um
Die aktuelle Wirtschaftslage bewegt Menschen aller Alters gruppen und bringt teils große Besorgnis über finanzielle Ent scheidungen mit sich.
Gerade wenn es um Finanzen geht, sieht die Volksbank Vorarlberg es als ihre Pflicht, ihren Kundinnen und Kunden sowie ihren Mitgliedern wert volles Finanz-Know-how zu vermitteln – denn laut einer Studie würden sich über die Hälfte der österreichischen Bankkundinnen und -kunden zum Thema Finanzen gerne besser auskennen, damit sie für ihre Zukunft vorsorgen können.
Laut der jüngsten Umfrage „Educational Banking – Mit Finanzbildung gegen die Infla tion?“ des Innovationsdienst leisters Zühlke Austria würden gerne viele Menschen ihr Geld für eine finanziell abgesicherte
Zukunft anlegen, wissen aber nicht wie. Rund 60 Prozent der Befragten im Alter von 18 bis 60 Jahren gaben zu Protokoll: „Ich möchte mich stärker mit dem Thema Geldanlage befas sen.“ In den Altersklassen bis 39 Jahren sind es über 70 Pro zent. Als Hauptgrund, sich ge gen eine Geldanlage in Aktien, Fonds oder Ähnliches zu ent scheiden, geben 24 Prozent der Befragten mangelnde Finanz kenntnisse an. „Als Genossenschaftsbank wurde es uns in die Wiege ge legt, jede unserer Kundinnen und jeden Kunden sowie un sere Mitglieder und Mitarbei tenden in ihrer Entwicklung zu fördern“, erklärt Betr.oec. Gerhard Hamel, Vorstands vorsitzender der Volksbank Vorarlberg. „Dazu gehört auch die Vermittlung von Finanz wissen und eine ehrliche so wie qualitativ hervorragende Beratung auf Augenhöhe, die weit über ein Verkaufs gespräch hinausgeht.“
Unwissenheit beseitigen Gemäß der Studie von Zühlke Austria ist für 40 Prozent der Befragten ihre Bankberaterin bzw. ihr Bankberater die Hauptinformationsquelle, wenn es um die Geldanlage geht. Dieses Ergebnis sieht die Volksbank Vorarlberg als Be stätigung für ihren einge schlagenen Weg. Sie hat schon vor Jahren ihre 13 Filialen in Vorarlberg als Kompetenz zentren und Netzwerkknoten
punkte umgestaltet und die Öffnungszeiten für persön liche Kundengespräche erwei tert. Für Firmenkunden ste hen eigene, auf ihre Themen spezialisierte Teams zur Ver fügung.
Optimale Kundenkontakte Was ist aber, wenn ich nicht in die Bankfiliale kommen kann? Kein Problem, denn auch per Telefon und Videoberatung kann die eigene Finanzsituati on besprochen und gemein
sam die beste Lösung, wie aus Geld Zukunft wird, gefunden werden. Dabei können Unklar heiten und auch die eine oder andere Besorgnis beseitigt werden.
Speziell für junge Menschen bietet die Volksbank Vorarl berg mit der Internetplatt form „VB Stage“ ein OnlineFormat an, das in verständ licher Sprache und kurzweiligen Beiträgen kom plexes Finanzwissen vermit telt – direkt von jungen Bank
mitarbeitenden aus den eige nen Reihen. Um diesen Wissenstransfer so vielen Ju gendlichen wie möglich zu gänglich zu machen, werden verschiedene Social-MediaKanäle bespielt. Ein weiteres besonderes For mat, bei dem die globalen Finanzmärkte und deren Zu sammenhänge unter die Lupe genommen werden, ist die „Adlerperspektive – Finanz märkte im Blick“. In Form eines kostenlosen Webinars
erfahren Kundinnen und Kun den pro Quartal die neuesten Einschätzungen der Anlage expertinnen und -experten der Vermögensverwaltung der Volksbank Vorarlberg. Ergän zend erscheint der hauseigene (8) achtsam Blog der ESG-Ana lystin Lisa Ess. Sie ist speziali siert auf die nachhaltige Geld anlage und berichtet regel mäßig in ihrem Blog über das achtsame Investieren und das tägliche Streben nach Nach haltigkeit.
 Die Volksbank vermittelt Finanzwissen und bietet eine ehrliche hervorragende Beratung auf Augenhöhe.