E&M_Edição 51_Julho 2022• Os grãos na engrenagem económica
CONTEÚDO LOCAL
WORKSHOP DO PROGRAMA +EMPREGO LEVOU A DEBATE O PAPEL DA COOPERAÇÃO EMPRESARIAL
HOLLARD SEGUROS
A COMPLETAR 20 ANOS NO MERCADO, HENRI MITTERMAYER APONTA AGORA PARA O FUTURO
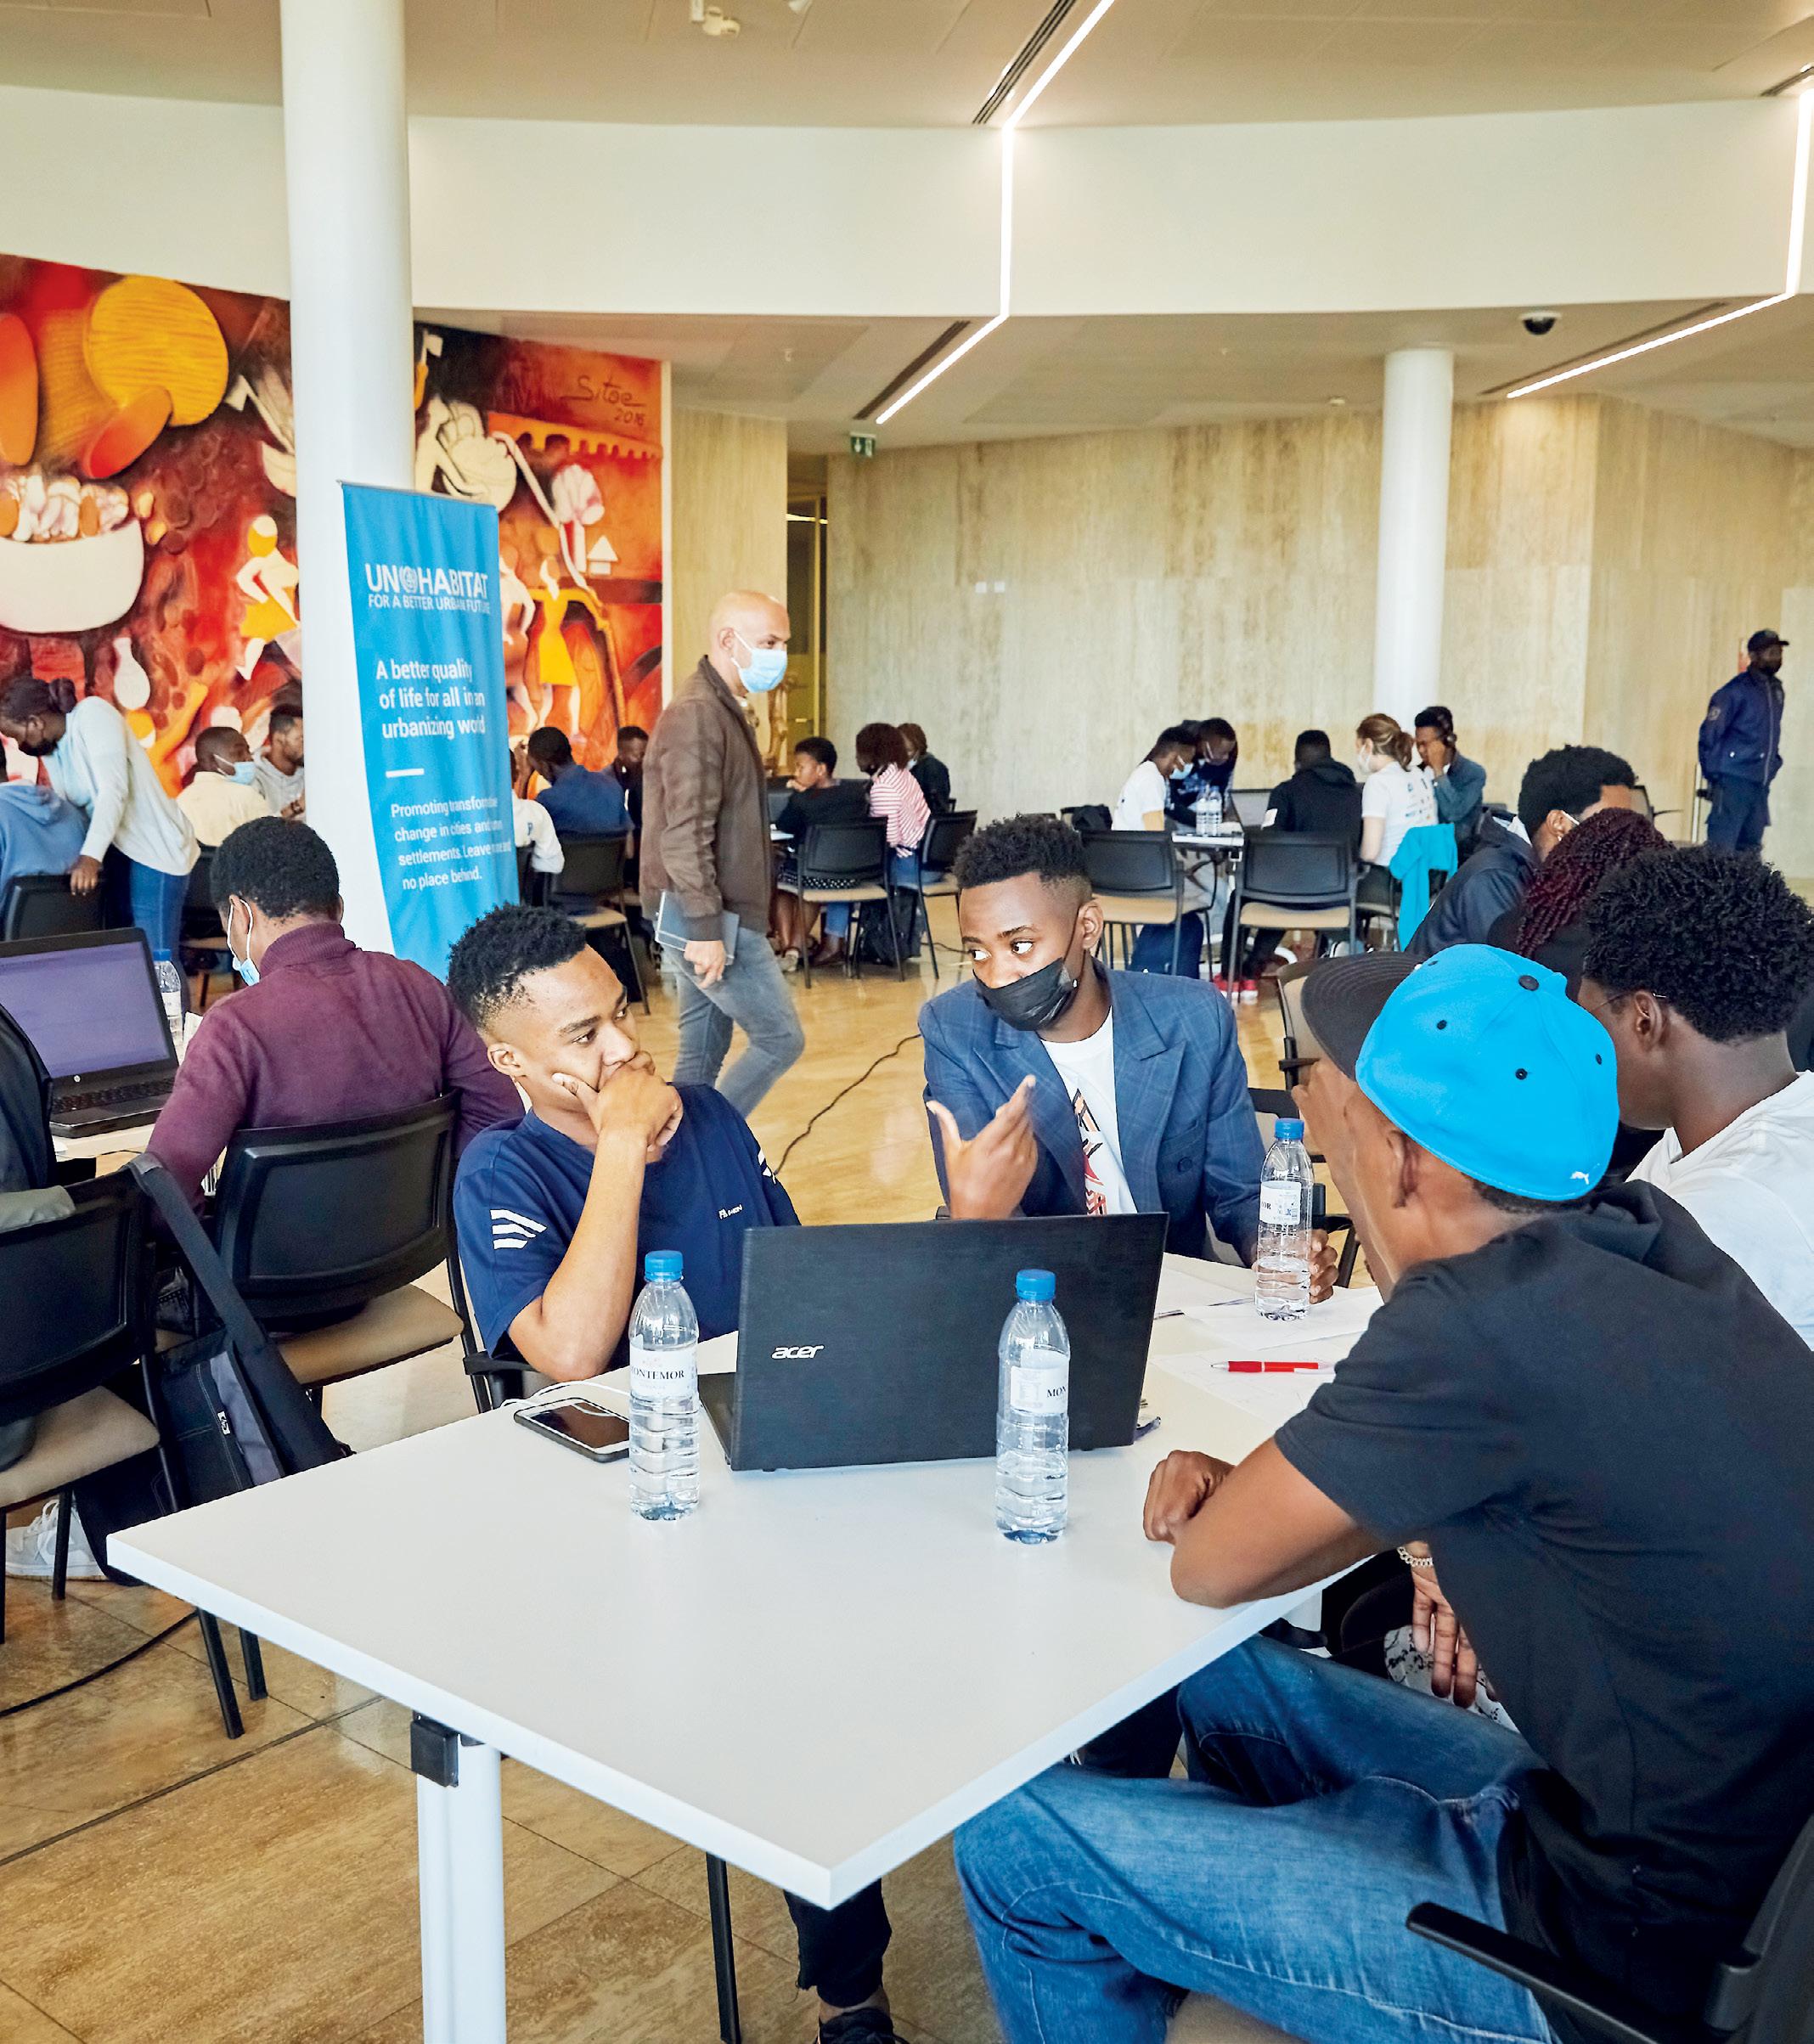
INOVAÇÕES DAQUI HACK4MOZ, UMA MARATONA DE PROGRAMAÇÃO PARA RESOLVER OS PROBLEMAS DO MUNDO
CEO TALKS
“DESEMPENHO DA ECONOMIA SERÁ CADA VEZ MELHOR”, RUI BARROS, CEO DO ABSA BANK
O aumento do preço do trigo impactou, de diferentes formas, toda a economia mundial. Em Moçambique, volta a questinar-se porque não se produz trigo no País?
6
OBSERVAÇÃO
Crise Alimentar
A imagem de um mundo que enfrenta cada vez maiores dificuldades na erradicação da fome
OPINIÃO
EY “Economia e Seguros em Tempos de Cólera”, Cristina Melo, manager Ernst & Young 12
14
CONTEÚDO LOCAL
Programa +Emprego debateu, em Pemba, o papel da cooperação empresarial na obtenção de contratos
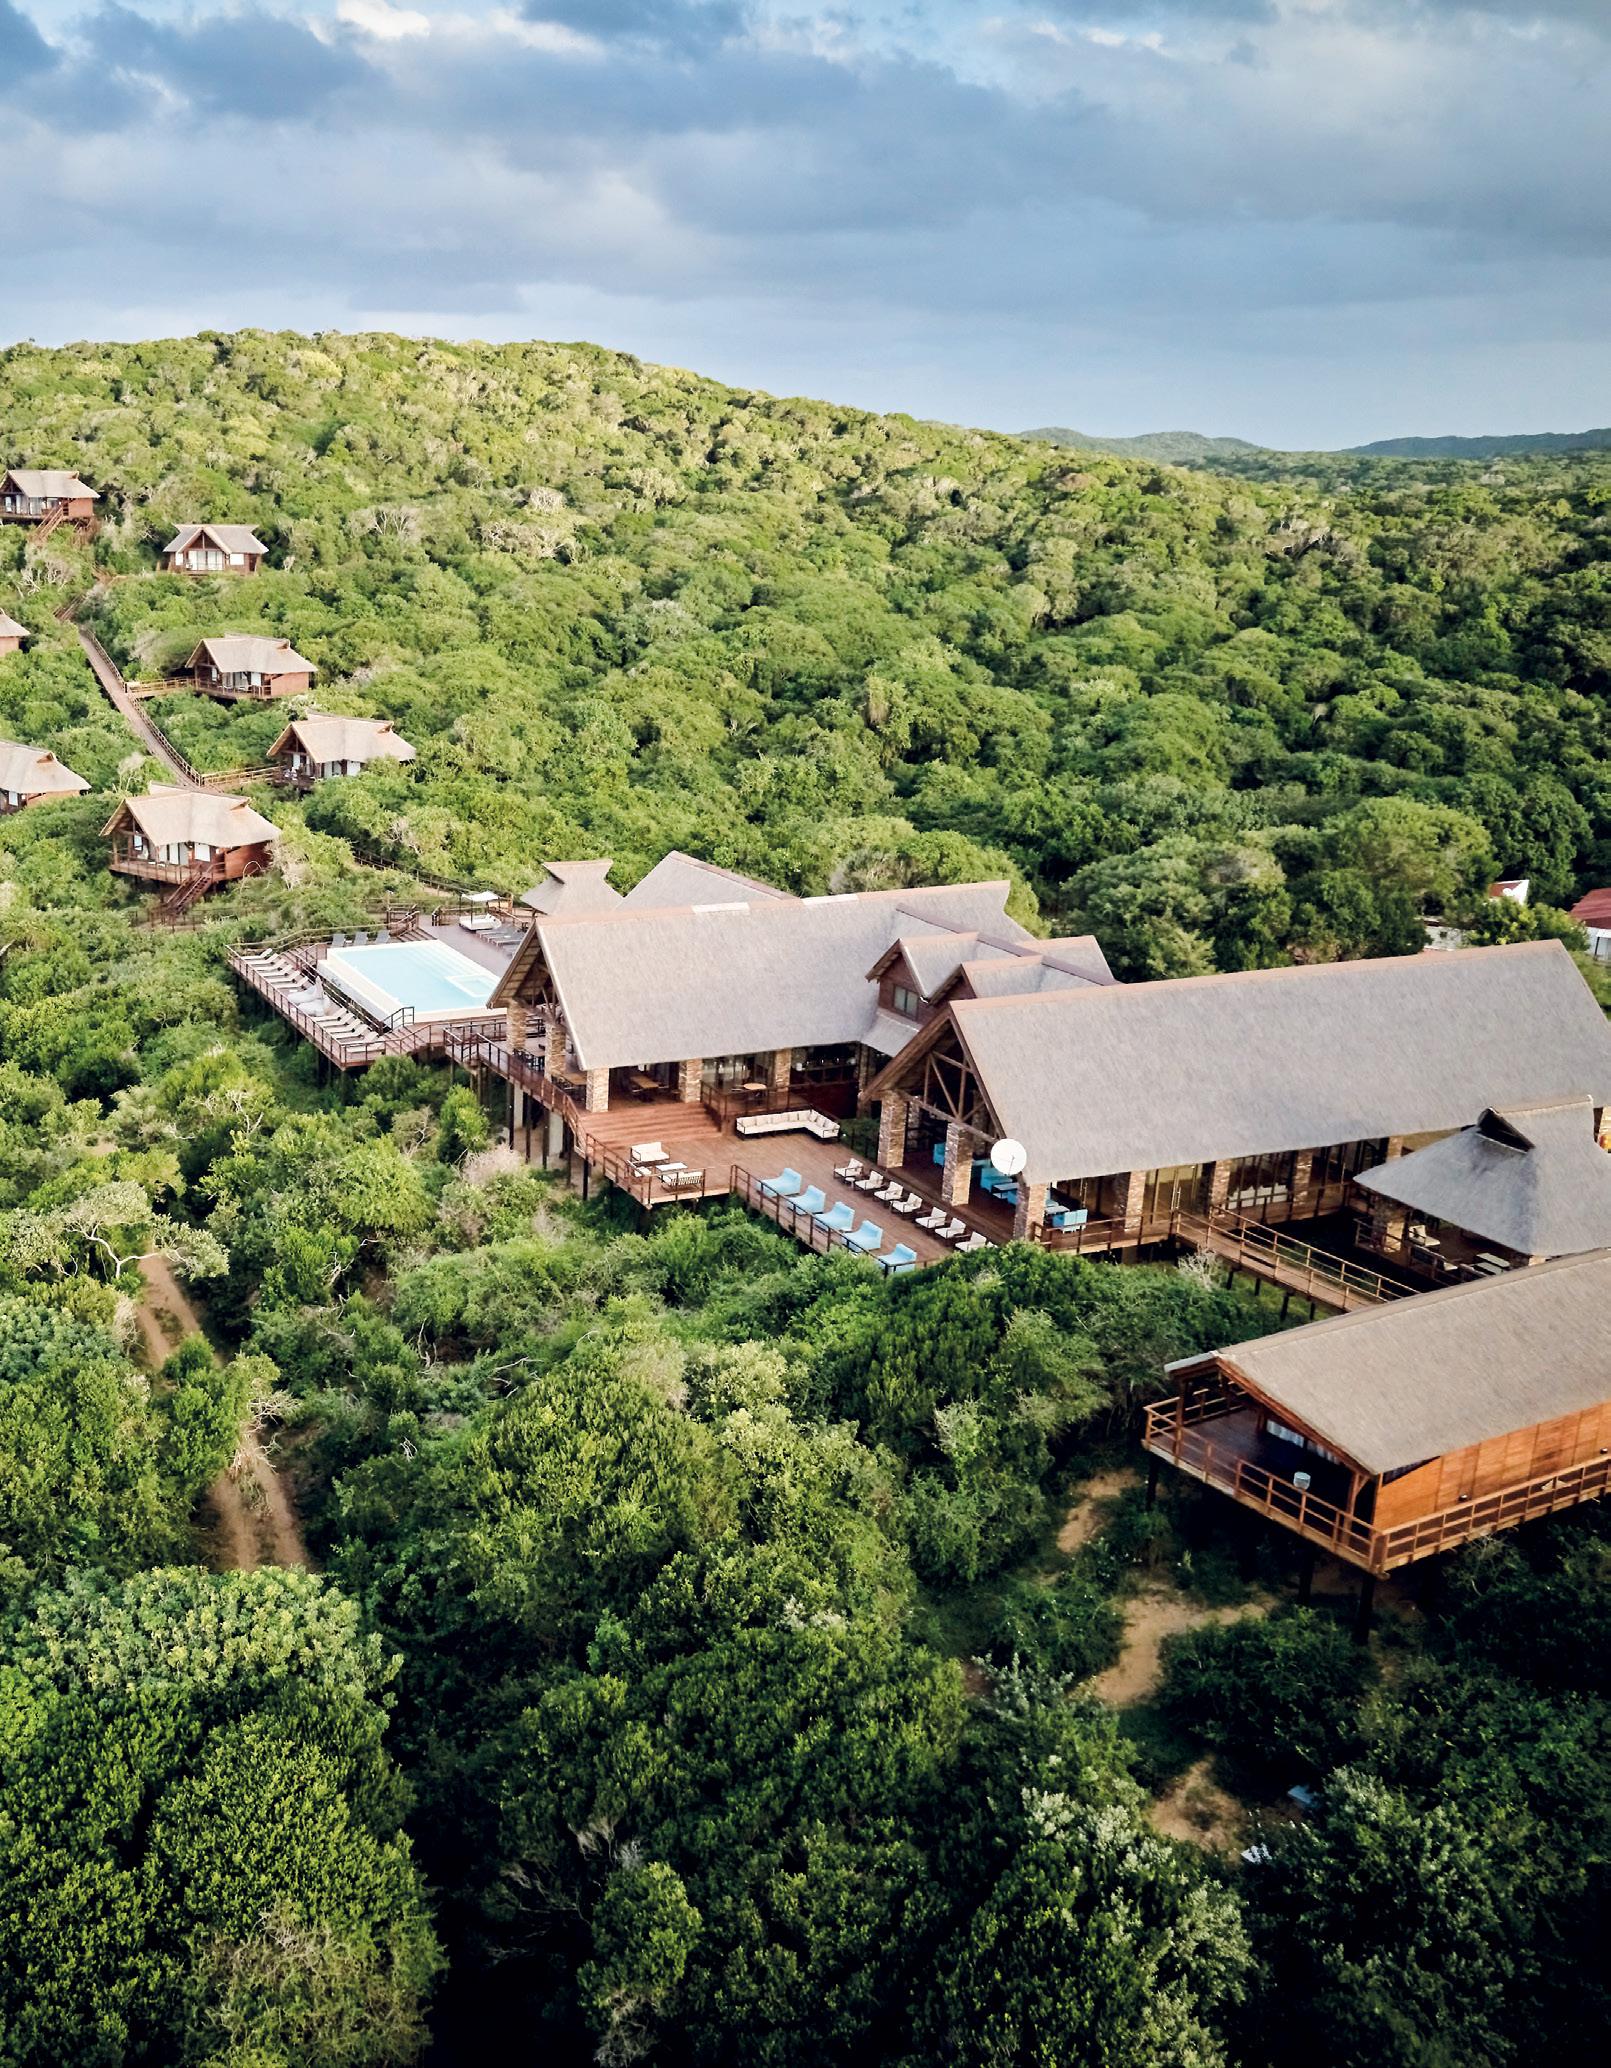
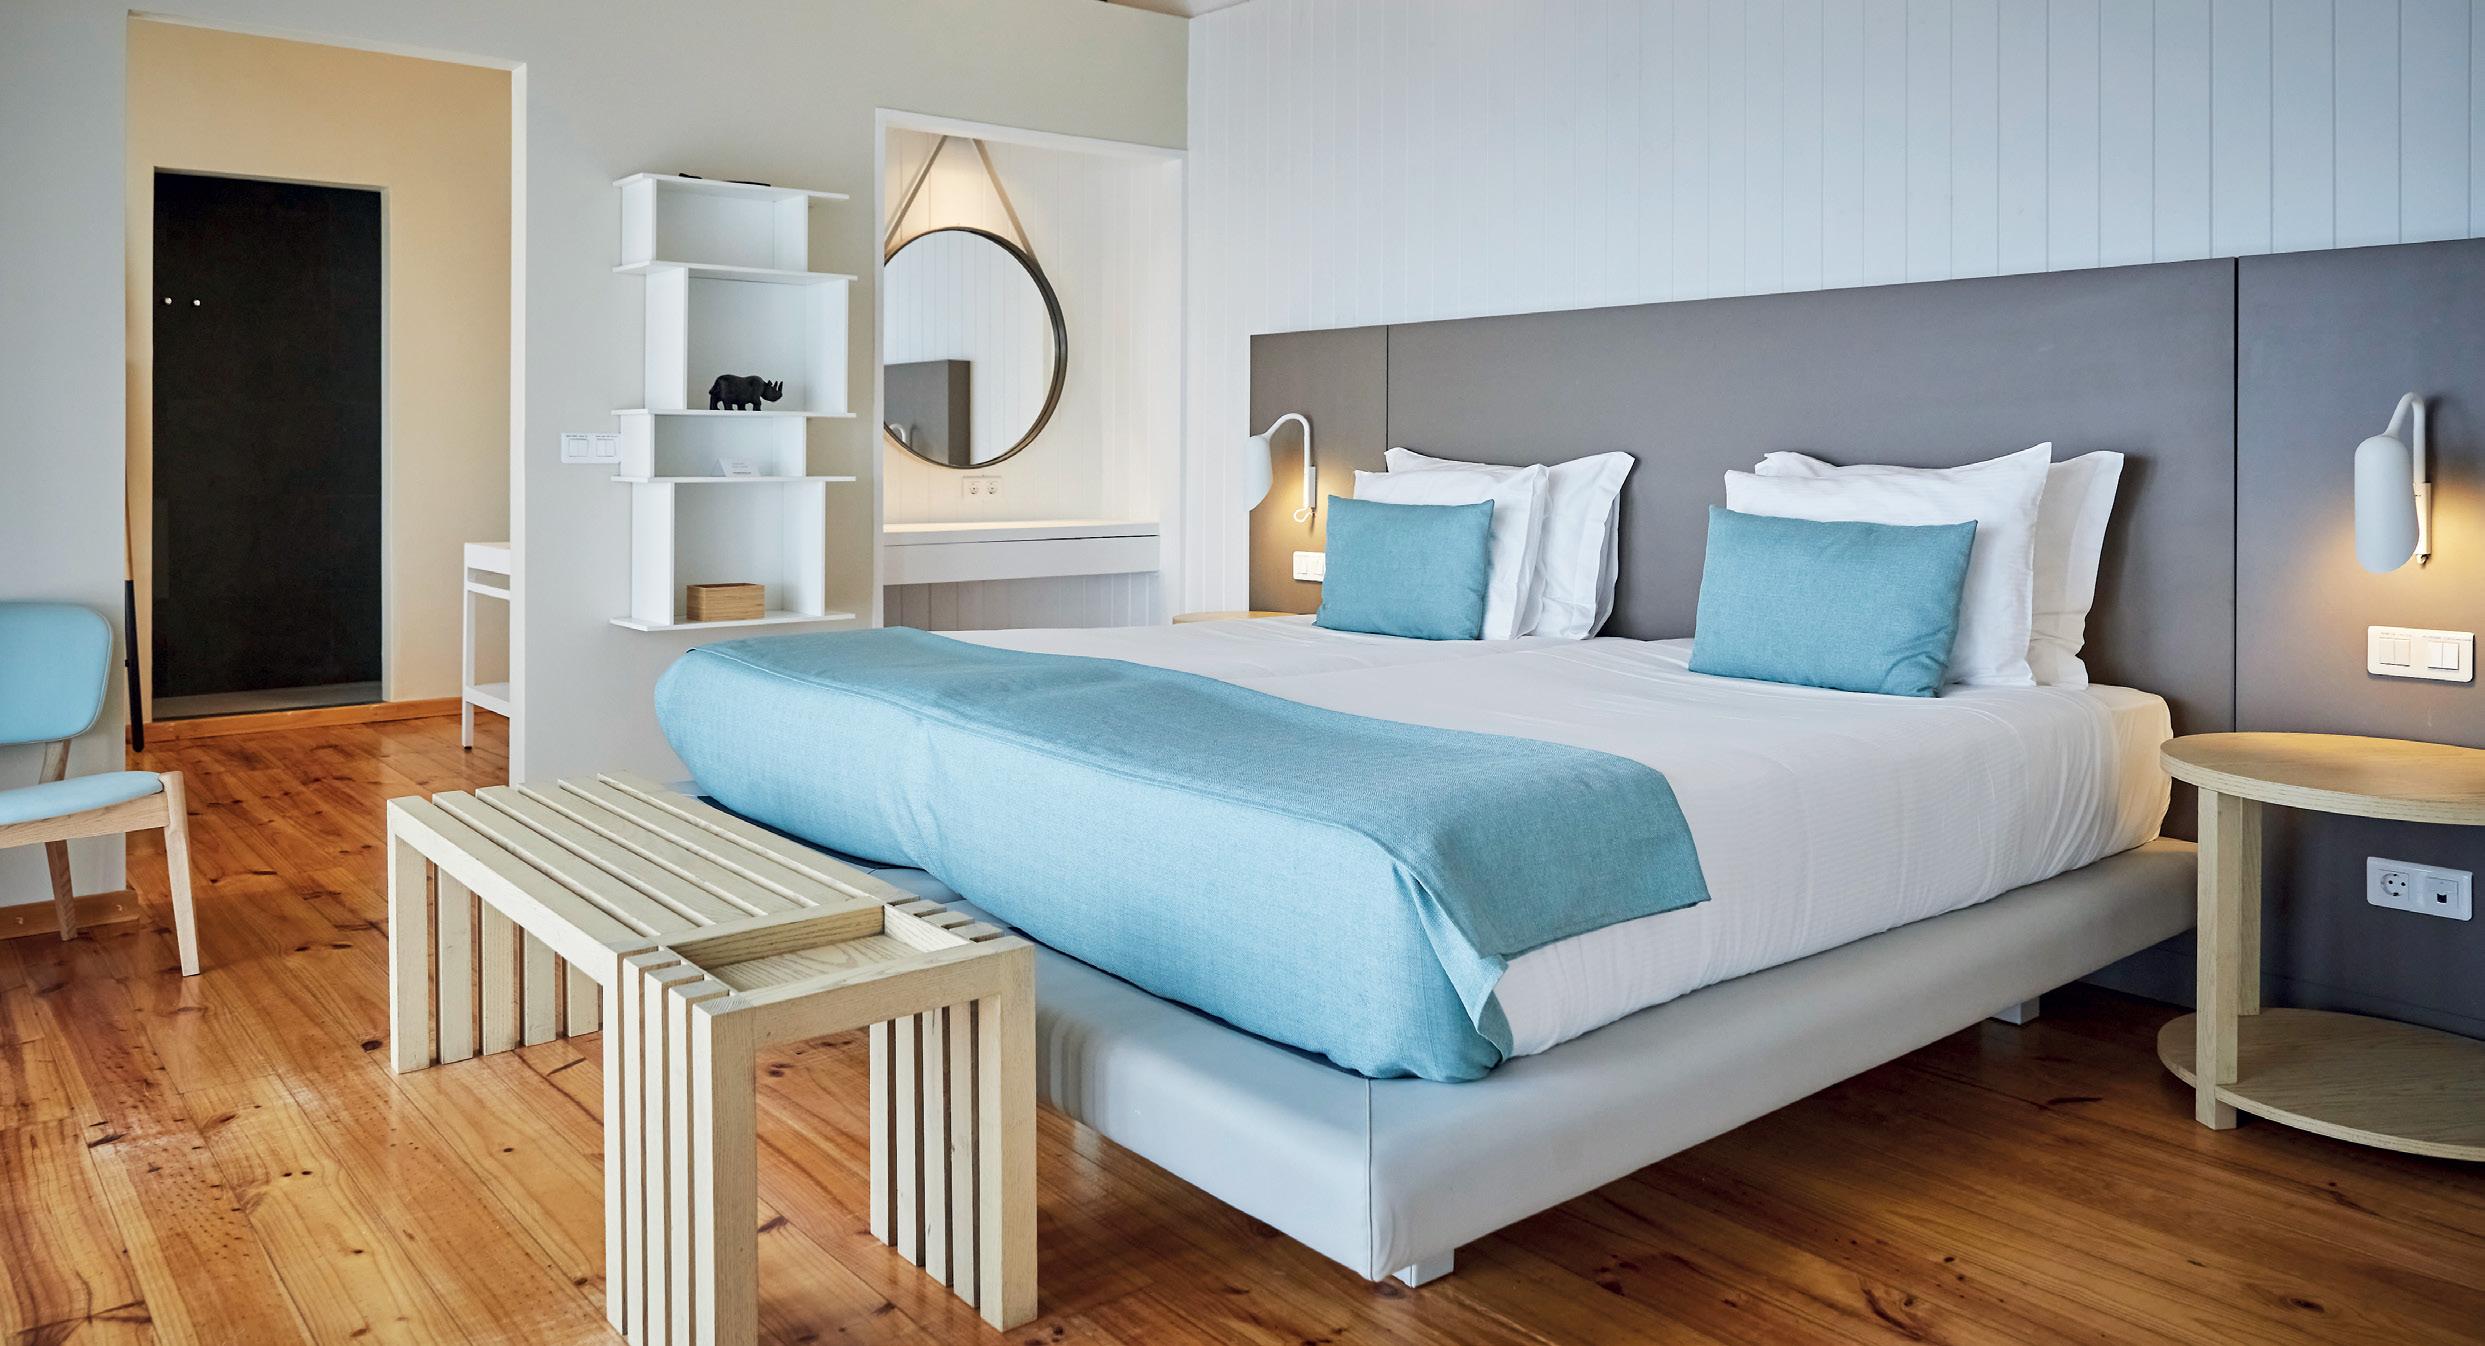
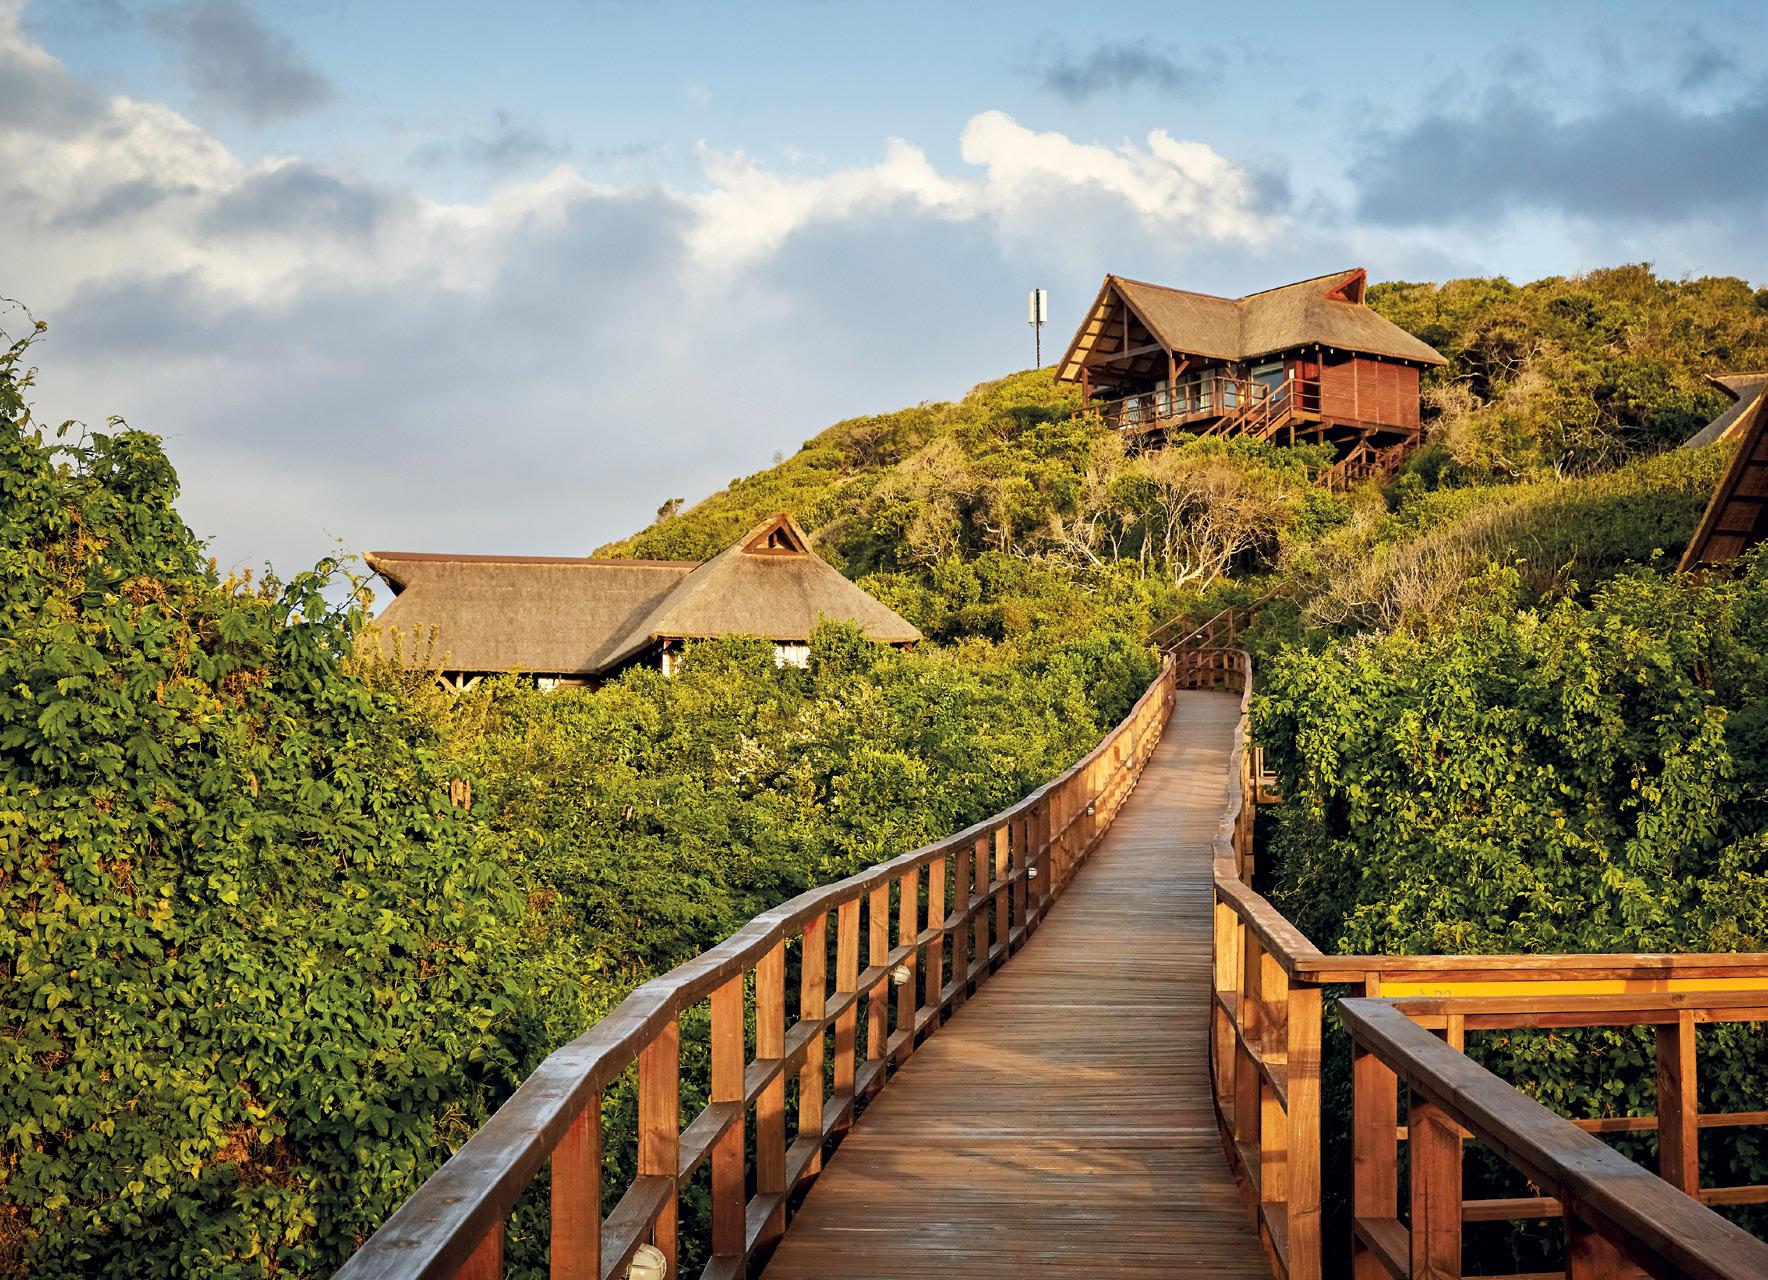
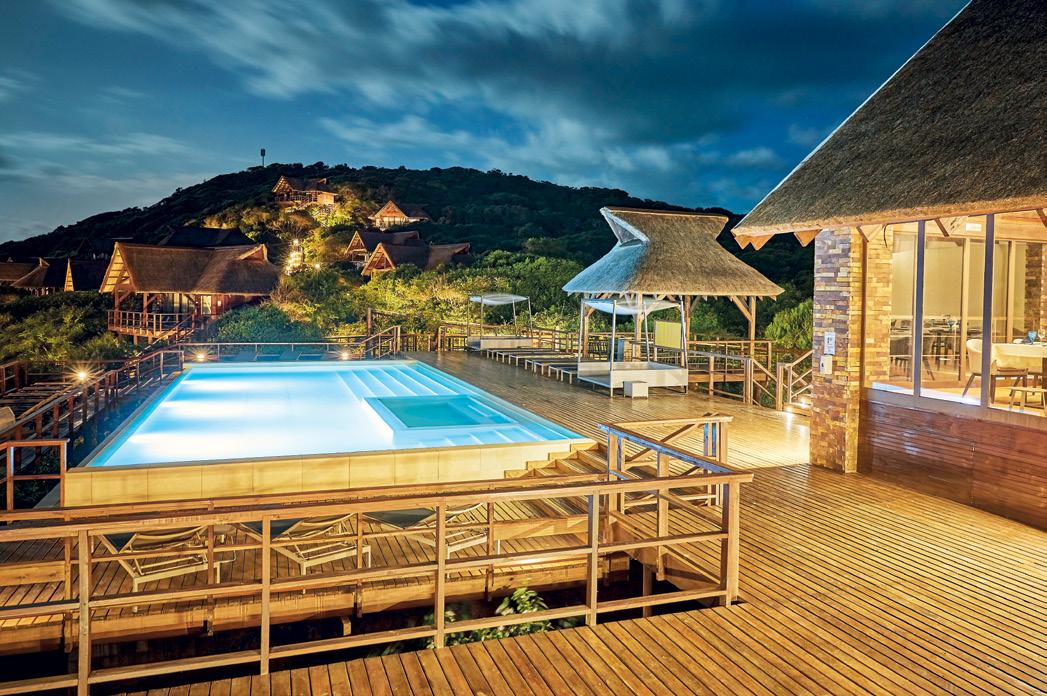
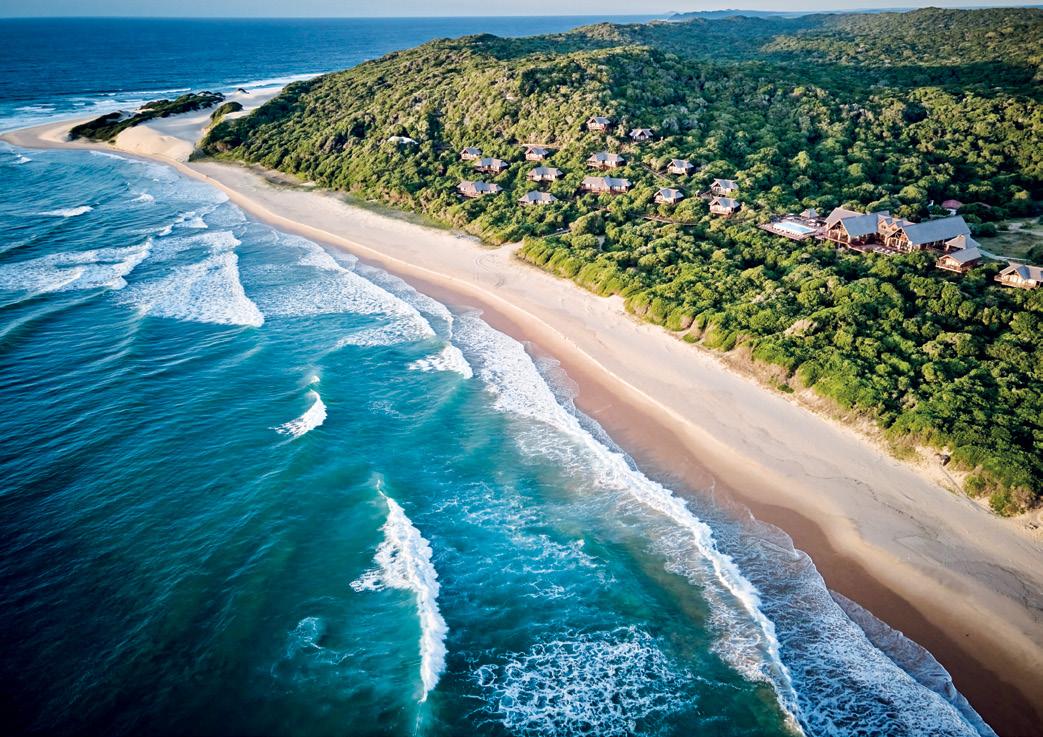
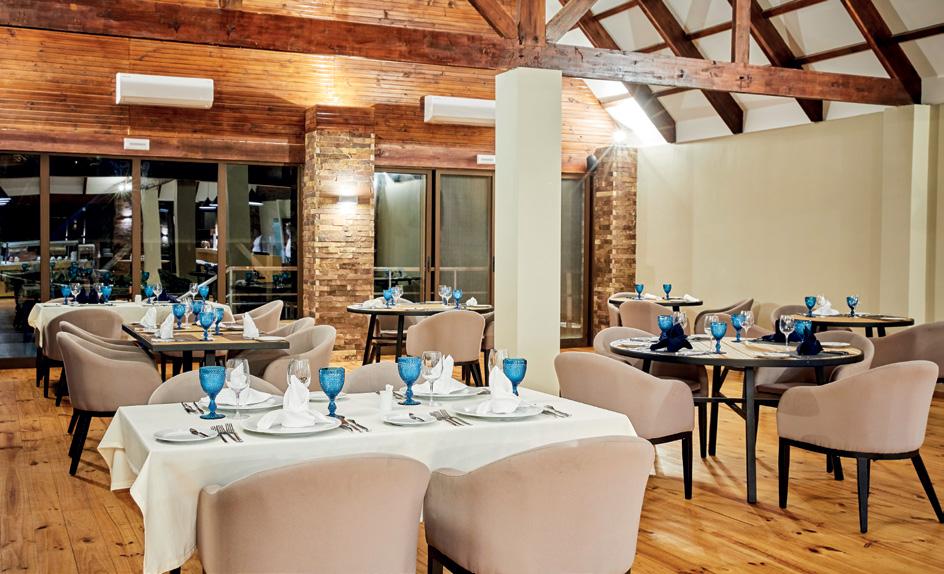
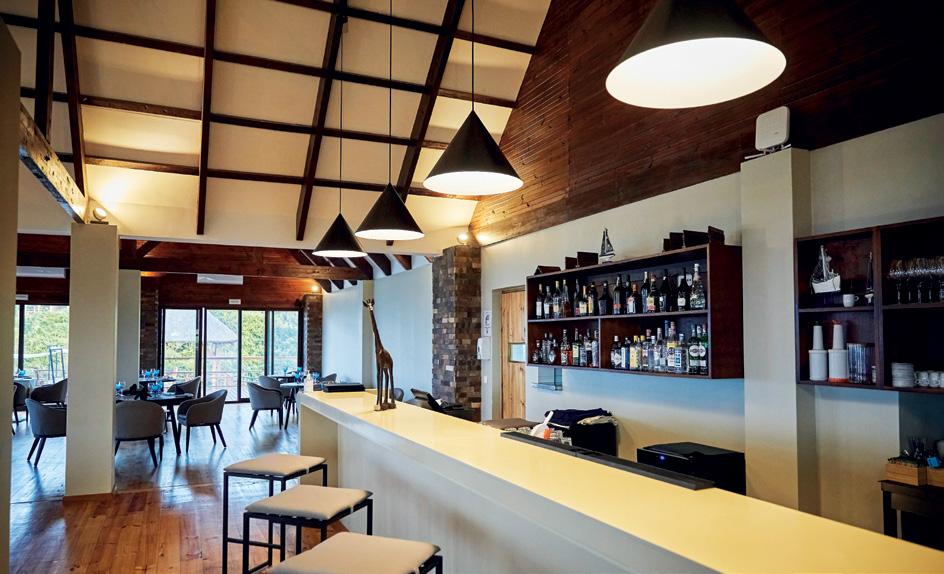
72 Escape Milibangalala Bay Resort
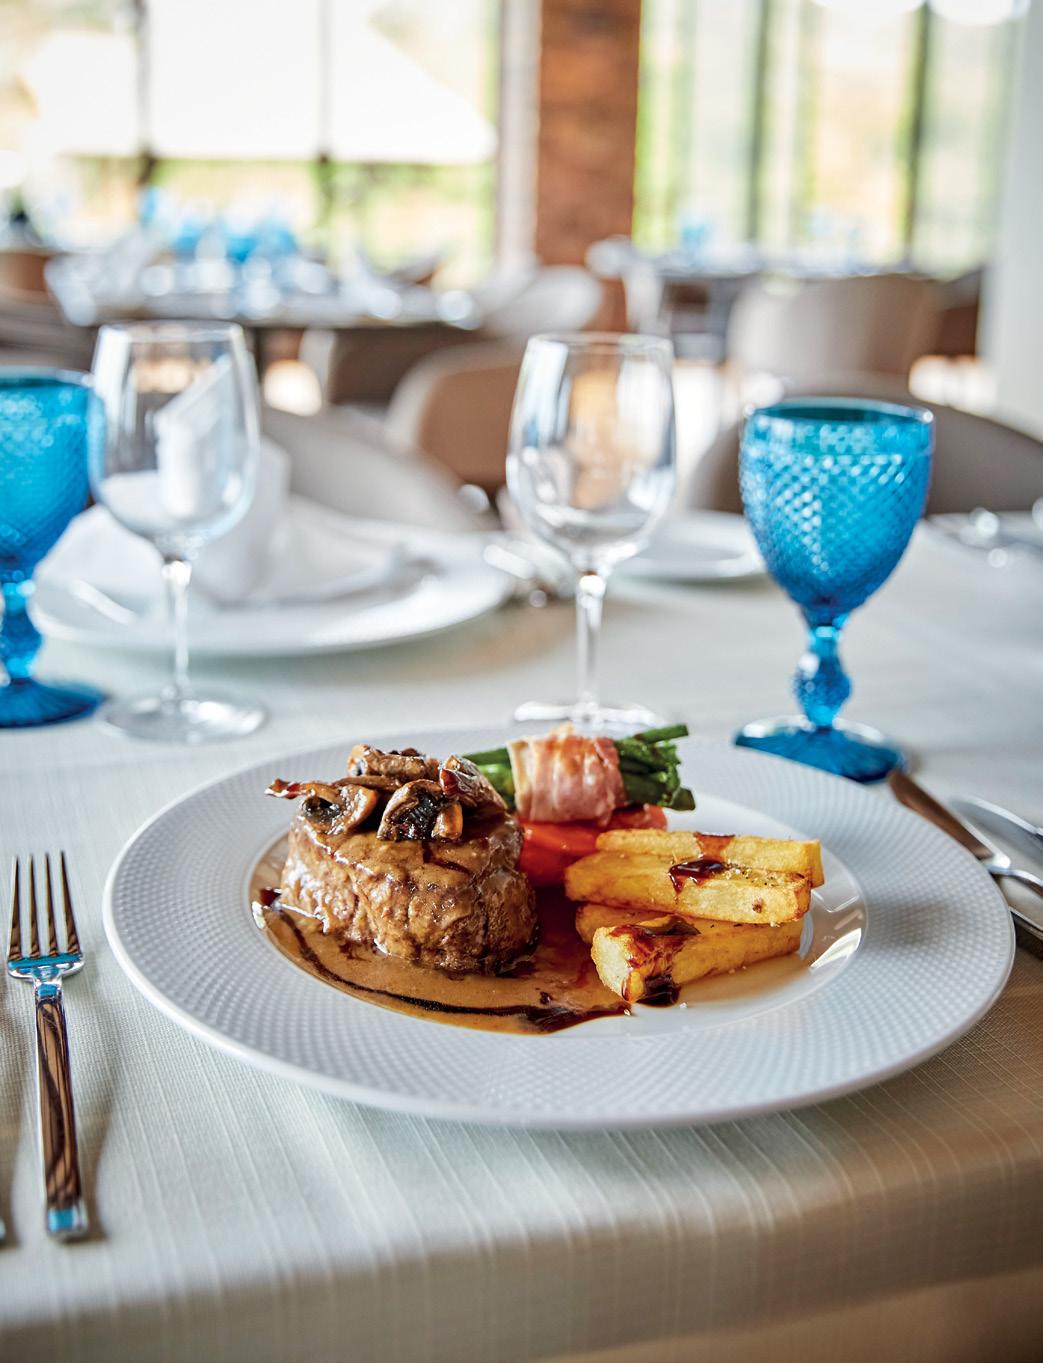
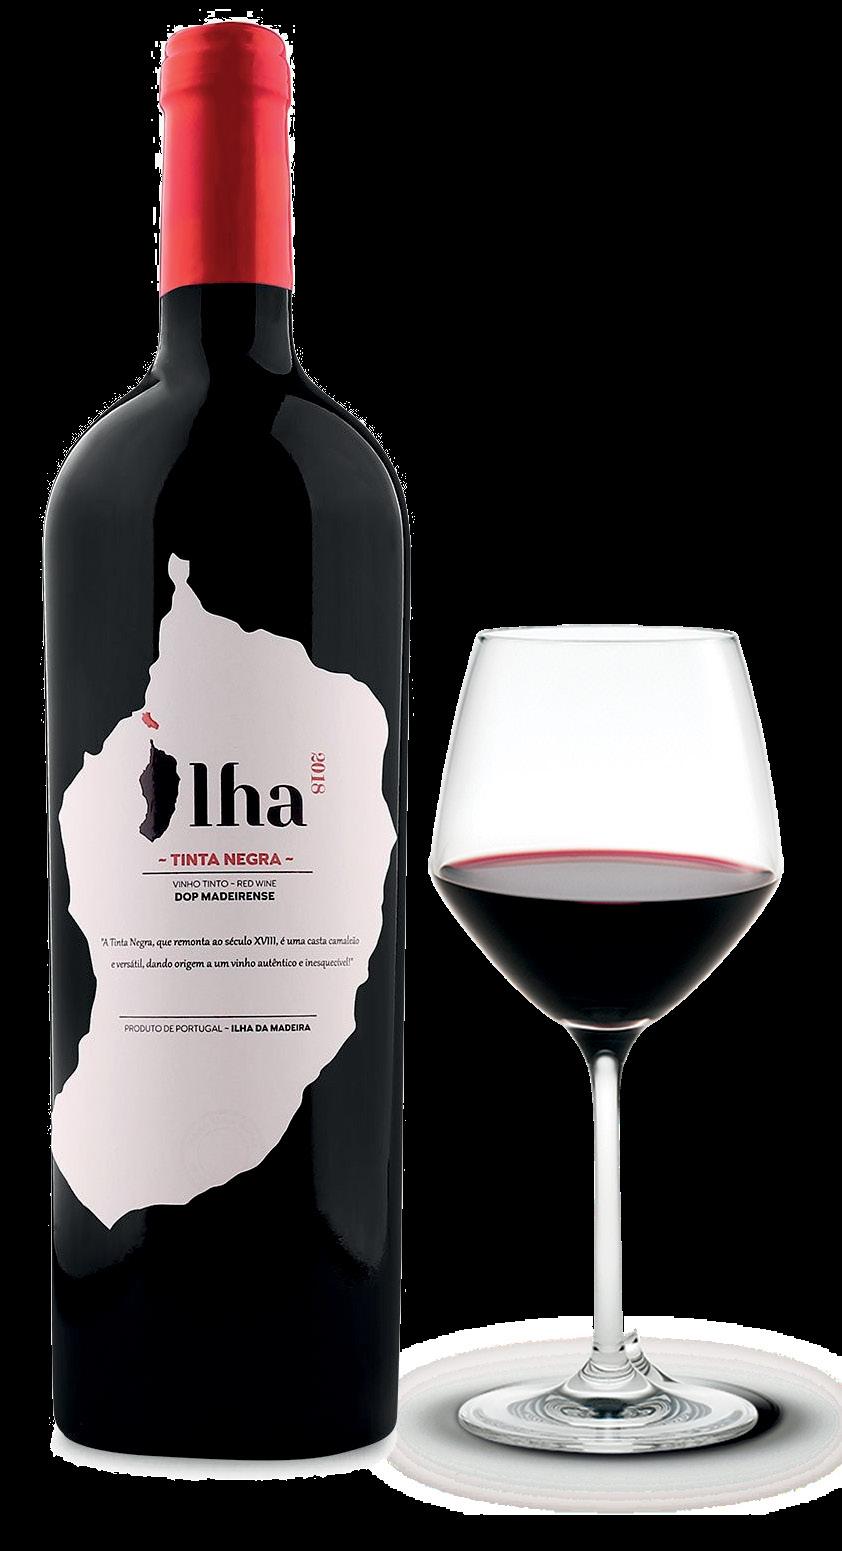
74 Gourmet O imperdível menu do restaurante Milibangalala Bay Resort 75 Adega Uma degustação do renovado “Tinta Negra”
79 Arte “Palavras são Palavras”, o ponto de encontro das artes
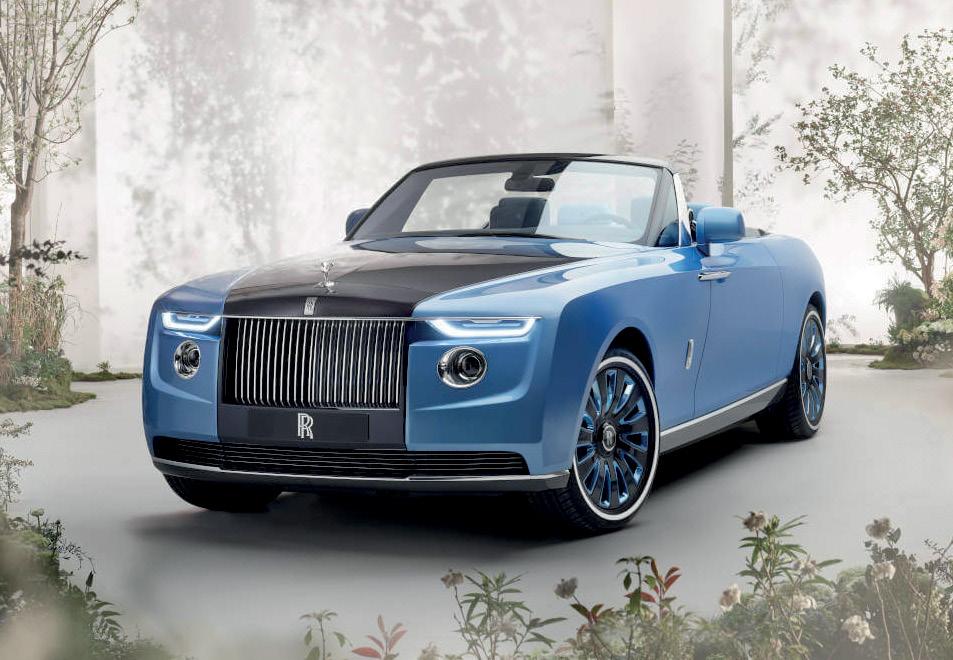
80 Ao volante Dos carros mais caros de 2022
18
OPINIÃO
MDR “A Evolução das Life Sciences e Próximos Passos no Sector”, Mara R. Lopes, MDR Advogados
E NTREVISTA
Carlos Parreira, CEO da agência Brand Lovers, fala da dinâmica e mudanças na área da comunicação 20
22
OPINIÃO
ABSA “Perspectivas do IDE para Moçambique – Desafios e Oportunidades”, Capranzine Hunguana, serviços de execução na tesouraria do Absa Bank
24 NAÇÃO
MERCADO DO TRIGO
26 Produção Sector privado, Governo e economistas revelam as razões da fraca produção de trigo
32 Opinião “A Iminência de Uma Recessão Global”, Wilson Tomás, research, banco BIG Moçambique
34 Investimento União Nacional dos Camponeses admite falta de know-how, estratégia e objectivos
38 Lá Fora Países africanos reinventam-se para contornar o elevado preço do pão
42 HOLLARD
CEO da seguradora, Henri Mittermayer, revela a priorização de segmentos importantes para o desenvolvimento
44 OPINIÃO
“Renováveis São a Forma Mais Barata de Atender à Demanda de Electricidade”, Wallace Manyara, Wärtsilä Energy
OPINIÃO
“Uma Economia Promissora, com Oportunidades e Desafios”, Janine Goosen, directora de CCIB 46
48 E SPECIAL INOVAÇÕES DAQUI
52 Hack4Moz, 2.ª edição
Programadores criam soluções tecnológicas para responder aos grandes desafios do desenvolvimento
56 Djampa Startup Hub Uma ferramenta tecnológica que facilita a assistência empresarial e assegura o sucesso dos negócios
58 OPINIÃO
“Gestor Intermédio, Espécie em Vias de Extinção?”, João Gomes - partner @ JASON Moçambique
60 MERCADO DE CAPITAIS
“Bodiva Arranca Mercado Accionista com BAI: Considerações sobre Duas Bolsas de Valores com Percursos Distintos, Salim Cripton Valá, presidente da BVM
64 CEO TALKS
O CEO do Absa, Rui Barros, está confiante na contínua melhoria do desempenho da economia nacional
68 OPINIÃO
“Gestão da Inovação vs. Competitividade”, Ricardo Velho, Business Unit manager na InSite Consulting
Celso Chambisso Editor da Economia & Mercado
Muito Joio, Pouco Trigo.
Como Separar?
“Aimprensa separa o trigo do joio – e publica o joio”. Há, nesta frase, claramente, uma forte dose de sarcasmo. Talvez por ter sido proferida por uma figura política – Adlai Ewing Stevenson II, duas vezes candidato democrata à presidência dos Estados Unidos, falecido há 57 anos – para manifestar um eventual incómodo que a imprensa por vezes lhe causava.
“Separar o trigo do joio”, antes do mais, é uma expressão que vem do Novo Testamento, de uma das Parábolas, quando Mateus, durante o Juízo Final, anunciava que os anjos iriam separar os “filhos do maligno” (o joio) dos “filhos do reino” (o trigo). Usando essa lógica, na comparação de Adlai Ewing Stevenson II, o interesse da imprensa seria o de procurar publicar apenas o que é mau, ou o que está mal.
Nesta edição, a E&M faz precisamente o mesmo: publica o “joio”, fazendo jus às palavras de Stevenson II. Mas com uma particularidade: aqui, o joio assume a forma dos inúmeros obstáculos a serem eliminados para a produção de trigo em Moçambique.
Uma commodity que escasseia cada vez mais e ameaça a segurança alimentar de uma população que cresce a um ritmo acelerado (2,5% ao ano, segundo o INE). E que perante uma guerra entre os maiores exportadores do mundo, agudiza o temor de uma fome severa não só aqui, como ao redor do mundo. Quando analisadas as diferentes infor-
mações disponibilizadas por instituições que estão no terreno e conhecem a realidade do País no que diz respeito à produção e toda a cadeia de valor do trigo, fica-se com a real dimensão da grande quantidade de “joio” por eliminar.
A produção do trigo, por exemplo, é feita por camponeses de muito pequena escala, maioritariamente espalhados pelas províncias de Manica e Tete. Segundo dados do sector privado, a produção anual de cada um deles é de cerca de 1200 kg por ano.
O Fundo de Desenvolvimento Agrário (FDA) estima em 20 mil toneladas produzidas dentro do País, o que cobre apenas 5% das necessidades de consumo. Na área do processamento, a guerra na Ucrânia está a desviar as moageiras nacionais aos fornecedores alternativos, entretanto, mais caros.
Tudo isto concorre para a pressão que nos últimos dias é muito anunciada pelo sector da panificação, no sentido de subir o preço da sua produção.
Alternativas? Também não são de fácil aplicação. Há um histórico de medidas sugeridas e até experimentadas ao longo dos anos, mas que, além de nunca terem sido objecto de consensos, não trouxeram resultados visíveis. A medida mais eficaz que se apresenta é o fomento à produção do trigo, cujo plano até existe, mas não é, de facto, útil.
Perante uma pressão que nos é presente e a demandar medidas de médio e longo prazo, o que esperar dos próximos tempos? Como separar o trigo do joio, para inverter este quadro?
15 JULHO | 15 AGOSTO 2022 • Nº 51
DIRECTOR EXECUTIVO Pedro Cativelos pedro.cativelos@media4development.com
EDITOR EXECUTIVO Celso Chambisso
JORNALISTAS Ana Mangana, Hermenegildo Langa, Nário Sixpene, Ricardo David Lopes, Rogério Macambize, Rui Trindade, Yana de Almeida, Filomena Bande
PAGINAÇÃO José Mundundo
FOTOGRAFIA Mariano Silva
REVISÃO Manuela Rodrigues dos Santos ÁREA COMERCIAL Nádia Pene nadia.pene@media4development.com
CONSELHO CONSULTIVO
Alda Salomão, Andreia Narigão, António Souto; Bernardo Aparício, Denise Branco, Fabrícia de Almeida Henriques, Frederico Silva, Hermano Juvane, Iacumba Ali Aiuba, João Gomes, Narciso Matos, Rogério Samo Gudo, Salim Cripton Valá, Sérgio Nicolini
EXPLORAÇÃO EDITORIAL E COMERCIAL EM MOÇAMBIQUE Media4Development
NÚMERO DE REGISTO 01/GABINFO-DEPC/2018
Mundo, 2022
Fome Vai Aumentar, Alerta a FAO
O mundo está cada vez mais a afastar-se do objectivo de acabar com a fome, com a insegurança alimentar e com a desnutrição até 2030. Publicado recentemente, pela ONU, o Relatório sobre o estado da Segurança Alimentar e Nutrição no Mundo 2022 aponta que o número de pessoas afectadas pela fome em todo o mundo subiu para 828 milhões em 2021, um aumento de cerca de 46 milhões desde 2020 e 150 milhões desde o início da pandemia do covid-19.
E avisa que, se a crise alimentar global – agora exacerbada pelo conflito entre a Rússia e a Ucrânia – se arrastar, muitas famílias continuarão a perder o poder de compra, a fazer refeições menos nutritivas ou a reduzir o número de refeições diárias.
O documento foi feito em parceria entre a Organização das Nações Unidas para a Alimentação e a Agricultura (FAO), o Fundo Internacional de Desenvolvimento Agrícola (Fida), o Fundo das Nações Unidas para a Infância (UNICEF), Programa Mundial de Alimentos (PMA) e Organização Mundial da Saúde (OMS).
FOTOGRAFIA D.R.
Inflação
Governo mobiliza 50 milhões de dólares para subsidiar os transportes
Negócios
O Governo de Moçambique mobilizou cerca de 50 milhões de dólares para a estabilização dos preços dos transportes públicos a favor da protecção das populações desfavorecidas face ao actual custo de vida.
O Executivo assumiu subsidiar os transportadores de passageiros com a intenção de evitar a subida de tarifas do transporte e a consequente subida acentuada da inflação, e espera que, mesmo perante eventuais incrementos adicionais do preço no mercado internacional que tem sido bastante volátil, as populações nos centros urbanos possam estar protegidas, pelo menos nos próximos seis meses, na perspectiva de a situação global me-
Executivo duplica salários dos funcionários públicos
A nova Tabela Salarial Única dos funcionários públicos moçambicanos está pronta para ser aplicada com o ordenado mínimo 80% acima dos actuais 4688 meticais, isto é, o salário passa a variar entre 8758 e 165 758 meticais.
Cerca de 306 mil funcionários, que representam 80% de um total de 382 728 funcionários do Estado no activo, já estão enquadrados e em condições de receber os salários de acordo com os critérios definidos na Tabela Salarial Única.
Economia
A aplicação da medida vai custar ao Estado 13,5 mil milhões de meticais, sendo que o plano é que, a médio e longo prazos, haja maior estabilidade dos gastos com salários da Função Pública, assegurando também maior previsibilidade. Entretanto, o Governo ainda não revelou qual será a fonte de recursos que vai alimentar estes ajustes, daí as críticas e desconfianças levantadas por economistas e representantes da sociedade civil sobre a sua consistência e efectividade.
MEF recomenda mudanças na composição da dívida pública moçambicana
Um documento do Ministério da Economia e Finanças (MEF) recomenda que o País deixe de se endividar muito junto dos bancos que actuam em território nacional e recorra
mais a empréstimos concessionados no estrangeiro, que têm juros relativamente mais baixos.
O objectivo é ter uma dívida mais sustentável, que passe a representar 64,7% do Produto Interno Bruto (PIB) em vez dos 85% considerados no final de 2021, um dos níveis mais elevados da História.
A Estratégia de Médio Prazo para a Gestão da Dívida Pública recomenda um aumento da proporção de financiamento externo de 30% em 2022 para 55% em 2025, correspondido por uma gradual redução do financiamento interno de 70% para 45%, no mesmo período.
O ministro da Economia e Finanças, Max Tonela, acredita que, a concretizar-se, a ideia “colocaria Moçambique na rota das boas práticas internacionais e transmitiria os sinais certos para os credores”.
lhorar, isto é, quando o preço do barril do petróleo, que em meados de Julho estava nos 101 dólares, recuar.
A medida de aliviar a pressão da inflação acontece numa altura em que o INE acaba de anunciar mais um recorde de subida generalizada do nível de preços em Junho, para a casa dos 10,81%, o valor mais alto dos últimos quatro anos e nove meses.
Em termos acumulados, desde o início de 2022, o nível geral de preços em Moçambique agravou-se em 6,44%. As divisões de alimentação, bebidas não-alcoólicas e transportes foram, em termos homólogos, as que registaram maior variação de preços.
Extractivas
Governo garante que Fundo Soberano deverá ser aprovado este ano
A proposta de criação de um fundo soberano de Moçambique com base nas receitas de recursos naturais deve ser aprovada até final do ano, anunciou o ministro da Economia e Finanças, Max Tonela.
O processo “está a decorrer em estado acelerado e a perspectiva é que o Governo possa apreciar a proposta” e enviá-la para aprovação no Parlamento mesmo antes da reabertura da segunda sessão plenária de 2022, em Outubro. Assim, o Fundo poderá ser “aprovado ainda no decurso deste ano”, concluiu.
O Banco de Moçambique e organizações não-governamentais (ONG) têm defendido um cenário em que o Fundo Soberano seja constituído antes de o País começar a receber receitas de Rovuma, a tempo de criar capacidade técnica e institucional na gestão dos recursos naturais.
O mecanismo contará ainda com receitas de reservas de carvão, areias pesadas, titânio e outros minérios de elevado valor de mercado exportados por Moçambique.
A proposta de criação redigida pelo Banco Central e divulgada em 2020 prevê dois objectivos. O primeiro é “acumular poupança”, e o outro “contribuir para a estabilização fiscal do País”, com regras de transparência e prestação de contas. O Fundo Soberano deverá passar por um período de maturação até ao 20.º ano.
Apoio externo
Banco Mundial anuncia 300 milhões de dólares para recuperação económica de Moçambique
O Conselho de Administração do Banco Mundial aprovou uma subvenção de 300 milhões de dólares de apoio à operação de financiamento para o desenvolvimento de políticas e suporte às instituições de transformação económica em Moçambique.
Esta é a primeira de uma série de três operações programáticas e um conjunto robusto de reformas destinadas a fortalecer as instituições e a lançar as bases para um crescimento sustentado e uma transformação económica.
As reformas a serem apoiadas estão organizadas em torno de três pilares: o primeiro tem que ver com as reformas estruturais para reforçar as instituições orçamentais e a transparência; o segundo aborda o ambiente empresarial e as restrições de acesso a finanças para apoiar o desenvolvimento do sector privado; e o terceiro baseia-se nos compromissos de Moçambique em matéria de alterações climáticas que visam apoiar uma trajectória de crescimento mais resiliente e verde.
Balança de pagamentos Moçambique regista quebra acentuada de reservas internacionais
Em Novembro do ano passado, as Reservas Internacionais Líquidas (RIL) correspondiam a seis meses de importações, no valor de 3,4 mil milhões de dólares. Entretanto, foram-se desgastando até aos cinco meses com um valor de 3,2 mil milhões em Março, estando agora bem abaixo desse patamar.
Com a eclosão do conflito entre a Rússia e Ucrânia, e a inflação decorrente disso mesmo, até por Moçambique ser uma economia fortemente dependente de importações, sobretudo de combustíveis e de cereais (particularmente o trigo) produzidos naquelas economias, o
efeito de erosão sobre as RIL tem sido evidente.
Afastando receios de que, se a guerra persistir, assim como a crescente inflação dos preços de cereais e de combustíveis, a capacidade interna de realização de algumas importações e de cumprimento de compromissos externos possa ser afectada, Emílio Rungo, director do Gabinete de Comunicação e Imagem do Banco de Moçambique, assinalou que, neste momento, “os níveis de reservas de que o País dispõe são suficientes para cobrir acima de três meses de importações de bens e serviços”.
Economia Mundial Chega aos 100 Biliões de Dólares
Ultrapassar a marca dos 100 biliões de dólares (ou trillion, se optarmos pela numeração mais usada nos países anglo-saxónicos) é um novo marco para a produção económica global.
Quando o PIB mundial chegou aos 88 biliões de dólares, em 2020, e depois aos 94 biliões, no ano seguinte, pressentia-se que a barreira da centena de biliões estava perto.
E, mesmo com uma saída forçada da pandemia e a guerra na Ucrânia como pano de fundo, a verdade é que, de acordo com as últimas projecções, o FMI espera que a economia global atinja quase 104 biliões de dólares em valor nominal até ao final de 2022. Embora o crescimento continue a aumentar, a recuperação esperada no período pós-pandémico parece, ainda
Prevê-se que, até 2030, o PIB da China ultrapasse o dos EUA
assim, um tanto ou quanto tensa. Devido a conflitos recentes, estrangulamentos na cadeia de abastecimento, e subsequente inflação, as projecções económicas globais estão a ser revistas em baixa.
O crescimento anual global do PIB para 2022 foi inicialmente projectado para 4,4% a partir de Janeiro, mas, desde então, este valor foi ajustado para 3,6%.
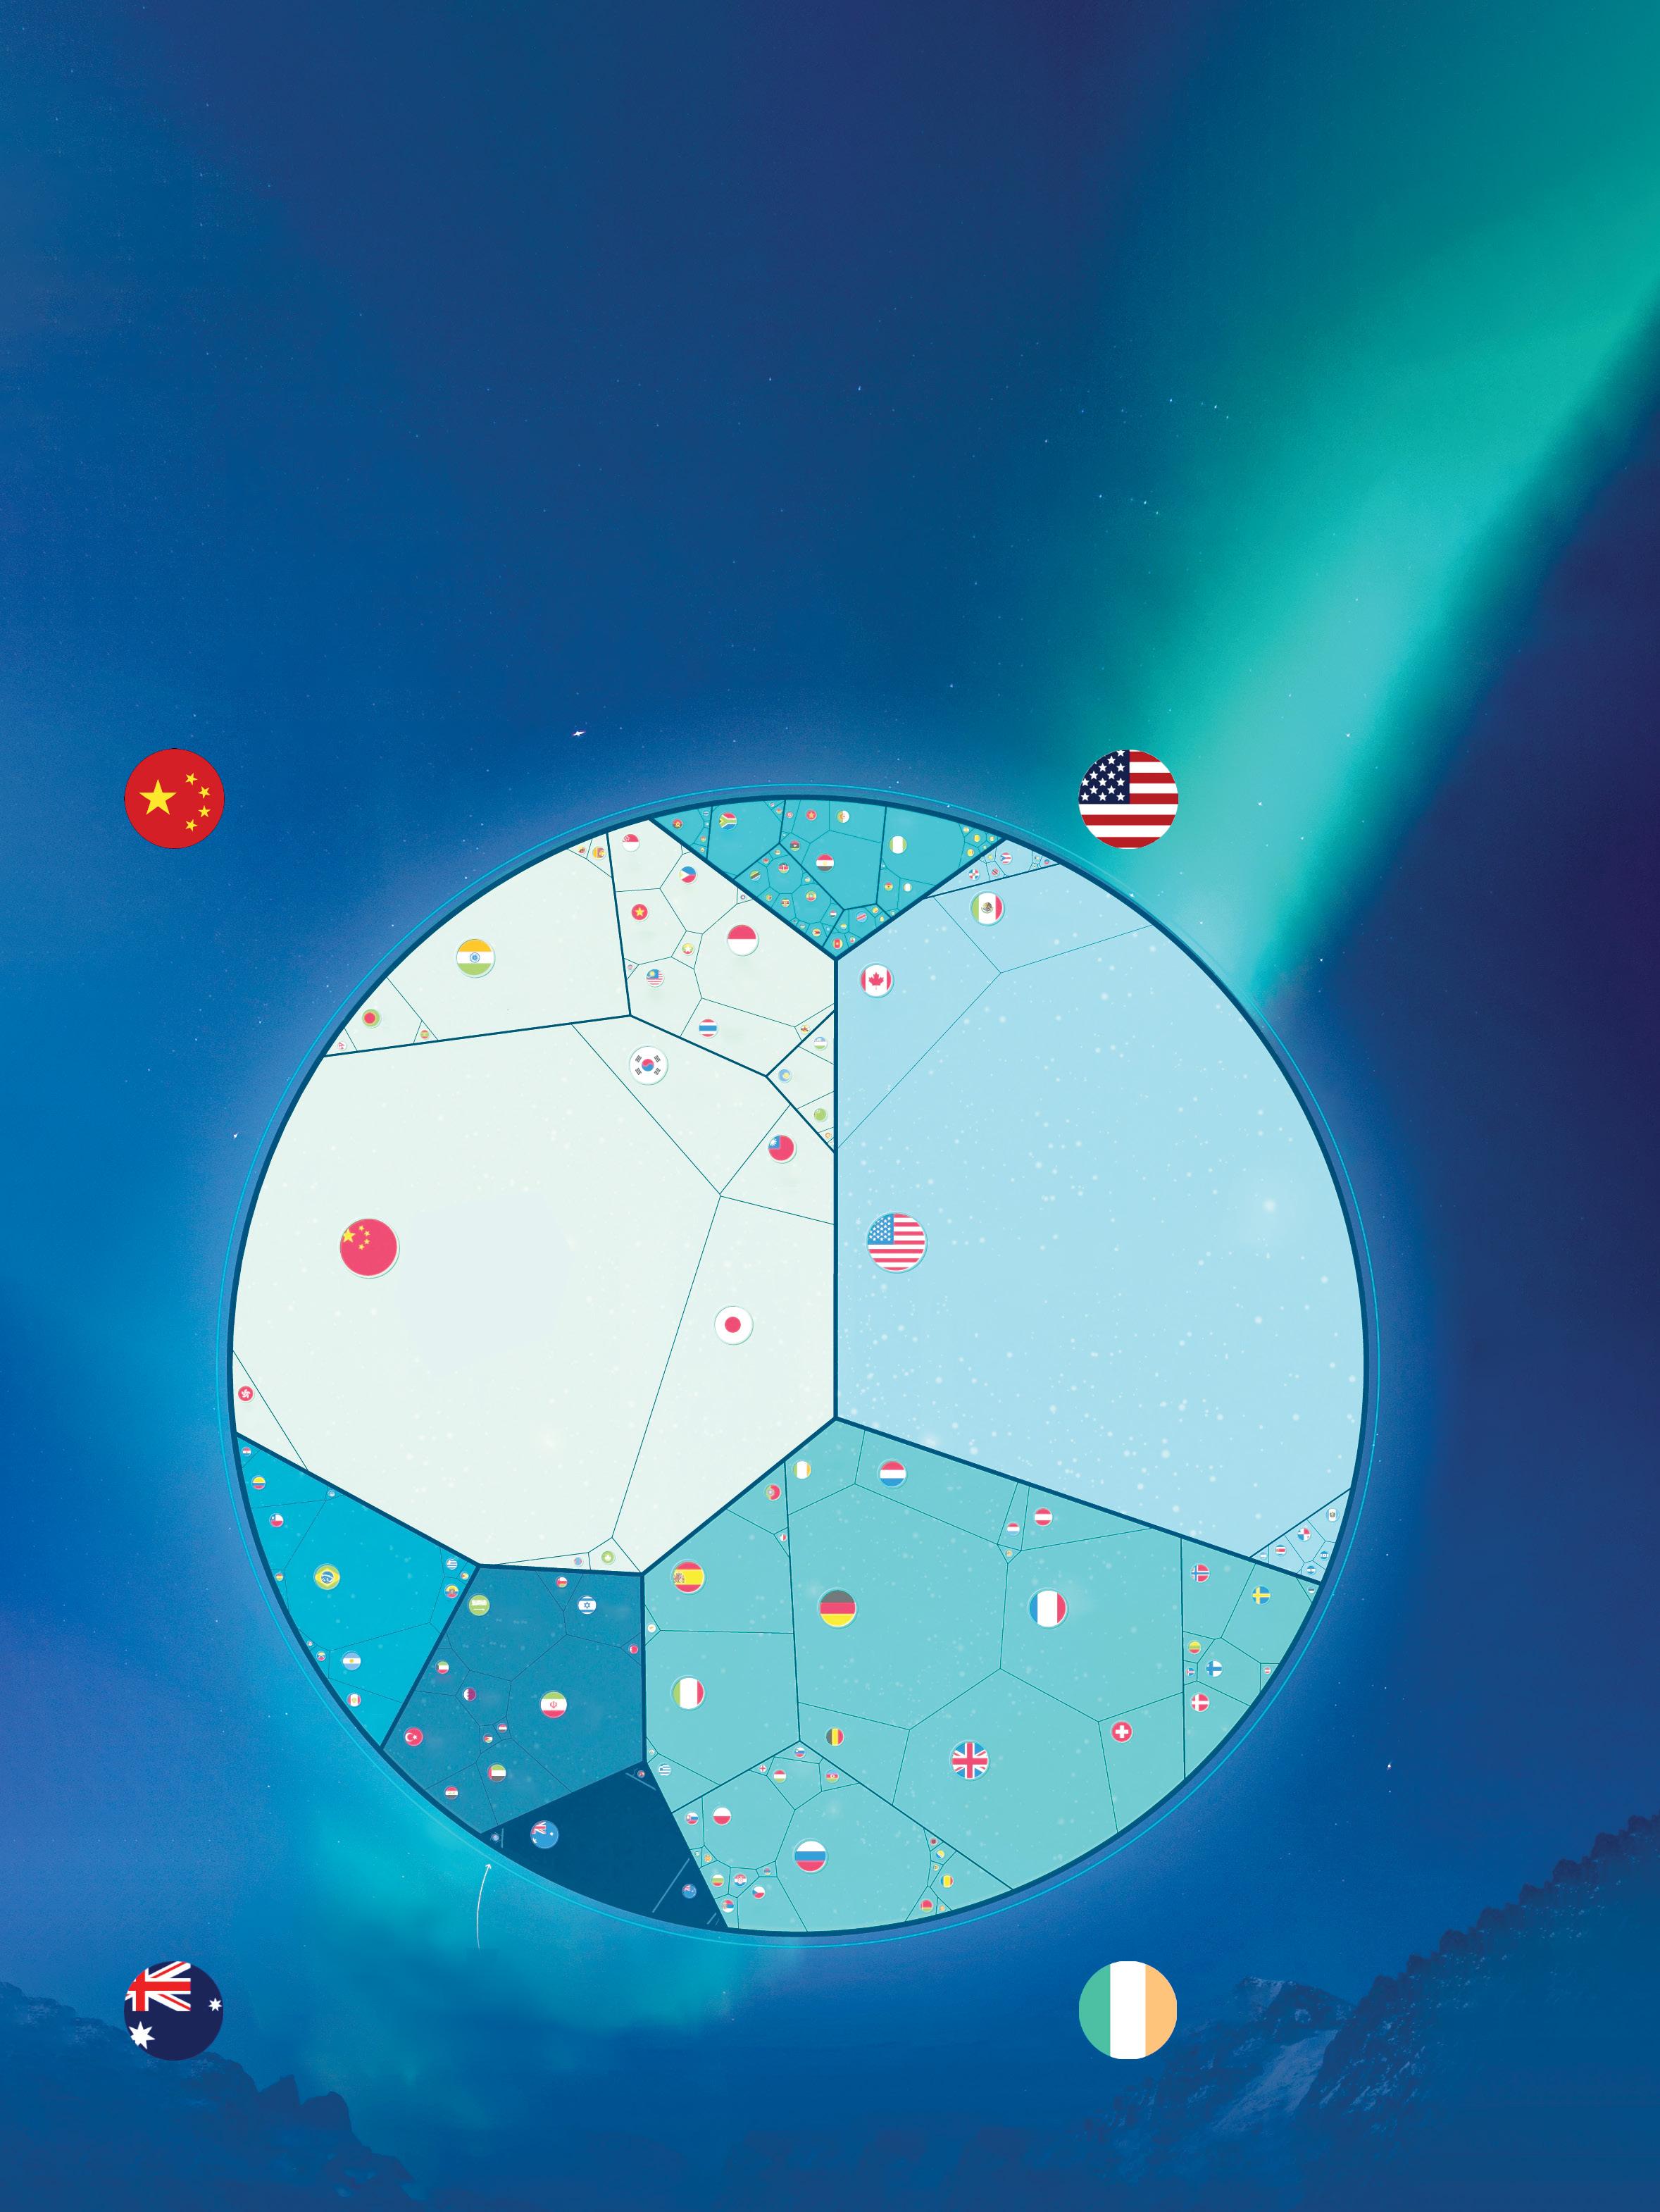
No gráfico a seguir, ilustramos as 50 maiores economias mundiais neste ano, com os EUA a continuarem a ser líderes no panorama económico mundial, com um PIB de 25,3 biliões de dólares, quase um quarto da economia mundial. Segue-se a China, com pouco mais de 19,9 biliões de dólares.
EUA são a maior economia mundial desde 1871
A maioria dos países mais pequenos ao nível do PIB são pequenas ilhas no continente da Oceânia. É o caso de Tuvalu, pequeno Estado da Polinésia com um PIB de apenas 66 milhões de dólares.
Estados Unidos da América
A Irlanda será a região na Europa que mais crescerá em 2022, com uma taxa de 5,2% do seu PIB já neste ano.
Cristina Melo • Manager EY – Audit
“Oconflito Rússia-Ucrânia desencadeou um efeito dominó que continua a apresentar consequências generalizadas para vários sectores, incluindo o segurador”.
A invasão da Rússia à Ucrânia a 24 de Fevereiro do corrente ano tem gerado impactos económicos adversos e duradouros numa escala global. Neste cenário, de forma generalizada, as economias estão a ser impactadas pelo aumento generalizado dos preços de importação, nomeadamente de combustíveis e de produtos alimentares, o que tem contribuído para agravar significativamente a inflação. De acordo com o mais recente estudo publicado pelo Standard Bank, tem-se registado em Moçambique, neste ano, o mais rápido aumento dos preços face aos últimos cinco anos: o Índice de Preços ao Consumidor em Maio quebrou a barreira de 8,7%, prevista anteriormente pelo Banco, tendo atingindo cerca de 9,31%. Este aumento gerou uma revisão da previsão de inflação anual em 2022 para cerca de 11,7% (versus cerca de 9,4% na anterior previsão).
Em termos da importação de combustíveis, o petróleo refinado mantém-se como a principal importação do País (representando cerca de 12,3% do total de importações em 2020 – USD 1,34 mil milhões). Só o preço dos combustíveis aumentou já 33% face a 2021. No que concerne aos produtos alimentares, nomeadamente os cereais, como o trigo, as suas importações anuais em 2020 representaram cerca de 2,42% (USD 264 milhões) do total das importações do País.
Deste total, cerca de 31% foi importado da Rússia e 8% pela Ucrânia1, o que revela algum (ainda que controlado) nível de dependência destes países no sector alimentar. Embora os recentes aumentos de taxas de juro pelo Banco Central, no âmbito da política monetária, funcionem como mecanismo de controlo par-
Economia e Seguros em “Tempos de Cólera”
cial da inflação, estes incrementam também o risco do crédito para o sector bancário, bem como o peso dos financiamentos externos para as empresas, tendo assim severas consequências numa economia ainda em recuperação da pandemia resultante do coronavírus.
Como tal, torna-se inviável assumir a subida das taxas de juro como solução no longo prazo para contrariar a tendência crescente ao nível da inflação.
O mercado Segurador
O nível elevado e prolongado da inflação poderá impactar negativamente o lucro das seguradoras. Um estudo recente pu-
O culminar da crescente inflação no mercado poderá gerar uma desaceleração do crescimento económico... o que implicará uma diminuição da procura por produtos de seguros
blicado pela empresa de rating Moody’s2 argumenta que níveis consistentemente altos de inflação podem desacelerar o crescimento económico dos países, prejudicando consequentemente a procura por seguros. Salientam-se, assim, dois possíveis cenários para o sector segurador, não exclusivos:
Por um lado, a verificação de um incremento nos custos para fazer face ao pagamento de sinistros, como consequência do impacto da inflação nos diversos sectores. Em resultado, será provável assistir-se a um aumento no preçário praticado para as apólices, compensando em parte a diminuição do resulta-
do técnico. Simultaneamente, com um impacto contrário, o aumento das taxas de juro poderá igualmente resultar num incremento no rendimento financeiro das seguradoras.
Por outro lado, o culminar da crescente inflação no mercado poderá gerar uma desaceleração do crescimento económico, ou mesmo uma recessão, o que implicará uma diminuição da procura por produtos de seguros e uma maior taxa de incumprimento no pagamento dos prémios, com um efeito negativo directo nos lucros e, consequentemente, nos rácios de solvência obrigatórios.
Este impacto negativo poderá ter duas causas distintas, e, potencialmente, cumulativas: a primeira mais associada ao preçário das seguradoras, uma vez que o aumento dos prémios poderá dissuadir a contratação de seguros pelos tomadores; e a segunda relacionada com uma potencial diminuição da massa segurável por via da redução do rendimento disponível das famílias e das empresas: (i) ao nível familiar um menor rendimento disponível poderá significar a priorização dos gastos a incorrer, deixando os seguros para segundo plano e (ii) ao nível empresarial, existe um risco iminente de falências, bem como de cortes orçamentais para investimento, o que implicará uma redução dos seguros contratados no âmbito do negócio e de benefícios para os seus colaboradores. Considerando que os factores macroeconómicos acima citados se encontram fora da esfera de controlo das seguradoras, cabe a estas encontrarem estratégias e mecanismos de gestão de negócio que melhor respondam aos desafios que se avizinham. O impacto será inevitável, ficará a cargo de cada entidade a dimensão que o mesmo tomará.
1 Fonte: The Observatory of Economic Complexity, 2020.
2 Fonte: Moody’s - Prolonged high inflation would weigh on EMEA insurers’ profit.
Quem Deve Proteger o Conteúdo Local?
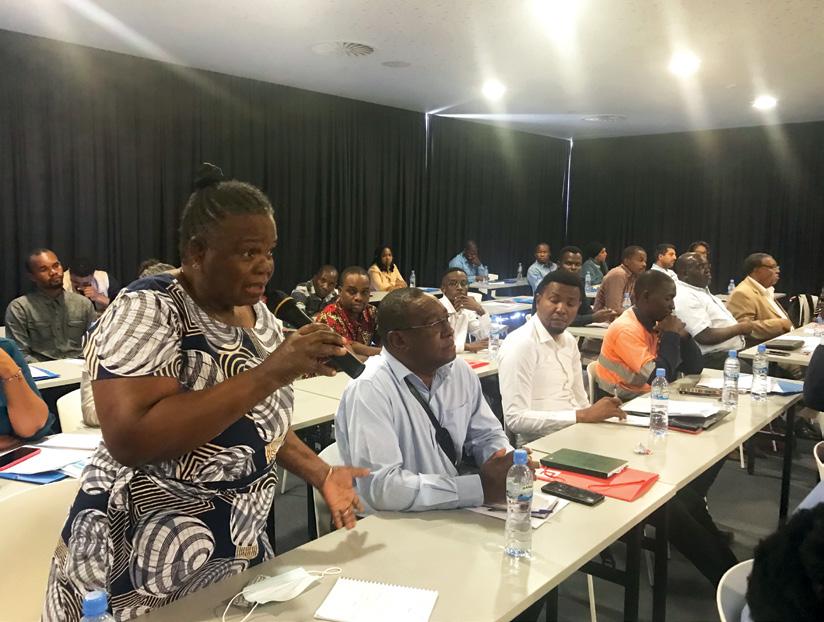
Cabo Delgado sente-se excluída das oportunidades da indústria do gás a favor de outras províncias. Este facto, por si, revela o quão controversa é a noção do significado do Conteúdo Local e ficou patente no mais recente workshop realizado pelo Programa +Emprego na cidade de Pemba. Qual é a fronteira entre o “local” e o “nacional”?
Texto Celso Chambisso • Fotografia D.R
A“maior parte dos jovens, quase 80%, está desempregada. As ofertas de emprego que aparecem são, geralmente, a favor dos que vêm de fora de Cabo Delgado, principalmente do Sul do País.
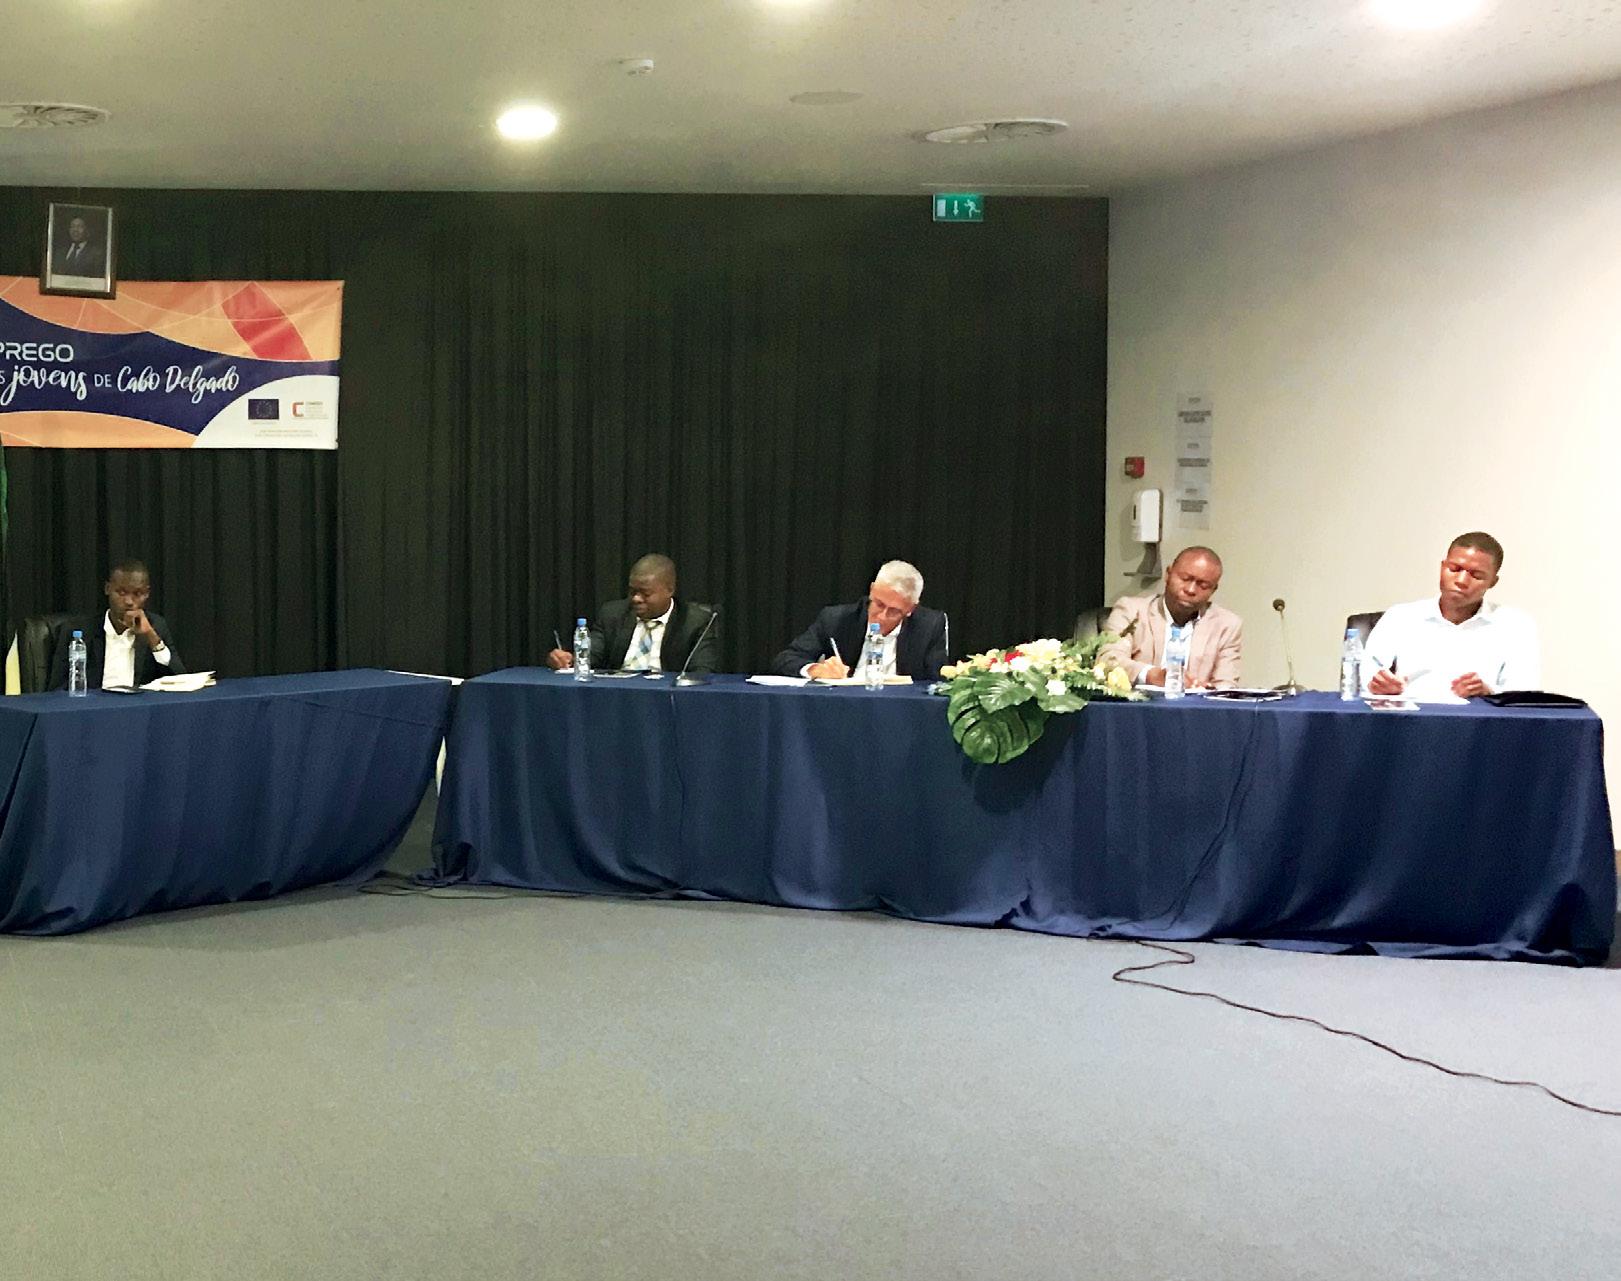
O que é suposto ser feito para desfazer esta diferença de oportunidades?”. Apesar de a pergunta incidir sobre o emprego reflecte o sentimento de parte dos jovens e empresários de Cabo Delgado sobre o Conteúdo Local, e foi feita pela secretária-executiva da Câmara de Comércio de Moçambique – Delegação de Cabo Delgado – Lizette Almeida, no calor do debate sobre “Pequenas Empresas, Grandes Negócios: O Papel da Cooperação Empresarial na Obtenção de Novos Contratos e Criação de Emprego”, que teve lugar a 7 de Junho na cidade Pemba.
Organizado pelo Programa +Emprego, em parceria com o Instituto de Formação Profissional e Estudos Laborais Alberto Cassimo (IFPELAC), a Confederação das Associações Económicas de Moçambique (CTA) e a Media4Development, o workshop “Pequenas empresas, grandes negócios: O papel da Cooperação Empresarial na obtenção de novos contratos e criação de emprego”; procurou abrir caminhos para que cidadãos e empresas disponham de melhores ferramentas para gerar desenvolvimento numa província rica em recursos naturais.
Mas, quando foi a vez de falar sobre “como potenciar o Conteúdo Local”, sobressaíram divergências que carecem de aprofundamento e esclarecimentos, quando ainda não existe um instrumento legal orientador.
Cabo Delgado vs resto do País? Não deverá ser esse o caminho a seguir
Enquanto a noção que se tem do Conteúdo Local, grosso modo, incide sobre a protecção de empresas nacio-
nais, em Cabo Delgado a percepção é diferente. As empresas esperavam por uma atenção ainda mais focada dentro da província, em concorrência com a de outras províncias, sobretudo da capital, Maputo.
Fica a ideia, no terreno, de que do ponto de vista das empresas de Cabo Delgado, não há diferença entre uma empresa estrangeira e uma nacional baseada fora da província quando se trata da busca por oportunidades da indústria do gás. “A maior inquietação que sentimos é que as empresas que prestam serviços às multinacionais são de fora de Cabo Delgado. Há diferenças de oportunidade.
A nossa empresa, com toda a documentação requerida e a seguir todos os critérios necessários para obter a certificação de qualidade, não consegue contrato com as multinacionais porque ainda não está certificada, de facto. Por isso assistimos a muitas empresas de fora a preencherem o espaço que poderia ser nosso”, diz à E&M, Júlio Namburete, director administrativo da JC Service, empresa que actua na área da manutenção de sistemas de frio, com sede em Cabo Delgado.
“Quem acaba passando à frente é quem vem de fora. Nós, os locais, ficamos sem actividade ou acabamos por ser subcontratados pelas empresas que vêm de fora”, realçou, referindo-se às empresas concorrentes nacionais. Em alguns casos, prossegue, “as empresas contratadas até estão registadas em Cabo Delgado, mas pertencem a estrangeiros”, e isso, em última análise, diz, “beneficia as economias de onde vêm os seus proprietários”.
Apesar de ser uma posição que se considera válida, é preciso não perder de vista que a protecção do interesse nacional não inutiliza, por completo, o contributo que as empresas estrangeiras podem dar ao desenvolvimento, no-
meadamente através do pagamento de impostos e do emprego.
Desnível a diminuir
Durante o debate, várias vozes de representantes de empresas e de instituições levantaram-se em protesto relativamente ao desnível do acesso às oportunidades entre as empresas de Cabo Delgado e as do resto do País.
Mas Anifa Megji, administradora do Grupo Saidou, empresa que opera na área de transporte e logística, entende que já passou o tempo em que as empresas estavam em desvantagem, porque houve um forte movimento das próprias multinacionais de procurarem serviços de empresas locais. “Essa iniciativa criou condições para que todas as empresas de Cabo Delgado, independentemente da dimensão, incluindo até os vendedores informais, tivessem a oportunidade
Os incentivos às empresas só são efectivos se estiverem assentes numa mentalidade receptiva a todos os que vierem dar competitividade local
de começar a vender os seus produtos e serviços aos grandes projectos”.
O Conteúdo Local foi concebido e orientado para a vertente do interesse nacional. Ou seja, o “local” a que se faz menção está mais para o “nacional” do que para a região geográfica em que existem, de facto, os recursos naturais. A partir daí, todas as empresas nacionais são consideradas como estando em pé de igualdade, independentemente da localização. Então, o que determinará o seu sucesso ou fracasso será a capacida-
de criada para servir aos grandes projectos. Mas será assim que se deve interpretar esta questão? Ou será necessário elaborar regras específicas para catapultar as empresas de Cabo Delgado, resultando numa espécie de “Conteúdo Local-Local”? João Gomes, partner da Jason Moçambique e da Bluebiz, e um dos oradores principais do evento, rebateu, no entanto, alguns dos protestos dos empresários de Cabo Delgado. Começou por revelar que “os sistemas de incentivos públicos que têm apostado
em dinamizar territórios falham, porque não são os territórios que se estimulam, e sim as ideias, iniciativas e projectos”.
Para João Gomes, o que se deve incentivar é o poder do empreendedor, que é o motor da iniciativa privada. “Nunca se escondam atrás dos territórios para encontrar qualquer vantagem competitiva. Isso será extremamente prejudicial, como a história já mostra”, alerta o especialista.
Ao contrário disso, segundo João Gomes, “quando se está em territórios com características deprimidas em termos económico-financeiros (como eventualmente é a província de Cabo Delgado), os incentivos às empresas só são efectivos se estiverem assentes na criação de uma mentalidade receptiva a todos os que vierem, desde que isso signifique de facto, um ganho de competitividade local e nacional”, argumentou.
Falta informação privilegiada
Sobre esta questão, Samo Dique, economista da CTA que participou no workshop, reconhece que as empresas de todo o País, mas principalmente as de Cabo Delgado enfrentam a falta de acesso a informação privilegiada e dificuldades impostas pela língua inglesa, que é a utilizada no lançamento dos concursos, para poderem participar na prestação de serviços às multinacionais.
“É um problema a ter em conta porque as empresas, em muitos casos, não percebem o que está escrito. O caderno de encargos, por exemplo, está em inglês e mesmo as empresas que têm capacidade técnica suficiente para abraçar as oportunidades da área do gás não têm, inúmeras vezes, pessoal com domínio o idioma”, explica.
À E&M, o economista admitiu, entretanto, que, nos últimos tempos, esta situação tende a melhorar visto que há uma tendência de as grandes empresas publicarem os concursos nos jornais em duas línguas: inglês e português.
Por isso, Samo Dique acredita que o investimento no acesso à informação será um grande passo. “Por exemplo, é possível resolver isto contratando jovens cuja tarefa seja, exclusivamente, consultar jornais e todos veículos de conteúdos informativos que tenham interesse para a sua empresa, para manterem a direcção da empresa informada.
É um investimento que, bem aproveitado, pode gerar grandes benefícios”, sugeriu. Além disso, “o sector privado e o Executivo devem assumir a tarefa de sensibilizar os grandes projectos
“O sector privado e o Executivo devem assumir a tarefa de sensibilizar os grandes projectos a difundirem mais as oportunidades de negócios”
a difundirem mais as oportunidades de negócios”. O economista avança como exemplo este seminário realizado pelo +Emprego, ou alguns que a TotalEnergies também tem realizado nesse sentido, e que, na sua opinião, deve ser replicado cada vez mais.
Certificação e instabilidade: os desafios a ultrapassar
Um exemplo dos problemas que as empresas enfrentam em Cado Delgado foi trazido pelo representante do Grupo Saidou, que opera na área de transportes e logística desde 2020.
De acordo com a respectiva administradora, Anifa Megji, antes mesmo de conseguir a certificação de qualidade, a firma chegou a conseguir um contrato com a Total. “Antes dos ataques dos insurgentes já nos estávamos a posicionar de forma decisiva no mercado.
Tínhamos alguns contratos que nos permitiriam prestar serviços na área de transporte de produtos secos e congelados para Afungi e Palma. Mas, depois de os ataques começarem a tornar-se cada vez mais graves, a situação mudou drasticamente.
O negócio ficou fraco porque a maior parte dos projectos de gás pararam os trabalhos e, entre os pou-
cos que mantêm a sua presença, reduziram em grande medida a procura pelos nossos serviços”, explica Anifa Megji.
Os ataques também vieram interromper o processo de certificação do Grupo Saidou, que já estava em curso, e que são essenciais para se manterem a trabalhar com os grandes projectos que, mais tarde ou mais cedo, irão tomar o seu lugar no desenvolvimento económico da província e dos seus agentes.
No fim do workshop, onde também se procedeu à assinatura do Memorando de Entendimento entre o IFPELACInstituto de Formação Profissional e Estudos Laborais Alberto Cassimo e a CTA, no domínio da Capacitação das PME de Cabo Delgado, fica a ideia da importância da criação de competências como um dos factores mais determinantes no desenvolvimento de estratégias de subcontratação no sector do gás natural em Cabo Delgado, criando-se oportunidades únicas para as empresas e recursos humanos locais com a inserção dos trabalhadores nas oportunidades geradas pelos investimentos no sector do gás natural, podendo resultar ainda em bem-estar e em justiça social para as comunidades locais e para a província enquanto um todo.
Mara Rupia Lopes • Associada da MDR Advogados
A Evolução das LifeSciencese Próximos Passos para Moçambique no Sector
Em meio à pandemia do covid-19, o sector das life sciences tem desempenhado um papel fundamental na criação daquele que é o “novo normal”. Para lidar com a pandemia, vimos a união entre prestadores tradicionais, outrora concorrentes, para acelerar a pesquisa e desenvolver a geração de vacinas mais rápida da História. Governos, sistemas de saúde, investidores, farmácias e organizações sem fins lucrativos continuam agora a trabalhar em colaboração para fornecer uma ampla distribuição e administração por todo mundo.
Com a introdução de um “novo normal” social, no pós-pandemia, a digitalização vem ampliando o horizonte de novas possibilidades no sector das life sciences: ambientes de trabalho redefinido, mudança na prestação de cuidados de saúde e colaborações inovadoras são alguns exemplos que podem ser apontados e têm vindo a impulsionar uma mudança sem precedentes no sector, grandemente apoiada nos avanços tecnológicos. Vejamos.
1. Digitalização acelerada: novas formas de atendimento, novos papéis e MedTech
vel que os stakeholders continuem a investir e a financiar novas soluções em saúde digital nos próximos anos. Espera-se que os sistemas de saúde continuem a fazer investimentos, e um modelo híbrido virtual e presencial será, provavelmente, a norma pós-pandemia. Por outro lado, a colaboração contínua entre Governos, indústria e grandes empresas financiará, provavelmente, tecnologias inovadoras para doenças generalizadas com base nos modelos mais desenvolvidos durante a pandemia.
2. Pesquisa e desenvolvimento: novos tipos de colaborações e ensaios clínicos reformulados Tem sido amplamente defendido que a pandemia do covid-19 acelerou a transformação digital do sector farmacêutico em vários anos. Por exemplo, embora a média do sector para o desenvolvimento e revisão de um novo medicamento seja de 8,2 anos, as duas primeiras vacinas contra o covid-19 foram desenvolvidas, testadas e autorizadas em menos de um ano.
Podemos destacar novos designs de testes virtuais e monitoramento remoto por meio de telemedicina e assistência médica móvel, que permitem maior envolvimento do paciente e melhoram a diversidade de testes clínicos para obter insights mais valiosos...
Com a ajuda de ferramentas de saúde digital, o atendimento virtual mudou fundamentalmente o acesso à assistência médica, com as teleconsultas a serem uma realidade cada vez mais presente e criando uma experiência de atendimento aprimorada. Mais: a digitalização no sector das life sciences gerou também um aumento de novos sistemas de ponto de atendimento, um fácil acesso a atendimento clínico em casa, configurações de farmácias digitais e vacinações em farmácias. No geral, um acesso mais fácil e eficiente aos cuidados de saúde.
Com todo este contexto, o financiamento arrecadado por empresas de saúde digital atingiu um recorde global de US$ 21,6 biliões em 20201 – um aumento de 103% em relação a 2019. E é expectá-
Como resultado, as empresas encontram-se agora num estágio de reavaliação dos seus processos e desafio em busca de maior eficiência, designadamente através de parcerias e soluções inovadoras. De entre estas, podemos destacar novos designs de testes virtuais e monitoramento remoto por meio de telemedicina e assistência médica móvel, que permitem maior envolvimento do paciente e melhoram a diversidade de testes clínicos para obter insights mais valiosos, ou a utilização de Inteligência Artificial e restantes novas tecnologias por parte das empresas biofarmacêuticas para inovar em ensaios clínicos.
3. O papel do regulador
Ainda no contexto da pandemia do covid-19, as autoridades regulatórias dos vários países acabaram tendo que acelerar os seus processos de aprovação, especialmente de vacinas. Esta nova abordagem daquela ferramenta regulatória,
As ferramentas digitais estão a mudar a forma de abordar o trabalho em várias áreas
juntamente com outras, tais como autorizações de comercialização aceleradas e programas de uso compassivo, permitiram (pode-se até dizer que forçaram) desenvolver um novo ambiente colaborativo entre as agências reguladoras e a indústria.
Neste novo ambiente regulatório, novas estratégias e tecnologias podem ajudar as empresas e organizações a navegar, permitindo comprimir cronogramas e acelerar insights. A flexibilização das regulamentações durante a pandemia aumentou a adopção da telemedicina em muitos países, mas as políticas regulatórias pós-covid serão essenciais para a aceitação e desenvolvimento permanentes no sector das life sciences.
Próximos passos para Moçambique Moçambique, tal como os restantes países africanos, tem agora uma oportunidade para dar um salto no desenvolvimento, aproveitando-se da próxima onda de desenvolvimento tecnológico, incluindo biotecnologia e nanotecnologia. Enquanto retardatário, Moçambique não precisa voltar a testar e reproduzir o que já foi produzido por outros países. Ainda assim, há que investir na
criação de condições propícias para a adopção e implementação da tecnologia e know-how.
Olhando agora para os três aspectos anteriormente abordados, salta à vista que Moçambique precisa actualizar o seu enquadramento regulatório de modo a permitir o desenvolvimento e acompanhamento das tendências mundiais.
Por exemplo, quando se fala de digitalização e MedTech, notamos que Moçambique não tem um quadro regulamentar aplicável aos dispositivos médicos e software como dispositivo médico:
• Por um lado, a Lei n.º 12/2017, de 14 de Janeiro, regula as actividades de produção, investigação, importação, exportação, distribuição, armazenamento, transporte, comercialização ou distribuição de medicamentos, vacinas, produtos biológicos, ou produtos de saúde para uso humano. Neste contexto, a Lei 12/2017 define produto de saúde como «todos os artigos médicos e substâncias usados nos cuidados curativos, paliativos, nutritivos, sanitários e estéticos que influem directa ou indirectamente no bem-estar do indivíduo».
• Sucede que tal definição é ampla e pouco clara. Parece ter o potencial de abranger os produtos normalmente conhecidos como dispositivos médicos, mas não oferece uma margem de certeza jurídica confortável. Também no sector dos ensaios clínicos sobre produtos de saúde, sujeitos a autorização prévia nos termos da Lei 12/2017, está actualmente previsto que o Conselho de Ministros deve aprovar regulamentos sobre a condução de ensaios clínicos. No entanto, na nossa investigação não encontramos quaisquer regulamentos adicionais relacionados com ensaios clínicos, quer aprovados pelo Conselho de Ministros ou por qualquer outra autoridade competente. Ora, este tipo de incerteza dificulta a criação de mercados regionais e a própria integração de Moçambique no mercado mundial, pelo que se impõem reformas significativas no quadro regulamentar.
1Segundo informação disponibilizada pela PwC, “Global Top Health Industry Issues 2021” - disponível para consulta em https://www.pwc.com/ gthii2021 .
“O Digital Traz Grandes Desafios às Marcas e Ainda Maiores às Agências”
A celebrar 13 anos no mercado, Carlos Parreira, CEO da agência criativa Brand Lovers, conta à E&M de que se fez o percurso à frente da agência que um dia idealizou “embora ainda falte muito para lá chegar”, e de como esta, até pela natureza do próprio negócio em que actua, mudou e foi sendo mudada pelas grandes tendências evolutivas do País, e do mundo, ao longo de mais de uma década
Texto Pedro Cativelos • Fotografia Mariano Silva
O que é, hoje, a Brand Lovers no mercado das agências de publicidade ou criativas no País?
É uma agência 360˚ totalmente moçambicana, que abriu em 2009 quando cheguei a Moçambique. Comecei a viajar de Portugal, na altura com o objectivo de ver se havia espaço para uma agência criativa, e comecei a sentir que havia aqui o enquadramento e o negócio que procurava, nomeadamente nas áreas do design e do branding, segmentos que ainda estavam por desenvolver na sua plenitude.
Havia muita publicidade nos meios tradicionais, mas a perspectiva da web ainda estava muito crua. E no entanto, havia algumas empresas que começavam a ter curiosidade em ter presença no online. Quando me apercebi disso, pensei que havia aqui um mercado para se trabalhar nestas áreas e foi assim que começámos a dar os primeiros passos.
De então para cá, e se pensarmos no que é a comunicação no digital nas suas múltiplas dimensões, muito se alterou. No vosso caso, isso fez também com que, dessa ideia original do início da década, muito se tenha mudado no negócio. É assim?
Sim, sem dúvida. Repare, os nossos primeiros clientes foram a KPMG, em que começámos a fazer aquele projecto das “100 maiores empresas de Moçambique” ao nível de paginação das revistas e a parte do branding, aí ainda numa visão mais convencional do negócio. Mas, à medida que iam entrando novos clientes, fomos crescendo com as suas necessidades e com as nossas ideias. Depois começámos por fazer activação de marca para
a Mcel, e outras, nas áreas da educação; no sector informal também (que aqui tem muito peso), ao nível de produtos de higiene e alimentares, por exemplo. Por essa altura, o digital e especialmente a gestão de redes sociais começou a ganhar um peso específico na nossa actividade.
Essa será a grande mudança da comunicação das marcas nos últimos dez anos, no mundo, como no País. Concorda?
Há várias mudanças nos últimos anos, mas essa é decisiva, sem dúvida. No nosso caso, já hoje, e a nível de recursos, esse é o maior departamento que temos. Tem sido interessante acompanhar e fazer parte do desenvolvimento deste mercado em Moçambique.
As pessoas e as marcas, antes, preocupavam-se apenas com o seu website e eu tentava explicar-lhes, muitas vezes, que o site não é mais do que uma loja, e quando se tem uma loja num shopping, por exemplo, tem de pagar a renda, ter staff, ter os produtos bem posicionados e dar o seu negócio a conhecer, para atrair clientes para lá.
Desenvolvemos, nessa altura, vários websites e, por via desse awareness que faz parte da visão inicial do que pretendíamos que fosse a empresa, e que está espelhado no próprio nome, também a estratégia de marca digital por detrás desses produtos.
Aí começámos a integrar e a ter uma visão mais 360˚ sobre o mercado digital, a trabalhar os clientes a nível de social media e a gerar resultados para os seus negócios. Depois, o mercado da gestão digital, especialmente com a questão das redes sociais e a importância e trac-
ção que adquiriram, tornou-se incontornável e um novo segmento foi crescendo e desenvolvendo-se ao longo deste tempo. Primeiramente, havia, e ainda há, uma cultura de que fazer um post é algo banal, não existia a cultura de como é que ele deve ser feito e qual o seu objectivo estratégico enquanto ferramenta de comunicação. Claro que isso foi mudando, mas ainda estamos nesse processo. Hoje, esta é, porventura ‘a’ tendência do mercado nacional e, diria, mais que isso, é uma certeza que se acentuou ainda mais com a pandemia.
Para quem quer comunicar algo, num mundo em que as pessoas já não absorvem informação nos meios tradicionais, em que escolhem o que querem ver, em que seleccionam os seus conteúdos, isso é um grande desafio para as marcas e um ainda maior para as agências.
Como é que, na perspectiva de uma agência que trabalha a imagem de marcas e o seu posicionamento, muitas delas associadas a consumo, foi vivido o período da pandemia que, em larga medida, restringiu o contacto entre pessoas e afectou o próprio consumo?
Verdade, sim, mas também é um facto que, no ano passado, crescemos
“Havia, e ainda há, uma cultura de que fazer um post é algo banal, não havia uma visão estratégica de como é que deve ser feito e com que objectivo para a marca”
em volume e em valor de facturação. E gosto de pensar que isso aconteceu porque apostámos na altura certa em recursos humanos mais qualificados, temos tido profissionais que vêm de fora para dar formação aos nossos quadros e isso faz a diferença nas alturas de crise, como a que vivemos durante a pandemia.
Basicamente, com um grande problema, vieram várias oportunidades de sermos melhores e mais criativos, mas a base, a nossa pelo menos, passa sempre por estarmos preparados para dar uma resposta de qualidade, de acordo com as várias circunstâncias, mesmo aquelas inesperadas como foi a que o covid-19 nos colocou.
Todo este caminho que me está a descrever advém da própria evolução socioeconómica e, muitas vezes, colocam-se desafios sobre como compatibilizar isso com a realidade nacional, nos seus múlti-
plos contextos próprios. É esse o maior desafio?
A nível interno sim, mas eu diria que o desafio... mais desafiante, passo a redundância, são os recursos humanos. Este mercado é muito volátil, a questão financeira é demasiado marcada e, por vezes, é o único factor decisor.
Aconteceu-nos isso no início, porque nos reconheciam qualidade, acho, e as agências chamadas grandes iam-nos buscar os nossos melhores profissionais.
Portanto, o nosso desafio foi, com o tempo, sermos mais do que apenas uma empresa e mais uma marca para a nossa equipa, o que nos ajudou um pouco a reter talentos, embora continue a existir esse factor.
Fora da empresa, e em relação ao mercado, essa adaptação das linguagens e das trends mais recentes da publicidade e da gestão de marcas às especificidades do mercado foi, também ela, e continua a ser, um grande desafio
– tentar fazer passar aos departamentos de marketing, aos CEO, aos boards de direcção, um determinado tipo de visão para a qual não estariam tão despertos, por ser nova até lá fora. Mas esse é um desafio que acaba por ser estimulante.
Isso leva-me a uma questão que se debateu na pandemia e, imagino, em todas as grandes empresas em que a comunicação é vista como custo e não como investimento. Deparou-se certamente com isso. Terá havido mudanças nestes 13 anos que leva à frente da agência?
O factor particular da pandemia fez com que isso acontecesse drasticamente. Antes, os budget eram sempre desvalorizados em alturas de crise.
O investimento em imagem, marketing, comunicação nem sempre é imediato como as activações de marca, em que somos fortes também. Estas, sim, são claramente acções que incidem sobre a venda e têm um efeito mais dinâmico.
Mas existe, por vezes, alguma confusão entre o que se pretende de determinada campanha, que pode ser aumento de vendas, ganhos de notoriedade ou simplesmente criação de awareness, e aí o efeito na venda é menos observável no imediato. Mas se o trabalho for bem feito dá resultados mais à frente, diluídos no tempo.
Creio que isto acontece por, nestas alturas de turbulência económica, os departamentos comerciais estarem sob tensão e terem de mostrar resultados, entrando por vezes em conflito com os departamentos de marketing. Creio que isto é uma cultura que acontece em muitas empresas, mesmo nas grandes.
Qual é, na sua opinião, o grande desafio do mercado moçambicano da comunicação e do marketing nos próximos tempos?
Olhando para dentro da nossa estrutura, a estratégia prevê crescimento a nível de volume e uma aposta forte na especialização. Neste momento, a necessidade que tenho, enquanto gestor, é de agarrar a equipa que tenho, dar-lhes oportunidades de crescer na empresa.
Se pensar para fora, analisando o mercado, acho, como dizia anteriormente, o desafio que todos teremos pela frente passa por acompanharmos no mercado interno a enorme evolução tecnológica e de abordagem aos diferentes targets que se está a fazer lá fora.
Caprazine Hunguana • Responsável pelos Serviços de Execução na Tesouraria do Absa Bank Moçambique
Desde muito cedo, após a viragem para a economia de mercado e a adopção de um enquadramento político, económico e jurídico-legal mais favorável ao investimento privado, assistiu-se a uma atracção de elevados volumes de Investimento Directo Estrangeiro (IDE) para o País.
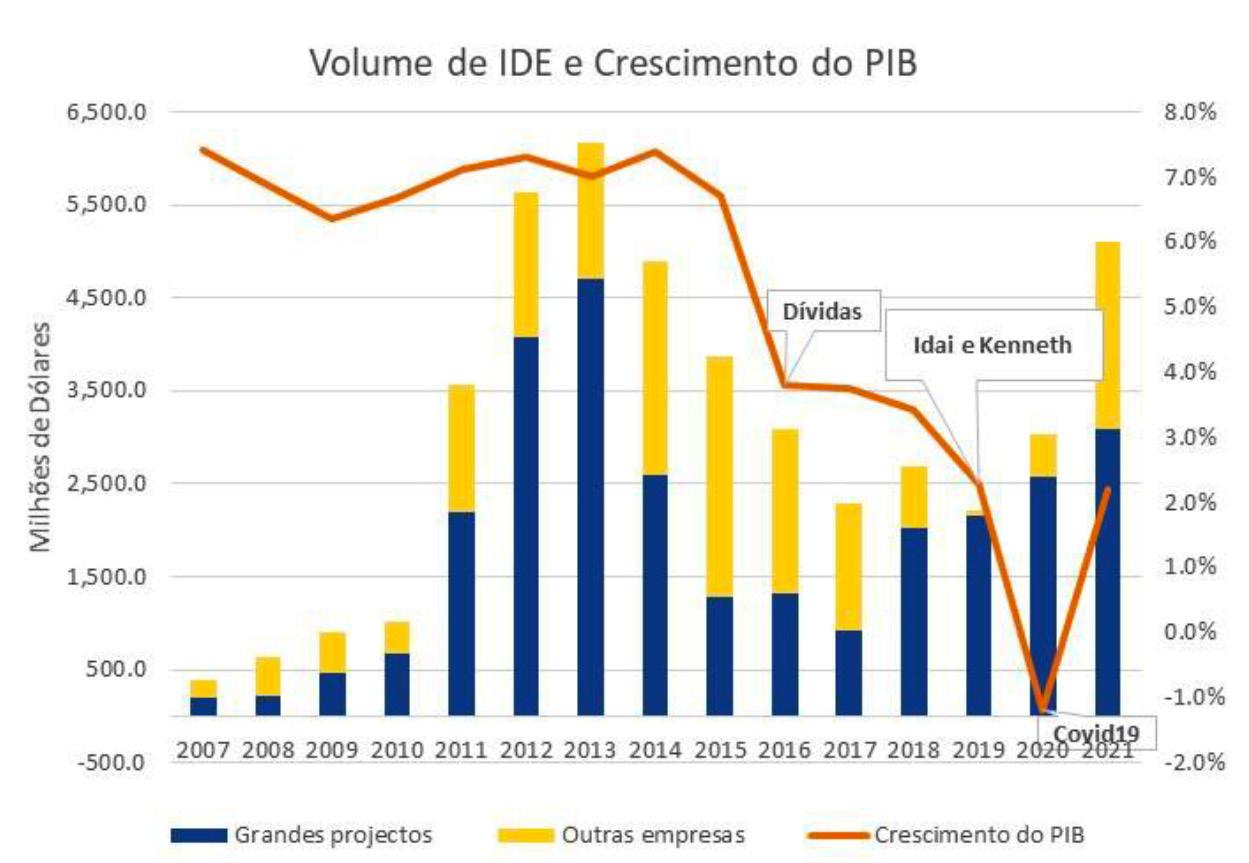
Alguns desses investimentos foram estruturantes para a economia, como é o caso da Mozal e da Vale, que impactaram significativamente a estrutura da Balança de Pagamentos através do elevado peso das exportações do alumínio e do carvão. Moçambique apresentou um forte crescimento económico no início da década anterior, com um crescimento real do Produto Interno Bruto (PIB) médio de 7,0% entre 2010 e 2015 contra uma média de 2,4% entre 2016 e 2020.
O rápido crescimento do sector mineiro, juntamente com a exploração e descoberta de vastas reservas de gás natural, contribuíram para este forte crescimento. O rápido aumento no IDE para a o carvão e gás natural foi também acompanhado por maiores investimentos em grandes projectos de infra-estruturas.
Segundo o Boletim da Balança de Pagamentos para 2021, publicado pelo Banco de Moçambique (BM), o crescimento do IDE nos últimos cinco anos foi influenciado, em grande medida, pelo aumento do influxo de capitais dos grandes projectos, que esteve associado a projectos da indústria extractiva relacionado, por um lado, à prospecção e pesquisa de hidrocarbonetos na Bacia do Rovuma e, por outro, à revitalização da indústria do carvão.
Ainda de acordo com o mesmo boletim, o fluxo das empresas não perten-
Perspectivas do IDE para Moçambique – Desafios e Oportunidades
centes à categoria dos grandes projectos, mostrou, ao longo do período em análise, um comportamento oscilatório, caracterizado por aumentos e decréscimos não compatíveis com a trajectória dos grandes projectos. Parte significativa dos investimentos realizados por empresas não pertencentes aos grandes projectos visavam responder às solicitações daqueles empreendimentos do IDE na componente de transporte e logística.
Ou seja, verificou-se um importante influxo do IDE, em 2019, para o sector de transporte e logística relacionado com as respostas aos danos causados pelos ciclones Idai e Kenneth.
Num contexto em que o País importa muitos mais bens e serviços do que
aqueles que exporta, a Conta Corrente é deficitária e o financiamento desse défice vem sendo assegurado pelo IDE, principalmente depois da retirada do apoio directo ao Orçamento Geral do Estado (OGE) pelos doadores após a descoberta das dívidas não declaradas em 2016.
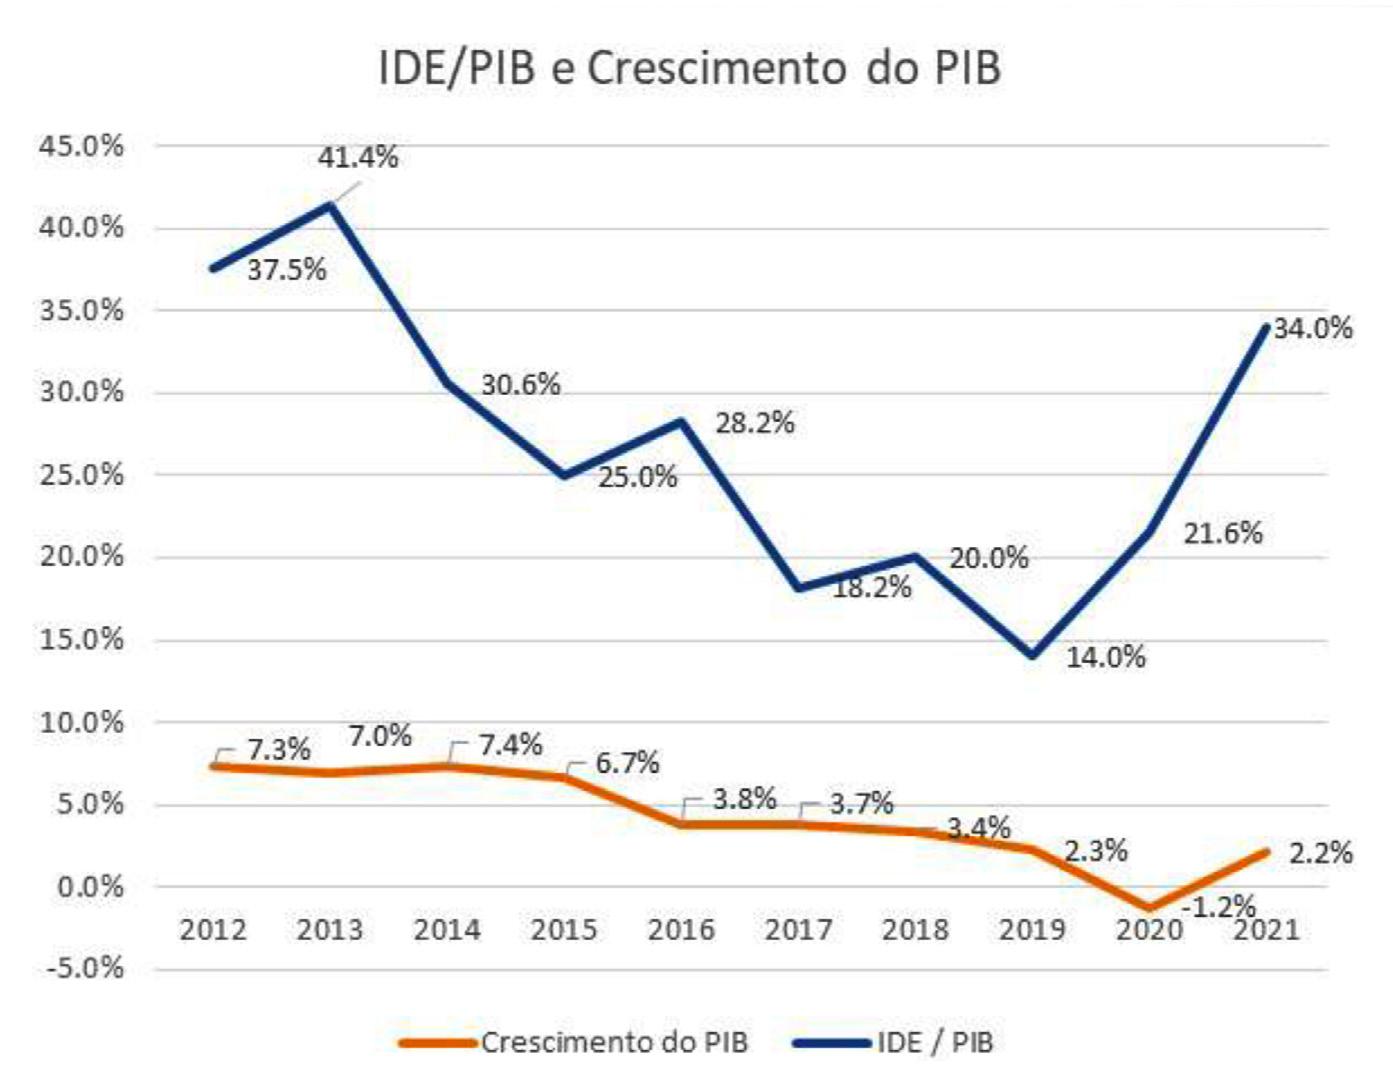
A maior parte desse IDE está associado a grandes projectos e estes grandes projectos têm um valor significativo em relação ao PIB, chegando a atingir níveis superiores a um terço deste, conforme ilustra o gráfico a seguir.
Pode-se depreender, deste gráfico, que o rácio IDE/PIB é um indicador económico prospectivo do crescimento da economia moçambicana, tendo o PIB seguido a tendência do rácio IDE/
PIB com um atraso de cerca de um ano. Em 2021, o IDE registou uma acentuada recuperação para níveis pré-pandemia, atingindo os USD 5,10 biliões e foi principalmente impulsionada por investimentos em mega-projectos relacionados com obras de operação e manutenção na mina de carvão de Moatize e pelo desenvolvimento dos projectos de Gás Natural Liquefeito (GNL) da Total e Coral-Sul.
Dados do primeiro trimestre de 2022 mostram um aumento de 37% em relação ao período homólogo de 2021, situando-se em USD 1,39 biliões. Espera-se que esta tendência se mantenha, a médio e longo prazo, e que continue a ser sustentada pelos investimentos no sector de hidrocarbonetos, sem descurar o impacto negativo que as acções
terrorristas têm na decisão de retoma do projecto da TotalEnergies e na decisão final de investimento da Exxon Mobil. Não obstante, a situação de segurança no Norte do País e a actual situação geo-política decorrente do conflito na Ucránia apresentam-se como uma oportunidade para uma maior exploração dos recursos energéticos de que Moçambique dispõe, uma vez que se tornou evidente que grande parte dos países importadores desses recursos precisam de diversificar as suas fontes como forma de reduzirem a sua dependência para níveis estrategicamente aceitáveis.
A capacidade do País para promover com celeridade novos projectos de investimento no sector e relançar projectos já existentes é um enorme desafio para o aproveitamento dessa
oportunidade. Outros desafios que devem ser priorizados incluem: (i) a redução de barreiras comerciais com vista a promover o investimento em sectores como o da agricultura, que tem um peso de um quinto do PIB, mas cuja produção se encontra muito longe de satisfazer o consumo interno; (ii) promoção de Zonas Económicas Especiais, incluindo Zonas de Comércio Livre, que garantam importantes fluxos de investimento e que assegurem o desenvolvimento da indústria local e criem emprego; (iii) gestão das políticas fiscal e monetária que promovam a redução do custo de fazer negócio em Moçambique, com destaque para reformas que melhorem a classificação do País de “extremamente especulativa” para a de “grau de investimento” e um ambiente de taxas de juro baixas que permitam aos operadores económicos um melhor acesso ao mercado da dívida; (iv) adopção de medidas arrojadas para dinamizar o negócio através da Bolsa de Valores, dando a oportunidade aos nacionais de aplicar as suas poupanças em investimentos com perfil de risco/retorno diferente dos depósitos bancários e às empresas de terem alternativas de financiamento diferentes do endividamento bancário; (v) redução da carga administrativa aplicável às startups; (vi) utilização dos títulos de uso e aproveitamento de terra como colateral; (vii) combate cerrado à corrupção em todos os sectores; e (viii) aprovação de uma lei de conteúdo local que encontre um equilíbrio entre os interesses dos moçambicanos e os dos investidores estrangeiros nos mega- projectos.
No que diz respeito às finanças públicas, a retoma do apoio do FMI e dos doadores ao OGE estão já a proporcionar um alívio, mas é ainda mais importante que o País saia rapidamente da situação de dependência do apoio externo.
As perspectivas de crescimento económico de Moçambique permanecem estreitamente ligadas aos seus desenvolvimentos no GNL, e a economia manter-se-á fortemente dependente do comércio de commodities.
O IDE no sector de GNL irá acelerar o crescimento económico para os níveis anteriores a 2016 nos próximos anos, mas há a necessidade de garantir que o País atraia investimentos para outros sectores importantes da economia de forma a imunizá-la dos frequentes choques nos preços dos commodities.
O gás é, a par do carvão mineral, o maior determinante para a captação de IDE
O Grão na Engrenagem da Economia
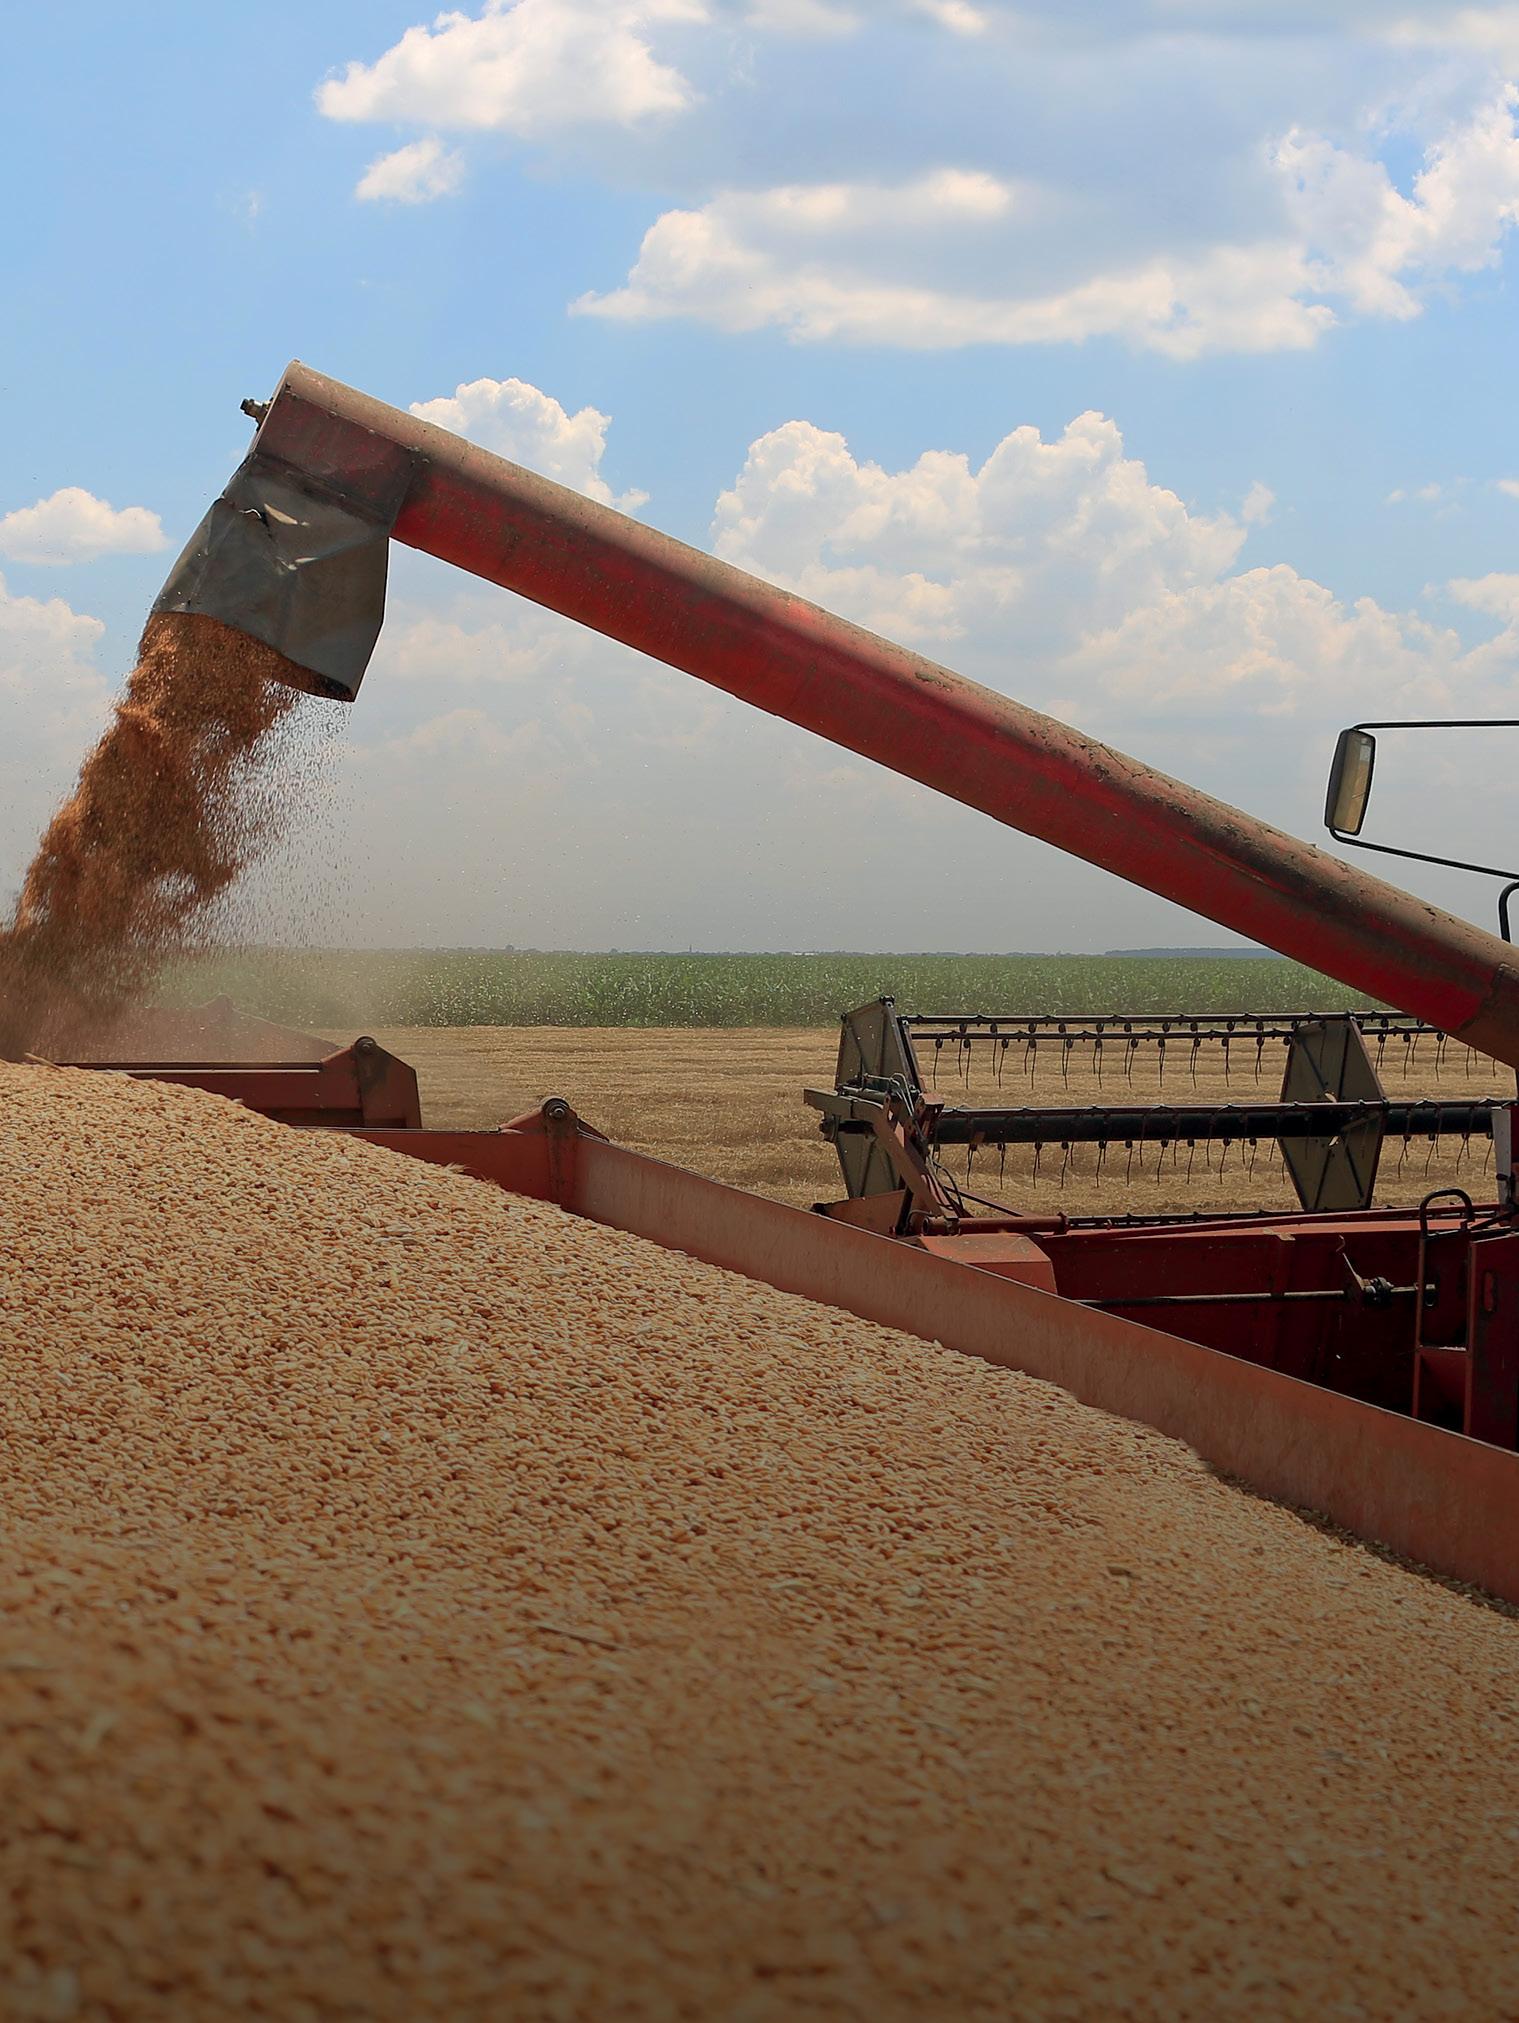
O mundo vive em choque entre a escassa oferta de trigo. Em Moçambique, com a pressão adicional sobre o custo do cabaz alimentar já onerado pelo aumento dos combustíveis perguntamo-nos porque não se produz trigo no País. As respostas estão há muito estudadas, mas nunca houve capacidade para as pôr em prática, da produção do cereal à sua gradual substituição por outras matérias-primas, como a mandioca. Como retirar o grão da engrenagem?
Texto Celso Chambisso • Fotografia Istock & D.R.
Arússia é o maior exportador mundial de trigo, enquanto a Ucrânia ocupa a quarta posição. Juntos, os dois países são responsáveis pelas exportações de pouco menos de um terço (30%) do trigo global.
O que, por si só, é suficiente para pensamos que a guerra está, e neste caso literalmente, a ameaçar ‘o pão nosso de cada dia.’
Lei da oferta e da procura: Trigo aumentou 56% num ano
Por isso mesmo, quando o conflito começou, em Fevereiro passado, eclodiu uma das maiores crises globais das últimas décadas, porque, na prática, ameaça a base alimentar de boa parte da população mundial, juntando a isso, claro, a questão dos combustíveis, na qual a Rússia tem um papel crucial, uma vez que é uma das principais exportadoras a nível mundial, e fez o barril de crude ultrapassar largamente a barreira dos 100 dólares durante meses, o que fez aumentar a pressão sobre outros mercados fornecedores, levando à inflação galopante dos últimos meses.
Segundo a Organização das Nações Unidas para a Alimentação e Agricultura (FAO), o trigo ficou 5,6% mais caro em Maio passado face ao mês anterior... e 56,2% mais caro face ao período homólogo de 2021.
Indústria nacional procura alternativas
Em Moçambique, a Merec Industries SA – uma das mais importantes indústrias da cadeia de valor do pão e de outros alimentos que têm a farinha de trigo como principal matéria-prima – já sem poder importar a partir da Ucrânia, virou as atenções para outros fornecedores, entre os quais a Argentina e o México.
“No fundo, estes mercados já estavam na lista de fornecedores, mas a Ucrânia era preferencial devido, provavelmente, ao factor custo”, disse à E&M a economista e uma das assessoras do ministro da Indústria e Comércio, Eduarda Mungoi, que visitou a Merec em finais de Junho.
A responsável também visitou a Companhia Industrial da Matola (CIM) e revelou as marcas de instabilidade. É que, antes da crise, aquela unidade “esteve decadente e ainda hoje se queixa da concorrência desleal por parte de operadores informais”.
A CIM também passou a importar o trigo a partir de mercados alternativos à Ucrânia e clama pelo apoio do Governo no sentido de aliviar os elevados custos
de produção. A E&M ouviu, igualmente, o sector da panificação. De acordo com o presidente da Associação Moçambicana dos Panificadores (AMOPÃO), Victor Miguel, a crise do trigo está a reflectir-se na subida contínua dos custos de produção.
“São transtornos uns atrás dos outros e temos de fazer uma ginástica constante para manter os preços do pão. Não está a ser nada fácil”, desabafou o também empresário, fazendo menção aos vários agravamentos de preço da matéria-prima em pouco tempo.
Só no presente ano, o preço da farinha de trigo já observou três subidas. Começou nos 1800 meticais o saco de 50
kg e, actualmente, custa 2500 meticais. Quase 50% a mais desde o início do ano.
Paz precisa-se, como de ‘pão para a boca’
Ainda assim, os preços do pão aumentaram apenas uma vez este ano e, por isso mesmo, é de se esperar que a pressão para novos ajustes continue, enquanto a guerra na Ucrânia não cessar.
“Estamos a pensar em soluções internas. Isto é, em cada unidade de produção, encontrarmos formas de fazer a contenção dos custos. Já interagimos com o Governo no sentido de este reduzir os elementos que elevam os pre-
Em Moçambique, as grandes indústrias de transformação de trigo abastecem-se de importações e hoje enfrentam custos muito altos
ços da farinha de trigo. Quem tem o poder de fazer isso é mesmo só o Governo. Nós estamos sem acção”, afirmou o presidente da AMOPÃO.
Mas a esperança de que tal possa vir a acontecer cai por terra quando visitamos as recentes declarações do ministro da Indústria e Comércio, Silvino Moreno, ao assumir que “as margens
para evitar o custo do trigo são poucas, uma vez que os importadores relatam variações de preços e sempre com tendência de subida”.
Entretanto, não parece haver a mesma sensibilidade quanto à gravidade e urgência de medidas para conter a subida dos preços do pão. Há, pelo contrário, ideias desencontradas. O que
não deixa de ser preocupante. O exemplo mais flagrante foi o facto de, em Maio, o ministro da Indústria e Comércio ter estimado que Moçambique poderá ressentir-se da falta de trigo, já que as reservas existentes asseguravam o fornecimento durante pouco mais de um mês.
Mas, dias antes, o PCA da “STEMA –Silos e Terminal Graneleiro da Matola”, Arlindo Chilundo, havia garantido que as reservas de trigo no País seriam suficientes para cobrir o consumo de todo o ano, uma vez que a empresa havia recebido um navio carregado de cereais, entre os quais o trigo, para fazer face à procura.
Há, ou não, razões para alarme?
A E&M não obteve resposta por parte dos responsáveis dos industriais da área, nomeadamente a MEREC e a CIM, para conhecer os detalhes das mudanças impostas pelo mercado internacional, mas, pela voz da assessora do ministro da Indústria e Comércio, soube que a situação naquelas unidades ainda não é preocupante.
“Ambas vão sobrevivendo e continuam a produzir”. Este sinal é tranquilizador, se considerar a dimensão conjunta da CIM e da Merec no mercado. Só esta última é, de há uns anos a esta parte, a maior moageira do País, processando 1540 toneladas de trigo por dia, sendo detentora de entre 45% a 50% da quota de mercado da farinha de trigo destinada à panificação, e gastando anualmente cerca de 65 milhões de dólares na importação de trigo.
Só no presente ano, o preço da farinha de trigo já observou três subidas. Começou nos 1800 meticais o saco de 50 kg e, actualmente custa 2500 meticais
Porque Moçambique não produz trigo?
A questão é antiga e tem alguns nós por desatar: se, para o Estado, transparece a ideia de ser o sector privado quem deve assumir as rédeas da mudança, para os privados é ao contrário.
“O Estado cria políticas que encorajam a produção, não são os governos que produzem, mas o sector privado e, provavelmente, a crise actual deva servir como oportunidade para dar um salto na concepção de ideias novas a este nível”, considera a coordenadora do co-
mité responsável pela estratégia de fortificação de alimentos.
Eduarda Mungoi lembra que já existem várias iniciativas criadas para fomentar a produção e a comercialização de culturas agrícolas e que deviam servir de guião para o sector privado.
“Precisamos de um sector privado mais comprometido”, insistiu. E para argumentar recorreu a um exemplo: a empresa Farinhas de Moçambique, Lda. (FAMOL) foi contactada, recentemente, por fornecedores de trigo da provín-
COMO FOMENTAR A PRODUÇÃO?
Tinha sido tudo pensado há 14 anos, mas nada avançou. Ao ouvir os problemas que limitam a produção do trigo hoje, fica-se com a ideia de que bastarápôr em prática o que consta das prioridades deste plano para resolvê-los
Pesquisa
Consistia em desenvolver variedades de alto rendimento adaptadas às zonas de produção, através de teste de variedades de várias origens, pelo Instituto de Investigação Agrária de Moçambique em parceria com o sector privado.
Comercialização
Havia que estabelecer o preço de referência em concertação com os produtores e a agroindústria; implementar o programa de silos nos distritos de maior produção; massificar a divulgação de preços de compra; garantir a compra da totalidade da produção.
Áreas de produção
Distrito de Tsangano (Província de Tete); distritos de Manica e Sussundenga (Província de Manica); distritos Lichinga, Lago, Sanga e Muembe (Província do Niassa); Xai-xai (Província de Gaza); e Manhiça (Província de Maputo).
Produção
Consistia em mobilizar produtores a aderirem à produção de trigo; assegurar assistência técnica aos produtores, através da rede de extensão; adquirir, treinar e repassar juntas de tracção animal; controlar as pragas, etc.
cia de Manica e pediu para avaliar a produção manifestando interesse em adquiri-la, mas a transacção não aconteceu “porque o fornecedor desapareceu”, exemplifica.
Do lado dos produtores e empresários (ver Nação II), a vontade política não tem sido suficiente para criar, de facto, uma tendência de aumento da produção de trigo em Moçambique que apenas produz, actualmente, 5% do que consome.
O que os investidores pensam… e querem?
Sempre que se verifica um choque de oferta de trigo, o mercado entra em pânico. O Governo e as panificadoras buscam concertações para evitar que falte pão na mesa das famílias. E todos se mobilizam em busca de saídas, reconhecendo que a mais eficaz é, igualmente, a mais de-
safiante: aumentar a produção do trigo. Mas será sempre uma saída a médio e longo prazos, nunca para o imediato.
A necessidade de entender porque é que uma cultura com cadeia de valor ampla e, provavelmente, rentável, como o trigo, passa ao lado do sector privado nacional, levou a E&M ao diálogo com o pelouro do agro-negócio da Confederação das Associações de Moçambique (CTA). Pilona Chongo, que lidera este pelouro, começa por explicar que uma das razões por que o País não produz trigo “prende-se com o facto de se praticar muito pouco a monocultura”.
Isto é, a tendência é de misturar culturas no mesmo espaço de cultivo que, por norma, são exíguos em termos de dimensão, sendo o trigo uma cultura que exige extensão territorial. E acredita que o caminho a seguir será lutar por estabelecer a monocultura do trigo, tal como
Sementes
O acesso exigia o estabelecimento de contratosprograma com empresas especializadas para assegurar a importação de semente certificada das variedades mais produtivas, bem como da sua produção local.
Financiamento
Orçamento do Estado (em 2008, avaliado em 16,5 milhões de meticais), crédito bonificado para a importação da semente do trigo e crédito bonificado para a campanha agrícola.
acontece com outras de rendimento, nomeadamente o algodão e o tabaco.
Mas para isso, prosseguiu, “os produtores têm de ser incentivados para migrarem para esse tipo de culturas porque elas requerem grandes investimentos. Só o privado, sozinho, não é capaz de fazer a monocultura nas extensões que são exigidas para satisfazer a demanda no País”, defende a empresária.
Incentivos precisam-se
É aqui, mais uma vez, chamado o papel do Estado. Pilona Chongo toma, de novo, a cultura do tabaco como experiência bem-sucedida e replicável no caso do trigo, em termos de incentivos públicos. Refere que o Executivo deveria atribuir insumos aos produtores para que estes se concentrem apenas com a tarefa de produzir e vender. Por isso, defende ser “urgente que o Governo e o sector privado
FONTE Plano de Acção para a Produção de Alimentos 2008 - 2011
Peso da produção interna de trigo em relação às necessidades de consumo em Moçambique, correspondente a cerca de 20 mil toneladas por ano.
Sem alternativas para contornar a alta do preço do trigo, as famílias estarão sujeitas a uma cada vez maior pressão sobre o preço do pão 5%
caminhem de mãos dadas para a monocultura da cadeia de valor do trigo”. E recorre a um outro exemplo bem-sucedido, que foi feito em relação ao frango, em que foram adoptadas medidas de fomento à produção e protecção aos produtores nacionais através de mecanismos fiscais que desencorajaram a importação.
“Os resultados, em pouco tempo, são visíveis: estamos muito próximos de assegurar a auto-suficiência”. A nível fiscal, e relativamente ao trigo, o sector privado considera que o IRPC (32%) é muito elevado, dados os altos riscos que a actividade acarreta.
“Já pedimos ao Governo para reduzir o IRPC e acreditamos que já se estará a trabalhar nisso. É que, nos últimos anos, estamos a enfrentar o agravamen-
to das consequências dos ciclones e dos seus abalos sobre a agricultura”, referiu.
A par da redução do IRPC, os empresários pedem um sistema de seguros contra perdas. “Deveria trabalhar-se para que haja uma entidade que assume riscos contra catástrofes climáticas, secas, cheias, e assim teríamos a cadeia da cultura de trigo devidamente salvaguardada”, acrescentou a empresária. Outro problema apresentado pelo sector pri-
vado é a descontinuidade das políticas da agricultura. “Cada Governo que entra traz um programa diferente e não dá seguimento ao do mandato anterior. Em 2008, lançou-se a ideia de apostar na produção de trigo em diferentes pontos do País onde as condições climáticas fossem favoráveis. Mas, no mandato seguinte, esta iniciativa morreu”, recorda a responsável, sugerindo a criação de programas contínuos.
A história que se repete Victor Miguel, presidente da AMOPÃO, à semelhança de todos os intervenientes nesta matéria, recorda precisamente esse momento quando, há 14 anos, se registou uma crise semelhante a esta que desencadeou o aumento dos preços do trigo tendo, à época, havido um envolvimento de vários sectores, nomeadamente o Ministério da Agricultura, a Universidade Eduardo Mondlane (UEM), o Ministério da Indústria e Comércio, entre outros, para encontrar alternativas. E uma delas apontava para que, por forma a aliviar o custo do pão, se começasse a incluir na mistura da farinha de trigo a da mandioca, para reduzir a importação. O estudo feito pela UEM, na ocasião, concluiu que a mistura seria
possível em até cerca de 30% da farinha da mandioca, sendo os restantes 70% de trigo. E, de facto, no mesmo ano, chegou a ser inaugurada uma panificadora na província de Nampula, que passou a comercializar pão feito com base na simbiose dos derivados da mandioca e do trigo, tendo os resultados, na altura, sido classificados como positivos.
No entanto, hoje pouco se fala no assunto. Victor Miguel esclarece que tal se deveu à dificuldade no fornecimento regular da farinha de mandioca. “A iniciativa chegou a ser materializada. Recebíamos a farinha com regularidade quando era a UEM a fornecer, mas esta deixou de o fazer e indicou outra empresa que passou a produzir a farinha. Essa forneceu por um tempo e passou a direccionar o
produto para a fábrica de cervejas 2M. De lá a esta parte foram apenas promessas e nunca mais recebemos.
O processo parecia estar a ganhar um certo espaço, mas recuámos pela falta de matéria-prima”, lamenta. Assim, por agora, “não estamos a pensar em retomar essa alternativa por ser de longo prazo. Não é viável para resolver assuntos tão pontuais quanto este. Seria preciso que se garantisse o sector familiar e a indústria transformadora para fornecer essa farinha, mas que fosse a preços mais baixos que a farinha de trigo, porque o que se passa agora é que a farinha de mandioca é ainda mais cara que a de trigo, o que não faz muito sentido. Sendo assim, essa não é uma solução para considerar com as condições actuais”, sublinha.
Que alternativas ao trigo?
A mesma percepção tem o economista e docente da UEM Constantino Marrengula, que se refere ao pão de mistura de trigo e mandioca como “pão de elite”. Porquê? “Enquanto a mandioca continuar a ser cara, a solução definitiva para este problema seria o aumento da produção de trigo ou o fomento da produção da mandioca para baixar o preço”.
Para o responsável, no lugar da mandioca, o mais correcto seria equacionar a batata-doce de polpa alaranjada, para a qual Moçambique tem grande potencial, com 16 variedades fomentadas pelo Instituto de Investigação Agrária de Moçambique e que pode ser mais rentável na mistura com o trigo e adaptável para o consumo.
“A ciência já provou que faz sentido misturar farinha de trigo à de batata doce de polpa alaranjada. Mas é preciso aumentar a produção desta cultura para resolver o problema”, sugere o economista. Alternativa semelhante está a ser seguida nos Camarões para lidar com a actual crise do preço alto do trigo.
Conhecimento para travar esta crise alimentar não falta, mas fica a ideia de que falha a aliança entre os diversos actores da sociedade, nomeadamente entre Governo e sector privado, academia e produtores, que escolha um caminho e que este seja seguido rumo à soberania alimentar.
Que seja uma decisão estratégica e não meramente pontual, potencialmente ameaçada por conjunturas como aquela que se avizinha com o anunciado acordo entre a Rússia e a Ucrânia para restabelecer a exportação de cereais. Que esta visão de solução não ‘adormeça’ o esforço de busca da auto-suficiência. Até porque futuras crises virão e é altura de pôr as ‘mãos na massa’.
A Iminência de Uma Recessão Global
Aeconomia mundial atravessa actualmente um ambiente de elevada e crescente inflação, resultante de um conjunto de factores como os elevados estímulos financeiros criados pelos Bancos Centrais em resposta à pandemia, a subsequente abertura das economias com o levantamento das restrições de mobilidade que motivou um crescimento expressivo da procura, e uma oferta que não conseguiu acompanhar esse aumento da procura originando graves disrupções nas cadeias de distribuição.
Mais recentemente, os impactos do conflito entre a Rússia e Ucrânia motivaram desequilíbrios no mercado energético e no mercado de commodities alimentares, elevando o preço de vários bens de exportação destes países, como o petróleo, gás natural e o trigo.
Recentemente, o Banco Mundial reduziu a sua previsão de crescimento global em 2022 de 4,1% para 2,9% e alertou que vários países poderão entrar em recessão, ou mesmo estagflação, como aconteceu na década de 1970, em que se assistiu a uma conjuntura de inflação elevada combinada com crescimento económico baixo ou negativo.
da, laboral, entre outros. Os picos de inflação acompanhados de queda na taxa de desemprego são também indícios de um aquecimento na economia, causado por uma espiral de crescimento do rendimento disponível e dos preços de bens e serviços.
Os Bancos Centrais, na tentativa de conter esta situação, aplicam políticas monetárias restritivas, com subidas das taxas de juros de referência, que quando aplicadas em excesso podem levar a uma recessão. A taxa de inflação anual nos EUA acelerou inesperadamente para 9,1% em Junho, estando acima de máximos de 40 anos, enquanto que o nível de emprego aumentou (+372 mil postos de trabalho) também nesse mês, baixando a taxa de desemprego para 3,6% em Junho de 2022, mostrando claramente um cenário de sobreaquecimento da economia norte americana.
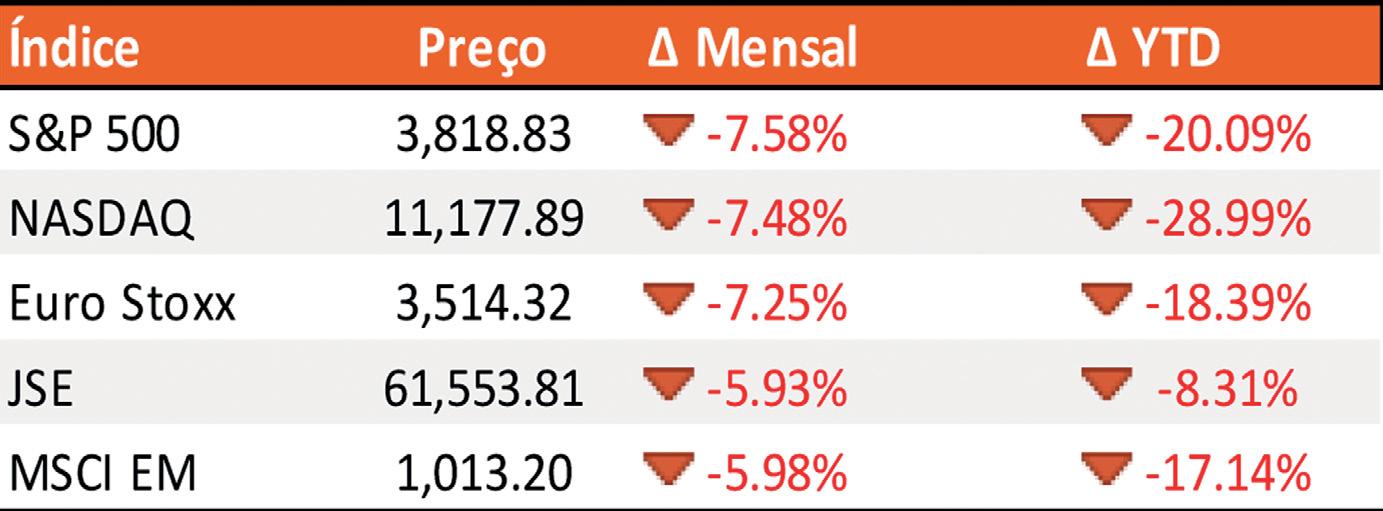
Os principais mercados accionistas mundiais já se encontram em terreno de bear market este ano, que ocorre quando estes índices perdem mais de 20% do seu valor
Uma recessão é um período de declínio económico, oficialmente caracterizado por uma queda do Produto Interno Bruto (PIB) em dois trimestres sucessivos. Diversos factores podem motivar o surgimento de recessões, sendo o sobreaquecimento económico, as bolhas especulativas de activos – “Asset Bubbles” e os eventos imprevisíveis alguns desses exemplos.
Quando os economistas se referem a sobreaquecimento da economia, estes pretendem dizer que a procura está a crescer a um ritmo mais rápido do que a capacidade do lado da oferta, seja por restrições de capacidade instala-
Em relação às bolhas nas classes de activos como acções, commodities, imobiliário, ou em cripto activos, vários analistas consideram que, nos últimos anos, estas classes de activos valorizaram-se muito para além do seu valor fundamental. No entanto, nesta conjuntura e quando a inflação aumenta de forma acelerada, podemos assistir a uma destruição abrupta de valor dos activos, resultando numa espiral negativa para a economia, principalmente se estes investimentos tiverem sido feitos com recurso a crédito.
A título de exemplo, os principais mercados accionistas mundiais já se encontram em terreno de bear market este ano, que ocorre quando estes índices perdem mais de 20% do seu valor. Por outro lado, investimentos mais especulativos como, por exemplo, a criptomoeda Bitcoin já perdeu mais de 60% do seu valor desde o início do ano, tendo existido uma destruição de mais de USD 2 Triliões em todas as cripto moedas mundiais.
Wilson Tomás • Research, Banco BIG Moçambique
Quanto aos eventos imprevisíveis que podem levar a graves interrupções e que, infelizmente, na grande maioria não se conseguem gerir logo que acontecem, estes também podem motivar períodos recessivos.
São mais difíceis de controlo os eventos geopolíticos, e os seus impactos, como é o caso da guerra na Europa ou das pandemias, que são geralmente imediatos. Um exemplo de eventos destes é a pandemia covid-19, que motivou a entrada rápida num período de recessão logo após o início da propagação do vírus. A guerra na Ucrânia também está
a ter impactos imediatos na economia mundial, com o alargamento das sanções dos principais países Ocidentais impostas à Rússia. Estas sanções estão também a afectar o abastecimento e os preços de energia, o que poderá motivar a curto prazo efeitos recessivos nas economias de vários países europeus. Estes e outros acontecimentos causam reações nos mercados financeiros. Uma destas reações pode ser observada através das curvas de taxa de juro (yield curve) que tende a inverter-se em resposta às decisões de Política Monetária, no curto prazo, e às expectativas sobre
a inflação, no longo prazo. A preocupação com a recessão coloca pressão sobre os Bancos Centrais e Governos, que nos últimos anos conseguiram orientar as suas economias num modelo de Goldilocks Economy - uma economia que não aqueça a ponto de causar inflação elevada e que não arrefeça a ponto de causar uma recessão.
A economia ideal é aquela que apresenta baixas taxas de desemprego e inflação, valorização dos preços de activos, baixas taxas de juros, rápido e constante crescimento do PIB.
Em Moçambique, após diversos choques consecutivos nos últimos anos, incluindo a pandemia, que levou em 2020 à primeira recessão no País em quase 30 anos, a economia recuperou em 2021, mas sob considerável incerteza.
Estas incertezas tendem a aumentar com a evolução da conjuntura global, assistindo-se a aumentos contínuos da inflação no País. Uma recessão global, ou pelo menos nos principais mercados, pode fazer cair os preços das commodities exportadas, e afectar de forma negativa as receitas actuais do Estado moçambicano.
A elevada e crescente inflação que o mundo vive pode desencadear uma recessão económica global
Falta Investimento, Know-How, Estratégia e Objectivos. Só Não Falta Vontade de Conquistar “Soberania Alimentar”
O País produz apenas 5% do trigo que consome, em parte porque os produtores não conhecem as especificidades desta cultura nem as técnicas para o fazer, embora este seja apenas um dos problemas apontados pela União Nacional dos Camponeses, através do secretário-executivo, Luís Muchanga
Fundada em 1987 e registada em 1994 com o objectivo geral de representar os camponeses e as suas organizações para assegurar os seus direitos sociais, económicas e culturais através do fortalecimento das organizações camponesas, a União Nacional dos Camponeses (UNAC) congrega cerca de 150 mil famílias camponesas à escala nacional.
De todos, reconhece que os produtores de trigo são residuais, e quase inexistentes. E, à semelhança do sector privado, aponta os nós críticos que minam a produção deste cereal e o caminho que pode libertar o País da dependência de importações. Luís Muchanga, secretário-executivo da UNAC, explica à E&M porque não se produz trigo em Moçambique, o que falta e o que deveria ser feito para tornar o País auto-suficiente.
Quais são os factores que levam à baixa, ou quase inexistente, produção de trigo em Moçambique?
É o facto o País, embora com boas condições ecológicas para a produção do trigo, não estar a capitalizar essa vantagem.
Não reconhecemos efectivamente o quanto este cereal é importante e o quanto precisamos de aumentar a sua produção. Isso não é compreensível se tomarmos em consideração que não se pode falar da dieta alimentar de um mo-
çambicano, particularmente na zona urbana, sem o trigo. Actualmente, a oferta interna cobre apenas 5% da demanda, muito longe de poder sequer pensar em cobrir a necessidade interna.
E como se altera este paradigma?
Em 2008, quando tivemos os primeiros sinais da crise mundial de alimentos, houve uma mobilização e intervenção que tinha como meta reduzir o défice de produção para menos de metade da procura interna em muito pouco tempo (cerca de três anos).
Isto é, numa altura em que o País precisava de 370 mil toneladas de trigo, nós afirmámos que conseguiríamos cerca de 190 mil toneladas em pouco tempo.
Em que consistia esse programa e o que levou a que essa meta não se concretizasse?
Era um programa ambicioso. Um plano alargado de produção alimentar – O Plano de Acção para a Produção de Alimentos 2008-2011 – que ficou activo durante uma crise que se caracterizou pelo aumento acentuado dos preços do trigo, mas que, quando estes começaram a descer, as autoridades relaxaram do ponto de vista de intenção política e intenção prática no investimento para a produção. Ou seja, não conseguimos colocar em prática a nossa perspectiva que era, na altura, a de lidar com os desafios que existiam.
“Não reconhecemos, como País, o quanto o trigo é importante e o quanto precisamos de aumentar a produção. Isso não é compreensível, não se pode falar da dieta alimentar sem se pensar em trigo”
A que desafios se refere? Muitos deles são ainda actuais, ou não?
Um deles está na área da pesquisa. Sendo esta uma cultura que não é muito praticada no nosso País, precisamos de nos orientar com base em dados e indicadores, pelo que o primeiro passo passará por investir na investigação para que possamos produzir à escala necessária. Mas, além disso, há toda uma cadeia para ser repensada, do processamento ao armazenamento, passando pela formação técnica dos pequenos produtores, a abordagem às questões climáticas, etc.
Na altura, foram arroladas as províncias de Manica, Sofala e Tete, que nos davam maior possibilidade de incrementar a produção do trigo. Mas passado todo este tempo não conseguimos fazer nenhum investimento, voltámos ao relaxamento e olhamos para a importação como se fosse o principal desafio.
O que parece ser claramente o caminho errado, concorda?
Primeiro, não vemos a oportunidade que temos de entrar no mercado e apoiar a produção deste cereal. Também não estamos a apostar na pesquisa necessária nem na capacitação técnica dos produtores para que eles possam ‘pôr a mão na massa’.
E, depois, não estamos a preparar o conjunto de processos que dinamiza a própria cadeia. Nada está a ser pensado numa corrente única para que possamos dar passos significativos.
Quer dizer que as fragilidades recaem todas sobre os fazedores de política? Qual é o papel dos produtores neste processo?
Os produtores, como disse, precisam de ser estimulados e formados. Não são
Texto Celso Chambisso • Fotografia Mariano Silva
capazes de dar passos consistentes sozinhos se a ideia for a produção do trigo em larga escala. Essas questões já foram identificadas há muito tempo. Houve essa intenção, mas não foram dados os passos concretos no sentido de nos capacitarmos e fortalecermos internamente para partirmos, de forma agressiva, rumo à produção deste cereal. É difícil esboçar o tempo exacto durante o qual é possível ter resultados visíveis de uma intervenção desta dimensão, porque as campanhas agrícolas estão ligadas a outros factores externos, como os choques climáticos que temos vindo a sofrer nos últimos tempos, mas tenho a certeza de que, não podendo eliminar a dependência das importações em tão pouco tempo, podemos reduzi-la significativamente.
As alternativas ao pão, muitas vezes apontadas pelos governantes, também passam pela intervenção dos
agricultores. A mandioca e o milho são parte dessa matriz. Haverá, também aqui, alguma responsabilidade do lado dos produtores, concorda com isso?
É verdade. É preciso ver outras alternativas para reduzir a demanda do trigo na produção alimentar. Aqui em Moçambique, em 2008, houve um trabalho muito interessante, no qual participou a Universidade Eduardo Mondlane (UEM), e que consistiu em ver que tipo de dinâmicas podiam ser pensadas na produção do pão para que o País pudesse reduzir o volume necessário do trigo para satisfazer as necessidades internas. Nessa altura, a solução encontrada foi a mistura de uma pequena percentagem da farinha de milho e de mandioca na farinha de trigo. Essa experiência deu certo e foi possível reduzir a necessidade do trigo em 30%. O ponto essencial é que essas questões foram consideradas apenas no momento da crise que se vi-
via, e depois foram esquecidas, mesmo sendo importantes. Imagine se em 2008 tivesse sido levada a cabo, de forma contínua, a iniciativa de misturar 30% da farinha de mandioca em 70% da farinha de trigo. Hoje, provavelmente, estaríamos a usar 30% do trigo e 70% da farinha de mandioca.
Mas o Governo já reagiu sobre as alternativas que tinham sido consideradas naquele âmbito, e diz que concluiu que o pão produzido, envolvendo a produção da mandioca, sai ainda mais caro…
Essa percepção tem que ver com a forma como queremos promover e incentivar a cultura da mandioca. Por exemplo, a mandioca hoje está a alimentar uma fábrica de cervejas (da CDM, produzindo uma gama de produtos da cervejeira).
As províncias de Nampula e Inhambane são grandes produtoras da mandioca.
Se acreditamos que esta cultura pode ser uma solução, considerando que o País é o quarto maior produtor mundial deste tubérculo, significa que temos potencial e condições climáticas para produzi-lo em massa.
Acredita que se produzirmos massivamente a mandioca sairá cara? É que, quando se diz que estamos à procura de soluções, não podemos olhar para a mandioca de forma isolada. É preciso olhar a sua massificação e produção, trazer a capacidade de processamento.
É tudo uma questão de garantir a soberania alimentar, que é uma forma de também garantir o bem-estar dos moçambicanos. O problema da mandioca é a produção e o processamento. Não apenas a produção. E há exemplos. Em Nampula processa-se mandioca até nos bairros. Porque não podemos alargar esta prática?
Outra alternativa é a chamada “broa de milho”, que é um pão muito caro, mas que, quando produzido de forma massificada e por pessoas formadas para o efeito, é possível fazê-lo em larga escala. Não devemos pensar em investir hoje para ganhar logo a seguir. Precisamos de políticas públicas coerentes e não te-
“Não devemos pensar em investir hoje para ganhar hoje. Precisamos de políticas públicas coerentes. Não temos políticas que garantam a segurança alimentar, e é preciso pensarmos na segurança e na soberania alimentar”
mos políticas públicas que garantam a segurança alimentar. Mas é preciso pensarmos seriamente nesta ideia de soberania alimentar.
E de que forma podemos estimular o produtor nacional, na sua pequena dimensão, a produzir o trigo sem contar com o apoio do Estado? Seria isso possível?
Precisamos de ambas as coisas, e é necessária a intervenção do Estado. Primeiro, porque este precisa de perceber que há que dinamizar a produção desta cultura e de toda a sua cadeia de valor. Para isso, são indispensáveis políticas públicas, incluindo as proteccionistas, tal como aconteceu com a produção do frango, que tem dado bons resultados ao nível da redução da importação. Tenha-
mos essa mesma visão na produção do trigo. Depois, precisamos de um investimento público sério que passe por conceder assistência técnica. Por exemplo, porque é que o trigo não faz parte das culturas que foram seleccionadas como emblema do País, sabendo-se da importância que tem?
Precisamos também de garantir que os agricultores saibam trabalhar com esta cultura, garantir que o mercado absorve a produção feita pelos camponeses e com preços que estimulem a produção. Nós temos uma riqueza que não estamos a tomar em consideração, somos um país que tem 70% da população a viver no meio rural, desse universo, 80% está dedicado exclusivamente à produção agrícola, mas não estamos a capitalizar esta vantagem.
Fome de Combate à… Fome
Quatro meses de crise alimentar podem estar a ser tão ou mais severos para África do que dois anos e meio de covid-19. Ameaças de fome extrema empurram os países a improvisarem à procura de manter o pão à mesa das famílias. Os próximos tempos encarregar-se-ão de revelar o resultado dos esforços feitos
Especialistas de todo o mundo estão a divulgar uma série de estudos que revelam um ambiente desolador para o continente africano, chegando a inspirar artigos informativos com títulos como “África é a grande derrotada na batalha do trigo ucraniano”.
E não é para menos. Afinal, o aumento dos preços do sector agro-alimentar atingiu o continente já fustigado pela crise induzida pela pandemia à qual se soma a actual seca. As perspectivas apontam para a possibilidade de um aumento de até 30% no preço do pão em vários países do continente, provocando instabilidade política e crises violentas. Isto acontecerá, segundo as previsões, num cenário em que quase nenhum país africano tem condições para sustentar um programa de subsídios similar ao que está a ser levado cabo pelo Egipto, que permite que 70% da popula-
ção compre pão a preço subsidiado. No Cairo, a capital daquele país, o preço do pão não subsidiado já subiu 50%.
Luta pela sobrevivência
A Tunísia, país do Norte do continente, era considerado o celeiro de trigo do Império Romano, mas, com o tempo, foi perdendo essa posição. Entre 2012 e 2016, a Tunísia importou cerca de 33% do trigo duro e 85% do trigo mole, segundo a Organização das Nações Unidas para a Alimentação e a Agricultura (FAO).
Com a mais recente subida do preço deste cereal, a estratégia passa por continuar a importar trigo mole para o pão e fomentar a produção do trigo duro, um ingrediente fundamental na dieta dos países da África do Norte. Assim, desde Abril, o Governo anunciou medidas que buscam alcançar a autosuficiência em trigo duro até 2023. O objectivo é
aumentar de 560 mil para 800 mil hectares cultivados. E, para incentivar os agricultores a produzir mais, as autoridades aumentaram o preço que se paga por tonelada, e prevêem ajudar as cooperativas agrícolas a comprarem novos equipamentos de colheitas.
O Ministério da Agricultura da Tunísia espera também aumentar em 30% a superfície de terra agrícola dedicada ao trigo mole para a próxima época, além de ter anunciado que os investidores estrangeiros terão a possibilidade de se tornarem plenos proprietários de empresas agrícolas sem serem obrigados a ter um parceiro tunisino, como acontece actualmente.
A Costa do Marfim, na África Ocidental, também importa a maior parte do trigo, principalmente da França. No ano passado, 10% do orçamento nacional destinou-se à importação de alimentos, apesar da fertilidade dos seus solos.
Texto Celso Chambisso • Fotografia D.R
A secretária-executiva do Conselho Nacional de Luta contra os Preços Altos, Ranie-Didice Bah Koné, acredita que chegou o momento de explorar o potencial da Costa do Marfim. Recentemente, o Governo decidiu limitar os preços do pão e oferecer mais ajuda às padarias.
Mas tanto os padeiros quanto o Governo defendem outra solução que consideram mais sustentável: introduzir a farinha de mandioca nos ingredientes para a produção do pão, aproveitando os 6,4 milhões de toneladas de mandioca produzidas anualmente.
No entanto, será necessário convencer o consumidor de que vale a pena apostar nesta solução, num país onde o pão de mandioca se associa a um pão de má qualidade. Ainda assim, o presidente da Confederação de Consumidores da Costa do Marfim, Jean Baptiste Koffi, acredita que a medida permitirá “relançar a produção de mandioca e man-
COMO OS PAÍSES ESTÃO A LIDAR COM A CRISE DO TRIGO
Em várias partes de África já há iniciativas de sobrevivência à crise actual. Diferentes, mas com um propósito único: resistir à fome
TUNÍSIA
Aumentar a área de cultivo de trigo de 560 mil para 800 mil hectares. Aumentar o preço pago aos produtores.
Está a assistir-se a uma mudança por parte da indústria alimentar, que consiste em substituir o trigo por arroz e leguminosas.
Está a introduzir mais culturas produzidas localmente na sua linhagem, nomeadamente o sorgo e os grãos de soja.
ter o nível de preço do pão”. Por isso, está agendada para breve uma viagem de padeiros marfinenses ao Senegal para tentar criar um grupo que promova o uso de alimentos locais no fabrico do pão. Este movimento está a ter lugar em vários pontos do continente.
Os produtores de alimentos no Quénia, Egipto, República Democrática do Congo, Nigéria e Camarões dizem estar a misturar alternativas mais baratas nos seus pães, pastelaria e massas. O arroz local, farinha de mandioca e sorgo estão a substituir o trigo.
Produção local é a aposta pontual
O Quénia importa cerca de 44% do trigo a partir da região do Mar Negro, e o aumento dos preços influenciou o aumento da inflação para 6,5% em Abril. A Unga Group Plc, fabricante de farinha de trigo da marca Exe e de farinha de milho da marca Jogoo, com sede em Nairóbi,
COSTA DO MARFIM
Limitar os preços do pão, oferecer mais ajuda às padarias e adicionar a mandioca nos ingredientes para o fabrico do pão.
EGIPTO
Realiza experiências de receitas de massas que, descartando a farinha de trigo, utilizam o arroz, milho e farinha de lentilhas.
O país a suspendeu as exportações de farinha de trigo, arroz e cereais e começou a apostar fortemente na produção de batatas.
está a assistir a uma mudança nas vendas para a sua linha de arroz e leguminosas, tudo para substituir o trigo, segundo o director-geral da Joseph Choge. “As vendas de leguminosas e arroz estão a crescer, enquanto o trigo está a descer”, afirmou.
O Egipto é o maior comprador de trigo, com mais de 80% das importações provenientes da Ucrânia e da Rússia. As compras governamentais estão 13% atrasadas em relação ao ano passado. Face a esta pressão, um grupo suíço-egípcio, fabricante de massas, está a experimentar novas receitas utilizando arroz, milho e farinha de lentilhas.
Na Nigéria, a Nestlé Nigeria Plc, fabricante dos cereais Golden Morn, está a introduzir mais culturas produzidas localmente na sua linhagem, de acordo com o relatório anual da empresa para 2021. Estas incluem o sorgo e os grãos de soja. No Congo, o governo aprovou um programa de apoio à produção de fa-
CAMARÕES
QUÉNIA
NIGÉRIA
Uma pesquisa revela que a especulação no mercado dos cereais está a concorrer para a alta do preço, já que, actualmente, há 30% mais cereais nas reservas mundiais
rinha de mandioca para o fabrico de pão e pastelaria para ajudar a reduzir a dependência do trigo importado, que custa cerca de 87 milhões de dólares por ano, segundo o respectivo ministro da Indústria, Julien Paluku. Para o vice-chefe do gabinete do presidente para as questões económicas do Congo, Andre Wameso, “se a maioria destes produtos fosse feita localmente sofreríamos menos com a crise ucraniana”.
Os Camarões importam cerca de um milhão de toneladas de trigo por ano, classificando-se entre os dez maiores compradores da África Subsaariana, de acordo com dados do Departamento de Agricultura dos EUA. A diminuição da produção interna levou o país a suspender as exportações de farinha de trigo, arroz e cereais para os países vizinhos. A mudança ocorreu após o Governo ter aumentado os preços do pão em 20% em Março. Em resposta, algumas empresas de alimentos estão a fazer um pivot para as batatas.
“A procura de batatas irlandesas pelos produtores de pão aumentou tremendamente”, disse Sylvanus Nsaichia Kiyung, um agricultor da cidade noroeste de Santa. “Estou a planear adquirir mais terras agrícolas e plantar mais batatas, a fim de recuperar o atraso em re-
lação à procura. Todas as sete toneladas de batatas que produzi este ano foram desalfandegadas”, acrescentou.
Escassez de alimentos… um falso problema?
A guerra entre a Rússia e a Ucrânia é real. São reais também os seus efeitos. Mas a alta de preço dos alimentos pode ser a ponta do iceberg de um fenómeno muito mais profundo – o excesso de especulação –, segundo uma pesquisa divulgada na revista sul-africana “The Continent”, que cruzou pesquisas jornalísticas e dados apresentados pelas organizações multilaterais do sector da agricultura.
A publicação, datada de Julho do presente ano, refere que a alta de preços de alimentos foge dos pressupostos da procura e da oferta, já que a produção global tem estado a aumentar. “Actualmente, há 30% mais cereais nas reservas mundiais do que aquilo que é necessário para alimentar todas as populações… apesar da instabilidade política e das alterações climáticas”, argumenta.
A seguir explica o que considera estar a contribuir para a escalada do preço dos alimentos, no caso particular o trigo: habitualmente, um agricultor estima o tamanho da sua colheita no final da épo-
ca e um comerciante concorda em comprá-la a um determinado preço. O agricultor é então pago para comprar fertilizantes e tudo o resto de que necessita para produzir essa cultura.
Depois, entrega o trigo. No entanto, esta série de passos apresenta riscos: as colheitas podem ser más, podem rebentar guerras e uma colheita excepcional pode levar a uma queda dos preços. Entretanto, para gerir este risco, o negociante pode fazer um contrato para o mesmo volume de cereais, o chamado contrato de futuros (um contrato negociável em que a entrega ocorre no futuro, numa data e a um preço acordados).
É aqui onde entra o especulador: um investidor pode apostar numa subida do preço até à colheita (devido ao tempo ou a uma escassez, por exemplo) e comprar o contrato proposto. Se o preço subir, o investidor cobrará a diferença.
Uma especulação controlada permite aos agricultores e aos seus compradores limitar os seus riscos e proteger os seus rendimentos de acontecimentos imprevistos e de instabilidades. Mas se a especulação é excessiva a procura artificial dos especuladores pode levar à subida dos preços dos contratos a prazo, independentemente da oferta e da procura reais.
Será isto o que está a acontecer?
A publicação explica também que, desde o início do século XXI, os investidores institucionais, como os fundos de pensões, têm-se envolvido em mercados a prazo de matérias-primas, que são vistos como uma protecção contra a inflação. Os preços futuros são ditados pelas arbitragens destes organismos em matéria de investimentos, que não têm nada que ver com os fundamentos do mercado.
Normalmente, os alimentos são comprados no pressuposto de que podem ser revendidos com uma margem. Quanto mais comida houver, mais barata é e menos lucro há a tirar. Como resultado, os preços dos alimentos mudam de um ano para o outro, pois as secas e inundações alternam com as colheitas abundantes em diferentes partes do mundo.
No entanto, uma especulação excessiva por parte dos investidores, que vêem os alimentos como qualquer outra mercadoria, muda tudo. A oferta e a procura já não são os principais árbitros dos preços. Durante os últimos 15 anos, este fenómeno tem criado fortes flutuações, apesar de as reservas mundiais serem estáveis.
“Inovação
e Especialização. É Esse o Caminho da Hollard”
A completar 20 anos no mercado segurador de Moçambique, a Hollard é hoje a líder de mercado nos vários segmentos, posição que reforçou depois de confirmada a aquisição da carteira da ICE. Henri Mittermayer, CEO e fundador da seguradora, recorda o trajecto de sucesso da empresa no mercado nacional e revela a estratégia para os próximos anos, assente numa perspectiva “de especialização nos vários segmentos essenciais para o desenvolvimento de Moçambique”
A completar 20 anos no mercado, gostaria que recordasse um pouco da história da Hollard Moçambique até aos dias de hoje.
Cheguei a Moçambique em 1994, era ainda um jovem licenciado, e a minha intenção era que esse fosse um primeiro passo para chegar ao topo da carreira. Estava longe de imaginar que, 30 anos depois, estivesse onde estou hoje. Nessa fase, a indústria financeira em Moçambique era predominantemente dominada pelo investimento português, em oposição à matriz mais sul-africana.
Quando lançámos a Hollard, no final de 2001, fizemo-lo com uma perspectiva diferente sobre o mercado. Gosto de pensar que trouxemos uma visão inovadora em termos de estilo, do tipo de contrato de transferência de risco. E penso que o mercado aceitou bem essas diferenças.
Quais são as grandes mudanças dos sectores financeiro e segurador, em específico, nestas últimas duas décadas e como os caracterizaria hoje em dia?
Se compararmos o mercado interno com o nosso vizinho mais próximo, a África do Sul, que é o maior mercado de seguros em África, Moçambique terá ainda um longo caminho de desenvolvimento a percorrer.
Se olharmos ao nosso mercado, ele tem sido, e especialmente, impulsionado pela atracção de investimento directo estrangeiro (IDE). É esse o núcleo fundamental das carteiras dos rendimentos dos prémios gerados em Moçambique. Depois, outra grande diferença é a quantidade de seguradoras no merca-
do. Em 1995, penso que existiam quatro companhias de seguros, em meados de 2000 eram perto de 12 companhias de seguros e no início dos anos 20, creio que eram 22 companhias de seguros privadas.
Acontecimentos como o dos ciclones e da pandemia vieram reforçar a importância do sector segurador, concorda?
Sabemos que é sempre assim nesta área, a maioria das pessoas apenas compreende que o seguro é importante quando as coisas más acontecem. E é por isso que fazemos campanhas de literacia financeira, para reforçar essa consciência.
Mas o negócio, de facto, mudou desde os ciclones e com a pandemia que veio trazer uma nova mentalidade em termos da importância do capital humano, das coberturas dos colaboradores e, diria, um aumento em termos de compreensão do que tem de ser coberto e também a capacidade das empresas para agora investirem, reterem e consolidarem os seus recursos humanos – o que se nota, por exemplo, com o crescimento das apólices de seguros de saúde, um dos grupos de seguros com evolução mais rápida em Moçambique.
Actualmente, existe também uma maior proximidade entre seguradoras e bancos, enquanto verdadeiros parceiros de negócio, uma proximidade que, porventura, não existia há alguns anos. Concorda? Sim, é verdade. Ainda hoje, cerca de 80% do mercado é gerado pelos corretores, o lado da intermediação do merca-
Lançámos uma acção inovadora no País, em parceria com a Universidade da Califórnia e com a empresa Phoenix Seeds, um serviço de seguros que é vendido com sementes resistentes à seca
do, mas há esses sinais de mudança que são encorajadores. Nos últimos sete, oito anos, já fazemos aquilo a que chamamos de bancassurance, e as parcerias com os bancos são cada vez mais interessantes e estão a crescer.
Vemos, cada vez mais, os bancos ‘mergulharem’ no sector do retalho de seguros, em áreas como os empréstimos sobre veículos automóveis, sobre habitação e nos seguros a elas associados e em algumas operações mais complexas.
Claro que, infelizmente, houve acontecimentos na economia nacional dos últimos anos que atrasaram um pouco esta nova dinâmica, e que afectam sempre o consumo, sendo este um sector muito sensível ao risco, como sabemos. Mas, ainda assim, há uma clara trajectória de crescimento.
Sei que tem, também, vindo a desenvolver a Hollard ao nível da sua organização interna, não se ‘acomodando’ à liderança do mercado. Gostaria que me falasse dessas mudanças estruturais, no modo de fazer e olhar o negócio dos seguros por parte da empresa.
Temos três níveis de abrangência sobre o mercado que respondem às necessidades das organizações que estão a chegar ao mercado nacional ligadas, de alguma forma, aos projectos de gás natural de Cabo Delgado e a toda a cadeia de valor de fornecedores à construção de infra-estruturas, por exemplo.
Depois, esta área do bancassurance, que está em desenvolvimento e, por fim, a distribuição directa e alternativa, como, por exemplo, o fenómeno das fintech, que está a desenvolver mecanismos inovadores.
E nesta nossa nova divisão, estamos, por exemplo, a vender seguros de responsabilidade civil online na fronteira com a África do Sul, desenvolvemos o ‘Paga Leve’ que se direcciona à realidade moçambicana, nomeadamente o seguro de responsabilidade civil mínimo, e sabemos que milhares de veículos ainda
não o têm, porque é dispendioso e estamos a tentar resolver este problema com base numa solução inovadora, prática e barata.
Será correcto dizer que, hoje, estamos perante uma “Hollard 2.0”, organizada e estruturada de uma forma substancialmente diferente, é assim?
A mudança está aí, na inovação que criamos, apostando muito fortemente na distribuição, e trabalhando com parceiros como a Recarga Aki ou a Appload. Estamos, cada vez mais, a tornar-nos mais específicos nas ofertas que disponibilizamos.
Gostamos de pensar que é assim e, de facto, temos vindo, nos últimos cinco anos, a reestruturar a nossa estratégia e formas de abordar o mercado, tendo feito uma reorganização da empresa em termos da sua compreensão das necessidades do mercado para criar um conhecimento baseado na oferta.
Uma das novas divisões é a de benefícios para trabalhadores, que engloba produtos como saúde, pensões, vida,
funeral. Tudo o que seja orientado para o colaborador está agora numa divisão, com um know-how diferente e mais especializado.
Há também uma aposta em segmentos disruptivos, como a agricultura, um pouco diferentes do habitual no sector segurador. Pode explicar melhor em que se baseia esta vertente do negócio?
A nível do grupo, sabemos que esse é um sector fundamental em África. E a Hollard, também ao nível do grupo, começou uma tendência de especialização. Disso, nasceu a Hollard Agri, um centro de excelência para o agro-negócio, uma marca baseada na indústria e não num produto, que pressupõe um acompanhamento de todos aqueles largos milhares de agricultores que estavam, até então, fora dos serviços de seguros.
Lançámos uma acção completamente inovadora no País, em parceria com a Universidade da Califórnia e com a empresa Phoenix Seeds, um serviço de seguros que é vendido com sementes re-
sistentes à seca, para 15 mil pequenos agricultores da zona Centro, sendo que agora são 60 mil os beneficiários.
É um sistema baseado no conhecimento especializado nas áreas onde os clientes têm as suas colheitas, e se essas áreas sofrem secas ou cheias, nós cobrimos esse risco. Isto é entusiasmante, pelo investimento no futuro sustentável do País, mas também por chegar a segmentos do mercado que não existiam antes de apostarmos neles. É esse o nosso objectivo: participar activamente no desenvolvimento sustentável de Moçambique.
A aquisição da carteira da ICE, tendo a Hollard se tornado na maior seguradora do mercado, é também já um passo dado nesta nova estratégia. De que forma?
A nossa capacidade já era considerável, mas se pensarmos nas perspectivas de futuro, com os grandes projectos no horizonte, e a ICE tinha uma boa carteira ao nível desse tipo de projecto (extractivas), com o crescimento económico que se espera, temos de estar preparados para essas novas dinâmicas, e estamos nesse caminho.
É preciso proteger o mercado interno, e isso passa por ter players com poder, internamente, nesta área porque, se assim não for, os grandes negócios não irão passar pelas seguradoras nacionais, e todos, e o próprio País, perdem com isso. Sem entrar em questões técnicas, creio que existem demasiadas licenças, o que provoca questões operacionais num mercado ainda pequeno que funciona em economia de escala, e por isso creio que a tendência de fusões se irá manter, o que é bom para o mercado, que pretendemos que seja cada vez mais robusto.
Como é que vê o sector segurador evoluir no País nos próximos anos?
O desafio passa pelo desenvolvimento económico, pelos grandes projectos e todas as oportunidades da cadeia de valor, mas fundamentalmente pela emergência de uma classe média que irá impulsionar toda a área do consumo, e pela capacidade de terem habitação própria, automóvel, educação.
O efeito de ‘cascata’ destes grandes projectos é o que devemos abordar e investir para o desenvolvimento do País. A minha visão, e espero que isto não seja demasiado aspiracional, é que é aqui que está a nossa responsabilidade enquanto seguradora – tentar fazer parte desse grande processo de desenvolvimento.
Wallace Manyara • Gerente de Desenvolvimento de Negócios, Região Sul e Leste da África, Wärtsilä Energy
Foco Total em Renováveis e Gás é a Forma Mais Barata de Atender à Nova Demanda de Electricidade em Moçambique
Para satisfazer as crescentes necessidades energéticas e aumentar o acesso à electricidade para toda a população moçambicana, espera-se que o País consiga produzir 1,3 GW de nova capacidade energética na próxima década. Nesse contexto, seriam necessários 2 GW adicionais para apoiar o desenvolvimento planeado do Parque Industrial de Beluluane na província de Maputo.
O desafio que os formuladores de políticas enfrentam hoje é o de identificar e desenvolver um “mix” de energia ideal a um custo total menor para atender à crescente demanda. Nesse sentido, um estudo recente da Wärtsilä mostra que investir num mix de energias renováveis e gás poderia economizar US$ 2 biliões e 25 milhões de toneladas de CO2 até 2032, em comparação com um esquema que adiciona uma nova capacidade de queima de carvão.
Trabalhando em cooperação com a EdM (Electricidade de Moçambique) para ajudar o País a desenvolver o seu plano de electricidade a longo prazo, a Wärtsilä examinou como seria uma expansão óptima do sistema energético com tecnologias concorrentes e combustíveis disponíveis, em diferentes cenários de aumento da procura.
sistema de diferentes tecnologias de geração e armazenamento para encontrar as soluções de menor custo.
Os modelos consideram a capacidade de energia existente, as adições de capacidade comprometidas, incluindo a usina de Temane de 450 MW que deve entrar em operação em 2024, e ainda os candidatos à expansão de capacidade, incluindo carvão, gás e energias renováveis.
Os diferentes cenários modelados mostram claramente que investir na nova capacidade de queima de carvão não só levaria a maiores emissões e custos, como também desaceleraria o investimento em energia renovável. Os argumentos apresentados são os seguintes: Em primeiro lugar, qualquer central eléctrica a carvão, com excepção da central de turbinas a gás de ciclo combinado, actualmente em construção em Temane, forneceria ao País uma capacidade de carga de base significativa sem a flexibilidade de integrar energias renováveis baratas na rede.
O custo da geração de energia solar fotovoltaica despencou na última década, tornandose a fonte de energia de menor custo, especialmente na África Austral. O custo dos parques eólicos também caiu significativamente
Com as suas enormes reservas de carvão e o desenvolvimento dos seus imensos campos de gás, Moçambique tem um grande potencial de geração de energia. O País também possui recursos eólicos e solares impressionantes, de baixo custo, mas inexplorados. O problema está em saber qual a combinação de energia que será mais económica?
Usando uma ferramenta avançada de modelagem de sistemas de energia Plexos, que aplica um modelo cronológico para integrar os desafios de distribuição da produção de energia renovável intermitente e de baixo custo, a Wärtsilä quantifica os benefícios num nível de
O custo da geração de energia solar fotovoltaica despencou na última década, tornando-se a fonte de energia de menor custo, especialmente na África Austral. O custo dos parques eólicos também caiu significativamente. No entanto, para que o sistema energético se beneficie plenamente dessas fontes de baixo custo, são necessárias alternativas flexíveis, capazes de ajustar a produção rapidamente em resposta às energias renováveis intermitentes, para manter o sistema equilibrado e evitar quedas de energia.
As usinas a carvão e as turbinas a gás são projectadas para operar com mais eficiência em plena capacidade, produzindo uma carga de base estável e, portanto, inadequadas para adaptar a sua produção em resposta às flutuações de oferta e demanda. Assim, contar com essas tecnologias para equilibrar a rede é ineficiente, levando a custos de opera-
Projectos renováveis fora da rede apoiam a electrificação em áreas rurais e mais remotas do País
ção e manutenção mais altos, margens mais baixas e emissões mais altas.
Emissões mais baixas e custos mais baixos com tecnologia de motor a gás flexível
A modelagem avançada do sistema de energia demonstra que as usinas de energia a gás são mais adequadas para suportar energias renováveis devido à sua flexibilidade. Compostos por várias unidades geradoras, que podem ser iniciadas instantaneamente, oferecem uma ampla gama de disponibilidade de fornecimento de energia sem sacrificar a eficiência.
Ao considerar toda uma frota de activos, essas usinas de energia flexíveis podem não apenas liberar todo o potencial dos activos de energia renovável, mas também oferecer o menor custo nivelado de energia (LCoE) e emissões de CO2 reduzidas.
O modelo mostra que investir em energia renovável, juntamente com capacidade flexível de gás e armazenamento de energia, é o mix de energia ideal para suportar a demanda com base em projecções de crescimento moderado. Até 2032, o foco em renováveis flexíveis, apoiado por gás, economiza-
ria 25 milhões de toneladas de emissões de CO2 e US$ 2 biliões em custos totais comparativamente com um cenário baseado em carvão. Para fornecer os 2 GW adicionais de electricidade para atender o Parque Industrial de Beluluane, a solução de custo ideal combinaria 1 GW de capacidade eólica e solar com 2,6 GW de novos projectos de carga de base e gás flexível.
Além disso, a instalação de energia solar fotovoltaica de baixo custo e parques eólicos, aliados ao apoio à geração flexível de electricidade a partir de seus recursos de gás, respeita a realidade do País. Projectos renováveis fora da rede e sistemas de armazenamento de energia apoiariam a electrificação em áreas rurais e mais remotas de Moçambique e fortaleceriam a rede de transmissão e distribuição subdesenvolvida do País.
Uma mudança acentuada do carvão
A última década viu mudanças significativas no sector da energia impulsionadas pela transição energética. Há, claramente, muita pressão dos mercados para se afastar do carvão.
Numa indústria em que os activos são construídos para durar mais de 20 a 30 anos, a economia dos novos desenvolvi-
mentos de usinas a carvão está a tornar-se menos atraente. Este é um argumento muito forte para a capacidade flexível de gás como parte do caminho de custo ideal para a integração massiva de energia renovável.
A Wärtsilä modelou sistemas regionais de energia na África do Sul, na Namíbia, no Botsuana e na Zâmbia. Todos estes países planeiam fechar fábricas de carvão antigas e instalar quantidades significativas de energia renovável na próxima década, e a flexibilidade é fundamental para apoiar esses planos.
As decisões tomadas hoje para construir o mix energético certo terão um impacto significativo na transição para energias mais limpas, não apenas para Moçambique, mas para a África Austral como um todo. Hoje, Moçambique é um exportador líquido de carvão e gás.
Ao utilizar os seus vastos recursos de gás natural para desenvolver a sua rede eléctrica nacional de capacidade flexível, Moçambique terá uma oportunidade única de cumprir o seu objectivo nacional de fornecer acesso universal à electricidade e tornar-se um grande exportador de energia flexível para promover o desenvolvimento de energias renováveis. em toda a região.
“Moçambique é uma economia promissora, com muitas e variadas oportunidades de crescimento. No ambiente altamente competitivo e desafiador da banca Corporativa e Comercial, o Banco tem consolidado uma posição centrada no Cliente, apostando fortemente nos seus pontos fortes e em parcerias locais. Com um crescimento na sua base de activos superior a 20%, observado nos últimos 12 meses, o Banco está lançado num percurso ascendente de dois dígitos, ao longo dos próximos três a cinco anos.
“No contexto de uma economia em franco crescimento como a nossa, acreditamos haver oportunidades para todos os intervenientes da indústria financeira se estes procurarem alavancar os seus pontos fortes e capacidades e, acima de tudo, se encararem o Cliente como o seu foco principal”, sublinha Janine.
Como marca em crescimento, a força do FNB Moçambique reside na sua dimensão, na experiência e no apoio de um grupo maior, cujas soluções são adaptadas às necessidades específicas do mercado local.
“Convém lembrar que, por sermos uma instituição relativamente jovem e de dimensão reduzida, os nossos Clientes podem contar com uma proximidade, sem paralelo, no que toca à atenção individual da nossa liderança, reflectida nos serviços de que beneficiam nas suas contas Corporativas e Comerciais”, realça Janine Goosen.
Sobre a solidez da Instituição, “naturalmente que sermos considerados um Banco cada vez mais relevante no mercado enche-nos de orgulho, assim como a força, influência e suporte que temos do
Uma Economia Promissora, Com Oportunidades e Desafios
Grupo FirstRand, uma presença de peso no continente africano.
Adicionalmente, consideramos estar equipados com as ferramentas necessárias para apoiar os nossos Clientes com soluções que nos permitem crescer juntos. A nossa aspiração em criar uma cultura que encoraja o pensamento inovador assim como as pesquisas e análises de dados globais e regionais que levamos a cabo comprovam-no”, reforça.
Com efeito, o investimento em especialização de topo, a atracção de novas competências e o encorajamento
É importante entender que apostamos fortemente na nossa posição no mercado através de uma abordagem sectorial e industrial direccionada, não tentando ser tudo para todos
do auto-desenvolvimento e crescimento são valências bastante críticas na relação e parcerias do Banco com os seus Clientes. “O ambiente, o desenvolvimento social e a governação (ESG) são um foco e uma exigência fundamentais em todos os sectores e indústrias. Ansiamos por trazer esta abordagem nas nossas transacções no mercado moçambicano, com o apoio da experiência do nosso Grupo.”, afirma Janine.
Priorizar parcerias e pessoas locais É importante salientar que, enquanto
intervenientes em rápido crescimento, o FNBM valoriza a considerável carteira de clientes desenvolvida num curto espaço de tempo.
“Continuamos a cultivar parcerias com clientes, agentes da indústria e prestadores de serviços locais com o intuito de disponibilizar serviços bancários empresariais e comerciais, únicos em Moçambique.
É importante entender que apostamos fortemente na nossa posição no mercado através de uma abordagem sectorial e industrial direccionada, não tentando ser tudo para todos.
Para nós, faz mais sentido desenvolver relações empresariais e intra-empresariais com propostas e estratégias de valor focadas em sectores-chave, como a Agricultura, Logística e Indústrias Diversificadas, incluindo a do Petróleo e Gás downstream”, esclarece a Directora de CCIB, Janine Goosen.
Paralelamente, e com vista a apoiar a economia e as empresas nacionais, o Banco procura estar próximo de toda a cadeia de valor das empresas com as quais trabalha, de forma a apoiar os seus colaboradores, fornecedores, empreiteiros e clientes, o que é notório no seu modelo de relacionamento centrado no cliente.
“ Importa relembrar que, considerando a nossa agilidade e ligação a uma rede global, estamos em condições de disponibilizar acesso a serviços bancários de vanguarda, sustentados por conhecimentos testados e aplicados.
O nosso percurso em sentido ascendente fala por si: estamos empenhados em investir em Moçambique. Esperamos crescer lado a lado com os nossos Parceiros e Clientes, actuais e futuros, neste mercado com elevado potencial.” conclui Janine Goosen.
Janine Goosen • Directora de CCIB
especial inovações daqui
50 HACK4MOZ
Evento realizado pela Agência Nacional de Desenvolvimento Geo-Espacial, em parceria com a Tmcel e o BCI, desafiou programadores nacionais a desenvolverem soluções tecnológicas para responderem aos desafios reais da sociedade nas áras da Saúde e Educação, entre outras
DJAMPA STARTUP HUB
Uma Ferramenta que Facilita a Assistência Empresarial e Assegura o Sucesso dos Negócios
As Notícias da Inovação em Moçambique, África e no Mundo 54
Olhar os Problemas de Hoje Programando as Soluções do Futuro
Num mundo cada vez mais digital, em que os desafios do desenvolvimento são, cada vez mais, indissociávels da evolução tecnológica, iniciativas como a Hack4Moz, uma maratona de programação realizada pela ADEA, em parceria com a UN Habitat, a Tmcel e o BCI, fazem uso da vontade de jovens talentos da programação para ‘reescreverem’ (em código) o presente, encontrando assim soluções inovadoras para resolver alguns dos problemas do País em áreas como a saúde, educação, mobilidade e energia.
TEXTO Nário Sixpene • FOTOGRAFIA Mariano Silva
Odesenvolvimento encontrou, nos últimos anos, e especialmente em África, um forte aliado: a tecnologia e as suas infindáveis possibilidades.
E os sinais desta tendência têm sido demostrados, ao longo dos últimos anos, em iniciativas que vão sendo colocadas em prática por jovens movidos pela paixão pela tecnologia com o fito de resolver problemas do dia-a-dia com que milhões de africanos se deparam por via da criação de soluções inovadoras.
Hackathon: criação em tem- po real (acelerado)
Uma Hackathon é uma maratona de programação, que pode durar entre 24
“Focamos
cesso é o desafio e uma espécie de magia intangível que ocorre sempre que um grupo de pessoas focadas num único objectivo se juntam para atingir uma finalidade específica. Por fim, fazem um pitch perante um júri e apresentam as suas ideias vencedoras. Claro que nem todas o são, e aqui entra, de facto, o mais essencial dos aspectos: tem de ser uma boa ideia.
Os méritos do processo hackathon são já mais do que assumidos pela indústria tecnológica e não faltam eventos do género levados a cabo por empresas que todos conhecemos. É o caso da Netflix que realiza vários ‘hack day’ ao longo do ano com o objectivo de criar novos caminhos para o seu serviço; o Facebook (quem não recorda a ‘maratona ca-
muito nas soluções tecnológicas para problemas de desenvolvimento e os que foram levantados são os que estão alinhados os compromissos do Governo
na Agenda 2030”
horas a dois ou três dias, num termo que resulta da combinação das palavras inglesas “hack” (programar de forma excepcional) e “marathon” (maratona).
Nestes eventos, os participantes têm a oportunidade de criar ideias, colocá-las em funcionamento através da programação, com o intuito de concorrer a prémios, conhecer outros profissionais da área, fazer networking ou participar de um projecto colaborativo num ambiente específico de programação. O que faz um evento como este ser um su-
seira’ de Zuckerberg para criar a rede social, tão bem ilustrada no filme de 2010 de David Fincher) e que já tem, no seu serviço, ideias ‘inventadas’ em hackathons passadas, como é o caso da timeline que surgiu, precisamente, numa jornada de programação promovida pela gigante tecnológica; e a própria Microsoft que, anualmente, desde 2014, realiza a sua One Week, que já chegou a juntar mais de 23 mil funcionários e parceiros na busca de soluções disruptivas para a empresa (e, posteriormente, para
o mundo). Depois, há casos de grandes negócios que surgiram em competições de programação acelerada. É o caso da GroupMe, uma app de mensagens de texto, que foi prototipada durante a feira TechCrunch Disrupt, em 2010, e que recebeu mais de dez milhões de dólares de investimento, tendo sido depois foi comprada pela Microsoft e integrada na família Skype, gerando, até hoje, mais de 80 milhões de dólares de volume de negócio.
Outra app famosa nascida numa hackathon é a EasyTaxi, uma espécie de uber brasileiro, que nasceu inicialmente como aplicativo para monitoramento de autocarros, mas que se tornou no projecto vencedor do Startup Weekend Rio em 2011. A dupla de criadores conquistou investidores, a app chegou a mais de 30 países e 420 cidades, e foi vendida por muitos milhões de dólares.
São apenas dois exemplos de como uma boa ideia pode, literalmente, impactar nas vidas de quem as recria e, obviamente, na dos utilizadores. E neste despertar de toda uma nova geração de pesquisadores tecnológicos, na necessidade de união de esforços, na partilha de conhecimento e intercâmbio em busca de respostas para a resolução dos problemas concretos do dia-a-dia das pessoas, individualmente, e de toda a sociedade.
Como funciona?
E porque mentes e iniciativas brilhantes não devem passar ao lado das entidades que detêm o poder de as catapultar, a Agência Nacional de Desenvolvimento Geo-Espacial, com o apoio da operadora de telefonia móvel tMcel e o Banco Comercial e de Investimentos (BCI), organizaram a segunda edição do Hack4Moz nos dias 1, 2 e 3 de Julho, no auditório do banco, em Maputo.
Neste encontro, programadores, estudantes de engenharia informática (na sua maioria) e alguns, vários, autodidactas com paixão pela programação, organizados em diversos grupos (no total eram mais de 100 os jovens programadores), foram desafiados a criar soluções inovadoras focadas nas áreas de energias renováveis, saúde, educação e mobilidade urbana, devidamente acompanhados por ‘mentores’ da UN Habitat e das empresas parceiras, que com eles foram trabalhando para “organizar as ideias” e encontrar os melhores caminhos para as apresentar, no pitch final, que ocorreria no domingo à tarde. A atmosfera era a expectável num evento do género. Bem, talvez se nos lembrásse-
mos de alguns filmes que retratam momentos do género, faltassem as latas de red bull e o fumo no ar. Mas o foco absoluto estava lá e, era de tal forma que (presenciámo-lo), várias refeições foram esquecidas.
Tudo em nome da programação, algo que consome o tempo, de forma voraz. E tempo é algo precioso neste tipo de acontecimentos, até porque o fito passa por, em pouco menos de três dias (entre a tarde de sexta-feira e domingo) apresentar uma solução digital (de preferência já a funcionar) para um problema real.
A E&M conversou com alguns responsáveis do programa, nomeadamente a Agência Nacional de Desenvolvimento Geo-Espacial (ADEA), um instituto público criado há dois anos, que tem o mandato de fazer uso de informação com referências geo-localizadas e, de acordo com Marlene Mendes Ma-
nave, que responde pela área de desenvolvimento de negócios e relações institucionais, “o objectivo do evento é promover o desenvolvimento deste ecossistema a fim de, com os dados que a nossa plataforma já disponibiliza, ajudá-los a encontrar soluções tecnológicas para alguns desafios fundamentais da nossa sociedade”.
Já Alexandra Antunes, em representação do Programa das Nações Unidas para o Desenvolvimento (PNUD) – que oferece assistência técnica à ADEA – refere que “o hackathon revela como a tecnológica pode ser absolutamente determinante para enfrentar os Objectivos do Desenvolvimento Sustentável, compromissos assumidos pelo Governo no âmbito da agenda 2030, e que incidem em vários pontos, alguns dos quais foram seleccionados para ser abordados neste evento (saúde, educação, mobilidade urbana e energias renováveis”.
Na sua 2.a edição, a Hack4Moz contou com mais de 100 programadores e autodidactas
Soluções disruptivas
Do lado dos developers, só houve tempo e disponibilidade para conversar no domingo, quando os projectos já estavam prontos a ser apresentados ao júri que os iria avaliar, naquela que era, por si só, uma verdadeira maratona em tempo recorde de três minutos por pitch. Rafael Alexandre, programador que participou pela segunda vez nesta iniciativa, explica que esta “apresenta temas que realmente preocupam a nossa sociedade”, convencido de que as habilidades de programação que possui “irão ajudar a solucionar os problemas do País e a mudar o mundo”.
Se há traços identitários que podem ajudar a caracterizar este tipo de evento, sonhar alto é, sem dúvida, um dos mais destacados. Rafael propôs-se criar uma solução na área da saúde que se chama “Hinkweno”, em tsonga (uma das línguas mais faladas no Sul do País) e que signi-
fica “todos”. “Segundo a UNICEF, a vacinação cobre apenas 9% das crianças no meio rural”, explicou.
“Como nestas zonas há um grande fluxo de telefones de baixa tecnologia, então desenvolvemos um aplicativo que funciona com base no USSD (gateway que não necessita de net, funcionando apenas para quem tem um telefone ligado a uma operadora móvel), que vai dar informação de acesso à informação sobre as campanhas de vacinação, onde se podem dirigir para o fazer e quando”, complementa.
Tal como Alexandre, Jone Bulande, estudante e autodidacta na área da programação, tem-se debruçado sobre a linguagem de código poder fazer face às necessidades reais que as pessoas enfrentam, a começar pela experiência dele mesmo. “Quando estava no ensino secundário, tive dificuldades em encontrar exames na Internet como forma
de me preparar. Então, tendo alguns conhecimentos de programação, pensei em criar uma plataforma que vai sanar esse problema, e criei o “Marrar” (que significa estudar, numa linguagem mais informal), e que agrega informação útil aos alunos e exames resolvidos apresentados em anos anteriores que os auxilie na sua preparação”, esclareceu.
Cíntia Natália, de 21 anos, e estudante do curso de engenharia em tecnologias e sistemas de informação na Universidade Joaquim Chissano, destacava-se por ser uma das poucas raparigas ali presentes. Mesmo assim, em maior número do que seria expectável há alguns anos, numa área que foi sendo tomada pelos rapazes, mas onde as raparigas começam a surgir em força. “Estou a desenvolver um protótipo para criar um mapa digital capaz de ilustrar as áreas
Programadores e estudantes de programação foram desafiados a criar soluções tecnológicas para as áreas de educação, saúde, energias renováveis e mobilidade urbana num período de três dias
que tenham sido cobertas pelas campanhas públicas de vacinação”, explicou, referindo-se, em seguida, ao contributo que esta solução oferece na avaliação das necessidades, sucesso ou insucesso das campanhas.
O Hack4Moz culminou com a premiação dos melhores projectos desenvolvidos ao longo dos três dias. Das 21 equipas participantes, quatro receberam 50 mil meticais cada. Outras quatro receberam menções honrosas. No mesmo contexto, o BCI disponibilizou três vagas de estágio remunerado para as equipas vencedoras.
Só dentro de alguns anos saberemos o impacto (para todos nós e para estes jovens developers) de algumas das ideias que, naquele fim-de-semana, ali foram apresentadas. Mas na memória, para já, fica a vontade de escrever (em código) direito pelas linhas tortas do dia-a-dia que eles tanto querem mudar.
DJAMPA STARTUP HUB
Um 'Jump' Para o Sucesso dos Negócios
Geralmente, os empreendedores em Moçambique iniciam os seus negócios com pouco conhecimento sobre empreendedorismo, o que ocasiona perdas na fase inicial. A Djampa Startup Hub touxe a solução para o mercado, através de um programa de incubação e aceleração das Micro, Pequenas e Médias Empresas
Grande parte das empresas moçambicanas declaram falência logo nos primeiros anos após iniciarem as operações.
Há razões de diversa ordem para a ocorrência deste fenómeno, mas as que têm sido apontadas pelas organizações que respondem pelo sector, como o Instituto para a Promoção das PME (IPEME), têm que ver com a falta de domínio das boas práticas de gestão. A Cowork Lab viu, neste problema, uma oportunidade e desenhou um programa de incu-
bação e aceleração das Micro, Pequenas e Médias Empresas (MPME), em que a prioridade é dar-lhes a oportunidade de desenvolver as suas ideias de negócios com um acompanhamento que lhes permita obter resultados satisfatórios.
Para isso criou uma ferramenta designada por Djampa Startup Hub, que tem como foco não só a promoção do auto-emprego, como criar empregos sustentáveis. O projecto tem um orçamento total de cerca de 800 mil euros (50,6 milhões de meticais), sendo que destes, 750 mil euros (47,5 milhões de meticais)
são financiados pela União Europeia e o restante é financiado pela Cowork Lab e outros parceiros.
Como funciona? Com dez centros de incubação distribuídos por todas as províncias do País, excepto Inhambane, o projecto conta com 16 formadores que estão disponíveis para prestar assistência às MPME.
“Nós temos aqui o projecto que tem várias componentes e que tocam esses aspectos de aceleração e incubação. Quando falamos de incubação, estamos a falar de um aspecto geral das empre-
TEXTO Nário Sixpence • FOTOGRAFIA Mariano Silva
sas, no sentido de ajudar empreendedores a tornarem os seus negócios viáveis economicamente. Para isso prestamos apoio, que conta com centros de incubação distribuídos pelo País “, explicou Pedro Ferreira, director-geral da Cowork Lab.
Dércio Sitoe, gestor do projecto Djampa, explicou, igualmente, que “a componente de aceleração prioriza, neste momento, startups que têm melhor capacidade financeira, no sentido de que têm uma base de negócio que não requer muito esforço financeiro,
BPROJECTO
Djampa Startup Hub
ÁREA Consultoria
CRIAÇÃO 2022
GESTOR DO PROJECTO
Dércio Sitoe
permitindo que se tornem melhores no mercado e que possam também expandir o fornecimento de serviços ou produtos”. O projecto tem em vista também garantir a identificação de potenciais financiadores para as empresas que vão ser aceleradas, bem como a possibilidade de interacção com outros intervenientes do ecossistema de empreendedorismo.
Espera-se que, no fim do projecto, as três empresas que forem identificadas como as melhores do ponto de vista do processo de aceleração e aptidão para fi-
nanciamento participem num concurso internacional, designado Get In The Ring, organizado pelo Unknown Group.
A Djampa Start-Up espera impactar três mil empresas no processo de incubação e durante o projecto que vai até 2024 e projecta acelerar 60 negócios.
O processo de registo para aceder às incubadoras é pelo site Cowork Lab, que contém um tag do Djampa, e que permite aceder a toda a informação sobre as componentes do projecto, nomeadamente a incubação, e-learning e aceleração
FinTech Estabelecida a interoperabilidade das instituições de moeda electrónica do País
As operações entre clientes dos serviços financeiros mkesh, m-pesa e e-Mola passam a estar interligados entre si e à rede bancária SIMO (Sociedade Interbancária de Moçambique), possibilitando assim que os clientes das três instituições de moeda electrónica possam transferir e receber dinheiro entre si de forma cómoda e segura.
Este processo assinala uma etapa fundamental no processo das transacções financeiras. Antes desta possibilidade, os utilizadores não podiam enviar dinheiro para números de outra operadora, nem receber o que reduzia as possibilidades de inclusão financeira.
Com esta inovação, que se enquadra na Estratégia Nacional de Inclusão Financeira 2016-2022, reduz-se a distância e o tempo de espera nos balcões bancários e estende-se o acesso aos serviços financeiros pela maioria da população moçambicana, que não tem uma agência bancária próxima.
Saúde
Estudo pondera usar larvas para combater a malária em Moçambique
Uma pesquisa está a usar larvas de mosquito para estudar a resistência aos insecticidas usados contra a malária na província de Gaza, Sul de Moçambique. O estudo consiste na colheita de larvas de mosquito nos postos sentinela estabelecidos pelo Programa Nacional do Controlo da Malária e no crescimento das mesmas no insectário de Xai-Xai, até à sua fase adulta, antes de serem submetidas a vários testes de susceptibilidade, refere um comunicado divulgado pela Organização Mundial da Saúde (OMS), uma das entidades envolvidas na pesquisa. O documento acrescenta que a
Transportes
pesquisa é parte do projecto AFRO II para prevenção e controlo de doenças, que arrancou em 2018 e termina em Dezembro próximo.
Os resultados dos testes de susceptibilidade servirão para ajudar o Programa Nacional de Combate à Malária na tomada de decisão sobre a selecção do insecticida a ser usado na pulverização intradomiciliária e no tipo de redes mosquiteiras a usar. Segundo dados da OMS de Dezembro de 2021, Moçambique é um dos seis países de África que concentra mais de metade de todos os casos de malária no mundo.
Lançada a plataforma electrónica que reduz índices de corrupção na via pública
A referida plataforma é designada por “Chatbot Código de Estrada” e foi lançada pelo Centro de Integridade Pública (CIP). Vai permitir que os automobilistas e o público em geral, incluindo
os agentes de polícia de trânsito, possam, através do telemóvel, consultar facilmente o Código de Estrada, bem como “contravenções de que os automobilistas possam ser acusados”, declarou o CIP, em comunicado divulgado na sua página de Internet.
O dispositivo trará vários benefícios aos utentes, com destaque para a redução dos focos de corrupção nas estradas, perpetrados por agentes da Polícia de Trânsito e outros.
A plataforma vai permitir, igualmente, aos automobilistas consultar de imediato o valor real a pagar em caso de multas e outras irregularidades quando interpelados pelas autoridades.
Inovação Sul-africano cria Parket, um software de gestão de parques de estacionamento
Fundada por Joshua Raphael, a Parket fornece uma plataforma intuitiva de gestão de software que interage com a tecnologia de acesso impulsionada por IoT (Internet of Things), e uma aplicação que permite aos senhorios empresariais atribuir lugares de estacionamento sem a necessidade de folhas de cálculo, diários de bordo ou etiquetas de acesso.
As entradas e saídas para as instalações estão equipadas com o Leitor de Placas de Licença de Parket activado por IoT e scanner de código QR para acesso de visitantes. Além disso, os senhorios têm uma visão, em tempo real, da
ocupação das baías e, juntamente com a inteligência de dados que a plataforma fornece, são capazes de comercializar baías não utilizadas, listando-as na aplicação móvel da Parket, criando assim um novo fluxo de receitas.
A Parket App ajuda os motoristas a procurar, encontrar, reservar e pagar pelo estacionamento a partir dos seus smartphones. Antes da viagem, os utilizadores da aplicação podem reservar previamente o estacionamento diário ou mensal e, à chegada, conduzir simplesmente até à rampa e ganhar a entrada.
João Gomes • Partner @ JASON Moçambique
Gestor Intermédio, “Espécie” em Vias de Extinção?
Vem este artigo a propósito do resultado de um estudo1 no qual 63% dos gestores afirma não querer continuar na função e 37% acredita que o seu nível de gestão desaparecerá nos próximos cinco anos. E, mais espantoso ainda, apenas 9% dos não gestores aspira a ser gestor.
Surpreendid@?
Neste artigo convido o meu leitor@ a responder à pergunta: estará a função de gestor intermédio condenada à extinção?
Vejamos sucessivamente:
- O que é o gestor intermédio (adiante “GI”), e qual o seu papel nas organizações?
- Que ameaças pairam sobre as suas cabeças?
- Que alternativas de futuro para os GI? Usaremos, de forma intermutável, as categorias “gestor/gestora”, “gestor intermédio”, “chefia intermédia”, “quadro intermédio”.
1. O que é o gestor intermédio e qual o seu papel nas organizações?
Na minha opinião estaremos perante um gestor intermédio quando:
- requerendo estas maior e mais eficiente coordenação (i.e. a função de dispor, segundo uma certa ordem, e visando atingir, progressivamente e com o decurso do tempo, melhores resultados),
- dos meios de produção (i.e. capital humano, capital tecnológico), - e quando tal coordenação já não for humanamente possível ser feita, por via da supervisão directa, pelo dono do negócio (i.e. o “mestre artesão” deixa de poder andar no “chão da oficina” e, no contacto directo, poder orientar pessoalmente todos os seus “aprendizes”), - é escolhido, de entre os melhores “aprendizes do ofício”, aquele que também melhor conhece “a maneira como fazemos as coisas por cá!”, - e a quem caberá a tarefa de assegurar que as equipas atinjam os resultados.
- Neste contexto, são tarefas-chave do GI: definir objectivos claros; tomar decisões; motivar e ajudar os “artífices” a desenvolverem as suas competências; fornecer feedback; eliminar obstáculos e assegurar a ligação entre o dono do negócio e a força de trabalho.
São tarefas-chave do GI: definir objectivos claros; tomar decisões; motivar e ajudar os “artífices” a desenvolverem as suas competências; fornecer feedback; eliminar obstáculos e assegurar a ligação entre o dono do negócio e a força de trabalho
- nas organizações, e qualquer que seja a sua natureza (i.e., pública, privada),
- que tenham alguma dimensão (i.e. nas pequenas start-ups não existem GI),
- e que, por consequência dessa dimensão, ocorra complexidade na organização do trabalho (v.g. com o surgimento da máquina a vapor e a revolução industrial, em Inglaterra, o modo de organização “artesanal” foi substituído pelo modo de organização “industrial”),
- e da qual [complexidade] resulte a necessidade da divisão e especialização do trabalho,
…só então, e na minha opinião, terá nascido o gestor intermédio.
2. Que ameaças pairam sobre as cabeças dos gestores intermédios?
Permite-nos a escrita, qual máquina do tempo, passar rapidamente da certidão de nascimento, para a certidão de óbito dos GI. Mais estatísticas2 elucidam-nos do verdadeiro inferno em que se tornou o dia-a-dia do GI nas organizações, apanhado e preso no meio - a chamada função sanduíche - na qual, de cima, recebe as inúmeras pressões dos “donos do negócio” para a obtenção de maiores e melhores resultados; e de baixo, as pres-
Num mundo de negócios cada vez mais complexo, o papel do gestor intermédio é ainda mais necessário
sões, queixas e lamentos dos “artífices” por melhores condições de trabalho e mais justa repartição da riqueza:
- Sete é o número médio de aprovações que os GI precisam para tomar cada decisão;
- 40% é a percentagem de tempo que os GI gastam na preparação de relatórios;
- 30% a 60% é a percentagem de tempo que os GI gastam em reuniões com outros GI;
- 40% a 80% é a percentagem de tempo que os GI consideram estar a ser gasta em actividades que não geram qualquer valor.
Atalhando, as ameaças resultam da tempestade perfeita e fatal entre a globalização, a revolução digital (i.e., Inteligência Artificial, big data, robots & cobots3 ), a pandemia COVID19 e a demografia - gerações Y e Z - as quais, em combinação, vieram gerar enorme complexidade nas organizações. As organizações, em resposta à complexidade, ligaram “o nível máximo de complicação - o complicómetro”criando as condições ideais para o que já se apelida de “organizações monstro-Frankenstein”4 : i.e. arranjos organizacionais emcima de arranjos, uma manta de retalhos feita de processos mal desenhados, tecnologias desadaptadas, força de trabalho sem as qualificações necessárias.
Entre o aumento da complexidade e o aumento do complicómetro - v.g. entre 1955 e 2010, enquanto o nível de complexidade nas organizações aumentou x6, o nível de complicação cresceu x355 - , a combinação destes factores tem vindo a tornar redundantes as seguintes actividades centrais do GI:
i) A redução do contacto directo com “o dono do negócio” (fruto da globalização, algures sentado no outro lado do mundo) e, bem assim, a redução do contacto directo com os “artífices” (obrigados pela pandemia a trabalharem remotamente): é a morte anunciada da função “sanduíche” de ligação do topo, à base da organização.
ii) Sem palco físico, agora substituído pela infra-estrutura digital, o GI vê desaparecer aquela que é considerada uma das suas fontes de poder e de capital relacional, uma assinatura maior da sua função, qual seja, a de serem a cola da organização, e os “mestres do ofício”: é a morte anunciada da “gestão andando pela fábrica6”.
iii) E o golpe potencialmente fatal para o GI é um presente da demografia: a entrada das gerações Y e Z, estas mais orientadas para a busca do propósito do que para o salário e a tarefa, nativos digitais que cuidam da medição da sua performance com recurso a algoritmos e aplica-
ções de gestão da eficiência do trabalho, que agora é feito em equipas semi ou totalmente autónomas, organizadas em matrizes de dupla dependência: é a morte anunciada do papel de “comando e controlo” do GI.
Em conclusão (Que alternativas de futuro para os gestores intermédios?)
- O GI, tal como o conhecemos desde a revolução industrial, essencialmente configurado como um instrumento de resolução da complexidade, de coordenação indirecta e de ligação entre o dono do negócio e os “artífices” é, como nos mostram as estatísticas, uma espécie em vias de extinção: apenas 9% dos não gestores aspira a ser gestor.
- Hoje, contudo, à complexidade dos negócios, e como reacção, as organizações ligaram o complicómetro (i.e. burocratizaram-se) tornando o papel do gestor intermédio ainda mais necessário.
- Mas hoje procura-se um gestor intermédio com uma configuração diversa: não mais um instrumento de “comando e controlo”, mas um líder operacional (i.e. Agilidade), que se inspire na prontidão digital das gerações Y e Z (i.e. Juniorização); que traga a sua larga experiência e conhecimento a 360º da organização (i.e. Lateralização); que com maior foco nas preocupações dos “artífices” (i.e. Orientação para as Pessoas) assegure, a todo o momento, que a voz dos clientes (i.e. Orientação para o Cliente) esteja presente, de modo a assegurar que as peças do edifício, que são as organizações modernas, se mantenham unidas.
- Mas fundamentalmente, os GI são a antecâmara do futuro, o banco de ensaio e teste dos líderes ágeis das organizações de amanhã.
1BEAUCHENE, Vinciane et all “The end of management as we know it”, Maio 2020.
2 BEAUCHENE, Vinciane et all “The end of management as we know it”, May 2020 - BCG.
4HANCOCK, Bryan et all, “The Vanishing Middle Manager”, February 2021 – McKinsey & Company.
5BEAUCHENE, Vinciane et all “The end of management as we know it”, May 2020 - BCG.
6Na tradução inglesa da expressão “Managing by walking around”.
1. Forte Arranque da BODIVA e as OPV´s Executadas pela BVM
No passado dia 09 de Junho de 2022, a Bolsa de Dívida e Valores de Angola (BODIVA) teve todos os motivos para festejar: tratou-se da primeira sessão de bolsa aberta à negociação de acções do maior banco de Angola, e da primeira sociedade a ser cotada na BODIVA, o Banco Angolano de Investimentos, SA (BAI), que, recentemente, havia realizado uma Oferta Pública Inicial (IPO) de 1 945 000 acções, representativas de 10% do seu capital social, tendo essa operação sido um sucesso ao ultrapassar 58% da oferta inicial de acções.
Na primeira sessão em mercado secundário de bolsa foram apresentadas 20 ordens de bolsa ao preço de 21 655 kwanzas (46,55 Euros), um preço 5% acima do preço final de subscrição na IPO do BAI. Esta foi a primeira empresa a ser cotada no mercado bolsista de Angola e, segundo Walter Pacheco, CEO da BODIVA, outras poderão seguir o exemplo do BAI ainda durante o presente ano, tendo ainda referido que, com a cotação das primeiras cinco empresas, irá ser lançado o índice accionista, que irá designar-se por Luanda Stock Index (LSI).
Iniciar com um banco da dimensão e envergadura do BAI foi uma aposta acertada, pois as empresas do sector financeiro têm sido, em muitos países, praticamente obrigadas a serem cotadas em bolsa, contribuindo para incrementar a capitalização bolsista, a liquidez do mercado e o volume de negócios.
A Bolsa de Valores de Moçambique (BVM) compreende perfeitamente a satisfação da sua congénere, porque, há 21 anos, o mercado accionista foi iniciado de igual modo em Moçambique, através da cotação de 98 milhões de acções da Sociedade de Cervejas de Moçambique, SA (CDM), em resultado de uma IPO de 28 milhões de acções, ao preço de 15,00 MT por acção (pre-
Bodiva Arranca Mercado Accionista
Com BAI: Considerações Sobre Duas Bolsas Com Percursos
Distintos
ço de 1,03 MT para os Gestores, Técnicos e Trabalhadores da CDM), representativa de 28% do seu capital social, com uma procura de 51,83% acima da oferta de acções inicial, tendo, desta operação, resultado a entrada de 1971 novos accionistas na estrutura societária da CDM.
Após essa primeira operação bolsista, a CDM realizou mais três sessões especiais de bolsa depois de 2001. Em Dezembro de 2003, decorreu uma sessão especial de bolsa referente à transacção de 10 614 744 acções (9,47% da CDM); em Janeiro de 2012, a Oferta Pública de Subscrição de 9 681 244 novas acções (8,637% do capital social da CDM) ao
Depois da OPV da HCB, realizada em meados de 2019, estavam em perspectiva mais algumas operações de igual natureza, mas que ficaram adiadas devido ao impacto negativo da pandemia da COVID-19
preço de 113,62 MT (antes desta operação o preço era de 42,00 MT por acção), representando um valor global de emissão de 1100 milhões de MT e, em Agosto de 2019, realizou-se mais uma Oferta Pública de Subscrição reservada a accionistas, naquela que foi a maior operação de financiamento alguma vez realizada em Moçambique através da Bolsa de Valores, no montante de 124,5 milhões USD. Outras sessões especiais de bolsa se seguiram: em 2008, a Oferta Pública de Venda (OPV) de 10% da Companhia Moçambicana de Hidrocarbonetos, SA (CMH); em 2013, a OPV de 25% da CETA, Construção e Engenharia, SA; e, em 2014, a OPV de 10% da Empresa Moçam-
bicana de Seguros, SA (EMOSE). Este ciclo de sessões especiais de bolsa, tiveram o seu ponto alto em 2019 com a OPV de 4,0% da Hidroeléctrica de Cahora Bassa, SA (HCB), onde foram vendidas cerca de 1100 milhões de acções, ao preço de 3,00 MT por acção, a um total de mais de 15 000 novos accionistas. Com a realização da OPV da HCB, foram admitidas à cotação mais de 2060 milhões de acções, representativas de 7,5% da HCB.
Depois da OPV da HCB, realizada em meados de 2019, estavam em perspectiva mais algumas operações de igual natureza, mas que ficaram adiadas devido ao impacto negativo da pandemia do covid-19 ao nível global e, particularmente, em Moçambique. A retoma económica lenta a que assistimos desde 2021 é um sinal positivo para o mercado de capitais, pois se as empresas estão deprimidas elas normalmente viram-se para dentro, para manter o seu funcionamento em contexto adverso.
Desde Fevereiro de 2022, com a eclosão do conflito entre a Rússia e a Ucrânia, esse evento está a afectar as cadeias de produção e distribuição ao nível global, sobretudo incidindo na estabilidade dos mercados financeiros e provocando crises ao nível energético e na disponibilidade de cereais, abalando também a situação económica e o desempenho das empresas moçambicanas.
2. A Paradigmática OPV da HCB
Mas, afinal, o que se entende por uma OPV, também denominada uma IPO, ou mesmo Privatização Via Bolsa? Quando uma empresa lança uma operação sobre valores mobiliários, estamos a falar de uma Oferta. Uma oferta pode ser: (1) privada ou pública; (2) de venda, subscrição, troca ou aquisição; (3) de acções, obrigações ou outros valores mobiliários, sendo que o caso mais comum é serem de acções. Uma oferta é públi-
1Presidente do Conselho de Administração da Bolsa de Valores de Moçambique.
Salim Cripton Valá • PCA da Bolsa de Valores de Moçambique
Bolsa de
ca quando o universo dos investidores destinatários não é previamente determinável (se o universo dos investidores destinatários é previamente conhecido, finito e determinável, então a oferta é privada). Diz-se que a Oferta é de venda quando as acções objecto de alienação já existem, podendo ser acções próprias da empresa ou acções de accionistas da empresa.
No caso particular de um desses accionistas ser o Estado, estamos a passar essas acções do domínio público para o domínio privado e, nesse caso, essa OPV é uma Privatização. Se é a primeira vez que uma empresa realiza uma Oferta Pública chama-se de IPO (“Initial Public Offering”) por ser a primeira vez que essa empresa abre o seu capital ao público. Uma empresa que realize uma OPV pode ser ou não admitida à cotação na Bolsa de Valores.
No entanto, normalmente quando uma empresa abre o seu capital ao público, fá-lo com a intenção de se admitir à cotação na Bolsa de Valores. A realização de uma oferta pública é regulamentada pela Autoridade de Supervisão de Valores Mobiliários, função que, no nosso País, é exercida pelo Banco de Moçambique.
A OPV da HCB foi, por excelência, o corolário da linha estratégica da BVM de atrair empresas de grande dimensão, detendo robustez económico-financeira, ter impacto indisfarçável no desenvolvimento sócio-económico do País e com elevada reputação, tendo sido uma opção estratégica da própria empresa e do
Governo moçambicano. A HCB é uma empresa estratégica na economia do País e, por isso, algumas características peculiares destacaram-se, como a abrangência e profundidade do plano de comunicação aos investidores e aos cidadãos, a elegibilidade exclusiva aos investidores nacionais, a inovação dos mecanismos de subscrição de acções (telemóveis e apps), a utilização de novas plataformas tecnológicas de pagamento de “mobile money”, os critérios de atribuição preferencial de acções aos pequenos investidores, a observância das políticas e directrizes de inclusão financeira e o facto de ter incorporado investidores residentes em 92% dos distritos do País.
A operação de OPV de Acções da HCB tornou-se numa OPV que extravasou, em muito, o conceito tradicional de Oferta Pública, particularmente pelo foco na abrangência e inclusão, tendo sido uma iniciativa concreta visando o empoderamento económico dos moçambicanos e a popularização do capital.
A OPV da HCB foi antecedida por uma pujante campanha de educação financeira, em todo o território nacional, através dos diversos meios de comunicação (jornais, televisão, rádio, revistas e redes sociais), incluindo o uso das línguas locais para veicular informação relevante.
Foram disseminadas informações em todas as províncias do País, aos mais diversos universos de investidores (trabalhadores da HCB, líderes comunitários e religiosos, agentes económicos e sociedade civil, funcionários públicos, mem-
bros das Assembleias Provinciais, Chefes de Localidade, entre outros grupos).
Para além da tradicional subscrição de acções através dos bancos comerciais, o recurso às novas tecnologias móveis, às operadoras de telefonia móvel e às plataformas tecnológicas de “mobile money” (m-Pesa e e-Mola), permitiram o desenvolvimento de soluções tecnológicas únicas no País, que tornaram possível a subscrição de acções através de telemóveis (smartphones via internet ou telemóveis mais básicos via tecnologia USSD), com o pagamento a ser feito através de várias alternativas (ATM, transferência bancária, “mobile money”).
Esta nova solução tecnológica tornou possível a participação dos cidadãos, bancarizados ou não, em qualquer ponto do território nacional, mesmo naqueles locais onde não existiam infra-estruturas bancárias, ou onde o respectivo acesso fosse demasiado longínquo. Foi desta forma que 36% das ordens de compra foram transmitidas através de telemóveis, apesar de ter sido a primeira vez que se utilizou esta solução em Moçambique.
Na OPV da HCB foi ainda criado um segmento de investidores, destinado aos moçambicanos de mais baixo rendimento, denominado “Pequenos Investidores Nacionais”, onde os cidadãos moçambicanos que participavam nesta operação ficaram isentos do pagamento de quaisquer taxas para além do valor da compra de acções (o mesmo já não acontecendo com os investidores de maior rendimento). Por outro lado, as condições definidas para estes investidores de menor rendimento asseguravam que a compra de acções seria integralmente satisfeita, o que veio efectivamente a acontecer.
O contributo da OPV da HCB para a inclusão financeira dos cidadãos foi evidenciado – baixo preço das acções, cidadãos de menor rendimento, isenção de taxas, cidadãos sem conta bancária, regiões sem infra-estruturas bancárias –, pelo que mais de 99% das ordens de subscrição foram entregues por investidores singulares, de todas as províncias do País (100%) e de 92% dos distritos.
Para esta operação, foi desenvolvido um sistema de informação para a OPV da HCB que, em tempo real, mostrava o número de ordens de subscrição e a respectiva quantidade subscrita por cada um dos universos de investidores, e também a sua distribuição geográfica (por província e por distrito), permitindo à HCB o conhecimento sobre o nível de subscrição da operação.
A
Valores de Angola apresenta fortes perspectivas de crescimento
Por todas essas razões, a OPV da HCB teve o reconhecimento internacional pela atribuição de dois importantes prémios, em momentos distintos e por entidades diferentes (“Prémio Especial de Reconhecimento” pela “DealMakers Africa” e o “Deal of the Year 2020 – Equity Winner Africa” pela revista “The Banker”), quer pelo modelo operacional, quer pelo seu contributo para a inclusão financeira dos cidadãos.
3. Índices de Bolsa e Cotação de Empresas na BODIVA e BVM
Segundo Walter Pacheco, CEO da BODIVA, Angola irá ter o seu índice de acções, o Luanda Stock Exchange (LSI), assim que, pelo menos, mais quatro empresas, para além do BAI, sejam cotadas no mercado accionista, o que se espera que possa ocorrer num futuro próximo.
A existência de um ou mais índices de bolsa constitui um importante instrumento através do qual os investidores podem analisar o comportamento do mercado bolsista, sendo um factor fundamental para o reconhecimento público de uma Bolsa de Valores, seja a nível nacional, seja a nível de outras praças financeiras. Consciente da sua importância, a BVM lançou, em 2019, três índices bolsistas: BVM Global, BVM Obrigações e BVM Acções, cujo escopo é identificado pela sua designação.
Na óptica do CEO da BODIVA, espera-se que num horizonte de cinco a dez anos, cerca de 20 empresas estarão a negociar no mercado accionista de Angola, e que o mercado de acções venha a ser dominado por empresas financeiras
correspondente a 19,3% do PIB nacional. Em Angola, a capitalização bolsista do BAI, o maior banco angolano e a primeira empresa a ser cotada na BODIVA com acções, ultrapassou os USD 900 milhões (representando 45% da capitalização bolsista de Moçambique). BODIVA e BVM, operando em diferentes realidades, com diferentes resultados, mas possuindo o mesmo objectivo, que é o crescimento do mercado de capitais e da Bolsa de Valores, procuram ambas insuflar uma nova adrenalina no mercado accionista. A BVM tem todas as razões para estar confiante no futuro, mas nem todos os objectivos a alcançar dependem exclusivamente da BVM, estando condicionados pelo contexto, pelas acções e vontades de entidades terceiras. É o caso do cumprimento pleno da Lei das Parcerias Público-Privadas, Projectos de Grande Dimensão e Concessões Empresariais (Lei n.º 15/2011, de 23 de Agos-
e petrolíferas, o que, face às dimensões deste tipo de empresas, é expectável que a capitalização bolsista de Angola venha a ser catapultada para níveis elevados, o que levou o CEO da BODIVA a afirmar “Não poderemos competir com a África do Sul nos próximos cinco anos, mas seremos maiores do que a maioria das bolsas de valores do continente [africano]”.
Em Moçambique, a situação actual é de 11 empresas cotadas em cerca de 23 anos de bolsa (eram 13 empresas, mas duas foram excluídas por incumprimento dos deveres de informação ao mercado e aos investidores). A actual capitalização bolsista da BVM, na primeira metade de Junho de 2022, atingiu os 128 838 milhões MT (USD 1998 milhões),
to, que estabelece que entre 5% a 20% do capital social das empresas abrangidas por esta lei deve ser objecto de alienação preferencial a cidadãos nacionais, através do mercado bolsista, até cinco anos após o arranque da sua exploração. Antes de 2016, a valorização de uma das empresas mineiras a operar no país, a Vale Moçambique, estava avaliada em USD 4000 milhões (o dobro da actual capitalização bolsista da BVM) e, caso fosse cotada, o rácio da capitalização bolsista passaria de 19,3% para quase 60% do PIB.
A alienação das participações sociais detidas pelas sociedades que constituem o Sector Empresarial do Estado (SEE), e a sua posterior cotação na BVM, iria concorrer para crescer a dimensão do mercado bolsista. De igual modo, a obriga-
A OPV da HCB foi a maior operação da história da BVM
toriedade de cotar em bolsa uma percentagem mínima de capital social dos bancos comerciais e de investimento, das seguradoras, das empresas de telefonia móvel, de empresas de exploração dos recursos minerais e da indústria extractiva, das concessões empresariais e outras grandes empresas constantes na lista das 100 maiores empresas do País, iria catapultar a BVM para patamares até hoje nunca alcançados.
A BVM pode não ter ainda a dimensão que ambiciona, mas cumpre integralmente com a principal razão pela qual foi criada pelo Governo em 1998: a de ser uma alternativa de financiamento à economia e, por isso, ao longo dos seus 23 anos de existência, o financiamento à economia até ao final da primeira quinzena de Junho ascendia a 234 767 milhões MT (USD 3641 milhões), dos quais 80,7% ao Estado (MT 189 450 milhões, USD 2938 milhões) e 19,3% ao sector privado (MT 45 317 milhões, USD 703 milhões), havendo, assim, uma elevada margem de manobra para as empresas do sector privado usarem o mercado de capitais como fonte de financiamento, da mesma forma que o Estado o faz.
Pela sua relevância na economia, a BVM tem dado especial atenção às Pequenas e Médias Empresas (PME), cujo número em Moçambique ultrapassa as 60 000, que representam 97,6% do total das empresas, 49,6% dos empregos e 24,6% do volume de negócios do País, constituindo-se, assim, com um alvo prioritário da BVM. Embora a BVM tenha iniciado as suas actividades em 1999 com o Mercado de Cotações Oficiais (vocacionado para as Grandes Empresas), criámos, em 2009, um mercado bolsista para as PME (o Segundo Mercado), em 2015 reduzimos as exigências quantitativas sem afectar os requisitos qualitativos, e em Novembro de 2019 criámos um mercado de incubação, de preparação ou de transição (o Terceiro Mercado). Como se pode verificar no diagrama acima, as últimas empresas admitidas à cotação estão a utilizar o Terceiro Mercado como a “Porta de Entrada” para a Bolsa de Valores.
Leia o artigo completo no site diário económico através do link: https://www.diarioeconomico.co.mz/?p=114690
“Desempenho da Economia Será Cada vez Melhor”
A retoma dos financiamentos externos, o aproximar do fim da pandemia e o arranque dos projectos do gás em Cabo Delgado serão, para Rui Barros, CEO do Absa Bank Moçambique, os factores decisivos para combater as sombras que pairam sobre a economia nacional e global, da inflação provocada pelo conflito na Ucrânia à instabilidade em Cabo Delgado
Texto Pedro Cativelos • Fotografia Mariano Silva
Apesar da formulação optimista, o CEO do Absa Bank Moçambique não deixa o realismo de parte, e alerta para como a subida galopante das taxas de inflação que Moçambique e o mundo hoje experimentam trazem consigo o risco de estagnação e até de recessão económica, podendo também conduzir a uma expectável subida das taxas de juro do mercado.
Ainda assim, e após a apresentação de resultados operacionais positivos relativos a 2021, o gestor sublinha a disponibilidade em continuar a apoiar os sectores de actividade mais importantes no desenvolvimento da economia nacional.
Depois de um 2020 marcado pela pandemia, as contas recentemente apresentadas pelo banco revelam uma melhoria substancial de vários indicadores. Quais destacaria?
Temos tido resultados que mostram que estamos já na rota de alguma melhoria. Em 2020, ocorreram custos extraordinários para fazer face a uma fase inicial da pandemia e foi um período difícil para a sociedade como um todo. Em 2021 alcançámos um crescimento muito forte ao nível da receita, na ordem dos 20%. Depois, tivemos, também, um reforço de eficiência: conseguimos reduzir os custos em valor absoluto. Em 2021, vimos uma inflação acima dos 4%, os nossos custos baixaram mais do que 4% e o resultado é que a nossa poupan-
ça se situou entre 8% e 9% relativamente àquilo que podia ser expectável.
É importante notar que isso aconteceu devido às iniciativas de eficiência que olham para o médio e longo prazo. Não estamos preocupados com resultados de curto prazo que não sejam duradouros. Estamos muito satisfeitos também com a nossa performance ao nível do crescimento dos depósitos e de crédito. No caso do crédito, crescemos acima do mercado, mas não tão forte como nos depósitos, que em 2021 cresceram cerca de 43%, num mercado que, como um todo, cresce a pouco mais de 1%.
E continuamos a investir nas pessoas para que, acima de tudo, a nossa qualidade advenha do capital humano, porque se os sistemas nos dão eficiência, celeridade, baixam os níveis de erro e encurtam os tempos de resposta, são no entanto as pessoas o nosso factor mais diferenciador.
E a pandemia juntou-se, numa espécie de tempestade perfeita para as expectativas da economia nacional à paragem dos projectos de gás em Cabo Delgado...
Sim, e com isso, registámos um aumento das imparidades de crédito, que foi, no entanto, uma situação pontual porque éramos, na altura, e continuamos a ser, um banco com bastante exposição às cadeias de valor, principalmente as que foram impactadas pela pandemia e com a situação macroeconómica
“Continuamos a investir nas pessoas e queremos, acima de tudo, que a nossa qualidade advenha do capital humano. Os sistemas dão-nos eficiência, celeridade, baixam os níveis de erro e encurtam os tempos de resposta mas são as pessoas que fazem a diferença”
que daí decorreu. Algumas empresas, com dificuldade em enfrentar o choque que sofreram, acabaram por entrar em incumprimento e o banco teve de reconhecer perdas ou perdas potenciais.
Mas a maior parte do valor das imparidades contabilísticas é potencial, uma vez que as empresas não fecharam as portas e nós, enquanto parceiros financeiros, estamos e continuaremos a trabalhar com elas para que possam atingir o seu potencial.
Depois, registaram um crescimento relevante ao nível das MPME Porquê?
Ambos (retalho e corporate) cresceram, o que é muito importante para nós porque advogamos um crescimento sustentável do negócio, e que deve ser sempre diversificado. De facto o crescimento mais evidente foi na área das grandes empresas e não me refiro apenas às multinacionais. Estou a falar também de MPME de alguma dimensão.
Tendo sido a pandemia algo tão marcante a vários nívels, que en-
sinamentos retira, enquanto gestor de uma das maiores instituições financeiras do país, de todo esse período?
Mudou as mentalidades, trouxe-nos evidências de que coisas que, de outra forma, seríamos resistentes em aceitar facilmente porque outros valores se sobrepunham. Quando pensamos na mão-de-obra flexível, no trabalhar a partir de casa, toda a gente já encara com bastante normalidade.
Há três anos, se algum colaborador chegasse perto da sua empresa e dissesse que ia trabalhar dois ou três dias a partir de casa, iria haver logo uma série de questões e dificuldades, e sentiríamos relutância em aceitar e perceber o porquê.
Portanto, abrimos as mentalidades e isso foi importante para pensar de maneira diferente e encarar a forma como as relações laborais acontecem. A maior parte dos fenómenos que o covid-19 trouxe já existiam, mas aceleraram brutalmente. Depois, o tema da digitalização, das plataformas online, das pessoas preferirem utilizar as nossas ferramen-
tas online do que irem a um balcão era algo que já estava a acontecer, mas se calhar fizemos nos últimos dois anos o que demoraria cinco ou seis anos a suceder.
No entanto, entrámos nos últimos meses num outro cenário, marcado pelo conflito na Ucrânia e a inflação galopante impulsionada pelos preços do petróleo e dos cereais o que suscitará dificuldades em muitas empresas nacionais. Como é que o banco está preparado para fazer face a isso?
Essa questão está no centro das nossas preocupações. Temos de pensar que esta pressão inflacionária já vem de trás e tem vindo a ser agravada por novas circunstâncias que eram, uma vez mais, completamente impossíveis de prever. Se olharmos para um período pré-pandemia, vamos perceber que já havia um penúncio de inflação.
Coisas como, por exemplo, o sucesso dos carros eléctricos puseram uma pressão imensa nas componentes das baterias que concorre com computadores, telemóveis, etc. Todo o segmento dos se-
micondutores e dos processadores, de repente, recebeu uma procura por parte da indústria muito maior do que a habitual. Além dessa pressão, as fronteiras fecharam-se, e a logística e os transportes, num mundo altamente globalizado, trouxeram níveis de inflação mais sectoriais que não estávamos à espera tão depressa.
E depois isto veio juntar-se a uma dinâmica mais recente da guerra na Ucrânia e o que prevemos é que venhamos a entrar num período de taxas de juro mais altas para travar a inflação. Há um aspecto que é muito importante, que é o facto de a política monetária não conseguir, por si só, resolver o problema.
Chega-se a um ponto em que a partir do qual isso deixa de ser tão eficaz, e esse ponto é aquele em que a economia trava e cai na estagnação e na contracção. É uma situação extremamente perigosa da qual, aliás, temos o melhor exemplo no Japão que levou décadas a combater este cenário.
Agravado, ainda mais, pelo facto de ser uma queixa comum no sector privado o custo elevado do financiamento em Moçambique...
No caso dos empréstimos e das taxas de juro anunciadas, normalmente os clientes bancários, particulares ou empresas vão olhar para o banco e queixarem-se da taxa de juro a que estão sujeitos.
Mas, obviamente, nós próprios e os outros bancos também estamos sujeitos a esse mecanismo de taxas de juro que existe no mercado e que não só dependem das taxas que os reguladores definem, como dependem, por exemplo, de formas de perceber o nível geral de risco de uma economia e, com isso, o custo do capital associado a investir nessa economia.
Em relação à forma como, por vezes, as pessoas reagem, há um outro aspecto que é muito importante ter em conta, que é a percepção da responsabilidade que o sistema financeiro possa ter para o sucesso das empresas: os bancos são, eles próprios, também empresas. Fazemos parte do tecido empresarial moçambicano e temos o nosso caminho de sobrevivência para cumprir.
Vamos ter, este ano, o primeiro projecto de exportação do gás. Será o mais pequeno de todo, é certo, mas nota-se já algum optimismo da maioria dos agentes económicos. Está optimista também?
Julgo que há diferentes factores que se cruzam, alguns, de facto, muito positi-
vos. O primeiro trimestre foi muito bom em termos de crescimento económico (4,1% de crescimento do PIB), bastante acima das expectativas e isso trouxe força, energia e vontade dos agentes económicos de apostarem em investir.
A verdade e é justo que se diga é que também o resultado de políticas e medidas do Governo nos últimos anos está a materializar-se numa série de sinais positivos por parte dos principais parceiros, e isso não se limita apenas ao contributo financeiro que o pacote do FMI, por exemplo, possa representar, mas também a como as empresas privadas estão a mostrar apetência em investir. Estes factores dão-nos o alento de que 2022 será melhor.
Depois temos alguns factores menos positivos e o principal é, sem dúvida, o ressurgimento da insegurança no Norte do País, que é o principal entrave para o arranque definitivo do projecto da Área 1 da TotalEnergies e de outros adjacentes. Estamos a meio de um ano em que poderá haver boas notícias, mas, provavelmente, já não teremos tempo de ter um impacto económico relevante ainda em 2022.
Na área do agro-negócio nota-se um franco crescimento, a vários níveis. É um sector que estão a trabalhar? E de que forma?
Sentimos muito interesse sobre projectos do agro-negócio em Moçambique. Os nossos clientes também estão a
crescer e a surgirem mais empresas nessa área, porque existe um ambiente macroeconómico nacional, regional e global bastante propício a isso.
É um negócio complexo que exige bastante investimento e conhecimento técnico e é por isso que temos uma equipa de especialistas, liderada por um engenheiro agrónomo, que é alguém que antes de trabalhar na banca trabalhou no campo, em muitos projectos deste género, e que nos consegue ajudar a entender o negócio.
Como é que está o processo da SIMO-rede? Fica a ideia de que as coisas têm avançado nos últimos tempos, é assim?
Não posso falar em nome da SIMO-rede que é uma entidade autónoma da qual nós somos accionistas e clientes, mas posso dizer aquilo que é público. Há uma migração em curso e julgo que, nesta altura, estamos muito avançados já nessa migração.
O Absa foi um dos bancos que participa no projecto piloto e até já tem algum equipamento para a nova plataforma, nomeadamente cartões novos e máquinas de POS.
Nos próximos meses, iremos ver vários bancos, sobretudo os mais relevantes, a fazerem a introdução de toda essa plataforma nova. Creio que o importante para o utilizador é que a rede esteja estável e funcione segundo as suas expectativas.
BNOME Rui Barros • CARGO CEO do Absa Bank Moçambique desde 2014
IDADE 45 anos
FORMAÇÃO Economia pela UTAD e Mestrado em Finanças pela Universidade Católica Portuguesa. Universidade do Arizona (ASU); Programa de Gestão Avançada (AMP) no INSEAD em Singapura; e o Programa Executivo de Standford (SEP), EUA.
PERCURSO Mais de 21 anos de experiência em Serviços financeiros. Ocupou cargos executivos como Director de Risco do Standard Bank em Moçambique e no Atlântico Europa, em Portugal. Trabalhou em Londres como Director da Área de Estruturação de Dívida na Lehman Brothers e analista de crédito na Fitch Ratings.
LEMA DE VIDA “Ler sobre tudo e experienciar outras culturas dá-nos a oportunidade de aprender sobre o mundo que nos rodeia e com isso seremos capazes de ser melhores pessoas e mais felizes”.
Como é, actualmente, a relação ao Absa Bank com o mercado de capitais?
A relação institucional é fantástica. Sempre foi. E, curiosamente, nós falámos muito da actividade comercial do banco por via dos segmentos mais conhecidos de maior dimensão. O Absa sempre foi um dos maiores operadores de bolsa em Moçambique.
Em 2021, por exemplo, terminámos o ano com uma quota de mercado de 28%, acima, portanto, até de outros grandes bancos e até recebemos um prémio por isso mesmo atribuído pela BVM.
Quais são os principais objectivos estratégicos do Absa Bank para este ano?
O mesmo de sempre, mas renovado todos os dias: queremos ser o banco preferido dos nossos clientes. Este é o primeiro e o maior dos nossos objectivos. Acreditamos que se trabalharmos todos os dias, afincadamente, se ouvirmos os nossos clientes, trabalharmos para eles, dermos respostas às suas expectativas, se as ultrapassarmos até, diria, criarmos um conjunto de novas possibilidades para os seus desafios, tudo isso, depois, se irá traduzir no sucesso financeiro e no crescimento da nossa quota de mercado, bem como de tudo o resto.
Toda a equipa do banco sabe que esse é o nosso principal foco, reconhecendo, naturalmente, o mérito de todos os nossos concorrentes e parceiros de sector.
Gestão da Inovação vs Competitividade
Um dos conceitos de competitividade com o qual mais me identifico é: “A competitividade de um país ou empresa depende da sua capacidade para colocar no mercado produtos e serviços que atendam aos padrões de qualidade dos mercados locais e mundiais a preços competitivos e que proporcionam rendimentos face aos recursos utilizados ou consumidos na sua produção.” (1)
Embora o conceito possa parecer simples, não é. Ser competitivo hoje, ao ritmo a que o mundo cada vez com menos fronteiras tem evoluído, faz com que tenhamos de estar constantemente atentos ao nosso contexto interno e externo e tenhamos de estar continuamente a inovar.
A nossa incapacidade, como empresas, para antecipar ou reagir de forma preparada e eficaz às mudanças e necessidades do novo contexto demonstra a nossa falta de competitividade e, consequentemente, condiciona a nossa existência. Este é, em última análise, o custo de não inovar.
Há quem defenda que ter processos para a inovação compromete a criatividade. Mas, por outro lado, de que nos serve ser criativos se não conseguirmos, de forma sistemática e eficaz, transformar a ideia em valor?
Num inquérito sobre inovação, 84% dos executivos, a nível global, afirmaram que é extremamente importante, mas 94% estavam insatisfeitos com o seu desempenho inovador. (2)
Perante tais resultados, podemos questionar: o que estará a condicionar o desempenho das organizações em termos de inovação? Muito provavelmente a abordagem.
Considero que a inovação deve fazer parte da estratégia das organizações. Como tal, deve ser gerida como um sistema e devem ser criadas as condições para que aconteça de forma estruturada, consistente e contínua.
O processo de Inovação deve ter em conta a incerteza sobre o grau em que os resultados esperados serão alcançados e a medida em que os clientes irão aceitar o produto de acordo com as previsões...
Podemos, pois, concordar que um dos factores que influenciam a competitividade das empresas é a sua capacidade em inovar. Entendendo-se por inovação a “entidade (produto, serviço, processo, modelo, método) nova ou alterada que realiza ou redistribui valor” (3); ou, segundo Peter Drucker, o meio pelo qual o empreendedor cria novos recursos produtores de riqueza ou dota recursos existentes com maior potencial para a criação de riqueza.
Existe ainda uma ampla discussão sobre se devemos deixar a inovação acontecer de forma espontânea, ou se devemos criar condições para que aconteça em condições que a estimulem, de forma organizada, planeada e estruturada.
Ao contrário do que acontece em muitas organizações, que atribuem a responsabilidade pela inovação apenas ao Departamento de I&D (Inovação & Desenvolvimento), a inovação deve ser assumida de forma transversal por toda a organização. Deve observar a interacção contínua de todas as suas áreas do saber, sectores e processos, incluindo da área técnica, de desenvolvimento do negócio, de marketing, da área legal e financeira, entre outras.
Nesta abordagem, a inovação é o resultado da interacção multidisciplinar e do conhecimento acumulado sobre e pela organização. Este conhecimento deve considerar a informação sobre o mercado, o feedback dos clientes e as lições apreendidas sobre a experiência da empresa em projectos anteriores (incluindo os aspectos positivos, mas, também, o que correu menos bem) e analisar a existência de oportunidades que possam ser transformadas em inovações.
Ricardo Velho • Business Unit Manager na InSite Consulting
Adicionalmente, pode e deve-se, também, procurar informação e inspiração nas partes interessadas, tais como Universidades, Laboratórios, Institutos, outras empresas, Indústrias, Negócios, Serviços; Institutos Públicos, Peritos Técnicos, Consultores, Peritos de Normalização e Avaliação de Conformidade, Associações Comerciais, Empresariais e Industriais.
Finalmente, o processo de Inovação deve ter em conta a incerteza sobre o grau em que os resultados esperados serão alcançados e a medida em que os clientes irão aceitar o produto de acordo com as previsões, permitindo que se consiga obter o retorno do investimento realizado conforme previsto. Ao falarmos da incerteza, estamos automaticamente a falar do risco. Logo, o risco associado à inovação deve ser considerado e é de suma importância na gestão do projecto.
Acredito que quem está familiarizado com a abordagem dos sistemas de gestão já esteja a juntar as peças e a imagi-
nar o que vem a seguir. Efectivamente, para que todos os factores relevantes sejam considerados de forma integrada e sistemática, a inovação deverá ser gerida como um sistema dentro da organização, sendo essa a abordagem, por exemplo, da Norma ISO 56002.
O sistema tem como objectivo possibilitar a interacção e a inter-relação dos elementos e actividades, que permitem às organizações desenvolverem e melhorarem as suas capacidades de inovar de modo formal, sistemático e planeado. A adopção de um sistema de gestão da inovação permitirá, pois, definir, planear e executar as ideias para transformá-las em inovações.
A organização poderá adoptar uma forma disciplinada de combinar a liberdade e a criatividade com o formalismo necessário para gerir os riscos, o investimento e a implementação de projectos. A operacionalização das actividades de inovação, com monitorização sustentada e mensurada, conduzirá à melhoria contínua (4) .
Finalmente, a transformação de oportunidades em valor é uma das condições, talvez das mais importantes, para sermos competitivos e valorizados e para nos distinguirmos da concorrência. Quando devidamente implementado, este sistema gera conhecimento que, por sua vez, permite reunir as condições para criar ou reconhecer as oportunidades e as transformar em valor de forma consistente, contínua e eficiente. Logo, podemos concordar que este sistema possibilita a que as organizações se tornem mais competitivas e valorizadas, potenciando o posicionamento das empresas e das suas marcas na vanguarda dos mercados.
Como disse Raymond Turner “Only one can be the cheapest; everyone else has to innovate”.
(1) www.dgae.gov.pt
(2) www.mckinsey.com
(3,4) ISO 56000 – Gestão da Inovação – Fundamentos e Conceitos
A capacidade de inovar é um dos ingredientes mais importantes para a competitividade das empresas
ócio
Uma visita ao Milibangalala Bay Resort, pérola da Ponta do Ouro 74 72
Ao Sabor das Delícias do Restaurante Milibangalala Bay Resort 75
Uma degustação do renovado vinho Tinta Negra, antes menos apreciado e hoje muito procurado
(neg)ócio s.m. do latim negação do ócio
MILIBANGALALA
É DE PASSAGEM
OBRIGATÓRIA
PARA QUEM
APRECIA OS
ENCANTOS DA NATUREZA
Milibangalala
Onde o Conforto e Natureza
se procura um lugar afastado da azáfama citadina rodeado de natureza intacta, mas que lhe permita usufruir de conforto como em sua casa, as cinco estrelas do Milibangalala Bay Resort oferecem-lhe a opção que satisfaz todos esses requisitos. A estância foi inaugurada pelos Presidentes das Repúblicas de Moçambique e de Portugal, em Março de 2022, e podemos avaliar por estas tão ilustres personalidades a especial relevância do Milibangalala no cenário turístico de Moçambique.
eDeixando as formalidades e exéquias para trás, vamos ao que realmente interessa. O “Mili”, como carinhosamente lhe gostamos de chamar, fica no Parque Nacional de Maputo na ponta Milibangalala. Serão necessárias uma hora e meia a duas horas de viagem desde a entrada do portão do parque por estradas arenosas, que desafiam a tracção dos 4x4 obrigatórios para lá chegar. Com sorte, poderá cruzar-se com a fauna bravia, girafas e zebras e é quase certo que se se espera ver os esquivos elefantes
se Reencontram e Tornam um só
será provável ter mais sorte na lotaria (diga-se de passagem, que é algo a que o Milibangalala é alheio, depende da vontade própria dos animais). Quase no fim da jornada, o bosque dá lugar a uma pradaria onde podemos adivinhar o quão perto estamos de chegar, pois o aroma da brisa do mar anuncia as boas-vindas a um lugar de que, certamente, não se irá esquecer e que será motivo de conversa com família e amigos.
O Milibangala foi construído por entre o mato cerrado da encosta dunar, desenvolve-se ao longo de robustos passadiços de madeira, que permitem chegar a cada uma das villas da estância. Há várias tipologias disponíveis, desde T0 a T2+2. Todas as opções (excepto o T0) dispõem de cozinha caso necessite de fazer uma refeição ligeira, ou então se cozinhar as suas próprias refeições for a sua opção para as férias ou escapadinha de fim-de-semana. Mas não deixe de experimentar o restaurante que tem aqui ao seu dispor: uma ampla sala
iluminada por luz natural e vista para o Índico são a receita infalível para uma experiência gastronómica formidável, como, aliás, já aqui demos conta numa das nossas edições anteriores. Ali mesmo ao lado, com uma vista “infinita” sobre o oceano, a piscina irá proporcionar-lhe uma agradável “união” visual entre as águas calmas e cristalinas e as ondas serenas do Índico, quebrando mesmo em frente. Para quem não gosta de sentir o sal na pele tem também uma excelente opção para relaxar, que não fica nada atrás da concorrência: o magnífico areal ao longo de todo o resort. O bar de praia dar-lhe-á todo o apoio de que necessita para usufruir, em plenitude, das espreguiçadeiras plantadas à beira-mar.
O principal objectivo do Milibangalala é mesmo relaxar e abstrair-se das correrias do quotidiano. E há coisa melhor do que uma massagem de casal no deck elevado do spa com vista privilegiada para o mar? Pode enumerar, mas garantimos-
-lhe que iremos discordar. No final do dia, suba ao veículo safari 4x4 que a estância tem disponível e percorra os trilhos até ao topo da colina mais alta da região. Irá deslumbrar-se com um magnífico pôr-do-sol sobre as planícies do parque. A brisa do mar mesclada com o aroma de um bom vinho irá tornar este momento único e inesquecível.
A noite dá os primeiros passos e o pulsar do firmamento faz-se anunciar cada vez mais forte. A ausência de luz das grandes cidades permite admirar a panóplia de estrelas salpicadas por toda a cúpula celeste, de entre as quais se destacam as cinco estrelas do Milibangalala Bay Resort. Após um dia de magníficas experiências o conforto do quarto é bem-vindo. Amplo e bem decorado é um bom presságio para uma noite bem passada. Quando nele se entra pela primeira vez há um pormenor que salta à vista, mesmo aos mais distraídos: a banheira com vista panorâmica onde não pode dispensar um banho de imersão com vista para a natureza.
As camas são bastante confortáveis e a insonorização da habitação é muito boa. O som da rebentação chega quase inaudível, mas suficiente para embalá-lo num sono profundo e relaxado. Não se irá arrepender se acordar bem cedo, pelo menos uma vez, e assistir ao nascer-do-sol sobre o Índico. Dê as boas-vindas ao novo dia acompanhado de um café acabado de fazer e aprecie a magnífica vista sobre a praia banhada de tons laranja pelos primeiros raios de luz.
Facilmente alcançável a partir de Maputo, o “Mili” é, sem dúvida, um espaço a não perder e a revisitar. As experiências únicas que proporciona são um atractivo mais do que suficiente para tornar este resort um dos spots de eleição do turismo de alta gama no Sul de Moçambique. Vá, explore e usufrua. Nós já conhecemos, e você já conhece?
Com uma vista “infinita” sobre o oceano, a piscina irá proporcionar-lhe uma agradável “união” visual entre as águas calmas e cristalinas e as ondas serenas do Índico
ROTEIRO
COMO IR
A partir de Maputo, agora é muito mais fácil chegar pela Ponte Maputo Katembe, levando cerca de uma hora e meia até ao Parque e outra hora e meia a duas horas de viagem de carro a partir da entrada do porão do Parque até ao resort.
ONDE DORMIR
Texto e Fotografia
Mariano Silva
Milibangalala oferece condições bastante confortáveis. A insonorização da habitação é muito boa, o som da rebentação chega quase inaudível, mas o suficiente para embalá-lo num sono profundo e relaxado.
ONDE COMER
No restaurante. Se a sua escolha recair sobre o fillet mignon com molho de cogumelos e vegetais ao vapor, o requinte do prato, apresentado vai antever o que vem a seguir: um safari por sabores que aguçam ainda mais o apetite.
MILIBANGALALA
Localizado na Reserva de Maputo, Ponta do Ouro
se para alcançarmos o que gostamos implica, por vezes, esforço, determinação e dor, então, esse processo torna as coisas boas da vida... melhores ainda quando as alcançamos.
Uma boa refeição, como a que se pode usufruir no restaurante do Milibangalala Bay Resort, implica igualmente determinação para a degustar. Situado no resort de cinco estrelas na ponta Milibangalala, no Parque Nacional de Maputo, teremos pela frente uma viagem entre duas a três horas, consoante a destreza ao volante de um 4x4, ao longo dos caminhos arenosos e sinuosos do Parque. Esta é a parte do esforço, mas que não implica necessariamente algo menos bom. Muito pelo contrário. Até porque é uma viagem em plena savana africana que se mantém intocada. Chegados ao resort, logo após a recepção, poderemos usufruir de uma ampla sala de refeições, arejada e com muita luz natural. A brisa fresca do mar faz-se presente e
Difícil de Pronunciar...
anuncia o que de especial estará por vir.
A decoração do espaço, com beges claros, alimenta a leveza que o lugar nos inspira, com uma vista conduzida pelo deck de madeira que nos leva a uma piscina de azul cristalino, destacada do verde luxuriante que envolve toda a atmosfera.
As cadeiras, muito confortáveis, diga-se, (o que passa a ser um detalhe digno de registo depois de duas horas de viagem acidentada) rodeiam as mesas anotadas com copos em vidro azul-marinho, reforçando, no nosso subconsciente, as notas do imenso mar que se nos apresenta pela frente.
A ementa, essa, é variável consoante a época e apresenta-se sob a forma de sugestões do chef – podemos encontrar uma gama de pratos de peixe e de carne. Na lista consta um leque de pratos transversal a
No prato, eles vêm desenhados na batata embebida num crocante apetitoso: os vegetais cozidos no ponto e uma enorme ousadia por parte do chef...
e Mais Fácil de Gostar
todos os restaurantes do grupo VisaBeira em Moçambique (que detém, para além desta, outras cinco unidades hoteleiras no País).
Se a sua escolha recair sobre o fillet mignon com molho de cogumelos e vegetais ao vapor, o requinte do prato, finamente apresentado, vai antever o que vem a seguir: um safari por sabores que aguçam ainda mais o apetite.
A primeira trinchadela desliza ao de leve pelo generoso naco de carne (que nos desculpem os vegetarianos), abrindo o paladar para um prato suave e delicado, envolto no sabor campestre do cremoso molho de cogumelos frescos. A excelência manifesta-se sempre no detalhe dos pequenos pormenores.
No prato, eles vêm desenhados na batata embebida num crocante apetitoso: os vegetais cozidos no ponto e uma enorme ousadia por parte do chef, que nos presenteou com um pequeno molho de feijão-verde, suave ao corte e rico em sa-
bor, que consideramos ser dos vegetais mais difíceis e arriscados de confeccionar. Para culminar a refeição, encetámos, com muito agrado, a tarefa de degustar uma tranche de bolo mole de chocolate acompanhado de um suave sorvete de baunilha.
As expectativas foram totalmente superadas nesta viagem de horas contada em quilómetros de altos e baixos, que só nos preparam para melhores sabores e sensações inesquecíveis. O resort em si tem muito mais para oferecer.
Mas para os determinados em usufruir de uma refeição plena, num lugar de plenos sentidos, o requinte é servido por um serviço acolhedor e de qualidade e que nos aconchega no restaurante do Milibangalala Bay Resort, tornando-o uma opção de excelência. Pelo lugar, e pela experiência de lá chegar. Porque tudo o que é bom envolve esforço, uma refeição no Milibangalala consegue ser a cereja no topo do bolo.
Durante muitos anos remetida ao papel de actor secundário num palco recheado de estrelas, o Tinta Negra era conotado com volume. E não por acaso: representa 85% do encepamento dos cerca de 400 hectares de vinhas
O Ressurgir do “Tinta Negra”
casta tinta – como o nome indi ca, por contraposição a todas as ou tras, brancas – da Madeira, a Tinta Negra teve um percurso de vida atri bulado, eivado de mal-entendidos e subvalorizada. Só mais recentemen te as dúvidas quanto à sua origem e sinonímias foram esclarecidas.
Hoje, sabe-se que a Tinta Negra não é a mesma variedade que a casta Negra Mole, dominante no Algarve. É, sim, a casta Mo lar, da região de Colares, que terá sido levada para o Porto Santo no XVIII. Introduzida nos solos arenosos e ricos da ilha dourada, transformou -se na menina dos olhos dos agricultores pelos elevados rendimentos por cepa.
E, já que falamos em sinonímia e arqui pélagos, é a mesma va riedade que a Sabori nho dos Açores, que es tá a receber redobrada atenção nos vinhos do arquipélago.
Durante muitos anos remetida ao papel de ac tor secundário num pal co recheado de estrelas, a Tinta Negra era cono tada com volume.
E não por acaso, pois representa 85% do en cepamento dos cerca de 400 hectares de vi nhas da Madeira e a es magadora maioria das cerca de 4000 toneladas de uvas produzidas em 2021. Com efeito, a sua produção elevadíssima – pode chegar a 30 tone
ladas por hectare – reflecte o carácter da casta. A capacidade de resistência a pragas e doenças, como o oídio e a filoxera, no século XIX valeu a admiração dos
A elevada produtividade tem como reverso as dificuldades de maturação, pelo que os vinhos desta eram utilizados sobretudo nos vinhos a granel e madeiras de entrada de gama, ou seja, de três e
Porém, desde meados dos anos 90 do século passado, algo mudou: produtores como a Barbeito e a Blandy’s começaram a envelhecer vinhos da casta em canteiro, engarrafando-os como colheita, ainda sem autorização de indicação da casta no rótulo.
A partir de 2015, a casta passou de autorizada a recomendada, viabilizando a sua comercialização como Frasqueira - vinhos com indicação do ano de colheita, da casta recomendada e produzidos pelo processo de canteiro, com envelhecimento mínimo de 20 anos em madeira. O Tinta Negra tem vindo a crescer, passando de 1389 litros, em 2015, para 50 063, em 2021, (terceiro mais vendido, depois dos vinhos das castas Malvasia e Boal).
De casta vigorosa, com a película fina e mole, logo se adaptou às condições edafoclimáticas da Madeira, vingando, sobretudo, no Funchal e Câmara de Lobos, a sul de Portugal e a norte, em São Vicente. O potencial da casta para produzir vinhos tranquilos tem vindo a ser aprofundado. É a derradeira vingança do ‘patinho feio’.
Dar a Palavra à Arte Para
o papel em branco logo na entrada era como um convite à “festa das palavras”. Aos poucos, o branco transformava-se em letras e as letras em nomes introduzindo os artistas que dariam vida ao “Palavras São Palavras”.
O Centro Cultural Brasil-Moçambique foi o local escolhido para dar liberdade às palavras. No palco, números de poesia, música acústica e stand-up comedy marcavam presença por meio da actuação de artistas em ascensão, ávidos em expor a sua arte ao mundo, e que encontraram no “Palavras São Palavras” a oportunidade ideal para o efeito.
Criado há mais de dez anos pela poetisa e rapper Énia Lipanga, a que, mais tarde, se iriam juntar outros amantes das artes como Hamilton Chambela, o “Palavras São Palavras” surge como ponto de encontro das artes e lugar de expressão de novos talentos.
“Criei o ‘Palavras São Palavras’ para dar espaço aos artistas, principalmente aos que estão no início da carreira e que precisam de oportunidades. É um evento sem artistas programados. As pessoas inscrevem-se logo que chegam ao local e se dirigem à plateia. Terminada as inscrições, convidamos um a um ao palco, para mostrarem a sua arte”, afirmou Énia Lipan-
Fazer Falar Novas Vozes
ga. Na plateia, o grande público era constituído por jovens artistas e apreciadores de arte que, entusiasmados, acompanhavam o evento que, desta vez, serviu de ocasião para homenagear aquele que é considerado o maior poeta moçambicano, José Craveirinha, pela celebração do seu centenário. Cada apresentação era antecedida da declamação de um dos poemas do escritor moçambicano.
Por meio de versos, melodias ou até mesmo pelo humor os artistas usaram o poder das palavras para trazer, de forma descontraída, poemas, músicas e piadas que, mais do que transmitir alegria, conduziam a profundas reflexões sociais.
Quem recebeu de braços abertos esta iniciativa foram os jovens artistas nacionais, que encaram como uma oportunidade ímpar de exporem os seus trabalhos.
“Penso que palcos como estes devem ser multiplicados, pois é aqui que descobrimos os potenciais talentos e, fora isso, há também a questão de ser um lugar de intercâmbio entre artistas das mais diversas formas de manifestação. O ‘Palavras São Palavras’ é como um ponto de encontro para nós”, afirmou o jovem poeta Obedes Loba-
PALAVRAS SÃO PALAVRAS
Esta última edição serviu para homenagear o grande poeta José Craveirinha pelo seu centésimo aniversário
dias. Desde 2014 que Júlio Chico se tem dedicado ao humor. Em 2018, o jovem artista passou a encarrar o stand-up comedy de forma mais profissional e tem encontrado no “Palavras São Palavras” o local ideal para de, maneira descontraída, trazer reflexões sobre a vida social.
“Por meio do humor procuro educar, ensinar, trazer uma certa aprendizagem e, quando surgem oportunidades desta natureza, agradeço muito. Procuro impactar vidas por meio das minhas piadas. A ideia é rir e aprender por meio do humor. Tenho feito isso sempre que subo ao palco”, acrescentou.
O movimento “Palavras São Palavras” vai, aos poucos, saindo de Maputo para se fazer sentir noutros cantos do País. Nampula, Xai-xai e Cabo Delgado puderam já sentir a celebração das palavras. “Queremos continuar a dar espaço aos artistas. A longo prazo, esperamos abrir um espaço de arte livre e encontros entre poetas, aspirantes a poetas e amantes de outras artes”, concluiu Énia Lipanga.
TEXTO Yana de Almeida FOTOGRAFIA Mariano Silva
O “Palavras São Palavras” surgiu há mais de dez anos e procura dar espaço a jovens artistas em ascensão nas mais variadas formas de arte
O veículo apresenta 5,8 metros de comprimento e um motor V12 6.75 biturbo de 608cv
O Bugatti Chiron possui uns incríveis 1500 cavalos (cv) de potência, vai de 0 a 100 km/h em menos de 2,5 segundos e atinge a velocidade máxima de 420 km/h SC ROLLS-ROYCE BOAT TAIL
vCarros Caros. Conheça os Cinco
há diversos factores que podem contribuir para um carro ser considerado caro. No entanto, o que mais pesa para a fixação dos preços é a sua sofisticação, o desempenho, os acessórios que compreende e a tecnologia aplicada.
Gastaria 20 milhões de dólares para comprar um carro? Há quem chega a passar dessa linha, conforme pode ver abaixo, no top cinco dos carros mais caros do mundo em 2022, divulgado pelo portal Garagem 360, que publica curiosidades da actualidade sobre o mundo automóvel.
5 - Bugatti Chiron – US$ 2,7 milhões
Possui uns incríveis 1500 cavalos (cv) de potência, vai de 0 a 100 km/h em menos de 2,5 segundos e atinge a velocidade máxima de 420 km/h.
O Chiron tem um comprimento de 4544 mm, entre-eixos de 2711 mm, largura de 2038 mm, altura de 1212 mm e pesa apenas 1996 kg.
4 – Aston Martin Valkyrie – US$ 3,2 milhões
O modelo conta com um motor V12 6.5 aspirado que, sozinho, gera 1013 cv de potência. Em conjunto com o eléctri-
Mais Onerosos de
co, essa potência chega a 1176 cv e um torque de 91,8 quilogramas-força por metro (kgfm).
O modelo Valkyrie, da Aston Martin, foi projectado junto à equipa da Red Bull Advanced Technologies.
3 – Lamborghini Veneno – US$ 4,5 milhões
Foram fabricadas, ao todo, 12 unidades do magnífico e luxuoso Lamborghini Veneno, sendo apenas três na versão coupé e as outras nove unidades na versão roadster.
O super desportivo é equipado com o motor V12 L53 aspirado de 6,5 litros, que rende 750 cavalos, com transmissão automatizada de sete velocidades e tracção nas quatro rodas. O carro vai de 0 a 100 km/h em 3 segundos, atingindo a velocidade máxima de 356 km/h.
2 – Bugatti La Voiture Noire –US$ 18,9 milhões
Foi apresentado no Salão de Genebra, em 2019, como uma homenagem ao clássico Bugatti Type 57 SC Atlantic de Jean Bugatti, perdido durante a 2.ª Guerra Mundial. O carro tem
2022
um motor 8.0 turbo W16, capaz de desenvolver 1500 cv de potência e câmbio automatizado de sete velocidades. Segundo a fabricante, o modelo leva menos de três segundos para atingir 100 km/h. Foi produzido um único exemplar do modelo.
1 – Rolls-Royce Boat Tail – US$ 28 milhões
Por fim, entre os carros mais caros do mundo em 2022, lideram as três unidades do Boat Tail fabricadas pela britânica Rolls-Royce sob encomenda.
Estes super-carros foram produzidos para clientes que têm gosto pelo design naútico, com um nível de personalização gigantesco, incluindo equipamento para piqueniques – taças de cristal, talheres de prata, guardanapos de linho, entre outros – gravados com o nome do modelo.
Com 5,8 metros de comprimento e um motor V12 6.75 biturbo de 608cv, o conversível é o carro mais caro já produzido até hoje. As unidades foram vendidas ao incrível preço de US$ 28 milhões.