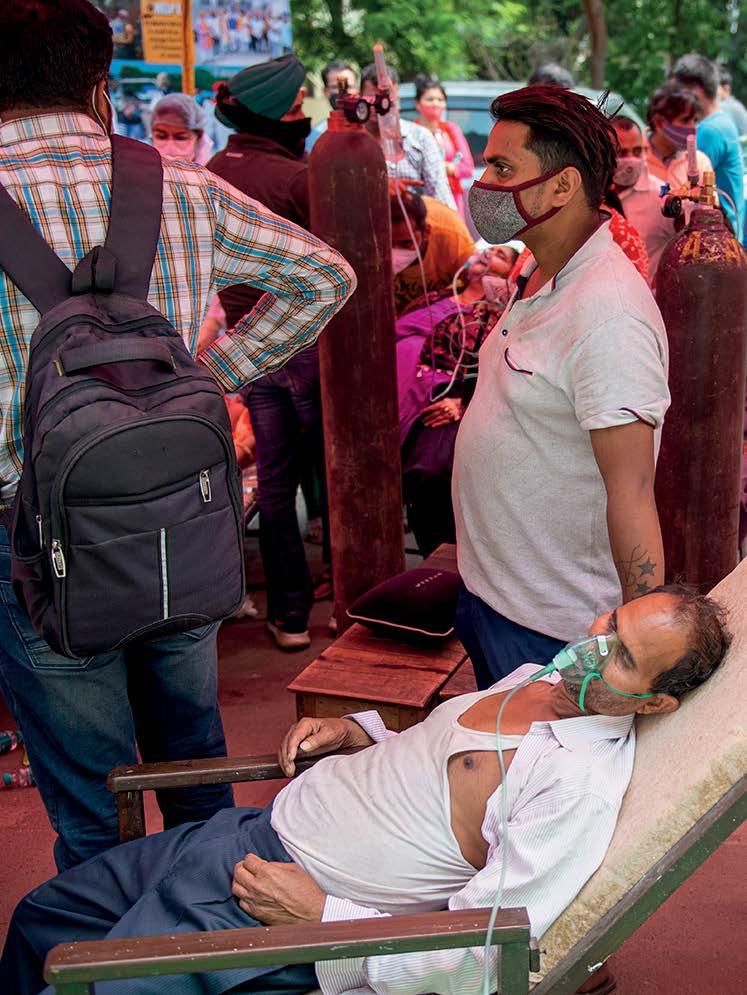CRISE CLIMÁTICA GERA OPORTUNIDADE DE 200 MIL MILHÕES USD EM ÁFRICA
IMOBILIÁRIO
REC PREVÊ QUE SÓ EM 2026 O SECTOR
VAI RETOMAR O CRESCIMENTO
METICAL RÁPIDA APRECIAÇÃO DA MOEDA NÃO
FAVORECEU AS IMPORTAÇÕES. PORQUÊ?
LÁ FORA
ANGOLA PRECISA DE ESTÍMULOS PARA SAIR DA PROFUNDA CRISE ECONÓMICA
ESTAMOS A PERDER GÁS?
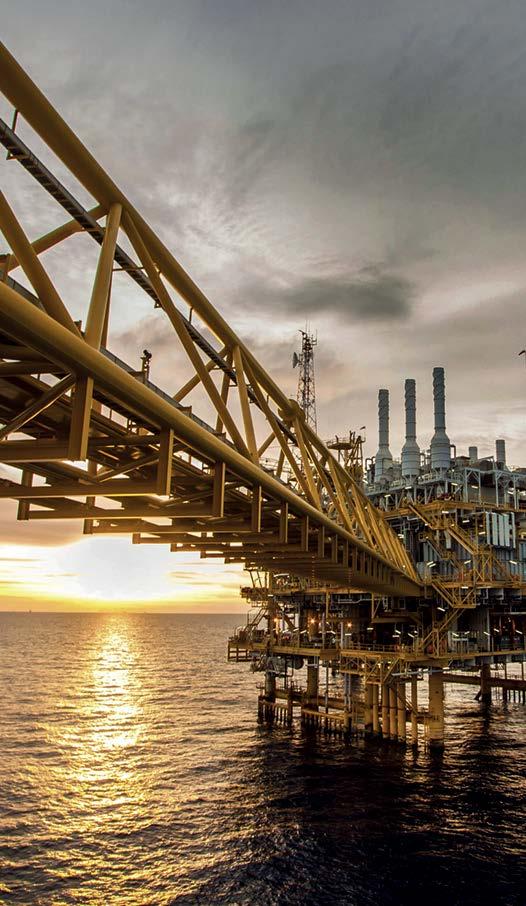
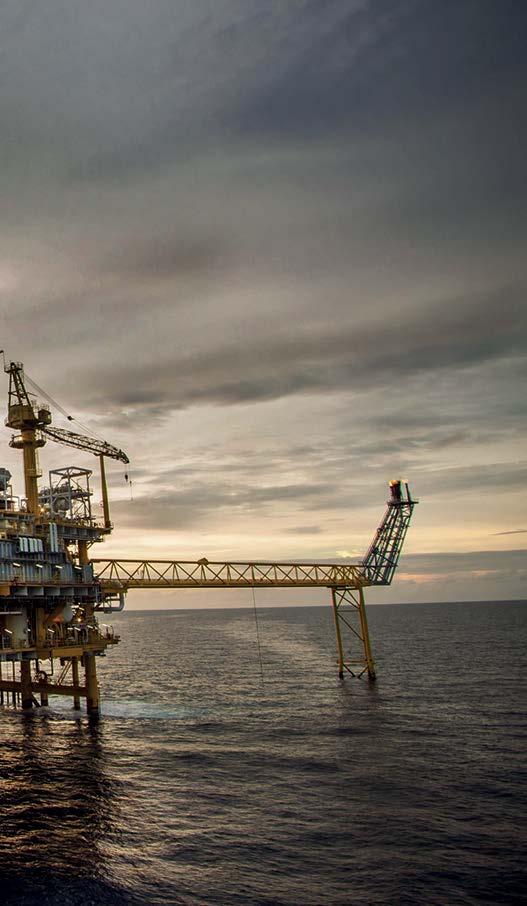
A recente interrupção das operações da Total reavivou as dúvida sobre o futuro. A E&M analisa o impacto e as perspectivas deste evento, que para já emite sinais desencorajadores
6 OBSERVAÇÃO
Índia
Novo recorde de infecções e mortes pelo coronavírus põe o mundo em alerta
8 RADAR
Panorama Economia, Banca, Finanças, Infra-estruturas, Investimento, País
12 ESPECIAL ENERGIAS RENOVÁVEIS
Energias limpas
As tendências do sector energético no País, no continente africano e no mundo
28 NAÇÃO
“FORÇA MAIOR” DA TOTAL 28 Gás natural Especialistas prevêem crescimento acentuado da pressão sobre as contas públicas
38 Instabilidade Banca teme aumento do crédito mal-parado e imobiliário adia retoma para 2026
48 MERCADO E FINANÇAS
Apreciação do metical
Fenómeno não tem efeito no comércio externo e economista fala de razões especulativas
54 LÁ FORA
Angola
Pandemia do covid-19 fez disparar o desemprego e o país precisa urgentemente de estímulos
57 ÓCIO
SUMÁRIO
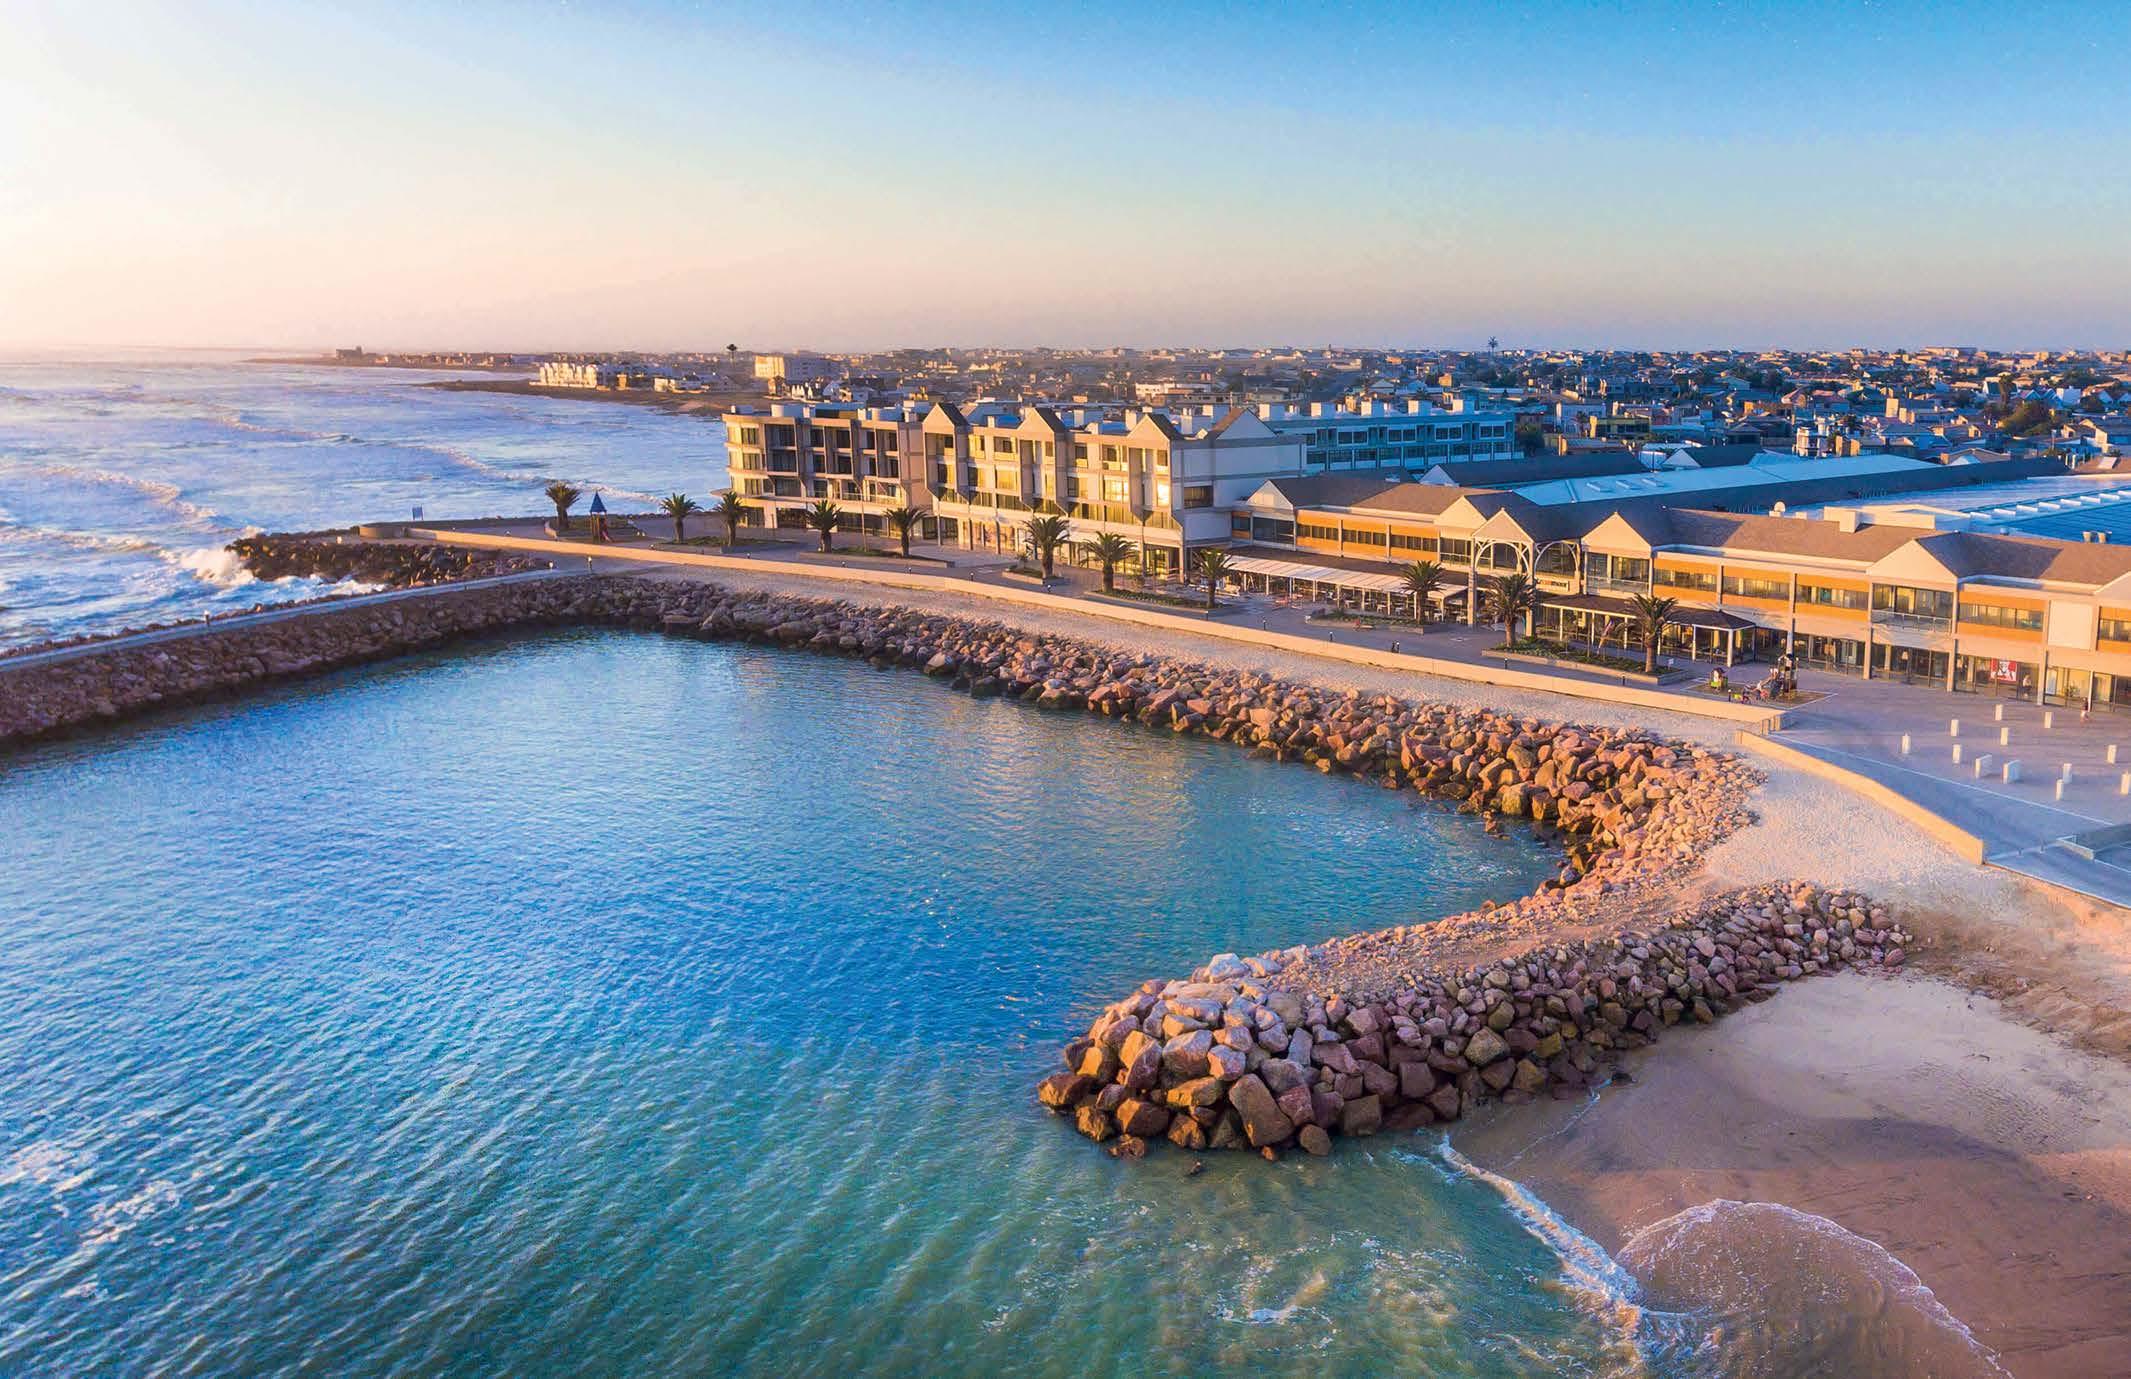
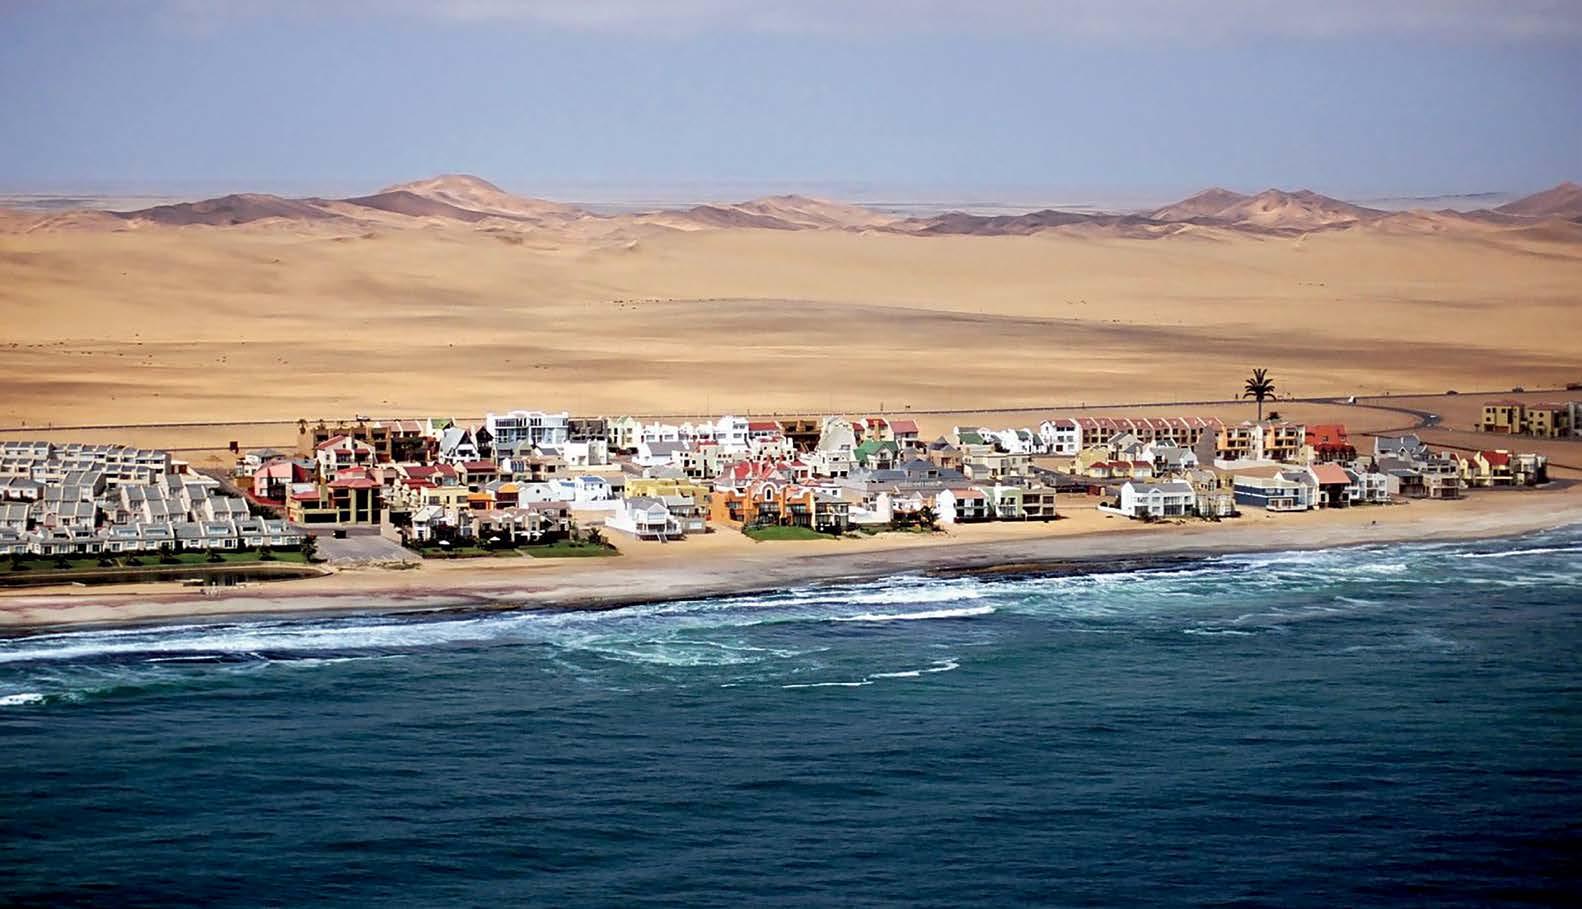
58 Escape À descoberta da cidade de Swakopmund, na Namíbia 60 Gourmet Restauração tenta refazer-se da profunda crise gerada pelo covid-19 61 Adega Conheça a Pétrus do ano 2000 conservada no Espaço que pode valer 1 milhão de dólares 63 Arte De ver e mostrar o mundo através de cores, da arquitecta Nicole Henriques 64 Ao volante Chinesa Alibaba aposta no ramo automóvel e lança o Zhiji L7
O gás já escapa… e a explosão é iminente
Celso Chambisso • Editor da Economia & Mercado
Há quase dois meses, Tomaz Salomão, antigo secretário geral da Comunidade para o Desenvolvimento da África Austral (SADC), numa entrevista à Televisão de Moçambique, comparou a indústria do Oil & Gas a um banquete muito valioso que, em princípio, é servido a qualquer interessado, mas que tem a particularidade de custar muito caro. Tão oneroso que vale a pena reflectir seriamente se convém dele usufruir ou contentar-se com a posição de mero espectador. Para Tomaz Salomão, é possível que a guerra em Cabo Delgado seja uma mensagem dos grandes players internacionais desta indústria bilionária, de que se Moçambique quiser um lugar na farta mesa dos petrodólares terá de superar desafios nunca antes imaginados. No caso, a instabilidade militar. Verdade ou não, os primeiros sinais dos sacrifícios a consentir pelo banquete já estão presentes. Hoje, quando era suposto Moçambique estar próximo de se tornar exportador do gás natural, está mais distante. A decisão de suspender as operações, por parte da Total, veio multiplicar as dúvidas que se tinham agravado quando a ExxonMobil decidiu adiar, mais uma vez, a Decisão Final de Investimento na Bacia do Rovuma. E a economia já começou a reagir a este revés. A banca, por exemplo, já vaticina o aumento do crédito mal-parado, o sector imobiliário, embora esteja a ser muito mais impactado pela pandemia do covid-19 do que pela saída da Total, também prorroga os prazos de retoma à estabilidade de 2022 para 2026. Centenas de empresas e milhares de postos de trabalho estão em risco de perder as oportunidades que já tinham assegurado, antes mesmo que começassem a beneficiar delas, pondo em causa todos os esforços que o País vem empreendendo no quadro das políticas de conteúdo local. Portanto, o pano de fundo desta edição da E&M lança o olhar aos riscos, já presentes, de a “fuga de gás” poder ocasionar a explosão que pode precipitar o falhanço de Moçambique enquanto potencial produtor daquele recurso. Mas também faz a avaliação dos cenários mais optimistas, que olham para esta situação não só como transitória como importante para que o País melhor se posicione no banquete dos grandes players do sector do Oil & Gas.
É também assunto de destaque a rápida e acentuada apreciação do metical em relação ao dólar, rand e euro. Muitos especialistas questionam a legitimidade desta valorização num ambiente de ausência de pressupostos meritórios para o efeito, nomeadamente a expansão da produção e produtividade da economia. Entre as razões de ordem especulatória e medidas do Banco de Moçambique (acertadas ou não) se vai fazendo a opinião dos economistas e outros interessados na matéria. Mas o fundamental será perceber em que medida este fenómeno beneficia ou prejudica a economia, e como se pode corrigir os desequilíbrios dele resultantes.
MÊS ANO • Nº 01
15 MAIO | 15 JUNHO 2021 • Nº 37
DIRECTOR EXECUTIVO Pedro Cativelos pedro.cativelos@media4development.com
EDITOR EXECUTIVO Celso Chambisso
JORNALISTAS Cármen Rodrigo, Cristina Freire, Elmano Madaíl, Ricardo David Lopes, Rogério Macambize, Rui Trindade, Yana de Almeida PAGINAÇÃO José Mundundo, Gerson Quive FOTOGRAFIA Mariano Silva REVISÃO Manuela Rodrigues dos Santos ÁREA COMERCIAL Nádia Pene nadia.pene@media4development.com CONSELHO CONSULTIVO Alda Salomão, Andreia Narigão, António Souto; Bernardo Aparício, Denise Branco, Fabrícia de Almeida Henriques, Frederico Silva, Hermano Juvane, Iacumba Ali Aiuba, João Gomes, Narciso Matos, Rogério Samo Gudo, Salim Cripton Valá, Sérgio Nicolini ADMINISTRAÇÃO, REDACÇÃO E PUBLICIDADE Media4Development Rua Ângelo Azarias Chichava nº 311 A — Sommerschield, Maputo – Moçambique; marketing@media4development.com
IMPRESSÃO E ACABAMENTO Minerva Print - Maputo - Moçambique
TIRAGEM 4 500 exemplares PROPRIEDADE DO REGISTO Executive Moçambique
EXPLORAÇÃO EDITORIAL E COMERCIAL EM MOÇAMBIQUE Media4Development
NÚMERO DE REGISTO 01/GABINFO-DEPC/2018
propriedade Executive Mocambique Liquatis nienis doluptae velit et magnis enis necatin nam fuga. Henet exceatem seque cus, sum nis nam iu Qui te nullant adis destiosse iusci re in prae voles sant laborendae nihilib uscius sinusam rehentius eos resti dolumqui dolorep reprem vendipid que ea et eumque non nonsent qui officiasi lorem ipsum Executive Mocambique Liquatis nienis doluptae velit et magnis enis necatin nam fuga. Henet exceatem seque cus, sum nis nam iu Qui te nullant adis destiosse iusci re in prae voles sant laborendae nihilib uscius sinusam rehentius eos resti dolumqui dolorep reprem vendipid que ea et eumque non nonsent qui officiasi lorem ipsum Liquatis nienis doluptae velit et magnis enis necatin nam fuga. Henet exceatem seque cus, sum nis nam iu Qui te nullant adis destiosse iusci re in prae voles sant laborendae nihilib uscius sinusam rehentius eos resti dolumqui dolorep reprem vendipid que ea et eumque non nonsent qui officiasi lorem ipsum Liquatis nienis doluptae velit et magnis enis necatin nam fuga. Henet exceatem seque cus, sum nis nam iu Qui te nullant adis destiosse iusci re in prae voles sant laborendae nihilib uscius sinusam rehentius eos resti dolumqui dolorep reprem vendipid que ea et eumque non nonsent qui officiasi lorem ipsum Liquatis nienis doluptae velit et magnis enis necatin nam fuga. Henet exceatem seque cus, sum nis nam iu Qui te nullant adis destiosse iusci re in prae voles sant laborendae nihilib uscius sinusam rehentius eos resti dolumqui dolorep reprem vendipid que ea et eumque non nonsent qui officiasi
OBSERVAÇÃO
ÍNDIA, 2021
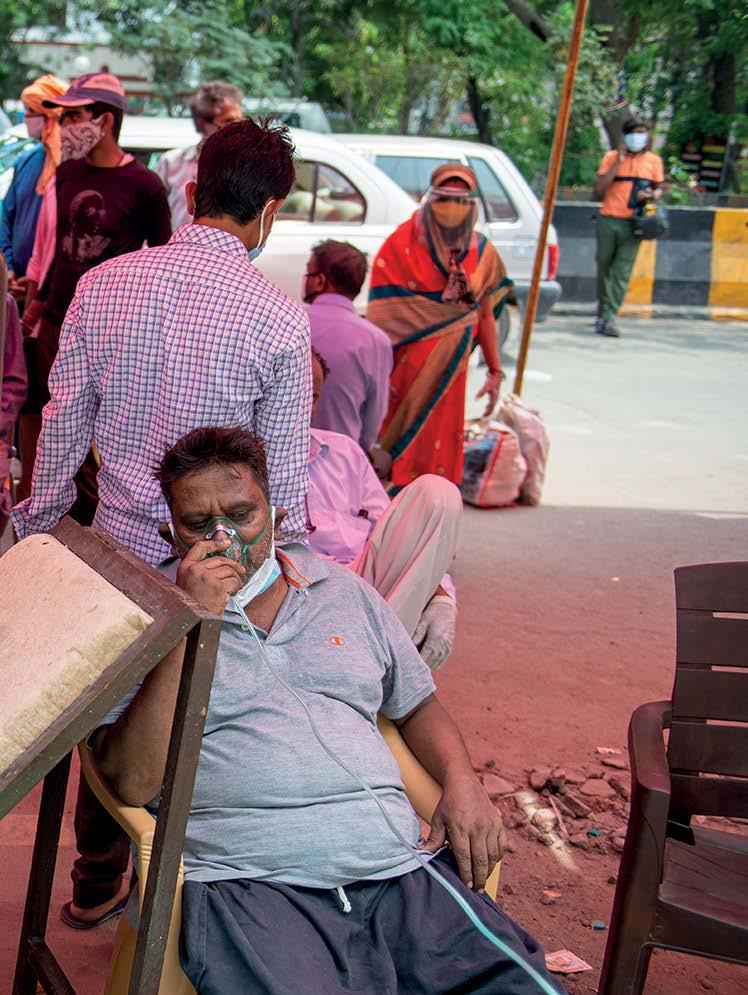
COVID-19 ATINGE NÍVEL CATASTRÓFICO
Hospitais em colapso, profissionais exaustos, doentes a fugirem dos hospitais, insuficiência de imunizantes… A situação da pandemia na Índia é devastadora e já sensibiliza a comunidade internacional.
As autoridades do país chegaram a contabilizar 3 780 mortos em apenas 24 horas, no dia 4 de Maio corrente, o número mais elevado desde o início da pandemia. No mesmo dia, registou um pico de 382 315 casos. Um recorde mundial.
Nesta segunda vaga, a doença sobrecarregou o sistema de saúde, com escassez de oxigénio e de camas em grandes cidades como Nova Deli. Alguns peritos consideram que os números reais de óbitos e de casos podem ser muito mais elevados do que os reportados.
Com 1,3 mil milhões de habitantes, o país tinha administrado a vacina a apenas 2% da população. A situação na Índia também está a provocar o aumento de novas infecções nos países vizinhos, nomeadamente Laos, Nepal e Tailândia, e a complicar os planos de vacinação em África. É que, com o disparar da pandemia, as vacinas da AstraZeneca fabricadas na Índia e que chegavam a África e outras partes do mundo à luz da iniciativa Covax (destinada a países de baixo e médio rendimento) têm de reforçar a assistência àquele país, que também recebe apoio de mais de 40 países.
RADAR
ECONOMIA
Receitas. O Estado arrecadou em receitas fiscais, entre os meses de Janeiro e Março do ano corrente, cerca de 59 867,1 milhões de meticais, o correspondente a 31,3% da previsão anual. De acordo com o Ministério da Economia e Finanças (MEF), no período em análise, os Impostos sobre o Rendimento tiveram uma cobrança de 21 838,8 milhões de meticais, equivalentes a 21,0% da previsão anual e a um crescimento de 0,7% em termos nominais. No Relatório de
BANCO MUNDIAL DOA 100 MILHÕES DÓLARES PARA APOIAR EMPRESAS MOÇAMBICANAS
O Banco Mundial aprovou uma doação financeira de 100 milhões de dólares da Associação Internacional de Desenvolvimento (IDA) para um projecto do Governo moçambicano de apoio a empresas nacionais, anunciou a instituição em comunicado.
O projecto, intitulado “Ligações para a Diversificação Económica”, pretende apoiar as Micro, Pequenas e Médias Empresas (MPME) a serem fornecedoras de empresas de maior dimensão, explicou o Banco Mundial.
“O crescimento de Moçambique tem sido impulsionado por Investimento Directo Estrangeiro (IDE) em indústrias de capital intensivo, o que não se traduz em níveis adequados de criação de empregos”, explicou no comunicado Idah Pswarayi-Riddihough, directora do BM para Moçambique. Apoiar as empresas de menor dimensão “é um factor chave de diversificação económica, criação de empregos, crescimento inclusivo e mitigação de fragilidades. Este é precisamente o objectivo deste projecto”, concluiu.
As áreas geográficas prioritárias do projecto incluem as províncias de Cabo Delgado, Nampula e Tete, “onde as taxas de pobreza são altas e as oportunidades de ligações económicas são significativas”.
Execução do Orçamento do Estado no primeiro trimestre do corrente ano, o MEF aponta ainda que no Imposto sobre o Rendimento de Pessoas Singulares (IRPS) foram cobrados 11 531,5 milhões de meticais, equivalentes a 27,8% da meta anual e a um crescimento nominal de 10,2% em relação a igual período do ano passado.
Indústria. O Governo, através do Ministério da Indústria e Comércio (MIC), está a preparar o lançamento do Programa Nacional Industrializar Moçambique (PRONAIMO), com o objectivo de relançar a industrialização do País. Segundo o ministro Carlos Mesquita, pretende-se, concretamente, dinamizar o processo de industrialização à escala nacional, assente em cadeias de valor locais de referência, nos nichos industriais, na substituição de importação e exportação competitiva, na edificação e mobilização de investimen-
tos para as infra-estruturas de apoio ao rápido crescimento (Parques Industriais e Zonas Francas Industriais) e na profissionalização e modernização integrada da capacidade produtiva.
Aviação. A companhia francesa Air France anunciou o adiamento do arranque dos voos ligando Maputo e Paris, inicialmente programados para Junho. Sem avançar as razões para o adiamento, a companhia informa que os mesmos estão reprogramados para o dia 31 de Outubro. A Air France chegou a publicitar a venda de bilhetes através do
seu website na internet. Em Moçambique, a promoção era feita através da agência de viagens Cotur. Uma fonte desta confirmou o adiamento dos voos da Air France, explicando depois que os bilhetes vendidos serão remarcados sem custos adicionais para os clientes.
Exportações. Moçambique vai passar, em breve, a produzir cimento para exportação através da implantação da nova fábrica de produção que está em construção no Parque Industrial de Beluluane, distrito de Boane, província de Maputo. A fábrica é propriedade da Royal Cement Industries e a sua produção estará virada para a exportação. De acordo com o director nacional da Indústria, Sidónio dos Santos, a nova unidade já está em edificação e as projecções iniciais apontam para o arranque da produção ainda no presente ano.
Negócios. A Confederação das Associações Económicas de Moçambique (CTA) considera que o ambiente de negócios no País poderá melhorar com a provável introdução de novos instrumentos normativos no segundo trimestre do ano em curso.
As expectativas da CTA têm como fundamento a possibilidade de revisão da Lei do Trabalho, introdução do visto electrónico, Regulamento Geral do Acesso à Energia Fora da Rede, bem como a revisão da Política e Lei de Terras para a remoção de barreiras no sector e do Regulamento para o Exercício da Actividade de Agenciamento de Navios. O desejo está inserido no índice da robustez empresarial, documento recentemente divulgado e que faz avaliação exaustiva do desempenho das empresas durante o primeiro trimestre de 2021.
Infra-estruturas. O Governo moçambicano anunciou, recentemente, o arranque das obras de reconstrução pós-ciclones Idai e Kenneth, que assolaram o Centro e Norte do País em 2019. Trata-se das obras de reabilitação de infra-estruturas públicas e habitacionais afectadas e que deixaram milhares de desabrigados. O ministro das Obras Públicas, Habitação e Recursos Hídricos, João Machatine, que indicou estar disponível um montante desembolsado pelo Banco Mundial avaliado em 11 mil milhões
de meticais para a execução das obras, informou que a reconstrução terá como prioridade as infra-estruturas escolares e sanitárias, bem como as vias de acesso. Só na província de Sofala foram afectados 970 quilómetros de estradas.
EXTRACTIVAS
Carvão. A mineradora Vale vai mesmo retirar-se do negócio do carvão. A posição foi avançada pelo Ministro dos Recursos Minerais e Energia, Max Tonela, que assegurou recentemente que o processo decorre a bom ritmo e que estão salvaguardados os direitos das populações.
“O primeiro passo será o negócio efectuado entre os dois accionistas, a Vale e a Mitsui, que irá permitir que a Vale tome conta de 100% do que existe quer na componente de infra-estrutura no corredor de Nacala, quer na componente do sector mineiro e esse passo deverá ser encerrado nas próximas semanas”, garantiu o ministro.
Conteúdo local. A Vale Moçambique anunciou ter investido, no ano passado, mais de 290 milhões de meticais na aquisição de produtos e serviços a empresas nacionais. Em comunicado, a Vale refere que o investimento, cujo objectivo é reforçar a aposta no conteúdo local, corresponde a 17% do total da verba direccionada para as despesas da mineradora.
“Com base no seu compromisso com o conteúdo local, a Vale permite que haja maior inclusão na cadeia de valor das empresas estabelecidas em Moçambique, promovendo um desenvolvimento sustentável que beneficia a economia local”, refere a multinacional.
Factores chave para o desenvolvimento de recursos minerais sustentáveis
Ameta global de reduzir as emissões líquidas de gases de efeito de estufa para zero até 2050 não é o sonho de um grupo de visionários. Um objectivo tão agressivo impõe, a curto prazo, uma série de passos intermédios, que devem ser tomados colectivamente por empresas públicas e privadas, governos, instituições de financiamento e, em última análise, pessoas.
Se isso foi verdade antes da pandemia, o covid-19 só aumentou a pressão, em consequência de um sentido de urgência mais agudo sobre a saúde do planeta e de toda a humanidade. As empresas começaram a acelerar a transição energética, que originalmente estava apenas nas suas estratégias de longo prazo, revestidas de declarações genéricas de missão das empresas e um compromisso bastante vago.
De acordo com uma análise da EY, durante as teleconferências de resultados trimestrais em 2020, o número de perguntas dos analistas sobre investimentos em energia alternativa e descarbonização triplicou em relação a 2019. Até 2030, o declínio necessário para atingir a redução das emissões de GEE é de 7,6%, ano após ano.
A demanda de electricidade, impulsionada pela explosão de veículos movidos a electricidade (as vendas vão duplicar em 2022 apenas), aumentará a uma taxa duas vezes maior do que a demanda geral de energia.
Somente na Europa, a capacidade de geração de energia eólica offshore terá que se multiplicar 20 vezes e investimentos de 500 biliões de dólares serão necessários para digitalizar as infra-estruturas de rede.
As empresas de petróleo e gás começaram a reformular o seu portefólio no sentido de mais gás e menos hidrocarbonetos líquidos, já que a combustão e os tratamentos de gás trazem menos emissões de dióxido de carbono. Os ganhos de um preço por barril, que se recuperou e ultrapassou o status anterior à covid-19, financiará investimentos em energias renováveis por meio de propriedade directa ou joint venture e por modelos de parcerias. A “pegada geográfica” das Companhias Petrolíferas Internacionais
mudará de acordo com as estratégias do País, desenvolvimento de conteúdo local e de um novo conjunto de relações com as Companhias Petrolíferas Nacionais que provavelmente assumirão a propriedade e operação de activos de hidrocarbonetos.
A força de trabalho da indústria do petróleo irá remodelar-se à medida que menos expatriados se moverão ao redor do mundo e o conteúdo local evoluirá mais rapidamente graças à ajuda fornecida por soluções digitais de aprendizagem, realidade virtual, sensores, assistência remota e robótica.
Essas tecnologias também aumentarão a capacidade da força de trabalho necessária para reestruturar, capacitar e manter redes de eletricidade, gasodutos e redes de comunicação, bem como centrais de micro e macro geração. O gasoduto transportará gás e hidrogénio, os postes da linha eléctrica transportarão fibras ópticas e antenas 5G e permitirão a transmissão de electricidade bidireccional e intermitente, pois a geração tornar-se-á mais dispersa e menos contínua devido às constantes mudanças na luz solar ou no vento. As baterias farão parte de todas as residências modernas e, caso contrário, os veículos eléctricos funcionarão como dispositivos de armazenamento temporário e balanceamento de carga.
De uma casa para outra, a energia será compartilhada e comercializada dentro de comunidades de energia, não necessariamente servidas pela mesma concessionária, graças às regras estabelecidas por contratos inteligentes que alavancam a tecnologia blockchain.
Muito provavelmente não seremos mais capazes de distinguir uma petrolífera de uma concessionária de serviços públicos, pois ambas competirão para atingir e atender o usuário final, seja ele industrial ou residencial.
O campo de jogo da competição será definido pelo Customer Centricity, e os vencedores serão aqueles que melhor alavancaram a Pesquisa e Desenvolvimento para melhorar a eficiência e a Inovação Contínua para aprimorar a experiência do cliente e enriquecer o conjunto de serviços e produtos oferecidos. Nesse contexto, os modelos de economia
Moçambique possui um número considerável de oportunidades de investimento nos seus sectores produtivos, o que o torna um destino atraente para potenciais investidores
Sergio Nicolini • Partner EY | MED Energy Sector Lead
circular emergirão rapidamente, interligando cadeias de valor que, como processos autónomos, não seriam capazes de gerar retornos positivos. Os parques eólicos vão oferecer electricidade barata para activar a electrólise que vai gerar hidrogénio adequado para ser misturado ao gás (diluindo a emissão de dióxido de carbono) ou como fonte pura de energia nos sectores industrial, de transporte e residencial. Da mesma forma, os resíduos produzidos pelo sector agrícola, indústrias de processamento de alimentos e cidadãos irão se interconectar com a cadeia de valor de energia de uma bio-refinaria ou resíduos para usinas de energia, produzindo energia renovada. Moçambique possui um número considerável de oportunidades de investi-
mento nos seus sectores produtivos, o que o torna um destino atraente para potenciais investidores.
O País que pode almejar tornar-se uma ‘superpotência regional de energia’, capaz de usar o seu gás natural, carvão e hidroeléctrica para exportar energia em toda a região da SADC, enquanto se torna um dos três principais exportadores globais de GNL e de carvão.
O crescimento e as ambições podem ser limitados pela falta de infra-estruturas, transmissão e distribuição suficientes, bem como pela capacidade portuária e ferroviária.
O acesso disponível e acessível às tecnologias digitais deve ser considerado um facilitador chave da evolução de Moçambique.
Os ganhos que resultarem de um preço por barril que se recuperou devem financiar investimentos em energias renováveis
EspEcial EnErgias rEnovávEis
14 RENOVÁVEIS
Os compromissos para a redução das emissões de CO2 estão a mudar as prioridades dos governos em todo o mundo e África está diante de uma oportunidade de testemunhar encaixes bilionários em investimentos
18 22 23
A importância do projecto Coral Sul
20
ESCAVACTOR
OPINIÃO NECULLOR PANORAMA
Nem sempre a certificação é barreira para os negócios
As renováveis na diversificação energética
As notícias sobre energias renováveis no País e lá fora
Renováveis em África, Uma Oportunidade de 200 ‘Bis’
A pandemia acelerou uma oportunidade que já se vislumbrava antes, quantificada em 200 mil milhões de dólares. O objectivo é evitar 626 milhões de toneladas de CO2 e o acesso universal à energia em África até 2030
AA crise climática é a maior ameaça existencial do mundo — mas a corrida para reduzir as emissões de CO2e e alcançar as emissões globais ‘zero net’ é frequentemente vista como incompatível com a escalada do crescimento económico necessária para combater a pobreza nos mercados emergentes. Um estudo recente da Catalyst Off-Grid Advisors mostra que a forma mais rápida e acessível de conseguir um crescimento económico inclusivo em África passa, de facto, por investir em soluções de ‘Energia Renovável Descentralizada’ (DRE) tais co-
saúde e comunitários. Em contraste, “Um Futuro de Energia Verde para a África Rural” esboça uma oportunidade de 200 mil milhões de dólares para os financiadores do clima evitarem 626 milhões de toneladas de CO2, ao mesmo tempo que proporcionam acesso universal à energia em África até 2030 — ajudando a atingir vários dos Objectivos de Desenvolvimento Sustentável e a grande meta das emissões globais líquidas-zero até 2050, compromisso assumido pela Braskem, a maior produtora de resinas termoplásticas das Américas, e que é parte fundamental para a sustentabilidade ambiental.
África pode evitar até 626 milhões de toneladas de emissões de CO2, o equivalente às emissões anuais de 160 centrais eléctricas a carvão
mo sistemas solares domésticos, mini-redes solares e fogões eléctricos ou de GPL para pessoas que vivem com rendimentos per capita entre 2 e 10 dólares por dia. Moçambique entra neste grupo, claro. Esta realidade deixa escancarada a porta para a entrada de uma nova vaga daquilo a que se chama de “financiadores do clima” para apoiar o sector DRE, uma área que se tem concentrado principalmente no valor social da energia (melhoria do rendimento, saúde, educação e resiliência) e que tem como beneficiários os 790 milhões de pessoas de todo o mundo que vivem sem qualquer fonte de energia, mas não deixa de abranger também os outros 2 mil milhões de pessoas a quem é negada energia suficientemente fiável e acessível em casa, no trabalho, na escola e para os serviços de
Acelerar o acesso à energia em África
A crise climática é, hoje, e num mundo pós-pandémico, a maior ameaça existencial do mundo — mas a corrida para reduzir as emissões de CO2 e alcançar o zero líquido global é muitas vezes vista como opositora ao necessário crescimento económico, fundamental para combater a pobreza nos mercados emergentes. Uma investigação apoiada pela Fundação Rockefeller e pela Fundação Shell, e beneficiando do aconselhamento técnico da Fundação IKEA, The Rocky Mountain Institute e a Sustainable Energy for All, combina análise de tendências históricas, modelação financeira extensiva e uma análise do ciclo de vida completo das fontes de energia para produzir três cenários viáveis para
TEXTO Pedro Cativelos • FOTOGRAFIA DR
renováveis
satisfazer as necessidades energéticas das famílias rurais e das pequenas e médias empresas em África, com níveis variáveis de dependência do DRE e da extensão da rede. Daí, resulta um cenário que ilustra uma tendência clara — de acordo com as projecções actuais, 31% dos agregados familiares africanos continuariam a não estar ligados à rede até 2030, com a utilização de geradores de reserva poluentes e caros a aumentar (dois terços das redes eléctricas em África não são fiáveis, o que estimula a utilização de sete milhões de geradores de reserva actualmente, que consomem anualmente 13 mil milhões de dólares de combustíveis fósseis).
Mais de 230 milhões de lares continuariam a cozinhar com combustíveis sólidos, uma prática que é uma das principais causas da poluição do ar doméstico que reivindica 600 000 vidas africanas por ano e uma apressada taxa de desflorestação. Dois outros cenários são explorados: um de baixo e outro de alto carbono, em que se atinge os 100% de acesso à energia, juntamente com uma maior fiabilidade da rede e uma transição mais acentuada para uma utilização doméstica mais limpa.
O cenário de baixo carbono depende de uma utilização mais extensiva da tecnologia DRE para atingir 100% de acesso à electricidade doméstica e substitui 9,2 milhões de geradores de reserva alimentados por combustíveis fósseis por alternativas solares. Embora observando que a crise da produção de lume para cozinhar em África será difícil de resolver, os investigadores acreditam que é viável fazer transitar pelo menos 39 milhões de lares ou famílias de utilizar carvão vegetal para passar a usar fontes de energia modernas e menos intensivas em CO2, como o GPL ou a energia eléctrica.
Neste cenário, África evita até 626 milhões de toneladas de emissões de CO2 e em comparação com um cenário de elevado teor de carbono — o equivalente aproximado às emissões anuais de 160 centrais eléctricas a carvão, ou 933 milhões de voos de ida e volta entre Londres e Nova Iorque. Esta é também a forma mais económica de gerar um crescimento económico inclusivo.
Um mercado de 200 ‘bis’ O cenário de baixo carbono representa uma oportunidade de investimento significativa de mais de 200 mil milhões de dólares ao longo desta década, no continente africano. Para se ter noção da dimensão do número, este valor daria para construir por quatro vezes os mega-projectos de gás
A transição do continente africano para a energia renovável é um caminho para retirar centenas de milhões de pessoas que vivem na pobreza...
natural, orçados no seu total em 50 mil milhões de dólares. Isto inclui 20 a 67 mil milhões de dólares (dependendo do nível de energia fornecida) em financiamento para escalar e replicar empresas que fornecem energia solar autónoma e mini-redes para uso residencial, 130 mil milhões de dólares para aumentar a prevalência de alternativas solares acessíveis a grupos geradores a diesel, e uma injecção de 7,5 mil milhões de dólares para melhorar a acessibilidade e disponibilidade de opções culinárias modernas para famílias com baixos rendimentos. Para os grant-makers e governos, o cenário de baixo carbono também depende da provisão de 2,4 mil milhões de dólares em subsídios do lado da procura a
42 milhões de famílias que não dispõem de meios suficientes para pagar a energia. Comparado com o investimento global de 3,5 mil milhões de dólares no sector DRE ao longo dos últimos dez anos, este é um aumento substancial e uma oportunidade inexplorada para os investidores pioneiros no clima, que têm um duplo mandato para entregar os ODS até 2030, ou aqueles que desejam catalisar o crescimento verde em África que torne o Acordo de Paris exequível.
Aumentar o investimento verde para o sector DRE
Atingir o cenário de baixo carbono é, de acordo com o estudo, a abordagem mais
rentável para os governos africanos realizarem a sua ambição declarada de acesso universal à energia como parte das suas estratégias nacionais de electrificação. Uma parte fundamental de toda a mecânica é o financiamento.
A este nível, o estudo recomenda que o investimento climático “deve ser mobilizado à escala e exigirá veículos e instrumentos que permitam aos investidores, com diferentes expectativas de risco, retorno e impacto ao unir forças; alinhando os incentivos dos concessionários, instituições de financiamento do desenvolvimento e financiadores de impacto concessional, por um lado, com empresas, capital de risco, bancos de investimento e investidores institucionais, por outro.”
No entanto, já existem oportunidades de investimento imediatas, com uma gama de veículos de financiamento no mercado, que oferecem a oportunidade de funda-
ções e investidores, em condições favoráveis centradas no clima, darem prioridade ao sector DRE — fornecendo o tipo de capital paciente que permite às empresas de energias renováveis em fase inicial e intermédia em África expandir o seu alcance. Entretanto, as fundações e doadores podem apoiar novos mecanismos inovadores para rentabilizar o impacto ambiental e social das empresas DRE, como forma de melhorar a sua viabilidade. As novas soluções no mercado incluem o Mecanismo de Energia Universal da ONU baseado em resultados para o sector das mini-redes, e instrumentos como os Créditos Digitais de Carbono ou os Certificados de Energia Renovável Distribuída.
Uma alternativa mais convincente
No momento em que o mundo assinala o quinto aniversário da assinatura do Acor-
200
mil milhões USD
É a oportunidade para os financiadores da Climate-first evitarem 626 milhões de toneladas de CO2 e fornecerem acesso à universal energia até 2030
790
milhões USD
É o número de pessoas que vivem sem electricidade no mundo.
Mas há 2 mil milhões de pessoas a quem é negada energia fiável e acessível
do de Paris, a Cimeira do Dia da Terra é o primeiro de vários compromissos de alto nível que procuram acelerar a transição para uma economia verde, tema que será abordado na COP 26 organizada pelo Reino Unido, e que terá lugar de 1 a 12 de Novembro próximo.
A transição do continente africano para a energia renovável é um caminho para retirar centenas de milhões de pessoas da pobreza e alavancará 100 vezes o nível de investimento que o sector DRE tem visto até agora — mas sem ele, 300 milhões de pessoas em África continuarão sem electricidade em 2030.
A boa notícia é que existem soluções rentáveis que já estão a ser implementadas em toda o continente, Moçambique incluído, e, embora ambicioso, o futuro com baixo teor de carbono é um objectivo realizável que coloca o continente no caminho do crescimento inclusivo.
Paulo Mendonça • Galp E&P Country Manager
Moçambique tem enfrentado nos últimos anos desafios significativos que apelaram ao melhor que o País e as suas pessoas têm para superar essas situações adversas. Questões de segurança em Cabo Delgado desde 2017, ciclones em 2019 e pandemia de Covid-19 em 2021, foram razões suficientes para se temer uma descrença no futuro. Mas não foi isso que aconteceu e Moçambique continua a ter fundadas esperanças num futuro próspero em linha com o que o País e as suas pessoas merecem. Muito tem sido escrito sobre as dificuldades dos projetos de liquefacção de gás natural com base em terra, mas pouco tem sido dito sobre o projeto Coral Sul, que tem cumprido com distinção os seus principais marcos e metas. Aprovado definitivamente em Junho de 2017, é constituído por uma unidade flutuante de liquefacção de gás natural ao largo de Cabo Delgado, actualmente em construção no estaleiro da Samsung Heavy Industries, em Goedje, na Coreia do Sul, que deverá deixar no final deste ano de modo a começar a produção de gás natural liquefeito (GNL) em 2022. Para tudo isto acontecer, decorre neste momento ao largo de Pemba a perfuração dos seis poços de produção que alimentarão esta unidade, e que deverão estar concluídos no último trimestre deste ano.
O projecto
Esta unidade flutuante de liquefacção, um investimento total de $7 mil milhões, terá uma capacidade de processamento próxima dos 3,4 milhões de toneladas por ano, sendo o primeiro projecto de GNL em Moçambique e o primeiro projecto flutuante do mundo em águas profundas desenvolvido em regime de project finance. É um projecto global que envolve cerca de 6 mil pessoas espalhadas por sete centros operacionais em França, Reino Unido, Estados Unidos, Itália, Noruega e Japão, para além dos
Coral Sul FLNG — A Boa Notícia Que Devemos Valorizar
dois principais estaleiros de construção em Singapura e na Coreia do Sul, e do centro operacional em Moçambique. Operado pela Eni, com a Galp como parceira, o projecto Coral Sul criará cerca de 800 oportunidades de trabalho qualificado e irá impulsionar uma mudança transformacional na economia Moçambicana a partir de 2022
Estratégia de Conteúdo Local Uma parte importante do impacto do projeto Coral Sul é a participação e o desenvolvimento da força de trabalho local. O projecto irá criar empregos directos, indirectos e induzidos e apostou na formação profissional em petróleo e gás através de parcerias com Universidades Moçambicanas e Instituições de Formação Profis-
O projecto Coral Sul está preparado para o sucesso, apesar dos desafios apresentados pela pandemia Covid-19 durante os últimos meses
sional Técnica para garantir a transferência de know-how e de tecnologia para trabalhadores e entidades nacionais. Está igualmente em operação um programa de apoio para pequenas e médias empresas Moçambicanas em parceria com o Standard Bank, de modo a contribuir para uma melhor preparação das empresas locais para participação em oportunidades ao longo da cadeia de valor do projecto. Foram igualmente realizados diversos seminários para divulgar oportunidades e explicar o processo de registo e qualificação de fornecedores.
Investimento Comunitário no País O consórcio da Área 4 tem o compromisso de maximizar o impacto dos negócios nas
comunidades e promover o desenvolvimento socioeconómico através de iniciativas de investimento na comunidade. Nesse âmbito, o projecto Coral Sul está a desenvolver vários projectos nas áreas de educação, tais como a construção e reabilitação de escolas, treino vocacional, reabilitação de laboratórios, formação e certificação e bolsas de estudo, bem como a reabilitação de campos desportivos polivalentes. Outras áreas de investimento nas comunidades são o acesso a água e energia limpas bem como desenvolvimento comunitário e protecção ambiental, em que se destacam programas de protecção de recife de coral na Ilha Vamizi, de agricultura sustentável, resiliência comunitária e protecção da biodiversidade em Mecufi e Quirimbas. Em termos de resposta de emergência ao impacto da Covid-19 e aos deslocados internos em Cabo Delgado, foram realizadas diversas ações incluído a distribuição de tanques de água segura, sabão e diverso material de prevenção e apoio aos deslocados em Pemba, Metuge e Mecufi, nomeadamente com distribuição de alimentos. O Projecto Coral Sul está preparado para o sucesso, apesar dos desafios apresentados pela pandemia Covid-19 durante os últimos meses.
As próximas fases do projecto incluem o comissionamento offshore, instalação e start-up, actividades que se adivinham desafiadoras, mas entusiasmantes, uma vez que o projecto irá posicionar Moçambique como um actor chave na produção de Gás Natural Liquefeito (GNL) na África Austral, baseado na qualidade do gás produzido e beneficiando de uma posição geoestratégica ímpar para fornecimento dos principais mercados consumidores de gás natural liquefeito. Esta será a melhor demonstração de que é possível desenvolver grandes projectos transformadores em Moçambique, e um sólido alicerce para tudo o que podemos –e pretendemos – construir em cima deste bom exemplo.
excavactor holding
Certificação, o Difícil “Visto de Embarque” nos Megaprojectos
Nem sempre se consegue alcançar o que se sonha. A Excavactor Holding é disso exemplo. A dificuldade em conseguir certificação de qualidade fê-la descobrir outras formas de estar no mercado
TEXTO
Hermenegildo
Langa • FOTOGRAFIA Mariano Silva
Aimplementação de sistemas de gestão de qualidade representa hoje um grande desafio para o tecido empresarial nacional que pretende aproveitar as oportunidades oferecidas pelos mega-projectos. A razão disso é o desconhecimento, no passado, da sua importância e os elevados custos na implementação de sistemas e normas internacionais, que acabam por explicar a fraca adesão à sua implementação e consequente exclusão de grande parte das empresas na lista das elegíveis para prestar serviços nas multinacionais. É o caso da Escavator Holding, uma PME moçambicana que se viu obrigada, em 2017, a alargar o seu Core Business de compra e revenda de insumos agrícolas e de peças de máquinas para a área de procurement devido à falta de certificação. Segundo o CEO desta PME, Osvaldo Maúte, quando a empresa abriu, em 2013, o seu foco era a venda de sementes. No entanto, quando em 2015 começam a surgir os mega-projectos viu-se desafiada a adquirir a certificação de qualidade, o Iso9001, algo que até hoje não conseguiu. E a solução encontrada foi alargar o seu campo de actuação a outros serviços que não exigem tanto a questão da certificação.
“No princípio, fazíamos trabalhos com as açucareiras de Xinavane e Mafambisse. Mas em 2015 decidimos procurar oportunidades junto das empresas que operam no ramo de gás e tivemos dificuldades devido à falta da certificação e optámos por alargar para serviços de procurement”, conta o gestor. Por esta via, a Esca-
vator conseguiu dar a volta às exigências impostas pelos mega-projectos, embora não esteja ainda a usufruir de todas oportunidades. Após o alargamento dos serviços para a área de procurement, as oportunidades não tardaram em surgir.
“Neste momento estamos a trabalhar com a petrolífera Sasol no fornecimento de insumos agrícolas, e com a Total já estávamos no processo de nos cadastrarmos para podermos concorrer a fornecedores, mas com a suspensão de actividades, o processo também parou”, explica Maúte. Até agora, a Escavator já conseguiu fornecer algumas peças de equipamentos à petrolífera Total faltando ainda por concluir o processo de inscrição para o fornecimento de insumos agrícolas.
Na área de procurement, conta com duas sub-empresas (Maute Seeds Africa e Madil Commodity Company) que operam no fornecimento de sementes e na de compra de feijões para processamento. Além disso, trabalha com os mega-projectos nas acções de responsabilidade social que estes desenvolvem junto das áreas de operação. “A nossa participação junto dos projectos de Oil & Gas colocou-nos um grande desafio em melhorar a qualidade dos nossos serviços. Isso obrigou-nos a implementar diversas capacitações da nossa mão-de-obra e adquirir instalações próprias”, considera o gestor e acrescenta: “outro detalhe que nos marcou foi a questão de segurança do nosso pessoal”. Ainda assim, Maúte considera que o futuro passa por conseguir a certificação de qualidade por forma a aproveitar na íntegra as oportunidades do mercado.
BEMPRESA Escavator Holding
FUNDADOR
Osvaldo Maúte
ANO DE FUNDAÇÃO 2013
COLABORADORES 10
O Tempo das Renováveis é
Agora
Como os impactos das alterações climáticas com efeitos severos em todo o mundo e a importância da descarbonização começaram a tornar-se claros, é difícil ignorar a mudança em curso no sentido de abraçar as energias renováveis. Hoje em dia, o mercado das energias renováveis já se tornou o maior motor de crescimento da indústria energética e, tanto os governos como as empresas, têm sido pressionados a solidificar os seus compromissos com a energia verde.
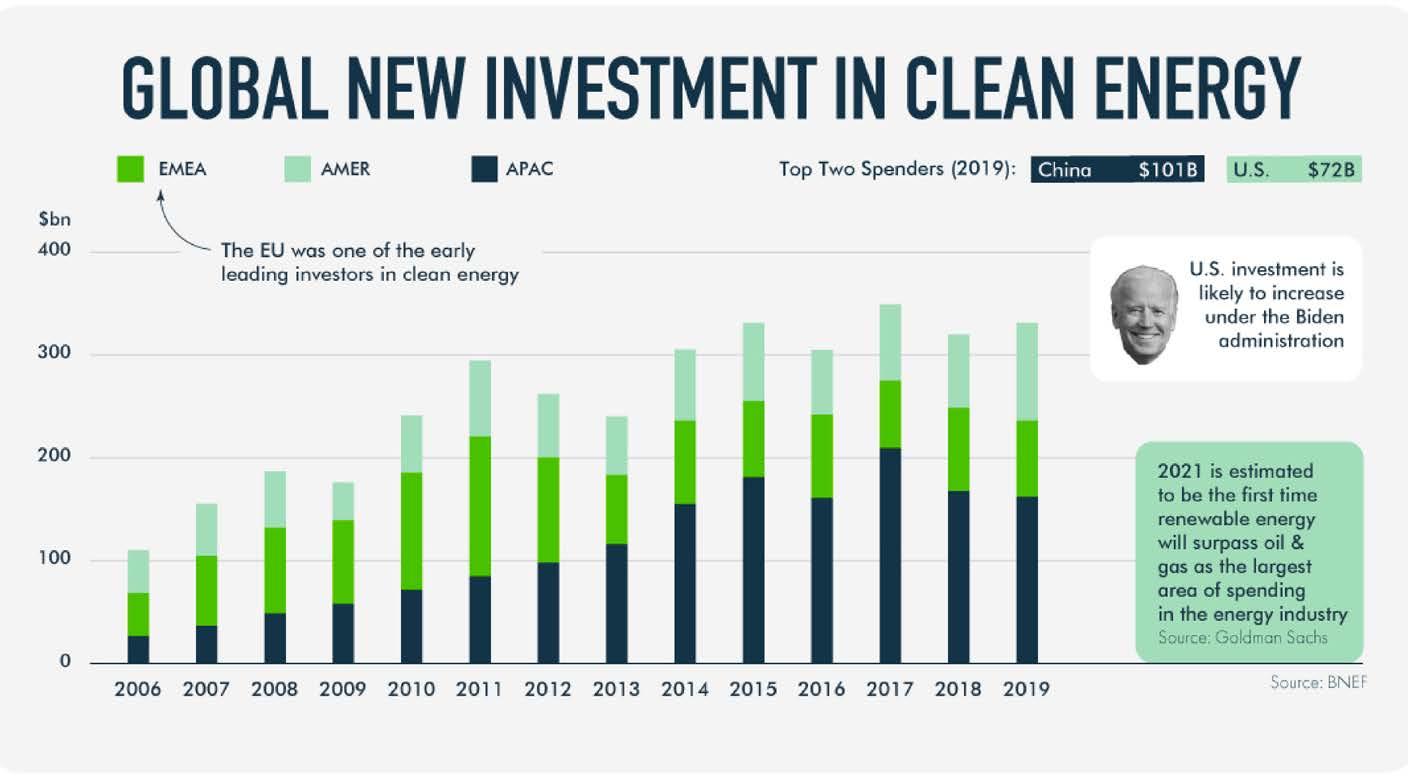
Os investimentos em energia limpa têm vindo a crescer de forma rápida e consistente, especialmente nos últimos dois anos,
Antes de 2010, o investimento global anual em energia limpa aumentou de apenas dezenas de milhares de milhões para 177 mil milhões de dólares em 2009. Mas, na década seguinte, o investimento anual em energias renováveis ultrapassou regularmente os 200 mil milhões de dólares, atingindo os 303,5 mil milhões de dólares em 2020.
As primeiras despesas no terreno foram lideradas pela União Europeia (UE), mas recentemente as gigantes China e Estados Unidos da América tornaram-se os maiores gastadores mundiais em energias limpas.
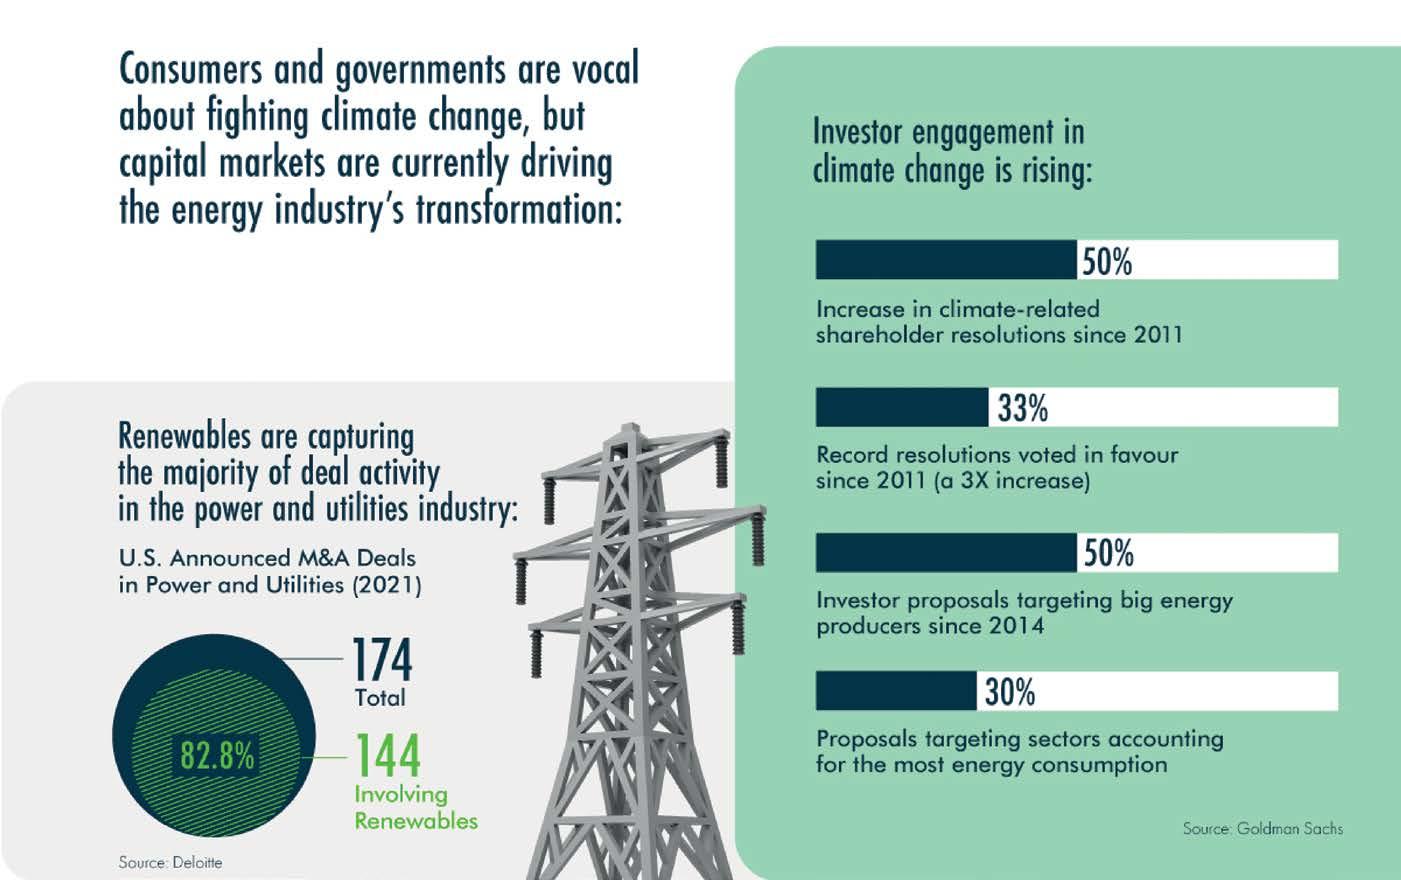
À medida que o interesse pelas energias renováveis cresceu, o mesmo aconteceu com o impacto do sector nos mercados de capitais. Dos 174 negócios de fusões e aquisições anunciados na indústria de energia e serviços públicos dos Estados Unidos da América, previstos para o presente ano, 83% envolvem energias renováveis.
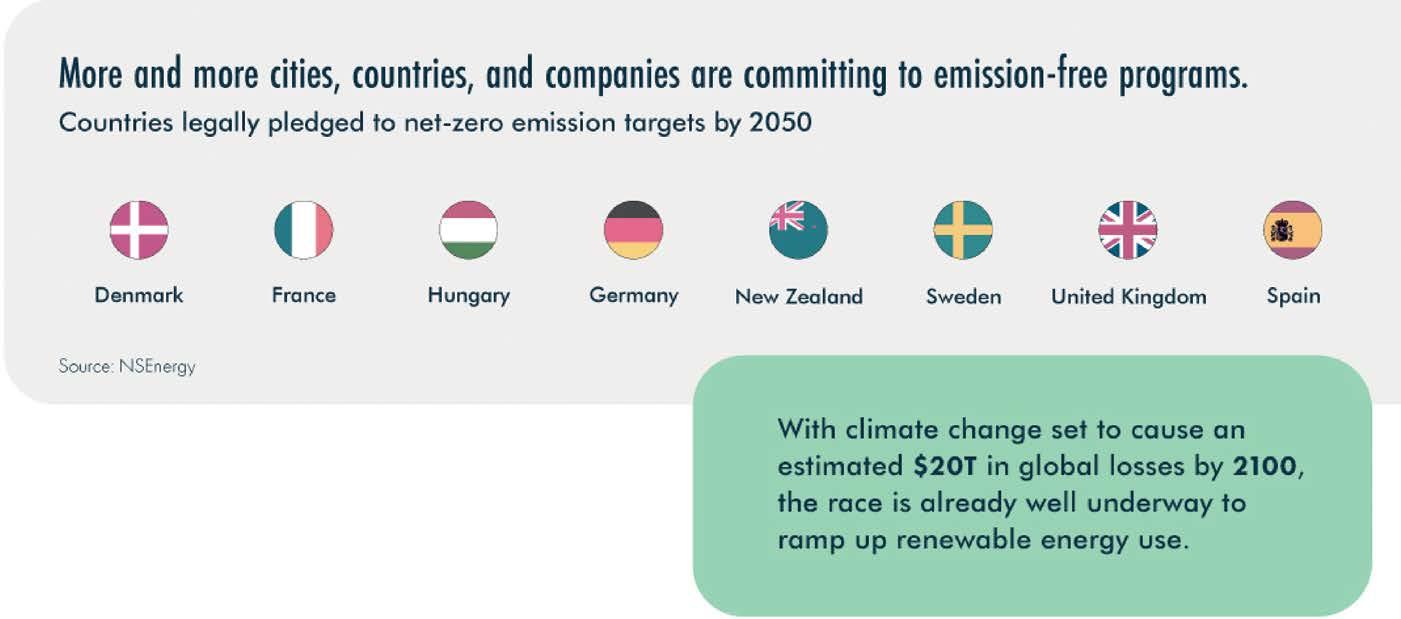
Ao mesmo tempo, os governos de todo o mundo estão a sentir-se pressionados a comprometerem-se com os acordos climáticos de Paris para além de meras declarações, com muitos deles a assinarem leis de emissões net-zero que terão, inevitavelmente, de ser cumpridas.
Este infográfico destaca os muitos desenvolvimentos que impulsionam a mudança para as energias renováveis, e chama a atenção para o que os investidores devem esperar no mercado.
NOVO INVESTIMENTO GLOBAL EM ENERGIA LIMPA
Os consumidores e os governos têm estado a debater sobre o combate às alterações climáticas, mas os mercados de capitais estão actualmente a impulsionar a transformação da indústria energética:
As energias renováveis estão a captar a maior parte da actividade de negócio na indústria da energia e dos serviços públicos:
EUA anunciaram M&A Deals em Energia e Utilidades (2021)
Envolvendo Energias Renováveis
Fonte: Deloitte
O envolvimento dos investidores nas Alterações Climáticas está a aumentar:
Aumento das resoluções dos accionistas relacionadas com o clima desde 2011
Resoluções recorde votadas a favor desde 2011 (um aumento de 3X)
Propostas de investidores dirigidas aos grandes produtores de energia desde 2014
Propostas dirigidas aos sectores com maior consumo de energia Fonte: Goldman Sachs
Fonte: Goldman Sachs
Cada vez mais cidades, países e empresas estão a comprometer-se com programas sem emissões.
Os países comprometeram-se legalmente a objectivos de emissões líquidas-zero até 2050
Dinamarca França, Hungria
Nova Zelândia Suécia Reino Unido Espanha Alemanha Fonte: NSEnergy
Com as alterações climáticas previstas para causar uma perda global estimada em 20 triliões de dólares até 2100, a corrida já está bem encaminhada para aumentar a utilização de energias renováveis.
O investimento dos EUA é susceptível de aumentar sob a administração de Biden
Estima-se que 2021 será a primeira vez que as energias renováveis ultrapassarão o petróleo e o gás como a maior área de despesa na indústria energética.
A UE foi um dos primeiros investidores líderes em energia limpa
EUA $72B
Os dois maiores consumidores (2019)
Fonte: BNEF
Fonte: Goldman Sachs
Energia Três empresas francesas na corrida à construção de central solar no País
As obras para a construção das infra-estruturas de produção de gás natural, dos campos de Inhassoro e Temane, na província de Inhambane, vão ter início a partir do mês de Julho próximo, garantiu recentemente o primeiro-ministro. Além da italiana Enel Green Power e da norueguesa Scatec Solar, a Autoridade Reguladora de Energia (AREN) reteve três empresas francesas na disputa para a construção da central solar de 30-40 MW na província de Sofala.
A primeira, a EDF Renouvelables, que pertence à EDF, gerida pelo Estado, quer expandir a sua presença em África, uma vez que actualmente só está activa na África do Sul. Já a segunda, Total Eren, na qual a Total detém uma quota de 30%, enfrenta desafios na África francófona e pretende expandir-se na África Oriental e Austral. Por último, mas não menos importante, uma pequena empresa, Akuo Energy, juntou forças com a British Globeleq para o concurso. A Globeleq já está activa em Moçambique e está a construir uma central eléctrica a gás de 450 MW em Temane.
Prioridades
O ministro dos Recursos Minerais e Energia, Ernesto Max Tonela, revelou, recentemente, que para além da exploração de gás natural, o País está a exportar nas energias renováveis e os investidores estão interessados nestes projectos. O objectivo, apontou o ministro durante a sua intervenção no seminário empresa-
Investimentos
O director-geral das Parcerias Internacionais da União Europeia (UE), Koen Doens, disse que o financiamento a fundo perdido de 30 mil milhões de euros para a África subsaariana terá uma componente muito significativa para as energias renováveis.
“No novo ciclo orçamental da UE, entre 2021 e 2027, vamos alocar um montante substancial de financiamento e de
rial Portugal-África, é que “1,5 milhão de pessoas estejam ligadas a mini-grelhas e sistemas solares domésticos nos próximos quatro anos”, o que é, acrescentou, “uma boa oportunidade para o sector privado já que beneficiam de financiamento não reembolsável para iniciativas de risco, permitindo um retorno competitivo”.
meios, destinando quase 30 mil milhões de euros em doações para a África subsaariana e um montante muito significativo irá para as energias sustentáveis, que estão no coração da nossa parceria com África”, disse Koen Doens, durante as ‘Green Talk’ de alto nível com o tema “Acelerar a Parceria UE-África para a Transição da Energia Verde”, organizada pela presidência portuguesa da UE.
Mundo
Capacidade de produção de energias
No ano 2020 a capacidade de produção de energias renováveis cresceu ao ritmo mais rápido desde o início do século, tendo aumentado 45% face ao ano anterior, informou a Agência Internacional de Energia (AIE).
O crescimento de 280 gigawatts foi parcialmente impulsionado por uma corrida à conclusão de projectos verdes, fortemente alimentados por apoios estatais dos governos da China, EUA e Vietname. De acordo com o observatório de energia, com sede em Paris, as renováveis fo-
ram a única fonte de energia para a qual a procura aumentou no ano passado, em comparação com os combustíveis fósseis, altamente prejudicados economicamente pela pandemia.
Esta boa notícia surge a poucos meses da Conferência Mundial das Nações Unidas em Glasgow, no Reino Unido, a maior reunião de países a nível mundial, onde os governos se comprometem a assinar as suas Contribuições Nacionais Determinadas, tendo em vista a mitigação das emissões.
OPINIÃO
O que esteve por detrás da rápida valorização do Metical?
Claúdio Pondja • Director de Wealth Management do Banco BIG
Ometical vinha sofrendo, desde o início de 2020, uma tendência de depreciação face às principais moedas transaccionadas no território nacional, facto que não é surpresa para uma economia com uma balança de pagamentos deficitária e com poucas fontes de divisas que poderiam ser usadas para corrigir este desequilíbrio.
Até finais de Janeiro de 2021, a tendência de depreciação do metical mantinha-se. Porém, em meados do mês de Fevereiro, o metical surpreendeu tudo e todos, com uma inversão desta tendência e a velocidade com que se valorizou até meados de Abril.
Existem vários aspectos, entre recorrentes e não recorrentes, que devem ser analisados:
•No final do mês de Janeiro, após a reunião do Comité de Política Monetária (CPMO) do Banco Central, e após uma quadra festiva em que os importadores pressionaram os bancos comerciais para a regularização de facturas, o Banco Central decidiu subir as taxas de juro de referência e retomou a sua disponibilidade para fazer intervenções por via de disponibilização de divisas para a cobertura de importações, para além do que vinha disponibilizando ao mercado para efeitos de cobertura das facturas de combustíveis. Como resultado desta intervenção, os bancos comerciais passaram a ter mais divisas.
• Os importadores, ao se aperceberem que o cenário de escassez, que foram sentindo ao longo dos últimos meses, havia mudado, decidiram tirar partido desta valorização cambial, interrompendo temporariamente as importações ou negociando com os seus fornecedores o pagamento tardio das facturas em aberto.
• Por sua vez, os exportadores e outras entidades receptoras de moeda estrangeira, face a um cenário de valorização do metical e perda de competitividade internacional, apressaram as suas exportações, aumentando também desta forma a oferta de moeda estrangeira no mercado. Para este cenário, contribuiu também, desde o início do ano, o crescimento dos volumes de exportação do carvão, bem como o aumento do preço de alguns commodities, como foi o caso do alumínio.
• Os investidores offshore, que tipicamente investem no mercado nacional de dívida pública e pretendiam beneficiar da subida das taxas de juro, também contribuíram para o aumento da moeda estrangeira disponível no mercado, isto porque estas entidades importam moeda estrangeira para o País, e posteriormente convertem em meticais para realizarem os seus investimentos no nosso mercado de títulos, e os montantes são significativos ao ponto de criarem um choque no mercado.
• Pelo efeito da lei da procura e oferta, a ausência aparente de importadores, conjugada com o excesso de divisas no mercado, forçou os bancos comerciais a ajustarem progressivamente para baixo as suas taxas de câmbio, como forma de reduzirem o risco associado à posição cambial e cumprir com os limites prudenciais emanados pelo regulador.
O que ficou claro com esta valorização?
• O Banco Central, para além de ter dado indicações claras ao mercado da sua capacidade em intervir no mercado, foi mais arrojado em deixar o mercado longo em moeda estrangeira.
Apesar do desequilíbrio existente e a tendência galopante de apreciação do metical, o Banco Central tomou uma atitude mais expansiva, mostrando conforto com a direcção que o metical estava a tomar, e de certa forma deixou que as forças do mercado, por si, corrigissem a tendência da nossa moeda.
• Tendo em conta que mais de metade das exportações do País e, por conseguinte, a entrada de divisas dizem respeito aos grandes projectos, em particular a exportação de carvão e alumínio, a economia nacional mantém-se frágil e muito susceptível a choques de liquidez associados à variação cambial e ao preço destas mercadorias. Enquanto não existir uma maior diversificação económica, o metical continuará certamente a registar novos episódios de volatilidade.
• Com o Banco Central a aumentar o volume de venda de divisas aos bancos comerciais, podemos ver um maior desgaste das Reservas Internacionais Líquidas.
A ausência aparente de importadores, conjugada com o excesso de divisas no mercado, forçou os bancos comerciais a ajustarem progressivamente para baixo as suas taxas de câmbio
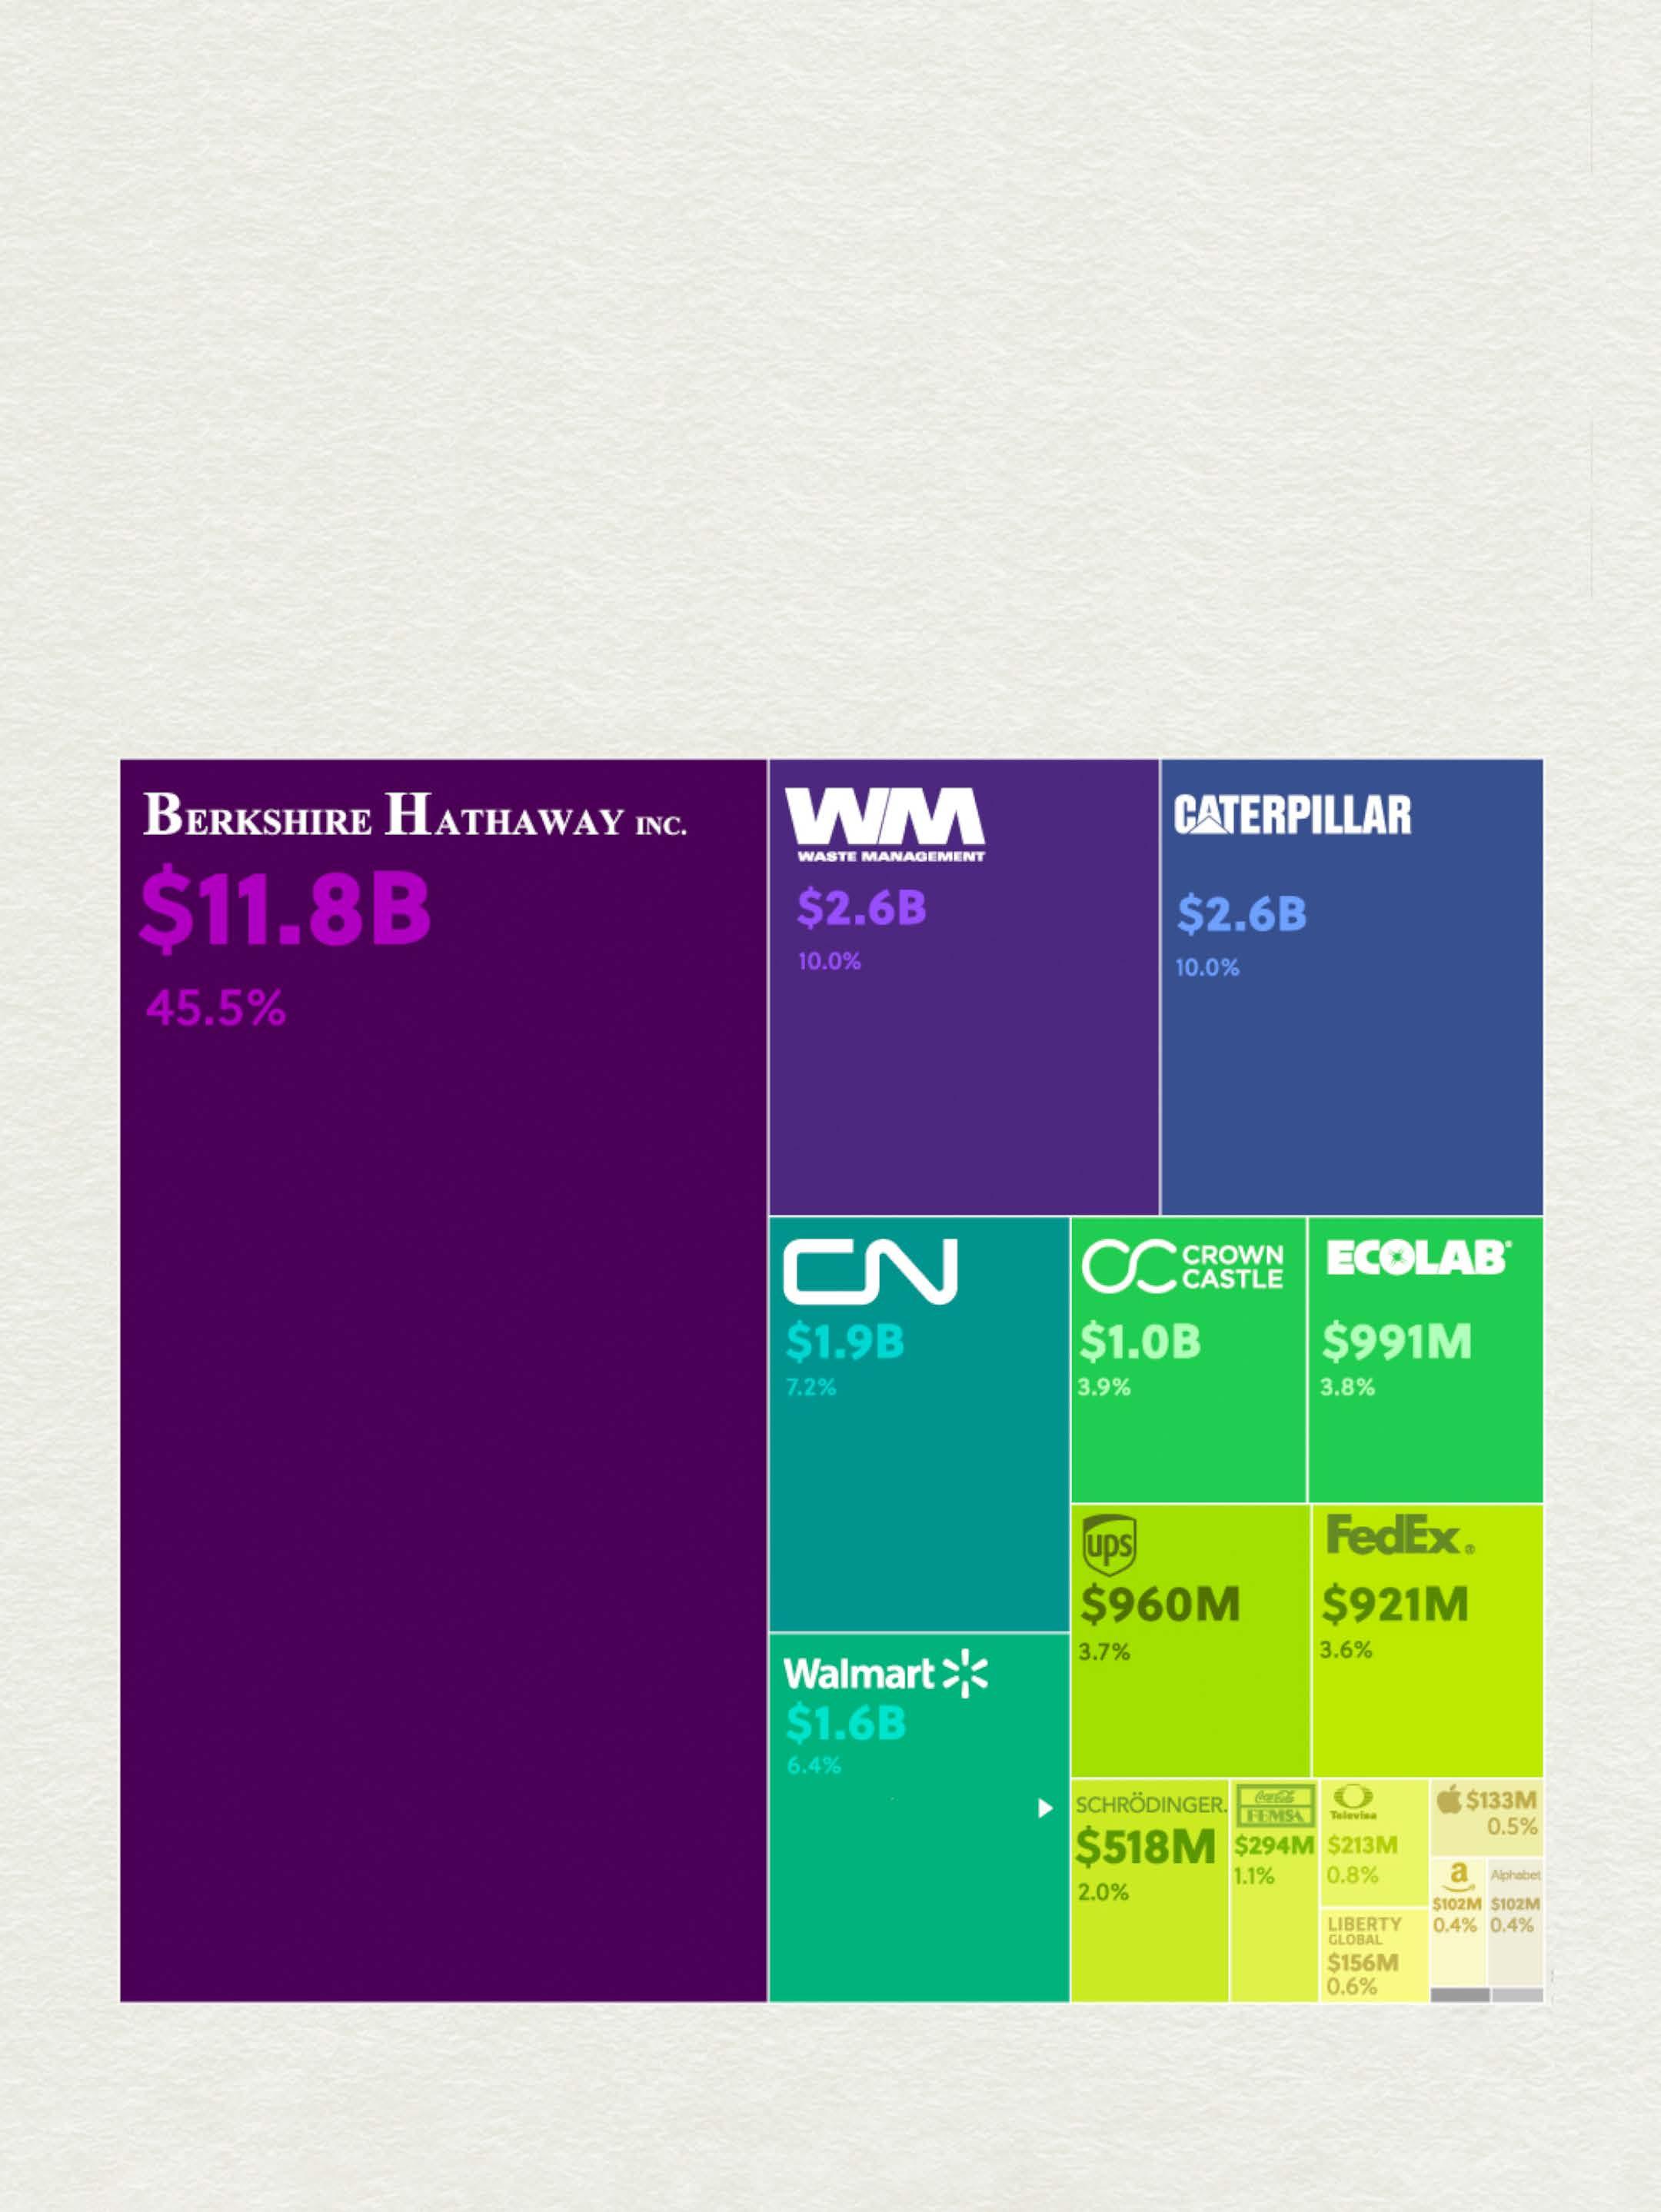
antes do adeus, como bill e melinda gates investiam o seu dinheiro
Bill e Melinda Gates anunciaram que estão a terminar o seu casamento, mas continuarão a trabalhar juntos na sua fundação.
A Fundação Bill e Melinda Gates, lançada em 2000, é a maior organização filantrópica privada dos Estados Unidos da América. Nas últimas duas décadas, gastou mais de 50 mil milhões de dólares em saúde pública global, incluindo 1,75 mil milhões de dólares em auxílio à covid-19. Naturalmente, os activos da fundação são geridos por um fundo fiduciário até estarem
prontos para serem distribuídos aos bolseiros. Eis um olhar sobre como o Bill and Melinda Gates Foundation Trust investem os seus activos. O Bill and Melinda Gates Foundation Trust tem um valor total de carteira de mais de 25 mil milhões de dólares e quase metade desse dinheiro é investido na Berkshire Hathaway, uma holding gerida pelo Presidente Executivo Warren Buffett. O trust favorece os stocks industriais, com uma ponderação de 34% no sector.
A maior posição é na Berkshire Hathaway, uma holding dirigida por Warren Buffet.
UM PORTEFÓLIO MILIONÁRIO
O Fundo investiu 100% em acçoes, detém quase metade do seu valor total na Berkshire Hathaway, companhia dirigida por Buffet.
A Shrodinger, uma healthtech, é uma das que melhor desempenho teve nas bolsas em 2020.
NAÇÃO
A PERDER GÁS
A suspensão do projecto da Total em Cabo Delgado acentua a incerteza sobre a recuperação económica. O atraso nas receitas vai pressionar as contas públicas, mas para já é no emprego que o impacto se faz. Só na construção, estão em causa cerca de seis mil empregos nacionais
Texto Ricardo David Lopes • Fotografia Shutterstock & D.R.
ainda é cedo para quantificar o impacto macroeconómico da suspensão do projecto de gás da Total em Afungi, anunciada no passado dia 27 de Abril. Menos de um mês antes, após novos e violentos ataques de insurgentes islâmicos na vizinha cidade de Palma, a companhia já havia anunciado que não iria retomar os trabalhos do Moçambique LNG, suspensos em Dezembro de 2020 pelo mesmo motivo: insegurança. Então, apenas ficou no terreno o pessoal essencial, mas a companhia manteve as suas obrigações contratuais com colaboradores e fornecedores, ainda que a paragem prolongada tenha tido forte impacto nas receitas das centenas de PME moçambicanas de serviços que gravitam em torno do mega-projecto de 20 mil milhões USD – e que dele dependem para sobreviver.
Agora, ao abrigo da “força maior” - a figura jurídica que a empresa alegou num comunicado emitido a partir da sede, em Paris, para a suspensão do projecto e retirada de todo o pessoal, tendo em conta “a evolução da situação de segurançano Norte da província de Cabo Delgado” - tudo muda.. “Ao accionarem cláusulas de ‘força maior’, quase sempre incluídas em grandes contratos, as empresas ficam desobrigadas de uma série de compromissos junto de fornecedores, empreiteiros e colaboradores envolvidos nos projectos”, refere Rui Amendoeira, advogado, especialista em assuntos petrolíferos.
Na prática, explica, os contratos de concessão com o Estado, ou contratos principais, contemplam esta cláusula, que depois se replica nos contratos com fornecedores ou empreiteiros, por exemplo. Num caso destes, “as empresas mantêm, em regra, apenas a obrigação de zelar pela boa manutenção das instalações e equipamentos”, diz. E pouco mais. No terreno, já há relatos de que a suspensão ou cancelamento de contratos está em curso, mas ainda não existem números oficiais do número de empresas afectadas – estão
envolvidas 365, segundo a Total, das quais 200 de capitais moçambicanos -, nem da perda de emprego.
Emprego em queda
De acordo com a Total (ver gráficos nestas páginas), na fase de construção, o Moçambique LNG daria emprego directo a 7 100 pessoas, das quais perto de seis mil nacionais.
Do ponto de vista macroeconómico, como ao nível micro, sendo cedo, não é prematuro antecipar que o impacto mais do que provável do ‘até já’ da multinacional francesa, numa economia debilitada, dependente do exterior e endividada, ansiosa pelos rendimentos do gás natural – previa-se 96 mil milhões USD durante cerca de 25 anos, com os três projectos -, após um ano de recessão (-1,28% em 2020, segundo o INE), é negativo.
Ainda que não esteja para já em cima da mesa o cancelamento do Moçambique LNG, a decisão, ou o que esteve por detrás dela, pode afectar os restantes projectos de gás da região.
Para já, a italiana Eni, líder do projecto Coral Sul, de 10 mil milhões USD, garante cumprir os prazos, apesar da reprogramação forçada pela pandemia de covid-19. Já em relação ao projecto da ExxonMobil, o de maior volume, se estava sem data para arranque, agora, mais incerto será. António Alberto da Silva Francisco, professor catedrático da Faculdade de Economia da Universidade Eduardo Mondlane (UEM), concorda que não há, por agora, forma de quantificar os efeitos da suspensão. “A resposta quantitativa a esta questão só pode ser dada, com alguma exactidão e realismo, pelos gestores ou supervisores do projecto da Total”, afirma à E&M.
A economia ‘batata’
Mas sabe que as notícias dificilmente serão boas: “Mantendo-se as restantes condições macro, se a suspensão do projecto da Total não comprometer a recuperação da
NAÇÃO
O interesse do Governo em avançar com o projecto e o desejo das companhias de lucrarem não deverão resultar em qualquer cancelamento dos projetos
economia neste ano, a Economia será uma ‘batata’”, ironiza o professor, para quem “o maior impacto a que podemos assistir, prático e não apenas teórico, é a possibilidade de a presente década vir a tornar-se pior do que a anterior, em que o crescimento do PIB regrediu progressivamente até atingir níveis negativos em 2020”.
O académico, para quem existe um estado de “guerra” na região, para o qual deviam ser canalizados recursos, crê ser “ainda improvável” a desistência definitiva da empresa francesa, mas admite que (a suspensão) seja “mais longa do que as autoridades e a Total poderão admitir”.
“Se se prolongar por mais de um ano (a suspensão), não me surpreenderia que a Total aproveitasse para encontrar alternativas mais seguras das que o Estado moçambicano é capaz de garantir, por forma a compensar o tempo e os recursos perdidos; por exemplo, explorando melhor o contributo da vizinha Tanzânia e da Ilha Mayotte”, antecipa. Fáussio Mussa, economista-chefe do Standard Bank Moçambique, lembra que as mais recentes previsões do Banco – de finais de Abril – apontam para um crescimento mais moderado do PIB neste ano e nos próximos, e têm em conta o seu impacto sobre os restantes projectos de gás. Até 2024, segundo o Banco, a economia não deverá crescer mais de 2,5% a 3% ao ano, com uma “esperada redução substancial dos fluxos de investimento directo estrangeiro (IDE)”, por causa da suspensão da Total. As projecções partem do princípio que, entretanto, apenas o projecto offshore
a partir da plataforma flutuante liderado pela Eni, o Coral Sul, estará em produção, a partir da segunda metade do próximo ano, com exportações anuais de 3,4 milhões de toneladas de gás natural liquefeito.
Para além do impacto sobre o emprego, a saída da Total pode afectar negativamente as finanças públicas e a balança de pagamentos, refere Fáussio Mussa.
“Num cenário de menor crescimento do Produto Interno Bruto (PIB) e de menor contribuição dos projectos de GNL, muito provavelmente o crescimento da receita fiscal ficará aquém dos níveis inicialmente previstos para o período em análise”, acrescenta.
Nesse caso, não havendo contenção da despesa pública, o resultado poderá ser o “aumento da dívida pública acima do desejado, para o financiamento do Orçamento do Estado”, pressionado pelo pagamento de juros de dívida, incluindo Eurobonds.
De acordo com a análise, as Eurobonds Mozam 2013 pesam 46 milhões USD por ano até 2024, ano em que ‘disparam’ para 82 milhões de dólares. Os reembolsos mais relevantes iniciam-se em 2028, com oito pagamentos ano sim, ano não, de 112,5 milhões de dólares, num total de 900 milhões.
A agência norte-americana de rating Fitch – que aponta para um atraso de dois anos no projecto, com a produção a iniciar-se em 2026 – também alertou que a força maior “dá mais incerteza sobre a Decisão Final de Investimento (DFI) da ExxonMobil sobre o projecto Rovuma LNG, na vizinha Área 4”.
Ainda assim, entende que o interesse do Governo em avançar com o projecto e o desejo das companhias de lucrarem com o gás do País “não deverão resultar em qualquer cancelamento dos projectos, apesar de os riscos de segurança continuarem críticos”.
Mudanças precisam-se
Tiago Dionísio, economista-chefe da Eaglestone Securities, antecipa que a economia moçambicana cresça, em 2021, entre 0% e 2%. É uma “menor perspectiva de crescimento, que vai exigir a adopção de reformas estruturais urgentes, a fim de ajudar a melhorar o crescimento fora da indústria extractiva”.
“Também será crucial implementar reformas que ajudem a fortalecer as instituições, melhorar o ambiente de negócios, atrair investimentos e criar empregos”, defende, recordando que, no relatório Doing Business 2020 do Banco Mundial, Moçambique ocupava a 138.ª posição do ranking (em 190 países) – e a 176.ª na facilidade em abrir uma nova empresa/negócio.
O clima de instabilidade no Norte do País, em especial os eventos mais recentes, “deverão ter algum impacto de curto prazo no interesse dos investidores estrangeiros e no nível de IDE”, antecipa. Quanto à duração deste impacto, “dependerá, em parte, dos esforços das autoridades”, a vários níveis.
“Além de garantir a segurança e o retorno de alguma normalidade, será importante que as autoridades tentem trabalhar e mostrar progressos no sentido de chegar a um acordo em relação a um programa de apoio do FMI, pois isso ajudará a melhorar o sentimento dos investidores estrangeiros”, defende Tiago Dionísio. Fáussio Mussa acre-
dita que seja “possível” que os fluxos de IDE para o País, em especial para o Norte, sejam afectados por causa da violência que se verifica na região desde 2017, mas alerta que será “difícil medir de forma objectiva esse efeito”. “Sem dúvida que a insegurança pode determinar um menor volume de IDE. A recente decisão da Total confirma este facto. No entanto, é importante notar que a pandemia do covid-19 também contribuiu para desacelerar o investimento e o crescimento”, sublinha o economista-chefe do Standard Bank Moçambique.
O certo, afirma, é que, com um menor volume de IDE e atraso nas exportações ligadas ao GNL, o País “fica com menos recursos para financiar o défice da conta corrente da balança de pagamentos, o que pode gerar pressões cambiais e sobre as reservas internacionais do Banco de Moçambique”. Tendo em conta “os riscos para a estabilidade macroeconómica que este cenário implica (…), as taxas de juro em termos reais deverão permanecer elevadas”, antecipa.
António Francisco não esconde a sua preocupação com o que considera ser um “paradoxo irónico”. “Quem valoriza e está seriamente preocupado com os prejuízos e ganhos financeiros de ordem produtiva não tem poder político; mas quem tem poder político, está menos preocupado com os impactos negativos no PIB do que com o seu controlo do poder político”, lamenta.
NAÇÃO
O GÁS DAS ESPERANÇA ECONÓMICA DE MOÇAMBIQUE
No seu conjunto, os projectos da francesa Total e da italiana Eni geram quase 2500 empregos directos na fase de operação e um investimento total de quase 30 mil milhões de dólares
Os números dos três principais projectos
PROJECTO
LNG
Investimento (M USD) 20 000
Emprego* 1500
Produção (M Ton LNG/ano) 13,12
PROJECTO
Investimento (M USD) 10 000
Emprego* 895
Produção (M Ton LNG/ano) 3,4
PROJECTO
Investimento (M USD) 30 000
Emprego* nd
Produção (M Ton LNG/ano) 17
Entrada em operação ?
Entrada em operação 2022
Entrada em operação ?
Que efeitos no longo prazo?
A interpretação apresentada pelo Executive Director de Corporate and Investment Banking do Absa, Bernardo Aparício, é similar à dos restantes intervenientes. O responsável vê dois resultados a registar. O primeiro é a perspectiva de redução do Investimento Directo Estrangeiro (IDE) que nos próximos cinco anos poderá ser muito menor do que se estava à espera, acabando por afectar as perspectivas de crescimento económico principalmente em 2021 e 2022. O segundo é um efeito de longo prazo, que é o adiamento das receitas do gás, apesar de o projecto Coral Sul estar a correr bem, o que levará à redução do volume de receitas que o Estado e a economia podem ter no momento em que o gás começar a ser vendido, podendo atrasar a transformação de Moçambique de um país de baixa renda num país de renda média. Quanto aos efeitos indirectos, o responsável fala do risco soberano e do risco de investimento “dadas as perspectivas económicas menos optimistas do que as que tínhamos antes da suspensão, o que tem impacto no apetite dos investidores internacionais virem a Moçambique”.
Ainda assim, Bernardo Aparício entende que o equilíbrio e a estabilidade macroeconómica de Moçambique não está em risco, já que o País sobreviveu e cresceu sem o Oil & Gas durante os últimos 20 anos. “Estes adiamentos dos projectos não colocam em risco o que já conquistámos até hoje, porque temos outros sectores como a agricultura, energia, infra-estruturas, logística, etc., que continuam a ser, também, grandes motores desta economia. Mas, para colocar Moçambique outra vez nos países que mais crescem, precisamos que este projecto avance”, concluiu.
A pressão da sociedade civil
Todo o debate que hoje se levanta em torno da interrupção das actividades por parte da Total vem alimentar uma profunda inquietação manifestada pelas organizações da sociedade civil.
Uma das mais interventivas é o Centro para Democracia e Desenvolvimento (CDD) que, há cerca de um mês, considerou que os projectos de exploração de gás no País enfrentam não só a ameaça do terrorismo, mas também a concorrência internacional, nomeadamente dos projectos
Ultrapassadas as questões de segurança... há uma necessidade de o Governo voltar a usar o Plano Diretor do Gás (PDG) como instrumento orientador
do Qatar. “O desafio da volatilidade dos preços no mercado internacional aliado às possibilidades de entrada de novos fornecedores de LNG da América do Norte, Austrália, Tanzânia e Sudeste da Ásia sempre foi bem conhecido e bem identificado nos instrumentos de orientação do Governo para a gestão do sector, com destaque para o Plano Director do Gás (PDG)”, lê-se no relatório da organização.
“Portanto, ultrapassadas as questões de segurança, que são a condição necessária para o avanço dos projectos, há uma necessidade urgente de o Governo voltar a usar o Plano Director do Gás (PDG) como referência enquanto instrumento orientador, apostando em adicionar valor ao gás no País, através da produção e exportação de produtos acabados (GTL, metanol, fertilizantes, energia eléctrica, GPL, entre outros), por via dos quais pode colocar Moçambique na rota
PROJECTO DA TOTAL EM BANHO-MARIA
A paralisação das actividades vista através de números revela haver muito a perder durante o tempo (incerto) que deve durar. A maior parte não acredita que tal paragem leve menos do que um ano
MOZAMBIQUE LNG À LUPA
EMPRESAS MOÇAMBICANAS ENVOLVIDAS:
365 (incluindo mais de 200 de capitais moçambicanos)
GASTOS PREVISTOS COM EMPRESAS MOÇAMBICANAS NA FASE DE CONSTRUÇÃO (5 ANOS):
2,5 mil milhões USD
GASTOS JÁ EFECTUADOS COM EMPRESAS DE CAPITAIS MOÇAMBICANOS:
917 milhões USD (*)
GASTOS JÁ EFECTUADOS COM EMPRESAS PERTENCENTES A MOÇAMBICANOS:
206 milhões USD (*)
EMPREGO (CONSTRUÇÃO):
7100 dos quais 83% moçambicanos (*)
*Dados cedidos pela Total à E&M
da industrialização”, sugere o CDD. Num relatório sobre a evolução do sector do gás no país e a nível internacional, com o título “Moçambique pressionado”, esta instituição de acompanhamento das políticas do Governo titula que a “Total investe no Uganda, Tanzânia retoma negociações do gás e Qatar anuncia expansão do maior projecto de LNG do mundo”, argumentando que Moçambique tem de tornar-se competitivo para atrair os investidores externos.
“Enquanto em Moçambique reinam incertezas sobre a retoma dos projectos da bacia do Rovuma devido aos ataques terroristas, na vizinha Tanzânia e no Uganda foram anunciados avanços significativos em projectos petrolíferos liderados pela francesa Total, a mesma empresa que fechou as portas em Afungi devido à insegurança”, salientam os analistas, acrescentando que “fora de África, o Qatar está a avançar com a expansão do maior projecto de LNG do mundo, uma estratégia que pode reduzir o espaço de manobra para entrada de novos players no mercado de hidrocarbonetos”. Mas esta questão viria a ser rebatida, poucos dias depois, pelo Presidente do Conselho de Administração do INP, Carlos Zacarias, quando esclareceu que “o investimento da
NAÇÃO
O ritmo de crescimento do PIB está a baixar desde 2016 e em 2020 recuou 0,5%, segundo o FMI. Para o INE a recessão foi de -1,28%
Crescimento do PIB (em %)
O FMI é o mais optimista para 2021 e 2022 e o Standard bank Moçambique tem uma postura mais cautelosa
Crescimento do PIB (%)
O DEVE E HAVER DA BALANÇA DE PAGAMENTOS
Os projectos que se previa estarem em actividade (Total e Eni) são importadores durante a construção, o que iria desequilibrar mais a balança que, com o início da exportação de gás, tenderá a equlibrar
Saldo (em % do PIB)
“Chegou a altura de a sociedade moçambicana questionar se o Oil & Gas está a perder as promessas de delivery que fazia”. Assif Osman, empresário
Total naqueles países diz respeito a projectos de petróleo iniciados há muitos anos, e não tem que ver, necessariamente, com a exploração de gás natural”.
Ainda de acordo com o CDD, “apesar do optimismo em relação ao projecto liderado pela Total, a mais recente suspensão por tempo indeterminado e a rescisão de contratos com fornecedores aumenta as incertezas sobre o futuro do gás da bacia do Rovuma”.
Parar tudo e… repensar
Quem vive em Cabo Delgado e convive diariamente com a violência, mal consegue focar-se na questão de iminente perda de oportunidades de negócio. É o caso de Assif Osman, um proeminente empresário daquela província no ramo comercial. De acordo com este empresário, “chegou a altura de a sociedade moçambicana questionar se o Oil & Gas está a perder as promessas de delivery que fazia. Sei que é um pouco irresponsável atribuirmos os actuais ataques terroristas directamente à exploração de gás. Pode ser que não seja o único motivo.
Mas considero legítimo as pessoas fazerem essa associação porque, infelizmente, não é o primeiro caso no mundo em que a exploração de hidrocarbonetos provoca conflitos”, constatou. E prosseguiu: “se isso for verdade, então, com esta interrupção, chegou a altura de fazermos uma reflexão sobre se vale a pena continuarmos com a exploração do petróleo e gás”, sugeriu, como que a ponderar que a decisão de parar tudo fosse a mais acertada neste momento. Aliás, o empresário chega mesmo a admitir que, “se a consequência de explorarmos gás for contrária à prosperidade, como se está a mostrar até agora, será importante que voltemos a ser como éramos antes deste recurso, potenciando o turismo,
Será que Moçambique está no lugar certo na hora errada?
Benson Marlon Nhambire • Gestor da Banca de Cadeia de Valores e Conteúdo Local no Absa Bank Moçambique
Ésabido que moçambique e a maioria dos países Africanos não são pioneiros nas mudanças económicas, tecnológicas e culturais e, por conseguinte, são sempre forçados a pender pelas tendências dos países dominantes.
E, hoje em dia, o debate da introdução massiva das energias renováveis torna-se numa realidade e é nesse sentido que se torna importante reflectir sobre os mercados e prioridades em Moçambique como nos países africanos, uma vez que existe uma grande dependência da indústria extractiva.
Composição do PIB e a dependência da indústria extractiva
Só em 2019, de acordo com o Club of Mozambique, a indústria extractiva contribuiu $ 1,118 mil milhões, o correspondente a 26,5% do PIB do País. Este resultado foi maioritariamente devido ao ganho de impostos de capital da venda dos activos da Anadarko para a Total, e também das exportações do carvão mineral explorado na zona centro do País. Obviamente os impactos causados pela covid-19 e os ataques na província de Cabo Delegado contribuíram para a redução do desenvolvimento da indústria extractiva no Norte. Cenário que mais uma vez coloca em causa o crescimento económico de um país africano.
Pela primeira vez na história dos Estados Unidos, a demanda das energias renováveis tais como energia solar, eólica e hidroeléctrica excederam a demanda da energia gerada a carvão mineral por 40 dias, de acordo com o reporte de consumo de energia baseado em dados do Governo norte-americano, lançados no mês de Maio de 2020. Esta mudança na demanda da energia gerada a carvão foi maioritariamente influenciada pela pandemia da covid-19 que, consequentemente, pela estratégia dos confinamentos, reduziu o consumo de energia pelo sector industrial e comercial. Este fenómeno trouxe impactos directos no ritmo de produção e nos preços do carvão mineral e outros combustíveis fósseis. A tendência mundial demonstra que o apetite para a indústria de combustíveis fósseis vem observando uma redução
nos últimos anos, tendo como principais razões a poluição do meio ambiente, o aquecimento global e as novas descobertas na área de conservação de energia, como as baterias de lítio e as baterias de estado sólido desenvolvidas pela Samsung, que já são considerados saltos gigantescos na optimização da mobilidade de tecnologias como carros eléctricos, smartphones, computadores entre outros. Estas inovações e a preocupação com o meio ambiente resultam em medidas estratégicas muito importantes por parte de certas empresas e governos, como por exemplo: i) o anúncio do corte de investimento no motor sport em motores alimentados por combustíveis fósseis por parte da Volkswagen em 2019, em resposta ao escândalo das emissões de CO2, também conhecido por Dieselgate; ii) a decisão do Barclays de aplicar a meta líquida de zero de carbono até 2050 depois de muita pressão dos investidores; iii) a decisão de renunciar a publicidades de combustíveis fósseis por parte do The Guardian; vi) interversões governamentais como o acordo climático de Paris, que tem como objectivo trazer todas as nações para contribuírem na redução da emissão de carbono, combatendo assim o aquecimento global; v) a estratégia do novo presidente dos EUA, Joe Biden, de reduzir as emissões de CO2 dos Estados Unidos em 30% até 2030; vi) a decisão da UK Export Finance (a ECA do Reino Unido) de não financiar projectos de combustíveis fósseis e o pedido da Friends of Earth para rever a sua participação no projeto Moz LNG era legal; vii) e, por fim, grandes representantes do ecossistema do petróleo como a Total, Royal Dutch Shell e BP que apresentam estratégias para atingir emissões líquidas zero até 2050. Estes anúncios e estratégias mostram já a nova tendência mundial que irá afectar todas as indústrias, tanto ao nível cultural como também ao nível financeiro, evidenciando a necessidade de Moçambique começar a preparar a nova geração para um futuro que já não parece estar tão distante. Moçambique precisa urgentemente, e de forma equitativa, de diversificar o seu Produto Interno Bruto (PIB), redefinir a sua agenda para os próximos 30 a 50 anos, dando fundamental atenção a determinadas necessidades tais como:
O apetite para a indústria de combustíveis fósseis tem-se vindo a reduzir devido à poluição do meio ambiente, ao aquecimento global e às novas descobertas na área de conservação de energia
I. Desenvolver a sua carteira de conteúdo local – o assunto de conteúdo local predomina nas principais salas de debates já há algum tempo. A ausência de clareza em termos de abrangência, prioridades e benefícios ainda preocupa o panorama das PME em Moçambique. Contudo, independentemente da ambiguidade na definição, a política de conteúdo local deve-se traduzir em agregação de valor económico e não se limitar à percentagem detida pelos moçambicanos. Empresas que seguem este parâmetro também podem ter uma quota elevada de expatriados. A política de conteúdo local ainda pode ser uma double edge sword, se considerarmos os exemplos de países como Nigéria e Angola, que já têm uma longa história com a exploração de recursos naturais, sem um alavancamento considerável económico, ou o exemplo de Botsuana, onde a implementação das mesmas aumentou a demanda da industrialização local e a redução das importações de produtos e serviços externos. É muito urgente o melhoramento das infra-estruturas nacionais como estradas, caminhos-de-ferro, portos e energia de qualidade para alavancar o desenvolvimento das PME. É também importante o estabelecimento da diversidade da economia local e a alocação industrial das PME no País, incentivando o consumo da produção interna motivado por políticas encorajadoras. II. Melhorar o sistema de educação – de acordo com o site prosperity.com, Moçambique ocupa a posição 142 de 167 no que diz respeito à qualidade da educação (resultados de 2020). Para melhorar a mão-de-obra local e desincentivar a importação da mesma, é de extrema importância o melhoramento do sistema de educação em Moçambique. Nos últimos anos temos acompanhado a penetração de novas empresas multinacionais no País com um grande foco na indústria extractiva e um baixo nível de penetração de mão-de-obra local, em comparação com a mão-de-obra externa. Este cenário tende a piorar pela ausência de mão-de-obra especializada. Precisamos de expandir as escolas técnicas relacionadas com as diferentes indústrias, investindo em cursos
focados na granularidade técnica das mesmas, com foco especial na extractiva e energias renováveis. Moçambique precisa de melhorar os ensinos médio e universitário, tornando-os mais acessível para todos, atraindo, desta forma, o investimento externo para criação de novas indústrias e oportunidades.
III. Expandir a classe média - o fosso entre a classe baixa e a classe alta nunca foi tão grande, com vários indicadores económicos que apontam para esta realidade, como o sistema de transportes, a indústria imobiliária e o poder de compra, de acordo com o reporte do Banco Mundial intitulado “Moçambique: Relatório Discute Tendências de Pobreza e Recomenda Caminho a Seguir”.
A fraca ou talvez inexistência de uma classe média no País vem afectando o poder de compra local. Uma renda maior significa um poder de compra elevado, uma vez que se refere à renda ajustada pela inflação.
IV. Investir em energias renováveis – os preços para o investimento em tecnologias das energias renováveis tende a baixar como resultado do seu alcance de economias de escala e, como evidenciado acima, o apetite mundial por energias de combustíveis fósseis nunca esteve tão baixo e o investimento nas energias renováveis pavimenta o caminho do futuro.
Moçambique já está posicionado como um dos maiores produtores de energia renovável com a Hidroeléctrica de Cahora Bassa (HVB), mas ainda temos um longo caminho pela frente, uma vez que a nossa produção não reflecte o consumo e o País exporta boa parte da sua produção.
Os recentes avanços registados nesta indústria também não vão ao encontro das novas tendências mundiais, como a dos veículos eléctricos, sistemas de transporte públicos modernizados, optimização do consumo de energia doméstica e industrial, entre outros.
Em suma, a jornada para zero emissões de CO2 e o melhoramento económico ainda são longos, mas Moçambique pode começar por criar um plano a longo prazo que detalhe os passos a dar para alcançar estes objectivos.
É preciso que Moçambique aposte cada vez mais na produção de energias renováveis
A DUREZA DO GOLPE DA ´FORÇA MAIOR´
O sector financeiro já sente os primeiros sinais de uma crise que ainda pode piorar. O imobiliário, embora ainda não se ressinta, admite vir a registar o prolongar de uma instabilidade que dura há cinco anos. Aflitos, alguns especialistas chegam a cogitar o fim do gás. Certezas já não há
Muito poucas entidades e sectores directamente afectados pela interrupção das actividades da Total aceitaram falar com a E&M sobre o impacto que já sentem. A maioria dos bancos, instituições de recrutamento e até empresas em risco de perder contratos alegam tratar-se de um “assunto delicado” para ser tratado na imprensa. Ainda assim, a E&M traz elementos que permitem aferir o grau de aflição que a situação está a gerar, começando mesmo pelos dados já apresentados pela CTA, que ainda realiza a recolha de informações junto de todas as empresas com pagamentos pendentes naque-
le projecto, para posterior tomada de medidas por parte da task force, que é constituída por si e pela Total. Os últimos dados apontam para cerca de 410 empresas e cerca de 56 mil postos de trabalho afectados, e um impacto financeiro, também preliminar, que ronda os 95 milhões de dólares, e que inclui destruições, atrasos de pagamentos e mercadorias em trânsito sem certeza da entrega. A Total já tinha garantido estar a trabalhar para encontrar soluções para os contratos em curso com as PME moçambicanas, através das suas contratadas. Esta questão também tomou parte de uma discussão oportuna protagonizada por individualidades que actuam dentro da área petrolífera, no webinar
sobre os “Impactos do conflito armado em Cabo Delgado nos projectos de gás em Moçambique”, e que elucidou a dureza do golpe que a economia pode vir a sofrer. José Mendes, do pelouro do gás na Associação Geológica Mineira de Moçambique (AGMM), lembrou que os ataques mergulharam o sector privado em incertezas, já que havia investimentos feitos no contexto de expectativas e contratos assinados com horizonte temporal definido, mas que agora não se sabe quando serão materializados; há serviços prestados e facturas emitidas agora sem perspectivas de quando vão ser pagas; há riscos financeiros que se adensam perante tais incertezas; há materiais que foram adquiridos por vários in-
Texto Celso Chambisso • Fotografia Shutterstock
“Há uma série de questões que ainda temos de analisar para percebermos com profundidade o impacto da “Força Maior” na economia de Cabo Delgado, na economia de Moçambique – na banca, PME e nas comunidades”
tervenientes do sector privado que não podem ser entregues, porque têm prazos de validade limitados, e que, quando o projecto eventualmente retomar, possam já não estar em dia; há materiais e equipamentos que teriam de ser utilizados num curto espaço de tempo, mas que terão custos de armazenagem mais altos do que se pensou, podendo onerar os projectos. “Portanto, estamos num cenário onde os planos de negócio dos diversos intervenientes ficam difíceis de se concretizar”,
lamentou o especialista. Por seu turno, Florival Mucave, presidente da Câmara de Petróleo e Gás de Moçambique, uma organização sem fins lucrativos criada em Dezembro de 2019 para facilitar a interacção das PME nacionais com as multinacionais de gás e petróleo na identificação de oportunidades de negócios, confirma que há PME nacionais que se endividaram contando que iriam fornecer bens e serviços à Total ou às empresas por esta contratadas. “Com a interrupção, estes
INDÚSTRIA DO GÁS
contratos estão suspensos, mas os moçambicanos têm de continuar a pagar juros nos bancos, sem saber quanto tempo durará. Há uma série de questões que ainda temos de analisar para percebermos com profundidade o impacto da ´Força Maior´ da Total, não só na economia de Cabo Delgado, mas na economia de Moçambique, no sector bancário nacional, nas PME e na comunidade”, sublinhou o responsável. À semelhança dos intervenientes citados na primeira parte deste, Mucave manifestou preocupação particular em relação ao risco de perda de postos de trabalho de nacionais. “Mesmo sabendo que há um decreto-lei da Bacia do Rovuma, que cria condições especiais para as empresas que actuam naquela região, resta-nos saber se a lei do trabalho é aplicável aos trabalhadores. A preocupação da Câmara de Petróleo e Gás é saber que condições os trabalhadores têm em termos de protecção dos seus interesses dentro das condições da legislação especial que tem sido aprovada”, revelou Mucave, insistindo que “todas estas condições ficam ainda por analisar”. Mas, enquanto não houver desfecho, como é que os diversos sectores estão a lidar com o problema?
Na linha da frente, bancos são os primeiros a “queimar”
A E&M procurou ouvir parte dos maiores bancos do mercado, mas apenas o Absa e o Moza estiveram disponíveis para revelar o quanto a interrupção da actividade pela Total impacta na sua actividade.
Segundo o Executive Director de Corporate and Investment Banking do Absa, Bernardo Aparício, este é um dos principais bancos da cadeia de valor no sector do Oil & Gas. Tem clientes que têm contratos directamente com a Total e outros que têm contratados com as empresas contratadas pela Total e que têm visto as suas oportunidades afectadas pela interrupção dos trabalhos. “Alguns até já tinham feito investimentos tanto no âmbito do contrato como para se prepararem para se tornarem fornecedores da cadeia de valor e esses investimentos estão em risco. Por isso somos os primeiros a sentir os impactos destes adiamentos, não só para os nossos clientes actuais como também para as oportunidades futuras que teríamos no âmbito do desenvolvimento dos projectos”, assumiu
NAÇÃO
“Somos os primeiros a sentir os impactos destes adiamentos, não só para os nossos clientes actuais como também para as oportunidades futuras que teríamos no âmbito do desenvolvimento dos projectos”
Bernardo Aparício. Concretamente, “o Absa está já a registar o impacto directo de empresas que contraíram o financiamento para fornecerem a indústria (Total e todos os intervenientes da cadeia de valor), e que já não conseguem trabalhar perante a interrupção”.
Bernardo Aparício prefere não falar do peso das perdas que isto pode representar em termos de número de empresas financiadas pelo Absa e que estão nesta situação e do montante em risco de cair na condição de crédito em incumprimento. Contratualmente, de acordo com o responsável, o banco não tem como se proteger das perdas, visto que os contratos são celebrados entre as multinacionais ou suas subcontratadas com os seus fornecedores, que são, neste caso, as PME nacionais. Bernardo Aparício explica, no entanto, que há vários tipos de contrato: os de fornecimento de serviços, de fornecimento
de bens, de construção, etc., e cada contrato tem uma estrutura diferente do ponto de vista de regra de pagamento, cancelamento e execução.
Já o Banco Moza fala da aplicação, nos contratos com os seus clientes ligados àquele projecto, de mecanismos de diversificação do portefólio da carteira e de cobertura do risco assumido com vista a mitigar eventuais incertezas inerentes à execução do projecto pretendido. Por isso, “o volume total de crédito concedido pelo Moza àquele projecto não é material e o banco encontra-se devidamente solidificado para fazer face ao eventual incumprimento resultante da decisão anunciada”, disse o Moza à E&M, através de uma nota escrita.
Perda de oportunidades futuras
O Moza também minimiza o resultado de um eventual prolongamento desta situação, por exemplo, pelos próximos seis meses ou um ano. “Dado o volume
de exposição directamente associado à carteira relacionada com o projecto, que é relativamente reduzido, o cenário mais pessimista sobre o futuro do projecto levaria a que o Banco observasse uma ligeira redução do volume das receitas projectadas, por causa do incumprimento daqueles financiamentos. Neste sentido, o impacto do eventual prolongamento desta interrupção, nas contas do banco, seria insignificante”, conclui.
Ainda assim, admite a perda de oportunidades no futuro, já que o projecto da Total previa injectar milhões de dólares para o crescimento económico moçambicano nos próximos anos, o que significaria mais investimentos na expansão de agências e serviços. Assim, “a não concretização do projecto poderá conduzir a prejuízos resultantes da realização antecipada de determinados investimentos que já contavam com avanços”. Por outro lado, prossegue, este investimento da Total é assumido como uma alavanca indutora da expansão económica de outros sectores de actividades nos núcleos empresariais que operam no País, pelo que a sua interrupção constitui um recuo ou, no mínimo, um adiar do pro-
INDÚSTRIA DO GÁS
O QUE ACONTECEU ONDE JÁ FOI EVOCADA A “FORÇA MAIOR”?
Não é a primeira vez que conflitos militares e outros factores obrigam à paralisação da exploração petrolífera. Nas várias histórias que o mundo tem para contar, está o facto de dificilmente se devolver a estabilidade e a prevalência de níveis de pobreza elevados (IDH). Se for verdade que cada país faz a sua história, resta-nos torcer para que Moçambique consiga traçar um caminho contrário ao que relatamos abaixo.
NIGÉRIA
IDH 0,539 (161º)
Em 2009, grupos de milícias que reclamavam uma distribuição justa dos lucros dos recursos naturais lançaram uma campanha de sabotagem, tendo sequestrado mais de 300 trabalhadores das companhias de petróleo. A ONU veio a revelar que aqueles actos propiciaram um roubo de até 10% do petróleo produzido, atrasando o progresso daquele país com altas taxas de pobreza.
LÍBIA
IDH 0,724 (105º)
ANGOLA
IDH 0,581 (14A8º)
A pandemia do covid-19 interrompeu a perfuração de petróleo por parte das principais multinacionais – Total, Chevron, ExxonMobil, BP e Eni –, precipitada pela queda no preço do petróleo para um recorde de duas décadas. A crise é um revés à iniciativa de reformas em curso para melhorar o padrão de vida de dois terços dos mais de 32 milhões de angolanos na pobreza extrema.
Quando em 2011 começou a guerra civil, as petrolíferas ENI, BP, Statoil, entre outras, retiraram os seus funcionários e a situação nunca mais foi controlada. Existem administrações concorrentes: milícias rivais, tribos e jihadistas que concorrem pelo controlo dos vastos recursos em petróleo, propiciando o saque que deita abaixo a possibilidade de investir no desenvolvimento.
IRAQUE
IDH 0,674 (123º)
Com uma história similar à da Líbia, o Iraque tem sido palco de ataques frequentes de terroristas nos seus poços petrolíferos, no que há muito é visto como acto de sabotagem à riqueza nacional. Mas ao contrário do que se passa noutros pontos onde há conflitos, no Iraque as multinacionais não desistem, apesar da insegurança. Mesmo assim, há elevados índices de pobreza.
“Com esta interrupção, mais do que nunca, os empreendimentos residenciais e escritórios alugados pela multinacional estarão ocupados... seria penalizador para a Total o rompimento dos contratos...”
gresso e desenvolvimento daquelas actividades, que trariam oportunidades adicionais ao banco.
Mal-parado vai crescer
Mesmo sem conhecer a natureza específica da reacção dos restantes bancos a esta questão, Bernardo Aparício acredita que haja similaridades nas consequências negativas que cada banco experimenta. Mas, no caso do Absa, o foco é “fazer tudo o que pudermos para continuar a apoiar os
nossos clientes que estão nesta situação porque acreditamos que o projecto estará de volta nos próximos seis a 12 meses, e nessa altura estarão bem posicionados para honrar os compromissos”, declarou, reiterando o facto de “haver um risco baixo de o projecto não avançar”.
Quanto à natureza do apoio a prestar, o responsável fala da “verificação da natureza do contrato que tem com os clientes, dos cash flows que são gerados pela empresa durante este perío-
do, e da análise do perfil de cada cliente para ver em que medida pode dar o ´grau de paciência´ que é necessário”. Mas, no sector financeiro, em geral, a suspensão das operações da Total cria condições para o aumento do crédito em incumprimento. Além disso, “o valor de um banco ou de uma empresa é feito pelas perspectivas de lucro futuro. Ora, se o motor principal do crescimento da economia pára, naturalmente que as perspectivas de lucro são menores, logo, os bancos e as empresas que beneficiariam da cadeia de valor irão valer menos enquanto o projecto estiver suspenso”, explicou o Executive Director de Corporate and Investment Banking do Absa. Não considerando grandes males no presente, o Moza está, mais uma vez, preocupado com as perdas futuras. “Os fluxos financeiros directamente introduzidos em Moçambique pelo Projecto Mozambique LNG seriam intermediados pelos bancos comerciais nacionais, proporcionando um estímulo quantitativo na capacidade de os bancos gerarem receitas e estimularem a concessão de crédito na economia e novos empregos através de abertura de dependências bancárias para satisfazer a procura de serviços financeiros, principalmente na província de Cabo Delgado”, lamentou.
Não há danos no imobiliário… por enquanto O sector imobiliário é dos mais flexíveis a reagir às mudanças do Oil & Gas, tanto por razões positivas como negativas. Nuno Tavares, director-geral da Real Estate Consulting (REC), uma empresa de consultoria, serviços e gestão imobiliária, presente há 21 anos no mercado moçambicano, explicou que, ao contrário do desinvestimento que se poderia esperar decorrente da interrupção das actividades da Total, o sector, felizmente, ainda não reagiu. Nuno Tavares explicou à E&M que, numa reunião com investidores que têm um fundo de investimento no sector imobiliário e que têm a Total como um dos seus clientes, quer ao nível dos empreendimentos residenciais quer ao nível dos escritórios, ficou confirmada a manutenção de todos os contratos de arrendamento imobiliário, na sua maioria superiores a cinco anos, na cidade de Maputo. “A paragem da Total vai obrigar à manutenção dos contratos que têm em Maputo, porque a mobilização das pessoas foi
essencialmente de Palma para Maputo e não para França, onde fica a sede da Total. Assim, com esta interrupção, mais do que nunca, os empreendimentos residenciais e escritórios alugados pela multinacional vão estar ocupados”, explicou. O que ocorre, segundo Nuno Tavares, é que seria mais penalizador para a Total o rompimento dos contratos (e pagamento de indemnizações) do que a sua manutenção, mesmo que os imóveis não tivessem pessoas para ocupá-los.
Em relação à retoma da Total, das reuniões que os investidores têm tido com a empresa, constata-se que esta espera que Governo possa resolver o problema dos ataques nos próximos três a nove meses de modo a que as operações possam retomar, já que está em perspectiva o envio de 800 militares franceses que se prevê que venham ajudar a resolver o conflito.
“Os mais optimistas falam de três a seis meses, os medianos falam de seis a nove meses e nós, que temos uma postura mais conservadora, acreditamos que em menos de um ano dificilmente o Governo consiga eliminar o terrorismo, mesmo com o apoio externo”, estima o director-geral da REC. Mas, partindo do pressuposto de que as operações retomem dentro de um ano, Nuno Tavares projecta que “a recuperação do sector, que já vínhamos estimando que iria acontecer em 2020 e 2021 e que foi atrasada dois anos pelo covid-19 para 2023 a 2024, agora, com o terrorismo, pode arrastar-se por mais um ou dois anos para 2026. Isto é, resolvendo esta situação agora em 2021, no próximo ano já haverá sinais de retoma ligeira e só em 2026 atingiríamos um pico mais sustentável”. Poucos dias antes do anúncio da Total, a REC reportava que a “economia e o mercado imobiliário moçambicano apresentou, no último trimestre de 2019, alguns sinais de uma recuperação ligeira, sobretudo fruto do arranque dos projectos de Oil & Gas, onde as nossas projecções na altura apontavam para uma recuperação a partir de 2020”, meta que fica, agora, adiada por mais tempo.
Um sector antes fragilizado pela pandemia... Oportunamente, Nuno Tavares falou da queda que o mercado imobiliário assiste nos últimos anos, que só piorou com o covid-19. “A tendência dos preços nos últimos cinco anos foi negati-
IMOBILIÁRIO EM QUEDA
A desvalorização do mercado imobiliário nacional começou antes de a Total interromper actividades. Mas este último evento, associado ao covid-19, vai adiar a retoma inicialmente prevista para 2022 para 2026
Índice de desvalorização do mercado imobiliário (em %)
INDÚSTRIA
va, onde o mercado a partir de 2015 entrou numa fase de abrandamento ou desaceleração com claros sinais de recessão em 2019/2020”, explicou. A título de exemplo, e em particular no segmento de escritórios “Prime”, em 2015, os preços pedidos de arrendamento, em edifícios classe “A” eram de cerca 42 USD/m2/mês no empreendimento de referência RANI TOWERS e JN130 em fase de construção, e entre 2019 e 2020 são conhecidas transacções abaixo dos 28 USD/m2, ou seja, uma desvalorização média acumulada acima de 33%.
Noutros empreendimentos de referência, como o PLATINUM COORPORATE e JAT 6 bloco 1, os preços pedidos actualmente rondam os 24 USD/m2, o que representa uma desvalorização média acumulada superior a 42%.
Nos mercados secundários, sobretudo em meticais, as desvalorizações registadas neste período foram ainda superiores.
… E ainda com muitos obstáculos
Dólares por m2
É o preço actual dos imóveis resindencias por m2, bem abaixo do valor normal
ESCRITÓRIOS OCIOSOS
Com muitas empresas a adoptarem o trabalho remoto, a ocupação dos escritórios baixou consideravelmente, o que poderia ser agravado pela paralisação da actividade na área do gás.
Taxa de ocupação de escritórios (em%) 2178
Segundo a REC, o sector imobiliário enfrenta desafios em todos os segmentos. O residencial premium tem sido impactado pelos confinamentos e restrições de viagens em todo o mundo. Um número significativo de expatriados, que contribuem para a absorção da oferta premium, está fora do País e o seu regresso a Moçambique dependerá da evolução da situação do covid-19 e das políticas nacionais para combater a pandemia, bem como da evolução da actividade terrorista em Cabo Delgado.
No segmento dos escritórios, os proprietários têm sentido dificuldades em comercializar espaços desocupados num contexto de um cenário pandémico e de um aumento de curto prazo na oferta de Maputo, à medida que vários novos edifícios entram no mercado. O elevado nível de espaços desocupados significa que os preços permanecerão moderados até 2021. Era de esperar uma ligeira recuperação a partir de 2022, à medida que o País retoma o crescimento económico e os projectos de Oil & Gas. Mas, com o revés que se assiste, a crise deve prolongar-se.
Já no segmento de retalho, a previsão é que a diminuição dos gastos do consumidor prevaleça em 2021/2022, à medida que os efeitos do covid-19 reduzem ainda mais o rendimento dis-
“No segmento de escritórios “Prime”, em 2015 os preços pedidos de arrendamento eram de cerca 42 USD/m2/Mês no RANI TOWERS, mas entre 2019 e 2020 são conhecidas transacções abaixo dos 28 USD/m2”
ponível e o poder de compra das famílias. O crescimento do rendimento disponível tenderá a ficar abaixo do crescimento do PIB, o que leva os especialistas a acreditarem que o rendimento das famílias só irá melhorar entre 2022 e 2023, quando se espera que o mercado de trabalho cresça pela primeira vez nos últimos sete ou oito anos.
O gás acabou?
Há quem diga que nem a banca, nem o sector imobiliário, nem as empresas poderão ter qualquer oportunidade de usar o gás como alavanca de desenvolvimento. A questão está na ordem do dia e uma das vozes pessimistas é do renomado jornalista Joseph Hanlon, que é também cientista social e professor sénior de Políticas e Práticas de Desenvolvimento na Open University,
Milton Keynes, do Reino Unido. No webinar que citámos no início deste artigo, Hanlon considerou que o gás acabou e que a ExxonMobil, que mais uma vez adiou a sua Decisão Final de Investimentos, não mais cá virá. Além disso, a ENI não vai expandir a sua plataforma flutuante de liquefacção de gás. A razão disso é que Moçambique, embora importante, pode perder a oportunidade para outros mercados concorrentes. Para inverter este quadro, Hanlon defende que a Frelimo se desdobre na busca de soluções para a segurança ainda neste ano.
Em contraposição, Florival Mucave, embora admita que Moçambique “está numa encruzilhada” enquanto potencial produtor de gás, não acredita que seja o fim, e argumenta: “olhando para o compromisso assumido por vários países, de reduzir a emissão de
carbono até 2050, temos de perguntar a nós mesmos o que devemos fazer dentro desta meta. Ou seja, procurarmos conhecer os desafios que temos pela frente, as vantagens que nos podem beneficiar. Cientificamente, o gás moçambicano já respeita vários requisitos em termos de redução das emissões de carbono… na transição entre os combustíveis fósseis e os renováveis, o gás desempenha um papel relevante.
Em suma, Moçambique tem a oportunidade de se impor, já que, não só tem gás em abundância, como é de qualidade ajustada aos compromissos ambientais, o que melhora as perspectivas de visibilidade e de marketing”. Além disso, segundo Mucave, no projecto da ExxonMobil, da Área 4, o investimento feito até aqui é muito grande, o que reduz a probabilidade daquela empresa vir a não apostar neste mercado, sem contar que a multinacional vai querer aproveitar a boa qualidade do gás nacional e contrariar os investimentos que fez no gás de xisto dos EUA, que é desvantajoso.
A classe do meio
João Gomes • Partner @ JASON Moçambique
Vem este artigo a propósito de uma intervenção que estou a preparar para investidores estrangeiros que estão a olhar para Moçambique e na qual, para grande embaraço meu, não consegui descortinar informação estatística sobre a classe que funciona - na opinião avalizada da maioria dos economistas - como o grande motor do consumo nos países: a classe média.
Neste artigo, e de modo a fazer luz sobre a realidade Moçambicana, convido-vos a destaparmos o véu sobre a classe do meio Africana.
Adoptemos para o efeito a seguinte definição de Classe Média (CM)1 a) “É uma classe social característica do capitalismo moderno”.
Tendo surgido no século XIV, posicionada entre a classe nobre (detentora da terra e títulos) e o campesinato (detentor do trabalho manual).
Esta classe do meio - a de “burguesia”- era detentora de capital cultural (conhecimento e inovação), e de capital circulante (dinheiro), dominando as principais rotas comerciais de então.
De acordo com o critério do African Development Bank (AfDB), em África actualmente integram a (CM) 350 milhões de almas sendo que, na região SADC (excepto África do Sul), tal valor é de 100 milhões.
Estima-se que, em média, 60% das pessoas que vivem nas maiores cidades Africanas pertençam à CM: ainda assim, registam-se grandes disparidades entre, por exemplo, Dar-es-Salaam (Tanzânia) com 69%, e Nairóbi (Quénia) com 49%.
A esta classe, que no seu interior contudo alberga diferentes sub-classes, atribui-se a designação de African Lions2
b) “Que possui um poder aquisitivo característico”. De notar que uma das características chave das classes médias é a cultura de poupança (i.e. de acumulação de capital físico e humano/cultural).
Esta classe, em regra, não gasta mais de 75% do seu rendimento. Estima-se que em África tal cultura de
poupança se verifique igualmente, mas com uma diferença em relação aos restantes continentes (Europa e América): a poupança não é feita para efeitos de reforma, mas para fazer face a situações de emergência.
Ainda de acordo com o AfDB estima-se3 que o poder aquisitivo dos African Lions se posicione entre os USD$4 e USD$10 por dia e por pessoa (Baixa classe média); e > USD$10 e USD$20 (Alta classe média).
Estimativas da OCDE4 para a CM apontam para um ritmo médio anual de 4,6% de crescimento do poder de compra, e de 5,3% de crescimento em número de pessoas.
Tipicamente, a CM Africana na região SADC, considerando o alto custo dos juros praticados, financia-se junto da família e amigos.
c) “E de um padrão de vida e de consumo razoáveis de forma a não apenas suprir as suas necessidades de sobrevivência como também a permitir-se formas variadas de lazer e cultura”.
Este motor do consumo que é a CM Africana não se define apenas e através de critérios estritamente económicos.
A classe do meio vive entre dois mundos: de um lado, o sonho/desejo de ser e imitar a classe alta (>USD$20 por dia e por pessoa). E, por outro, o horror económico/ medo de se proletarizar e empobrecer (>USD$2 por dia e por pessoa: limiar da pobreza).
Esta tensão na classe do meio pode ser percebida através dos seguintes aspectos que, no seu conjunto, revelam um padrão de vida e consumo típicos da CM:
1- Propriedade da casa de habitação e do carro: em regra a CM é detentora da propriedade. Contudo, em África, 52% das famílias deste grupo social são apenas arrendatárias. E utilizam maioritariamente os transportes públicos para se fazerem deslocar.
2- Educação, lazer e cultura: em regra a CM busca poder, prestígio e distingue-se das restantes - e já vem sendo assim desde o seu surgimento no século XIV - pela sua obsessão em acumular capital cultural/humano quer para si, quer para os seus filhos (v.g. dispende
A classe do meio vive entre dois mundos: de um lado, o sonho/desejo de ser e imitar a classe alta. E, por outro, o horror económico/medo de se proletarizar e empobrecer (>USD$2 por dia)
grande parte do rendimento disponível em escolas e colégios particulares).
Viajar e desfrutar de bens culturais (música, teatro, eventos desportivos) são, igualmente, traços identitários da CM. E neste aspecto, a CM Africana não é excepção.
3- Segurança e emprego formal: como consequência da acumulação de capital cultural/humano, em regra a CM ocupa empregos formais, qualificados (e neste plano distingue-se da classe trabalhadora/proletária, a qual se dedica a trabalhos manuais) e seguros.
Vive do salário: em consequência das sucessivas crises económicas e consequente perda de poder de compra, a CM tende a acumular vários empregos. Contudo, em África, apenas 1/3 dos membros da Classe Média possui um emprego formal. E, tipicamente, na Administração Pública.
E normalmente, como o rendimento com base no salário é baixo, imprevisível e variável (portanto, pouco seguro), de modo a compensar esta variabilidade na renda e diminuir a pressão nas respectivas carteiras, a Classe Média africana tende a trabalhar continuamente, desenvolvendo actividade empreendedora na economia informal.
4- Valores e relação com o Estado: em regra a Classe Média em geral, nela incluindo a africana, acredita no esforço individual e no conhecimento (meritocracia), na democracia, no primado da lei, no mercado livre, num Estado pouco intervencionista (a não ser que seja para implementar políticas que aumentem os seus privilégios de classe do meio!).
Em conclusão
Os Africa Lions representam a classe do meio Africana, diversa no seu seio, em crescimento (4,6% de crescimento anual do poder de compra, e de 5,3% de crescimento anual em número de pessoas) e cujos traços identitários não se encerram apenas na sua capacidade aquisitiva (entre USD$4 e USD$10 por dia e por pessoa (Baixa classe média); e > USD$10 e USD$20 (Alta classe média).
As principais diferenças entre a CM Africana, por um lado, e a Europeia e Americana por outro, residem no destino dado à poupança; nas fontes de financiamento empregues; no arrendamento da casa de habitação; no uso de transportes públicos para se comutar entre casa-trabalho; na insegurança do posto de trabalho.
Como semelhanças a destacar entre as CM Africana e CM Europeia e Americana, o credo assente no consumo, na acumulação de capital cultural/humano; no esforço individual e na meritocracia; na democracia e no peso leve do Estado na economia.
Mas a classe do meio vive emparedada entre o sonho de ser um dia rica, e o pavor da descida de divisão.
1 Adaptada de SOUZA, J. “Os trabalhadores brasileiros: nova classe média ou nova classe trabalhadora?” 2ª ed. Belo Horizonte: Editora UFMG, 2012.
2 VAN BLERKE, Hendrick, “African Lions: Who are Africa´s rising middle class?”. IPSOS Views, February 2018.
3 Abaixo de USD$2 encontra-se a linha de pobreza.
4 KARAS, Homi, “The emerging middle class in Developing Countries”. OECE Development Centre.
Em África, a Classe Média não gasta mais do que 75% do seu rendimento em compras, mas a poupança não para efeitos de reforma, e sim para situações de emergência
MERCADO E FINANÇAS
OS ′PASSOS EM FALSO‛ DA RÁPIDA VALORIZAÇÃO CAMBIAL DO METICAL
Se, no ano passado, o metical preocupou pela histórica desvalorização, hoje a moeda nacional está a dar que falar pela acentuada apreciação. A diferença, porém, é que, no primeiro caso, os importadores sofreram... mas sofrem também hoje quando deviam ganhar. Porquê?
Texto Celso Chambisso • Fotografia
Mariano Silva
no último mês, a economia moçambicana está a ser marcada por uma apreciação rápida e acentuada da moeda nacional em relação ao dólar, sendo, inclusive, considerada a moeda que mais ganhos regista no mundo, ao sair dos cerca de 75 meticais no início do ano para 55 meticais em finais de Abril. Também apresenta uma valorização considerável em relação ao rand da África do Sul (dos quase 5 meticais para 4,5 meticais) e ao euro (dos 91 meticais para 81 meticais).
Pelos pressupostos da economia, enquanto ciência, o principal efeito da desvalorização do metical é a acessibilidade das importações, que ficam mais baratas. Este é o lado positivo. Em contrapartida, as exportações nacionais ficam mais caras. É a face negativa. Mas, na situação actual, há sinais de que esta valorização não está a ser, de todo, vantajosa. Vejamos:
Pelo lado das exportações, a E&M procurou saber o impacto da rápida valorização da moeda nacional nas exportações de energia da Hidroeléctrica de Cahora Bassa (HCB), que tem como clientes externos a África de Sul, Zimbabué e a chamada bolsa de energia da África Austral. “De facto, o risco cambial para uma empresa exportadora cujas receitas estão denominadas em Rands e a sua estrutura de custos em dólares, euros e meticais é real”, admitiu o administrador-financeiro da empresa, Rui Rocha. Embora seja certo que as receitas previstas irão sofrer uma importante redução, “é difícil antever a magnitude do impacto na receita da empresa neste momento, dado que a apreciação do metical foi bastante acentuada no mês de Abril e, nos últimos dias, temos observado uma tendência contrária. Ainda temos cerca de sete meses pela frente até ao fim do ano. Adicionalmente, temos também disponíveis, no mercado local e no internacional, instrumentos financeiros para atenuar esse impacto. Contudo, reiteramos que as oscilações acentuadas da moeda causam sempre dificuldades na planificação efectiva das empresas”, explicou o responsável. Sem entrar em detalhes, Rui Rocha esclareceu também que, ciente dos perigos das oscilações
Com a crise de divisas que as casas de câmbio vêm enfrentado há alguns anos, a única alternativa de acesso ao dólar têm sido os operadores informais
cambiais (neste caso, a acentuada valorização do metical), a HCB definiu a sua estratégia financeira, que visa optimizar e maximizar os resultados, tendo desenhado um pacote que pode passar pela contratação de instrumentos financeiros que possam reduzir a exposição à incerteza. Certamente, todo o sector exportador da economia está a experimentar a redução de receitas, que se continuar a acentuar-se, conforme as previsões de alguns especialistas, poderá afectar as metas de crescimento económico previstas para o presente ano, cujas estimativas do Governo apontam para 2,1%.
E quanto às importações?
Era de se esperar que as compras no exterior, que terão ficado mais baratas, animassem os importadores. Mas não! Pelo menos não a todos.
Manuel Machaieie, associado a uma equipa de importadores informais de viaturas usadas a partir do Japão, explica que “com esta magnitude da valorização do metical o preço das viaturas reduziu significativamente. A Toyota Ratz, por exemplo, viu o seu valor cair dos cerca de 310 mil meticais para 250 mil entre Janeiro e princípios de Maio”. Moisés Luís Jogobo, que trabalha na agência importadora Japan Moz Import, acrescentou que a redução do preço das viaturas terá criado condições para a duplicação das encomendas. “Antes da valorização do metical importávamos entre 15 e 20 carros por mês, mas nos últimos dois meses aumentou para 30 a 40 carros”, revelou.
Entretanto, ambos os operadores relatam dificuldades de explorar o máximo das vantagens da subida do metical em resultado da escassez de divisas no mercado. Moisés Jogobo fala de “um pequeno impasse na obtenção do dólar junto dos bancos comercais”. “Não sei ao certo, mas acredito que os bancos estão a ficar com falta de dólares devido ao elevado número de operações em transferências de moeda para fora do País”, revelou o importador.
Também sobre o difícil acesso ao dólar, Manuel Machaieie não tem dúvida de que o fenómeno está relacionado com o excesso de procedimentos burocráticos dos bancos comerciais para venderem aquela moeda a particulares, já que, entre outras questões, “os bancos abrem espaço para pagamentos no estrangeiro mediante a apresentação de factura proforma”. Além disso, explica o jovem importador, com a crise de divisas que as casas de câmbio vêm enfrentado há alguns anos, a única alternativa de acesso ao dólar tem
sido os operadores de câmbio informal, onde aquela moeda não tem conhecido alterações substanciais, permanecendo, até hoje, na casa dos 72 meticais, contra os 60 meticais nas casas de câmbio e 58 meticais nos bancos comerciais.
Terá sido esta questão que levou o Banco Central a responder, um dia após a entrevista a estes operadores, com a injecção faseada de 60 milhões de dólares na economia.
Uma apreciação vazia?
Especializado em economia monetária e pesquisador do Instituto de Estudos Sociais e Económicos (IESE), Yasfir Ibaimo entende que nem as vantagens de importar mais barato nem a perda de receitas por exportar mais caro devem ser acentuados. Por outras palavras, é uma apreciação cambial que, ao mesmo tempo que não justifica a euforia dos importadores, não deve suscitar grandes preocupações aos exportadores. Porquê?
O economista argumenta que a procura global continua retraída, apesar do tímido relaxamento das medidas de prevenção da pandemia em todo o mundo. Prova disso é que o preço de mercadorias agrícolas no mercado internacional continua baixo. A procura pelo carvão, principal produto de exportação de Moçambique, também está baixa, ainda que as perspectivas apontem para uma melhoria enquanto os planos de vacinação ao nível global se expandirem. Quanto à competitividade, as exportações nacionais ficaram mais caras, mas o seu volume no contexto internacional é extremamente pequeno e resume-se em matéria-
-prima. Isto é, os países que consomem a matéria-prima moçambicana também têm outros mercados fornecedores. “Por esta via, não pode desincentivar as exportações, até porque esta poderá ser uma apreciação temporária”, antevê o pesquisador. Mas este posicionamento não é apenas deste economista. Ao empresariado, por exemplo, interessa mais a redução das taxas de juro já que, “mesmo com a apreciação do metical, Moçambique continua sem capacidade para comprar o dólar”, segundo o presidente da Confederação das Associações Económicas de Moçambique (CTA), Agostinho Vuma.
Câmbio é assunto muito mais sério
A discussão sobre como a economia está ou irá reagir à apreciação da moeda nacional acabou por suscitar uma abordagem muito além disso. Das causas aos efeitos, Yasfir Ibraimo fala de uma série de fenómenos a serem observadas pelo Banco Central para uma intervenção mais acertada e a favor da estabilização simultânea das taxas de câmbio, da inflação e consolidação do crescimento económico. O economista concluiu, por exemplo, que a valorização da moeda é resultado da acção de um grupo de especuladores, que incluem bancos comerciais. Como? Yasfir Ibraimo sequenciou cronologicamente a sua tese.
Desde finais do ano passado e princípios de 2021, a inflação começou a crescer, devido a eventos climáticos adversos como chuvas fortes e ciclones, condicionando a produção de bens básicos de consumo. Nessa altura o
MERCADO E FINANÇAS
SUBIDA HISTÓRICA FACE AO DÓLAR…
Em apenas quatro meses, o câmbio ganhou 20 meticais em relação ao dólar, mas não há vantagens ao nível das importações
Mt/USD
Janeiro
A moeda sul-africana, importante na importação de bens alimentares, também traria vantagens se não houvesse restrições
Mt/USD
Janeiro Fevereiro Fevereiro Março Março Abril Abril 7 de Maio 7 de Maio
... E EURO SEGUIU ESTA TENDÊNCIA
Hoje, o euro está ao nível em que estava o dólar no início do ano. Mas esta tem menos impacto na dinâmica económica interna
Mt/USD
A hipótese que eu levanto da apreciação cambial num contexto de fraca actividade económica... é a existência de alto nível de especulação no mercado
A
Historicamente, os operadores informais não sentem a concorrência dos agentes licenciados. São os que vão ditando as regras de jogo
Casas de câmbio Bancos comerciais Banco Central
Banco de Moçambique *Os números aqui utilizados referem-se às taxas médias aplicadas pelo Banco Central no mercado Interbancário
metical depreciava-se face ao dólar e ao rand, influenciando ainda mais o aumento da inflação, já que Moçambique é um grande importador de bens e serviços. A situação obrigou o Banco Central a intervir, tendo começado por baixar a taxa de juro de política – a taxa MIMO – de 10,25% para 13,25%. Mesmo assim, o metical continuou a depreciar-se face ao dólar. “E a questão é: o que explica este fenómeno num contexto em que não havia pressão na procura pelo dólar e as importações reduziram consideravelmente (famílias estão com rendimentos baixos, empresas paralisadas devido à pandemia do covid-19)?”, questiona.
Além disso, continuou, mesmo olhando para a factura de importação dos combustíveis, é fácil concluir que a redução da actividade económica também reduz a sua importação. Mesmo os mega-projectos, que são grandes importadores, estavam com baixo nível de actividade, o que também não justifica a apreciação que o dólar vinha registando. “Logo, a hipótese que eu levanto da apreciação cambial num contexto de fraca actividade económica e de redução de rendimentos é a existência de alto nível de especulação no mercado cambial. Ou seja, um grupo de especuladores, incluindo a banca comercial, detinha liquidez para adquirir moeda estrangeira mesmo no contexto de menor procura, o que acabou por alimentar a apreciação do dólar”, conclui o economista. Acrescenta ainda que o Banco Central se de-
ve ter apercebido que o aumento da taxa MIMO não terá sido suficiente para conter a inflação, visto que o metical continuava a perder valor. Assim, interveio no mercado cambial interbancário disponibilizando moeda estrangeira, mas fê-lo de forma excessiva, acabando por inundar o mercado. E como os bancos comerciais também já detinham elevadas reservas em moeda externa, foi ficando cada vez menos apetecível adquirir as reservas disponibilizadas pelo Banco Central, acabando por justificar a apreciação abrupta do metical que hoje testemunhamos.
O que esperar daqui em diante?
A trajectória da moeda nacional é incerta. Muitos economistas vaticinam um metical cada vez mais forte nos próximos meses,. mas o certo é que no princípio de Maio já dava sinais de uma ligeira queda.
A este propósito, Yasfir Ibraimo explica que o futuro do metical dependerá das medidas a serem tomadas no mais recente Comité de Política Monetária do Banco de Moçambique (em meados de Maio corrente). “Se não alterar a taxa MIMO é provável que continuemos a ter um metical forte, mesmo com uma depreciação não substancial, porque taxas de juro altas reduzem o risco de aumento significativo das importações. Se reduzir a taxa MIMO, implicará o aumento da procura por moeda para importações e pode-se assistir à queda do metical face ao dólar e a outras moedas transaccionadas no mercado doméstico”, concluiu o economista.
Aguardemos para ver também os efeitos da recente injecção de divisas no valor de 60 milhões de dólares.
Globalização económica e os desafios do desenvolvimento humano em contexto de crise
Salim Cripton Valá • PCA da Bolsa de Valores de Moçambique
aordem económica global criada depois da 2ª guerra mundial parece estar em perigo, e está a ser questionada não por “forças externas” mas por aqueles que sempre tinham beneficiado dela, como os EUA presidido por Trump e pelo Brexit. Para muita gente no Reino Unido e nos EUA, já não existe uma ordem liberal consistente e a funcionar devidamente. Enquanto as elites intelectuais e financeiras vêem um sistema internacional bem oleado de mercados e finanças, comércio e livre circulação de pessoas, os que estão na base da pirâmide apenas descobriram o resultado de forças cegas e Estados em competição num mundo cada vez mais caótico. A mensagem comunicada aos trabalhadores era que as fábricas encerravam por causa da concorrência oriunda da China, que o país não tinha como competir com certos países emergentes, que os imigrantes tomavam os empregos dos nacionais e pressionavam os serviços públicos, e ainda podiam cometer actos terroristas (Maçães, 2018). A agitação global é também, em grande parte, o resultado da ascensão de novas fontes de poder global na Ásia, cuja influência não poderá ser limitada nem controlada.
Vivemos actualmente num momento turbulento ao nível mundial, em que se assiste a movimentos simultâneos marcados por crises económicas, epidemiológicas e climáticas, pela revolução nas tecnologias de informação e comunicação, pelas alterações profundas nas cadeias de fornecimento globais e nos hábitos de consumo, bem como tensões geo-estratégicas e crispações nas relações entre os EUA, China e Rússia, e a tendência de deslocação do eixo político e económico do Ocidente para o Oriente. O mundo vive actualmente um contexto particularmente difícil, com o agravamento dos efeitos da crise económica e social, que foi exacerbada com o advento da COVID-19. Como um país ainda subdesenvolvido, com um Estado sem muitos recursos e com parte significativa da população a viver em situação de pobreza, Moçambique ressentiu-se muito com as limitções ditadas pelas medidas de restrição, confinamento e distanciamento social. Tendo muita população economicamente activa a desenvolver actividades informais, as medidas para conter a propagação da pandemia significaram, de certa forma, fazer escolhas difíceis entre salvar vidas humanas ou afectar os meios de sobrevivência das famílias,
tendo sido subalternizada a segunda componente. Os empresários, em particular os de pequena e média dimensão, foram fustigados pela crise e pressionados a pôr as empresas a trabalhar a meio gás, adoptar sistemas de rotatividade laboral, optar por teletrabalho e reduzirem a produção, a produtividade e as receitas, chegando ao ponto extremo de ter de dispensar trabalhadores ou mesmo fechar as empresas. A elevada dependência do apoio externo, a dificuldade de aceder aos financiamentos externos em condições favoráveis para o País, a redução do investimento directo estrangeiro, a conjugação da baixa procura internacional e a volatilidade dos preços das matérias-primas são factores que se reforçaram para engendrar múltiplas e profundas vulnerabilidades socioeconómicas, que afectaram mais pesadamente as PME e a população de baixa renda. Por mais paradoxal que possa parecer, não são apenas as classes trabalhadoras de Moçambique que estão deprimidas com a crise económica e o impacto negativo da COVID-19. Muitos americanos também têm medo que o intelecto se sobreponha ao senso comum, que os políticos se preocupem mais com ideias universais do que com os trabalhadores americanos, que ter emprego é cada vez mais difícil, não querem que o seu país se desintegre e é comum a percepção de que se assistiu a mais perdas do que ganhos no concernente à globalização e ao livre comércio. Existe o reconhecimento de que a infra-estrutura dos EUA está a desmoronar-se, o sistema de educação do país é insuficiente e insatisfatório, o sistema de saúde representa um grave problema, o sistema penal pura e simplesmente não funciona e os soldados combatem e morrem em guerras que não levam a lado nenhum e que, pior, nunca foram explicadas adequadamente ao povo americano. Na verdade, os cidadãos sentem que os políticos, os meios de comunicação social, a elite empresarial, os banqueiros e os intelectuais da esfera pública lhes mentiram, a democracia americana é corrosiva e o jogo está viciado em benefício alheio (Bremmer, 2019).
A perspectiva de Zucula (2020) é indiciadora de relações desiguais e desbalançadas entre países ricos e pobres, e isso não é um fenómeno novo. Ele refere que muitos dos problemas que Moçambique experimenta hoje baseiam-se no facto do país conter e acomodar interesses económicos, geopolíticos e geoestratégicos dos países mais desenvolvidos. As
bases de crescimento de alguns países europeus nem sempre foram exclusivamente endógenas, pelo contrário, foram alicerçadas pela expansão desses países e pela criação de impérios para além das suas fronteiras, ou seja, foram subservientes de sistemas imperialistas e colonialistas, da escravatura, do capitalismo selvagem, do neocolonialismo e da pilhagem de recursos. O autor enfatiza que muitas das potências económicas não recomendam que se faça aquilo que elas próprias fizeram nas fases iniciais do seu processo de desenvolvimento, tendo usado políticas proteccionistas, subsídios generalizados, tarifas elevadas e outros mecanismos de intervenção do Estado para promover a indústria e a economia nacional contra outros intervenientes mais poderosos economicamente.
Chang (2013 & 2002), por exemplo, enfatiza que as nações ricas, e as instituições económicas internacionais como o FMI, BIRD e OMC (por ele considerada como “Profana Trindade”) estão a atirar para longe as escadas que eles próprios usaram para subir nas etapas iniciais do seu desenvolvimento, comportando-se como “maus samaritanos”. Esses países desenvolveram-se e tornaram-se potências económicas e depois pressionam para a liberalização do comércio, porque isso traz benefícios para os países industrializados e penaliza os produtores de matérias-primas, que não conseguem competir em pé de igualdade com países economicamente mais fortes. Num livro publicado em 2017 (Valá, 2017), defendi que as políticas e estratégias de desenvolvimento adoptadas no passado foram maioritariamente inspiradas nos parceiros externos, por eles suportadas e sem ter em conta a realidade heterogénea do país e a lógica, dinâmica e participação dos distintos actores económicos e sociais, como se estivesse a “escrever numa página em branco”. Isso não permitiu o fortalecimento do empreendedorismo e do dinamismo empresarial, nem incrementou a produtividade e a competitividade económica. Tornou-se mais fácil e cómodo para o Estado tudo fazer para mobilizar apoio externo em vez de promover o sector privado para ele gerar riqueza, criar mais empregos e renda para as famílias, e alargar-se a base tributária, para assim prestar melhores serviços e financiar os programas de investimento e desenvolvimento de Moçambique. Anos sucessivos de políticas de ajuda externa e posterior inflação de expectativas assente na riqueza proveniente dos recursos naturais castraram a iniciativa criadora, plantaram uma sensação de conformismo
e de fatalidade, e atrofiaram qualquer esforço consistente de incrementar a produtividade e competitividade económica, “tudo fazer para ter as contas públicas equilibradas” e “aprender a viver com base no que temos”.
Não é difícil cair no jogo premeditado das potências ricas e das instituições que as suportam, agravado pela fraca capacidade institucional dos países ainda pobres de implementarem políticas públicas eficazes, eficientes e efectivas, e cujos resultados tendem quase sempre para a persistência da pobreza e da fome, a crónica ajuda externa, elevada dependência e endividamento, adopção de políticas económicas extrovertidas, influência negativa da volatilidade dos preços das matérias-primas no comércio internacional, falhas na consolidação fiscal e profundas dificuldades de proceder à diversificação das suas economias e a empreender a transformação estrutural.
Hoje já aprendemos, com base na experiência de diversos países, que acabar com a pobreza, manter a soberania e a estabilidade, promover a democracia e os direitos humanos e, simultaneamente, promover o desenvolvimento económico sustentável e reduzir drasticamente a dependência externa vai exigir muito mais que boa vontade
Hoje já aprendemos, com base na experiência de diversos países, que acabar com a pobreza, manter a soberania e a estabilidade, promover a democracia e os direitos humanos e, simultaneamente, promover o desenvolvimento económico sustentável e reduzir drasticamente a dependência externa vai exigir muito mais que boa vontade, voluntarismo, espírito patriótico e esperteza, atitudes emotivas, triunfalistas ou utópicas. O sistema económico internacional repousa em regras de competitividade, concorrência e procura incessante do ganho e das vantagens concretas entre os actores no xadrez económico global. Actualmente, e devido à globalização, disrupção tecnológica, e maior frequência e intensidade dos choques externos, é vital compreender a essência, lógica e dinâmica económica dos vários territórios intra-Nação, perceber como o País pode tirar vantagens do comércio regional ao nível da SADC, ao nível continental, e também ter um apurado domínio da forma como funciona o jogo económico global.
Argumenta-se que, por mais pujante que sejam as estratégias de desenvolvimento económico nacionais, o desenvolvimento económico e social sustentável só é possível alcançar entendendo como funciona e de que forma podemos tirar o máximo benefício da integração regional na SADC, no continente africano e na globalização económica.
Leia toda a primeira parte do artigo no site diário económico através do link: https://www.diarioeconomico.co.mz/?p=65455
ANGOLA, UMA ECONOMIA À ESPERA ESTÍMULOS
Análises de instituições privadas e de empresários revelam o quanto o impacto da pandemia do novo coronavírus tem sido severo para o desempenho das empresas e para a economia, de um modo geral. As contas, no presente, são difíceis
um estudo especializado sobre o Mercado de Trabalho e Actividades Económicas, divulgado em Fevereiro passado, no âmbito do projecto de Revitalização do Ensino Técnico e da Formação Profissional de Angola (RETFOP), aponta que o país registou, em 2020, uma redução da actividade económica e, de acordo com as projecções mais recentes, “significativamente superior às dos anos anteriores”. Segundo o documento, patrocinado pela União Europeia, o impacto do covid-19 “tem sido particularmente severo para a economia angolana na qual, à crise económica e de saúde pública, se junta uma quebra da procura pelos produtos petrolíferos e uma consequente diminuição dos preços” que condicionou a consolidação das contas públicas angolanas. Conforme o estudo, “o kwanza sofreu uma grande deprecia-
ção, tendo acabado o mês de Setembro a perder mais de 20% face ao dólar”. Ademais, lê-se, a variação homóloga do índice de preços no consumidor vinha registando uma tendência crescente em 2020, atingindo os 23,82% em Setembro, o valor mais alto desde Novembro de 2017. “A evolução da inflação reflecte, sobretudo, a depreciação cambial que tem ocorrido e uma política monetária moderadamente acomodatícia”, segundo o relatório. A análise mostra que a concessão de crédito à economia (a empresas e a particulares) registou, até Junho do ano passado, um crescimento homólogo de 19%, o que, de acordo com o RETFOP, “comparando este aumento com a taxa média de inflação homóloga até à mesma data (20,26%), se constata que esta crise não tem impactado o mercado do crédito da mesma forma como afectou outras vertentes da economia angolana”.
Evolução sectorial
No início de 2021, a consultora IHS Mar-kit desceu a previsão sobre a evolução da economia angolana depois da queda de 40% da actividade no sector da construção durante o segundo trimestre do ano passado, o que contribuiu para que o PIB tivesse caído 6,5%. Já o INE, no ano passado, estimou uma contracção de 1,8% da economia nacional no primeiro trimestre de 2020. Essa variação foi atribuída fundamentalmente às actividades de Pesca (-7,9%), Petróleo (-1,7%), Extracção de Diamantes (-5,2%), Comércio (-11,6%) e Financeiro (-5,1%).
Quanto à taxa de inflação homóloga, essa situou-se em 22,62%, em Junho, representando uma subida de 0,8 pp face a Maio. A contribuir para este nível de inflação estiveram os sectores de bebidas alcoólicas e tabaco (2,61%), hotéis, cafés e restaurantes (2,40%), vestuário e calçado (2,30) e transportes (2,25%).
Para o Estudo Especializado sobre o
Texto Sebastião Vemba e José Zangui • Fotografia ISTOCKPHOTO
Mercado de Trabalho e Actividades Económicas, a economia angolana tem revelado forte dependência das indústrias extractivas, o que se tem traduzido num consequente reduzido valor acrescentado gerado nas indústrias transformadoras e nas actividades agrícolas, bem como noutras actividades económicas. Lê-se ainda no documento que os sectores económicos mais emergentes e que têm uma projecção de evolução mais rápida são a agricultura, pescas, produção animal e florestas e as indústrias transformadoras. “Contudo, destacam-se, neste processo, também os Serviços de Apoio, o Comércio, a Saúde e as Tecnologias de Informação.
“Nuvem” de incertezas Um ano depois do surgimento do covid-19, que forçou instituições e particulares a reinventarem-se, fontes contactadas pela Economia & Mercado
olham com cepticismo para o futuro da economia nacional e do emprego. Nos últimos 12 meses, extinguiram-se mais de quatro mil postos de trabalho, segundo dados oficiais divulgados pelo Ministério da Administração Pública, Trabalho e Segurança Social (MAPTSS). Os sectores da hotelaria e da restauração ficaram à beira da falência.
Na Educação, muitos contratos foram suspensos. No ano passado, o presidente da Associação Nacional do Ensino Particular (ANEP), António Pacavira, falou em 120 mil trabalhadores, dos quais 20 mil professores, em risco de perderem o emprego.
A facturação deste sector sofreu uma redução na ordem dos 69,3%, em 2020, e um aumento das dívidas a receber dos seus clientes na ordem dos 41,7%. Mas esses números estão longe de ser globais, visto que há no país escolas particulares não associadas à ANEP. Para o secretário nacional da Central Geral Sindical de Angola (CGSILA), Jacinto francisco, o covid-19 não é a principal causa do desemprego no país. O responsável diz que, antes da pandemia, já tinha mais de nove mil desem-
as empresas. “Uma empresa cumpre com todos os parâmetros legais. Honrar os direitos dos trabalhadores e garantir a saúde, transporte e segurança dos mesmos para que possam ter uma jornada mais produtiva”.
Desemprego é preocupante
A ministra da Administração Pública, Trabalho e Segurança Social de Angola, Teresa Dias, reconheceu, no final de 2020, que a situação do desemprego é preocupante e a pandemia só veio agravá-la.
A governante afirmou que, apesar da perda de muitos postos de trabalho, o Governo criou, nos últimos tempos, vários programas para a reconversão da economia que criaram emprego no país. Deu o exemplo do Programa de Apoio à Produção, Diversificação das Exportações e Substituição das Importações (PRODESI) e do Programa de Intervenção e Investimento dos Municípios (PIIM), que têm gerado “muitos postos de trabalho”.
Conforme o Instituto Nacional de Estatística, pelo menos 4,7 milhões de angolanos estão desempregados, num universo de perto de 15 milhões de
Nos últimos 12 meses, extinguiram-se mais de quatro mil postos de trabalho, segundo dados divulgados pelo Ministério da Administração Pública, Trabalho e Segurança Social
pregados. As empresas e os trabalhadores são “reféns da economia que não funciona em Angola”.
Já Manuel Viage, secretário-geral da UNTA – Confederação Sindical, afirmou que as empresas sonegam informações e “os trabalhadores não têm a cultura de fazer chegar denúncias de despedimentos à Inspecção-Geral do Trabalho”, daí que o número de desempregados no país poderá ser mais elevado.
Manuel Viage considera que a situação macroeconómica actual não é propícia à geração de novos empregos. “A economia está numa recessão há seis anos. Por outro lado, o ambiente de negócios ainda não é atractivo, apesar de algumas medidas que o Executivo tem criado”, considera o líder sindical, que critica o elevado índice de incumprimento dos direitos dos trabalhadores, tendo como pano de fundo o actual contexto macroeconómico difícil para
pessoas em idade economicamente activa. O empresário Galvão Branco, em declarações à E&M, referiu que, em vez das lamentações, o propósito estratégico de um empresário é assegurar a sustentabilidade económica e financeira necessária ao crescimento da empresa e um sólido posicionamento no mercado. Reconheceu que, como resultado do covid-19, a economia angolana, já bastante fragilizada pelos sucessivos períodos de recessão, “foi significativamente constrangida no seu desempenho, com os gravosos impactos no tecido social, com relevância no desemprego e no rendimento das famílias”.
Galvão Branco declarou também que a economia angolana continua com forte potencial de crescimento e lembrou que, durante o Estado de Emergência, em que muitas pessoas tiveram de ficar em casa, alguns negócios dispararam as vendas.
ócio
58
Nesta edição viajamos até Swakopmund, onde o mar e o deserto convergem
60
Restauração tenta resistir à crise do covid-19, mas operadores reiteram pedido de alívio às restrições
61
Uma degustação de Pétrus, conservado no espaço por 21 anos
(neg)ócio s.m. do latim negação do ócio
SWAKOPMUND
SWAKOPMUND, UMA
quando conduzimos os cerca de 350 km que unem Windhoek a Swakopmund pela primeira vez, é difícil não imaginar o que iremos encontrar depois da imensidão do deserto da Namíbia.
A resposta é quase tão simples quanto o caminho: uma bonita cidade à beira-mar.
A história da Namíbia carrega um legado colonialista semelhante ao dos seus vizinhos (Zâmbia, África do Sul, Angola e Botsuana). Nesse sentido, Swakopmund é hoje um dos locais mais bem preservados da arquitectura colonial alemã no mundo e, ainda hoje, uma cidade com uma minoria considerável que fala alemão.
Com quase 42 mil habitantes, é um espaço complicado de não se gostar. Os amantes de pesca terão aqui o desafio de escolher o melhor local para lançarem as ca-
VIAGEM SEM TEMPO
nas. Ao longo de toda a B2 (a estrada que liga Windhoek a Swakopmund), vêem-se dezenas de carros com as canas prontas a entrar em acção. Aliás, esses serão os seus principais companheiros de viagem pela estrada fora, já que é provável que não se cruze com mais ninguém até avistar os restos de barcos que em tempos navegaram pela costa namibiana.
Percorrer esta estrada é a materialização do velho cliché: “a melhor parte de uma viagem é o caminho, não o destino”. Vai ter muito tempo para pensar, repensar, e voltar a pensar, porque, mesmo com companhia, vai perceber que o deserto transmite uma grande serenidade. A cerca de 120
km de Swakopmund, na região de Erongo, vira-se à direita a caminho de Cape Cross. O Cabo da Cruz (em português) foi descoberto pelo navegador Diogo Cão e o nome do local deve-se ao facto de, em 1486, o português ter erguido um padrão de pedra com o objectivo de assinalar o ponto mais meridional atingido então por europeus em África.
Cape Cross é hoje uma reserva natural protegida pelo Governo da Namíbia e acolhe uma das maiores colónias de leões-marinhos e focas do país. Não terá dificuldade em encontrá-la, tal é a intensidade não só do cheiro como do latido dos animais. A reserva foi criada no final da década de 60 e durante o mês de De-
zembro, na época de reprodução, o número de animais pode atingir os 100 mil. Cumprimentados os animais, segue-se até Swakopmund quase sempre, mesmo que distante, com a companhia do mar. Ora, como é que se tenta descrever uma cidade tão singular? Swakopmund representa o momento em que o Deserto da Namíbia se enamora do Oceano Atlântico, com tudo o que isso acarreta de misterioso. Enquanto cidade costeira, tem praias de águas frias e areia com todos os tons do deserto. Os passadiços à beira-mar relembram a costa da Cidade do Cabo e são um convite constante para passeios ao ar livre e caminhadas em família. O final de tarde merece uma especial atenção já que a vista pelo pontão recebe o pôr-do-sol, que ocorre no mar. Nos vários restaurantes, vai poder encontrar uma gastronomia que une as influências alemã e sul-africana à abundância de uma orla marítima bastante rica. A disponibilidade hoteleira é ampla, mas recomenda-se que as reservas sejam feitas com relativa antecedência. Uma das curiosidades que caracteriza o mistério de Swakopmund é a maresia, muitas vezes transformada em neblina, que cobre a cidade. Por outro lado, a arquitectura de influência alemã confere linhas bastante coloridas e específicas a toda a cidade, como são os exemplos da prisão Altes Gefaengnis (idealizada por Heinrich Bause) e a Woermannhaus, hoje um museu militar. O centro da cidade é bastante cuidado e as cores do mar transferem-se para os edifícios dos principais serviços. Vai encontrar todas as facilidades que necessita e, na dúvida, umas palavras na língua inglesa resolvem o assunto.
SWAKOPMUND REPRESENTA O MOMENTO EM QUE O DESERTO DA NAMÍBIA SE ENAMORA DO OCEANO ATLÂNTICO, COM TUDO O QUE
ISSO ACARRETA DE MISTERIOSO... AREIAS DE TODOS OS TONS...
ROTEIRO
COMO IR
Há quem goste da envolvência da estrada e que já tenha feito Maputo a Swakopmund, ligando os dois oceanos por terra. Uma alternativa mais cómoda é apanhar o voo da LAM em Maputo, com paragem em Joanesburgo, e ali apanhar uma ligação para Windhoek. Chegados à capital namibiana, o melhor é alugar um carro.
ONDE COMER
TEXTO ELIANA SILVA FOTOGRAFIA D.R
Diz-se que grande parte das ostras servidas na Cidade do Cabo vêm de Swakopmund. Verdade ou não, o facto é que a cidade é um paraíso para quem gosta deste molusco paradisíaco. O Jetty 1905 Restaurant é uma das maiores referências, mas a oferta é vasta e inclui outros locais emblemáticos como o The Tug ou o The Fish Deli.
O QUE FAZER
Com carro alugado tem um mundo por conhecer. Vá até Walvis Bay e suba os cerca de 400 metros de areia na Duna 7. A cidade vizinha de Swakopmund tem várias atracções, sendo uma delas a colónia de flamingos.
NA RESTAURAÇÃO
PERTO DE 57% E NO CATERING CERCA
65% DAS EMPRESAS PONDERAM AVANÇAR PARA INSOLVÊNCIA DADO
QUE AS RECEITAS REALIZADAS E AS PREVISTAS NÃO PERMITEM
SUPORTAR TODOS OS ENCARGOS
O sector vive uma das piores crises de sempre
é tempo de os restaurantes reflectirem profundamente sobre a crise que dura há mais de um ano.
As marcas, certamente, far-se-ão sentir por um período ainda indeterminado neste sector que vai sobrevivendo graças a tantas readaptações e inovações, mas que não são suficientes para evitar o agudizar da crise que vai corroendo, ainda mais, o seu frágil poder financeiro, enquanto as restrições não forem levantadas em 100%.
No meio de tantos desafios, não restam dúvidas que muitos operadores têm estado a trabalhar caminhando para os seus últimos dias, ainda que a esperança de dias melhores os mova a colocar o menu à mesa e a divulgar o prato do dia para o deleite dos clientes.
Em entrevista à E&M, o presidente da Associação de Restauração e Catering de Moçambique (ARECMO), Aurélio Maússe, confirma a crítica situação que o sector
g RESTAURAÇÃO VS PANDEMIA:
O COMEÇO DO FIM… OU NEM POR ISSO?
atravessa actualmente devido ao impacto da pandemia do covid-19, e reporta que “os problemas do sector são vários: vão desde a falta de liquidez das empresas, despedimentos, falta de acesso ao fundo de apoio do sector, até aos limites no horário de funcionamento dos estabelecimentos, sem contar com as enormes quebras de facturação”.
Dados daquela organização apontam que na “restauração perto de 57% e no Catering cerca 65% das empresas ponderam avançar para insolvência, dado que as receitas realizadas e as previstas não permitem suportar todos os encargos que decorrem do normal funcionamento das suas actividades”. Esta informação é testemunhada pela conjuntura económica nacional. O Índice de Clima
Económico (ICE) no primeiro trimestre de 2021 registou uma queda, fixando-se “abaixo da média”.
De acordo com o Instituto Nacional de Estatística (INE), esta conjuntura desfavorável da economia deveu-se, em parte, à apreciação negativa no sector da restauração.
Contudo, várias iniciativas têm sido realizadas com vista a reanimar o sector, iniciativas estas que partem dos próprios restaurantes, da ARECMO, assim como do Governo através do Ministério da Cultura e Turismo, que tem estado a apoiar por meio de fundos e incentivos para restauração.
“Estamos a trabalhar em parceria com o Governo na introdução do selo limpo e seguro e acreditamos que a higiene e a segurança se-
rão os elementos-chave na retoma da actividade turística no País”, explica Maússe, dando a entender que a estratégia passa por estimular a confiança dos clientes. A vários níveis, a dureza das restrições impostas pela pandemia é avassaladora. E os restaurantes, como parte desta realidade, já inovaram dentro do possível, desempenhando seu papel como vector económico e como um marco turístico de destaque. Mas também já estão saturados e a esgotar-se as ideias de sobrevivência.
Para os operadores, o levantamento das restrições é tão valioso quanto o oxigénio para o doente do Covid-19.
TEXTO CÁRMEN RODRIGO FOTOGRAFIA D.R
A GARRAFA DE PÉTRUS DE 2000 - QUE ESTÁ A SER VENDIDA PELA
CHRISTIE’S - VEM COM UMA SEGUNDA GARRAFA DE VINHO “TERRESTRE”, UM DECANTADOR, COPOS E UM SACA-ROLHAS FEITO DE UM METEORITO
ENVELHECIMENTO ESPACIAL?
GARRAFA DE VINHO QUE ESTEVE NO ESPAÇO
era um ambiente fresco e escuro, mas não a sua adega tradicional. Não quando envolvia orbitar a Terra a cerca de 250 mil metros de altura a uma velocidade de 17 500 quilómetros por hora a bordo da Estação Espacial Internacional, onde uma famosa garrafa de vinho tinto da região francesa de Bordéus passou 14 meses, de acordo com a famosa casa de leilões.
“Esta garrafa de Pétrus 2000 marca um passo importante na busca do desenvolvimento e de uma maior compreensão da maturação do vinho”, disse Tim Triptree, o director internacional do departamento de vinhos e bebidas espirituosas da Christie’s, numa declaração recentemente.
Famoso pela sua complexidade e notas de prova de trufas negras, cerejas negras, alcaçuz e amora, o Pétrus de 21 anos é considerado como uma das melhores colheitas do mundo do vinho.
Uma garrafa de 750 mililitros costuma custar vários milhares de dólares.
A garrafa “espacial” vem com um decantador, copos e um saca-rolhas feito a partir de um meteorito, disse a casa de leilões, que inclui uma garrafa “terrestre” de Pétrus de 2000 para que o comprador possa comparar as duas. Uma dúzia de garrafas de vinho no total foram transportadas para a Estação Espacial Internacional, em Novembro de 2019, a bordo de uma nave espacial Cygnus pela Space Cargo Unlimited, uma start-up europeia. Regressaram à Terra em Janeiro, a bordo de uma nave espacial SpaceX Dragon, de acordo com a Christie’s, que disse ser esta a primeira vez que uma garrafa de vinho que tinha ido para o espaço estava a ser vendida.
Nicolas Gaume, o co-fundador e chefe executivo da Space Cargo Unlimited, disse numa declaração, que as receitas da venda ajudariam a pagar as futuras experiências espaciais para “ajudar a inventar a agricultura e os alimentos de que precisamos para amanhã na Terra”. “É nossa convicção que não existe um Planeta B, e pretendemos abrir caminho para o nosso futuro, alavancando a microgravidade e
PODE VALER 1 MILHÃO DE DÓLARES
aliciando evoluções naturais aceleradas num ambiente espacial”, disse o Sr. Gaume.
Vários conhecedores de vinhos realizaram um teste de prova, no início deste ano, no Instituto de Ciências da Vinha e do Vinho da Universidade de Bordéus para comparar os vinhos espaciais para controlar amostras, informou o Decanter do website de vinhos.
Jane Anson, correspondente de Decanter em Bordeaux, deu tanto a versão espacial como a terrestre do Pétrus de 2000 ‘pontuações’ de 98. “Da experiência anterior deste vinho, esta garrafa em particular parece mais evoluída do que eu esperaria de uma garrafa de Petrus 2000 de 21 anos”, disse a Sra. Anson sobre o vinho que foi trazido de volta do espaço. “’É bonito e matizado, com taninos finos e uma sensação de energia, mas tem uma clara diferença na expressão”.
PÉTRUS 2000
O AMOR POR ESPAÇOS
TRADUZIDO
desde tenra idade que é apaixonada por espaços. O fascínio e alegria que sentia ao visitar edifícios faziam-na ver além do que os olhos podiam. Descrevia minuciosamente e não escondia a sua admiração pelas formas que os espaços apresentavam.
Nicole Henriques cedo amou a arquitectura e, mesmo sem entender ao certo os detalhes da profissão, não conseguia pensar noutra coisa, senão em ser arquitecta. “Tudo indicava ou trazia uma ligação para a arquitectura. Nunca considerei uma segunda profissão na vida”, assume. Fez o ensino médio na África do Sul e lá concorreu ao ensino superior no seu “curso dos sonhos”. Na primeira tentativa entrou para a área da urbanização, mas Nicole não quis deixar o seu sonho morrer. Após estu-
EM DIFERENTES CORES
dar três anos de urbanização, concorreu novamente para arquitectura e conseguiu começar a dar forma ao seu sonho.
Após a conclusão do curso, Nicole Henriques voltou a Moçambique e reuniu importantes experiências, tais como as passagens pela MESCH Arquitectos e pelo Conselho Municipal de Quelimane, mas foi nas Tintas CIN onde sentiu o chamamento surreal para o mundo das cores.
A jovem arquitecta, de 35 anos, queria responder melhor aos desafios impostos pelo novo trabalho de consultora de prescrição e projectos, por isso, procurou entender melhor a psicologia da cor.
Foi então que se especializou neste tema por meio de uma instituição dos EUA, a International Association of Color Consultants.
“AS CORES TÊM UM PODER INCRÍVEL DE AFECTAR E INFLUENCIAR O NOSSO MOOD...”
cor: fundamental ou acessório?
A arquitecta considera a cor um elemento de extrema importância na concepção de qualquer espaço ou valorização de marcas.
“As cores têm um poder incrível de afectar e influenciar o nosso mood ou percepção de um espaço... é importante fazer um estudo das sensações e emoções que queremos despertar e a mensagem que queremos transmitir.”
Nicole contabiliza ganhos do trabalho usando a psicologia da cor. O projecto Bring Back Maputo é exemplo disso.
Gosta de trabalhar em projectos que têm impacto directo na vida das comunidades e que ajudem a melhorar a forma como as pessoas se sentem.
Também emprestou os seus conhecimentos na definição de cores que darão vida ao Hospital Geral da Beira.
TEXTO YANA DE ALMEIDA
FOTOGRAFIA MARIANO SILVA
Nicole procura trabalhar em projectos com impacto na vida das pessoas
BRING BACK MAPUTO
O Zhiji L7 tem suporte para condução autónoma e vem equipado com 12 câmaras, 5 radares de ondas milimétricas, 12 radares ultra-sónicos e um Lidar
vALIBABA APOSTA NO MERCADO AUTOMÓVEL E LANÇA O ZHIJI L7
depois da huawei e da Xiaomi, a Alibaba é a próxima gigante chinesa a apostar fortemente no mercado do automóvel eléctrico.
O também gigante de comércio online prepara o lançamento da berlina eléctrica que desenvolveu em parceria com a SAIC e a Zhangjiang Hi-Tech para estabelecer novos padrões na categoria.
O L7 será comercializado em dois modelos diferentes, que vêm equipados com dois tamanhos de bateria distintos. O primeiro está equipado com uma bateria de íon de lítio de 93 kWh, que atinge uma autonomia de 615 quilómetros com uma única carga. O segundo modelo recebe uma bateria impressionante de 118 kWh, que ofe-
rece 1100 quilómetros de autonomia também com uma única carga. O mais potente dos dois tem 400 kW e 700 Nm, levando apenas 3,9 segundos para acelerar de 0 a 100 km/h. Em termos de desempenho, a marca chinesa promete que o sedã eléctrico irá acelerar de 0 a 96 km/h em menos de 4 segundos. Os dados sobre o sistema de propulsão eléctrico ainda não foram revelados, mas estima-se algo na casa dos 540 cv de potência. O carro também terá condução autónoma e será equipado com 12 câmaras, cinco radares de ondas milimétricas, 12 radares ultra-sónicos e um Lidar.
Destaque também no que diz respeito aos interiores: o painel de bordo disponibiliza um “smart display” de 39″ com resolução 4K. Por fim, será o primeiro carro de produção em série equipado com um sistema de carregamento sem fio, que terá, de acordo com a empresa, 11 kW e uma eficiência de carregamento de 91%. Em tese, a capacidade de recuperação de energia é de 80 quilómetros de autonomia por hora no modo sem fio.
Segundo a marca, o Zhiji L7 chegará ao mercado no primeiro semestre de 2022 e as reservas começaram no passado mês de Abril.
O L7 SERÁ COMERCIALIZADO EM DOIS MODELOS. O PRIMEIRO ESTÁ EQUIPADO COM UMA BATERIA DE ÍON DE LÍTIO DE 93 KWH QUE ATINGE UMA AUTONOMIA DE 615 QUILÓMETROS E O SEGUNDO RECEBE UMA BATERIA DE 118 KWH...