KORR
Länsförsäkringar Gävleborg Årsredovisning
2021
04
Omtanke. För all tid. Vi tror på kraften i omtanken. Att om vi bryr oss lite mer så kan vi skapa både trygghet och möjligheter för alla. För oss är det här en del av vår själ. Vi bryr oss helt enkelt om dig och samhället där du lever.
Innehållsförteckning VD-kommentar
4
Förvaltningsberättelse
6
Femårsöversikt
10
Resultaträkning
11
Balansräkning
12
Rapport avseende förändringar i bolagets eget kapital
14
Resultatanalys
15
Noter
17
Revisionsberättelse
43
Styrelse
46
Fullmäktige
47
Om vår Hållbarhetsredovisning
48
Samverkan som stärker Länsförsäkringar Gävleborg
50
Vad menas med kundägt
52
Ord & uttryck
53
Marknadsandelar Privat - Hem
23,1 %
- Villahem
33,4 %
- Fritidshus
34,8 %
- Motor
24,0 %
Företag - Företagsförsäkring
38,3 %
- Motor
32,7 %
Skador - Skadeprocent
84 %
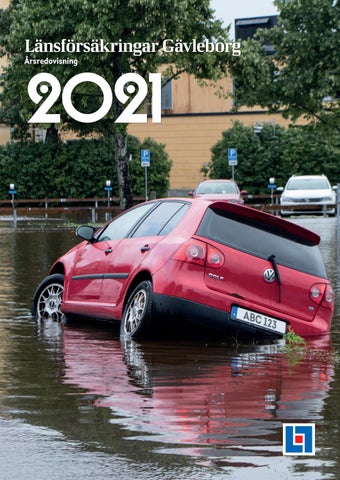
Länsförsäkringar Gävleborg är ett av 23 länsförsäkringsbolag som tillsammans bildar länsförsäkringsgruppen. Ordinarie bolagsstämma hålls torsdagen den 28 april , kl 13 i Teknikparken i Gävle. Omslagsfoto: Gefle Dagblad, Skyfallet 2021
Vd-kommentar
Väderhändelser som vi tidigare sett som extrema blir mer vanliga. Det skadeförebyggande arbetet framöver behöver få en ännu högre vikt och vi kommer göra allt vi kan för att bidra till detta. Per-Ove Bäckström Vd, Länsförsäkringar Gävleborg
Genom eld och vatten Skyfallet Det historiska skyfallet med översvämningar i främst Gävle och Gästrikland har inte undgått någon. Skyfallet gav 161,6 mm i Gävle den 17-18 augusti och allra värst var det strax efter midnatt på onsdagen - under två timmar föll totalt 101 mm regn. Gävle och Gästrikland blev översvämmat, många källare vattenfyllda och våra drabbade kunder fick utstå stora prövningar där många behövde evakuera och hitta tillfälliga boenden. Det fanns en stor vilja att hjälpa varandra grannar emellan, vilket underlättade för både oss och saneringsföretagen. Dessutom fanns redan tidigt en insikt om att storheten i skyfallet skulle innebära lång tid för återställande av bostäderna. En stor eloge till våra kunder för samarbete och tålamod. Utifrån omfattningen aktiverade jag fredag 20 augusti (minns det så väl) vårt gemensamma avtal, KASKAD. Ett avtal som ger möjlighet att få hjälp av alla andra länsbolag vid större skadehändelser. Alla bolag ställde upp, vilket var helt nödvändigt och samtidigt ett fint kvitto på att det federativa samarbetet i gruppen fungerar. Väderhändelser som vi tidigare sett som extrema blir mer vanliga. Det skadeförebyggande arbetet framöver behöver få en ännu högre vikt och vi kommer göra allt vi kan för att bidra till detta. I skrivande stund har vi avslutat cirka en tredjedel av de 2 300 ärenden ovädret orsakade. Ett stort problem är att det inte finns tillräcklig kapacitet på byggmarknaden, men vi har sedan dag ett jobbat intensivt för att utöka våra samarbetsavtal med entreprenörer. Något vi som kundägt bolag givetvis gör utifrån våra kvalitetskrav för att agera med omsorg om våra kunders pengar. Skyfallet är den största skadehändelsen som drabbat vårt bolag sedan starten 1852. Att reglera och återställa 2 300 vattenskador tar lång tid och många hos oss kommer ha det här arbetet med sig på ett eller annat sätt under det kommande året. Det är ett utmanande läge för väldigt många med en så stor och traumatisk händelse och jag vill poängtera vikten av ett gott samarbete med fastighetsägare, räddningstjänst, saneringsföretag och andra aktörer. Bränderna På kvällen, fredag 1 oktober, utbröt en höghusbrand på Öster i Gävle, totalt 52 lägenheter. Vi var snabbt på plats morgonen efter för att ta hand om våra kunder. Den
lokala pizzerian blev en sambandscentral där vi fanns för att svara på de drabbades frågor, pressens frågor, ta in skadeanmälningar och ordna evakueringsboenden. Det var ett extremt läge i Gävle och verkligen utmanande för alla att hitta evakueringsboenden med tanke på översvämningarna sex veckor tidigare. Vi gjorde verkligen extra insatser för att hjälpa till att hitta lösningar och nya bostäder. Återigen visade det sig hur viktigt det är att vi är nära vår marknad och våra kunder. En månad senare utbröt ytterligare en höghusbrand, i Sandviken. Här hade vi fastigheten försäkrad samt några av de drabbade på de två våningar som behövde evakueras. Tack och lov kunde flera hyresgäster återvända relativt snabbt till sina lägenheter.
Skyfallet är den största skadehändelsen som drabbat vårt bolag sedan starten 1852. Precis som vid branden i Gävle var vi det enda försäkringsbolaget på plats och tog hand om alla frågor som hyresgästerna hade. Tyvärr var det inte slut på höstens bränder där. Bara några veckor senare blev en radhuslänga med sex bostäder i Bergvik totalförstörd. Även här hade vi fastigheten försäkrad samt en hyresgäst. Utöver detta förekom några ytterligare bränder under året. Fortsatt pandemi med nya utmaningar Under hösten har vi haft en succesiv återgång till våra kontor, men med fortsatt försiktighet. Vårt aktivitetsbaserade arbetssätt gör att de flesta medarbetare har en stor flexibilitet och att vi smidigt kan anpassa oss efter det allmänna läget. Vår omställningsförmåga har prövats med positiva resultat. Medarbetarnas starka engagemang och lojalitet har varit en nyckelfaktor för oss, liksom att besluten fattas nära kunderna. En modig och starkt decentraliserad organisation med fokus på självledarskap och medledarskap i en tillitsbaserad organisation har hjälpt oss i denna ovanliga och svåra tid. Nu hoppas vi verkligen att det under 2022 går att stoppa smittspridningen permanent. Årets resultat Vårt försäkringstekniska resultat 2021 påverkades i stor utsträckning av skyfallet samt av bränderna, men som bekant är vi försäkrade i vår tur (återförsäkring inom länsförsäkringsgruppen samt att vi köper externt skydd). Konsekvenserna av ett skadedrabbat år blir stora men det kommer framförallt från vår egen självrisk och som väl är räknas våra 2 300 skador från skyfallet som en skada, vilket i detta fall innebär en självrisk på 10
miljoner kronor. Dessutom har vår kapitalförvaltning levererat ett mycket bra utfall, så när vi räknat ihop resultatet på sista raden för 2021 är vi glada över en väldigt fin siffra. Årliga fullmäktigevalet Årets val till fullmäktige i vårt bolag genomfördes som vanligt till en tredjedel av platserna, och digitalt. Vi tackar alla ledamöter och vi välkomnar nya in, samtidigt som vi säger extra stort tack till de som bidragit med sin tid och sitt engagemang under flera år men nu avslutat sitt uppdrag. Under hösten lyckades vi återigen, under säkra former, genomföra fysiska, mindre dialogmöten med fullmäktige, vilket naturligtvis är det allra roligaste och mest givande. Vår samhällsfond Vi fortsätter att engagera oss brett för barn och unga och en viktig del i vårt sociala hållbarhetsarbete är vår samhällsfond. Vi märker från våra kunder att de uppskattar våra insatser och kan vi bidra till så att så många barn och unga som möjligt har meningsfulla aktiviteter och finns i en gemenskap, skapar vi förutsättningar för att fler ska må bra och motverkar utanförskap. Följ oss i sociala medier så berättar vi mer vad vi bidrar till genom vår samhällsfond och vårt sociala engagemang. Ett jättestort tack till alla 2021 blev ett år med mycket stora utmaningar för oss och våra kunder. Vi har en verksamhet som bevisligen tål stora påfrestningar, men vi tar aldrig något för givet inför framtiden. Våra ansträngningar mynnar ut i ambitionen att vara kundernas nav för trygghet och möjligheter. Både våra kunder, och andras kunder, har bildligt och bokstavligt gått igenom vatten och eld under året. Jag vill rikta en särskild tanke till alla drabbade. Deras uppoffringar och lidanden har varit stora och att våra medarbetares närhet och engagemang betyder mycket har vi sett många bevis på. Vi behövs både nu och i framtiden. Slutligen ett stort tack till alla våra kunder som ger oss förtroendet att ta hand om deras affärer och att skapa trygghet. Tack även till medarbetare, styrelse och fullmäktigeledamöter som tillsammans bygger ett tryggt och attraktivt Gävleborg i hållbar tillväxt
Per-Ove Bäckström Vd, Länsförsäkringar Gävleborg
5
Förvaltningsberättelse Styrelsen och verkställande direktören för Länsförsäkringar Gävleborg (org. nr 585001-3086) avger härmed årsredovisning och koncernredovisning för 2021.
Verksamhet Länsförsäkringar Gävleborg är ett kundägt bolag med verksamhet i Gävleborgs län. Verksamheten omfattar sak- och livförsäkring, bank- och fondtjänster samt fastighetsförmedling. Liv-, bank- och fondverksamheten bedrivs enligt avtal med Länsförsäkringar AB och dess helägda dotterbolag. Fastighetsförmedling bedrivs under varumärket Länsförsäkringar Fastighetsförmedling AB och upplåts på franchisebasis till fastighetsmäklare. Bolaget är även delaktigt i olika gemensamma återförsäkringsaffärer inom länsförsäkringsgruppen. Organisation och struktur Länsförsäkringar Gävleborg ingår som ett av 23 lokala och kundägda länsförsäkringsbolag i länsförsäkringsgruppen. Gemensamt äger gruppen Länsförsäkringar AB med dotterbolagen Länsförsäkringar Liv AB, Länsförsäkringar Bank AB samt Länsförsäkringar Fondliv AB. För de förmedlade affärerna har bolaget ansvaret för kundrelationerna. Länsförsäkringar Gävleborg är självständigt och bolagsformen är ömsesidig, vilket betyder att ägarna utgörs av bolagets sakförsäkringskunder. Dessa har inflytande över verksamheten genom att minst 40 fullmäktigeledamöter företräder dem på bolagsstämman. Bolagsstämman utser bolagets styrelse som består av sju ledamöter. Därutöver ingår vd och två arbetstagarrepresentanter. Styrelsen och bolagsledningen har sitt säte i länet. Länsförsäkringar Gävleborgs koncern består av moderbolaget Länsförsäkringar Gävleborg och de helägda dotterbolagen Länsförsäkringar Gävleborgs Fastighets AB, org.nr 556927-2247, som förvaltar bolagets kontorsfastighet i Gävle samt LFG Förvaltning AB, org.nr 559169-3170, som förvaltar bolagets aktier i fastighetsbolaget Humlegården AB.
6
Väsentliga händelser under året Till följd av pandemin, Covid-19, har större delen av personalen fortsatt att jobba hemifrån och digitala möten både internt och med kunder har blivit ”det nya normala”. Till skillnad mot andra katastrofer är de ekonomiska konsekvenserna fortfarande svåra att överblicka då de måste ses över en längre period. En ekonomisk nedgång till följd av viruset skulle kunna minska affärsvolymer, leda till högre skadekostnader och svagare avkastning i bolagets investeringsportfölj vilket inte är något som vi sett ännu. Bolagsstämman 2021 fick lika som för 2020 genomföras per capsulam till följd av pandemin. Under år 2021 drabbades, framförallt Gästrikland, av ett kraftigt skyfall i augusti som medförde att antalet anmälda skyfallsskador är lika stort som totala antalet skador på byggnader ett normalt år. Skyfallsskadorna räknas samman och går över vårt självbehåll (vår självrisk) för återförsäkring. Därutöver har vi haft ett antal bränder inom förväntade nivåer men utmärkande att det inträffade tre olika bränder i hyresfastigheter. Vi har också haft avvecklingsvinster i tidigare års skador vilket innebär att kostnaderna för ett antal skador blivit lägre än vi tidigare beräknat vilket påverkar resultatet för 2021. Den 3 maj 2021 genomfördes en fusion mellan Länsförsäkringar Sak Försäkringsbolag (namnändrat till Länsförsäkringar AB) och Gamla Länsförsäkringar AB. Länsförsäkringar Gävleborg rättade klassificeringen av innehavet i Länsförsäkringar AB som aktier och andelar redovisningsmässigt och därmed som lagertillgång skattemässigt till aktier och andelar i intresseföretag redovisningsmässigt och skattemässigt som näringsbetingade andelar i samband med årsredovisningen 2020 och begärde omprövning av 2018 års deklaration avseende då erhållen utdelning. Skatteverket beslutade 22 juni 2021 att inte bifalla bolagets begäran om omprövning av 2018 års deklaration. Länsförsäkringar Gävleborg beslutade under räkenskapsåret 2021 att överklaga Skatteverkets omprövningsbeslut. Information om händelser inom Länsförsäkringsgruppen finns i slutet av årsredovisningen.
Väsentliga händelser efter verksamhetsåret Den 28 januari 2022 överklagade Länsförsäkringar Gävleborg Skatteverkets beslut att inte bifalla begäran om omprövning av 2018 års deklaration. Se vidare avsnitt Bedömningar och uppskattningar i de finansiella rapporterna under Redovisningsprinciper. Den 24 februari 2022 invaderades Ukraina av Ryssland, efter en lång tid av osäkerhet i området. Den initiala effekten påverkar bolagets kapitalförvaltning till följd av negativ utveckling på världens börser. De långvariga konsekvenserna är svåra att överblicka i dagsläget både för bolaget och västvärlden. Inga övriga väsentliga händelser efter verksamhetsåret finns att rapportera. Förväntningar avseende framtiden Länsförsäkringar Gävleborgs förväntan under den närmsta treårsperioden är att fokusera på tillväxt inom samtliga kärnaffärer - sak, liv och bank - med fortsatt kontroll på lönsamhet och kostnadseffektivitet. Bolaget kommer att fortsätta fokusera på att få medarbetarna att sträva efter att ständigt göra saker lite bättre och lite effektivare, bland annat genom att jobba med förbättringar i vardagen samt att fatta beslut så nära kunden som möjligt. Vi vill ha en decentraliserad organisation med så få chefsled som möjligt och att medarbetarna har de mandat som behövs för att skapa bästa möjliga kundupplevelse. Våra marknader är alltid under stark konkurrens där alla aktörer, försäkringsbolag såväl som banker, erbjuder helhetslösningar till kunderna inom såväl privat- som företagsmarknaden. Avgörande för att nå framgång kommer bland annat att vara de som erbjuder det bästa kundmötet och möter flest kunder. Inom Livverksamheten ska vi erbjuda våra kunder bra rådgivningsmöten där möjligheten finns att samla sitt pensionssparande på ett ställe inom Länsförsäkringar. Detta för att ge kunderna en bättre helhetsbild. Vår målsättning är att följa våra kunder under hela livet. Ambitionen framåt är förstås att öka värdet för kunderna ytterligare och hitta de rätta kombinationerna mellan det lokala och möjligheterna som den digitala utvecklingen för med sig. Vi ska fortsätta att erbjuda Länsförsäkringar Gävleborg (org. nr. 585001-3086)
tjänster för trygghet, genom innovation och nya paketlösningar, och därmed också stärka vår konkurrenskraft. Utvecklingstakten är både snabb och utmanande, men också stimulerande. Vi ska fortsätta vårt hållbarhetsarbete på redan inslagen väg och det blir viktigt att vi tar rollen som den samhällsaktör vi är och kan vara. Även här ska utvecklingen ske i samförstånd med kunderna. De är vägledande kravställare även i vårt samhällsansvar och andra hållbarhetsfrågor framöver. Risker och exponering Bolagets resultat beror till största del av hur bolagets försäkringsverksamhet och de försäkringsrisker som hanteras där utvecklas. Även bolagets placeringsverksamhet och hanteringen av marknadsrisker ger en väsentlig påverkan på bolagets resultat. Risk och riskhantering är därför en central del av verksamheten i Länsförsäkringar Gävleborg. Bolagets försäkringsrörelse innehåller ett välbalanserat bestånd, vilket resultatet för de senaste åren bekräftar. Försäkringsriskerna styrs främst genom bolagets riskurvalsregler som ses över kontinuerligt. Bolaget arbetar även kontinuerligt med genomgångar av försäkringsbeståndet för att reducera stora risker. Försäkringsriskerna begränsas också av Länsförsäkringsgruppens gemensamma återförsäkringslösning. Bolagets placeringsverksamhet kännetecknas av aktsamhet och strävan att åstadkomma en stabil avkastning över tid. Placeringarna består till stor del av räntebärande tillgångar. Placeringsverksamheten styrs av Policy för kapitalförvaltning, Policy för ansvarsfulla investeringar och av placeringsriktlinjer och dessa antas årligen av styrelsen. I not 2 lämnas en mer ingående redogörelse över bolagets riskexponering och arbete med riskhantering.
RESULTAT OCH EKONOMISK STÄLLNING Affärsvolym Den totala volymen av såväl egen sakförsäkringsaffär som gemensam affär fördelar sig enligt nedan. Premieinkomst 2021
2020
Direkt försäkring: Hem, villa, fritidshus
(Mkr)
136,0
133,6
Företag, kommun, lantbruk
159,9
152,1
Motorfordon
166,2
157,8
Trafik
76,1
79,4
Olycksfall
30,3
27,8
Mottagen återförsäkring
41,1
40,0
Summa egen affär
609,6
590,7
Förmedlad försäkring: Liv
134,6
116,8
Summa, egen och förmedlad affär
744,2
707,5
Bank – inlåning
3 561,2
3 376,7
– utlåning
7 919,5
7 545,0
Förvaltad fondvolym
1 749,2
1 286,7
Marknadsandelar (Direkt försäkring) (%)
2021
2020
Hem
23,1
23,3
Villahem
33,4
33,8
Fritidshus
34,8
34,8
Företag
38,3
39,0
Motor - privat
24,0
25,2
Motor - företag
32,7
31,7
Vi vill ha en decentraliserad organisation med så få chefsled som möjligt och att medarbetarna har de mandat som behövs för att skapa bästa möjliga kundupplevelse.
Marknad Marknaden har fortsatt att agera som 2020. Semester i Sverige, projekt kring boende och en allt starkare trend att köpa fritidshus. Eftersom fler kunder också har jobbat från sina hem och på så vis upptäckt fördelarna med att lösa sina ärenden digitalt har efterfrågan på digitala tjänster också ökat i allt från att köpa försäkringar till rådgivning inom bank. Vi har under året strävat efter att var så tillgängliga för våra kunder som det bara har varit möjligt, vilket betyder att vi har jobbat för att ha hög tillgänglighet via telefon och digitala kanaler och fokuserat ännu mer på förbokade möten vilket har uppskattats av många kunder. Trycket på bostadsmarknaden i Gävleborg är mycket stort och efterfrågan är större än tillgången, främst är det marknaden kring större orter som växer. Utifrån fastighetsmäklarnas perspektiv har fritidshusmarknaden varit ett draglok i marknaden i hela Gävleborg. Vår fastighetsförmedling är fortsatt den tredje största mäklarkedjan i Gävleborg. Däremot ser vi att Länsförsäkringar Fastighetsförmedling på orterna Ljusdal/Järvsö och Söderhamn nu är bland de två största aktörerna på marknaden. Företagsmarknaden i Gävleborg har utvecklats positivt även under 2021. Vi fortsätter ha fokus på att vårda våra kunder och erbjuda hela vår bredd inom bank, pension och försäkring. Vi har ökat antalet kunder inom företagsbank i enlighet med vår strategi och har en ambition att fortsätta den resan. Privatmarknaden fortsätter att växa inom bank medan vi ser en allt större konkurrens på försäkringsmarknaden från främst nischaktörer. Trots ännu ett annorlunda och lärande år fortsätter vår affärsverksamhet att utvecklas väl och vi ser en spännande tid framför oss med både digitaliseringens effekter och att knyta ihop det vår lokala närhet på våra orter.
Skador Under 2021 tog vi emot och registrerade 15% fler skador än under 2020. Förklaringen är naturligtvis det kraftiga skyfallet som drabbade framförallt Gästrikland i augusti. Enligt SMHI ett regn så kraftigt att det statistiskt sett inträffar en gång vart tusende år. Antalet extra skyfallsskador är lika stort som totala antalet skador på byggnader ett normalt år. Skadorna är dessutom i många fall stora och komplexa. Kombinerat med en brist på kapacitet hos entreprenörer för reparationerna gör det att skadorna kommer följa med oss under hela 2022. Antalet skador på övriga skadeområden låg på en normal och förväntad nivå. När det gäller större skador, bortsett från augustis skyfall, var de inom förväntade nivåer både till antal och kostnad. Utmärkande var dock att det under andra halvåret inträffade tre olika bränder i hyresfastigheter. Många av våra kunder stod utan både sitt hem och sina saker. Mycket utmanande situationer där vi med vår lokala skadereglering kan göra verklig skillnad genom att finnas på plats för att hjälpa våra försäkringstagare i personliga möten. Skadekostnadsprocenten för 2021 blev 84% (67%) av den på året belöpande premieintäkten. Personal Under 2021 såg vi ett fortsatt behov av distansarbete även om vi gradvis i slutet på året återgick till att också vara mer på kontoret. Vi kan se att 2021 fortsatte på samma sätt som 2020 vad gäller vår förmåga att jobba aktivitetsbaserat utan att det påverkade vare sig medarbetare eller resultat på ett negativt sätt. Det stora antalet skyfallsskador efter sommaren utmanade personalen ytterligare, utöver pandemin. Vi kunde snabbt och effektivt kraftsamla under de första kritiska veckorna. Massor av beslut och lokala initiativ enligt vår modell med medledarskap har varit bidragande till att vi kunnat möta våra kunder så snabbt som vi har gjort. Vi har en fortsatt låg sjukfrånvaro, 2,8% och ett eNPS (Medarbetarupplevelse) som har gått från 14 till 29. Ökningen har gått stegvis och stabilt vilket indikerar att våra medarbetare får en bättre och bättre upplevelse av att jobba hos oss. Principer för ersättning till ledning och anställda redovisas under not 32. Hållbarhetsredovisning I enlighet med ÅRL 6 kap 11§ har Länsförsäkringar Gävleborg valt att upprätta den lagstadgade hållbarhetsrapporten som en från årsredovisningen avskild rapport. Hållbarhetsrapporten finns tillgänglig på bolagets webbplats och under rubriken ”Om oss”.
8
Bolagsstyrning Bolaget följer svensk kod för bolagsstyrning i tillämpliga delar. Bolagsstyrningsrapporten finns publicerad på bolagets webbplats och under rubriken ”Om oss”. Kapitalförvaltning Marknadsvärdet på Länsförsäkringar Gävleborgs placeringstillgångar uppgick vid verksamhetsårets slut till 2 841,5 (2 634,0) mkr fördelat enligt placeringsstrukturen nedan. Avkastningen under 2021 blev 10,0%.
Placeringsstruktur (Mkr)
2021
2020
Räntefond
797,9
874,8
Aktier
862,8
634,8
1 066,0
1 009,6
112,9
112,9
1,9
1,9
2 841,5
2 634,0
Aktier i Länsförsäkringar AB Lån till koncernföretag Fastigheter Summa placeringstillgångar
Resultat Resultatet i koncernen före bokslutsdispositioner och skatt uppgår till 242 905 tkr (159 896 tkr). Försäkringsrörelsens tekniska resultat i koncernen uppgår till -20 335 tkr (57 314 tkr). Årets resultat efter dispositioner och skatt uppgår i koncernen till 212 532 tkr (136 446 tkr). Värden inom parantes avser år 2020. Förslag till behandling av resultat Föregående års vinst har i enlighet med bolagsstämmans beslut överförts till balanserade vinstmedel. Till bolagsstämmans förfogande står balanserat resultat med 1 145 176 417 kr samt årets vinst på 225 957 311 kr eller tillsammans 1 371 133 728 kr. Styrelsen och verkställande direktören föreslår bolagsstämman att årets överskott jämte ansamlad vinst 1 371 133 728 kr balanseras i ny räkning. Resultatutveckling i övrigt samt ekonomisk ställning framgår av femårsöversikten längre fram i årsredovisningen.
Närhet. För all tid. Vi tror på kraften i att vara nära varandra. Din hemmaplan är också vår hemmaplan och därför satsar vi extra mycket i det som är gemensamt för oss. Så att vi alla ska kunna leva och bo här idag, imorgon och för all tid.
Femårsöversikt Koncernen
(tkr)
2021
2020
2019
2018
2017
568 989
542 530
517 068
502 080
485 585
14 135
2 700
11 800
11 300
8 000
Försäkringsersättningar f.e.r.
-479 109
-361 917
- 425 040
-430 047
-356 318
Driftskostnader f.e.r.
-121 929
-122 701
-123 276
-115 386
-104 217
Resultat Premieintäkter f.e.r. Kapitalavkastning överförd från finansrörelsen
-2 421
-3 298
-2 834
-2 313
-3 014
Tekniskt resultat i försäkringsreörelsen
Övriga teknisk kostnad
-20 335
57 314
-22 282
-34 366
30 036
Finansrörelsens resultat
256 419
102 536
225 531
42 264
127 263
6 821
46
8 049
7 276
8 239
Övriga intäkter/kostnader Resultat före dispositioner och skatt
242 905
159 896
211 298
15 174
165 538
Årets resultat
212 532
136 446
186 696
24 672
127 879
2 698 665
2 495 768
2 254 436
2 073 711
2 003 967
577 135
556 741
529 580
506 305
497 479
1 291 825
1 190 645
1 161 882
1 126 528
1 055 535
1 701 647
1 486 676
1 351 840
1 059 641
1 039 292
EKONOMISK STÄLLNING Placeringstillgångar, verkligt värde Premieinkomst f.e.r. Försäkringstekniska avsättningar f.e.r. Konsolideringskapital Beskattat eget kapital Uppskjuten skatt Konsolideringskapital Konsolideringsgrad
171 228
146 452
136 303
223 997
237 194
1 872 875
1 633 128
1 488 143
1 283 638
1 276 486
325%
293 %
281 %
254 %
257 %
NYCKELTAL enligt Solvens II ** 2 049 272
1 824 744
1 568 379
1 267 913
1 229 427
Minimikapitalkrav*
Kapitalbas*
269 545
198 168
182 070
140 074
154 039
Solvenskapitalkrav*
1 078 181
792 671
728 281
560 297
616 158
190%
230 %
215 %
226 %
200 %
73 %
Kapitalkvot*
NYCKELTAL Försäkringsrörelsen Skadeprocent f.e.r.
84%
67 %
82 %
86 %
Driftskostnadsprocent f.e.r.
22%
23 %
24 %
23 %
22 %
Totalkostnadsprocent f.e.r.
106%
90 %
106 %
109 %
95 %
Direktavkastning
1,4%
0,2 %
0,1 %
0,6 %
0,2 %
Totalavkastning
10,2%
4,5 %
11,0 %
2,8 %
7,1 %
Kapitalförvaltning
* Avser moderbolaget ** Metod för beräkning finns beskriven i Not 2
10
Resultaträkning Koncernen
(tkr)
Moderbolaget
Not
2021
2020
2021
2020
TEKNISK REDOVISNING AV SKADEFÖRSÄKRINGSRÖRELSEN Premier Premieinkomst
3
609 611
590 659
609 611
590 659
Premier för avgiven återförsäkring
23
-32 476
-33 918
-32 476
-33 918
Förändring i Avsättning för ej intjänade premier och kvardröjande risker
23
-8 146
-14 211
-8 146
-14 211
568 989
542 530
568 989
542 530
4
14 135
2 700
14 135
2 700
Före avgiven återförsäkring
5
-646 501
-396 173
-646 501
-396 173
Återförsäkrares andel
5
260 425
48 808
260 425
48 808
Före avgiven återförsäkring
24
-453 983
-9 114
-453 983
-9 114
Återförsäkrares andel
24
360 950
-5 438
360 950
-5 438
-479 109
-361 917
-479 109
-361 917
6, 32
-121 929
-122 701
-123 217
-123 991
7
-2 421
-3 298
-2 421
-3 298
- 20 335
57 314
-21 623
56 024
-20 335
57 314
-21 623
56 024
Premieintäkter för egen räkning (f.e.r) Kapitalavkastning överförd från finansrörelsen Försäkringsersättningar Utbetalda försäkringsersättningar
Förändring i Avsättning för oreglerade skador f.e.r
Försäkringsersättningar f.e.r Driftskostnader Övrig teknisk kostnad Skadeförsäkringsrörelsens tekniska resultat
ICKE TEKNISK REDOVISNING Skadeförsäkringsrörelsens tekniska resultat Finansrörelsen Kapitalavkastning, intäkter
8
44 587
30 592
45 251
31 256
Andelar av resultat i intressebolag
10
54 027
71 761
-
-
Förändring orealiserade vinster/ förluster på placeringstillgångar
95 860
10
177 597
11 270
238 700
Kapitalavkastning, kostnader
9
-5 657
-8 387
-5 161
-7 889
Kapitalavkastning överförd till skadeförsäkringsrörelsen
4
-14 135
-2 700
-14 135
-2 700
256 419
102 536
264 655
116 527
Finansrörelsens resultat
Övriga intäkter
11
111 679
100 592
106 444
98 357
Övriga kostnader
11
-104 858
-100 546
-105 407
-101 093
6 821
46
1 037
-2 736
242 905
159 896
244 069
169 815
Förändring av säkerhetsreserv
-
-
20 000
-20 000
Förändring av överavskrivningar
-
-
-
-236
242 905
159 896
264 069
149 579
-30 373
-23 450
-38 112
-13 703
212 532
136 446
225 957
135 876
212 532
136 446
225 957
135 876
2 722
-1 653
-
-
-
-
-
-
Resultat övrigt
Resultat före bokslutsdispositioner och skatt Bokslutsdispositioner
Resultat före skatt Skatt på årets resultat* ÅRETS RESULTAT
12
Rapport över totalresultatet Årets resultat
Övrigt totalresultat Poster som har omförts eller kan omföras till årets resultat Andelar av övrigt totalresultat i intresseföretag* Skatt hänförlig till komponenter avseende övrigt totalresultat Poster som inte kan omföras till årets resultat Andelar av övrigt totalresultat i intresseföretag* Summa övrigt totalresultat för året, netto efter skatt Årets totalresultat
-283
-10
-
-
2 439
-1 663
-
-
214 971
134 783
225 957
135 876
11
Balansräkning Tillgångar
Koncernen
(tkr) Immateriella tillgångar Andra immateriella tillgångar
Not 14
2021
Moderbolaget 2020
2021
2020
3 451
4 141
3 451
4 141
3 451
4 141
3 451
4 141
-
-
1 860
1 860
Placeringstillgångar Byggnader och mark Förvaltningsfastighet
15
Placeringar i koncern- och intresseföretag Aktier och andelar i koncernföretag
16
Lån till koncernföretag Aktier och andelar i intresseföretag*
-
-
108 870
86 255
-
-
112 900
112 900
16, 17
1 066 066
1 009 600
1 066 066
1 009 600
Aktier och andelar*
16
834 690
611 405
753 902
548 595
Obligationer och räntebärande värdepapper
16
797 909
874 763
797 909
874 763
199
461
199
461
2 698 864
2 496 229
2 841 706
2 634 434
24
723 913
362 963
723 913
362 963
18
217 586
213 155
217 586
213 155
19 719
23 031
19 719
23 031
19
41 104
39 434
41 122
39 224
278 409
275 620
278 427
275 410
110 571
109 623
5 778
6 998
Depåer hos företag som avgivit återförsäkring
Återförsäkrares andel av försäkringstekniska avsättningar Avsättning för oreglerade skador
Fordringar Fordringar avseende direkt försäkring Fordringar avseende återförsäkring Övriga fordringar
Andra tillgångar Materiella tillgångar
20
Kassa och bank
174 083
65 712
142 766
38 275
284 654
175 335
148 544
45 273
Förutbetalda kostnader och upplupna intäkter Förutbetalda anskaffningskostnader
21
10 900
9 900
10 900
9 900
Övriga förutbetalda kostnader och upplupna intäkter
22
17 450
15 663
17 412
15 625
28 350
25 563
28 312
25 525
4 017 641
3 339 851
4 024 353
3 347 746
SUMMA TILLGÅNGAR
Vi finns där du är, när nästa kapitel börjar. Livet har en förmåga att överraska oss. Vi vet aldrig exakt vad som väntar runt hörnet. Oavsett vad så finns vi där du är, när du behöver oss. För all tid. 12
Balansräkning
Eget kapital, avsättningar och skulder Koncernen
(tkr)
Not
2021
Moderbolaget 2020
2021
2020
Eget kapital Reservfond Balanserad vinst Årets resultat
36
13 005
13 005
13 005
13 005
1 476 110
1 337 225
1 145 176
1 009 301
212 532
136 446
225 957
135 876
1 701 647
1 486 676
1 384 138
1 158 182
Obeskattade reserver Överavskrivningar
-
-
3 081
3 081
Säkerhetsreserv
-
-
377 000
397 000
Utjämningsfond
-
-
19 815
19 815
399 896
419 896
Försäkringstekniska avsättningar Avsättning för ej intjänade premier och kvardröjande risker
23
264 636
256 490
264 636
256 490
Avsättning för oreglerade skador
24
1 507 026
1 053 778
1 507 026
1 053 778
Skadelivräntereserv
24
244 076
243 340
244 076
243 340
2 015 738
1 553 608
2 015 738
1 553 608
Avsättningar för andra risker och kostnader Avsättning för skatter -uppskjuten skatteskuld /-fordran
25
171 228
146 452
84 676
51 793
-aktuell skatteskuld/-fordran
25
-8 505
10 208
-8 945
10 099
Avsättning för pensioner
26
2 750
2 213
2 750
2 213
165 473
158 873
78 481
64 105
75 309
86 813
75 309
86 813
5 777
2 962
5 777
2 962
37 579
32 580
49 177
44 115
118 665
122 355
130 263
133 890
16 118
18 339
15 837
18 065
4 017 641
3 339 851
4 024 353
3 347 746
Skulder Skulder avseende direkt försäkring
27
Skulder avseende återförsäkring Övriga skulder
28
Upplupna kostnader och förutbetalda intäkter Övriga upplupna kostnader och förutbetalda intäkter
SUMMA EGET KAPITAL , AVSÄTTNINGAR OCH SKULDER
29
13
Rapport avseende förändringar i eget kapital KONCERNEN Bundet kapital
(tkr) Ingående eget kapital 2020-01-01
Fritt kapital
Reservfond
Balanserade resultat
Årets resultat
Totalt eget kapital 1 351 840
13 005
1 152 139
186 696
Omföring av föregående års resultat
-
186 696
-186 696
-
Ändrad redovisningsprincip IFRS 16
-
53
-
53
13 005
1 338 888
-
1 351 893
Justerat ingående eget kapital Årets totalresultat Årets resultat
-
-
136 425
136 425
Årets övriga totalresultat
-
-1 663
-
-1 663
Ändrad redovisningsprincip IFRS 16
-
-
21
21
Summa årets totalresultat
-
-1 663
136 446
134 783
Utgående eget kapital 2020-12-31
13 005
1 337 225
136 446
1 486 676
Ingående eget kapital 2021-01-01
13 005
1 337 225
136 446
1 486 676
-
136 446
-136 446
-
-
-
212 532
212 532
Omföring av föregående års resultat Årets totalresultat Årets resultat Årets övriga totalresultat
-
2 439
-
2 439
Summa årets totalresultat
-
2 439
212 532
214 971
13 005
1 476 110
212 532
1 701 647
Utgående eget kapital 2021-12-31 I koncernen redovisas inte resultatandelar på intresseföretag i kapitalandelsfond. Skälet är att det i årsredovisning för juridisk person inte finns någon kapitalandelsfond eftersom intresseföretag värderas till verkligt värde.
MODERBOLAGET Bundet kapital
Fritt kapital
Reservfond
Balanserade resultat
Årets resultat
Totalt eget kapital
13 005 -
815 561
193 740
1 022 306
193 740
-193 740
-
Årets resultat Summa årets totalresultat
-
-
135 875
135 875
-
-
135 875
135 875
Utgående eget kapital 2020-12-31
13 005
1 009 300
135 875
1 158 182
Ingående eget kapital 2021-01-01
13 005
1 009 300
135 875
1 158 182
-
135 875
-135 875
-
-
-
225 957
225 957
(tkr) Ingående eget kapital 2020-01-01 Omföring av föregående års resultat Årets totalresultat
Omföring av föregående års resultat Årets totalresultat Årets resultat Summa årets totalresultat Utgående eget kapital 2021-12-31
14
-
-
225 957
225 957
13 005
1 145 176
225 957
1 384 138
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
Resultatanalys DIREKT FÖRSÄKRING AV SVENSKA RISKER
(tkr)
Totalt 2021
Sjuk och olycksfall
Hem och villa
Företag/ Lantbruk/ Fastighet
Motorfordon
568 989
27 609
132 252
137 794
14 135
260
-
-
-479 109
-16 064
-128 464
-123 217
-6 330
-29 253
Trafik
Summa direkt försäkring svenska risker
Mottagen återförsäkring
163 623
70 748
532 026
36 963
-
10 650
10 910
3 225
-128 472
-122 120
-44 939
-440 059
-39 050
-34 295
-35 619
-16 970
-122 467
-750
SKADEFÖRSÄKRINGSRÖRELSENS TEKNISKA RESULTAT Premieintäkt f.e.r. (not 1) Kapitalavkastning överförd från finansrörelsen Försäkringsersättningar f.e.r. (not 2) Driftskostnader f.e.r. Övrig teknisk kostnad Skadeförsäkringsrörelsens tekniska resultat
-2 421
-
-
-
-
-2 421
-2 421
-
-21 623
5 475
-25 465
-24 973
5 884
17 068
-22 011
388
AVVECKLINGSRESULTAT 52 954
17 801
1 498
4 823
1 828
18 556
44 506
8 448
Återförsäkrares andel
Avvecklingsresultat brutto
-19 908
-6 082
-71
-12 468
-
-1 287
-19 908
-
Avvecklingsresultat f.e.r
33 046
11 719
1 427
-7 645
1 828
17 269
24 598
8 448
FÖRSÄKRINGSTEKNISKA AVSÄTTNINGAR, FÖRE AVGIVEN ÅTERFÖRSÄKRING Avsättning för ej intjänade premier och kvardröjande risker Avsättning för oreglerade skador Avsättning för skadelivräntor
264 636
14 426
65 200
58 991
75 832
34 540
248 989
15 647
1 507 026
125 719
388 001
271 880
32 885
436 515
1 255 000
252 026
244 076
-
-
-
-
188 924
188 924
55 152
2 015 738
140 145
453 201
330 871
108 717
659 979
1 692 913
322 825
723 913
7 716
305 063
157 768
3 338
250 028
723 913
-
Premieintäkt f.e.r
568 989
27 609
132 252
137 794
163 623
70 748
532 026
36 963
Premieinkomst före avgiven återförsäkring
609 611
30 329
136 027
159 889
166 172
76 054
568 471
41 140
Premier för avgiven återförsäkring
-32 476
-1 525
-2 385
-20 048
-311
-7 355
-31 624
-852
-8 146
-1 195
-1 390
-2 047
-2 238
2 049
-4 821
-3 325
Försäkringsersättningar f.e.r
-479 109
-16 064
-128 464
-128 472
-122 120
-44 939
-440 059
-39 050
Utbetalda försäkringsersättningar
-386 076
-14 299
-88 418
-79 833
-121 785
-48 424
-352 759
-33 317
aa) Före avgiven återförsäkring
-646 501
-14 764
-238 868
-131 447
-125 458
-102 647
-613 184
-33 317
260 425
465
150 450
51 614
3 673
54 223
260 425
-
Summa försäkringstekniska avsättningar, före avgiven återförsäkring
ÅTERFÖRSÄKRARES ANDEL AV FÖRSÄKRINGSTEKNISKA AVSÄTTNINGAR Avsättningar för oreglerade skador
NOTER TILL RESULTATANALYS NOT 1
Förändring i Avsättning för ej intjänade premier och kvardröjande risker
NOT 2
bb) Återförsäkrares andel
Förändring i Avsättning för oreglerade skador f.e.r
-93 033
-1 765
-40 046
-48 639
-335
3 485
-87 300
-5 733
aa) Före avgiven återförsäkring
-453 983
4 253
-344 474
-156 595
-3 673
52 239
-448 250
-5 733
bb) Återförsäkrares andel
360 950
-6 018
304 428
107 956
3 338
-48 754
360 950
-
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
15
Tillsammans är man alltid starkare.
Därför stöttar vi framtidens gävleborgare via vår samhällsfond. Vi på tror på kraften i att vara en del av något större. Att bästa vägen framåt är att jobba tillsammans, mot gemensamma mål. Därför satsar vi också extra mycket på det som är gemensamt för oss som bor och lever här i Gävleborg. Ett exempel är att vi via vår samhällsfond varje år stöttar föreningar och organisationer som jobbar för barn och unga. Med den vill vi skapa trygghet och bidra till ett livskraftigt och hållbart Gävleborg både idag, imorgon och för all tid. LFgavleborg.se/samhallsfond
Noter till de finansiella rapporterna 1
Redovisningsprinciper
Årsredovisningen avges per 31 december 2021 och avser Länsförsäkringar Gävleborg som är ett ömsesidigt försäkringsbolag med säte i Gävle. Adressen till huvudkontoret är Drottninggatan 35, Gävle, och organisationsnummer är 585001-3086. Överensstämmelse med normgivning och lag Koncernredovisning har upprättats i enlighet med International Financial Reporting Standards (IFRS) utgivna av International Accounting Standards Board (IASB) sådana som de antagits av EU. Vidare har Rådet för finansiell rapporterings rekommendation RFR 1 Kompletterande redovisningsregler för koncerner tillämpats. Tillämpliga delar i Finansinspektionens föreskrifter om (FFFS 2019:23) årsredovisning i försäkringsföretag och tjänstepensionsföretag, med tillhörande ändringsföreskrifter, har även tillämpats i koncernredovisningen. Årsredovisningen har godkänts för utfärdande av styrelsen den 24 mars 2022. Koncernens rapport över resultaträkning och rapport över resultat och övrigt totalresultat och balansräkning och moderbolagets resultat- och balansräkning blir föremål för fastställelse på årsstämman den 28 april 2022. Moderbolaget tillämpar samma redovisningsprinciper som koncernen med de undantag som beskrivs i avsnittet om Moderbolagets redovisningsprinciper. Enligt Finansinspektionens allmänna råd tillämpas s.k. lagbegränsad IFRS och RFR 2 för juridiska personer. Konsolideringsprinciper Dotterföretag Dotterföretag är företag som står under ett bestämmande inflytande från Moderbolaget AB. Bestämmande inflytande föreligger om Moderbolaget har inflytande över investeringsobjektet, är exponerad för eller har rätt till rörlig avkastning från sitt engagemang samt kan använda sitt inflytande över investeringen till att påverka avkastningen. Vid bedömning om ett bestämmande inflytande föreligger, beaktas potentiella röstberättigande aktier samt om de facto control föreligger.
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
Dotterföretag redovisas enligt förvärvsmetoden. Metoden innebär att förvärv av ett dotterföretag betraktas som en transaktion varigenom koncernen indirekt förvärvar dotterföretagets tillgångar och övertar dess skulder. I förvärvsanalysen fastställs det verkliga värdet på förvärvsdagen av förvärvade identifierbara tillgångar och övertagna skulder samt eventuella innehav utan bestämmande inflytande. Transaktionsutgifter som uppkommer redovisas direkt i årets resultat. I de fall dotterbolagets redovisningsprinciper inte överensstämmer med koncernens redovisningsprinciper har justeringar gjorts till koncernens redovisningsprinciper. Intressebolag Intressebolag är de bolag där koncernen har ett betydande inflytande, men inte ett bestämmande inflytande, över den driftsmässiga och finansiella styrningen, vanligtvis genom andelsinnehav från 20 procent och upp till 50 procent av röstetalet. Från och med den tidpunkt som det betydande inflytandet erhålls redovisas andelar i intressebolag enligt kapitalandelsmetoden i koncernredovisningen. Kapitalandelsmetoden innebär att det i koncernen redovisade värdet på aktierna i intressebolaget motsvaras av koncernens andel i intressebolagets egna kapital samt koncernmässig goodwill och andra eventuella kvarvarande värden på koncernmässiga över- och undervärden. I koncernens resultaträkning redovisas som ”Andel i intressebolagets resultat” koncernens andel av intressebolagets nettoresultat efter skatt. Erhålla utdelningar från intressebolaget minskar det redovisade värdet på innehavet i intressebolaget. Kapitalandelsmetoden tillämpas fram till den tidpunkt när det betydande inflytandet över intressebolaget upphör. Koncerninterna fordringar och skulder, intäkter och kostnader och orealiserade vinster eller förluster som uppkommer från koncerninterna transaktioner mellan koncernföretag elimineras i sin helhet vid upprättandet av koncernredovisningen.
17
Moderbolagets redovisningsprinciper Moderbolagets redovisning är upprättad enligt Lag om årsredovisning i försäkringsföretag (ÅRFL) samt Finansinspektionens föreskrifter och allmänna råd om Årsredovisning i försäkringsföretag och tjänstepensionsföretag (FFFS 2019:23) samt tillhörande ändringsföreskrifter och Rådet för finansiell rapporterings rekommendation RFR 2 Redovisning för juridiska personer (januari 2015). Även Rådet för finansiell rapporterings utgivna uttalanden tillämpas. Försäkringsföretaget tillämpar s.k. lagbegränsad IFRS och med detta avses internationella redovisningsstandarder som har antagits för tillämpning med de begränsningar som följer av RFR 2 och FFFS 2019:23. Detta innebär att samtliga av EU godkända IFRS tillämpas så långt detta är möjligt inom ramen för svensk lag och med hänsyn till sambandet mellan redovisning och beskattning. Försäkringsavtal redovisas enligt principerna i IFRS 4, där det ges en definition av vad som i redovisningen betraktas som försäkringsavtal. Enligt IFRS 4 ska endast sådana kontrakt som överför betydande försäkringsrisk mellan försäkringsgivare och försäkringstagare redovisas som försäkring. Samtliga Länsförsäkringar Gävleborgs försäkringskontrakt har bedöms överföra tillräckligt mycket risk för att de ska klassas som försäkring enligt definitionen i IFRS 4. Finansiella instrument redovisas enligt principerna i IAS 39, vilket innebär att samtliga finansiella instrument klassificerats i enlighet med kategorierna av finansiella instrument i IAS 39. Ändrade redovisningsprinciper Ändring av IFRS 4 Tillämpning av IFRS 9 Finansiella instrument med IFRS 4 Försäkringsavtal IFRS 9 Finansiella instrument har ett samband med val av tillämpning av principer för redovisning i den kommande redovisningsstandarden för försäkringsavtal, IFRS 17. Sambandet påverkar val av presentation av ränteeffekter i resultaträkningen eller i övrigt totalresultat vid värdering av åtaganden hänförliga till försäkringsavtal. Sambandet mellan redovisningsstandarderna har medfört att IASB gett ut en förändring av den nuvarande standarden för redovisning av försäkringsavtal, IFRS 4. Förändringen godkändes av EU under 2017. Förändringen medger två valmöjligheter för försäkringsföretag. Ett alternativ är att företag som bedriver försäkringsverksamhet, om vissa kriterier är uppfyllda, kan skjuta upp tillämpningen av IFRS 9. Det andra alternativet innebär att de försäkringsföretag som enligt IFRS 9 klassificerar finansiella instru-
18
ment till verkligt värde via resultaträkningen som under IAS 39 inte var klassificerade till verkligt värde via resultaträkningen medges en alternativ tillämpning av IFRS 9. Förändringen i nuvarande IFRS 4 har analyserats av bolaget och innebär att företaget skjuter på tillämpningen av IFRS 9 till den tidpunkt IFRS 17 börjar tillämpas. Nya IFRS och tolkningar som ännu inte börjat tillämpas Ett antal nya eller ändrade IFRS träder i kraft först under kommande räkenskapsår och har inte förtidstillämpats vid upprättandet av dessa finansiella rapporter. Nedan beskrivs nya eller ändrade IFRS som kan få effekt på bolagets finansiella rapporter. IFRS 9 Finansiella instrument Undantaget att tillämpa IFRS 9 framgår i försäkringsföreskriften FFFS 2019:23 2 kap. p.1. I föreskriften 7 kap. 4§ framgår sedan att vid upprättande av en lagbegränsad koncernredovisning bör företag i koncernredovisningen tillämpa godkända internationella redovisningsstandarder som används i årsredovisningen i moderföretaget eller i årsredovisningen i dotterföretag som ingår i koncernredovisningen. Detta gäller om inte något annat krävs av lag eller annan författning, eller följer av dessa föreskrifter och allmänna råd. Vår uppfattning är att den så kallade ”deferral approach” i IFRS 4 att skjuta upp IFRS 9 därmed kan tillämpas både för en lagbegränsad koncernredovisning och även för en koncernredovisning enligt full IFRS fram till 1 januari 2023 då IFRS 17 träder ikraft (men inte senare). Notera den ändring som IASB gjorde 25 juni 2020 för att anpassa så att tiden som undantaget kan tillämpas motsvarar datumet för ikraftträdande av IFRS 17, det vill säga 1 januari 2023. IFRS 17 Försäkringsavtal IFRS 17 Försäkringsavtal ersätter IFRS 4 Försäkringsavtal och träder i kraft 1 januari 2023. Standarden tillhandahåller ett principbaserat regelverk för redovisning av försäkringsavtal och ställer utökade krav på upplysningar för att öka jämförbarhet mellan företag. EU godkände standarden i november 2021 med undantag för en så kallad carve-out som avser regler om årskohorter. Undantaget innebär att regeln om årskohorter för vissa typer av försäkringsavtal inte behöver tillämpas. Den 22 november 2021 publicerade Finansinspektionen ett förslag till ändringar i föreskriften om årsredovisning i försäkringsföretag och tjänstepensionsföretag (FFFS 2019:23) med tillämpning från och med 1 januari 2023. Av förslaget framgår bland annat att IFRS 17 Försäkringsavtal
inte bör tillämpas i juridisk person och därmed inte i en koncernredovisning enligt lagbegränsad IFRS. Företagets bedömning är att de föreslagna ändringarna inte kommer att innebära någon väsentlig påverkan på företagets finansiella rapporter. Värderingsgrunder för upprättandet av redovisningen Redovisningen baseras på historiska anskaffningsvärden med undantag för den helt dominerande delen av placeringstillgångarna, vilka redovisas till verkligt värde och med värdeförändringarna redovisade över resultaträkningen. De finansiella rapporterna och noterna presenteras i tusentals kronor (tkr), om inget annat anges. Bedömningar och uppskattningar i de finansiella rapporterna För att upprätta de finansiella rapporterna i enlighet med lagbegränsad IFRS fordras att företagsledningen gör ett antal bedömningar och uppskattningar samt gör antaganden som påverkar tillämpningen av redovisningsprinciperna och de redovisade beloppen av tillgångar, skulder, intäkter och kostnader. Uppskattningar och bedömningar är baserade på historiska erfarenheter och ett antal andra faktorer som under rådande förhållanden synes vara rimliga. Dessa uppskattningar och bedömningar ses över regelbundet och förändringar i gällande bedömningar och uppskattningar redovisas i den period ändringen görs. Bedömningar och uppskattningar som ligger till grund för redovisning och värdering av försäkringstekniska avsättningar har en betydande inverkan på de finansiella rapporterna. Värderingen av dessa avsättningar behandlas i ovanstående avsnitt om redovisning av försäkringsavtal samt i not 2 där upplysningar om risker i verksamheten lämnas. Länsförsäkringar Gävleborg är genom konsortieavtal representerat i konsortiet som reglerar länsförsäkringsbolagens inbördes förhållanden med anledning av det gemensamma ägandet i Länsförsäkringar AB. Länsförsäkringar Gävleborg utövar genom sitt deltagande i konsortiet inflytande över alla väsentliga beslut som rör Länsförsäkringar ABs finansiella och operativa strategier och har därför ett betydande inflytande över Länsförsäkringar AB, trots att bolaget endast innehar 3,64 procent av rösterna.
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
Bedömning av betydande inflytande och redovisning av uppskjuten och aktuell skatt Länsförsäkringsbolagen äger tillsammans 99,98 procent av aktierna i Länsförsäkringar AB. Styrningen av Länsförsäkringar AB medför att Länsförsäkringar Gävleborg utövar inflytande över Länsförsäkringar AB. Länsförsäkringar Gävleborg klassificerar därför innehavet i Länsförsäkringar AB redovisningsmässigt som ett intresseföretag och skattemässigt som näringsbetingade andelar. En av länsförsäkringsbolagen gemensam utredning har visat på att innehavet i Gamla Länsförsäkringar AB under hela innehavstiden borde ha klassificerats som intresseföretag. Länsförsäkringar Gävleborg rättade därav den redovisningsmässiga klassificeringen i årsredovisningen för 2020 och begärde omprövning av 2018 års deklaration avseende då erhållen utdelning. Skatteverket beslutade 22 juni 2021 att inte bifalla begäran om omprövning. Länsförsäkringar Gävleborg beslutade under räkenskapsåret 2021 att överklaga Skatteverkets omprövningsbeslut. Den 28 januari 2022 lämnades överklagan in. Länsförsäkringar Gävleborg bedömer därför att det är fortsatt sannolikt att den skattemässiga klassificeringen som näringsbetingade andelar kommer att godtas av domstol. Den 3 maj 2021 genomfördes en fusion mellan Länsförsäkringar Sak Försäkringsbolag (namnändrat till Länsförsäkringar AB) och Gamla Länsförsäkringar AB. Länsförsäkringar Gävleborg klassificerar fortsatt innehavet i Länsförsäkringar AB som intresseföretag. Länsförsäkringar Gävleborg avser därför att deklarera under året erhållen utdelning och uppkommen kapitalvinst i samband med andelsbytet vid fusionen, som ej skattepliktiga. Om Länsförsäkringar Gävleborg inte når framgång i domstolsprocessen skulle det medföra att eget kapital minskar med ca 154 mkr samtidigt som aktuell och uppskjuten skatt ökar med motsvarande belopp. Årets resultat hade därmed varit 154 mkr lägre. Kapitalbasen minskar på samma sätt som förändringen i eget kapital och solvenskvoten minskar med 14% för Moderbolaget. Konsolideringskapitalet påverkas inte. Klassificering och uppställningsformer För koncernen och moderbolaget redovisas en resultaträkning och en rapport över resultat och övrigt totalresultat. Resultaträkning och balansräkning är uppställda enligt lagen om årsredovisning i försäkringsföretags scheman, medan rapporten över resultat och övrigt totalresultat, rapporten över förändringar i eget kapital baseras på IAS 1 Utformning av finansiella rapporter. De skillnader mot koncernens rapporter som gör
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
sig gällande i moderbolagets resultat- och balansräkningar utgörs främst av redovisning av finansiella intäkter och kostnader, anläggningstillgångar, eget kapital samt förekomsten av avsättningar som egen rubrik i balansräkningen. Skillnader mellan koncernens och moderbolagets redovisningsprinciper Skillnaderna mellan koncernens och moderbolagets redovisningsprinciper framgår nedan. De nedan angivna redovisningsprinciperna för moderbolaget har tillämpats konsekvent på samtliga perioder som presenteras i moderbolagets finansiella rapporter, där inte annat anges. Intresseföretag Intresseföretag är de bolag där koncernen har ett betydande inflytande, men inte ett bestämmande inflytande, över den driftsmässiga och finansiella styrningen, vanligtvis genom andelsinnehav från 20 procent och upp till 50 procent av röstetalet. Ett betydande inflytande föreligger även vid ett röstetal under 20 procent när det klart kan påvisas att ett betydande inflytande finns utifrån en samlad bedömning av fakta och omständigheter i det enskilda fallet. Dotterföretag Andelar i dotterföretag redovisas i moderbolaget till verkligt värde. Skatter I moderbolaget redovisas obeskattade reserver inklusive uppskjuten skatteskuld. I koncernredovisningen delas däremot obeskattade reserver upp på uppskjuten skatteskuld och eget kapital. Resultaträkningen Resultatet redovisas i två huvuddelar. Skadeförsäkringsrörelsens tekniska resultat samt ytterligare ett icke-tekniskt resultat. Premieinkomst/premieintäkt Som premieinkomst redovisas samtliga premier för vilka ansvarighet inträtt, det vill säga när försäkringsperioden börjat löpa eller premien förfallit till betalning. Som premieintäkt redovisas den del av premieinkomsten som är hänförlig till redovisningsperioden. Den del av premieinkomsten från försäkringskontrakt som avser tidsperioder efter balansdagen avsätts till premiereserv i balansräkningen. Beräkning av avsättning till premiereserv sker i normalfallet genom att premieinkomsten periodiseras strikt utifrån det underliggande försäkringskontraktets löptid.
Kapitalavkastning överförd från finansrörelsen Den överförda kapitalavkastningen har beräknats på halva premieintäkten f.e.r samt på medelvärdet av in- och utgående avsättningar för oreglerade skador f.e.r under året. Som räntesats tillämpas medelvärdet för 90-dagars statsskuldväxlar under året. Det innebär att en räntesats på 0% har til�lämpats på övrig sak-affär. För mottagen icke-proportionell trafikåterförsäkring samt för sjuk- och olycksfallsförsäkring, såväl direktförsäkring som mottagen återförsäkring, används ett medelvärde av de 5 senaste bankdagarnas värde på 10-årig statsobligation vid balanspunkten, vilket innebär 0,20%. För den aktuella skadelivränterörelsens kassaflöden förs en rimlig, av aktuarien framräknad, avkastning över till den tekniska redovisningen. Försäkringsersättningar Försäkringsersättningar utgörs av redovisningsperiodens kostnader för inträffade skador vare sig de är anmälda till bolaget eller ej. I de totala försäkringsersättningarna ingår under perioden utbetalda försäkringsersättningar och förändringar i avsättningar för oreglerade skador. Återvinning avseende redan kostnadsförda skador redovisas som en reducering av skadekostnaden. Övrig teknisk kostnad Kostnaden utgörs av vårt engagemang i Trafikförsäkringsföreningen (TFF) som enligt redovisningsrekommendationer från Finansinspektionen ska redovisas under posten ”Övrig teknisk kostnad”. Driftskostnader Driftskostnader i försäkringsrörelsen redovisas funktionsuppdelade som anskaffnings-, skadereglerings- och administrationskostnader. Driftskostnader för skadereglering redovisas som en del av resultaträkningens försäkringsersättningar. Under Icke-tekniskt resultat redovisas kapitalavkastningens driftskostnader under Kapitalavkastningen, intäkter och kostnader i gemensam livförsäkringsaffär, gemensam bank- och fondtjänster och Länsförsäkringar Fastighetsförmedling redovisas under Förmedlad affär.
19
Återförsäkring Kostnader för återförsäkring redovisas i resultaträkningen under kostnadsposten Premier för avgiven återförsäkring. Premier för mottagen återförsäkring redovisas under intäktsposten Premieinkomst. Den del av risken för vilken återförsäkring tecknats redovisas i balansräkningen som Återförsäkrares andel av försäkringstekniska avsättningar. Kapitalförvaltningens resultat Kapitalförvaltningens resultat redovisas under Icke-tekniskt resultat. Den omfattar den del av kapitalavkastningen som återstår efter överförd avkastning till försäkringsrörelsen. För finansiella instrument som värderas till verkligt värde över resultaträkningen redovisas såväl realiserade som orealiserade värdeförändringar som kapitalavkastning intäkter eller kapitalavkastning kostnader (beroende på om värdeförändringen är positiv eller negativ). Skatter Inkomstskatter utgörs av aktuell skatt och uppskjuten skatt. Inkomstskatter redovisas i resultaträkningen. Aktuell skatt är skatt som ska betalas eller erhållas avseende aktuellt år. Hit hör även justeringar av aktuell skatt hänförlig till tidigare år. Uppskjuten skatt beräknas enligt balansräkningsmetoden med utgångspunkt i temporära skillnader mellan redovisade och skattemässiga värden på tillgångar och skulder. Värderingen av uppskjuten skatt baserar sig på hur redovisade värden på tillgångar eller skulder förväntas bli realiserade eller reglerade. Aktuell skatt och uppskjuten skatt beräknas med tillämpning av de skattesatser och skatteregler som är beslutade per balansdagen. Ersättning till anställda En redogörelse för Länsförsäkringar Gävleborgs ersättningar till anställda redovisas i not 32 samt som en bilaga till årsredovisningen och finns publicerad på vår webbplats under rubriken ”om oss”. Länsförsäkringar Gävleborg följer branschens pensionsöverenskommelse, den så kallade FTP-planen. Denna plan är huvudsakligen förmånsbaserad vad gäller framtida pensionsutbetalningar. Beräkningar av uppskattade framtida pensionsavsättningar framgår i not i balansräkningen. Förpliktelser avseende avgifter till avgiftsbestämda planer för ersättning efter avslutad anställning redovisas som en kostnad i resultaträkningen när de uppstår.
20
Leasing Bolagets leasingavtal avser hyror av kontorslokaler och företagsbilar. Dessa klassificeras i årsredovisningen som operationell leasing. Kostnader redovisas i resultaträkningen linjärt över leasingperioden. Variabla avgifter kostnadsförs i de perioder de uppkommer. Koncernen tillämpar inte längre IFRS 16 varför poster kopplade till IFRS 16 har justerats och redovisas i not 20.
BALANSRÄKNINGEN Finansiella instrument Finansiella tillgångar och skulder tas upp i balansräkningen när bolaget blir part enligt instrumentets avtalsmässiga villkor. Kundfordringar tas upp i balansräkningen när de faktureras. Leverantörsskulder tas upp när faktura mottagits. Andra skulder tas upp när motparten har presterat och en avtalsenlig skyldighet att betala föreligger (även om faktura ännu inte mottagits). Klassificering och värdering Finansiella tillgångar värderade till verkligt värde med värdeförändringarna redovisade över resultaträkningen. Finansiella tillgångar värderas till verkligt värde med värdeförändringarna redovisade över resultaträkningen. Länsförsäkringar Gävleborg utvärderar alltid resultatet av samtliga placeringstillgångar på basis av verkligt värde. I uppföljningen av kapitalförvaltningens resultat är fokus främst riktat mot nyckeltalet totalavkastning. I detta mått inkluderas såväl realiserade som orealiserade resultat. Detta innebär att även placeringar i onoterade aktier såsom Länsförsäkringar AB ingår i denna utvärdering. Det är därför bolagets bedömning att en redovisning till verkligt värde med värdeförändringarna redovisade över resultaträkningen ger mer relevant redovisningsinformation för läsaren. Finansiella tillgångar värderade till verkligt värde utgörs i balansräkningen av aktier och obligationer. Bolagets aktieinnehav i Länsförsäkringar AB har värderats till verkligt värde på basis av aktiernas substansvärde. Det förekommer transaktioner i Länsförsäkringarsfären. Eftersom aktierna innehas med hembudsförbehåll enligt vilket aktierna i första hand måste erbjudas de övriga ägarna till ett pris som motsvarar substansvärdet, så utgör substansvärdet aktiernas verkliga värde.
Alla derivat klassificeras som innehav för handelsändamål oavsett syftet med innehavet (i enlighet med IAS39). Finansiella tillgångar som innehas för handelsändamål ingår i kategorin finansiella tillgångar värderade till verkligt värde med värdeförändringarna redovisade över resultaträkningen. Lån och kundfordringar Lån utgörs i balansräkningen av lån till koncernföretag. Kundfordringar utgörs av fordringar på försäkringstagare. Lån och kundfordringar värderas till anskaffningsvärde. Andra finansiella skulder Andra finansiella skulder utgörs i balansräkningen av övriga skulder och värderas till anskaffningsvärde. Likvida medel Likvida medel består av kassamedel samt omedelbart tillgängliga tillgodohavanden hos Länsförsäkringar Bank. Metoder för bestämning av verkligt värde Följande sammanfattar de metoder och antaganden som främst använts för att fastställa verkligt värde på finansiella instrument. Finansiella instrument noterade på en aktiv marknad För finansiella instrument som är noterade på en aktiv marknad bestäms verkligt värde med utgångspunkt från tillgångens noterade köpkurs på balansdagen utan tillägg för transaktionskostnader (t ex courtage) vid anskaffningstillfället. Ett finansiellt instrument betraktas som noterat på en aktiv marknad om noterade priser med lätthet finns tillgängliga på en börs, hos en handlare, mäklare, branschorganisation, företag som tillhandahåller aktuell prisinformation eller tillsynsmyndighet och dessa priser representerar faktiska och regelbundet förekommande marknadstransaktioner på affärsmässiga villkor. Eventuella framtida transaktionskostnader vid en avyttring beaktas inte. Sådana instrument återfinns på balansposterna Aktier och andelar, Obligationer och andra räntebärande värdepapper.
Finansiella instrument som inte är noterade på en aktiv marknad Om marknaden för ett finansiellt instrument inte är aktiv, så tar företaget fram det verkliga värdet genom att använda en värderingsteknik, som i så hög utsträckning som möjligt bygger på marknadsuppgifter och företagsspecifika uppgifter används i så låg grad som möjligt. Företaget kalibrerar med regelbundna intervall värderingstekniken och prövar dess giltighet genom att jämföra utfallen från värderingstekniken med priser från observerbara aktuella marknadstransaktioner i samma instrument. Valet av tillämpad metod för att uppskatta verkligt värde bygger på ett antal bedömningar som bolaget fått göra. Vidare finns det en betydande osäkerhet i dessa uppskattningar i den utsträckning som värderingen bygger på information som inte kan observeras på marknaden. Immateriella tillgångar Immateriella tillgångar redovisas till anskaffningsvärde med avdrag för ackumulerade avskrivningar och eventuella nedskrivningar. Tillgångarna skrivs av linjärt över tillgångarnas bedömda nyttjandeperiod. Beräknade nyttjandeperioder: Framtida förväntade intäkter Olycksfall- och sjukförsäkring vuxen
Stomme Elinstallationer och hissar Yttertak, fasad, fönster VA och ventilation Ytskikt Övriga fastighetsinventarier
100 år 50 år 40 år 30 år 20 år 10 år
10år
Materiella tillgångar Materiella anläggningstillgångar redovisas som tillgång i balansräkningen. I anskaffningsvärdet ingår inköpspris samt kostnader direkt hänförliga till tillgången. Vinst och förlust som uppkommer vid avyttring eller utrangering av en tillgång utgörs av skillnaden mellan försäljningspris och tillgångens redovisade värde. Vinst och förlust redovisas som övrig rörelseintäkt/kostnad. Avskrivning sker linjärt över tillgångens beräknade nyttjandeperiod. Beräknade nyttjandeperioder: Maskiner och inventarier Kontorsinventarier
Rörelsefastigheter Rörelsefastigheter redovisas enligt omvärderingsmetoden. Byggnader och mark som ägs av Länsförsäkringar Gävleborgskoncernen som används för administrativa syften redovisas till sina omvärderade belopp, vilket är det verkliga värdet efter avdrag för ackumulerade avskrivningar och justering på grund av omvärdering på omvärderingsdagen. Verkligt värde baseras på rådande priser på en aktiv marknad för liknande fastigheter på samma plats och i samma skick. Värderingen utförs årligen av en extern oberoende värderingsman. Rörelsefastigheter består av ett antal komponenter med olika nyttjandeperioder. Huvudindelningen är byggnader och mark. Ingen nedskrivning sker på komponenten mark, vars nyttjandeperiod bedöms vara obegränsad. Byggnaden består emellertid av flera komponenter. Följande huvudgrupper av komponenter har identifierats och ligger till grund för avskrivningen på byggnader.
5 år 3-10 år
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
Förutbetalda anskaffningskostnader Försäljningskostnader som har ett klart samband med tecknande av försäkringsavtal och som bedöms generera en marginal som minst täcker anskaffningskostnaderna har aktiverats. Anskaffningskostnader innefattar driftskostnader som direkt eller indirekt kan hänföras till tecknandet eller förnyandet av försäkringsavtal, som provisioner, marknadsföringskostnader, löner och omkostnader för säljpersonal. Anskaffningskostnaderna avskrivs på 12 månader.
Försäkringstekniska avsättningar Försäkringstekniska avsättningar utgörs av avsättning för ej intjänade premier och kvardröjande risker samt avsättning för oreglerade skador och motsvarar förpliktelser enligt ingångna försäkringsavtal. Alla förändringar i försäkringstekniska avsättningar redovisas över resultaträkningen. Räntesats för diskontering av försäkringstekniska avsättningar För skadelivräntor, inklusive mottagen återförsäkring avseende skadelivräntor, används den av EIOPA definierade diskonteringsräntekurvan. Den är framtagen för att motsvara riskfria räntesatser för relevanta durationer och baseras på marknadsnoteringar för svenska swapräntor. För övrig försäkring används en fast räntesats baserad på den statsobligation som har löptid närmast åtagandets genomsnittliga duration. För direkt trafikförsäkring och mottagen proportionell trafikåterförsäkring används räntesatsen 0,12%, som utgör ett medelvärde av de 5 senaste bankdagarnas värde på 7-årig statsobligation vid balanspunkten. För mottagen icke-proportionell trafikåterförsäkring samt för sjuk- och olycksfallsförsäkring, såväl direktförsäkring som mottagen återförsäkring, används räntesatsen 0,21%, som utgör ett medelvärde av de 5 senaste bankdagarnas värde på 10-årig statsobligation vid balanspunkten. Avsättning för ej intjänade premier och kvardröjande risk Avsättningen för ej intjänade premier och kvardröjande risker avser att täcka den förväntade skade- och driftskostnaden under den återstående löptiden på ingångna försäkringskontrakt. Avsättningen beräknas normalt strikt tidsproportionellt, så kallad pro rata temporisberäkning. Om premienivån bedöms vara otillräcklig för att täcka de förväntade skade- och driftskostnaderna för skadereglering, förstärks de med ett tillägg för kvardröjande risker (nivåtillägg). Denna bedömning innefattar bl.a. uppskattningar av framtida skadefrekvenser och andra faktorer som påverkar behovet av nivåtillägg.
21
Avsättning för oreglerade skador Avsättningen för oreglerade skador ska täcka de förväntade framtida utbetalningarna för samtliga inträffade skador, inklusive de skador som ännu inte rapporterats till bolaget, så kallad IBNR–avsättning. Avsättningen inkluderar även kostnader för skadereglering samt förväntad kostnadsökning. Uppskattningen av avsättningsbehovet görs för de flesta skador med statistiska metoder och då i huvudsak med Chain-ladder metoden. Det mest väsentliga antagandet som ligger till grund för dessa metoder är att historiska utfall kan användas för beräkning av framtida skadekostnader.
Förlustprövning Tillräckligheten i de försäkringstekniska avsättningarna prövas löpande och per varje balansdag. De avsättningar som gjorts för oreglerade skador och ej intjänade premier undersöks då var för sig. Avsättningen för oreglerade skador grundar sig på beräknade framtida ersättningsutflöden. Prognoserna över avsättningsbehovet görs med vedertagna aktuariella metoder. Metoderna beaktar nulägesbedömningar av alla avtalsenliga kassaflöden och av andra hänförliga kassaflöden, exempelvis skaderegleringskostnader.
Vår bank hjälper dig att ta nästa steg. Livet har en förmåga att överraska oss. Vi vet aldrig exakt vad som väntar runt hörnet. Vad som än kommer härnäst så finns vår bank där du är, redo att hjälpa dig på vägen – oavsett om det gäller sparande eller lån. 22
Återbäring och rabatter Denna reserv utgörs av avsättningar för återbäring och rabatter till försäkringstagare. Den redovisas under det försäkringstekniska resultatet i resultaträkningen och som en försäkringsteknisk avsättning i balansräkningen.
2
Risker & riskhantering Bolagets resultat beror av försäkringsverksamheten och de försäkringsrisker det medför, av placeringsverksamheten och finansiella risker samt resultat från de förmedlade affärerna. Verksamheten ger även upphov till operativa risker. Risk och riskhantering är därför en central del av verksamheten i Länsförsäkringar Gävleborg. Denna not omfattar en beskrivning av bolagets riskhanteringsfunktion och riskhanteringssystem, samt ger upplysningar om bolagets kvantitativa och kvalitativa risker och riskexponeringar. System för riskhantering och Intern styrning och kontroll Länsförsäkringar Gävleborgs verksamhet är förenad med risktagande, vilket medför att bolaget behöver ha ett ändamålsenligt system för riskhantering och regelefterlevnad. Länsförsäkringar Gävleborgs riskhanteringssystem syftar till att ge ledningen och verksamheten en möjlighet att på ett effektivt sätt hantera risker och möjligheter. Riskhantering är en naturlig del av verksamheten och det är hela organisationens ansvar att bidra till riskhanteringssystemet. En förutsättning för detta är att riskhanteringssystemet är väl integrerat med bolagets system för företagsstyrning samt innehåller metoder för intern styrning och kontroll. Bolagets riskhanteringssystem beskrivs i bolagets Riskpolicy som är fastställd av styrelsen. Genom Riskpolicyn fastställs toleransnivåer och limiter inom varje riskkategori för hur mycket risk bolaget är villigt att ta, alternativt begränsa. Styrelsen fastställer den övergripande risktoleransen samt bolagets kapitalmål och solvensbehov. Risktoleransen uttrycks som en lägsta nivå för kapitalkvoten enligt standardformeln i Solvens 2 och kapitalmålet som ett intervall för kapitalkvoten. Mer detaljerade ramar och limiter för hur stora exponeringar bolaget är beredd att ta på sig anges främst i Riktlinje för teckning av försäkring, Riktlinje för återförsäkring, Riktlinje för försäkringstekniska avsättningar och Placeringsriktlinje. Styrelsen bär det yttersta ansvaret för att det i bolaget finns ett ändamålsenligt system för styrning och intern kontroll samt riskhantering. Styrelsen beslutar årligen om bolagets övergripande styrdokument och fastställer mål och strategier för verksamheten. Förutsättningar för en god kontrollmiljö är att verksamheten har dokumenterade processer, en god uppfattning om var i processerna risker kan uppstå och effektiva
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
Skadeförsäkringsrisk • Premierisk • Reservrisk • Katastrofrisk • Livförsäkringsrisk (Skadelivräntor)
Marknadsrisk
Operativ risk
Affärsrisk
• Ränterisk
• Affärsförhållanden
• Strategisk risk
• Aktierisk
• Skada på fysiska tillgångar
• Intjäningsrisk - skadeförsäkring
• Produkt- och processrisk
• Intjäningsrisk - Bank
• Fastighetsrisk • Spreadrisk
Motpartsrisk
• Valutarisk
• Motpartsrisk i återförsäkring
• Koncentrationsrisk i LFAB-aktien
• Motpartsrisk i bankmedel • Motpartsrisk i derivat
• Koncentrationsrisk i övriga placeringstillgångar • Koncentrationsrisk utom placeringstillgångar
Likviditetsrisk inklusive finansieringsrisk
• Personalrisk
• Intjäningsrisk - Liv
• Säkerhetsrisk • Ryktesrisk
• IT-risk • Legala och compliancerisk
Figur Bolagets klassificering av risk Önskvärda risker Nödvändiga risker Icke önskvärda risker
kontroller. Därigenom erhåller bolaget ett tillfredsställande skydd mot de identifierade riskerna. Verksamheten äger och hanterar löpande risker. Vd och verksamhetschefer ansvarar för att verksamheten bedrivs enligt fastställda styrande dokument. I bolaget finns även riskbedömningsgrupper som har till uppgift att bedöma nya och befintliga risker. Grupperna har rätt att ta egna beslut om bolaget ska acceptera en risk eller inte. Detta får dock bara ske inom de olika gruppernas behörighetsområden. Respektive chef ansvarar för att berörda medarbetare har nödvändig kunskap och kännedom om processer, befogenheter, bolagets intentioner vad gäller intern styrning och kontroll samt gällande lagar, regler och avtal. Styrelsen har även ett revisionsutskott till sitt förfogande. Revisionsutskottet har till uppgift att med utgångspunkt från bolagets riskbedömning, föreslå styrelsen inriktning och omfattning för internrevisionens arbete. För att skapa tydlighet och enhetlighet i arbetet med att identifiera, värdera, hantera och rapportera risk, delas dessa in efter huruvida de är önskvärda, nödvändiga eller icke önskvärda. Indelningen ger uttryck för bolagets attityd till risk och är överensstämmande med bolagets övergripande strategi.
BOLAGETS KLASSIFICERING AV RISK Centrala funktioner Som stöd och för att övervaka verksamhetens hantering av risk finns de centrala funktionerna Riskhanterings- och Aktuariefunktionen, Compliance samt Internrevision. Företagets riskhanteringsfunktion är självständig och ansvarar för att bevaka, analysera och avrapportera bolagets riskexponeringar samt bidra till att utveckla företagets riskhanteringssystem. Riskhanteringsfunktionen rapporterar löpande till styrelsen och VD om hur bolagets samtliga risker utvecklas. Funktionen kontrollerar att det finns en ändamålsenlig riskmedvetenhet och acceptans för att hantera risker inom verksamheten. Riskhanteringsfunktionen är även stödjande och arbetar för att verksamheten har de rutiner, system och verktyg som krävs för att upprätthålla den löpande hanteringen av risker. Aktuariefunktionen svarar för kvaliteten i beräkningen av försäkringstekniska avsättningar och bidrar till relevanta delar av riskberäkningarna. Aktuariefunktionen lämnar också yttrande över riktlinje för teckning av försäkringar samt lämpligheten av bolagets återförsäkringslösningar. Compliancefunktionen ansvar för att övervaka och kontrollera att verksamheten bedrivs med god regelefterlevnad. Compliancefunktionen ger stöd och råd till verksamheten och säkerställer att verksamheten informeras om nya och ändrade regler.
23
Internrevisorn skall medverka till och kontrollera att verksamheten inom bolaget bedrivs mot fastställda mål och i enlighet med styrelsens intentioner och riktlinjer genom att undersöka och utvärdera verksamheten och intern styrning och kontroll. Funktionen för Internrevision är utlagd till det gemensamt ägda servicebolaget Länsförsäkringar AB. Riskmanager och Compliance Officer är internt anställda på Bolaget och aktuariefunktionen är tillika anställd i Bolaget. Rapportering av risk Extern rapportering avseende risk är till stor del styrd av legala krav. Finansinspektionen är tillsynsmyndighet för de finansiella bolagen i Sverige. Bolaget rapporterar kvartalsvis uppgifter om bland annat kapitalbas och kapitalkrav till Finansinspektionen. Beräkning av kapitalkrav per riskkategori och analys av riskernas utveckling över tid samt hur riskerna samvarierar genomförs och rapporteras av riskhanteringsfunktionen kvartalsvis till styrelsen i form av en riskrapport. Inför väsentlig förändring analyseras förändringens påverkan och resultatet ingår i den kvartalsvisa rapporten. Bolaget mäter och kvantifierar risk i enlighet med Solvens 2 standardformel för följande riskkategorier; försäkringsrisk, marknadsrisk, motpartsrisk och operativ risk. Det totala kapitalkravet ställs sedan i relation till bolagets kapitalbas för beräkning av kapitalkvot.
Riskhanteringssystemet Den verksamhet som bolaget bedriver i form av försäkringsverksamhet och placeringsverksamhet medför risker och osäkerhet. För att hantera riskerna har bolaget utarbetat ett riskhanteringssystem samt integrerat riskhanteringen som en del av bolagets övergripande företagsstyrning. Följande karakteriserar bolagets risktagande:
Risker i försäkringsrörelsen Försäkringsrörelsen innebär exponering mot risker som varken kan eller ska undvikas, skade-, sjuk- och livförsäkringsrisker. Skadeförsäkringsrisk kan brytas ned i premierisk, reservrisk och katastrofrisk. Innebörden i dessa begrepp och bolagets metoder för att hantera riskerna beskrivs nedan.
Bedriver egen tillståndspliktig verksamhet inom skadeförsäkring. Bedriver förmedlad affär åt Länsförsäkringar Fondliv, Länsförsäkringar Liv samt Länsförsäkringar Bank. Verksamheten riktar sig såväl mot privatpersoner som mot företag. Prioriterade målgrupper inom företagssegmentet är små och medelstora företag. De risker som tas inom skadeförsäkring återförsäkras i relativt hög utsträckning. Återförsäkringslösningar hanteras av det gemensamägda servicebolaget, Länsförsäkringar AB. Osäkerhet förknippad med kapitalförvaltning (marknadsrisk) är en betydande del av den totala risken. Aktierisk är den enskilt största risken. En stor del av aktierisk och koncentrationsrisk kommer av aktier i Länsförsäkringar AB vilket är att betrakta som en strategisk placering. Verksamheten bedrivs i Gävleborgs län i Sverige.
Premierisk Premierisk avser risk för bland annat förlust på grund av felaktig prissättning, riskkoncentration och oriktig eller otillräcklig teckning av återförsäkring. Återförsäkring är det viktigaste instrumentet för reducering av premierisk. Andra faktorer som påverkar premierisk är villkorsutformning, riskurvalsregler, riskbesiktningar och portföljsammansättning. FTA per typ av affär (Mkr) Ansvar (FFA)
Brutto
Netto
0
173
Företag och fastighet exklusive ansvar (FLE)
295
138
Hem, Villa och Fritidshus (HVF)
396
91
67
64
Motorfordon (MOT) Sjukdom och olycksfall (SJO) Trafik (TRA) Olycksfallspooler (OFP) Trafikpoolen (LTK) Icke-proportionell egendomsåterförsäkring (MBP) Skadelivräntor (SKL+SKK)
97
90
420
191
5
5
124
124
18
18
222
222
Livkvoten
0
0
Oförklarat belopp
0
0
1 644
951
Siffrorna i tabellen är i enlighet med Solvens 2.
Reservrisk Reservrisk är risk för att avsättning för oreglerade skador inte räcker för att reglera inträffade skador. Risken hanteras främst genom utvecklade aktuariella metoder och en noggrann kontinuerlig uppföljning av anmälda skador. Katastrofrisk Länsförsäkringar Gävleborgs verksamhetsområde är begränsat till Gävleborgs län, vilket innebär att de risker som Bolaget får är koncentrerade till en förhållandevis liten region. Detta medför en relativt stor risk att flera enskilda försäkringar blir skadedrabbade vid en större skada som översvämning, brand eller stormskada. Främst är det olika typer av egendomsförsäkring (fastighets-, lantbruk/skogs- och villaförsäkring) som är särskilt känslig för denna geografiska koncentration.
24
Återförsäkring är det viktigaste instrumentet för reducering av katastrofrisk. För att begränsa riskerna i försäkringsrörelsen deltar bolaget i ett riskutbyte tillsammans med övriga 22 länsförsäkringsbolag i länsbolagsgruppen. Hantering av riskutbytet administreras inom det gemensamt ägda bolaget Länsförsäkringar AB. Livförsäkringsrisk Livförsäkringsrisk avser risk för förlust vid försäkring av enskilda personers liv och hälsa, med underkategorierna livsfallsrisk, kostnadsrisk och omprövningsrisk. Länsförsäkringar Gävleborg exponeras för dessa risker dels via bolagets egna skadelivräntor, dels via mottagen återförsäkring där bolaget tar emot motsvarande risker i skadelivräntor tillhörande LF Sak. Motpartrisk i avgiven återförsäkring Motpartsrisk i avgiven återförsäkring består i att betalning inte erhålls från återförsäkringsgivare i enlighet med återförsäkringsavtalen. Marknadsrisk i försäkringsrörelsen Bolaget är exponerat gentemot ränterisk i och med att bolagets reserver påverkas av en förändring av marknadsräntorna. Risken hanteras främst genom att anpassa räntebärande tillgångars duration. Riskhantering i försäkringsrörelsen För att begränsa risker i försäkringsrörelsen använder bolaget olika metoder. Riskminskning med avseende på osäkerhet i enskilda försäkringsavtal kan åstadkommas genom att utöka portföljen med avtal som är oberoende av varandra och genom en väl fungerande prissättningsprocess, så att premien i varje enskilt avtal motsvarar den faktiska riskexponeringen. Detta sker genom löpande uppföljningar och justeringar av tariffer. Därutöver är huvudmetoden för styrning av teckningsrisker den affärsplan som utformas årligen och som fastställs av styrelsen. Bolaget har detaljerade interna riktlinjer (riskurvalsregler) för att säkerställa en riktig bedömning och kvantifiering av den risk som tecknas. Ett viktigt led i detta är även besiktning av nya och befintliga risker. Riskurvalsreglerna anger kvantitativa gränser för hur stor exponeringen maximalt får vara inom olika riskområden och inom vilka försäkringsklasser och sektorer Bolaget är villigt att exponera sig. Alla sakförsäkringskontrakt löper på högst ett år med en inbyggd rättighet för försäkringsbolaget att avböja förlängning eller att ändra villkor och förutsättningar vid förlängning.
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
Bolaget köper återförsäkring genom återförsäkringsavdelningen på Länsförsäkringar AB. Länsförsäkringsgruppen har ett antal interna pooler som ger länsbolagen återförsäkringsskydd. Riskutbytet innebär att de deltagande bolagen begränsar sina åtaganden i försäkringsavtalen upp till vissa fastställda belopp, självbehåll. Självbehåll fastställs årligen av styrelsen. Skadekostnad som överstiger självbehållet, netto efter återvinning, upphandlar Länsförsäkringar AB i sin tur på den externa återförsäkringsmarknaden. Skador som omfattas av riskutbyte sprids ut över länsförsäkringsbolagen och Länsförsäkringar AB med fastställda andelar, som beror på affärsvolym, valda självbehåll och historiskt skadeutfall. Återförsäkringsprogrammet ger med undantag för vissa risker, ett automatiskt skydd och kapacitet att teckna risker upp till vissa beloppsgränser (teckningsmaximaler). Risker som inte omfattas av den automatiska kapaciteten återförsäkras på marknaden för fakultativ återförsäkring. Programmet gäller kalenderårsvis och förnyas eller omförhandlas varje år.
Livförsäkringsrisk hanteras främst genom en kontinuerlig uppföljning av dödligheten inom hela LF-gruppens skadelivräntebestånd, samt genom spridning av risken för ändrade dödlighetsantaganden genom intern återförsäkring. Kostnadsrisk hanteras genom centraliserad administration inom LF-gruppen och kontinuerlig uppföljning av kostnaderna. Omprövningsrisk hanteras främst genom remissförfarande där bolaget tillsammans med övriga branschen ger lagstiftaren en korrekt bild av lagstiftningens konsekvenser och genom intern återförsäkring som inom gruppen utjämnar effekterna av ändrad lagstiftning. Känslighet för risker hänförliga till försäkringsavtal Det löpande resultatet och avsättningar för försäkringar är känsliga för förändringar i vissa väsentliga antaganden. Nedanstående känslighetsanalys visar effekten på resultat före skatt och eget kapital av rimligt sannolika förändringar i några centrala antaganden. Effekterna har mätts antagande för antagande, med övriga antaganden konstanta.
Känslighetsanalys, teckningsrisk Inverkan på vinst före skatt (tkr)
Inverkan på eget kapital
2021
2020
2021
2020
1 % förändring i totalkostnadsprocent
+/-
5 701
5 465
4 527
4 295
1 % förändring i premienivån
+/-
5 690
5 425
4 518
4 264
1 % förändring i skadefrekvens objekt sak
+/-
1 744
1 731
1 385
1 361
10 % förändring i premien för avgiven återförsäkring
+/-
3 248
3 392
2 579
2 666
Känslighetsanalys, livförsäkringsrisk Inverkan på vinst före skatt (tkr) 20 % plötslig och permanent minskning av dödlighetsantaganden
+/-
Inverkan på eget kapital
2021
2020
2021
2020
-9 576
- 8 928
- 7605
- 7 017
25
Risker i finansrörelsen Finansrörelsen medför exponering mot marknadsrisk. Marknadsrisk är risk för att verkligt värde på eller framtida kassaflöden från en finansiell tillgång eller skuld varierar på grund av förändringar i aktiekurser, räntesatser, fastighetspriser och valutakurser. Bolagets metoder för att hantera dessa risker beskrivs nedan.
Motpartrisk i avgiven återförsäkring För att begränsa denna risk har länsförsäkringsgruppen ett särskilt regelverk för vilka externa återförsäkringsgivare som får användas. Minimikravet är att återförsäkringsgivare ska ha minst A-rating enligt Standard & Poor’s när det gäller affär med lång avvecklingstid och minst BBB-rating på övrig affär. Dessutom eftersträvas en spridning på ett flertal olika återförsäkrare. Tabellen nedan visar hur länsförsäkringsgruppens återförsäkringsfordringar fördelas utifrån kreditvärdering.
Aktierisk Aktiekursrisk är bolagets enskilt största underkategori till marknadsrisk. Bolaget har placeringstillgångar som är exponerade mot aktierisk främst i och med innehav i fonder och bolagets strategiska innehav av aktier i Länsförsäkringar AB. Bolagets innehav i fonder uppgår till 863 (547) mkr. Bolagets innehav av aktier i Länsförsäkringar AB uppgår till 1 066 (1 009) mkr.
Exponering för motpartsrisker 2021
2020
AA
34,2%
42,4 %
A
62,3%
56,3 %
BBB
2,8%
0,4 %
Not rated*
0,8%
0,9 %
* Länsförsäkringsbolagen deltar på Agrias återförsäkring, Marine XL samt Länsförsäkringars internationella retroaffär.
Bolaget har på balansdagen 723,9 (363,0) mkr i återförsäkrares andel av oreglerade skador.
Ränterisk Bolagets placeringar i räntebärande värdepapper uppgår totalt till 911 (988) mkr. Några räntebärande skulder finns inte. Bolagets ränteportfölj består främst av innehav i räntefonder samt lån till eget fastighetsbolag. Durationen i ränteportföljen uppgår för närvarande till 4,7 (4,9) år. Den långa durationen beror på bolagets lån till fastighetsbolaget med en löptid på 50 år. Den genomsnittliga durationen i bolagets åtagande uppgår för närvarande till 8,5 (8,9) år. Nedanstående tabell ger en indikation på bolagets känslighet för ränteförändringar. Bolagets känslighet för ränteförändringar (mkr) Räntebärande tillgångar (Återstående löptid/tid till räntejustering)
Försäkringstekniska avsättningar (Netto, odiskonterat)
798
219
1 < 3 år
-
107
3 < 5 år
-
94
5 < 10 år
-
185
10 < 20 år
-
205
> 20 år
113
181
Löptid < 1 år
Skadekostnadsutveckling En skattning av skadekostnaden för enskilda skadeår ger ett mått på bolagets förmåga att förutse den slutliga skadekostnaden. Tabellen nedan visar kostnadsutvecklingen för skadeåren 2014 – 2021 i den egna sakaffären, före återförsäkring. Av den övre delen av tabellen framgår hur skattningen av den totala skadekostnaden per skadeår, exklusive mottagen återförsäkring och skadelivräntor, utvecklats årsvis. Den nedre delen visar hur stor del av detta som finns i balansräkningen. Tabellen nedan visar på en god samstämmighet mellan uppskattad skadekostnad respektive år och nuvarande skattning av skadekostnaden.
Skadekostnad före återförsäkring (mkr) Skadeår
2014
2015
2016
2017
2018
2019
2020
2021
Totalt
1 058,6
3 647,4
- i slutet
555,7
264,7
319,3
325,1
415,1
337,6
371,3
- 1 år senare
580,0
275,9
317,8
325,9
429,9
322,0
354,6
312,8
- 2 år senare
604,9
272,7
314,2
331,7
403,9
- 3 år senare
642,4
268,5
313,5
328,6
403,8
- 4 år senare
669,0
268,6
312,3
330,6
- 5 år senare
679,3
269,7
287,8
- 6 år senare
672,4
259,1
- 7 år senare
666,8
Nuvarande skattning av total skadekostnad
668,8
259,1
287,8
330,6
403,8
312,8
354,6
1 058,6
3 647,4
Totalt utbetalt
524,8
245,0
256,9
292,4
362,2
272,1
264,1
373,8
2 591,4
Summa kvarstående skadekostnad
142,0
14,1
30,9
38,2
41,6
40,7
90,5
684,8
1 083,0
Avsättning skadeår före 2014 Total avsättning i balansräkningen
172,0 142,0
14,1
* Skadekostnad avseende TFF ingår inte fr o m 2014 enligt nya redovisningsrekommendationer.
30,9
38,2
41,6
40,7
90,5
684,8
1 255,0
Spreadrisk och motpartsrisk Spreadrisk och motpartsrisk avser de resultateffekter som uppstår om en utgivare eller motpart i ett finansiellt instrument inte kan fullgöra sina förpliktelser, en förändring av bedömningen av en motparts möjlighet att fullgöra sina förpliktelser, eller en förändring av den generella riskaptiten på marknaden. Bolagets räntebärande placeringar uppgår till 910,8 (987,7) mkr. För att begränsa risken i placeringar i räntebärande värdepapper har bolaget fastställt att ränteportföljen till minst 50% ska bestå av värdepapper med rating BBB eller högre. FTA ska täckas med minst 60% räntebär-ande placeringar samt kundfordringar därefter skall det täckas av egna fastigheter och aktier.
Kreditbetygsanalys, räntebärande placeringar Rating enligt Standard & Poor (mkr)
2021
2020
AAA
293,6
567,4
22,0
38,2
A
109,9
71,9
BBB
185,4
102,9
BB
15,6
11,7
Not rated *
284,3
195,9
Summa
910,8
987,7
AA
* Länsförsäkringar Gävleborgs lån till koncernföretag samt delar av bolagets innehav i korta räntefonder är Not Rated.
Koncentrationsrisk Koncentrationsrisk är risk för förlust till följd av att placeringstillgångar inte är väl diversifierade. För varje innehav som överskrider ett visst tröskelvärde, uppstår en överexponering som i sin tur genererar koncentrationsrisk. Bolagets strävan är att ha en tillräckligt väldiversifierad placeringsportfölj avseende exempelvis sammansättning av tillgångsslag, branscher, geografiska marknader och enskilda emittenter. I Placeringsriktlinjer anges normalportföljens beslutade limitnivåer för respektive tillgångsslag. Bolagets största koncentrationsrisk utgörs av aktieinnehavet i Länsförsäkringar AB.
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
Fastighetsrisk Bolaget är exponerat gentemot fastighetsrisk i och med ägande av den egna kontorsfastigheten i Gävle som ägs genom dotterbolaget Länsförsäkringar Gävleborgs Fastighets AB. Det bokförda värdet på fastigheten uppgår till 101 (99) mkr. Valutakursrisk Bolaget är i begränsad omfattning exponerat mot förändringar i valutakurser genom innehav i aktiefonder som placerar medel utanför Sverige. Bolaget har även en mycket begränsad valutakursriskexponering hänförlig till ett enskilt återförsäkringskontrakt. Likviditetsrisk inklusive Finansieringsrisk Likviditetsrisk är risk för att bolaget får svårighet att fullgöra åtaganden gällande finansiella och försäkringstekniska skulder. För Länsförsäkringar Gävleborg är likviditet normalt inget problem, eftersom premierna betalas in i förskott och stora skadeutbetalningar ofta är kända långt innan de förfaller. Bolaget har beslutat att alltid ha en likviditet (kassa och bankmedel) som uppgår till minst 20 mkr, utöver det som krävs för löpande drift och skadeutbetalningar. Bolaget har utöver detta en väsentlig del av placeringstillgångar i snabbt realiserbara UCITS-fonder.
Riskhantering i finansrörelsen För Länsförsäkringar Gävleborgs del är aktiekursrisk (inkl. koncentrationsrisk) och ränterisk de riskerna med potentiellt störst påverkan på finansrörelsen. Policy för kapitalförvaltning och Placeringsriktlinjer anger hur bolaget ska placera tillgångar och till vilken risk detta får göras. Dessa revideras minst en gång per år och beslutas av styrelsen. I dessa har bolaget även tagit hänsyn till aktsamhetsprincipen och övriga legala krav som kan påverka hur bolaget får placera kapitalet. Övergripande mål för bolagets kapitalförvaltning är att säkerställa att bolagets åtagande gentemot försäkringstagarna alltid kan fullföljas. Förvaltningen ska eftersträva en stabil avkastning över tid, vilket innebär att avkastningen inte bör fluktuera i för hög grad mellan åren. Känslighet för risker hänförliga till finansrörelsen Värdet på bolagets placeringar är främst känsliga för förändringar i aktiekurser, ränte-satser, och valutakurser. Nedanstående känslighetsanalys visar påverkan på bolagets resultat före skatt vid förändringar i dessa variabler.
Känslighetsanalys, marknadsrisker Inverkan på resultat före skatt (mkr) 10 % lägre aktiekurser (exkl. strategiskt innehav i LFAB aktien) 10 % lägre aktiekurs LFAB aktien
2021
2020
-74,8
-54,7
-106,6
-100,9
10 % negativ förändring valutakurser mot SEK
-42,9
-31,5
1 %-enhet högre räntenivå (Parallellskifte av räntekurva)
-19,8
-30,0
1 %-enhet ökad kreditspread
-0,9
-18,0
27
Operativa risker Operativ risk definieras som risk för förlust till följd av icke ändamålsenliga eller misslyckade interna processer, mänskliga fel, felaktiga system eller externa händelser. Målet för Länsförsäkringar Gävleborgs arbete med operativa risker är att säkerställa att de operativa riskerna inte ska begränsa möjligheterna att nå uppsatta verksamhetsmål. Detta förutsätter en effektiv hantering av operativa risker. Strategin för hantering av operativa risker utgår från insikten att operativa risker är en del av bolagets verksamhet. Strategin utgår således inte från att samtliga operativa risker kan undvikas, elimineras eller transfereras till annan part. Bolagets metod avseende operativ risk består främst i kartläggning och uppföljning av affärskritiska processer, utvärderingar av operativ risk samt analys och uppföljning av incidenter. Grundprincipen är att riskreducerande åtgärder vidtas om identifierad risk överstiger beslutad risktolerans (materiellt belopp). Affärsrisker Affärsrisker omfattar risk för förluster till följd av affärsstrategier och affärsbeslut som visar sig vara missriktade, konkurrenters åtgärder, omvärldsförändringar och negativa rykten om bolaget, liksom en oväntad nedgång i intäkter från exempelvis volymminskningar. Affärsrisker hanteras på styrelse- och ledningsnivå genom analyser och beslut dels inför strategiska vägval om inriktningen av verksamheten, dels i den årliga affärsplaneringsprocessen och då utvecklingen på koncernens marknader så kräver. De specifika affärsrisker som vid var tid bedöms som viktigast följs fortlöpande upp på ledningsnivå. Risker i övriga verksamheten Förutom sakförsäkringsverksamheten säljer bolaget livförsäkringar och fondprodukter till kunderna för Länsförsäkringar Liv ABs respektive Länsförsäkringar Fondliv ABs räkning samt bankprodukter för Länsförsäkringar Bank ABs räkning. Som ersättning för detta erhåller Länsförsäkringar Gävleborg provisioner. I bolagets avtal med Länsförsäkringar Bank regleras hur stor ersättning bolaget ska erhålla för den förmedlade bankaffären. I detta avtal framgår även att Länsförsäkringar Gävleborg ska stå för 80 procent av de kreditförluster som eventuellt uppkommer på de lån som bolaget förmedlar till Länsförsäkringar Bank. Det finns dock en begränsning i avtalet som innebär att bolagets ansvar maximalt kan uppgå till framtida provisioner.
28
Kapitalhantering Länsförsäkringar Gävleborg använder sig av en beräkningsmodell för att mäta totalrisk som baseras på Solvens 2-regelverket. Solvenskapitalkvoten beräknas genom att det totala riskbeloppet ställs i relation till bolagets kapitalbas. Bolagets styrelse och ledning får kvartalsvis en riskrapport som beskriver bolagets aktuella risksituation. I rapporten framgår bland annat hur de olika riskerna utvecklats över tid, hur relationen mellan totalrisk och kapital har utvecklats samt kvalitativ information om bolagets övriga risker, såsom exempelvis affärsrisker och operativa risker. Nedan presenteras bolagets kapitalbas, totala kapitalkrav samt kapitalkvot enligt Solvens 2. Kapitalisering (mkr)
2021-12-31
2020-12-31
Medräkningsbar kapitalbas (SCR)
2 049
1 825
Solvenskapitalkrav (SCR)
1 078
793
Solvenskvot
190%
230%
Länsförsäkringsgruppen använder sig av en gemensam riskapplikation för kapitalkravsberäkningar. Dessa beräkningar är baserade på senast tillgänglig information och tekniska specifikationer rörande kraven om kapitalkravsberäkningar enligt Solvens 2.
Riskernas inverkan på bolagets kapital utvärderas löpande och kapitalhanteringen hänger nära samman med styrning av risktagande. Det samband som finns mellan storlek på risker och behov av kapital har blivit alltmer tydligt i legala solvenskapitalkrav. Länsförsäkringar Gävleborg arbetar med ett kapitalmål för bolagets kapitalstyrka formulerat på grundval av de riskbaserade kapitalkraven i enlighet med Solvens 2-regelverket. Enligt beslut av styrelsen ska solvenskapitalkvoten vara minst 150% och ett målintervall för kapitalkvoten fastställt till 180% - 250%. I samband med den årliga affärsplaneringen, genomförs en egen risk- och solvensanalys, ERSA, som avser att säkerställa att bolaget vid var tid har tillräckligt kapital och tillräcklig likviditet. Analysen tar sin utgångspunkt i arbetet med affärsplanen och dess basscenario och inkluderar scenarier och stresstester för att ge kompletterande underlag om framtida kapitalbehov, vid såväl en förväntad omvärlds- och affärsutveckling såsom vid en negativ utveckling. Analysen genomförs på ett sådant sätt att styrelsen och ledningen skapar en samsyn kring frågor om kapitalstruktur, kapitalbehov och en beredskap för att vid behov kunna reducera risker eller på annat sätt förstärka bolagets ställning. Bolagets prognoser visar på en fortsatt god kapitalisering under de kommande åren och även vid mindre gynnsamma händelser
Observera!
Om inget annat anges avser uppgifter i not både koncernen och moderbolaget.
3 Premieinkomst (tkr) Direkt försäkring, Sverige Mottagen återförsäkring Premieinkomst
2021
2020
568 471
550 704
41 140
39 955
609 611
590 659
4 Kapitalavkastning överförd från finansrörelsen (tkr) Överförd kapitalavkastning, netto
2021
2020
14 135
2 700
Räntesats i övrig sakaffär, %
0,00
0,00
Räntesats i olycksfallsaffär, %
0,20
0,25
Räntesats i trafikaffär, %
0,00
0,00
Ränteberäkning redovisas i förvaltningsberättelsens redovisningsprinciper.
5 Utbetalda försäkringsersättningar Före avgiven
Efter avgiven
återförsäkring (tkr) Utbetalda försäkringsersättningar
återförsäkring
2021
2020
2021
2020
2021
2020
-596 110
-347 994
260 425
48 808
-335 685
-299 186
-50 391
-48 179
-
-
-50 391
-48 179
-646 501
-396 173
260 425
48 808
-386 076
-347 365
Driftskostnader för skadereglering
Totalt
Återförsäkrares andel
6 Driftskostnader Koncernen (tkr) Anskaffningskostnader Förändring av förutbetalda anskaffningskostnader Administrationskostnader Summa driftskostnader i skadeförsäkringsrörelsen
Moderbolaget
2021
2020
2021
2020
-76 719
-75 809
-76 719
-75 809
1 000
-400
1 000
-400
-46 210
-46 492
-47 498
-47 782
-121 929
-122 701
-123 217
-123 991
-128 641
-120 158
-128 641
-120 158
-6 245
-4 986
-6 245
-4 986
-10 304
-6 659
-15 304
-15 297
Totala driftskostnader före funktionsdelning Personalkostnader Ombud och mäklare Lokalkostnader Avskrivningar Övriga kostnader Provision i mottagen återförsäkring
-5 350
-8 775
-2 187
-1 974
-134 695
-136 059
-134 695
-136 059
-750
-536
-750
-536
-285 985
-277 173
-287 822
-279 010
105 014
96 025
105 014
96 025
5 759
4 186
5 759
4 186
-175 212
-176 962
-177 049
-178 799
Till kapitalförvaltning
- 4 478
-3 893
-4 478
-3 893
Till försäkringsersättning
-50 391
-48 179
-50 391
-48 179
1 586
-2 189
1 037
-2 736
-121 929
-122 701
-123 217
-123 991
Totala driftskostnader Omkostnadsbidrag förmedlad affär Övriga intäkter Summa driftskostnader
Avgår:
Förmedlad affär, netto Summa driftskostnader i skadeförsäkringsrörelsen
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
29
7 Övrig teknisk kostnad Trafikförsäkringsföreningen (TFF) är ett samarbetsorgan för de försäkringsbolag som har rätt att meddela trafikförsäkring i Sverige. Dessa försäkringsbolag är enligt lag skyldiga att vara medlemmar i TFF. Föreningens verksamhet styrs till övervägande del av reglerna i trafikskadelagen och trafikförsäkringsförordningen. Regeringen fastställer TFF:s stadgar. En av föreningen huvuduppgifter är att reglera trafikskador som orsakats av okända, oförsäkrade och utländska fordon. Andra huvuduppgifter är att ta ut en lagstadgad avgift (trafikförsäkringsavgift) av ägare till oförsäkrade fordon samt att delta i det internationella trafikförsäkringsarbetet (Gröna Kortsamarbetet och vissa andra funktioner). TFF har också till uppgift att hantera vissa försäkringsfrågor gällande motorfordon inom frivilliga branschsamarbetet i Sverige (Bilförsäkringskommittén). TFF svarar även för administrationen av Trafikskadenämnden. TFF:s egna intäkter utgörs främst av betalda trafikförsäkringsavgifter och finansiella intäkter. Driftskostnaderna och skadekostnaderna överstiger regelmässigt intäkterna och det uppkommer årligen ett nettounderskott i TFF:s verksamhet. Av regler i trafikskadelagen följer att medlemsbolagen har ett solidariskt ansvar att finansiera detta nettounderskott. Underskottet fördelas mellan medlemsbolagen på basis av bolagens premievolym för trafikförsäkring genom en årlig avräkning som fastställs av TFF:s stämma.
Nettounderskottet redovisas i enlighet med Finansinspektionens uttalade uppfattning och en branschgemensam rekommendation. (Belopp inom parantes avser år 2020). För Länsförsäkringar Gävleborgs del uppgår denna kostnad till 2 421 tkr (3 298 tkr) och redovisas i resultaträkningen i enlighet med denna rekommendation i not 7 som en ”Övrig teknisk kostnad” och i balansräkningen uppgår denna skuld till 2 850 tkr (3 658 tkr) och redovisas i not 28 som en ’Övrig skuld’’. För år 2021 utgör Länsförsäkringars totala andel av TFF:s underskott 35,92 % och bygger på under 2020 intjänade premier för direkttecknade trafikförsäkringar. Denna andel uppgår till 101 719 tkr (134 167 tkr) som fördelas mellan länsförsäkringsbolagen och LF Sak AB med hjälp av samma premienyckel. Länsförsäkringar Gävleborgs andel av Länsförsäkringars totala andel av TFF:s underskott utgör 2,60 % (2,60 %).
8 Kapitalavkastning, intäkter Koncernen (tkr) Driftsintäkter fastighet
Moderbolaget
2021
2020
2021
2020
812
798
45
31
494
473
1 925
1 904
32 749
-
32 749
-
10
-
10
-
5 274
25 634
5 274
25 634
293
176
293
176
4 955
3 511
4 955
3 511
44 587
30 592
45 251
31 256
Ränteintäkter: - värdepapper Utdelning - aktier och andelar - obligationer och andra räntebärande värdepapper Realisationsvinster: - aktier och andelar - obligationer och andra räntebärande värdepapper Övrig intäkt Summa kapitalavkastning, intäkter
9 Kapitalavkastning, kostnader Koncernen (tkr)
2021
Moderbolaget 2020
2021
2020
Driftkostnader fastighet
-2 069
- 1 989
-156
-77
Kapitalförvaltningskostnader
-3 060
- 2 469
-4 478
-3 893
-448
- 3 695
-448
- 3 695
Realisationsförluster - obligationer och andra räntebärande värdepapper Övriga räntekostnader Summa kapitalavkastning, kostnader
30
-80
-234
-79
-224
-5 657
- 8 387
-5 161
-7 889
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
10 Orealiserade vinster och förluster på placeringstillgångar Koncernen (tkr)
2021
Moderbolaget 2020
2021
2020
Förändring orealiserade vinster/förluster - aktier och andelar
177 597
9 082
182 235
23 574
- aktier och andelar i intresseföretag
54 027
71 761
56 465
70 098
- obligationer och andra räntebärande värdepapper
-
1 928
-
1 928
- fastighet
-
260
-
260
231 624
83 031
238 700
95 860
220 575
38 227
225 213
52 719
54 027
71 761
56 465
70 098
Summa förändring orealiserade vinster/förluster
Årets nettovinst/nettoförlust per kategori av finansiella instrument Värderingskategori verkligt värde via resultaträkning - aktier och andelar - aktier och andelar i intresseföretag - obligationer och andra räntebärande värdepapper Summa
349
-1 118
1 780
313
274 951
108 870
283 458
123 130
11 Övriga intäkter och kostnader Koncernen (tkr)
2021
Moderbolaget 2020
2021
2020
Övriga intäkter Provisioner och andra ersättningar från LF Liv AB
17 241
10 518
17 241
10 518
84 705
84 006
84 705
84 006
4 498
3 833
4 498
3 833
106 444
98 357
106 444
98 357
5 235
2 235
-
-
111 679
100 592
106 444
98 357
Driftskostnader tillhörande LF Liv AB
-11 450
-8 748
-11 522
-8 834
Driftskostnader tillhörande LF Bank AB och LF Fond AB
-89 250
-88 298
-89 727
-88 759
-4 158
-3 500
-4 158
-3 500
Summa kostnader förmedlad affär
-104 858
-100 546
-105 407
-101 093
Summa kostnader
-104 858
-100 546
-105 407
-101 093
Provisioner och andra ersättningar från LF Bank AB och LF Fond AB Provisioner och andra ersättningar från LF Fastighetsförmedling AB Summa intäkter förmedlad affär Omvärdering rörelsefastighet Summa övriga intäkter
Övriga kostnader
Driftskostnader från LF Fastighetsförmedling AB
12 Skatt på årets resultat Koncernen (tkr)
Moderbolaget
2021
2020
2021
2020
-5 597
-13 301
-5 229
-13 226
9 186
-9 212
-
-
Aktuell skatt Årets skatt Uppskjuten skatt Obeskattade reserver Förändring temporära skillnader
-33 962
-937
-32 883
-477
Redovisad skattekostnad
-30 373
-23 450
-38 112
-13 703
Resultat före skatt
242 905
159 896
264 069
149 579
Skatt enligt gällande skattesats 20,6% (21,4%)
-50 038
-34 218
-54 398
-32 010
Avstämning av effektiv skattesats
Ej skattepliktiga intäkter/kostnader
21 248
15 934
22 774
18 749
Förändring uppskjuten skatt
4 905
-3 689
-
1 035
Skatt på schablonintäkter Summa årets skatt
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
-6 488
-1 477
-6 488
-1 477
-30 373
-23 450
-38 112
-13 703
31
13 Redovisade uppskjutna skattefordringar och skulder Uppskjuten skattefordran (tkr)
Uppskjuten skatteskuld
Netto
2021
2020
2021
2020
2021
2020
Aktier och andelar, placeringstillgångar
-
-
-59 091
-25 630
-59 091
-25 630
Obligationer och andra räntebärande tillgångar
-
-
-589
-1 169
-589
-1 169
Fastigheter
-
-
-4 124
-3 046
-4 124
-3 046
Obeskattade reserver
-
-
-82 732
-91 918
-82 732
-91 918
Skattefordringar/-skulder, övriga
-
-
-24 691
-24 689
-24 691
-24 689
Skattefordringar/-skulder netto
-
-
-171 228
-146 452
-171 228
-146 452
Koncernen
Uppskjuten skattefordran (tkr)
Uppskjuten skatteskuld
Netto
2021
2020
2021
2020
2021
2020
Aktier och andelar, placeringstillgångar
-
-
-59 091
-25 630
-59 091
-25 630
Obligationer och andra räntebärande tillgångar
-
-
-589
-1 169
-589
-1 169
Fastigheter
-
-
-305
-305
-305
-305
Skattefordringar/-skulder, övriga
-
-
-24 691
-24 689
-24 691
-24 689
Skattefordringar/-skulder netto
-
-
-84 676
-51 793
-84 676
-51 793
Moderbolaget
Förändringen mellan åren har redovisats som uppskjuten skattefordran- och kostnad.
15 Byggnader och mark
14 Immateriella tillgångar (tkr)
(tkr)
2021
2020
Ingående balans
4 141
4 831
Årets avskrivningar
-690
-690
Antal
4 141
Anskaffningsvärde
Utgående redovisat värde
3 451
Förvaltningsfastighet
Verkligt värde
1 382 1 860
Geografisk fördelning: Personalstugan är belägen i Idre kommun.
Byggnader och mark värderas skattemässigt till anskaffningsvärde och årliga avskrivningar görs.
Livet efter jobbet. Vi hjälper dig till en bra pension. Livet har en förmåga att överraska oss. Vi vet aldrig vad som väntar runt hörnet. Som det nya livet som morförälder. Vi hjälper dig med pensionen. För all tid. 32
16 Finansiella tillgångar identifierade som poster xx
värderade till verkligt värde över resultaträkningen Koncernen Anskaffningsvärde
Verkligt värde
Anskaffningsvärde
Verkligt värde
2021
2021
2020
2020
(tkr) Aktier och andelar
517 056
834 690
474 180
611 405
Aktier och andelar i intresseföretag
242 525
1 066 066
242 525
1 009 600
Obligationer och andra räntebärande värdepapper
795 049
797 909
869 090
874 763
1 554 630
2 698 665
1 585 795
2 495 768
Anskaffningsvärde
Verkligt värde
Anskaffningsvärde
Verkligt värde
Summa
Moderbolaget
2021
2021
2020
2020
Aktier och andelar
467 052
753 902
424 176
548 595
Aktier och andelar i intresseföretag
242 525
1 066 066
242 525
1 009 600
81 611
108 870
81 611
86 255
Aktier i koncernföretag* Obligationer och andra räntebärande värdepapper Summa
795 049
797 909
869 090
874 763
1 586 237
2 726 747
1 617 402
2 519 213
* Länsförsäkringar Gävleborgs Fastighets AB 556927-2247, Säte Gävle. Ägarandel 100%, Årets resultat 1 095 tkr, Eget kapital 11 999 tkr. LFG Förvaltning AB 559169-3170, Säte Gävle. Ägarandel 100%, Årets resultat -13 tkr, Eget kapital 49 995 tkr. Anskaffningsvärden och verkliga värden på obligationer och andra räntebärande värdepapper
Anskaffningsvärde
Verkligt värde
Räntefonder Emmittent: LF Korträntefonder
373 580
374 602
LF Balanserad Räntefond
100 992
101 094
LF Vision Företagsobligation A
150 468
151 772
Captor Dahlia Green Bond
170 009
170 441
795 049
797 909
Summa*
Summa obligationer och räntebärande värdepapper
Förfallostruktur obligationer och andra räntebärande värdepapper År
Antal
0-3 år
3
3-5 år
1
Redovisande värden för finansiella tillgångar per värderingskategori Finansiella tillgångar värderade till verkligt värde över resultatet Koncernen Aktier och andelar Aktier och andelar i intresseföretag Obligationer och andra räntebärande värdepapper Kassa och bank Summa
Moderbolaget Aktier och andelar Aktier och andelar i intresseföretag Obligationer och andra räntebärande värdepapper
Via identifiering
Innehav för handelsändamål
Lånefordringar
Finansiella instr. som kan säljas
834 690
-
-
-
834 690
1 066 066
-
-
-
1 066 066
797 909
-
-
-
797 909
-
-
174 083
-
2 698 665
174 083
174 083 2 872 748
Via identifiering
Innehav för handelsändamål
Lånefordringar
Finansiella instr. som kan säljas
862 772
-
-
-
862 772
1 066 066
-
-
-
1 066 066
Summa*
797 909
-
-
-
797 909
Lån till koncernföretag
-
-
112 900
-
112 900
Kassa och bank
-
-
142 766
-
142 766
2 726 747
-
255 666
-
2 982 413
Summa Redovisade värden är detsamma som verkligt värde.
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
33
16 (forts.) Upplysningar om finansiella instrument värderade till verkligt värde. 2021 (tkr)
Nivå 1
2020
Nivå 2
Nivå 3
Nivå 1
Nivå 2
Nivå 3
64 317
Koncernen Aktier och andelar Obligationer och andra räntebärande värdepapper Summa tillgångar
748 211
-
86 479
547 088
-
797 909
-
-
874 763
-
-
1 546 120
-
86 479
1 421 851
-
64 317
Nivå 2
Nivå 3
Nivå 1
Nivå 2
Nivå 3
-
-
108 870
-
-
86 255
748 211
-
5 691
547 088
-
1 507 1 009 600
2021 (tkr)
Nivå 1
2020
Moderbolaget Aktier och andelar i koncernföretag Aktier och andelar Aktier och andelar i intresseföretag Obligationer och andra räntebärande värdepapper Summa tillgångar
-
-
1 066 066
-
-
797 909
-
-
874 763
-
-
1 546 120
-
1 180 627
1 421 851
-
1 097 362
Summa
Aktier och andelar i intressebolag
Aktier och andelar
Summa
I tabellen lämnas upplysningar om hur verkligt värde bestäms för de finansiella instrument som värderas till verkligt värde i balansräkningen. Uppdelningen av hur verkligt värde bestäms görs utifrån följande tre nivåer. Nivå 1: enligt publicerade prisnoteringar på en aktiv marknad för samma instrument. Nivå 2: enligt direkt eller indirekt observerbara marknadsdata som inte inkluderas i nivå 1. Nivå 3: utifrån indata som inte är observerbara
Avstämning av verkligt värde i nivå 3 Aktier och andelar (tkr)
2021
2020
64 317
60 160
18 202
4 157
-
-
Koncernen Ingående balans Totalt redovisade vinster och förluster - redovisat i årets resultat - redovisat direkt i eget kapital Anskaffningsvärde förvärv
3 960
-
Utgående balans
86 479
64 317
Orealiserade vinster och förluster redovisade i årets resultat för tillgångar som ingår i UB
18 202
4 157
Aktier och andelar i intressebolag
Aktier och andelar
(tkr)
2021
2020
Moderbolaget Ingående balans
1 009 600
1 507
1 011 107
939 502
1 560
941 062
Totalt redovisade vinster och förluster - redovisat i årets resultat
56 466
224
56 690
70 098
-53
70 045
- redovisat direkt i eget kapital
-
-
-
-
-
-
Anskaffningsvärde förvärv
-
3 960
3 960
-
-
-
1 066 066
5 691
1 071 757
1 009 600
1 507
1 011 107
56 466
224
56 690
70 098
-53
70 045
Utgående balans realiserade vinster och förluster redovisade i årets resultat för tillgångar som ingår i UB
34
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
17 Aktier och andelar i intresseföretag Koncernen (tkr) Redovisat värde vid årets ingång Förvärv av intresseföretag Värdeförändring av verkligt värde* Andel i årets resultat Andel i övrigt total resultat Summa aktier och andelar i intresseföretag
Moderbolaget
2021
2020
2021
2020
1 009 600
939 502
1 009 600
939 502
-
-
-
70 098
-
-
56 466
54 027
71 761
-
-
2 439
-1 663
-
-
1 066 066
1 009 600
1 006 066
1 009 600
*Bolagets aktieinnehav i Länsförsäkringar AB har värderats till verkligt värde på basis av aktiernas substansvärde. Det förekommer transaktioner i Länsförsäkringsfären. Eftersom aktierna innehas med hembudsförbehåll enligt vilket aktierna i första hand måste erbjudas de övriga ägarna till ett pris som motsvarar substansvärdet, så utgör substansvärdet aktiernas verkliga värde. Specifikation av aktier och andelar i intresseföretag Antal aktier och andelar
Företagets namn
Ägarbolag
Org. nummer
Säte
Gamla Länsförsäkringar AB
Länsförsäkringar Gävleborg
556549-7020
Stockholm
341 141
Ägarandel % 2021 2020
Röstandel % 2021 2020
3,27
3,64
3,27
3,64
Bokfört värde 2021-12-31 2020-12-31 1 066 066
1 009 600
Länsförsäkringar AB är genom konsortialavtal representerat i konsortiet som reglerar länsförsäkringsbolagens inbördes förhållanden med anledning av det gemensamma ägandet i Länsförsäkringar AB. Länsförsäkringar Gävleborg utövar genom sitt deltagande i konsortiet inflytande över alla väsentliga beslut som rör Länsförsäkringar ABs finansiella och operativa strategier och har därför ett betydande inflytande över Länsförsäkringar AB, trots att bolaget endast innehar 3,64% av rösterna.
Finansiell information i sammandrag av koncernens intresseföretag Länsförsäkringar AB (Mkr)
2021**
2020
Tillgångar
674 553
613 967
Skulder
639 776
580 916
Eget kapital
34 777
33 051
- varav primärkapital *
2 200
2 200
38 348
25 126
2 414
2 270
Intäkter Periodens resultat Periodens övriga totalreslultat
75
-51
Redovisat direkt i eget kapital
-61
-75
-698
0
Utdelning * Notera att justerat substansvärde skiljer sig mot LFAB koncernens egna kapital till följd av det primärkapitalinstrument som ingår i det egna kapitalet. Se Värdet på LFAB aktien. ** Notera att den finansiella ställningen för LFAB avser värdet per 2021-09-30
18 Fordringar avseende direkt försäkring (tkr)
2021
2020
Fordringar hos försäkringstagare
195 155
189 596
Fordringar hos försäkringsföretag
22 431
23 559
217 586
213 155
Summa fordringar avseende direkt försäkring
19 Övriga fordringar Koncernen (tkr) Fordringar Länsförsäkringar Bank AB
Moderbolaget
2021
2020
2021
2020
36 669
35 178
36 669
35 178
Kapitalförsäkring
2 750
2 213
2 750
2 213
Övriga fordringar
1 685
2 043
1 703
1 833
41 104
39 434
41 122
39 224
Summa övriga fordringar
35
20 Materiella tillgångar Koncernen (tkr)
Moderbolaget
2021
2020
2021
2020
27 192
25 643
19 000
17 516
386
1 901
276
1 836
Maskiner och inventarier Ingående anskaffningsvärde Årets anskaffning Årets avyttring/utrangering
-72
-352
-13
-352
Utgående anskaffningsvärde
27 506
27 192
19 263
19 000
Ingående avskrivningar
-17 430
-15 456
-12 002
-11 070
-2 423
-2 325
-1 496
-1 284
Årets försäljning/urangering
58
352
13
352
Ackumulerade avskrivningar
-19 796
-17 430
-13 485
-12 002
7 710
9 762
5 778
6 998
-
-
-3 081
-3 081
7 710
9 762
2 697
3 917
117 927
129 169
Årets avskrivningar
Summa tillgångar Ackumulerade avskrivningar utöver plan Utgående redovisat värde
Rörelsefastigheter Ingående anskaffningsvärde Ändrad redovisningsprincip IFRS16*
-
-11 502
Justerat anskaffningsvärde
-
117 667
Omvärdering fastighet till marknadsvärde
-
260
Årets anskaffning
-
-
Årets avyttring/utrangering
-
-
Avslutade nyttjanderätter*
-
-534
Tillkommande nyttjanderätter * Utgående anskaffningsvärde
-
2 159
117 927
119 552
Ändrad redovisningsprincip IFRS16*
-
-1 625
Justerat anskaffningsvärde
-
117 927
-18 066
-21 450
Ingående avskrivningar Ändrad redovisningsprincip IFRS 16 Ingående avskrivningar*
-
3 384
Justerat anskaffningsvärde
-
-18 066
-2 235
- 2 235
Årets avskrivningar Omvärdering fastighet till marknadsvärde ** Årets avskrivningar nyttjanderätter * Avslutade nyttjanderätter Ackumulerade avskrivningar
5 235
2 235
-
-3 524
-
534
-15 066
-21 056
Ändrad redovisningsprincip IFRS16*
-
2 990
Justerat anskaffningsvärde
-
-18 066
102 861
98 496
-
1 365
Summa tillgångar Ändrad redovisningsprincip IFRS16* Justerad summa tillgångar
-
99 861
Varav redovisat marknadsvärde på rörelsefastighet
101 000
98 000
Utgående redovisat värde
102 861
106 614
-
-6 753
Ändrad redovisningsprincip IFRS16* Justerat redovisat värde Totalt utgående redovisat värde
-
99 861
110 571
109 623
* Koncernen tillämpar inte längre IFRS 16 varför poster kopplade till IFRS 16 har justerats. **Omvärdering av rörelsefastighet redovisas som övrig intäkt i resultaträkningen då koncernen historiskt gjort negativa värdeförändringar i resultaträkningen som nu återförs över resultatet. Fastigheten Norr 26:2 har värderats per 2021-12-31. Värderingen har utförts av externt oberoende auktoriserad fastighetsvärderare. Marknadsvärdet har bedömts med stöd av en ortsprismetod och en marknadsanpassad avkastningskalkyl (kalkylperiod 5 år). Med begreppet marknadsvärde avses det mest sannolika priset vid en försäljning på en fri öppen fastighetsmarknad. Bolaget nyttjar som huvudkontor 2 710 kvm av totalt 3 045 kvm i fastigheten Norr 26:2 belägen i Gävle.
36
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
21 Förutbetalda anskaffningskostnader (tkr)
2021
2020
9 900
10 300
-9 900
-10 300
Årets aktivering av förutbetalda anskaffningskostnader
10 900
9 900
Utgående redovisat värde
10 900
9 900
Föregående års avsättning av förutbetalda anskaffningskostnader Årets avskrivning
Aktiveringen avser endast skadeförsäkringsrörelsen
22 Övriga förutbetalda kostnader och upplupna intäkter Koncernen (tkr)
Moderbolaget
2021
2020
2021
2020
Förutbetalda kostnader
17 450
15 663
17 412
15 625
Summa
17 450
15 663
17 412
15 625
Allt förväntas bli återvunnet inom 12 månader
23 Avsättning för ej intjänade premier och kvardröjande risker 2021 (tkr)
2020
Brutto
Återförs.andel
Netto
Brutto
Återförs. andel
Netto
Ingående balans
256 490
-
256 490
242 279
-
242 279
Premieinkomst
609 611
-32 476
577 135
590 659
-33 918
556 741
Intjänade premier under perioden
-601 465
32 476
-568 989
-576 448
33 918
-542 530
Utgående balans
264 636
-
264 636
256 490
-
256 490
Årets förändring av ej intjänade premier och kvardröjande risker
-8 146
-
-8 146
-14 211
-
-14 211
Summa förändring i Avs för ej intjänade premier och kvardröjande risker
-8 146
-
-8 146
-14 211
-
-14 211
24 Avsättning för oreglerade skador 2021 (tkr)
2020
Brutto
Återförs.andel
Netto
Brutto
Återförs. andel
Netto
-744 808
263 483
-481 325
-748 803
267 192
-481 611
Inträffade men ej rapporterade skador (IBNR)
-511 737
99 480
-412 257
-501 125
101 209
-399 916
Avsättning för skaderegleringskostnad
-40 573
-
-40 573
-38 076
-
-38 076
-1 297 118
362 963
-934 155
-1 288 004
368 401
-919 603
Inträffade och rapporterade skador
Ingående balans
Förväntad kostnad för skador som inträffat under innevarande år
258 897
453 418
712 315
210 923
51 483
262 406
Årets avsättning för, rapporterade och ej rapporterade skador
-712 881
-92 468
-805 349
-220 037
-56 921
-276 958
-453 984
360 950
-93 034
-9 114
-5 438
-14 552
-1 166 406
624 892
-541 514
-744 808
263 483
-481 325
-512 352
99 021
-413 331
-511 737
999 480
-412 257
-72 344
-
-72 344
-40 573
-
-40 573
-1 751 102
723 913
-1 027 189
-1 297 118
362 963
-934 155
Utgående balans
Utgående balans består av Inträffade och rapporterade skador Inträffade men ej rapporterade skador (IBNR) Avsättning för skaderegleringskostnad Utgående balans totalt
Bolaget diskonterar trafik- och olycksfallsaffärens reserver. Avsättning före diskontering för affärernas reserver för oreglerade skador uppgår till 792 751 tkr. Motsvarande belopp efter diskontering är 781 013 tkr (inkl mottagen återförsäkring trafik och olycksfall). Avsättningen efter avdragen återförsäkrares andel är före diskontering 531 736 tkr och efter diskontering 523 269 tkr. Diskonteringsräntan är baserad på den statsobligation som har löptid närmast åtagandenas genomsnittliga duration (tid till betalning), vilket fortsatt är, A: Den 7-åriga statsobligationen för Trafik, direktförsäkring samt avvecklingsaffären i Trafikreservpoolen. B: Den 10-åriga statsobligationen för Sjuk- och Olycksfall, direktförsäkring samt Olycksfallspoolen och Trafikpoolen (efter LTK). Bolaget använder det aktuella värdet på respektive statsobligation vid bokslutstidpunkten, beräknat som ett medelvärde över de senaste 5 bankdagarnas noteringar.
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
37
25 Avsättning för skatter Koncernen (tkr)
Moderbolaget
2021
2020
2021
-11 032
2 488
-11 398
2 379
2 527
7 720
2 453
7 720
Skatt på obeskattade reserver
82 732
91 918
-
-
Skatt på orealiserade vinster
84 648
51 767
84 648
51 767
Aktuell skatteskuld/fordran avseende inkomståret Skatteskuld tidigare inkomstår
2020
Uppskjutna skatteskulder/fordringar
Skatt på orealiserade förluster Andra temporära skillnader
-
-
-
-
3 848
2 767
28
26
Summa uppskjutna skatteskulder/fordringar
171 228
146 452
84 676
51 793
Summa avsättning för skatter
162 723
156 660
75 731
61 892
26 Avsättning för avtalsenliga pensionskostnader (tkr)
2021
2020
Ingående avsättning för avtalsenliga pensionskostnader
2 213
1 843
537
370
2 750
2 213
Förändring under året avseende avsättning kapitalförsäkring Utgående avsättning för pensionskostnader
27 Skulder avseende direkt försäkring (tkr)
2021
2020
60 645
59 444
Skulder till försäkringsföretag
14 664
27 369
Summa
75 309
86 813
Skulder till försäkringstagare
28 Övriga skulder Koncernen (tkr) Leverantörsskulder Skuld TFF Aktieägartillskott LG Fastighets AB
2021
Moderbolaget 2020
2021
2020
10 368
7 451
10 262
7 298
2 850
3 658
2 850
3 658
-
-
11 800
11 800
Övriga skulder *
24 361
21 471
24 265
21 359
Summa
37 579
32 580
49 177
44 115
* Löptid < 1 månad
29 Övriga förutbetalda intäkter och upplupna kostnader Koncernen (tkr)
38
2021
Moderbolaget 2020
2021
2020
Upplupna kostnader
16 118
18 339
15 837
18 065
Summa
16 118
18 339
15 837
18 065
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
30 Ställda säkerheter och eventualförpliktelser Koncernen (tkr) För försäkringstekniska avsättningar registerförda tillgångar*
Moderbolaget
2021
2020
2021
1 291 825
1 190 645
1 291 825
2020 1 190 645
*Tillgångar ställda till förmån för försäkringstagarna för att täcka försäkringstekniska avsättningar i balansräkningen, enligt 6 kap § 11 Försäkringsrörelselagen. Beloppet som tas upp som ställda säkerheter motsvarar den försäkringstekniska skulden i balansräkningen efter avdrag för återförsäkrares andel. Värde enligt förmånsrättsregistret är 2 985 mkr (2 654 mkr). Av det avtal Länsförsäkringar Gävleborg ingått med Länsförsäkringar Bank AB ska bolaget stå för 80 % av de kreditförluster som eventuellt uppkommer på de lån som bolaget förmedlar till Länsförsäkringar Bank AB. Det finns dock en begränsning i avtalet som innebär att bolagets ansvar maximalt kan uppgå till framtida provisioner. Av trafikskadelagen och trafikförsäkringsförordningen följer att försäkringsbolag som meddelar trafikförsäkring i Svergie är skyldiga att vara medlemmar i Trafikförsäkringsföreningen. Av reglerna följer att medlemsbolagen har ett solidariskt ansvar att finansiera verksamheten i Trafikförsäkringsföreningen. Detta hanteras genom att det årliga nettounderskottet för Trafikförsäkringsföreningen fördelas mellan medlemsbolagen på basis av bolagens premievolym för trafikförsäkring genom en årlig avräkning som fastställs av Trafikförsäkringsföreningens stämma. Av det solidariska ansvaret följer att det enskilda medlemsbolaget kan ha en eventuell tillkommande förpliktelse gentemot Trafikförsäkringsföreningen i det fall något annat medlemsbolag inte kan fullgöra sina egna förpliktelser eller det fall de reserver för oreglerade skador som hålls av Trafikförsäkringsföreningen visar sig otillräckliga.
31 Närstående De 23 länsförsäkringsbolagen har valt att organisera vissa gemensamma verksamheter i Länsförsäkringar AB-koncernen. Koncernen har fått i uppdrag av länsförsäkringsbolagen att bedriva verksamhet inom områden där storskalighet är en avgörande konkurrensfördel och att tillhandahålla sådan service till länsförsäkringsbolagen som av effektivitetsskäl ska produceras och tillhandahållas gemensamt inom Länsförsäkringar. Som närstående juridiska personer räknas Länförsäkringar AB Koncernen, Länsförsäkringar Mäklarservice AB och Länsförsäkringar Fastighetsförmedling AB, Länsförsäkringar Trygghetstjänster AB samt de 22 övriga länsförsäkringsbolagen med dotterbolag. Länsförsäkringar Gävleborgs Fastighets AB och LFG Förvaltning AB är helägda dotterbolag till Länsförsäkringar Gävleborg. Länsförsäkringar Gävleborg Fastighets AB äger en kontorsfastighet där Länsförsäkringar Gävleborg hyr kontorslokaler för sin försäkringsverksamhet. Dessa bolag räknas därför som närstående bolag. Inom Länsförsäkringsgruppen förekommer transaktioner mellan närstående av såväl engångskaraktär som av löpande karaktär. Till transaktioner av engångskaraktär hör köp och försäljning av tillgångar och liknande transaktioner, vilka normalt är av begränsad omfattning. Till transaktioner av löpande karaktär hör tjänster som tillhandahålls av Länsförsäkringar AB gentemot länsförsäkringsbolagen avseende utförande av utvecklingsprojekt och ovan beskrivna service. Prissättningen för affärsverksamheten är gjord på marknadsmässiga villkor. Prissättning för serviceverksamhet inom länsförsäkringsgruppen baseras på direkta och indirekta kostnader. Totalt sett syftar prissättningen till att fördela kostnaderna rättvist inom länförsäkringsgruppen utifrån förbrukning. Gemensamma utvecklingsprojekt och gemensam service är kollektivt finansierade och faktureras utifrån beslutad fördelningsnyckel. (tkr) Länsförsäkringar AB Koncernen Länsförsäkringsbolag Länsförsäkringar Mäklarservice AB Länsförsäkringar Fastighetsförmedling AB LFG Förvaltning AB Länsförsäkringar Gävleborgs Fastighets AB
Under 2021 har bolaget haft löpande transaktioner som omfattar dels kostnader för gemensam service och gemensam utveckling, dels provisionsersättning avseende försäljning och kundvård för den av Länsförsäkringar Gävleborg förmedlade affären (se not 11). Utöver detta har även transaktioner skett vilka syftar till att reglera den interna och externa återförsäkringsaffären som i sin helhet sker inom Länsförsäkringar Sak (se resultaträkning för information om intäkter och kostnader hänförlig till avgiven återförsäkringsaffär). Länsförsäkringar Gävleborg har också fått ersättning för nedlagt gemensamt utvecklingsarbete. Länsförsäkringar Gävleborg har även transaktioner med Länsförsäkringar Liv avseende individuella pensionsförsäkringar. Förutom att bolaget betalar produktionskostnader för den förmedlade bankaffären till Länsförsäkringar Bank köps även säkerhetsdosor och PIN-koder från banken. Det sker även köp och försäljning av tjänster mellan bolaget och andra länsförsäkringsbolag. Detta avser provisonskostnader för tecknande av försäkring, ersättning/upphandling av större försäkringslösningar, gemensamma konferenser etc. Till närstående nyckelpersoner räknas styrelseledamöter och ledande befattningshavare i Länsförsäkringar Gävleborg samt nära familjemedlemmar till dessa. Ersättning till närstående nyckelpersoner framgår av not 32.
Intäkter
Kostnader
Fordringar
Skulder
109 672
-98 641
94 405
-28 962
2 311
-4 385
-
-2 243
-
-8 396
-
-20
2 885
-2 638
398
-10
-
-
19
-
1 431
-5 732
112 900
-11 800
39
32 Anställda och personalkostnader Medeltalet anställda under året
Män
Kvinnor
Tot 2021
Män
Kvinnor
Tot 2020
Moderbolaget Tjänstemän *
72
74
146
70
80
150
Specialombud
-
-
90
-
-
107
Koncern totalt
72
74
146
70
80
150
Specialombud
-
-
90
-
-
107
Män
Kvinnor
Tot 2021
Män
Kvinnor
Tot 2020
Styrelsen
4
5
9
4
5
9
VD
1
-
1
1
-
1
Andra personer i företagets ledning
3
2
5
3
2
5
Totalt moderbolaget
8
7
15
8
7
15
Styrelsen
2
2
4
2
2
4
VD
2
-
2
2
-
2
* Omräknade till heltidsanställda
Könsfördelning i företagsledningen Moderbolaget
Dotterbolag
Övriga ledande befattningar
-
-
-
-
-
-
Totalt dotterbolag
4
2
6
4
2
6
12
9
21
12
9
21
Koncern totalt
För styrelseuppdrag i dotterbolagen har ingen ersättning utgått.
Kostnader för ersättning till ledande befattningshavare samt anställda
Styrelseledamöter samt
VD
(tkr)
Styrelseordförande
Tjänstemän
ledande befattningshavare
2021
2020
2021
2020
Löner och ersättningar
2 793
2 563
379
Sociala kostnader
2 157
1 966
119
- varav pensionsavgifter
1 016
939
Totalt
4 950
Totalt koncernen
4 950
Ombud
2021
2020
2021
2020
2021
2020
373
5 766
5 635
95
3 206
3 121
69 996
67 293
6 222
4 996
36 936
32 788
-
-
-
1 154
1 117
-
11 701
9 355
-
-
4 529
498
468
8 972
8 756
106 932
100 081
6 222
4 996
4 529
498
468
8 972
8 756
106 932
100 081
6 222
4 996
Moderbolaget
Länsförsäkringar Gävleborg har endast fasta ersättningar till ledande befattningshavare. Den vinstandelstiftelse som finns i företaget omfattar alla anställda. Grunden för utfall till stiftelsen baseras på det faktiska ekonomiska utfallet. Principer för ersättningar till ledande befattningshavare Ersättning till vd beslutas av styrelsen och utgörs av grundlön samt pension. Pensionsförsäkring för vd har tecknats från 65 års ålder. Vid uppsägning från bolagets sida utgår avgångsvederlag med en årslön. För övriga befattningshavare i bolagets ledning gäller för försäkringsbranschen normala anställningsvillkor.
Ersättningar under 2020
Arvode
(tkr)
Sociala kostnader
Pensionskostnader
2021
2020
2021
2020
379
269
119
-
104
-
Summa
2021
2020
2021
2020
84
-
-
498
353
11
-
-
-
115
Olsson, Jonas
Styrelsens ordförande
Mats Åstrand
Styrelsens ordförande tom 2020-05
Lundin, Pernilla
Styrelsens vice ordförande
153
135
48
42
-
-
201
177
Axelson, Åke
Styrelseledamot
166
152
17
16
-
-
183
168
Ohlson, Pia
Styrelseledamot
166
142
52
44
-
-
218
186
Lennmalm, Lars
Styrelseledamot
174
142
55
44
-
-
229
186
Spåls, Ulrika
Styrelseledamot
149
124
47
39
-
-
196
163
Maleki Nordin, Parisa
Styrelseledamot
157
82
49
26
-
-
206
108
Bäckström, Per-Ove
Verkställande direktör
4 529
2 793
2 563
2 157
1 966
1 016
939
4 950
Andra ledande befattningshavare
4 801
4 858
2 938
2 910
1 154
1 117
7 739
7 768
Summa
8 938
8 571
5 482
5 182
2 170
2 056
14 420
13 753
En redogörelse för Länsförsäkringar Gävleborgs ersättningar till anställda redovisas även som en bilaga till årsredovisningen och finns publicerad på LFgavleborg.se under ”Om oss”.
40
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
33 Upplysning om arvoden och utlägg till revisorer Koncernen (tkr)
Moderbolaget
2021
2020
2021
2020
KPMG - revisionsuppdrag
731
517
689
481
KPMG - övriga tjänster
49
31
49
31
780
548
738
512
2021
2020
Inom ett år
11 366
11 155
Mellan ett år och fem år
6 087
6 195
Totalt
34 Operationell leasing - leasingavtal där företaget är leasetagare (tkr) Icke uppsägningsbara leasingbetalningar uppgår till:
Moderbolaget hyr samtliga kontorslokaler. Hyresavtalen (leasingavtalen) löper normalt på 3 år, med en option till förlängning. Inga avtal innebär krav på förlängning. Bolaget leasar även företagsbilar. I leasingavtalen förekommer det indexklausuler.
35 Tilläggsupplysningar, angående försäkringsrörelsen F Ö R SÄ K R I N G S K L AS S E R
(tkr)
Totalt 2021
Olycksfall och sjukdom
Motorfordon övr. kl.
Motorfordon ansv mot tredje man
Brand- och annan egendomskada
Allmän ansvarighet
Rättsskydd
Summa direkt försäkring
Mottagen återförsäkring
609 612
34 618
166 172
76 054
269 377
17 172
5 078
568 471
41 141
Premieinkomst, brutto Premieintäkt, brutto Försäkringsersättningar, brutto
601 465
33 378
163 934
78 103
266 261
16 955
5 019
563 650
37 815
-1 100 484
-11 381
-129 131
-50 408
-837 368
-30 827
-2 319
-1 061 434
-39 050
Driftskostnader, brutto
-123 217
-7 251
-35 619
-16 970
-57 853
-3 684
-1 091
-122 468
-749
Resultat av avgiven återförsäkring
588 899
-7 079
6 699
-1 886
575 760
15 126
1 131
589 751
-852
183%
34%
79%
65%
314%
182%
46%
188%
103%
Skadeprocent, brutto
36 Disposition av vinst eller förlust (kr)
2021
Förslag till disposition av bolagets resultat Till årsstämmans förfogande står: - Balanserad vinst - Årets resultat
1 145 176 417 225 957 311 1 371 133 728
Styrelsen föreslår att i ny räkning överföres
1 371 133 728
Vi finns där du är, oavsett vad som väntar runt hörnet. Ibland kan oturen vara framme. Då är det skönt att veta att bilen har en bra försäkring. Vi hjälper dig, så du kan köra tryggt. För all tid.
37 Väsentliga händelser efter räkenskapsårets slut • Den 28 januari 2022 överklagade Länsförsäkringar Gävleborg Skatteverkets beslut att inte bifalla begäran om omprövning av 2018 års deklaration. Se vidare avsnitt Bedömningar och uppskattningar i de finansiella rapporterna under Redovisningsprinciper. • Den 24 februari 2022 invaderades Ukraina av Ryssland efter en lång tid av osäkerhet i området. Den initiala effekten påverkar bolagets kapitalförvaltning till följd av negativ utveckling på världens börser. De långvariga konsekvenserna är svåra att överblicka i dagsläget både för bolaget och västvärlden.
Styrelsens underskrift Gävle den 24 mars 2022
Jonas Olsson Ordförande
Pernilla Lundin
Åke Axelson
Pia Ohlson
Ulrika Spåls
Lars Lennmalm
Parisa Maleki Nordin
Vice Ordförande
Ledamot
Ledamot
Ledamot
Ledamot
Ledamot
Per-Ove Bäckström Verkställande direktör
Daniel Alfredsson
Emma Nyström
Arbetstagarrepresentant
Arbetstagarrepresentant
Vår revisionsberättelse har lämnats den dag som framgår av vår elektroniska underskrift. Magnus Ripa
Auktoriserad revisor, KPMG AB
42
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
Revisionsberättelse Till bolagsstämman i Länsförsäkringar Gävleborg, org. nr 585001-3086 Rapport om årsredovisningen och koncernredovisningen Uttalanden Vi har utfört en revision av årsredovisningen och koncernredovisningen för Länsförsäkringar Gävleborg för år 2021. Bolagets årsredovisning och koncernredovisning ingår på sidorna 6-42 i detta dokument. Enligt vår uppfattning har årsredovisningen och koncernredovisningen upprättats i enlighet med lagen om årsredovisning i försäkringsföretag och ger en i alla väsentliga avseenden rättvisande bild av moderbolagets och koncernens finansiella ställning per den 31 december 2021 och av dessas finansiella resultat för året enligt lagen om årsredovisning i försäkringsföretag. Förvaltningsberättelsen är förenlig med årsredovisningens och koncernredovisningens övriga delar. Vi tillstyrker därför att bolagsstämman fastställer resultaträkningen och balansräkningen för moderbolaget och för koncernen. Våra uttalanden i denna rapport om årsredovisningen och koncernredovisningen är förenliga med innehållet i den kompletterande rapport som har överlämnats till moderbolagets revisionsutskott i enlighet med revisorsförordningens (537/2014) artikel 11. Grund för uttalanden Vi har utfört revisionen enligt International Standards on Auditing (ISA) och god revisionssed i Sverige. Vårt ansvar enligt dessa standarder beskrivs närmare i avsnittet Revisorns ansvar. Vi är oberoende i förhållande till moderbolaget och koncernen enligt god revisorssed i Sverige och har i övrigt fullgjort vårt yrkesetiska ansvar enligt dessa krav. Detta innefattar att, baserat på vår bästa kunskap och övertygelse, inga förbjudna tjänster som avses i revisorsförordningens (537/2014) artikel 5.1 har tillhandahållits det granskade bolaget eller, i förekommande fall, dess moderföretag eller dess kontrollerade företag inom EU. Vi anser att de revisionsbevis vi har inhämtat är tillräckliga och ändamålsenliga som grund för våra uttalanden. Särskilt betydelsefulla områden Särskilt betydelsefulla områden för revisionen är de områden som enligt vår professionella bedömning var de mest betydelsefulla för revisionen av årsredovisningen och koncernredovisningen för den aktuella perioden.
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
Dessa områden behandlades inom ramen för revisionen av, och i vårt ställningstagande till, årsredovisningen och koncernredovisningen som helhet, men vi gör inga separata uttalanden om dessa områden. Försäkringsteknisk avsättning Se redovisningsprinciper i not 1 och andra relaterade upplysningar om Försäkringsteknisk avsättning, oreglerade skador i not 24. Beskrivning av området Bolagets försäkringstekniska avsättningar, oreglerade skador uppgår till 1 507 mkr per 31 december 2021, vilket motsvarar 37 procent av bolagets balansomslutning. Detta är ett område som innefattar betydande bedömningar avseende osäkra framtida utfall, främst avseende tidpunkt och storlek för inträffade skador som ska regleras till försäkringstagare. Bolaget använder etablerade aktuariella värderingsmodeller för beräkningarna av den försäkringstekniska avsättningen. Modellernas komplexitet ger dock upphov till risk för fel på grund av otillräcklig/ofullständig data eller felaktig utformning eller tillämpning av modellerna. Ekonomiska antaganden som diskonteringsränta, samt aktuariella antaganden rörande skademönster samt dödlighetsantaganden för skadelivräntor är exempel på viktiga indata som används för att uppskatta dessa avsättningar. Hur området har beaktats i revisionen Vi har bedömt de aktuariella antaganden i reserveringsmetoderna genom att jämföra värderingsantagandena med bolagets egna utredningar, myndighetskrav och branschsiffror. Vi har stickprovsvis testat kontroller i företagsledningens process för bl a extrahering av data som input till de aktuariella beräkningarna. Vi har använt våra interna specialister på aktuariella frågor för att utmana de metoder och antaganden som använts vid prognostisering av kassaflöden och värderingen av avsättningen. Vidare har vi via kontrollberäkningar verifierat att avsättningen är rimlig jämfört med de förväntade avtalsenliga förpliktelserna. Vi har också kontrollerat fullständigheten i de underliggande fakta och omständigheter som presenteras i upplysningarna i årsredovisningen och bedömt om informationen är tillräckligt omfattande för att förstå företagsledningens bedömningar.
Värdering av finansiella instrument klassificerade som nivå 2 och 3 Se redovisningsprinciper i not 1 och andra relaterade upplysningar om finansiella instrument i not 16 för detaljerade upplysningar och beskrivning av området. Beskrivning av området Bolaget har finansiella tillgångar som värderas till verkligt värde och som klassificeras i nivå 3 enligt IFRS värderingshierarki. Bolaget har finansiella tillgångar i nivå 3 om 1 180 mkr. Sammanlagt motsvarar detta 42 procent av bolagets totala placeringstillgångar. Värderingen av finansiella tillgångar som klassificeras i nivå 3 enligt IFRS värderingshierarki innefattar betydande bedömningar av företagsledningen, eftersom de värderas baserat på indata som ej är observerbara av externa parter. Bolagets tillgångar enligt ovan, utgörs av aktier och andelar. Hur området har beaktats i revisionen Vi har testat nyckelkontroller i värderingsprocessen, innefattande företagsledningens fastställande och godkännande av antaganden och metoder som använts i modellbaserade beräkningar, förändringshantering avseende interna värderingsmodeller samt företagsledningens genomgång av värderingar utförda av externa specialister. Vi har bedömt metoderna i värderingsmodellerna mot branschpraxis och värderingsriktlinjer. Vi har jämfört använda antaganden med lämpliga referensvärden och priskällor samt undersökt betydande avvikelser. Vi har också kontrollerat fullständigheten i de underliggande fakta och omständigheter som presenteras i upplysningarna i årsredovisningen och bedömt om informationen är tillräckligt omfattande för att förstå företagsledningens bedömningar samt av tillämpade metoder. Värdering av uppskjuten skatteskuld Se redovisningsprinciper, uppskattningar och bedömningar samt rättelse av fel i not 1 och andra relaterade upplysningar om värdering av uppskjuten skatt i not 13.
43
Beskrivning av området En stor del i beräkningen och värderingen av uppskjuten skatt är hänförlig till skillnaden mellan anskaffningsvärde och verkligt värde på bolagets innehav i Länsförsäkringar AB. Länsförsäkringar Gävleborg har sedan förvärvet av Länsförsäkringar AB redovisat innehavet som aktier och andelar. En utredning har genomförts inom Länsförsäkringsgruppen av den redovisningsmässiga och skattemässiga klassificeringen och redovisningen av innehavet. Utredningen visar på en felaktig klassificering genom att styrningsformerna över Länsförsäkringar AB medför, och har alltid medfört, ett betydande inflytande och att innehavet redan från början skulle ha klassificerats som intresseföretag redovisningsmässigt. Rättelsen av den redovisningsmässiga klassificeringen medför att den skattemässiga behandlingen av innehavet ändras från att tidigare hanterats som skattepliktiga lagertillgångar till att som intresseföretag betraktas som näringsbetingade andelar med skattefria kapitalvinster. Regelverken för inkomstbeskattning relaterat till avkastning från olika typer av tillgångsslag är omfattande och komplicerade och utvecklas löpande. Företagsledning och styrelse måste utöver det ta hänsyn till eventuella krav från eller tvister med Skatteverket gällande tolkningar av regler för inkomstbeskattning. Detta leder till att den uppskjutna skatteskulden innefattar betydande bedömningar och ändrade antaganden som beräkningarna baseras på kan få stor påverkan på den finansiella ställningen. Hur området har beaktats i revisionen Vi har tagit del av bolagets bedömningar och uppskattningar som ligger till grund för värderingen av den uppskjutna skatteskulden. Vi har tagit del av bolagets egen utvärdering av skattesituationen för bolaget. Vi har med hjälpa av egna skattespecialister utvärderat rimligheten i de underliggande antagandena och tolkningarna av nuvarande och tidigare regler för inkomstbeskattning av näringsbetingade aktier, förhandsbesked och utfall i tidigare rättsprocesser inom detta område. Vi har vidare utvärderat upplysningarna i årsredovisningen och bedömt om de ger en rättvisande bild samt uppfyller kraven i relevanta redovisningsstandarder. Annan information än årsredovisningen och koncernredovisningen Detta dokument innehåller även annan information än årsredovisningen och koncernredovisningen och återfinns på sidorna 3-5 samt 43-52. Det är styrelsen och verkställande direktören som har ansvaret för denna andra information. Vårt uttalande avseende årsredovisningen och koncernredovisningen omfattar inte denna information och vi gör inget uttalande med bestyrkande avseende denna andra information. 44
I samband med vår revision av årsredovisningen och koncernredovisningen är det vårt ansvar att läsa den information som identifieras ovan och överväga om informationen i väsentlig utsträckning är oförenlig med årsredovisningen och koncernredovisningen. Vid denna genomgång beaktar vi även den kunskap vi i övrigt inhämtat under revisionen samt bedömer om informationen i övrigt verkar innehålla väsentliga felaktigheter. Om vi, baserat på det arbete som har utförts avseende denna information, drar slutsatsen att den andra informationen innehåller en väsentlig felaktighet, är vi skyldiga att rapportera detta. Vi har inget att rapportera i det avseendet. Styrelsens och verkställande direktörens ansvar Det är styrelsen och verkställande direktören som har ansvaret för att årsredovisningen och koncernredovisningen upprättas och att de ger en rättvisande bild enligt lagen om årsredovisning i försäkringsföretag och, vad gäller koncernredovisningen, enligt IFRS så som de antagits av EU. Styrelsen och verkställande direktören ansvarar även för den interna kontroll som de bedömer är nödvändig för att upprätta en årsredovisning och koncernredovisning som inte innehåller några väsentliga felaktigheter, vare sig dessa beror på oegentligheter eller misstag. Vid upprättandet av årsredovisningen och koncernredovisningen ansvarar styrelsen och verkställande direktören för bedömningen av bolagets och koncernens förmåga att fortsätta verksamheten. De upplyser, när så är tillämpligt, om förhållanden som kan påverka förmågan att fortsätta verksamheten och att använda antagandet om fortsatt drift. Antagandet om fortsatt drift tillämpas dock inte om styrelsen och verkställande direktören avser att likvidera bolaget, upphöra med verksamheten eller inte har något realistiskt alternativ till att göra något av detta. Styrelsens revisionsutskott ska, utan att det påverkar styrelsens ansvar och uppgifter i övrigt, bland annat övervaka bolagets finansiella rapportering. Revisorns ansvar Våra mål är att uppnå en rimlig grad av säkerhet om huruvida årsredovisningen och koncernredovisningen som helhet inte innehåller några väsentliga felaktigheter, vare sig dessa beror på oegentligheter eller misstag, och att lämna en revisionsberättelse som innehåller våra uttalanden. Rimlig säkerhet är en hög grad av säkerhet, men är ingen garanti för att en revision som utförs enligt ISA och god revisionssed i Sverige alltid kommer att upptäcka en väsentlig felaktighet om en sådan finns. Felaktigheter kan uppstå på grund av oegentligheter eller misstag och anses vara väsentliga om de enskilt eller tillsammans rimligen kan förväntas påverka de ekonomiska beslut
som användare fattar med grund i årsredovisningen och koncernredovisningen. Som del av en revision enligt ISA använder vi professionellt omdöme och har en professionellt skeptisk inställning under hela revisionen. Dessutom: identifierar och bedömer vi riskerna för väsentliga felaktigheter i årsredovisningen och koncernredovisningen, vare sig dessa beror på oegentligheter eller misstag, utformar och utför granskningsåtgärder bland annat utifrån dessa risker och inhämtar revisionsbevis som är tillräckliga och ändamålsenliga för att utgöra en grund för våra uttalanden. Risken för att inte upptäcka en väsentlig felaktighet till följd av oegentligheter är högre än för en väsentlig felaktighet som beror på misstag, eftersom oegentligheter kan innefatta agerande i maskopi, förfalskning, avsiktliga utelämnanden, felaktig information eller åsidosättande av intern kontroll. skaffar vi oss en förståelse av den del av bolagets interna kontroll som har betydelse för vår revision för att utforma granskningsåtgärder som är lämpliga med hänsyn till omständigheterna, men inte för att uttala oss om effektiviteten i den interna kontrollen. utvärderar vi lämpligheten i de redovisningsprinciper som används och rimligheten i styrelsens och verkställande direktörens uppskattningar i redovisningen och tillhörande upplysningar. drar vi en slutsats om lämpligheten i att styrelsen och verkställande direktören använder antagandet om fortsatt drift vid upprättandet av årsredovisningen och koncernredovisningen. Vi drar också en slutsats, med grund i de inhämtade revisionsbevisen, om huruvida det finns någon väsentlig osäkerhetsfaktor som avser sådana händelser eller förhållanden som kan leda till betydande tvivel om bolagets och koncernens förmåga att fortsätta verksamheten. Om vi drar slutsatsen att det finns en väsentlig osäkerhetsfaktor, måste vi i revisionsberättelsen fästa uppmärksamheten på upplysningarna i årsredovisningen och koncernredovisningen om den väsentliga osäkerhetsfaktorn eller, om sådana upplysningar är otillräckliga, modifiera uttalandet om årsredovisningen och koncernredovisningen. Våra slutsatser baseras på de revisionsbevis som inhämtas fram till datumet för revisionsberättelsen. Dock kan framtida händelser eller förhållanden göra att ett bolag och en koncern inte längre kan fortsätta verksamheten. utvärderar vi den övergripande presentationen, strukturen och innehållet i års-
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
redovisningen och koncernredovisningen, däribland upplysningarna, och om årsredovisningen och koncernredovisningen återger de underliggande transaktionerna och händelserna på ett sätt som ger en rättvisande bild. inhämtar vi tillräckliga och ändamålsenliga revisionsbevis avseende den finansiella informationen för enheterna eller affärsaktiviteterna inom koncernen för att göra ett uttalande avseende koncernredovisningen. Vi ansvarar för styrning, övervakning och utförande av koncernrevisionen. Vi är ensamt ansvariga för våra uttalanden. Vi måste informera styrelsen om bland annat revisionens planerade omfattning och inriktning samt tidpunkten för den. Vi måste också informera om betydelsefulla iakttagelser under revisionen, däribland de eventuella betydande brister i den interna kontrollen som vi identifierat. Vi måste också förse styrelsen med ett uttalande om att vi har följt relevanta yrkesetiska krav avseende oberoende, och ta upp alla relationer och andra förhållanden som rimligen kan påverka vårt oberoende, samt i tillämpliga fall åtgärder som har vidtagits för att eliminera hoten eller motåtgärder som har vidtagits. Av de områden som kommuniceras med styrelsen fastställer vi vilka av dessa områden som varit de mest betydelsefulla för revisionen av årsredovisningen och koncernredovisningen, inklusive de viktigaste bedömda riskerna för väsentliga felaktigheter, och som därför utgör de för revisionen särskilt betydelsefulla områdena. Vi beskriver dessa områden i revisionsberättelsen såvida inte lagar eller andra författningar förhindrar upplysning om frågan.
Rapport om andra krav enligt lagar och andra författningar Uttalanden Utöver vår revision av årsredovisningen och koncernredovisningen har vi även utfört en revision av styrelsens och verkställande direktörens förvaltning för Länsförsäkringar Gävleborg för år 2021 samt av förslaget till dispositioner beträffande bolagets vinst eller förlust. Vi tillstyrker att bolagsstämman disponerar vinsten enligt förslaget i förvaltningsberättelsen och beviljar styrelsens ledamöter och verkställande direktören ansvarsfrihet för räkenskapsåret.
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
Grund för uttalanden Vi har utfört revisionen enligt god revisionssed i Sverige. Vårt ansvar enligt denna beskrivs närmare i avsnittet Revisorns ansvar. Vi är oberoende i förhållande till moderbolaget och koncernen enligt god revisorssed i Sverige och har i övrigt fullgjort vårt yrkesetiska ansvar enligt dessa krav. Vi anser att de revisionsbevis vi har inhämtat är tillräckliga och ändamålsenliga som grund för våra uttalanden. Styrelsens och verkställande direktörens ansvar Det är styrelsen som har ansvaret för förslaget till dispositioner beträffande bolagets vinst eller förlust. Vid förslag till utdelning innefattar detta bland annat en bedömning av om utdelningen är försvarlig med hänsyn till de krav som bolagets och koncernens verksamhetsart, omfattning och risker ställer på storleken av moderbolagets och koncernens egna kapital, konsolideringsbehov, likviditet och ställning i övrigt. Styrelsen ansvarar för bolagets organisation och förvaltningen av bolagets angelägenheter. Detta innefattar bland annat att fortlöpande bedöma bolagets och koncernens ekonomiska situation och att tillse att bolagets organisation är utformad så att bokföringen, medelsförvaltningen och bolagets ekonomiska angelägenheter i övrigt kontrolleras på ett betryggande sätt. Verkställande direktören ska sköta den löpande förvaltningen enligt styrelsens riktlinjer och anvisningar och bland annat vidta de åtgärder som är nödvändiga för att bolagets bokföring ska fullgöras i överensstämmelse med lag och för att medelsförvaltningen ska skötas på ett betryggande sätt. Revisorns ansvar Vårt mål beträffande revisionen av förvaltningen, och därmed vårt uttalande om ansvarsfrihet, är att inhämta revisionsbevis för att med en rimlig grad av säkerhet kunna bedöma om någon styrelseledamot eller verkställande direktören i något väsentligt avseende: företagit någon åtgärd eller gjort sig skyldig till någon försummelse som kan föranleda ersättningsskyldighet mot bolaget, eller på något annat sätt handlat i strid med aktiebolagslagen, försäkringsrörelselagen, lagen om årsredovisning i försäkringsföretag eller bolagsordningen.
Vårt mål beträffande revisionen av förslaget till dispositioner av bolagets vinst eller förlust, och därmed vårt uttalande om detta, är att med rimlig grad av säkerhet bedöma om förslaget är förenligt med försäkringsrörelselagen. Rimlig säkerhet är en hög grad av säkerhet, men ingen garanti för att en revision som utförs enligt god revisionssed i Sverige alltid kommer att upptäcka åtgärder eller försummelser som kan föranleda ersättningsskyldighet mot bolaget, eller att ett förslag till dispositioner av bolagets vinst eller förlust inte är förenligt med försäkringsrörelselagen. Som en del av en revision enligt god revisionssed i Sverige använder vi professionellt omdöme och har en professionellt skeptisk inställning under hela revisionen. Granskningen av förvaltningen och förslaget till dispositioner av bolagets vinst eller förlust grundar sig främst på revisionen av räkenskaperna. Vilka tillkommande granskningsåtgärder som utförs baseras på vår professionella bedömning med utgångspunkt i risk och väsentlighet. Det innebär att vi fokuserar granskningen på sådana åtgärder, områden och förhållanden som är väsentliga för verksamheten och där avsteg och överträdelser skulle ha särskild betydelse för bolagets situation. Vi går igenom och prövar fattade beslut, beslutsunderlag, vidtagna åtgärder och andra förhållanden som är relevanta för vårt uttalande om ansvarsfrihet. Som underlag för vårt uttalande om styrelsens förslag till dispositioner beträffande bolagets vinst eller förlust har vi granskat om förslaget är förenligt med försäkringsrörelselagen. KPMG AB, Box 382, 101 27, Stockholm, utsågs till Länsförsäkringar Gävleborgs revisor av bolagsstämman den 30 april 2021. KPMG AB eller revisorer verksamma vid KPMG AB har varit bolagets revisor sedan 2013. Vår revisionsberättelse har lämnats den dag som framgår av vår elektroniska underskrift. KPMG AB Magnus Ripa Auktoriserad revisor
45
Styrelse
Jonas Olsson
Pernilla Lundin
Pia Ohlson
Född 1966. Invald 2012. Ordförande. Övriga styrelseuppdrag: Ordförande i Motorbranschens Riksförbund Gävleborg, Ordförande i Svenska återförsäljarföreningen Mitsubishi, Ledamot i Bro Förvaltning AB, Ordförande i P.S A Bilar AB, Ordförande valberedningen Motorbranschens Riksförbund, Ordförande i Hammarudden Management AB. Tidigare uppdrag: Ledamot i Motorbranchens Riksförbund Bilhandelsstyrelsen, Ledamot i Peugeot Åf.
Född 1969. Invald 2012. Vice ordförande. Övriga styrelseuppdrag: Ledamot i Komson, Ordförande i Facilitate Partner AB, Ordförande Kontrollbolaget AB, Ledamot Permascand AB. Tidigare uppdrag: Ledamot i Donald Davies & Partners AB, Ledamot i Teeness A/S- Trondheim- Norge, Ledamot i Sandvik Coromant Benelux, Sandvik Coromant South Africa, Ledamot i Almi Företagspartner Uppsala.
Född 1967. Invald 2018. Ledamot Övriga styrelseuppdrag: Ledamot och Vd i Ekonomiutv i Freluga AB, Ledamot i Världsarvet Gästgivars AB, Ordförande i Sandvik Rotary Tools AB, Ledamot i Mödänge Gård AB, Ledamot i Nykvist Skogs AB, Rottneros Bruk AB, Rottneros Packaging AB, Vallviks Bruk AB, Tidigare uppdrag: Ledamot i BRUKS AB, Ledamot i Söderhamns Stuveri & Hamn AB.
Ulrika Spåls Född 1973. Invald 2019. Ledamot. Övriga styrelseuppdrag: Ordförande i BRC Utvecklingspartner, Ulrika Spåls Group AB. Tidigare uppdrag: Ledamot i Brynäs IF, Ledamot i Stiftelsen Sociala Fonden, Fullmäktigeledamot i Länsförsäkringar Gävleborg, Ordförande i Ung företagsamhet Gävleborg, Ordförande i Sveriges HR Förening.
Parisa Maleki Nordin Född 1984. Invald 2020. Ledamot. Inga övriga uppdrag.
Emma Nyström Född 1982. Invald 2017. Arbetstagarrepresentant. Skadereglerare.
9 46
Lars Lennmalm
Åke Axelson
Född 1958. Invald 2010. Ledamot. Tidigare uppdrag: Ledamot i Brynäs IF, Ledamot i Gavlerinkens Fastighets AB, Ledamot i Ockelbogårdar, Gävle Energi AB, Vice Vd i AB Gavlegårdarna, Grabig Byggledare AB.
Per-Ove Bäckström
Född 1946. Invald 2003. Ledamot. Tidigare uppdrag: Olika befattningar inom Sandvikskoncernen, Ordförande i ALMI Gävle Dala, Ledamot i Mellansvenska Handelskammaren.
Född 1959, Invald 2013. Verkställande direktör Övriga styrlelseuppdrag: Ledamot i Humlegården Fastigheter AB, Ledamot i Wasa Kredit AB. Tidigare uppdrag: Marknadschef Länsförsäkringar Gävleborg, Biträdande Regionchef Swedbank Mellersta Regionen, Ledamot i Länsförsäkringar Mäklarservice AB, Ledamot i Länsförsäkringar Bank AB.
Daniel Alfredsson Född 1976. Invald 2018. Arbetstagarrepresentant. Privatrådgivare.
10 Länsförsäkringar Gävleborg (org. nr. 585001-3086)
Fullmäktige Hofors Hans Larsson, Torsåker Kjell Johansson, Hofors
Gävle Björn Sjunning, Valbo Lars Alfredsson, Forsbacka Christine Sisell, Valbo Erik Wallman, Axmar Kristin Jacobsson, Valbo Helena Forslund, Trödje Anders Paulsen, Gävle Helny Sjöström, Gävle Rolf Ågren, Forsbacka Lotta Sjöberg, Gävle Elisabeth Daunelius, Gävle Veronika Larsson, Gävle
Ockelbo Krister Larsson, Ockelbo Jan Stark, Ockelbo Bollnäs Nicole Mc Clure, Bollnäs Niklas Svedlund, Bollnäs Björn Eklund, Bollnäs
Nordanstig Stig Eng, Harmånger Bernt Jonsson, Hassela Ljusdal Helena Aronsson, Tallåsen Anna Andersson, Tallåsen Jonas Wiklander, Ljusdal Sten Ångström, Ljusdal
Ovanåker Jan Setterberg, Alfta
Sandviken Anderz Carlsson, Sandviken Veronika Andersson, Sandviken Elisabeth Othzén, Sandviken Tina Hammarberg, Sandviken Bror-Inge Hansson, Sandviken Nils Erik Svensson, Sandviken Thomas Eiderman, Sandviken
Hudiksvall Per-Erik Jonsvens Nilsson, Hudiksvall Pär Eriksson, Hudiksvall Helena Nilsson, Hudiksvall Madeleine Sahlin, Hudiksvall Göran Vesterlind, Hudiksvall Stefan Magnusson, Bjuråker
Söderhamn Sara Sjölin, Ljusne Mats Frelin, Söderhamn Berit Kvist, Söderala
Om fullmäktige
Nordanstig Ljusdal Hudiksvall
Ovanåker Bollnäs
Söderhamn
Ockelbo Sandviken Hofors
Gävle
Vi är ett kundägt bolag och som sakförsäkringstagare hos oss är du delägare, och som delägare har du möjlighet att ta plats i vårt företags högsta beslutande organ – fullmäktige. Det är fullmäktige som väljer vilka personer som ska sitta i styrelsen. Och eftersom styrelsen utser vd, och vd sedan leder arbetet i de olika verksamheterna, så kan man säga att du som ledamot är med och påverkar företagets inriktning från toppen. Som ledamot i fullmäktige är man med och styr den långsiktiga utvecklingen för Länsförsäkringar Gävleborg och deltar bland annat i övergripande beslut. Och som ledamot är man en viktig representant och ambassadör för det kundägda bolaget Länsförsäkringar Gävleborg. Läs mer om hur det fungerar på vår webbplats: LFgavleborg.se/fullmaktige
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
47
Om vår hållbarhetsredovisning Tänk dig tillbaka i tiden till 1852 då vårt bolag bildades för att skapa bättre förutsättningar för människor att känna trygghet om något oförutsett inträffar, och att hjälpas åt i sådana situationer. Människor som tänkte långsiktigt, gick samman för att öka den ekonomiska tryggheten för var och en genom att komma överens om att försäkra varandra om hjälp om olyckan skulle slå till. Redan där grundades vår kultur och att engagera oss i lokalsamhället och måna om hur vi arbetar med kundernas pengar. För mig betyder det att vi genom vår historia och vår ägandeform har en stark ryggrad i vår verksamhet som gör det naturligt att jobba med hållbarhet i alla delar. Att göra en hållbarhetsredovisning enligt lagkrav och konstens alla regler är däremot relativt nytt för oss, men i den kan du läsa vad hållbarhet betyder för oss, vad vi gör och varför vi strävar efter att arbeta och agera hållbart. Framåt har vi förstås ambitionen att utveckla såväl vår intressentdialog och vårt hållbarhetsarbete i stort, som sättet vi redovisar våra insatser på. I vårt bolag tar vi bland annat ett aktivt socialt ansvar, som förenar samhällsnytta med affärsnytta. Vi är måna om att våra medel används på rätt sätt och i sammanhang där de verkligen gör nytta. Därför känns det självklart för oss att satsa lite extra på trygghet och möjligheter för barn- och unga, som är vår framtid. För många kan det vara lätt att tro att vår verksamhet bara handlar om siffror och pengar, men allt vi gör handlar ju om människorna som bor här i Gävleborg. Och vi gör det alltid med avstamp från vår vision – Ett tryggt och attraktivt Gävleborg i hållbar tillväxt – och vi utgår från FN:S Globala mål Agenda 2030 – för hållbar tillväxt.
År 2021 har klimatförändringarna fortsatt att visa stora negativa effekter för vår planet globalt. Även här i Gävleborg har vi tydligt sett effekterna av klimatpåverkan med bland annat extremt skyfall i mitten av augusti. Under året har även den globala pandemin Covid-19 fortsatt visat exempel på att vi underskattat risker och nu ser konsekvenserna av vårt sätt att leva. Vi står inför en planetär kris och vi behöver tillsammans göra vad vi kan för att minimera vår påverkan på ekosystemet. Var och en av oss behöver dra vårt strå till stacken för att bidra till att minimera våra klimatavtryck så att vår nästa generation kan fortsätta leva vidare här. Listan blir lång på vad vi behöver göra för att förbättra möjligheterna till en bättre värld för alla. Att bli fossilfria, utveckla sol och vindenergi, ställa om till hållbar matproduktion, ansvarsfulla investeringar, cirkulär ekonomi för att nämna några exempel. Fönstret är fortfarande öppet för att vi kan göra förändringar tillsammans i världen. Nu är det mer än någonsin tydligt att allt hänger ihop från det globala till det lokala. Det du och jag gör för att bidra till att förbättra möjligheterna till en hållbar värld kan faktiskt göra skillnad. Med historien som bra grund har vi en stark och lokal ryggrad utifrån vår värdegrund att bidra till trygghet för människor som lever här i Gävleborg. Vi kommer att fortsätta vårt arbete för att driva positiva förändringar, för att hitta samarbeten kring trendspaningar och kunskapsutbyten. Vi strävar efter att vara en bra samarbetspartner för flera i samhället där vårt sätt att arbeta kan visa i vardagen att det är naturligt för oss att jobba hållbart.
Vi stödjer FN:s globala mål i vårt hållbarhetsarbete FNs globala mål för hållbar utveckling är den mest ambitiösa agendan för hållbar utveckling som världens länder någonsin antagit och finns till för att uppnå fyra fantastiska saker till år 2030: avskaffa extrem fattigdom, minska ojämlikheter och orättvisor i världen, främja fred och rättvisa, lösa klimatkrisen. Genom Globala målen för hållbar utveckling kan det här bli verklighet. En stor samhällsaktör som Länsförsäkringar har stora möjligheter att bidra till en hållbar utveckling i samhället – och det ska vi göra.
FN:s fyra globala mål är indelade i 17 delmål. Hur Länsförsäkringar Gävleborg jobbar mot de globala målen kan du läsa mer om i Hållbarhetsredovisningen som du finner på LFgavleborg.se/hallbarhet
48
Dela gärna med dig till dina medmänniskor av goda exempel på hur du bidrar till en hållbar framtid - det är ingen uppoffring utan blir en bättre värld för alla. Med stor ödmjukhet för vår nutid välkomnar vi vår framtid. Genom samverkan kan vi bidra till ett samhälle som våra unga vill fortsätta utveckla, leva och bo i – tillsammans kan vi göra skillnad. Ingen kan göra allt – men alla kan göra något. Tack för att du väljer oss som bolag, det gör att vi tillsammans är med och bidrar till en hållbar framtid här. För som vi brukar säga: för andra banker och försäkringsbolag är inte Gävleborg hela världen – men det är det för oss. Vi vill gärna ha dina synpunkter och idéer kring hur vi tillsammans kan tänka och agera ännu mer hållbart. Skriv gärna några rader till mig och dela med dig av dina tankar.
Ann-Sofie Wesslén-Weiler Hållbarhetsansvarig Länsförsäkringar Gävleborg
Länsförsäkringar Gävleborg Hållbarhetsredovisning
Ta del av vårt hållbarhetsarbete i vår hållbarhetsredovisning som du finner på vår webbplats:
2021
LFgavleborg.se/hallbarhet
49
Samverkan som stärker Länsförsäkringar Gävleborg Länsförsäkringar Gävleborg äger tillsammans med de övriga 22 länsförsäkringsbolagen Länsförsäkringar AB, med kontor i Stockholm. Inom bank och försäkring finns påtagliga stordriftsfördelar och länsförsäkringsbolagen har valt att samla dessa resurser i Länsförsäkringar AB. För våra kunder är vi alltid lika lokala - Länsförsäkringar Gävleborg har alltid kundkontakterna här i länet, men i Länsförsäkringar AB bedrivs affärsverksamhet och service- och utvecklingsarbete inom till exempel liv- och fondförsäkring, bank, fondförvaltning, IT, återförsäkring, djurförsäkring och personriskförsäkring. Länsförsäkringar AB’s uppgift är att skapa förutsättningar för länsförsäkringsbolagen att vara framgångsrika på sina respektive marknader.
Aktieinnehav i Länsförsäkringar AB Länsförsäkringar Gävleborg äger 3,27 procent av aktiekapitalet i Länsförsäkringar AB.
1
Styrkan i varumärket Styrkan i Länsförsäkringars varumärke är resultatet av ett varumärkes- och värderingsarbete som varit konsekvent och långsiktigt. Varumärket är ett sätt att leva och uppträda i kontakt med kunderna och med det lokala samhället i övrigt. Varumärket är fortsatt mycket starkt i relation till konkurrenternas inom branschen för bank, försäkring och pension. I Kantar Sifos anseendeundersökning 2021 bland svenska företag hamnar Länsförsäkringar på en delad sjunde plats – en lista som toppas av Volvo och IKEA. Länsförsäkringar har också under många år legat högt upp när Svenskt Kvalitetsindex redovisar hur nöjda kunderna är med sin bank, sitt försäkringsbolag och sin fastighetsförmedling – den senaste mätningen för 2021 visade högsta kundnöjdhet inom sakförsäkring för företag, privat pension (bland namngivna bolag) och fastighetsförmedling samt ledande kundnöjdhet inom sakförsäkring och bank för privatkunder.
2
Liv- och pensionsförsäkring Länsförsäkringar Fondliv är länsförsäkringsgruppens fondförsäkringsbolag och dotterbolag till Länsförsäkringar AB. Bolaget erbjuder pensionssparande främst inom tjänstepension i form av fondförvaltning och garantiförvaltning. Länsförsäkringar Fondlivs produkter distribueras via länsförsäkringsbolagen, franchise och oberoende försäkringsförmedlare. Ett attraktivt
3
50
fondutbud av god kvalitet som ger kunderna bra avkastning på sitt pensionskapital är en central del av Länsförsäkringars erbjudande. Länsförsäkringar arbetar för att hela verksamheten ska präglas av ett aktivt hållbarhetsarbete och fondutbudet rankas högt inom hållbarhetsområdet. Drygt 80 procent av fondutbudet utgörs av fonder som främjar hållbarhet eller har hållbarhet enligt EUklassificeringen SFDR. Länsförsäkringar Fondlivs förvaltade kapital uppgick till 225 Mdkr per 31 december 2021. Länsförsäkringar Liv, som är stängt för nyteckning sedan 2011, förvaltar traditionell livförsäkring åt sina kunder i tre bestånd; Nya Trad, Gamla Trad och Nya Världen. Kunder har möjlighet att byta befintliga försäkringar i Gamla Trad och Nya Världen till Nya Trad. Länsförsäkringar Livs förvaltade kapital uppgick till 118 Mdkr per 31 december 2021. Bankverksamhet Länsförsäkringar Bank grundades 1996 och är idag Sveriges femte största retailbank. Bankverksamheten bedrivs enbart i Sverige och marknadspositionen fortsätter att stärkas kontinuerligt. Strategin är att erbjuda banktjänster till länsförsäkringsgruppens kunder och utgår från Länsförsäkringars starka varumärke och den lokala förankringen. Målet är att med en låg risk ha en fortsatt god tillväxt i volymer och lönsamhet, de mest nöjda kunderna och fler kunder som har både bank och försäkring hos Länsförsäkringar.
4
Djur- och grödaförsäkring Agria Djurförsäkring är Länsförsäkringars specialistbolag för djur- och grödaförsäkring och är marknadsledande i Sverige. Med stöd av kärnvärden som nära, innovativa, engagerade och enkla har Agria byggt ett starkt varumärke i Sverige. Nu pågar arbetet med att öka kännedomen om Agrias varumärke i Norge, Danmark, Finland, UK, Frankrike och Tyskland med samma framgångsrika koncept. En viktig del av Agrias affärsmodell är nära samarbeten med djurägarorganisationer.
5
Personriskförsäkring Länsförsäkringar AB driver produktoch affärsutvecklingen inom det växande sjukvårds- och gruppförsäkringsområdet, mot såväl företags- som privatsegmentet. Bland erbjudandena finns produkter som liv-, sjuk-, olycksfalls- och sjukvårdsförsäkring, samt bolåneskyddet Bo kvar. Länsförsäkringar försäkrar mer än vart tredje företag i Sverige och erbjuder en sjukvårdsförsäkring som ger företagen och deras medarbetare tillgång till ett antal förebyggande hälsotjänster och personligt samtalsstöd. På så sätt hoppas vi kunna bidra till bättre hälsa. Bolåneskyddet är ett viktigt sätt att bidra till våra kunders ekonomiska trygghet.
6
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
Stabil återförsäkring till lägre kostnad Alla försäkringsbolag har behov av att skydda sin verksamhet mot kostnader för stora enskilda skador och naturkatastrofer. Oftast vänder sig ett försäkringsbolag till speciella återförsäkringsbolag på den internationella marknaden för att försäkra en del av sina risker. Inom länsförsäkringsgruppen har bolagen en naturlig möjlighet att dela riskerna mellan sig. Länsförsäkringar Gävleborg betalar årligen in en återförsäkringspremie till Länsförsäkringar AB. Premien baseras bland annat på exponering och skadehistorik, men också på hur stort så kallat självbehåll bolaget väljer. Självbehållet kan jämföras med den självrisk som privatpersoner och företag betalar inom skadeförsäkring. Genom gemensam upphandling och intern återförsäkring behålls den största delen av återförsäkringspremien inom länsförsäkringsgruppen och kostnader för externa återförsäkrare blir mindre och stabilare, något som gynnar Länsförsäkringar Gävleborgs kunder.
7
Länsförsäkringars Forskningsfond Länsförsäkringars Forskningsfond är en forskningsstiftelse som ägs av länsförsäkringsgruppen och är en del av vårt samhällsengagemang. Genom denna stiftelse stödjer vi forskning som ligger nära människors vardagliga trygghet. Forskningsanslag ges till projekt på en kvalificerad vetenskaplig nivå med relevans för Länsförsäkringar och våra kunder. Alla resultat görs allmänt tillgängliga och på så vis bidrar Länsförsäkringar till en kunskapsbaserad trygghetsutveckling av samhället.
8
Övrig samverkan Förutom den samverkan som sker genom Länsförsäkringar AB så direktäger de 23 länsförsäkringsbolagen, tillsammans med berörda bolag inom Länsförsäkringar ABkoncernen, Länsförsäkringar Fastighetsförmedling och Länsförsäkringar Mäklarservice. I dessa båda bolag deltar Länsförsäkringar Gävleborg med ägarandelarna 1,85 respektive 4,0 procent. Länsförsäkringar Fastighetsförmedling utgör en viktig säljkanal för Länsförsäkringar Gävleborg
9
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
och Länsförsäkringar Mäklarservice samordnar erbjudandet gentemot försäkringsförmedlarna. Dessutom äger de 23 länsförsäkringsbolagen tillsammans med Länsförsäkringar AB och dess dotterbolag, fastighetsbolaget Humlegården Fastigheter AB. Länsförsäkringar Gävleborg ägarandel är 0,3 procent. Gemensam utveckling En av Länsförsäkringar ABs uppgifter är att driva länsförsäkringsgruppens gemensamma utvecklingsarbete i syfte att stärka länsförsäkringsbolagens konkurrenskraft och att öka kundvärdet. Utvecklingsarbetet bedrivs alltid utifrån kundbehov och länsförsäkringsgruppens gemensamma strategier med fokus på kundmötesplatserna, samt på länsförsäkringsgruppens produkter, tjänster och funktioner.
10
Utveckling av kundmötesplatserna För att det personliga kundmötet ska vara kvalitativt och effektivt för kunden sker kontinuerliga förbättringar och vidareutveckling av hjälpmedel och systemstöd. Under 2021 fortsatte arbetet med att modernisera och etablera länsförsäkringsbolagens och Agrias telefoniplattform. Under 2021 började 16 länsförsäkringsbolag nyttja den nya telefoniplattformen, som innebär modernare digital kommunikation genom exempelvis enklare BankID identifiering för kunderna. Etableringen av den nya telefoniplattformen beräknas vara klar under andra halvåret 2022. Under 2021 förbättrades även gränssnitt och systemstöd för Länsförsäkringars medarbetare. En nyetablerad Kunskapsportal ger medarbetarna tillgång till väsentlig information för att säkerställa både regelverks- och kvalitetskrav för kundmötet. Allt i syfte att ge kunderna, och medarbetarna, givande och effektiva personliga möten. Under 2021 har en mängd förbättringar skett för kunderna i de digitala kanalerna. I det inloggade mötet, på Mina sidor och i Mobilappen, har mycket ny funktionalitet adderats, exempelvis digital signering av avtal för bank- och pensionsprodukter, inloggningssidor med förbättrad säkerhet, ansökan om
nytt BankID med stöd av befintligt BankID istället för dosa, nytt notifieringscenter, smidigare uppdatering av kontaktuppgifter och E-faktura för företagskunder. På Länsförsäkringars hemsida, LF.se, har också ny funktionalitet adderats, exempelvis BankID identifiering i chatt-funktionen. Dessutom har Länsförsäkringar Fastighetsförmedling flyttat in på LF.se, vilket gör att kunderna finner alla Länsförsäkringars erbjudande på samma hemsida. Utöver att utveckla och ta fram ny funktionalitet för kundmötet pågår flera initiativ i syfte att än bättre möta kunden i valt digitalt möte. Den digitala kommunikationen med kunder ska bli mer förenklad och sammanhållen, samt ska kunderna i allt större utsträckning kunna välja hur de föredrar att bli kontaktade av Länsförsäkringar. Därtill bedrivs aktiviteter för att förbättra analysförmågan i syfte att bättre förstå och möta kundernas behov. Arbete pågår också för att effektivisera och stärka Länsförsäkringars digitala förmåga för framtida förbättringar och vidareutveckling av det digitala kundmötet och medarbetarstödet som nyttjas i det personliga kundmötet online eller på kontoret. Utvecklingsarbetet med automatisering, robotisering, AI och Internet of Things fortsätter, där Länsförsäkringars breda kundbas och produkterbjudande är till stor fördel
51
Vad menas med kundägt? KUNDERNA Alla kunder äger bolaget tillsammans. Vi är ett så kallat ömsesidigt bolag. Länsförsäkringar Gävleborg har ungfär 100 000 kunder.
FULLMÄKTIGE
BOLAGETS MEDARBETARE
Fullmäktige består av kunder som representerar alla ägare i bolaget. Gemensamt för dessa är att de bryr sig om hur vi tar hand om vårt gemensamma bolag, hur kunderna får ut det bästa av oss och de är ambassadörer för bolaget. Ett av fullmäktiges uppdrag är att välja bolagets styrelse. Varje år är det val till en tredjedel av de ca 40 platserna i fullmäktige.
Bolagets vd ansvarar tillsammans med bolagets ca 150 medarbetare för den löpande verksamheten, för att leverera en bra kundupplevelse, och genom arbetet bidra till ett tryggt och attraktivt Gävleborg i hållbar tillväxt.
STYRELSEN Styrelsen ansvarar för bolagets organisation och förvaltning. En viktig uppgift är även att tillsätta vd.
LFG001-002-003
52
Ord & Uttryck Affär för egen räkning (f.e.r)
Driftskostnadsprocent
Totalavkastningsprocent
Med affär för egen räkning avses den del av för säkringsaffären som ett försäkringsbolag själv står risken för och som alltså inte återförsäkras hos andra bolag. Affär för egen räkning är med andra ord bruttoaffär minskat med avgiven återförsäkring.
Driftskosnader för egen räkning i förhållande till premieintäkt för egen räkning.
Summan av direktavkastning, realiserade vinster och förluster samt orealiserade värdeförändringar under året i procent av tillgångarnas genomsnittsvärde värderade till marknadsvärden.
Avsättning för återbäring Avsättning för återbäring som tilldelas men vid bokslutstillfället ännu inte förfallit till betalning.
Avvecklingsresultat För skador som inte är slutreglerade vid räkenskapsårets utgång reserveras medel, i bokslutet, i avsättning för oreglerade skador. Att bedöma kommande utbetalningar kan av många olika skäl vara svårt. Inflationsutvecklingen kan bli en annan än den som förutsattes när skadan värderades. Lagstifning och/eller praxis beträffande personskador kan förändras. Vidare är det rent allmänt svårt att bedöma utbetalningarna för en komplicerad skada, vars slutreglering kan ligga flera år framåt i tiden. Om det beräknade ersättningsbeloppet för en skada visar sig vara övervärderat, uppstår en avvecklingsvinst. Om beloppet undervärderats blir det på motsvarande sätt en avvecklingsförlust.
Konsolideringskapital Sammanfattande benämning på summan av beskattat eget kapital, obeskattade reserver och uppskjuten skatt.
Konsolideringsgrad Förhållandet mellan konsolideringskapitalet och premieinkomst för egen räkning, uttryckt i procent. Konsolideringsgraden, beräknat på detta sätt, är det mått på kapitalstyrka som används i försäkringsbranschen.
Kapitalbas Kapitalbasen är enkelt uttryckt det tillgängliga kapitalet. Ett företags kapitalbas innehåller i första hand eget kapital, men dessutom får man inom vissa gränser räkna in också förlagslån som tagits upp. Förlagslån är lån där långivarens fordran i händelse av företagets konkurs inte kommer att bli betald förrän alla vanliga skulder är till fullo betalda. Förlagslån ger alltså en extra buffert för övriga fordringsägare.
Skadeprocent (f.e.r)
Bruttoaffär
Försäkringsersättningar för egen räkning i förhållande till premieintäkt för egen räkning.
Försäkringsaffär utan avdrag för den del av affären som återförsäkras hos andra bolag.
Solvensmarginal
Direktavkastningsprocent Nettot av ränteintäkter, räntekostnader, utdelning på aktier och andelar och över-/underskott på egna fastigheter i procent av tillgångarnas genomsnittsvärde värderade till marknadsvärde.
Direkt försäkring Försäkringsavtal direkt mellan bolaget och försäkringstagaren. Till skillnad från indirekt försäkring är bolaget direkt ansvarigt gentemot försäkringstagaren.
Diskontering Trafikförsäkring är en affär med lång avvecklingstid. Det innebär att det kan ta flera år innan en skada är slutbetald. Under tiden förräntas den avsättning som avsatts som reserv för skadan. Det innebär att ett lägre belopp än det nominella kan avsättas som reserv, det vill säga avsättning för oreglerade skador diskonteras.
Länsförsäkringar Gävleborg (org. nr. 585001-3086)
Utjämningsfond Skadeförsäkringsrörelse är av naturliga skäl utsatt för betydande svängningar i årsresultatet, främst beroende på antalet storskador och deras omfattning. För att utjämna dessa svängningar har till och med 1990 skattefri avsättning kunnat ske till en fond som kallas utjämningsfond. Ytterligare avsättning får inte göras. Fonden får användas till att täcka förlust på försäkringsverksamheten eller totalt.
Uppskjuten skatt Beräknad skatt på orealiserade vinster på placeringstillgångar samt på skillnaden mellan bokfört och skattemässigt värde på fastigheter samt på andra temporära skillnader.
Återförsäkring Om ett försäkringsbolag inte kan eller vill bära hela den ansvarighet som det iklätt sig gentemot försäkringstagare, återförsäkrar bolaget de tecknade försäkringarna – helt eller delvis – hos andra bolag. Man talar härvid om avgiven återförsäkring hos det förstnämnda bolaget och om mottagen återförsäkring (Indirekt försäkring) hos det sistnämnda bolaget.
Erforderlig solvensmarginal är ett mått på hur stort kapital ett företag behöver. Beräkningen av den görs dels utifrån bolagets premieinkomster, dels utifrån dess skadeersättning. Den erforderliga solvensmarginalen är det högsta av de två beräknade värdena. Det krävs att kapitalbasen ska vara minst så stor som den erforderliga solvensmarginalen, men också minst så stor som det så kallade garantibeloppet (ett fast belopp som inte beror på bolagets affärsvolym, däremot av vilken typ av affär bolaget sysslar med).
Säkerhetsreserv Kollektiv säkerhetsbetingad förstärkning av de försäkringstekniska avsättningarna.
Totalkostnadsprocent Summan av skadeprocent (f e r) och driftkostnadsprocent.
53
Länsförsäkringar Gävleborg – Årsredovisning 2021 – LFG001-027-2021
Kontakta Länsförsäkringar Gävleborg Gävle Drottninggatan 35, 026-14 75 00 | Sandviken Hyttgatan 18, 026-25 20 38 | Hudiksvall Storgatan 34, 0650-48 79 00 Söderhamn Köpmangatan 11, 0270-24 14 00 | Bollnäs Långgatan 7, 0278- 75 70 00 | Ljusdal Postplan 14b, 0651-56 63 00 E-post info@LFgavleborg.se | Organisationsnummer 585001-3086
LFgavleborg.se