
Privat
Företag
Länsförsäkringar Gävleborg är ett av 23 länsförsäkringsbolag som tillsammans bildar länsförsäkringsgruppen. Ordinarie bolagsstämma hålls tisdagen den 5 maj, kl 13 på
i Gävle.
Det är våra engagerade och högpresterande medarbetare som är nyckeln till att vi har lyckats navigera i denna komplexa tid.
Tomas Jernelöv Vd, Länsförsäkringar Gävleborg
Det gångna året har präglats av en omvärld där osäkerheten har fördjupats och nått nya höjder. Vi lever i en tid där utmaningarna följer på varandra; allt från ökade tullar och handelskonflikter till ett Mellanöstern i brand och humanitära kriser i Afrika. Brutala nedskjutningar av demonstranter i Iran, Donald Trumps ambitioner att ta över Grönland som har skapat nya spänningar och till detta kommer det fruktansvärda kriget i Ukraina, som tycks sakna ett slut. Samtidigt har 2025 blivit ett av de varmaste åren någonsin och det är djupt oroande att det internationella samarbetet kring klimatmålen nu haltar betänkligt.
När globala överenskommelser viker ökar pressen på lokala aktörer att ta ansvar för en hållbar omställning. I tider av geopolitisk oro och extrema väderhändelser blir vår roll som garant för trygghet i Gävleborg viktigare än någonsin.
Vi ser nu allt fler tecken på att den svenska ekonomin, efter en utdragen lågkonjunktur, är på väg att vända uppåt. Under året sänkte Riksbanken styrräntan vid fyra tillfällen, och inför det kommande riksdagsvalet har finanspolitiken lagts om i en tydligt expansiv riktning. Tillsammans förväntas dessa åtgärder ge ekonomin extra fart. Denna sannolikt positiva utveckling överskuggas dock av att kriminaliteten här hemma fortsätter att ligga på historiskt höga nivåer, vilket skapar en påtaglig otrygghet i samhället.
Extremväder och historiska skador Året inleddes med en rad bränder och höga skadekostnader, men det var ingenting mot hur året skulle sluta. För bolaget blev slutet av 2025 och början av 2026 en av de skademässigt mest utmanande perioderna i vår historia. Efterdyningarna av stormen Johannes och det massiva snöovädret Anna resulterade i det sannolikt näst högsta antalet skadeanmälningar vi någonsin upplevt. Detta har satt stor press på vår organisation, men det har också visat kraften i medarbetarnas engagemang och styrkan i vår lokala närvaro när vi behövs som mest.
Vår lokala affär och vägen framåt
Trots våra ansträngningar har vi under året inte nått den tillväxt vi hoppats på, främst på grund av en utmanande utveckling inom vår villahem-affär. Den främsta förklaringen är att vi saknade en proaktiv grupp under merparten av året – en grupp som nu är på plats. Vi kan dock konstatera att premierna för försäkringsaffären som helhet ökade mer än förväntat, samtidigt som driftskostnaderna blev något lägre än budgeterat.
Inom bankaffären växer vi och tar marknadsandelar, i en miljö med mycket hårt pressade marginaler. Det påverkade bankresultatet tydligt negativt.
För att lyfta tillväxten investerar vi nu kraftfullt i ökad produktivitet genom nya system och säljutbildningar, samt genom ett tätare samarbete inom LF-gruppen. Vi investerar även i lägre framtida skadekostnader genom skadeförebyggande produkter inom vår satsning Alf. Allt detta sker med ett ökat fokus på kostnadseffektivitet. Vår strategi är tydlig: tillväxten ska åstadkommas genom proaktivitet och produktivitet, utan ökad bemanning. Genom strikt kostnadskontroll och ett obevekligt fokus på kundnöjdhet ska vi bygga en större affär med fler långa kundrelationer som framtidssäkrar bolaget. Stabila ekonomiska resultat över tid är en förutsättning för att vi ska kunna fortsätta investera i Gävleborgs trygghet.
Tillsammans för Gävleborg
Mitt i denna osäkerhet står LF Gävleborg starkt – inte bara finansiellt, utan även som en mycket attraktiv arbetsgivare. Det är våra engagerade och högpresterande medarbetare som är nyckeln till att vi lyckas navigera i denna komplexa tid. Med sikte på framtiden fortsätter vi att bygga ett bolag som förenar ekonomisk styrka med ett djupt engagemang för vår plats på jorden. Stort tack till kunder, fullmäktige, styrelse och alla kollegor för ett utmanande men lärorikt 2025.
Tomas Jernelöv Gävle, januari 2026 Vd, Länsförsäkringar Gävleborg
Styrelsen
(org. nr 585001-3086) avger härmed årsredovisning och koncernredovisning för 2025.
Verksamhet
Länsförsäkringar Gävleborg är ett kundägt bolag med verksamhet i Gävleborgs län. Verksamheten omfattar sak- och livförsäkring, bank- och fondtjänster samt fastighetsförmedling. Liv-, bank- och fondverksamheten bedrivs enligt avtal med Länsförsäkringar AB och dess helägda dotterbolag. Fastighetsförmedling bedrivs under varumärket Länsförsäkringar Fastighetsförmedling AB och upplåts på franchisebasis till fastighetsmäklare. Bolaget är även delaktigt i olika gemensamma återförsäkringsaffärer inom Länsförsäkringars federation.
Organisation och struktur
Länsförsäkringar Gävleborg ingår som ett av 23 lokala och kundägda länsförsäkringsbolag i länsförsäkringsgruppen. Gemensamt äger federationen Länsförsäkringar AB med dotterbolagen Länsförsäkringar Liv AB, Länsförsäkringar Bank AB samt Länsförsäkringar Fondliv AB. För de förmedlade affärerna har bolaget ansvaret för kundrelationerna.
Länsförsäkringar Gävleborg är självständigt och bolagsformen är ömsesidig, vilket betyder att ägarna utgörs av bolagets sakförsäkringskunder. Dessa har inflytande över verksamheten genom att minst 40 fullmäktigeledamöter företräder dem på bolagsstämman. Bolagsstämman utser bolagets styrelse som består av sju ledamöter. Därutöver ingår vd och två arbetstagarrepresentanter. Styrelsen och bolagsledningen har sitt säte i länet.
Länsförsäkringar Gävleborgs koncern består av moderbolaget Länsförsäkringar Gävleborg och de helägda dotterbolagen Länsförsäkringar Gävleborgs Fastighets AB, org.nr 556927-2247, som förvaltar bolagets kontorsfastighet i Gävle, LFG Förvaltning AB, org.nr 559169-3170, som förvaltar bolagets aktier i fastighetsbolaget Humlegården AB, samt LFG Skadeförebygg AB, org.nr 559465-5390, som bedriver försäljning, leverans och service av skadeförebyggande produkter och tjänster.
Väsentliga händelser under året Bolaget har under slutet av året hanterat
ett ökat antal skadeärenden till följd av stormen Johannes och snöovädret Anna som drabbade länet, vilket har påverkat både resultatet och arbetsbelastningen för vår personal.
På global nivå har fortsatt geopolitisk oro och osäkerhet på de finansiella marknaderna främst påverkat kapitalförvaltningen och riskhanteringen. De långvariga konsekvenserna är svåra att överblicka både för bolaget och västvärlden. Dessutom har nya regelverk (Digital Operational Resilience Act) tillkommit för att stärka den digitala operativa motståndskraften inom finanssektorn, vilket har krävt anpassningar i verksamheten.
Bolaget har lämnat in en polisanmälan om en före detta leverantör, Thunbergs Bil AB, där bolagets tidigare styrelseordförande är VD och styrelseledamot. En förundersökning om brott har inletts. Bolaget har i samband med detta valt att avsluta sitt samarbete med Thunbergs Bil AB. Bolagets styrelseordförande avgick den 25 november 2025 på grund av uppkommen intressekonflikt och efterträddes av den tidigare vice ordförande, Pernilla Lundin. Till ny vice ordförande har styrelsen utsett Ann Horn.
Information om händelser inom Länsförsäkringsgruppen finns i slutet av årsredovisningen.
Väsentliga händelser efter verksamhetsåret
Inga väsentliga händelser efter verksamhetsåret finns att rapportera.
Förväntningar avseende framtiden Länsförsäkringar Gävleborgs förväntan under den närmsta treårsperioden är att fokusera på tillväxt inom samtliga kärnaffärer - sak, liv och bank - med fortsatt kontroll på lönsamhet och kostnadseffektivitet.
Våra marknader är alltid under stark konkurrens där alla aktörer, försäkringsbolag såväl som banker, erbjuder helhetslösningar till kunderna inom såväl privat- som företagsmarknaden. Avgörande för att nå
framgång kommer bland annat att vara de som erbjuder det bästa kundmötet och möter flest kunder.
Inom Livverksamheten ska vi erbjuda våra kunder bra rådgivningsmöten där möjligheten finns att samla sitt pensionssparande på ett ställe inom Länsförsäkringar. Detta för att ge kunderna en bättre helhetsbild. Vår målsättning är att följa våra kunder under hela livet.
Ambitionen framåt är förstås att öka värdet för kunderna ytterligare och hitta de rätta kombinationerna mellan det lokala och möjligheterna som den digitala utvecklingen för med sig. Vi ska fortsätta att erbjuda tjänster för trygghet, genom innovation och nya paketlösningar, och därmed också stärka vår konkurrenskraft.
Vi ska fortsätta vårt hållbarhetsarbete på redan inslagen väg och det blir viktigt att vi tar rollen som den samhällsaktör vi är och kan vara. Även här ska utvecklingen ske i samförstånd med kunderna. De är vägledande kravställare även i vårt samhällsansvar och andra hållbarhetsfrågor framöver.
Risker och exponering
Bolagets resultat beror till stor del av hur bolagets försäkringsverksamhet och de försäkringsrisker som hanteras där utvecklas. Även bolagets placeringsverksamhet och hanteringen av marknadsrisker ger en väsentlig påverkan på bolagets resultat. Risk och riskhantering är därför en central del av verksamheten i Länsförsäkringar Gävleborg.
Bolagets försäkringsrörelse innehåller ett välbalanserat bestånd. Försäkringsriskerna styrs främst genom bolagets riskurvalsregler som ses över kontinuerligt. Bolaget arbetar även kontinuerligt med genomgångar av försäkringsbeståndet för att reducera stora risker. Försäkringsriskerna begränsas ytterst av federationens gemensamma återförsäkringslösning.
Bolagets placeringsverksamhet kännetecknas av aktsamhet och strävan att åstadkomma
en stabil avkastning över tid. Placeringarna består till stor del av räntebärande tillgångar. Placeringsverksamheten styrs av Policy för kapitalförvaltning, Policy för ansvarsfulla investeringar och av Placeringsriktlinjer och dessa antas årligen av styrelsen.
I not 2 lämnas en mer ingående redogörelse över bolagets riskexponering och arbete med riskhantering.
Affärsvolym
Den totala volymen av såväl egen sakförsäkringsaffär som gemensam affär fördelar sig enligt nedan.
Premieinkomst
(Mkr) 2025 2024
Direkt försäkring:
Hem, villa, fritidshus 150,5 148,1
Företag, kommun, lantbruk 201,7 194,2
Motorfordon 233,0 210,0
Trafik 71,1 68,3
Olycksfall 44,2 40,8
Mottagen återförsäkring 35,9 36,0
Summa egen affär 736,4 697,4
Förmedlad försäkring: Liv 410,7 466,1
Summa, egen och förmedlad affär 1 147,0 1 163,5
Bank – inlåning 3 935,3 3 734,1
Bank – utlåning 9 015,4 8 562,7
Förvaltad fondvolym 2 524,8 2 325,6
Marknadsandelar (Direkt försäkring)
(%) 2025 2024
Hem 22,7 22,5
Villahem 32,2 32,3
Fritidshus 33,4 34,3
Företag 36,4 37,0
Motor - privat 24,1 23,3
Motor - företag 32,6 32,9
Marknad
Under 2025 ser vi att räntorna börjar stabiliseras och inflationen närmar sig mer normala nivåer, vilket ger hushåll och företag i Gävleborg bättre förutsättningar för ekonomisk planering. Börsen har varit svajig, men vi ser tecken på ökad trygghet framåt. Samtidigt finns fortsatt oro kring omvärldsläget och energipriser som kan påverka vardagsekonomin.
Under året har vi fortsatt att stärka vår position i Gävleborg genom att visa på styrkan i vår lokala närvaro inom bank, försäkring och fastighetsförmedling. Vi erbjuder produkter och tjänster för kund som uppskattar tryggheten i att samla allt under samma tak, och värdesätter den personliga kontakten på våra kontor i länet.
Denna närhet och helhetslösning har blivit allt viktigare för våra kunder, vilket också syns i kundundersökningar. Tillväxten finns inom alla affärsområden under 2025 trots att konkurrensen är fortsatt hård, både från etablerade aktörer och nya, mer nischade alternativ på marknaden.
Skador
Under 2025 tog vi emot och registrerade något färre skador än under 2024. Dock började och slutade året med större, mer omfattande skador vilket var kostsamt. Stormen Johannes i slutet av året drabbade länet svårt med många skador på hus kopplat till träd som föll i stormen, skogsarealer som fällts i vinden och dessutom frysskador som följd av strömavbrott. Det kommer ta en lång tid, där snön behöver ha smält, innan vi har hela omfattningen klar för oss. Antalet skador inom övriga skadeområden låg på en normal och förväntad nivå.
Vi ser fortsatt att vår lokala skadereglering kan göra verklig skillnad genom att finnas på plats för att hjälpa våra försäkringstagare i personliga möten. Det blir särskilt påtagligt när krissituationer som en storm med många drabbade kunder inträffar.
Skadekostnadsprocenten för 2025 blev 78 % (82%) av den på året belöpande premieintäkten.
Personal
Vi har haft ett 2025 där vi har nyckeltal som visar att bolaget har en välmående personal. Vi har en fortsatt låg sjukfrånvaro, en hög och stabil medarbetarupplevelse och en personalomsättning som ligger på en bra nivå. Året avslutades med två stormar som innebar att under årets sista dagar och uppstarten av det nya året har personal inom framför allt vår skadeenhet och kundservice haft en onormal stor belastning. För skadeenheten kommer dessa händelser även att öka belastningen en bra bit in på 2026. Principer för ersättning till ledning och anställda redovisas under not 32 samt rapporten ”Redogörelse för Länsförsäkringar Gävleborgs ersättningar till anställda” på bolagets webbplats under rubriken ”Om oss”.
Hållbarhetsredovisning
I enlighet med ÅRL 6 kap 11§ har Länsförsäkringar Gävleborg valt att upprätta den lagstadgade hållbarhetsrapporten som en från årsredovisningen avskild rapport. Hållbarhetsrapporten finns tillgänglig på bolagets webbplats under rubriken ”Om oss”.
Bolagsstyrning
Bolaget följer svensk kod för bolagsstyrning i tillämpliga delar. Bolagsstyrningsrapporten finns publicerad på bolagets webbplats under rubriken ”Om oss”.
Kapitalförvaltning
Marknadsvärdet på Länsförsäkringar Gävleborgs placeringstillgångar uppgick vid verksamhetsårets slut till 3 501,0 (3 380,4) mkr fördelat enligt placeringsstrukturen nedan. Avkastningen under 2025 blev +3,8%.
Placeringsstruktur
(Mkr)
Aktier i Länsförsäkringar AB 1
984,7 1
Lån till koncernföretag 112,9 112,9
Fastigheter 2,4 2,4
Summa placeringstillgångar 3 501,0 3 380,4
Resultat
Resultatet i koncernen före bokslutsdispositioner och skatt uppgår till 103 321 tkr (283 928 tkr). Försäkringsrörelsens tekniska resultat i koncernen uppgår till 20 810 tkr (-3 946 tkr). Årets resultat efter dispositioner och skatt uppgår i koncernen till 94 951 tkr (94 780 tkr). Värden inom parentes avser år 2024.
Förslag till behandling av resultat
Föregående års vinst har i enlighet med bolagsstämmans beslut överförts till balanserade vinstmedel.
Till bolagsstämmans förfogande står balanserat resultat med 1 648 471 003 kr samt årets vinst på 86 935 566 kr eller tillsammans 1 735 406 569 kr.
Styrelsen och verkställande direktören föreslår bolagsstämman att årets överskott jämte ansamlad vinst 1 735 406 569 kr balanseras i ny räkning.
Resultatutveckling i övrigt samt ekonomisk ställning framgår av femårsöversikten längre fram i årsredovisningen.
Alf är vår tjänst som hjälper dig förebygga och minska risken för skador i ditt hem. Ett smart tillägg till din hemförsäkring som ger dig bättre koll och kontroll.
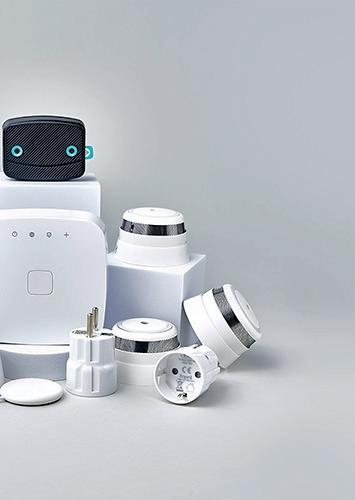
Läs mer om Alf och beställ ditt paket på LFgavleborg.se/alf
Kapitalavkastning överförd från finansrörelsen
EKONOMISK STÄLLNING
Konsolideringskapital
NYCKELTAL
enligt Solven II**
Försäkringsrörelsen
Kapitalförvaltning
* Avser moderbolaget.
** Metod för beräkning finns beskriven i Not 2.
(tkr)
TEKNISK REDOVISNING AV SKADEFÖRSÄKRINGSRÖRELSEN
Premier
Premier för avgiven återförsäkring
Förändring i Avsättning för ej intjänade premier och kvardröjande risker
Premieintäkter för egen räkning (f.e.r)
Kapitalavkastning överförd från finansrörelsen
Försäkringsersättningar
Utbetalda försäkringsersättningar
Före avgiven återförsäkring
Återförsäkrares andel
Förändring i Avsättning för oreglerade skador f.e.r Före
Försäkringsersättningar f.e.r
ICKE TEKNISK REDOVISNING
före bokslutsdispositioner och skatt
över totalresultatet
Övrigt totalresultat
Poster som har omförts eller kan omföras till årets resultat
Andelar av övrigt totalresultat i intresseföretag
Skatt hänförlig till komponenter avseende övrigt totalresultat
Poster som inte kan omföras till årets resultat
Andelar av övrigt totalresultat i intresseföretag
Summa övrigt totalresultat för året, netto efter skatt
Tillgångar
Immateriella tillgångar
Andra immateriella tillgångar
Placeringstillgångar
Byggnader och mark
Placeringar i koncern- och intresseföretag
i koncernföretag
Andra finansiella placeringstillgångar
Återförsäkrares andel av försäkringstekniska avsättningar
Andra tillgångar Materiella tillgångar
Förutbetalda kostnader och upplupna intäkter Förutbetalda
Eget kapital, avsättningar och skulder
kapital
Försäkringstekniska avsättningar
Avsättningar för andra risker och kostnader Avsättning för skatter
Upplupna kostnader och förutbetalda intäkter Övriga upplupna kostnader och förutbetalda
Ingående eget kapital
Omföring av föregående års resultat
Bundet kapital Fritt kapital
I koncernen redovisas inte resultatandelar på intresseföretag i kapitalandelsfond. Skälet är att det i årsredovisning för juridisk person inte finns någon kapitalandelsfond eftersom intresseföretag värderas till verkligt värde.
(tkr)
SKADEFÖRSÄKRINGSRÖRELSENS TEKNISKA RESULTAT
överförd från finansrörelsen
FÖRSÄKRINGSTEKNISKA AVSÄTTNINGAR, FÖRE AVGIVEN ÅTERFÖRSÄKRING
Avsättning för ej intjänade premier och kvardröjande risker
för oreglerade skador
Avsättning för skadelivräntor
Summa försäkringstekniska avsättningar, före avgiven återförsäkring
ÅTERFÖRSÄKRARES ANDEL AV FÖRSÄKRINGSTEKNISKA AVSÄTTNINGAR
Avsättningar för
NOTER TILL RESULTATANALYS
NOT 1
Förändring i Avsättning för ej intjänade premier och kvardröjande risker
2
f.e.r
i
DIREKT FÖRSÄKRING AV SVENSKA RISKER
1 Redovisningsprinciper
Årsredovisningen avges per 31 december 2025 och avser Länsförsäkringar Gävleborg som är ett ömsesidigt försäkringsbolag med säte i Gävle. Adressen till huvudkontoret är Drottninggatan 35, Gävle, och organisationsnummer är 585001-3086.
Överensstämmelse med normgivning och lag
Koncernens finansiella rapporter är upprättade i enlighet med 7 kap. 1-4§§ i Lag om årsredovisning i försäkringsföretag (ÅFRL) och Finansinspektionens föreskrifter och allmänna råd (FFFS 2019:23) om årsredovisning i försäkringsföretag och tjänstepensionsföretag. De skillnader som förekommer mellan koncernen och moderbolagets redovisningsprinciper framgår av avsnitt Moderföretagets redovisningsprinciper.
Årsredovisningen har godkänts för utfärdande av styrelsen den 26 mars 2026. Koncernens rapport över resultaträkning och rapport över resultat och övrigt totalresultat och balansräkning och moderbolagets resultat- och balansräkning blir föremål för fastställelse på årsstämman den 5 maj 2026.
Moderbolaget tillämpar samma redovisningsprinciper som koncernen med de undantag som beskrivs i avsnittet om Moderbolagets redovisningsprinciper.
Enligt Finansinspektionens allmänna råd tillämpas s.k. lagbegränsad IFRS och RFR 2 för juridiska personer.
Förutsättningar vid upprättande av moderföretagets och koncernens finansiella rapporter
Moderföretagets funktionella valuta är svenska kronor som även utgör rapporteringsvaluta för moderföretaget och för koncernen. Det innebär att de finansiella rapporterna presenteras i svenska kronor, avrundade till tusentals kronor om inte annat anges.
Koncernredovisningen har upprättats enligt anskaffningsvärdemetoden, förutom:
Vissa finansiella tillgångar och skulder (inklusive derivatinstrument) värderade till verkligt värde eller upplupet anskaffningsvärde;
Rörelse- och förvaltningsfastigheter värderade till verkligt värde
De nedan angivna redovisningsprinciperna har tillämpats på samtliga perioder som presenteras i den finansiella rapporten, om inte annat anges.
Uppskattningar och bedömningar i de finansiella rapporterna
Företagsledningen gör bedömningar och uppskattningar samt gör antaganden som påverkar tillämpningen av redovisningsprinciperna och de redovisade beloppen av de intäkter, kostnader, tillgångar, skulder, eventualförpliktelser och avsättningar som presenteras i redovisningen. Dessa uppskattningar och bedömningar är baserade på historiska erfarenheter och grundar sig på den bästa information som fanns tillgänglig på balansdagen. Det verkliga utfallet kan avvika från dessa uppskattningar och bedömningar, men för att minska avvikelsen utvärderas uppskattningar regelbundet.
Viktiga bedömningar vid tillämpning av koncernens redovisningsprinciper
Klassificering av finansiella tillgångar
Bedömning av affärsmodell och kassaflöden för finansiella instrument. Dessa beskrivs nedan i avsnittet Finansiella tillgångar och skulder.
Bedömning av betydande inflytande i Länsförsäkringar AB Länsförsäkringsbolagen äger tillsammans 99,98 procent av aktierna i Länsförsäkringar AB. Länsförsäkringar Gävleborg är genom konsortialavtal representerat i konsortiet. Konsortialavtalet reglerar länsförsäkringsbolagens inbördes förhållanden med anledning av det gemensamma ägandet i Länsförsäkringar AB och ger konsortiet inflytande över väsentliga beslut som rör Länsförsäkringar ABs finansiella och operativa strategier. Länsförsäkringar Gävleborg utövar därför ett betydande inflytande över Länsförsäkringar AB trots att bolaget endast innehar 3,64 procent av rösterna i Länsförsäkringar AB.
Viktiga källor till osäkerhet i uppskattningar
Försäkringstekniska avsättningar är ett
område som innebär en viss osäkerhet.
Vid beräkning av de försäkringstekniska avsättningarna görs en aktuariell uppskattning av förväntade tillkommande kostnader för redan inträffade skador och kostnader för skador som kan inträffa under försäkringarnas återstående löptid. Värderingen av avsättningarna behandlas i nedanstående avsnitt om redovisning av försäkringstekniska avsättningar samt i not 2 Risker och riskhantering.
Vid värdering av finansiella tillgångar för vilka det inte finns något observerbart marknadspris används värderingsmodeller och antaganden som beskrivs i Not 16.
Nya eller ändrade uppskattningar eller bedömningar
Inga nya eller ändrade uppskattningar eller bedömningar har gjorts under året.
Nya eller ändrade redovisningsprinciper som tillämpas från och med 1 januari 2025
Det har under perioden inte tillkommit några redovisningsstandarder med någon väsentlig effekt på bolagets finansiella rapporter. Det har under perioden inte skett några ändringar i befintliga väsentliga redovisningsprinciper som tillämpas..
Nya IFRS och tolkningar som ännu inte börjat tillämpas
IFRS 18 Presentation och upplysningar i finansiella rapporter
Den 9 april 2024 publicerade IASB standarden IFRS 18 Presentation och upplysningar i finansiella rapporter som den 1 januari 2027 kommer att ersätta IAS 1 Utformning av finansiella rapporter. Standarden har ännu inte godkänts av EU men förväntas antas innan ikraftträdandet. IFRS 18 innebär nya krav på utformningen av och upplysningarna i finansiella rapporter, med särskilt fokus på resultaträkningen och upplysningarna kring företagsledningens resultatmått. Standarden förväntas inte få några finansiella effekter för koncernen men medför nya krav på presentation och upplysningar i de finansiella rapporterna. Påverkan på koncernens finansiella rapporter utvärderas för närvarande.
Övriga eller nya eller reviderade IFRS och tolkningar som per bokslutsdagen är antagna av IASB, men som ännu inte trätt i kraft, bedöms inte få någon väsentlig effekt på de finansiella rapporterna.
Konsolideringsprinciper
Dotterföretag
Dotterföretag som ska omfattas av koncernredovisningen konsolideras in i koncernen enligt förvärvsmetoden från och med den tidpunkt som en juridisk person anses vara ett dotterbolag och fram till den tidpunkt då ett koncernförhållande som moderbolag och dotterbolag upphör.
I de fall dotterbolagets redovisningsprinciper inte överensstämmer med koncernens redovisningsprinciper har justeringar gjorts till koncernens redovisningsprinciper.
Intressebolag
Intressebolag är företag i vilka koncernen har ett betydande, men inte ett bestämmande, inflytande över den driftsmässiga och finansiella styrningen, vanligtvis genom andelsinnehav mellan 20 och 50 procent av röstetalet. Ett betydande inflytande föreligger även vid ett röstetal under 20 procent när det klart kan påvisas att ett betydande inflytande finns utifrån en samlad bedömning av fakta och omständigheter i det enskilda fallet. Från och med den tidpunkt som det betydande inflytandet erhålls redovisas andelar i intressebolag enligt kapitalandelsmetoden i koncernredovisningen. Erhållna utdelningar från intresseföretaget minskar investeringens redovisade värde.
Utländsk valuta
Transaktioner i utländsk valuta omräknas till transaktionsdagens valutakurs. Monetära tillgångar och skulder i utländsk valuta räknas om till balansdagens valutakurs. Valutakursdifferenser som uppstår på grund av omräkning i balansräkningen i utländsk valuta redovisas i resultaträkningen.
Resultatet redovisas i två huvuddelar. Skadeförsäkringsrörelsens tekniska resultat samt ytterligare ett icke-tekniskt resultat.
Premieinkomst
Som premieinkomst redovisas den totala bruttopremien för direkt försäkring och mottagen återförsäkring som förfallit till betalning eller kan tillgodoföras företaget för försäkringsavtal där försäkringsperioden påbörjats före räkenskapsårets utgång. Med bruttopremie menas den avtalsbestämda premien för hela försäkringsperioden efter avdrag för sedvanliga kundrabatter. De försäkringsavtal där Länsförsäkringar Gävleborg mottar risker från andra
företags försäkringsavtal klassificeras som mottagen återförsäkring.
Som premieinkomst redovisas också premier för försäkringsperioder som påbörjas först efter räkenskapsårets utgång, om de enligt avtal förfaller till betalning under räkenskapsåret. Premieinkomst redovisas exklusive skatter och andra offentliga avgifter som belastar försäkringspremien.
Förnyelsepremier för avtal med förnyelse före räkenskapsårets utgång men som inte är bekräftade av försäkringstagaren samt premier för nytecknade försäkringsavtal där försäkringsperioden börjar före räkenskapsårets utgång räknas in med de belopp som beräknas inflyta. Annullationer reducerar premieinkomsten så snart beloppet är känt. Tilläggspremier räknas in med de belopp som beräknas inflyta.
Premier för avgiven återförsäkring
Som premie för avgiven återförsäkring redovisas belopp som betalats ut under räkenskapsåret eller belopp som tagits upp som en skuld till försäkringsföretag som mottagit återförsäkring enligt ingångna återförsäkringsavtal. Premierna periodiseras så att kostnaden fördelas till den period som försäkringsskyddet avser.
Premieintäkt
Som premieintäkt redovisas den del av premieinkomsten som är hänförlig till redovisningsperioden. Den del av premieinkomsten från försäkringskontrakt som avser tidsperioder efter balansdagen redovisas som Försäkringstekniska avsättningar i balansräkningen. Beräkning av avsättningen för ej intjänade premier sker i normalfallet genom att premieinkomsten periodiseras strikt utifrån det underliggande försäkringskontraktets löptid. Även återförsäkrares andel av premieinkomsten periodiseras och den del som hänför sig till efter balansdagen redovisas som en fordran, Återförsäkrares andel av försäkringstekniska avsättningar.
Kapitalavkastning överförd från finansrörelsen
Den överförda kapitalavkastningen har beräknats på genomsnittlig premiereserv (f.e.r) samt genomsnittlig reserv för oreglerade skador (f.e.r) minskat med de genomsnittliga premiefordringarna, netto.
3 % har tillämpats som räntesats på övrig sak-affär inklusive mottagen egen affär. För trafik- och sjuk- och olycksfallsaffären tillämpas en räntesats om 2,54%. För den mottagna sjuk- och olycksfallsaffären och mottagen trafik tillämpas en räntesats om 2,80%.
För den aktuella skadelivränterörelsens kassaflöden förs en rimlig, av aktuarien framräknad, avkastning över till den tekniska redovisningen.
Försäkringsersättningar
Försäkringsersättningar motsvarar under redovisningsperioden utbetalda försäkringsersättningar och förändringar i avsättningar för oreglerade skador. I försäkringsersättningarna ingår förutom skadeersättningar även kostnader för skadereglering. Återvinning av skador redovisas som en reducering av skadekostnaden.
Driftskostnader
Driftskostnader i skadeförsäkringsrörelsens tekniska resultat består av funktionerna anskaffning, skadereglering och administration. Driftskostnader för skadereglering redovisas som en del av resultaträkningens försäkringsersättningar.
Kapitalförvaltningens resultat Kapitalförvaltningens resultat redovisas under Icke-tekniskt resultat. Den omfattar den del av kapitalavkastningen som återstår efter överförd avkastning till försäkringsrörelsen. För finansiella instrument som värderas till verkligt värde över resultaträkningen redovisas såväl realiserade som orealiserade värdeförändringar som kapitalavkastning intäkter eller kapitalavkastning kostnader (beroende på om värdeförändringen är positiv eller negativ).
Nedskrivningar
Om indikation på nedskrivningsbehov finns beräknas tillgångens återvinningsvärde.
Nedskrivningsprövning för materiella och immateriella tillgångar samt intresseföretag
Om det inte går att fastställa väsentligen oberoende kassaflöden för en enskild tillgång ska tillgångarna vid prövning av nedskrivningsbehov grupperas till den lägsta nivå där det går att identifiera väsentligen oberoende kassaflöden, en så kallad kassagenererande enhet. En kassagenererande enhet är den minsta grupp tillgångar som ger upphov till inbetalningar som är oberoende av inbetalningar från andra tillgångar eller tillgångsgrupper. En nedskrivning redovisas när en tillgångs eller kassagenererande värde överstiger återvinningsvärdet. Återvinningsvärdet är det högsta av verkligt värde minus försäljningskostnader och nyttjandevärde. Nedskrivningen redovisas i resultaträkningen.
Återföring av nedskrivningar på materiella och immateriella tillgångar samt intresseföretag Nedskrivningar återförs när det inte längre finns någon indikation på att nedskrivningsbehovet fortfarande föreligger och då det skett en förändring i de antaganden som legat till grund för beräkning av återvin-
ningsvärdet. En återföring görs endast i den utsträckning som tillgångens redovisade värde efter återföring inte överstiger det redovisade värde som skulle ha redovisats, men avdrag för avskrivning, om ingen nedskrivning gjorts. Återföring av nedskrivning redovisas i resultaträkningen.
Övrig teknisk kostnad
Kostnaden utgörs av vårt engagemang i Trafikförsäkringsföreningen (TFF) som enligt redovisningsrekommendationer från Finansinspektionen ska redovisas under posten ”Övrig teknisk kostnad”.
Övriga intäkter och kostnader, icke-tekniskt resultat
I det icke-tekniska resultatet under posterna Övriga intäkter respektive Övriga kostnader redovisas bland annat förmedlad bank- och försäkringsaffär. Intäkterna för förmedlad bank- och förmedlingsaffär består av ersättning från Länsförsäkringar AB och dess helägda dotterföretag. Kostnaderna består av driftskostnader för båda affärerna. Hyresintäkter för vidareuthyrning där koncernen inte redovisar fastigheten under Byggnader och mark redovisas som Övriga intäkter. Kostnaderna består av driftskostnader hänförliga till uthyrningen och redovisas som Övriga kostnader.
Intäkter och kostnader från verksamheten i Länsförsäkringar Gävleborgs dotterbolag som tillhandahåller erbjudandet inom Trygghetstjänster redovisas som övriga intäkter och kostnader i det icke tekniska resultatet i koncernens resultaträkning.
Ersättning till anställda
En redogörelse för Länsförsäkringar Gävleborgs ersättningar till anställda redovisas i not 32 samt som en bilaga till årsredovisningen och finns publicerad på vår webbplats under rubriken ”om oss”.
Länsförsäkringar Gävleborg följer FTPplanen i enlighet med bestämmelserna i kollektivavtal. Huvudprincipen innebär förmånsbestämd plan för alla födda 1971 eller tidigare och avgiftsbestämd plan för alla födda 1972 eller senare. Beräkningar av uppskattade framtida pensionsavsättningar framgår i not i balansräkningen. Förpliktelser avseende avgifter till avgiftsbestämda planer för ersättning efter avslutad anställning redovisas som en kostnad i resultaträkningen när de uppstår.
Leasing
Bolagets leasingavtal avser hyror av kontorslokaler och företagsbilar. Dessa klassificeras i årsredovisningen som opera-
tionell leasing. Kostnader redovisas i resultaträkningen linjärt över leasingperioden. Variabla avgifter kostnadsförs i de perioder de uppkommer.
Skatter
Inkomstskatter utgörs av aktuell skatt och uppskjuten skatt. Inkomstskatter redovisas i resultaträkningen utom då underliggande transaktion redovisas i övrigt totalresultat eller direkt mot eget kapital varvid tillhörande skatteeffekt redovisas i eget kapital. Aktuell skatt är skatt som ska betalas eller erhållas avseende aktuellt år. Hit hör även justeringar av aktuell skatt hänförlig till tidigare år.
Uppskjuten skatt beräknas enligt balansräkningsmetoden med utgångspunkt i temporära skillnader mellan redovisade och skattemässiga värden på tillgångar och skulder. Värderingen av uppskjuten skatt baserar sig på hur underliggande tillgångar eller skulder förväntas bli realiserade eller reglerade. Aktuell skatt och uppskjuten skatt beräknas med tillämpning av de skattesatser och skatteregler som är beslutade per balansdagen.
Immateriella tillgångar
Immateriella tillgångar redovisas till anskaffningsvärde med avdrag för ackumulerade avskrivningar och eventuella nedskrivningar. Tillgångarna skrivs av linjärt över tillgångarnas bedömda nyttjandeperiod.
Beräknade nyttjandeperioder:
Framtida förväntade intäkter
Olycksfall- och sjukförsäkring vuxen, 10 år
Byggnader och mark
Fastigheter delas upp på förvaltningsfastigheter och rörelsefastigheter. Förvaltningsfastigheter är fastigheter som innehas i syfte att generera hyresinkomster, värdestegring eller en kombination av dessa medan rörelsefastigheter är fastigheter som innehas för tillhandahållande av tjänster eller för administrativa ändamål. Båda redovisas till verkligt värde med värdeförändring över resultaträkningen. Verkligt värdevärderingen utförs årligen med hjälp av en oberoende värderingsman. Värderingen sker genom en kombination av två metoder; avkastningsmetoden och ortsprismetod. Utifrån resultaten av dessa metoder görs en sammanfattande bedömning av marknadsvärdet. Orealiserade värdeförändringar från fastigheter redovisas
under orealiserade vinster eller förluster på placeringstillgångar. Hyresintäkter från förvaltningsfastigheter och rörelsefastigheter redovisas under Kapitalavkastning, intäkter och hänförliga driftskostnader redovisas under Kapitalavkastning, kostnader.
Finansiella tillgångar och skulder
Redovisning i och borttagande från balansräkningen
En finansiell tillgång eller skuld tas upp i balansräkningen när bolaget blir part till avtalet enligt instrumentets avtalsmässiga villkor. En finansiell tillgång tas bort från balansräkningen när rättigheterna i avtalet realiseras, förfaller eller företaget vid en överföring av tillgångarna inte längre har kvar betydande risker och fördelar från tillgångarna samt förlorar kontrollen över dem. En finansiell skuld tas bort från balansräkningen när förpliktelsen i avtalet fullgörs eller på annat sätt utsläcks. För de fall när en modifiering görs av de avtalsenliga kassaflödena som en direkt konsekvens av en reform av en referensränta och de nya avtalsvillkoren är ekonomiskt likvärdiga med de ursprungliga, kommer någon bortbokning inte att göras och den ursprungliga effektivräntan kommer att justeras för att reflektera de nya kassaflödena. Affärstransaktioner som sker avista på penning-, obligations- och aktiemarknaderna redovisas i balansräkningen per affärsdag vid den tidpunkt då de väsentliga riskerna och rättigheterna övergått mellan parterna. Finansiella tillgångar och skulder värderas initialt till verkligt värde med tillägg av direkt hänförbara transaktionskostnader förutom för tillgångar och skulder som redovisas till verkligt värde via resultaträkningen vilka initialt redovisas till verkligt värde.
Kvittning av finansiella tillgångar och skulder
Finansiella tillgångar och skulder kvittas och redovisas med ett nettobelopp i balansräkningen, endast när det finns en legal rätt att kvitta de redovisade beloppen och en avsikt att reglera dem med ett nettobelopp eller att samtidigt realisera tillgången och reglera skulden. Den legala rättigheten får inte vara beroende av framtida händelser och den måste vara rättsligt bindande för företaget och motparten både i den normala affärsverksamheten och i fall av betalningsinställelse, insolvens eller konkurs.
Klassificering och värdering
Efterföljande redovisning och värdering av finansiella tillgångar görs beroende på vilken värderingskategori det finansiella instrumentet hänförts till. Koncernens finansiella tillgångar består av:
Egetkapitalinstrument
Skuldinstrument
Finansiella tillgångar
Egetkapitalinstrument
Ett egetkapitalinstrument är varje form av avtal som innebär en residual rätt i ett företags tillgångar efter avdrag för alla dess skulder. Investeringar i egetkapitalinstrument redovisas till verkligt värde via resultatet förutom investeringar som vid första redovisningstillfället identifieras som investeringar i egetkapitalinstrument där värdeförändringarna redovisas i övrigt totalresultat. Dessa innehav utgör innehav av mer strategisk karaktär och innehas inte i kapitalavkastningssyfte. Resultat från försäljning av egetkapitalinstrument som redovisas till verkligt värde via övrigt totalresultat redovisas som en överföring inom eget kapital från verkligt värde reserven till balanseratresultat och påverkar således inte rapport över resultat.
Investeringar i skuldinstrument
Skuldinstrument är de finansiella tillgångar som inte uppfyller definitionen av egetkapitalinstrument eller derivatinstrument. Det som avgör klassificering av ett skuldinstrument är affärsmodellen för att förvalta instrumentet och egenskaperna i instrumentets avtalsenliga kassaflöden. Ett krav för att en finansiell tillgång ska kunna redovisas till upplupet anskaffningsvärde eller verkligt värde via övrigt totalresultat är att de avtalsenliga kassaflödena enbart utgörs av återbetalning på utestående kapitalbelopp och ränta på utestående kapitalbelopp. Skuldinstrument som inte uppfyller kravet ska värderas till verkligt värde via resultatet oavsett vilken affärsmodell tillgången är hänförlig till. Koncernen kontrollerar löpande att kassaflödena för de skuldinstrument som klassificerats till upplupet anskaffningsvärde och verkligt värde via övrigt totalresultat uppfyller kassaflödeskraven.
Upplupet anskaffningsvärde Koncernen hanterar kund- och övriga finansiella fordringar enligt en affärsmodell vars mål är att realisera tillgångarnas kassaflöden genom att erhålla avtalsenliga kassaflöden som endast utgörs av kapitalbelopp och ränta på det utestående kapitalbeloppet. Dessa tillgångar värderas därför till upplupet anskaffningsvärde. Med upplupet anskaffningsvärde avses det diskonterade nuvärdet av alla framtida betalningar hänförliga till instrumentet där diskonteringsräntan utgörs av tillgångens effektivränta vid anskaffningstillfället.
Verkligt värde via resultatet
Koncernens skuldinstrument som värderas till verkligt värde via resultatet består av innehav av räntebärande värdepapper och värdepappersfonder som återfinns i kapitalförvaltningsverksamheten. Värdepappersfonder klassificeras som antingen Aktier och andelar eller Obligationer och andra räntebärande värdepapper utifrån om fondens förvaltade tillgångar till minst hälften utgörs av aktier eller räntebärande värdepapper. Tillgångar som är skuldinstrument och hanteras enligt en affärsmodell som innebär en värdering till verkligt värde via resultatet är en följd av att tillgångarna förvaltas och utvärderas baserat på tillgångarnas verkliga värden och att det verkliga värdet utgör grunden för intern uppföljning och rapportering till ledande befattningshavare. Orealiserade förändringar i verkligt värde på dessa tillgångar redovisas i resultaträkningen som Orealiserade vinster på placeringstillgångar respektive Orealiserade förluster på placeringstillgångar. I de fall en försäljning görs av en tillgång i denna kategori redovisas tidigare orealiserade resultat i resultaträkningen som Orealiserade vinster på placeringstillgångar respektive Orealiserade förluster på placeringstillgångar samtidigt som realiserat resultat från försäljning av skuldinstrumentet redovisas i resultaträkningen som Kapitalavkastning, intäkter respektive Kapitalavkastning, kostnader.
Finansiella skulder
Koncernen värderar samtliga finansiella skulder som inte är derivat till upplupet anskaffningsvärde. Koncernens finansiella skulder till upplupet anskaffningsvärde består exempelvis av leverantörsskulder och som ingår i balansposten Övriga skulder.
Kreditförluster
Reserver för förväntade kreditförluster redovisas för finansiella tillgångar värderade till upplupet anskaffningsvärde. Den initiala reserven för kreditförlust beräknas och redovisas redan vid det första redovisningstillfället och justeras sedan löpande över den finansiella tillgångens löptid. För kundoch [hyresfordringar] använder företaget den förenklade metoden som innebär att en förlustreservering alltid värderas till ett belopp som motsvarar de förväntade kreditförlusterna för den återstående löptiden. Reserv för finansiella tillgångar som redovisas till upplupet anskaffningsvärde redovisas som en minskning av redovisat bruttovärde för tillgången. I resultaträkningen presenteras reserveringar för kreditförluster inom kapitalavkastning, kostnader.
Konstaterade kreditförluster är sådana förluster som är beloppsmässigt slutgiltigt fastställda och där bedömningen gjorts att möjligheten till att få ytterligare betalningar är mycket liten. Fordran skrivs då bort från balansräkningen och redovisas som konstaterad förlust i resultaträkningen vid denna tidpunkt.
Materiella anläggningstillgångar Koncernens materiella anläggningstillgångar består av inventarier och förbättringsutgifter på annans fastighet och redovisas som tillgång i balansräkningen. I anskaffningsvärdet ingår inköpspris samt kostnader direkt hänförliga till tillgången. Vinst och förlust som uppkommer vid avyttring eller utrangering av en tillgång utgörs av skillnaden mellan försäljningspris och tillgångens redovisade värde. Vinst och förlust redovisas som övrig rörelseintäkt/kostnad. Avskrivning sker linjärt över tillgångarnas förväntade nyttjandeperiod med start då tillgången är tillgänglig för användning.
Beräknade nyttjandeperioder:
Maskiner och inventarier 5 år
Kontorsinventarier 3-10 år
Förutbetalda anskaffningskostnader
Anskaffningskostnader som har ett klart samband med tecknande av försäkringsavtal aktiveras som Förutbetalda anskaffningskostnader i balansräkningen och skrivs av under nyttjandeperioden. En förutsättning för att aktivering kan ske är att anskaffningskostnaderna är hänförliga till ett visst försäkringsavtal, eller homogena och uppföljningsbara grupper av avtal, och bedöms generera en marginal som minst täcker de anskaffningskostnader som koncernen vill aktiveras. De anskaffningskostnader som aktiveras är provisionskostnader och kostnader för försäljning som direkt är relaterade till anskaffning eller förnyelse av försäkringsavtal. Inom skadeförsäkringsverksamheten periodiseras den aktiverade kostnaden baserat på försäkringsavtalens löptid. Avskrivningstiden överskrider inte 12 månader.
Försäkringsavtal
Avtal om direktförsäkring och mottagen återförsäkring, som bolaget ger ut i egenskap av försäkringsgivare enligt bestämmelserna i försäkringsrörelselagen, har klassificerats och redovisats som försäkringsavtal.
Avgiven återförsäkring
Avtal som ingåtts mellan Länsförsäkringar Gävleborg och återförsäkrare genom
vilka företaget kompenseras för förluster på avtal utfärdade av företaget och som uppfyller klassificeringskraven för försäkringsavtal, klassificeras som avgiven återförsäkring. För avgiven återförsäkring redovisas de förmåner som koncernen har rätt till enligt återförsäkringsavtalet som Återförsäkrares andel av försäkringstekniska avsättningar. Fordringar på och skulder till återförsäkrare värderas på samma sätt som de belopp som är kopplade till återförsäkringsavtalet och i enlighet med villkoren för varje återförsäkringsavtal. Länsförsäkringar Gävleborg bedömer nedskrivningsbehovet för tillgångar avseende återförsäkringsavtal löpande i samband med bokslut. Om återvinningsvärdet är lägre än redovisat värde på tillgången skrivs tillgången ned till återvinningsvärdet och nedskrivningen kostnadsförs i resultaträkningen.
Försäkringstekniska avsättningar Försäkringstekniska avsättningar utgörs av avsättning för ej intjänade premier och kvardröjande risker samt avsättning för oreglerade skador och motsvarar förpliktelser enligt ingångna försäkringsavtal. Alla förändringar i försäkringstekniska avsättningar redovisas över resultaträkningen.
Ej intjänad premie och kvardröjda risker Avsättningen för ej intjänade premier och kvardröjande risker avser att täcka den förväntade skade- och driftskostnaden under den återstående löptiden på ingångna försäkringskontrakt. Normalt beräknas avsättningen strikt tidsproportionellt, så kallad pro rata temporisberäkning. Om premienivån bedöms vara otillräcklig för att täcka de förväntade skade- och driftskostnaderna ska avsättning för ej intjänade premier förstärkas med ett tillägg för kvardröjande risker (nivåtillägg). Beräkningen av avsättningen för kvardröjande risker ska även beakta ännu ej förfallen terminspremie.
Oreglerade skador
Avsättningen för oreglerade skador ska täcka de förväntade framtida utbetalningarna för samtliga inträffade skador, inklusive de skador som ännu inte rapporterats till Länsförsäkringar Gävleborg, så kallad IBNR – avsättning. I avsättningen för oreglerade skador ingår skadeersättningar inklusive samtliga kostnader för skadereglering. Avsättningen för oreglerade skador för direkt skadeförsäkring och återförsäkring beräknas med hjälp av statistiska metoder eller genom individuella bedömningar av enskilda skadefall. Avsättning för skadelivräntor beräknas
och diskonteras enligt vedertagna livförsäkringstekniska metoder.
Återbäring
Avsättning för återbäring avser återbäring som tilldelats försäkringstagarna men vid bokslutstillfället ej förfallit till betalning. Den redovisas under det försäkringstekniska resultatet i resultaträkningen och som en försäkringsteknisk avsättning i balansräkningen.
Eventualförpliktelser
En eventualförpliktelse redovisas när det finns ett möjligt åtagande som härrör från inträffade händelser, och vars förekomst bekräftas endast av en eller flera osäkra framtida händelser, eller när det finns ett åtagande som inte redovisas som en skuld eller avsättning på grund av det inte är troligt att ett utflöde av resurser kommer att krävas eller inte kan beräknas med tillräcklig tillförlitlighet. Eventualförpliktelser värderas till det belopp som motsvarar den bästa uppskattningen av vad som krävs för att reglera förpliktelsen på balansdagen. Vid värderingen tas hänsyn till den förväntade framtida tidpunkten för reglering.
REDOVISNINGSPRINCIPER
Normgivning och lag
Moderbolagets redovisning har upprättats enligt Lag (1995:1560) om årsredovisning i försäkringsföretag (ÅRFL) samt Finansinspektionens föreskrifter och allmänna råd om årsredovisning i försäkringsföretag och tjänstepensionsföretag (FFFS 2019:23) samt tillhörande ändringsföreskrifter och Rådet för finansiell rapporterings rekommendation RFR 2 Redovisning för juridisk person. Även Rådet för finansiell rapporterings utgivna uttalanden tilllämpas. Försäkringsföretaget tillämpar s.k. lagbegränsad IFRS och med detta avses internationella redovisningsstandarder som har antagits för tillämpning med de begränsningar som följer av RFR 2 och FFFS 2019:23. Detta innebär att samtliga av EU godkända IFRS tillämpas så långt detta är möjligt inom ramen för svensk lag och med hänsyn till sambandet mellan redovisning och beskattning.
Värderingsgrunder för upprättandet av redovisningen
Redovisningen baseras på historiska anskaffningsvärden med undantag för den helt dominerande delen av placeringstillgång-
arna, vilka redovisas till verkligt värde och med värdeförändringarna redovisade över resultaträkningen. De finansiella rapporterna och noterna presenteras i tusentals kronor (tkr), om inget annat anges.
Bedömningar och uppskattningar i de finansiella rapporterna
För att upprätta de finansiella rapporterna i enlighet med lagbegränsad IFRS fordras att företagsledningen gör ett antal bedömningar och uppskattningar samt gör antaganden som påverkar tillämpningen av redovisningsprinciperna och de redovisade beloppen av tillgångar, skulder, intäkter och kostnader. Uppskattningar och bedömningar är baserade på historiska erfarenheter och ett antal andra faktorer som under rådande förhållanden synes vara rimliga. Dessa uppskattningar och bedömningar ses över regelbundet och förändringar i gällande bedömningar och uppskattningar redovisas i den period ändringen görs. Bedömningar och uppskattningar som ligger till grund för redovisning och värdering av försäkringstekniska avsättningar har en betydande inverkan på de finansiella rapporterna. Värderingen av dessa avsättningar behandlas i ovanstående avsnitt om redovisning av försäkringsavtal samt i not 2 där upplysningar om risker i verksamheten lämnas.
Bedömning av betydande inflytande i Länsförsäkringar AB Länsförsäkringsbolagen äger tillsammans 99,98 procent av aktierna i Länsförsäkringar AB. Länsförsäkringar Gävleborg innehar 3,64 procent av rösterna. Ägarstyrningen av Länsförsäkringar AB sker både genom bolagsstämma och länsförsäkringsbolagens ägarkonsortium och medför att Länsförsäkringar Gävleborg utövar ett betydande inflytande över Länsförsäkringar AB. Länsförsäkringar Gävleborg klassificerar därför innehavet redovisningsmässigt som ett intresseföretag.
Klassificering och uppställningsformer För koncernen och moderbolaget redovisas en resultaträkning och en rapport över resultat och övrigt totalresultat. Resultaträkning och balansräkning är uppställda
enligt lagen om årsredovisning i försäkringsföretags scheman, medan rapporten över resultat och övrigt totalresultat, rapporten över förändringar i eget kapital och baseras på IAS 1 Utformning av finansiella rapporter. De skillnader mot koncernens rapporter som gör sig gällande i moderbolagets resultat- och balansräkningar utgörs främst av redovisning av finansiella intäkter och kostnader, anläggningstillgångar, eget kapital samt förekomsten av avsättningar som egen rubrik i balansräkningen.
Skillnader mellan koncernens och moderbolagets redovisningsprinciper Skillnaderna mellan koncernens och moderbolagets redovisningsprinciper framgår nedan. De nedan angivna redovisningsprinciperna för moderbolaget har tillämpats konsekvent på samtliga perioder som presenteras i moderbolagets finansiella rapporter, där inte annat anges.
Intresseföretag
Intresseföretag är de bolag där koncernen har ett betydande inflytande, men inte ett bestämmande inflytande, över den driftsmässiga och finansiella styrningen, vanligtvis genom andelsinnehav från 20 procent och upp till 50 procent av röstetalet. Ett betydande inflytande föreligger även vid ett röstetal under 20 procent när det klart kan påvisas att ett betydande inflytande finns utifrån en samlad bedömning av fakta och omständigheter i det enskilda fallet. Från och med den tidpunkt som det betydande inflytandet erhålls redovisas andelar i intresseföretag enligt kapitalandelsmetoden i koncernredovisningen. Erhållna utdelningar från intresseföretaget minskar investeringens redovisade värde.
Dotterföretag
Andelar i dotterföretag redovisas i moderbolaget till verkligt värde.
Obeskattade reserver
I moderbolaget redovisas obeskattade reserver inklusive uppskjuten skatteskuld. I koncernredovisningen delas däremot obeskattade reserver upp på uppskjuten skatteskuld och eget kapital.
Bolagets resultat beror av försäkringsverksamheten och de försäkringsrisker den medför, av placeringsverksamheten och finansiella risker samt resultat från de förmedlade affärerna. Verksamheten ger även upphov till operativa risker. Risk och riskhantering är därför en central del av verksamheten i Länsförsäkringar Gävleborg.
En framgångsrik hantering av risk är en av de viktigaste konkurrensfaktorerna för ett försäkringsföretag. Risk behöver därför inte vara enbart negativt, utan hanteringen blir väsentlig. Denna not omfattar en beskrivning av bolagets riskhanteringssystem, samt ger kvantitativa och kvalitativa upplysningar om bolagets risker och riskexponeringar.
Bolagets system för riskhantering Länsförsäkringar Gävleborgs verksamhet är förenad med risktagande, vilket medför att bolaget behöver ha ett ändamålsenligt system för riskhantering och regelefterlevnad. Riskhantering är en naturlig del av verksamheten och det är hela organisationens ansvar att bidra till riskhanteringssystemet. En förutsättning för detta är att riskhanteringssystemet är väl integrerat med bolagets system för företagsstyrning samt innehåller metoder för intern styrning och kontroll. Det övergripande syftet med bolagets riskhanteringssystem är att skapa värde åt dess intressenter genom att medvetandegöra bolagets risker och aktivt välja vilken nivå av risktagande bolaget ska ha för att öka möjligheterna att nå sina mål. Riskhanteringsprocessen innefattar riskidentifiering, värdering, hanteringsåtgärder, rapportering och dokumentation samt rapportering. En viktig del av bolagets mål är att se till att bolaget har en betryggande solvens i förhållande till dess risker. Bolagets sätt att hantera risk bygger på tydligt definierade ansvarsområden och väl fungerande processer.
Organisation för riskhantering
Styrelsen
Styrelsen bär det yttersta ansvaret för att det i bolaget finns ett ändamålsenligt system för riskhantering och beslutar årligen om bolagets övergripande styrdokument samt fastställer mål och strategier för verksamheten.
Bolagets riskhanteringssystem beskrivs i bolagets Riskpolicy. Genom Riskpolicyn fastställs toleransnivåer och limiter inom varje riskkategori för hur mycket risk bolaget är villigt att ta, alternativt begränsa. Styrelsen fastställer den övergripande risktoleransen
samt bolagets kapitalmål och solvensbehov. Risktoleransen uttrycks som en lägsta nivå för kapitalkvoten enligt standardformeln i Solvens II-regelverket och kapitalmålet som ett intervall för kapitalkvoten. Mer detaljerade ramar och limiter för hur stora exponeringar bolaget är beredd att ta på sig anges främst i Riktlinje för teckning av försäkring, Riktlinje för återförsäkring, Riktlinje för försäkringstekniska avsättningar och Placeringsriktlinjer. Styrelsen har ett revisionsutskott till sitt förfogande, som har till uppgift att belysa status av bolagets revisionsfrågor, interna styrning och kontroll, hantering av operativa risker samt stödja styrelsens arbete med detta.
Förutsättningar för en god kontrollmiljö är att verksamheten har dokumenterade processer, en god uppfattning om var i processerna risker kan uppstå och effektiva kontroller. Därigenom erhåller bolaget ett tillfredsställande skydd mot de identifierade riskerna.
Centrala funktioner
Som stöd och för att övervaka verksamhetens hantering av risk finns de centrala funktionerna Riskhanterings-, Complianceoch Aktuariefunktionen samt Internrevision. Internrevisorn är oberoende och ska kontrollera att verksamheten inom bolaget bedrivs mot fastställda mål och i enlighet med styrelsens intentioner och riktlinjer genom att granska och utvärdera verksamheten och intern styrning och kontroll. Riskhanteringsfunktionen verkar oberoende från den operativa verksamheten och ansvarar för att bevaka, analysera och avrapportera bolagets riskexponeringar samt bidra till att utveckla företagets riskhanteringssystem. Riskhanteringsfunktionen rapporterar löpande till styrelse, Revisionsutskott och VD om hur bolagets samtliga
risker utvecklas. Funktionen kontrollerar att det finns en ändamålsenlig riskmedvetenhet och acceptans för att hantera risker inom verksamheten. Riskhanteringsfunktionen är även stödjande och arbetar för att verksamheten har de rutiner, system och verktyg som krävs för att upprätthålla den löpande hanteringen av risker.
Compliancefunktionen verkar oberoende från den operativa verksamheten och ansvar för att övervaka och kontrollera att verksamheten bedrivs med god regelefterlevnad, samt rapporterar till styrelse, Revisionsutskott och VD. Compliancefunktionen ger stöd och råd till verksamheten och säkerställer att verksamheten informeras om nya och ändrade regler.
Aktuariefunktionen svarar för kvaliteten i beräkningen av försäkringstekniska avsättningar och bidrar till relevanta delar av riskberäkningarna. Aktuariefunktionen lämnar också yttrande till bolagets ERSA, egen risk och solvensanalys, Riktlinje för teckning av försäkringar samt över bolagets återförsäkringslösningar.
Operativ organisation Verksamheten äger och hanterar löpande risker. VD och verksamhetschefer ansvarar för att verksamheten bedrivs enligt fastställda styrande dokument. I bolaget finns även riskbedömningsgrupper som har till uppgift att bedöma nya och befintliga risker. Grupperna har rätt att ta egna beslut om bolaget ska acceptera en risk eller inte. Detta får dock bara ske inom de olika gruppernas behörighetsområden. Respektive chef ansvarar för att berörda medarbetare har nödvändig kunskap och kännedom om processer, befogenheter, bolagets intentioner vad gäller intern styrning och kontroll samt gällande lagar, regler och avtal.
Rapportering av risk
Bolaget kvantifierar risk i enlighet med Solvens 2 standardformel för följande riskkategorier; skadeförsäkringsrisk, liv- och sjukförsäkringsrisk, marknadsrisk, motpartsrisk och operativ risk. Det totala kapitalkravet ställs sedan i relation till bolagets kapitalbas för beräkning av kapitalkvot.
Hållbarhetsrelaterade risker som uppkommer av miljörelaterade, sociala och styrningsrelaterade händelser eller omständigheter materialiseras via riskerna ovan.
Extern rapportering avseende risk är till stor del styrd av legala krav. Finansinspektionen är tillsynsmyndighet för de finansiella bolagen i Sverige. Bolaget rapporterar kvartalsvis uppgifter om bland annat kapitalbas och kapitalkrav till Finansinspektionen.
Till Finansinspektionen rapporterar bolaget även utfallet av ERSA, egen risk- och solvensanalys, som är en framåtblickande analys av bolagets risker.
Bolagets styrelse och ledning får kvartalsvis en riskrapport som beskriver bolagets aktuella risksituation. I rapporten framgår bland annat hur de olika riskerna utvecklats över tid, hur relationen mellan totalrisk och kapital har utvecklats samt kvalitativ information om bolagets övriga risker, såsom exempelvis affärsrisker och operativa risker. Inför väsentlig förändring analyseras förändringens påverkan och resultatet ingår i den kvartalsvisa rapporten.
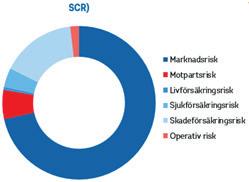
Fördelning av bolagets solvenskapitalkrav
Kapitalhantering
Riskernas inverkan på bolagets kapital utvärderas löpande och kapitalhanteringen hänger nära samman med styrning av risktagande. Det samband som finns mellan storlek på risker och behov av kapital har blivit alltmer tydligt. Länsförsäkringar Gävleborg arbetar med ett kapitalmål för bolagets kapitalstyrka formulerat på grundval av de riskbaserade kapitalkraven i enlighet med Solvens 2-regelverket. Enligt beslut av styrelsen ska solvenskapitalkvoten vara minst 150 % och ett målintervall för
kapitalkvoten är fastställt till 180 % - 250 %. Nedan presenteras bolagets kapitalbas, totala kapitalkrav samt kapitalkvot enligt Solvens 2.
Kapitalisering (mkr)
Medräkningsbar
I samband med den årliga affärsplaneringen, genomförs bolagets egen risk- och solvensanalys, ERSA, som avser att säkerställa att bolaget vid var tid har tillräckligt med kapital och tillräcklig likviditet. Analysen tar sin utgångspunkt i arbetet med affärsplanen och dess basscenario och inkluderar scenarier och stresstester för att ge kompletterande underlag om framtida kapitalbehov, vid såväl en förväntad omvärlds- och affärsutveckling såsom vid en negativ utveckling. Analysen genomförs på ett sådant sätt att styrelse och ledning skapar en samsyn kring frågor om kapitalstruktur, kapitalbehov och en beredskap för att vid behov kunna reducera risker eller på annat sätt förstärka bolagets ställning. Bolagets prognoser visar på en fortsatt god kapitalisering under de kommande åren, även vid mindre gynnsamma händelser.
Risker i försäkringsrörelsen
Bolaget tecknar såväl direkt skadeförsäkring som mottagen skadeåterförsäkring inom områdena sjuk- och olycksfallsförsäkring, egendoms-, ansvars-, motorfordonsoch trafikförsäkring. Försäkringsrisk består av premierisk, reservrisk, annullationsrisk, katastrofrisk och livförsäkringsrisk. Innebörden i dessa begrepp och bolagets generella metoder för att hantera dessa typer av risker beskrivs nedan.
Premierisk
Premierisk är risk för att den beräknade premien och övriga intäkter i försäkringen inte kommer att motsvara de faktiska skadeoch driftskostnaderna som är förknippade med försäkringen. Bolaget hanterar denna risk genom att kontinuerligt följa upp lönsamheten i de olika delarna av affären och vid behov justera premienivån.
Återförsäkring är det viktigaste instrumentet för reducering av premierisk. Andra faktorer som påverkar premierisk är villkorsutformning, riskurvalsregler, riskbesiktningar och portföljsammansättning.
Reservsättningsrisk
Reservsättningsrisk är risk för förlust till följd av att avsättning för oreglerade skador inte räcker för att reglera inträffade skador. Uppskattningen av de försäkringstekniska avsättningarna är förknippad med osäkerhet om vad skadorna, kanske flera år framåt i tiden, kan komma att kosta. Osäkerheten är störst i skadeportföljer med lång avvecklingstid, och särskilt märkbart inom trafik och olycksfallsförsäkring.
per typ av affär
och olycksfall (SJO)
(TRA)
Icke-proportionell egendomsåterförsäkring (MBP)
(SKL+SKK)
Siffrorna i tabellen är i enlighet med Solvens 2 (mkr).
Annullationsrisk
Annullationsrisk är risken att oväntat många kunder säger upp sina avtal i förtid, vilket innebär att bolaget därmed inte kan tillgodoräkna sig förväntade vinster i framtida premier och därmed försämrar det framtida resultatet. Risken reduceras av att bolaget tillämpar ettåriga avtal och samtliga premier faktureras vid avtalets ingång.
Katastrofrisk
Länsförsäkringar Gävleborgs verksamhetsområde är begränsat till Gävleborgs län, vilket innebär att de risker som Bolaget får är koncentrerade till en förhållandevis liten region. Detta medför en relativt stor risk att flera enskilda försäkringar blir skadedrabbade vid en större skada som översvämning, brand eller stormskada. Främst gäller det olika typer av egendomsförsäkring (fastighets-, lantbruk/skogs- och villaförsäkring) som är särskilt känsliga för denna geografiska koncentration.
Bolagets deltagande i länsförsäkringsgruppens interna riskutbyte begränsar bolagets skadekostnad per skada till självbehållet. Genom det interna riskutbytet är bolaget också exponerat för katastrofskador som inträffar i de övriga länsförsäkringsbolagen via en spilloverpool. Den maximala kapaciteten i spilloverpoolen är den aktuariellt modellerade 1 000 årshändelsen
för hela länsförsäkringsgruppen. Bolagets andel i spilloverpoolen motsvarar bolagets procentuella andel av det totala konsolideringskapitalet för samtliga 23 länsförsäkringsbolag.
Livförsäkringsrisk
Livförsäkringsrisk avser risk för förlust vid försäkring av enskilda personers liv och hälsa. För bolaget utgörs denna av skadelivräntor som är kopplade till trafikaffären. Livförsäkringsrisken består av livfallsrisk (långlevnadsrisk), kostnadsrisk och omprövningsrisk.
Risken hanteras genom en kontinuerlig uppföljning av dödligheten inom länsförsäkrings-gruppens skadelivräntebestånd samt genom spridning av risken för ändrade dödlighetsantaganden genom intern återförsäkring.
Känslighet för risker hänförliga till försäkringsavtal
Det löpande resultatet och avsättningar för försäkringar är känsliga för förändringar i vissa väsentliga antaganden. Nedanstående känslighetsanalys visar effekten på resultat före skatt och eget kapital av rimligt sannolika förändringar i några centrala antaganden. Effekterna har mätts antagande för antagande, med övriga antaganden konstanta.
Motpartsrisk i angiven återförsäkring
Motpartsrisk i avgiven återförsäkring består i att betalning inte erhålls från återförsäkringsgivare i enlighet med återförsäkringsavtalen. För att begränsa denna risk har länsförsäkringsgruppen ett särskilt regelverk för vilka externa återförsäkringsgivare som får användas. Minimikravet är att återförsäkringsgivare ska ha minst A-rating enligt Standard & Poor’s, eller motsvarande ratinginstitut, när det gäller affär med lång avvecklingstid och minst BBB-rating på övrig affär.
Dessutom eftersträvas en spridning på ett flertal olika återförsäkrare. Tabellen nedan visar hur länsförsäkringsgruppens återförsäkringsfordringar fördelas utifrån kreditvärdering.
Exponering för motpartsrisker
Känslighetsanalys, teckningsrisk
Känslighetsanalys, livförsäkringsrisk
* Länsförsäkringsbolagen deltar på Agrias återförsäkring, Marine XL samt Länsförsäkringars internationella retroaffär.
Bolaget har på balansdagen 379,9 (116,5) mkr i återförsäkrares andel av oreglerade skador. Bolaget har på balansdagen 379,9 (116,5) mkr i återförsäkrares andel av oreglerade skador.
Skadekostnadsutveckling
En skattning av skadekostnaden för enskilda skadeår ger ett mått på bolagets förmåga att förutse den slutliga skadekostnaden. Tabellerna nedan visar kostnadsutvecklingen för skadeåren 2016 – 2025 i den egna sakaffären, före återförsäkring samt i den mottagna återförsäkringen, före återförsäkring. Av den övre delen av tabellerna framgår hur skattningen av den totala skadekostnaden per skadeår, exklusive mottagen återförsäkring och skadelivräntor, utvecklats årsvis. Den nedre delen visar hur stor del av detta som finns i balansräkningen.
Tabellerna till höger visar på en god samstämmighet mellan uppskattad skadekostnad respektive år och nuvarande skattning av skadekostnaden.
Risker i finansrörelsen
Finansrörelsen medför exponering mot marknadsrisk. Marknadsrisk är risk för att verkligt värde på eller framtida kassaflöden från en finansiell tillgång eller skuld varierar på grund av förändringar i aktiekurser, räntesatser, fastighetspriser och valutakurser. I Bolagets Placeringsriktlinje anges hur kapitalet får placeras och till vilken risk. Riktlinjen beslutas årligen av styrelsen och följs upp löpande. För Länsförsäkringar Gävleborgs del är aktie-, ränte-, koncentrations- och valutarisk de mest påtagliga marknadsriskerna med påverkan på bolagets finansiella rapportering. Bolagets metoder för att hantera dessa risker beskrivs nedan.
Skadekostnad direkt försäkring, exkl. kostnad för skadereglering (mkr)
Uppskattad skadekostnad -
Aktierisk
Aktierisk är bolagets enskilt största underkategori till marknadsrisk. Bolaget har placeringstillgångar som är exponerade mot aktierisk främst i och med innehav i fonder och bolagets strategiska innehav av aktier i Länsförsäkringar AB. Bolagets innehav i fonder och övriga aktieinnehav (exkl Länsförsäkringar AB) uppgår till 985 (1 043) mkr. Bolagets innehav av aktier i Länsförsäkringar AB uppgår till 1 211 (1 156) mkr.
Ränterisk
Ränterisk är den risk som finns för förluster till följd av förändringar i marknadsräntornas nivå och volatilitet.
Bolagets placeringar i räntebärande värdepapper uppgår totalt till 1 302 (1 179) mkr. Några räntebärande skulder finns inte. Bolagets ränteportfölj består främst av innehav i räntefonder samt lån till eget fastighetsbolag. Durationen i ränteportföljen uppgår för närvarande till 1,4 (4,3) år. Den genomsnittliga durationen i bolagets åtagande uppgår för närvarande till 7,4 (8,0) år.
Nedanstående tabell ger en indikation på bolagets känslighet för ränteförändringar (mkr).
Bolagets känslighet för ränteförändringar (mkr)
Löptid
Räntebärande tillgångar (Återstående löptid/tid till räntejustering)
Försäkringstekniska avsättningar (Netto, odiskonterat)
< 1 år 804 558
1 < 3 år 163 98
3 < 5 år 170 90
5 < 10 år 166 150
10 < 20 år - 222
> 20 år - 183
För att begränsa risken i placeringar i räntebärande värdepapper har bolaget fastställt att ränteportföljen till minst 50 % ska bestå av värdepapper med rating BBB eller högre. FTA ska täckas med minst 60 % räntebärande placeringar samt kundfordringar därefter skall det täckas av egna fastigheter och aktier.
Kreditbetygsanalys, räntebärande placeringar Rating enligt Standard & Poor (mkr) 2025 2024
AAA 515,8 613,4
AA 17,1 9,2
A 108,6 86,0
BBB 260,3 150,6 BB 71,1 4,1
B 8,2 6,5
Not rated * 321,6 309,3
Summa 1 302,7 1 179,1
* Länsförsäkringar Gävleborgs lån till koncernföretag samt delar av bolagets innehav i korta räntefonder är Not Rated.
Spreadrisk och motpartsrisk
Spreadrisk och motpartsrisk avser de resultateffekter som uppstår om en utgivare eller motpart i ett finansiellt instrument inte kan fullgöra sina förpliktelser, en förändring av bedömningen av en motparts möjlighet att fullgöra sina förpliktelser, eller en förändring av den generella riskaptiten på marknaden.
Koncentrationsrisk
Koncentrationsrisk är risk för förlust till följd av att placeringstillgångar inte är väl diversifierade. För varje innehav som överskrider ett visst tröskelvärde, uppstår en överexponering som i sin tur genererar koncentrationsrisk. Bolagets strävan är att ha en tillräckligt väldiversifierad placeringsportfölj avseende exempelvis sammansättning av tillgångsslag, branscher, geografiska marknader och enskilda emittenter. I Placeringsriktlinjer anges normalportföljens beslutade limitnivåer för respektive tillgångsslag. Bolagets största koncentrationsrisk utgörs av aktieinnehavet i Länsförsäkringar AB.
Fastighetsrisk
Bolaget är exponerat gentemot fastighetsrisk i och med ägande av den egna kontorsfastigheten i Gävle som ägs genom dotterbolaget Länsförsäkringar Gävleborgs Fastighets AB. Det bokförda värdet på fastigheten uppgår till 105 (103) mkr.
Valutarisk
Bolaget är i begränsad omfattning exponerat mot förändringar i valutakurser genom innehav i aktiefonder som placerar medel utanför Sverige.
Bolaget har även en mycket begränsad valutakursriskexponering hänförlig till ett enskilt återförsäkringskontrakt.
Likviditetsrisk inklusive Finansieringsrisk
Likviditetsrisk är risk för att bolaget får svårighet att fullgöra åtaganden gällande finansiella och försäkringstekniska skulder. För Länsförsäkringar Gävleborg är likviditet normalt inget problem, eftersom premierna betalas in i förskott och stora skadeutbetalningar ofta är kända långt innan de förfaller. Bolaget har beslutat att alltid ha en likviditet som uppgår till minst 20 mkr för att täcka det som krävs för löpande drift och skadeutbetalningar. Bolaget har utöver detta en väsentlig del av placeringstillgångar i snabbt realiserbara UCITS-fonder.
Riskhantering i finansrörelsen
För Länsförsäkringar Gävleborgs del är aktierisk (inkl. koncentrationsrisk) och ränterisk de riskerna med potentiellt störst påverkan på finansrörelsen.
Policy för kapitalförvaltning och Placeringsriktlinjer anger hur bolaget ska placera tillgångar och till vilken risk detta får göras. Dessa revideras minst en gång per år och beslutas av styrelsen. I dessa har bolaget även tagit hänsyn till aktsamhetsprincipen och övriga legala krav som kan påverka hur bolaget får placera kapitalet.
Övergripande mål för bolagets kapitalförvaltning är att säkerställa att bolagets åtagande gentemot försäkringstagarna alltid kan fullföljas. Förvaltningen ska eftersträva en stabil avkastning över tid, vilket innebär att avkastningen inte bör fluktuera i för hög grad mellan åren.
Känslighet för risker hänförliga till finansrörelsen
Värdet på bolagets placeringar är främst känsliga för förändringar i aktiekurser, räntesatser, och valutakurser. Nedanstående känslighetsanalys visar påverkan på bolagets resultat före skatt vid förändringar i dessa variabler.
Känslighetsanalys, marknadsrisker (mkr)
Operativa risker
Operativ risk definieras som risk för förlust till följd av icke ändamålsenliga eller misslyckade interna processer, mänskliga fel, felaktiga system eller externa händelser.
Målet för Länsförsäkringar Gävleborgs arbete med operativa risker är att säkerställa att de operativa riskerna inte ska begränsa möjligheterna att nå uppsatta verksamhetsmål. Bolagets riskstrategi utgår från insikten att operativa risker är en naturlig del av verksamheten och därför kan inte samtliga risker undvikas, elimineras eller överföras. Däremot kan bolaget genom förebyggande arbete och ändamålsenlig riskhantering, intern styrning och kontroll minska risken för oönskade förluster eller andra negativa konsekvenser.
Bolagets funktioner och affärskritiska processer är utgångspunkt för årliga operativa riskanalyser där operativa risker identifieras. Riskreducerande åtgärder kravställs om ett riskvärde, utifrån sammanvägd bedömning av riskens potentiella konsekvens och sannolikhet, överstiger beslutad risktolerans. Valet av åtgärd varierar i hög grad till följd av riskernas olikartade karaktär och kan omfatta exempelvis styrande dokument, kontroller, utbildning eller process- och rutinförändring.
Vid strategiska beslut har bolaget en beslutsprocess som syftar till att upprätthålla god intern styrning och kontroll men även att uppnå uppsatta mål och säkerställa kundnytta.
Om bolaget ska lägga ut delar av verksamheten till uppdragstagare finns riktlinjer för att reducera risk samt uppnå en god intern styrning och kontroll.
Genom incidenthantering säkerställs en spårbar hantering som ger möjlighet att exempelvis avhjälpa strukturella fel eller operativa risker.
Bolagets kontinuitetsarbete syftar till att säkerställa bolagets förmåga att hantera den kritiska verksamheten på en acceptabel nivå. Genom kontinuitetsarbetet upprättas och revideras avbrottsplaner för affärskritiska processer samt bolagets kontinuitetoch krisledningsplan. Bolaget genomför regelbundet övningar för att säkerställa en god förmåga att hantera krissituationer.
Affärsrisk
Affärsrisk är risken för förlust till följd av strategiska beslut, en sämre intjäning eller rykten. Affärsrisker omfattar risk för förluster till följd av affärsstrategier och affärsbeslut som visar sig vara missriktade, konkurrenters åtgärder, omvärldsförändringar och negativa rykten om bolaget, liksom en oväntad nedgång i intäkter från exempelvis volymminskningar.
Affärsrisker hanteras på styrelse- och ledningsnivå genom analyser och beslut, dels inför strategiska vägval om inriktningen av verksamheten, dels i den årliga affärsplaneringsprocessen och då utvecklingen på koncernens marknader så kräver. De specifika affärsrisker som vid var tid bedöms som viktigast följs fortlöpande upp på ledningsnivå.
Risker i övriga verksamheten
Förutom sakförsäkringsverksamheten säljer bolaget livförsäkringar och fondprodukter till kunderna för Länsförsäkringar Liv ABs respektive Länsförsäkringar Fondliv ABs räkning samt bankprodukter för Länsförsäkringar Bank ABs räkning. Som ersättning för detta erhåller Länsförsäkringar Gävleborg provisioner.
I bolagets avtal med Länsförsäkringar Bank regleras hur stor ersättning bolaget ska erhålla för den förmedlade bankaffären. I detta avtal framgår att Länsförsäkringar Gävleborg ska stå för 80 procent av de kreditförluster som eventuellt uppkommer på de lån som bolaget förmedlar till Länsförsäkringar Bank. Det finns dock en begränsning i avtalet som innebär att bolagets ansvar maximalt kan uppgå till framtida provisioner.
Framväxande risk
Med framväxande risk avses nya eller förändrade företeelser, situationer eller trender som framöver kan komma att väsentligen påverka bolaget. Risken hanteras genom omvärldsbevakning.
Om inget annat anges avser uppgifter i not både koncernen och moderbolaget.
kapitalavkastning, netto
i brutto trafik- och olycksfallsaffär, %
Räntesats i mottagen trafik- och olycksfallsaffär, %
Ränteberäkning redovisas i förvaltningsberättelsens redovisningsprinciper.
3 4 5
Före avgiven återförsäkring Återförsäkrares andel
för skadereglering
6
Summa driftskostnader i skadeförsäkringsrörelsen
Totala driftskostnader före funktionsdelning
Övriga kostnader
Provision i mottagen återförsäkring
driftskostnader
förmedlad affär
Summa driftskostnader
Avgår:
Förmedlad affär, netto
Summa driftskostnader i skadeförsäkringsrörelsen
Trafikförsäkringsföreningen (TFF) är ett samarbetsorgan för de försäkringsbolag som har rätt att meddela trafikförsäkring i Sverige. Dessa försäkringsbolag är enligt lag skyldiga att vara medlemmar i TFF. Föreningens verksamhet styrs till övervägande del av reglerna i trafikskadelagen och trafikförsäkringsförordningen. Regeringen fastställer TFF:s stadgar.
En av föreningens huvuduppgifter är att reglera trafikskador som orsakats av okända, oförsäkrade och utländska fordon. Andra huvuduppgifter är att ta ut en lagstadgad avgift (trafikförsäkringsavgift) av ägare till oförsäkrade fordon samt att delta i det internationella trafikförsäkringsarbetet (Gröna Kortsamarbetet och vissa andra funktioner). TFF har också till uppgift att hantera vissa försäkringsfrågor gällande motorfordon inom frivilliga branschsamarbetet i Sverige (Bilförsäkringskommittén). TFF svarar även för administrationen av Trafikskadenämnden.
TFF:s egna intäkter utgörs främst av betalda trafikförsäkringsavgifter och finansiella intäkter. Driftskostnaderna och skadekostnaderna överstiger regelmässigt intäkterna och det uppkommer årligen ett nettounderskott i TFF:s verksamhet. Av regler i trafikskadelagen följer att medlemsbolagen har ett solidariskt ansvar att finansiera detta nettounderskott. Underskottet fördelas mellan medlemsbolagen på basis av bolagens premievolym för trafikförsäkring genom en årlig avräkning som fastställs av TFF:s stämma.
fastighet
Ränteintäkter: - värdepapper
Utdelning
- aktier och andelar i intresseföretag - obligationer och andra räntebärande värdepapper
Realisationsvinster: - aktier och andelar - obligationer och andra räntebärande värdepapper
Realisationsförluster - obligationer och andra räntebärande värdepapper
Övriga räntekostnader
Nettounderskottet redovisas i enlighet med Finansinspektionens uttalade uppfattning och en branschgemensam rekommendation. (Belopp inom parantes avser år 2024).
För Länsförsäkringar Gävleborgs del uppgår denna kostnad till 1 409 tkr (1 221 tkr) och redovisas i resultaträkningen i enlighet med denna rekommendation i not 7 som en ”Övrig teknisk kostnad” och i balansräkningen uppgår denna skuld till 1 660 tkr (1 553 tkr) och redovisas i not 28 som en ’Övrig skuld’’.
För år 2025 utgör Länsförsäkringars totala andel av TFF:s underskott 32,93 % och bygger på under 2024 intjänade premier för direkttecknade trafikförsäkringar. Denna andel uppgår till 73 469 tkr (72 961 tkr) som fördelas mellan länsförsäkringsbolagen och LF Sak AB med hjälp av samma premienyckel.
Länsförsäkringar Gävleborgs andel av Länsförsäkringars totala andel av TFF:s underskott utgör 2,42 % (2,27 %).
-
Förändring orealiserade vinster
aktier och andelar i intresseföretag
- obligationer och andra räntebärande värdepapper
- fastighet
Summa förändring orealiserade vinster
Förändring orealiserade förluster -
- aktier och andelar i intresseföretag
- obligationer och andra räntebärande värdepapper
fastighet
Årets nettovinst/nettoförlust per kategori av finansiella instrument Värderingskategori verkligt värde via resultaträkning
och andelar
- obligationer och andra räntebärande värdepapper
Övriga intäkter
*Gamla Länsförsäkringar AB utgör skattemässiga lagertillgångar i och med att Högsta förvaltningsdomstolen den 13 december 2024 beslutade att inte meddela Länsförsäkringar Gävleborg prövningstillstånd och Kammarrättens dom från den 18 juni 2024 vunnit laga kraft. Tidigare redovisad skattefordran hänförlig till erhållna utdelningar från Gamla Länsförsäkringar under åren 2018 och 2021 har bokats bort. En uppskjuten skatteskuld redovisas avseende uppskovsbeloppet för den skattemässiga vinst som uppkom genom fusionen år 2021. Justeringarna redovisas som aktuell respektive uppskjuten skattekostnad för år 2024 och uppgår sammanlagt till 143,3 Mkr.
Koncernen
Moderbolaget
och andelar, placeringstillgångar
Obligationer och andra räntebärande tillgångar
Förändringen mellan åren har redovisats som uppskjuten skattefordran- och kostnad.
*Gamla Länsförsäkringar AB utgör skattemässiga lagertillgångar i och med att Högsta förvaltningsdomstolen den 13 december 2024 beslutade att inte meddela Länsförsäkringar Gävleborg prövningstillstånd och Kammarrättens dom från den 18 juni 2024 vunnit laga kraft. En tillkommande uppskjuten skatteskuld på 136,4 Mkr redovisas avseende uppskovsbeloppet för den skattemässiga vinst som uppkom genom fusionen år 2021. En tvingande återföring av beviljade uppskov aktualiseras först vid en eventuell framtida avyttring av innehavet i nuvarande Länsförsäkringar AB. Uppskoven kan även frivilligt återföras för beskattning vid en tidigare tidpunkt. Inom en överskådlig framtid anses det inte sannolikt att uppskoven, antingen tvingande eller frivilligt, blir föremål för beskattning.
Ingående balans
Årets avskrivningar
Utgående redovisat värde
Marknadsvärde
Verkligt värde vid årets ingång
Orealiserade värdeförändringar
Verkligt värde vid årets utgång
Värden uppdelade på rörelse- och förvaltningsfastigheter
Rörelsefastigheter
Verkligt värde vid årets ingång Orealiserade värdeförändringar
Verkligt värde vid årets utgång
Förvaltningsfastigheter
Verkligt värde vid årets ingång
Orealiserade värdeförändringar
värde vid årets
Finansiella tillgångar identifierade som poster värderade till verkligt värde över resultaträkningen
KONCERNEN
* Länsförsäkringar Gävleborgs Fastighets AB 556927-2247, Säte Gävle. Ägarandel 100%, Årets resultat 444 tkr, Eget kapital 19 478 tkr.
LFG Förvaltning AB 559169-3170, Säte Gävle. Ägarandel 100%, Årets resultat 464 tkr, Eget kapital 50 384 tkr. LFG Skadeförebygg AB 559465-5390, Säte Gävle. Ägarandel 100%, Årets resultat -0,1 tkr, Eget kapital 30 049 tkr.
Anskaffningsvärden och verkliga värden på obligationer och andra räntebärande värdepapper
Anskaffningsvärde Verkligt värde Räntefonder Emmittent:
LF Korträntefonder
LF Lång Räntefond
LF Vision Företagsobligation
Simplicity
Pareto Räntefond A
Summa obligationer och räntebärande värdepapper
Förfallostruktur obligationer och andra räntebärande värdepapper
2025-12-31
Tillgångar
Obligationer och andra räntebärande värdepapper
Finansiella tillgångar värderade till verkligt värde via resultaträkningen
Skuldinstrument värderade till verkligt värde via resultaträkningen (obligatoriskt) Egetkapitalinstrument
Finansiella skulder värderade till verkligt värde via resultaträkningen (obligatoriskt)
Finansiella tillgångar värderade till upplupet anskaffningsvärde
KONCERNEN
Finansiella tillgångar värderade till verkligt värde via övrigt totalresultat
Skuldinstrument värderade till verkligt värde via övrigt totalresultat Egetkapitalinstrument
skulder värderade till upplupet anskaffningsvärde
Finansiella tillgångar värderade till verkligt värde via resultaträkningen
Finansiella tillgångar värderade till verkligt värde via övrigt totalresultat 2024-12-31
Skuldinstrument värderade till verkligt värde via resultaträkningen (obligatoriskt) Egetkapitalinstrument
och andra räntebärande
Skulder
Finansiella skulder värderade till verkligt värde via resultaträkningen (obligatoriskt)
Finansiella tillgångar värderade till upplupet anskaffningsvärde
Skuldinstrument värderade till verkligt värde via övrigt totalresultat Egetkapitalinstrument
Finansiella skulder värderade till upplupet anskaffningsvärde
redovisat
Det redovisade värdet på tillgångar klassificerade som Finansiella tillgångar värderade till upplupet anskaffningsvärde samt skulder klassificerade som Finansiella skulder värderade till upplupet anskaffningsvärde utgörs av en rimlig approximation av verkligt värde utifrån tillgångarnas och skuldernas anskaffningsvärden då dessa tillgångar och skulder har korta löptider
* Se not 1 och 15 Byggnader och mark för upplysningar om värderingstekniker och indata.
** Avser den del av posten som utgör finansiella tillgångar och finansiella skulder. Resterande del ligger under posten ”Övriga icke finansiella tillgångar” samt ”Övriga icke finansiella skulder”.
2025-12-31
Tillgångar
Aktier
andelar i koncernföretag
Finansiella tillgångar värderade till verkligt värde via resultaträkningen
Skuldinstrument värderade till verkligt värde via resultaträkningen (obligatoriskt) Egetkapitalinstrument
Obligationer och andra räntebärande värdepapper 1
Depåer hos företag som avgivit återförsäkring
och mark*
Finansiella skulder värderade till verkligt värde via resultaträkningen (obligatoriskt)
Skulder
icke finansiella skulder
2024-12-31
Tillgångar
Aktier och andelar
Obligationer
Finansiella tillgångar värderade till verkligt värde via resultaträkningen
Skuldinstrument värderade till verkligt värde via resultaträkningen (obligatoriskt) Egetkapitalinstrument
Finansiella tillgångar värderade till upplupet anskaffningsvärde
Finansiella tillgångar värderade till verkligt värde via övrigt totalresultat
Skuldinstrument värderade till verkligt värde via övrigt totalresultat Egetkapitalinstrument
Skulder
Finansiella skulder värderade till verkligt värde via resultaträkningen (obligatoriskt)
Finansiella tillgångar värderade till upplupet anskaffningsvärde
Finansiella skulder värderade till upplupet anskaffningsvärde
Finansiella tillgångar värderade till verkligt värde via övrigt totalresultat
Skuldinstrument värderade till verkligt värde via övrigt totalresultat Egetkapitalinstrument
redovisat värde
Det redovisade värdet på tillgångar klassificerade som Finansiella tillgångar värderade till upplupet anskaffningsvärde samt skulder klassificerade som Finansiella skulder värderade till upplupet anskaffningsvärde utgörs av en rimlig approximation av verkligt värde utifrån tillgångarnas och skuldernas anskaffningsvärden då dessa tillgångar och skulder har korta löptider
* Se not 1 och 15 Byggnader och mark för upplysningar om värderingstekniker och indata.
** Avser den del av posten som utgör finansiella tillgångar och finansiella skulder. Resterande del ligger under posten ”Övriga icke finansiella tillgångar” samt ”Övriga icke finansiella skulder”.
Koncernen
Obligationer och andra räntebärande värdepapper
Moderbolaget
och andelar i koncernföretag
och andelar
Aktier och andelar i intresseföretag
Obligationer och andra räntebärande värdepapper
I tabellen lämnas upplysningar om hur verkligt värde bestäms för de finansiella instrument som värderas till verkligt värde i balansräkningen.
Uppdelningen av hur verkligt värde bestäms görs utifrån följande tre nivåer.
Nivå 1: enligt publicerade prisnoteringar på en aktiv marknad för samma instrument.
Nivå 2: enligt direkt eller indirekt observerbara marknadsdata som inte inkluderas i nivå 1.
Nivå 3: utifrån indata som inte är observerbara
Avstämning av verkligt värde i nivå 3 Aktier och andelar (tkr) 2025 2024
Koncernen
Ingående balans
Totalt redovisade vinster och förluster
- redovisat i årets resultat
- redovisat direkt i eget kapital
Anskaffningsvärde förvärv
Orealiserade vinster och förluster redovisade i årets resultat för tillgångar som
Moderbolaget Ingående
Totalt redovisade vinster och förluster
- redovisat i årets resultat
- redovisat direkt i eget kapital
Anskaffningsvärde förvärv
(tkr)
Redovisat värde vid årets ingång
Förvärv av intresseföretag
Värdeförändring av verkligt värde*
Andel i årets resultat
Andel i övrigt total resultat
Andra förändringar i intresseföretagets egna kapital
Summa aktier och andelar i intresseföretag
*Bolagets aktieinnehav i Länsförsäkringar AB har värderats till verkligt värde på basis av aktiernas substansvärde. Det förekommer transaktioner i Länsförsäkringsfären. Eftersom aktierna innehas med hembudsförbehåll enligt vilket aktierna i första hand måste erbjudas de övriga ägarna till ett pris som motsvarar substansvärdet, så utgör substansvärdet aktiernas verkliga värde.
Specifikation av aktier och andelar i intresseföretag
Företagets namn Ägarbolag
Länsförsäkringar AB Länsförsäkringar Gävleborg
Ägarandel % Röstandel % Bokfört värde
Länsförsäkringar AB är genom konsortialavtal representerat i konsortiet som reglerar länsförsäkringsbolagens inbördes förhållanden med anledning av det gemensamma ägandet i Länsförsäkringar AB. Länsförsäkringar Gävleborg utövar genom sitt deltagande i konsortiet inflytande över alla väsentliga beslut som rör Länsförsäkringar ABs finansiella och operativa strategier och har därför ett betydande inflytande över Länsförsäkringar AB, trots att bolaget endast innehar 3,64% av rösterna.
Finansiell information i sammandrag av koncernens intresseföretag
* Notera att justerat substansvärde skiljer sig mot LFAB koncernens egna kapital till följd av det primärkapitalinstrument som ingår i det egna kapitalet. Se Värdet på LFAB aktien.
Maskiner och inventarier
Årets
Föregående års avsättning av förutbetalda anskaffningskostnader
Årets avskrivning
Årets aktivering av förutbetalda anskaffningskostnader
Utgående redovisat värde
Aktiveringen avser endast skadeförsäkringsrörelsen.
Koncernen Moderbolaget
Allt förväntas bli återvunnet inom 12 månader.
Utgående balans består av
Uppskjutna skatteskulder/fordringar
Skulder till försäkringstagare 91 537 88 934
Skulder till försäkringsföretag
För försäkringstekniska avsättningar registerförda tillgångar*
*Tillgångar ställda till förmån för försäkringstagarna för att täcka försäkringstekniska avsättningar i balansräkningen, enligt 6 kap § 11 Försäkringsrörelselagen. Beloppet som tas upp som ställda säkerheter motsvarar den försäkringstekniska skulden i balansräkningen efter avdrag för återförsäkrares andel. Värde enligt förmånsrättsregistret är 3 536 mkr (3 407 mkr).
Av det avtal Länsförsäkringar Gävleborg ingått med Länsförsäkringar Bank AB ska bolaget stå för 80 % av de kreditförluster som eventuellt uppkommer på de lån som bolaget förmedlar till Länsförsäkringar Bank AB. Det finns dock en begränsning i avtalet som innebär att bolagets ansvar maximalt kan uppgå till framtida provisioner.
Av trafikskadelagen och trafikförsäkringsförordningen följer att försäkringsbolag som meddelar trafikförsäkring i Sverige är skyldiga att vara medlemmar i Trafikförsäkringsföreningen. Av reglerna följer att medlemsbolagen har ett solidariskt ansvar att finansiera verksamheten i Trafikförsäkringsföreningen. Detta hanteras genom att det årliga nettounderskottet för Trafikförsäkringsföreningen fördelas mellan medlemsbolagen på basis av bolagens premievolym för trafikförsäkring genom en årlig avräkning som fastställs av Trafikförsäkringsföreningens stämma. Av det solidariska ansvaret följer att det enskilda medlemsbolaget kan ha en eventuell tillkommande förpliktelse gentemot Trafikförsäkringsföreningen i det fall något annat medlemsbolag inte kan fullgöra sina egna förpliktelser eller det fall de reserver för oreglerade skador som hålls av Trafikförsäkringsföreningen visar sig otillräckliga.
Närstående
De 23 länsförsäkringsbolagen har valt att organisera vissa gemensamma verksamheter i Länsförsäkringar AB-koncernen. Koncernen har fått i uppdrag av länsförsäkringsbolagen att bedriva verksamhet inom områden där storskalighet är en avgörande konkurrensfördel och att tillhandahålla sådan service till länsförsäkringsbolagen som av effektivitetsskäl ska produceras och tillhandahållas gemensamt inom Länsförsäkringar.
Som närstående juridiska personer räknas Länförsäkringar AB Koncernen, Länsförsäkringar Mäklarservice AB och Länsförsäkringar Fastighetsförmedling AB, Länsförsäkringar Trygghetstjänster AB samt de 22 övriga länsförsäkringsbolagen med dotterbolag.
Länsförsäkringar Gävleborgs Fastighets AB, LFG Förvaltning AB är och LFG Skadeförebygg AB är helägda dotterbolag till Länsförsäkringar Gävleborg. Länsförsäkringar Gävleborg Fastighets AB äger en kontorsfastighet där Länsförsäkringar Gävleborg hyr kontorslokaler för sin försäkringsverksamhet. Dessa bolag räknas därför som närstående bolag.
Inom Länsförsäkringsgruppen förekommer transaktioner mellan närstående av såväl engångskaraktär som av löpande karaktär. Till transaktioner av engångskaraktär hör köp och försäljning av tillgångar och liknande transaktioner, vilka normalt är av begränsad omfattning.
Till transaktioner av löpande karaktär hör tjänster som tillhandahålls av Länsförsäkringar AB gentemot länsförsäkringsbolagen avseende utförande av utvecklingsprojekt och ovan beskrivna service. Prissättningen för affärsverksamheten är gjord på marknadsmässiga villkor. Prissättning för serviceverksamhet inom länsförsäkringsgruppen baseras på direkta och indirekta kostnader. Totalt sett syftar prissättningen till att fördela kostnaderna rättvist inom länförsäkringsgruppen utifrån förbrukning. Gemensamma utvecklingsprojekt och gemensam service är kollektivt finansierade och faktureras utifrån beslutad fördelningsnyckel.
(tkr)
Länsförsäkringar AB Koncernen
Länsförsäkringsbolag
Länsförsäkringar Mäklarservice AB
Skadedjursbekämpning i Väst AB
Länsförsäkringar Fastighetsförmedling AB
LFG Förvaltning AB
Länsförsäkringar Gävleborgs Fastighets AB
Under 2025 har bolaget haft löpande transaktioner som omfattar dels kostnader för gemensam service och gemensam utveckling, dels provisionsersättning avseende försäljning och kundvård för den av Länsförsäkringar Gävleborg förmedlade affären (se not 11). Utöver detta har även transaktioner skett vilka syftar till att reglera den interna och externa återförsäkringsaffären som i sin helhet sker inom Länsförsäkringar Sak (se resultaträkning för information om intäkter och kostnader hänförlig till avgiven återförsäkringsaffär). Länsförsäkringar Gävleborg har också fått ersättning för nedlagt gemensamt utvecklingsarbete.
Länsförsäkringar Gävleborg har även transaktioner med Länsförsäkringar Liv avseende individuella pensionsförsäkringar.
Förutom att bolaget betalar produktionskostnader för den förmedlade bankaffären till Länsförsäkringar Bank köps även säkerhetsdosor och PIN-koder från banken.
Det sker även köp och försäljning av tjänster mellan bolaget och andra länsförsäkringsbolag. Detta avser provisonskostnader för tecknande av försäkring, ersättning/upphandling av större försäkringslösningar, gemensamma konferenser etc.
Till närstående nyckelpersoner räknas styrelseledamöter och ledande befattningshavare i Länsförsäkringar Gävleborg samt nära familjemedlemmar till dessa. Under året har bolaget avslutat ett samarbetsavtal med Thunbergs bil på grund av identifierad intressekonflikt. En intern utredning pågår för att säkerställa regelefterlevnad och förhindra framtida intressekonflikter. Ersättning till närstående nyckelpersoner framgår av not 32.
Medeltalet anställda under året Män Kvinnor 2025 Män
* Omräknade till heltidsanställda
Könsfördelning i företagsledningen
i dotterbolagen har ingen ersättning utgått.
Kostnader för ersättning till ledande befattningshavare samt anställda VD
samt ledande befattningshavare
Länsförsäkringar Gävleborg har endast fasta ersättningar till ledande befattningshavare. Den vinstandelstiftelse som finns i företaget omfattar alla anställda. Grunden för utfall till stiftelsen baseras på det uppnådda resultatet i NPS samt deltagande i samhällsengagemangaktiviteter och antal nya kunder.
Principer för ersättningar till ledande befattningshavare Ersättning till VD beslutas av styrelsen och utgörs av grundlön samt pension. Pensionsförsäkring för VD har tecknats från 65 års ålder. Vid uppsägning från bolagets sida utgår avgångsvederlag med en årslön. För övriga befattningshavare i bolagets ledning gäller för försäkringsbranschen normala anställningsvillkor.
Ersättningar under 2024
Pernilla
Nordin, Parisa
Horn Storm, Ann
Per Ove
En redogörelse för Länsförsäkringar Gävleborgs ersättningar till anställda redovisas även som en bilaga till årsredovisningen och finns publicerad på LFgavleborg.se under ”Om oss”.
(tkr)
- övriga tjänster
Icke uppsägningsbara leasingbetalningar uppgår till:
Inom ett år
Mellan ett år och fem år
Moderbolaget hyr samtliga kontorslokaler. Hyresavtalen (leasingavtalen) löper normalt på 3 år, med en option till förlängning. Inga avtal innebär krav på förlängning.
Bolaget leasar även företagsbilar. I leasingavtalen förekommer det indexklausuler.
FÖRSÄKRINGSKLASSER
(kr) 2025
Förslag till disposition av bolagets resultat Till årsstämmans förfogande står:
- Balanserad vinst 1 648 471 003
- Årets resultat 86 935 566
Styrelsen föreslår att i ny räkning överföres
735 406 569
• Inga väsentliga händelser efter verksamhetsåret finns att rapportera.
Årsredovisningen och koncernredovisningen har godkänts för utfärdande av styrelsen den 26 mars 2026. Koncernens resultat- och balansräkning samt moderbolagets resultat- och balansräkning blir föremål för fastställelse på årsstämman den 5 maj 2026.
Pernilla Lundin Ordförande
Ann Horn Vice ordförande
Björn Eklund Ledamot
Jonas Danielsson Arbetstagarrepresentant
Pär Fack Ledamot
Lars Lennmalm Ledamot
Pia Ohlson Ledamot
Tomas Jernelöv Verkställande Direktör
Daniel Alfredsson Arbetstagarrepresentant
Vår revisionsberättelse har avlämnats den dag som framgår av elektronisk signatur.
ÖhrlingsPricewaterhouseCoopers AB
Catarina Ericsson
Auktoriserad revisor
Uttalanden
Vi har utfört en revision av årsredovisningen och koncernredovisningen för Länsförsäkringar Gävleborg för år 2025. Bolagets årsredovisning och koncernredovisning ingår på sidorna 6–44 i detta dokument.
Enligt vår uppfattning har årsredovisningen upprättats i enlighet med lagen om årsredovisning i försäkringsföretag och ger en i alla väsentliga avseenden rättvisande bild av moderbolagets finansiella ställning per den 31 december 2025 och av dess finansiella resultat för året enligt lagen om årsredovisning i försäkringsföretag. Koncernredovisningen har upprättats i enlighet med lagen om årsredovisning i försäkringsföretag och ger en i alla väsentliga avseenden rättvisande bild av koncernens finansiella ställning per den 31 december 2025 och av dess finansiella resultat för året enligt lagen om årsredovisning i försäkringsföretag. Förvaltningsberättelsen är förenlig med årsredovisningens och koncernredovisningens övriga delar.
Vi tillstyrker därför att bolagsstämman fastställer resultaträkningen och balansräkningen för moderbolaget och koncernen.
Våra uttalanden i denna rapport om årsredovisningen och koncernredovisningen är förenliga med innehållet i den kompletterande rapport som har överlämnats till moderbolagets revisionsutskott i enlighet med revisorsförordningens (537/2014/EU) artikel 11.
Grund för uttalanden
Vi har utfört revisionen enligt International Standards on Auditing (ISA) och god revisionssed i Sverige. Vårt ansvar enligt dessa standarder beskrivs närmare i avsnittet Revisorns ansvar. Vi är oberoende i förhållande till moderbolaget och koncernen enligt god revisorssed i Sverige och har i övrigt fullgjort vårt yrkesetiska ansvar enligt dessa krav. Detta innefattar att, baserat på vår bästa kunskap och övertygelse, inga förbjudna tjänster som avses i revisorsförordningens (537/2014/EU) artikel 5.1 har tillhandahållits det granskade bolaget eller, i förekommande fall, dess moderföretag eller dess kontrollerade företag inom EU. Vi anser att de revisionsbevis vi har inhämtat är tillräckliga och ändamålsenliga som grund för våra uttalanden.
Vår revisionsansats
Revisionens inriktning och omfattning Vi utformade vår revision genom att fastställa väsentlighetsnivå och bedöma risken för väsentliga felaktigheter i de finansiella rapporterna. Vi beaktade särskilt de områden där verkställande direktören och styrelsen gjort subjektiva bedömningar, till exempel viktiga redovisningsmässiga uppskattningar som har gjorts med utgångspunkt från antaganden och prognoser om framtida händelser, vilka till sin natur är osäkra. Liksom vid alla revisioner har vi också beaktat risken för att styrelsen och verkställande direktören åsidosätter den interna kontrollen, och bland annat övervägt om det finns belägg för systematiska avvikelser som givit upphov till risk för väsentliga felaktigheter till följd av oegentligheter.
Vi anpassade vår revision för att utföra en ändamålsenlig granskning i syfte att kunna uttala oss om de finansiella rapporterna som helhet, med hänsyn tagen till bolagets och koncernens struktur, redovisningsprocesser och kontroller samt den bransch i vilken koncernen verkar.
Väsentlighet
Revisionens omfattning och inriktning påverkades av vår bedömning av väsentlighet. En revision utformas för att uppnå en rimlig grad av säkerhet om huruvida de finansiella rapporterna innehåller några väsentliga felaktigheter. Felaktigheter kan uppstå till följd av oegentligheter eller misstag. De betraktas som väsentliga om enskilt eller tillsammans rimligen kan förväntas påverka de ekonomiska beslut som användarna fattar med grund i de finansiella rapporterna.
Baserat på professionellt omdöme fastställde vi vissa kvantitativa väsentlighetstal, däribland för den finansiella rapportering som helhet. Med hjälp av dessa och kvalitativa överväganden fastställde vi revisionens inriktning och omfattning och våra granskningsåtgärders karaktär, tidpunkt och omfattning, samt att bedöma effekten av enskilda och sammantagna felaktigheter på de finansiella rapporterna som helhet.
Särskilt betydelsefulla områden
Särskilt betydelsefulla områden för revisionen är de områden som enligt vår professionella bedömning var de mest betydelsefulla för revisionen av årsredovisningen och koncernredovisningen för den aktuella
perioden. Dessa områden behandlades inom ramen för revisionen av, och i vårt ställningstagande till, årsredovisningen och koncernredovisningen som helhet, men vi gör inga separata uttalanden om dessa områden.
Särskilt betydelsefullt område
Värdering av avsättning för oreglerade skador Avsättning för oreglerade skador utgör en väsentlig balanspost. Värdering av avsättning för oreglerade skador baseras på användning av vedertagna aktuariella metoder och innefattar väsentliga uppskattningar och bedömningar om framtida utfall av kostnaden för inträffade skador. Faktorer som beaktas inom ramen för de aktuariella beräkningarna är bland annat avvecklingstid och skademönster. Avsättningarna avser flera olika produkter vars egenskaper påverkar beräkningsmodellerna.
För ytterligare beskrivning se redovisningsprinciper i not 1, not 2 samt not 24 för detaljerade upplysningar och beskrivning av området.
Hur vår revision beaktade det särskilt betydelsefulla området Våra revisionsåtgärder har bland annat omfattat nedan aktiviteter där vi även har använt oss av våra egna aktuariespecialister. Vi har:
Utvärderat verksamhetens processer och styrning för värdering av oreglerade skador.
Validerat ett urval av kontroller inom processen för att beräkna värdet på avsättningen för oreglerade skador. Vi har bland annat validerat kontroller över indata, aktuariella beräkningar och bokföring av avsättningen.
Bedömt och utmanat de i värderingen använda aktuariella metoder, modeller och underliggande antaganden.
Utfört egna beräkningar av värden för ett urval av försäkringsprodukterna.
Granskat informationen som presenteras i årsredovisningen
Värdering av finansiella instrument som värderas till verkligt värde i nivå 3. Verksamhetens placeringstillgångar i nivå 3 utgör en väsentlig del av totala placeringstillgångar. I värderingen av finansiella instrument till verkligt värde i nivå 3 används icke observerbara indata för beräkningar av värdet.
I värderingar som baseras på uppskattningar och bedömningar finns en inneboende osäkerhet hänförlig till ledningens val av värderingsmodeller och antaganden.
För ytterligare beskrivning se redovisningsprinciper i not 1 samt not 16 för detaljerade upplysningar och beskrivningar av området.
Våra revisionsåtgärder har bland annat omfattat nedan aktiviteter där vi även har använt oss av våra egna specialister på värdering av finansiella instrument. Vi har:
Bedömt bolagets utformning av kontroller avseende värdering av nivå 3-innehav till verkligt värde.
Bedömt om använda modeller och metoder som verksamheten använder vid värderingen är i enlighet med tillämpliga redovisningsprinciper och branschpraxis.
För ett stickprov av värderingarna har vi utvärderat rimligheten i ledningens uppskattningar och bedömningar vid beräkning av verkligt värde.
Utmanat antaganden för innehav vars värde är beroende av icke observerbara indata eller som innehåller en högre grad av bedömningar.
Bedömt ledningens förmåga att göra rimliga bedömningar genom att granska ett urval av ledningens gjorda bedömningar tidigare år och jämföra dessa med utfall.
Granskat informationen som presenteras i årsredovisningen.
Annan information än årsredovisningen och koncernredovisningen
Detta dokument innehåller även annan information än årsredovisningen och koncernredovisningen och återfinns på sidorna 1-5 samt 48-56. Det är styrelsen och verkställande direktören som har ansvaret för denna andra information.
Vårt uttalande avseende årsredovisningen och koncernredovisningen omfattar inte denna information och vi gör inget uttalande med bestyrkande avseende denna andra information.
I samband med vår revision av årsredovisningen och koncernredovisningen är det vårt ansvar att läsa den information som identifieras ovan och överväga om informationen i väsentlig utsträckning är oförenlig med årsredovisningen och koncernredovisningen. Vid denna genomgång beaktar vi även den kunskap vi i övrigt inhämtat under revisionen samt bedömer om informationen i övrigt verkar innehålla väsentliga felaktigheter. Om vi, baserat på det arbete som har utförts avseende denna information, drar slutsatsen att den andra informationen
innehåller en väsentlig felaktighet, är vi skyldiga att rapportera detta. Vi har inget att rapportera i det avseendet.
Styrelsens och verkställande direktörens ansvar
Det är styrelsen och verkställande direktören som har ansvaret för att årsredovisningen och koncernredovisningen upprättas och att de ger en rättvisande bild enligt lagen om årsredovisning i försäkringsföretag och, vad gäller koncernredovisningen, enligt lagen om årsredovisning i försäkringsföretag. Styrelsen och verkställande direktören ansvarar även för den interna kontroll som de bedömer är nödvändig för att upprätta en årsredovisning och koncernredovisning som inte innehåller några väsentliga felaktigheter, vare sig dessa beror på oegentligheter eller misstag.
Vid upprättandet av årsredovisningen och koncernredovisningen ansvarar styrelsen och verkställande direktören för bedömningen av bolagets och koncernens förmåga att fortsätta verksamheten. De upplyser, när så är tillämpligt, om förhållanden som kan påverka förmågan att fortsätta verksamheten och att använda antagandet om fortsatt drift. Antagandet om fortsatt drift tillämpas dock inte om styrelsen och verkställande direktören avser att likvidera bolaget, upphöra med verksamheten eller inte har något realistiskt alternativ till att göra något av detta.
Styrelsens revisionsutskott ska, utan att det påverkar styrelsens ansvar och uppgifter i övrigt, bland annat övervaka bolagets finansiella rapportering.
Revisorns ansvar
Våra mål är att uppnå en rimlig grad av säkerhet om huruvida årsredovisningen och koncernredovisningen som helhet inte innehåller några väsentliga felaktigheter, vare sig dessa beror på oegentligheter eller misstag, och att lämna en revisionsberättelse som innehåller våra uttalanden. Rimlig säkerhet är en hög grad av säkerhet, men är ingen garanti för att en revision som utförs enligt ISA och god revisionssed i Sverige alltid kommer att upptäcka en väsentlig felaktighet om en sådan finns. Felaktigheter kan uppstå på grund av oegentligheter eller misstag och anses vara väsentliga om de enskilt eller tillsammans rimligen kan förväntas påverka de ekonomiska beslut som användare fattar med grund i årsredovisningen och koncernredovisningen.
Som del av en revision enligt ISA använder vi professionellt omdöme och har en professionellt skeptisk inställning under hela revisionen. Dessutom:
Identifierar och bedömer vi riskerna för väsentliga felaktigheter i årsredovisningen och koncernredovisningen, vare sig dessa beror på oegentligheter eller misstag, utformar och utför granskningsåtgärder bland annat utifrån dessa risker och inhämtar revisionsbevis som är tillräckliga och ändamålsenliga för att utgöra en grund för våra uttalanden. Risken för att inte upptäcka en väsentlig felaktighet till följd av oegentligheter är högre än för en väsentlig felaktighet som beror på misstag, eftersom oegentligheter kan innefatta agerande i maskopi, förfalskning, avsiktliga utelämnanden, felaktig information eller åsidosättande av intern kontroll.
Skaffar vi oss en förståelse av den del av bolagets interna kontroll som har betydelse för vår revision för att utforma granskningsåtgärder som är lämpliga med hänsyn till omständigheterna, men inte för att uttala oss om effektiviteten i den interna kontrollen.
Utvärderar vi lämpligheten i de redovisningsprinciper som används och rimligheten i styrelsens och verkställande direktörens uppskattningar i redovisningen och tillhörande upplysningar.
Drar vi en slutsats om lämpligheten i att styrelsen och verkställande direktören använder antagandet om fortsatt drift vid upprättandet av årsredovisningen och koncernredovisningen. Vi drar också en slutsats, med grund i de inhämtade revisionsbevisen, om huruvida det finns någon väsentlig osäkerhetsfaktor som avser sådana händelser eller förhållanden som kan leda till betydande tvivel om bolagets och koncernens förmåga att fortsätta verksamheten. Om vi drar slutsatsen att det finns en väsentlig osäkerhetsfaktor, måste vi i revisionsberättelsen fästa uppmärksamheten på upplysningarna i årsredovisningen och koncernredovisningen om den väsentliga osäkerhetsfaktorn eller, om sådana upplysningar är otillräckliga, modifiera uttalandet om årsredovisningen och koncernredovisningen. Våra slutsatser baseras på de revisionsbevis som inhämtas fram till datumet för revisionsberättelsen. Dock kan framtida händelser eller förhållanden göra att ett bolag och en koncern inte längre kan fortsätta verksamheten.
Utvärderar vi den övergripande presentationen, strukturen och innehållet i årsredovisningen och koncernredovisningen, däribland upplysningarna, och om årsredovisningen och koncernredovisningen återger de underliggande transaktionerna och händelserna på ett sätt som ger en rättvisande bild.
Planerar och utför vi koncernrevisionen för att inhämta tillräckliga och ändamålsenliga revisionsbevis avseende den finansiella informationen för företag eller affärsenheter inom koncernen som grund för att göra ett uttalande avseende koncernredovisningen.
Vi ansvarar för styrning, övervakning och genomgång av det revisionsarbete som utförts för koncernrevisionens syfte. Vi är ensamt ansvariga för våra uttalanden.
Vi måste informera styrelsen om bland annat revisionens planerade omfattning och inriktning samt tidpunkten för den. Vi måste också informera om betydelsefulla iakttagelser under revisionen, däribland de eventuella betydande brister i den interna kontrollen som vi identifierat.
Vi måste också förse styrelsen med ett uttalande om att vi har följt relevanta yrkesetiska krav avseende oberoende, och ta upp alla relationer och andra förhållanden som rimligen kan påverka vårt oberoende, samt i tillämpliga fall åtgärder som har vidtagits för att eliminera hoten eller motåtgärder som har vidtagits.
Av de områden som kommuniceras med styrelsen fastställer vi vilka av dessa områden som varit de mest betydelsefulla för revisionen av årsredovisningen och koncernredovisningen, inklusive de viktigaste bedömda riskerna för väsentliga felaktigheter, och som därför utgör de för revisionen särskilt betydelsefulla områdena. Vi beskriver dessa områden i revisionsberättelsen såvida inte lagar eller andra författningar förhindrar upplysning om frågan.
Rapport om andra krav enligt lagar och andra författningar
Uttalanden
Utöver vår revision av årsredovisningen och koncernredovisningen har vi även utfört en revision av styrelsens och verkställande direktörens förvaltning för Länsförsäkringar Gävleborg för år 2025 samt av förslaget till dispositioner beträffande bolagets vinst eller förlust.
Vi tillstyrker att bolagsstämman disponerar vinsten enligt förslaget i förvaltningsberättelsen. Som en följd av de förhållanden som beskrivs i avsnittet Grund för uttalanden avstyrker vi att bolagsstämman beviljar tidigare styrelseledamoten, tillika före detta ordförande, Jonas Olsson ansvarsfrihet för räkenskapsåret. Vi tillstyrker att bolagsstämman beviljar styrelsens övriga ledamöter och verkställande direktören ansvarsfrihet för räkenskapsåret.
Grund för uttalanden
Som framgår av årsredovisningen har bolaget polisanmält den före detta leverantören Thunbergs Bil AB, där bolagets tidigare styrelseledamot Jonas Olsson är VD och styrelseledamot. Jonas Olsson har av denna anledning den 25 november 2025 lämnat sin roll som styrelseledamot i bolaget.
Bolaget har också avslutat sitt samarbete med Thunbergs Bil AB. Som vidare framgår av förvaltningsberättelsen har en förundersökning om brott har inletts. Med hänsyn till den pågående förundersökningen och de därmed outredda sakförhållandena kan det inte uteslutas att den före detta styrelseledamoten senare befinns skyldig till någon åtgärd eller försummelse som kan ha medfört ekonomisk skada för bolaget. Till följd härav har vi inte grund för att tillstyrka att bolagsstämman beviljar honom ansvarsfrihet.
Vi har utfört revisionen enligt god revisionssed i Sverige. Vårt ansvar enligt denna beskrivs närmare i avsnittet Revisorns ansvar. Vi är oberoende i förhållande till moderbolaget och koncernen enligt god revisorssed i Sverige och har i övrigt fullgjort vårt yrkesetiska ansvar enligt dessa krav.
Vi anser att de revisionsbevis vi har inhämtat är tillräckliga och ändamålsenliga som grund för våra uttalanden.
Styrelsens och verställande direktörens ansvar
Det är styrelsen som har ansvaret för förslaget till dispositioner beträffande bolagets vinst eller förlust. Vid förslag till utdelning innefattar detta bland annat en bedömning av om utdelningen är försvarlig med hänsyn till de krav som bolagets och koncernens verksamhetsart, omfattning och risker ställer på storleken av moderbolagets och koncernens egna kapital, konsolideringsbehov, likviditet och ställning i övrigt.
Styrelsen ansvarar för bolagets organisation och förvaltningen av bolagets angelägenheter. Detta innefattar bland annat att fortlöpande bedöma bolagets och koncernens ekonomiska situation, och att tillse att bolagets organisation är utformad så att bokföringen, medelsförvaltningen och bolagets ekonomiska angelägenheter i övrigt kontrolleras på ett betryggande sätt. Den verkställande direktören ska sköta den löpande förvaltningen enligt styrelsens riktlinjer och anvisningar och bland annat vidta de åtgärder som är nödvändiga för att bolagets bokföring ska fullgöras i överensstämmelse med lag och för att medelsförvaltningen ska skötas på ett betryggande sätt.
Revisorns ansvar
Vårt mål beträffande revisionen av förvaltningen, och därmed vårt uttalande om ansvarsfrihet, är att inhämta revisionsbevis för att med en rimlig grad av säkerhet kunna bedöma om någon styrelseledamot eller verkställande direktören i något väsentligt avseende:
Företagit någon åtgärd eller gjort sig skyldig till någon försummelse som kan föranleda ersättningsskyldighet mot bolaget, eller
på något annat sätt handlat i strid med försäkringsrörelselagen, lagen om årsredovisning i försäkringsföretag eller bolagsordningen.
Vårt mål beträffande revisionen av förslaget till dispositioner av bolagets vinst eller förlust, och därmed vårt uttalande om detta, är att med rimlig grad av säkerhet bedöma om förslaget är förenligt med försäkringsrörelselagen.
Rimlig säkerhet är en hög grad av säkerhet, men ingen garanti för att en revision som utförs enligt god revisionssed i Sverige alltid kommer att upptäcka åtgärder eller försummelser som kan föranleda ersättningsskyldighet mot bolaget, eller att ett förslag till dispositioner av bolagets vinst eller förlust inte är förenligt med försäkringsrörelselagen.
Som en del av en revision enligt god revisionssed i Sverige använder vi professionellt omdöme och har en professionellt skeptisk inställning under hela revisionen. Granskningen av förvaltningen och förslaget till dispositioner av bolagets vinst eller förlust grundar sig främst på revisionen av räkenskaperna. Vilka tillkommande granskningsåtgärder som utförs baseras på vår professionella bedömning med utgångspunkt i risk och väsentlighet. Det innebär att vi fokuserar granskningen på sådana åtgärder, områden och förhållanden som är väsentliga för verksamheten och där avsteg och överträdelser skulle ha särskild betydelse för bolagets situation. Vi går igenom och prövar fattade beslut, beslutsunderlag, vidtagna åtgärder och andra förhållanden som är relevanta för vårt uttalande om ansvarsfrihet. Som underlag för vårt uttalande om styrelsens förslag till dispositioner beträffande bolagets vinst eller förlust har vi granskat om förslaget är förenligt med försäkringsrörelselagen.
Öhrlings PricewaterhouseCoopers AB, Torsgatan 21, utsågs till Länsförsäkringar Gävleborgs revisor av bolagsstämman den 8 maj 2025 och har varit bolagets revisor sedan 28 april 2022.
Stockholm den dag som framgår av vår elektroniska signatur
Öhrlings PricewaterhouseCoopers AB
Catarina Ericsson Auktoriserad revisor
Född 1969. Invald 2012. Ordförande. Övriga styrelseuppdrag: Ordförande i Facilitate Partner AB, Ordförande by ilo AB, Ordförande Svenska Volleyevent AB.
Tidigare uppdrag: Ledamot i Komson, Ledamot i Permascand, Ledamot i Almi Företagspartner
Uppsala, Ledamot i Donald Davies & Partners AB, Ledamot i Teeness A/S, Trondheim, Norge, Ledamot i Sandvik Coromant Benelux, Sandvik Coromant South Africa.
Född 1967. Invald 2018. Ledamot. Övriga styrelseuppdrag: Ledamot i LF Gävleborgs revisionsutskott, Ordföranden i LF Gävleborgs Samhällsfond, Ledamot och Vd i Ekonomiutv i Freluga AB, Ledamot i Världsarvet Gästgivars AB, Ledamot i Mödänge Gård AB. Tidigare uppdrag: Styrelseordförande i Nittsjö Keramik Fabrik AB, Styrelseordförande i Nittsjö Fastighets AB, Ledamot i BRUKS AB, Ledamot i Söderhamns Stuveri & Hamn AB, Ordförande i Sandvik Rotary Tools AB, Ledamot i Nykvist Skogs AB, Rottneros Bruk AB, Rottneros Packaging AB, Vallviks Bruk AB.
Född 1963. Invald 2024. Vice ordförande. Övriga styrelseuppdrag: Ledamot i LF Gävleborgs revisionsutskott
Tidigare uppdrag:
Styrelseledamot i Solarwave AB, VD i Trofast Veterinärt IT-stöd AB, Styrelseledamot i Trofast Veterinärt IT-stöd AB, Styrelseledamot i MIPS AB VD och styrelseledamot i Agera Djurägandeutveckling AB.
Född 1958. Invald 2010. Ledamot. Övriga styrelseuppdrag: Ordförande i Länsförsäkringar Gävleborgs revisionsutskott Tidigare uppdrag: Ledamot i Brynäs IF, Ledamot i Gavlerinkens Fastighets AB, Ledamot i Ockelbogårdar, Gävle Energi AB, Vice Vd i AB Gavlegårdarna, Grabig Byggledare AB.
Björn Eklund
Född 1974. Invald 2023. Ledamot
Övriga styrelseuppdrag: Styrelseledamot i Bollnäs ångbåtssällskap S/S Warpen, Ledamot i valberedningen Infra Sweden.
Tidigare uppdrag: Ledamot i valberedningen Länsförsäkringar Gävleborg, Ledamot i SKR utvecklingsråd, Ledamot JVTC Järnvägstekniskt forum LTU, Ledamot NIM, nordic infrastructure managers, Ledamot/företrädare NVF, nordiskt vägforum, Enhetschef Trafikverket underhåll, Teknisk chef Trafikverket underhåll, Distriktschef Vägverket mitt.
Född 1966. Invald 2022. Ledamot.
Övriga styrelseuppdrag: Styrelsesuppleant och COO i Marknadsdatagruppen i Norden AB, Styrelseledamot och VD i Järvsö Växtkraft AB, Revisor i BRF Brobyggaren 3.
Tidigare uppdrag: COO och interim CTO, Byggfakta Group, COO Vricon Inc.
Född 1972. Invald 2024. Verkställande direktör. Styrelseuppdrag: Ledamot i Länsförsäkringar Fondliv sedan, Ledamot i LF Finans. Tidigare uppdrag: Affärsansvarig LF Hypotek, Bankchef LF Uppsala, Chef Affärsutveckling och Kommunikation LF Bank.
Gävle
Mikael Hellberg, Gävle
Petter Karlsson, Gävle
Kristin Jacobsson, Valbo
Emma Eldevåg, Forsbacka
Anders Paulsen, Gävle
Helny Sjöström, Gävle
Rolf Ågren, Forsbacka
Lotta Sjöberg, Gävle
Malte Fält, Valbo
Angelica Gabrielsson, Gävle
Annika Björkman, Valbo
Sandviken
Anderz Carlsson, Sandviken
Veronika Lyvér, Sandviken
Elisabeth Othzén, Sandviken
Tina Hammarberg, Sandviken
Thomas Eiderman, Sandviken
Liselotte Holmström, Sandviken
Henrik Öhlin, Sandviken
Ljusdal
Ovanåker Bollnäs
Ockelbo
Hofors
Sarah Winges, Torsåker
Kjell Johansson, Hofors
Ockelbo
Jan Stark, Ockelbo
Carina Löfgren, Lingbo
Bollnäs
Nicole Mc Clure, Bollnäs
Ann Zewgren, Kilafors
Henrik Sahlin, Kilafors
Ovanåker
Jan Setterberg, Alfta
Söderhamn
Sara Sjölin, Ljusne
Mats Frelin, Söderhamn
Berit Kvist, Söderala
Hudiksvall
Helena Nilsson, Hudiksvall
Madeleine Sahlin, Hudiksvall
Jannie Wallman, Näsviken
Björn Lundén, Näsviken
Magnus Pettersson, Forsa
Nordanstig
Bernt Jonsson, Hassela
Olov Söderström, Gnarp
Ljusdal
Lars Strandberg, Tallåsen
Susanna Walter Westberg, Järvsö
Maria Cederbom Haglund, Färila
Axel Nilzon, Ljusdal
Nordanstig
Hudiksvall
Söderhamn
Sandviken Gävle
Hofors
Om fullmäktige
Vi är ett kundägt bolag och som sakförsäkringstagare hos oss är du delägare, och som delägare har du möjlighet att ta plats i vårt företags högsta beslutande organ – Fullmäktige. Det är Fullmäktige som väljer vilka personer som ska sitta i styrelsen. Och eftersom styrelsen utser vd, och vd sedan leder arbetet i de olika verksamheterna, så kan man säga att du som ledamot är med och påverkar företagets inriktning från toppen.
Som ledamot i Fullmäktige är man med och styr den långsiktiga utvecklingen för Länsförsäkringar Gävleborg och deltar bland annat i övergripande beslut. Och som ledamot är man en viktig representant och ambassadör för det kundägda bolaget Länsförsäkringar Gävleborg.
Läs mer om hur det fungerar på vår webbplats: LFgavleborg.se/fullmaktige
Länsförsäkringar Gävleborg äger Länsförsäkringar AB tillsammans med de övriga 22 länsförsäkringsbolagen. Inom bank, försäkring och pension finns påtagliga stordriftsfördelar och länsförsäkringsbolagen har valt att samla gemensamma resurser i Länsförsäkringar AB. För våra kunder är vi alltid nära och lokala - Länsförsäkringar Gävleborg har kundkontakterna här i länet, medan Länsförsäkringar AB driver affärsverksamhet samt service- och utvecklingsarbete inom bland annat liv- och fondförsäkring, bank, fondförvaltning, IT, återförsäkring, djurförsäkring och personriskförsäkring. Länsförsäkringar ABs uppgift är att ge förutsättningar för länsförsäkringsbolagen att vara framgångsrika på sina respektive marknader.
1
Aktieinnehav i Länsförsäkringar AB Länsförsäkringar Gävleborg äger 3,27 procent av aktiekapitalet i Länsförsäkringar AB.
2
Styrkan i varumärket
Styrkan i Länsförsäkringars varumärke är resultatet av ett konsekvent och långsiktigt varumärkes- och värderingsarbete. Varumärket är ett sätt att leva och uppträda i kontakt med kunderna och med det lokala samhället i övrigt. Länsförsäkringars varumärke är fortsatt mycket starkt i relation till konkurrenternas inom branschen för bank, försäkring och pension. I Swedish Brand Award 2025 varumärkesundersökning hamnar Länsförsäkringar i topp inom försäkring. Länsförsäkringar har under många år legat högt upp när Svenskt Kvalitetsindex redovisar hur nöjda kunderna är med sin bank, sitt försäkringsbolag och sin fastighetsförmedling – den senaste mätningen för 2025 visade högsta kundnöjdhet inom sakförsäkring för företagskunder och näst högsta kundnöjdhet inom sakförsäkring, pension, bolån, privatlån och bank för privatkunder samt tjänstepension för företagskunder.
3 Liv- och pensionsförsäkring
Länsförsäkringar Fondliv är Länsförsäkringars fondförsäkringsbolag och dotterbolag till Länsförsäkringar AB. Bolaget erbjuder pensionssparande främst inom tjänstepension i form av fond- och garantiförvaltning. Länsförsäkringar Fondlivs produkter distribueras via länsförsäkringsbolagen, franchise och oberoende försäkringsförmedlare. Ett attraktivt fondutbud av hög kvalitet som ger kunderna god långsiktig avkastning på sitt pensionskapital är en central del av Länsförsäkringars erbjudande. Länsförsäk-
ringar arbetar för att hela verksamheten ska präglas av ett aktivt hållbarhetsarbete. 99,3 procent av kundernas kapital är placerat i fonder som främjar hållbarhet eller har hållbarhet som mål enligt klassificeringen i EUs förordning om hållbarhetsrelaterade upplysningar. Länsförsäkringar Fondlivs förvaltade kapital uppgick till 293 Mdkr per 31 december 2025.
4
Bankverksamhet
Länsförsäkringar Bank grundades 1996 och är idag Sveriges femte största retailbank. Bankverksamheten bedrivs enbart i Sverige och marknadspositionen fortsätter att stärkas kontinuerligt. Strategin är att erbjuda banktjänster till Länsförsäkringars kunder och utgår från vårt starka varumärke och den lokala förankringen. Målet är att med en låg risk ha en fortsatt god tillväxt i volymer och lönsamhet, de mest nöjda kunderna och fler kunder som har både bank och försäkring hos Länsförsäkringar. Under 2025 förvärvade Länsförsäkringar Bank den digitala sparplattformen SAVR. Genom att kombinera Länsförsäkringars långsiktiga stabilitet med SAVRs teknik och innovationskraft kan Länsförsäkringar nu accelerera utvecklingen av det digitala kunderbjudandet och erbjuda en ännu mer modern och användarvänlig sparupplevelse.
5
Djur- och grödaförsäkring
Agria Djurförsäkring är Länsförsäkringars specialistbolag för djur- och grödaförsäkring och är ett av Europas största djurförsäkringsbolag med en marknadsledande position i Sverige och Norge. Med stöd av kärnvärden som kunnig, generös, nyfiken, passionerad och ansvarsfull har Agria byggt ett starkt varumärke i Sverige. Agria har en
tydlig ambition om fortsatt tillväxt i Europa. Nu pågår arbetet med att öka kännedomen om Agrias varumärke i Norge, Danmark, Finland, Storbritannien, Frankrike, Tyskland och Irland med samma framgångsrika koncept. En viktig del av Agrias affärsmodell är nära samarbeten med djurägarorganisationer.
6Personriskförsäkring Länsförsäkringar AB bedriver produkt- och affärsutveckling inom det växande sjukvårds- och gruppförsäkringsområdet, mot såväl företags- som privatsegmentet. Bland erbjudandena finns produkter som liv-, sjuk-, olycksfalls- och sjukvårdsförsäkring, samt bolåneskyddet Bo kvar. Länsförsäkringar är en av Sveriges ledande aktörer inom personriskförsäkring med missionen att skapa ett friskare Sverige genom att bidra till en hållbar livsstil, ett hållbart arbetsliv och ett hållbart samhälle. Länsförsäkringar försäkrar mer än vart tredje företag i Sverige och kan erbjuda en sjukvårdsförsäkring som ger företagen och deras medarbetare tillgång till ett antal förebyggande hälsotjänster och personligt samtalsstöd. Genom LF Hälsotjänster bedriver Länsförsäkringar vårdförmedling i sjukvårdsförsäkringen i egen regi, vilket förbättrar kunderbjudandet då Länsförsäkringar har bättre möjlighet att styra tillgänglighet, utveckling och kostnader för en mycket viktig del av sjukvårdsförsäkringen. Bolåneskyddet är ett viktigt sätt att bidra till våra kunders ekonomiska trygghet.
7
Stabil återförsäkring till lägre kostnad Alla försäkringsbolag har behov av att skydda sin verksamhet mot kostnader för stora enskilda skador och naturkata-
strofer. Oftast vänder sig ett försäkringsbolag till speciella återförsäkringsbolag på den internationella marknaden för att försäkra en del av sina risker. Inom Länsförsäkringar har bolagen en naturlig möjlighet att dela riskerna mellan sig.
LF Gävleborg betalar årligen in en återförsäkringspremie till Länsförsäkringar AB. Premien baseras bland annat på exponering och skadehistorik, men också på hur stort så kallat självbehåll bolaget väljer. Självbehållet kan jämföras med den självrisk som privatpersoner och företag betalar inom skadeförsäkring. Genom gemensam upphandling och intern återförsäkring behålls den största delen av återförsäkringspremien inom Länsförsäkringar och kostnader för externa återförsäkrare blir mindre och stabilare, något som gynnar LF Gävleborgs kunder.
8 LF Forskningsstiftelse
LF Forskningsstiftelse grundades av Länsförsäkringar och är en del av vårt samhällsengagemang. Genom stiftelsen stödjer vi forskning som ligger nära människors vardagstrygghet. Forskningsanslag ges till projekt på en kvalificerad vetenskaplig nivå med relevans för Länsförsäkringar och kunderna. Alla resultat görs allmänt tillgängliga och på så vis bidrar Länsförsäkringar till en kunskapsbaserad trygghetsutveckling av samhället.
9
Övrig samverkan
Förutom den samverkan som sker genom Länsförsäkringar AB direktäger de 23 länsförsäkringsbolagen, tillsammans med berörda bolag inom Länsförsäkringar AB-koncernen, LF Fastighetsförmedling och LF Mäklarservice. I dessa bolag deltar LF Gävleborg med ägarandelarna 1,85 respektive 4,0 procent. LF Fastighetsförmedling utgör en viktig säljkanal för LF Gävleborg och LF Mäklarservice samordnar erbjudandet gentemot försäkringsförmedlarna. Dessutom äger de 23 länsförsäkringsbolagen tillsammans med Länsförsäkringar AB och dess dotterbolag, fastighetsbolaget Humlegården Fastigheter AB. LF Gävleborg ägarandel är 0,3 procent.
Gemensam utveckling
En av Länsförsäkringar ABs uppgifter är att driva Länsförsäkringars gemensamma utvecklingsarbete i syfte att stärka länsförsäkringsbolagens konkurrenskraft och att öka kundvärdet. Utvecklingsarbetet utgår alltid från kundbehov och Länsförsäkringars gemensamma strategier med fokus på kundmötesplatser, produkter, tjänster och funktioner.
Utveckling av kundmötesplatser
Länsförsäkringar lägger stor vikt på att kundmötesplatserna ska vara tillgängliga för alla kunder. Under 2025 gjordes omfattande tillgänglighetsanpassningar i Länsförsäkringars app och webbsida, LF.se. I appen gjordes ett flertal förbättringar av visningsläget där kunden nu kan ändra till mörkt läge, större text eller liggande läge av inloggningssidan. Dessutom är det nu enklare för kunden att använda hjälpmedel.
På LF.se gjordes tillgänglighetanpassningar för att kunden lättare ska kunna navigera på webbsidan, välja specifikt länsförsäkringsbolag och teckna olycksfalls- och sjukvårdsförsäkring.
Under 2025 fick startsidan för LF.se en tydligare och flexiblare design och är bättre anpassad för att användas i mobiltelefoner. Dessutom är det nu enklare för de enskilda länsförsäkringsbolagen att göra lokala anpassningar för sina kunder.
Arbetet med förbättrad säkerhet, stabilitet och prestanda av Länsförsäkringars app och LF.se sker kontinuerligt. Länsförsäkringar lägger stor vikt på kundupplevelser – Länsförsäkringars app uppskattas av kunderna som ger den genomgående höga betyg i appbutikerna Google Play och App Store.
Under 2025 blev det möjligt för Länsförsäkringars kunder att ge sitt godkännande till att dela uppgifter med Länsförsäkringars fastighetsförmedling, bank och försäkringsbolag för mer relevanta kundmöten, bättre anpassade erbjudanden och en mer sammanhållen upplevelse. Dessutom är det nu enklare för kunden att ange ett kontonummer för exempelvis
utbetalningar eller autogiro i appen eller på Mina sidor, då kontonumret kan hämtas direkt från kundens bank med hjälp av BankID. Länsförsäkringar började även skicka digitala dokument för signering till kunden under 2025, vilket kommer utökas under 2026.
Länsförsäkringars digitala tjänster för företagskunder förbättrades under 2025 genom enklare anslutning, förbättrad navigering samt tillgång till fler digitala dokument i det inloggade kundmötet.
Under 2025 fortsatte arbetet inom anti-penningtvättområdet. Till exempel kan Länsförsäkringar tillgängliggöra mer officiell information om företag i sina system, vilket höjer kvaliteten på olika bedömningar.
Länsförsäkringar ser stora möjligheter att med AI skapa bättre tjänster och öka tryggheten för kunderna. Under 2025 arbetade Länsförsäkringar med flera AI-projekt exempelvis för att förbättra kundmötet och skadehanteringen.
Att upprätta en hållbarhetsredovisning enligt lagkrav och vedertagna standarder är fortfarande relativt nytt för oss, men här får du ta del av vad hållbarhet betyder för oss, vad vi gör och varför vi strävar efter att agera hållbart. Vi har en tydlig ambition att fortsätta utveckla både vår dialog med intressenter och vårt hållbarhetsarbete i stort – liksom hur vi redovisar våra insatser.
I vårt bolag tar vi ett aktivt socialt ansvar som förenar samhällsnytta med affärsnytta. Vi är noga med att våra resurser används på rätt sätt och där de gör störst nytta. Därför känns det självklart att satsa lite extra på trygghet och möjligheter för barn och unga – vår framtid. Det är lätt att tro att vår verksamhet bara handlar om siffror och pengar, men i grunden handlar allt vi gör om människorna som bor här i Gävleborg.
Vi följer utvecklingen kring de nya regelverken för hållbarhetsrapportering, där European Sustainability Reporting Standards (ESRS) och Corporate Sustainability Reporting Directive (CSRD) är centrala. Genom det så kallade omnibusförslaget har införan-
Under tiden fortsätter vi att utveckla vårt hållbarhetsarbete och vår rapportering, så att vi redan nu ligger i linje med de ökade krav på transparens och kvalitet som väntar. På så sätt stärker vi både vårt interna arbete och förtroendet hos våra intressenter och investerare.
Det är tydligt att vi alla behöver bidra för att minimera vårt klimatavtryck, så att nästa generation kan fortsätta leva och utvecklas här. Listan på vad som behöver göras är lång – fossilfrihet, utveckling av sol- och vindenergi, hållbar matproduktion, ansvarsfulla investeringar och cirkulär ekonomi är bara några exempel. Fönstret är fortfarande öppet för att vi tillsammans kan göra skillnad. Nu är det tydligare än någonsin att allt hänger ihop – från det globala till det lokala. Det vi gör här i Gävleborg har betydelse.
Med vår historia som grund har vi en stark lokal förankring och en värdegrund som handlar om trygghet för människorna här. Vi fortsätter att arbeta för positiva förändringar och att hitta samarbeten för kunskapsutbyte och utveckling. Vi vill vara en god samarbetspartner i samhället och visa att hållbarhet är en naturlig
Med ödmjukhet inför vår samtid välkomnar vi framtiden. Genom samverkan kan vi bidra till ett samhälle där våra unga vill leva, utvecklas och bo – tillsammans kan vi göra skillnad. Ingen kan göra
Tack för att du väljer oss som bolag. Tillsammanbidrar vi till en hållbar framtid här i Gävleborg. För andra banker och försäkringsbolag
Vi stödjer FN:s globala mål i vårt hållbarhetsarbete
FNs globala mål för hållbar utveckling är den mest ambitiösa agendan för hållbar utveckling som världens länder någonsin antagit och finns till för att uppnå fyra fantastiska saker till år 2030: avskaffa extrem fattigdom, minska ojämlikheter och orättvisor i världen, främja fred och rättvisa, lösa klimatkrisen. Genom Globala målen för hållbar utveckling kan det här bli verklighet. En stor samhällsaktör som Länsförsäkringar har stora möjligheter att bidra till en hållbar utveckling i samhället – och det ska vi göra.
Ta del av vårt hållbarhetsarbete i vår hållbarhetsredovisning som du finner på vår webbplats: LFgavleborg.se/hallbarhet
BOLAGETS
MEDARBETARE
Bolagets vd ansvarar tillsammans med bolagets ca 150 medarbetare för den löpande verksamheten, för att leverera en bra kundupplevelse, och genom arbetet bidra till ett tryggt och attraktivt Gävleborg i hållbar tillväxt.
Alla kunder äger bolaget tillsammans. Vi är ett så kallat ömsesidigt bolag. Länsförsäkringar Gävleborg har ungfär 100 000 kunder.
STYRELSEN
Styrelsen ansvarar för bolagets organisation och förvaltning. En viktig uppgift är även att tillsätta vd.
FULLMÄKTIGE
Fullmäktige består av kunder som representerar alla ägare i bolaget. Gemensamt för dessa är att de bryr sig om hur vi tar hand om vårt gemensamma bolag, hur kunderna får ut det bästa av oss och de är ambassadörer för bolaget. Ett av fullmäktiges uppdrag är att välja bolagets styrelse. Varje år är det val till en tredjedel av de ca 40 platserna i fullmäktige.
Affär för egen räkning (f.e.r)
Med affär för egen räkning avses den del av försäkringsaffären som ett försäkringsbolag själv står risken för och som alltså inte återförsäkras hos andra bolag. Affär för egen räkning är med andra ord bruttoaffär minskat med avgiven återförsäkring.
Avsättning för återbäring
Avsättning för återbäring som tilldelas men vid bokslutstillfället ännu inte förfallit till betalning.
Avvecklingsresultat
För skador som inte är slutreglerade vid räkenskapsårets utgång reserveras medel, i bokslutet, i avsättning för oreglerade skador.
Att bedöma kommande utbetalningar kan av många olika skäl vara svårt. Inflationsutvecklingen kan bli en annan än den som förutsattes när skadan värderades. Lagstifning och/eller praxis beträffande personskador kan förändras. Vidare är det rent allmänt svårt att bedöma utbetalningarna för en komplicerad skada, vars slutreglering kan ligga flera år framåt i tiden.
Om det beräknade ersättningsbeloppet för en skada visar sig vara övervärderat, uppstår en avvecklingsvinst. Om beloppet undervärderats blir det på motsvarande sätt en avvecklingsförlust.
Bruttoaffär
Försäkringsaffär utan avdrag för den del av affären som återförsäkras hos andra bolag.
Direktavkastningsprocent
Nettot av ränteintäkter, räntekostnader, utdelning på aktier och andelar och över-/underskott på egna fastigheter i procent av tillgångarnas genomsnittsvärde värderade till marknadsvärde.
Direkt försäkring
Försäkringsavtal direkt mellan bolaget och försäkringstagaren. Till skillnad från indirekt försäkring är bolaget direkt ansvarigt gentemot försäkringstagaren.
Diskontering
Affärer som har så lång avvecklingstid att den uppfyller de grundkrav som ställs av Finansinspektionen får diskonteras. Det innebär att det kan ta flera år innan en skada är slutbetald. Under tiden förräntas den avsättning som avsatts som reserv för skadan. Det innebär att ett lägre belopp än det nominella kan avsättas som reserv, det vill säga avsättning för oreglerade skador diskonteras.
Driftskostnadsprocent
Driftskosnader för egen räkning i förhållande till premieintäkt för egen räkning.
Konsolideringskapital
Sammanfattande benämning på summan av beskattat eget kapital, obeskattade reserver och uppskjuten skatt.
Konsolideringsgrad
Förhållandet mellan konsolideringskapitalet och premieinkomst för egen räkning, uttryckt i procent. Konsolideringsgraden, beräknat på detta sätt, är det mått på kapitalstyrka som används i försäkringsbranschen.
Kapitalbas
Kapitalbasen är enkelt uttryckt det tillgängliga kapitalet. Ett företags kapitalbas innehåller i första hand eget kapital, men dessutom får man inom vissa gränser räkna in också förlagslån som tagits upp. Förlagslån är lån där långivarens fordran i händelse av företagets konkurs inte kommer att bli betald förrän alla vanliga skulder är till fullo betalda. Förlagslån ger alltså en extra buffert för övriga fordringsägare.
Skadeprocent (f.e.r)
Försäkringsersättningar för egen räkning i förhållande till premieintäkt för egen räkning.
Solvensmarginal
Erforderlig solvensmarginal är ett mått på hur stort kapital ett företag behöver. Beräkningen av den görs dels utifrån bolagets premieinkomster, dels utifrån dess skadeersättning. Den erforderliga solvensmarginalen är det högsta av de två beräknade värdena. Det krävs att kapitalbasen ska vara minst så stor som den erforderliga solvensmarginalen, men också minst så stor som det så kallade garantibeloppet (ett fast belopp som inte beror på bolagets affärsvolym, däremot av vilken typ av affär bolaget sysslar med).
Säkerhetsreserv
Kollektiv säkerhetsbetingad förstärkning av de försäkringstekniska avsättningarna.
Totalkostnadsprocent
Summan av skadeprocent (f e r) och driftkostnadsprocent.
Totalavkastningsprocent
Summan av direktavkastning, realiserade vinster och förluster samt orealiserade värdeförändringar under året i procent av tillgångarnas genomsnittsvärde värderade till marknadsvärden.
Utjämningsfond
Skadeförsäkringsrörelse är av naturliga skäl utsatt för betydande svängningar i årsresultatet, främst beroende på antalet storskador och deras omfattning. För att utjämna dessa svängningar har till och med 1990 skattefri avsättning kunnat ske till en fond som kallas utjämningsfond. Ytterligare avsättning får inte göras. Fonden får användas till att täcka förlust på försäkringsverksamheten eller totalt.
Uppskjuten skatt
Beräknad skatt på orealiserade vinster på placeringstillgångar samt på skillnaden mellan bokfört och skattemässigt värde på fastigheter samt på andra temporära skillnader.
Återförsäkring
Om ett försäkringsbolag inte kan eller vill bära hela den ansvarighet som det iklätt sig gentemot försäkringstagare, återförsäkrar bolaget de tecknade försäkringarna – helt eller delvis – hos andra bolag. Man talar härvid om avgiven återförsäkring hos det förstnämnda bolaget och om mottagen återförsäkring (Indirekt försäkring) hos det sistnämnda bolaget.
Gävle Drottninggatan 35, 026-14 75 00 | Sandviken Hyttgatan 18, 026-25 20 38 | Hudiksvall Köpmanbergsvägen 1, 0650-48 79 00 Söderhamn Köpmangatan 11, 0270-24 14 00 | Bollnäs Långgatan 5 C, 0278-75 70 00 | Ljusdal Postplan 14b, 0651-56 63 00 Mejl info@LFgavleborg.se Organisationsnummer 585001-3086
LFgavleborg.se