
1° Sessione
Consulente Tecnico ESG – LEOALES SRL SB
QUANTI DI VOI SONO A CAPO DI UN’IMPRESA?
QUANTI DI VOI HANNO GIÀ APPROFONDITO IL
QUANTI L’HANNO GIÀ MESSO IN PRATICA?
COSA VI ASPETTATE DA QUESTE TRE ORE, IN UNA PAROLA?
Nelle prossime tre ore
vorremmo darvi
informazioni utili e subito spendibili
dalle attività di un’organizzazione
@ David Bartus PEXELS
di un’organizzazione anche per tramite dei suoi rapporti commerciali.
fine di ottenere una
@ Cemrecan Yurtman PEXELS
Tutto ciò che serve ad
modo in cui
Le agenzie di rating analizzano dati relativi alle
performance AMBIENTALI, alle pratiche
SOCIALI e ai meccanismi di GOVERNANCE
«Scorrendo i titoli di numerosi testi di management si può identificare un FIL ROUGE riassumibile nei tre messaggi seguenti:
1) se vuole salvare se stesso, il capitalismo deve cambiare, diventando più inclusivo e sostenibile;
2) nel governo e nella gestione delle imprese, occorre dare più peso a cuore, anima e bene comune, parole quasi del tutto sconosciute ai testi tradizionali di management;
3) la chiave di volta del nuovo modo di dirigere le imprese sta nell’identificare e plasmare il loro purpose o ragion d’essere»
• La cultura non nasce da un manifesto, ma da come ci si comporta.
• La cultura non si spiega, ma si vive, si vede, si copia, si condivide.
• È consolidata dalla consapevolezza e non si crea dal nulla.
• È ciò che accade davvero quando nessuno guarda.
Che se ben governato porta a vantaggi:
DIRETTI (strategie e operatività)
• Supporto nelle scelte strategiche e di investimento
INDIRETTI (rendicontazione e reputazione)
• Dati e informazioni fedeli e accurati, nel rispetto degli standard di riferimento
• Supporto nell’implementazione di adeguati assetti organizzativi per la prevenzione della crisi di impresa
• Prevenzione rischio illeciti ai sensi del D.Lgs. 231/01 o di inadempimenti contrattuali
• Presidio e tracciabilità di tutto il processo di individuazione, raccolta, analisi, elaborazione e rendicontazione.
«L’iniziativa economica privata è libera. Non può svolgersi in contrasto con l’attività sociale in modo da recare danno alla salute, all’ambiente, alla sicurezza, alla libertà, alla dignità umana.
La legge determina i programmi e i controlli opportuni perché l’attività economica pubblica e privata possa essere indirizzata e coordinata a fini sociali e ambientali»
Costituzione Italiana, Art. 41
«La Repubblica tutela l'ambiente, la biodiversità e gli ecosistemi, anche nell'interesse di future
generazioni»
Costituzione Italiana, Art. 9
GUARDANDO
QUELLE CHE
FANNO MEGLIO
L’OBIETTIVO E’ ARRIVARE QUI
MOLTE SI FERMANO QUI
LA MAGGIORANZA
DELLE IMPRESE
È QUI
DOMINANTE (CSV)
INNOVATIVA (CSV)
SISTEMICA (CSR)
CORRENTE (CSR)
INFORMALE
• Sostenibilità tratto dominante del core business
• Changemaker
• Sostenibilità come vantaggio competitivo: soluzioni win-win su prodotto/filiera/società
• Sostenibilità integrata alla governance aziendale
• Codice etico
• Certificazioni
• Report Sostenibilità
• Iniziative singole
• Politiche inconsapevoli
• Donazioni
COMPLIANCE NORMATIVA ED ETICA DI IMPRESA
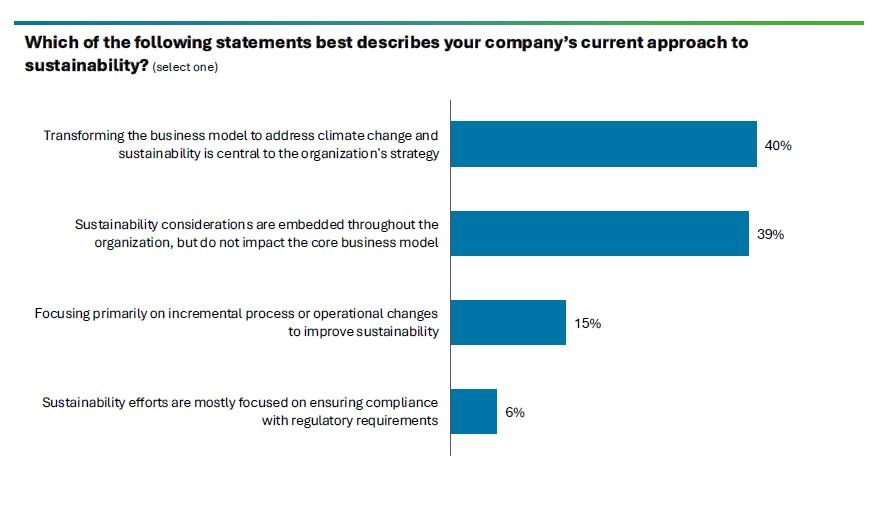
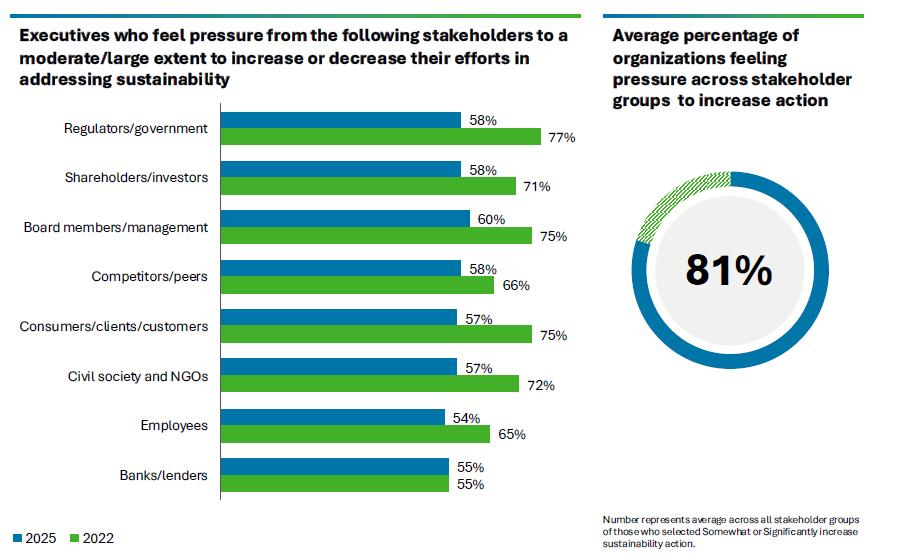
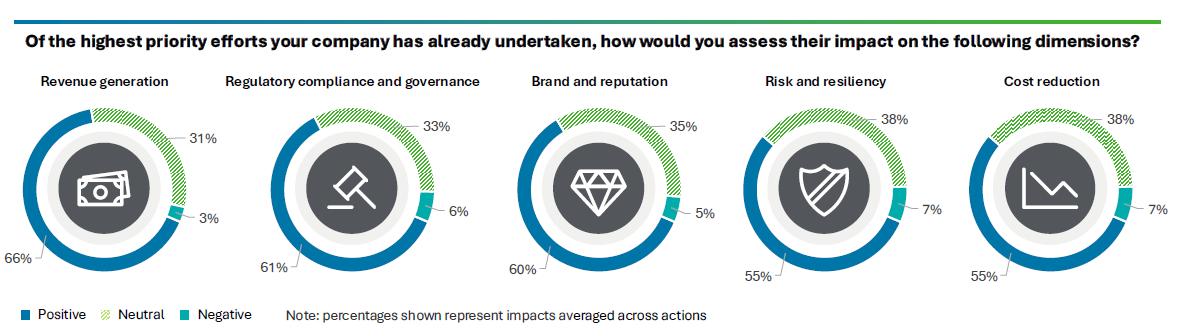
Il sondaggio ha coinvolto +2.000 intervistati di Grandi imprese da 27 Paesi nel mondo di cui il 39% Europa.
CREATING SHARED
APPROCCIO
PROATTIVO
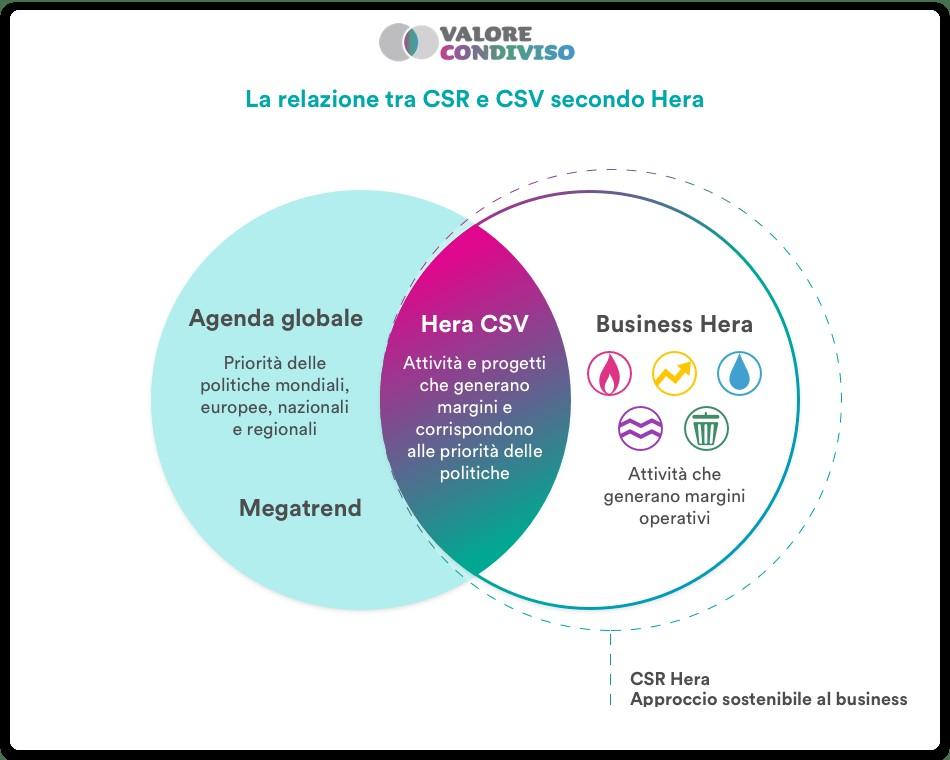
CORPORATE SOCIAL RESPONSIBILITY
APPROCCIO
REATTIVO
B2B/B2C
Il sondaggio
ha coinvolto
+2.000 intervistati di Grandi
imprese da 27 Paesi nel mondo di cui il 39% Europa.
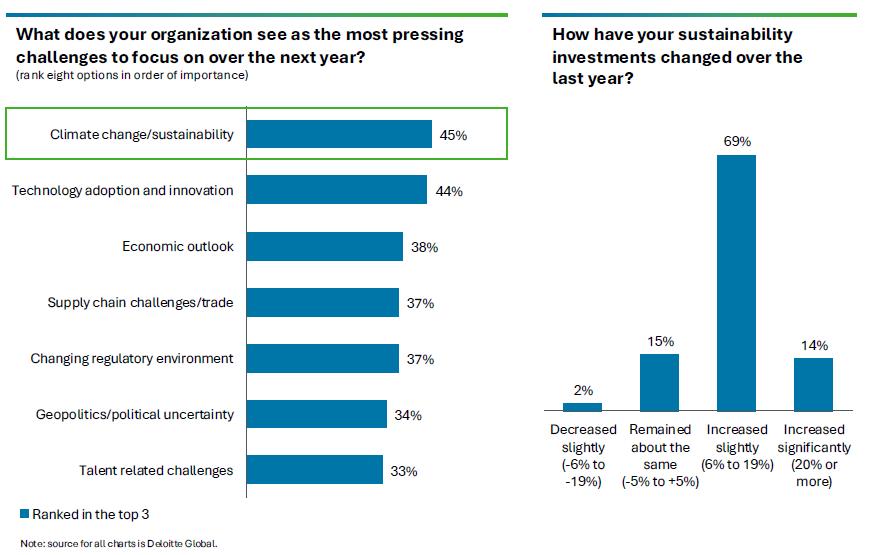
Il sondaggio ha coinvolto +2.000 intervistati di Grandi imprese da 27 Paesi nel mondo di cui il 39% Europa.
Il sondaggio svolto nel 2025
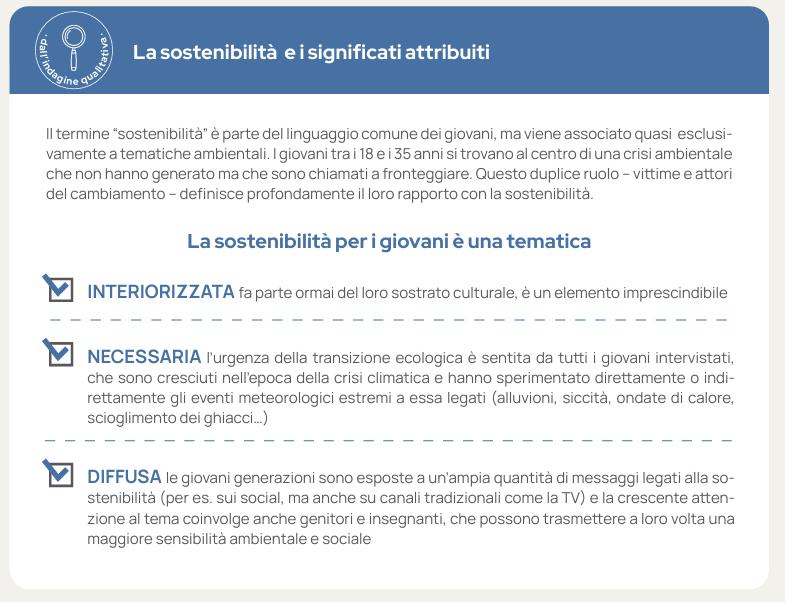
ha coinvolto 1.200 giovani di età compresa
tra i 18 e i 35 anni.
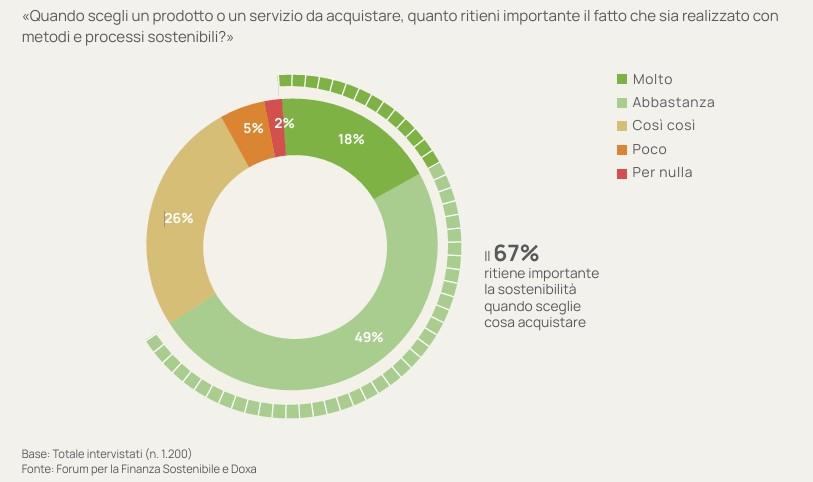
Il sondaggio svolto nel 2025
ha coinvolto 1.200 giovani di età compresa
tra i 18 e i 35 anni.
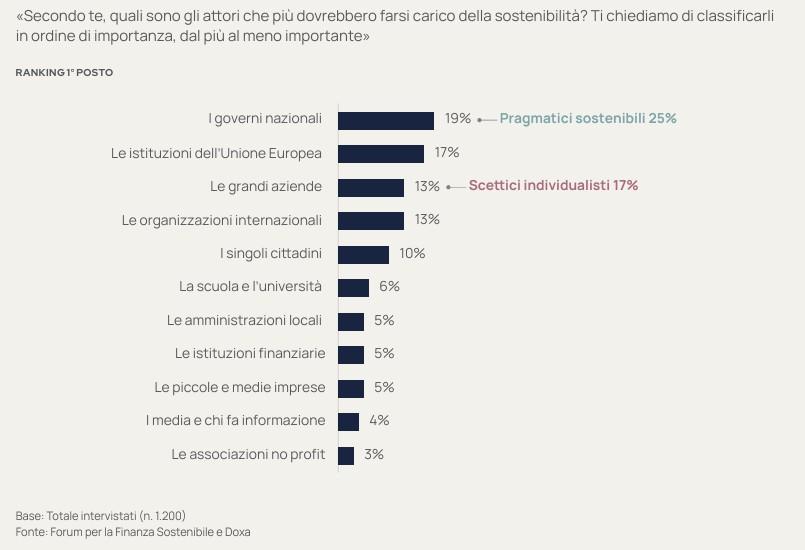
Il sondaggio svolto nel 2025 ha coinvolto 1.200 giovani di età compresa
tra i 18 e i 35 anni.
Deforestazio ne
Approvvigion amento
Legge n. 132 del 23 settembre
Omnibus
Stop the clock
Quick fix
Legge 8 agosto 2025, n. 118
COLLABORAZION
E
Sfruttare il supporto di associazioni di categoria e consulenti specializzati
Iniziare dalle aree più critiche (S – G) con interventi mirati
Incorporare i criteri ESG nella pianificazione aziendale a lungo termine
COMPRENSIONE - FORMAZIONE
Sviluppare competenze interne sui temi ESG
DARIO DE ROSSI
Dottore Commercialista, Revisore Legale ed esperto in Società Benefit
Sono una forza unica per il Pianeta, sono agenti di cambiamento e costruiscono valore
I Governi e il Terzo Settore non bastano per affrontare le sfide epocali cui assistiamo
Tra il 70% e il 95% ritiene che lo sviluppo sostenibile una
priorità per l’Agenda politica (UN Global Compact settembre 2025)
I consumatori sono sempre più consapevoli e attenti
Le imprese sono sempre più consapevoli del valore
strategico della Natura e l’81% delle Imprese prevede di rafforzare il proprio impegno (COP 30 novembre 2025)
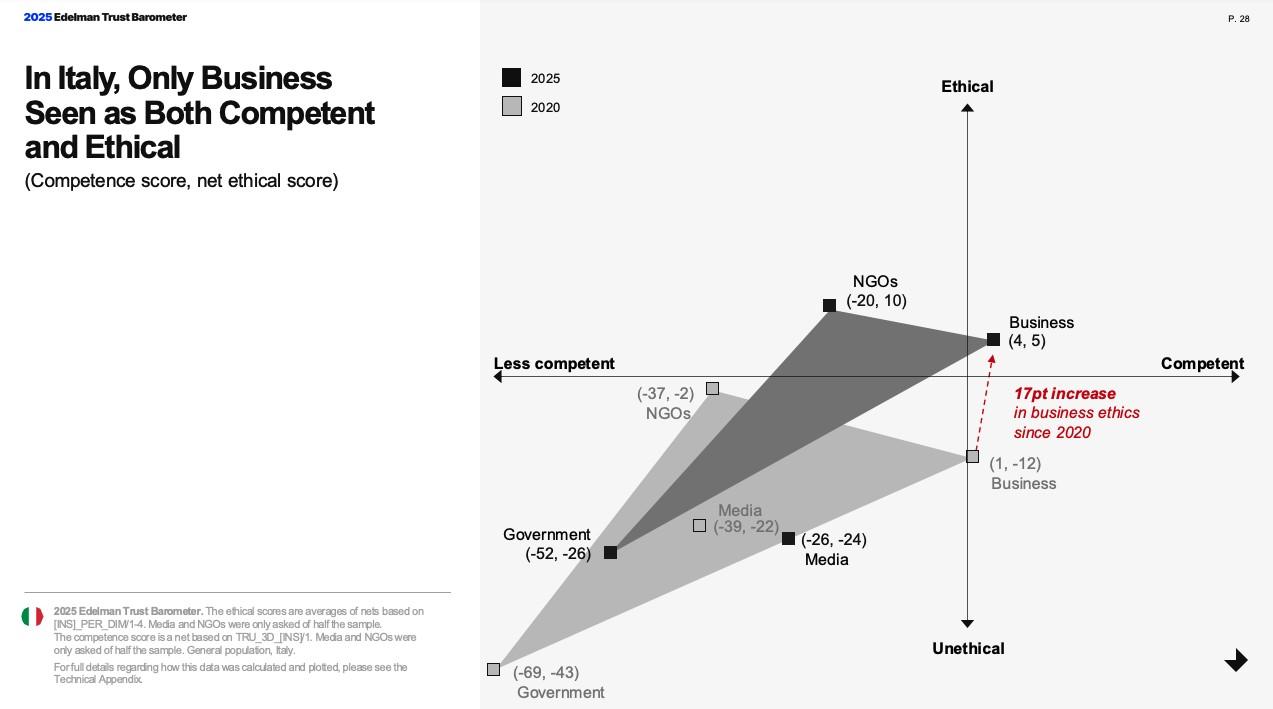
Fonte:
https://www.edelman.it/sites/g/files/aatuss391/files/2025-02/Edelman%20Trust%20Barometer%202025_Italian%20Nar rative.pdf
Creare valore condiviso
Legge Finanziaria 2016 (l. 28.12.2015, n. 208)
Comma 376
Le disposizioni previste dai commi dal presente al comma
382 hanno lo scopo di promuovere la costituzione e favorire la diffusione di società, di seguito denominate «società benefit», che nell'esercizio di una attività economica, oltre allo scopo di dividerne gli utili, perseguono una o più finalità
di beneficio comune e operano in modo responsabile, sostenibile e trasparente nei confronti di persone, comunità, territori e ambiente, beni ed attività culturali e sociali, enti e associazioni ed altri portatori di interesse.
SOCIETÀ A DUPLICE SCOPO
STATI UNITI


LEGGE REGIONALE 16 aprile 2024, n. 10
Interventi a sostegno dei progetti a beneficio comune
1. La Regione del Veneto, nel rispetto del principio di sussidiarietà orizzontale di cui al comma quarto dell'articolo 118 della Costituzione….., promuove la partecipazione, l'iniziativa e il sostegno dei soggetti privati nella realizzazione di progettiabeneficiocomune.
2.LaRegionedelVeneto,inconformitàcon gli obiettivi dell'Agenda 2030 per lo SviluppoSostenibile…..enell'ambitodella Strategia Regionale per lo Sviluppo Sostenibile…., riconosce e valorizza le finalità di beneficio comune perseguite dalle società benefit e dalle imprese ESG (Environmental, Social, Governance) operantisulterritorioregionaleasostegno deiprogettiabeneficiocomune…
DESIDERA COINVOLGERE:
● LE SOCIETÀ BENEFIT CHE OPERANO SUL TERRITORIO REGIONALE
● LE IMPRESE ESG CHE OPERANO SUL TERRITORIO REGIONALE, ANCHE IN FORMA AGGREGATA
● GLI ORGANI DELLA REGIONE, I COMUNI E GLI ENTI LOCALI E, IN PARTENARIATO, ALTRI
SOGGETTI PUBBLICI O PRIVATI
ISTITUISCE L’ELENCO REGIONALE:
● DELLE SOCIETÀ BENEFIT
● DELLE IMPRESE ESG
ISTITUISCE IL REGISTRO DEI PROGETTI A BENEFICIO COMUNE
La Giunta regionale, per il conseguimento delle finalità di cui alla presente legge:
1. favorisce la realizzazione dei progetti a beneficio comune iscritti nel Registro, anche promuovendo la messa a disposizione di immobili e terreni da parte delle pubbliche amministrazioni per la realizzazione dei progetti stessi nonché facilitando la comunicazione, anche per il tramite della piattaforma digitale di cui ….
2. monitora, sulla base delle informazioni ricevute ai sensi del comma 5 dell'articolo 5, la realizzazione dei progetti a beneficio comune iscritti nel Registro;
3. prevede appositi bandi regionali nonché priorità nell'accesso ai fondi o nei bandi regionali alle imprese iscritte nell'elenco di cui…… che hanno effettuato investimenti nei progetti a beneficio comune iscritti nel Registro,......;
4. favorisce la promozione e organizzazione di giornate ed eventi informativi, anche a cadenza annuale, sulle proposte e sullo stato di realizzazione dei progetti a beneficio comune iscritti nel Registro, anche in collaborazione e con il coinvolgimento dei soggetti di cui…… nonchè promuove protocolli con le Università o altri soggetti, pubblici o privati, al fine di supportare le realtà produttive venete nella conoscenza degli standard di valutazione e di misurazione dell'impatto che i progetti a beneficio comune generano nel
PERCHÈ
Il motivo per cui ci si vuole impegnare
L’impegno specifico che intende perseguire l’azienda
Gli ambiti generali nei quali si desidera operare per conseguire il “cosa”
I soggetti che beneficeranno delle attività individuati puntualmente
Reti, con il fine di rafforzare il proprio ruolo di ponte tra la realtà del lavoro e il territorio, si impegna ad aumentare il proprio impatto sociale e culturale, mettendo a disposizione i propri ambienti per attività di formazione e promuovendo eventi divulgativi, sostenendo così un modello di impresa interdipendente e aperto allo scambio e alla contaminazione con tutti i propri stakeholder, coinvolgendo la propria comunità di riferimento e con un’attenzione particolare ai giovani e alle categorie svantaggiate.
Reti, con il fine di favorire lo sviluppo professionale e personale nel rispetto del work life balance, si impegna a perseguire il benessere delle persone creando un ambiente di lavoro idoneo ad alimentare competenze e passioni, valorizzando i propri collaboratori e divenendo attrattore di talenti.
PROGETTI SOSTENIBILI
Reti, al fine di aumentare il proprio impatto nei confronti dei clienti, si impegna a creare prodotti e servizi innovativi e sostenibili attraverso la promozione e la diffusione dei propri valori, un modello imprenditoriale aperto in termini di scambio di idee e competenze, la connessione tra persone e tecnologia e attraverso progettualità che abbiano anche finalità positive sociali e ambientali.
SOSTENIBILITÀ AMBIENTALE
Reti, al fine di contribuire a creare condizioni di prosperità per la biosfera e la società, si impegna ad essere un modello di riferimento nel proprio settore adottando politiche e modelli di minimizzazione dell’utilizzo di risorse e delle emissioni climalteranti, avviando iniziative volte a sensibilizzare i propri stakeholder, anche introducendo attività di divulgazione e coinvolgimento sui temi di sostenibilità ambientale.
Legge Finanziaria 2016 (l. 28.12.2015, n. 208)
Comma 382
Ai fini di cui ai commi da 376 a 384, la società benefit redige annualmente una relazione concernente il perseguimento del beneficio comune, da allegare al bilancio societario e che include: la descrizione degli obiettivi specifici, delle modalità e delle azioni attuati dagli amministratori per il perseguimento delle finalità di beneficio comune e delle eventuali circostanze che lo hanno impedito o rallentato;
b) la valutazione dell'impatto generato utilizzando lo standard di valutazione esterno …..;
c) una sezione dedicata alla descrizione dei nuovi obiettivi che la società intende perseguire nell'esercizio successivo.
Comma 383
La relazione annuale è pubblicata nel sito internet della società, qualora esistente. A tutela dei soggetti beneficiari, taluni dati finanziaridellarelazionepossonoessereomessi.
DEFINIZIONE
APPROVAZIONE E UFFICIALIZZAZIONE PIANO DI GESTIONE
Per capire come definire il Perchè o lo Scopo della tua impresa riflettiamo su:
● Quali sono i principali valori che la tua impresa esprime?
● Qual è la motivazione profonda che ispira e orienta la sua esistenza?
Per capire come definire le finalità di Beneficio Comune
della tua impresa riflettiamo su:
● Quali sono i principali impatti positivi che la tua impresa genera?
● Nei confronti di chi?
● Grazie a cosa?
● Quali sono i principali impatti negativi che la tua impresa genera?
● Nei confronti di chi?
● A causa di cosa?