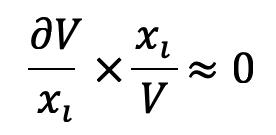Valutazioni immobiliari SURROGABILITÀ DEI COMPARABILI
NELLE STIME
La costruzione dell’insieme di confronto rappresenta il fondamento metodologico essenziale per una stima realmente conforme agli International Valuation Standards.
di Graziano Castello Architetto libero professionista con studi a Genova e Ventimiglia, autore di numerosi testi manualistici in tema di valutazione immobiliare, CTU, due diligence, condominio e urbanistica. Già libero docente in numerose istituzioni culturali, oggi segue la formazione professionale presso autorevoli istituzioni ed enti attraverso corsi frontali e in e-learning.
È in questa fase preliminare che si determina la qualità, la trasparenza e la riproducibilità dell’intero processo estimativo.
Nella pratica professionale, tuttavia, la selezione dei comparabili avviene spesso senza un vero impianto scientifico: scelte intuitive, criteri impliciti o approcci fideistici finiscono per assimilarsi alle prassi di chi applica valori OMI in modo meccanico, ritenendo erroneamente di operare secondo standard internazionali. Questo contributo intende invece delineare, con metodo e rigore tecnico, le condizioni che rendono un immobile effettivamente idoneo
a far parte dell’insieme di confronto, così da fornire al valutatore strumenti operativi per costruire un paniere di comparabili solido, verificabile e coerente con i principi estimativi contemporanei.
La domanda da cui prende avvio questo contributo è: “Quando il prezzo marginale di una caratteristica immobiliare diventa così irrilevante ai fini del valore complessivo del bene da poter essere trascurato?”; non è una questione secondaria né un dettaglio tecnico. È, al contrario, uno dei punti in cui si misura la differenza tra
una valutazione che si limita a sommare attributi e una valutazione che si fonda su un impianto scientifico.
La pratica corrente tende spesso a confondere la piccolezza di un contributo con la sua irrilevanza, come se l’entità numerica fosse di per sé un criterio sufficiente per decidere se una variabile debba essere considerata o meno. Ma la valutazione immobiliare, quando vuole essere rigorosa, non può affidarsi a impressioni intuitive o a soglie arbitrarie. La rilevanza di una caratteristica non dipende dalla sua dimensione assoluta, bensì dalla sua capacità di produrre informazione distinguibile dal rumore statistico del modello.
Per comprendere questo punto occorre abbandonare la logica della contabilità delle caratteristiche, che considera ogni attributo come un elemento da aggiungere o sottrarre, e adottare una prospettiva inferenziale. In un modello di valutazione, infatti, una caratteristica non è rilevante perché “vale molto”, ma perché il suo contributo marginale è distinguibile dal rumore. Se il modello non è in grado di separare il segnale dal rumore, la caratteristica diventa irrilevante non in senso economico, ma in senso epistemologico. È questo il discrimine che separa la scienza della valutazione dall’approccio “a prezzario”, che si limita a moltiplicare valori unitari per superfici o a sommare coefficienti senza interrogarsi sulla loro significatività.
Il criterio scientifico ci informa, dunque, che l’irrilevanza si ha quando il contributo dato dalla caratteristica non è più distinguibile dal rumore
Una caratteristica immobiliare può essere trascurata quando:
– Il suo coefficiente marginale non è statisticamente distinguibile da zero
– In un modello inferenziale (regressione, hedonic, ecc.), questo significa che:
– l’intervallo di confidenza del coefficiente include lo zero;
– il pvalue è superiore alla soglia di significatività scelta;
– la potenza del test è insufficiente per rilevare un effetto realistico.
In altre ed elementari parole: non possiamo affermare, con sufficiente evidenza, che quella caratteristica influenzi il valore.
- La sua elasticità rispetto al valore è trascurabile:
Una caratteristica è irrilevante quando:
Cioè quando anche una variazione “realistica” della caratteristica produce un impatto percentuale sul valore inferiore alla soglia di rilevanza operativa (che può essere 0.5%, 1%, 2% a seconda del contesto).
- La sua varianza nella popolazione è troppo bassa
Se quasi tutti gli immobili hanno quella caratteristica in forma identica (es. altezza interna standard), il modello non può stimarne l’effetto. In questo caso la caratteristica è non informativa, non perché inutile, ma perché non discriminante
- Il costo di misurazione supera il beneficio informativo
Questo è un criterio operativo, non statistico, ma perfettamente legittimo nella prassi scientifica:
Una caratteristica è trascurabile quando:
Costo di rilevazione > Valore informativo marginale
Esempio: misurare con precisione millimetrica la profondità dei balconi quando il mercato non capitalizza differenze così fini.
Una caratteristica è trascurabile quando il suo contributo marginale stimato è inferiore all’errore standard del modello di valutazione.
Perché?
Perché significa che non possiamo distinguere il suo effetto dal rumore di fondo
La questione si complica ulteriormente quando si considera che la rilevanza di una caratteristica non è una proprietà intrinseca dell’attributo, ma una relazione tra la sua varianza
e la varianza spiegata dal modello. Una caratteristica può essere economicamente importante. ma statisticamente irrilevante, oppure economicamente marginale ma statisticamente significativa. La sua rilevanza dipende dalla capacità del modello di stimarne l’effetto, e questa capacità dipende dalla distribuzione della caratteristica nella popolazione, dalla qualità dei dati, dal livello di rumore del mercato e dalla specificazione del modello. Per questo motivo, la domanda iniziale non può essere affrontata con criteri intuitivi. Occorre definire una soglia di rilevanza inferenziale, e questa soglia è rappresentata dall’errore standard del modello. L’errore standard non è un numero magico né un parametro fisso: è la misura dell’incertezza con cui il modello stima il valore. È la deviazione standard dei residui, cioè la misura di quanto, mediamente, il modello sbaglia nel predire il valore. Non è un errore dell’immobile, ma un errore del modello. È ciò che separa ciò che il modello può distinguere da ciò che non può distinguere. Quando il contributo marginale di una caratteristica è inferiore all’errore standard, il modello non è in grado di distinguere il suo effetto dal rumore. In questo caso, la caratteristica è irrilevante in senso inferenziale. Non possiamo affermare che influenzi il valore, non perché non lo faccia, ma perché non disponiamo di evidenza sufficiente per sostenerlo. Questo criterio è elegante, difendibile e coerente con l’approccio inferenziale. Consente di superare definitivamente l’approccio prezzario statistico, che considera ogni differenza come rilevante per definizione. Una definizione istituzionale per quanto detto
sino ad ora potrebbe, dunque, essere:
“Una caratteristica immobiliare può essere trascurata quando il suo contributo marginale stimato risulta non distinguibile dal rumore statistico del modello, in altre parole: quando la sua variazione realistica produce un impatto sul valore inferiore alla soglia di rilevanza inferenziale e operativa stabilita.”
La questione diventa ancora più interessante quando si passa dalla rilevanza delle caratteristiche alla surrogazione dei comparabili.
La pratica corrente tende a considerare tre comparabili1 come sufficienti per una stima, purché “simili”. Ma la similitudine non è un criterio scientifico. La surrogabilità non è un’opinione, ma una proprietà inferenziale verificabile. Per stabilire se tre comparabili siano surrogabili occorre confrontare la deviazione standard dei valori trasposti con l’errore standard del modello. Se la dispersione interna dei valori trasposti è inferiore o pari al rumore del modello, i comparabili appartengono allo stesso segmento e la trasposizione è legittima. Se la dispersione è superiore, la surrogazione non è difendibile.
Questo criterio consente di trasformare la surrogazione da pratica intuitiva a procedura scientifica. Non è più sufficiente selezionare tre comparabili e applicare aggiustamenti intuitivi. Occorre verificare la coerenza inferenziale del campione. Questo approccio consente di distinguere tra comparabili realmente appartenenti allo stesso segmento e osservazioni che, pur simili in apparenza, appartengono a popolazioni diverse. La surrogazione diventa così una procedura scientifica, non un eser-
1 Nella prassi valutativa si afferma spesso che per una stima siano necessari almeno tre comparabili. Questa indicazione, tuttavia, non nasce da una consuetudine operativa né da un criterio empirico, ma da un’esigenza inferenziale. Con un solo comparabile non è possibile effettuare alcuna verifica, poiché si dispone di un unico valore trasposto. Con due comparabili si ottiene soltanto una differenza, che non consente di distinguere se lo scostamento sia attribuibile al rumore del mercato, a un errore di trasposizione o a una reale divergenza di segmento. Solo con tre comparabili si può calcolare una dispersione interna del campione, cioè una deviazione standard dei valori trasposti, e confrontarla con l’errore standard del modello. Questo confronto permette di stabilire se i comparabili appartengono allo stesso segmento e se la surrogazione è inferenzialmente legittima. La necessità dei tre comparabili, dunque, non è un requisito formale, ma la condizione minima affinché la stima possa poggiare su una verifica statistica della coerenza del campione.
cizio di analogia.
Quando si affronta il tema della surrogabilità dei comparabili, emerge con chiarezza quanto sia fragile l’idea, ancora molto diffusa, che basti individuare tre immobili “simili” per poter procedere a una stima. La similitudine, nella percezione comune, è un concetto intuitivo, quasi visivo: immobili che appaiono simili vengono considerati automaticamente comparabili. Ma la valutazione immobiliare non può fondarsi su percezioni intuitive, perché la somiglianza apparente non garantisce l’appartenenza allo stesso segmento di mercato. Due immobili possono sembrare simili e tuttavia appartenere a popolazioni statistiche diverse, con dinamiche di domanda differenti, con livelli di capitalizzazione non confrontabili. La surrogabilità non è un fatto estetico, ma un fatto inferenziale.
Per questo motivo, la procedura di surrogazione richiede un passaggio preliminare fondamentale: la trasposizione dei prezzi osservati. Il prezzo osservato di un comparabile non è mai direttamente trasferibile al bene subject, perché ogni immobile possiede caratteristiche proprie che ne determinano il valore. Occorre quindi riportare ciascun prezzo alle caratteristiche del bene oggetto di stima, attraverso aggiustamenti sistematici che tengano conto delle differenze tra subject comparabile secondo le caratteristiche più significative, generalmente di: superficie, data del contratto del comparabile, stato manutentivo, dotazioni e stato degli impianti, livello di piano, esposizione, e micro-posizione. Solo dopo aver effettuato questi aggiustamenti si ottengono valori trasposti2
che rappresentano, per ciascun comparabile, una stima del valore del bene subject. È solo su questi valori trasposti che si può misurare la coerenza del campione.
Una volta ottenuti i valori trasposti, la questione centrale diventa la loro dispersione. La dispersione interna del campione non è un dettaglio statistico, ma il cuore della surrogabilità.
Se i valori trasposti sono molto distanti tra loro, significa che i comparabili non appartengono allo stesso segmento, oppure che gli aggiustamenti non sono stati adeguati, oppure ancora che il mercato è segmentato e si stanno mescolando popolazioni diverse. Se invece la dispersione è contenuta, significa che i comparabili sono coerenti e che la trasposizione è legittima. Ma la dispersione non può essere valutata in modo intuitivo: occorre confrontarla con il rumore del modello, cioè con l’errore standard dei residui.
L’errore standard del modello di valutazione non è un numero magico, né un parametro fisso. È la misura quantitativa dell’incertezza con cui il modello stima il valore. In pratica: indica quanto “rumore” c’è nella valutazione.
E qui viene il punto cruciale: non è un errore dell’immobile, ma un errore standard del modello.
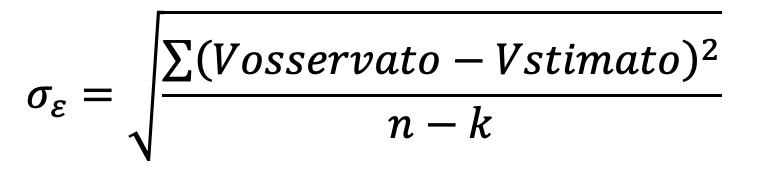
In un modello inferenziale l’errore standard del modello è: La deviazione standard dei residui, cioè:
2 Nella stima per comparazione il prezzo osservato di un immobile non può essere utilizzato direttamente, perché ogni bene presenta caratteristiche proprie che lo rendono non confrontabile in modo immediato con il bene oggetto di valutazione. Per questo motivo si ricorre al valore trasposto, detto anche – con eccesso di semplificazione – valore corretto, che rappresenta il prezzo che il comparabile avrebbe se possedesse esattamente le stesse caratteristiche del subject. Il valore trasposto non è, quindi, una semplice modifica del prezzo osservato, ma il risultato di una trasformazione sistematica che riporta il comparabile nello spazio delle caratteristiche del subject, eliminando le differenze di superficie, data del contratto del comparabile, stato manutentivo, dotazioni e stato degli impianti, livello di piano, esposizione, e micro-posizione. Solo attraverso questa normalizzazione è possibile ottenere valori omogenei e confrontabili, sui quali misurare la dispersione interna del campione e verificare la surrogabilità dei comparabili. Il valore trasposto costituisce dunque l’unità di misura comune che consente di confrontare immobili diversi come se fossero identici al soggetto, rendendo la stima non un esercizio di analogia, ma un processo inferenziale fondato sulla coerenza statistica del campione.
Graziano Castello
Manuale operativo del Valutatore immobiliare
METODO E PRATICA DEGLI IVS PER VALUTATORE BASE E AVANZATO
• Elementi di base e standard per la valutazione
• Valutazioni orientate al costo
• (Approccio al costo; Aree fabbricabili; Deprezzamenti)
• Valutazioni orientate al mercato
• (Market Comparison Approach; Sistema generale di valutazione)
• Valutazioni orientate al reddito
• (Tasso di capitalizzazione e tasso di interesse; Capitalizzazione diretta)
• Valutazioni orientate al rischio (Valutatore avanzato)
• (Investimenti immobiliari; Yield Capitalization; Discounted Cash Flow Analysis; Fondi immobiliari e SIIQ)
Valutazione immobili residenziali secondo i metodi MCA, SAD e Capitalizzazione diretta.
euro 68,00
Dove:
n = numero di osservazioni, k = numero di parametri stimati, Vosservato = prezzo reale, Vstimato = prezzo previsto dal modello.
L’errore standard del modello, indicato con , è la deviazione standard dei residui e misura la distanza media tra i valori osservati e quelli stimati. Esso rappresenta il rumore statistico fisiologico del modello e costituisce la soglia inferenziale per valutare la rilevanza delle caratteristiche e la surrogabilità dei comparabili È la misura di quanto, mediamente, il modello sbaglia nel predire il valore.
È fondamentale perché definisce la soglia di rilevanza inferenziale.
Una caratteristica immobiliare è trascurabile quando il suo contributo marginale è più piccolo del rumore del modello.
In quel caso: – non è distinguibile statisticamente, – non è difendibile tecnicamente, – non è rilevante operativamente.
È esattamente il criterio che serve per separare la “scienza” dal prezzario OMI (o altro).
L’errore standard è quello che serve per decidere se un coefficiente è significativo.
Se il modello, ad esempio, ha un errore standard di ±8.000 €: – una caratteristica che incide 3.000 € è irrilevante e definibile come rumore – una caratteristica che incide 12.000 € è rilevante e definibile come segnale
L’errore standard del modello di valutazione rappresenta la deviazione standard dei residui e quantifica l’incertezza della stima. Una caratteristica è considerata trascurabile quando il suo contributo marginale è inferiore all’errore standard del modello, risultando non distinguibile dal rumore statistico.
L’errore standard dei residui rappresenta il livello fisiologico di rumore del sistema di stima. Ogni modello, anche il più accurato, produce errori: la realtà è sempre più complessa della sua rappresentazione. La deviazione standard
dei residui misura proprio questa distanza tra realtà e modello. Quando la dispersione dei valori trasposti è inferiore o pari all’errore standard, significa che le differenze tra i comparabili rientrano nel rumore fisiologico del modello. In altre parole, il modello non è in grado di distinguere quelle differenze dal rumore. Questo è il criterio che rende la surrogazione scientificamente legittima.
Se invece la dispersione dei valori trasposti supera l’errore standard, significa che le differenze tra i comparabili non possono essere attribuite al rumore del modello. In questo caso, i comparabili non sono surrogabili. La surrogazione non è difendibile, perché il modello sarebbe costretto a ignorare differenze che, statisticamente, non possono essere considerate rumore. Questo criterio consente di evitare errori gravi, come utilizzare comparabili appartenenti a segmenti diversi o applicare aggiustamenti insufficienti.
La forza di questo approccio risiede nella sua natura inferenziale. Non si tratta di un criterio arbitrario, ma di una proprietà statistica verificabile. La surrogabilità non è più un giudizio soggettivo, ma una condizione che può essere verificata attraverso un confronto tra due grandezze: la deviazione standard dei valori trasposti e l’errore standard del modello. Questo confronto consente di stabilire se i comparabili appartengono allo stesso segmento e se la trasposizione è legittima. È un criterio contestabile, riproducibile e difendibile, perfettamente coerente con l’approccio scientifico alla valutazione.
Questo modo di procedere ha implicazioni profonde per la pratica professionale. Significa che non è più sufficiente selezionare comparabili sulla base della loro apparente somiglianza. Occorre verificare la loro coerenza inferenziale. Significa che gli aggiustamenti non possono essere applicati in modo meccanico, ma devono essere calibrati in modo da riportare i comparabili alle caratteristiche del bene subject. Significa che la stima non può essere il risultato di una media aritmetica, ma deve es-
sere il risultato di una procedura inferenziale che verifica la coerenza del campione. Questo approccio consente anche di superare definitivamente l’idea che la stima sia un esercizio di analogia. La stima non è un confronto tra immobili simili, ma una procedura inferenziale che utilizza i comparabili come strumenti per stimare il valore del bene subject. I comparabili non sono esempi, ma osservazioni statistiche. La loro funzione non è quella di assomigliare al bene subject, ma quella di appartenere allo stesso segmento di mercato. La surrogabilità non è una questione di somiglianza, ma di coerenza inferenziale. Questo modo di intendere la valutazione consente di affrontare in modo scientifico anche la questione della rilevanza delle caratteristiche. Una caratteristica non è rilevante perché appare importante, ma perché il suo contributo marginale è distinguibile dal rumore. Una caratteristica non è irrilevante perché il suo contributo è piccolo, ma perché il modello non è in grado di stimarne l’effetto. La rilevanza non è una proprietà dell’attributo, ma una relazione tra la sua varianza e la varianza spiegata dal modello. Questo approccio consente di evitare errori comuni, come attribuire importanza a caratteristiche che non producono informazione o trascurare caratteristiche che, pur avendo un contributo marginale modesto, sono statisticamente significative.
L’adozione di un criterio inferenziale per la selezione dei comparabili e per la valutazione della rilevanza delle caratteristiche non rappresenta soltanto un avanzamento metodologico, ma un vero cambio di paradigma nella pratica estimativa. Significa riconoscere che il mercato non è un insieme di prezzi da osservare, ma una distribuzione di fenomeni da interpretare. Significa accettare che la valutazione non è un esercizio di aritmetica, ma un processo di inferenza. Significa, soprattutto, che il valutatore non è un compilatore di tabelle, ma un interprete di segnali immersi nel rumore. Questo cambio di prospettiva ha conseguenze profonde. La prima riguarda il ruolo dei dati.
In un approccio “prezzario”, i dati sono considerati elementi da sommare o da mediare. In un approccio inferenziale, i dati sono osservazioni di un processo stocastico. Non sono numeri da manipolare, ma evidenze da interpretare. La loro funzione non è quella di fornire un valore, ma quella di alimentare un modello che, a sua volta, produce una stima. Questo significa che la qualità dei dati non può essere valutata sulla base della loro quantità o della loro apparente coerenza, ma sulla base della loro capacità di ridurre l’incertezza del modello. Un dato non è utile perché è “simile”, ma perché è informativo. Non è utile perché conferma un’intuizione, ma perché contribuisce a ridurre il rumore.
La seconda conseguenza riguarda il ruolo del modello. In un approccio “prezzario”, il modello è implicito: è una somma di coefficienti, una sequenza di aggiustamenti, una serie di moltiplicazioni. In un approccio inferenziale, il modello è esplicito: è una rappresentazione formale del processo che genera i prezzi. Non è un insieme di regole, ma una struttura statistica. La sua funzione non è quella di fornire un valore, ma quella di stimare la relazione tra le caratteristiche e il prezzo. Questo significa che il modello non è un accessorio della stima, ma il suo fondamento. Non è un supporto, ma un criterio. Non è un mezzo, ma un metodo. La terza conseguenza riguarda il ruolo del valutatore. In un approccio “prezzario”, il valutatore è un esecutore: applica regole, compila tabelle, calcola medie. In un approccio inferenziale, il valutatore è un analista: interpreta dati, valuta modelli, verifica coerenze. La sua funzione non è quella di riprodurre un valore, ma di giustificarlo. Non è quella di applicare un metodo, ma di dimostrarne la validità. Non è quella di seguire una procedura, ma di garantire la sua correttezza. Questo significa che la valutazione non è un atto meccanico, ma un atto critico.
La quarta conseguenza riguarda la natura stessa della stima. In un approccio “prezzario”, la stima è un numero. In un approccio inferen-
ziale, la stima è una distribuzione. Non è un valore puntuale, ma un intervallo. Non è una certezza, ma una probabilità. Non è un risultato, ma una conclusione. Questo significa che la stima non può essere considerata un valore assoluto, ma un valore condizionato. Non può essere considerata una misura, ma una previsione. Non può essere considerata un dato, ma un’inferenza. La stima non è ciò che il mercato è, ma ciò che il modello ritiene che il mercato produca, dato ciò che sappiamo.
Questa trasformazione della stima da valore puntuale a valore inferenziale ha implicazioni importanti anche per la comunicazione del risultato. Il valutatore non può limitarsi a fornire un numero, ma deve fornire una giustificazione. Non può limitarsi a presentare un valore, ma deve presentare un margine di incertezza. Non può limitarsi a mostrare un risultato, ma deve mostrare un processo. Questo significa che la relazione estimativa non è più un documento che riporta un valore, ma un documento che dimostra la validità di un metodo. Non è più un certificato, ma un’argomentazione. Non è più un prodotto, ma un percorso.
La quinta conseguenza riguarda la responsabilità professionale. In un approccio “prezzario”, la responsabilità del valutatore è limitata: si tratta di applicare regole condivise. In un approccio inferenziale, la responsabilità è più ampia: si tratta di giustificare scelte metodologiche. Il valutatore non può più nascondersi dietro un prezzario o dietro una prassi. Deve assumersi la responsabilità delle sue decisioni. Deve dimostrare che i comparabili sono surrogabili. Deve dimostrare che gli aggiustamenti sono coerenti. Deve dimostrare che la stima è inferenzialmente legittima. Questo significa che la valutazione non è più un atto amministrativo, ma un atto scientifico.
La sesta conseguenza riguarda la formazione. Un approccio “prezzario” richiede banali competenze operative. Un approccio inferenziale richiede competenze analitiche. Il valutatore deve conoscere la statistica, deve comprendere la logica dei modelli, deve saper interpretare
i residui, deve saper valutare la significatività delle variabili. Non può più limitarsi a conoscere le prassi, ma deve conoscere i principi. Non può più limitarsi a seguire procedure, ma deve comprendere la loro logica. Questo significa che la formazione del valutatore non può più essere centrata sulla tecnica, ma deve essere centrata sul metodo.
La settima conseguenza riguarda l’evoluzione della disciplina. La valutazione immobiliare, se vuole essere riconosciuta come disciplina scientifica, deve adottare un impianto inferenziale. Non può continuare a fondarsi su prassi intuitive o su prezzari statistici. Deve fondarsi su modelli, su dati, su verifiche. Deve essere contestabile, riproducibile, difendibile. Deve essere in grado di dimostrare la validità delle sue conclusioni. Questo significa che la disciplina deve evolvere, deve abbandonare le sue radici artigianali e deve assumere una struttura scientifica. Non può più essere una tecnica, ma deve diventare una scienza.
L’adozione del criterio secondo cui la surrogabilità è verificata quando la dispersione dei valori trasposti è inferiore o pari all’errore standard del modello rappresenta un passo decisivo in questa direzione. È un criterio semplice, ma potente. È un criterio che consente di distinguere tra comparabili realmente appartenenti allo stesso segmento e comparabili che, pur simili in apparenza, non lo sono. È un criterio che consente di verificare la coerenza degli aggiustamenti. È un criterio che consente di garantire la legittimità della stima. È un criterio che consente di trasformare la surrogazione da pratica intuitiva a procedura scientifica. Questo criterio, inoltre, consente di affrontare in modo rigoroso la questione della rilevanza delle caratteristiche. Una caratteristica è rilevante quando il suo contributo marginale è distinguibile dal rumore. È irrilevante quando il suo contributo è immerso nel rumore. Questo significa che la rilevanza non è una proprietà dell’attributo, ma una relazione tra il suo contributo e l’incertezza del modello. Questo significa che la rilevanza non può essere valutata
intuitivamente, ma deve essere valutata inferenzialmente. Questo significa che la valutazione non può essere un esercizio di percezione, ma deve essere un esercizio di inferenza. In conclusione, la domanda iniziale – quando una caratteristica diventa irrilevante – trova risposta solo all’interno di un impianto inferenziale. Una caratteristica è irrilevante quando il suo contributo marginale è inferiore al rumore del modello. La surrogazione è legittima quando la dispersione dei valori trasposti è inferiore o pari all’errore standard dei residui. Questi criteri consentono di superare definitivamente l’approccio prezzario statistico e di ancorare la valutazione immobiliare a un fondamento scientifico, contestabile e riproducibile. È esattamente la direzione che la disciplina deve assumere se vuole essere riconosciuta come scienza e non come tecnica.
Facciamo ora un esempio pratico-operativo per il valutatore scientifico.
1. Scenario di stima
Si deve stimare il valore di un appartamento detto subject S con queste caratteristiche:
superficie: 100 mq
data del contratto di riferimento: oggi
stato manutentivo: buono – dotazioni e stato degli impianti: adeguati e funzionanti – livello di piano: 3° con ascensore
esposizione: doppia, buona – microposizione: via interna tranquilla, contesto decoroso
Sono stati selezionati tre comparabili3, con contratti recenti e allineati al mercato reale.
2. Dati dei comparabili e prezzi osservati
- Comparabile 1 (C1) superficie 95 mq, stato buono, dotazioni e impianti adeguati, 2° piano con ascensore, esposizione buona, microposizione leggermente meno favorevole (via più
trafficata). Prezzo osservato: 290.000 €.
- Comparabile 2 (C2) superficie 105 mq, stato buono, dotazioni e impianti adeguati, 3° piano con ascensore, esposizione buona, microposizione simile al soggetto. Prezzo osservato: 315.000 €.
- Comparabile 3 (C3) superficie 100 mq, stato discreto, dotazioni e impianti da aggiornare, 3° piano con ascensore, esposizione buona, microposizione simile al soggetto. Prezzo osservato: 280.000 €.
Si assumono, sulla base di analisi di mercato o modello edonico, i seguenti aggiustamenti unitari (semplificati per l’esempio):
– superficie: 3.000 €/mq
– passaggio da discreto a buono (stato manutentivo e dotazioni/impianti): 15.000 €
– differenza di piano (da 2° a 3° con ascensore): 5.000 €
– microposizione (leggermente peggiore): −5.000 € rispetto al subject
3. Calcolo dei valori trasposti
Comparabile 1
– superficie: da 95 a 100 mq ➝ +5 mq
⇒+5•3.000 = +15.000 €
– piano: da 2° a 3° ➝ +5.000 €
– microposizione: leggermente peggiore del soggetto ➝ −5.000 €
– stato e impianti: già allineati al soggetto ➝ nessun aggiustamento
Prezzo trasposto:
P1 trasposto = 290.000 +15.000 +5.000 −5.000 = 305.000 €
Comparabile 2
– superficie: da 105 a 100 mq ➝ −5 mq
⇒ − 5•3.000=−15.000 €
– piano: già 3° ➝ nessun aggiustamento
– microposizione: simile al soggetto ➝ nessun aggiustamento
– stato e impianti: allineati ➝ nessun aggiustamento
3 Le modalità operative di selezione dei dati relativi ai tre comparabili — dalla costruzione del segmento di mercato alla verifica preliminare delle condizioni di trasponibilità — richiedono un approfondimento dedicato. Esse saranno oggetto di un prossimo contributo specifico in corso di pubblicazione sui Quaderni di Legislazione Tecnica, nel quale verranno illustrate le procedure pratiche e gli strumenti inferenziali necessari per una scelta scientificamente fondata.
– P2 trasposto = 315.000 −15.000 = 300.000 €
Comparabile 3
– superficie: già 100 mq ➝ nessun aggiustamento –
piano: già 3° ➝ nessun aggiustamento – stato manutentivo + dotazioni/impianti: da discreto a buono ➝ +15.000 €
– microposizione: simile ➝ nessun aggiustamento
P3 trasposto = 280.000 +15.000 = 295.000 €
Otteniamo quindi tre valori trasposti:
P1 trasposto = 305.000 €, P2 trasposto = 300.000 €, P3 trasposto = 295.000 €
4. Valore medio e dispersione interna del campione
La media dei valori trasposti è:
Pˉ= 305.000 +300.000 +295.0003 = 300.000 €
Calcoliamo ora la deviazione standard dei valori trasposti σ trasposti:
σ trasposti = (305.000−300.000)2 + (300.000−300.000)2 + (295.000−300.000)23−1 = (5.000)2 +02 + (−5.000) 22 = 25.000.000 + 0 + 25.000.0002 = 25.000.000 = 5.000 €
Quindi la dispersione interna del campione dei valori trasposti è pari a 5.000 €.
5. Confronto con l’errore standard del modello
Supponiamo che, dal modello inferenziale utilizzato sullo stesso segmento di mercato, risulti un errore standard dei residui:
σε = 8.000 €
Applichiamo il criterio di surrogabilità:
σ trasposti ≤ σε ⇒5.000 ≤ 8.000 La condizione è soddisfatta.
Interpretazione: – la dispersione tra i valori trasposti dei tre comparabili è inferiore al rumore fisiologico del modello; – le differenze tra i comparabili rientrano nel livello di incertezza che il modello considera normale; – i comparabili possono essere considerati surrogabili; – la media dei valori trasposti, pari a
300.000 €, costituisce una stima inferenzialmente difendibile del valore del bene soggetto.
6. Un passo in più: irrilevanza di una caratteristica
Supponiamo ora che, nel modello, la caratteristica “livello di piano” abbia un coefficiente marginale tale che, per una variazione di un piano, il contributo medio sul valore sia di 2.000 €.
Confrontiamo questo contributo con l’errore standard del modello:
|ΔVpiano|= 2.000 €, σε=8.000 €
Poiché:
2.000<8.000 il contributo marginale del piano è inferiore al rumore del modello. In questo contesto, la caratteristica “livello di piano” risulta inferenzialmente irrilevante: il modello non è in grado di distinguere il suo effetto dal rumore statistico.
In termini di elasticità, se il valore medio è 300.000 € e la variazione di piano incide 2.000 €, l’elasticità è:
∂V∂xpiano•xpianoV≈2.000300.000≈0,0067 cioè meno dell’1%. Se la soglia di rilevanza operativa è, ad esempio, l’1%, questa caratteristica può essere considerata trascurabile
7. Cosa mostra questo esempio, in sintesi
1. Come si passa dai prezzi osservati ai valori trasposti, correggendo sistematicamente per: superficie, data del contratto del comparabile (qui allineata), stato manutentivo, dotazioni e stato degli impianti, livello di piano, esposizione, microposizione.
2. Come si calcola la dispersione interna dei valori trasposti e la si confronta con l’errore standard del modello per verificare la surrogabilità.
3. Come si usa l’errore standard per decidere se una caratteristica è rilevante o irrilevante in senso inferenziale.