Résultats semestriels 2022-2023
23 Novembre 2022

Résultats semestriels 2022-2023
23 Novembre 2022
Travail
Respect v Performance
bien fait v Simplicité v Innovation v Responsabilité
Un ancrage familial fort et des investisseurs structurants
capital (en %)
28 février 2022
La Souveraineté Alimentaire dans le respect des Femmes, des Hommes et de la Nature
• Des produits locaux, sains et sûrs,
• Issus de filières toujours plus équitables,
• Par des femmes et des hommes responsables,
• Qui agissent au cœur des territoires,
• En étant moteur sur le bien-être animal.
Familles (Lambert, Chancereul, Huttepain, Guillet)
Cooperative Agricole Fermiers de Loue
Sofiprotéol
Actionnariat salarié
Flottant
UNE ORGANISATION DÉCENTRALISÉE ET AGILE
DES EQUIPES MOBILISÉES POUR LA PERFORMANCE DU GROUPE
Evolution du chiffre d’affaires et de l’EBITDA (en M€)
: +8%
DES OUTILS INDUSTRIELS PERFORMANTS
UNE IDENTITÉ LOCALE ET ENGAGÉE INCARNÉE PAR DES MARQUES FORTES ET UNE FIDÉLITÉ
DES CONSOMMATEURS
UNE CAPACITÉ D’INNOVATION PRODUITS QUI PERMET DE CAPTER TOUTES LES NOUVELLES
TENDANCES DE CONSOMMATION
DES POSITIONS DE MARCHÉ FORTES
DES RELAIS DE CROISSANCE DÉJÀ EN PLACE : INTERNATIONAL ET TRAITEUR
UNE CAPACITÉ D’ACQUISITION ET D’INTÉGRATION DÉMONTRÉE
Chiffre d'affaires EBITDA
UNE BONNE SANTÉ FINANCIÈRE PORTÉE PAR UN ACTIONNARIAT FAMILIAL STABLE
1er Groupe français, 40% du marché français
Un pôle amont fournissant 40% des approvisionnements
Leader en GMS et en restauration
Des marques régionales en fort développement
Leader en Europe sur les Spécialités : poulet plein-air, bio, oies et canards
Des marques nationales (Loué, Le Gaulois, Maître Coq) incarnant la réussite du Groupe
Une présence dans 4 pays
Pologne, Hongrie, Belgique et Royaume-Uni
Une empreinte forte avec 15 sites employant plus de 4 000 collaborateurs
Un challenger ambitieux à la recherche de nouvelles cibles et de nouveaux territoires
2ème Groupe français, 12 sites fédérant 3 300 collaborateurs
Une place solide en frais et en surgelés
Une présence sur 55% du rayon frais
Leader des plats cuisinés avec la marque Marie et numéro 1 des produits asiatiques
Une croissance forte sur 5 ans basée essentiellement sur le fonds de rayon
Une stratégie d’acquisition volontaire

1
2
3
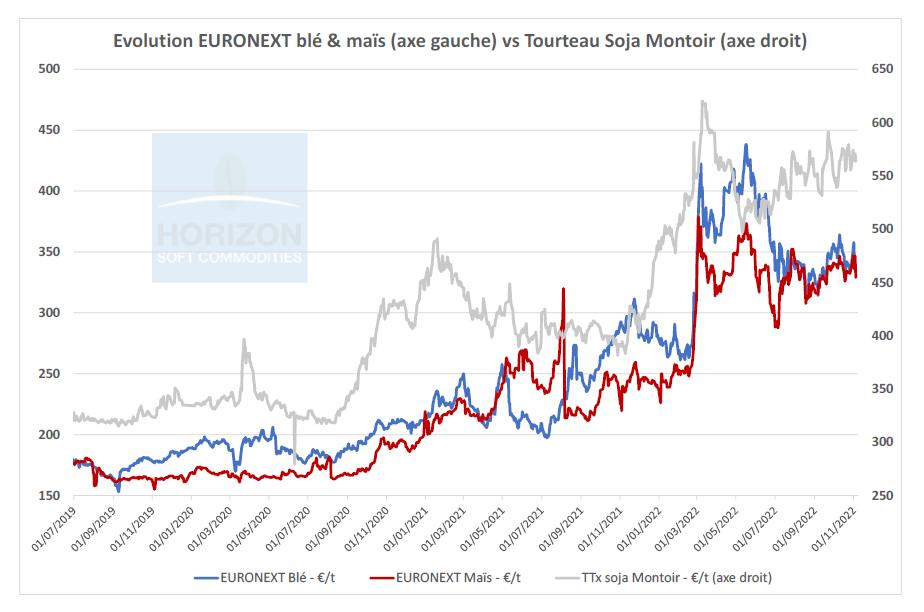
Du 1er juillet 2019 à fin octobre 2022
EURONEXT blé - €/T
EURONEXT maïs - €/T
Tourteau de Soja Montoir - €/T
Une hausse du coût des matières premières agricoles de l’ordre de 35% sur un an
Légère détente au cours des 3 derniers mois
Volaille
International
Obtention de revalorisations tarifaires auprès de nos clients distributeurs, grossistes et détaillants
Une forte résilience face aux conséquences de l’influenza aviaire
Bonne agilité industrielle (déstockage, équilibre matière et valorisation des co-produits)
Appréciation du mix-produits et réduction des promotions par manque de matières disponibles
Des revalorisations tarifaires tardives et insuffisantes
ACTIVITÉS
Volaille
Une croissance portée par les revalorisations tarifaires et l’agilité industrielle
International
Croissance des volumes et bonne orientation des prix
Traiteur
Des revalorisations encore insuffisantes
FINANCES
Maintien de la marge opérationnelle courante
PERSPECTIVES
Bonne visibilité pour 2022, confiance et maintien du cap

FRANCE
Une croissance portée par les revalorisations
tarifaires et l’agilité industrielle et commerciale
• Hausse des ventes en valeur concerne tous les canaux de distribution
• Appréciation du mix-produit
• Meilleur équilibre matière



: -3% à périmètre identique
: -10% à périmètre identique
• Bon écoulement des stocks dans un contexte de pénurie
Consommation Volaille en France au 1er SEMESTRE 2022 :
Source : France Agrimer, Agreste et Kantar World Panel
Consommation hors domicile
Consommation à domicile
• Retour à une tendance historique, avec une progression portée par la restauration hors domicile
Revalorisations tarifaires 1 2 3 4
Plan d’entraide inter-sites
Agilité industrielle et commerciale
Appréciation du mix-produits
Au 1er semestre 2022, des hausses affectant tous les postes de charges
FOCUS PÔLE VOLAILLE FRANCE (Variation Vs S1 N-1)
Transports & carburants
Films
Barquettes Cartons
Entretien , maintenance
Energie
Un atout décisif : des bassins de production diversifiés
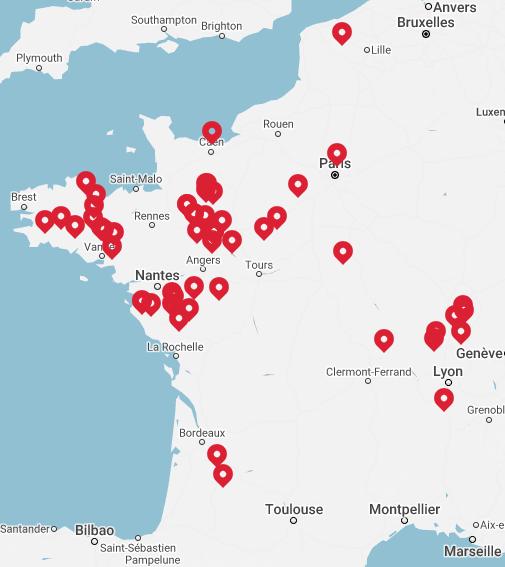
• Des approvisionnements de volaille issus des autres bassins de production : plus de 7,5 millions de volailles transférées entre les sites du Groupe
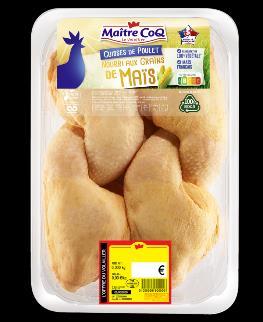
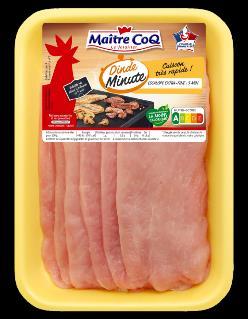
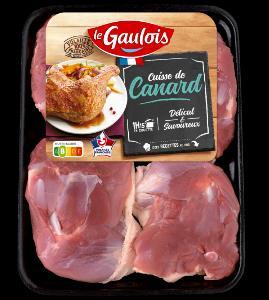
• Les équipes de l’Amont et des sites de transformation mobilisées pour une forte réactivité
Des foyers isolés, une situation qui reste aujourd’hui maîtrisée
Un retrait à -10% en volumes en septembre et -7% en volumes à fin octobre
1
Utilisation du Stock surgelé
2
Optimisation de l’équilibre matière
3
Rationalisation de notre assortiment
4
Réduction de la promotion en GMS
Baisse des stocks disponibles :
Valorisation de toutes les découpes
20% de références en moins favorisant la performance industrielle
Evol volume vs N-1
• Bonne résistance sur le label grâce au plan d’entraide
Appréciation du mix-produits
• Solide dynamique sur les gammes les plus contributives
Croissance des volumes et bonne orientation des prix
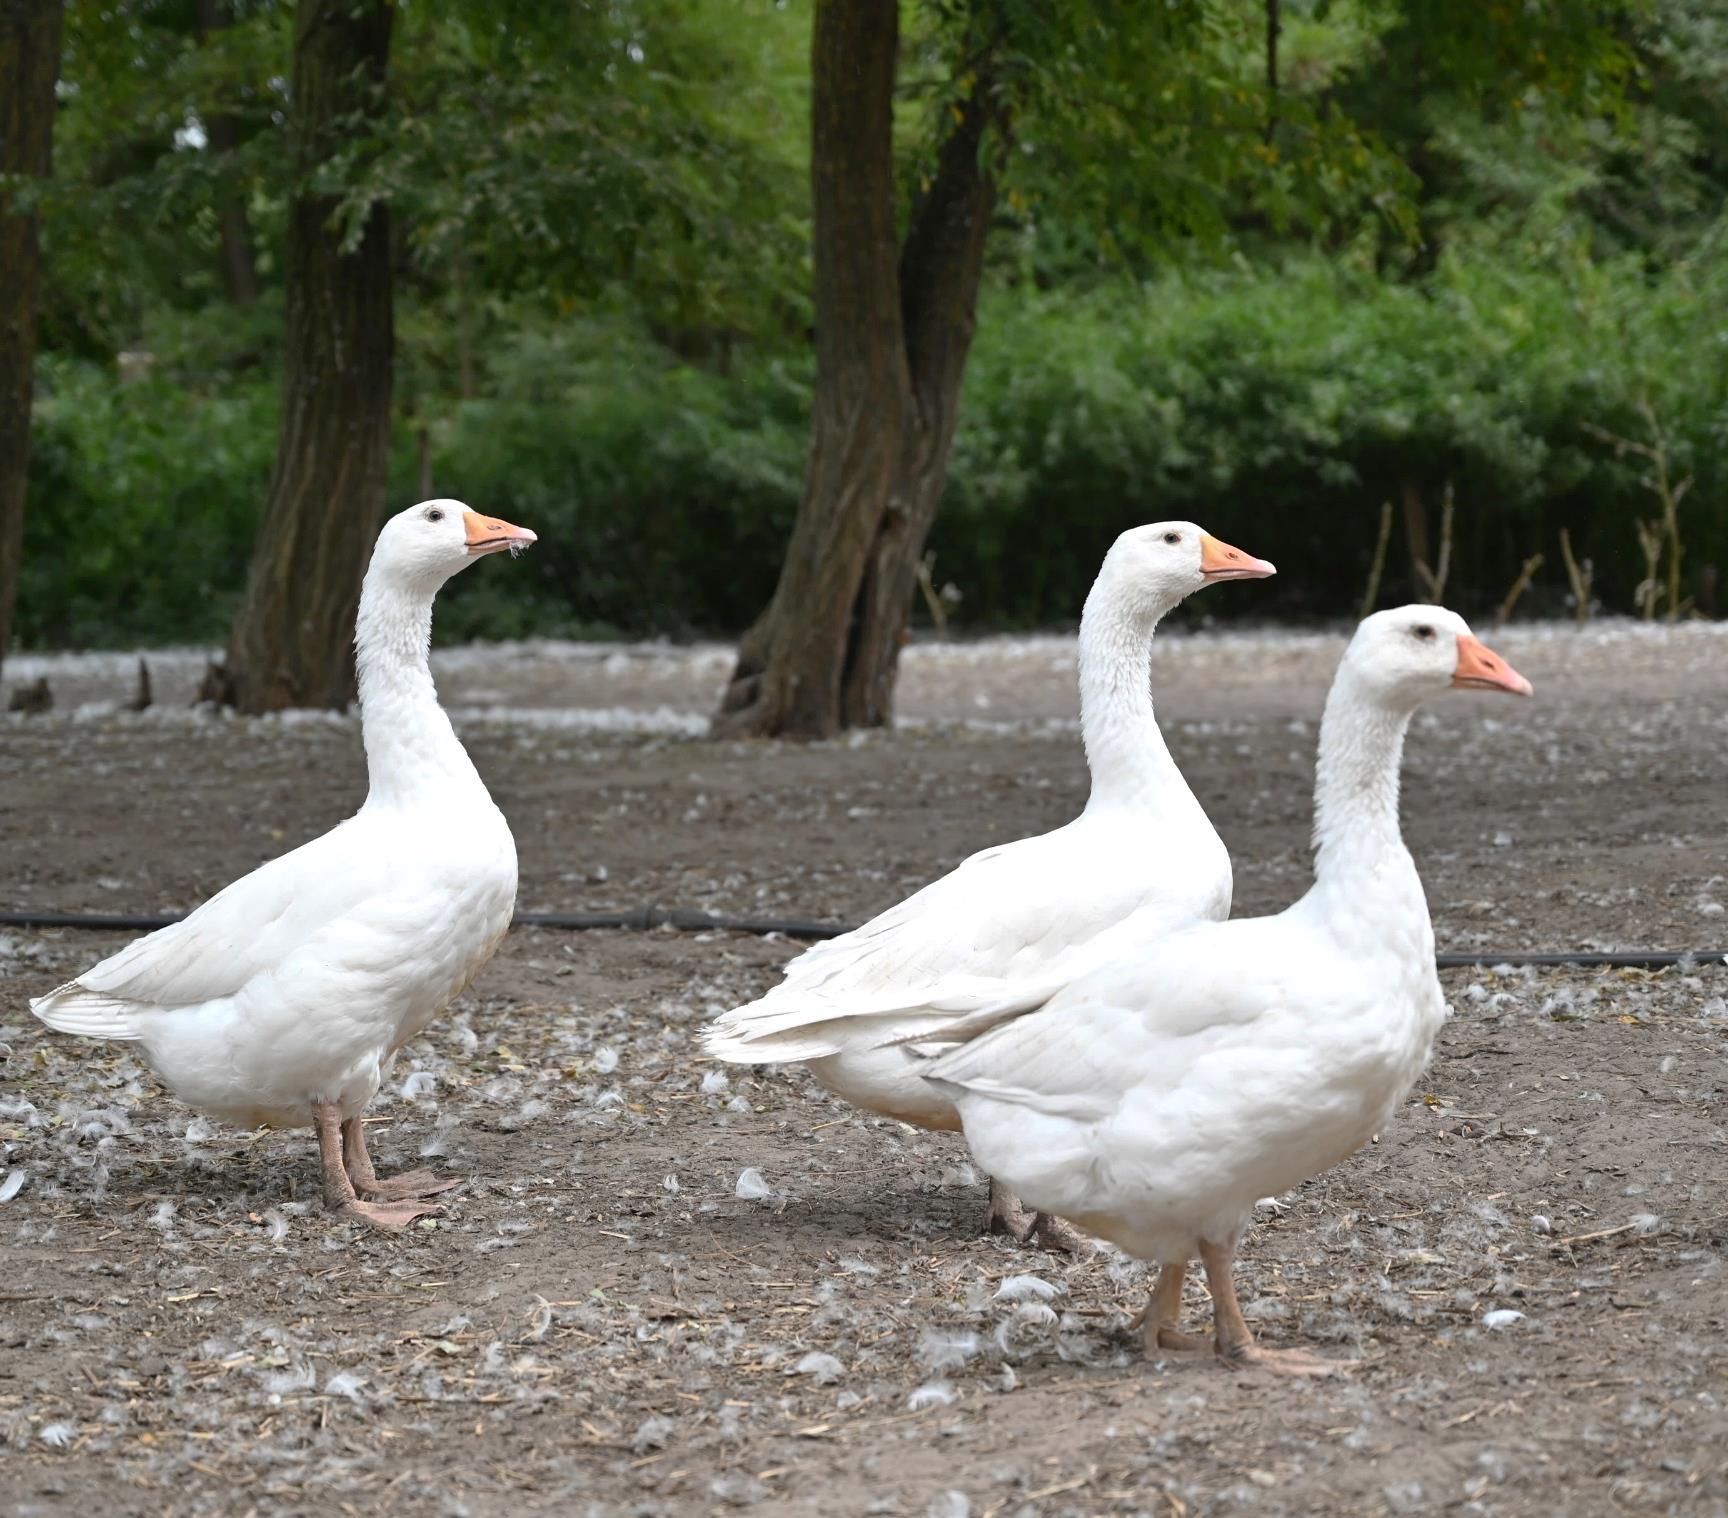
Chiffre d’affaires
15,0 M€
Pologne (67% du CA)
Hongrie (22,3% du CA) 20,8 M€ +36,8%
Belgique (6,2% du CA)
Royaume-Uni (4,5% du CA)
des tonnages vendus (KT)
du chiffre d’affaires (M€)


à périmètre identique : +4,0%


T1 : -1,8% à périmètre identique
T2 : +10,5% à périmètre identique
Evolution à périmètre et taux de change constants : +43,1%
• Des investissements qui génèrent de la performance industrielle durable
• Croissance organique sur les marchés domestiques
• Revalorisations tarifaires
• Contribution accrue des produits élaborés
Répartition
du mix-produits
– S1-2022)
Evolution du mix-clients
Répartition en valeur et évolution en % vs N-1 (à périmètre constant – hors CAPESTONE – S1-2022)
Une forte revalorisation sur toutes les familles de produits et tous les réseaux
Progression des ventes en valeur
Des revalorisations insuffisantes
Evolution des tonnages vendus (KT)
Evolution du chiffre d’affaires (M€)




Des performances contrastées

• Un mix-produits favorisant le fond de rayon
• Des performances industrielles au rendez-vous
• Mais des revalorisations tarifaires encore insuffisantes

Répartition des ventes et évolution en volume par réseau
Traiteur frais et surgelés (S1 2022-2023)

Traiteur Frais en valeur (S1 2022-2023)
73% du CA du pôle en GMS
Evolution en valeur (en %) en GMS
Marché Traiteur Frais (sur segment LDC soit 52,6% du rayon)
Evolution en valeur (en %) en GMS
Traiteur Surgelé en valeur (S1 2022-2023) 27% du CA du pôle en GMS -14,1% +0,6%
Marché
Traiteur Surgelés (sur segment LDC soit 72% du rayon)
Source : IRI mars à août 2022 HM SM HD

Évolution des ventes de produits Traiteur frais par familles en GMS (Valeur pour la période mars 2022 à août 2022) *LDC est présent sur 52,6% du rayon Traiteur Frais

* Dont marques Marie, Weight Watchers et Traditions d’Asie

Evolution du chiffre d’affaires et du taux de marge opérationnelle courante (En M€)
✓ Des investissements sources de performances industrielles
✓ Des gammes qui performent commercialement
Une trajectoire régulière vers 5% de ROC
Au 1er semestre 2022-2023
Des résultats négatifs en raison de l’explosion du prix des matières premières, emballages et énergie
Chiffre d'affaires Taux de marge opérationnelle courante
Bonne résistance de la marge opérationnelle
Evolution des tonnages vendus (KT) Evolution du chiffre d’affaires (M€)
Evolution de l’EBITDA (M€)







Présentation LDC - SFAF – 31 mai 2017
Présentation LDC - SFAF – 31 mai 2017
RÉSULTAT NET PART DU GROUPE
Actif immobilisé
Stocks
Créances clients
Autres créances
Disponibilités
Capitaux propres
Provisions
Dettes financières
Dettes fournisseurs
Autres Dettes
Investissements prévisionnels par pôle (M€)
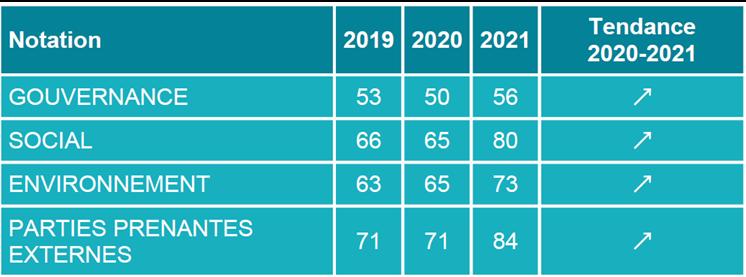
Mesure de la performance ESG de LDC
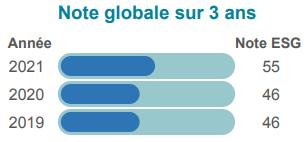
Notation 2021 70 -15
Note finale 55
Hors malus exceptionnel attribué à l’exposition élevée aux controverses ESG
Notation BBFAW
Indicateur de la performance BEA
Notation 2021 4/6
Nouvelle notation 2022 attendue pour début mars-avril 2023
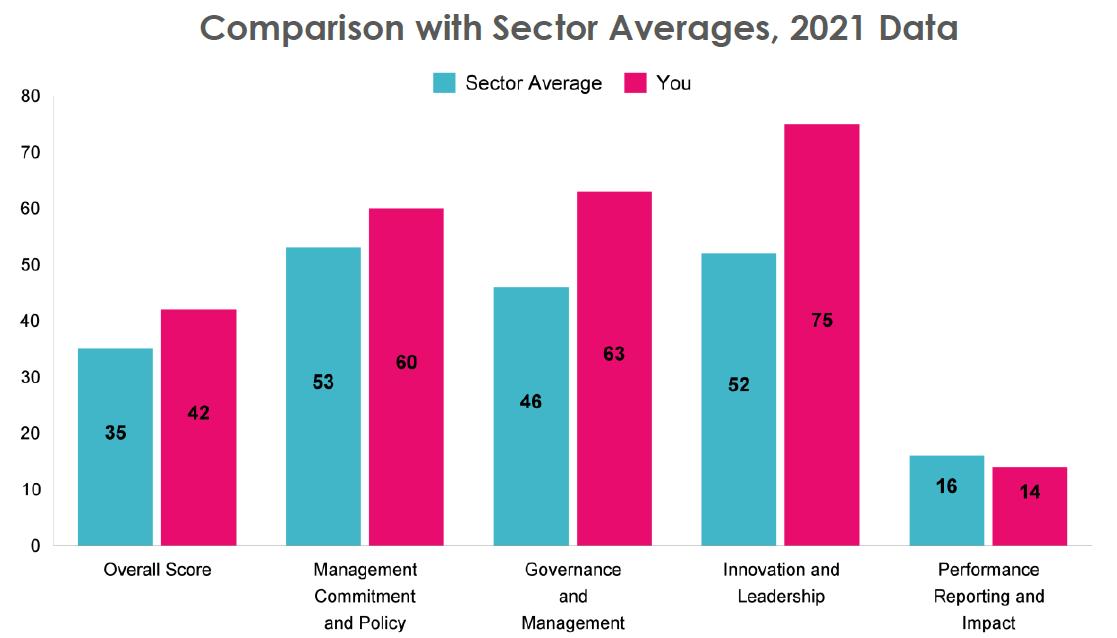
LDC devant le marché sur 4 segments sur 5 et des améliorations en cours sur le segment du reporting
Bonne visibilité sur le 2nd semestre
Confiance et maintien du cap à moyen et long terme
Une bonne visibilité… …malgré certains points d’attention
COMPÉTITIVITÉ RENFORCÉE DE LA VOLAILLE
INFLUENZA AVIAIRE
Une situation sanitaire mieux maîtrisée
SALAIRES
Hausse déjà actée au 1er septembre
HAUSSES DES CHARGES
OPÉRATIONNELLES ET ENERGIE
Déjà embarquées pour le S2
NOËL
Consommation et réussite des fêtes de fin d’année
Depuis septembre les Français accentuent leurs arbitrages en faveur des produits de volaille, plus accessibles
Le poulet reste toujours la viande la plus accessible

Source Kantar – Période P10 2022 – Total retailers + circuit généralistes

Source Kantar – Période P10 2022 – Total retailers + circuit généralistes
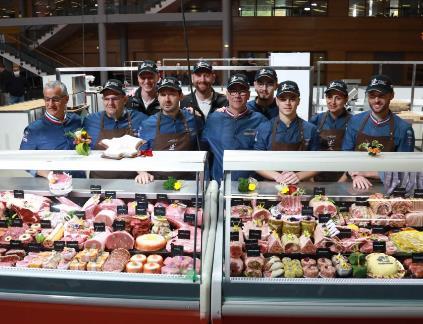
Partenaire officiel de l’équipe de France de Boucherie
Fédération de la boucherie charcuterie traiteur : Pour la 1ère fois le concours du Meilleur Ouvrier de France de Boucherie propose une découpe de Volaille de canette jaune
Innover et apporter des produits responsables et accessibles
Accompagner l’amont face à l’inflation des charges
Réussir les fêtes de fin d’année
Obtenir les revalorisations nécessaires dans le Traiteur
Développer la filière Œufs
Poursuivre notre démarche RSE
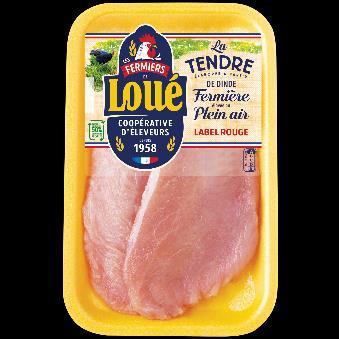
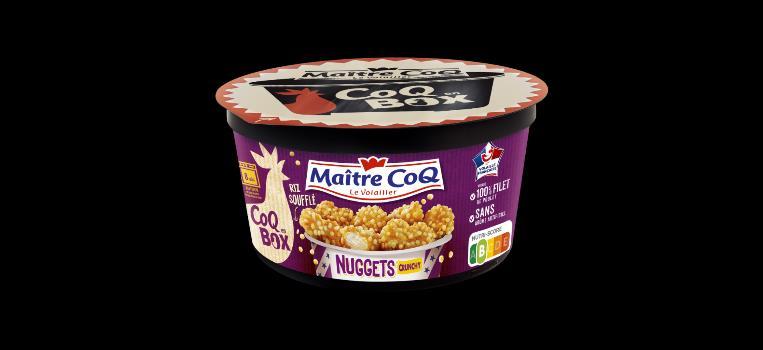
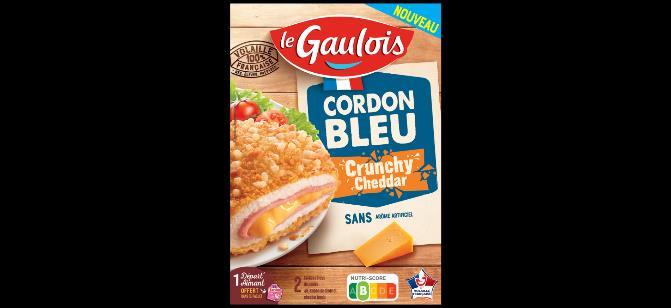
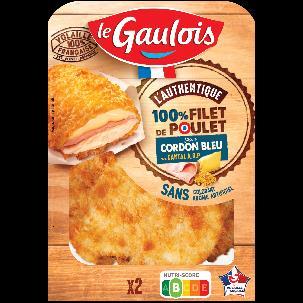
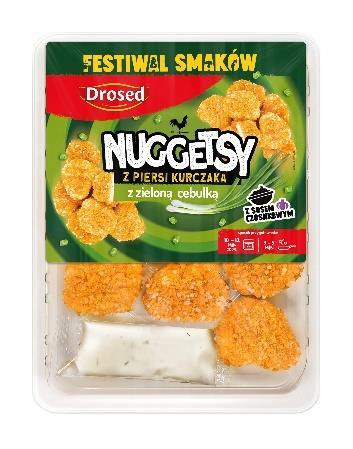
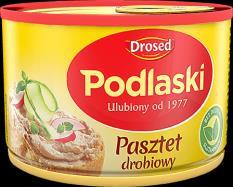
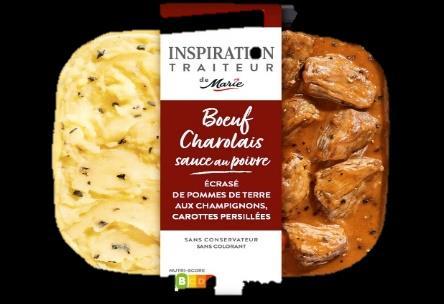
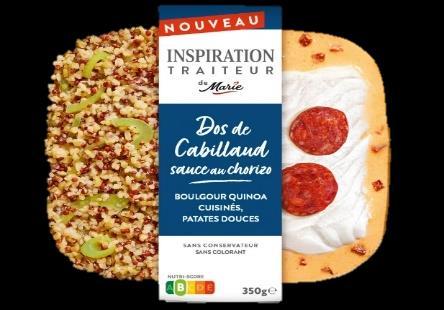
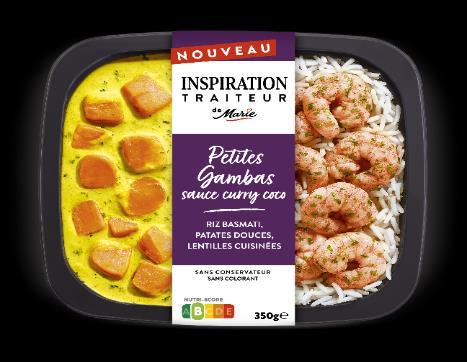
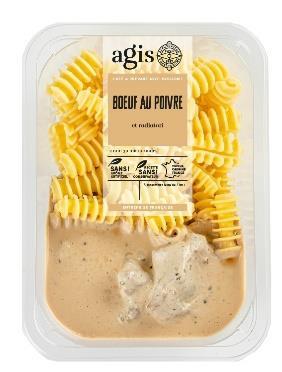
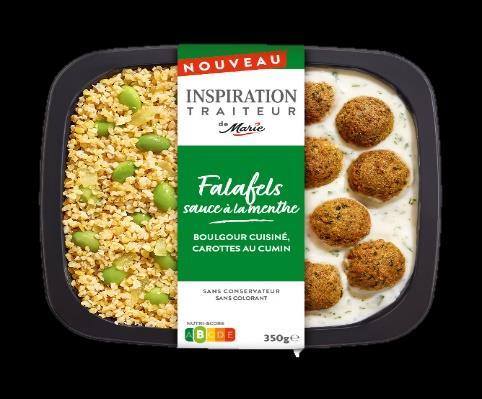
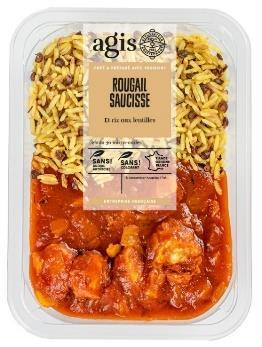
Une gamme de produits accessibles et adaptés à la pression actuelle sur le pouvoir d’achat
Du BON poulet, au BON prix, pour toute la famille !

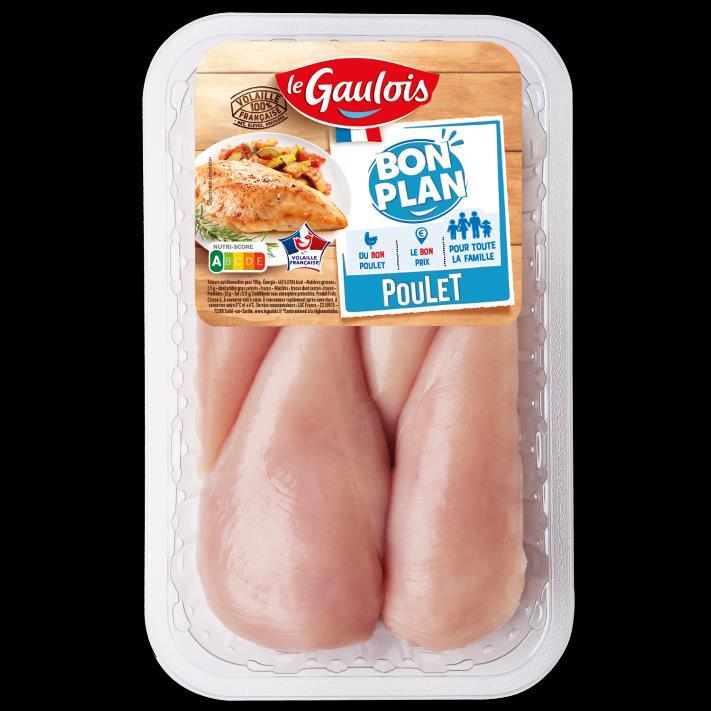
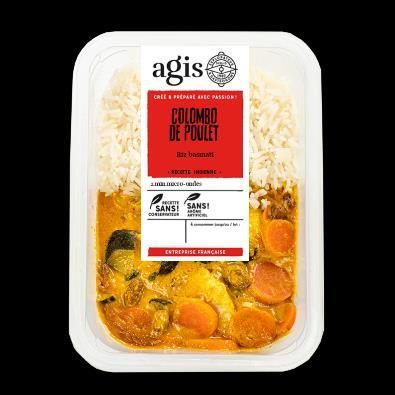
De vrais formats familiaux
• Adaptés à une famille de 4 personnes
• Pour un achat du quotidien : 1 barquette = 1 repas

Avec les garanties et la qualité LDC
• 100% françaises : nées, élevées, préparées en France
• 100% bien élevées : Filière Nature d’Eleveurs

Au bon prix, toute l’année
• Prix rond
• En fond de rayon (pas de promo)
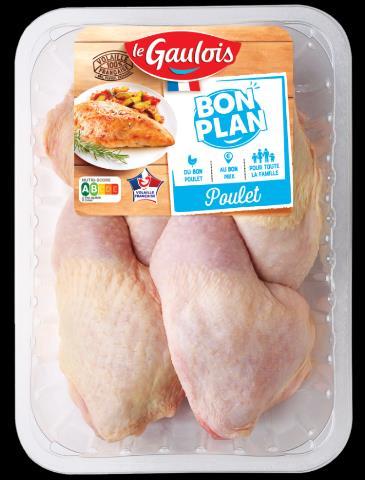
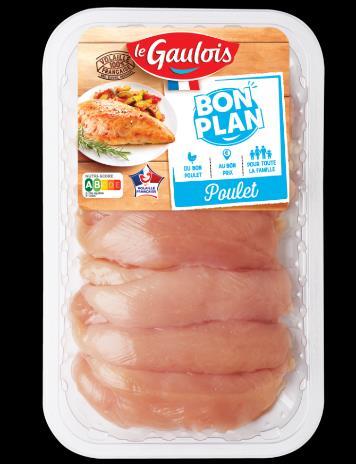
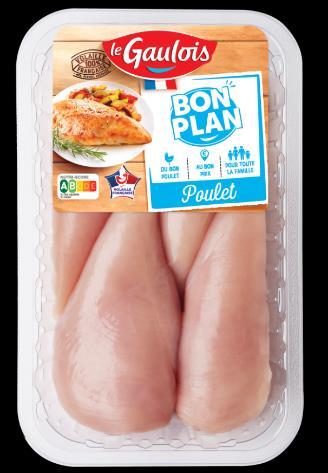
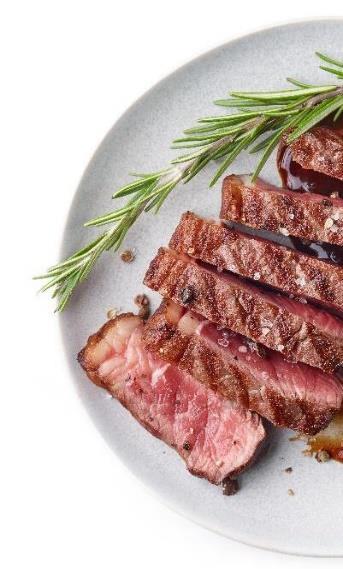
Noël reste un moment fort de convivialité autour du partage d’un bon repas
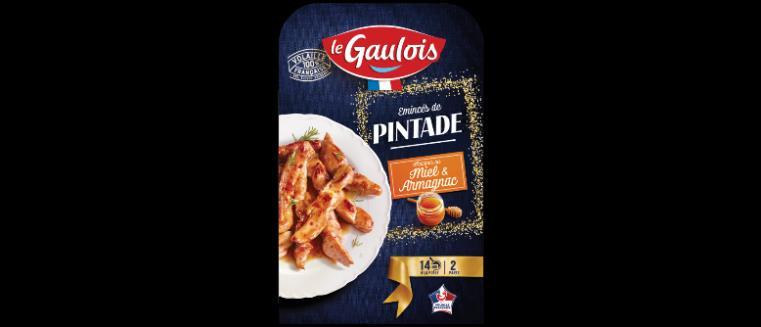
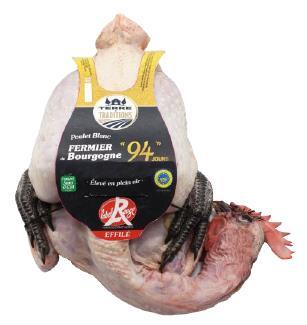
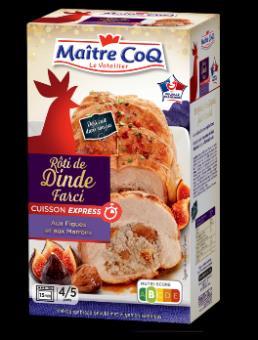
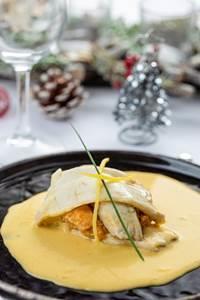
Filet de bar farce fine aux noix de SaintJacques sauce au bouillon de coquillage
TRAITEUR
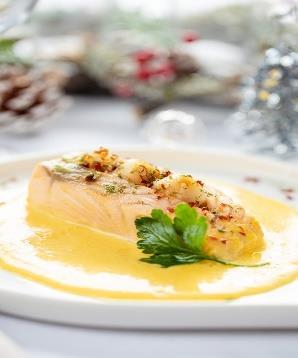
Saumon farci aux noix de Saint-Jacques(1) sauce au vin de Chablis
L’ACTIVITÉ ŒUF
Une activité stratégique pour le Groupe
125 M€ de chiffre d’affaires en 2021
• Protéine accessible
• Alternative à la viande et aux protéines végétales
• Une réponse à l’évolution des modes de consommation
Une forte complémentarité des marques Loué & Matines
AVANT reprise de Matines
APRÈS reprise de Matines
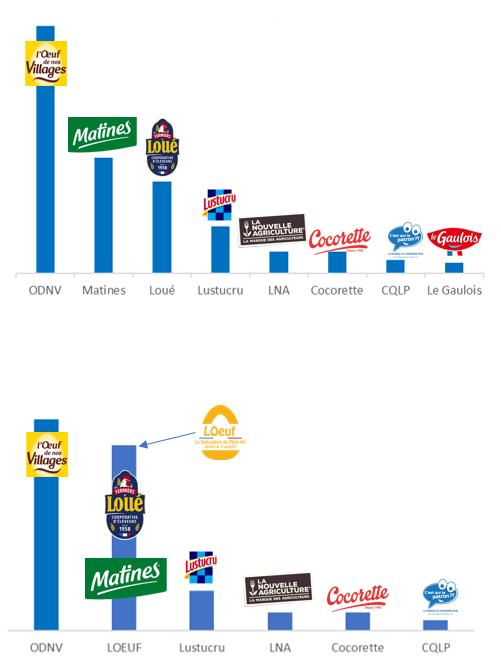
Pdm à marques CAM P10 22
PÉRIMÈTRE DE L’ACQUISITION
Marque & fonds de commerce (43 M€ de chiffre d’affaires)
Une marque historique (1985) 86% de notoriété assistée
La 2e marque du rayon (20,3% de PDM vol)
PROJET AMONT
Les priorités immédiates
• Plan de conversion vers le PLEIN AIR et SOL
PROJET INDUSTRIEL
• Déployer des synergies avec LOEUF
• Ajuster les volumes aux besoins des ventes
• Revoir la politique commerciale de la marque Matines
PROJET COMMERCIAL
Devenir leader des œufs
AIR et BIOLOGIQUES
• Part de marché : de 20% à 40% du marché des Marques Nationales en GMS
• Leader sur le segment Bio et Label Rouge (Loué et Matines)
• Challenger le leader avec Matines sur le segment plein air
Entrée en négociation exclusive en vue de l’acquisition de la Société Ovoteam
✓ Acteur spécialisé dans la fabrication et la commercialisation d’ovoproduits
✓ Clientèle :
• Industries agroalimentaires
• Restauration hors domicile (RHD)
• Boulangerie-viennoiserie
• Pâtisserie
✓ 250 collaborateurs et 4 sites
✓ Chiffre d’affaires 2021 de ~85 M€
✓ REX de -8,8 M€ en 2021
✓ Innover pour apporter plus de praticité à l’utilisateur
✓ Etendre la gamme d’ovo produits au plein air, ponte au sol, label et bio
✓ Arrêt des familles non contributives
✓ Spécialisation des sites : 7 M€ d’investissements prévus
✓ 2023 : année d’intégration, 2024 : résultats positifs
La réalisation effective de cette opération est soumise à l’autorisation de l’Autorité de la Concurrence
4. Accompagner l’amont face à l’inflation des charges
• Prix fixe d’aliments
• Prix fixe de poussins
• Prix fixe de reprise
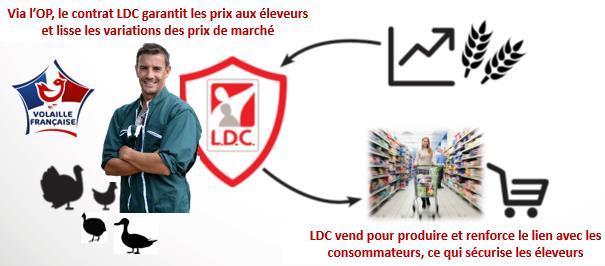
Depuis 2 ans
Revalorisation du prix du vif d’environ 50% sur 2 ans pour accompagner la hausse du prix des aliments et des charges
Prochaine étape , prise en compte des prix de l’énergie pour 2023
Evolution du prix d’achat par famille 22-23 vs 21-22
Au 1er semestre 2022, des hausses affectant tous les postes de charges
FOCUS PÔLE TRAITEUR
Variation Vs S1 N-1
Transports & carburants
Entretien, maintenance
Au 31 octobre 2022 : +13% ont été obtenus, encore 7% en discussion
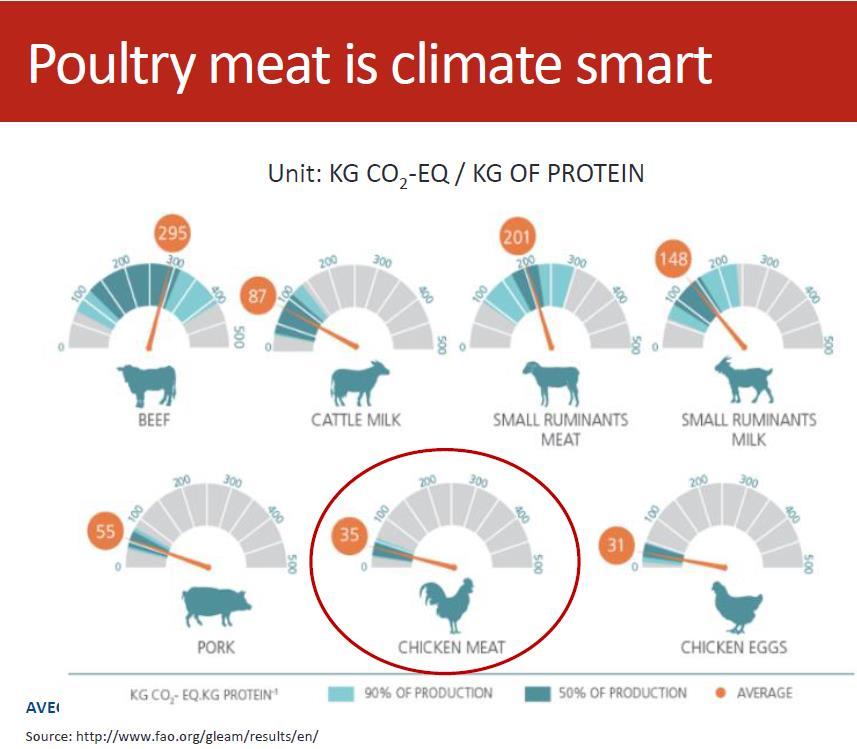
✓ Un Bilan Carbone Scopes 1-2-3 réalisé en 2022 (année de référence avant covid : 2019)
✓ Une stratégie climat et bien être animal présentée à l’occasion des résultats 2022-2023
(référence 2019)
FRANCHIR LE CAP DES 5,8 MILLIARDS
TAUX DE MARGE OPÉRATIONNELLE COURANT D’AU MOINS 4,5%
Pour l’exercice 2023-2024, un enjeu : obtenir de nouvelles hausses pour faire face à l’inflation des coûts de l’énergie et des autres charges
HAUSSE DES COÛTS DE L’ENERGIE
Electricité
HAUSSE DES CHARGES
OPÉRATIONNELLES
UNE REVALORISATION
NÉCÉSSAIRE DE de l’ordre de 10%
UNE REVALORISATION
NÉCÉSSAIRE > 15% (intégrant le reliquat de 2022)
Cible à 2026-2027
4,4 Mds € de chiffre d’affaires
Priorités stratégiques
• Poursuite de la croissance et de l’innovation dans les élaborés
• Spécialisation et compétitivité
• Poursuite de la reconquête des importations
• Développement des gammes d’œufs à plus forte valeur ajoutée
D’ici à 2026-2027
1,3 Mds€ de chiffre d’affaires
Priorités stratégiques
• Renforcer nos positions sur les pays actuels :
- Dupliquer le modèle LDC : Né, élevé, transformé et consommé localement sur la base d’une organisation décentralisée, multi-réseaux avec des marques fortes
• Renforcer les ventes par des innovations et le développement des élaborés
• Réaliser des acquisitions transformantes
D’ici à 2026-2027
1,3 Mds€ de chiffre d’affaires
Priorités stratégiques
• Consolidation des familles de produits actuelles par :
- Développement de nos marques
- Elargissement des réseaux de commercialisation
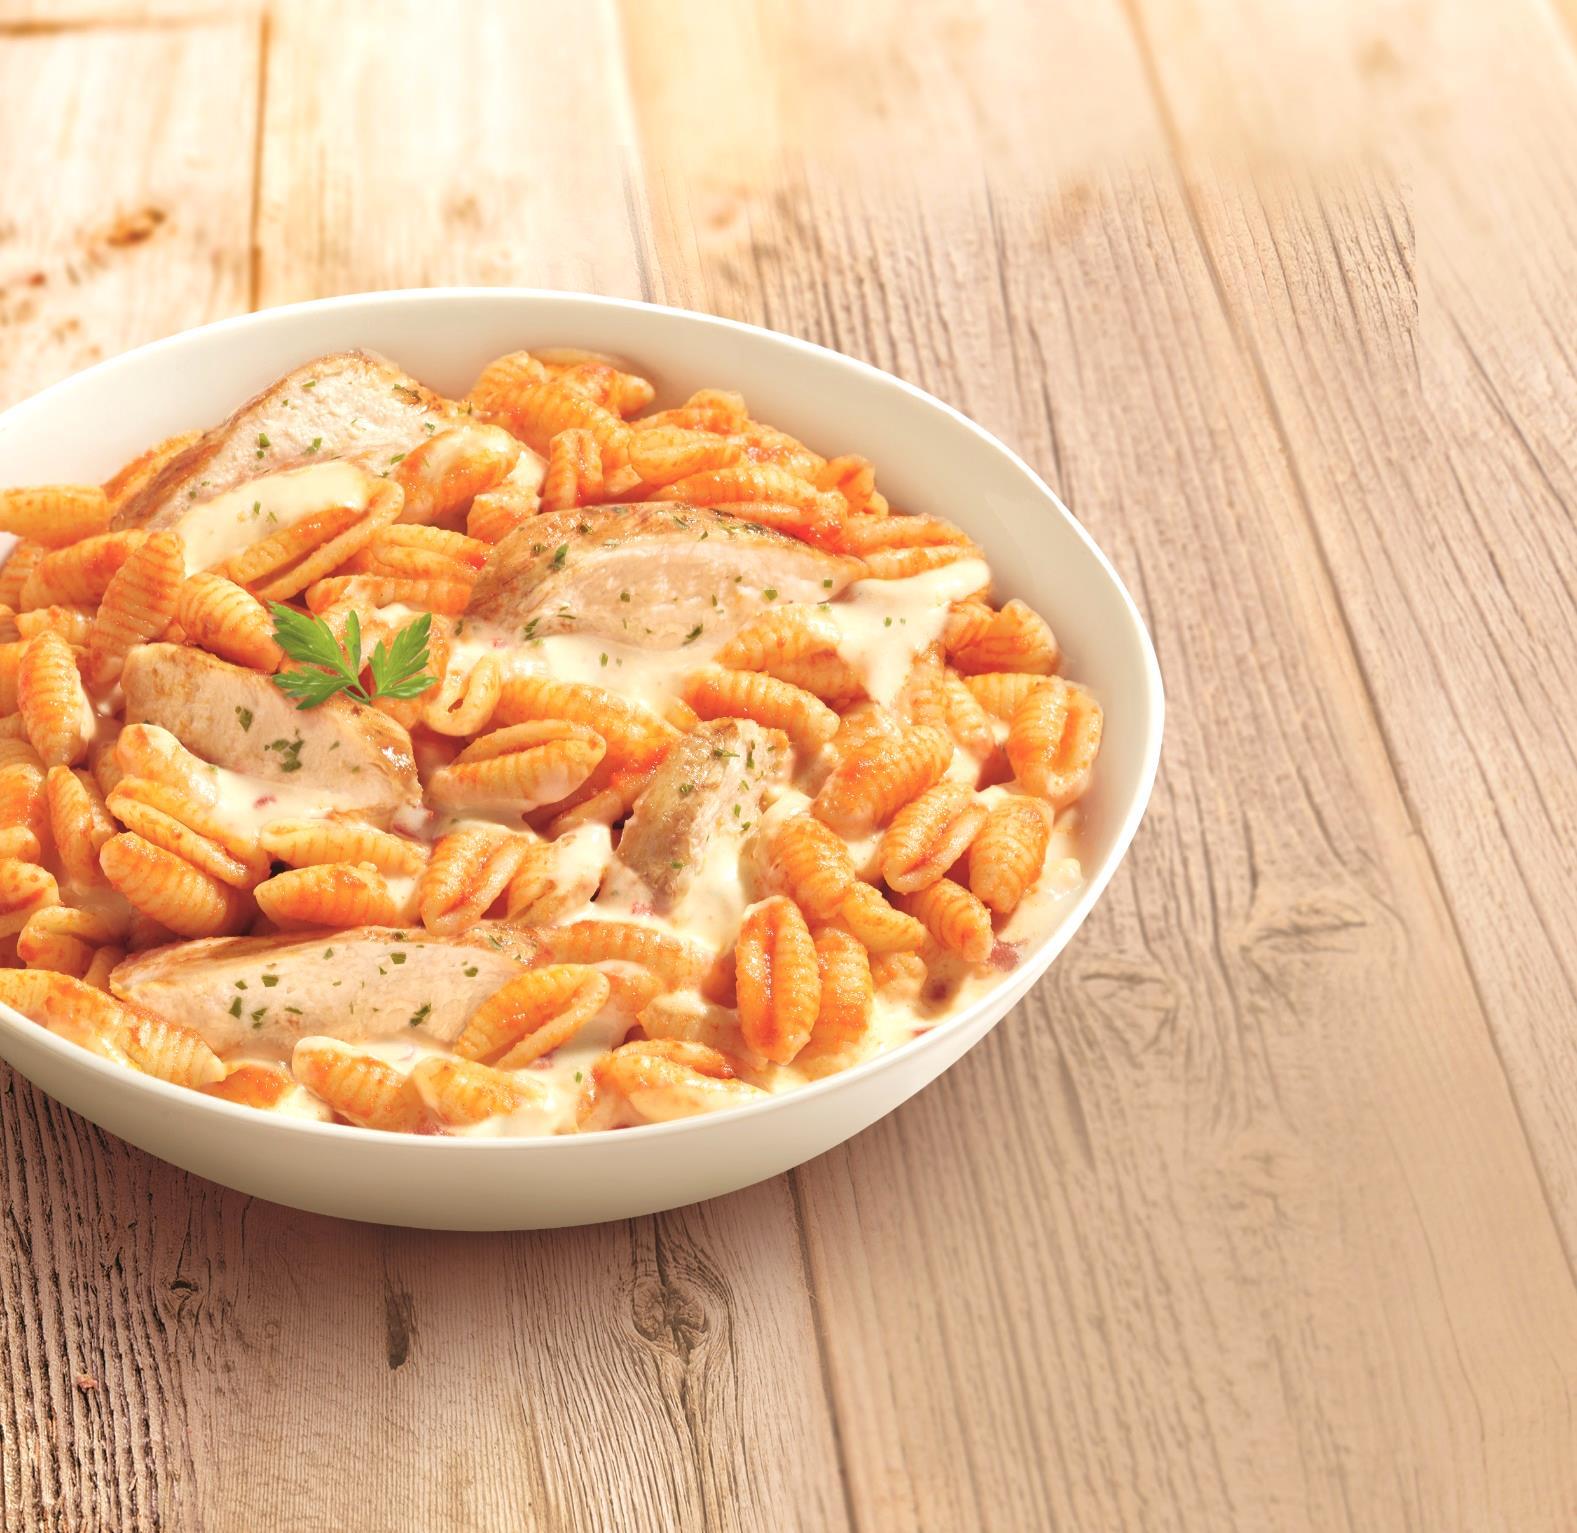
• Prise de position sur de nouvelles familles de produits : acquisitions structurantes (pâtes, salades etc…)
• Ambition : être numéro 1 du traiteur en France
Prochains rendez-vous
Chiffre d’affaires du 3è trimestre : 4 janvier 2023
Chiffre d’affaires du 4è trimestre : 6 avril 2023
Résultats annuels 2022-2023 : 24 mai 2023