Impulso al crecimiento de tu negocio
Carlos MarMolejo, direCtor general de Finsus
Financiar crecimiento una deuda
las MiCro, pequeñas y Medianas eMpresas han deMostrado que generan eMpleo, produCen valor y pueden CuMplir Con sus CoMproMisos
Las micro, pequeñas y medianas empresas (mipymes) son el motor de la economía mexicana. Actualmente existen alrededor de 5.5 millones de estas unidades productivas en el país y son responsables de más de 70 por ciento del empleo; sin embargo, pese a su relevancia para la actividad económica, la gran mayoría sigue sin acceso al financiamiento formal.
Carlos Marmolejo, director general de Finsus, hoy la Sofipo más grande del país por activos, según cifras de la CNBV, sostiene que menos de 10 por ciento de las mipymes recibe financiamiento formal adecuado a su realidad productiva, lo que deja a millones de negocios dependiendo de recursos propios, préstamos familiares o créditos de consumo para mantenerse en operación.
La falta de acceso al crédito tiene consecuencias directas sobre la viabilidad de los negocios, dice el directivo, pues muchas empresas consiguen capital para producir, contratar personal y colocar sus productos, pero enfrentan largos periodos de espera para recibir el pago de sus clientes.
Pero, mientras ese dinero llega, necesitan liquidez para cubrir nómina, rentas, compra de insumos y otros gastos operativos, y ante la ausencia de financiamiento especializado terminan por recurrir a tarjetas de crédito o productos financieros con costos elevados que pueden comprometer su estabilidad.
“Estamos hablando de 5.5 millones de mipymes en México y menos de 10 por ciento recibe financiamiento formal adecuado a la situación de la empresa. Eso significa que prácticamente 5 millones de empresas tienen que ingeniárselas para conseguir financiamiento. Cuando una mipyme no tiene acceso a crédito formal enfrenta mayores costos, pierde oportunidades y, en
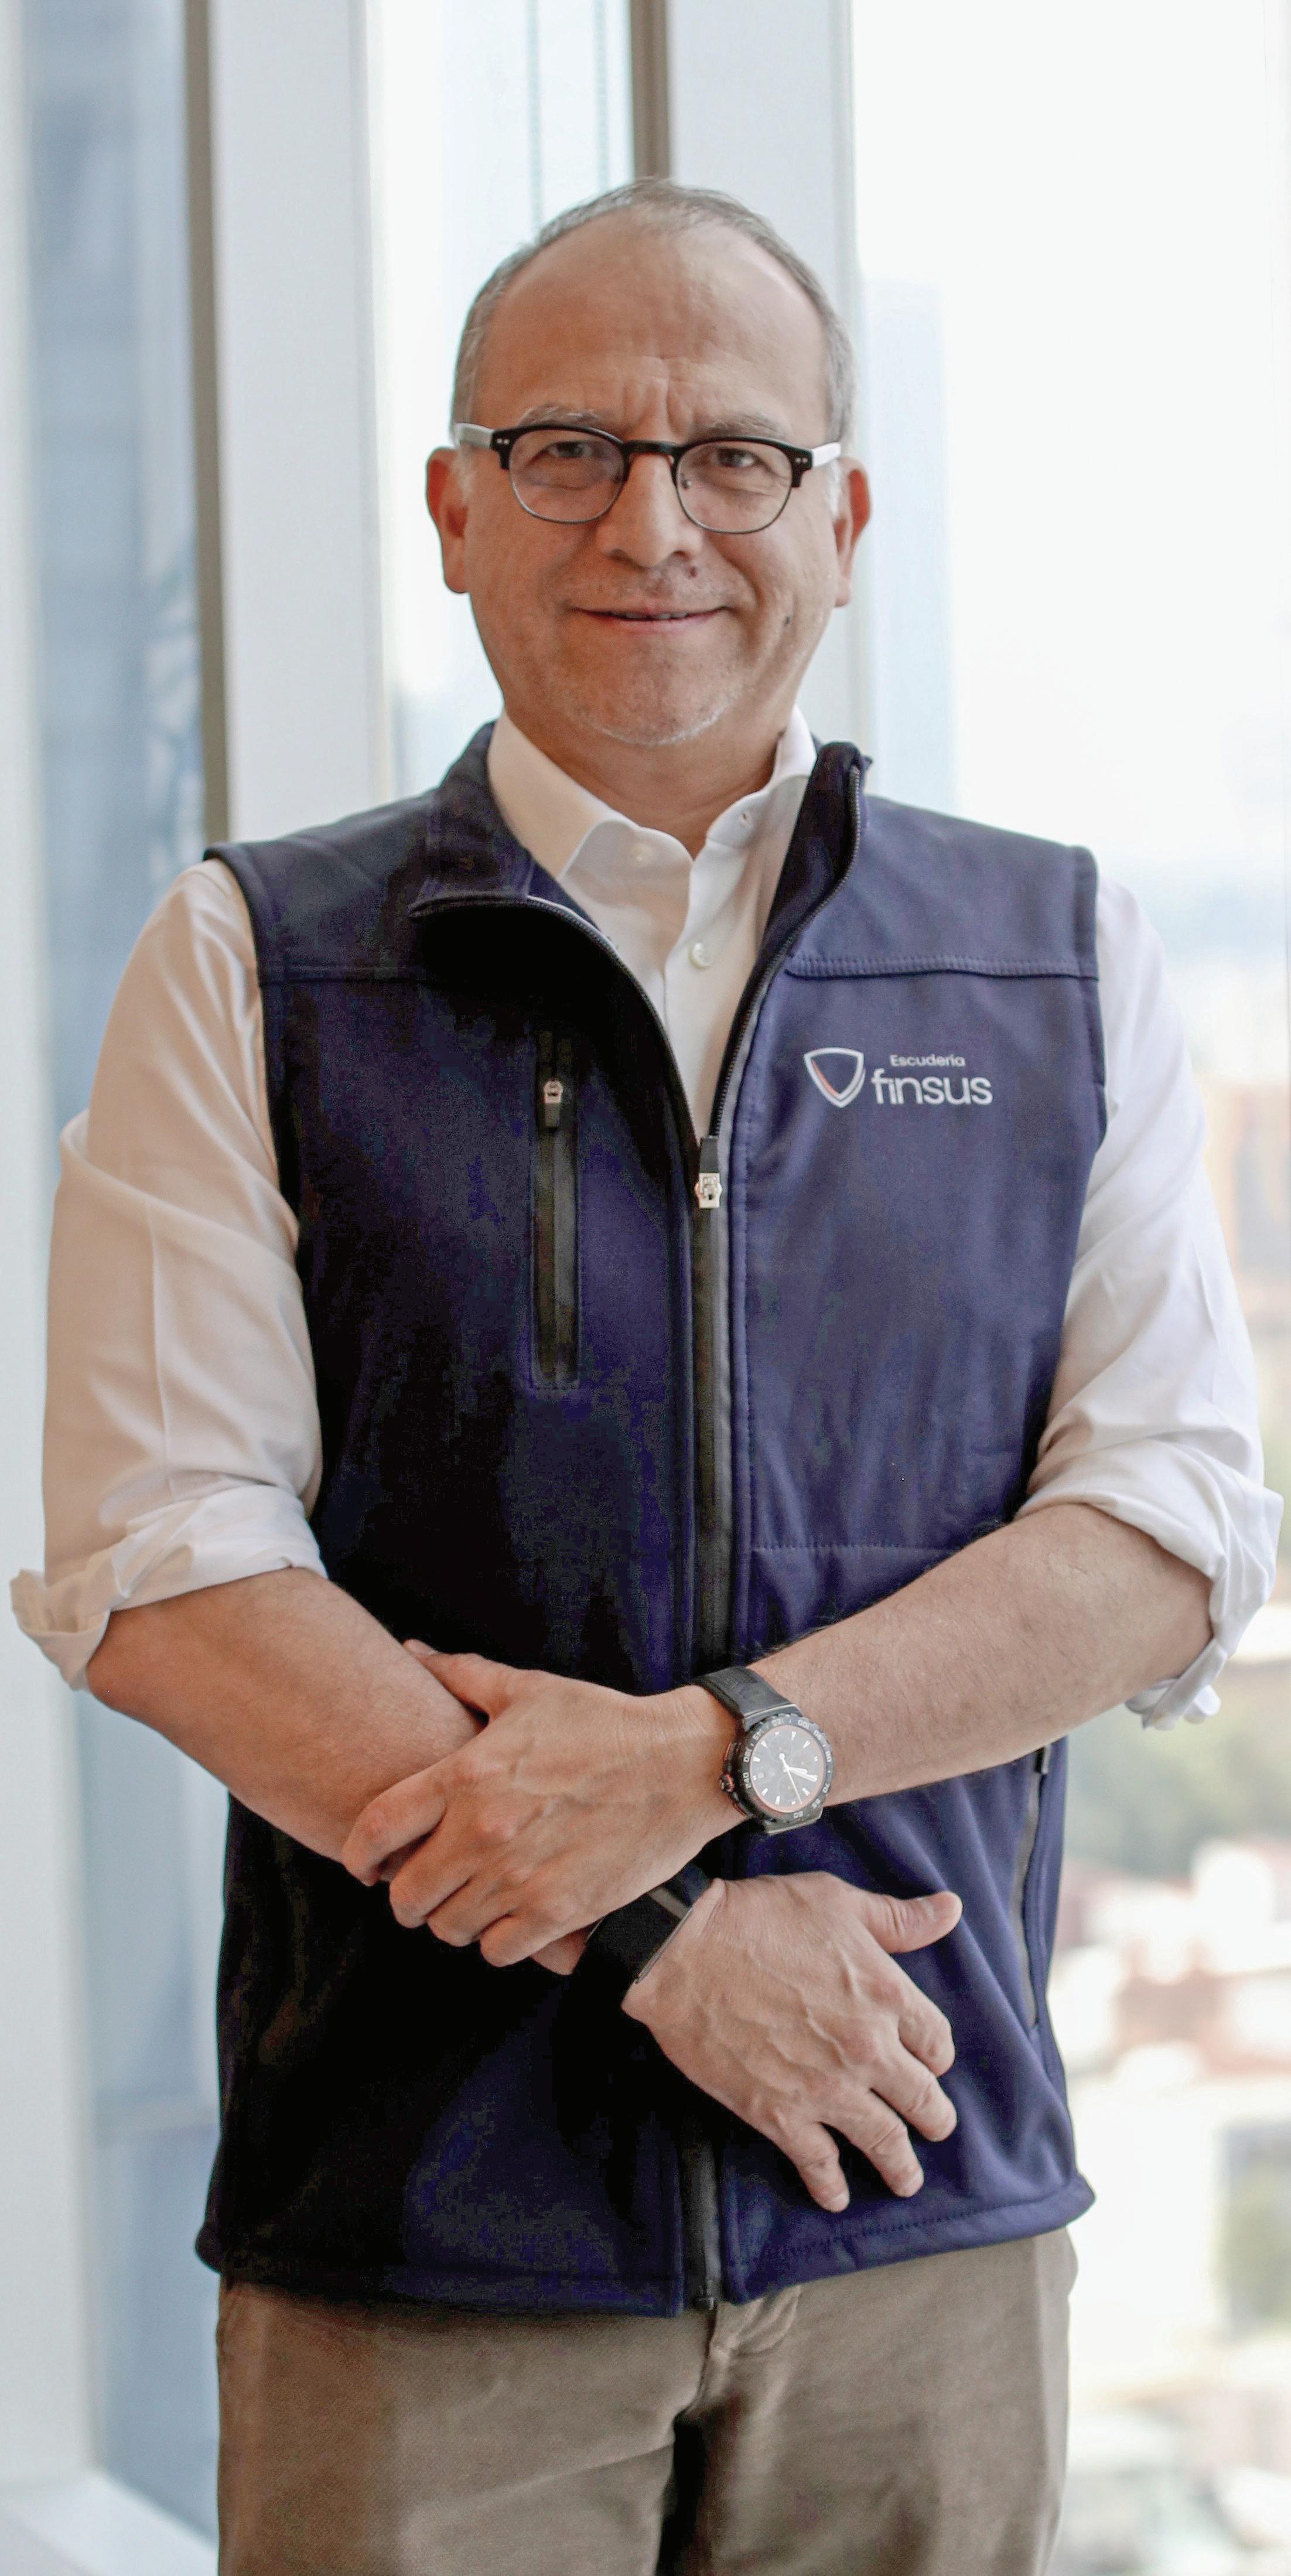
Carlos Marmolejo, director general de Finsus. Foto yazmín ortega Cortés
crecimiento de las mipymes, pendiente: Carlos Marmolejo
muchos casos, pone en riesgo su supervivencia.
“Hemos visto empresas que terminan financiando su operación con tarjetas de crédito que cobran tasas superiores a 100 por ciento anual. Nadie puede sostener un negocio de largo plazo bajo esas condiciones.”
Buenas pagadoras
A pesar de la percepción que durante años predominó en parte del sector financiero, Marmolejo considera que las mipymes han demostrado ser clientes confiables y capaces de cumplir con sus obligaciones.
Explica que el problema no radica en la capacidad de pago de estas empresas, sino en la forma en que históricamente se ha evaluado el riesgo y en la falta de productos diseñados específicamente para sus necesidades. En su opinión, los modelos tradicionales fueron creados para atender operaciones de mayor tamaño y dejan fuera a negocios que generan ingresos, tienen clientes y muestran viabilidad económica.
nosotros enContraMos una oportunidad en 90% de MipyMes que no tienen aCCeso al Crédito tradiCional
La experiencia de Finsus apunta en esa dirección. La firma ha apostado por el financiamiento productivo y afirma que sus indicadores muestran que las pequeñas y medianas empresas pueden mantener niveles saludables de pago cuando reciben créditos acordes con su realidad. De acuerdo con Marmolejo, la combinación de tecnología, análisis de datos y evaluación especializada permite identificar con mayor precisión a las empresas que tienen capacidad para asumir financiamiento.
“Las mipymes son buenas pagadoras. Son la base de nuestra economía y las que generan la mayor parte del empleo. Nosotros hemos comprobado que sí pagan cuando el crédito está diseñado para ellas. Hoy nuestra cartera vencida ronda poco más de 2 por ciento, un nivel muy sano si se compara con otros segmentos del mercado.”
De acuerdo con datos de la Comisión Nacional Bancaria y de Valores (CNBV), al cierre de abril de 2026 el índice de morosidad (IMOR) promedio entre las principales Sofipos del país se ubica alrededor de 11 por ciento, frente al 2.10 por ciento que reporta Finsus.
“Lo importante es entender a la empresa, conocer sus ventas, sus clientes, la región donde opera, los ciclos económicos que enfrenta y otorgar un financiamiento que realmente pueda pagar. Para Finsus no se trata de prestar por prestar, sino de hacerlo de forma responsable.”
Un modelo que dejó fuera a millones
Para el directivo, uno de los principales obstáculos es que los requisitos exigidos por buena parte del sistema financiero no han evolucionado al ritmo de las necesidades empresariales, y todavía existen procesos que obligan a los emprendedores a trasladarse a sucursales, reunir documentación compleja o contratar servicios externos para presentar información financiera que, en muchos casos, no refleja completamente la realidad de sus negocios.
Lo anterior, refiere, genera costos adicionales y limita la posibilidad de que miles de empresas accedan a recursos para crecer.
Frente a ese escenario, la digitalización aparece como una alternativa para ampliar la inclusión financiera. Marmolejo explica que el uso de herramientas tecnológicas permite evaluar a una empresa a partir de su facturación real, sus flujos de efectivo, el comportamiento de sus cobros y otros indicadores que ofrecen una visión más precisa de su situación financiera.
“Nosotros encontramos una oportunidad en
Cuando una mipyme no tiene acceso a crédito formal enfrenta mayores costos, pierde oportunidades y, en muchos casos, pone en riesgo su supervivencia. Foto roberto garcía ortiz
ese 90 por ciento de las mipymes que no tiene acceso al crédito tradicional. Hoy podemos analizar digitalmente su facturación, revisar que coincida con sus cobros, validar la identidad de los socios mediante biometría y utilizar algoritmos que nos ayudan a entender cuánto vende la empresa, a quién le vende y cuál es su nivel de riesgo.
“Con esa información podemos determinar en aproximadamente 30 minutos si una pyme es elegible para un crédito. Lo que buscamos es que las empresas no tengan que fabricar información ni desplazarse para demostrar que son viables.”
La oportunidad de la digitalización
El avance de este tipo de modelos coincide con la meta planteada dentro del Plan México para ampliar el acceso al financiamiento empresarial. Marmolejo acota que el país tiene una oportunidad importante para incrementar la penetración del crédito productivo y fortalecer el crecimiento de las pequeñas y medianas empresas, especialmente en sectores vinculados con servicios, innovación y actividades de alto potencial de desarrollo.
“México tiene espacio para que más empresas participen en el financiamiento de las mipymes. La meta de que 30 por ciento de ellas tenga acceso a crédito hacia 2030 representa una gran oportunidad. Creemos que la digitalización es el camino para lograrlo, porque permite atender a negocios que históricamente quedaron fuera del sistema financiero. Las mipymes han demostrado que generan empleo, que producen valor y que pueden cumplir con sus compromisos. Lo que necesitan son herramientas adecuadas para seguir creciendo.”
CFO digital, el ases O r F inan C ier O para las mipymes
Una de las herramientas con las que Finsus busca reducir los riesgos de sobreendeudamiento entre las pequeñas y medianas empresas es su modelo de CFO digital, una plataforma que funciona como un asesor financiero virtual para los negocios que solicitan crédito.
A partir de información como ventas, gastos, facturación, historial crediticio y comportamiento de pago, la herramienta analiza la situación financiera de cada empresa y determina cuánto financiamiento puede asumir sin comprometer su operación.
De esta forma, además de evaluar la viabilidad de un crédito, explica a los empresarios las razones por las que pueden acceder a determinado monto
o por qué una solicitud debe esperar. El modelo también permite a las pymes conocer tendencias de ingresos, ciclos de operación y capacidad de pago, con el objetivo de fortalecer la toma de decisiones.
Según Finsus, esta herramienta ayuda a que los negocios comprendan mejor sus finanzas y eviten recurrir a créditos con tasas elevadas o montos que posteriormente resulten difíciles de cubrir.
La plataforma permanece disponible para las empresas aun después de solicitar financiamiento, lo que les permite monitorear su evolución y volver a solicitar recursos cuando mejoran sus indicadores financieros y su capacidad de pago.
La falta de acceso al crédito tiene consecuencias directas sobre la viabilidad de estos negocios, considera Carlos Marmolejo. Foto yazmín ortega Cortés
Pequeños y medianos negocios: cuando gobierno e iniciativa privada van en la misma dirección
ningún aCtor, por sí solo, tiene la CapaCidad de resolver los retos que enFrentan
Durante años, uno de los principales obstáculos para el crecimiento de las micro, pequeñas y medianas empresas (mipymes) en México ha sido el acceso al financiamiento.
Aunque este tipo de negocios representan 99.8 por ciento de las unidades económicas del país y generan alrededor de 68 por ciento del empleo, millones de ellas continúan enfrentando dificultades para obtener un crédito, integrarse a cadenas de proveeduría o adoptar herramientas tecnológicas que les permitan competir en igualdad de condiciones.
Frente a ese panorama, la estrategia para fortalecer a las pymes ha dejado de depender exclusivamente del gobierno o de la banca comercial, pues cada vez es más común que autoridades, banca de desarrollo, instituciones financieras privadas, cámaras empresariales e incluso empresas de tecnología financiera construyan esquemas conjuntos para ampliar las oportunidades de este sector.
La lógica detrás de este modelo es sencilla: ningún actor, por sí solo, tiene la capacidad de resolver los retos que enfrentan las pequeñas empresas; mientras el gobierno puede diseñar políticas
públicas, ofrecer garantías y establecer programas de apoyo mediante instituciones como Nacional Financiera (Nafin), es la iniciativa privada la que mantiene el contacto cotidiano con las empresas, conoce sus necesidades y cuenta con la infraestructura para colocar financiamiento, desarrollar soluciones digitales y acompañar el crecimiento de los negocios.
Esa complementariedad también se refleja en la colocación de crédito. Al cierre de abril de 2026, la banca múltiple concentró el mayor saldo de financiamiento otorgado a las mipymes, con 546 mil 513 millones de pesos distribuidos en 520 mil 447 créditos, mientras las sociedades financieras de objeto múltiple (Sofomes) reportaron un saldo de 71 mil 278 millones de pesos mediante 147 mil 20 financiamientos.
Por su parte, la banca de desarrollo mantuvo un saldo de 945 millones de pesos, con esto queda claro que, más que competir entre sí, cada tipo de institución atiende necesidades distintas dentro del ecosistema de financiamiento empresarial, lo que vuelve indispensable la coordinación entre los sectores público y privado para ampliar la cobertura del crédito.
Cada tipo de institución atiende necesidades distintas dentro del ecosistema de financiamiento empresarial. Foto María luisa severiano
Alianzas entre los sectores público y privado
Por ello, las alianzas entre ambos sectores han comenzado a ocupar un papel cada vez más relevante dentro del Plan México, estrategia con la que el gobierno federal busca incrementar la producción nacional, fortalecer las cadenas de proveeduría y generar mayor contenido en industrias consideradas estratégicas.
se Consolida la ColaboraCión entre los seCtores públiCo y privado para CoMpartir riesgos y aCerCar serviCios FinanCieros
Uno de los ejemplos más recientes es el acuerdo firmado entre Nafin y la Cámara de la Industria de la Transformación de Nuevo León, mediante el cual se impulsarán programas de crédito, garantías, cadenas productivas y capacitación para facilitar que más micro, pequeñas y medianas empresas accedan a financiamiento y se integren como proveedoras de grandes compañías.
El esquema también contempla la participación de Banregio como intermediario financiero y busca beneficiar a empresas de sectores como el automotriz, semiconductores, agroindustria, dispositivos médicos, textil y aeroespacial.
Más allá del convenio, este tipo de esquemas refleja una tendencia que ha comenzado a consolidarse en los últimos años: la colaboración entre los sectores público y privado para compartir riesgos, acercar servicios financieros y reducir las barreras que históricamente han limitado el crecimiento de las pymes.
Por ejemplo, la banca de desarrollo puede respaldar parte del riesgo mediante garantías, lo que facilita que bancos comerciales otorguen créditos a empresas que, de otra manera, difícilmente accederían a financiamiento. Al mismo tiempo, las cámaras empresariales identifican proveedores con potencial de crecimiento y las empresas tractoras incorporan a pequeños negocios a sus cadenas de suministro, generando oportunidades que van mucho más allá de un préstamo.
A ello se suma el crecimiento de las plataformas digitales y de las empresas fintech, que han desarrollado modelos de evaluación crediticia basados en información transaccional, ventas electrónicas y comportamiento financiero, permitiendo atender segmentos que durante años permanecieron fuera del sistema financiero tradicional.
Hoy se atiende a segmentos que estaban fuera del sistema financiero tradicional. Foto yazmín ortega Cortés
El gobierno federal busca incrementar la producción nacional. Foto La Jornada
En México, menos de 30% de las mipymes tienen acceso a financiamiento bancario.
Los bancos llegaron a un acuerdo con el gobiermo para que al concluir el sexenio 3 de cada 10 mipymes cuenten con crédito.
La Asociación de Bancos de México reportó un avance y hasta marzo de 2026, 27.2% de las mipymes ya tienen acceso a financiamiento.
del aCuerdo 24.6%
Desde que se llegó al acuerdo el año pasado, la tasa de referencia para los créditos mipymes ha bajado: pasó de 15.6 a 13.7 por ciento.
El spread de tasas es la diferencia entre la tasa que cobran los bancos por otorgar créditos y la tasa de referencia de la economía. Un spread más bajo indica menores costos de financiamiento.
Créditos banCarios a pyMes
saldo por taMaño de eMpresa
CoMparativo de SPREADS en eConoMías de latinoaMériCa
Créditos otorgados por soFoMes a pyMes
saldo por taMaño de eMpresa
saldo por taMaño de eMpresa saldo
FirMa del aCuerdo
Cb 68 2026
Tamaño de empresa (marzo 2026)
de empresa (marzo 2026)
Eje de la actividad económica y el empleo en México
en el país operan
5 Millones 451 Mil unidades eConóMiCas, de las Cuales 95.5% son MiCroeMpresas
La estructura productiva de México está conformada, en su inmensa mayoría, por empresas de menor tamaño. Los datos más recientes de los Censos Económicos del Instituto Nacional de Estadística y Geografía (Inegi) muestran que en el país operan 5 millones 451 mil 113 unidades económicas, de las cuales 95.5 por ciento son microempresas.
A su vez, las pequeñas y medianas empresas representan 4.4 por ciento adicional, mientras las grandes concentran apenas 0.1 por ciento.
Esta composición convierte a las micro, pequeñas y medianas empresas (mipymes) en la base del sector empresarial mexicano, ya que su presencia alcanza prácticamente todas las actividades económicas: desde el comercio y los servicios hasta la manufactura, el transporte y el turismo.
la partiCipaCión de MipyMes resulta espeCialMente visible en seCtores vinCulados al ConsuMo
La relevancia de las mipymes también se observa en el mercado laboral. De acuerdo con el Inegi, las microempresas emplean a 41.5 por ciento del personal ocupado en el país, mientras las pequeñas concentran 14.8 por ciento y las medianas 15.1 por ciento.
Esto significa que, en conjunto, estos negocios generan 71.4 por ciento de los puestos de trabajo (siete de cada 10 empleos) registrados en las unidades económicas del territorio nacional.
La actividad de las mipymes tiene presencia en todos los estados y municipios del país y su participación resulta especialmente visible en sectores vinculados al consumo. Por ejemplo, el comercio concentra alrededor de 44 por ciento de las unidades económicas, mientras los servicios privados no financieros representan cerca de 42 por ciento. Ambos sectores reúnen millones de establecimientos que abastecen mercados locales y regionales.
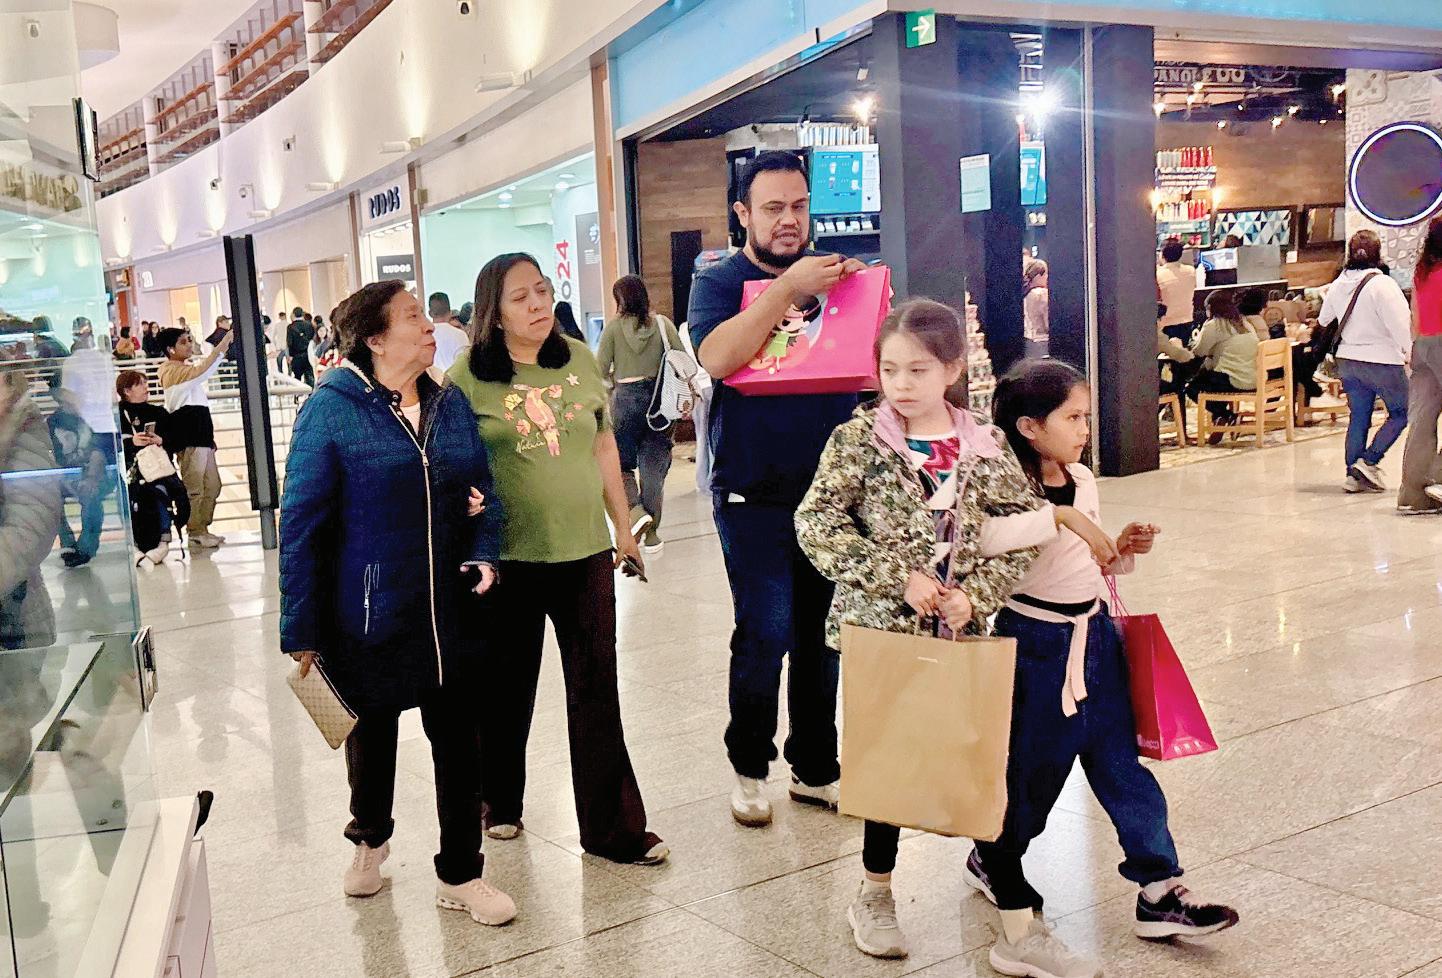
La dimensión de estas empresas también puede observarse por su tamaño: más de 97 por ciento de los establecimientos del país cuentan con menos de 10 personas, característica que refleja el peso de los negocios familiares, comercios independientes, talleres, restaurantes, empresas de servicios, agencias u otras actividades que forman parte de la vida económica cotidiana.
Además de su contribución al empleo, las mipymes participan de manera importante en la generación de ingresos, ya que originan alrededor de 52 por ciento de los ingresos totales reportados por las unidades económicas de México.
Su operación forma parte de cadenas productivas que conectan a proveedores, fabricantes, distribuidores y consumidores, y en muchos casos estas firmas constituyen el primer eslabón de actividades que abastecen tanto a mercados locales como a industrias de un mayor tamaño.
Con más de 5.4 millones de establecimientos, una participación superior a 70 por ciento en el empleo y presencia en prácticamente todos los sectores productivos, las micro, pequeñas y medianas empresas mantienen un papel central dentro de la economía mexicana.
La presencia de los micro, pequeños y medianos negocios alcanza prácticamente todas las actividades económicas.
Foto María luisa severiano
Se amplían las oportunidades para proveedores mexicanos.
Foto La Jornada
Centro de la política económica del país
el plan MéxiCo busCa elevar la partiCipaCión de las eMpresas naCionales en seCtores estratégiCos
La estrategia económica impulsada por el gobierno de la presidenta Claudia Sheinbaum Pardo colocó a las micro, pequeñas y medianas empresas (mipymes) como uno de los principales ejes para fortalecer el mercado interno, aumentar la producción nacional y ampliar la participación de proveedores mexicanos en las cadenas de valor.
A diferencia de otros programas enfocados únicamente en el acceso al crédito, el Plan México, eje rector de la política económica actual, incorpora objetivos relacionados con financiamiento, capacitación, desarrollo de proveedores, simplificación de trámites o innovación con la intención de elevar la participación de las empresas mexicanas en sectores considerados estratégicos.
Entre las metas planteadas por la administración pública destaca incrementar el acceso al financiamiento para las mipymes. En el momento en que fue puesto en marcha, alrededor de 23 por ciento de estas empresas tenían acceso a crédito formal, por lo que el objetivo consiste en elevar esa proporción hasta 30 por ciento al concluir el sexenio.
Como parte de esta estrategia, el gobierno federal también anunció un acuer-
do con la banca comercial y la banca de desarrollo para incrementar en 3.5 por ciento el financiamiento destinado a micro y pequeñas empresas.
El Plan México también contempla una mayor integración de empresas nacionales en cadenas de suministro vinculadas con actividades manufactureras, automotrices, aeroespaciales, electrónicas, farmacéuticas o de semiconductores.
Otro de los componentes relevantes consiste en fortalecer la producción nacional mediante compras gubernamentales: la meta planteada por el gobierno es que 50 por ciento de las adquisiciones públicas provengan de producción nacional, con el fin de ampliar las oportunidades para proveedores mexicanos.
otro CoMponente relevante Consiste en FortaleCer la produCCión naCional Mediante CoMpras gubernaMentales
Así, con 18 programas y acciones en marcha, el Plan México ha convertido a las mipymes en uno de los componentes centrales de la política económica nacional, por medio de acciones orientadas al financiamiento, la producción nacional, el desarrollo de proveedores y la incorporación de firmas locales a nuevas cadenas productivas.
Financiamiento, uno de los principales retos
alrededor de Cuatro de Cada 10
FirMas no aCudieron a ninguna Fuente de Crédito ForMal durante los últiMos tres años
Las micro, pequeñas y medianas empresas (mipymes) concentran la mayor parte de las unidades económicas del país y generan más de siete de cada 10 empleos en México; sin embargo, el acceso a crédito continúa como uno de los principales obstáculos para su crecimiento, operación y quizá su permanencia.
Los resultados más recientes de la Encuesta Nacional de Financiamiento de las Empresas (Enafin), elaborada por el Instituto Nacional de Estadística y Geografía (Inegi) y la Comisión Nacional Bancaria y de Valores (CNBV), muestran que 57.5 por ciento de las empresas solicitaron algún tipo de financiamiento en los últimos tres años.
Esto significa que alrededor de cuatro de cada 10 firmas no acudieron a ninguna fuente de crédito formal durante ese periodo.
Las diferencias también aparecen según el tamaño de las empresas. Mientras 71.3 por ciento de las medianas empresas solicitó financiamiento, la proporción se redujo a 57.6 por ciento entre las pequeñas y a 53.8 por ciento en las microempresas.
Cuando las empresas buscan recursos, la banca comercial se mantiene como la principal alternativa. La Enafin indica que 82.8 por ciento de las solicitudes de financiamiento se dirigieron a bancos. En segundo lugar se ubicaron los proveedores, con 28.5 por ciento, seguidos por familiares y amistades, con 12.7 por ciento.
Otras opciones tienen una participación mucho menor. Las uniones de crédito representaron
1.9 por ciento de las solicitudes, la banca de desarrollo apenas 0.9 por ciento y las plataformas de financiamiento colectivo 0.5 por ciento.
Según la Asociación Mexicana de Sociedades Financieras de Objeto Múltiple (Asofom), más de 60 por ciento de las mipymes obtienen su primer crédito con sus agremiados.
Y las barreras para obtener recursos también pegan en su vida cotidiana: la información de la Enafin señala que el costo del financiamiento figura entre los factores que más afectan el crecimiento de las empresas y a ello se suman requisitos de contratación, historial crediticio, falta de garantías y condiciones que limitan el acceso para negocios de menor tamaño.
La falta de crédito tiene consecuencias directas sobre la operación de las empresas, puesto que 72 por ciento de las compañías reportó afectaciones por no acceder a financiamiento de mayor monto y entre los efectos más frecuentes se encuentra el retraso en planes de expansión o compra de maquinaria, situación que impactó a 45 por ciento de las empresas, según ese mismo documento.
Además, 38.2 por ciento canceló inversiones previstas y 23.1 por ciento suspendió contratos, pedidos o servicios debido a la falta de recursos financieros, situaciones que afectan su capacidad de crecimiento y les limitan la posibilidad de incorporar nuevos equipos, ampliar operaciones o atender nuevos mercados.
El costo del financiamiento es uno de los factores que más afectan el crecimiento de los pequeños negocios Foto roberto garcía rivas
Las alianzas impulsan nuevas oportunidades
el seCtor privado ha puesto en MarCha prograMas, aCuerdos y MeCanisMos para aMpliar el aCCeso a reCursos
Los bancos han otorgado financiamiento a 23 mil nuevas micro, pequeñas y medianas empresas. Foto roberto garcía ortiz
Además de las políticas públicas impulsadas por el gobierno federal, el sector privado ha puesto en marcha programas, acuerdos y mecanismos para ampliar oportunidades para las micro, pequeñas y medianas empresas (mipymes) mexicanas, con un énfasis particular en el financiamiento, la capacitación, la digitalización y la integración a las diversas cadenas productivas que tiene el país.
La participación de las mipymes en la economía mexicana ha llevado a organismos empresariales, instituciones financieras y asociaciones del sector privado a desarrollar estrategias que buscan atender uno de los principales retos de estas empresas: el acceso a recursos para operar, crecer e invertir.
Uno de los acuerdos más relevantes surgió durante la Convención Bancaria de 2025, cuando la banca mexicana anunció un compromiso para aumentar el financiamiento dirigido a las mipymes como parte de los objetivos planteados dentro del Plan México.
La meta consiste en elevar el porcentaje de empresas con acceso al crédito formal hasta 30 por ciento hacia el final de la administración federal.
Los avances más recientes presentados por la Asociación de Bancos de México (ABM) muestran que el programa registra avances importantes. Al momento de la firma del acuerdo, 24.6 por cien-
to de las mipymes tenía acceso al financiamiento bancario. Actualmente, la cifra se ubica en 27.6 por ciento, un incremento de tres puntos porcentuales que acerca al sector a la meta planteada.
La información de la ABM también apunta que, desde la puesta en marcha de este compromiso, los bancos han otorgado financiamiento a 23 mil nuevas mipymes por un monto acumulado de 49 mil millones de pesos.
El acuerdo también contempla mejores condiciones de financiamiento: según la ABM, la tasa de interés promedio para nuevos créditos dirigidos a mipymes pasó de 15.6 a 13.7 por ciento, una reducción de 190 puntos base desde la firma del convenio. Tan sólo desde la Convención Bancaria más reciente (la de 2026), la disminución ha sido de 50 puntos base.
la partiCipaCión del seCtor privado taMbién se ha extendido a prograMas de aCoMpañaMiento eMpresarial
La banca también ha fortalecido programas de acompañamiento empresarial, educación financiera y digitalización de procesos crediticios, herramientas que permiten reducir tiempos de respuesta, simplificar trámites y ampliar el acceso a productos financieros a negocios que históricamente enfrentaban mayores barreras para obtener crédito.
Las alianzas impulsadas por el sector privado también incluyen iniciativas de capacitación para emprendedores, programas de adopción tecnológica, soluciones de cobro digital y plataformas que facilitan la vinculación entre pequeñas empresas y grandes corporativos.
La participación del sector privado también se ha extendido a programas de acompañamiento empresarial.
En marzo de este año, la Confederación Patronal de la República Mexicana (Coparmex) anunció un programa de atención integral para acercar a las mipymes a esquemas de emprendimiento, innovación, capacitación y financiamiento, con el objetivo de fortalecer a firmas que enfrentan dificultades para acceder a crédito.
Por su parte, el Consejo Coordinador Empresarial (CCE) mantiene una Comisión de Pymes enfocada en impulsar iniciativas relacionadas con acceso al financiamiento, innovación, digitalización y participación en cadenas de valor.
Editado por Demos, Desarrollo de Medios, SA de CV, Av. Cuauhtémoc núm. 1236, colonia Santa Cruz Atoyac, alcaldía Benito Juárez, Ciudad de México, CP 03310, teléfono: 55-9183-0300. Prohibida la reproducción parcial o total del contenido de esta publicación, por cualquier medio, sin permiso expreso de los editores. Ciudad de México, julio de 2026
Herramientas digitales fortalecen la planeación financiera de las MIPyMes
la adMinistraCión del Flujo de eFeCtivo se ha Convertido en una tarea Cada vez Más relevante
La disponibilidad de recursos suele marcar la diferencia entre la continuidad de una operación y la necesidad de posponer inversiones, compras o proyectos de crecimiento. Para las micro, pequeñas y medianas empresas (mipymes), la administración del flujo de efectivo se ha convertido en una tarea cada vez más relevante en un entorno donde los costos operativos, el pago a proveedores, los compromisos fiscales y los gastos inesperados forman parte de la actividad cotidiana.
Los retos no son menores: datos de la Encuesta Nacional de Financiamiento de las Empresas (Enafin) muestran que una proporción importante de los proyectos productivos en México todavía depende de recursos propios para financiar sus actividades.
Esta situación ha impulsado el interés por herramientas que permitan crear reservas financieras y administrar de mejor forma los ingresos del negocio.
A su vez, la digitalización de los servicios financieros ha ampliado las opciones disponibles para empresas de todos los tamaños. Información de la Encuesta Nacional de Inclusión Financiera (ENIF) señala que más de tres cuartas partes de la población mexicana cuenta con al menos un producto financiero formal, mientras el uso de aplicaciones móviles y canales digitales para realizar operaciones financieras mantiene una tendencia creciente.
Las soluciones digitales permiten a las empresas realizar transferencias, monitorear movimientos, separar recursos para distintos objetivos y mantener control sobre sus finanzas desde dispositivos móviles.
A diferencia de los mecanismos tradicionales, estas herramientas ofrecen acceso prácticamente permanente a la información financiera del negocio y facilitan la toma de decisiones relacionadas con liquidez y gastos operativos.
Uno de los principales beneficios consiste en la posibilidad de construir fondos destinados a necesidades específicas.
A través de cuentas de ahorro e inversión, las empresas pueden reservar recursos para el pago de impuestos, adquisición de inventario, mantenimiento de equipos, pago de nómina o atención de contingencias sin afectar la operación diaria.
La relevancia de estas herramientas también se
refleja en el crecimiento de las operaciones digitales dentro del sistema financiero mexicano.
Datos del Banco de México muestran que las transferencias electrónicas realizadas mediante el Sistema de Pagos Electrónicos Interbancarios (Spei) registran niveles récord año tras año, tendencia que refleja una mayor adopción de servicios financieros digitales por parte de personas y empresas.
La oferta disponible para las mipymes también se ha ampliado. Instituciones financieras como Finsus ofrecen productos de ahorro e inversión que permiten obtener rendimientos sobre recursos que permanecen disponibles para futuras necesidades del negocio.
Por medio de plataformas digitales, las empresas pueden administrar excedentes de efectivo y crear reservas financieras sin necesidad de realizar trámites presenciales.
Más de 75% de la poblaCión MexiCana Cuenta Con al Menos un produCto FinanCiero ForMal
Además de Finsus, bancos, sociedades financieras populares y empresas de tecnología financiera han desarrollado cuentas empresariales con administración digital, apartados de ahorro, inversiones de corto plazo y herramientas para monitorear ingresos y gastos en tiempo real.
Estas soluciones buscan facilitar la planeación financiera y fortalecer la liquidez de negocios que, en muchos casos, dependen de una administración eficiente de cada peso que ingresa a sus operaciones.
Los gastos inesperados son parte de la actividad cotidiana. Foto Magnific