IFRS 16 – Auswirkungen des neuen Leasingstandards auf die Unternehmensbewertung
Die Einführung des IFRS 16 „Leasingverhältnisse“ wird das Bilanzbild im Konzernabschluss vieler Unternehmen deutlich verändern. Der Barwert künftiger Leasing- und Mietauszahlungen wird mit Anwendung von IFRS 16 spätestens ab 1. Januar 2019 als Verbindlichkeit passiviert und das Nutzungsrecht am geleasten oder gemieteten Vermögenswert in der Bilanz aktiviert (so genannte „Right-of-use-asset“). Dies war bisher für als sogenannte „operating leases“ klassifizierte Leasinggeschäfte nicht der Fall. Statt der Leasingaufwendungen als Bestandteil des operativen Ergebnisses werden in der Gewinn- und Verlustrechnung nunmehr Aufwendungen für Abschreibungen auf das Nutzungsrecht und Zinsaufwand aus der Verbindlichkeit erfasst. Unabhängig vom konkreten Bewertungsanlass stellt sich die Frage, ob eine solche Änderung eines Rechnungslegungsstandards Einfluss auf Unternehmenswerte und die Unternehmensbewertung haben kann?
Neue Informationen?
Die intuitive Antwort jedes Bewerters wird „nein“ sein. Doch diese Antwort darf nicht vorschnell gegeben werden. Entscheidend hierfür ist die Beantwortung der Frage, ob mit der Anwendung des neuen Standards wesentliche neue Informationen für die Kapitalmarktteilnehmer zur Verfügung stehen.
Wenn die Anwendung des IFRS 16 den Kapitalmarktteilnehmern wesentliche neue Erkenntnisse zu den Verpflichtungen und Verbindlichkeiten eines Unternehmens ermöglicht, so ist davon auszugehen, dass sich bei Erkennen neuer (zusätzlicher) Verbindlichkeiten durch Kapitalmarktteilnehmer der Aktienkurs reduzieren würde. Entsprechende Auswirkungen sind dann auch für einen fundamental abgeleiteten Unternehmenswert zu erwarten. Wenn durch die Anwendung von IFRS 16 jedoch keine wesentlichen neuen Informationen bekannt werden, sind keine materiellen Veränderungen des Aktienkurses und des Unternehmenswerts zu erwarten.
Vor dem Hintergrund der notwendigen Anhangsangaben im Rahmen des bisherigen Leasingstandards IAS 17 – unter anderem zu künftigen Leasingzahlungen in
einzelnen Laufzeitbändern – gehen wir davon aus, dass in der Mehrzahl der Fälle aus der Anwendung von IFRS 16 keine wesentlichen neuen Informationen resultieren und so keine Auswirkungen auf Aktienkurse und Unternehmenswerte im Ergebnis zu erwarten sind. Diese These wird gestützt durch erste empirische Daten auf Basis der Reaktionen des Kapitalmarkts auf die Veröffentlichung von Quartals- und Geschäftsberichten von Unternehmen, die den IFRS 16 bereits anwenden (sogenannte „early adopter“) sowie der Tatsache, dass Ratingunternehmen den Umfang und die Auswirkungen von operating leases bereits in der Vergangenheit bei ihrer Ratingeinschätzung berücksichtigt haben.
Auswirkungen auf die Cashflows
Auf Basis dieser These sich im Ergebnis nicht verändernder Unternehmenswerte sind die einzelnen Auswirkungen des IFRS 16 auf das Bewertungskalkül zu untersuchen. Da sich die Nettoverschuldung durch die zusätzlich passivierten verzinslichen Leasingverbindlichkeiten erhöht, bedeutet ein unveränderter Unternehmenswert (Equity Value), dass sich bei den Brutto-DCF-Verfahren
der Unternehmensgesamtwert (Entity Value oder Enterprise Value) um den gleichen Betrag wie die Nettoverschuldung erhöht. Der Unternehmens(gesamt)wert wird von Cashflows und Kapitalkosten des Bewertungsobjekts bestimmt. Auf Ebene der Cashflows ergibt sich für die Summe aller Ein- und Auszahlungen des Unternehmens keine Veränderung durch Anwendung von IFRS 16, da Zahlungsströme unabhängig von Bilanzierungsstandards sind. Aber die Ableitung der bewertungsrelevanten Cashflows ist durch die Anwendung von IFRS 16 beeinflusst, da eine Verschiebung von operativer Sphäre in die finanzielle Sphäre der Cashflows erfolgt. So werden sich Cashflows der Brutto-DCF-Verfahren wie Free Cashflow und Total Cashflow, die die operative Sphäre des Unternehmens abbilden sollen, durch die Anwendung von IFRS 16 verändern. Die Leasing- und Mietaufwendungen entfallen, sodass diese Cashflows steigen. Im Zeitpunkt der Verlängerung eines Leasinggeschäfts wirkt die Bilanzierung des Nutzungsrechts bewertungstechnisch wie eine Investition, die die genannten Cashflows reduziert. In dem vereinfachten Kalkül einer ewigen Rente, in der der Leasingzyklus
annuitätisch verdichtet ist, steigen Free Cashflow und Total Cashflow um den Zinsanteil der Leasingund Mietaufwendungen. Der übrige Teil der bisherigen Leasingund Mietaufwendungen wird durch die rechnerischen Investitionen kompensiert.
Der Cashflow der Netto-DCFVerfahren, der Flow to Equity, hingegen bleibt unverändert, da er operative und finanzielle Sphäre umfasst.
Auswirkungen auf die Kapitalkosten
Bei den Kapitalkosten hat zunächst eine Beurteilung entlang der beobachtbaren Parameter unter der Berücksichtigung der geschilderten These zu erfolgen. Die verschuldeten Eigenkapitalkosten werden sich nicht verändern. Basiszinssatz und Marktrisikoprämie sind unbeeinflusst von der Einführung von IFRS 16 und der verschuldete Betafaktor ändert sich auch nicht, wenn sich der Aktienkurs durch die Anwendung von IFRS 16 gemäß der vorgenannten These nicht ändert. Die Fremdkapitalkosten sind gemäß der These ebenfalls unverändert, da sich auch Ratings durch die Anwendung von IFRS 16 nicht ändern.
Der WACC hingegen geht zurück, da ein Kapitalblock – Verbindlichkeiten aus Leasingverhältnissen –mit Kapitalkosten hinzutritt, die vergleichbar zu den Fremdkapitalkosten sind und damit unterhalb des bisherigen WACC liegen. Betrachtet man die Auswirkungen auf die weiteren Parameter der Kapitalkosten, ist festzustellen, dass die unverschuldeten Betafaktoren bedingt durch die unveränderten verschuldeten Betafaktoren und den gestiegenen Verschuldungsgrad zurückgehen. Der rückläufige unverschuldete Betafaktor steht im Einklang mit der angepassten Abgrenzung der operativen Cashflows, die durch den Entfall der eher fixen Leasing- und
Auswirkungen
des IFRS 16 auf wesentliche Planungs- und Bewertungsparameter
Verschuldeter Betafaktor (verschuldete Eigenkapitalkosten)
Unverschuldeter Betafaktor (unverschuldete Eigenkapitalkosten)
Unternehmensgesamtwert (Entity Value)
Nettoverschuldung/Verschuldungsgrad
(Equity Value)
Mietaufwendungen eine geringere Schwankung aufweisen.
Zusammenfassung
Das obenstehende Schaubild fasst die Auswirkungen nochmal zusammen.
Umsetzung in der Bewertungspraxis
Bei der praktischen Umsetzung dieser konzeptionellen Überlegungen sind verschiedene Sachverhalte zu beachten. Auf Ebene der Cashflows ist sicherzustellen, dass die integrierte Planungsrechnung alle Elemente der Anwendung von IFRS 16 beinhaltet. Neben dem Entfall der Leasing- und Mietaufwendungen und der stattdessen zu berücksichtigenden Zinsaufwendungen und Abschreibungen sind dies auch eine unveränderte Steuerbelastung, da IFRS 16 die Steuerbemessungsgrundlage in aller Regel nicht ändert, die Ergänzung der Bilanz um Nutzungsrecht und Leasingverbindlichkeit und die Berücksichtigung einer in aller Regel notwendigen Verlängerung des Leasinggeschäfts, was bewertungstechnisch, wie vorstehend erläutert, einer Investition gleichkommt.
Bei der Ableitung der Betafaktoren ist zu beachten, dass diese bisher regelmäßig aus am Kapitalmarkt
Quelle: KPMG, Deutschland, 2018
erhobenen Vergangenheitsdaten abgeleitet werden. Während dies für die verschuldeten Betafaktoren aufgrund der erläuterten These unkritisch ist, ist bei der Bereinigung des Finanzierungsrisikos, dem sogenannten „Unlevern“, darauf zu achten, dass die hierfür angewandte Verschuldung auch die Leasingverbindlichkeiten aus dem IFRS 16 berücksichtigt. Da diese für vergangene Perioden zumeist nicht vorliegen, muss eine Abschätzung der Höhe der Leasingverbindlichkeiten für die untersuchten Unternehmen auf Basis der zugänglichen Informationen getroffen werden. KPMG verfügt hierfür über entsprechende Modelle. Die Anpassung an das Finanzierungsrisiko des spezifischen Bewertungsobjekts, das sogenannte „Relevern“, erfolgt dann wiederum auch anhand der Verschuldung inklusive IFRS 16Verbindlichkeiten. Ohne eine entsprechende Abschätzung wäre der unverschuldete Betafaktor „zu hoch“ und damit der Unternehmenswert „zu niedrig“, was zu Fehlentscheidungen im Rahmen von Unternehmenstransaktionen oder zu nicht begründeten Wertberichtigungen im Rahmen von Werthaltigkeitsprüfungen führen kann.
Die geschilderte Problematik wird jedoch im Zeitablauf an Bedeutung durch die sukzessive vorliegenden Daten für IFRS 16-Verbindlichkeiten in den Konzernabschlüssen der betroffenen Gesellschaften verlieren
Das intuitiv erwartete Ergebnis unveränderter Unternehmenswerte aus der Anwendung von IFRS 16 lässt sich somit konzeptionell ableiten und auch praktisch umsetzen
Neben den DCF-Verfahren sind auch die Multiplikatorverfahren von der Anwendung von IFRS 16 beeinflusst. Während dies bei den
Equity-Multiplikatoren wie dem KGV keinen wesentlichen Einfluss hat, sind die Entity-Multiplikatoren wie Entity Value/EBITDA oder Entity Value/EBIT stärker betroffen. Wenn der Unternehmensgesamtwert (Entity Value) unter der oben geschilderten These um die Leasingverbindlichkeit nach IFRS 16 steigt und sich das EBITDA um die Leasing- und Mietaufwendungen erhöht, ist die Auswirkung auf den Entity Value/EBITDAMultiplikator abhängig vom Verhältnis der Leasingverbindlichkeit zu den Leasing- und Mietaufwendungen. In den meisten Fällen dürfte dieses Verhältnis höher sein als der bisherige Entity Valu-
e/EBITDA-Multiplikator, sodass der Entity Value/EBITDAMultiplikator nach Anwendung von IFRS 16 steigt. Dies korrespondiert zu den oben erwähnten rückläufigen WACC, da Multiplikatoren letztlich nur Kehrwerte der Kapitalkosten sind.
Auch bei der Anwendung von Multiplikatorverfahren ist somit ein konsistentes Vorgehen von entscheidender Bedeutung. Kennzahlen aus einer Welt nach Anwendung von IFRS 16 sollten nur mit Multiplikatoren aus einer Welt nach Anwendung von IFRS 16 kombiniert werden und umgekehrt.
Nachhaltiges Ergebnis – Transparenz durch Simulationen
Sowohl zur langfristigen Planung der Unternehmensstrategie als auch zur Ableitung eines nachhaltigen Ergebnisses in der Unternehmensbewertung ist es wichtig zu verstehen, welche wesentlichen Einflussfaktoren (Treiber) existieren und wie stark sie das Unternehmensergebnis beeinflussen. Dabei sind sowohl externe Faktoren als auch unternehmensinterne Faktoren zu betrachten. Die erhöhte Unsicherheit – gerade bei der Langfristschätzung –kann durch die Abbildung verschiedener (Extrem-) Szenarien abgebildet und transparent gemacht werden. Die Monte-Carlo-Simulation als Spezialfall der Simulationstechnik kann hierbei zusätzliche Einblicke bieten und so zu einer fundierten Ableitung des nachhaltigen Ergebnisses, was in der Praxis je nach Planungszeitraum 50 bis 75 Prozent des Unternehmenswerts ausmacht, beitragen
Vorgehensweise und Beispiel
Im ersten Schritt ist das unternehmensspezifische Geschäftsmodell dahingehend zu untersuchen, welche die wesentlichen Treiber der künftigen Cashflows (mit Fokus auf die Ableitung einer Basis für die ewige Rente in der Unternehmensbewertung) darstellen. Insbesondere operative Treiber, wie etwa Absatzpreise und -mengen, Kostenarten sowie Investitionen oder Veränderungen im Working Capital stehen dabei im Vordergrund. Dabei sind die Zusammenhänge zwischen den identifizierten Treibern transparent und nachvollziehbar in einem flexiblen sowie szenariofähigen Modell abzubilden.
Die Monte Carlo-Simulation als Szenariotechnik bedient sich stochastischer Verteilungsannahmen und vielfacher, zufallsbasierter Szenarioausprägungen auf Basis definierter Planungstreiber. Die Ergebnisse dieser – in der Praxis häufig mehrere tausendm al durchgeführten – Szenarioberechnungen werden statistisch analysiert und ausgewertet. Der Mittelwert der Ergebnisse repräsentiert den Erwartungswert eines künftigen Ergebnisses auf Basis der getroffenen Verteilungsannahmen und des szenariofähigen Planungsmodells.
Hierbei ist es unerlässlich, stochastisch unabhängige Treiber
festzulegen und zu modellieren. Funktionale Zusammenhänge, wie beispielsweise eine Preis-MengenFunktion, in der Preis und Menge sich nicht unabhängig voneinander entwickeln können, sollten direkt im unterliegenden Planungsmodell abgebildet werden.
Sowohl bei der Identifikation als auch bei der Einschätzung der Bandbreite und Verteilung der identifizierten Treiber helfen unter anderem makroökonomische Daten, Kapitalmarktinformationen, Branchentrends und Entwicklungen von Vergleichsunternehmen.
Die so definierten Bandbreiten für die Treiber (in der Praxis zumeist sechs bis zehn) werden im nächsten Schritt als Basisannahmen in der Monte-Carlo-Simulation berücksichtigt. Die nebenstehende Tabelle soll diese Zusammenhänge verdeutlichen.
Für die dort angeführten Treiber sind dann angemessene, stochastische Verteilungsfunktionen (z.B. Normalverteilung, Dreiecksverteilung, Gleichverteilung) zu bestimmen und zuzuordnen.
Durch die Art der Verteilungsfunktion wird definiert, ob das untere oder obere Ende der hinterlegten Bandbreite realistischer erreicht werden kann (links- bzw. rechtsschief) und ob es Werte in der Szenariobildung geben darf, die sich außerhalb der hinterlegten Bandbreite befinden (Konfidenzintervall). Hierdurch ist es möglich, auch divergierende Einschätzungen zur Unternehmensentwicklung bestmöglich abzubilden.
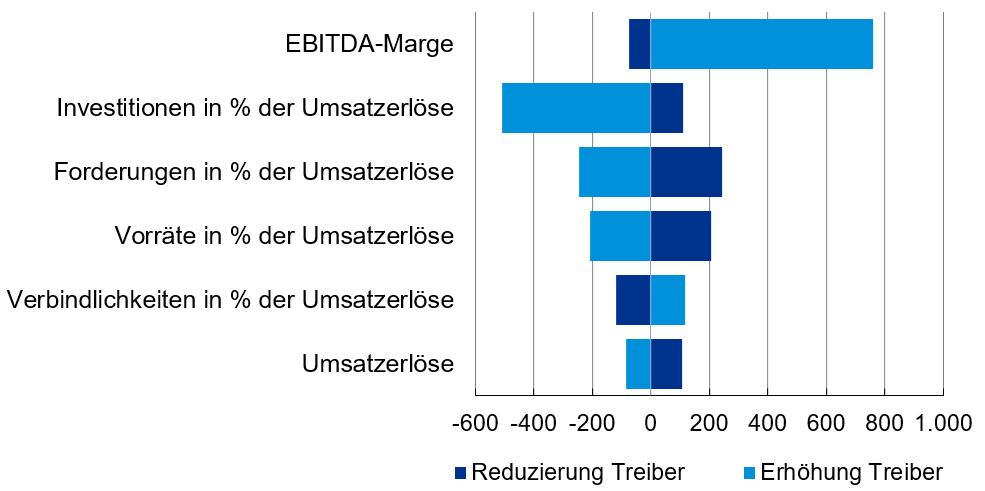
Durch den Vergleich der Auswirkung der wesentlichen Treiber auf simulierte Ergebnisgrößen kann eine Rangfolge der Treiber untereinander abgeleitet werden. Im Ergebnis zeigt sich hier meist eine erhöhte Abhängigkeit von einzelnen Parametern während andere Parameter eine eher untergeordnete Rolle spielen. Das Ergebnis einer solchen Analyse kann auch die Grundlage für die Bestimmung der Schwerpunkte einer Due Diligence im Rahmen einer Unternehmenstransaktion sein. Das nebenstehende Tornadodiagramm als Darstellung einer gezielten Sensitivitätsanalyse verdeutlicht dies für das gewählte Beispiel.
Für die Planungs- und Strategieabteilungen der Unternehmen aber auch für Bewerter liefert die Monte-Carlo-Simulation konkrete und hilfreiche Aussagen im Hinblick auf den Anspannungsgrad der vorliegenden Planungsrech-
Bandbreiten für die Treiber in der Monte-Carlo-Simulation
Beispiel - Bandbreiten
Quelle: KPMG, Deutschland, 2018
Auswirkungen der Treiber auf simulierte Ergebnisgrößen
Quelle: KPMG, Deutschland, 2018
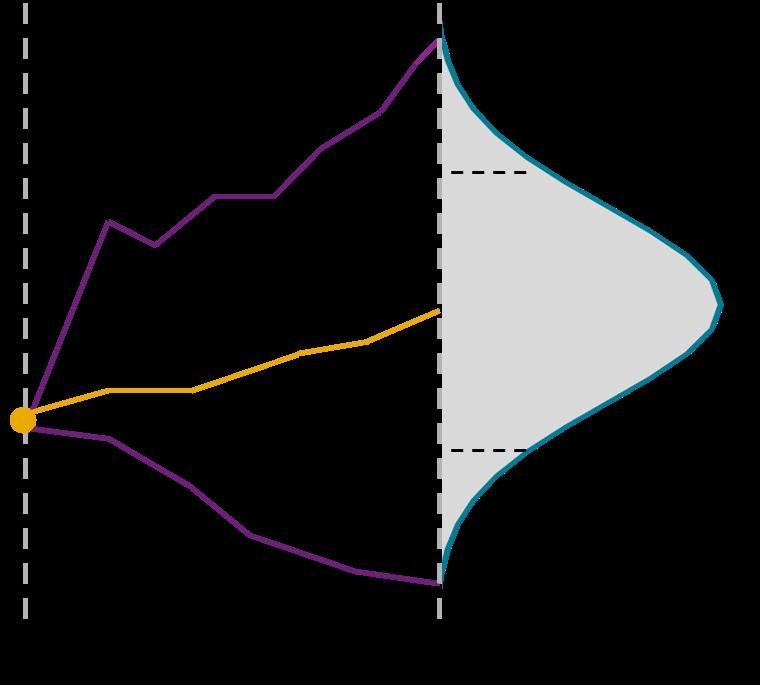
Planungsszenarien in der Monte-Carlo-Simulation
Zu progressive Planung
Realistische Planungen sollten innerhalb der Verteilung liegen
PlanungsParameter zum Zeitpunkt t 0
Realistische Planung Zu konservative Planung
nung und zeigt sehr deutlich, wie ambitioniert ausgewählte Zukunftsszenarien sind. Hierdurch lassen sich realistische Planungsszenarien deutlicher abgrenzen, wie in der obenstehenden Grafik schematisch aufgezeigt.
Quelle: KPMG, Deutschland, 2018
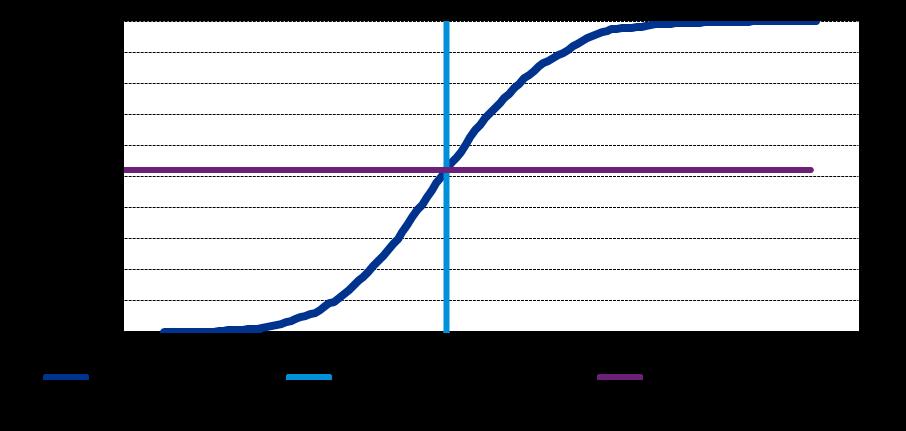
Die so ermittelte Verteilungskurve lässt sich ebenso nutzen, um ganz konkrete Eintrittswahrscheinlichkeiten abzuleiten und künftige Planerwartungen in einem Risikoprofil einzusortieren. Eine solche kumulierte Eintritts-
wahrscheinlichkeit und ihre Analyse sind rechtsstehend beispielhaft aufgezeigt.
Die graue Linie in vorstehender Grafik zeigt die Wahrscheinlichkeit an, mit der das künftige Ergebnis voraussichtlich und auf Basis der Simulationsannahmen unterschritten wird. Der Erwartungswert liegt in diesem Fall bei 52 Prozent, das heißt, es besteht ein ausgewogenes Chancen-/Risikoverhältnis bezüglich des analysierten Ergebnisses. Im vorstehenden Beispiel wird das geplante Ergebnis (symbolisiert durch die lila vertikale Linie) mit 52-prozentiger Wahrscheinlichkeit unterschritten, und es besteht eine 48-prozentige Chance, dass das Ergebnis übererfüllt wird. Hieraus lässt sich die Aussage ableiten, dass die Planung einem Erwartungswert entspricht. Sollte die kumulierte Häufigkeit deutlich unter 50 Prozent liegen, spricht dies für eine vergleichsweise ambitionierte Einschätzung des künftigen Ergebnisses. Bei einem Wert deutlich über 50 Prozent ist von einer konservativen Planung auszugehen.
Rückschlüsse auf die Unternehmensstrategie
Für die Entscheider im Unternehmen ergeben sich durch die Monte-Carlo-Simulation und die daraus gewonnenen Ergebnisse wichtige Erkenntnisse, die die Ausrichtung des Unternehmens nachhaltig beeinflussen können. So können unter anderem frühzeitig die Auswirkungen strategischer Maßnahmen auf das Risikoprofil des Unternehmens identifiziert werden, Transparenz über die Planungsqualität und -stabilität erzeugt und eine Einschätzung zur Realisierbarkeit ausgewählter Maßnahmen getroffen werden. Bei Bedarf kann frühzeitig gegengesteuert werden, um spezifische Zielvorgaben in der Planung zu erreichen. Zudem
Eintrittswahrscheinlichkeit
lassen sich Optimierungspotenziale für die Kapitalallokation im Unternehmen identifizieren und im Rahmen einer strukturierten Portfolioanalyse der Geschäftsbereiche Wertpotenziale identifizieren.
Rückschlüsse im Rahmen der Unternehmensbewertung Im Rahmen der Bewertungsüberlegung können die so gewonnenen Informationen über Erwartungswert und Risikomaße nicht nur zur Ableitung des nachhaltigen Ergebnisses sondern auch zur Ableitung von risikoäquivalenten Kapitalkosten herangezogen werden. Im Gegensatz zu alternativen Verfahren (beispielsweise Ableitung über Vergleichsunternehmen und Betafaktoranalysen) ist bei diesem Vorgehen gewährleistet, dass eine tatsächliche und nicht nur angenommene Risikoäquivalenz zwischen dem bewertungsrelevanten Cashflow und dem Diskontierungszinssatz vorliegt.
Unter Länderrisiken sind die allgemeinen Marktrisiken eines spezifischen Landes zu verstehen. Sie beinhalten vor allem allgemeine politische, regulatorische, makroökonomische, juristische und steuerliche Sachverhalte, denen Investoren ausgesetzt sein können. Diese Sachverhalte finden –wie andere auch – bei der Unter-
Quelle: KPMG, Deutschland, 2018
nehmensbewertung einerseits ihren Niederschlag in der Planung der Cashflows und andererseits hierzu äquivalent ihre Berücksichtigung im Kapitalisierungszinssatz (dort im Basiszinssatz, im Betafaktor oder in der Marktrisikoprämie). Dies entspricht dem bekannten und in der Bewertung maßgeblichen Risikoäquivalenzprinzip. Sind die spezifischen Länderrisiken für ein Bewertungsobjekt in den empirisch beobachtbaren Bestandteilen des Kapitalisierungszinssatzes nicht hinreichend reflektiert, weil zum Beispiel in Ermangelung einer Marktrisikoprämie für ein spezifisches Land die Marktrisikoprämie entwickelter Märkte angesetzt wird, können sie isoliert und vereinfachend mittels separater Berücksichtigung in Form einer (positiven oder negativen) Länderrisikoprämie berücksichtigt werden. Dies ist in der Bewertungspraxis häufig der Fall, da die notwendigen empirischen Daten zur Berücksichtigung von beispielsweise Ausfallwahrscheinlichkeiten von Cashflows aufgrund von Länderrisiken in der Planung der Cashflows oder für Marktrenditen für nicht etablierte Kapitalmärkte zur Berücksichtigung in der Marktrisikoprämie nicht belastbar vorliegen.
Kapitalkostenstudie 2018: Neue Geschäftsmodelle –
Perfor mance - oder Risikogewinn?
Im Oktober 2018 wurde die 13. Auflage der Kapitalkostenstudie von KPMG veröffentlicht. Die Studie stellt unverändert aktuelle Entwicklungen bei der Erstellung von Planungsrechnungen, der Ableitung von Kapitalkosten und der Relevanz von Unternehmenswerten und Unternehmenswertentwicklung dar. Unter dem Motto „Neue Geschäftsmodelle – Performance- oder Risikogewinn?“ wird gezeigt, dass Innovation, Disruption und Internationalisierung die Performance (Planung) und die Risiken (Kapitalkosten) etablierter und neuartiger Geschäftsmodelle beeinflussen. Die erhebliche Relevanz der Studie für die Praxis wurde durch eine deutlich angestiegene Teilnehmeranzahl bestätigt: Mit nunmehr 276 teilnehmenden Unternehmen haben mehr Unternehmen als jemals zuvor an der diesjährigen Studie teilgenommen. Unter den teilnehmenden Unternehmen befanden sich 216 aus Deutschland, darunter 87 Prozent der DAX-30-Unternehmen und 62 Prozent der MDAXUnternehmen.
Für die aktuelle Kapitalkostenstudie wurde das Motto „Neue Geschäftsmodelle – Performanceoder Risikogewinn?“ gewählt. Diesem Motto folgen auch unsere begleitenden Schwerpunktthemen:
– Innovative Geschäftsmodelle –Chance und Risiko zugleich
– Disruptive Geschäftsmodelle –des einen Freud, des anderen Leid
– Internationalisierung von Geschäftsmodellen – Chance und Risiko zugleich
– Das optimale Unternehmensportfolio – die Notwendigkeit, Strategien zu quantifizieren
Da sich die finanziellen Auswirkungen von Entscheidungen auch sachgerecht in der Rechnungslegung widerspiegeln müssen, hat sich die Erhebung der empirischen Informationen weiterhin am IFRS Impairment Test orientiert, da der Impairment Test und die mit ihm verbundenen Bewertungen für alle IFRS-Anwender obligatorisch sind.
Die Studie umfasst unverändert umfangreiche Analysen nach Branchen und Teilbranchen sowie Auswertungen nach Familien- und Nicht-Familienunternehmen. Die wesentlichen Ergebnisse der Stu-
die stellen wir im Folgenden kurz vor. Weitergehende Ausführungen und Analysen zu Fragestellungen rund um Kapitalkosten, Planungsrechnung und Wertorientierung finden Sie in der vollständigen Kapitalkostenstudie 2018, die Sie hier herunterladen können. Wie in den Vorjahren stellen wir dort auch wieder unsere interaktiven Auswertungsmöglichkeiten der Erhebung zur Verfügung. So haben Sie die Möglichkeit, die für Ihr Unternehmen und/oder Ihre Branche relevanten Parameter individuell zusammenzustellen und damit Ihre eigene, maßgeschneiderte Auswertung vorzunehmen.
Wesentliche Ergebnisse der aktuellen Studie im Überblick – Wachstumserwartungen: Hinsichtlich Umsatz und EBIT (Ergebnis vor Zinsen und Steuern) unterscheiden sich die Wachstumserwartungen je nach Branche. In den Bereichen Technology und Chemicals & Pharmaceuticals konnten die höchsten EBITWachstumsraten beobachtet werden, die niedrigsten ergaben sich im Bereich Energy & Natural Resources.
– Planungsunsicherheit: Unternehmen berücksichtigen in
ihrer Planungsrechnung insbesondere Konjunkturrisiken sowie kundenseitige Absatzrisiken aus neuartigen, plattformbasierten Geschäftsmodellen. Innovative und disruptive Geschäftsmodelle, zum Beispiel infolge zunehmender Digitalisierung, erhöhen die Planungsunsicherheit auch für Unternehmen mit etablierten Geschäftsmodellen.
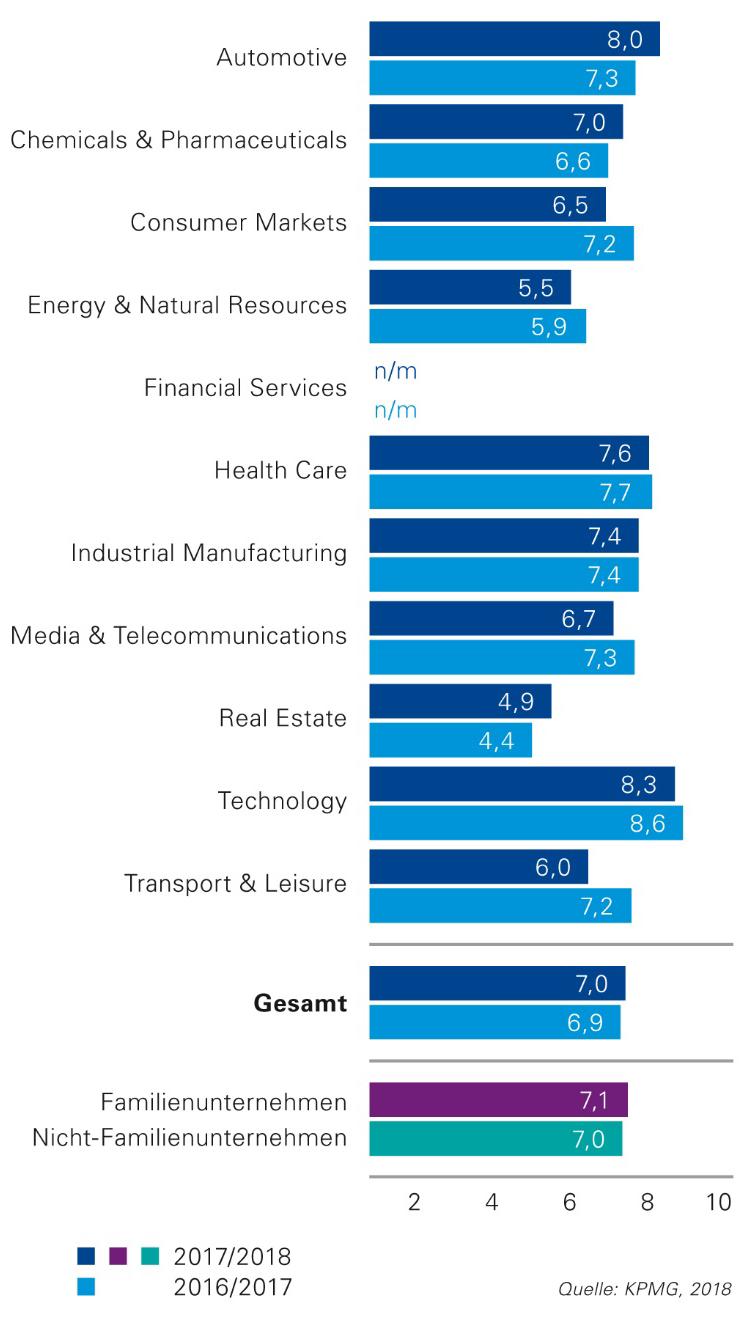
– WACC: Die durchschnittlich gewichteten Kapitalkosten (WACC, Weighted Average Costs of Capital) lagen mit 7,0 Prozent etwa auf dem Niveau der drei letzten Jahre. Mit 8,3 Prozent bzw. 8,0 Prozent wurde in den Bereichen Technology bzw. Automotive der höchste WACC verwendet. Der niedrigste WACC war mit 4,9 Prozent im Bereich Real Estate zu beobachten.
– Basiszinssatz: Nach einer langjährigen Abwärtsbewegung erhöhte sich der durchschnittliche Basiszinssatz erstmalig von 0,9 Prozent im Vorjahr auf 1,3 Prozent. Trotz des beobachteten Anstiegs liegt der Wert auf dem zweitniedrigsten Niveau seit Veröf-
fentlichung der Kapitalkostenstudie.
– Marktrisikoprämie: Im Gegensatz zum angestiegenen Basiszinssatz zeigte sich die Marktrisikoprämie mit 6,5 Prozent in Deutschland, 6,7 Prozent in Österreich und 5,9 Prozent in der Schweiz relativ stabil im Vergleich zum Vorjahr
– Betafaktoren: Wie im Vorjahr wurden in den Bereichen Technology und Automotive die höchsten unverschuldeten Betafaktoren verwendet; der niedrigste Wert ergab sich im Beobachtungszeitraum im Bereich Real Estate. Im Vergleich zum Vorjahr wiesen lediglich die branchenbezogenen unverschuldeten Betafaktoren in den Bereichen Chemicals & Pharmaceuticals und Technology einen leichten Aufwärtstrend auf. Die stärksten Rückgänge zeigten sich in den Branchen Consumer Markets und Energy & Natural Resources.
– Fremdkapitalkosten: Die durchschnittlich verwendeten Fremdkapitalkosten folgten auch in diesem Jahr dem Abwärtstrend der Vorjahre und sanken von 3,1 Prozent auf nunmehr 2,8 Prozent.
– Investitionsentscheidung: Investitionsentscheidungen werden weiterhin von der Mehrzahl der Teilnehmer sowohl an strategischen als auch an wertorientierten Zielsetzungen ausgerichtet.
– Monitoring: Der überwiegende Teil der Teilnehmer erachtete darüber hinaus ein wertorientiertes Monitoring der Investitionsentscheidung als wichtig und betrachtete dabei insbesondere die Veränderung der Performance (Planung), jedoch weniger das Risiko (Kapitalkosten).
– Kapitalmarktkommunikation: Kapitalkosten waren wie in den Vorjahren bei der Kapi-
talmarktkommunikation von geringer Relevanz und wurden hauptsächlich nur für Rechnungslegungszwecke und Berichterstattungen genutzt.
Im Folgenden möchten wir auf die Themengebiete „WACC nach Branchen“, „Betafaktoren“ und „Berücksichtigung von Risiken in der Planungsrechnung“ detaillierter eingehen.
WACC nach Branchen
Der durchschnittlich verwendete WACC lag mit 7,0 Prozent auf dem Niveau der drei letzten Jahre, wobei ein Anstieg der Eigenkapitalkosten durch einen Rückgang der Fremdkapitalkosten kompen-
siert wurde. Dabei fielen die Entwicklungen des WACC sehr uneinheitlich in den einzelnen Branchen aus. In über der Hälfte der Bereiche kam es zu einem Rückgang des WACC. Den stärksten Rückgang mit 1,2 Prozentpunkten auf 6,0 Prozent verzeichnete der Bereich Transport & Leisure. Der stärkste Anstieg des WACC mit 0,7 Prozentpunkten war in diesem Jahr in dem Bereich Automotive zu beobachten. Mit 8,3 Prozent bzw. 8,0 Prozent im Bereich Technology bzw. Automotive weisen die Branchen, in denen innovative, technologiegetriebene Geschäftsmodelle in den kommenden Jahren von Bedeutung sein wer-
Durchschnittlich verwendeter WACC (nach Unternehmenssteuern) nach Branchen (Angaben in Prozent)
Quelle: KPMG, Deutschland, 2018
den, den höchsten WACC auf.
Innerhalb der Branchen zeigten sich insbesondere Unterschiede in dem Bereich Media & Telecommunications (WACC 6,7 Prozent). So wurde in den Teilbereichen Media und Telecommunications ein WACC von 7,1 Prozent bzw. 5,9 Prozent verwendet.
Betafaktoren
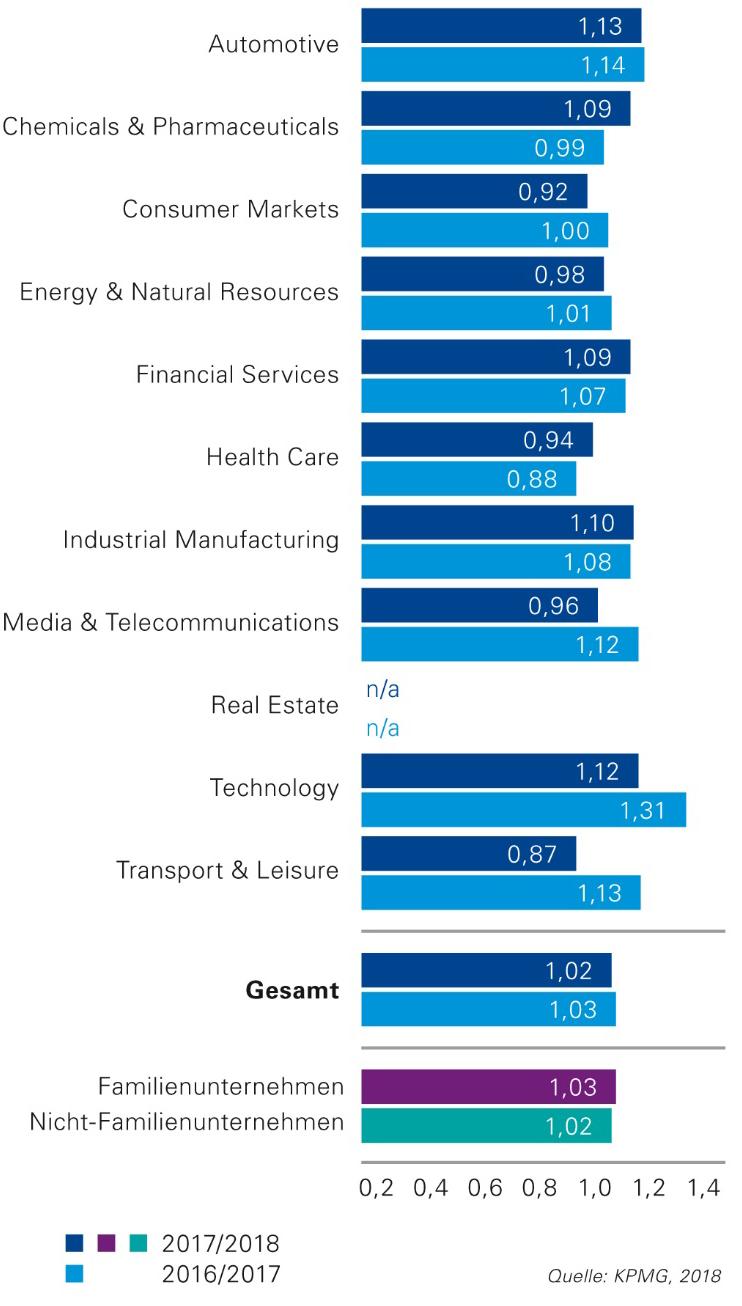
Der verschuldete Betafaktor dient als Maß des systematischen Risikos der Eigenkapitalgeber unter Berücksichtigung des Kapitalstrukturrisikos aus der Fremdfinanzierung. Der von den Teilnehmern durchschnittlich verwendete verschuldete Betafaktor ist in diesem Jahr marginal gesunken und liegt mit 1,02 auf dem Niveau des Vorjahres.
Da es sich beim Betafaktor um ein relatives Risikomaß handelt, sollte der Durchschnitt über alle verschuldeten Betafaktoren des Marktes einen Wert von 1,00 annehmen. Wie in den letzten Jahren wird deutlich, dass sich die erhobenen Daten innerhalb einer Bandbreite nahe des theoretisch korrekten Werts bewegen. Die durchgeführten empirischen Erhebungen dieser Studie repräsentieren folglich hinreichend den Gesamtmarkt.
Bei Betrachtung der einzelnen Branchen zeigen sich allerdings deutlich unterschiedliche Veränderungen innerhalb der Branchen. Im Bereich Chemicals & Pharmaceuticals ist der verschuldete Betafaktor um 0,10 auf 1,09 am deutlichsten angestiegen. Dagegen weisen die Bereiche Techno-
Durchschnittlich verwendete verschuldete Betafaktoren nach Branchen
Quelle: KPMG, Deutschland, 2018
logy mit einer Veränderung von 1,31 auf 1,12 bzw. Transport & Leisure mit 1,13 auf 0,87 die stärksten Rückgänge auf. Innerhalb des Bereichs Financial Services kam es im Teilbereich Banking im Vergleich zum Vorjahr erneut zu einem Anstieg des verschuldeten Betafaktors von 1,09 auf 1,12. Dagegen ist im Teilbereich Insurance der verschuldete Betafaktor um 0,10 zurückgegangen und liegt in diesem Jahr bei 1,02.
Während bei Familienunternehmen der verschuldete Betafak tor von 0,98 auf 1,03 gestiegen ist, konnte ein leichter Rückgang bei Nicht-Familienunternehmen beobachtet werden. Insgesamt liegt der verschuldete Betafaktor mit 1,02 minimal unter dem von Familienunternehmen angesetzten Wert.
Berücksichtigung von Risiken in der Planungsrechnung
Die zukünftigen Plan-Cashflows sind unsicher und müssen mit ihrem Erwartungswert erfasst werden. Daher sind alle mit dem Geschäftsmodell verbundenen Chancen und Risiken vollständig bei der Erstellung der Planungsrechnung und der Ableitung der PlanCashflows zu berücksichtigen. Diese Risiken können makro- oder mikroökonomischer Natur sein.
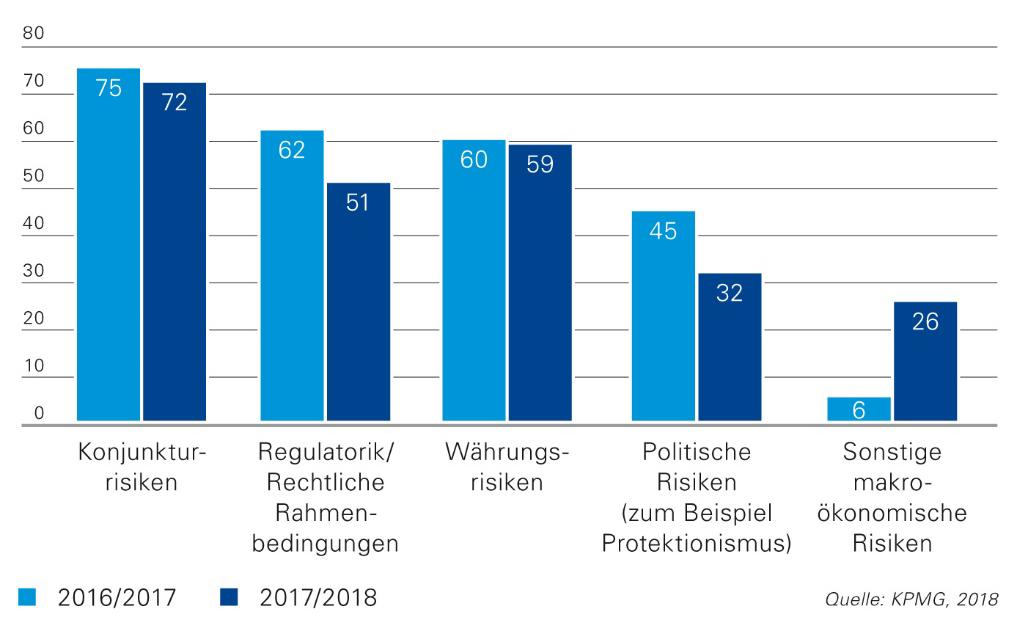
Auf makroökonomischer Ebene gab mit 72 Prozent der Großteil der Unternehmen an, Konjunkturrisiken innerhalb ihrer Planung einzubeziehen. Daneben wurden Währungsrisiken (59 Prozent) als zweitwichtigste Risikoart in den Planungsrechnungen berücksichtigt. Weitere planungsrelevante Risiken waren regulatorische und rechtliche Rahmenbedingungen (51 Prozent) und politische Risiken wie Protektionismus (32 Prozent).
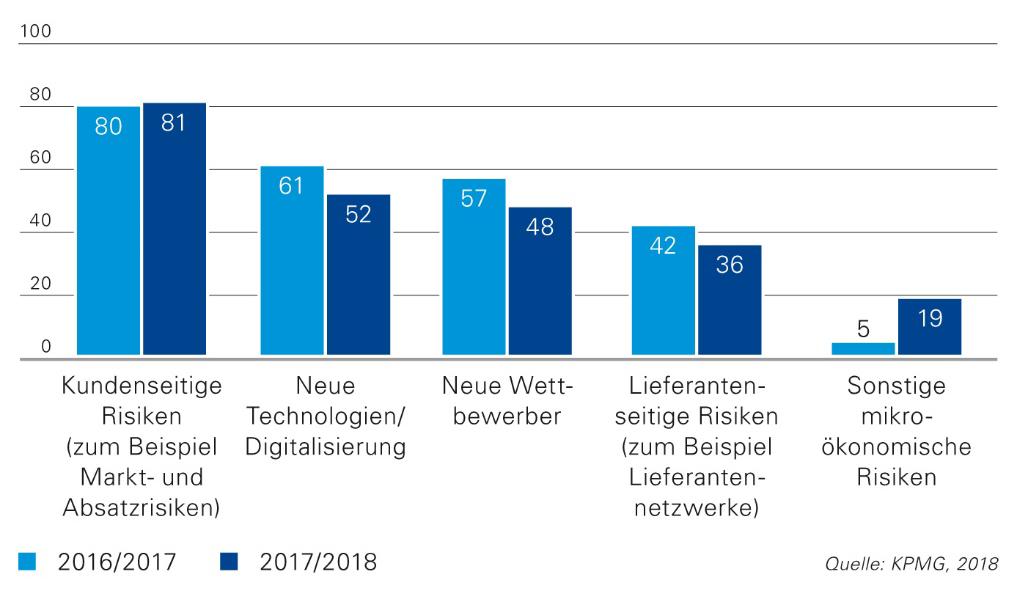
Mikroökonomisch waren erneut kundenseitige Markt- und Absatzrisiken mit 81 Prozent die am häufigsten in der Planung berücksichtigte Risikoart. Des Weiteren berücksichtigten 52 Prozent der Unternehmen Risiken aus technologischem Wandel und Digitalisierungsentwicklungen sowie 48 Prozent den sich potenziell verstärkenden Wettbewerb durch den Eintritt neuer Marktteilnehmer.
Bei einer Analyse der Branchen zeigt sich, dass insbesondere in den Bereichen Automotive, Media & Telecommunications und Technology die Teilnehmer verstärkt Risiken aus neuen Technologien infolge fortschreitender Digitalisierung in der Planungsrechnung berücksichtigen. Hinsichtlich kundenseitiger Risiken lag der Anteil von in der Erstellung einer Planungsrechnung berücksichtigten Markt- und Absatzrisiken in den Bereichen Automotive, Technology, Chemicals & Pharmaceuticals, Energy & Natural Resources und
Berücksichtigung von Risiken in der Planungsrechnung –makroökonomische Risiken Gesamt (Angabe in Prozent, Mehrfachnennung möglich)
Quelle: KPMG, Deutschland, 2018
Berücksichtigung von Risiken in der Planungsrechnung –mikroökonomische Risiken Gesamt (Angabe in Prozent, Mehrfachnennung möglich)
Industrial Manufacturing deutlich über dem Durchschnittswert.
Insgesamt war zu beobachten, dass innovative Geschäftsmodelle bis hin zu disruptiven Neuerungen sowie die zunehmende Internationalisierung – trotz teilweise bestehender Protektionismustendenzen – die Chancen und Risiken neuartiger, aber auch etablierter Geschäftsmodelle erheblich beeinflussen und die Planbarkeit der künftigen Unternehmensentwicklung zunehmend komplexer machen. Die damit verbundenen Herausforderungen auf Ebene des
Quelle: KPMG, Deutschland, 2018
Unternehmensmanagements bei Strategie-, Investitions- und Transaktionsentscheidungen erfordern flexible Planungsinstrumente, die die Auswirkungen auf die Performance (Planungsrechnung) und das Risiko (Kapitalkosten) konsistent und transparent beleuchten.
Impressum
Herausgeber
KPMG AG
Wirtschaftsprüfungsgesellschaft Klingelhöferstraße 18 10785 Berlin
Redaktion
Dr. Marc Castedello (V. i. S. d. P.)
Ganghoferstraße 29 80339 München T +49 89 9282-1145 mcastedello@kpmg.com
Stefan Schöniger
Ludwig-Erhard-Straße 11-17 20459 Hamburg T +49 40 32015-5690 sschoeniger@kpmg.com
Newsletter kostenlos abonnieren
www.kpmg.de/newsletter/ subscribe.aspx www.kpmg.de
www.kpmg.de/socialmedia
Die enthaltenen Informationen sind allgemeiner Natur und nicht auf die spezielle Situation einer Einzelperson oder einer juristischen Person ausgerichtet. Obwohl wir uns bemühen, zuverlässige und aktuelle Informationen zu liefern, können wir nicht garantieren, dass diese Informationen so zutreffend sind wie zum Zeitpunkt ihres Eingangs oder dass sie auch in Zukunft so zutreffend sein werden. Niemand sollte aufgrund dieser Informationen handeln ohne geeigneten fachlichen Rat und ohne gründliche Analyse der betreffenden Situation. Unsere Leistungen erbringen wir vorbehaltlich der berufsrechtlichen Prüfung der Zulässigkeit in jedem Einzelfall.
© 2018 KPMG AG Wirtschaftsprüfungsgesellschaft, ein Mitglied des KPMG-Netzwerks unabhängiger Mitgliedsfirmen, die KPMG International Cooperative („KPMG International“), einer juristischen Person schweizerischen Rechts, angeschlossen sind. Alle Rechte vorbehalten. Der Name KPMG und das Logo sind eingetragene Markenzeichen von KPMG International.