Multiples 2.0 – Quo Vadis Multiplikatorbewertung
Die Multiplikatormethode ist ein „Klassiker“ der Unternehmensbewertung. Grundlage der Multiplikatorbewertung ist ein Analogieschluss: aus dem Preis, der für ein Unternehmen oder einen Vermögenswert gezahlt wurde, wird auf den Wert eines anderen vergleichbaren Bewertungsobjekts geschlossen. Was einfach klingt, löst in der Praxis zunehmend Störgefühle aus – warum werden derzeit vergleichsweise hohe Preise bezahlt? Wie kann ich mein fundamentales Bewertungsergebnis über die Multiplikatormethode qualifizieren? Welche Erwartung an die zukünftige Entwicklung des Bewertungsobjekts steckt in dem Multiplikator und kann ich diesen überhaupt auf meine Bewertung anwenden? Die Vermutung ist: Es lohnt sich hier „Licht ins Dunkel“ zu bringen.
Status Quo
Multiplikatorbewertung
Bereits im Grundsatz der Unternehmensbewertung „bewerten heißt vergleichen“ drückt sich die Systematik eines Analogieschlusses aus. Eine Multiplikatorbewertung wird häufig als ein vereinfachendes Verfahren betrachtet, weil es ausschließlich einzelne finanzielle Kennzahlen (wie Umsatz oder EBITDA) oder nicht finanzielle Kennzahlen (wie Click -Through Rates bei Start -ups) für den Vergleich heranzieht. Aus Preisinformationen von Kapital- und Transaktionsmärkten und den finanziellen/nicht finanzielle Kennzahlen wird auf den Wert des Bewertungsobjekts geschlossen. Das Gesetz von der Unterschiedslosigkeit der Preise (law of one price) bildet die Grundidee jeder Anwendung von Multiplikatoren – sei es für Unternehmen und Unternehmensteile oder einzelne immaterielle oder materielle Vermögenswerte. Insbesondere für letztere finden sich in der Praxis in der Regel nur selten Anwendungsfälle mangels öffentlich verfügbarer Informationen – Ausnahmen bestehen unter anderem bei Mobilfunklizenzen für Telekommunikationsunternehmen oder für die Bewertung von Immobilienobjekten. Meist werden daher Multiplikatoren für die Bewertung von Unternehmen in Gänze oder Unternehmensteilen herangezogen.
Häufig wird in der Bewertungspraxis übersehen, dass ein Vergleich zwischen Multiplikatormethode und kapitalwertorientierten Verfahren nur dann möglich ist, wenn beide Methoden auf der gleichen Grundlage fußen. Letztlich ist die Multiplikatormethode aus der Perspektive der Unternehmensbewertung ein einperiodiges Discounted Cashflow-, also ein sogenanntes Rentenmodell. Demzufolge funktioniert der Analogieschluss nur dann, wenn alle wertbeeinflussenden Faktoren sich auch in den miteinander verglichenen Objekten, das heißt in den herangezogenen Vergleichsunternehmen bzw. -transaktionen und im konkreten Bewertungsobjekt gleichermaßen auswirken. Nur dann ist
ein Multiplikator ein geeigneter Schätzer für den Unternehmenswert.
Die Anwendungsfälle der Multiplikatormethode sind in der Praxis recht breit und finden sich bei M&A -Transaktionen bis hin zu steuerlichen oder rechnungslegungsbezogenen Bewertungen. Inhaltlich ist die Auswahl geeigneter Multiplikatoren vom jeweiligen Bewertungsanlass abhängig.
Kriterien, die für die Vergleichbarkeit von Multiplikatoren, heranzuziehen sind, sind vielfältig. Jedoch gibt es wiederkehrende Fallstricke bei der Analyse, die nachfolgend skizziert werden:
Einflussfaktoren für die Multiplikatorbewertung
Bilanzierungsunterschiede
Investitionsstau
Quelle: KPMG, Deutschland, 2017
Einfluss von Wachstum und Risiko
Wachstum und Risiko sind zentrale Kriterien, die bei der Anwendung der Multiplikatormethode in vielerlei Hinsicht Einfluss auf die Wertaussage haben.
Der Grundsatz lautet: Höheres
Wachstum führt zu höheren Multiplikatoren. Wachstum wirkt sich auf alle Multiplikatoren gleichermaßen aus und spielt bei der Auswahl für das Bewertungsobjekt (erwartetes Wachstum im Vergleich zur Peer Group oder zu vergleichbaren Transaktionen) und in der Interpretation des Bewertungsergebnisses eine zentrale Rolle.
Der Wachstumspfad oder -zyklus kann sich bei einzelnen Vergleichsunternehmen oder zwischen Peer Group und Bewertungsobjekt unterscheiden. Demzufolge sind absolute, aber auch periodenspezifische Wachstumsunterschiede bei der Auswahl von Multiplikatoren zu berücksichtigen.
Spiegelbildlich zum Wachstum wirkt sich das Risikomaß auf die Multiplikatorbewertung aus. Potenzielle Unterschiede im Risikomaß (Renditeforderung, also verlangte Rendite für die Übernahme des Risikos) sind ebenfalls über die Auswahl der Vergleichsunternehmen und vergleichbaren Transaktionen zu berücksichtigen.
Oftmals sind Wachstum und Risiko in Abhängigkeit vom Reifegrad des Unternehmens negativ miteinander korreliert. So bestimmt einerseits die Größe eines Unternehmens (in einer relativen Betrachtung bezogen auf die Größe des relevanten Marktes) häufig auch Chancen in Bezug auf zukünftiges Wachstum durch eine Ausweitung der Geschäftstätigkeit in diesem Markt, das heißt je kleiner der relative Marktanteil, desto höher grundsätzlich die Wachs-
tumsmöglichkeiten. Andererseits weisen größere Unternehmen, die sich bereits am Markt erfolgreich etabliert haben und damit zukünftig nur noch geringere Wachstumserwartungen haben, oftmals ein gegenüber jungen, kleinen Unternehmen geringeres Risiko auf. Zudem hat die regionale Ausrichtung der Geschäftsaktivitäten Einfluss auf Wachstum und Risikoprofil bzw. den Reifegrad der Geschäftsentwicklung.
„Wachstum“ und „Risikomaß“ wirken sich auf alle finanziellen und nicht finanziellen Größen, die Basis für einen Multiplikator sein können, gleichermaßen aus. Hinter dem Wachstum stehen, ökonomisch betrachtet , das makroökonomische und konjunkturelle Umfeld und die regionale Ausrichtung auf Märkte (geografischer Footprint, Lebens zyklus der Märkte/Produkte). Spiegelbildlich drückt sich dies im Risikomaß aus, das heißt in den Renditeforderungen von Investoren an das Vergleichsunternehmen (Länderrisikoprofil der Geschäftsaktivitäten, Reifegrad der Märkte).
Hier zeigen sich insbesondere die aktuellen Herausforderungen durch die signifikanten Veränderungen von Geschäftsmodellen zum Beispiel durch Digitalisierung und/oder makroökonomische Veränderungen wie politischer Protektionismus. Der Reifegrad eines Unternehmens ist kein unveränderlicher Zustand, sondern wird durch strategische Neuausrichtungen auf zukünftige innovative Wachstumsfelder oder die Konvergenz von Branchen verändert. Gleiches gilt für das dynamische Markt - und technologische Umfeld, in dem sich Unternehmen bewegen, gepaart mit globalpolitischen Entwicklungen. Diese Trends, auf welche Unternehmen sehr unterschiedlich reagieren, erschweren die Bestimmung von Vergleichsunternehmen und Vergleichstransaktionen, um Wachstum und Risiko
sachgerecht in die Multiplikatorbewertung einfließen zu lassen. Wie wurde dieses Spannungsfeld bisher in der Bewertungspraxis gelöst? Es wurde angenommen, dass die Peer Group oder die Vergleichstransaktionen das Risikoprofil des Bewertungsobjekts im Sinne des Risikoäquivalenzprinzips zutreffend abbilden. Der Vergleich von Wachstumserwartungen auf Basis von Schätzungen für Peer Group und Bewertungsobjekt führte dann zu einer Einschätzung eines sachgerechten Multiplikators. Wenn aber vor dem Hintergrund der skizzierten Veränderungsdynamiken und Trends die Peer Group zunehmend das Risikoäquivalenzprinzip verletzt, stellt sich die Frage, wie belastbar die Multiplikatormethode noch sein kann?
Hier setzt die von KPMG entwickelte Lösung der Multiplikatorbewertung 2.0 an. Ausgangspunkt stellt das Prinzip der Multiplikatormethode dar, das eine Kombination aus einer Performance- und gleichermaßen Risikogröße ist, da der Multiplikator aus dem Wert bzw. Preis abgeleitet wird, in dem sich diese beiden Elemente abgebildet haben. Insofern lassen sich die exogenen und endogenen Faktoren für das zukünftige Wachstum des Bewertungsobjekts über Simulationsanalysen untersuchen, die gleichermaßen Rückschluss auf das individuelle Risiko des Bewertungsobjekts bzw. die Rendite für das übernommene Risiko und damit den sachgerechten Multiplikator ermöglichen.
Einflüsse weiterer Faktoren Neben Wachstum und Risiko beeinflussen weitere Kriterien die Vergleichbarkeit des Multiplikators zwischen Bewertungsobjekt und Unternehmen bzw. Transaktionen, die sich in unterschiedlichem Maße auf die V orgehensweise bei der Multiplikatorbewertung auswirken.
Unterschiede in der Kostenstruktur zwischen Bewertungsobjekt und Vergleichsunternehmen sind nur insoweit relevant, wie sie sich noch nicht in der relevanten Kennzahl abbilden, was insbesondere Umsatzmultiplikatoren oder nicht finanzielle Multiplikatoren betrifft. Ergebnis multiplikatoren sind daher gegenüber Umsatz multiplikatoren zur Berücksichtigung individueller Unterschiede in der Kostenstruktur des Bewertungsobjekts vorzugswürdig. Umsatz multiplikatoren sind grundsätzlich gegenüber Ergebnis multiplikatoren nur dann vorteilhaft, wenn für das Bewertungsobjekt eine gegenüber Ist - bzw. Plangrößen andere ZielKostenstruktur angenommen werden soll.
Steuervorteile der Fremdfinanzierung oder aus steuerlichen V erlustvorträgen materialisieren sich in höheren Multiplikatoren auf Basis operativer Größen. Aus diesem Grund ist auf eine Vergleichbarkeit der Finanzierungsstruktur und steuerliche Sondersachverhalte der einzelnen Peer Group-Unternehmen und des Bewertungs objekt s zu achten.
Auch nicht zahlungswirksame Erträge und Aufwendungen haben – bei nicht sachgerechter Anwendung – Einfluss auf die Multiplikatorbewertung. Es ist für die Multiplikatorbewertung auf bereinigte Ergebnisgrößen abzustellen; so sind insbesondere nicht zahlungswirksame Erträge und Aufwendung für Bewertungszwecke zu eliminieren. Dies gilt sowohl bei den Vergleichsunternehmen und Transaktionen als auch beim Bewertungsobjekt.
Ein weiterer Bereich, der bei der Multiplikatorbewertung besondere Aufmerksamkeit verdient, sind die Investitionen oder die Veränderung des Net Working Capital. Multiplikatorbewertungen auf Grundlage von Größen der Gewinn- und Verlustrechnungen ge-
hen implizit davon aus, dass einheitliche Prämissen für die Vergleichsunternehmen und das Bewertungsobjekt im Hinblick auf ein einheitliches Investitionsverhalten und Veränderung des Working Capital bestehen. Liegt zum Zeitpunkt der Bewertung zum Beispiel ein Investitionsstau vor oder ist das Working Capital nach einem Asset Deal wieder aufzubauen, ist dies bei einer sachgerechten Anwendung von Multiplikatorbewertungen zu berücksichtigen.
Einflüsse auf Multiplikatoren sind ferner durch die von Erwerbern bezahlten Transaktionspreise oder Prämien gegeben, die sich aus einer Erlangung der Kontrolle sowie etwaiger Synergieerwartungen speisen. Daher ist im spezifischen Bewertungsfall zu prüfen, ob Kontrollprämien als impliziter Bestandteil von Transaktionsmultiplikatoren für das Bewertungsobjekt zur Anwendung kommen können beziehungsweise bei Mehrheitsübernahmen Berücksichtigung finden sollen. Auch hierbei gilt es bei der Beurteilung das aktuelle Marksentiment zu reflektieren, da die Prämien zwischen den Branchen, aber auch in Abhängigkeit von der Position im Zyklus der M&AMärkte schwanken.
Bei der Anwendung auf das Bewertungsobjekt sind in zeitlicher Hinsicht vergleichbare Finanzinformationen zu berücksichtigen. Aus Vergleichbarkeitsgründen können Transaktionspreise nur in zeitlicher Nähe zum Bewertungsstichtag für das Bewertungsobjekt zu sachgerechten Aussagen führen. Ferner ist die Verwendung von Multiplikatoren auf Basis von Ist -Zahlen gegenüber Analystenschätzungen abzuwägen. Es ist in der Bewertungspraxis üblich, historische Umsatz - und Ergebnisgrößen sowie aktuelle Analystenschätzungen, die zum Zeitpunkt der Bewertung vorlagen, in das Verhältnis mit der Kapitalmarktbewertung zu stellen. Dabei ist auch
die Vereinheitlichung des Geschäftsjahres innerhalb der Peer Group und für das Bewertungsobjekt sicherzustellen. Bedingt durch unterschiedliche Geschäftsjahre bilden sich Zyklen (konjunkturelle oder Branchenzyklen) im unterschiedlichen Maße in den zugrunde liegenden Finanzkennzahlen ab. Insofern ist die Periodenabgrenzung ein wichtiges Analysefeld.
Gleiches gilt auch für den Einfluss von Rechnungslegungsstandards. Typische Problemfelder sind hierbei die Unterschiede im Ausweis von Aufwendungen bei operativen Aufwandsarten gegenüber einem Ausweis im Finanzergebnis. Diese Einflüsse dürfen zu keinen unterschiedlichen Wertaussagen führen. Insofern sind Periodenabgrenzung und Unterschiede aus der Anwendung der Rechnungslegungsstandards zu analysieren. Dies betrifft unter anderem die neue Leasingbilanzierung (IFRS 16), die teilweise erheblichen Einfluss auf ausgewiesene EBITDAGrößen haben dürfte und damit eine der häufig angewendeten Finanzkennzahlen für Multiplikatorbewertungen betrifft.
Konsequenzen bei der Anwendung der Multiplikatormethode Alle vorstehenden Kriterien stellen in der Praxis wiederkehrende Anforderungen an die Analyse bei Multiplikatorbewertungen dar. Sie sind einzelfallbezogen zu betrachten und als fakultativer Analysebaustein anzusehen, um dem Grundsatz des „law of one price“ gerecht zu werden und die Vergleichbarkeit sicherzustellen
Insgesamt ist dadurch die Aussage der Multiplikatormethode in der Praxis der Unternehmens bewertung eingeschränkter denn je. Gleichzeitig bilden Multiplikatoren unverändert eine erste wichtige Orientierung bei der Beurteilung von Unternehmen insbesondere
von Investitionen in neue Geschäftsmodelle, weil entsprechende Informationen über die zukünftige Entwicklung nur eingeschränkt verfügbar sind – ein Widerspruch? Nein: Multiplikatorbewertungen
erfordern heute mehr denn je qualifiziertere Analysen. Die nächste Generation der Multiplikatorbewertung oder Multiples 2.0 analysieren holistisch die genannten Kriterien, um die Vergleichbarkeit der Multiplikatoren sicherzustellen. Der Schwerpunkt liegt dabei auf der Analyse der Multiplikatoren unter Performanc e- und Risikoaspekten
Direkte Ableitung von Kapitalkosten – Alternativen zum Peer Group - Ansatz
Die zunehmenden dynamischen Veränderungen auf weltpolitischer und makroökonomischer Seite sowie durch Digitalisierung in den Geschäftsmodellen von Unternehmen auf mikroökomischer Ebene führen zu wachsenden Herausforderungen bei der Bewertung von Unternehmen und Handlungsoptionen. So wird erwartet, dass die Geschäftsmodelle vieler Großunternehmen sich in den kommenden drei Jahren so stark verändern wie in den letzten dreißig Jahren.1 Auf Vergleichsbasis beruhende Methoden wie der Peer Group-Ansatz verlieren bei der Kapitalkostenbestimmung in einer zunehmend unvergleichbaren Welt kontinuierlich an Schärfe. Wenn der Bewerter jedoch den unmittelbar beobachtbaren Vergleichsmaßstab nicht mehr zugrunde legen kann, muss er auf weiterentwickelte Ansätze und Methoden zurückgreifen. Derartige Ansätze müssen konsequent dem gebotenen Risikoäquivalenzprinzip der Bewertung folgen, eine tatsächliche Quantifizierung und Vergleichbarkeit der Unternehmensrisiken zulassen und konsistent unternehmensspezifische Kapitalkosten ableiten.
Notwendigkeit der Risikoquantifizierung 1 „Bewerten heißt vergleichen.“ 2 Dieses grundlegende Prinzip der (Unternehmens -)Bewertung gilt einmal mehr, gerade auch im aktuellen Wirtschaftsumfeld, das durch hohe Dynamiken und Volatilitäten sowie einen starken Trend zur Disruption gekennzeichnet ist. Um den bekannten Preis eines Unternehmens auf ein anderes Unternehmen mit unbekanntem Preis zu übertragen, müssen beide Unternehmen unter anderem äquivalenten Risiken unterliegen (Risikoäquivalenzprinzip). Das Risikoäquivalenzprinzip ist eines der zentralen, wenn nicht das
1 manager magazin, März 2017, S. 79 ff.
2 Moxter, Grundsätze ordnungsmäßiger Unternehmensbewertung, 2. Auflage 1983, S. 123.
zentrale Äquivalenzprinzip der Bewertung und kann in Theorie und Praxis als generell akzeptiert gelten. Für seine sachgerechte Berücksichtigung ist es notwendig, die operativen Risiken von Unternehmen und Geschäftsmodellen miteinander vergleichen zu können, denn nur so kann die notwendige Risikoäquivalenz tatsächlich überprüft werden. Für die Bewertung etablierter Geschäftsmodelle wird in der Bewertungspraxis auf die Kapitalmarktdaten börsennotierter Vergleichsunternehmen (Peer Group) zurückgegriffen. Die Auswahl der Vergleichsunternehmen erfolgt hierbei oft anhand rein qualitativer Merkmale (zum Beispiel Branche, Region, Absatz - und Kundenbasis) und ist daher oft Gegenstand kontroverser Diskussionen zwischen den beteiligten Transaktionsparteien, Bewertern und Gerichten. Da es bislang an einem einheitlichen Ansatz zur Quantifizierung
operativer Unternehmensrisiken fehlte, war der Ausgang solcher Diskussionen regelmäßig ungewiss.
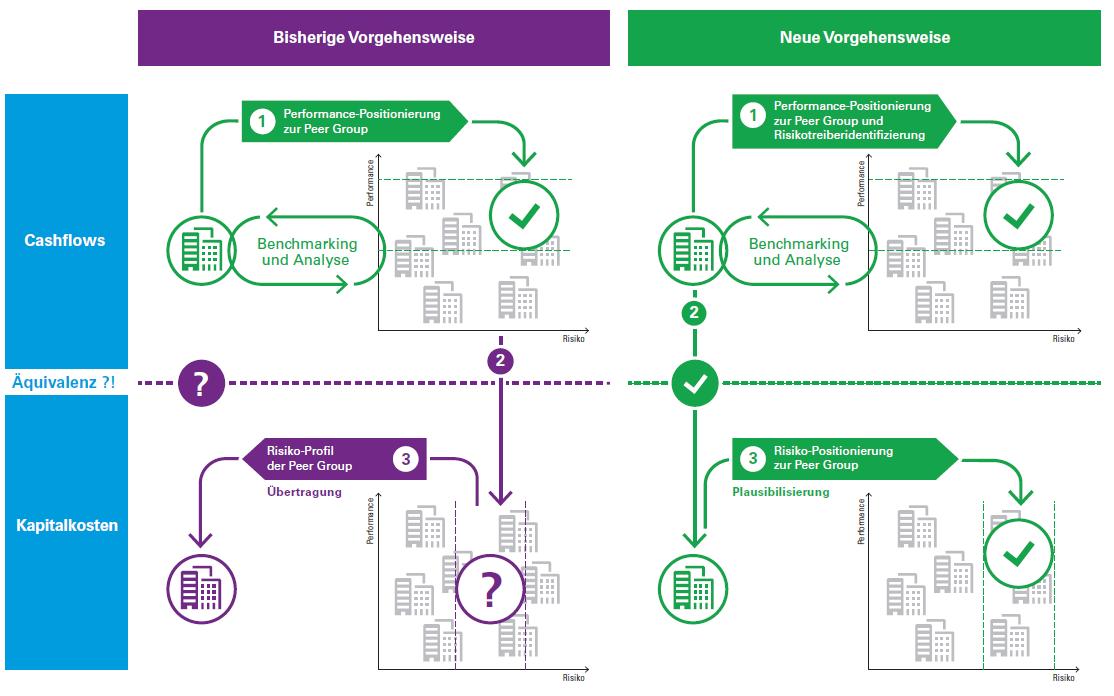
Zunehmende Schwächen bisheriger Ansätze Für die Beurteilung etablierter Geschäftsmodelle mit einer existierenden kapitalmarktorientierten Vergleichsbasis kann der Peer Group-Ansatz grundsätzlich als angemessen betrachtet werden. Nachstehende Grafik zeigt jedoch, dass ungeachtet dessen auch im Rahmen dieses Ansatzes bereits Unschärfen resultieren können:
Risikoäquivalenz im Vergleich
So ist es übliche Praxis, im Rahmen der Cashflow-Prognose eine Plausibilisierung der erwarteten Unternehmensperformance anhand von Benchmarkdaten der Peer Group vorzunehmen und mittels unternehmensspezifischer Merkmale innerhalb der Peer Group-Bandbreite z u positionieren. Im Hinblick auf die hierzu korrespondierenden Unternehmensrisiken gelingt eine solche Positionierung innerhalb einer Peer Group-Bandbreite in Ermangelung praktikabler Ansätze zur unternehmensindividuellen Risikoquantifizierung bislang jedoch nicht. Hier überwiegen oft eine pauschale Mittelwertbildung oder stark vereinfachende Gewichtungen. Einerseits liegt hierin die Ursache der beschriebenen kontroversen Diskussionen der beteiligten Parteien, da sowohl die Peer Group-Auswahl als auch die V erdichtung der Peer GroupBandbreite wenig objektivierbar sind. Andererseits liegt hierin die tatsächliche Gefahr, dass die Risi-
ken der bewertungsrelevanten Cashflows nicht äquivalent zu den in den Kapitalkosten implizit berücksichtigten Risiken sind, was zu Fehlbewertungen und folglich Fehlinvestitionen führen kann. Fehlt es an Ansätzen, die Cashflows und Kapitalkosten konsistent – im Sinne der Risikoäquivalenz –miteinander zu verbinden, können die hieraus möglicherweise resultierenden Verletzungen des Risikoäquivalenzprinzips auch nicht quantifiziert werden. Für etablierte Geschäftsmodelle und Unternehmen wurde diesen Gefahren in der Bewertungspraxis durch die Anwendung unterschiedlicher Bewertungsmethoden basierend auf langjährigen Erfahrungswerten Rechnung getragen.
Letzteres scheidet bei der Beurteilung neuer innovativer Geschäftsmodelle und Start -ups jedoch aus. Wird berücksichtigt, dass auch Unternehmen mit etablierten Geschäftsmodellen sich den rasch wandelnden politischen und wirt-
Quelle: KPMG, Deutschland, 2017
schaftlichen Rahmenbedingungen stellen und entsprechend dynamisch anpassen müssen, ist der „Start -up-Charakter“ nicht länger nur eine Eigenschaft neuer innovativer Unternehmen. Vielmehr ist zu erwarten, dass die Mehrzahl aller Unternehmen künftig Startups sind. Somit verlieren auch für etablierte Unternehmen bisherige Ansätze mittels Peer Group aufgrund rückläufiger Vergleichbarkeit zwischen Peer Group und Unternehmen zusehends an Legitimation. Hinzu tritt das Problem, dass auch die bislang herangezogenen Kapitalmarktdaten aufgrund von fundamentalen Krisen in der jüngeren Vergangenheit, politisch motivierten Ereignissen wie zum Beispiel dem Brexit oder einer neuen Art von Protektionismus sowie ökonomischer Veränderungen wie Digitalisierung oder Industrie 4.0 als Erfahrungsbasis und Ausgangspunkt für zukünftige Erwartungen nur noch sehr eingeschränkt verwertbar scheinen.
Erweiterte Ansätze zur Ableitung von unternehmensspezifischen Kapitalkosten
Neue praktikable Ansätze, die das unternehmensspezifische Risiko eines Bewertungsobjektes direkt ableiten und äquivalent in seinen Kapitalkosten reflektieren, werden folglich benötigt. Mit CEDA (Corporate Economic Decision Assessment) hat KPMG einen praktikablen Ansatz entwickelt, der das operative Risiko eines zu bewertenden Unternehmens äquivalent in den Cashflows und den Kapitalkosten gleichermaßen berücksichtigt (vergleiche vorstehende Abbildung).
Ableitung und Plausibilisierung der zukünftigen Cashflows erfolgen wie bisher auf der Basis der unternehmensindividuellen Planungsrechnungen und unter Berücksichtigung der jeweiligen Markt - und Wettbewerbssituation. Etablierte Unternehmen sind mit dieser Vorgehensweise grundsätzlich vertraut, sie müssen lediglich die sich zukünftig verändernden Rahmenbedingungen, Geschäftsmodelle und operativen Treiber konsistent in das bestehende Instrumentarium integrieren. Mangelnde Vergleichbarkeit zu bestehenden Geschäftsmodellen bedingt eine Fokussierung auf die operativen Treiber und eine tiefere Auseinandersetzung mit den operativen Geschäftsmodellen als bisher. Grundsätzlich sollte jede Bewertung auf dem operativen Geschäftsmodell und nicht lediglich auf den daraus resultierenden finanziellen Kennzahlen aufsetzen. Dies blieb in der Vergangenheit bei der Bewertung etablierter Geschäftsmodelle oftmals unberücksichtigt oder wurde mit der Annahme gerechtfertigt, dass etablierte Unternehmen sich durch vergleichbare Finanzkennzahlen hinreichend erfassen lassen. Die Prognose zukünftiger Cashflows bedingt bei einer fehlenden Unternehmenshistorie eine dezidierte
Beschäftigung mit dem operativen Geschäftsmodell. Hieran anschließend erfolgt die Transformation in ein integriertes simulationsfähiges Financial Model.
Durch Big Data und die zunehmende Verfügbarkeit operativer Kennzahlen gelingt so eine direkte Verbindung zwischen der Entwicklung der operativen Treiber eines Geschäftsmodells und seiner finanziellen Performance. Da es sich um zukunftsbezogene Daten handelt, sind die in die Beurteilung einzubeziehenden operativen Treiber regelmäßig keine einwertigen Größen. Ihr Einbezug in erwartbare Bandbreiten lässt in Kombination mit dem zu bewertenden Geschäftsmodell in einem ersten Schritt die Ableitung der für Bewertungszwecke notwendigen Erwartungswerte der zukünftigen Cashflows zu. Technische Basis hierfür sind simulative Planungsansätze (Monte CarloSimulationen). Bereits diese Erweiterung verbessert Ergebnis und Transparenz bisheriger Vorgehensweisen signifikant, die bislang oft lediglich von der Annahme geprägt waren, dass die Planungsrechnungen bereits Erwartungswerte reflektieren. Offensichtlich ambitionierte Planungsrechnungen wurden einfach durch den pauschalen Ansatz sogenannter Alpha-Faktoren als Zuschlag zu den Kapitalkosten anzupassen versucht.
Dieselben Informationen über die zukünftigen operativen Treiber des Geschäftsmodells werden dann zur direkten Ableitung der Kapitalkosten herangezogen. Hierbei spielen in einem zweiten Schritt simulativ abgeleitete zukünftig erwartete Volatilitäten der prognostizierten Cashflows ebenso eine Rolle wie das Verhältnis dieser zum Kapitalmarkt. Beide Merkmale kennzeichnen das unternehmensspezifische operative Risiko, das sich in den bewertungsrelevanten Kapitalkosten
niederschlagen muss. Nur wenn es gelingt, die Unternehmensrisiken bereits bei der CashflowPrognose richtig zu erfassen und zu messen, können diese Risiken angemessen in dem Vergleichsmaßstab – den Kapitalkosten –abgebildet werden. Zusätzlich sind innerhalb des Unternehmens bes tehende risikodiversifizierende Effekte zum Beispiel zwischen Geschäftsbereichen oder Regionen explizit zu berücksichtigen. Im Ergebnis resultieren direkt abgeleitete unternehmensspezifische Kapitalkosten, die dann – analog zur Vorgehensweise bei den Cashflows – anhand von Marktund Vergleichsdaten plausibilisiert und in die Bandbreite einer Peer Group eingeordnet werden können.
Vorteile neuer Ansätze wie CEDA
Die in der Vergangenheit unter „stabilen Unsicherheiten“ oft angenommene Risikoäquivalenz zwischen Bewertungsobjekt und Vergleichsinvestition wird zukünftig immer weniger aufrecht zu erhalten sein. Rein vergleichsbasierte Methoden wie Peer GroupAnsätze können insbesondere bei der Beurteilung neuer Geschäftsmodelle zu Fehlentscheidungen führen. Die parallele und zueinander konsistente Ableitung von Cashflows und Kapitalkosten hilft, die Nachteile bisheriger Ansätze zu vermeiden. Die auf der technischen Basis flexibler und dynamischer Simulations - und Planungsmodelle gleichzeitige Ermittlung der Erwart ungswerte zukünftiger Cashflows (Performance) und ihrer Kapitalkosten (Risiko) ermöglicht – basierend auf denselben Informationen und einem konzeptionell geschlossenen Ansatz wie CEDA – die richtige Wertableitung vor dem Hintergrund gebotener Risikoäquivalenz. Das hohe Maß an Transparenz über die Entwicklung dieser wesentlichen Parameter einer Bewertung wirkt objektivierend und reduziert durch eine
nachvollziehbare Quantifizierbarkeit von Risiken den Graubereich rein qualitativ unterlegter Abschät-
zungen als Ursache unterschiedlicher Einschätzungen der beteiligten Parteien.
Der Schritt über die Grenzen: Steuerliche Konsequenzen eines Wegzugs
Vor dem Hintergrund der ges tiegenen internationalen Mobilität der Anteilseigner von Unternehmen gilt es, die steuerlichen Folgen für den Anteilseigner bei einem Wegzug ins Ausland zu kennen. So kann beispielsweise ein eigentlich nur vorübergehend geplanter Auslandsaufenthalt zum „unbemerkten“ Wegzug werden, wenn die planmäßige Rückkehr nach Deutschland nicht erfolgt. In einer solchen Situation wird häufig die Wegzugsbesteuerung nach § 6 AStG vergessen, die zu einer erheblichen einkommensteuerlichen Belastung führen kann. Im Rahmen eines Wegzugs können auch erbschaftssteuerliche Konsequenzen durch das Risiko einer Doppeltbesteuerung entstehen. Idealerweise sollte vor Wegzug ins Ausland versucht werden, durch eine sorgfältige Analyse etwaigen Risiken entgegenzuwirken.
Hintergründe zur Wegzugsbesteuerung nach § 6 AStG Egal ob jung oder alt, immer häufiger erfüllen sich Deut sche den langersehnten Traum, ein neues Leben im Ausland zu starten. Sei es vorübergehend im Rahmen der Ausbildung, einer beruflichen Chance in einem internationalen Unternehmen oder zwecks Ruhestand im sonnigen Süden. Bevor jedoch das Eigenheim verkauft und der Haushalt in Deutschland aufgelöst wird, ist es ratsam, sich zuvor mit einem Steuerberater auszutauschen, sofern Anteile an Unternehmen gehalten werden. Ansonst en besteht das Risiko, dass aufgrund eines Umzugs „Wegzugsteuern“ zu zahlen sind, z um Beispiel in Form von Steuern auf einen fiktiven Veräußerungsgewinn von Gesellschaftsanteilen, die man gar nicht beabsichtigt zu veräußern.
Damit dem deutschen Fiskus das Besteuerungsrecht an den in der Beteiligung gebildeten stillen Reserven durch einen Wegzug in einen Staat, mit dem ein Doppelbesteuerungsabkommen (DBA)
abgeschlossen wurde, nicht verloren geht, wurde § 6 AStG in das Außensteuergesetz aufgenommen.
Gemäß § 6 Abs. 1 S. 1 AStG wird eine entgeltliche Veräußerung von Unternehmensanteilen unterstellt, sobald eine natürliche Person ihre unbeschränkte Steuerpflicht durch Wohnsitzverlegung beendet. Die Wegzugsbesteuerung soll sicherstellen, dass die in Deutschland angewachsenen stillen Reserven, die ohne Wegzug ins Ausland im Falle einer Veräußerung der Beteiligung zu realisieren wären, auch weiterhin in Deutschland versteuert werden.
Zu einer Entschärfung führte das Urteil des Europäischen Gerichtshofs im Streitfall „Lasteyrie du Saillant“, in dem die französische Wegzugsbesteuerung, die – analog zur alten Rechtslage in Deutsc hland – eine sofortige Besteuerung von stillen Reserven im Falle eines Wegzugs vorsah, als unvereinbar mit der in der Europäischen Union (E U) geltenden Niederlassungsfreiheit erklärt wurde.
Dies führte dazu, dass im Rahmen der Neuerung des § 6 AStG eine Stundungsregelung im Falle eines Wegzugs innerhalb der EU oder des EWR-Raumes vorgesehen wurde.
Voraussetzungen der Wegzugsbesteuerung
Für das Wirksamwerden der Wegzugsbesteuerung nach § 6 AStG müssen persönliche und sachliche Voraussetzungen erfüllt werden. Zu den persönlichen Voraussetzungen zählt das Bestehen einer unbeschränkten Steuerpflicht im Inland gemäß § 1 Abs. 1 EStG für einen Zeitraum von mindestens zehn Jahren. Dabei ist nicht ausschlaggebend, ob die unbeschränkte Steuerpflicht über zehn aufeinanderfolgende Jahre bestand, vielmehr ist das zehnjährige Bestehen der unbeschränkten Steuerpflicht in Summe maßgebend.
Der sachliche Anknüpfungspunkt ist die Beteiligung an einer in- oder ausländischen Kapitalgesellschaft nach § 17 EStG. Demnach ist eine innerhalb der letzten fünf Jahre
mindestens 1-prozentige Beteiligung für das Wirksamwerden der Wegzugsbesteuerung notwendig. Ebenfalls kann die Beteiligung an einer Personengesellschaft mit etwas anders gelagerten Voraussetzungen die Wegzugsbesteuerung auslösen. Voraussetzung hierfür ist, dass sich durch den Wegzug das Besteuerungsrecht nach dem jeweiligen DBA auf den ausländischen Wohnsitzstaat verlagert.
Rechtliche Folgen
Sind diese Voraussetzungen gegeben, wird zum Zeitpunkt des Wegzugs eine Veräußerung der Beteiligung unterstellt. Die Bemessungsgrundlage für die Besteuerung ist der fiktive Veräußerungsgewinn. Um diesen zu ermitteln, ist eine Unternehmensbewertung zum Zeitpunkt, zu dem die Voraussetzungen der Wegzugsbesteuerung erfüllt sind, vorzunehmen und der anteilige Wert ist den jeweiligen Anschaffungskosten gegenüberzustellen. Auf den anteiligen Vermögenszuwachs ist sodann das Teileinkünfteverfahren anzuwenden, welches eine Besteuerung der Veräußerungsgewinne zu 60 Prozent vorsieht. Fiktive Veräußerungsverluste werden einkommensteuerlich außer Betracht gelassen. Aber auch gerade diesen Fall sollte man mit seinem Steuerberater besprechen, z um B eispiel könnte dieser Verlust steuerwirksam realisiert werden.
Weiterhin unterscheidet das Gesetz zwischen Fällen der Wohnsitzverlegung innerhalb des EU/EWR-Gebiets und dem Wegzug in Drittstaaten (zum Beispiel USA oder Schweiz). Dabei wird die Wegzugssteuer in Fällen der Wohnsitzverlagerung innerhalb des EU-/EWR-Gebiets zinslos und unbefristet bis zum Zeitpunkt einer tatsächlichen Anteilsveräußerung gestundet, während bei dem Weg-
zug in einen Drittstaat die Wegzugssteuer im Grundsatz sofort zur Zahlung fällig ist.
Der Steueranspruch kann unter bestimmten Bedingungen auch entfallen. Dies ist beispielsweise der Fall, wenn die Beendigung der unbeschränkten Steuerpflicht auf vorübergehender Abwesenheit beruht oder der Steuerpflichtige innerhalb von fünf Jahren seit der Beendigung der unbeschränkten Steuerpflicht wieder unbeschränkt steuerpflichtig wird. Ferner besteht die Möglichkeit – beispielsweise durch Umstrukturierungsmaßnahmen im Vorfeld des Weg-zugs –die Wegzugsbesteuerung nach § 6 AStG zu vermeiden.
Erbschaftsteuerliche Konsequenzen eines Wegzugs Bei einem Wegzug ins Ausland sind neben dem § 6 AStG auch mögliche erbschaftsteuerliche Konsequenzen zu berücksichtigen. Im Vorfeld eines Wegzugs gilt es, die im Ausland geltenden erbschaftsrechtlichen Anforderungen zu bedenken, insbesondere wenn mehrere Länder von einem Erbfall betroffen sind.
In Deutschland liegt eine unbeschränkte Steuerpflicht vor, wenn der Erblasser und/oder der Erbe Steuerinländer sind oder aber sogenannte Inlandsvermögen im Sinne des Bewertungsgesetzes übertragen werden. Als Steuerinländer sind dabei Personen, die ihren Wohnsitz bzw. ihren gewöhnlichen Aufenthalt im Inland haben, zu verstehen. Auch nach Wegzug ins Ausland bleibt für weitere fünf Jahre eine (erweiterte) unbeschränkte Steuerpflicht bestehen, sodass das gesamte Vermögen auch weiterhin den Vorschriften des deutschen Erbschaftssteuergesetzes unterworfen ist. Sollte somit der Erblasser im Inland ansässig sein, so wird der gesamte Erbanfall – das
heißt sowohl das Auslands - als auch das Inlandsvermögen – von der unbeschränkten Steuerpflicht erfasst. Ist wiederum nur der Erwerber im Inland ansässig, so gelten nur für das auf ihn entfallende Vermögen die Vorschriften des deutsc hen Erbschaftsteuergesetzes. Immer steuerpflichtig als Inlandsvermögen ist daneben inländisches Betriebsvermögen, Anteile an einer deutschen Personengesellschaft oder Anteile an einer deutschen Kapitalgesellschaft, wenn der Gesellschafter und seine Familie zusammen mindestens 10 Prozent des Kapitals halten.
In bestimmten Fallkonstellationen kann das Risiko einer Doppelbesteuerung für einzelne Nachlassgegenstände aufgrund gegebener Situation in zwei Staaten entstehen. So tritt dies häufig infolge der Ausdehnung der unbeschränkten Steuerpflicht auf fünf Jahre nach dem Wegzug ein. Dabei ist zu beachten, dass europäische Erbschaftsteuersätze teilweise deutlich höher aus fallen als in Deutschland und somit ein nicht unwesentlicher Steueraufwand entstehen kann. Das deutsche Erbschaft steuergesetz ermöglicht zwar auf Antrag eine Anrechnung der ausländischen Erbschaftsteuer auf die deutsche Steuer, allerdings sind hierfür mehrere Bedingungen zu erfüllen.
Ermittlung des Unternehmenswerts
Ist ein Wegzug ins Ausland geplant, sollten stets steuerliche Konsequenzen im Vorfeld bedacht werden. So sollte idealerweise versucht werden, das Auslösen der Wegzugs besteuerung nach § 6 AStG bereits im Vorfeld durch eine sorgfältige Planung oder durch Umstrukturierungsmaßnahmen im Rahmen des Möglichen zu vermeiden.
Es kann jedoch auch Situationen geben, in denen es Sinn macht, ganz bewusst eine Art „Schlussbesteuerung“ in Deutschland im Wegzugszeitpunkt auszulösen, um erwartete künftige Wertsteigerungen einer günstigeren Besteuerung im Zuzugsstaat zu unterwerfen.
In jedem Fall ist jedoch die Dokumentation des Unternehmenswerts der Beteiligung durch eine fundamentale Unternehmensbewertung geboten. Denn – sollte der Anteilseigner im Falle eines Wegzugs keinen Unternehmenswert nachweisen können – so wird die Bewertung der Anteile von dem zuständigen Finanzamt übernommen. Dieses zieht dafür in der Regel das sogenannte „Vereinfachte Ertrags -wertverfahren“ §§ 199 bis 203 BewG heran. Demnach setzt sich der vereinfachte Ertragswert aus dem Ert ragswert des betriebsnotwendigen Vermögens sowie dem gemeinen Wert des nicht betriebsnotwendigen Vermögens zusammen.
Der Ertragswert des betriebsnotwendigen Vermögens lässt sich durch Multiplikation des „nachhaltig erzielbaren Jahresertrags“ mit einem Kapitalisierungsfaktor errechnen. Der Jahresertrag entspricht dabei dem Durchschnitt des um vorgegebene Korrekturposten bereinigten steuerlichen Betriebsergebnisses der letzten drei Geschäftsjahre. Damit basiert das vereinfachte Ertragswertverfahren ausschließlich auf Vergangenheitswerten und lässt die zukünftige Ertragskraft des Unternehmens völlig außer Acht.
Hinsichtlich des Kapitalisierungsfaktors ist zudem anzumerken, dass dieser für alle Unternehmen und alle Übertragungen ab dem 1. Januar 2016 verbindlich vom Gesetzgeber auf 13,75 festgeschrie-
ben wurde. Dadurch bestehen keinerlei Möglichkeiten, die individuelle Risikosituation, zum Beispiel hinsichtlich des Verschuldungsgrads, einer Branche oder einer Währungsabhängigkeit zu berücksichtigen.
Diese paus chalen Annahmen können schnell zu einer Überbewertung führen, mit der entsprechend eine (zu) hohe Steuerlast einhergeht.
Es ist daher ratsam, die eigene Situation durch einen erfahrenen Steuerberater prüfen und ein Wertgutachten erstellen zu lassen, sobald ein Wegzug denkbar wird. Gängig und von Finanzämtern anerkannt ist zum Beispiel eine Unternehmensbewertung nach den allgemein anerkannten Grundsätzen des IDW S 1. Anders als das vereinfachte Ertragswertverfahren berücksichtigt es ausschließlich den Zukunftserfolg, in dem künftig erwartete Zahlungsströme mit einem unternehmensindividuellen Kapitalkostensatz kapitalisiert werden, der die individuelle Risikosituation des Unternehmens abbildet.
Dadurch können Wertunterschiede von bis zu einem Drittel gegenüber den Berechnungen des Finanzamts entstehen. Zwar ist die Erstellung einer solchen Bewertung mit einem gewissen Aufwand verbunden und sollte in die Hände von erfahrenen Bewertungsexperten gelegt werden, jedoch wird eine sachgerechte Besteuerungsbasis ermittelt und dokumentiert. Nur dies ermöglicht eine fundierte Nachweismöglichkeit gegenüber der Finanzverwaltung über einen steuerpflichtigen Gewinn und die damit verbundene Steuerbelastung.
Impressum
Herausgeber
KPMG AG
Wirtschaftsprüfungsgesellschaft Klingelhöferstraße 18 10785 Berlin
Redaktion
Dr. Marc Castedello (V. i. S. d. P.)
Ganghoferstraße 29 80339 München T +49 89 9282-1145 mcastedello@kpmg.com
Stefan Schöniger
Ludwig-Erhard-Straße 11-17 20459 Hamburg T +49 40 32015-5690 sschoeniger@kpmg.com
Newsletter kostenlos abonnieren
www.kpmg.de/newsletter/ subscribe.aspx
www.kpmg.de
www.kpmg.de/socialmedia
Die enthaltenen Informationen sind allgemeiner Natur und nicht auf die spezielle Situation einer Einzelperson oder einer juristischen Person ausgerichtet. Obwohl wir uns bemühen, zuverlässige und aktuelle Informationen zu liefern, können wir nicht garantieren, dass diese Informationen so zutreffend sind wie zum Zeitpunkt ihres Eingangs oder dass sie auch in Zukunft so zutreffend sein werden. Niemand sollte aufgrund dieser Informationen handeln ohne geeigneten fachlichen Rat und ohne gründliche Analyse der betreffenden Situation. Unsere Leistungen erbringen wir vorbehaltlich der berufsrechtlichen Prüfung der Zulässigkeit in jedem Einzelfall.
© 2017 KPMG AG Wirtschaftsprüfungsgesellschaft, ein Mitglied des KPMG-Netzwerks unabhängiger Mitgliedsfirmen, die KPMG International Cooperative („KPMG International“), einer juristischen Person schweizerischen Rechts, angeschlossen sind. Alle Rechte vorbehalten. Der Name KPMG und das Logo sind eingetragene Markenzeichen von KPMG International.