dass die Digitalisierung im Rechnungswesen voranschreitet, hat die Studie von Prof. Dr. Thorsten Sellhorn und Prof. Dr. Thomas Hess von der Ludwig-Maximilians-Universität München in Zusammenarbeit mit KPMG im vergangenen Jahr gezeigt. Wir laden Sie ein, für ein Update der Untersuchung an unserer Online-Umfrage teilzunehmen. Über die Ergebnisse werden wir hier, in den Accounting News, berichten.
Viele von Ihnen sind zum Aufgalopp der Q1-Berichterstattung intensiv mit der Umsetzung des IFRS 16 Leasingverhältnisse beschäftigt. Dabei steht häufig die Ermittlung des Grenzfremdkapitalzinssatzes im Vordergrund. In unserem Beitrag zeigen wir passende Lösungsansätze auf.
Im weiteren Verlauf informieren wir Sie über die Änderungen an diversen IFRS-Standards sowie Änderungen an IAS 19 Leistungen an Arbeitnehmer, die in EU-Recht übernommen worden.
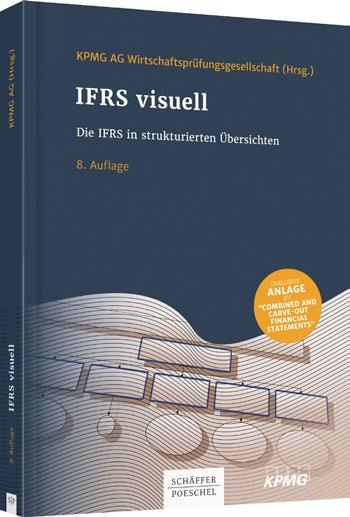
In der Rubrik Veröffentlichungen lenken wir Ihre Aufmerksamkeit schließlich auf die aktualisierte 8. Auflage von IFRS visuell.
Ihnen eine anregende Lektüre!
Ihre Hanne Böckem Partnerin, Department of Professional Practice
Inhalt
1 Topthema 2 Digitalisierung im Rechnungswesen – Auswirkungen auf Prozesse und Prüfung 2
2 IFRS-Rechnungslegung 3 IFRS 16 – welchen Zinssatz nehme ich? 3 Änderungen an diversen IFRS-Standards in EU-Recht übernommen 5 Änderungen an IAS 19 Leistungen an Arbeitnehmer in EU-Recht übernommen 5
3 Veranstaltungen 6
4 Veröffentlichungen 9
5 Ansprechpartner 10
1
Topthema
Digitalisierung im Rechnungswesen –Auswirkungen auf Prozesse und Prüfung
Strategien zur Digitalisierung und die Möglichkeiten neuer Technologien stehen heute ganz oben auf der Agenda der Top-Entscheidungsträger.
Dabei stellt sich zunehmend die Frage, wie die Digitalisierung auf die Prozesse im Rechnungswesen wirkt und wie weit einzelne Unternehmen mit der Umsetzung ihrer Digitalisierungsstrategie im Rechnungswesen sind. In diesem Zusammenhang verändern sich sowohl die Jahresabschlussprüfung als auch die Erwartungen an den Abschlussprüfer.
Vor diesem Hintergrund initiiert die KPMG AG Wirtschaftsprüfungsgesellschaft nun zum dritten Mal in Folge unter der Federführung von Dr. Markus Kreher eine Studie zum Thema „Digitalisierung im Rechnungswesen“. Die Studie ist ein Gemeinschaftsprojekt der KPMG AG Wirtschaftsprüfungsge sellschaft und der Ludwig-Maximilians-Universität München, für die stellvertretend die beiden Profes so ren Dr. Thorsten Sellhorn (Institut für Rechnungswesen und Wirtschaftsprüfung) und Dr. Thomas Hess (Institut für Wirtschaftsinformatik und Neue Medien) an der Studie beteiligt sind.
Die Studie besteht analog zu den Vorjahren aus zwei empirischen Teilen. Im Mitte Januar 2019 begonnenen ersten Teil wurden in 10–15 Einzelinterviews mit den Chief Accountants deutscher DAXund MDAX-Unternehmen wesentliche Fragen rund um den Digitalisierungsgrad des jeweiligen Unternehmens diskutiert. Ausgehend von den aus den Vorjahren bekannten Fragen zu bereits im Rechnungswesen eingesetzten Technologien und Systemen –ergänzt um aktuelle Themen, wie zum Beispiel den Einsatz von Process Mining – wurde das Kompetenz profil des Mitarbeiters der Zukunft im Rechnungswesen abgefragt und welche Schritte unternommen werden, um diese Profile gewinnen zu können oder selbst aufzubauen.
Daran anknüpfend wurden die jeweiligen Interviewpartner zur Durchführung von Projekten in den letzten Jahren im Rahmen der Digitalisierung befragt und wer dabei die Verantwortung getragen oder inwieweit sich das Rechnungswesen bereits durch die Digitalisierung verändert hat. Abschließend wurden die Interviewpartner nach dem Stand und den Erwartungen an die Digitalisierung der Abschlussprüfung gefragt.
Aufbauend auf den Erkenntnissen aus den Einzelinterviews wurde im Anschluss ein detaillierter OnlineFragebogen rund um die oben genannten Themengebiete entwickelt: Dieser Fragebogen bildet die zweite Säule der Studie. Mit dem Online-Fragebogen sollen bis Mitte 2019 rund 1.500 Unter nehmensvertreter von Unternehmen unterschiedlicher Größen und Branchen anonymisiert befragt werden. Durch dieses Vorgehen ist gewährleistet, dass ein breiter Querschnitt von Unternehmen erfasst wird und somit valide Ergebnisse über den Stand der Digitalisierung im Rechnungswesen deutscher Unternehmen gewonnen werden.
Mit Spannung darf also das Ergebnis der Studie erwartet werden, das im Sommer dieses Jahres durch die KPMG AG Wirtschaftsprüfungsgesellschaft und Ludwig-MaximiliansUniversität München veröffentlicht werden soll.
Dr. Markus Kreher
WP/StB/CPA, verantwortet als KPMGPartner im Bereich Audit die Abteilung Finance Advisory. Er berät bei bilanzierungs- und rechnungs legungsnahen Themen und hat vielfältige Erfahrungen aus diversen IFRS-/US-GAAP-Umstellungs pro jekten und Kapitalmarkt trans aktionen. Seit 2015 ist er zudem Global Head of Accounting Advisory Services bei KPMG.
Ulrich Gundel ist Manager im Bereich Finance Advisory bei der KPMG AG Wirtschafts prüfungsgesellschaft in München. Er berät sowohl bei bilan zierungs- und rechnungslegungsnahen Themen als auch bei Prozessthemen im Finanzbereich.
Bei Anregungen und Fragen zur Studie wenden Sie sich gerne an Dr. Markus Kreher oder Ulrich Gundel
Sollten Sie Interesse haben, aktiv an der Studie mitzuwirken und sind als CFO, Leiter Rechnungswesen oder kaufmännischer Leiter tätig, dann würden wir uns freuen, wenn Sie den Online-Fragebogen bis zum 17. April 2019 unter dem folgendem Link ausfüllen:
Umfrage: Digitalisierung im Rechnungswesen
Die Befragung dauert etwa sieben bis zehn Minuten.
2
IFRS-Rechnungslegung
IFRS 16 – welchen Zinssatz nehme ich?
Für Geschäftsjahre, die am oder nach dem 1. Januar 2019 beginnen, ist IFRS 16 für die Bilanzierung von Leasingverhältnissen anzuwenden. Bei Leasingnehmern führt dies zu einer Erfassung einer Leasingverbindlichkeit und einem Nutzungsrecht am Leasinggegenstand in der Bilanz. Die Leasingverbindlichkeit wird dabei als Barwert der künftigen Leasingzahlungen ermittelt. Dazu bedarf es wiederum eines sachgerechten Diskontierungszinssatzes.
Und das stellt für viele Unternehmen eine praktische Herausforderung dar – zumal die Höhe des Diskontierungssatzes signifikanten Einfluss auf die Höhe der Leasingverbindlichkeit hat.
Die Einführung von IFRS 16 für Geschäftsjahre, die am oder nach dem 1. Januar 2019 beginnen, beschäftigt viele Unternehmen bereits seit Längerem intensiv. Im ersten Schritt stand und steht die vollständige und kontinuierliche Erfassung der relevanten Daten im Vordergrund. Dazu wurden parallel gebotene Anpassungen der entsprechenden Geschäftsprozesse evaluiert. Aus der Einwertung der bestehenden Verträge nach den Regelungen des IFRS 16 resultieren nun zunehmend Detailfragen aus der praktischen Anwendung des neuen Standards.
Zur Ermittlung der Leasingverbindlichkeit sind die zukünftigen Leasingzahlungen mit einem Zinssatz zu diskontieren. Dieser Zinssatz ist der implizite Leasingzinssatz („interest rate implicit in the lease“, IFRS 16.26), sofern dieser ohne Weiteres verfügbar ist. Ist dies nicht der Fall, soll der Leasingnehmer auf seinen Grenzfremdkapitalzinssatz („lessee’s incremental borrowing rate“) zurückgreifen. Da der implizite Leasingzinssatz der Zinssatz aus der Perspektive des Leasinggebers ist, ist er für den Leasingnehmer häufig nicht selbstverständlich verfügbar. In vielen Fällen muss daher auf die Incremental Borrowing Rate (IBR) zurückgegriffen werden. Gegebenenfalls werden Leasing nehmer in den nächsten Jahren bei Abschluss neuer Leasingverträge darauf drängen, dass der Leasing geber ihnen gegenüber den impliziten Leasingzinssatz offenlegt, um den Anforderungen des IFRS 16 einfacher
nachkommen zu können. Der in einem Leasingvertrag ange gebene Zinssatz ist kritisch zu hinterfragen.
Der Global Lease Accounting Survey von KPMG hat gezeigt, dass die Bestimmung einer sachgerechten IBR eine der größten Herausforderungen für die über 800 teilnehmenden Unternehmen bei der Einführung des neuen Leasingstandards darstellt.
Die IBR ist ein unternehmensspezifischer und im Grundsatz sogar für den einzelnen Leasingvertrag individueller Zinssatz. Ein Unternehmen wird daher mit mehreren IBRs zu tun haben. Dabei können zum Beispiel vergleichbare Leasinggegenstände zu Gruppen zusammengefasst werden, wie etwa Leasingvereinbarungen von vergleichbaren Kraftfahrzeugen zu vergleichbaren Konditionen in einem vergleichbaren Umfeld.
Die wesentlichen Determinanten zur Bestimmung der IBR sind:
– Laufzeit des Leasingvertrags
– Währung, in der dieser abgewickelt wird
– Kreditwürdigkeit des Leasingnehmers
– Kreditbetrag
– ökonomisches Umfeld, in dem der Leasinggegenstand zum Einsatz kommt
– Besicherung durch den Leasinggegenstand
– Spezifika des Leasinggegenstands und der – Bewertungsstichtag
Dr. Andreas
Tschöpel
Partner, Deal Advisory Valuation
Ingo Bertram
Senior Manager, Deal Advisory Valuation
Dr. Andreas Tschöpel und Ingo Bertram ver fügen über große Exper tise bei der Bewertung von Unternehmen und der Bestimmung von Kapitalkosten. Dieses Know-how ist Basis für die Beratung von Unternehmen bei der Bestimmung von Diskontierungszinssätzen für Zwecke des IFRS 16, da hier häufig auch Verbindungen zu bewertungsrelevanten Fragestellungen wie beim Impairment Test nach IAS 36 zu beachten sind.
Die Frage ist nun, inwieweit sich die Bestimmung der IBR vor dem Hintergrund dieser vertragsspezifischen Komponenten in ein standardisiertes, nachprüfbares und insbesondere auch ein praktisch handhabbares Vorgehen transferieren lässt. Einen Ausgangspunkt hierfür bietet eine Clusterung der Leasingverhältnisse nach Land, Währung, Laufzeit, Vermögenswertklasse und Sicherheitenstatus.
Eine IBR kann grundsätzlich anhand des sogenannten Build-up Approach bestimmt werden. Dabei wird der Zinssatz aus verschiedenen Komponenten zusammengesetzt. Dies geschieht vor allem vor dem Hintergrund der häufig nur beschränkt verfügbaren belastbaren empirischen Daten für unmittelbar passende Fremdkapitalzinssätze. Zudem kann so eine einheitliche Vorgehensweise und Datenbasis über verschiedene Leasingverhältnis-Cluster sichergestellt werden.
Für das Modell sowie seine Inputparameter sind bestimmte Annahmen und Schätzungen notwendig. Bei wesentlichen Beständen an Leasingverhältnissen sind das IBRModell gemäß IAS 1.117 sowie gegebenenfalls die damit verbun denen Schätzunsicherheiten gemäß IAS 1.125 zu beschreiben.
Eine IBR wird im Build-up Approach ermittelt aus der Summe:
– eines laufzeitspezifischen risikolosen Basiszinses auf Grundlage von Renditen von Staatsanleihen (meist ausgehend von einer etablierten Währung mit belastbarer Datenbasis) –
Zu-/Abschlägen für Währungsrisiken im Vergleich zur Währung des Basiszinssatzes, beispielsweise auf der Grundlage von Inflationsdaten, sofern in einer vom Basiszinssatz abweichenden Währung – Zuschlägen für Länderrisiken, sofern Land abweichend von dem des Basiszinses – Zuschlägen für die Kreditwürdigkeit des Leasingnehmers, etwa auf Basis von rating- und laufzeitspezifischen Credit Spreads – Abschlägen aufgrund der Besicherung durch den Leasinggegenstand
– Zu-/Abschlägen aufgrund von Spezifika des Leasinggegenstands
Bei der Bestimmung des laufzeitspezifischen Basiszinssatzes ist zu beachten, dass hierbei nicht unreflektiert Renditen laufzeitgleicher Staatsanleihen zur Anwendung kommen können, da diese durch die Zinszahlungen während der Laufzeit und Rückzahlung des Nominalbetrags am Ende der Laufzeit eine andere Zahlungsstruktur aufweisen als das typische Leasingverhältnis mit einer konstanten Zahlung in jedem Jahr der Laufzeit. Hier müssen entsprechende Anpassungen, beispielsweise auf Basis von Analysen zur Duration oder durch die Anwendung laufzeitspezifischer Nullkuponrenditen für die einzelne Leasingzahlung und ihre Verdichtung zu einem einheitlichen Basiszinssatz für eine spezifische Laufzeit, vorgenommen werden.
Zur Bestimmung laufzeitspezifischer Credit Spreads zur Berücksichtigung der Kreditwürdigkeit des Leasingnehmers kann, wenn Daten für das spezifische Unternehmen aus aktuellen Finanzierungen nicht vorliegen, auf Daten vergleichbarer Unternehmen zurückgegriffen werden. Dazu müssen Ratings als Vergleichsbasis vorliegen. Im Fall prohibitiver Kosten der Erhebung können Modelle herangezogen werden, anhand derer ein solches Rating zumindest vereinfacht abgeleitet werden kann. Zudem ist abhängig von den Verhältnissen im Einzelfall bezüglich einer Garantie des Mutterunternehmens für Leasingzahlungen oder Ähnliches zu berücksichtigen, dass statt eines unternehmensspezifischen Credit Spreads auch ein konzerneinheitlicher Credit Spread infrage kommt.
Insbesondere bei der Bemessung der Zu- und Abschläge für den Grad der Besicherung und die Spezifika
des Leasinggegenstands bestehen erhebliche Ermessensspielräume und vergleichsweise wenig belastbare empirische Daten. Eine in der Praxis auf breiter Front anerkannte Vorgehensweise muss sich daher erst noch sukzessive etablieren. Umso wichtiger ist die transparente sachgerechte Anwendung existierender ökonomischer Konzepte bei der Ableitung dieser Zu- und Abschläge. Die getroffenen Annahmen und damit verbundenen Schätzunsicherheiten sind gegebenenfalls gemäß IAS 1.125 zu erläutern.
Die Bestimmung einer IBR ist folglich mit einer Vielzahl von Einschätzungen und Entscheidungen verbunden, die transparent, gut begründet und dokumentiert werden sollten. Zudem ist darauf zu achten, dass im Rahmen der Bestimmung einer IBR verwandte Parameter (Basiszinssatz, Zuschläge für Länderrisiken und Währungsrisiken etc.) konsistent zu vergleichbaren Parametern für andere Zinssätze zum selben Stichtag, wie beispielsweise Kapitalisierungszinssätze im Rahmen des Impairment Tests nach IAS 36, gewählt werden. Es ist davon auszugehen, dass die Bilanzierung von Leasingverhältnissen unter besonderem Augenmerk des Enforcements wie der Deutschen Prüfstelle für Rechnungslegung (DPR) stehen wird. Für die bestehenden Herausforderungen bei der Bestimmung einer IBR sind jedoch praktikable Lösungen verfügbar.
Änderungen an diversen IFRS-Standards in EU-Recht übernommen
Die Europäische Union hat am 14. März 2019 die Änderungen an diversen Standards im Rahmen der jährlichen Verbesserungen an den IFRS-Standards Zyklus 2015–2017 in EU-Recht übernommen.
Die Europäische Union hat die Verordnung (EU) Nr. 2019/412 vom 14. März 2019 zur Änderung der Verordnung (EG) Nr. 1126/2008 betreffend die Übernahme bestimmter internationaler Rechnungslegungsstandards in Übereinstimmung mit der Verordnung (EG) Nr. 1606/2002 des Europäischen Parlaments und des Rates am 15. März 2019 veröffentlicht.
Die Änderungen betreffen im Einzelnen:
– IFRS 3 Unternehmenszusammenschlüsse
Erlangt ein Unternehmen Beherrschung über einen Geschäftsbetrieb, an dem es zuvor im Rahmen
Änderungen
einer gemeinsamen Tätigkeit (joint operation) beteiligt war, sind die Grundsätze für sukzessive Unternehmenszusammenschlüsse anzuwenden. Der bislang vom Erwerber gehaltene Anteil ist demnach neu zu bewerten (IFRS 3.42A).
– IFRS 11 Gemeinsame Vereinbarungen
Erlangt eine Partei an einem Geschäftsbetrieb, an dem sie zuvor im Rahmen einer gemeinsamen Tätigkeit (joint operation) beteiligt war, gemeinschaftliche Führung (joint control), wird der bisher gehaltene Anteil nicht neu bewertet (IFRS 11.B33CA).
– IAS 12 Ertragsteuern
Alle ertragsteuerlichen Konsequenzen von Dividendenzahlungen sind in gleicher Weise zu berücksichtigen wie die Erträge, auf denen die Dividenden beruhen. Das heißt, sie sind im Gewinn oder Verlust zu erfassen, es sei denn,
die Dividende beruht auf Erträgen, die direkt im sonstigen Ergebnis (other comprehensive income) oder sonstigen Eigenkapital erfasst wurden (IAS 12.57A).
– IAS 23 Fremdkapitalkosten Bei der Bestimmung des Finanzierungskostensatzes sind, wenn ein Unternehmen allgemein Mittel für die Beschaffung qualifizierender Vermögenswerte aufgenommen hat, Kosten für Fremdkapital, das speziell im Zusammenhang mit der Beschaffung qualifizierender Vermögenswerte aufgenommen wurde, bis zu deren Fertigstellung nicht zu berücksichtigen (IAS 23.14).
Die Änderung tritt für Berichtsperioden in Kraft, die am oder nach dem 1. Januar 2019 beginnen.
Die EU-Verordnung steht auf der Seite des Amtsblattes der Europäischen Union zur Verfügung.
an IAS 19 Leistungen an Arbeitnehmer in EU-Recht übernommen
Die Europäische Union hat am 13. März 2019 die Änderungen an IAS 19 Leistungen an Arbeitnehmer (Planänderung, -kürzung oder -abgeltung) in EU-Recht übernommen.
Die Europäische Union hat am 13. März 2019 die Verordnung (EU) Nr. 2019/402 vom 13. März 2019 zur Änderung der Verordnung (EG) Nr. 1126/2008 betreffend die Über-
nahme bestimmter internationaler Rechnungslegungsstandards in Übereinstimmung mit der Verordnung (EG) Nr. 1606/2002 des Europäischen Parlaments und des Rates veröffentlicht.
Die Änderungen des IAS 19 stellen klar, dass der Dienstzeitaufwand und die Nettozinsen nach Planänderungen, -kürzungen und -abgeltungen
für den Rest der Periode auf Basis aktualisierter Annahmen zu berücksichtigen sind.
Die Änderung tritt für Berichtsperioden in Kraft, die am oder nach dem 1. Januar 2019 beginnen.
Die EU-Verordnung steht auf der Seite des Amtsblattes der Europäischen Union zur Verfügung.
3
Veranstaltungen
TERMINE / VERANSTALTUNGSORTE
Grundlagen-Workshop, 9.00–17.15 Uhr
Dienstag, 7. Mai 2019 in den Geschäftsräumen von KPMG, Düsseldorf
Donnerstag, 9. Mai 2019 in den Geschäftsräumen von KPMG, Frankfurt am Main
Mittwoch, 15. Mai 2019 in den Geschäftsräumen von KPMG, Stuttgart
Dienstag, 21. Mai 2019 in den Geschäftsräumen von KPMG, Berlin
Dienstag, 18. Juni 2019 in den Geschäftsräumen von KPMG, Hannover
Mittwoch, 26. Juni 2019 in den Geschäftsräumen von KPMG, München
Donnerstag, 27. Juni 2019 in den Geschäftsräumen von KPMG, Hamburg
Fit fürs Tax Accounting
Bei internationalen Abschlüssen nach IFRS hat sich das Tax Accounting und insbesondere die Bilanzierung latenter Steuern als eigenständiger Bereich entwickelt.
Die Brisanz dahinter: Unschärfen bei der Ermittlung latenter Steuern können empfindliche materielle Folgen haben. Umso wichtiger ist es, die Vorschriften des IAS 12 sicher zu beherrschen und anzuwenden.
In unserem Workshop vermitteln wir Ihnen die Grundlagen des IAS 12 anwenderfreundlich, sodass Sie in der Lage sind, Berechnungen latenter Steuern eigenständig durchzuführen. Umfangreiche Beispiele aus der Praxis vermitteln ein gutes Verständnis und geben Hilfestellung für die Lösung eigener Problemstellungen.
Dabei spielen selbstverständlich auch kritische Aspekte wie aktive latente Steuern bzw. komplexe Fälle wie Personengesellschaften sowie Konzernbuchungen eine Rolle.
Der Workshop eignet sich für Einsteiger und Fortgeschrittene.
Zielgruppe
Die Veranstaltung richtet sich an Leiter und Mitarbeiter der Steuerabteilung, Leiter und Mitarbeiter des Rechnungswesens sowie Steuerreferenten von Firmen, die nach IFRS bilanzieren.
Ihre Ansprechpartnerin
Angela Heinrich T 030 2068-1510 aheinrich@kpmg.com
Teilnahmegebühr
Die Teilnahmegebühr beträgt pro Person 500 Euro zzgl. USt.
Anmeldung
Bitte registrieren Sie sich bis eine Woche vor der jeweiligen Veranstaltung online hier oder senden Sie eine E-Mail an Angela Heinrich .
TERMINE / VERANSTALTUNGSORTE
Seminar mit anschließendem
Get-together, 17.00–19.30 Uhr
Donnerstag, 9. Mai 2019 im Café Reitschule, Königinstraße 34, 80802 München
Seminar mit anschließendem
Get-together, 16.30–19.30 Uhr
Donnerstag, 23. Mai 2019 im blue room des places hamburg, Schopenstehl 15, 20095 Hamburg
Media meets Accounting 2019
Die Welt der Medien befindet sich im fundamentalen Strukturwandel. Das mobile Internet, soziale Netzwerke und digitale Geschäftsmodelle werden immer wichtiger. Diese Transformation konfrontiert Medienunternehmen mit strategischen, aber auch mit konkreten bilanziellen, steuerlichen, rechtlichen*, technologischen und sicherheitsrelevanten Herausforderungen.
Unsere Veranstaltungsreihe „Media meets Accounting“ bietet Ihnen eine Plattform für den fachlichen Austausch mit Branchenkollegen und erfahrenen Medienspezialisten der KPMG AG Wirtschaftsprüfungsgesellschaft und der KPMG Law Rechtsanwaltsgesellschaft mbH.
Gemeinsam mit Ihnen wollen wir Handlungsoptionen und Lösungsansätze für die Praxis diskutieren, aber auch auf individuelle Fragen eingehen.
*Die Rechtsdienstleistungen werden durch die KPMG Law Rechtsanwaltsgesellschaft mbH erbracht.
Zielgruppe
Die Veranstaltung richtet sich an Führungskräfte und Angestellte aus den Bereichen Finanzen, Controlling, Rechnungswesen, Steuern und Compliance von Medienunternehmen.
Seminar München
Ihre Ansprechpartnerin Anna Rebele T 089 9282-6139 arebele@kpmg.com
Anmeldung
Bitte registrieren Sie sich bis zum 2. Mai 2019 online oder senden Sie eine E-Mail an Anna Rebele.
Seminar Hamburg
Ihre Ansprechpartnerin
Anke Siegmund T 040 32015-5344 ankesiegmund@kpmg.com
Anmeldung
Bitte registrieren Sie sich bis zum 16. Mai 2019 online oder senden Sie eine E-Mail an Anke Siegmund
Teilnahmegebühr
Die Teilnahme für beide Seminare ist kostenfrei.
TERMINE / VERANSTALTUNGSORTE
Montag, 20. Mai 2019, ab 17.30 Uhr und
Dienstag, 21. Mai 2019, 9.00-17.30 Uhr
inklusive Keynote durch Sigrid Dengler, Siemens AG, und Get-together
BMW Welt, Doppelkegel, Am Olympiapark 1, 80809 München
2. KPMG Trend Summit: Finance of the Future – Efficiency through Digitalization
Die Digitalisierung im Finanzbereich schlägt immer höhere Wellen. Lassen Sie sich nichts davon entgehen. Beim interaktiven KPMG Trend Summit bringen wir Federführende aus Wirtschaft und Wissenschaft, Prüfung und Beratung zusammen. Themenschwerpunkt 2019: „Efficiency through Digitalization“.
Erfahrungsberichte und Projekte unserer externen Guest Speaker bilden die zentralen Elemente der Veranstaltung. Referieren werden unter anderem:
Sigrid Dengler
Head of Financial Processes and Organization, Siemens AG
Alexander Schlott
Vice President Group Reporting KION GROUP AG
German Weinberger
Leiter Corporate Accounting Schaeffler AG
Prof. Dr. Thorsten Sellhorn und Prof. Dr. Thomas Hess Ludwig-Maximilians-Universität München
Seminare und Aktuelles zu den Veranstaltungen finden Sie hier Auch Anmeldungen sind dort online möglich – schnell und unkompliziert.
Die finale Agenda werden wir Ihnen zeitnah vor dem Event zur Verfügung stellen.
Ihre Ansprechpartnerin
Anna Rebele T 089 9282-6139 arebele@kpmg.com
Teilnahmegebühr
Die Teilnahmegebühr beträgt pro Person 750 Euro zzgl. USt.
Anmeldung
Gerne können Sie sich hier online für die Veranstaltung registrieren.
Veröffentlichungen
An dieser Stelle informieren wir Sie regelmäßig über aktuelle KPMG- Publikationen auf dem Gebiet der handelsrechtlichen und internationalen Rechnungslegung.
IFRS visuell in 8. Auflage erschienen
Die IFRS in strukturierten Übersichten
Orientierung durch klar strukturierte Darstellung: Der bewährte Band bietet einen leicht verständlichen Zugang und ermöglicht eine vertiefende Einarbeitung in die IASBRechnungslegung – gut gerüstet für das Financial Reporting.
Die Neuauflage stellt die IFRS dar, wie sie vom IASB bis zum 31. Dezember 2018 verabschiedet worden sind. Damit sind gegenüber der Vorauflage insbesondere folgende Vorschriften neu aufgenommen:
IFRS 17 Versicherungsverträge – IFRIC 22 Fremdwährungstransaktionen und im Voraus erbrachte oder erhaltene Gegenleistungen
Daneben wurde in der vorliegenden Auflage erstmals eine umfassende Anlage zu kombinierten und Carve- out-Abschlüssen aufgenommen. Beleuchtet wird dieser praxisrelevante Themenbereich insbesondere vor dem Hintergrund des Europäischen Wertpapierprospektrechts.
Mit Erwerb der Neuauflage erhalten Sie elektronischen Zugang zu den Inhalten der Vorauflagen.
Herausgeber: KPMG AG Wirtschaftsprüfungsgesellschaft Bestell-Nr.: E20409
Links zu nationalen KPMG-Veröffentlichungen: Sonstiges
Intelligente Automatisierung
Intelligente Automatisierung –zwischen Hype und Realität
Das Whitepaper zeigt, wo die Technik Unternehmen besonders effektiv unterstützt – und welche Vorkehrungen dafür getroffen werden müssen.
Media IFRS in der Praxis – die Medienbranche Die Broschüre zeigt, wie Medienunternehmen mit Bilanzierungs- und Bewertungsfragen umgehen, und gibt zahlreiche Beispiele aus der Praxis.
Links zu internationalen KPMG-Veröffentlichungen:
IFRS Update
Insurance IFRS 17 – Three more proposed amendments
Disclosure Applying materiality when preparing financial statements
Das IASB hat Ergänzungen zu drei weiteren Aspekten von IFRS 17 vorgeschlagen.
Das IASB hat seine Wesentlichkeitsdefinition angepasst.
5 Ansprechpartner
Für weitere Informationen oder Rückfragen stehen wir Ihnen gerne zur Verfügung. Sprechen Sie uns an.
REGION NORD
Haiko Schmidt
T +49 40 32015-5688 haikoschmidt@kpmg.com
REGION WEST
Ralf Pfennig T +49 221 2073-5189 ralfpfennig@kpmg.com
REGION SÜDWEST
Johann Schnabel T +49 89 9282-4634 jschnabel@kpmg.com
Düsseldorf
Saarbrücken
Freiburg
DEPARTMENT OF PROFESSIONAL PRACTICE
Christian Zeitler T +49 30 2068-4711 czeitler@kpmg.com
Dr. Markus Fuchs T +49 30 2068-2992 markusfuchs@kpmg.com
Wolfgang Laubach T +49 30 2068-4663 wlaubach@kpmg.com
Dr. Hanne Böckem T +49 30 2068-4829 hboeckem@kpmg.com
REGION OST
Tobias Nohlen T +49 30 2068-2362 tnohlen@kpmg.com
REGION MITTE
Manuel Rothenburger T +49 69 9587-4789 mrothenburger@kpmg.com
REGION SÜD
Dr. Markus Kreher T +49 89 9282-4310 markuskreher@kpmg.com
Dr. Anne Schurbohm T +49 30 2068-4929 aschurbohm@kpmg.com
Ingo Rahe T +49 30 2068-4892 irahe@kpmg.com
Impressum
Herausgeber
KPMG AG Wirtschaftsprüfungsgesellschaft Klingelhöferstraße 18 10785 Berlin
Redaktion
Dr. Hanne Böckem (V. i. S. d. P.) Department of Professional Practice T +49 30 2068-4829
Abonnement
Den Newsletter „Accounting News“ von KPMG können Sie unter www.kpmg.de/accountingnews herunter laden oder abonnieren. Beide Bezugsmöglichkeiten sind für Sie kostenlos.
www.kpmg.de
www.kpmg.de/socialmedia
Die enthaltenen Informationen sind allgemeiner Natur und nicht auf die spezielle Situation einer Einzelperson oder einer juristischen Person ausgerichtet. Obwohl wir uns bemühen, zuverlässige und aktuelle Informationen zu liefern, können wir nicht garantieren, dass diese Informationen so zutreffend sind wie zum Zeitpunkt ihres Eingangs oder dass sie auch in Zukunft so zutreffend sein werden. Niemand sollte aufgrund dieser Informationen handeln ohne geeigneten fachlichen Rat und ohne gründliche Analyse der betreffenden Situation. Unsere Leistungen erbringen wir vorbehaltlich der berufsrechtlichen Prüfung der Zulässigkeit in jedem Einzelfall.