der Erfolg eines Börsendebüts ist eng verbunden mit einer überzeugenden Equity Story. Die Equity Story analysiert und präsentiert die bisherige Unternehmensentwicklung, die aktuelle Positionierung sowie die mit dem Börsengang verfolgte Perspektive. Aussagekräftige Key Performance Indicators (KPIs) sind ein wichtiger Bestandteil jeder Equity Story. In unserem Topthema stellen wir Ihnen heute die Anforderungen an alternative Leistungskennzahlen vor und zeigen die Zusammenhänge zur Regelfinanzberichterstattung und interner Unternehmenssteuerung auf.
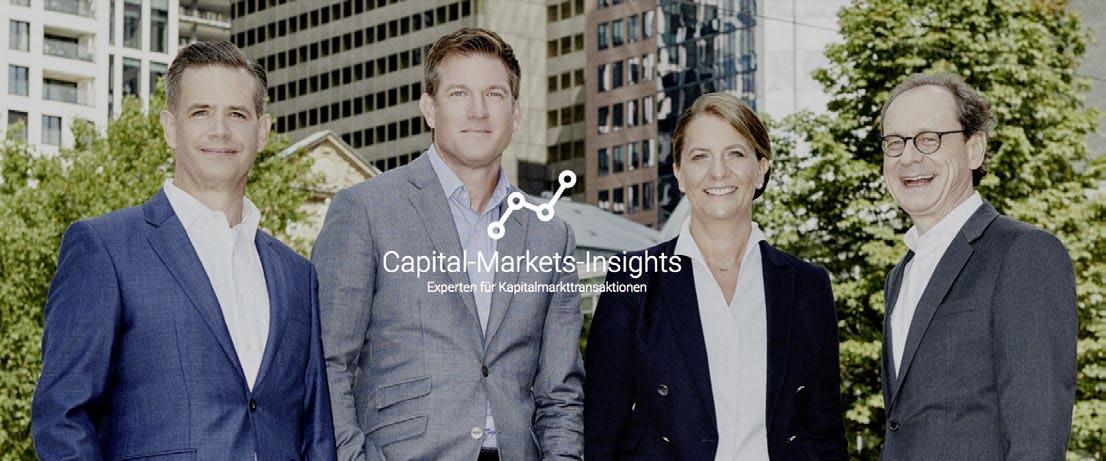
Unternehmen, die an den Kapitalmarkt streben oder hier aktiv sind, sehen sich vielen weiteren Herausforderungen gegenüber. Dazu möchte ich Ihnen unser neues Themenportal „Capital-Markets-Insights“ empfehlen. Unsere Experten zeigen Ihnen auf, wie Sie diese Herausforderungen meistern, indem sie von ihren Erfahrungen aus einer Vielzahl von Kapitalmarkttransaktionen berichten.
Abschließend informieren wir Sie noch über die Änderungen an IAS 28 Anteile an assoziierten Unternehmen und Gemeinschaftsunternehmen
Ihnen eine anregende Lektüre!
Ihre Hanne Böckem Partnerin, Department
Practice
Inhalt
1 Topthema 2 Equity Storys und alternative Leistungskennzahlen 2
2 IFRS-Rechnungslegung 5 Änderungen an IAS 28 Anteile an assoziierten Unternehmen und Gemeinschaftsunternehmen
1 Topthema
Equity Storys und alternative Leistungskennzahlen
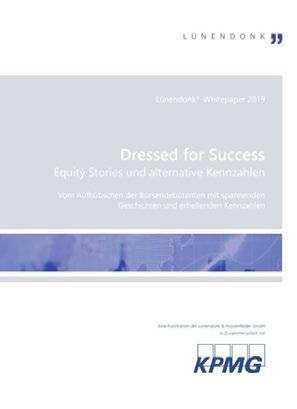
Grundvoraussetzung für ein erfolgreiches Börsendebüt ist eine exzellente und überzeugende Equity Story. Die Equity Story bildet die Basis der Kommunikation in einem Börsengang. Sie umfasst alle wesentlichen Charakteristika eines Unternehmens im Kapitalmarktumfeld und positioniert die Gesellschaft gegenüber potenziellen Investoren. Bestandteil jeder Equity Story sind aussagekräftige Key Performance Indicators (KPIs). Unternehmen greifen hier zunehmend auf alternative Leistungskennzahlen zurück, um nützliche Informationen für Investoren zu liefern und das Verständnis der Ertragslage zu verbessern. Dabei sind die Interdependenzen zwischen interner Unternehmenssteuerung, Finanzberichterstattung und den alternativen Leistungskennzahlen im Wertpapierprospekt von besonderer Bedeutung. Bereits im Vorlauf des Going Public sollte hier ein Schwerpunkt der Kommunikationsstrategie liegen. Das neue Whitepaper „Dressed for Success – Equity Stories und alternative Leistungskennzahlen“ von Lünendonk ® in Zusammenarbeit mit KPMG geht sowohl auf Hintergrundinformationen als auch auf Fallbeispiele hierzu ein.
Erfolgreich an die Börse mit überzeugender Equity Story
Der Weg eines Unternehmens an die Börse ist spannend und anspruchsvoll. Ob ein Börsengang gelingt, hängt in hohem Maße von der Kommunikationsstrategie ab. Im Zentrum steht die Equity Story. Sie umfasst ein Porträt des Unternehmens und beantwortet die Kernfrage: Warum sollte ein Investor in das Unternehmen investieren? So muss die Equity Story Analysten, Anlageberatern, Investoren sowie Journalisten ein umfassendes Bild des Unternehmens und seiner erwarteten Entwicklung aufzeigen. Sie hat schlüssig darzulegen, warum ein bestimmtes Geschäftsmodell zukunftsträchtig und die eingeschlagene Strategie besonders erfolgversprechend ist. Dennoch muss die Equity Story haftungsrechtlichen Anforderungen genügen, und ihre Inhalte müssen konsistent mit den Informationen der weiteren Kapitalmarktkommunikation, vor allem dem Wertpapierprospekt, sein.
Alternative Kennzahlen steigern Aussagekraft Bestandteil jeder Equity Story sind aussagekräftige Leistungskennzahlen, die KPIs. Einige sind bereits in der regulären Finanzberichterstattung, also den Jahres- und Konzernabschlüssen des Emittenten nach IFRS, enthalten. Dazu gehören
beispielsweise Umsatzerlöse, Bilanzsumme und Jahresüberschuss. Häufig reichen IFRS-Werte für Wertpapierprospekte und die regelmäßige Kapitalmarktkommunikation jedoch nicht aus. Investoren sind schließlich an Informationen interessiert, die das Verständnis über die Ertragslage und die Ergebnisquellen verbessern, die gleichzeitig eine hinreichende Extrapolationsgrundlage für eine zukunftsorientierte Bewertung der potenziellen Investments darstellen und schließlich Vergleichbarkeit mit alternativen Investments in Unternehmen der Peergroup sicherstellen. Die Informationsanforderungen der Kapitalmarktakteure sind damit um ein Vielfaches höher, sodass die Regelberichterstattung alleine diesen Anforderungen nicht gerecht werden kann.
Hier kommen die alternativen Leistungskennzahlen ins Spiel. Da sie nicht unmittelbar durch die relevanten Rechnungslegungsvorschriften vorgegeben werden, bieten sie ein flexibles Instrument, um beispielsweise nachhaltige Ergebnisgrößen zu definieren, die Ausgangspunkt für die Prognose der Unternehmensentwicklung und damit die Bewertung durch potenzielle Investoren sein können. Zudem können branchentypische Kennzahlen aufgegriffen werden, um den Vergleich mit der Peergroup sicherzustellen.
Ines Knappe und Ralf Pfennig
beraten und begleiten als Partner der Capital Markets Advisory-Gruppe von KPMG IPOs, Kapitalerhöhungen sowie Bondemissionen. Im Rahmen von Kapitalmarkttransaktionen beraten sie Unternehmen insbeson dere im Kontext der Vorbereitung auf einen Börsengang, zu regulatorischen Aspekten sowie zu prospektspezifischen Finanzinformationen (insbesondere Carve-out-Situationen).
Grenzen der flexiblen Informationsgewähr
Die Flexibilität und die peergroupspezifische Berichterstattung mit alternativen Leistungskennzahlen werden allerdings durch aufsichtsrechtliche Anforderungen der Europäischen Wertpapier- und Marktaufsichtsbehörde (ESMA) begrenzt. Kapitalmarktorientierte Unternehmen müssen die ESMA-Leitlinien für alternative Leistungskennzahlen in ihrer Regelfinanz berichterstattung, in Ad-hoc-Mitteilungen sowie
insbesondere in ihren Prospekten, die am oder nach dem 3. Juli 2016 veröffentlicht wurden, beachten. Die ESMA hat zusätzlich eine Fragenund-Antworten-Liste veröffentlicht, in denen einzelne Aspekte der Umsetzung der Leitlinien näher beleuchtet werden. Formaljuristisch gibt es keine Verpflichtung, die ESMA-Leitlinien einzuhalten. Sie sind sogenanntes „soft law“. Allerdings gibt es eine subsidiäre Befolgungspflicht für Kapitalmarktakteure: die Bundesanstalt für Finanzdienstleistungsaufsicht (Bafin) hat sich gegenüber der ESMA bereit erklärt, die Anwendung der Leitlinien zu überwachen.
Die ESMA-Leitlinien definieren alternative Leistungskennzahlen als Finanzkennzahlen der vergangenen oder zukünftigen finanziellen Leistung, Finanzlage oder Cashflows, die nicht in den verpflichtend anzuwendenden Rechnungslegungsvorschriften definiert oder ausgeführt sind. Beispiele sind etwa
„Earnings before-Kennzahlen“ wie EBIT und EBITDA – Bilanz- und Finanzierungskennzahlen wie Nettoverschuldung und Free Cash Flow sowie – bereinigte Ergebnisgrößen.
Bereinigungen haben dabei meist das Ziel, eine extrapolierbare Ergebnisgröße ohne Sondereffekte wie Restrukturierungsaufwand für Bewertungszwecke bereitzustellen. So werden bereinigte EBIT oder EBITDA zunehmend in der Kapitalmarktkommunikation berichtet.
Bei Verwendung alternativer Leistungskennzahlen sind nach den Leitlinien der ESMA verschiedene Darstellungsregelungen zu beachten. Beispielsweise ist zu erläutern, warum die verwendete Finanzkennzahl einen zusätzlichen Informationsgehalt bietet. Alternative Leis -
tungskennzahlen dürfen nach den ESMA-Leitlinien nicht mit irreführenden („misleading“) Attributen bezeichnet werden. Insbesondere sollen sie nicht fälschlicherweise als „einmalig“, „selten“ oder „außerordentlich“ bezeichnet werden. Während die ESMA-Leitlinien die Bereinigungen jährlich wiederkehrender Aufwendungen nicht verbieten, sofern die Bereinigungen auch für die interne Steuerung verwendet werden, fordern die ESMA-Leitlinien eine klare Bezeichnung der Bereinigung. Das bedeutet zum Beispiel, dass Aufwendungen, die zwar wiederkehrend sind oder sein können, aber vielleicht nicht jährlich wiederkehrend sind, nicht als „nicht wiederkehrend“ oder gar als „einmalig“ bezeichnet werden dürfen. Damit dürften im Regelfall Aufwendungen aus Restrukturierungen, Altersteilzeitvereinbarungen, Abfindungen, Goodwill Impairment etc. nicht als „nicht wiederkehrend“ bezeichnet werden – gerade weil sie regelmäßig auftreten können.
Die Praxis zeigt: Seit Inkrafttreten der ESMA-Leitlinien hat sich die Qualität der Darstellung alternativer Leistungskennzahlen deutlich verbessert. Diese Kennzahlen werden in den Wertpapierprospekten transparenter, einheitlicher und somit auch nachvollziehbarer verwendet.
Interdependenzen zur Finanzberichterstattung Alternative Leistungskennzahlen werden regelmäßig nicht nur in Wertpapierprospekten, sondern auch in der übrigen Kapitalmarktkommunikation berichtet. Mittlerweile nutzt nahezu jedes DAX-30- und M-DAXUnternehmen alternative Leistungskennzahlen, wie Untersuchungen1 der Geschäftsberichte der Jahre 2014 bis 2016 zeigen. Erst kürzlich hat die Deutsche Vereinigung für Finanzanalyse und Asset Manage -
ment e. V. (DVFA), abgeleitet aus den ESMA-Leitlinien, Empfehlungen für die Non-GAAP-Berichterstattung vorgelegt. Diese Empfehlungen geben Unternehmen wichtige Anhaltspunkte und Beispiele für eine ausgewogene Kommunikation alternativer Leistungskennzahlen. Gleichzeitig zeigen sie, dass dieses Thema für Analysten und Investoren sehr bedeutsam ist.
Darüber hinaus spielen alternative Leistungskennzahlen bei der Berichterstattung über finanzielle Leistungsindikatoren im Lagebericht eine wesentliche Rolle. Hier sind die Anforderungen des DRS 20 zur Lageberichterstattung zu beachten, wobei diese sich nahezu mit den Vorgaben der ESMA-Leitlinien decken.
Die ESMA-Leitlinien gelten demgegenüber nicht für den IFRS-Konzernabschluss. Hier gelten bereits die engen Regelungen der IFRS, vor allem sind die Grundsätze der Darstellung nach IAS 1 zu beachten. Für die Primärrechenwerke (insbesondere Bilanz und Gesamtergebnisrechnung) werden hier Vorgaben zur Gliederung sowie zum Inhalt einzelner Posten gemacht, die eine Standardisierung des Informationsgehalts erreichen sollen. Bereinigungsschritte, die im Ermessen des Unternehmens vorgenommen werden, sollen so ausgeschlossen werden und sind in der Regel nicht mit den Vorgaben des IAS 1 vereinbar.
Daneben sind in der Segmentberichterstattung zusätzliche Leistungskennzahlen zur Ertragslage anzugeben, um den in IFRS 8 verankerten Management Approach umzusetzen und so die Perspektive der gesetzlichen Vertreter zu reflektieren. Dabei sind nach DRS 20 die Leistungskennzahlen segmentbezogen darzustellen, die bei der 1
Darstellung des Steuerungssystems und im Wirtschaftsbericht des Lageberichts als bedeutsamste Leistungsindikatoren genannt werden. Die Transparenz über die verwendeten (alternativen) Leistungskennzahlen und deren Ermittlung sowie die Konsistenz von Lagebericht- und Segmentberichterstattung hat die Deutsche Prüfstelle für Rechnungslegung (DPR) als einen ihrer Prüfungsschwerpunkte für 2019 benannt.
APMs im Spannungsfeld von Vermarktung und Regulatorik Wie dargestellt unterliegt die Verwendung alternativer Leistungskennzahlen unterschiedlichen regulatorischen Anforderungen. Weitere Anforderungen an die Informationsgewähr im Vorlauf zum IPO ergeben sich aus den Informationsbedürfnissen unterschiedlicher Kapitalakteure. So fordern die beteiligten Banken üblicherweise branchenspezifische alternative Leistungskennzahlen, um den Vergleich mit der Peergroup sicherzustellen. Für die Darstellung der Equity Story mag sich im Einzelfall ein anderer Zuschnitt für die alternativen Leistungskennzahlen ergeben: So ist der Fall denkbar, dass auf der einen Seite entsprechend der Definition im Lagebericht in der Segmentberichterstattung auf Ebene der Regionen über die bedeutsamsten finanziellen Leistungsindikatoren berichtet wird. Auf der anderen Seite kann es im Sinne der Equity Story und damit für die Vermarktung der neuen Aktien am Kapitalmarkt gleichzeitig günstiger sein, auch auf Ebene der Geschäftsbereiche zu berichten. In diesem Fall erhöht sich die Zahl der insgesamt anzugebenden alternativen Leistungskennzahlen.
Für den Leser von Prospekt und Geschäftsbericht ergibt sich die Herausforderung, die für seine Zwecke bedeutsamen Kennzahlen auszu -
wählen – keine leichte Übung, wenn er mit einer Vielzahl ganz unterschiedlicher Kennzahlen konfrontiert wird. Dabei muss ihm klar sein, dass sich die Kennzahlen in Informationsqualität und -sicherheit unterscheiden. Nur bei den Kennzahlen aus Abschluss und Lagebericht handelt es sich um geprüfte Werte. Werden daneben für die Equity Story gesonderte Kennzahlen etwa auf Geschäftsbereichsebene definiert, obwohl im Regelprozess die Regionen im Vordergrund stehen, so ist ebenfalls Vorsicht geboten. Für diese Kennzahlen existiert in dem berichtenden Unternehmen vielfach kein erprobter und damit stabiler Regelprozess im Rahmen des internen Kontrollsystems, der die Informationen absichert. Vielmehr werden die Zahlen gesondert und häufig einmalig für den gesonderten Berichtszweck aggregiert. Solche Ad-hoc-Prozesse sind naturgemäß fehleranfällig.
Handlungsempfehlungen für ein Unternehmen im IPO-Prozess Die aufgezeigten Interdependenzen zwischen interner Unternehmenssteuerung, Finanzberichterstattung einschließlich Segmentinformationen und den verwendeten Leistungskennzahlen im Wertpapierprospekt können aus unserer Sicht nicht frühzeitig genug, idealerweise im Rahmen des IPO Readiness Assessments, adressiert werden. In der Gesamtsicht der Informationsbedürfnisse der beteiligten Kapitalmarktteilnehmer sollte darauf aufbauend ein kompaktes Set an IFRS-basierten und alternativen Leistungskennzahlen definiert werden, für das durch nachhaltige Prozesse optimale Informationssicherheit gewährleistet werden kann. Eine solche Berichterstattung im Rahmen der Equity Story sichert nicht zuletzt den Erfolg des Börsendebüts.
PRAXISHINWEIS
Unternehmen sollten eine konzerninterne Richtlinie zur Verwendung alternativer Leistungskennzahlen erstellen, um eine im Zeitablauf transparente und konsistente Berichterstattung alternativer Leistungskennzahlen sicherzustellen.
Sinnvoll ist es, dass der Aufsichtsrat bzw. Prüfungsausschuss eine Eva luierung dieser Richtlinie vornimmt und deren Einhaltung fortlaufend überprüft, insbesondere da die ergebnisabhängige Vergütung des Managements häufig auf alternativen Ergebnisgrößen fußt.
Veröffentlichung
Weitere Hintergrundinformationen und Einblicke gibt das neue Whitepaper „Dressed for Success“ von Lünendonk ® in Zusammenarbeit mit KPMG.
IFRS-Rechnungslegung
Änderungen
an IAS 28 Anteile an assoziierten Unternehmen
und Gemeinschaftsunternehmen
Die Europäische Union hat am 11. Februar 2019 die Verordnung (EG) Nr. 2019/237 vom 8. Februar 2019 zur Änderung der Verordnung (EG) Nr. 1126/2008 betreffend die Übernahme bestimmter internationaler Rechnungslegungsstandards in Übereinstimmung mit der Verordnung (EG) Nr. 1606/2002 des Europäischen Parlaments und des Rates veröffentlicht.
Die Änderungen an IAS 28 adressieren insbesondere die Frage, wie die Vorgaben in IAS 28 und IFRS 9 Finanzinstrumente zusammenspielen. Es wird geregelt, inwieweit „langfristig gehaltene Anteile“ (long-term interests), die Teil der Nettoinvestition in das assoziierte Unternehmen bzw. Gemeinschaftsunternehmen sind und auf die die Equity-Methode keine Anwendung
findet, in den Anwendungsbereich der beiden Standards fallen. Im Wesentlichen wird dabei klargestellt, dass zunächst IFRS 9 auf solche langfristig gehaltenen Investitionen anzuwenden ist.
Die Änderungen treten für Berichtsperioden in Kraft, die am oder nach dem 1. Januar 2019 beginnen.
Im Rahmen aktueller Kapitalmarkttransaktionen sind zunehmend Pro-Forma-Finanzinformationen in den Wertpapierprospekten enthalten. Notwendig werden sie, wenn signifikante M&A-Transaktionen durch den Emittenten vor dem Börsengang stattgefunden haben. Die sachgerechte Darstellung sowie die Erfüllung der Rechnungslegungsnormen stellen hier regelmäßig Herausforderungen für den Emittenten dar.
In unserem Webinar am 28. März 2019 erläutern wir die Grundlagen zur Erstellung von Pro-Forma-Finanzinformationen und die Unterschiede zu kombinierten Abschlüssen. Es werden die gängigen Regelwerke zur
TERMINE / VERANSTALTUNGSORTE
Business Breakfast, 8.30 – 10.30 Uhr
Freitag, 22. März 2019 in den Geschäftsräumen von KPMG, Düsseldorf
Dienstag, 26. März 2019 in den Geschäftsräumen von KPMG, Berlin
Mittwoch, 27. März 2019 in den Geschäftsräumen von KPMG, Frankfurt am Main
Freitag, 29. März 2019 in den Geschäftsräumen von KPMG, München
Freitag, 29. März 2019 in den Geschäftsräumen von KPMG, Hannover
Erstellung von Pro-Forma-Finanzinformationen vorgestellt und häufige Praxisfragen zu wesentlichen ProForma-Anpassungen beantwortet.
Zielgruppe
Leiter Finanzen, Leiter M&A und Leiter Konzernrechnungswesen
Ihre Ansprechpartnerin
Martina Antolovic T 030 2068-4339 mantolovic@kpmg.com
Teilnahmegebühr
Die Teilnahme ist kostenfrei.
Anmeldung
Gerne können Sie sich hier online für das Webinar registrieren.
Chancen nutzen: Das einheitliche europäische elektronische Berichtsformat (ESEF) implementieren
Unternehmen, deren Wertpapiere an einem organisierten Markt gehandelt werden, haben ab 2020 ihre Jahres finanzberichte im einheitlichen europäischen elektronischen Berichtsformat (ESEF) zu erstellen. ESEF erfordert, dass die Jahresfinanzberichte im XHTML-Format erstellt werden und zusätzlich der IFRS-Konzernabschluss unter Verwendung der eXtensible Business Reporting Language (XBRL) etikettiert wird. Die Einbettung der XBRL-Etiketten in das XHTML-Dokument ermöglicht die Lesbarkeit für Menschen und Maschinen gleichermaßen.
Die Veranstaltung informiert gebündelt über den aktuellen Stand der neuen Berichtsanforderungen und zeigt Alternativen für die Umsetzung der Anforderungen auf. Überdies bietet sie den Teilnehmern die
Möglichkeit, sich mit Experten und anderen betroffenen Unternehmen zum aktuellen Stand auszutauschen und Ansätze zur Umsetzung der Anforderungen zu erörtern sowie offene Fragen zu diskutieren.
Ihre Ansprechpartnerin Stefanie Endler T 030 2068-4744 stefanieendler@kpmg.com
Teilnahmegebühr
Die Teilnahme ist kostenfrei.
Anmeldung
Gerne können Sie sich hier online für die Veranstaltung registrieren.
TERMINE / VERANSTALTUNGSORTE
Beginn um 17.30 Uhr
Montag, 20. Mai 2019 inklusive Keynote durch Sigrid Dengler, Siemens AG, und Get-together, BMW Welt, Doppelkegel, Am Olympiapark 1, 80809 München
9.00–17.30 Uhr
Dienstag, 21. Mai 2019
BMW Welt, Doppelkegel, Am Olympiapark 1, 80809 München
2. KPMG Trend Summit: Finance of the Future – Efficiency through Digitalization
Die Digitalisierung im Finanzbereich schlägt immer höhere Wellen. Lassen Sie sich nichts davon entgehen! Beim interaktiven KPMG Trend Summit bringen wir Federführende aus Wirtschaft und Wissenschaft, Prüfung und Beratung zusammen. Themenschwerpunkt 2019: „Efficiency through Digitalization“.
Erfahrungsberichte und Projekte unserer externen Guest Speaker bilden die zentralen Elemente der Veranstaltung. Referieren werden unter anderem:
Sigrid Dengler
Head of Financial Processes and Organization, Siemens AG
Alexander Schlott
Vice President Group Reporting KION GROUP AG
German Weinberger
Leiter Corporate Accounting Schaeffler AG
Prof. Dr. Thorsten Sellhorn und Prof. Dr. Thomas Hess
Ludwig-Maximilians-Universität München
Dr. Christian Hebeler
Leiter der Konzernrevision, Henkel AG & Co. KGaA Mitglied des Arbeitskreises „Digital Finance“ der SchmalenbachGesellschaft
Christian Sailer Vorstand, Audit KPMG AG Wirtschaftsprüfungsgesellschaft
Ushananthan Ganeshananthan Partner, Head of Lighthouse Germany – Center of Excellence for Data & Analytics KPMG AG Wirtschaftsprüfungsgesellschaft
Die finale Agenda werden wir Ihnen zeitnah vor dem Event zur Verfügung stellen.
Ihre Ansprechpartnerin
Anna Rebele T 089 9282-6139 arebele@kpmg.com
Teilnahmegebühr
Buchen Sie bis zum 31. März 2019 und zahlen Sie so nur 650 Euro statt 750 Euro für die Teilnahme zzgl. der gesetzlichen Umsatzsteuer.
Seminare und Aktuelles zu den Veranstaltungen finden Sie hier Auch Anmeldungen sind dort online möglich – schnell und unkompliziert.
Anmeldung
Gerne können Sie sich hier online für die Veranstaltung registrieren.
4
Veröffentlichungen
An dieser Stelle informieren wir Sie regelmäßig über aktuelle KPMG- Publikationen auf dem Gebiet der handelsrechtlichen und internationalen Rechnungslegung.
THEMENPORTAL „Capital-Markets-Insights“
Unternehmen, die an den Kapitalmarkt streben oder hier aktiv sind, stehen vor vielen Herausforderungen. Regulierung, Globalisierung und Technologiewandel verändern das wirtschaftliche Umfeld stark.
Auf unserem neuen Themenportal „Capital-Markets-Insights“ zeigen Ihnen unsere Experten auf, wie Sie die Herausforderungen meistern, Veränderungen umsetzen und Chancen nutzen. Kapitalmarkt -
projekte erfordern praxiserprobtes Spezialwissen und interdisziplinäre Teams. Unsere Experten berichten Ihnen von ihren Erfahrungen aus der Vielzahl von Kapitalmarktransaktionen, die sie als Prüfer und Berater erfolgreich begleitet haben.
Die Suche nach neuen Wegen, um den Herausforderungen bei Börsengängen, Kapitalerhöhungen oder Anleiheemissionen innovativer und effizienter zu begegnen, ist fester
Bestandteil unseres Mindsets. Gemeinsam beschäftigen wir uns heute sowohl mit den regulatorischen Neuerungen als auch mit neuen Lösungen für prospektspezifische Finanzinformationen, um morgen einen Schritt voraus zu sein. Unsere Autoren geben Ihnen regelmäßig einen Einblick in ihre Ideen und freuen sich auf eine Diskussion mit Ihnen!
5 Ansprechpartner
Für weitere Informationen oder Rückfragen stehen wir Ihnen gerne zur Verfügung. Sprechen Sie uns an.
REGION NORD
Haiko Schmidt T +49 40 32015-5688 haikoschmidt@kpmg.com
REGION WEST
Ralf Pfennig T +49 221 2073-5189 ralfpfennig@kpmg.com
REGION SÜDWEST
Johann Schnabel T +49 89 9282-4634 jschnabel@kpmg.com
Saarbrücken
Freiburg
DEPARTMENT OF PROFESSIONAL PRACTICE
Christian Zeitler T +49 30 2068-4711 czeitler@kpmg.com
Dr. Markus Fuchs T +49 30 2068-2992 markusfuchs@kpmg.com
Wolfgang Laubach T +49 30 2068-4663 wlaubach@kpmg.com
Dr. Hanne Böckem T +49 30 2068-4829 hboeckem@kpmg.com
REGION OST
Tobias Nohlen T +49 30 2068-2362 tnohlen@kpmg.com
REGION MITTE
Manuel Rothenburger T +49 69 9587-4789 mrothenburger@kpmg.com
REGION SÜD
Dr. Markus Kreher T +49 89 9282-4310 markuskreher@kpmg.com
Dr. Anne Schurbohm T +49 30 2068-4929 aschurbohm@kpmg.com
Ingo Rahe T +49 30 2068-4892 irahe@kpmg.com
Impressum
Herausgeber
KPMG AG Wirtschaftsprüfungsgesellschaft Klingelhöferstraße 18 10785 Berlin
Redaktion
Dr. Hanne Böckem (V. i. S. d. P.) Department of Professional Practice T +49 30 2068-4829
Abonnement
Den Newsletter „Accounting News“ von KPMG können Sie unter www.kpmg.de/accountingnews herunter laden oder abonnieren. Beide Bezugsmöglichkeiten sind für Sie kostenlos.
www.kpmg.de
www.kpmg.de/socialmedia
Die enthaltenen Informationen sind allgemeiner Natur und nicht auf die spezielle Situation einer Einzelperson oder einer juristischen Person ausgerichtet. Obwohl wir uns bemühen, zuverlässige und aktuelle Informationen zu liefern, können wir nicht garantieren, dass diese Informationen so zutreffend sind wie zum Zeitpunkt ihres Eingangs oder dass sie auch in Zukunft so zutreffend sein werden. Niemand sollte aufgrund dieser Informationen handeln ohne geeigneten fachlichen Rat und ohne gründliche Analyse der betreffenden Situation. Unsere Leistungen erbringen wir vorbehaltlich der berufsrechtlichen Prüfung der Zulässigkeit in jedem Einzelfall.