98
●
●
●
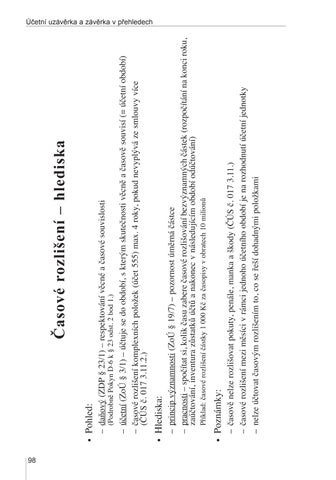
– časově nelze rozlišovat pokuty, penále, manka a škody (ČÚS č. 017 3.11.) – časové rozlišení mezi měsíci v rámci jednoho účetního období je na rozhodnutí účetní jednotky – nelze účtovat časovým rozlišením to, co se řeší dohadnými položkami
Poznámky:
Příklad: časové rozlišení částky 1 000 Kč za časopisy v obratech 10 milionů
– princip významnosti (ZoÚ § 19/7) – pozornost úměrná částce – pracnosti – spočítat si, kolik času zabere časové rozlišování bezvýznamných částek (rozpočítání na konci roku, zaúčtování, inventura zůstatků účtů a nakonec v následujícím období odúčtování)
Hlediska:
– účetní (ZoÚ § 3/1) – účtuje se do období, s kterým skutečnosti věcně a časově souvisí (= účetní období) – časové rozlišení komplexních položek (účet 555) max. 4 roky, pokud nevyplývá ze smlouvy více (ČÚS č. 017 3.11.2.)
(Podrobně Pokyn D-6 k § 23 odst. 2 bod 1.)
– daňový (ZDP § 23/1) – respektování věcné a časové souvislosti
Pohled:
Časové rozlišení – hlediska
Účetní uzávěrka a závěrka v přehledech
●
●
●
●
●
●
385 příjmy
příjem
výnosů (snaha později)
výnos
náklad
384 výnosy
383 výdaje
výdaj
nákladů (snaha dříve)
(385/6.)
(3./384)
(5./383)
(381/3.)
příjem
výnos
výdaj
náklad
(3./385)
(384/6.)
(383/3.)
(5./381)
Částka V příštím období, to je
Období
V běžném období, to je
Účel
381 náklady
Účet
Časové rozlišení
Časové rozlišení nákladů a výnosů (38.)
(I-18 Dohodné položky v cizí měně)
již se reálně uskutečnilo
O který případ časového rozlišení se jedná, je určeno tím, zda-li známe účel, období i částku v okamžiku jejich účtování (§ 13/1 vyhl. č. 500/2002 Sb.) U dohadných položek se v následujícím období jedná o účtování opravy odhadu – není to účetní ani daňová chyba (Pokyn D-22 k § 23 odst. 2 bod 2.) Co je známo: Účel (titul) Období Částka Plnění zatím nevzniklo Rezervy (45.) Účel Dohadné položky (388, 389) Účel Období
– jedná se o částky, které by se časově rozlišovaly jen mezi dvěma účetními obdobími (Pokyn D-22 k § 23 odst. 2 bod 1.) – nevýznamné částky – účetní předpisy nestanovují povinnost časového rozlišení mezi jednotlivými měsíci – pravidelně se opakující výdaje nebo příjmy – prokazatelně a záměrně se tím nezkresluje výsledek hospodaření – tento postup nelze uplatnit u položek účtovaných dohadně (elektřina, plyn, voda, teplo) a nájemné – stanovený postup uveden ve vnitrosměrnici a nesmí se tento způsob každoročně měnit
Kdy se nemusí časově rozlišovat? (ČÚS č. 019 6.4.)
Jak časové rozlišení?
Přehledy
99
Časové rozlišení se účtuje přes účet 383 výdaje příštího období pachtovné placené pozadu (ČÚS č. 017 3.11.3.) Příklad: pachtovní smlouvy od 1. 10. do 30. 9. (Příklad Ing. B. Holečka – upraveno)
„…V souladu se zásadami pro vedení účetnictví nelze výše uvedený postup uplatnit v případech, které se řeší pomocí dohadných položek (např. platby za spotřebu elektrické energie, plynu, vody) nebo časovým rozlišením např. přijaté a placené nájemné, ...“
Daňově zde nelze uplatnit institut nevýznamné a pravidelně se opakující částky – viz Pokyn D-22 k § 23 odst.2 bod 1 – poslední odstavec:
– Časové rozlišování smluv, které nejsou na kalendářní rok (§ 2339/2 NOZ – zemědělský pachtovní rok je od 1. října do 30. září kal. roku) – Zahrnutí pachtovného do nedokončené výroby pro příští rok
Dva problémy:
Rok Př. MD DAL Částka 2017 Smlouva od 1. 10. 2017 do 30. 9. 2018 v celkové výši 120 000 Kč 1. Podíl pachtovného za říjen až prosinec …….3/12 se vyplatí v následujícím roce (výdaj příštího období) 518 383 30 000 2. Odpovídající část pachtovného zahrnuta do výpočtu nedokončené výroby RV pro příští rok 121 581 xxxxx 2018 3. Podíl pachtovného za říjen až prosinec z předešlého roku …….3/12 k výplatě 383 325 30 000 4. Podíl pachtovného za leden až září tohoto roku …….9/12 smlouvy do nákladů 518 325 90 000 5. Výplata pachtovného 325 2xx 120 000 6. Výpočet nedokončené výroby RV běžného roku včetně pachtovného 121 581 yyyyy 7. Odúčtování nedokončené výroby běžného roku po sklizni včetně převedené NV z minulého roku 581 121 zzzzzz Smlouva od 1. 10. 2018 do 30. 9. 2019 v celkové výši 121 200 Kč 1. Podíl za říjen až prosinec …….3/12 se vyplatí v následujícím roce (výdaj příštího období) 518 383 30 300 2. Odpovídající část pachtovného zahrnuta do výpočtu nedokončené výroby RV pro příští rok 121 581 wwww 2019 3. …dále stejné ... 383 325 30 300
●
●
●
●
Časové rozlišení pachtovného
Účetní uzávěrka a závěrka v přehledech
100
Ukázka elektronické knihy