98
Účetní manuál pro podnikatelské subjekty
→ součástí pozemku je prostor nad povrchem i pod povrchem, stavby zřízené na pozemku a jiná zařízení s výjimkou staveb dočasných, včetně toho, co je zapuštěno v pozemku nebo upevněno ve zdech, → součástí pozemku je rostlinstvo na něm vzešlé, • Zákon č. 256/2013 Sb., o katastru nemovitostí (katastrální zákon): → pozemkem část zemského povrchu oddělená od sousedních částí hranicí územní jednotky nebo hranicí katastrálního území, hranicí vlastnickou, hranicí stanovenou regulačním plánem, územním rozhodnutím, společným povolením, kterým se stavba umisťuje a povoluje, veřejnoprávní smlouvou nahrazující územní rozhodnutí, územním souhlasem nebo hranicí danou schválením navrhovaného záměru stavebním úřadem, hranicí jiného práva podle § 19, hranicí rozsahu zástavního práva, hranicí rozsahu práva stavby, hranicí druhů pozemků, popřípadě rozhraním způsobu využití pozemků, → parcelou je pozemek, který je geometricky a polohově určen, zobrazen v katastrální mapě a označen parcelním číslem, → stavební parcelou je pozemek evidovaný v druhu pozemku zastavěná plocha a nádvoří, → pozemkovou parcelou je pozemek, který není stavební parcelou.
Ostatní:
Vyhláška § 47 – ocenění pořízeného pozemku je včetně lesního porostu nebo osázení stromy a keři, pokud nejsou pěstitelským celkem trvalých porostů.
Analytické účty:
Návrh na analytické členění vychází dle množství evidovaných pozemků. Analytické účty lze vytvářet podle účetní jednotkou stanovených kritérií či údajů, například dle: • katastrálních území, • zastavěných pozemků, • obcí, • pronajatých pozemků, • druhu pozemku a způsobu využití, • parcelních čísel, • výměry, • ekonomické podstaty, funkce a účelu pořízení pozemku, např.: → užívání účetní jednotkou, → snaha o zhodnocení finančních prostředků (očekáváme výhodný prodej apod.), → pronájem • atd.
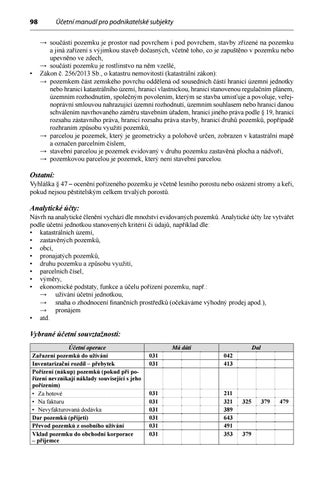
Vybrané účetní souvztažnosti: Účetní operace Zařazení pozemků do užívání Inventarizační rozdíl – přebytek Pořízení (nákup) pozemků (pokud při pořízení nevznikají náklady související s jeho pořízením) • Za hotové • Na fakturu • Nevyfakturovaná dodávka Dar pozemků (přijetí) Převod pozemků z osobního užívání Vklad pozemku do obchodní korporace – příjemce
031 031
031 031 031 031 031 031
Má dáti
Dal
042 413
211 321 389 643 491 353
325
379
479
379
Ukázka elektronické knihy, UID: KOS261403
Účtová třída 0 – Dlouhodobý majetek Účetní operace Dar pozemku – vyřazení z majetku Prodej pozemku – vyřazení z majetku Převod pozemku do osobního užívání – vyřazení z majetku Vklad pozemku do obchodní korporace – vyřazení majetku u vkladatele Pacht obchodního závodu nebo jeho části • Pachtýř 1. Zařazení majetku do užívání (převzetí) 2. Vyřazení majetku (vrácení) • Propachtovatel 1. Vyřazení majetku (předání) 2. Zařazení majetku zpět do užívání
543 541 491 367
Má dáti
378
031 474 069 031
031 031 031
99
Dal
031
474 031 374
031 374
Vlastní poznámky a komentář:
Ukázka elektronické knihy, UID: KOS261403
100
Účetní manuál pro podnikatelské subjekty
Účet 032 – Umělecká díla a sbírky Situování v rámci účetní závěrky:
• Aktiva: → rozvaha v plném rozsahu: B.II.4.3., → rozvaha ve zkráceném rozsahu (malá ÚJ): B.II., → rozvaha ve zkráceném rozsahu (mikro ÚJ): B. • Příloha k účetní závěrce: → reálná hodnota majetku.
Otevírání a uzavírání účetních knih: Otevření rozvahového účtu v účetních knihách: Uzavření rozvahového účtu v účetních knihách:
MD: MD:
032 702
DAL: DAL:
701 032
Krátká charakteristika:
• Vyhláška § 7 odst. 6 – položka „B.II.4.3. Jiný dlouhodobý hmotný majetek“ obsahuje bez ohledu na výši ocenění umělecká díla, která nejsou součástí stavby, sbírky, movité kulturní památky, předměty kulturní hodnoty a obdobné hmotné movité věci stanovené zvláštními právními předpisy, popřípadě jejich soubory. • Vyhláška § 56 – umělecká díla, která nejsou součástí stavby, sbírky, movité kulturní památky, předměty kulturní hodnoty a obdobné movité věci stanovené zvláštními právními předpisy, se neodpisují.
Vazba na účetní předpisy:
• ZoÚčt: → § 24 Způsoby oceňování → § 25 Oceňování aktiv a pasiv – okamžik vzniku → § 26 Zásada opatrnosti při oceňování → § 27 Oceňování reálnou hodnotou → § 28 Odpisování dlouhodobého majetku • Vyhláška: → § 7 Dlouhodobý hmotný majetek → § 47 Způsoby oceňování dlouhodobého nehmotného a hmotného majetku a vymezení nákladů s jeho pořízením souvisejících → § 56 Odpisování majetku • ČÚS: → 013 – Dlouhodobý nehmotný a hmotný majetek
Daňové hledisko:
• ZDP § 27 písm. d) – vymezuje hmotný majetek, který je vyloučený z odpisování: umělecké dílo, které je hmotným majetkem a není součástí stavby a budovy, předměty muzejní a galerijní hodnoty, popřípadě jejich soubory v muzeích a památkových objektech, stálé výstavní soubory a knihovní fondy knihoven jednotné soustavy, popřípadě jiné fondy. (Poznámka: umělecké dílo, které je součástí stavby a jehož cena je součástí ocenění stavby, je odpisováno spolu se stavbou.) • ZDP § 24 odst. 2 písm. zf) – výdajem (nákladem) na dosažení, zajištění a udržení zdanitelných příjmů jsou výdaje (náklady) vynaložené po 1. lednu 1997 na restaurování uměleckého díla, a to jen do výše příjmu z jeho prodeje, sníženého o pořizovací cenu tohoto uměleckého díla. • ZDP § 25 odst. 1 písm. za) – do daňově uznatelných nákladů nelze zahrnout nájemné za umělecká díla a výdaje (náklady) za restaurování uměleckých děl, která nejsou součástí staveb a budov, a to
Ukázka elektronické knihy, UID: KOS261403