98 / Jak číst účetní výkazy
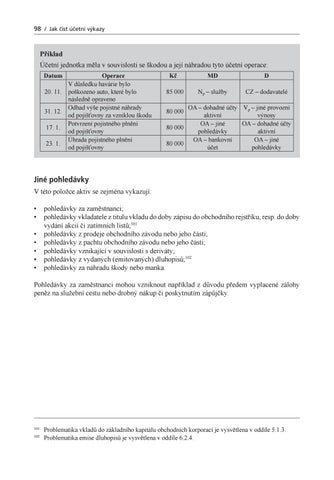
Příklad Účetní jednotka měla v souvislosti se škodou a její náhradou tyto účetní operace: Datum
Operace V důsledku havárie bylo 20. 11. poškozeno auto, které bylo následně opraveno Odhad výše pojistné náhrady 31. 12. od pojišťovny za vzniklou škodu Potvrzení pojistného plnění 17. 1. od pojišťovny Úhrada pojistného plnění 23. 1. od pojišťovny
Kč
MD
D
85 000
NP – služby
CZ – dodavatelé
OA – dohadné účty VP – jiné provozní aktivní výnosy OA – jiné OA – dohadné účty 80 000 pohledávky aktivní OA – bankovní OA – jiné 80 000 účet pohledávky 80 000
Jiné pohledávky V této položce aktiv se zejména vykazují: • pohledávky za zaměstnanci; • pohledávky vkladatele z titulu vkladu do doby zápisu do obchodního rejstříku, resp. do doby vydání akcií či zatímních listů;101 • pohledávky z prodeje obchodního závodu nebo jeho části; • pohledávky z pachtu obchodního závodu nebo jeho části; • pohledávky vznikající v souvislosti s deriváty; • pohledávky z vydaných (emitovaných) dluhopisů;102 • pohledávky za náhradu škody nebo manka. Pohledávky za zaměstnanci mohou vzniknout například z důvodu předem vyplacené zálohy peněz na služební cestu nebo drobný nákup či poskytnutím zápůjčky.
101 102
Problematika vkladů do základního kapitálu obchodních korporací je vysvětlena v oddíle 5.1.3. Problematika emise dluhopisů je vysvětlena v oddíle 6.2.4.
Ukázka elektronické knihy, UID: KOS225746
Oběžná aktiva / 99
Schéma 4.10 Účtování pohledávek za zaměstnanci OA – pohledávky za zaměstnanci
OA – pokladna
1) výplata zálohy na služební cestu VPD
NP – služby
2) předložení dokladů z cesty VÚD
3a) vrácení přeplatku PPD 3b) doplatek VPD
Pokud je zaměstnanec vyslán účetní jednotkou na pracovní cestu, má podle zákoníku práce nárok na proplacení výdajů spojených s touto cestou.103 Cestovní náhrady zahrnují jízdní výdaje, výdaje za ubytování, stravné a nutné vedlejší výdaje. Sazby stravného pro tuzemské pracovní cesty jsou uvedeny v zákoníku práce, a to zvlášť pro zaměstnance v podnikatelské sféře (§ 163 ZaP) a pro zaměstnance ve státní správě (§ 176 ZaP). Ministerstvo práce a sociálních věcí pravidelně k 1. lednu mění vyhláškou sazby stravného, dále určuje aktuální náhrady za používání vlastních motorových vozidel při pracovní cestě a průměrnou cenu pohonných hmot. Sazby stravného pro zahraniční pracovní cesty naopak určuje vyhláška ministerstva financí.
4.2.5 Rozšiřující účetní operace Pohledávky v cizí měně Pohledávky vyjádřené v cizí měně se musí k okamžiku ocenění přepočítat na českou měnu a nadále evidovat vedle české měny i v cizí měně (§ 4 ZÚ). Účetní jednotka může pro přepočet použít denní nebo pevný kurz (§ 24 ZÚ): a) Denním kurzem se rozumí kurz devizového trhu vyhlášeného ČNB, a to k okamžiku ocenění. V případě nákupu nebo prodeje cizí měny za českou měnu lze k okamžiku ocenění použít kurzu, za který byly tyto hodnoty nakoupeny nebo prodány. b) Pevným kurzem se rozumí kurz stanovený vnitřním předpisem ÚJ na základě kurzu devizového trhu vyhlášeného ČNB a používaného ÚJ po předem stanovenou dobu (např. měsíc, čtvrtletí). Takto stanovená doba nesmí přesáhnout jedno účetní období. Při používání pevného kurzu může ÚJ tento kurz změnit svým vnitřním předpisem i v průběhu stanovené doby.
103
Zaměstnavatel poskytuje cestovní náhrady také v případě, kdy zaměstnanec uskuteční cestu mimo pravidelné pracoviště, mimořádnou cestu v souvislosti s výkonem práce mimo rozvrh směn v místě výkonu práce, při přeložení nebo dočasném přidělení zaměstnance k jinému zaměstnavateli nebo vykonává práci v zahraničí (§ 152 ZaP).
Ukázka elektronické knihy, UID: KOS225746
100 / Jak číst účetní výkazy
Pevný kurz ovšem nelze použít ke konci rozvahového dne, kdy je vždy nutné použít aktuální kurz ČNB k tomuto datu. Kurzové rozdíly (§ 60 VyZÚ) vznikající k okamžiku uskutečnění účetního případu a ke konci rozvahového dne se účtují výsledkově, tj. na vrub finančních nákladů nebo ve prospěch finančních výnosů.104 Při postupném splácení pohledávek lze kurzové rozdíly účtovat výsledkově až ke konci rozvahového dne. U kurzových rozdílů, které vznikají v průběhu účetního období (ČÚS č. 006), se uskutečněním účetního případu rozumí např. inkaso pohledávky, postoupení pohledávky nebo vklad pohledávky. Schéma 4.11 Účtování pohledávek v cizí měně OA – pokladna / bankovní účet
VP – tržby za zboží / tržby za služby …
OA – odběratelé
1) prodej na fakturu FAO
2) úhrada od odběratele PPD/VBÚ
VF – kurzové zisky
NF – kurzové ztráty
3a) kurzový zisk při úhradě cizí měny VÚD
3b) kurzová ztráta při úhradě cizí měny VÚD
Příklad Účetní jednotka (neplátce DPH, účtování zásob způsobem A) měla v prosinci roku 20X1 tyto účetní operace: 1) 2) 3a)
104
Operace Vystavená faktura za prodej zboží 3 000 EUR (kurz 25 Kč / EUR) Vyskladnění prodaného zboží (v pořizovací ceně) Úhrada faktury za prodej zboží na bankovní účet (kurz 26 Kč / EUR)
Kč 75 000
MD
D
OA – odběratelé
VP – tržby za zboží
50 000 NP – prodané zboží 78 000
OA – bankovní účet
OA – zboží na skladě OA – odběratelé
Existují případy, kdy kurzové rozdíly nevznikají (ČÚS č. 006). Jde o situaci, kdy dochází k oznámení o změně věřitele u dlužníka (resp. u věřitele v případě, že za jeho dlužníka bude plnit dlužník jiný), dále při dohodě o změně zahraniční měny bez pohybu peněžních prostředků (s výjimkou změny na Kč) nebo při splácení peněžitých vkladů do obchodních korporací.
Ukázka elektronické knihy, UID: KOS225746