98
Účetnictví, daně a audit v obchodních korporacích
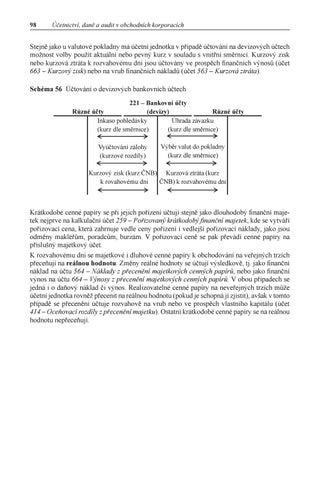
Stejně jako u valutové pokladny má účetní jednotka v případě účtování na devizových účtech možnost volby použít aktuální nebo pevný kurz v souladu s vnitřní směrnicí. Kurzový zisk nebo kurzová ztráta k rozvahovému dni jsou účtovány ve prospěch finančních výnosů (účet 663 – Kurzový zisk) nebo na vrub finančních nákladů (účet 563 – Kurzová ztráta). Schéma 56 Účtování o devizových bankovních účtech 221 – Bankovní účty Různé účty (devizy) Různé účty Inkaso pohledávky Úhrada závazku (kurz dle směrnice) (kurz dle směrnice) Vyúčtování zálohy (kurzové rozdíly)
Výběr valut do pokladny (kurz dle směrnice)
Kurzový zisk (kurz ČNB) Kurzová ztráta (kurz k rovahovému dni ČNB) k rozvahovému dni
Krátkodobé cenné papíry se při jejich pořízení účtují stejně jako dlouhodobý finanční majetek nejprve na kalkulační účet 259 – Pořizovaný krátkodobý finanční majetek, kde se vytváří pořizovací cena, která zahrnuje vedle ceny pořízení i vedlejší pořizovací náklady, jako jsou odměny makléřům, poradcům, burzám. V pořizovací ceně se pak převádí cenné papíry na příslušný majetkový účet. K rozvahovému dni se majetkové i dluhové cenné papíry k obchodování na veřejných trzích přeceňují na reálnou hodnotu. Změny reálné hodnoty se účtují výsledkově, tj. jako finanční náklad na účtu 564 – Náklady z přecenění majetkových cenných papírů, nebo jako finanční výnos na účtu 664 – Výnosy z přecenění majetkových cenných papírů. V obou případech se jedná i o daňový náklad či výnos. Realizovatelné cenné papíry na neveřejných trzích může účetní jednotka rovněž přecenit na reálnou hodnotu (pokud je schopná jí zjistit), avšak v tomto případě se přecenění účtuje rozvahově na vrub nebo ve prospěch vlastního kapitálu (účet 414 – Oceňovací rozdíly z přecenění majetku). Ostatní krátkodobé cenné papíry se na reálnou hodnotu nepřeceňují.
Ukázka elektronické knihy, UID: KOS215750
Krátkodobý finanční majetek
99
Schéma 57 Pořízení krátkodobých cenných papírů nákupem a jejich přecenění na reálnou hodnotu 221 – Bankovní účty 379 – Jiné závazky
259 – Pořízení krátkodobého finančního majetku 1
25 – Krátkodobé cenné papíry 2
564 – Náklady z přecenění majetkových CP 664 – Výnosy z přecenění majetkových CP
3 4
414 – Oceňovací rozdíly z přecenění majetku 5 6
Legenda ke schématu 1) Úhrada pořizovacích nákladů na pořízení krátkodobých cenných papírů 2) Převod pořizovací ceny na příslušný účet krátkodobých cenných papírů 3) Zvýšení reálné hodnoty majetkového nebo dluhového cenného papíru obchodovaného na veřejných trzích k datu účetní závěrky 4) Snížení reálné hodnoty majetkového nebo dluhového cenného papíru obchodovaného na veřejných trzích k datu účetní závěrky 5) Zvýšení reálné hodnoty realizovatelných cenných papírů na neveřejných trzích k datu účetní závěrky 6) Snížení reálné hodnoty realizovatelných cenných papírů na neveřejných trzích k datu účetní závěrky Prodej krátkodobých cenných papírů se účtuje stejně jako u dlouhodobého finančního majetku dvěma účetními zápisy. Tržba z prodeje se účtuje ve prospěch výnosů na účet 661 – Výnosy z prodeje cenných papírů a podílů souvztažně s pohledávkou nebo peněžními prostředky. Vyřazení prodaného cenného papíru z účetnictví se zaúčtuje jako snížení stavu na příslušném účtu cenných papírů souvztažně na vrub nákladového účtu 561 – Prodané cenné papíry a vklady. Cenné papíry, které byly přeceněny na reálnou hodnotu výsledkově, se zúčtují do nákladů v této nové hodnotě a jedná se současně o daňově účinný náklad, bez ohledu na výši prodejní ceny. U cenných papírů realizovatelných, které byly přeceněny do vlastního kapitálu, se při prodeji toto přecenění zruší a do nákladů se účtuje původní pořizovací cena. V tomto případě je daňová účinnost pořizovací ceny v nákladech omezená výší prodejní ceny. Stejné pravidlo se uplatňuje u směnky, o které se účtuje jako o dluhovém cenném papíru.
Ukázka elektronické knihy, UID: KOS215750
100
Účetnictví, daně a audit v obchodních korporacích
Schéma 58 Prodej krátkodobých cenných papírů 221 – Bankovní účty 378 – Jiné pohledávky
25x – Krátkodobé cenné papíry Zůstatek
561 – Prodané cenné papíry a podíly
2
661 – Tržby z prodeje cenných papírů a podílů 1
Legenda ke schématu 1) Tržba z prodeje cenného papíru nebo majetkového podílu 2) Vyřazení cenného papíru nebo při prodeji z účetnictví Dluhové cenné papíry slouží obvykle k tomu, aby si emitent jejich prostřednictvím opatřil finanční prostředky. Ocenění reálnou hodnotou se nepoužívá u cenných papírů, které účetní jednotka nenakoupila za účelem obchodování, ale u nichž má úmysl držet je do splatnosti. Je-li splatnost jeden rok a kratší, jedná se o krátkodobý dluhopis držený do splatnosti. Tento dluhopis se při pořízení oceňuje pořizovací cenou a v tomto ocenění zůstává až do splatnosti, případně se pořizovací cena koriguje o úroky, které je nutno časově rozlišit v případě, že splatnost dluhopisu přesahuje přes dvě (nebo u dlouhodobých dluhopisů přes více) účetní období. Schéma 59 Pořízení dluhových cenných papírů držených do splatnosti 259 – Pořízení krátkodobého finančního majetku
221 – Bankovní účty 1
2
256 – Dluhové cenné papíry držené do splatnosti
666 – Výnosy z krátkodobého finančního majetku 3
315 – Ostatní pohledávky 5
4
Legenda ke schématu 1) Nákup dluhopisu s úmyslem držení do splatnosti 2) Převod pořizovací ceny dluhopisu na příslušný účet krátkodobých cenných papírů 3) Úrok z dluhopisu (je nutné úrok časově rozlišit, týká-li se více účetních období) 4) Předložení dluhopisu k proplacení emitentovi 5) Úhrada pořizovací ceny a úroků z dluhopisu emitentem
Ukázka elektronické knihy, UID: KOS215750