98
Finanční řízení komerčních pojišťoven
Z
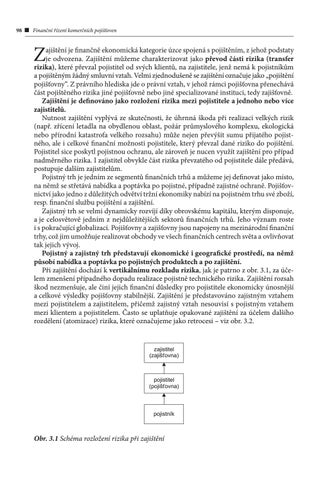
ajištění je finančně ekonomická kategorie úzce spojená s pojištěním, z jehož podstaty je odvozena. Zajištění můžeme charakterizovat jako převod části rizika (transfer rizika), které převzal pojistitel od svých klientů, na zajistitele, jenž nemá k pojistníkům a pojištěným žádný smluvní vztah. Velmi zjednodušeně se zajištění označuje jako „pojištění pojišťovny“. Z právního hlediska jde o právní vztah, v jehož rámci pojišťovna přenechává část pojištěného rizika jiné pojišťovně nebo jiné specializované instituci, tedy zajišťovně. Zajištění je definováno jako rozložení rizika mezi pojistitele a jednoho nebo více zajistitelů. Nutnost zajištění vyplývá ze skutečnosti, že úhrnná škoda při realizaci velkých rizik (např. zřícení letadla na obydlenou oblast, požár průmyslového komplexu, ekologická nebo přírodní katastrofa velkého rozsahu) může nejen převýšit sumu přijatého pojistného, ale i celkové finanční možnosti pojistitele, který převzal dané riziko do pojištění. Pojistitel sice poskytl pojistnou ochranu, ale zároveň je nucen využít zajištění pro případ nadměrného rizika. I zajistitel obvykle část rizika převzatého od pojistitele dále předává, postupuje dalším zajistitelům. Pojistný trh je jedním ze segmentů finančních trhů a můžeme jej definovat jako místo, na němž se střetává nabídka a poptávka po pojistné, případně zajistné ochraně. Pojišťovnictví jako jedno z důležitých odvětví tržní ekonomiky nabízí na pojistném trhu své zboží, resp. finanční službu pojištění a zajištění. Zajistný trh se velmi dynamicky rozvíjí díky obrovskému kapitálu, kterým disponuje, a je celosvětově jedním z nejdůležitějších sektorů finančních trhů. Jeho význam roste i s pokračující globalizací. Pojišťovny a zajišťovny jsou napojeny na mezinárodní finanční trhy, což jim umožňuje realizovat obchody ve všech finančních centrech světa a ovlivňovat tak jejich vývoj. Pojistný a zajistný trh představují ekonomické i geografické prostředí, na němž působí nabídka a poptávka po pojistných produktech a po zajištění. Při zajištění dochází k vertikálnímu rozkladu rizika, jak je patrno z obr. 3.1, za účelem zmenšení případného dopadu realizace pojistně technického rizika. Zajištění rozsah škod nezmenšuje, ale činí jejich finanční důsledky pro pojistitele ekonomicky únosnější a celkové výsledky pojišťovny stabilnější. Zajištění je představováno zajistným vztahem mezi pojistitelem a zajistitelem, přičemž zajistný vztah nesouvisí s pojistným vztahem mezi klientem a pojistitelem. Často se uplatňuje opakované zajištění za účelem dalšího rozdělení (atomizace) rizika, které označujeme jako retrocesi – viz obr. 3.2.
zajistitel (zajišťovna)
pojistitel (pojišťovna)
pojistník
Obr. 3.1 Schéma rozložení rizika při zajištění
Ukázka elektronické knihy, UID: KOS206037
Zajištění a zajišťovací operace prvopojistitel (cedent)
pojistník
zajistitel (cesionář)
zajistitel (retrocesionář)
retrocese
zajištění (cese)
pojištění
99
Obr. 3.2 Schéma retrocese Zajištění (cese) je postoupení části rizika nebo celého rizika za účelem jeho rozdělení mezi pojistitele a zajistitele tak, aby případná realizace rizika nenarušila finanční stabilitu těchto institucí. Retrocese je potom opakované zajištění. Prvopojistitelem (cedentem, cedentkou) je pojišťovna, která předává část rizika nebo celé riziko převzaté od pojištěných klientů do zajištění. Jako vlastní vrub (prioritu, limit) označujeme tu část rizika, kterou si prvopojistitel ponechává. Zajistitel (cesionář) – instituce, jež přejímá rizika do zajištění. Zajišťovna je nadnárodní podnikatelský subjekt, kapitálově silná společnost, která přebírá rizika od pojišťoven. Je to specializovaná instituce zabývající se zajišťovací činností. Největší světovou zajišťovnou v současnosti je Münchener Rückversicherungsgesellschaft (v anglické transkripci Munich Re) a druhou největší zajišťovnou Swiss Reinsurance Company s centrálou v Curychu. Za převzetí rizika do zajištění zajistitel obdrží od prvopojistitele zajistné, které vyjadřuje cenu zajištění. Definičně představuje zajistné úplatu zajistiteli za převzetí části rizika. Prvopojistitel postupuje zajistiteli část inkasovaného pojistného v podobě zajistného. Zajistitel nekryje riziko nad vlastním vrubem pojistitele do neomezené výše, ale obvykle jen do určitého limitu zajištění, který si stanoví předem. Zajištění probíhá v několika úrovních, označovaných jako vrstvy (layers), neboť samotné zajišťovny se dále zajišťují čili retrocedují rizika. Zajistitel poskytuje prvopojistiteli zajišťovací provizi charakteru akviziční odměny za sjednání zajistného obchodu a ke krytí nákladů pojišťovny na uzavírání a správu pojistných smluv. Jiným postupem rozdělení rizika v pojišťovací praxi užívaným, ale odlišným od zajištění, je soupojištění. O soupojištění hovoříme v případě, že se několik pojistitelů podílí na krytí jednoho velkého rizika, přesahujícího pojistnou kapacitu jednotlivých pojistitelů. Jde o horizontální dělení rizika. Soupojištění se uzavírá obvykle formou jedné pojistné smlouvy, která se řídí pojistnými podmínkami vedoucího pojistitele. Přitom každý zúčastněný pojistitel, tzv. soupojistitel, kryje tu část rizika, kterou převzal, ale neručí za pojistná plnění ostatních pojišťoven. Schéma soupojištění je znázorněno na obr. 3.3. pojistník kryje riziko soupojištěním
vedoucí pojistitel 1 45 % rizika
pojistitel 2 20 % rizika
pojistitel 3 15 % rizika
pojistitel 4 20 % rizika
Obr. 3.3 Schéma soupojištění
Ukázka elektronické knihy, UID: KOS206037
100
Finanční řízení komerčních pojišťoven
Na světovém zajistném trhu dále existuje poolové zajištění v podobě dohody více pojistitelů mající charakter vzájemného zajištění pro krytí velkých rizik (atomová rizika, rizika v letecké dopravě atp.) za případné účasti zajistitelů a státních institucí. Administrativní správou poolu se zabývá společně vytvořená poolová kancelář. Příkladem může být Český jaderný pojišťovací pool, který v České republice funguje od roku 1995 v podobě poolové úpravy pojištění odpovědnosti za škodu z provozu jaderných zařízení, legislativně podložené zákonem č. 18/1997 Sb., ve znění pozdějších předpisů (atomový zákon). Je to sdružení společností pojišťujících a zajišťujících rizika spojená s provozem jaderných zařízení. Jadernými zařízeními jsou jaderné elektrárny, zařízení tzv. cyklu jaderného paliva, výzkumné reaktory malého výkonu, lékařské a průmyslové aplikace radioizotopů, úložiště radioaktivního odpadu, zařízení pro skladování radioaktivních odpadů a další zařízení. V rámci Českého jaderného pojišťovacího poolu spolupracuje při pojištění majetku a odpovědnosti za škodu z provozu jaderných zařízení na území České republiky deset pojišťoven. V současné době se Český jaderný pojišťovací pool podílí na pojištění a zajištění více než 386 jaderných elektráren po celém světě, včetně obou českých jaderných elektráren – JE Dukovany a JE Temelín.
Souvislosti mezi pojištěním a zajištěním
Na rozdíl od pojištění se zajištění netýká pojistníka nebo pojištěného a zajistitel neuzavírá ani s pojistníkem ani s pojištěným žádný vztah. Zajistná smlouva je oddělena od původní pojistné smlouvy, která není jakkoli dotčena. Pojištěný se proto nemůže v žádném případě obracet na zajišťovnu, ani vůči ní uplatňovat žádné nároky. Nečas (2007) uvádí jisté výjimky z tohoto pravidla platné pouze v severoamerickém regionu. V obou případech, při pojištění i při zajištění, jde ovšem o transfer rizika. Obecně platí, že pojištění funguje na bázi principu solidarity, principu podmíněné návratnosti a principu neekvivalentnosti. Kromě těchto základních pojišťovacích principů můžeme uvést některé zásady, které jsou platné pro pojištění a současně i pro zajištění. Patří k nim: ■■ Zásada materiální zainteresovanosti – zajistitel je materiálně zainteresován na pojištění, protože mu v případě pojistné události vzniká ztráta. ■■ Zásada maximálního odškodnění – v pojištění ani v zajištění nesmí pojistné plnění, resp. zajistné plnění, přesáhnout výši vzniklé škody. ■■ Zásada dobré víry – v pojištění má pojistník/pojištěný informovat pojišťovnu o jakýchkoli změnách, které se týkají předmětu pojištění. Při zajištění má pojišťovna obdobnou povinnost vůči zajišťovně, musí ji pravdivě informovat o vývoji přenesených rizik, o výši vlastního vrubu, o změnách charakteru rizika, o škodách apod. Avšak v případě zajištění rozlišuje Nečas (2007) i několik zásad, v nichž existují mezi pojištěním a zajištěním značné rozdíly: ■■ Zásada majetkové odpovědnosti – zajistitel svoji odpovědnost vztahuje pouze k majetkovým zájmům pojistitele, nikoli jednotlivých pojištěných. ■■ Zásada počtu rizik – zajistitel uzavírá s pojistitelem pouze jednu zajistnou smlouvu, která obsahuje všechna rizika předaná prvopojistitelem. ■■ Zásada smluvní odpovědnosti – při zajištění mezi zajistitelem a pojistníkem/pojištěným nevzniká žádný právní vztah a pojistník ani pojištěný nemůže vůči zajistiteli uplatňovat žádné nároky.
Ukázka elektronické knihy, UID: KOS206037